Modello 770/2019. Le scadenze
I sostituti d’imposta, comprese le amministrazioni dello Stato devono presentare entro il 31 ottobre 2019 la dichiarazione relativa al 2018 modello 770/2019…
 Manovra 2027: il testo bollinato e la relazione tecnica del DdL Bilancio
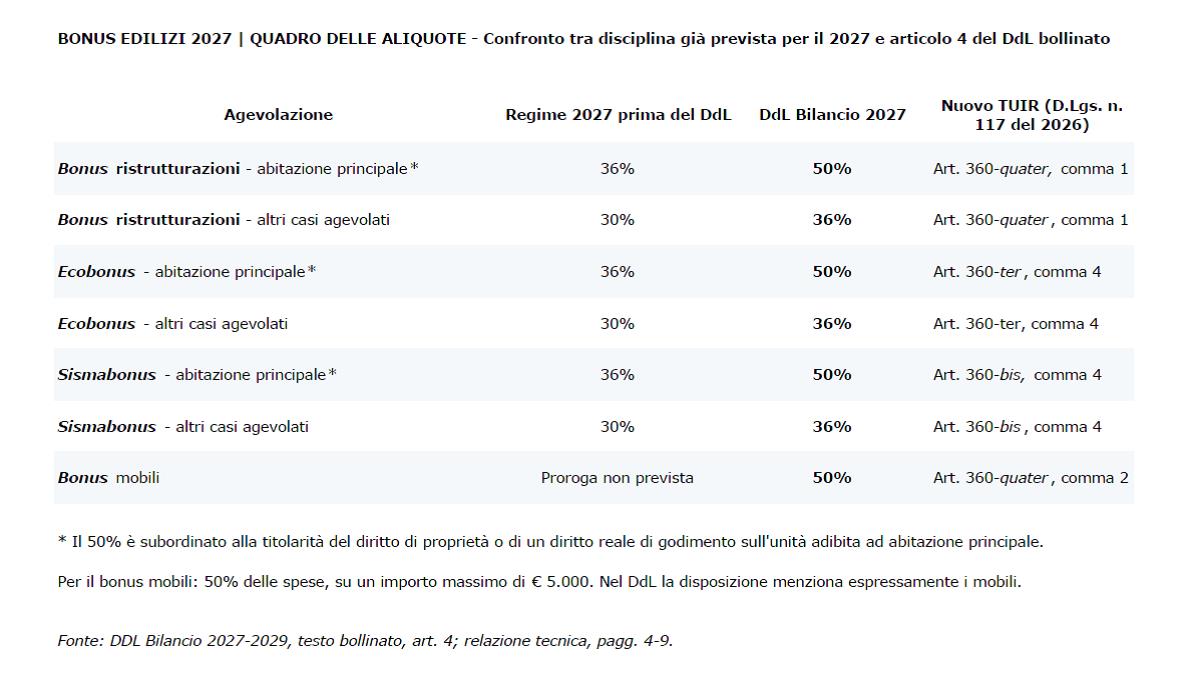 Bonus edilizi 2027, confermate le detrazioni del 50% e del 36%: la Manovra 2027 “riscrive” le agevolazioni nel nuovo Testo unico delle imposte sui redditi
 Pensioni di novembre 2026: pagamento dal 2 novembre | Sul rateo di novembre l’INPS applicherà anche i conguagli fiscali risultanti dai modelli 730/2026
 Testi unici fiscali: il correttivo arriva in Parlamento
 Ddl di Bilancio 2027: via libera del Consiglio dei ministri alla Manovra 2027


I sostituti d’imposta, comprese le amministrazioni dello Stato devono presentare entro il 31 ottobre 2019 la dichiarazione relativa al 2018 modello 770/2019…
Disponibili sul sito dell’Agenzia delle entrate le versioni aggiornate dei software 2019 che permettono di compilare e verificare i modelli dichiarativi di…
In merito alle condizioni di spettanza e variazione delle detrazioni circolare n. 15 del 5 marzo 2008 (par. 1.1 -…
Pubblicato nella Gazzetta Ufficiale n. 250 del 24 ottobre 2019, il decreto legge 24 ottobre 2019, n. 123, recante: «Disposizioni…
Rilasciata una nuova versione (la 1.0.2 del 24/10/2019) del software che consente di evidenziare, mediante appositi messaggi di errore, le…
Deve considerarsi “imprenditoriale” l'intervento, protrattasi nel tempo, su un complesso immobiliare finalizzato non al proprio uso o a quello della…
Il Consiglio dei Ministri di lunedì 21 ottobre 2019, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e…
Con provvedimento del 21 ottobre 2019, prot. n. 728796/2019, aggiornato il modello di dichiarazione e le relative istruzioni e specifiche…
In questo numero: • l’emissione di note di variazioni IVA in presenza di procedure concorsuali o esecutive; • la soggettività…
In arrivo 700 mila comunicazioni di Agenzia delle entrate-Riscossione in risposta ai contribuenti che hanno chiesto di aderire ai provvedimenti…
Dal 1° al 31 ottobre 2019 è possibile inviare la comunicazione per l'accesso al credito di imposta per gli investimenti…
Il tanto temuto prestito forzoso a carico del settore privato dell’economia sta diventando realtà, infatti, nella bozza del Decreto fiscale…
Nel caso in cui il sostituto ometta di versare le somme, per le quali ha però operato le ritenute d’acconto,…
L'INPS con messaggio n. 3721/2019 rende noto che il termine del 15 ottobre 2019 per la ripresa degli adempimenti e…
Il Consiglio dei Ministri di martedì 15 ottobre 2019, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e…
Pubblicato nella Gazzetta Ufficiale n. 241 del 14 ottobre 2019 il decreto legge 14 ottobre 2019, n. 111, recante: «Misure…
L’Agenzia delle Entrate informa che in questi giorni stanno circolando delle mail di phishing via Pec, relative alla fatturazione elettronica,…
Il contribuente è tenuto a richiedere il visto di cui all’articolo 35, comma 1, lett. a), del D.Lgs. n. 241…
Il Consiglio dei Ministri, di giovedì 10 ottobre 2019 su proposta del Presidente Giuseppe Conte e del Ministro dell’ambiente e…
“La smentita del ministro dell’Economia e delle Finanze Roberto Gualtieri sulla strampalata e volutamente offensiva idea del “Daspo” per i…
L’articolo 2 del decreto-legge 3 settembre 2019, n. 101, in corso di conversione in legge, ha modificato il Decreto legislativo…
Nelle cartelle di Agenzia delle entrate-Riscossione sbarca pagoPA, il sistema dei pagamenti realizzato dallo Stato e gestito dalla nuova società…
Rilasciata una nuova versione del Software di compilazione della Fattura Elettronica (Versione: 2.0.4 del 07/10/2019). La procedura Compilazione Fattura Elettronica…
In questo numero: • il calcolo contributi Inps dovuti da artigiani e commercianti soci di Srl; • l’irrilevanza ai fini…
“Le disposizioni di cui all’art. 20-quater, del decreto legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17…
Pubblicato nella Gazzetta Ufficiale, serie generale, n. 233 del 4 ottobre 2019 il regolamento recante disposizioni in materia di abilitazione…
Il Consiglio dei Ministri, di giovedì 3 ottobre 2019, ha approvato, in esame definitivo, un decreto legislativo che introduce modifiche…
Online, sul portale Fatture e corrispettivi, la funzionalità che consente agli operatori Iva di aderire al servizio di consultazione e…
Possibile emettere una unica fattura mensile “riepilogativa”, di tutte le note di riconsegna in conto lavoro, per prestazioni di servizi…
L’Agenzia delle dogane, oltre a porre in evidenza che la “Nota di orientamento sul recesso del Regno Unito e questioni…
Questo sito utilizza cookie tecnici e di profilazione.
Puoi accettare, rifiutare o personalizzare i cookie premendo i pulsanti desiderati.
Chiudendo questa informativa continuerai senza accettare.
Accettando, sei consapevole che i tuoi dati personali possono essere raccolti allo scopo di personalizzare e misurare l'efficacia della pubblicità.
Impostazioni privacy
Questo sito utilizza i cookie per migliorare la tua esperienza di navigazione su questo sito.
Visualizza la Cookie Policy Visualizza l'Informativa Privacy
Google Analytics è un servizio di analisi web fornito da Google Ireland Limited (“Google”). Google utilizza i dati personali raccolti per tracciare ed esaminare l’uso di questo sito web, compilare report sulle sue attività e condividerli con gli altri servizi sviluppati da Google. Google può utilizzare i tuoi dati personali per contestualizzare e personalizzare gli annunci del proprio network pubblicitario. Questa integrazione di Google Analytics rende anonimo il tuo indirizzo IP. I dati inviati vengono collezionati per gli scopi di personalizzazione dell'esperienza e il tracciamento statistico. Trovi maggiori informazioni alla pagina "Ulteriori informazioni sulla modalità di trattamento delle informazioni personali da parte di Google".
Luogo del trattamento: Irlanda - Privacy Policy
Consensi aggiuntivi:
Google Tag Manager è un servizio di gestione dei tag fornito da Google Ireland Limited.I dati inviati vengono collezionati per gli scopi di personalizzazione dell'esperienza e il tracciamento statistico. Trovi maggiori informazioni alla pagina "Ulteriori informazioni sulla modalità di trattamento delle informazioni personali da parte di Google".
Luogo del trattamento: Irlanda - Privacy Policy
AddToAny è un servizio fornito da AddToAny LLC che visualizza un widget usato per la condivisione dei dati con social network e piattaforme esterne.
Luogo del trattamento: Stati Uniti - Privacy Policy
Google reCAPTCHA è un servizio di protezione dallo SPAM fornito da Google Ireland Limited.
L'utilizzo del sistema reCAPTCHA è soggetto alla privacy policy secondo termini di utilizzo di Google.
Luogo del trattamento: Irlanda - Privacy Policy

L'avviso sui cookie è nascosto
Un'estensione o un'impostazione del browser sembra nascondere il banner con cui questo sito ti chiede il consenso. Finché resta nascosto non puoi dare o cambiare il consenso.
Per farlo, consenti questo sito nel blocco annunci o nelle impostazioni di privacy del browser, poi ricarica la pagina.