2026
Contenuti
IN EVIDENZA
Le risposte agli interpelli
Prassi
Ultimi documenti di prassi pubblicati dall'Agenzia delle entrate


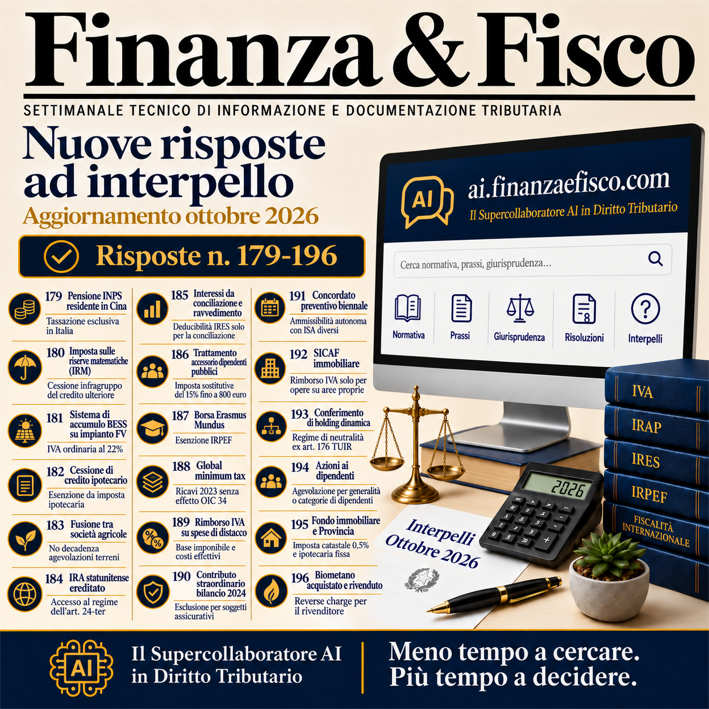
Con la risposta n. 179/2026 prende invece avvio la raccolta degli interpelli di ottobre. Il primo chiarimento del nuovo mese riguarda il trattamento convenzionale di una pensione INPS derivante da attività lavorativa svolta esclusivamente nel settore privato e percepita da un soggetto fiscalmente residente nella Repubblica Popolare Cinese. Sebbene, in base alla normativa interna, la pensione corrisposta dall’INPS sia considerata reddito prodotto in Italia, occorre coordinare tale disciplina con la nuova Convenzione Italia-Cina contro le doppie imposizioni.
L’Agenzia delle Entrate precisa che, pur derivando da un rapporto di lavoro privato, la pensione INPS rientra nella nozione convenzionale di prestazione corrisposta nell’ambito di un «sistema previdenziale pubblico». Tale nozione comprende infatti le pensioni corrisposte sulla base della legislazione di sicurezza sociale a fronte di contributi obbligatori per legge, indipendentemente dalla natura pubblica o privata del precedente datore di lavoro. Non trova quindi applicazione la regola generale dell’articolo 18, paragrafo 1, che attribuirebbe la tassazione esclusiva allo Stato di residenza del pensionato. Opera invece la disposizione speciale del paragrafo 2 dello stesso articolo, con conseguente potestà impositiva esclusiva dello Stato della fonte: l’Italia.
Il chiarimento assume particolare importanza perché distingue la natura del precedente rapporto di lavoro dalla natura del sistema previdenziale nell’ambito del quale viene corrisposta la pensione: il fatto che l’interessato abbia lavorato esclusivamente nel settore privato non è sufficiente, nella Convenzione Italia-Cina, a ricondurre automaticamente la pensione alla tassazione esclusiva nello Stato di residenza.
PROMOZIONE FINANZA & FISCO
Con la risposta n. 180 del 5 ottobre 2026, l’Agenzia affronta invece la cessione infragruppo del c.d. “credito ulteriore” derivante dall’imposta sulle riserve matematiche (IRM) maturato da compagnie assicurative appartenenti al medesimo gruppo, alcune delle quali residenti in altri Stati membri dell’Unione europea e operanti in Italia in regime di libera prestazione di servizi, nonché attraverso una stabile organizzazione italiana. Il credito in questione è rappresentato dall’eccedenza di IRM relativa al quinto anno precedente che, ricorrendone i presupposti, può essere ceduta alle società o agli enti appartenenti al gruppo secondo la disciplina dell’articolo 43-ter del D.P.R. n. 602 del 1973.
L’Agenzia riconosce che tale cessione infragruppo può operare anche nei confronti di società UE non residenti, comprese quelle che svolgono attività in Italia senza stabile organizzazione, purché operino nel territorio dello Stato e risultino rispettati i requisiti previsti dalla disciplina. La conclusione è fondata su una lettura dell’articolo 43-ter coerente con i principi europei di libertà di stabilimento e libera prestazione dei servizi. Nel caso esaminato, pertanto, è ammesso il trasferimento del credito sia tra le società estere del gruppo sia tra queste e la stabile organizzazione italiana, considerato che ciascuna entità opera come sostituto d’imposta in Italia, presenta autonomamente il modello 770 e versa l’IRM con riferimento alla propria attività.
L’apertura resta tuttavia subordinata al rispetto delle condizioni poste dall’articolo 43-ter: i soggetti non residenti devono presentare una forma giuridica equipollente a quella delle società italiane contemplate dalla norma e deve sussistere una partecipazione al capitale superiore al 50 per cento fin dall’inizio del periodo d’imposta precedente a quello cui si riferiscono i crediti ceduti. Inoltre, l’efficacia della cessione richiede l’assolvimento degli specifici adempimenti dichiarativi nel modello 770.
La raccolta di ottobre si arricchisce poi, il 15 ottobre, di cinque ulteriori chiarimenti. Con la risposta n. 181/2026, l’Agenzia delle entrate esamina l’aliquota IVA applicabile alla fornitura e installazione di un sistema di accumulo elettrochimico (BESS) destinato a essere collegato a un impianto fotovoltaico già esistente e operativo. Nel caso esaminato, il sistema di accumulo è alimentato sia dall’impianto fotovoltaico sia dalla rete elettrica ed è destinato anche alla partecipazione ai mercati dell’energia e ai servizi di dispacciamento. L’Agenzia esclude l’applicazione dell’aliquota IVA del 10 per cento: il BESS, pur essendo funzionalmente collegato all’impianto fotovoltaico, costituisce infatti un’infrastruttura tecnicamente distinta dall’impianto di produzione, destinata allo stoccaggio e non alla generazione dell’energia. Poiché l’impianto fotovoltaico è già autonomamente funzionante e l’accumulatore non integra né una nuova costruzione né un ampliamento dell’impianto, alla relativa cessione si applica l’aliquota IVA ordinaria.
La risposta n. 182/2026 riguarda, invece, il regime dell’imposta sostitutiva sui finanziamenti a medio e lungo termine e, in particolare, l’annotazione nei registri immobiliari della cessione di un credito assistito da ipoteca volontaria, effettuata a garanzia del finanziamento. L’Agenzia delle entrate riconosce che la formalità può essere attratta nel regime agevolativo previsto dagli articoli 15 e seguenti del D.P.R. n. 601 del 1973, con conseguente esenzione dall’imposta ipotecaria, quando la cessione del credito sia effettivamente funzionale e inerente al finanziamento agevolato. È necessario, inoltre, che per il finanziamento sia stata esercitata per iscritto l’opzione per l’imposta sostitutiva e che la funzione di garanzia della cessione risulti chiaramente dal contratto, anche quando l’atto di cessione venga stipulato successivamente.
Con la risposta n. 183/2026, l’attenzione si sposta sulle agevolazioni per la piccola proprietà contadina e per i trasferimenti di fondi rustici situati nei territori montani. La fusione per incorporazione intervenuta prima del decorso del quinquennio dall’acquisto agevolato non determina, di per sé, la decadenza dai benefici: il subentro dell’incorporante nella proprietà dei fondi non costituisce infatti un’alienazione volontaria dei singoli terreni, ma rappresenta un effetto legale della successione universale propria della fusione. La conservazione delle agevolazioni resta, tuttavia, subordinata al mantenimento da parte dell’incorporante della qualifica di società agricola IAP e alla prosecuzione effettiva della coltivazione o conduzione diretta dei fondi sino al completamento del quinquennio decorrente da ciascun acquisto agevolato.
La risposta n. 184/2026 torna sul regime opzionale previsto dall’articolo 24-ter del TUIR per i titolari di pensioni di fonte estera che trasferiscono la residenza fiscale in Italia. Nel caso esaminato, l’istante è subentrata mortis causa in un Individual Retirement Account (IRA) statunitense, originariamente alimentato dal padre mediante versamenti volontari, e percepisce distribuzioni periodiche dal piano. L’Agenzia delle entrate riconosce che tali somme rientrano nella nozione di «pensioni di ogni genere» di cui all’articolo 49, comma 2, lettera a), del TUIR, nonostante il subentro dell’erede nella posizione previdenziale e la natura volontaria dei contributi originariamente versati. Ne consegue che, ricorrendo tutte le ulteriori condizioni richieste dalla disciplina, il contribuente istante potrà accedere al regime sostitutivo del 7 per cento dell’articolo 24-ter a partire dal periodo d’imposta in cui trasferirà la propria residenza fiscale in Italia.
Di particolare interesse è poi la risposta n. 185/2026, che distingue il trattamento IRES degli interessi corrisposti in sede di conciliazione giudiziale da quello degli interessi dovuti in sede di ravvedimento operoso. I primi, avendo funzione compensativa del ritardo nell’esazione del tributo, sono valutati autonomamente rispetto all’imposta cui si riferiscono e, in assenza di una specifica previsione di indeducibilità, risultano deducibili ai fini IRES secondo le regole generali del reddito d’impresa; non trovano inoltre applicazione i limiti dell’articolo 96 del TUIR, poiché non derivano da rapporti aventi causa finanziaria. Diversa è la conclusione per gli interessi da ravvedimento operoso: qualificati come interessi moratori aventi funzione risarcitoria, essi assumono natura accessoria rispetto all’obbligazione tributaria principale e ne seguono il trattamento fiscale. Nel caso esaminato, pertanto, risultano indeducibili ai fini IRES, restando assorbita la questione dell’applicazione dell’articolo 96 del TUIR.
Completa l’aggiornamento la risposta n. 186 del 16 ottobre 2026, che approfondisce la nuova imposta sostitutiva del 15 per cento sul trattamento economico accessorio del personale non dirigenziale delle pubbliche amministrazioni, già esaminata nella precedente risposta n. 173/2026. L’Agenzia conferma che, per il 2026, l’imposta sostitutiva si applica ai compensi agevolabili fino a un massimo complessivo di 800 euro annui, mentre l’eventuale eccedenza resta soggetta a tassazione ordinaria. Ai fini della verifica della soglia reddituale di 50.000 euro devono essere considerati tutti i redditi di lavoro dipendente conseguiti nel 2026, anche se derivanti da più rapporti, comprese le pensioni di ogni genere e gli assegni a esse equiparati dall’articolo 49 del TUIR. Qualora il lavoratore rinunci espressamente al regime sostitutivo, i trattamenti accessori potranno essere assoggettati a tassazione separata, ove ricorrano le condizioni previste dall’articolo 17, comma 1, lettera a), del TUIR.
La raccolta si amplia ulteriormente il 23 ottobre 2026 con cinque nuovi chiarimenti. La risposta n. 187/2026 interviene sul trattamento fiscale della borsa di studio Erasmus Mundus Joint Master (EMJM). L’Agenzia ricorda che, in via generale, le borse di studio percepite da soggetti fiscalmente residenti in Italia costituiscono redditi assimilati a quelli di lavoro dipendente, salvo specifiche disposizioni di esenzione. Nel caso esaminato, tuttavia, l’EMJM costituisce una delle azioni sostenute nell’ambito del programma Erasmus+ e rientra, pertanto, nell’esenzione prevista dall’articolo 1, comma 50, della legge n. 208 del 2015. La borsa percepita dall’istante non concorre quindi alla formazione del reddito ai fini IRPEF.
Di particolare rilievo per i gruppi di maggiori dimensioni è la risposta n. 188/2026, dedicata alla verifica della soglia di 750 milioni di euro di ricavi prevista per l’applicazione della Global Minimum Tax. Il caso nasce dall’entrata in vigore dell’OIC 34 e dalla conseguente rideterminazione retroattiva, ai soli fini comparativi, dei ricavi dell’esercizio 2023 nel bilancio consolidato 2024. L’Agenzia delle entrate esclude che tale restatement possa modificare retroattivamente il parametro rilevante ai fini della GMT: per verificare il superamento della soglia occorre fare riferimento ai ricavi risultanti dal bilancio consolidato 2023 validamente approvato, mentre i dati 2023 rideterminati nel bilancio 2024 in applicazione dell’OIC 34 hanno esclusiva funzione comparativa.
La risposta n. 189/2026 affronta invece il trattamento dei fringe benefit riconosciuti ai dipendenti che svolgono ordinariamente attività lavorativa nella giornata di domenica. Il piano aziendale prevede l’attribuzione di buoni carburante e buoni spesa multiuso in funzione dell’unità organizzativa e della frequenza del servizio domenicale, senza collegamento con la performance individuale o con premi di produttività. L’Agenzia riconosce che, sulla base delle caratteristiche rappresentate, tali utilità possono qualificarsi come fringe benefit ai sensi dell’articolo 51, commi 3 e 3-bis, del TUIR e non concorrere alla formazione del reddito di lavoro dipendente, ai fini fiscali e contributivi, entro il limite complessivo previsto dalla normativa vigente nel periodo d’imposta. Per il triennio 2025-2027 tale soglia è pari a 1.000 euro, elevata a 2.000 euro per i dipendenti con figli fiscalmente a carico.
Con la risposta n. 190/2026, l’Agenzia torna sugli incentivi per il rientro in Italia di docenti e ricercatori residenti all’estero. In particolare, viene esaminata la possibilità di beneficiare dell’estensione temporale del regime agevolato prevista dall’articolo 44, comma 3-ter, del D.L. n. 78 del 2010 quando l’immobile residenziale sia stato acquisito mediante donazione. L’Agenzia delle entrate, richiamando l’analoga disciplina prevista per i lavoratori impatriati, ritiene che il requisito immobiliare presupponga un comportamento attivo diretto al radicamento in Italia e richieda, quindi, l’acquisizione dell’intera proprietà a titolo oneroso. L’immobile ricevuto gratuitamente non consente pertanto di beneficiare dell’allungamento del periodo agevolato.
La risposta n. 191/2026 fornisce un importante chiarimento sulle nuove cause di esclusione dal concordato preventivo biennale per il biennio 2026-2027 applicabili ai professionisti che esercitano individualmente un’attività di lavoro autonomo e partecipano contemporaneamente a un’associazione professionale. A seguito delle modifiche introdotte dal D.Lgs. n. 148 del 2026, le cause di esclusione non operano quando l’attività individuale e quella dell’associazione siano riconducibili a ISA differenti. Nel caso esaminato, il notaio applica l’ISA relativo agli studi notarili, mentre l’associazione di cui fa parte svolge attività di supporto alle attività legali, giuridiche e notarili assoggettata a un diverso ISA. Ferma restando la correttezza delle classificazioni adottate, il professionista può quindi accedere autonomamente al CPB 2026-2027, indipendentemente dall’adesione dell’associazione.
La risposta n. 192 del 27 ottobre 2026 affronta il rimborso del credito IVA maturato da una SICAF immobiliare per costi relativi a opere di demolizione, bonifica e urbanizzazione sostenuti attraverso un consorzio. L’Agenzia delle entrate distingue le opere eseguite sulle aree appartenenti ai comparti della SICAF da quelle realizzate su aree di proprietà del Comune o di altri soggetti. Per le prime, quando gli interventi di demolizione e bonifica sono propedeutici e funzionali allo sviluppo immobiliare programmato, le relative spese possono essere considerate spese di costruzione riferibili agli immobili destinati a costituire patrimonio della SICAF e, ricorrendo gli ulteriori requisiti, l’IVA può essere chiesta a rimborso anche infrannualmente, beneficiando altresì dell’esonero dalle garanzie previsto dalla disciplina speciale.
Diversa è la soluzione per le opere eseguite su aree di proprietà di terzi o del Comune, delle quali la SICAF dispone soltanto temporaneamente per l’esecuzione degli interventi. In tale ipotesi non è sufficiente la mera disponibilità del bene: occorre una concreta strumentalità rispetto all’attività d’impresa. Poiché gli immobili realizzati sono destinati a confluire nella disponibilità dei proprietari per finalità eminentemente pubblicistiche, l’IVA relativa a tali interventi non può essere chiesta a rimborso dalla SICAF.
Con la risposta n. 193 del 28 ottobre 2026, l’Agenzia esamina il conferimento di una holding dinamica e la possibilità di qualificare come azienda il complesso di partecipazioni, beni materiali e immateriali, personale, contratti, rapporti finanziari, crediti, debiti e liquidità trasferiti alla società conferitaria. Il valore prevalente delle partecipazioni non impedisce, di per sé, la qualificazione aziendale quando la holding non svolge una mera gestione passiva, ma esercita in modo strutturato e continuativo funzioni di direzione, coordinamento e supporto infragruppo mediante una propria organizzazione di mezzi e personale. In presenza di tali caratteristiche, il compendio conserva una propria autonomia funzionale e può essere qualificato come azienda, con conseguente applicazione del regime di neutralità fiscale previsto dall’articolo 176 del TUIR.
Sempre il 28 ottobre, la risposta n. 194/2026 interviene sui piani di assegnazione gratuita di azioni ai dipendenti e sulla condizione che l’offerta sia rivolta alla «generalità dei dipendenti» ai fini dell’articolo 51, comma 2, lettera g), del TUIR. Nel caso esaminato, il piano richiede almeno tre anni di anzianità di servizio ed esclude soltanto i massimi livelli apicali del gruppo, già destinatari di distinti sistemi incentivanti. L’Agenzia ritiene che tali condizioni, considerate insieme alle modalità uniformi di assegnazione e all’assenza di criteri collegati a ruolo, mansione o performance individuale, non facciano venir meno il requisito della generalità o della categoria dei dipendenti. Può quindi trovare applicazione il regime di non imponibilità, nel rispetto anche degli ulteriori requisiti previsti dalla norma.
La risposta n. 195 del 30 ottobre 2026 riguarda invece l’assegnazione di fabbricati strumentali da parte di un fondo immobiliare al proprio unico quotista, costituito da un ente pubblico territoriale, nell’ambito della liquidazione del fondo. L’Agenzia considera l’assegnazione un trasferimento a titolo oneroso anche ai fini delle imposte ipotecaria e catastale. Ne consegue che, per gli immobili strumentali assegnati alla Provincia, trova applicazione l’imposta catastale nella misura proporzionale ridotta dello 0,5 per cento, ai sensi dell’articolo 35, comma 10-ter, del D.L. n. 223 del 2006, mentre l’imposta ipotecaria è dovuta nella misura fissa di 200 euro, in quanto la trascrizione avviene a favore di un ente pubblico territoriale.
Chiude la raccolta di ottobre la risposta n. 196 del 30 ottobre 2026, dedicata al trattamento IVA dell’acquisto e della successiva rivendita di biometano effettuati da un’impresa industriale nell’ambito di uno schema contrattuale volto all’autoconsumo di gas rinnovabile. Ai fini della qualifica di “soggetto passivo rivenditore” non assume rilievo decisivo l’attività ordinariamente esercitata dall’impresa: occorre valutare la destinazione del prodotto nell’ambito dello specifico acquisto. Nel caso esaminato, il biometano acquistato dal produttore viene integralmente ceduto a un altro operatore, senza alcun consumo personale da parte dell’acquirente. La società assume quindi, rispetto a tale operazione, la qualifica di soggetto passivo rivenditore e le fatture emesse dal produttore devono essere assoggettate al meccanismo del reverse charge previsto dall’articolo 17, sesto comma, lettera d-quater), del D.P.R. n. 633 del 1972.
La raccolta degli interpelli di ottobre 2026 si chiude così con le risposte n. 179-196, offrendo un quadro particolarmente ampio dei temi affrontati dall’Agenzia delle entrate: dalla fiscalità internazionale delle pensioni e delle compagnie assicurative alla disciplina IVA dell’energia e degli investimenti immobiliari, dal welfare aziendale ai piani di azionariato dei dipendenti, dagli incentivi per ricercatori e pensionati esteri al concordato preventivo biennale, fino alla Global Minimum Tax, alla fiscalità delle operazioni straordinarie e dei fondi immobiliari.
| Scegli Finanza & Fisco |
Di seguito si riportano, per ciascuna risposta, l’oggetto, la sintesi e il link al testo integrale.
Risposta n. 179 dell’1/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 179 del 1° ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – PENSIONI ESTERE – Convenzione Italia-Cina – Pensione INPS derivante da lavoro nel settore privato percepita da soggetto residente in Cina – Qualificazione come prestazione corrisposta nell’ambito di un sistema previdenziale pubblico – Tassazione esclusiva nello Stato della fonte – Articolo 18, paragrafo 2, della Convenzione tra Italia e Cina ratificata dalla L. 18/11/2024, n. 182
La pensione INPS derivante da un’attività lavorativa svolta esclusivamente nel settore privato, percepita da un soggetto fiscalmente residente in Cina, non è tassata esclusivamente nello Stato di residenza ai sensi della regola generale dell’articolo 18, paragrafo 1, della Convenzione Italia-Cina. Poiché il trattamento è corrisposto nell’ambito del sistema previdenziale pubblico italiano a fronte di contributi obbligatori per legge, opera la deroga del paragrafo 2 dello stesso articolo 18: la potestà impositiva spetta esclusivamente allo Stato della fonte, vale a dire all’Italia.
Riferimenti normativi e documentali:
- Convenzione tra il Governo della Repubblica italiana e il Governo della Repubblica popolare cinese per eliminare le doppie imposizioni in materia di imposte sul reddito e sul patrimonio e per prevenire le evasioni e le elusioni fiscali, fatta a Roma il 23 marzo 2019, articoli 18, paragrafi 1 e 2, e 19, paragrafo 2.
- Legge 18 novembre 2024, n. 182, di ratifica ed esecuzione della Convenzione Italia-Cina.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 3, comma 1, 23, comma 2, lettera a), e 169.
- D.P.R. 29 settembre 1973, n. 600, articolo 75.
- Legge 27 luglio 2000, n. 212, articolo 11.
- Circolare Agenzia delle Entrate n. 9/E del 1° aprile 2016, paragrafo 1.1.
- Circolare Agenzia delle Entrate n. 41/E del 21 luglio 2003.
- Senato della Repubblica, 3ª Commissione permanente, Relazione al disegno di legge S. 1127, Ratifica ed esecuzione dell’Accordo Italia-Cina del 23 marzo 2019.
Risposta n. 180 del 05/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 180 del 5 ottobre 2026 – Oggetto: RISCOSSIONE – IMPOSTE SUI REDDITI – IMPRESE DI ASSICURAZIONE – Imposta sulle riserve matematiche (IRM) – Cessione infragruppo del credito “ulteriore” maturato da società UE non residenti operanti in Italia in libera prestazione di servizi e da stabile organizzazione italiana – Ammissibilità del trasferimento tra soggetti del medesimo gruppo in presenza dei requisiti soggettivi e di controllo – Adempimenti nel modello 770 – Articolo 1, comma 2, del D.L. 24/09/2002, n. 209, con mod., dalla L. 22/11/2002, n. 265 – Articolo 43-ter del D.P.R. 29/09/1973, n. 602
Il credito ulteriore derivante dall’imposta sulle riserve matematiche può essere ceduto, con la procedura dell’articolo 43-ter del D.P.R. n. 602/1973, anche tra società del medesimo gruppo residenti in altri Stati UE che operano in Italia in libera prestazione di servizi e una stabile organizzazione italiana. L’applicazione della procedura in esame implica, comunque, che i soggetti non residenti – inclusi la capogruppo e quelli intermedi nella catena di controllo – siano costituiti in una forma giuridica equipollente alle società di diritto italiano menzionate dalla norma in esame, e che sia rispettata la percentuale di partecipazione al capitale superiore al 50 per cento fin dall’inizio del periodo di imposta precedente a quello cui si riferiscono i crediti di imposta ceduti. Peraltro, l’efficacia del trasferimento richiede inoltre gli adempimenti dichiarativi nel modello 770.
Riferimenti normativi e documentali:
- D.L. 24 settembre 2002, n. 209, convertito, con modificazioni, dalla legge 22 novembre 2002, n. 265, articolo 1, commi 2 e 2-quinquies.
- D.L. 12 luglio 2004, n. 168, convertito, con modificazioni, dalla legge 30 luglio 2004, n. 191.
- D.P.R. 29 settembre 1973, n. 602, articolo 43-ter, commi 1, 2 e 4.
- D.P.R. 29 settembre 1973, n. 600, articolo 26-ter.
- Legge 26 settembre 1985, n. 482, articolo 6.
- D.Lgs. 9 luglio 1997, n. 241, articolo 17;
- Legge 23 dicembre 2000, n. 388, articolo 34, comma 1.
- Regio Decreto 18 novembre 1923, n. 2440, articoli 69 e 70.
- D.Lgs. 9 aprile 1991, n. 127, articolo 38, comma 2, lettera a), e D.Lgs. 18 agosto 2015, n. 136, articolo 36, comma 2, lettera a).
- D.P.R. 26 ottobre 1972, n. 633, articolo 73, e D.M. 13 dicembre 1979, articolo 2.
- Trattato sul funzionamento dell’Unione europea (TFUE), articoli 49 e 56.
- Circolare Agenzia delle Entrate n. 9/E del 1° aprile 2016.
- Circolare Agenzia delle Entrate n. 85/E del 26 novembre 2002, paragrafo 4.
- Risposta ad interpello Agenzia delle Entrate n. 743 del 27 ottobre 2021.
- Risoluzione Agenzia delle Entrate n. 22/E del 21 febbraio 2005.
- Principio di diritto Agenzia delle Entrate n. 24 del 19 novembre 2019.
Risposta n. 181 del 15/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 181 del 15 ottobre 2026 – Oggetto: IVA – ENERGIA – Sistema di accumulo elettrochimico (BESS) installato presso un impianto fotovoltaico già operante – Infrastruttura distinta dall’impianto di generazione e non componente finito necessario alla sua realizzazione – Inapplicabilità dell’aliquota IVA del 10 per cento e applicazione dell’aliquota ordinaria – Numeri 127-quinquies) e 127-sexies) della Tabella A, Parte III, allegata al D.P.R. 26/10/1972, n. 633
L’acquisto con installazione di un sistema di accumulo elettrochimico (BESS) presso un impianto fotovoltaico già in esercizio non beneficia dell’aliquota IVA del 10 per cento quando l’accumulatore, pur funzionalmente collegato all’impianto, è tecnicamente distinto dall’attività di generazione e non costituisce un componente finito necessario alla realizzazione o all’ampliamento dell’impianto. Alla cessione si applica quindi l’aliquota IVA ordinaria.
Riferimenti normativi e documentali:
- D.P.R. 26 ottobre 1972, n. 633, Tabella A, Parte III, nn. 127-quinquies), 127-sexies) e 127-septies).
- Risoluzioni Agenzia delle Entrate n. 22/E del 30 marzo 1998, n. 2/E del 20 gennaio 2000, n. 149/E del 19 ottobre 2005, n. 269/E del 27 settembre 2007 e n. 202/E del 19 maggio 2008.
- Risoluzioni Ministero delle Finanze n. 397666 del 26 luglio 1985, n. 352338 del 9 agosto 1982 e n. 430523 del 23 dicembre 1991.
- Circolare Agenzia delle Entrate n. 7/E del 27 aprile 2018.
- Principio di diritto Agenzia delle Entrate n. 15 del 14 settembre 2020.
- Corte di Cassazione, sentenze n. 30138/2019 e n. 11690/2021.
- Deliberazione ARERA 20 novembre 2014, n. 574/2014/R/eel.
- Direttiva (UE) 2019/944 del Parlamento europeo e del Consiglio del 5 giugno 2019, articolo 2, punti 37, 59 e 60.
- D.Lgs. 8 novembre 2021, n. 210, articolo 2.
Risposta n. 182 del 15/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 182 del 15 ottobre 2026 – Oggetto: IMPOSTE INDIRETTE – FINANZIAMENTI A MEDIO E LUNGO TERMINE – Cessione pro solvendo di credito garantito da ipoteca volontaria a garanzia del finanziamento – Annotazione del trasferimento dell’ipoteca ex articolo 2843 c.c. – Esenzione dall’imposta ipotecaria se la formalità è inerente al finanziamento assoggettato al regime dell’imposta sostitutiva – Articoli 15 e 17, del D.P.R. 29/09/1973, n. 601
La formalità di annotazione del trasferimento di un credito assistito da ipoteca volontaria può beneficiare dell’esenzione dall’imposta ipotecaria prevista per i finanziamenti a medio e lungo termine. È necessario che la cessione pro solvendo abbia una chiara funzione di garanzia del finanziamento e che, nell’atto di finanziamento, sia stata esercitata per iscritto l’opzione per il regime dell’imposta sostitutiva.
Riferimenti normativi e documentali:
- D.P.R. 29 settembre 1973, n. 601, articoli 15, 16 e 17.
- Codice civile, articolo 2843.
- D.L. 30 settembre 2003, n. 269, articolo 5, comma 7, lettera b), convertito dalla legge 24 novembre 2003, n. 326.
- D.L. 23 dicembre 2013, n. 145, articolo 12, comma 4, lettera b), convertito dalla legge 21 febbraio 2014, n. 9.
- Risoluzione Agenzia delle Entrate n. 29/E del 3 aprile 2012.
- Corte di Cassazione, sentenze n. 1957/2019, n. 2734/2009, n. 10766/2013, n. 2815/2002, n. 4598/2002, n. 14840/2008, n. 5270/2009 e n. 11749/2025.
Risposta n. 183 del 15/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 183 del 15 ottobre 2026 – Oggetto: IMPOSTE INDIRETTE – AGRICOLTURA – Agevolazioni per la piccola proprietà contadina e per i trasferimenti di fondi rustici nei territori montani – Fusione per incorporazione nel quinquennio dall’acquisto agevolato – Successione universale non assimilabile ad alienazione volontaria – Mantenimento dei benefici se l’incorporante conserva la qualifica di società agricola IAP e prosegue la coltivazione o conduzione diretta fino al compimento del quinquennio – Articolo 2, comma 4-bis, del D.L. 30/12/2009, n. 194 – Articolo 9, secondo comma, del D.P.R. 29/09/1973, n. 601
La fusione per incorporazione intervenuta prima del decorso del quinquennio dagli acquisti agevolati non costituisce alienazione volontaria dei fondi: il subentro dell’incorporante deriva dalla successione universale propria della fusione. Le agevolazioni per la piccola proprietà contadina e per i fondi rustici montani restano però subordinate al mantenimento della qualifica di società agricola IAP e alla prosecuzione effettiva della coltivazione o conduzione diretta per il periodo residuo del quinquennio.
Riferimenti normativi e documentali:
- D.L. 30 dicembre 2009, n. 194, articolo 2, comma 4-bis, convertito dalla legge 26 febbraio 2010, n. 25.
- D.P.R. 29 settembre 1973, n. 601, articolo 9, secondo comma.
- D.Lgs. 29 marzo 2004, n. 99, articolo 1, comma 3; codice civile, articoli 2135 e 2504-bis.
- Risoluzioni Agenzia delle Entrate n. 36/E del 17 maggio 2010, n. 227/E del 18 agosto 2009 e n. 455/E del 1° dicembre 2008.
- Risposte ad interpello Agenzia delle Entrate n. 309 del 30 aprile 2021 e n. 74 del 10 marzo 2026.
- Corte di Cassazione, Sezioni Unite, sentenza n. 2637/2006; sentenze n. 21970/2021, n. 1546/2003 e n. 3108/2016; ordinanze n. 28169/2022 e n. 25135/2025.
- Legge 3 maggio 1982, n. 203, articolo 56.
- D.M. 15 dicembre 1977, n. 13348, Allegato 5, codice negozio ”C000 - Atto di fusione di società di qualunque tipo’‘.
Risposta n. 184 del 15/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 184 del 15 ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – PENSIONI ESTERE – Individual Retirement Account (IRA) statunitense ereditato – Rendite e distribuzioni percepite dall’erede – Qualificazione come pensioni di ogni genere ai sensi dell’articolo 49, comma 2, lettera a), del TUIR – Accesso al regime dell’imposta sostitutiva del 7 per cento dal trasferimento della residenza fiscale in Italia, nel rispetto degli ulteriori requisiti – Articolo 24-ter, del D.P.R. 22/12/1986, n. 917
Le distribuzioni periodiche derivanti da un Individual Retirement Account (IRA) statunitense alimentato con contributi volontari dal de cuius conservano natura pensionistica dopo il trasferimento mortis causa all’erede.
Tali somme rientrano tra le «pensioni di ogni genere» dell’articolo 49, comma 2, lettera a), del TUIR e possono quindi consentire l’accesso al regime sostitutivo del 7 per cento dell’articolo 24-ter dal periodo d’imposta di trasferimento della residenza fiscale in Italia, se risultano soddisfatte le ulteriori condizioni previste dalla norma.
Riferimenti normativi e documentali:
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 2, comma 2, 7, comma 3, 17, 19, 21, 24-ter, 49, comma 2, lettera a), 50, comma 1, lettera h-bis), 52, comma 1, lettera d), e 165, comma 2.
- D.Lgs. 19 giugno 2026, n. 117 (Testo unico delle disposizioni legislative in materia di imposte sui redditi), art. 247, commi 1, 2, 3, 4, 5, 6, 7, 8, 9
- D.L. 17 ottobre 2016, n. 189, convertito dalla legge 15 dicembre 2016, n. 229.
- Provvedimento del Direttore dell’Agenzia delle Entrate del 31 maggio 2019, prot. n. 167878.
- Circolare Agenzia delle Entrate n. 21/E del 17 luglio 2020.
- Risposte ad interpello Agenzia delle Entrate n. 21 del 29 gennaio 2024, n. 5 dell’11 gennaio 2024 e n. 290 del 12 novembre 2025.
- D.Lgs. 5 dicembre 2005, n. 252, in materia di previdenza complementare italiana.
Risposta n. 185 del 15/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 185 del 15 ottobre 2026 – Oggetto: IRES – REDDITO D’IMPRESA – Interessi dovuti in sede di conciliazione giudiziale e di ravvedimento operoso – Interessi da conciliazione con funzione compensativa deducibili secondo le regole generali e fuori dall’articolo 96 del TUIR – Interessi da ravvedimento con funzione moratoria e risarcitoria accessori al tributo e indeducibili nel caso esaminato – Articolo 96, del D.P.R. 22/12/1986, n. 917 e articolo 13, del D.Lgs. 18/12/1997, n. 472
Gli interessi corrisposti in sede di conciliazione giudiziale hanno funzione compensativa del ritardo nell’esazione, non condividono il regime fiscale del tributo e sono deducibili ai fini IRES secondo le regole generali; inoltre, non rientrano nell’articolo 96 del TUIR perché non derivano da rapporti aventi causa finanziaria. Diversamente, gli interessi da ravvedimento operoso hanno natura moratoria e risarcitoria, sono accessori al tributo e ne seguono il trattamento fiscale: nel caso esaminato risultano pertanto indeducibili ai fini IRES.
Riferimenti normativi e documentali:
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articolo 96.
- D.Lgs. 18 dicembre 1997, n. 472, articolo 13, in particolare comma 2.
- Risoluzione Agenzia delle Entrate n. 178/E del 9 novembre 2001.
- Circolare Agenzia delle Entrate n. 180/E del 10 luglio 1998.
- Risposte ad interpello Agenzia delle Entrate n. 541 del 31 ottobre 2022, n. 172 del 20 agosto 2024 e n. 56 del 3 marzo 2025.
- Corte di Cassazione, ordinanza n. 28740 del 4 ottobre 2022 e sentenze n. 11766/2009, n. 8135/2011 e n. 24930/2011.
Risposta n. 186 del 16/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 186 del 16 ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – LAVORO DIPENDENTE – Imposta sostitutiva del 15 per cento sul trattamento economico accessorio del personale non dirigenziale delle pubbliche amministrazioni – Soglia di 50.000 euro riferita al 2026 e comprensiva delle pensioni, limite agevolabile di 800 euro con tassazione ordinaria dell’eccedenza e tassazione separata in caso di rinuncia al regime sostitutivo – Articolo 1, comma 237, della L. 30/12/2025, n. 199
Per il 2026 l’imposta sostitutiva del 15 per cento si applica al trattamento accessorio entro un imponibile massimo di 800 euro; l’eventuale eccedenza resta soggetta a tassazione ordinaria. La soglia reddituale di 50.000 euro deve essere verificata sui redditi di lavoro dipendente conseguiti nello stesso 2026, anche se derivanti da più rapporti, e comprende le pensioni di cui all’articolo 49, comma 2, del TUIR. Se il lavoratore rinuncia per iscritto al regime sostitutivo, i trattamenti accessori possono essere assoggettati a tassazione separata quando ricorrono i presupposti dell’articolo 17 del TUIR.
Riferimenti normativi e documentali:
- Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), articolo 1, comma 237.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 17, comma 1, lettera a), 49, comma 2, e 50.
- D.Lgs. 30 marzo 2001, n. 165, articolo 1, comma 2.
- D.Lgs. 29 maggio 2017, n. 95, articolo 45, comma 2.
- D.L. 7 giugno 2024, n. 73, articolo 7, comma 2, convertito dalla legge 29 luglio 2024, n. 107.
- Legge 30 dicembre 2024, n. 207, articolo 1, comma 354.
- Risposta ad interpello Agenzia delle Entrate n. 173 del 15 settembre 2026.
Risposta n. 187 del 23/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 187 del 23 ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – BORSE DI STUDIO – Erasmus Mundus Joint Master (EMJM) – Borsa erogata nell’ambito del programma Erasmus+ – Esenzione dall’IRPEF – Articolo 1, comma 50, della L. 28/12/2015, n. 208
La borsa di studio Erasmus Mundus Joint Master (EMJM) è esente dall’IRPEF perché costituisce uno degli schemi di borsa offerti nell’ambito del programma Erasmus+. L’esenzione prevista dall’articolo 1, comma 50, della legge n. 208/2015 si applica quindi anche a tale azione, in continuità con il programma Erasmus+ 2021-2027.
Riferimenti normativi e documentali:
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articolo 50, comma 1, lettera c).
- Legge 28 dicembre 2015, n. 208, articolo 1, comma 50.
- D.L. 9 maggio 2003, n. 105, articolo 1, comma 3, convertito dalla legge 11 luglio 2003, n. 170.
- Regolamento (UE) n. 1288/2013 e Regolamento (UE) 2021/817.
- Risoluzione Agenzia delle Entrate n. 365/E del 21 novembre 2002.
- Risoluzioni Agenzia delle Entrate n. 140/E del 5 giugno 1995, n. 163/E del 2 novembre 2000, n. 338/E del 30 ottobre 2002 e n. 46/E del 14 febbraio 2008.
- Circolare Agenzia delle Entrate n. 20/E del 18 maggio 2016.
- Nota EACEA richiamata nell’istanza, secondo cui Erasmus Mundus è un’azione sostenuta da Erasmus+ e le borse EMJM rientrano negli schemi di borsa del programma.
Risposta n. 188 del 23/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 188 del 23 ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – GLOBAL MINIMUM TAX – OIC adopter – Nuovo OIC 34 e applicazione retroattiva ai soli fini comparativi – Verifica della soglia di 750 milioni di euro – Irrilevanza dei dati comparativi 2023 restated nel bilancio 2024 – Articoli 9 e 10 del D.Lgs. 27/12/2023, n. 209
Ai fini della soglia di 750 milioni di euro della Global Minimum Tax, per l’esercizio 2023 deve essere assunto il ricavo risultante dal bilancio consolidato 2023 validamente approvato. La rideterminazione del 2023 esposta nel bilancio 2024 per effetto dell’applicazione retroattiva dell’OIC 34, secondo l’OIC 29, ha rilievo ai soli fini comparativi e non sostituisce il dato originario per la verifica dell’ambito soggettivo della GMT.
Riferimenti normativi e documentali:
- D.Lgs. 27 dicembre 2023, n. 209, articoli 9, 10 e 11.
- Direttiva (UE) 2022/2523 del Consiglio, relativa alla Global Minimum Tax.
- OCSE, Global Anti-Base Erosion Model Rules (Pillar Two), 14 dicembre 2021.
- OCSE, Commentary to the Global Anti-Base Erosion Model Rules (Pillar Two), 14 marzo 2022, e Guide Amministrative richiamate dall’articolo 9, comma 3, del D.Lgs. n. 209/2023.
- Principio contabile OIC 34, paragrafi 43 e 44.
- Principio contabile OIC 29, paragrafo 18.
Risposta n. 189 del 23/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 189 del 23 ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – LAVORO DIPENDENTE – WELFARE AZIENDALE – Buoni carburante e buoni spesa multiuso riconosciuti ai lavoratori addetti ordinariamente al servizio domenicale – Qualificazione come fringe benefit e non concorrenza al reddito entro i limiti vigenti – Articolo 51, commi 3 e 3-bis, del D.P.R. 22/12/1986, n. 917 (TUIR)
I buoni carburante e i buoni spesa multiuso attribuiti ai lavoratori che svolgono ordinariamente servizio domenicale rientrano tra i fringe benefit dell’articolo 51, commi 3 e 3-bis, del TUIR quando, come rappresentato dal contribuente istante, sono erogati secondo la disciplina vigente e non costituiscono corrispettivo della prestazione, premio di produttività o incentivo alla performance. Entro il limite complessivo vigente nel periodo d’imposta, non concorrono al reddito ai fini fiscali e contributivi.
Riferimenti normativi e documentali:
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 9 e 51, commi 1, 2, 3 e 3-bis.
- Legge 30 dicembre 2024, n. 207, articolo 1, comma 390.
- Decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell’economia e delle finanze, 25 marzo 2016, articolo 6.
- Circolare Ministero delle Finanze n. 326 del 23 dicembre 1997.
- Circolare Agenzia delle Entrate n. 28/E del 15 giugno 2016.
- Circolare Agenzia delle Entrate n. 59/E del 22 ottobre 2008.
- Risposta ad interpello Agenzia delle Entrate n. 5 del 16 gennaio 2025.
Risposta n. 190 del 23/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 190 del 23 ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – DOCENTI E RICERCATORI – Incentivi per il rientro in Italia dei ricercatori residenti all’estero – Estensione del periodo agevolabile per acquisto di immobile residenziale – Immobile ricevuto in donazione – Requisito non integrato – Articolo 44, comma 3-ter, del D.L. 31/05/2010, n. 78
L’estensione temporale degli incentivi per il rientro in Italia di docenti e ricercatori collegata alla proprietà di un immobile residenziale richiede un acquisto a titolo oneroso. L’immobile ricevuto in donazione dopo il trasferimento della residenza fiscale in Italia non integra quindi il requisito previsto dall’articolo 44, comma 3-ter, del D.L. n. 78/2010.
Riferimenti normativi e documentali:
- D.L. 31 maggio 2010, n. 78, articolo 44, commi 1, 3 e 3-ter, convertito dalla legge 30 luglio 2010, n. 122.
- D.L. 30 aprile 2019, n. 34, articolo 5, convertito dalla legge 28 giugno 2019, n. 58.
- D.Lgs. 14 settembre 2015, n. 147, articolo 16, comma 3-bis.
- D.Lgs. 27 dicembre 2023, n. 209, articolo 5.
- Circolare Agenzia delle Entrate n. 17/E del 23 maggio 2017.
- Circolare Agenzia delle Entrate n. 17/E del 25 maggio 2022.
- Risoluzione Agenzia delle Entrate n. 8/E del 23 febbraio 2026.
- Circolare Agenzia delle Entrate n. 33/E del 28 dicembre 2020.
- Circolare Agenzia delle Entrate n. 9/E del 1° aprile 2016.
Risposta n. 191 del 23/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 191 del 23 ottobre 2026 – Oggetto: ACCERTAMENTO – Concordato preventivo biennale (CPB) – Cause di esclusione – Esercizio individuale di attività professionale e contemporanea partecipazione ad associazione tra professionisti – Attività economiche riconducibili a indici sintetici di affidabilità fiscale (ISA) differenti – Inapplicabilità della causa di esclusione e possibilità di adesione individuale al CPB 2026-2027 anche in assenza di adesione dell’associazione – Attività notarile (ISA DK01U) e gestione di esecuzioni immobiliari (ISA DK30U) – Articolo 11, comma 1, lettere b-quinquies) e b-sexies), D.Lgs. 12/02/2024, n. 13, come modificato dall’articolo 28, comma 1, lettera b), D.Lgs. 07/08/2026, n. 148
Per il biennio 2026-2027, il professionista che esercita individualmente e partecipa a un’associazione professionale può accedere al CPB anche se l’associazione non aderisce, purché le rispettive attività economiche siano riconducibili a ISA differenti. In tale ipotesi non opera la causa di esclusione dell’articolo 11, comma 1, lettera b-quinquies), del D.Lgs. n. 13/2024, come modificato dal D.Lgs. n. 148/2026.
Riferimenti normativi e documentali:
- D.Lgs. 12 febbraio 2024, n. 13, articolo 11, comma 1, lettere b-quinquies) e b-sexies).
- D.Lgs. 12 giugno 2025, n. 81, articolo 9, comma 1, lettera a).
- D.Lgs. 7 agosto 2026, n. 148, articolo 28, comma 1, lettera b), e comma 3.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 5, comma 3, lettera c), e 54, comma 1.
- Legge 12 novembre 2011, n. 183, articolo 10; legge 31 dicembre 2012, n. 247, articolo 4-bis.
Risposta n. 192 del 27/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 192 del 27 ottobre 2026 – Oggetto: IVA – SICAF IMMOBILIARE – Rimborso del credito IVA sui costi riaddebitati per opere di demolizione, bonifica e urbanizzazione – Spese su aree proprie funzionali allo sviluppo immobiliare rimborsabili come beni ammortizzabili – Esclusione per opere su aree di terzi prive di strumentalità – Articoli 30, secondo comma, lettera c), e 38-bis del D.P.R. 26/10/1972, n. 633 e articolo 8 del D.L. 25/09/2001, n. 351
Per una SICAF immobiliare, l’IVA sui costi riaddebitati per opere di demolizione e bonifica eseguite sulle aree proprie dei comparti può essere chiesta a rimborso quando tali spese sono propedeutiche e funzionali allo sviluppo immobiliare, con applicazione della disciplina speciale dell’articolo 8 del D.L. n. 351/2001 e dell’esonero dalle garanzie. Non è invece rimborsabile l’IVA sulle opere eseguite su aree del Comune o di altri terzi quando i beni non risultano strumentali, in concreto, all’attività della SICAF.
Riferimenti normativi e documentali:
- D.P.R. 26 ottobre 1972, n. 633, articoli 3, 30, secondo comma, lettera c), 36 e 38-bis.
- D.L. 25 settembre 2001, n. 351, articolo 8.
- D.Lgs. 4 marzo 2014, n. 44, articolo 9, comma 1.
- Codice civile, articolo 1705; legge 27 luglio 2000, n. 212, articolo 10-bis.
- Risposta ad interpello Agenzia delle Entrate n. 74/E del 24 febbraio 2020.
- Risoluzione Agenzia delle Entrate n. 20/E del 26 marzo 2025.
- Corte di Cassazione, Sezioni Unite, sentenza 14 maggio 2024, n. 13162.
- Corte di Cassazione, sentenza 16 aprile 2025, n. 10064; sentenza 22 settembre 2022, n. 27813; ordinanza 11 gennaio 2021, n. 215.
Risposta n. 193 del 28/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 193 del 28 ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – OPERAZIONI STRAORDINARIE – Conferimento di holding dinamica – Compendio organizzato con partecipazioni, personale, contratti, attività finanziarie e beni materiali e immateriali – Qualificazione come azienda – Regime di neutralità fiscale – Articolo 176, comma 1, del D.P.R. 22/12/1986, n. 917 (TUIR)
Il compendio di una holding dinamica, costituito da partecipazioni, personale, contratti, attività finanziarie, beni materiali e immateriali e dagli altri rapporti funzionalmente coordinati per la prosecuzione dell’attività di direzione, coordinamento e servizi infragruppo, è qualificabile come azienda. Il relativo conferimento può quindi beneficiare, alle condizioni previste, del regime di neutralità fiscale dell’articolo 176 del TUIR.
Riferimenti normativi e documentali:
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 87 e 176.
- Codice civile, articoli 2555, 2409, 2484 e 2465; legge 27 luglio 2000, n. 212, articolo 10-bis.
- Circolare Ministero delle Finanze n. 320 del 19 dicembre 1997.
- Risposta Agenzia delle Entrate n. 399 del 27 luglio 2023.
- Risposta Agenzia delle Entrate n. 195 del 9 ottobre 2024.
- Risposta Agenzia delle Entrate n. 15 dell’11 gennaio 2022.
- Risposta Agenzia delle Entrate n. 46 del 21 gennaio 2022.
- Corte di Giustizia UE, sentenze 27 novembre 2003, C-497/01, e 10 novembre 2011, C-444/10.
- Corte di Cassazione, Sezioni Unite, sentenza 5 marzo 2014, n. 5087; sentenze 11 maggio 2016, n. 9575, e 5 aprile 2017, n. 8793.
Risposta n. 194 del 28/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 194 del 28 ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – LAVORO DIPENDENTE – AZIONARIATO DIFFUSO – Assegnazione gratuita di azioni – Anzianità minima di servizio di tre anni ed esclusione dei massimi livelli apicali già destinatari di altri piani – Requisito della generalità o categoria di dipendenti rispettato – Non imponibilità entro la misura massima pari a 2.065,83 euro – Articolo 51, comma 2, lettera g), del D.P.R. 22/12/1986, n. 917 (TUIR)
Il piano di assegnazione gratuita di azioni può essere considerato rivolto alla generalità o a categorie di dipendenti anche se richiede almeno tre anni di anzianità e ne esclude i massimi livelli apicali già destinatari di altri piani incentivanti, quando l’assegnazione è uniforme e non dipende da ruolo, mansione o performance individuale. Resta necessario il rispetto degli ulteriori requisiti dell’articolo 51, comma 2, lettera g), del TUIR.
Riferimenti normativi e documentali:
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), articolo 51, commi 2, lettera g), e 2-bis.
- D.Lgs. 19 giugno 2026, n. 117, articolo 53, commi 2, lettera l), e 3, applicabile dal 1° gennaio 2027.
- Risoluzione Agenzia delle Entrate n. 129/E del 12 ottobre 2004.
- Risposta ad interpello Agenzia delle Entrate n. 147 del 4 giugno 2025.
- Risoluzione Agenzia delle Entrate n. 55/E del 25 settembre 2020.
- Circolare Ministero delle Finanze n. 326 del 23 dicembre 1997 e n. 188 del 16 luglio 1998.
- Circolari Agenzia delle Entrate n. 28/E del 2016 e n. 5/E del 29 marzo 2018.
Risposta n. 195 del 30/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 195 del 30 ottobre 2026 – Oggetto: IMPOSTE INDIRETTE – IMPOSTE IPOTECARIA E CATASTALE – Fondo immobiliare in liquidazione – Assegnazione di fabbricati strumentali all’unico quotista, ente pubblico territoriale – Equiparazione a trasferimento a titolo oneroso – Imposta catastale allo 0,5 per cento e imposta ipotecaria fissa di 200 euro – Articolo 35, comma 10-ter, del D.L. 04/07/2006, n. 223 e articolo 2 della Tariffa allegata al D.Lgs. 31/10/1990, n. 347
L’assegnazione di fabbricati strumentali da un fondo immobiliare in liquidazione al suo unico quotista, una Provincia, è considerata un trasferimento a titolo oneroso. Alla formalità si applicano l’imposta catastale ridotta allo 0,5 per cento prevista per le operazioni con fondi immobiliari e l’imposta ipotecaria in misura fissa di 200 euro prevista per i trasferimenti onerosi a favore di regioni, province e comuni.
Riferimenti normativi e documentali:
- D.P.R. 26 ottobre 1972, n. 633, articoli 2, secondo comma, n. 6), e 10, primo comma, n. 8-ter).
- D.P.R. 26 aprile 1986, n. 131 (TUR), articolo 40.
- D.L. 4 luglio 2006, n. 223, articolo 35, comma 10-ter.
- D.Lgs. 31 ottobre 1990, n. 347 (TUIC), Tariffa, articolo 2.
- Circolare Agenzia delle Entrate n. 2/E del 15 febbraio 2012.
- Circolare Agenzia delle Entrate n. 47/E dell’8 agosto 2003.
- Circolare Agenzia delle Entrate n. 18/E del 29 maggio 2013.
- Risposta ad interpello Agenzia delle Entrate n. 614 del 2020.
- Risposta ad interpello Agenzia delle Entrate n. 293 del 27 aprile 2021.
- Consiglio Nazionale del Notariato, Studio n. 46-2023/T, richiamato nell’istanza.
Risposta n. 196 del 30/10/2026
Risposta ad interpello – Agenzia delle Entrate – n. 196 del 30 ottobre 2026 – Oggetto: IVA – BIOMETANO – Acquisto dal produttore e successiva rivendita integrale al fornitore nell’ambito di uno schema di autoconsumo – Qualifica di soggetto passivo rivenditore riferita al singolo approvvigionamento – Applicazione del reverse charge – Articoli 7-bis, comma 3, lettera a), e 17, sesto comma, lettera d-quater), del D.P.R. 26/10/1972, n. 633
Il soggetto che acquista biometano dal produttore e lo rivende integralmente a un altro operatore, senza consumare personalmente il prodotto oggetto di quel singolo approvvigionamento, assume per tale acquisto la qualifica di soggetto passivo rivenditore. Le fatture del produttore devono quindi essere emesse senza addebito dell’IVA e l’imposta è assolta dal cessionario mediante reverse charge, anche se l’acquirente svolge ordinariamente un’attività diversa dalla commercializzazione di gas.
Riferimenti normativi e documentali:
- D.P.R. 26 ottobre 1972, n. 633, articoli 7-bis, comma 3, lettera a), 8, primo comma, lettera c), 17, sesto comma, lettera d-quater), e comma 8.
- Direttiva 2006/112/CE, articoli 38 e 39.
- D.L. 30 aprile 2024, n. 63, articolo 5-bis, comma 2, convertito dalla legge 12 luglio 2024, n. 101.
- Decreto del Ministero della Transizione Ecologica 15 settembre 2022, n. 340.
- Circolare Agenzia delle Entrate n. 54/E del 23 dicembre 2004.
- Principio di diritto Agenzia delle Entrate n. 2 del 12 agosto 2024.
- Risposta ad interpello Agenzia delle Entrate n. 59 del 31 ottobre 2018.
- Direttiva (UE) 2022/890 del Consiglio del 3 giugno 2022; D.L. 21 giugno 2022, n. 73, articolo 22, convertito dalla legge 4 agosto 2022, n. 122.
