

Con il messaggio 2 ottobre 2026, n. 3113, l’Inps torna sulla disciplina della decorrenza delle pensioni a carico delle Gestioni speciali dei lavoratori autonomi, fornendo nuove indicazioni sulla gestione delle domande interessate da regolarizzazioni contributive successive alla presentazione dell’istanza di pensione.
Il messaggio integra e precisa le istruzioni contenute nella circolare Inps 7 ottobre 2022, n. 110, che aveva disciplinato gli effetti sulla decorrenza pensionistica delle regolarizzazioni di omissioni contributive relative a periodi precedenti alla domanda.
Il nuovo documento interpretativo assume particolare interesse perché delimita con maggiore precisione l’ambito di applicazione della regola dello slittamento e, soprattutto, individua una serie di fattispecie nelle quali la regolarizzazione effettuata dopo la domanda non determina il differimento della decorrenza della pensione.
| Scegli Finanza & Fisco |
Quando la pensione slitta
La regola dello slittamento si applica ai lavoratori autonomi che, alla data della domanda di pensione anticipata o di trattamento pensionistico di invalidità, non abbiano ancora perfezionato il requisito contributivo minimo a causa di omissioni contributive relative a periodi precedenti e provvedano a regolarizzarle soltanto successivamente.
Sul punto l’Inps precisa che ciò che rileva è che, al momento della domanda, risultino non versati i contributi relativi a periodi pregressi che, all’esito della sistemazione del conto assicurativo, siano necessari per perfezionare il diritto alla pensione.
La regola opera anche quando i contributi determinanti siano oggetto di rateizzazione, amministrativa o tramite l’Agente della riscossione, e il pagamento venga completato dopo la presentazione della domanda.
In tale ipotesi, chiarisce testualmente l’Istituto,
“poiché il requisito contributivo non risulta perfezionato al momento della domanda, quest’ultima deve essere respinta”.
La decorrenza viene quindi fissata al primo giorno del mese successivo al pagamento della regolarizzazione contributiva che consente l’accredito dei contributi necessari.
Diversamente, se l’interessato anticipa il pagamento delle rate determinanti per il diritto già al momento della domanda, l’Inps precisa che “non si deve procedere al rigetto della medesima”.
I casi in cui la decorrenza originaria resta ferma
È soprattutto sul versante delle eccezioni che il messaggio n. 3113/2026 assume un importante rilievo pratico.
L’Inps individua, infatti, diverse ipotesi nelle quali un versamento effettuato dopo la domanda non comporta automaticamente lo slittamento della pensione.
Contribuzione non determinante per il diritto
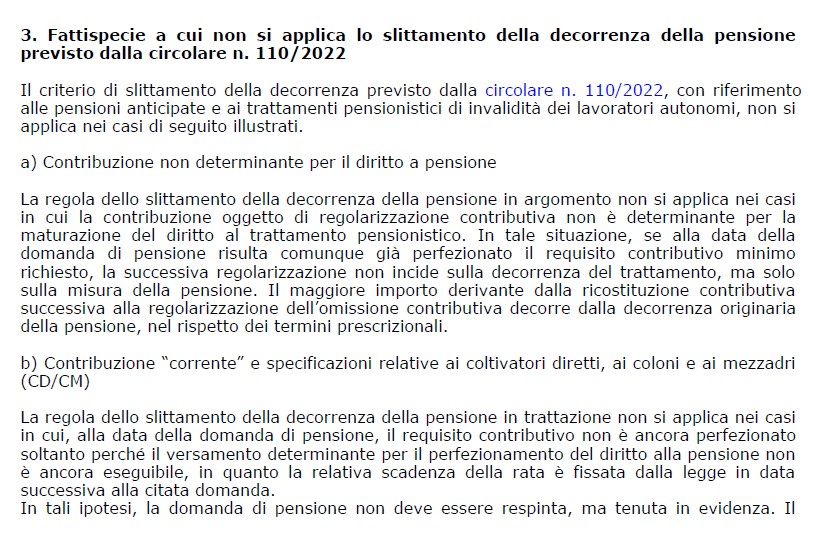
La prima ipotesi riguarda la contribuzione successivamente regolarizzata che non sia necessaria per maturare il diritto alla pensione.
Se alla data della domanda il requisito contributivo minimo è già perfezionato, il successivo versamento incide esclusivamente sulla misura del trattamento.
La formulazione dell’istituto previdenziale è particolarmente chiara:
“la successiva regolarizzazione non incide sulla decorrenza del trattamento, ma solo sulla misura della pensione”.
Il maggiore importo derivante dalla successiva ricostituzione contributiva decorre, pertanto, dalla decorrenza originaria della pensione, nel rispetto dei termini prescrizionali.
Contribuzione corrente con scadenza successiva alla domanda
Una seconda fattispecie di particolare interesse riguarda i contributi che, alla data della domanda, non possono ancora essere versati perché la relativa scadenza legale è successiva.
In questo caso il requisito contributivo può risultare formalmente non ancora perfezionato, ma ciò non dipende da una precedente omissione del contribuente.
Per questa ragione l’Inps stabilisce che
“la domanda di pensione non deve essere respinta, ma tenuta in evidenza”.
E soprattutto precisa che
“Il versamento effettuato successivamente alla domanda di pensione, purché eseguito entro la scadenza prevista dalla legge, non comporta lo slittamento della decorrenza della pensione.”
L’Istituto propone l’esempio dell’esercente un’attività commerciale che presenti la domanda di pensione anticipata a marzo e perfezioni il requisito mediante i contributi del primo trimestre, con scadenza il 16 maggio: se il pagamento avviene entro tale termine, la domanda non deve essere respinta e la pensione mantiene la decorrenza prevista dalla disciplina generale.
Coltivatori diretti, coloni e mezzadri: rileva l’ultima scadenza utile
Chiarimenti specifici riguardano i coltivatori diretti, coloni e mezzadri, per i quali opera il principio della cosiddetta “non frazionabilità” del contributo annuo.
I contributi utili al diritto alla pensione possono essere valorizzati soltanto dopo il pagamento dell’intera contribuzione annuale, e quindi dopo il versamento di tutte le rate previste.
Anche in questo caso, tuttavia, il pagamento successivo alla domanda non implica necessariamente uno slittamento.
Il messaggio chiarisce infatti che, per evitare il differimento della decorrenza, è sufficiente che tutti i pagamenti dovuti siano effettuati entro l’ultima scadenza utile prevista per l’anno di riferimento.
L’Inps puntualizza espressamente che
“l’eventuale mancato rispetto delle scadenze intermedie rileva solo ai fini sanzionatori”.
Rilevante anche la precisazione secondo cui la presenza nell’estratto conto di debiti costituiti esclusivamente da sanzioni civili per precedenti ritardi non impedisce l’accredito dei contributi né la liquidazione della pensione, ferma restando l’azione di recupero del credito accessorio.
Il principio viene espressamente esteso a tutti i lavoratori autonomi.
Contribuzione a saldo ancora da determinare
Un’altra fattispecie riguarda i casi in cui, al momento della domanda di pensione, non siano ancora conosciuti i redditi dell’anno di liquidazione e i relativi contributi risultino determinanti per il perfezionamento del diritto.
Per artigiani e commercianti la domanda non deve essere respinta. Accertato il versamento della contribuzione sul minimale, eventualmente integrata da quella relativa al reddito d’impresa eccedente il minimale, l’INPS può procedere alla liquidazione provvisoria della pensione.
Se dalle successive verifiche reddituali emerge una contribuzione a saldo necessaria per conservare il diritto, il contribuente deve versare l’importo residuo in unica soluzione entro trenta giorni dalla comunicazione.
Il mancato pagamento comporta l’annullamento del provvedimento di concessione della pensione, con effetto dalla decorrenza originaria, e il recupero delle somme indebitamente erogate.
Nessuno slittamento per i supplementi di pensione
Una disciplina specifica è prevista anche per i supplementi di pensione.
La presenza di omissioni contributive regolarizzate dopo la domanda non comporta il rigetto dell’istanza. Il supplemento viene liquidato sulla base della contribuzione regolarmente versata e, successivamente alla regolarizzazione, l’interessato può chiederne la ricostituzione.
Anche qui l’Inps fa salva la decorrenza iniziale:
“Il maggiore importo decorre dalla decorrenza originaria del supplemento, nel rispetto dei termini prescrizionali.”
Regolarizzazione oltre i termini di decadenza: necessaria una nuova domanda
Il quadro cambia se la regolarizzazione contributiva interviene oltre i termini di decadenza dell’azione giudiziaria.
In tal caso l’Istituto precisa che “è necessario presentare una nuova domanda di pensione” e la decorrenza del trattamento rimane ancorata alla nuova istanza, ferma restando la verifica degli ulteriori requisiti di legge.
Qual è la data della regolarizzazione contributiva?
Il messaggio chiarisce anche quale momento debba essere assunto come riferimento ai fini dello slittamento.
Per l’Inps, “Per ‘data di regolarizzazione contributiva’ deve intendersi la data in cui è stato effettuato il versamento contributivo determinante per il perfezionamento del diritto alla pensione.”
Si tratta di una precisazione rilevante, poiché è proprio da tale versamento che, nei casi soggetti alla regola dello slittamento, viene individuato il mese dal quale far decorrere il trattamento pensionistico.
Dopo la regolarizzazione basta l’istanza di riesame
Di particolare interesse per professionisti e intermediari è, infine, il chiarimento relativo agli adempimenti necessari dopo il pagamento dei contributi mancanti.
Quando la domanda sia stata precedentemente respinta per carenza del requisito contributivo, dopo il versamento l’interessato può ottenere la liquidazione della pensione mediante istanza di riesame.
L’Inps chiarisce espressamente che “Non è quindi necessario presentare una nuova domanda di pensione”, salvo che la regolarizzazione sia intervenuta oltre i termini di decadenza dell’azione giudiziaria.
Non è necessario neppure presentare ricorso amministrativo. Se il ricorso viene comunque proposto, la Struttura territoriale procede alla liquidazione con decorrenza dal primo giorno del mese successivo alla regolarizzazione e definisce il ricorso in autotutela.
Conclusioni
Il messaggio n. 3113/2026 consente, dunque, di distinguere più nettamente tra regolarizzazione di un’omissione contributiva pregressa indispensabile per acquisire il diritto e versamenti successivi alla domanda che, per natura o scadenza, non possono essere assimilati a tale fattispecie.
Non ogni pagamento successivo alla domanda determina quindi lo slittamento della pensione.
Per il professionista diventa essenziale verificare quale contribuzione mancasse alla data della domanda, se fosse già esigibile, se fosse effettivamente determinante per il diritto e quando dovesse essere versata secondo la relativa disciplina.
È dall’esito di questa verifica che dipende la conseguenza più rilevante per l’assicurato: conservare la decorrenza originaria della pensione oppure vederla differita al mese successivo alla regolarizzazione contributiva.
