2026
CNDCEC
CONSIGLIO NAZIONALE DEI DOTTORI COMMERCIALISTI E DEGLI ESPERTI CONTABILI
IN EVIDENZA
Riforma dell’ordinamento dei dottori commercialisti e degli esperti contabili


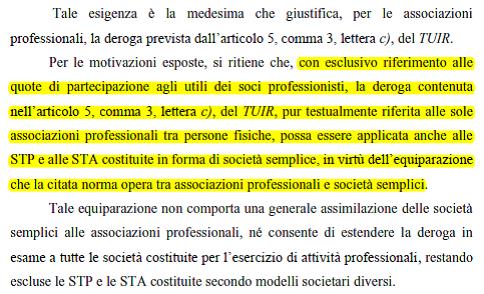
Con il Principio di diritto n. 3 del 23 settembre 2026, l’Agenzia delle entrate interviene sul criterio di imputazione per trasparenza del reddito prodotto dalle società tra professionisti (STP) e dalle società tra avvocati (STA) costituite in forma di società semplice, estendendo ai soci professionisti la particolare disciplina prevista dall’articolo 5, comma 3, lettera c), del TUIR per le associazioni professionali.
La regola generale, contenuta nell’articolo 5, comma 2, del TUIR, stabilisce che le quote di partecipazione agli utili si presumono proporzionate al valore dei conferimenti, salvo che una diversa ripartizione risulti dall’atto pubblico o dalla scrittura privata autenticata di costituzione, ovvero da altro atto pubblico o scrittura autenticata di data anteriore all’inizio del periodo d’imposta.
La previsione risponde all’esigenza di impedire che, una volta conosciuto il risultato economico dell’esercizio, il reddito possa essere redistribuito tra i soci secondo criteri di convenienza fiscale (cfr. risposta ad interpello n. 116 del 23 aprile 2020).
Per le associazioni professionali il legislatore ha però introdotto una deroga: l’atto con il quale vengono determinate le quote può essere formato fino alla presentazione della dichiarazione dei redditi. La ragione è strettamente connessa alla natura dell’attività professionale. L’effettivo contributo del singolo professionista alla produzione del reddito può, infatti, essere compiutamente apprezzato soltanto a consuntivo, quando sono note le prestazioni concretamente rese nel corso dell’anno (cfr. risposta ad interpello n. 486 del 4 ottobre 2022). Il principio n. 3/2026 riconduce espressamente questa esigenza alla necessità di valorizzare l’apporto personale effettivamente prestato.
Secondo i tecnici di Via Giorgione, la medesima ratio ricorre quando l’attività professionale è esercitata mediante una STP o una STA costituita come società semplice. Il mancato richiamo testuale a queste forme societarie nell’articolo 5 del TUIR è spiegato dalla loro introduzione nell’ordinamento in epoca successiva al Testo unico: le STP con l’articolo 10 della legge 12 novembre 2011, n. 183 e le STA con l’articolo 4-bis della legge 31 dicembre 2012, n. 247. L’estensione della disciplina costituisce, pertanto, un “adeguamento” del sistema tributario all’evoluzione delle forme organizzative delle professioni.
Una deroga circoscritta ai soci professionisti
Il profilo interpretativo più importante del principio riguarda però i limiti dell’estensione.
La facoltà di determinare a consuntivo le quote di partecipazione agli utili non riguarda indistintamente tutti i soci della STP o della STA. Essa è riconosciuta soltanto ai soci professionisti, vale a dire ai soggetti il cui apporto alla produzione del reddito consiste nell’effettivo svolgimento dell’attività professionale.
Per gli eventuali soci non professionisti o finanziatori continua invece ad applicarsi integralmente l’articolo 5, comma 2, del TUIR. La relativa quota deve quindi essere stabilita preventivamente mediante l’atto costitutivo o mediante altro atto pubblico o scrittura privata autenticata avente data anteriore all’inizio del periodo d’imposta. Se manca una valida determinazione, operano le presunzioni previste dallo stesso comma 2. Soprattutto, la quota del socio finanziatore non può essere rideterminata a posteriori con effetti sul periodo d’imposta già decorso o in corso.
In altri termini, in presenza di soci finanziatori deve essere anzitutto individuata, secondo le regole ordinarie e quindi ex ante, la quota di utile loro spettante. Soltanto la parte residua dell’utile potrà poi essere ripartita a consuntivo tra i soci professionisti in funzione dell’apporto personale effettivamente fornito durante l’esercizio.
Il nuovo principio in via interpretativa realizza così un equilibrio tra due esigenze: da una parte, consentire alle organizzazioni professionali di correlare il reddito attribuito al professionista all’attività realmente svolta; dall’altra, impedire che la stessa flessibilità venga utilizzata per rideterminare ex post la remunerazione di apporti meramente patrimoniali.
Da sottolineare, inoltre, che il chiarimento interessa esclusivamente le STP e le STA costituite in forma di società semplice. L’Agenzia esclude espressamente che l’equiparazione possa tradursi in una generale assimilazione delle diverse forme societarie utilizzabili per l’esercizio delle professioni.
Effetti immediati sulla dichiarazione 2026
Il chiarimento assume una particolare importanza proprio perché rilasciato in prossimità dell’adempimento dichiarativo. Per le STP e STA interessate, infatti, la presentazione della dichiarazione rappresenta anche il termine ultimo entro il quale può essere perfezionata, nelle forme richieste dall’articolo 5 del TUIR, la diversa ripartizione degli utili tra i soci professionisti.
È quindi essenziale tenere nettamente separate le due componenti: la remunerazione dell’attività professionale, che può essere parametrata ex post all’effettivo contributo del singolo professionista, e la remunerazione dell’apporto finanziario, che resta cristallizzata secondo le regole ordinarie.
Soci delle società di persone: trasparenza, composizione della compagine e quote di partecipazione
Il Principio di diritto n. 3/2026 offre anche l’occasione per richiamare alcune regole generali sull’imputazione del reddito nelle società di persone, particolarmente rilevanti in sede di predisposizione delle dichiarazioni.
L’articolo 5 del TUIR fonda la tassazione delle società di persone sul principio di trasparenza: il reddito prodotto dalla società è imputato direttamente ai soci, indipendentemente dalla sua effettiva percezione, in proporzione alla rispettiva quota di partecipazione agli utili.
Già un approfondimento di Enrico Molteni, “L’applicazione del c.d. principio di trasparenza nell’attribuzione ai soci del reddito prodotto dalle società di persone”, in Finanza & Fisco n. 25/2019, pag. 1226 ss aveva evidenziato come, in caso di variazioni intervenute nel corso dell’esercizio, occorra distinguere attentamente tra mutamento della compagine sociale e semplice variazione delle percentuali di partecipazione agli utili tra soci che rimangono gli stessi.
Nel primo caso – ad esempio, ingresso di un nuovo socio in sostituzione di quello uscente – assume rilievo la compagine cui il reddito deve essere imputato secondo le regole proprie del regime di trasparenza; non è invece consentita una semplice ripartizione del reddito in proporzione ai mesi o ai giorni di possesso della partecipazione. L’approfondimento ricostruiva sul punto la prassi e la giurisprudenza di legittimità, evidenziando l’irrilevanza di una suddivisione meramente temporale del reddito sociale (cfr. Cass., Sez. V, ord. n. 27830 del 31 ottobre 2018 e ord. n. 1977 del 24 gennaio 2019).
Diversa è l’ipotesi in cui la compagine rimanga invariata e vengano modificate soltanto le percentuali di partecipazione agli utili (cfr. circolare n. 49/E del 22 novembre 2004, § 2.3, e soprattutto risposta n. 116/2020).
Qui torna in primo piano la prescrizione dell’articolo 5, comma 2: per incidere sul reddito del periodo, la diversa ripartizione deve risultare da un atto avente data anteriore all’inizio del periodo d’imposta. In quell’occasione si era sottolineato che, secondo l’impostazione amministrativa, la variazione intervenuta durante l’anno produce normalmente effetto, ai fini dell’imputazione del reddito, dal periodo d’imposta successivo.
È proprio su questo impianto ordinario che il Principio n. 3/2026 innesta la deroga per le organizzazioni professionali: la regola resta la predeterminazione; la determinazione a consuntivo costituisce l’eccezione, giustificata esclusivamente dall’apporto personale del professionista.
Da qui anche la rilevanza pratica della distinzione tra socio professionista e socio finanziatore. Per quest’ultimo valgono le medesime cautele che presidiano l’imputazione del reddito nelle ordinarie società di persone; per il primo, quando ricorrono le condizioni indicate dall’Agenzia, è invece possibile adeguare la quota di utile all’attività effettivamente prestata entro il termine dichiarativo.
In sintesi, la variabile decisiva non è soltanto “quanto” utile attribuire al socio, ma anche “chi” è socio, quale sia la natura del suo apporto e “quando” sia stato validamente fissato il criterio di partecipazione agli utili. È su questi tre profili – soggetto, causa economica dell’apporto e momento di determinazione della quota – che deve concentrarsi il controllo in sede di dichiarazione dei redditi.
