
2026
IN EVIDENZA
IVA (Imposta sul valore aggiunto)
Liquidazione IVA nel caso di dichiarazioni omesse


Il servizio web per la comunicazione di cessazione dell’incarico di depositario delle scritture contabili consente di compilare il modello di comunicazione e trasmetterlo all’Agenzia delle entrate
È ora attivo il servizio web che i depositari delle scritture contabili di aziende e professionisti, come per esempio i commercialisti, possono utilizzare per comunicare la fine dell’incarico. Da oggi è infatti possibile trasmettere, attraverso una procedura web attivata sul sito delle Entrate, il modello approvato dal Direttore dell’Agenzia con il Provvedimento prot. n. 198619/2024 dello scorso 17 aprile, per comunicare la cessazione dell’incarico di depositario di libri, registri e documenti contabili.
La nuova procedura
Il nuovo comma 3-bis dell’art. 35 del decreto IVA, introdotto dal D.Lgs. n. 1/2024 (Decreto “Adempimenti”), prevede che in caso di variazione del luogo in cui sono tenuti e conservati i libri, i registri e le scritture contabili in seguito alla cessazione dell’incarico di depositario, possa essere lo stesso professionista a comunicare all’Agenzia la conclusione dell’incarico; in questo modo, è data al depositario cessato la possibilità di informare direttamente l’Agenzia della variazione, nell’ipotesi in cui il contribuente cui si riferiscono i documenti contabili non abbia proceduto ad inviare la stessa comunicazione entro i trenta giorni previsti dalla legge (art. 35, comma 3, D.P.R. n. 633/1972).
La trasmissione del modello
Prima di avviare la procedura, il professionista è tenuto ad avvisare il depositante dell’intenzione di trasmettere la comunicazione di cessazione all’Agenzia; pertanto, l’inoltro del modello sarà consentito soltanto a partire dal 31° giorno successivo all’interruzione dell’incarico ed esclusivamente attraverso la procedura web presente nel Cassetto fiscale, sezione Consultazioni – Anagrafica. Dopo aver ricevuto la comunicazione e verificato la correttezza delle informazioni, l’Agenzia rilascerà un’attestazione di trasmissione e, dopo l’accoglimento, una ricevuta di acquisizione che riepiloga i dati comunicati; la comunicazione e la ricevuta potranno poi essere consultate sia dal depositario che dal depositante accedendo alle rispettive sezioni del Cassetto fiscale presente in area riservata del sito dell’Agenzia delle Entrate. A partire dalla data di trasmissione della comunicazione, il luogo di conservazione dei libri, dei registri, delle scritture e dei documenti contabili coinciderà con il domicilio fiscale del depositante.
(Così, comunicato stampa Agenzia delle entrate del 29 luglio 2024)
Link alle pagine del “servizio web” per la comunicazione di cessazione dell’incarico di depositario delle scritture contabili consente di compilare il modello di comunicazione e trasmetterlo all’Agenzia delle entrate.
La compilazione del modello è assistita da un riscontro in tempo reale delle informazioni presenti in Anagrafe Tributaria. Per poter trasmettere la comunicazione occorre essere depositari del soggetto interessato dalla stessa.
SOMMARIO – Finanza & Fisco n. 16 del 2026
In questo numero: – Speciale – Codice della crisi d’impresa e dell’insolvenza – Il n. 16/2026 di Finanza & Fisco …
Manovra 2027: il testo bollinato e la relazione tecnica del DdL Bilancio
Pubblichiamo in il testo bollinato del disegno di legge di Bilancio 2027-2029, approvato dal Consiglio dei ministri nella seduta del …
2026IN EVIDENZALEGGE DI BILANCIO 2027TESTI UNICI “COMPILATIVI” PREVISTI DALLA RIFORMA FISCALE.Testo unico in materia di imposte sui redditi
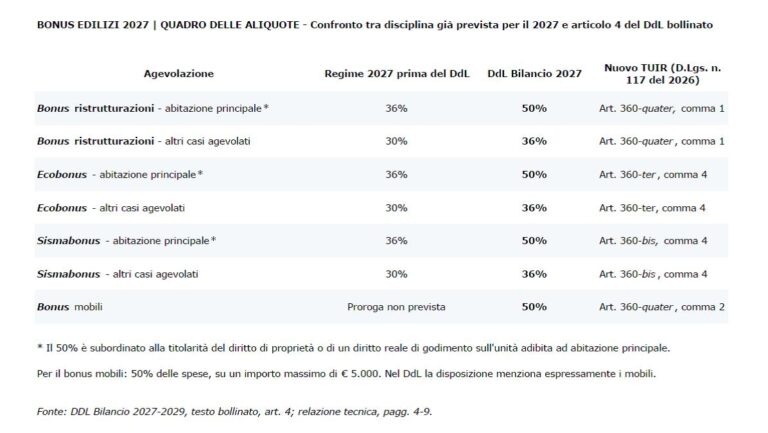
Bonus edilizi 2027, confermate le detrazioni del 50% e del 36%: la Manovra 2027 “riscrive” le agevolazioni nel nuovo Testo unico delle imposte sui redditi
Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026, interviene sulla disciplina delle …
Pensioni di novembre 2026: pagamento dal 2 novembre | Sul rateo di novembre l’INPS applicherà anche i conguagli fiscali risultanti dai modelli 730/2026
Le pensioni di novembre 2026 saranno accreditate con valuta lunedì 2 novembre, primo giorno bancabile del mese. Sul rateo di …
Testi unici fiscali: il correttivo arriva in Parlamento
Trasmesso alla Camera l’Atto del Governo n. 451. Le relazioni chiariscono che gli interventi su fringe benefit, ISA, cooperative compliance …
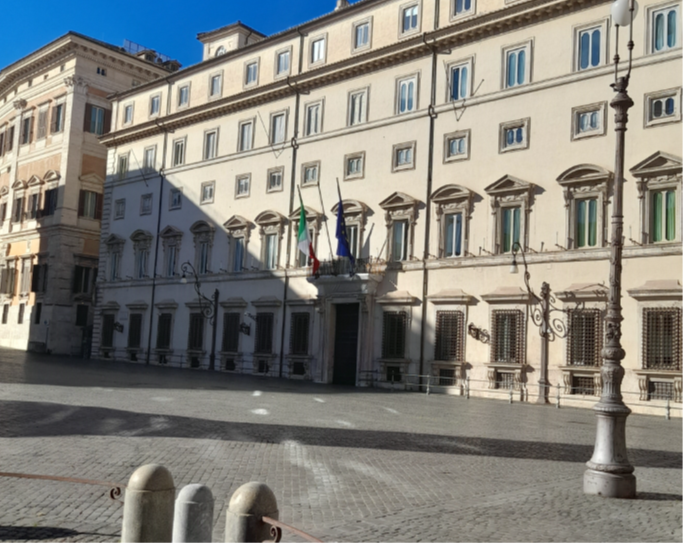
Ddl di Bilancio 2027: via libera del Consiglio dei ministri alla Manovra 2027
IRPEF, regime forfettario, agevolazioni fiscali, lavoro, famiglie e imprese: le principali misure annunciate dalla premier nella conferenza stampa a Palazzo …
