

ATTENZIONE:
gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati
(https://www.finanzaefisco.com/abbonamenti/)
Speciale – I nuovi istituti introdotti dal Codice della crisi d’impresa e dell’insolvenza
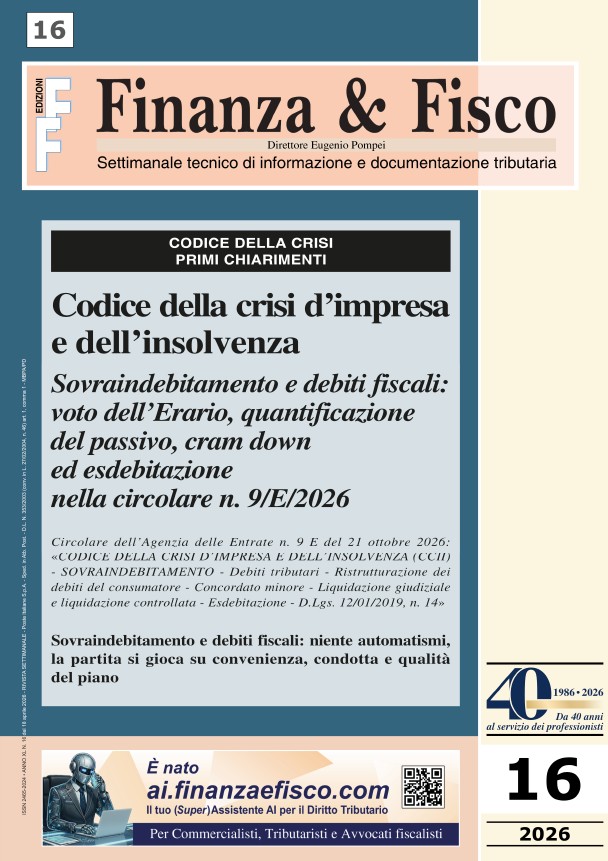
Sovraindebitamento e debiti fiscali: niente automatismi, la partita si gioca su convenienza, condotta e qualità del piano
Circolare dell’Agenzia delle Entrate n. 9 E del 21 ottobre 2026: «CODICE DELLA CRISI D’IMPRESA E DELL’INSOLVENZA (CCII) – SOVRAINDEBITAMENTO – Debiti tributari – Ristrutturazione dei debiti del consumatore e concordato minore – Quantificazione del debito fiscale e coordinamento tra Agenzia delle entrate, Agente della riscossione e OCC – Possibilità di comunicazione di una stima provvisoria del debito fiscale – Concordato minore – Trattamento dei crediti tributari e previdenziali – Inapplicabilità del procedimento di transazione fiscale previsto dall’art. 88 CCII -Applicazione dei principi sostanziali sul trattamento non deteriore del credito erariale – Voto dell’Amministrazione finanziaria – Necessità per gli Uffici di manifestare tempestivamente la propria posizione e di motivare puntualmente l’eventuale dissenso – Cram down fiscale – Omologazione anche in mancanza dell’adesione dell’Amministrazione finanziaria quando determinante per il raggiungimento delle maggioranze e in presenza della convenienza rispetto alla liquidazione controllata – Valutazione comparativa sulla base di dati omogenei, concreti e verificabili – Prevalenza del debito tributario non sufficiente, di per sé, a configurare abuso del concordato minore – Necessità di specifici indici di utilizzo abusivo – ESDEBITAZIONE – Inclusione dei debiti tributari nell’effetto esdebitatorio – Sanzioni tributarie accessorie e autonome – Sospensione delle partite iscritte a ruolo e dei carichi affidati alla riscossione – Esdebitazione del sovraindebitato incapiente – Prevalenza del debito tributario e protratto inadempimento non sufficienti, in via automatica, a integrare la colpa grave – Valutazione complessiva delle cause dell’indebitamento, della disponibilità e destinazione delle risorse e dell’eventuale aggravamento consapevole della situazione debitoria – Artt. 68, 76, 79, 80, 278, 282 e 283, del D.Lgs. 12/01/2019, n. 14» |
Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
