2026
AGENZIA DELLE ENTRATE
IN EVIDENZA
Intermediari incaricati alla trasmissione telematica delle dichiarazioni
PRIMO PIANO
TRASMISSIONE TELEMATICA DELLE DICHIARAZIONI


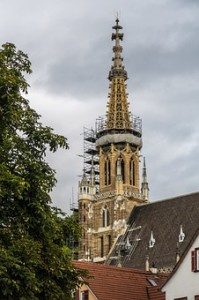
Le erogazioni liberali alla parrocchia per risanare immobili sottoposti a regime vincolistico sono detraibili da persone fisiche ed enti non commerciali ovvero deducibili dal reddito d’impresa. Basta seguire l’iter procedimentale previsto dall’articolo 40, del D.L. 201 del 2011 e le prescrizioni indicate dall’articolo 21 del D.Lgs. 22 gennaio 2004, n. 42 in materia di interventi soggetti ad autorizzazioni. Nel dettaglio, l’Agenzia delle entrate con risoluzione n. 89 dell’11 luglio 2017 e con specifico riferimento ai quesiti prospettati da un Parrocchia fa presente, anche in base alle indicazioni fornite dal MIBACT, che:
• è confermata la detraibilità e la deducibilità delle erogazioni liberali effettuate in suo favore, per la realizzazione dei lavori di restauro e risanamento conservativo, da persone fisiche/enti non commerciali e da imprese ai sensi rispettivamente dell’art. 15, comma 1, lettera h), art 147 e art. 100, comma 2, lettera f) del TUIR;
• la bozza di convenzione dovrà essere stipulata con le persone fisiche ed enti non commerciali, rispettando per forma e contenuto i requisiti previsti dall’articolo 15, comma 1, lettera h) del TUIR e dalla circolare MIBACT n. 222 del 2012;
• nel caso in cui il soggetto erogatore sia un’impresa o ente commerciale la norma non prevede l’obbligo della stipula della convenzione;
• il soggetto beneficiario deve richiedere al competente ufficio del MIBACT l’approvazione del progetto, l’autorizzazione ai lavori o all’avvio dell’iniziativa culturale allegando il relativo preventivo di spesa, con esplicito riferimento al contributo delle erogazioni liberali. Al termine dei lavori o dell’iniziativa culturale deve presentare al medesimo ufficio una dichiarazione sostitutiva dell’atto di notorietà, ai sensi e per gli effetti dell’articolo 47 del D.P.R. n. 445 del 2000, relativa alle spese effettivamente sostenute per lo svolgimento degli interventi o delle attività cui i benefici fiscali si riferiscono;
• il soggetto beneficiario deve comunicare alla Soprintendenza le erogazioni liberali ricevute entro il 31 dicembre dell’anno in cui sono state erogate. La Soprintendenza invia il preventivo di spesa vistato al soggetto erogatore e al soggetto beneficiario dell’erogazione. Come precisato dal MIBACT, l’invio del preventivo di spesa vistato dalla Soprintendenza al soggetto erogatore costituisce l’autorizzazione alla richiesta di detrazione fiscale.
Ad ogni modo, conclude il documento di prassi, l’iter procedimentale delle erogazioni liberali è illustrato nelle pagine del sito www.beniculturali.it al link “meno tasse per chi investe in cultura”.
Link al testo della risoluzione dell’Agenzia delle entrate n. 89 E dell’11 luglio 2017, con oggetto: IMPOSTE SUI REDDITI – Spese, rispettivamente detraibili (art. 15 TUIR) e deducibili (art. 100 TUIR) – Erogazioni liberali – Spese detraibili o deducibili lavori di restauro e risanamento conservativo di chiesa e di sue pertinenze (campanile e aule parrocchiali soprastanti la chiesa) – Iter procedimentale per l’applicazione degli sconti fiscali – Art. 15, comma 1, lettera h), art. 147 e art. 100, comma 2, lettera f) del D.P.R. 22/12/1986, n. 917 – Art. 40, comma 9, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 21 del D.Lgs. 22/01/2004, n. 42
Link al testo della circolare del Ministero dei beni e delle attività culturali n. 222 dell’11 giugno 2012, con oggetto: AGEVOLAZIONI FISCALI – Procedure amministrative in materia di agevolazioni fiscali per erogazioni liberali effettuate a favore della cultura e dello spettacolo – Iter procedimentale per l’applicazione degli sconti fiscali per le erogazioni liberali – – Art. 40, comma 9, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 21 del D.Lgs. 22/01/2004, n. 42
