2026
CONTRIBUTI PREVIDENZIALI
IN EVIDENZA
Iscrizione nella gestione IVS - Attività di socio di società


ATTENZIONE:
gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati
(https://www.finanzaefisco.com/abbonamenti/)
Gli approfondimenti
Giurisprudenza
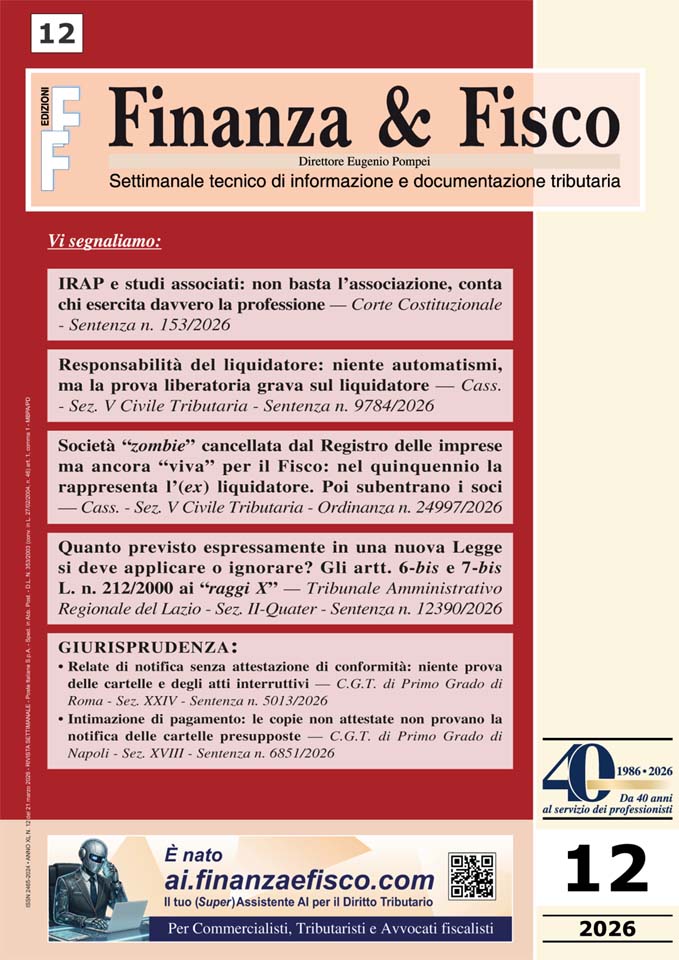
Corte Costituzionale:
Attività professionale svolta in forma associata – Presupposti IRAP
Corte Costituzionale – Sentenza n. 153 del 24 luglio 2026: «IRAP (Imposta regionale sulle attività produttive) – Esenzione, a decorrere dal periodo d’imposta 2022, per le persone fisiche esercenti attività commerciali, arti e professioni – Asserita inapplicabilità dell’esenzione alle associazioni senza personalità giuridica costituite fra persone fisiche per l’esercizio in forma associata dell’attività notarile – Denunciata violazione del principio di eguaglianza tributaria e della libertà di iniziativa economica privata – Non fondatezza delle questioni, nei sensi di cui in motivazione – Art. 5, comma 3, lett. c), del D.P.R. 22/12/1986, n. 917 – Art. 1, comma 8, della L. 30/12/2021, n. 234 – Artt. 3, 53 e 41 Cost.»
Corte Suprema di Cassazione:
Sezioni tributarie
Scioglimento ed estinzione per cancellazione dal Registro delle imprese – Responsabilità del liquidatore
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 9784 del 16 aprile 2026: «RISCOSSIONE DELLE IMPOSTE – SOCIETÀ DI CAPITALI – Scioglimento ed estinzione per cancellazione dal Registro delle imprese – Responsabilità del liquidatore per debiti tributari della società – Fattispecie soggetta ratione temporis alla disciplina anteriore alle modifiche apportate dal D.Lgs. n. 175 del 2014 – Responsabilità ex art. 36 del DPR n. 602 del 1973 – Natura civilistica – Obbligazione propria ex lege – Titolo autonomo rispetto all’obbligazione tributaria societaria – Debito tributario della società quale mero presupposto – Condotte di negligenza tipizzate -Mancato rispetto dell’ordine di graduazione nella destinazione dell’attivo – Assegnazione di beni sociali ai soci prima del soddisfacimento del credito erariale – Responsabilità personale del liquidatore – Necessità di accertamento dei relativi presupposti – Sentenza tributaria – Motivazione apparente – Mera affermazione della responsabilità -Omessa individuazione degli utili o beni presenti nel patrimonio sociale, delle somme o dei beni distribuiti ai soci e della specifica condotta negligente del liquidatore – Omesso esame degli elementi probatori – Insufficienza -Necessità di esplicito e analitico esame – Art. 36, del D.P.R. 29/09/1973, n. 602 – Artt. 2495, 1176 e 1218 c.c. – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 132 c.p.c. – Art. 111, comma 6, Cost. • PROCESSO TRIBUTARIO – Sentenza -Obbligo di motivazione – Motivazione apparente – Accertamento fondato sulla ritenuta fittizietà e antieconomicità di una operazione – Specifiche contestazioni del contribuente in appello – Contenuto della sentenza che recepisce le conclusioni dell’Amministrazione senza esaminare le censure e le ragioni economiche dedotte dalla parte – Impossibilità di ricostruire l’iter logico della decisione – Nullità della sentenza – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 132 c.p.c. – Art. 111, comma 6, Cost. • PROCESSO TRIBUTARIO – Sentenza – Obbligo di motivazione – Motivazione apparente – Accertamento fondato sulla ritenuta fittizietà e antieconomicità di una operazione – Specifiche contestazioni del contribuente in appello – Contenuto della sentenza che recepisce le conclusioni dell’Amministrazione senza esaminare le censure e le ragioni economiche dedotte dalla parte – Impossibilità di ricostruire l’iter logico della decisione – Nullità della sentenza – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 132 c.p.c. – Art. 111, comma 6, Cost.»
Società cancellata dal Registro delle imprese. Differimento quinquennale degli effetti dell’estinzione ai fini tributari
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 24997 del 4 settembre 2026: «CONTENZIOSO TRIBUTARIO – SOCIETÀ DI CAPITALI – Società cancellata dal Registro delle imprese – Estinzione – Differimento quinquennale degli effetti dell’estinzione ai fini tributari – Fictio iuris di temporanea sopravvivenza della società – Conservazione della capacità e della legittimazione processuale – Ex liquidatore – Permanenza dei poteri di rappresentanza sostanziale e processuale – Legittimazione a riassumere e coltivare il giudizio – Soci – Legittimazione quali successori della società – Esclusione durante il quinquennio – Decorso del termine quinquennale – Cessazione della fictio iuris – Consolidamento del fenomeno successorio – Trasferimento ai soci delle situazioni giuridiche ancora pendenti – Cessazione dei poteri processuali dell’ex liquidatore – Estinzione sopravvenuta nel corso del giudizio di cassazione – Irrilevanza ai fini dell’interruzione del processo – Conseguenze nell’eventuale giudizio di rinvio – Art. 28, comma 4, del D.Lgs. 21/11/2014, n. 175 – Art. 2495 c.c. – Art. 110 c.p.c.»
Corti di Giustizia Tributarie di Primo Grado:
Processo tributario telematico (PTT) – Produzione documentale
Corte di Giustizia Tributaria di Primo Grado di Roma – Sezione XXIV – Sentenza n. 5013 del 31 marzo 2026: «CONTENZIOSO TRIBUTARIO – Processo tributario telematico (PTT) – Produzione documentale – Atti e documenti -Deposito nel fascicolo telematico della copia informatica – Attestazione di conformità – Necessità – Omessa attestazione – Inutilizzabilità – Divieto per il giudice di tenerne conto – Attestazione riferita a ciascun documento ovvero resa unitariamente – Necessaria individuazione precisa e specifica delle copie – RISCOSSIONE DELLE IMPOSTE – Intimazione di pagamento – Cartelle presupposte – Relate di notifica e successivi atti della riscossione prodotti senza attestazione di conformità – Mancata prova della notificazione e dell’interruzione della prescrizione – Conseguenze – Accoglimento del ricorso – Art. 25-bis, comma 5-bis, del D.Lgs. 31/12/1992, n. 546»
Intimazione di pagamento: le copie non attestate non provano la notifica delle cartelle presupposte
Corte di Giustizia Tributaria di Primo Grado di Napoli – Sezione XVIII – Sentenza n. 6851 del 29 aprile 2026: «CONTENZIOSO TRIBUTARIO – Processo tributario telematico (PTT) – Produzione documentale – Atti e documenti su supporto cartaceo – Copia informatica – Attestazione di conformità al documento analogico detenuto dal difensore (nella specie dell’Ader) – Necessità – Omessa attestazione – Divieto per il giudice di tenerne conto – Inutilizzabilità -RISCOSSIONE DELLE IMPOSTE – Intimazione di pagamento – Contestazione della notificazione delle cartelle presupposte – Documentazione prodotta dall’Agente della riscossione priva dell’attestazione di conformità – Mancata prova della notificazione degli atti prodromici – Annullamento dell’intimazione di pagamento – Art. 25-bis, comma 5-bis, del D.Lgs. 31/12/1992, n. 546»
Tribunale Amministrativo Regionale del Lazio:
Diritto di accesso al fascicolo tributario
Schema d’atto e accesso al fascicolo: niente filtro dell’Ufficio sui documenti utili alla difesa
Tribunale Amministrativo Regionale del Lazio – Sezione II-Quater – Sentenza n. 12390 del 7 luglio 2026: «STATUTO DEI DIRITTI DEL CONTRIBUENTE – CONTRADDITTORIO PREVENTIVO – Accesso ai documenti amministrativi – Diritto di accesso al fascicolo tributario – Comunicazione dello schema d’atto – Accesso ed estrazione di copia degli atti del fascicolo – Art. 6-bis, comma 3, della L. n. 212/2000 – Diniego di rilascio della copia di un documento già consentito in visione – Documento non utilizzato come mezzo di prova nel processo verbale di constatazione o nello schema d’atto – Accesso difensivo – Inscindibilità tra visione ed estrazione di copia – Valutazione dell’Amministrazione finanziaria circa l’utilità, l’influenza o la decisività del documento richiesto – Inammissibilità – Necessità del solo nesso di strumentalità rispetto alle esigenze difensive – Tutela immediata avverso il diniego – Ricorso ex art. 116 c.p.a. – Giurisdizione esclusiva del giudice amministrativo – Art. 7-bis, della L. 27/07/2000, n. 212 – Artt. 22, 24 e 25, della L. 07/08/1990, n. 241 – Artt. 116 e 133 del Codice del processo amministrativo»
Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
