


È stato pubblicato nella Gazzetta Ufficiale, Serie generale, n. 216 del 17 settembre 2026, il decreto-legge 17 settembre 2026, n. 162, recante: «Disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale».
Focus sull’esenzione dalla tassa automobilistica per specifiche tipologie di veicoli, motocicli e ciclomotori
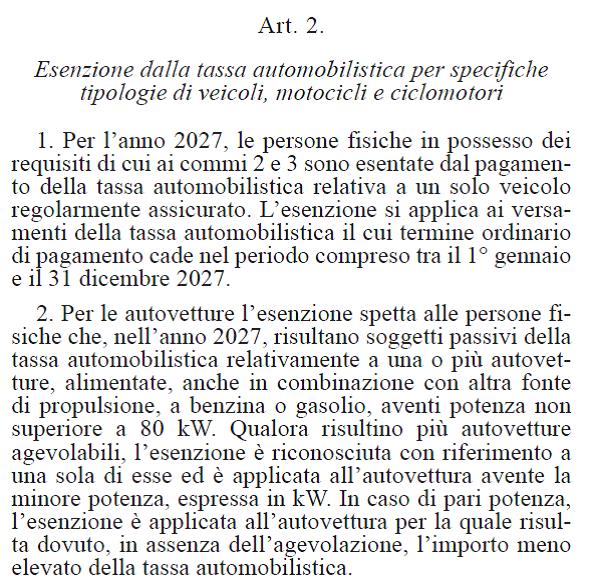
L’articolo 2 del decreto-Legge 17 settembre 2026, n. 162, introduce, per il solo anno 2027, una specifica esenzione dalla tassa automobilistica in favore delle persone fisiche, limitata a determinate autovetture, motocicli e ciclomotori e, in ogni caso, riferita a un solo veicolo regolarmente assicurato.
La misura non determina quindi una generalizzata abolizione del bollo, ma introduce un’esenzione selettiva, costruita sulla tipologia del veicolo, sulla potenza delle autovetture e sulla posizione del soggetto passivo.
| Scegli Finanza & Fisco |
Un’esenzione limitata al 2027 e riferita a un solo veicolo
Il comma 1 individua le condizioni generali della misura.
L’esenzione:
- riguarda esclusivamente le persone fisiche;
- opera per un solo veicolo;
- richiede che il veicolo sia regolarmente assicurato;
- si applica ai versamenti della tassa automobilistica il cui termine ordinario di pagamento cade tra il 1° gennaio e il 31 dicembre 2027.
Il riferimento al «termine ordinario di pagamento» assume particolare rilievo.
La norma, infatti, non collega il beneficio genericamente al periodo di possesso del veicolo o all’annualità cui il tributo si riferisce, ma alla scadenza ordinaria del versamento. Ne consegue che, ai fini dell’accesso all’esenzione, deve essere verificato quando il pagamento sarebbe ordinariamente dovuto.
Autovetture: esenzione fino a 80 kW
Per le autovetture, il comma 2 individua un limite di potenza.
L’esenzione spetta alle persone fisiche che, nel 2027, risultano soggetti passivi della tassa automobilistica relativamente a una o più autovetture:
- alimentate a benzina o gasolio;
- anche in combinazione con altra fonte di propulsione;
- con potenza non superiore a 80 kW.
La formulazione consente quindi di ricomprendere anche autovetture con sistemi di propulsione combinati, purché sia presente l’alimentazione a benzina o gasolio e sia rispettato il limite massimo di potenza.
Più autovetture
Se la persona fisica risulta soggetto passivo per più autovetture aventi i requisiti richiesti, l’esenzione resta limitata a un solo veicolo.
Il decreto-legge stabilisce quale autovettura deve beneficiare dell’agevolazione:
- quella avente la minore potenza espressa in kW;
- in caso di pari potenza, quella per la quale, senza l’esenzione, sarebbe dovuto l’importo meno elevato della tassa automobilistica.
Il contribuente non può quindi scegliere di applicare l’esenzione al veicolo per il quale il bollo sarebbe più elevato.
Si privilegia quindi il veicolo di minore potenza e, a parità di potenza, quello con minore carico tributario.
Sull’esenzione per motocicli e ciclomotori: nessun limite autonomo di 80 kW
Per motocicli e ciclomotori, il comma 3 segue una logica diversa da quella prevista per le autovetture.
L’esenzione spetta alle persone fisiche che, nell’anno 2027, risultano soggetti passivi della tassa automobilistica o della tassa di circolazione relativamente a uno o più motocicli o ciclomotori alimentati, anche in combinazione con altra fonte di propulsione, a benzina, a condizione che non risultino soggetti passivi della tassa automobilistica relativamente ad alcuna autovettura con potenza pari o inferiore a 80 kW.
La soglia degli 80 kW non costituisce quindi un limite di potenza riferito ai motocicli o ai ciclomotori.
Essa riguarda esclusivamente l’eventuale autovettura posseduta dal contribuente e opera, nel comma 3, come criterio di priorità nell’accesso all’agevolazione.
In altri termini:
- se il contribuente possiede un’autovettura agevolabile fino a 80 kW, l’esenzione opera sull’autovettura;
- in tale ipotesi non è possibile beneficiare dell’esenzione anche per un motociclo o ciclomotore;
- soltanto se non risulta alcuna autovettura agevolabile fino a 80 kW può trovare applicazione il beneficio relativo ai veicoli a due ruote.
Più motocicli: prevale quello di minore potenza
In presenza di più motocicli astrattamente agevolabili, l’esenzione resta riferita a un solo mezzo.
Il decreto-legge stabilisce che il beneficio si applica:
- al motociclo con minore potenza, espressa in kW;
- a parità di potenza, al motociclo per il quale sarebbe dovuto l’importo meno elevato della tassa automobilistica.
Anche in questo caso non è attribuito al contribuente un potere di scelta.
Più ciclomotori: conta la prima immatricolazione
Una regola autonoma è prevista per i ciclomotori.
Se risultano più ciclomotori agevolabili, l’esenzione viene riconosciuta al mezzo con la data di prima immatricolazione più remota.
Il criterio utilizzato non è dunque né la potenza né l’importo della tassa, ma l’anzianità di prima immatricolazione.
Motocicli e ciclomotori insieme: resta fermo il limite di un solo veicolo
La disposizione stabilisce in apertura che l’esenzione riguarda «un solo veicolo», ma disciplina separatamente il caso di più autovetture, più motocicli e più ciclomotori.
La posizione della Federazione Motociclistica Italiana
La Federazione Motociclistica Italiana ha evidenziato positivamente l’estensione dell’esenzione anche a motocicli e ciclomotori e ha richiamato, nella propria comunicazione sul provvedimento, il carattere alternativo del beneficio: l’esenzione sul mezzo a due ruote opera quando il medesimo soggetto non fruisce già del beneficio in relazione a un’autovettura agevolabile.
Sul piano strettamente normativo, tuttavia, restano determinanti le condizioni e i criteri di selezione stabiliti dall’articolo 2 del decreto-legge e, in particolare, il limite generale dell’esenzione a un solo veicolo.
Regioni a statuto speciale e Province autonome: necessario un accordo
La disciplina non opera automaticamente nei territori delle autonomie speciali.
Il comma 4 stabilisce infatti che le esenzioni previste dai commi 1, 2 e 3 si applicano anche nelle Regioni a statuto speciale e nelle Province autonome previo accordo con ciascuna autonomia speciale titolare della tassa automobilistica quale tributo proprio.
L’accordo rappresenta quindi una condizione necessaria per l’estensione territoriale della misura.
Link al testo del decreto-legge 17 settembre 2026, n. 162, recante: «Disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale». Pubblicato nella Gazzetta Ufficiale n. 216 del 17 settembre 2026
