

Un chiarimento dell’Agenzia è già efficace per le spese sostenute dal 2025: i rimborsi analitici documentati non concorrono al reddito né ai limiti del regime. Intanto la Manovra 2027 punta ad alzare da 85.000 a 100.000 euro la soglia reddituale e a 115.000 euro quella per la fuoriuscita immediata. Resta però il doppio binario con l’IVA
Due interventi, diversi per natura e decorrenza, ridisegnano il perimetro del regime forfetario.
Il primo è già operativo e riguarda il computo dei compensi: con la risposta a interpello 12 novembre 2026, n. 213, l’Agenzia delle entrate ha chiarito espressamente che i rimborsi analitici delle spese sostenute dal professionista nell’esecuzione dell’incarico e riaddebitate al committente, alle condizioni previste dalla legge, non entrano nella base sulla quale viene applicato il coefficiente di redditività e non rilevano neppure ai fini delle soglie del regime.
Il secondo intervento è invece ancora in itinere. L’articolo 9 del disegno di legge di Bilancio 2027, A.C. 3174-bis, attualmente all’esame della Camera, prevede l’innalzamento da 85.000 a 100.000 euro del limite di ricavi o compensi rilevante ai fini delle imposte sui redditi e porta da 100.000 a 115.000 euro la soglia oltre la quale il regime cessa immediatamente, sempre sul versante reddituale. Il limite IVA segue però regole diverse.
Si tratta di due novità che, se lette insieme, assumono una portata significativa: da una parte diminuiscono le somme che devono essere conteggiate come compensi, dall’altra aumenta il tetto entro il quale quei compensi consentono di permanere nel regime agevolato.
Rimborsi spese: il chiarimento vale già dal 2025
Il punto di partenza è la riforma del reddito di lavoro autonomo introdotta dal D.Lgs. 13 dicembre 2024, n. 192.
L’articolo 54, comma 2, lettera b), del TUIR stabilisce che non concorrono alla formazione del reddito le somme percepite a titolo di rimborso delle spese sostenute dall’esercente arte o professione per l’esecuzione dell’incarico e analiticamente addebitate al committente.
La questione rimasta aperta riguardava però i contribuenti in regime forfetario.
Per questi ultimi il reddito non viene determinato analiticamente contrapponendo compensi e costi, ma applicando ai ricavi o compensi percepiti il coefficiente di redditività previsto per l’attività esercitata. Era quindi necessario stabilire se la nuova esclusione dei rimborsi dal reddito professionale operasse anche “a monte”, nella determinazione dell’ammontare dei compensi del forfetario.
La risposta n. 213/2026 scioglie il dubbio.
Secondo l’Agenzia, per le spese sostenute dal 1° gennaio 2025 le somme incassate dal professionista in regime forfetario a titolo di rimborso di spese sostenute nell’esecuzione dell’incarico e analiticamente riaddebitate al committente non concorrono più all’ammontare dei compensi sul quale deve essere applicato il coefficiente di redditività, purché spese e rimborsi siano adeguatamente documentati.
La conseguenza non riguarda soltanto il calcolo dell’imposta sostitutiva.
L’Agenzia afferma infatti espressamente che i rimborsi così esclusi dal reddito non assumono rilevanza nemmeno ai fini dei limiti di 85.000 e 100.000 euro attualmente previsti dalla disciplina del regime forfetario. E, nel formulare tale conclusione, richiama già gli articoli 232 e 238 del nuovo TUIR, applicabile dal 1° gennaio 2027.
È questo l’aspetto che rende il chiarimento importante anche in prospettiva della Manovra 2027.
Non tutti i rimborsi sono automaticamente esclusi
La neutralità non riguarda indistintamente qualsiasi somma qualificata in fattura come “rimborso spese”. Deve trattarsi di spese effettivamente sostenute nell’esecuzione dell’incarico, analiticamente riaddebitate al committente e adeguatamente documentate.
Inoltre, per le spese sostenute nel territorio dello Stato relative a vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea, come taxi e NCC, opera la condizione della tracciabilità introdotta dal D.L. n. 84 del 2025.
Se tali spese non vengono pagate mediante versamento bancario o postale o con altri strumenti di pagamento tracciabili, il relativo rimborso continua a concorrere alla formazione dei compensi del forfetario.
La regola operativa diventa quindi più chiara: rimborso analitico, documentato e, quando richiesto, relativo a una spesa pagata con mezzi tracciabili significa neutralità tanto ai fini del reddito quanto ai fini delle soglie del regime.
Dal 2027 il tetto sale a 100.000 euro
Su questo assetto interviene ora la legge di Bilancio 2027.
L’articolo 9, comma 2, dell’A.C. 3174-bis modifica il nuovo TUIR, approvato con D.Lgs. 19 giugno 2026, n. 117, inserendo nell’articolo 232 un nuovo comma 1-bis.
La disposizione, nel testo attualmente all’esame della Camera, stabilisce che ai fini delle imposte sui redditi e delle addizionali regionali e comunali il limite di accesso e permanenza nel regime viene elevato da 85.000 a 100.000 euro.
Il parametro continua a essere costituito dai ricavi o compensi percepiti nell’anno precedente.
Ne consegue che, se il testo sarà approvato nell’attuale formulazione, il nuovo limite assumerà rilievo già per l’accesso al regime nel 2027, sulla base dei ricavi e compensi conseguiti nel 2026.
Anche la documentazione prodotta nel corso delle audizioni parlamentari legge in questo senso la disposizione: potranno accedere al regime, sul versante reddituale, anche i contribuenti che nell’anno precedente abbiano conseguito ricavi o compensi compresi tra 85.001 e 100.000 euro.
Sale a 115.000 euro la soglia per la fuoriuscita immediata
La Manovra interviene anche sul secondo “gradino” del regime.
Oggi il superamento di 100.000 euro determina la cessazione del regime nello stesso anno.
L’articolo 9 propone invece di modificare l’articolo 238 del nuovo TUIR prevedendo, per le imposte sui redditi e le relative addizionali, la fuoriuscita immediata soltanto quando i ricavi o compensi percepiti superano 115.000 euro.
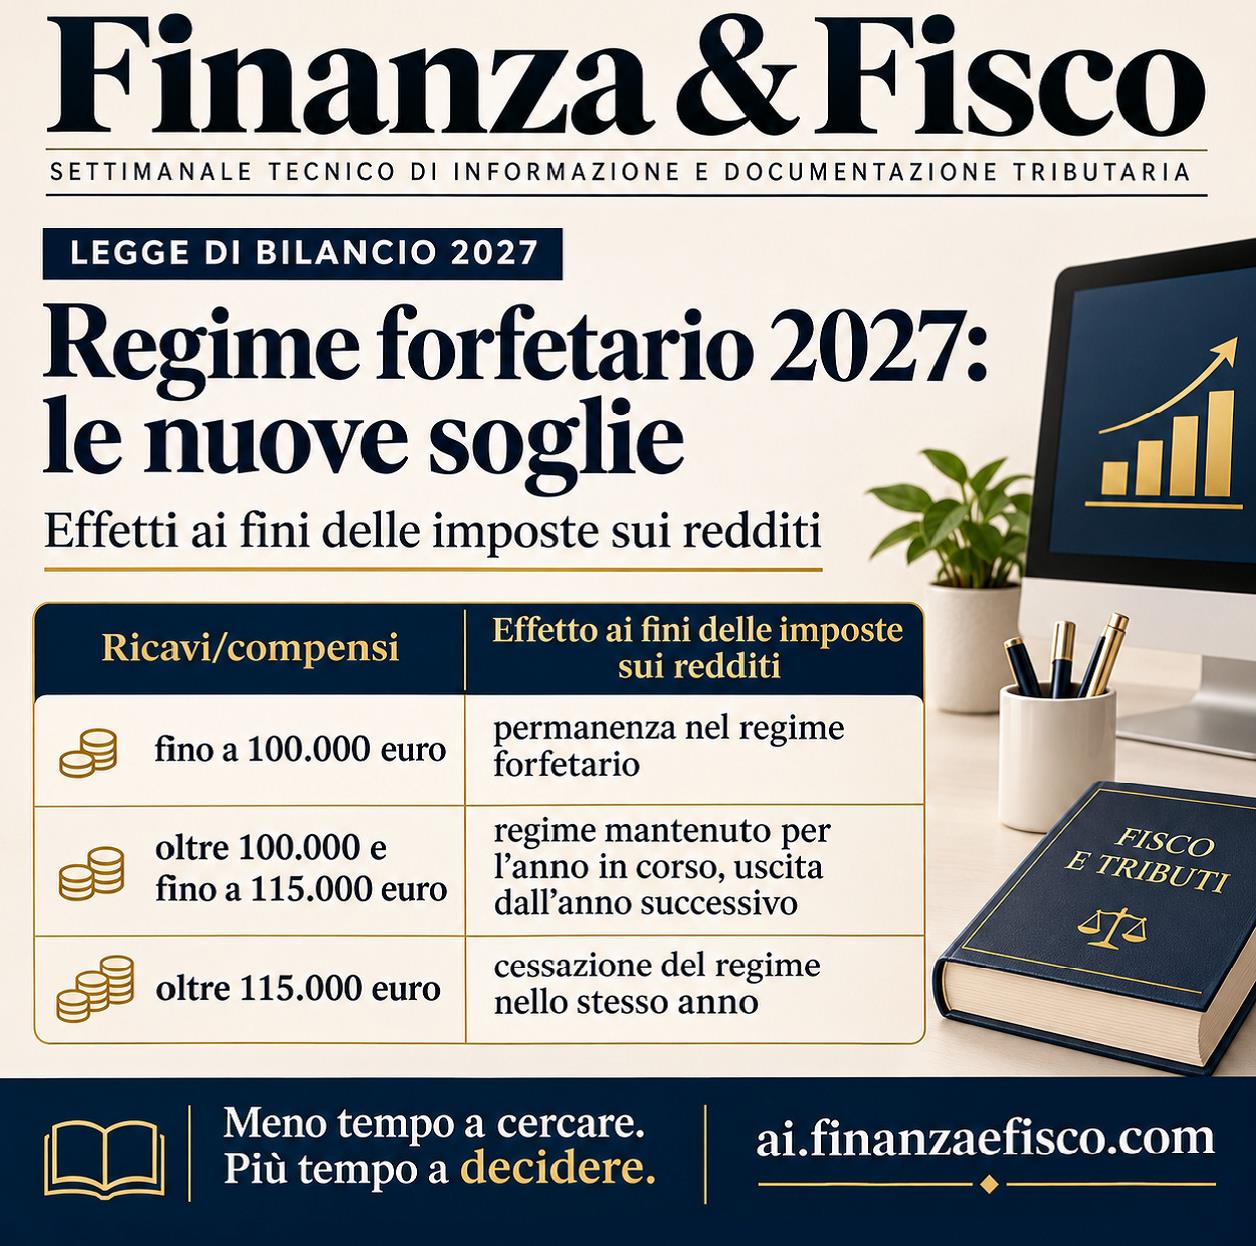
Si verrebbe così a creare, ai fini reddituali, questo assetto:
| Ricavi/compensi | Effetto ai fini delle imposte sui redditi |
| fino a 100.000 euro | permanenza nel regime forfetario |
| oltre 100.000 e fino a 115.000 euro | regime mantenuto per l’anno in corso, uscita dall’anno successivo |
| oltre 115.000 euro | cessazione del regime nello stesso anno |
È proprio su queste soglie che il chiarimento sui rimborsi spese può avere un effetto concreto.
Un professionista che, ad esempio, incassi 97.000 euro di compensi e riceva ulteriori 8.000 euro quale rimborso analitico di spese che possiedono tutti i requisiti indicati dall’Agenzia non raggiunge, ai fini del regime, 105.000 euro: il parametro rilevante resta costituito dai 97.000 euro di compensi.
La risposta n. 213/2026 diventa quindi un elemento da considerare anche nel monitoraggio delle future soglie di 100.000 e 115.000 euro.
Il nodo IVA: nasce un regime “a doppio binario”
L’innalzamento previsto dalla Manovra non è però uniforme.
La soglia di 100.000 euro riguarda il regime ai fini delle imposte sui redditi, mentre il limite di esonero dall’IVA resta fissato a 85.000 euro.
La ragione è collegata ai vincoli della disciplina unionale sulla franchigia IVA per le piccole imprese.
Ne deriva un assetto nel quale il contribuente può continuare a essere “forfetario” ai fini delle imposte sui redditi ma trovarsi contemporaneamente nel regime IVA ordinario.
Il soggetto che abbia conseguito nell’anno precedente ricavi o compensi compresi tra 85.001 e 100.000 euro potrà applicare il regime forfetario ai fini reddituali, ma non beneficiare dell’esonero IVA previsto entro gli 85.000 euro.
Anche le soglie di fuoriuscita immediata vengono sdoppiate.
Per le imposte sui redditi il nuovo limite sarà 115.000 euro; ai fini IVA resterà invece 100.000 euro. Il testo dell’articolo 9 stabilisce infatti che la cessazione nell’anno stesso opera oltre 115.000 euro per le imposte sui redditi e oltre 100.000 euro per l’IVA.
Il risultato è un regime più ampio sul versante della tassazione diretta, ma anche più articolato sul piano degli adempimenti.
Cosa accade durante il 2027
Il meccanismo può essere sintetizzato distinguendo i diversi livelli.
Chi entra nel 2027 rispettando anche il limite IVA di 85.000 euro e nel corso dell’anno supera tale importo, restando entro 100.000 euro, può continuare per l’anno in corso nel regime di franchigia IVA; l’assoggettamento all’imposta scatterà dall’anno successivo.
Se invece vengono superati 100.000 euro, cessano immediatamente gli effetti della franchigia IVA.
Ai fini delle imposte sui redditi, però, il forfetario può continuare ad applicare l’imposta sostitutiva per l’anno in corso fino alla diversa soglia di 115.000 euro; oltre tale limite la fuoriuscita diventa immediata anche sul versante reddituale.
È il “doppio binario” che costituisce l’aspetto più delicato della riforma e che richiederà particolare attenzione nella gestione del passaggio tra regime di franchigia IVA e imposizione ordinaria.
Confermata per il 2027 anche la soglia dei 35.000 euro per dipendenti e pensionati
L’articolo 9 contiene infine un’ulteriore disposizione destinata ai contribuenti che affiancano all’attività autonoma redditi di lavoro dipendente o assimilati.
Per il solo anno 2027 viene mantenuto a 35.000 euro, anziché 30.000 euro, il limite di tali redditi oltre il quale opera la causa ostativa all’accesso al regime forfetario.
La Manovra conferma quindi per un’altra annualità l’innalzamento già applicato nel 2025 e nel 2026; diversamente dall’aumento a 100.000 euro della soglia dei ricavi o compensi, questa misura resta espressamente temporanea.
Un perimetro più ampio già prima dell’aumento delle soglie
Il quadro che emerge è quindi composto da una novità certa e già applicabile e da una riforma ancora affidata all’esito dell’iter parlamentare.
La prima opera dal 1° gennaio 2025 i rimborsi analitici che rispettano le condizioni indicate dall’Agenzia restano fuori dai compensi del forfetario e dalle relative soglie.
La seconda, se confermata dalla legge di Bilancio, allargherà dal 2027 il perimetro reddituale del regime, portando a 100.000 euro il limite ordinario e a 115.000 euro quello per la fuoriuscita immediata, lasciando però invariata l’autonoma soglia IVA di 85.000 euro e quella di 100.000 euro per la cessazione immediata della franchigia.
Le due modifiche sono destinate a interagire direttamente.
Per professionisti e lavoratori autonomi che sostengono frequentemente spese per trasferte, vitto, alloggio o viaggio nell’interesse dell’incarico, il chiarimento dell’Agenzia consente infatti di non “consumare” con i relativi rimborsi lo spazio disponibile rispetto alle soglie; la Manovra, parallelamente, amplia quello stesso spazio sul versante delle imposte sui redditi.
Il risultato, se l’articolo 9 sarà approvato nell’attuale formulazione, sarà un regime forfetario con un perimetro reddituale più ampio, ma con una gestione delle soglie più complessa per effetto della separazione tra imposte dirette e IVA.
