2026
Contenuti
IN EVIDENZA
Le risposte agli interpelli
Prassi
Ultimi documenti di prassi pubblicati dall'Agenzia delle entrate


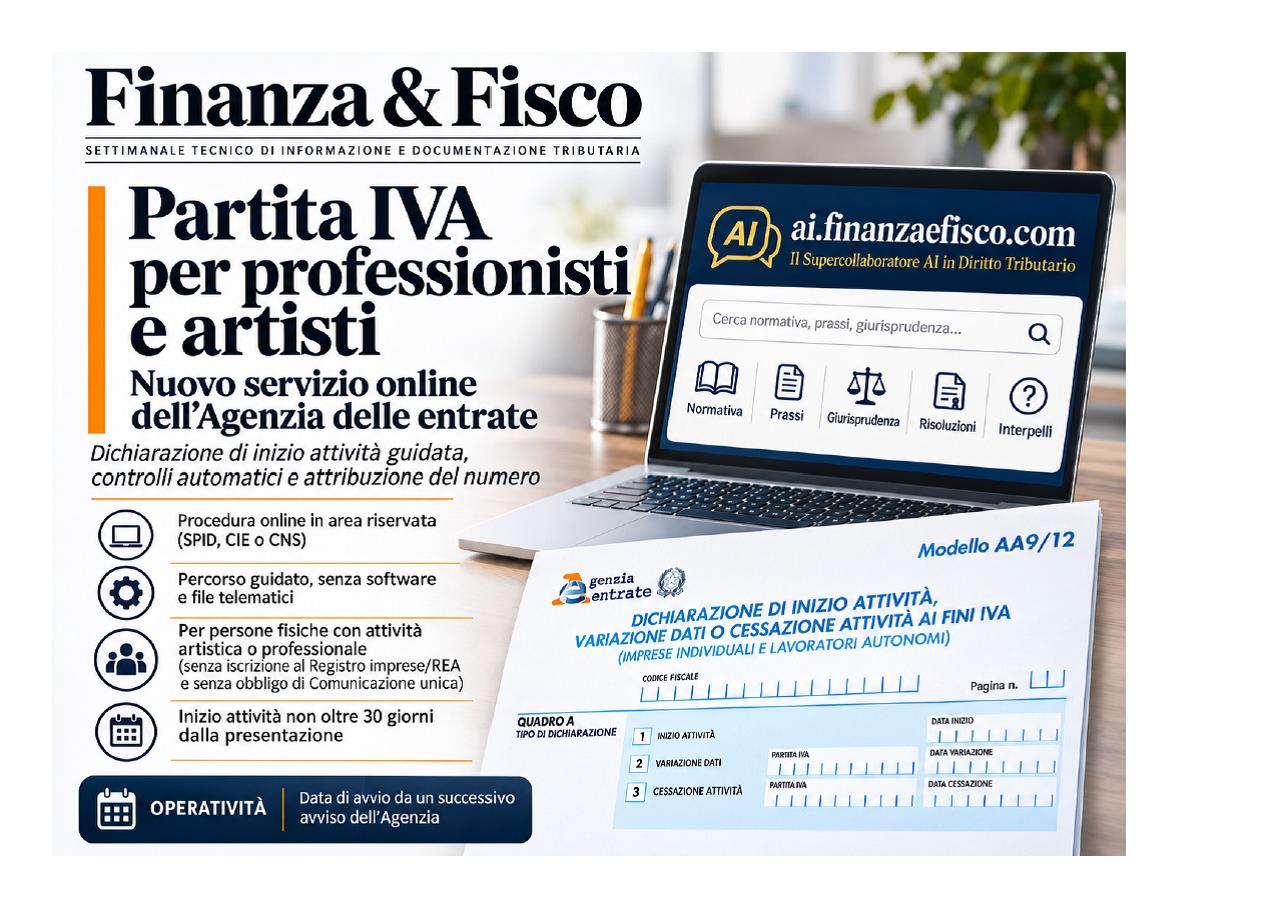
Con il provvedimento del 5 novembre 2026, prot. n. 322727/2026, l’Agenzia delle entrate disciplina il nuovo servizio online che consentirà alle persone fisiche che iniziano un’attività artistica o professionale di presentare direttamente dall’area riservata del sito dell’Agenzia la dichiarazione di inizio attività ai fini IVA, con la contestuale attribuzione della partita IVA.
La nuova funzionalità si inserisce nel percorso di rafforzamento dei servizi digitali previsto dall’articolo 22 del decreto legislativo 8 gennaio 2024, n. 1 e punta a semplificare uno degli adempimenti che accompagnano l’avvio dell’attività professionale.
Il servizio sarà rivolto alle persone fisiche che iniziano nel territorio dello Stato un’attività artistica o professionale per la quale:
- non è richiesta l’iscrizione nel Registro delle imprese o nel Repertorio Economico Amministrativo (REA);
- non sussiste l’obbligo di presentare la Comunicazione unica per la nascita dell’impresa.
Le due condizioni devono essere verificate autonomamente. L’assenza dell’obbligo di iscrizione nel Registro delle imprese o nel REA non esclude, infatti, che possa sussistere l’obbligo di presentare la Comunicazione unica per gli adempimenti previdenziali o assistenziali connessi all’avvio dell’attività.
Attraverso un percorso guidato e semplificato, l’interessato, dopo aver effettuato l’accesso alla propria area riservata mediante SPID, Carta d’identità elettronica (CIE) o Carta nazionale dei servizi (CNS), potrà inserire le informazioni previste dal modello AA9/12 e presentare direttamente online la dichiarazione di inizio attività, senza dover predisporre modelli cartacei, software o file telematici.
La data di inizio dell’attività indicata nella dichiarazione non potrà essere antecedente di oltre trenta giorni rispetto alla data di presentazione.
Un ulteriore elemento operativo riguarda l’individuazione delle attività ammesse alla nuova procedura. All’interno del servizio sarà possibile consultare l’elenco dei codici ATECO ammessi. La presenza di un codice nell’elenco, tuttavia, non determina di per sé la qualificazione dell’attività come artistica o professionale: occorre considerare le caratteristiche concrete e le modalità con cui l’attività viene esercitata. Se l’attività assume natura d’impresa oppure è soggetta all’obbligo di Comunicazione unica, il nuovo servizio non potrà essere utilizzato.
Il passaggio al canale digitale non riguarda, quindi, soltanto la modalità di trasmissione della dichiarazione. Come chiarito dall’Agenzia nelle motivazioni del provvedimento, le informazioni inserite saranno sottoposte a controlli automatici diretti a verificarne la completezza, la correttezza formale e la coerenza con i dati presenti nell’Anagrafe tributaria, oltre che la sussistenza dei requisiti per l’utilizzo del servizio.
Superati i controlli, il sistema renderà disponibili la dichiarazione presentata, il numero di partita IVA attribuito, le relative ricevute e le informazioni sullo stato di lavorazione della richiesta. In caso di mancato superamento dei controlli automatici sarà invece resa disponibile una ricevuta di scarto con l’indicazione dei relativi motivi.
La disponibilità delle ricevute sarà comunicata al contribuente mediante un avviso nell’area riservata dell’Agenzia e anche attraverso un messaggio trasmesso tramite l’App IO.
La ratio dell’intervento emerge con particolare chiarezza dalla parte “motiva” del provvedimento. L’Agenzia intende trasferire nell’area riservata un adempimento che, per le attività professionali e per le altre attività non soggette all’iscrizione nel Registro delle imprese, può essere effettuato mediante la presentazione del modello AA9/12 presso gli uffici. Il nuovo servizio consentirà invece di completare l’adempimento online, mediante una procedura assistita che integra presentazione della dichiarazione, controlli e attribuzione della partita IVA.
Le informazioni inserite dall’utente saranno infatti sottoposte a controlli automatici sulla completezza, sulla correttezza formale, sulla coerenza con i dati dell’Anagrafe tributaria e sulla sussistenza dei requisiti per l’utilizzo del servizio. Il sistema renderà quindi disponibili la dichiarazione presentata, il numero di partita IVA attribuito, le ricevute e le informazioni sullo stato di lavorazione della richiesta.
L’obiettivo dichiarato è quello di ampliare i servizi web messi a disposizione dei contribuenti, favorendo al tempo stesso la semplificazione e il corretto adempimento degli obblighi tributari, in attuazione dei principi della delega per la riforma fiscale.
L’operatività del nuovo servizio non è tuttavia immediata: il provvedimento stabilisce che la funzionalità sarà resa disponibile a decorrere dalla data che verrà comunicata con un apposito avviso pubblicato sul sito internet dell’Agenzia delle entrate.
Link al provvedimento del Direttore dell’Agenzia delle entrate del 5 novembre 2026, prot. n. 322727/2026, recante: «Attuazione delle disposizioni in materia di rafforzamento dei servizi digitali ai sensi dell’articolo 22 del decreto legislativo 8 gennaio 2024, n. 1. Disponibilità nell’area riservata del sito internet dell’Agenzia delle entrate del servizio per l’apertura della partita IVA di persone fisiche che esercitano arti o professioni», pubblicato il 06.11.2026 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
