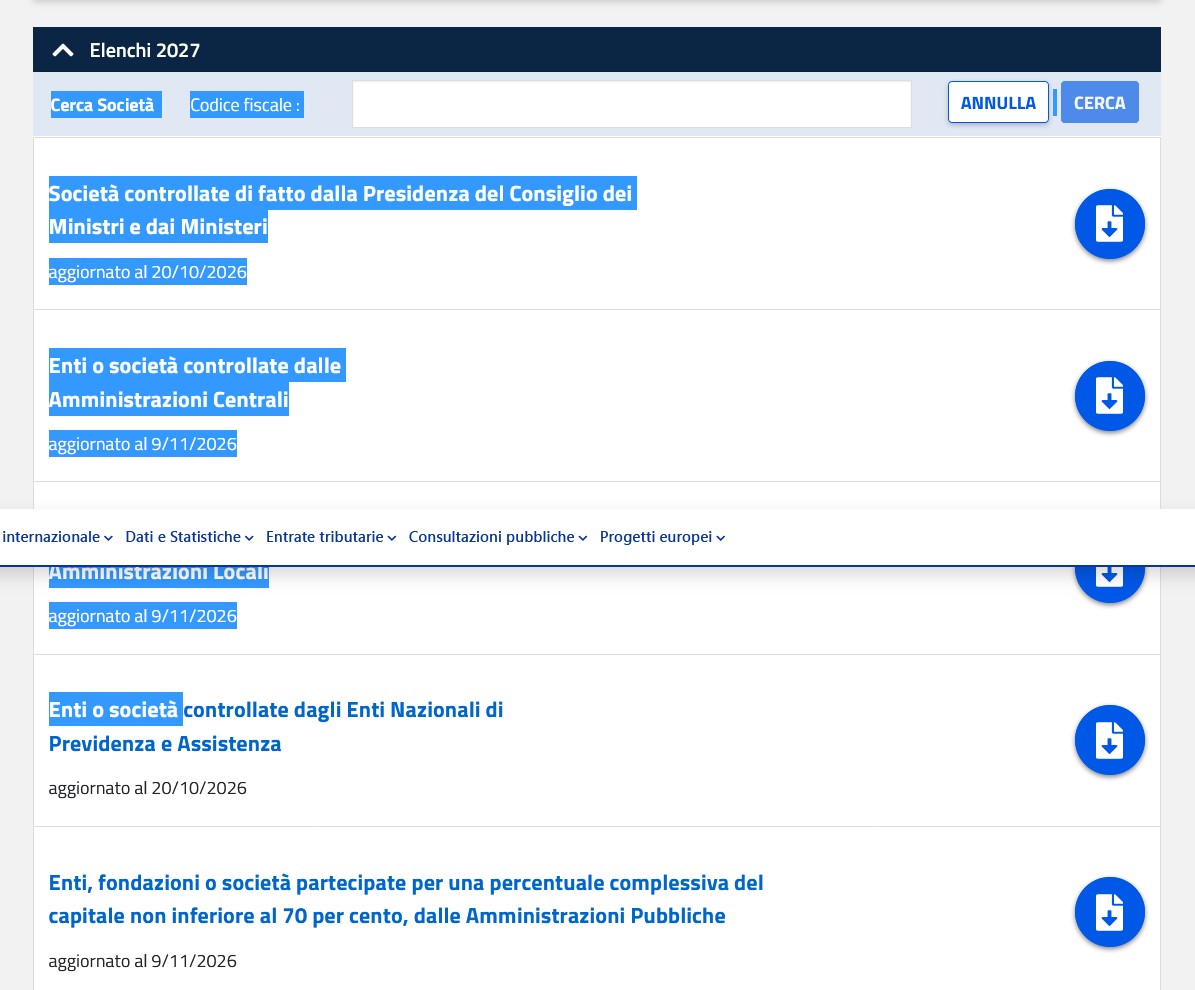


Il Dipartimento delle Finanze ha pubblicato gli elenchi validi per il 2027 delle società, degli enti e delle fondazioni nei cui confronti trova applicazione il meccanismo della scissione dei pagamenti (split payment).
Gli elenchi costituiscono uno strumento fondamnetale per i fornitori, perché consentono di verificare se il cessionario o committente rientra tra i soggetti ai quali deve essere applicato la speciale regime IVA.
Per ciascun soggetto sono indicati codice fiscale, denominazione e data di decorrenza dell’inclusione. Gli elenchi sono cinque e riguardano le società controllate di fatto dalla Presidenza del Consiglio e dai Ministeri; gli enti o società controllati dalle Amministrazioni centrali; quelli controllati dalle Amministrazioni locali; quelli controllati dagli Enti nazionali di previdenza e assistenza; nonché gli enti, le fondazioni e le società partecipati dalle Pubbliche Amministrazioni per una percentuale complessiva non inferiore al 70 per cento.
Consulta gli elenchi Split payment 2027 del Dipartimento delle Finanze
Perché gli elenchi sono importanti
L’inclusione negli elenchi non ha una funzione meramente informativa.
Il Dipartimento delle Finanze e l’Agenzia delle entrate hanno chiarito che agli elenchi deve essere riconosciuta efficacia costitutiva: la disciplina dello split payment trova applicazione dalla data di effettiva inclusione del soggetto nell’elenco e della relativa pubblicazione.
Gli elenchi possono inoltre essere aggiornati nel corso dell’anno. Per questo, soprattutto in presenza di soggetti controllati o partecipati da amministrazioni pubbliche, è opportuno verificare la posizione del cliente prima dell’emissione della fattura.
Le Pubbliche Amministrazioni di cui all’articolo 1, comma 2, della legge n. 196/2009 non sono invece comprese nei cinque elenchi: per la loro individuazione occorre fare riferimento all’Indice delle Pubbliche Amministrazioni – IPA. Non sono incluse, pertanto, le Amministrazioni pubbliche, come definite dall’articolo 1, comma 2, della legge 31 dicembre 2009, n. 196, comunque tenute all’applicazione del meccanismo della scissione dei pagamenti (articolo 17-ter, comma 1, del D.P.R. 26 ottobre 1972, n. 633), e per le quali è possibile fare riferimento all’elenco (cd. elenco IPA) pubblicato sul sito dell’Indice delle Pubbliche Amministrazioni (https://www.indicepa.gov.it/ipa-portale/).
Gli elenchi sono consultabili sul sito ed è possibile effettuare la ricerca delle fondazioni, degli enti o delle società presenti negli elenchi tramite codice fiscale.
Come funziona la scissione dei pagamenti
Nel meccanismo della scissione dei pagamenti il fornitore emette la fattura esponendo l’IVA, ma non incassa l’imposta.
Il cessionario o committente assoggettato allo split payment corrisponde al fornitore il solo corrispettivo e provvede al versamento dell’IVA direttamente all’Erario, secondo le modalità stabilite dal D.M. 23 gennaio 2015.
Non si tratta quindi di un’inversione contabile: l’imposta continua a essere esposta nella fattura del cedente o prestatore, ma il relativo pagamento viene separato dal pagamento del corrispettivo.
Dal 2027 cambia il riferimento normativo
Fino al 31 dicembre 2026 il riferimento è l’articolo 17-ter del D.P.R. n. 633/1972. Dal 1° gennaio 2027, con l’entrata in vigore del nuovo Testo unico IVA approvato con D.Lgs. 19 gennaio 2026, n. 10, la disciplina dello split payment viene trasfusa nell’articolo 65, rubricato «Operazioni effettuate nei confronti di pubbliche amministrazioni e altri enti e società».
Restano escluse, tra l’altro, le prestazioni di servizi i cui compensi sono assoggettati a ritenuta alla fonte, come espressamente previsto dal comma 6 del nuovo articolo 65.
Regime prorogato fino al 30 giugno 2029
La Decisione di esecuzione (UE) 2026/1728 del Consiglio, del 10 luglio 2026, ha autorizzato l’Italia a continuare ad applicare lo split payment fino al 30 giugno 2029, con efficacia dal 1° luglio 2026 e quindi senza soluzione di continuità rispetto alla precedente autorizzazione.
Pubblicata la decisione di proroga dello Split Payment È stata pubblicata in data 15 luglio nella Gazzetta Ufficiale dell’Unione europea la Decisione di esecuzione (UE) 2026/1728 del Consiglio, del 10 luglio 2026, recante modifica della decisione di esecuzione (UE) 2017/784, che autorizza la Repubblica italiana ad applicare una misura speciale di deroga agli articoli 206 e 226 della direttiva 2006/112/CE relativa al sistema comune d’imposta sul valore aggiunto, con effetti dal 1° luglio 2026, come specificato al considerando 12. Sulla base di tale Decisione, il meccanismo continuerà ad applicarsi senza soluzione di continuità fino al 30 giugno 2029. |
Dal 1° luglio 2025, invece, le società quotate comprese nell’indice FTSE MIB non costituiscono più una specifica categoria destinataria dello split payment. L’articolo 10 del D.L. n. 84/2025 ha infatti soppresso la relativa previsione, con riferimento alle fatture emesse a partire da tale data.
Documentazione recente:
- Decreto legislativo 19 gennaio 2026, n. 10 – Testo unico IVA, art. 65, rubricato: «Operazioni effettuate nei confronti di pubbliche amministrazioni e altri enti e società». È il nuovo riferimento normativo dello split payment dal 1° gennaio 2027.
Testo dell’articolo 65 – nuovo Testo unico IVA
- Decisione di esecuzione (UE) 2026/1728 del Consiglio, 10 luglio 2026, recante: proroga dell’autorizzazione concessa all’Italia per l’applicazione della misura speciale di scissione dei pagamenti fino al 30 giugno 2029, con continuità dal 1° luglio 2026.
Decisione di esecuzione (UE) 2026/1728 – EUR-Lex
- Mef – Comunicato stampa n. 77 del 30 giugno 2026
Titolo: «Split payment: continuità applicativa dopo il 30 giugno 2026» con oggetto: conferma della prosecuzione senza soluzione di continuità del regime in attesa della formale approvazione della proroga UE.
Comunicato Mef n. 77 del 30 giugno 2026
- Decreto-Legge 17 giugno 2025, n. 84, conv., con mod., dalla Legge 30 luglio 2025, n. 108 con oggetto: esclusione delle società quotate FTSE MIB dal perimetro specifico dello split payment per le fatture emesse dal 1° luglio 2025.
Articolo 10 del D.L. n. 84/2025 – Disposizioni in materia di split payment
- Agenzia delle entrate – FAQ del 27 giugno 2025, “Decorrenza modifica split payment” con oggetto: l’esclusione delle società FTSE MIB opera per le operazioni per le quali la fattura è emessa dal 1° luglio 2025; ai fini della decorrenza rileva la trasmissione della fattura al Sistema di Interscambio.
Faq del 27 giugno 2025 – Decorrenza modifica split payment
Domanda: L’articolo 10, comma 1, del decreto-legge 17 giugno 2025, n. 84, nel disporre la soppressione della lettera d) nell’articolo 17-ter, comma 1-bis, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, esclude dall’ambito soggettivo di applicazione della scissione dei pagamenti (c.d. split payment) le operazioni effettuate nei confronti di «società quotate inserite nell’indice FTSE MIB della Borsa italiana». Ciò posto, si chiede di sapere, sotto il profilo temporale, per quali operazioni sussista ancora l’obbligo di utilizzare il meccanismo dello split payment. Risposta Ai sensi dell’articolo 10, comma 2, del decreto-legge n. 84 del 2025, la disposizione di cui al comma 1 ha effetto «a decorrere dal 1° luglio 2025 e si applica alle operazioni per le quali è emessa fattura a partire dalla medesima data». Dalla formulazione letterale della disposizione di cui trattasi discende che l’esclusione delle società quotate inserite nell’indice FTSE MIB della Borsa italiana dall’ambito soggettivo di applicazione del meccanismo dello split payment opera con riferimento alle operazioni, poste in essere nei loro confronti, per le quali è emessa fattura a partire dal 1° luglio 2025, non rilevando, a tal fine, la data di effettuazione delle stesse. Detto meccanismo, pertanto, per quanto concerne le operazioni rese nei confronti degli anzidetti soggetti, trova applicazione in relazione alle fatture emesse entro il 30 giugno 2025. In proposito si ricorda che, come più volte chiarito dalla prassi, una fattura si ha per emessa quando questa risulta trasmessa al sistema di interscambio – SdI (si vedano, in tal senso, la circolare n. 14/E del 17 giugno 2019 e la Faq del 13 febbraio 2025. |
- Agenzia delle entrate – Risposta n. 52 del 28 febbraio 2025, con oggetto: modalità di fatturazione delle ritenute di garanzia, di cui all’articolo 11, comma 6, del D.Lgs. n. 36/2023, nelle ipotesi di prestazioni rese in regime di split payment».
- Agenzia delle entrate – Risoluzione n. 79/E del 21 dicembre 2020, con oggetto: modalità di recupero dei maggiori versamenti IVA effettuati in regime di split payment in assenza di nota di variazione in diminuzione.
- Mef – Elenchi split payment 2027. con oggetto: individuazione delle società, degli enti e delle fondazioni soggetti alla scissione dei pagamenti per il 2027, con codice fiscale, denominazione e data di decorrenza dell’inclusione. Elenchi Split payment – Dipartimento delle Finanze
Vedi anche:
“Split payment con platea allargata. Entrano enti pubblici economici, fondazioni e società partecipate” raccoglie in una unica pagina il D.M. 23 gennaio 2015 aggiornato, il D.M. 9 gennaio 2018, le circolari 1/E, 15/E, 27/E e 9/E e la risoluzione 139/E.
Come regolarizzare le fatture elettroniche Pa soggette a “split payment” affette da inesattezze
Split payment: attribuita efficacia costitutiva agli elenchi
Con comunicato del 7 febbraio 2018 pubblicato nel sito del Dipartimento delle finanze, relativamente all’efficacia temporale dell’applicazione del meccanismo della …
