
2026
Contenuti
IN EVIDENZA
Le risposte agli interpelli
Prassi
Ultimi documenti di prassi pubblicati dall'Agenzia delle entrate


Con messaggio n. 2639 del 17 luglio 2024, l’Inps ha fornito le attese precisazioni in ordine alla decorrenza delle nuove disposizioni in materia di compensazioni di crediti contributivi.
PROMOZIONE FINANZA & FISCO
In particolare, ricorda l’Istituto previdenziale, l’articolo 1, comma 97, lettera a), della legge 30 dicembre 2023, n. 213 (legge di Bilancio 2024 in “Finanza & Fisco” n. 40/2023, pag. 2487), ha aggiunto il comma 1-bis all’articolo 17 del D.Lgs. 9 luglio 1997, n. 241, prevedendo specifiche condizioni per la legittima esposizione in compensazione di crediti contributivi con i modelli “F24”. In linea di principio, la normativa introdotta consente la compensazione, sia orizzontale (compensando con oneri di diversa natura) che verticale (compensando con altri contributi INPS), solo successivamente alla scadenza dei termini delle denunce e/o dichiarazioni periodiche relative al periodo contributivo da cui emerge il credito stesso, per tutte le Gestioni amministrate dall’Istituto.
L’articolo 1, comma 98, della legge di Bilancio 2024, specifica, tuttavia, che la decorrenza e le modalità applicative delle citate previsioni normative sono definite, anche in maniera progressiva, con appositi provvedimenti adottati d’intesa dal Direttore dell’Agenzia delle Entrate, dal Direttore generale dell’INPS e dal Direttore generale dell’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (INAIL) (cfr. il paragrafo 1 della circolare dell’Agenzia delle Entrate n. 16/E del 28 giugno 2024 in “Finanza & Fisco” n. 22/2024, pag. 1048).
Tanto rappresentato, l’Istituto previdenziale comunica che in attesa dell’adozione dei citati appositi provvedimenti, rimangono immutate le modalità operative con cui possono essere effettuate le compensazioni di crediti contributivi con i modelli “F24”. Con successivo messaggio, all’esito dell’adozione dei suddetti provvedimenti, saranno comunicate le nuove modalità operative.
Link al testo del messaggio Inps n. 2639 del 17 luglio 2024, con oggetto: RISCOSSIONE – COMPENSAZIONE – Nuove disposizioni in materia di compensazioni di crediti contributivi – Art. 1, commi 97 e 98, della L. 30/12/2023, n. 213 (Legge di bilancio 2024) – Decorrenza – Progressiva, con appositi provvedimenti adottati d’intesa dal Direttore dell’Agenzia delle entrate, dal Direttore generale dell’INPS e dal Direttore generale dell’INAIL
2026ContenutiIN EVIDENZALe risposte agli interpelliPrassiUltimi documenti di prassi pubblicati dall’Agenzia delle entrate
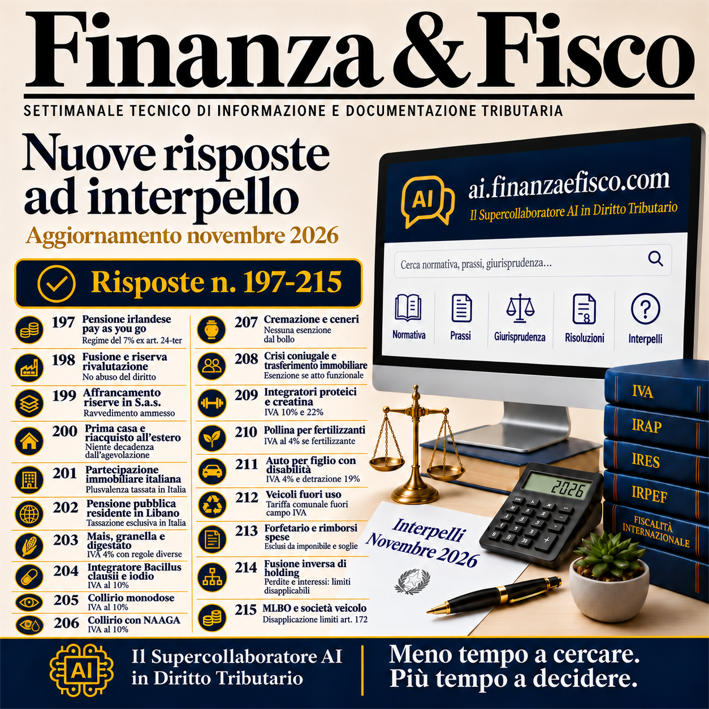
Le risposte ad interpello dell’Agenzia delle entrate – Novembre 2026 – Aggiornamento con le risposte dalla n. 197 alla n. 215 del 2026
Con la risposta n. 197 del 2 novembre 2026 prende avvio la raccolta degli interpelli di novembre. Il primo chiarimento …
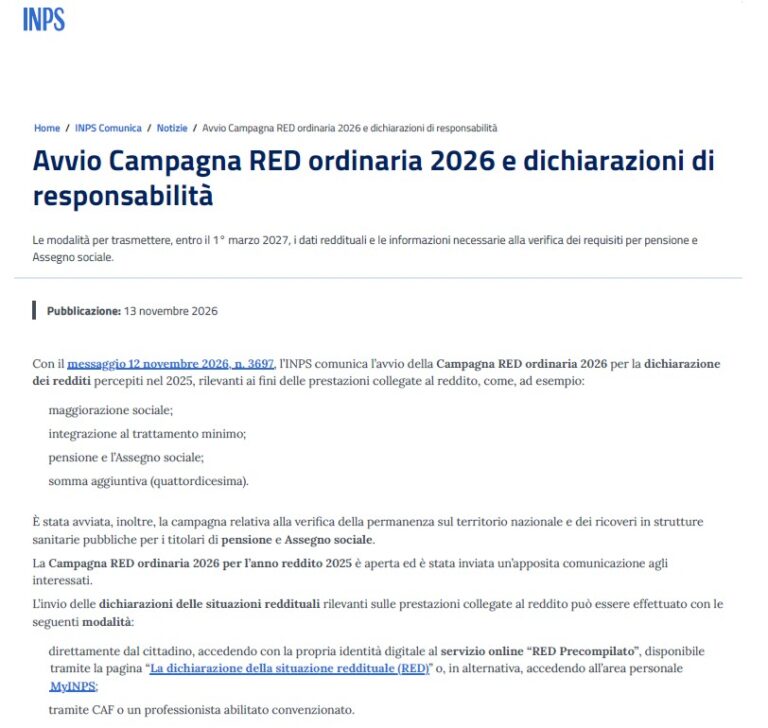
Campagna RED 2026 al via: dichiarazioni entro il 1° marzo 2027. Obblighi, esoneri e modalità di trasmissione
Con il messaggio n. 3697 del 12 novembre 2026, l’Inps comunica l’apertura della campagna RED ordinaria 2026, relativa ai redditi …
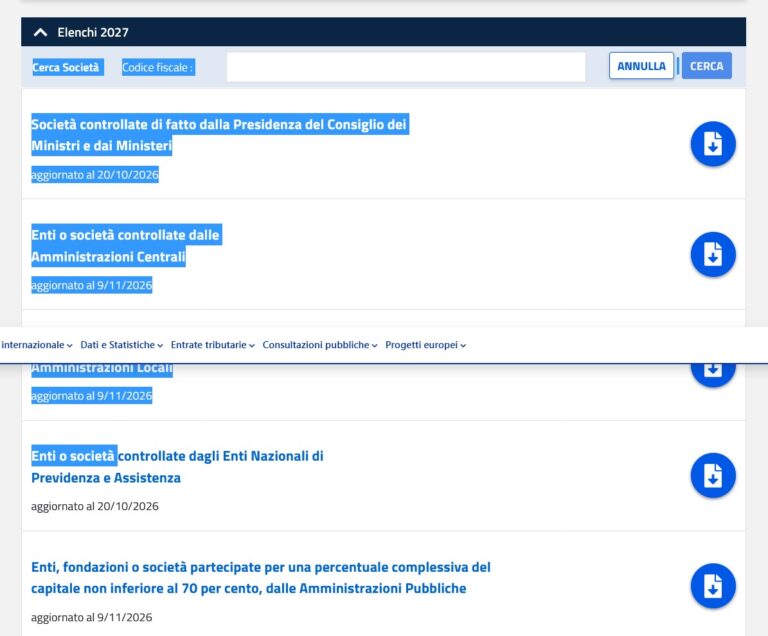
Split payment 2027: pubblicati gli elenchi MEF. La verifica del cliente è essenziale prima dell’emissione della fattura
Il Dipartimento delle Finanze ha pubblicato gli elenchi validi per il 2027 delle società, degli enti e delle fondazioni nei …
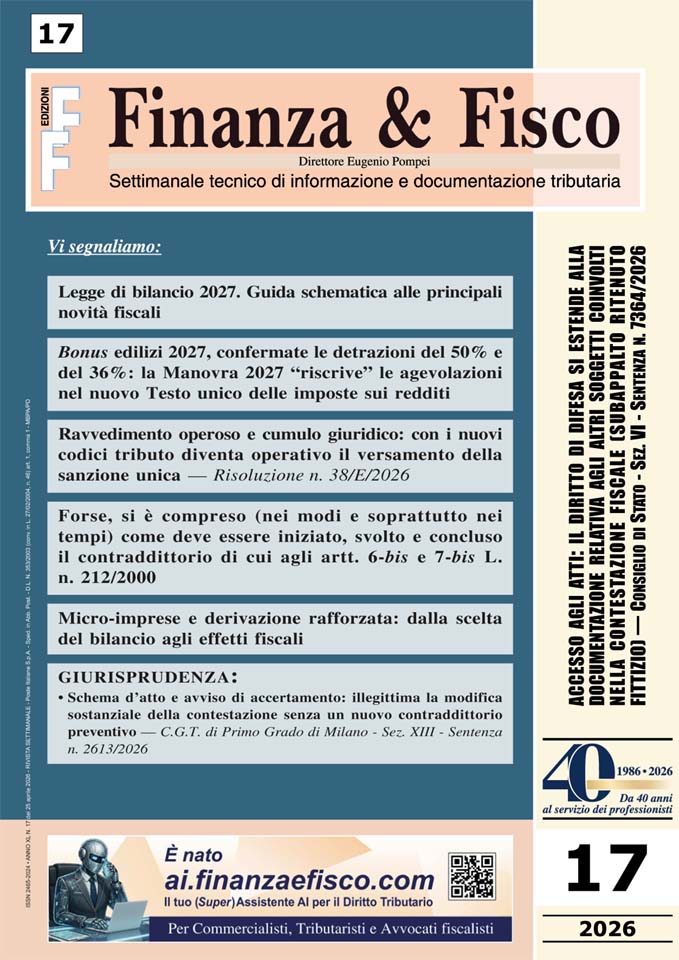
SOMMARIO – Finanza & Fisco n. 17 del 2026
Il n. 17/2026 di Finanza & Fisco dedica ampio spazio alla Manovra 2027, con una guida schematica alle principali novità …
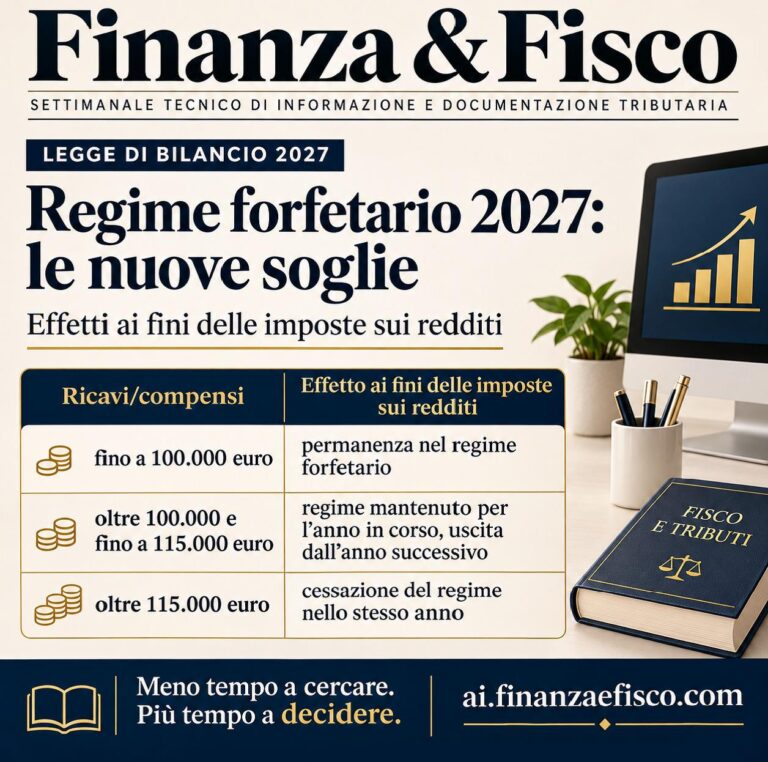
Forfettari, doppia apertura: rimborsi spese fuori dalle soglie e dal 2027 limite a 100mila euro
Un chiarimento dell’Agenzia è già efficace per le spese sostenute dal 2025: i rimborsi analitici documentati non concorrono al reddito …
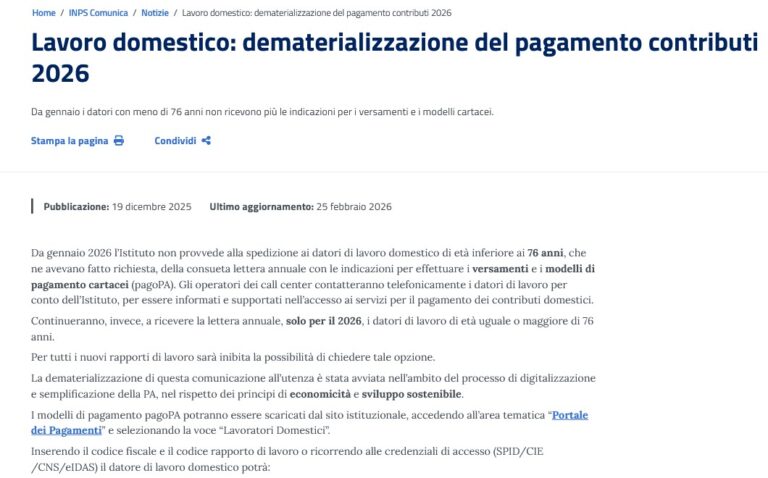
Lavoro domestico, contributi senza bollettino cartaceo: l’Inps chiarisce come pagare
Dal 2026 stop alla spedizione degli avvisi pagoPA ai datori under 76. Per la contribuzione ordinaria si passa dal Portale …
