


Pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024 il Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale».
Tra le tante novelle si segnala che l’articolo 6 del D.Lgs. n. 108/2024, pur non modificando le date di scadenza originariamente previste nella Comunicazione delle somme dovute della Definizione agevolata, di cui alla Legge n. 197/2022 , ha differito al 15 settembre il termine per effettuare il pagamento della quinta rata della Definizione agevolata delle cartelle con scadenza al 31 luglio 2024, senza oneri aggiuntivi e senza perdere i benefici della “Rottamazione-quater”.
Peraltro, tenuto conto dei 5 giorni di tolleranza concessi dalla legge, e dei differimenti previsti nel caso di termini coincidenti con giorni festivi (15, 21 e 22 settembre), saranno considerati tempestivi i pagamenti effettuati entro lunedì 23 settembre 2024.
Link al testo del Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale». Pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024
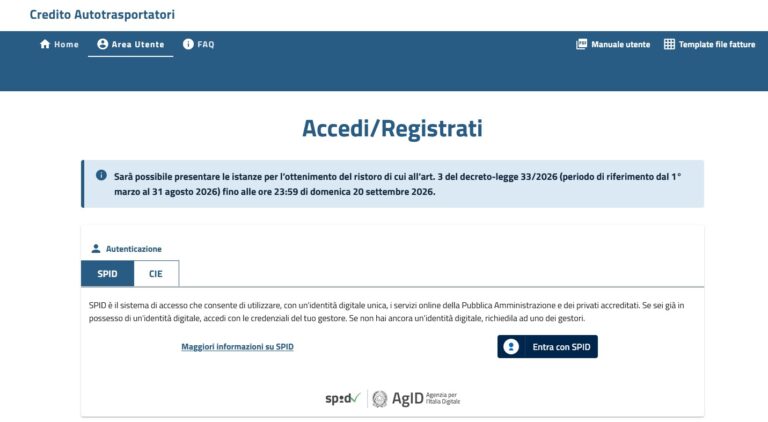
Credito d’imposta a favore imprese di autotrasporto, ristoro maggiore spesa acquisto gasolio periodo: marzo-agosto 2026. Domande fino al 20 settembre 2026. Prorogata l’apertura della piattaforma
Più tempo per le imprese di autotrasporto per richiedere il ristoro sulla maggiore spesa sostenuta per il gasolio nel periodo …
2026DICHIARAZIONE PRECOMPILATA 2026 (P.I. 2025)IN EVIDENZAMODELLI 730/2026MODULISTICA DICHIARATIVA 2026
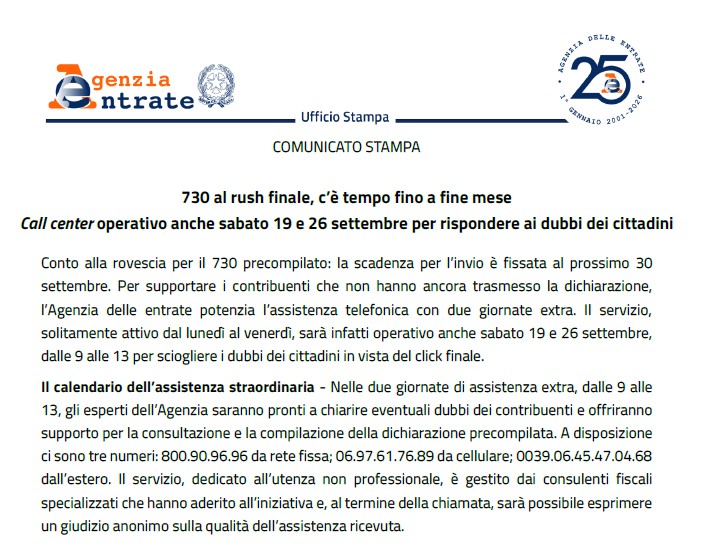
730/2026. La scadenza per l’invio è fissata al prossimo mercoledì 30 settembre 2026
Conto alla rovescia per il 730 precompilato: la scadenza per l’invio è fissata al prossimo 30 settembre. Per supportare i …
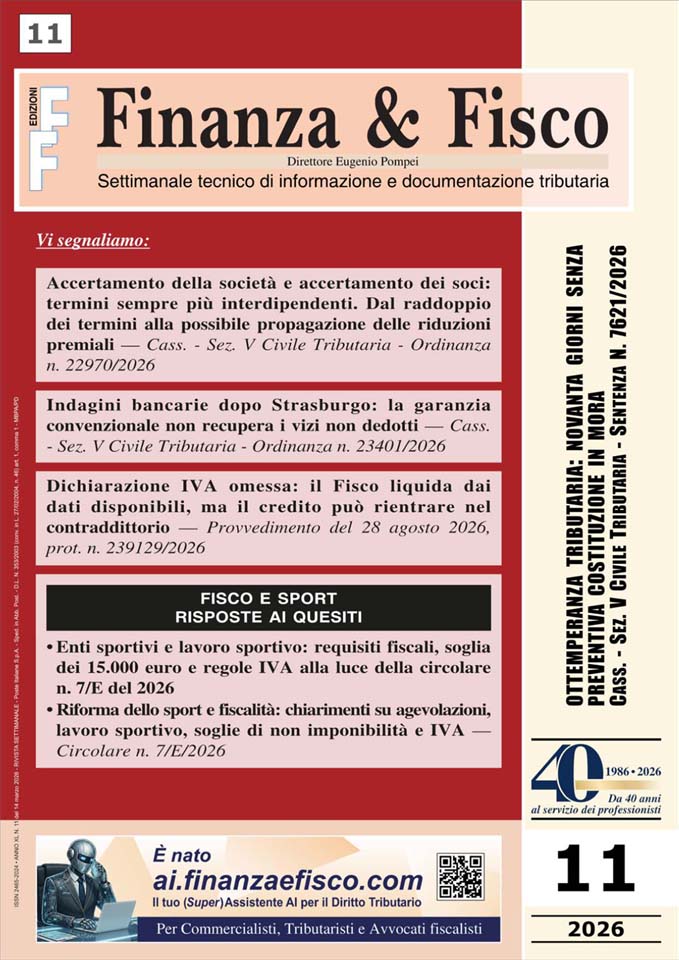
SOMMARIO – Finanza & Fisco n. 11 del 2026
In questo numero: – Società e soci – Termini di accertamento sempre più interdipendenti: dal raddoppio alla possibile estensione delle …
2026ContenutiIN EVIDENZALe risposte agli interpelliPrassiUltimi documenti di prassi pubblicati dall’Agenzia delle entrate
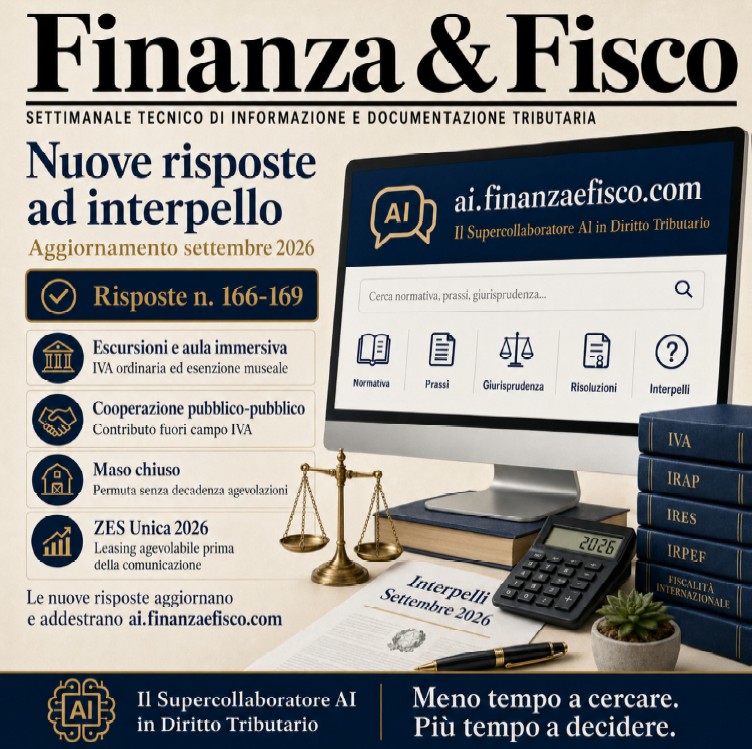
Le risposte ad interpello dell’Agenzia delle entrate – Settembre 2026 – Aggiornamento con le risposte nn. 166-169/2026
Con la risposta ad interpello n. 166 dell’1° settembre 2026, l’Agenzia delle Entrate ha aperto la raccolta di settembre 2026 …
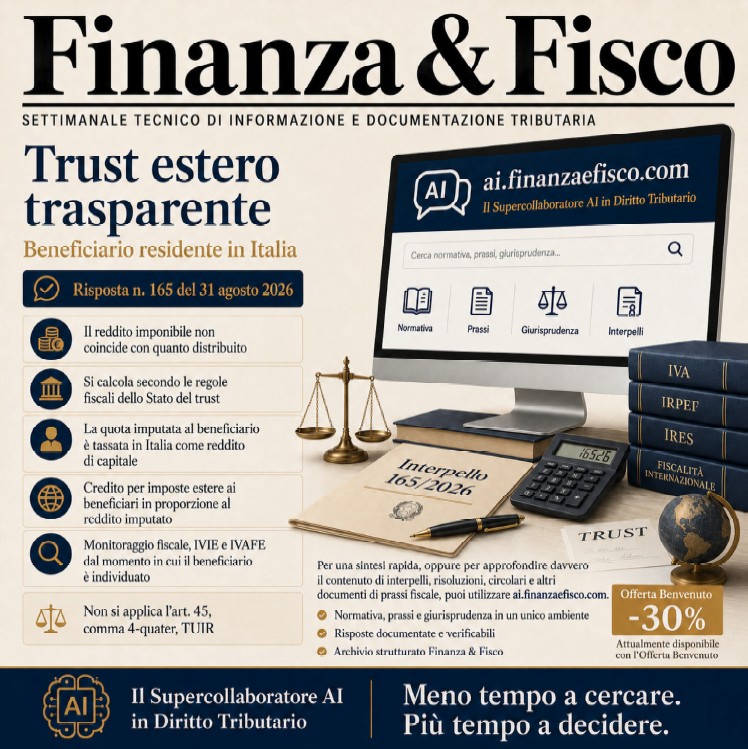
Trust estero trasparente: il reddito del beneficiario residente si determina secondo le regole fiscali dello Stato in cui esso è residente
Con la risposta n. 165 del 31 agosto 2026, l’Agenzia delle Entrate chiarisce che, nel caso di un trust estero …
Omessa dichiarazione IVA, attuata la nuova liquidazione dell’imposta
Con il provvedimento del 28 agosto 2026, prot. n. 239129/2026, l’Agenzia delle entrate dà attuazione all’articolo 54-bis.1 del D.P.R. n …
