


La soddisfazione dei commercialisti – De Nuccio e Regalbuto: “Accolto un nutrito pacchetto di nostre proposte per migliorare le norme e l’attività dei nostri colleghi”
Il Consiglio nazionale dei commercialisti esprime “viva soddisfazione” per la pubblicazione in Gazzetta ufficiale del Decreto correttivo in materia di cooperative compliance, adempimenti e concordato preventivo biennale.
“L’approdo in Gazzetta ufficiale di questo provvedimento – affermano il presidente nazionale della categoria, Elbano de Nuccio, e il Consigliere nazionale delegato alla fiscalità, Salvatore Regalbuto – è il concreto risultato che giunge al termine di una serrata interlocuzione avuta con l’esecutivo, con il Parlamento e con l’Agenzia delle Entrate. Un provvedimento che accoglie un nutrito pacchetto di nostre proposte, avanzate con spirito costruttivo sia per migliore le norme e provare a favorirne il successo, sia, in tema di adempimenti, nell’interesse dei nostri colleghi e della qualità del loro lavoro”.
Il Consiglio nazionale ha raccolto in una scheda tutte le sue proposte accolte nel decreto.
Concordato preventivo
- Tassa piatta opzionale sull’incremento di reddito concordato variabile tra il 10% e il 15% a seconda del punteggio ISA conseguito nel 2023. Per i forfetari, l’aliquota della flat tax sul reddito incrementale è pari al 10% ovvero al 3% per le neoattività;
- Preclusione anche ai fini IVA degli accertamenti basati su presunzioni semplici per i soggetti che applicano gli ISA e che hanno diritto alle relative premialità;
- Slittamento al 31 ottobre del termine per aderire alla proposta di concordato preventivo e, dal 2025, fissazione di tale termine al 31 luglio, in modo da lasciare a contribuenti e professionisti 3 mesi e mezzo per la valutazione delle proposte (dovendo i software ISA e per l’elaborazione delle proposte essere messi a disposizione da parte dell’Agenzia delle entrate entro il 15 aprile).
Adempimento collaborativo
- Per i soggetti che non hanno i requisiti dimensionali per il regime di adempimento collaborativo e che adottano volontariamente il tax control framework viene prevista la totale disapplicazione delle sanzioni amministrative per le violazioni relative ai rischi fiscali comunicati preventivamente.
Adempimenti
- Ampliamento da 30 a 60 giorni del termine di pagamento, integrale o della prima rata, previsto per la definizione degli avvisi bonari;
- Messa a regime del termine del 31 ottobre per la presentazione delle dichiarazioni dei redditi e IRAP, termine valevole anche per le dichiarazioni da presentare quest’anno, relative al 2023;
- Per il 2024, conferma della possibilità di effettuare i versamenti risultanti dalla dichiarazione dei redditi e IRAP entro il 30 agosto, maggiorandole somme da versare dello 0,40% a titolo di interesse corrispettivo;
- Differimento al 15 settembre 2024 del termine di pagamento della rata della rottamazione-quater scadente il 31 luglio 2024.
(Così, comunicato stampa CNDCEC del 6 Agosto 2024)
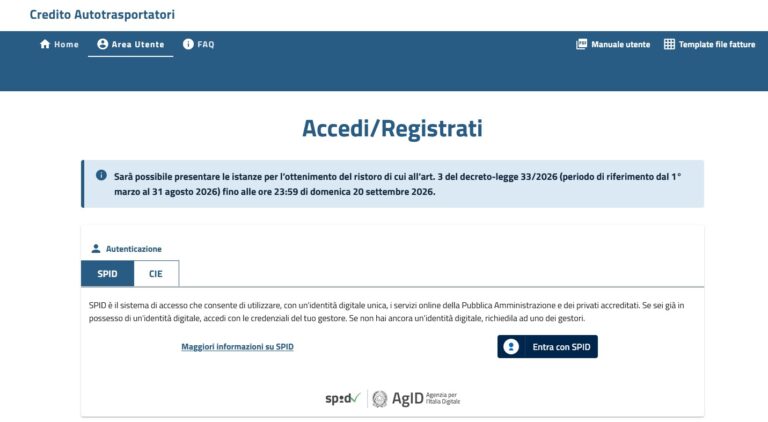
Credito d’imposta a favore imprese di autotrasporto, ristoro maggiore spesa acquisto gasolio periodo: marzo-agosto 2026. Domande fino al 20 settembre 2026. Prorogata l’apertura della piattaforma
Più tempo per le imprese di autotrasporto per richiedere il ristoro sulla maggiore spesa sostenuta per il gasolio nel periodo …
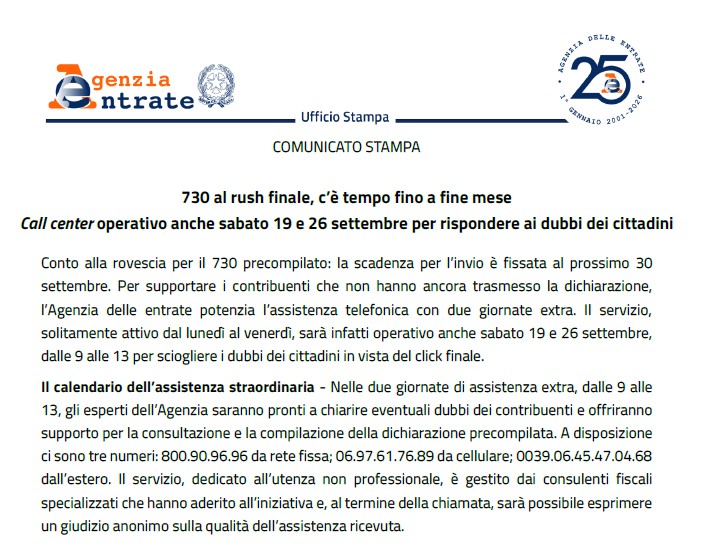
2026DICHIARAZIONE PRECOMPILATA 2026 (P.I. 2025)IN EVIDENZAMODELLI 730/2026MODULISTICA DICHIARATIVA 2026
730/2026. La scadenza per l’invio è fissata al prossimo mercoledì 30 settembre 2026
Conto alla rovescia per il 730 precompilato: la scadenza per l’invio è fissata al prossimo 30 settembre. Per supportare i …
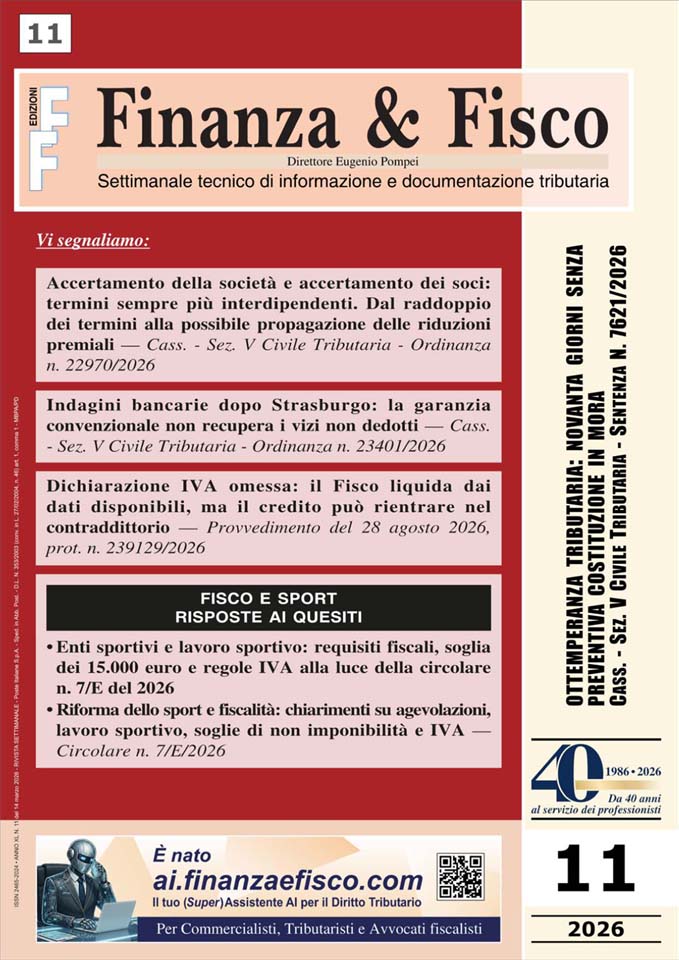
SOMMARIO – Finanza & Fisco n. 11 del 2026
In questo numero: – Società e soci – Termini di accertamento sempre più interdipendenti: dal raddoppio alla possibile estensione delle …
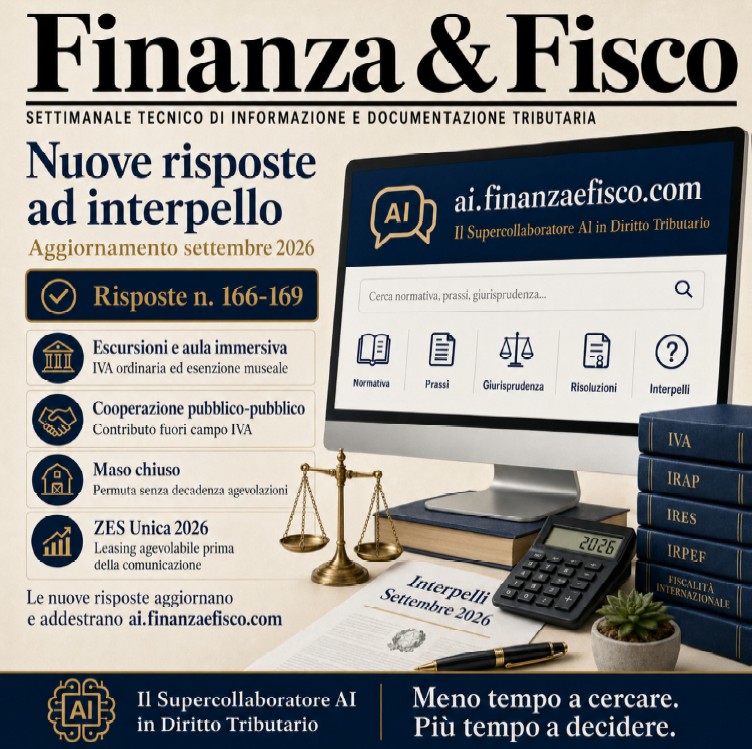
2026ContenutiIN EVIDENZALe risposte agli interpelliPrassiUltimi documenti di prassi pubblicati dall’Agenzia delle entrate
Le risposte ad interpello dell’Agenzia delle entrate – Settembre 2026 – Aggiornamento con le risposte nn. 166-169/2026
Con la risposta ad interpello n. 166 dell’1° settembre 2026, l’Agenzia delle Entrate ha aperto la raccolta di settembre 2026 …
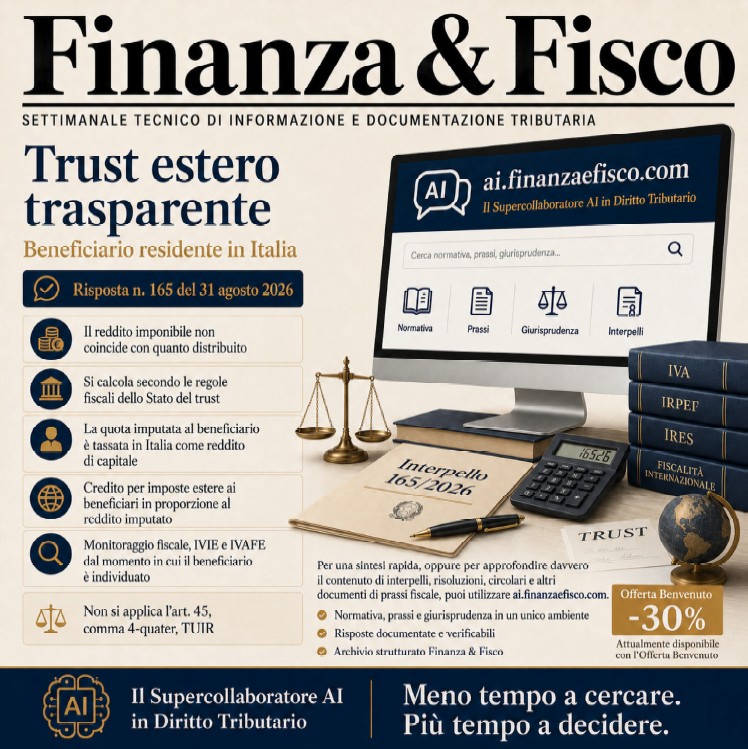
Trust estero trasparente: il reddito del beneficiario residente si determina secondo le regole fiscali dello Stato in cui esso è residente
Con la risposta n. 165 del 31 agosto 2026, l’Agenzia delle Entrate chiarisce che, nel caso di un trust estero …
Omessa dichiarazione IVA, attuata la nuova liquidazione dell’imposta
Con il provvedimento del 28 agosto 2026, prot. n. 239129/2026, l’Agenzia delle entrate dà attuazione all’articolo 54-bis.1 del D.P.R. n …
