


L’Agenzia delle entrate con il provvedimento del Direttore prot. n. 132123 del 18 aprile 2023 ha disciplinato le modalità con cui i fornitori e i cessionari devono comunicare la ripartizione in dieci rate annuali dei crediti d’imposta derivanti dalle comunicazioni di cessione o di sconto in fattura inviate all’Agenzia stessa entro il 31 marzo 2023 e non ancora utilizzati, come disposto dall’articolo 9, comma 4, del decreto-legge 18 novembre 2022, n. 176.
Inoltre, il provvedimento del Direttore dell’Agenzia prot. n. 35873 del 3 febbraio 2022, come modificato dal successivo provvedimento prot. n. 253445 del 30 giugno 2022, ha previsto l’obbligo di comunicare tramite la “Piattaforma cessione crediti”, l’opzione per la fruizione in compensazione dei crediti tracciabili ai sensi dell’articolo 17 del D.Lgs. n. 241 del 1997, in luogo dell’ulteriore cessione dei crediti stessi.
Considerate le richieste pervenute dai fornitori e cessionari, titolari dei crediti, che hanno erroneamente effettuato le suddette comunicazioni, al fine di consentire a tali soggetti di rimuoverne gli effetti, con provvedimento del Direttore dell’Agenzia delle entrate del 22 settembre 2023, prot. n. 332687/2023 sono state definite le modalità per richiedere l’annullamento delle comunicazioni di cui trattasi.
Di seguito quanto disposto dal citato provvedimento prot. n. 332687/2023 che rende ora possibile annullare le predette comunicazioni.
Annullamento della comunicazione di ripartizione in dieci rate annuali dei crediti residui
La comunicazione di ripartizione in dieci rate annuali dei crediti residui derivanti dalla cessione o dallo sconto in fattura, effettuata ai sensi del provvedimento del Direttore della medesima Agenzia prot. n. 132123 del 18 aprile 2023, può essere annullata su richiesta del titolare dei crediti.
La richiesta di annullamento deve essere effettuata tramite il servizio web disponibile nell’area riservata del sito internet dell’Agenzia delle entrate, denominato “Piattaforma cessione crediti”, direttamente da parte del fornitore o del cessionario titolare dei crediti, o avvalendosi di un intermediario di cui all’articolo 3, comma 3, del D.P.R. 22 luglio 1998, n. 322, con delega alla consultazione del Cassetto fiscale del titolare dei crediti, ai sensi del provvedimento del Direttore dell’Agenzia delle entrate prot. n. 92558 del 29 luglio 2013.
Con avviso pubblicato sul sito dell’Agenzia delle entrate sarà resa nota la data di attivazione della funzionalità della “Piattaforma cessione crediti” che consentirà l’invio della richiesta del sopra citato annullamento.
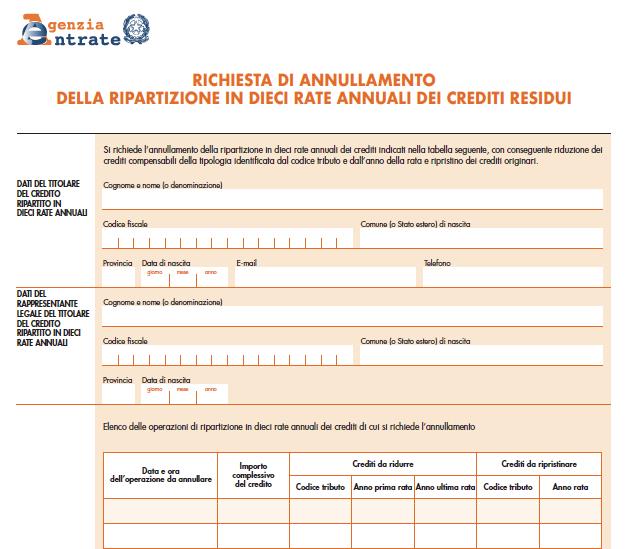
Fino all’attivazione delle funzionalità della “Piattaforma cessione crediti”, la richiesta di cui di annullamento deve essere effettuata tramite il modello denominato “Richiesta di annullamento della ripartizione in dieci rate annuali dei crediti residui”, allegato al provvedimento del Direttore dell’Agenzia delle entrate del 22 settembre 2023, prot. n. 332687/2023, compilato e sottoscritto digitalmente o con firma autografa dal titolare del credito. In caso di firma autografa deve essere allegata copia del documento di identità.
Il modello deve essere trasmesso tramite posta elettronica certificata all’indirizzo: annullamentoaccettazionecrediti@pec.agenziaentrate.it.
L’esito della richiesta viene fornito entro 30 giorni.
L’accoglimento della richiesta di annullamento determina:
- la riduzione dell’ammontare dei crediti fruibili risultante dalla ripartizione in dieci rate. Pertanto, l’intera richiesta viene respinta se non sono disponibili crediti sufficienti per assorbire la riduzione;
- il ripristino dell’ammontare della rata del credito originario, a cui saranno attribuiti il codice tributo, l’anno di riferimento e la scadenza che aveva prima della ripartizione in dieci rate.
Annullamento dell’opzione per l’utilizzo in compensazione tramite modello F24 dei crediti tracciabili
I cessionari dei crediti di imposta a cui è attribuito un codice identificativo univoco (c.d. crediti tracciabili), di cui ai provvedimenti del Direttore dell’Agenzia delle entrate prot. n. 35873 del 3 febbraio 2022 e prot. n. 253445 del 30 giugno 2022, che hanno optato per la fruizione in compensazione del credito ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, possono chiedere l’annullamento di tale opzione per l’intero importo di una o più rate.
La richiesta deve essere effettuata tramite la “Piattaforma cessione crediti” direttamente da parte del fornitore o del cessionario titolare dei crediti, utilizzando l’apposita funzionalità che sarà disponibile a decorrere dal 5 ottobre 2023.
L’accoglimento della richiesta di annullamento determina la riduzione dell’ammontare dei crediti fruibili per i quali era stata comunicata l’opzione per l’utilizzo tramite modello F24, con la conseguente riattivazione della facoltà di cessione delle relative rate. Pertanto, la richiesta verrà respinta limitatamente alle rate per le quali non risulti disponibile un credito fruibile sufficiente per lo stesso codice tributo e anno di riferimento.
