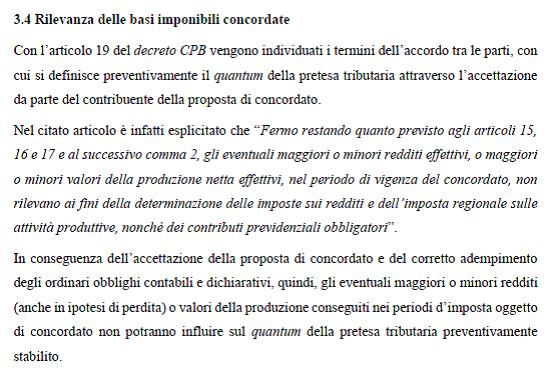


Pronte le indicazioni sul Concordato preventivo biennale (Cpb), l’istituto introdotto dal D.Lgs. n. 13/2024 al fine di favorire l’adempimento spontaneo agli obblighi dichiarativi.
Con la circolare dell’Agenzia delle Entrate n. 18 E del 17 settembre 2024, vengono tracciate le linee generali e spiegate le regole specifiche per i forfetari e per i contribuenti che applicano gli Indici sintetici di affidabilità (ISA). Partendo dalla platea dei soggetti coinvolti, passando poi per benefici, condizioni, modalità e tempi per aderire, fino alle cause di cessazione e di decadenza: il documento di prassi fissa il perimetro di applicazione del nuovo istituto del Cpb. Nell’ultimo capitolo vengono infine fornite le risposte ad alcuni quesiti: viene ad esempio chiarito che il contribuente che ha già inviato la dichiarazione 2024 senza accettare la proposta di Cpb può ancora aderire, presentando una dichiarazione correttiva nei termini entro il prossimo 31 ottobre, scadenza per l’invio del modello Redditi per il periodo d’imposta 2023.
Chi può accedere al Cpb
Possono accedere al Concordato preventivo i contribuenti di minori dimensioni titolari di reddito d’impresa e di lavoro autonomo. In particolare, il nuovo istituto è dedicato a coloro che aderiscono al regime dei forfetari e ai contribuenti che sono tenuti all’applicazione degli Isa. Tra le condizioni per l’adesione, non avere debiti per tributi amministrati dall’Agenzia o debiti contributivi o aver estinto, prima della scadenza del termine per aderire al Concordato, quelli di importo pari o superiore a 5mila euro. Il Cpb è precluso inoltre a coloro che nei tre anni precedenti a quello di applicazione non hanno presentato la dichiarazione dei redditi, pur essendo tenuti a farlo. Ulteriore condizione è non essere stati condannati per determinati reati (decreto legislativo n. 74/2000, articolo 2621 del codice civile, articoli 648-bis, 648-ter e 648-ter 1 del codice penale).
I benefici fiscali
L’adesione alla proposta consente di pianificare la propria tassazione per un anno in via sperimentale (2024) per i forfetari e per due anni (2024 e 2025) per i contribuenti ISA. Inoltre, nei confronti di tutti i soggetti che aderiscono non potranno essere effettuati gli accertamenti previsti dall’articolo 39 del D.P.R. n. 600/73 salvo che, in esito ad attività istruttorie dell’amministrazione Finanziaria, non si verifichi una causa di decadenza dal Cpb stesso. Ulteriori benefici riguardano i contribuenti che applicano gli ISA, che avranno diritto alle premialità specifiche del regime. L’adesione, invece, non ha alcun effetto ai fini IVA.
Come aderire
I contribuenti forfetari possono compilare il quadro LM del modello direttamente tramite il servizio “RedditiOnline” oppure tramite l’applicativo della dichiarazione precompilata per definire il proprio reddito 2024 e valutare se aderire all’istituto. I contribuenti Isa, invece, hanno a disposizione sul sito dell’Agenzia il software “Il tuo ISA 2024 CPB” per calcolare il proprio indice sintetico di affidabilità (Isa) e accedere alla proposta di Concordato preventivo biennale (Cpb). In entrambi i casi, la deadline per l’adesione per questo primo anno di applicazione è fissata al 31 ottobre 2024.
Le risposte ai quesiti
Il contribuente che ha già presentato la dichiarazione per il periodo d’imposta 2023 senza accettare la proposta Cpb, è ancora in tempo per formalizzare l’adesione all’istituto, presentando una dichiarazione correttiva nei termini entro il 31 ottobre. È una delle risposte fornite dall’Agenzia nel documento di prassi. Viene inoltre specificato che nel caso in cui un contribuente esercita due attività, una di impresa e una di lavoro autonomo, entrambe soggette a ISA, l’Agenzia formulerà due distinte proposte, cui il contribuente potrà aderire sia congiuntamente sia individualmente. (Così, comunicato stampa Agenzia delle entrate del 17 settembre 2024)
Grid
SOMMARIO – Finanza & Fisco n. 16 del 2026
In questo numero: – Speciale – Codice della crisi d’impresa e dell’insolvenza – Il n. 16/2026 di Finanza & Fisco …
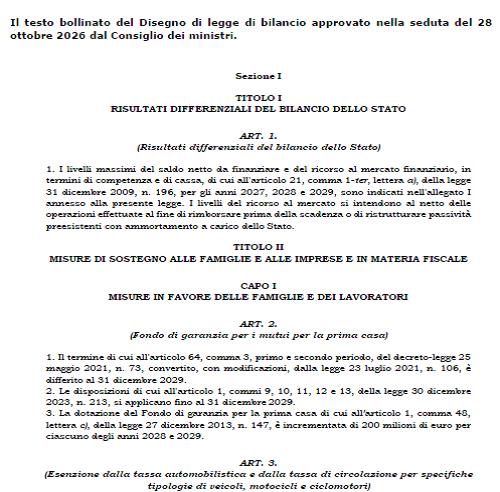
Manovra 2027: il testo bollinato e la relazione tecnica del DdL Bilancio
Pubblichiamo in il testo bollinato del disegno di legge di Bilancio 2027-2029, approvato dal Consiglio dei ministri nella seduta del …
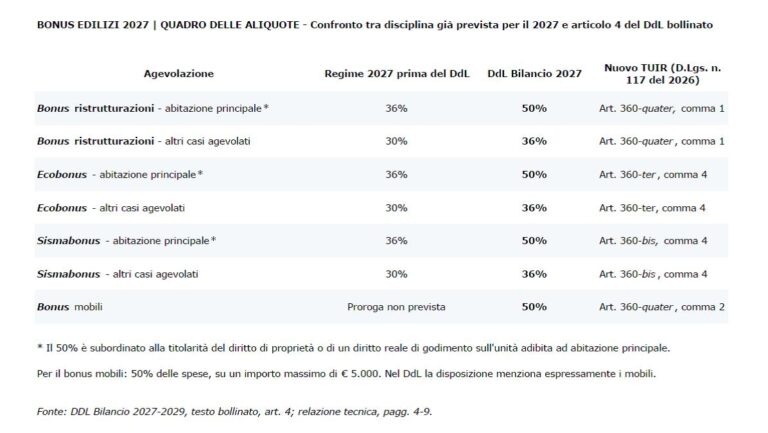
2026IN EVIDENZALEGGE DI BILANCIO 2027TESTI UNICI “COMPILATIVI” PREVISTI DALLA RIFORMA FISCALE.Testo unico in materia di imposte sui redditi
Bonus edilizi 2027, confermate le detrazioni del 50% e del 36%: la Manovra 2027 “riscrive” le agevolazioni nel nuovo Testo unico delle imposte sui redditi
Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026, interviene sulla disciplina delle …
Pensioni di novembre 2026: pagamento dal 2 novembre | Sul rateo di novembre l’INPS applicherà anche i conguagli fiscali risultanti dai modelli 730/2026
Le pensioni di novembre 2026 saranno accreditate con valuta lunedì 2 novembre, primo giorno bancabile del mese. Sul rateo di …
Testi unici fiscali: il correttivo arriva in Parlamento
Trasmesso alla Camera l’Atto del Governo n. 451. Le relazioni chiariscono che gli interventi su fringe benefit, ISA, cooperative compliance …
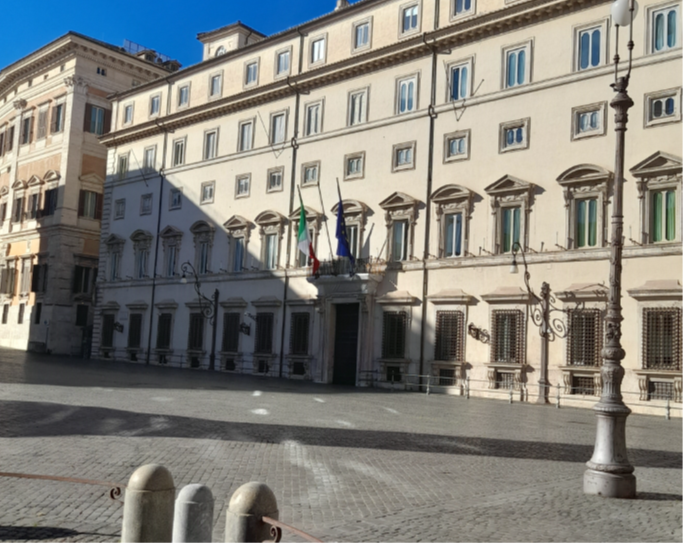
Ddl di Bilancio 2027: via libera del Consiglio dei ministri alla Manovra 2027
IRPEF, regime forfettario, agevolazioni fiscali, lavoro, famiglie e imprese: le principali misure annunciate dalla premier nella conferenza stampa a Palazzo …
