


Approda in Senato la legge di conversione del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati – A.S. 2536.
Tra le novità introdotte, si segnalano, in particolare:
- la sanatoria delle sanzioni per la tardiva trasmissione delle Certificazioni Uniche;
- la mini proroga per il recupero del debito formativo dei revisori, anni 2017, 2018, 2019;
- la possibilità di effettuare pagamenti in contanti fino alla soglia di 2.000 euro.
Sanatoria delle sanzioni per la tardiva trasmissione delle Certificazioni Uniche
Articolo 3, comma 5-bis
Il comma 5-bis dell’articolo 3 del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati, stabilisce che, nei casi di tardiva o errata trasmissione delle certificazioni uniche relative a somme e valori corrisposti dai soggetti obbligati alla ritenuta alla fonte per i periodi d’imposta dal 2015 al 2017, non si fa luogo all’applicazione della vigente sanzione (100 euro con un massimo di euro 50.000 per sostituto d’imposta), se la trasmissione della corretta certificazione è effettuata entro il 31 dicembre del secondo anno successivo al termine vigente (16 marzo dell’anno successivo alla corresponsione delle somme e dei valori).
In particolare, il comma 5-bis in esame, inserisce, dopo il comma 6-quinquies, il nuovo comma 6-quinquies.1 all’articolo 4 (Dichiarazione e certificazioni dei sostituti d’imposta) del D.P.R. 22 luglio 1998, n. 322
Si rammenta che il citato articolo 4 del D.P.R. n. 322 del 1998 prevede che i soggetti obbligati ad operare ritenute alla fonte presentano annualmente una dichiarazione unica, anche ai fini dei contributi I.N.P.S. e dei premi dovuti all’I.N.A.I.L.
In particolare, il comma 6-ter stabilisce che i medesimi soggetti rilasciano un’apposita certificazione unica anche ai fini dei contributi dovuti all’I.N.P.S. attestante l’ammontare complessivo delle dette somme e valori, l’ammontare delle ritenute operate, delle detrazioni di imposta effettuate e dei contributi previdenziali e assistenziali, nonché gli altri dati stabiliti con il provvedimento amministrativo di approvazione dello schema di certificazione unica. La certificazione è unica anche ai fini dei contributi dovuti agli altri enti e casse previdenziali. Il comma 6-quater prevede che le certificazioni di cui al precedente comma 6-ter, sottoscritte anche mediante sistemi di elaborazione automatica, sono consegnate agli interessati entro il 16 marzo dell’anno successivo a quello in cui le somme e i valori sono stati corrisposti ovvero entro dodici giorni dalla richiesta degli stessi in caso di interruzione del rapporto di lavoro. Nelle ipotesi di cui all’articolo 27 del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, la certificazione può essere sostituita dalla copia della comunicazione prevista dagli articoli 7, 8, 9 e 11 della legge 29 dicembre 1962, n. 1745.
Ai sensi del comma 6-quinquies, le certificazioni di cui al comma 6-ter sono trasmesse in via telematica all’Agenzia delle entrate entro il 16 marzo dell’anno successivo a quello in cui le somme e i valori sono stati corrisposti. Entro la stessa data sono altresì trasmessi in via telematica gli ulteriori dati fiscali e contributivi e quelli necessari per l’attività di controllo dell’Amministrazione finanziaria e degli enti previdenziali e assicurativi, i dati contenuti nelle certificazioni rilasciate ai soli fini contributivi e assicurativi nonché quelli relativi alle operazioni di conguaglio effettuate a seguito dell’assistenza fiscale. La trasmissione in via telematica delle certificazioni di cui al comma 6-ter, contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione precompilata di cui all’articolo 1 del decreto legislativo 21 novembre 2014, n. 175, può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta di cui al comma 1. Le trasmissioni in via telematica effettuate ai sensi del presente comma sono equiparate a tutti gli effetti alla esposizione dei medesimi dati nella dichiarazione di cui al comma 1
Per ogni certificazione omessa, tardiva o errata si applica la sanzione di cento euro, in deroga a quanto previsto dall’articolo 12, del D.Lgs. 18 dicembre 1997, n. 472, con un massimo di euro 50.000 per sostituto di imposta. Nei casi di errata trasmissione della certificazione, la sanzione non si applica se la trasmissione della corretta certificazione è effettuata entro i cinque giorni successivi alla scadenza indicata nel primo periodo. Se la certificazione è correttamente trasmessa entro sessanta giorni dai termini previsti nel primo e nel terzo periodo, la sanzione è ridotta a un terzo, con un massimo di euro 20.000.
La Novella
Il nuovo comma 6-quinquies.1, inserito dal comma 5-bis dell’articolo 3 del Decreto-legge 30 dicembre 2021, n. 228, in esame, stabilisce che, nei casi di tardiva o errata trasmissione delle certificazioni uniche relative a somme e valori corrisposti per i periodi d’imposta dal 2015 al 2017, non si fa luogo all’applicazione della sanzione di cui al comma 6-quinquies (cento euro con un massimo di euro 50.000 per sostituto d’imposta), se la trasmissione della corretta certificazione è effettuata entro il 31 dicembre del secondo anno successivo al termine indicato dal primo periodo del medesimo comma 6-quinquies (16 marzo dell’anno successivo alla corresponsione delle somme e valori).

Il debito formativo degli anni 2017, 2018, 2019 dei revisori legali può essere accertato dal 30 aprile 2022. Modifiche alla disciplina dell’Organismo italiano di contabilità (Oic)
Articolo 3, comma 5-terdecies
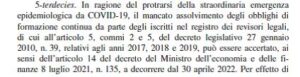
Il comma 5-terdecies dell’articolo 3 del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati, fissa il termine a decorrere dal quale può essere accertato il mancato assolvimento degli obblighi di formazione continua da parte degli iscritti nel registro dei revisori legali. In particolare, l’articolo 3, comma 5-terdecies, prevede che, in ragione del protrarsi della straordinaria emergenza epidemiologica da COVID-19, il mancato assolvimento degli obblighi di formazione continua da parte degli iscritti nel registro dei revisori legali, di cui all’articolo 5, commi 2 e 5, del decreto legislativo n. 39 del 2010 relativi agli anni 2017, 2018 e 2019, può essere accertato, ai sensi dell’articolo 14 del decreto del Ministro dell’economia e delle finanze 8 luglio 2021, n. 135 (in “Finanza & Fisco” n. 32/2021, pag. 2171), a decorrere dal 30 aprile 2022.
Vengono, inoltr,e apportate modifiche alla disciplina dell’Organismo italiano di contabilità (Oic) recata dagli articoli 9-bis e 9-ter del decreto legislativo n. 38 del 2005, prevedendo che esso partecipi al processo di elaborazione di princìpi e standard in materia di informativa contabile e di sostenibilità a livello europeo ed internazionale, intrattenendo rapporti con la International Financial Reporting Standards Foundation (IFRS Foundation), con l’European Financial Reporting Advisory Group (EFRAG) e con gli organismi di altri Paesi preposti alle medesime attività. La modifica consente di sostituire i riferimenti all’International Accounting Standards Board (IASB) con quello alla IFRS Foundation.
Il limite all’uso del contante torna a 2.000 euro nel 2022
Articolo 3, comma 6-septies
L’articolo 3 comma 6-septies, del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate dalla Camera dei deputati, detta disposizioni volte a modificare il regime di utilizzo del contante, stabilendo che il valore soglia oltre il quale si applica il divieto al trasferimento del contante fra soggetti diversi ritorni ad essere stabilito nella misura di 2.000 euro fino al 31 dicembre 2022, per ridursi a 1.000 euro a decorrere dal 1° gennaio 2023. A tale scopo, con la norma in esame, si modifica l’articolo 49, comma 3-bis, del decreto legislativo 21 novembre 2007, n. 231 in materia di limitazioni all’uso del contante.

Il testo del decreto “Milleproroghe”
(Testo aggiornato con le modifiche introdotte dalla Camera)
