730 precompilato, c’è tempo fino al 30 settembre 2024

Conto alla rovescia per il 730 precompilato. Manca una settimana al termine per l’invio, fissato al prossimo lunedì, 30 settembre. Dai primi dati, oltre il 50% dei modelli già restituiti al Fisco è stato trasmesso con la nuova modalità semplificata, che guida l’utente fino al click finale con un percorso più facile e parole di uso comune. Tra i 730 semplificati più di 4 su 10 sono stati accettati dai cittadini senza modifiche.


Oltre 1 contribuente su 2 sceglie la ‘semplificata’


Da quest’anno, chi ha i requisiti per presentare il 730 può scegliere, in alternativa alla modalità tradizionale, la nuova compilazione semplificata per visualizzare le informazioni all’interno di un’interfaccia senza campi e codici e più facile da navigare. In questo caso, è il sistema a inserire automaticamente i dati all’interno del modello, come validati o integrati/modificati dal contribuente. Da un primo bilancio, più della metà dei 730 sono stati inviati in modalità semplificata, il 52%. Sempre considerando i 730 semplificati, il 42% sono stati accettati così come predisposti dal Fisco.


Come inviare il 730


Per consultare e inviare il proprio modello occorre entrare nell’applicativo, disponibile sul sito dell’Agenzia, tramite Spid, Carta d’identità elettronica (Cie) o Carta nazionale dei servizi (Cns). Resta ferma la possibilità di “affidare” la propria dichiarazione a un familiare o una persona di fiducia: è possibile attivare l’abilitazione direttamente online nella propria area riservata, inviando una pec o ancora facendo richiesta presso un qualsiasi ufficio dell’Agenzia.

Il 730 precompilato deve essere inviato entro il 30 settembre 2024; un mese in più per il modello Redditi, la cui deadline è fissata al 31 ottobre.


Le guide e i tutorial


Un video-tutorial pubblicato sul canale YouTube dell’Agenzia spiega i passi fondamentali per consultare e inviare la dichiarazione mentre il sito dedicato “info730” raccoglie tutte le informazioni utili e le risposte alle domande più frequenti. L’Agenzia ha inoltre messo a disposizione online la guida La dichiarazione precompilata 2024. Quest’anno i dati precaricati dal Fisco – tra cui spese sanitarie, premi assicurativi, certificazioni uniche, bonifici per ristrutturazioni, interessi sui mutui, ecc. – ammontano a circa 1 miliardo e 300 milioni. (Così, comunicato Stampa Agenzia delle entrate del 23 settembre 2024).


Vedi anche: “La raccolta delle guide alle agevolazioni della dichiarazione 2024 per le persone fisiche. Tutte le istruzioni dell’Agenzia delle entrate in un unico documento” – Dalle spese sanitarie agli interessi sul mutuo prima casa, passando per contributi previdenziali, premi assicurativi e bonus edilizi. Tutte le istruzioni dell’Agenzia delle entrate in un unico documento (548 pagine).
Per agevolare la consultazione, raggruppate in un unico documento le guide alle agevolazioni delle dichiarazione 2024, modello 730 e Redditi Pf.


Adempimento collaborativo, concordato preventivo biennale e termini fiscali. Il Cdm approva,  in via preliminare, le disposizioni correttive

Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale (decreto legislativo – esame preliminare)


Il Consiglio dei ministri, di giovedì 20 giugno 2024, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo che introduce disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale.

Le norme introdotte provvedono, tra l’altro, a:

  • una revisione del calendario fiscale;


 Viene fissato:

    • al 30 agosto il versamento del saldo 2023 e della prima rata di acconto 2024 per i soggetti ISA e forfettari con la maggiorazione dello 0,4%;
    • al 31 ottobre il termine per la presentazione delle dichiarazioni annuale dei redditi e IRAP, (che per l’anno 2024 coinciderà anche con quello per l’eventuale adesione al Concordato preventivo)


  • integrare il concordato preventivo biennale (CPB), sia in considerazione del calendario fiscale, sia con ulteriori disposizioni relative ai casi di decadenza dal concordato e in materia di acconti;
  • introdurre una sanzione, fino alla sospensione dalla facoltà di rilasciare la certificazione tributaria per un periodo da uno a tre anni, per i professionisti nel caso in cui la certificazione del sistema di rilevazione, misurazione, gestione e controllo del rischio fiscale (Tax control framework) sia infedele;
  • modificare le sanzioni in merito all’adempimento collaborativo, azzerandole per i contribuenti che dichiarano tutto al fisco e si comportano correttamente.


Rilasciata una nuova versione dei moduli di controllo delle dichiarazioni dei redditi e ISA 2024 (73024,CNM24,IRA24,RPF24,RSP24,RSC24,RNC24)

Nell’ambito della piattaforma “Desktop Telematico” sono disponibili, per le applicazioni “Entratel” e “File Internet”, all’interno della categoria Controlli dichiarazioni dei redditi e ISA 2024 i seguenti aggiornamenti:


Nella versione attuale sono state apportate le seguenti modifiche:


Nella versione attuale sono state apportate le seguenti modifiche:

    • aggiornamento per recepire le modifiche riportate nel documento di rettifica delle Specifiche tecniche di recente emanazione.


Nella versione attuale sono state apportate le seguenti modifiche:

    • aggiornato controllo multi-modulo quadro IR;
    • aggiornato controllo valori “Eventi eccezionali” frontespizio;
    • aggiornato valori “Codice regione” in “Deduzioni/Detrazioni/Credito d’imposta” quadro IS;
    • aggiornato controllo codici ZFU quadro IS;
    • aggiornato il controllo relativo al “Totale componenti negativi” quadro IK;
    • aggiornato il controllo relativo al “Valore della produzione netta” quadro IP.


Nella versione attuale sono state apportate le seguenti modifiche:

    • nuova versione 2.0.0 dei Controlli telematici ISA/Redditi per integrazioni ISA CPB;
    • aggiornamento per recepire tutte le modifiche riportate nel documento di rettifica delle Specifiche tecniche di recente emanazione.


Nella versione attuale sono state apportate le seguenti modifiche:

    • nuova versione 2.0.0 dei Controlli telematici ISA/Redditi per integrazioni ISA CPB;
    • aggiornato il controllo relativo al reddito delle attività agricole ed allevamento animali del quadro RD;
    • aggiornata la descrizione della segnalazione di errore con riferimento al controllo previsto per il campo IVAFE del quadro RW;
    • aggiornato il controllo relativo all’ “Imposta sostitutiva” del quadro RT;
    • eliminati controlli nel quadro RQ righe 94, 95 e 97;
    • aggiornato controllo importo-codice rigo 17 colonne 33, 34, 35 del quadro RN.


Nella versione attuale sono state apportate le seguenti modifiche:

    • nuova versione 2.0.0 dei Controlli telematici ISA/Redditi per integrazioni ISA CPB.


Nella versione attuale sono state apportate le seguenti modifiche:

    • nuova versione 2.0.0 dei Controlli telematici ISA/Redditi per integrazioni ISA CPB.


Qualora i moduli di controllo risultino già installati all’interno della piattaforma “Desktop Telematico” non sarà necessario provvedere ad alcun aggiornamento in quanto tali moduli di controllo si aggiorneranno automaticamente all’interno della piattaforma nel momento in cui questa verrà avviata.

Si consiglia, comunque, di verificare l’avvenuto aggiornamento utilizzando le funzionalità proprie del “Desktop Telematico”.


La raccolta delle guide alle agevolazioni della dichiarazione 2024 per le persone fisiche. Tutte le istruzioni dell’Agenzia delle entrate in un unico documento

Dalle spese sanitarie agli interessi sul mutuo prima casa, passando per contributi previdenziali, premi assicurativi e bonus edilizi.  Tutte le istruzioni dell’Agenzia delle entrate in un unico documento (548 pagine).

Per agevolare la consultazione, raggruppate in un unico documento le guide alle agevolazioni delle dichiarazione 2024, modello 730 e Redditi Pf.

Si tratta di 13 guide realizzate dall’Agenzia delle entrate riguardanti:

  • Aspetti generali
  • Spese sanitarie
  • Interessi passivi mutui
  • Spese istruzione
  • Erogazioni liberali
  • Premi assicurazione
  • Contributi previdenziali e assistenziali
  • Altre detrazioni e deduzioni
  • Crediti d’imposta
  • Recupero patrimonio edilizio
  • Riqualificazione energetica
  • Bonus mobili ed elettrodomestici
  • Superbonus

Nel documento riportato l’elenco esemplificativo delle dichiarazioni che possono essere rese dal contribuente per attestare le condizioni soggettive rilevanti ai fini del riconoscimento di oneri deducibili, detraibili o crediti d’imposta.


Le guide recepiscono le indicazioni fornite con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, dell’8 luglio 2020, n. 19/E, del 25 giugno 2021, n. 7/E, del 7 luglio 2022, n. 24/E e del 25 luglio 2022, n. 28/E, del 19 giugno e del 26 giugno 2023 (nn. 14/E, 15/E e 17/E), e includono le novità normative intervenute relativamente all’anno d’imposta 2023.


SOMMARIO – Finanza & Fisco n. 19/20 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2024
Modelli dichiarativi dei redditi 2023

Modello “Redditi-Sp 2024”
per le società di persone ed equiparate


Modello “Redditi-Sp” 2024 per società di persone ed equiparate. Le novità
Le novità del modello di dichiarazione “Redditi-Sp” 2024, con le relative istruzioni, da presentare nell’anno 2024 da parte delle società …


Istruzioni e modelli per la dichiarazione delle società semplici, in nome collettivo, in accomandita semplice ed equiparate

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68706/2024: «Approvazione del modello di dichiarazione “Redditi 2024-SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SP”.»

ALLEGATO 1 — Caratteristiche tecniche per la stampa dei modelli

Istruzioni e Modello Redditi 2024 – Società di persone


Il modello e le istruzioni sono stati approvati con Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68706/2024. Il modello e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 29.05.2024.


Modelli “Redditi 2024” delle Società e degli Enti
Redditi Sc • Redditi Sp • Redditi Enc


Istruzioni generali comuni ai modelli 2024 degli enti e delle società


I documenti sono integrati dai link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Modello “REDDITI SP” 2024 per società di persone ed equiparate. Le novità

Con Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68706/2024, approvato il nuovo modello dichiarativo “Redditi 2024-SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2024 ai fini delle imposte sui redditi.

Il modello 2024 per il periodo d’imposta in corso al 31 dicembre 2023 va presentato entro il 15 ottobre 2024 (cfr. l’articolo 38 del Decreto Legislativo 12 febbraio 2024, n. 13 in “Finanza & Fisco” n. 9-10/2024, pag. 563).

Come stabilito dal comma 1 del citato articolo 38 del D.Lgs. n. 13 del 2024, per il solo periodo d’imposta in corso al 31 dicembre 2023, i termini di presentazione delle dichiarazioni dei redditi (modello “Redditi 2024”) e IRAP sono, invece, posticipati rispetto ai termini disciplinati “a regime” dal decreto “Adempimenti” al 15 ottobre 2024, per la trasmissione telematica da parte delle persone fisiche, delle società o associazioni di cui all’articolo 5 del TUIR e dei soggetti passivi IRES con periodo d’imposta coincidente con l’anno solare.

Si ricorda che i contribuenti con periodo d’imposta coincidente con l’anno solare utilizzano per la dichiarazione dei redditi 2023, il modello Redditi 2024.

Tale modello viene utilizzato anche per la dichiarazione dei redditi del periodo d’imposta non coincidente con l’anno solare in corso alla data del 31 dicembre 2023.

Come spiegano la istruzioni, “Istruzioni parte generale Istruzioni parte generale Redditi Sc, Redditi Sp, Redditi Enc” in “Finanza & Fisco” n. 4-5/2024) si considera periodo d’imposta coincidente con l’anno solare quello di durata pari o inferiore a 365 giorni, a condizione che termini il 31 dicembre.

A seguito delle modifiche introdotte dal decreto semplificazioni (art. 17, comma 1, D.Lgs. n. 175 del 2014), anche le società di persone e i soggetti ad esse equiparati adottano, per l’individuazione del modello dichiarativo, le medesime regole previste per i soggetti IRES. Pertanto, le società di persone, in caso di periodo di imposta chiuso anteriormente al 31 dicembre 2023 (ad esempio in caso di trasformazione in società di capitali, scioglimento della società senza formale procedura di liquidazione, ecc.), presentano la dichiarazione dei redditi utilizzando il modello Redditi Sp 2023 approvato nel corso del 2023.


In tema di imputazione dei redditi nelle società di persone in caso di mutamento della compagine sociale nel corso del periodo d’imposta, vedi:

Cessione di quote e modifica delle percentuali di partecipazione agli utili nelle società “trasparenti”. Criteri di imputazione temporale ai soci del reddito

L’applicazione del c.d. principio di trasparenza nell’attribuzione ai soci del reddito prodotto dalle società di persone
di Enrico Molteni


Contribuenti obbligati alla presentazione del modello Redditi  Sp

Sono obbligati alla presentazione del modello Redditi Sp 2024 – Società di persone ed equiparate – le società e le associazioni, residenti nel territorio dello Stato, di seguito elencate:

  • società semplici;
  • società in nome collettivo e in accomandita semplice;
  • società di armamento (equiparate alle società in nome collettivo o alle società in accomandita semplice, a seconda che siano state costituite all’unanimità o a maggioranza);
  • società di fatto o irregolari (equiparate alle società in nome collettivo o alle società semplici a seconda che esercitino o meno attività commerciale);
  • associazioni senza personalità giuridica costituite fra persone fisiche per l’esercizio in forma associata di arti e professioni;
  • aziende coniugali se l’attività è esercitata in società fra i coniugi (coniugi cointestatari della licenza ovve- ro coniugi entrambi imprenditori);
  • gruppi europei di interesse economico GEIE.

Non devono presentare il modello Redditi-Sp:

  • le aziende coniugali non gestite in forma societaria (i coniugi, in questo caso, devono presentare il modello Redditi Persone fisiche, utilizzando i quadri di specifico interesse);
  • le società di persone ed equiparate non residenti nel territorio dello Stato (in questo caso va compilato il modello Redditi-Sc o il modello Redditi-Enc);
  • i condomini; questi devono invece presentare il modello 770 quali sostituti d’imposta per le ritenute effettuate.

Il modello Redditi-Sp deve essere utilizzato per dichiarare i redditi prodotti nell’anno, al fine di determinare la quota di reddito (o perdita) imputabile a ciascun socio o associato agli effetti delle imposte personali (IRPEF o IRES dovute dai singoli soci).


Le principali novità contenute nel modello Redditi-SP 2024 sono le seguenti:


Immobili sequestrati


Nel Frontespizio, nella sezione “Altri dati”, è stata inserita la casella “Immobili sequestrati” al fine di segnalare l’esistenza di beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva da cui deriva la sospensione del versamento delle imposte fino alla revoca della confisca o fino alla loro assegnazione o destinazione.

Tra le variazioni in diminuzione del quadro RF e tra i componenti negativi del quadro RG, è stata prevista la non rilevanza, ai fini delle imposte sui redditi, del reddito dei beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva determinato secondo le disposizioni del capo II del titolo I, dell’art. 70 e dell’art. 90, comma 1, quarto e quinto periodo del TUIR. A tal riguardo, vedi: il rigo RF55 (variazioni in diminuzione), codice 97 (nel quale va inserito, il reddito dei beni immobili – già indicato nel rigo RF10 – oggetto di provvedimenti di sequestro e confisca non definitiva determinato secondo le disposizioni del capo II del titolo I, dell’art. 70 e dell’art. 90, comma 1, quarto e quinto periodo del TUIR (art. 51, comma 3-bis, del decreto legislativo 6 settembre 2011, n. 159), e RG22, (altri componenti negativi deducibili), codice 51, (nel quale va inserito, il reddito dei beni immobili – già indicato nel rigo RG10 con il codice 2 – oggetto di provvedimenti di sequestro e confisca non definitiva determinato secondo le disposizioni del capo II del titolo I, dell’art. 70 e dell’art. 90, comma 1, quarto e quinto periodo del TUIR (art. 51, comma 3-bis, del decreto legislativo 6 settembre 2011, n. 159);

I beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva, il cui reddito è determinato secondo le disposizioni del capo II del titolo I («Redditi fondiari»), dell’art. 70 («Redditi di natura fondiaria») e dell’art. 90, comma 1, quarto e quinto periodo («Proventi immobiliari») del TUIR, non rilevano ai fini della determinazione delle imposte sui redditi, ai sensi del comma 3-bis dell’articolo 51, del decreto legislativo 6 settembre 2011, n. 159. In tali ipotesi, l’amministratore giudiziario è tenuto a presentare la dichiarazione indicando i redditi di tutti i beni sequestrati. Per quelli diversi dagli immobili devono essere liquidate e versate le relative imposte mentre per i beni immobili oggetto dei provvedimenti cautelari da cui deriva, per effetto della citata disposizione, la sospensione del versamento delle imposte fino alla revoca della confisca o fino alla loro assegnazione o destinazione, va barrata la presente casella “Immobili sequestrati” e vanno compilati i quadri relativi a tali redditi senza riportarli nel quadro RN.


Reddito di attività trasferite nel territorio dello Stato


Nei quadri RF, RG e RE (righi RF50, RG23 e RE18A) è stata prevista la non concorrenza alla formazione del reddito del 50 per cento dei redditi derivanti da attività di impresa e dall’esercizio di arte e professioni esercitate in forma associata trasferite nel territorio dello Stato (cd. Reshoring in Italia di imprese) da un Paese estero non appartenente all’Unione europea o allo Spazio economico europeo (cfr. art. 6 del decreto legislativo 27 dicembre 2023, n. 209 in “Finanza & Fisco” n. 7/2024. L’efficacia della disposizione del citato articolo 6 è subordinata, ai sensi dell’art. 108, par. 3, del Trattato sul funzionamento dell’Unione europea, all’autorizzazione della Commissione europea).


Plusvalenze per la cessione di immobili agevolati dal Superbonus.


Nella sezione II del quadro RL è stata prevista, con decorrenza 1° gennaio 2024, un’ulteriore fattispecie di reddito diverso da assoggettare ad imposizione costituita dalle plusvalenze di cui all’art. 67, comma 1, lett. b-bis, del TUIR, realizzate mediante la cessione a titolo oneroso di beni immobili sui quali siano stati realizzati interventi agevolati dal c.d. Superbonus (art. 1, commi da 64 a 66, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023). Si ricorda che l’articolo 1, comma 64, della Legge 30 dicembre 2023, n. 213 ha aggiunto tra i redditi diversi ai sensi del Testo Unico sulle Imposte sui Redditi (TUIR) le plusvalenze realizzate mediante cessione a titolo oneroso di immobili sui quali siano stati realizzati interventi agevolati dal c.d. Superbonus. Il comma 66 dispone che la predetta disposizione si applica alle cessioni poste in essere a decorrere dal 1° gennaio 2024.


Rivalutazione del valore dei terreni e delle partecipazioni


I quadri RT (sezione VII) e RM (sezione VII) sono stati aggiornati al fine di consentire al contribuente l’applicazione delle disposizioni degli articoli 5 e 7 della legge 28 dicembre 2001, n. 448, finalizzati alla rideterminazione dei valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione e dei terreni edificabili e con destinazione agricola, posseduti alla data del 1° gennaio 2024. Sui predetti valori è dovuta un’imposta sostitutiva delle imposte sui redditi nella misura del 16 per cento (art. 1, commi 52 e 53, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023).


Recupero imposta sostitutiva su utili e riserve di utile


Nel quadro RQ è stata inserita la sezione XXIII dedicata al recupero dell’imposta sostitutiva per i soggetti che, nella dichiarazione dell’anno precedente, avevano optato per l’esclusione degli utili e riserve di utile dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato (art. 1, commi da 87 a 95, della legge n. 197 del 2022), e che sono decaduti dalla fruizione dell’aliquota ridotta a causa del mancato rispetto delle condizioni di cui all’art. 6, commi da 1 a 4, del decreto ministeriale 26 giugno 2023 (in “Finanza & Fisco” n. 27/2023, pag. 1335).


Imposta sull’adeguamento delle esistenze iniziali dei beni


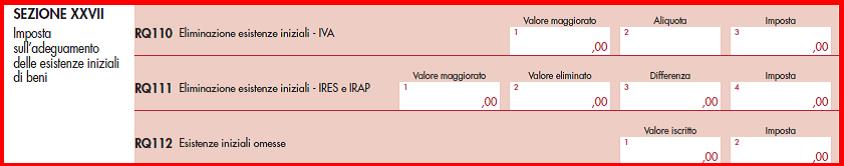
Nel quadro RQ è stata inserita la sezione XXVII dedicata all’imposta sostitutiva sulle esistenze iniziali dei beni che consente agli esercenti attività d’impresa che non adottano i principi contabili internazionali nella redazione del bilancio l’adeguamento delle esistenze iniziali dei beni alla cui produzione o al cui scambio è diretta l’attività dell’impresa. L’adeguamento è condizionato al pagamento di un’imposta sostitutiva dell’imposta sui redditi e dell’IRAP pari al 18 per cento e al pagamento dell’IVA (art. 1, commi da 78 a 85, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023, pag. 2479)


Superbonus


I quadri RP e RN sono stati aggiornati per gestire la nuova percentuale di detrazione del 70 per cento per l’anno 2024 (art. 119 del decreto-legge 19 maggio 2020, n. 34, come modificato dall’articolo 24 del decreto-legge del 10 agosto 2023, n. 104).


Imposta sul valore delle cripto-attività


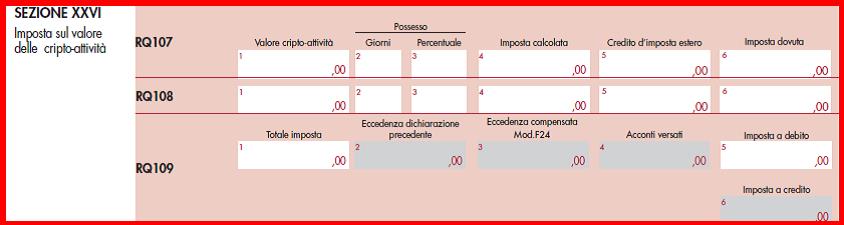
Nel quadro RW è stata prevista la nuova disciplina fiscale relativa all’imposta sul valore delle cripto-attività detenute dai soggetti residenti nel territorio dello Stato, sulle quali non è stata applicata l’imposta di bollo, suscettibili di produrre redditi ai sensi dell’art. 67, comma 1, lettera c-sexies del TUIR (art. 19, comma 18, del decreto-legge 6 dicembre 2011, n. 201, come modificato dall’art. 1, comma 146, della legge 29 dicembre 2022, n. 197).

Per ulteriori approfondimenti sulla disciplina dell’Imposta sul valore delle cripto-attività, si rinvia alla circolare dell’Agenzia delle entrate n. 30 del 27 ottobre 2023 (in “Finanza & Fisco” n. 35/2023, pag. 1979).


Soggetti controllati non residenti (CFC)


Nel quadro RM e nel quadro FC è stata prevista la gestione dell’imposta sostitutiva delle imposte sui redditi pari al 15 per cento dell’utile contabile netto dell’esercizio in caso di opzione esercitabile dal soggetto controllante con riferimento ai soggetti controllati non residenti applicabile in alternativa a quanto previsto al comma 4, lettera a), dell’art. 167 del TUIR (art. 167, comma 4-ter, del TUIR).


Le novità del Modello conseguenti alle modifiche introdotte nel sistema tributario dal Decreto legislativo n. 1/2024


Con riferimento alle recenti disposizioni di cui all’articolo 15, comma 1 e 2, del decreto legislativo 8 gennaio 2024, n. 1 (in “Finanza & Fisco” n. 6/2024, pag. 309), nel modello “Redditi Sp 2024” sono state apportate diverse semplificazioni.

In particolare, nel quadro RU sono stati individuati alcuni crediti d’imposta non automatici, fruibili in compensazione esterna ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, per i quali non è più previsto l’obbligo di indicare i relativi dati nella sezione I del quadro RU e sono state, inoltre, eliminate le Sezioni II (credito “Caro Petrolio”) e V (“Altri crediti d’imposta”), i cui crediti sono adesso gestiti nella Sezione I.

Oltre a ciò, nel quadro RS è stato soppresso il prospetto dedicato all’indicazione degli estremi identificativi dei rapporti finanziari da parte dei soggetti che intendono avvalersi della riduzione delle sanzioni prevista dall’articolo 2, comma 36-vicies-ter, del decreto-legge 13 agosto 2011, n. 138, convertito, con modificazioni, dalla legge 14 settembre 2011, n. 148. Pertanto, a partire dall’annualità in corso al 31 dicembre 2023, i contribuenti – in caso di violazioni relative alla dichiarazione delle imposte sui redditi, dell’imposta regionale sulle attività produttive, dell’IVA, di violazioni relative ai rimborsi e agli obblighi relativi alla documentazione, registrazione e individuazione delle operazioni soggette all’IVA – pur se esonerati dal suddetto onere dichiarativo, continuano a usufruire della riduzione alla metà delle sanzioni di cui agli articoli 1, 5 e 6 del decreto legislativo 18 dicembre 1997, n. 471. A tal riguardo si ricorda che comma 36-vicies-ter dell’articolo 2 del D.L. n. 138 del 2011 stabilisce, a seguito della modifica introdotte dall’articolo 15, comma 2, del decreto Adempimenti,  che «per gli esercenti imprese o arti e professioni con ricavi e compensi dichiarati non superiori a 5 milioni di euro i quali per tutte le operazioni attive e passive effettuate nell’esercizio dell’attività utilizzano esclusivamente strumenti di pagamento diversi dal denaro contante le sanzioni amministrative previste dagli articoli 1, 5 e 6 del decreto legislativo 18 dicembre 1997, n. 471, sono ridotte alla metà».


Risposte a quesiti precompilata 2024. Nella circolare il dietrofront sulla possibilità del ravvedimento dell’invio della CU oltre i termini

Pubblicata la circolare dell’Agenzia delle Entrate n. 12 del 31 maggio 2024 con le risposte alle domande formulate dagli operatori sulla dichiarazione dei redditi. Sono illustrate, in particolare, questioni concernenti l’utilizzo, la compilazione e l’apposizione del visto di conformità, in relazione al modello di dichiarazione dei redditi semplificato (c.d. “modello 730/2024”) e sono fornite precisazioni concernenti alcuni oneri detraibili, con l’obiettivo di dare agli uffici uno strumento unitario che garantisca un’applicazione uniforme delle norme sul territorio nazionale. Vengono fornite istruzioni sulla compilazione del Quadro W relativamente ai redditi di capitale di fonte estera. Alcuni quesiti riguardano, inoltre, i versamenti minimi delle imposte sostitutive.

La circolare, tra l’altro, scioglie i dubbi sulla fruibilità di alcuni casi specifici del credito d’imposta “prima casa under 36” e sull’ammissibilità del ravvedimento operoso in caso di certificazioni uniche trasmesse oltre i termini ordinariamente previsti.

Nel documento di prassi evidenziato che il legislatore, ha “ritenuto ammissibile l’invio della CU oltre il termine di legge, sanzionando la tardività di tale invio e stabilendo apposita graduazione del quantum sanzionatorio. Al fine di contemperare tale volontà con i principi generali dell’ordinamento tributario, tra i quali figura l’applicazione generale del ravvedimento operoso, in assenza di espressa previsione di segno contrario, devono ritenersi superate, sul punto, le indicazioni fornite con la richiamata circolare n. 6/E del 2015.

Ne consegue che è ammissibile ricorrere all’istituto del ravvedimento operoso laddove l’invio della CU venga effettuato oltre i termini ordinariamente previsti.

Se il sostituto trasmette all’Agenzia delle entrate e rilascia al percipiente una CU tardiva o rettificativa, il contribuente potrà esibirla al CAF o al professionista abilitato affinché quest’ultimo ne tenga conto ai fini della predisposizione o dell’eventuale rettifica della dichiarazione dei redditi”.

Link al testo della circolare dell’Agenzia delle Entrate n. 12 del 31 maggio 2024, con oggetto: DICHIARAZIONE DEI REDDITI DELLE PERSONE FISICHE 2024 (730/2024 e Pf 2024), p.i. 2023 – Istruzioni relative alla compilazione e all’apposizione del visto di conformità per l’anno d’imposta 2023 – Risposta a quesiti  – Estensione dell’utilizzo del modello di dichiarazione dei redditi 730 semplificato – Compilazione del QUADRO W – Redditi di capitale di fonte estera – Detenzione di cripto-attività riferite a diversi emittenti – Detenzione di più conti correnti presso lo stesso intermediario – Individuazione del valore delle cripto-attività – Versamenti minimi imposte sostitutive – Rilascio del visto di conformità – QUADRO L (Sezione II – Dati relativi alla rivalutazione dei terreni) – QUADRO L (Sezione III – Redditi di capitale soggetti a imposizione sostitutiva) – QUADRO W (Redditi di capitale di fonte estera) – Documentazione spese Superbonus al 90% – Detrazione IRPEF pari al 50 per cento dell’IVA per acquisti di abitazione di classe energetica A o B e credito d’imposta “prima casa under 36” – Ravvedimento operoso ex articolo 13 del D.Lgs. 18/12/1997, n. 472 – Ammissibilità del ravvedimento operoso in caso di trasmissione delle certificazioni uniche oltre i termini ordinariamente previsti


Precompilata 2024. Il call center dell’Agenzia delle entrate attivo anche domani 1°giugno e sabato 15 giugno

Un supporto in più dedicato ai cittadini che desiderano avere maggiori informazioni o assistenza per consultare e inviare la propria dichiarazione dei redditi precompilata. Il call center dell’Agenzia delle Entrate sarà attivo, in aggiunta ai consueti orari (dal lunedì al venerdì, dalle ore 9 alle 17), anche sabato 1° e sabato 15 giugno dalle 9 alle 13. L’iniziativa mira a potenziare il servizio di assistenza telefonica dell’Agenzia in questa prima fase della stagione dichiarativa.


Assistenza extra per due sabati di giugno


Call center attivo, dunque, domani 1°giugno e sabato 15 giugno, nella fascia oraria 9-13. Per entrare in contatto con un esperto del Fisco basterà comporre il numero verde 800.90.96.96 da rete fissa, lo 06.97.61.76.89 da cellulare o lo 0039.06.45.47.04.68 dall’estero. Il servizio è curato dai consulenti telefonici delle Entrate che hanno aderito all’iniziativa ed è rivolto esclusivamente ai cittadini. Al termine della chiamata sarà anche possibile esprimere, in forma anonima, un giudizio sull’assistenza ricevuta.


Informazioni utili anche online


Sempre aggiornato il sito dedicato “Info e assistenza” dove sono raccolti tutti i contenuti sulla stagione dichiarativa 2024 e le risposte alle domande più frequenti. Disponibili inoltre sul sito delle Entrate una guida dedicata con tutti i passi da seguire per inviare, con o senza modifiche, la propria dichiarazione e le guide a tema sulle agevolazioni della dichiarazione 2024. Infine, un video pubblicato sul canale istituzionale YouTube illustra in pillole le modalità per accedere e le principali date da ricordare. (Così, comunicato stampa Agenzia delle entrate del 31 maggio 2024)


Agevolazioni della dichiarazione 2024. Online le guide del Fisco sui bonus fiscali per i contribuenti

Dalle spese sanitarie agli interessi sul mutuo prima casa, passando per contributi previdenziali, premi assicurativi e bonus edilizi. Sono alcune delle guide alle agevolazioni della dichiarazione 2024, da oggi online sul sito dell’Agenzia delle Entrate. In questo modo i cittadini possono avere a disposizione, con informazioni complete e aggiornate, tutto ciò che occorre per beneficiare dei vari sconti fiscali di cui è possibile usufruire.


Le guide recepiscono le indicazioni fornite con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, dell’8 luglio 2020, n. 19/E, del 25 giugno 2021, n. 7/E, del 7 luglio 2022, n. 24/E e del 25 luglio 2022, n. 28/E, del 19 giugno e del 26 giugno 2023 (nn. 14/E, 15/E e 17/E), e includono le novità normative intervenute relativamente all’anno d’imposta 2023.


Una “guida” per ogni argomento


Per agevolare la consultazione, ad ogni tema della raccolta “Tutte le agevolazioni della dichiarazione 2024” è dedicata una guida: spese sanitarie, interessi sui mutui, spese di istruzione, erogazioni liberali, premi di assicurazione, ecc. Chiudono la raccolta le guide tematiche sui diversi bonus casa: ristrutturazioni, riqualificazione energetica, bonus mobili e superbonus.


Informazioni complete e aggiornate a portata di click


Le guide, al passo con le novità normative e i documenti di prassi dell’Agenzia, forniscono chiarimenti anche alla luce delle risposte fornite ai quesiti di cittadini e addetti ai lavori. Previsto anche un focus sui documenti che i contribuenti devono presentare a Caf e professionisti abilitati e sulle regole che questi ultimi devono osservare nella conservazione della documentazione. (Così, comunicato stampa Agenzia delle entrate del 30 maggio 2024)


SOMMARIO – Finanza & Fisco n. 17 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2024
Redditi PF 2024 – Dichiarazione delle persone Fisiche

Modelli e Istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Il modello “Redditi 2024-PF”, fascicolo 3 con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2024 per il periodo d’imposta 2023


Fascicolo 3 (aggiornato al 23 aprile 2024)
Riservato ai contribuenti obbligati alla tenuta delle scritture contabili


Vedi anche le utili indicazioni contenute nelle specifiche tecniche relative al Modello Redditi PF 2024 (in www.pianetafiscale.it – Area riservata agli abbonati).


I modelli e le istruzioni sono stati approvati con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68687/2024.

I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 13 maggio 2024 e sono stati aggiornati con le modifiche apportate dal Comunicato (errata-corrige) del 23 aprile 2024.


I fascicoli 1 e 2 del modello “Redditi 2024-PF” sono stati pubblicati nel numero 15/16 del 2024.


Clicca qui, per prelevare il modello “Redditi 2024-PF” intero con le relative istruzioni


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 15/16 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2024
Redditi PF 2024 – Dichiarazione delle persone Fisiche

Modelli e Istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Modello “Redditi PF” 2024 (periodo d’imposta 2023) per le persone fisiche. Le principali novità

Dopo gli aggiornamenti comunicati del 22 maggio 2024, 23 aprile 2024 e il 19 aprile 2024 pubblichiamo il modello Redditi Persone fisiche 2024 (fascicoli 1, 2 e 3) relativo all’anno d’imposta 2023, con le relative istruzioni, che le persone fisiche devono presentare in via telematica entro il 15 ottobre 2024.

In sintesi, le principali novità contenute nel modello REDDITI-PF 2024, periodo d’imposta 2023 …

Continua a leggere →


Il modello “Redditi 2024-PF” fascicoli 1 e 2 con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2024 per il periodo d’imposta 2023


Fascicolo 1 (aggiornato al 23 aprile 2024)
Modello base

Fascicolo 2 (aggiornato al 23 aprile 2024)
Riservato ai contribuenti non obbligati alla tenuta delle scritture contabili


Vedi anche le utili indicazioni contenute nelle specifiche tecniche relative al Modello Redditi PF 2024 (in www.pianetafiscale.it – Area riservata agli abbonati).


I modelli e le istruzioni sono stati approvati con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68687/2024.

I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 13 maggio 2024 e sono stati aggiornati con le modifiche apportate dal Comunicato (errata-corrige) del 23 aprile 2024.


Il Fascicolo 3 (aggiornato al 23 aprile 2024), “riservato ai contribuenti obbligati alla tenuta delle scritture contabili” sarà pubblicato nel prossimo numero (n. 17 del 2024).


Clicca qui, per prelevare il modello “Redditi 2024-PF” intero con le relative istruzioni


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Modello “Redditi PF” 2024 (periodo d’imposta 2023) per le persone fisiche. Le principali novità

Dopo gli aggiornamenti comunicati il 22 maggio 2024, 23 aprile 2024 e il 19 aprile 2024 pubblichiamo il modello Redditi Persone fisiche 2024 (fascicoli 1, 2 e 3) relativo all’anno d’imposta 2023, con le relative istruzioni, che le persone fisiche devono presentare in via telematica entro il 15 ottobre 2024.


I termini di presentazione della dichiarazione


Il modello Redditi Persone Fisiche 2024 deve essere presentato entro i termini seguenti:

  • dal 2 maggio 2024 al 30 giugno 2024 se la presentazione viene effettuata in forma cartacea per il tramite di un ufficio postale (atteso che il termine del 30 giugno 2024 scade la domenica, lo stesso è rinviato al primo giorno lavorativo successivo);
  • entro il 15 ottobre 2024 se la presentazione viene effettuata per via telematica, direttamente dal contribuente ovvero se viene tra- smessa da un intermediario abilitato alla trasmissione dei dati (cfr. l’articolo 38 del Decreto Legislativo 12 febbraio 2024, n. 13 in “Finanza & Fisco” n. 9-10/2024, pag. 563).


Tutti i contribuenti sono obbligati a presentare la dichiarazione modello Redditi Persone Fisiche 2024 esclusivamente per via telematica, direttamente o tramite intermediario abilitato.

Sono esclusi da tale obbligo e pertanto possono presentare il modello REDDITI 2024 cartaceo, presso un qualsiasi ufficio postale, i contribuenti che:

  • pur possedendo redditi che possono essere dichiarati con il 730, non possono presentare il mod. 730;
  • pur potendo presentare il 730, devono dichiarare alcuni redditi o comunicare dati utilizzando i relativi quadri del modello REDDITI (RM, RS, RT, RU);
  • devono presentare la dichiarazione per conto di contribuenti deceduti.


Termini di versamento


I versamenti a saldo che risultano dalla dichiarazione Redditi Persone Fisiche 2024, compresi quelli relativi al primo acconto, devono essere eseguiti entro il 1° luglio 2024 (il 30 giugno 2024 è domenica) ovvero entro il 31 luglio 2024.


I contribuenti che scelgono di versare le imposte dovute (saldo per l’anno 2023 e prima rata di acconto per il 2024) entro il trentesimo giorno successivo ai termini di scadenza devono applicare sulle somme da versare la maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.


I soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione, tenuti a effettuare entro il 1° luglio 2024 i versamenti risultanti dalle dichiarazioni dei redditi e da quelle IRAP per il primo anno di applicazione dell’istituto del concordato preventivo biennale, possono provvedervi entro il 31 luglio 2024 senza alcuna maggiorazione. Tali disposizioni si applicano, oltre che ai soggetti che adottano gli ISA o che presentano cause di esclusione dagli stessi compresi quelli che adottano il regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, nonché quelli che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 86, della legge n. 190 del 2014, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli artt. 5 e 116, del TUIR (cfr. art. 37 del Decreto Legislativo 12 febbraio 2024, n. 13 in “Finanza & Fisco” n. 9-10/2024, pag. 562).


Dopo queste brevi note sui termini di presentazione e versamento, vediamo ora quali sono le novità del modello Redditi Persone fisiche 2024 per l’anno d’imposta 2023, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68687/2024.


Nel nuovo modello trovano spazio diverse novità. Di seguito le quelle più rilevanti.


Redditi persone fisiche 2024 – Fascicolo 1


Prospetto familiari a carico


A seguito dell’introduzione dell’Assegno Unico Universale, per l’intero anno di imposta 2023 non sono più riconosciute le detrazioni per i figli fiscalmente a carico minori di 21 anni, nonché la maggiorazione riconosciuta per i figli con disabilità.

Per tale ragione è stato modificato il prospetto in oggetto:


In questo prospetto devono essere inseriti i dati relativi ai familiari che nel 2023 sono stati fiscalmente a vostro carico, al fine di fruire delle detrazioni dall’imposta per il coniuge, i figli o gli altri familiari a carico o delle altre agevolazioni previste per le persone indicate in questo prospetto.

L’articolo 1 del decreto legislativo 29 dicembre 2021, n. 230 «Istituzione dell’assegno unico e universale per i figli a carico», ha istituito, a decorrere dal 1° marzo 2022, l’assegno unico e universale per i figli a carico, che costituisce un beneficio economico attribuito, su base mensile, per il periodo compreso tra marzo di ciascun anno e febbraio dell’anno successivo, ai nuclei familiari sulla base della condizione economica del nucleo, in base all’indicatore della situazione economica equivalente.

In conseguenza dell’entrata in vigore dell’assegno unico, l’articolo 10, comma 4, del medesimo decreto delegato ha modificato l’articolo 12 del TUIR, contenente la disciplina delle detrazioni per carichi di famiglia, con l’effetto che, sempre a far data dal 1° marzo 2022:

  • cessano di avere efficacia le detrazioni fiscali per figli a carico minori di 21 anni;
  • cessano di avere efficacia le maggiorazioni delle detrazioni per figli minori di tre anni, per i figli con disabilità e quelle per ciascun figlio a partire dal primo, per i contribuenti con più di tre figli a carico;
  • è abrogata la detrazione per famiglie numerose (in presenza di almeno quattro figli) di cui al comma 1-bis.


Sono considerati familiari fiscalmente a carico i membri della famiglia che nel 2023 hanno posseduto un reddito complessivo uguale o inferiore a 2.840,51 euro, al lordo degli oneri deducibili.

Sono considerati fiscalmente a carico i figli di età non superiore a 24 anni che nel 2023 hanno posseduto un reddito complessivo uguale o inferiore a 4.000 euro, al lordo degli oneri deducibili. Per tali soggetti, il requisito dell’età è rispettato purché sussista anche per una sola parte dell’anno, in considerazione del principio di unitarietà del periodo d’imposta. La casella va compilata dal figlio con meno di 21 anni anche se il genitore o i genitori di cui è a carico non fruiscono delle detrazioni per figli a carico.


Nel limite di reddito di 2.840,51 euro (o 4.000 euro) che il familiare deve possedere per essere considerato fiscalmente a carico, devono essere computate anche le seguenti somme, che non sono comprese nel reddito complessivo:

  • le retribuzioni corrisposte da Enti e Organismi Internazionali, da Rappresentanze diplomatiche e consolari, da Missioni, dalla Santa Sede, dagli Enti gestiti direttamente da essa e dagli Enti centrali della Chiesa Cattolica;
  • la quota esente dei redditi di lavoro dipendente prestato nelle zone di frontiera ed in altri Paesi limitrofi in via continuativa e come oggetto esclusivo del rapporto lavorativo da soggetti residenti nel territorio dello Stato;
  • il reddito d’impresa o di lavoro autonomo assoggettato ad imposta sostitutiva nel caso di applicazione del regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità (art. 27, commi 1 e 2, del D.L. 6 luglio 2011, n. 98);
  • il reddito d’impresa o di lavoro autonomo assoggettato ad imposta sostitutiva in applicazione del regime forfetario (art. 1, commi 54/89, della L. 23/12/2014, n. 190);
  • il reddito dei fabbricati assoggettato alla cedolare secca sulle locazioni.


Possono essere considerati familiari a carico, anche se non conviventi con il contribuente o residenti all’estero:

  • il coniuge non legalmente ed effettivamente separato;
  • i figli (compresi i figli, adottivi, affidati o affiliati) indipendentemente dal superamento di determinati limiti di età e dal fatto che siano o meno dediti agli studi o al tirocinio gratuito; gli stessi pertanto ai fini dell’attribuzione della detrazione non rientrano mai nella categoria “altri familiari”.


Possono essere considerati a carico anche i seguenti altri familiari, a condizione che convivano con il contribuente o che ricevano dallo stesso assegni alimentari non risultanti da provvedimenti dell’Autorità giudiziaria:

  • il coniuge legalmente ed effettivamente separato;
  • i discendenti dei figli;
  • i genitori (compresi quelli adottivi);
  • i generi e le nuore;
  • il suocero e la suocera;
  • i fratelli e le sorelle (anche unilaterali);
  • i nonni e le nonne.

Il prospetto deve essere utilizzato per l’indicazione dei dati relativi ai familiari che sono fiscalmente a carico del dichiarante.

Se nel corso del 2023 è cambiata la situazione di un familiare è necessario compilare un rigo per ogni situazione.

Per ulteriori approfondimenti si rinvia alla circolare dell’Agenzia delle entrate n. 4 del 18 febbraio 2022 (in “Finanza & Fisco” n. 7/2022, pag. 418).


Proroga esenzione IRPEF per redditi dominicali e agrari di coltivatori diretti e I.A.P.


È stata prorogata per l’anno di imposta 2023 l’esenzione ai fini IRPEF (già prevista per gli anni dal 2017 al 2022 ed estesa dal comma 80 dell’articolo 1 della legge 29 dicembre 2022, n. 197 in “Finanza & Fisco” n. 41-42/2022, pag. 2553, all’anno 2023) dei redditi dominicali e agrari relativi ai terreni dichiarati da coltivatori diretti e imprenditori agricoli professionali iscritti nella previdenza agricola. La disposizione richiamata stabilisce che, con riferimento all’anno d’imposta 2023, non concorrano alla formazione della base imponibile ai fini dell’imposta sul reddito delle persone fisiche, e delle relative addizionali, i redditi dominicali e agrari relativi a terreni dichiarati dai coltivatori diretti e dagli imprenditori agricoli professionali (come individuati dall’art. 1, D.Lgs. n. 99 del 2004) iscritti nella previdenza agricola. A tal fine è novellato l’articolo 1, comma 44, primo periodo, della legge di bilancio 2017 (legge 11 dicembre 2016, n. 232). Tale comma 44, nel testo previgente, prevedeva già l’esenzione con riferimento agli anni di imposta dal 2017 al 2022. La norma, come detto, introdotta dall’articolo 1, comma 44, della legge 11 dicembre 2016, n. 232 (legge di bilancio 2017), con riferimento agli anni di imposta 2017, 2018, 2019, 2020 e 2021 è stata prorogata da ultimo al 2022 dall’articolo 1, comma 25, della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022). Si ricorda che l’Agenzia delle entrate con circolare n. 9 del 1° aprile 2022 (§ 1 — in “Finanza & Fisco” n. 16/2022, pag. 729) ha specificato che l’esenzione dalla tassazione si applica anche ai terreni presi in affitto per curarne la conduzione. In questo caso, ovviamente, l’agevolazione riguarda il solo reddito agrario, visto che la tassazione del reddito dominicale avviene in capo al proprietario del terreno. Si ricorda, infine, che il beneficio spetta anche alle società semplici che attribuiscono per trasparenza redditi fondiari ai soci persone fisiche in possesso della qualifica di coltivatore diretto o imprenditore agricolo professionale. (In tal senso, cfr. circolare 7 aprile 2017, n. 8, § 9 — in “Finanza & Fisco” n. 43-44/2016, pag. 2922)


Imposta locale immobiliare autonoma (ILIA)


La Legge regionale 14 novembre 2022, n. 17, ha stabilito l’istituzione dell’imposta locale immobiliare autonoma (ILIA) nel territorio della regione Friuli-Venezia Giulia e, a partire dal 1° gennaio 2023, questa imposta ha ivi sostituito l’IMU. Pertanto nelle istruzioni al modello Redditi Pf 2024 i riferimenti all’IMU si intendono effettuati anche all’IMI, all’IMIS ed all’ILIA. Si ricorda, inoltre, che la legge di stabilità 2016 prevede che dal periodo d’imposta 2014 si applicano anche all’imposta municipale immobiliare (IMI) della provincia di Bolzano e all’imposta immobiliare semplice (IMIS) della provincia di Trento le disposizioni relative all’IMU riguardo la sostituzione dell’imposta sul reddito delle persone fisiche e delle relative addizionali.


Tassazione agevolata mance


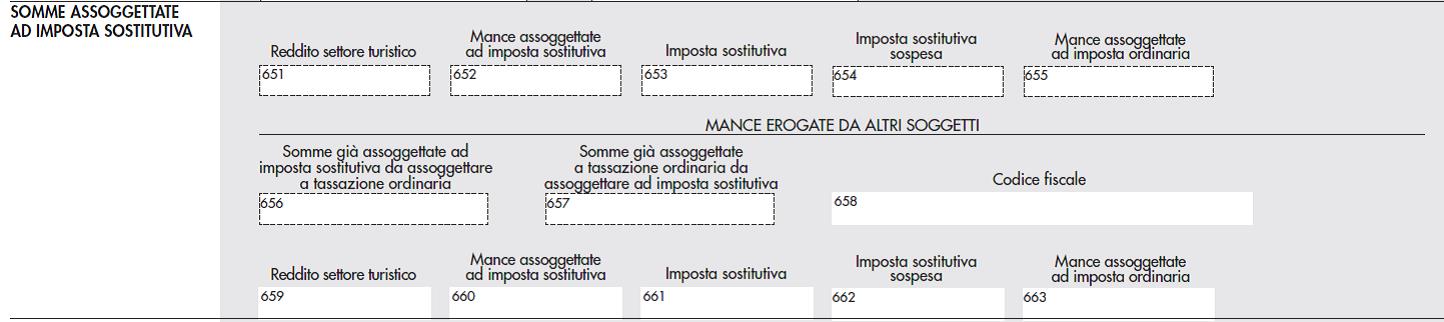
Per i lavoratori dipendenti delle strutture ricettive e degli esercizi di somministrazione di alimenti e bevande del settore privato, le somme percepite dai clienti a titolo di liberalità (mance) sono soggette a un’imposta sostitutiva dell’imposta sul reddito delle persone fisiche e delle addizionali regionali e comunali con l’aliquota del 5 per cento, entro il limite del 25 per cento del reddito percepito nell’anno per le relative prestazioni di lavoro. (Cfr. l’art. 1, commi da 58 a 62 della legge 29 dicembre 2022, n. 197 in “Finanza & Fisco” n. 41-42/2022, pag. 2545).

Per ulteriori approfondimenti si rinvia alla circolare dell’Agenzia delle entrate n. 26 del 29 agosto 2023, Par 1, in www.pianetafiscale.it – Area riservata agli abbonati).

L’importo delle mance assoggettato ad imposta sostitutiva rileva in tutte le ipotesi in cui le vigenti disposizioni, per il riconoscimento della spettanza o per la determinazione, in favore del lavoratore, di deduzioni, detrazioni o benefici a qualsiasi titolo facciano riferimento al possesso di requisiti reddituali.


Lavoro sportivo dilettantistico e professionistico


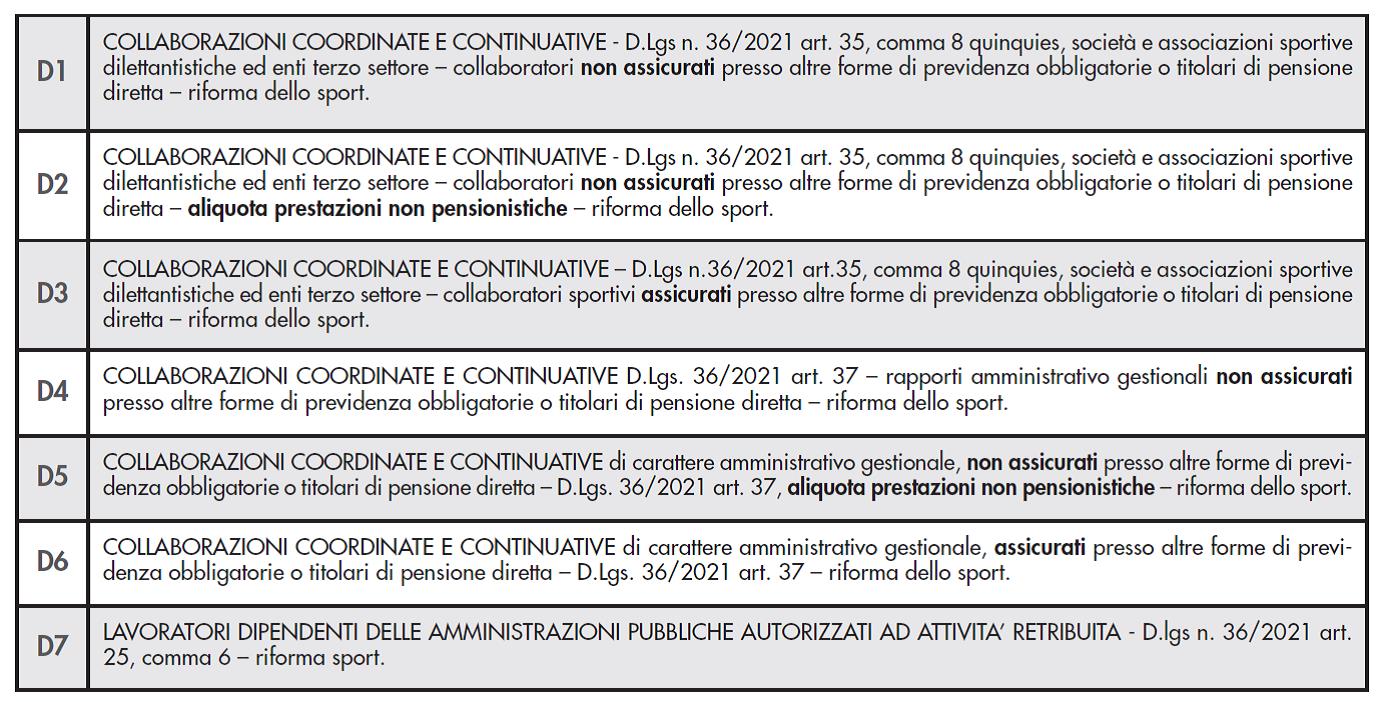
Ridefinito l’ambito fiscale del lavoro sportivo che può generare, tra l’altro, reddito di lavoro dipendente, ovvero reddito ad esso assimilato, nella forma di collaborazione coordinata e continuativa. Questo perché, dal 1° luglio 2023, ai sensi dell’art. 36, comma 6, del D.Lgs. n. 36 del 2021, «i compensi di lavoro sportivo nell’area del dilettantismo non costituiscono base imponibile ai fini fiscali fino all’importo complessivo annuo di euro 15.000,00».

L’art. 36, comma 6-ter, primo periodo, del D.Lgs. n. 36 del 2021 prevede che al «al fine di sostenere il graduale inserimento degli atleti e delle atlete di età inferiore a 23 anni nell’ambito del settore professionistico, le retribuzioni agli stessi riconosciute, al fine del calcolo delle imposte dirette, non costituiscono reddito per il percipiente fino all’importo annuo massimo di euro 15.000,00. In caso di superamento di detto limite, il predetto importo non contribuisce al calcolo della base imponibile e delle detrazioni da lavoro dipendente».

Inoltre, l’art. 51 (rubricato: «Norme transitorie»), al comma 1-bis, del D.Lgs. n. 36 del 2021, prevede che «Per i lavoratori sportivi dell’area del dilettantismo che nel periodo d’imposta 2023 percepiscono compensi di cui all’articolo 67, comma 1, lettera m), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché compensi assoggettati ad imposta ai sensi dell’articolo 36, comma 6, del presente decreto, l’ammontare escluso dalla base imponibile ai fini fiscali per il medesimo periodo d’imposta non può superare l’importo complessivo di euro 15.000.».” A tal proposito, vedi quanto chiarito dalla Risposta ad interpello dell’Agenzia delle entrate n. 474 dell’11 dicembre 2023 (in “Finanza & Fisco” n. 38/2023, pag. 2315).

Si forniscono le indicazioni operative per recepire i trattamenti tributari connessi alle novità introdotte dal decreto legislativo 28 febbraio 2021, n. 36.


Lo schema, tratto dalla circolare per la liquidazione del Modello 730/2024, riporta in estrema sintesi i principali quadri e campi dei modelli di dichiarazione CU/2024, 730/2024 e RPF/2024 che identificano le diverse fattispecie reddituali e che risultano coinvolti nel trattamento tributario del lavoro sportivo alla luce delle novità normative introdotte dal decreto legislativo 28 febbraio 2021, n. 36. Nello schema viene riportata anche una breve descrizione del relativo trattamento tributario.


Rideterminazione della detrazione applicabile al Comparto sicurezza


Per l’anno d’imposta 2023 la detrazione spettante al personale impiegato nel comparto sicurezza e difesa è aumentata a 571,00 euro. L’agevolazione spetta ai lavoratori che nell’anno 2022 hanno percepito un reddito di lavoro dipendente non superiore a 30.208 euro. La riduzione d’imposta è determinata dal datore di lavoro sul trattamento economico accessorio erogato (punto 383 della Certificazione Unica 2024). Qualora la detrazione d’imposta non trovi capienza sull’imposta lorda determinata ai sensi dell’articolo 11 del decreto del Presidente della Repubblica 22 novembre 1986, n. 917, la parte eccedente può essere fruita in detrazione dell’imposta dovuta sulle medesime retribuzioni corrisposte nell’anno 2022 ed assoggettate all’aliquota a tassazione separata di cui all’articolo 17 del citato decreto del Presidente della Repubblica n. 917 del 1986.

Nel caso in cui il sostituto non abbia riconosciuto tale detrazione al percipiente, il contribuente può fruirne in dichiarazione se nelle annotazioni alla Certificazione Unica 2024 è presente il codice BO. La misura della riduzione e le modalità applicative della stessa sono individuate annualmente con decreto del Presidente del Consiglio dei Ministri (art. 45, comma 2, del decreto legislativo 29 maggio 2017, n. 95). Per l’anno d’imposta 2023 essa è pari a 571,00 euro (D.P.C.M. 18 luglio 2023, pubblicato in G.U. n. 216 del 15 settembre 2023)


Credito di imposta contributo unificato


È riconosciuto un credito d’ imposta commisurato al contributo unificato versato dalla parte del giudizio estinto a seguito della conclusione di un accordo di conciliazione.

Il credito d’ imposta è commisurato al contributo unificato versato dalla parte del giudizio estinto a seguito della conclusione di un accordo di conciliazione, nel limite dell’importo versato e fino a concorrenza di euro 518,00 (articolo 20 decreto legislativo 4 marzo 2010, n. 28 come modificato dall’articolo 7, comma 1, lett. bb), del decreto legislativo n. 149/2022).

Il Decreto del Ministero della giustizia del 1° agosto 2023 (pubblicato nella G.U. 7 agosto 2023, n. 183) prevede che a decorrere dal 7 agosto 2023, la domanda di attribuzione del credito di imposta contributo unificato deve essere presentata, a pena di inammissibilità tramite la piattaforma accessibile dal sito www.giustizia.it entro il 31 marzo dell’anno successivo a quello di conclusione delle relative procedure deflattive. Il Ministero, entro il 30 aprile dell’anno in cui è presentata la domanda di attribuzione dei crediti d’ imposta, comunica al richiedente l’importo del credito d’ imposta spettante.

Il credito di imposta non dà luogo a rimborso ed è utilizzabile in compensazione, ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, a decorrere dalla data di ricevimento della comunicazione del Ministero della Giustizia tramite modello F24. Le persone fisiche non titolari di redditi di impresa o di lavoro autonomo possono utilizzare il credito spettante anche in diminuzione delle imposte dovute in base alla dichiarazione dei redditi.


Superbonus


Per le spese sostenute nel 2022 rientranti nel Superbonus, è possibile ripartire la detrazione in 10 rate annuali nella dichiarazione dei redditi relativa al periodo d’imposta 2023.


Detrazione bonus mobili


Per l’anno 2023, il limite di spesa massimo su cui calcolare la detrazione per l’acquisto di mobili e di grandi elettrodomestici è pari a 8.000 euro.


Detrazione acquisto abitazione principale


Per l’anno di imposta 2023 è ripristinata la detrazione del 50% dell’IVA pagata per l’acquisto di abitazioni in classe energetica A o B.


Redditi persone fisiche 2024 – Fascicolo 3


Deducibilità al valore normale delle spese con soggetti in Stati non cooperativi


Nei quadri RF e RG, sono state inserite apposite variazioni in aumento e in diminuzione al fine di tenere conto dei commi da 9-bis a 9-quinquies dell’art. 110 del TUIR relativi alla deducibilità delle spese e degli altri componenti negativi derivanti da operazioni, che hanno avuto concreta esecuzione, intercorse con imprese residenti ovvero localizzate in Paesi o territori non cooperativi a fini fiscali (art. 1, comma 84, della legge 29 dicembre 2022, n. 197 in “Finanza & Fisco” n. 41-42/2022, pag. 2556).


In estrema sintesi, il sopracitato comma 84 ha introdotto i commi da 9-bis a 9-quinquies nell’articolo 110, del Testo unico delle imposte sui redditi approvato con D.P.R. 22 dicembre 1986, n. 917 (TUIR), allo scopo di ripristinare una disciplina speciale e più limitata della deducibilità delle spese e degli altri componenti negativi di reddito derivanti da operazioni intercorse con imprese e professionisti residenti ovvero localizzati in Stati o territori non cooperativi a fini fiscali. Il comma 9-bis prevede la deducibilità di spese e altri componenti negativi di reddito, derivanti da operazioni intercorse con imprese residenti ovvero localizzate in Paesi o territori non cooperativi a fini fiscali, nei limiti del loro valore normale, determinato ai sensi dell’articolo 9 del TUIR, qualora tali operazioni abbiano avuto concreta esecuzione. In sostanza tali componenti sfuggono al regime ordinario di deducibilità previsto dall’articolo 110 TUIR, per essere deducibili nel limite del valore normale. Viene, in pratica, ripresa la struttura normativa contenuta nel decreto Internazionalizzazione (D.Lgs. n. 147 del 2015 – in “Finanza & Fisco” n. 18/2015, pag. 1348), che richiamava la deducibilità al cd. valore normale dei predetti componenti reddituali. Le disposizioni considerano Paesi o territori non cooperativi a fini fiscali le giurisdizioni individuate nell’Allegato I alla lista UE delle giurisdizioni non cooperative a fini fiscali (vedi: https://www.consilium.europa.eu/it/policies/eu-list-of-non-cooperative-jurisdictions/), adottata con conclusioni del Consiglio dell’Unione europea.

Ai sensi del comma 9-ter la precedente disposizione (che prevede la deducibilità dei componenti negativi nei limiti normale delle stesse) non si applica in presenza contemporanea di due condizioni, che devono essere provate dalle imprese residenti in Italia:

  • che le operazioni poste in essere rispondono ad un effettivo interesse economico;
  • che le stesse operazioni hanno avuto concreta esecuzione.

Le norme dispongono che le spese e gli altri componenti negativi derivanti da operazioni con Paesi a fiscalità privilegiata, nei limiti del loro valore normale o in assenza dell’applicazione di tale limite, siano separatamente indicati nella dichiarazione dei redditi.


Valutazione delle cripto-attività


Nel quadro RF sono stati previsti due codici tra le altre variazioni in aumento e in diminuzione al fine di indicare, rispettivamente, i componenti positivi e negativi che risultano dalla valutazione delle cripto-attività alla data di chiusura del periodo di imposta a prescindere dall’imputazione al conto economico, che non concorrono alla formazione del reddito (art. 1, comma 131, della legge 29 dicembre 2022, n. 197 in “Finanza & Fisco” n. 41-42/2022, pag. 2587).

Per approfondimenti sulla disciplina dell’imposta sul valore delle cripto-attività, si rinvia alla circolare dell’Agenzia delle entrate n. 30 del 27 ottobre 2023 (in “Finanza & Fisco” n. 35/2023, pag. 1979).


Esclusione dal reddito di utili e riserve di utile non ancora distribuiti


Nel Quadro RF è stata prevista una variazione in diminuzione per l’esclusione dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato, degli utili e delle riserve di utile non ancora distribuiti alla data di entrata in vigore della legge 29 dicembre 2022, n. 197, risultanti dal bilancio dei soggetti direttamente o indirettamente partecipati di cui all’art. 73, comma 1, lettera d), del TUIR relativo all’esercizio chiuso nel periodo di imposta antecedente a quello in corso al 1° gennaio 2022, nel caso di opzione per l’assoggettamento a imposta sostitutiva delle imposte sui redditi, esercitata nel Quadro RQ sezione XXV del modello Redditi PF 2023 (art. 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197 in “Finanza & Fisco” n. 41-42/2022, pag. 2562).


Tassa piatta incrementale


Nel quadro LM è inserita una nuova sezione, nella quale i soggetti che aderiscono al regime della tassa piatta incrementale, determinano il reddito incrementale, costituito dalla differenza tra il reddito d’impresa e di lavoro autonomo conseguito nel 2023 e il reddito d’impresa e di lavoro autonomo d’importo più elevato dichiarato negli anni dal 2020 al 2022, decurtata di un importo pari al 5 per cento di quest’ultimo ammontare, sul quale è dovuta l’imposta sostitutiva dell’IRPEF e delle relative addizionali regionale e comunale, in misura del 15 per cento (art. 1, commi da 55 a 57, legge 29 dicembre 2022, n. 197 in “Finanza & Fisco” n. 41-42/2022, pag. 2544).

Come anticipato, possono optare per il nuovo regime le persone fisiche che esercitano attività d’impresa e/o arti e professioni. Dentro al perimetro della flat tax incrementale anche l’impresa familiare e l’azienda coniugale non gestita in forma societaria, in entrambi i casi limitata- mente al titolare. Tra i casi di esclusione, invece, i redditi delle società di persone, imputati ai soci per “trasparenza” e quelli derivanti dall’esercizio di arti e professioni in forma associata, imputati ai singoli. Fuori dalla misura anche i contribuenti che, nel 2023, aderiscono al regime forfetario (L. n. 190/2014) mentre non perdono la possibilità di optare per la tassa piatta incrementale coloro che hanno applicato lo stesso regime forfetario, o il regime “di vantaggio” (D.L. n. 98/2011), dal 2020 al 2022 (in uno o più anni). Si ricorda che con la circolare n. 18 del 28 giugno 2023 (in “Finanza & Fisco” n. 26/2023, pag. 1248) l’Agenzia delle Entrate ha illustrato, anche con alcuni esempi, come si determina la base imponibile: occorre calcolare la differenza tra il reddito d’impresa e di lavoro autonomo determinati nel 2023 e il reddito d’importo più elevato (di impresa e di lavoro autonomo) dichiarato negli anni dal 2020 al 2022. A questa differenza si applica la franchigia del 5%, calcolata sul reddito più elevato del triennio. Sul reddito così determinato, nel limite massimo di 40mila euro, si applica l’aliquota fissa del 15%. L’ulteriore quota di reddito, non soggetta a imposta sostitutiva, confluisce nel reddito complessivo soggetto a tassazione progressiva IRPEF.


Concordato preventivo biennale – Forfetari


Nel Quadro LM è inserita una nuova sezione nella quale gli imprenditori ed i lavoratori autonomi che applicano il regime forfetario di cui all’art. 1, commi da 54 a 89, della Legge 23 dicembre 2014, n. 190, possono aderire al “concordato preventivo biennale”.

Nei confronti dei predetti soggetti, per il solo periodo di imposta 2024, l’applicazione del concordato preventivo è limitata, in via sperimentale, a una sola annualità. (Titolo II del decreto legislativo 12 febbraio 2024, n. 13 in “Finanza & Fisco” n. 9-10/2024, pag. 527).

Barrando la casella nel rigo LM64, il contribuente accetta la proposta di CPB per il periodo d’imposta 2024.

Si precisa che l’accettazione impegna il contribuente a dichiarare l’importo concordato nella dichiarazione dei redditi relativa al periodo d’imposta oggetto di concordato e agli obblighi previsti per i soggetti che aderiscono al regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014.


Imposta sostitutiva per esclusione beni dal patrimonio dell’impresa


A seguito della reintroduzione dell’imposta sostitutiva di cui all’art. 1, comma 121, della legge 28 dicembre 2015, n. 208, è stata inserita la sezione XXII (righi RQ81 e RQ82), riservata agli imprenditori individuali che escludono dal patrimonio dell’impresa i beni immobili strumentali di cui all’art. 43 comma 2 del TUIR, applicando un’imposta sostitutiva delle IRPEF e dell’IRAP in misura dell’8% sulla differenza tra il valore normale dei beni immobili estromessi e il loro costo fiscalmente riconosciuto (art. 1, comma 106, legge 29 dicembre 2022, n. 197 in “Finanza & Fisco” n. 41-42/2022, pag. 2572).


Più nel dettaglio, il citato comma 106 dell’articolo 1 della legge 29 dicembre 2022, n. 197, ha introdotto una nuova edizione delle disposizioni di cui all’articolo 1, comma 121, della legge n. 208 del 2015 per usufruire dell’estromissione agevolata dei beni dal patrimonio dell’imprenditore individuale. In pratica, prevede che le disposizioni concernenti la cd. estromissione dei beni di imprese individuali – ossia la possibilità di escludere beni immobili strumentali dal patrimonio dell’impresa, assegnandoli all’imprenditore dietro pagamento di un’imposta sostitutiva – possano applicarsi anche alle esclusioni dei beni posseduti alla data del 31 ottobre 2022, poste in essere dal 1° gennaio 2023 al 31 maggio 2023. L’estromissione è condizionata al pagamento di una imposta sostitutiva dell’imposta sul reddito delle persone fisiche nella misura dell’8 per cento della differenza tra il valore normale di tali beni ed il relativo valore fiscalmente riconosciuto.

Non è dato avvalersi dell’agevolazione nel caso in cui l’unica azienda dell’imprenditore individuale sia stata concessa in affitto o in usufrutto anteriormente al 1° gennaio 2023 atteso che per l’intera durata dell’affitto o della concessione viene a cessare l’attività d’impresa, come si desume, agli effetti delle imposte sui redditi, dall’articolo 67, comma 1, lettera h), del TUIR. In tale ipotesi tutti i beni che fanno parte dell’azienda concessa in affitto restano beni relativi all’impresa e, in caso di successiva cessione dell’azienda stessa, concorreranno alla formazione dell’eventuale plusvalenza realizzata (cfr. circolare n. 26 del 1° giugno 2016 – in “Finanza & Fisco” n. 8/2016, pag. 580).

Per la determinazione del valore normale è possibile fare riferimento all’ammontare delle rendite catastali incrementate degli appositi moltiplicatori previsti per legge. Il valore fiscalmente riconosciuto è, invece, pari alla differenza tra il costo storico dell’immobile e l’importo degli ammortamenti fiscalmente dedotti. In base alla presente disposizione, l’imprenditore, entro il 31 maggio 2023 può escludere dal patrimonio dell’impresa i beni immobili strumentali di cui all’articolo 43, comma 2, del TUIR, posseduti alla data del 31 ottobre 2022, con effetto dal 1° gennaio 2023.

La disposizione facilita l’estromissione dell’immobile utilizzato nell’attività dell’impresa. In mancanza della norma agevolativa, si applicherebbero le disposizioni sull’autoconsumo dei beni che comportano l’ordinaria tassazione in materia di imposte sui redditi. L’esclusione potrà interessare tutti gli immobili strumentali di cui all’articolo 43, comma 2, del TUIR, siano essi strumentali per natura che per destinazione, posseduti dall’imprenditore individuale alla data del 31 ottobre 2022. Per quanto riguarda gli immobili strumentali per destinazione, l’agevolazione troverà applicazione solo con riferimento a quelli utilizzati dall’imprenditore in maniera esclusiva e diretta per l’esercizio dell’impresa. Il carattere strumentale dell’immobile deve essere verificato alla data del 31 ottobre 2022.

Ai fini IVA, l’esclusione da parte dell’imprenditore individuale di beni immobili strumentali dal patrimonio dell’impresa realizza un’ipotesi di destinazione a finalità estranee all’esercizio d’impresa, ai sensi dell’art. 2, comma 2, n. 5) del D.P.R. n. 633 del 1972.


Recupero imposta sostitutiva su utili e riserve di utile non ancora distribuiti


Nel quadro RQ è stata inserita la sezione XXIII dedicata al recupero dell’imposta sostitutiva per i soggetti che, nella dichiarazione dell’anno precedente, avevano optato per l’esclusione degli utili e riserve di utile dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato (art. 1, commi da 87 a 95, della legge n. 197 del 2022), e che sono decaduti dalla fruizione dell’aliquota ridotta a causa del mancato rispetto delle condizioni di cui all’art. 6, commi da 1 a 4, del decreto ministeriale 26 giugno 2023 (in “Finanza & Fisco” n. 27/2023, pag. 1335).


Imposta sull’adeguamento delle esistenze iniziali dei beni


Nel quadro RQ è stata inserita la sezione XXVII dedicata all’imposta sostitutiva sulle esistenze iniziali dei beni, che consente agli esercenti attività d’impresa che non adottano i principi contabili internazionali nella redazione del bilancio, l’adeguamento delle esistenze iniziali dei beni alla cui produzione o al cui scambio è diretta l’attività dell’impresa. L’adeguamento è condizionato al pagamento di un’imposta sostitutiva sui redditi e dell’IRAP pari al 18 per cento e al pagamento dell’IVA (art. 1, commi da 78 a 85, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023, pag. 2479).

Per ulteriori approfondimenti vedi: “Rottamazione e adeguamento delle rimanenze di magazzino in base alla Legge di Bilancio 2024” di Marco Orlandi (in “Finanza & Fisco” n. 7/2024, pag. 334)


Dichiarazione precompilata 2024, si parte con l’invio

Dichiarazioni 2024, ok all’invio. I modelli precompilati, disponibili in sola consultazione dallo scorso 30 aprile, possono adesso essere trasmessi all’Agenzia delle Entrate, con o senza modifiche.

Debutta quest’anno la nuova modalità di compilazione semplificata per aiutare i cittadini a orientarsi con più facilità tra i dati del 730 e fare click in autonomia. Un video sul canale YouTube dell’Agenzia illustra le novità, mentre una nuova guida spiega come accedere, eventualmente integrare i dati e procedere fino all’invio. La scadenza è fissata al 30 settembre per chi presenta il 730 e al 15 ottobre 2024 per chi, invece, utilizza il modello Redditi. Per visualizzare e inviare la dichiarazione occorre entrare nella propria area riservata con Spid, Cie o Cns. In alternativa, è sempre possibile delegare un familiare o una persona di fiducia.


Ok all’invio, parte il nuovo 730 semplificato


È ora aperto il canale per l’invio. Dopo aver visualizzato la propria dichiarazione, disponibile dallo scorso 30 aprile in semplice consultazione, i contribuenti possono adesso entrare nell’applicativo e procedere a eventuali integrazioni/modifiche o accettare e trasmettere il modello così come predisposto dal Fisco. Chi ha i requisiti per presentare il 730 può scegliere, in alternativa alla modalità tradizionale, la nuova compilazione semplificata per visualizzare le informazioni all’interno di un’interfaccia più facile da navigare grazie alle nuove sezioni famiglia, casa, lavoro, spese. In questo caso, dopo aver accettato o modificato i dati, sarà il sistema a inserirli automaticamente all’interno del modello. Altra novità 2024 è la possibilità di ricevere eventuali rimborsi da 730 direttamente dall’Agenzia, anche in presenza di un sostituto d’imposta.


Info e scadenze, come orientarsi online


Tutte le informazioni utili per i cittadini sono raccolte in una guida online sul sito dell’Agenzia, mentre un nuovo video pubblicato sul canale istituzionale YouTube illustra in pillole le modalità per accedere e le date da ricordare.

Sempre aggiornato, inoltre, il sito dedicato “Info e assistenza” dove sono raccolti tutti i contenuti sulla stagione dichiarativa 2024 e le risposte alle domande più frequenti. Anche quest’anno chi preferisce può delegare un familiare o un’altra persona di sua fiducia a operare online nel suo interesse: è possibile richiedere l’abilitazione in videochiamata con un funzionario del Fisco o facendo click nell’apposita funzionalità disponibile nella propria area riservata. In alternativa, è possibile inviare una pec o presentare la richiesta di abilitazione presso un qualunque ufficio dell’Agenzia.


I dati 2024


Spese sanitarie, premi assicurativi, certificazioni uniche, bonifici per ristrutturazioni, interessi sui mutui nella top five dei dati precaricati dal Fisco, che ammontano quest’anno a circa 1 miliardo e 300 milioni. Tra le novità 2024, i dati relativi ai rimborsi per il “bonus vista” che si aggiungono alle voci già presenti negli anni scorsi: contributi previdenziali, spese universitarie, per gli asili nido, per gli interventi di ristrutturazione, erogazioni liberali ecc.

(Così, comunicato stampa Agenzia delle entrate del 20 maggio 2024)


Le modalità attraverso le quali l’Inps mette a disposizione la Certificazione Unica 2024

L’Inps rende note, ai pensionati e alle altre persone che hanno percepito prestazioni nel corso dell’anno 2023, le modalità per ricevere la Certificazione Unica 2024.

Nei tempi previsti sono state, infatti, predisposte la Certificazione Unica Sintetica (CUS – da rilasciare ai propri sostituti) e la Certificazione Unica ordinaria (CUO – da trasmettere telematicamente all’Agenzia delle Entrate).

Dal 14 marzo, la documentazione è disponibile attraverso i canali consueti.

Coloro che sono in possesso di credenziali SPID, Carta Nazionale dei Servizi (CNS) o Carta di Identità Elettronica (CIE) 3.0 possono scaricare la Certificazione Unica dal sito www.inps.it.

Per i cittadini impossibilitati a utilizzare in autonomia i servizi online, con la circolare n. 127/2021 l’Istituto ha disciplinato un sistema di gestione delle deleghe delle identità digitali che permette di delegare una persona di propria fiducia per l’accesso ai servizi online e per le richieste presso gli sportelli Inps.

In alternativa è possibile chiedere il rilascio cartaceo della CU 2024, recandosi presso le strutture dell’Istituto e rivolgendosi, dove il servizio è presente, alla “Prima accoglienza”, senza prenotazione. Negli altri casi, il rilascio può essere richiesto presso gli sportelli veloci, previa prenotazione dell’accesso in Sede.

E’ possibile, inoltre, avvalersi di un Istituto di Patronato, di un Centro di assistenza fiscale (CAF) o di un professionista compreso tra quelli abilitati all’assistenza fiscale o alla presentazione delle dichiarazioni reddituali in via telematica, in possesso di certificato Entratel in corso di validità.

La Certificazione Unica 2024 può essere ottenuta anche presso i Comuni e le altre Pubbliche Amministrazioni che abbiano sottoscritto un protocollo con l’Istituto per l’attivazione di un punto cliente di servizio, ove effettivamente operativo.

Si evidenzia inoltre che è attivo un filo diretto per la spedizione postale

A tal fine si può utilizzare il numero verde dedicato 800-434320 con risponditore automatico, abilitato alle chiamate sia da rete fissa che da rete mobile, oppure richiedere la spedizione della Certificazione Unica chiamando il Contact Center Multicanale al numero 803 164 (gratuito e abilitato solo alle chiamate da rete fissa) o al numero 06 164164 (abilitato alle chiamate da rete mobile, con costi variabili in base al piano tariffario applicato dal gestore telefonico del chiamante).

I pensionati residenti all’estero potranno richiedere la Certificazione Unica 2024, fornendo i propri dati anagrafici e il numero di codice fiscale, al numero 0039-06 164164 (abilitato alle chiamate da rete mobile, con costi variabili in base al piano tariffario applicato dal gestore telefonico del chiamante). Si tratta di un servizio con operatore, attivo dal lunedì al venerdì dalle 08:00 alle 20:00 (ora italiana) e il sabato dalle 08:00 alle 14:00 (ora italiana).

La Certificazione Unica verrà inviata in modalità cartacea all’indirizzo di residenza risultante dagli archivi dell’Istituto.

Qualora la CU contenga errori o informazioni non corrette, il cittadino potrà rivolgersi alle strutture territoriali dell’Inps, chiedendo una rettifica per la rideterminazione del conguaglio fiscale.

Per ogni altra informazione è possibile consultare la Circolare 63 del 07/05/2024


Pronti i software di compilazione dei modelli dichiarativi 2024

Disponibili sul sito dell’Agenzia i software di compilazione e di controllo dei modelli 730, IRAP, 770,  Consolidato mondiale nazionale 2024, e di tutto il pacchetto “Redditi”.

Nel dettaglio i software riguardano:

Modello di dichiarazione 730/ 2024: software di controllo (versione 1.0.0)

Modello di dichiarazione Redditi persone fisiche 2024: software di compilazione (versione 1.0.0)
Modello di dichiarazione Redditi persone fisiche 2024: software di controllo (versione 1.0.0)

Modello di dichiarazione Redditi società di capitali  2024: software di compilazione (versione 1.0.0)
Modello di dichiarazione Redditi società di capitali  2024: software di controllo (versione 1.0.0)

Modello di dichiarazione Redditi società di persone  2024: software di compilazione (versione 1.0.0)
Modello di dichiarazione Redditi società di persone  2024: software di controllo (versione 1.0.0)

Modello di dichiarazione Redditi enti non commerciali  2024: software di compilazione (versione 1.0.0)
Modello di dichiarazione Redditi enti non commerciali  2024: software di controllo (versione 1.0.0)

Modello IRAP 2024: software di compilazione (versione 1.0.0)
Modello IRAP 2024: software di controllo (versione 1.0.0)  

Modello di dichiarazione 770/2024: software di compilazione (versione 1.0.0)
Modello di dichiarazione 770/2024: software di controllo (versione 1.0.0)

Modello di Consolidato nazionale e mondiale 2024: software di compilazione (versione 1.0.0)
Modello di Consolidato nazionale e mondiale 2024: software di controllo (versione 1.0.0)

Scelte 8, 5 e 2 per mille 2024: software di compilazione (versione 1.0.0)
Scelte 8, 5 e 2 per mille 2024: software di controllo (versione 1.0.0)


SOMMARIO – Finanza & Fisco n. 12 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2024


Dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2024 da parte dei soggetti che si avvalgono dell’assistenza fiscale


I modelli 730/2024 concernenti l’anno 2023, con le relative istruzioni

Modelli e Istruzioni


Le principali novità del modello 730/2024

La nuova modulistica 2024 per la dichiarazione mod. 730

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68472/2024: «Approvazione dei modelli 730, 730-1, 730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2024 da parte dei soggetti che si avvalgono dell’assistenza fiscale»

I documenti sono integrati dai link alle circolari e risoluzioni richiamate


La circolare per la liquidazione ed il controllo del mod. 730/2024 (aggiornata il 19 aprile 2024)

Link al testo della circolare per la liquidazione ed il controllo del mod. 730/2024 contenente le “Istruzioni per lo svolgimento degli adempimenti previsti per l’assistenza fiscale da parte dei sostituti d’imposta, dei professionisti abilitati e dei CAF” (Doc. prelevato il giorno 29/04/2024) – Allegato C al Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68478/2024, aggiornamento al 19 aprile 2024


I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 22.04.2024 e tengono conto delle modifiche apportate dal Comunicato (errata-corrige) del 19 aprile 2024.


Vedi anche:

Dichiarazioni precompilate. Disponibili online, invio dal 20 maggio

Precompilata ai nastri di partenza con il nuovo 730 semplificato. Dal pomeriggio di domani, martedì 30 aprile, saranno online in …

Presentazione delle Comunicazioni di richiesta dei 730 Precompilati

Dal 30 aprile è possibile trasmettere i file contenenti le Richieste dei 730 Precompilati (CRP24).

A tal riguardo, nell’ambito della piattaforma “Desktop Telematico” è disponibile, per le applicazioni “Entratel” e “File Internet“, all’interno della categoria Controlli dichiarazioni dei redditi e ISA 2024 la versione 1.0.0 del 30/04/2024 relativa al modulo Controlli Comunicazione Richiesta Precompilata 730 2024 (codice fornitura: CRP24).


Vedi anche, le circolari (nn. 14/E e 15/E del 19 giugno 2023), che contengono le linee guida per contribuenti, Caf e professionisti abilitati relative alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2022.. Il documenti diffusi sotto forma di circolari tengono conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2022 (validi, per la quasi generalità dei casi, per il periodo di d’imposta 2023).

Le circolari, fanno seguito alle precedenti edizioni pubblicate con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, dell’8 luglio 2020, n. 19/E, del 25 giugno 2021, n. 7/E, del 7 luglio 2022 n. 24 e del 25 luglio 2022, n 28.


Tutte le guide pubblicate dall’Agenzia delle entrate


Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 4 aprile 2017 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 13 E del 31 maggio 2019 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 19 E dell’8 luglio 2020 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 E del 25 giugno 2021 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 24 E del 7 luglio 2022 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi – Parte prima – Circolare dell’Agenzia delle Entrate n. 28 del 25 luglio 2022, con oggetto: Detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus – Obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato, e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria – Raccolta dei principali documenti di prassi utili per la compilazione della Dichiarazione 730 o Redditi 2022 – Parte seconda

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 15 del 19 giugno 2023, con oggetto: Raccolta dei principali documenti di prassi relativi alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2022 – Parte seconda. La circolare rappresenta il seguito della circolare n. 14/E del 2023 e costituisce una trattazione sistematica delle disposizioni normative e delle indicazioni di prassi riguardanti le deduzioni, le erogazioni liberali, le altre detrazioni e i crediti d’imposta contenuti nel Quadro E – “Oneri e spese” – sezione II, sezione III C, sezione V e sezione VI, nel Quadro F – “Acconti, ritenute, eccedenze ed altri” e nel Quadro G – “Crediti d’imposta” del modello di dichiarazione dei redditi 730/2023, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.


Spese sanitarie. Online un nuovo aggiornamento alla Guida per ottenere detrazioni e deduzioni fiscali


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Le principali novità del modello 730/2024

Pubblicato nel sito internet dell’Agenzia delle entrate il comunicato 23 aprile 2024 per l’aggiornamento delle istruzioni e del modello 730/2024 (link il testo integrale del comunicato correttivo).

Ciò detto, vediamo ora quali sono le novità del nuovo 730/2024 per l’anno d’imposta 2023 “aggiornato”, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68472/2024:

Nel nuovo modello trovano spazio diverse novità. Di seguito le quelle più rilevanti.


Ampliamento dell’ambito soggettivo e oggettivo di presentazione del modello di dichiarazione dei redditi semplificato “Modello 730”.


Da quest’anno è possibile utilizzare il modello 730 anche per dichiarare alcune fattispecie reddituali per le quali in precedenza era necessario presentare il modello Redditi PF.

In particolare, è ora possibile presentare il 730:

  • per comunicare dati relativi alla rivalutazione del valore dei terreni effettuata ai sensi dell’art. 2 del decreto-legge 24 dicembre 2002, n. 282;


  • per dichiarare determinati redditi di capitale di fonte estera assoggettati a imposta sostitutiva;


  • assolvere agli adempimenti relativi agli investimenti all’estero e alle attività estere di natura finanziaria a titolo di proprietà o di altro diritto reale e determinare in relazione ad essi le imposte sostitutive dovute (IVAFE, IVIE e Imposta cripto-attività).


L’ampliamento del modello 730 è stato previsto dall’art. 2 del Decreto legislativo dell’8 gennaio 2024 n. 1 (in “Finanza & Fisco” n. 6/2024, pag. 291), cd. Decreto Adempimenti, secondo il quale: «A decorrere dal 2024 la dichiarazione dei redditi di cui agli articoli 34, comma 4, e 37 del decreto legislativo 9 luglio 1997, n. 241, può essere presentata anche dalle persone fisiche titolari di redditi differenti rispetto a quelli indicati nel citato articolo 34, comma 4. Con il provvedimento del direttore dell’Agenzia delle entrate che approva il modello di dichiarazione semplificato sono stabilite le tipologie reddituali che gradualmente, per ciascun anno d’imposta, possono essere dichiarate con tale modello.»

Pertanto, dall’anno di imposta 2023, in attuazione della citata disposizione è possibile dichiarare con il modello 730 anche i redditi derivanti da investimenti e attività finanziarie all’estero, monitoraggio – IVIE/IVAFE, i dati per l’imposta relativa alle cripto attività (Quadro W), i dati relativi alla Rivalutazione dei Terreni (Sez. II del Quadro L) nonché i redditi di capitale di fonte estera percepiti direttamente dal contribuente senza l’intervento di intermediari residenti (Sez. III del Quadro L).

Con riferimento alle suddette imposte sostitutive, le modalità di pagamento delle imposte a debito e di rimborso delle imposte a credito è analogo a quanto previsto per le imposte principali nel caso di modello 730 presentato in modalità “senza sostituto d’imposta”.

In particolare, nel caso in cui dalla liquidazione delle nuove imposte sostitutive emerga un debito, si rimanda alle disposizioni contenute nel comma 2 dell’articolo 51-bis del decreto-legge 21 giugno 2013, n. 69, il quale prevede che «se dalle dichiarazioni presentate ai sensi del comma 1 emerge un debito, il soggetto che presta l’assistenza fiscale trasmette telematicamente la delega di versamento utilizzando i servizi telematici resi disponibili dall’Agenzia delle entrate ovvero, entro il decimo giorno antecedente la scadenza del termine di pagamento, consegna la delega di versamento compilata al contribuente che effettua il pagamento con le modalità indicate nell’articolo 19 del decreto legislativo 9 luglio 1997, n. 241.».

Nel caso invece, dalla liquidazione delle nuove imposte sostitutive emerga un credito, si rimanda alle disposizioni contenute nel comma 3 del citato articolo 51-bis del decreto-legge 21 giugno 2013, n. 69, il quale prevede che «nei riguardi dei contribuenti che presentano la dichiarazione ai sensi del comma 1, i rimborsi sono eseguiti dall’amministrazione finanziaria, sulla base del risultato finale delle dichiarazioni.»

Più nel dettaglio, in attuazione del citato articolo 2 del Decreto Adempimenti, il provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68472 – avente a oggetto l’approvazione del modello di dichiarazione semplificato “730/2024”, relativo ai redditi dell’anno 2023 – consente, pertanto, agli utilizzatori del modello 730 di dichiarare:

— la rivalutazione dei terreni di cui all’articolo 67, comma 1, lettere a) e b), del TUIR, compresi quelli edificabili e con destinazione agricola posseduti alla data del 1° gennaio 2023, il cui valore è stato rideterminato ai sensi dell’articolo 2, comma 2, del decreto-legge 24 dicembre 2002, n. 282, come modificato dall’articolo 1, commi 108 e 109, della legge 29 dicembre 2022, n. 197, (c.d. “Legge di bilancio 2023”) – Quadro L – Sez. II righi L6 e L7;

— i redditi di capitale di fonte estera soggetti a imposizione sostitutiva ai sensi dell’articolo 18 del TUIR (Quadro L – Sez. III rigo L8);

— per le finalità di cui all’articolo 4 del decreto-legge 28 giugno 1990, n. 167 (c.d. “Monitoraggio fiscale”), i dati riguardanti gli investimenti all’estero e le attività estere di natura finanziaria o patrimoniale, detenute a titolo di proprietà o di altro diritto reale, nonché l’ammontare dei relativi versamenti dovuti a titolo di imposta sul valore delle attività finanziarie detenute all’estero (IVAFE), di imposta sul valore degli immobili situati all’estero (IVIE) e di imposta sulle cripto-attività.

Per effetto di quanto previsto all’articolo 2, comma 2, del decreto Adempimenti, inoltre, i soggetti che hanno la facoltà di presentare il modello 730, anche qualora per gli stessi sia presente un sostituto d’imposta tenuto a effettuare il conguaglio, possono adempiere all’obbligo di presentazione della dichiarazione dei redditi con le stesse modalità finora previste solo per i contribuenti privi di un sostituto d’imposta tenuto a effettuare il conguaglio, indicate all’articolo 51-bis del decreto-legge 21 giugno 2013, n. 69.

Si ricorda che detti soggetti hanno la facoltà di presentare la dichiarazione dei redditi semplificata, oltre che avvalendosi del sostituto d’imposta, anche:

— tramite i centri di assistenza fiscale (CAF) di cui all’articolo 32, comma 1, lettere d), e) e f), del decreto legislativo 9 luglio 1997, n. 241;

— tramite gli intermediari e gli altri soggetti abilitati di cui all’articolo 3, comma 3, lettera a), del decreto del Presidente della Repubblica 22 luglio 1998, n. 322;

— direttamente, tramite i servizi telematici relativi alla dichiarazione dei redditi precompilata messi a disposizione dall’Agenzia delle entrate.

Anche in presenza di un sostituto d’imposta tenuto a effettuare il conguaglio, quindi, i soggetti che presentano il modello dichiarativo 730 possono ora:

— richiedere direttamente all’Agenzia delle entrate l’eventuale rimborso dell’imposta a credito risultante dalla dichiarazione dei redditi; ovvero

— effettuare il pagamento dell’importo eventualmente dovuto, entro il termine ordinario del 30 giugno, mediante il modello di versamento unificato F24.

L’utilizzo diretto dei servizi telematici dell’Agenzia delle entrate relativi alla dichiarazione dei redditi “precompilata”, inoltre, consente al contribuente di avere a disposizione la delega di pagamento degli eventuali importi da versare, con facoltà per lo stesso di confermare o modificare e trasmettere la delega per mezzo del medesimo applicativo.


Si ricorda, che come chiarito nelle istruzioni al modello 730/2024, non può essere presentato un modello 730 integrativo, salvo il caso di integrativo di tipo 2 presentato per modificare i dati relativi al sostituto d’imposta, qualora nel modello 730 originario che si intende integrare ovvero nel modello che si intende presentare come integrativo, siano stati compilati uno o più dei seguenti quadri o righi della dichiarazione:

  • Quadro W
  • Rigo L8 del quadro L
  • Rigo C16 del quadro C


In questo caso per integrare il modello 730/2024 già presentato deve essere utilizzato il modello RPF/2024 integrativo.


Inoltre, è stato previsto che, per il pagamento con il modello F24 degli eventuali importi a debito derivanti dall’insieme delle imposte sostitutive (quadri L, W e Mance di cui al rigo C16 del quadro C) dovute sui predetti redditi, si utilizzino prioritariamente gli eventuali importi a credito derivanti dalle medesime imposte sostitutive e, per l’eventuale debito residuo, i crediti derivanti dalle singole imposte principali: Irpef, Addizionali Regionali e Comunali, e Cedolare Secca.

In particolare nelle istruzioni si legge: “Nel caso di 730 precompilato o ordinario in cui siano presenti anche redditi da attività lavorative nel settore turistico (rigo C16) e/o da rivalutazione terreni (righi L6-L7) e/o di capitale soggetti a imposizione sostitutiva (rigo L8) e/o da investimenti e attività estere di natura finanziaria o patrimoniale (quadro W):

  • se dalla liquidazione delle relative imposte sostitutive emerge un debito, il Caf o il professionista:
    • trasmette il modello F24 in via telematica all’Agenzia delle Entrate;
    • o, in alternativa, entro il decimo giorno antecedente la scadenza del termine di pagamento, consegna il modello F24 compilato al contribuente, che effettua il pagamento presso qualsiasi sportello di banche convenzionate, uffici postali o agenti della riscossione oppure, in via telematica, utilizzando i servizi online dell’Agenzia delle Entrate o del sistema bancario e postale. I versamenti devono essere eseguiti con le stesse modalità ed entro i termini previsti nel caso di presentazione del modello REDDITI Persone fisiche;

Se il 730 precompilato senza sostituto è presentato direttamente all’Agenzia delle Entrate, nella sezione del sito internet dedicata al 730 precompilato il contribuente può eseguire il pagamento on line oppure stampare il modello F24 per effettuare il pagamento con le modalità ordinarie;

  • se dalla liquidazione delle relative imposte sostitutive emerge un credito, la parte di credito non destinata a essere utilizzata in compensazione nel modello F24 è rimborsata direttamente dall’Amministrazione finanziaria. Se il contribuente ha fornito all’Agenzia delle Entrate le coordinate del suo conto corrente bancario o postale (codice IBAN), il rimborso viene accreditato su quel conto. La richiesta di accredito può essere effettuata online tramite la specifica applicazione disponibile sul sito internet www.agenziaentrate.gov.it (chi è già registrato ai servizi telematici può farlo attraverso il canale Fisconline) oppure utilizzando l’apposito modello (disponibile sullo stesso sito internet), che, firmato digitalmente, può essere trasmesso via PEC a qualsiasi direzione provinciale dell’Agenzia delle Entrate, o consegnato in formato cartaceo, con firma autografa, presso qualsiasi ufficio dell’Agenzia delle Entrate, allegando copia di un documento di identità (in quest’ultimo caso, la consegna può essere effettuata anche da un’altra persona, compilando la sezione del modello riservata alla delega e allegando copia di un documento di identità sia del delegante che del delegato). Se non sono state fornite le coordinate del conto corrente, il rimborso è erogato tramite titoli di credito a copertura garantita emessi da Poste Italiane S.p.A.;
  • per il pagamento con il modello F24 degli eventuali importi a debito derivanti dall’insieme delle imposte sostitutive di cui al rigo C16 del quadro C, al rigo L8 del quadro L e al quadro W, il soggetto che presta l’assistenza fiscale provvede a utilizzare prioritariamente gli eventuali importi a credito derivanti dalle medesime imposte sostitutive e, per l’eventuale debito residuo, i crediti derivanti dalle singole imposte principali: Irpef, Addizionali regionali e comunali, e Cedolare Secca.  In caso di presentazione del modello 730 in forma congiunta l’utilizzo dei crediti in compensazione con modello F24 in caso di debiti derivanti dalle predette imposte sostitutive avviene separatamente per il Dichiarante e per il Coniuge”.


Quadro RU aggiuntivo per gli agricoltori sotto soglia


Gli imprenditori agricoli c.d. sotto soglia, esonerati dalla presentazione della dichiarazione IVA, che hanno fruito nel corso del 2023 di alcuni specifici crediti d’imposta relativi alle attività agricole da utilizzare esclusivamente in compensazione, possono presentare il quadro RU insieme al frontespizio del modello REDDITI PF come quadro aggiuntivo al modello 730. Gli agricoltori in regime di esonero (articolo 34, comma 6, D.P.R. 633/1972) normalmente non tenuti alla presentazione del modello Redditi Persone fisiche, ma  comunque tenuti alla compilazione del prospetto “Aiuti di stato” contenuto nel quadro RS del predetto modello, possono adempiere a tale obbligo presentando detto quadro RS unitamente al frontespizio.


Modello 730 e compilazione di alcuni quadri del modello Redditi Persone fisiche


Si ricorda che i contribuenti che presentano il Mod. 730/2024 devono, inoltre, presentare:

  • il quadro RM del Mod. Redditi Persone fisiche 2024 se hanno percepito nel 2023:
    • interessi, premi e altri proventi delle obbligazioni e titoli similari, pubblici e privati, per i quali non sia stata applicata l’imposta sostitutiva (prevista dal D.Lgs. 1° aprile 1996, n. 239, e successive modificazioni);
    • indennità di fine rapporto da soggetti che non rivestono la qualifica di sostituto d’imposta;
    • proventi derivanti da depositi a garanzia per i quali è dovuta un’imposta sostitutiva pari al 20%;
    • redditi derivanti dall’attività di noleggio occasionale di imbarcazioni e navi da diporto assoggettati a imposta sostitutiva del 20%.

I contribuenti che presentano il modello 730 e devono presentare anche il quadro RM del Mod. Redditi Persone fisiche 2024, non possono però usufruire dell’opzione per la tassazione ordinaria prevista per alcuni dei redditi indicati in questo quadro.

I docenti titolari di cattedre nelle scuole di ogni ordine e grado, che hanno percepito compensi derivanti dall’attività di lezioni private e ripetizioni e che intendono fruire della tassazione sostitutiva, presentano anche il quadro RM del Mod. Redditi Persone Fisiche 2024;


  • il quadro RT del Mod. REDDITI Persone fisiche 2024, se nel 2023 hanno realizzato plusvalenze derivanti da partecipazioni qualificate e non qualificate, escluse quelle derivanti dalla cessione di partecipazioni non qualificate in imprese o enti residenti o localizzati in Stati o Territori che hanno un regime fiscale privilegiato, i cui titoli non sono negoziati in mercati regolamentati e altri redditi diversi di natura finanziaria, qualora non abbiano optato per il regime amministrato o gestito e da coloro che hanno realizzato plusvalenze da cripto attività.

Inoltre, possono presentare, in aggiunta al Mod. 730, il quadro RT i contribuenti che nel 2023 hanno realizzato solo minusvalenze derivanti da partecipazioni qualificate e/o non qualificate e perdite relative ai rapporti da cui possono derivare altri redditi diversi di natura finanziaria e intendono riportarle negli anni successivi.

Il quadro RT deve, inoltre, essere presentato per indicare i dati relativi alla rivalutazione del valore delle partecipazioni operata nel 2023 (art. 7 della legge n. 448 del 2001 e art. 2 del D.L. n. 282 del 2002 e successive modificazioni) e i dati relativi al valore normale delle cripto attività;

  • il quadro RU e, ove necessario in relazione alla tipologia del credito d’imposta utilizzato, anche il quadro RS del Modello REDDITI Persone fisiche 2024 da parte degli agricoltori in regime di esonero (articolo 34, comma 6, P.R. n. 633 del 1972), se nel corso del 2023 hanno usufruito di crediti d’imposta da utilizzare esclusivamente in compensazione nel modello F24.


I quadri RM, RU, RS e RT devono essere presentati, insieme al frontespizio del Mod. REDDITI Persone fisiche 2024, nei modi e nei termini previsti per la presentazione dello stesso Mod. REDDITI 2024.

Resta inteso che i contribuenti, in alternativa alla dichiarazione dei redditi presentata con le modalità appena descritte, possono utilizzare integralmente il Mod. REDDITI Persone fisiche 2024.


Detrazioni per i figli a carico


Per l’intero anno d’imposta 2023 le detrazioni per i figli a carico spettano solo per i figli con 21 anni o più e non sono più previste le detrazioni per i figli minorenni e le maggiorazioni per i disabili che sono state sostituite dell’assegno unico. I dati dei figli minorenni vanno comunque indicati nel prospetto dei familiari a carico per continuare a fruire delle altre detrazioni e delle agevolazioni previste dalle Regioni per le addizionali regionali. Per ulteriori approfondimenti si rinvia alla circolare dell’Agenzia delle entrate n. 4 del 18 febbraio 2022 (in “Finanza & Fisco” n. 7/2022, pag. 418).

Si ricorda che l’art. 12 del TUIR, nella sua formulazione in vigore dal 1° marzo 2022, prevede per i figli a carico di età pari o superiore a 21 anni, una Detrazione Teorica pari a 950 per ciascun figlio di età superiore o uguale a 21 anni.


La detrazione teorica, che definiamo Detrazione_Teorica_New, deve essere rapportata al numero di mesi indicati nella casella di colonna 10 (se 21 anni o più) ed alla percentuale di spettanza (casella “percentuale” presente nel prospetto dei familiari a carico) che può essere esclusivamente pari a 100, 50 o zero.

Ad esempio, se nel prospetto è presente un solo figlio a carico per l’intero anno (colonna 5 uguale a 12) con casella D barrata, nella misura del 50% e lo stesso ha compiuto 21 anni nel corso del mese di settembre 2023, il prospetto dei familiari a carico dovrebbe risultare così compilato:

Col. 5 mesi a carico = 12

Col. 7  % = 50

Col. 10 = 4

La detrazione teorica considerando il periodo settembre-dicembre, è la seguente: (950 x 4/12) x 50/100 = 316,66 x 50/100 = 158,00


Tali detrazioni sono solo teoriche in quanto l’importo della detrazione effettivamente spettante è in funzione del reddito complessivo del contribuente e del numero di figli a carico. Si ricorda che a seguito dell’introduzione dell’istituto della cedolare secca e delle nuove disposizioni relative alle mance del settore turistico-Alberghiero, la norma prevede che il reddito fondiario assoggettato alla cedolare secca deve essere aggiunto al reddito complessivo per determinare le detrazioni per carichi di famiglia. Pertanto, al fine del calcolo delle detrazioni, in luogo del reddito complessivo si deve fare riferimento all’importo riportato nel rigo 137 del mod. 730-3 (reddito di riferimento per agevolazioni fiscali).


Per determinare l’ammontare della detrazione effettivamente spettante operare come di seguito indicato.

1. calcolare: Reddito di riferimento = rigo 137 mod. 730-3 – rigo 12 mod. 730-3

2. determinare il numero di figli a carico desumendolo dal prospetto dei familiari a carico con riferimento ai codici fiscali presenti nei righi nei quali è stata barrata la casella F, F1 o D e risulta compilata la casella di col. 10, tenendo conto che se uno stesso codice fiscale è presente in più righi esso deve essere conteggiato una sola volta.

3. calcolare Incremento = ( numero di figli – 1 ) x 15.000

4. calcolare Quoziente New =

(95.000 + Incremento) – Reddito di riferimento
(95.000 + Incremento)


– Se il Quoziente è minore di zero ovvero pari ad uno lo stesso va ricondotto a zero;
– Se il Quoziente è maggiore di zero ma minore di uno devono essere utilizzate le prime quattro cifre decimali.


Se nel prospetto dei familiari a carico non è presente per il primo figlio il valore “C” nel campo percentuale, seguire le indicazioni fornite nel paragrafo “Determinazione della detrazione spettante” della Circolare per la liquidazione del Modello 730/2024.

Se, invece, nel prospetto dei familiari a carico è presente per il primo figlio il valore “C” nel campo percentuale, seguire le indicazioni fornite nel paragrafo “Determinazione della detrazione nel caso di coniuge mancante” della Circolare per la liquidazione del Modello 730/2024.


Nuova Disciplina della tassazione del lavoro sportivo


Dal 1° luglio 2023 è entrata in vigore la riforma del lavoro sportivo che prevede una detassazione per un importo massimo di 15.000 euro delle retribuzioni degli sportivi professionisti under 23 e per i compensi degli sportivi operanti nel settore del dilettantismo.

Questo perché, dal 1° luglio 2023, ai sensi dell’art. 36, comma 6, del D.Lgs. n. 36 del 2021, «i compensi di lavoro sportivo nell’area del dilettantismo non costituiscono base imponibile ai fini fiscali fino all’importo complessivo annuo di euro 15.000,00».

L’art. 36, comma 6-ter, primo periodo, del D.Lgs. n. 36 del 2021 prevede che al «al fine di sostenere il graduale inserimento degli atleti e delle atlete di età inferiore a 23 anni nell’ambito del settore professionistico, le retribuzioni agli stessi riconosciute, al fine del calcolo delle imposte dirette, non costituiscono reddito per il percipiente fino all’importo annuo massimo di euro 15.000,00. In caso di superamento di detto limite, il predetto importo non contribuisce al calcolo della base imponibile e delle detrazioni da lavoro dipendente».

Inoltre, l’art. 51 (rubricato: «Norme transitorie»), al comma 1-bis, del D.Lgs. n. 36 del 2021, prevede che «Per i lavoratori sportivi dell’area del dilettantismo che nel periodo d’imposta 2023 percepiscono compensi di cui all’articolo 67, comma 1, lettera m), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché compensi assoggettati ad imposta ai sensi dell’articolo 36, comma 6, del presente decreto, l’ammontare escluso dalla base imponibile ai fini fiscali per il medesimo periodo d’imposta non può superare l’importo complessivo di euro 15.000.».” A tal proposito, vedi quanto chiarito dalla Risposta ad interpello dell’Agenzia delle entrate n. 474 dell’11 dicembre 2023 (in “Finanza & Fisco” n. 38/2023, pag. 2315)

Si forniscono le indicazioni operative per recepire i trattamenti tributari connessi alle novità introdotte dal decreto legislativo 28 febbraio 2021, n. 36.

Lo schema, tratto dalla circolare per la liquidazione del Modello 730/2024, riporta in estrema sintesi i principali quadri e campi dei modelli di dichiarazione CU/2024, 730/2024 e RPF/2024 che identificano le diverse fattispecie reddituali e che risultano coinvolti nel trattamento tributario del lavoro sportivo alla luce delle novità normative introdotte dal decreto legislativo 28 febbraio 2021, n. 36.

Nello schema viene riportata anche una breve descrizione del relativo trattamento tributario.


Tassazione agevolata delle mance del settore turistico-alberghiero e di ricezione


Le mance destinate ai lavoratori dai clienti nei settori della ristorazione e dell’attività ricettive sono qualificate come redditi da lavoro dipendente e, a scelta del lavoratore, possono essere assoggettate ad un’imposta sostituiva dell’IRPEF e delle relative addizionali territoriali con aliquota del 5% (cfr. l’art. 1, commi da 58 a 62 della legge 29 dicembre 2022, n. 197).


Una nuova sezione per detassare le mance

Somme assoggettate ad imposta sostitutiva

La nuova Sezione VII – Tassazione mance settore turistico-alberghiero e di ricezione del Quadro C – Redditi di lavoro dipendente e assimilati – va compilata dai lavoratori dipendenti delle strutture ricettive e degli esercizi di somministrazione di alimenti e bevande (per la definizione di esercizi si veda l’art. 5 della legge 25 agosto 1991, n. 287) del settore privato che hanno percepito somme a loro destinate a titolo di liberalità, anche attraverso mezzi di pagamenti elettronici e a loro riversate.

Rigo C16 – Tassazione agevolata mance


Il rigo C16 può essere utilizzato dai lavoratori dipendenti delle strutture ricettive e delle imprese di somministrazione di cibi e bevande (art. 5, legge 25 agosto 1991, n.287) del settore privato che nel 2023 hanno percepito somme dai clienti a titolo di liberalità (mance), anche attraverso mezzi di pagamento elettronici e che nell’anno d’imposta 2022 hanno percepito redditi da lavoro dipendente non superiore a 50.000 euro. Ai fini del calcolo del limite reddituale previsto devono essere inclusi tutti i redditi di lavoro dipendente conseguiti dal lavoratore, compresi quelli derivanti da attività lavorativa diversa da quella svolta nel settore turistico-alberghiero e della ristorazione.

Salvo rinuncia scritta del lavoratore, il sostituto d’imposta assoggetta le mance a una tassazione sostitutiva dell’Irpef e delle addizionali regionali e comunali con l’aliquota del 5 per cento.

Questa tassazione agevolata può essere applicata su un ammontare delle mance non superiore al 25 per cento della somma di tutti i redditi di lavoro dipendente percepiti nell’anno per le prestazioni di lavoro rese nel settore turistico-alberghiero e della ristorazione, ivi comprese le mance, anche se derivanti da rapporti di lavoro intercorsi con datori di lavoro diversi. La parte eccedente il menzionato limite deve essere assoggettata a tassazione ordinaria.

In generale l’imposta sostitutiva è applicata direttamente dal sostituto d’imposta (in tal caso risulta compilato il punto 652 “Mance assoggettate ad imposta sostitutiva” della Certificazione Unica 2024 e il punto 653 “Imposta sostitutiva” o il punto 654 “Imposta sostitutiva sospesa”), tranne nei casi di espressa rinuncia in forma scritta da parte del lavoratore.

Il contribuente può decidere, però, di modificare la tassazione operata dal sostituto se ritiene quest’ultima meno vantaggiosa e si trova, ad esempio, in una delle seguenti condizioni:

a) avere interesse ad assoggettare a tassazione ordinaria le mance percepite che invece il datore di lavoro ha assoggettato a imposta sostitutiva (punto 652 della Certificazione Unica 2024 compilato). In tal caso il soggetto che presta l’assistenza fiscale farà concorrere alla formazione del reddito complessivo i suddetti compensi considerando le imposte sostitutive trattenute quali ritenute Irpef a titolo d’acconto;

b) avere interesse ad assoggettare a tassazione sostitutiva le mance percepite che il datore di lavoro ha assoggettato a tassazione ordinaria (punto 654 della Certificazione Unica 2024 compilato). Condizione necessaria per esercitare tale opzione è quella di aver percepito nell’anno 2022 un reddito di lavoro dipendente non superiore a 000 euro. In tal caso il soggetto che presta l’assistenza fiscale non comprenderà nel reddito complessivo i suddetti ammontari (entro il limite massimo dato dalla somma di tutti gli importi indicati nella colonna 2 del  rigo in esame di tutti i moduli compilati) e calcolerà sugli stessi l’imposta sostitutiva del 5 per cento.

Per ulteriori approfondimenti si rinvia alla circolare dell’Agenzia delle entrate n. 26 del 29 agosto 2023, Par 1, in www.pianetafiscale.it – Area riservata agli abbonati).

L’importo delle mance assoggettato ad imposta sostitutiva rileva in tutte le ipotesi in cui le vigenti disposizioni, per il riconoscimento della spettanza o per la determinazione, in favore del lavoratore, di deduzioni, detrazioni o benefici a qualsiasi titolo facciano riferimento al possesso di requisiti reddituali.


Le istruzioni per compilare la Sezione VII


L’indicazione nel rigo C16 delle mance percepite e assoggettate ad imposta sostitutiva è obbligatoria in quanto tale informazione consente la corretta determinazione del trattamento integrativo di cui al rigo C14.


Colonna 1 (Reddito settore turistico): indicare l’importo indicato nel punto 651 della Certificazione Unica.

Colonna 2 (Somme tassazione ordinaria): indicare l’importo indicato nel punto 655 della Certificazione Unica.

Colonna 3 (Somme imposta sostitutiva): indicare l’importo indicato nel punto 652 della Certificazione Unica.

Colonna 4 (Ritenute imposta sostitutiva): indicare l’importo indicato nel punto 653 della Certificazione Unica.

Colonne 5 (Tassazione ordinaria) e 6 (Tassazione sostitutiva):

Le colonne 5 e 6 sono fra loro alternative e, pertanto, non è possibile barrarle entrambe.

È obbligatoria la compilazione di una delle due caselle per esprimere la scelta per il trattamento fiscale delle mance percepite, sia se si intenda modificare la tassazione operata dal datore di lavoro sia se si intenda confermarla.

In presenza di più modelli di Certificazione Unica non conguagliati o di modelli di Certificazione Unica non conguagliati e altri conguagliati la scelta per il trattamento fiscale delle mance percepite va effettuato solo sul primo modulo compilato.

In presenza di più modelli di Certificazione Unica non conguagliati o di modelli di Certificazione Unica non conguagliati e altri conguagliati occorre compilare tanti moduli quante sono le Certificazioni Uniche in possesso del contribuente.

Si ricorda che il datore di lavoro ha assoggettato queste somme ad imposta sostitutiva tranne nel caso di espressa richiesta da parte del lavoratore per la tassazione ordinaria.


Se si intende confermare la tassazione operata dal datore di lavoro, seguire le indicazioni di seguito riportate.

  • colonna 5: barrare la casella se nella Certificazione Unica 2024 è compilato il punto 655 e, pertanto, si conferma la tassazione ordinaria delle mance percepite dal personale impiegato nel settore ricettivo e di somministrazione di pasti e bevande;
  • colonna 6: barrare la casella se nella Certificazione Unica 2024 è compilato il punto 652 e, pertanto, si conferma la tassazione con imposta sostitutiva delle mance percepite dal personale impiegato nel settore ricettivo e di somministrazione di pasti e bevande.


Se si intende modificare la tassazione operata dal datore di lavoro, seguire le indicazioni di seguito riportate:

  • colonna 5: barrare la casella se nella Certificazione Unica 2024 è compilato il punto 652 e, pertanto, si sceglie la tassazione ordinaria delle mance percepite dal personale impiegato nel settore ricettivo e di somministrazione di pasti e bevande che il datore di lavoro ha assoggettato ad imposta sostitutiva;
  • colonna 6: barrare la casella se nella Certificazione Unica 2024 è compilato il punto 655 e, pertanto, si sceglie di assoggettare ad imposta sostitutiva le mance percepite dal personale impiegato nel settore ricettivo e di somministrazione di pasti e bevande che il datore di lavoro ha assoggettato a tassazione ordinaria.


Colonna 7 (Assenza requisiti): se si intende modificare la tassazione agevolata operata dal datore di lavoro perché non si è in possesso dei requisiti previsti dalla norma (ad esempio, nel caso di tassazione agevolata delle mance, ad esempio, perché nell’anno precedente sono state percepite somme superiori ad importo 50.000 euro) barrare la presente casella.


Riduzione dell’imposta sostitutiva applicabile ai premi di produttività dei lavoratori dipendenti (Quadro C, Rigo C4 – Somme per premi di risultato e welfare aziendale)


È ridotta dal 10 al 5% l’aliquota dell’imposta sostitutiva sulle somme erogate sotto forma di premi di risultato o di partecipazione agli utili d’impresa ai lavoratori dipendenti del settore privato.

Possono fruire della tassazione agevolata per le somme percepite per premi di risultato e welfare aziendale i lavoratori dipendenti che nel periodo compreso tra il 1° gennaio e il 31 dicembre 2023 hanno percepito compensi per premi di risultato o somme erogate sotto forma di partecipazione agli utili d’impresa e che nell’anno d’imposta 2022 abbiano percepito redditi da lavoro dipendente d’importo non superiore a 80.000 euro.

Dall’anno d’imposta 2016 è stato reintrodotto un sistema di tassazione agevolata per le retribuzioni premiali derivanti da contratti collettivi aziendali o territoriali i cui limiti a partire dall’anno d’imposta 2017 sono d’importo complessivamente non superiore a 3.000 euro (in questo caso risultano compilati con il codice 1 i punti 571 e/o 591 della Certificazione Unica 2024).

Il limite di 3.000 euro trova applicazione anche nel caso in cui l’azienda coinvolge pariteticamente i lavoratori nell’organizzazione del lavoro in base a contratti collettivi aziendali o territoriali stipulati dopo il 24 aprile 2017.

Se l’azienda nel corso del 2023 ha coinvolto pariteticamente i lavoratori nell’organizzazione del lavoro (in questo caso risultano compilati con il codice 2 i punti 571 e/o 591 della Certificazione Unica 2024) in base a contratti collettivi aziendali o territoriali stipulati fino al 24 aprile 2017 e ancora vigenti, il limite per fruire della tassazione agevolata è di 4.000 euro.

Considerato che la nuova disposizione (l’articolo 1, comma 63, della legge 29 dicembre 2022, n. 197, prevede che, per i premi e le somme erogati nell’anno 2023, l’aliquota dell’imposta sostitutiva sui premi di produttività di cui all’articolo 1, comma 182, della L. n. 208 del 2015 sia ridotta al 5 per cento) dispone solo la riduzione dell’aliquota dell’imposta sostitutiva applicabile, si ritiene che alla stessa possano applicarsi le istruzioni già fornite con le circolari dell’Agenzia delle entrate 7 marzo 2024, n. 5, 29 marzo 2018, n. 5, e 15 giugno 2016, n. 28, cui si rinvia per ulteriori approfondimenti.


Modifica alla detrazione per il personale del comparto sicurezza e difesa (Quadro C, Sezione VI – Detrazione per il personale del comparto sicurezza e difesa, Rigo C15)


Nel periodo compreso tra il 1° gennaio 2023 e il 31 dicembre 2023, la detrazione per il comparto sicurezza e difesa spetta per un importo massimo di 571 euro ai lavoratori che nell’anno 2022 hanno percepito un reddito da lavoro dipendente non superiore a 30.208 euro.  La misura della riduzione e le modalità applicative della stessa sono individuate annualmente con decreto del Presidente del Consiglio dei Ministri (art. 45, comma 2, del decreto legislativo 29 maggio 2017, n. 95). Per l’anno d’imposta 2023 essa è pari a 571 euro (decreto del Presidente del Consiglio dei Ministri 18 luglio 2023, pubblicato in G.U. n. 216 del 15 settembre 2023)


 Altre novità del modello 730/2024


Detrazione Superbonus: per le spese sostenute nel 2022 rientranti nel Superbonus e che non sono state indicate nella dichiarazione dei redditi relativa all’anno d’imposta 2022, è possibile optare nella presente dichiarazione per una ripartizione in dieci rate. Per le spese sostenute nel 2023, salvo eccezioni, si applica la percentuale di detrazione del 90% e non più quella del 110%;


Detrazione bonus mobili: per l’anno 2023, il limite di spesa massimo su cui calcolare la detrazione per l’acquisto di mobili e di grandi elettrodomestici è di 8.000 euro;


Detrazione IVA per acquisto abitazione classe energetica A o B: è riconosciuta una detrazione del 50 % dell’IVA pagata nel 2023 per l’acquisto di abitazioni in classe energetica A o B cedute dalle imprese costruttrici degli immobili stessi;


Credito d’imposta mediazioni:  è riconosciuto un credito d’imposta commisurato all’indennità corrisposta agli organismi di mediazione alle parti che raggiungono un accordo di conciliazione;


Credito d’imposta per negoziazione e arbitrato: è riconosciuto un credito di imposta, in caso di successo della negoziazione, ovvero di conclusione dell’arbitrato con lodo, alle parti che corrispondono o che hanno corrisposto il compenso agli avvocati abilitati ad assisterli nel procedimento di negoziazione assistita, nonché alle parti che corrispondono o che hanno corrisposto il compenso agli arbitri;


Credito d’imposta contributo unificato:  è riconosciuto un credito d’ imposta commisurato al contributo unificato versato dalla parte del giudizio estinto a seguito della conclusione di un accordo di conciliazione quando è raggiunto l’accordo in caso di mediazione demandata dal giudice;


Proroga esenzione IRPEF redditi dominicali e agrari:  è prorogata al 2023 l’esenzione ai fini IRPEF dei redditi dominicali e agrari relativi ai terreni dichiarati da coltivatori diretti e imprenditori agricoli professionali iscritti nella previdenza agricola;


Credito d’imposta per monopattini elettrici e servizi di mobilità elettrica: non è più possibile utilizzare il credito d’imposta per l’acquisto di monopattini elettrici, biciclette elettriche o muscolari, abbonamenti al trasporto pubblico, servizi di mobilità elettrica in condivisione o sostenibile in quanto era fruibile non oltre l’anno d’imposta 2022.


Vedi anche:

Dichiarazioni precompilate. Da domani modelli disponibili online, invio dal 20 maggio

Spese sanitarie. Online un nuovo aggiornamento alla Guida per ottenere detrazioni e deduzioni fiscali


Dichiarazioni precompilate. Da domani modelli disponibili online, invio dal 20 maggio

Precompilata ai nastri di partenza con il nuovo 730 semplificato. Dal pomeriggio di domani, martedì 30 aprile, saranno online in modalità consultazione i modelli già predisposti con i dati in possesso dell’Agenzia delle Entrate oppure inviati dagli enti esterni, come datori di lavoro, farmacie e banche. In totale le informazioni trasmesse per la stagione 2024 sono circa 1 miliardo e 300 milioni. Con il nuovo 730 semplificato il cittadino non dovrà più conoscere quadri, righi e codici ma sarà guidato fino all’invio della dichiarazione con una interfaccia più intuitiva e parole semplici. I dati relativi all’abitazione (rendita, eventuali contratti di locazione, interessi sul mutuo ecc.) saranno ad esempio raccolti nella nuova sezione “casa”, gli oneri nella sezione “spese sostenute”, le informazioni su coniuge e figli nella sezione “famiglia”. Dopo aver accettato o modificato i dati – operazioni che si potranno compiere dal prossimo 20 maggio – sarà il sistema a inserire automaticamente i dati all’interno del modello. Altra novità di quest’anno sarà la possibilità di ricevere eventuali rimborsi da 730 direttamente dall’Agenzia, anche in presenza di un sostituto d’imposta. Per inviare la dichiarazione ci sarà tempo fino al 30 settembre 2024; fino al 15 ottobre, invece, per chi presenta il modello Redditi. Le regole sono definite in un provvedimento (Provvedimento dell’Agenzia delle entrate del 29 aprile 2024, prot. n. 210954/2024) firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini.


Cosa c’è nei modelli


Sono circa 1 miliardo e 300 milioni (1.270.674.831) i dati ricevuti dal Fisco e pre-caricati nelle dichiarazioni 2024. Nella top five delle occorrenze svettano come sempre le spese sanitarie (oltre 1 miliardo di documenti fiscali), i premi assicurativi (98 milioni di dati), le certificazioni uniche di dipendenti e autonomi (75 milioni), i bonifici per ristrutturazioni (10 milioni) e gli interessi sui mutui (9 milioni). Tra le novità di quest’anno, i dati relativi ai rimborsi per il “bonus vista”, quelli inviati dagli infermieri pediatrici e quelli relativi agli abbonamenti al trasporto pubblico locale. Tutte voci che si aggiungono a quelle già presenti negli anni scorsi: contributi previdenziali, spese universitarie, per gli asili nido, per gli interventi di ristrutturazione, erogazioni liberali ecc.


Arriva il 730 semplificato


Una volta che il contribuente accede al servizio tramite le proprie credenziali Spid, Carta d’identità elettronica (Cie) o Carta nazionale dei servizi (Cns), se ha i requisiti per presentare il 730, potrà scegliere se accedere alla propria dichiarazione in modalità semplificata oppure ordinaria. Nel primo caso, potrà visualizzare i dati (sia quelli utilizzati che non) all’interno di un’interfaccia semplice da navigare anche grazie alla presenza di termini di uso comune che indicano in modo chiaro le sezioni in cui sono presenti dati da confermare o modificare: “casa e altre proprietà”, “famiglia”, “lavoro”, “altri redditi”, “spese sostenute”.

Una volta che le informazioni fiscali saranno confermate o modificate e successivamente validate (dal 20 maggio), saranno riportate in automatico all’interno del modello.


Filo diretto con l’Agenzia anche per rimborsi e pagamenti


Da quest’anno chi presenta il modello 730 prima di inviare la dichiarazione potrà selezionare la voce “nessun sostituto” per chiedere di ricevere direttamente dall’Agenzia l’eventuale rimborso, anche in presenza di un datore di lavoro o ente pensionistico tenuto a effettuare i conguagli. L’opzione è valida anche se dalla dichiarazione emerge un debito: in questo caso il contribuente che invia direttamente il modello potrà effettuare il pagamento tramite la stessa applicazione online: la procedura consente infatti di addebitare l’F24 sullo stesso Iban indicato per il rimborso. In alternativa, è anche possibile stampare l’F24 precompilato e procedere al pagamento con le modalità ordinarie.


Dichiarazione precompilata anche per i titolari di partita IVA


Da quest’anno anche gli imprenditori e i professionisti potranno consultare la dichiarazione precompilata contenente i redditi risultanti dalle certificazioni uniche di lavoro autonomo, da fabbricati e terreni, le spese detraibili e deducibili e quelle dei familiari.

Inoltre, in caso di adesione al regime di vantaggio o al regime forfetario, direttamente tramite l’applicativo della precompilata sarà possibile completare e inviare il modello Redditi persone fisiche e aderire, a partire dal 15 giugno, al concordato preventivo.


Come visualizzare la propria dichiarazione


Per visualizzare e scaricare la dichiarazione occorre accedere alla propria area riservata con Spid, Cie o Cns.

Come lo scorso anno, per consultare la dichiarazione e compiere tutte le operazioni fino all’invio sarà possibile delegare un familiare o una persona di fiducia direttamente dalla propria area riservata sul sito dell’Agenzia. In alternativa, inviando una pec o formalizzando la richiesta presso un qualsiasi ufficio dell’Agenzia.

Il 730 precompilato è predisposto per i contribuenti che hanno percepito, per l’anno d’imposta precedente, redditi di lavoro dipendente e assimilati.

Da quest’anno si allarga in via sperimentale la platea di contribuenti. Infatti il 730 potrà accogliere dati che prima dovevano necessariamente transitare per il modello Redditi (per esempio, redditi di capitale di fonte estera soggetti a imposta sostitutiva, investimenti all’estero e attività estere di natura finanziaria ai fini IVIE e IVAFE).

(Così, comunicato stampa dell’Agenzia delle entrate 29 aprile 2024)


Misure introdotte dal D.Lgs. n. 1/2024 in materia di termini e adempimenti tributari. Le istruzioni delle Entrate sui nuovi modelli dichiarativi | La circolare che illustra i nuovi termini di presentazione delle dichiarazioni

Novità in arrivo in tema di dichiarazioni dei redditi. Facilitata ulteriormente la presentazione del modello 730, grazie alla presentazione in modalità semplificata, fruibile da lavoratori dipendenti e pensionati già a partire dall’attuale campagna dichiarativa 2024. Snelliti e di più agevole compilazione anche i modelli di dichiarazione relativi alle imposte sui redditi, IVA e IRAP.

Si tratta di novità disposte dal decreto Adempimenti tributari (D.Lgs n. 1/2024), che recepisce alcuni principi direttivi della riforma fiscale (Legge n. 111/2023), su cui la circolare n. 8 dell’11 aprile 2024 fornisce agli uffici le istruzioni operative. In particolare, l’esame delle nuove misure di razionalizzazione e semplificazione in materia di dichiarazioni fiscali è suddiviso in quattro distinti paragrafi, dedicati rispettivamente alle semplificazioni a favore delle persone fisiche non titolari di partita IVA, a quelle per i titolari di partita Iva, per i sostituti d’imposta e in materia di revisione dei termini di presentazione delle dichiarazioni.


Dal modello 730 precompilato alla modalità semplificata di presentazione


Si tratta di una nuova opportunità per i lavoratori dipendenti e pensionati, percettori anche di redditi assimilati, che utilizzano il modello 730. Da quest’anno, infatti, con la presentazione semplificata della dichiarazione dei redditi precompilata, l’Agenzia delle Entrate rende disponibili al contribuente, in modo analitico, le informazioni in proprio possesso, che possono essere confermate o modificate. Queste informazioni, in particolare, saranno disponibili in un’apposita sezione dell’applicativo web della dichiarazione precompilata, accessibile tramite l’area riservata del sito internet dell’Agenzia delle Entrate. I contribuenti interessati, utilizzando un percorso guidato e semplificato, potranno confermare o modificare le informazioni in possesso delle Entrate che, una volta definite, saranno riportate in via automatica nei campi corrispondenti della dichiarazione dei redditi modello 730, facilitando la compilazione della dichiarazione precompilata. Le modalità tecniche di accesso al nuovo sistema di interazione saranno definite da uno specifico provvedimento del Direttore dell’Agenzia delle Entrate, sentito il Garante per la protezione dei dati personali.


Modello 730 semplificato: platea estesa e spazio ai redditi esteri


La possibilità di presentare la dichiarazione semplificata sarà progressivamente estesa a tutti i contribuenti non titolari di partita Iva. A titolo esemplificativo, per effetto dell’estensione dell’ambito soggettivo, il modello di dichiarazione semplificato potrà essere presentato, a regime, anche da parte dei soggetti, non titolari di partita IVA, che non conseguono redditi di lavoro dipendente o assimilati, ma esclusivamente redditi di capitale. Un provvedimento del Direttore dell’Agenzia delle Entrate stabilirà la graduale inclusione di nuove tipologie reddituali tra quelle dichiarabili mediante il modello 730 semplificato. Tra l’altro, già da quest’anno è possibile riportare i redditi di capitale di fonte estera soggetti a imposizione sostitutiva. Sempre a partire dall’anno in corso, un’ulteriore novità consente inoltre ai soggetti che presentano il modello dichiarativo 730 di poter ora richiedere direttamente all’Agenzia l’eventuale rimborso dell’imposta o effettuare il pagamento dell’importo dovuto, pur in presenza di un sostituto d’imposta tenuto a effettuare il conguaglio.


Semplificazioni in arrivo anche per le partite IVA


Tra le novità, modelli dichiarativi Redditi, IVA e IRAP più snelli grazie alla progressiva eliminazione delle informazioni non rilevanti ai fini della liquidazione dell’imposta o acquisibili dall’Agenzia delle Entrate dalle banche dati proprie, oppure, nella titolarità di altre amministrazioni.

La riduzione delle informazioni interesserà in particolare i crediti d’imposta derivanti da agevolazioni per gli operatori economici. In pratica, è progressivamente eliminato l’obbligo di indicare in dichiarazione i crediti d’imposta per i quali è riconosciuto il solo utilizzo tramite “compensazione orizzontale” finalizzata ad estinguere debiti. Per quelli per cui permane l’obbligo di indicazione nelle dichiarazioni annuali, è stabilito, invece, che il mancato riporto nei modelli dichiarativi delle informazioni ad essi relative non comporta la decadenza dal beneficio, sempre che i crediti d’imposta siano spettanti. Tale previsione non vale per i crediti d’imposta qualificati come aiuti di Stato o aiuti de minimis. Estesa inoltre anche a lavoratori autonomi e imprenditori, seppur in fase di sperimentazione, la dichiarazione dei redditi precompilata.


Nuovo calendario dichiarativo


Modificati anche i termini ordinari di presentazione delle dichiarazioni, in materia di imposte sui redditi (modello Redditi) e IRAP, inclusa la dichiarazione dei sostituti d’imposta (modello 770), per gli anni 2024 e seguenti, fermi restando i termini relativi alla presentazione del modello 730. All’interno della circolare una tabella esplicativa illustra i nuovi termini di presentazione delle dichiarazioni.

(Così, comunicato stampa Agenzia delle entrate dell’ 11 aprile 2024)


Link al testo della circolare dell’Agenzia delle entrate n. 8 dell’11 aprile 2024, con oggetto: DICHIARAZIONI FISCALI – Artt. 1, 2, 3, 11, 13, 15, 16, 19 e 20 del Decreto legislativo 8 gennaio 2024, n. 1, recante: «Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari» – Misure in materia di dichiarazioni fiscali – Semplificazioni a favore delle persone fisiche non titolari di partita IVA – Semplificazioni a favore anche dei titolari di partita IVA – Semplificazioni a favore dei sostituti d’imposta – Revisione dei termini di presentazione delle dichiarazioni


SOMMARIO – Finanza & Fisco n. 8 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2024

Dichiarazione  che deve essere presentata nell’anno 2024
ai fini dell’imposta regionale sulle attività produttive (IRAP)


Istruzioni e Quadri IRAP

Società di persone – Società di capitali – Enti non commerciali – Amministrazioni ed enti pubblici


Dichiarazione IRAP 2024: novità, termini e sanzioni | La prassi amministrativa (circolari, risoluzioni e risposte alle istanze di interpello) sull’IRAP

Con provvedimento del Direttore dell’Agenzia delle Entrate del 28 febbraio 2024, prot. n. 68659/2024, approvato il nuovo modello di dichiarazione …

Continua a leggere →


Provvedimento del Direttore dell’Agenzia delle Entrate del 28 febbraio 2024, prot. n. 68659/2024: «Approvazione del modello di dichiarazione “Irap 2024”, con le relative istruzioni, che deve essere presentata nell’anno 2024 ai fini dell’imposta regionale sulle attività produttive (Irap). Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Irap 2024”»

I documenti sono integrati dai link alle circolari e risoluzioni richiamate

 I quadri e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 26 marzo 2024.


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 4/5 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2024
Modelli dichiarativi dei redditi 2023


Dichiarazioni “Redditi 2024-SC”. Le novità del modello

Con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68514/2024, approvato il nuovo il modello di dichiarazione “Redditi 2024-SC”, …

Continua a leggere →


Modelli “Redditi 2024” delle Società e degli Enti
Redditi SC • Redditi SP • Redditi ENC


Istruzioni generali comuni ai modelli 2024 degli enti e delle società


Modello “Redditi 2024-SC”
per le società di capitali, enti commerciali ed equiparati


Istruzioni e modelli per la dichiarazione delle società di capitali, enti commerciali ed equiparati

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68514/2024, recante: «Approvazione del modello di dichiarazione “Redditi 2024-SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SC”».


I modelli e le istruzioni sono stati prelevati dal sito internet: www.agenziaentrate.it il giorno 04.03.2024

I documenti sono integrati dai link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Dichiarazioni Redditi 2024 SC. Le novità del modello

Con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68514/2024, approvato il nuovo il modello di dichiarazione “Redditi 2024-SC”, con le relative istruzioni, da presentare nell’anno 2024 da parte delle società ed enti commerciali residenti nel territorio dello Stato e dei soggetti non residenti equiparati.

Con riferimento alle recenti disposizioni di cui all’articolo 15 del decreto legislativo 8 gennaio 2024, n. 1 (in www.pianetafiscale.it – Area riservata agli abbonati), la parte motiva del citato provvedimento, chiarisce che nel nuovo modello “Redditi 2024-SC” “sono state apportate diverse semplificazioni”. In particolare, nel quadro RU sono stati individuati alcuni crediti d’imposta non automatici, fruibili in compensazione esterna ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, per i quali non è più previsto l’obbligo di indicare i relativi dati nella sezione I e sono state, inoltre, eliminate le Sezioni II (credito “Caro Petrolio”), III (credito “Finanziamento agevolato sisma Abruzzo/Banche”) e V (“Altri crediti d’imposta”), i cui crediti sono adesso gestiti nella Sezione I. Oltre a ciò, nel quadro RS è stato soppresso il prospetto dedicato all’indicazione degli estremi identificativi dei rapporti finanziari da parte dei soggetti che intendono avvalersi della riduzione delle sanzioni prevista dall’articolo 2, comma 36-vicies ter, del decreto-legge 13 agosto 2011, n. 138. Infine, nel quadro OP è stata prevista un’apposita sezione al fine di consentire l’esercizio dell’opzione per il regime fiscale speciale denominato SIIQ e SIINQ, per le società per azioni che svolgono in via prevalente l’attività di locazione immobiliare, che sostituisce la precedente modalità di comunicazione da effettuarsi mediante l’apposito modello approvato con provvedimento del Direttore dell’Agenzia delle entrate del 18 dicembre 2015”.


Chi deve utilizzare il nuovo modello 2024


I contribuenti con periodo d’imposta coincidente con l’anno solare utilizzano per la dichiarazione dei redditi 2023 il modello REDDITI 2024. Tale modello viene utilizzato anche per la dichiarazione dei redditi del periodo d’imposta non coincidente con l’anno solare in corso alla data del 31 dicembre 2023.

Si considera periodo d’imposta coincidente con l’anno solare quello di durata pari o inferiore a 365 giorni, a condizione che termini il 31 dicembre.

È considerato, quindi, periodo d’imposta non coincidente con l’anno solare, ad esempio, quello di durata superiore a 365 giorni anche se chiuso al 31 dicembre (in caso di periodo d’imposta di durata superiore a 365 giorni chiuso il 31 dicembre 2023 va utilizzato il modello REDDITI 2024).

Ai fini dell’IRES, per i periodi d’imposta chiusi anteriormente al 31 dicembre 2023, anche se iniziati nel corso del 2022 (ad es. periodo dal 1° luglio 2022 al 30 giugno 2023), la dichiarazione dei redditi va presentata utilizzando il modello REDDITI 2023 approvato nel corso del 2023. Qualora il modello REDDITI 2023 non consenta l’indicazione di alcuni dati necessari per la dichiarazione, richiesti invece nei modelli approvati nel 2024, questi dovranno essere forniti solo a richiesta dell’Agenzia delle entrate.


Soggetti obbligati alla compilazione del modello redditi Sc – Società di capitali, enti commerciali ed equiparati


Il Modello “REDDITI SC – Società di capitali, Enti commerciali ed equiparati” deve essere utilizzato dai seguenti soggetti IRES:

  • società per azioni e in accomandita per azioni, società a responsabilità limitata, società cooperative, comprese società cooperative che abbiano acquisito la qualifica di ONLUS e cooperative sociali, società di mutua assicurazione, nonché le società europee di cui al regolamento (CE) n. 2157/2001 e le società cooperative europee di cui al regolamento (CE) n. 1435/2003, residenti nel territorio dello Stato;
  • enti commerciali (enti pubblici e privati, diversi dalle società, nonché i trust, che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali), residenti nel territorio dello Stato;
  • società ed enti commerciali di ogni tipo, compresi i trust, non residenti nel territorio dello Stato.

I soggetti IRES, diversi da quelli sopra indicati, devono invece presentare il Modello “REDDITI ENC” (Enti non commerciali ed equiparati).


Il Modello REDDITI SC deve essere, altresì, presentato per la dichiarazione dell’imposta sostitutiva delle imposte sui redditi dai seguenti soggetti:

  • società di gestione del risparmio, imprese di assicurazione, banche e società di intermediazione mobiliare che intervengono quali soggetti istitutori di fondi pensione aperti e interni;
  • società ed enti al cui interno sono costituiti fondi accantonati per fini previdenziali ai sensi dell’art. 2117 del codice civile, se costituiti in conti individuali dei singoli dipendenti;
  • imprese di assicurazione per i contratti di assicurazione di cui all’art. 9-ter del decreto legislativo n. 124 del 1993 e all’art. 13, comma 2-bis, del Decreto legislativo n. 47 del 2000.

I fondi pensione diversi da quelli sopra indicati presentano la dichiarazione delle imposte sostitutive utilizzando il quadro RI del modello REDDITI ENC.


Termini di presentazione della dichiarazione


Il termine di presentazione della dichiarazione dei redditi dei soggetti IRES (modello REDDITI SC scade, per il periodo d’imposta in corso al 31 dicembre 2023, il quindicesimo giorno del decimo mese successivo a quello di chiusura del periodo d’imposta (articolo 2, comma 1, lett. b) del decreto Legislativo 12 febbraio 2024, n. 13 in www.pianetafiscale.it – Area riservata agli abbonati).

Ad esempio, un contribuente con periodo d’imposta coincidente con l’anno solare dovrà presentare la dichiarazione in via telematica entro il 15 ottobre 2024. Un contribuente, invece, con periodo d’imposta 1° luglio 2023 – 30 giugno 2024 dovrà presentare la dichiarazione dei redditi (modello REDDITI 2024) entro il 15 aprile 2025.

Restano, comunque, fermi i termini previsti dagli articoli 5 e 5-bis del D.P.R. n. 322 del 1998 e successive modificazioni nei casi di liquidazione, trasformazione, fusione o scissione totale.

Le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono considerate valide, salva l’applicazione delle sanzioni previste dalla legge (articoli 2 e 8 del D.P.R. 22 luglio 1998, n. 322 e successive modificazioni). Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.


Di seguito, le novità di rilievo contenute nel modello SC 2024


Frontespizio

Immobili sequestrati

Nel Frontespizio, sezione “Altri dati”, è stata inserita la casella “Immobili sequestrati” al fine di segnalare l’esistenza di beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva da cui deriva la sospensione del versamento delle imposte fino alla revoca della confisca o fino alla loro assegnazione o destinazione. Tra le variazioni in diminuzione del quadro RF è stata prevista la non rilevanza, ai fini delle imposte sui redditi, del reddito dei beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva determinato secondo le disposizioni del capo II del titolo I, dell’art. 70 e dell’art. 90, comma 1, quarto e quinto periodo del TUIR.

In particolare, come spiegano le istruzioni, “i beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva, il cui reddito è determinato secondo le disposizioni del capo II del titolo I (“Redditi fondiari”), dell’art. 70 (“Redditi di natura fondiaria”) e dell’art. 90, comma 1, quarto e quinto periodo (“Proventi immobiliari”) del TUIR, non rilevano ai fini della determinazione delle imposte sui redditi, ai sensi del comma 3-bis dell’art. 51 del decreto legislativo 6 settembre 2011, n. 159. In tali ipotesi, l’amministratore giudiziario è tenuto a presentare la dichiarazione indicando i redditi di tutti i beni sequestrati.

Per quelli diversi dagli immobili devono essere liquidate e versate le relative imposte mentre per i beni immobili oggetto dei provvedimenti cautelari da cui deriva, per effetto della citata disposizione, la sospensione del versamento delle imposte fino alla revoca della confisca o fino alla loro assegnazione o destinazione, va barrata la presente casella “Immobili sequestrati” e vanno compilati i quadri relativi a tali redditi senza riportarli nel quadro RN”.


Quadro RQ – Altre imposte

Sezione XXIII – Recupero imposta sostitutiva su utili e riserve di utile

Nel quadro RQ è stata inserita la sezione XXIII dedicata al recupero dell’imposta sostitutiva per i soggetti che, nella dichiarazione dell’anno precedente, avevano optato per l’esclusione degli utili e riserve di utile dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato (art. 1, commi da 87 a 95, della legge n. 197 del 2022), e che sono decaduti dalla fruizione dell’aliquota ridotta a causa del mancato rispetto delle condizioni di cui all’art. 6, commi da 1 a 4, del decreto ministeriale 26 giugno 2023 (in “Finanza & Fisco” n. 27/2023, pag. 1335).

La nuova sezione è utilizzata dai soggetti che:

  • hanno esercitato l’opzione nel modello Redditi 2023 per l’integrale esclusione dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato degli utili e delle riserve di utile non ancora distribuiti alla data di entrata in vigore della legge 29 dicembre 2022, n. 197, risultanti dal bilancio dei soggetti direttamente o indirettamente partecipati di cui all’art. 73, comma 1, lettera d), del TUIR relativo all’esercizio chiuso nel periodo di imposta antecedente a quello in corso al 1° gennaio 2022 (art. 1, commi 87 a 95, della legge n. 197 del 2022);
  • hanno assoggettato i predetti utili a imposta sostitutiva delle imposte sui redditi con aliquota ridotta di 3 punti percentuali, rispetto all’aliquota del 9 per cento o, per i contribuenti in regime di trasparenza a ristretta base proprietaria (art. 116 del TUIR), all’aliquota del 30 per cento;
  • sono decaduti dall’opzione per l’imposta sostitutiva agevolata in quanto non sono state rispettate le condizioni indicate nell’art. 6, commi da 1 a 4, decreto ministeriale 26 giugno 2023 (in “Finanza & Fisco” n. 27/2023, pag. 1335).

In tal caso deve essere versata la differenza, maggiorata del 20 per cento e dei relativi interessi, tra l’imposta sostitutiva determinata applicando l’aliquota del 9 per cento (o del 30 per cento) e l’imposta sostitutiva determinata applicando l’aliquota ridotta del 6 per cento (o del 27 per cento).

Nel rigo RQ98 va indicato:

  • in colonna 1, l’ammontare degli utili e delle riserve di utile per i quali è stata esercitata l’opzione (di cui alla colonna 6 dei righi da RQ98 a RQ100 del modello Redditi 2023) e sono venute meno le condizioni di applicazione dell’aliquota ridotta;
  • in colonna 2, l’importo dell’imposta sostitutiva dovuta pari al 3 per cento applicato all’ammontare indicato in colonna 1, maggiorato del 20 per cento e dei relativi interessi.

Il versamento di detto importo è effettuato entro trenta giorni decorrenti dal termine di scadenza stabilito per il rimpatrio degli utili o dalla data di riduzione dell’utile accantonato nell’apposita riserva prima del decorso del biennio, utilizzando il codice tributo 1725 (cfr. risoluzione dell’Agenzia delle entrate n. 34 del 26 giugno 2023).


Sezione XXIV – Imposta straordinaria banche

Nel quadro RQ è stata prevista la sezione XXIV dedicata alle banche di cui all’art. 1 del TUB (di cui al decreto legislativo 1° settembre 1993, n. 385) che applicano, per l’anno 2023, un’imposta straordinaria sull’ammontare del margine degli interessi ricompresi nella voce 30 del conto economico relativo all’esercizio antecedente a quello in corso al 1° gennaio 2024 (art. 26 del decreto-legge 10 agosto 2023, n. 104, convertito, con modificazioni, dalla legge 9 ottobre 2023 n. 136).

Per ulteriori approfondimenti sulla disciplina dell’imposta straordinaria per le banche (e alternative al versamento dell’imposta straordinaria), si rinvia alla circolare dell’Agenzia delle entrate n. 4 del 23 febbraio 2024 (in www.pianetafiscale.it – Area riservata agli abbonati).

Per consentire il versamento dell’imposta straordinaria, con la risoluzione del 24 gennaio 2024, n. 7/E, sono stati istituiti i seguenti codici tributo:

  • “2717” denominato “Imposta straordinaria sull’incremento del margine di interesse – articolo 26, decreto-legge 10 agosto 2023, n. 104”;
  • “1947” denominato “Imposta straordinaria sull’incremento del margine di interesse – INTERESSI – articolo 26, decreto-legge 10 agosto 2023, n. 104”;
  • “8955” denominato “Imposta straordinaria sull’incremento del margine di interesse – SANZIONI – articolo 26, decreto-legge 10 agosto 2023, n. 104”

e sono impartite le istruzioni per la compilazione del modello F24.

L’imposta straordinaria non è deducibile ai fini delle imposte sui redditi e dell’imposta regionale sulle attività produttive.


Sezione XXV – Contributo di solidarietà temporaneo


Nel quadro RQ è stata prevista la sezione XXV che, per il solo anno 2024, è dedicata ai soggetti che hanno applicato il contributo di solidarietà temporaneo per il 2023 (di cui ai commi da 115 a 119 dell’art. 1 della legge 29 dicembre 2022, n. 197) e che hanno escluso dalla concorrenza alla determinazione del reddito complessivo relativo al periodo di imposta antecedente a quello in corso al 1° gennaio 2023 determinati utilizzi di riserve del patrimonio netto accantonate in sospensione d’imposta o vincolate (art. 6, del decreto-legge 18 ottobre 2023, n. 145, convertito, con modificazioni, dalla legge 15 dicembre 2023, n. 191).

Si ricorda che il citato l’articolo 6 del D.L. “Anticipi” esclude parzialmente dalla base imponibile del contributo di solidarietà – previsto dalla legge di bilancio per il 2023 a carico di talune imprese del settore energetico – la distribuzione, o comunque l’utilizzo, nel periodo di imposta 2022, di riserve accantonate in sospensione d’imposta o destinate alla copertura di vincoli fiscali. Contestualmente, istituisce, per il 2024, un contributo di solidarietà a carico delle imprese che si avvalgono della suddetta esclusione di ammontare pari al beneficio conseguente. La disposizione ridetermina la base imponibile ai fini del calcolo del contributo di solidarietà temporaneo, per il 2023, di cui ai commi da 115 a 121 della legge di bilancio 2023 (legge n. 197 del 2022).


A tal riguardo le istruzioni evidenziano che “per il solo anno 2024 è istituito un contributo di solidarietà, a carico dei soggetti che, ai soli fini della determinazione del contributo di solidarietà temporaneo per il 2023 (di cui ai commi da 115 a 119 dell’art. 1 della legge 29 dicembre 2022, n. 197), hanno escluso dalla concorrenza alla determinazione del reddito complessivo relativo al periodo di imposta antecedente a quello in corso al 1° gennaio 2023 gli utilizzi di riserve del patrimonio netto accantonate in sospensione d’imposta o vincolate a copertura delle eccedenze dedotte ai sensi dell’art. 109, comma 4, lettera b), del TUIR nel testo previgente alle modifiche apportate dall’art. 1, comma 33, lett. q), della legge 24 dicembre 2007, n. 244, nel limite del 30 per cento del complesso delle medesime riserve risultanti al termine dell’esercizio antecedente a quello in corso al 1° gennaio 2022. In tal caso devono, parimenti, essere stati esclusi dal calcolo della media dei redditi complessivi conseguiti nei quattro periodi di imposta antecedenti a quello in corso al 1° gennaio 2022 gli utilizzi di riserve del patrimonio netto che hanno concorso al reddito nei suddetti quattro periodi di imposta, sino a concorrenza dell’esclusione operata nel periodo di imposta antecedente a quello in corso al 1° gennaio 2023 (art. 6, decreto-legge 18 ottobre 2023, n. 145).

Il contributo di solidarietà è di ammontare pari al beneficio che si ottiene per effetto dell’applicazione delle citate disposizioni (di cui ai commi da 115 a 119 dell’art. 1 della legge n. 197 del 2022) ed è da versarsi in due rate di pari importo entro il 30 maggio e il 30 ottobre 2024, utilizzando gli appositi codici tributo. A tal fine, nel rigo RQ106 va indicato l’ammontare del contributo di solidarietà determinato in misura pari alla quota non versata in virtù dell’esclusione dal computo del reddito complessivo di periodo gli utilizzi delle riserve di patrimonio nette accantonate sopra indicate.


Sezione XXVI – Imposta sul valore delle cripto-attività


Nel quadro RQ è stata inserita la sezione XXVI dedicata all’imposta sul valore delle cripto-attività detenute dai soggetti residenti nel territorio dello Stato, sulle quali non è stata applicata l’imposta di bollo, suscettibili di produrre redditi ai sensi dell’art. 67, comma 1, lettera c-sexies del TUIR (art. 19, comma 18, del decreto-legge 6 dicembre 2011, n. 201, come modificato dall’art. 1, comma 146, della legge 29 dicembre 2022, n. 197).

La sezione va utilizzata per la liquidazione dell’imposta sul valore delle cripto-attività prevista dall’art. 19, comma 18, del decreto-legge 6 dicembre 2011, n. 201, come modificato dall’art. 1, comma 146, della legge 29 dicembre 2022, n. 197 (Legge di Bilancio 2023). Tale imposta deve essere versata, in assenza di un intermediario, da tutti i soggetti residenti nel territorio dello Stato che detengono cripto-attività, sulle quali non è stata applicata l’imposta di bollo e non solo dai soggetti che sono tenuti ad assolvere gli obblighi di monitoraggio fiscale ai sensi dell’art. 4 del decreto-legge 28 giugno 1990, n. 167.

L’imposta si applica sulle cripto-attività suscettibili di produrre redditi ai sensi della lettera c-sexies) del comma 1 dell’art. 67 del TUIR, nella medesima misura (prevista per l’imposta di bollo) del 2 per mille, da versare secondo le modalità e i termini delle imposte sui redditi utilizzando il codice tributo 1727 (Risoluzione dell’Agenzia delle entrate n. 36 del 26 giugno 2023 in www.pianetafiscale.it – Area riservata agli abbonati). La base imponibile è costituita dal valore delle cripto-attività al termine di ciascun periodo d’imposta rilevato dalla piattaforma dell’exchange, dove è avvenuto l’acquisto della stessa. Qualora non sia possibile, tale valore potrà essere rilevato da analoga piattaforma dove le medesime cripto-attività sono negoziabili o da siti specializzati nella rilevazione dei valori di mercato delle stesse. In assenza del predetto valore deve farsi riferimento al costo di acquisto delle cripto-attività. Qualora le cripto-attività non siano più possedute al termine del periodo d’imposta si deve far riferimento al valore rilevato al termine del periodo di detenzione. Come previsto dall’art. 19, comma 18, del decreto-legge 6 dicembre 2011, n. 201, l’imposta è dovuta in proporzione ai giorni di detenzione e alla quota di possesso, in caso di cripto-attività cointestate. Dall’imposta si deduce, fino a concorrenza del suo ammontare, un credito d’imposta pari all’importo dell’eventuale imposta patrimoniale relativa alle medesime cripto-attività versata a titolo definitivo nello Stato estero.

L’imposta è dovuta nella misura massima di euro 14.000.

Nei righi RQ107 e RQ108 indicare:

  • in colonna 1, il valore della cripto-attività determinato al termine dell’esercizio o al termine del periodo di detenzione;
  • in colonna 2, il numero di giorni di detenzione;
  • in colonna 3, la quota di possesso;
  • in colonna 4, l’imposta calcolata;
  • in colonna 5, l’eventuale credito di imposta pari all’imposta patrimoniale pagata a titolo definitivo nello Stato estero, per un importo non superiore all’imposta calcolata di cui alla colonna 4;
  • in colonna 6, l’imposta dovuta pari all’importo di colonna 4 meno colonna 5.

Nel caso in cui i precedenti righi non siano sufficienti, dovranno essere utilizzati altri quadri, avendo cura di numerare distintamente ciascuno di essi e riportando la numerazione progressiva nella casella Mod. N. posta in alto a destra.

Il rigo RQ109 deve essere compilato, solo sul Mod. n. 1, per determinare l’imposta dovuta ed eventualmente da versare. In particolare, indicare:

  • in colonna 1, il totale dell’imposta dovuta che risulta sommando gli importi determinati nella colonna 6 dei righi RQ107 e RQ108 di tutti i moduli compilati. Il totale da riportare nella presente colonna non può essere superiore a 14.000 euro;
  • in colonna 2, l’eventuale credito dell’imposta sostitutiva che risulta dalla dichiarazione relativa all’anno precedente;
  • in colonna 3, l’importo del credito di cui a colonna 2 eventualmente compensato utilizzando il modello F24;
  • in colonna 4, l’ammontare degli acconti versati con il modello F24.

Per determinare l’imposta a debito o a credito effettuare la seguente operazione:

col.1 – col. 2 + col. 3 – col. 4

Se il risultato di tale operazione è positivo (debito) riportare l’importo così ottenuto nella colonna 5 e nel rigo RX36, colonna 1.

Se il risultato di tale operazione è negativo (credito) riportare l’importo così ottenuto nella colonna 6 e nel rigo RX36, colonna 2.

Per ulteriori approfondimenti sulla disciplina dell’Imposta sul valore delle cripto-attività, si rinvia alla circolare dell’Agenzia delle entrate n. 30 del 27 ottobre 2023 (in “Finanza & Fisco” n. 35/2023, pag. 1979).


Sezione XXVII – Imposta sull’adeguamento delle esistenze iniziali dei beni


Nel quadro RQ è stata inserita la sezione XXVII dedicata all’imposta sostitutiva sulle esistenze iniziali dei beni che consente agli esercenti attività d’impresa, che non adottano i principi contabili internazionali nella redazione del bilancio, l’adeguamento delle esistenze iniziali dei beni alla cui produzione o al cui scambio è diretta l’attività dell’impresa.

L’adeguamento è condizionato al pagamento di un’imposta sostitutiva dell’IRES e dell’IRAP pari al 18 per cento e al pagamento dell’IVA (art. 1, commi da 78 a 85, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023, pag. 2479).

Sulla cd. Rottamazione del magazzino le istruzioni chiariscono che “per il periodo d’imposta in corso al 30 settembre 2023, gli esercenti attività d’impresa che non adottano i principi contabili internazionali nella redazione del bilancio possono procedere all’adeguamento delle esistenze iniziali dei beni di cui all’art. 92 del TUIR (art. 1, commi da 78 a 84, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023, pag. 2479). L’adeguamento può essere effettuato mediante l’eliminazione delle esistenze iniziali di quantità o valori superiori a quelli effettivi nonché mediante l’iscrizione delle esistenze iniziali in precedenza omesse.

L’adeguamento comporta, in caso di eliminazione di valori o in caso di iscrizione di valori, il pagamento di un’imposta sostitutiva dell’imposta sul reddito delle società e dell’IRAP, inoltre, in caso di eliminazione di valori, l’adeguamento comporta il pagamento dell’imposta sul valore aggiunto come determinati nella presente sezione.

I valori risultanti dalle variazioni indicate sono riconosciuti ai fini civilistici e fiscali a decorrere dal periodo d’imposta in corso al 30 settembre 2023. L’imposta sostitutiva non è deducibile ai fini delle imposte sui redditi e relative addizionali nonché dell’IRAP.

In caso di eliminazione di valori delle esistenze iniziali:

  • nel rigo RQ110, va indicato:
    • in colonna 1, l’ammontare che si ottiene moltiplicando il valore eliminato per il coefficiente di maggiorazione stabilito, per le diverse attività, con apposito decreto dirigenziale;
    • in colonna 2, l’aliquota media dell’imposta sul valore aggiunto riferibile all’anno 2023. L’aliquota media, tenendo conto dell’esistenza di operazioni non soggette ad imposta ovvero soggette a regimi speciali, è quella risultante dal rapporto tra l’imposta relativa alle operazioni, diminuita di quella relativa alle cessioni di beni ammortizzabili, e il volume di affari dichiarato;
    • in colonna 3, l’imposta dovuta pari all’aliquota di colonna 2 applicata all’importo di colonna 1;
  • nel rigo RQ111, va indicato:
    • in colonna 1, l’ammontare che si ottiene moltiplicando il valore eliminato per il coefficiente di maggiorazione stabilito, per le diverse attività, con apposito decreto dirigenziale;
    • in colonna 2, il valore eliminato delle esistenze iniziali;
    • in colonna 3, l’ammontare pari alla differenza tra la colonna 1 e la colonna 2;
    • in colonna 4, l’imposta dovuta, pari al 18 per cento applicato all’importo di colonna 3;

In caso di iscrizione di valori delle esistenze iniziali, nel rigo RQ112, va indicato:

    • in colonna 1, il valore iscritto delle esistenze iniziali in precedenza omesse;
    • in colonna 2, l’importo dell’imposta dovuta, pari al 18 per cento applicato all’importo di colonna 1.

Le imposte dovute sono versate in due rate di pari importo, di cui la prima con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al periodo d’imposta in corso al 30 settembre 2023 e la seconda entro il termine di versamento della seconda o unica rata dell’acconto delle imposte sui redditi relativa al periodo d’imposta successivo, utilizzando gli appositi codici tributo.


Quadri RS, GN e TN

Superbonus


I quadri RS, GN e TN sono stati aggiornati con riferimento ai prospetti relativi alle spese di cui all’art. 119 del decreto-legge n. 34 del 2020 (Superbonus, Sisma bonus, ecc.) per gestire la nuova percentuale di detrazione del 70 per cento per l’anno 2024.

Inoltre, nei medesimi prospetti, il quadro RS è stato aggiornato per gestire l’esercizio dell’opzione per ripartire la detrazione, per le spese sostenute nel 2022, in dieci quote annuali a partire dal 2023 (art. 119, comma 8-quinquies, del decreto-legge 19 maggio 2020, n. 34).


Quadro RS

Prospetto delle “Plusvalenze e delle sopravvenienze attive”


Nel quadro RS è stato aggiornato il prospetto delle “Plusvalenze e delle sopravvenienze attive” per consentire alle società sportive professionistiche, per i contratti stipulati a decorrere dal 23 giugno 2023, di esercitare correttamente l’opzione della nuova disciplina sulle plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta (art. 33 del decreto-legge 22 giugno 2023, n. 75, convertito, con modificazioni, dalla legge 10 agosto 2023, n. 112).

Si ricorda che il citato articolo 33, ai commi 1 e 2, del decreto-legge 22 giugno 2023, n. 75, allunga da uno a due anni il termine minimo di possesso dei beni da cui derivano plusvalenze patrimoniali, valevole per consentire la rateizzazione del relativo costo fiscale in cinque anni, per le società sportive professionistiche.

Per effetto delle citate modifiche, per le società sportive professionistiche (comma 1, lettera a)) il termine minimo di possesso dei beni da cui derivano plusvalenze patrimoniali, valevole per consentire la rateizzazione del relativo costo fiscale in cinque anni, viene allungato da uno a due anni. La lettera b) del comma 1, aggiungendo un periodo al comma 4 dell’articolo 86, del Tuir introduce una specifica disciplina fiscale delle plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta di società sportive professionistiche.

In particolare, si dispone che, per le società sportive professionistiche, le plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta concorrono a formare il reddito:

  • in quote costanti secondo il primo periodo dell’articolo 86, comma 4 del Tuir (come modificato dalla lettera a)) in cinque anni, con periodo di possesso minimo di due anni;
  • nei limiti della parte proporzionalmente corrispondente al corrispettivo eventualmente conseguito in denaro, la rateizzazione quinquennale opera se tale scelta è indicata nella dichiarazione dei redditi; ove questa non sia presentata, la plusvalenza concorre a formare il reddito per l’intero ammontare nell’esercizio in cui è stata realizzata (condizioni indicate nel secondo periodo del comma 4 dell’articolo 86);
  • la residua parte della plusvalenza concorre a formare il reddito nell’esercizio in cui è stata realizzata.

In deroga alle disposizioni dello Statuto del contribuente sulla irretroattività delle norme tributarie (articolo 3 della legge 27 luglio 2000, n. 212) dispone che le norme introdotte si applichino ai contratti stipulati a decorrere dal 23 giugno 2023.

Il prospetto delle “Plusvalenze e delle sopravvenienze attive” va compilato per il differimento della tassazione delle plusvalenze e delle sopravvenienze attive, esclusivamente nell’anno in cui viene operata la scelta per la rateazione.

A tal fine, nel rigo RS126 va indicato in colonna 1, relativamente ai contratti stipulati a decorrere dalla data di entrata in vigore del decreto-legge 22 giugno 2023, n. 75, l’importo delle plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta per le società sportive professionistiche, per la parte proporzionalmente corrispondente al corrispettivo conseguito in denaro, in colonna 2, l’importo complessivo delle plusvalenze (art. 86, comma 4, del TUIR), al netto dell’importo indicato in colonna 1 e in colonna 3, l’importo delle sopravvenienze (art. 88, comma 2, del TUIR), oggetto di rateazione.

Nel rigo RS127, va indicato l’importo corrispondente alla quota costante prescelta, in colonna 1, per le plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta per le società sportive professionistiche, in colonna 2, per le plusvalenze diverse da quelle indicate in colonna 1, e per le sopravvenienze, in colonna 3.

Nel rigo RS128, va indicato l’importo complessivo dei proventi in denaro o in natura conseguiti a titolo di contributo o di liberalità ai sensi dell’art. 88, comma 3, lett. b), del TUIR, oggetto di rateazione.

Nel rigo RS129, va indicato l’importo corrispondente alla quota costante prescelta per i proventi di cui al rigo RS128.

Gli importi indicati vanno riportati secondo le istruzioni fornite per la compilazione dei righi RF7, RF8, RF34 e RF35 del quadro RF.


Con riferimento alla colonna 1 del rigo RF7, soprarichiamato, le istruzioni (pag. 18), fanno presente che ai sensi dell’art. 86, comma 4, del TUIR, “le plusvalenze concorrono a formare il reddito per l’intero ammontare nel periodo di imposta in cui sono realizzate ovvero, se i beni sono stati posseduti per un periodo non inferiore a tre anni (o per i beni che costituiscono immobilizzazioni finanziarie diverse da quelle di cui all’art. 87 del TUIR, se sono iscritti come tali negli ultimi tre bilanci), ridotto ad un anno per le società sportive professionistiche, a scelta del contribuente, in quote costanti nel periodo d’imposta stesso e nei successivi, ma non oltre il quarto.

Per le società sportive professionistiche, le plusvalenze realizzate concorrono a formare il reddito in quote costanti nel periodo d’imposta stesso e nei successivi, ma non oltre il quarto, con periodo di possesso minimo di due anni secondo il primo periodo dell’art. 86, comma 4, del TUIR (come previsto dalla lettera a), comma 1, dell’art. 33 del decreto-legge 22 giugno 2023, n. 75; le plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta per le società sportive professionistiche concorrono a formare il reddito in quote costanti nei limiti della parte proporzionalmente corrispondente al corrispettivo eventualmente conseguito in denaro, la residua parte della plusvalenza concorre a formare il reddito nell’esercizio in cui è stata realizzata. In deroga all’articolo 3 della legge 27 luglio 2000, n. 212, le predette disposizioni si applicano ai contratti stipulati a decorrere dalla data di entrata in vigore del decreto-legge n. 75 del 2023.

Il medesimo trattamento si applica, ai sensi dell’art. 88, comma 2, del TUIR, alle sopravvenienze attive costituite dalle indennità di cui alla lett. b) del comma 1, dell’art. 86 del TUIR, conseguite per un ammontare superiore a quello che ha concorso a formare il reddito in precedenti esercizi, che devono essere indicate nel rigo RF7, colonna 2, comprensive dell’importo indicato in colonna 1.

La scelta per la rateazione e per il numero di quote costanti va effettuata nella dichiarazione relativa al pe- riodo di imposta in cui le plusvalenze sono state realizzate o le sopravvenienze attive sono state conseguite, compilando il prospetto delle “Plusvalenze e delle sopravvenienze attive” contenuto nel quadro RS.

In tal caso, occorre apportare una variazione in diminuzione, da indicare nel rigo RF34, colonna 1 e/o 2, per l’intero ammontare delle plusvalenze patrimoniali (indicate nel rigo RS126, colonna 1 e colonna 2) e delle sopravvenienze attive (indicate nel rigo RS126, colonna 3) da rateizzare del predetto prospetto e una varia- zione in aumento, da indicare nel rigo RF7, colonna 2, per l’ammontare della quota costante evidenziata nel rigo RS127 del prospetto stesso. Nello stesso rigo RF7 va indicata anche la somma delle quote costanti, imputabili al reddito dell’esercizio, delle plusvalenze realizzate e delle sopravvenienze attive conseguite oggetto di rateazione in precedenti periodi d’imposta”.


Quadro RF – Determinazione del reddito di impresa

 Variazioni in diminuzione – Reddito di attività trasferite nel territorio dello Stato.

 Nel quadro RF (rigo RF50) è stata prevista la non concorrenza alla formazione del reddito del 50 per cento dei redditi derivanti da attività di impresa trasferite nel territorio dello Stato da un Paese estero non appartenente all’Unione europea o allo Spazio economico europeo (art. 6 del decreto legislativo 27 dicembre 2023, n. 209 in www.pianetafiscale.it – Area riservata agli abbonati).


Quadro OP- Comunicazioni per i regimi opzionali

Sezione V – opzione per il regime SIIQ e SIINQ

Nel quadro OP è stata prevista un’apposita sezione al fine di poter esercitare l’opzione per il regime fiscale speciale denominato SIIQ e SIINQ per le società per azioni che svolgono in via prevalente l’attività di locazione immobiliare (art. 15, comma 3, del decreto legislativo 8 gennaio 2024, n. 1 in www.pianetafiscale.it – Area riservata agli abbonati).


Quadri RQ e RM

Rivalutazione del valore dei terreni e delle partecipazioni

I quadri RQ e RM sono stati aggiornati al fine di consentire al contribuente l’applicazione delle disposizioni degli articoli 5 e 7 della legge 28 dicembre 2001, n. 448, finalizzati alla rideterminazione dei valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione e dei terreni edificabili e con destinazione agricola, posseduti alla data del 1° gennaio 2024. Sui predetti valori è dovuta un’imposta sostitutiva delle imposte sui redditi nella misura del 16 per cento (art. 1, commi 52 e 53, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023, pag. 2454).


Quadro RM e FC 

Soggetti controllati non residenti (CFC)


Nel quadro RM e nel quadro FC è stata prevista la gestione dell’imposta sostitutiva delle imposte sui redditi pari al 15 per cento dell’utile contabile netto dell’esercizio in caso di opzione esercitabile dal soggetto controllante con riferimento ai soggetti controllati non residenti applicabile in alternativa a quanto previsto al comma 4, lett. a), dell’art. 167 del TUIR (art. 167, comma 4-ter, del TUIR, come modificato dall’art. 3 del decreto legislativo 27 dicembre 2023, n. 209 in www.pianetafiscale.it – Area riservata agli abbonati).


Commercialisti, bene proroga certificazioni uniche autonomi e intermediari

De Nuccio: “Accolta nostra richiesta”. Regalbuto: “Provvedimento che evita congestionamenti nell’anno della riforma tributaria”


Il Consiglio nazionale dei commercialisti esprime “apprezzamento” per il differimento del termine, dal 18 marzo al 31 ottobre 2024, per l’invio delle certificazioni uniche di autonomi e intermediari, reso noto oggi dall’Agenzia delle Entrate con la risoluzione numero 13.

“Nei giorni scorsi – afferma il presidente della categoria, Elbano de Nuccio –, anche sulla base di segnalazioni provenienti da parte di numerosi iscritti, ci siamo attivati per richiedere un maggiore termine per l’invio delle Certificazioni uniche relative ad autonomi e intermediari in scadenza il prossimo 18 marzo. Ciò in considerazione delle novità introdotte in tema di dichiarazione precompilata che, nella sostanza, anticipano il termine di presentazione delle CU rispetto a quello che si era consolidato negli anni precedenti. Apprezziamo, quindi, particolarmente l’odierno provvedimento dell’Agenzia delle Entrate che, di fatto, conferma anche per il 2024 il termine del 31 ottobre e ringraziamo per l’attenzione alle nostre proposte dimostrata ancora una volta dal viceministro dell’Economia Maurizio Leo e dai vertici dell’Agenzia delle Entrate”.

Per Salvatore Regalbuto, consigliere nazionale tesoriere delegato alla fiscalità,

“la dichiarazione precompilata per gli autonomi, introdotta dal D.Lgs. 1/2024, può essere uno strumento utile soprattutto per intercettare eventuali disallineamenti tra i dati delle scritture contabili e quelli risultanti all’Agenzia delle Entrate. Necessita però di un percorso di affinamento e perfezionamento e, non a caso, è stata introdotta in via sperimentale. L’odierno provvedimento è particolarmente apprezzabile, quindi, perché evita congestionamenti in un anno che sarà fortemente interessato dalle novità introdotte dalla riforma tributaria. Peraltro, nell’ambito dei percorsi correttivi ai decreti attuativi già emanati, proporremo termini più congrui per la trasmissione delle CU e la messa a disposizione della precompilata per i titolari di partite Iva”.

(Così, comunicato stampa del CNDCEC del 4 marzo 2024)


Certificazioni Uniche (CU) di redditi di lavoro autonomo. Il termine di presentazione confermato al 31 ottobre 2024 (termine di presentazione del Modello 770)

Tenuto conto che i dati delle CU di lavoro autonomo “professionale” sono utilizzate quest’anno (Modello redditi 2024-Pf, p.i. 2023), solo in forma sperimentale, si ritiene che per l’anno d’imposta 2023 le CU contenenti redditi dichiarabili esclusivamente mediante il modello Redditi persone fisiche 2024 (come i redditi di lavoro autonomo “professionale”) possano essere presentate entro il 31 ottobre 2024 (termine di presentazione del Modello 770). Si invitano, tuttavia, i sostituti d’imposta ad attivarsi per trasmettere le anzidette certificazioni all’Agenzia delle entrate entro il 18 marzo, poiché, in tal modo, le stesse potranno essere messe a disposizione dei contribuenti e dei soggetti che prestano assistenza fiscale (CAF e professionisti), seppur in forma sperimentale, agevolandoli così nell’adempimento dichiarativo.

Questo è quanto affermato dall’Agenzia delle entrate nella risoluzione n. 13 del 4 marzo 2024.

Link al testo della risoluzione n. 13 del 4 marzo 2024, con oggetto: CU (Certificazioni Uniche)  – Certificazione dei redditi di lavoro autonomo esercitato abitualmente (“professionale”) – Termine di presentazione, da parte dei sostituti d’imposta – Art. 4, comma 6-quinquies, del D.P.R. 22/07/1998, n. 322 – Art. 19 del D.Lgs. 08/01/2024, n. 1


On-line la versione definitiva dei modelli Redditi Pf, Redditi Sc, Redditi Sp, Redditi Enc, IRAP e Consolidato 2024 da utilizzare per le dichiarazioni 2024, p.i. 2023

Con sei distinti provvedimenti del 28 febbraio 2024, pubblicati oggi, l’Agenzia delle Entrate ha completato l’approvazione della modulistica dichiarativa 2024


Link ai modelli dichiarativi 2024, Redditi (PF, SP, SC e ENC), IRAP e CNM


 – Dichiarazione Redditi Persone fisiche

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68687/2024

Approvazione del modello di dichiarazione “REDDITI 2024-PF”, con le relative istruzioni, da presentare da parte delle persone fisiche nell’anno 2024, per il periodo d’imposta 2023, ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “REDDITI 2024-PF” e dei dati riguardanti le scelte per la destinazione dell’otto, del cinque e del due per mille dell’IRPEF – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68472/2024

Approvazione dei modelli 730, 730-1, 730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2024 da parte dei soggetti che si avvalgono dell’assistenza fiscale – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


 – Dichiarazione Redditi Società di persone

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68706/2024

Approvazione del modello di dichiarazione “Redditi 2024–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SP” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


 – Dichiarazione Redditi Società di capitali

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68514/2024

Approvazione del modello di dichiarazione “Redditi 2024–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SC” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


 – Dichiarazione Redditi Enti non commerciali

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68499/2024

Approvazione del modello di dichiarazione “Redditi 2024–ENC”, con le relative istruzioni, che gli enti non commerciali residenti nel territorio dello Stato e i soggetti non residenti ed equiparati devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-ENC” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


 – Dichiarazione Irap

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68659/2024

Approvazione del modello di dichiarazione “Irap 2024”, con le relative istruzioni, che deve essere presentata nell’anno 2024 ai fini dell’imposta regionale sulle attività produttive (Irap). Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Irap 2024” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


  – Dichiarazione “Consolidato nazionale e mondiale 2024”

 Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68702/2024

Approvazione del modello di dichiarazione “Consolidato nazionale e mondiale 2024”, con le relative istruzioni, da presentare nell’anno 2024 ai fini della dichiarazione dei soggetti ammessi alla tassazione di gruppo di imprese controllate residenti nonché dei soggetti ammessi alla determinazione dell’unica base imponibile per il gruppo di imprese non residenti. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Consolidato nazionale e mondiale 2024” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Dopo la CU approvato anche il modello 770/2024

Con provvedimento del Direttore dell’Agenzia delle entrate del 26 febbraio 2024, prot. n. 61647/2024, approvato il modello 770/2024 per l’anno di imposta 2023, con le relative istruzioni per la compilazione, da utilizzare per comunicare i dati relativi alle ritenute operate nell’anno 2023 ed i relativi versamenti, nonché le ritenute operate su dividendi, proventi da partecipazione, redditi di capitale od operazioni di natura finanziaria ed i versamenti effettuati dai sostituti d’imposta. Il modello 770/2024 è altresì utilizzato per l’indicazione delle compensazioni operate nonché per l’indicazione dei crediti d’imposta utilizzati e dei dati relativi alle somme liquidate a seguito di procedure di pignoramento presso terzi. In sostanza, riepilogate nella dichiarazione dei sostituti d’imposta anche le compensazioni operate, i crediti d’imposta utilizzati e le somme liquidate a causa di procedure di pignoramento presso terzi.

Il nuovo modello è stato approvato in ossequio a quanto disposto dall’articolo 1, comma 1, del D.P.R. 22 luglio 1998, n. 322, il quale prevede che la dichiarazione dei sostituti d’imposta, di cui all’articolo 4 del medesimo D.P.R., è redatta su modelli conformi a quelli approvati nell’anno in cui devono essere utilizzati.

Il Modello 770 deve essere utilizzato dai sostituti d’imposta, comprese le Amministrazioni dello Stato, per comunicare in via telematica all’Agenzia delle Entrate i dati fiscali relativi alle ritenute operate nell’anno 2023, i relativi versamenti e le eventuali compensazioni effettuate nonché il riepilogo dei crediti, nonché gli altri dati contributivi ed assicurativi richiesti.  Deve essere inoltre utilizzato dagli intermediari e dagli altri soggetti che intervengono in operazioni fiscalmente rilevanti, tenuti, sulla base di specifiche disposizioni normative, a comunicare i dati relativi alle ritenute operate su dividendi, proventi da partecipazione, redditi di capitale erogati nell’anno 2023 ovvero operazioni di natura finanziaria effettuate nello stesso periodo, i relativi versamenti e le eventuali compensazioni operate ed i crediti d’imposta utilizzati.  Deve essere, infine, utilizzato per i soggetti che esercitano attività di intermediazione immobiliare, nonché quelli che gestiscono portali telematici, qualora applichino una ritenuta sull’ammontare dei canoni e corrispettivi nelle locazioni brevi.

La dichiarazione dei sostituti d’imposta, Mod. 770/2024, deve essere presentata entro il 31 ottobre 2024, (i termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo) come previsto dal comma 4-bis dell’art. 4 del D.P.R. 22 luglio 1998, n. 322 esclusivamente per via telematica:

  • direttamente dal sostituto d’imposta;
  • tramite un intermediario abilitato ai sensi dell’art. 3, comma 3, del P.R. 22 luglio 1998, n. 322 e successive modificazioni;
  • tramite altri soggetti incaricati (per le Amministrazioni dello Stato);
  • tramite società appartenenti al gruppo.

La dichiarazione si considera presentata nel giorno in cui è conclusa la ricezione dei dati da parte dell’Agenzia delle Entrate e la prova della presentazione è data dalla comunicazione attestante l’avvenuto ricevimento dei dati, rilasciata sempre per via telematica.

È data facoltà ai sostituti d’imposta di suddividere il Mod. 770 inviando, oltre al frontespizio, i quadri ST, SV, SX relativi alle ritenute operate su:

  • redditi di lavoro dipendente e assimilati;
  • redditi di lavoro autonomo, provvigioni e redditi diversi;
  • dividendi, proventi e redditi di capitale, ricomprendendo le ritenute su pagamenti relativi a bonifici disposti per il recupero del patrimonio edilizio e per interventi di risparmio energetico (art. 25 del D.L. n. 78 del 31 maggio 2010), già presenti nel quadro SY;
  • locazioni brevi inserite all’interno della CU (articolo 4, del decreto-legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96);
  • somme liquidate a seguito di pignoramento presso terzi (art. 21, comma 15, della legge 27 dicembre 1997, n. 449, come modificato dall’art. 15, comma 2, del decreto-legge 1° luglio 2009, n. 78, convertito in legge 3 agosto 2009, n. 102) e somme liquidate a titolo di indennità di esproprio e di somme percepite a seguito di cessioni volontarie nel corso di procedimenti espropriativi, nonché di somme comunque dovute per effetto di acquisizioni coattive conseguenti ad occupazioni d’urgenza.

Tale facoltà è riconosciuta sempreché abbiano trasmesso, nei diversi termini previsti dall’art. 4 del D.P.R. 22 luglio 1998 n. 322, entro il 16 marzo 2024 (ovvero il 31 ottobre 2024) sia Comunicazioni Certificazioni dati lavoro dipendente e assimilati, sia Comunicazioni Certificazioni dati lavoro autonomo, provvigioni e redditi diversi e sia, qualora richiesto, Certificazione degli utili.


Soggetti obbligati a presentare la dichiarazione modello 770/2024


Sono tenuti a presentare la dichiarazione Mod. 770/2024 i soggetti che nel 2023 hanno corrisposto somme o valori soggetti a ritenuta alla fonte su redditi di capitale, compensi per avviamento commerciale, contributi ad enti pubblici e privati, riscatti da contratti di assicurazione sulla vita, premi, vincite ed altri proventi finanziari ivi compresi quelli derivanti da partecipazioni a organismi di investimento collettivo in valori mobiliari di diritto estero, utili e altri proventi equiparati derivanti da partecipazioni in società di capitali, titoli atipici, e redditi diversi, nonché coloro che hanno corrisposto somme o valori soggetti a ritenuta alla fonte, ai sensi degli artt. 23, 24, 25, 25-bis, 25-ter, 29 del D.P.R. n. 600 del 1973 e 33, comma 4, del D.P.R. n. 42 del 1988.

Tali soggetti sono:

  • le società di capitali (società per azioni, in accomandita per azioni, a responsabilità limitata, cooperative e di mutua assicurazione) residenti nel territorio dello Stato;
  • gli enti commerciali equiparati alle società di capitali (enti pubblici e privati che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali) residenti nel territorio dello Stato;
  • gli enti non commerciali (enti pubblici, tra i quali sono compresi anche regioni, province, comuni, e privati non aventi per oggetto esclusivo o principale l’esercizio di attività commerciali) residenti nel territorio dello Stato;
  • le associazioni non riconosciute, i consorzi, le aziende speciali istituite ai sensi degli artt. 22 e 23 della L. 8 giugno 1990, n. 142, e le altre organizzazioni non appartenenti ad altri soggetti;
  • le società e gli enti di ogni tipo, con o senza personalità giuridica, non residenti nel territorio dello Stato;
  • i Trust;
  • i condomìni;
  • le società di persone (società semplici, in nome collettivo, in accomandita semplice) residenti nel territorio dello Stato;
  • le società di armamento residenti nel territorio dello Stato;
  • le società di fatto o irregolari residenti nel territorio dello Stato;
  • le società o le associazioni senza personalità giuridica costituite fra persone fisiche per l’esercizio in forma associata di arti e professioni residenti nel territorio dello Stato;
  • le aziende coniugali, se l’attività è esercitata in società fra coniugi residenti nel territorio dello Stato;
  • i gruppi europei d’interesse economico (GEIE);
  • le persone fisiche che esercitano imprese commerciali o imprese agricole;
  • le persone fisiche che esercitano arti e professioni;
  • le persone fisiche che operano le ritenute alla fonte di cui agli articoli 23 e 24 del D.P.R. n. 600 e aderiscono al regime forfetario di cui alla legge 23 dicembre 2014, n. 190, così come modificata dall’articolo 1, commi da 9 a 11, della legge 30 dicembre 2018, n. 145 (Legge di bilancio 2019);
  • le amministrazioni dello Stato, comprese quelle con ordinamento autonomo, le quali operano le ritenute ai sensi dell’art. 29 del D.P.R. n. 600/73;
  • i curatori fallimentari/curatori della liquidazione giudiziale, i commissari liquidatori, gli eredi che non proseguono l’attività del sostituto d’imposta estinto.

Si ricorda che sono in ogni caso tenuti alla presentazione del Mod. 770/2024 i seguenti soggetti i quali:

  • hanno applicato nel 2023 l’imposta sostitutiva sugli interessi, premi ed altri frutti delle obbligazioni e titoli similari di cui al D.Lgs. 1° aprile 1996, n. 239;
  • hanno applicato nel 2023 l’imposta sostitutiva sui dividendi ai sensi dell’art. 27-ter del D.P.R. 29 settembre 1973 n. 600;
  • hanno applicato nel 2023 l’imposta sostitutiva di cui all’art. 6 del D.Lgs. 21 novembre 1997, n. 461, nonché all’art. 7 dello stesso decreto limitatamente ai soggetti diversi da quelli indicati nell’art. 73, comma 1, lett. a) e d), del D.P.R. 22 dicembre 1986 n. 917 (testo unico delle imposte sui redditi);
  • sono tenuti agli obblighi di comunicazione previsti dagli artt. 6, comma 2, e 10 del D.Lgs. n. 461 del 1997;
  • sono tenuti all’obbligo di comunicazione degli utili pagati nel 2023;
  • rappresentanti fiscali di soggetto non residente.

Qualora i soggetti sopra indicati siano tenuti alla presentazione delle comunicazioni per conto di enti e società non residenti in quanto rappresentanti fiscali ai sensi dell’articolo 9, comma 2, del D.Lgs. n. 239 del 1996, dell’articolo 26-quinquies, commi 2 e 6-bis e dell’art. 27-ter, ottavo comma, del D.P.R. n. 600 del 1973, dell’art. 7, comma 2-ter, del D.L. n. 351 del 2001, dell’art. 10-ter, comma 2-ter, della legge n. 77 del 1983, e dell’art. 1, comma 134, della legge 27 dicembre 2006, n. 296, ovvero siano tenuti alle comunicazioni per conto di intermediari non residenti per gli adempimenti previsti dall’art. 6, comma 2, del D.Lgs. n. 461 del 1997, essi presentano, nell’ambito del medesimo Mod. 770/2024, i relativi quadri separatamente da quelli concernenti la ritenuta o l’imposta sostitutiva versata e dalle comunicazioni dovute con riferimento alla propria attività di intermediari.


Talune novità del nuovo 770


Regime transitorio dividendi da partecipazioni qualificate. Richiamato il principio di diritto 3/2022 dell’Agenzia delle entrate


Tra le novità presenti di quest’anno, si evidenzia che nelle istruzioni al Quadro SK (Comunicazione degli utili corrisposti da soggetti residenti e non residenti nonché altri dati delle società fiduciarie) chiarito che “Tuttavia, alle distribuzioni di utili derivanti da partecipazioni qualificate in società ed enti soggetti all’imposta sul reddito delle società formatesi con utili prodotti fino all’esercizio in corso al 31 dicembre 2017, la cui distribuzione venga deliberata nel periodo compreso tra il 1º gennaio 2018 ed il 31 dicembre 2022 continuano ad applicarsi le previgenti disposizioni, come da ultimo modificate dal decreto 26 maggio 2017 (art. 1, comma 1006, della legge di bilancio 2018) (Vedasi risoluzione n. 56 del 6 giugno 2019).

Il regime transitorio si applica anche agli utili distribuiti dal 1° gennaio 2023, purché la relativa distribuzione sia stata approvata con delibera adottata entro il 31 dicembre 2022 (Principio di diritto n. 3 del 6 dicembre 2022)”.


Nuova colonna per la gestione del credito da Trattamento integrativo speciale nel Quadro SX (Riepilogo delle compensazioni)


Nel modello debutta anche il trattamento integrativo speciale per i lavoratori del settore privato, impiegati nel comparto turistico, ricettivo e termale. Come spiegano le istruzioni “nel rigo SX1 colonna 6 deve essere indicato il credito maturato per effetto dell’erogazione del trattamento integrativo speciale del lavoro notturno e straordinario, riconosciuto dal sostituto d’imposta nei giorni festivi per il periodo dal 1° giugno al 21 settembre 2023 di cui all’art. 39-bis decreto-legge 4 maggio 2023, n. 48. L’importo corrisponde alla somma indicata nel campo 479 delle CU trasmesse”. A tal proposito, le istruzioni alla nuova CU 2024 dopo aver ricordato che il citato art. 39-bis del decreto-legge n. 48, del 4 maggio 2023, ha previsto un trattamento integrativo speciale, per i lavoratori del settore turistico, ricettivo e termale, pari al 15 per cento delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario rese dal 1° giugno 2023 al 21 settembre 2023” e che “il trattamento integrativo speciale è riconosciuto ai titolari di reddito di lavoro dipendente impiegati nel settore privato del comparto turistico, ricettivo e termale, i quali nel periodo d’imposta 2022 stiano stati titolari di reddito di lavoro dipendente di importo non superiore a euro 40.000”, specificano che nel punto 479 della CU va indicato “l’importo del trattamento integrativo speciale erogato al lavoratore”.


Certificazione Unica 2024: aggiornate le istruzioni in tema di detassazione delle mance e redditi derivanti da lavoro sportivo

Le istruzioni della Certificazione Unica 2024 sono state aggiornate dall’Agenzia delle Entrate.

Di seguito le modifiche:


Aggiornamento della Certificazione Unica 2024

(ai sensi del punto 1.7 del provvedimento del 15 gennaio 2024)


22 febbraio 2024
Istruzioni


  • Alla pagina 25, alla diciassettesima riga, dopo la parola “giorni.” inserire il seguente periodo “Nel caso in cui siano certificati redditi derivanti da lavoro sportivo, riportare nel punto 6 il numero dei giorni anche nella ipotesi in cui tali redditi siano di importo inferiore a 15.000 euro. In questo caso nessun importo verrà indicato nei punti 1 e/o 2 in quanto la loro indicazione verrà evidenziata nei soli campi 781, 782, 784 e ”;
  • Alla pagina 51, alla nona riga, dopo le parole “15.000 ” inserire il seguente periodo “Si precisa che nel caso in cui il sostituto conguagli redditi derivanti da altri rapporti di lavoro sportivo, quest’ultimo dovrà riportare tali redditi nei punti 781, 784, 782 e 785.”


7 febbraio 2024
Istruzioni


  • Alla pagina 18, alla ventottesima riga, modificare “del codice” con “dei codici”;
  • Alla pagina 18, alla ventottesima riga, dopo “N” inserire “o N1”;
  • Alla pagina 11, alla trentaquattresima riga il periodo “1, comma 154 della legge 23 dicembre 2014, n. 190” è sostituito con il seguente “3, del decreto legislativo 3 luglio 2017, n. 111 e dell’art. 9, comma 6, del decreto-legge 30 dicembre 2021, n. 228”;
  • Alla pagina 51, alla quinta riga, dopo la parola “ordinaria” inserire il seguente periodo “da riportare nei punti 1e/o 2”;
  • Alla pagina 47, alla trentasettesima riga, dopo le parole “651.” Inserire il seguente periodo “Il presente punto va sempre compilato anche in assenza di mance, in tal caso riportare nel punto 651 il solo reddito relativo alle prestazioni rese nel settore turistico- alberghiero e della ristorazione”;
  • Alla pagina 47, alla cinquantaquattresima riga dopo la parola “vengano” eliminare il seguente periodo “per l’intero ammontare”.


Mance. Somme assoggettate ad imposta sostitutiva

Le istruzioni aggiornate:


“Con l’art. 1, commi da 58 a 62 della legge 29 dicembre 2022, n. 197, è stato previsto che le somme destinate dai clienti ai lavoratori del settore privato a titolo di liberalità costituiscono redditi da lavoro dipendente e, salva espressa rinuncia scritta del prestatore di lavoro, sono soggette ad una tassazione sostitutiva, con l’aliquota del cinque per cento, entro il limite del venticinque per cento del reddito percepito nell’anno per le relative prestazioni di lavoro.

Il nuovo regime di tassazione in esame si applica alle mance percepite dai lavoratori del settore privato delle strutture ricettive e degli esercizi di somministrazione di alimenti e bevande di cui all’art. 5 della legge 25 agosto 1991, n. 287, che risultino titolari di reddito di lavoro dipendente di importo non superiore a euro 50.000. Si precisa che il predetto limite reddituale è riferito al periodo d’imposta precedente a quello di percezione delle mance da assoggettare ad imposta sostitutiva.

La base di calcolo cui applicare il venticinque per cento è costituita dalla somma di tutti i redditi di lavoro dipendente percepiti nell’anno per le prestazioni di lavoro rese nel settore turistico-alberghiero e della ristorazione, ivi comprese le mance, anche se derivanti da rapporti di lavoro intercorsi con datori di lavoro diversi. Tale importo deve essere indicato nel punto 651. Il presente punto va sempre compilato anche in assenza di mance, in tal caso riportare nel presente punto, il solo reddito relativo alle prestazioni rese nel settore turistico-alberghiero e della ristorazione. (Periodo inserito dall’aggiornamento del 7 febbraio 2024). Il limite annuale del venticinque per cento del reddito percepito nell’anno per le prestazioni di lavoro rese, rappresenta una franchigia, pertanto, in caso di superamento dello stesso, solo la parte delle mance eccedente il limite deve essere assoggettata a tassazione ordinaria. Nel punto 652 riportare l’importo delle mance assoggettate ad imposta sostitutiva.

Nel punto 653 va riportata l’imposta sostitutiva del cinque per cento operata sull’importo delle mance ricompreso nel limite del venticinque per cento calcolato sull’importo indicato nel punto 651.

Nel punto 654 va indicato l’importo delle imposte sostitutive non operate per effetto delle disposizioni emanate a seguito di eventi eccezionali, già compreso nel precedente punto 653.

Nel punto 655 va indicato l’importo delle mance assoggettato a tassazione ordinaria.

Nei punti da 656 a 663 vanno indicati i dati relativi alle mance erogate da altri soggetti. Nei punti 656 e 657 vanno indicate le mance erogate da altri soggetti assoggettate ad una diversa tassazione rispetto a quella operata dai precedenti sostituti d’imposta. In particolare nel punto 656 va indicato l’importo delle mance già assoggettato dal precedente sostituto ad imposta sostitutiva e per le quali in sede di conguaglio si è provveduto ad assoggettarle a tassazione ordinaria.

Nel punto 657 va indicato l’importo delle mance già assoggettato dal precedente sostituto a tassazione ordinaria e per le quali in sede di conguaglio si è provveduto ad assoggettarle ad imposta sostitutiva.

Nel punto 658 indicare il codice fiscale del precedente sostituto che ha corrisposto le mance.

Nel caso in cui le somme in oggetto siano state assoggettate dal precedente sostituto, a tassazione ordinaria e in sede di conguaglio vengano assoggettate ad imposta sostitutiva si dovranno compilare i punti 658 (codice fiscale del precedente sostituto) e 663 (somme erogate dal precedente sostituto assoggettate a tassazione ordinaria).

Le medesime modalità di compilazione dei predetti punti dovranno essere seguite anche nelle ipotesi di operazioni straordinarie comportanti il passaggio di dipendenti”.


Online la Precompilata IVA 2024 per professionisti e imprese. Escluse talune categorie che applicano regimi speciali ai fini IVA

È ora possibile visualizzare la dichiarazione con i dati inseriti dall’Agenzia delle entrate.

Dal 15 febbraio via libera all’invio

Precompilata IVA al via per circa 2,4 milioni di professionisti e imprese. È adesso attivo il servizio che consente di visualizzare il proprio modello 2024, in parte già compilato dall’Agenzia delle Entrate, mentre da giovedì prossimo, 15 febbraio, sarà possibile modificare o integrare i dati, inviare la dichiarazione e versare l’eventuale imposta.

Prosegue quindi la sperimentazione avviata a febbraio 2023 per mettere a disposizione degli operatori la bozza della dichiarazione elaborata con i dati delle fatture elettroniche, delle comunicazioni delle operazioni transfrontaliere e dei corrispettivi telematici.


La platea interessata


Il servizio è disponibile da oggi (il 10 febbraio 2024, infatti, cadeva di sabato) per le imprese e i lavoratori autonomi che rientrano nella platea definita dai provvedimenti dell’8 luglio 2021 e del 12 gennaio 2023. In particolare, si tratta di soggetti passivi residenti e stabiliti in Italia che effettuano la liquidazione trimestrale, con esclusione di alcune categorie per le quali sono previsti regimi speciali ai fini IVA (come, per esempio, le agenzie di viaggio e i soggetti che operano nel settore dell’editoria). Dentro anche i produttori agricoli e gli agriturismi.


Come visualizzare la propria Precompilata IVA


Per visualizzare la dichiarazione annuale predisposta dall’Agenzia occorre entrare con le proprie credenziali all’interno del portale “Fatture e corrispettivi” e accedere alla sezione dedicata ai documenti IVA precompilati in cui è presente la sezione “Dichiarazione annuale Iva”.

Dal 15 febbraio, sarà poi possibile modificare e integrare i quadri del modello, aggiungere i quadri non precompilati, inviare la dichiarazione e versare l’imposta con addebito diretto sul proprio conto (o, in alternativa, stampare il modello F24 precompilato e procedere al pagamento con le modalità ordinarie).


Le novità


Nel corso del 2023 sono state introdotte nuove funzionalità sui registri IVA precompilati per permettere l’indicazione di ulteriori dati utili a elaborare in maniera più puntuale la dichiarazione Iva precompilata. Nuovi campi consentono per esempio di indicare le percentuali di compensazione applicate alla cessione dei prodotti per le imprese che adottano il regime speciale dell’agricoltura e di specificare, nei casi di splafonamento, se l’IVA è stata versata con F24. Altre implementazioni invece interesseranno le operazioni effettuate dal 1° gennaio 2024: i destinatari dei documenti IVA precompilati e i loro intermediari potranno scaricare in forma massiva le bozze dei registri IVA mensili; i prospetti riepilogativi su base mensile e trimestrale; le bozze delle comunicazioni delle liquidazioni periodiche e la bozza della dichiarazione IVA annuale. (Così, comunicato stampa Agenzia delle entrate del 12 febbraio 2024)


Pronto il software di compilazione IVA 2024. Rilasciata la versione software: 1.0.0 del 01/02/2024

Rilasciato dall’Agenzia delle entrate il software IVA 2024 che consente la compilazione della dichiarazione modello IVA 2024 e della dichiarazione modello IVA Base 2024.

In base all’art. 8 del D.P.R. 22 luglio 1998, n. 322 e successive modificazioni, la dichiarazione IVA, relativa all’anno 2023 deve essere presentata nel periodo compreso tra il 1° febbraio e il 30 aprile 2024. Il citato D.P.R. 322 del 1998, non prevede un termine di consegna della dichiarazione ai soggetti incaricati della trasmissione delle stesse, di cui all’art. 3, comma 3 del medesimo D.P.R. (di seguito, intermediari), abilitati al servizio Entratel, che dovranno poi provvedere alla trasmissione telematica, ma viene unicamente stabilito il termine entro cui le dichiarazioni devono essere presentate telematicamente all’Agenzia delle entrate.

Ai sensi degli artt. 2 e 8 del D.P.R. 22 luglio 1998, n. 322, le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono valide, salvo l’applicazione delle sanzioni previste dalla legge. Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.

Si ricorda che ai sensi dell’art. 17, comma 1, del D.Lgs. n. 241 del 1997, l’utilizzo in compensazione del credito IVA annuale in misura superiore a 5.000 euro può essere effettuato a partire dal decimo giorno successivo a quello di presentazione della dichiarazione da cui emerge. Inoltre, il comma 1, lett. a), n. 7, dell’art. 10 del decreto-legge n. 78 del 2009, subordina l’utilizzo in compensazione del credito IVA annuale per importi superiori a 5.000 euro alla presenza del visto di conformità nella dichiarazione. In alternativa, all’apposizione del visto di conformità è possibile far sottoscrivere la dichiarazione dall’organo incaricato ad effettuare il controllo contabile.


Link ai software IVA 2024

Dichiarazione IVA 2024: software di compilazione (versione 1.00)

Dichiarazione IVA 2024: software di controllo (versione 1.00)

Link esterni verso sito dell’Agenzia delle entrate: https://www.agenziaentrate.gov.it/portale/iva-2024/software-di-compilazione-iva-2024


Certificazione Unica. Le principali innovazioni del modello 2024

Con provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2024, prot. n. 8253/2024, approvata la Certificazione unica 2024 (Cu), per attestare i redditi di lavoro dipendente e assimilati, i redditi di lavoro autonomo, provvigioni e redditi diversi nonché i corrispettivi derivanti dai contratti di locazioni brevi. La certificazione va rilasciata al percettore delle somme, utilizzando il modello “sintetico” entro il 16 marzo, sempre entro il 16 marzo, deve essere effettuata in via telematica, la trasmissione all’Agenzia delle Entrate, utilizzando il modello “ordinario”. I termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo.

La trasmissione telematica delle certificazioni uniche contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata, può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta ovvero entro il 31 ottobre 2024.


Aggiornamento al 04/03/2024

Certificazioni Uniche (CU) di redditi di lavoro autonomo. Il termine di presentazione confermato al 31 ottobre 2024 (termine di presentazione del Modello 770)

Tenuto conto che i dati delle CU di lavoro autonomo “professionale” sono utilizzate quest’anno (Modello redditi 2024-Pf, p.i. 2023), solo in forma sperimentale, si ritiene che per l’anno d’imposta 2023 le CU contenenti redditi dichiarabili esclusivamente mediante il modello Redditi persone fisiche 2024 (come i redditi di lavoro autonomo “professionale”) possano essere presentate entro il 31 ottobre 2024 (termine di presentazione del Modello 770). Si invitano, tuttavia, i sostituti d’imposta ad attivarsi per trasmettere le anzidette certificazioni all’Agenzia delle entrate entro il 18 marzo, poiché, in tal modo, le stesse potranno essere messe a disposizione dei contribuenti e dei soggetti che prestano assistenza fiscale (CAF e professionisti), seppur in forma sperimentale, agevolandoli così nell’adempimento dichiarativo.

Questo è quanto affermato dall’Agenzia delle entrate nella risoluzione n. 13 del 4 marzo 2024.


Aggiornamento al 22/02/2024

Certificazione Unica 2024: aggiornate le istruzioni in tema di detassazione delle mance e redditi derivanti da lavoro sportivo


Contestualmente alla trasmissione delle certificazioni, il sostituto d’imposta è tenuto ad allegare anche i dati relativi alla comunicazione per la ricezione in via telematica dei modelli 730-4 se tale comunicazione non è stata già validamente presentata con il relativo modello di comunicazione (CSO) ovvero con il quadro CT presente nella certificazione Unica relativa a precedenti anni d’imposta.

La Certificazione Unica è costituita da:

  • Frontespizio: dati anagrafici del sostituto, dati anagrafici del contribuente;
  • Certificazione dei redditi di lavoro dipendente e assimilati: dati fiscali (redditi, ritenute, acconti, oneri deducibili e detraibili, imposta lorda, dati dei conguagli, arretrati, TFR, ecc.), dati previdenziali e assistenziali, prospetto dei familiari a carico e TFR;
  • Certificazione dei redditi di lavoro autonomo, delle provvigioni e dei redditi diversi (dati fiscali relativi ai compensi erogati e alle ritenute operate) e le somme liquidate a seguito di pignoramento presso terzi e le somme corrisposte a titolo di indennità di esproprio;
  • Dati relativi alle locazioni brevi.


Attribuito valore dichiarativo alla Certificazione Unica


Va evidenziato che la Legge di stabilità del 2016 (art. 1, comma 952, L. 28/12/2015, n. 208) nel modificare l’art. 4, comma 6-quinquies, del D.P.R. n. 322/98 ha assegnato, dal 2016, alla CU un indubbio “Valore Dichiarativo”. Come spiega la Circolare dell’Agenzia delle Entrate n. 12 dell’8 aprile 2016 (par. 8.10 – in “Finanza & Fisco” n. 1/2016, pag. 80) “Con le modifiche introdotte dalla Legge di Stabilità 2016 all’art. 4 del D.P.R. 22 luglio 1998, n. 322, è stato semplificato il precedente impianto normativo attribuendo valore dichiarativo alla Certificazione Unica”.


Di seguito alcune delle novità presenti nella versione 2024 della Certificazione unica.


Nella CU il trattamento integrativo speciale per i lavoratori del settore privato, impiegati nel comparto turistico, ricettivo e termale


L’articolo 39-bis del decreto-legge 4 maggio 2023, n. 48 (cd. Decreto Lavoro), convertito, con modificazioni, dalla legge 3 luglio 2023, n. 85, rubricato «Detassazione del lavoro notturno e festivo per i dipendenti di strutture turistico-alberghiere», ha riconosciuto un trattamento integrativo speciale, che non concorre alla formazione del reddito, pari al 15 per cento delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario, ai sensi del decreto legislativo 8 aprile 2003, n. 66, effettuato nei giorni festivi. Il trattamento integrativo speciale è riconosciuto ai titolari di reddito di lavoro dipendente impiegati nel settore privato del comparto turistico, ricettivo e termale, i quali nel periodo d’imposta 2022 siano stati titolari di reddito di lavoro dipendente di importo non superiore a euro 40.000. In questo caso trova applicazione il c.d. principio di cassa allargato. Ai fini del calcolo del limite reddituale ivi previsto, devono essere inclusi tutti i redditi di lavoro dipendente conseguiti dal lavoratore (anche da più datori di lavoro), compresi quelli derivanti da attività lavorativa diversa da quella svolta nel settore turistico, ricettivo e termale. Ai sensi del comma 3 dell’articolo in esame, il sostituto d’imposta riconosce il trattamento integrativo speciale su richiesta del lavoratore, il quale attesta per iscritto l’importo del reddito di lavoro dipendente conseguito nell’anno 2022 tramite dichiarazione sostitutiva di atto di notorietà ai sensi dell’articolo 47 del D.P.R. 28 dicembre 2000, n. 445. In ogni caso è necessario conservare la documentazione comprovante l’avvenuta dichiarazione, ai fini di un eventuale controllo da parte degli organi competenti. L’agevolazione in commento è calcolata sulla retribuzione lorda – corrisposta per il lavoro straordinario prestato nei giorni festivi e/o per il lavoro notturno – riferita esclusivamente alle prestazioni rese nel periodo compreso dal 1° giugno 2023 al 21 settembre 2023.

In questo caso, le istruzioni dopo aver ricordato che “L’art. 39-bis del decreto legge n. 48, del 4 maggio 2023, ha previsto un trattamento integrativo speciale, per i lavoratori del settore turistico, ricettivo e termale, pari al 15 per cento delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario rese dal 1° giugno 2023 al 21 settembre 2023. Il trattamento integrativo speciale è riconosciuto ai titolari di reddito di lavoro dipendente impiegati nel settore privato del comparto turistico, ricettivo e termale, i quali nel periodo d’imposta 2022 stiano stati titolari di reddito di lavoro dipendente di importo non superiore a euro 40.000”, specifica che nel punto 479 va indicato l’importo del trattamento integrativo speciale erogato al lavoratore.


Spazio anche Bonus ai dipendenti con figli a carico, fino a 3mila euro senza IRPEF


L’articolo 40 del decreto-legge 4 maggio 2023, n. 48 (cd. Decreto Lavoro), convertito, con modificazioni, dalla legge 3 luglio 2023, n. 85 (in “Finanza & Fisco” n. 27/2023, pag. 1365), per il periodo d’imposta 2023 ed esclusivamente a favore dei lavoratori dipendenti con figli fiscalmente a carico, ha previsto un innalzamento a euro 3.000 del limite di esenzione dei fringe benefit previsti dall’articolo 51, comma 3, terzo periodo, del Testo unico delle imposte sui redditi (TUIR), approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917. Al ricorrere dei requisiti previsti dall’articolo 40 del Decreto Lavoro, il valore dei beni ceduti e dei servizi prestati al lavoratore, nonché le somme erogate o rimborsate per il pagamento delle utenze domestiche, pertanto, non concorrono, nel rispetto del limite di euro 3.000, a formare il reddito di lavoro dipendente, né sono soggetti all’imposta sostitutiva di cui ai citati commi da 182 a 189, della legge 28 dicembre 2015, n. 208 , anche nell’eventualità in cui gli stessi siano fruiti, per scelta del lavoratore, in sostituzione, in tutto o in parte, dei premi di risultato e delle somme erogate sotto forma di partecipazione agli utili dell’impresa.

L’agevolazione in commento è riconosciuta in misura intera a ogni genitore, titolare di reddito di lavoro dipendente e/o assimilato, anche in presenza di un unico figlio, purché lo stesso sia fiscalmente a carico di entrambi. Spetta, altresì, nel caso in cui il contribuente non possa beneficiare della detrazione per figli fiscalmente a carico di cui all’articolo 12 del TUIR poiché per gli stessi percepisce l’assegno unico e universale (AUU).

L’Agenzia delle entrate con circolare n. 23 del 1° agosto 2023 (in “Finanza & Fisco” n. 29/2023, pag. 1500) ha evidenziato che tali disposizioni si applicano ai titolari di redditi di lavoro dipendente e di redditi assimilati a quelli di lavoro dipendente per i quali il reddito è determinato secondo le disposizioni contenute nell’articolo 51 del TUIR. Come già chiarito con la precedente circolare del 4 novembre 2022, n. 35 (par. 1, in “Finanza & Fisco” n. 35/2022, pag. 2099), i fringe benefit di cui all’articolo 51, comma 3, del TUIR possono essere corrisposti dal datore di lavoro anche ad personam.

A tal proposito, le nuove istruzioni dispongono che “Nei punti 581 e 601 indicare l’importo dei fringe benefit erogati a favore dei lavoratori dipendenti con figli fiscalmente a carico per i quali l’art. 40 del decreto-legge n. 48 del 2023 ha previsto, relativamente al periodo d’imposta 2023 la non concorrenza alla formazione del reddito del valore dei fringe benefit se di importo uguale o inferiore a 3.000 euro. Si precisa che nel novero dei fringe benefit sono comprese anche le somme erogate o rimborsate ai medesimi lavoratori con figli a carico per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica e del gas naturale.

Qualora il benefit sia costituito da buoni carburante di cui al decreto-legge 14 gennaio 2023, n. 5 (convertito, con modificazioni, dalla legge 10 marzo 2023, n. 23) riportare nei punti 583 e 603 l’importo di tali erogazioni. Si precisa che tale importo è già indicato nei punti 573 e 593. Nella ipotesi in cui il buono carburante sia superiore a 200 euro l’intero ammontare deve essere assoggettato a tassazione ordinaria. Nel caso in cui il sostituito abbia scelto la tassazione sostitutiva del premio di risultato, la somma di quanto riportato nei punti 572, 573, 579, 592, 593 e 599 non deve essere superiore a 3.000 euro o 4.000 euro coerentemente con quanto indicato nei punti 571 e 591”.


Una nuova sezione per detassare le mance
Somme assoggettate ad imposta sostitutiva


Con l’art. 1, commi da 58 a 62 della legge 29 dicembre 2022, n. 197, è stato previsto che le somme destinate dai clienti ai lavoratori del settore privato a titolo di liberalità costituiscono redditi da lavoro dipendente e, salva espressa rinuncia scritta del prestatore di lavoro, sono soggette ad una tassazione sostitutiva, con l’aliquota del cinque per cento, entro il limite del venticinque per cento del reddito percepito nell’anno per le relative prestazioni di lavoro. La tassazione sostitutiva è il regime naturale di tassazione delle mance, alle condizioni sotto indicate, essendo possibile l’applicazione dell’ordinario regime di tassazione solo in caso di rinuncia scritta del lavoratore.

Nello specifico, i commi in questione prevedono, a determinate condizioni, una tassazione sostitutiva in relazione alle somme elargite dai clienti – a titolo di liberalità (c.d. mance) e corrisposte sia in contanti sia attraverso mezzi di pagamento elettronici – ai lavoratori del settore privato, impiegati nelle strutture ricettive e negli esercizi di somministrazione di alimenti e bevande.

Il nuovo regime di tassazione in esame si applica alle mance percepite dai lavoratori del settore privato delle strutture ricettive e degli esercizi di somministrazione di alimenti e bevande di cui all’art. 5 della legge 25 agosto 1991, n. 287, che risultino titolari di reddito di lavoro dipendente di importo non superiore a euro 50.000. Al riguardo, è opportuno ricordare che, ai sensi dell’articolo 51, comma 1, del TUIR, si considerano percepiti nel periodo d’imposta anche le somme e i valori corrisposti entro il 12 gennaio del periodo d’imposta successivo a quello a cui si riferiscono (c.d. principio di cassa allargato).

Si precisa, altresì, che il predetto limite reddituale è riferito al periodo d’imposta precedente a quello di percezione delle mance da assoggettare ad imposta sostitutiva.

La base di calcolo cui applicare il venticinque per cento è costituita dalla somma di tutti i redditi di lavoro dipendente percepiti nell’anno per le prestazioni di lavoro rese nel settore turistico-alberghiero e della ristorazione, ivi comprese le mance, anche se derivanti da rapporti di lavoro intercorsi con datori di lavoro diversi.

Tale applicazione presuppone la previa verifica da parte del datore di lavoro del rispetto del limite di euro 50.000 di reddito di lavoro dipendente conseguito dal lavoratore, che deve essere riferito, al precedente periodo d’imposta e includere tutti i rapporti di lavoro, anche quelli non rientranti nel settore turistico-alberghiero e della ristorazione.

Nell’applicare l’imposta sostitutiva, il datore di lavoro deve tener conto non solo delle mance corrisposte attraverso mezzi di pagamento elettronici, ma anche di quelle che i lavoratori ricevono in denaro (cfr. circolare dell’Agenzia delle entrate n. 26 del 29 agosto 2023, Par 1, in www.pianetafiscale.it – Area riservata agli abbonati).

A tal proposito, le istruzioni spiegano che “la base di calcolo cui applicare il venticinque per cento è costituita dalla somma di tutti i redditi di lavoro dipendente percepiti nell’anno per le prestazioni di lavoro rese nel settore turistico-alberghiero e della ristorazione, ivi comprese le mance, anche se derivanti da rapporti di lavoro intercorsi con datori di lavoro diversi. Tale importo deve essere indicato nel punto 651. Il presente punto va sempre compilato anche in assenza di mance, in tal caso riportare nel punto 651 il solo reddito relativo alle prestazioni rese nel settore turistico-alberghiero e della ristorazione (periodo inserito dall’aggiornamento del 7 febbraio 2024). Il limite annuale del venticinque per cento del reddito percepito nell’anno per le prestazioni di lavoro rese, rappresenta una franchigia, pertanto, in caso di superamento dello stesso, solo la parte delle mance eccedente il limite deve essere assoggettata a tassazione ordinaria.

Nel punto 652 riportare l’importo delle mance assoggettate ad imposta sostitutiva.

Nel punto 653 va riportata l’imposta sostitutiva del cinque per cento operata sull’importo delle mance ricompreso nel limite del venticinque per cento calcolato sull’importo indicato nel punto 651.

Nel punto 654 va indicato l’importo delle imposte sostitutive non operate per effetto delle disposizioni emanate a seguito di eventi eccezionali, già compreso nel precedente punto 653.

Nel punto 655 va indicato l’importo delle mance assoggettato a tassazione ordinaria.

Nei punti da 656 a 663 vanno indicati i dati relativi alle mance erogate da altri soggetti. Nei punti 656 e 657 vanno indicate le mance erogate da altri soggetti assoggettate ad una diversa tassazione rispetto a quella operata dai precedenti sostituti d’imposta. In particolare nel punto 656 va indicato l’importo delle mance già assoggettato dal precedente sostituto ad imposta sostitutiva e per le quali in sede di conguaglio si è provveduto ad assoggettarle a tassazione ordinaria.

Nel punto 657 va indicato l’importo delle mance già assoggettato dal precedente sostituto a tassazione ordinaria e per le quali in sede di conguaglio si è provveduto ad assoggettarle ad imposta sostitutiva.

Nel punto 658 indicare il codice fiscale del precedente sostituto che ha corrisposto le mance.

Nel caso in cui le somme in oggetto siano state assoggettate dal precedente sostituto, a tassazione ordinaria e in sede di conguaglio vengano per l’intero ammontare assoggettate ad imposta sostitutiva si dovranno compilare i punti 658 (codice fiscale del precedente sostituto) e 663 (somme erogate dal precedente sostituto assoggettate a tassazione ordinaria).

Le medesime modalità di compilazione dei predetti punti dovranno essere seguite anche nelle ipotesi di operazioni straordinarie comportanti il passaggio di dipendenti”.


Inserita la sezione “Redditi di lavoro sportivo”


Il D.Lgs. 28 febbraio 2021, n. 36, in vigore dal 1° luglio 2023, all’articolo 25, comma 2, dispone in ordine alle modalità di svolgimento del lavoro sportivo, prevedendo che «Ricorrendone i presupposti, l’attività di lavoro sportivo può costituire oggetto di un rapporto di lavoro subordinato o di un rapporto di lavoro autonomo, anche nella forma di collaborazioni coordinate e continuative ai sensi dell’articolo 409, comma 1, n. 3 del codice di procedura civile». Il comma 3-bis del medesimo articolo 25 prevede che «Ricorrendone i presupposti, le Associazioni e Società sportive dilettantistiche, le Federazioni Sportive Nazionali, le Discipline Sportive Associate, le associazioni benemerite e gli Enti di Promozione Sportiva, anche paralimpici, il CONI, il CIP e la società Sport e salute S.p.a. possono avvalersi di prestatori di lavoro occasionale, secondo la normativa vigente».

L’articolo 36 (rubricato «Trattamento tributario») stabilisce al comma 6 che «I compensi di lavoro sportivo nell’area del dilettantismo non costituiscono base imponibile ai fini fiscali fino all’importo complessivo annuo di euro 15.000,00. […]» e, al comma 6-bis, che «Ai fini di quanto previsto al precedente comma 6, all’atto del pagamento il lavoratore sportivo rilascia autocertificazione attestante l’ammontare dei compensi percepiti per le prestazioni sportive dilettantistiche rese nell’anno solare». Il comma 6-ter prevede che al fine di sostenere il graduale inserimento degli atleti e delle atlete di età inferiore a 23 anni nell’ambito del settore professionistico le retribuzioni agli stessi riconosciute non costituiscono reddito fino all’importo annuo massimo di euro 15.000. Sia per il comma 6 che per il comma 6-ter l’importo di 15.000 euro costituisce una franchigia, pertanto, solo la parte eccedente tale limite dovrà essere assoggettata a tassazione ordinaria.

Infine, l’articolo 51 (recante «Norme transitorie») del medesimo D.Lgs. 28 febbraio 2021, n. 36, al comma 1-bis, stabilisce che «Per i lavoratori sportivi dell’area del dilettantismo che nel periodo d’imposta 2023 percepiscono compensi di cui all’articolo 67, comma 1, lettera m), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché compensi assoggettati ad imposta ai sensi dell’articolo 36, comma 6, del presente decreto, l’ammontare escluso dalla base imponibile ai fini fiscali per il medesimo periodo d’imposta non può superare l’importo complessivo di euro 15.000». “Ne consegue che i compensi erogati dal 1° luglio 2023 devono essere assoggettati a tassazione per la parte eccedente l’importo di 15.000 euro, da determinare nel 2023 in applicazione del comma 1-bis dell’articolo 51 sopra richiamato, tenendo conto degli eventuali compensi erogati nel periodo gennaio-giugno 2023, esclusi da imposizione fino a 10.000 euro, ai sensi dell’articolo 69 del TUIR” (cfr. risposta ad interpello Agenzia delle Entrate n. 474 dell’11 dicembre 2023 in “Finanza & Fisco” n. 38/2023, pag. 2315).

Per questo tipo di reddito, le istruzioni dispongono che “Nei punti 781 e 784 va indicato l’importo lordo del reddito di lavoro sportivo svolto nell’ambito delle attività dilettantistiche, comprensivo dell’importo della franchigia di 15.000 euro.

Nei punti 782 e 785 va indicato l’importo lordo delle retribuzioni riconosciute ai lavoratori sportivi professionisti di età inferiore a 23 anni, comprensivo dell’importo della franchigia di 15.000 euro.

Nei punti 783 e 786 vanno indicati i redditi già riportati nei punti 1 e 2 che non derivino né da rapporti di lavoro sportivo svolti nell’ambito delle attività dilettantistiche né da rapporti di lavoro sportivo svolti nell’ambito delle attività professionistiche.


Dati relativi alle somme erogate

Si ricorda, inoltre, che nelle “Tipologie reddituali da indicare nel modello 730/REDDITI Persone Fisiche 2024” sono stati istituiti i seguenti codici:

N – le indennità di trasferta, i rimborsi forfetari di spesa, i premi e i compensi erogati ai direttori artistici ed ai collaboratori tecnici per prestazioni di natura non professionale da parte di cori, bande musicali e filodrammatiche che perseguono finalità dilettantistiche;

N1 – indennità di trasferta, rimborso forfetario di spese, premi e compensi erogati fino al 30 giugno 2023:

  • nell’esercizio diretto di attività sportive dilettantistiche;
  • in relazione a rapporti di collaborazione coordinata e continuativa di carattere amministrativo-gestionale di natura non professionale resi a favore di società e associazioni sportive dilettantistiche;

N2 – redditi derivanti da prestazioni sportive oggetto di contratto diverso da quello di lavoro subordinato o da quello di collaborazione coordinata e continuativa, ai sensi del decreto legislativo 28 febbraio 2021, n. 36 (art. 53, comma 2 lett. a) del Tuir);

N3 – redditi derivanti da prestazioni sportive oggetto di contratto diverso da quello di lavoro subordinato o da quello di collaborazione coordinata e continuativa, ai sensi del decreto legislativo 28 febbraio 2021, n. 36, che prevedono particolari soglie di esenzione a seguito di specifiche disposizioni normative (art. 53, comma 2 lett. a) del Tuir).

Sul lavoro sportivo si evidenzia, infine, che nella parte “Certificazione dei dati previdenziali ed assistenziali” è stata introdotta la nuova Sezione 3-bis denominata “Inps gestione separata – Parasubordinati Sportivi dilettantistici e figure assimilate”. Questa sezione è riservata alla certificazione dei compensi corrisposti dal 1° luglio 2023 agli sportivi dilettantistici di cui all’art. 35 del D.Lgs. n. 36/2021, commi 2 e da 7 a 8-quinquies, iscritti alla Gestione Separata INPS, di cui all’art. 2, comma 26, L. 8 agosto 1995, n. 335, che hanno prodotto redditi disciplinati dall’art. 50, comma 1, lett. c-bis del TUIR e/o dall’art. 67 comma 1 lett. m), compresi i lavoratori dipendenti delle Amministrazioni pubbliche di cui all’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 preventivamente autorizzato dall’Amministrazione di appartenenza.

Questa sezione, come spiegano le istruzioni, “è riservata alla certificazione dei compensi corrisposti dal 1° luglio 2023 agli sportivi dilettantistici di cui all’art. 35 del D.Lgs. n. 36/2021, commi 2 e da 7 a 8 quinquies, iscritti alla Gestione Separata INPS, di cui all’art. 2, comma 26, L. 8 agosto 1995, n. 335, che hanno prodotto redditi disciplinati dall’art. 50 comma 1 lett. c-bis del TUIR e/o dall’art. 67 comma 1, lett. l), compresi i lavoratori dipendenti delle Amministrazioni pubbliche di cui all’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 preventivamente autorizzato dall’Amministrazione di appartenenza.

Si precisa che non rientrano tra i lavoratori sportivi coloro che forniscono prestazioni nell’ambito di una professione la cui abilitazione professionale è rilasciata al di fuori dell’ordinamento sportivo e per il cui esercizio devono essere iscritti in appositi albi o elenchi tenuti dai rispettivi ordini professionali.

Sono inoltre interessati i soggetti di cui all’art. 37 del D.Lgs. n. 36/2021, che hanno instaurato un contratto di collaborazione coordinata e continuativa ai sensi dell’articolo 409, comma 1, n. 3, del c.p.c., avente ad oggetto l’attività di carattere amministrativo-gestionale resa in favore delle società e associazioni sportive dilettantistiche, delle Federazioni Sportive Nazionali, delle Discipline Sportive Associate e degli Enti di Promozione Sportiva anche paralimpici riconosciuti dal CONI o dal CIP. Non rientrano tra i soggetti disciplinati coloro che forniscono attività di carattere amministrativo gestionale nell’ambito di una professione per il cui esercizio occorra essere iscritto in appositi albi o elenchi tenuti dai rispettivi ordini professionali.

I compensi erogati alle figure sopra descritte soggetti alla contribuzione previdenziale e assistenziale della Gestione Separata Inps devono essere esposti come sotto descritto.

Al punto 53 – Compensi Totali corrisposti a Parasubordinati Sportivi e figure assimilate del settore dilettantistico. Indicare il totale dei compensi corrisposti nell’anno (dal 1° luglio 2023). Si rammenta che si devono considerare erogate nel 2023 anche le somme corrisposte entro il giorno 12 del mese di gennaio 2024 ma relative all’anno 2023 così come previsto dall’ art. 51, comma 1, DPR n. 917 del 22 dicembre 1986 per i soggetti il cui reddito è disciplinato dall’art. 50, comma 1, lett. c-bis del TUIR. Ai compensi erogati quali redditi diversi ai sensi dell’art. 67, comma 1, lett. l), per le attività sportive e similari non si applica quanto sopra specificato.

Nel punto 54 – Imponibile contributivo – indicare l’imponibile contributivo totale nei limiti del massimale contributivo annuo di cui all’art. 2, co.18, della L. n. 335 dell’8 agosto 1995, pari per l’anno 2023 ad euro 113.520,00 in base alle disposizioni vigenti nella Gestione Separata nell’anno 2023 e di cui all’art. 35 comma 6 e 7 del D.Lgs. 36/2021.

Nel punto 55 – Imponibile IVS – indicare l’imponibile previdenziale ai fini dell’assicurazione per Invalidità, vecchiaia e superstiti sul quale è stato calcolato il contributo ai fini pensionistici. Si ricorda che il comma 8-ter dell’art. 35 del D.Lgs. n. 36/2021 prevede che, fino al 31 dicembre 2027, la contribuzione dovuta ai fini dell’invalidità, vecchiaia e superstiti (per la quale è applicata l’aliquota del 25% o 24%) deve essere calcolata sul 50 per cento dell’imponibile contributivo.

Nel punto 56  – Contributi dovuti – indicare il totale dei contributi dovuti alla Gestione Separata INPS in base alle aliquote vigenti per l’anno 2023 sportivi dilettantistici e figure assimilate.

Nel punto 57 – Contributi a carico del parasubordinato – indicare il totale dei contributi trattenuti al prestatore per la quota a suo carico ed effettivamente trattenuta nella busta paga o notula.

Nel punto 58 – Contributi versati – indicare il totale dei contributi effettivamente versati dalle società e associazioni sportive dilettantistiche, delle Federazioni Sportive Nazionali, delle Discipline Sportive Associate e degli Enti di Promozione Sportiva anche paralimpici riconosciuti dal CONI o dal CIP.

I punti 59 e 60 – Mesi per i quali è stata presentata la denuncia UNIEMENS – riguardano le denunce dei compensi effettivamente erogati ai parasubordinati e trasmesse con il flusso telematico UNIEMENS, come previsto dall’art. 44 del D.L. 30 settembre 2003, n. 269 convertito con la L. 24 novembre 2003, n. 326.

In particolare:

  • il punto 59 deve essere barrato qualora in tutti i mesi dell’anno solare di riferimento sia stata presentata la denuncia UNIEMENS in relazione al lavoratore interessato;
  • nel punto 60 (alternativo al punto 49) devono essere barrate le caselle relative ai singoli mesi dell’anno solare in cui non è stata presentata la denuncia UNIEMENS in relazione al lavoratore interessato.

Nel punto 61 Tipo Rapporto e punto 62 Altro tipo rapporto occorre indicare il codice “tipo rapporto” così come previsto:


Si precisa che il campo 62 è valorizzato nel caso in cui il soggetto non è coperto da altra forma di previdenza obbligatoria per cui l’aliquota applicata è quella maggiore per la quale sono dovuti anche i contributi minori. Ne consegue che i “Tipo rapporto” interessati sono D1 e D4.


Nell’Inps “Gestione separata” nuova sezione per i magistrati onorari confermati non esclusivisti – Sezione 3-ter


La Sezione 3-ter è riservata alla certificazione dei compensi corrisposti nell’anno 2023 ai magistrati onorari del contingente a esaurimento confermati ai sensi dell’articolo 29 del decreto legislativo n. 116/2017 che esercitano le funzioni in via non esclusiva e obbligati all’iscrizione presso la Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995 come previsto dall’ articolo 15-bis, comma 2, del decreto-legge n. 75/2023.


Brevi note sulle sanzioni per l’omesso/tardivo/errato invio


E’ prevista un’apposita sanzione per ogni certificazione omessa, tardiva o errata. Tuttavia nei casi di errata trasmissione, la sanzione non si applica se la certificazione corretta è inviata entro i cinque giorni successivi al 16 marzo. In particolare, le sanzioni per la tardiva trasmissione delle certificazioni uniche sono disciplinate dall’articolo 4, comma 6-quinquies, del Decreto del Presidente della Repubblica 22 luglio 1998, n. 322. Per il citato comma: «Per ogni certificazione omessa, tardiva o errata si applica la sanzione di cento euro in deroga a quanto previsto dall’articolo 12, del decreto legislativo 18 dicembre 1997, n. 472, con un massimo di euro 50.000 per sostituto di imposta. Nei casi di errata trasmissione della certificazione, la sanzione non si applica se la trasmissione della corretta certificazione è effettuata entro i cinque giorni successivi alla scadenza indicata nel primo periodo. Se la certificazione è correttamente trasmessa entro sessanta giorni dai termini previsti nel primo e nel terzo periodo, la sanzione è ridotta a un terzo, con un massimo di euro 20.000»

Come anticipato, in relazione poi alla verifica della tempestività delle comunicazioni presentate per via telematica, si considerano tempestive le comunicazioni trasmesse entro i termini previsti, ma scartate dal servizio telematico, purché ritrasmesse entro i cinque giorni successivi alla data contenuta nella comunicazione che attesta il motivo dello scarto (cfr. circolare del Ministero delle Finanze – Dipartimento delle Entrate n. 195/E del 24 settembre 1999).

Rispetto all’obbligo di trasmissione all’Agenzia delle Entrate delle certificazioni, in caso di errore/omissione nell’invio della certificazione unica, come precisato dalla circolare dell’Agenzia delle Entrate n. 6 E del 19 febbraio 2015 (par. 2.6 in “Finanza & Fisco” n. n. 43/2014, pag. 3016), non è possibile avvalersi dell’istituto del ravvedimento operoso.

In definitiva, nei casi di errata trasmissione della certificazione, la sanzione (100 euro) non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza del 16 marzo 2022.

Le sanzioni, previste dall’articolo 4, comma 6-quinquies, del D.P.R. n. 322 del 1998 come modificato dall’articolo 21 del D.Lgs. 158/2015 e dall’art. 1, comma 933, lett. c), della L 205/2017, in caso di omessa/tardiva/errata presentazione della certificazione unica, sono:

  • euro 100 per ogni certificazione unica (CU), con un massimo di euro 50.000 (in deroga a quanto previsto dall’articolo 12 del D.Lgs. n. 472 del 1997. Pertanto a tali sanzioni non si applica il cd. cumulo giuridico);
  • euro 33,33 per ogni certificazione unica (CU), con un massimo di euro 20.000 se la CU è trasmessa corretta entro 60 giorni dal termine di presentazione.