Sanzioni tributarie, la Corte EDU rompe l’argine: il processo fiscale entra nella “materia penale” e si apre la strada all’ampliamento della legge Pinto

Con la sentenza Grassucci e altri c. Italia dell’8 ottobre 2026, Strasburgo riconosce l’applicabilità della garanzia della ragionevole durata ai procedimenti tributari che comportano sanzioni di natura sostanzialmente penale. Ai giudici nazionali il compito di rendere effettivo il rimedio Pinto.

La Corte europea dei diritti dell’uomo, con la sentenza Grassucci e altri c. Italia dell’8 ottobre 2026 (ricorsi nn. 12952/13 e altri quattro), interviene sui confini applicativi della legge n. 89 del 2001, aprendo la strada all’ampliamento della tutela indennitaria contro l’irragionevole durata dei processi tributari nei quali vengono in rilievo sanzioni amministrative aventi natura sostanzialmente penale.

La vicenda trae origine da cinque ricorsi riguardanti procedimenti tributari la cui durata, calcolata secondo i criteri convenzionali, è risultata compresa tra otto anni e nove mesi e ventiquattro anni e sette mesi. In alcuni casi, le domande di equa riparazione erano state respinte dai giudici italiani sul presupposto dell’inapplicabilità dell’articolo 6 CEDU alle controversie fiscali.

La Corte supera tale impostazione richiamando i cosiddetti criteri Engel, secondo i quali la qualificazione penale di una sanzione, ai fini convenzionali, non dipende esclusivamente dalla classificazione adottata dal diritto nazionale, ma anche dalla natura dell’illecito e dal grado di severità della sanzione.

Particolarmente significativo il § 27 della sentenza, nel quale Strasburgo osserva che le maggiorazioni fiscali contestate perseguivano “uno scopo al tempo stesso dissuasivo e repressivo”, circostanza ritenuta sufficiente a conferire loro carattere penale. Né la modesta entità della sanzione può, di per sé, escludere l’applicabilità dell’articolo 6 CEDU (§ 28).


La Corte introduce, tuttavia, una precisazione importante: poiché le maggiorazioni fiscali non appartengono al nucleo centrale del diritto penale, le garanzie dell’articolo 6 non devono necessariamente trovare applicazione “in tutta la loro rigorosità” (§ 29).


La legge Pinto e il ruolo dei giudici nazionali


Il passaggio di maggiore interesse è contenuto nei §§ 45-48 della decisione.

La Corte ritiene che il rimedio Pinto, così come interpretato dai giudici nazionali in materia fiscale, non possa considerarsi effettivo ai sensi dell’articolo 13 CEDU. L’inefficacia, dunque, non deriva necessariamente dal testo della legge, ma dall’interpretazione restrittiva che ne ha impedito l’applicazione alle controversie tributarie sanzionatorie.

Nel § 48, tuttavia, Strasburgo delinea una prospettiva di cambiamento: per il futuro, i contribuenti dovranno esperire il rimedio Pinto prima di rivolgersi alla Corte EDU per lamentare l’eccessiva durata dei procedimenti tributari pertinenti.

La Corte precisa che tale indicazione riguarda i procedimenti interni conclusi dopo la definitività della sentenza e affida ai giudici nazionali, in applicazione del principio di sussidiarietà, il compito di interpretare il diritto interno in modo da prevenire analoghe violazioni.

Si apre così la strada a un possibile ampliamento dei confini applicativi della legge Pinto, attraverso un’evoluzione dell’interpretazione giurisprudenziale che renda concretamente accessibile la tutela anche nel contenzioso tributario sanzionatorio.


Il precedente delle indagini bancarie: la Cassazione ha già avviato un percorso di adeguamento alla CEDU


La prospettiva delineata dalla sentenza Grassucci trova un precedente metodologico nell’evoluzione della giurisprudenza di legittimità in materia di accessi e indagini bancarie, sulla quale Finanza & Fisco si è recentemente soffermata.

In particolare, con l’ordinanza n. 19956 del 15 giugno 2026, la Corte di cassazione, alla luce della giurisprudenza EDU sull’articolo 8 della Convenzione, ha avviato una rilettura della disciplina delle autorizzazioni alle indagini finanziarie, richiedendo che esse siano preventive e presentino un contenuto minimo idoneo a rendere verificabili i presupposti, l’oggetto e i limiti dell’ingerenza nella sfera privata del contribuente.

La successiva ordinanza n. 23401 del 17 luglio 2026 ha confermato la rilevanza dell’interpretazione convenzionalmente orientata, individuandone però un preciso limite processuale: le sopravvenute pronunce della Corte EDU non possono recuperare censure che il contribuente avrebbe dovuto formulare tempestivamente con il ricorso introduttivo.

Come evidenziato nell’approfondimento pubblicato su Finanza & Fisco n. 11/2026, pag. 402 e seguenti, la giurisprudenza di Strasburgo può dunque rafforzare una contestazione già proposta, ma non introdurre tardivamente un vizio rimasto estraneo al giudizio.

Si tratta di precedenti riguardanti una diversa garanzia convenzionale, quella dell’articolo 8 CEDU, che non anticipano la soluzione delle questioni poste da Grassucci. Essi mostrano, tuttavia, come la Cassazione abbia già intrapreso, in materia tributaria, un percorso di adeguamento interpretativo del diritto nazionale alla giurisprudenza europea.


Quando diventerà definitiva la sentenza?


La sentenza Grassucci, comunicata l’8 ottobre 2026, non è ancora definitiva. Ai sensi dell’articolo 44, paragrafo 2, CEDU, in assenza di una richiesta di rinvio alla Grande Camera o di altre condizioni che ne modifichino il momento di definitività, diventerà definitiva l’8 gennaio 2027, decorsi tre mesi dalla pronuncia.

La data assume particolare rilevanza perché il § 48 collega espressamente il futuro obbligo di esperire il rimedio Pinto ai procedimenti interni pertinenti che si concluderanno dopo la definitività della sentenza.


Le prospettive per il contenzioso tributario


La pronuncia non determina un’immediata e generalizzata estensione della legge Pinto a tutte le controversie fiscali, né risolve ogni questione relativa alle garanzie convenzionali applicabili alle sanzioni tributarie.

Ribadisce, però, che la qualificazione amministrativa della sanzione nell’ordinamento interno non è sufficiente a sottrarre il procedimento alle garanzie dell’articolo 6 CEDU quando ricorrono i presupposti della sua natura sostanzialmente penale.

La questione, ora, si sposta sul terreno dell’interpretazione e dell’applicazione della legge Pinto da parte dei giudici italiani.

Come già avvenuto, pur in un diverso ambito, con la giurisprudenza sulle indagini bancarie, sarà necessario verificare se e in quale misura le indicazioni della Corte EDU potranno tradursi in una rilettura delle disposizioni nazionali.

La sentenza Grassucci potrebbe dunque segnare l’inizio di un nuovo percorso di ampliamento della tutela contro l’irragionevole durata del processo tributario. Un percorso che Strasburgo indica, ma la cui concreta attuazione resta affidata, in primo luogo, alla giurisprudenza nazionale.


Visto di conformità, con “Vi.diCo.Web” la comunicazione preventiva diventa telematica

Dall’11 gennaio 2027 il nuovo servizio sarà l’unico canale utilizzabile.

L’Agenzia delle entrate porta integralmente sul web la procedura che consente ai professionisti di esercitare la facoltà di rilasciare il visto di conformità. Con provvedimento del Direttore dell’Agenzia delle entrate 22 settembre 2026, prot. n. 259305/2026, sono state infatti definite le regole di funzionamento del nuovo servizio “Vi.diCo.Web – Visto di conformità”, accessibile dall’area riservata del sito istituzionale dell’Agenzia delle entrate

La novità non riguarda soltanto il canale attraverso il quale presentare la comunicazione preventiva prevista dall’articolo 21 del D.M. 31 maggio 1999, n. 164. Il servizio concentra in un’unica procedura telematica anche la gestione delle successive integrazioni, variazioni e rinunce, consentendo inoltre al professionista di seguire lo stato della pratica e verificare la propria posizione nell’elenco informatizzato dei soggetti abilitati.

A completare il quadro applicativo è ora intervenuta la Guida operativa “Vi.diCo.Web – Visto di conformità”, pubblicata dall’Agenzia delle entrate nell’ottobre 2026: un documento particolarmente utile perché traduce le disposizioni del provvedimento in istruzioni operative, indicando passo per passo modalità di accesso, dati da compilare, documentazione da allegare, gestione delle strutture professionali e delle garanzie.

Il provvedimento n. 259305/2026 è adottato in attuazione dell’articolo 22 del D.Lgs. 8 gennaio 2024, n. 1 e dell’articolo 38, comma 5, del D.L. 31 maggio 2010, n. 78. Esso definisce le regole e le modalità di utilizzo di “Vi.diCo.Web”, attraverso il quale è possibile trasmettere telematicamente la comunicazione necessaria per esercitare la facoltà di rilascio del visto, nonché comunicare variazioni e rinuncia.

La scelta si inserisce nel più ampio processo di rafforzamento dei servizi digitali avviato dal decreto Adempimenti. L’articolo 22 del D.Lgs. n. 1/2024 attribuisce infatti all’Agenzia il compito di mettere a disposizione dei contribuenti servizi digitali anche per l’effettuazione di ulteriori adempimenti e demanda a provvedimenti del Direttore la definizione delle relative regole tecniche e amministrative.

A tale base normativa si affianca l’articolo 38, comma 5, del D.L. n. 78/2010, che consente alle Amministrazioni interessate di stabilire termini e modalità per l’utilizzo esclusivo dei servizi telematici o della PEC, anche tramite intermediari abilitati, per la presentazione di denunce, istanze e atti.

L’attivazione concreta del servizio sarà resa nota con apposito avviso pubblicato sul sito dell’Agenzia; dall’11 gennaio 2027, invece, la comunicazione potrà essere effettuata esclusivamente tramite Vi.diCo.Web.


(Immagine da sito web: https://www.agenziaentrate.gov.it/portale/home)


Chi deve utilizzare Vi.diCo.Web


La comunicazione preventiva riguarda i professionisti abilitati alla trasmissione telematica delle dichiarazioni ai quali l’ordinamento riconosce la possibilità di rilasciare il visto di conformità.

L’attuale riferimento è l’articolo 35, comma 3, del D.Lgs. n. 241/1997, secondo cui i soggetti individuati dall’articolo 3, comma 3, lettere a) e b), del D.P.R. n. 322/1998, se abilitati alla trasmissione telematica delle dichiarazioni, possono rilasciare il visto relativamente alle dichiarazioni da loro predisposte.

La Guida operativa individua, in concreto, i soggetti che possono presentare la comunicazione attraverso il servizio:

– iscritti all’Albo dei Dottori commercialisti e degli Esperti contabili;

– iscritti all’Albo dei Consulenti del lavoro;

– soggetti iscritti, alla data del 30 settembre 1993, nei ruoli dei periti ed esperti delle Camere di commercio per la sub-categoria tributi, in possesso dei prescritti titoli di studio.

Dal 1° gennaio 2027, per effetto del riordino operato dal D.Lgs. 5 agosto 2026, n. 141, il riferimento normativo sarà coordinato con l’articolo 81, comma 3, del nuovo Testo unico delle disposizioni legislative in materia di adempimenti e accertamento, come espressamente ricordato dallo stesso provvedimento.


Cosa deve contenere la comunicazione


Il nuovo canale non modifica, di per sé, i presupposti sostanziali per l’esercizio della facoltà di rilascio del visto.

Il professionista deve inserire nella comunicazione le informazioni e rendere le dichiarazioni previste dall’articolo 21 del D.M. n. 164/1999, indicando inoltre i dati relativi alle garanzie stipulate e alle eventuali strutture attraverso le quali intende effettuare la trasmissione delle dichiarazioni.

Alla comunicazione deve essere allegata la documentazione prevista dalla disciplina regolamentare.

La trasmissione avviene alla Direzione regionale dell’Agenzia delle entrate territorialmente competente in base al domicilio fiscale del professionista. Il sistema attesta poi l’avvenuta protocollazione della comunicazione da parte della Direzione regionale.


La Guida operativa


Di particolare interesse pratico è la Guida predisposta dall’Agenzia delle entrate nell’ottobre 2026.

La Guida precisa innanzitutto che, nella fase iniziale, Vi.diCo.Web si affiancherà ai canali già utilizzati, tra i quali la PEC, in modo da consentire una transizione graduale. Soltanto dall’11 gennaio 2027 il servizio online assumerà carattere esclusivo.

L’accesso avviene dall’area riservata, nella sezione “Servizi”, selezionando “Vi.diCo.Web – Visto di conformità”. La Guida indica anche i percorsi alternativi presenti sul sito istituzionale, nelle sezioni dedicate a “Professionisti” e “Intermediari”. Dall’applicativo sarà possibile predisporre una nuova comunicazione, integrare quelle già presentate – anche a seguito di una specifica richiesta della Direzione regionale -, consultare lo storico, verificarne lo stato di lavorazione e comunicare la rinuncia.


Comunicazione guidata e dati da inserire


La nuova comunicazione è predisposta attraverso una procedura guidata. Tra le informazioni richieste figurano: dati anagrafici, requisiti professionali, codice fiscale e partita IVA, domicilio e altri luoghi nei quali viene esercitata l’attività professionale.

È un aspetto non secondario: l’obiettivo dichiarato del nuovo sistema non è semplicemente sostituire la PEC con un form online, ma strutturare l’acquisizione dei dati, ridurre le difformità nelle comunicazioni e rendere più uniforme l’istruttoria delle Direzioni regionali. Lo stesso provvedimento individua infatti tra le finalità della procedura la razionalizzazione dei flussi informativi, la semplificazione delle attività istruttorie e una maggiore uniformità operativa.


Documenti da allegare


Uno dei passaggi più utili della nuova Guida riguarda la documentazione.

Prima dell’invio devono essere allegati, in particolare:

la copia integrale della garanzia e delle relative quietanze di pagamento indicate nella comunicazione e, per le STP – Società tra professionisti, la copia dell’eventuale patto parasociale adottato.

Il professionista può inoltre produrre ulteriore documentazione, dichiarazioni sostitutive o autocertificazioni ritenute utili a completare le informazioni trasmesse.

La Guida specifica anche i formati ammessi per gli allegati: PDF, P7M, JPG/JPEG e TIFF.


Variazioni entro trenta giorni e comunicazione “precompilata”


Resta fermo l’obbligo di comunicare le eventuali variazioni dei dati, degli elementi e dei documenti già trasmessi entro trenta giorni dalla data in cui si verificano. È lo stesso provvedimento a fissare espressamente il termine.

La Guida aggiunge però un elemento operativo di rilievo: in caso di aggiornamento, la nuova comunicazione viene resa disponibile in modalità precompilata, recuperando le informazioni già trasmesse, così da permettere al professionista di intervenire soltanto sui dati che devono essere modificati.


Rinuncia e consultazione dello storico


Il professionista già iscritto nell’elenco degli abilitati può utilizzare Vi.diCo.Web anche per comunicare la rinuncia alla facoltà di rilasciare il visto, indicando la data dalla quale essa produce effetto.

Dalla funzione “Elenco comunicazioni” sarà inoltre possibile consultare sia le pratiche già trasmesse sia quelle ancora in compilazione, visualizzare il contenuto della comunicazione, scaricare la ricevuta di presentazione, riprendere o eliminare una bozza e creare una nuova comunicazione partendo dall’ultima già inviata.

Il sistema assume quindi la funzione di vero e proprio fascicolo telematico delle comunicazioni relative all’abilitazione al visto, rendendo consultabili anche le precedenti trasmissioni e il relativo stato di lavorazione.


Strutture collegate: cinque profili gestiti dalla procedura


Altro passaggio significativo della Guida riguarda le modalità organizzative attraverso le quali il professionista effettua la trasmissione delle dichiarazioni.

Vi.diCo.Web permette di selezionare uno o più profili:

  • professionista individuale; professionista socio di un’Associazione tra professionisti;
  • professionista socio di una Società di servizi;
  • professionista dipendente di una struttura di servizi alle imprese; professionista socio di una STP.

In base al profilo selezionato, la procedura richiede le informazioni e i documenti pertinenti alla specifica struttura organizzativa utilizzata.

È uno degli aspetti nei quali risulta più evidente la funzione della nuova piattaforma: la comunicazione non viene più acquisita come documento sostanzialmente “statico”, ma attraverso campi e percorsi differenziati in funzione dell’organizzazione professionale dichiarata.


Le garanzie e il visto sui modelli 730


Una specifica sezione della procedura è dedicata alle garanzie previste dall’articolo 22 del D.M. n. 164/1999.

La Guida segnala inoltre che, qualora il professionista intenda apporre il visto di conformità anche sui modelli 730, deve selezionare l’apposito riquadro presente nella sezione dedicata alla garanzia.

Anche in questo caso l’applicativo mira dunque a far emergere già in sede di comunicazione tutte le informazioni necessarie alla verifica della posizione del professionista.


Iscrizione nell’elenco e ricerca dei professionisti abilitati


La Guida precisa infine che, dopo la presentazione della comunicazione, il professionista è iscritto nell’elenco informatizzato dei soggetti abilitati al rilascio del visto di conformità e che un estratto delle informazioni trasmesse viene pubblicato nella sezione del sito dell’Agenzia dedicata alla “Ricerca professionisti abilitati”.

Lo stesso Vi.diCo.Web consente al professionista di verificare la propria iscrizione nell’elenco, conoscere lo stato di lavorazione della comunicazione e consultare le comunicazioni precedentemente inviate.


Il calendario della transizione


Il passaggio al nuovo sistema si articola quindi in due momenti distinti.

In una prima fase, la cui decorrenza sarà resa nota dall’Agenzia con apposito avviso, Vi.diCo.Web sarà disponibile accanto agli attuali canali di trasmissione. In questa fase il professionista potrà già utilizzare la nuova procedura e familiarizzare con le modalità di compilazione e allegazione indicate nella Guida.

Dall’11 gennaio 2027, invece, si realizzerà il vero cambio di regime: Vi.diCo.Web diventerà l’unico canale attraverso il quale presentare la comunicazione preventiva per l’esercizio della facoltà di rilascio del visto di conformità e gestire i relativi aggiornamenti.

La comunicazione prevista dall’articolo 21 del D.M. n. 164/1999 resta dunque l’adempimento che legittima il professionista all’esercizio della facoltà.


Concordato preventivo biennale 2026-2027: il nuovo vademecum dell’Agenzia delle entrate dopo il Decreto Omnibus

La circolare n. 8/E sostituisce le precedenti circolari dedicate al CPB e raccoglie in forma sistematica i principali chiarimenti di prassi, le risposte a interpello, le Faq, le istruzioni alla modulistica e le regole operative già intervenute sull’istituto.

Termine al 2 novembre (il 31 ottobre, infatti, cade di sabato) per l’adesione al nuovo biennio, soglie della proposta estese a tutti i livelli ISA, nuove regole su accesso, esclusione e decadenza. Per chi rinnova: benefici premiali rafforzati, acconti senza maggiorazione, rateazione senza interessi e possibilità di regolarizzare le annualità 2020-2023.

SOMMARIO

– Un nuovo documento di prassi che sostituisce la precedente prassi sul CPB

– Per il biennio 2026-2027 adesione entro il prossimo 2 novembre (il 31 ottobre cade di sabato)

– Soglie alla proposta CPB anche per i contribuenti con ISA inferiori a 8

– Requisiti mancanti e cause di esclusione: l’adesione diventa priva di effetti

– Professionisti, STP e associazioni: rileva ora anche la corrispondenza dell’ISA

– Rinnovo e ingresso di nuovi soci: deroga entro la soglia di 35.000 euro

– Errori dichiarativi: più spazio alla dichiarazione integrativa e al ravvedimento

– Decadenza: il decreto Omnibus riscrive il rapporto con gli errori nella proposta

– Rinnovo del CPB premiato: aumentano le soglie per visto e rimborsi IVA

– Saldo e acconti rateizzabili senza interessi per chi rinnova

– Acconti: nel rinnovo salta la maggiorazione del metodo storico

– Ravvedimento 2020-2023 per chi passa dal CPB 2024-2025 al 2026-2027

– Imposta sostitutiva: oltre 85.000 euro aliquota IRPEF del 43% o IRES del 24%

– Controlli rafforzati per chi non aderisce o decade


Un nuovo documento di prassi che sostituisce la precedente prassi sul CPB


Con la circolare 6 ottobre 2026, n. 8/E, l’Agenzia delle entrate torna sul Concordato preventivo biennale con un documento che va ben oltre il tradizionale aggiornamento annuale.

La circolare ricostruisce, infatti, la disciplina dell’istituto come risultante dalle numerose modifiche intervenute dalla sua introduzione e, soprattutto, sostituisce le precedenti circolari dedicate al CPB, raccogliendo in un unico documento disposizioni normative, precedenti chiarimenti, risposte a interpello, FAQ, indicazioni sulla modulistica e regole operative. Sono inoltre recepite le novità introdotte nel 2026 e, in particolare, quelle recate dal D.Lgs. 7 agosto 2026, n. 148, il cosiddetto Decreto Omnibus (cfr. cir. n. 8/E/2026, Premessa).

Le modifiche dell’articolo 28 del Decreto Omnibus intervengono su alcuni dei punti chiave dell’istituto: requisiti di accesso, cause di esclusione, rinnovo, rilevanza delle basi imponibili concordate, acconti, cessazione e decadenza. Salvo le disposizioni espressamente riferite ad altre annualità, le nuove regole trovano applicazione a partire dalle adesioni relative al biennio 2026-2027 (cfr. cir. n. 8/E/2026, Premessa).

L’impostazione rende quindi la circolare n. 8/E il nuovo punto di riferimento per professionisti e contribuenti chiamati a valutare non soltanto la convenienza economica della proposta, ma anche la corretta sussistenza dei presupposti e la tenuta del concordato durante l’intero biennio.


Comunicato stampa dell’Agenzia delle entrate del 6 ottobre 2026


Concordato preventivo biennale, pronta la circolare-guida dell’Agenzia

Per il biennio 2026-2027 adesione entro il prossimo 2 novembre


Una guida completa sul Concordato preventivo biennale: dalle regole generali ai benefici per chi aderisce, passando per le risposte ai quesiti di contribuenti e addetti ai lavori. È stata firmata dal direttore dell’Agenzia delle Entrate, Vincenzo Carbone, la circolare n. 8/E di oggi, che contiene tutte le istruzioni aggiornate in materia di Concordato (Cpb), anche alla luce del “Decreto Omnibus” (D.Lgs. n. 148/2026). Il documento di prassi illustra in modo sistematico tutti gli aspetti fondamentali dell’istituto, introdotto dal D.Lgs. n. 13/2024 al fine di favorire l’adempimento spontaneo agli obblighi dichiarativi.


Per l’adesione c’è tempo fino al prossimo 2 novembre


Per il biennio 2026-2027 la scelta va formalizzata entro il prossimo 2 novembre (il 31 ottobre, infatti, cade di sabato), insieme alla dichiarazione o, in alternativa, in via “autonoma” e cioè inviando il modello Cpb insieme al solo frontespizio di Redditi 2026. L’accesso all’istituto è consentito ai contribuenti titolari di reddito di impresa o di reddito derivante dall’esercizio di arti e professioni tenuti all’applicazione degli Isa per il 2025, che intendono aderire per la prima volta o che, avendo già aderito per il biennio 2024-2025, vogliono accettare la nuova proposta elaborata dall’Agenzia.


Ulteriori benefici per chi rinnova la scelta


A coloro che rinnovano l’adesione per un altro biennio, viene riconosciuto, in aggiunta ai benefici ordinariamente previsti, l’esonero dal visto di conformità fino a 100mila euro annui per l’IVA e fino a 70mila per imposte dirette e Irap. In caso di rinnovo scatta inoltre l’esonero da visto o garanzia per i rimborsi Iva fino a 100mila euro, mentre si anticipano di due anni i termini di decadenza per l’attività di accertamento. Un ulteriore effetto premiale è la possibilità di rateizzare senza interessi, per i periodi d’imposta oggetto del concordato, le somme dovute a titolo di saldo e acconto delle imposte. Infine, per coloro che rinnovano l’adesione è inoltre prevista la possibilità di adottare un regime di ravvedimento delle annualità pregresse versando un’imposta sostitutiva delle imposte sui redditi e delle relative addizionali e un’imposta sostitutiva dell’IRAP con aliquote agevolate.


Una guida completa e aggiornata


Il documento di prassi sostituisce le precedenti circolari sull’argomento e tratta in maniera sistematica la disciplina del Cpb, anche alla luce delle novità normative del 2026 e degli interventi di prassi. In appendice, sono inoltre raccolti i chiarimenti resi dall’Agenzia in risposta ai quesiti e faq, formulati dalla stampa specializzata o da organismi rappresentativi di categorie di operatori economici. (Così, comunicato stampa dell’Agenzia delle entrate del 6 ottobre 2026)


Per il biennio 2026-2027 adesione entro il prossimo 2 novembre (il 31 ottobre cade di sabato)


In via ordinaria, l’articolo 9, comma 3, del D.Lgs. n. 13/2024 prevede l’accettazione della proposta entro il 30 settembre ovvero entro l’ultimo giorno del nono mese successivo alla chiusura del periodo d’imposta per i soggetti con esercizio non coincidente con l’anno solare.

Per il biennio 2026-2027 il termine normativo per aderire alla proposta è differito al 31 ottobre 2026; poiché tale data cade di sabato, la scadenza effettiva slitta al 2 novembre 2026 (cfr. cir. n. 8/E/2026, par. 1.1 e nota 108).

La proposta continua a essere elaborata valorizzando i dati dichiarati dal contribuente, le informazioni presenti nelle banche dati dell’Amministrazione, gli andamenti economici e di mercato e le risultanze degli ISA. Per il biennio 2026-2027 la metodologia è quella approvata con decreto del Vice Ministro dell’Economia e delle finanze dell’11 maggio 2026 (cfr. cir. n. 8/E/2026, parr. 1.1 e 1.2).

Soglie alla proposta CPB anche per i contribuenti con ISA inferiori a 8


L’articolo 7-bis del D.L. n. 38/2026 ha esteso il meccanismo anche ai contribuenti caratterizzati da livelli di affidabilità ISA inferiori a 8. In base all’attuale articolo 9, comma 3-bis, del decreto CPB, il limite rispetto al corrispondente reddito del periodo precedente, opportunamente rettificato, è pari al 10% con ISA 10; 15% con ISA da 9 a meno di 10; 25% con ISA da 8 a meno di 9; 30% con ISA da 6 a meno di 8; 35% con ISA inferiore a 6 (cfr. cir. n. 8/E/2026, par. 1.5).

Non si tratta tuttavia di un limite assoluto. Le soglie non operano quando la proposta così determinata risulterebbe inferiore ai valori di riferimento settoriali derivanti dalla metodologia prevista dall’articolo 9. Lo stesso sistema è esteso alla proposta relativa al valore della produzione netta ai fini IRAP (cfr. cir. n. 8/E/2026, par. 1.5).


Requisiti mancanti e cause di esclusione: l’adesione diventa priva di effetti


Tra le innovazioni più importanti del Decreto Omnibus vi è la diversa qualificazione delle conseguenze derivanti dall’adesione effettuata in assenza dei requisiti richiesti.

Per l’accesso rimane necessario che il contribuente eserciti un’attività per la quale trovino applicazione gli ISA. Restano inoltre rilevanti i debiti tributari e contributivi definitivamente accertati riferiti agli anni precedenti: è comunque ammesso l’accesso quando, prima dell’accettazione, il debito residuo complessivo sia stato ridotto al di sotto di 5.000 euro; non rilevano, finché perdura il relativo beneficio, i debiti oggetto di sospensione o di rateazione regolarmente adempiuta (cfr. cir. n. 8/E/2026, par. 1.6).

Dal biennio 2026-2027, però, il nuovo comma 2-bis dell’articolo 10 stabilisce che l’adesione effettuata senza i requisiti prescritti è priva di effetti. Non si configura più, dunque, una successiva decadenza da un concordato validamente instaurato: l’adesione deve considerarsi inefficace sin dall’origine (cfr. cir. n. 8/E/2026, par. 1.6.1).

La stessa logica viene applicata dall’articolo 11, comma 1-bis, alle cause di esclusione: se al momento dell’adesione ne sussiste una, il CPB non decade successivamente, ma deve essere considerato come mai perfezionato (cfr. cir. n. 8/E/2026, par. 1.7.1).

La distinzione non è meramente terminologica. Decadenza e inefficacia originaria operano su piani differenti e devono essere tenute separate.


Professionisti, associazioni, STP e STA: rileva ora anche la corrispondenza dell’ISA


Il Decreto Omnibus interviene anche sulle cause di esclusione riguardanti professionisti che partecipano contemporaneamente ad associazioni professionali, società tra professionisti o società tra avvocati.

Le lettere b-quinquies) e b-sexies) dell’articolo 11 vengono circoscritte alle ipotesi in cui il professionista individuale e l’associazione, STP o STA esercitino attività economiche riconducibili al medesimo ISA. Se le attività sono riconducibili a indici differenti, viene meno il necessario collegamento e non opera la causa di esclusione reciproca (cfr. cir. n. 8/E/2026, par. 1.7.1).

La modifica recepisce sul piano normativo una soluzione che l’Agenzia aveva già anticipato nella risposta a interpello n. 45 del 24 febbraio 2026, relativa al caso di un commercialista che partecipava anche a un’associazione esercente una distinta attività professionale (cfr. cir. n. 8/E/2026, par. 1.7 e par. 1.7.1).


Rinnovo e ingresso di nuovi soci: deroga entro la soglia di 35.000 euro


Sempre in materia di cause di esclusione, il legislatore attenua gli effetti delle modifiche della compagine sociale quando il contribuente rinnova il concordato.

Nel nuovo testo della lettera b-quater) dell’articolo 11, l’ingresso di nuovi soci o associati non determina, nelle ipotesi di rinnovo, la causa di esclusione quando i nuovi soggetti, nell’anno precedente, abbiano percepito redditi di lavoro dipendente o assimilati oppure abbiano conseguito redditi d’impresa o di lavoro autonomo per un ammontare complessivo non superiore a 35.000 euro (cfr. cir. n. 8/E/2026, par. 1.7.1).

Una modifica speculare è stata apportata alle cause di cessazione disciplinate dall’articolo 21.


Errori dichiarativi: più spazio alla dichiarazione integrativa e al ravvedimento


Di rilievo è la nuova disciplina degli errori e delle omissioni che incidono sui dati utilizzati per determinare la proposta.

Dal biennio 2026-2027 il nuovo comma 3-bis dell’articolo 19 consente al contribuente di modificare o integrare la dichiarazione per rimuovere errori o omissioni relativi a ricavi, compensi o altri dati rilevanti per il CPB. Il reddito e il valore della produzione concordati vengono conseguentemente rideterminati e le relative sanzioni possono essere definite attraverso il ravvedimento operoso (cfr. cir. n. 8/E/2026, par. 1.13.1).

La novità segna un cambio di impostazione rispetto alla disciplina precedente: non ogni divergenza nei dati comunicati conduce necessariamente alla perdita del concordato. L’ordinamento riconosce ora espressamente uno spazio alla correzione spontanea, da coordinare però con le cause di decadenza e con i limiti temporali propri del ravvedimento.


Decadenza: il Decreto Omnibus riscrive il rapporto con gli errori nei dati della proposta


Il coordinamento emerge con particolare evidenza dalla nuova formulazione dell’articolo 22. Per gli errori o le omissioni nei dati utilizzati per la proposta, la decadenza si verifica, secondo il nuovo assetto, a seguito di accertamento relativo al periodo precedente al biennio quando il reddito o il valore netto della produzione risultanti dai dati corretti siano superiori di almeno il 30% rispetto a quelli concordati (cfr. cir. n. 8/E/2026, par. 1.11.1).

Resta distinta l’ipotesi dell’accertamento di attività non dichiarate oppure di passività inesistenti o indeducibili per importi superiori al 30% dei ricavi o compensi dichiarati. Rimangono inoltre ferme le violazioni qualificate dalla legge come non di lieve entità.

La nuova disciplina deve essere letta congiuntamente all’articolo 19, comma 3-bis: gli errori suscettibili di regolarizzazione possono essere corretti mediante dichiarazione integrativa e ravvedimento, mentre il sistema conserva un trattamento più rigoroso per le violazioni di maggiore gravità e per quelle già emerse nell’attività di controllo.


Rinnovo del CPB premiato: aumentano le soglie per visto e rimborsi IVA


Il Decreto Omnibus attribuisce al rinnovo del concordato un valore premiale autonomo.

Per chi prosegue senza soluzione di continuità nel CPB, l’articolo 14 riconosce soglie più elevate rispetto agli ordinari benefici ISA: l’esonero dal visto di conformità per la compensazione arriva a 100.000 euro annui per l’IVA e a 70.000 euro per imposte dirette e IRAP; per i rimborsi IVA, l’esonero dal visto o dalla garanzia sale anch’esso a 100.000 euro. Viene inoltre anticipato di due anni, anziché di almeno un anno, il termine di decadenza dall’accertamento nei casi previsti dalla disciplina (cfr. cir. n. 8/E/2026, par. 1.12.1).

La scelta normativa mostra chiaramente l’intento di favorire non la sola adesione episodica, ma la permanenza del contribuente nel meccanismo concordatario.


Saldo e acconti rateizzabili senza interessi per chi rinnova


Un ulteriore beneficio riguarda i versamenti. Per i contribuenti che rinnovano l’adesione anche per il biennio 2026-2027, il nuovo comma 1-ter dell’articolo 14 consente di rateizzare le somme dovute a titolo di saldo e acconto delle imposte senza applicazione di interessi, in deroga alla disciplina ordinaria dei pagamenti rateali (cfr. cir. n. 8/E/2026, par. 1.12.1).

Si tratta di una misura da non confondere con la determinazione degli acconti: riguarda le modalità finanziarie del versamento delle somme dovute e si aggiunge agli ulteriori vantaggi previsti per il rinnovo.


Acconti: nel rinnovo salta la maggiorazione del metodo storico


Sul versante della determinazione degli acconti, il nuovo comma 3-bis dell’articolo 20 esclude, per coloro che rinnovano il CPB per il biennio immediatamente successivo, l’applicazione dei commi 2 e 3.

Ne consegue che il contribuente che rinnova può determinare l’acconto con il metodo storico senza applicare la maggiorazione prevista per il primo accesso al concordato. Secondo l’Agenzia, la ratio risiede nella continuità del “patto fiscale”: il primo anno del biennio rinnovato non viene considerato come l’avvio di un nuovo rapporto, ma quale prosecuzione del concordato precedente (cfr. cir. n. 8/E/2026, par. 1.14.1).

La deroga riguarda però il rinnovo in senso proprio. Non opera, ad esempio, quando dopo un’interruzione il contribuente torni ad aderire a un successivo biennio.


Ravvedimento 2020-2023 per chi passa dal CPB 2024-2025 al 2026-2027


Tra gli incentivi collegati al rinnovo rientra la possibilità introdotta dall’articolo 29 del Decreto Omnibus.

I soggetti che hanno aderito al CPB per il biennio 2024-2025 e rinnovano l’adesione per il 2026-2027 possono accedere al ravvedimento delle annualità pregresse dal 2020 al 2023, anche scegliendo singolarmente gli anni da regolarizzare.

La definizione avviene attraverso il pagamento di un’imposta sostitutiva delle imposte sui redditi, delle relative addizionali e dell’IRAP, parametrata al livello di affidabilità ISA. Per le annualità 2020 e 2021, interessate dagli effetti della pandemia, l’imposta sostitutiva è ulteriormente ridotta del 30% (cfr. cir. n. 8/E/2026, par. 1.12.2).

Il collegamento normativo tra rinnovo del concordato e definizione delle pregresse annualità rafforza ulteriormente la funzione del CPB quale strumento di stabilizzazione del rapporto fiscale su un orizzonte pluriennale.


Imposta sostitutiva: oltre 85.000 euro aliquota IRPEF del 43% o IRES del 24%


La circolare riepiloga anche la disciplina dell’imposta sostitutiva applicabile al maggior reddito concordato. Per la parte della differenza tra reddito concordato e reddito effettivo del periodo precedente che eccede 85.000 euro, non operano le ordinarie aliquote agevolate dell’imposta sostitutiva: sulla quota eccedente trovano applicazione l’aliquota del 43% per i soggetti IRPEF e quella del 24% per i soggetti IRES (cfr. cir. n. 8/E/2026, par. 1.15.1).

Per società e associazioni trasparenti, la verifica del superamento degli 85.000 euro viene effettuata in capo alla società o associazione, indipendentemente dalla quota successivamente imputata ai soci o associati.


Controlli rafforzati per chi non aderisce o decade


L’accesso al CPB presuppone correttezza, completezza e veridicità delle informazioni utilizzate dall’Agenzia per formulare la proposta. La fedeltà dichiarativa rileva non soltanto nella fase iniziale, ma anche durante il biennio, potendo incidere sulla permanenza degli effetti del concordato.

Per gli aderenti, l’articolo 34, comma 1, limita l’esercizio di determinati poteri di accertamento, salvo che emergano cause di decadenza. Al contrario, nei confronti dei contribuenti che non aderiscono o che decadono, il comma 2 prevede l’intensificazione dell’attività di controllo dell’Agenzia delle entrate e della Guardia di finanza, anche mediante l’interconnessione delle banche dati e l’utilizzo delle informazioni contenute nell’Anagrafe dei conti finanziari (cfr. cir. n. 8/E/2026, par. 2).

La circolare ricorda inoltre che, per le violazioni riferibili ai periodi e ai tributi oggetto di una proposta non accettata o nei confronti di un contribuente decaduto, le soglie previste per l’applicazione delle sanzioni accessorie sono ridotte alla metà (cfr. cir. n. 8/E/2026, par. 3).


Concordato preventivo biennale. Il vademecum 2026 dell’Agenzia aggiornato al decreto Omnibus. Nuove regole per il biennio 2026-2027 e raccolta organica di prassi, quesiti e Faq

Link al testo della Circolare – Agenzia delle Entrate – n. 8/E del 6 ottobre 2026, con oggetto: CONCORDATO PREVENTIVO BIENNALE (CPB) – Disciplina applicabile al biennio 2026-2027 – Modalità e termini di adesione – Metodologia e graduazione della proposta – Soglie delle proposte in funzione del livello di affidabilità fiscale ISA – Requisiti di accesso – Cause di esclusione, cessazione e decadenza – Effetti dell’adesione – Rinnovo del concordato – Rateizzazione senza interessi per i contribuenti che rinnovano l’adesione – Ravvedimento delle annualità 2020-2023 per i soggetti che rinnovano il CPB – Rilevanza delle basi imponibili concordate – Dichiarazioni integrative e ravvedimento operoso – Determinazione degli acconti – Regime opzionale di imposizione sostitutiva sul maggior reddito concordato – Limiti alla base imponibile dell’imposta sostitutiva – Modalità di adesione e trasmissione telematica – Attività di controllo – Sanzioni accessorie – Risposte a quesiti e Faq – Novità introdotte dal Decreto Omnibus – D.Lgs. 12/02/2024, n. 13, come modificato dal D.Lgs. 07/08/2026, n. 148 – Artt. 28 e 29 del D.Lgs. 07/08/2026, n. 148 – D.L. 27/03/2026, n. 38, conv., con mod., dalla L. 22/05/2026, n. 88 – D.M. 11/05/2026


Le risposte ad interpello dell’Agenzia delle entrate – Ottobre 2026 – Aggiornamento con le risposte nn. 179 e 180 del 2026

Con la risposta n. 179/2026 prende invece avvio la raccolta degli interpelli di ottobre. Il primo chiarimento del nuovo mese riguarda il trattamento convenzionale di una pensione INPS derivante da attività lavorativa svolta esclusivamente nel settore privato e percepita da un soggetto fiscalmente residente nella Repubblica Popolare Cinese. Sebbene, in base alla normativa interna, la pensione corrisposta dall’INPS sia considerata reddito prodotto in Italia, occorre coordinare tale disciplina con la nuova Convenzione Italia-Cina contro le doppie imposizioni.
L’Agenzia delle Entrate precisa che, pur derivando da un rapporto di lavoro privato, la pensione INPS rientra nella nozione convenzionale di prestazione corrisposta nell’ambito di un «sistema previdenziale pubblico». Tale nozione comprende infatti le pensioni corrisposte sulla base della legislazione di sicurezza sociale a fronte di contributi obbligatori per legge, indipendentemente dalla natura pubblica o privata del precedente datore di lavoro. Non trova quindi applicazione la regola generale dell’articolo 18, paragrafo 1, che attribuirebbe la tassazione esclusiva allo Stato di residenza del pensionato. Opera invece la disposizione speciale del paragrafo 2 dello stesso articolo, con conseguente potestà impositiva esclusiva dello Stato della fonte: l’Italia.
Il chiarimento assume particolare importanza perché distingue la natura del precedente rapporto di lavoro dalla natura del sistema previdenziale nell’ambito del quale viene corrisposta la pensione: il fatto che l’interessato abbia lavorato esclusivamente nel settore privato non è sufficiente, nella Convenzione Italia-Cina, a ricondurre automaticamente la pensione alla tassazione esclusiva nello Stato di residenza.

Con la risposta n. 180 del 5 ottobre 2026, l’Agenzia affronta invece la cessione infragruppo del c.d. “credito ulteriore” derivante dall’imposta sulle riserve matematiche (IRM) maturato da compagnie assicurative appartenenti al medesimo gruppo, alcune delle quali residenti in altri Stati membri dell’Unione europea e operanti in Italia in regime di libera prestazione di servizi, nonché attraverso una stabile organizzazione italiana. Il credito in questione è rappresentato dall’eccedenza di IRM relativa al quinto anno precedente che, ricorrendone i presupposti, può essere ceduta alle società o agli enti appartenenti al gruppo secondo la disciplina dell’articolo 43-ter del D.P.R. n. 602 del 1973. 
L’Agenzia riconosce che tale cessione infragruppo può operare anche nei confronti di società UE non residenti, comprese quelle che svolgono attività in Italia senza stabile organizzazione, purché operino nel territorio dello Stato e risultino rispettati i requisiti previsti dalla disciplina. La conclusione è fondata su una lettura dell’articolo 43-ter coerente con i principi europei di libertà di stabilimento e libera prestazione dei servizi. Nel caso esaminato, pertanto, è ammesso il trasferimento del credito sia tra le società estere del gruppo sia tra queste e la stabile organizzazione italiana, considerato che ciascuna entità opera come sostituto d’imposta in Italia, presenta autonomamente il modello 770 e versa l’IRM con riferimento alla propria attività. 
L’apertura resta tuttavia subordinata al rispetto delle condizioni poste dall’articolo 43-ter: i soggetti non residenti devono presentare una forma giuridica equipollente a quella delle società italiane contemplate dalla norma e deve sussistere una partecipazione al capitale superiore al 50 per cento fin dall’inizio del periodo d’imposta precedente a quello cui si riferiscono i crediti ceduti. Inoltre, l’efficacia della cessione richiede l’assolvimento degli specifici adempimenti dichiarativi nel modello 770.


 Scegli Finanza & Fisco

come fonte preferita su Google


Di seguito si riportano, per ciascuna risposta, l’oggetto, la sintesi e il link al testo integrale.


Risposta n. 179 dell’1/10/2026

Pensione INPS da lavoro privato percepita da residente in Cina: tassazione esclusiva in Italia perché rientra nel sistema previdenziale pubblico

Risposta ad interpello – Agenzia delle Entrate – n. 179 del 1° ottobre 2026 – Oggetto: IMPOSTE SUI REDDITI – PENSIONI ESTERE – Convenzione Italia-Cina – Pensione INPS derivante da lavoro nel settore privato percepita da soggetto residente in Cina – Qualificazione come prestazione corrisposta nell’ambito di un sistema previdenziale pubblico – Tassazione esclusiva nello Stato della fonte – Articolo 18, paragrafo 2, della Convenzione tra Italia e Cina ratificata dalla L. 18/11/2024, n. 182


La pensione INPS derivante da un’attività lavorativa svolta esclusivamente nel settore privato, percepita da un soggetto fiscalmente residente in Cina, non è tassata esclusivamente nello Stato di residenza ai sensi della regola generale dell’articolo 18, paragrafo 1, della Convenzione Italia-Cina. Poiché il trattamento è corrisposto nell’ambito del sistema previdenziale pubblico italiano a fronte di contributi obbligatori per legge, opera la deroga del paragrafo 2 dello stesso articolo 18: la potestà impositiva spetta esclusivamente allo Stato della fonte, vale a dire all’Italia. 


Riferimenti normativi e documentali:


Risposta n. 180 del 05/10/2026

Imposta sulle riserve matematiche: il credito “ulteriore” può essere ceduto anche tra compagnie UE non residenti e stabile organizzazione italiana

Risposta ad interpello – Agenzia delle Entrate – n. 180 del 5 ottobre 2026 – Oggetto: RISCOSSIONE – IMPOSTE SUI REDDITI – IMPRESE DI ASSICURAZIONE – Imposta sulle riserve matematiche (IRM) – Cessione infragruppo del credito “ulteriore” maturato da società UE non residenti operanti in Italia in libera prestazione di servizi e da stabile organizzazione italiana – Ammissibilità del trasferimento tra soggetti del medesimo gruppo in presenza dei requisiti soggettivi e di controllo – Adempimenti nel modello 770 – Articolo 1, comma 2, del D.L. 24/09/2002, n. 209, con mod., dalla L. 22/11/2002, n. 265 – Articolo 43-ter del D.P.R. 29/09/1973, n. 602


Il credito ulteriore derivante dall’imposta sulle riserve matematiche può essere ceduto, con la procedura dell’articolo 43-ter del D.P.R. n. 602/1973, anche tra società del medesimo gruppo residenti in altri Stati UE che operano in Italia in libera prestazione di servizi e una stabile organizzazione italiana. L’applicazione della procedura in esame implica, comunque, che i soggetti non residenti – inclusi la capogruppo e quelli intermedi nella catena di controllo – siano costituiti in una forma giuridica equipollente alle società di diritto italiano menzionate dalla norma in esame, e che sia rispettata la percentuale di partecipazione al capitale superiore al 50 per cento fin dall’inizio del periodo di imposta precedente a quello cui si riferiscono i crediti di imposta ceduti. Peraltro, l’efficacia del trasferimento richiede inoltre gli adempimenti dichiarativi nel modello 770.


Riferimenti normativi e documentali:


Pensioni dei lavoratori autonomi: quando la regolarizzazione dei contributi non fa slittare la decorrenza

Con il messaggio 2 ottobre 2026, n. 3113, l’Inps torna sulla disciplina della decorrenza delle pensioni a carico delle Gestioni speciali dei lavoratori autonomi, fornendo nuove indicazioni sulla gestione delle domande interessate da regolarizzazioni contributive successive alla presentazione dell’istanza di pensione.

Il messaggio integra e precisa le istruzioni contenute nella circolare Inps 7 ottobre 2022, n. 110, che aveva disciplinato gli effetti sulla decorrenza pensionistica delle regolarizzazioni di omissioni contributive relative a periodi precedenti alla domanda.

Il nuovo documento interpretativo assume particolare interesse perché delimita con maggiore precisione l’ambito di applicazione della regola dello slittamento e, soprattutto, individua una serie di fattispecie nelle quali la regolarizzazione effettuata dopo la domanda non determina il differimento della decorrenza della pensione.


 Scegli Finanza & Fisco

come fonte preferita su Google


Quando la pensione slitta


La regola dello slittamento si applica ai lavoratori autonomi che, alla data della domanda di pensione anticipata o di trattamento pensionistico di invalidità, non abbiano ancora perfezionato il requisito contributivo minimo a causa di omissioni contributive relative a periodi precedenti e provvedano a regolarizzarle soltanto successivamente.

Sul punto l’Inps precisa che ciò che rileva è che, al momento della domanda, risultino non versati i contributi relativi a periodi pregressi che, all’esito della sistemazione del conto assicurativo, siano necessari per perfezionare il diritto alla pensione.

La regola opera anche quando i contributi determinanti siano oggetto di rateizzazione, amministrativa o tramite l’Agente della riscossione, e il pagamento venga completato dopo la presentazione della domanda.

In tale ipotesi, chiarisce testualmente l’Istituto,

“poiché il requisito contributivo non risulta perfezionato al momento della domanda, quest’ultima deve essere respinta”.

La decorrenza viene quindi fissata al primo giorno del mese successivo al pagamento della regolarizzazione contributiva che consente l’accredito dei contributi necessari.

Diversamente, se l’interessato anticipa il pagamento delle rate determinanti per il diritto già al momento della domanda, l’Inps precisa che “non si deve procedere al rigetto della medesima”.


I casi in cui la decorrenza originaria resta ferma


È soprattutto sul versante delle eccezioni che il messaggio n. 3113/2026 assume un importante rilievo pratico.

L’Inps individua, infatti, diverse ipotesi nelle quali un versamento effettuato dopo la domanda non comporta automaticamente lo slittamento della pensione.


Contribuzione non determinante per il diritto


La prima ipotesi riguarda la contribuzione successivamente regolarizzata che non sia necessaria per maturare il diritto alla pensione.

Se alla data della domanda il requisito contributivo minimo è già perfezionato, il successivo versamento incide esclusivamente sulla misura del trattamento.

La formulazione dell’istituto previdenziale è particolarmente chiara:

“la successiva regolarizzazione non incide sulla decorrenza del trattamento, ma solo sulla misura della pensione”.

Il maggiore importo derivante dalla successiva ricostituzione contributiva decorre, pertanto, dalla decorrenza originaria della pensione, nel rispetto dei termini prescrizionali.


Contribuzione corrente con scadenza successiva alla domanda


Una seconda fattispecie di particolare interesse riguarda i contributi che, alla data della domanda, non possono ancora essere versati perché la relativa scadenza legale è successiva.

In questo caso il requisito contributivo può risultare formalmente non ancora perfezionato, ma ciò non dipende da una precedente omissione del contribuente.

Per questa ragione l’Inps stabilisce che

“la domanda di pensione non deve essere respinta, ma tenuta in evidenza”.

E soprattutto precisa che

“Il versamento effettuato successivamente alla domanda di pensione, purché eseguito entro la scadenza prevista dalla legge, non comporta lo slittamento della decorrenza della pensione.”

L’Istituto propone l’esempio dell’esercente un’attività commerciale che presenti la domanda di pensione anticipata a marzo e perfezioni il requisito mediante i contributi del primo trimestre, con scadenza il 16 maggio: se il pagamento avviene entro tale termine, la domanda non deve essere respinta e la pensione mantiene la decorrenza prevista dalla disciplina generale.


Coltivatori diretti, coloni e mezzadri: rileva l’ultima scadenza utile


Chiarimenti specifici riguardano i coltivatori diretti, coloni e mezzadri, per i quali opera il principio della cosiddetta “non frazionabilità” del contributo annuo.

I contributi utili al diritto alla pensione possono essere valorizzati soltanto dopo il pagamento dell’intera contribuzione annuale, e quindi dopo il versamento di tutte le rate previste.

Anche in questo caso, tuttavia, il pagamento successivo alla domanda non implica necessariamente uno slittamento.

Il messaggio chiarisce infatti che, per evitare il differimento della decorrenza, è sufficiente che tutti i pagamenti dovuti siano effettuati entro l’ultima scadenza utile prevista per l’anno di riferimento.

L’Inps puntualizza espressamente che

“l’eventuale mancato rispetto delle scadenze intermedie rileva solo ai fini sanzionatori”.

Rilevante anche la precisazione secondo cui la presenza nell’estratto conto di debiti costituiti esclusivamente da sanzioni civili per precedenti ritardi non impedisce l’accredito dei contributi né la liquidazione della pensione, ferma restando l’azione di recupero del credito accessorio.

Il principio viene espressamente esteso a tutti i lavoratori autonomi.


Contribuzione a saldo ancora da determinare


Un’altra fattispecie riguarda i casi in cui, al momento della domanda di pensione, non siano ancora conosciuti i redditi dell’anno di liquidazione e i relativi contributi risultino determinanti per il perfezionamento del diritto.

Per artigiani e commercianti la domanda non deve essere respinta. Accertato il versamento della contribuzione sul minimale, eventualmente integrata da quella relativa al reddito d’impresa eccedente il minimale, l’INPS può procedere alla liquidazione provvisoria della pensione.

Se dalle successive verifiche reddituali emerge una contribuzione a saldo necessaria per conservare il diritto, il contribuente deve versare l’importo residuo in unica soluzione entro trenta giorni dalla comunicazione.

Il mancato pagamento comporta l’annullamento del provvedimento di concessione della pensione, con effetto dalla decorrenza originaria, e il recupero delle somme indebitamente erogate.


Nessuno slittamento per i supplementi di pensione


Una disciplina specifica è prevista anche per i supplementi di pensione.

La presenza di omissioni contributive regolarizzate dopo la domanda non comporta il rigetto dell’istanza. Il supplemento viene liquidato sulla base della contribuzione regolarmente versata e, successivamente alla regolarizzazione, l’interessato può chiederne la ricostituzione.

Anche qui l’Inps fa salva la decorrenza iniziale:

“Il maggiore importo decorre dalla decorrenza originaria del supplemento, nel rispetto dei termini prescrizionali.”


Regolarizzazione oltre i termini di decadenza: necessaria una nuova domanda


Il quadro cambia se la regolarizzazione contributiva interviene oltre i termini di decadenza dell’azione giudiziaria.

In tal caso l’Istituto precisa che “è necessario presentare una nuova domanda di pensione” e la decorrenza del trattamento rimane ancorata alla nuova istanza, ferma restando la verifica degli ulteriori requisiti di legge.


Qual è la data della regolarizzazione contributiva?


Il messaggio chiarisce anche quale momento debba essere assunto come riferimento ai fini dello slittamento.

Per l’Inps, “Per ‘data di regolarizzazione contributiva’ deve intendersi la data in cui è stato effettuato il versamento contributivo determinante per il perfezionamento del diritto alla pensione.”

Si tratta di una precisazione rilevante, poiché è proprio da tale versamento che, nei casi soggetti alla regola dello slittamento, viene individuato il mese dal quale far decorrere il trattamento pensionistico.


Dopo la regolarizzazione basta l’istanza di riesame


Di particolare interesse per professionisti e intermediari è, infine, il chiarimento relativo agli adempimenti necessari dopo il pagamento dei contributi mancanti.

Quando la domanda sia stata precedentemente respinta per carenza del requisito contributivo, dopo il versamento l’interessato può ottenere la liquidazione della pensione mediante istanza di riesame.

L’Inps chiarisce espressamente che “Non è quindi necessario presentare una nuova domanda di pensione”, salvo che la regolarizzazione sia intervenuta oltre i termini di decadenza dell’azione giudiziaria.

Non è necessario neppure presentare ricorso amministrativo. Se il ricorso viene comunque proposto, la Struttura territoriale procede alla liquidazione con decorrenza dal primo giorno del mese successivo alla regolarizzazione e definisce il ricorso in autotutela.


Conclusioni


Il messaggio n. 3113/2026 consente, dunque, di distinguere più nettamente tra regolarizzazione di un’omissione contributiva pregressa indispensabile per acquisire il diritto e versamenti successivi alla domanda che, per natura o scadenza, non possono essere assimilati a tale fattispecie.

Non ogni pagamento successivo alla domanda determina quindi lo slittamento della pensione.

Per il professionista diventa essenziale verificare quale contribuzione mancasse alla data della domanda, se fosse già esigibile, se fosse effettivamente determinante per il diritto e quando dovesse essere versata secondo la relativa disciplina.

È dall’esito di questa verifica che dipende la conseguenza più rilevante per l’assicurato: conservare la decorrenza originaria della pensione oppure vederla differita al mese successivo alla regolarizzazione contributiva.


La raccolta 2026 delle risoluzioni dell’Agenzia delle entrate – Periodo compreso tra il 4 febbraio e il 1° ottobre 2026

Le risoluzioni qui raccolte, pubblicate dall’Agenzia delle entrate nel periodo compreso tra il 4 febbraio e il 1° ottobre 2026, riguardano l’istituzione, la ridenominazione e la soppressione di codici tributo e causali contributo, l’utilizzo dei crediti d’imposta tramite modello F24, gli aggiornamenti dell’Archivio Comuni e Stati Esteri, nonché chiarimenti in materia di Superbonus, agevolazioni fiscali, catasto, tassazione del lavoro dipendente, pubblicità immobiliare, successioni e donazioni e controlli automatizzati.


 Scegli Finanza & Fisco

come fonte preferita su Google


Tra i documenti di maggiore rilievo si segnala la risoluzione n. 24/E del 24 giugno 2026, con la quale l’Agenzia ha chiarito che, per gli intermediari finanziari che applicano il modello delle perdite attese IFRS 9, le svalutazioni dei crediti verso la clientela riferite agli stage 1 e 2 sono deducibili, per il periodo 2026-2029 dei soggetti con esercizio coincidente con l’anno solare, in cinque quote costanti e devono essere determinate al netto delle rivalutazioni contabilizzate nello stesso periodo d’imposta.

Di particolare interesse anche la risoluzione n. 29/E del 28 luglio 2026, dedicata alle formalità nei registri immobiliari relative ai decreti di espropriazione per pubblica utilità. L’Agenzia distingue tra trascrizione immediata del decreto con successiva annotazione dell’immissione in possesso, formalità unica eseguita dopo l’esecuzione del decreto e disciplina della procedura accelerata di occupazione d’urgenza.

Il nuovo aggiornamento comprende le risoluzioni nn. 30/E-35/E, pubblicate tra il 16 settembre e il 1° ottobre 2026.

Con la risoluzione n. 30/E del 16 settembre 2026, l’Agenzia interviene in materia di successioni e donazioni, istituendo i codici tributo da A252 ad A284 per il versamento mediante modello F24 delle somme dovute a seguito di ravvedimento operoso, revoca della dichiarazione di intenti, decadenza dalle agevolazioni “prima casa”, attività di controllo, acquiescenza, definizione delle sole sanzioni, accertamento con adesione e conciliazione.

La risoluzione n. 31/E, pubblicata nella stessa data, istituisce invece i codici 5519 e 5520 per il nuovo gioco numerico a totalizzatore nazionale “Win for Italia Team”, destinati rispettivamente al versamento della quota del 12,25 per cento delle giocate e dei proventi residuali, e dispone contestualmente la soppressione dei codici 5442 e 5443.

Con la risoluzione n. 32/E del 22 settembre 2026 viene istituito il codice tributo 7080 per l’utilizzo in compensazione del credito d’imposta riconosciuto alle imprese esercenti attività di pesca a parziale compensazione dei maggiori costi sostenuti per l’acquisto di gasolio e benzina nei mesi di marzo, aprile e maggio 2026. Il credito, fino al 20 per cento della spesa agevolabile, è utilizzabile esclusivamente in compensazione tramite F24 entro il 31 dicembre 2026.

La risoluzione n. 33/E del 22 settembre 2026 istituisce invece il codice tributo 5518, da utilizzare nel modello F24 Accise, per il versamento della sanzione amministrativa prevista in relazione ai concorsi e alle operazioni a premio vietati quando venga accertata la coincidenza con attività di gioco riservate allo Stato o l’elusione del monopolio statale dei giochi.

Degna di nota è la risoluzione n. 34/E del 30 settembre 2026, che rende concretamente applicabile il nuovo procedimento di liquidazione dell’IVA previsto dall’articolo 54-bis.1 del D.P.R. n. 633 del 1972 in caso di omessa presentazione della dichiarazione annuale IVA.
La disposizione, introdotta dalla legge di bilancio 2026, consente all’Agenzia delle entrate di procedere alla liquidazione dell’imposta anche attraverso procedure automatizzate, utilizzando i dati delle fatture elettroniche emesse e ricevute, dei corrispettivi telematici e delle comunicazioni delle liquidazioni periodiche IVA. Se dal controllo emerge un’imposta dovuta, l’esito viene comunicato al contribuente, che dispone di sessanta giorni per segnalare dati o elementi non considerati o erroneamente valutati, oppure per effettuare il pagamento dell’imposta, degli interessi e delle sanzioni.
Sul piano pratico, la risoluzione istituisce il codice tributo 9005, destinato al pagamento dell’intero importo richiesto con la comunicazione. Il sistema presenta tuttavia una peculiarità rilevante: il pagamento non può essere effettuato utilizzando crediti in compensazione e, in base al provvedimento attuativo del 28 agosto 2026, non è ammessa neppure la rateazione.
Qualora il contribuente non intenda versare l’intero importo riportato nel modello F24 precompilato allegato alla comunicazione, la risoluzione prevede inoltre tre distinti codici per il versamento parziale: 95AA per l’imposta, 95BB per gli interessi e 95CC per le sanzioni.
La risoluzione n. 34/E assume quindi una valenza che va oltre la mera istituzione di nuovi codici tributo: rappresenta uno degli atti attuativi attraverso i quali prende forma il nuovo sistema di liquidazione automatizzata dell’IVA in presenza di dichiarazione annuale omessa, basato sull’utilizzo dei dati già disponibili all’Amministrazione finanziaria.

A questa si collega, per rilevanza sistematica, la risoluzione n. 35/E del 1° ottobre 2026, che interviene invece sulle comunicazioni conseguenti ai controlli automatizzati ex articolo 36-bis del D.P.R. n. 600 del 1973.
La risoluzione istituisce una serie di nuovi codici tributo utilizzabili con i modelli F24 e F24 Enti pubblici quando il contribuente, ricevuta la comunicazione di irregolarità, non intende versare integralmente l’importo indicato nel modello precompilato ma sceglie di corrisponderne soltanto una quota. Per facilitare l’individuazione della corretta codifica, l’Agenzia affianca inoltre a ciascun nuovo codice quello già utilizzato per il corrispondente versamento spontaneo.
Il nuovo sistema interessa numerose fattispecie introdotte o modificate negli ultimi interventi legislativi. Tra queste figurano l’imposta sostitutiva dell’IRPEF e delle relative addizionali sui compensi per lavoro straordinario degli infermieri, con specifiche codifiche anche per i versamenti territorialmente riferibili a Sicilia, Sardegna e Valle d’Aosta.
Sono inoltre previsti codici specifici per il credito d’imposta relativo all’eccedenza non detraibile per investimenti in start-up innovative e PMI innovative, nonché per le tre componenti della global minimum tax: imposta minima integrativa, imposta minima suppletiva e imposta minima nazionale, distinguendo per ciascuna imposta, interessi e sanzioni. Ulteriori codici riguardano il contributo straordinario sulla riserva introdotto dalla legge di bilancio 2026 e, per il modello F24 Enti pubblici, l’imposta sostitutiva sui compensi per lavoro straordinario degli infermieri e sulle prestazioni aggiuntive del personale sanitario.
La risoluzione n. 35/E completa quindi, sul piano della riscossione, il raccordo tra nuovi tributi e agevolazioni e il sistema ordinario dei controlli automatizzati ex articolo 36-bis, consentendo di distinguere puntualmente, anche in caso di pagamento parziale della comunicazione, le componenti relative a imposta, interessi e sanzioni.
Le risoluzioni n. 34/E e 35/E rappresentano, pertanto, i documenti di maggiore interesse dell’ultimo aggiornamento della raccolta: la prima rende operativo il nuovo controllo automatizzato sulle dichiarazioni IVA omesse, mentre la seconda estende e aggiorna l’architettura dei codici utilizzabili per i versamenti parziali conseguenti ai controlli automatizzati delle imposte dirette.

Si tratta di documenti utili per professionisti, imprese, enti e intermediari chiamati ad applicare correttamente le disposizioni fiscali e a gestire gli adempimenti conseguenti nei rapporti con l’Amministrazione finanziaria.

La raccolta sarà aggiornata di volta in volta, in base alla pubblicazione delle nuove risoluzioni da parte dell’Agenzia delle entrate.


Offerta Benvenuto 2026


Per le Risoluzioni dell’Agenzia delle Entrate nn. 1/E, 2/E, 3/E, 4/E e 7/E del 2026, clicca qui


Risoluzione n. 5/E del 04/02/2026

Modello F24: istituite nuove causali contributo per il versamento all’INPS dei contributi destinati agli Enti bilaterali EBICON, EBIPS ed E.SE.LAV.

Risoluzione – Agenzia delle Entrate – n. 5/E del 4 febbraio 2026 – Oggetto: RISCOSSIONE – Modello F24 – Istituzione delle causali contributo ECON, EPOP ed ESE6 per il versamento dei contributi all’INPS da destinare ad Enti bilaterali.

La risoluzione istituisce le nuove causali contributo ECON, EPOP ed ESE6 per consentire il versamento tramite modello F24 dei contributi destinati rispettivamente agli Enti bilaterali; Ente Bilaterale Confederale (EBICON), Ente Bilaterale Nazionale Plurisettore Organismo Paritetico (EBIPS) ed Ente Bilaterale per i Servizi ai Lavoratori (E.SE.LAV.). Le causali sono esposte nella sezione INPS del modello, esclusivamente in corrispondenza degli importi a debito, con indicazione della sede INPS, della matricola aziendale e del periodo di riferimento. L’efficacia operativa decorre dal 9 marzo 2026.


Risoluzione n. 6 del 04/02/2026

Archivio Comuni e Stati Esteri: aggiornamento per l’incorporazione del Comune di Lirio nel Comune di Montalto Pavese

Risoluzione – Agenzia delle Entrate – n. 6 del 4 febbraio 2026 – Oggetto: CATASTO – Archivio Comuni e Stati Esteri – Incorporazione del Comune di Lirio nel Comune di Montalto Pavese, in provincia di Pavia – Codice amministrativo nazionale F417 invariato – Legge regionale Lombardia n. 1 del 28 gennaio 2026

La risoluzione prende atto dell’incorporazione del Comune di Lirio nel Comune di Montalto Pavese, disposta dalla legge regionale Lombardia n. 1 del 28 gennaio 2026 con efficacia dal 31 gennaio 2026. L’Agenzia aggiorna l’Archivio Comuni e Stati Esteri per la soppressione del Comune incorporato, precisando che il codice amministrativo nazionale del Comune di Montalto Pavese resta invariato ed è pari a F417. Conseguentemente, per la soppressione del Comune di Lirio, è aggiornato l’Archivio Comuni e Stati Esteri, disponibile nel sito internet dell’Agenzia delle entrate alla pagina: https://arcom.agenziaentrate.gov.it/CitizenArCom


Per le Risoluzioni dell’Agenzia delle Entrate nn. 8/E e n. 9/E del 2026, clicca qui


Risoluzione n. 10 del 26/02/2026

Archivio Comuni e Stati Esteri: istituito il nuovo Comune di Castegnero Nanto mediante fusione dei Comuni di Castegnero e Nanto

Risoluzione – Agenzia delle Entrate – n. 10 del 26 febbraio 2026 – Oggetto: CATASTO – Archivio Comuni e Stati Esteri – Istituzione del nuovo Comune denominato “Castegnero Nanto” mediante fusione dei Comuni di Castegnero e Nanto della Provincia di Vicenza – Codice amministrativo nazionale M439 – Legge regionale Veneto 17 febbraio 2026, n. 1

La risoluzione prende atto dell’istituzione del nuovo Comune di Castegnero Nanto, derivante dalla fusione dei Comuni di Castegnero e Nanto, con efficacia dal 21 febbraio 2026. L’Agenzia aggiorna l’Archivio Comuni e Stati Esteri attribuendo al nuovo ente il codice amministrativo nazionale M439.


Risoluzione n. 11/E del 24/03/2026

Modello F24, sezione INPS: soppresse le causali contributo EBPA, EBAG ed ENBP relative ad alcuni Enti bilaterali

Risoluzione – Agenzia delle Entrate – n. 11/E del 24 marzo 2026 – Oggetto: RISCOSSIONE – Modello F24 – Sezione INPS – Soppressione delle causali contributo EBPA, EBAG ed ENBP relative ad alcuni Enti bilaterali.

Su richiesta dell’INPS, l’Agenzia dispone la soppressione delle causali contributo EBPA, EBAG ed ENBP, utilizzate nella sezione INPS del modello F24 per il versamento dei contributi riferiti ad alcuni enti bilaterali. Si tratta delle seguenti causali:
• “EBPA” denominata “Ente Bilaterale per l’Artigianato”;
• “EBAG” denominata “Ente Bilaterale contrattuale Nazionale per
l’Agricoltura e l’agroalimentare”;
• “ENBP” denominata “Ente nazionale Bilaterale Lavoro Impresa e
Pesca”.


Risoluzione n. 12/E del 24/03/2026

Recupero ICI degli enti non commerciali: istituiti i codici tributo per il versamento tramite F24 e F24 Enti pubblici delle somme dovute per il recupero degli aiuti di Stato

Risoluzione – Agenzia delle Entrate – n. 12/E del 24 marzo 2026 – Oggetto: TRIBUTI LOCALI – RISCOSSIONE – Recupero dell’imposta comunale sugli immobili (ICI) per enti non commerciali – Istituzione dei codici tributo per il versamento tramite modello F24 e modello F24 “Enti pubblici” delle somme dovute ai sensi dell’articolo 16-bis del decreto-legge 16 settembre 2024, n. 131 – Decreto del Presidente del Consiglio dei ministri 23 dicembre 2025 – Decreto del Presidente del Consiglio dei ministri 26 marzo 2026 – Decreto del Ministero dell’Economia e delle finanze 4 febbraio 2026 – 

La risoluzione istituisce i codici tributo per il versamento, tramite F24 e F24 Enti pubblici, delle somme dovute per il recupero dell’ICI relativa agli enti non commerciali – in applicazione della sentenza della Corte di giustizia dell’Unione europea del 6 novembre 2018, relativa alle cause riunite da C-622/16 P a C-624/16 P, e delle decisioni della Commissione europea del 19 dicembre 2012 e del 3 marzo 2023 – comprensive di imposta, sanzioni e interessi. Sono definite anche le modalità di compilazione dei modelli F24, la gestione del versamento rateale e l’indicazione dell’anno di riferimento 2006-2011.

Vedi apposita sezione “Recupero ICI enti non commerciali” del sito www.finanze.gov.it dove sono riportati la disciplina, il modello di dichiarazione e le istruzioni relative alla procedura di Recupero ICI ed è presente l’applicazione informatica per calcolare gli interessi legati al Recupero ICI.


Risoluzione n. 13/E del 01/04/2026

Cassa Dottori Commercialisti: istituita la causale contributo E150 per il versamento tramite F24 di contributi, sanzioni e interessi

Risoluzione – Agenzia delle Entrate – n. 13/E del 1° aprile 2026 – Oggetto: RISCOSSIONE – Modello F24 – Istituzione della causale contributo E150 per il versamento dei contributi previdenziali e assistenziali, delle sanzioni e degli interessi di spettanza della Cassa Nazionale di Previdenza e Assistenza a favore dei Dottori Commercialisti – Decreto del Ministro dell’Economia e delle finanze, di concerto con il Ministro del Lavoro e delle Politiche Sociali, 10 gennaio 2014 – Convenzione Agenzia delle entrate-CNPADC del 15 ottobre 2025

La risoluzione istituisce la causale contributo E150 per consentire il versamento tramite F24 dei contributi previdenziali e assistenziali, nonché delle sanzioni e degli interessi dovuti alla Cassa nazionale di previdenza e assistenza a favore dei dottori commercialisti. La causale è operativa dal 4 maggio 2026.


Per la Risoluzione dell’Agenzia delle Entrate n. 14/E del 2026 (Transizione 5.0: il codice tributo per la compensazione del credito d’imposta pari all’89,77% dell’importo richiesto e controlli rafforzati sui flussi GSE-Agenzia), clicca qui


Risoluzione n. 15/E del 16/04/2026

CFC: ridenominati i codici tributo 4077-4082 per il versamento dell’importo dovuto in caso di opzione ex articolo 167, comma 4-ter, del TUIR

Risoluzione – Agenzia delle Entrate – n. 15/E del 16 aprile 2026 – Oggetto: IMPOSTE DIRETTE – RISCOSSIONE – Disciplina CFC – Ridenominazione dei codici tributo per il versamento tramite modello F24 dell’importo dovuto ai sensi dell’articolo 167, comma 4-ter, del TUIR, come sostituito dall’articolo 4, comma 1, lettera b), del decreto-legge 17 giugno 2025, n. 84 – Provvedimento del Direttore dell’Agenzia delle entrate prot. n. 106520/2026 del 31 marzo 2026 – Risoluzione n. 64/E del 18 dicembre 2024.

La risoluzione ridenomina i codici tributo 4077, 4078, 4079, 4080, 4081 e 4082 per il versamento tramite F24 dell’importo dovuto dai soggetti controllanti, IRPEF e IRES, in relazione all’opzione CFC disciplinata dal nuovo articolo 167, comma 4-ter, del TUIR. Il provvedimento del Direttore dell’Agenzia delle entrate prot. n. 106520/2026 del 31 marzo 2026 prevede, al punto 6.6, che l’importo, di cui al citato articolo 167, comma 4-ter, del TUIR, è versato entro i termini e con le modalità previsti per il versamento delle imposte sui redditi. Si ricorda che l’articolo 4 del D.L n. 84 del 2025, recante disposizioni urgenti in materia fiscale, è intervenuto sulla disciplina del regime opzionale CFC di cui al comma 4-ter dell’articolo 167 del TUIR, introdotto dall’articolo 3 del decreto legislativo 27 dicembre 2023, n. 209, al fine di semplificare ulteriormente il calcolo della tassazione effettiva. Le nuove regole introdotte dal citato articolo 4 del D.L. n. 84/2025 con l’obiettivo di semplificare ulteriormente il calcolo della tassazione effettiva delle società controllate estere prevedono un opzione che consente di pagare un importo pari al 15% dell’utile contabile netto, evitando la complessa determinazione della tassazione estera effettiva di ciascuna controllata. Le modalità di esercizio e di revoca della novellata opzione sono demandate dall’articolo 167, comma 4-ter, del TUIR ed al citato provvedimento del Direttore dell’Agenzia delle entrate. 


Per la Risoluzione dell’Agenzia delle Entrate n. 16/E del 2026 (Credito d’imposta riconosciuto alle imprese per taluni investimenti in beni strumentali e per attività di ricerca, sviluppo e innovazione: ridenominato il codice tributo senza effetti sostanziali. Confermate le modalità di utilizzo in compensazione già definite con la risoluzione n. 14/E del 2026), clicca qui


Risoluzione n. 17 del 29/04/2026

Superbonus e general contractor: detraibile il margine dell’appaltatore sui lavori anche se eseguiti in subappalto; escluso solo il compenso autonomo per mero coordinamento amministrativo

Risoluzione – Agenzia delle Entrate – n. 17 del 29 aprile 2026 – Oggetto: AGEVOLAZIONI – Superbonus – Contratti di appalto e subappalto con general contractor – Detraibilità delle spese di coordinamento – Distinzione tra general contractor “puro” e general contractor “appaltatore” – Articoli 119 e 121 del decreto-legge 19 maggio 2020, n. 34 – Circolare n. 23/E del 23 giugno 2022, paragrafo 6.1 – Circolare n. 30/E del 2020 – Risposta 15/04/2021 n. 254 – Risposta 19/04/2021 n. 261 – Risposta 15/07/2021 n. 480

La risoluzione distingue il general contractor puro dal general contractor appaltatore. Il margine dell’appaltatore che assume l’obbligazione di risultato resta spesa agevolabile per l’esecuzione dei lavori, anche se l’opera e affidata in subappalto; sono invece esclusi dal Superbonus i compensi autonomi per mero coordinamento amministrativo e per gestione dello sconto in fattura. 


Risoluzione n. 18/E del 15/05/2026

Credito d’imposta aggiuntivo ZES Unica: istituito il codice tributo 7041 per l’utilizzo in compensazione tramite F24 dal 26 maggio al 31 dicembre 2026

Risoluzione – Agenzia delle Entrate – n. 18/E del 15 maggio 2026 – Oggetto: AGEVOLAZIONI – RISCOSSIONE – Credito d’imposta aggiuntivo investimenti ZES Unica – Istituzione del codice tributo 7041 per l’utilizzo in compensazione tramite modello F24 del credito d’imposta di cui all’articolo 1, comma 448, della legge 30 dicembre 2025, n. 199 –Provvedimento del Direttore dell’Agenzia delle entrate 16 febbraio 2026, n. 56564

La risoluzione istituisce il codice tributo 7041 per l’utilizzo in compensazione del credito d’imposta aggiuntivo investimenti ZES Unica previsto dalla legge di bilancio 2026. Il credito, pari al 14,6189 per cento del credito richiesto con la comunicazione integrativa, e utilizzabile dal 26 maggio al 31 dicembre 2026 entro l’ammontare risultante dal cassetto fiscale.
 

Risoluzione n. 19 del 15/05/2026

Archivio Comuni e Stati Esteri: aggiornata la denominazione del Comune di Vallecrosia in Vallecrosia al mare

Risoluzione – Agenzia delle Entrate – n. 19 del 15 maggio 2026 – Oggetto: CATASTO – Archivio Comuni e Stati Esteri – Modifica della denominazione del Comune di Vallecrosia in Vallecrosia al mare, in Provincia di Imperia, a seguito della legge regionale Liguria 24 aprile 2026, n. 1 – Codice amministrativo nazionale L599 invariato.

La risoluzione recepisce il cambio di denominazione del Comune di Vallecrosia in Vallecrosia al mare, con decorrenza dal 14 maggio 2026, mantenendo invariato il codice amministrativo nazionale L599. Conseguentemente, è aggiornato l’“Archivio Comuni e Stati Esteri”, disponibile nel sito internet dell’Agenzia delle entrate alla pagina:
https://arcom.agenziaentrate.gov.it/CitizenArCom/.


Risoluzione n. 20/E del 15/05/2026

Contributo straordinario delle banche e quota IRAP sui dividendi infra-UE o SEE: istituiti i codici tributo per versamenti, ravvedimento e compensazione

Risoluzione – Agenzia delle Entrate – n. 20/E del 15 maggio 2026 – Oggetto: RISCOSSIONE – IRAP – Contributo straordinario delle banche – Istituzione dei codici tributo 2718, 1948 e 8956 per il versamento tramite modello F24 – Utilizzo in compensazione della quota IRAP riferita ai dividendi infra-UE o SEE – Istituzione del codice tributo 3886 – Articolo 1, commi 69 e 49, della legge 30 dicembre 2025, n. 199. – Provvedimento del Direttore dell’Agenzia delle entrate 22 aprile 2026, n. 123184

La risoluzione istituisce i codici tributo per il versamento del contributo straordinario sulla riserva delle banche e dei relativi interessi e sanzioni da ravvedimento, nonché il codice tributo 3886 per l’utilizzo in compensazione della quota IRAP riferita ai dividendi infra-UE o SEE. La compensazione del codice 3886 e ammessa esclusivamente per il versamento del codice 2718.

Si ricorda che al fine di adeguare la normativa interna alla posizione adottata dalla Corte di giustizia dell’Unione europea con sentenza del 1° agosto 2025, resa nelle cause riunite da C-92/24 a C-94/24, l’articolo 1, comma 46, della legge 30 dicembre 2025, n. 199, reca delle modifiche agli articoli 6 e 7 del decreto legislativo 15 dicembre 1997, n. 446, in modo da rendere conforme all’articolo 4 della direttiva 2011/96/UE (c.d. “direttiva sulle società madri e figlie”) il trattamento fiscale ai fini IRAP dei dividendi infra-UE o SEE, percepiti rispettivamente dagli intermediari finanziari e dalle imprese di assicurazione.

In particolare, a decorrere dal periodo d’imposta in corso al 31 dicembre 2025, i dividendi provenienti da società o enti residenti o localizzati in uno Stato membro dell’Unione europea o in uno Stato aderente all’Accordo sullo Spazio economico europeo, con il quale l’Italia abbia stipulato un accordo che assicuri un effettivo scambio di informazioni, verificandosi la condizione di cui all’articolo 44, comma 2, lettera a), secondo periodo, del TUIR:
– non concorrono a formare il margine di intermediazione dell’esercizio in cui sono imputati a conto economico, in quanto esclusi dalla formazione del valore della produzione netta della società o dell’ente ricevente per il 95 per cento del loro ammontare (articolo 6, comma 6-bis, del decreto legislativo 15 dicembre 1997, n. 446);
– non concorrono a formare la base imponibile IRAP della società o dell’ente ricevente per il 95 per cento del loro ammontare (articolo 7, comma 1-bis, del decreto legislativo 15 dicembre 1997, n. 446).

Per i periodi d’imposta precedenti a quello in corso al 31 dicembre 2025, la quota dell’IRAP riferita ai predetti dividendi che hanno concorso alla formazione del valore della produzione netta, ai sensi degli articoli 6 e 7 del decreto legislativo 15 dicembre 1997, n. 446, in misura eccedente rispetto a quanto disposto dal comma 46 dell’articolo 1 della legge, può essere chiesta a rimborso ai sensi dell’articolo 38 del Decreto del Presidente della Repubblica 29 settembre 1973, n. 602.

Fatte salve le istanze di rimborso già presentate alla data di entrata in vigore della citata legge (1° gennaio 2026), i contribuenti per i quali sia ancora pendente alla medesima data il termine di cui al predetto articolo 38, hanno diritto al rimborso della quota dell’IRAP riferita a tali dividendi previa presentazione del Modello all’Agenzia delle entrate approvato dal Provvedimento del Direttore dell’Agenzia delle entrate 22 aprile 2026, n. 123184.

In base all’articolo 1, comma 49, della legge 30 dicembre 2025, n. 199, con il citato Modello è, altresì, ammessa la facoltà di optare per l’utilizzo delle somme rimborsabili in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, con il contributo straordinario di cui ai commi da 68 a 73 dell’articolo 1 della citata legge, nei termini ivi disciplinati. L’opzione può essere esercitata anche dai soggetti che, alla data di entrata in vigore della legge, hanno già presentato le istanze di rimborso di cui all’articolo 38 del Decreto del Presidente della Repubblica 29 settembre 1973, n. 602.


Risoluzione n. 21/E del 05/06/2026

Interventi Superbonus e aggiornamento catastale: obbligo di variazione quando le opere incidono su classamento, rendita o redditività ordinaria dell’unità immobiliare

Risoluzione – Agenzia delle Entrate – n. 21/E del 5 giugno 2026 – Oggetto: CATASTO – Superbonus – Rilevanza catastale degli interventi edilizi di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34 – Obbligo di aggiornamento catastale in caso di incidenza su categoria, classe, consistenza o redditività ordinaria dell’unità immobiliare – Articolo 1, commi 86 e 87, della legge 30 dicembre 2023, n. 213 – Circolare n. 36/E del 19 dicembre 2013 – Circolare n. 6/T del 30 novembre 2012 –  Decreto del Ministro delle finanze 19 aprile 1994, n. 701.

La risoluzione chiarisce che gli obblighi di aggiornamento catastale restano governati dalla normativa di settore e non sono limitati agli interventi Superbonus. L’aggiornamento è dovuto quando le opere incidono sugli elementi rilevanti per categoria, classe, consistenza o redditività ordinaria, anche attraverso migliorie impiantistiche suscettibili di modificare il livello qualitativo e funzionale dell’immobile.


Risoluzione n. 22/E del 09/06/2026

Premi di produttività 2026-2027: imposta sostitutiva all’1 per cento entro 5.000 euro anche in caso di conversione del premio in welfare aziendale

Risoluzione – Agenzia delle Entrate – n. 22/E del 9 giugno 2026 – Oggetto: IMPOSTE DIRETTE – LAVORO DIPENDENTE – Premi di produttività e somme erogate a titolo di partecipazione agli utili – Tassazione sostitutiva dell’IRPEF e delle relative addizionali regionali e comunali – Aliquota dell’1 per cento e limite di 5.000 euro per gli anni 2026 e 2027 – Conversione del premio in benefit aziendali – Articolo 1, comma 182, della legge 28 dicembre 2015, n. 208 – Articolo 1, comma 9, della legge 30 dicembre 2025, n. 199 – Articolo  51, commi 2, 3 e 4, del TUIR – Circolari n. 5/E del 2024, n. 23/E del 2023, n. 5/E del 2018 e n. 28/E del 2016

La risoluzione chiarisce che il nuovo limite di 5.000 euro previsto dalla legge di bilancio 2026 per i premi di produttività e le somme erogate a titolo di partecipazione agli utili, assoggettati a imposta sostitutiva dell’1 per cento negli anni 2026 e 2027, opera anche quando il lavoratore opta per la conversione del premio in benefit aziendali ex articolo 51 del TUIR.

In particolare chiarisce che sulla base di una lettura logico-sistematica delle disposizioni, deve ritenersi che, anche nell’ipotesi in cui il lavoratore opti – in base al comma 184 della legge 28 dicembre 2015, n. 208 ( legge di stabilità 2016) – per l’erogazione del premio in forma di benefit aziendale di cui all’articolo 51 del TUIR, trovi applicazione il nuovo limite di imponibile di 5.000 euro previsto dalla legge di bilancio 2026. Restano valide, per quanto compatibili, le istruzioni operative fornite con le circolari n. 5/E del 7 marzo 2024, n. 23/E del 1° agosto 2023, n. 5/E del 29 marzo 2018 e n. 28/E del 2016, cui si rinvia per ulteriori approfondimenti.


Risoluzione n. 23/E del 19/06/2026

Cancellazione semplificata delle ipoteche su mutui frazionati: procedura applicabile anche senza accollo se è estinta la singola quota autonoma di finanziamento

Risoluzione – Agenzia delle Entrate – n. 23/E del 19 giugno 2026 – Oggetto: PUBBLICITÀ IMMOBILIARE – Procedimento semplificato di cancellazione delle ipoteche di cui all’articolo 40-bis del decreto legislativo 1° settembre 1993, n. 385, con riferimento alle ipotesi di mutuo oggetto di frazionamento.

La risoluzione chiarisce l’applicazione del procedimento semplificato di cancellazione delle ipoteche, di cui all’articolo 40-bis del TUB, ai mutui oggetto di frazionamento in quote. L’Agenzia afferma che la procedura è applicabile anche quando, a seguito del frazionamento, sia stata estinta la singola quota di finanziamento, pur in assenza di accollo da parte dell’acquirente o del soggetto subentrante. Il riferimento normativo ai mutui accollati a seguito di frazionamento ha valore inclusivo e non limitativo: l’accollo rileva solo sul piano soggettivo, mentre il presupposto della cancellazione semplificata resta l’estinzione dell’obbligazione garantita. Resta distinta la diversa fattispecie della restrizione di beni, nella quale, in assenza di frazionamento del mutuo, non si verifica l’estinzione di una autonoma obbligazione.

Più nel dettaglio la risoluzione conclude che “deve ritenersi che la cancellazione semplificata dell’ipoteca, resa espressamente possibile dal legislatore nell’ipotesi di mutui accollati a seguito di frazionamento, sia applicabile anche nei casi in cui, a seguito del frazionamento, sia stata estinta la singola quota di finanziamento, ancorché non sia intervenuto accollo, in quanto tale ultima circostanza non incide sul presupposto estintivo rilevante ai fini della disciplina in esame; peraltro, in tale caso, il conservatore dei registri immobiliari potrà agevolmente rinvenire, pur in presenza di un frazionamento in quote, la identità soggettiva tra debitore originariamente iscritto e debitore quietanzato risultante dalla comunicazione di estinzione trasmessa dall’ente creditore”.


Riferimenti normativi e documentali

Articolo 40-bis del decreto legislativo 1° settembre 1993, n. 385 (Testo unico bancario) – Articolo 39 del decreto legislativo 1° settembre 1993, n. 385, in materia di frazionamento del finanziamento e dell’ipoteca – Articoli 2847, 2878 e 2809 del codice civile – Articolo 13, commi da 8-sexies a 8-quaterdecies, del decreto-legge 31 gennaio 2007, n. 7, convertito, con modificazioni, dalla legge 2 aprile 2007, n. 40 – Articolo 2, comma 450, lettera e), della legge 24 dicembre 2007, n. 244 – Provvedimento del Direttore dell’Agenzia del Territorio del 29 gennaio 2008 (Il provvedimento disciplina le modalità di trasmissione delle comunicazioni relative all’estinzione di obbligazioni derivanti da mutui accollati a seguito di frazionamento e da mutui garantiti da ipoteca annotata su titoli cambiari, definendo i dati da indicare e le condizioni operative per l’esecuzione della cancellazione) – Provvedimento del Direttore dell’Agenzia del Territorio del 25 giugno 2012, prot. n. 32027, recante: «Modalità di attuazione del procedimento di cancellazione, di cui all’articolo 40-bis del decreto legislativo 1° settembre 1993, n. 385, delle ipoteche iscritte da oltre venti anni e non rinnovate» – Circolare dell’Agenzia del Territorio n. 2/2008 del 20 febbraio 2008.


Risoluzione n. 24/E del 24/06/2026

Svalutazioni su crediti IFRS 9 degli intermediari finanziari: il differimento per quinti previsto dalla legge di bilancio 2026 opera sul saldo netto delle rivalutazioni contabilizzate nel medesimo esercizio

Risoluzione – Agenzia delle Entrate – n. 24 del 24 giugno 2026 – Oggetto: IMPOSTE DIRETTE / IRAP – Intermediari finanziari – Svalutazioni su crediti verso la clientela per perdite attese – Deducibilità in quote costanti nell’esercizio di iscrizione in bilancio e nei quattro successivi – Articolo 1, commi 56, 57 e 58, della legge 30 dicembre 2025, n. 199.

Per gli intermediari finanziari che adottano i principi contabili internazionali, le svalutazioni dei crediti verso la clientela riferite ai crediti del primo e del secondo stadio di rischio e derivanti dal modello IFRS 9 delle perdite attese sono deducibili, per il periodo 2026-2029 dei soggetti solari, ai fini IRES e IRAP in cinque quote costanti. Il regime temporaneo previsto dalla legge di bilancio 2026 opera sul valore delle svalutazioni assunto al netto delle rivalutazioni dei crediti contabilizzate nel medesimo periodo d’imposta. La risoluzione chiarisce il criterio di quantificazione delle svalutazioni oggetto del differimento temporale introdotto dalla legge di bilancio 2026. Il punto operativo è la lettura coordinata del nuovo regime per quinti con la regola dell’articolo 106, comma 3, del TUIR: il componente rilevante va assunto al netto delle rivalutazioni dei crediti risultanti in bilancio nello stesso esercizio.

Riferimenti normativi e documentali

• Articolo 1, commi 56, 57 e 58, legge 30 dicembre 2025, n. 199 (legge di bilancio 2026).
• IFRS 9 – Strumenti finanziari, paragrafo 5.5, adottato con Regolamento (UE) 2016/2067 della Commissione del 22 novembre 2016.
• Decreto del Ministro dell’economia e delle finanze 10 gennaio 2018, articolo 7.
• Articolo 106, comma 3, del Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR).
• Articolo 6, comma 1, lettera c-bis), e articolo 7, comma 1, lettera b-bis), del decreto legislativo 15 dicembre 1997, n. 446.
• Articolo 2, commi 55, 56-bis, 56-bis.1 e 56-ter, del decreto-legge 29 dicembre 2010, n. 225; Articolo 11, comma 2, del decreto-legge 3 maggio 2016, n. 59.


Risoluzione n. 25/E del 26/06/2026

Conciliazione sugli atti di recupero dei crediti indebitamente compensati: istituiti i codici tributo CT01-CT31 per il versamento tramite F24

RIS-Risoluzione – Agenzia delle Entrate – n. 25/E del 26 giugno 2026 – OGGETTO: RISCOSSIONE – CODICI TRIBUTO – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute a seguito di conciliazione di cui al decreto legislativo 31 dicembre 1992, n. 546 su atti di recupero dei crediti indebitamente compensati.


Risoluzione n. 26/E del 26/06/2026

Enti bilaterali convenzionati con l’INPS: istituite le causali contributo EBOP, SANL, EBON, EIMP e CARE per il versamento tramite F24

RIS-Risoluzione – Agenzia delle Entrate – n. 26/E del 26 giugno 2026 – OGGETTO: RISCOSSIONE – CONTRIBUTI INPS – Istituzione delle causali contributo per il versamento, tramite modello F24, dei contributi all’INPS da destinare ad Enti Bilaterali.


Risoluzione n. 27/E del 23/07/2026

Global minimum tax: istituiti i codici tributo 2735, 2736 e 2737 per il ravvedimento delle sanzioni sugli obblighi informativi e dichiarativi

Risoluzione – Agenzia delle Entrate – n. 27/E del 23 luglio 2026 – OGGETTO: RISCOSSIONE – CODICI TRIBUTO – GLOBAL MINIMUM TAX – Istituzione dei codici tributo per il versamento, tramite modello F24, degli importi dovuti in ipotesi di ravvedimento in relazione agli obblighi informativi di cui all’articolo 51, comma 9, e agli obblighi dichiarativi di cui all’articolo 53, comma 1, del decreto legislativo 27 dicembre 2023, n. 209, in materia di imposizione minima globale.


Risoluzione n. 28/E del 23/07/2026

Atti di recupero: nuovi codici tributo per IVA agevolata disabili, imposta sugli intrattenimenti e imposta erariale sui voli aerotaxi e voli taxi

Risoluzione – Agenzia delle Entrate – n. 28/E del 23 luglio 2026 – OGGETTO: RISCOSSIONE – CODICI TRIBUTO – Istituzione dei codici tributo per il versamento, tramite il modello F24 e il modello F24 Versamenti con elementi identificativi (F24 ELIDE), delle somme dovute a seguito di atti di recupero dell’IVA agevolata per disabili, dell’imposta sugli intrattenimenti e dell’imposta erariale sui voli dei passeggeri di aerotaxi e voli taxi.


Risoluzione n. 29/E del 28/07/2026

Espropriazione per pubblica utilità: trascrizione del decreto, annotazione dell’immissione in possesso e formalità nei registri immobiliari

Risoluzione – Agenzia delle Entrate – n. 29/E del 28 luglio 2026 – OGGETTO: PUBBLICITÀ IMMOBILIARE – REGISTRI IMMOBILIARI – Decreti di espropriazione per pubblica utilità – Modalità di esecuzione delle relative formalità nei registri immobiliari.

La risoluzione Agenzia delle Entrate n. 29/E del 28 luglio 2026 chiarisce le modalità di esecuzione delle formalità nei registri immobiliari relative ai decreti di espropriazione per pubblica utilità disciplinati dal D.P.R. n. 327/2001.

Il documento affronta, in particolare, il dubbio se il decreto di esproprio debba essere trascritto subito dopo l’emanazione oppure solo dopo la notificazione e l’immissione in possesso. L’Agenzia precisa che, nella procedura ordinaria, sono ammissibili entrambe le modalità operative.

Nel primo caso, il decreto può essere trascritto senza indugio, anche prima della notificazione e dell’esecuzione, ma nella nota di trascrizione deve essere indicata la condizione sospensiva prevista dall’articolo 23, comma 1, lettera f), del T.U. espropri. Successivamente, l’avvenuta immissione in possesso deve essere pubblicizzata mediante annotazione, presentando il relativo verbale ai sensi dell’articolo 24, comma 5.

Nel secondo caso, se la trascrizione viene richiesta solo dopo notificazione ed esecuzione del decreto, si effettua una formalità unica: il titolo resta il decreto di esproprio, ma deve essere allegato il verbale di immissione in possesso oppure deve essere prodotto il decreto recante l’annotazione della data di immissione.

La risoluzione esclude inoltre che, ai fini della pubblicità immobiliare, sia necessario produrre le relate di notificazione del decreto: la notifica resta rilevante nel procedimento espropriativo, ma non costituisce un presupposto documentale richiesto al conservatore per l’esecuzione delle formalità.

Per la procedura accelerata ex articolo 22-bis del T.U. espropri, l’Agenzia chiarisce che il decreto di occupazione d’urgenza non è titolo idoneo alla trascrizione, perché non trasferisce diritti reali. La formalità immobiliare resta collegata al successivo decreto di esproprio, che deve indicare gli estremi del decreto di occupazione anticipata e il relativo stato di esecuzione.

Riferimenti normativi e documentali

Artt. 22-bis, 23, 24 e 25 del D.P.R. 8 giugno 2001, n. 327 – Testo Unico delle disposizioni legislative e regolamentari in materia di espropriazione per pubblica utilità – artt. 22-bis, 23, 24 e 25.
Art. 2659 del Codice civile.
Risoluzione Agenzia delle Entrate n. 65/E del 10 novembre 2025.


Risoluzione n. 30 del 16/09/2026

Successioni e donazioni: nuovi codici F24 A252-A284 per ravvedimento, revoca d’intenti, controlli, adesione e conciliazione

Risoluzione – Agenzia delle Entrate – n. 30/E del 16 settembre 2026 – Oggetto: RISCOSSIONE  – SUCCESSIONI E DONAZIONI – Modello F24 – Ravvedimento e riliquidazione a seguito di revoca d’intenti, attività di controllo e conciliazione – Imposta di successione, imposta sulle donazioni e tasse per i servizi ipotecari e catastali – Istituzione dei codici tributo da A252 ad A284 – D.Lgs. 31/10/1990, n. 346; D.Lgs. 18/12/1997, n. 472; D.Lgs. 19/06/1997, n. 218; D.Lgs. 31/12/1992, n. 546.


La risoluzione istituisce i codici tributo da A252 ad A284 per il versamento con modello F24 delle somme dovute in materia di successioni, donazioni e tasse per i servizi ipotecari e catastali. I codici A252-A263 riguardano, in particolare, il ravvedimento operoso e la revoca d’intenti, compresa la riliquidazione per decadenza dai benefici “prima casa”; i codici A264-A284 coprono le somme dovute a seguito di controllo, acquiescenza, definizione delle sole sanzioni, accertamento con adesione e conciliazione. Per le spese di notifica resta utilizzabile il codice tributo 9400.


Riferimenti normativi e documentali:


Risoluzione n. 31 del 16/09/2026

Win for Italia Team: codici 5519 e 5520 per il prelievo erariale e i proventi residuali; soppressi 5442 e 5443

Risoluzione – Agenzia delle Entrate – n. 31/E del 16 settembre 2026 – Oggetto: GIOCHI E SCOMMESSE – Gioco numerico a totalizzatore nazionale “Win for Italia Team” – Modello F24 Accise – Versamento della quota del 12,25 per cento delle giocate e dei proventi residuali – Istituzione dei codici tributo 5519 e 5520 – Soppressione dei codici 5442 e 5443 – Articolo 1, commi 151 e 152, della L. 30/12/2025, n. 199.


Per il nuovo gioco numerico a totalizzatore nazionale “Win for Italia Team” sono istituiti i codici tributo 5519, destinato al versamento della quota del 12,25 per cento dell’importo delle giocate, e 5520, relativo ai proventi residuali. Entrambi vanno utilizzati nel modello F24 Accise, nella sezione “Accise/Monopoli e altri versamenti non ammessi in compensazione”. La risoluzione sopprime inoltre i codici 5442 e 5443, riferiti a una disciplina non più vigente.


Riferimenti normativi e documentali:


Risoluzione n. 32 del 22/09/2026

Credito carburanti pesca 2026: codice tributo 7080 per la compensazione in F24 entro il 31 dicembre

Risoluzione – Agenzia delle Entrate – n. 32/E del 22 settembre 2026 – Oggetto: AGEVOLAZIONI – CREDITO D’IMPOSTA – Imprese esercenti attività di pesca – Acquisto di gasolio e benzina nei mesi di marzo, aprile e maggio 2026 – Utilizzo esclusivamente in compensazione tramite modello F24 entro il 31 dicembre 2026 – Istituzione del codice tributo 7080 – Articolo 4 del D.L. 18/03/2026, n. 33, convertito dalla L. 13/05/2026, n. 79.

Per utilizzare il credito d’imposta riconosciuto alle imprese esercenti attività di pesca a parziale compensazione dei maggiori costi di gasolio e benzina sostenuti nei mesi di marzo, aprile e maggio 2026 è istituito il codice tributo 7080. Il credito, fino al 20 per cento della spesa agevolabile, è utilizzabile esclusivamente in compensazione mediante F24 entro il 31 dicembre 2026. L’importo fruibile è consultabile nel cassetto fiscale e il modello viene scartato se la compensazione supera l’ammontare comunicato dal Ministero competente.


Riferimenti normativi e documentali:


Risoluzione n. 33 del 22/09/2026

Concorsi e operazioni a premio vietati: codice 5518 per la sanzione da elusione del monopolio dei giochi

Risoluzione – Agenzia delle Entrate – n. 33/E del 22 settembre 2026 – Oggetto: GIOCHI E SCOMMESSE – Concorsi e operazioni a premio vietati – Coincidenza con attività di gioco riservate allo Stato o elusione del monopolio statale – Sanzione amministrativa – Versamento tramite modello F24 Accise – Istituzione del codice tributo 5518 – Articolo 12, comma 1, lettera o), del D.L. 28/04/2009, n. 39, convertito dalla L. 24/06/2009, n. 77.


È istituito il codice tributo 5518 per il versamento, mediante modello F24 Accise, della sanzione amministrativa prevista per i concorsi e le operazioni a premio vietati dall’articolo 12, comma 1, lettera o), del D.L. n. 39/2009. La disciplina sanzionatoria opera, secondo il comma 1-bis, nei casi in cui sia accertata la coincidenza con attività di gioco riservate allo Stato o l’elusione del monopolio statale dei giochi. Il codice va indicato nella sezione “Accise/Monopoli e altri versamenti non ammessi in compensazione”.


Riferimenti normativi e documentali:

  • D.L. 28 aprile 2009, n. 39, articolo 12, commi 1, lettera o), e 1-bis, convertito, con modificazioni, dalla legge 24 giugno 2009, n. 77.
  • D.M. 18 luglio 2003.
  • D.Lgs. 9 luglio 1997, n. 241, articolo 17.
  • Nota Agenzia delle Dogane e dei Monopoli – Direzione Giochi prot. n. 325439 dell’11 giugno 2026.


Risoluzione n. 34 del 30/09/2026

Omessa dichiarazione IVA: codice 9005 per il pagamento integrale e codici 95AA, 95BB e 95CC per i versamenti parziali

Risoluzione – Agenzia delle Entrate – n. 34/E del 30 settembre 2026 – Oggetto: IVA – CONTROLLO AUTOMATIZZATO – Omessa dichiarazione annuale IVA – Liquidazione dell’imposta ai sensi dell’articolo 54-bis.1 del D.P.R. n. 633/1972 – Versamento tramite modello F24 senza compensazione né rateazione – Codice tributo 9005 per il pagamento complessivo e codici 95AA, 95BB e 95CC per i versamenti parziali – Articolo 54-bis.1 del D.P.R. 26/10/1972, n. 633.


Per le comunicazioni emesse a seguito della liquidazione dell’IVA dovuta in caso di omessa dichiarazione annuale, ai sensi dell’articolo 54-bis.1 del D.P.R. n. 633/1972, è istituito il codice tributo 9005 per il pagamento dell’importo complessivamente richiesto. Se il contribuente intende versare soltanto una quota, deve utilizzare i codici 95AA, 95BB e 95CC, rispettivamente per imposta, interessi e sanzioni. Il pagamento avviene tramite modello F24 senza possibilità di compensazione e, in base al provvedimento attuativo del 28 agosto 2026, senza rateazione.


Riferimenti normativi e documentali:


Risoluzione n. 35 del 01/10/2026

Controlli 36-bis: nuovi codici F24 e F24 EP per i versamenti parziali delle somme richieste

Risoluzione – Agenzia delle Entrate – n. 35/E del 1° ottobre 2026 – Oggetto: ADEMPIMENTI – CONTROLLO AUTOMATIZZATO – Comunicazioni ex articolo 36-bis del D.P.R. n. 600/1973 – Versamento parziale delle somme richieste tramite modelli F24 e F24 Enti pubblici – Nuovi codici per imposta sostitutiva sul lavoro straordinario degli infermieri e prestazioni aggiuntive del personale sanitario, credito start-up e PMI innovative, global minimum tax e contributo straordinario sulle riserve – Articolo 36-bis del D.P.R. 29/09/1973, n. 600.


I nuovi codici tributo sono destinati ai contribuenti che, ricevuta una comunicazione di controllo automatizzato ai sensi dell’articolo 36-bis del D.P.R. n. 600/1973, intendono versare solo una quota dell’importo complessivamente richiesto anziché utilizzare integralmente il modello precompilato. Per il modello F24 sono istituiti i codici 994I-999I e 900L-923L; per il modello F24 EP i codici 924L-932L. Le nuove codifiche distinguono imposta, interessi e sanzioni e riguardano, tra l’altro, l’imposta sostitutiva sul lavoro straordinario degli infermieri e sulle prestazioni aggiuntive del personale sanitario, il credito per investimenti in start-up e PMI innovative, le imposte della global minimum tax e il contributo straordinario sulle riserve.


Riferimenti normativi e documentali:

  • D.P.R. 29 settembre 1973, n. 600, articolo 36-bis.
  • D.Lgs. 9 luglio 1997, n. 241, articolo 17.
  • Legge 30 dicembre 2024, n. 207, articolo 1, comma 354.
  • Legge 28 ottobre 2024, n. 162, articolo 2.
  • D.Lgs. 27 dicembre 2023, n. 209, articoli 13, 14, 15, 18, 19, 20 e 21.
  • Legge 30 dicembre 2025, n. 199, articolo 1, comma 69.


Vuoi capire subito l’impatto operativo delle risoluzioni dell’Agenzia delle entrate?

Dai codici tributo al modello F24, dai crediti d’imposta al Superbonus e al catasto: le risoluzioni incidono ogni giorno sul lavoro di professionisti, imprese e intermediari.

Per una sintesi rapida, oppure per approfondire davvero il contenuto di una risoluzione, di un provvedimento o di un documento di prassi fiscale, puoi utilizzare:

ai.finanzaefisco.com

Il Supercollaboratore AI in Diritto Tributario

Uno strumento progettato per chi lavora ogni giorno con norme, prassi, giurisprudenza e casi concreti.

Con ai.finanzaefisco.com hai a disposizione:

– normativa, prassi e giurisprudenza in un unico ambiente di consultazione;
– risposte documentate e verificabili in pochi secondi;
– archivio strutturato Finanza & Fisco;
– supporto operativo per l’analisi di risoluzioni, interpelli, circolari, provvedimenti e documenti fiscali;
– uno strumento pensato per commercialisti, tributaristi, consulenti del lavoro, revisori e operatori fiscali.

È la soluzione ideale per passare dalla lettura della prassi all’applicazione concreta, con meno tempo speso a cercare e più tempo dedicato a decidere.


Attualmente disponibile con l’ Offerta Benvenuto -30%:
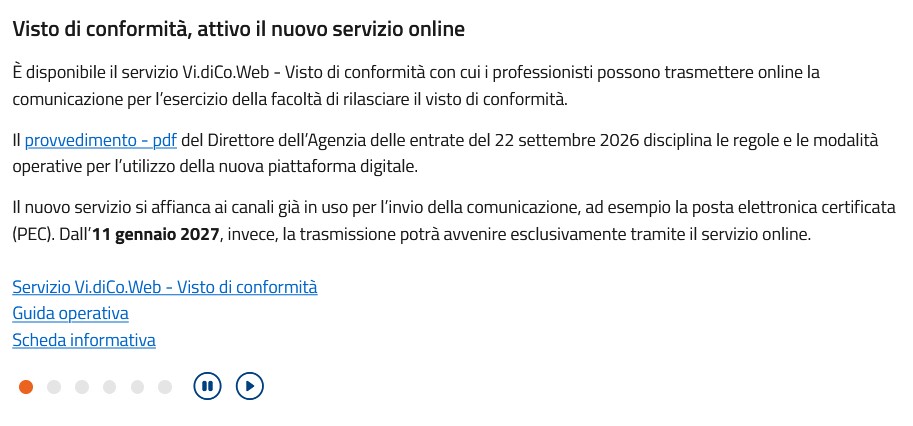


Le risposte ad interpello dell’Agenzia delle entrate – Settembre 2026 – Aggiornamento con le risposte nn. 166-178/2026

Con la risposta ad interpello n. 166 dell’1° settembre 2026, l’Agenzia delle Entrate ha aperto la raccolta di settembre 2026 delle risposte ad interpello, affrontando il trattamento IVA delle attività di accompagnamento escursionistico, divulgazione naturalistica e laboratori didattici svolti in aree liberamente accessibili al pubblico, nonché delle visite a un’aula immersiva inserita in un percorso museale. Il chiarimento distingue nettamente le diverse prestazioni. Le visite guidate, l’accompagnamento escursionistico e le attività didattico-divulgative svolte in aree aperte al pubblico non costituiscono attività di spettacolo o intrattenimento e non richiedono, quindi, la certificazione dei corrispettivi mediante biglietteria automatizzata SIAE. Ai fini IVA, tuttavia, trattandosi di autonome prestazioni di servizi non collegate all’accesso a un luogo culturale mediante biglietto d’ingresso, i relativi corrispettivi restano assoggettati all’imposta secondo le regole ordinarie. Diversamente, la visita all’aula immersiva, in quanto inserita nel percorso museale e assimilabile alla visita di un luogo di interesse culturale, può beneficiare dell’esenzione prevista dall’articolo 10, primo comma, n. 22), del D.P.R. n. 633 del 1972.


 Scegli Finanza & Fisco

come fonte preferita su Google


Nella stessa giornata sono state pubblicate anche le risposte n. 167 e 168 del 2026. Con la prima, l’Agenzia ha esaminato il trasferimento di risorse da un Comune a un Consorzio pubblico nell’ambito di un accordo di cooperazione istituzionale, precisando che le somme restano fuori dal campo IVA quando l’accordo è effettivamente diretto allo svolgimento in comune di compiti di interesse pubblico, con una reale ripartizione di funzioni e responsabilità, mero ristoro dei costi sostenuti e assenza di un rapporto sinallagmatico tra le prestazioni. La risposta n. 168 interviene, invece, sulla disciplina agevolativa dei masi chiusi, riconoscendo che la permuta di terreni di eguale estensione, autorizzata dalla competente Commissione locale e realizzata mediante il contestuale distacco e l’incorporazione di superfici equivalenti, non determina la decadenza dalle agevolazioni fruite in sede di donazione, ferma restando la conduzione diretta del maso per il periodo decennale previsto dalla disciplina.
A queste si è aggiunta la risposta n. 169 del 3 settembre 2026, dedicata al credito d’imposta ZES Unica e, in particolare, al principio di incentivazione applicabile agli investimenti realizzati nel 2026. Il chiarimento assume particolare importanza per gli investimenti effettuati mediante leasing: l’Agenzia precisa che il rispetto del principio di incentivazione non richiede che il progetto sia avviato successivamente alla presentazione della comunicazione preventiva. Ai fini di tale verifica, per «avvio» deve intendersi il primo impegno giuridicamente vincolante ad ordinare i beni, ovvero qualsiasi altro impegno che renda irreversibile l’investimento. Nel caso esaminato, pertanto, il contratto di leasing stipulato nel febbraio 2026 può accedere al credito d’imposta ZES Unica, essendo stato concluso dopo l’entrata in vigore della disciplina agevolativa e ferma restando la sussistenza degli ulteriori requisiti richiesti dalla normativa.
Con le successive risposte nn. 170–173 l’Agenzia ha ampliato ulteriormente il quadro dei temi affrontati nel mese: dalla fiscalità degli strumenti finanziari emessi e circolanti in forma digitale alla fusione per incorporazione di una società semplice in una fondazione iscritta al RUNTS; dalla disapplicazione, nell’ambito di una fusione inversa, dei limiti al riporto delle perdite fiscali, degli interessi passivi indeducibili e delle eccedenze ACE, fino all’imposta sostitutiva del 15 per cento prevista per il 2026 sul trattamento economico accessorio del personale non dirigenziale delle pubbliche amministrazioni.
Il nuovo aggiornamento prende avvio con la risposta n. 174 del 16 settembre 2026, dedicata al Documento unico di regolarità fiscale (DURF) e, in particolare, alla verifica del requisito secondo cui, nel triennio di riferimento, devono risultare versamenti registrati nel conto fiscale per un importo non inferiore al 10 per cento dei ricavi o compensi dichiarati. L’Agenzia amplia il perimetro delle somme rilevanti: nel calcolo possono essere comprese anche le ritenute d’acconto applicate sugli interessi attivi relativi a disponibilità bancarie e depositi e versate all’Erario dal sostituto d’imposta, in quanto si tratta di un prelievo tributario economicamente imputabile al contribuente.
Il chiarimento assume rilievo anche con riferimento alle imposte pagate all’estero. Pur non risultando materialmente registrate nel conto fiscale italiano, l’Agenzia ritiene che possano concorrere al raggiungimento della soglia del 10 per cento fino a concorrenza del credito d’imposta riconosciuto ai sensi dell’articolo 165 del TUIR. La valorizzazione di tali imposte è giustificata dalla loro capacità di esprimere, al pari degli altri versamenti considerati dalla disciplina, un indice di complessiva affidabilità fiscale del contribuente.
La risposta n. 175 del 17 settembre 2026 affronta invece il trattamento IVA dei servizi di colocation resi mediante la messa a disposizione esclusiva di una private cage all’interno di un data center situato in Italia. Secondo l’Agenzia, quando la porzione immobiliare è specificamente individuata e concessa in uso esclusivo al cliente, essa costituisce un elemento essenziale della prestazione: il servizio deve quindi essere qualificato, ai fini territoriali, come servizio relativo a un bene immobile ai sensi dell’articolo 7-quater del D.P.R. n. 633 del 1972. La prestazione, tuttavia, non si esaurisce nella mera disponibilità passiva dello spazio, ma comprende servizi tecnici e operativi – quali energia elettrica, climatizzazione, interconnessioni, prevenzione incendi e vigilanza – necessari al funzionamento dei server. Per questa ragione non trova applicazione l’esenzione prevista per le locazioni immobiliari e il servizio deve essere assoggettato a IVA con aliquota ordinaria.
Con la risposta n. 176 del 21 settembre 2026, l’Agenzia interviene nuovamente sul regime del cosiddetto realizzo controllato di cui all’articolo 177, comma 2, del TUIR. Il caso riguarda il conferimento delle partecipazioni totalitarie in una holding a favore di una società semplice di nuova costituzione. Pur rilevando che la nuova formulazione della norma non individua espressamente la natura giuridica che deve assumere la società conferitaria, l’Agenzia esclude l’applicazione del regime quando quest’ultima è una società semplice. La ragione risiede nell’assenza, per tale tipo societario, di un sistema contabile tipizzato che consenta di individuare in maniera oggettiva e documentata l’incremento di patrimonio netto generato dal conferimento, parametro sul quale continua a fondarsi la determinazione del valore di realizzo. All’operazione deve quindi applicarsi il criterio del valore normale previsto dall’articolo 9 del TUIR.
La risposta n. 177 del 23 settembre 2026 torna sulla fiscalità internazionale e sul trattamento convenzionale delle pensioni pubbliche. Il caso riguarda un soggetto che trasferisce la residenza fiscale in Italia ed è contemporaneamente cittadino italiano e svizzero, titolare di una pensione corrisposta dalla Cassa pensioni federale PUBLICA per la precedente attività prestata presso l’amministrazione federale svizzera. L’Agenzia chiarisce che la doppia cittadinanza non impedisce l’applicazione dell’articolo 19 della Convenzione Italia-Svizzera: ai fini del regime di tassazione esclusiva nello Stato da cui proviene la pensione pubblica è sufficiente che il beneficiario possieda anche la nazionalità di tale Stato. Gli emolumenti corrisposti da Cassa PUBLICA sono pertanto qualificabili come pensione pubblica e risultano imponibili esclusivamente in Svizzera.
La raccolta di settembre si completa con la risposta n. 178 del 30 settembre 2026, relativa agli obblighi di comunicazione delle spese sanitarie rimborsate da un ente bilaterale di categoria ai propri iscritti. L’Agenzia valorizza, nel caso concreto, il trattamento fiscale dei contributi che finanziano le prestazioni: la quota versata dal datore di lavoro concorre alla formazione del reddito fiscalmente imponibile del lavoratore, mentre quella versata dal lavoratore non è deducibile ai fini IRPEF. Non essendovi quindi alcun beneficio fiscale collegato ai contributi, le spese sanitarie successivamente rimborsate devono considerarsi comunque «rimaste a carico» del lavoratore. Ne consegue che l’ente bilaterale, nella fattispecie esaminata, non è tenuto alla comunicazione dei rimborsi prevista dall’articolo 78, comma 25-bis, della legge n. 413 del 1991.
La raccolta di settembre 2026, con le risposte nn. 166–178, offre così un quadro particolarmente vario di chiarimenti dell’Agenzia delle Entrate: dall’IVA applicabile alle attività culturali, alla cooperazione tra pubbliche amministrazioni e ai servizi di colocation nei data center; dalle agevolazioni per i masi chiusi e per gli investimenti nella ZES Unica alle regole del DURF; dalla fiscalità degli strumenti finanziari digitali e delle operazioni straordinarie al conferimento di partecipazioni in società semplici; fino alla fiscalità internazionale delle pensioni pubbliche e agli obblighi connessi ai rimborsi delle spese sanitarie.


 Scegli Finanza & Fisco

come fonte preferita su Google


Di seguito si riportano, per ciascuna risposta, l’oggetto, la sintesi e il link al testo integrale.


Risposta n. 166 dell’01/09/2026

Visite escursionistiche e aula immersiva: niente biglietteria SIAE; IVA ordinaria per le attività autonome in aree aperte ed esenzione per la visita museale

Risposta ad interpello – Agenzia delle Entrate – n. 166 dell’1 settembre 2026 – Oggetto: IVA (Imposta sul valore aggiunto) – Servizi di accompagnamento escursionistico, attività divulgative e laboratori didattici in aree liberamente accessibili – Visita in aula immersiva nell’ambito di percorso museale – Esclusione da spettacolo e intrattenimento – Certificazione dei corrispettivi senza biglietteria automatizzata SIAE – Applicazione dell’esenzione IVA per la sola prestazione inerente alla visita museale – Articolo 10, primo comma, n. 22), del D.P.R. 26/10/1972, n. 633.


I corrispettivi per visite guidate, accompagnamento escursionistico e laboratori svolti in aree liberamente accessibili non sono riferibili ad attività di spettacolo o intrattenimento e, pertanto, non richiedono l’utilizzo della biglietteria automatizzata SIAE. Tali servizi, se autonomamente considerati, sono assoggettati all’IVA ordinaria. Può invece beneficiare dell’esenzione IVA prevista per le prestazioni inerenti alla visita di musei e luoghi similari la visita all’aula immersiva inserita nell’ambito del percorso museale.


Riferimenti normativi e documentali

D.P.R. 26 ottobre 1972, n. 633, articolo 10, primo comma, n. 22).
D.P.R. 26 ottobre 1972, n. 633, articolo 74-quater.
D.P.R. 26 ottobre 1972, n. 633, Tabella C allegata.
D.P.R. 26 ottobre 1972, n. 640, articolo 1 e tariffa allegata.
Decreto del Ministero delle finanze 13 luglio 2000.
Direttiva 2006/112/CE del Consiglio del 28 novembre 2006, articolo 132, paragrafo 1, lettera n).
Circolare Ministero delle Finanze 7 settembre 2000, n. 165.
Risoluzione Ministero delle Finanze 23 aprile 1998, n. 30.
Risoluzione Ministero delle Finanze 18 gennaio 1999, n. 4.
Risoluzione Agenzia delle Entrate 15 giugno 2004, n. 85/E.
Risoluzione Agenzia delle Entrate 28 febbraio 2007, n. 30/E.
Risoluzione Ministero delle Finanze n. 395008 del 2 maggio 1985.
Risposta Agenzia delle Entrate n. 125 del 30 aprile 2025.
Risposta Agenzia delle Entrate n. 161 del 18 giugno 2025.
Risposta Agenzia delle Entrate n. 229 del 3 settembre 2025.


Risposta n. 167 dell’01/09/2026

Senza IVA il contributo dal Comune al Consorzio se l’accordo è cooperazione pubblico-pubblico senza scambio sinallagmatico

Risposta ad interpello – Agenzia delle Entrate – n. 167 dell’1 settembre 2026 – Oggetto: IVA (Imposta sul valore aggiunto) – Accordo di cooperazione tra pubbliche amministrazioni per interventi su impianto sportivo – Trasferimento di risorse dal Comune al Consorzio pubblico soggetto attuatore – Esclusione da IVA per assenza di rapporto sinallagmatico e carenza del presupposto oggettivo – Articolo 3 del D.P.R. 26/10/1972, n. 633.


Le somme trasferite dal Comune al Consorzio pubblico in esecuzione di un accordo di cooperazione istituzionale, stipulato ai sensi dell’articolo 7, comma 4, del Codice dei contratti pubblici e dell’articolo 15 della legge n. 241 del 1990, sono escluse dal campo di applicazione dell’IVA quando l’accordo è diretto alla realizzazione di compiti di interesse pubblico comune, con riparto di funzioni, rimborso dei costi sostenuti e assenza di un rapporto sinallagmatico tra le prestazioni delle amministrazioni coinvolte.


Riferimenti normativi e documentali

D.P.R. 26 ottobre 1972, n. 633, articolo 3.
Direttiva 2006/112/CE del Consiglio del 28 novembre 2006, articoli 2 e 73.
D.Lgs. 31 marzo 2023, n. 36, articolo 7, comma 4.
Legge 7 agosto 1990, n. 241, articolo 15.
Direttiva 2014/24/UE, considerando n. 33 e articolo 12, paragrafo 4.
Circolare Agenzia delle Entrate 21 novembre 2013, n. 34/E.
Risposta Agenzia delle Entrate n. 81 del 19 gennaio 2023.
Risposta Agenzia delle Entrate n. 131 del 7 giugno 2024.
Risposta Agenzia delle Entrate n. 193 del 4 ottobre 2024.
Corte di Giustizia UE, sentenza 3 marzo 1994, causa C-16/93.
Corte di Giustizia CE, sentenza 23 marzo 2006, causa C-210/04.
Corte di Giustizia UE, sentenza 5 luglio 2018, causa C-544/16.

Corte di Giustizia UE, sentenza 11 marzo 2020, causa C-94/19. – Sentenza della Corte (Settima Sezione) dell’11 marzo 2020 (domanda di pronuncia pregiudiziale proposta dalla Corte suprema di cassazione — Italia) — San Domenico Vetraria SpA / Agenzia delle Entrate

(Causa C-94/19) 

(Rinvio pregiudiziale – Fiscalità – Imposta sul valore aggiunto (IVA) – Sesta direttiva 77/388/CEE – Articoli 2 e 6 – Ambito di applicazione – Operazioni imponibili – Prestazione di servizi effettuata a titolo oneroso – Distacco di personale da parte di una società controllante presso la sua controllata – Rimborso da parte della controllata limitato ai costi sostenuti)

(2020/C 215/21)

Lingua processuale: l’italiano

Giudice del rinvio: Corte suprema di cassazione

Parti nel procedimento principale
Ricorrente: San Domenico Vetraria SpA
Convenuta: Agenzia delle Entrate
Nei confronti di: Ministero dell’Economia e delle Finanze

Dispositivo

L’articolo 2, punto 1, della sesta direttiva 77/388/CEE del Consiglio, del 17 maggio 1977, in materia di armonizzazione delle legislazioni degli Stati membri relative alle imposte sulla cifra di affari — Sistema comune di imposta sul valore aggiunto: base imponibile uniforme, deve essere interpretato nel senso che esso osta a una legislazione nazionale in base alla quale non sono ritenuti rilevanti ai fini dell’imposta sul valore aggiunto i prestiti o i distacchi di personale di una controllante presso la sua controllata, a fronte dei quali è versato solo il rimborso del relativo costo, a patto che gli importi versati dalla controllata a favore della società controllante, da un lato, e tali prestiti o distacchi, dall’altro, si condizionino reciprocamente.


Corte di Giustizia UE, sentenza 4 luglio 2024, causa C-87/23.
Corte di Giustizia UE, sentenza 20 gennaio 2005, causa C-412/03.
Corte di Giustizia UE, sentenza 12 maggio 2016, causa C-520/14.
Corte di Giustizia UE, sentenza 9 giugno 2009, causa C-480/06.
Corte di Giustizia UE, sentenza 23 dicembre 2009, causa C-305/08.
Consiglio di Stato, Sez. V, sentenza 15 luglio 2013, n. 3849.
Consiglio di Stato, Sez. II, parere 28 novembre 2012, n. 9004.
Consiglio di Stato, Sez. II, parere 22 aprile 2015, n. 1178.
ANAC, parere n. 66 del 17 gennaio 2024.


Risposta n. 168 dell’01/09/2026

Maso chiuso: la permuta autorizzata di terreni equivalenti non fa decadere dalle agevolazioni, se resta la conduzione decennale

Risposta ad interpello – Agenzia delle Entrate – n. 168 dell’1 settembre 2026 – Oggetto: AGEVOLAZIONI TRIBUTARIE – IMPOSTE INDIRETTE –  IMPOSTA DI REGISTRO – IMPOSTA IPOTECARIA E CATASTALE – Maso chiuso – Permuta di terreni di eguale estensione autorizzata dalla Commissione locale per i masi chiusi – Esclusione della decadenza dalle agevolazioni fiscali fruite in sede di donazione – Obbligo di conduzione diretta decennale – Articolo 5-bis, comma 3, del D.Lgs. 18/05/2001, n. 228.

La permuta di terreni appartenenti a masi chiusi di pari estensione, autorizzata dalla Commissione locale competente e realizzata mediante il contestuale distacco e l’incorporazione di superfici equivalenti, non determina la decadenza dalle agevolazioni fiscali fruite in occasione della donazione del maso chiuso, purché resti fermo l’impegno alla conduzione diretta per dieci anni.


Riferimenti normativi e documentali

D.Lgs. 18 maggio 2001, n. 228, articolo 5-bis, commi 1, 2 e 3.
Legge 31 gennaio 1994, n. 97, articolo 5-bis, commi 1 e 2.
Legge della Provincia autonoma di Bolzano 28 novembre 2001, n. 17, articoli 1, 4, 5 e 11.
Circolare Agenzia delle Entrate 31 gennaio 2002, n. 13/E.
Corte di cassazione, sentenza 6 ottobre 2011, n. 20460.
Consiglio di Stato, sentenza 14 marzo 2025, n. 2096.


Risposta n. 169 del 03/09/2026

ZES Unica 2026: leasing agevolabile anche se stipulato prima della comunicazione, purché l’avvio segua l’entrata in vigore della misura

Risposta ad interpello – Agenzia delle Entrate – n. 169 del 3 settembre 2026 – Oggetto: AGEVOLAZIONI – CREDITI D’IMPOSTA – ZES Unica – Investimenti 2026 in beni strumentali mediante leasing – Principio di incentivazione e comunicazione preventiva – Rilevanza dell’avvio del progetto dopo l’entrata in vigore della misura agevolativa – Gli investimenti possono essere avviati anche prima della comunicazione preventiva, ma non possono essere avviati prima dell’entrata in vigore della misura agevolativa – Articolo 16 del D.L. 19/09/2023, n. 124, conv., con mod., dalla L 13/11/2023, n. 162


Ai fini del credito d’imposta ZES Unica 2026, il principio di incentivazione non richiede che l’investimento sia avviato successivamente alla presentazione della comunicazione preventiva. Un investimento realizzato mediante leasing, con contratto stipulato e bene consegnato nel febbraio 2026, può pertanto risultare agevolabile se il progetto di investimento è stato avviato dopo l’entrata in vigore della misura agevolativa, ferma restando la verifica di tutti gli ulteriori requisiti previsti dalla disciplina. Questo perché, “per ‘avvio’ dell’investimento deve intendersi la data del primo impegno giuridicamente vincolante ad ordinare i beni oggetto di investimento, ovvero qualsiasi altro impegno che renda irreversibile l’investimento stesso, a seconda di quale condizione si verifichi prima (cfr. articolo 2, paragrafo 1, punto 23 del GBER)”. (Nella specie, acquisito mediante contratto di locazione finanziaria stipulato il […] febbraio 2026 e consegna il […] febbraio 2026, vale a dire prima dell’invio della comunicazione preventiva, da presentare nel periodo compreso dal 31 marzo 2026 al 30 maggio 2026).


Riferimenti normativi e documentali

D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 109, commi 1 e 2, e 110.
D.L. 19 settembre 2023, n. 124 convertito, con modificazioni, dalla legge 13 novembre 2023, n. 162,  articolo 16,
Legge 30 dicembre 2025, n. 199, articolo 1, commi 438, 439 e 443.
Legge 30 dicembre 2024, n. 207, articolo 1, commi 485 e 491.
Decreto del Ministro per gli Affari europei, il Sud, le politiche di coesione e il PNRR, di concerto con il Ministro dell’economia e delle finanze, 17 maggio 2024.
DM 17 maggio 2024, articolo 3, commi 1, 4 e 7.
DM 17 maggio 2024, articolo 4, comma 5.
Provvedimento del Direttore dell’Agenzia delle Entrate 30 gennaio 2026, n. 3882, punto 1.2.
Regolamento (UE) n. 651/2014 della Commissione del 17 giugno 2014, articoli 2, paragrafo 1, punto 23; 6, paragrafi 2 e 4; 14.
Trattato sul funzionamento dell’Unione europea, articoli 107, paragrafo 3, lettere a) e c), e 108.
Carta degli aiuti a finalità regionale 2022-2027.


Risposta n. 170 del 10/09/2026

Obbligazioni tokenizzate e imposta sostitutiva: il responsabile del registro DLT non è banca di primo livello senza una previsione normativa espressa

Risposta ad interpello – Agenzia delle Entrate – n. 170 del 10 settembre 2026 – Oggetto: IMPOSTE DIRETTE – REDDITI DI CAPITALE – Strumenti finanziari digitali e obbligazioni tokenizzate – Imposta sostitutiva sugli interessi e altri proventi – Responsabile del registro DLT non equiparabile alla banca di primo livello – Articoli 2, 5, 6, 7 e 8 del D.Lgs. 01/04/1996, n. 239.

Il regime del D.Lgs. n. 239/1996 non consente, allo stato, di equiparare il responsabile del registro DLT alla banca di primo livello: per gli strumenti finanziari digitali l’imposta sostitutiva segue le regole dell’articolo 5,


Riferimenti normativi e documentali:

– D.Lgs. 1° aprile 1996, n. 239, articoli 2, 5, 6, 7, 8 e 11, comma 4.
– D.L. 17 marzo 2023, n. 25, convertito, con modificazioni, dalla legge 10 maggio 2023, n. 52, articolo 19.
– Regolamento (UE) 2022/858 del Parlamento europeo e del Consiglio del 30 maggio 2022.
– Regolamenti (UE) n. 600/2014 e n. 909/2014; direttiva 2014/65/UE.
– D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 44, 67, comma 1, lettere da c) a c-quinquies), e 168-bis.
– D.Lgs. 24 febbraio 1998, n. 58, articolo 100.
– D.M. 12 dicembre 2001, schema di autocertificazione ai sensi dell’articolo 7, comma 2, del D.Lgs. n. 239/1996.
– D.M. 4 dicembre 1996, n. 632.
– D.M. 11 dicembre 1996, modelli 116/IMP, 117/IMP e 118/IMP.
– Circolare Agenzia delle Entrate n. 30/E del 27 ottobre 2023, paragrafo 1.3.
– Risposta all’interrogazione parlamentare n. 5-04222 – Centemero: Iniziative per differenziare il regime fiscale applicabile agli strumenti finanziari emessi in forma digitale – ALLEGATO 3 (Testo della risposta).


Risposta n. 171 del 11/09/2026

Fusione di società semplice in fondazione ETS: fuori campo IVA e imposte fisse se l’ente resta iscritto al RUNTS, senza realizzo sui beni agricoli che mantengono la loro destinazione

Risposta ad interpello – Agenzia delle Entrate – n. 171 del 11 settembre 2026 – Oggetto: ENTI DEL TERZO SETTORE – Fusione per incorporazione di società semplice in fondazione ETS – Profili IRES, IVA e imposte di registro, ipotecaria e catastale – Articolo 67 del D.P.R. 22/12/1986, n. 917 (TUIR) e articolo 82, comma 3, del D.Lgs. 03/07/2017, n. 117.

La fusione della società semplice nella fondazione ETS non genera rilievo reddituale per i beni agricoli che conservano la destinazione, resta fuori campo IVA per difetto del presupposto soggettivo e beneficia delle imposte fisse previste per gli ETS.


Riferimenti normativi e documentali:

– D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 9, 67, 68, 171, comma 2, 172, 173 e 174.
– D.Lgs. 3 luglio 2017, n. 117 (Codice del Terzo settore), articoli 79, commi 5 e 5-bis, e 82, commi 1 e 3.
– D.P.R. 26 ottobre 1972, n. 633, articoli 2, terzo comma, lettera f), e 4, secondo comma, n. 2).
– D.P.R. 26 aprile 1986, n. 131, articolo 40, e Tariffa, Parte Prima, articolo 4.
– Codice civile, articolo 2249.
– Risoluzione Agenzia delle Entrate n. 152/E del 15 aprile 2008.
– Risposta Agenzia delle Entrate n. 555 dell’8 novembre 2022.
– Circolare Agenzia delle Entrate n. 1/E del 19 febbraio 2026.
– Circolare Agenzia delle Entrate n. 26/E del 1° giugno 2016.
– Risoluzione Agenzia delle Entrate n. 340/E del 23 novembre 2007.
– Circolare Agenzia delle Entrate n. 2/E del 2014.


Risposta n. 172 del 15/09/2026

Fusione inversa del veicolo nella target finanziata con equity: riporto integrale di perdite, interessi e ACE se manca il rischio di bara fiscale

Risposta ad interpello – Agenzia delle Entrate – n. 172 del 15 settembre 2026 – Oggetto: IMPOSTE DIRETTE – Fusione inversa del veicolo nella target a seguito di acquisizione finanziata con equity – Disapplicazione dei limiti al riporto di perdite fiscali, interessi passivi ed eccedenze ACE – Articolo 172, commi da 7 a 7-ter, del D.P.R. 22/12/1986, n. 917 (TUIR).

I limiti antielusivi al riporto delle posizioni fiscali non operano se, nel concreto, target e veicolo non sono bare fiscali e le perdite, gli interessi passivi e l’ACE derivano dall’operatività o dalla struttura fisiologica dell’investimento.


Riferimenti normativi e documentali:

– Legge 27 luglio 2000, n. 212, articolo 11, comma 1, lettera d), e articolo 10-bis.
– D.P.R. 22 dicembre 1986, n. 917 (TUIR), articoli 84, comma 3, 89, comma 1, 96, comma 5, 172, commi 7, 7-bis, 7-ter e 9, 173, comma 10, e 177-ter.
– D.Lgs. 13 dicembre 2024, n. 192, articolo 15, comma 1, lettere b) e d), e comma 2.
– Legge 9 agosto 2023, n. 111, articolo 6.
– Decreto-legge 17 giugno 2025, n. 84, conv., con mod., dalla legge 30 luglio 2025, n. 108
– D.M. 27 giugno 2025, articolo 3, comma 1, lettera a).
– D.Lgs. 30 dicembre 2023, n. 216, articolo 5.
– D.L. 6 dicembre 2011, n. 201, articolo 1, comma 4, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214.
– Codice civile, articoli 2409-bis, 2425, 2501-ter, 2501-septies, 2504, 2504-bis e 2505.
– Codice di procedura civile, articolo 64.
– Risposta Agenzia delle Entrate n. 234 del 28 aprile 2022.
– Risposta Agenzia delle Entrate n. 465 del 13 ottobre 2020.


Risposta n. 173 del 15/09/2026

Trattamento accessorio dei dipendenti pubblici: imposta sostitutiva del 15 per cento su 800 euro annui e soglia di reddito verificata nel 2026

Risposta ad interpello – Agenzia delle Entrate – n. 173 del 15 settembre 2026 – Oggetto: IMPOSTE SUI REDDITI – LAVORO DIPENDENTE – Imposta sostitutiva del 15 per cento sul trattamento economico accessorio del personale non dirigenziale delle pubbliche amministrazioni – Limite di 800 euro e soglia reddituale di 50.000 euro riferiti al 2026 – Articolo 1, comma 237, della L. 30/12/2025, n. 199

Per il 2026 l’imposta sostitutiva del 15 per cento si applica al trattamento accessorio dei dipendenti pubblici non dirigenti entro 800 euro annui e solo se il reddito di lavoro dipendente dello stesso 2026 non supera 50.000 euro.


Riferimenti normativi e documentali:

– Legge 30 dicembre 2025, n. 199 (legge di bilancio 2026), articolo 1, comma 237.
– D.Lgs. 30 marzo 2001, n. 165, articolo 1, comma 2.
– D.Lgs. 29 maggio 2017, n. 95, articolo 45, comma 2.
– D.L. 7 giugno 2024, n. 73, articolo 7, comma 2, convertito, con modificazioni, dalla legge 29 luglio 2024, n. 107.
– Legge 30 dicembre 2024, n. 207, articolo 1, comma 354.


Risposta n. 174 del 16/09/2026

DURF: ai fini della soglia del 10 per cento concorrono anche le ritenute d’acconto sugli interessi attivi versate dal sostituto d’imposta e le imposte pagate all’estero, fino a concorrenza del credito riconosciuto ai sensi dell’articolo 165 del TUIR.

Risposta ad interpello – Agenzia delle Entrate – n. 174 del 16 settembre 2026 – Oggetto: RISCOSSIONE – APPALTI – Documento unico di regolarità fiscale (DURF) – Calcolo della soglia del 10 per cento – Requisito dei versamenti registrati nel conto fiscale pari ad almeno il 10 per cento dei ricavi o compensi – Computabilità delle le ritenute d’acconto su interessi attivi su disponibilità bancarie e depositi versate dal sostituto d’imposta e delle imposte pagate all’estero fino a concorrenza del credito riconosciuto – Articolo 17-bis, comma 5, lettera a), del D.Lgs. 09/07/1997, n. 241


Ai fini della verifica del requisito del 10 per cento necessario per il DURF, nel calcolo dei versamenti rilevano anche le ritenute d’acconto sugli interessi attivi su disponibilità bancarie e depositi, versate dal sostituto d’imposta, nonché le imposte pagate all’estero fino a concorrenza del credito d’imposta riconosciuto ai sensi dell’articolo 165 del TUIR.


Riferimenti normativi e documentali:


Risposta n. 175 del 17/09/2026

Colocation in data center: quando il cliente dispone in via esclusiva di una private cage specifica e identificabile, l’immobile è elemento essenziale della prestazione e il servizio è territorialmente rilevante in Italia; non trattandosi di mera locazione passiva, si applica l’IVA con aliquota ordinaria.

Risposta ad interpello – Agenzia delle Entrate – n. 175 del 17 settembre 2026 – Oggetto: IVA – TERRITORIALITÀ – Servizi di colocation con private cage in data center sito in Italia – Utilizzo esclusivo di una porzione specifica e identificabile dell’immobile – Servizi relativi a beni immobili – Territorialità in Italia – Esclusione dell’esenzione IVA prevista per le locazioni immobiliari – Applicazione dell’aliquota ordinaria – Conseguenze – Diritto alla detrazione e ricorrendone i presupposti al rimborso del credito IVA maturato – Articolo 7-quater, comma 1, lettera a), del D.P.R. 26/10/1972, n. 633


La private cage, essendo una porzione specifica del data center attribuita in uso esclusivo al cliente, costituisce un elemento essenziale e indispensabile della prestazione: il servizio di colocation è quindi un servizio relativo a un bene immobile, territorialmente rilevante in Italia. La presenza delle ulteriori prestazioni tecniche esclude però la qualificazione come mera locazione immobiliare: il servizio è assoggettato a IVA con aliquota ordinaria. Più nel dettaglio, a giudizio dell’Agenzia delle entrate “i servizi di colocation sono qualificabili come servizi relativi a beni immobili, ai sensi dell’articolo 7-quater, comma 1, lettera a), del decreto IVA, con la conseguenza che la prestazione degli stessi è territorialmente rilevante in Italia“. Per quanto riguarda il regime IVA dei servizi, sebbene la messa a disposizione della private cage costituisca l’elemento principale della prestazione ai fini della qualificazione territoriale ai sensi dell’articolo 7-quater del decreto IVA, il servizio non si esaurendosi in una mera messa a disposizione passiva di uno spazio immobiliare, essendo accompagnato da una serie di prestazioni tecniche e operative funzionali all’utilizzo della private cage per l’alloggiamento e il funzionamento dei server, non può essere ricondotto nell’ambito applicativo del regime di esenzione previsto, al ricorrere di determinate condizioni, per i fabbricati o porzioni di fabbricati dall’articolo 10, comma 1, n. 8), del decreto IVA e deve essere assoggettato ad IVA con applicazione dell’aliquota nella misura ordinaria.


Riferimenti normativi e documentali:


Risposta n. 176 del 21/09/2026

Conferimento di partecipazioni in una società semplice: il realizzo controllato dell’articolo 177, comma 2, del TUIR non è applicabile, poiché la società semplice non dispone di un patrimonio netto contabile determinato secondo criteri legali; il valore di realizzo va quindi determinato secondo il valore normale dell’articolo 9 del TUIR.

Risposta ad interpello – Agenzia delle Entrate – n. 176 del 21 settembre 2026 – Oggetto: IMPOSTE DIRETTE – Conferimento di partecipazioni – Società semplice conferitaria – Inapplicabilità del regime del realizzo controllato – Applicazione del criterio del valore normale – Articoli 9, commi 2 e 5, e 177, comma 2, del D.P.R. 22/12/1986, n. 917 (TUIR)


Il regime del realizzo controllato previsto dall’articolo 177, comma 2, del TUIR non può essere applicato quando la conferitaria è una società semplice. Il criterio speciale resta ancorato al patrimonio netto contabile della conferitaria, mentre la società semplice non è soggetta a un apparato contabile e a criteri legali di formazione del patrimonio netto analoghi a quelli previsti per le società commerciali. Pertanto, al conferimento in esame deve essere applicato il criterio del ”valore normale” ai sensi del combinato disposto di cui ai commi 2 e 5 dell’articolo 9 del TUIR.


Riferimenti normativi e documentali:


Risposta n. 177 del 23/09/2026

Pensione pubblica svizzera: la doppia cittadinanza italiana e svizzera non esclude l’applicazione dell’articolo 19 della Convenzione; se la prestazione deriva da servizi resi all’amministrazione federale ed è corrisposta da Cassa pubblica, la tassazione spetta esclusivamente alla Svizzera.

Risposta ad interpello – Agenzia delle Entrate – n. 177 del 23 settembre 2026 – Oggetto: IMPOSTE SUI REDDITI – PENSIONI ESTERE – Convenzione Italia-Svizzera – Pensione pubblica percepita da soggetto residente in Italia con doppia nazionalità italiana e svizzera – Irrilevanza della doppia cittadinanza – Tassazione esclusiva nello Stato erogatore – Articolo 19, paragrafo 1, della Convenzione contro le doppie imposizioni tra Italia e Svizzera – La Legge federale sulla Cassa pensioni della Confederazione (‘”Legge su PUBLICA”),


La pensione corrisposta da Cassa pubblica in relazione alla precedente attività prestata presso il Dipartimento federale svizzero della difesa è qualificabile come pensione pubblica. La doppia cittadinanza italiana e svizzera non impedisce l’applicazione dell’articolo 19 della Convenzione: gli emolumenti sono pertanto soggetti a tassazione esclusiva in Svizzera. Ciò in quanto la formulazione del citato articolo 19 non attribuisce rilievo alla circostanza che il contribuente possieda anche la nazionalità dell’altro Stato contraente, né prevede deroghe in caso di doppia nazionalità.


Riferimenti normativi e documentali:


Risposta n. 178 del 30/09/2026

Rimborsi sanitari dell’ente bilaterale: se i contributi del datore di lavoro concorrono al reddito del lavoratore e la quota a carico del lavoratore non è deducibile, le spese rimborsate restano fiscalmente a suo carico; nel caso esaminato l’ente non deve comunicare i rimborsi ai sensi dell’articolo 78, comma 25-bis, della legge n. 413 del 1991.

Risposta ad interpello – Agenzia delle Entrate – n. 178 del 30 settembre 2026 – Oggetto: IMPOSTE SUI REDDITI – SPESE SANITARIE – Ente bilaterale di categoria – Rimborso delle spese sanitarie agli iscritti – Contributi del datore di lavoro imponibili e quota del lavoratore non deducibile – Spese rimaste a carico – Insussistenza dell’obbligo di comunicazione – Articolo 78, comma 25-bis, della L. 30/12/1991, n. 413


Quando i contributi versati all’ente bilaterale non producono alcun beneficio fiscale per il lavoratore, le spese sanitarie successivamente rimborsate devono considerarsi comunque rimaste a suo carico. Nel caso esaminato, pertanto, non sussiste l’obbligo di comunicare all’Agenzia delle Entrate i dati delle spese sanitarie rimborsate. Resta distinta la qualificazione dell’ente come soggetto avente esclusivamente fine assistenziale, rimessa alla competenza del Ministero della Salute.

Più nel dettaglio, a giudizio dell’Agenzia delle entrate, “non sussistendo alcun beneficio fiscale in capo al lavoratore a fronte del versamento del contributo da parte del datore di lavoro e non essendo deducibile fiscalmente ai fini dell’IRPEF la quota contributiva versata dal lavoratore, deve concludersi che le spese sanitarie rimborsate dall’Ente bilaterale debbano considerarsi ‘rimaste a carico’ dei lavoratori. Conseguentemente, si ritiene che non sussista in capo all’Ente istante alcun obbligo di comunicazione delle spese sanitarie rimborsate ai sensi dell’articolo 78, comma 25­-bis, della L. n. 413 del 1991″


Riferimenti normativi e documentali:


Rottamazione-quinquies delle entrate locali: online gli enti aderenti. Elenco arricchito con i link diretti ai siti istituzionali

Dal 16 ottobre 2026 sarà possibile presentare le domande per i carichi affidati ad Agenzia delle entrate-Riscossione. L’elenco degli enti aderenti è stato rielaborato e arricchito con i collegamenti diretti ai siti istituzionali dei singoli Comuni, per facilitare la verifica di delibere, regolamenti e disposizioni applicative.


 Scegli Finanza & Fisco

come fonte preferita su Google


Agenzia delle entrate-Riscossione ha pubblicato l’elenco delle Regioni e degli enti locali che hanno comunicato l’adozione del provvedimento necessario per applicare la Rottamazione-quinquies ai carichi relativi alle proprie entrate affidati all’Agente della riscossione.

Secondo il comunicato diffuso il 25 settembre 2026, si tratta di circa 1.500 enti. La definizione agevolata può riguardare, tra l’altro, carichi relativi a IMU, TARI, tassa automobilistica e sanzioni per violazioni del Codice della strada. 

L’elenco ufficiale comprende Regioni, Province, Città metropolitane e Comuni. Tra le amministrazioni di maggiori dimensioni figurano, tra le altre, Roma, Napoli, Genova, Bari, Palermo, Catania, Venezia e Messina, oltre ad Ancona e Perugia. 

Per le Regioni risultano indicate Basilicata, Campania, Lazio, Puglia e Umbria; per queste ultime due, tuttavia, la definizione agevolata è applicabile esclusivamente ai carichi relativi alla tassa automobilistica. 


Dall’elenco ufficiale a uno strumento di consultazione operativa


La mera indicazione dell’ente aderente non esaurisce, però, le esigenze di chi deve verificare concretamente l’applicabilità della definizione agevolata.

Occorre infatti poter raggiungere rapidamente il sito istituzionale dell’amministrazione interessata, individuare il provvedimento adottato e verificare eventuali delibere, regolamenti, istruzioni o precisazioni pubblicate a livello locale.

Per questo motivo l’elenco è stato rielaborato e arricchito con il collegamento diretto al sito istituzionale dei singoli enti.

In questo modo si può passare dall’individuazione dell’ente direttamente al relativo sito istituzionale, senza dover effettuare una seconda ricerca. L’applicazione della misura ai carichi degli enti territoriali è infatti subordinata all’adozione di uno specifico provvedimento da parte dell’ente interessato, da pubblicare sul proprio sito istituzionale.


Quali carichi possono rientrare nella Rottamazione-quinquies


L’estensione della definizione agevolata alle entrate regionali e locali è disciplinata dall’articolo 10-quinquies del decreto-legge n. 38 del 2026, convertito, con modificazioni, dalla legge n. 88 del 2026. 

La misura interessa i debiti, tributari e non tributari, risultanti dai carichi affidati all’Agente della riscossione dalle Regioni e dagli enti locali dal 1° gennaio 2000 al 31 dicembre 2023, con esclusione dei debiti derivanti da pronunce di condanna della Corte dei conti. 

L’elenco pubblicato da Agenzia delle entrate-Riscossione riporta anche gli eventuali soggetti terzi che, per conto degli enti, hanno affidato ad AdeR carichi da ricomprendere nella definizione agevolata, nonché, ove presenti, specifiche annotazioni. 

Sulla distinzione tra carichi AdeR e riscossione locale


Un punto particolarmente importante riguarda il perimetro della definizione.

La Rottamazione-quinquies oggetto dell’elenco pubblicato da AdeR riguarda esclusivamente i carichi affidati ad Agenzia delle entrate-Riscossione.

Restano quindi fuori da questa procedura i tributi e le altre entrate gestiti direttamente dall’ente oppure affidati, per la riscossione coattiva, a concessionari privati. Per tali posizioni la legge di bilancio 2026 attribuisce agli enti territoriali la possibilità di introdurre proprie forme di definizione agevolata attraverso specifiche delibere e regolamenti, secondo modalità autonomamente stabilite. 

La presenza di un Comune nell’elenco degli aderenti non implica, dunque, che qualsiasi debito verso quell’amministrazione possa essere automaticamente definito attraverso la procedura AdeR.

Occorre verificare, per la singola posizione, chi ha in carico la riscossione e quale provvedimento sia stato adottato dall’ente.

Domande dal 16 ottobre al 15 dicembre 2026

Per i contribuenti interessati la procedura prenderà avvio il 16 ottobre 2026.

Le domande potranno essere presentate dal 16 ottobre al 15 dicembre 2026, secondo le modalità telematiche che Agenzia delle entrate-Riscossione pubblicherà entro il 15 ottobre.

Entro la stessa data saranno inoltre disponibili nell’area riservata del sito AdeR i dati necessari per individuare i carichi che possono essere ricompresi nella definizione agevolata. Comunicato stampa Agenzia delle…

Agenzia delle entrate-Riscossione comunicherà poi al contribuente, entro il 28 febbraio 2027, l’ammontare complessivo delle somme dovute.

Il pagamento potrà essere effettuato:

  • in unica soluzione entro il 31 marzo 2027;
  • oppure in un massimo di 54 rate bimestrali di pari importo. 

L’elenco degli enti aderenti

L’elenco riportato di seguito prende a riferimento la ricognizione pubblicata da Agenzia delle entrate-Riscossione degli enti che hanno comunicato l’adozione del provvedimento di applicazione della Rottamazione-quinquies ai carichi delle proprie entrate affidati ad AdeR nel periodo compreso tra il 1° gennaio 2000 e il 31 dicembre 2023. 

Alla denominazione degli enti e alle informazioni presenti nella fonte ufficiale sono stati affiancati i collegamenti diretti ai rispettivi siti istituzionali, così da agevolare la consultazione degli atti e delle indicazioni adottate a livello locale.

Consulta l’elenco delle Regioni e degli enti locali che hanno aderito alla Rottamazione-quinquies

Per ciascun ente, accesso diretto al relativo sito istituzionale.

Elenco delle Regioni e degli enti locali che hanno aderito alla Rottamazione-quinquies, organizzato per Regione e Provincia e corredato dai collegamenti all’avviso, al sito istituzionale dell’ente e, ove disponibile, al provvedimento dell’ente.

Avvertenza – L’elenco è stato elaborato con finalità informative e di facilitazione della consultazione. Nonostante le verifiche effettuate, non si possono escludere eventuali imprecisioni, omissioni o successivi aggiornamenti. In caso di interesse alla Rottamazione-quinquies, si raccomanda pertanto di verificare sempre le informazioni, le delibere e le modalità applicative sul sito istituzionale dell’ente locale interessato.


Abruzzo

Chieti (CH)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Arielli Sito istituzionale
Comune di Chieti Sito istituzionale
Comune di Fossacesia Sito istituzionale
Comune di Torrevecchia Teatina Sito istituzionale

L’Aquila (AQ)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Avezzano Sito istituzionale
Comune di Balsorano Sito istituzionale
Comune di Bisegna Sito istituzionale
Comune di Campo di Giove Sito istituzionale
Comune di Canistro Sito istituzionale
Comune di Capestrano Sito istituzionale
Comune di Cappadocia Sito istituzionale
Comune di Carsoli Sito istituzionale
Comune di Castel di Sangro Sito istituzionale
Comune di Castellafiume Sito istituzionale
Comune di Celano Sito istituzionale
Comune di Cerchio Sito istituzionale
Comune di L’Aquila Sito istituzionale
Comune di Lecce nei Marsi Sito istituzionale
Comune di Massa d’Albe Sito istituzionale
Comune di Oricola Sito istituzionale
Comune di Ortona dei Marsi Sito istituzionale
Comune di Ovindoli Sito istituzionale
Comune di Pescina Sito istituzionale
Comune di Pratola Peligna Sito istituzionale
Comune di Rocca di Botte Rottamazione – QUINQUIES Deliberazione C.C. n. 11 del 27/07/2026
Comune di Rocca di Mezzo Adesione alla “Rottamazione-quinquies”: opportunità per la definizione agevolata dei tributi locali Deliberazione C.C. n. 15 del 23/07/2026
Comune di Roccaraso Sito istituzionale
Comune di Sante Marie Sito istituzionale
Comune di Scanno Sito istituzionale
Comune di Tagliacozzo Sito istituzionale
Comune di Tornimparte Il Comune aderisce alla “Rottamazione quinquies” Deliberazione C.C. n. 25 del 29/07/2026
Comune di Villavallelonga Sito istituzionale

Pescara (PE)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alanno Sito istituzionale
Comune di Civitaquana Sito istituzionale
Comune di Elice Sito istituzionale
Comune di Pescara Rottamazione quinquies: adesioni dal 16 ottobre al 15 dicembre 2026
Comune di Rosciano Sito istituzionale
Comune di Spoltore Sito istituzionale

Teramo (TE)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Controguerra Sito istituzionale
Comune di Corropoli Sito istituzionale
Comune di Giulianova Sito istituzionale
Comune di Martinsicuro Sito istituzionale
Comune di Silvi Sito istituzionale

Basilicata

Regione

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Regione Basilicata Avviso – Definizione agevolata (Rottamazione-quinquies) Legge regionale n. 23 del 30/07/2026

Matera (MT)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Amministrazione provinciale di Matera Adesione alla Rottamazione-quinquies Deliberazione consiliare n. 20 del 09/07/2026
Comune di Bernalda Sito istituzionale
Comune di Irsina Sito istituzionale
Comune di Matera Sito istituzionale
Comune di Miglionico Sito istituzionale
Comune di Montalbano Jonico Sito istituzionale
Comune di Montescaglioso Sito istituzionale
Comune di Nova Siri Sito istituzionale
Comune di Pisticci Sito istituzionale
Comune di Policoro Sito istituzionale
Comune di Pomarico Sito istituzionale
Comune di Salandra Sito istituzionale
Comune di Scanzano Jonico Sito istituzionale
Comune di Tursi Sito istituzionale

Potenza (PZ)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Abriola Sito istituzionale
Comune di Anzi Sito istituzionale
Comune di Atella Sito istituzionale
Comune di Avigliano Sito istituzionale
Comune di Baragiano Sito istituzionale
Comune di Barile Sito istituzionale
Comune di Bella Sito istituzionale
Comune di Brindisi Montagna Sito istituzionale
Comune di Castelgrande Sito istituzionale
Comune di Forenza Sito istituzionale
Comune di Francavilla in Sinni Sito istituzionale
Comune di Genzano di Lucania Sito istituzionale
Comune di Lavello Sito istituzionale
Comune di Maratea Sito istituzionale
Comune di Marsicovetere Sito istituzionale
Comune di Muro Lucano Sito istituzionale
Comune di Palazzo San Gervasio Sito istituzionale
Comune di Paterno Sito istituzionale
Comune di Picerno Sito istituzionale
Comune di Pietragalla Sito istituzionale
Comune di Rapolla Sito istituzionale
Comune di Rionero in Vulture Sito istituzionale
Comune di Ripacandida Sito istituzionale
Comune di Ruoti Sito istituzionale
Comune di Sant’Arcangelo Sito istituzionale
Comune di Sarconi Sito istituzionale
Comune di Satriano di Lucania Sito istituzionale
Comune di Tolve Sito istituzionale
Comune di Tramutola Sito istituzionale
Comune di Trecchina Sito istituzionale
Comune di Venosa Sito istituzionale
Comune di Viggianello Sito istituzionale
Comune di Viggiano Sito istituzionale

Calabria

Catanzaro (CZ)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Borgia Sito istituzionale
Comune di Botricello Sito istituzionale
Comune di Catanzaro Sito istituzionale
Comune di Chiaravalle Centrale Sito istituzionale
Comune di Cicala Sito istituzionale
Comune di Decollatura Sito istituzionale
Comune di Falerna Sito istituzionale
Comune di Feroleto Antico Sito istituzionale
Comune di Fossato Serralta Sito istituzionale
Comune di Girifalco Sito istituzionale
Comune di Guardavalle Sito istituzionale
Comune di Isca Sullo Ionio Sito istituzionale
Comune di Lamezia Terme Sito istituzionale
Comune di Montepaone Sito istituzionale
Comune di Motta Santa Lucia Sito istituzionale
Comune di Pentone Sito istituzionale
Comune di Pianopoli Sito istituzionale
Comune di San Sostene Sito istituzionale
Comune di Sellia Marina Sito istituzionale
Comune di Serrastretta Sito istituzionale
Comune di Sersale Sito istituzionale
Comune di Squillace Sito istituzionale
Comune di Tiriolo Sito istituzionale
Comune di Vallefiorita Sito istituzionale

Cosenza (CS)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acri Sito istituzionale
Comune di Altilia Sito istituzionale
Comune di Altomonte Sito istituzionale
Comune di Belmonte Calabro Sito istituzionale
Comune di Belsito Sito istituzionale
Comune di Belvedere Marittimo Sito istituzionale
Comune di Buonvicino Sito istituzionale
Comune di Calopezzati Sito istituzionale
Comune di Cariati Sito istituzionale
Comune di Carolei Sito istituzionale
Comune di Casali del Manco Include anche i carichi affidati dagli ex Comuni di Casole Bruzio, Pedace, Serra Pedace, Spezzano Piccolo e Trenta. Sito istituzionale
Comune di Cassano all’Ionio Sito istituzionale
Comune di Castiglione Cosentino Sito istituzionale
Comune di Castrolibero Sito istituzionale
Comune di Celico Sito istituzionale
Comune di Cervicati Sito istituzionale
Comune di Cleto Sito istituzionale
Comune di Corigliano-Rossano Include anche i carichi affidati dagli ex Comuni di Corigliano Calabro e Rossano. Sito istituzionale
Comune di Diamante Sito istituzionale
Comune di Dipignano Sito istituzionale
Comune di Fagnano Castello Sito istituzionale
Comune di Firmo Sito istituzionale
Comune di Francavilla Marittima Sito istituzionale
Comune di Fuscaldo Sito istituzionale
Comune di Lattarico Sito istituzionale
Comune di Longobucco Sito istituzionale
Comune di Luzzi Sito istituzionale
Comune di Malito Sito istituzionale
Comune di Mandatoriccio Sito istituzionale
Comune di Marano Principato Sito istituzionale
Comune di Marzi Sito istituzionale
Comune di Mongrassano Sito istituzionale
Comune di Mormanno Sito istituzionale
Comune di Paludi Sito istituzionale
Comune di Papasidero Sito istituzionale
Comune di Pietrapaola Sito istituzionale
Comune di Plataci Sito istituzionale
Comune di Rende Sito istituzionale
Comune di Roggiano Gravina Sito istituzionale
Comune di Rose Sito istituzionale
Comune di Roseto Capo Spulico Sito istituzionale
Comune di San Demetrio Corone Sito istituzionale
Comune di San Fili Sito istituzionale
Comune di San Giorgio Albanese Sito istituzionale
Comune di San Giovanni in Fiore Sito istituzionale
Comune di San Lorenzo Bellizzi Sito istituzionale
Comune di San Lucido Sito istituzionale
Comune di San Marco Argentano Sito istituzionale
Comune di San Pietro in Guarano Sito istituzionale
Comune di Santa Sofia d’Epiro Sito istituzionale
Comune di Saracena Sito istituzionale
Comune di Scalea Sito istituzionale
Comune di Scigliano Sito istituzionale
Comune di Spezzano Albanese Sito istituzionale
Comune di Spezzano della Sila Sito istituzionale
Comune di Terravecchia Sito istituzionale
Comune di Torano Castello Sito istituzionale
Comune di Trebisacce Sito istituzionale
Comune di Verbicaro Sito istituzionale
Comune di Villapiana Sito istituzionale

Crotone (KR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Belvedere di Spinello Sito istituzionale
Comune di Caccuri Sito istituzionale
Comune di Carfizzi Sito istituzionale
Comune di Cerenzia Sito istituzionale
Comune di Cirò Sito istituzionale
Comune di Crotone Sito istituzionale
Comune di Cutro Sito istituzionale
Comune di Isola di Capo Rizzuto • I.N.P.A. S.p.A. conces. Com. di Isola di Capo Rizzuto Sito istituzionale
Comune di Melissa Sito istituzionale
Comune di Mesoraca Sito istituzionale
Comune di Petilia Policastro Sito istituzionale
Comune di Rocca di Neto Sito istituzionale
Comune di Roccabernarda Sito istituzionale
Comune di Santa Severina Sito istituzionale
Comune di Strongoli Sito istituzionale
Comune di Umbriatico Sito istituzionale

Reggio Calabria (RC)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Africo Sito istituzionale
Comune di Agnana Calabra Sito istituzionale
Comune di Anoia Sito istituzionale
Comune di Ardore Sito istituzionale
Comune di Bagaladi Sito istituzionale
Comune di Bagnara Calabra Sito istituzionale
Comune di Benestare Sito istituzionale
Comune di Bianco Sito istituzionale
Comune di Bova Sito istituzionale
Comune di Bovalino Sito istituzionale
Comune di Calanna Sito istituzionale
Comune di Camini Sito istituzionale
Comune di Campo Calabro Sito istituzionale
Comune di Canolo Sito istituzionale
Comune di Caraffa del Bianco Sito istituzionale
Comune di Cardeto Sito istituzionale
Comune di Careri Sito istituzionale
Comune di Caulonia Sito istituzionale
Comune di Ciminà Sito istituzionale
Comune di Cinquefrondi Sito istituzionale
Comune di Cittanova Sito istituzionale
Comune di Feroleto della Chiesa Il Consiglio Comunale approva la delibera per Rottamazione Quinquies Deliberazione C.C. n. 8 del 09/06/2026
Comune di Fiumara Sito istituzionale
Comune di Galatro Sito istituzionale
Comune di Gerace Sito istituzionale
Comune di Gioiosa Ionica Sito istituzionale
Comune di Laganadi Sito istituzionale
Comune di Laureana di Borrello Sito istituzionale
Comune di Locri Sito istituzionale
Comune di Mammola Sito istituzionale
Comune di Marina di Gioiosa Ionica Sito istituzionale
Comune di Melicucco Sito istituzionale
Comune di Monasterace Sito istituzionale
Comune di Palmi Sito istituzionale
Comune di Polistena Sito istituzionale
Comune di Reggio di Calabria Sito istituzionale
Comune di Rizziconi Sito istituzionale
Comune di Roccaforte del Greco Sito istituzionale
Comune di Roccella Ionica Sito istituzionale
Comune di Roghudi Sito istituzionale
Comune di San Giovanni di Gerace Sito istituzionale
Comune di San Lorenzo Sito istituzionale
Comune di San Luca Sito istituzionale
Comune di San Pietro di Caridà Sito istituzionale
Comune di San Roberto Sito istituzionale
Comune di Sant’Agata del Bianco Sito istituzionale
Comune di Sant’Ilario dello Ionio Sito istituzionale
Comune di Santa Cristina d’Aspromonte Sito istituzionale
Comune di Santo Stefano in Aspromonte Sito istituzionale
Comune di Scilla Sito istituzionale
Comune di Siderno Sito istituzionale
Comune di Sinopoli Sito istituzionale
Comune di Stilo Sito istituzionale
Comune di Taurianova Sito istituzionale
Comune di Terranova Sappo Minulio Sito istituzionale
Comune di Varapodio Sito istituzionale

Vibo Valentia (VV)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Amministrazione provinciale di Vibo Valentia Sito istituzionale
Comune di Briatico Sito istituzionale
Comune di Dasà Sito istituzionale
Comune di Dinami Sito istituzionale
Comune di Filandari Sito istituzionale
Comune di Filogaso Sito istituzionale
Comune di Francavilla Angitola Sito istituzionale
Comune di Maierato Sito istituzionale
Comune di Mileto Sito istituzionale
Comune di Parghelia Sito istituzionale
Comune di Ricadi Sito istituzionale
Comune di Rombiolo Sito istituzionale
Comune di San Calogero Adesione Rottamazione Quinquies 2026 Deliberazione C.C. n. 32 del 27/07/2026
Comune di San Gregorio d’Ippona Adesione Rottamazione Quinquies 2026 Deliberazione C.C. n. 4 del 29/07/2026
Comune di Serra San Bruno Sito istituzionale
Comune di Simbario Sito istituzionale
Comune di Spilinga Sito istituzionale
Comune di Tropea Sito istituzionale
Comune di Vallelonga Sito istituzionale
Comune di Vibo Valentia Sito istituzionale
Comune di Zambrone Sito istituzionale

Campania

Regione

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Regione Campania Normativa regionale – adesione alla Rottamazione-quinquies Legge regionale n. 6 del 30/07/2026, art. 6

Avellino (AV)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Atripalda Sito istituzionale
Comune di Avellino Sito istituzionale
Comune di Bagnoli Irpino Deliberazione di C.C. n. 24 del 22/06/2026 – Rottamazione quinquies Deliberazione C.C. n. 24 del 22/06/2026
Comune di Calitri Sito istituzionale
Comune di Caposele Sito istituzionale
Comune di Casalbore Sito istituzionale
Comune di Cassano Irpino Sito istituzionale
Comune di Cervinara Sito istituzionale
Comune di Mercogliano Sito istituzionale
Comune di Montecalvo Irpino Sito istituzionale
Comune di Montella Sito istituzionale
Comune di Paternopoli Sito istituzionale
Comune di Salza Irpina Sito istituzionale
Comune di San Sossio Baronia Sito istituzionale
Comune di Savignano Irpino Sito istituzionale
Comune di Serino Sito istituzionale
Comune di Solofra Sito istituzionale
Comune di Taurasi Sito istituzionale
Comune di Teora Sito istituzionale
Comune di Tufo Sito istituzionale

Benevento (BN)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Apice Sito istituzionale
Comune di Baselice Sito istituzionale
Comune di Benevento Sito istituzionale
Comune di Bucciano Sito istituzionale
Comune di Campolattaro Sito istituzionale
Comune di Castelpoto Sito istituzionale
Comune di Ceppaloni Sito istituzionale
Comune di Cerreto Sannita Sito istituzionale
Comune di Cusano Mutri Sito istituzionale
Comune di Dugenta Sito istituzionale
Comune di Durazzano Sito istituzionale
Comune di Foglianise Sito istituzionale
Comune di Foiano di Val Fortore Sito istituzionale
Comune di Frasso Telesino Sito istituzionale
Comune di Guardia Sanframondi Sito istituzionale
Comune di Limatola Sito istituzionale
Comune di Molinara Sito istituzionale
Comune di San Giorgio La Molara Sito istituzionale
Comune di San Leucio del Sannio Sito istituzionale
Comune di Torrecuso Sito istituzionale

Caserta (CE)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Arienzo Sito istituzionale
Comune di Caiazzo Sito istituzionale
Comune di Camigliano Sito istituzionale
Comune di Capodrise Sito istituzionale
Comune di Capua Sito istituzionale
Comune di Carinaro Sito istituzionale
Comune di Carinola Sito istituzionale
Comune di Casagiove Sito istituzionale
Comune di Casaluce Sito istituzionale
Comune di Casapulla Albo deliberazioni – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 23 del 25/06/2026
Comune di Caserta Sito istituzionale
Comune di Castello del Matese Sito istituzionale
Comune di Cervino Sito istituzionale
Comune di Curti Sito istituzionale
Comune di Frignano Sito istituzionale
Comune di Galluccio Sito istituzionale
Comune di Grazzanise Sito istituzionale
Comune di Marcianise Sito istituzionale
Comune di Mignano Monte Lungo Sito istituzionale
Comune di Mondragone Sito istituzionale
Comune di Parete Sito istituzionale
Comune di Pietramelara Sito istituzionale
Comune di Pignataro Maggiore Sito istituzionale
Comune di Pratella Sito istituzionale
Comune di Rocca d’Evandro Sito istituzionale
Comune di San Cipriano d’Aversa Sito istituzionale
Comune di San Felice a Cancello Sito istituzionale
Comune di San Marco Evangelista Sito istituzionale
Comune di San Nicola La Strada Sito istituzionale
Comune di Sant’Angelo d’Alife Sito istituzionale
Comune di Santa Maria a Vico Sito istituzionale
Comune di Santa Maria Capua Vetere Sito istituzionale
Comune di Santa Maria La Fossa Sito istituzionale
Comune di Sessa Aurunca Sito istituzionale
Comune di Sparanise Sito istituzionale
Comune di Teano Sito istituzionale
Comune di Teverola Sito istituzionale
Comune di Trentola Ducenta Sito istituzionale

Napoli (NA)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acerra • I.N.P.A. S.p.A. conces.Com.di Acerra imposta com.pubblicita’ • I.N.P.A. S.p.A. conces.Com.di Acerra imposta COSAP perman. • I.N.P.A. S.p.A. conces.Com.di Acerra imposta COSAP tempor. • S.A.P.NA. per il Comune di Acerra Sito istituzionale
Comune di Arzano • S.A.P.NA. per il Comune di Arzano Sito istituzionale
Comune di Bacoli Sito istituzionale
Comune di Boscoreale • S.A.P.NA. per il Comune di Boscoreale Sito istituzionale
Comune di Brusciano • S.A.P.NA. per il Comune di Brusciano Sito istituzionale
Comune di Caivano • I.N.P.A. S.p.A. Comune di Caivano – ICP • I.N.P.A. S.p.A. Comune di Caivano – TARSUG • I.N.P.A. S.p.A. Comune di Caivano TOSAP Sito istituzionale
Comune di Calvizzano Sito istituzionale
Comune di Capri Sito istituzionale
Comune di Carbonara di Nola • S.A.P.NA. per il Comune di Carbonara di Nola Sito istituzionale
Comune di Cardito Sito istituzionale
Comune di Casandrino • S.A.P.NA. per il Comune di Casandrino Sito istituzionale
Comune di Casola di Napoli Sito istituzionale
Comune di Casoria Sito istituzionale
Comune di Castellammare di Stabia • I.N.P.A. S.p.A. conces.Com. di Castellammare di Stabia – ICP • I.N.P.A. S.p.A. conces.Com.di Castellammare di Stabia-Tosap • S.A.P.NA. per il Comune di Castellammare di Stabia Sito istituzionale
Comune di Cicciano Sito istituzionale
Comune di Ercolano • S.A.P.NA. per il Comune di Ercolano Sito istituzionale
Comune di Forio Sito istituzionale
Comune di Frattamaggiore • S.A.P.NA. per il Comune di Frattamaggiore Sito istituzionale
Comune di Frattaminore • S.A.P.NA. per il Comune di Frattaminore Sito istituzionale
Comune di Giugliano in Campania • S.A.P.NA. per il Comune di Giugliano in Campania Sito istituzionale
Comune di Lacco Ameno Adesione alla rottamazione quinquies Deliberazione C.C. n. 9 del 30/06/2026
Comune di Lettere Sito istituzionale
Comune di Liveri • S.A.P.NA. per il Comune di Liveri Sito istituzionale
Comune di Marano di Napoli • S.A.P.NA. per il Comune di Marano di Napoli Sito istituzionale
Comune di Marigliano • S.A.P.NA. per il Comune di Marigliano Sito istituzionale
Comune di Massa Lubrense Sito istituzionale
Comune di Meta • S.A.P.NA. per il Comune di Meta Sito istituzionale
Comune di Monte di Procida • S.A.P.NA. per il Comune di Monte di Procida Sito istituzionale
Comune di Mugnano di Napoli • S.A.P.NA. per il Comune di Mugnano di Napoli Sito istituzionale
Comune di Napoli • S.A.P.NA. per il Comune di Napoli Sito istituzionale
Comune di Nola • S.A.P.NA. per il Comune di Nola Sito istituzionale
Comune di Palma Campania • S.A.P.NA. per il Comune di Palma Campania Sito istituzionale
Comune di Piano di Sorrento Sito istituzionale
Comune di Pollena Trocchia Sito istituzionale
Comune di Pomigliano d’Arco Sito istituzionale
Comune di Pompei Sito istituzionale
Comune di Portici Sito istituzionale
Comune di Pozzuoli • S.A.P.NA. per il Comune di Pozzuoli Sito istituzionale
Comune di Procida Sito istituzionale
Comune di Qualiano Sito istituzionale
Comune di Roccarainola • S.A.P.NA. per il Comune di Roccarainola Sito istituzionale
Comune di San Gennaro Vesuviano • S.A.P.NA. per il Comune di San Gennaro Vesuviano Sito istituzionale
Comune di San Giorgio a Cremano • S.A.P.NA. per il Comune di San Giorgio a Cremano Sito istituzionale
Comune di San Paolo Bel Sito Sito istituzionale
Comune di San Vitaliano Sito istituzionale
Comune di Sant’Agnello • S.A.P.NA. per il Comune di Sant’Agnello Sito istituzionale
Comune di Sant’Anastasia Sito istituzionale
Comune di Sant’Antonio Abate • I.N.P.A. S.p.A. – Comune di Sant’Antonio Abate ICP • I.N.P.A. S.p.A.Gest Tosap per il Comune Sant’Antonio Abate Sito istituzionale
Comune di Santa Maria la Carità Sito istituzionale
Comune di Saviano • S.A.P.NA. per il Comune di Saviano Sito istituzionale
Comune di Scisciano Rottamazione quinquies Deliberazione C.C. n. 20 del 17/06/2026
Comune di Serrara Fontana Sito istituzionale
Comune di Somma Vesuviana Sito istituzionale
Comune di Sorrento • S.A.P.NA. per il Comune di Sorrento Sito istituzionale
Comune di Striano • S.A.P.NA. per il Comune di Striano Sito istituzionale
Comune di Terzigno • S.A.P.NA. per il Comune di Terzigno Sito istituzionale
Comune di Torre del Greco • S.A.P.NA. per il Comune di Torre del Greco Sito istituzionale
Comune di Trecase • S.A.P.NA. per il Comune di Trecase • I.N.P.A. S.p.A. Comune di Trecase – ICP Sito istituzionale
Comune di Tufino • S.A.P.NA. per il Comune di Tufino Sito istituzionale
Comune di Vico Equense • S.A.P.NA. per il Comune di Vico Equense Sito istituzionale
Comune di Villaricca Sito istituzionale
Comune di Volla Sito istituzionale

Salerno (SA)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acerno Sito istituzionale
Comune di Albanella Sito istituzionale
Comune di Amalfi • Tre Esse S.r.l. per il Comune di Amalfi Sito istituzionale
Comune di Angri Sito istituzionale
Comune di Battipaglia Sito istituzionale
Comune di Bellizzi Sito istituzionale
Comune di Calvanico Sito istituzionale
Comune di Camerota Sito istituzionale
Comune di Castel San Giorgio Sito istituzionale
Comune di Cava De’ Tirreni Sito istituzionale
Comune di Celle di Bulgheria Sito istituzionale
Comune di Centola Sito istituzionale
Comune di Conca Dei Marini Sito istituzionale
Comune di Corbara Sito istituzionale
Comune di Eboli Sito istituzionale
Comune di Felitto Sito istituzionale
Comune di Giffoni Sei Casali Sito istituzionale
Comune di Lustra Sito istituzionale
Comune di Maiori Sito istituzionale
Comune di Montano Antilia Sito istituzionale
Comune di Monte San Giacomo Avviso rottamazione quinquies Deliberazione C.C. n. 16 del 29/06/2026
Comune di Montecorice Sito istituzionale
Comune di Montesano sulla Marcellana Sito istituzionale
Comune di Nocera Superiore Sito istituzionale
Comune di Padula Sito istituzionale
Comune di Pagani Sito istituzionale
Comune di Pellezzano Sito istituzionale
Comune di Pertosa Sito istituzionale
Comune di Piaggine Sito istituzionale
Comune di Pisciotta Sito istituzionale
Comune di Pontecagnano Faiano Sito istituzionale
Comune di Praiano Sito istituzionale
Comune di Prignano Cilento Sito istituzionale
Comune di Ravello Sito istituzionale
Comune di Roccadaspide Sito istituzionale
Comune di Roscigno Sito istituzionale
Comune di Sala Consilina Avviso – Definizione agevolata e rottamazione “quinquies” Deliberazione C.C. n. 14 del 26/06/2026
Comune di Salento Sito istituzionale
Comune di San Gregorio Magno Sito istituzionale
Comune di San Marzano sul Sarno Sito istituzionale
Comune di San Rufo Sito istituzionale
Comune di Sant’Angelo a Fasanella Sito istituzionale
Comune di Sant’Egidio del Monte Albino Sito istituzionale
Comune di Sapri Sito istituzionale
Comune di Sassano Sito istituzionale
Comune di Scafati Sito istituzionale
Comune di Teggiano Sito istituzionale

Emilia-Romagna

Bologna (BO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Castel d’Aiano Sito istituzionale
Comune di Galliera Sito istituzionale
Comune di Vergato Sito istituzionale

Ferrara (FE)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Argenta • Soelia S.p.A. – Comune di Argenta • Tre Esse S.r.l. per il Comune di Argenta Sito istituzionale
Comune di Comacchio Sito istituzionale
Comune di Ferrara Sito istituzionale
Comune di Fiscaglia Include anche i carichi affidati dagli ex Comuni di Massa Fiscaglia, Migliarino e Migliaro. Sito istituzionale
Comune di Ostellato Sito istituzionale
Comune di Portomaggiore Sito istituzionale
Comune di Vigarano Mainarda Sito istituzionale

Forlì-Cesena (FC)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Forlì Sito istituzionale

Modena (MO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Camposanto Sito istituzionale
Comune di Cavezzo Sito istituzionale
Comune di Concordia sulla Secchia Sito istituzionale
Comune di Fanano Sito istituzionale
Comune di Finale Emilia Sito istituzionale
Comune di Formigine Sito istituzionale
Comune di Lama Mocogno Sito istituzionale
Comune di Medolla Sito istituzionale
Comune di Mirandola Sito istituzionale
Comune di Montefiorino Sito istituzionale
Comune di Montese Sito istituzionale
Comune di San Felice sul Panaro Sito istituzionale
Comune di San Possidonio Sito istituzionale
Comune di San Prospero Sito istituzionale
Comune di Sestola Sito istituzionale
Comune di Vignola Sito istituzionale
Unione Comuni Modenesi Area Nord Sito istituzionale

Parma (PR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Medesano Sito istituzionale

Piacenza (PC)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alseno Sito istituzionale
Comune di Carpaneto Piacentino Sito istituzionale
Comune di San Giorgio Piacentino Sito istituzionale
Unione Valnure e Valchero Sito istituzionale

Ravenna (RA)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alfonsine Sito istituzionale
Comune di Bagnacavallo Sito istituzionale
Comune di Bagnara di Romagna Sito istituzionale
Comune di Conselice Sito istituzionale
Comune di Cotignola Sito istituzionale
Comune di Fusignano Sito istituzionale
Comune di Lugo Sito istituzionale
Comune di Massa Lombarda Sito istituzionale
Comune di Sant’Agata sul Santerno Sito istituzionale
Unione dei Comuni della Bassa Romagna Sito istituzionale

Reggio Emilia (RE)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Quattro Castella Sito istituzionale
Comune di Reggio nell’Emilia Sito istituzionale
Comune di Ventasso Include anche i carichi affidati dagli ex Comuni di Busana, Collagna, Ligonchio, Ramiseto e dall’ex Unione dei Comuni dell’Alto Appennino Reggiano. Sito istituzionale

Rimini (RN)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di San Leo Sito istituzionale
Comune di Sassofeltrio Sito istituzionale

Friuli-Venezia Giulia

Gorizia (GO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Gorizia Sito istituzionale
Comune di Monfalcone Sito istituzionale

Pordenone (PN)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Fiume Veneto Sito istituzionale

Udine (UD)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Basiliano Sito istituzionale
Comune di Campoformido Sito istituzionale
Comune di Cervignano del Friuli Sito istituzionale
Comune di Manzano Sito istituzionale
Comune di Pocenia Sito istituzionale
Comune di San Daniele del Friuli Sito istituzionale
Comune di Udine Sito istituzionale

Lazio

Regione

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Regione Lazio Legge regionale – adesione alla Rottamazione-quinquies Legge regionale n. 14 del 01/07/2026, art. 3

Frosinone (FR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alvito Sito istituzionale
Comune di Amaseno Sito istituzionale
Comune di Anagni • I.N.P.A. S.p.A. uff. gest. pubbl. per il Comune di Anagni • I.N.P.A. S.p.A. uff. gest. TOSAP per il Comune di Anagni Sito istituzionale
Comune di Arce Sito istituzionale
Comune di Arnara Sito istituzionale
Comune di Atina Sito istituzionale
Comune di Ausonia Sito istituzionale
Comune di Boville Ernica • Globo Tributi S.r.l. per Comune di Boville Ernica Sito istituzionale
Comune di Campoli Appennino Sito istituzionale
Comune di Castelliri Sito istituzionale
Comune di Ceprano Sito istituzionale
Comune di Cervaro Sito istituzionale
Comune di Coreno Ausonio Sito istituzionale
Comune di Esperia Sito istituzionale
Comune di Ferentino • Tre Esse S.r.l. per il Comune di Ferentino Sito istituzionale
Comune di Fontana Liri Sito istituzionale
Comune di Fumone Sito istituzionale
Comune di Gallinaro Sito istituzionale
Comune di Giuliano di Roma Sito istituzionale
Comune di Isola del Liri Sito istituzionale
Comune di Monte San Giovanni Campano Sito istituzionale
Comune di Paliano Sito istituzionale
Comune di Pastena Sito istituzionale
Comune di Patrica • Globo Tributi S.r.l. per Comune di Patrica Sito istituzionale
Comune di Picinisco Sito istituzionale
Comune di Piedimonte San Germano Sito istituzionale
Comune di Pofi Sito istituzionale
Comune di Ripi Sito istituzionale
Comune di San Donato Val di Comino Sito istituzionale
Comune di San Giorgio a Liri Sito istituzionale
Comune di San Vittore del Lazio Sito istituzionale
Comune di Sant’Andrea del Garigliano Sito istituzionale
Comune di Sant’Elia Fiumerapido Sito istituzionale
Comune di Serrone Sito istituzionale
Comune di Settefrati Sito istituzionale
Comune di Sgurgola Sito istituzionale
Comune di Sora Sito istituzionale
Comune di Torrice Sito istituzionale
Comune di Trevi nel Lazio Sito istituzionale
Comune di Trivigliano Sito istituzionale
Comune di Vallecorsa Sito istituzionale
Comune di Veroli Sito istituzionale
Comune di Vico nel Lazio Sito istituzionale
Comune di Villa Latina Sito istituzionale
Comune di Villa Santo Stefano Sito istituzionale

Latina (LT)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Aprilia Sito istituzionale
Comune di Cisterna di Latina Sito istituzionale
Comune di Cori Sito istituzionale
Comune di Fondi Sito istituzionale
Comune di Formia Sito istituzionale
Comune di Gaeta Sito istituzionale
Comune di Itri • Dogre S.r.l. – concessionaria icp/dpa Comune Itri Sito istituzionale
Comune di Latina • Dogre S.r.l. – concessionaria icp/dpa Comune Latina • Dogre S.r.l. – concessionaria TOSAP Comune di Latina • I.N.P.A. S.p.A.- Gestione ICP – Comune di Latina • I.N.P.A. S.p.A.- Gestione TOSAP Perm.- Comune di Latina • I.N.P.A. S.p.A.- Gestione TOSAP Temp.- Comune di Latina • Latina ambiente S.p.A. Sito istituzionale
Comune di Lenola Sito istituzionale
Comune di Maenza Sito istituzionale
Comune di Monte San Biagio Sito istituzionale
Comune di Pontinia Sito istituzionale
Comune di Priverno Sito istituzionale
Comune di Prossedi Sito istituzionale
Comune di Rocca Massima Sito istituzionale
Comune di Roccagorga Sito istituzionale
Comune di Sabaudia Sito istituzionale
Comune di San Felice Circeo Sito istituzionale
Comune di Sermoneta Adesione alla definizione agevolata (“Rottamazione-quinquies”) Deliberazione C.C. n. 29 del 22/06/2026
Comune di Sonnino Sito istituzionale
Comune di Sperlonga Sito istituzionale
Comune di Terracina Sito istituzionale

Rieti (RI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Borgorose Sito istituzionale
Comune di Cantalice Sito istituzionale
Comune di Castel di Tora Sito istituzionale
Comune di Castel Sant’Angelo Adesione alla definizione agevolata (Rottamazione-quinquies) Deliberazione C.C. n. 22 del 23/07/2026
Comune di Cittaducale Sito istituzionale
Comune di Greccio Sito istituzionale
Comune di Magliano Sabina Sito istituzionale
Comune di Micigliano Sito istituzionale
Comune di Pescorocchiano Sito istituzionale
Comune di Poggio Bustone Sito istituzionale
Comune di Poggio Mirteto Sito istituzionale
Comune di Poggio Moiano Sito istituzionale
Comune di Rieti Sito istituzionale
Comune di Torricella in Sabina Sito istituzionale

Roma (RM)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Città Metropolitana di Roma Capitale Proposte di deliberazioni – adesione alla Rottamazione-quinquies
Comune di Anguillara Sabazia Sito istituzionale
Comune di Anzio Sito istituzionale
Comune di Arcinazzo Romano Atto amministrativo – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 24 del 30/07/2026
Comune di Ardea Sito istituzionale
Comune di Arsoli Sito istituzionale
Comune di Artena • Globo Tributi S.r.l. per Comune di Artena Sito istituzionale
Comune di Campagnano di Roma Sito istituzionale
Comune di Carpineto Romano Sito istituzionale
Comune di Castelnuovo di Porto Sito istituzionale
Comune di Cave • Globo Tributi S.r.l. per Comune di Cave Sito istituzionale
Comune di Cerveteri Sito istituzionale
Comune di Civitavecchia Sito istituzionale
Comune di Colleferro • Sap S.p.A. per il Comune Colleferro Sito istituzionale
Comune di Colonna Sito istituzionale
Comune di Fiano Romano Sito istituzionale
Comune di Fiumicino • Fiumicino Tributi S.p.A. Sito istituzionale
Comune di Fonte Nuova Sito istituzionale
Comune di Formello Sito istituzionale
Comune di Gallicano nel Lazio Sito istituzionale
Comune di Gavignano Sito istituzionale
Comune di Genzano di Roma Sito istituzionale
Comune di Grottaferrata Sito istituzionale
Comune di Guidonia Montecelio Sito istituzionale
Comune di Ladispoli Sito istituzionale
Comune di Lanuvio Sito istituzionale
Comune di Lariano Sito istituzionale
Comune di Manziana • Sap S.p.A. per il Comune Manziana Sito istituzionale
Comune di Marano Equo Sito istituzionale
Comune di Marino Sito istituzionale
Comune di Mentana Rottamazione quinquies – Cartelle Comunali Deliberazione C.C. n. 29 del 23/06/2026
Comune di Monte Compatri Albo deliberazioni – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 14 del 28/07/2026
Comune di Montelibretti Sito istituzionale
Comune di Montorio Romano Sito istituzionale
Comune di Nemi Sito istituzionale
Comune di Nettuno Sito istituzionale
Comune di Olevano Romano Sito istituzionale
Comune di Palestrina Sito istituzionale
Comune di Palombara Sabina • I.N.P.A. S.p.A. uff. gest. pubbl. Comune di Palombara Sabina • I.N.P.A. S.p.A. uff.gest.TOSAP per Com. di Palombara Sabina Sito istituzionale
Comune di Pomezia Sito istituzionale
Comune di Riano Sito istituzionale
Comune di Rignano Flaminio Sito istituzionale
Comune di Rocca di Papa Sito istituzionale
Comune di Roma Capitale • Ama S.p.A. – Servizio Ta.Ri. Avviso agli utenti – Definizione agevolata e rottamazione “quinquies” Deliberazione Assemblea Capitolina n. 98 del 04/06/2026
Comune di Sacrofano Sito istituzionale
Comune di Santa Marinella Sito istituzionale
Comune di Segni Sito istituzionale
Comune di Subiaco Sito istituzionale
Comune di Tivoli • A.S.A. Tivoli S.p.A. Sito istituzionale
Comune di Trevignano Romano • Sap S.P.A per il Comune di Trevignano Romano Sito istituzionale
Comune di Zagarolo • Globo Tributi S.r.l. per Comune di Zagarolo Sito istituzionale

Viterbo (VT)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Bolsena Sito istituzionale
Comune di Castel Sant’Elia Sito istituzionale
Comune di Gradoli Sito istituzionale
Comune di Monte Romano Sito istituzionale
Comune di Soriano nel Cimino Sito istituzionale
Comune di Tarquinia Sito istituzionale
Comune di Valentano Sito istituzionale
Comune di Viterbo Sito istituzionale

Liguria

Genova (GE)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Città Metropolitana di Genova Informazioni di servizio – Rottamazione-quinquies Deliberazione del Consiglio metropolitano n. 16 del 27/07/2026
Comune di Busalla Sito istituzionale
Comune di Campomorone Sito istituzionale
Comune di Genova • A.M.I.U.Genova S.p.A. Definizione agevolata – “Rottamazione quinquies” Deliberazione C.C. n. 28/2026
Comune di Moneglia Sito istituzionale

Imperia (IM)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Bordighera Sito istituzionale
Comune di Sanremo Sito istituzionale

La Spezia (SP)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Sarzana Sito istituzionale
Comune di Vernazza Sito istituzionale

Savona (SV)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alassio • Alpi di Vittorio Randaccio per il Comune di Alassio Rottamazione-quinquies Deliberazione C.C. n. 41 del 29/06/2026
Comune di Albenga Sito istituzionale
Comune di Albisola Superiore Sito istituzionale
Comune di Albissola Marina Adesione alla “Rottamazione-quinquies” Deliberazione C.C. n. 12 del 15/06/2026
Comune di Cairo Montenotte Sito istituzionale
Comune di Dego Sito istituzionale
Comune di Finale Ligure • Servizi di Riviera S.p.A. Sito istituzionale
Comune di Loano Sito istituzionale
Comune di Pietra Ligure Sito istituzionale
Comune di Savona Sito istituzionale
Comune di Varazze Sito istituzionale

Lombardia

Bergamo (BG)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Ardesio Sito istituzionale
Comune di Osio Sotto Sito istituzionale
Comune di Ranica Sito istituzionale
Comune di Romano di Lombardia Sito istituzionale
Comune di Urgnano Sito istituzionale
Comune di Val Brembilla Include anche i carichi affidati dagli ex Comuni di Brembilla e Gerosa. Sito istituzionale
Comune di Zanica Sito istituzionale

Brescia (BS)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Berzo Demo Sito istituzionale
Comune di Cazzago San Martino Sito istituzionale
Comune di Cedegolo Sito istituzionale
Comune di Cevo Sito istituzionale
Comune di Malegno Sito istituzionale
Comune di Monticelli Brusati Sito istituzionale
Comune di Pisogne Sito istituzionale
Comune di Saviore dell’Adamello Sito istituzionale
Comune di Sellero Sito istituzionale
Unione dei Comuni della Valsaviore Sito istituzionale

Como (CO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Carbonate Sito istituzionale
Comune di Mariano Comense Sito istituzionale

Lecco (LC)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Malgrate Sito istituzionale

Lodi (LO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Codogno Rottamazione quinquies dei carichi trasmessi all’Agenzia delle Entrate-Riscossione (AdER) Deliberazione C.C. n. 43 del 09/07/2026

Mantova (MN)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Borgo Mantovano Include anche i carichi affidati dagli ex Comuni di Pieve di Coriano, Revere e Villa Poma. Sito istituzionale
Comune di Gonzaga Sito istituzionale
Comune di Ostiglia • S.I.E.M. S.p.A. – Comune di Ostiglia Sito istituzionale

Milano (MI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Abbiategrasso Adesione alla Rottamazione-quinquies Deliberazione C.C. n. 55/2026
Comune di Assago Sito istituzionale
Comune di Castano Primo Sito istituzionale
Comune di Cornaredo Sito istituzionale
Comune di Magenta Adesione alla rottamazione quinquies Deliberazione C.C. approvata nella seduta n. 19 del 24/06/2026
Comune di Magnago Sito istituzionale
Comune di Paullo Sito istituzionale
Comune di Pero Sito istituzionale
Comune di Pozzo d’Adda Sito istituzionale
Comune di Robecchetto con Induno Sito istituzionale

Monza e Brianza (MB)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Arcore Sito istituzionale
Comune di Briosco Sito istituzionale
Comune di Brugherio • Cem Ambiente S.p.A. -Com.Brugherio Sito istituzionale
Comune di Mezzago • Cem Ambiente S.p.A. – Com.Mezzago Sito istituzionale
Comune di Muggiò Sito istituzionale
Comune di Seregno Sito istituzionale
Comune di Triuggio Sito istituzionale

Pavia (PV)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Borgo San Siro Sito istituzionale
Comune di Carbonara al Ticino Sito istituzionale
Comune di Gambolò Sito istituzionale
Comune di Mortara Sito istituzionale
Comune di Santa Maria della Versa Sito istituzionale
Comune di Trivolzio Sito istituzionale
Comune di Vigevano Sito istituzionale
Comune di Voghera Sito istituzionale
Comune di Zenevredo Sito istituzionale

Sondrio (SO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Talamona Sito istituzionale

Varese (VA)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Busto Arsizio Sito istituzionale
Comune di Cardano al Campo Sito istituzionale
Comune di Gallarate Sito istituzionale
Comune di Jerago con Orago Sito istituzionale
Comune di Ranco Sito istituzionale
Comune di Uboldo Sito istituzionale

Marche

Ancona (AN)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Ancona • Ancona Entrate S.r.l. Rottamazione Quinquies Deliberazione C.C. n. 54 del 02/07/2026
Comune di Castelfidardo Sito istituzionale
Comune di Falconara Marittima Sito istituzionale
Comune di Filottrano Sito istituzionale
Comune di Maiolati Spontini Sito istituzionale
Comune di Osimo Sito istituzionale

Ascoli Piceno (AP)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acquaviva Picena Atto amministrativo – adesione alla Rottamazione-quinquies Deliberazione di Consiglio n. 20 del 30/07/2026
Comune di Ascoli Piceno Sito istituzionale
Comune di Castel di Lama Sito istituzionale
Comune di Castignano Sito istituzionale
Comune di Massignano Sito istituzionale
Comune di Montefiore dell’Aso Sito istituzionale
Comune di Offida Sito istituzionale
Comune di Palmiano Sito istituzionale
Comune di San Benedetto del Tronto Sito istituzionale

Fermo (FM)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Altidona Sito istituzionale
Comune di Fermo Sito istituzionale
Comune di Lapedona Sito istituzionale
Comune di Monte Urano Sito istituzionale
Comune di Montelparo Sito istituzionale
Comune di Montottone Sito istituzionale
Comune di Moresco Sito istituzionale
Comune di Porto San Giorgio Sito istituzionale
Comune di Porto Sant’Elpidio Rottamazione quinquies: il Comune di Porto Sant’Elpidio ha aderito Deliberazione C.C. n. 33 del 04/06/2026
Comune di Sant’Elpidio a Mare Sito istituzionale

Macerata (MC)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Apiro Sito istituzionale
Comune di Camerino Sito istituzionale
Comune di Castelraimondo Sito istituzionale
Comune di Civitanova Marche Sito istituzionale
Comune di Corridonia • Corridonia servizi S.r.l. Unipersonale Sito istituzionale
Comune di Esanatoglia Sito istituzionale
Comune di Fiuminata Sito istituzionale
Comune di Gagliole Sito istituzionale
Comune di Matelica Sito istituzionale
Comune di Mogliano • Mogliano Ambiente S.p.A. Sito istituzionale
Comune di Monte San Giusto Sito istituzionale
Comune di Montecosaro Sito istituzionale
Comune di Morrovalle • Tre Esse S.r.l. per il Comune di Morrovalle Sito istituzionale
Comune di Recanati Sito istituzionale
Comune di San Severino Marche Sito istituzionale
Comune di Tolentino Sito istituzionale
Comune di Treia Sito istituzionale

Pesaro e Urbino (PU)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acqualagna Albo deliberazioni – Rottamazione-quinquies Deliberazione di Consiglio n. 18 del 23/07/2026
Comune di Sant’Angelo in Vado Sito istituzionale
Comune di Terre Roveresche Include anche i carichi affidati dagli ex Comuni di Barchi, Orciano di Pesaro, Piagge e San Giorgio di Pesaro. Sito istituzionale
Comune di Urbino Sito istituzionale

Molise

Campobasso (CB)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Campobasso Archivio provvedimenti – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 27 del 24/06/2026
Comune di Campomarino Atto amministrativo – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 31 del 14/07/2026
Comune di Castelmauro Sito istituzionale
Comune di Ferrazzano Sito istituzionale
Comune di Gambatesa Sito istituzionale
Comune di Guardialfiera Sito istituzionale
Comune di Guglionesi Sito istituzionale
Comune di Larino Sito istituzionale
Comune di Montecilfone Sito istituzionale
Comune di Montefalcone nel Sannio Sito istituzionale
Comune di Oratino Sito istituzionale
Comune di Palata Sito istituzionale
Comune di Petacciato Sito istituzionale
Comune di Pietracatella Sito istituzionale
Comune di Ripalimosani Sito istituzionale
Comune di Roccavivara Sito istituzionale
Comune di San Martino in Pensilis Sito istituzionale
Comune di Toro Sito istituzionale
Comune di Trivento Sito istituzionale
Comune di Ururi ICA – Imposte Comunali Affini S.p.A Sito istituzionale Delibera di C.C. n. 19 del 31/07/2026. (**Concessionario Ica-Creset**). 

Isernia (IS)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Cantalupo nel Sannio Sito istituzionale
Comune di Castelverrino Sito istituzionale
Comune di Civitanova del Sannio Sito istituzionale
Comune di Fornelli Sito istituzionale
Comune di Frosolone Sito istituzionale
Comune di Macchiagodena Sito istituzionale
Comune di Monteroduni Sito istituzionale
Comune di Rionero Sannitico Sito istituzionale
Comune di Roccamandolfi Sito istituzionale

Piemonte

Alessandria (AL)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Amministrazione provinciale di Alessandria Sito istituzionale
Comune di Alessandria Sito istituzionale
Comune di Arquata Scrivia Sito istituzionale
Comune di Casale Monferrato Sito istituzionale
Comune di Frassineto Po Sito istituzionale
Comune di Giarole Sito istituzionale
Comune di Mirabello Monferrato Sito istituzionale
Comune di Novi Ligure Sito istituzionale
Comune di Ovada Sito istituzionale
Comune di Quattordio Sito istituzionale
Comune di Tortona Sito istituzionale

Asti (AT)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Asti • Asp – Asti Servizi Pubblici SpA Sito istituzionale
Comune di Moncalvo Sito istituzionale

Biella (BI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Mongrando Sito istituzionale

Novara (NO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Arona Sito istituzionale
Comune di Borgo Ticino Sito istituzionale
Comune di Cureggio Sito istituzionale
Comune di Dormelletto Sito istituzionale
Comune di Ghemme Sito istituzionale
Comune di Invorio Sito istituzionale
Comune di Marano Ticino Sito istituzionale
Comune di Momo Sito istituzionale

Torino (TO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Città Metropolitana di Torino Imposte, tributi e finanze – adesione alla Rottamazione-quinquies Deliberazione del Consiglio metropolitano n. 29 del 01/07/2026
Comune di Carmagnola • Consorzio Chierese per i servizi – Comune di Carmagnola Sito istituzionale
Comune di Lanzo Torinese Sito istituzionale
Comune di Pecetto Torinese Sito istituzionale
Comune di Pianezza Sito istituzionale
Comune di Rivarolo Canavese Sito istituzionale
Comune di Robassomero Sito istituzionale
Comune di Santena Sito istituzionale
Comune di Venaria Reale Sito istituzionale
Comune di Villareggia Sito istituzionale
Comune di Volpiano Sito istituzionale

Verbano-Cusio-Ossola (VB)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Gignese Sito istituzionale
Comune di Verbania • Tre Esse S.r.l. per il Comune di Verbania Sito istituzionale

Puglia

Regione

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Regione Puglia Definizione agevolata applicabile solo ai carichi relativi alla tassa automobilistica. Tassa automobilistica: vademecum sulla definizione agevolata Legge regionale n. 16 del 30/07/2026

Bari (BA)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Città Metropolitana di Bari Sito istituzionale
Comune di Adelfia Sito istituzionale
Comune di Altamura Sito istituzionale
Comune di Bari Sito istituzionale
Comune di Bitetto Sito istituzionale
Comune di Bitonto • I.N.P.A. S.p.A. Comune di Bitonto gestione COSAP permanente • I.N.P.A. S.p.A. Comune di Bitonto gestione COSAP temporanea • I.N.P.A. S.p.A. Gestione ICP Comune di Bitonto • I.N.P.A. S.p.A.- Gestione TARSUG – Comune di Bitonto Sito istituzionale
Comune di Capurso Sito istituzionale
Comune di Casamassima Sito istituzionale
Comune di Cellamare Sito istituzionale
Comune di Conversano Sito istituzionale
Comune di Giovinazzo Sito istituzionale
Comune di Grumo Appula Sito istituzionale
Comune di Locorotondo Sito istituzionale
Comune di Modugno Sito istituzionale
Comune di Mola di Bari Sito istituzionale
Comune di Molfetta Sito istituzionale
Comune di Palo del Colle Sito istituzionale
Comune di Polignano a Mare Sito istituzionale
Comune di Rutigliano Sito istituzionale
Comune di Ruvo di Puglia Adesione alla definizione agevolata dei carichi affidati ad AdER – Rottamazione quinquies Deliberazione C.C. n. 24 del 30/07/2026
Comune di Sannicandro di Bari Rottamazione Quinquies: carichi affidati all’Agenzia delle Entrate-Riscossione dal 2000 al 2023 Deliberazione C.C. n. 22 del 30/07/2026
Comune di Santeramo in Colle Sito istituzionale
Comune di Terlizzi Sito istituzionale
Comune di Turi Sito istituzionale
Comune di Valenzano Sito istituzionale

Barletta-Andria-Trani (BT)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Andria Sito istituzionale
Comune di Barletta Sito istituzionale
Comune di Bisceglie Sito istituzionale
Comune di Canosa di Puglia Il Comune di Canosa di Puglia aderisce alla “rottamazione quinquies” Deliberazione C.C. n. 23 del 10/06/2026
Comune di Minervino Murge Sito istituzionale
Comune di Spinazzola Sito istituzionale
Comune di Trani Sito istituzionale
Comune di Trinitapoli Sito istituzionale

Brindisi (BR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Carovigno Sito istituzionale
Comune di Ceglie Messapica Sito istituzionale
Comune di Cellino San Marco Sito istituzionale
Comune di Cisternino Sito istituzionale
Comune di Fasano Sito istituzionale
Comune di Francavilla Fontana Sito istituzionale
Comune di Latiano Sito istituzionale
Comune di Mesagne Sito istituzionale
Comune di Oria Sito istituzionale
Comune di Ostuni Sito istituzionale
Comune di San Donaci Sito istituzionale
Comune di San Pietro Vernotico Sito istituzionale
Comune di San Vito dei Normanni Sito istituzionale
Comune di Villa Castelli Sito istituzionale

Foggia (FG)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Carapelle Sito istituzionale
Comune di Casalnuovo Monterotaro Sito istituzionale
Comune di Cerignola Sito istituzionale
Comune di Chieuti Sito istituzionale
Comune di Foggia Definizione agevolata (Rottamazione quinquies) Deliberazione C.C. n. 75 del 30/06/2026
Comune di Lucera Sito istituzionale
Comune di Manfredonia Sito istituzionale
Comune di Mattinata Sito istituzionale
Comune di Poggio Imperiale Sito istituzionale
Comune di San Giovanni Rotondo Sito istituzionale
Comune di Serracapriola Sito istituzionale
Comune di Vico del Gargano Sito istituzionale
Comune di Vieste Sito istituzionale

Lecce (LE)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alessano Sito istituzionale
Comune di Alliste Sito istituzionale
Comune di Andrano Adesione alla rottamazione quinquies Deliberazione C.C. n. 16 del 12/06/2026
Comune di Aradeo Sito istituzionale
Comune di Arnesano Sito istituzionale
Comune di Bagnolo del Salento Sito istituzionale
Comune di Botrugno Sito istituzionale
Comune di Calimera Sito istituzionale
Comune di Campi Salentina Sito istituzionale
Comune di Cannole Sito istituzionale
Comune di Caprarica di Lecce Sito istituzionale
Comune di Carmiano • Bianco Igiene Ambientale S.r.l. gestione TIA Com.di Carmiano • Bianco Igiene Ambientale S.r.l. gestore per Com.di Carmiano Sito istituzionale
Comune di Carpignano Salentino Sito istituzionale
Comune di Castri di Lecce Sito istituzionale
Comune di Castrignano De’ Greci Sito istituzionale
Comune di Castrignano del Capo Sito istituzionale
Comune di Castro Sito istituzionale
Comune di Cavallino Sito istituzionale
Comune di Collepasso Sito istituzionale
Comune di Copertino Atto amministrativo – adesione alla Rottamazione quinquies AdE-R Deliberazione C.C. n. 34 del 29/06/2026
Comune di Corigliano d’Otranto Sito istituzionale
Comune di Corsano Sito istituzionale
Comune di Cutrofiano Sito istituzionale
Comune di Galatina Sito istituzionale
Comune di Gallipoli Sito istituzionale
Comune di Giuggianello Sito istituzionale
Comune di Guagnano Sito istituzionale
Comune di Lecce • Dogre S.r.l. – concessionaria icp/dpa Comune Lecce • Dogre S.r.l. – concessionaria TOSAP Comune Lecce • Dogre S.r.l. – concessionaria TOSAP Mercati Comune Lecce • Dogre Srl conc.canoni patrimoniali ric.-non ric.Comune Lecce Sito istituzionale
Comune di Leverano Sito istituzionale
Comune di Lizzanello Sito istituzionale
Comune di Maglie Sito istituzionale
Comune di Martano Sito istituzionale
Comune di Matino Sito istituzionale
Comune di Melendugno Sito istituzionale
Comune di Melissano Sito istituzionale
Comune di Melpignano Sito istituzionale
Comune di Miggiano Sito istituzionale
Comune di Minervino di Lecce Sito istituzionale
Comune di Monteroni di Lecce Sito istituzionale
Comune di Morciano di Leuca Sito istituzionale
Comune di Nardò • Bianco Igiene Ambientale S.r.l. gestore per il Com.di Nardo’ Sito istituzionale
Comune di Neviano Sito istituzionale
Comune di Nociglia Sito istituzionale
Comune di Novoli Sito istituzionale
Comune di Ortelle Sito istituzionale
Comune di Otranto Sito istituzionale
Comune di Patù Sito istituzionale
Comune di Poggiardo Sito istituzionale
Comune di Porto Cesareo Sito istituzionale
Comune di Presicce-Acquarica Include anche i carichi affidati dagli ex Comuni di Acquarica del Capo e Presicce. Sito istituzionale
Comune di Racale Sito istituzionale
Comune di Ruffano Sito istituzionale
Comune di Salice Salentino Sito istituzionale
Comune di Salve Sito istituzionale
Comune di San Pietro in Lama Sito istituzionale
Comune di Seclì Adesione alla Rottamazione Quinquies Deliberazione C.C. n. 16 del 30/06/2026
Comune di Sogliano Cavour Sito istituzionale
Comune di Spongano Sito istituzionale
Comune di Squinzano Sito istituzionale
Comune di Sternatia Sito istituzionale
Comune di Surano • Armando Muccio S.A.S. per Comune di Surano Sito istituzionale
Comune di Surbo Sito istituzionale
Comune di Taurisano Sito istituzionale
Comune di Tiggiano Sito istituzionale
Comune di Trepuzzi Sito istituzionale
Comune di Tricase Sito istituzionale
Comune di Ugento Rottamazione Quinquies – Agenzia delle Entrate e Riscossione Deliberazione C.C. n. 25 del 24/07/2026
Comune di Veglie Sito istituzionale

Taranto (TA)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Laterza Sito istituzionale
Comune di Leporano Sito istituzionale
Comune di Lizzano Sito istituzionale
Comune di Manduria Sito istituzionale
Comune di Maruggio Sito istituzionale
Comune di Massafra Sito istituzionale
Comune di Monteparano Sito istituzionale
Comune di Mottola Sito istituzionale
Comune di Palagianello Sito istituzionale
Comune di Palagiano • Serveco S.r.l. Atto amministrativo – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 29 del 24/06/2026
Comune di Statte Sito istituzionale
Comune di Taranto • Dogre Pubblicita’ S.r.l. Concessionaria icp/dpa Comune Taranto Sito istituzionale
Comune di Torricella Sito istituzionale

Sardegna

Cagliari (CA)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Ballao Sito istituzionale
Comune di Domus De Maria Sito istituzionale
Comune di Guamaggiore Sito istituzionale
Comune di Maracalagonis Sito istituzionale
Comune di Monastir Sito istituzionale
Comune di Monserrato Sito istituzionale
Comune di Muravera Sito istituzionale
Comune di Nurallao Sito istituzionale
Comune di Ortacesus Sito istituzionale
Comune di Quartu Sant’Elena Sito istituzionale
Comune di Quartucciu Sito istituzionale
Comune di Selargius Sito istituzionale
Comune di Serdiana Sito istituzionale
Comune di Serri Sito istituzionale
Comune di Sestu Sito istituzionale
Comune di Settimo San Pietro Sito istituzionale
Comune di Sinnai • Gestione servizi pubblici S.r.l. per Com. Sinnai Sito istituzionale
Comune di Villa San Pietro Sito istituzionale
Comune di Villaputzu Sito istituzionale
Comune di Villasimius Sito istituzionale
Comune di Villaspeciosa Sito istituzionale

Carbonia-Iglesias (CI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Carbonia Sito istituzionale
Comune di Giba Sito istituzionale
Comune di Iglesias Sito istituzionale
Comune di Perdaxius Sito istituzionale
Comune di Piscinas Sito istituzionale
Comune di San Giovanni Suergiu Sito istituzionale
Comune di Sant’Anna Arresi Sito istituzionale
Comune di Sant’Antioco Sito istituzionale

Medio Campidano (VS)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Arbus Sito istituzionale
Comune di Gonnosfanadiga Sito istituzionale
Comune di Pabillonis Sito istituzionale
Comune di Sanluri Sito istituzionale
Comune di Sardara Sito istituzionale

Nuoro (NU)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Aritzo Sito istituzionale
Comune di Austis Sito istituzionale
Comune di Belvì Sito istituzionale
Comune di Borore Sito istituzionale
Comune di Desulo Sito istituzionale
Comune di Dorgali Sito istituzionale
Comune di Dualchi Sito istituzionale
Comune di Fonni Sito istituzionale
Comune di Galtellì Sito istituzionale
Comune di Lodè Sito istituzionale
Comune di Lula Sito istituzionale
Comune di Macomer Sito istituzionale
Comune di Noragugume Sito istituzionale
Comune di Nuoro Sito istituzionale
Comune di Oliena Sito istituzionale
Comune di Oniferi Sito istituzionale
Comune di Orani Sito istituzionale
Comune di Orgosolo Sito istituzionale
Comune di Orosei Sito istituzionale
Comune di Ovodda Sito istituzionale
Comune di Posada Sito istituzionale
Comune di Sarule Sito istituzionale
Comune di Silanus Sito istituzionale
Comune di Teti Sito istituzionale
Comune di Torpè Sito istituzionale

Ogliastra (OG)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Arzana Sito istituzionale
Comune di Baunei Sito istituzionale
Comune di Girasole Sito istituzionale
Comune di Ilbono Sito istituzionale
Comune di Lanusei Sito istituzionale
Comune di Loceri Sito istituzionale
Comune di Tertenia Sito istituzionale
Comune di Tortolì Sito istituzionale
Comune di Triei Sito istituzionale
Comune di Urzulei Sito istituzionale
Comune di Villagrande Strisaili Sito istituzionale

Olbia-Tempio (OT)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alà dei Sardi Sito istituzionale
Comune di Arzachena Sito istituzionale
Comune di Badesi Sito istituzionale
Comune di Buddusò Sito istituzionale
Comune di Calangianus Sito istituzionale
Comune di Golfo Aranci Sito istituzionale
Comune di La Maddalena Sito istituzionale
Comune di Olbia • A.S.P.O. – azienda servizi pubblici Olbia Documenti e Regolamenti Tributi – Rottamazione Quinquies Deliberazione C.C. n. 51 del 27/05/2026
Comune di Palau Sito istituzionale
Comune di Sant’Antonio di Gallura Sito istituzionale
Comune di Santa Teresa Gallura Definizione Agevolata (Rottamazione-quinquies) Tributi Comunali Deliberazione C.C. n. 44 del 30/07/2026
Comune di Tempio Pausania Sito istituzionale

Oristano (OR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Ardauli Sito istituzionale
Comune di Bauladu Sito istituzionale
Comune di Cuglieri Sito istituzionale
Comune di Milis Sito istituzionale
Comune di Seneghe Sito istituzionale
Comune di Solarussa Sito istituzionale
Comune di Terralba Sito istituzionale
Comune di Zeddiani Sito istituzionale
Comune di Zerfaliu Sito istituzionale

Sassari (SS)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alghero Sito istituzionale
Comune di Bono Sito istituzionale
Comune di Castelsardo Sito istituzionale
Comune di Illorai Sito istituzionale
Comune di Ittiri Sito istituzionale
Comune di Mara Sito istituzionale
Comune di Olmedo Sito istituzionale
Comune di Osilo Albo deliberazioni – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 26 del 28/07/2026
Comune di Ozieri Sito istituzionale
Comune di Pattada Albo deliberazioni – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 24 del 31/07/2026
Comune di Porto Torres Sito istituzionale
Comune di Santa Maria Coghinas Sito istituzionale
Comune di Sassari Sito istituzionale
Comune di Sennori Sito istituzionale
Comune di Stintino Sito istituzionale
Comune di Thiesi Sito istituzionale
Comune di Tissi Sito istituzionale
Comune di Torralba Sito istituzionale
Comune di Tula Sito istituzionale
Comune di Uri Sito istituzionale
Comune di Usini Sito istituzionale
Comune di Valledoria Sito istituzionale

Sicilia

Agrigento (AG)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Agrigento • Ato – Gesa Ag2 S.p.A. in liquidazione Comune di Agrigento • I.N.P.A. S.p.A. Comune di Agrigento I.C.I. • I.N.P.A. S.p.A. Comune di Agrigento TARSU • I.N.P.A. S.p.A. Comune di Agrigento TOSAP permanente • I.N.P.A. S.p.A. Comune di Agrigento utenze idriche • I.N.P.A. S.p.A. uff. gest. pubbl. per il Comune di Agrigento • I.N.P.A. Spa Comune di Agrigento Tosap temporanea • SRR A.T.O. 4 Agest – Comune di Agrigento Sito istituzionale
Comune di Alessandria della Rocca Sito istituzionale
Comune di Aragona Sito istituzionale
Comune di Bivona Sito istituzionale
Comune di Burgio Sito istituzionale
Comune di Caltabellotta Sito istituzionale
Comune di Cammarata • Ato – Gesa Ag2 S.p.A. in Liquidazione Comune di Cammarata Albo deliberazioni – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 27 del 29/07/2026
Comune di Campobello di Licata Sito istituzionale
Comune di Casteltermini • I.N.P.A. S.p.A. Comune di Casteltermini gest. COSAP perm. • I.N.P.A. S.p.A. Comune di Casteltermini gest. COSAP temp. • I.N.P.A. S.p.A. Comune di Casteltermini gestione ICI • I.N.P.A. S.p.A. gestione ICP Comune di Casteltermini • I.N.P.A. S.p.A. Gestione TARSU Comune di Casteltermini Sito istituzionale
Comune di Castrofilippo Sito istituzionale
Comune di Cattolica Eraclea Sito istituzionale
Comune di Cianciana Sito istituzionale
Comune di Comitini • Ato – Gesa Ag2 S.p.A. in liquidazione – Comune di Comitini Sito istituzionale
Comune di Favara Sito istituzionale
Comune di Grotte • Ato – Gesa Ag2 S.p.A. in liquidazione – Comune di Grotte Sito istituzionale
Comune di Joppolo Giancaxio • Ato – Gesa Ag2 S.p.A.in liquidazione-Comune Joppolo Gancaxio Sito istituzionale
Comune di Lampedusa e Linosa Sito istituzionale
Comune di Licata • I.N.P.A. S.p.A. Comune di Licata I.C.I. • I.N.P.A. S.p.A. Comune di Licata TARSU Sito istituzionale
Comune di Montevago Sito istituzionale
Comune di Palma di Montechiaro Sito istituzionale
Comune di Racalmuto Sito istituzionale
Comune di Raffadali Sito istituzionale
Comune di Ravanusa Sito istituzionale
Comune di Realmonte • Ato – Gesa Ag2 S.p.A. in Liquidazione Comune di Realmonte Sito istituzionale
Comune di Ribera Sito istituzionale
Comune di Sambuca di Sicilia Sito istituzionale
Comune di San Biagio Platani Sito istituzionale
Comune di Santa Elisabetta Sito istituzionale
Comune di Santo Stefano Quisquina Sito istituzionale
Comune di Sciacca Sito istituzionale
Comune di Siculiana • Ato – Gesa Ag2 S.p.A. in Liquidazione Comune di Siculiana • SRR A.T.O. 4 Agest – Comune di Siculiana Sito istituzionale
Comune di Villafranca Sicula Sito istituzionale

Caltanissetta (CL)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acquaviva Platani • I.N.P.A. S.p.A. Conc.Serv.Risc. Comune di Acquaviva Platani Sito istituzionale
Comune di Butera • I.N.P.A. S.p.A. Comune di Butera – ICP • I.N.P.A. S.p.A. Comune di Butera – TOSAP • uff.gest.pubblicita’ per Comune di Butera Sito istituzionale
Comune di Caltanissetta • I.N.P.A. S.p.A. uff.gest.pubbl. per il Com. di Caltanissetta • I.N.P.A. S.p.A. uff.gest.TOSAP per il Com. di Caltanissetta Sito istituzionale
Comune di Campofranco Sito istituzionale
Comune di Delia Sito istituzionale
Comune di Gela • I.N.P.A. S.p.A. uff. gest. pubblicita’ per il Comune di Gela • I.N.P.A. S.p.A. uff. gest. TOSAP per il Comune di Gela • uff.gest.pubblicita’ per Comune di Gela Sito istituzionale
Comune di Milena Sito istituzionale
Comune di Montedoro Sito istituzionale
Comune di Mussomeli Sito istituzionale
Comune di Niscemi • I.N.P.A. S.p.A. Comune di Niscemi – ICP • I.N.P.A. S.p.A. Comune di Niscemi – TOSAP • I.N.P.A. S.p.A. Comune di Niscemi – utenze idriche • Uff.gest.pubblicita’ per Comune di Niscemi Sito istituzionale
Comune di Riesi Sito istituzionale
Comune di San Cataldo Sito istituzionale
Comune di Santa Caterina Villarmosa Sito istituzionale
Comune di Sutera Sito istituzionale

Catania (CT)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Città Metropolitana di Catania Consiglio metropolitano: Rottamazione-quinquies all’ordine del giorno
Comune di Aci Bonaccorsi Avviso / notizia istituzionale sull’adesione alla Rottamazione-quinquies Deliberazione C.C. n. 20 del 22/06/2026
Comune di Aci Castello Rottamazione-quinquies: definizione agevolata per le entrate comunali Delibera di C.C. n. 40 del 17/06/2026
Comune di Aci Sant’Antonio Atto amministrativo – adesione alla Rottamazione-quinquies Deliberazione di Giunta n. 83 del 28/05/2026
Comune di Acireale Seduta del Consiglio comunale – adesione alla Rottamazione-quinquies Proposta di deliberazione C.C. n. 98 del 02/07/2026, approvata il 13/07/2026
Comune di Adrano Seduta del Consiglio comunale – adesione alla Rottamazione-quinquies Proposta n. 123/2026, approvata il 13/06/2026
Comune di Belpasso Sito istituzionale
Comune di Biancavilla Sito istituzionale
Comune di Bronte Sito istituzionale
Comune di Caltagirone • I.N.P.A. S.p.A. Comune di Caltagirone – COSAP • I.N.P.A. S.p.A. Comune di Caltagirone – TARSUG • I.N.P.A. S.p.A. conces.Com.Caltagirone imposta pubb. affiss. Sito istituzionale
Comune di Camporotondo Etneo Sito istituzionale
Comune di Castel di Iudica Sito istituzionale
Comune di Castiglione di Sicilia Sito istituzionale
Comune di Catania Sito istituzionale
Comune di Grammichele Sito istituzionale
Comune di Gravina di Catania Sito istituzionale
Comune di Licodia Eubea Sito istituzionale
Comune di Mascalucia • I.N.P.A. S.p.A.- Gestione ICP – Comune di Mascalucia • I.N.P.A. S.p.A.- Gestione TOSAP Perm. – Comune di Mascalucia • I.N.P.A. S.p.A.- Gestione TOSAP Temp.- Comune di Mascalucia Sito istituzionale
Comune di Mazzarrone Sito istituzionale
Comune di Militello in Val di Catania Sito istituzionale
Comune di Milo Sito istituzionale
Comune di Mineo Sito istituzionale
Comune di Mirabella Imbaccari Sito istituzionale
Comune di Misterbianco Sito istituzionale
Comune di Motta Sant’Anastasia Sito istituzionale
Comune di Nicolosi Sito istituzionale
Comune di Palagonia Sito istituzionale
Comune di Paternò Sito istituzionale
Comune di Piedimonte Etneo Sito istituzionale
Comune di Raddusa Sito istituzionale
Comune di Ramacca Sito istituzionale
Comune di Randazzo Sito istituzionale
Comune di San Cono Sito istituzionale
Comune di San Michele di Ganzaria Sito istituzionale
Comune di San Pietro Clarenza Sito istituzionale
Comune di Sant’Agata Li Battiati Sito istituzionale
Comune di Santa Maria di Licodia Sito istituzionale
Comune di Santa Venerina Sito istituzionale
Comune di Scordia Sito istituzionale
Comune di Trecastagni Sito istituzionale
Comune di Tremestieri Etneo Sito istituzionale
Comune di Viagrande Sito istituzionale
Comune di Vizzini Sito istituzionale
Comune di Zafferana Etnea Sito istituzionale

Enna (EN)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Agira Sito istituzionale
Comune di Aidone Sito istituzionale
Comune di Assoro Sito istituzionale
Comune di Calascibetta Sito istituzionale
Comune di Catenanuova Adesione alla Rottamazione Quinquies ex art. 10-quinquies D.L. n. 38/2026 Deliberazione C.C. n. 21 del 05/06/2026
Comune di Centuripe Sito istituzionale
Comune di Enna Sito istituzionale
Comune di Gagliano Castelferrato Sito istituzionale
Comune di Leonforte Sito istituzionale
Comune di Nicosia Sito istituzionale
Comune di Nissoria Sito istituzionale
Comune di Regalbuto Sito istituzionale
Comune di Sperlinga Sito istituzionale
Comune di Troina Sito istituzionale
Comune di Valguarnera Caropepe Sito istituzionale
Comune di Villarosa Sito istituzionale

Messina (ME)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acquedolci Avviso – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 39 del 28/07/2026
Comune di Alì Sito istituzionale
Comune di Barcellona Pozzo di Gotto Sito istituzionale
Comune di Brolo Sito istituzionale
Comune di Capri Leone Sito istituzionale
Comune di Caronia Sito istituzionale
Comune di Castell’Umberto Sito istituzionale
Comune di Castelmola Sito istituzionale
Comune di Cesarò Sito istituzionale
Comune di Condrò Sito istituzionale
Comune di Falcone Sito istituzionale
Comune di Floresta Sito istituzionale
Comune di Frazzanò Sito istituzionale
Comune di Furci Siculo Sito istituzionale
Comune di Gaggi Sito istituzionale
Comune di Galati Mamertino Sito istituzionale
Comune di Giardini-Naxos Sito istituzionale
Comune di Gioiosa Marea Sito istituzionale
Comune di Graniti Sito istituzionale
Comune di Letojanni Sito istituzionale
Comune di Limina Sito istituzionale
Comune di Lipari Sito istituzionale
Comune di Longi Sito istituzionale
Comune di Malfa Sito istituzionale
Comune di Messina Sito istituzionale
Comune di Milazzo Sito istituzionale
Comune di Mirto Sito istituzionale
Comune di Mistretta Sito istituzionale
Comune di Montagnareale Sito istituzionale
Comune di Montalbano Elicona Sito istituzionale
Comune di Motta Camastra Sito istituzionale
Comune di Naso Sito istituzionale
Comune di Nizza di Sicilia Sito istituzionale
Comune di Patti • I.N.P.A. S.p.A. conces. Com. di Patti – ICP Sito istituzionale
Comune di Pettineo Sito istituzionale
Comune di Piraino Sito istituzionale
Comune di Raccuja Sito istituzionale
Comune di Rodì Milici Sito istituzionale
Comune di San Filippo del Mela Sito istituzionale
Comune di San Fratello Sito istituzionale
Comune di San Marco d’Alunzio Sito istituzionale
Comune di San Piero Patti Sito istituzionale
Comune di San Teodoro Sito istituzionale
Comune di Sant’Agata di Militello Sito istituzionale
Comune di Sant’Alessio Siculo Sito istituzionale
Comune di Sant’Angelo di Brolo Sito istituzionale
Comune di Santa Domenica Vittoria Sito istituzionale
Comune di Santa Lucia del Mela Sito istituzionale
Comune di Santa Teresa di Riva Sito istituzionale
Comune di Scaletta Zanclea Sito istituzionale
Comune di Sinagra Sito istituzionale
Comune di Spadafora Sito istituzionale
Comune di Taormina Sito istituzionale
Comune di Torregrotta Sito istituzionale
Comune di Tusa Sito istituzionale
Comune di Venetico Sito istituzionale

Palermo (PA)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Altavilla Milicia Sito istituzionale
Comune di Altofonte Sito istituzionale
Comune di Bagheria • I.N.P.A. S.p.A. uff. gest. pubbl. per il Comune di Bagheria • I.N.P.A. S.p.A. uff. gest. TOSAP per il Comune di Bagheria Sito istituzionale
Comune di Balestrate Sito istituzionale
Comune di Baucina Sito istituzionale
Comune di Bisacquino Sito istituzionale
Comune di Borgetto Sito istituzionale
Comune di Caccamo Sito istituzionale
Comune di Caltavuturo Sito istituzionale
Comune di Campofelice di Fitalia Sito istituzionale
Comune di Campofelice di Roccella Sito istituzionale
Comune di Campofiorito Sito istituzionale
Comune di Camporeale Sito istituzionale
Comune di Capaci • I.N.P.A. S.p.A. – Gestione TOSAP Perm. Comune di Capaci • I.N.P.A. S.p.A. Gestione Tosap Temporanea -Comune di Capaci Sito istituzionale
Comune di Carini • I.N.P.A. S.p.A. conces. Com. di Carini – ICP Sito istituzionale
Comune di Castelbuono Sito istituzionale
Comune di Casteldaccia Sito istituzionale
Comune di Cefalà Diana Sito istituzionale
Comune di Cefalù Sito istituzionale
Comune di Cerda Sito istituzionale
Comune di Chiusa Sclafani Sito istituzionale
Comune di Ciminna Sito istituzionale
Comune di Cinisi Sito istituzionale
Comune di Collesano Sito istituzionale
Comune di Contessa Entellina Sito istituzionale
Comune di Corleone Sito istituzionale
Comune di Gangi Sito istituzionale
Comune di Geraci Siculo Sito istituzionale
Comune di Giardinello Sito istituzionale
Comune di Giuliana Sito istituzionale
Comune di Lascari Sito istituzionale
Comune di Marineo Sito istituzionale
Comune di Mezzojuso Sito istituzionale
Comune di Misilmeri Sito istituzionale
Comune di Montelepre Sito istituzionale
Comune di Montemaggiore Belsito Sito istituzionale
Comune di Palazzo Adriano Sito istituzionale
Comune di Palermo Sito istituzionale
Comune di Partinico Sito istituzionale
Comune di Piana degli Albanesi Sito istituzionale
Comune di Polizzi Generosa Sito istituzionale
Comune di Pollina Sito istituzionale
Comune di Prizzi Sito istituzionale
Comune di San Cipirello Sito istituzionale
Comune di San Giuseppe Jato Sito istituzionale
Comune di San Mauro Castelverde Sito istituzionale
Comune di Santa Cristina Gela Sito istituzionale
Comune di Santa Flavia • I.N.P.A. S.p.A. uff.gest.pubbl.per il Comune di Santa Flavia • I.N.P.A. S.p.A. uff.gest.TOSAP per il Comune di Santa Flavia Albo deliberazioni – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 40 del 07/07/2026
Comune di Sciara Sito istituzionale
Comune di Scillato Sito istituzionale
Comune di Termini Imerese Sito istituzionale
Comune di Terrasini Sito istituzionale
Comune di Torretta Sito istituzionale
Comune di Trabia Sito istituzionale
Comune di Trappeto Sito istituzionale
Comune di Villabate • Conc. Comune di Villabate gestione pubblicita’ • Conc. Comune Villabate gestione TOSAP Sito istituzionale

Ragusa (RG)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acate Convocazione del Consiglio comunale: adesione ex art. 10-quinquies all’ordine del giorno
Comune di Chiaramonte Gulfi Sito istituzionale
Comune di Giarratana Sito istituzionale
Comune di Ispica • I.N.P.A. S.p.A.- Gestione ICP – Comune di Ispica Sito istituzionale
Comune di Modica Sito istituzionale
Comune di Monterosso Almo Sito istituzionale
Comune di Pozzallo Sito istituzionale
Comune di Ragusa Sito istituzionale
Comune di Scicli Sito istituzionale
Comune di Vittoria • I.N.P.A. S.p.A. – Gestione ICP – Comune di Vittoria • I.N.P.A. S.p.A.- Gestione COSAP Perman.- Comune di Vittoria • I.N.P.A. S.p.A.- Gestione COSAP Temp -comune di Vittoria Sito istituzionale
Libero Consorzio Comunale di Ragusa Adesione alla Rottamazione-quinquies Deliberazione consiliare n. 11/2026

Siracusa (SR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Augusta Sito istituzionale
Comune di Avola Sito istituzionale
Comune di Buccheri Sito istituzionale
Comune di Buscemi Sito istituzionale
Comune di Canicattini Bagni Sito istituzionale
Comune di Carlentini Sito istituzionale
Comune di Floridia • I.N.P.A. S.p.A. uff. gest. pubbl. per il Comune di Floridia Sito istituzionale
Comune di Francofonte Sito istituzionale
Comune di Lentini Sito istituzionale
Comune di Melilli Sito istituzionale
Comune di Palazzolo Acreide Sito istituzionale
Comune di Rosolini Sito istituzionale
Comune di Siracusa Consiglio comunale – adesione alla Rottamazione-quinquies Proposta di deliberazione n. 31 del 25/05/2026, approvata il 25/06/2026
Comune di Solarino Sito istituzionale

Trapani (TP)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Alcamo • I.N.P.A. S.p.A. uff.gest.pubblicita’ per il Comune di Alcamo • Uff.gest.pubblicita’ per Comune di Alcamo Sito istituzionale
Comune di Buseto Palizzolo Sito istituzionale
Comune di Calatafimi-Segesta Sito istituzionale
Comune di Campobello di Mazara • Conc. Comune Campobello di Mazara gest.pubblicita’ • Conc. Comune Campobello di Mazara gest.TOSAP Sito istituzionale
Comune di Castellammare del Golfo • I.N.P.A. SpA Gestione ICP Comune di Castellammare del Golfo Sito istituzionale
Comune di Castelvetrano Sito istituzionale
Comune di Erice • I.N.P.A. S.p.A.- Gestione ICP – Comune di Erice • I.N.P.A. S.p.A.- Gestione TOSAP Perm. – Comune di Erice • I.N.P.A. S.p.A.- Gestione TOSAP Temp. – Comune di Erice Sito istituzionale
Comune di Favignana Sito istituzionale
Comune di Gibellina Sito istituzionale
Comune di Marsala Sito istituzionale
Comune di Paceco • I.N.P.A. S.p.A.- Gestione ICP – Comune di Paceco • I.N.P.A. S.p.A.- Gestione TOSAP Perman.- Comune di Paceco • I.N.P.A. S.p.A.- Gestione TOSAP Temp.- Comune di Paceco Sito istituzionale
Comune di Pantelleria Sito istituzionale
Comune di Partanna Sito istituzionale
Comune di Poggioreale Sito istituzionale
Comune di Salemi Sito istituzionale
Comune di San Vito Lo Capo Sito istituzionale
Comune di Santa Ninfa Sito istituzionale
Comune di Trapani Sito istituzionale
Comune di Valderice Sito istituzionale
Comune di Vita Sito istituzionale

Toscana

Arezzo (AR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Arezzo Adesione alla Definizione agevolata (“rottamazione quinquies”) Deliberazione C.C. n. 77 del 29/07/2026
Comune di Castelfranco Piandiscò Include anche i carichi affidati dagli ex Comuni di Castelfranco di Sopra e Pian di Scò. Sito istituzionale
Comune di Castiglion Fiorentino Sito istituzionale
Comune di Cortona Sito istituzionale
Comune di Lucignano Sito istituzionale
Comune di Monte San Savino Sito istituzionale
Comune di San Giovanni Valdarno Sito istituzionale
Comune di Subbiano Sito istituzionale

Firenze (FI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Londa Sito istituzionale
Comune di San Godenzo Sito istituzionale
Comune di Scarperia e San Piero Include anche i carichi affidati dagli ex Comuni di San Piero a Sieve e Scarperia. Sito istituzionale

Grosseto (GR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Campagnatico Sito istituzionale
Comune di Follonica Sito istituzionale
Comune di Grosseto Sito istituzionale
Comune di Magliano in Toscana Sito istituzionale
Comune di Monte Argentario Sito istituzionale
Comune di Orbetello Sito istituzionale
Comune di Scarlino Sito istituzionale

Livorno (LI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Campo nell’Elba Sito istituzionale
Comune di Capraia Isola Sito istituzionale
Comune di Piombino Sito istituzionale
Comune di Portoferraio Sito istituzionale

Lucca (LU)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Altopascio Sito istituzionale
Comune di Bagni di Lucca Sito istituzionale
Comune di Capannori Sito istituzionale

Massa-Carrara (MS)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Massa Sito istituzionale
Comune di Montignoso Sito istituzionale

Pisa (PI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Castelfranco di Sotto Sito istituzionale
Comune di Ponsacco Rottamazione quinquies Deliberazione C.C. n. 22 del 23/06/2026
Comune di Vicopisano Sito istituzionale

Pistoia (PT)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Agliana Rottamazione-quinquies: informazione ai cittadini
Comune di Montecatini-Terme Sito istituzionale
Comune di Quarrata Sito istituzionale
Comune di Serravalle Pistoiese Sito istituzionale

Siena (SI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Buonconvento Sito istituzionale
Comune di Castellina in Chianti Sito istituzionale
Comune di Chianciano Terme Sito istituzionale
Comune di Montepulciano Sito istituzionale
Comune di Sarteano Sito istituzionale
Comune di Torrita di Siena Sito istituzionale

Umbria

Regione

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Regione Umbria Definizione agevolata applicabile solo ai carichi relativi alla tassa automobilistica. Definizione agevolata della tassa automobilistica regionale Legge regionale n. 11 del 31/07/2026, art. 31

Perugia (PG)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Amministrazione provinciale di Perugia Consiglio provinciale: adesione alla definizione agevolata all’ordine del giorno
Comune di Campello sul Clitunno Sito istituzionale
Comune di Cannara Sito istituzionale
Comune di Città di Castello Sito istituzionale
Comune di Collazzone Sito istituzionale
Comune di Deruta Sito istituzionale
Comune di Foligno Rottamazione-quinquies dei carichi trasmessi dal Comune Deliberazione C.C. n. 30 del 23/06/2026
Comune di Giano dell’Umbria Sito istituzionale
Comune di Gualdo Tadino Sito istituzionale
Comune di Gubbio Sito istituzionale
Comune di Lisciano Niccone Adesione alla “Rottamazione Quinquies” Deliberazione C.C. n. 17 del 28/07/2026
Comune di Marsciano Sito istituzionale
Comune di Monte Castello di Vibio Sito istituzionale
Comune di Montefalco Sito istituzionale
Comune di Montone Sito istituzionale
Comune di Perugia • ATI Dogre Srl/IPE Srl concessionaria TOSAP Comune di Perugia • GE.SE.NU. S.p.A. Sito istituzionale
Comune di San Giustino Sito istituzionale
Comune di Scheggino Sito istituzionale
Comune di Spello Sito istituzionale
Comune di Spoleto Sito istituzionale
Comune di Todi Sito istituzionale
Comune di Umbertide Sito istituzionale
Comune di Valfabbrica Sito istituzionale
Comune di Valtopina Sito istituzionale

Terni (TR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Acquasparta Adesione alla Rottamazione-quinquies Deliberazione C.C. n. 27 del 29/07/2026
Comune di Alviano Sito istituzionale
Comune di Amelia Sito istituzionale
Comune di Arrone Sito istituzionale
Comune di Attigliano Sito istituzionale
Comune di Baschi Sito istituzionale
Comune di Calvi dell’Umbria Sito istituzionale
Comune di Castel Giorgio Sito istituzionale
Comune di Lugnano in Teverina Sito istituzionale
Comune di Montecastrilli Sito istituzionale
Comune di Narni Sito istituzionale
Comune di Otricoli Sito istituzionale
Comune di Porano Sito istituzionale
Comune di San Gemini Sito istituzionale
Comune di Stroncone Sito istituzionale
Comune di Terni Sito istituzionale

Veneto

Belluno (BL)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Belluno Sito istituzionale

Padova (PD)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Anguillara Veneta Sito istituzionale
Comune di Casale di Scodosia Sito istituzionale
Comune di Mestrino Sito istituzionale
Comune di Monselice Sito istituzionale
Comune di Pozzonovo Sito istituzionale
Comune di San Pietro Viminario Sito istituzionale

Rovigo (RO)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Adria Sito istituzionale
Comune di Bergantino Sito istituzionale
Comune di Rosolina Sito istituzionale
Comune di Rovigo • Asm Rovigo S.p.A. Sito istituzionale

Treviso (TV)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Cessalto Sito istituzionale
Comune di Chiarano Sito istituzionale
Comune di Mogliano Veneto Sito istituzionale
Comune di Oderzo Sito istituzionale
Comune di Tarzo Sito istituzionale
Comune di Valdobbiadene Sito istituzionale
Comune di Vittorio Veneto Sito istituzionale
Comune di Zero Branco Sito istituzionale

Venezia (VE)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Città Metropolitana di Venezia Adozione del provvedimento di adesione alla Rottamazione-quinquies Deliberazione n. 15 del 03/07/2026
Comune di Camponogara Sito istituzionale
Comune di Caorle Sito istituzionale
Comune di Cavallino-Treporti Sito istituzionale
Comune di Cavarzere Sito istituzionale
Comune di Chioggia Sito istituzionale
Comune di Meolo Sito istituzionale
Comune di Mirano Sito istituzionale
Comune di Musile di Piave Sito istituzionale
Comune di Venezia News Ufficio Tributi – adesione alla Rottamazione-quinquies Deliberazione C.C. n. 57 del 28/07/2026

Verona (VR)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Albaredo d’Adige Sito istituzionale
Comune di Bussolengo Sito istituzionale
Comune di Castelnuovo del Garda Sito istituzionale
Comune di Sommacampagna Sito istituzionale
Comune di Valeggio sul Mincio Sito istituzionale

Vicenza (VI)

Ente Soggetti terzi Note AER Avviso / sito istituzionale Delibera / atto
Comune di Agugliaro Sito istituzionale
Comune di Arzignano Sito istituzionale
Comune di Bassano del Grappa Sito istituzionale
Comune di Grisignano di Zocco Sito istituzionale
Comune di Isola Vicentina Sito istituzionale
Comune di Trissino Sito istituzionale
Comune di Valdagno Sito istituzionale


Avvertenza – L’elenco è stato elaborato con finalità informative e di facilitazione della consultazione. Nonostante le verifiche effettuate, non si possono escludere eventuali imprecisioni, omissioni o successivi aggiornamenti. In caso di interesse alla Rottamazione-quinquies, si raccomanda pertanto di verificare sempre le informazioni, le delibere e le modalità applicative sul sito istituzionale dell’ente locale interessato.


Servizi fiscali, nuova guida pratica dell’Agenzia delle entrate: dalla delega unica al Cassetto fiscale, fino all’acquisizione massiva via API

Il nuovo vademecum ricostruisce modalità di accesso, deleghe, notifiche, assistenza e procedure telematiche. Tra i profili di maggiore interesse per professionisti e intermediari: domicilio digitale speciale, delega unica, nuovi contenuti del Cassetto fiscale, CIVIS e interoperabilità per l’acquisizione massiva dei dati.


 Scegli Finanza & Fisco

come fonte preferita su Google


È disponibile l’edizione aggiornata a settembre 2026 della Guida “I servizi dell’Agenzia delle entrate“, il vademecum con cui l’Amministrazione sistematizza i principali strumenti utilizzabili da contribuenti e professionisti per gestire a distanza adempimenti, istanze, pagamenti, registrazioni, dichiarazioni, rimborsi e richieste di assistenza. L’impostazione è ormai chiaramente orientata alla fruizione telematica del rapporto tributario, mentre l’accesso fisico agli uffici assume carattere sostanzialmente residuale per le questioni non risolvibili attraverso gli altri canali.

Sul piano tecnico, assume rilievo la distinzione tra i servizi specificamente predisposti per il singolo adempimento e il servizio generale “Consegna documenti e istanze”. Quest’ultimo consente di trasmettere documentazione e richieste direttamente agli uffici, ma non può essere utilizzato quando la normativa o un provvedimento del Direttore dell’Agenzia prescrive una specifica modalità di presentazione, trasmissione o comunicazione. La digitalizzazione, quindi, non elimina le regole proprie dei singoli procedimenti: il canale telematico utilizzato deve essere quello previsto per l’adempimento interessato.


Notifiche: spazio al domicilio digitale speciale


La Guida dedica particolare attenzione anche alle notificazioni. Accanto alla possibilità di eleggere un domicilio fisico diverso da quello ordinario, viene illustrato il domicilio digitale speciale, costituito da un indirizzo PEC utilizzabile dall’Agenzia delle entrate e dall’Agenzia delle entrate-Riscossione anche per la notifica delle cartelle e degli atti della riscossione.

Il servizio è rivolto alle persone fisiche, ai professionisti e agli enti di diritto privato non tenuti all’iscrizione in albi, elenchi, registri professionali o nel Registro delle imprese. Restano esclusi i soggetti il cui indirizzo PEC deve essere iscritto nell’INI-PEC, per i quali la notificazione è effettuata all’indirizzo risultante dall’Indice (cfr. par. 1.3)


Delega unica: un solo conferimento per più servizi


Di particolare interesse è la disciplina operativa della “delega unica”, prevista dal provvedimento del 2 ottobre 2024. Con un’unica operazione il contribuente può abilitare l’intermediario alla consultazione del Cassetto fiscale, ai servizi dell’area riservata dell’Agenzia delle entrate-Riscossione, a quelli relativi a fatturazione elettronica e corrispettivi telematici nonché all’acquisizione dei dati ISA e delle informazioni necessarie alla determinazione della proposta di concordato preventivo biennale. Il contribuente può delegare al massimo due intermediari e il conferimento deve essere successivamente comunicato all’Agenzia per renderlo operativo (cfr. par. 12.3). 


Il Cassetto fiscale diventa anche contenitore degli atti


La versione 2026 fotografa inoltre l’evoluzione del Cassetto fiscale, oggi articolato nelle sezioni “Consultazioni”, “L’Agenzia scrive” e “Crediti e contributi”. Oltre a dichiarazioni, versamenti, rimborsi, atti registrati e comunicazioni di compliance o di irregolarità, il Cassetto rende disponibili anche alcuni atti impositivi: tra questi, gli avvisi di liquidazione dell’imposta di registro per decadenza dall’agevolazione “prima casa”, con i relativi provvedimenti di autotutela, nonché gli avvisi di accertamento parziale ex articolo 41-bis del D.P.R. n. 600/1973 e i corrispondenti provvedimenti di autotutela  (cfr. par. 9.1).

Si consolida, così, l’integrazione tra consultazione dell’atto, assistenza e gestione della posizione fiscale: per le comunicazioni di irregolarità, ad esempio, il contribuente può passare dal Cassetto fiscale al canale CIVIS, utilizzato per formulare richieste di assistenza e seguire lo stato della lavorazione. 


Professionisti: il salto verso l’interoperabilità


La parte conclusiva delle Guida è dedicata agli intermediari fiscali e contiene uno dei profili più significativi dell’aggiornamento 2026: l’acquisizione massiva dei contenuti del Cassetto fiscale attraverso servizi di interoperabilità basati su Application Programming Interface (API). Le relative modalità tecniche sono disciplinate dalle specifiche approvate con il provvedimento del 6 luglio 2026. Il primo servizio reso disponibile consente lo scarico massivo delle Certificazioni Uniche relative agli anni d’imposta 2024 e 2025, con passaggio dei dati direttamente dai sistemi dell’Agenzia a quelli dell’utente (cfr. par. 12.4).


Per i professionisti, la Guida riepiloga inoltre l’abilitazione Entratel, l’utilizzo dei servizi delegati, il visto di conformità e la procedura che permette al depositario delle scritture contabili di comunicare direttamente la cessazione dell’incarico quando il cliente non vi abbia provveduto entro il termine previsto; dopo l’avviso al cliente, la comunicazione può essere trasmessa telematicamente e viene resa disponibile nelle aree riservate di entrambe le parti  (cfr. par. 12). 


Rottamazione-quinquies per le entrate locali. Online l’elenco degli enti che hanno comunicato l’adesione

Dal 16 ottobre al via le domande dei contribuenti


Agenzia delle entrate-Riscossione ha pubblicato l’elenco delle regioni e degli enti locali che hanno aderito alla Rottamazione-quinquies. Si tratta di circa 1.500 enti che, come previsto dalla norma, hanno comunicato il provvedimento di applicazione della definizione agevolata ai carichi riferiti alle proprie entrate e affidati all’agente della riscossione (per esempio Imu, Tari, bollo auto, multe stradali).

L’elenco, consultabile sul sito www.agenziaentrateriscossione.gov.it, riporta la denominazione degli enti e l’indicazione di eventuali soggetti terzi che, per conto degli stessi enti, hanno affidato ad Agenzia delle entrate-Riscossione carichi rientranti nella definizione agevolata. Nella tabella, infine, è presente un campo note per alcune informazioni di dettaglio.


Cosa prevede la Rottamazione-quinquies estesa a Regioni ed enti locali


Il decreto legge n. 38/2026 ha previsto l’estensione della Rottamazione-quinquies (Legge di Bilancio 2026), anche ai debiti, tributari e non tributari, con esclusione di quelli derivanti da pronunce di condanna della Corte dei conti, risultanti dai carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2023 dalle Regioni e dagli enti locali. L’applicazione della misura agevolativa è subordinata all’adozione da parte dell’ente interessato di un apposito provvedimento da pubblicare sul proprio sito istituzionale e trasmettere ad Agenzia delle entrate-Riscossione entro il termine del 31 luglio 2026.

Tale misura si riferisce solo ai carichi affidati ad Agenzia delle entrate-Riscossione e non riguarda, invece, i tributi locali gestiti in proprio (riscossione diretta) o affidati per la riscossione coattiva a concessionari privati, per i quali la Legge di Bilancio 2026 attribuisce agli enti territoriali la possibilità di emanare apposite delibere e regolamenti per introdurre una definizione agevolata autonoma gestita secondo le modalità decise da ciascun ente.


Per i contribuenti domande a partire dal 16 ottobre.


I contribuenti con debiti affidati ad Agenzia delle entrate-Riscossione dagli enti che hanno comunicato il provvedimento di applicazione della Rottamazione-quinquies, potranno richiedere la definizione agevolata tra il 16 ottobre e il 15 dicembre 2026 con le modalità telematiche che saranno pubblicate sul sito www.agenziaentrateriscossione.gov.it entro il 15 ottobre 2026, data entro la quale saranno disponibili, nell’area riservata del sito, i dati necessari a individuare i carichi definibili.

Agenzia delle entrate-Riscossione provvederà a comunicare l’ammontare delle somme dovute per la definizione agevolata entro il 28 febbraio 2027 mentre il pagamento potrà essere effettuato in unica soluzione, entro il 31 marzo 2027, o nel numero massimo di cinquantaquattro rate bimestrali, di pari ammontare. (Così, comunicato stampa Agenzia delle entrate-Riscossione25 settembre 2026)


STP e STA in forma di società semplice: quote di partecipazione agli utili dei soci professionisti determinabili a consuntivo

Con il Principio di diritto n. 3 del 23 settembre 2026, l’Agenzia delle entrate interviene sul criterio di imputazione per trasparenza del reddito prodotto dalle società tra professionisti (STP) e dalle società tra avvocati (STA) costituite in forma di società semplice, estendendo ai soci professionisti la particolare disciplina prevista dall’articolo 5, comma 3, lettera c), del TUIR per le associazioni professionali.


 Scegli Finanza & Fisco

come fonte preferita su Google


La regola generale, contenuta nell’articolo 5, comma 2, del TUIR, stabilisce che le quote di partecipazione agli utili si presumono proporzionate al valore dei conferimenti, salvo che una diversa ripartizione risulti dall’atto pubblico o dalla scrittura privata autenticata di costituzione, ovvero da altro atto pubblico o scrittura autenticata di data anteriore all’inizio del periodo d’imposta.

La previsione risponde all’esigenza di impedire che, una volta conosciuto il risultato economico dell’esercizio, il reddito possa essere redistribuito tra i soci secondo criteri di convenienza fiscale (cfr. risposta ad interpello n. 116 del 23 aprile 2020).

Per le associazioni professionali il legislatore ha però introdotto una deroga: l’atto con il quale vengono determinate le quote può essere formato fino alla presentazione della dichiarazione dei redditi. La ragione è strettamente connessa alla natura dell’attività professionale. L’effettivo contributo del singolo professionista alla produzione del reddito può, infatti, essere compiutamente apprezzato soltanto a consuntivo, quando sono note le prestazioni concretamente rese nel corso dell’anno (cfr. risposta ad interpello n. 486 del 4 ottobre 2022). Il principio n. 3/2026 riconduce espressamente questa esigenza alla necessità di valorizzare l’apporto personale effettivamente prestato.

Secondo i tecnici di Via Giorgione, la medesima ratio ricorre quando l’attività professionale è esercitata mediante una STP o una STA costituita come società semplice. Il mancato richiamo testuale a queste forme societarie nell’articolo 5 del TUIR è spiegato dalla loro introduzione nell’ordinamento in epoca successiva al Testo unico: le STP con l’articolo 10 della legge 12 novembre 2011, n. 183 e le STA con l’articolo 4-bis della legge 31 dicembre 2012, n. 247. L’estensione della disciplina costituisce, pertanto, un “adeguamento” del sistema tributario all’evoluzione delle forme organizzative delle professioni.


Una deroga circoscritta ai soci professionisti


Il profilo interpretativo più importante del principio riguarda però i limiti dell’estensione.

La facoltà di determinare a consuntivo le quote di partecipazione agli utili non riguarda indistintamente tutti i soci della STP o della STA. Essa è riconosciuta soltanto ai soci professionisti, vale a dire ai soggetti il cui apporto alla produzione del reddito consiste nell’effettivo svolgimento dell’attività professionale.

Per gli eventuali soci non professionisti o finanziatori continua invece ad applicarsi integralmente l’articolo 5, comma 2, del TUIR. La relativa quota deve quindi essere stabilita preventivamente mediante l’atto costitutivo o mediante altro atto pubblico o scrittura privata autenticata avente data anteriore all’inizio del periodo d’imposta. Se manca una valida determinazione, operano le presunzioni previste dallo stesso comma 2. Soprattutto, la quota del socio finanziatore non può essere rideterminata a posteriori con effetti sul periodo d’imposta già decorso o in corso.

In altri termini, in presenza di soci finanziatori deve essere anzitutto individuata, secondo le regole ordinarie e quindi ex ante, la quota di utile loro spettante. Soltanto la parte residua dell’utile potrà poi essere ripartita a consuntivo tra i soci professionisti in funzione dell’apporto personale effettivamente fornito durante l’esercizio.

Il nuovo principio in via interpretativa realizza così un equilibrio tra due esigenze: da una parte, consentire alle organizzazioni professionali di correlare il reddito attribuito al professionista all’attività realmente svolta; dall’altra, impedire che la stessa flessibilità venga utilizzata per rideterminare ex post la remunerazione di apporti meramente patrimoniali.

Da sottolineare, inoltre, che il chiarimento interessa esclusivamente le STP e le STA costituite in forma di società semplice. L’Agenzia esclude espressamente che l’equiparazione possa tradursi in una generale assimilazione delle diverse forme societarie utilizzabili per l’esercizio delle professioni.


Effetti immediati sulla dichiarazione 2026


Il chiarimento assume una particolare importanza proprio perché rilasciato in prossimità dell’adempimento dichiarativo. Per le STP e STA interessate, infatti, la presentazione della dichiarazione rappresenta anche il termine ultimo entro il quale può essere perfezionata, nelle forme richieste dall’articolo 5 del TUIR, la diversa ripartizione degli utili tra i soci professionisti.

È quindi essenziale tenere nettamente separate le due componenti: la remunerazione dell’attività professionale, che può essere parametrata ex post all’effettivo contributo del singolo professionista, e la remunerazione dell’apporto finanziario, che resta cristallizzata secondo le regole ordinarie.


Soci delle società di persone: trasparenza, composizione della compagine e quote di partecipazione


Il Principio di diritto n. 3/2026 offre anche l’occasione per richiamare alcune regole generali sull’imputazione del reddito nelle società di persone, particolarmente rilevanti in sede di predisposizione delle dichiarazioni.

L’articolo 5 del TUIR fonda la tassazione delle società di persone sul principio di trasparenza: il reddito prodotto dalla società è imputato direttamente ai soci, indipendentemente dalla sua effettiva percezione, in proporzione alla rispettiva quota di partecipazione agli utili.

Già un approfondimento di Enrico Molteni, “L’applicazione del c.d. principio di trasparenza nell’attribuzione ai soci del reddito prodotto dalle società di persone”, in Finanza & Fisco n. 25/2019, pag. 1226 ss aveva evidenziato come, in caso di variazioni intervenute nel corso dell’esercizio, occorra distinguere attentamente tra mutamento della compagine sociale e semplice variazione delle percentuali di partecipazione agli utili tra soci che rimangono gli stessi.

Nel primo caso – ad esempio, ingresso di un nuovo socio in sostituzione di quello uscente – assume rilievo la compagine cui il reddito deve essere imputato secondo le regole proprie del regime di trasparenza; non è invece consentita una semplice ripartizione del reddito in proporzione ai mesi o ai giorni di possesso della partecipazione. L’approfondimento ricostruiva sul punto la prassi e la giurisprudenza di legittimità, evidenziando l’irrilevanza di una suddivisione meramente temporale del reddito sociale (cfr. Cass., Sez. V, ord. n. 27830 del 31 ottobre 2018 e ord. n. 1977 del 24 gennaio 2019).

Diversa è l’ipotesi in cui la compagine rimanga invariata e vengano modificate soltanto le percentuali di partecipazione agli utili (cfr. circolare n. 49/E del 22 novembre 2004, § 2.3, e soprattutto risposta n. 116/2020).

Qui torna in primo piano la prescrizione dell’articolo 5, comma 2: per incidere sul reddito del periodo, la diversa ripartizione deve risultare da un atto avente data anteriore all’inizio del periodo d’imposta. In quell’occasione si era sottolineato che, secondo l’impostazione amministrativa, la variazione intervenuta durante l’anno produce normalmente effetto, ai fini dell’imputazione del reddito, dal periodo d’imposta successivo.

È proprio su questo impianto ordinario che il Principio n. 3/2026 innesta la deroga per le organizzazioni professionali: la regola resta la predeterminazione; la determinazione a consuntivo costituisce l’eccezione, giustificata esclusivamente dall’apporto personale del professionista.

Da qui anche la rilevanza pratica della distinzione tra socio professionista e socio finanziatore. Per quest’ultimo valgono le medesime cautele che presidiano l’imputazione del reddito nelle ordinarie società di persone; per il primo, quando ricorrono le condizioni indicate dall’Agenzia, è invece possibile adeguare la quota di utile all’attività effettivamente prestata entro il termine dichiarativo.

In sintesi, la variabile decisiva non è soltanto “quanto” utile attribuire al socio, ma anche “chi” è socio, quale sia la natura del suo apporto e “quando” sia stato validamente fissato il criterio di partecipazione agli utili. È su questi tre profili – soggetto, causa economica dell’apporto e momento di determinazione della quota – che deve concentrarsi il controllo in sede di dichiarazione dei redditi.


Riforma commercialisti . La Camera ha approvato la legge delega. Il testo passa ora al Senato ( Disegno di legge 2045)

Aggiornamento del 24/09/2026

Disegno di legge 2045, recante: «Delega al Governo per la riforma della disciplina dell’ordinamento della professione di dottore commercialista e di esperto contabile»

Disegno di legge 2045 presentato dal Ministro della giustizia (NORDIO) di concerto con il Ministro del lavoro e delle politiche sociali (CALDERONE) e con il Ministro dell’università e della ricerca (BERNINI)
(v. stampato Camera n. 2628)
Già approvato dalla Camera dei deputati il 23 settembre 2026


Riforma commercialisti, De Nuccio:

“vicini ad un traguardo storico per la nostra professione” 

Il presidente del Consiglio nazionale della categoria:

“Un passaggio fondamentale nel percorso lungo e impegnativo, sostenuto con determinazione dal Consiglio Nazionale e dall’intera categoria, per modernizzare la professione”

“Siamo vicini ad un traguardo storico per i Commercialisti italiani. L’approvazione della riforma del nostro ordinamento professionale da parte della Camera rappresenta un passaggio fondamentale nel percorso lungo e impegnativo, sostenuto con determinazione dal Consiglio Nazionale e dall’intera categoria, per modernizzare la professione, renderla più aderente all’evoluzione delle attività svolte dai commercialisti e rafforzare il ruolo strategico che la categoria svolge a supporto delle imprese, dei cittadini e delle istituzioni”.

Lo afferma Elbano de Nuccio, Presidente del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili, in occasione dell’approvazione odierna alla Camera dei deputati della legge delega per la riforma della disciplina dell’ordinamento della professione (A.C. 2628-A). Per l’approvazione definitiva del testo resta ora solo il passaggio al Senato.

Il disegno di legge delega il Governo a riformare organicamente l’ordinamento dei commercialisti, con l’obiettivo di razionalizzare, riordinare e semplificare la disciplina vigente e adeguarla al diritto europeo e all’evoluzione normativa e giurisprudenziale.

“È una riforma – sottolinea de Nuccio – che abbiamo fortemente voluto e perseguito con determinazione, senza mai arrenderci di fronte alle difficoltà incontrate lungo il percorso. Una riforma che non guarda al passato, ma costruisce le condizioni affinché il commercialista possa continuare ad essere uno dei principali protagonisti della vita economica del Paese. Abbiamo voluto costruire un ordinamento capace di riconoscere l’evoluzione delle nostre competenze, valorizzare le specializzazioni, favorire l’ingresso dei giovani e sostenere le forme più moderne e organizzate di esercizio professionale”.

Tra gli elementi qualificanti del provvedimento vi sono il riordino delle attività che caratterizzano la professione negli ambiti tributario, economico-aziendale, finanziario, giuslavoristico, societario e della crisi d’impresa, nonché una disciplina organica dell’esercizio della professione in forma associata e societaria.

La riforma interviene inoltre sulla disciplina delle incompatibilità, superando automatismi e prevedendo sistemi di controllo ex post, e sui compensi professionali, attraverso l’aggiornamento dei relativi parametri su proposta del Consiglio nazionale. Particolare attenzione viene riservata anche alla modernizzazione della governance professionale, alla valorizzazione dell’equilibrio generazionale e della parità di genere, nonché alla digitalizzazione delle procedure elettorali attraverso il voto telematico a distanza.

Ulteriori punti centrali sono la disciplina organica delle specializzazioni professionali, evitando la proliferazione di sotto-albi, e la revisione del tirocinio, che potrà essere svolto interamente durante il percorso universitario, riducendo così i tempi di accesso alla professione.

Il presidente del CNDCEC rivolge quindi “un ringraziamento sincero al Governo e a tutte le forze politiche, di maggioranza e di opposizione, che hanno accompagnato questo percorso con attenzione, ascolto e senso istituzionale. Una riforma di questa portata riguarda un’intera comunità professionale e il contributo che essa offre quotidianamente al funzionamento del sistema economico del Paese”.

“Siamo ormai a un passo dal traguardo definitivo – conclude. Confidiamo che il Senato possa completare nelle prossime settimane l’iter parlamentare, consentendo l’entrata in vigore di un provvedimento che guarda al futuro della professione e alle nuove esigenze del sistema economico del Paese. La riforma introduce innovazioni significative in termini di governance, formazione, accesso alla professione e valorizzazione delle competenze, offrendo ai giovani professionisti maggiori opportunità e garantendo al contempo standard sempre più elevati di qualità e tutela dell’interesse pubblico”.

(Così, comunicato stampa CNDCEC del 23 settembre 2026)


Rottamazione-quinquies. Seconda rata entro il 30 settembre. Online il calendario con tutte le scadenze

Si avvicina la scadenza della seconda rata della Rottamazione-quinquies. Il termine di pagamento è fissato al prossimo 30 settembre e riguarda i contribuenti che hanno aderito alla definizione agevolata delle cartelle introdotta dalla legge di Bilancio 2026.


Il versamento deve essere effettuato utilizzando il modulo allegato alla comunicazione delle somme dovute. I contribuenti che ne hanno necessità possono recuperare la comunicazione, con il dettaglio degli importi da versare e i moduli di pagamento, direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di credenziali di accesso, allegando un documento di riconoscimento.


Le regole della decadenza


In vista del termine di pagamento, è importante ricordare che la Rottamazione-quinquies perde efficacia se, alla data di scadenza di una rata del piano, risultano due rate non saldate o versate solo parzialmente. Quindi, se al prossimo 30 settembre risultassero omessi o insufficienti i pagamenti relativi alle prime due rate (la precedente scadeva il 31 luglio), verrebbero meno i benefici della definizione agevolata.

La decadenza dalla Rottamazione-quinquies si verifica anche a seguito dell’omesso o insufficiente versamento dell’ultima rata del piano (se si è scelto il pagamento in due sole rate, la seconda da versare il 30 settembre è anche l’ultima), ma in questo caso saranno considerati tempestivi i versamenti effettuati entro i 5 giorni successivi alla data di scadenza, quindi entro il 5 ottobre. La legge prevede, infatti, che tale maggior termine di 5 giorni sia considerato nelle sole ipotesi di versamento in un’unica rata (che era previsto il 31 luglio 2026) o dell’ultima rata di quelle nelle quali il debitore ha scelto di dilazionare il pagamento.


Come e dove pagare


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (ATM) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPa, sul sito di Agenzia delle entrate-Riscossione e con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Scadenze sotto controllo con il calendario online


Per agevolare i contribuenti nella gestione dei pagamenti, sul sito di Agenzia delle entrate-Riscossione è disponibile un calendario completo con tutte le scadenze previste per la Rottamazione-quinquies e per le altre definizioni agevolate in corso, uno strumento utile che consente di tenere sotto controllo le date di interesse, salvarle come promemoria e, se si vuole, procedere direttamente al pagamento delle rate.


Cosa prevede la Rottamazione-quinquies


La definizione agevolata introdotta dalla Legge n.199/2025 (Legge di Bilancio 2026), alla quale si poteva aderire presentando domanda entro lo scorso 30 aprile 2026, presenta un ambito applicativo riferito esclusivamente a determinati carichi affidati in riscossione dal 1° gennaio 2000 al 31 dicembre 2023 (imposte dichiarate ma non versate, omesso versamento dei contributi Inps diversi da quelli richiesti a seguito di accertamento, sanzioni amministrative per violazioni del codice della strada affidate dalle Prefetture). La definizione agevolata consente di pagare il solo importo del debito residuo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere gli interessi e le sanzioni inclusi negli stessi carichi, gli interessi di mora, le cosiddette “sanzioni civili”, accessorie ai crediti di natura previdenziale, e l’aggio. Per quanto riguarda le sanzioni amministrative irrogate per violazioni al codice della strada dalle competenti amministrazioni dello Stato (Prefetture) non sono, invece, da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese le cosiddette “maggiorazioni”), nonché quelle dovute a titolo di aggio. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 23 settembre 2026)


SOMMARIO – Finanza & Fisco n. 12 del 2026

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Gli approfondimenti


IRAP e studi associati: non basta l’associazione, conta chi esercita davvero la professione
di Edmondo Bianchini

Responsabilità del liquidatore: niente automatismi, ma la prova liberatoria grava sul liquidatore
di Eugenio Grimaldi

Società “zombie” cancellata dal Registro delle imprese ma ancora “viva” per il Fisco: nel quinquennio la rappresenta l’(ex) liquidatore. Poi subentrano i soci
di Enrico Molteni

Quanto previsto espressamente in una nuova Legge si deve applicare o ignorare? Gli artt. 6-bis e 7-bis L. n. 212/2000 ai “raggi X”
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Costituzionale:


Attività professionale svolta in forma associata – Presupposti IRAP


In tema di IRAP, l’associazione professionale non è soggetta all’imposta per il solo fatto della sua esistenza formale

Corte Costituzionale – Sentenza n. 153 del 24 luglio 2026: «IRAP (Imposta regionale sulle attività produttive) – Esenzione, a decorrere dal periodo d’imposta 2022, per le persone fisiche esercenti attività commerciali, arti e professioni – Asserita inapplicabilità dell’esenzione alle associazioni senza personalità giuridica costituite fra persone fisiche per l’esercizio in forma associata dell’attività notarile – Denunciata violazione del principio di eguaglianza tributaria e della libertà di iniziativa economica privata – Non fondatezza delle questioni, nei sensi di cui in motivazione – Art. 5, comma 3, lett. c), del D.P.R. 22/12/1986, n. 917 – Art. 1, comma 8, della L. 30/12/2021, n. 234 – Artt. 3, 53 e 41 Cost.»


Corte Suprema di Cassazione:

Sezioni tributarie


Scioglimento ed estinzione per cancellazione dal Registro delle imprese – Responsabilità del liquidatore


Responsabilità del liquidatore per i debiti fiscali della società estinta: è apparente la motivazione della sentenza che non individua attivo, distribuzioni e condotta negligente

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 9784 del 16 aprile 2026: «RISCOSSIONE DELLE IMPOSTE – SOCIETÀ DI CAPITALI – Scioglimento ed estinzione per cancellazione dal Registro delle imprese – Responsabilità del liquidatore per debiti tributari della società – Fattispecie soggetta ratione temporis alla disciplina anteriore alle modifiche apportate dal D.Lgs. n. 175 del 2014 – Responsabilità ex art. 36 del DPR n. 602 del 1973 – Natura civilistica – Obbligazione propria ex lege – Titolo autonomo rispetto all’obbligazione tributaria societaria – Debito tributario della società quale mero presupposto – Condotte di negligenza tipizzate -Mancato rispetto dell’ordine di graduazione nella destinazione dell’attivo – Assegnazione di beni sociali ai soci prima del soddisfacimento del credito erariale – Responsabilità personale del liquidatore – Necessità di accertamento dei relativi presupposti – Sentenza tributaria – Motivazione apparente – Mera affermazione della responsabilità -Omessa individuazione degli utili o beni presenti nel patrimonio sociale, delle somme o dei beni distribuiti ai soci e della specifica condotta negligente del liquidatore – Omesso esame degli elementi probatori – Insufficienza -Necessità di esplicito e analitico esame – Art. 36, del D.P.R. 29/09/1973, n. 602 – Artt. 2495, 1176 e 1218 c.c. – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 132 c.p.c. – Art. 111, comma 6, Cost. • PROCESSO TRIBUTARIO – Sentenza -Obbligo di motivazione – Motivazione apparente – Accertamento fondato sulla ritenuta fittizietà e antieconomicità di una operazione – Specifiche contestazioni del contribuente in appello – Contenuto della sentenza che recepisce le conclusioni dell’Amministrazione senza esaminare le censure e le ragioni economiche dedotte dalla parte – Impossibilità di ricostruire l’iter logico della decisione – Nullità della sentenza – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 132 c.p.c. – Art. 111, comma 6, Cost. • PROCESSO TRIBUTARIO – Sentenza – Obbligo di motivazione – Motivazione apparente – Accertamento fondato sulla ritenuta fittizietà e antieconomicità di una operazione – Specifiche contestazioni del contribuente in appello – Contenuto della sentenza che recepisce le conclusioni dell’Amministrazione senza esaminare le censure e le ragioni economiche dedotte dalla parte – Impossibilità di ricostruire l’iter logico della decisione – Nullità della sentenza – Art. 36, del D.Lgs. 31/12/1992, n. 546 – Art. 132 c.p.c. – Art. 111, comma 6, Cost.»


Società cancellata dal Registro delle imprese. Differimento quinquennale degli effetti dell’estinzione ai fini tributari


Società cancellata dal Registro delle imprese: nel quinquennio fiscale l’ex liquidatore conserva i poteri di rappresentanza. Decorso il termine, subentrano i soci

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 24997 del 4 settembre 2026: «CONTENZIOSO TRIBUTARIO – SOCIETÀ DI CAPITALI – Società cancellata dal Registro delle imprese – Estinzione – Differimento quinquennale degli effetti dell’estinzione ai fini tributari – Fictio iuris di temporanea sopravvivenza della società – Conservazione della capacità e della legittimazione processuale – Ex liquidatore – Permanenza dei poteri di rappresentanza sostanziale e processuale – Legittimazione a riassumere e coltivare il giudizio – Soci – Legittimazione quali successori della società – Esclusione durante il quinquennio – Decorso del termine quinquennale – Cessazione della fictio iuris – Consolidamento del fenomeno successorio – Trasferimento ai soci delle situazioni giuridiche ancora pendenti – Cessazione dei poteri processuali dell’ex liquidatore – Estinzione sopravvenuta nel corso del giudizio di cassazione – Irrilevanza ai fini dell’interruzione del processo – Conseguenze nell’eventuale giudizio di rinvio – Art. 28, comma 4, del D.Lgs. 21/11/2014, n. 175 – Art. 2495 c.c. – Art. 110 c.p.c.»


Corti di Giustizia Tributarie di Primo Grado:


Processo tributario telematico (PTT) – Produzione documentale


Relate di notifica senza attestazione di conformità: niente prova delle cartelle e degli atti interruttivi

Corte di Giustizia Tributaria di Primo Grado di Roma – Sezione XXIV – Sentenza n. 5013 del 31 marzo 2026: «CONTENZIOSO TRIBUTARIO – Processo tributario telematico (PTT) – Produzione documentale – Atti e documenti -Deposito nel fascicolo telematico della copia informatica – Attestazione di conformità – Necessità – Omessa attestazione – Inutilizzabilità – Divieto per il giudice di tenerne conto – Attestazione riferita a ciascun documento ovvero resa unitariamente – Necessaria individuazione precisa e specifica delle copie – RISCOSSIONE DELLE IMPOSTE – Intimazione di pagamento – Cartelle presupposte – Relate di notifica e successivi atti della riscossione prodotti senza attestazione di conformità – Mancata prova della notificazione e dell’interruzione della prescrizione – Conseguenze – Accoglimento del ricorso – Art. 25-bis, comma 5-bis, del D.Lgs. 31/12/1992, n. 546»


Intimazione di pagamento: le copie non attestate non provano la notifica delle cartelle presupposte

Corte di Giustizia Tributaria di Primo Grado di Napoli – Sezione XVIII – Sentenza n. 6851 del 29 aprile 2026: «CONTENZIOSO TRIBUTARIO – Processo tributario telematico (PTT) – Produzione documentale – Atti e documenti su supporto cartaceo – Copia informatica – Attestazione di conformità al documento analogico detenuto dal difensore (nella specie dell’Ader) – Necessità – Omessa attestazione – Divieto per il giudice di tenerne conto – Inutilizzabilità -RISCOSSIONE DELLE IMPOSTE – Intimazione di pagamento – Contestazione della notificazione delle cartelle presupposte – Documentazione prodotta dall’Agente della riscossione priva dell’attestazione di conformità – Mancata prova della notificazione degli atti prodromici – Annullamento dell’intimazione di pagamento – Art. 25-bis, comma 5-bis, del D.Lgs. 31/12/1992, n. 546»


Tribunale Amministrativo Regionale del Lazio:


Diritto di accesso al fascicolo tributario


Schema d’atto e accesso al fascicolo: niente filtro dell’Ufficio sui documenti utili alla difesa

Tribunale Amministrativo Regionale del Lazio – Sezione II-Quater – Sentenza n. 12390 del 7 luglio 2026: «STATUTO DEI DIRITTI DEL CONTRIBUENTE – CONTRADDITTORIO PREVENTIVO – Accesso ai documenti amministrativi – Diritto di accesso al fascicolo tributario – Comunicazione dello schema d’atto – Accesso ed estrazione di copia degli atti del fascicolo – Art. 6-bis, comma 3, della L. n. 212/2000 – Diniego di rilascio della copia di un documento già consentito in visione – Documento non utilizzato come mezzo di prova nel processo verbale di constatazione o nello schema d’atto – Accesso difensivo – Inscindibilità tra visione ed estrazione di copia – Valutazione dell’Amministrazione finanziaria circa l’utilità, l’influenza o la decisività del documento richiesto – Inammissibilità – Necessità del solo nesso di strumentalità rispetto alle esigenze difensive – Tutela immediata avverso il diniego – Ricorso ex art. 116 c.p.a. – Giurisdizione esclusiva del giudice amministrativo – Art. 7-bis, della L. 27/07/2000, n. 212 – Artt. 22, 24 e 25, della L. 07/08/1990, n. 241 – Artt. 116 e 133 del Codice del processo amministrativo»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Soci lavoratori di S.r.l.: dieci sentenze gemelle ridisegnano la base imponibile dei contributi IVS

Tra il 16 e il 17 settembre 2026 la Sezione lavoro della Cassazione respinge, con dieci decisioni sostanzialmente sovrapponibili, la tesi dell’INPS sugli utili non distribuiti delle S.r.l. Per la contribuzione eccedente il minimale non basta attribuire al socio, in proporzione alla partecipazione, il reddito dichiarato dalla società ai fini IRES: occorre che quel reddito sia fiscalmente imputato alla persona fisica e rilevi ai fini IRPEF. Restano fuori, quindi, gli utili accantonati a riserva, salvo il regime di trasparenza. Il principio apre anche il tema dei versamenti già effettuati e delle possibili domande di rimborso.

Non una decisione isolata, ma un blocco di dieci sentenze, pubblicate nell’arco di quarantotto ore: nn. 25377, 25378, 25379, 25380, 25381, 25382 e 25383 del 16 settembre 2026 e nn. 25465, 25466 e 25467 del 17 settembre 2026.


 Scegli Finanza & Fisco

come fonte preferita su Google


La serialità non riguarda soltanto la questione sottoposta alla Corte. Tutte le cause sono state trattate nella pubblica udienza del 7 luglio 2026, sotto la presidenza di Irene Tricomi. I relatori si distribuiscono, per gruppi tra Angelo Cerulo, Rossana Mancino, Gabriella Marchese e Simona Magnanensi: la n. 25377 è relatore Cerulo; le nn. 25378–25380 Mancino; le nn. 25381–25383 Marchese; le tre sentenze del 17 settembre sono relatore Magnanensi.

La forte continuità nella composizione e, soprattutto, la sostanziale identità dell’iter argomentativo conferiscono al gruppo di pronunce un peso che va oltre il singolo contenzioso. Non si tratta, naturalmente, di un intervento delle Sezioni Unite; ma dieci decisioni coeve della Sezione lavoro, rese su fattispecie omogenee e con formulazioni pressoché sovrapponibili, costituiscono un’indicazione nomofilattica difficilmente trascurabile.


Una fattispecie ripetuta: utili prodotti dalla S.r.l., ma rimasti nella società


Lo schema delle controversie è sostanzialmente costante. Il contribuente è socio di una S.r.l. e partecipa personalmente al lavoro aziendale con i requisiti dell’abitualità e della prevalenza. È quindi pacifica la sua iscrizione alla Gestione commercianti o artigiani e non viene messa in discussione la contribuzione sul minimale.

Il contrasto riguarda esclusivamente la contribuzione a percentuale, eccedente il minimale.

L’INPS aveva assunto come base di calcolo anche la quota del reddito d’impresa prodotto e dichiarato fiscalmente dalla S.r.l., imputandola al socio in proporzione alla sua partecipazione, benché gli utili non fossero stati distribuiti ma fossero rimasti nel patrimonio della società, normalmente mediante accantonamento a riserva.

È, nella sostanza, l’impostazione che ancora oggi compare nelle istruzioni pubblicate dall’Istituto: per il socio lavoratore di S.r.l. la base imponibile comprenderebbe la quota del reddito d’impresa della società corrispondente alla partecipazione agli utili, indipendentemente dalla destinazione deliberata dall’assemblea e dalla loro distribuzione. (cfr. la circolare n. 102/2003 e la circolare n. 84/2021).

Ed è proprio su questa impostazione che interviene il gruppo di sentenze di settembre.

In tutte le controversie, i giudici di merito avevano respinto la pretesa dell’Istituto. La Suprema Cassazione conferma sistematicamente quelle conclusioni e rigetta tutti i ricorsi dell’INPS.


Il punto di partenza: “redditi d’impresa denunciati ai fini IRPEF”


La disposizione regolatrice della fattispecie è l’art. 3-bis, comma 1, del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, nella legge 14 novembre 1992, n. 438.

La norma rapporta il contributo annuo dovuto dagli iscritti alle Gestioni artigiani e commercianti alla “totalità dei redditi d’impresa denunciati ai fini IRPEF”.

È proprio l’espressione “denunciati ai fini IRPEF” a reggere l’intero impianto interpretativo della Corte.

Le sentenze ricostruiscono l’evoluzione legislativa, muovendo dall’art. 29 della L. n. 160/1975 e dall’art. 1 della L. n. 233/1990. Con la riforma del 1992 la base imponibile contributiva è stata certamente ampliata: non rileva più soltanto il reddito dell’attività che ha determinato l’iscrizione alla gestione, ma la totalità dei redditi d’impresa del soggetto.

L’ampliamento, tuttavia, non consente – secondo la Cassazione – di abbandonare il dato che il legislatore ha scelto come criterio selettivo: il reddito deve essere fiscalmente riferibile all’obbligato e denunciato ai fini IRPEF.

La differenza tra reddito prodotto dalla società e reddito imputato al socio diviene quindi decisiva. Il reddito dichiarato dalla S.r.l. ai fini IRES rimane reddito della società finché non intervenga un titolo fiscale che ne determini l’imputazione alla persona fisica. La Corte lo afferma in modo chiaro: il parametro previdenziale non può essere costituito da un dato “virtuale”, ottenuto semplicemente ripartendo pro quota tra i soci il reddito societario; se il reddito è dichiarato dalla società ai fini IRES, esso non è, per ciò solo, reddito dell’obbligato.

Il passaggio che precisa le Sezioni Unite, Sentenza del 12 febbraio 2010, n. 3240.

Le Sezioni Unite del 2010 avevano affermato che, per i soci lavoratori, l’imponibile contributivo si determina sulla parte del reddito d’impresa dichiarato dalla S.r.l. ai fini fiscali “attribuita” al socio in ragione della sua partecipazione.

Le dieci decisioni del 2026 precisano però quando quella attribuzione possa giuridicamente dirsi avvenuta.

Non è sufficiente un’operazione matematica consistente nell’applicare la percentuale di partecipazione all’utile della società. Occorre l’imputazione fiscale del reddito alla persona fisica.

La Corte individua, nella fattispecie esaminata, due modalità rilevanti: la percezione degli utili oppure l’opzione della società per il regime di trasparenza fiscale previsto dagli artt. 115 e 116 TUIR. In quest’ultimo caso il reddito viene imputato al socio indipendentemente dall’effettiva distribuzione. In assenza di tali presupposti, invece, il reddito resta giuridicamente riferibile alla società.

È questo il fulcro delle sentenze: l’espressione “quota di reddito attribuita al socio” non può essere trasformata in “quota astrattamente attribuibile al socio”.

Dalla lettera della legge alla riserva dell’art. 23 Cost.

L’argomento letterale viene rafforzato attraverso l’art. 23 Cost.

L’obbligazione contributiva costituisce una prestazione patrimoniale imposta. Sia il suo presupposto sia la determinazione quantitativa devono quindi trovare un fondamento sufficientemente preciso nella legge.

Per questa ragione, osserva la Corte, la parola “denunciati” utilizzata dall’art. 3-bis del decreto-legge 19 settembre 1992, n. 384 non può essere sostituita dall’interprete con “conseguibili”.

Assoggettare a contribuzione un reddito che il socio avrebbe astrattamente potuto ottenere, ma che la disciplina fiscale continua a imputare alla società, finirebbe per sostituire al parametro normativo un parametro diverso costruito in via amministrativa o interpretativa.

La conseguenza di assoluto rilievo: l’allargamento della base imponibile perseguito nel 1992 non autorizza un’estensione indefinita dell’obbligazione contributiva.


Il raccordo tra diritto tributario e diritto previdenziale


Il secondo asse argomentativo è sistemico.

La Corte valorizza la Sentenza della Corte costituzionale n. 354/2001 e la scelta legislativa di realizzare una tendenziale convergenza fra base imponibile fiscale e base imponibile previdenziale.

Le due discipline conservano naturalmente autonomia, ma è la legge previdenziale stessa che rinvia al concetto tributario di reddito denunciato ai fini IRPEF.

Da qui una conseguenza metodologica importante: per individuare il reddito contributivamente rilevante occorre prima stabilire a chi il reddito sia imputato secondo le regole fiscali.

Nelle società di persone opera l’imputazione per trasparenza ex art. 5 TUIR: il reddito societario è attribuito ai soci indipendentemente dalla sua percezione.

Nelle S.r.l. ordinarie non vale la stessa regola. La distinta soggettività della società impedisce di trasformare automaticamente il reddito IRES della partecipata in reddito IRPEF del socio.

La differenza tra società di persone e società di capitali incide direttamente sul presupposto contributivo.


Né solidarietà né finalità antielusiva possono creare l’imponibile


La parte forse più significativa delle motivazioni è quella dedicata alle obiezioni dell’INPS e della Procura generale, che nelle controversie aveva concluso per l’accoglimento dei ricorsi dell’Istituto.

Una prima obiezione consisteva nel rischio di rimettere alla volontà del socio la misura della contribuzione: il socio-amministratore, e a maggior ragione il socio unico, potrebbe decidere di non distribuire l’utile e sottrarlo così all’imponibile previdenziale.

La Suprema Corte non accoglie questa impostazione.

La mancata distribuzione può dipendere dalle più varie ragioni imprenditoriali e non integra, di per sé, un comportamento fraudolento. Né la funzione antielusiva può legittimare un risultato interpretativo incompatibile con il testo della legge.

È un passaggio importante anche perché alcune controversie riguardavano soci con partecipazioni particolarmente rilevanti o addirittura soci unici e amministratori. La possibilità concreta di incidere sulla delibera di destinazione dell’utile non modifica quindi il criterio legale.

La Corte respinge anche l’argomento solidaristico. È vero che un imponibile contributivo maggiore può tradursi, prospetticamente, in prestazioni pensionistiche più elevate; ma questa simmetria non consente di ampliare un’obbligazione contributiva oltre i confini definiti dalla legge.


Il principio comune e l’onere della prova dell’Inps


Le sentenze arrivano a una formulazione estremamente utile sul piano operativo.

Il socio che partecipa abitualmente e prevalentemente al lavoro di una S.r.l. ed è quindi iscritto alla Gestione commercianti o artigiani deve contribuire sulla quota del reddito d’impresa fiscalmente attribuita al lavoratore e da questo dichiarata ai fini IRPEF.

Ma la Suprema Corte aggiunge un secondo principio, destinato ad avere notevole rilievo nei contenziosi: spetta all’ente creditore provare l’imputazione del reddito al lavoratore e, quindi, l’esistenza del presupposto che impone la dichiarazione ai fini IRPEF, attraverso la percezione degli utili o l’opzione per la trasparenza.

Nel caso paradigmatico della sentenza n. 25377/2026 la conclusione è esplicita: gli utili accantonati a riserva sono esclusi dall’imponibile contributivo quando rimangono estranei al reddito IRPEF del socio e manca l’opzione per la trasparenza.

Ciò significa, sul piano probatorio, che la dichiarazione Redditi SC della società e la percentuale di partecipazione del socio non sono, da sole, sufficienti.

Diventano centrali il bilancio, la delibera di destinazione dell’utile, la dichiarazione della persona fisica, l’eventuale opzione per la trasparenza e, quando rilevante, la prova dell’effettiva attribuzione degli utili.


Il contrasto con la prassi Inps


Al momento, la prassi ufficiale dell’Inps continua a esporre una regola diversa.

La circolare n. 84/2021 ha già recepito la giurisprudenza che esclude dall’imponibile i redditi di capitale derivanti da società nelle quali l’iscritto non svolge attività lavorativa, ma ha lasciato ferme le regole ordinarie per il socio che lavora nella società.

Le sentenze in esame compiono, dunque, un passaggio ulteriore: affrontano proprio il socio lavoratore e negano che il lavoro prestato nella S.r.l. sia sufficiente a convertire l’utile societario non distribuito in reddito contributivo personale.

È su questo punto che un intervento di adeguamento amministrativo dell’INPS appare ora particolarmente rilevante.


Versamenti futuri e contenziosi pendenti


Sul piano degli adempimenti non va tuttavia confuso il principio giurisprudenziale con un automatico aggiornamento delle procedure amministrative.

Per le pretese già contestate, il gruppo di dieci decisioni offre un riferimento estremamente forte: l’INPS non dovrebbe poter fondare il recupero esclusivamente sul reddito IRES della S.r.l. moltiplicato per la quota del socio. Deve dimostrare l’ulteriore passaggio costituito dall’imputazione fiscale del reddito alla persona fisica.

Per le autoliquidazioni correnti, invece, occorre considerare che i contributi sul reddito eccedente il minimale transitano attraverso il quadro RR del modello Redditi PF e sono versati secondo i termini delle imposte sui redditi. Ne deriva la necessità di documentare con particolare cura la destinazione degli utili e il regime fiscale della partecipata, soprattutto quando si intenda determinare l’imponibile in modo coerente con il nuovo orientamento della Cassazione ma difforme dalle istruzioni amministrative ancora pubblicate.


I contributi già pagati: si apre il tema del rimborso


Le conseguenze non riguardano soltanto gli accertamenti ancora pendenti.

Per i soci lavoratori che abbiano già versato contribuzione eccedente il minimale calcolata anche sugli utili della S.r.l. effettivamente rimasti a riserva, senza imputazione per trasparenza, si pone il problema della restituzione. Per i versamenti ancora recuperabili, il fascicolo dovrebbe essere ricostruito almeno attraverso dichiarazioni Redditi PF e SC, quadri RR, bilanci, verbali assembleari di destinazione dell’utile, eventuali opzioni per la trasparenza, F24 e atti INPS.

Va inoltre ricordato che il rimborso non è necessariamente neutrale sotto il profilo pensionistico: l’INPS considera i contributi non dovuti come somme che non possono permanere utilmente accreditate sulla posizione assicurativa.


Una serie destinata a incidere ben oltre i dieci giudizi


Il dato forse più importante delle sentenze nn. 25377-25383 e 25465-25467/2026 è che la Corte non si limita a risolvere dieci casi concreti.

Costruisce una regola fondata su tre passaggi concatenati: imputazione fiscale del reddito, obbligo dichiarativo IRPEF, imponibilità contributiva.

Salta uno dei primi due passaggi, viene meno il terzo.

L’utile prodotto dalla S.r.l. e mantenuto nel patrimonio sociale non diventa reddito previdenziale del socio per il semplice fatto che questi lavori nella società, ne sia amministratore, ne possieda la maggioranza o possa influire sulla scelta di distribuirlo. La partecipazione al lavoro giustifica l’iscrizione alla Gestione; non determina, da sola, l’imputazione personale di ogni risultato economico prodotto dalla società.

È questa distinzione – tra presupposto dell’iscrizione e determinazione della base imponibile – a rappresentare il punto più rilevante del nuovo indirizzo.

E proprio su tale distinzione si misureranno ora sia l’eventuale revisione della prassi INPS, sia i contenziosi ancora pendenti, sia le richieste di restituzione per la contribuzione versata negli anni passati su utili che, secondo il criterio indicato dalla Cassazione, erano rimasti reddito della società e non del socio.


Caro Carburanti e abolizione parziale bollo auto e moto 2027: le novità in Gazzetta

È stato pubblicato nella Gazzetta Ufficiale, Serie generale, n. 216 del 17 settembre 2026, il decreto-legge 17 settembre 2026, n. 162, recante: «Disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale».


Focus sull’esenzione dalla tassa automobilistica per specifiche tipologie di veicoli, motocicli e ciclomotori


L’articolo 2 del decreto-Legge 17 settembre 2026, n. 162, introduce, per il solo anno 2027, una specifica esenzione dalla tassa automobilistica in favore delle persone fisiche, limitata a determinate autovetture, motocicli e ciclomotori e, in ogni caso, riferita a un solo veicolo regolarmente assicurato.

La misura non determina quindi una generalizzata abolizione del bollo, ma introduce un’esenzione selettiva, costruita sulla tipologia del veicolo, sulla potenza delle autovetture e sulla posizione del soggetto passivo.


 Scegli Finanza & Fisco

come fonte preferita su Google


Un’esenzione limitata al 2027 e riferita a un solo veicolo


Il comma 1 individua le condizioni generali della misura.

L’esenzione:

  • riguarda esclusivamente le persone fisiche;
  • opera per un solo veicolo;
  • richiede che il veicolo sia regolarmente assicurato;
  • si applica ai versamenti della tassa automobilistica il cui termine ordinario di pagamento cade tra il 1° gennaio e il 31 dicembre 2027.

Il riferimento al «termine ordinario di pagamento» assume particolare rilievo.

La norma, infatti, non collega il beneficio genericamente al periodo di possesso del veicolo o all’annualità cui il tributo si riferisce, ma alla scadenza ordinaria del versamento. Ne consegue che, ai fini dell’accesso all’esenzione, deve essere verificato quando il pagamento sarebbe ordinariamente dovuto.


Autovetture: esenzione fino a 80 kW


Per le autovetture, il comma 2 individua un limite di potenza.

L’esenzione spetta alle persone fisiche che, nel 2027, risultano soggetti passivi della tassa automobilistica relativamente a una o più autovetture:

  • alimentate a benzina o gasolio;
  • anche in combinazione con altra fonte di propulsione;
  • con potenza non superiore a 80 kW.

La formulazione consente quindi di ricomprendere anche autovetture con sistemi di propulsione combinati, purché sia presente l’alimentazione a benzina o gasolio e sia rispettato il limite massimo di potenza.


Più autovetture 


Se la persona fisica risulta soggetto passivo per più autovetture aventi i requisiti richiesti, l’esenzione resta limitata a un solo veicolo.

Il decreto-legge stabilisce quale autovettura deve beneficiare dell’agevolazione:

  • quella avente la minore potenza espressa in kW;
  • in caso di pari potenza, quella per la quale, senza l’esenzione, sarebbe dovuto l’importo meno elevato della tassa automobilistica.

Il contribuente non può quindi scegliere di applicare l’esenzione al veicolo per il quale il bollo sarebbe più elevato.

Si privilegia quindi il veicolo di minore potenza e, a parità di potenza, quello con minore carico tributario.


Sull’esenzione per motocicli e ciclomotori: nessun limite autonomo di 80 kW


Per motocicli e ciclomotori, il comma 3 segue una logica diversa da quella prevista per le autovetture.

L’esenzione spetta alle persone fisiche che, nell’anno 2027, risultano soggetti passivi della tassa automobilistica o della tassa di circolazione relativamente a uno o più motocicli o ciclomotori alimentati, anche in combinazione con altra fonte di propulsione, a benzina, a condizione che non risultino soggetti passivi della tassa automobilistica relativamente ad alcuna autovettura con potenza pari o inferiore a 80 kW.

La soglia degli 80 kW non costituisce quindi un limite di potenza riferito ai motocicli o ai ciclomotori.

Essa riguarda esclusivamente l’eventuale autovettura posseduta dal contribuente e opera, nel comma 3, come criterio di priorità nell’accesso all’agevolazione.

In altri termini:

  • se il contribuente possiede un’autovettura agevolabile fino a 80 kW, l’esenzione opera sull’autovettura;
  • in tale ipotesi non è possibile beneficiare dell’esenzione anche per un motociclo o ciclomotore;
  • soltanto se non risulta alcuna autovettura agevolabile fino a 80 kW può trovare applicazione il beneficio relativo ai veicoli a due ruote.


Più motocicli: prevale quello di minore potenza


In presenza di più motocicli astrattamente agevolabili, l’esenzione resta riferita a un solo mezzo.

Il decreto-legge stabilisce che il beneficio si applica:

  • al motociclo con minore potenza, espressa in kW;
  • a parità di potenza, al motociclo per il quale sarebbe dovuto l’importo meno elevato della tassa automobilistica.

Anche in questo caso non è attribuito al contribuente un potere di scelta.


Più ciclomotori: conta la prima immatricolazione


Una regola autonoma è prevista per i ciclomotori.

Se risultano più ciclomotori agevolabili, l’esenzione viene riconosciuta al mezzo con la data di prima immatricolazione più remota.

Il criterio utilizzato non è dunque né la potenza né l’importo della tassa, ma l’anzianità di prima immatricolazione.


Motocicli e ciclomotori insieme: resta fermo il limite di un solo veicolo


La disposizione stabilisce in apertura che l’esenzione riguarda «un solo veicolo», ma disciplina separatamente il caso di più autovetture, più motocicli e più ciclomotori.


La posizione della Federazione Motociclistica Italiana


La Federazione Motociclistica Italiana ha evidenziato positivamente l’estensione dell’esenzione anche a motocicli e ciclomotori e ha richiamato, nella propria comunicazione sul provvedimento, il carattere alternativo del beneficio: l’esenzione sul mezzo a due ruote opera quando il medesimo soggetto non fruisce già del beneficio in relazione a un’autovettura agevolabile.

Sul piano strettamente normativo, tuttavia, restano determinanti le condizioni e i criteri di selezione stabiliti dall’articolo 2 del decreto-legge e, in particolare, il limite generale dell’esenzione a un solo veicolo.


Regioni a statuto speciale e Province autonome: necessario un accordo


La disciplina non opera automaticamente nei territori delle autonomie speciali.

Il comma 4 stabilisce infatti che le esenzioni previste dai commi 1, 2 e 3 si applicano anche nelle Regioni a statuto speciale e nelle Province autonome previo accordo con ciascuna autonomia speciale titolare della tassa automobilistica quale tributo proprio.

L’accordo rappresenta quindi una condizione necessaria per l’estensione territoriale della misura.


Link al testo del decreto-legge 17 settembre 2026, n. 162, recante: «Disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale». Pubblicato nella Gazzetta Ufficiale n. 216 del 17 settembre 2026


Il Cdm approva il decreto carburanti con l’abolizione parziale del bollo per auto e moto

Il Consiglio dei Ministri di mercoledì 16 settembre 2026, su proposta del Presidente Giorgia Meloni, del Ministro dell’economia e delle finanze Giancarlo Giorgetti, del Ministro dell’ambiente e della sicurezza energetica Gilberto Pichetto Fratin, del Ministro delle infrastrutture e dei trasporti Matteo Salvini e del Ministro dell’università e della ricerca Anna Maria Bernini, ha approvato un decreto-legge recante disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonché in materia fiscale.

Per contenere gli effetti del rincaro dei prodotti energetici, il provvedimento riduce in via temporanea l’accisa sul gasolio usato come carburante. La riduzione, comprensiva del corrispondente effetto sull’IVA, è pari a 12,2 centesimi al litro dal 18 al 25 settembre 2026 e a 6,1 centesimi al litro dal 26 settembre al 5 ottobre 2026. Nella prima fase il beneficio è esteso anche ai gasoli paraffinici e al biodiesel immessi in consumo come carburanti.

È inoltre prorogato il sostegno già previsto in favore dell’autotrasporto.

Il decreto introduce, per il 2027, l’esenzione dal pagamento del bollo per un veicolo.

Ne beneficiano le persone fisiche proprietarie di un’autovettura, e i soggetti passivi quali coloro che utilizzano il veicolo in leasing o a noleggio, a benzina o gasolio, anche ad alimentazione ibrida, di potenza non superiore a 80 kW; quando la persona possiede più veicoli agevolabili, l’esenzione si applica a quello di potenza minore.

Chi non possiede autovetture rientranti nei limiti indicati può fruire dell’esenzione per un motociclo o un ciclomotore. La misura si applica anche nei territori delle regioni a statuto speciale e delle province autonome, previo accordo con ciascuna autonomia titolare del tributo, ed è accompagnata da un trasferimento a favore delle regioni e delle province autonome a compensazione della riduzione di gettito. L’esenzione è disposta per l’anno 2027, nella prospettiva di una successiva abolizione a regime del tributo, cui il Governo intende dare seguito nell’ambito della prossima legge di bilancio.

Si introducono, infine, misure per il diritto allo studio, con l’incremento per il 2026 del fondo per le borse di studio universitarie


Concordato preventivo biennale. La Guida dei Commercialisti in collaborazione con l’Agenzia delle Entrate

Un utile strumento che riepiloga la disciplina in materia valevole sia per coloro che aderiscono per la prima volta per il biennio 2026-2027 sia per coloro che, avendo già aderito nel biennio 2024-2025, intendono rinnovare l’adesione

Il Consiglio Nazionale, in collaborazione con l’Agenzia delle Entrate, ha predisposto una Guida operativa sul concordato preventivo biennale, che riepiloga la disciplina in materia valevole sia per coloro che aderiscono per la prima volta per il biennio 2026-2027 sia per coloro che, avendo già aderito nel biennio 2024-2025, intendono rinnovare l’adesione.

Nella Guida, che rappresenta un utile strumento di veloce consultazione per tutti i Colleghi, sono illustrate anche le novità introdotte dal D.Lgs. n. 148 del 7 agosto 2026 (cosiddetto decreto Omnibus fiscale) che intervengono, in particolare, sulle cause di cessazione e decadenza del concordato nonché sulle premialità riconosciute al contribuente in caso di rinnovo dell’adesione. Il decreto ha recepito diverse proposte migliorative formulate dal Consiglio nazionale in sede di interlocuzione preventiva con l’esecutivo finalizzate, tra le altre, a limitare l’operatività delle cause di decadenza e cessazione dal concordato.

La Guida riepiloga anche la disciplina sullo speciale regime di ravvedimento per gli anni pregressi a cui possono aderire i contribuenti che rinnovano l’adesione.

Con questo documento, il Consiglio Nazionale dei Commercialisti e l’Agenzia delle Entrate rafforzano il percorso di collaborazione istituzionale attraverso un confronto costante, concreto e orientato alla semplificazione e alla corretta applicazione delle norme.

“La pubblicazione – afferma presidente del Consiglio nazionale Elbano de Nuccio – rappresenta un esempio significativo di questo metodo di lavoro: mettere a disposizione di professionisti e contribuenti strumenti chiari e operativi per accompagnare l’attuazione di istituti complessi e favorire l’adempimento spontaneo degli obblighi tributari”.


“Il rapporto tra Consiglio nazionale e Agenzia delle Entrate – prosegue – si fonda sul reciproco riconoscimento dei ruoli e delle rispettive funzioni istituzionali. Da una parte, l’Amministrazione finanziaria, chiamata a garantire il corretto funzionamento del sistema tributario e la tutela dell’interesse pubblico; dall’altra, i commercialisti, che ogni giorno rappresentano un presidio fondamentale di competenza, legalità e assistenza nei rapporti tra cittadini, imprese e Pubblica Amministrazione. È proprio dalla piena valorizzazione di queste diverse responsabilità che può svilupparsi un sistema fiscale più efficiente. Il confronto preventivo, la condivisione delle criticità applicative e la predisposizione di strumenti informativi comuni contribuiscono infatti a ridurre le incertezze interpretative, prevenire gli errori e rendere più semplice il rapporto tra Fisco e contribuente. Il Concordato Preventivo Biennale si inserisce pienamente in questa prospettiva di compliance e cooperazione, essendo espressamente finalizzato a favorire l’adempimento spontaneo degli obblighi dichiarativi”.


“La collaborazione tra Consiglio nazionale e Agenzia delle Entrate – aggiunge il Vicepresidente dei commercialisti con delega alla fiscalità, Vincenzo Moretta – vuole rappresentare un modello di leale cooperazione istituzionale, nel quale l’autorevolezza delle rispettive funzioni si accompagna alla capacità di ascolto e alla ricerca di soluzioni operative. Un percorso che guarda oltre il singolo provvedimento e che punta a consolidare una cultura della compliance, della certezza delle regole e della semplificazione, nella convinzione che un sistema fiscale più comprensibile, efficiente e collaborativo costituisca un fattore essenziale di competitività, fiducia e sviluppo per il Paese”.

(Così, comunicato Stampa del CNDCEC del 16 settembre 2026)


730/2026. La scadenza per l’invio è fissata al prossimo mercoledì 30 settembre 2026

Call center operativo anche sabato 19 e 26 settembre per rispondere ai dubbi dei cittadini


Conto alla rovescia per il 730 precompilato: la scadenza per l’invio è fissata al prossimo 30 settembre. Per supportare i contribuenti che non hanno ancora trasmesso la dichiarazione, l’Agenzia delle entrate potenzia l’assistenza telefonica con due giornate extra. Il servizio, solitamente attivo dal lunedì al venerdì, sarà infatti operativo anche sabato 19 e 26 settembre, dalle 9 alle 13 per sciogliere i dubbi dei cittadini in vista del click finale.


 Scegli Finanza & Fisco

come fonte preferita su Google


Il calendario dell’assistenza straordinaria


Nelle due giornate di assistenza extra, dalle 9 alle 13, gli esperti dell’Agenzia saranno pronti a chiarire eventuali dubbi dei contribuenti e offriranno supporto per la consultazione e la compilazione della dichiarazione precompilata. A disposizione ci sono tre numeri: 800.90.96.96 da rete fissa; 06.97.61.76.89 da cellulare; 0039.06.45.47.04.68 dall’estero. Il servizio, dedicato all’utenza non professionale, è gestito dai consulenti fiscali specializzati che hanno aderito all’iniziativa e, al termine della chiamata, sarà possibile esprimere un giudizio anonimo sulla qualità dell’assistenza ricevuta.


Precompilata, info e scadenze


Tutte le informazioni utili sono raccolte all’interno del sito dedicato “Info e assistenza” e nella guida pubblicata nella sezione “L’Agenzia informa”.  Inoltre,  sul canale YouTube delle entrate e sugli altri social istituzionali è disponibile un video che illustra  le novità 2026 e ricorda le modalità per delegare un familiare o un’altra persona di fiducia a operare nel proprio interesse. La scadenza per l’invio del 730 è fissata a mercoledì 30 settembre 2026, mentre per chi utilizza il modello “Redditi Pf” c’è tempo fino al 2 novembre 2026.

(Così, comunicato stampa Agenzia delle entrate del 14 settembre 2026)


Supporto operativo avanzato: 730Pro AI (by Finanza & Fisco)


A supporto dell’operatività nella campagna dichiarativa, il settimanale Finanza & Fisco mette a disposizione 730Pro AI, progettato per affiancare operatori fiscali, CAF, commercialisti e consulenti del lavoro nella gestione, compilazione e controllo del modello 730.


Punto chiave: 730Pro AI è completamente gratuito


Può essere utilizzato subito, senza registrazione e senza inserimento dell’e-mail, con un accesso immediato e senza barriere.

Lo strumento opera con un approccio esclusivamente documentale e normativo, fondato su prassi ufficiale, normativa vigente, istruzioni ministeriali e giurisprudenza, garantendo risposte rigorose, verificabili e tracciabili.

Provalo subito:

730Pro AI – L’assistente professionale per il modello 730


Dalla prova gratuita al livello avanzato: ai.finanzaefisco.com


Se, dopo l’utilizzo, il servizio risulta coerente con le esigenze operative quotidiane, è possibile evolvere verso il (Super)collaboratore AI in Diritto Tributario:

ai.finanzaefisco.com

Si tratta del primo assistente AI progettato specificamente per il diritto tributario italiano, con un’impostazione giuridica orientata ai principi costituzionali e al diritto dell’Unione europea.

La piattaforma è alimentata da un archivio vettoriale strutturato che integra:

  • tutta la documentazione pubblicata da Finanza & Fisco;
  • le principali sentenze della Corte di Cassazione e delle Corti di giustizia tributaria;
  • contributi dottrinali e interpretazioni ufficiali della prassi amministrativa.

Obiettivo: fornire un supporto operativo quotidiano capace di restituire, in pochi secondi:

  • chiarimenti su norme e prassi tributarie;
  • principi costituzionali e unionali applicabili;
  • riferimenti giurisprudenziali e dottrinali puntualmente documentati.

Attualmente disponibile con l’offerta “Back to work”

Usa il codice BACK2026 nello shop e attiva l’abbonamento con rivista in .pdf, sito e ai.finanzaefisco.com.

Abbonamento Expert All Digital (rivista in .pdf via email + AI)

L’impianto della precompilata 2026 conferma una traiettoria chiara: più dati, più integrazione, più digitalizzazione. In questo scenario, la combinazione tra strumenti istituzionali e soluzioni evolute – come 730Pro AI e ai.finanzaefisco.com – consente di trasformare un adempimento complesso in un processo governabile, verificabile e ottimizzato, con un impatto diretto su tempi, qualità e affidabilità del lavoro professionale.


SOMMARIO – Finanza & Fisco n. 11 del 2026

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Gli approfondimenti


Accertamento della società e accertamento dei soci: termini sempre più interdipendenti. Dal raddoppio dei termini alla possibile propagazione delle riduzioni premiali
di Eugenio Grimaldi

Indagini bancarie dopo Strasburgo: la garanzia convenzionale non recupera i vizi non dedotti
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

Sezioni tributarie


Termini per la notifica degli avvisi di rettifica o di accertamento


Unicità dell’atto amministrativo delle rettifiche. Il raddoppio dei termini per gli accertamenti in presenza di violazioni penal-tributarie nei confronti di una società a ristretta base partecipativa vale anche nei confronti dei soci

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22970 del 9 luglio 2026: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Termini per la notifica degli avvisi di rettifica o di accertamento – Raddoppio del termine ordinario in caso di violazione che comporta obbligo di denuncia ai sensi dell’art. 331 c.p.p. per uno dei reati previsti dal D.Lgs. 10 marzo 2000, n. 74 – Società di capitali a ristretta base partecipativa – Presunzione di attribuzione ai soci di utili extracontabili – Raddoppio dei termini per l’accertamento nei confronti di una società di capitali a ristretta base sociale – Unicità dell’atto amministrativo delle rettifiche – Conseguenze – Raddoppio dei termini per l’accertamento nei confronti dei soci – Estensione – Fondamento – Art. 43, del D.P.R. 29/09/1973, n. 600»


Accertamenti bancari – Acquisizione dei dati alla luce della CEDU


Indagini bancarie, contabilità “in nero” e finanziamenti soci: la Cassazione chiarisce limiti delle contestazioni e prova dei ricavi occulti

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 23401 del 17 luglio 2026: «CONTENZIOSO TRIBUTARIO – Ricorso introduttivo – Motivi – IMPUGNAZIONI CIVILI – Cassazione (ricorso per) – Motivi del ricorso – Accessi, ispezioni e verifiche fiscali – Indagini bancarie – Art. 8 CEDU – Autorizzazione – Mancanza o inidoneità -Illegittima acquisizione di dati e documenti – Necessità di accertamento in fatto sull’esistenza e sul contenuto dell’autorizzazione – Questione non rilevabile d’ufficio – Necessaria deduzione con il ricorso introduttivo – Onere di indicazione degli atti illegittimamente acquisiti e utilizzati a fondamento della pretesa – Eccezione formulata per la prima volta nella memoria ex art. 380-bis.1 c.p.c. – Inammissibilità – Sopravvenute sentenze della Corte EDU – Esclusione di efficacia recuperatoria delle censure non tempestivamente proposte – Art. 52, del D.P.R. 26/10/1972, n. 633 – Art. 33, del D.P.R. 29/09/1973, n. 600 – Art. 32, del D.P.R. 29/09/1973, n. 600 – Art. 18, del D.Lgs. 31/12/1992, n. 546 – Art. 8 CEDU – Art. 380-bis.1 c.p.c. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento analitico-contabile -Contabilità “in nero” – Schede, appunti e brogliacci rinvenuti presso la sede del contribuente – Dati non riscontrabili nella contabilità ufficiale – Valore indiziario – Requisiti di gravità, precisione e concordanza – Onere della prova contraria – Mero disconoscimento del contenuto dei documenti (dichiarazioni sostitutive di atto di notorietà con le quali i dipendenti dichiaravano di essere stati retribuiti regolarmente) – Inidoneità – Dichiarazioni di terzi – Valore meramente indiziario – Dichiarazioni provenienti da soggetti controinteressati – Inidoneità, in assenza di ulteriori riscontri, a superare la documentazione extracontabile – Art. 39, comma 1, del D.P.R. 29/09/1973, n. 600 – Art. 7, del D.Lgs. 31/12/1992, n. 546 – Art. 2700 c.c. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Ricavi occulti -Finanziamenti dei soci alla società – Erogazioni di denaro – Possibile reimmissione in azienda di ricavi non contabilizzati – Disciplina della postergazione dei finanziamenti soci – Distinzione – Disponibilità economica del socio finanziatore – Congruità della provvista – Regolarità delle delibere e delle scritture contabili – Elementi presuntivi – Prova dei maggiori ricavi – Art. 2467 c.c. – Art. 2729 c.c. – Art. 39, del D.P.R. 29/09/1973, n. 600»


Esecuzione delle sentenze delle commissioni tributarie – Giudizio di ottemperanza


Ottemperanza tributaria: novanta giorni senza preventiva costituzione in mora

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 7621 del 30 marzo 2026: «CONTENZIOSO TRIBUTARIO – Procedimento – Esecuzione delle sentenze delle commissioni tributarie – Giudizio di ottemperanza, ex art. 70 del D.Lgs. n. 546 del 1992 – Presupposto – Decorso del termine di novanta giorni – Costituzione in mora – Esclusione – Fondamento – Artt. 68, comma 2, e 69, comma 5 e 70, del D.Lgs. 31/12/1992, n. 546 nel testo novellato dall’art. 9, comma 1, del D.Lgs. 24/09/2015, n. 156 – Art. 282 c.p.c.»


Limiti al potere di correzione e liquidazione dell’imposta ex art. 36-bis del D.P.R. n. 600/1973 o art. 54-bis del D.P.R. n. 633/1972


Controllo automatizzato ex art. 54-bis del D.P.R. n. 633/72: illegittimo il disconoscimento del credito IVA quando occorrono valutazioni giuridiche e interpretative

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 12635 del 5 maggio 2026: «IVA (Imposta sul valore aggiunto) – Detrazione – Credito IVA – Cartella emessa a seguito di controllo automatizzato – Art. 54-bis, del D.P.R. n. 633/1972 – Disconoscimento della detraibilità dell’IVA assolta su acquisti e servizi afferenti all’ordinaria attività imponibile – Operazioni esenti effettuate nell’anno – Verifica della spettanza del credito – Valutazioni giuridiche e interpretative – Controllo meramente cartolare – Inidoneità – Avviso di accertamento ordinario – Necessità – Art. 54-bis, del D.P.R. 26/10/1972, n. 633»


Sezione I Civile


Società in nome collettivo – Recesso del socio – Scioglimento e liquidazione


Recesso del socio e successiva liquidazione della società: la quota non ancora liquidata confluisce nella liquidazione generale. L’avviamento pregresso va invece conservato nella stima se mantiene un valore di realizzo

Corte Suprema di Cassazione – Sezione I Civile – Ordinanza n. 20552 del 18 giugno 2026: «SOCIETÀ DI PERSONE – Società in nome collettivo – Recesso del socio – Mancata ricostituzione della pluralità dei soci entro sei mesi – Successivo scioglimento della società – Diritto del socio receduto alla liquidazione della quota – Quota non ancora liquidata al momento dello scioglimento – Assorbimento nella liquidazione generale della società – Necessità – Artt. 2272, n. 4) e 2289 c.c. • SOCIETÀ – Scioglimento e liquidazione – Valutazione del patrimonio sociale – Avviamento commerciale maturato prima dello scioglimento – Ingresso della società nella fase di liquidazione – Automatismo tra liquidazione e perdita dell’avviamento – Esclusione – Persistenza di un valore di realizzo dell’azienda o dei beni aziendali – Necessità di accertamento in fatto – Decurtazione dell’avviamento – Ammissibilità soltanto in caso di perdita effettiva del relativo valore aggiunto – Cessione dell’azienda o di singoli beni da parte del liquidatore – Art. 2487, comma 1, lett. c), c.c.»


Prassi


Agenzia delle Entrate


Fisco e sport – Risposte ai quesiti


Enti sportivi e lavoro sportivo: requisiti fiscali, soglia dei 15.000 euro e regole IVA alla luce della circolare n. 7/E del 2026
di Loris Guglielmi


Riforma dello sport e fiscalità: chiarimenti su agevolazioni, lavoro sportivo, soglie di non imponibilità e IVA

Circolare dell’Agenzia delle Entrate n. 7 E del 7 agosto 2026: «RIFORMA DELLO SPORT – IMPOSTE SUI REDDITI – IVA (Imposta sul valore aggiunto) – IRAP (Imposta regionale sulle attività produttive) – Enti sportivi dilettantistici -Associazioni sportive dilettantistiche (ASD) e società sportive dilettantistiche (SSD) – Requisiti statutari per l’applicazione del regime agevolativo di cui all’art. 148, comma 3, del D.P.R. 22/12/1986, n. 917 (TUIR) e all’art. 4, quarto comma, del D.P.R. 26/10/1972, n. 633 – Divieto di distribuzione, anche indiretta, di utili e avanzi di gestione – Coordinamento con le disposizioni in materia di assenza di fine di lucro di cui agli artt. 7 e 8 dell’art. 36, del D.Lgs. 28/02/2021, n. 36 -Volontari sportivi – Rimborsi forfetari fino a 400 euro mensili ex art. 29, comma 2, del D.Lgs. n. 36/2021 – Concorso dei rimborsi al limite di non imponibilità di 15.000 euro – Lavoro sportivo nell’area del dilettantismo – Applicazione della soglia di 15.000 euro anche ai lavoratori sportivi subordinati – Art. 36, comma 6, del D.Lgs. n. 36/2021 – IRAP -Collaborazioni coordinate e continuative nell’area del dilettantismo – Collaborazioni amministrativo-gestionali -Irrilevanza dei singoli compensi inferiori all’importo annuo di 85.000 euro – Artt. 36, comma 6, e 37, comma 4, del D.Lgs. n. 36/2021 – Prestazioni di servizi strettamente connesse con la pratica dello sport – Esenzione IVA ex art. 36-bis del DL n. 75/2023 – Dispensa dagli obblighi di fatturazione e registrazione ex art. 36-bis del D.P.R. n. 633/1972 – Cessione da parte di ASD o SSD del contratto di un atleta a favore di una società professionistica – Esclusione dall’esenzione IVA – Cessione di contratti ex art. 3 del D.P.R. n. 633/1972 – Regime fiscale agevolato di cui alla L. 16/12/1991, n. 398 -Attività commerciali connesse agli scopi istituzionali e raccolte pubbliche di fondi – Agevolazione di cui all’art. 25, comma 2, della L. 13/05/1999, n. 133, come modificato dall’art. 9, comma 2-bis, del D.L. 27/03/2026, n. 38, conv., con mod., dalla L. 22/05/2026, n. 88 – Risposte ai quesiti»


Legislazione


Omessa dichiarazione IVA – Liquidazione dell’imposta


Dichiarazione IVA omessa: il Fisco liquida dai dati disponibili, ma il credito può rientrare nel contraddittorio
di Edmondo Bianchini


Liquidazione dell’IVA in caso di dichiarazione omessa: modalità operative e dati utilizzabili

Provvedimento del Direttore dell’Agenzia delle entrate del 28 agosto 2026, prot. n. 239129/2026: «Disposizioni attuative dell’articolo 54-bis.1 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, riguardante la liquidazione dell’imposta sul valore aggiunto nel caso di dichiarazioni omesse»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Trust estero trasparente: il reddito del beneficiario residente si determina secondo le regole fiscali dello Stato in cui esso è residente

Con la risposta n. 165 del 31 agosto 2026, l’Agenzia delle Entrate chiarisce che, nel caso di un trust estero trasparente con beneficiario individuato fiscalmente residente in Italia, il reddito imputabile al beneficiario deve essere determinato applicando le regole previste dalla legislazione fiscale dello Stato nel quale il trust è residente o stabilito. Il reddito complessivamente prodotto dal trust e riferibile al beneficiario residente assume rilevanza in Italia indipendentemente dal requisito di territorialità previsto dall’articolo 23 del TUIR.

In sostanza, per determinare quanto il beneficiario residente deve assoggettare a IRPEF non si guarda alla somma distribuita dal trust né si ricostruisce il reddito applicando le regole italiane: occorre determinare il reddito del trust secondo la legislazione fiscale dello Stato in cui esso è residente o stabilito e imputarne al beneficiario la quota di competenza.

In altri termini, prima si effettua il calcolo estero del reddito netto del trust; solo dopo quel risultato viene “importato” nel sistema italiano e qualificato unitariamente come reddito di capitale del beneficiario ai sensi dell’articolo 44, comma 1, lettera g-sexies).

Resta distinta la questione delle imposte assolte all’estero. Già la circolare n. 48/E del 2007 (par. 4) ha chiarito che qualora, il trust sia “trasparente” ed il reddito sia imputato ai beneficiari, il credito d’imposta spetta ai singoli beneficiari in proporzione al reddito imputato, analogamente a quando disposto dall’articolo 165, comma 9, per le società che hanno optato per il regime della trasparenza. Infine, nel caso in cui il trust attribuisca solo parte del reddito ai beneficiari e sia, quindi, in parte opaco e in parte trasparente, la detrazione spetta al trust e ai beneficiari in proporzione al reddito imputato.”.

La risposta precisa inoltre che non trova applicazione l’articolo 45, comma 4-quater, del TUIR, che presume reddito l’intero ammontare attribuito quando non sia possibile distinguere la componente reddituale da quella patrimoniale. Tale disposizione è infatti riferita, in linea di principio, alle attribuzioni effettuate da trust opachi esteri stabiliti in giurisdizioni a fiscalità privilegiata e non alla diversa fattispecie del trust trasparente con beneficiario individuato.

Nel caso esaminato, dopo il decesso della disponente superstite, l’istante risulta beneficiaria individuata in forza dell’atto istitutivo, che prevede la divisione del patrimonio fra i tre figli senza discrezionalità dei trustee. Da tale momento sorgono quindi in capo alla beneficiaria residente i conseguenti adempimenti fiscali, compresi quelli in materia di monitoraggio delle attività estere, IVIE e IVAFE.


Omessa dichiarazione IVA, attuata la nuova liquidazione dell’imposta

Con il provvedimento del 28 agosto 2026, prot. n. 239129/2026, l’Agenzia delle entrate dà attuazione all’articolo 54-bis.1 del D.P.R. n. 633/1972, introdotto dall’articolo 1, comma 111, lettera a), della legge 30 dicembre 2025, n. 199 (in “Finanza & Fisco” n. 32-33/2025, pag. 1629).


Aggiornamento del 30 settembre 2026

Risoluzione n. 34 del 30/09/2026

Omessa dichiarazione IVA: codice 9005 per il pagamento integrale e codici 95AA, 95BB e 95CC per i versamenti parziali

Risoluzione – Agenzia delle Entrate – n. 34/E del 30 settembre 2026 – Oggetto: IVA – CONTROLLO AUTOMATIZZATO – Omessa dichiarazione annuale IVA – Liquidazione dell’imposta ai sensi dell’articolo 54-bis.1 del D.P.R. n. 633/1972 – Versamento tramite modello F24 senza compensazione né rateazione – Codice tributo 9005 per il pagamento complessivo e codici 95AA, 95BB e 95CC per i versamenti parziali – Articolo 54-bis.1 del D.P.R. 26/10/1972, n. 633.

Per le comunicazioni emesse a seguito della liquidazione dell’IVA dovuta in caso di omessa dichiarazione annuale, ai sensi dell’articolo 54-bis.1 del D.P.R. n. 633/1972, è istituito il codice tributo 9005 per il pagamento dell’importo complessivamente richiesto. Se il contribuente intende versare soltanto una quota, deve utilizzare i codici 95AA, 95BB e 95CC, rispettivamente per imposta, interessi e sanzioni. Il pagamento avviene tramite modello F24 senza possibilità di compensazione e, in base al provvedimento attuativo del 28 agosto 2026, senza rateazione.


Con il provvedimento in esame diventa operativa la nuova procedura che consente all’Agenzia delle entrate, in presenza di una dichiarazione annuale IVA omessa, di liquidare l’imposta dovuta anche mediante strumenti automatizzati, sulla base delle informazioni già acquisite attraverso i flussi fiscali disponibili.

La novità è rilevante perché introduce, in ambito IVA, un meccanismo di liquidazione “a monte” rispetto all’eventuale successiva attività accertativa. Il provvedimento precisa infatti che la liquidazione può essere effettuata senza pregiudizio dell’azione accertatrice, entro il termine previsto dall’articolo 57, comma 2, del d.P.R. n. 633/1972.


 Scegli Finanza & Fisco

come fonte preferita su Google


Il perimetro applicativo comprende non solo la dichiarazione annuale IVA non presentata, ma anche la dichiarazione presentata in modo sostanzialmente vuoto: il provvedimento considera infatti omessa anche la dichiarazione completamente priva dei dati relativi alle operazioni attive, necessari per determinare il volume d’affari e liquidare l’imposta dovuta. È uno dei passaggi più delicati della nuova procedura, perché assimila alla mancata presentazione anche la dichiarazione formalmente trasmessa ma priva degli elementi essenziali per la liquidazione.

La liquidazione viene effettuata sulla base di quattro fonti informative: fatture elettroniche emesse e ricevute, corrispettivi telematici, comunicazioni dei dati delle liquidazioni periodiche IVA e versamenti IVA effettuati dal contribuente per il periodo d’imposta oggetto di controllo. I dati delle fatture, dei corrispettivi e delle liquidazioni periodiche sono consultabili nel portale “Fatture e Corrispettivi”, mentre i dati dei versamenti sono disponibili nel Cassetto fiscale.

Sul piano del calcolo, l’imposta dovuta è determinata partendo dall’IVA a debito risultante dalle fatture elettroniche emesse, dai corrispettivi telematici e dalle liquidazioni periodiche presentate. Da tale importo sono scomputati l’IVA a credito risultante dalle fatture elettroniche ricevute e dalle LIPE, nonché i versamenti IVA effettuati. Non viene invece considerato, nella prima liquidazione, il credito risultante dalla dichiarazione relativa al periodo d’imposta precedente. Questo profilo assume particolare rilievo operativo, perché l’eventuale credito pregresso potrà essere fatto valere dal contribuente nella fase di interlocuzione con l’ufficio, mediante la produzione degli elementi utili alla rideterminazione.

Quando dalla liquidazione emerge un’imposta dovuta, l’Agenzia comunica le risultanze al contribuente, consentendogli di fornire chiarimenti o di procedere al pagamento. La comunicazione è trasmessa tramite PEC all’indirizzo risultante dall’INI-PEC o al domicilio digitale speciale eventualmente eletto; in caso di mancato recapito, si procede mediante raccomandata con avviso di ricevimento. La comunicazione, insieme al prospetto analitico con gli estremi delle fatture elettroniche e dei corrispettivi considerati, viene inoltre resa disponibile nella sezione “L’Agenzia scrive” del Cassetto fiscale.

Il contribuente dispone di sessanta giorni dal ricevimento della comunicazione per segnalare dati o elementi non considerati o valutati erroneamente e per fornire i chiarimenti necessari. L’assistenza è affidata alla Direzione provinciale competente in base al domicilio fiscale del contribuente alla data in cui la dichiarazione avrebbe dovuto essere presentata; per i soggetti con volume d’affari, ricavi o compensi non inferiori a 100 milioni di euro resta ferma la competenza della Direzione regionale.

Quanto al versamento, se il contribuente paga entro sessanta giorni dal ricevimento della comunicazione, o dalla comunicazione definitiva in caso di rideterminazione, evita l’iscrizione a ruolo. In tale ipotesi la sanzione è ridotta a un terzo e gli interessi sono applicati nella misura prevista dal decreto ministeriale 21 maggio 2009.

Le motivazioni del provvedimento precisano che, oltre all’imposta, sono dovuti gli interessi nella misura del 4 per cento annuo e la sanzione amministrativa del 120 per cento; in caso di pagamento tempestivo, la sanzione è ridotta a un terzo e gli interessi si applicano nella misura del 3,5 per cento. Il pagamento deve essere effettuato tramite modello F24, senza possibilità di compensazione.

In mancanza di pagamento nei termini, le somme dovute per imposta, sanzione e interessi sono iscritte direttamente nei ruoli a titolo definitivo ai sensi dell’articolo 14 del D. P.R. n. 602/1973. Anche per il pagamento delle somme iscritte a ruolo non è ammessa la compensazione prevista dall’articolo 31 del D.L. n. 78/2010.


Dichiarazioni IVA omesse. Le disposizioni attuative per la liquidazione dell’imposta ex articolo 54-bis.1 del D.P.R. n. 633/1972

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 28 agosto 2026, prot. n. 239129/2026, recante: «Disposizioni attuative dell’articolo 54-bis.1 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, riguardante la liquidazione dell’imposta sul valore aggiunto nel caso di dichiarazioni omesse», pubblicato il 28.08.2026 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Tributi regionali e locali, cambia il rapporto con il contribuente: sconti, ravvedimento, accertamento e sanzioni. Per il bollo auto nuove regole e decorrenze differite

Il decreto legislativo 7 agosto 2026, n. 147, recante «Disposizioni in materia di tributi regionali e locali e di federalismo fiscale regionale», pubblicato nel Supplemento ordinario n. 30/L alla Gazzetta Ufficiale n. 185 dell’11 agosto 2026, interviene sulla fiscalità regionale e locale, affiancando alla revisione dei singoli tributi una serie di disposizioni dirette a rafforzare la collaborazione con il contribuente, l’adempimento spontaneo e l’efficacia dell’attività di accertamento e riscossione.

Tra gli interventi rivestono particolare importanza: l’introduzione della disciplina degli sconti collegati all’addebito diretto dei pagamenti, l’inserimento anche nella fiscalità locale, di strumenti di interlocuzione preventiva, l’estensione del ravvedimento operoso ai tributi regionali e locali anche dopo l’avvio di determinate attività di controllo, l’accertamento esecutivo per i tributi regionali e la revisione delle sanzioni dichiarative, in particolare per l’IMU. Un autonomo e articolato pacchetto di misure riguarda inoltre la tassa automobilistica regionale.

Di seguito una breve rassegna delle novità.


Scegli Finanza & Fisco

come fonte preferita su Google


Addebito diretto: resta lo sconto fino al 20%, ma l’ente può fissare un tetto o un importo fisso


Sul versante premiale, il decreto legislativo interviene sull’articolo 118-ter del D.L. n. 34/2020 (Riduzione di aliquote e tariffe delle regioni e degli enti locali in caso di versamento con addebito diretto sul conto corrente bancario o postale – Rubrica così sostituita dall’art. 2, comma 1, lett. a)), che già consentiva di incentivare la domiciliazione delle entrate mediante una riduzione fino al 20 per cento quando il contribuente autorizza in via permanente l’addebito del pagamento sul conto corrente bancario o postale. I lavori preparatori qualificano espressamente la misura come uno strumento diretto a favorire la riscossione spontanea.

Il D.Lgs. n. 147/2026 non rende automatico lo sconto del 20 per cento, ma interviene sulle modalità con le quali Regioni ed enti locali possono esercitare tale facoltà. In particolare, la riduzione dovrà essere prevista con legge o regolamento adottato ai sensi dell’articolo 52 del D.Lgs. n. 446/1997, in luogo del precedente riferimento alla mera deliberazione (cfr. art. 2, comma 1, lett. b), n. 1).

L’ente potrà inoltre stabilire un importo massimo sul quale applicare la percentuale di riduzione oppure, in alternativa alla riduzione percentuale, riconoscere direttamente un importo fisso (cfr. art. 2, comma 1, lett. b), n. 2).

È prevista, tuttavia, un’esclusione di ampia portata: il beneficio non può essere applicato alle entrate per le quali la riscossione avviene esclusivamente mediante il sistema dei versamenti unitari di cui all’articolo 17 del D.Lgs. n. 241/1997 (cfr. art. 2, comma 1, lett. c)). Rientra in questa esclusione, come evidenziato anche dalla relazione tecnica, l’IMU, il cui gettito transita obbligatoriamente attraverso il modello F24.


Compliance prima dell’accertamento: arrivano comunicazioni e avvisi bonari


Prevista l’introduzione di strumenti di interlocuzione preventiva analoghi a quelli utilizzati nell’ambito dei tributi erariali.

Prima dell’avvio dell’attività di accertamento, Regioni ed enti locali possono trasmettere al contribuente comunicazioni contenenti dati ed elementi, acquisiti direttamente o provenienti da terzi, rilevanti ai fini della determinazione dell’obbligazione tributaria, consentendogli di correggere la propria posizione mediante ravvedimento (cfr. art. 3, comma 1).

Gli enti possono inoltre inviare avvisi bonari per la regolarizzazione di versamenti tardivi, parziali od omessi, con applicazione di una sanzione ridotta (cfr. art. 3, comma 1). Il contribuente dispone di sessanta giorni dalla ricezione della comunicazione per fornire, anche telematicamente, chiarimenti, ricevute di pagamento e documenti utili a segnalare dati non considerati o erroneamente valutati dall’ente (cfr. art. 3, comma 2).

La relazione illustrativa relativa all’atto del Governo n. 276, sul punto rimasta coerente con il testo definitivo, evidenzia la funzione preventiva e deflativa dello strumento: consentire la correzione dell’errore prima della notifica dell’accertamento, ridurre il ricorso agli atti impositivi e contenere il contenzioso.

Va però osservato che il decreto legislativo non stabilisce direttamente una percentuale uniforme di riduzione per gli avvisi bonari: l’articolo 3, comma 1, secondo periodo, rinvia all’articolo 13, comma 5, del D.Lgs. n. 472/1997 e, dal 1° gennaio 2027, all’articolo 14, comma 8, del testo unico delle sanzioni, che come è noto costituiscono le disposizioni “generali” per la mitigazione delle sanzioni tributarie. In sostanza, l’adempimento spontaneo del contribuente, potrà essere accompagnato da sistemi premiali di riduzione delle sanzioni che possono essere autonomamente definiti da ciascun ente in base al richiamato comma 5, dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, il quale dispone che «Le singole leggi e atti aventi forza di legge possono stabilire, a integrazione di quanto previsto nel presente articolo, ulteriori circostanze che importino l’attenuazione della sanzione». Resta pertanto da chiarire, sul piano applicativo, la concreta determinazione della misura ridotta.

Ravvedimento più ampio: l’avvio del controllo non chiude automaticamente la regolarizzazione


Di particolare importanza è l’intervento sul ravvedimento operoso. Il decreto delegato stabilisce che la disciplina dell’articolo 13, comma 1-ter, del D.Lgs. n. 472/1997 trovi applicazione anche ai tributi delle Regioni e degli enti locali; dal 1° gennaio 2027 il riferimento sarà all’articolo 14, comma 2, del testo unico delle sanzioni tributarie (cfr. art. 12, comma 3).

In pratica, con l’entrata in vigore della novella anche per i tributi locali, l’avvio di accessi, ispezioni, verifiche o altre attività di controllo delle quali il contribuente abbia avuto formale conoscenza non determina, di per sé, la preclusione al ravvedimento.

In altri termini, il comma 3 dell’articolo 12, in analogia a quanto già previsto per i tributi amministrati dall’Agenzia delle entrate e dall’Agenzia delle Dogane, estende ai tributi delle regioni e degli enti locali l’applicazione del comma 1-ter dell’articolo 13 del decreto legislativo n. 472 del 1997 e, a decorrere dal 1° gennaio 2027, quelle dell’articolo 14, comma 2, del decreto legislativo n. 173 del 2024 con la possibilità di ravvedimento anche in caso siano iniziati accessi, ispezioni e verifiche. Resta fermo che l’applicazione della sanzione ridotta è inibita quando risultano già notificati avvisi di pagamento e atti di accertamento.

Si supera così, per la fiscalità locale, una concezione del ravvedimento limitata alla fase precedente all’attività di controllo: l’istituto può continuare a operare durante una fase più avanzata dell’interlocuzione con l’ente locale, fino alla notifica di avvisi di pagamento o atti di accertamento.


Dal 2027 accertamento esecutivo anche per i tributi regionali


Un’altra modifica strutturale di estrema importanza riguarda la riscossione. Per gli atti relativi ai tributi regionali emessi dal 1° gennaio 2027, oppure dalla precedente data eventualmente stabilita con legge regionale, viene introdotto il modello dell’accertamento esecutivo (cfr. art. 8, comma 1).

L’estensione dell’istituto dell’avviso di accertamento esecutivo ai tributi delle regioni, dà attuazione al principio racchiuso nell’art. 13, comma 1, lettera b), n 2 (Principi e criteri direttivi per la piena attuazione del federalismo fiscale regionale) della legge 9 agosto 2023, n. 111, recante «Delega al Governo per la riforma fiscale» che prevede che vengano assicurati alle regioni adeguati strumenti di semplificazione dei procedimenti tributari anche attraverso la possibilità di estendere a detti enti la disciplina dell’istituto in questione espressamente richiamato.

L’atto di accertamento e il connesso provvedimento di irrogazione delle sanzioni devono contenere anche l’intimazione ad adempiere e l’indicazione della loro natura di titolo idoneo ad attivare le procedure esecutive e cautelari (cfr. art. 8, comma 1, lett. a)).

Decorso il termine utile per proporre ricorso, l’atto acquista efficacia di titolo esecutivo senza necessità della preventiva notifica della cartella di pagamento o dell’ingiunzione fiscale (cfr. art. 8, comma 1, lett. b)).

La natura esecutiva dell’avviso di accertamento comporta che per attivare la fase della riscossione coattiva non è più necessaria la preventiva notifica della cartella di pagamento, nel caso in cui la riscossione sia affidata all’Agenzia delle entrate-Riscossione, o dell’ingiunzione fiscale nell’ipotesi in cui detta attività sia svolta direttamente dalla regione o da altri soggetti ai quali detti enti hanno affidato il servizio di riscossione delle entrate. Va evidenziato che il comma 3 del art. 8, dispone che l’atto di accertamento esecutivo non è suscettibile di acquistare efficacia di titolo esecutivo quando è stato emesso per somme inferiori a 30 euro. Tale limite si intende riferito all’intero debito dovuto, anche derivante da più annualità. Il debito rimane comunque a carico del soggetto moroso e può essere oggetto di recupero con la successiva notifica degli atti esecutivi che superano cumulativamente l’importo sopracitato. La novella recepisce nella disciplina dei tributi locali quanto stabilito dall’art. 3, comma 10, del D.L. 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44, come modificato dall’art. 1, comma 736, legge n. 147 del 2013, il quale prevede che «A decorrere dal 1° luglio 2012, non si procede all’accertamento, all’iscrizione a ruolo e alla riscossione dei crediti relativi ai tributi erariali e regionali, qualora l’ammontare dovuto, comprensivo di sanzioni amministrative e interessi, non superi, per ciascun credito, l’importo di euro 30, con riferimento ad ogni periodo d’imposta.».

Il comma 4 disciplina le attività che le regioni o i soggetti affidatari sono tenuti a compiere, per il recupero di importi non superiori a 10 mila euro, dopo che l’atto è divenuto titolo esecutivo e prima che abbia inizio la procedura esecutiva e cautelare. Nel dettaglio, si prevede l’obbligo di invio di un sollecito di pagamento recante l’avviso al debitore della scadenza del termine indicato nell’atto e l’avvertimento che, in caso di mancato pagamento entro trenta giorni, saranno attivate le procedure cautelari ed esecutive. Per il recupero degli importi fino a mille euro, le azioni cautelari ed esecutive sono ammesse esclusivamente una volta decorso il termine di centoventi giorni dall’invio della comunicazione contenente il dettaglio delle iscrizioni a ruolo ai sensi dell’articolo 1, comma 544, della legge n. 228 del 2012. Al riguardo, si segnala che il citato articolo 1, comma 544, prevede che, in tutti i casi di riscossione coattiva di debiti fino a mille euro ai sensi del D.P.R. n. 602 del 1973, intrapresa successivamente alla data di entrata in vigore del medesimo articolo, salvo il caso in cui l’ente creditore abbia notificato al debitore la comunicazione di inidoneità della documentazione, non si procede alle azioni cautelari ed esecutive prima del decorso di centoventi giorni dall’invio, mediante posta ordinaria, di una comunicazione contenente il dettaglio delle iscrizioni a ruolo.

Il decreto legislativo introduce anche una disciplina della dilazione: in assenza di una diversa normativa regionale e in presenza di una situazione di temporanea e obiettiva difficoltà, il debitore può ottenere una rateizzazione fino a 72 rate mensili, secondo gli scaglioni previsti dalla norma (cfr. art. 8, comma 5).


Importo (in euro) Rate mensili
fino a 100 0
100,01 – 500 max 4
500,01 – 3.000 min 5 – max 12
3.000,01 – 6.000 min 13 – max 24
6.000,01 – 20.000 min 25 – max 36
oltre 20.000 min 37 – max 72


Le regioni possono ulteriormente regolamentare con propria legge condizioni e modalità di rateizzazione delle somme dovute, ferma restando una durata massima non inferiore a trentasei rate mensili per debiti di importi superiori a euro 6.000,01 (cfr. art. 8, comma 6).

In caso di comprovato peggioramento della situazione del debitore, la facoltà di prorogare, per una sola volta, la dilazione concessa, per un ulteriore periodo e fino a un massimo di settantadue rate mensili, o per il periodo massimo disposto con propria legge dalle regioni, a condizione che il debitore non sia decaduto dal beneficio della rateazione (cfr. art. 8, comma 7).

Alle regioni o ai soggetti affidatari, una volta ricevuta la richiesta di rateazione e solo in caso di mancato accoglimento della stessa ovvero di decadenza dai benefici della rateazione, è consentita l’iscrizione dell’ipoteca o del fermo amministrativo. Inoltre, chiarito che restano comunque ferme le procedure esecutive già avviate alla data di concessione della rateazione (cfr. art. 8, comma 8).

Prevista l’automatica decadenza del debitore dal beneficio della rateazione in caso di mancato pagamento, dopo espresso sollecito, di due rate, anche non consecutive nell’arco di sei mesi nel corso del periodo di rateazione. In tal caso, il debito non è più rateizzabile e l’intero importo ancora dovuto è immediatamente riscuotibile in unica soluzione (cfr. art. 8, comma 9).

La scadenza delle rate mensili è fissata nell’ultimo giorno di ciascun mese indicato nell’atto di accoglimento dell’istanza di dilazione (cfr. art. 8, comma 10).


Sanzioni IMU: omessa dichiarazione al 100%, infedele al 40% dal 2027


Il decreto legislativo interviene anche sulle sanzioni per le violazioni dichiarative IMU, modificando l’articolo 1, comma 775, della legge n. 160/2019 (legge di bilancio per il 2020).

Per l’omessa presentazione della dichiarazione IMU, la precedente sanzione variabile dal 100 al 200 per cento del tributo non versato viene sostituita da una sanzione pari al 100 per cento, restando fermo il minimo di 50 euro (cfr. art. 12, comma 5, lett. a)).

Per la dichiarazione infedele, la precedente forbice dal 50 al 100 per cento viene sostituita dalla misura del 40 per cento del tributo non versato, sempre con il minimo di 50 euro (cfr. art. 12, comma 5, lett. b)).

Le nuove misure si applicano alle violazioni commesse a partire dal 1° gennaio 2027 (cfr. art. 12, comma 9).


Modificate le sanzioni TARI


Novelle anche all’articolo 1, commi da 695 a 698, della legge n. 147 del 2013 (legge di stabilità 2014) in materia di tassa sui rifiuti

Le modifiche stabiliscono rispettivamente che:

  • in caso di omessa presentazione della dichiarazione, si applica la sanzione amministrativa pari al 100 per cento (in luogo della sanzione dal 100 per cento al 200 per cento) del tributo non versato, con un minimo di 50 euro;
  • in caso  di infedele dichiarazione, si applica la  sanzione amministrativa del 40 per cento (in luogo della sanzione dal 50 per cento al 100 per cento) del tributo non versato, con un minimo di 50 euro (cfr. art. 12, comma 6).

Le nuove misure si applicano alle violazioni commesse a partire dal 1° gennaio 2027 (cfr. art. 12, comma 9).


Modificate le misure delle sanzioni in materia di imposta di soggiorno e contributo di sbarco


Si prevede che per l’omessa presentazione della dichiarazione da parte del responsabile del pagamento dell’imposta di soggiorno si applichi la sanzione amministrativa pecuniaria del pagamento di una somma pari al 100 per cento dell’importo dovuto non versato e comunque non inferiore a 50 euro; per infedele dichiarazione si applica la sanzione amministrativa pari al 40 per cento dell’importo dovuto non versato e comunque non inferiore a 50 euro (per tali violazioni il testo previgente prevedeva che si applicasse una sanzione pari alla somma dal 100 al 200 per cento dell’importo dovuto. Si applicano le medesime sanzioni per i casi di omessa (100 per cento dell’importo dovuto e comunque non inferiore a 50 euro) o infedele (40 per cento dell’importo dovuto e comunque non inferiore a 50 euro) dichiarazione relativa al contributo di sbarco (cfr. art. 12, comma 7).

In materia di regime fiscale delle locazioni brevi si prevede che per l’omessa presentazione della dichiarazione si applica la sanzione amministrativa del 100 per cento del tributo non versato e comunque non inferiore a 50 euro; per l’infedele dichiarazione si applica la sanzione amministrativa del 40 per cento del tributo non versato e comunque non inferiore a 50 euro. Nel testo vigente si prevedeva che per l’omessa o infedele presentazione della dichiarazione da parte del responsabile si applicasse la sanzione amministrativa pecuniaria del pagamento di una somma dal 100 al 200 per cento dell’importo dovuto.


Bollo auto: maggiore autonomia regionale e nuove regole di territorialità


La tassa automobilistica viene espressamente qualificata come «tributo proprio derivato dotato di maggiore autonomia impositiva», attraverso l’integrazione dell’articolo 8, comma 2, del D.Lgs. n. 68/2011 (cfr. art. 13, comma 1).

Dal 1° gennaio 2027, inoltre, le eventuali esenzioni dal bollo stabilite con leggi regionali o delle Province autonome non si estenderanno automaticamente all’addizionale erariale alla tassa automobilistica: per quest’ultima saranno rilevanti esclusivamente le esenzioni stabilite dalla legge statale (cfr. art. 13, comma 2).

Sul piano della territorialità, la competenza e il gettito sono collegati al luogo di residenza del soggetto passivo. Per le persone giuridiche assume rilevanza la sede legale; se, tuttavia, questa differisce dal luogo nel quale viene esercitata in via principale la gestione ordinaria, sarà quest’ultimo a determinare la destinazione del gettito. Per le persone giuridiche estere con più sedi secondarie in Italia rileva la sede nella quale viene svolta in via principale la gestione ordinaria (cfr. art. 14, comma 1).

Le comunicazioni alla Camera di commercio riguardanti la sede acquistano valore di dichiarazione sostitutiva di atto notorio. I soggetti già iscritti devono aggiornare le informazioni presenti nel REA, indicando la sede di gestione ordinaria in via principale, entro il termine perentorio di novanta giorni dall’entrata in vigore della disposizione (cfr. art. 14, comma 1).


Pagamento del bollo: la vera riforma delle scadenze parte dal 1° gennaio 2028


A decorrere dal 1° gennaio 2028, il soggetto passivo viene individuato con riferimento al primo giorno del periodo di tassazione, superando il precedente collegamento alla scadenza del termine utile per il pagamento (cfr. art. 15, comma 1, lett. a)).

La tassa sarà ordinariamente corrisposta ogni anno in un’unica soluzione, per un’obbligazione riferita a dodici mesi decorrenti dal mese di immatricolazione. Il primo versamento dovrà essere effettuato entro l’ultimo giorno del mese successivo all’immatricolazione; per le annualità successive, il termine cadrà nell’ultimo giorno del mese nel quale il veicolo è stato immatricolato (cfr. art. 15, comma 1, lett. b)). Le Regioni potranno comunque individuare con propria legge categorie di veicoli per le quali consentire il pagamento quadrimestrale.

Per i veicoli già immatricolati al 31 dicembre 2027 continueranno a operare, in linea generale, le scadenze esistenti a tale data, salvo diversa disciplina regionale. Dalla medesima decorrenza viene abrogato il D.M. 18 novembre 1998, n. 462 (cfr. art. 15, commi 1 e 2).


Noleggio a lungo termine, rivendita e pagamento alla Regione sbagliata


Dal 1° gennaio 2027 viene inoltre uniformato il regime dei veicoli in locazione a lungo termine senza conducente, assumendo rilievo il contratto annotato al PRA. La nuova disciplina riguarda i contratti stipulati dal 1° gennaio 2027, quelli precedenti prorogati o rinnovati con decorrenza successiva al 31 dicembre 2026 e quelli già stipulati la cui esecuzione abbia inizio dal 2027 (cfr. art. 16, commi 1-3).

Per i veicoli ceduti a soggetti che esercitano professionalmente il commercio di auto usate, l’interruzione dell’obbligo di pagamento del bollo si produce soltanto se la cessione viene trascritta al PRA (cfr. art. 17, comma 1, lett. a)). Non sono sufficienti né la procura speciale alla vendita né la semplice fattura al concessionario priva della trascrizione del titolo di proprietà (cfr. art. 17, comma 1, lett. c)). La trascrizione effettuata oltre sessanta giorni dalla cessione non consente di beneficiare dell’interruzione per i periodi anteriori alla trascrizione effettiva (cfr. art. 17, comma 1, lett. f)).

Viene inoltre disciplinato il caso del versamento effettuato all’ente impositore incompetente: la Regione o l’ente che abbia incassato somme spettanti a un altro soggetto deve attivare tempestivamente il riversamento all’ente competente, senza imporre al contribuente di ripetere il pagamento (cfr. art. 18, commi 1 e 2).


Fermo fiscale: il bollo resta dovuto


Il decreto legislativo risolve espressamente anche la questione del rapporto tra tassa automobilistica e fermo amministrativo fiscale.

La tassa automobilistica continua a essere dovuta quando sul veicolo è disposto il fermo ai sensi dell’articolo 86 del D.P.R. n. 602/1973 – e, dal 1° gennaio 2027, dell’articolo 187 del testo unico versamenti e riscossione – dall’agente della riscossione o dal soggetto cui l’ente abbia affidato il servizio (cfr. art. 19, comma 1).

La relazione illustrativa chiarisce che il fermo fiscale non è assimilabile alle ipotesi di perdita del possesso o indisponibilità del mezzo che fanno venir meno l’obbligazione tributaria: si tratta di una misura cautelare posta a garanzia del credito pubblico e, pertanto, non determina l’esenzione dal bollo.


Tariffe: aggiornamento per Euro 6 e classi successive, senza aumento dell’imposta


Completa il “pacchetto di misure” sul bollo l’aggiornamento delle tabelle tariffarie. Per le autovetture il riferimento a «Euro 4 e Euro 5» viene sostituito da «Euro 4, Euro 5 e superiori»; per i motocicli, al riferimento «Euro 3» vengono aggiunte le classi «superiori» (cfr. art. 20, commi 1 e 2).

L’intervento ha natura di aggiornamento classificatorio e non comporta, secondo la relazione illustrativa, una modifica degli importi tariffari né un aumento della pressione fiscale: serve essenzialmente ad adeguare le tabelle alle classi ambientali più recenti senza rendere necessario un nuovo intervento normativo per ogni successiva classe Euro.


Noleggio con conducente: confermata la riduzione del 50% del bollo auto


Il decreto legislativo interviene anche sulla disciplina agevolativa prevista per le autovetture da noleggio di rimessa, chiarendone espressamente l’ambito applicativo. L’articolo 21 stabilisce, infatti, con norma di interpretazione autentica, che per «autovetture da noleggio di rimessa», di cui all’allegato 1, tariffa C), n. 1), del D.P.R. n. 39/1953, devono intendersi le «autovetture adibite a noleggio con conducente» – NCC (cfr. art. 21, comma 1).

La precisazione assume rilievo perché alla predetta categoria è riconosciuta una riduzione del 50 per cento della tassa automobilistica. I lavori preparatori chiariscono che l’intervento si è reso necessario per delimitare l’agevolazione al noleggio con conducente, escludendone l’estensione ai veicoli concessi in noleggio senza conducente, per i quali continua ad applicarsi la tariffa ordinaria.

La disposizione interviene quindi su un contrasto interpretativo formatosi nel tempo sulla nozione di «noleggio di rimessa», ricondotta dal legislatore alla sua originaria configurazione riferita al servizio con conducente. La relazione illustrativa relativa all’atto del Governo n. 276 evidenzia, infatti, che al momento dell’introduzione dell’agevolazione il modello di noleggio da rimessa coincideva con quello con conducente, mentre solo successivamente si è diffuso il noleggio senza conducente.


Enti sportivi dilettantistici e lavoro sportivo. Le indicazioni su esenzioni, rimborsi e adempimenti IVA e IRAP

Chiarimenti in arrivo per associazioni e società sportive dilettantistiche (ASD e SSD). È stata pubblicata oggi sul sito dell’Agenzia delle Entrate la Circolare 7/E del 7 agosto 2026 che fornisce indicazioni sull’applicazione della nuova disciplina fiscale in materia di sport e lavoro sportivo (D.Lgs. n. 36/2021).

Il documento di prassi risponde a numerosi quesiti su soglie di non imponibilità per dipendenti e CO.CO.CO., trattamento dei rimborsi forfetari ai volontari, clausole statutarie, regime per i proventi esenti e raccolte fondi, delineando così gli impatti operativi in materia di imposte sui redditi, IRAP e IVA.


Trattamento fiscale dei lavoratori e dei volontari sportivi


In materia di lavoro sportivo dilettantistico, la circolare chiarisce la portata applicativa della soglia di non imponibilità fiscale fino a 15.000 euro annui. L’Agenzia conferma che la misura opera “a monte” sulla determinazione della base imponibile e trova applicazione a prescindere dalla tipologia contrattuale adottata, estendendosi pertanto anche ai rapporti di lavoro subordinato. Per la parte eccedente il plafond di 15.000 euro, si applicano invece le regole ordinarie del lavoro dipendente. In merito ai volontari, i rimborsi spese forfetari riconosciuti per eventi o manifestazioni (fino a 400 euro mensili) concorrono al raggiungimento e al superamento della soglia di esenzione di 15.000 euro. Qualora il volontario abbia già superato tale limite nell’anno solare per effetto di altri compensi di lavoro autonomo sportivo, l’importo del rimborso forfetario percepito diventa interamente imponibile ed è soggetto alla ritenuta d’acconto (art. 25 del D.P.R. n. 600/1973).


Requisiti statutari e regime IRAP


Sul piano della qualificazione fiscale degli enti, viene precisato che le Società Sportive Dilettantistiche (SSD) costituite in forma di società di capitali o cooperative che inseriscono nello statuto le clausole sul divieto di lucro “attenuato” (art. 8, commi 3 e 4, D.Lgs. n. 36/2021) devono comunque mantenere nello statuto il divieto assoluto di distribuzione indiretta di utili prescritto dall’art. 148, comma 8, del Tuir per poter fruire della decommercializzazione dei corrispettivi specifici ai fini IRES e IVA. Inoltre, in materia di Irap, la circolare recepisce le indicazioni normative confermando che l’esclusione dalla base imponibile fino alla soglia di 85.000 euro annui si applica a tutti i rapporti di collaborazione coordinata e continuativa dell’area del dilettantismo, inclusi i collaboratori con mansioni di carattere amministrativo-gestionale.


Disciplina IVA e agevolazioni per le raccolte fondi


In materia di IVA, l’Agenzia precisa che le prestazioni esenti (36-bis, D.L. n. 75 del 2023) rese dagli enti sportivi dilettantistici possono beneficiare della dispensa dagli obblighi di fatturazione e registrazione (art. 36-bis del D.P.R. n. 633/1972), previa comunicazione all’Ufficio. Al contrario, non usufruisce del regime di esenzione Iva la cessione del contratto di prestazione sportiva di un atleta da parte di una ASD/SSD a favore di una società professionistica. In tal caso, infatti, l’operazione ha natura finanziaria e commerciale e resta pertanto assoggettata all’imposta con aliquota ordinaria. Infine, viene confermata la piena applicabilità della detassazione dei proventi commerciali connessi e delle raccolte pubbliche di fondi (fino a 2 eventi all’anno e nel limite di 51.645,69 euro) a favore di tutti gli enti sportivi dilettantistici in regime ex L. n. 398/1991, compresi quelli costituiti in forma societaria.

(Così, comunicato stampa dell’Agenzia delle entrate 7 agosto 2026)


Le risposte ad interpello dell’Agenzia delle entrate – Agosto 2026 – Aggiornamento con le risposte nn. 154-165/2026

Con la risposta ad interpello n. 154 del 6 agosto 2026, l’Agenzia delle Entrate ha aperto la raccolta di agosto 2026 delle risposte ad interpello, affrontando il trattamento fiscale degli emolumenti corrisposti a un dipendente della Banca d’Italia fiscalmente residente in Francia, con attività lavorativa svolta in parte in Italia e in parte da remoto dal territorio francese.

Il chiarimento, che rettifica la precedente risposta n. 132 del 2 luglio 2026, precisa che la Banca d’Italia, pur essendo un istituto di diritto pubblico, non è riconducibile, ai fini della Convenzione Italia-Francia contro le doppie imposizioni, alle nozioni di Stato, suddivisione politica o amministrativa o ente locale. Le retribuzioni corrisposte al dipendente devono quindi essere inquadrate nell’articolo 15 della Convenzione, relativo ai redditi di lavoro dipendente, e non nell’articolo 19 sulle funzioni pubbliche.

L’Agenzia esclude tuttavia l’applicazione del regime dei lavoratori frontalieri, poiché il contribuente non si reca quotidianamente in Italia, ma opera con una modalità mista: presenza fisica in Italia con cadenza settimanale e lavoro agile dalla Francia nei restanti giorni. La conseguenza è il riparto della potestà impositiva: tassazione concorrente in Italia e Francia per la quota di reddito riferibile ai giorni lavorati fisicamente in Italia; imposizione esclusiva in Francia per la quota riferibile all’attività svolta da remoto dal territorio francese.

Alla risposta n. 154/2026 si sono aggiunte le risposte ad interpello n. 155-164/2026, che ampliano in modo significativo la raccolta di agosto.

I nuovi chiarimenti riguardano temi di particolare interesse per professionisti, imprese e intermediari: dal regime a realizzo controllato nelle operazioni di conferimento e apporto di partecipazioni, anche senza aumento di capitale, alla valutazione antiabuso in presenza di dividendi e restituzione di finanziamenti soci; dalla tassazione dei risarcimenti per mancata fruizione della pausa mensa e dei buoni pasto alla disciplina delle plusvalenze immobiliari in caso di cessione di immobili, pertinenze e quote oggetto di interventi agevolati con Superbonus; dal welfare aziendale per spese di istruzione e assistenza RSA fino alle operazioni straordinarie di MLBO, OPA, fusione inversa e disapplicazione dei limiti al riporto di perdite fiscali e interessi passivi.

La raccolta si completa con la risposta n. 165 del 31 agosto 2026, ultima risposta ad interpello pubblicata nel mese di agosto 2026, dedicata al trattamento fiscale dei redditi di un trust estero trasparente con beneficiario individuato fiscalmente residente in Italia. Il chiarimento precisa, in particolare, che il reddito imputabile al beneficiario deve essere determinato secondo le regole fiscali dello Stato nel quale il trust è residente o stabilito, per essere poi assoggettato a imposizione in Italia come reddito di capitale.

Di seguito si riportano, per ciascuna risposta, l’oggetto, la sintesi e il link al testo integrale.


Offerta Benvenuto 2026


Risposta n. 154 del 06/08/2026 – Rettifica Risposta n. 132 del 2/07/2026

Dipendente della Banca d’Italia residente in Francia: escluso il regime dei frontalieri se manca lo spostamento quotidiano; imponibile in Italia la quota di retribuzione riferita ai giorni lavorati nel territorio dello Stato

Risposta ad interpello – Agenzia delle Entrate – n. 154 del 6 agosto 2026 – Oggetto: CONVENZIONI CONTRO LE DOPPIE IMPOSIZIONI – Redditi di lavoro dipendente – Dipendente della Banca d’Italia residente in Francia – Esclusione dell’articolo 19 della Convenzione Italia-Francia, ratificata con legge 7 gennaio 1992, n. 20 – Regime dei lavoratori frontalieri ex articolo 15, paragrafo 4 della Convenzione Italia-Francia.- Tassazione concorrente della quota riferita ai giorni lavorati in Italia – Rettifica della risposta n. 132 del 2 luglio 2026.

In tema di Convenzione Italia-Francia contro le doppie imposizioni, le remunerazioni corrisposte dalla Banca d’Italia a un lavoratore dipendente fiscalmente residente in Francia non rientrano nell’articolo 19 della Convenzione, poiché la Banca d’Italia, pur essendo istituto di diritto pubblico, non è riconducibile alle nozioni convenzionali di Stato, suddivisione politica o amministrativa o ente locale. Gli emolumenti devono pertanto essere ricondotti all’articolo 15 della Convenzione. Il regime speciale dei lavoratori frontalieri di cui al paragrafo 4 del medesimo articolo opera solo se il lavoratore si reca, in linea di principio, quotidianamente nell’altro Stato per svolgere la prestazione. In mancanza di tale requisito, la quota di reddito maturata nei giorni di lavoro svolti in Italia è soggetta a tassazione concorrente in Italia e in Francia, con eliminazione dell’eventuale doppia imposizione nello Stato di residenza; la quota riferita al lavoro svolto da remoto in Francia è imponibile esclusivamente in Francia. La risposta rettifica la precedente risposta n. 132 del 2 luglio 2026.

Riferimenti normativi e documentali

•  Articolo 15, paragrafi 1 e 4, della Convenzione tra Italia e Francia per evitare le doppie imposizioni, ratificata con legge 7 gennaio 1992, n. 20.
•  Articolo 19 della Convenzione tra Italia e Francia per evitare le doppie imposizioni.
•  Articolo 24, paragrafo 2, della Convenzione tra Italia e Francia per evitare le doppie imposizioni.
•  Paragrafo 9 e paragrafo 10, lettera a), del Protocollo aggiuntivo alla Convenzione Italia-Francia.
•  Circolare Agenzia delle Entrate 1° aprile 2016, n. 9/E.
• Circolare Agenzia delle Entrate 18 agosto 2023, n. 25/E. – Smart working e lavoro frontaliero. I chiarimenti dell’Agenzia delle entrate.
• Risposta ad interpello Agenzia delle Entrate n. 132 del 2 luglio 2026, rettificata.


Risposta n. 155 del 07/08/2026

Realizzo controllato anche senza aumento di capitale: ammesso l’apporto della partecipazione a patrimonio netto della conferitaria se il socio è già titolare dell’intero capitale; escluso l’abuso per dividendi e rimborso di finanziamenti se l’operazione ha funzione riorganizzativa

Risposta ad interpello – Agenzia delle Entrate – n. 155 del 7 agosto 2026 – Oggetto: IMPOSTE DIRETTE – Regime a realizzo controllato – Dividendi e restituzione di finanziamenti soci: verifica antiabuso sulla concreta destinazione della liquidità – Conferimento di partecipazioni imputato a riserva di patrimonio netto senza aumento di capitale – Socio unico della conferitaria – Restituzione di finanziamenti soci e valutazione antiabuso – Articolo 177, comma 2, del DPR 22/12/1986, n. 917 (TUIR).

Il conferimento della partecipazione di controllo in una società interamente partecipata dal conferente, con iscrizione a riserva di patrimonio netto e senza aumento di capitale, può beneficiare del regime a realizzo controllato se la conferitaria è già integralmente detenuta dal conferente; l’eventuale successiva restituzione di finanziamenti soci resta soggetta a verifica concreta per escludere un impiego meramente strumentale dei dividendi e profili abusivi.

Riferimenti normativi e documentali

Articolo 177, comma 2, del DPR 22/12/1986, n. 917 (TUIR)..
Articolo 10-bis della legge 27 luglio 2000, n. 212.
Articolo 11, comma 1, lettere a) e c), della legge 27 luglio 2000, n. 212.
Articolo 2359, primo comma, n. 1), del codice civile.
Articolo 2467 del codice civile.
Articolo 47, comma 1, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 89, comma 2, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 17, comma 1, lettera c), del D.Lgs. 13 dicembre 2024, n. 192.
Risposta Agenzia delle Entrate n. 9 del 20 gennaio 2026.
Circolare Agenzia delle Entrate n. 33/E del 17 giugno 2010.
Principio di diritto Agenzia delle Entrate n. 10 del 28 luglio 2020.
Atto di indirizzo del Ministero dell’economia e delle finanze prot. n. 7 del 27 febbraio 2025.


Risposta n. 156 del 07/08/2026

Risarcimento per mancata pausa mensa e mancata attribuzione dei buoni pasto. Natura di danno emergente e non imponibilità delle somme, degli interessi e della rivalutazione monetaria | Somme, interessi e rivalutazione non imponibili se il pagamento ristora un danno emergente e non sostituisce redditi di lavoro

Risposta ad interpello – Agenzia delle Entrate – n. 156 del 7 agosto 2026 – Oggetto: IMPOSTE SUI REDDITI – LAVORO DIPENDENTE – Risarcimento per mancata fruizione della pausa mensa e mancata attribuzione dei buoni pasto – Danno emergente non imponibile – Interessi e rivalutazione monetaria – Articolo 6, comma 2, del DPR 22/12/1986, n. 917 (TUIR).

Le somme liquidate a titolo di risarcimento per mancata fruizione della pausa durante i turni di guardia e per mancata attribuzione dei buoni pasto o del servizio sostitutivo della mensa integrano un danno emergente e non assumono rilevanza reddituale; non sono imponibili anche interessi e rivalutazione monetaria, in quanto accessori al credito principale.

Riferimenti normativi e documentali

Articolo 6, comma 2, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 29 del CCNL richiamato nelle sentenze allegate all’istanza.
Risoluzione Agenzia delle Entrate n. 106/E del 22 aprile 2009.
Risoluzione Agenzia delle Entrate n. 356/E del 7 dicembre 2007.
Circolare Ministero delle Finanze n. 326/E del 23 dicembre 1997, punto 1.4.
Corte di cassazione, sentenza 28 novembre 2019, n. 31137.
Corte di cassazione, sentenza 21 ottobre 2020, n. 22985.


Risposta n. 157 del 10/08/2026

Cessione di immobile e pertinenze. Irrilevanza del preliminare e della caparra ai fini del quinquennio| Il quinquennio va verificato separatamente per ciascun cespite; il preliminare stipulato prima dei cinque anni non realizza la plusvalenza

Risposta ad interpello – Agenzia delle Entrate – n. 157 del 10 agosto 2026 – Oggetto: IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi diversi – Plusvalenze immobiliari – Cessione di immobile e pertinenze – Plusvalenza immobiliare infraquinquennale – Contratto preliminare stipulato prima del quinquennio e caparra confirmatoria – Verifica separata per ciascun cespite – Articolo 67, comma 1, lettera b), del DPR 22/12/1986, n. 917 (TUIR).

Ai fini della plusvalenza immobiliare il contratto preliminare non ha effetto traslativo e non rileva per il computo del quinquennio; il termine va verificato separatamente per ciascun cespite, con possibile imponibilità della quota di corrispettivo riferibile alla pertinenza acquistata da meno di cinque anni anche se ceduta unitamente all’immobile principale.

Riferimenti normativi e documentali

Articolo 67, comma 1, lettera b), del DPR 22/12/1986, n. 917 (TUIR)
Articolo 68, comma 1, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 10, comma 3-bis, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 15, comma 1, lettera b), del DPR 22/12/1986, n. 917 (TUIR).
Articolo 5, ultimo comma, del del DPR 22/12/1986, n. 917 (TUIR).
D.P.R. 6 giugno 2001, n. 380.
Articolo 119 del D.L. 19 maggio 2020, n. 34.
Risoluzione Agenzia delle Entrate n. 105/E del 21 maggio 2007.
Risoluzione Agenzia delle Entrate n. 23/E del 28 gennaio 2009.
Risoluzione Agenzia delle Entrate n. 136/E dell’8 aprile 2008.
Circolare Agenzia delle Entrate n. 12/E del 1° marzo 2007.
Risposta Agenzia delle Entrate n. 83 del 22 novembre 2018.
Risposta Agenzia delle Entrate n. 560 del 18 novembre 2022.
Risposta Agenzia delle Entrate n. 10 del 24 gennaio 2025.
Corte di cassazione, ordinanza 21 gennaio 2020, n. 1242.
Corte di cassazione, ordinanza 30 gennaio 2020, n. 2154.


Risposta n. 158 del 10/08/2026

Plusvalenza Superbonus tra comproprietari: escluse le quote acquisite per successione; per le altre quote ammessa la perizia, ma non rilevano le spese sostenute da altro comproprietario

Risposta ad interpello Agenzia delle Entrate n. 158 del 10 agosto 2026

Risposta ad interpello – Agenzia delle Entrate – n. 158 del 10 agosto 2026 – Oggetto: IMPOSTE DIRETTE – Plusvalenza da cessione di quote immobiliari dopo interventi Superbonus – Immobile in comproprietà e spese sostenute da altro comproprietario – Esclusione pro-quota per successione e determinazione del costo – Articoli 67, comma 1, lettera b-bis), e 68 del DPR 22/12/1986, n. 917 (TUIR).

Per la cessione di quote di immobile oggetto di interventi Superbonus, la plusvalenza ex articolo 67, comma 1, lettera b-bis), del TUIR è esclusa solo per la quota acquisita per successione; le spese agevolate sostenute da altro comproprietario non incrementano il costo fiscalmente riconosciuto delle quote cedute dalle istanti, ferma la possibilità di utilizzare una perizia giurata in mancanza dei costi storici.

Riferimenti normativi e documentali

Articolo 67, comma 1, lettera b-bis), del DPR 22/12/1986, n. 917 (TUIR).
Articolo 68, comma 1, del TUIR.
Articolo 119 del D.L. 19 maggio 2020, n. 34.
Articolo 121, comma 1, lettere a) e b), del D.L. 19 maggio 2020, n. 34.
Articolo 1, commi da 64 a 67, della legge 30 dicembre 2023, n. 213.
Articolo 1, comma 496, della legge 23 dicembre 2005, n. 266.
Circolare Agenzia delle Entrate n. 13/E del 13 giugno 2024.
Risposta Agenzia delle Entrate n. 208 del 23 ottobre 2024.
Risposta Agenzia delle Entrate n. 86 del 27 marzo 2026.


Risposta n. 159 del 10/08/2026

Welfare aziendale per spese di istruzione: rimborso non imponibile anche se il pagamento è effettuato dal coniuge del dipendente, purché la spesa sia documentata e non duplicata

Risposta ad interpello – Agenzia delle Entrate – n. 159 del 10 agosto 2026 – Oggetto: IMPOSTE SUI REDDITI -LAVORO DIPENDENTE – Welfare aziendale – Rimborso di spese di istruzione per familiari pagate dal coniuge del dipendente – Non concorrenza al reddito e obblighi documentali – Articolo 51, comma 2, lettera f-bis), del DPR 22/12/1986, n. 917 (TUIR).

Le somme rimborsate dal datore di lavoro per spese di istruzione sostenute nell’interesse dei familiari indicati nell’articolo 12 del TUIR non concorrono al reddito di lavoro dipendente anche se il pagamento è stato effettuato dal coniuge del dipendente, purché la documentazione attesti fruitore e finalità e sia escluso ogni doppio rimborso o beneficio fiscale.

Riferimenti normativi e documentali

Articolo 51, comma 1, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 51, comma 2, lettera f-bis), del DPR 22/12/1986, n. 917 (TUIR).
Articolo 12 del del DPR 22/12/1986, n. 917 (TUIR).
Circolare Agenzia delle Entrate n. 28/E del 15 giugno 2016.
Risoluzione Agenzia delle Entrate n. 55/E del 25 settembre 2020.
Circolare Agenzia delle Entrate n. 35/E del 4 novembre 2022.
Articolo 12 del D.L. 9 agosto 2022, n. 115, convertito, con modificazioni, dalla legge 21 settembre 2022, n. 142.
D.P.R. 28 dicembre 2000, n. 445.


Risposta n. 160 del 12/08/2026

MLBO “atipico” con acquisizione di minoranza: disapplicabili i limiti al riporto di perdite e interessi del veicolo se gli asset fiscali derivano dall’operazione e non vi è commercio di posizioni fiscali

Risposta ad interpello – Agenzia delle Entrate – n. 160 del 12 agosto 2026 – Oggetto: IMPOSTE DIRETTE – Operazione di MLBO atipica con acquisizione di partecipazione di minoranza – Disapplicazione dei limiti al riporto delle posizioni fiscali della società veicolo – Articolo 172, commi da 7 a 7-ter, del DPR 22/12/1986, n. 917 (TUIR).

Nell’operazione di merger leveraged buy-out atipica, caratterizzata dall’acquisizione di una partecipazione di minoranza e dalla successiva fusione inversa, le limitazioni al riporto delle posizioni fiscali della società veicolo possono essere disapplicate se perdite fiscali ed eccedenze di interessi passivi derivano dall’operazione e non emerge il rischio di commercio di bare fiscali.

Riferimenti normativi e documentali

Articolo 11, comma 1, lettera d), della legge 27 luglio 2000, n. 212.
Articolo 172, commi da 7 a 7-ter, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 177-ter del DPR 22/12/1986, n. 917 (TUIR).
Articolo 96 del DPR 22/12/1986, n. 917 (TUIR).
Articolo 2501-bis del codice civile.
Articolo 2501-ter del codice civile.
Articolo 2501-quater del codice civile.
Articolo 2501-sexies del codice civile.
Articolo 2501-septies del codice civile.
Articolo 2504-bis del codice civile.
Articolo 15, comma 1, lettera b), del D.Lgs. 13 dicembre 2024, n. 192.


Risposta n. 161 del 14/08/2026

Apporto totalitario a patrimonio netto da più soci: realizzo controllato applicabile se le compagini sono speculari, le quote restano proporzionali e il controllo diretto diventa solo indiretto

Risposta ad interpello – Agenzia delle Entrate – n. 161 del 14 agosto 2026 – Oggetto: IMPOSTE DIRETTE – Regime a realizzo controllato – Apporto totalitario di partecipazioni a patrimonio netto senza aumento di capitale in presenza di più soci conferenti – Applicabilità – Articolo 177, comma 2, del DPR 22/12/1986, n. 917 (TUIR).

Il regime a realizzo controllato può applicarsi all’apporto congiunto e totalitario delle partecipazioni a patrimonio netto della conferitaria, senza aumento di capitale, quando più soci persone fisiche detengono le stesse percentuali nelle società coinvolte e l’operazione si limita a trasformare il controllo diretto in controllo indiretto tramite holding.

Riferimenti normativi e documentali

Articolo 177, comma 2, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 11, comma 1, lettera a), della legge 27 luglio 2000, n. 212.
Articolo 2359, primo comma, n. 1), del codice civile.
Articolo 2465 del codice civile.
Articolo 10-bis della legge 27 luglio 2000, n. 212.
Articolo 17, comma 1, lettera c), del D.Lgs. 13 dicembre 2024, n. 192.
Circolare Agenzia delle Entrate n. 33/E del 17 giugno 2010.
Risposta Agenzia delle Entrate n. 9 del 20 gennaio 2026


Risposta n. 162 del 14/08/2026

Fusione inversa post-OPA con indebitamento: limiti al riporto degli asset fiscali disapplicabili quando perdite e interessi del veicolo sono fisiologici all’acquisizione e alla fusione nella target

Risposta ad interpello – Agenzia delle Entrate – n. 162 del 14 agosto 2026 – Oggetto: IMPOSTE DIRETTE – Fusione inversa del veicolo nella target dopo OPA con indebitamento e delisting – Disapplicazione dei limiti al riporto di perdite fiscali e interessi passivi – Articolo 172, comma 7, del DPR 22/12/1986, n. 917 (TUIR).

Nella fusione inversa del veicolo di acquisizione nella società target, realizzata dopo OPA, delisting e finanziamento bancario, non si applicano le limitazioni dell’articolo 172, comma 7, del TUIR alle perdite fiscali e agli interessi passivi indeducibili della società veicolo quando tali posizioni derivano dai costi e dal debito strumentali all’acquisizione, fermo l’utilizzo come asset pregressi al consolidato.

Riferimenti normativi e documentali

Articolo 11, comma 1, lettera d), della legge 27 luglio 2000, n. 212.
Articolo 172, comma 7, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 172, comma 7-bis, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 177-ter del DPR 22/12/1986, n. 917 (TUIR).
Articolo 96 del TUIR.
Articoli da 117 a 129 del TUIR.
Articolo 2501-bis del codice civile.
Articolo 2501-ter del codice civile.
Articolo 2501-quater del codice civile.
Articolo 2501-quinquies del codice civile.
Articolo 2501-sexies del codice civile.
Articolo 2501-septies del codice civile.
Articolo 2504 del codice civile.
Articolo 2504-bis del codice civile.
Articolo 10-bis della legge 27 luglio 2000, n. 212.
Articolo 15, comma 1, lettera b), del D.Lgs. 13 dicembre 2024, n. 192.
Articolo 3, comma 1, lettera a) del Decreto del Ministro dell’economia e delle finanze 27 giugno 2025.


Risposta n. 163 del 14/08/2026

Welfare aziendale e spese RSA per il genitore non convivente: rimborso non imponibile dal 2025 dopo il correttivo sul perimetro dei familiari indicati nell’articolo 12 del TUIR

Risposta ad interpello – Agenzia delle Entrate – n. 163 del 14 agosto 2026 – Oggetto: IMPOSTE DIRETTE – LAVORO DIPENDENTE – Welfare aziendale – Rimborso delle spese di ricovero in RSA della madre non convivente – Non concorrenza al reddito dal periodo d’imposta 2025 – Articoli 12, comma 4-ter, e 51, comma 2, lettera f-ter), del DPR 22/12/1986, n. 917 (TUIR).

Per effetto della modifica dell’articolo 12, comma 4-ter, del TUIR, applicabile dal periodo d’imposta 2025, il rimborso welfare delle spese di ricovero e assistenza in RSA sostenute per la madre non convivente non concorre al reddito di lavoro dipendente, nel rispetto delle altre condizioni previste dall’articolo 51, comma 2, lettera f-ter), del TUIR.

Riferimenti normativi e documentali

Articolo 51, comma 1, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 51, comma 2, lettera f-ter), del DPR 22/12/1986, n. 917 (TUIR).
Articolo 51, comma 3, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 12, comma 4-ter, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 433 del codice civile.
Articolo 1 del D.Lgs. 18 dicembre 2025, n. 192.
Articolo 1, comma 3, del D.Lgs. 7 agosto 2026, n. 148.


Risposta n. 164 del 24/08/2026

Pensione di sicurezza sociale tedesca al residente italiano: imponibile in Italia solo la quota che sarebbe tassata in Germania, se certificata dall’Ufficio delle imposte di tedesco

Risposta ad interpello – Agenzia delle Entrate – n. 164 del 24 agosto 2026 – Oggetto: IMPOSTE SUI REDDITI – IRPEF – Fiscalità internazionale – Pensione di sicurezza sociale tedesca corrisposta a residente in Italia con cittadinanza italiana – Quota esente certificata dall’Ufficio delle imposte di Neubrandenburg – Imponibilità in Italia limitata all’ammontare che sarebbe tassabile in Germania – Convenzione Italia-Germania e Protocollo aggiuntivo, paragrafo 14, lettera e) a).

La quota di pensione di sicurezza sociale tedesca certificata come esente dall’Ufficio delle imposte di Neubrandenburg non concorre alla determinazione del reddito da pensione fiscalmente rilevante in Italia, se il beneficiario è residente in Italia, possiede la cittadinanza italiana ed è stato fiscalmente residente in Germania prima del trasferimento della residenza nel nostro Paese. In base al Protocollo aggiuntivo alla Convenzione Italia-Germania e all’accordo amichevole efficace dal 1° gennaio 2025, l’imposta italiana è applicabile solo sull’ammontare che sarebbe imponibile secondo la normativa tedesca.


Riferimenti normativi e documentali

Articolo 3, comma 1, del DPR 22/12/1986, n. 917 (TUIR).
Articolo 49, comma 2, lettera a), del DPR 22/12/1986, n. 917 (TUIR).
Articolo 169 del DPR 22/12/1986, n. 917 (TUIR).
Articolo 75 del D.P.R. 29 settembre 1973, n. 600.
Articolo 11 della legge 27 luglio 2000, n. 212.
Articolo 4, comma 1, del D.Lgs. 24 settembre 2015, n. 156.
Convenzione tra Italia e Germania per evitare le doppie imposizioni, ratificata con legge 24 novembre 1992, n. 459.
Articolo 4, paragrafo 1, della Convenzione Italia-Germania.
Articolo 18 della Convenzione Italia-Germania.
Articolo 19, paragrafi 2 e 4, della Convenzione Italia-Germania.
Articolo 26, paragrafo 3, della Convenzione Italia-Germania.
Protocollo aggiuntivo alla Convenzione Italia-Germania, paragrafo 14, lettera e) a),  [indicata come lettera (e) (i), nel testo inglese della Convenzione].
Accordo amichevole tra Italia e Germania, firmato il 15 e il 17 novembre 2025, ai sensi dell’articolo 26, paragrafo 3, della Convenzione Italia-Germania contro le doppie imposizioni, con efficacia dal 1° gennaio 2025.
Articolo 22 della legge federale tedesca sul reddito delle persone fisiche, richiamato dall’accordo amichevole.


Risposta n. 165 del 31/08/2026

Trust estero trasparente con beneficiario residente: reddito imputato secondo le regole fiscali dello Stato del trust e non applicazione della presunzione dell’articolo 45, comma 4-quater, del TUIR

Risposta ad interpello – Agenzia delle Entrate – n. 165 del 31 agosto 2026 – Oggetto: IMPOSTE SUI REDDITI – IRPEF – Trust estero trasparente – Beneficiario residente in Italia – Redditi imputati per trasparenza – Determinazione secondo la legislazione fiscale dello Stato estero di residenza o stabilimento del trust – Esclusione dell’articolo 45, comma 4-quater, del TUIR – Obblighi di monitoraggio fiscale, IVIE e IVAFE – Articolo 44, comma 1, lettera g-sexies), e articolo 73, comma 2, del DPR 22/12/1986, n. 917 (TUIR).

Il beneficiario residente di un trust estero qualificato come trasparente, individuato a seguito del decesso del disponente, è tenuto a dichiarare i redditi imputati per trasparenza dal periodo d’imposta 2025, indipendentemente dall’effettiva distribuzione. Ai fini della determinazione del reddito del trust trasparente non residente da imputare al beneficiario occorre tenere conto delle regole previste dalla legislazione fiscale dello Stato in cui il trust è residente o stabilito. L’articolo 45, comma 4-quater, del TUIR non trova applicazione quando il beneficiario è individuato nell’atto di trust e la fattispecie non riguarda attribuzioni di trust opaco estero con impossibilità di distinguere reddito e patrimonio.


Riferimenti normativi e documentali

Articolo 44, comma 1, lettera g-sexies), del DPR 22/12/1986, n. 917 (TUIR).

Articolo 73, comma 2, del DPR 22/12/1986, n. 917 (TUIR).

Articolo 45, comma 4-quater, del DPR 22/12/1986, n. 917 (TUIR).

Articolo 47-bis del DPR 22/12/1986, n. 917 (TUIR).

Articolo 23 del DPR 22/12/1986, n. 917 (TUIR).

Convenzione dell’Aja del 1° luglio 1985 sul riconoscimento dei trust.

Legge 16 ottobre 1989, n. 364, di ratifica della Convenzione dell’Aja, in vigore dal 1° gennaio 1992.

Legge 27 dicembre 2006, n. 296, recante modifiche all’articolo 73 del TUIR e inclusione del trust tra i soggetti passivi IRES.

Circolare Agenzia delle Entrate n. 48/E del 6 agosto 2007.

Circolare Agenzia delle Entrate n. 43/E del 10 ottobre 2009.

Circolare Agenzia delle Entrate n. 61/E del 27 dicembre 2010.

Circolare Agenzia delle Entrate n. 28/E del 2 luglio 2012, in materia di IVIE e IVAFE.

Circolare Agenzia delle Entrate n. 38/E del 23 dicembre 2013, in materia di monitoraggio fiscale.

Circolare Agenzia delle Entrate n. 34/E del 20 ottobre 2022, in materia di fiscalità diretta e indiretta dei trust.


Vuoi capire subito l’impatto operativo delle risposte ad interpello dell’Agenzia delle entrate?


Per una sintesi rapida, oppure per approfondire davvero il contenuto di una risposta ad interpello, di una risoluzione, di una circolare o di un altro documento di prassi fiscale, puoi utilizzare:

ai.finanzaefisco.com

Il Supercollaboratore AI in Diritto Tributario


Uno strumento progettato per chi lavora ogni giorno con norme, prassi, giurisprudenza e casi concreti.

Con ai.finanzaefisco.com hai a disposizione:

– normativa, prassi e giurisprudenza in un unico ambiente di consultazione;
– risposte documentate e verificabili in pochi secondi;
– archivio strutturato Finanza & Fisco;
– supporto operativo per l’analisi di interpelli, risoluzioni, circolari, provvedimenti e documenti fiscali;
– uno strumento pensato per commercialisti, tributaristi, consulenti del lavoro, revisori e operatori fiscali.

È la soluzione ideale per passare dalla lettura della prassi all’applicazione concreta, con meno tempo speso a cercare e più tempo dedicato a decidere.


Attualmente disponibile con l’ Offerta Benvenuto -30%:


Adempimento collaborativo e novità della riforma fiscale. In una circolare i chiarimenti dell’Agenzia delle entrate

È disponibile sul sito dell’Agenzia delle entrate la circolare n. 6 del 6 agosto 2026 che illustra il nuovo assetto del regime di adempimento collaborativo disegnato dalla riforma fiscale e fornisce risposte ai principali dubbi applicativi emersi nel confronto con imprese, professionisti e associazioni di categoria.

Il documento di prassi firmato oggi dal direttore dell’Agenzia, Vincenzo Carbone, offre un quadro organico delle novità introdotte dalla riforma fiscale e approfondisce le modifiche apportate dalla legge delega e dai successivi decreti attuativi. Inoltre, la circolare fornisce chiarimenti operativi sui principali istituti interessati dalla riforma, con particolare riguardo all’ampliamento della platea dei soggetti ammessi, al rafforzamento del Tax Control Framework, al potenziamento degli effetti premiali e ai nuovi meccanismi applicativi del regime.


Il nuovo quadro


La circolare offre un inquadramento sistematico dell’istituto dell’adempimento collaborativo e ne ripercorre origini, finalità e principi ispiratori. Il documento inoltre descrive l’impatto dei principali interventi innovativi apportati dalla riforma, tra cui la progressiva estensione per quanto riguarda le possibilità di accesso, l’evoluzione del Tax Control Framework attraverso la certificazione del sistema di controllo del rischio fiscale, la maggiore premialità del regime e l’introduzione di nuovi strumenti di dialogo preventivo tra l’Agenzia e i contribuenti.


Le risposte ai quesiti applicativi


Attraverso il ricorso allo schema “domanda & risposta”, nel documento di prassi l’Agenzia affronta rilevanti questioni interpretative e operative relative ai singoli istituti interessati dalla riforma. I chiarimenti forniti, inoltre, danno indicazioni concrete sui requisiti di accesso e sulle nuove modalità procedurali, con l’obiettivo di agevolare gli operatori alle prese con la corretta applicazione della disciplina.


Il confronto con imprese e professionisti


Le delucidazioni confluite nella circolare odierna rappresentano la sintesi del lavoro svolto nell’ambito del Forum delle imprese aderenti al regime e del confronto sviluppato negli ultimi mesi con le principali associazioni di categoria e gli ordini professionali. Il documento di prassi recepisce, infatti, i più ricorrenti dubbi interpretativi e applicativi sottoposti all’Agenzia durante questo percorso di interlocuzione, con l’obiettivo di chiarire i punti più dibattuti e assicurare la massima certezza nell’applicazione delle nuove regole. (Così, comunicato stampa dell’Agenzia delle entrate del 6 agosto 2026)


Guida normativa al Decreto legislativo 26 giugno 2026, n. 138 «Revisione del sistema degli incentivi alle imprese»

Pubblicato nella Gazzetta Ufficiale, Serie generale, n. 178 del 3 agosto 2026, il Decreto legislativo 26 giugno 2026, n. 138 completa, sul versante della razionalizzazione dell’offerta agevolativa, il percorso di attuazione della legge 27 ottobre 2023, n. 160, recante delega al Governo per la revisione del sistema degli incentivi alle imprese.

Il decreto delegato in esame si affianca al Decreto legislativo 27 novembre 2025, n. 184, recante il Codice degli incentivi, che ha disciplinato l’assetto generale del ciclo di vita degli incentivi. Il D.Lgs. n. 138/2026 interviene invece sulla selezione e concentrazione degli strumenti agevolativi, con particolare riguardo agli incentivi di competenza del Ministero delle imprese e del made in Italy e, in misura più limitata, agli incentivi riconducibili ad altre amministrazioni centrali.

L’intervento muove da un’esigenza ormai strutturale: superare la frammentazione delle misure, ridurre sovrapposizioni e duplicazioni, concentrare le risorse su strumenti riconoscibili e idonei a sostenere investimenti, ricerca, innovazione, transizione verde e digitale, accesso al credito e continuità aziendale.


La relazione illustrativa dello schema di decreto evidenziava che, nell’ambito della ricognizione degli incentivi strutturali gestiti dalle amministrazioni centrali, erano stati censiti 142 interventi, di cui 43 di competenza del MIMIT.  Tra questi, 33 sono a titolarità della Direzione generale per gli incentivi alle imprese del medesimo MIMIT. Il modello adottato mira, per questa area, a mantenere autonoma operatività agli strumenti già consolidati e a concentrare gli altri interventi nel Fondo per la crescita sostenibile, opportunamente ampliato nelle sue linee di intervento.


La mappa delle principali novità


Razionalizzazione dell’offerta degli incentivi

Il decreto delegato mira a concentrare l’intervento pubblico su un insieme più limitato e ordinato di strumenti agevolativi, selezionati in ragione della loro idoneità a coprire specifici ambiti e finalità di intervento.

Coordinamento con il Codice degli incentivi

Le disposizioni del D.Lgs. n. 138/2026 devono essere lette in raccordo con il D.Lgs. n. 184/2025, che disciplina il ciclo di vita dell’incentivo, le forme di agevolazione, i bandi, la programmazione, il monitoraggio e la trasparenza.

Centralità del Fondo per la crescita sostenibile

Il Fondo per la crescita sostenibile viene rafforzato e articolato in quattro sezioni: ricerca, sviluppo e innovazione; start up d’impresa; investimenti produttivi per la transizione verde e digitale; accesso al credito e al mercato dei capitali.

Conferma degli strumenti agevolativi consolidati

Restano autonomamente valorizzati il Fondo di garanzia per le PMI, il Fondo di sostegno al venture capital, la misura “Beni strumentali – Nuova Sabatini” e gli incentivi nel settore dell’aerospazio.

Discipline quadro e bandi tematici

Per le sezioni del Fondo per la crescita sostenibile, l’attuazione passa attraverso discipline quadro definite con decreto del Ministro delle imprese e del made in Italy e successivi bandi tematici.

Collaborazioni, reti e sistema universitario

Nel testo definitivo è rafforzato il ruolo delle collaborazioni tra imprese, anche mediante contratto di rete o altre forme contrattuali, e viene introdotto il riferimento alla collaborazione con le istituzioni del sistema universitario nei progetti di ricerca, sviluppo, innovazione e trasferimento tecnologico.

Legge di bilancio come snodo finanziario

L’operatività finanziaria del Fondo per la crescita sostenibile è rimessa alla legge di bilancio successiva all’entrata in vigore del decreto, che definirà modalità operative e stanziamenti annuali delle sezioni del Fondo.

Clausola di salvaguardia per i procedimenti avviati

Per i procedimenti già avviati alla data di entrata in vigore del decreto, relativi agli incentivi soppressi e alle disposizioni abrogate dall’articolo 11, continua ad applicarsi la disciplina previgente fino alla definizione del procedimento, incluse le eventuali fasi di recupero.


Di seguito una breve Guida normativa al Decreto legislativo 26 giugno 2026, n. 138, recante: «Revisione del sistema degli incentivi alle imprese».


Finalità e ambito di applicazione
Articolo 1


L’articolo 1 del Decreto legislativo 26 giugno 2026, n. 138 definisce finalità e ambito di applicazione della revisione del sistema degli incentivi alle imprese.

Il decreto detta norme per la razionalizzazione dell’offerta degli incentivi adottati dalle amministrazioni responsabili centrali, concentrando l’intervento pubblico sugli strumenti che, alla luce della ricognizione e della sistematizzazione operate in base ai princìpi e criteri direttivi della legge n. 160 del 2023, risultano idonei a coprire particolari ambiti e finalità di intervento.

La razionalizzazione può avvenire anche attraverso abrogazioni o modifiche della disciplina legislativa di riferimento, volte ad attrarre incentivi esistenti in quelli selezionati, anche mediante ridefinizione delle relative linee di azione, ovvero mediante interventi di coordinamento normativo.

La revisione è articolata per ambiti di competenza di ciascuna amministrazione responsabile centrale e può essere progressivamente integrata ai sensi dell’articolo 3, comma 4, della legge n. 160 del 2023.

Sono esclusi dal campo di applicazione del decreto gli incentivi in favore dei settori agricolo e forestale, nonché della pesca e dell’acquacoltura.


Definizioni
Articolo 2


L’articolo 2 reca le definizioni rilevanti ai fini dell’applicazione del decreto legislativo in esame.

Sono definite, tra le altre, le nozioni di agevolazione, amministrazione responsabile, bando, ciclo di vita dell’incentivo, codice degli incentivi, disciplina quadro, grandi imprese, impresa, incentivi, lavoratore autonomo e PMI.

Particolare rilievo assume la definizione di «disciplina quadro», intesa come l’insieme delle disposizioni normative che definiscono la disciplina di riferimento per l’attuazione, mediante successivi bandi, di un incentivo. Essa riguarda, in particolare, obiettivi perseguiti, tipologia dei soggetti cui l’incentivo si rivolge, forma e misura delle agevolazioni, modalità di erogazione, rendicontazione, monitoraggio, controllo ed eventuale revoca.

La relazione tecnica attribuisce alla disciplina quadro una funzione centrale nel nuovo assetto: essa costituisce una cornice operativa sufficientemente ampia per consentire flessibilità nelle successive scelte attuative, ma al tempo stesso circoscritta per assicurare regole, strumenti e procedure uniformi.

La definizione di «impresa» include qualsiasi soggetto, incluso il lavoratore autonomo, che eserciti un’attività economica, indipendentemente dalla forma giuridica e dalla fonte di finanziamento. La previsione è coerente con l’impostazione del Codice degli incentivi e consente di includere, ove previsto dai bandi e dalle discipline agevolative, anche professionisti e lavoratori autonomi nel perimetro delle misure.


Riordino degli incentivi di competenza del Ministero delle imprese e del made in Italy
Articolo 3


L’articolo 3 individua gli strumenti nei quali viene concentrata l’offerta degli incentivi di competenza del Ministero delle imprese e del made in Italy.

Gli strumenti selezionati sono:

  • Fondo per la crescita sostenibile;
  • Fondo di garanzia per le piccole e medie imprese;
  • Fondo di sostegno al venture capital, anche denominato Fondo nazionale per l’innovazione;
  • Beni strumentali – Nuova Sabatini;
  • Incentivi nel settore dell’aerospazio.

La relazione illustrativa valorizza la scelta di mantenere autonoma dignità e operatività a strumenti agevolativi che, per storia applicativa, efficacia dimostrata e specializzazione, costituiscono già modelli agevolativi riconosciuti dagli operatori.

Accanto a tali strumenti, il Fondo per la crescita sostenibile (vedi infra) diventa il principale veicolo di concentrazione e razionalizzazione degli ulteriori incentivi di competenza del MIMIT.


Fondo per la crescita sostenibile
Articolo 4


L’articolo 4 ridisegna l’architettura del Fondo per la crescita sostenibile.

Il Fondo è destinato, sulla base di obiettivi e priorità periodicamente stabiliti e nel rispetto dei vincoli derivanti dall’ordinamento dell’Unione europea, al finanziamento di programmi e interventi con impatto significativo in ambito nazionale sulla competitività dell’apparato produttivo.

Il Fondo è articolato in quattro sezioni:

  • ricerca, sviluppo e innovazione;
  • start up d’impresa;
  • investimenti produttivi per la transizione verde e digitale;
  • accesso al credito e al mercato dei capitali.

Il comma 2 stabilisce che il Fondo valorizza le sinergie con le iniziative e i programmi adottati dalle istituzioni europee.

Il comma 3 precisa che gli obiettivi e le priorità del Fondo, come articolati dagli articoli 5, 6, 7 e 8, possono essere periodicamente aggiornati, sulla base del monitoraggio dell’andamento degli incentivi adottati, attraverso revisione con decreto del Ministro delle imprese e del made in Italy della disciplina quadro di riferimento.

Per gli incentivi di cui agli articoli 5, comma 1, lettera a), 7, comma 1, lettera a), e 8, comma 1, lettera a), che non rientrano nella disciplina quadro, gli aggiornamenti o le revisioni avvengono mediante provvedimento di rango corrispondente alla disciplina di riferimento.

Il Fondo per la crescita sostenibile assume, quindi, una funzione di contenitore ordinante. Non sostituisce automaticamente tutte le misure previgenti, ma diventa il luogo normativo e finanziario nel quale sono ricondotte le principali linee di intervento MIMIT, secondo sezioni tematiche e discipline quadro.


Incentivi dell’FCS per la ricerca, lo sviluppo e l’innovazione
Articolo 5


L’articolo 5 disciplina la sezione del Fondo per la crescita sostenibile dedicata alla ricerca, allo sviluppo e all’innovazione.

Gli incentivi disposti a valere sul Fondo mirano alla promozione di iniziative di ricerca, sviluppo e innovazione di rilevanza strategica per il rilancio della competitività del sistema produttivo, anche mediante:

  • consolidamento dei centri e delle strutture di ricerca e sviluppo delle imprese;
  • sostegno alla trasformazione tecnologica e digitale;
  • valorizzazione dei titoli di proprietà industriale.

Per il perseguimento di tali finalità, il Fondo opera attraverso due canali principali.

Il primo è costituito dagli importanti progetti di comune interesse europeo, IPCEI, previsti dall’articolo 1, comma 203, della legge n. 145 del 2018 e dall’articolo 1, comma 232, della legge n. 160 del 2019 (lett. a), comma 1).

Il secondo è rappresentato dai bandi tematici, adottati nell’ambito di una disciplina quadro definita con decreto del Ministro delle imprese e del made in Italy, in conformità alla normativa sugli aiuti di Stato in materia di ricerca, sviluppo e innovazione e ai princìpi del Codice degli incentivi (lett. b), comma 1).

I bandi possono riguardare:

  • progetti di maggiore dimensione o di rilevanza strategica, con procedure che valorizzano il confronto con i soggetti coinvolti;
  • sportelli tematici attuati sulla base di priorità o parametri individuati dal bando, in conformità con gli ulteriori criteri di valutazione previsti dal codice degli incentivi;
  • partecipazione delle imprese a progetti di ricerca, sviluppo, innovazione e trasferimento tecnologico, anche nell’ambito di iniziative europee e in collaborazione con le istituzioni del sistema universitario;
  • valorizzazione e tutela della proprietà industriale e intellettuale.

Il comma 2, chiarisce che i bandi tematici di cui al comma 1, lettera b), favoriscono, ove compatibile con le finalità e le caratteristiche dell’incentivo, forme di collaborazione e aggregazione tra più imprese mediante contratto di rete o altre forme contrattuali di collaborazione, anche tra imprese di diverse dimensioni.

Incentivi dell’FCS per le start up d’impresa
Articolo 6


L’articolo 6 disciplina la sezione del Fondo per la crescita sostenibile dedicata alla creazione e allo sviluppo di nuove imprese e start up innovative.

Gli incentivi mirano a sostenere, su tutto il territorio nazionale, la creazione e lo sviluppo di nuove imprese e di start up innovative, ivi comprese le cooperative, nonché a favorire nuova imprenditorialità a prevalente o totale partecipazione giovanile o femminile e sinergie con il mercato del venture capital.

L’attuazione avviene mediante bandi tematici, adottati nell’ambito di un’apposita disciplina quadro definita con decreto del Ministro delle imprese e del made in Italy, in conformità alla normativa sugli aiuti di Stato e ai princìpi del Codice degli incentivi.

La disposizione colloca la nascita e lo sviluppo di nuove imprese in una logica di sistema: start up innovative, cooperative, imprenditorialità giovanile e femminile e mercato del venture capital vengono ricondotti a una disciplina quadro unitaria, da attuare tramite bandi.


Incentivi dell’FCS per investimenti produttivi per la transizione verde e digitale
Articolo 7


L’articolo 7 disciplina la sezione del Fondo per la crescita sostenibile dedicata agli investimenti produttivi per la transizione verde e digitale.

Gli incentivi sostengono interventi diretti:

  • al rafforzamento della struttura produttiva del Paese;
  • al riutilizzo degli impianti produttivi;
  • al rilancio di territori che versano in situazioni di crisi.

Per il perseguimento di tali finalità, il Fondo opera attraverso:

  • i contratti di sviluppo di cui all’articolo 43 del D.L. n. 112 del 2008, per programmi di investimento produttivi strategici e innovativi di grandi dimensioni;
  • bandi tematici finalizzati a sostenere programmi qualificati di investimento, con particolare riferimento alla transizione digitale ed ecologica delle imprese e alla sostenibilità ambientale.

Nell’ambito dei bandi tematici è riconosciuta particolare attenzione ai programmi proposti da PMI, incluse le cooperative. Possono inoltre essere previste focalizzazioni dell’intervento per il rilancio di specifiche aree territoriali o di settori ritenuti strategici.


Incentivi dell’FCS per l’accesso al credito e al mercato dei capitali
Articolo 8


L’articolo 8 disciplina la sezione del Fondo per la crescita sostenibile dedicata all’accesso al credito e al mercato dei capitali.

Gli incentivi mirano a sostenere la continuità e lo sviluppo dell’attività d’impresa, a ridurre gli impatti occupazionali connessi a situazioni di temporanea debolezza economico-finanziaria e ad attivare capitali privati e pubblici a sostegno dei piani di ristrutturazione delle imprese in temporanea situazione di difficoltà.

Il Fondo opera attraverso:

  • le misure per la salvaguardia dei livelli occupazionali e la prosecuzione dell’attività d’impresa di cui all’articolo 43, comma 1, del D.L. n. 34 del 2020;
  • bandi tematici finalizzati, in complementarità con tali misure, a dare continuità alle imprese in temporanea situazione di difficoltà e a salvaguardare l’occupazione, con particolare riferimento alle imprese sequestrate e confiscate alla criminalità organizzata e alle PMI.


La disposizione colloca nell’ambito del FCS anche misure rivolte a crisi temporanee, continuità aziendale e salvaguardia occupazionale. Il tema non è soltanto l’accesso alla finanza, ma la costruzione di strumenti capaci di accompagnare piani di ristrutturazione e percorsi di continuità dell’attività produttiva.


Disposizioni contabili e finanziarie per l’attuazione degli interventi del FCS
Articolo 9


L’articolo 9 disciplina il raccordo finanziario tra la nuova articolazione del Fondo per la crescita sostenibile e la legge di bilancio.

Con la legge di bilancio successivo all’entrata in vigore del decreto sono definite le modalità con le quali opera il Fondo per la crescita sostenibile come articolato ai sensi dell’articolo 4.

Con la medesima legge, nel rispetto degli equilibri di finanza pubblica, sono definiti gli stanziamenti annuali di ciascuna sezione del Fondo, mediante utilizzo delle risorse relative alle autorizzazioni di spesa in materia di incentivi che con lo stesso provvedimento sono abrogate per confluire nel Fondo.

L’articolo 9 regola l’aspetto finanziario della riforma. Il decreto ridisegna l’architettura degli incentivi, ma l’effettiva operatività delle sezioni del Fondo dipenderà dalla legge di bilancio, che dovrà definire modalità e stanziamenti.

In sostanza, fino alla definizione degli stanziamenti, la riforma resta ordinamentale e organizzativa, ma non ancora pienamente misurabile sotto il profilo delle risorse effettivamente disponibili.


Abrogazioni e ulteriori modifiche
Articolo 10


L’articolo 10 reca le modifiche di coordinamento alla disciplina previgente, in particolare al D.L. n. 83 del 2012.

La disposizione interviene sull’articolo 23 del D.L. n. 83 del 2012, relativo al Fondo per la crescita sostenibile, sostituendo il secondo periodo del comma 2 e adeguando il Fondo alla nuova architettura delineata dal D.Lgs. n. 138/2026.

Sono inoltre abrogati i commi 3, 3-bis, 3-ter e 3-quater del citato articolo 23 e viene modificato il comma 4, prevedendo l’istituzione di un’apposita sezione del Fondo per ciascun ambito e il rinvio alle ulteriori disposizioni contabili definite dal decreto legislativo attuativo della legge n. 160 del 2023.

L’articolo 10 interviene anche sull’articolo 27 del D.L. n. 83 del 2012, relativo al riordino della disciplina in materia di riconversione e riqualificazione produttiva di aree di crisi industriale complessa. In particolare, il Ministero delle imprese e del made in Italy si avvale dell’Agenzia nazionale per l’attrazione degli investimenti e lo sviluppo d’impresa S.p.A. per la definizione e l’attuazione degli interventi del Progetto di riconversione e riqualificazione industriale, sulla base di apposita convenzione ai sensi dell’articolo 7 del Codice degli incentivi.

La norma modifica inoltre l’articolo 32, comma 11, del D.L. n. 34 del 2019, relativo alla valorizzazione dei titoli di proprietà industriale, riconducendo le risorse disponibili all’apertura di bandi adottati nell’ambito del Fondo per la crescita sostenibile.

Infine, l’articolo 10 interviene sull’articolo 42, comma 5, del D.L. n. 34 del 2020, relativo alla Fondazione Enea Tech e Biomedical, sopprimendo talune finalità e disposizioni collegate.

Abrogazioni degli incentivi di competenza di altre amministrazioni centrali
Articolo 11


L’articolo 11 riguarda gli incentivi riferibili ad amministrazioni centrali diverse dal Ministero delle imprese e del made in Italy.

Sono soppressi gli incentivi indicati nei commi 2, 3 e 4 e sono abrogate le relative disposizioni di riferimento ivi indicate.

Per il Ministero degli affari esteri e della cooperazione internazionale è soppresso il voucher per l’internazionalizzazione – TEM con competenza digitali, di cui al decreto del Ministro degli affari esteri e della cooperazione internazionale n. 3623/1544 del 18 agosto 2020.

Per il Ministero dell’ambiente e della sicurezza energetica sono soppressi:

  • il credito di imposta in materiali di recupero di cui all’articolo 1, comma 73 e seguenti, della legge n. 145 del 2018;
  • il credito di imposta sui prodotti da riciclo e da riuso di cui all’articolo 26-ter, comma 1, del D.L. n. 34 del 2019.

Per il Ministero del lavoro e delle politiche sociali sono soppresse le misure a valere sul Fondo rotativo nazionale self-employment di cui all’articolo 45, comma 1, della legge n. 144 del 1999, con abrogazione delle relative disposizioni normative di riferimento ivi indicate.

La soppressione non incide automaticamente sui procedimenti già avviati, per i quali opera la clausola transitoria del successivo articolo 12.


Disposizioni transitorie e finali
Articolo 12


L’articolo 12 disciplina il regime transitorio.

Per i procedimenti avviati alla data di entrata in vigore del decreto, relativi agli incentivi soppressi e alle disposizioni abrogate ai sensi dell’articolo 11, resta ferma l’applicazione delle disposizioni abrogate e delle relative disposizioni attuative.

La salvaguardia opera ai fini della concessione e dell’erogazione delle agevolazioni e comunque fino alla definizione dei procedimenti, comprese le eventuali fasi di recupero, totale o parziale, delle agevolazioni già erogate e indebitamente percepite.

Il comma 2 prevede poi che i decreti del Ministro delle imprese e del made in Italy relativi alla disciplina quadro di cui agli articoli 5, comma 1, lettera b), 6, comma 1, 7, comma 1, lettera b), e 8, comma 1, lettera b), siano adottati entro centottanta giorni dalla data di entrata in vigore della legge di bilancio di cui all’articolo 9.

L’articolo 12 tutela l’affidamento delle imprese nei procedimenti già avviati e, al tempo stesso, rinvia la piena attuazione del nuovo modello alle discipline quadro che dovranno essere adottate dopo la legge di bilancio.


Aggiornamenti
Articolo 13


L’articolo 13 contiene una clausola di aggiornamento normativo.

Ogni intervento normativo incidente sulle disposizioni del D.Lgs. n. 138/2026 deve essere attuato mediante esplicita modifica, integrazione, deroga o sospensione delle specifiche disposizioni in esso contenute.

La norma mira a evitare modifiche implicite o interventi disorganici sul nuovo assetto. Ogni successivo intervento dovrà incidere in modo espresso sulle disposizioni del decreto, rafforzando certezza, tracciabilità e leggibilità della disciplina.


Se vuoi una sintesi rapida oppure, al contrario, vuoi approfondire davvero il contenuto di questo decreto legislativo o di un altro provvedimento in materia di agevolazioni e fiscalità, c’è uno strumento pensato per il lavoro professionale quotidiano:

ai.finanzaefisco.com

Il Supercollaboratore AI in Diritto Tributario


Uno strumento progettato per chi lavora ogni giorno con norme, prassi, giurisprudenza e casi concreti.

Con ai.finanzaefisco.com hai a disposizione:

– normativa, prassi e giurisprudenza in un unico ambiente di consultazione;
– risposte documentate in pochi secondi;
– archivio strutturato Finanza & Fisco;
– uno strumento progettato per professionisti veri: commercialisti, tributaristi, consulenti e operatori fiscali.

È la soluzione ideale per passare
dalla lettura del provvedimento all’applicazione operativa,
con meno tempo speso a cercare e più tempo dedicato a decidere.

Attualmente disponibile con l’ Offerta Benvenuto -30%:


Riforma fiscale, decreto fiscale Omnibus approvato in via definitiva: recepite numerose proposte dei Commercialisti su CPB, Tax Control Framework e certezza del diritto

Il Consiglio dei ministri, nella seduta del 4 agosto 2026, ha approvato in esame definitivo il decreto legislativo recante disposizioni integrative e correttive in materia di imposte sui redditi, imposta sulle successioni e donazioni, IVA, accise, controlli, adempimento collaborativo e semplificazione, quarto decreto correttivo della riforma tributaria (cd. Decreto fiscale Omnibus).

A seguito dell’approvazione definitiva del provvedimento, il Consiglio nazionale dei dottori commercialisti e degli esperti contabili (CNDCEC) ha espresso soddisfazione per il recepimento di numerose proposte formulate nel corso del confronto istituzionale con il Ministero dell’Economia e delle finanze. (Cfr. Comunicato stampa Cndcec del 5 agosto 2026).

Sul piano tecnico, gli interventi accolti riguardano alcuni dei principali istituti della riforma fiscale, con modifiche destinate a incidere sull’operatività di imprese, professionisti e Amministrazione finanziaria.

Tra le misure di maggiore rilievo figura la proroga al 31 dicembre 2026 del termine per la presentazione della certificazione del Tax Control Framework per i soggetti che hanno presentato domanda di accesso al regime di adempimento collaborativo negli anni 2024 e 2025.

Particolarmente significativo risulta inoltre il pacchetto di disposizioni dedicate al concordato preventivo biennale (CPB), finalizzato ad aumentarne l’attrattività mediante un rafforzamento del sistema premiale e una revisione delle cause di decadenza. Tra gli interventi segnalati figurano:

  • la riduzione di due anni dei termini di accertamento per i contribuenti che rinnovano l’adesione al concordato per il biennio 2026-2027;
  • l’eliminazione delle maggiorazioni degli acconti;
  • l’estensione del ravvedimento speciale al periodo d’imposta 2023;
  • la razionalizzazione delle cause di decadenza, con l’eliminazione della decadenza collegata alla presenza di debiti tributari e contributivi scaduti al 31 dicembre dell’anno precedente l’adesione;
  • la possibilità di sanare errori od omissioni mediante dichiarazione integrativa e ravvedimento operoso.

Di particolare interesse sistematico risultano anche le disposizioni volte a rafforzare il principio della certezza del diritto nell’attività accertativa. Il decreto introduce infatti correttivi destinati a incidere su consolidati orientamenti interpretativi, prevedendo, tra l’altro:

  • la decorrenza del termine di accertamento dei componenti negativi a efficacia pluriennale dal primo esercizio di deduzione;
  • la limitazione della presunzione di distribuzione di utili extracontabili nelle società a ristretta base partecipativa ai soli casi di componenti positivi non contabilizzati e non dichiarati ovvero di componenti negativi inesistenti;
  • la tipizzazione dei presupposti dell’accertamento fondato sull’antieconomicità dell’operazione, subordinandolo alla presenza di ulteriori elementi indiziari gravi, precisi e concordanti ovvero a una manifesta e rilevante difformità tra corrispettivo e valore normale del bene o del servizio.

L’attenzione si sposta ora sulla pubblicazione del decreto legislativo nella Gazzetta Ufficiale, dalla quale decorrerà l’efficacia delle nuove disposizioni secondo i rispettivi regimi transitori previsti dal provvedimento.


Legge 28 luglio 2026, n. 137. La riforma dell’ordinamento forense: delega al Governo per il riordino della professione di avvocato. Le principali novità e breve guida normativa

Pubblicata nella Gazzetta Ufficiale n. 177 del 1° agosto 2026 ed entrata in vigore il 16 agosto 2026, la Legge 28 luglio 2026, n. 137 conferisce al Governo la delega per la riforma organica dell’ordinamento della professione forense.

L’intervento definisce i princìpi e criteri direttivi ai quali dovranno attenersi i decreti legislativi delegati. Il termine ordinario per l’esercizio della delega è di sei mesi dalla data di entrata in vigore della legge, quindi entro il 16 febbraio 2027. Qundi, il nuovo ordinamento forense prenderà forma attraverso i decreti legislativi attuativi, sui quali sarà essenziale verificare il rispetto dei criteri direttivi fissati dall’articolo 2 (vedi infra)

La legge delega mira a ridisegnare l’architettura dell’ordinamento forense, intervenendo su profili identitari della professione, sulle attività riservate, sul segreto professionale, sul compenso, sulle forme collettive di esercizio dell’attività, sulla monocommittenza, sul tirocinio, sull’esame di Stato, sulla formazione continua, sugli ordini circondariali, sul Consiglio nazionale forense e sul sistema disciplinare. La nuova legge è volta a riformare la professione in una prospettiva di regolamentazione delle nuove forme di esercizio – società tra avvocati, reti di professionisti e monocommittenza – e di superamento dei dubbi interpretativi emersi nell’applicazione della Legge 31 dicembre 2012, n. 247.


La mappa delle principali novità


Ruolo costituzionale e ordinamentale dell’avvocato

La riforma rafforza la posizione dell’avvocato come soggetto essenziale per lo Stato di diritto e per la corretta amministrazione della giustizia. Libertà, indipendenza, dignità sociale, segreto professionale e giuramento compongono il nuovo asse identitario della professione.

Attività riservate e consulenza legale

La delega definisce con maggiore precisione le attività esclusive dell’avvocato e attribuisce rilievo alla consulenza e assistenza legale stragiudiziale connessa all’attività giurisdizionale, se svolta in modo continuativo, sistematico e organizzato.

Compenso, equo compenso e solidarietà

La disciplina del compenso resta fondata sulla libera pattuizione, ma viene rafforzata dalla normativa sull’equo compenso, dai parametri biennali e dalla solidarietà nel pagamento in caso di accordi definitori di procedimenti giudiziali o arbitrali.

Società, reti e nuove forme organizzative

La professione forense potrà essere esercitata in forma collettiva attraverso associazioni, reti e società tra avvocati, ma con garanzie stringenti sull’autonomia del professionista, sulla personalità dell’incarico e sul controllo professionale della struttura.

Monocommittenza e collaborazioni continuative

La delega apre alla disciplina organica del lavoro professionale continuativo e monocommittente, con l’obiettivo di tutelare il singolo avvocato, in particolare nella fase di ingresso nel mercato, salvaguardando indipendenza, autonomia e compenso congruo.

Formazione, specializzazioni e albi

La formazione continua diventa annuale e assistita da sospensione amministrativa in caso di inadempimento. Le specializzazioni sono attribuite dal CNF, mentre albi, registri e decisioni disciplinari saranno gestiti anche attraverso strumenti telematici centralizzati.

Tirocinio ed esame di Stato

Il tirocinio resta di diciotto mesi, ma si struttura su una formazione obbligatoria di dodici mesi presso scuole forensi o soggetti accreditati. L’esame di Stato viene riorganizzato in due prove scritte e una prova orale, con forte attenzione alla soluzione di casi pratici.

Governance e disciplina

La legge delega ridisegna ordini circondariali, CNF, elezioni, limiti di mandato, Congresso nazionale forense e procedimento disciplinare, con l’obiettivo di rendere più chiaro il sistema di autogoverno della professione.


Di seguito una breve Guida normativa alla Legge 28 luglio 2026, n. 137, recante: «Delega al Governo per la riforma dell’ordinamento forense»


Articolo 1 -Delega al Governo per la riforma dell’ordinamento della professione forense


L’articolo 1 della Legge 28 luglio 2026, n. 137 disciplina oggetto, termini e procedimento di esercizio della delega legislativa.

Il Governo è delegato ad adottare, «entro sei mesi dalla data di entrata in vigore della presente legge», uno o più decreti legislativi per la riforma organica dell’ordinamento della professione forense.

I decreti legislativi sono adottati su proposta del Ministro della giustizia, sentito il Consiglio nazionale forense. Gli schemi devono essere trasmessi alle Camere, corredati da una relazione tecnica che dia conto della neutralità finanziaria, per l’espressione del parere delle Commissioni competenti per materia e per i profili finanziari.

Il parere parlamentare deve essere reso entro trenta giorni dalla trasmissione. Decorso tale termine, il decreto può essere comunque adottato. Se il termine per il parere scade nei trenta giorni antecedenti o successivi alla scadenza della delega, quest’ultima è prorogata di trenta giorni.

Il Governo è inoltre delegato ad adottare disposizioni correttive e integrative entro dodici mesi dalla data di entrata in vigore dell’ultimo dei decreti legislativi, ovvero dalla scadenza, se successiva, del termine per l’esercizio della delega principale.


Articolo 2 – Princìpi e criteri direttivi della riforma


L’articolo 2 costituisce il nucleo sostanziale della legge delega. La disposizione elenca i princìpi e criteri direttivi che dovranno orientare il legislatore delegato nel riordino dell’ordinamento forense.


Principi generali, ruolo dell’avvocato e attività riservate


La lettera a) impone al Governo di prevedere una disciplina dei principi generali dell’ordinamento forense che garantisca la libertà e l’indipendenza dell’avvocato e ne riconosca il ruolo fondamentale per il rispetto dei princìpi dello Stato di diritto e per la corretta amministrazione della giustizia.

La disposizione richiede inoltre che sia riconosciuta la dignità sociale della professione e che l’organizzazione e l’esercizio dell’attività siano regolati in modo da assicurare l’idoneità professionale degli avvocati e tutelare l’affidamento della collettività e degli assistiti.

Di particolare rilievo è la ridefinizione delle attività riservate agli iscritti nell’albo degli avvocati. Sono qualificate come attività esclusive dell’avvocato, fatti salvi i casi espressamente previsti dalla legge, l’assistenza, la rappresentanza e la difesa nei giudizi davanti a tutti gli organi giurisdizionali, nelle procedure arbitrali rituali, nella negoziazione assistita e nei procedimenti di mediazione obbligatoria e demandata dal giudice.

La legge delega interviene anche sulla consulenza legale e sull’assistenza legale stragiudiziale. Fuori dai casi in cui la legge attribuisca competenze specifiche ad altre professioni regolamentate, tali attività, quando sono connesse all’attività giurisdizionale e sono svolte in modo continuativo, sistematico e organizzato, sono di competenza degli avvocati.

È comunque consentita l’attività di consulenza e assistenza legale stragiudiziale in favore del datore di lavoro o del soggetto committente, anche mediante rapporti di lavoro subordinato o collaborazioni continuative e coordinate, nell’interesse esclusivo del destinatario dell’attività. Per società, associazioni ed enti esponenziali sono previste specifiche estensioni, nei limiti del gruppo societario o delle competenze istituzionali e dell’interesse degli associati o iscritti.

La delega prevede poi la nullità delle pattuizioni aventi a oggetto il pagamento di corrispettivi in favore di soggetti non iscritti all’albo degli avvocati per attività di consulenza e assistenza legale, ove connesse all’attività giurisdizionale, ferme restando le competenze riconosciute dalla legge ad altre professioni regolamentate.

La legge dovrà infine limitare l’uso del titolo di avvocato a chi è iscritto o è stato iscritto in un albo circondariale, nonché agli avvocati dello Stato, vietandone l’uso a chi sia stato radiato o abbia perso i requisiti per l’iscrizione, e dovrà ripristinare l’istituto del giuramento dell’avvocato.


Segreto professionale, codice deontologico, assicurazione e pubblicità


Le lettere b), c), d) ed e) riguardano i presìdi ordinamentali della professione.

I decreti delegati dovranno rafforzare la disciplina del segreto professionale, garantendone inviolabilità e indisponibilità. Il Consiglio nazionale forense, sentiti gli ordini circondariali, dovrà emanare e aggiornare periodicamente il codice deontologico e curarne la diffusione.

È confermato l’obbligo per l’avvocato di stipulare una polizza assicurativa a copertura della responsabilità civile derivante dall’esercizio della professione. Le condizioni essenziali e i valori minimi dei massimali saranno stabiliti e aggiornati ogni cinque anni con decreto del Ministro della giustizia, sentito il Consiglio nazionale forense.

La pubblicità sull’esercizio della professione dovrà essere disciplinata in modo idoneo a tutelare l’affidamento della collettività e a garantire il rispetto del segreto professionale.


Personalità dell’incarico e responsabilità dell’avvocato


La lettera f) stabilisce che l’incarico professionale deve restare personale anche quando sia conferito all’avvocato componente di un’associazione, di una rete professionale o di una società professionale.

Con l’accettazione dell’incarico, l’avvocato assume responsabilità personale illimitata, solidalmente con la società di appartenenza.

La delega prevede anche la possibilità per l’avvocato di farsi sostituire da altro avvocato o da praticante abilitato, mediante conferimento di delega anche verbale.

Pertanto, anche nelle forme organizzative collettive, il rapporto fiduciario resta imputato personalmente all’avvocato incaricato. La struttura collettiva non assorbe né neutralizza la responsabilità professionale personale.


Compenso dell’avvocato, equo compenso e parametri


La lettera g) disciplina il compenso dell’avvocato.

La regola di base resta la libera pattuizione tra le parti, salvi i casi regolati dalla normativa sull’equo compenso. Il compenso deve essere adeguato alla quantità e alla qualità della prestazione resa e può essere parametrato al raggiungimento degli obiettivi perseguiti, fermo restando il divieto di cui all’articolo 1261 del codice civile e la proporzionalità all’attività svolta secondo l’articolo 2233 del codice civile.

La delega prevede che il Ministro della giustizia, su proposta del Consiglio nazionale forense, adotti ogni due anni un decreto contenente i parametri per il calcolo del compenso dell’avvocato, applicabili in assenza di pattuizione scritta o comunque consensuale e nei casi di liquidazione giudiziale.

Di rilievo è anche la previsione di solidarietà nel pagamento del compenso: tutti i soggetti coinvolti in un procedimento giudiziale o arbitrale definito mediante accordo di qualsiasi natura sono obbligati in solido al pagamento del compenso agli avvocati che hanno prestato l’attività professionale e risultino creditori, salvo diverso accordo tra i soggetti medesimi.

La delega affronta anche i casi di rilascio del parere di congruità da parte dell’ordine degli avvocati sul compenso o sugli onorari richiesti, al fine di agevolare il recupero dei crediti professionali. È infine previsto l’obbligo di rimborsare all’avvocato le spese sostenute e anticipate, nonché le spese forfetarie nell’importo determinato con decreto del Ministro della giustizia.


Associazioni, reti professionali e società tra avvocati


La lettera h) disciplina l’esercizio della professione in forma collettiva.

La professione potrà essere esercitata mediante partecipazione dell’avvocato ad associazioni professionali, reti professionali o società tra avvocati. L’incarico deve comunque essere sempre conferito personalmente all’avvocato e la partecipazione a strutture collettive deve avvenire con salvaguardia dell’autonomia, della libertà e dell’indipendenza intellettuale e di giudizio del professionista. Ogni patto contrario è nullo.

Per le associazioni professionali è previsto che il mandato consenta a ciascun associato indicato nella procura alle liti, anche disgiuntamente, di stare in giudizio per conto dell’associazione. L’associazione ha natura forense solo se la maggioranza degli associati è costituita da avvocati.

La delega disciplina anche le reti tra avvocati e le reti multidisciplinari. Le reti multidisciplinari possono avere a oggetto l’esercizio di attività proprie della professione forense solo se vi partecipano almeno due avvocati iscritti all’albo. Sono ammesse reti-contratto e reti-soggetto; per queste ultime sono richiesti atto pubblico o scrittura privata autenticata, organo comune e fondo patrimoniale.

L’esercizio della professione in forma societaria è consentito a società di persone, società di capitali o società cooperative iscritte in apposita sezione speciale dell’albo. Nelle società tra avvocati, almeno due terzi del capitale sociale e dei diritti di voto devono essere detenuti da avvocati iscritti all’albo, ovvero da avvocati e professionisti iscritti in albi di altre professioni.

I soci non professionisti sono ammessi solo per prestazioni tecniche o finalità di investimento; la maggioranza dell’organo di gestione deve essere composta da soci avvocati. La società non può prestare attività in misura prevalente a favore del socio non professionista o di soggetti da esso controllati, collegati o sottoposti a comune controllo.

Il cliente deve sempre designare il socio professionista incaricato dell’esecuzione del mandato; in mancanza, il nominativo deve essere previamente comunicato per iscritto.

Gli avvocati possono partecipare alle società tra professionisti disciplinate dall’articolo 10 della Legge 12 novembre 2011, n. 183 solo per l’esercizio dell’attività di consulenza.


Incarico conferito da un terzo


La lettera i) disciplina l’ipotesi in cui l’incarico professionale sia conferito da un terzo.

La delega prevede che l’incarico debba essere svolto nell’interesse esclusivo del soggetto patrocinato. L’incarico conferito dal terzo potrà essere accettato solo previa comunicazione e con il consenso della parte assistita, senza pregiudizio per l’autonomia, la libertà e l’indipendenza intellettuale e di giudizio dell’avvocato.


Monocommittenza e collaborazione continuativa


La lettera l) introduce uno dei profili più innovativi della delega: la disciplina organica dell’attività professionale resa da un avvocato in favore di un altro avvocato, di un’associazione professionale, di una rete tra avvocati o multidisciplinare dotata di soggettività giuridica o di una società tra avvocati, a fronte di un compenso.

Il legislatore delegato dovrà disciplinare la professione resa in regime di monocommittenza o collaborazione continuativa, nel rispetto dei princìpi dell’Unione europea in materia di lavoro, con l’obiettivo di favorire l’accesso al mercato del lavoro del singolo professionista.

La disciplina dovrà salvaguardare autonomia, libertà e indipendenza intellettuale e di giudizio, nonché il diritto a un compenso congruo e proporzionato alla quantità e qualità della prestazione professionale.


Formazione continua e aggiornamento professionale. L’aggiornamento professionale viene collegato a un presidio sanzionatorio immediato


La lettera m) riforma la disciplina della formazione continua.

L’obbligo di aggiornamento professionale dovrà essere assolto su base annuale. In caso di omesso assolvimento, è prevista la sospensione amministrativa dall’albo con effetto immediato, salvo comprovato recupero entro il primo quadrimestre dell’anno successivo.

Sono previste esenzioni temporanee per avvocati titolari di elevate cariche istituzionali, politiche o giurisdizionali, per il periodo di durata della carica. È inoltre prevista l’esenzione dall’obbligo di formazione continua per professori universitari e ricercatori in materie giuridiche, ad eccezione delle materie di deontologia professionale e ordinamento forense.

Il Consiglio nazionale forense dovrà adottare un regolamento per stabilire modalità e condizioni di assolvimento dell’obbligo formativo, gestione e organizzazione della formazione, accreditamento dei soggetti terzi, misure premiali, ulteriori cause di esenzione e criteri per incentivare la formazione individuale.

La delega prevede anche la tendenziale gratuità delle iniziative formative realizzate dagli ordini territoriali e dalle associazioni forensi maggiormente rappresentative, anche specialistiche.


Specializzazioni forensi


La lettera n) dispone la definizione e razionalizzazione della disciplina delle specializzazioni forensi.

Il titolo di specialista sarà attribuito dal Consiglio nazionale forense, secondo modalità stabilite con regolamento dello stesso Consiglio, sulla base di comprovata esperienza professionale nel settore di specializzazione oppure a seguito della frequenza di specifici corsi formativi.

L’organizzazione dei corsi è affidata agli ordini territoriali, d’intesa con le associazioni forensi specialistiche, anche mediante convenzioni o collaborazioni con le università.


Albi, elenchi, registri e Cassa forense


La lettera o) riguarda l’istituzione e la tenuta di albi, elenchi e registri.

Presso ciascun consiglio dell’ordine territoriale dovrà essere istituito un albo unico degli esercenti la professione forense a qualsiasi titolo, con indicazione di coloro che esercitano la professione in forma collettiva e delle associazioni o società di appartenenza.

Sono previsti gli elenchi degli avvocati specialisti, il registro dei praticanti e ogni altro albo, elenco o registro previsto dalla legge. Le modalità telematiche di tenuta e aggiornamento saranno disciplinate da regolamento del Ministro della giustizia, su proposta del Consiglio nazionale forense.

È prevista l’istituzione di un archivio centrale telematico delle decisioni disciplinari e delle decisioni su iscrizioni e cancellazioni, con accesso riservato a ordini, consigli distrettuali di disciplina, Consiglio nazionale forense e Cassa nazionale di previdenza e assistenza forense.

L’iscrizione all’albo comporta la contestuale iscrizione alla Cassa forense. La professione deve essere esercitata in modo effettivo, continuativo, abituale e prevalente, salvi i casi espressamente previsti.

La delega prevede anche l’istituzione dell’albo speciale per il patrocinio davanti alle giurisdizioni superiori, tenuto dal Consiglio nazionale forense.


Incompatibilità e attività compatibili


La lettera p) riformula il regime delle incompatibilità.

La professione di avvocato è incompatibile con qualsiasi altra attività di lavoro subordinato e di lavoro autonomo svolta continuativamente o professionalmente, con l’esercizio dell’attività di notaio, con qualsiasi attività d’impresa svolta in nome proprio o per conto altrui e con la qualità di socio illimitatamente responsabile o amministratore di società di persone, salvo che si tratti di società tra avvocati.

Sono invece compatibili, tra l’altro, l’attività scientifica, letteraria, artistica e culturale; l’esercizio delle professioni di dottore commercialista ed esperto contabile, pubblicista, revisore contabile e consulente del lavoro, previa iscrizione nei relativi albi; gli incarichi in procedure concorsuali o relative a crisi d’impresa; l’insegnamento o la ricerca in materie giuridiche; la carica di amministratore di condominio; l’attività di agente sportivo, l’esercizio di attività sportiva da parte di soggetti iscritti in appositi registri o elenchi e l’attività di insegnamento dei professionisti della montagna iscritti nei rispettivi albi.


Avvocati degli uffici legali degli enti pubblici


La lettera q) disciplina gli avvocati degli uffici legali specificamente istituiti presso enti pubblici, anche se trasformati in persone giuridiche di diritto privato, purché partecipati prevalentemente da enti pubblici.

La delega impone di assicurare piena indipendenza e autonomia nella trattazione esclusiva e stabile degli affari legali dell’ente, nonché un trattamento economico adeguato alla funzione professionale svolta.

L’iscrizione nell’albo sarà obbligatoria per il compimento delle prestazioni riservate agli avvocati, che potranno essere rese esclusivamente in favore dell’ente pubblico presso cui l’avvocato è assunto con contratto di lavoro subordinato.

Il potere disciplinare sarà attribuito al consiglio distrettuale di disciplina competente.


Natura giuridica, funzioni e governance degli ordini forensi


Le lettere r), s), t) e u) riguardano natura giuridica, organizzazione e sistema elettorale degli ordini circondariali.

Il Consiglio nazionale forense e gli ordini circondariali sono configurati come enti pubblici non economici aventi carattere associativo, soggetti alla vigilanza del Ministro della giustizia e dotati di autonomia patrimoniale e finanziaria.

Presso ciascun tribunale è costituito l’ordine degli avvocati, cui spetta in via esclusiva la rappresentanza istituzionale dell’avvocatura a livello locale. Agli ordini sono attribuite funzioni in materia di tenuta degli albi, vigilanza sul tirocinio e sulla condotta degli iscritti, formazione, tutela dell’indipendenza e del decoro professionale, pareri sui compensi, risoluzione delle contestazioni tra iscritti e clienti, rapporti con istituzioni e pubbliche amministrazioni.

La delega disciplina anche il finanziamento degli ordini, la possibilità di costituire o aderire a unioni regionali o interregionali, associazioni e fondazioni, l’istituzione dei comitati per le pari opportunità, camere arbitrali, organismi ADR e sportelli per il cittadino.

Per i consigli dell’ordine è prevista durata triennale, composizione da cinque a venticinque membri secondo il numero degli iscritti, e organi interni quali presidente, vicepresidente, segretario, tesoriere e organo di revisione.

Il sistema elettorale dovrà tutelare le minoranze, garantire l’equilibrio tra i sessi, consentire candidature individuali, regolare preferenze e voto anche con modalità informatiche, escludere l’elettorato attivo per gli avvocati sospesi e prevedere requisiti stringenti per l’elettorato passivo. È stabilito il limite di tre mandati consecutivi.


Consiglio nazionale forense


La lettera v) riguarda il Consiglio nazionale forense.

Il CNF resta disciplinato dagli articoli 52 e seguenti del regio decreto-legge 27 novembre 1933, n. 1578 e dagli articoli 59 e seguenti del regio decreto 22 gennaio 1934, n. 37, ma la delega ne ridisegna composizione, durata, funzioni e sistema elettorale.

Il CNF dura in carica tre anni. I componenti devono essere avvocati abilitati al patrocinio davanti alle giurisdizioni superiori e non possono essere eletti consecutivamente più di tre volte, salvo una limitata ipotesi di quarto mandato quando uno dei tre mandati abbia avuto durata inferiore a un anno, sei mesi e un giorno.

La composizione tiene conto dei distretti di corte d’appello e del numero degli iscritti. L’elezione avviene da parte dei consigli dell’ordine mediante voto ponderato.

Al CNF sono attribuite funzioni di rappresentanza istituzionale dell’avvocatura a livello nazionale, europeo e internazionale, emanazione e aggiornamento del codice deontologico, tenuta dell’albo speciale per il patrocinio davanti alle giurisdizioni superiori, coordinamento e indirizzo dei consigli dell’ordine, formazione, specializzazione, previdenza forense, proposta dei parametri per il compenso, pareri su proposte normative e amministrazione della giurisdizione disciplinare e ordinistica.

È prevista anche la possibilità di costituire o aderire a fondazioni e associazioni in materie di interesse per l’avvocatura o la giurisdizione e di istituire l’osservatorio permanente sull’esercizio della giurisdizione.


Congresso nazionale forense


La lettera z) prevede che il Consiglio nazionale forense convochi il Congresso nazionale forense almeno ogni tre anni.

Il Congresso elegge l’organismo congressuale forense, con mandato triennale, deputato a dare attuazione alle deliberazioni congressuali. Anche per tale organismo è previsto il limite di tre mandati consecutivi, con disciplina delle eventuali ipotesi di rieleggibilità.


Tirocinio per l’accesso alla professione


La lettera aa) riforma il tirocinio forense.

Il tirocinio avrà durata continuativa di diciotto mesi e consisterà nella formazione teorico-pratica del praticante avvocato, finalizzata all’acquisizione delle competenze necessarie per l’esercizio della professione e per la gestione dello studio legale, nonché all’apprendimento dei princìpi etici e delle regole deontologiche.

Il tirocinio si articolerà nella pratica presso lo studio professionale di un avvocato e nella frequenza obbligatoria e con profitto, per dodici mesi, di corsi di formazione di indirizzo professionale organizzati dai consigli dell’ordine mediante scuole forensi, anche in collaborazione con le università, oppure da soggetti accreditati dal Consiglio nazionale forense e dalle scuole di specializzazione per le professioni legali accreditate.

Le modalità di istituzione delle scuole forensi, i criteri organizzativi, dimensionali e di sostenibilità economica, la gratuità per i praticanti con ISEE inferiore a soglia individuata dal CNF, i criteri di accreditamento, la selezione dei docenti, la formazione a distanza sincrona entro il limite del 40 per cento del monte orario e la prova finale saranno disciplinati con regolamento del Ministro della giustizia, su proposta del Consiglio nazionale forense.

La delega esclude modalità di tirocinio diverse o equipollenti, salve specifiche ipotesi: svolgimento integrale presso l’Avvocatura dello Stato o l’ufficio legale di un ente pubblico; semestre in altro Paese dell’Unione europea presso professionisti legali equivalenti; tirocinio anticipato, per non più di sei mesi, da parte degli studenti, anche fuori corso, che abbiano completato gli esami previsti per la laurea.

È ammesso lo svolgimento del tirocinio contestualmente ad attività di lavoro subordinato pubblico o privato, purché orari e modalità consentano l’effettivo svolgimento della pratica e non vi siano specifiche ragioni di conflitto di interessi.

Al praticante presso studio privato è riconosciuto il rimborso delle spese autorizzate sostenute per conto dello studio. Il superamento della prova finale dei corsi obbligatori diventa condizione per il rilascio del certificato di compiuto tirocinio e per l’accesso all’esame di Stato.


Esame di Stato per l’accesso alla professione


La lettera bb) detta i criteri per la riforma dell’esame di Stato.

L’esame si svolgerà in un’unica sessione annuale e si articolerà in due prove scritte e una prova orale. Le prove scritte consisteranno nella redazione, in presenza e mediante modalità di videoscrittura, con il solo ausilio dei codici annotati con la giurisprudenza, di un parere motivato e di un atto giudiziario.

Le materie saranno scelte dal candidato tra diritto privato, diritto penale e diritto amministrativo, con quesiti che richiedano conoscenze di diritto sostanziale e processuale.

La prova orale consisterà in un colloquio avente a oggetto la soluzione di un caso pratico, un quesito di diritto processuale, un quesito di diritto sostanziale, un quesito in una materia ulteriore scelta tra diritto commerciale, costituzionale, del lavoro, dell’Unione europea, ecclesiastico, internazionale privato e processuale e tributario, e un quesito in materia di ordinamento, deontologia e previdenza forensi.

Le commissioni saranno composte da avvocati, magistrati, professori universitari o ricercatori in materie giuridiche, anche in pensione, con maggioranza di componenti avvocati.

I criteri di valutazione dovranno considerare chiarezza, logicità, rigore metodologico, capacità di soluzione di problemi giuridici, conoscenza teorica degli istituti, capacità interdisciplinare e tecniche di persuasione e argomentazione.


Sistema disciplinare forense


La lettera cc) riforma il potere disciplinare.

La potestà disciplinare è attribuita ai consigli distrettuali di disciplina forense, con sede nel capoluogo distrettuale, composti da membri eletti dai consigli dell’ordine circondariali in numero parametrato alla composizione degli ordini e nel rispetto dell’equilibrio tra i sessi.

I consigli distrettuali operano in adunanza plenaria o mediante sezioni giudicanti composte da tre membri effettivi e due supplenti, senza partecipazione dei consiglieri appartenenti al medesimo ordine circondariale del segnalato.

È previsto un consigliere istruttore, responsabile della fase preliminare, che nei sei mesi successivi alla nomina propone l’archiviazione o formula il capo di incolpazione.

Il procedimento disciplinare resta autonomo rispetto al processo penale. La sospensione del procedimento disciplinare può essere disposta per esigenze istruttorie, ma non oltre la definizione del giudizio penale di primo grado; è prevista la riapertura in caso di conflitto di giudicati.

La prescrizione dell’azione disciplinare è fissata in sei anni dal fatto e non può essere prolungata oltre un quarto, escluso il tempo di sospensione. La delega introduce un rito semplificato per condotte di minima entità, definibile con richiamo verbale, opponibile ma non impugnabile, nei confronti dell’iscritto che non abbia già subito due volte il medesimo provvedimento.

È prevista anche la riabilitazione dell’iscritto condannato in via definitiva a sanzione diversa dalla radiazione, ottenibile una sola volta.


Articolo 2, commi 2 e 3
Abrogazioni, coordinamento e potere regolamentare


Il comma 2 dell’articolo 2 stabilisce che i decreti legislativi adottati in attuazione della delega dovranno abrogare espressamente le disposizioni oggetto di riordino e quelle incompatibili, prevedendo le opportune disposizioni di coordinamento, transitorie e finali.

Il comma 3 stabilisce che il potere regolamentare eventualmente attribuito al Governo sia esercitato sentito il Consiglio nazionale forense.


Articolo 3
Clausola di invarianza finanziaria


L’articolo 3 contiene la clausola di invarianza finanziaria.

Dall’attuazione della delega non devono derivare nuovi o maggiori oneri a carico della finanza pubblica. Le amministrazioni competenti dovranno provvedere agli adempimenti previsti dai decreti legislativi attuativi con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente.

La relazione tecnica conferma che le disposizioni di delega non comportano nuovi o maggiori oneri per la finanza pubblica. In particolare, per gli adempimenti del Ministero della giustizia relativi alla polizza assicurativa, ai parametri per il compenso, alla vigilanza su CNF e ordini circondariali e all’esame di Stato, l’attuazione è ricondotta alle risorse disponibili a legislazione vigente. Con riguardo alle scuole forensi, la relazione segnala che non si configurano adempimenti o finanziamenti a carico delle amministrazioni pubbliche, essendo l’istituzione delle scuole rimessa ai consigli dell’ordine.


Credito d’imposta Transizione 4.0: prorogati al 15 settembre i termini per le comunicazioni di completamento degli investimenti

Con decreto del Mimit del 31 luglio 2026, adottato su indicazione del ministro delle Imprese e del Made in Italy, sen. Adolfo Urso, è stata disposta la proroga al 15 settembre 2026 dei termini per la presentazione delle comunicazioni di completamento degli investimenti in beni strumentali 4.0.

La proroga riguarda sia gli investimenti ultimati nel corso del 2025, sia quelli completati entro il 30 giugno 2026.

Le imprese che hanno già prenotato e confermato le risorse, ma non hanno ancora concluso la procedura, avranno tempo fino al 15 settembre 2026 per presentare la comunicazione di completamento. L’invio avviene tramite il sistema telematico per la gestione delle comunicazioni, disponibile nell’apposita sezione “Transizione 4.0” del sito internet del GSE.

Una novità particolarmente rilevante riguarderà inoltre le imprese in lista d’attesa: grazie alle nuove risorse rese disponibili, sarà infatti possibile finanziare anche investimenti finora rimasti privi di copertura. Le imprese interessate riceveranno dal GSE la comunicazione sulla nuova disponibilità dei fondi e, anche per esse, si apriranno i termini per presentare, entro il 15 settembre, le comunicazioni di conferma e di completamento.


Per maggiori informazioni


Decreto direttoriale 31 luglio 2026 – Credito d’imposta per investimenti in beni strumentali. Proroga dei termini

Il decreto 31 luglio 2026 proroga al 15 settembre 2026 i termini per la presentazione delle comunicazioni di completamento degli investimenti in beni strumentali 4.0.

  • Decreto (Link al https://www.mimit.gov.it/images/stories/normativa/allegati/DD-0058657-31-07-2026-nf.pdf)


Per maggiori informazioni vai sul portale Mimit (https://www.mimit.gov.it/) alla pagina Credito d’imposta per investimenti in beni strumentali