Regime forfetario nel periodo d’imposta 2021. In arrivo le comunicazioni “invito” a regolarizzare gli errori ed omissioni nel quadro RS

Con provvedimento del Direttore dell’Agenzia delle entrate del 19 settembre 2023, prot. n. 325550/2023, individuate le modalità con le quali sono messe a disposizione del contribuente e della Guardia di finanza, anche mediante l’utilizzo di strumenti informatici, le informazioni relative all’eventuale mancata indicazione degli elementi informativi obbligatori richiesti ai sensi dell’articolo 1 comma 73 della Legge 23 dicembre 2014, n. 190, nel quadro RS (righi da 375 a 381) del modello Redditi 2022 Persone, ai contribuenti in regime forfetario che hanno compilato la sezione II del quadro LM.

Come spiegano le istruzioni del modello Redditi 2022, il “predetto comma 73 della Legge n. 190/2014, prevede che, con provvedimento del direttore dell’Agenzia delle Entrate recante approvazione dei modelli di dichiarazione dei redditi, siano individuati, per i contribuenti che applicano il regime forfetario, specifici obblighi informativi relativamente all’attività svolta.


A tal fine, vengono richieste alcune informazioni contenute nei seguenti prospetti:

  • “Esercenti attività d’impresa”, dove devono essere indicate, cumulativamente, le informazioni afferenti le attività di impresa esercitate;
  • “Esercenti attività di lavoro autonomo” dove devono essere indicate, cumulativamente, le informazioni afferenti le attività di lavoro autonomo esercitate.


Esercenti attività d’impresa

In questo prospetto i soggetti che esercitano attività di impresa devono indicare:

  • nel rigo RS375, il numero complessivo di mezzi di trasporto/veicoli posseduti e/o detenuti a qualsiasi titolo per lo svolgimento dell’attività alla data di chiusura del periodo d’imposta;
  • nel rigo RS376, l’ammontare del costo sostenuto per l’acquisto di materie prime e sussidiarie, semilavorati e merci, inclusi gli oneri accessori di diretta imputazione e le spese sostenute per le lavorazioni effettuate da terzi esterni all’impresa. In tale rigo vanno indicati anche i costi per servizi strettamente correlati alla produzione dei ricavi;
  • nel rigo RS377, i costi sostenuti per il godimento di beni di terzi tra i quali:
    • i canoni di locazione finanziaria e non finanziaria derivanti dall’utilizzo di beni immobili, beni mobili e concessioni;
    • i canoni di noleggio;
    • i canoni d’affitto d’azienda.

Si precisa che in questo rigo vanno indicati anche i costi sostenuti per il pagamento di royalties;

  • nel rigo RS378, l’ammontare complessivo delle spese sostenute nel corso del periodo d’imposta per gli acquisti di carburante per autotrazione.


Esercenti attività di lavoro autonomo

In questo prospetto i soggetti che esercitano attività di lavoro autonomo devono indicare, nel rigo RS381, i consumi. Ai fini della determinazione del dato in esame va considerato l’ammontare delle spese sostenute nell’anno per:

  • i servizi telefonici compresi quelli accessori;
  • i consumi di energia elettrica;
  • i carburanti, lubrificanti e simili utilizzati esclusivamente per la trazione di autoveicoli”.


In sostanza, l’Agenzia delle entrate invierà una comunicazione ai contribuenti in regime forfetario che hanno compilato la sezione II del quadro LM, per il periodo d’imposta 2021, omettendo le sopra citate l’indicazione, nel quadro RS del modello Redditi 2022.

Nelle cd. “lettere di compliance” il contribuente è invitato a:

  • non tenere conto della comunicazione nel caso in cui ritenga di non essere tenuto a indicare le sopra citate informazioni;
  • eventualmente tener conto della comunicazione anche per la corretta compilazione del quadro RS del modello Redditi 2023 Persone Fisiche per il periodo d’imposta 2022 (il cui invio è previsto entro il prossimo 30 novembre 2023).
  • richiedere informazioni o comunicare all’Agenzia delle entrate eventuali elementi, atti e circostanze dalla stessa non conosciuti.

Una volta ricevuta la predetta “lettera”, il contribuente è chiamato a verificare se occorre integrare la dichiarazione presentata usufruendo dell’istituto del ravvedimento operoso. Come chiarisce la parte motiva del provvedimento, il ravvedimento ex art. 13, D.Lgs. n. 472/1997, per rimediare alle violazioni segnalate attraverso le comunicazioni di compliance e integrare la dichiarazione presentata, potrà essere posto in essere a prescindere dalla circostanza che la violazione sia già stata constatata ovvero che siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di controllo, di cui i soggetti interessati abbiano avuto formale conoscenza, salvo la notifica di un atto di liquidazione, di irrogazione delle sanzioni o, in generale, di accertamento, nonché il ricevimento di comunicazioni di irregolarità di cui agli articoli 36-bis del D.P.R. 29 settembre 1973, n. 600 e 54-bis del D.P.R. 26 ottobre 1972, n. 633 e degli esiti del controllo formale di cui all’articolo 36-ter del D.P.R. 29 settembre 1973, n. 600.


Link al provvedimento del Direttore dell’Agenzia delle entrate del 19 settembre 2023, prot. n. 325550/2023, recante: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazioni per la promozione dell’adempimento spontaneo nei confronti dei soggetti che hanno applicato, per il periodo d’imposta 2021, il regime forfetario di cui ai commi 54 e seguenti dell’articolo 1 della legge n. 190/2014 e successive modificazioni, per i quali risulta la mancata indicazione degli elementi informativi obbligatori richiesti dalla norma», pubblicato il 19.09.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Webinar Commercialisti sull’autodichiarazione per gli aiuti di stato covid-19. Le slide utilizzate durante le relazioni

Entro il 30 novembre prossimo, i beneficiari degli aiuti riconosciuti nell’ambito del c.d. “regime ombrello” di cui alla Comunicazione della Commissione europea del 19 marzo 2020 C (2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID19” dovranno presentare all’Agenzia delle Entrate un’autodichiarazione per verificare l’effettivo rispetto dei limiti e delle condizioni previsti dal citato Quadro Temporaneo (c.d. Temporary Framework).

Per accompagnare i professionisti nell’avvio di questo adempimento, il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili, in collaborazione con la Fondazione Nazionale dei Commercialisti e l’Agenzia delle Entrate, ha tenuto un webinar dal titolo “L’autodichiarazione per gli aiuti di Stato Covid-19: semplificazione della modulistica e questioni applicative”. Dopo un inquadramento normativo della disciplina di fonte unionale in materia di aiuti di Stato, durante il webinar sono stati esaminati l’ambito soggettivo dell’adempimento, le fattispecie di esonero e quelle ammesse alle semplificazioni recentemente introdotte.

Fornite, inoltre, indicazioni sulla compilazione del modello, sulla riallocazione degli aiuti nelle sezioni 3.1 e 3.12 del Quadro Temporaneo, sulla gestione del superamento dei massimali e sul riversamento volontario degli aiuti eccedenti. Svolta, infine, un’analisi sul rapporto con il prospetto aiuti di Stato contenuto nel Modello REDDITI 2022.

Nel corso del webinar i rappresentanti dell’Agenzia delle Entrate hanno dato risposta ad alcuni quesiti su taluni aspetti di criticità dell’adempimento.


Di seguito il link alle slide utilizzate durante le relazioni (link esterni: https://www.commercialisti.it/).

Slide Relazioni Mauro Nicola – Presidente Fondazione Nazionale di Formazione dei Commercialisti

Slide Relazioni Pasquale Saggese – Coordinatore Area Fiscalità Fondazione Nazionale di Ricerca dei Commercialisti

Webinar in differita


Online le risposte dell’Agenzia delle entrate alle domande più frequenti sulle modalità di compilazione dell’autodichiarazione per gli aiuti di stato Covid 19 da presentare entro il 30 novembre 2022.


C’è tempo fino al prossimo 30 settembre per inviare il 730/2022

Meno di tre settimane, quindi, per consultare la dichiarazione predisposta dal Fisco, modificarla o accettarla così com’è e premere il tasto “invio”. Coloro che, nei mesi scorsi, hanno già visualizzato ed eventualmente integrato il modello lo troveranno salvato e pronto per il click nella propria area riservata.

Quest’anno è ancora più semplice inviare la precompilata online in autonomia: con 1,2 miliardi di dati già caricati dal Fisco, infatti, i modelli sono ancora più completi. I cittadini che utilizzano la precompilata trovano già inseriti, per esempio, i dati delle certificazioni uniche, le spese sanitarie, per la casa (interessi passivi mutui, ristrutturazioni e acquisto mobili, etc.), quelle sostenute per la scuola e l’università dei figli e molte altre. Da quest’anno, inoltre, chi ha difficoltà ad accedere in prima persona al servizio online può “autorizzare” un familiare o un’altra persona di fiducia a operare per proprio conto nell’area riservata del sito dell’Agenzia e non perdere così i vantaggi della precompilata. La dichiarazione accettata senza modifiche, infatti, esclude i controlli sulle spese che danno diritto a bonus fiscali; ma anche in caso di modifica basterà conservare solo i documenti relativi alla parte variata.


Come visualizzare la dichiarazione


Per accedere alla dichiarazione precompilata occorre entrare nella propria area riservata sul sito www.agenziaentrate.gov.it con le credenziali Spid (Sistema pubblico di identità digitale), Cie (Carta d’identità elettronica) o Cns (Carta nazionale dei servizi).

Per inviare il 730 c’è tempo fino a venerdì 30 settembre, mentre per il modello Redditi web la scadenza è fissata al 30 novembre 2022.


Come “delegare” una persona di fiducia


Novità di quest’anno è la possibilità di affidare a un familiare o a un’altra persona di fiducia la gestione della propria dichiarazione compilando un apposito modello disponibile sul sito dell’Agenzia. Se la procura è conferita al coniuge o a un parente (o affine) entro il quarto grado, il contribuente (rappresentato) può inviare il modello anche online, tramite i servizi telematici, o via pec; se invece è conferita a un’altra persona di fiducia, occorre conferire la procura presso un ufficio. In tutti quei casi in cui, a causa di patologie, la persona rappresentata non può recarsi in Agenzia, la procura può essere presentata direttamente dal rappresentante, insieme a un’attestazione del medico di base del rappresentato.


Un video tutorial, una guida e le faq per orientarsi in vista dell’invio


È online sul canale YouTube istituzionale dell’Agenzia un video-tutorial che illustra ai contribuenti i passi fondamentali per l’invio. Online sul sito delle Entrate anche la guida L’accesso ai servizi online per rappresentanti e persone di fiducia che spiega le regole per estendere l’accesso alla propria dichiarazione e agli altri servizi fiscali online a un familiare o a una persona di fiducia. È inoltre online un sito interamente dedicato all’assistenza: “Info 730”, con tutte le informazioni utili e una specifica sezione dedicata alle domande frequenti, in cui i cittadini possono trovare risposte ai loro dubbi. (Così, comunicato stampa Agenzia delle entrate del 11 settembre 2022)


Detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus. La raccolta dei principali documenti di prassi utili per la compilazione della Dichiarazione 730 o Redditi 2022

Con circolare n. 28 del 25 luglio 2022, l’Agenzia delle entrate ha diffuso il seguito della circolare 24 del 7 luglio 2022. Con la seconda parte della Raccolta dei principali documenti di prassi relativi alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2021, l’Agenzia fornisce una trattazione sistematica delle disposizioni normative e delle indicazioni di prassi riguardanti le detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato, e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.

I chiarimenti forniti sono rivolti essenzialmente ai soggetti che possono utilizzare, ai fini della presentazione della dichiarazione dei redditi, il modello 730/2022; per ragioni di completezza espositiva, tuttavia, vengono richiamati altri soggetti che, seppur beneficiari delle agevolazioni fiscali, non possono utilizzare il predetto modello 730/2022.

La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che i CAF o i professionisti abilitati devono verificare, al fine dell’apposizione del visto di conformità, e conservare. Coerentemente, in sede di controllo documentale, possono essere richiesti soltanto i documenti indicati nella circolare, salvo il verificarsi di fattispecie non previste.

Link al testo della circolare dell’Agenzia delle Entrate n. 28 del 25 luglio 2022, con oggetto: Detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus – Obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato, e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria – Raccolta dei principali documenti di prassi utili per la compilazione della Dichiarazione 730 o Redditi 2022 – Parte seconda


Pronta la guida agli sconti della dichiarazione. In una raccolta aggiornata tutte le agevolazioni per i cittadini

Online la guida agli sconti fiscali da utilizzare nella dichiarazione 730 o Redditi 2022. La pubblicazione illustra le regole da seguire per compilare la dichiarazione e ricorda quali sono i documenti che il contribuente deve presentare al Centro di assistenza fiscale o al professionista abilitato. Trattandosi della raccolta completa e aggiornata di tutte le norme e delle indicazioni di prassi su ritenute, oneri detraibili, deducibili e crediti di imposta, per una più agevole consultazione i contenuti sono stati suddivisi per aree tematiche autonome.


La guida completa


Il documento è aggiornato con le recenti novità: dalle regole sulle detrazioni delle spese sostenute per l’esecuzione di tamponi e test per il Sars-Cov-2 al credito d’imposta per l’acquisto di monopattini elettrici e servizi di mobilità elettrica. Spazio anche alle misure per i più giovani, con le istruzioni sulle agevolazioni previste per gli under 36 che acquistano la prima casa e sulle spese detraibili per l’iscrizione annuale e l’abbonamento di ragazzi di età compresa tra i 5 e i 18 anni a conservatori di musica e a istituzioni di alta formazione artistica, musicale e coreutica.


Il tavolo tecnico Entrate-Caf


La raccolta è il frutto del lavoro svolto da un tavolo tecnico istituito tra Agenzia delle Entrate e Consulta nazionale dei Caf, e si propone di essere, in un’ottica di reciproca collaborazione e trasparenza, uno strumento condiviso utile per gli operatori dei Centri di assistenza fiscale, per i professionisti abilitati all’apposizione del visto di conformità e per gli stessi uffici dell’Amministrazione finanziaria. (Così, comunicato stampa Agenzia delle entrate del 18 luglio 2022)


Link alla raccolta 2022 completa e aggiornata di tutte le norme e delle indicazioni di prassi su ritenute, oneri detraibili, deducibili e crediti di imposta


La circolare-vademecum 2022 (p.i. 2021) sulle spese detraibili/deducibili e crediti d’imposta – Parte prima

Pubblicato il “vademecum” 2022 delle Entrate per la compilazione della dichiarazione dei redditi delle persone fisiche. Una guida per i contribuenti, con la trattazione sistematica delle disposizioni riguardanti ritenute, oneri detraibili, deducibili e crediti di imposta, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al CAF o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.

La circolare, che fa seguito alle precedenti edizioni pubblicate con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, dell’8 luglio 2020, n. 19/E, e del 25 giugno 2021, n. 7/E, tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2021.


Tutte le guide pubblicate dall’Agenzia delle entrate


Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 4 aprile 2017 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 13 E del 31 maggio 2019 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 19 E dell’8 luglio 2020 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 E del 25 giugno 2021 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 24 E del 7 luglio 2022 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi – Parte prima – Circolare dell’Agenzia delle Entrate n. 28 del 25 luglio 2022, con oggetto: Detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus – Obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato, e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria – Raccolta dei principali documenti di prassi utili per la compilazione della Dichiarazione 730 o Redditi 2022 – Parte seconda


Precompilata 2022, da oggi possibile l’invio | Diffusa la guida che spiega le nuove regole per familiari e persone di fiducia

Precompilata 2022, da oggi si parte con l’invio. Due le opzioni per i contribuenti: convalidare il modello così com’è, confermando i dati già inseriti, oppure apportare integrazioni o modifiche prima di cliccare sul tasto “invia”. Numerosi cittadini hanno già visualizzato i dati della propria precompilata, resa disponibile in consultazione dallo scorso 23 maggio: sono infatti 2,6 milioni gli accessi effettuati nei primi 8 giorni. In testa la Lombardia, con oltre 611mila login, a seguire il Lazio (341mila accessi), il Piemonte (230mila) e il Veneto (228mila).

Da oggi sono online anche un video e una nuova guida per conoscere le novità del 2022 e sfruttare al meglio i vantaggi dei servizi fiscali via web: il tutorial, pubblicato sul canale YouTube dell’Agenzia, spiega tutti i passi per arrivare al clic definitivo, mentre la pubblicazione, online sul sito istituzionale, spiega come affidare la gestione della propria precompilata a un familiare o a un’altra persona di fiducia. Una novità, quest’ultima, pensata per agevolare le persone che hanno difficoltà a utilizzare in prima persona la dichiarazione precompilata o gli altri servizi online dell’Agenzia delle Entrate.


Il calendario della Precompilata 2022


Per accedere alla dichiarazione precompilata occorre entrare nella propria area riservata sul sito www.agenziaentrate.gov.it con le credenziali Spid (Sistema pubblico di identità digitale), Cie (Carta d’identità elettronica) o Cns (Carta nazionale dei servizi). Per inviare il 730 c’è tempo fino al 30 settembre, mentre per il modello Redditi web la scadenza è fissata al 30 novembre.


Le novità di quest’anno


Sono oltre 1 miliardo e 200 milioni le informazioni che i cittadini hanno trovato quest’anno già inserite nella dichiarazione precompilata 2022: per la maggior parte spese sanitarie – circa 1 miliardo di dati acquisiti – ma anche dati delle certificazioni uniche, bonifici per ristrutturazioni, spese per ristrutturazioni condominiali, interessi passivi sui mutui, spese universitarie, scolastiche e per asili nido, erogazioni liberali e molte altre. Novità di quest’anno è la possibilità di affidare a un familiare o a un’altra persona di fiducia la gestione della propria dichiarazione compilando un apposito modello disponibile sul sito dell’Agenzia. Se la procura è conferita al coniuge o a un parente (o affine) entro il quarto grado, il contribuente (rappresentato) può inviare il modello anche online, tramite i servizi telematici, o via pec; se invece è conferita a un’altra persona di fiducia, occorre conferire la procura presso un ufficio. In tutti quei casi in cui, a causa di patologie, la persona rappresentata non può recarsi in Agenzia, la procura può essere presentata direttamente dal rappresentante, insieme a un’attestazione del medico di base del rappresentato. Novità sono previste da quest’anno anche per eredi, genitori, tutori o amministratori di sostegno.


Un video tutorial e una guida per affidare la dichiarazione a una persona di fiducia


È online sul canale YouTube istituzionale dell’Agenzia un video-tutorial che illustra ai contribuenti tutti i passi necessari per inviare il modello 2022, con o senza modifiche, e come conferire la procura. Online sul sito delle Entrate anche la nuova guida L’accesso ai servizi online per rappresentanti e persone di fiducia che spiega nel dettaglio tutte le regole per estendere l’accesso alla propria dichiarazione e agli altri servizi fiscali online a un familiare o a una persona di fiducia. (Così, comunicato stampa dell’agenzia delle entrate 31 maggio 2022)


Link alla guida “L’accesso ai servizi online per rappresentanti e persone di fiducia”

Link alla guida “La dichiarazione precompilata 2022”


Modifiche rispetto alla precompilata. Gli elementi di incoerenza del modello 730/2022 con esito a rimborso

Con il provvedimento del Direttore dell’Agenzia delle entrate del 30 maggio 2022, prot. n. 184653/2022, sono stati approvati i criteri per individuare gli elementi di incoerenza da utilizzare per effettuare i controlli delle dichiarazioni dei redditi modello 730/2022 con esito a rimborso.

Gli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2022 con esito a rimborso, presentate dai contribuenti con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta, sono:

  • nello scostamento per importi significativi dei dati risultanti:
    • nei modelli di versamento;
    • nelle certificazioni uniche;
    • nelle dichiarazioni dell’anno precedente.
  • nella presenza di altri elementi di significativa incoerenza rispetto ai dati inviati da enti esterni o a quelli esposti nelle certificazioni uniche;
  • la presenza di situazioni di rischio individuate in base alle irregolarità verificatesi negli anni precedenti.

Si ricorda che l’articolo 5, comma 3-bis, del D.Lgs. 21 novembre 2014, n. 175, introdotto dall’articolo 1, comma 949, della legge 28 dicembre 2015, n. 208 (legge di stabilità per il 2016), prevede che «nel caso di presentazione della dichiarazione direttamente ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale, con modifiche rispetto alla dichiarazione precompilata che incidono sulla determinazione del reddito o dell’imposta e che presentano elementi di incoerenza rispetto ai criteri pubblicati con provvedimento del direttore dell’Agenzia delle entrate ovvero determinano un rimborso di importo superiore a 4.000 euro, l’Agenzia delle entrate può effettuare controlli preventivi, in via automatizzata o mediante verifica della documentazione giustificativa, entro quattro mesi dal termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Il rimborso che risulta spettante al termine delle operazioni di controllo preventivo è erogato dall’Agenzia delle entrate non oltre il sesto mese successivo al termine previsto per la trasmissione della dichiarazione, ovvero dalla data della trasmissione, se questa è successiva a detto termine. Restano fermi i controlli previsti in materia di imposte sui redditi.”. Per effetto del richiamo al citato articolo 5, comma 3-bis, contenuto nell’articolo 1, comma 4, dello stesso decreto legislativo n. 175 del 2014, i controlli preventivi possono trovare applicazione anche con riferimento alle dichiarazioni presentate ai CAF o ai professionisti abilitati.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 30 maggio 2022, prot. n. 184653/2022, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2022 con esito a rimborso finalizzati ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175», pubblicato il 30.05.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 24 maggio 2021, prot. n. 2021/125708, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2021 con esito a rimborso finalizzati ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 5 giugno 2020, prot. n. 2020/225347, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2020 con esito a rimborso finalizzati ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 19 giugno 2019 prot. n. 207079/2019, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2019 con esito a rimborso e di modalità di cooperazione finalizzata ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2018, prot. n. 2018/127084, recante: «Criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2018 con esito a rimborso e di modalità di cooperazione finalizzata ai controlli preventivi – Articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175»

Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 giugno 2017, prot. n. 108815/2017 con cui sono stati definiti i criteri per l’individuazione degli elementi di incoerenza delle dichiarazioni dei redditi modello 730/2017 con esito a rimborso, da utilizzare per l’effettuazione dei controlli preventivi di cui all’articolo 5, comma 3-bis, del decreto legislativo 21 novembre 2014, n. 175


Precompilata 2022, dal 23 maggio online con 1,2 miliardi di dati già “caricati” dal Fisco | Da quest’anno può essere inviata anche da un familiare o da una persona di fiducia

Precompilata 2022 al via da lunedì 23 maggio, quando saranno disponibili i modelli predisposti dal Fisco, che in base alle informazioni in suo possesso ha già inserito 1 miliardo e 200 milioni di dati. Da martedì 31 maggio sarà possibile inviare la dichiarazione, accettandola così com’è oppure procedendo alle opportune modifiche e integrazioni. I cittadini potranno consultare il proprio modello accedendo nell’area riservata sul sito dell’Agenzia delle Entrate con Spid, Carta d’identità elettronica o Carta nazionale dei servizi. Da quest’anno sarà inoltre possibile affidare a un familiare o un’altra persona di fiducia l’invio della propria dichiarazione: una novità introdotta per agevolare tutti quei contribuenti che non possono gestire direttamente l’adempimento.

La stagione dichiarativa 2022 si chiuderà il 30 settembre per chi presenta il 730 e il 30 novembre per chi invece utilizza l’applicazione Redditi web. Una nuova guida, online sul sito istituzionale, e un video, pubblicato sul canale YouTube delle Entrate, illustrano le novità per consultare e inviare la propria dichiarazione.

“La dichiarazione precompilata – afferma il Direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini – si arricchisce ogni anno di ulteriori dati a conoscenza dell’Agenzia delle Entrate e si conferma un’utile semplificazione: infatti non solo facilita gli adempimenti, ma rappresenta anche una garanzia per il contribuente. Ad esempio, la raccolta automatizzata delle spese detraibili permette di avere consapevolezza delle agevolazioni spettanti, evitando così che alcune opportunità offerte dalla normativa non vengano colte. I numeri dimostrano la crescente familiarità dei cittadini con questo strumento, che fino a pochi anni fa appariva impensabile”.


Dati in costante aumento


Dall’avvio della dichiarazione precompilata, sette anni fa, il numero dei contribuenti che hanno effettuato direttamente l’invio dei modelli 730 e Redditi è cresciuto fino a toccare nel 2021 quota 4,2 milioni, il triplo rispetto al 2015 (quando erano stati 1,4 milioni). In costante aumento è anche la percentuale dei 730 inviati senza modifiche, che lo scorso anno si è attestata al 22,3% del totale (nel 2015 era pari al 5,8%). Se invece si considera il numero delle informazioni pre-caricate in dichiarazione dall’Agenzia delle Entrate, si è passati dai circa 160 milioni di dati del 2015 a 1,2 miliardi di quest’anno, dunque con un livello di completezza dei modelli a disposizione dei cittadini sempre maggiore.


1,2 miliardi di dati già inseriti dal Fisco nelle dichiarazioni 2022


Cresce e supera quest’anno quota 1 miliardo e 200 milioni il monte dei dati pre-inseriti dal Fisco per agevolare l’adempimento da parte dei contribuenti. La maggior parte dei dati è riferita alle spese sanitarie, balzati dai 718 milioni dello scorso anno a oltre 1 miliardo (+40%). Gli incrementi più rilevanti si registrano alla voce “bonifici per ristrutturazioni”, con oltre 10 milioni di occorrenze (+36% rispetto al 2021), e “contributi lavoratori domestici”, con 3,8 milioni di dati (+14%). Ma la crescita più significativa in assoluto è rappresentata dai dati relativi alle spese scolastiche – 458mila a fronte dei circa 4.600 dello scorso anno – e da quelli sulle erogazioni liberali, quasi triplicati e passati da 550mila a oltre 1 milione e 600mila.


Ok all’invio della dichiarazione da parte di un familiare


Novità del 2022 è la possibilità di affidare la gestione della propria dichiarazione a un familiare. In particolare, sarà possibile conferire una procura al coniuge o a un parente (o affine) entro il quarto grado attraverso un apposito modello, disponibile sul sito istituzionale dell’Agenzia. Il modello potrà essere inviato dal contribuente (rappresentato) direttamente online tramite i servizi telematici, allegando copia della carta d’identità del rappresentante oppure via pec a una qualsiasi direzione provinciale delle Entrate. Nel caso di trasmissione tramite pec di una scansione del documento cartaceo (ad esempio il modello di procura firmato su carta) e nel caso di presentazione presso uno sportello dell’Agenzia sarà necessario allegare copia della carta d’identità di entrambi, rappresentato e rappresentante.


Possibile scegliere anche una persona di fiducia diversa da un familiare


Qualora la persona a cui si intende affidare la gestione della propria dichiarazione non sia il coniuge né un parente entro il quarto grado, sarà comunque possibile conferire la procura presso un ufficio. Una semplificazione ulteriore è poi prevista per le persone impossibilitate a recarsi in Agenzia a causa di patologie: in questo caso la procura può essere presentata direttamente dal rappresentante, insieme a un’attestazione del medico di base del rappresentato. La procura non può essere conferita a titolo professionale; inoltre ogni contribuente può designare un solo rappresentante e ogni persona può essere designata al massimo da tre contribuenti. Le abilitazioni avranno validità fino al 31 dicembre dell’anno in cui sono state rilasciate.


Abilitazione online per gli eredi


Precompilata più semplice anche per gli eredi, che da quest’anno potranno richiedere l’abilitazione necessaria per accedere alla dichiarazione del familiare direttamente online, senza necessità quindi di recarsi in ufficio. Infine, chi presenta la dichiarazione in qualità di genitore, tutore o amministratore di sostegno, potrà trasmettere la richiesta per l’abilitazione, oltre che con le consuete modalità, anche tramite il servizio online “Consegna documenti e istanze”, disponibile nell’area riservata del sito internet delle Entrate. (Così, comunicato stampa Agenzia delle entrate del 20 maggio 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 19 maggio 2022, prot. n. 173218/2022, recante: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati», pubblicato il 19.05.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Il video e la guida con le novità della precompilata 2022


Le regole per l’accesso alla dichiarazione 730/2022 precompilata e l’elenco degli oneri (detraibili e deducibili), trasmessi da soggetti terzi, che sono utilizzati per l’elaborazione

Con provvedimento del 19 maggio 2022, prot. n. 173218/2022, l’Agenzia delle entrate ha disciplinato le regole per l’accesso 2022 alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati.

Per accedere alla Precompilata occorre autenticarsi nell’area riservata del sito dell’Agenzia delle Entrate tramite uno dei seguenti strumenti di autenticazione:

  • Carta Nazionale dei Servizi (CNS) o identità SPID di cui all’articolo 64 del Codice dell’Amministrazione Digitale;
  • Carta d’identità elettronica (CIE) di cui all’articolo 66, comma 1, del Codice dell’Amministrazione Digitale;
  • Credenziali rilasciate dall’Agenzia (Entratel/Fisconline);
  • Credenziali dispositive rilasciate dall’INPS.

 Il contribuente, utilizzando le funzionalità rese disponibili all’interno dell’area riservata, potrà effettuare, in relazione alla propria dichiarazione 730 precompilata, le seguenti operazioni:

  • visualizzazione e stampa;
  • accettazione ovvero modifica, anche con integrazione, dei dati contenuti nella dichiarazione, e invio;
  • versamento delle somme eventualmente dovute mediante modello F24 già compilato con i dati relativi al pagamento da eseguire, con possibilità di addebito sul proprio conto corrente bancario o postale;
  • indicazione delle coordinate del conto corrente bancario o postale sul quale accreditare l’eventuale rimborso;
  • consultazione delle comunicazioni, delle ricevute e della dichiarazione presentata;
  • consultazione dell’elenco dei soggetti delegati ai quali è stata resa disponibile la dichiarazione 730 precompilata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 19 maggio 2022, prot. n. 173218/2022, recante: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati», pubblicato il 19.05.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


SOMMARIO – Finanza & Fisco n. 19 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022
Redditi 2022-PF  – Dichiarazione delle persone Fisiche

Modelli e Istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Modello “REDDITI PF” 2022 per le persone fisiche. Le principali novità

Il nuovo modello per le persone fisiche 2022, da presentare in via telematica entro il 30 novembre, tiene conto delle nuove disposizioni introdotte per l’anno d’imposta 2021.

In sintesi, le principali novità contenute nel modello REDDITI PF 2022, periodo d’imposta 2021 …
Continua a leggere →


Il modello “Redditi 2022-PF” fascicolo 3 con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2022 per il periodo d’imposta 2021

Fascicolo 3 (aggiornato al 22 aprile 2022)
Riservato ai contribuenti obbligati alla tenuta delle scritture contabili


I modelli e le istruzioni sono stati approvati con provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2022, prot. n. 30730/2022.

I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 3 maggio 2022 e tengono conto delle modifiche apportate dal comunicato (errata-corrige) del 22 aprile 2022.


I fascicoli 1 e 2 del modello “Redditi 2022-PF” sono stati pubblicati nel numero 17/18 del 2022.

Clicca qui, per prelevare il modello “Redditi 2022-PF” intero con le relative istruzioni


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 17/18 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022
Redditi 2022-PF  – Dichiarazione delle persone Fisiche

Modelli e Istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Modello “REDDITI PF” 2022 per le persone fisiche. Le principali novità

Il nuovo modello per le persone fisiche 2022, da presentare in via telematica entro il 30 novembre, tiene conto delle nuove disposizioni introdotte per l’anno d’imposta 2021.

In sintesi, le principali novità contenute nel modello REDDITI PF 2022, periodo d’imposta 2021 …
Continua a leggere →


Il modello “Redditi 2022-PF” fascicoli 1 e 2 con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2022 per il periodo d’imposta 2021

Fascicolo 1 (aggiornato al 22 aprile 2022)
Modello base

Fascicolo 2 (aggiornato al 22 aprile 2022)
Riservato ai contribuenti non obbligati alla tenuta delle scritture contabili


I modelli e le istruzioni sono stati approvati con provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2022, prot. n. 30730/2022.

I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 3 maggio 2022 e tengono conto delle modifiche apportate dal comunicato (errata-corrige) del 22 aprile 2022.


Il Fascicolo 3 (aggiornato al 22 aprile 2022), “riservato ai contribuenti obbligati alla tenuta delle scritture contabili” sarà pubblicato nel prossimo numero (n. 19 del 2022).

Clicca qui, per prelevare il modello “Redditi 2022-PF” intero con le relative istruzioni


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Modello “REDDITI PF” 2022 per le persone fisiche. Le principali novità

Con l’aggiornamento comunicato il 22 aprile 2022 pronti i modelli dichiarativi 2022, con le relative istruzioni, che le persone fisiche devono presentare in via telematica entro il 30 novembre 2022 (chi può presentare la dichiarazione ancora in forma cartacea presso gli uffici postali deve farlo tra il 2 maggio e il 30 giugno).


Contribuenti obbligati alla presentazione di Redditi Persone fisiche


Sono obbligati a utilizzare il modello Redditi Persone fisiche i contribuenti che:

  • nell’anno precedente (cioè, quello oggetto di dichiarazione) hanno posseduto redditi d’impresa, anche in forma di partecipazione, redditi di lavoro autonomo per i quali è richiesta la partita IVA, redditi “diversi” non compresi fra quelli dichiarabili con il modello 730, plusvalenze derivanti dalla cessione di partecipazioni qualificate o derivanti dalla cessione di partecipazioni non qualificate in società residenti in Paesi o territori a fiscalità privilegiata, i cui titoli non sono negoziati in mercati regolamentati, redditi provenienti da “trust“, in qualità di beneficiario;
  • nell’anno precedente e/o in quello di presentazione della dichiarazione non risultano residenti in Italia;
  • devono presentare anche una delle dichiarazioni: IVA, IRAP, MODELLO 770;
  • devono presentare la dichiarazione per conto di contribuenti deceduti.

Inoltre, anche i contribuenti che utilizzano il modello 730 potrebbero avere la necessità di presentare alcuni quadri del modello Redditi PF (come il quadro RW – Investimenti all’estero e/o attività estere di natura finanziaria – Monitoraggio – IVIE/IVAFE).


Le novità del Modello REDDITI PF


Tra le novità di quest’anno, nel modello Redditi persone fisiche oltre al Superbonus al 110% sono presenti anche il bonus musica e il credito d’imposta per l’acquisto con IVA della prima casa per gli under 36. Il nuovo modello tiene conto delle nuove disposizioni introdotte per l’anno d’imposta 2021.

In particolare, si va dagli adeguamenti del trattamento integrativo e dell’ulteriore detrazione a favore dei lavoratori dipendenti al Superbonus, dal nuovo “bonus musica” per le spese relative a scuole di musica, conservatori e cori al credito d’imposta per l’installazione di sistemi di filtraggio e miglioramento qualitativo dell’acqua. Spazio anche per il credito d’imposta per l’acquisto con IVA della prima casa, dedicato agli under 36 e agli aumenti per le detrazioni riguardanti spese veterinarie e bonus mobili sostenute nel 2021. Inoltre, tra i crediti d’imposta, inseriti nel quadro CR, spazio alle nuove codifiche per fruire dei bonus per le spese di sanificazione delle strutture extra-alberghiere e di acquisto di dispositivi di protezione e di quelli per i depuratori d’acqua e per la riduzione del consumo di contenitori in plastica.

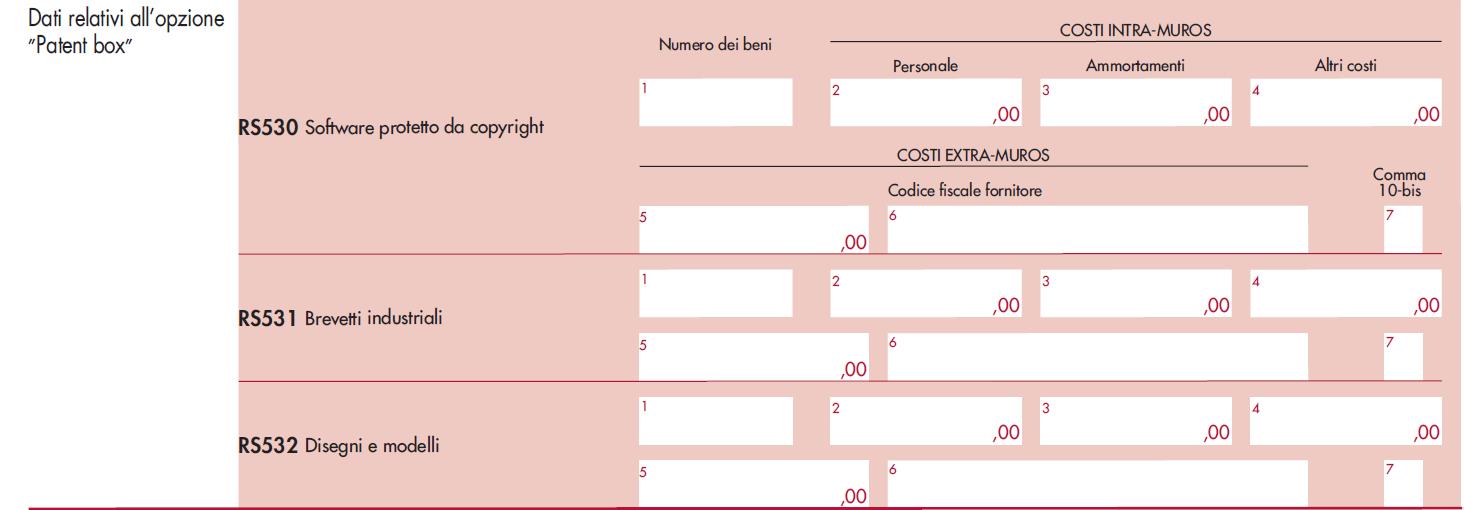
Nei quadri d’impresa è integrato il prospetto per l’applicazione della disciplina ACE, per consentire il calcolo della c.d. “ACE innovativa”, e sono recepite le novità in tema di “Patent box” con la maggiorazione del 110% dei costi di ricerca e sviluppo sostenuti in relazione a software, brevetti industriali, disegni e modelli che siano utilizzati nella propria attività.

In sintesi, per Fascicolo, le principali novità contenute nel modello REDDITI PF 2022, periodo d’imposta 2021:


Modello Redditi PF 2022 – Fascicolo 1


Frontespizio


Sezione “Firma della dichiarazione”
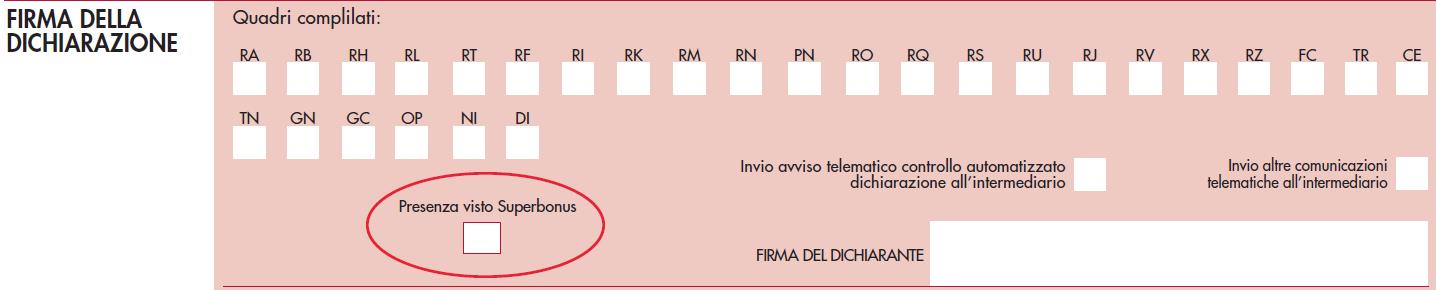
Presenza visto di conformità Superbonus


Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata prevista la nuova casella “Presenza visto Superbonus”, da barrare in caso di apposizione del visto di conformità dei dati relativi alla documentazione attestante la sussistenza dei presupposti che danno diritto alla fruizione in dichiarazione della detrazione delle spese per interventi rientranti nel “Superbonus” (articolo 119, comma 11, del D.L. 19 maggio 2020, n. 34, conv., con mod., dalla L 17 luglio 2020, n. 77).

Si ricorda che con riferimento alle spese per interventi rientranti nel Superbonus, per le quali il contribuente fruisce della detrazione in dichiarazione, sostenute a decorrere dal 12 novembre 2021, a fronte di fatture emesse da tale data, è richiesto l’apposizione del visto di conformità.

Come chiarito nelle istruzioni (pag. 22) la casella non va compilata nell’ipotesi in cui:

  • la dichiarazione sia presentata direttamente dal contribuente all’Agenzia delle entrate attraverso l’utilizzo della dichiarazione precompilata predisposta dall’Agenzia delle entrate (modello 730 o modello Redditi);


A tal proposito si ricorda che nella Faq (aggiornate al 3 febbraio 2022) dell’Agenzia delle entrate ha evidenziato che “l’obbligo del visto di conformità per fruire della detrazione d’imposta relativa alle spese per interventi rientranti nel Superbonus è escluso nell’ipotesi in cui la dichiarazione sia presentata direttamente dal contribuente, attraverso l’utilizzo della dichiarazione precompilata predisposta dall’Agenzia delle entrate (modello 730 o modello Redditi), ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale (modello 730). Pertanto, nel caso in cui il contribuente modifichi i dati relativi alle spese ammesse al Superbonus proposti nella dichiarazione dei redditi precompilata e presenti direttamente la dichiarazione non dovrà richiedere il visto di conformità”.


  • sia compilata la sezione “VISTO DI CONFORMITÀ riservato al C.A.F. e al professionista”.


QUADRO RC – Redditi di lavoro dipendente e assimilati


Sezione V – Riduzione della pressione fiscale sul lavoro dipendente
Dall’anno d’imposta 2021 l’importo annuale del trattamento integrativo e dell’ulteriore detrazione è aumentato a 1.200 euro.


Si ricorda che il decreto-legge 5 febbraio 2020, n. 3, convertito, con modificazioni, dalla legge 2 aprile 2020, n. 21 (in “Finanza & Fisco” n. 33/2020, pag. 2240), ha previsto, a partire dal 1° luglio 2020, l’abrogazione della disciplina del cosiddetto bonus Irpef e l’introduzione di due nuove misure fiscali, disciplinate al di fuori del testo unico delle imposte sui redditi, volte a ridurre la tassazione sul lavoro. Si rimanda per ogni ulteriore approfondimento a quanto chiarito con la circolare del 14 dicembre 2020, n. 29/E (in “Finanza & Fisco” n. 33/2020, pag. 2220).


La prima misura “trattamento integrativo”, consiste sostanzialmente nella rimodulazione del bonus Irpef, riconoscendo un trattamento integrativo ai titolari di reddito di lavoro dipendente e di taluni redditi assimilati a quelli di lavoro dipendente, la cui imposta lorda, determinata su detti redditi, sia di ammontare superiore alle detrazioni da lavoro spettanti.

I potenziali beneficiari delle agevolazioni sono i contribuenti il cui reddito complessivo è formato:

  • dai redditi di lavoro dipendente di cui all’articolo 49, comma 1, del TUIR;
  • dai redditi assimilati a quelli di lavoro dipendente di cui all’articolo 50, comma 1, del TUIR, di seguito specificati:
    • compensi percepiti dai lavoratori soci delle cooperative (lett. a);
    • le indennità e i compensi percepiti a carico di terzi dai lavoratori dipendenti per incarichi svolti in relazione a tale qualità (lett. b);
    • somme da chiunque corrisposte a titolo di borsa di studio, premio o sussidio per fini di studio o addestramento professionale (lett. c);
    • redditi derivanti da rapporti di collaborazione coordinata e continuativa (lett. c-bis);
    • remunerazioni dei sacerdoti (lett. d);
    • le prestazioni pensionistiche di cui al D.Lgs. n. 124 del 1993 comunque erogate (lett. h-bis);
    • compensi per lavori socialmente utili in conformità a specifiche disposizioni normative (lett. l).

Per il trattamento integrativo, i contribuenti titolari dei redditi in precedenza indicati devono altresì avere un’imposta lorda, determinata su detti redditi, di ammontare superiore alle detrazioni da lavoro loro spettanti in base al comma 1 dell’art. 13 del TUIR. Inoltre, la circolare 9/E del 14 maggio 2014, par. 3.1 — (in “Finanza & Fisco” n. 10/2014, pag. 746) ha chiarito che, al fine di evitare penalizzazioni per i lavoratori dipendenti che hanno i presupposti per la fruizione dell’imposta sostitutiva per incrementi di produttività, il reddito di lavoro dipendente assoggettato a imposta sostitutiva deve comunque essere sommato ai redditi tassati in via ordinaria per la verifica della “capienza” dell’imposta lorda determinata sui redditi da lavoro rispetto alle detrazioni da lavoro spettanti. Tale impostazione è stata da ultimo confermata con la circolare 28/E del 15 giugno 2016 al paragrafo 1.5 (in “Finanza & Fisco” n. 10/2016, pag. 744).

Tale trattamento, determinato in rapporto al numero di giorni lavorativi, a decorrere dall’anno di imposta 2021 è pari a 1.200 euro.

Il trattamento integrativo spetta soltanto se il reddito complessivo del potenziale beneficiario non è superiore a 28.000 euro.


La seconda misura “ulteriore detrazione fiscale”, riconosce una detrazione fiscale ai titolari di reddito di lavoro dipendente e di taluni redditi assimilati a quelli di lavoro dipendente, con reddito complessivo superiore a 28.000 euro e fino a 40.000 euro. L’importo di tale detrazione, che deve essere rapportata al periodo di lavoro, è decrescente all’aumentare del reddito complessivo, fino ad azzerarsi al raggiungimento di un livello di reddito complessivo pari a 40.000 euro.

Come meglio chiarito nelle istruzioni (cfr. pag. 51), alla formazione del reddito complessivo ai fini del trattamento integrativo e dell’ulteriore detrazione concorrono le quote di reddito esenti dalle imposte sui redditi previste per i ricercatori e docenti universitari e per gli impatriati, nonché l’importo del reddito di locazione assoggettato a cedolare secca.

Le due agevolazioni sono riconosciute direttamente dal datore di lavoro in busta paga a partire dal mese di gennaio.

Pertanto, se il datore di lavoro non ha erogato, in tutto o in parte, le due agevolazioni, l’ammontare spettante è riconosciuto nella presente dichiarazione. Le agevolazioni spettanti sono riconosciute nella dichiarazione in esame anche se il datore di lavoro non riveste la qualifica di sostituto d’imposta.


Sezione VI – Detrazione per il personale del comparto sicurezza e difesa (Rigo RC15)
È stato innalzato a 609,50 euro l’importo della detrazione spettante agli appartenenti al comparto sicurezza (decreto del Presidente del Consiglio dei Ministri del 27 ottobre 2021).

Questa sezione è riservata al personale militare delle Forze armate, compreso il Corpo delle capitanerie di porto, e al personale delle Forze di polizia ad ordinamento civile e militare in costanza di servizio nel 2021, per il quale è stata prevista una riduzione dell’imposta sul reddito delle persone fisiche (art. 45, comma 2, decreto legislativo n. 29 maggio 2017, n. 95). L’agevolazione spetta ai lavoratori che nell’anno 2020 hanno percepito un reddito di lavoro dipendente non superiore a 28.974 euro. La riduzione d’imposta è determinata dal datore di lavoro sul trattamento economico accessorio erogato (punto 383 della Certificazione Unica 2022). Qualora la detrazione d’imposta non trovi capienza sull’imposta lorda determinata ai sensi dell’articolo 11 del decreto del Presidente della Repubblica 22 novembre 1986, n. 917, la parte eccedente può essere fruita in detrazione dell’imposta dovuta sulle medesime retribuzioni corrisposte nell’anno 2021 ed assoggettate all’aliquota a tassazione separata di cui all’articolo 17 del citato decreto del Presidente della Repubblica n. 917 del 1986.

Nel caso in cui il sostituto non abbia riconosciuto tale detrazione al percipiente, il contribuente può fruirne in dichiarazione se nelle annotazioni alla Certificazione Unica 2022 è presente il codice BO.

La misura della riduzione e le modalità applicative della stessa sono individuate annualmente con decreto del Presidente del Consiglio dei Ministri (art. 45, comma 2, del decreto legislativo 29 maggio 2017, n. 95). Per l’anno d’imposta 2021 essa è pari a 609,50 euro (D.P.C.M. 27 ottobre 2021, pubblicato in G.U. n. 290 del 6 dicembre 2021) Nella colonna 1 (Fruita tassazione ordinaria) va riportato l’importo della detrazione indicato nel punto 384 della Certificazione Unica 2022 o, nel caso di più Certificazioni Uniche, la somma degli importi indicati nel punto 384 di tutte le Certificazioni Uniche. Nella colonna 2 (Non fruita tassazione ordinaria) va riportato l’importo della detrazione indicato nel punto 385 della Certificazione Unica 2022 o, nel caso di più Certificazioni Uniche, la somma degli importi indicati nel punto 385 di tutte le Certificazioni Uniche. Nella colonna 3 (Fruita tassazione separata) va riportato l’importo della detrazione indicato nel punto 516 della Certificazione Unica 2022 o, nel caso di più Certificazioni Uniche, la somma degli importi indicati nel punto 516 di tutte le Certificazioni Uniche.


QUADRO CR – Crediti d’imposta


Sezione VI – Credito d’imposta per l’acquisto della prima casa under 36 – Rigo CR13
È possibile la fruizione in dichiarazione del credito d’imposta maturato dagli under 36 con ISEE non superiore a 40.000 euro per l’acquisto della prima casa assoggettato ad IVA.

Il Rigo CR13 deve essere compilato dai contribuenti che hanno maturato un credito d’imposta a seguito dell’acquisto della prima casa assoggettata ad IVA. Costoro non debbono avere compiuto 36 anni nel corso dell’anno in cui hanno acquistato la prima casa e con un valore dell’Isee (indicatore della situazione economica equivalente) non superiore a 40 mila euro annui.

Nella Colonna 1 (Residuo precedente dichiarazione): riportare il credito d’imposta per il riacquisto della prima casa che non ha trovato capienza nell’imposta che risulta dalla precedente dichiarazione, indicato nel rigo RN47, col. 11, del mod. REDDITI PF 2021 se la casella “Situazioni particolari” presente nel frontespizio è compilata con il codice “1”.

Colonna 2 (Credito anno 2021): indicare il credito d’imposta maturato nel 2021. L’importo del credito è pari all’IVA pagata in occasione dell’acquisto della prima casa.

Colonna 3 (Credito compensato nel mod. F24): riportare il credito d’imposta utilizzato in compensazione nel modello F24 fino alla data di presentazione del modello REDDITI PF2022.

Colonna 4 (Credito compensato in atto): riportare il credito d’imposta utilizzato in compensazione negli atti stipulati successivamente all’acquisto della prima casa assoggettata ad IVA.


Si ricorda che nella colonne del rigo RN24, del QUADRO RN – Determinazione dell’IRPEF, riservate all’esposizione dei crediti d’imposta per i quali è possibile riportare nella successiva dichiarazione dei redditi ovvero utilizzare in compensazione con il mod. F24 la parte di credito che non trova capienza nell’imposta lorda è stata inserita la Colonna 6 (Credito d’imposta per acquisto prima casa under 36) che va compilata se si intende utilizzare in diminuzione dall’Irpef oppure successivamente in compensazione, il credito di imposta per il riacquisto della prima casa (indicato nella colonna 2 del rigo CR13) ed il credito d’imposta per il riacquisto della prima casa che non ha trovato capienza nell’imposta risultante dalla precedente dichiarazione (indicato nella colonna 1 del rigo CR13). In tale caso riportare in questa colonna la somma dei crediti indicati nelle colonne 1 e 2 del rigo CR13 diminuita dell’importo eventualmente utilizzato in compensazione nel mod. F24 esposto a colonna 3 e dell’importo del credito utilizzato in atto esposto a colonna 4 del medesimo rigo CR13. Se è compilato il quadro LM l’importo da indicare in questa colonna va diminuito dell’importo indicato nella colonna 15 del rigo LM40. Per determinare l’eventuale quota del credito che non trova capienza nell’imposta lorda e da riportare nella colonna 44 del rigo RN47, si rinvia alle istruzioni fornite al rigo RN47.

Nel rinviare ai chiarimenti forniti con la circolare n. 12/E del 14 ottobre 2021 (in “Finanza & Fisco” n. 33/2021, pag. 2279) per ogni opportuno approfondimento in merito ai presupposti soggettivi, oggettivi e procedurali della disciplina agevolativa, si ricorda che l’articolo 64, commi da 6 a 10, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, (cd. D.L. Sostegni-bis in “Finanza & Fisco” n. 26-27/2021, pag. 1767) è volto a incentivare l’acquisto della casa di abitazione da parte delle persone più giovani attraverso alcune misure di favore, come l’esenzione al momento del rogito dal pagamento dell’imposta di registro, ipotecaria e catastale ovvero, in caso di atto soggetto ad IVA, il riconoscimento di un credito d’imposta pari all’ammontare del tributo corrisposto in relazione all’acquisto. Tale credito può essere portato in diminuzione dalle imposte di registro, ipotecaria, catastale, sulle successioni e donazioni dovute per successivi atti e denunce ovvero dalle imposte sui redditi delle persone fisiche risultanti dalla dichiarazione presentata dopo il perfezionamento dell’acquisto oppure in compensazione tramite F24. È prevista, inoltre, l’esenzione dall’imposta sostitutiva ex articolo 18 del D.P.R. n. 601 del 1973 per i finanziamenti erogati per l’acquisto, costruzione e ristrutturazione dell’immobile ad uso abitativo al ricorrere dei requisiti sopra indicati.


Sezione XII – Altri crediti d’imposta – Credito d’imposta depuratori acqua e riduzione consumo contenitori plastica – Rigo CR31, codice 10
È possibile fruire in dichiarazione del credito d’imposta per i depuratori acqua e riduzione consumo di contenitori in plastica.


Nel rigo CR31 vanno indicati i crediti d’imposta diversi da quelli indicati nelle precedenti sezioni.

Per indicare il credito d’imposta per i depuratori acqua e riduzione consumo di contenitori in plastica, nella colonna 1 (codice) occorre indicare il seguente codice:
‘10’ Credito d’imposta per depuratori acqua e riduzione consumo di plastica.


Al fine di razionalizzare l’uso dell’acqua e di ridurre il consumo di contenitori di plastica per acque destinate ad uso potabile, dal 1° gennaio 2021 al 31 dicembre 2022, spetta un credito d’imposta nella misura del 50 per cento delle spese sostenute per l’acquisto e l’installazione di sistemi di filtraggio, mineralizzazione, raffreddamento e addizione di anidride carbonica alimentare E290, per il miglioramento qualitativo delle acque destinate al consumo umano erogate da acquedotti, fino a un ammontare complessivo delle stesse non superiore a 1.000 euro per ciascuna unità immobiliare. Con provvedimento del Direttore dell’Agenzia delle Entrate del 31 marzo 2022, prot. n. 2022/102326 è stabilita la percentuale di fruizione del credito d’imposta nella misura del 30,3745 per cento. Al fine di effettuare il monitoraggio e la valutazione della riduzione del consumo dei contenitori di plastica per acque destinate ad uso potabile conseguita, in analogia a quanto previsto per in materia di detrazioni fiscali per la riqualificazione energetica degli edifici, le informazioni sugli interventi effettuati sono trasmesse per via telematica all’ENEA.


QUADRO RP – Oneri e spese


Righi da RP8 a RP13 -Altre spese per le quali spetta la detrazione

Spese veterinarie (codice 29)
È stato innalzato a 550 euro il limite massimo delle spese veterinarie per cui è possibile fruire della relativa detrazione (cfr. l’art. 1, comma 333, della L 30/12/2020, n. 178).


Nella descrizione del Codice “29” (spese veterinarie sostenute per la cura di animali legalmente detenuti a scopo di compagnia o per pratica sportiva) chiarito che la detrazione del 19 per cento spetta sulla parte che eccede l’importo di euro 129,11. Pertanto, l’importo va indicato comprensivo della franchigia e non può eccedere euro 550. Con questo codice vanno comprese le somme indicate con il codice 29 nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica.


Spese per i conservatori (codice 45)


È possibile fruire della detrazione del 19 per cento per le spese sostenute per l’iscrizione dei ragazzi ai conservatori, agli AFAM, a scuole di musica iscritte nei registri regionali nonché a cori, bande e scuole di musica riconosciuti da una pubblica amministrazione, per lo studio e la pratica della musica. Si può fruire della detrazione, fino ad un importo non superiore per ciascun ragazzo a 1.000 euro, solo se il reddito complessivo non supera i 36.000 euro (cfr. art. 1, commi 346, lett. a) e comma 347 della L 27/12/2019, n. 160).

Il codice utilizzabile è il n. “45” ed è utilizzabile “per spese sostenute per l’iscrizione annuale e l’abbonamento di ragazzi di età compresa tra 5 e 18 anni a conservatori di musica, a istituzioni di alta formazione artistica, musicale e coreutica (AFAM) legalmente riconosciute ai sensi della legge 21 dicembre 1999, n. 508, a scuole di musica iscritte nei registri regionali nonché a cori, bande e scuole di musica riconosciuti da una pubblica amministrazione, per lo studio e la pratica della musica”. Il contribuente può fruire della detrazione, fino ad un importo non superiore per ciascun ragazzo a 1.000 euro, solo se il reddito complessivo non supera i 36.000 euro. Nel limite di reddito deve essere computato anche il reddito dei fabbricati assoggettato alla cedolare secca sulle locazioni.

La detrazione spetta anche se le spese sono state sostenute per i familiari fiscalmente a carico (ad esempio i figli). La detrazione può essere ripartita tra gli aventi diritto (ad esempio i genitori). In questo caso sul documento di spesa va indicata la quota detratta da ognuno di essi. La spesa complessiva non può comunque superare 1000 euro per ciascun ragazzo. Se la spesa riguarda più di un ragazzo, occorre compilare più righi da RP8 a RP13 riportando in ognuno di essi il codice 45 e la spesa sostenuta con riferimento a ciascun ragazzo. Per fruire della detrazione il contribuente deve effettuare il pagamento con versamento postale o bancario, ovvero con carte di debito, carte di credito, carte prepagate, assegni bancari e circolari.

L’importo deve comprendere le spese indicate nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica con il codice onere 45.


Sezione III A – Recupero del patrimonio edilizio – Superbonus 110% eliminazione barriere architettoniche
Dall’anno d’imposta 2021, per le spese per l’abbattimento delle barriere architettoniche sostenute congiuntamente agli interventi sismabonus e ecobonus, è possibile fruire dell’aliquota maggiorata del 110%.


Nelle istruzioni per la compilazione dei righi da RP41 A RP47 chiarito che “per ogni anno e per ogni singola unità immobiliare oggetto di interventi di recupero del patrimonio edilizio deve essere compilato un singolo rigo. Allo stesso modo deve essere compilato un distinto rigo per gli interventi di recupero del patrimonio edilizio effettuati sulle parti comuni di edifici residenziali.

I righi da RP41 a RP47 vanno compilati per le spese sostenute dal 2009 al 2021.

colonna 1 (Anno) indicare l’anno in cui sono state sostenute le spese o nel caso di acquisto di unità immobiliari facente parte di fabbricati interamente ristrutturati, la data di fine lavori se successiva alla data del rogito.

colonna 2 (Tipologia) compilare questa colonna solo nei seguenti casi:

  • spese sostenute nel 2012;
  • spese sostenute per interventi relativi all’adozione di misure antisismiche dal 2013 al 2021 e spese di sistemazione a verde sostenute dal 2018 al 2021 spese bonus facciate e installazione impianti fotovoltaici e altri interventi al 110%;

Per indicare le predette spese per l’abbattimento delle barriere architettoniche è stato inserito il nuovo codice ‘‘20’, che così recita:

 “20” spese sostenute nel 2021 per interventi di eliminazione delle barriere architettoniche previsti dall’articolo 16-bis, comma 1, lettera e), del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, anche ove effettuati in favore di persone di età superiore a sessantacinque anni, a condizione che siano eseguiti congiuntamente ad almeno uno degli interventi di cui agli interventi sismabonus (codici d 5 a 11) o agli interventi trainanti superbonus (codici 30, 31, 32 e 33 della sezione IV- Spese per interventi finalizzati al risparmio energetico). Qualora l’edificio sia sottoposto ad almeno uno dei vincoli previsti dal codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42, o gli interventi di cui ai codici 30,  31, 32 e 33 della sezione IV-Spese per interventi finalizzati al risparmio energetico siano vietati da regolamenti edilizi, urbanistici e ambientali, la detrazione si applica anche se gli interventi di eliminazione delle barriere architettoniche non sono eseguiti congiuntamente ad almeno uno degli interventi di cui ai codici 30, 31, 32 e 33, fermi restando i requisiti di cui al comma 3 dell’art. 119 del decreto-legge 19 maggio 2020, n. 34.


Dal 2021 è possibile fruire della detrazione prevista per il recupero del patrimonio edilizio anche per le spese di sostituzione del gruppo elettrogeno di emergenza esistente con generatori di emergenza a gas di ultima generazione.


Sezione III C – Altre spese per le quali spetta la detrazione del 50% e del 110%

Rigo RP56 – Pace contributiva o colonnine per ricarica
Per gli interventi di installazione delle colonnine di ricarica iniziati nel 2021 sono previsti dei nuovi limiti di spesa.


Indicare le spese sostenute per il riscatto dei periodi non coperti da contribuzione (c.d. “pace contributiva”) e per l’installazione infrastrutture di ricarica dei veicoli elettrici. Indicare, in particolare:

  • nella colonna 1 il codice che identifica la spesa;
  • nella colonna 2 l’anno in cui è stata sostenuta la spesa;
  • nella colonna 3 la spesa sostenuta;
  • nella colonna 4 l’importo della rata.

I codici che identificano le spese per le quali spetta la detrazione del 50 per cento sono i seguenti:

 ‘2’ per l’acquisto e posa in opera di strutture di ricarica dei veicoli alimentati ad energia elettrica. La detrazione spetta per le spese sostenute dal 1° marzo 2019 al 31 dicembre 2021, relative all’acquisto e alla posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica, ivi inclusi i costi iniziali per la richiesta di potenza addizionale fino ad un massimo di 7 kW, incluse le opere strettamente funzionali alla realizzazione dell’intervento. Deve trattarsi di infrastrutture dotate di uno o più punti di ricarica di potenza standard e non accessibili al pubblico. Le spese devono essere di ammontare non superiore a 3.000 euro e la detrazione è ripartita in 10 rate di pari importo. Possono beneficiare della detrazione i contribuenti che sostengono le spese per gli interventi agevolabili, se le spese sono rimaste a loro carico, e possiedono o detengono l’immobile o l’area in base ad un titolo idoneo. La detrazione si applica anche alle spese documentate rimaste a carico del contribuente, per l’acquisto e la posa in opera di infrastrutture di ricarica sulle parti comuni degli edifici condominiali.

I pagamenti sono effettuati dai contribuenti con bonifico bancario o postale ovvero con altri mezzi di pagamento tracciabili quali, ad esempio, carte di debito, di credito e prepagate, assegni bancari e circolari. Tali modalità di pagamento non sono richieste per i versamenti da effettuarsi con modalità obbligate in favore di pubbliche amministrazioni. Il contribuente è tenuto a conservare ed esibire, previa richiesta degli uffici finanziari, le fatture, le ricevute fiscali, la ricevuta del bonifico e altra idonea documentazione comprovante le spese effettivamente sostenute.

‘3’ per l’acquisto e posa in opera di strutture di ricarica dei veicoli alimentati ad energia elettrica eseguite congiuntamente agli interventi superbonus. Questo codice va utilizzato esclusivamente per le spese sostenute dal 1° luglio 2020 congiuntamente a uno degli interventi c.d. trainanti e individuati con i codici ‘30’, ‘31’, ‘32’ e ‘33’ della sezione IV e ripartita in 5 quote annuali. In tal caso l’aliquota della detrazione è aumentata al 110%. Questo codice va utilizzato anche per le spese sostenute nel 2021 per lavori iniziati nel 2020 e proseguiti nel 2021.

nuovo ‘4’ per l’acquisto e posa in opera di strutture di ricarica dei veicoli alimentati ad energia elettrica in edifici unifamiliari eseguite congiuntamente agli interventi superbonus. Questo codice va utilizzato esclusivamente per le spese sostenute dal 1° gennaio 2021 congiuntamente a uno degli interventi c.d. trainanti e individuati con i codici ‘30’, ‘31’, ‘32’ e ‘33’ della sezione IV per gli interventi su edifici unifamiliari o per le unità immobiliari situate all’interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno. In tal caso l’aliquota della detrazione è aumentata al 110% e ripartita in 5 quote annuali e il limite di spesa è pari a 2.000 euro per ognuna delle due unità immobiliare per cui è possibile fruire del superbonus.

nuovo ‘5’  per l’acquisto e posa in opera di strutture di ricarica dei veicoli alimentati ad energia elettrica in edifici plurifamiliari o condomini eseguite congiuntamente agli interventi superbonus. Questo codice va utilizzato esclusivamente per le spese sostenute dal 1° gennaio 2021 congiuntamente a uno degli interventi c.d. trainanti e individuati con i codici ‘30’, ‘31’, ‘32’ e ‘33’ della sezione IV per gli interventi su edifici plurifamiliari o i condomini In tal caso l’aliquota della detrazione è aumentata al 110% e ripartita in 5 quote annuali e il limite di spesa è pari a 1.500 euro per un numero massimo di otto colonnine, è pari a 1.200 euro per il numero delle colonnine eccedenti le prime otto. L’agevolazione si intende riferita a una sola colonnina di ricarica per unità immobiliare.

Per le sole spese di infrastruttura di ricarica dei veicoli elettrici, in caso di spese sostenute dalla società trasparente (art.5 o art. 116 del TUIR) di cui il dichiarante è socio, in colonna 8 deve essere indicato l’importo della spesa, che non può superare i limiti indicati in corrispondenza dei relativi codici sostenuta nel medesimo anno di colonna 7 della società partecipata, per la quota attribuita al dichiarante e, in colonna 5, il codice fiscale della società partecipata; in caso di più partecipate, oltre alla prima, va compilato un modulo distinto per ciascuno di essere avendo cura di compilare esclusivamente le colonne 5, 6, 7 e 8 e 9. La colonna 6 deve essere compilata con il codice “2” o “3” o “4” o “5”, di cui sopra, a seconda se le spese sostenute danno diritto alla detrazione del 50 o 110 per cento e a seconda del momento di sostenimento delle spese.


Rigo RP57 – Spese per l’arredo degli immobili ristrutturati
Innalzato a 16.000 euro il limite massimo delle spese per cui è possibile fruire della relativa detrazione.


Ai contribuenti che fruiscono della detrazione del 50 per cento prevista per gli interventi di recupero del patrimonio edilizio (sezione III-A), è riconosciuta una detrazione del 50 per cento per l’acquisto di mobili e di grandi elettrodomestici di classe non inferiore alla A+, nonché A per i forni, per le apparecchiature per le quali sia prevista l’etichetta energetica, finalizzati all’arredo dell’immobile oggetto di ristrutturazione. Le spese per l’acquisto di mobili e di grandi elettrodomestici sono computate, ai fini della fruizione della detrazione di imposta, indipendentemente dall’importo delle spese sostenute per i lavori di ristrutturazione.

La detrazione spetta solo se sono state sostenute spese per i seguenti interventi di recupero del patrimonio edilizio:

  • manutenzione ordinaria effettuati sulle parti comuni di edificio residenziale;
  • manutenzione straordinaria, restauro, risanamento conservativo e ristrutturazione edilizia sulle parti comuni di edificio residenziale e su singole unità immobiliari residenziali;
  • ricostruzione o ripristino dell’immobile danneggiato a seguito di eventi calamitosi;
  • ristrutturazione di interi fabbricati, da parte di imprese di costruzione o ristrutturazione immobiliare e da cooperative edilizie, che provvedono entro sei mesi dal termine dei lavori all’alienazione o assegnazione dell’immobile.

Ulteriori interventi riconducibili alla manutenzione straordinaria sono quelli finalizzati al risparmio energetico volti all’utilizzo di fonti rinnovabili di energia e/o alla sostituzione di componenti essenziali degli impianti tecnologici.

Nel caso di interventi effettuati sulle parti comuni condominiali è ammessa la detrazione solo per gli acquisti dei beni agevolati finalizzati all’arredo delle parti comuni (ad esempio, guardiole, appartamento del portiere).

La data di inizio dei lavori di ristrutturazione deve essere anteriore a quella in cui sono sostenute le spese per l’acquisto di mobili e di grandi elettrodomestici, ma non è necessario che le spese di ristrutturazione siano sostenute prima di quelle per l’arredo dell’abitazione. Qualora l’acquisto dei mobili e grandi elettrodomestici è destinato ad un unico immobile facente parte di un edificio interamente ristrutturato da imprese di costruzione o ristrutturazione immobiliare e da cooperative edilizie, per data “inizio lavori” si intende la data di acquisto o di assegnazione dell’immobile.

La detrazione spetta per le spese sostenute per l’acquisto di mobili o grandi elettrodomestici nuovi.

In particolare, rientrano tra i grandi elettrodomestici: frigoriferi, congelatori, lavatrici, asciugatrici, lavastoviglie, apparecchi per la cottura, stufe elettriche, piastre riscaldanti elettriche, forni a microonde, apparecchi elettrici di riscaldamento, radiatori elettrici, ventilatori elettrici. È consentito portare in detrazione anche le spese di trasporto e di montaggio dei beni acquistati.

La detrazione spetta su un ammontare massimo di 10.000 euro per le spese di arredo sostenute nel periodo compreso tra il 6 giugno 2013 e il 31 dicembre 2016 se le spese per gli interventi di recupero del patrimonio edilizio sono state sostenute a decorrere dal 26 giugno 2012. A partire dall’anno d’imposta 2017, e fino al 31 dicembre 2020, la detrazione spetta su un ammontare massimo di 10.000 euro per le spese di arredo sostenute in ciascun anno, purché i connessi interventi di recupero del patrimonio edilizio siano iniziati non prima del 1° gennaio dell’anno precedente. Per gli interventi di ristrutturazione effettuati nel corso dell’anno d’imposta oggetto della dichiarazione ovvero iniziati nel nell’anno precedente e proseguiti nell’anno d’imposta oggetto della dichiarazione, nella definizione del limite di 10.000 euro concorrono anche le spese di arredo sostenute nell’anno precedente per le quali si è già fruito della detrazione.

Ad esempio, la detrazione spetta su un ammontare massimo di 10.000 euro per le spese di arredo sostenute nel 2020 se gli interventi di recupero del patrimonio edilizio sono iniziati nel periodo compreso tra il 1° gennaio 2019 e il 31 dicembre 2020. Per gli interventi di ristrutturazione effettuati nel 2019 ovvero iniziati nel 2019 e proseguiti nel 2020, nella definizione del limite di 10.000 euro concorrono anche le spese di arredo sostenute nel 2019 per le quali si è già fruito della detrazione.


Dal 1° gennaio 2021 al 31 dicembre 2021, la detrazione spetta su un ammontare massimo di spesa non superiore a 16.000 euro. La detrazione è ripartita in 10 rate di pari importo (cfr. art. 1, comma 58, lett. b), n. 2), della L 30/12/2020, n. 178).

I limiti di spesa sono riferiti alla singola unità immobiliare, comprensiva delle pertinenze, o alla parte comune dell’edificio oggetto di ristrutturazione, a prescindere dal numero dei contribuenti che partecipano alla spesa

Il pagamento delle spese deve essere effettuato mediante bonifici bancari o postali (in tal caso non è necessario utilizzare l’apposito bonifico soggetto a ritenuta previsto per le spese di ristrutturazione edilizia), oppure mediante carte di credito o carte di debito. In questo caso, la data di pagamento è individuata nel giorno di utilizzo della carta di credito o di debito da parte del titolare, evidenziata nella ricevuta telematica di avvenuta transazione. Non è consentito, invece, effettuare il pagamento mediante assegni bancari, contanti o altri mezzi di pagamento.

È necessario conservare la documentazione attestante l’effettivo pagamento (ricevute dei bonifici, ricevute di avvenuta transazione per i pagamenti mediante carte di credito o di debito, documentazione di addebito sul conto corrente) e le fatture di acquisto dei beni con la specificazione della natura, qualità e quantità dei beni e servizi acquisiti.

È ammessa la detrazione anche per l’acquisto di mobili e grandi elettrodomestici acquistati con il finanziamento a rate. Per ulteriori informazioni si rinvia alle circolari n. 29/E del 18 settembre 2013 (in “Finanza & Fisco” n. 27/2013, pag. 2114) e n. 11/E del 21 maggio 2014 (par. 5 in “Finanza & Fisco” n. 13/2014, pag. 800)


Documenti da trasmettere


La Legge di Bilancio 2018, per consentire il monitoraggio e la valutazione del risparmio energetico ottenuto grazie alla realizzazione degli interventi edilizi e tecnologici che comportano risparmio energetico e/o l’utilizzo delle fonti rinnovabili di energia e che accedono alle detrazioni fiscali perviste per le ristrutturazioni edilizie, ha introdotto l’obbligo di trasmettere all’ENEA le informazioni sui lavori effettuati, analogamente a quanto già previsto per le detrazioni fiscali per gli interventi di riqualificazione energetica (Ecobonus).

La trasmissione dei dati dovrà avvenire entro il termine di 90 giorni a partire dalla data di ultimazione dei lavori o del collaudo. La mancata o tardiva trasmissione delle informazioni non comporta la perdita del diritto alla detrazione.

Sul sito internet www.acs.enea.it è disponibile una guida rapida denominata “Detrazioni ristrutturazioni” in cui sono elencati gli interventi edilizi e tecnologici per cui vi è l’obbligo della comunicazione all’ENEA.


Colonne 1, 2, 4, 5 (N. rata e Spesa arredo immobile): indicare per ciascuna unità abitativa oggetto di ristrutturazione il numero di rata (colonna 1 e 4) e la spesa sostenuta (colonna 2 e 5) entro il limite di 10.000 euro per le spese sostenute fino al 31 dicembre 2020, e 16.000 euro per le spese sostenute nel 2021. In presenza di più di due immobili ristrutturati va compilato un quadro aggiuntivo ricordando di numerare progressivamente la casella “Mod. N.” posta in alto a destra del Modello.

Colonne 3 e 6 (Importo rata): indicare l’importo di ciascuna rata, dividendo per dieci l’ammontare complessivo della spesa sostenuta indicata rispettivamente nella colonna 2 e 5.


Locazioni brevi


Dall’anno d’imposta 2021 il regime fiscale delle locazioni brevi è riconosciuto solo in caso di destinazione alla locazione breve di non più di 4 appartamenti per ciascun periodo d’imposta. Negli altri casi, l’attività di locazione da chiunque esercitata si presume svolta in forma imprenditoriale ai sensi dell’art. 2082 del codice civile in base al quale è imprenditore chi esercita professionalmente un’attività economica organizzata al fine della produzione o dello scambio di beni o di servizi. Pertanto, in tal caso, il relativo reddito va dichiarato utilizzando il terzo fascicolo del modello REDDITI Persone fisiche.

Si ricorda che la disciplina delle locazioni brevi si applica ai soli contratti stipulati a partire dal 1° giugno 2017. Un contratto si considera stipulato a partire dal 1°giugno 2017 se a partire da tale data il locatario ha ricevuto la conferma della prenotazione. Il termine di 30 giorni deve essere considerato in relazione ad ogni singola pattuizione contrattuale; anche nel caso di più contratti stipulati nell’anno tra le stesse parti, occorre considerare ogni singolo contratto, fermo restando tuttavia che se la durata delle locazioni che intervengono nell’anno tra le medesime parti sia complessivamente superiore a 30 giorni devono essere posti in essere gli adempimenti connessi alla registrazione del contratto.

Questa disciplina si applica sia nel caso in cui i contratti siano stipulati direttamente tra locatore (proprietario o titolare di altro diritto reale, sublocatore o comodatario) e conduttore, sia nel caso in cui in tali contratti intervengano soggetti che esercitano attività d’intermediazione immobiliare, anche attraverso la gestione di portali online, che mettono in contatto persone in ricerca di un immobile con persone che dispongono di unità immobiliari da locare.

Il contratto di locazione breve può avere ad oggetto, unitamente alla messa a disposizione dell’immobile abitativo, la fornitura di biancheria e la pulizia dei locali nonché di altri servizi che corredano la messa a disposizione dell’immobile, come ad esempio, la fornitura di utenze, wi-fi, aria condizionata.

La disciplina in esame non è invece applicabile se insieme alla messa a disposizione dell’abitazione sono forniti servizi aggiuntivi che non presentano una necessaria connessione con la finalità residenziale dell’immobile, quali ad esempio, la fornitura della colazione, la somministrazione di pasti, la messa a disposizione di auto a noleggio o di guide turistiche o di interpreti.

Riguardo al canone di locazione dell’immobile concesso in locazione dal comodatario per periodi non superiori a 30 giorni il reddito del canone di locazione è tassato in capo al comodatario come reddito diverso e quindi da indicare nel quadro RL. Il proprietario dell’immobile indicherà nel quadro RB la sola rendita catastale dell’immobile concesso in comodato gratuito.

La disciplina delle locazioni brevi, inoltre, prevede che se i contratti di locazione breve sono stati conclusi con l’intervento di soggetti che esercitano attività di intermediazione immobiliare, anche attraverso la gestione di portali on-line, i canoni di locazione sono assoggettati ad una ritenuta del 21% se tali soggetti intervengono anche nel pagamento o incassano i canoni o i corrispettivi derivanti dai contratti di locazione breve. La ritenuta è effettuata nel momento in cui l’intermediario riversa le somme al locatore.

La ritenuta è applicata sull’importo del canone o corrispettivo lordo indicato nel contratto di locazione breve; non devono essere assoggettati a ritenuta eventuali penali o caparre o depositi cauzionali in quanto si tratta di somme di denaro diverse ed ulteriori rispetto al corrispettivo.

Nell’importo del corrispettivo lordo sono incluse anche:

  • le somme corrisposte per le spese per servizi accessori eccetto il caso in cui tali spese siano sostenute direttamente dal conduttore o siano a questi riaddebitate dal locatore sulla base dei costi e dei consumi effettivamente sostenuti;
  • l’importo della provvigione dovuta all’intermediario se è trattenuta dall’intermediario sul canone dovuto al locatore in base al contratto. La ritenuta è a titolo d’imposta se in dichiarazione dei redditi o all’atto della registrazione del contratto si opta per l’applicazione della cedolare secca, altrimenti è a titolo d’acconto.

Gli intermediari che effettuano la ritenuta, sono tenuti a certificare le ritenute operate ai locatori mediante il rilascio della Certificazione Unica. Al riguardo si ricorda che il reddito fondiario derivante dalla locazione effettuata nel corso del 2021 va riportato in dichiarazione anche se il corrispettivo è stato percepito nel corso del 2020 ed è indicato nella Certificazione Unica – Locazioni brevi 2021. Il medesimo reddito fondiario va indicato in dichiarazione anche se il corrispettivo non è stato ancora percepito o, se percepito, la Certificazione Unica non è stata rilasciata; mentre se il corrispettivo è stato percepito nel 2021 ma il periodo di locazione avviene nel corso del 2022, la tassazione va rinviata all’anno in cui la locazione è effettivamente effettuata.

Il reddito derivante dalla sublocazione o dalla locazione del comodatario va tassato nell’anno in cui il corrispettivo è percepito senza tener conto di quando effettivamente il soggiorno ha avuto luogo. Si ricorda che il reddito fondiario assoggettato alla cedolare secca viene aggiunto al reddito complessivo solo per determinare la condizione di familiare fiscalmente a carico, per calcolare le detrazioni per carichi di famiglia, le detrazioni per redditi di lavoro dipendente, di pensione ed altri redditi, le detrazioni per canoni di locazione e per stabilire la spettanza o la misura di agevolazioni collegate al reddito (ad esempio valore I.S.E.E. e assegni per il nucleo familiare).

Per ulteriori chiarimenti e approfondimenti sulle locazioni brevi si possono consultare il Provvedimento del Direttore dell’Agenzia delle entrate 12 luglio 2017, protocollo n. 132395/2017 (in “Finanza & Fisco” n. 15/2017, pag. 1187) e la circolare n. 24/E del 12 ottobre 2017 (in “Finanza & Fisco” n. 23/2017, pag. 1851)


Modello Redditi PF 2022 – Fascicolo 2


Tra principali novità del Fascicolo 2 del Mod. Redditi PF 2022, si segnalano le modifiche legate alle disposizioni del cd. “esonero contributivo” introdotto dalle Legge di bilancio 2021 (Quadro RR) e alla rideterminazione del valore dei terreni e delle partecipazioni posseduti all’1/01/2021 prevista dalle Legge di bilancio 2021 (Quadri RM e RT)


QUADRO RR – Contributi previdenziali


Il quadro deve essere compilato dai soggetti iscritti alle gestioni dei contributi e delle prestazioni previdenziali degli artigiani e degli esercenti attività commerciali, nonché dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 8 agosto 1995, n. 335 per la determinazione dei contributi previdenziali dovuti all’Inps. Quest’anno, come spiegano le istruzioni, in sede di versamento dei contributi tramite modello F24, l’importo a debito può essere diminuito di quanto concesso a titolo di esonero ai sensi dell’articolo 1, commi 20-22-bis, della legge n. 178/2020, così come comunicato dall’INPS sul cassetto previdenziale.


Sezione I – Contributi previdenziali dovuti da artigiani e commercianti


Ai fine dell’indicazione dei dati relativi all’esonero contributivo nelle istruzioni relative ai righi RR2 e RR3 chiarito che in colonna 11, vanno indicati i contributi IVS dovuti sul reddito minimale, calcolati, applicando al reddito indicato nella colonna 10, le aliquote stabilite per la gestione di appartenenza (artigiani o commercianti) al netto di eventuali riduzioni indicate a colonna 7. Tale importo deve essere indicato al lordo dell’importo concesso a titolo di esonero previsto dall’articolo 1, commi da 20 a 22-bis, della legge 30/12/2020 n. 178, mentre a colonna 23, va indicato l’importo del beneficio dell’esonero di cui all’articolo 1, commi da 20 a 22-bis, della legge 30/12/2020 n. 178.


Riguardo la colonna 25, che accoglie i dati dei contributi IVS dovuti sul reddito eccedente il minimale, calcolati applicando al reddito indicato nella colonna 24, le aliquote per scaglioni di imponibile stabilite per la gestione di appartenenza (artigiani o commercianti) al netto di eventuali riduzioni indicate a colonna 7, specificato che per coloro che svolgono l’attività di affittacamere o produttore di III o IV gruppo, l’importo deve essere indicato al lordo dell’importo concesso a titolo di esonero previsto dall’articolo 1, commi da 20 a 22-bis, della legge 30/12/2020 n. 178. Di conseguenza a colonna 37, coloro che svolgono l’attività di affittacamere o di produttori di assicurazione di terzo o quarto gruppo dovranno indicare l’importo del beneficio dell’esonero di cui all’articolo 1, commi da 20 a 22-bis, della legge 30/12/2020 n. 178.


Sezione II – Contributi previdenziali dovuti dai liberi professionisti iscritti alla Gestione separata dell’Inps


Per la sezione riservata ai lavoratori autonomi che svolgono attività di cui all’art. 53, comma 1, del TUIR, tenuti al versamento dei contributi previdenziali alla Gestione separata ex art. 2, comma 26, della L. 8 agosto 1995, n. 335, previsto un nuovo rigo, l’RR9, nel quale deve essere indicato:

  • in colonna 1 attestare di essere stato beneficiario di esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178.
  • in colonna 2 importo del contributo oggetto di esonero.


Modello Redditi PF 2022 – Fascicolo III


Quadro RF – Reddito d’impresa in regime di contabilità ordinaria

Quadro RG – Reddito d’impresa in regime di contabilità semplificata

Quadro RS – Prospetti comuni ai quadri


Maggiorazione “Patent box”


Nei quadri RF e RG, tra le “Altre variazioni in diminuzione” (rigo RF55, codice 86) e tra gli “Altri componenti negativi” (rigo RG22, codice 47), è stata prevista l’indicazione della maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa.


Comunicazione per i regimi opzionali per la tassazione agevolata dei redditi derivanti dall’utilizzo di taluni beni immateriali – “Patent box”

Per usufruire della predetta disciplina è stato previsto nel quadro RS, rigo RS147 l’esercizio dell’opzione nonché nella sezione “Dati relativi all’opzione Patent Box del medesimo quadro”, il monitoraggio dei dati utili relativi ai beni oggetto del Patent box (articolo 6 del decreto-legge 21 ottobre 2021, n. 146, come modificato dall’art. 1, comma 10, lett. a), della legge 30 dicembre 2021, n. 234).

Come chiariscono le istruzioni “dal periodo d’imposta in corso alla data di entrata in vigore del decreto-legge 21 ottobre 2021, n. 146 (di seguito “decreto”), ai sensi dell’art. 6 (come modificato dalla legge 30 dicembre 2021, n. 234) i soggetti titolari di reddito d’impresa possono optare per la disciplina del cosiddetto “Patent box”. I soggetti di cui all’art. 73, comma 1, lett. d), del TUIR possono esercitare l’opzione a condizione di essere residenti in Paesi con i quali sia in vigore un accordo per evitare la doppia imposizione e con i quali lo scambio di informazioni sia effettivo.

Con riferimento al periodo d’imposta in corso alla data di entrata in vigore del decreto e ai successivi periodi d’imposta, quindi, non sono più esercitabili le opzioni previste dall’art. 1, commi da 37 a 45, della legge di Stabilità 2015 e dall’art. 4 del decreto-legge 30 aprile 2019, n. 34.

Ai fini delle imposte sui redditi, il regime di “Patent box” consente di usufruire della maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli, che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa. I soggetti che intendano beneficiare della maggiore deducibilità possono indicare le informazioni necessarie alla determinazione della predetta maggiorazione mediante idonea documentazione predisposta secondo quanto previsto da apposito provvedimento del direttore dell’Agenzia delle entrate. Il contribuente che detiene la documentazione ne dà comunicazione all’Amministrazione finanziaria nella presente dichiarazione relativa al periodo di imposta per il quale beneficia dell’agevolazione. In assenza della comunicazione attestante il possesso della documentazione idonea, in caso di rettifica della maggiorazione, si applica la sanzione di cui all’articolo 1, comma 2, del decreto legislativo 18 dicembre 1997, n. 471.

Con provvedimento del 15 febbraio 2022, prot. n. 48243/2022, l’Agenzia delle entrate ha approvato le disposizioni attuative per beneficiare della deduzione maggiorata prevista dal nuovo regime patent box. L’opzione ha durata pari a cinque periodi di imposta, è irrevocabile ed è rinnovabile.

Le predette disposizioni si applicano a condizione che i soggetti svolgano le attività di ricerca e sviluppo, anche mediante contratti di ricerca stipulati con società diverse da quelle che direttamente o indirettamente controllano l’impresa, ne sono controllate o sono controllate dalla stessa società che controlla l’impresa ovvero con università o enti di ricerca e organismi equiparati, finalizzate alla creazione e allo sviluppo dei beni sopra indicati.

Si ricorda che l’esercizio dell’opzione rileva anche ai fini della determinazione del valore della produzione netta di cui al decreto legislativo 15 dicembre 1997, n. 446 (IRAP). L’opzione è esercitata compilando il rigo RS147 e decorre dal periodo d’imposta cui si riferisce la dichiarazione.


I soggetti interessati esercitano l’opzione e, al contempo, comunicano il possesso della documentazione, barrando, rispettivamente, la casella “1” (“Opzione”) e la casella “2” (“Possesso documentazione”).

I contribuenti che abbiano esercitato opzioni ai sensi dell’art. 1, commi da 37 a 45, della legge 23 dicembre 2014, n. 190 (Stabilità 2015), afferenti ai periodi d’imposta antecedenti a quello in corso alla data di entrata in vigore del decreto possono scegliere, in alternativa al regime opzionato, di aderire al regime agevolativo di cui all’art. 6 del decreto, previa comunicazione da effettuare con la presente dichiarazione barrando la casella 3 (“Comunicazione”).

Sono esclusi dalla predetta possibilità coloro che abbiano presentato istanza di accesso alla procedura di cui all’art. 31-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, ovvero coloro che abbiano presentato istanza di rinnovo, e abbiano sottoscritto un accordo preventivo con l’Agenzia delle entrate a conclusione di dette procedure, nonché i soggetti che abbiano aderito al regime di cui all’art. 4 del decreto-legge n. 34 del 2019.

I soggetti che abbiano presentato istanza di accesso alla procedura di accordo preventivo ovvero istanza di rinnovo dei termini dell’accordo, non ancora sottoscritto, e intendano comunicare la scelta di aderire al regime agevolativo di cui all’art. 6, oltre a barrare la casella 3, devono indicare nel campo 4 (“Identificativo ruling”) il numero di protocollo di registrazione in ingresso dell’istanza di ruling, comunicato al contribuente nella dichiarazione di ammissibilità dell’istanza. Qualora debbano essere indicati più numeri di protocollo vanno compilati distinti moduli mentre la casella 3 va barrata solo sul primo modulo.

I contribuenti che hanno optato/comunicato l’adesione al regime agevolativo di cui all’art. 6 del decreto sono tenuti a compilare la sezione “Dati relativi all’opzione Patent box” del quadro RS (vedi infra).


Quadro RS – Prospetti comuni ai quadri – Dati relativi all’opzione “Patent box”

Dati relativi all’opzione “Patent box”


La sezione va compilata dai contribuenti che optano o comunicano, nel rigo RS147 del presente quadro, l’adesione al regime agevolativo cosiddetto “Patent box” di cui all’art. 6 del decreto-legge 21 ottobre 2021, n. 146, come modificato dalla legge 30 dicembre 2021, n.234.

I contribuenti compilano i righi da RS530 a RS532 al fine di fornire informazioni sulla classificazione dei beni in software protetto da copyright, brevetti industriali, disegni e modelli, che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa, sui costi di ricerca e sviluppo sostenuti in relazione ai predetti beni e per i quali si intende usufruire della maggiorazione del 110 per cento dei citati costi. In particolare, va indicato:

  • in colonna 1, il numero dei beni per i quali è esercitata l’opzione/comunicazione;
  • l’ammontare delle spese sostenute per le attività di ricerca e sviluppo intra-muros, relative al proprio personale, in colonna 2, agli ammortamenti delle proprie attrezzature, in colonna 3, e ad altri costi, in colonna 4;
  • in colonna 5, le spese sostenute per finanziare progetti esterni (ricerca e sviluppo extra-muros).

Qualora in uno o più periodi d’imposta le spese di cui ai commi 3 e 4 dell’art. 6 del decreto siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle di cui al citato comma 3, il contribuente può usufruire della maggiorazione del 110 per cento di dette spese a decorrere dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale.

La maggiorazione del 110 per cento non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione immateriale ottiene un titolo di privativa industriale. Pertanto, nell’ipotesi descritta, nei righi da RS530 a RS532 vanno distintamente indicati i beni per i quali nel periodo d’imposta oggetto della presente dichiarazione si ottiene un titolo di privativa industriale riportando le informazioni richieste. In particolare, nei campi da 2 a 5 vanno indicati, cumulativamente, i costi sostenuti in vista della creazione di una o più delle immobilizzazioni immateriali negli otto periodi d’imposta precedenti e va barrata la casella “Comma 10-bis”.

Qualora il contribuente debba fornire le informazioni richieste sia con riferimento a beni già utilizzati sia con riferimento a beni per i quali è ottenuta la privativa industriale nel corso del periodo d’imposta oggetto della presente dichiarazione occorre compilare più righi utilizzando moduli aggiuntivi.


Regime delle perdite delle imprese in contabilità semplificata


Nei quadri RF, RG, LM e RD è stata gestita la fine del regime transitorio delle perdite pregresse derivanti dall’esercizio di attività d’impresa in contabilità semplificata, di cui all’art. 8, comma 3, del TUIR (rigo RF100, RG35, LM37, e RD17) che potevano essere computate in diminuzione, nel limite del 60 per cento, dai redditi d’impresa conseguiti nel periodo d’imposta 2020 (articolo 1, commi 25 e 26, della legge 30 dicembre 2018, n. 145).


Quadro RS – Prospetti comuni ai quadri RA, RD, RE, RF, RG, RH, LM e prospetti vari


Deduzione per capitale investito proprio (ACE)


Nel quadro RS è stato integrato il prospetto per l’applicazione della disciplina ACE per consentire il calcolo della c.d. ACE innovativa determinata applicando l’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021, che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto, e per tenere conto dei casi in cui il dichiarante riceva dal cedente o dalla società trasparente il credito d’imposta ACE (articolo 19, comma 3, del decreto-legge 25 maggio 2021, n. 73).


Il prospetto è compilato dai soggetti che fruiscono della deduzione c.d. “ACE” dal reddito complessivo netto secondo le disposizioni previste dall’articolo 1 del decreto legge 6 dicembre 2011, n. 201.

Le disposizioni di attuazione dell’agevolazione sono state stabilite con il decreto del Ministro dell’economia e delle finanze 3 agosto 2017. (di seguito “decreto”), con cui sono state stabilite disposizioni aventi finalità antielusiva specifica.

L’importo ammesso in deduzione corrisponde al rendimento nozionale del nuovo capitale proprio valutato, a decorrere dal periodo di imposta successivo a quello in corso al 31 dicembre 2018, mediante l’applicazione dell’aliquota dell’1,3 per cento alla variazione in aumento del suddetto capitale rispetto a quello esistente alla chiusura dell’esercizio in corso al 31 dicembre 2015 (art. 1, comma 287, della legge 27 dicembre 2019, n. 160). Ai sensi del comma 552 dell’art. 1 della legge n. 232 del 2016, a partire dal periodo d’imposta successivo a quello in corso alla data del 31 dicembre 2015, rileva, come incremento di capitale proprio, anche la differenza fra il patrimonio netto al 31 dicembre 2015 e il patrimonio netto al 31 dicembre 2010 (il patrimonio netto include l’utile di esercizio). Ai fini del calcolo della predetta differenza, in alcuni casi particolari, si applicano le disposizioni di cui ai commi da 4 a 6 del decreto.

Per i soggetti diversi da quelli che svolgono attività finanziarie ed assicurative di cui alla sezione K della tabella codici attività, ad eccezione delle holding non finanziarie, la variazione in aumento del capitale proprio non ha effetto fino a concorrenza dell’incremento delle consistenze dei titoli e valori mobiliari diversi dalle partecipazioni rispetto a quelli risultanti dal bilancio relativo all’esercizio in corso al 31 dicembre 2010 (art. 5, comma 3, del decreto) I “titoli di solidarietà”, di cui all’art. 77 del D.Lgs. n.117 del 2017 (Codice del Terzo settore), non rilevano ai fini della previsione precedente.

In ciascun esercizio la variazione in aumento non può comunque eccedere il patrimonio netto risultante dal relativo bilancio.

Se il periodo di imposta è di durata diversa dall’anno solare, la variazione in aumento va ragguagliata alla durata del periodo stesso.

La parte del rendimento nozionale che supera il reddito d’impresa dichiarato è computata in aumento dell’importo deducibile dal reddito dei periodi d’imposta successivi, ovvero è fruibile come credito d’imposta applicando a questa eccedenza le aliquote di cui all’articolo 11 del TUIR. Il credito d’imposta è utilizzato in diminuzione dell’IRAP e va ripartito in cinque quote annuali di pari importo (art. 19, comma 1, lettera b), decreto-legge 24 giugno 2014, n. 91.

L’agevolazione ACE si applica alle stabili organizzazioni di imprese residenti di cui all’art. 168-ter del TUIR, ai sensi del provvedimento del direttore dell’Agenzia delle entrate del 28 agosto 2017 (punto 7.8). In tal caso, per ogni stabile organizzazione in regime di branch exemption è compilato un distinto modulo del presente quadro e nella colonna 19 del rigo RS37 va indicato il codice dello Stato o territorio estero (rilevato dalla tabella “Elenco dei Paesi e territori esteri”), in cui è localizzata la stabile organizzazione. L’ACE determinata nel modulo del presente quadro RS riferito a ciascuna branch esente va utilizzata nel modulo del quadro RF o RG corrispondente alla medesima branch.


ACE innovativa 2021


Nel periodo d’imposta successivo a quello in corso al 31 dicembre 2020 (si veda l’art. 19 del decreto-legge 25 maggio 2021, n. 73, c.d. “ACE innovativa 2021”):

  • per la variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente, l’aliquota percentuale, per il calcolo del rendimento nozionale del nuovo capitale (lettera b) del citato comma 287 dell’art. 1 della legge n. 160 del 2019) è pari al 15 per cento;
  • gli incrementi del capitale proprio rilevano a partire dal primo giorno del periodo d’imposta;
  • la variazione in aumento del capitale proprio rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto risultante dal bilancio.

Inoltre, la deduzione del rendimento nozionale valutato mediante applicazione della predetta aliquota del 15 per cento corrispondente agli incrementi di capitale proprio può essere alternativamente fruita tramite riconoscimento di un credito d’imposta da calcolarsi applicando al rendimento nozionale l’aliquota dell’IRPEF (di cui all’art. 11 del TUIR) in vigore nel periodo d’imposta in corso al 31 dicembre 2020.

Il credito d’imposta può essere utilizzato, previa comunicazione all’Agenzia delle entrate dal giorno successivo a quello dell’avvenuto versamento del conferimento in denaro o dal giorno successivo alla rinuncia o alla compensazione di crediti ovvero dal giorno successivo alla delibera dell’assemblea di destinare, in tutto o in parte, a riserva l’utile di esercizio. Le modalità, i termini di presentazione e il contenuto della comunicazione per la fruizione del credito d’imposta, nonché le modalità attuative per la cessione del credito sono definite nel Provvedimento del direttore dell’Agenzia delle entrate del 17 settembre 2021, n. 238235.

Il credito d’imposta non è produttivo di interessi. Può essere utilizzato, senza limiti di importo, in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, oppure può essere chiesto a rimborso. In alternativa, il credito d’imposta può essere ceduto, con facoltà di successiva cessione del credito ad altri soggetti, ed è usufruito dal cessionario con le stesse modalità previste per il soggetto cedente.

Il credito d’imposta non concorre alla formazione del reddito d’impresa né della base imponibile dell’IRAP e non rileva ai fini del rapporto di cui all’art. 109, comma 5, del TUIR.

Ai fini della determinazione della deduzione, nel rigo RS36 va indicato:

  • in colonna 1, l’importo degli incrementi del capitale proprio per il 2021 come determinato ai sensi dell’art. 5 del decreto;
  • in colonna 2, l’importo dei decrementi del capitale proprio per il 2021 come determinato ai sensi dell’art. 5 del decreto;
  • in colonna 3, l’ammontare delle riduzioni per il 2021 pari agli acquisti di partecipazioni in società controllate e quello relativo agli acquisti di aziende o di rami di In tale colonna vanno altresì indicate le altre riduzioni derivanti dalle disposizioni aventi finalità antielusiva stabilite dal predetto decreto;

Sia i decrementi che le riduzioni decurtano prioritariamente l’importo degli incrementi del capitale proprio rilevanti ai fini dell’ACE innovativa 2021 e per la quota eccedente gli incrementi rilevanti ai fini dell’ACE ordinaria.

Ai fini della determinazione dell’ACE “ordinaria” non si applica il secondo periodo del comma 2 dell’art. 19 del decreto-legge n. 73 del 2021, per cui nel periodo d’imposta successivo a quello in corso al 31 dicembre 2020 gli incrementi del capitale proprio rilevano a partire dal primo giorno del periodo d’imposta. Per la quota di detti incrementi che non ha concorso alla determinazione dell’ACE innovativa 2021 a motivo del superamento del limite dei 5.000.000 di euro previsto dall’ultimo periodo del citato comma 2, continua ad operare la regola del ragguaglio temporale prevista ordinariamente per i conferimenti in denaro e assimilati.

  • in colonna 4, l’importo della variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente per un ammontare massimo di 5 milioni di euro (art. 19, comma 2, del decreto-legge n. 73 del 2021) pari alla differenza tra l’importo di colonna 1 e quello di colonna 2 e diminuita dell’importo di colonna 3 (da ricondurre a 5.000.000 se superiore); qualora il risultato sia pari o inferiore a zero, la presente colonna non va compilata;
  • in colonna 5, il rendimento nozionale del nuovo capitale proprio, pari al 15 per cento dell’importo di colonna 4;
  • in colonna 5A, il rendimento nozionale del nuovo capitale proprio trasformato in credito d’imposta ai sensi del comma 3 dell’art. 19 del decreto legge n. 73 del 2021. La quota di rendimento nozionale non trasformata in credito d’imposta, pari alla differenza (se positiva), tra gli importi di colonna 5 e di colonna 5A, va sommata al rendimento nozionale relativo all’ACE ordinaria nella colonna 7 del rigo RS37;
  • in colonna 6, il credito d’imposta “potenziale” calcolato applicando all’importo di colonna 5 le aliquote IRPEF di cui all’art. 11 TUIR;
  • in colonna 7, il credito d’imposta riconosciuto dall’Agenzia delle entrate a seguito di apposita comunicazione del richiedente ai sensi dell’art. 19, comma 3, del decreto-legge n. 73 del 2021;
  • in colonna 9, il credito d’imposta ricevuto dal dichiarante e formalmente accettato con le modalità previste dal punto 5 del citato provvedimento dell’Agenzia delle entrate del 17 settembre 2021;
  • in colonna 10, il credito d’imposta attribuito al dichiarante dalla società partecipata in regime di trasparenza fiscale;
  • in colonna 11 il credito d’imposta utilizzato in compensazione ai sensi dell’art. 17 del decreto legislativo n. 241 del 1997 entro la data di presentazione della dichiarazione;
  • in colonna 12 il credito d’imposta ceduto con le modalità previste dal punto 5 del citato provvedimento dell’Agenzia del 17 settembre 2021 entro la data di presentazione della dichiarazione;
  • in colonna 13 il credito d’imposta di cui si chiede il rimborso;
  • in colonna 14 nel caso d’impresa familiare, il credito d’imposta imputato dal titolare ai collaboratori dell’impresa;
  • in colonna 15 l’importo del credito d’imposta residuo pari alla seguente somma algebrica: minore importo (col. 6 e col. 7) + col. 8 + col. 9 + col. 10 – col. 11 – col.12 – col. 13 – col. 14;
  • in colonna 16 il credito d’imposta eventualmente riversato con il modello F24 da parte del contribuente qualora abbia compensato/ceduto più di quanto effettivamente disponibile.

Nel rigo RS37 vanno indicati gli importi degli incrementi (colonna 1) e dei decrementi (colonna 2) del capitale proprio calcolati secondo le disposizioni dell’art.1 del decreto-legge n. 201 del 2011 nonché delle riduzioni del capitale proprio (colonna 3) al netto di quelli già considerati ai fini della determinazione dell’ACE innovativa 2021.

  • in colonna 4, la differenza tra l’importo di colonna 1 e quello di colonna 2 diminuita dell’importo di colonna 3; qualora il risultato sia pari o inferiore a zero, la presente colonna non va compilata;
  • in colonna 5, l’importo del patrimonio netto risultante dal bilancio dell’esercizio. L’importo del patrimonio netto include l’utile o la perdita dell’esercizio. Se il patrimonio netto assume valore negativo o zero, la colonna 6 non va compilata in quanto non sussiste alcuna variazione in aumento del capitale proprio;
  • in colonna 6, il minore tra gli importi di colonna 4 e di colonna 5;
  • in colonna 7, il rendimento nozionale del nuovo capitale proprio, pari all’1,3 per cento dell’importo di colonna 6;
  • in colonna 8, il codice fiscale del soggetto che ha attribuito per trasparenza il rendimento nozionale eccedente il proprio reddito d’impresa dichiarato e in colonna 9 il relativo importo Nel caso in cui il dichiarante abbia ricevuto il rendimento nozionale da più soggetti deve compilare più moduli avendo cura di numerare distintamente ciascuno di essi e di riportare la numerazione progressiva nella casella posta in alto a destra del presente quadro;
  • in colonna 10, l’importo del rendimento nozionale riportato dal precedente periodo d’imposta indicato nel rigo RS37 18 del modello Redditi PF 2021;
  • in colonna 11, l’importo del rendimento nozionale complessivo, pari alla somma tra l’importo indicato in colonna 7, quello indicato nella colonna 9 di tutti i moduli compilati (per i quali non è compilata la colonna 19), e l’importo indicato in colonna 10;

In caso di opzione per la branch exemption (art. 168-ter del TUIR), l’ammontare complessivo del rendimento nozionale relativo alle stabili organizzazioni non può essere superiore al rendimento nozionale relativo all’impresa nel complesso. In tal caso, l’importo del rendimento nozionale che eccede quello relativo all’impresa nel complesso è imputato in proporzione al rendimento nozionale relativo a ogni singola stabile organizzazione, che è conseguentemente ridotto.

  • in colonna 12, l’ammontare del rendimento nozionale ceduto (colonna 7 dei righi RS6 e RS7);
  • in colonna 13, l’ammontare dei redditi d’impresa di spettanza dell’imprenditore, indicati nei seguenti quadri: RF, RG, RD, RH;
  • in colonna 14, la somma tra l’importo relativo al rendimento nozionale di spettanza dell’imprenditore (col. 11 – col. 12) che viene utilizzato nella presente dichiarazione in diminuzione del reddito complessivo e la quota dedotta dalle società partecipate beneficiarie della deduzione;
  • in colonna 15, la quota del rendimento nozionale indicato in colonna 14, relativa alle società partecipate beneficiarie della deduzione;
  • in colonna 16, la quota del rendimento nozionale indicato in colonna 14, di spettanza dell’imprenditore (col. 11 – col. 12) che viene utilizzato nella presente dichiarazione in diminuzione del reddito complessivo da indicare nella colonna 5 del rigo Nel caso in cui il reddito complessivo è negativo la presente colonna non deve essere compilata. Nel caso in cui il reddito complessivo è positivo l’ammontare dell’agevolazione utilizzabile non può essere superiore al minore importo tra il reddito complessivo e la somma dei redditi d’impresa indicati nella colonna 13 del presente rigo;
  • in colonna 17, l’importo del rendimento nozionale di spettanza dell’imprenditore maturato nel periodo d’imposta (col. 11 – col. 12 – il maggiore importo tra col. 10 e col. 16) che non è stato possibile utilizzare in diminuzione dal reddito d’impresa, che è fruito come credito d’imposta in diminuzione dell’IRAP (art. 19, comma 1, lettera b), decreto-legge 24 giugno 2014, n. 91);
  • in colonna 18, l’importo del rendimento nozionale che non è stato utilizzato in diminuzione del reddito d’impresa. L’importo da indicare è pari alla differenza tra l’ammontare indicato in colonna 11 e la somma degli importi indicati nelle colonne 12, 16 e 17; tale importo è computato in aumento dell’importo deducibile dal reddito dei periodi d’imposta successivi.

Il contribuente può interpellare l’amministrazione ai sensi dell’art. 11, comma 1, lett. b), della legge 212 del 2000 (Statuto dei diritti del contribuente) al fine di dimostrare che in relazione alle disposizioni con finalità antielusiva specifica le operazioni effettuate non comportano duplicazioni dell’agevolazione. Il contribuente che intende fruire dell’agevolazione ma non ha presentato l’istanza di interpello prevista ovvero, avendola presentata, non ha ricevuto risposta positiva deve esporre nel rigo RS38 gli elementi conoscitivi ivi indicati.

In particolare, nel rigo RS38 va indicato:

  • in colonna 1, il codice 1, in caso di mancata presentazione dell’istanza di interpello, o il codice 2, in caso di presentazione dell’istanza di interpello, in assenza di risposta positiva;
  • in colonna 2, l’ammontare totale dei conferimenti in denaro ex art. 10, comma 2, del decreto;
  • in colonna 3, l’ammontare dei conferimenti di colonna 2 che ha comportato una sterilizzazione della base di calcolo dell’ACE;
  • in colonna 4, l’ammontare totale dei corrispettivi per l’acquisizione o l’incremento di partecipazioni ex art. 10, comma 3, lett. a), del decreto;
  • in colonna 5, l’ammontare dei corrispettivi di colonna 4 che ha comportato una sterilizzazione della base di calcolo dell’ACE;
  • in colonna 6, l’ammontare totale dei corrispettivi per l’acquisizione di aziende o di rami d’aziende ex art. 10, comma 3, lett. b), del decreto;
  • in colonna 7, l’ammontare dei corrispettivi di colonna 6 che ha comportato una sterilizzazione della base di calcolo dell’ACE;
  • in colonna 8, l’ammontare totale degli incrementi dei crediti di finanziamento ex art. 10, comma 3, lett. c), del decreto;
  • in colonna 9, l’ammontare degli incrementi di colonna 8 che ha comportato una sterilizzazione della base di calcolo dell’ACE;
  • in colonna 10, l’ammontare totale dei conferimenti in denaro ex art. 10, comma 4, del decreto;
  • in colonna 11, l’ammontare dei conferimenti di colonna 10 che ha comportato una sterilizzazione dell’incremento di capitale proprio.


Prospetto aiuti di stato – Inserimento della casella ‘‘assenza Impresa Unica’’


Nel rigo RS402, vanno riportati, in caso di aiuti de minimis, i codici fiscali delle imprese che concorrono con il soggetto beneficiario a formare una “impresa unica”, come definita dall’articolo 2, comma 2, del Regolamento (UE) 1407/2013.

Al riguardo, si ricorda che, ai sensi del citato regolamento, per “impresa unica” si intende l’insieme delle imprese fra le quali esiste almeno una delle relazioni seguenti:

  1. un’impresa detiene la maggioranza dei diritti di voto degli azionisti o soci di un’altra impresa;
  2. un’impresa ha il diritto di nominare o revocare la maggioranza dei membri del consiglio di amministrazione, direzione o sorveglianza di un’altra impresa;
  3. un’impresa ha il diritto di esercitare un’influenza dominante su un’altra impresa in virtù di un contratto concluso con quest’ultima oppure in virtù di una clausola dello statuto di quest’ultima;
  4. un’impresa azionista o socia di un’altra impresa controlla da sola, in virtù di un accordo stipulato con altri azionisti o soci dell’altra impresa, la maggioranza dei diritti di voto degli azionisti o soci di quest’ultima.

Le imprese fra le quali intercorre una delle relazioni di cui alle precedenti lettere da a) a d) per il tramite di una o più altre imprese sono anch’esse considerate una “impresa unica”.

Nel presente rigo, in caso di aiuti ricevuti nell’ambito della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19” (c.d. Temporary Framework), vanno riportati anche i codici fiscali delle imprese con le quali il dichiarante si trova in una relazione di controllo ai fini della definizione di impresa unica, secondo la nozione europea di impresa utilizzata ai fini degli aiuti di Stato. Nel caso in cui tali codici fiscali siano stati già dichiarati in sede di presentazione dell’autodichiarazione di cui all’articolo 3 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021, non occorre compilare il presente rigo.

In assenza di impresa unica, come sopra definita, e/o nella situazione descritta nel periodo precedente, il presente rigo non va compilato e va barrata la casella “Assenza impresa unica”.


Zone economiche speciali (ZES) – Inserimento del rigo RS491


Aggiunto, infine, il nuovo rigo RS491. La funzione del rigo è quelli di permettere di fruire dell’agevolazione, consistente nella riduzione dell’imposta dovuta nella misura del 50 per cento.

Nelle istruzioni chiarito che il contribuente compila la dichiarazione nel modo usuale e successivamente indica nel rigo RS491:

  • in colonna 1, l’ammontare dei redditi già indicati nei quadri RF, RG, RD, realizzati nella ZES per cui intende usufruire dell’agevolazione;
  • in colonna 2, l’ammontare dei redditi già indicati nei quadri RF, RG, RH realizzati nella ZES dal soggetto fiscalmente trasparente di cui il dichiarante è socio/beneficiario (ad esempio, società di persone, Trust, ecc.), per i quali detto soggetto trasparente intende usufruire dell’agevolazione. L’importo di colonna 2 non deve essere ricompreso nell’importo di colonna 1.

Nel caso in cui il dichiarante sia il titolare di un’impresa familiare o di un’azienda coniugale non gestita in forma societaria, la quota di reddito agevolato attribuita ai collaboratori o al coniuge va indicata nell’apposita sezione del quadro RS, ai fini della determinazione dell’agevolazione da parte del beneficiario.

Il reddito totale realizzato nella ZES (RTZ) è pari alla somma degli importi delle colonne 1 e 2, al netto delle eventuali quote di reddito agevolato attribuite ai collaboratori dell’impresa familiare ed indicati nella colonna 8 dei righi RS6 e/o RS7 e va riportata nella colonna 3 del presente rigo.

Per calcolare l’agevolazione una volta determinato RTZ occorre calcolare la percentuale di incidenza di RTZ sul reddito complessivo, pari a:

RTZ / (RN1, col. 5 + RS37, col.16);

(tale rapporto va ricondotto a 1 se superiore a 1)

Se il risultato è maggiore di zero, riportate l’importo così ottenuto. Se il risultato è negativo scrivere zero.

Tale percentuale va poi applicata all’imposta netta ante agevolazione, pari alla seguente somma algebrica: (RN5 – RN22 – RN25)

Il risultato così ottenuto, moltiplicato per 0,5, costituisce l’ammontare di riduzione d’imposta spettante, “Agevolazione _ZES”, che dovrà essere portato in diminuzione dell’imposta netta da indicare nel rigo RN26, secondo le indicazioni ivi fornite.


Quadro RQ – Imposte sostitutive e addizionali all’Irpef


Sezione XXIV – Rivalutazione delle attività immateriali
Deduzione maggior valore attività immateriali


Nel quadro RQ è stata prevista una nuova sezione XXIV per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR (commi 8-ter e 8-quater dell’articolo 110 del decreto-legge 14 agosto 2020, n. 104, introdotti dall’articolo 1, comma 622, legge 30 dicembre 2021, n. 234).

L’art. 110 del decreto legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla Legge 13 ottobre 2020, n. 126, ha previsto la possibilità di rivalutare i beni d’impresa e le partecipazioni, nonché di affrancare il saldo attivo della rivalutazione.

Il maggior valore attribuito ai beni in sede di rivalutazione nella dichiarazione Redditi 2021 è riconosciuto ai fini delle imposte sui redditi e dell’IRAP a decorrere dall’esercizio successivo a quello con riferimento al quale la rivalutazione è stata eseguita, qualora sia stata versata un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura del 3 per cento per i beni ammortizzabili e non ammortizzabili (comma 4 dell’art. 110 del decreto-legge n. 104 del 2020).

A decorrere dal predetto esercizio, la deduzione del maggior valore imputato ai sensi dei commi 4, 8 e 8-bis del citato art. 110 alle attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, è effettuata, in ogni caso, in misura non superiore, per ciascun periodo d’imposta, a un cinquantesimo di detto importo (commi 8-ter e 8-quater dell’art. 110 del decreto-legge n. 104 del 2020, introdotti dall’art. 1, comma 622, legge 30 dicembre 2021, n. 234). In deroga alla predetta disposizione, è possibile effettuare la deduzione del maggior valore imputato in misura non superiore, per ciascun periodo d’imposta, a un diciottesimo di detto importo, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR, al netto dell’imposta sostitutiva determinata ai sensi del comma 4 dell’art. 110 del decreto-legge n. 104 del 2020.

I soggetti che hanno già provveduto al versamento delle imposte sostitutive ai sensi del comma 6 dell’articolo 110 del decreto-legge n. 104 del 2020 hanno facoltà di revocare, anche parzialmente, l’applicazione della disciplina fiscale del citato art. 110, secondo modalità e termini stabiliti con provvedimento del direttore dell’Agenzia delle entrate. La revoca costituisce titolo per il rimborso ovvero per l’utilizzo in compensazione, ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, dell’importo delle imposte sostitutive versate, secondo modalità e termini adottate con il predetto provvedimento del direttore dell’Agenzia delle entrate.

Nel rigo RQ100 va indicato:

  • in colonna 1, l’ammontare dei maggiori valori attribuiti alle attività immateriali;
  • in colonna 2, l’imposta sostitutiva calcolata complessivamente sull’ammontare di colonna 1 applicando le aliquote del 12, del 14 e del 16 per cento agli importi compresi negli scaglioni previsti all’articolo 176, comma 2-ter, del TUIR, e cioè con aliquota:
    • del 12 per cento sulla parte dei maggiori valori ricompresi nel limite di 5 milioni di euro;
    • del 14 per cento sulla parte dei maggiori valori che eccede 5 milioni di euro e fino a 10 milioni di euro;
    • del 16 per cento sulla parte dei maggiori valori che eccede i 10 milioni di euro;
  • in colonna 3 va indicata l’imposta sostitutiva determinata ai sensi del comma 4 dell’art. 110 del decreto-legge 104 del 2020;
  • in colonna 4, la differenza tra la colonna 2 e la colonna 3, pari all’ammontare dell’imposta sostitutiva Il versamento dell’imposta sostitutiva va effettuato, utilizzando l’apposito codice tributo, in un massimo di due rate di pari importo di cui la prima, da indicare in colonna 5, con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relativo al periodo d’imposta successivo a quello con riferimento al quale la rivalutazione è eseguita e la seconda con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al periodo d’imposta successivo.


Quadro FC – Redditi dei soggetti controllati non residenti (CFC)


Sezione I – Dati identificativi del soggetto controllato non residente

Nel quadro FC sono state previste le nuove caselle “Monitoraggio” e “OICR” per tenere conto delle disposizioni contenute nel provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021.

Nella sezione devono essere indicati i dati identificativi del soggetto controllato non residente, nonché i dati relativi al controllo esercitato dal soggetto residente sulla CFC, nonché ulteriori informazioni riguardanti il soggetto estero.

Nelle istruzioni, evidenziato che citato Provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021 (punto 5.1, lettera j) ammette la possibilità di effettuare, in ciascun esercizio, i calcoli connessi alla tassazione effettiva estera e alla tassazione virtuale interna attribuendo rilevanza fiscale ai valori di bilancio della controllata estera secondo le disposizioni di cui all’art. 2, comma 2, del D.M. n. 429 del 2001. L’opzione alternativa di monitorare i valori fiscali di riferimento durante il periodo di possesso della partecipazione di controllo nella entità estera, con conseguente loro rilevanza anche in caso di tassazione per trasparenza, va effettuata barrando la casella denominata “Monitoraggio”, che costituisce manifestazione di volontà, non modificabile (tale scelta può riguardare anche periodi d’imposta precedenti a quello di prima applicazione del richiamato provvedimento del 27 dicembre 2021). In tal caso il contribuente compila la sezione II-C per indicare le perdite virtuali domestiche e il rigo FC37. (Vedi anche la Circolare dell’Agenzia delle Entrate n. 18 E del 27 dicembre 2021 – in particolare par. 7.- Determinazione, attribuzione e tassazione del reddito del soggetto estero controllato).

Il “monitoraggio” può decorrere dall’acquisizione del controllo dell’entità estera, indipendentemente dalla circostanza che siano o meno integrate le altre condizioni per l’applicazione del regime CFC, oppure anche in periodi d’imposta successivi.

La casella denominata “OICR” deve essere barrata per gli organismi di investimento collettivo del risparmio non istituiti in Italia, fiscalmente non residenti, ai sensi dell’articolo 73, comma 3, del TUIR, che rientrano nell’ambito applicativo della disciplina CFC; in tal caso, i proventi conseguiti dall’OICR oggetto di imputazione ai fini della tassazione per trasparenza con aliquota del 26 per cento vanno riportati nel rigo FC37 e non vanno compilati i precedenti righi della sezione II-A del presente quadro.


QUADRO RU – Crediti di imposta concessi a favore delle imprese


Sezione IV – -Dati relativi ai crediti d’imposta per attività di Ricerca, Sviluppo e innovazione, formazione, investimenti in beni strumentali nel territorio dello stato

Modifiche al rigo RU130 e aggiunta del rigo RU140


Nella sezione IV, vanno compilati i righi RU130 e RU140 nei quali vanno indicati, rispettivamente, gli investimenti effettuati nel periodo d’imposta oggetto della presente dichiarazione e gli investimenti effettuati successivamente alla chiusura del periodo d’imposta di riferimento della presente dichiarazione ed entro il 30 giugno 2022 per i quali entro il 31 dicembre 2021 si sia proceduto all’ordine vincolante e sia stato versato l’acconto del 20 per cento del prezzo di acquisto. In particolare, nei predetti righi vanno compilate:

  • le colonne 1, 2 e 3, in relazione al codice credito L3, per gli investimenti di cui al comma 1054. In particolare, nella colonna 1 va indicato il costo dei beni materiali, nella colonna 2 il costo dei beni immateriali e nella colonna 3 va riportato il costo degli investimenti in strumenti e dispositivi tecnologici destinati dall’impresa alla realizzazione di modalità di lavoro agile ai sensi dell’articolo 18 della legge 22 maggio 2017, n. 81;
  • la colonna 4, in relazione al codice credito 2L, per gli investimenti di cui al comma 1056;
  • la colonna 5, in relazione al codice credito 3L, per gli investimenti di cui al comma 1058.

I codici credito richiamati:

“L3”, per gli investimenti in beni strumentali nuovi materiali e immateriali di cui all’art. 1, comma 1054, legge n. 178/2020 (beni diversi da quelli ricompresi negli allegati A e B alla legge n. 232/2016). Il credito d’imposta è utilizzabile a decorrere dall’anno di entrata in funzione dei beni. Per la compensazione tramite il modello F24, va utilizzato il codice tributo “6935”;

“2L” per gli investimenti in beni strumentali nuovi di cui all’art. 1, comma 1056, legge n. 178/2020 (beni di cui all’allegato A alla legge n. 232/2016). Il credito d’imposta è utilizzabile a decorrere dall’anno di avvenuta interconnessione dei beni. Per la compensazione tramite il modello F24, va utilizzato il codice tributo “6936”;

“3L” per gli investimenti in beni strumentali nuovi di cui all’art. 1, comma 1058, legge n. 178/2020 (beni di cui all’allegato B alla legge n. 232/2016). Il credito d’imposta è utilizzabile a decorrere dall’anno di avvenuta interconnessione dei beni. Per la compensazione tramite il modello F24, va utilizzato il codice tributo “6937”.

Si ricorda che l’Agenzia delle Entrate, con la risoluzione n. 68/E del 30 novembre 2021 ha identificato i codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR).


SOMMARIO – Finanza & Fisco n. 14/15 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022
Redditi 2022-SP per le società di persone ed equiparate

Modelli e Istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Modello “REDDITI SP” 2022 per società di persone ed equiparate. Le novità

Dall’ACE innovativa al nuovo Patent box. Le novità del Modello “REDDITI SP” 2022 per le società di persone ed equiparate …

Continua a leggere →


Istruzioni e modelli per la dichiarazione delle società semplici, in nome collettivo, in accomandita semplice ed equiparate

Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2022, prot. n. 30742/2022: «Approvazione del modello di dichiarazione “Redditi 2022-SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2022 ai fini delle imposte sui redditi»

ALLEGATO 1 — Caratteristiche tecniche per la stampa dei modelli

Istruzioni e Modello REDDITI 2022 – Società di persone


I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 15.04.2022 e tengono conto delle modifiche apportate dal Comunicato (errata-corrige) del 15 aprile 2022.


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Modello “REDDITI SP” 2022 per società di persone ed equiparate. Le novità

Il nuovo modello di dichiarazione dei redditi delle società di persone ed equiparate, appena aggiornato con le modifiche introdotte dal Comunicato (errata-corrige) del 22 aprile 2022 va presentato in via telematica entro il 30 novembre (cfr. art. 2, comma 1, del D.P.R. 22 luglio 1998, n. 322).


 Si ricorda che devono utilizzare il modello “Redditi Sp 2022”:

  • le società semplici;
  • le società in nome collettivo e in accomandita semplice;
  • le società di armamento (equiparate alle società in nome collettivo o alle società in accomandita semplice, a seconda che siano state costituite all’unanimità o a maggioranza);
  • le società di fatto o irregolari (equiparate alle società in nome collettivo o alle società semplici a seconda che esercitino o meno attività commerciale);
  • le associazioni senza personalità giuridica, costituite fra persone fisiche per l’esercizio in forma associata di arti e professioni;
  • le aziende coniugali, se l’attività è esercitata in società fra i coniugi (cointestatari della licenza o entrambi imprenditori);
  • gruppi europei di interesse economico (Geie).

 Non devono, invece, presentare il modello “Redditi Sp 2022”:

  • le aziende coniugali non gestite in forma societaria (i coniugi, in questo caso, devono presentare il modello Redditi Persone fisiche);
  • le società di persone ed equiparate non residenti nel territorio dello Stato (in questo caso va compilato il modello Redditi Società di capitali, enti commerciali ed equiparati o il modello Redditi enti non commerciali ed equiparati);
  • i condomini che devono, invece, presentare la dichiarazione modello 770 se, in qualità di sostituti d’imposta, hanno effettuato ritenute.


In sintesi, le principali novità contenute nel modello “Redditi Sp 2022”, periodo d’imposta 2021:

Frontespizio

Sezione “Firma della dichiarazione”

Visto di conformità Superbonus.

Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata prevista la nuova casella “Presenza visto Superbonus”, da barrare in caso di apposizione del visto di conformità dei dati relativi alla documentazione attestante la sussistenza dei presupposti che danno diritto alla fruizione in dichiarazione della detrazione delle spese per interventi rientranti nel “Superbonus” (articolo 119, comma 11, del D.L. 19 maggio 2020, n. 34, conv., con mod., dalla L 17 luglio 2020, n. 77).


La novità consiste nell’indicazione dell’apposizione del visto di conformità dei dati relativi alla documentazione attestante la sussistenza dei presupposti che danno diritto in dichiarazione alla fruizione della detrazione delle spese per interventi rientranti nel Superbonus, sostenute a decorrere dal 12 novembre 2021, a fronte di fatture emesse da tale data”. Come chiarito nelle istruzioni (pag. 9) la casella non va compilata nelle ipotesi in cui sia compilata la sezione “VISTO DI CONFORMITÀ riservato al C.A.F. o al professionista”.


Esonero dall’apposizione del visto di conformità.

Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata eliminata la casella che doveva essere barrata dai contribuenti esonerati dall’apposizione del visto di conformità di cui all’art. 9-bis, comma 11, lettera a), del decreto-legge 24 aprile 2017, n. 50, conv., con mod., dalla Legge 21 giugno 2017, n. 96.


da “REDDITI SP” 2021


La casella “Esonero dall’apposizione del visto di conformità” doveva essere barrata ove il contribuente fosse stato esonerato dall’apposizione del visto di conformità ai sensi dell’art. 9-bis, comma 11, lett. a) e b), del D.L. n. 50/2017. Si ricorda che il richiamato, l’art. 9-bis, comma 11, del D.L. n. 50/2017 prevede, nei confronti dei soggetti che applicano gli ISA e conseguono il livello di affidabilità fiscale individuato con il provvedimento del direttore dell’Agenzia delle entrate di cui al comma 12 del medesimo articolo, una serie di benefici tra cui:

  • l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 000 euro annui relativamente all’imposta sul valore aggiunto e per un importo non superiore a 20.000 euro annui relativamente alle imposte dirette e all’imposta regionale sulle attività produttive (lett. a);
  • l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 000 euro annui (lett. b).


Quadro RB

Sezione I – Reddito dei fabbricati

Casi particolari – Rinegoziazione dei canoni di locazione.

Nel quadro RB, nella colonna 7 (Casi particolari) dei righi da RB1 a RB12, sono stati previsti i nuovi codici “6”, “7” e “8”, per gestire i casi in cui sia stato rinegoziato l’importo del canone di locazione dell’immobile ad uso abitativo.


Si ricorda che nella colonna 7 vanno evidenziati, riportando i relativi codici, i seguenti casi particolari:

1 – unità immobiliari distrutte o inagibili a seguito di eventi sismici o calamitosi ed escluse per legge da imposizione (a condizione che sia stato rilasciato un certificato del Comune attestante la distruzione ovvero l’inagibilità del fabbricato). In tal caso, deve essere indicato il codice “9” nella colonna 2 “Utilizzo”;

3 – unità immobiliari inagibili per le quali è stata richiesta la revisione della rendita. In tal caso, deve essere indicato il codice “9” nella colonna 2 “Utilizzo”;

4 – unità immobiliare ad uso abitativo per la quale non sono stati percepiti, in tutto o in parte, i canoni di locazione previsti dal contratto e il procedimento di convalida di sfratto per morosità si è concluso entro il termine di presentazione della dichiarazione dei redditi o, per i canoni non percepiti dal 1° gennaio 2020, se entro il termine di presentazione della dichiarazione dei redditi è stata effettuata l’ingiunzione di pagamento o l’intimazione di sfratto per morosità. In tali casi, se il canone di locazione è stato percepito solo per una parte dell’anno, va compilato un unico rigo, riportando in colonna 6 la quota di canone effettivamente percepita e indicando in colonna 7 il codice 4. Si ricorda che se non è stato percepito alcun canone viene comunque assoggettata a tassazione la rendita catastale;

5 – unità immobiliare posseduta in comproprietà e data in locazione soltanto da uno o più comproprietari, ciascuno per la propria quota (es. immobile posseduto da tre comproprietari locato ad uno di essi dagli altri due); in tal caso nella colonna 6 va indicata soltanto la quota del canone annuo di locazione spettante al dichiarante;

6 – se è stato rinegoziato l’importo del canone di locazione dell’immobile ad uso abitativo;

7 – se è stato rinegoziato l’importo del canone di locazione dell’immobile ad uso abitativo e non sono stati percepiti, in tutto o in parte, i canoni di locazione previsti dal contratto e il procedimento di convalida di sfratto per morosità si è concluso entro il termine di presentazione della dichiarazione dei redditi o per i canoni non percepiti dal 1° gennaio 2020, se entro il termine di presentazione della dichiarazione dei redditi è stata effettuata l’ingiunzione di pagamento o l’intimazione di sfratto per morosità. In tali ipotesi, se il canone di locazione è stato percepito solo per una parte dell’anno, va compilato un unico rigo, riportando in colonna 6 la quota di canone effettivamente percepita e indicando in colonna 7 il codice 7. Si ricorda che se non è stato percepito alcun canone viene comunque assoggettata a tassazione la rendita catastale;

8 – se è stato rinegoziato l’importo del canone di locazione dell’immobile ad uso abitativo e l’immobile è posseduto in comproprietà ed è dato in locazione soltanto da uno o più comproprietari per la propria quota (es. immobile posseduto da tre comproprietari locato dagli altri due al terzo). In questo caso nella colonna 6 va indicata soltanto la quota del canone annuo che spetta al contribuente.


Quadro RF – Reddito d’impresa in regime di contabilità ordinaria
Quadro RG – Reddito d’impresa in regime di contabilità semplificata
Quadro RS – Prospetti comuni ai quadri

Maggiorazione “Patent box”

Nei quadri RF e RG, tra le “Altre variazioni in diminuzione” (rigo RF55, codice 86) e tra gli “Altri componenti negativi” (rigo RG22, codice 47), è stata prevista l’indicazione della maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa. Per usufruire della predetta disciplina è stato previsto nel quadro OP l’esercizio dell’opzione nonché nel quadro RS, sezione “Dati relativi all’opzione Patent box”, il monitoraggio dei dati utili relativi ai beni oggetto del Patent box (articolo 6 del decreto-legge 21 ottobre 2021, n. 146, come modificato dall’art. 1, comma 10, lett. a), della legge 30 dicembre 2021, n. 234).

Quadro RF – Reddito d’impresa in regime di contabilità ordinaria

Nel rigo RF55, vanno indicate le variazioni in diminuzione diverse da quelle espressamente sopra elencate. Ogni voce è identificata da un codice, da indicare nel campo immediatamente precedente quello che accoglie l’importo. In particolare, va indicato con il codice 86, il maggior valore deducibile dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli, che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa; la maggiorazione è pari al 110 per cento; qualora le spese siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle precedenti, la maggiorazione del 110 per cento decorre dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale e non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione immateriale ottiene un titolo di privativa industriale (art. 6 del decreto-legge 21 ottobre 2021, n. 146);

Quadro RG – Reddito d’impresa in regime di contabilità semplificata

Nel rigo RG22, vanno indicati gli altri componenti negativi deducibili non indicati nei precedenti righi. Ogni voce è identificata da un codice, da indicare nel campo immediatamente precedente quello che accoglie l’importo. In particolare, va indicato con il codice 47, il maggior valore deducibile dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa; la maggiorazione è pari al 110 per cento; qualora le spese siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle precedenti, la maggiorazione del 110 per cento decorre dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale e non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione immateriale ottiene un titolo di privativa industriale (art. 6 del decreto-legge 21 ottobre 2021, n. 146);

Quadro OP – Comunicazione per i regimi opzionali – Sezione II – Patent box

Dal periodo d’imposta in corso alla data di entrata in vigore del decreto-legge 21 ottobre 2021, n. 146, ai sensi dell’art. 6 (come modificato dalla legge 30 dicembre 2021, n. 234) i soggetti titolari di reddito d’impresa possono optare per la disciplina del cosiddetto “Patent box”. I soggetti di cui all’art. 73, comma 1, lett. d), del TUIR possono esercitare l’opzione a condizione di essere residenti in Paesi con i quali sia in vigore un accordo per evitare la doppia imposizione e con i quali lo scambio di informazioni sia effettivo. Con riferimento al periodo d’imposta in corso alla data di entrata in vigore del decreto e ai successivi periodi d’imposta, quindi, non sono più esercitabili le opzioni previste dall’art. 1, commi da 37 a 45, della legge di Stabilità 2015 e dall’art. 4 del decreto-legge 30 aprile 2019, n. 34.

Ai fini delle imposte sui redditi, il regime di “Patent box” consente di usufruire della maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli, che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa. I soggetti che intendano beneficiare della maggiore deducibilità possono indicare le informazioni necessarie alla determinazione della predetta maggiorazione mediante idonea documentazione predisposta secondo quanto previsto da apposito provvedimento del direttore dell’Agenzia delle entrate. Il contribuente che detiene la documentazione ne dà comunicazione all’Amministrazione finanziaria nella presente dichiarazione relativa al periodo di imposta per il quale beneficia dell’agevolazione. In assenza della comunicazione attestante il possesso della documentazione idonea, in caso di rettifica della maggiorazione, si applica la sanzione di cui all’articolo 1, comma 2, del decreto legislativo 18 dicembre 1997, n. 471.

Con provvedimento del 15 febbraio 2022, prot. n. 48243/2022, l’Agenzia delle entrate ha approvato le disposizioni attuative per beneficiare della deduzione maggiorata prevista dal nuovo regime patent box. L’opzione ha durata pari a cinque periodi di imposta, è irrevocabile ed è rinnovabile.

Le predette disposizioni si applicano a condizione che i soggetti svolgano le attività di ricerca e sviluppo, anche mediante contratti di ricerca stipulati con società diverse da quelle che direttamente o indirettamente controllano l’impresa, ne sono controllate o sono controllate dalla stessa società che controlla l’impresa ovvero con università o enti di ricerca e organismi equiparati, finalizzate alla creazione e allo sviluppo dei beni sopra indicati. Si ricorda che l’esercizio dell’opzione rileva anche ai fini della determinazione del valore della produzione netta di cui al decreto legislativo 15 dicembre 1997, n. 446 (IRAP).

L’opzione è esercitata compilando il rigo OP21 e decorre dal periodo d’imposta cui si riferisce la presente dichiarazione.

I soggetti interessati esercitano l’opzione e, al contempo, comunicano il possesso della documentazione, barrando, rispettivamente, la casella “1” (“Opzione”) e la casella “2” (“Possesso documentazione”).

I contribuenti che abbiano esercitato opzioni ai sensi dell’art. 1, commi da 37 a 45, della legge 23 dicembre 2014, n. 190 (Stabilità 2015), afferenti ai periodi d’imposta antecedenti a quello in corso alla data di entrata in vigore del decreto possono scegliere, in alternativa al regime opzionato, di aderire al regime agevolativo di cui all’art. 6 del decreto, previa comunicazione da effettuare con la presente dichiarazione barrando la casella 3 (“Comunicazione”).

Sono esclusi dalla predetta possibilità coloro che abbiano presentato istanza di accesso alla procedura di cui all’art. 31-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, ovvero coloro che abbiano presentato istanza di rinnovo, e abbiano sottoscritto un accordo preventivo con l’Agenzia delle entrate a conclusione di dette procedure, nonché i soggetti che abbiano aderito al regime di cui all’art. 4 del decreto-legge n. 34 del 2019.

I soggetti che abbiano presentato istanza di accesso alla procedura di accordo preventivo ovvero istanza di rinnovo dei termini dell’accordo, non ancora sottoscritto, e intendano comunicare la scelta di aderire al regime agevolativo di cui all’art. 6, oltre a barrare la casella 3, devono indicare nel campo 4 (“Identificativo ruling”) il numero di protocollo di registrazione in ingresso dell’istanza di ruling, comunicato al contribuente nella dichiarazione di ammissibilità dell’istanza. Qualora debbano essere indicati più numeri di protocollo vanno compilati distinti moduli mentre la casella 3 va barrata solo sul primo modulo.

I contribuenti che hanno optato/comunicato l’adesione al regime agevolativo di cui all’art. 6 del decreto sono tenuti a compilare la sezione “Dati relativi all’opzione Patent box” del quadro RS (vedi infra).


Quadro RS – Prospetti comuni ai quadri – Dati relativi all’opzione “Patent box”

La sezione va compilata dai contribuenti che optano o comunicano, nel quadro OP (vedi supra), l’adesione al regime agevolativo cosiddetto “Patent box” di cui all’art. 6 del decreto-legge 21 ottobre 2021, n. 146 come modificato dalla legge 30 dicembre 2021, n.234.

I contribuenti compilano i righi da RS530 a RS532 al fine di fornire informazioni sulla classificazione dei beni in software protetto da copyright, brevetti industriali, disegni e modelli, che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa, sui costi di ricerca e sviluppo sostenuti in relazione ai predetti beni e per i quali si intende usufruire della maggiorazione del 110 per cento dei citati costi. In particolare, va indicato:

  • in colonna 1, il numero dei beni per i quali è esercitata l’opzione/comunicazione;
  • l’ammontare delle spese sostenute per le attività di ricerca e sviluppo intra-muros, relative al proprio personale, in colonna 2, agli ammortamenti delle proprie attrezzature, in colonna 3, e ad altri costi, in colonna 4;
  • in colonna 5, le spese sostenute per finanziare progetti esterni (ricerca e sviluppo extra-muros);
  • in colonna 6, il codice fiscale del fornitore della ricerca extra-muros.

Qualora in uno o più periodi d’imposta le spese di cui ai commi 3 e 4 dell’art. 6 del decreto siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle di cui al citato comma 3, il contribuente può usufruire della maggiorazione del 110 per cento di dette spese a decorrere dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale. La maggiorazione del 110 per cento non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione immateriale ottiene un titolo di privativa industriale. Pertanto, nell’ipotesi descritta, nei righi da RS530 a RS532 vanno distintamente indicati i beni per i quali nel periodo d’imposta oggetto della presente dichiarazione si ottiene un titolo di privativa industriale riportando le informazioni richieste. In particolare, nei campi da 2 a 5 vanno indicati, cumulativamente, i costi sostenuti in vista della creazione di una o più delle immobilizzazioni immateriali negli otto periodi d’imposta precedenti e va barrata la casella “Comma 10-bis”.

Qualora il contribuente debba fornire le informazioni richieste sia con riferimento a beni già utilizzati sia con riferimento a beni per i quali è ottenuta la privativa industriale nel corso del periodo d’imposta oggetto della presente dichiarazione occorre compilare più righi utilizzando moduli aggiuntivi.


Quadro RQ – Altre imposte

Deduzione maggior valore attività immateriali

Nel quadro RQ è stata prevista una nuova sezione XXIV per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR (commi 8-ter e 8-quater dell’articolo 110 del decreto-legge 14 agosto 2020, n. 104, introdotti dall’articolo 1, comma 622, legge 30 dicembre 2021, n. 234);

Nel rigo RQ100 va indicato:

  • in colonna 1, l’ammontare dei maggiori valori attribuiti alle attività immateriali;
  • in colonna 2, l’imposta sostitutiva calcolata complessivamente sull’ammontare di colonna 1 applicando le aliquote del 12, del 14 e del 16 per cento agli importi compresi negli scaglioni previsti all’articolo 176, comma 2-ter, del TUIR, e cioè con aliquota: del 12 per cento sulla parte dei maggiori valori ricompresi nel limite di 5 milioni di euro; del 14 per cento sulla parte dei maggiori valori che eccede 5 milioni di euro e fino a 10 milioni di euro; del 16 per cento sulla parte dei maggiori valori che eccede i 10 milioni di euro;
  • in colonna 3 va indicata l’imposta sostitutiva determinata ai sensi del comma 4 dell’art. 110 del decreto-legge n. 104 del 2020;
  • in colonna 4, la differenza tra la colonna 2 e la colonna 3, pari all’ammontare dell’imposta sostitutiva dovuta. Il versamento dell’imposta sostitutiva va effettuato, utilizzando l’apposito codice tributo, in un massimo di due rate di pari importo di cui la prima, da indicare in colonna 5, con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relativo al periodo d’imposta successivo a quello con riferimento al quale la rivalutazione è eseguita e la seconda con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al periodo d’imposta successivo.


Quadro FC – Redditi dei soggetti controllati non residenti (CFC)

 Soggetti controllati non residenti – Sez. I – Dati identificativi del soggetto controllato non residente


Nel quadro FC, Sezione I, sono state previste le nuove caselle “Monitoraggio” e “OICR” per tenere conto delle disposizioni contenute nel provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021.

Nella sezione devono essere indicati i dati identificativi del soggetto controllato non residente e i dati relativi al controllo esercitato dal soggetto residente sulla CFC, nonché ulteriori informazioni riguardanti il soggetto estero.

Nelle istruzioni, evidenziato che il citato provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021 (punto 5.1, lettera j) ammette la possibilità di effettuare, in ciascun esercizio, i calcoli connessi alla tassazione effettiva estera e alla tassazione virtuale interna attribuendo rilevanza fiscale ai valori di bilancio della controllata estera secondo le disposizioni di cui all’art. 2, comma 2, del D.M. n. 429 del 2001. L’opzione alternativa di monitorare i valori fiscali di riferimento durante il periodo di possesso della partecipazione di controllo nella entità estera, con conseguente loro rilevanza anche in caso di tassazione per trasparenza, va effettuata barrando la casella denominata “Monitoraggio”, che costituisce manifestazione di volontà, non modificabile (tale scelta può riguardare anche periodi d’imposta precedenti a quello di prima applicazione del richiamato provvedimento del 27 dicembre 2021). In tal caso il contribuente compila la sezione II-C per indicare le perdite virtuali domestiche e il rigo FC37. (Vedi anche la Circolare dell’Agenzia delle Entrate n. 18 E del 27 dicembre 2021 – in particolare par. 7.- Determinazione, attribuzione e tassazione del reddito del soggetto estero controllato).

La casella denominata “OICR” deve essere barrata per gli organismi di investimento collettivo del risparmio non istituiti in Italia, fiscalmente non residenti, ai sensi dell’articolo 73, comma 3, del TUIR, che rientrano nell’ambito applicativo della disciplina CFC; in tal caso, i proventi conseguiti dall’OICR oggetto di imputazione ai fini della tassazione per trasparenza con aliquota del 26 per cento vanno riportati nel rigo FC37 e non vanno compilati i precedenti righi della sezione II-A del presente quadro.


Quadro RS – Prospetti comuni ai quadri RD, RE, RF, RG, RH, RJ e prospetti vari


Deduzione per capitale investito proprio (ACE)


Nel quadro RS è stato integrato il prospetto per l’applicazione della disciplina ACE per consentire il calcolo della c.d. ACE innovativa determinata applicando l’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021, che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto (articolo 19, comma 3, del decreto-legge 25 maggio 2021, n. 73).

Il prospetto è compilato dai soggetti che fruiscono della deduzione c.d. “ACE” dal reddito d’impresa secondo le disposizioni previste dall’art. 1 del decreto-legge 6 dicembre 2011, n. 201. Le disposizioni di attuazione dell’agevolazione sono state stabilite con il decreto del Ministro dell’economia e delle finanze 3 agosto 2017, con cui sono state stabilite disposizioni aventi finalità antielusiva specifica.

L’importo ammesso in deduzione corrisponde al rendimento nozionale del nuovo capitale proprio valutato a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2018, mediante l’applicazione dell’aliquota dell’1,3 per cento alla variazione in aumento del suddetto capitale rispetto a quello esistente alla chiusura dell’esercizio in corso al 31 dicembre 2015 (art. 1, comma 287, della legge 27 dicembre 2019, n. 160).

Ai sensi del comma 552 dell’art. 1 della legge n. 232 del 2016, a partire dal periodo d’imposta successivo a quello in corso alla data del 31 dicembre 2015, rileva, come incremento di capitale proprio, anche la differenza fra il patrimonio netto al 31 dicembre 2015 e il patrimonio netto al 31 dicembre 2010 (il patrimonio netto include l’utile di esercizio). Ai fini del calcolo della predetta differenza, in alcuni casi particolari, si applicano le disposizioni di cui ai commi da 4 a 6 del decreto.

Per i soggetti diversi da quelli che svolgono attività finanziarie ed assicurative di cui alla sezione K della tabella dei codici attività, ad eccezione delle holding non finanziarie, la variazione in aumento del capitale proprio non ha effetto fino a concorrenza dell’incremento delle consistenze dei titoli e valori mobiliari diversi dalle partecipazioni rispetto a quelli risultanti dal bilancio relativo all’esercizio in corso al 31 dicembre 2010 (art. 5, comma 3, del decreto). I “titoli di solidarietà”, di cui all’art. 77 del d.lgs. n. 117 del 2017 (Codice del Terzo settore), non rilevano ai fini della previsione precedente.

In ciascun esercizio la variazione in aumento non può comunque eccedere il patrimonio netto risultante dal relativo bilancio.

Se il periodo di imposta è di durata diversa dall’anno solare, la variazione in aumento va ragguagliata alla durata del periodo stesso.

La parte del rendimento nozionale che supera il reddito d’impresa dichiarato è attribuita a ciascun socio in proporzione alla quota di partecipazione agli utili ovvero è utilizzata, in alternativa, dalla stessa società, in compensazione dell’IRAP sotto forma di credito d’imposta. Il credito va ripartito in cinque quote annuali di pari importo fino a concorrenza dell’IRAP del periodo.

L’agevolazione ACE si applica alle stabili organizzazioni di imprese residenti di cui all’art. 168-ter del TUIR, ai sensi del provvedimento del direttore dell’Agenzia delle entrate del 28 agosto 2017 (punto 7.8). In tal caso, per ogni stabile organizzazione in regime di branch exemption è compilato un distinto modulo del presente quadro e nella colonna 14 del rigo RS45 va indicato il codice dello Stato o territorio estero (rilevato dalla tabella “Elenco dei Paesi e territori esteri”), in cui è localizzata la stabile organizzazione. L’ACE determinata nel modulo del presente quadro RS riferito a ciascuna branch esente va utilizzata nel modulo del quadro RF o RG corrispondente alla medesima branch.


Con particolare “ATTENZIONE” nella istruzioni chiarito che nel periodo d’imposta successivo a quello in corso al 31 dicembre 2020 (si veda l’art. 19 del decreto-legge 25 maggio 2021, n. 73, c.d. “ACE innovativa 2021”):

  • per la variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente, l’aliquota percentuale, per il calcolo del rendimento nozionale del nuovo capitale (lettera b) del citato comma 287 dell’art. 1 della legge n. 160 del 2019) è pari al 15 per cento;
  • gli incrementi del capitale proprio rilevano a partire dal primo giorno del periodo d’imposta;
  • la variazione in aumento del capitale proprio rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto risultante dal bilancio.

Inoltre, la deduzione del rendimento nozionale valutato mediante applicazione della predetta aliquota del 15 per cento corrispondente agli incrementi di capitale proprio può essere alternativamente fruita tramite riconoscimento di un credito d’imposta da calcolarsi applicando al rendimento nozionale le aliquote IRPEF, di cui all’art. 11 del TUIR, in vigore nel periodo d’imposta in corso al 31 dicembre 2020.

Il credito d’imposta può essere utilizzato, previa comunicazione all’Agenzia delle entrate dal giorno successivo a quello dell’avvenuto versamento del conferimento in denaro o dal giorno successivo alla rinuncia o alla compensazione di crediti ovvero dal giorno successivo alla delibera dell’assemblea di destinare, in tutto o in parte, a riserva l’utile di esercizio. Le modalità, i termini di presentazione e il contenuto della comunicazione per la fruizione del credito d’imposta, nonché le modalità attuative per la cessione del credito sono definite nel Provvedimento del direttore dell’Agenzia delle entrate del 17 settembre 2021, n. 238235.

Il credito d’imposta non è produttivo di interessi. Può essere utilizzato, senza limiti di importo, in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, oppure può essere chiesto a rimborso. In alternativa, il redito d’imposta può essere ceduto, con facoltà di successiva cessione del credito ad altri soggetti, ed è usufruito dal cessionario con le stesse modalità previste per il soggetto cedente. Il credito d’imposta non concorre alla formazione del reddito d’impresa né della base imponibile dell’IRAP e non rileva ai fini del rapporto di cui all’art. 109, comma 5, del TUIR.

Nel rigo RS44 vanno indicati i dati relativi agli importi per i quali si fruisce della disciplina c.d. “ACE innovativa 2021” di cui al citato art. 19 del decreto-legge n. 73 del 2021, per la variazione in aumento del capitale proprio fino a 5 milioni di euro, mentre nel rigo RS45 vanno indicati i dati relativi alla disciplina della c.d. “ACE ordinaria” come prevista dall’art. 1 del decreto-legge n. 201 del 2011.

Ai fini della determinazione della deduzione, nel rigo RS44 va indicato:

  • in colonna 1, l’importo degli incrementi del capitale proprio per il 2021 come determinato ai sensi dell’art. 5 del decreto;
  • in colonna 2, l’importo dei decrementi del capitale proprio per il 2021 come determinato ai sensi dell’art. 5 del decreto;
  • in colonna 3, l’ammontare delle riduzioni per il 2021 pari agli acquisti di partecipazioni in società controllate e quello relativo agli acquisti di aziende o di rami di In tale colonna vanno altresì indicate le altre riduzioni derivanti dalle disposizioni aventi finalità antielusiva stabilite dal decreto.

Sia i decrementi che le riduzioni decurtano prioritariamente l’importo degli incrementi del capitale proprio rilevanti ai fini dell’ACE innovativa 2021 e per la quota eccedente gli incrementi rilevanti ai fini dell’ACE ordinaria.

  • in colonna 4, l’importo della variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente per un ammontare massimo di 5 milioni di euro (art. 19, comma 2, del decreto-legge 73 del 2021) pari alla differenza tra l’importo di colonna 1 e quello di colonna 2 diminuita dell’importo di colonna 3 (da ricondurre a 5.000.000 se superiore); qualora il risultato sia pari o inferiore a zero, la presente colonna non va compilata;
  • in colonna 5, il rendimento nozionale del nuovo capitale proprio, pari al 15 per cento dell’importo di colonna 4;
  • in colonna 5A, il rendimento nozionale del nuovo capitale proprio trasformato in credito d’imposta ai sensi del comma 3 dell’art. 19 del decreto legge 73 del 2021. La quota di rendimento nozionale non trasformata in credito d’imposta, pari alla differenza (se positiva) tra gli importi di colonna 5 e di colonna 5A, va sommata al rendimento nozionale relativo all’ACE ordinaria nella colonna 7 del rigo RS45;
  • in colonna 6, il credito d’imposta “potenziale” calcolato applicando all’importo di colonna 5 le aliquote IRPEF di cui all’art. 11 del TUIR;
  • in colonna 7, il credito d’imposta riconosciuto dall’Agenzia delle entrate a seguito di apposita comunicazione del richiedente ai sensi dell’art. 19, comma 3, del decreto-legge 73 del 2021;
  • in colonna 8, il credito d’imposta residuo risultante dalla precedente dichiarazione;
  • in colonna 9, il credito d’imposta ricevuto dal dichiarante e formalmente accettato con le modalità previste dal punto 5 del citato provvedimento dell’Agenzia delle entrate del 17 settembre 2021;
  • in colonna 10, il credito d’imposta attribuito al dichiarante dalla società partecipata in regime di trasparenza fiscale;
  • in colonna 11, il credito d’imposta utilizzato in compensazione ai sensi dell’art. 17 del decreto legislativo n. 241 del 1997 entro la data di presentazione della dichiarazione;
  • in colonna 12 il credito d’imposta ceduto con le modalità previste dal punto 5 del citato provvedimento dell’Agenzia del 17 settembre 2021 entro la data di presentazione della dichiarazione;
  • in colonna 13 il credito d’imposta di cui si chiede il rimborso;
  • in colonna 14, il credito d’imposta trasferito ai soci;
  • in colonna 15, l’importo del credito d’imposta residuo pari alla seguente somma algebrica: minore importo (col. 6 e col. 7) + col. 8 + col. 9 + col. 10 – col. 11 – col.12 – col. 13 – col. 14;
  • in colonna 16, il credito d’imposta eventualmente riversato con il modello F24 da parte del contribuente qualora abbia compensato/ceduto più di quanto effettivamente disponibile.

Nel rigo RS45 vanno indicati gli importi degli incrementi (colonna 1) e dei decrementi (colonna 2) del capitale proprio calcolati secondo le disposizioni dell’art. 1 del decreto-legge n. 201 del 20211, nonché delle riduzioni del capitale proprio (colonna 3), al netto di quelli già considerati ai fini della determinazione dell’ACE innovativa 2021.

Ai fini della determinazione dell’ACE “ordinaria” non si applica il secondo periodo del comma 2 dell’art. 19 del decreto-legge n. 73 del 2021, per cui nel periodo d’imposta successivo a quello in corso al 31 dicembre 2020 gli incrementi del capitale proprio rilevano a partire dal primo giorno del periodo d’imposta. Per la quota di detti incrementi che non ha concorso alla determinazione dell’ACE innovativa 2021 a motivo del superamento del limite dei 5.000.000 di euro previsto dall’ultimo periodo del citato comma 2, continua ad operare la regola del ragguaglio temporale prevista ordinariamente per i conferimenti in denaro e assimilati.

  • in colonna 4, la differenza tra l’importo di colonna 1 e colonna 2 e diminuita dell’importo di colonna 3; qualora il risultato sia pari o inferiore a zero, la presente colonna non va compilata, in quanto non sussiste alcuna variazione in aumento del capitale proprio;
  • in colonna 5, l’importo del patrimonio netto risultante dal bilancio dell’esercizio. L’importo del patrimonio netto include l’utile o la perdita dell’esercizio. Se il patrimonio netto assume valore negativo o zero, le colonne 6 e 7 non vanno compilate in quanto non sussiste alcuna variazione in aumento del capitale proprio;
  • in colonna 6, il minore tra gli importi di colonna 4 e di colonna 5;
  • in colonna 7 il rendimento nozionale del nuovo capitale proprio, pari all’1,3 per cento dell’importo di colonna 6;
  • in colonna 8 il codice fiscale del soggetto che ha attribuito per trasparenza il rendimento nozionale eccedente il proprio reddito d’impresa dichiarato e in colonna 9 il relativo importo. In caso di trasformazione, in colonna 9 va indicato l’importo del rendimento nozionale che la società o ente non ha utilizzato in deduzione dal reddito complessivo netto, trasferito, a seguito dell’operazione straordinaria, alla società risultante dalla trasformazione. Nel caso in cui il dichiarante abbia ricevuto il rendimento nozionale da più soggetti, deve compilare più moduli, avendo cura di numerare distintamente ciascuno di essi e di riportare la numerazione progressiva nella casella posta in alto a destra del presente quadro;
  • in colonna 10, l’importo del rendimento nozionale riportato dal precedente periodo d’imposta. La presente colonna può essere compilata solo nei moduli per i quali è valorizzata la colonna 14.
  • in colonna 11 l’importo del rendimento nozionale complessivo pari alla somma tra l’importo indicato in colonna 7, quello indicato nella colonna 9 di tutti i moduli compilati (per i quali non è compilata la colonna 14), quello indicato in colonna 10 e quello indicato nel rigo RV53, colonna 2, di tutti i moduli compilati.

In caso di opzione per la branch exemption (art. 168-ter del TUIR), l’ammontare complessivo del rendimento nozionale relativo alle stabili organizzazioni non può essere superiore al rendimento nozionale relativo al­l’impresa nel complesso. In tal caso, l’importo del rendimento nozionale che eccede quello relativo all’impresa nel complesso è imputato in proporzione al rendimento nozionale relativo a ogni singola stabile organiz­zazione, che è conseguentemente ridotto;

  • in colonna 12 l’importo del rendimento nozionale indicato in colonna 11, non utilizzato in diminuzione dal reddito d’impresa, che è fruito come credito d’imposta in diminuzione dell’IRAP;
  • in colonna 13 l’importo del rendimento nozionale residuo da attribuire ai soci, pari alla quota dell’importo di colonna 11, non utilizzata in diminuzione dal reddito d’impresa e non trasformata in credito IRAP. In caso di valorizzazione della colonna 14, l’importo del rendimento nozionale residuo di cui alla presente colonna non può essere attribuito ai soci ma va riportato nei periodi d’imposta successivi ad incremento del rendimento nozionale di periodo della stabile organizzazione.

Il contribuente può interpellare l’amministrazione ai sensi dell’art. 11, comma 1, lett. b), della legge 212 del 2000 (Statuto dei diritti del contribuente) al fine di dimostrare che in relazione alle disposizioni con finalità antielusiva specifica le operazioni effettuate non comportano duplicazioni dell’agevolazione. Il contribuente che intende fruire dell’agevolazione ma non ha presentato l’istanza di interpello prevista ovvero, avendola presentata, non ha ricevuto risposta positiva deve esporre nel rigo RS46 gli elementi conoscitivi ivi indicati.

In particolare, nel rigo RS46 va indicato:

  • in colonna 1, il codice 1, in caso di mancata presentazione dell’istanza di interpello, o il codice 2, in caso di presentazione dell’istanza di interpello, in assenza di risposta positiva;
  • in colonna 2, l’ammontare totale dei conferimenti in denaro ex art. 10, comma 2, del decreto;
  • in colonna 3, l’ammontare dei conferimenti di colonna 2 che ha comportato una sterilizzazione della base di calcolo dell’ACE;
  • in colonna 4, l’ammontare totale dei corrispettivi per l’acquisizione o l’incremento di partecipazioni ex art. 10, comma 3, lett. a), del decreto;
  • in colonna 5, l’ammontare dei corrispettivi di colonna 4 che ha comportato una sterilizzazione della base di calcolo dell’ACE;
  • in colonna 6, l’ammontare totale dei corrispettivi per l’acquisizione di aziende o di rami d’aziende ex art. 10, comma 3, lett. b), del decreto;
  • in colonna 7, l’ammontare dei corrispettivi di colonna 6 che ha comportato una sterilizzazione della base di calcolo dell’ACE;
  • in colonna 8, l’ammontare totale degli incrementi dei crediti di finanziamento ex art. 10, comma 3, lett. c), del decreto;
  • in colonna 9, l’ammontare degli incrementi di colonna 8 che ha comportato una sterilizzazione della base di calcolo dell’ACE;
  • in colonna 10, l’ammontare totale dei conferimenti in denaro ex art. 10, comma 4, del decreto;
  • in colonna 11, l’ammontare dei conferimenti di colonna 10 che ha comportato una sterilizzazione dell’incremento di capitale proprio.


Prospetto aiuti di stato – Inserimento della casella ‘‘assenza Impresa Unica’’


Si ricorda che nel rigo RS402, vanno riportati, in caso di aiuti de minimis, i codici fiscali delle imprese che concorrono con il soggetto beneficiario a formare una “impresa unica”, come definita dall’articolo 2, comma 2, del Regolamento (UE) 1407/2013.

Al riguardo, si ricorda che, ai sensi del citato regolamento, per “impresa unica” si intende l’insieme delle imprese fra le quali esiste almeno una delle relazioni seguenti:

a) un’impresa detiene la maggioranza dei diritti di voto degli azionisti o soci di un’altra impresa;
b) un’impresa ha il diritto di nominare o revocare la maggioranza dei membri del consiglio di amministrazione, direzione o sorveglianza di un’altra impresa;
c) un’impresa ha il diritto di esercitare un’influenza dominante su un’altra impresa in virtù di un contratto concluso con quest’ultima oppure in virtù di una clausola dello statuto di quest’ultima;
d) un’impresa azionista o socia di un’altra impresa controlla da sola, in virtù di un accordo stipulato con altri azionisti o soci dell’altra impresa, la maggioranza dei diritti di voto degli azionisti o soci di quest’ultima.

Le imprese fra le quali intercorre una delle relazioni di cui alle precedenti lettere da a) a d) per il tramite di una o più altre imprese sono anch’esse considerate una “impresa unica”.

Nel presente rigo RS402, in caso di aiuti ricevuti nell’ambito della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19” (c.d. Temporary Framework), vanno riportati anche i codici fiscali delle imprese con le quali il dichiarante si trova in una relazione di controllo ai fini della definizione di impresa unica, secondo la nozione europea di impresa utilizzata ai fini degli aiuti di Stato. Nel caso in cui tali codici fiscali siano stati già dichiarati in sede di presentazione dell’autodichiarazione di cui all’articolo 3 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021, non occorre compilare il presente rigo.

In assenza di impresa unica, come sopra definita, e/o nella situazione descritta nel periodo precedente, il presente rigo non va compilato e va barrata la casella “Assenza impresa unica”.


Zone economiche speciali (ZES) – Inserimento del rigo RS491

Aggiunto, infine, il nuovo rigo RS491. La funzione del rigo è quelli di permettere di fruire dell’agevolazione, consistente nella riduzione dell’imposta dovuta nella misura del 50 per cento.

Nelle istruzioni chiarito che il contribuente compila la dichiarazione nel modo usuale e successivamente indica nel rigo RS491:

  • in colonna 1, l’ammontare dei redditi già indicati nei quadri RF, RG, RD, realizzati nella ZES per cui intende usufruire dell’agevolazione;
  • in colonna 2, l’ammontare dei redditi già indicati nei quadri RF, RG, RL, RH realizzati nella ZES dal soggetto fiscalmente trasparente di cui il dichiarante è socio/beneficiario (ad esempio, società di persone, Trust, ecc.), per i quali detto soggetto trasparente intende usufruire dell’agevolazione. L’importo di colonna 2 non deve essere ricompreso nell’importo di colonna 1.


L’aiuto di Stato determinato dai soci sui redditi indicati nella colonna 1 deve essere esposto nel rigo RS401 della presente dichiarazione e non in quella dei soci.
In caso di compilazione della colonna 2, l’importo dell’aiuto di Stato determinato sul reddito ivi indicato deve essere, invece, esposto nel rigo RS401 del modello REDDITI del soggetto trasparente che ha imputato detto reddito alla società dichiarante.
La somma degli importi indicati nelle colonne 1 e 2 va riportata nella colonna 3 del presente rigo, ai fini della determinazione dell’agevolazione da parte del socio.

 Si ricorda che l’art. 1, commi da 173 a 175, della legge 30 dicembre 2020, n. 178, prevede per le imprese che intraprendono una nuova iniziativa economica nelle Zone economiche speciali (ZES) istituite ai sensi del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123, la riduzione del 50 per cento dell’imposta sul reddito derivante dallo svolgimento dell’attività nella ZES a decorrere dal periodo d’imposta nel corso del quale è stata intrapresa la nuova attività e per i sei periodi d’imposta successivi.

Il riconoscimento dell’agevolazione è subordinato al rispetto delle seguenti condizioni, pena la decadenza dal beneficio e l’obbligo di restituzione dell’agevolazione della quale hanno già beneficiato:

a) le imprese beneficiarie devono mantenere la loro attività nella ZES per almeno dieci anni;
b) le imprese beneficiarie devono conservare i posti di lavoro creati nell’ambito dell’attività avviata nella ZES per almeno dieci anni.

Le imprese beneficiarie non devono essere in stato di liquidazione o di scioglimento.

L’agevolazione spetta nel rispetto dei limiti e delle condizioni previsti dal regolamento (UE) n. 1407/2013 della Commissione, del 18 dicembre 2013, relativo all’applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea agli aiuti «de minimis», dal regolamento (UE) n. 1408/2013 della Commissione, del 18 dicembre 2013, relativo all’applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea agli aiuti «de minimis» nel settore agricolo e dal regolamento (UE) n. 717/2014 della Commissione, del 27 giugno 2014, relativo all’applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea agli aiuti «de minimis» nel settore della pesca e dell’acquacoltura.


QUADRO RU

 Modifiche al rigo RU130 e aggiunta del rigo RU140


Nei righi RU130 e RU140 della sezione IV vanno indicati, rispettivamente, gli investimenti effettuati nel periodo d’imposta oggetto della presente dichiarazione e gli investimenti effettuati successivamente alla chiusura del periodo d’imposta di riferimento della presente dichiarazione ed entro il 30 giugno 2022 per i quali entro il 31 dicembre 2021 si sia proceduto all’ordine vincolante e sia stato versato l’acconto del 20 per cento del prezzo di acquisto.

In particolare, nei predetti righi vanno compilate:

  • le colonne 1, 2 e 3, in relazione al codice credito L3, per gli investimenti di cui al comma 1054. In particolare, nella colonna 1 va indicato il costo dei beni materiali, nella colonna 2 il costo dei beni immateriali e nella colonna 3 va riportato il costo degli investimenti in strumenti e dispositivi tecnologici destinati dall’impresa alla realizzazione di modalità di lavoro agile ai sensi dell’articolo 18 della legge 22 maggio 2017, n. 81.
  • la colonna 4, in relazione al codice credito 2L, per gli investimenti di cui al comma 1056;
  • la colonna 5, in relazione al codice credito 3L, per gli investimenti di cui al comma 1058.


I codici credito richiamati:

“L3”, per gli investimenti in beni strumentali nuovi materiali e immateriali di cui all’art. 1, comma 1054, legge n. 178/2020 (beni diversi da quelli ricompresi negli allegati A e B alla legge n. 232/2016). Il credito d’imposta è utilizzabile a decorrere dall’anno di entrata in funzione dei beni. Per la compensazione tramite il modello F24, va utilizzato il codice tributo “6935”;

“2L” per gli investimenti in beni strumentali nuovi di cui all’art. 1, comma 1056, legge n. 178/2020 (beni di cui all’allegato A alla legge n. 232/2016). Il credito d’imposta è utilizzabile a decorrere dall’anno di avvenuta interconnessione dei beni. Per la compensazione tramite il modello F24, va utilizzato il codice tributo “6936”;

“3L” per gli investimenti in beni strumentali nuovi di cui all’art. 1, comma 1058, legge n. 178/2020 (beni di cui all’allegato B alla legge n. 232/2016). Il credito d’imposta è utilizzabile a decorrere dall’anno di avvenuta interconnessione dei beni. Per la compensazione tramite il modello F24, va utilizzato il codice tributo “6937”.

Si ricorda che l’Agenzia delle Entrate, con la risoluzione n. 68/E del 30 novembre 2021 ha identificato i codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR).


SOMMARIO – Finanza & Fisco n. 12/13 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

I modelli 730/2022 concernenti l’anno 2021, con le relative istruzioni


Modelli e istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Modello 730 del 2022. Le novità


La nuova modulistica 2022 per la dichiarazione mod. 730

Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11185/2022: «Approvazione dei modelli 730, 730-1, 730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2022 da parte dei soggetti che si avvalgono dell’assistenza fiscale»


I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 15.04.2022 e tengono conto delle modifiche apportate dal Comunicato (errata-corrige) del 15 aprile 2022.


La circolare per la liquidazione ed il controllo del mod. 730/2022

Link al testo della circolare per la liquidazione ed il controllo del mod. 730/2022, contenente le “Istruzioni per lo svolgimento degli adempimenti previsti per l’assistenza fiscale da parte dei sostituti d’imposta, dei professionisti abilitati e dei CAF” (Doc. prelevato il giorno 22/04/2022 – Allegato C al Provv. Prot. n. 48127/2022, del 15/02/2022,  aggiornato il 13 aprile 2022  – 5,4 MB)


Vedi anche, il “vademecum” delle Entrate per la compilazione della dichiarazione dei redditi delle persone fisiche. Una guida per i contribuenti, con la trattazione sistematica delle disposizioni riguardanti ritenute, oneri detraibili, deducibili e crediti di imposta, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al CAF o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria. Il documento diffuso sotto forma di circolare tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2020 (valido, per la quasi generalità dei casi, per il periodo di d’imposta 2021)

La guida richiama i documenti di prassi da ritenersi ancora attuali e fornisce nuovi chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza.

La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che il CAF o il professionista abilitato deve verificare al fine dell’apposizione del visto di conformità e conservare. A tal fine è allegato un elenco esemplificativo delle dichiarazioni che possono essere rese dal contribuente per attestare le condizioni soggettive rilevanti ai fini del riconoscimento di oneri deducibili, detraibili o crediti d’imposta, la cui falsità comporta responsabilità penale ai sensi dell’art. 76 del citato D.P.R. n. 445 del 2000.

Link al testo della circolare-vademecum dell’Agenzia delle entrate n. 7 E del 25 giugno 2021, sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

La circolare, che fa seguito alle precedenti edizioni pubblicate con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, e dell’8 luglio 2020, n. 19/E, tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2020. (valida, per la quasi generalità dei casi, per il periodo di d’imposta 2021).
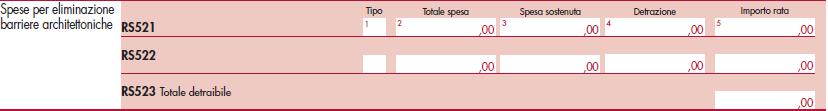
 

Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Modello 730 del 2022. Le novità

Pubblicato nel sito internet dell’Agenzia delle Entrate il comunicato 15 aprile 2022 per l’aggiornamento delle istruzioni al modello 730/2022. L’aggiornamento si è reso necessario per recepire le recenti novità, tra le quali, lo slittamento al 23 maggio 2022 del termine entro il quale l’Agenzia delle entrate rende disponibile telematicamente la dichiarazione precompilata relativa ai redditi prodotti nell’anno precedente (rispetto al termine del 30 aprile stabilito in via generale dall’articolo 1, comma 1, del decreto legislativo 21 novembre 2014, n. 175) o il nuovo bonus acqua potabile.

Ciò detto, vediamo ora quali sono le novità del nuovo 730/2022 per l’anno d’imposta 2021, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11185/2022.

Nel nuovo modello trovano spazio gli adeguamenti del trattamento integrativo e dell’ulteriore detrazione a favore dei lavoratori dipendenti e assimilati. Fa inoltre il suo debutto il “bonus musica”, ovvero la detrazione per l’iscrizione e l’abbonamento di bambini e ragazzi tra i 5 e 18 anni a scuole di musica, conservatori e cori, bande e scuole di musica riconosciute, che spetta per un importo fino a 1.000 euro se il reddito complessivo non supera i 36.000 euro. Altra novità riguarda la possibilità di fruire del Superbonus per l’abbattimento delle barriere architettoniche, con l’aliquota maggiorata del 110% per le spese sostenute unitamente agli interventi Sismabonus ed Ecobonus. Spazio anche al nuovo credito d’imposta per l’acquisto con IVA della “prima casa”, dedicato agli under 36 con un ISEE non superiore a 40.000 euro annui. Da segnalare tra le new entry anche il credito d’imposta per l’installazione di sistemi di filtraggio e miglioramento qualitativo delle acque destinate al consumo umano (per spese fino ad un importo massimo di 1.000 euro). Aumentano, infine, le detrazioni per spese veterinarie e bonus mobili.

Nel dettaglio, le principali modifiche introdotte nei modelli 730/2022 sono le seguenti:


QUADRO C – Redditi di lavoro dipendente ed assimilati


Sezione V – Riduzione del cuneo fiscale (trattamento integrativo e ulteriore detrazione fiscale – Rigo C14)
Riduzione della pressione fiscale del lavoratore dipendente: dall’anno d’imposta 2021 l’importo annuale del trattamento integrativo e dell’ulteriore detrazione è aumentato a 1.200 euro.


Si ricorda che il decreto-legge 5 febbraio 2020, n. 3, convertito, con modificazioni, dalla legge 2 aprile 2020, n. 21 (in “Finanza & Fisco” n. 33/2020, pag. 2240), ha previsto, a partire dal 1° luglio 2020, l’abrogazione della disciplina del cosiddetto bonus Irpef e l’introduzione di due nuove misure fiscali, disciplinate al di fuori del testo unico delle imposte sui redditi, volte a ridurre la tassazione sul lavoro. Si rimanda per ogni ulteriore approfondimento a quanto chiarito con la circolare del 14 dicembre 2020, n. 29/E (in “Finanza & Fisco” n. 33/2020, pag. 2220).

La prima misura “trattamento integrativo”, consiste sostanzialmente nella rimodulazione del bonus Irpef, riconoscendo un trattamento integrativo ai titolari di reddito di lavoro dipendente e di taluni redditi assimilati a quelli di lavoro dipendente, la cui imposta lorda, determinata su detti redditi, sia di ammontare superiore alle detrazioni da lavoro spettanti.

Tale trattamento, determinato in rapporto al numero di giorni lavorativi, a decorrere dall’anno di imposta 2021 è pari a 1.200 euro.


Il trattamento integrativo spetta soltanto se il reddito complessivo del potenziale beneficiario non è superiore a 28.000 euro.

La seconda misura “ulteriore detrazione fiscale”, riconosce una ulteriore detrazione fiscale ai titolari di reddito di lavoro dipendente e di taluni redditi assimilati a quelli di lavoro dipendente, con reddito complessivo superiore a 28.000 euro e fino a 40.000 euro. L’importo di tale detrazione, che deve essere rapportata al periodo di lavoro, è decrescente all’aumentare del reddito complessivo, fino ad azzerarsi al raggiungimento di un livello di reddito complessivo pari a 40.000 euro.

Come meglio chiarito nelle istruzioni al modello 730/2022, dal 1° luglio 2020 è riconosciuta una somma che non concorre alla formazione del reddito complessivo, denominata “trattamento integrativo”, ai titolari di reddito di lavoro dipendente e di alcuni redditi assimilati, la cui imposta sia di ammontare superiore alle detrazioni per lavoro dipendente e il cui reddito complessivo sia non superiore a 28.000 euro. Dal 1° gennaio 2021 l’importo del trattamento integrativo è pari a 1.200 euro.

Dal 1° luglio 2020 è riconosciuta “un’ulteriore detrazione” dall’imposta ai titolari di reddito di lavoro dipendente e di alcuni redditi assimilati di importo superiore a 28.000 euro, la cui imposta sia di ammontare superiore alle detrazioni per lavoro dipendente. L’importo dell’ulteriore detrazione è di 1.200 euro per i possessori di reddito complessivo pari a 28.001, in caso di superamento del predetto limite, l’importo dell’ulteriore detrazione diminuisce fino a diventare pari a 960 euro per i possessori di reddito complessivo pari a 35.000 euro.

Per i possessori di reddito complessivo superiore a 35.000 euro, l’importo dell’ulteriore detrazione è pari a 686 euro, esso poi decresce fino ad azzerarsi al raggiungimento di un reddito complessivo pari a 40.000 euro.

Alla formazione del reddito complessivo ai fini del trattamento integrativo e dell’ulteriore detrazione concorrono le quote di reddito esenti dalle imposte sui redditi previste per i ricercatori e docenti universitari e per gli impatriati, nonché l’importo del reddito di locazione assoggettato a cedolare secca.

Le due agevolazioni sono riconosciute direttamente dal datore di lavoro in busta paga a partire dal mese di gennaio.

Chi presta l’assistenza fiscale ricalcola l’ammontare del trattamento integrativo o dell’ulteriore detrazione tenendo conto di tutti i redditi dichiarati e le indica nel prospetto di liquidazione, mod. 730-3, che rilascia al dichiarante dopo avere effettuato il calcolo delle imposte. Pertanto, se il datore di lavoro non ha erogato, in tutto o in parte, le due agevolazioni, chi presta l’assistenza fiscale riconosce l’ammontare spettante nella presente dichiarazione. Le agevolazioni spettanti sono riconosciute nella dichiarazione anche se il datore di lavoro non riveste la qualifica di sostituto d’imposta.

Se dal calcolo effettuato da chi presta l’assistenza fiscale, le agevolazioni risultano, in tutto o in parte, non spettanti, l’ammontare riconosciuto dal datore di lavoro in mancanza dei presupposti previsti, (ad esempio perché il reddito complessivo risulta superiore al limite previsto), viene recuperato nel mod. 730.

Per consentire a chi presta l’assistenza fiscale di calcolare correttamente il trattamento integrativo e l’ulteriore detrazione, tutti i lavoratori dipendenti (codice 2, 3 o 4 nella colonna 1 dei righi da C1 a C3) devono compilare il rigo C14.

Si ricorda, altresì, che come chiarito nelle istruzioni al modello di Certificazione Unica 2022, il sostituto d’imposta deve obbligatoriamente indicare se ha o meno erogato il Trattamento Integrativo al percipiente (Punto 390 della C.U.) e riportare l’ammontare del trattamento Integrativo eventualmente erogato (Punto 391 della C.U.). Le indicazioni presenti nei suddetti punti della C.U. devono essere obbligatoriamente riportate nel rigo C14 del modello 730/2022. Sulla base anche di tali informazioni, si procede al riconoscimento ovvero al recupero del Trattamento Integrativo in sede di dichiarazione.


Sezione VI – Detrazione per Comparto Sicurezza e Difesa (Rigo C15)
Nel Comparto sicurezza è stato innalzato a 609,50 euro l’importo della detrazione spettante agli appartenenti al comparto sicurezza (D.P.C.M. del 27 ottobre 2021)


Come chiarito nelle istruzioni al modello 730/2022, è prevista una detrazione d’imposta per il personale militare delle Forze armate, compreso il Corpo delle capitanerie di porto, e al personale delle forze di Polizia (art. 45, comma 2, Decreto Legislativo n. 95/2017) – La sezione, come anticipato, è riservata al personale militare delle Forze armate, compreso il Corpo delle capitanerie di porto, e al personale delle Forze di polizia ad ordinamento civile e militare in costanza di servizio nel 2021, per il quale è prevista una riduzione dell’imposta sul reddito delle persone fisiche (art. 45, comma 2, D.Lgs. 29 maggio 2017, n. 95). L’agevolazione spetta ai lavoratori che nell’anno 2020 hanno percepito un reddito di lavoro dipendente non superiore a 28.974 euro. La riduzione d’imposta è determinata dal datore di lavoro sul trattamento economico accessorio erogato (punto 383 della Certificazione Unica 2022).

Qualora la detrazione d’imposta non trovi capienza nell’imposta lorda determinata ai sensi dell’articolo 11 del TUIR, la parte eccedente può essere fruita in detrazione dell’imposta dovuta sulle medesime retribuzioni corrisposte nell’anno 2021 ed assoggettate all’aliquota a tassazione separata di cui all’articolo 17 del TUIR. Nel caso in cui il sostituto non abbia riconosciuto tale detrazione al percipiente, il contribuente può fruirne in dichiarazione se nelle annotazioni alla Certificazione Unica 2022 è presente il codice BO. La misura della riduzione e le modalità applicative della stessa sono state individuate dal decreto del Presidente del Consiglio dei Ministri 27 ottobre 2021, pubblicato in G.U. n. 290 del 6 dicembre 2021. Per l’anno d’imposta 2021 essa è pari a 609,50 euro.

Nel rigo 39 del mod. 730-3 va riportato l’importo di Detrazione Spettante come determinato nel paragrafo “Quadro C – Detrazione per Comparto Sicurezza e Difesa (Rigo C15)”


QUADRO G – Crediti dʼimposta


Sezione VI – Credito d’imposta per l’acquisto della prima casa under 36 – Rigo G8
È possibile la fruizione in dichiarazione del credito d’imposta maturato dagli under 36 con ISEE non superiore a 40.000 euro per l’acquisto della prima casa assoggettato ad IVA.


Il Rigo G8 – Credito d’imposta per l’acquisto della prima casa under 36 deve essere compilato dai contribuenti che hanno maturato un credito d’imposta a seguito dell’acquisto della prima casa assoggettata ad IVA. Costoro non debbono avere compiuto 36 anni nel corso dell’anno in cui hanno acquistato la prima casa e debbono avere un valore dell’Isee (indicatore della situazione economica equivalente) non superiore a 40mila euro annui.

L’utilizzo di tale credito (per il quale non può essere richiesto il rimborso) deve essere effettuato dopo aver sottratto dall’imposta lorda tutte le detrazioni spettanti; l’eventuale eccedenza non utilizzata può essere portata in compensazione.

Colonna 1 (Residuo precedente dichiarazione): riportare il credito d’imposta per l’acquisto della prima casa che non ha trovato capienza nell’imposta che risulta dalla precedente dichiarazione, indicato nel rigo RN47, col. 11, del mod. REDDITI PF 2021, se nella casella “Situazioni particolari” presente nel frontespizio è compilata con i codici “1”.

Colonna 2 (Credito anno 2021): indicare il credito d’imposta maturato nel 2021. L’importo del credito è pari all’IVA pagata in occasione dell’acquisto della prima casa.

Colonna 3 (Credito compensato nel mod. F24): riportare il credito d’imposta utilizzato in compensazione nel modello F24 fino alla data di presentazione del 730/2022.

Colonna 4 (Credito compensato in atto): riportare il credito d’imposta utilizzato in compensazione negli atti stipulati successivamente all’acquisto della prima casa assoggettata ad IVA.


PROSPETTO CREDITI QUADRO G
Rigo G8 Mod.730/2022

Credito d’imposta RIGO DEL QUADRO G  

RIGO DEL MOD. 730-3 NEL QUALE VIENE RIPORTATO IL CREDITO


 RIGO DEL MOD. 730-3 NEL QUALE VIENE RIPORTATO L’EVENTUALE CREDITO RESIDUO
 

Acquisto

Prima Casa Under 36


G8


Rigo 46

mod. 730-3

Rigo 157

mod. 730-3


Nel rinviare ai chiarimenti forniti con la circolare n. 12/E del 14 ottobre 2021 (in “Finanza & Fisco” n. 33/2021, pag. 2279) per ogni opportuno approfondimento in merito ai presupposti soggettivi, oggettivi e procedurali della disciplina agevolativa, si ricorda che l’articolo 64, commi da 6 a 10, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, (cd. D.L. Sostegni-bis in “Finanza & Fisco” n. 26-27/2021, pag. 1767) è volto a incentivare l’acquisto della casa di abitazione da parte delle persone più giovani attraverso alcune misure di favore, come l’esenzione al momento del rogito dal pagamento dell’imposta di registro, ipotecaria e catastale ovvero, in caso di atto soggetto ad IVA, il riconoscimento di un credito d’imposta pari all’ammontare del tributo corrisposto in relazione all’acquisto. Tale credito può essere portato in diminuzione dalle imposte di registro, ipotecaria, catastale, sulle successioni e donazioni dovute per successivi atti e denunce ovvero dalle imposte sui redditi delle persone fisiche risultanti dalla dichiarazione presentata dopo il perfezionamento dell’acquisto oppure in compensazione tramite F24. È prevista, inoltre, l’esenzione dall’imposta sostitutiva ex articolo 18 del D.P.R. n. 601 del 1973 per i finanziamenti erogati per l’acquisto, costruzione e ristrutturazione dell’immobile ad uso abitativo al ricorrere dei requisiti sopra indicati.


QUADRO E – Oneri e spese


Sezione III A – (righi da E41 a E43): spese per le quali spetta la detrazione d’imposta per gli interventi di recupero del patrimonio edilizio e per misure antisismiche
Dall’anno d’imposta 2021, per le spese per l’abbattimento delle barriere architettoniche sostenute congiuntamente agli interventi sismabonus ed ecobonus, è possibile fruire dell’aliquota maggiorata del 110% (Superbonus).
È possibile fruire della detrazione prevista per il recupero del patrimonio edilizio anche per le spese di sostituzione del gruppo elettrogeno di emergenza esistente con generatori di emergenza a gas di ultima generazione.


Come spiegano le istruzioni ai righi E41 a E43, per ogni anno e per ogni unità immobiliare oggetto di interventi di recupero del patrimonio edilizio va compilato un rigo diverso. Anche per gli interventi di recupero del patrimonio edilizio effettuati sulle parti comuni di edifici residenziali va compilato un rigo a parte.

Se i righi disponibili nel modello non sono sufficienti occorre seguire le istruzioni fornite nella parte II, paragrafo “Modelli aggiuntivi”.


Colonna 1 (Anno): indicare l’anno in cui sono state sostenute le spese (dal 2011 al 2021) o, nel caso di acquisto di unità immobiliari facente parte di fabbricati interamente ristrutturati, la data di fine lavori, se successiva alla data del rogito.

Colonna 2 (Tipologia): compilare questa colonna solo nei seguenti casi:

  • spese sostenute nel 2012;
  • spese sostenute per interventi relativi all’adozione di misure antisismiche dal 2013 al 2021 e spese di sistemazione a verde sostenute dal 2018 al 2021 e dal 2020 spese per bonus facciate, installazione impianti fotovoltaici e altri interventi al 110%.


Se la colonna 1 “Anno” assume il valore 2021 e la colonna 2 assume il valore 20:
▪ se è barrata la casella 110%, la rateazione prevista è in 5 rate;
▪ se non è barrata la casella 110%, la rateazione prevista è in 10 rate.


Indicare uno dei seguenti codici:

‘2’ spese sostenute dal 1° gennaio al 25 giugno 2012 (detrazione del 36%);
‘3’ spese sostenute dal 26 giugno al 31 dicembre 2012 (detrazione del 50%).
‘4’ spese sostenute dal 4 agosto 2013 al 31 dicembre 2016 per interventi relativi all’adozione di misure antisismiche su edifici ricadenti nelle zone sismiche ad alta pericolosità, riferite a costruzioni adibite ad abitazione principale o ad attività produttive (detrazione del 65%);
‘5’ spese sostenute dal 2017 al 2021 per interventi relativi all’adozione di misure antisismiche su edifici ricadenti nelle zone sismiche ad alta pericolosità (detrazione del 50%) e nella zona sismica 3. Se si ha diritto anche all’aliquota di detrazione del 110 per cento, le spese sostenute dal 1° luglio 2020, sono indicate in un rigo separato avendo cura di barrare la casella di colonna 7;
‘6’ spese sostenute dal 2017 al 2021 per interventi relativi all’adozione di misure antisismiche su edifici ricadenti nelle zone sismiche ad alta pericolosità e nella zona sismica 3, dalla cui adozione derivi una riduzione del rischio sismico che determini il passaggio ad una classe di rischio inferiore (detrazione del 70%). Se si ha diritto anche all’aliquota di detrazione del 110 per cento, le spese sostenute dal 1° luglio 2020, sono indicate in un rigo separato avendo cura di barrare la casella di colonna 7;
‘7’ spese sostenute dal 2017 al 2021 per interventi relativi all’adozione di misure antisismiche su edifici ricadenti nelle zone sismiche ad alta pericolosità e nella zona sismica 3, dalla cui adozione derivi una riduzione del rischio sismico che determini il passaggio a due classi di rischio inferiore (detrazione dell’80%). Se si ha diritto anche all’aliquota di detrazione del 110 per cento, le spese sostenute dal 1° luglio 2020, sono indicate in un rigo separato avendo cura di barrare la casella di colonna 7;
‘8’ spese sostenute dal 2017 al 2021 per interventi relativi all’adozione di misure antisismiche sulle parti comuni di edifici condominiali ricadenti nelle zone sismiche ad alta pericolosità e nella zona sismica 3, dalla cui adozione derivi una riduzione del rischio sismico che determini il passaggio ad una classe di rischio inferiore (detrazione del 75%). Se si ha diritto anche all’aliquota di de- trazione del 110 per cento, le spese sostenute dal 1° luglio 2020, sono indicate in un rigo separato avendo cura di barrare la casella di colonna 7;
‘9’ spese sostenute dal 2017 al 2021 per interventi relativi all’adozione di misure antisismiche sulle parti comuni di edifici condominiali ricadenti nelle zone sismiche ad alta pericolosità e nella zona sismica 3, riferite a costruzioni adibite ad abitazione o ad attività produttive, dalla cui adozione derivi una riduzione del rischio sismico che determini il passaggio a due classi di rischio inferiore (detrazione dell’85%). Se si ha diritto anche all’aliquota di detrazione del 110 per cento, le spese sostenute dal 1° luglio 2020, sono indicate in un rigo separato avendo cura di barrare la casella di colonna 7;
‘10’ spese sostenute dal 2017 al 2021 per l’acquisto di unità immobiliari facenti parte di edifici ricostruiti ricadenti nelle zone classificate a rischio sismico 1, 2 e 3 ai sensi dell’ordinanza del Presidente del Consiglio dei ministri n. 3519 del 28 aprile 2006, pubblicata nella Gazzetta Ufficiale n. 108 dell’11 maggio 2006, la cui ricostruzione ha comportato il passaggio ad una classe di rischio inferiore (detrazione del 75%). Se si ha diritto anche all’aliquota di detrazione del 110 per cento, le spese sostenute dal 1° luglio 2020, sono indicate in un rigo separato avendo cura di barrare la casella di colonna 7;
‘11’ spese sostenute dal 1° gennaio 2017 al 31 dicembre 2021 per l’acquisto di unità immobiliari facenti parte di edifici ricostruiti ricadenti nelle zone classificate a rischio sismico 1, 2 e 3 ai sensi dell’ordinanza del Presidente del Consiglio dei ministri n. 3519 del 28 aprile 2006, pubblicata nella Gazzetta Ufficiale n. 108 dell’11 maggio 2006, la cui ricostruzione ha comportato il passaggio a due classi di rischio inferiore (detrazione dell’85%). Se si ha diritto anche all’aliquota di detrazione del 110 per cento, le spese sostenute dal 1° luglio 2020, sono indicate in un rigo separato avendo cura di barrare la casella di colonna 7;
‘12’ spese sostenute dal 1° gennaio 2018 al 31 dicembre 2021 per le spese di “sistemazione a verde” di aree scoperte private di edifici esistenti, unità immobiliari, pertinenze o recinzioni, impianti di irrigazione e realizzazione pozzi; realizzazione di coperture a verde e di giardini pensili;
‘13’ spese sostenute dal 1° gennaio 2018 al 31 dicembre 2021 per spese di “sistemazione a verde” sostenute per interventi effettuati sulle parti comuni esterne degli edifici condominiali;
‘15’ spese sostenute dal 1° gennaio 2020 al 31 dicembre 2021 per interventi finalizzati al recupero o restauro della facciata esterna degli edifici esistenti, di qualsiasi categoria catastale, compresi gli immobili strumentali. Gli edifici devono trovarsi nelle zone A e B, individuate dal decreto ministeriale n. 1444/1968, o in zone a queste assimilabili in base alla normativa regionale e ai regolamenti edilizi comunali. Sono ammessi al beneficio esclusivamente gli interventi sulle strutture opache della facciata, su balconi o su orna- menti e fregi, compresi quelli di sola pulitura o tinteggiatura esterna. Il bonus non spetta, invece, per gli interventi effettuati sulle facciate interne dell’edificio, se non visibili dalla strada o da suolo ad uso pubblico;
‘16’ spese sostenute dal 1° luglio 2020 al 31 dicembre 2021 per l’installazione di impianti solari fotovoltaici connessi alla rete elettrica su edifici esistenti, eseguita congiuntamente a uno degli interventi “trainanti” di isolamento termico delle superfici opache (interventi indicati con i codici 30, 31 nella sezione IV del quadro E) o di sostituzione degli impianti di climatizzazione (interventi indicati con i codici 32 e 33 nella sezione IV del quadro E) o antisismici in zona sismica 1, 2 e 3 che danno diritto all’applicazione dell’aliquota del 110% (codici da 5 a 11);
‘17’ spese sostenute dal 1° luglio 2020 al 31 dicembre 2021 per l’installazione di sistemi di accumulo integrati negli impianti solari fotovoltaici agevolati se contestuale o successiva agli interventi di cui al codice 16;
‘18’ quota di spese corrispondente alla potenza fino a 20kW sostenute dal 1° luglio 2020 al 31 dicembre 2021 per gli impianti a fonte rinnovabile gestiti da condomini che aderiscono alle configurazioni energetiche di cui all’articolo 42-bis del decreto-legge 30 dicembre 2019, n. 162, convertito, con modificazioni, dalla legge 28 febbraio 2020, n. 8;
‘19’ quota di spese corrispondente alla potenza eccedente i 20kW e fino a 200 kW sostenute dal 1° luglio 2020 al 31 dicembre 2021 da parte dei condomini che aderiscono alle configurazioni energetiche di cui all’articolo 42-bis del decreto-legge 30 dicembre 2019, n. 162, convertito, con modificazioni, dalla legge 28 febbraio 2020, n. 8;

‘20’ spese sostenute nel 2021 per interventi di eliminazione delle barriere architettoniche previsti dall’articolo 16-bis, comma 1, lettera e), del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, anche ove effettuati in favore di persone di età superiore a sessantacinque anni, a condizione che siano eseguiti congiuntamente ad almeno uno degli interventi trainanti superbonus (codici 30, 31, 32 e 33 della sezione IV-Spese per interventi finalizzati al risparmio energetico) o, per le spese sostenute dal 1° giugno 2021, agli interventi di cui agli interventi sismabonus (codici da 5 a 11). Qualora l’edificio sia sottoposto ad almeno uno dei vincoli previsti dal codice dei beni culturali e del paesaggio, di cui al decreto legislativo 22 gennaio 2004, n. 42, o gli interventi di cui ai codici 30, 31, 32 e 33 della sezione IV-Spese per interventi finalizzati al risparmio energetico siano vietati da regolamenti edilizi, urbanistici e ambientali, la detrazione si applica anche se gli interventi di eliminazione delle barriere architettoniche non sono eseguiti congiuntamente ad almeno uno degli interventi di cui ai codici 30, 31, 32 e 33, fermi restando i requisiti di cui al comma 3 dell’art. 119 del decreto-legge 19 maggio 2020, n. 34.


Sezione III C – Rigo E56 – Spese per l’installazione infrastrutture di ricarica dei veicoli elettrici (codice 4 e codice 5 nella colonna 1)
Colonnine di ricarica: per gli interventi di installazione delle colonnine di ricarica iniziati nel 2021 sono previsti dei nuovi limiti di spesa.


Nelle istruzioni relative al citato rigo E56 precisato che vanni indicate le spese sostenute per il riscatto di periodi non coperti da contribuzione (c.d. “pace contributiva”) e quelle per l’installazione infrastrutture di ricarica dei veicoli elettrici.

In devono essere indicate:

  • nella colonna 1 il codice che identifica la spesa;
  • nella colonna 2 l’anno in cui è stata sostenuta la spesa;
  • nella colonna 3 la spesa sostenuta.

‘4’ per l’acquisto e posa in opera di strutture di ricarica dei veicoli alimentati ad energia elettrica in edifici unifamiliari eseguite congiuntamente agli interventi superbonus. Questo codice va utilizzato esclusivamente per le spese sostenute dal 1° gennaio 2021 congiuntamente a uno degli interventi c.d. trainanti e individuati con i codici ‘30’, ‘31’, ‘32’ e ‘33’ della sezione IV per gli interventi su edifici unifamiliari o per le unità immobiliari situate all’interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno. In tal caso l’aliquota della detrazione è aumentata al 110% e ripartita in 5 quote annuali e il limite di spesa è pari a 2.000 euro. Per ulteriori informazioni vedere le istruzioni alla sezione IV, dedicata alle spese per interventi finalizzati al risparmio energetico, e la voce d’appendice “Superbonus”;

‘5’ per l’acquisto e posa in opera di strutture di ricarica dei veicoli alimentati ad energia elettrica in edifici plurifamiliari o condomini eseguite congiuntamente agli interventi Superbonus. Questo codice va utilizzato esclusivamente per le spese sostenute dal 1° gennaio 2021 congiuntamente a uno degli interventi c.d. trainanti e individuati con i codici ‘30’, ‘31’, ‘32’ e ‘33’ della sezione IV per gli interventi su edifici plurifamiliari o i condomini In tal caso l’aliquota della detrazione è aumentata al 110% e ripartita in 5 quote annuali e il limite di spesa è pari a 1.500 euro per un numero massimo di otto colonnine, è pari a 1.200 euro per il numero delle colonnine eccedenti le prime otto. L’agevolazione si intende riferita a una sola colonnina di ricarica per unità immobiliare. Per ulteriori informazioni vedere le istruzioni alla sezione IV, dedicata alle spese per interventi finalizzati al risparmio energetico, e la voce d’appendice “Superbonus”.


Sezione III C – Spese per l’arredo degli immobili (E57 ed E58) e IVA per acquisto abitazione classe A o B (E59)
Innalzato a 16.000 euro il limite massimo delle spese per cui è possibile fruire Bonus mobili.


Dal 1° gennaio 2021 al 31 dicembre 2021, la detrazione spetta su un ammontare massimo di spesa non superiore a 16.000 euro.

La detrazione è ripartita in 10 rate di pari importo. I limiti di spesa sono riferiti alla singola unità immobiliare, comprensiva delle pertinenze, o alla parte comune dell’edificio oggetto di ristrutturazione, a prescindere dal numero dei contribuenti che partecipano alla spesa.

Il pagamento delle spese deve essere effettuato mediante bonifici bancari o postali (in tal caso non è necessario utilizzare l’apposito bonifico soggetto a ritenuta previsto per le spese di ristrutturazione edilizia) oppure mediante carte di credito o carte di debito. In questo caso, la data di pagamento è individuata nel giorno di utilizzo della carta di credito o di debito da parte del titolare, evidenziata nella ricevuta telematica di avvenuta transazione. Non è consentito, invece, effettuare il pagamento mediante assegni bancari, contanti o altri mezzi di pagamento.

È necessario conservare la documentazione attestante l’effettivo pagamento (ricevute dei bonifici, ricevute di avvenuta transazione per i pagamenti mediante carte di credito o di debito, documentazione di addebito sul conto corrente) e le fatture di acquisto dei beni con la specificazione della natura, qualità e quantità dei beni e servizi acquisiti.

È ammessa la detrazione anche per l’acquisto di mobili e grandi elettrodomestici acquistati con il finanziamento a rate. Per ulteriori informazioni si rinvia alle circolari n. 29/E del 18 settembre 2013 (in “Finanza & Fisco” n. 27/2013, pag. 2114) e n. 11/E del 21 maggio 2014 (par. 5 in “Finanza & Fisco” n. 13/2014, pag. 800)


Sezione I – Spese per le quali spetta la detrazione di imposta del 19%, 26%, 30%, 35% o 90%
Per le spese veterinarie righi da E8 a E10 codice “29” aggiornato limite importo spesa detraibile ad euro 550

Pertanto, l’importo da indicare nel rigo non può essere superiore a 550 euro. La detrazione sarà calcolata sulla parte che supera l’importo di 129,11 euro. Ad esempio, per spese veterinarie sostenute per un totale di 600 euro, nel rigo andranno indicati 550 euro e la detrazione del 19 per cento sarà calcolata su un importo di 421 euro. L’importo deve comprendere le erogazioni indicate nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica con il codice onere 29.


È possibile fruire della detrazione del 19 per cento per le spese sostenute per l’iscrizione dei ragazzi ai conservatori, agli AFAM, a scuole di musica iscritte nei registri regionali nonché a cori, bande e scuole di musica riconosciuti da una pubblica amministrazione, per lo studio e la pratica della musica. Si può fruire della detrazione, fino ad un importo non superiore per ciascun ragazzo a 1.000 euro, solo se il reddito complessivo non supera i 36.000 euro: Codice “45” – Spese per iscrizione annuale e abbonamento di ragazzi di età compresa tra 5 e 18 anni a conservatori di musica, a istituzioni di alta formazione artistica, musicale e coreutica

Se la spesa riguarda più di un ragazzo, occorre compilare più righi da E8 a E10 riportando in ognuno di essi il codice 45 e la spesa sostenuta con riferimento a ciascun ragazzo. Per fruire della detrazione il contribuente deve effettuare il pagamento con versamento postale o bancario, ovvero con carte di debito, carte di credito, carte prepagate, assegni bancari e circolari. L’importo deve comprendere le spese indicate nella sezione “Oneri detraibili” (punti da 341 a 352) della Certificazione Unica con il codice onere 45.


QUADRO G – Crediti dʼimposta


Sezione XIII – Altri crediti d’imposta – Credito d’imposta depuratori acqua e riduzione consumo contenitori plastica – Rigo G15, codice 10
È possibile fruire in dichiarazione del credito d’imposta per i depuratori acqua e riduzione consumo di contenitori in plastica.


Al fine di razionalizzare l’uso dell’acqua e di ridurre il consumo di contenitori di plastica per acque destinate ad uso potabile, dal 1° gennaio 2021 al 31 dicembre 2022, spetta un credito d’imposta nella misura del 50 per cento delle spese sostenute per l’acquisto e l’installazione di sistemi di filtraggio, mineralizzazione, raffreddamento e addizione di anidride carbonica alimentare E290, per il miglioramento qualitativo delle acque destinate al consumo umano erogate da acquedotti, fino a un ammontare complessivo delle stesse non superiore a 1.000 euro per ciascuna unità immobiliare. Se si fruisce del credito d’imposta per più unità immobiliari, occorre compilare un rigo per ciascuna di esse. Il credito d’imposta è utilizzabile anche in compensazione nel modello F24. Con provvedimento del Direttore dell’Agenzia delle Entrate del 31 marzo 2022, prot. n. 2022/102326 è stata stabilità la percentuale di fruizione del credito d’imposta nella misura pari a 30,3745 per cento. Al fine di effettuare il monitoraggio e la valutazione della riduzione del consumo dei contenitori di plastica per acque destinate ad uso potabile conseguita, in analogia a quanto previsto per in materia di detrazioni fiscali per la riqualificazione energetica degli edifici, le informazioni sugli interventi effettuati sono trasmesse per via telematica all’ENEA. La parte della quota annuale non utilizzata è fruibile negli anni successivi ed è riportata in avanti nelle dichiarazioni dei redditi.

L’importo della spesa indicata nella col. 2 del singolo rigo G15 con a col. 1 il codice 10 non può essere superiore ad euro 1.000.


Locazioni brevi – Quadro B o Quadro D.


Dall’anno 2021 il regime delle locazioni brevi è applicabile solo ai contribuenti che destinano a locazione non più di 4 immobili.

A partire dal 1° giugno 2017 è stata introdotta un’apposita disciplina fiscale per i contratti di locazioni di immobili ad uso abitativo, situati in Italia, la cui durata non supera i 30 giorni e stipulati da persone fisiche al di fuori dell’esercizio di attività d’impresa.

Il reddito derivante da tali locazioni brevi costituisce reddito fondiario per il proprietario dell’immobile o per il titolare di altro diritto reale e va indicato nel quadro B; per il sublocatore o il comodatario, invece, costituisce reddito diverso e va indicato nel quadro D.

Dall’anno d’imposta 2021 il regime fiscale delle locazioni brevi è riconosciuto solo in caso di destinazione alla locazione breve di non più di 4 appartamenti per ciascun periodo d’imposta. Negli altri casi, l’attività di locazione da chiunque esercitata si presume svolta in forma imprenditoriale ai sensi dell’art. 2082 del codice civile in base al quale è imprenditore chi esercita professionalmente un’attività economica organizzata al fine della produzione o dello scambio di beni o di servizi. Pertanto, se nel corso del 2021 sono stati destinati a locazione breve più di 4 appartamenti, non può essere utilizzato il modello 730, ma va utilizzato il modello REDDITI PF.

Per ulteriori chiarimenti e approfondimenti sulle locazioni brevi si possono consultare il Provvedimento del Direttore dell’Agenzia delle entrate 12 luglio 2017, protocollo n. 132395/2017 (in “Finanza & Fisco” n. 15/2017, pag. 1187) e la circolare n. 24/E del 12 ottobre 2017 (in “Finanza & Fisco” n. 23/2017, pag. 1851)


Dichiarazione IRAP 2022: novità, termini e sanzioni

Con provvedimento del Direttore dell’Agenzia delle Entrate del 31 gennaio 2022, prot. n. 30729/2022, approvato il nuovo modello di dichiarazione “Irap 2022” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive per l’anno 2021. Il nuovo modello Irap 2022 è composto dal frontespizio e dai quadri IQ (Persone fisiche), IP (Società di persone), IC (Società di capitali) IE, (Enti non commerciali), IK (Amministrazioni ed Enti Pubblici), IR (Ripartizione della base imponibile e dell’imposta e dati concernenti il versamento) e IS (Prospetti vari).

Il modello deve essere utilizzato per presentare per dichiarare l’imposta regionale sulle attività produttive relativa al periodo di imposta 2021, istituita dal D.Lgs. 15 dicembre 1997, n. 446. Pertanto al tal fine, non ha alcuna efficacia l’abolizione dell’IRAP, a decorrere dal 2022, per gli imprenditori individuali e lavoratori autonomi prevista dalla legge di Bilancio 2022.


Per un approfondimento, vedi: “Esclusione dal 2022 dall’Irap delle persone fisiche (imprenditori individuali e autonomi): il Mef, in Commissione finanze della Camera, esclude effetti retroattivi | La giurisprudenza della Corte di cassazione in tema di ricorrenza del presupposto impositivo dell’IRAP per professionisti e imprenditori”


A tal proposito, si precisa che i contribuenti per i quali il periodo d’imposta si è chiuso anteriormente al 31 dicembre 2021 non devono utilizzare il modello 2022 ma quello approvato l’anno precedente (anche in caso di scioglimento di società di persone senza formale procedura di liquidazione). Qualora il modello IRAP 2021 non consenta l’indicazione di alcuni dati necessari per la dichiarazione, richiesti invece nel modello approvato nel 2022, questi dovranno essere forniti solo a richiesta dell’Agenzia delle Entrate.


Termini di presentazione


In base al decreto del Ministro dell’Economia e delle Finanze dell’11 settembre 2008 (in “Finanza & Fisco” n. 39/2008, pag. 3452), la dichiarazione IRAP deve essere presentata entro i termini previsti dal regolamento di cui al D.P.R. 22 luglio 1998, n. 322, e successive modificazioni.

In particolare:

  • per le persone fisiche, le società semplici, le società in nome collettivo ed in accomandita semplice, nonché per le società ed associazioni ad esse equiparate ai sensi dell’articolo 5 del Tuir, il termine è fissato al 30 novembre dell’anno successivo a quello di chiusura del periodo d’imposta (fermi restando i termini previsti dall’articolo 5-bis del D.P.R. n. 322 del 1998 nei casi di trasformazione, fusione o scissione totale);


In caso di trasformazione, fusione o scissione totale

Ai fini IRAP, l’articolo 5-bis del D.P.R. 22 luglio 1998, n. 322, dispone che:

«1. In caso di trasformazione di una società non soggetta all’imposta sul reddito delle persone giuridiche in società soggetta a tale imposta, o viceversa, deliberata nel corso del periodo d’imposta, deve essere presentata, secondo le disposizioni di cui all’articolo 3, la dichiarazione relativa alla frazione di esercizio compresa tra l’inizio del periodo d’imposta e la data in cui ha effetto la trasformazione, entro l’ultimo giorno del nono mese successivo a tale data, in via telematica.

2. In caso di fusione di più società deve essere presentata dalla società risultante dalla fusione o incorporante, la dichiarazione relativa alla frazione di esercizio delle società fuse o incorporate compresa tra l’inizio del periodo d’imposta e la data in cui ha effetto la fusione entro l’ultimo giorno del nono mese successivo a tale data, in via telematica.

3. In caso di scissione totale la società designata a norma del comma 14 dell’articolo 123-bis (ora 173) del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, deve presentare la dichiarazione relativa alla frazione di periodo della società scissa, con le modalità e i termini di cui al comma 1 decorrenti dalla data in cui è stata eseguita l’ultima delle iscrizioni prescritte dall’articolo 2504 del codice civile, indipendentemente da eventuali effetti retroattivi.

4. Le disposizioni del presente articolo, in quanto applicabili, valgono anche nei casi di trasformazione e di fusione di enti diversi dalle società.».


  • per i soggetti all’imposta sul reddito delle società di cui all’articolo 73, comma 1, del Tuir, nonché per le amministrazioni pubbliche di cui alla lettera e-bis) dell’articolo 3, il termine è fissato nell’ultimo giorno dell’undicesimo mese successivo a quello di chiusura del periodo d’imposta.


Pertanto, ai fini del computo dei termini di presentazione, non assume quindi rilevanza la data di approvazione del bilancio o del rendiconto, ma solo la data di chiusura del periodo d’imposta.

Ad esempio, una società di cui all’articolo 73, comma 1, lett. a), del Tuir, con periodo d’imposta coincidente con l’anno solare, dovrà presentare la dichiarazione per via telematica, direttamente o tramite intermediario abilitato o società del gruppo, entro il 30 novembre 2022. Una società invece con periodo d’imposta 1° luglio 2021–30 giugno 2022, dovrà presentare la dichiarazione IRAP 2022 per via telematica entro il 31 maggio 2023.

Nel caso di presentazione per via telematica, la dichiarazione si considera presentata nel giorno in cui è trasmessa mediante procedure telematiche e precisamente nel giorno in cui è conclusa la ricezione dei dati da parte dell’Agenzia delle Entrate (cfr. par. 4.5 della circolare 25 gennaio 2002, n. 6/E in “Finanza & Fisco” n. 4/2002, pag. 441). Ai sensi dell’articolo 2 del D.P.R. 22 luglio 1998, n. 322, e successive modificazioni, le dichiarazioni presentate entro novanta giorni dalla scadenza dei suddetti termini sono valide, salva l’applicazione delle sanzioni previste dalla legge. Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.


Le sanzioni in caso di dichiarazione omessa


A carico del contribuente ex articolo 1 del D.Lgs. 18 dicembre 1997, n. 471

La mancata presentazione della dichiarazione entro novanta giorni dalla scadenza del termine ordinario di presentazione comporta l’applicazione della sanzione prevista per l’omessa presentazione della dichiarazione, compresa tra il centoventi e il duecentoquaranta per cento dell’ammontare delle imposte dovute, con un minimo di euro 250. Se non sono dovute imposte, si applica la sanzione da euro 250 a euro 1.000. Se, peraltro, la dichiarazione omessa è presentata entro il termine di presentazione della dichiarazione relativa al periodo d’imposta successivo e, comunque, prima dell’inizio di qualunque attività amministrativa di accertamento di cui abbia avuto formale conoscenza, si applica la sanzione dal sessanta al centoventi per cento dell’ammontare delle imposte dovute, con un minimo di euro 200. Se non sono dovute imposte, si applica la sanzione da euro 150 a euro 500. “Tale riduzione sanzionatoria è volta a distinguere, in un’ottica di maggiore proporzionalità, la condotta di chi omette tout court la dichiarazione da quella di chi la presenta tardivamente oltre i novanta giorni, prima che sia intervenuta un’attività di controllo relativa all’annualità da parte dell’Amministrazione”. (Cfr. Relazione illustrativa del decreto legislativo 24/09/2015, n. 158, recante: «Revisione del sistema sanzionatorio, in attuazione dell’articolo 8, comma 1, della legge 11 marzo 2014, n. 23» in www.pianetafiscale.it – Area riservata agli abbonati)

Si ricorda che la dichiarazione presentata oltre novanta giorni dalla scadenza del termine di presentazione è da considerarsi, comunque, omessa con la conseguenza che le sanzioni non possono essere spontaneamente regolarizzate mediante l’istituto del ravvedimento operoso.

Inoltre, è bene osservare che, in caso di accertamento di maggiori imponibili rispetto a quelli indicati nella dichiarazione presentata oltre i novanta giorni dalla scadenza ma entro il termine di presentazione della dichiarazione del periodo d’imposta successivo, si rende applicabile la sanzione di omessa presentazione della dichiarazione nella misura compresa tra il centoventi e il duecentoquaranta per cento dell’ammontare dell’imposta dovuta. (Cfr. par. 3.1.4. della circolare 12 ottobre 2016 n. 42/E in “Finanza & Fisco” n. 19/2016, pag. 1515)


Responsabilità dell’intermediario abilitato ex articolo 7-bis del D.Lgs. 9 luglio 1997, n. 241


In caso di tardiva od omessa trasmissione delle dichiarazioni è prevista a carico degli intermediari una sanzione amministrativa da euro 516 a euro 5.164 (con riferimento alla quale deve ritenersi consentito il ravvedimento operoso di cui all’articolo 13 del D.Lgs. n. 472 del 1997 (cfr. par, 4.1. della circolare 27 settembre 2007, n. 52/E, in “Finanza & Fisco” n. 34/2007, pag. 2794).

È prevista altresì la revoca dell’abilitazione quando nello svolgimento dell’attività di trasmissione delle dichiarazioni vengono commesse gravi o ripetute irregolarità, ovvero in presenza di provvedimenti di sospensione irrogati dall’ordine di appartenenza del professionista o in caso di revoca dell’autorizzazione all’esercizio dell’attività da parte dei centri di assistenza fiscale.

Si ricorda a tal proposito che l’omessa o ritardata trasmissione di più dichiarazioni fiscali da parte degli intermediari o di chi presta assistenza fiscale consente all’ufficio di sanzionare le relative condotte riconoscendo tuttavia l’applicazione del cumulo giuridico. (Così, Cass. Sez. V – T, Ordinanza n. 24649 del 19 ottobre 2017; Conf. Cass. 11741/2015 in “Finanza & Fisco” n. 11/2015, pag. 731 e 11742/2015, 12682/2015 in www.pianetafiscale.it – Area riservata agli abbonati, 13238/2015, 2597/2016). Vedi anche, l’articolata ordinanza della Sez. V, n. 14246 del 25 maggio 2021 – Presidente: De masi Oronzo, Relatore: Pepe Stefano – nella quale si è affermato che il “trattamento sanzionatorio previsto dall’art. 12 è quello del cumulo giuridico, risulta, quindi, applicabile anche quando la condotta si concretizza in più azioni od omissioni che comportano più violazioni della stessa disposizione (concorso materiale). In tale ultimo caso è, tuttavia, necessario che la violazione si connetta ad obblighi di carattere formale, non incidenti, come tali, sulla determinazione dell’imponibile o sulla liquidazione, anche periodica, del tributo. Pertanto, mentre ai fini dell’applicazione del cumulo giuridico, nei casi di concorso formale (caratterizzati da una sola azione), è irrilevante la natura formale o sostanziale della violazione, per l’applicazione del cumulo giuridico nelle ipotesi di concorso materiale (caratterizzati da più azioni) essa è esclusa quando le violazioni abbiano natura sostanziale, dando esse luogo all’eventuale applicazione del comma 2, dell’art. 12 cit, o di sanzioni distinte per ciascuna di esse (cumulo materiale). Alla luce del riportato quadro normativo occorre valutare se la condotta del commercialista che ritarda l’invio telematico di più files contenti diverse dichiarazioni a lui consegnate da più contribuenti è applicabile l’art. 12 cit. che prevede il trattamento del cumulo giuridico sia per il concorso formale che per il concorso materiale. Nel caso di specie si è in presenza di una ipotesi di violazione formale, in quanto il ritardo nella trasmissione delle dichiarazioni da parte dell’intermediario non ha inciso in alcun modo sulla posizione fiscale dei contribuenti, i quali hanno comunque provveduto a pagare l’imposta scaturente dalla dichiarazione, avendo la CTR accertato che ‘le dichiarazioni tardive sono state inviate effettivamente oltre i 30 giorni rispetto alla consegna del contribuente, ma comunque entro i termini di scadenza previsti per l’invio della dichiarazione, per cui nessun danno vi è stato né per il contribuente’, né per il Fisco”.


Dopo questi brevi cenni su termini e sanzioni, si elencano le principali modifiche introdotte nei modelli di dichiarazione IRAP/2022.


Frontespizio


Esonero dall’apposizione del visto di conformità

Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata eliminata la casella che doveva essere barrata dai contribuenti esonerati dall’apposizione del visto di conformità di cui all’art. 9-bis, comma 11, lettera a), del decreto-legge 24 aprile 2017, n. 50, conv., con mod., dalla Legge 21 giugno 2017, n. 96.


Dichiarazione IRAP 2021


Dichiarazione IRAP 2022


Si ricorda che il citato, l’art. 9-bis, comma 11, del D.L. 50/2017 prevede, nei confronti dei soggetti che applicano gli ISA e conseguono il livello di affidabilità fiscale individuato con il provvedimento del direttore dell’Agenzia delle entrate di cui al comma 12 del medesimo articolo, una serie di benefici tra cui:

  • l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto e per un importo non superiore a 20.000 euro annui relativamente alle imposte dirette e all’imposta regionale sulle attività produttive (lett. a);
  • l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui (lett. b).


Quadro IQ – Persone fisiche

 Nel Quadro IQ è stata modificata la colonna 3 del campo IQ10 per indicare “il maggior valore deducibile dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli, che siano utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa; la maggiorazione è pari al 110 per cento; qualora le spese siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle precedenti, la maggiorazione del 110 per cento decorre dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale e non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione immateriale ottiene un titolo di privativa industriale (art. 6 del decreto-legge 21 ottobre 2021, n. 146)”.


Per le medesime finalità inserite modifiche al Quadro IP, campo IP10, colonna 3 e al Quadro IK, campo IK19, colonna 1.


Per il rigo IQ37 “Altre variazioni in diminuzione” sono stati aggiunti:

  • il codice 16, il maggior valore deducibile dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli, che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa; la maggiorazione è pari al 110 per cento; qualora le spese siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle precedenti, la maggiorazione del 110 per cento decorre dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale e non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione immateriale ottiene un titolo di privativa industriale (articolo 6 del decreto-legge 21 ottobre 2021, n. 146, come modificato dall’art. 1, comma 10, lett. a), della legge 30 dicembre 2021, n. 234);
  • il codice 17, gli utili di esercizio derivanti dall’attività di impresa delle start-up a vocazione sociale che impiegano lavoratori con disturbi dello spettro autistico ed esercitano attività d’impresa al fine dell’inserimento lavorativo di persone con disturbi dello spettro autistico e che non sono imponibili per cinque esercizi successivi alla data di inizio di attività. L’efficacia della misura è subordinata, ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea, all’autorizzazione della Commissione europea (art. 12-quinquies, commi 3 e 4, del D.L. 21 ottobre 2021, n. 146, convertito, con modificazioni, dalla L. 17 dicembre 2021, n. 215).


Per le medesime finalità previsti  per i righi “Altre variazioni in diminuzione” IP43, IC57 e IE30, i codici 16 e 17.


Quadro IR – Ripartizione della base imponibile e dell’imposta e dati concernenti il versamento

 È stata modificata colonna 2 del campo IR25 “Acconti versati”. Nella precedente dichiarazione Irap 2021 la colonna 2 era stata utilizzata per indicare l’ammontare del primo acconto figurativo, non versato in applicazione del citato articolo 24 del D.L. n. 34 del 2020 e che non può eccedere il 40 per cento (ovvero al 50 per cento se il contribuente applica gli indici sintetici di affidabilità fiscale secondo quanto previsto dall’art. 58 del D.L. n. 124/2019) dell’importo complessivamente dovuto a titolo di IRAP per il periodo d’imposta 2020 (cfr. circolare n. 27 del 19 ottobre 2020 – in “Finanza & Fisco” n. 27/2020, pag. 1761). L’importo riportato nella colonna 2 del rigo IR25, virtualmente versato a titolo di prima rata di acconto IRAP 2020, andava sottratto dall’imposta dovuta al fine di determinare il risultato della dichiarazione (saldo a debito in IR26 o saldo a credito in IR27).

Ora nel Quadro IR 2022 nella colonna 2, va indicata la somma degli acconti versati o compensati in F24, ivi compreso l’importo indicato in colonna 1. Non va, invece, indicato l’importo degli acconti dovuti ma non ancora versati alla data di presentazione della dichiarazione, in quanto si è goduto della sospensione dei termini disposta da specifici provvedimenti emanati per eventi eccezionali.


Quadro IS – Prospetti vari

Nel rigo IS202 relativo alla cd. “Impresa unica” è stato aggiunta la casella “Assenza impresa unica”. Nelle istruzioni chiarito che in assenza di impresa unica, il rigo non va compilato e va barrata la citata casella “Assenza impresa unica”.


SOMMARIO – Finanza & Fisco n. 5-bis del 2022 – I nuovi modelli per la Certificazione Unica “CU 2022”

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

La Certificazione Unica “CU 2022”


Modelli e Istruzioni


I documenti sono integrati dai link alle circolari e risoluzioni richiamate 


Certificazione Unica (CU 2022). Brevi note su novità e sanzioni


Con il provvedimento dell’Agenzia delle Entrate 14 gennaio 2022, prot. n.11169/2022 è stata approvata la nuova Certificazione Unica “CU 2022”.

La Certificazione Unica è costituita da:

  • Frontespizio: dati anagrafici del sostituto, dati anagrafici del contribuente;
  • Certificazione dei redditi di lavoro dipendente e assimilati: dati fiscali (redditi, ritenute, acconti, oneri deducibili e detraibili, imposta lorda, dati dei conguagli, arretrati, TFR, ecc.), dati previdenziali e assistenziali, prospetto dei familiari a carico e TFR;
  • Certificazione dei redditi di lavoro autonomo, delle provvigioni e dei redditi diversi (dati fiscali relativi ai compensi erogati e alle ritenute operate) e le somme liquidate a seguito di pignoramento presso terzi e le somme corrisposte a titolo di indennità di esproprio;
  • Dati relativi alle locazioni

Le nuove certificazioni relative ai redditi di lavoro dipendente, ai redditi di lavoro autonomo e ai redditi diversi devono essere trasmesse in via telematica all’Agenzia delle entrate entro il 16 marzo dell’anno successivo a quello in cui le somme e i valori sono stati corrisposti. E prevista un’apposita sanzione per ogni certificazione omessa, tardiva o errata. Tuttavia nei casi di errata trasmissione, la sanzione non si applica se la certificazione corretta è inviata entro i cinque giorni successivi al 16 marzo.

Il modello di Certificazione Unica oltre ad essere consegnato ai percipienti entro il 16 marzo (modello CU 2022 sintetico), dovrà essere trasmesso in via telematica all’Agenzia delle entrate entro il 16 marzo, o entro il 31 ottobre per le certificazioni contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata (modello CU 2022 ordinario corredato del frontespizio e dell’eventuale quadro CT). Infatti, come precisato nella istruzioni, la trasmissione telematica delle certificazioni uniche contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata può avvenire entro il termine di presentazione della dichiarazione dei sostituti d imposta (modello 770), ossia entro il 31 ottobre 2022.

È data facoltà ai sostituti d’imposta di suddividere il flusso telematico inviando, oltre il frontespizio ed eventualmente il quadro CT, le certificazioni dati lavoro dipendente ed assimilati separatamente dalle certificazioni dati lavoro autonomo, provvigioni e redditi diversi. È possibile effettuare flussi telematici distinti anche nel caso di invio di sole certificazioni dati lavoro dipendente, qualora questo risulti più agevole per il sostituto.

Contestualmente alla trasmissione delle certificazioni, il sostituto d’imposta è tenuto ad allegare anche i dati relativi alla comunicazione per la ricezione in via telematica dei modelli 730-4 se tale comunicazione non è stata già validamente presentata con il relativo modello di comunicazione (CSO) ovvero con il quadro CT presente nella certificazione Unica relativa a precedenti anni d’imposta.

Come dettagliatamente chiarito nel paragrafo 7 del provvedimento di approvazione della “CU 2022”, il termine per la Comunicazione dei dati contenuti nelle Certificazioni Uniche è stabilito al 16 marzo di ciascun anno con riferimento ai dati relativi all’anno precedente. Nei casi di errata trasmissione della certificazione, la sanzione di cui all’articolo 2 del decreto legislativo 21 novembre 2014, n. 175, non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza sopra indicata.

Nel caso di scarto dell’intero file, contenente le comunicazioni, inviato entro il termine sopra indicato, la medesima sanzione non si applica se il soggetto obbligato effettua un nuovo invio ordinario entro i cinque giorni successivi allo stesso termine. Nel caso di scarto delle singole certificazioni uniche, inviate nei termini, la medesima sanzione non si applica se il soggetto obbligato effettua un ulteriore invio ordinario, contenente le sole certificazioni rettificate, entro i cinque giorni successivi allo stesso termine. Non devono, invece, essere ritrasmesse le certificazioni già accolte. I dati contenuti nelle comunicazioni inviate entro i sopra citati termini sono utilizzati per la elaborazione della dichiarazione dei redditi Precompilata da parte dell’Agenzia delle Entrate, di cui all’articolo 1 del decreto legislativo 21 novembre 2014, n. 175.


Sostituzione o annullamento di una C.U. già validamente trasmessa


Come chiariscono le “Specifiche tecniche per la trasmissione telematica della certificazione Unica 2022”, qualora si renda necessario procedere alla sostituzione o all’annullamento di una certificazione già trasmessa ed accolta, è necessario procedere con la predisposizione di una nuova “Comunicazione” riservata esclusivamente alle sole certificazioni da annullare o sostituire.

Se la “Comunicazione” contiene sia C.U. ordinarie che C.U. da sostituire o annullare, tale anomalia comporta lo scarto dell’intera comunicazione.

Nel Frontespizio del sostituto d’imposta devono essere impostate le caselle “Annullamento” e/o “Sostituzione” a seconda se la “Comunicazione” contiene “C.U.” da annullare o da sostituire. E’ possibile che nella fornitura siano presenti sia certificazione da annullare che certificazioni da sostituire, in questo caso dovrà risultare barrata sia la casella “Annullamento” che la casella “Sostituzione”.


Sanzioni per l’omesso/tardivo/errato invio


E’ prevista un’apposita sanzione per ogni certificazione omessa, tardiva o errata. Tuttavia nei casi di errata trasmissione, la sanzione non si applica se la certificazione corretta è inviata entro i cinque giorni successivi al 16 marzo. In particolare, le sanzioni per la tardiva trasmissione delle certificazioni uniche sono disciplinate dall’articolo 4, comma 6-quinquies, del Decreto del Presidente della Repubblica 22 luglio 1998, n. 322. Per il citato comma: «Per ogni certificazione omessa, tardiva o errata si applica la sanzione di cento euro in deroga a quanto previsto dall’articolo 12, del decreto legislativo 18 dicembre 1997, n. 472, con un massimo di euro 50.000 per sostituto di imposta. Nei casi di errata trasmissione della certificazione, la sanzione non si applica se la trasmissione della corretta certificazione è effettuata entro i cinque giorni successivi alla scadenza indicata nel primo periodo. Se la certificazione è correttamente trasmessa entro sessanta giorni dai termini previsti nel primo e nel terzo periodo, la sanzione è ridotta a un terzo, con un massimo di euro 20.000»

Come anticipato, in relazione poi alla verifica della tempestività delle comunicazioni presentate per via telematica, si considerano tempestive le comunicazioni trasmesse entro i termini previsti, ma scartate dal servizio telematico, purché ritrasmesse entro i cinque giorni successivi alla data contenuta nella comunicazione che attesta il motivo dello scarto (cfr. circolare del Ministero delle Finanze – Dipartimento delle Entrate n. 195/E del 24 settembre 1999).

Rispetto all’obbligo di trasmissione all’Agenzia delle Entrate delle certificazioni, in caso di errore/omissione nell’invio della certificazione unica, come precisato dalla circolare dell’Agenzia delle Entrate n. 6 E del 19 febbraio 2015 (par. 2.6 in “Finanza & Fisco” n. n. 43/2014, pag. 3016), non è possibile avvalersi dell’istituto del ravvedimento operoso.

In definitiva, nei casi di errata trasmissione della certificazione, la sanzione (100 euro) non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza del 16 marzo 2022.

Le sanzioni, previste dall’articolo 4, comma 6-quinquies, del D.P.R. n. 322 del 1998 come modificato dall’articolo 21 del D.Lgs. 158/2015 e dall’art. 1, comma 933, lett. c), della L 205/2017, in caso di omessa/tardiva/errata presentazione della certificazione unica, sono:

  • euro 100 per ogni certificazione unica (CU), con un massimo di euro 50.000 (in deroga a quanto previsto dall’articolo 12 del D.Lgs. n. 472 del 1997. Pertanto a tali sanzioni non si applica il cd. cumulo giuridico);
  • euro 33,33 per ogni certificazione unica (CU), con un massimo di euro 20.000 se la CU è trasmessa corretta entro 60 giorni dal termine di presentazione.
 

Novità dal Milleproroghe 2022 

Sanatoria delle sanzioni per la tardiva trasmissione delle Certificazioni Uniche periodi d’imposta dal 2015 al 2017

Il comma 5-bis dell’articolo 3 del decreto-legge 30 dicembre 2021, n. 228, recante: «Disposizioni urgenti in materia di termini legislativi», comprendente le modificazioni apportate in sede di coversione in legge, in corso di pubblicazione nella Gazzetta Ufficiale, stabilisce che, nei casi di tardiva o errata trasmissione delle certificazioni uniche relative a somme e valori corrisposti dai soggetti obbligati alla ritenuta alla fonte per i periodi d’imposta dal 2015 al 2017, non si fa luogo all’applicazione della vigente sanzione (100 euro con un massimo di euro 50.000 per sostituto d’imposta), se la trasmissione della corretta certificazione è effettuata entro il 31 dicembre del secondo anno successivo al termine vigente (16 marzo dell’anno successivo alla corresponsione delle somme e dei valori).

In particolare, il comma 5-bis in esame, inserisce, dopo il comma 6-quinquies, un nuovo comma 6-quinquies.1 all’articolo 4 (Dichiarazione e certificazioni dei sostituti d’imposta) del D.P.R.  22 luglio 1998, n. 322. Il nuovo, stabilisce che, nei casi di tardiva o errata trasmissione delle certificazioni uniche relative a somme e valori corrisposti per i periodi d’imposta dal 2015 al 2017, non si fa luogo all’applicazione della sanzione di cui al comma 6-quinquies (cento euro con un massimo di euro 50.000 per sostituto d’imposta), se la trasmissione della corretta certificazione è effettuata entro il 31 dicembre del secondo anno successivo al termine indicato dal primo periodo del medesimo comma 6-quinquies (16 marzo dell’anno successivo alla corresponsione delle somme e valori).


Talune novità del Modello e delle istruzioni


Dati anagrafici


Nelle istruzioni “Dati relativi al datore di lavoro, ente pensionistico o altro sostituto d’imposta” chiarito che nella ipotesi di sostituzione e/o annullamento di una CU precedentemente inviata, da parte del sostituto subentrante per conto del sostituto estinto, va riportato nella casella “Codice fiscale sostituto subentrante”, il codice fiscale del sostituto che ha effettuato la sostituzione e/o l’annullamento.


Trattamento integrativo


Riguardo al trattamento integrativo ex art. 1 D.L. 5 febbraio 2020 n. 3 pari a 1.200 euro per l’anno 2021 se il reddito complessivo non è superiore a 28.000 euro, si evidenziano le nuove istruzioni relative al punto 395, secondo le quali “va indicato l’importo del trattamento integrativo recuperato dal sostituto successivamente alle operazioni di conguaglio relativamente agli importi riportati al punto 404 della CU dell’anno precedente. Si precisa che la presente sezione deve essere sempre compilata, in presenza dei punti 1 e 2, a prescindere se il trattamento integrativo sia o meno riconosciuto dal sostituto”.


Istruzioni per il sostituto d’imposta – Compilazione dati fiscali – Certificazione redditi – Locazioni brevi


Nelle informazioni generali inserita in apposita avvertenza secondi cui “In base a quanto previsto al comma 595 della legge n. 178 del 2020, il regime fiscale delle locazioni brevi è riconosciuto solo in caso di destinazione alla locazione breve di non più di quattro appartamenti per ciascun periodo d’imposta. Negli altri casi, l’attività di locazione breve, da chiunque esercitata si presume svolta in forma imprenditoriale, ai sensi dell’art. 2082 del codice civile. Le disposizioni del predetto comma si applicano anche per i contratti stipulati tramite soggetti che esercitano attività di intermediazione immobiliare, ovvero tramite soggetti che gestiscono portali telematici”.


Pronti i software di compilazione e controllo


Disponibile sul sito dell’Agenzia delle entrate la versione aggiornata (1.0.0 dell’08/02/2022) dei software che permettono di compilare e verificare le Certificazioni uniche 2022.


Link al software di compilazione della Certificazione Unica 2022 (Versione: 1.0.0 dell’08/02/2022)

Il software Certificazione Unica 2022 consente la compilazione della Certificazione Unica relativa ai redditi di lavoro dipendente, ai redditi di lavoro autonomo, provvigioni, redditi diversi e redditi da locazioni brevi e la creazione del relativo file da inviare telematicamente.


Link al software di controllo (Versione: 1.0.0 dell’08/02/2022)

La procedura di controllo consente di evidenziare, mediante appositi messaggi di errore, le anomalie o incongruenze riscontrate tra i dati contenuti nel modello di dichiarazione e nei relativi allegati e le indicazioni fornite dalle specifiche tecniche e dalla circolare dei controlli.


Modelli e Istruzioni

Il Modello e le istruzioni della Certificazione Unica “CU 2022”

Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11169/2022: «Approvazione della Certificazione Unica “CU 2022”, relativa all’anno 2021, unitamente alle istruzioni per la compilazione, nonché del frontespizio per la trasmissione telematica e del quadro CT con le relative istruzioni. Individuazione delle modalità per la comunicazione dei dati contenuti nelle Certificazioni Uniche e approvazione delle relative specifiche tecniche per la trasmissione telematica».

Il modello e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 09.02.2022


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 2/3 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

Modelli dichiarativi dei redditi 


Dichiarazioni Redditi 2022 SC. Le novità dei modelli


Approvato il nuovo modello dichiarativo 2022 dei redditi delle società di capitali, enti commerciali ed equiparati – Redditi 2022 SC.
Di seguito il dettaglio delle principali modifiche introdotte nel modello SC 2022.

Continua a leggere →


Modelli “Redditi 2022” delle Società e degli Enti
Redditi SC • Redditi SP • Redditi ENC

Istruzioni generali comuni ai modelli 2022 degli enti e delle società


Modello “Redditi 2022-SC” per le società di capitali, enti commerciali ed equiparati

Istruzioni e modelli per la dichiarazione delle società di capitali, enti commerciali ed equiparati


Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2022, prot. n. 30745/2022, recante: «Approvazione del modello di dichiarazione “Redditi 2022-SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi.».


I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 04.02.2022

I documenti sono integrati dai link alle circolari e risoluzioni richiamate

Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Dichiarazioni Redditi 2022 SC. Le novità dei modelli

Approvato il nuovo modello dichiarativo 2022 dei redditi delle società di capitali, enti commerciali ed equiparati – Redditi 2022 SC.

Tra le novità nel modello trovano spazio:

  • la nuova disciplina del “Patent box” con la possibilità di utilizzare, nella determinazione del reddito d’impresa e del valore della produzione ai fini IRAP; la maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli utilizzati nello svolgimento della propria attività d’impresa. (Per usufruirne è stata prevista, inoltre, nel quadro OP la revisione del prospetto per l’esercizio dell’opzione nonché nel quadro RS, una sezione per l’indicazione dei dati relativi all’opzione e il monitoraggio dei dati utili relativi ai beni oggetto della “Patent box”);
  • una nuova sezione XXIV del quadro RQ predisposta per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali, mediante il versamento di un’ imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali;
  • la modifica del prospetto (nel quadro RS) per l’applicazione della disciplina c.d. ACE per consentire il calcolo della nuova agevolazione “ACE innovativa” che permette di determinare l’agevolazione applicando un’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021 (che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto) e per gestirne la fruizione alternativa sotto forma di credito d’imposta;
  • l’inserimento nel quadro RU dei crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.


Di seguito il dettaglio delle principali modifiche introdotte nel modello SC 2022.


Frontespizio


Visto di conformità Superbonus


Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata prevista la nuova casella “Presenza visto Superbonus”, da barrare in caso di apposizione del visto di conformità dei dati relativi alla documentazione attestante la sussistenza dei presupposti che danno diritto alla fruizione in dichiarazione della detrazione delle spese per interventi rientranti nel “Superbonus” (articolo 119, comma 11, del decreto-legge 19 maggio 2020, n. 34).


Esonero dall’apposizione del visto di conformità


Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata eliminata la casella che doveva essere barrata dai contribuenti esonerati dall’apposizione del visto di conformità di cui all’art. 9-bis, comma 11, lettera a), del decreto-legge n. 50 del 2017.

Si ricorda che il citato, l’art. 9-bis, comma 11, del D.L. 50/2017 prevede, nei confronti dei soggetti che applicano gli ISA e conseguono il livello di affidabilità fiscale individuato con il provvedimento del direttore dell’Agenzia delle entrate di cui al comma 12 del medesimo articolo, una serie di benefici tra cui:

  • l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto e per un importo non superiore a 20.000 euro annui relativamente alle imposte dirette e all’imposta regionale sulle attività produttive (lett. a);
  • l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui (lett. b).


Quadro RF – Determinazione del reddito di impresa


Maggiorazione “Patent box”


Nel quadro RF, tra le “Altre variazioni in diminuzione” (rigo RF55, codice 86) è stata prevista l’indicazione della maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa.

In particolare, va indicato con il codice 86, il maggior valore deducibile dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa; la maggiorazione è pari al 110 per cento. Qualora le spese siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle precedenti, la maggiorazione del 110 per cento decorre dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale e non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione imma­teriale ottiene un titolo di privativa industriale (art. 6 del decreto-legge 21 ottobre 2021, n. 146).


Di conseguenza, per usufruire della predetta disciplina è stato previsto nel quadro OP, sezione IV, l’esercizio dell’opzione.


Per il monitoraggio dei dati utili relativi ai beni oggetto del Patent box (articolo 6 del decreto-legge 21 ottobre 2021, n. 146, come modificato dall’art. 1, comma 10, lett. a), della legge 30 dicembre 2021, n. 234) nel quadro RS inseriti i righi da RS530 a RS532.


Quadro RQ – Altre imposte


Deduzione maggior valore attività immateriali


Nel quadro RQ è stata prevista una nuova sezione XXIV per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR (commi 8-ter e 8-quater dell’articolo 110 del decreto-legge 14 agosto 2020, n. 104, introdotti dall’articolo 1, comma 622, legge 30 dicembre 2021, n. 234).


Come spiegano le istruzioni per la compilazione della sezione, l’art. 110 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, ha previsto la possibilità di rivalutare i beni d’impresa e le partecipazioni, nonché di affrancare il saldo attivo della rivalutazione. Il maggior valore attribuito ai beni in sede di rivalutazione nella dichiarazione Redditi 2021 è riconosciuto ai fini dell’IRES e dell’IRAP a decorrere dall’esercizio successivo a quello con riferimento al quale la rivaluta­zione è stata eseguita qualora sia stata versata un’imposta sostitutiva dell’IRES e dell’IRAP e di eventuali addizionali nella misura del 3 per cento per i beni ammortizzabili e non ammortizzabili (comma 4 dell’art. 110 del decreto-legge n. 104 del 2020). A decorrere dal predetto esercizio, la deduzione del maggior valore imputato ai sensi dei commi 4, 8 e 8-bis del citato art. 110 alle attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, è effettuata, in ogni caso, in misura non superiore, per ciascun periodo d’imposta, a un cinquantesimo di detto importo (commi 8-ter e 8-quater dell’art. 110 del decreto-legge n. 104 del 2020, introdotti dall’art. 1, comma 622, legge 30 dicembre 2021, n. 234). In deroga alla predetta disposizione, è possibile effettuare la deduzione del maggior valore imputato in misura non superiore, per ciascun periodo d’imposta, a un diciottesimo di detto importo, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR, al netto dell’imposta sostitutiva determinata ai sensi del comma 4 dell’art. 110 del decreto-legge n. 104 del 2020. I soggetti che hanno già provveduto al versamento delle imposte sostitutive ai sensi del comma 6 dell’articolo 110 del decreto-legge n. 104 del 2020 hanno facoltà di revocare, anche parzialmente, l’applicazione della disciplina fiscale del citato art. 110, secondo modalità e termini stabiliti con provvedimento del direttore dell’Agenzia delle entrate. La revoca costituisce titolo per il rimborso ovvero per l’utilizzo in compensazione, ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, dell’importo delle imposte sostitutive versate, secondo modalità e termini adottate con il predetto provvedimento del direttore dell’Agenzia delle entrate.


Quadro FC – Redditi dei soggetti controllati non residenti (CFC)


Soggetti controllati non residenti


Nel quadro FC sono state previste le nuove caselle “Monitoraggio” e “OICR” per tenere conto delle disposizioni contenute nel provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021.


Nelle istruzioni chiarito che il citato Provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021 (punto 5.1, lettera j) ammette la possibilità di effettuare, in ciascun esercizio, i calcoli connessi alla tassazione effettiva estera e alla tassazione virtuale interna attribuendo rilevanza fiscale ai valori di bilancio della controllata estera secondo le disposizioni di cui all’art. 2, comma 2, del D.M. n. 429 del 2001. L’opzione di monitorare i valori fiscali di riferimento durante il periodo di possesso della partecipazione di controllo nella entità estera, con conseguente loro rilevanza anche in caso di tassazione per trasparenza, va effettuata barrando la casella denominata “Monitoraggio”, che costituisce manifestazione di volontà, non modificabile (tale scelta può riguardare anche periodi d’imposta precedenti a quello di prima applicazione del richiamato provvedimento del 27 dicembre 2021). In tal caso il contribuente compila la sezione II-C per indicare le perdite virtuali domestiche e il rigo FC37 (Reddito imponibile). Il “monitoraggio” può decorrere dall’acquisizione del controllo dell’entità estera, indipendentemente dalla circostanza che siano o meno integrate le altre condizioni per l’applicazione del regime CFC, oppure anche in periodi d’imposta successivi.

La casella denominata “OICR” deve, invece, essere barrata per gli organismi di investimento collettivo del risparmio non istituiti in Italia, fiscalmente non residenti, ai sensi dell’articolo 73, comma 3, del TUIR, che rientrano nell’ambito applicativo della disciplina CFC; in tal caso, i proventi conseguiti dall’OICR oggetto di imputazione ai fini della tassazione per trasparenza con aliquota del 26 per cento vanno riportati nel rigo FC37 e non vanno compilati i precedenti righi della sezione II-A del quadro FC.


Quadro RS – Prospetti vari


Superbonus e bonus facciate


Nel quadro RS sono stati aggiornati i prospetti relativi:

  • alle “Spese di riqualificazione energetica”;
  • alle “Spese per interventi su edifici ricadenti nelle zone sismiche e per interventi di recupero o restauro della facciata esterna degli edifici esistenti”;
  • alle “Detrazione per l’acquisto e la posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica”, con riferimento alle spese per le quali è possibile usufruire della detrazione nella misura del 110 per cento;
  • al calcolo della detrazione per le spese relative agli interventi finalizzati al recupero o restauro della facciata esterna degli edifici esistenti.


Eliminazione barriere architettoniche


Nel quadro RS (righi da RS521 a RS523) è stato previsto il nuovo prospetto per il calcolo della detrazione per le “Spese per interventi finalizzati al superamento e all’eliminazione di barriere architettoniche” (articolo 119-ter del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 1, comma 42, della legge 30 dicembre 2021, n. 234)


Si ricorda che il comma 42, dell’art. 1, della legge n. 234 del 2021, ha introdotto l’art. 119-ter al decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, riconosce, ai fini della determinazione delle imposte sui redditi, una detrazione dall’imposta lorda, fino a concorrenza del suo am­montare, per le spese documentate sostenute dal 1° gennaio 2022 al 31 dicembre 2022 per la realizzazione di interventi direttamente finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti.

La detrazione, da ripartire tra gli aventi diritto in cinque quote annuali di pari importo, spetta nella misura del 75 per cento delle spese sostenute ed è calcolata su un ammontare complessivo non superiore a:

a) euro 50.000 per gli edifici unifamiliari o per le unità immobiliari situate all’interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno;

b) euro 40.000 moltiplicati per il numero delle unità immobiliari che compongono l’edificio per gli edifici composti da due a otto unità immobiliari;

c) euro 30.000 moltiplicati per il numero delle unità immobiliari che compongono l’edificio per gli edifici composti da più di otto unità immobiliari.

La detrazione spetta anche per gli interventi di automazione degli impianti degli edifici e delle singole unità immobiliari funzionali ad abbattere le barriere architettoniche nonché, in caso di sostituzione dell’impianto, per le spese relative allo smaltimento e alla bonifica dei materiali e dell’impianto sostituito.

Ai fini dell’accesso alla detrazione, gli interventi devono rispettare i requisiti previsti dal regolamento di cui al decreto del Ministro dei lavori pubblici 14 giugno 1989, n. 236.


Disciplina ACE


Nel quadro RS è stato integrato il prospetto per l’applicazione della disciplina ACE per consentire il calcolo della c.d. “ACE innovativa” determinata applicando l’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021, che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto (articolo 19, comma 3, del decreto-legge 25 maggio 2021, n. 73).


Come evidenziano le istruzioni, nel periodo d’imposta successivo a quello in corso al 31 dicembre 2020 (si veda l’art. 19 del decreto-legge 25 maggio 2021, n. 73, c.d. “ACE innovativa 2021”):

– per la variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente, l’aliquota percentuale, per il calcolo del rendimento nozionale del nuovo capitale (lettera b) del citato comma 287 dell’art. 1 della legge n. 160 del 2019) è pari al 15 per cento;

– gli incrementi del capitale proprio rilevano a partire dal primo giorno del periodo d’imposta;

– la variazione in aumento del capitale proprio rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto risultante dal bilancio.

Inoltre, la deduzione del rendimento nozionale valutato mediante applicazione della predetta aliquota del 15 per cento corrispondente agli incrementi di capitale proprio può essere alternativamente fruita tramite riconoscimento di un credito d’imposta da calcolarsi applicando al rendimento nozionale l’aliquota dell’IRES (di cui al citato art. 77 del TUIR) in vigore nel periodo d’imposta in corso al 31 dicembre 2020.

Il credito d’imposta può essere utilizzato, previa comunicazione all’Agenzia delle entrate dal giorno successivo a quello dell’avvenuto versamento del conferimento in denaro o dal giorno successivo alla rinuncia o alla compensazione di crediti ovvero dal giorno successivo alla delibera dell’assemblea di destinare, in tutto o in parte, a riserva l’utile di esercizio. Le modalità, i termini di presentazione e il contenuto della comunicazione per la fruizione del credito d’imposta, nonché le modalità attuative per la cessione del credito sono definite nel Provvedimento del direttore dell’Agenzia delle entrate del 17 settembre 2021, n. 238235.

Il credito d’imposta non è produttivo di interessi. Può essere utilizzato, senza limiti di importo, in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, oppure può essere chiesto a rimborso. In alternativa, il credito d’imposta può essere ceduto, con facoltà di successiva cessione del credito ad altri soggetti, ed è usufruito dal cessionario con le stesse modalità previste per il soggetto cedente.

Il credito d’imposta non concorre alla formazione del reddito d’impresa né della base imponibile dell’IRAP e non rileva ai fini del rapporto di cui all’art. 109, comma 5, del TUIR.

Nel rigo RS112A vanno indicati i dati relativi agli importi per i quali si fruisce della disciplina c.d. “ACE innovativa 2021” di cui al citato art. 19 del decreto-legge n. 73 del 2021, per la variazione in aumento del capitale proprio fino a 5 milioni di euro mentre nel rigo RS113 vanno indicati i dati relativi alla disciplina della c.d. “ACE ordinaria” come prevista dall’art. 1 del decreto-legge n. 201 del 2011.


Prospetto aiuti di stato


Riguardo alla compilazione del Prospetto aiuti di stato va segnalato che nelle “Attenzioni” contenute nelle istruzioni chiarito che “non vanno indicati i dati relativi agli aiuti di Stato che rientrano nell’ambito della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del CO­VID-19” (c.d. Temporary Framework) e successive modifiche, i cui dati necessari per la registrazione nel RNA (ad esempio, forma giuridica, dimensione impresa, settore, ecc.) sono stati già comunicati all’Agenzia delle entrate mediante l’autodichiarazione di cui all’articolo 3 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021, pubblicato nella Gazzetta ufficiale del 20 gennaio 2022 (per maggiori dettagli si rinvia alle istruzioni per la compilazione della citata autodichiarazione)”.


Quadro RU – Crediti d’imposta


Nel quadro RU sono stati inseriti i crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.


Quadro RX – Risultato della dichiarazione


Nelle istruzioni per la compilazione del Quadro RX evidenziato il nuovo limite di compensazione orizzontale fissato a 2 milioni di euro nel 2021.


Approvati i modelli 2022 “Redditi”, Irap e Consolidato

On-line i modelli Redditi 2022 per le persone fisiche, gli Enti non commerciali, le Società di persone, le Società di capitali, Irap e Consolidato nazionale mondiale con le relative istruzioni, da utilizzare nella prossima stagione dichiarativa, per il periodo d’imposta 2021.


Dichiarazioni Redditi 2022. Online i modelli definitivi con le istruzioni. Spazio al Superbonus, all’ACE innovativa e al bonus musica


Pronti i nuovi modelli dichiarativi 2022 con le relative istruzioni che le persone fisiche, le società e gli enti non commerciali utilizzeranno nella prossima stagione dichiarativa, per il periodo d’imposta 2021. Da oggi sono disponibili, infatti, sul sito delle Entrate, nella sezione dedicata ai modelli, sia la nuova versione Redditi 2022 per le persone fisiche, sia quelle aggiornate per gli Enti non commerciali, le Società di persone, le Società di capitali, Irap e Consolidato nazionale mondiale. I nuovi modelli sono stati approvati con i provvedimenti firmati oggi dal direttore dell’Agenzia delle Entrate. Tra le novità di quest’anno, nel modello Redditi persone fisiche oltre al Superbonus al 110% sono presenti anche il bonus musica e il credito d’imposta per l’acquisto con Iva della prima casa per gli under 36, mentre nei modelli per Società di persone, Società di capitali ed Enti non commerciali entra la possibilità di dedurre più velocemente il maggior valore imputato ad attività “immateriali” nonché la nuova disciplina dell’ACE innovativa.

Dal Superbonus al bonus musica, le novità del Modello REDDITI PF

Il nuovo modello, da presentare in via telematica entro il 30 novembre, tiene conto delle nuove disposizioni introdotte per l’anno d’imposta 2021. In particolare, si va dagli adeguamenti del trattamento integrativo e dell’ulteriore detrazione a favore dei lavoratori dipendenti al Superbonus, dal nuovo “bonus musica” per le spese relative a scuole di musica, conservatori e cori al credito d’imposta per l’installazione di sistemi di filtraggio e miglioramento qualitativo dell’acqua. Spazio anche per il credito d’imposta per l’acquisto con IVA della prima casa, dedicato agli under 36 e agli aumenti per le detrazioni riguardanti spese veterinarie e bonus mobili sostenute nel 2021. Inoltre, tra i crediti d’imposta, inseriti nel quadro CR, spazio alle nuove codifiche per fruire dei bonus per le spese di sanificazione delle strutture extra-alberghiere e di acquisto di dispositivi di protezione e di quelli per i depuratori d’acqua e per la riduzione del consumo di contenitori in plastica. E ancora, nei quadri d’impresa è integrato il prospetto per l’applicazione della disciplina ACE, per consentire il calcolo della c.d. “ACE innovativa”, e sono recepite le novità in tema di “Patent box” con la maggiorazione del 110% dei costi di ricerca e sviluppo sostenuti in relazione a software, brevetti industriali, disegni e modelli che siano utilizzati nella propria attività.

Dall’ACE innovativa al nuovo Patent box, le novità dei Modelli REDDITI per società ed enti non commerciali

Anche i modelli REDDITI degli enti e delle società tengono conto delle novità per l’anno d’imposta 2021. In particolare, la nuova disciplina del “Patent box” con la possibilità di utilizzare, nella determinazione del reddito d’impresa e del valore della produzione ai fini IRAP, la maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli utilizzati nello svolgimento della propria attività d’impresa. Per usufruirne è stata prevista, inoltre, nel quadro OP la revisione del prospetto per l’esercizio dell’opzione nonché nel quadro RS, una sezione per l’indicazione dei dati relativi all’opzione e il monitoraggio dei dati utili relativi ai beni oggetto della “Patent box”. Una nuova sezione XXIV del quadro RQ è stata predisposta per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali. È stato, infine, integrato il prospetto (nel quadro RS) per l’applicazione della disciplina c.d. ACE per consentire il calcolo della nuova agevolazione “ACE innovativa” che permette di determinare l’agevolazione applicando un’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021 (che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto) e per gestirne la fruizione alternativa sotto forma di credito d’imposta. Nel quadro RU sono stati inseriti i crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.

(Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2022)


Link ai Modelli dichiarativi 2022, Redditi (PF, SP, SC e ENC), CNM e IRAP

(Link al sito internet: https://www.agenziaentrate.gov.it/)


Redditi 2022–PF


Approvazione del modello di dichiarazione “REDDITI 2022-PF”, con le relative istruzioni, da presentare da parte delle persone fisiche nell’anno 2022, per il periodo d’imposta 2021, ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–SP


Approvazione del modello di dichiarazione “Redditi 2022–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–SC


Approvazione del modello di dichiarazione “Redditi 2022–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–ENC


Approvazione del modello di dichiarazione “Redditi 2022–ENC”, con le relative istruzioni, che gli enti non commerciali residenti nel territorio dello Stato e i soggetti non residenti ed equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Irap 2022


Approvazione del modello di dichiarazione “Irap 2022” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive (Irap) per l’anno 2021 – Provvedimento del 31/01/2022


Consolidato nazionale e mondiale 2022


Approvazione del modello “Consolidato nazionale e mondiale 2022”, con le relative istruzioni, da presentare nell’anno 2022 ai fini della dichiarazione dei soggetti ammessi alla tassazione di gruppo di imprese controllate residenti nonché dei soggetti ammessi alla determinazione dell’unica base imponibile per il gruppo di imprese non residenti – Provvedimento del 31/01/2022


Approvate le specifiche tecniche per la trasmissione telematica dei dati contenuti nella dichiarazione annuale IVA 2022 relativa all’anno 2021

Nel rispetto di quanto stabilito dal provvedimento del 14 gennaio 2022 con cui sono stati approvati il modello di dichiarazione annuale IVA 2022 e il modello di dichiarazione annuale IVA BASE 2022, concernenti l’anno 2021, con successivo provvedimento del 31 gennaio 2022 approvate le specifiche tecniche da adottare per la trasmissione per via telematica all’Agenzia delle entrate dei dati contenuti nella dichiarazione IVA relativa all’anno 2021 da parte dei contribuenti tenuti a tale adempimento dichiarativo, che provvedono direttamente all’invio, nonché da parte degli altri utenti del servizio telematico che intervengono quali intermediari abilitati alla trasmissione.


Stagione dichiarativa 2022. Approvati 175 modelli per la comunicazione dei dati ISA

Disponibili da oggi, sul sito internet dell’Agenzia delle Entrate, i 175 modelli per l’applicazione degli Indici sintetici di affidabilità fiscale (Isa). I modelli, approvati con un provvedimento del Direttore dell’Agenzia, dovranno essere utilizzati dai contribuenti che nel 2021 hanno esercitato, in via prevalente, una delle attività economiche soggette agli Isa, nel settore dell’agricoltura, delle manifatture, dei servizi, delle attività professionali e del commercio. Il provvedimento, inoltre, individua i dati rilevanti ai fini Isa per il periodo di imposta 2022, definisce le modalità di acquisizione delle variabili “precalcolate 2022” per il periodo d’imposta 2021 e il programma delle elaborazioni degli indici applicabili a partire dal periodo d’imposta 2022. (Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2022)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 31 gennaio 2022, prot. n.29368/2022, recante: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2022, approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2021, individuazione delle modalità per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2021 e programma delle elaborazioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2022».


SOMMARIO – Finanza & Fisco n. 42/43 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

Modelli dichiarativi ai fini IVA


Dichiarazione IVA 2022. Le principali novità

Con la pubblicazione sul sito internet dell’Agenzia delle Entrate del Provvedimento del 14 gennaio 2022, prot. n. 11160/2022, di approvazione della dichiarazione annuale IVA, per i soggetti passivi IVA si apre stagione dichiarativa 2022

Il nuovo modello deve essere utilizzato per presentare la dichiarazione IVA concernente l’anno d’imposta 2021. La dichiarazione IVA deve essere presentata nel periodo compreso tra il 1° febbraio e il 2 maggio 2022.
Continua a leggere →

.

La dichiarazione annuale IVA 2022


Istruzioni e modelli per la dichiarazione IVA relativa all’anno 2021

Il testo del Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11160/2022: «Approvazione dei modelli di dichiarazione IVA/2022 concernenti l’anno 2021, con le relative istruzioni, da presentare nell’anno 2022 ai fini dell’imposta sul valore aggiunto»

I documenti sono integrati dai link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Le principali novità della dichiarazione IVA 2022 relativa all’anno 2021

Con la pubblicazione sul sito internet dell’Agenzia delle Entrate del Provvedimento del 14 gennaio 2022, prot. n. 11160/2022, di approvazione della dichiarazione annuale IVA, per i soggetti passivi IVA si apre stagione dichiarativa 2022.

Il nuovo modello deve essere utilizzato per presentare la dichiarazione IVA concernente l’anno d’imposta 2021. La dichiarazione IVA, deve essere presentata nel periodo compreso tra il 1° febbraio e il 2 maggio 2022. Tuttavia, per i contribuenti che intendono avvalersi della facoltà prevista dall’articolo 21-bis del decreto-legge n. 78 del 2010, come modificato dall’articolo 12-quater del decreto-legge n. 34 del 2019, di comunicare con la dichiarazione annuale i dati contabili riepilogativi delle liquidazioni periodiche relative al quarto trimestre 2021, la dichiarazione annuale deve essere presentata entro il mese di febbraio 2022.

In tema di termini, si ricorda che l’articolo 17, comma 1, del D.Lgs. n. 241 del 1997, prevede che l’utilizzo in compensazione del credito IVA annuale in misura superiore a 5.000 euro può essere effettuato a partire dal decimo giorno successivo a quello di presentazione della dichiarazione da cui emerge. Inoltre, il comma 1, lett. a), n. 7, dell’art. 10 del decreto-legge n. 78 del 2009, subordina l’utilizzo in compensazione del credito IVA annuale per importi superiori a 5.000 euro alla presenza del visto di conformità nella dichiarazione.

Tra le novità della nuova dichiarazione, da presentare, come anticipato, entro il 2 maggio, l’introduzione di nuovi campi per indicare le percentuali di compensazione applicate dagli agricoltori nell’ambito del regime speciale loro riservato e per le operazioni riguardanti beni e servizi necessari per il contenimento e la gestione dell’emergenza epidemiologica da Covid-19; nuove regole, inoltre, per l’applicazione dell’imposta nell’e-commerce.


Di seguito, le principali modifiche introdotte nei modelli di dichiarazione IVA/2022.


Quadro VA – Informazioni e dati relativi all’attività


Dati relativi agli importi sospesi a seguito dell’emergenza sanitaria da COVID-19 – Sospensione dei versamenti per le federazioni sportive nazionali, gli enti di promozione sportiva e le, associazioni e società sportive professionistiche e dilettantistiche

Nella sezione 2, il Rigo VA16 riservato alle federazioni sportive nazionali, enti di promozione sportiva e associazioni e società sportive professionistiche e dilettantistiche con domicilio fiscale, sede legale o sede operativa nel territorio dello Stato che operando nell’ambito di competizioni sportive in corso di svolgimento ai sensi del D.P.C.M. 24 ottobre 2020, hanno usufruito della sospensione dei versamenti IVA in scadenza nei mesi di gennaio e febbraio 2021 disposta dall’articolo 1, comma 36, lettera c), della legge n. 178 del 2020. Nel rigo va indicato l’ammontare complessivo dei versamenti sospesi.

Il rigo va compilato anche dalle società, in possesso delle caratteristiche che consentono individualmente di beneficiare delle disposizioni di sospensione emanate a seguito dell’emergenza sanitaria da COVID-19, che abbiano partecipato nel 2021 ad una procedura di liquidazione IVA di gruppo consentendo a detta procedura di escludere dalla liquidazione periodica di gruppo la componente a debito riferibile a dette società oppure di sospendere l’intero versamento della procedura stessa (cfr. circolare 11/E del 6 maggio 2020, risposta 2.16)


Quadro VE – Operazioni attive e determinazione del volume d’affari


Nella sezione 1, rigo VE3, la percentuale di compensazione del 6 per cento è stata sostituita con la percentuale del 6,4 per cento, prevista dal decreto ministeriale 19 dicembre 2021. Inoltre, sono state eliminate le percentuali di compensazione del 7,65 e 7,95 per cento, sostituite con la percentuale di compensazione del 9,5 per cento dall’articolo 68 del decreto-legge 25 maggio 2021, n. 73, conv., con mod., dalla legge 23 luglio 2021, n. 106, cd. Decreto Sostegni-bis. Conseguentemente i righi della sezione sono stati rinumerati.


Nella sezione 4, il Rigo VE33 per indicare l’ammontare delle operazioni esenti di cui all’art. 10. Nel rigo vanno indicate anche le operazioni esenti di cui all’art. 1, commi 452 e 453, della legge n. 178 del 2020. I contribuenti per i quali ha avuto effetto, per l’anno 2021, la dispensa di cui all’art. 36-bis dagli obblighi di fatturazione e di registrazione relativamente alle operazioni esenti, devono indicare in questo rigo esclusivamente le operazioni di cui ai nn. 11, 18 e 19, e al terzo comma dell’art. 10 per le quali resta in ogni caso fermo l’obbligo di fatturazione e registrazione (vedi infra).


Quadro VF – Operazioni passive e IVA ammessa in detrazione


Nella sezione 1, rigo VF4, la percentuale di compensazione del 6 per cento è stata sostituita con la percentuale del 6,4 per cento, prevista dal decreto ministeriale 19 dicembre 2021. Inoltre, sono state eliminate le percentuali di compensazione del 7,65 e 7,95 per cento, sostituite con la percentuale di compensazione del 9,5 per cento dall’articolo 68, comma 1, del decreto-legge 25 maggio 2021, n. 73, conv., con mod., dalla legge 23 luglio 2021, n. 106, cd. Decreto Sostegni-bis. Conseguentemente i righi della sezione e anche i righi della sezione 2 sono stati rinumerati.

Nella sezione 3-A, rigo VF34, il campo 7 è stato ridenominato “Operazioni esenti art. 19, co.3, lett. a-bis) e d-bis)” per consentire l’indicazione delle operazioni esenti di cui all’articolo 10, terzo comma, equiparate alle operazioni imponibili ai fini della detrazione.


Si ricorda che l’articolo 1 del Decreto Legislativo 25 maggio 2021, n. 83 (in “Finanza & Fisco” n. 23/2021, pag. pag. 1409), ha modificato in più punti la disciplina dell’imposta sul valore aggiunto in materia di e-commerce transfrontaliero, introducendo un regime IVA applicabile alle cessioni a distanza facilitate dalle interfacce elettroniche. Nel dettaglio, per quello che interessa ai fini della comprensione della ratio della modifiche al campo 7 del rigo VF34, con il comma 1, lett. a), del citato art. 1 del D.Lgs. n. 183/2021 è stato introdotto un nuovo articolo 2-bis nel decreto IVA (Cessioni di beni facilitate dalle interfacce elettroniche) al fine di prevede che le cessioni di beni si considerano effettuate dal soggetto passivo che le facilita tramite l’uso di un’interfaccia elettronica (un mercato virtuale, una piattaforma, un portale o mezzi analoghi), allorché riguardino:

  • le vendite a distanza intracomunitarie di beni di cui all’articolo 38-bis, commi 1 e 3, del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427;
  • le cessioni di beni con partenza e arrivo della spedizione o del trasporto nel territorio dello stesso Stato membro a destinazione di non soggetti passivi, effettuate da soggetti passivi non stabiliti nell’Unione europea;
  • le vendite a distanza di beni importati da territori terzi o da paesi terzi, di cui all’articolo 38-bis, commi 2 e 3, del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427, in spedizioni di valore intrinseco non superiore a 150 euro. Il comma 2, del nuovo articolo 2-bis del D.P.R. n. 633/72, infine, chiarisce che la presunzione in capo alla piattaforma riguarda, oltre alla cessione, anche l’acquisto.

Nello stesso tempo, con la successiva lett. d), per mezzo dell’introduzione di un nuovo comma (il terzo) all’articolo 10, del D.P.R. n. 633/72 (Operazioni esenti dall’imposta) stabilito che sono esenti dall’IVA le cessioni di beni effettuate nei confronti di un soggetto passivo che si considera cessionario e rivenditore di detti beni come previsto dal sopra citato nuovo articolo 2-bis, comma 1, lettera a) del D.P.R 633/72. Di conseguenza, con la lettera e) inserita una nuova lettera d-bis) all’articolo 19, comma 3, del D.P.R. n. 633/72 (Detrazione) per sancire il diritto alla detrazione dell’IVA relativa ai beni e servizi acquistati o importati nei confronti del fornitore “presunto” e con la lettera f), modificando l’articolo 36-bis, del D.P.R. n. 633/72 (Dispensa da adempimenti per le operazioni esenti) stabilito l’obbligo di fatturazione per la cessione “presunta” nel caso di vendite a distanza intracomunitarie di beni e di vendite domestiche facilitate da piattaforma indicate nell’introdotto comma 3 dell’articolo 10 del medesimo D.P.R. n. 633/72.


Inoltre, il campo 9, quest’anno, è denominato “Operazioni esenti legge n. 178/2020” per tenere conto in sede di determinazione della percentuale di detrazione delle operazioni di cui all’articolo 1, commi 452 e 453 della legge n. 178 del 2020. Si ricorda che i commi 452 e 453 della legge di bilancio 2021 (legge n. 178 del 2020) hanno concesso l’esenzione IVA, con diritto alla detrazione dell’imposta (ai sensi dell’articolo 19, comma 1, del D.P.R. 26 ottobre 1972, n. 633), per i vaccini COVID-19 e per i kit diagnostici.


Nella sezione 3-B, rigo VF41, la percentuale di compensazione del 6 per cento è stata sostituita con la percentuale del 6,4 per cento, prevista dal decreto ministeriale 19 dicembre 2021. Inoltre, sono state eliminate le percentuali di compensazione del 7,65 e 7,95 per cento, sostituite con la percentuale di compensazione del 9,5 per cento dall’articolo 68, comma 1, decreto-legge 25 maggio 2021, n. 73, conv., con mod., dalla legge 23 luglio 2021, n. 106, cd. Decreto Sostegni-bis. Conseguentemente i righi dello scorso anno da VF44 a VF50 sono stati rinumerati.


Quadro VO – Comunicazione delle opzioni e revoche


Nella sezione 1, i righi VO10 e VO11 sono stati ridenominati “Vendite a distanza intracomunitarie di beni – Art. 41, primo comma, lett. b), D.L. n. 331 del 1993” per tenere conto delle modifiche introdotte nel decreto-legge n. 331 del 1993 dal decreto legislativo n. 83 del 2021 (in “Finanza & Fisco” n. 23/2021, pag. pag. 1409).


Il Rigo VO10, è destinato ai contribuenti che effettuano vendite a distanza intracomunitarie di beni, i quali hanno effettuato nell’anno precedente prestazioni di servizi di cui all’articolo 7-octies, comma 3, lettera b), e vendite a distanza intracomunitarie di beni per un ammontare complessivo, al netto dell’imposta sul valore aggiunto, non superiore a 10.000 euro che esercitano l’opzione, a partire dal 2021, per l’applicazione dell’IVA nello Stato comunitario di destinazione dei beni barrando la casella corrispondente. L’articolo 15 (Vendite a distanza) del decreto ministeriale 21 giugno 2021 (in “Finanza & Fisco” n. 25/2021, pag. pag. 1627) che disciplina i rapporti di scambio tra la Repubblica Italiana e la Repubblica di San Marino, prevede, per l’applicazione dell’IVA in detto Stato, una analoga opzione da parte degli operatori nazionali che effettuano le suddette cessioni nei confronti di privati residenti a San Marino. Le suddette opzioni hanno effetto a partire dal 2021 e sono valide fino a quando non siano revocate e, in ogni caso, per almeno due anni.

Le caselle indicate al rigo VO11 vanno barrate dai contribuenti che a partire dal 2021 intendono comunicare la revoca dell’opzione precedentemente richiesta.


Inoltre, è stato introdotto il nuovo rigo VO17 per consentire ai soggetti che effettuano le prestazioni di servizi indicate nell’art. 7-octies nei confronti di committenti non soggetti passivi stabiliti in Stati membri dell’Unione europea diversi dall’Italia di comunicare la revoca dell’opzione in precedenza esercitata.


Si ricorda che l’articolo 1, comma 1, lett. c), del Decreto Legislativo 25 maggio 2021, n. 83 (in “Finanza & Fisco” n. 23/2021, pag. pag. 1409), ha modificato il citato l’articolo 7-octies del D.P.R. n. 633/72 (Territorialità – Disposizioni relative alle prestazioni di servizi di telecomunicazione, di teleradiodiffusione ed elettronici rese a committenti non soggetti passivi) nella parte in cui prevede la soglia di 10.000 euro entro la quale le prestazioni transfrontaliere di servizi telecomunicazione, di teleradiodiffusione ed elettronici rese a committenti non soggetti passivi d’imposta stabiliti nella UE sono tassate nello stato di stabilimento del prestatore. Con la modifica introdotta viene incluso nel limite di 10.000 euro annui anche l’ammontare delle vendite a distanza intracomunitarie di beni nell’Unione europea, di cui al richiamato articolo 38-bis, commi 1 e 3, del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427.


QUADRO VX – Determinazione dell’IVA da versare o a credito


Nel rigo VX4 è stato eliminato il campo 6 riservato ai subappaltatori. L’abrogato campo 6 era riservato ai subappaltatori che nell’anno precedente avevano registrato un volume d’affari costituito per almeno l’80 per cento da prestazioni rese in esecuzione di contratti di subappalto nei confronti dei quali, per effetto dell’art. 35, comma 6-ter, del decreto-legge 4 luglio 2006, n. 223, convertito dalla legge 4 agosto 2006, n. 248 il limite annuo per la compensazione è elevato ad un milione di euro. Ora a seguito dell’innalzamento generalizzato del limite il citato campo è stato eliminato.


A regime il nuovo limite di compensazione orizzontale fissato a 2 milioni di euro nel 2021


Si ricorda che il comma 72 dell’articolo 1, della Legge 30 dicembre 2021, n. 234, ha modificato a decorrere dal 2022 il limite annuo dei crediti di imposta e dei contributi compensabili, elevandolo a 2 milioni di euro. La norma in esame disponendo che, a decorrere dal 1° gennaio 2022, il limite previsto dall’articolo 34, comma 1, primo periodo, della legge 23 dicembre 2000, n. 388, è elevato a 2 milioni di euro, stabilizza la misura. La disposizione in esame eleva il limite previsto dall’articolo 34, comma 1 (primo periodo), della legge 23 dicembre 2000, n. 388, fissato: in 1 miliardo di lire (516 mila euro) per ciascun anno solare e successivamente aumentato a 700.000 euro (art. 9, comma 2, D.L. n. 35 del 2013); incrementato ulteriormente per l’anno 2020 a 1 milione di euro (art. 147 del D.L. n. 34 del 2020) e successivamente per il solo anno 2021, portato a 2 milioni di euro (art. 22 del D.L. n. 73 del 2021)


Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11160/2022, recante: «Approvazione dei modelli di dichiarazione IVA/2022 concernenti l’anno 2021, con le relative istruzioni, da presentare nell’anno 2022 ai fini dell’imposta sul valore aggiunto», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


On-line la versione definitiva dei modelli di dichiarazione 730, IVA e 770. Disponibile anche la nuova Certificazione Unica

Dal bonus prima casa per gli under 36 ai beni e servizi anti Covid-19


Pronti sul sito delle Entrate i modelli e le istruzioni delle dichiarazioni 730, Certificazione Unica, 770 e Iva per il 2022. Tra le principali novità, l’ingresso nel 730 del Superbonus per l’abbattimento delle barriere architettoniche, la possibilità nella CU di indicare nuove detassazioni del reddito, e l’inserimento di alcuni campi, nel modello Iva, relativi ai beni e servizi necessari nella lotta alla pandemia da Covid-19. Per la CU 2022 l’approvazione ha riguardato anche le specifiche tecniche per la trasmissione in via telematica dei dati, da effettuarsi nel mese di febbraio e fino al 16 marzo 2022.


Dal Superbonus barriere architettoniche al bonus musica, il nuovo 730


Nel modello 2022 trovano spazio gli adeguamenti del trattamento integrativo e dell’ulteriore detrazione a favore dei lavoratori dipendenti e assimilati. Fanno il loro ingresso il nuovo “bonus musica”, che riguarda le spese relative a scuole di musica, conservatori e cori, sostenute per bambini e ragazzi fino a 18 anni, e l’estensione del Superbonus all’abbattimento delle barriere architettoniche, con l’aliquota maggiorata del 110% in caso di spese effettuate unitamente agli interventi Sismabonus ed Ecobonus. Tra le altre novità, il credito d’imposta per l’acquisto con Iva della prima casa, dedicato agli under 36, e quello per l’installazione di sistemi di filtraggio e miglioramento qualitativo dell’acqua. Aumentano, infine, le detrazioni per spese veterinarie e bonus mobili.


Certificazione Unica 2022, meno imposte per il “comparto sicurezza”


Tra le novità della nuova certificazione, da trasmettere entro il 16 marzo, l’aumento della detassazione sui redditi degli appartenenti alle forze armate e di polizia e nuovi benefici in tema di TFR in caso di cooperative costituite da lavoratori provenienti da aziende in difficoltà. Agevolazioni anche per le prestazioni da parte dei Fondi di solidarietà bilaterale del credito ordinario, cooperativo e della società Poste italiane Spa.


Modello Iva/2022, spazio a beni e servizi anti-Covid


Tra le novità della nuova dichiarazione, da presentare entro il 2 maggio, l’introduzione di nuovi campi per indicare le percentuali di compensazione applicate dagli agricoltori nell’ambito del regime speciale loro riservato, e per le operazioni riguardanti beni e servizi necessari per il contenimento e la gestione dell’emergenza epidemiologica da Covid-19; nuove regole, inoltre, per l’applicazione dell’imposta nell’e-commerce.


Pronto anche il modello 770/2022


Nel nuovo modello, da trasmettere entro il 31 ottobre, rappresenta una new entry il campo per indicare l’”ID Arrangement” del meccanismo transfrontaliero rilasciato da un’Amministrazione centrale di uno Stato membro dell’Unione Europea. Inoltre sono state inserite con apposite note due nuove ipotesi di sospensione dei versamenti nell’ambito delle misure di contrasto all’emergenza Covid-19.

(Così, comunicato stampa Agenzia delle entrate del 14 gennaio 2022)


Link ai modelli e relative istruzioni pubblicati nel sito dell’Agenzia delle entrate


Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11169/2022, recante: «Approvazione della Certificazione Unica “CU 2022”, relativa all’anno 2021, unitamente alle istruzioni per la compilazione, nonché del frontespizio per la trasmissione telematica e del quadro CT con le relative istruzioni. Individuazione delle modalità per la comunicazione dei dati contenuti nelle Certificazioni Uniche e approvazione delle relative specifiche tecniche per la trasmissione telematica», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11185/2022, recante: «Approvazione dei modelli 730, 730-1,730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2022 da parte dei soggetti che si avvalgono dell’assistenza fiscale», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11224/2022, recante: «Approvazione del modello 770/2022, relativo all’anno di imposta 2021, con le istruzioni per la compilazione, concernente i dati dei versamenti, dei crediti e delle compensazioni», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11160/2022, recante: «Approvazione dei modelli di dichiarazione IVA/2022 concernenti l’anno 2021, con le relative istruzioni, da presentare nell’anno 2022 ai fini dell’imposta sul valore aggiunto», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Stagione dichiarativa 2022. On-line le bozze dei modelli 730, Certificazione unica, 770 e Iva

Sono disponibili sul sito dell’Agenzia delle Entrate le bozze dei modelli 2022 delle dichiarazioni 730, Certificazione Unica (CU), 770 e dichiarazione annuale Iva, con le relative istruzioni. Tra le novità, nel 730 fanno il loro ingresso il credito d’imposta sull’acquisto della prima casa per coloro che hanno meno di 36 anni d’età e il Superbonus per l’abbattimento delle barriere architettoniche.

Nella CU trovano spazio le misure a sostegno del lavoro e l’indicazione della liquidazione anticipata della Nuova assicurazione sociale per l’impiego (NASPI), mentre nel 770 si aggiungono nuovi campi per la gestione del credito e per l’inserimento dell’ID Arrangement relativo al meccanismo transfrontaliero rilasciato da uno Stato membro Ue.

Nella dichiarazione annuale Iva si inseriscono le novità sopraggiunte nel 2021 per agricoltori, e-commerce e per i beni e servizi necessari nella lotta alla pandemia da Covid-19.


Modello 730/2022, nuove agevolazioni


Nel nuovo 730/2022 per l’anno d’imposta 2021 entrano gli aumenti, pari a 1.200 euro, del trattamento integrativo a favore dei lavoratori dipendenti e assimilati con reddito complessivo fino a 28.000 euro e dell’ulteriore detrazione decrescente prevista per i redditi fino a 40.000 euro.

Fa inoltre il suo debutto il “bonus musica”, ovvero la detrazione per l’iscrizione e l’abbonamento di bambini e ragazzi tra i 5 e 18 anni a scuole di musica, conservatori e cori, bande e scuole di musica riconosciute, che spetta per un importo fino a 1.000 euro se il reddito complessivo non supera i 36.000 euro. Altra novità riguarda la possibilità di fruire del Superbonus per l’abbattimento delle barriere architettoniche, con l’aliquota maggiorata del 110% per le spese sostenute unitamente agli interventi Sismabonus ed Ecobonus.

Spazio anche al nuovo credito d’imposta per l’acquisto con Iva della prima casa, dedicato agli under 36 con un ISEE non superiore a 40.000 euro annui. In dichiarazione sarà inoltre possibile inserire gli eventuali residui del credito che non ha trovato capienza nell’imposta della precedente dichiarazione. Da segnalare tra le new entry anche il credito d’imposta per l’installazione di sistemi di filtraggio e miglioramento qualitativo delle acque destinate al consumo umano (per spese fino ad un importo massimo di 1.000 euro).


Le novità della Certificazione Unica 2022


Nella CU 2022, che i sostituti d’imposta devono trasmettere all’Agenzia delle Entrate e rilasciare ai singoli percipienti entro il termine unico del 16 marzo, trovano spazio l’aumento a 609,50 euro della riduzione dell’imposta a favore del personale dipendente del “comparto sicurezza”, oltre alle nuove agevolazioni previste per il TFR in caso di cooperative costituite da lavoratori provenienti da aziende in difficoltà e per le prestazioni dei Fondi di solidarietà bilaterale del credito ordinario, cooperativo e della società Poste italiane Spa. Fra le novità, anche l’indicazione della liquidazione anticipata della Nuova assicurazione sociale per l’impiego (NASPI).


Modello 770/2022


Nel modello 770 sono stati inseriti nuovi campi per la gestione del credito connesso all’erogazione del trattamento integrativo e per indicare l’”ID Arrangement”, relativo al meccanismo transfrontaliero, rilasciato da un’Amministrazione centrale di uno Stato membro dell’Unione Europea. Per l’inserimento dei versamenti effettuati nell’anno 2021, a seguito della rateizzazione prevista per contrastare l’emergenza Covid-19, restano attivi nei prospetti riepilogativi gli speciali codici Covid-19 introdotti lo scorso anno.


Modello Iva, novità per agricoltori, e-commerce e sul fronte pandemia


La dichiarazione annuale IVA è stata aggiornata per accogliere le novità normative riguardanti l’applicazione dell’imposta nel 2021, tra cui le percentuali di compensazione applicate dagli agricoltori nell’ambito del regime speciale loro riservato, le operazioni riguardanti beni e servizi necessari per il contenimento e la gestione dell’emergenza epidemiologica da Covid-19, le nuove regole per l’applicazione dell’Iva nell’e-commerce. (Così, comunicato stampa Agenzia delle entrate del 23 dicembre 2021)


Link alla bozze dei modelli e relative istruzioni sul sito dell’Agenzia delle entrate