Pubblicata nella Gazzetta Ufficiale europea la direttiva che rafforza la cooperazione tra le autorità fiscali nazionali (DAC 8)

La direttiva DAC 8 (direttiva n. 2023/2226) modifica le norme dell’UE in materia di cooperazione amministrativa nel settore fiscale.

Le modifiche riguardano principalmente la comunicazione e lo scambio automatico di informazioni sui proventi delle operazioni in cripto-attività e di informazioni sui ruling fiscali preventivi per i soggetti privati più facoltosi (ad alto patrimonio netto).

L’obiettivo della direttiva è rafforzare il quadro legislativo esistente ampliando l’ambito di applicazione degli obblighi di registrazione e di comunicazione e la cooperazione amministrativa generale delle amministrazioni fiscali.

Saranno contemplate nuove categorie di attività e di reddito, come le cripto-attività. La direttiva riguarda un’ampia gamma di cripto-attività e si basa sulle definizioni contenute nel regolamento sui mercati delle cripto-attività (MiCA). Nell’ambito di applicazione sono incluse anche le cripto-attività emesse in modo decentrato, gli stablecoin, compresi i token di moneta elettronica, e alcuni token non fungibili (NFT).

Link al testo della Direttiva (Ue) 2023/2226 del Consiglio UE del 17 ottobre 2023 recante modifica della direttiva 2011/16/UE, relativa alla cooperazione amministrativa nel settore fiscale – Pubblicata nella Gazzetta Ufficiale europea del 24 ottobre 2023, Serie L – (G.U.U.E. L 24/10/2023)


Rottamazione-quater. Entro il 31 ottobre la prima rata. Validi i pagamenti effettuati entro il 6 novembre 2023

Prima scadenza in arrivo per i pagamenti della cosiddetta rottamazione-quater.

Il prossimo 31 ottobre è il termine previsto per la prima (o unica) rata della definizione agevolata delle cartelle, introdotta dalla Legge di Bilancio 2023. Il pagamento deve essere effettuato utilizzando i moduli allegati alla Comunicazione delle somme dovute, cioè la lettera inviata da Agenzia delle entrate-Riscossione in risposta a circa 3 milioni di contribuenti che hanno presentato domanda di adesione entro il termine di legge del 30 giugno scorso.

Si ricorda che per ciascuna rata la legge concede ulteriori 5 giorni di tolleranza rispetto al termine di pagamento previsto.

Pertanto, per la rata in scadenza il 31 ottobre saranno considerati validi i pagamenti effettuati entro il 6 novembre 2023 (il 5 novembre è festivo quindi il termine slitta al giorno successivo).

In caso di mancato pagamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, verranno meno i benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


Come e dove pagare


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l‘App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate- Riscossione dove l’accesso è consentito esclusivamente su appuntamento da prenotare sul sito nella sezione “Sportello territoriale” oppure tramite il contact center al numero 060101.


Come richiedere la copia dei moduli di pagamento


Agenzia delle entrate-Riscossione ha reso disponibili sul proprio sito internet alcuni servizi utili per i contribuenti in vista delle scadenze di pagamento.

In particolare, è sempre possibile per coloro che non sono in possesso, per qualsiasi motivo, della Comunicazione delle somme dovute e dei moduli di pagamento, scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it, accedendo con le credenziali Spid, Cie e Cns, oppure riceverla via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Come richiedere l’addebito diretto sul conto corrente


È possibile chiedere l’attivazione dell’addebito diretto delle rate della definizione agevolata sul conto corrente, oltre che allo sportello, anche dall’area riservata del sito www.agenziaentrateriscossione.gov.it utilizzando il servizio “Attiva/revoca mandato SDD piani di Definizione agevolata” presente nella sezione Definizione agevolata. Sarà sufficiente selezionare il piano di definizione agevolata su cui si vuole attivare la domiciliazione bancaria e inserire i dati richiesti.

Alla fine della compilazione, il sistema invia una e-mail di presa in carico all’indirizzo di posta elettronica indicato e successivamente una seconda comunicazione con la conferma dell’attivazione del servizio e l’indicazione della rata che sarà addebitata. Qualora il contribuente non riceva tale conferma entro 10 giorni lavorativi antecedenti la scadenza della rata (ad esempio, per la rata del 31 ottobre 2023 l’addebito diretto è attivo per le richieste confermate entro il 17 ottobre) il pagamento dovrà essere effettuato mediante le altre modalità previste, mentre l’addebito sul conto, nel caso sia confermata l’attivazione, sarà operativo a partire dalla rata successiva.


Il Servizio ContiTu.


Nell’area pubblica del sito www.agenziaentrateriscossione.gov.it è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu fra le pagine del sito dedicate alla definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il Prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la definizione agevolata non produrrà effetti.


D.L.  “Alluvione“: in zone maltempo prima rata nel 2024.


Si ricorda che per i soggetti residenti nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023), i termini e le scadenze riferiti alla definizione agevolata sono stati prorogati di tre mesi. Pertanto, la Comunicazione delle somme dovute sarà inviata entro il prossimo mese di dicembre e il termine per il pagamento della prima (o unica) rata della rottamazione-quater è previsto nel 2024.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 25 ottobre 2023)


Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-Riscossione – Aggiornamento 8 novembre 2023


Il “Ddl Incentivi” è Legge

Approvata in via definitiva la delega al Governo in materia di revisione del sistema degli incentivi alle imprese.

La Camera dei Deputati ha approvato in via definitiva il disegno di legge di delega al Governo in materia di revisione del sistema degli incentivi alle imprese e disposizioni di semplificazione delle relative procedure nonché in materia di termini di delega per la semplificazione dei controlli sulle attività economiche (già approvato dal Senato) (AC 1406).


Riforma fiscale. Approvata la bozza di D.Lgs. per razionalizzare e semplificare le norme in materia di adempimenti tributari

Il Consiglio dei Ministri di lunedì 23 ottobre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo di attuazione della legge 9 agosto 2023, n. 111, con la quale è stata conferita delega al Governo per la revisione del sistema tributario.


Aggiornamento al 13 gennaio 2024

Pubblicato nella Gazzetta Ufficiale, Serie generale, n. 9 del 12 gennaio 2024 il Decreto legislativo 8 gennaio 2024, n. 1, recante: «Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari.». 


(Link al testo della bozza di decreto legislativo e della relativa relazione di attuazione delle delega relativa alla razionalizzazione e semplificazione delle norme in materia di adempimenti tributari. – esame preliminare)

Il decreto delegato (approvato, in esame preliminare) dà attuazione alla delega relativa alla Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari.

Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari (decreto legislativo – esame preliminare)

Il decreto legislativo (in esame preliminare) persegue i seguenti obiettivi:

  • razionalizzare, in un quadro di reciproca e leale collaborazione che privilegi l’adempimento spontaneo, gli obblighi dichiarativi, riducendone gli adempimenti;
  • armonizzare i termini degli adempimenti tributari, anche dichiarativi, e di versamento, razionalizzandone la scansione temporale nel corso dell’anno;
  • semplificare la modulistica prescritta per l’adempimento degli obblighi dichiarativi e di versamento;
  • ampliare le forme di pagamento;
  • incentivare l’utilizzazione delle dichiarazioni precompilate;
  • semplificare le modalità di accesso dei contribuenti ai servizi messi a disposizione dall’Amministrazione finanziaria;
  • incrementare i servizi digitali a disposizione dei cittadini, prevedendo che agli adempimenti si possa ottemperare anche direttamente per via telematica;
  • prevedere misure volte a incentivare, anche in prospettiva e garantendone la gratuità, l’utilizzo dei pagamenti elettronici, l’ammodernamento dei terminali di pagamento e la digitalizzazione delle piccole e medie imprese.

Il testo semplifica i modelli per le dichiarazioni relative ai redditi, all’IRAP e all’IVA ed estende il modello semplificato delle persone fisiche a tutti i contribuenti non titolari di partita IVA.

Si semplifica la dichiarazione annuale dei sostituti d’imposta e si elimina la Certificazione Unica relativa ai soggetti forfettari e ai soggetti in regime fiscale di vantaggio.

Si prevede che, a decorrere dal 2024, l’Agenzia delle entrate renda disponibile telematicamente, entro il 30 aprile di ciascun anno, la dichiarazione precompilata anche alle persone fisiche titolari di redditi differenti da quelli da lavoro dipendente e pensione, estendendo agli oneri indicati nella dichiarazione precompilata, forniti dai soggetti terzi, l’applicazione dei limiti al controllo formale dell’Agenzia delle entrate di cui all’articolo 5 del D.Lgs. 175/2014.

Si riorganizzano gli indici sintetici di affidabilità fiscale;

si interviene in materia di scadenza dei versamenti rateali delle imposte;

si amplia la soglia versamenti minimi dell’IVA e delle ritenute sui redditi di lavoro autonomo;

si prevede che, salvo casi di indifferibilità e urgenza, l’Agenzia delle entrate sospenda dal 1° al 31 agosto e dal 1° al 31 dicembre l’invio delle comunicazioni relative ai controlli automatizzati, ai controlli formali e alle liquidazioni delle imposte sui redditi assoggettati a tassazione separata e delle lettere di compliance;

si modificano i termini di presentazione delle dichiarazioni fiscali;

si dispone che, a partire dal 2024, i soggetti tenuti all’invio dei dati delle spese sanitarie al Sistema Tessera Sanitaria per la predisposizione, da parte dell’Agenzia delle entrate, della dichiarazione dei redditi precompilata, provvedono alla trasmissione dei dati con cadenza semestrale.

Inoltre, si prevede l’incremento da 50 mila euro a 70 mila euro annui della soglia al di sotto della quale non è richiesto il visto di conformità per l’utilizzo in compensazione del credito IVA e da 20 mila euro a 50 mila euro annui della soglia al di sotto della quale non è richiesto il visto di conformità per l’utilizzo in compensazione dei crediti per imposte dirette e IRAP.

Si prevede un rafforzamento dei servizi digitali per: potenziare i canali di assistenza a distanza; consentire la registrazione delle scritture private; consentire la richiesta e l’ottenimento di certificati rilasciati dall’Agenzia stessa; consentire il confronto a distanza tra contribuente e uffici dell’Agenzia e lo scambio di documentazione relativa ad attività di controllo e accertamento; consentire il calcolo e il versamento degli importi dovuti a seguito di attività di controllo e accertamento nonché liquidazione dei tributi gestiti dall’Agenzia delle entrate; effettuare ulteriori adempimenti.


Approvato lo schema di D.Lgs. per la revisione dello Statuto dei diritti del contribuente. Disciplinato il regime dei vizi degli atti impositivi

Modifiche allo Statuto dei diritti del contribuente (decreto legislativo – esame preliminare)

(Link alla bozza di decreto legislativo – esame preliminare)

Il Consiglio dei Ministri di lunedì 23 ottobre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo di attuazione della legge 9 agosto 2023, n. 111, con la quale è stata conferita delega al Governo per la revisione del sistema tributario.

Il decreto (approvato, in esame preliminare) dà attuazione alla delega relativa alla revisione dello Statuto dei diritti del contribuente e all’applicazione in via generalizzata del principio del contraddittorio.

Il testo precisa che le disposizioni dello Statuto del contribuente concernenti la garanzia del contradditorio e dell’accesso alla documentazione tributaria, la tutela dell’affidamento, il divieto del ne bis in idem e l’autotutela attengono ai livelli essenziali delle prestazioni e stabilisce che le norme tributarie impositive che recano il presupposto d’imposta e i soggetti passivi si applicano ai soli casi previsti dalla norma. Con riguardo alla disciplina dell’efficacia temporale delle norme tributarie, conferma il principio di irretroattività delle disposizioni tributarie e, in particolare:

  • specifica il regime dei tributi periodici, precisando che nel caso di tributi “dovuti, determinati o liquidati periodicamente” le modifiche introdotte si applicano solo a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore della modifica;
  • stabilisce che le presunzioni legali non si applicano retroattivamente;
  • stabilisce il regime dell’annullabilità (in luogo della vigente nullità) dei provvedimenti emessi in violazione dell’obbligo di invitare il contribuente a fornire chiarimenti prima di procedere alle iscrizioni a ruolo derivanti dalla liquidazione dei tributi risultanti da dichiarazioni;
  • disciplina espressamente “il principio del contraddittorio”;
  • stabilisce che tutti i provvedimenti che incidono sfavorevolmente nella sfera del destinatario devono esser preceduti, a pena di annullabilità, da un contraddittorio informato ed effettivo (il diritto al contraddittorio è escluso per gli atti non aventi contenuto provvedimentale);
  • delinea la procedura, i requisiti e i termini del contradittorio tra amministrazione e contribuente;
  • interviene sulla disciplina della motivazione degli atti tributari, stabilendo che i provvedimenti dell’amministrazione finanziaria devono essere motivati “a pena di annullabilità”, con l’indicazione specifica dei presupposti, dei mezzi di prova, oltre che delle ragioni giuridiche su cui si fonda la decisione;
  • esplicita la possibilità di prevedere la motivazione anche per relationem;
  • stabilisce che gli atti della riscossione debbano contenere con riguardo agli interessi i criteri di calcolo, la data di decorrenza e i tassi applicati.

Il testo interviene anche in merito alla disciplina dei vizi degli atti dell’amministrazione finanziaria:

  • annullabilità – gli atti dell’amministrazione finanziaria sono impugnabili dinanzi agli organi della giurisdizione tributaria e sono annullabili “per violazione di legge, ivi incluse le norme sulla competenza, sul procedimento, sulla partecipazione del contribuente e sulla validità degli atti”. I motivi di annullabilità non sono rilevabili d’ufficio;
  • nullità – i vizi di nullità devono esser qualificati come tali dalle norme e possono essere eccepiti in sede amministrativa o giudiziaria, sono rilevabili d’ufficio, danno diritto alla ripetizione di quanto versato, salva la prescrizione del credito;
  • irregolarità – l’incompleta o inesatta indicazione dell’ufficio presso il quale è possibile ottenere informazioni sull’atto di riscossione costituisce mera irregolarità e non vizio di annullabilità;
  • inesistenza – si chiarisce che è inesistente la notificazione degli atti impositivi e della riscossione priva dei suoi elementi essenziali (soggetti giuridicamente inesistenti, privi di collegamento con il destinatario, estinti); fuori dai predetti casi la notificazione eseguita in violazione di legge è nulla, sanabile in caso di raggiungimento dello scopo dell’atto.

Si estende l’obbligo di conservazione decennale della documentazione tributaria anche alle scritture contabili; decorso il decennio è preclusa all’amministrazione finanziaria l’utilizzabilità, a fini probatori, della documentazione.

Si introduce espressamente il principio del ne bis in idem nel procedimento tributario: stabilendo che l’amministrazione possa esercitare l’azione accertativa una sola volta per ogni periodo d’imposta.

Si vieta espressamente all’amministrazione finanziaria di divulgare, nell’esercizio dell’azione amministrativa, i dati dei contribuenti acquisiti anche attraverso l’interoperabilità con altre banche dati.

Si rimodula il principio della non sanzionabilità del “ragionevole affidamento” a favore del contribuente precisando che, solo in caso di tributi dell’Unione Europea, non è tenuto al versamento di sanzioni e interessi per il periodo di vigenza del tributo, quando le indicazioni contenute negli atti dell’amministrazione finanziaria sono formulate in maniera precisa.

Si introduce il principio di proporzionalità dell’azione dell’amministrazione finanziaria e si disciplina l’esercizio del potere di autotutela obbligatoria (obbligo di annullare l’atto per le ipotesi di errore di persona, di calcolo, sull’individuazione del tributo, errore materiale del contribuente facilmente riconoscibile) e facoltativa (annullabilità per l’ipotesi di illegittimità, infondatezza dell’atto o dell’imposizione.

Si attua la revisione dell’istituto dell’interpello, con la previsione del versamento di un contributo, e si individuano i documenti di prassi attraverso i quali l’amministrazione finanziaria fornisce supporto ai contribuenti nell’interpretazione e nell’applicazione delle norme tributarie (circolari interpretative e applicative, consulenza giuridica, interpello e consultazione semplificata) e delle circolari. Si prevede la possibilità per l’amministrazione finanziaria di effettuare consulenza giuridica ai contribuenti.

Si istituisce il Garante nazionale del contribuente, con un ampliamento delle funzioni rispetto all’attuale Garante del contribuente.


Il differimento al 30 novembre 2024 per la regolarizzazione del quadro RS da parte dei forfetari ha effetto solo per il periodo d’imposta 2021

“La norma non incide sull’adempimento dichiarativo né per quest’anno né per quelli pregressi (il comma 73, infatti, non viene modificato), limitandosi, per il solo periodo d’imposta 2021, a rimettere in termini i contribuenti forfetari, che potranno, pertanto, inviare i dati entro il 30 novembre 2024 senza l’applicazione di sanzioni”.

Questa è solo una delle importanti precisazioni dell’Agenzia delle entrate fornite nel corso dell’audizione al Senato della Repubblica – VI Commissione Finanze e Tesoro – sulle proroga di termini e versamenti introdotte dal “D.L. Proroghe”.

Link al testo dell’audizione dell’Agenzia delle entrate al Senato della Repubblica del 17 ottobre 2023 – VI Commissione Finanze e Tesoro – sulle proroghe di termini e versamenti introdotte dal “D.L. Proroghe” –  Atto Senato 899 – «Conversione in legge del decreto-legge 29 settembre 2023, n. 132, recante disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali»


SOMMARIO – Finanza & Fisco n. 33 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti 


Alcune pregiudiziali (forse) utili da conoscere prima di scrivere un ricorso tributario: spunti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Prolungamento dei termini per la notifica degli avvisi di rettifica o di accertamento


L’esonero dalla dichiarazione non è equiparabile all’omissione. Di conseguenza niente prolungamento dei termini di accertamento. Non può essere applicato il termine dei cinque anni (sette dopo la Legge n. 208/2015)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22053 del 24 luglio 2023: «AVVISO DI ACCERTAMENTO – Termini per la notifica degli avvisi di rettifica o di accertamento – IVA (Imposta sul valore aggiunto) – Associazioni sportive non riconosciute – Mancata presentazione della dichiarazione annuale IVA – Legittimo utilizzo dell’esonero dall’obbligo di presentazione della dichiarazione IVA – Inesistenza dell’obbligo di presentazione – Omessa dichiarazione – Non è tale – Conseguenze – Mancato esercizio del potere accertativo entro il termine di cui al comma 1 dell’art. 57 del D.P.R. n. 633 del 1972 (quadriennale nella versione anteriore rispetto alle modifiche apportate dall’art. 1, commi 130 e ss., della L. 28/12/2015, n. 208) – Prolungamento di termini di accertamento fiscale previsto dal successivo comma 2 dell’art. 57, del D.P.R. n. 633 del 1972 (termine quinquennale, attualmente, termine settennale) – Applicabilità – Esclusione – Ragioni – Art. 57, del D.P.R. 26/10/1972, n. 633 – L. 16/12/1991, n. 398»


Sentenza – Motivazione apparente – Vizio ex art. 360, comma 1, n. 4), c.p.c.


La motivazione “concisa” ma analitica non è “apparente”

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 23781 del 3 agosto 2023: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Provvedimenti del giudice civile – Sentenza – Contenuto -Motivazione della sentenza di merito e il controllo della Corte di cassazione – Vizi di motivazione – Motivazione solo assertiva – Motivazione apparente – Vizio ex art. 360, comma 1, n. 4) e 132, comma 2, n. 4), c.p.c. – Esposizione in maniera dettagliata di quali fossero le ragioni addotte da ambedue le parti – Rilievo al fatto che le questioni sono “state oggetto di ulteriori approfondimenti, in diritto e nel merito” – Dettagliata spiegazione delle irregolarità riscontrate (poste a base del giudizio di non conformità dell’ordinamento interno di ente non commerciale alle disposizioni normative ex art. 148, comma 8, del TUIR, con conseguente disconoscimento delle agevolazioni fiscali previste dalla Legge n. 398/1991, riservata agli enti sportivi dilettantistici senza fine di lucro) – Elementi rilevanti ai fini della valutazione della esistenza della motivazione»


L’apparenza della motivazione, incidendo sul contenuto della sentenza, la inficia, determinandone la nullità


Estensione dell’efficacia del giudicato – Deroga in relazione al coerede non notificatario rimasto estraneo


Cartella all’erede “estraneo”. Illegittima se il giudicato sugli atti impositivi presupposto non riguarda il de cuius ma solo gli altri coeredi “notificatari”

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 24349 del 10 agosto 2023: «COSA GIUDICATA CIVILE – Limiti rispetto a terzi – RISCOSSIONE – Cartella di pagamento – Eredi ed aventi causa – Giudicato sui presupposti avvisi riguardanti contribuente deceduto dichiarati legittimi – Atti impositivi divenuti definitivi per effetto del giudicato – Presupposti anteriori al decesso del dante causa – Notifica solo ad alcuni coeredi e non al de cuius – Estensione dell’efficacia del giudicato – Sussistenza – Deroga in relazione al coerede non notificatario rimasto estraneo al giudicato formatosi nei confronti degli altri coeredi – Affermazione – Art. 1306 c.c. – Art. 2909 c.c. – Art. 65, del D.P.R. 29/09/1973, n. 600»


Processo tributario – Acquisizione di elementi conoscitivi tecnici


Appello. Vizio ex art. 360, comma 1, n. 4) l’errata dichiarazione di irricevibilità di memoria difensiva contenente consulenza tecnica perché “documento nuovo”

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 26798 del 19 settembre 2023: «IRPEF (imposta sul reddito delle persone fisiche) – Redditi diversi – Terreno edificabile pertinenziale ad un immobile – Plusvalenza in relazione alla vendita di un comprensorio di terreno su cui insistevano fabbricati (asseritamente da demolire) -Plusvalenza calcolata in relazione alla estensione del terreno scoperto e non anche dei fabbricati, la cui superficie, pur potendo essere considerata edificabile, è stata espunta dal computo complessivo assoggettato a tassazione – Tassazione – Fondamento – Fattispecie – Art. 67, del D.P.R. 22/12/1986, n. 917 • PROVA CIVILE – Consulenza tecnica – Valore probatorio – Allegazione difensiva a contenuto tecnico, sia che esse siano singolarmente prodotte, sia che la relativa allegazione avvenga nel contesto di scritti difensivi – CONTENZIOSO TRIBUTARIO – Procedimento – Acquisizione di elementi conoscitivi tecnici – Relazione tecnica di parte – Perizie stragiudiziali – Termine per la produzione in appello – Termine di dieci giorni prima dell’udienza pubblica di discussione della causa in appello – Art. 58, del D.Lgs. 31/12/1992, n. 546 – IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Provvedimenti del giudice civile – Sentenza – Contenuto – Vizi – Nullità della sentenza, per violazione o falsa applicazione dell’art. 58 D.Lgs. n. 546/1992, per non aver la CTR preso in considerazione la perizia giurata di parte prodotta dal ricorrente nel giudizio di appello, perché erroneamente ritenuta “documento nuovo” – Fondamento – Vizio ex art. 360, comma 1, n. 4) e art. 58 D.Lgs. n. 546/1992»


Corti di Giustizia Tributarie di Secondo Grado:


Processo tributario – Natura delle dichiarazioni rese dal legale rappresentante in sede di verifica


Dichiarazioni dell’amministratore nel corso della verifica fiscale della società amministrata. Negato il valore di confessione stragiudiziale in presenza di elementi incerti

Corte di Giustizia Tributaria di Secondo Grado dell’Emilia Romagna – Sezione IV – Sentenza n. 242 del 28 febbraio 2023: «CONTENZIOSO TRIBUTARIO – Procedimento – Disposizioni comuni ai vari gradi del procedimento – Istruzione del processo – Dichiarazioni rese dal legale rappresentante di società in sede di verifica – Natura giuridica – Confessione stragiudiziale – Presenza di elementi di equivocità o di incertezza – Configurabilità – Esclusione – Applicazione dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, ai fini del riparto dell’onere della prova e giudizio di fondatezza o meno della pretesa erariale – Art. 2735 c.c.»


Debiti tributari del “de cuius” – Notifica della Cartella di pagamento


Notifica agli eredi collettivamente ed impersonalmente presso l’ultimo domicilio del “de cuius”. Radicalmente nulla se l’ufficio non tiene conto della dichiarazione di successione presentata da oltre un anno

Corte di Giustizia Tributaria di Secondo Grado della Puglia – Sezione IV – Sentenza n. 1372 del 9 maggio 2023: «RISCOSSIONE DELLE IMPOSTE – CONTENZIOSO TRIBUTARIO – Iscrizione a ruolo – Cartella di pagamento – Vizi di notifica – Parti nel processo – Legittimazione passiva – Ente impositore (nella specie Agenzia delle entrate) – Ricorso e procedura di reclamo prevista dall’art. 17-bis, D.Lgs. n. 546/1992 nel testo vigente ratione temporis – Avvio della fase di mediazione nei confronti dell’Agenzia delle entrate, senza la notifica del ricorso all’Agente della riscossione – Effetto sospensivo sui termini per la notifica del ricorso avverso l’Agente della riscossione – Affermazione – Artt. 10 e 17-bis, del D.Lgs. 31/12/1992, n. 546 • CONTENZIOSO TRIBUTARIO – Procedimento – Ricorso in commissione tributaria -Procedimento di appello – Atto di appello – Modalità per la proposizione – Sottoscrizione in originale – Necessità -Costituzione del ricorrente – Disciplina di cui all’art. 22 del D.Lgs. n. 546 del 1992 – Mancanza di sottoscrizione del ricorrente nella copia depositata – Conseguenze – Mera irregolarità – Sussistenza – Art. 18, del D.Lgs. 31/12/1992, n. 546 – Art. 22, del D.Lgs. 31/12/1992, n. 546 – Art. 53, del D.Lgs. 31/12/1992, n. 546 • RISCOSSIONE – ACCERTAMENTO – Notifiche – Notifica cartella di pagamento agli eredi – Eredi del contribuente – Agli eredi nel loro domicilio fiscale – Presupposti – Comunicazione ex art. 65 del DPR n. 600 del 1973 – Mancata effettuazione – Conseguenze – Intestazione dell’atto al dante causa – Notificazione agli eredi collettivamente ed impersonalmente presso l’ultimo domicilio del “de cuius” – Condizioni – Conoscenza della morte da parte dell’Amministrazione – Conseguenze – Nullità dell’atto notificato – Idoneità della dichiarazione di successione ai fini della comunicazione di cui all’art. 65, comma 2, del D.P.R. n. 600/1973 – Sussiste – Art. 65, del DPR 29/09/1973, n. 600»


Prassi


Comitato Interregionale dei Consigli Notarili delle Tre Venezie


Diritto societario – I chiarimenti dei notai


Atti societari: i nuovi orientamenti dei notai del Triveneto

Comitato Interregionale dei Consigli Notarili delle Tre Venezie – Nuovi orientamenti del Comitato Triveneto dei notai in materia di atti societari – a cura della Commissione società – Ottobre 2023


Legislazione

Decreto-legge “Proroghe”


Assegnazioni e cessione agevolata dei beni ai soci al 30 novembre con versamento unico e imposta sostitutiva cripto-attività al 15 novembre 2023

Le disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali

Il testo del Decreto-Legge 29 settembre 2023, n. 132, recante: «Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali» – Artt. da 1 a 7, 15 e 17, coordinato con le norme richiamate o modificate e con il testo della Relazione illustrativa


Invio telematico delle comunicazioni del titolare effettivo agli uffici del Registro delle imprese


Registro dei Titolari Effettivi. Al via l’operatività del sistema di comunicazione dei dati e delle informazioni. Prima comunicazione entro l’11 dicembre 2023

Decreto del Direttore Generale per il mercato, la concorrenza, la tutela del consumatore e la normativa tecnica -Ministero delle Imprese e del Made in Italy – del 29 settembre 2023: «Attestazione dell’operatività del sistema di comunicazione dei dati e delle informazioni sulla titolarità effettiva»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Delega fiscale: Commercialisti, contraddittorio e autotutela rafforzati per superare la mediazione

D’Angiolella:

“Nel nuovo scenario, conciliazione anticipata su iniziativa del giudice al posto della mediazione”


 “Sono note le criticità che caratterizzano gli istituti del reclamo e della mediazione, legate al fatto che la loro gestione è rimessa allo stesso ente impositore che ha emesso l’atto impugnato. La delega fiscale potrebbe costituire l’occasione per mettere in soffitta tali istituti, sostituendoli con un’ipotesi di conciliazione anticipata su iniziativa del giudice. Tale soluzione va ovviamente valutata con estrema attenzione e può trovare una sua più logica legittimazione e giustificazione in particolar modo se il legislatore delegato darà effettiva e completa attuazione al criterio direttivo in cui si prevede il rafforzamento degli istituti del contraddittorio preventivo e dell’autotutela”.

È il punto di vista espresso da Rosa D’Angiolella, consigliera nazionale dei commercialisti, nel corso del suo intervento al Congresso nazionale della categoria, in corso di svolgimento a Torino.

“In particolare – ha spiegato D’Angiolella – occorre dare pienezza e concretezza al contraddittorio preventivo al fine di garantirne l’effettività: lo stesso non deve pertanto esaurirsi, com’è in base al vigente art. 5-ter del D.lgs. n. 218 del 1997, in un diritto di replica successivo all’emanazione dell’avviso di accertamento, ma deve avere carattere realmente preventivo, per cui è necessario che sia attivato prima di emanare l’avviso di accertamento, prima cioè che il potere impositivo sia stato ormai esercitato in modo non “partecipato”.

Secondo l’esponente dei commercialisti, deve trattarsi

“di una partecipazione del privato alla formazione del provvedimento amministrativo, in chiave difensiva, al fine di realizzare il cosiddetto giusto procedimento, a cui deve accompagnarsi la sanzione della nullità dell’atto impositivo emanato in sua violazione, derivante automaticamente dalla semplice constatazione della sua mancata attivazione, nonché l’obbligo di motivazione “rafforzata”, ossia il dovere per l’amministrazione finanziaria di esaminare le osservazioni del contribuente e di fornire un’adeguata replica, motivando espressamente sul punto, nel caso in cui l’Ufficio ritenesse di disattenderle”.

Per D’Angiolella è anche

“necessario estendere a tutti gli accertamenti l’obbligo di invitare il contribuente a comparire, prima dell’emissione dell’atto impositivo, indipendentemente dalle modalità con cui si svolge il controllo, comprendendovi dunque sia gli accertamenti “a tavolino” che quelli di natura parziale, fatta eccezione per quelli a carattere sostanzialmente automatizzato”.

I commercialisti propongono di disciplinare in modo appropriato anche le forme con cui il contraddittorio dovrà svolgersi.

“Sarebbe opportuno prevedere l’obbligo di attivare un contraddittorio orale, un incontro, anche a distanza, tra contribuente e amministrazione finanziaria nel quale poter discutere anche di quanto già eventualmente eccepito dal contribuente tramite la produzione di una memoria scritta”.

La procedura di mediazione potrebbe essere trasferita per D’Angiolella all’interno del giudizio di primo grado. “In sintesi – ha concluso – dinanzi al giudice di primo grado potrebbe essere prevista un’udienza dedicata al tentativo obbligatorio di mediazione, da tenersi in camera di consiglio, alla presenza delle parti, presieduta dal giudice monocratico o, per le controversie di competenza del collegio, dal relatore della causa”.

Così, comunicato stampa Cndcec del 19 ottobre 2023


Commercialisti: con la delega fiscale arriva una rivoluzione nei controlli

De Nuccio: “Con concordato preventivo e adempimento collaborativo svolta culturale nella lotta all’evasione. Commercialisti centrali come “certificatori”, ma serve linguaggio comune con l’Amministrazione finanziaria”.

Regalbuto: “Stop a sistema vessatorio, semplificare e razionalizzare il prelievo”


“Il cambio di paradigma nei controlli fiscali rappresenta senza dubbio il passaggio più strategico della delega fiscale. L’introduzione del concordato preventivo biennale per Pmi e lavoratori autonomi e l’ampliamento della platea ammessa al regime di adempimento collaborativo comporteranno una vera e propria rivoluzione nei controlli. Si passerà infatti da una logica di controlli ex-post a una di collaborazione preventiva con l’amministrazione fiscale. Una vera svolta nella lotta all’evasione, che necessariamente  affiderà ai commercialisti un ruolo da protagonisti in quanto unico corpo intermedio che, per caratteristiche intrinseche alla professione, dispone, di tutte le competenze fiscali, giuridiche ed aziendalistiche indispensabili per giungere al processo di certificazione qualificata previsto dalla Legge Delega che, soprattutto in materia di cooperative compliance, sarà decisivo per poter ampliare la platea dei soggetti interessati all’istituto. Tutto ciò richiederà anche l’implementazione di percorsi formativi che portino ad affinare un linguaggio comune con gli organi dell’Amministrazione Finanziaria”.

È quanto affermato dal presidente nazionale dei commercialisti, Elbano de Nuccio, nel corso del Congresso nazionale della categoria, in corso di svolgimento a Torino. 

Il numero uno dei commercialisti ha sottolineato come

“si passerà dalla lotta all’evasione di tipo repressivo-punitivo a una di tipo preventivo-collaborativo. L’approccio tradizionale, nonostante il miglioramento negli ultimi anni della tax compliance e dei risultati delle azioni di contrasto all’evasione condotte dall’Amministrazione finanziaria, fa registrare – secondo i dati più aggiornati del Rapporto sui risultati conseguiti dalle misure di contrasto all’evasione fiscale e contributiva, allegato alla NADEF 2023 – valori del tax gap complessivo ancora troppo elevati, pari a circa 99,6 miliardi nell’anno 2019, 86,9 miliardi riferiti alle entrate tributarie e 12,7 miliardi alle entrate contributive. Con la delega fiscale siamo di fronte ad una svolta culturale: l’approccio collaborativo significa limitare le attività di controllo ex post, laddove contribuente e fisco concordino preventivamente il reddito da dichiarare nel biennio successivo ovvero sia attivata, sulle posizioni fiscali incerte e controverse, un’interlocuzione preventiva ex ante con l’autorità fiscale, al fine di ottenere certezza tramite una comune valutazione che anticipa i controlli”.

“Un cambio di prospettiva che non potrà che attribuire un ruolo centrale ai commercialisti, una rete di oltre 120.000 professionisti qualificati diffusa capillarmente su tutto il territorio nazionale. In questo nuovo contesto, sarà fondamentale che commercialisti e funzionari del fisco parlino la stessa lingua, una sorta di esperanto ispirato a principi di reciproca trasparenza e collaborazione, perché solo attraverso questo percorso virtuoso gli obiettivi della Legge Delega potranno essere efficacemente raggiunti”, ha aggiunto il presidente de Nuccio.

“Siamo di fronte alla prospettiva di un cambiamento culturale – ha affermato il tesoriere nazionale Salvatore Regalbuto – e i Commercialisti sono pronti ad affrontarlo come hanno sempre dimostrato, essendo stati i principali protagonisti di tutti i passaggi di modernizzazione del sistema tributario, dalla telematizzazione degli anni ’90 alla recente introduzione della fattura elettronica. Ma dovrà essere un cambiamento epocale anche e soprattutto per l’Amministrazione finanziaria e per le sue capacità di gestire un simile cambiamento su larga scala, che impone un potenziamento della macchina pubblica per un fisco al quale, nel rispetto dei ruoli, non si chiede di essere amico, ma di essere efficiente nel dipanare incertezze e nel rapporto quotidiano con i contribuenti e i professionisti che li assistono”.

Regalbuto ha poi sottolineato

“l’importanza di ridurre al minimo quelle asimmetrie di tipo informativo e interpretativo tra imprese, professionisti e amministrazione finanziaria, che sono spesso la causa principale, nel nostro Paese, dell’elevato tasso di conflittualità del rapporto tributario e dell’eccessivo ricorso al contenzioso, ma che, a ben guardare, costituiscono anche l’humus che alimenta la maggior parte delle pratiche elusive. E non deve essere trascurato che, sovente, le incertezze del sistema tributario sono una delle principali cause che scoraggiano gli investimenti da parte di soggetti esteri”.

“In un momento storico come quello attuale, il sistema fiscale non può continuare ad essere percepito come vessatorio. Pagare i tributi è un dovere civico prima che giuridico, ma tale dovere deve essere bilanciato dal diritto a vedere efficacemente utilizzate le risorse pubbliche e dall’esigenza di poter adempiere in un contesto di certezza del diritto. Se il sistema tributario saprà evolversi in questa direzione sarà l’intero sistema Paese a beneficiarne. E in questo contesto bisognerà operare per semplificare e razionalizzare il sistema e, contestualmente, per disegnare regole certe che consentano di raggiungere il corretto equilibrio tra le indispensabili esigenze di gettito e la necessità di utilizzare la leva fiscale per il sostegno a famiglie e imprese soprattutto attraverso azioni che premino la creazione di lavoro, che rappresenta il pilastro fondamentale che regge un’economia moderna, e sostengano l’aumento della produttività e competitività di imprese e professionisti premiando coloro che assumono, investono e innovano. Siamo fiduciosi – ha concluso Regalbuto – che, anche grazie all’ausilio qualificato dei Commercialisti, molti di questi obiettivi, delineati dalla Legge Delega, potranno essere raggiunti”.

Così, comunicato stampa Cndcec del 19 ottobre 2023


In Gazzetta il D.L.“Anticipi” collegato alla Manovra 2024

Pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 244 del 18 ottobre 2023 il decreto-legge 18 ottobre 2023, n. 145, recante: «Misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili.».

Il provvedimento “urgente” che accompagna il Ddl di Bilancio 2024, “anticipa” alcune rilevanti misure fiscali.

In particolare si segnala:

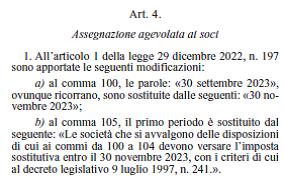
  • il rinvio del versamento della seconda rata di acconto delle imposte dirette lo slittamento, per i soggetti IVA, del versamento dell’acconto IRPEF di novembre 2023 a gennaio 2024 con la possibilità di rateizzarlo (art. 4);
  • la proroga del termine per il riversamento del bonus ricerca e sviluppo (art. 5).


Partite IVA con ricavi o compensi non superiori a 170.000 euro nel 2022. Rinvio del versamento della seconda rata di acconto delle imposte dirette


Per il solo periodo d’imposta 2023, l’artico 4 in esame dispone che per le persone fisiche titolari di partita IVA che nel periodo d’imposta precedente (nel 2022, dichiarati modello Redditi Pf 2023) dichiarano ricavi o compensi di cui agli articoli 53 e 55 del T.U.I.R. di ammontare non superiore a 170 mila euro, il versamento del secondo acconto delle imposte sui redditi – in pratica l’acconto di novembre 2023 -, con esclusione dei contributi previdenziali e assistenziali e dei premi assicurativi INAIL , sia effettuato entro il 16 gennaio dell’anno successivo a quello di riferimento, senza interessi.

Il versamento può essere dilazionato fino a 5 rate mensili, da gennaio a maggio, con scadenza il giorno 16 di ciascun mese; in tale eventualità, sulle rate successive alla prima sono dovuti gli interessi di cui all’articolo 20, comma 2, del D.Lgs. n. 241 del 1997. Il pratica, il versamento viene posticipato al 16 gennaio 2024. Il alternativa può essere effettuato in 5 rate, con interessi del 4 per cento annuo, con scadenza: 16 gennaio 2024, 16 febbraio 2024, 16 marzo 2024, 16 aprile 2024 e 16 maggio 2024.


Rinvio termini per il riversamento “spontaneo” del bonus ricerca e sviluppo. Proroga di un anno per gli atti impositivi relativi ai crediti R&S utilizzati negli anni 2016 e 2017


L’artico 5, ai commi 1 e 2, proroga al 30 giugno 2024 il termine (già fissato al 30 novembre 2023 dall’art. 1, comma 271, L. 29 dicembre 2022, n. 197) entro il quale le imprese possono aderire alla procedura di cui all’articolo 5, commi da 7 a 12, del decreto-legge n. 146 del 2021 per il riversamento, senza l’applicazione di interessi e sanzioni, del credito d’imposta per attività di ricerca e sviluppo maturato in uno o più periodi di imposta a decorrere da quello successivo a quello in corso al 31 dicembre 2014 e fino a quello in corso al 31 dicembre 2019 e utilizzato indebitamente in compensazione alla data, del 22 ottobre 2021, di entrata in vigore del decreto-legge 21 ottobre 2021, n. 146 , convertito, con modificazioni, dalla legge 17 dicembre 2021, n. 215.

Conseguentemente, la disposizione proroga anche il termine per il versamento dell’unica rata nonché di quelli previsti, in caso di rateazione, per il versamento di ciascuna delle tre rate e per il calcolo dei relativi interessi.

Inoltre, in deroga all’articolo 3, comma 3, della legge 27 luglio 2000, n. 212, disposta la proroga di un anno dei termini di decadenza per l’emissione degli atti impositivi da parte dell’Agenzia delle entrate per i crediti interessati dalla regolarizzazione in argomento ed utilizzati negli anni 2016 e 2017.


Il Consiglio dei Ministri approva lo schema “preliminare” di decreto legislativo per la riforma della fiscalità internazionale

Attuazione della riforma fiscale in materia di fiscalità internazionale (decreto legislativo – esame preliminare)

Il Consiglio dei Ministri di lunedì 16 ottobre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo di attuazione della riforma fiscale in materia di fiscalità internazionale.
Il testo introduce norme volte:

  • alla revisione della residenza fiscale delle persone fisiche, delle società e degli enti diversi dalle società quale criterio di collegamento all’imposizione, in coerenza con le prassi internazionali e con le convenzioni per evitare le doppie imposizioni;
  • a conformare il sistema d’imposizione sul reddito a una maggiore competitività sul piano internazionale, anche attraverso specifiche norme di vantaggio per i lavoratori impatriati e per le imprese o attività produttive che ritornano a investire in Italia (reshoring);
  • al recepimento della direttiva (UE) 2022/2523 del Consiglio, del 14 dicembre 2022, volta a garantire un livello d’imposizione fiscale minimo globale per i grandi gruppi multinazionali d’imprese e i gruppi nazionali su larga scala nell’Unione (global minimum tax);
  • alla semplificazione e razionalizzazione del regime delle società estere controllate.


Residenza fiscale


In particolare, per le persone fisiche si sostituisce il criterio civilistico del domicilio con un criterio di natura sostanziale, in cui il domicilio è il luogo in cui si sviluppano in via principale le relazioni personali e familiari del contribuente e si aggiunge quello della presenza fisica nel territorio dello Stato. Resta fermo il criterio civilistico della residenza. Tali criteri devono essere verificati per la maggior parte del periodo d’imposta, tenendo conto anche dei periodi non consecutivi. Ai fini del computo dei giorni si considerano anche le frazioni di giorno.

In merito alla residenza delle persone giuridiche, si eliminano i riferimenti al criterio dell’”oggetto principale”, che ha dato luogo a controversie e rischi di doppia imposizione, e al criterio della sede dell’amministrazione. La residenza di società ed enti viene quindi ricondotta a tre criteri alternativi tra loro e quindi in grado di fondare, anche singolarmente, il collegamento personale all’imposizione delle persone giuridiche:

  • il criterio della “sede legale”, con carattere formale, che rappresenta un elemento di necessaria continuità con la normativa in vigore anteriormente alla riforma;
  • il criterio della “sede di direzione effettiva” e quello della “gestione ordinaria in via principale”, che presentano aspetti innovativi e hanno natura sostanziale, riguardando rispettivamente il luogo in cui sono assunte le decisioni strategiche e si svolgono concretamente le attività di gestione della società o ente.


Lavoratori impatriati e reshoring di aziende


Ai lavoratori dipendenti o autonomi che trasferiscono la propria residenza fiscale in Italia sarà riconosciuto, dal 2024, un nuovo regime agevolato per un massimo di 5 anni. Potranno beneficiare di una riduzione della tassazione del 50 per cento, entro un limite di reddito agevolabile pari a 600.000 euro, i lavoratori in possesso dei requisiti di elevata qualificazione o specializzazione che non risultano essere già stati residenti nel nostro Paese nei tre periodi d’imposta precedenti al conseguimento della residenza. I lavoratori impatriati dovranno restituire le agevolazioni, pagando gli interessi, se non mantengono la residenza fiscale nei cinque anni successivi.

Invariate le disposizioni per i ricercatori, professori universitari e lavoratori dello sport già previste.

Inoltre, si promuove lo svolgimento nel territorio dello Stato italiano di attività economiche, attraverso un incentivo fiscale che consiste nella non concorrenza alla formazione della base imponibile ai fini delle imposte sui redditi e del valore della produzione ai fini dell’IRAP del 50 per cento del reddito imponibile derivante dalle attività d’impresa e dall’esercizio di arti e professioni esercitate in forma associata trasferite in Italia e precedentemente svolte in un Paese estero, diverso da uno Stato appartenente all’Unione europea o allo Spazio economico europeo.

L’agevolazione si applica nel periodo d’imposta in cui avviene il trasferimento e per i cinque periodi di imposta successivi alla scadenza del regime di agevolazione. Si prevede il recupero del beneficio qualora l’attività economica trasferita, per la quale si è goduto dell’agevolazione, venga successivamente trasferita in uno Stato non appartenente all’Unione Europea e allo Spazio economico europeo durante il periodo in cui si beneficia dell’agevolazione o entro dieci periodi di imposta dal termine del regime di agevolazione. Non sono incluse tra le attività agevolabili quelle esercitate nel territorio dello Stato nei 24 mesi antecedenti il loro trasferimento. Tale limitazione è volta ad evitare che siano agevolate attività già in precedenza esercitate in Italia e trasferite all’estero per poi essere nuovamente trasferite nel territorio dello Stato al solo fine di beneficiare del vantaggio fiscale.


Global minimum tax


Si recepisce la direttiva (UE) 2022/2523, seguendo l’approccio comune condiviso a livello internazionale in base alla guida tecnica dell’OCSE sull’imposizione minima globale, con l’introduzione, tra l’altro, di:

  • un’imposta minima nazionale dovuta in relazione a tutte le imprese, localizzate in Italia, appartenenti a un gruppo multinazionale o nazionale e soggette a una bassa imposizione;
  • un regime sanzionatorio, conforme a quello vigente in materia di imposte sui redditi, per la violazione degli adempimenti riguardanti l’imposizione minima dei gruppi multinazionali e nazionali di imprese e un regime sanzionatorio effettivo e dissuasivo per la violazione dei relativi adempimenti informativi.

La direttiva recepisce nel mercato unico il nucleo principale dell’accordo globale sul cosiddetto “secondo pilastro” o “Pillar 2” raggiunto in sede OCSE/G20, che mira ad introdurre una tassazione minima effettiva delle imprese multinazionali a livello globale (“global minimum tax”). L’obiettivo della global minimum tax consiste nel raggiungere un livello di parità concorrenziale tra imprese a livello globale, fermare la corsa al ribasso delle aliquote e promuovere efficienti decisioni di investimento e localizzazione delle attività d’impresa. È stato quindi definito un sistema coordinato di regole, in grado di assicurare che i grandi gruppi d’imprese siano soggetti a un livello impositivo minimo pari almeno al 15 per cento in relazione a ciascuno dei Paesi in cui tali gruppi operano e producono reddito, attraverso l’introduzione di una “aliquota di imposizione integrativa” che, in ciascun Paese e in relazione a ciascun esercizio, è data dalla differenza tra l’aliquota minima d’imposta del 15 per cento e l’aliquota d’imposizione effettiva.


Aiuti di Stato


Le norme introdotte mirano a creare un nuovo quadro giuridico di riferimento per una politica di incentivi fiscali compatibile con la disciplina europea, in particolare con le norme in materia di aiuti di Stato, nell’ottica di assicurare alle imprese la certezza del regime di favore accordato e di semplificare il sistema di agevolazioni fiscali per il Mezzogiorno allo scopo di favorirne lo sviluppo economico.


Gli altri provvedimenti approvati:

Il disegno di legge recante il bilancio di previsione dello Stato per l’anno finanziario 2024 e il bilancio pluriennale per il triennio 2024-2026 e l’aggiornamento del Documento programmatico di bilancio (DPB).

Le misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili (decreto-legge);

In esame preliminare, un decreto legislativo di attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi (legge 9 agosto 2023, n. 111).

I


Il Consiglio dei Ministri approva lo schema “preliminare” di decreto legislativo per la riforma dell’Irpef e di altre misure in tema di imposte sui redditi

Attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi (decreto legislativo – esame preliminare)


Il Consiglio dei Ministri di lunedì 16 ottobre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo di attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi (legge 9 agosto 2023, n. 111).

Il decreto introduce norme finalizzate a realizzare la revisione del sistema di imposizione del reddito delle persone fisiche e la graduale riduzione della relativa imposta (IRPEF) in base a principi e criteri direttivi specifici volti a:

  • garantire il rispetto del principio di progressività nella prospettiva del cambiamento del sistema verso un’unica aliquota d’imposta, attraverso il riordino delle deduzioni dalla base imponibile, degli scaglioni di reddito, delle aliquote di imposta e delle detrazioni dall’imposta lorda;
  • conseguire il graduale perseguimento dell’equità orizzontale prevedendo, nell’ambito dell’IRPEF, la progressiva applicazione della stessa no tax area e dello stesso onere fiscale per tutte le tipologie di reddito prodotto, privilegiando tale equiparazione innanzitutto tra i redditi di lavoro dipendente e i redditi di pensione.


a. Revisione della disciplina dell’imposta sul reddito delle persone fisiche


Si interviene con disposizioni in materia di imposta sul reddito delle persone fisiche volte a rimodulare, per il solo anno 2024, le aliquote e gli scaglioni di reddito da applicarsi in sede di determinazione dell’imposta lorda.

In particolare, si prevede una riduzione a tre degli scaglioni di reddito e delle corrispondenti aliquote progressive di tassazione del reddito delle persone fisiche, così come segue:

  • 23 per cento per i redditi fino a 28.000 euro;
  • 35 per cento per i redditi superiori a 28.000 euro e fino a 50.000 euro;
  • 43 per cento per i redditi che superano 50.000 euro.


Sempre per il 2024, si innalza da 1.880 a 1.955 euro la detrazione prevista per i titolari di redditi da lavoro dipendente (esclusi i redditi da pensione) e di alcuni redditi assimilati fino a 15.000 euro. In tal modo, si amplia fino a 8.500 euro la soglia di no tax area prevista per i redditi da lavoro dipendente che viene parificata a quella già vigente a favore dei pensionati.

In conseguenza di tali interventi, si modificano le norme relative al requisito per la corresponsione ai lavoratori dipendenti del trattamento integrativo, in modo da assicurare il mantenimento delle condizioni oggi previste.

Inoltre, si introducono norme volte a garantire la coerenza della disciplina delle addizionali regionale e comunale all’imposta sul reddito delle persone fisiche alla nuova articolazione degli scaglioni.


b. Revisione della disciplina delle detrazioni fiscali


Si prevede, per l’anno 2024, una riduzione di 260 euro della detrazione complessivamente spettante in relazione a particolari spese sostenute dai contribuenti con reddito complessivo superiore a 50.000 euro.

Sono fatte salve le detrazioni spettanti per spese sanitarie.


c. Maggiorazione del costo ammesso in deduzione in presenza di nuove assunzioni


In attesa della completa attuazione della revisione delle agevolazioni fiscali alle imprese, per il periodo d’imposta successivo a quello in corso al 31 dicembre 2023 (anno 2024 per i soggetti con esercizio coincidente con l’anno solare), si introducono incentivi per le nuove assunzioni.

Le agevolazioni sono realizzate attraverso una maggiorazione del costo del lavoro dei nuovi assunti ai fini della determinazione del reddito e spettano: ai titolari di reddito d’impresa (soggetti di cui all’articolo 73 del TUIR); alle imprese individuali, comprese le imprese familiari e le aziende coniugali; alle società di persone ed equiparate ai sensi dell’articolo 5 del TUIR; agli esercenti arti e professioni che svolgono attività di lavoro autonomo ai sensi dell’articolo 54 del TUIR.

L’agevolazione spetta ai soggetti che hanno esercitato l’attività nel periodo d’imposta 2023 per almeno 365 giorni e presuppone che l’impresa si trovi in condizioni di normale operatività. Sono escluse dall’ambito soggettivo le imprese in liquidazione ordinaria, liquidazione giudiziale (fallimento) o che abbiano fatto ricorso ad altri istituti di risoluzione della crisi di impresa di natura liquidatoria.

Nell’ambito delle nuove assunzioni è prevista una maggiore incentivazione per particolari categorie di dipendenti che si ritiene necessitino di ulteriore tutela, quali, tra le altre: lavoratori “molto svantaggiati” ai sensi della normativa europea; persone con disabilità; minori in età lavorativa in situazioni di difficoltà familiare; donne di qualsiasi età con almeno due figli minori; giovani ammessi agli incentivi all’occupazione giovanile; ex percettori del reddito di cittadinanza che non integrino i requisiti per l’accesso all’Assegno di inclusione.


Gli altri provvedimenti approvati:

Il disegno di legge recante il bilancio di previsione dello Stato per l’anno finanziario 2024 e il bilancio pluriennale per il triennio 2024-2026 e l’aggiornamento del Documento programmatico di bilancio (DPB).

Le misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili (decreto-legge);

In esame preliminare, un decreto legislativo di attuazione della riforma fiscale in materia di fiscalità internazionale.


Il Consiglio dei Ministri ha approvato un decreto-legge “anticipi” con “misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili”.

Misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili (decreto-legge)


Aggiornamento del 18 ottobre 2023

Vedi: In Gazzetta il D.L.“Anticipi” collegato alla Manovra 2024

Vedi: Le disposizioni fiscali contenute nel cd. D.L. “Anticipi” collegato alla Manovra 2024


Il Consiglio dei Ministri di lunedì 16 ottobre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili.

Di seguito alcune tra le principali misure.


Anticipo conguaglio di perequazione anno 2023


Al fine di contrastare gli effetti negativi dell’inflazione per l’anno 2023 e sostenere il potere di acquisto delle prestazioni pensionistiche, in via eccezionale, viene anticipato il conguaglio per il calcolo della perequazione delle pensioni.


Campagna reddituale


Si dispone che il recupero delle prestazioni indebite correlate alla campagna di verifica reddituale dei pensionati relative al periodo d’imposta 2021 e alle verifiche reddituali del personale degli enti di ricerca relative al periodo di imposta 2020 sia avviato entro il 31 dicembre 2024.


Anticipo rinnovo contratti pubblici


Si dispone, per il mese di dicembre 2023, l’incremento, a valere sull’anno 2024, dell’indennità di vacanza contrattuale per il personale con contratto di lavoro a tempo indeterminato, salva l’effettuazione di eventuali successivi conguagli.


Rinvio del versamento della seconda rata di acconto delle imposte dirette


Si prevede, solo per il 2023 per le persone fisiche titolari di partita IVA che nel periodo d’imposta precedente dichiarano ricavi o compensi di ammontare non superiore a 170 mila euro, il versamento del secondo acconto delle imposte sui redditi, con esclusione dei contributi previdenziali, entro il 16 gennaio dell’anno successivo a quello di riferimento, senza interessi. Il versamento può essere dilazionato fino a 5 rate mensili, da gennaio a maggio, con scadenza il giorno 16 di ciascun mese, con applicazione, in tal caso, degli interessi, a partire dalla seconda rata.


Disposizioni urgenti in tema di procedure di riversamento del credito d’imposta per attività di ricerca e sviluppo


Si proroga al 30 giugno 2024 il termine entro cui le imprese possono aderire alla procedura per il riversamento, senza l’applicazione di interessi e sanzioni, del credito d’imposta per attività di ricerca e sviluppo maturato in uno o più periodi di imposta a decorrere da quello successivo a quello in corso al 31 dicembre 2014 e fino a quello in corso al 31 dicembre 2019 e utilizzato indebitamente in compensazione alla data del 22 ottobre 2021. Inoltre, si proroga di un anno il termine di decadenza per l’emissione degli atti impositivi da parte dell’Agenzia delle entrate per i crediti interessati dalla regolarizzazione e utilizzati negli anni 2016 e 2017.


Contributo di solidarietà


Si istituisce un nuovo contributo di solidarietà, per l’anno 2024, a carico dei soggetti che si avvalgono della facoltà di escludere dalla base imponibile del contributo di solidarietà di cui ai commi da 115 a 119 dell’articolo 1 della legge di bilancio per il 2023, la distribuzione, o comunque l’utilizzo nel periodo d’imposta 2022, di riserve accantonate in sospensione d’imposta o destinate alla copertura di vincoli fiscali.


Riduzione delle accise sui prodotti energetici


Si prevede che il provvedimento di riduzione delle accise sui prodotti energetici usati come carburanti o come combustibili per riscaldamento per usi civili, in caso di aumento del prezzo internazionale, espresso in euro, del petrolio greggio possa essere adottato se i prezzi dei carburanti aumentano, sulla media del precedente mese (e non più, come è attualmente, dei precedenti due mesi), rispetto al valore di riferimento, espresso in euro, indicato nell’ultimo Documento di economia e finanza o nella Nota di aggiornamento presentati alle Camere.


Disposizioni in favore delle Regioni e delle Province autonome di Trento e Bolzano


Si introduce la possibilità per le regioni che risultano in squilibrio economico di destinare il gettito derivante dalla massimizzazione delle maggiorazioni dell’aliquota dell’imposta regionale sulle attività produttive e dell’addizionale regionale all’IRPEF, ove scattate automaticamente ai sensi dell’articolo 1, comma 174, della legge n. 311/2004, a copertura del disavanzo di amministrazione diverso da quello sanitario; si chiarisce il ruolo di holding svolto dalle regioni rispetto agli enti sanitari, stabilendo che le stesse determinano il finanziamento degli enti sanitari, assegnando le relative quote con uno o anche più atti (ove necessario), potendo rimodulare il finanziamento disponibile fra gli enti sanitari stessi, allo scopo di favorirne l’equilibrio di bilancio, in una prospettiva di equilibrio di bilancio consolidato.


Trasporto pubblico locale


Si incrementa di 500 milioni di euro, per l’anno 2023, la dotazione del Fondo destinato all’erogazione del contributo straordinario riconosciuto agli enti locali al fine di garantire la continuità dei servizi erogati; si incrementa di 35 milioni di euro, per l’anno 2023, il fondo finalizzato a riconoscere il buono da utilizzare per l’acquisto di abbonamenti per i servizi di trasporto pubblico locale, regionale e interregionale ovvero per i servizi di trasporto ferroviario nazionale.


Edilizia universitaria


Si istituisce un fondo, nello stato di previsione del Ministero dell’università e della ricerca, finalizzato a sostenere gli studenti della formazione superiore e a incrementare la disponibilità di alloggi e posti letto per gli studenti fuori sede mediante l’acquisizione del diritto di proprietà o, comunque, l’instaurazione di un rapporto di locazione o altra forma di godimento a lungo termine o il rinnovo a lungo termine di contratti di locazione già in essere da parte di soggetti pubblici e privati in relazione ad immobili adibiti a residenze universitarie, in considerazione della rimodulazione del target M4C1-28 – Riforma 1.7 del PNRR.


Anticipo investimenti FS


Si prevede un’anticipazione di cassa per coprire i fabbisogni relativi all’anno 2023 per gli investimenti di RFI, sia per nuove opere che per manutenzione straordinaria.


Investimenti produttivi delle micro, piccole e medie imprese


Nuova Sabatini: si autorizza la spesa di 50 milioni di euro per l’anno 2023 al fine di assicurare continuità alle misure di sostegno agli investimenti produttivi delle micro, piccole e medie imprese (acquisto di nuovi macchinari, impianti e attrezzature).


Contenzioso Strada dei Parchi


Si incrementa il Fondo, istituito nello stato di previsione del Ministero delle infrastrutture e dei trasporti, per la gestione temporanea da parte di ANAS S.p.a., nelle more delle procedure di gara per l’affidamento a un nuovo concessionario, di strade o autostrade sottoposte a procedure di revoca di decadenza o di risoluzione.


Anticipo difesa


Si incrementa l’autorizzazione di spesa prevista per garantire un qualificato livello della presenza italiana nei programmi aeronautici di elevato contenuto tecnologico, connessi alle esigenze della difesa aerea nazionale e realizzati nel contesto dell’Unione europea, al fine di accelerare la realizzazione dei programmi di ammodernamento e rinnovamento destinati alla difesa nazionale.


Sport


Coni: si prevede un incremento pari a 13 milioni di euro per l’anno 2023 in favore del Coni per le attività connesse alla preparazione olimpica e al supporto della delegazione italiana per i Giochi Olimpici di Parigi 2024; velodromo di Spresiano: si prevede un contributo pari a 8 milioni di euro per il 2023 in favore della Federazione ciclistica italiana al fine di assicurare il completamento della realizzazione di un Velodromo nel comune di Spresiano.


Fondo nazionale delle politiche sociali


Si incrementa di 10 milioni di euro per l’anno 2023 la dotazione del fondo nazionale per le politiche sociali.


Adempimenti contributivi


Si prevede la regolarizzazione degli obblighi contributivi a carico delle pubbliche amministrazioni per i periodi di paga fino al 31 dicembre 2004, a condizione che sia correttamente implementata la posizione assicurativa.


Misure per le scuole dell’infanzia paritarie


Si incrementa, per l’anno 2023, il contributo statale alle scuole dell’infanzia paritarie previsto dalla legge di bilancio per il 2022.


Misure in materia di immigrazione, sicurezza e per prosecuzione delle attività emergenziali connesse alla crisi ucraina


Si istituisce, nello stato di previsione del Ministero dell’interno, un fondo destinato al finanziamento delle misure urgenti connesse all’accoglienza dei migranti, anche a sostegno dei comuni interessati e in favore dei minori non accompagnanti. Si ridetermina per il 2023 e si rifinanzia per il 2024 l’autorizzazione di spesa che abilita il Ministero dell’interno a utilizzare prestazioni di lavoro con contratto a termine per gli Sportelli Unici Immigrazione. Si prevede in favore dei comuni confinanti con altri Paesi europei e dei comuni costieri, interessati dai flussi migratori, un contributo straordinario per l’anno 2023. Si incrementano le risorse finanziarie destinate ad assicurare la funzionalità della rete dei centri di permanenza per i rimpatri (CPR). Si dispone un’autorizzazione di spesa per l’anno 2023 per consentire il proseguimento delle attività connesse al soccorso e all’assistenza, nel territorio nazionale, alla popolazione ucraina. Si proroga l’autorizzazione di spesa per l’anno 2024 per l’invio di militari dell’Arma dei carabinieri a tutela degli uffici all’estero maggiormente esposti e del relativo personale in servizio.


Gli altri provvedimenti approvati:

Il disegno di legge recante il bilancio di previsione dello Stato per l’anno finanziario 2024 e il bilancio pluriennale per il triennio 2024-2026 e l’aggiornamento del Documento programmatico di bilancio (DPB).

In esame preliminare, un decreto legislativo di attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi (legge 9 agosto 2023, n. 111);

In esame preliminare, un decreto legislativo di attuazione della riforma fiscale in materia di fiscalità internazionale.


Il Consiglio dei Ministri approva il Ddl Bilancio 2024

Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2026 (disegno di legge)

Documento programmatico di bilancio 2024


Il Consiglio dei Ministri di lunedì 16 ottobre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato il disegno di legge recante il bilancio di previsione dello Stato per l’anno finanziario 2024 e il bilancio pluriennale per il triennio 2024-2026 e l’aggiornamento del Documento programmatico di bilancio (DPB).

Il disegno di legge è in linea con l’approccio prudente, responsabile e realistico dei precedenti provvedimenti economici.

Nel rispetto delle regole europee e alla luce della delicata situazione economica, influenzata negativamente dalla spinta dell’inflazione, dall’aumento dei costi energetici, dall’incertezza globale causata dal conflitto russo-ucraino e dalla recente crisi in Medio Oriente, le misure contenute nel provvedimento sono concentrate nella riduzione della pressione fiscale a sostegno dei redditi medio-bassi dei lavoratori dipendenti e dei pensionati.

Sono previsti, inoltre, il rinnovo dei contratti della pubblica amministrazione e misure in favore delle famiglie numerose e per la natalità.


Taglio cuneo fiscale


Circa dieci miliardi sono destinati al rinnovo nel 2024 del taglio del cuneo fiscale-contributivo (7% per i redditi fino a 25 mila euro, 6% per i redditi fino a 35 mila euro).


Rinnovo contratti P.A.


Cinque miliardi per i rinnovi dei contratti della pubblica amministrazione, a cui si aggiungono circa 2,5 miliardi destinati al personale medico sanitario.


Sanità


Previsto uno stanziamento aggiuntivo pari a 3 miliardi per l’anno 2024 (al quale devono aggiungersi le risorse PNRR e 300 milioni riconosciuti alla Regione Siciliana) e 4,2 miliardi a decorrere dall’anno 2026. Tra le misure previste, una indennità per medici e altro personale sanitario impegnati nella riduzione dei tempi delle liste di attesa. Si stanziano risorse pari a 250 milioni di euro per l’anno 2025 e 350 milioni di euro a decorrere dal 2026 per il potenziamento dell’assistenza territoriale anche con riferimento a nuove assunzioni di personale sanitario. Per i residenti stranieri, cittadini di Paesi non aderenti all’Unione europea, si prevede la possibilità di iscrizione negli elenchi degli aventi diritto alle prestazioni del SSN, versando un contributo di 2.000 euro annui. L’importo del contributo è ridotto per gli stranieri titolari di permesso di soggiorno per motivi di studio o per quelli collocati alla pari.


Famiglie e bonus natalità


In favore delle famiglie numerose e per alzare il tasso di natalità sono destinate risorse pari a 1 miliardo di euro. Confermata la carta “dedicata a te” nella misura di 600 milioni di euro per l’anno 2024, si integra lo stanziamento dei mutui prima casa di circa 380 milioni di euro per l’anno 2024 e si stanziano risorse per il rifinanziamento del contributo straordinario per il caro energia e il bonus sociale elettricità (200 milioni di euro) per sostenere le fasce più deboli della popolazione nel primo trimestre dell’anno prossimo, il trimestre nel quale i consumi di energia sono più rilevanti. Si aggiunge un altro mese di congedo parentale, retribuito al 60 per cento, per i genitori con figli fino ai 6 anni.


Rafforzato il bonus asili nido


Si aumenta il fondo per il bonus di oltre 150 milioni di euro.


Canone Rai


Diminuisce il canone Rai, da 90 a 70 euro all’anno. Alla riduzione corrisponde un’integrazione del finanziamento della Rai per le spese relative agli investimenti. La dotazione complessiva subisce, quindi, una lieve modifica in linea con i tagli previsti per i ministeri (da 440 a 420 milioni).


Lavoro


Confermata la detassazione dei premi di produttività al 5 per cento e dei fringe benefit fino a 2 mila euro per i lavoratori con figli a carico e fino a 1.000 euro per tutti gli altri (i benefici potranno essere riconosciuti anche per pagamenti di affitto e mutuo prima casa). La decontribuzione assume un volto nuovo con riferimento alle donne lavoratrici, prevedendo che la quota dello sgravio sia pari all’intera quota dei contributi a carico delle lavoratrici stesse, per un anno se hanno due figli fino all’età di 10 anni del più piccolo e permanente per quelle che hanno 3 figli fino ai 18 anni del più piccolo.


Imprese


Rinviata fino al 1° luglio 2024 l’entrata in vigore della plastic e sugar tax. 

Per le imprese e per sostenere gli investimenti privati sarà previsto un credito d’imposta per l’acquisizione dei beni strumentali destinati a strutture produttive ubicate nel Mezzogiorno.


Pensioni


Alcune revisioni riguarderanno l’APE: l’innalzamento a 36 anni del requisito contributivo per gli uomini; requisiti diversi per le donne e quota 104 con alcune specifiche che tengono conto della necessità di valorizzare chi vuole rimanere al lavoro.


Infrastrutture e autonomie


La manovra assicura le risorse necessarie per avviare i lavori di costruzione del ponte sullo Stretto di Messina e diversi investimenti a vantaggio delle Regioni (50 milioni), enti territoriali (per la progettazione 100 milioni) e amministrazioni centrali (circa 27 miliardi nel periodo 2024-2038).


Investimenti e garanzie pubbliche


Approvato il piano che riforma la gestione delle garanzie pubbliche, che ha l’obiettivo di indirizzare lo strumento su investimenti anche sociali che garantiscano un alto valore aggiunto come quelli nelle infrastrutture strategiche e per la transizione tecnologica, verde e digitale delle imprese. L’obiettivo è trasformare le garanzie in leve per investimenti fortemente addizionali e per coinvolgere gli investitori privati.


Gli altri provvedimenti approvati:

Le misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili (decreto-legge);

In esame preliminare, un decreto legislativo di attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi (legge 9 agosto 2023, n. 111);

In esame preliminare, un decreto legislativo di attuazione della riforma fiscale in materia di fiscalità internazionale.


Da Unioncamere le istruzioni sul deposito al Registro imprese del Titolare Effettivo da parte delle società

Dal 10 ottobre 2023 le imprese-persone giuridiche, le persone giuridiche private, i trust e gli istituti giuridici affini ai trust devono comunicare entro 60 giorni i loro “titolari effettivi” agli uffici del Registro delle imprese delle Camere di commercio.

Considerando tale termine, la scadenza per la trasmissione delle domande è prevista per l’11 dicembre 2023.

Al fine di agevolare la corretta compilazione delle domande Unioncamere con l’ausilio delle Camere di commercio italiane ha predisposto un Manuale operativo, disponibile in allegato.

Questa prima versione del Manuale fornisce le informazioni di base per presentare la “prima comunicazione” della titolarità effettiva da parte dei soggetti sopra ricordati già costituiti alla data del 9 ottobre 2023, oppure costituiti in seguito.

Il testo riporta inoltre le notizie essenziali per comunicare la successiva variazione dei dati del titolare effettivo già iscritto.

Il Manuale è stato redatto sulla base delle interpretazioni fornite dal sistema camerale con riferimento alle articolate disposizioni dettate in materia dal Legislatore e potrà essere oggetto di successive modifiche/integrazioni a seguito di eventuali pareri specifici e/o chiarimenti espressi dai Ministeri competenti. La seconda parte del volume contiene le schede analitiche e dettagliate per i vari adempimenti anagrafici.


Per ulteriori informazioni vai al Comunicato stampa congiunto Unioncamere-InfoCamere del 10 ottobre 2023.

Link al manuale operativo per l’invio telematico delle comunicazioni al Registro Imprese del Titolare Effettivo da parte delle società


Fonte: sito web: https://www.unioncamere.gov.it/comunicazione/primo-piano/titolare-effettivo-disponibile-il-manuale-operativo-linvio-telematico-delle-comunicazioni-al-registro-imprese


Registro dei titolari effettivi. Al via l’operatività del sistema di comunicazione dei dati e delle informazioni. Prima comunicazione entro l’11 dicembre 2023

Pubblicato nella Gazzetta Ufficiale del 9 ottobre 2023, n. 236 il Decreto del Direttore Generale per il mercato, la concorrenza, la tutela del consumatore e la normativa tecnica – Ministero delle Imprese e del Made in Italy (MIMIT) – del 29 settembre 2023, che attesta l’operatività del sistema di comunicazione dei dati e delle informazioni sulla titolarità effettiva di imprese dotate di personalità giuridica, di persone giuridiche private, di trust produttivi di effetti giuridici rilevanti ai fini fiscali e di istituti giuridici affini al trust.

Con la pubblicazione decorre il termine di 60 giorni per l’adempimento di prima iscrizione nella Sezione dei titolari effettivi del Registro Imprese da parte dei soggetti obbligati. Tale termine scadendo l’8 dicembre è di conseguenza posticipato al giorno 11 dicembre 2023.

La pratica di comunicazione è esente da imposta di bollo, ma è soggetta al pagamento di euro 30 di diritti di segreteria.


Per l’adempimento segui il link:
https://titolareeffettivo.registroimprese.it/home
Link esterno al Sito web “titolareeffettivo.registroimprese.it“


Comunicato stampa congiunto Unioncamere-InfoCamere del 10 ottobre 2023


Antiriciclaggio: Titolare Effettivo, per l’autodichiarazione è indispensabile la firma digitale


Dalle Camere di Commercio informativa via PEC alle imprese, webinar gratuiti, un manuale operativo e un portale informativo


Al via l’iter per la comunicazione delle informazioni sul Titolare Effettivo al Registro delle imprese delle Camere di Commercio. E’ stato pubblicato ieri sulla Gazzetta Ufficiale il provvedimento del Ministero delle Imprese e del Made in Italy che attesta l’operatività dei sistemi di comunicazione del Titolare Effettivo, come stabilito dal decreto interministeriale 11 marzo 2022 n. 55. Entro 60 giorni a partire dalla data di pubblicazione del provvedimento, i soggetti interessati – imprese con personalità giuridica, persone giuridiche private, trust e istituti similari – dovranno inviare la comunicazione al Registro delle Imprese della Camera di Commercio competente per territorio.

Per consentire l’adempimento, Unioncamere – con il supporto di InfoCamere, la società delle Camere di commercio per l’innovazione digitale – ha realizzato l’architettura telematica necessaria per ricevere le comunicazioni dovute e, successivamente,  consentire l’accesso e la consultazione delle informazioni ai soggetti autorizzati. Al fine di agevolare la corretta compilazione delle domande, il sistema Camerale ha predisposto un manuale operativo disponibile attraverso il portale istituzionale https://www.unioncamere.gov.it/.

Sono altresì disponibili tutte le informazioni relative all’adempimento sul portale https://titolareeffettivo.registroimprese.it.

Secondo il D.Lgs. n. 90 del 25 maggio 2017 – emanato in attuazione della Direttiva UE 2015/849 e parte della normativa antiriciclaggio – il Titolare Effettivo è la persona fisica che realizza un’operazione o un’attività oppure, nel caso di entità giuridica, chi come persona fisica la possiede o controlla o ne è beneficiaria. L’identificazione certa di questa figura costituisce perciò un tassello determinante per garantire la trasparenza delle attività d’impresa: è frequente, infatti, il riciclaggio di denaro da parte di imprese di copertura che, nascondendo il loro vero titolare, rendono difficile individuare il beneficiario degli introiti derivanti da attività illecite.


Chi deve effettuare la comunicazione del Titolare Effettivo


Ad essere obbligati ad effettuare la dichiarazione saranno:

  • Imprese dotate di personalità giuridica (società a responsabilità limitata, società per azioni, le società in accomandita per azioni e società cooperative);
  • Persone Giuridiche Private: fondazioni, associazioni e altre istituzioni di carattere privato che acquistano la personalità giuridica mediante l’iscrizione nel registro delle persone giuridiche, istituito presso le Prefetture e presso le Regioni e le Province autonome;
  • Trust e istituti giuridici affini: enti e istituti che, per assetto e funzioni, determinano effetti giuridici equivalenti a quelli dei trust (rapporto giuridico nel quale una persona – fiduciario – amministra dei beni, sui quali ha il controllo, nell’interesse di terzi beneficiari).

La comunicazione dovrà avvenire unicamente per via telematica alla Camera di Commercio competente per territorio (anche con il supporto di intermediari autorizzati all’invio) con un’istanza firmata digitalmente (a seconda dei casi):

  • da almeno un amministratore dell’impresa;
  • dal fondatore o dai soggetti con la rappresentanza e l’amministrazione delle persone giuridiche private;
  • dal fiduciario, nel caso dei Trust.

Nuove iscrizioni o eventuali variazioni dei dati andranno comunicate entro 30 giorni dalla data dell’atto costitutivo o di variazione e, in ogni caso, i dati forniti dovranno essere annualmente confermati.

In concomitanza con l’apertura dei termini per la comunicazione telematica, le società coinvolte nell’adempimento riceveranno nella propria casella PEC un messaggio della propria Camera di Commercio contenente le informazioni operative necessarie per favorire l’invio della pratica. Sempre per facilitare lo svolgimento dell’adempimento, le Camere di Commercio – con il supporto di Unioncamere e InfoCamere – hanno predisposto lo svolgimento di un ciclo di webinar, accessibili dai siti web di ciascuna Camera.


Indispensabile la firma digitale per l’invio telematico


Per favorire il rispetto dell’obbligo in modo semplice, sicuro e veloce, il sistema camerale mette a disposizione degli interessati “ID InfoCamere”: la Firma Digitale garantita dalle Camere di Commercio dotata di CNS (Carta Nazionale dei Servizi). Per ottenerla è disponibile una procedura online, sia identificandosi autonomamente attraverso SPID sia prenotando un video-riconoscimento con un operatore. È sempre possibile, inoltre, rivolgersi agli sportelli della propria Camera di Commercio.


Chi potrà consultare il registro del Titolare Effettivo


Una volta iscritte nelle due sezioni appositamente create nel Registro delle Imprese (una definita “autonoma”, contenente i dati su imprese e PGP, l’altra “speciale” dedicata ai trust e istituti affini), le informazioni sul Titolare Effettivo saranno consultabili secondo diverse modalità e ampiezza dai soggetti individuati dalla normativa, ossia:

  • Autorità (Ministero dell’Economia e Finanze, Autorità di vigilanza di settore, UIF, Direzione investigativa antimafia, Guardia di finanza, Nucleo Speciale Polizia Valutaria, Direzione nazionale antimafia e antiterrorismo, Autorità giudiziaria, Autorità preposte al contrasto dell’evasione fiscale);
  • Soggetti obbligati a supporto degli adempimenti prescritti in occasione dell’adeguata verifica (ad esempio istituti bancari e assicurativi, professionisti, ecc.) previo accreditamento presso la Camera di commercio competente;
  • Altri soggetti privati per i quali la conoscenza della titolarità effettiva si rende necessaria per curare o difendere un interesse corrispondente ad una situazione giuridicamente tutelata.


Il D.M. Mef per l’istituzione registro dei cd. titolari effettivi “Beneficial Owners”

Link al testo del decreto del Ministero dell’economia e delle finanze 11 marzo 2022, n. 55, recante: «Regolamento recante disposizioni in materia di comunicazione, accesso e consultazione dei dati e delle informazioni relativi alla titolarità effettiva di imprese dotate di personalità giuridica, di persone giuridiche private, di trust produttivi di effetti giuridici rilevanti ai fini fiscali e di istituti giuridici affini al trust», pubblicato nella Gazzetta Ufficiale n. 121 del 25 maggio 2022


Specifiche tecniche “Comunicazione unica d’impresa”. L’introduzione del nuovo modulo TE da utilizzare per la comunicazione della titolarità effettiva da parte di imprese dotate di personalità giuridica, di persone giuridiche private e di trust o istituti giuridici affini

Link al testo del decreto del Ministero delle imprese e del made in Italy 12 aprile 2023, recante: «Approvazione delle specifiche tecniche del formato elettronico della comunicazione unica d’impresa, pubblicato nella Gazzetta Ufficiale n. 93 del 20 aprile 2023


Obbligo di comunicazione del titolare effettivo: approvati i modelli di certificati e copie anche digitali

Link al testo del decreto del Ministero delle imprese e del made in Italy 16 marzo 2023, recante: «Approvazione dei modelli per il rilascio di certificati e copie anche digitali relativi alle informazioni sulla titolarità effettiva», pubblicato nella Gazzetta Ufficiale n. 149 del 28 giugno 2023


Registro titolari effettivi: i diritti di segreteria

Link al testo del decreto del Ministero delle imprese e del made in Italy 20 aprile 2023, recante: «Approvazione degli importi dei diritti di segreteria di cui all’articolo 8, comma 1, del decreto 11 marzo 2022, n. 55», pubblicato nella Gazzetta Ufficiale n. 149 del 28 giugno 2023


Vedi anche:

Link al testo della circolare RGS Ragioneria Generale dello Stato – Mef – del 15 settembre 2023, n. 27, MEF – RGS – Prot. 227651 del 15/09/2023, recante: «Integrazione delle Linee Guida per lo svolgimento delle attività di controllo e rendicontazione delle Misure PNRR di competenza delle Amministrazioni centrali e dei Soggetti Attuatori. Adozione dell’Appendice tematica Rilevazione delle titolarità effettive ex art. 22 par. 2 lett. d) Reg. (UE) 2021/241 e comunicazione alla UIF di operazioni sospette da parte della Pubblica amministrazione ex art. 10, D.Lgs. 231/2007» – Allegato alla Circolare del 15 settembre 2023, n. 27

La circolare della RGS adotta l‘Appendice tematica Rilevazione delle titolarità effettive ex art. 22 par. 2 lett. d) Reg. (UE) 2021/241 e comunicazione alla UIF di operazioni sospette da parte della Pubblica amministrazione ex art. 10, D.Lgs. n. 231/2007, la quale integra le “Linee Guida per lo svolgimento delle attività di controllo e rendicontazione delle Misure PNRR di competenza delle Amministrazioni centrali e dei Soggetti Attuatori”, a suo tempo adottate con Circolare RGS n. 30 dell’11 agosto 2022.


Errori commessi dagli operatori finanziari nelle comunicazioni dei pagamenti Pos. In arrivo le lettere di annullamento degli alert del Fisco con dati sbagliati

Da alcune segnalazioni giunte da contribuenti e intermediari è emerso che degli operatori finanziari, obbligati per legge alla trasmissione dei dati relativi ai pagamenti elettronici (Pos), hanno commesso degli errori sulle informazioni inviate.

L’Agenzia delle Entrate è venuta a conoscenza di questa circostanza – non riferibile al proprio operato e, trattandosi di informazioni trasmesse in forma giornaliera e aggregata, non rilevabile neppure dalle attività di verifica della qualità delle banche dati – solo dopo l’invio delle lettere di compliance relative al confronto tra pagamenti elettronici giornalieri e fatture elettroniche e/o corrispettivi telematici trasmessi.

L’Agenzia si è immediatamente attivata con gli stessi operatori finanziari per individuare nel dettaglio gli errori da loro commessi e nei prossimi giorni invierà ai contribuenti coinvolti una comunicazione di annullamento delle lettere di compliance che riportano dati sbagliati. (Così, comunicato stampa Agenzia delle entrate dell’ 11 ottobre 2023)


Fondo nuove competenze seconda edizione: nuove faq sulle istruzioni operative per la redazione dell’attestazione delle competenze

Sono state pubblicate nel sito del ANPAL , nella pagina (https://www.anpal.gov.it/fondo-nuove-competenze) dedicata al Fondo nuove competenze seconda edizione, le faq che chiariscono le modalità operative per redigere l’attestazione delle competenze in relazione al comunicato del 7 agosto 2023 prot. 11790.


Note e comunicati
(Link al sito del ANPAL – l’Agenzia Nazionale per le Politiche Attive del Lavoro: – https://www.anpal.gov.it/)

nota n. 11790 del 7 agosto 2023
comunicato n. 11795 del 7 agosto 2023
comunicato n. 12596 del 4 settembre 2023


Riferimenti normativi:
(Link al sito del ANPAL – l’Agenzia Nazionale per le Politiche Attive del Lavoro: – https://www.anpal.gov.it/)

 Decreto interministeriale del 22 settembre 2022 – Rifinanziamento del Fnc
Decreto interministeriale integrativo del 22 gennaio 2021
Decreto interministeriale del 9 ottobre 2020
Decreto legge “Rilancio” 2020 (art. 88 del decreto legge 19 maggio 2020, n. 34, modificato dall’art. 4 del decreto legge 14 agosto 2020, n. 104)

Avviso 2022

Avviso pubblico Fondo nuove competenze 2022
Allegato A – Il quadro di riferimento per le competenze digitali di base – DigComp 2.1
Allegato B – Il quadro di riferimento per le competenze digitali specialistiche – norma UNI EN 16234-1 «e-Competence Framework 3.0»
Allegato C – Il quadro di riferimento delle abilità competenze per la transizione ecologica – classificazione ESCO
Allegato D – Informativa per il trattamento dei dati
D.C.S. n. 320 del 10.11.2022 – approvazione dell’Avviso 2022
Schema di polizza fideiussoria


Spese sanitarie. Online un nuovo aggiornamento alla Guida per ottenere detrazioni e deduzioni fiscali

Online la Guida aggiornata che scioglie i dubbi dei contribuenti detrazioni e deduzioni per spese sanitarie. Il vademecum pubblicato dalle Entrate fornisce tutte le informazioni necessarie sulle diverse tipologie di spesa “medica” che i contribuenti possono riportare nella propria dichiarazione dei redditi 730 o Redditi Pf.

Nella Guida evidenziato che dal 1° gennaio 2020 la detrazione del 19% degli oneri indicati nell’articolo 15 del Tuir, tra i quali rientrano le spese sanitarie, è fruibile soltanto se il pagamento è effettuato con versamento bancario o postale o altri sistemi tracciabili (carte di debito, di credito e prepagate, assegni bancari e circolari).
Tuttavia, il versamento in contanti continua a essere ammesso, senza perdere il diritto alla detrazione, per l’acquisto di medicinali e di dispositivi medici e per pagare tutte le prestazioni sanitarie rese dalle strutture pubbliche o dalle strutture private accreditate al Servizio sanitario nazionale (sia in convenzione con il SSN che in regime privato).
Gli elenchi delle strutture sanitarie private accreditate sono pubblicati (e annualmente aggiornati) sui siti delle Regioni.

Link alla Guida delle Entrate alle agevolazioni fiscali per le spese sanitarie – Aggiornamento ottobre 2023

Link alla Guida delle Entrate alle agevolazioni fiscali per le spese sanitarie – Aggiornamento maggio 2021


Per maggiori dettagli sulle spese sanitarie e i mezzi di ausilio delle persone con disabilità si consiglia la consultazione della “Guida alle agevolazioni fiscali per le persone con disabilità” :


L’Agenzia delle entrate aggiorna la guida sulle agevolazioni fiscali per le persone con disabilità


SOMMARIO – Finanza & Fisco n. 32 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti 


Aumento di capitale e affrancamento fiscale di partecipazioni azionarie (da parte di soci persone fisiche)
di Marco Orlandi


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Detrazione delle imposte pagate all’estero in caso di dichiarazione omessa


Se in contrasto con la singola Convenzione non si perde il credito per le imposte pagate all’estero per la mera omissione della dichiarazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 26319 dell’11 settembre 2023: «CREDITO DI IMPOSTA PER I REDDITI PRODOTTI ALL’ESTERO – TERRITORIALITÀ DELL’IMPOSIZIONE (Accordi e convenzioni internazionali per evitare le doppie imposizioni) – Redditi da lavoro – Potestà impositiva – Riconoscimento del credito d’imposta – Condizioni per il riconoscimento del credito d’imposta – Imposte pagate all’estero a titolo definitivo – Richiesta del credito d’imposta in dichiarazione – Presentazione della dichiarazione dei redditi – Necessità – Esclusione – Supremazia delle convenzioni rispetto alla legislazione interna – Affermazione – Fattispecie – Disapplicazione del combinato disposto dell’art. 2, comma 7, del D.P.R. 22/07/1998 n. 322, e del comma 8 dell’art. 165 del D.P.R. 22/12/1986, n. 917 (TUIR) che preclude la detrazione delle imposte pagate all’estero nel caso di dichiarazioni presentate con ritardo superiore a novanta giorni, dal momento che queste ultime sono da ritenersi omesse, benché costituiscano titolo per la riscossione degli imponibili in esse indicati – Fattispecie – Credito di imposta relativo a reddito da lavoro dipendente percepito all’estero (Kazakhistan) nell’anno 2010, con imposta divenuta definitiva nel gennaio 2011, ma esposto dal contribuente solo nella dichiarazione Modello Unico 730/2013, relativo ad anno d’imposta 2012 – Art. 23 Modello OCSE di Convenzione – Legge 12 marzo 1996, n. 174»


Divieto sanzioni sproporzionate
Applicabilità della rideterminazione in melius della sanzione


In IVA non ammesse le sanzioni sproporzionate rispetto alla gravità dell’infrazione. Al giudice di merito il compito di ridurre la percentuale del carico sanzionatorio

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 26374 del 12 settembre 2023: «SANZIONI TRIBUTARIE – Criteri di determinazione – Principio di proporzionalità – Rideterminazione delle sanzioni – Potere del giudice nazionale – IVA (Imposta sul valore aggiunto) – Tributi cd. armonizzati – Fatturazione delle operazioni – Vendite circolari di energia elettrica – Operazioni fittizie – Operazioni oggettivamente inesistenti – “Giro” di false fatturazioni relative a cessioni “circolari” di energia elettrica poste in essere nell’ambito del gruppo – Obbligo, per l’emittente della fattura, di assolvere l’IVA in essa indicata – Detrazione indebita IVA – Conseguenze derivanti sul piano sanzionatorio dall’indetraibilità dell’imposta afferente fatture per operazioni inesistenti “circolari” – Esclusione di vantaggi fiscali IVA (visto il regolare versamento dell’IVA dovuta a fronte delle cessioni fittizie di energia elettrica) – Conseguenze – Assenza di rischio di perdita di gettito IVA – Applicazione della sanzione di importo pari a quello dell’IVA indebitamente detratta – Illegittimità – Disapplicazione per incompatibilità con il diritto dell’Unione europea – Ammissibilità – Art. 6, comma 6, del D.Lgs. 18/12/1997, n. 471 nella versione ratione temporis vigente»


  • Sezioni Civili


Locazione commerciale – Recesso del conduttore


È “grave motivo” il sopravvenuto andamento favorevole della congiuntura aziendale che rende gravosa la persistenza del rapporto locativo. Legittimo l’esercizio del recesso dal contratto di locazione

Corte Suprema di Cassazione – Sezione III Civile – Ordinanza n. 12461 del 9 maggio 2023: «LOCAZIONE – Locazione di immobile ad uso non abitativo – Durata – Recesso del Conduttore – Esercizio del diritto – Condizioni – Gravi motivi – Natura – Avvenimenti estranei alla costituzione del rapporto – Rilevanza in senso oggettivo – Sopravvenuto squilibrio delle prestazioni – Andamento della congiuntura economica sopravvenuto ed oggettivamente imprevedibile – Rilevanza – Condizioni – Art. 27, comma 8, della L. 27/07/1978, n. 392»

Contratto di locazione ad uso commerciale. Insufficiente per il recesso del conduttore addurre la semplice chiusura dell’attività imprenditoriale nei locali locati

Corte Suprema di Cassazione – Sezione III Civile – Ordinanza n. 26618 del 9 settembre 2022: «LOCAZIONE – Locazione di immobile ad uso non abitativo – Durata – Recesso del Conduttore – Esercizio del diritto – Condizioni – Gravi motivi – Nozione – Necessaria specificazione – Indicazione di cessazione dell’attività – Sufficienza – Esclusione – Ragioni -Art. 27, comma 8, della L. 27/07/1978, n. 392»


Il recente pensiero della giurisprudenza di legittimità sulla validità o meno dell’esercizio del diritto di recesso del conduttore


Corti di Giustizia Tributarie di Primo Grado:


Fatture per operazioni oggettivamente inesistenti
Applicazione dell’art. 7, comma 5-bis, del D.Lgs. n. 546/1992


Guai a confondere o comunque non distinguere le fatture per operazioni “oggettivamente” da quelle “soggettivamente” inesistenti. Conseguenze rilevanti in merito alla corretta individuazione del thema probandum della controversia

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione II – Sentenza n. 385 dell’8 maggio 2023: «ACCERTAMENTI E CONTROLLI – Fatturazione delle operazioni – Fatture per operazioni oggettivamente inesistenti – Detrazione dell’IVA e/o deducibilità dei costi – Pluralità di riprese, per costi indeducibili e indetraibili originati da operazioni oggettivamente inesistenti – Amministrazione finanziaria e contribuente – Rispettivo riparto dell’onere probatorio – Necessità che l’Amministrazione Finanziaria fornisca la prova, ancorché indiziaria, che l’operazione commerciale non sia mai stata posta in essere – Affermazione – Applicabilità dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, introdotto con l’art. 6 della L. 31/08/2022, n. 130 – Sussistenza – Distinzione dei concetti diversi di fatture per operazioni “oggettivamente” o “soggettivamente” – Conseguenze rilevanti in merito alla corretta individuazione del thema probandum della controversia – Artt. 2727 e 2729 c.c.»


Prassi


Dies a quo per l’esercizio del diritto alla detrazione IVA


Tardiva “presa visione” delle fatture elettroniche passive. Limiti al diritto di detrazione IVA, anche per mezzo della dichiarazione integrativa c.d. “a favore”

Risposta ad interpello – Agenzia delle Entrate – n. 435 del 26 settembre 2023: «IVA (Imposta sul valore aggiunto) – Detrazione IVA – Decorrenza – Dies a quo per l’esercizio del diritto alla detrazione IVA in caso di tardiva “Presa visione” della fattura elettronica – Esercizio del diritto alla detrazione dell’imposta mediante la dichiarazione integrativa c.d. “a favore” di cui all’art. 8, comma 6-bis, del D.P.R. 22/07/1998, n. 322 – Limiti – Art. 19, comma 1, del D.P.R. 26/10/1972, n. 633 – Art. 25, comma 1, del D.P.R. 26/10/1972, n. 633 – Art. 2, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Provvedimento del 30 aprile 2018 n. 89757 e successive modificazioni»


Scissione mediante scorporo alternativa al conferimento


La scissione mediante scorporo

Studio n. 45-2023/I del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi d’Impresa il 27 luglio 2023


Legislazione

Decreto-legge “Energia”


Le disposizioni del D.L. “Energia” che modificano il regime delle agevolazioni a favore dei soggetti a forte consumo di energia elettrica e consentono di regolarizzare la mancata certificazione dei corrispettivi

Il testo del Decreto-Legge 29 settembre 2023, n. 131, recante: «Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio» – Artt. 3, 4 e 8, coordinato con le norme richiamate o modificate e con il testo della Relazione illustrativa


Differenze tra transazioni elettroniche e ammontare fatture/corrispettivi


Incrocio dati dei pagamenti elettronici con fatture e corrispettivi. In arrivo gli alert del Fisco. Possibile la regolarizzazione con lo speciale ravvedimento del “Decreto Energia”

Provvedimento del Direttore dell’Agenzia delle entrate del 3 ottobre 2023, prot. n. 352652/2023: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti titolari di partita IVA per i quali emergono delle differenze tra l’importo complessivo delle transazioni giornaliere effettuate con strumenti di pagamento elettronico e l’ammontare complessivo delle operazioni certificate mediante fatture elettroniche e corrispettivi telematici»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Commercialisti, rinnovata la convenzione per le procure via web per l’attività di rappresentanza o assistenza del proprio cliente presso gli uffici dell’Agenzia

Rinnovata la convenzione tra l’Agenzia delle Entrate e il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili per l’accesso al Servizio web “Procure” che l’Agenzia delle entrate ha messo a disposizione per l’acquisizione delle informazioni relative alla procura conferita dal contribuente al professionista iscritto all’albo per lo svolgimento delle attività di rappresentanza o assistenza del proprio cliente presso gli uffici dell’Agenzia. Lo rende noto il Consiglio nazionale dei commercialisti agli Ordini territoriali attraverso l’informativa n. 122 del 4 ottobre 2023, di cui di seguito si riporta ampio stralcio.

Il Servizio consente ai Commercialisti di precaricare nei sistemi dell’Agenzia delle Entrate i dati delle procure ricevute dai propri clienti nonché i dati dei collaboratori dello studio eventualmente delegati dal professionista, al fine di poterli rappresentare presso gli Uffici dell’Agenzia senza dover più produrre, all’atto dell’accesso, l’esemplare cartaceo della procura ricevuta dal cliente e la copia del suo documento d’identità nonché la delega che il professionista ha rilasciato al proprio collaboratore di studio, qualora sia quest’ultimo a fare accesso presso gli Uffici. Gli originali delle procure dovranno essere conservati presso lo studio del commercialista per le eventuali successive verifiche.

Più nel dettaglio, il Servizio web permette di:

  • registrare, anche in modo massivo, le procure ricevute dai propri clienti, per lo svolgimento dei seguenti servizi:
    • presentazione e trattazione di istanze di autotutela relative ad avvisi di accertamento ex 41-bis del D.P.R. n. 600/1973;
    • presentazione e trattazione di istanze di autotutela relative a cartelle di pagamento e ad atti di natura esattiva (e non) relativi a dichiarazioni presentate (artt. 36-bis, 36-ter, 41-bis del D.P.R. n. 600/1973, art. 54-bis del D.P.R. n. 633/1972, non lavorabili tramite CIVIS);
    • presentazione e trattazione di documentazione per l’ottenimento di rimborsi ad eccezione della presentazione del modello per la richiesta di accredito su conto corrente bancario o postale dei rimborsi;
    • consegna di documentazione relativa ad atti e/o procedimenti in corso ex 36-bis e 36-ter del d.P.R. n. 600/1973, art. 54-bis del D.P.R. n. 633/1972 e simili (a titolo esemplificativo: consegna di documenti integrativi richiesti dall’Agenzia delle Entrate, consegna della documentazione richiesta in seguito al controllo sulla spettanza di detrazioni/deduzioni indicate nella dichiarazione dei redditi);
    • consegna di documentazione relativa ad atti emanati dall’Agenzia delle Entrate;
    • richiesta di informazioni sullo stato di rimborsi e di istanze presentate e di qualsiasi altra pratica;
    • presentazione e trattazione di istanze di correzione di versamenti non lavorabili tramite CIVIS;
  • accreditare i propri collaboratori o dipendenti, così da includerli nelle procure, se autorizzati dai propri clienti.

Grazie al Servizio web “Procure”, con un’unica delega da conservare presso lo studio, è possibile dunque presentarsi agli sportelli con il solo documento di identità evitando di dover consegnare agli Uffici la delega cartacea del cliente e la sub delega a propri collaboratori o dipendenti.

L’accesso al Servizio è riservato ai professionisti, regolarmente iscritti all’Albo dei Dottori Commercialisti e degli Esperti Contabili, con le seguenti tipologie di credenziali Entratel:

  • A10 – Iscritto nell’albo dei dottori commercialisti e degli esperti contabili sez. A
  • A20 – Iscritto nell’albo dei ragionieri e dei periti commerciali
  • A25 – Iscritto nell’albo dei dottori commercialisti e degli esperti contabili sez. B.

Gli iscritti sopra citati possono accedere al Servizio autenticandosi all’area riservata del sito dell’Agenzia delle Entrate tramite le proprie credenziali Entratel, o in alternativa utilizzando SPID o la CNS.

Una volta autenticato, l’iscritto, tra le voci dei servizi per i professionisti del sito dell’Agenzia, troverà il servizio “Procure” nella sezione “Deleghe Gestione deleghe per Intermediari” oppure potrà utilizzare la funzione di ricerca. Si suggerisce di salvarlo tra i servizi preferiti per averlo sempre a disposizione.

Le informazioni acquisite mediante l’applicazione web sono rese disponibili anche agli operatori degli uffici territoriali dell’Agenzia delle Entrate ai fini dell’autorizzazione del professionista a svolgere attività di assistenza per i contribuenti che hanno conferito la procura.


Commercialisti. Pubblicato nel Bollettino Ufficiale del Ministero della Giustizia il nuovo regolamento FPC

Pubblicato nel Bollettino Ufficiale del Ministero della Giustizia n. 18 del 30 settembre 2023, il nuovo «Regolamento per la formazione professionale continua degli iscritti negli Albi tenuti dagli Ordini dei Dottori Commercialisti e degli Esperti Contabili», approvato dal Cndcec nella seduta del 3 maggio 2023. Ai sensi dell’art. 21 (Norme transitorie) del nuovo Regolamento, gli effetti di alcune disposizioni retroagiranno alla data del 1° gennaio 2023, mentre altre inizieranno a produrre effetti dal 1° gennaio 2024.

Come evidenziato dal Consiglio nazionale dei commercialisti, nell’informativa n. 119 del 27 settembre 2023, il nuovo regolamento FPC, presenta novità che riguardano i seguenti aspetti:


  • eliminazione della differenza fra gli eventi di “formazione” ed eventi di “aggiornamento”


La modifica introdotta non annulla le differenze esistenti tra le diverse iniziative formative, bensì rimodula il sistema di attribuzione dei crediti formativi, che per effetto delle previsioni del nuovo Regolamento matureranno esclusivamente in relazione alle ore di effettiva partecipazione ai corsi. L’eliminazione della differenza tra eventi di “formazione” e quelli di “aggiornamento”, inoltre, ha imposto la riformulazione dell’art. 7 volto a disciplinare il regime di equipollenza tra la nostra formazione e quella posta in capo ai gestori della crisi degli OCC. Poiché il sistema di equipollenza richiamava gli eventi “di formazione” è stato ora specificato che l’equipollenza continuerà a trovare riconoscimento in presenza di corsi di almeno 12 ore, che abbiamo ad oggetto le materie rientranti nell’ambito disciplinare della crisi dell’impresa e di sovraindebitamento anche del consumatore;


  • eliminazione dei test di verifica della presenza per gli eventi e-learning sincroni e asincroni


Per effetto di tale modifica i crediti formativi saranno conseguiti in relazione ai tempi di fruizione dell’evento tracciati dalle piattaforme utilizzate da tutti i soggetti formatori.

Tale regola subisce eccezioni solo in presenza degli eventi formativi per i quali specifiche normative di settore prevedono il superamento di test di apprendimento. Per questi corsi i crediti formativi sono conseguiti solo se il test di verifica di apprendimento è superato con successo.

Conseguentemente all’eliminazione dei test di verifica di presenza è stata eliminata anche la disposizione che prevedeva che il Consiglio Nazionale dovesse valutare preventivamente le piattaforme e-learning utilizzate dagli Ordini;


  • maturazione dei crediti formativi


All’art. 4 del nuovo Regolamento è stato precisato che gli iscritti maturano i crediti formativi in relazione all’effettiva durata di partecipazione agli eventi formativi, secondo il criterio 1 ora (o frazione di ora superiore a 30 minuti) = 1 CFP;


  • decorrenza dell’obbligo formativo


Nel nuovo Regolamento è previsto che per i nuovi iscritti nell’albo, per coloro che si trasferiscono dall’elenco speciale all’albo e per coloro che cessano la condizione di non esercente, l’obbligo formativo decorre dal primo giorno del mese successivo all’iscrizione nell’albo e non più dall’anno successivo. Per effetto delle disposizioni transitorie tale modifica sarà efficace a partire dal 1° gennaio 2024;


  • riformulazione dell’obbligo formativo ed eliminazione del minimo di 20 crediti formativi annuali


La nuova formulazione dell’art. 5 prevede che l’obbligo formativo è assolto con il conseguimento di 90 CFP nel triennio, senza alcun limite annuale. Conseguentemente sono state eliminate tutte le disposizioni, contenute negli articoli 5 e 6, che consentivano la riportabilità dei crediti formativi da un anno all’altro dello stesso triennio.

La riportabilità dei crediti formativi da un triennio ad un altro nel nuovo Regolamento è prevista esclusivamente per i crediti conseguiti attraverso i corsi di alta formazione realizzati dalle SAF, sempre che l’iscritto abbia terminato con profitto il corso di alta formazione.

L’eliminazione del minimo annuale dei 20 CFP ha ridotto anche gli adempimenti degli Ordini che non dovranno più procedere con le verifiche annuali;


  • modifica dei termini per la presentazione delle richieste di accreditamento


Tutte le richieste di accreditamento degli eventi formativi organizzati dagli Ordini, dalle SAF o dai Soggetti autorizzati, dovranno essere presentate almeno 30 giorni prima dello svolgimento dell’evento;


  • formazione gratuita erogata dagli Ordini


Per gli Ordini territoriali che hanno fino a 200 iscritti è stata ridotta la quantità di formazione gratuita da erogare. Si è passati dalle attuali 30 ore annuali a 15 ore annuali;


  • riformulazione della procedura di accreditamento degli eventi dei Soggetti autorizzati e modifiche al sistema di contribuzione dei soggetti autorizzati


Il nuovo Regolamento FPC prevede che l’istruttoria per l’accreditamento degli eventi realizzati dai Soggetti autorizzati sia svolta direttamente dal Consiglio Nazionale e che per ciascun evento formativo chiesto in accreditamento, i Soggetti autorizzati versino al Consiglio Nazionale i seguenti contributi:

  1. per gli eventi a pagamento: euro 5,00 a partecipante iscritto nell’Albo, con un minimo di 250,00 euro per ciascun evento formativo presentato per l’accreditamento;
  2. per gli eventi gratuiti: euro 100,00 per ciascun evento presentato per l’accreditamento.

Le somme incassate dal Consiglio Nazionale saranno successivamente redistribuite agli Ordini territoriali in base ad un sistema di ripartizione misto che prevede l’assegnazione

  • del 10% delle somme riscosse al Consiglio Nazionale per il ristoro degli oneri sostenuti,
  • del 40% delle somme riscosse ai 132 Ordini territoriali esistenti in parti uguali,
  • del 50% delle somme riscosse agli Ordini territoriali in base al numero dei loro iscritti che hanno partecipato agli eventi dei Soggetti autorizzati;


  • autorizzazione dei soggetti terzi


Con il nuovo Regolamento sono state introdotte alcune modifiche ai requisiti che i Soggetti esterni devono possedere per poter ottenere l’autorizzazione ad erogare la formazione a favore degli iscritti nei nostri albi. In particolare, sono stati previsti specifici requisiti di onorabilità per gli amministratori, i soci illimitatamente responsabili e per i rappresentanti legali, nonché per i componenti degli organi direttivi delle fondazioni e associazioni, anche sindacali di categoria;


  • modifiche all’elenco materie


Sono state rinominate le materie del Gruppo B nel seguente modo “organizzazione dello studio professionale, normativa antiriciclaggio, tecniche della mediazione e anticorruzione” e inserita la lettera “B.5. Anticorruzione” che non costituisce materia obbligatoria.


Sanatoria della mancata emissione di scontrini e ricevute. Al via lo speciale ravvedimento del “Decreto energia”

Con la pubblicazione del “Decreto energia” nella Gazzetta Ufficiale di venerdì scorso, 29 settembre, diventa operativa la norma che consente di regolarizzare la mancata certificazione dei corrispettivi da parte dei soggetti con partita Iva. In particolare, in base a quanto disposto dal D.L. n. 131/2023 (art. 4), i contribuenti che dal 1° gennaio 2022 e fino al 30 giugno 2023 hanno commesso una o più violazioni possono mettersi in regola beneficiando delle sanzioni ridotte previste dal ravvedimento operoso anche se le stesse violazioni sono state già constatate con un processo verbale.


In cosa consiste la regolarizzazione


Il D.L. n. 131, in vigore dal 30 settembre, ha introdotto la possibilità di regolarizzare una o più mancate certificazioni di corrispettivi (articolo 6, commi 2-bis e 3, del D.Lgs. n. 471/1997) tramite l’istituto del ravvedimento operoso, quindi con sanzioni ridotte, anche nel caso in cui queste violazioni siano già state constatate dall’Amministrazione finanziaria.

È il caso, per esempio, del commerciante che ha ricevuto il pagamento ma non ha poi certificato i corrispettivi (emettendo i relativi “scontrini”).


Quali violazioni possono essere regolarizzate


Rientrano nel perimetro della norma le violazioni già constatate fino alla data del 31 ottobre 2023, purché il ravvedimento sia effettuato entro il 15 dicembre 2023, mentre restano escluse quelle per le quali siano state eventualmente già irrogate le sanzioni da parte dell’Agenzia delle Entrate alla data di perfezionamento del ravvedimento. Inoltre, le violazioni così regolarizzate non saranno considerate nel computo ai fini dell’applicazione della sanzione accessoria di sospensione dell’attività. (Così, comunicato stampa Agenzia delle entrate del 3 ottobre 2023)


Notai, avvocati, visuristi, agenti immobiliari. Ispezioni ipotecarie online anche per i documenti cartacei

È ora possibile consultare direttamente online i documenti archiviati in formato cartaceo nei registri immobiliari. La novità è da oggi operativa in tutti i Servizi di pubblicità immobiliare dell’Agenzia delle Entrate ed è rivolta principalmente agli utenti dell’ambito professionale e commerciale (per esempio notai, avvocati, visuristi, agenti immobiliari), che potranno ottenere i documenti richiesti senza rivolgersi al front-office.


Il nuovo servizio


Il servizio di ispezione ipotecaria via web, già sperimentato in 33 uffici, consente di effettuare telematicamente la ricerca per soggetto (persona fisica o non fisica) o per documento ed è aperto ai titolari di convenzione ordinaria (profilo B) per l’accesso alla piattaforma telematica (Sister). In particolare, sono disponibili online: i titoli conservati in formato cartaceo, le note di trascrizione, di iscrizione e le domande di annotazione non digitalizzate e, per le ricerche, a partire dal 1957, gli elenchi individuali (repertori) delle trascrizioni a favore e contro, relative a un determinato soggetto.

Dopo aver scelto l’ufficio competente, occorre specificare il tipo di documento (nota/titolo, trascrizione, iscrizione annotazione o privilegio), il numero di registro particolare e l’anno. Per visualizzare i conti dei repertori occorre indicare i dati anagrafici o la denominazione del soggetto.


Dalla carta ai bit


Ricevuta la richiesta, l’ufficio preleva il documento cartaceo dal proprio archivio, lo digitalizza in formato immagine e lo rende disponibile online all’utente che lo ha richiesto, che avrà la possibilità di consultarlo per i sette giorni successivi.

Il pagamento dei tributi dovuti, a richiesta evasa, avviene tramite prelievo in automatico sul deposito dell’utente (“castelletto”), già utilizzato per gli altri servizi di consultazione ipocatastale. (Così, comunicato stampa Agenzia delle entrate del 2 ottobre 2023)


In Gazzetta i decreti “Proroghe” e “Energia”

Pubblicati nella Gazzetta Ufficiale n. 228 del 29 settembre 2023 i Decreti Legge “Proroghe “e “Energia” con la sanatoria speciale per gli scontrini.

Link al testo del decreto-legge 29 settembre 2023, n. 131, recante: «Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Ravvedimento operoso per la violazione di alcuni obblighi in materia di certificazione dei corrispettivi


L’articolo 4 del D.L. “Energia“, rubricato: (Violazione degli obblighi in materia di certificazione dei corrispettivi) consente ai contribuenti che dal 1° gennaio 2022 al 30 giugno 2023 hanno commesso una o più violazioni in materia di certificazioni dei corrispettivi di cui all’articolo 6, commi 2-bis e 3, del decreto legislativo 18 dicembre 1997, n. 471, di avvalersi dell’istituto del ravvedimento operoso ai sensi dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, anche qualora le stesse siano state già oggetto di constatazione non oltre la data del 31 ottobre 2023.

La regolarizzazione è consentita a condizione che il contribuente non abbia ricevuto la notifica dell’atto di contestazione alla data del perfezionamento del ravvedimento e che tale perfezionamento avvenga entro il 15 dicembre 2023.

Precisato, infine, che ove la regolarizzazione abbia ad oggetto le violazioni relative agli obblighi di emissione della ricevuta fiscale o dello scontrino fiscale ovvero quelle relative all’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi, di queste ultime non si tiene conto ai fini del computo per l’irrogazione della sanzione accessoria prevista dall’articolo 12, comma 2, del decreto legislativo n. 471 del 1997.


Link al testo del decreto-legge 29 settembre 2023, n. 132, recante: «Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


“Regolarizzazione” quadro RS (righi da 375 a 381) del modello Redditi 2022 forfetari entro il 30 novembre 2024


Con la pubblicazione in Gazzetta del D.L. n. 132/2023 prorogato il termine entro il quale i contribuenti in regime forfetario potranno “regolarizzare” il RS  (righi da 375 a 381) del modello Redditi 2022.  In particolare, l’articolo 6 del D.L. “Proroghe“, dispone che gli obblighi informativi obbligatori richiesti, ai sensi dell’articolo 1 comma 73 della Legge 23 dicembre 2014, n. 190, ai contribuenti in regime forfetario, che hanno compilato la sezione II del quadro LM relativo al periodo d’imposta 2021, sono adempiuti entro il 30 novembre 2024.

Al riguardo, si rappresenta che le comunicazioni/lettere di compliance inviate ai destinatari sono comunicazioni “bonarie” finalizzate ad avvisare il contribuente della presenza di possibili irregolarità per consentirgli, eventualmente, di avvalersi del ravvedimento operoso. Pertanto, tali comunicazioni non costituiscono atti di contestazione né di irrogazione di sanzioni. Inoltre, si rappresenta che, per il periodo d’imposta 2021, non risultano atti di contestazione notificati dall’Amministrazione finanziaria, quanto meno in un numero significativo, per i quali esiste un collegamento diretto tra la generica sanzione unitaria e la specifica fattispecie prevista dalla disposizione. 


Rottamazione-quater:  inviato l’esito della richiesta, l’elenco dei debiti e l’importo dovuto. Copia della comunicazione disponibile anche online

Possibile richiedere l’addebito su conto corrente. Al via il servizio “Conti-tu”


Agenzia delle entrate-Riscossione ha completato l’invio delle Comunicazioni delle somme dovute a chi ha aderito alla Rottamazione-quater delle cartelle, introdotta dalla Legge di Bilancio 2023 (n. 197/2022). Le lettere, che contengono l’esito della richiesta, l’elenco dei debiti “rottamati” e l’importo dovuto, sono state inviate in risposta alle circa 3,8 milioni di domande di adesione alla Definizione agevolata presentate entro il termine di legge del 30 giugno 2023. Per gestire i prossimi adempimenti in vista del 31 ottobre, termine di pagamento della prima (o unica) rata, i contribuenti possono utilizzare i servizi online disponibili sul sito www.agenziaentrateriscossione.gov.it.

In particolare, è disponibile la funzionalità che consente di chiedere la copia della Comunicazione delle somme dovute con i primi 10 moduli di pagamento, utile per coloro che, per qualsiasi motivo, non siano in possesso della comunicazione inviata. È attivo anche il servizio per richiedere online l’addebito sul conto corrente delle rate previste dal proprio piano di Definizione agevolata, grazie al quale l’importo di ogni rata sarà corrisposto direttamente entro il termine previsto, evitando eventuali dimenticanze.

È inoltre attivo ContiTu, il servizio web per chi vuole scegliere di pagare solo alcuni degli avvisi/cartelle “rottamabili” indicati nella Comunicazione, con la possibilità di ricalcolare l’importo dovuto e ricevere i nuovi moduli di pagamento.


La comunicazione delle somme dovute


Agenzia delle entrate-Riscossione ha provveduto all’invio delle Comunicazioni delle somme dovute tramite Pec (posta elettronica certificata) o posta raccomandata. I contribuenti possono comunque scaricarne una copia direttamente dall’area riservata del sito www.agenziaentrateriscossione.gov.it accedendo con le credenziali Spid, Cie e Cns, oppure dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento. La Comunicazione fornisce l’esito di accoglimento o eventuale rigetto della domanda, l’importo, le scadenze e i moduli di pagamento in base alla scelta effettuata in fase di adesione (fino a un massimo di 18 rate). Se il piano di dilazione prevede più di 10 rate, con la lettera sono stati inviati i primi 10 moduli di pagamento, mentre i rimanenti saranno spediti successivamente, prima della scadenza dell’undicesima rata.

Le Comunicazioni sono identificate in base all’esito della richiesta:

AT per l’accoglimento totale;

AP in caso di accoglimento parziale (in presenza anche di debiti non rientranti nella rottamazione);

AD per le adesioni con debiti “rottamabili” ma nessun importo da pagare;

AX per adesioni con debiti “rottamabili” per i quali non si deve pagare nulla e con un importo residuo da pagare per debiti “non definibili“;

RI, infine, riguarda le adesioni rigettate in quanto i debiti indicati nella domanda non sono “rottamabili” e quindi l’importo deve essere pagato senza agevolazioni.

Si ricorda che per i soggetti residenti nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023), i termini e le scadenze riferiti alla Definizione agevolata sono stati prorogati di tre mesi. L’invio della Comunicazione delle somme dovute sarà pertanto completato entro il prossimo 31 dicembre.


Come chiedere online l’addebito diretto delle rate rottamazione


È possibile chiedere l’attivazione dell’addebito diretto delle rate della Definizione agevolata sul conto corrente, oltre che allo sportello, anche dall’area riservata del sito www.agenziaentrateriscossione.gov.it utilizzando il servizio “Attiva/revoca mandato SDD piani di Definizione agevolata” presente nella sezione Definizione agevolata: sarà sufficiente selezionare il piano di Definizione agevolata su cui si vuole attivare la domiciliazione bancaria e inserire i dati richiesti. Alla fine della compilazione, il sistema invia una e-mail di presa in carico all’indirizzo di posta elettronica indicato e successivamente una seconda comunicazione con la conferma dell’attivazione del servizio e l’indicazione della rata che sarà addebitata. Qualora il contribuente non riceva tale conferma entro 10 giorni lavorativi antecedenti la scadenza della rata (ad esempio, il 17 ottobre per la rata del 31 ottobre 2023) il pagamento dovrà essere effettuato mediante le altre modalità previste.


Parte il servizio Conti-tu


Al via anche ContiTu, il servizio disponibile nell’area pubblica del sito www.agenziaentrateriscossione.gov.it che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu fra le pagine dedicate alla Definizione agevolata e compilare la richiesta con il codice fiscale, il numero della Comunicazione ricevuta con la relativa data, nonché i numeri che identificano le cartelle/avvisi che si intendono pagare (presenti nella Comunicazione). Il contribuente riceve una prima e-mail con un link per convalidare la richiesta e, dopo la verifica a video del nuovo totale da saldare e dell’importo di ciascuna rata, può concludere l’operazione per ricevere, sempre tramite e-mail, il Prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi bollettini.

Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.

(Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 29 settembre 2023)


Revisori legali. Applicate le prime sanzioni per la mancata comunicazione incarichi e domicilio digitale

Sono stati adottati dal Mef i primi provvedimenti sanzionatori per mancata comunicazione/aggiornamento degli incarichi di revisione legale svolti dagli iscritti al registro e della casella di posta elettronica certificata PEC ora domicilio digitale.

A seguito dell’entrata in vigore del DM. 135/2021 e dell’adozione delle relative disposizioni attuative il Mef ha proceduto all’accertamento di alcune violazioni, emerse nell’ambito di attività istruttorie e di monitoraggio effettuate dall’amministrazione, relative alle fattispecie di cui all’articolo 2, comma 3, lettera b) del citato decreto, riguardanti in particolare l’inosservanza dell’obbligo di comunicazione degli incarichi di revisione legale al Registro dei revisori (art. 11, comma 1, lettera b) e comma 2 lettera a) del D.M. 145/2012) e la mancata comunicazione al registro del domicilio digitale (l’articolo 7, comma 1, lettera d-bis), del decreto legislativo 27 gennaio 2010, n. 39 e l’articolo 16, comma 7, del decreto-legge 29 novembre 2008, n. 185, convertito, con modificazioni, dalla legge 28 gennaio 2009, n. 2, il quale integra l’obbligo comunicativo da parte degli iscritti al Registro dei revisori legali dell’indirizzo di Posta Elettronica Certificata nella forma di domicilio digitale di cui all’articolo 1, comma 1, lettera n-ter del decreto legislativo 7 marzo 2005, n. 82).

Le sanzioni applicate sono state determinate, su proposta motivata della Commissione centrale per i revisori legali, entro i limiti della misura stabilita dall’articolo 24, comma 2, lettera b) del D.Lgs. 39/2010 – da 50,00 Euro a 2.500,00 Euro – tenuto conto delle circostanze pertinenti di cui all’articolo 25, comma 3 del citato decreto.


D.L. Proroghe. Assegnazioni e cessione agevolata dei beni ai soci al 30 novembre con versamento unico e imposta sostitutiva cripto-attività al 15 novembre 2023

Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali (decreto-legge)

Il Consiglio dei Ministri, di mercoledì 27 settembre 2023, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali.


Link al testo del decreto-legge 29 settembre 2023, n. 132, recante: «Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Il testo, tra l’altro:

  • proroga al 31 dicembre 2023 la possibilità di richiedere l’accesso alle garanzie statali per l’acquisto della prima casa, estese fino all’80% del capitale, a favore di giovani di età inferiore a 36 anni e giovani coppie con ISEE non superiore a 40 mila euro annui;
  • proroga dal 30 settembre 2023 al 15 novembre 2023 il termine per il versamento dell’imposta sostitutiva (stabilita nella misura del 14%) e del primo versamento rateizzato, sul reddito derivante dalle cripto-attività;
  • rimette in termini i soggetti che, a causa degli eventi meteorologici avvenuti nel mese di luglio 2023, non hanno effettuato tempestivamente i versamenti tributari e contributivi in scadenza nel periodo dal 4 al 31 luglio 2023. Tali versamenti saranno considerati tempestivi se effettuati entro la data del 31 ottobre 2023;
  • proroga al 30 novembre 2023 il termine per perfezionare le operazioni di assegnazione e cessione agevolata di beni (immobili e mobili registrati) non strumentali ai soci e di trasformazione agevolata in società semplice delle società commerciali. Inoltre, prevede la rimodulazione del versamento di tale imposta sostitutiva che dovrà essere effettuato in unica soluzione entro la stessa data del 30 novembre 2023;
  • differisce al 15 ottobre 2023 il termine di decadenza entro il quale il risparmiatore avente diritto all’indennizzo (FIR) deve comunicare l’eventuale variazione del codice IBAN già indicato ai fini dell’accredito;
  • anticipa, dal 31 dicembre 2023 al 15 novembre 2023, il termine entro il quale le imprese energivore, gasivore, e non, possono usufruire, tramite compensazione o cessione, del credito di imposta per la spesa sostenuta per l’acquisto dell’energia elettrica o del gas, in relazione al primo trimestre 2023 e al secondo trimestre 2023;
  • proroga, dal 1° ottobre al 1° dicembre 2023, la vigenza in carica dei componenti della Commissione scientifica ed economica del farmaco (CSE), operante presso l’AIFA;
  • proroga, dal 7 ottobre al 7 dicembre 2023, il termine per il completamento dei lavori relativi alle candidature per il conferimento dell’Abilitazione Scientifica Nazionale (ASN) dei professori universitari di prima e seconda fascia;
  • autorizza la spesa di 55,6 MLN di euro per l’anno 2023 per consentire il pagamento dei contratti di supplenza breve e saltuaria del personale scolastico, a valere sulle risorse disponibili, relativamente al 2023, del Programma operativo nazionale Istruzione 2014-2020 (PON Istruzione 2014-2020);
  • nelle more della realizzazione della piattaforma per la raccolta delle firme degli elettori necessarie per i referendum, al fine di consentire l’efficace espletamento delle operazioni di verifica relative alle richieste, si prevede che l’Ufficio centrale per il referendum possa avvalersi – fino al 31 dicembre 2026 – di ulteriore personale (anche diverso da quello in servizio, a qualsiasi titolo, presso la Corte di cassazione);
  • proroga, dal 30 settembre al 30 novembre 2023, il temine entro il quale deve essere adottato il DPCM concernente il regolamento di organizzazione del Ministero del lavoro e le politiche sociali.


Nelle misure contro il caro bollette e caro energia approvate dal Governo inserita la sanatoria sugli scontrini

Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio (decreto-legge)

Il Consiglio dei Ministri di lunedì 25 settembre 2023, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio.


Link al testo del decreto-legge 29 settembre 2023, n. 131, recante: «Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Di seguito alcune delle misure previste.


Sostegno al potere di acquisto delle famiglie e alle giovani coppie


Si prorogano anche per il 4° trimestre 2023, fino al 31 dicembre 2023:

  • la riduzione delle bollette dell’energia elettrica e del gas a favore dei nuclei familiari economicamente più disagiati (con ISEE fino a 15mila euro o fino a 30mila euro se con 4 figli) o con componenti in condizioni di salute gravi, in modo tale che i livelli obiettivo di riduzione della spesa siano pari al 30% sull’energia elettrica e del 15% sul gas attualmente praticata;
  • l’azzeramento degli oneri di sistema relativi al gas naturale;
  • la riduzione dell’aliquota IVA al 5% per le somministrazioni di gas metano usato per combustione per usi civili e industriali e per le forniture di servizi di teleriscaldamento e per le somministrazioni di energia termica prodotta con gas metano.

Inoltre, si integra il beneficio di riduzione delle bollette di energia elettrica e gas con un contributo straordinario alle spese di riscaldamento per i mesi di ottobre, novembre e dicembre 2023 e si consente l’uso della social card (oggi utilizzata per l’acquisto di generi alimentari dai nuclei familiari con ISEE fino a 15 mila euro) anche per l’acquisto di carburanti: a tal fine le risorse destinate alla social card sono incrementate di 100 milioni di euro.

Si incrementa di 12 milioni di euro il fondo destinato all’attribuzione di un buono da utilizzare per l’acquisto di abbonamenti per i servizi di trasporto pubblico locale o di trasporto ferroviario nazionale, spettante alle persone fisiche che, nell’anno 2022, abbiano conseguito un reddito complessivo non superiore a 20.000 euro.

Si incrementa di 7,5 milioni di euro il fondo destinato alle borse di studio per l’accesso agli studi universitari, così da garantire anche gli studenti idonei non beneficiari nelle graduatorie degli enti regionali.


Salvataggio di piccoli esercizi commerciali


Le nuove norme consentono di esercitare, entro il 15 dicembre 2023, il ravvedimento operoso per la violazione di alcuni obblighi in materia di certificazione dei corrispettivi – avvenuta tra il 1° gennaio 2022 e il 30 giugno 2023 – regolarizzando la posizione con il pagamento previsto dalla legge ed evitando di incorrere nelle sanzioni accessorie della sospensione della licenza o dell’attività.


Sostegno alle imprese


Si modifica il regime delle agevolazioni a favore delle imprese a forte consumo di energia elettrica (cosiddette “imprese energivore”), prevedendo, tra l’altro, i presupposti di accesso al regime agevolativo a decorrere dal 1° gennaio 2024 e il superamento del sistema degli scaglioni per la modulazione del beneficio – in funzione dell’intensità elettrica delle singole imprese – a favore di un valore unico per tutte le imprese che versino in determinate condizioni.


Tutela del risparmio assicurativo


Le imprese di assicurazione e di riassicurazione con sede legale in Italia che, nell’esercizio in corso, acquisiscano il compendio aziendale di un’impresa di assicurazione posta in liquidazione coatta amministrativa potranno registrare, in sede di rilevazione iniziale, gli attivi finanziari riferiti alle gestioni separate dell’impresa in liquidazione al “valore di carico alla data di trasferimento” invece che “al prezzo di cessione”.


Trasporto aereo


Tenuto conto che è sorto un contrasto giurisprudenziale in merito al fatto che vi sia o meno una discontinuità aziendale tra Alitalia-Società Aerea Italiana e ITA-Italia Trasporto Aereo S.p.a., e considerato che tale incertezza è suscettibile di determinare riflessi negativi sia sui rapporti giuridici sia sulla finanza pubblica, si è ritenuto necessario approvare una norma interpretativa che, in coerenza con le decisioni della Commissione europea, esclude che nel passaggio da Alitalia a ITA vi sia continuità fra le due aziende.


Servizi online dell’Agenzia delle Entrate e dell’Agenzia delle entrate-Riscossione. Approvati nuovi moduli per delegare persone di fiducia, tutori/amministratori di sostegno/curatori speciali, genitori

D’ora in poi basterà un’unica richiesta per delegare un familiare o una persona di fiducia ad accedere, nel proprio interesse, ai servizi online dell’Agenzia delle Entrate e dell’Agenzia delle entrate-Riscossione. È la novità resa operativa da un provvedimento del direttore, Ernesto Maria Ruffini, che approva i modelli e le istruzioni per consentire alle persone di fiducia, ai genitori e agli altri “rappresentanti” (ad esempio i tutori) di utilizzare i servizi web delle due Agenzie nell’interesse di un’altra persona. Si tratta di una soluzione pensata per andare incontro ai contribuenti che hanno poca dimestichezza con i servizi online o non hanno la possibilità di usarli direttamente, già attivata lo scorso anno dall’Agenzia delle Entrate, che da oggi viene estesa anche ai servizi dell’agente della riscossione. Per abilitare una terza persona sarà quindi sufficiente una sola richiesta, da presentare all’Agenzia delle Entrate, che potrà essere valida al massimo fino al 31 dicembre del secondo anno successivo a quello di attivazione.


Come presentare la richiesta


La richiesta di abilitazione viaggia su tre diversi modelli (persone di fiducia, tutori/amministratori di sostegno/curatori speciali, genitori) e va presentata all’Agenzia delle Entrate: recandosi di persona in un Ufficio, tramite pec a una Direzione Provinciale o con una videochiamata. La persona di fiducia può essere autorizzata anche all’interno della propria area riservata sul sito dell’Agenzia delle Entrate, mentre per i rappresentanti è possibile utilizzare anche il servizio web “Consegna documenti e istanze”. L’elenco dettagliato dei servizi “delegabili” è indicato nel provvedimento.


I servizi dell’Agenzia delle entrate-Riscossione


Diversi i servizi che sarà possibile “aprire” a persone di fiducia e rappresentanti nell’area riservata del sito dell’Agenzia delle entrate- Riscossione: visualizzare eventuali cartelle e avvisi di pagamento (emessi a partire dal 2000), consultare pagamenti, sgravi, sospensioni, piani di rateizzazione, chiedere informazioni specifiche sulla posizione debitoria. Sarà inoltre possibile presentare istanza di rateizzazione, di sospensione legale della riscossione e utilizzare i servizi relativi alla definizione agevolata dei carichi iscritti a ruolo.


I servizi dell’Agenzia delle Entrate


Da maggio 2022 nell’area riservata del sito dell’Agenzia delle Entrate sono disponibili “su delega” numerosi servizi, che spaziano dalla consultazione (accedere al cassetto fiscale del rappresentato o interessato, visualizzare le comunicazioni e i pagamenti, effettuare visure degli immobili) alle richieste (per esempio ottenere il duplicato della tessera sanitaria) fino al controllo del pin e la possibilità di gestione dei propri contatti. Naturalmente il rappresentante o la persona di fiducia può gestire, per conto dell’interessato, anche tutte le funzionalità relative alla dichiarazione precompilata: visualizzazione, eventuale modifica e integrazione, invio del modello. (Così, comunicato stampa dell’Agenzia Entrate e Agenzia delle entrate-Riscossione del 25 settembre 2023)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 25 settembre 2023, prot. n. 332731/2023, recante: «Abilitazione all’utilizzo dei servizi on line dell’Agenzia delle entrate e dell’Agenzia delle entrate-Riscossione da parte dei rappresentanti di persone fisiche e delle persone di fiducia», pubblicato il 25.09.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Al provvedimento sono allegati i seguenti moduli, che sostituiscono quelli allegati ai provvedimenti 173217 e n. 130859:

  • modulo di richiesta di abilitazione/disabilitazione all’utilizzo dei servizi on line per tutori, amministratori di sostegno e curatori speciali (Allegato 1);
  • modulo di richiesta di abilitazione/disabilitazione all’utilizzo dei servizi on line per genitori (Allegato 2);
  • modulo di richiesta di abilitazione/disabilitazione della persona di fiducia all’utilizzo dei servizi on line (Allegato 3).