Bilanci 2026, il Manuale Unioncamere apre la campagna depositi: XBRL, Terzo Settore, start-up innovative e presìdi sanzionatori

Con la pubblicazione del “Manuale operativo per il DEPOSITO BILANCI al Registro delle Imprese – Campagna bilanci 2026”, aggiornato al 24 aprile 2026, Unioncamere e sistema camerale segnano formalmente l’avvio della nuova campagna dei depositi di bilancio. (Link esterno sito Unioncamere: https://www.unioncamere.gov.it/sites/default/files/articoli/2026-05/Manuale-Operativo-Bilanci-2026_0.pdf)

Il documento Unioncamere si propone di offrire a società e professionisti un quadro uniforme delle regole di compilazione della modulistica elettronica e di deposito telematico dei bilanci e degli elenchi soci, ma assume rilievo anche sul piano sistematico, perché richiama il valore del deposito annuale come adempimento essenziale della fisiologia societaria, puntualizza il perimetro applicativo della tassonomia XBRL e dedica ampio spazio alle fattispecie speciali, dal Terzo Settore alle start-up innovative.

La guida, nella versione del 24 aprile 2026, descrive le modalità di compilazione della modulistica elettronica e di deposito telematico dei bilanci e degli elenchi soci. Ma il documento va oltre il profilo meramente operativo: richiama il rilievo giurisprudenziale del mancato deposito del bilancio quale possibile evidenza della causa di scioglimento ex articolo 2484, n. 3), c.c.; conferma l’assetto ordinario del deposito in formato XBRL con tassonomia “2018-11-04”; ribadisce, per le società di capitali, il termine generale di 30 giorni dall’approvazione assembleare; disciplina le particolarità di ETS, imprese sociali, società benefit e altri soggetti speciali; richiama il regime agevolato di start-up innovative, PMI innovative e incubatori certificati; coordina il deposito con la nuova classificazione ATECO 2025; e ricorda il quadro sanzionatorio dell’omesso o tardivo adempimento.


Il deposito del bilancio come obbligo annuale e il rilievo della giurisprudenza


Uno dei passaggi più significativi del Manuale è quello nel quale si ricorda che il deposito del bilancio è un obbligo per tutte le società di capitali e per tutte le società cooperative e che tale adempimento deve essere assolto per ciascun esercizio. La guida richiama, inoltre, un orientamento giurisprudenziale di particolare interesse: il mancato deposito del bilancio viene presentato come elemento idoneo a costituire evidenza della causa di scioglimento della società ai sensi dell’articolo 2484, n. 3), c.c., per impossibilità di funzionamento o continuata inattività dell’assemblea. Il Manuale richiama pronunce che ravvisano tale situazione sia in caso di mancata approvazione del bilancio per due esercizi, sia addirittura per un solo esercizio.


La tassonomia XBRL 


Sul versante tecnico-documentale, il Manuale conferma che, per il 2026, la tassonomia da utilizzare per la formazione delle istanze XBRL è la versione “2018-11-04”. Restano utilizzabili le tassonomie “2015-12-14” solo per i bilanci relativi a esercizi iniziati prima del 1° gennaio 2016, mentre tutte le ulteriori tassonomie risultano dismesse e non più impiegabili per il deposito. La guida ribadisce inoltre che il file XBRL non può essere omesso, salvo i casi di esonero espressamente previsti dalla normativa. Questo profilo è particolarmente rilevante, perché conferma che la struttura ordinaria del deposito continua a fondarsi sul linguaggio standardizzato XBRL, con funzione non soltanto di uniformazione tecnica, ma anche di rafforzamento della qualità e confrontabilità della banca dati bilanci.


Doppio formato, validazione e sottoscrizione digitale


Il Manuale affronta con precisione anche l’ipotesi del doppio deposito XBRL/PDF/A, chiarendo che il ricorso al PDF/A in aggiunta all’istanza XBRL si impone quando la tassonomia non sia sufficiente a rappresentare la particolare situazione aziendale nel rispetto dei principi di chiarezza, correttezza e veridicità di cui all’articolo 2423 c.c. La guida precisa però che il doppio deposito non è necessario in caso di differenze esclusivamente formali e non sostanziali tra il documento approvato in assemblea e il bilancio in formato XBRL. Viene inoltre ribadita l’importanza della validazione preventiva dell’istanza tramite il servizio TEBENI e il principio secondo cui la sottoscrizione digitale deve avvenire esclusivamente in modalità CAdES, con estensione .p7m, mentre la firma PAdES non deve essere utilizzata.


Società di capitali: termini ordinari e struttura del fascicolo


Per le società di capitali, il Manuale ribadisce la regola generale fissata dall’articolo 2435 c.c.: il bilancio, con i relativi allegati, deve essere depositato presso il Registro delle imprese territorialmente competente entro 30 giorni dalla data di approvazione. La guida richiama inoltre la scansione codicistica dei termini di convocazione dell’assemblea per l’approvazione del bilancio, ricordando il termine ordinario dei 120 giorni dalla chiusura dell’esercizio, estensibile a 180 giorni nei casi previsti dalla legge e dallo statuto. Sul piano documentale, il fascicolo di deposito deve contenere il bilancio in XBRL e gli altri allegati obbligatori in PDF/A, come relazione sulla gestione, verbale di approvazione, relazione del collegio sindacale e relazione del revisore, ove dovuti. Per le S.p.A., S.a.p.A. e società consortili per azioni, resta inoltre centrale il tema dell’elenco soci, da allegare tramite il modulo S, con disciplina distinta tra mera conferma dell’assetto proprietario, operazioni straordinarie sul capitale e trasferimenti di azioni.


Terzo Settore, imprese sociali e società benefit


Un rilievo specifico merita la parte del Manuale dedicata ai soggetti speciali e, in particolare, al Terzo Settore. La guida riserva sezioni autonome agli Enti del Terzo settore iscritti nel Registro delle imprese – non imprese sociali, alle imprese sociali e alle società benefit. Nel quadro dei termini speciali, viene ricordato che il bilancio di esercizio degli ETS non imprese sociali deve essere depositato entro 60 giorni dalla data di approvazione, e analogo termine di 60 giorni è previsto per il bilancio sociale delle imprese sociali. Il Manuale richiama inoltre il deposito del documento rappresentativo della situazione economica e patrimoniale per le società di mutuo soccorso iscritte nel Registro delle imprese.


Start-up innovative, PMI innovative e incubatori certificati


Di notevole interesse operativo è anche il quadro delle esenzioni dedicato a start-up innovative, PMI innovative e incubatori certificati. Il Manuale precisa che, per il deposito del bilancio ordinario, abbreviato o micro, i diritti di segreteria sono esenti per start-up innovative e incubatori certificati, mentre l’imposta di bollo è esente per start-up innovative, incubatori certificati e PMI innovative. La guida puntualizza che il regime di favore dipende dal mantenimento dei requisiti previsti dalla legge e opera comunque entro il limite massimo del quinto anno dalla costituzione o dall’iscrizione nella sezione speciale del Registro delle imprese, a seconda della figura soggettiva considerata.


Il coordinamento con ATECO 2025


Tra i profili di aggiornamento operativo merita attenzione anche il riferimento ai nuovi codici ATECO 2025. Il Manuale segnala che la nuova classificazione, entrata in vigore il 1° gennaio 2025 e adottata operativamente dal 1° aprile 2025, può essere indicata già nei depositi XBRL, indipendentemente dall’esercizio di riferimento e dalla data di approvazione del bilancio. La guida precisa, però, che non sussistono impedimenti all’utilizzo della codifica ATECO 2007. La scelta di inserire questo chiarimento all’interno del Manuale conferma che la campagna bilanci 2026 si colloca in una fase di transizione tecnica che richiede attenzione non solo ai contenuti del bilancio, ma anche alla corretta gestione dei dati classificatori che alimentano la banca dati camerale.


Sanzioni e qualità della banca dati


Il Manuale non trascura il versante sanzionatorio. Viene infatti richiamato l’articolo 2630 c.c., secondo cui chi omette di eseguire, nei termini prescritti, denunce, comunicazioni o depositi presso il Registro delle imprese è soggetto a sanzione amministrativa pecuniaria da 103 a 1.032 euro, ridotta a un terzo se il deposito è effettuato entro i trenta giorni successivi alla scadenza; in caso di omesso deposito dei bilanci, la sanzione è aumentata di un terzo. La guida aggiunge che, nei casi di mancato deposito continuativo, gli uffici camerali si riservano l’attivazione dei procedimenti opportuni, con possibile coinvolgimento del Giudice del Registro. Il richiamo alle sanzioni è completato da una sezione sulla qualità della banca dati bilanci, che ribadisce implicitamente come la correttezza e tempestività del deposito rilevino non solo per l’impresa, ma per l’affidabilità complessiva del sistema informativo pubblico.


I punti da presidiare nella campagna 2026 DEPOSITO bilanci 


Obbligo annuale di deposito

Il deposito del bilancio resta obbligatorio per società di capitali e cooperative per ciascun esercizio. Il mancato deposito può assumere rilievo anche sotto il profilo della causa di scioglimento ex articolo 2484, n. 3), c.c.

Tassonomia XBRL

Per il 2026 la tassonomia di riferimento è la 2018-11-04. Il file XBRL resta la regola generale del deposito, salvo i casi di esonero previsti dalla normativa.

Termine ordinario per le società di capitali

Il bilancio deve essere depositato entro 30 giorni dalla data di approvazione. Restano termini speciali per ETS, imprese sociali e altre fattispecie particolari.

Terzo Settore e imprese sociali

Per ETS non imprese sociali e imprese sociali la guida disciplina i casi in cui, accanto al bilancio di esercizio, rilevano il bilancio sociale e ulteriori documenti rappresentativi della situazione economico-patrimoniale.

Start-up innovative e PMI innovative

Confermate le esenzioni da diritti di segreteria e/o imposta di bollo nei limiti temporali e soggettivi previsti dalla normativa speciale.

Firma digitale e formati

La sottoscrizione deve avvenire in CAdES (.p7m). Il PDF/A resta il formato per gli allegati e, nei casi previsti, per il doppio deposito.

Sanzioni

L’omesso o tardivo deposito espone alla sanzione di cui all’articolo 2630 c.c.


Bilanci, scritture, assestamenti, principi contabili?

Per il lavoro quotidiano di studio, Finanza & Fisco mette a disposizione F&F Bilancio e Contabilità: il nuovo assistente virtuale pensato per commercialisti, consulenti fiscali, revisori e professionisti della contabilità d’impresa.


Il punto decisivo è questo:

è completamente gratuito.


Con F&F Bilancio e Contabilità puoi ottenere subito supporto operativo su:


  • redazione del bilancio d’esercizio
  • principi contabili
  • scritture contabili e assestamenti
  • classificazioni patrimoniali ed economiche


Nessuna registrazione. Nessuna e-mail. Accesso immediato.


 Provalo ora:

Nasce l’Assistente Virtuale “F&F Bilancio e Contabilità”


Serve un livello ancora più avanzato?


Passa a ai.finanzaefisco.com, il (Super)collaboratore AI in Diritto Tributario: normativa, prassi, giurisprudenza e archivio strutturato Finanza & Fisco in un unico ambiente di consultazione, progettato per chi lavora ogni giorno con il diritto tributario italiano.


Attualmente disponibile con Offerta Benvenuto -30% sull’abbonamento Expert All Digital + AI.

Abbonamento Expert All Digital (rivista in .pdf via email + AI)


Collegio sindacale, dai Commercialisti un nuovo documento di studio su vigilanza e sostenibilità

Pubblicato dal Consiglio e della Fondazione nazionali della categoria, completa e integra le indicazioni di prassi fornite lo scorso anno nella norma Q.3.8 – bis delle Norme di comportamento del collegio sindacale di società quotate

Il Consiglio e la Fondazione nazionali dei commercialisti hanno pubblicato il documento “Vigilanza del collegio sindacale e tematiche sostenibilità”, realizzato dalla commissione di studio Aggiornamento e revisione dei principi di comportamento del collegio sindacale e dell’organo di controllo di società quotate, operante nell’area Sistemi di controllo e revisione legale, alla quale sono delegati i consiglieri nazionali Gian Luca Ancarani e Maurizio Masini.


I testo è consultabile sul sito del CNDCEC al seguente link:

Vigilanza del collegio sindacale e tematiche sostenibilità


Il documento completa e integra le indicazioni di prassi fornite lo scorso anno nella norma Q.3.8 – bis delle Norme di comportamento del collegio sindacale di società quotate (pubblicate nel mese di dicembre 2024).


I testi sono consultabili sul sito del CNDCEC al seguente link:

Norme di comportamento del Collegio Sindacale, verbali e procedure | Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili

Il documento, in stretta aderenza alla normativa, ai Principi e ai criteri applicativi declinati nella Norma Q.3.8-bis, si sofferma sull’attività esercitata dall’organo di controllo sull’adeguatezza dell’assetto organizzativo, del sistema di controllo interno e di gestione dei rischi e, più specificamente, sui rapporti e gli scambi informativi tra l’organo di controllo e i comitati endoconsiliari preposti all’attuazione delle politiche in tema ESG. Particolar attenzione è prestata, poi, all’interazione e alla doverosa collaborazione con il revisore della sostenibilità e alla necessità di acquisire specifiche competenze in tema di sostenibilità correlate al settore di attività della società che saranno evidenziate nel processo di autovalutazione condotto in occasione dell’insediamento e poi periodicamente, per verificare l’idoneità di componenti e l’adeguata composizione dell’organo nel suo complesso.

Nel modello tradizionale di governance al collegio sindacale sono attribuite le funzioni di controllo e vigilanza – tra l’altro – sull’osservanza della legge e dell’atto costitutivo, sul rispetto dei principi di corretta amministrazione, sull’adeguatezza della struttura organizzativa e del sistema di controllo e di gestione dei rischi (SCIGR) e del sistema amministrativo-contabile, nonché sull’affidabilità di quest’ultimo nel rappresentare correttamente i fatti di gestione.

In quanto comitato per il controllo interno e la revisione contabile, negli ultimi anni, con l’aumento dell’attenzione sui temi ESG, il collegio sindacale ha visto rafforzare il proprio ruolo, soprattutto in relazione agli obblighi normativi e alle aspettative degli stakeholder riguardo alle pratiche di sostenibilità e di responsabilità sociale delle imprese, essendogli attribuita/o anche la funzione (compito) della supervisione della conformità delle politiche di sostenibilità e della loro integrazione nei processi aziendali.

La vigilanza del collegio sindacale sui temi di sostenibilità può essere articolata con riferimento ad alcuni ambiti principali, individuati nel documento, vale a dire:

– supervisione degli obblighi normativi;

– valutazione del sistema di controllo interno;

– monitoraggio della gestione dei rischi ESG;

– valutazione della governance aziendale sui temi di sostenibilità;

– trasparenza e comunicazione agli stakeholder.

Il corretto e diligente espletamento di questi compiti comporta la necessità che i sindaci siano adeguatamente formati su tematiche di sostenibilità e consapevoli delle proprie responsabilità in merito. Con l’aumento delle aspettative degli stakeholder e delle normative sui temi ESG, infatti, si renderà opportuno che il collegio sindacale non solo supervisioni la società su questi temi, ma che valuti al suo interno anche la propria capacità di farlo in modo efficace.

(Così, comunicato stampa CNDCEC del 16 ottobre 2025)


Bilanci d’esercizio chiusi al 31 dicembre 2024. I Commercialisti pubblicano i modelli aggiornati di relazione del collegio sindacale di società di capitali

Il Consiglio Nazionale dei commercialisti ha pubblicato l’aggiornamento dei modelli di relazione del collegio sindacale da redigere in occasione dell’approvazione dei bilanci d’esercizio chiusi al 31 dicembre 2024.

L’intento è quello di fornire un riferimento tecnico-operativo per l’elaborazione della relazione unitaria, senza tuttavia pretese di esaustività, considerata la complessità e la variabilità delle casistiche riscontrabili nella prassi.

Il documento operativo analizza le diverse modalità di integrazione tra le osservazioni e le proposte formulate dall’organo di controllo, ai sensi dell’art. 2429 c.c., con le tipologie di giudizio di revisione con modifica, in conformità ai principi di revisione nazionali e internazionali.

Nella sezione “Allegati”, vengono presentati due modelli di relazione unitaria, rispettivamente, in assenza di deroghe contabili e in presenza di deroghe contabili, con specifico riferimento alla possibilità di non svalutare i titoli di debito e partecipativi, quotati e no, iscritti nell’attivo circolante dello stato patrimoniale.

È inoltre incluso un modello di relazione unitaria da utilizzare per le Società che redigono il bilancio in forma abbreviata, in conformità all’art. 2435-bis del Codice Civile.

Completa il set documentale un modello di rinuncia ai termini previsti per la consultazione della documentazione di bilancio da parte dei Soci, ai sensi dell’art. 2429, comma 3, c.c.

L’aggiornamento dei modelli di relazione tiene conto delle principali novità normative e contabili che caratterizzano il bilancio d’esercizio 2024 e le relative implicazioni sulla reportistica degli organi di controllo.

I modelli sono disponibili in formato word sul sito web del Consiglio Nazionale. (Link esterno verso: https://commercialisti.it/documenti-studio/24658/)

Allegato 1 – Modello di relazione unitaria del Collegio sindacale [Sindaco unico] incaricato della revisione legale – Giudizio senza modifica in assenza di utilizzo di deroghe

Allegato 1 bis – Modello di relazione unitaria del Collegio sindacale [Sindaco unico] incaricato della revisione legale – Giudizio senza modifica in assenza di utilizzo di deroghe – Società che redige il bilancio in forma abbreviata

Allegato 2 – Modello di relazione unitaria del Collegio sindacale [Sindaco unico] incaricato della revisione legale – Giudizio senza modifica in presenza di utilizzo di deroghe contabili

Allegato 3 – Schema di lettera di rinuncia ai termini di cui all’art. 2429, co. 3, c.c.


Deposito dei bilanci al Registro imprese: online il Manuale operativo 2024 di Unioncamere

Pubblicato sul proprio sito di Unioncamere il “Manuale operativo per il DEPOSITO BILANCI al registro delle imprese – Campagna bilanci 2024” volto a facilitare le società e i professionisti nell’adempimento dell’obbligo di deposito del bilancio oltre che a creare linee guida uniformi di comportamento su scala nazionale.

La guida, descrive le modalità di compilazione della modulistica elettronica e di deposito telematico dei Bilanci e degli Elenchi Soci nel 2024.


Link al testo del “Manuale operativo per il DEPOSITO BILANCI al registro delle imprese – Campagna bilanci 2024“

Link esterno verso il sito di Unioncamere – https://www.unioncamere.gov.it/sites/default/files/articoli/2024-04/Guida%20Nazionale%20Unioncamere%20Bilanci-18032024%20-08042024-rev.pdf


Cooperative, dai Commercialisti il “modello” per la relazione unitaria del Collegio sindacale ai soci delle società cooperative

Pubblicato un documento che offre una tipizzazione dei contenuti obbligatori per questo tipo di società

Fornire strumenti a supporto delle professionalità dei commercialisti che rivestono il delicato ruolo di componente del Collegio Sindacale nelle Società Cooperative.

È la finalità del documento “La relazione unitaria del Collegio sindacale ai soci delle società cooperative”, pubblicato dal Consiglio nazionale dei commercialisti, predisposto dalla sua Commissione “Società Cooperative”, presieduta da Paola Maria Rho.

“La normativa specifica che riguarda le Società Cooperative – afferma il presidente nazionale della categoria, Elbano de Nuccio – conferisce al Collegio Sindacale compiti di controllo determinati, i cui esiti trovano manifestazione all’interno della relazione ai Soci delle Società Cooperative in occasione dell’approvazione del bilancio di esercizio.

Con questo documento il Consiglio Nazionale consolida il proprio impegno anche rispetto a tale tipologia di organizzazioni, le cui finalità e caratteristiche richiedono un’attenzione e iniziative peculiari. Il documento vuole mantenere e rafforzare l’impegno del Consiglio nazionale al servizio dei nostri professionisti, fornendo una tipizzazione dei contenuti obbligatori, e di altri “consigliati”, della relazione del collegio sindacale all’assemblea dei soci di cooperative in merito al bilancio di esercizio”.

Il consigliere nazionale delegato all’area Società cooperative (adempimenti, reporting, revisione), Gian Luca Galletti, sottolinea come “il lavoro contiene primariamente l’inquadramento normativo relativo agli obblighi in capo ai componenti del collegio sindacale di società cooperative e a seguire una proposta di integrazione dei contenuti specifici dei modelli di relazione – “La relazione unitaria di controllo societario del collegio sindacale incaricato della revisione legale dei conti” e “La relazione del collegio sindacale all’assemblea dei soci di cooperative in occasione dell’approvazione del bilancio di esercizio chiuso al 31 dicembre 2023 redatta ai sensi dell’art. 2429, comma 2, c.c.” – emanati dal nostro Consiglio nazionale, adeguandoli alle peculiarità del controllo nelle società cooperative”.

(Così, comunicato stampa CNDCEC del 29 marzo 2024)

Link al documento “La relazione unitaria del Collegio sindacale ai soci delle società cooperative”, pubblicato dal Consiglio nazionale dei Commercialisti – Commissione “Società Cooperative”


Commercialisti, pubblicati i modelli aggiornati di relazione del collegio sindacale di società di capitali

Aggiornati alla normativa vigente, rappresentano un utile supporto per il lavoro svolto sia dall’organo nella sua composizione collegiale, sia dall’organo monocratico quando nominato nelle s.r.l.


Il Consiglio nazionale dei commercialisti ha pubblicato la versione aggiornata dei modelli di relazione del collegio sindacale di società di capitali.

Si tratta, più nello specifico, del modello di relazione del collegio sindacale non incaricato della revisione legale, redatta ai sensi dell’art. 2429, comma 2, c.c., e del modello di relazione unitaria del collegio sindacale incaricato della revisione legale dei conti, entrambe relative ai bilanci chiusi al 31 dicembre 2023.

I contenuti dei modelli delle due relazioni non si discostano dalle precedenti versioni. Nei casi in cui il collegio sindacale eserciti anche la revisione legale si continua a privilegiare e a suggerire ai professionisti la redazione di una relazione unitaria che esponga in modo coordinato e sistemico le risultanze dell’attività di vigilanza e di revisione.

“Questi modelli di relazione, aggiornati alla normativa vigente – commenta il presidente del Consiglio nazionale Elbano de Nuccio – rappresentano un utile supporto per il lavoro svolto sia dall’organo nella sua composizione collegiale, sia dall’organo monocratico – il cosiddetto sindaco unico – quando nominato nelle s.r.l.

Con la loro pubblicazione il Consiglio nazionale prosegue nella sua attività costantemente volta a supportare l’attività dei colleghi”.

(Così, comunicato stampa CNDCEC del 25 marzo 2024)

Link ai documenti:

Link esterno verso: https://press-magazine.it/pubblicati-i-modelli-di-relazione-del-collegio-sindacale-di-societa-di-capitali/


Collegio sindacale, dal Consiglio Nazionale dei Commercialisti i nuovi modelli di relazione aggiornati

Pubblicata anche la versione aggiornata del verbale di presa d’atto della proposta di applicazione della disciplina temporanea di cui all’art. 6 D.L. n. 23/2020 in caso di riduzione del capitale in conseguenza di perdite ai sensi degli artt. 2446, 2447, 2482-bis e 2482-ter, c.c. e osservazioni del collegio.

Il Consiglio nazionale dei commercialisti ha pubblicato le versioni aggiornate dei documenti sulla “Relazione unitaria di controllo societario del collegio sindacale incaricato della revisione legale dei conti” e sulla “Relazione del collegio sindacale all’assemblea dei soci in occasione dell’approvazione del bilancio di esercizio chiuso al 31 dicembre 2022”. Entrambi i lavori rientrano nell’attività dell’area di delega dei Consiglieri nazionali Gianluca Ancarani e Maurizio Masini.

Il documento sulla relazione unitaria – a cura della Commissione del Consiglio nazionale “Sfida Qualità”, presieduta da Ermando Bozza -, giunto all’ottava edizione, nell’ottica di fornire uno strumento tecnico e operativo ai sindaci-revisori, propone una disamina delle principali novità caratterizzanti il bilancio d’esercizio 2022 e dei conseguenti riflessi sulla relazione unitaria dei sindaci-revisori.

Le casistiche che si possono presentare sono molteplici e non standardizzabili, per cui il documento si prefigge di fornire utili indicazioni nella delicata fase di reporting ai soci, senza avere pretesa di esaustività. La relazione unitaria dei sindaci-revisori è, infatti, la sintesi finale dell’attività di vigilanza svolta nel corso dell’esercizio sociale e delle procedure di revisione svolte in risposta ai rischi di errori significati identificati e valutati. Le attività dell’organo di controllo e quelle di revisione, seppur caratterizzati da evidenti differenze, presentano aspetti sinergici che trovano la migliore capacità informativa laddove si opti per una relazione unitaria che esponga in modo coordinato e sistemico le risultanze dell’attività di vigilanza e di revisione. Il documento comprende anche le ipotesi di coordinamento delle osservazioni e proposte che l’organo di controllo, ai sensi dell’art. 2429 c.c., deve fare ai soci al fine dell’approvazione del bilancio, con i diversi casi di giudizio di revisione con modifica.

Vengono inoltre fornite nella sezione “Allegati” due modelli di relazione unitaria, rispettivamente, in assenza o in presenza di esercizio di deroghe straordinarie quali quelle relative alla sospensione degli ammortamenti (misura prorogata con L. n. 25/2022, ai bilanci dell’esercizio 2022) e al rinvio dell’obbligo “ricapitalizza o liquida” delle perdite rilevanti ai sensi degli artt. 2446 e 2447 c.c. (ovvero degli artt. 2482-bis e 2482-ter per le S.r.l.), misura estesa, con legge 24 febbraio 2013, n. 14, anche alle perdite 2022. Completa il set degli allegati il modello di rinuncia ai termini concessi ai soci dall’art. 2429, co. 3, c.c.

Come di consueto, il Consiglio Nazionale ha pubblicato anche il modello della relazione all’assemblea dei soci redatta dal collegio sindacale non incaricato della revisione legale della società.

Si tratta del modello di relazione ex art. 2429, comma 2, c.c. che il collegio sindacale o il sindaco unico, quando nominato nelle s.r.l., redigono e depositano in occasione dell’approvazione del bilancio d’esercizio chiuso al 31 dicembre 2022. Il documento è stato curato dalla Commissione “Principi di comportamento del collegio sindacale di società non quotate, presieduta da Nicola Cavalluzzo. Tutta l’attività svolta nel corso dell’esercizio dall’organo di controllo trova la sua sintesi nel “rapporto” annuale ai soci. Pertanto, anche quest’anno si è proceduto ad aggiornare il modello della relazione all’assemblea dei soci, rivedendo e approfondendo quello dello scorso anno, alla luce delle significative novità normative intervenute nel frattempo. Il modello di relazione si ispira alle indicazioni contenute nelle Norme di comportamento del collegio sindacale di società non quotate, pubblicate da questo Consiglio nazionale nel 2020 e aggiornate a gennaio 2021 e, più specificatamente, alle raccomandazioni contenute nella Norma 7.1. “Struttura e contenuto della relazione dei sindaci”.

Per quanto sopra, e considerate le disposizioni del c.d. decreto Milleproroghe in ordine alla possibilità di “sterilizzare” le perdite emerse nell’esercizio in corso alla data del 31 dicembre 2022, al fine di fornire un utile strumento di lavoro per i Professionisti il Consiglio nazionale ha messo a disposizione anche l’aggiornamento del “Verbale di presa d’atto della proposta di applicazione della disciplina temporanea di cui all’art. 6 D.L. n. 23/2020 in caso di riduzione del capitale in conseguenza di perdite ai sensi degli artt. 2446, 2447, 2482-bis e 2482-ter, c.c. e osservazioni del collegio sindacale”. (Così, comunicato stampa Cndcec del 29 marzo 2023)

 Link ai documenti: 

La relazione unitaria di controllo societario del collegio sindacale incaricato della revisione legale dei conti

Link  esterno verso: https://commercialisti.it/visualizzatore-articolo?_articleId=1502832


Deposito dei bilanci al Registro imprese: online il Manuale operativo 2023

È online il “Manuale operativo per il deposito bilanci al registro delle imprese – Campagna bilanci 2023” volto a facilitare le società e i professionisti nell’adempimento dell’obbligo di deposito del bilancio oltre che a creare linee guida uniformi di comportamento su scala nazionale.

La guida che descrive le modalità di compilazione della modulistica elettronica e di deposito telematico dei Bilanci e degli Elenchi Soci nel 2023 è stata pubblicata nei  siti:  www.unioncamere.gov.it e  www.registroimprese.it

Allegati
Manuale bilanci 2023

Link sito: https://www.unioncamere.gov.it/


Bilancio d’esercizio per gli Enti del Terzo Settore. Pubblicata la Checklist Assirevi

Assirevi ha pubblicato nella apposita sezione “Checklist” del sito web: http://www.assirevi.com, la lista di controllo integrativa dei principi di redazione del bilancio d’esercizio per gli Enti del Terzo Settore, ai cui bilanci sono applicabili le disposizioni previste dal principio contabile OIC 35 e successivi emendamenti, volto a recepire le specificità del settore italiano no-profit nei loro bilanci.

La lista è stata elaborata da Assirevi, per tenere conto di quanto previsto dall’OIC 35, emanato dall’Organismo Italiano di Contabilità, che tratta gli aspetti contabili e la connessa informativa per gli Enti del Terzo Settore alla luce delle specifiche disposizioni ad essi relative. La lista è da leggersi congiuntamente con la “Lista di controllo dei principi di redazione del bilancio d’esercizio (Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del Codice Civile)”, ove compatibile.

Le liste di controllo sono presentate in file formato word scaricabili dal sito di Assirevi al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti.


Vedi anche:

Il principio contabile OIC n. 35 rivolto agli ETS emanato nel febbraio 2022 ed aggiornato con gli emendamenti pubblicati il 2 marzo 2023

Link diretto al pagine dell’Organismo Italiano di Contabilità (OIC)
https://www.fondazioneoic.eu/wp-content/uploads/2011/02/2023-03-02-OIC-35-ETS-testo-consolidato.pdf

“Il Bilancio degli Enti del Terzo Settore”. Il volume di Matteo Pozzoli, Professore associato di Economia aziendale presso l’Università degli Studi di Napoli “Parthenope”, con presentazione di Maurizio Postal, Consigliere Nazionale dei Commercialisti con delega al No Profit, svolge una analisi del decreto del Ministero del lavoro e delle politiche sociali del 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore». (Link al sito: www.fondazionenazionalecommercialisti.it)

Link al testo del Decreto del Ministro del lavoro e delle politiche sociali 5 marzo 2020, recante: «Adozione della modulistica di bilancio degli enti del Terzo settore», pubblicato nella Gazzetta Ufficiale n. 102 del 18 aprile 2020


Redazione dei bilanci societari. Pubblicata lista di controllo Assirevi

Assirevi, Associazione Italiana delle Società di Revisione Legale, ha reso noto di aver pubblicato nel proprio sito web (http://www.assirevi.it/checklist/) la lista di controllo dei principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del Codice Civile e la lista di controllo dei principi di redazione del bilancio consolidato (Società ai cui bilanci sono applicabili le disposizioni del Decreto Legislativo 9 aprile 1991, n. 127).

Le liste sono state aggiornate da Assirevi, in particolar modo, per tenere conto dell’informativa prevista dal Documento Interpretativo n. 10 emesso dall’Organismo Italiano di Contabilità che tratta degli aspetti contabili conseguenti alle disposizioni introdotte dalla legge di bilancio 2022 in materia di rivalutazione delle attività immateriali e di riallineamento fiscale.

Le liste di controllo si modificano, inoltre, per il recepimento degli emendamenti ai principi contabili emessi dall’Organismo Italiano di Contabilità per il recepimento della Legge Europea 2019-2020 e per l’inserimento dei riferimenti al Documento Interpretativo n. 11, per altro ancora in bozza, che recepirà la facoltà introdotta dal Decreto Legge 21 giugno 2022, n. 73 convertito con Legge 4 agosto 2022, n. 122, di derogare ai criteri di valutazione previsti dall’art 2426 per i titoli iscritti nell’attivo circolante.


Disponibili le risposte ai quesiti sul deposito del bilancio ESEF presso il Registro delle Imprese

Sul sito di XBRL Italia disponibili i documenti con le risposte alle domande formulate dai partecipanti a Unioncamere e Infocamere in merito al deposito del bilancio ESEF presso il Registro delle Imprese.

E’ inoltre disponibile la guida aggiornata di Unioncamere per il deposito dei bilanci ESEF.

Link ai documenti citati:

FAQ Webinar ESEF 03.05.2022
(http://it.xbrl.org/wp-content/uploads/sites/5/2022/05/FAQ_Webinar_ESEF_03052022.pdf)

Manuale operativo per il deposito bilanci ESEF al Registro delle Imprese
Questa guida descrive le modalità di compilazione della modulistica elettronica e di deposito telematico dei Bilanci e degli Elenchi Soci nel 2022.
(http://it.xbrl.org/wp-content/uploads/sites/5/2022/05/Guida-Nazionale-Unioncamere-Bilanci-2022-10_05.pdf)


Organismo Italiano di Contabilità (OIC). Il Consiglio di gestione approva le modifiche ai documenti su cooperative e rivalutazioni posti in consultazione

Il Consiglio di Gestione (CdG) dell’Organismo Italiano di Contabilità (OIC) si è riunito il 24 marzo a Roma decidendo di inviare alle Autorità, in vista della definitiva approvazione, gli emendamenti ai Principi Contabili nazionali (PCN) conseguenti alla legge europea 2019-2020 (Legge n.238/2021), il documento interpretativo n.10 sulla revoca fiscale delle rivalutazioni e riallineamenti, e il principio contabile sulle cooperative.

I tre documenti hanno subito lievi modifiche rispetto alle bozze già rese pubbliche per tener conto dell’esito delle pubbliche consultazioni. In particolare per quanto attiene l’interpretativo n.10 sulle rivalutazioni e riallineamenti il CdG ha anche discusso le modifiche da apportare al documento qualora fosse definitivamente approvato l’emendamento in discussione in Parlamento che consente alle società la revoca “civilistica” delle rivalutazioni in precedenza effettuate. Sui tre documenti sarà ora avviata la richiesta di parere ai sensi dell’art. 12 dello Statuto dell’OIC.

Nel corso della riunione il CdG ha anche analizzato le principali evoluzioni delle tematiche contabili a livello nazionale e internazionale con particolare riferimento alle questioni della sostenibilità sulle quali, peraltro, le prerogative dell’OIC sono state recentemente ampliate con il decreto Milleproroghe.

Il CdG è stato infine ragguagliato sul dibattito in corso in sede Iasb su due problematiche che potrebbero avere significative ripercussioni anche in Italia. In una recente riunione tra gli standard setter globali è stata discussa l’applicabilità dello IAS 27 sul bilancio separato ai bilanci di esercizio redatti in coerenza con i principi Ias/IFRS. Qualora lo IASB continuasse a non adeguare lo IAS 27 per disciplinare fattispecie nuove che si evidenziano attraverso il suo utilizzo per la redazione dei bilanci d’esercizio si potrebbe porre un serio problema circa la sua adeguatezza.

Il tema è particolarmente sentito in Italia dove l’opzione è stata esercitata dal legislatore e dove circa 3mila società sono Ias compliant anche per i bilanci d’esercizio. L’OIC ha da tempo avviato sul tema un progetto a livello internazionale con gli standard setter di Brasile, Corea del Sud ed India. Un prossimo step del progetto sarà quello di provocare un incontro con lo IASB per chiarire questo delicato profilo dell’applicazione dello IAS 27.

Un’altra questione sottoposta all’esame dello Iasb riguarda i criteri di contabilizzazione dei contratti di reverse factoring dove un finanziatore, tipicamente una banca, si impegna a pagare gli importi di un fornitore di una società e quest’ultima si impegna a pagare il finanziatore in una data successiva. Questo tipo di contratti si stanno diffondendo nella prassi e sul modo migliore di darne evidenza nei bilanci è in corso un confronto tra lo stesso Iasb e l’Efrag, l’organismo di consulenza della Commissione Europea in materia contabile. Nella riunione odierna l’OIC ha approvato la propria posizione sul documento messo in consultazione da parte dello IASB. L’OIC supporta l’iniziativa dello IASB di migliorare la disclosure relativa a questi contratti, tuttavia nota che permane il dubbio se i debiti che risultano da queste operazioni vadano considerati come finanziari o come operativi. (Così, comunicato stampa OIC del 28 marzo 2022)


Commercialisti: prorogare di 180 giorni l’approvazione dei bilanci

La richiesta della categoria rivolta al Ministro dell’Economia Franco e alle commissioni Bilancio e Finanza di Camera e Senato


Prorogare il termine finale di convocazione dell’assemblea ordinaria per l’approvazione dei bilanci societari chiusi al 31 dicembre 2021 a centottanta giorni dalla chiusura dell’esercizio.

E’ la richiesta del Consiglio nazionale dei commercialisti contenuta in una missiva inviata al Ministro dell’Economia e delle Finanze, Daniele Franco, e alle Commissioni Bilancio e Finanza di Camera e Senato, dai tre Commissari straordinari della categoria Rosario Giorgio Costa, Paolo Giugliano e Maria Rachele Vigani. La proroga, sottolineano, sarebbe

“in analogia a quanto disposto per l’approvazione dei bilanci al 31 dicembre 2020 dall’articolo 106, comma 1, del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27”.

I commercialisti – che alla lettera hanno allegato un apposito emendamento “da inserire nel primo “veicolo” legislativo utile” – spiegano che la proroga si rende necessaria “in considerazione del fatto che con il perdurare del periodo di emergenza nazionale causato dalla pandemia anche nel primo trimestre 2022, le difficoltà emergenti per le società di capitali nel determinare i valori di bilancio si perpetuano anche per questo esercizio. A ciò si debbono aggiungere talune norme, non marginali, che a tutt’oggi non hanno una chiara applicazione e, ancorché di natura fiscale, incidono sulla apposizione dei valori in bilancio”.

Ad esempio, scrivono i tre commissari, “i dubbi interpretativi ancora in essere in merito alla possibilità di revocare, anche a livello civilistico, la rivalutazione dei beni immateriali (marchi e brevetti) effettuata lo scorso anno in conseguenza del sopravvenire delle disposizioni della legge di bilancio 2022 (articolo 1, commi 622-624, della legge 30 dicembre 2021, n. 234), che hanno previsto il prolungamento a 50 anni (rispetto ai 18 anni ordinari) del periodo di deducibilità del maggior valore rivalutato, con conseguente radicale mutamento delle informazioni e dei dati che sono stati posti a base della decisione di rivalutare i beni, rappresentano un motivo di incertezza che grava su molte imprese”.

I rappresentanti della categoria concludono affermando che “la proroga è applicabile in ogni caso ancorché non sussistano le “particolari esigenze relative alla struttura ed all’oggetto della società” previste dalla disciplina ordinaria. La proroga consente quindi alle società di determinare i dati di bilancio in modo da fornire un’informativa più attendibile”.

(Cosi, comunicato stampa CNDCEC del 9 marzo 2022)


Disponibile la checklist Assirevi 2021 per la nota dei bilanci IAS/IFRS

Nel sito dell’Associazione pubblicata anche la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo delle informazioni integrative (Disclosures) da fornire nelle note ai bilanci redatti secondo i principi contabili internazionali (IAS/IFRS) e la lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità.

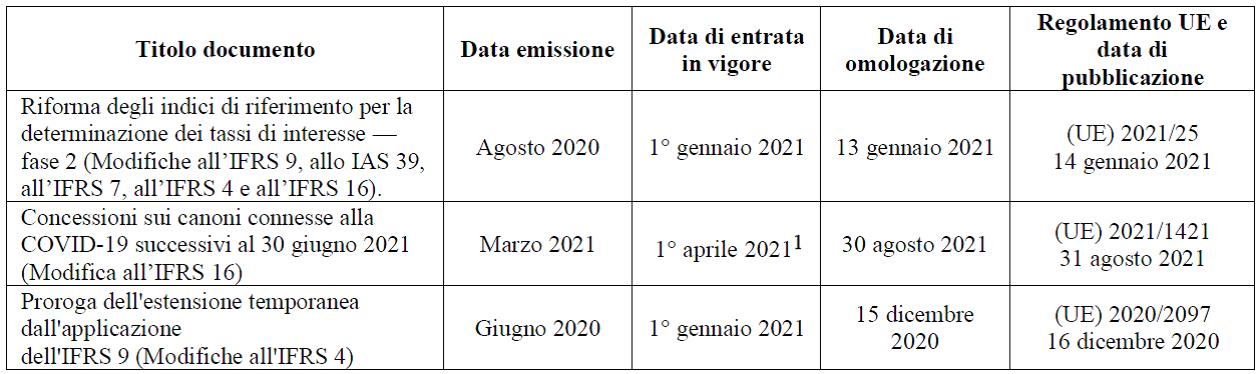
La checklist pubblicata da ASSIREVI ha subito alcune modifiche rispetto allo scorso anno. Nel dettaglio, sono stati recepiti i requisiti d’informativa conseguenti all’adozione dei documenti di seguito riepilogati, per gli esercizi con inizio dal 1° gennaio 2021 o successivamente:


(1) – Il documento IASB entra in vigore a partire dagli esercizi che iniziano da o dopo il 1° aprile 2021, ma è consentita l’applicazione anticipata anche per i bilanci non autorizzati alla pubblicazione entro il 31 marzo 2021 (data di pubblicazione della modifica all’IFRS 16). Il regolamento di omologazione dell’Unione Europea, pubblicato nell’agosto del 2021 prevede che la modifica all’IFRS 16 deve essere applicata al più tardi dal 1° aprile 2021 per gli esercizi finanziari che iniziano a partire dal 1° gennaio 2021.


In sostanza, la check-list IFRS è stata aggiornata per tenere conto degli emendamenti degli IFRS omologati nel corso di tutto il 2021, ed applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2021.

Tali emendamenti hanno riguardato in particolare le modifiche apportate ad una serie di Standard (IFRS 9, IAS 39, IFRS 7, IFRS 4 ed IFRS 16) come effetto della riforma degli indici di riferimento per la determinazione dei tassi di interesse. In particolare, tali modifiche implicano un trattamento contabile specifico per ripartire nel tempo le variazioni di valore degli strumenti finanziari o dei contratti di leasing dovute alla sostituzione dell’indice di riferimento per la determinazione dei tassi di interesse.

È da rilevare inoltre che il principio contabile IFRS 16 è stato modificato per consentire l’estensione del sostegno operativo, già previsto nel corso del precedente esercizio, connesso alla COVID-19, facoltativo e temporaneo, per i locatari che beneficiano di sospensioni dei pagamenti dovuti per il leasing. Conseguentemente, è stata confermata l’informativa relativa alle suddette modifiche.

Infine, si segnalano le modifiche apportate all’IFRS 4 mirate a rimediare alle conseguenze contabili temporanee dello sfasamento tra la data di entrata in vigore dell’IFRS 9 Strumenti finanziari e la data di entrata in vigore del futuro IFRS 17 Contratti assicurativi. In particolare, le modifiche all’IFRS 4 prorogano la scadenza dell’esenzione temporanea dall’applicazione dell’IFRS 9 fino al 2023 al fine di allineare la data di entrata in vigore dell’IFRS 9 al nuovo IFRS 17.

La check-list IFRS è stata inoltre integrata per tenere conto di taluni principi (o modifiche a principi esistenti) omologati nel corso del 2021 di cui, pur applicabili nella redazione dei bilanci il cui esercizio ha inizio in data 1° gennaio 2022, è consentita l’applicazione anticipata:


(2) – La modifica all’IFRS 16 non è stata oggetto di omologazione da parte dell’Unione Europea perché la modifica si riferisce ad un esempio illustrativo che non è parte integrante dello standard


La lista di controllo relativa all’informativa aggiuntiva da fornire in accordo con norme di legge, regolamenti, raccomandazioni, delibere e comunicazioni Consob o di altre Autorità è stata aggiornata al fine di tenere conto dei provvedimenti pubblicati nel 2021.

In particolare, gli aggiornamenti apportati riguardano principalmente la nuova definizione di Posizione Finanziaria Netta di cui agli Orientamenti ESMA del 4 marzo 2021.

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio. La nuova “lista di controllo” è accessibile a partire da oggi nella apposita sezione “Checklist” del sito ASSIREVI.

Le liste di controllo sono presentate in file formato word scaricabili dal sito di ASSIREVI al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)


Bilancio 2021 in base al codice civile e bilancio consolidato ex D.Lgs. n. 127/91: Assirevi pubblica le check list di controllo

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo dei principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del Codice Civile e la lista di controllo dei principi di redazione del bilancio consolidato (Società ai cui bilanci sono applicabili le disposizioni del Decreto Legislativo 9 aprile 1991, n. 127).

 Le liste sono state aggiornate da Assirevi, in particolar modo, per tenere conto dell’informativa prevista dal Documento Interpretativo n. 9 pubblicato dall’Organismo Italiano di Contabilità conseguente all’estensione, disposta dalla Legge di bilancio 2022, delle disposizioni inizialmente introdotte dall’articolo 60 della Legge n.126 in materia di sospensione degli ammortamenti.

La lista di controllo si modifica, inoltre, per la rimozione delle informative previste per i bilanci 2020 da parte dei Documenti Interpretativi dell’Organismo Italiano di Contabilità n. 4, 5, 6 ed 8, a causa del superamento dei provvedimenti normativi sui quali gli stessi si basavano. (link al sito https://www.fondazioneoic.eu/)

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio.

Le nuove “lista di controllo” sono accessibili a partire da oggi nella apposita sezione “Checklist” del sito Assirevi

Le liste di controllo sono presentate in file formato word scaricabili dal sito di Assirevi al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)

Link alla liste di controllo

Le liste oggetto di pubblicazione sono quelle relative a:

  • i principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del codice civile;
  • i principi di redazione del bilancio consolidato – Società ai cui bilanci sono applicabili le disposizioni del decreto legislativo 9 aprile 1991, n. 127.


Società non quotate, completato l’aggiornamento del documento di lavoro “Verbali del Collegio sindacale”


Il Consiglio Nazionale dei Dottori commercialisti e degli Esperti contabili ha pubblicato il documento “Verbali del Collegio sindacale di società non quotate”. Si tratta di una rielaborazione approfondita del documento “Verbali e procedure del collegio sindacale”, pubblicato nel mese di aprile 2016, resasi necessaria a seguito dell’entrata in vigore delle nuove Norme di comportamento del Collegio sindacale di società non quotate, applicabili, come è noto, dal 1° gennaio 2021.

Si ricorda che il primo aggiornamento del documento, pubblicato lo scorso maggio in prossimità della stagione dedicata all’approvazione dei bilanci relativi all’esercizio 2020, aveva anticipato i seguenti verbali: 1) il verbale relativo alla riunione del Collegio sindacale per la redazione e il deposito della relazione di bilancio ai sensi dell’art. 2429, secondo comma, c.c; 2) il verbale relativo alla proposta motivata per la nomina del soggetto incaricato della revisione legale; 3) il verbale relativo alla presa d’atto della proposta di applicazione della disciplina di cui all’art. 6 del decreto legge 8 aprile 2020, n. 23, convertito con modificazioni dalla legge 5 giugno 2020, n. 40 e modificato dall’art. 1, comma 266, della legge 30 dicembre 2020, n. 178.

Il documento raccoglie 55 esempi di verbali predisposti per coadiuvare i sindaci nello svolgimento della propria attività di vigilanza, sin dal momento del loro insediamento. Gli esempi di verbale contraddistinguono i momenti salienti della vigilanza esercitata dal Collegio sindacale non incaricato della revisione legale, così come individuati nella disciplina declinata nel Codice civile e approfonditi nelle raccomandazioni contenute nelle nuove Norme di comportamento, pubblicate il mese di dicembre 2020 e vigenti dal 1° gennaio 2021.

Contestualmente, sono stati pubblicati utili schemi per la redazione della relazione dei sindaci redatta ai sensi dell’art. 2429, secondo comma, c.c. e per la predisposizione della proposta motivata per il conferimento dell’incarico di revisione legale ex art. 13 D.Lgs. n. 39/2020.


Il documento è scaricabile dall’Area Istituzionale del sito del Consiglio nazionale dei commercialisti (www.commercialisti.it).


Dal Consiglio Nazionale dei Commercialisti i verbali aggiornati del collegio sindacale delle non quotate


Si tratta di una rielaborazione del documento pubblicato nel 2016 che tiene conto delle nuove norme di comportamento delle non quotate e della normativa emergenziale adottata durante la pandemia. Nuovi verbali aggiornati saranno pubblicati nelle prossime settimane

In vista dell’approvazione dei bilanci relativi all’esercizio 2020, il Consiglio Nazionale dei Dottori commercialisti e degli Esperti contabili pubblica un primo aggiornamento del documento “Verbali e procedure del collegio sindacale”.

Si tratta di una rielaborazione rivista e approfondita del documento pubblicato nell’aprile del 2016, resasi necessaria a seguito dell’entrata in vigore delle nuove Norme di comportamento del collegio sindacale di società non quotate – applicabili dal 1° gennaio 2021 – e delle significative novità introdotte dalla normativa emergenziale adottata durante la Pandemia di Covid – 19.

Vengono resi oggi disponibili alcuni modelli: quello per il verbale relativo alla riunione del collegio sindacale per la redazione e il deposito della relazione all’assemblea ai sensi dell’art. 2429 c.c, quello per il verbale relativo alla proposta motivata per la nomina del soggetto incaricato della revisione legale – sia in presenza di un’ unica offerta, sia in presenza di più offerte – , quello per il verbale relativo alla presa d’atto della proposta di applicazione della disciplina recata dall’art. 6 del d.l. 8 aprile 2020, n. 23, convertito con modificazioni dalla legge 5 giugno 2020, n. 40 e modificato dall’art. 1, comma 266, della legge 30 dicembre 2020, n. 178. 

Dai verbali è possibile estrapolare un utile schema, per la redazione della relazione dei sindaci ex art. 2429 c.c. e per la predisposizione della proposta motivata per il conferimento dell’incarico di revisione legale ex art. 13 D.Lgs. n. 39/2010, da adattare ai casi concreti. Occorre evidenziare come, in considerazione della naturale diversità delle situazioni che possono verificarsi nell’ambito dell’attività svolta dal Collegio sindacale, gli schemi di verbale assumono valore meramente indicativo. I componenti del Collegio sindacale dovranno pertanto valutare, di volta in volta, l’opportunità dell’eventuale relativo utilizzo. Una volta accertata tale opportunità, i contenuti degli schemi dovranno essere necessariamente modificati e/o adattati e/o integrati, tenendo conto delle circostanze contingenti.

(Cosi, comunicato stampa CNDCEC del 17 maggio 2021)


Vedi la versione aggiornata al 21 Luglio 2021

Il documento è scaricabile dall’Area Istituzionale del sito del Consiglio nazionale dei commercialisti (www.commercialisti.it).


L’OIC pubblica il documento interpretativo n. 9 (sospensione facoltativa ammortamenti prevista dal Decreto Agosto)

Al termine del due process statutariamente previsto, l’OIC ha pubblicato il documento interpretativo n. 9 “Legge 13 ottobre 2020, n.126 – Disposizioni transitorie in materia di principi di redazione del bilancio – sospensione ammortamenti”.

Il documento, nella versione definitiva, analizza sotto il profilo tecnico contabile le disposizioni dei commi 7-bis – 7-quinquies dell’articolo 60 del decreto-legge 14 agosto 2020, n. 104 conv. con mod. dalla Legge n. 126 del 13 ottobre 2020. Il documento si applica alle società che redigono il bilancio d’esercizio in base alle disposizioni del codice civile. Si applica, altresì, alle società tenute a redigere il bilancio consolidato in base alle disposizioni del D.Lgs. 9 aprile 1991, n. 127. Le micro imprese che decidono di avvalersi della deroga possono, ai sensi dell’articolo 2435-ter del codice civile, redigere la Nota Integrativa oppure fornire l’informativa richiesta dalla norma in calce al bilancio.

L’ambito di applicazione della norma è relativo all’ammortamento delle immobilizzazioni materiali e immateriali riferite all’esercizio in corso alla data di entrata in vigore del decreto-legge 104/2020, ossia il 15 agosto 2020.

Nella parte motiva (parte integrante del documento), l’Oic evidenzia che:

  • la norma fa riferimento solo ed esclusivamente all’ammortamento annuo delle immobilizzazioni materiali e immateriali, la cui utilizzazione è limitata nel tempo e che pertanto restano ferme tutte le altre disposizioni relative alle immobilizzazioni ivi comprese quelle in tema di perdite durevoli di valore (articolo 2426, primo comma, n. 3);
  • l’applicazione di tale norma è compatibile con l’applicazione della norma di cui alla Legge n.126 art. 110 commi 1-7 in tema di rivalutazione.
  • la norma è applicabile anche agli acquisti effettuati nel corso dell’esercizio 2020 (paragrafo 6); •
  • è stato specificato che la norma è applicabile anche alle micro-imprese (paragrafo 7); •
  • è stato specificato al paragrafo 11 che la vita utile determinata sulla base di vincoli legislativi non può essere estesa;
  • è stato specificato che l’applicazione della norma potrebbe generare fiscalità differita da contabilizzare secondo le previsioni dell’OIC 25 (paragrafo 13); •
  • è stato precisato che nella Nota Integrativa del Bilancio Consolidato si dovrà dare anche conto di quali società consolidate hanno applicato la deroga prevista dalla norma (paragrafo 16)


Link alla versione definitiva del documento interpretativo n. 9, “Legge 13 ottobre 2020, n.126 – Disposizioni transitorie in materia di principi di redazione del bilancio – sospensione ammortamenti”,

(Link al sito web: Fondazione OIC – https://www.fondazioneoic.eu)


Per un ulteriore approfondimento vedi anche:

Ammortamenti nel bilancio al 31.12.2020: la facoltà di sospensione prevista dal decreto-legge “Agosto” – di Marco Orlandi


Sospensione ammortamenti nei Bilanci 2020. L’OIC pubblica in bozza documento interpretativo

L’OIC pubblica in consultazione la bozza del documento Interpretativo n. 9 Legge 13 ottobre 2020, n.126 “Disposizioni transitorie in materia di principi di redazione del bilancio – sospensione ammortamenti”.

Il documento analizza, sotto il profilo tecnico contabile, le disposizioni dei commi 7-bis a 7-quinquies dell’articolo 60 del decreto-legge 14 agosto 2020, n. 104 – inseriti dalla Legge n. 126 del 13 ottobre 2020 di conversione del predetto decreto legge –, che come è noto, introducono una facoltà di deroga al disposto dell’articolo 2426, primo comma, n. 2 del codice civile riguardante l’ammortamento annuo delle immobilizzazioni, materiali e immateriali, la cui utilizzazione è limitata nel tempo.

Il documento si applica alle società che redigono il bilancio d’esercizio in base alle disposizioni del codice civile. Si applica, altresì, alle società tenute a redige il bilancio consolidato in base alle disposizioni del D.Lgs. 9 aprile 1991, n. 127 e l’ambito di applicazione della norma è relativo all’ammortamento dei beni materiali e immateriali risultanti nel bilancio chiuso successivamente alla data di entrata in vigore del decreto-legge 104/2020 ossia il 15 agosto 2020.

Nella bozza di comunicazione, consultabile nel sito web della Fondazione Oic, fornite le indicazioni sotto il profilo tecnico contabile e rappresentati esempi illustrativi (nella parte non integrante la comunicazione) sviluppati prendendo a riferimento: le ragioni che inducono ad avvalersi della deroga; la sospensione degli ammortamenti in caso di aggiornamento della vita utile; la sospensione degli ammortamenti in caso di impossibilità di aggiornamento della vita utile; la sospensione degli ammortamenti per acquisti effettuati nell’esercizio.

Link alla bozza del documento Interpretativo n. 9 Legge 13 ottobre 2020, n.126 “Disposizioni transitorie in materia di principi di redazione del bilancio – sospensione ammortamenti”

Link sito Oic:

https://www.fondazioneoic.eu/wp-content/uploads/downloads/2021/01/Bozza-per-la-consultazione-Documento-Interpretativo-9-Sospensione-ammortamenti.pdf


Si ricorda che l’articolo 60 del decreto-legge 14 agosto 2020, n. 104, conv. con mod., dalla legge 13 ottobre 2020, n. 126, al comma 7-bis dell’articolo consente ai soggetti che non adottano i principi contabili internazionali, nell’esercizio in corso alla data di entrata in vigore del decreto legge n. 104, di non effettuare fino al 100 per cento dell’ammortamento annuo del costo delle immobilizzazioni materiali e immateriali, mantenendo il loro valore di iscrizione, così come risultante dall’ultimo bilancio annuale regolarmente approvato. Tale opzione può essere esercitata anche in deroga all’articolo 2426, primo comma, n. 2, del codice civile, ai sensi del quale il costo delle immobilizzazioni, materiali e immateriali, la cui utilizzazione è limitata nel tempo deve essere sistematicamente ammortizzato in ogni esercizio in relazione con la loro residua possibilità di utilizzazione. La quota di ammortamento non effettuata dovrà essere imputata nel conto economico relativo all’esercizio successivo e con lo stesso criterio saranno differite le quote successive, allungando quindi il piano di ammortamento originario di un anno. In relazione all’evoluzione della situazione economica conseguente alla pandemia, il comma 7-bis prevede che la facoltà di non effettuare in tutto o in parte l’ammortamento delle immobilizzazioni possa essere estesa agli esercizi successivi con decreto del Ministro dell’economia e delle finanze. I soggetti che si avvalgono di tale facoltà destinano a una riserva indisponibile utili di ammontare corrispondente alla quota di ammortamento non effettuata (comma 7-ter). In caso di utili di esercizio di importo inferiore a quello della suddetta quota di ammortamento, la riserva è integrata utilizzando riserve di utili o altre riserve patrimoniali disponibili; in mancanza, la riserva è integrata, per la differenza, accantonando gli utili degli esercizi successivi. Il comma 7-quater prevede che la nota integrativa dia conto delle ragioni della deroga, nonché dell’iscrizione ed importo della corrispondente riserva indisponibile, indicandone l’influenza sulla rappresentazione della situazione patrimoniale, finanziaria e del risultato economico dell’esercizio. Il comma 7-quinquies chiarisce che per i soggetti che sia avvalgono della facoltà prevista al comma 7-bis, la deduzione della quota equivalente all’ammortamento di cui al comma 2 è ammessa alle stesse condizioni e con gli stessi limiti previsti dagli articoli 102, 102-bis e 103 del D.P.R n. 917 del 1986, a prescindere dall’imputazione al conto economico. La deduzione è altresì ammessa ai fini dell’applicazione dell’imposta regionale sulle attività produttive (IRAP) per la determinazione del valore della produzione netta di cui agli articoli 5, 5-bis, 6 e 7 del decreto legislativo n. 446 del 1997, alle stesse condizioni e con gli stessi limiti previsti dai citati articoli, a prescindere dall’imputazione al conto economico.

Per un ulteriore approfondimento vedi:

Ammortamenti nel bilancio al 31.12.2020: la facoltà di sospensione prevista dal decreto-legge “Agosto” – di Marco Orlandi


Bonus fiscali. L’OIC pubblica in consultazione la bozza della comunicazione sulle modalità di contabilizzazione


L’OIC pubblica in consultazione la bozza di comunicazione sulle modalità di contabilizzazione dei bonus fiscali. La comunicazione trae origine da una richiesta di parere da parte dell’Agenzia delle Entrate avente ad oggetto “le modalità di contabilizzazione per le imprese OIC del cd. Superbonus e altre detrazioni fiscali maturate a fronte di interventi edilizi“.

I bonus fiscali oggetto comunicazione sono quelli a cui è applicabile la disciplina della cessione a terzi ai sensi dell’articolo 121 del Decreto Legge 19 maggio 2020, n. 34, convertito con modificazioni con Legge 17 luglio 2020, n.77 cd. Decreto Rilancio, che ha introdotto la possibilità per il contribuente di optare alternativamente, in luogo della fruizione diretta del beneficio fiscale, di un contributo sotto forma di sconto in fattura da parte dell’impresa commissionaria dei lavori o per la cessione di un credito, pari alla detrazione spettante, ad altri soggetti compresi gli istituti di credito e gli altri intermediari finanziari. Rientra in tale categoria di bonus fiscali anche il cd superbonus 110% disciplinato dall’articolo 119 del medesimo Decreto Rilancio.

Nello specifico, l’intervento della Fondazione OIC riguarda:

  • la contabilizzazione nel bilancio della società committente del diritto alla detrazione fiscale [quesito 1 – diritto alla detrazione fiscale];
  • la contabilizzazione nel bilancio della società commissionaria dello sconto in fattura concesso alla società committente [quesito 2 – sconto in fattura];
  • la contabilizzazione nel bilancio della società (cedente) che in luogo della fruizione diretta della detrazione fiscale opta per la cessione del corrispondente credito di imposta ad un terzo soggetto [quesito 3 – cessione del credito (cedente)];
  • la contabilizzazione nel bilancio della società (cessionario) che acquista il credito di imposta con facoltà di successiva cessione [quesito 4 – ricezione del credito (cessionario)].


La bozza di comunicazione, consultabile nel sito web della Fondazione Oic, fornisce  indicazioni sulle modalità di contabilizzazione adottabili dai soggetti OIC e presenta esempi illustrativi (nella parte non integrante la comunicazione) sviluppati prendendo a riferimento un riconoscimento fiscale del 110% (Superbonus).

Link al sito: https://www.fondazioneoic.eu/wp-content/uploads/downloads/2021/01/Bozza-per-consultazione-della-Comunicazione-sulle-modalit%C3%A0-di-contabilizzazione-dei-bonus-fiscali.pdf


OIC pubblica in consultazione documento interpretativo delle disposizioni transitorie in materia di principi di redazione del bilancio

L’articolo 38-quater, al comma 2 del Decreto Rilancio, stabilisce che, nella predisposizione del bilancio di esercizio in corso al 31 dicembre 2020, la valutazione delle voci e della prospettiva della continuazione dell’attività di cui all’articolo 2423-bis, primo comma, numero 1), del codice civile può comunque essere effettuata sulla base delle risultanze dell’ultimo bilancio di esercizio chiuso entro il 23 febbraio 2020. Le informazioni relative al presupposto della continuità aziendale sono fornite nelle politiche contabili di cui al primo comma, numero 1) dell’articolo 2427 del codice civile anche mediante il richiamo delle risultanze del bilancio precedente. Restano ferme tutte le altre disposizioni relative alle informazioni da fornire nella nota integrativa e sulla relazione sulla gestione, comprese quelle relative ai rischi e alle incertezze, derivanti dagli eventi successivi, sulla capacità dell’azienda di continuare a costituire un complesso economico funzionante destinato alla produzione di reddito.

L’Organismo Italiano di Contabilità con il documento Interpretativo n. 8 – Legge 17 luglio 2020, n.77 “Disposizioni transitorie in materia di principi di redazione del bilancio” , pubblicato in bozza, analizza sotto il profilo tecnico contabile la norma introdotta dal citato comma 2 dell’articolo 38-quater del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio). Il documento si applica alle società che redigono il bilancio d’esercizio in base alle disposizioni del codice civile. Si applica, altresì, alle società tenute a redige il bilancio consolidato in base alle disposizioni del D.Lgs. 9 aprile 1991, n. 127.


Link alla bozza del documento Interpretativo n. 8 – Legge 17 luglio 2020, n.77 “Disposizioni transitorie in materia di principi di redazione del bilancio”

Link sito Oic:

https://www.fondazioneoic.eu/wp-content/uploads/downloads/2020/11/Bozza-per-consultazione-Documento-Interpretativo-8.pdf


Deroga alle disposizioni relative alla prospettiva della continuità aziendale. OIC pubblica documento interpretativo n. 6

L’OIC pubblica il documento interpretativo n. 6 “Decreto Legge 8 aprile 2020, n.23 – Disposizioni temporanee sui principi di redazione del bilancio”.

Il documento entra in vigore al momento della sua pubblicazione (3 giugno 2020) e lo resterà fino a quando la norma in oggetto sarà applicabile. Il documento analizza sotto il profilo tecnico contabile le norme introdotte dall’articolo 7 del Decreto Legge 8 aprile 2020 n.23 e si applica alle società che redigono il bilancio d’esercizio in base alle disposizioni del codice civile. Si applica altresì alle società tenute a redige il bilancio consolidato in base alle disposizioni del D.Lgs. 9 aprile 1991, n. 127.

Come spiega la parte motiva (parte non integrante del documento), la norma “interpretata” prevede “che a determinate condizioni possano essere derogate le disposizioni relative alla prospettiva della continuità aziendale ma non altera il quadro normativo concernente le informazioni dovute nella Nota Integrativa e nella Relazione sulla gestione. Pertanto, questa norma se da un lato consente che nella valutazione delle voci e quindi nella quantificazione delle stesse nei bilanci approvati in data successiva al 23 febbraio 2020 non si tenga conto degli effetti negativi del Covid-19, dall’altro lato richiede che l’informazione sugli effetti di questa emergenza pandemica sia fornita, anche in chiave prospettica, secondo le regole ordinarie”.


Ambito di applicazione


La deroga prevista dalla norma si applica ai bilanci d’esercizio:

  • chiusi e non approvati dall’organo assembleare in data anteriore al 23 febbraio 2020 (ad esempio i bilanci chiusi al 31 dicembre 2019);
  • chiusi successivamente al 23 febbraio 2020 e prima del 31 dicembre 2020 (ad esempio i bilanci che chiudono al 30 giugno 2020);
  • in corso al 31 dicembre 2020 (ad esempio i bilanci che chiudono al 31 dicembre 2020 oppure al 30 giugno 2021).

La stessa deroga non si applica ai bilanci approvati dall’organo assembleare entro la data del 23 febbraio 2020.


Link al testo del documento interpretativo 6 “Decreto Legge 8 aprile 2020, n.23 ‘Disposizioni temporanee sui principi di redazione del bilancio’
(Link al sito: https://www.fondazioneoic.eu)


Informativa dei contributi da amministrazioni pubbliche: Assonime – CN sulle novità del “Decreto crescita”


Nell’articolo 35 del decreto legge n. 34/2019 (‘Decreto crescita’), pubblicato nella Gazzetta Ufficiale n. 100 del 30 aprile 2019, è introdotta una riformulazione della disciplina di trasparenza delle erogazioni pubbliche contenuta nell’articolo 1, commi 125-129 della legge n. 124/2017.

La preesistente normativa era stata analizzata nella circolare Assonime n. 5 del 22 febbraio 2019 e nel documento “L’informativa dei contributi da amministrazioni pubbliche o soggetti a queste equiparati” del Cndcec del 15 marzo 2019. Entrambi i documenti avevano evidenziato i problemi interpretativi ed applicativi generati dalla scarsa chiarezza del testo normativo, l’inadeguato coordinamento con le altre disposizioni vigenti e il carattere del tutto sproporzionato delle sanzioni previste in caso di inadempimento degli obblighi. La riformulazione delle previsioni normative effettuata nel decreto crescita risponde alle preoccupazioni espresse e chiarisce in molti casi questioni importanti in una prospettiva di semplificazione e razionalizzazione della disciplina. Assonime e Cndcec hanno ora redatto una nota congiunta con la quale illustrano la struttura della disciplina delle erogazioni pubbliche come riformulata dal decreto crescita e le principali novità che riguardano, in particolare, l’ambito oggettivo di applicazione degli obblighi di trasparenza delle erogazioni ricevute e il regime sanzionatorio.

Nel documento interpretativo evidenziato che gli obblighi di trasparenza non si applicano:

  • ai vantaggi ricevuti dal beneficiario sulla base di un regime generale (agevolazioni fiscali, contributi che vengono dati a tutti i soggetti che soddisfano determinate condizioni). La trasparenza ex legge n. 124/2017 viene quindi a concentrarsi sui rapporti bilaterali, in cui un dato soggetto riconducibile alla sfera pubblica attribuisce un vantaggio a un particolare soggetto del terzo settore o a una specifica impresa;
  • alle attribuzioni che costituiscono un corrispettivo per una prestazione svolta, una retribuzione per un incarico ricevuto oppure che sono dovute a titolo di risarcimento.


Link alla nota CNDCEC-ASSONIME: Trasparenza delle erogazioni pubbliche: le novità del decreto crescita
(link al sito web: http://www.cndcec.it/)

Link al testo del decreto-legge 30 aprile 2019, n. 34, recante: «Misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi». (In Gazzetta Ufficiale, Serie Generale n. 100 del 30 aprile 2019). In vigore dal 1° maggio 2019

Link al testo della relazione illustrativa al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge deldecreto-legge 30 aprile 2019, n. 34,recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»

Link al testo della relazione tecnica al DDL (A.C. 1807) – Disegno di legge, recante: «Conversione in legge del decreto-legge 30 aprile 2019, n. 34, recante misure urgenti di crescita economica e per la risoluzione di specifiche situazioni di crisi»


Informativa dei contributi da amministrazioni pubbliche: per le imprese con bilancio abbreviato ammessa la pubblicazione online


La legge 4 agosto 2017, n. 124 recante «Legge annuale per il mercato e la concorrenza» (in www.pianetafiscale.it – Area riservata agli abbonati), con l’intento  di garantire una maggiore trasparenza nel sistema delle relazioni finanziarie tra i soggetti pubblici e gli altri soggetti, ha disciplinano il tema delle contribuzioni pubbliche e, nello specifico, gli adempimenti informativi spettanti in capo a beneficiari ed erogatori. In particolare, l’articolo 1, commi da 125 a 129, della citata legge 124/2017, ha stabilito nuovi obblighi relativi a sovvenzioni o contributi ricevuti da amministrazioni pubbliche e da enti a queste equiparate in capo alle seguenti categorie di soggetti:

  • associazioni, fondazioni, Onlus;
  • cooperative sociali che svolgono attività a favore degli stranieri;
  • imprese.


Ora, sulla complessa materia interviene l’articolo 35 del “Decreto crescita“ (di seguito riportato).

Di seguito, le novelle proposte nello schema di decreto legge.

Ambito oggettivo

La norma proposta precisa che deve trattarsi di «sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati … » che abbiano un “valore” complessivo almeno pari a euro 10.000. La novella va vista con favore considerata l’estremamente genericità della precedente formulazione: «a sovvenzioni, contributi, incarichi retribuiti e comunque a vantaggi economici di qualunque genere ricevuti dalle medesime pubbliche amministrazioni e dai medesimi soggetti nell’anno precedente … ».

Obblighi differenziati 

Per le associazioni, fondazioni e Onlus, previsto che la pubblicazione delle informazioni avvenga entro il 30 giugno di ogni anno, a partire dall’esercizio finanziario 2018, “sui propri siti internet o analoghi portali digitali;”.

Mentre, per le imprese e le cooperative , si rende necessario distinguere tra quelle tenute alla redazione della nota integrativa del bilancio di esercizio e quelle che non sono soggette al medesimo obbligo (artt. 2083,. 2214, 2215, 2215-bis, 2216, 2217e 2435-ter codice civile). Per le prime, l’adempimento degli obblighi informativi di cui si tratta avverrà mediante pubblicazione degli importi ricevuti nella nota integrativa del bilancio di esercizio e nella nota integrativa dell’eventuale bilancio consolidato. Per la seconda categoria di imprese, che non sono soggette all’ obbligo di predisposizione della nota integrativa, l’obbligo di trasparenza, in analogia a quanto previsto per le associazioni, le Onlus e le fondazioni, potrà essere assolto, mediante pubblicazione degli importi ricevuti sul proprio sito internet o, in mancanza, sul portale digitale delle associazioni di categoria di appartenenza dell’impresa. “In alternativa, ove tali imprese decidano di redigere la nota integrativa allegata al proprio bilancio di esercizio, l’obbligo di trasparenza sarà assolto all’interno della nota stessa” (Così, bozza relazione illustrativa) .

Tempistica

L’obbligo trova applicazione per la prima volta in sede di approvazione dei bilanci relativi all’esercizio 2018. Le imprese tenute alla pubblicazione sui siti internet o sui portali digitali devono adempiere agli obblighi di trasparenza entro e non oltre il 30 giugno 2019.

L’inosservanza di tale obbligo a partire dal 1° gennaio 2020, comporterà una sanzione pari all’1 per cento degli importi ricevuti con un minimo di 2.000 euro, da pagare entro tre mesi dalla notifica dell’atto di contestazione della violazione. Il perdurare dell’inosservanza degli obblighi informativi nonché il mancato pagamento della sanzione entro il termine di cui al periodo precedente è sanzionato con la restituzione integrale delle somme ai soggetti eroganti entro i successivi tre mesi.

Il nuovo comma 125-quinquies prevede che per gli aiuti di Stato e gli aiuti de minimis contenuti nel Registro nazionale degli aiuti di Stato di cui all’articolo 52 della legge 24 dicembre 2012, n. 234, la registrazione in tale sistema, tiene luogo degli obblighi di pubblicazione posti a carico delle imprese beneficiarie previsti dal comma 125 e 125-bis, a condizione che venga dichiarata l’esistenza di aiuti oggetto di obbligo di pubblicazione nell’ambito del Registro nazionale degli aiuti di Stato nella nota integrativa del bilancio oppure, ove non tenute alla redazione della nota integrativa, sul proprio sito internet o, in mancanza, sul portale  digitale delle associazioni di categoria di appartenenza, si provvede alla contestuale abrogazione dell’analoga disposizione contenuta all’articolo 3-quater comma 2 del DL n. 135/2018, convertito con modificazioni nella legge n. 12/2019.


Il testo dell’articolo 35 del “Decreto crescita“ (in attesa di pubblicazione in «Gazzetta Ufficiale»)


Articolo 35
(Obblighi informativi erogazioni pubbliche)

1. All’articolo 1 della legge 4 agosto 2017, n. 124, i commi da 125 a 129 sono sostituiti dai seguenti:

«125. A partire dall’esercizio finanziario 2018, i soggetti di cui al periodo seguente sono tenuti a pubblicare nei propri siti Internet o analoghi portali digitali, entro il 30 giugno di ogni anno, le informazioni relative a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati nell’esercizio finanziario precedente dalle pubbliche amministrazioni di cui all’art. 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 e dai soggetti di cui all’articolo 2-bis del decreto legislativo 14 marzo 2013, n. 33. Il presente comma si applica:)

a) ai soggetti di cui all’articolo 13 della legge 8 luglio 1986, n. 349, e successive modificazioni;

b) ai soggetti di cui all’articolo 137 del decreto legislativo 6 settembre 2005, n. 206;

c) alle associazioni, Onlus e fondazioni;

d) alle cooperative sociali che svolgono attività a favore degli stranieri di cui al decreto legislativo 25 luglio 1998, n. 286.

125-bis. I soggetti che esercitano le attività di cui all’art. 2195 del codice civile pubblicano nelle note integrative del bilancio di esercizio e dell’eventuale bilancio consolidato gli importi e le informazioni relativi a sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, non aventi carattere generale e privi di natura corrispettiva, retributiva o risarcitoria, agli stessi effettivamente erogati dalle pubbliche amministrazioni di cui all’art. 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 e dai soggetti di cui all’articolo 2-bis del decreto legislativo 14 marzo 2013, n. 33. I soggetti che redigono il bilancio ai sensi dell’articolo 2435-bis del codice civile e quelli comunque non tenuti alla redazione della nota integrativa assolvono all’obbligo di cui al periodo precedente mediante pubblicazione delle medesime informazioni e importi, entro il 30 giugno di ogni anno, su propri siti Internet, secondo modalità liberamente accessibili al pubblico o, in mancanza di questi ultimi, sui portali digitali delle associazioni di categoria di appartenenza.

125-ter. A partire dal 1° gennaio 2020, l’inosservanza degli obblighi di cui ai commi 125 e 125-bis comporta una sanzione pari all’1 per cento degli importi ricevuti con un importo minimo di 2.000 euro. Competente ad irrogare la sanzione è l’amministrazione pubblica che ha erogato il beneficio o, in difetto, il Prefetto del luogo ove ha sede il beneficiario. Con il provvedimento di irrogazione della sanzione viene stabilito altresì il termine entro il quale ottemperare all’obbligo di pubblicazione. Il perdurare dell’inosservanza degli obblighi di cui ai commi 125 e 125-bis nonché il mancato pagamento  della sanzione entro il termine di cui al periodo precedente è sanzionato con la restituzione integrale delle somme ai soggetti eroganti entro i successivi tre mesi.

125-quater. Qualora i soggetti eroganti sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, privi di natura corrispettiva, retributiva o risarcitoria di cui ai commi 125 e 125-bis siano amministrazioni centrali dello Stato ed abbiano adempiuto agli obblighi di pubblicazione previsti dall’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, le somme di cui al comma 125-ter sono versate ad apposito capitolo dell’entrata del bilancio dello Stato per essere riassegnate ai pertinenti capitoli degli stati di previsione delle amministrazioni originariamente competenti per materia. Nel caso in cui i soggetti eroganti di cui al periodo precedente non abbiano adempiuto agli obblighi di pubblicazione di cui all’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, le somme di cui al comma 125-ter sono versate all’entrata del bilancio dello Stato per essere riassegnate al fondo per la lotta alla povertà e all’esclusione sociale di cui all’articolo 1, comma 386, della legge 8 dicembre 2015, n. 208.

125-quinquies. Per gli aiuti di Stato e gli aiuti de minimis contenuti nel Registro nazionale degli aiuti di Stato di cui all’articolo 52 della legge 24 dicembre 2012, n. 234, la registrazione degli aiuti nel predetto sistema, con conseguente pubblicazione nella sezione trasparenza ivi prevista, operata dai soggetti che concedono o gestiscono gli aiuti medesimi ai sensi della relativa disciplina, tiene luogo degli obblighi di pubblicazione posti a carico dei soggetti di cui ai commi 125 e 125-bis, a condizione che venga dichiarata l’esistenza di aiuti oggetto di obbligo di pubblicazione nell’ambito del Registro nazionale degli aiuti di Stato nella nota integrativa del bilancio oppure, ove non tenute alla redazione della nota integrativa, sul proprio sito internet o, in mancanza, sul portale digitale delle associazioni di categoria di appartenenza.

125-sexies. Le cooperative sociali di cui al comma 125, lett. d), sono altresì tenute a pubblicare trimestralmente nei propri siti internet o portali digitali l’elenco dei soggetti a cui sono versate somme per lo svolgimento di servizi finalizzati ad attività di integrazione, assistenza e protezione sociale.

126. A decorrere dal 1° gennaio 2018, gli obblighi di pubblicazione di cui all’articolo 26 del decreto legislativo 14 marzo 2013, n. 33, si applicano anche agli enti e alle società controllati di diritto o di fatto, direttamente o indirettamente, dalle amministrazioni dello Stato, mediante pubblicazione nei propri documenti contabili annuali, nella nota integrativa del bilancio. In caso di inosservanza di tale obbligo si applica una sanzione amministrativa pari alle somme erogate.

127. Al fine di evitare la pubblicazione di informazioni non rilevanti, l’obbligo di pubblicazione di cui ai commi 125, 125-bis e 126 non si applica ove l’importo monetario di sovvenzioni, sussidi, vantaggi, contributi o aiuti, in denaro o in natura, privi di natura corrispettiva, retributiva o risarcitoria effettivamente erogati al soggetto beneficiario sia inferiore a 10.000 euro nel periodo considerato.

128. All’articolo 26, comma 2, del decreto legislativo 14 marzo 2013, n. 33, è aggiunto, infine, il seguente periodo: «Ove i soggetti beneficiari siano controllati di diritto o di fatto dalla stessa persona fisica o giuridica ovvero dagli stessi gruppi di persone fisiche o giuridiche, vengono altresì pubblicati i dati consolidati di gruppo».

129. All’attuazione delle disposizioni previste dai commi da 125 a 128 le amministrazioni, gli enti e le società di cui ai predetti commi provvedono nell’ambito delle risorse umane, finanziarie e strumentali previste a legislazione vigente e, comunque, senza nuovi o maggiori oneri a carico della finanza.»

2. Il comma 2 dell’articolo 3-quater del decreto legge 14 dicembre 2018, n. 135, convertito con modificazioni dalla legge 11 febbraio 2019, n. 12, è soppresso.


Bilanci 2018. Pronta la nuova tassonomia XBRL


Con un comunicato pubblicato nella Gazzetta ufficiale n. 6 del 8 gennaio 2019, il Mise informa che è disponibile, dal giorno 23 novembre 2018 nel sito istituzionale www.agid.gov.it, la nuova versione delle tassonomie dei documenti che compongono il bilancio. Nel documento, il Ministero ricorda che l’obbligo di presentazione nel predetto formato elettronico elaborabile è assolto esclusivamente nel rispetto delle nuove tassonomie.


Il testo del comunicato del Ministero dello sviluppo economico

Comunicato del Ministero dello sviluppo economico pubblicato nella Gazzetta ufficiale n. 6 del 8 gennaio 2019

Pubblicazione delle nuove tassonomie XBRL dei documenti che compongono il bilancio ai fini del deposito al registro delle imprese.

“Ai sensi del decreto del Presidente del Consiglio dei ministri 10 dicembre 2008, recante «Specifiche tecniche del formato elettronico elaborabile (XBRL) per la presentazione dei bilanci di esercizio e consolidati e di altri atti al registro delle imprese», pubblicato in Gazzetta Ufficiale 31 dicembre 2008, n. 304, ai fini di cui all’art. 2, comma 1, lettera m) e all’art. 5, comma 4, del predetto decreto, AgID (Agenzia per l’Italia digitale) ha reso noto che è disponibile dal giorno 23 novembre 2018 sul proprio sito istituzionale www.agid.gov.it la nuova versione delle tassonomie dei documenti che compongono il bilancio ai sensi e per gli effetti di quanto previsto dall’art. 3, comma 1, del medesimo decreto.

 Le nuove tassonomie sono disponibili sul predetto sito alla pagina http://www.agid.gov.it/dati/formati-aperti/xbrl-standard-formato-elettronico-editabile

 Tenuto conto dell’avviso pubblicato sul sito dell’associazione XBRL, l’obbligo di presentazione nel predetto formato elettronico elaborabile è assolto esclusivamente nel rispetto delle nuove tassonomie”.


Per saperne di più:

Si veda il sito di XBRL Italia (link sito web http://it.xbrl.org/).

e

Tassonomia Principi Contabili Italiani

http://it.xbrl.org/xbrl-italia/tassonomie/tassonomia-principi-contabili-italiani-2018/

Come evidenziato dall’’Agenzia per l’Italia Digitale (AGID) nel proprio sito web: Home Dati Formati aperti XBRL – Standard formato elettronico editabile per la presentazione dei bilanci, “La Tassonomia PCI_2018-11-04 differisce dalla precedente versione 2017-07-06 solo con riferimento al tracciato della nota integrativa, della forma ordinaria e abbreviata, e alla sezione «Bilancio micro, altre informazioni» della forma prevista dall’art. 2435-ter del codice civile; nessuna modifica è stata apportata, invece, agli schemi quantitativi sia del bilancio d’esercizio che di quello consolidato (dal tracciato informatico di quest’ultimo continua ad essere esclusa, come per lo scorso anno, la nota integrativa). Oltre alla nuova tassonomia PCI_2018-11-04, viene reso disponibile anche un documento esplicativo che dettaglia le modifiche introdotte rispetto alla precedente versione”.

La nuova versione della tassonomia, denominata PCI_2018-11-04, dedicata alla codifica dei bilanci d’esercizio e consolidati redatti, rispettivamente, secondo gli art. 2423 e ss. del codice civile e secondo le disposizioni del d.lgs. n. 127 del 9 aprile 1991; il nuovo tracciato, quindi, non si applica a coloro che redigono i propri conti annuali e consolidati secondo i principi contabili internazionali.

La nuova Tassonomia PCI 2018-11-04 si applicherà obbligatoriamente a partire dal 1.3.2019 per i conti annuali e consolidati redatti secondo le regole civilistiche post D.Lgs. n. 139/2015 riferiti ad esercizi chiusi il 31.12.2018 o in data successiva. È tuttavia consentita la sua applicazione anticipata, ossia a qualsiasi bilancio redatto secondo le citate disposizioni con inizio dell’esercizio in data 1.1.2016 o successiva. La previgente Tassonomia Principi Contabili Italiani 2017-07-06 potrà essere utilizzata fino al 28.2.2019 per esercizi chiusi in data 31.12.2018 o in data successiva. Potrà essere usata successivamente anche dopo il 28.2.2019 ma non oltre il 31.12.2019 e solo per conti annuali e consolidati redatti secondo le regole civilistiche post D.Lgs n.139/2015 riferiti ad esercizi chiusi prima del 31.12.2018.


Il Consiglio e la Fondazione Nazionale dei Commercialisti hanno pubblicato un documento sulla contabilizzazione e lo storno delle attività per imposte anticipate

Dopo aver fornito una breve e generale descrizione del fenomeno della fiscalità differita, lo studio fa chiarezza sulla disciplina contabile relativa all’iscrizione in bilancio delle attività per imposte anticipate, soffermandosi sulle modalità operative di rilevazione, di riassorbimento (negli esercizi futuri) e di eliminazione (“storno”) nei casi in cui non vi sia la ragionevole certezza della loro recuperabilità negli esercizi futuri, in base a quanto disposto dai principi contabili nazionali di riferimento.
La redazione del bilancio di esercizio trova le sue fonti normative negli articoli del Codice Civile e nei principi contabili nazionali (OIC), nonché nei principi contabili internazionali IAS/IFRS per le società che sono obbligate o che esercitano la facoltà di applicazione (ai sensi del D.Lgs. n. 38/2005). La determinazione della base imponibile, invece, deve avvenire nel rispetto della normativa fiscale prevista, in via prioritaria, dal D.P.R. n. 917/1986 (di seguito anche “Testo Unico delle Imposte sui Redditi” o “TUIR”), la quale presenta finalità differenti rispetto alle regole civilistiche di preparazione e redazione del bilancio di esercizio. Nel TUIR è esplicitamente previsto che, per le imprese in contabilità ordinaria, la determinazione del reddito di impresa deve avvenire applicando il principio di derivazione (art. 83 del TUIR), in base al quale le valutazioni effettuate per la redazione del conto economico rilevano autonomamente anche ai fini fiscali, salvo che le norme del TUIR non prevedano deducibilità differenti.

Le eventuali divergenze che emergono dall’applicazione della normativa civilistica per la redazione del bilancio di esercizio e la normativa fiscale per la determinazione della base imponibile fanno venir meno la coincidenza tra il risultato ante imposte e il reddito imponibile, con la conseguente deter­minazione del debito di imposta su una base imponibile differente rispetto al risultato civilistico di bilancio.

La contabilizzazione delle imposte sul reddito secondo il criterio dell’esigibilità, ossia imputando a conto economico le imposte determinate in base alla normativa fiscale, non permetterebbe di rispettare la competenza economica. Al fine di superare tale limite, il legislatore impone di rilevare, oltre alle imposte correnti espressive del debito di imposta emerso dalla dichiarazione dei redditi dell’impresa, anche le imposte di competenza economica (civilistica) relative agli esercizi futuri ma esigibili con riferimento all’esercizio in corso (imposte anticipate), e all’esercizio in corso ma che diverranno esigibili in esercizi futuri (imposte differite).

In tal modo, la somma algebrica operata in conto economico tra le imposte correnti, quelle anticipate e quelle differite consentirebbe di rispettare il principio della competenza economica (almeno con riferimento alle differenze temporanee tra normativa di bilancio e quella fiscale).

Il documento completo è disponibile online sul sito della Fondazione Nazionale dei Commercialisti (www.fondazionenazionalecommercialisti.it).


OIC pubblica l’OIC 11 “Finalità e postulati del bilancio d’esercizio”

La nuova versione dell’OIC 11 (link esterno al sito web della fondazione OIC) si applica retrospettivamente ai bilanci aventi inizio a partire dal 1° gennaio 2018 o da data successiva. È permessa l’applicazione anticipata.

I paragrafi dal 21 al 24 relativi alla “Prospettiva della continuità aziendale” sono applicati prospetticamente ai bilanci aventi inizio a partire dal 1° gennaio 2017 o da data successiva. Con l’entrata in vigore di tali paragrafi sono sospese le disposizioni del capitolo 7 dell’OIC 5 “Bilanci di liquidazione”: “Le valutazioni nel bilancio d’esercizio nell’ipotesi in cui venga meno la validità del postulato del going concern”.

Nella motivazione delle scelte fatte dall’OIC nell’ambito del processo aggiornamento dell’OIC 11 (link esterno al sito web della fondazione OIC) si legge che sono stati oggetto di maggiore attenzione sono i seguenti temi:

  • la disciplina del processo di definizione del trattamento contabile che il redattore del bilancio deve seguire laddove manchi nei principi contabili nazionali una regola specifica per la fattispecie in questione;
  • la definizione di un quadro concettuale relativamente alla disciplina della rilevanza e della rappresentazione sostanziale, a seguito dell’intervento normativo del decreto legislativo 139/2015;
  • la prospettiva della continuità aziendale.

Visto che le regole relative alla Prospettiva della continuità aziendale si applicano prospetticamente ai bilanci che hanno inizio a partire dal 1° gennaio 2017, si riportano alcune precisazioni nell’OIC 11 contenute nella parte motiva (che si ricorda non è parte integrante dell’OIC 11). In particolare l’OIC puntualizza:

“la continuità è sinonimo di funzionalità aziendale;

la crisi di impresa non giustifica l’abbandono dei criteri di continuità, anche se questi vanno applicati al bilancio con le dovute cautele;

l’accertamento da parte degli amministratori, ai sensi dell’art 2485 del codice civile, di una causa di scioglimento di cui all’articolo 2484 del codice civile comporta l’abbandono della continuità aziendale. In tale circostanza la valutazione delle voci in bilancio non è fatta nella prospettiva della continuità aziendale. Si applicano tuttavia ancora criteri di funzionamento, così come previsti al paragrafo 23 dell’OIC del principio ma, tenendo conto dell’ancor più ristretto orizzonte temporale di riferimento, in quanto l’adozione di criteri di liquidazione non è consentita prima del formale avvio della procedura liquidatoria.

I casi più ricorrenti nella prassi operativa sono quelli in cui le situazioni di crisi pongono incertezze sulla continuità aziendale. In questi casi non è autorizzato l’abbandono della prospettiva della continuità aziendale perché quest’ultima, ancorché incerta, non è ancora venuta meno.

Nella fase di consultazione è stato rappresentato che ai sensi del principio di revisione n. 570, (Link esterno verso sito https://www.revisionelegale.mef.gov.it/) da applicare anche alle società che redigono il bilancio in base alle norme del codice civile, il presupposto della continuità è disciplinato richiamando quanto previsto dallo IAS 1 ‘il bilancio deve essere redatto nella prospettiva della continuazione dell’attività a meno che la direzione aziendale non intenda liquidare l’entità o interromperne l’attività o non abbia alternative realistiche”. Al riguardo si segnala un passaggio della Guida operativa n.5 per i bilanci di liquidazione delle imprese IAS adopter che così recita: ‘Per le società italiane IAS il significato e la portata di tali espressioni (quelle appena richiamate dello IAS 1) devono essere valutati alla luce delle disposizioni sullo scioglimento e la liquidazione delle società del codice civile’. La disciplina prevista nei parr. 21-24 è in linea con tale approccio”.


Deposito dei bilanci 2018: è online il manuale operativo 

È online il “Manuale operativo per il deposito bilanci al registro delle imprese – Campagna bilanci 2018” volto a facilitare le società e i professionisti nell’adempimento dell’obbligo di deposito del bilancio oltre che a creare linee guida uniformi di comportamento su scala nazionale.

La guida che descrive le modalità di compilazione della modulistica elettronica e di deposito telematico dei Bilanci e degli Elenchi Soci nel 2018 è online sul sito www.unioncamere.gov.it e sul portale www.registroimprese.it .

Tassonomia XBRL

Si ricorda che con un comunicato pubblicato nella Gazzetta Ufficiale n. 30 del 6 febbraio 2018 il Mise ha dato notizia che dal giorno 19 gennaio 2018, sul sito istituzionale www.agid.gov.it, è disponibile la nuova versione delle tassonomie dei documenti che compongono il bilancio. Nel documento, il Ministero evidenzia che l’obbligo di presentazione nel predetto formato elettronico elaborabile è assolto esclusivamente nel rispetto delle nuove tassonomie.

La nuova versione della tassonomia, denominata PCI_2017-07-06, è stata sviluppata in seguito alla richiesta pervenuta dal mercato di avere una maggior flessibilità, al fine di indicare separatamente le imposte anticipate all’interno della voce CII Crediti dell’attivo dello Stato Patrimoniale in forma abbreviata e nasce da un emendamento in tal senso deciso dall’OIC (Organismo Italiano di Contabilità) che ha modificato l’OIC12 e OIC25

Link al testo del Manuale bilanci 2018 (in pdf. 3.1MB)

(Link esterno al sito web: http://www.unioncamere.gov.it/)


Standard formato elettronico editabile (XBRL) per la presentazione dei bilanci: la nuova tassonomia si adegua alle modifiche agli OIC 12 e 25

Con un comunicato pubblicato nella Gazzetta Ufficiale n. 30 del 6 febbraio 2018 il Mise informa che dal giorno 19 gennaio 2018, sul sito istituzionale www.agid.gov.it, è disponibile la nuova versione delle tassonomie dei documenti che compongono il bilancio. Nel documento, il Ministero ricorda che l’obbligo di presentazione nel predetto formato elettronico elaborabile è assolto esclusivamente nel rispetto delle nuove tassonomie.

La nuova versione della tassonomia,  denominata PCI_2017-07-06, è stata sviluppata in seguito alla richiesta pervenuta dal mercato di avere una maggior flessibilità, al fine di indicare separatamente le imposte anticipate all’interno della voce CII Crediti dell’attivo dello Stato Patrimoniale in forma abbreviata e nasce da un emendamento in tal senso deciso dall’OIC (Organismo Italiano di Contabilità) che ha modificato l’OIC12 e OIC25 (di seguito gli emendamenti).

La versione di tassonomia 2017-07-06 sostituisce la precedente ver. 2016-11-14 che, per il resto, rimarrà invariata. In particolare, la nuova tassonomia 2017-07-06 è in vigore da gennaio 2018 per gli esercizi chiusi dal 31-12-2017 e dovrà essere utilizzata obbligatoriamente dal 01-03-2018: fino a tale data saranno accettati anche i bilanci predisposti con la tassonomia precedente, versione 2016-11-14.

Per ulteriori informazioni si rimanda al sito XBRL Italia (link al sito XBRL Italia).

Il testo del comunicato del Ministero dello sviluppo economico

Pubblicazione delle nuove tassonomie XBRL dei documenti che compongono il bilancio ai fini del deposito al registro delle imprese. (G.U. Serie Generale n.30 del 6 febbraio 2018)

 “Ai sensi del decreto del Presidente del Consiglio dei ministri 10 dicembre 2008, recante «Specifiche tecniche del formato elettronico elaborabile (XBRL) per la presentazione dei bilanci di esercizio e consolidati e di altri atti al registro delle imprese», pubblicato nella Gazzetta Ufficiale 31 dicembre 2008, n. 304, ai fini di cui all’art. 2, comma 1, lettera m) e all’art. 5, comma 4, del predetto decreto, AgID (Agenzia per l’Italia Digitale) ha reso noto che è disponibile dal giorno 19 gennaio 2018 sul proprio sito istituzionale www.agid.gov.it la nuova versione delle tassonomie dei documenti che compongono il bilancio ai sensi e per gli effetti di quanto previsto dall’art. 3, comma 1, del medesimo decreto. Le nuove tassonomie sono disponibili sul predetto sito alla pagina

http://www.agid.gov.it/agenda-digitale/pubblica-amministrazione/formato-xbrl-dati-contabili

Tenuto conto dell’avviso pubblicato sul sito dell’Associazione XBRL (link al sito XBRL Italia) l’obbligo di presentazione nel predetto formato elettronico elaborabile è assolto esclusivamente nel rispetto delle nuove tassonomie”.

Per tutte modifiche ai principi contabili nazionali, si rimanda alla apposita sezione del sito della Fondazione Organismo Italiano di Contabilità dedicata agli emendamenti che andranno applicati nella redazione di bilanci con esercizio avente inizio a partire dal 1° gennaio 2017 o da data successiva

  • Emendamenti All’OIC 12 – Composizione e Schemi del bilancio d’esercizio
  • Emendamenti All’OIC 25 – Imposte sul reddito

Il testo aggiunto è sottolineato ed il testo cancellato è barrato.

Emendamenti all’OIC 12 – Composizione e Schemi Del Bilancio d’esercizio

SCHEMA DI STATO PATRIMONIALE

(Omissis)

Bilancio in forma abbreviata (art. 2435-bis c.c.) e bilancio delle micro-imprese (art. 2435-ter c.c.)

(Omissis)

35. Di seguito si riporta lo schema di stato patrimoniale secondo la disciplina dell’articolo 2435-bis del codice civile:

– A. Crediti verso soci per versamenti ancora dovuti, con separata indicazione della parte già richiamata;

– … OMISSIS …

– C Attivo circolante;

I. Rimanenze

II. Crediti, con separata indicazione degli importi esigibili oltre l’esercizio successivo e delle imposte anticipate

– … OMISSIS ….

SCHEMA DI CONTO ECONOMICO

(Omissis)

Il contenuto delle voci del conto economico

(Omissis)

A) Valore della produzione
A1) Ricavi delle vendite e delle prestazioni

(Omissis)

50. Le rettifiche di ricavi di competenza dell’esercizio sono portate a riduzione della voce ricavi, ad esclusione delle. Le rettifiche riferite a ricavi di precedenti esercizi e derivanti da correzioni di errori o cambiamenti di principi contabili sono rilevate ai sensi dei paragrafi 47-53 e 15-20 dell’OIC 29 “Cambiamenti di principi contabili, cambiamenti di stime contabili, correzione di errori, fatti intervenuti dopo la data di chiusura dell’esercizio”.

DATA DI ENTRATA IN VIGORE

(Omissis)

152 A) Gli emendamenti ai paragrafi 35 e 50, emessi in data 29 dicembre 2017, si applicano ai primi bilanci con esercizio avente inizio a partire dal 1° gennaio 2017 o da data successiva.

DISPOSIZIONI DI PRIMA APPLICAZIONE

(Omissis)

154 A) Gli eventuali effetti derivanti dall’applicazione degli emendamenti ai paragrafi 35 e 50, emessi in data 29 dicembre 2017, sono rilevati in bilancio retroattivamente ai sensi dell’OIC 29.


MOTIVAZIONI ALLA BASE DELLE DECISIONI ASSUNTE

(Omissis)

Motivazioni alla base delle decisioni assunte con riferimento agli emendamenti emessi in data 29 dicembre 2017

14) L’OIC ha emendato in data 29 dicembre 2017 il paragrafo 35 dell’OIC 12 – Composizione e schemi del bilancio d’esercizio e il paragrafo 30 dell’OIC 25 – Imposte sul reddito prevedendo che, nell’ambito della voce CII Crediti dello stato patrimoniale in forma abbreviata, le società forniscano indicazione separata delle imposte anticipate. Ciò per rendere più intellegibile il contenuto della voce CII Crediti e dare conseguentemente un’informazione tecnicamente più appropriata di tale voce.

15) Con riguardo alla rappresentazione delle imposte anticipate nello stato patrimoniale, il paragrafo 19 dell’OIC 25 prevede che “Per le imposte anticipate non è fornita l’indicazione separata di quelle esigibili oltre l’esercizio successivo”. Le indicazioni contenute in tale paragrafo sono coerenti con la Relazione al D.Lgs. 6/2003 che chiarisce che le imposte anticipate non sono dei veri e propri crediti e quindi il concetto di esigibilità non è ad esse applicabile.

16) L’OIC ha notato che l’iscrizione, nell’ambito del bilancio in forma abbreviata ai sensi dell’art. 2435 bis del codice civile, delle imposte anticipate sotto un’unica voce Crediti, senza che se ne dia separata evidenza, determina una commistione di valori di natura eterogenea (non essendo le imposte anticipate dei crediti) a nocumento della chiarezza sul contenuto della voce.

17) L’OIC ha emendato il paragrafo 50 dell’OIC 12 per chiarire che tutte le rettifiche di ricavo, e non solo quelle relative ai ricavi di competenza dell’esercizio, sono portate a riduzione dei ricavi, ad eccezione di quelle derivanti da correzioni di errori o cambiamenti di principi contabili ai sensi dell’OIC 29.


Emendamenti All’OIC 25 – Imposte sul reddito


CLASSIFICAZIONE E CONTENUTO DELLE VOCI

(Omissis)

Bilancio in forma abbreviata (art. 2435-bis c.c.) e bilancio delle micro-imprese (art. 2435-ter c.c.)

30. Ai sensi dell’articolo 2435-bis del codice civile, nel bilancio in forma abbreviata “lo stato patrimoniale comprende solo le voci contrassegnate nell’art. 2424 con lettere maiuscole e con numeri romani”. Pertanto, in detto bilancio, le voci CII 5-bis “crediti tributari” e CII 5-ter “imposte anticipate” sono esposte nell’attivo dello stato patrimoniale sotto la voce CII “Crediti”; la voce B2 fondo “per imposte, anche differite” è esposta nel passivo dello stato patrimoniale sotto la voce B “Fondi per rischi e oneri” e la voce D12 “debiti tributari” è esposta nel passivo dello stato patrimoniale sotto la voce D “Debiti”. Nella voce CII Crediti, si fornisce indicazione separata delle imposte anticipate.

DATA DI ENTRATA IN VIGORE

(Omissis)

99 A) L’emendamento al paragrafo 30, emesso in data 29 dicembre 2017, si applica ai primi bilanci con esercizio avente inizio a partire dal 1° gennaio 2017 o da data successiva.

DISPOSIZIONI DI PRIMA APPLICAZIONE

(Omissis)

101 A) Gli eventuali effetti derivanti dall’applicazione dell’emendamento al paragrafo 30, emesso in data 29 dicembre 2017, sono rilevati retroattivamente ai sensi dell’OIC 29.

MOTIVAZIONI ALLA BASE DELLE DECISIONI ASSUNTE

(Omissis)

Motivazioni alla base delle decisioni assunte con riferimento all’emendamento emesso in data 29 dicembre 2017

5) L’OIC ha emendato in data 29 dicembre 2017 il paragrafo 35 dell’OIC 12 – Composizione e schemi del bilancio d’esercizio e il paragrafo 30 dell’OIC 25 – Imposte sul reddito prevedendo che, nell’ambito della voce CII Crediti dello stato patrimoniale in forma abbreviata, le società forniscano indicazione separata delle imposte anticipate. Ciò per rendere più intellegibile il contenuto della voce CII Crediti e dare conseguentemente un’informazione tecnicamente più appropriata di tale voce.

6) Con riguardo alla rappresentazione delle imposte anticipate nello stato patrimoniale, il paragrafo 19 dell’OIC 25 prevede che “Per le imposte anticipate non è fornita l’indicazione separata di quelle esigibili oltre l’esercizio successivo”. Le indicazioni contenute in tale paragrafo sono coerenti con la Relazione al D.Lgs. 6/2003 che chiarisce che le imposte anticipate non sono dei veri e propri crediti e quindi il concetto di esigibilità non è ad esse applicabile.

7) L’OIC ha notato che l’iscrizione, nell’ambito del bilancio in forma abbreviata ai sensi dell’art. 2435 bis del codice civile, delle imposte anticipate sotto un’unica voce Crediti, senza che se ne dia separata evidenza, determina una commistione di valori di natura eterogenea (non essendo le imposte anticipate dei crediti) a nocumento della chiarezza sul contenuto della voce.


Bozza in consultazione del principio OIC 11: la “Rappresentazione sostanziale” trova ingresso nei postulati del bilancio d’esercizio

Finalità e postulati del bilancio d’esercizio. In arrivo modifiche

La Direttiva 2013/34/UE all’art. 6, paragrafo 1, lettera h), prevede che: «la rilevazione e la presentazione delle voci nel conto economico e nello stato patrimoniale tengono conto della sostanza dell’operazione o del contratto in questione» …; nel successivo comma 3 prevende, inoltre, che «Gli Stati membri possono esentare le imprese dagli obblighi di cui al paragrafo 1, lettera h)».

Il D.Lgs. 139/2015 di «Attuazione della direttiva 2013/34/UE … » all’art. 6, comma 3, prevede la sostituzione nell’art. 2423‐bis n. 1) della locuzione «nonché tenendo conto della funzione economica dell’elemento dell’attivo o del passivo considerato», con l’introduzione del numero 1-bis), il quale, afferma che «la rilevazione e presentazione delle voci è effettuata tenendo conto della sostanza dell’operazione o del contratto». Quest’ultima formulazione, esprime il principio della prevalenza della sostanza sulla forma (substance over form), specificando che esso fa riferimento alla «rilevazione e presentazione delle voci».

Questo, il fondamento normativo di una delle più importanti statuizioni contenute nella bozza del principio n. 11, di seguito riportato:

4.3 Rappresentazione sostanziale (sostanza dell’operazione o del contratto)

21. L’articolo 2423 bis, comma 1, n. 1-bis, del codice civile prevede che: «la rilevazione e la presentazione delle voci è effettuata tenendo conto della sostanza dell’operazione o del contratto».
22. A tale postulato generale si è conformata l’elaborazione dei principi contabili da parte dell’OIC. Le definizioni, le condizioni richieste per l’iscrizione o la cancellazione degli elementi di bilancio, i criteri di valutazione, contengono i parametri principali attraverso i quali l’attento esame dei termini contrattuali delle transazioni conduce alla loro rilevazione e presentazione in bilancio tenuto anche conto del postulato generale della rappresentazione sostanziale.
23. Pertanto, la prima e fondamentale attività che il redattore del bilancio deve effettuare è l’individuazione dei diritti, degli obblighi e delle condizioni ricavabili dai termini contrattuali delle transazioni e confrontarle con le disposizioni dei principi contabili per accertare la correttezza dell’iscrizione o della cancellazione di elementi patrimoniali ed economici. Si richiamano in proposito le definizioni di credito e di debito e, ove previsto, il requisito del trasferimento dei rischi e benefici.
24. L’analisi contrattuale è rilevante anche per stabilire l’unità elementare da contabilizzare e, pertanto, ai fini della segmentazione o aggregazione degli effetti sostanziali derivanti da un contratto o da più contratti. Infatti, da un unico contratto possono scaturire più diritti o obbligazioni che richiedono una contabilizzazione separata. Viceversa, da più contratti possono discendere effetti sostanziali che richiedono una contabilizzazione unitaria. Ad esempio, l’OIC 23 Lavori in corso su ordinazione indica le condizioni al verificarsi delle quali un gruppo di commesse è trattato come una singola commessa o viceversa una singola commessa è frazionata in differenti fasi o opere.

(ndr. nelle Motivazioni alla base delle decisioni assunte si chiarirà che al ricorrere di fattispecie, diffuse nella prassi, che non trovano nei canoni generali dei parr. 22-24 criteri sufficienti ed appropriati per essere rappresentate correttamente, l’OIC prevede gli specifici trattamenti ne pertinenti principi contabili, così come, peraltro, già fatto negli OIC emanati nel dicembre del 2016 (*).

Link alla bozza di OIC 11 Finalità e postulati del bilancio d’esercizio (Link al sito web della l’Oic – Organismo italiano di contabilità)


Nota (*) – Vedi: “L’OIC aggiorna 20 principi contabili nazionali a seguito delle novità introdotte dal D.Lgs. 139/2015”