Rottamazione-quinquies, prima o unica rata in scadenza. Termine di pagamento anche per la quater e i riammessi

Al via la fase dei pagamenti per la Rottamazione-quinquies. Il prossimo 31 luglio è il termine fissato dalla legge per il versamento della prima o dell’unica rata della nuova definizione agevolata delle cartelle introdotta dalla legge di Bilancio 2026 e a cui era possibile aderire entro lo scorso mese di aprile. Sempre il 31 luglio è prevista la scadenza di pagamento della prossima rata sia della Rottamazione-quater sia dei piani di Riammissione alla stessa misura agevolativa.


Moduli di pagamento


Il pagamento deve essere effettuato utilizzando i moduli corrispondenti alla rata in scadenza. I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute, con il dettaglio degli importi da versare e i moduli di pagamento, possono trovarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it (a cui si accede con Spid, Cie e Cns e, per professionisti e imprese, anche con le credenziali dell’Agenzia delle Entrate) oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di credenziali di accesso, allegando un documento di riconoscimento.


Come e dove pagare


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (ATM) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPa, sul sito di Agenzia delle entrate-Riscossione e con l’App Equiclick.

Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Rottamazione-quinquies: per la rata unica c’è tempo fino al 5 agosto


Per coloro che in fase di adesione alla Rottamazione-quinquies hanno scelto di pagare in unica soluzione, la legge prevede ulteriori 5 giorni di tolleranza e pertanto saranno considerati tempestivi i versamenti effettuati entro il 5 agosto 2026, oltre tale data si perderanno i benefici della definizione agevolata. Per coloro che, invece, hanno scelto un piano di pagamento rateale, la legge prevede l’inefficacia della Rottamazione-quinquies in caso di mancato o insufficiente versamento di due rate, anche non consecutive. Si ricorda, infine che per l’ultima rata del piano, così come per la rata unica, sono concessi cinque giorni di tolleranza.


Cinque giorni di tolleranza anche per Rottamazione-quater e Riammissione


Il prossimo 31 luglio è anche il termine per i pagamenti della tredicesima rata della Rottamazione-quater (Legge di bilancio 2023) e della quinta rata dei piani di Riammissione alla definizione agevolata (Legge n. 15/2025). In entrambi i casi la legge prevede la possibilità di avvalersi di cinque giorni di tolleranza rispetto alla scadenza, grazie ai quali saranno ritenuti tempestivi i pagamenti effettuati entro il 5 agosto 2026. In caso di mancato pagamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, la legge prevede la perdita dei benefici della definizione agevolata e le somme già corrisposte saranno considerate a titolo di acconto su quanto dovuto.


Il calendario online con tutte le scadenze


Considerato il sovrapporsi di più provvedimenti, per facilitare i contribuenti nella gestione delle scadenze è disponibile sul sito di Agenzia delle entrate-Riscossione il calendario completo con tutti i termini di pagamento delle definizioni agevolate in corso, uno strumento utile per tenere sotto controllo le date di interesse, salvarle come promemoria direttamente sul calendario anche del proprio smartphone e, se si vuole, procedere direttamente al pagamento delle rate.(Così, comunicato stampa Agenzia delle entrate-Riscossione del 27 luglio 2026)


Scadenze Rottamazione-quater. Prossima rata entro il 30 novembre anche per i riammessi. Tempestivi i pagamenti effettuati entro il 9 dicembre 2025

Il 30 novembre scade il termine per la prossima rata della Rottamazione-quater. La scadenza riguarda i contribuenti in regola con i versamenti precedenti che devono pagare la decima rata e, nel caso dei riammessi alla definizione agevolata (Legge n. 15/2025), la seconda rata prevista dal nuovo piano dei pagamenti. In considerazione dei 5 giorni di tolleranza concessi dalla legge, e dei differimenti previsti in caso di termini coincidenti con giorni festivi, saranno considerati tempestivi i pagamenti effettuati entro il 9 dicembre 2025.


Per effettuare il versamento è necessario utilizzare i moduli allegati alla comunicazione delle somme dovute inviata da Agenzia delle entrate-Riscossione, anche disponibile in copia sul sito www.agenziaentrateriscossione.gov.it.

In caso di mancato pagamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, la legge prevede la perdita dei benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


Come e dove pagare


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (ATM) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPa, sul sito di Agenzia delle entrate-Riscossione e con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Copia moduli di pagamento e servizio ContiTu


I contribuenti che hanno necessità di recuperare la comunicazione delle somme dovute con i moduli di pagamento possono sempre ottenerne una copia direttamente nell’area riservata del sito di Agenzia delle entrate-Riscossione (a cui si accede con Spid, Cie, Cns e, per gli intermediari fiscali, tramite Entratel) oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di credenziali di accesso, allegando un documento di riconoscimento.

Sul sito è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella comunicazione delle somme dovute.


Rottamazione-quater e riammissione


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, la cosiddetta Rottamazione-quater, è stata introdotta dalla Legge di Bilancio 2023 e consente di versare solo gli importi dovuti a titolo di capitale e di rimborso spese per i diritti di notifica e le eventuali procedure esecutive. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o degli obblighi contributivi) non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. maggiorazioni), nonché quelle dovute a titolo di aggio.

Successivamente, la Legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024) ha previsto una nuova opportunità per chi non è riuscito a rimanere in regola con i pagamenti. Il provvedimento ha stabilito che, limitatamente ai debiti compresi nelle dichiarazioni a suo tempo effettuate per aderire alla Rottamazione-quater, i contribuenti che alla data del 31 dicembre 2024 risultavano “decaduti” a seguito del mancato, insufficiente o tardivo versamento di quanto dovuto, potevano presentare, entro il 30 aprile 2025, domanda di riammissione ai benefici previsti e scegliere se pagare in un’unica soluzione entro il 31 luglio 2025 o in un numero massimo di 10 rate. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 21 novembre 2025)


Per la nuova rottamazione (la quinquies), vedi:


La rottamazione-quinquies: prima lettura dell’art. 23 DdL Bilancio 2026
di Enrico Molteni

Il testo dell’articolo 23, rubricato: «Definizione agevolata dei carichi affidati all’agente della riscossione» del Disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2026 e bilancio pluriennale per il triennio 2026-2028» – (Sezione I del disegno di legge A.S. n. 1689)


Rottamazione-quater. Online il servizio per richiedere i moduli di pagamento per il 2026

Nuovo servizio web di Agenzia delle entrate-Riscossione per i contribuenti che hanno un piano di pagamento della Rottamazione-quater con più di dieci rate.

Il servizio è disponibile sul sito www.agenziaentrateriscossione.gov.it e consente di richiedere o di ottenere direttamente online i moduli per il pagamento dall’undicesima rata in poi, da utilizzare a partire dal 2026. Nella comunicazione delle somme dovute che era stata inviata dopo l’adesione alla Rottamazione-quater, infatti, erano allegati solo i moduli di pagamento relativi alle prime dieci rate.

I nuovi moduli, spediti anche tramite posta elettronica certificata o nella tradizionale forma cartacea a seconda del domicilio indicato dal contribuente, sono stati appositamente elaborati per i piani di pagamento ripartiti in più di dieci rate e in regola con tutti i versamenti precedenti, mentre non riguardano i contribuenti che tramite il servizio “ContiTu” hanno già ottenuto i moduli per tutte le rate previste.

Per il versamento della decima rata in scadenza il 30 novembre 2025 si deve utilizzare l’apposito modulo che era già allegato all’originaria comunicazione delle somme dovute, sempre disponibile in copia tramite il servizio online sul sito di Agenzia delle entrate-Riscossione.


Come funziona il servizio.


Il servizio “Copia comunicazione prevede due modalità. Si può accedere all’area riservata del sito di Agenzia delle entrate-Riscossione (con Spid, Cie, Cns e per gli intermediari fiscali Entratel) e, nella sezione Definizione agevolata, scaricare direttamente i moduli di pagamento.

In alternativa, senza necessità di credenziali di accesso, è possibile inviare la richiesta e ricevere la copia via e-mail compilando il form presente nell’area pubblica del sito e allegando la documentazione necessaria per il riconoscimento.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 10 ottobre 2025)


Scadenza Rottamazione-quater: nona rata o prima scadenza per i “riammessi” da saldare entro il 5 agosto 2025

Ultimi giorni per il pagamento della prossima rata della Rottamazione-quater. Il termine è fissato al 31 luglio 2025, ma saranno comunque ritenuti tempestivi i versamenti effettuati entro il 5 agosto in considerazione dei cinque giorni di tolleranza concessi dalla legge. La scadenza riguarda sia la nona rata per i contribuenti in regola con i precedenti versamenti, sia la prima o unica rata per i riammessi alla definizione agevolata che hanno presentato domanda entro lo scorso 30 aprile. In caso di mancato pagamento, oppure effettuato oltre il termine ultimo o per importi parziali, la legge prevede la perdita dei benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.

I moduli di pagamento sono contenuti nella comunicazione delle somme dovute inviata da Agenzia delle entrate-Riscossione, disponibile anche nell’area riservata del sito www.agenziaentrateriscossione.gov.it a cui si accede tramite Spid, Cie, Cns e, per gli intermediari fiscali, con le credenziali Entratel. In alternativa, è possibile ottenere una copia via e-mail compilando l’apposito form presente nell’area pubblica del sito allegando un documento di riconoscimento.


Come e dove pagare


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (ATM) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPa, sul sito di Agenzia delle entrate-Riscossione e con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Rottamazione-quater e riammissione


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, la cosiddetta Rottamazione-quater, è stata introdotta dalla Legge di Bilancio 2023 e consente di versare solo gli importi dovuti a titolo di capitale e di rimborso spese per i diritti di notifica e le eventuali procedure esecutive. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o degli obblighi contributivi) non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. maggiorazioni), nonché quelle dovute a titolo di aggio.

Successivamente, la Legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024) ha previsto una nuova opportunità per chi non è riuscito a rimanere in regola con i pagamenti. Il provvedimento ha stabilito che, limitatamente ai debiti compresi nelle dichiarazioni a suo tempo effettuate per aderire alla Rottamazione-quater, i contribuenti che alla data del 31 dicembre 2024 risultavano “decaduti” a seguito del mancato, insufficiente o tardivo versamento di quanto dovuto, potevano presentare, entro il 30 aprile 2025, domanda di riammissione ai benefici previsti e scegliere se pagare in un’unica soluzione entro il 31 luglio 2025 o in un numero massimo di 10 rate.

(Così, comunicato stampa Agenzia entrate-Riscossione del 30 luglio 2025)


Riammissione alla Rottamazione-quater. In arrivo le lettere di risposta con gli importi dovuti

In arrivo le lettere di risposta a chi ha chiesto la riammissione alla Rottamazione-quater entro lo scorso 30 aprile. Agenzia delle entrate-Riscossione sta inviando a tutti gli interessati la comunicazione delle somme dovute con il dettaglio degli importi da corrispondere e le indicazioni per procedere al pagamento agevolato. L’invio delle comunicazioni, in riscontro alle circa 247 mila domande presentate, sarà completato entro il 30 giugno, come previsto dalla Legge di conversione del decreto Milleproroghe.


Cosa contiene la comunicazione


Le comunicazioni delle somme dovute arriveranno mediante lettera raccomandata al domicilio indicato nella domanda oppure tramite Pec ai contribuenti che in fase di adesione hanno comunicato un indirizzo di posta elettronica certificata. La comunicazione contiene un prospetto di sintesi con carichi/cartelle/avvisi inseriti nella domanda di riammissione, importi da pagare ai fini della rottamazione e scadenze di versamento in base alla scelta effettuata in fase di adesione.

I contribuenti hanno infatti potuto optare per il pagamento in un’unica soluzione entro il 31 luglio 2025 o in un numero massimo di 10 rate di pari importo (31 luglio e 30 novembre 2025, 28 febbraio, 31 maggio, 31 luglio e 30 novembre degli anni 2026 e 2027). La comunicazione contiene inoltre i moduli precompilati per il pagamento delle rate e le informazioni per richiedere l’eventuale domiciliazione sul conto corrente.

Una copia della comunicazione ricevuta sarà disponibile anche nell’area riservata del sito www.agenziaentrateriscossione.gov.it.


Cosa prevede la riammissione alla Rottamazione-quater


La Legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024) ha stabilito che, limitatamente ai debiti compresi nelle dichiarazioni a suo tempo effettuate per aderire alla Rottamazione-quater, i contribuenti che alla data del 31 dicembre 2024 risultavano “decaduti” a seguito del mancato, insufficiente o tardivo versamento di quanto dovuto, potevano presentare entro il 30 aprile 2025 domanda di riammissione ai benefici previsti. La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, la cosiddetta Rottamazione-quater, è stata introdotta dalla Legge di Bilancio 2023 e consente di versare solo gli importi dovuti a titolo di capitale e di rimborso spese per i diritti di notifica e le eventuali procedure esecutive. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o degli obblighi contributivi) non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. maggiorazioni), nonché quelle dovute a titolo di aggio. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 16 giugno 2025)


Rottamazione-quater. Domande entro il 30 aprile sul sito di Agenzia-Riscossione

Ancora qualche giorno per chiedere la riammissione alla Rottamazione-quater delle cartelle. C’è tempo fino al prossimo 30 aprile per presentare la domanda sul sito www.agenziaentrateriscossione.gov.it.

La riammissione, prevista dalla legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024), riguarda i contribuenti che alla data del 31 dicembre 2024 sono decaduti dalla definizione agevolata a seguito del mancato, insufficiente o tardivo pagamento di quanto dovuto alle scadenze previste.


Come presentare la domanda


La richiesta di riammissione alla Rottamazione-quater deve essere presentata entro il 30 aprile 2025 utilizzando il servizio “Riammissione Rottamazione-quater disponibile sul sito di Agenzia delle entrate-Riscossione, sia in area riservata sia in area pubblica.

La procedura da seguire nei due casi è differente.

Nell’area riservata del sito, a cui si accede utilizzando le credenziali personali di accesso (Spid, Cie o Cns e, per gli intermediari fiscali, Entratel), la richiesta di riammissione è più immediata. In questo caso, infatti, il servizio propone in automatico solo le cartelle e gli avvisi per i quali ricorrono i presupposti per la riammissione e che quindi possono essere prontamente selezionati e inseriti nella domanda.

Nell’area pubblica del sito, invece, per presentare la domanda bisogna compilare il form online e allegare la documentazione di riconoscimento, indicare il numero della comunicazione delle somme dovute (già ricevuta a suo tempo a seguito dell’adesione alla Rottamazione-quater) nella quale erano ricomprese le cartelle e gli avvisi per i quali si sta chiedendo la riammissione e inserire il numero di tali cartelle/avvisi. Si ricorda che in caso di smarrimento della comunicazione delle somme dovute è possibile ottenere la copia con le modalità indicate sul sito di Agenzia delle entrate-Riscossione.


Piano di pagamento entro giugno


A coloro che presentano la richiesta per essere riammessi alla Rottamazione-quater, Agenzia delle entrate-Riscossione invierà, entro il 30 giugno 2025, una comunicazione con l’ammontare delle somme dovute e i moduli di pagamento in base al piano di rate scelto in fase di domanda di riammissione. Sarà possibile pagare in un’unica soluzione, entro il 31 luglio 2025, o in un numero massimo di 10 rate di pari importo previste, le prime due, il 31 luglio e il 30 novembre 2025, e le successive il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027.


Che cos’è la Rottamazione-quater


Si ricorda che la definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, cosiddetta Rottamazione-quater, è stata introdotta due anni fa dalla Legge di Bilancio 2023 (Legge n. 197/2022) e consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

(Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 23 aprile 2025)


Rottamazione-quater, al via le richieste di riammissione. Sul sito dell’Agenzia delle entrate-Riscossione il servizio per i decaduti fino al 2024

Agenzia delle entrate-Riscossione ha pubblicato sul proprio sito internet il servizio per presentare la domanda di riammissione alla Rottamazione-quater. La riammissione, prevista dalla legge n. 15/2025 di conversione del decreto Milleproroghe (D.L. n. 202/2024), riguarda i contribuenti che al 31 dicembre 2024 avevano piani di pagamento decaduti dalla Definizione agevolata. La richiesta deve essere trasmessa in modalità telematica entro il 30 aprile 2025.

Sul sito www.agenziaentrateriscossione.gov.it sono state pubblicate anche le risposte alle domande più frequenti (FAQ) sulla riammissione alla Rottamazione-quater.


Cosa prevede il decreto milleproroghe


La legge stabilisce che, limitatamente ai debiti compresi nelle dichiarazioni a suo tempo effettuate per aderire alla “Rottamazione-quater”, i contribuenti che alla data del 31 dicembre 2024 sono incorsi nell’inefficacia della relativa Definizione agevolata (c.d. decaduti) a seguito del mancato, insufficiente o tardivo versamento di quanto dovuto alle scadenze previste, possono essere riammessi presentando entro il 30 aprile 2025 una nuova richiesta. Nella domanda il contribuente dovrà scegliere se pagare in un’unica soluzione, entro il 31 luglio 2025, o in un numero massimo di 10 rate di pari importo previste, le prime due, il 31 luglio e il 30 novembre 2025, e le successive il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027.


Domanda online entro aprile


La richiesta di riammissione alla Rottamazione-quater deve essere presentata esclusivamente con modalità telematiche entro il 30 aprile 2025 utilizzando il nuovo servizio “Riammissione Rottamazione-quater” disponibile sul sito www.agenziaentrateriscossione.gov.it, sia in area riservata sia in area pubblica. La procedura da seguire nei due casi è differente.

Dall’area riservata del sito, a cui si accede utilizzando le credenziali personali di accesso (Spid, Cie o Cns e, per gli intermediari fiscali, Entratel), la richiesta di riammissione è più immediata e non è necessario allegare la documentazione di riconoscimento. Nella sezione Definizione agevolata, tramite il servizio “Riammissione Rottamazione-quater”, è possibile selezionare direttamente le cartelle e gli avvisi che si vogliono includere nella domanda di riammissione tra quelle che vengono proposte automaticamente, indicando poi il numero di rate in cui si vuole effettuare il pagamento. Il servizio propone, infatti, solo le cartelle e gli avvisi relativi ai debiti già oggetto di «Rottamazione-quater» per i quali ricorrono i presupposti per la riammissione.

Per inviare la domanda tramite il servizio “Riammissione Rottamazione-quater” disponibile nell’area pubblica, invece, bisogna compilare il form online, inserire il numero della Comunicazione delle somme dovute (già ricevuta a suo tempo a seguito dell’adesione alla Rottamazione-quater) nella quale erano ricomprese le cartelle e gli avvisi per i quali si sta chiedendo la riammissione e il numero di tali cartelle/avvisi. Successivamente è necessario indicare in quante rate si intende effettuare il pagamento (massimo dieci), un indirizzo email dove sarà inviata la ricevuta della domanda e allegare la prevista documentazione di riconoscimento. Dopo la conferma, il servizio informa che l’invio della richiesta è andato a buon fine, trasmettendo una email con un link da convalidare entro 72 ore. Si ricorda che in caso di smarrimento della Comunicazione delle somme dovute è possibile ottenere la copia con le modalità indicate sul sito di Agenzia delle entrate-Riscossione.


Esito della richiesta entro giugno


A coloro che presenteranno la richiesta per essere riammessi alla Rottamazione-quater, Agenzia delle entrate-Riscossione invierà, entro il 30 giugno 2025, una comunicazione con l’ammontare delle somme dovute e i moduli di pagamento in base al piano di rate scelto in fase di domanda di riammissione.


Che cos’è la rottamazione-quater.


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, cosiddetta Rottamazione-quater, è stata introdotta due anni fa dalla Legge di Bilancio 2023 (Legge n. 197/2022) e consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

(Così, comunicato Stampa Agenzia delle entrate-Riscossione dell’11 marzo 2025)


Rottamazione-quater. Il 28 febbraio 2025 scade la prossima rata. Tempestivi i pagamenti effettuati entro il 5 marzo 2025

In arrivo una nuova scadenza per i contribuenti che sono in regola con i pagamenti precedenti della Rottamazione-quater. Il 28 febbraio 2025 è il termine per il versamento della prossima rata della Definizione agevolata delle cartelle. In considerazione degli ulteriori 5 giorni di tolleranza concessi dalla legge, saranno comunque ritenuti tempestivi i pagamenti effettuati entro il 5 marzo 2025.

Per pagare si devono utilizzare i moduli allegati alla Comunicazione delle somme dovute inviata da Agenzia delle entrate-Riscossione, anche disponibile in copia sul sito www.agenziaentrateriscossione.gov.it.

In caso di mancato versamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, la legge prevede la perdita dei benefici della Definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.

A tale riguardo si specifica che, per i piani di pagamento in regola con i versamenti delle rate in scadenza fino al 31 dicembre 2024, i contribuenti, al fine di non perdere i benefici della Definizione agevolata, devono continuare a rispettare le scadenze indicate nelle Comunicazioni delle somme dovute già in loro possesso, a partire, appunto, dalla prossima rata del 28 febbraio.

Ciò in quanto, per tali piani, non si applicano le previsioni della riammissione alla “Rottamazione-quater prevista dalla legge n. 15/2025, di conversione del decreto Milleproroghe (D.L. n. 202/2024).


Come e dove pagare


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (Atm) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento (PSP) aderenti al nodo pagoPa, sul sito www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate- Riscossione prenotando un appuntamento.


Servizi online.


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di credenziali di accesso, allegando un documento di riconoscimento. Sul sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, la cosiddetta Rottamazione-quater introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. In fase di adesione alla Rottamazione-quater, i contribuenti hanno potuto scegliere di dilazionare il pagamento fino a un massimo di 18 rate in cinque anni. Successivamente, l’Agenzia delle entrate-Riscossione ha inviato agli interessati la Comunicazione delle somme dovute, cioè la lettera di risposta con l’esito della richiesta, l’elenco dei debiti “rottamati”, l’importo dovuto e i moduli di pagamento. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 26 febbraio 2025)


Vedi anche:

 Le scadenze fiscali del mese di marzo


D.L. Milleproroghe 2025. Approvato dal Senato. Il decreto passa alla Camera per la conversione in legge

Giovedì 13 febbraio 2025, con 97 voti favorevoli, 57 contrari e nessuna astensione, l’Assemblea del Senato ha rinnovato la fiducia al Governo con l’approvazione, con modificazioni, del Ddl di conversione in legge del decreto-legge 27 dicembre 2024, n. 202, recante disposizioni urgenti in materia di termini normativi (A.S. 1337), nel testo licenziato nella stessa giornata dalla 1a Commissione. Il provvedimento è ora all’esame della Camera dei Deputati (A.C. 2245)

Link al Ddl di conversione in legge del decreto-legge 27 dicembre 2024, n. 202, recante disposizioni urgenti in materia di termini normativi approvato dal Senato e ora all’esame della Camera dei Deputati (A.C. 2245)

Link al testo del Decreto-Legge n. 202 del 27/12/2024, conv., con mod., dalla Legge n. 15 del 21/02/2025, recante: «Disposizioni urgenti in materia di termini normativi» – TESTO INTEGRALE


Di seguito alcune delle novità introdotte in ambito fiscale:


Divieto/Esonero delle fatture elettroniche per le prestazioni sanitarie anche per il 2025


L’articolo 3, comma 6, nel testo approvato dal Senato, estende anche all’anno 2025 il divieto di fatturazione elettronica per i soggetti tenuti all’invio dei dati al Sistema tessera sanitaria.

In particolare la disposizione estende anche all’anno 2025 il divieto di fatturazione elettronica previsto, in via transitoria, dall’articolo 10-bis, comma 1, del decreto-legge 23 ottobre 2018, n. 119, convertito, con modificazioni, dalla legge 17 dicembre 2018, n. 136 relativo alla semplificazione in tema di fatturazione elettronica per gli operatori sanitari, tenuti all’invio dei dati al Sistema tessera sanitaria, con riferimento alle fatture recanti tali dati.

I soggetti tenuti all’invio dei dati delle spese sanitarie al Sistema Tessera Sanitaria per la predisposizione, da parte dell’Agenzia delle entrate della dichiarazione dei redditi precompilata sono quelli indicati all’articolo 3, comma 3, del citato decreto legislativo n. 175 del 2014, nonché in appositi decreti del Ministro dell’economia e delle finanze.

Secondo l’articolo 3, comma 3, del decreto legislativo n. 175 del 2014, sono tenuti all’invio dei dati le aziende sanitarie locali, le aziende ospedaliere, gli istituti di ricovero e cura a carattere scientifico, i policlinici universitari, le farmacie, pubbliche e private, i presidi di specialistica ambulatoriale, le strutture per l’erogazione delle prestazioni di assistenza protesica e di  assistenza integrativa, gli altri presidi e strutture accreditati per l’erogazione dei servizi sanitari e gli iscritti all’Albo dei medici chirurghi e degli odontoiatri, le strutture autorizzate per l’erogazione dei servizi sanitari e non accreditate. Con dei decreti ministeriali è stato esteso l’ambito dei soggetti tenuti all’obbligo di trasmissione dei dati.

Da ultimo, con decreto ministeriale del 1° febbraio 2024, il Mef ha definito le modalità di utilizzo dei dati fiscali delle fatture trasmessi al Sistema tessera sanitaria in attuazione di quanto disposto dal sopra citato articolo 10-bis.

La norma in esame era stata già prorogata dal decreto-legge n. 124 del 2019, dalla legge di bilancio 2021 (legge n. 178 del 2020), nonché dai decreti-legge n. 146 del 2021, n. 198 del 2022, n. 215 del 2023.


Rottamazione-quater. Riammissione alla definizione agevolata


L’articolo 3-bis, nel testo approvato dal Senato, prevede la riammissione alla procedura di definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (c.d. Rottamazione-quater), riconoscendo ai contribuenti la facoltà di adesione entro il 30 aprile 2025.

Il comma 1 prevede la riammissione alla procedura di definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (c.d. Rottamazione-quater di cui ai commi da 231 a 252, dell’articolo 1, della legge n. 197 del 2022 – legge di bilancio 2023) per i debitori che, al 31 dicembre 2024, siano incorsi nell’inefficacia della definizione per omesso, insufficiente o tardivo versamento, alle relative scadenze, delle somme da corrispondere per effetto dell’adesione alla procedura medesima.

La riammissione in oggetto opera limitatamente ai debiti compresi nelle dichiarazioni rese ai fini della predetta adesione.

È possibile beneficiare della riammissione presentando, entro il 30 aprile 2025, la dichiarazione sopra citata con modalità esclusivamente telematiche, pubblicate dall’agente della riscossione nel proprio sito internet entro venti giorni dall’entrata in vigore della legge di conversione del presente decreto. Peraltro, nella medesima dichiarazione, il debitore è tenuto a indicare il numero di rate scelto ai fini del pagamento, entro il limite massimo di dieci.

Il comma 2 prevede, ai fini di cui sopra, l’applicazione dell’articolo 1, commi da 231 a 233 e da 236 a 252, della legge n. 197 del 2022, con le seguenti deroghe:

  • la dichiarazione può essere integrata, relativamente ai soli debiti sopra citati, entro il 30 aprile 2025;
  • il pagamento delle somme dovute, alle quali sono applicati gli interessi al tasso del 2 per cento annuo a decorrere dal 1° novembre 2023, è effettuato alternativamente:
    • in unica soluzione, entro il 31 luglio 2025;
    • nel numero massimo di dieci rate consecutive, di pari importo, con scadenza, rispettivamente, le prime due, il 31 luglio e il 30 novembre 2025 e le successive, il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027;
  • l’agente della riscossione comunica al debitore entro il 30 giugno 2025 l’ammontare complessivo delle somme dovute ai fini della definizione, ivi incluso quello delle singole rate, nonché il giorno e il mese di scadenza di ciascuna di esse;
  • le dilazioni di pagamento sospese a seguito della presentazione della suddetta dichiarazione saranno revocate alla data del 31 luglio 2025.


Aggiornamento del 25.02.2025

Riammissione alla Definizione agevolata (“Rottamazione-quater”)


La Legge n. 15/2025, di conversione del D.L. n. 202/2024 (“Milleproroghe”), pubblicata nella Gazzetta Ufficiale n. 45 del 24 febbraio 2025, ha previsto, limitatamente ai debiti indicati nelle dichiarazioni presentate a suo tempo per aderire alla “Rottamazione-quater“, che i contribuenti incorsi alla data del 31 dicembre 2024 nell’inefficacia della predetta misura agevolativa (c.d. “decaduti”) a seguito del mancato, insufficiente o tardivo versamento, alle relative scadenze, delle somme da corrispondere, possano essere riammessi alla Definizione agevolata di tali debiti.

Rientrano, pertanto, nella possibilità di riammissione solo i debiti – già oggetto di un piano di pagamento della “Rottamazione-quater” – per i quali:

  • non sono state versate una o più rate del piano di pagamento agevolato, in scadenza fino al 31 dicembre 2024;
  • per almeno una rata del piano di pagamento agevolato in scadenza fino al 31 dicembre 2024 il versamento è stato effettuato in ritardo rispetto al previsto termine (ossia dopo i 5 giorni di tolleranza) o per un importo inferiore a quello dovuto.


Pertanto, per i debiti per i quali i relativi piani di pagamento risultano in regola con i versamenti delle rate in scadenza fino al 31 dicembre 2024, si dovrà invece proseguire con il piano di pagamento già in corso e pertanto, versare la prossima rata in scadenza il 28 febbraio (5 marzo considerando i cinque giorni di tolleranza previsti dalla legge) e proseguire i successivi versamenti secondo le scadenze previste dal piano già in loro possesso, al fine di mantenere i benefici della Definizione agevolata.


Cosa fare per essere riammessi


Per aderire alla riammissione i contribuenti devono presentare apposita domanda entro il 30 aprile 2025, secondo le modalità, esclusivamente telematiche, che Agenzia delle entrate-Riscossione, pubblicherà sul proprio sito entro venti giorni dall’entrata in vigore della Legge di conversione del decreto.

Nella domanda il contribuente dovrà indicare, oltre ai debiti, per i quali ricorrono le condizioni della riammissione, anche le modalità con le quali effettuerà il pagamento di quanto dovuto a titolo di Definizione agevolata.

In particolare, in base a quanto previsto dalla legge:

in un’unica soluzione, entro il 31 luglio 2025,
oppure fino a un numero massimo di dieci rate consecutive, di pari importo, con scadenza, rispettivamente, le prime due, il 31 luglio e il 30 novembre 2025 e le successive, il 28 febbraio, il 31 maggio, il 31 luglio e il 30 novembre degli anni 2026 e 2027.


Cosa succede dopo


Per i debiti indicati nella domanda di adesione alla riammissione presentata entro il prossimo 30 aprile, per i quali ricorrono le condizioni della riammissione, Agenzia delle entrate-Riscossione invierà ai richiedenti, entro il 30 giugno 2025, una Comunicazione con l’ammontare complessivo delle somme dovute ai fini della Definizione agevolata, nonché quello delle singole rate e il giorno e il mese di scadenza di ciascuna di esse.
Alle somme da corrispondere a titolo di Definizione agevolata saranno, altresì, dovuti gli interessi al tasso del 2% annuo a decorrere dal 1° novembre 2023.

Il nuovo importo complessivo dovuto a titolo di Definizione agevolata, terrà conto di eventuali pagamenti che potrebbero essere stati effettuati anche successivamente all’intervenuta “decadenza” del piano agevolativo originario, con riferimento alla quota parte imputata a titolo di “capitale”.

Si rammenta infatti che la “decadenza” da un piano di pagamento della Definizione agevolata comporta automaticamente la cessazione del piano stesso, la perdita delle agevolazioni previste e il ripristino del debito residuo, comprensivo di “sanzioni” e “interessi”. Conseguentemente, qualsiasi pagamento effettuato successivamente alla “decadenza” del piano, viene considerato, come stabilisce la legge, a titolo di acconto sulle somme residue del debito complessivo, che include pertanto, oltre agli importi dovuti a titolo di “capitale” (ossia le somme da corrispondere a titolo di Definizione agevolata), anche quelli dovuti a titolo di sanzioni e interessi.

Fonte: portale è Agenzia delle entrate-Riscossione – www.agenziaentrateriscossione.gov.it


Inoltre, si segnala:

  • Articolo 1, commi 2-bis e 2-ter (Delibere relative ad alcuni tributi comunali)
  • Articolo 3, comma 10 (Proroga del regime di esenzione IVA)
  • Articolo 3, comma 14 (Disposizioni in materia di cessioni di compendi assicurativi e allineamento di valori contabili per le imprese)
  • Articolo 3, commi 14-bis e 14-ter (Rendicontazione di sostenibilità)
  • Articolo 3, comma 14-sexies (Proroga di termini in materia di svolgimento delle assemblee di società ed enti)
  • Articolo 3, comma 14-septies (Accertamento e riscossione entrate locali)
  • Articolo 3, commi da 14-octies a 14-decies (Credito d’imposta nelle Zone logistiche semplificate)
  • Articolo 3, comma 14-undecies (Intermediari finanziari non professionali – società cooperative)
  • Articolo 13, comma 1-bis (Proroga disciplina Camere di commercio)
  • Articolo 13, comma 1-quinquies (Credito d’imposta incentivi Transizione 5.0)
  • Articolo 14, comma 1 (Proroga del termine credito d’imposta e contributo a fondo perduto riconosciuto alle imprese turistico alberghiere e ricettive)
  • Articolo 14, comma 2 (Proroga semplificazioni per impianti fotovoltaici in strutture turistiche o termali)
  • Articolo 14, comma 3 (Contratti di lavoro dipendente a tempo determinato nel settore privato)
  • Articolo 17 (Proroga di termini in materia di editoria)


Rottamazione-quater, il 30 novembre (con tolleranza fino a lunedì 9 dicembre 2024) scade il termine per la sesta rata

Si avvicina una nuova scadenza per i pagamenti della Rottamazione-quater. Il prossimo 30 novembre è il termine previsto dalla legge per la sesta rata della Definizione agevolata delle cartelle. Il versamento, che riguarda i contribuenti in regola con le rate precedenti, deve essere effettuato utilizzando i moduli allegati alla Comunicazione delle somme dovute, anche disponibili in copia sul sito www.agenziaentrateriscossione.gov.it.

La Rottamazione-quater dei carichi affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023, consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali possono essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.

Si ricorda che per ciascuna rata la legge concede 5 giorni di tolleranza rispetto al termine di pagamento previsto. Pertanto, per la scadenza del 30 novembre, anche in considerazione dei differimenti previsti nel caso di termini coincidenti con giorni festivi, saranno ritenuti tempestivi i pagamenti effettuati entro lunedì 9 dicembre 2024. In caso di mancato versamento, anche di una sola rata del piano, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, verranno meno i benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


I canali di pagamento


È possibile pagare in banca, agli uffici postali, nelle tabaccherie e ricevitorie, agli sportelli bancomat (Atm) abilitati, utilizzando i canali telematici delle banche, di Poste Italiane e di tutti gli altri Prestatori di Servizi di Pagamento(PSP) aderenti al nodo pagoPa, sul sito www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Servizi Online


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.

Sul sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. In fase di adesione alla Rottamazione-quater, i contribuenti hanno potuto scegliere di dilazionare il pagamento fino a un massimo di 18 rate in cinque anni. Successivamente, l’Agenzia delle entrate-Riscossione ha inviato agli interessati la Comunicazione delle somme dovute, cioè la lettera di risposta con l’esito della richiesta, l’elenco dei debiti “rottamati”, l’importo dovuto e i moduli di pagamento. Dopo la rata del 30 novembre 2024, le prossime scadenze sono previste il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ogni anno, secondo il proprio piano di pagamenti. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 27 novembre 2024)


SOMMARIO – Finanza & Fisco n. 27 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Gli approfondimenti


La classificazione reddituale dei compensi arretrati erogati dalle A.S.L. in favore dei Medici di medicina generale (M.M.G.)
di Dario Festa


Legislazione


Speciale – Decreti legislativi delega fiscale: primi correttivi

Il D.Lgs. “Correttivo
D.Lgs. 05/08/2024, N. 108


Cooperative compliance, adempimenti, concordato, “bonari” e sintetico. La guida al D.Lgs. n. 108/2024

Le disposizioni integrative e correttive introdotte dal D.Lgs. n. 108/2024 nel regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale

Il testo del Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale», coordinato con le norme richiamate o modificate


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Ancora qualche giorno per il pagamento della quinta rata della Rottamazione-quater. Con il “Correttivo“ tolleranza” fino al lunedì 23 settembre 2024

Il termine è fissato al 15 settembre dal decreto legislativo n. 108/2024 che ha posticipato la scadenza originariamente prevista il 31 luglio scorso.

Agenzia delle entrate-Riscossione ricorda che saranno comunque considerati tempestivi i pagamenti effettuati entro il 23 settembre, in considerazione dei cinque giorni di tolleranza aggiuntivi concessi dalla legge e dei differimenti previsti nel caso di termini coincidenti con giorni festivi.

I contribuenti in regola con i versamenti precedenti della Definizione agevolata devono utilizzare il modulo di pagamento allegato alla Comunicazione delle somme dovute che riporta la scadenza originaria del 31 luglio 2024 e che può essere richiesta in copia sul sito www.agenziaentrateriscossione.gov.it. In caso di pagamento non effettuato, eseguito oltre il termine ultimo oppure di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della Definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.

La Rottamazione-quater dei carichi affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023, consente di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali possono essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.


I canali di pagamento a disposizione


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, dai tabaccai e tramite i circuiti Sisal e Lottomatica, sul sito www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Come richiedere la copia dei moduli di pagamento


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverli via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Il servizio ContiTu


Nell’area pubblica del sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu tra le pagine del sito dedicate alla Definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. I contribuenti hanno potuto presentare la domanda di adesione entro il 30 giugno 2023, scegliendo se effettuare il pagamento in un’unica soluzione o in un massimo di 18 rate in cinque anni. Successivamente, l’Agenzia delle entrate-Riscossione ha inviato agli interessati la Comunicazione delle somme dovute, cioè la lettera di risposta con l’esito della richiesta, l’elenco dei debiti “rottamati”, l’importo dovuto e i moduli di pagamento.

(Così, comunicato Stampa Agenzia delle entrate-Riscossione 12 settembre 2024)


Sintesi del D.Lgs. “Correttivo” su cooperative compliance, adempimenti e concordato

 È stato pubblicato nella Gazzetta Ufficiale del 5 agosto n. 182, il Decreto legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale».

Il decreto delegato contiene disposizioni correttive del decreto legislativo 30 dicembre 2023, n. 221, attuativo dell’istituto volto a favorire l’adempimento spontaneo dell’obbligazione tributaria e del decreto legislativo 12 febbraio 2024 n. 13, «Disposizioni in materia di accertamento tributario e di concordato preventivo biennale».


Le novità in sintesi:


Adempimento collaborativo


  • viene prevista una specifica disposizione di carattere sanzionatorio per le ipotesi in cui venga rilasciata una certificazione infedele del sistema integrato di rilevazione dei rischi fiscali;
  • vengono introdotti alcuni chiarimenti circa la disciplina di favore prevista per le violazioni dipendenti da rischi di natura fiscale;
  • viene esclusa la cumulabilità delle riduzioni dei termini di decadenza dell’azione accertativa, introdotte dal D.Lgs. n. 221/2023, con quella prevista dall’articolo 3, comma 1, del D.Lgs. n. 127/2015;
  • vengono previste alcune modifiche in materia di requisiti soggettivi di accesso al regime di adempimento collaborativo, con particolare riguardo al concetto di gruppo cui fanno parte i contribuenti.


Adempimenti tributari


  • il versamento dell’imposta a debito risultante dalla liquidazione periodica per il mese di dicembre va effettuato entro il 16 gennaio dell’anno successivo;
  • viene anticipato al 16 novembre il termine entro cui effettuare il versamento dell’IVA, risultante dalle liquidazioni periodiche relative ai primi tre trimestri dell’anno, qualora l’importo dovuto sia inferiore a 100 euro;
  • a decorrere dal 2025, viene ampliata la platea dei soggetti che possono accedere alla dichiarazione precompilata che sarà resa disponibile, in presenza di apposita delega, anche attraverso uno degli altri soggetti incaricati alla trasmissione telematica delle dichiarazioni, di cui all’articolo 3, comma 3, del D.P.R. n. 322/1998;
  • viene spostato al 31 ottobre il termine per la presentazione in via telematica delle dichiarazioni in materia di imposte sui redditi delle persone fisiche e di IRAP. Per l’IRES, il termine per la presentazione della dichiarazione è fissato all’ultimo giorno del decimo mese, anziché del nono mese, successivo a quello di chiusura del periodo d’imposta;
  • si prevede che l’Agenzia delle entrate metta a disposizione dei contribuenti, in un’apposita area riservata, servizi digitali per la consultazione e l’acquisizione dei dati, degli atti e delle comunicazioni gestiti dalla stessa Agenzia delle entrate che li riguardano, compresi quelli riguardanti i ruoli dell’Agenzia delle entrate-Riscossione relativi ad atti impositivi emessi dall’Agenzia delle entrate.
  • l’ampliamento del termine di versamento delle somme richieste a seguito delle attività di liquidazione e controllo automatico e formale delle dichiarazioni.


Concordato preventivo biennale


  • la data per la messa a disposizione dei contribuenti, da parte dell’Agenzia, dei programmi informatici per acquisire i dati necessari per l’elaborazione della proposta di concordato preventivo biennale viene prorogata dal 1° aprile al 15 aprile; per il solo anno 2024 tali programmi sono resi disponibili entro il 15 giugno ovvero entro il 15 luglio per i contribuenti in regime forfetario già dall’anno 2023;
  • sono modificati i termini per l’adesione alla proposta formulata dall’Agenzia stabilendo che la stessa debba avvenire entro il 31 luglio, ovvero entro l’ultimo giorno del settimo mese successivo a quello di chiusura del periodo d’imposta per i soggetti con periodo d’imposta non coincidente con l’anno solare;
  • vengono modificati i criteri di accesso al concordato preventivo: possono accedervi i contribuenti che, con riferimento al periodo d’imposta precedente a quelli cui si riferisce la proposta, non hanno debiti per tributi amministrati dall’Agenzia delle entrate o debiti contributivi;
  • sono previsti alcuni correttivi nella determinazione della base imponibile oggetto della proposta di concordato, allo scopo di escludere quanto non rientra nella gestione caratteristica dell’attività di impresa e di lavoro autonomo;
  • viene introdotto un regime opzionale di imposizione sostitutiva sul maggior reddito concordato per i soggetti che applicano gli indici sintetici di affidabilità fiscale;
  • si prevede un regime opzionale di imposizione sostitutiva del maggior reddito concordato per i soggetti che aderiscono al regime forfetario.


Modifiche alla determinazione sintetica del reddito delle persone fisiche


Il decreto prevede modifiche alla disciplina della determinazione sintetica del reddito delle persone fisiche. In particolare, viene previsto che la determinazione sintetica del reddito complessivo sia effettuata a condizione che il reddito complessivo accertabile ecceda di almeno un quinto quello dichiarato e, comunque, di almeno dieci volte l’importo corrispondente all’assegno sociale annuo, il cui valore è aggiornato per legge, con periodicità biennale, anche sulla base degli indici di adeguamento Istat.


Differimento rottamazione-quater


Si prevede il differimento al 15 settembre 2024 del termine di pagamento della rata della definizione agevolata delle cartelle (rottamazione-quater) con scadenza 31 luglio 2024. In particolare, l’articolo 6 stabilisce che il mancato, insufficiente o tardivo versamento della rata in scadenza il 31 luglio 2024 non determina l’inefficacia della definizione se il debitore effettua l’integrale pagamento di tale rata entro il 15 settembre 2024.

Peraltro, tenuto conto dei 5 giorni di tolleranza concessi dalla legge, e dei differimenti previsti nel caso di termini coincidenti con giorni festivi (15, 21 e 22 settembre), saranno considerati tempestivi i pagamenti effettuati entro lunedì 23 settembre 2024.

Fonte: sito web dell’Ufficio per il programma di Governo della Presidenza del Consiglio dei Ministri accessibile via Internet al seguente indirizzo: www.programmagoverno.gov.it


Link al testo del Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale». Pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024


Decreto correttivo su cooperative compliance, adempimenti e concordato preventivo in Gazzetta Ufficiale. Soddisfazione dei Commercialisti

La soddisfazione dei commercialisti – De Nuccio e Regalbuto: “Accolto un nutrito pacchetto di nostre proposte per migliorare le norme e l’attività dei nostri colleghi”

Il Consiglio nazionale dei commercialisti esprime “viva soddisfazione” per la pubblicazione in Gazzetta ufficiale del Decreto correttivo in materia di cooperative compliance, adempimenti e concordato preventivo biennale.

“L’approdo in Gazzetta ufficiale di questo provvedimento – affermano il presidente nazionale della categoria, Elbano de Nuccio, e il Consigliere nazionale delegato alla fiscalità, Salvatore Regalbuto – è il concreto risultato che giunge al termine di una serrata interlocuzione avuta con l’esecutivo, con il Parlamento e con l’Agenzia delle Entrate. Un provvedimento che accoglie un nutrito pacchetto di nostre proposte, avanzate con spirito costruttivo sia per migliore le norme e provare a favorirne il successo, sia, in tema di adempimenti, nell’interesse dei nostri colleghi e della qualità del loro lavoro”.

Il Consiglio nazionale ha raccolto in una scheda tutte le sue proposte accolte nel decreto.

Concordato preventivo

  • Tassa piatta opzionale sull’incremento di reddito concordato variabile tra il 10% e il 15% a seconda del punteggio ISA conseguito nel 2023. Per i forfetari, l’aliquota della flat tax sul reddito incrementale è pari al 10% ovvero al 3% per le neoattività;
  • Preclusione anche ai fini IVA degli accertamenti basati su presunzioni semplici per i soggetti che applicano gli ISA e che hanno diritto alle relative premialità;
  • Slittamento al 31 ottobre del termine per aderire alla proposta di concordato preventivo e, dal 2025, fissazione di tale termine al 31 luglio, in modo da lasciare a contribuenti e professionisti 3 mesi e mezzo per la valutazione delle proposte (dovendo i software ISA e per l’elaborazione delle proposte essere messi a disposizione da parte dell’Agenzia delle entrate entro il 15 aprile).

Adempimento collaborativo

  • Per i soggetti che non hanno i requisiti dimensionali per il regime di adempimento collaborativo e che adottano volontariamente il tax control framework viene prevista la totale disapplicazione delle sanzioni amministrative per le violazioni relative ai rischi fiscali comunicati preventivamente.

Adempimenti

  • Ampliamento da 30 a 60 giorni del termine di pagamento, integrale o della prima rata, previsto per la definizione degli avvisi bonari;
  • Messa a regime del termine del 31 ottobre per la presentazione delle dichiarazioni dei redditi e IRAP, termine valevole anche per le dichiarazioni da presentare quest’anno, relative al 2023;
  • Per il 2024, conferma della possibilità di effettuare i versamenti risultanti dalla dichiarazione dei redditi e IRAP entro il 30 agosto, maggiorandole somme da versare dello 0,40% a titolo di interesse corrispettivo;
  • Differimento al 15 settembre 2024 del termine di pagamento della rata della rottamazione-quater scadente il 31 luglio 2024.


(Così, comunicato stampa CNDCEC  del 6 Agosto 2024)


Cooperative compliance, adempimenti, concordato e differimento rata rottamazione. In Gazzetta il Decreto correttivo

Pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024 il Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale».

Tra le tante novelle si segnala che l’articolo 6 del D.Lgs. n. 108/2024, pur non modificando le date di scadenza originariamente previste nella Comunicazione delle somme dovute della Definizione agevolata, di cui alla Legge n. 197/2022 , ha differito al 15 settembre il termine per effettuare il pagamento della quinta rata della Definizione agevolata delle cartelle con scadenza al 31 luglio 2024, senza oneri aggiuntivi e senza perdere i benefici della “Rottamazione-quater”.

Peraltro, tenuto conto dei 5 giorni di tolleranza concessi dalla legge, e dei differimenti previsti nel caso di termini coincidenti con giorni festivi (15, 21 e 22 settembre), saranno considerati tempestivi i pagamenti effettuati entro lunedì 23 settembre 2024.

Link al testo del Decreto Legislativo 5 agosto 2024, n. 108, recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale». Pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024


Rottamazione. Nel “Correttivo” la proroga rata al 15 settembre 2024 (con la cd. “tolleranza”, entro lunedì 23 settembre 2024) | Mef precisa: nessuna riapertura termini

Il decreto legislativo recante: «Disposizioni integrative e correttive in materia di regime di adempimento collaborativo, razionalizzazione e semplificazione degli adempimenti tributari e concordato preventivo biennale», approvato in via definitiva dal Consiglio dei Ministri nella seduta del 26 luglio 2024 e in via di pubblicazione in Gazzetta Ufficiale (ora pubblicato sulla Gazzetta Ufficiale n. 182 del 5 agosto 2024), recepisce le condizioni e gran parte delle osservazioni formulate dalle competenti Commissioni del Senato della Repubblica e dalla Camera dei deputati.

Ci sarà, in particolare, il differimento al 15 settembre 2024 del termine di pagamento della rata della c.d. “Rottamazione-quater”, con scadenza 31 luglio 2024.

Si precisa, infine, che non sono allo studio misure volte a riaprire i termini della Rottamazione-quater ovvero ad estenderne l’ambito di applicazione al 2023 contrariamente a quanto apparso su alcuni organi di stampa.

Così, comunicato stampa Mef del 5 Agosto 2024


Rottamazione-quater. Quarta rata entro il 31 maggio 2024 (tolleranza entro il 5 giugno 2024)

Nuova scadenza in arrivo per la Rottamazione-quater. Per i contribuenti in regola con i pagamenti precedenti, il prossimo 31 maggio è il termine entro il quale deve essere versata la quarta rata della Definizione agevolata delle cartelle. Per pagare vanno utilizzati i moduli allegati alla comunicazione delle somme dovute, già inviata da Agenzia delle entrate-Riscossione e disponibile in copia anche sul sito www.agenziaentrateriscossione.gov.it.

La scadenza riguarda anche i soggetti colpiti dagli eventi alluvionali di maggio 2023, residenti nei territori indicati nell’allegato 1 al Decreto Legge n. 61/2023, cosiddetto decreto Alluvione (convertito con modificazioni dalla Legge n. 100/2023), che devono effettuare il versamento della terza rata, in base allo specifico calendario definito per le zone interessate.

Per ciascuna rata la legge prevede la possibilità di avvalersi di ulteriori 5 giorni di tolleranza rispetto al termine previsto. Pertanto, il pagamento della rata in scadenza il 31 maggio sarà considerato tempestivo anche se effettuato entro il 5 giugno 2024. Si ricorda che in caso di pagamento non effettuato, eseguito oltre il termine ultimo oppure di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della Definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.

La Rottamazione-quater dei carichi affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023, consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali possono essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, dai tabaccai e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento.


Come richiedere la copia dei moduli di pagamento


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento, possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverla via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Il servizio ContiTu


Nell’area pubblica del sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu tra le pagine del sito dedicate alla Definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. In base alla legge, i contribuenti hanno potuto presentare la domanda di adesione entro il 30 giugno 2023, scegliendo se effettuare il pagamento in un’unica soluzione o in un massimo di 18 rate in cinque anni. Successivamente, l’Agenzia delle entrate-Riscossione ha inviato agli interessati la Comunicazione delle somme dovute, cioè la lettera di risposta con l’esito della richiesta, l’elenco dei debiti “rottamati”, l’importo dovuto e i moduli di pagamento. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 28 maggio 2024)


Rottamazione-quater, prime tre rate entro il 15 marzo (“tolleranza” al 20 marzo 2024)

Ancora qualche giorno per pagare le prime tre rate della Rottamazione-quater. La legge di conversione del decreto Milleproroghe (Legge n. 18/2024), infatti, ha differito al prossimo 15 marzo i versamenti della Definizione agevolata delle cartelle con scadenza 31 ottobre 2023 (prima o unica rata), 30 novembre 2023 (seconda rata) e 28 febbraio 2024 (terza rata). La Legge prevede comunque una tolleranza di cinque giorni e pertanto saranno considerati tempestivi i pagamenti effettuati entro il 20 marzo 2024.

La proroga dei termini riguarda anche le prime due rate della Definizione agevolata, con scadenza 31 gennaio e 28 febbraio 2024, per i soggetti colpiti dagli eventi alluvionali di maggio 2023 residenti nei territori indicati nell’allegato 1 al Decreto Legge n. 61/2023, cosiddetto decreto Alluvione (convertito con modificazioni dalla Legge n. 100/2023).

Per pagare devono essere utilizzati i moduli allegati alla Comunicazione delle somme dovute già inviata da Agenzia delle entrate-Riscossione e disponibile in copia anche sul sito www.agenziaentrateriscossione.gov.it. Si ricorda che in caso di pagamento non effettuato, eseguito oltre il termine ultimo oppure di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della Definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, dai tabaccai e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate- Riscossione prenotando un appuntamento.


Come richiedere la copia dei moduli di pagamento


I contribuenti che hanno necessità di recuperare la Comunicazione delle somme dovute e i moduli di pagamento, possono sempre scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it oppure riceverla via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Il servizio Conti-Tu


Nell’area pubblica del sito di Agenzia delle entrate-Riscossione è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute.

Per farlo è necessario accedere alla voce ContiTu tra le pagine del sito dedicate alla Definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.


Cosa prevede la definizione agevolata


La Definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 12 marzo 2024)


Rottamazione-quater: le prime tre rate entro il 15 marzo (tolleranza al 20 marzo 2024)

Con la pubblicazione nella Gazzetta Ufficiale n. 49 del 28 febbraio 2024 della legge n. 18 del 23 febbraio 2024, di conversione del D.L. n. 215/2023 (Decreto “Milleproroghe”), differito a venerdì 15 marzo 2014 il termine per effettuare il pagamento delle prime tre rate della Definizione agevolata delle cartelle, cd. “Rottamazione-quater”.

Secondo quanto stabilito dall’articolo 3-bis del decreto-legge i versamenti con scadenza il 31 ottobre 2023 (prima o unica rata) e il 30 novembre 2023 (seconda rata), già slittati al 18 dicembre 2023 dalla Legge n. 191/2023, si considerano tempestivi se effettuati entro venerdì 15 marzo. Inoltre, entro lo stesso termine, è possibile pagare anche la terza rata, in scadenza il 28 febbraio 2024.

Infine, sono differite al 15 marzo anche le prime due rate (stabilite, rispettivamente, il 31 gennaio e il 28 febbraio 2024, dalla Legge n.100/2023) per le popolazioni dell’Emilia-Romagna, della Toscana e delle Marche colpite dagli eventi alluvionali del maggio 2023.

Per la scadenza del 15 marzo 2024 sono previsti 5 giorni di tolleranza e, quindi, il pagamento sarà considerato tempestivo se effettuato integralmente entro mercoledì 20 marzo 2024.


Vedi anche: le principali novità fiscali del Decreto Milleproroghe


Link al testo del decreto-legge 30/12/2023, n. 215, conv., con mod., dalla legge 23/02/2024, n. 18, recante: «Disposizioni urgenti in materia di termini normativi», cd. Decreto “Milleproroghe”. In Gazzetta Ufficiale n. 49 del 28 febbraio 2024


La Camera approva il decreto-legge Milleproroghe. Il testo passa al Senato

Nella seduta di lunedì 19 febbraio l’Assemblea della Camera, con 140 voti favorevoli e 69 contrari, ha approvato il disegno di legge: Conversione in legge, con modificazioni, del decreto-legge 30 dicembre 2023, n. 215, recante disposizioni urgenti in materia di termini normativi (A.C. 1633-A). Precedentemente l’Aula, sul medesimo provvedimento, ha votato la questione di fiducia posta dal Governo, con 174 voti favorevoli e 111 voti contrari.

Il decreto-legge, ora all’esame del Senato, deve essere convertito in legge entro il 28 febbraio.

Tra le novità più rilevanti, inserite dalla Camera, la possibilità di usufruire del ravvedimento speciale per sanare le violazioni riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2022 e il differimento del termine di pagamento della prima e della seconda rata della “Rottamazione-quater” al 15 marzo 2024.


Aggiornamento al 29/02/2024

Link al testo del decreto-legge 30/12/2023, n. 215, conv., con mod., dalla legge 23/02/2024, n. 18, recante: «Disposizioni urgenti in materia di termini normativi», cd. Decreto “Milleproroghe”. In Gazzetta Ufficiale n. 49 del 28 febbraio 2024


Link al testo del Disegno di legge A.S. 1027, recante: «Conversione in legge, con modificazioni, del decreto-legge 30 dicembre 2023, n. 215, recante disposizioni urgenti in materia di termini normativi»


Decreto Milleproroghe, lunedì 19 il voto alla Camera | Le principali novità fiscali

La Camera dei deputati è convocata lunedì 19 febbraio alle ore 13 con il seguente ordine del giorno: seguito della discussione del disegno di legge di conversione, con modificazioni, del decreto 30 dicembre 2023, n. 215, recante disposizioni urgenti in materia di termini normativi, cosiddetto Milleproroghe (A. C. 1633-A).


Aggiornamento al 29/02/2024

Link al testo del decreto-legge 30/12/2023, n. 215, conv., con mod., dalla legge 23/02/2024, n. 18, recante: «Disposizioni urgenti in materia di termini normativi», cd. Decreto “Milleproroghe”. In Gazzetta Ufficiale n. 49 del 28 febbraio 2024


Le principali novità


Ravvedimento speciale – Articolo 3, comma 12-undecies


Il comma 12-undecies, introdotto in sede referente, estende la possibilità di usufruire del cosiddetto ravvedimento speciale (disciplinato dalla legge di bilancio 2023) alle violazioni riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2022. L’importo dovuto è rateizzabile con l’applicazione di interessi nella misura del 2 per cento annuo.


Differimento del termine di pagamento della prima e della seconda rata della “Rottamazione-quater” al 15 marzo 2024 – Articolo 3-bis


L’articolo 3-bis, introdotto in sede referente, al comma 1, differisce al 15 marzo 2024 il termine di pagamento della prima (o unica) e della seconda e terza rata della c.d. rottamazione-quater. A tale nuova scadenza si applica il termine di tolleranza di 5 giorni. Il comma 2 reca l’analoga proroga al 15 marzo 2024 per le popolazioni dell’Emilia-Romagna, della Toscana e delle Marche colpite dagli eventi alluvionali del maggio 2023, con riferimento alla prima e seconda rata della rottamazione-quater.


Esenzioni ai fini IRPEF redditi dominicali e agrari – Articolo 13, commi 3-bis, 3-ter, 3-quater


L’articolo 13, comma 3-bis, proroga agli anni 2024 e 2025 il regime di agevolazione IRPEF dei redditi dominicali e agrari dichiarati dai coltivatori diretti e imprenditori agricoli professionali introducendo alcune limitazioni allo stesso. In particolare, si prevede che per gli anni 2024 e 2025 i redditi dominicali e agrari, posseduti dai coltivatori diretti e dagli imprenditori agricoli professionali – con alcune eccezioni – concorrano, considerati congiuntamente, alla formazione del reddito complessivo nelle seguenti percentuali:

a) fino a 10.000 euro per lo zero per cento;

b) oltre 10.000 euro e fino a 15.000 euro, al 50 per cento;

c) oltre 15.000 euro, al 100 per cento.

I commi 3-ter e 3-quater dispongono in merito alla copertura finanziaria.


Prime due rate della rottamazione-quater delle cartelle entro il 18 dicembre. Non sono previsti i 5 giorni di flessibilità

A seguito di un emendamento al cosiddetto decreto Anticipi (D.L. n. 145/2023), approvato oggi in via definitiva dal Parlamento, entro lunedì 18 dicembre sarà ancora possibile effettuare il pagamento, senza sanzioni né interessi di mora, delle prime due rate della rottamazione-quater delle cartelle.

L’emendamento, infatti, stabilisce che i versamenti con scadenza il 31 ottobre 2023 (prima o unica rata) e il 30 novembre 2023 (seconda rata) si considerano tempestivi se effettuati entro il 18 dicembre 2023 (per tale scadenza non sono previsti i 5 giorni di flessibilità).

Per i pagamenti devono essere utilizzati i moduli allegati alla comunicazione delle somme dovute, disponibili in copia anche sul sito www.agenziaentrateriscossione.gov.it. Si ricorda che nel caso in cui il pagamento non venga eseguito, sia effettuato oltre il termine ultimo o sia di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, dai tabaccai e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento nella sezione “Sportello territoriale” del sito oppure tramite il contact center al numero 060101.


Cosa prevede la definizione agevolata


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Per i contribuenti che hanno optato per un piano di pagamenti dilazionato, consentito fino a un massimo di 18 rate, a partire dal 2024 saranno quattro gli appuntamenti per il versamento delle rate, che andranno saldate entro il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno, secondo il proprio piano di definizione agevolata. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 14 dicembre 2023)

Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-RiscossioneAggiornamento 08 novembre 2023


Seconda rata 2023 della Rottamazione-quater. Validi i versamenti effettuati entro martedì 5 dicembre

Ancora qualche giorno a disposizione dei contribuenti per pagare la seconda rata della rottamazione-quater delle cartelle.

Saranno infatti considerati validi i versamenti effettuati entro martedì 5 dicembre, in considerazione dei cinque giorni di flessibilità aggiuntivi, previsti dalla legge, rispetto alla scadenza del 30 novembre scorso. Nel caso in cui il pagamento non venga eseguito, sia effettuato oltre il termine ultimo o sia di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.

Per il versamento deve essere utilizzato il modulo allegato alla comunicazione delle somme dovute che riporta la data del 30 novembre 2023, disponibile in copia anche sul sito www.agenziaentrateriscossione.gov.it.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento nella sezione “Sportello territoriale” del sito oppure tramite il contact center al numero 060101.


D.L. alluvione: nelle zone maltempo in partenza le comunicazioni somme dovute


La prossima settimana partirà l’invio delle comunicazioni delle somme dovute destinate ai soggetti che hanno aderito alla rottamazione-quater e che risiedono nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023). Per tali contribuenti, infatti, i termini della definizione agevolata sono stati prorogati di tre mesi. La comunicazione fornisce l’esito di accoglimento o eventuale rigetto della domanda, l’importo da pagare, le scadenze e i moduli di pagamento delle rate in base alla scelta effettuata in fase di adesione. L’invio delle comunicazioni, come disposto dalla legge, sarà completato entro il mese di dicembre. In questo caso la scadenza della prima (o unica) rata è fissata al 31 gennaio 2024.


Cosa prevede la definizione agevolata


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Per i contribuenti che hanno optato per un piano di pagamenti dilazionato, consentito fino a un massimo di 18 rate, quella di novembre è l’ultima rata prevista nel 2023.

A partire dal 2024 saranno quattro gli appuntamenti per il versamento delle rate, che andranno saldate entro il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno, secondo il proprio piano di definizione agevolata. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 1° dicembre 2023)

Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-RiscossioneAggiornamento 08 novembre 2023


Rottamazione-quater. Entro il 31 ottobre la prima rata. Validi i pagamenti effettuati entro il 6 novembre 2023

Prima scadenza in arrivo per i pagamenti della cosiddetta rottamazione-quater.

Il prossimo 31 ottobre è il termine previsto per la prima (o unica) rata della definizione agevolata delle cartelle, introdotta dalla Legge di Bilancio 2023. Il pagamento deve essere effettuato utilizzando i moduli allegati alla Comunicazione delle somme dovute, cioè la lettera inviata da Agenzia delle entrate-Riscossione in risposta a circa 3 milioni di contribuenti che hanno presentato domanda di adesione entro il termine di legge del 30 giugno scorso.

Si ricorda che per ciascuna rata la legge concede ulteriori 5 giorni di tolleranza rispetto al termine di pagamento previsto.

Pertanto, per la rata in scadenza il 31 ottobre saranno considerati validi i pagamenti effettuati entro il 6 novembre 2023 (il 5 novembre è festivo quindi il termine slitta al giorno successivo).

In caso di mancato pagamento, oppure qualora venga effettuato oltre il termine ultimo o per importi parziali, verranno meno i benefici della definizione agevolata e gli importi già corrisposti saranno considerati a titolo di acconto sulle somme dovute.


Come e dove pagare


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 SpA e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it e con l‘App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate- Riscossione dove l’accesso è consentito esclusivamente su appuntamento da prenotare sul sito nella sezione “Sportello territoriale” oppure tramite il contact center al numero 060101.


Come richiedere la copia dei moduli di pagamento


Agenzia delle entrate-Riscossione ha reso disponibili sul proprio sito internet alcuni servizi utili per i contribuenti in vista delle scadenze di pagamento.

In particolare, è sempre possibile per coloro che non sono in possesso, per qualsiasi motivo, della Comunicazione delle somme dovute e dei moduli di pagamento, scaricarne una copia direttamente nell’area riservata del sito www.agenziaentrateriscossione.gov.it, accedendo con le credenziali Spid, Cie e Cns, oppure riceverla via e-mail inviando una richiesta dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento.


Come richiedere l’addebito diretto sul conto corrente


È possibile chiedere l’attivazione dell’addebito diretto delle rate della definizione agevolata sul conto corrente, oltre che allo sportello, anche dall’area riservata del sito www.agenziaentrateriscossione.gov.it utilizzando il servizio “Attiva/revoca mandato SDD piani di Definizione agevolata” presente nella sezione Definizione agevolata. Sarà sufficiente selezionare il piano di definizione agevolata su cui si vuole attivare la domiciliazione bancaria e inserire i dati richiesti.

Alla fine della compilazione, il sistema invia una e-mail di presa in carico all’indirizzo di posta elettronica indicato e successivamente una seconda comunicazione con la conferma dell’attivazione del servizio e l’indicazione della rata che sarà addebitata. Qualora il contribuente non riceva tale conferma entro 10 giorni lavorativi antecedenti la scadenza della rata (ad esempio, per la rata del 31 ottobre 2023 l’addebito diretto è attivo per le richieste confermate entro il 17 ottobre) il pagamento dovrà essere effettuato mediante le altre modalità previste, mentre l’addebito sul conto, nel caso sia confermata l’attivazione, sarà operativo a partire dalla rata successiva.


Il Servizio ContiTu.


Nell’area pubblica del sito www.agenziaentrateriscossione.gov.it è disponibile anche ContiTu, il servizio che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu fra le pagine del sito dedicate alla definizione agevolata e compilare la richiesta. Al termine della procedura il contribuente riceve via e-mail il Prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi moduli di pagamento. Per i restanti debiti riportati nella Comunicazione la definizione agevolata non produrrà effetti.


D.L.  “Alluvione“: in zone maltempo prima rata nel 2024.


Si ricorda che per i soggetti residenti nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023), i termini e le scadenze riferiti alla definizione agevolata sono stati prorogati di tre mesi. Pertanto, la Comunicazione delle somme dovute sarà inviata entro il prossimo mese di dicembre e il termine per il pagamento della prima (o unica) rata della rottamazione-quater è previsto nel 2024.

(Così, comunicato stampa Agenzia delle entrate-Riscossione del 25 ottobre 2023)


Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-Riscossione – Aggiornamento 8 novembre 2023


Rottamazione-quater:  inviato l’esito della richiesta, l’elenco dei debiti e l’importo dovuto. Copia della comunicazione disponibile anche online

Possibile richiedere l’addebito su conto corrente. Al via il servizio “Conti-tu”


Agenzia delle entrate-Riscossione ha completato l’invio delle Comunicazioni delle somme dovute a chi ha aderito alla Rottamazione-quater delle cartelle, introdotta dalla Legge di Bilancio 2023 (n. 197/2022). Le lettere, che contengono l’esito della richiesta, l’elenco dei debiti “rottamati” e l’importo dovuto, sono state inviate in risposta alle circa 3,8 milioni di domande di adesione alla Definizione agevolata presentate entro il termine di legge del 30 giugno 2023. Per gestire i prossimi adempimenti in vista del 31 ottobre, termine di pagamento della prima (o unica) rata, i contribuenti possono utilizzare i servizi online disponibili sul sito www.agenziaentrateriscossione.gov.it.

In particolare, è disponibile la funzionalità che consente di chiedere la copia della Comunicazione delle somme dovute con i primi 10 moduli di pagamento, utile per coloro che, per qualsiasi motivo, non siano in possesso della comunicazione inviata. È attivo anche il servizio per richiedere online l’addebito sul conto corrente delle rate previste dal proprio piano di Definizione agevolata, grazie al quale l’importo di ogni rata sarà corrisposto direttamente entro il termine previsto, evitando eventuali dimenticanze.

È inoltre attivo ContiTu, il servizio web per chi vuole scegliere di pagare solo alcuni degli avvisi/cartelle “rottamabili” indicati nella Comunicazione, con la possibilità di ricalcolare l’importo dovuto e ricevere i nuovi moduli di pagamento.


La comunicazione delle somme dovute


Agenzia delle entrate-Riscossione ha provveduto all’invio delle Comunicazioni delle somme dovute tramite Pec (posta elettronica certificata) o posta raccomandata. I contribuenti possono comunque scaricarne una copia direttamente dall’area riservata del sito www.agenziaentrateriscossione.gov.it accedendo con le credenziali Spid, Cie e Cns, oppure dall’area pubblica, senza necessità quindi di pin e password, allegando un documento di riconoscimento. La Comunicazione fornisce l’esito di accoglimento o eventuale rigetto della domanda, l’importo, le scadenze e i moduli di pagamento in base alla scelta effettuata in fase di adesione (fino a un massimo di 18 rate). Se il piano di dilazione prevede più di 10 rate, con la lettera sono stati inviati i primi 10 moduli di pagamento, mentre i rimanenti saranno spediti successivamente, prima della scadenza dell’undicesima rata.

Le Comunicazioni sono identificate in base all’esito della richiesta:

AT per l’accoglimento totale;

AP in caso di accoglimento parziale (in presenza anche di debiti non rientranti nella rottamazione);

AD per le adesioni con debiti “rottamabili” ma nessun importo da pagare;

AX per adesioni con debiti “rottamabili” per i quali non si deve pagare nulla e con un importo residuo da pagare per debiti “non definibili“;

RI, infine, riguarda le adesioni rigettate in quanto i debiti indicati nella domanda non sono “rottamabili” e quindi l’importo deve essere pagato senza agevolazioni.

Si ricorda che per i soggetti residenti nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023), i termini e le scadenze riferiti alla Definizione agevolata sono stati prorogati di tre mesi. L’invio della Comunicazione delle somme dovute sarà pertanto completato entro il prossimo 31 dicembre.


Come chiedere online l’addebito diretto delle rate rottamazione


È possibile chiedere l’attivazione dell’addebito diretto delle rate della Definizione agevolata sul conto corrente, oltre che allo sportello, anche dall’area riservata del sito www.agenziaentrateriscossione.gov.it utilizzando il servizio “Attiva/revoca mandato SDD piani di Definizione agevolata” presente nella sezione Definizione agevolata: sarà sufficiente selezionare il piano di Definizione agevolata su cui si vuole attivare la domiciliazione bancaria e inserire i dati richiesti. Alla fine della compilazione, il sistema invia una e-mail di presa in carico all’indirizzo di posta elettronica indicato e successivamente una seconda comunicazione con la conferma dell’attivazione del servizio e l’indicazione della rata che sarà addebitata. Qualora il contribuente non riceva tale conferma entro 10 giorni lavorativi antecedenti la scadenza della rata (ad esempio, il 17 ottobre per la rata del 31 ottobre 2023) il pagamento dovrà essere effettuato mediante le altre modalità previste.


Parte il servizio Conti-tu


Al via anche ContiTu, il servizio disponibile nell’area pubblica del sito www.agenziaentrateriscossione.gov.it che consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella Comunicazione delle somme dovute. Per farlo è necessario accedere alla voce ContiTu fra le pagine dedicate alla Definizione agevolata e compilare la richiesta con il codice fiscale, il numero della Comunicazione ricevuta con la relativa data, nonché i numeri che identificano le cartelle/avvisi che si intendono pagare (presenti nella Comunicazione). Il contribuente riceve una prima e-mail con un link per convalidare la richiesta e, dopo la verifica a video del nuovo totale da saldare e dell’importo di ciascuna rata, può concludere l’operazione per ricevere, sempre tramite e-mail, il Prospetto di sintesi con le cartelle/avvisi che ha scelto di pagare e i relativi bollettini.

Per i restanti debiti riportati nella Comunicazione la Definizione agevolata non produrrà effetti.

(Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 29 settembre 2023)


SOMMARIO – Finanza & Fisco n. 27 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rinuncia del socio amministratore al TFM. Ricostruzione del precedente orientamento e note sull’addio all’incasso giuridico
di Marco Orlandi

Le c.d. fatture soggettivamente inesistenti: il punto di vista della giurisprudenza e l’importante art. 7, comma 5-bis, del D.Lgs. n. 546/1992. L’intreccio con i “risultati” emergenti dal penale tributario possono essere di siderale importanza
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie

Operazioni soggettivamente inesistenti. Onere della prova


Contestazione di operazioni soggettivamente inesistenti. Le prove a carico del Fisco per la negazione del diritto di detrazione dell’IVA

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 15749 del 5 giugno 2023: «PROVA CIVILE – Prova per presunzioni – Accertamento del giudice di merito – Valutazione frazionata dell’insieme degli indizi pur raccolti e sottoposti al suo esame – Esclusione – Valutazione globale degli indizi – Necessità – Omissione – Censurabilità in Cassazione – Ammissibilità – Fattispecie – Art. 2729 cod. civ. • IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Operazioni soggettivamente inesistenti – Onere probatorio dell’Amministrazione finanziaria – Elemento soggettivo – Sistema del “reverse charge” – Indicazione di fornitore fittizio – Diritto alla detrazione – Esclusione – Condizioni»


Vizi della cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36-bis del D.P.R. n. 600/73


Omessa indicazione di credito di imposta in dichiarazioni precedenti. Ammesso il riconoscimento a “posteriori” con l’impugnazione della cartella

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 13902 del 19 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione annuale – Omessa indicazione di credito di imposta nelle dichiarazioni precedenti – Errori ed omissioni in danno del contribuente – Emendabilità – Recupero credito di imposta – Opposizione alla maggior pretesa dell’amministrazione – Ammissibilità – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale – Possibilità – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 2, del D.P.R. 22/07/1998, n. 322 – Artt. 53 e 97 Cost. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – DICHIARAZIONE ANNUALE -Mancata indicazione di crediti d’imposta nella dichiarazione dei redditi – Liquidazione ex articolo 36-bis del D.P.R. n. 600/73 – Recupero credito di imposta – Riportabilità nelle dichiarazioni successive – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 53 e 97 Cost.»


 Vizi della cartella di pagamento emessa a seguito di controllo automatizzato
ex art. 36-bis del D.P.R. n. 600/73

Il controllo automatizzato delle dichiarazioni ex art. 36-bis del D.P.R. n. 600/1973 tra emendabilità delle dichiarazioni, tassatività delle ipotesi e obblighi motivazionali della cartella

Breve excursus sulle questioni interpretative affrontate dalla Corte di Cassazione


Corti di Giustizia Tributarie di Primo Grado:


Operazioni soggettivamente inesistenti – Applicazione dell’art. 7, comma 5-bis, del D.Lgs. n. 546/1992


Frode “carosello” perpetrata attraverso l’utilizzo di fatture per operazioni soggettivamente inesistenti. Le prove, ex art. 7, comma 5-bis, del D.Lgs. n. 546 del 1992, a carico del Fisco

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione II – Sentenza n. 599 del 27 giugno 2023: «IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Frode carosello – Operazioni soggettivamente inesistenti – Detrazione IVA – Prova del cessionario/committente di aver adempiuto in buona fede mediante produzione di documentazione – Necessità che l’Amministrazione finanziaria dimostri la consapevolezza dell’acquirente – Affermazione – Applicabilità dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, introdotto con l’art. 6 della L. 31/08/2022, n. 130 – Sussistenza»


Legislazione


Imposta sostitutiva sugli utili e sulle riserve di utili esteri


Affrancamento ed eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere. Approvate le regole attuative

Decreto del Ministero dell’Economia e delle Finanze del 26 giugno 2023: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri», coordinato con il testo della Relazione illustrativa


Decreto-Legge “Lavoro 2023” convertito in Legge
D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85


La sintesi del contenuto del decreto-legge in tema di lavoro

Il testo del Decreto-Legge 4 maggio 2023, n. 48, conv., con mod., dalla Legge 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro» – Artt. 23, 23-bis, 24, 26, 39, 40 e 45Testo coordinato con le norme richiamate o modificate


Decreto enti pubblici e proroghe versamenti fiscali
D.L. 10/05/2023, n. 51, conv., con mod., dalla L. 03/07/2023, n. 87


Le disposizioni per le proroghe dei versamenti fiscali 2023

Il testo del Decreto-Legge 10 maggio 2023, n. 51, conv., con mod., dalla Legge 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale» – Artt. 4, 4-sexies e 14 Testo coordinato con le norme richiamate o modificate


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Adesione alla “Rottamazione-quater”. Ultimi giorni per le domande

Battute finali per la presentazione delle domande di “rottamazione” delle cartelle.

La scadenza è fissata dalla legge al prossimo 30 giugno, termine entro il quale è ancora possibile aderire alla Definizione agevolata. Le richieste possono essere trasmesse esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it.

L’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.

Si ricorda che il termine di adesione è posticipato al 30 settembre 2023 per i contribuenti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori interessati dai gravi eventi alluvionali, indicati nell’allegato 1 del decreto Alluvione (D.L. n. 61/2023). Il servizio web dedicato alle richieste di Definizione agevolata, dopo una sospensione di due giorni per consentire la chiusura delle operazioni generali di adesione, sarà nuovamente disponibile per i soggetti interessati dalla proroga a partire dal 3 luglio nell’area pubblica del sito di Agenzia delle entrate- Riscossione e, nei giorni successivi, anche in area riservata.

Per supportare i contribuenti nella presentazione delle domande di “rottamazione” Agenzia delle entrate-Riscossione ha realizzato un’ampia campagna informativa su tutto il territorio nazionale.

In particolare, sono stati realizzati, in collaborazione con il Ministero dell’Economia e delle Finanze e la Presidenza del Consiglio, spot radiofonici e televisivi in onda sulle emittenti Rai. Inoltre, grazie alla disponibilità di alcuni partner istituzionali, il video tutorial sulle modalità di adesione alla Definizione agevolata è trasmesso sulla rete monitor dei treni Frecciarossa e Frecciargento di Trenitalia, negli uffici Inps, Inail e presso la rete territoriale degli sportelli e ATM (Postamat) di Poste Italiane.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre e 30 novembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 27 giugno 2023)


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). Il Governo pone la fiducia

La Camera dei Deputati è convocata giovedì 22 giugno alle ore 8 per le dichiarazioni di voto sulla fiducia posta dal Governo sul disegno di legge di conversione, con modificazioni, del decreto-legge 1o maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale (A.C. 1151-A).

A partire dalle ore 9.30 la chiama per appello nominale. Nella seduta di mercoledì 21 giugno il Ministro per i Rapporti con il Parlamento Luca Ciriani ha posto a nome del Governo la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione, con modificazioni, del decreto-legge 10 maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale. (A.C. 1151-A).

Di seguito, il contenuto di talune proroghe di termini fiscali e per l’agevolazione per l’acquisto della casa di abitazione.


La riapertura termini per la rottamazione-quater


Come annunciato dal Ministero dell’economia e delle finanze, con il comunicato stampa n. 68 del 21 aprile 2023, prorogato il termine per la presentazione delle domande per aderire alla procedura dal 30 aprile al 30 giugno 2023. Conseguentemente, differito al 30 settembre 2023 (in luogo del 30 giugno 2023) del termine entro il quale l’Agenzia delle entrate-Riscossione deve trasmettere, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

In particolare, il comma 1, lettera a), dell’articolo 4, decreto-legge 10 maggio 2023, n. 51,  modifica l’articolo 1, comma 232 della legge di bilancio 2023. In coerenza con quanto preannunciato dal Governo, viene differito dal 31 luglio al 31 ottobre 2023 il termine per il pagamento del dovuto in un’unica soluzione. Le norme in commento rimodulano, di conseguenza, i termini per il pagamento rateale.

Il comma 1, lettera b) modifica il successivo comma 233, chiarendo che in caso di pagamento rateale gli interessi sono dovuti, al tasso del 2 per cento annuo, dal 1° novembre 2023, in luogo del 1° agosto 2023.

La lettera c) del comma 1 modifica poi il comma 235, posticipando dal 30 aprile al 30 giugno 2023 il termine entro cui il debitore, per aderire alla definizione, deve presentare la dichiarazione all’agente della riscossione, in cui indica anche il numero di rate prescelto per l’eventuale pagamento dilazionato, nel limite massimo di diciotto rate. In sostanza, per effetto di tali modifiche – sempre in coerenza con quanto preannunciato dal Governo – è possibile usufruire di due mesi in più per l’adesione alla rottamazione-quater.

La medesima lettera c) di conseguenza novella il successivo comma 237, che consente di integrare la dichiarazione già presentata; anche in tal caso il termine per integrare la dichiarazione è posticipato di due mesi, dal 30 aprile al 30 giugno 2023.

La lettera d) apporta modifiche al comma 241 che – analogamente a quanto previsto per le precedenti definizioni agevolate – affida all’agente della riscossione il compito di comunicare ai debitori il quantum dovuto, nonché, in caso di scelta del pagamento dilazionato, il giorno e il mese di scadenza di ciascuna rata. La comunicazione – disponibile ai debitori anche nell’area riservata del sito internet dell’agente della riscossione – per effetto delle norme in commento deve essere resa entro il 30 settembre 2023, in luogo del 30 giugno.

La lettera e) modifica il comma 243, che disciplina le conseguenze della domanda di definizione agevolata sulle dilazioni di pagamento già in atto. In particolare, con le modifiche in esame, si stabilisce che, limitatamente ai debiti definibili ricompresi nella dichiarazione di adesione, alla data del 31 ottobre 2023 (in luogo del 31 luglio 2023) le dilazioni sospese per effetto della presentazione della stessa dichiarazione di adesione siano automaticamente revocate.
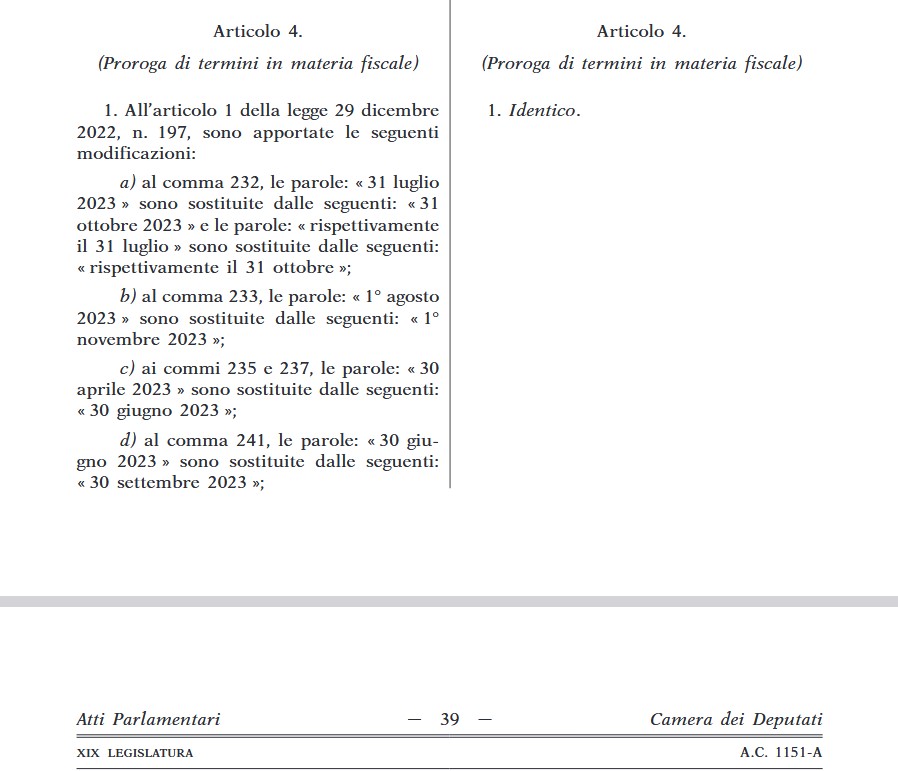
Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni


Il comma 2-bis dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, posticipa dal 1° gennaio al 1° luglio 2024 l’entrata in vigore di alcune modifiche alla disciplina IVA, che mirano a ricomprendere una serie di operazioni tra quelle effettuate nell’esercizio di impresa o in ogni caso, tra quelle aventi natura commerciale, e a rendere tali operazioni esenti ai fini IVA.

Le norme in commento, nelle more della revisione del sistema tributario, posticipano (lettera b) del comma 2-bis) dal 1° gennaio al 1° luglio 2024 l’entrata in vigore delle disposizioni contenute nell’articolo 5, comma 15-quater del decreto-legge n. 146 del 2021, il quale ha apportato una serie di modificazioni al D.P.R. n. 633 del 1972.

Tali modifiche, in origine destinate a entrare in vigore il 18 dicembre 2021 (data di entrata in vigore della legge di conversione del decreto-legge n. 146 del 2021) sono state successivamente posticipate al 1° gennaio 2024 dall’articolo 1, comma 683 della legge di bilancio 2022 (n. 231 del 2021).

A tale fine, le disposizioni in esame (lettere a) e b)) modificano il predetto comma 683, disponendo che l’operatività di siffatte prescrizioni slitti ulteriormente al 1° luglio 2024.
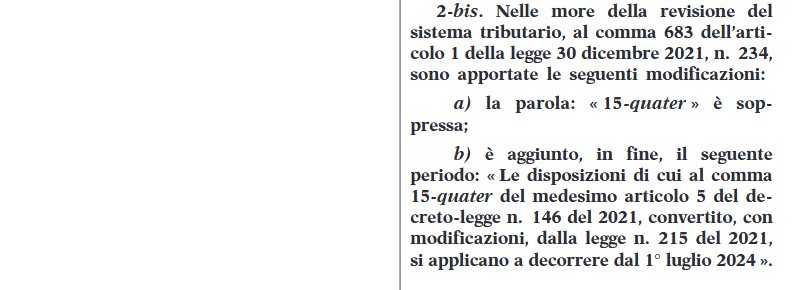


Modifica termini tassazione delle cripto-attività previsti nella legge di bilancio 2023


L’articolo 4, al comma 3-quinquies apporta modifiche ai versamenti dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023. In particolare, il comma 3-quinquies proroga al 30 giugno al 30 settembre 2023 il termine (di  cui all’articolo 1, comma 134 della legge n. 197 del 2022, legge di bilancio 2023) per il versamento in unica soluzione dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023, nonché posticipa alla medesima data del 30 settembre 2023 il termine a partire dal quale è possibile rateizzare l’importo dovuto (di cui al successivo comma 135).
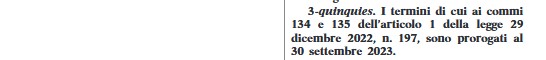


Prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari


Il comma 3-sexies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, prevede che i versamenti della somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023 possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA. Per tali soggetti, i predetti versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Ai sensi del successivo comma 3-septies, i termini di versamento così definiti si applicano anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché ai soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e ai contribuenti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

Nel dettaglio, il comma 3-sexies prevede che i predetti versamenti possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA (più precisamente, quelli che esercitano attività economiche per cui sono stati approvati gli indici sintetici di affidabilità fiscale-ISA) che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i quali sono tenuti entro il 30 giugno 2023 ai versamenti risultanti dalle dichiarazioni dei redditi, dalle dichiarazioni IVA e IRAP.

I medesimi versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento a titolo di interesse corrispettivo. Non si fa luogo al rimborso di quanto già versato.

Tale ultima disposizione si pone in espressa deroga a quanto disposto dall’articolo 17, comma 2, del Decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, che consente di posticipare i versamenti delle imposte sui redditi e dell’IRAP, purché siano effettuati entro il trentesimo giorno successivo al relativo termine di scadenza (in generale, 30 giugno dell’anno di presentazione della dichiarazione), con una maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.

Ai sensi del successivo comma 3-septies, i termini di versamento così definiti (da parte del comma 3-sexies) si applicano:

  • ai soggetti ISA o che presentano cause di esclusione dagli stessi, compresi coloro che permangono in via residuale nel regime fiscale di vantaggio per giovani imprenditori, disoccupati o lavoratori in mobilità (ex decreto-legge n. 98 del 2011) o sono contribuenti forfettari (ai sensi dell’articolo 1, commi 54-87 della legge n. 190 del 2014, legge di stabilità 2015).
  • ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5 (società di persone: società semplici, in nome collettivo e in accomandita semplice), 115 (società tassate per trasparenza) e 116 (società a ristretta base proprietaria tassate per trasparenza) del TUIR, aventi i requisiti indicati nel medesimo comma 3-sexies.


Proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Agenzia-Riscossione, ultimi giorni per richiedere la rottamazione cartelle | D.L. Alluvione, per zone colpite da maltempo il termine slitta al 30 settembre

Ultimi giorni per richiedere la “rottamazione” delle cartelle. Le domande per aderire alla Definizione agevolata devono essere presentate esclusivamente in via telematica sul sito di Agenzia delle entrate-Riscossione entro il prossimo 30 giugno. La scadenza non riguarda le zone colpite dal maltempo a maggio dove l’adesione è posticipata al 30 settembre 2023, come previsto dal decreto Alluvione (D.L. n. 61/2023). Il provvedimento ha infatti stabilito una proroga di tre mesi dei termini riferiti alla Definizione agevolata delle cartelle (“Rottamazione-quater”) per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia-Romagna, Marche e Toscana interessati dai gravi eventi alluvionali.

Si ricorda che l’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni. Per la presentazione delle domande di adesione è sempre consigliabile attivarsi in anticipo rispetto alla scadenza, per evitare il rischio di rallentamenti dei sistemi informatici dovuto all’elevato traffico degli ultimi giorni.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere “rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla legge.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna. A coloro che presentano la richiesta di Definizione agevolata, Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


D.L. Alluvione: tre mesi in più per rottamazione e atti sospesi fino al 31 agosto


Per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia Romagna, Toscana e Marche, indicati nell’Allegato 1 del decreto Alluvione, i termini e le scadenze della Definizione agevolata sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023 mentre l’invio della Comunicazione delle somme dovute per il perfezionamento della “rottamazione” sarà effettuato dall’Agenzia delle entrate-Riscossione entro il 31 dicembre 2023. Slittano di tre mesi anche le scadenze delle rate per il relativo pagamento. Oltre al differimento dei termini della Definizione agevolata, il decreto Alluvione prevede altre misure in materia di riscossione. In particolare, per i soggetti interessati dal provvedimento sono sospese fino al prossimo 31 agosto le attività di notifica delle cartelle di pagamento e delle procedure di riscossione. Restano sospesi anche i termini dei versamenti tributari e non tributari derivanti dalle cartelle di pagamento, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza tra il 1° maggio e il 31 agosto 2023. Sono inoltre sospesi i pagamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio 2023 oppure riferite alle somme dovute a titolo di Definizione agevolata (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”). I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 9 giugno 2023)