Approvate le specifiche tecniche per la trasmissione telematica dei dati contenuti nella dichiarazione annuale IVA 2022 relativa all’anno 2021

Nel rispetto di quanto stabilito dal provvedimento del 14 gennaio 2022 con cui sono stati approvati il modello di dichiarazione annuale IVA 2022 e il modello di dichiarazione annuale IVA BASE 2022, concernenti l’anno 2021, con successivo provvedimento del 31 gennaio 2022 approvate le specifiche tecniche da adottare per la trasmissione per via telematica all’Agenzia delle entrate dei dati contenuti nella dichiarazione IVA relativa all’anno 2021 da parte dei contribuenti tenuti a tale adempimento dichiarativo, che provvedono direttamente all’invio, nonché da parte degli altri utenti del servizio telematico che intervengono quali intermediari abilitati alla trasmissione.


SOMMARIO – Finanza & Fisco n. 1 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Vizi della sentenza di merito. Recenti principi espressi nel sindacato di legittimità
di Alvise Bullo e Elena De Campo


Le società benefit: profili civilistici/fiscali e credito di imposta previsto dal decreto “Rilancio”
di Marco Orlandi


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Sentenza – Contenuto – Motivazione – Vizi di motivazione


La motivazione apparente nella recente giurisprudenza del giudice di legittimità

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 27178 del 6 ottobre 2021: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Provvedimenti del giudice civile – Sentenza – Contenuto – Motivazione – Vizi di motivazione – Motivazione apparente – Configurabilità – Fattispecie – Omissione degli elementi su cui si fonda il convincimento del giudice – Omessa disamina logica e giuridica degli elementi circostanziali posti dall’Ufficio a fondamento della pretesa – Rimessione all’interprete per l’integrazione della sentenza – Art. 360, n. 4 c.p.c. • IMPUGNAZIONI CIVILI – Provvedimenti del giudice civile – Sentenza – Contenuto – Motivazione – Omessa – Giudizio di appello – Condivisione della decisione di primo grado – Omessa indicazione delle ragioni della conferma – Conseguenze – Vizio di omessa o apparente motivazione – Nullità della sentenza • IMPUGNAZIONI CIVILI – Provvedimenti del giudice civile – Sentenza – Contenuto – Motivazione – Ricorso per cassazione – Motivi del ricorso – Vizi di motivazione – Motivazione apparente – Configurabilità – Fattispecie – Mera adesione acritica all’atto di accertamento impugnato, senza indicazione, né della tesi in esso sostenuta, né delle ragioni di condivisione – Nullità – Art. 360, primo comma, n. 4, c.p.c. – Art. 132, secondo comma, n. 4, c.p.c.»


Accertamenti sintetici-induttivi. Nulla la sentenza con motivazione completamente avulsa dai documenti prodotti da parte del contribuente

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 37662 del 1° dicembre 2021: «CONTENZIOSO TRIBUTARIO – ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento sintetico (redditometro) – Processo tributario conseguente ad accertamenti sintetici (cd. redditometro) – Principio di tutela della parità delle parti – Configurabilità – Inversione dell’onere della prova a carico del contribuente – Conseguenze – Accertamento giudiziale – Necessità – Contenuto – Fondamento – Fattispecie – Art. 38, del D.P.R. 29/09/1973, n. 600»


Prassi


Agenzia delle Entrate


Regime OSS (One Stop Shop) – Determinazione del plafond e l’accesso alla possibilità di ottenere i c.d. rimborsi trimestrali


Soggetti in regime speciale OSS UE: obblighi ordinari per plafond esportatori e rimborsi trimestrali

Risposta ad interpello – Agenzia delle Entrate – n. 802 del 9 dicembre 2021: «IVA (Imposta sul valore aggiunto) – E-commerce transfrontaliero business to consumer (BtoC) – Pacchetto e-commerce – Applicazione del regime OSS (One Stop Shop), con decorrenza dal 1° luglio 2021 – Operazioni attive effettuate a norma dell’art. 41, comma 1, lett. b) del D.L. n. 331/1993, poste in essere dai soggetti che aderiscono al regime di cui all’articolo 74-sexies del D.P.R. n. 633/1972 – Calcoli previsti dagli articoli 8, comma 2 e 38-bis, comma 2, del D.P.R. n. 633/1972 rispettivamente per la determinazione del plafond e per l’accesso alla possibilità di ottenere i c.d. rimborsi trimestrali – Incidenza delle operazioni sulla determinazione dei requisiti per richiedere il rimborso/compensazione IVA trimestrale e per l’acquisizione dello status di esportatore abituale – Rimando alla disciplina del regime speciale per i servizi resi da soggetti non UE di cui all’articolo 74-quinquies, del D.P.R. n. 633/1972 – Effetti – Applicazione delle disposizioni sugli adempimenti di cui all’articolo 74-quinquies, comma 2, circoscritta all’adozione del regime speciale unionale – Esclusione dall’applicazione a quei soggetti che intendono contemporaneamente avvalersi di regimi agevolativi interni, per i quali non sono previsti strumenti di semplificazione documentale – Modalità di documentazione delle operazioni – Obblighi dichiarativi – Art. 74-sexies, del D.P.R. 26/10/1972, n. 633 – Art. 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Variazioni IVA in diminuzione – Procedure concorsuali


Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali. I chiarimenti sulle novità introdotte dal D.L.“Sostegni-bis”

Circolare dell’Agenzia delle Entrate n. 20 E del 29 dicembre 2021: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Modifiche all’art. 26 del D.P.R. 26/10/1972, n. 633 – Art. 90 della direttiva 2006/112/CE del Consiglio del 28 novembre 2006 (cd. Direttiva IVA) – Art. 18, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Procedure concorsuali avviate prima del 26 maggio 2021. Il dies a quo e dies ad quem per le variazioni IVA ex art. 26 del Decreto IVA

Risposta ad interpello – Agenzia delle Entrate – n. 50 del 25 gennaio 2022: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Fallimento ante 2021 (procedura concorsuale avviata prima del 26 maggio 2021) – Dies a quo a partire dal quale il cedente/prestatore può emettere la relativa nota di variazione in diminuzione, ai sensi dell’art. 26, comma 2, del D.P.R. n. 633/72 – Applicazione disciplina “pregressa” ex articolo 26 alle modifiche introdotte dall’art. 18 del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Redditi di lavoro dipendente – Trattamento fiscale di compensi erogati nell’anno successivo a quello di maturazione


Compensi erogati nell’anno successivo a quello di maturazione. Tassazione separata solo se il ritardo non è “fisiologico”

Risposta ad interpello – Agenzia delle Entrate – n. 49 del 25 gennaio 2022: «OGGETTO: IRPEF (Imposta sul reddito delle persone fisiche) – Trattamento fiscale di compensi erogati nell’anno successivo a quello di maturazione – Erogazione ai dipendenti nell’anno successivo a quello di maturazione di “premio di risultato”, di “indennità di responsabilità” e di premio per l’“incremento di efficienza aziendale”, in base di regolamento del personale – Situazioni che assumono rilevanza ai fini della tassazione separata – Situazioni non sussumibili, nella specie, nelle ipotesi previste all’articolo 17, comma 1, lettera b), del TUIR – Non si può ricorrere alla tassazione separata se la corresponsione dei compensi negli anni successivi può considerarsi fisiologica – Affermazione – Conseguenze – Assoggettamento degli emolumenti  a tassazione ordinaria – Art. 51, del D.P.R. 22/12/1986, n. 917 – Art. 17, comma 1, lett. b), del D.P.R. 22/12/1986, n. 917


Legislazione


Bonus per la promozione del sistema delle società benefit


Il decreto attuativo MiSE che promuove la costituzione o la trasformazione in società benefit

Decreto del Ministero dello Sviluppo Economico del 12 novembre 2021: «Disposizioni attuative degli interventi per la promozione del sistema delle società benefit»


Monitoraggio e controllo degli aiuti di stato Covid


Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Stagione dichiarativa 2022. Approvati 175 modelli per la comunicazione dei dati ISA

Disponibili da oggi, sul sito internet dell’Agenzia delle Entrate, i 175 modelli per l’applicazione degli Indici sintetici di affidabilità fiscale (Isa). I modelli, approvati con un provvedimento del Direttore dell’Agenzia, dovranno essere utilizzati dai contribuenti che nel 2021 hanno esercitato, in via prevalente, una delle attività economiche soggette agli Isa, nel settore dell’agricoltura, delle manifatture, dei servizi, delle attività professionali e del commercio. Il provvedimento, inoltre, individua i dati rilevanti ai fini Isa per il periodo di imposta 2022, definisce le modalità di acquisizione delle variabili “precalcolate 2022” per il periodo d’imposta 2021 e il programma delle elaborazioni degli indici applicabili a partire dal periodo d’imposta 2022. (Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2022)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 31 gennaio 2022, prot. n.29368/2022, recante: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2022, approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2021, individuazione delle modalità per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2021 e programma delle elaborazioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2022».


Decreto Sostegni-ter. Le relazioni (illustrativa e tecnica) del decreto-legge n. 4/2022

Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Draghi)dal Ministro dell’economia e delle finanze (Franco)dal Ministro dello sviluppo economico (Giorgetti) dal Ministro del turismo (Garavaglia) dal Ministro della transizione ecologica (Cingolani)dal Ministro delle infrastrutture e della mobilità sostenibili (Giovannini) dal Ministro delle politiche agricole alimentari e forestali (Patuanelli) dal Ministro dell’istruzione (Bianchi) dal Ministro per l’innovazione tecnologica e la transizione digitale (Colao) dal Ministro della salute (Speranza)dal Ministro del lavoro e delle politiche sociali (Orlando) e dal Ministro della cultura (Franceschini), trasmesso al Senato della Repubblica, recante: Conversione in legge del decreto-legge 27 gennaio 2022, n.4, recante: misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico – (Atto Senato n. 2505).


La ratio delle misure urgenti del Decreto Sostegni-ter

Link al testo della relazione illustrativa del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


La relazione tecnica delle misure urgenti del Decreto Sostegni-tre

Link al testo della relazione tecnica del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


Il testo delle nuove misure urgenti del Decreto Sostegni-ter

Link al testo del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


Bonus edilizi. Dal 4 febbraio aggiornato il canale per la comunicazione dell’opzione di cessione o sconto in fattura

Alcune Faq forniscono primi chiarimenti in merito alle novità introdotte dalla legge di Bilancio


Nel corso della giornata del 4 febbraio sarà aggiornato il canale per la trasmissione delle comunicazioni delle opzioni di cessione o sconto in fattura relative ai bonus edilizi in base alle modifiche introdotte dalla legge di Bilancio 2022 (legge n. 234/2021). In seguito agli adeguamenti delle procedure realizzati dal partner tecnologico Sogei, i contribuenti potranno quindi comunicare le opzioni esercitate per gli interventi di importo complessivo non superiore a 10mila euro e per i lavori in edilizia libera, senza necessità del visto di conformità. Permane, invece, l’obbligo del visto di conformità per il Bonus facciate e il Superbonus per i quali non sono state introdotte novità normative. A partire dalla stessa giornata sarà possibile anche trasmettere le comunicazioni relative alle spese sostenute nel 2022, tenendo conto delle novità introdotte dalla legge di bilancio 2022. Successivamente, la procedura sarà adeguata anche per consentire la trasmissione delle comunicazioni delle opzioni relative alle spese sostenute nel 2022 per gli interventi finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti. L’avvenuto aggiornamento del canale sarà prontamente comunicato dall’Agenzia delle Entrate.

Nelle Faq appena pubblicate sul proprio sito istituzionale, inoltre, le Entrate rispondono ai dubbi di cittadini, imprese e professionisti su alcuni casi concreti analizzati alla luce delle novità normative introdotte dalla legge di Bilancio 2022.

(Così, comunicato stampa Agenzia delle entrate del 28 gennaio 2022)


Mini proroga per l’invio dei dati al Sistema Tessera Sanitaria. La scadenza è l’8 febbraio 2022

In deroga all’articolo 7, comma 1, del decreto del Ministero dell’Economia e delle Finanze 19 ottobre 2020, come modificato dai decreti del Ministero dell’Economia e delle Finanze del 29 gennaio 2021 e del 23 luglio 2021, secondo cui l’invio al Sistema Tessera Sanitaria dei dati delle spese sanitarie deve essere effettuato per le spese sostenute nel secondo semestre 2021 entro il 31 gennaio 2022, prorogata di 8 giorni la scadenza del 31 gennaio 2022 prevista per la trasmissione al Sistema Tessera Sanitaria delle spese sanitarie relative al secondo semestre del 2021, senza impatti sul calendario della campagna dichiarativa 2022.

Con decreto del Ministero dell’Economia e delle Finanze previsto, infatti,  che il termine per la trasmissione dei dati delle spese sanitarie riferite al secondo semestre 2021 al Sistema Tessera Sanitaria sia rinviato dal 31 gennaio all’8 febbraio 2022. Tale proroga si intende riferita alla trasmissione dei dati delle spese sanitarie da parte di tutti i soggetti tenuti a tale adempimento in base alla normativa vigente. Conseguentemente, al fine di non alterare il sistema di tutela della privacy approvato, slitta anche la data entro la quale i contribuenti potranno comunicare la propria opposizione all’utilizzo delle spese sanitarie sostenute nell’anno 2021 per l’elaborazione della dichiarazione precompilata.

Questo è quanto si evince dal provvedimento del Direttore dell’Agenzia delle entrate del 28 gennaio 2022, prot. n. 28825/2022, recante: «Proroga dei termini per l’utilizzo, ai fini della dichiarazione dei redditi precompilata 2022, dei dati delle spese sanitarie messi a disposizione dal Sistema Tessera sanitaria».


Regimi Iva Oss e Ioss. L’Agenzia delle Entrate ha pubblicato un primo set di domande e risposte

L’Agenzia delle Entrate ha pubblicato un set di domande e risposte aventi ad oggetto i regimi speciali Iva Oss e Ioss, i quali semplificano gli adempimenti dei soggetti passivi che effettuano vendite a distanza di beni (anche importati) e servizi all’interno della Ue.

Di seguito la risposte alle domande più frequenti.
(prelevate da sito internet: https://www.agenziaentrate.gov.it/  il 28 gennaio 2022)


Che cos’è l’OSS?


Il regime speciale dello sportello unico (One Stop Shop – OSS) è un regime che consente ai soggetti passivi che forniscono servizi o cedono beni a consumatori dell’UE di dichiarare e pagare l’IVA in un unico Stato membro, quello dove sono identificati. Lo Stato di identificazione provvederà poi alla ripartizione degli importi agli Stati UE interessati. Il regime OSS può configurarsi, secondo i casi, quale “OSS UE” o “OSS non UE” (cfr. FAQ nn. 4 e 5)


Che cos’è lo IOSS?


Lo sportello unico delle importazioni (Import One Stop Shop – IOSS) è un regime speciale applicabile alle vendite a distanza di beni importati da Paesi terzi, purché si tratti di importazioni di modico valore, cioè di cessioni di valore unitario inferiore ad euro 150,00.


Quali sono i vantaggi dell’OSS e dello IOSS?


OSS e IOSS sono due regimi opzionali di sportello unico che semplificano gli adempimenti IVA per le imprese che vendono beni o forniscono servizi ai consumatori finali in tutta l’UE, consentendo loro di:

  • identificarsi elettronicamente ai fini IVA in un unico Stato membro;
  • dichiarare e pagare l’IVA dovuta su vendite di beni e servizi in un’unica dichiarazione elettronica trimestrale, presso lo Stato di identificazione;
  • relazionarsi con l’amministrazione fiscale del proprio Stato e nella propria lingua, anche per le vendite transfrontaliere.


Chi può utilizzare il regime OSS UE e per quali forniture?


Il regime OSS UE può essere utilizzato da:

  1. Un soggetto passivo stabilito nell’UE per dichiarare e pagare l’IVA per:
  • servizi forniti a un soggetto non passivo in uno Stato membro in cui il fornitore non è stabilito;
  • vendite a distanza intra-UE di beni.

I servizi forniti a un soggetto non passivo in uno Stato membro in cui è stabilito il fornitore devono essere dichiarati nella dichiarazione IVA nazionale del rispettivo Stato membro.

Le vendite a distanza intra-UE sono le vendite nelle quali le merci situate in uno Stato membro vengono vendute e inviate da o per conto del fornitore a un soggetto non tassabile in un altro Stato membro. Le merci sono prodotte nell’UE o sono state importate nell’UE prima della vendita.

  1. Un soggetto passivo non stabilito nell’UE per dichiarare e pagare l’IVA per:
  • vendite a distanza intra-UE di beni.
  1. Un’interfaccia elettronica (stabilita nell’UE o in un Paese terzo) che facilita la fornitura di merci tramite questa interfaccia (il cosiddetto deemed supplier) per:
  • vendite a distanza intra-UE di beni;
  • forniture nazionali di beni.

Le forniture nazionali di merci, vale a dire quelle nelle quali le merci si trovano nello stesso Stato membro del cliente a cui sono inviate, possono eccezionalmente essere dichiarate nel regime OSS UE, ma solo laddove vengano effettuate mediante un’interfaccia elettronica, che diventa deemed supplier del fornitore extra-UE.

Se un fornitore decide di iscriversi al regime UE, deve dichiarare e pagare l’IVA per tutte le forniture che rientrano nel regime. Non può scegliere di dichiararne alcune nel regime OSS UE e altre nella dichiarazione IVA nazionale.


Chi può utilizzare il regime OSS Non UE e per quali forniture?


Il regime Non UE può essere utilizzato dai fornitori che sono soggetti passivi non stabiliti nell’UE, cioè da soggetti passivi che non hanno stabilito la propria attività e che non hanno una stabile organizzazione nell’UE. Anche se questi soggetti passivi sono registrati o sono obbligati a registrarsi ai fini IVA in uno degli Stati membri per forniture diverse dai servizi B2C, possono comunque utilizzare il regime Non UE.

Il regime Non UE riguarda tutte le prestazioni di servizi (compresi servizi di telecomunicazione, teleradiodiffusione ed elettronici, c.d. servizi “TTE”) effettuate dai suddetti contribuenti nei confronti di consumatori dell’UE. Se il fornitore sceglie di utilizzare il regime Non UE, deve utilizzare il regime per dichiarare e pagare l’IVA per tutte le forniture di servizi nell’UE.

Esempio:

Un fornitore non stabilito nell’UE è registrato ai fini IVA in Germania. Lo stesso fornitore presta anche servizi relativi a beni immobili situati in Germania, Francia e Ungheria a clienti in questi Stati membri. Il fornitore sceglie di utilizzare il regime non UE in Francia (Stato membro di identificazione). Egli deve pertanto dichiarare e pagare l’IVA su tutte le forniture di servizi che rientrano nel regime tramite l’OSS in Francia. Non può scegliere di dichiarare le forniture di questi servizi immobiliari in Germania tramite la sua dichiarazione IVA tedesca.


Come deve essere calcolata la soglia dei 10.000 EURO di venduto da parte del soggetto passivo, ai fini dell’adesione al regime OSS?


La soglia di 10.000 EURO si calcola su base annuale e fa riferimento, al netto dell’IVA, al volume d’affari realizzato dal venditore nell’anno solare precedente con riferimento alle vendite a distanza intracomunitarie di beni e alle prestazioni di servizi TTE (servizi di Telecomunicazione, servizi di Teleradiodiffusione e servizi Elettronici) effettuate nell’intero territorio della UE.

Il calcolo del valore di soglia è disciplinato dall’articolo 59-quater della Direttiva IVA, recepito dall’articolo 41 del D.L. n. 331 del 30/08/1993, il cui comma 1, lett. b), n. 2), stabilisce che l’imposta non si applica nello Stato di consumo (e dunque si applicherà l’imposta dello Stato di identificazione del venditore) se: «l’ammontare complessivo, al netto dell’imposta sul valore aggiunto, delle prestazioni di servizi (…) e delle vendite a distanza intracomunitarie di beni nell’Unione europea non ha superato nell’anno solare precedente 10.000 euro e fino a quando, nell’anno in corso, tale limite non è  superato» .

In sostanza, per le operazioni poste in essere, ad esempio, nel 2022 si dovrà tenere conto anche del volume dei corrispettivi, per operazioni nei confronti di soggetti privati UE, dell’anno 2021. Si può comunque decidere di optare sin da subito per l’imponibilità nel Paese di destinazione, senza tenere conto della soglia.

La Relazione illustrativa al D.Lgs. n. 83 del 25/05/2021, recante recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455, precisa che, in caso di superamento della soglia in corso d’anno, le operazioni già eseguite nel periodo anteriore s’intendono effettuate nello Stato membro di origine. L’imposta si applica secondo il principio di destinazione soltanto a partire dalla cessione che ha determinato il superamento della soglia.


Posso iscrivermi all’OSS indipendentemente dal fatto che poi utilizzi il servizio?


La registrazione all’OSS abilita il soggetto ad usufruire del regime agevolativo.

Per ogni trimestre, in caso di inattività, l’unico obbligo del soggetto iscritto è la presentazione di una dichiarazione a zero.


Quale schema deve utilizzare un fornitore non stabilito nella UE per le prestazioni di servizi verso consumatori nell’Unione europea e per le vendite di beni a distanza effettuate nell’area UE?


In tal caso (fornitura di beni e servizi) l’operatore dovrà utilizzare e, quindi, registrarsi ai due diversi Schemi e, precisamente:

Allo schema “Non UE” per le prestazioni di servizi

Allo schema “UE” per le vendite di beni a distanza in area UE

Il predetto operatore extra UE non può indicare le cessioni di beni all’interno dello schema Non UE in quanto tale schema riguarda esclusivamente le prestazioni di servizi. Né, tantomeno, può utilizzare lo schema UE per le prestazioni di servizi effettuate, perché non è stabilito nell’Unione.

Esempio:

Un fornitore stabilito in Svizzera effettua prestazioni di servizi a clienti stabiliti in Austria. Egli vende anche beni, situati in Francia, a clienti in Spagna. L’operatore intende avvalersi dell’OSS per dichiarare e pagare l’IVA su tali operazioni.

Quale schema dovrà utilizzare?

L’operatore non è stabilito nell’Unione: pertanto dovrà utilizzare il regime non UE per le prestazioni di servizi erogate nei confronti dei clienti in Austria (scegliendo liberamente lo Stato membro di identificazione).

Per le cessioni IC di beni a distanza (i beni si trovano in Francia e sono venduti ed inviati a clienti in Spagna), egli dovrà utilizzare il regime UE ed identificarsi in Francia (lo Stato membro di identificazione è la Francia).


La mia azienda già vende prodotti online in diversi Paesi UE. Iscrivendomi al regime OSS, devo chiudere le posizioni IVA aperte nei Paesi di destinazione?


La presenza di posizioni IVA in altri Stati UE, anche se non più necessarie, non osta alla applicazione del regime OSS. L’agevolazione consiste infatti nella semplificazione degli adempimenti, potendo così il soggetto passivo applicare l’IVA dello Stato di destinazione e dichiararla e versarla nello Stato di identificazione, che provvederà poi alla condivisione delle informazioni e alla ripartizione degli importi.


Una società italiana che fa e-commerce vendendo a privati sia beni di origine italiana o UE, sia beni di origine extra-UE, deve iscriversi sia all’OSS che allo IOSS?


Per la vendita online di beni sia unionali che di importazione (questi ultimi se di valore unitario inferiore a 150 euro), occorre registrarsi, rispettivamente, all’OSS e allo IOSS. Naturalmente i regimi speciali sono sempre opzionali e finalizzati a semplificare gli adempimenti e le formalità doganali.


Qualora i beni importati oggetto di rivendita siano di importo superiore a 150 euro, significa che non si può usufruire del regime IOSS?


Il regime speciale di importazione (IOSS) non si applica per beni di valore superiore a 150 EUR.


Come fa una società a conoscere l’IVA applicata in un altro Paese su un determinato prodotto?


Le aliquote IVA in vigore nella UE possono essere consultate alla seguente pagina del sito della Commissione Europea:

https://ec.europa.eu/taxation_customs/tic/public/vatRates/vatrates.html


Per la spedizione dei beni mi affiderò ad un corriere che emetterà normale fattura. In questo caso come posso addebitare al cliente queste spese? Possiamo procedere all’emissione di una fattura unica al cliente con applicazione dell’IVA del Paese del cliente, sia per i beni sia per le spese di trasporto?


Le spese di spedizione al cliente privato sono da considerarsi spese accessorie che fanno parte della base imponibile (Direttiva Iva 112/2006, articolo 78 – DPR 633/72 articolo 13). Dunque tali spese– e in ogni caso tutto ciò che viene addebitato al cliente – andrà assoggettato all’IVA dello Stato del cliente stesso.


E’ possibile registrarsi ai regimi speciali OSS e IOSS e presentare la relativa dichiarazione tramite intermediario?


Per quanto riguarda il regime speciale OSS, la registrazione e in generale tutti i rapporti con lo Stato di identificazione (dichiarazioni, versamento di imposta, variazioni) devono essere intrattenuti direttamente, cioè con le credenziali Entratel del soggetto passivo che opera nel regime.

Il regime speciale di importazione IOSS ammette invece la presenza di un intermediario, che può anche presentare la relativa dichiarazione per il contribuente.


I soggetti extra-UE possono iscriversi al regime IOSS?


Sì, obbligatoriamente tramite un rappresentante fiscale, ad eccezione degli Stati con cui valgano accordi di collaborazione. Al momento sono presenti accordi con Gran Bretagna e Norvegia.

La registrazione allo IOSS tramite intermediario è comunque consentita a tutti, anche agli operatori stabiliti negli Stati collaborativi.


Siamo un’azienda agricola che produce vino e olio e vorremmo sapere se il nuovo regime speciale, a partire dal 1° luglio 2021 comprenderà anche i beni soggetti ad accisa, come ad esempio il vino.


I beni sottoposti ad accisa possano rientrare nel regime OSS, per la vendita diretta a privati consumatori.

Si vedano al riguardo i chiarimenti presenti nelle Note esplicative della Commissione Europea, pubblicate il 30 settembre 2020, al par. 3.2.5

“Le vendite a distanza di beni possono riguardare qualsiasi tipo di bene indipendentemente dal suo valore, compresi i prodotti sottoposti ad accisa. L’ambito di applicazione dell’articolo 14, paragrafo 4, primo comma, della direttiva IVA e quindi del regime UE riguarda le cessioni di beni sottoposti ad accisa soltanto in casi specifici a seconda dell’acquirente a cui vengono ceduti i beni, ossia soltanto se i beni sono ceduti a:

  – persone che non sono soggetti passivi; oppure

 – soggetti passivi o enti non soggetti passivi i cui acquisti intracomunitari non sono soggetti ad IVA a norma dell’articolo 3, paragrafo 1, della direttiva IVA, di conseguenza quelli di cui all’articolo 151 della direttiva IVA”.

Si fa presente, per completezza, che i beni sottoposti ad accisa non possono rientrare nel regime IOSS.


Un’impresa stabilita in Italia effettua cessioni nazionali di beni. Occasionalmente effettua vendite a distanza di beni per un valore non superiore a 10 000 EUR a favore di acquirenti in Germania. Dispone inoltre di una stabile organizzazione in Ungheria a partire dalla quale presta vari servizi (TTE e/o di altro tipo). La soglia dei 10 000 EUR è applicabile a tale impresa?


No, la soglia di 10 000 EUR è applicabile soltanto a un’impresa stabilita in un unico Stato membro. Dato che l’impresa è stabilita in Italia, ma dispone anche di una stabile organizzazione in Ungheria, la soglia di 10 000 EUR non si applica.


Un soggetto passivo che aderisce al regime OSS ed emette fatture verso clienti privati UE ha l’obbligo di presentare l’esterometro?


Sì. L’emissione di fattura verso privati stranieri comporta l’obbligo della trasmissione telematica dei dati delle operazioni transfrontaliere. Tale obbligo è stato introdotto dalla legge di bilancio 2018 (n. 205 del 27/12/2017) per avere traccia delle operazioni per le quali non è emessa una bolletta doganale e di quelle per le quali non è emessa (o ricevuta) la fattura elettronica.

Si consideri comunque che tale adempimento è richiesto solo per le operazioni effettuate fino alla fine del 2021. Come stabilito dalla legge n. 178 del 30 dicembre 2020, infatti, a partire dalle operazioni effettuate dal 1° gennaio 2022 i dati relativi alle cessioni e alle prestazioni concluse verso e da soggetti non stabiliti ai fini IVA in Italia andranno trasmessi telematicamente tramite il Sistema di interscambio già in uso per l’emissione delle fatture elettroniche.


Attenzione – Con provvedimento del Direttore dell’Agenzia delle entrate del 23 dicembre 2021, prot. n. 374343/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni.», pubblicato il 23.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, il  provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.

Questo perché, con la legge 17 dicembre 2021, n. 215, è stato nuovamente modificato il comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che l’eliminazione dell’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere (Esterometro) entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.


In caso di opzione per l’OSS, la vendita tramite web da un soggetto passivo IVA italiano a un privato consumatore europeo andrà inclusa nella dichiarazione trimestrale OSS del soggetto passivo, con conseguente versamento dell’IVA a debito. Se nella dichiarazione OSS non posso esercitare la detrazione, come recuperare l’IVA sugli acquisti effettuati in un altro Stato UE?


Per i soggetti aderenti al regime speciale, ove possibile, l’imposta sugli acquisti si recupera mediante l’esercizio della detrazione.

Si tenga conto che, in base ai principi che regolano l’esercizio della detrazione dell’imposta stabiliti dagli articoli 168 e seguenti della Direttiva IVA il soggetto passivo ha il diritto di detrarre l’imposta assolta con l’acquisto di beni e servizi “nella misura in cui i beni e i servizi sono impiegati ai fini di sue operazioni soggette ad imposta, nello Stato membro in cui effettua tali operazioni”.  Pertanto, la modalità di recupero dell’IVA assolta in un altro Stato UE, se in quello Stato si è registrati ai fini IVA, è la detrazione nella dichiarazione IVA presentata in detto Stato membro. Altrimenti, se non si è registrati, l’IVA sugli acquisti assolta in un determinato Stato membro sarà recuperata mediante richiesta di rimborso rivolta a tale Stato, ai sensi della Direttiva 2008/9/CE del 12/02/2008.


In caso di operazioni facilitate da un’interfaccia elettronica, l’imposta è versata dal marketplace attraverso il quale il soggetto realizza le sue vendite, ovvero dal venditore?


Per quanto riguarda le cessioni facilitate da un’interfaccia elettronica, l’articolo 14-bis della Direttiva IVA stabilisce che l’interfaccia elettronica che facilita l’operazione di vendita è considerata il fornitore nei confronti del privato acquirente (fornitore presunto) e, di conseguenza, il debitore dell’IVA nei confronti dell’erario. Ai fini IVA, in sostanza, l’operazione principale B2C viene “scissa”, per presunzione, in due operazioni: la prima è un’operazione B2B, tra il soggetto passivo e l’interfaccia elettronica; la seconda è un’operazione B2C tra quest’ultima e il consumatore finale.

Si riporta al proposito uno stralcio delle Note Esplicative pubblicate dalla Commissione UE a settembre 2020, chiarificatrici del punto:

…”I soggetti passivi che facilitano le vendite a distanza di beni tramite l’uso di un’interfaccia elettronica saranno coinvolti nella riscossione dell’IVA su tali vendite. A tale proposito, nella direttiva IVA, è stata introdotta una nuova disposizione giuridica (articolo 14 bis) secondo la quale si considera che tali soggetti passivi, in determinate circostanze, effettuino le cessioni essi stessi e siano tenuti a contabilizzare l’IVA su tali vendite (disposizione relativa al fornitore presunto).

 (…)

Un soggetto passivo, ossia un’interfaccia elettronica, non è considerato facilitare la cessione se:


a) tale soggetto passivo non stabilisce, direttamente o indirettamente, alcuno dei termini e delle condizioni in base ai quali è effettuata la cessione di beni (cfr. sezione 2.1.6.1); e

b) non partecipa, direttamente o indirettamente, all’autorizzazione della riscossione presso l’acquirente del pagamento effettuato (cfr. sezione 2.1.6.2); e

c) non partecipa, direttamente o indirettamente, all’ordinazione o alla consegna di beni (cfr. sezione 2.1.6.3).


Tali condizioni devono essere soddisfatte cumulativamente da un soggetto passivo affinché quest’ultimo venga considerato non facilitare la cessione. Di conseguenza, anche se un soggetto passivo svolge soltanto una delle attività di cui sopra, può comunque essere considerato facilitare la cessione di beni.”


Per saperne di più:


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate


E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»

Decreto del Direttore Generale delle Finanze del 12 luglio 2021, recante: Riscossione e ripartizione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS – Modifiche al decreto del Ministero dell’economia e delle finanze 20 aprile 201 – Il testo è coordinato dalla Relazione illustrativa


Link al testo delle Note esplicative elaborate dalla Commissione Europe sulle norme sull’IVA nel commercio elettronico, pubblicate a settembre 2020
Direttiva (UE) 2017/2455 del Consiglio
Direttiva (UE) 2019/1995 del Consiglio
Regolamento di esecuzione (UE) 2019/2026 del Consiglio


Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate. 


Scheda informativa regime OSS
Link: https://www.agenziaentrate.gov.it/portale/regime-opzionale-oss/infogen-regime-opzionale-oss

Scheda informativa regime IOSS
Link: https://www.agenziaentrate.gov.it/portale/web/guest/regime-opzionale-ioss/infogen-regime-opzionale-ioss

http://www.pianetafiscale.it/files/Prassi/2020/NoteUe_it.pdf



In Gazzetta il Decreto Sostegni-ter. In vigore la nuova stretta anti-frodi bonus edilizi, compreso il Superbonus

Pubblicato nella Gazzetta Ufficiale n. 21 del 27 gennaio 2022, il decreto-legge 27 gennaio 2022, n. 4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico».

Nel decreto la nuova stretta anti-frodi nei  bonus edilizi, compreso il Superbonus. Il provvedimento urgente,  infatti, all’articolo 28, prevede che il credito  sia cedibile una sola volta. Per i crediti già oggetto di cessione alla data del 7 febbraio 2022 si potrà procedere esclusivamente di una ulteriore cessione ad altri soggetti. Le cessione concluse in violazione delle nuove norme saranno considerate nulle.

Come spiega la relazione illustrativa la disposizione di inserisce nel solco delle previsioni del decreto-legge 11 novembre 2021, n. 157 (cosiddetto “Decreto anti-frodi ”), in materia di contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche. La norma, in particolare, interviene inibendo ai cessionari dei crediti di cui agli articoli 121 e 122 del decreto-legge 19 maggio 2020, n. 34 (cosiddetto “Decreto Rilancio“), di cedere a loro volta i medesimi crediti, ponendo in essere pertanto una catena di cessioni che – come riscontrato ad esito dell’esperienza operativa maturata dall’Amministrazione finanziaria – mira a dissimulare l’origine effettiva dei crediti, invero inesistenti, con l’intento di giungere alla monetizzazione degli stessi ed alla successiva distrazione della provvista finanziaria ottenuta.

Pertanto, la norma consente esclusivamente:

1) in caso di opzione per lo sconto in fattura (ex articolo 121, comma 1, lettera a), del “Decreto Rilancio“), la facoltà di cedere il credito da parte del soggetto che ha effettuato gli interventi di cui al successivo comma 2, con divieto di successive cessioni da parte dell’avente causa.

2) in caso di cessione del credito (ex articolo 121, comma 1, lettera b), del “Decreto Rilancio“, nonché ai sensi del comma 1 del successivo articolo 122), la facoltà di cedere il credito da parte del beneficiario originario, con divieto di successive cessioni da parte dell’avente causa.

Si prevede, infine, una norma transitoria che disciplina la sorte dei crediti oggetto delle opzioni in esame prima del 7 febbraio 2022: per detti crediti, è consentita la facoltà di cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, esclusivamente una volta, ferme restando le ulteriori condizioni di validità della cessione, così come previste dalla normativa.
La disposizione sancisce infine la nullità dei contratti di cessione conclusi in violazione delle disposizioni di cui al presente articolo.


Art. 28 del decreto-legge 27 gennaio 2022, n. 4
Misure di contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche

1. Al decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, sono apportate le seguenti modificazioni:

a) all’articolo 121, comma 1:

1) alla lettera a), le parole «con facoltà di successiva cessione del credito» sono sostituite dalle seguenti: «cedibile dai medesimi» e dopo le parole «gli altri intermediari finanziari» sono inserite le seguenti: «, senza facoltà di successiva cessione»;
2) alla lettera b) le parole «, con facoltà di successiva cessione» sono soppresse e dopo le parole «gli altri intermediari finanziari» sono inserite le seguenti: «, senza facoltà di successiva cessione»;

b) all’articolo 122, comma 1, dopo le parole «altri intermediari finanziari» sono inserite le seguenti: «, senza facoltà di successiva cessione».

2. I crediti che alla data del 7 febbraio 2022 sono stati precedentemente oggetto di una delle opzioni di cui al comma 1 dell’articolo 121 del decreto-legge n. 34 del 2020, ovvero dell’opzione di cui al comma 1 dell’articolo 122 del medesimo decreto-legge n. 34 del 2020, possono costituire oggetto esclusivamente di una ulteriore cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, nei termini ivi previsti.

3. Sono nulli:

a) i contratti di cessione conclusi in violazione delle disposizioni di cui all’articolo 121, comma 1, del decreto-legge n. 34 del 2020, come modificato dal comma 1, lettera a), del presente articolo;
b) i contratti di cessione conclusi in violazione delle disposizioni di cui all’articolo 122, comma 1, del decreto-legge n. 34 del 2020, come modificato dal comma 1, lettera b), del presente articolo;
c) i contratti di cessione conclusi in violazione delle disposizioni di cui al comma 2.


Link al testo del decreto-legge 27 gennaio 2022, n. 4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico», pubblicato nella Gazzetta Ufficiale n. 21 del 27 gennaio 2022


Ok dalla Commissione Ue per gli esoneri contributivi per giovani, donne e Sud

Con messaggio del 26 gennaio 2022, n. 403 (di seguito riportato), l’Inps ha reso noto che le agevolazioni relative agli esoneri contributivi per l’occupazione giovanile, per l’occupazione femminile e a quella denominata Decontribuzione Sud sono prorogate fino al 30 giugno 2022.

Le misure, contenute nella Legge di bilancio 2021, sono state autorizzate dalla Commissione europea che ne ha prorogato l’applicabilità e ha innalzato i massimali di erogazione degli aiuti temporanei concedibili.

Di conseguenza, le agevolazioni potranno riferirsi anche agli eventi incentivati (assunzioni/trasformazioni a tempo indeterminato di rapporti a termine di giovani under 36 o di donne svantaggiate) che si verificheranno nel periodo 1° gennaio – 30 giugno 2022, nonché alla Decontribuzione Sud, che potrà essere applicata fino al mese di competenza giugno 2022.

Il messaggio rinvia alle disposizioni già emanate dall’Istituto per le modalità di fruizione delle agevolazioni in questione.


Il testo completo del messaggio Inps n. 403 del 26 gennaio 2021


Oggetto: LAVORO – Proroga delle misure di cui all’articolo 1, commi da 10 a 15 (esonero per l’occupazione giovanile), da 16 a 19 (esonero per l’occupazione femminile) e da 161 a 168 (c.d. Decontribuzione sud), della legge 30 dicembre 2020, n. 178, recante “Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023”, sino al 30 giugno 2022. Aumento dei massimali di aiuto concedibili


La legge 30 dicembre 2020, n. 178 (legge di Bilancio 2021), ha, tra l’altro, disciplinato speciali misure agevolative volte all’assunzione di giovani che non abbiano compiuto il trentaseiesimo anno di età (articolo 1, commi da 10 a 15) e di donne svantaggiate (articolo 1, commi da 16 a 19), nonché al mantenimento dell’occupazione nelle Regioni del Mezzogiorno (articolo 1, commi da 161 a 168).

I suddetti esoneri, secondo quanto previsto dall’articolo 1, commi 14, 18, 164 e 165 della legge n. 178/2020, sono concessi ai sensi della sezione 3.1 della comunicazione della Commissione europea C(2020) 1863 final del 19 marzo 2020, e successive modificazioni, recante: “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19” (c.d. Temporary Framework), nei limiti e alle condizioni di cui alla medesima comunicazione; pertanto, essi sono soggetti all’autorizzazione della Commissione europea, ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea.

In conformità a quanto illustrato, le Autorità italiane hanno notificato le misure in trattazione alla Commissione europea, la quale ha autorizzato:

– la decontribuzione di cui all’articolo 1, commi da 161 a 168, della legge n. 178/2020, con la decisione C(2021) 1220 final del 18 febbraio 2021, fino al 31 dicembre 2021;

– l’esonero di cui all’articolo 1, commi da 10 a 15, della medesima legge, per le assunzioni/trasformazioni a tempo indeterminato effettuate entro il 31 dicembre 2021, con la decisione C(2021) 6827 final del 16 settembre 2021;

– l’esonero di cui all’articolo 1, commi da 16 a 19, della medesima legge, con decisione C(2021) 7863 final del 27 ottobre 2021, per le assunzioni/trasformazioni effettuate entro il 31 dicembre 2021.

Ciò premesso, con il presente messaggio si comunica che la Commissione europea, in data 11 gennaio 2022, con la decisione C(2022) 171 final, ha prorogato l’applicabilità delle agevolazioni in oggetto al 30 giugno 2022, termine finale di operatività del Temporary Framework.

Di conseguenza, i benefici in oggetto potranno trovare applicazione anche in riferimento agli eventi incentivati (assunzioni/trasformazioni a tempo indeterminato di rapporti a termine di giovani under 36 o di donne svantaggiate) che si verificheranno nel periodo ricompreso tra il 1° gennaio 2022 e il 30 giugno 2022, nonché alla Decontribuzione Sud, che potrà essere applicata fino al mese di competenza giugno 2022.

Si precisa, inoltre, che la Commissione europea, con la sesta modifica del Temporary Framework, ha previsto che il massimale di erogazione degli aiuti temporanei di cui alla sezione 3.1 della comunicazione della Commissione europea C(2020) 1863 final del 19 marzo 2020, è innalzato a:

– 290.000 euro per le imprese operanti nella produzione primaria di prodotti agricoli;

– 345.000 euro per le imprese operanti nel settore della pesca e dell’acquacoltura;

– 2,3 milioni di euro per le imprese operanti in tutti gli altri settori (1).

Pertanto, ai fini della legittima applicazione dei benefici in trattazione, dovrà tenersi conto dei nuovi massimali.

Ai fini della corretta esposizione dei benefici riguardanti le agenzie di somministrazione, relativamente alla posizione per i lavoratori assunti per essere impegnati presso l’impresa utilizzatrice (posizione contributiva contraddistinta dal CSC 7.07.08 e dal CA 9A) si precisa che, anche per la Decontribuzione Sud, come già indicato per l’esonero giovani e per l’esonero donne, dovrà essere concatenato alla data di assunzione/trasformazione il numero di matricola dell’azienda utilizzatrice, nel seguente formato AAAAMMGGMMMMMMMMMM (18 caratteri, ad esempio: 202106091234567890).

Infine, con specifico riferimento all’agevolazione per l’assunzione/trasformazione di donne di qualsiasi età che svolgono professioni o attività lavorative in settori economici caratterizzati da un’accentuata disparità occupazionale di genere e «prive di un impiego regolarmente retribuito da almeno sei mesi», si precisa che, per l’individuazione dei settori e delle professioni validi per il 2022, è necessario fare riferimento al decreto del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, 17 dicembre 2021, n. 402.

Si rinvia alle disposizioni già emanate dall’Istituto con riferimento alle modalità di fruizione delle misure in oggetto.


(1) Al riguardo, si rammenta che gli esoneri in trattazione non possono essere riconosciuti nei riguardi delle imprese del settore finanziario, in quanto non rientranti nell’ambito di applicazione della comunicazione C(2020) 1863 final del 19 marzo 2020, e successive modificazioni. Nello specifico, le imprese operanti nel settore finanziario escluse dall’esonero sono quelle che svolgono le attività indicate nella classificazione NACE alla sezione “K” – Financial and insurance activities. Si evidenzia che la sezione “K” della NACE, con le relative divisioni (codice a 2 cifre), gruppi (codice a 3 cifre) e classi (codice a 4 cifre), corrisponde a quella dell’Ateco2007. Tutti i codici Ateco (a 6 cifre), rientranti nelle divisioni 64, 65 e 66, fanno parte della sezione “K” della classificazione Ateco2007.


L’ Agenzia delle entrate fa il punto sulla disciplina dei “disallineamenti da ibridi” prevista dal decreto Atad

È disponibile online la circolare n. 2/E, con cui l’Agenzia fa il punto sulla disciplina dei “disallineamenti da ibridi” prevista dal decreto Atad. Il testo della circolare tiene conto dei numerosi contributi inviati dagli operatori nell’ambito della consultazione pubblica sullo schema di documento che era stata avviata lo scorso ottobre e chiusa il 19 novembre 2021. Dopo i chiarimenti già forniti in materia di controlled foreign companies con la circolare n. 18/E del 27 dicembre 2021, il nuovo documento di prassi fa luce sulla disciplina prevista dagli articoli da 6 a 11 del D.Lgs. n. 142/2018 (Decreto di recepimento della Direttiva Atad come modificata dalla Direttiva Ue n. 2017/952), dando indicazioni sull’attuazione delle norme che prevedono forme di reazione ai disallineamenti da ibridi. Tra gli ulteriori aspetti trattati, anche la duplicazione (“double dip” o “foreign tax credit generator”) del credito d’imposta per redditi prodotti all’estero e il coordinamento delle disposizioni che mirano a eliminare gli effetti derivanti dai disallineamenti da ibridi.


Le norme di reazione al disallineamento da ibridi


La circolare si sofferma sulle norme di reazione, che variano a seconda del ruolo ricoperto dal soggetto passivo nell’ambito dell’operazione posta in essere e dell’effetto o disallineamento che si genera e si suddividono in due categorie: quelle che agiscono sulla “causa ibrida” e quelle che neutralizzano gli “effetti ibridi”. I presupposti necessari all’attivazione delle norme di reazione che agiscono sugli effetti ibridi sono tre: la presenza di un disallineamento, ossia un effetto di doppia deduzione o di deduzione senza inclusione; la presenza di una causa ibrida, secondo le fattispecie tipiche previste dal Decreto Atad, e l’elemento soggettivo. Il documento di prassi affronta diverse casistiche fornendo schemi ed esempi pratici.


Double dip e coordinamento delle discipline


Anche se non rientra in senso stretto nelle fattispecie dei disallineamenti da ibridi, la circolare tratta anche il tema della duplicazione (“double dip” o “foreign tax credit generator”) del credito d’imposta per redditi prodotti all’estero come rimedio contro la doppia imposizione giuridica e fornisce chiarimenti sul coordinamento delle disposizioni che mirano a eliminare gli effetti derivanti da disallineamenti da ibridi. Su questo fronte, è prevista una gerarchia nell’applicazione delle reazioni primaria e secondaria volta ad evitare fenomeni di doppia imposizione: in particolare, il compito di rimuovere gli effetti spetta in primo luogo alla giurisdizione chiamata ad applicare la reazione primaria. Solo in assenza di tale previsione emergeranno i presupposti per l’applicazione della reazione secondaria da parte dell’altra giurisdizione.

Infine, viene chiarito che le disposizioni anti ibridi hanno natura di “norme di sistema” e non di “norme antiabuso” e, pertanto, non possono essere oggetto di disapplicazione a seguito di interpello disapplicativo.

 (Così, comunicato Stampa Agenzia delle Entrate del 26 gennaio 2022)


PensAMi: è online il nuovo simulatore Inps degli scenari pensionistici

È online “PensAMi” il nuovo simulatore ideato per affiancare e accompagnare gli utenti a comprendere il proprio futuro pensionistico.

“PensAMi” permette a tutti, senza autenticazione, di verificare i possibili scenari pensionistici considerata l’attività lavorativa svolta.

Rispondendo a poche domande, l’utente ha subito accesso alle informazioni sulle principali prestazioni pensionistiche a cui potrebbe aver diritto, alla data alla quale potrebbe accedere alla pensione, e ai dettagli sulle modalità di calcolo applicate.

Nell’ultimo step si può verificare se attraverso alcuni istituti, come il servizio militare, si può incidere sulla pensione futura.

“PensAMi” è stato progettato mettendo l’utente al centro, in modo da garantire la massima facilità d’uso. Durante tutto il percorso, sono presenti note informative per chiarire dubbi e link alle schede prestazioni per approfondire.

Il servizio è aggiornato alle ultime novità legislative (legge 30 dicembre 2021, n. 234) in materia di accesso alla pensione anticipata (Opzione donna e pensione “Quota 102”).


Come funziona?


Il simulatore è articolato in tre livelli. Per ogni livello, troverai alcune domande che ci permetteranno di acquisire le informazioni utili per definire uno scenario pensionistico personalizzato. Al termine di ogni livello potrai accedere al riepilogo del tuo scenario pensionistico, sulla base delle risposte fornite. Alla fine di ogni livello, potrai decidere se fermarti o andare avanti al livello successivo, fino al terzo, per approfondire e definire ulteriormente il tuo scenario. Al primo livello scoprirai a quali pensioni hai diritto sulla base dell’intera contribuzione indicata ed il sistema di calcolo applicato. Al secondo livello scoprirai da quale data potrai andare in pensione tenendo conto della contribuzione presente in ciascuna gestione. Al terzo livello scoprirai se puoi anticipare l’accesso a pensione.


Fonte: sito dell’INPS – https://www.inps.it


Ecobonus, Sismabonus e Bonus ristrutturazioni. Dai Commercialisti le check list per guidare i professionisti al rilascio del visto di conformità

Ecobonus, Sismabonus e Bonus ristrutturazioni. Le guide per i professionisti scaricabili gratuitamente dal sito della Fondazione nazionale della categoria

Tre check list che forniscono una guida ai professionisti incaricati del rilascio del visto di conformità in relazione agli interventi che danno diritto all’“Ecobonus”, al “Sismabonus” e al “Bonus ristrutturazioni” nella versione ordinaria. Le ha pubblicate oggi la Fondazione nazionale dei commercialisti, fornendo uno strumento utile per verificare la presenza della documentazione necessaria per l’apposizione del visto. I tre documenti sono scaricabili gratuitamente in versione editabile sul sito della stessa Fondazione (www.fondazionenazionalecommercialisti.it).

La legge di bilancio 2022, ha prorogato, per le spese sostenute negli anni 2022, 2023 e 2024, la facoltà di optare per la cessione del credito relativo alla detrazione spettante o per il c.d. “sconto in fattura”.

Nei casi in cui il beneficiario intenda avvalersi di una delle predette opzioni, la legge di bilancio, al fine di arginare possibili abusi, ha esteso altresì alle detrazioni edilizie ordinarie – tra cui l’“Ecobonus”, il “Sismabonus” e il “Bonus ristrutturazioni” – l’obbligo, già previsto per gli interventi rientranti nel c.d. Superbonus 110%, di dotarsi del visto di conformità e dell’asseverazione della congruità delle spese sostenute, fatti salvi gli interventi minori (comunque diversi da quelli rientranti nel c.d. Bonus facciate), intendendosi per tali gli interventi classificati come attività di edilizia libera e quelli di importo complessivo non superiore a 10.000 euro.

Per gli interventi ammessi ai bonus diversi dal Superbonus 110%, l’obbligo del visto e dell’asseverazione è stato infine previsto anche in caso di cessione delle rate residue non fruite delle detrazioni riferite alle spese sostenute nell’anno 2020, il cui accordo di cessione sia stato perfezionato a decorrere dal 12 novembre 2021.

La Fondazione nazionale dei commercialisti sottolinea come le tre check list rappresentano strumenti di supporto per il professionista di carattere generale, che non possono ritenersi comunque esaustivi circa i controlli da effettuare.

Spetta infatti esclusivamente al professionista incaricato verificare, caso per caso, la conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta e che è necessaria ai fini della valida apposizione del visto di conformità.

(Così, comunicato stampa 26 gennaio 2022 della Fondazione nazionale dei commercialisti)


Allegati (Link al sito: www.fondazionenazionalecommercialisti.it).

Check list Ecobonus

Check list Bonus ristrutturazioni

Check list Sismabonus


Canone TV 2021 utenze speciali. Istituito il codice tributo per il recupero tramite compensazione

L’Agenzia delle Entrate ha istituito il codice tributo per l’utilizzo in compensazione del credito d’imposta previsto dal D.L. sostegni a favore delle strutture ricettive, di somministrazione e consumo di bevande in locali pubblici o aperti al pubblico, comprese le attività similari svolte da enti del Terzo settore, esonerate dal versamento del canone tv per l’anno 2021.

I contribuenti interessati che hanno effettuato il versamento del canone speciale entro e non oltre il 22 marzo 2021 potranno recuperare tale somma in compensazione, tramite il modello F24, utilizzando il nuovo codice tributo “6958” istituito con la risoluzione n. 6/E di oggi (di seguito riportata).

Ciascun beneficiario può visualizzare il credito di imposta fruibile tramite il proprio cassetto fiscale.

Il codice tributo va inserito nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, o, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento”, invece, deve essere sempre indicato il valore “2021”. (Così, comunicato stampa Agenzia delle entrate del 25 gennaio 2022)


Il testo della risoluzione dell’Agenzia delle Entrate n. 6 del 25 gennaio 2022, con oggetto: RISCOSSIONE – CANONE SPECIALE RAI – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta di cui all’articolo 6 del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69

L’articolo 6, comma 5, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, prevede che «Per l’anno 2021, le strutture ricettive nonché di somministrazione e consumo di bevande in locali pubblici o aperti al pubblico, comprese le attività similari svolte da enti del Terzo settore, sono esonerate dal versamento del canone di abbonamento alle radioaudizioni di cui al regio decreto-legge 21 febbraio 1938, n. 246, convertito dalla legge 4 giugno 1938, n. 880.».

Il successivo comma 6 del citato articolo 6 prevede, tra l’altro, il riconoscimento di “[…] un credito d’imposta pari al 100 per cento dell’eventuale versamento del canone di cui al comma 5 intervenuto antecedentemente alla data di entrata in vigore del presente decreto […]”.

Tanto premesso, per consentire ai beneficiari – ovvero a coloro che hanno effettuato il versamento del canone speciale 2021 entro e non oltre il 22 marzo 2021 – l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, è istituito il seguente codice tributo:

“6958” denominato “CREDITO D’IMPOSTA CANONE SPECIALE RAI – art. 6, c. 6, del decreto-legge 22 marzo 2021, n. 41”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” del modello F24 deve essere sempre indicato il valore “2021”.

Al fine di controllare che la fruizione del credito d’imposta avvenga nei limiti dell’importo spettante, il credito stesso è utilizzabile dai beneficiari esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241. Il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento. Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso, pena lo scarto del modello F24.

Ciascun beneficiario può visualizzare il credito d’imposta fruibile tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate. I soggetti beneficiari del credito e i relativi importi sono stati trasmessi dalla RAI- Radiotelevisione italiana S.p.A.; pertanto, eventuali richieste di chiarimenti in proposito dovranno essere rivolte alla stessa RAI, inviando apposita comunicazione all’indirizzo PEC dell’ufficio RAI della propria regione, reperibile alla pagina web http://www.canone.rai.it/Speciali/SediSpeciali.aspx.


SOMMARIO – Finanza & Fisco n. 42/43 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

Modelli dichiarativi ai fini IVA


Dichiarazione IVA 2022. Le principali novità

Con la pubblicazione sul sito internet dell’Agenzia delle Entrate del Provvedimento del 14 gennaio 2022, prot. n. 11160/2022, di approvazione della dichiarazione annuale IVA, per i soggetti passivi IVA si apre stagione dichiarativa 2022

Il nuovo modello deve essere utilizzato per presentare la dichiarazione IVA concernente l’anno d’imposta 2021. La dichiarazione IVA deve essere presentata nel periodo compreso tra il 1° febbraio e il 2 maggio 2022.
Continua a leggere →

.

La dichiarazione annuale IVA 2022


Istruzioni e modelli per la dichiarazione IVA relativa all’anno 2021

Il testo del Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11160/2022: «Approvazione dei modelli di dichiarazione IVA/2022 concernenti l’anno 2021, con le relative istruzioni, da presentare nell’anno 2022 ai fini dell’imposta sul valore aggiunto»

I documenti sono integrati dai link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Le principali novità della dichiarazione IVA 2022 relativa all’anno 2021

Con la pubblicazione sul sito internet dell’Agenzia delle Entrate del Provvedimento del 14 gennaio 2022, prot. n. 11160/2022, di approvazione della dichiarazione annuale IVA, per i soggetti passivi IVA si apre stagione dichiarativa 2022.

Il nuovo modello deve essere utilizzato per presentare la dichiarazione IVA concernente l’anno d’imposta 2021. La dichiarazione IVA, deve essere presentata nel periodo compreso tra il 1° febbraio e il 2 maggio 2022. Tuttavia, per i contribuenti che intendono avvalersi della facoltà prevista dall’articolo 21-bis del decreto-legge n. 78 del 2010, come modificato dall’articolo 12-quater del decreto-legge n. 34 del 2019, di comunicare con la dichiarazione annuale i dati contabili riepilogativi delle liquidazioni periodiche relative al quarto trimestre 2021, la dichiarazione annuale deve essere presentata entro il mese di febbraio 2022.

In tema di termini, si ricorda che l’articolo 17, comma 1, del D.Lgs. n. 241 del 1997, prevede che l’utilizzo in compensazione del credito IVA annuale in misura superiore a 5.000 euro può essere effettuato a partire dal decimo giorno successivo a quello di presentazione della dichiarazione da cui emerge. Inoltre, il comma 1, lett. a), n. 7, dell’art. 10 del decreto-legge n. 78 del 2009, subordina l’utilizzo in compensazione del credito IVA annuale per importi superiori a 5.000 euro alla presenza del visto di conformità nella dichiarazione.

Tra le novità della nuova dichiarazione, da presentare, come anticipato, entro il 2 maggio, l’introduzione di nuovi campi per indicare le percentuali di compensazione applicate dagli agricoltori nell’ambito del regime speciale loro riservato e per le operazioni riguardanti beni e servizi necessari per il contenimento e la gestione dell’emergenza epidemiologica da Covid-19; nuove regole, inoltre, per l’applicazione dell’imposta nell’e-commerce.


Di seguito, le principali modifiche introdotte nei modelli di dichiarazione IVA/2022.


Quadro VA – Informazioni e dati relativi all’attività


Dati relativi agli importi sospesi a seguito dell’emergenza sanitaria da COVID-19 – Sospensione dei versamenti per le federazioni sportive nazionali, gli enti di promozione sportiva e le, associazioni e società sportive professionistiche e dilettantistiche

Nella sezione 2, il Rigo VA16 riservato alle federazioni sportive nazionali, enti di promozione sportiva e associazioni e società sportive professionistiche e dilettantistiche con domicilio fiscale, sede legale o sede operativa nel territorio dello Stato che operando nell’ambito di competizioni sportive in corso di svolgimento ai sensi del D.P.C.M. 24 ottobre 2020, hanno usufruito della sospensione dei versamenti IVA in scadenza nei mesi di gennaio e febbraio 2021 disposta dall’articolo 1, comma 36, lettera c), della legge n. 178 del 2020. Nel rigo va indicato l’ammontare complessivo dei versamenti sospesi.

Il rigo va compilato anche dalle società, in possesso delle caratteristiche che consentono individualmente di beneficiare delle disposizioni di sospensione emanate a seguito dell’emergenza sanitaria da COVID-19, che abbiano partecipato nel 2021 ad una procedura di liquidazione IVA di gruppo consentendo a detta procedura di escludere dalla liquidazione periodica di gruppo la componente a debito riferibile a dette società oppure di sospendere l’intero versamento della procedura stessa (cfr. circolare 11/E del 6 maggio 2020, risposta 2.16)


Quadro VE – Operazioni attive e determinazione del volume d’affari


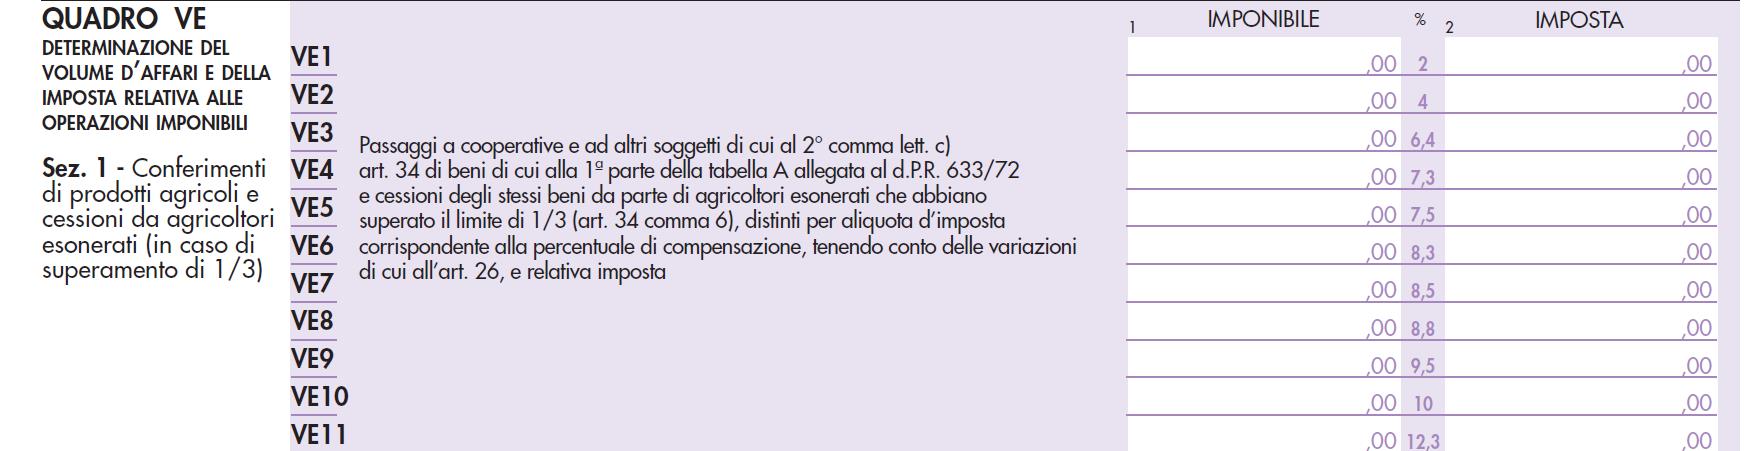
Nella sezione 1, rigo VE3, la percentuale di compensazione del 6 per cento è stata sostituita con la percentuale del 6,4 per cento, prevista dal decreto ministeriale 19 dicembre 2021. Inoltre, sono state eliminate le percentuali di compensazione del 7,65 e 7,95 per cento, sostituite con la percentuale di compensazione del 9,5 per cento dall’articolo 68 del decreto-legge 25 maggio 2021, n. 73, conv., con mod., dalla legge 23 luglio 2021, n. 106, cd. Decreto Sostegni-bis. Conseguentemente i righi della sezione sono stati rinumerati.


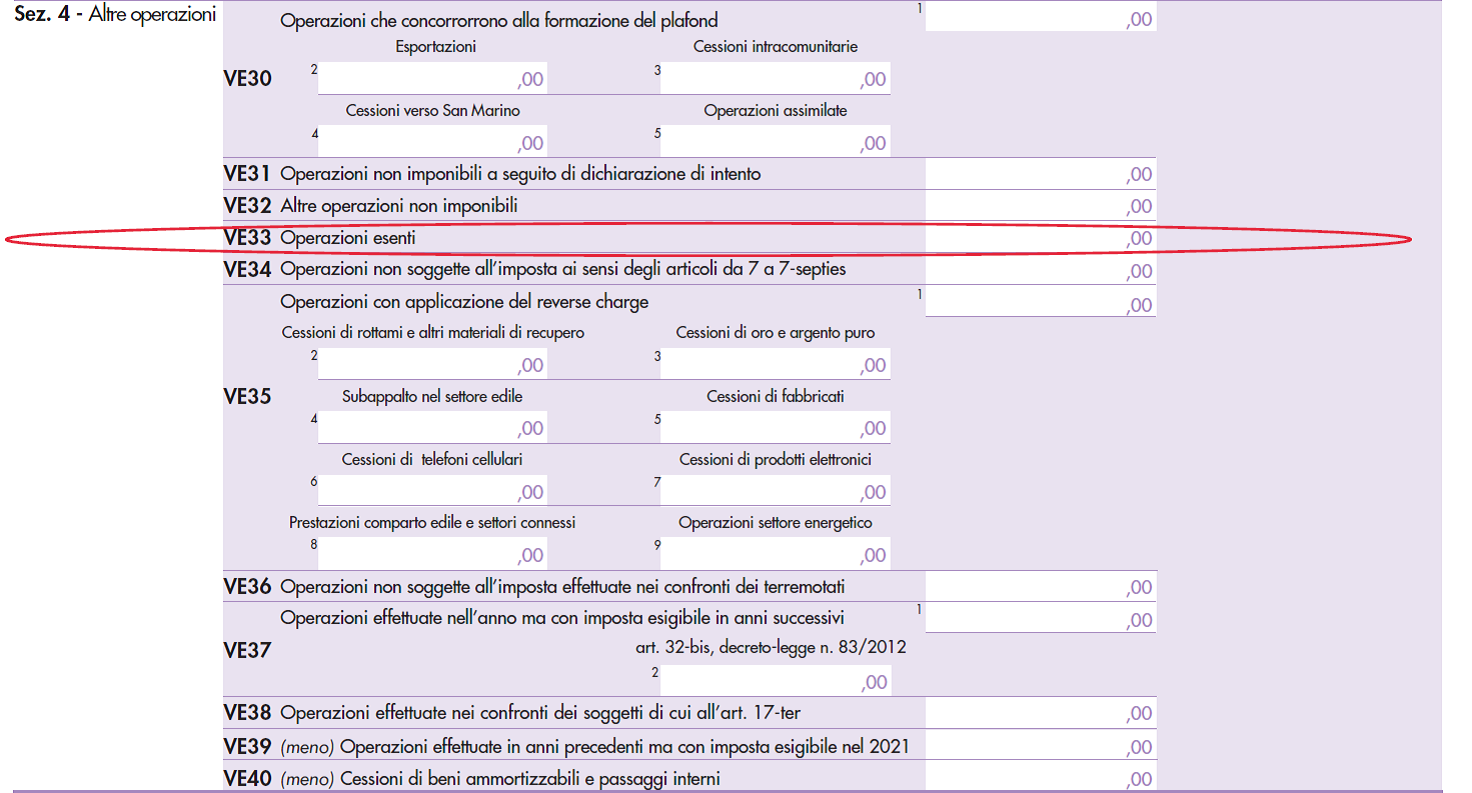
Nella sezione 4, il Rigo VE33 per indicare l’ammontare delle operazioni esenti di cui all’art. 10. Nel rigo vanno indicate anche le operazioni esenti di cui all’art. 1, commi 452 e 453, della legge n. 178 del 2020. I contribuenti per i quali ha avuto effetto, per l’anno 2021, la dispensa di cui all’art. 36-bis dagli obblighi di fatturazione e di registrazione relativamente alle operazioni esenti, devono indicare in questo rigo esclusivamente le operazioni di cui ai nn. 11, 18 e 19, e al terzo comma dell’art. 10 per le quali resta in ogni caso fermo l’obbligo di fatturazione e registrazione (vedi infra).


Quadro VF – Operazioni passive e IVA ammessa in detrazione


Nella sezione 1, rigo VF4, la percentuale di compensazione del 6 per cento è stata sostituita con la percentuale del 6,4 per cento, prevista dal decreto ministeriale 19 dicembre 2021. Inoltre, sono state eliminate le percentuali di compensazione del 7,65 e 7,95 per cento, sostituite con la percentuale di compensazione del 9,5 per cento dall’articolo 68, comma 1, del decreto-legge 25 maggio 2021, n. 73, conv., con mod., dalla legge 23 luglio 2021, n. 106, cd. Decreto Sostegni-bis. Conseguentemente i righi della sezione e anche i righi della sezione 2 sono stati rinumerati.

Nella sezione 3-A, rigo VF34, il campo 7 è stato ridenominato “Operazioni esenti art. 19, co.3, lett. a-bis) e d-bis)” per consentire l’indicazione delle operazioni esenti di cui all’articolo 10, terzo comma, equiparate alle operazioni imponibili ai fini della detrazione.


Si ricorda che l’articolo 1 del Decreto Legislativo 25 maggio 2021, n. 83 (in “Finanza & Fisco” n. 23/2021, pag. pag. 1409), ha modificato in più punti la disciplina dell’imposta sul valore aggiunto in materia di e-commerce transfrontaliero, introducendo un regime IVA applicabile alle cessioni a distanza facilitate dalle interfacce elettroniche. Nel dettaglio, per quello che interessa ai fini della comprensione della ratio della modifiche al campo 7 del rigo VF34, con il comma 1, lett. a), del citato art. 1 del D.Lgs. n. 183/2021 è stato introdotto un nuovo articolo 2-bis nel decreto IVA (Cessioni di beni facilitate dalle interfacce elettroniche) al fine di prevede che le cessioni di beni si considerano effettuate dal soggetto passivo che le facilita tramite l’uso di un’interfaccia elettronica (un mercato virtuale, una piattaforma, un portale o mezzi analoghi), allorché riguardino:

  • le vendite a distanza intracomunitarie di beni di cui all’articolo 38-bis, commi 1 e 3, del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427;
  • le cessioni di beni con partenza e arrivo della spedizione o del trasporto nel territorio dello stesso Stato membro a destinazione di non soggetti passivi, effettuate da soggetti passivi non stabiliti nell’Unione europea;
  • le vendite a distanza di beni importati da territori terzi o da paesi terzi, di cui all’articolo 38-bis, commi 2 e 3, del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427, in spedizioni di valore intrinseco non superiore a 150 euro. Il comma 2, del nuovo articolo 2-bis del D.P.R. n. 633/72, infine, chiarisce che la presunzione in capo alla piattaforma riguarda, oltre alla cessione, anche l’acquisto.

Nello stesso tempo, con la successiva lett. d), per mezzo dell’introduzione di un nuovo comma (il terzo) all’articolo 10, del D.P.R. n. 633/72 (Operazioni esenti dall’imposta) stabilito che sono esenti dall’IVA le cessioni di beni effettuate nei confronti di un soggetto passivo che si considera cessionario e rivenditore di detti beni come previsto dal sopra citato nuovo articolo 2-bis, comma 1, lettera a) del D.P.R 633/72. Di conseguenza, con la lettera e) inserita una nuova lettera d-bis) all’articolo 19, comma 3, del D.P.R. n. 633/72 (Detrazione) per sancire il diritto alla detrazione dell’IVA relativa ai beni e servizi acquistati o importati nei confronti del fornitore “presunto” e con la lettera f), modificando l’articolo 36-bis, del D.P.R. n. 633/72 (Dispensa da adempimenti per le operazioni esenti) stabilito l’obbligo di fatturazione per la cessione “presunta” nel caso di vendite a distanza intracomunitarie di beni e di vendite domestiche facilitate da piattaforma indicate nell’introdotto comma 3 dell’articolo 10 del medesimo D.P.R. n. 633/72.


Inoltre, il campo 9, quest’anno, è denominato “Operazioni esenti legge n. 178/2020” per tenere conto in sede di determinazione della percentuale di detrazione delle operazioni di cui all’articolo 1, commi 452 e 453 della legge n. 178 del 2020. Si ricorda che i commi 452 e 453 della legge di bilancio 2021 (legge n. 178 del 2020) hanno concesso l’esenzione IVA, con diritto alla detrazione dell’imposta (ai sensi dell’articolo 19, comma 1, del D.P.R. 26 ottobre 1972, n. 633), per i vaccini COVID-19 e per i kit diagnostici.


Nella sezione 3-B, rigo VF41, la percentuale di compensazione del 6 per cento è stata sostituita con la percentuale del 6,4 per cento, prevista dal decreto ministeriale 19 dicembre 2021. Inoltre, sono state eliminate le percentuali di compensazione del 7,65 e 7,95 per cento, sostituite con la percentuale di compensazione del 9,5 per cento dall’articolo 68, comma 1, decreto-legge 25 maggio 2021, n. 73, conv., con mod., dalla legge 23 luglio 2021, n. 106, cd. Decreto Sostegni-bis. Conseguentemente i righi dello scorso anno da VF44 a VF50 sono stati rinumerati.


Quadro VO – Comunicazione delle opzioni e revoche


Nella sezione 1, i righi VO10 e VO11 sono stati ridenominati “Vendite a distanza intracomunitarie di beni – Art. 41, primo comma, lett. b), D.L. n. 331 del 1993” per tenere conto delle modifiche introdotte nel decreto-legge n. 331 del 1993 dal decreto legislativo n. 83 del 2021 (in “Finanza & Fisco” n. 23/2021, pag. pag. 1409).


Il Rigo VO10, è destinato ai contribuenti che effettuano vendite a distanza intracomunitarie di beni, i quali hanno effettuato nell’anno precedente prestazioni di servizi di cui all’articolo 7-octies, comma 3, lettera b), e vendite a distanza intracomunitarie di beni per un ammontare complessivo, al netto dell’imposta sul valore aggiunto, non superiore a 10.000 euro che esercitano l’opzione, a partire dal 2021, per l’applicazione dell’IVA nello Stato comunitario di destinazione dei beni barrando la casella corrispondente. L’articolo 15 (Vendite a distanza) del decreto ministeriale 21 giugno 2021 (in “Finanza & Fisco” n. 25/2021, pag. pag. 1627) che disciplina i rapporti di scambio tra la Repubblica Italiana e la Repubblica di San Marino, prevede, per l’applicazione dell’IVA in detto Stato, una analoga opzione da parte degli operatori nazionali che effettuano le suddette cessioni nei confronti di privati residenti a San Marino. Le suddette opzioni hanno effetto a partire dal 2021 e sono valide fino a quando non siano revocate e, in ogni caso, per almeno due anni.

Le caselle indicate al rigo VO11 vanno barrate dai contribuenti che a partire dal 2021 intendono comunicare la revoca dell’opzione precedentemente richiesta.


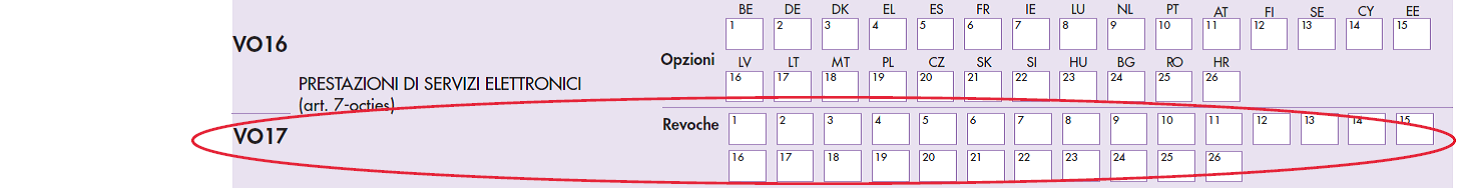
Inoltre, è stato introdotto il nuovo rigo VO17 per consentire ai soggetti che effettuano le prestazioni di servizi indicate nell’art. 7-octies nei confronti di committenti non soggetti passivi stabiliti in Stati membri dell’Unione europea diversi dall’Italia di comunicare la revoca dell’opzione in precedenza esercitata.


Si ricorda che l’articolo 1, comma 1, lett. c), del Decreto Legislativo 25 maggio 2021, n. 83 (in “Finanza & Fisco” n. 23/2021, pag. pag. 1409), ha modificato il citato l’articolo 7-octies del D.P.R. n. 633/72 (Territorialità – Disposizioni relative alle prestazioni di servizi di telecomunicazione, di teleradiodiffusione ed elettronici rese a committenti non soggetti passivi) nella parte in cui prevede la soglia di 10.000 euro entro la quale le prestazioni transfrontaliere di servizi telecomunicazione, di teleradiodiffusione ed elettronici rese a committenti non soggetti passivi d’imposta stabiliti nella UE sono tassate nello stato di stabilimento del prestatore. Con la modifica introdotta viene incluso nel limite di 10.000 euro annui anche l’ammontare delle vendite a distanza intracomunitarie di beni nell’Unione europea, di cui al richiamato articolo 38-bis, commi 1 e 3, del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427.


QUADRO VX – Determinazione dell’IVA da versare o a credito


Nel rigo VX4 è stato eliminato il campo 6 riservato ai subappaltatori. L’abrogato campo 6 era riservato ai subappaltatori che nell’anno precedente avevano registrato un volume d’affari costituito per almeno l’80 per cento da prestazioni rese in esecuzione di contratti di subappalto nei confronti dei quali, per effetto dell’art. 35, comma 6-ter, del decreto-legge 4 luglio 2006, n. 223, convertito dalla legge 4 agosto 2006, n. 248 il limite annuo per la compensazione è elevato ad un milione di euro. Ora a seguito dell’innalzamento generalizzato del limite il citato campo è stato eliminato.


A regime il nuovo limite di compensazione orizzontale fissato a 2 milioni di euro nel 2021


Si ricorda che il comma 72 dell’articolo 1, della Legge 30 dicembre 2021, n. 234, ha modificato a decorrere dal 2022 il limite annuo dei crediti di imposta e dei contributi compensabili, elevandolo a 2 milioni di euro. La norma in esame disponendo che, a decorrere dal 1° gennaio 2022, il limite previsto dall’articolo 34, comma 1, primo periodo, della legge 23 dicembre 2000, n. 388, è elevato a 2 milioni di euro, stabilizza la misura. La disposizione in esame eleva il limite previsto dall’articolo 34, comma 1 (primo periodo), della legge 23 dicembre 2000, n. 388, fissato: in 1 miliardo di lire (516 mila euro) per ciascun anno solare e successivamente aumentato a 700.000 euro (art. 9, comma 2, D.L. n. 35 del 2013); incrementato ulteriormente per l’anno 2020 a 1 milione di euro (art. 147 del D.L. n. 34 del 2020) e successivamente per il solo anno 2021, portato a 2 milioni di euro (art. 22 del D.L. n. 73 del 2021)


Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11160/2022, recante: «Approvazione dei modelli di dichiarazione IVA/2022 concernenti l’anno 2021, con le relative istruzioni, da presentare nell’anno 2022 ai fini dell’imposta sul valore aggiunto», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Il Mef conferma le percentuali di compensazione IVA applicabili al legno e alla legna da ardere

Pubblicato nella Gazzetta Ufficiale n. 308 del 29 dicembre 2021, il decreto del Ministro dell’economia e delle finanze emanato di concerto con il Ministro delle politiche agricole alimentari e forestali 19 dicembre 2021, recante: «Proroga delle percentuali di compensazione di cui all’articolo 34, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, applicabili al legno e alla legna da ardere».

Il decreto, conferma per il 2021 l’incremento di talune percentuali di compensazione per la detrazione forfetizzata. In particolare, conferma le percentuali di compensazione di cui all’art. 34 del D.P.R. n. 633 del 1972, e successive modificazioni, già stabilite con il decreto Mef emanato di concerto con il MiPAAF, il 5 febbraio 2021, per l’anno 2020, per i seguenti prodotti o gruppi di prodotti, compresi nella tabella A, parte prima, allegata allo stesso decreto n. 633 del 1972, nelle seguenti misure:

  • prodotti di cui al numero 43) «legna da ardere in tondelli, ceppi, ramaglie o fascine; cascami di legno compresa la segatura» (v.d. 44.01):..6,4 per cento;
  • prodotti di cui al numero 45) «legno semplicemente squadrato, escluso il legno tropicale» (v.d. 44.04):..6,4 per cento.

Le disposizioni del decreto hanno effetto dal 1° gennaio 2021

Link al testo decreto del Ministero dell’Economia e delle Finanze 19 dicembre 2021, recante: «Proroga delle percentuali di compensazione di cui all’articolo 34, comma 1, del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, applicabili al legno e alla legna da ardere», pubblicato nella Gazzetta Ufficiale n. 308 del 29 dicembre 2021


Sostegni e bollette. Il Cdm approva il nuovo decreto (il Sostegni Ter)

Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico (decreto-legge)

Il Consiglio dei Ministri, venerdì 21 gennaio 2022, su proposta del Presidente Mario Draghi e dei Ministri dell’economia e delle finanze Daniele Franco, dello sviluppo economico Giancarlo Giorgetti, del turismo Massimo Garavaglia, della transizione ecologica Roberto Cingolani, delle infrastrutture e della mobilità sostenibili Enrico Giovannini, delle politiche agricole alimentari e forestali Stefano Patuanelli, dell’istruzione Patrizio Bianchi, per l’innovazione tecnologica e la transizione digitale Vittorio Colao, della salute Roberto Speranza e del lavoro e delle politiche sociali Andrea Orlando, ha approvato un decreto-legge che introduce misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico.


Settori in difficoltà


Il decreto interviene a sostegno dei settori che sono stati chiusi a seguito della pandemia o ne sono stati fortemente danneggiato.

Tra essi i seguenti settori:

  • parchi tematici, acquari, parchi geologici e giardini zoologici;
  • attività di organizzazione di feste e cerimonie, wedding, hotellerie, ristorazione, catering, bar-caffè e gestione di piscine;
  • commercio dei prodotti tessili, della moda, del calzaturiero e della pelletteria, articoli di abbigliamento, calzature e articoli in pelle;
  • turismo, alloggi turistici, agenzie e tour operator, parchi divertimenti e parchi tematici, stabilimenti termali;
  • discoteche, sale giochi e biliardi, sale Bingo, musei e gestioni di stazioni per autobus, funicolari e seggiovie;
  • spettacolo, cinema e audiovisivo;
  • sport.

In particolare, si segnala:

  • l’istituzione al Mise un di “Fondo per il rilancio delle attività economiche di commercio al dettaglio” con una dotazione di 200 milioni per l’anno 2022 (Per poter beneficiare dei contributi a fondo perduto le imprese devono presentare un ammontare di ricavi riferito al 2019 non superiore a 2 milioni e aver subito una riduzione del fatturato nel 2021 non inferiore al 30% rispetto al 2019);
  • l’estensione del Fondo per il sostegno delle attività economiche particolarmente colpite, istituito con il decreto Sostegni, con uno stanziamento di 20 milioni da destinare ad interventi in favore dei parchi tematici, acquari, parchi geologici e giardini zoologici, 40 milioni per i settori del wedding, intrattenimento e e aumentato di 30 milioni il fondo dedicato alle discoteche e sale da ballo;
  • l’estensione del credito d’imposta del 30% sul valore delle rimanenze finali di magazzino delle attività manifatturiere e del commercio del settore tessile, della moda e degli accessori anche alle imprese che svolgono attività di commercio al dettaglio in esercizi specializzati di prodotti tessili, della moda, del calzaturiero e della pelletteria. Per la misura sono stanziati circa 100 milioni;
  • l’istituzione, di due fondi denominati, rispettivamente, “Fondo di parte capitale per gli interventi strutturali e funzionali in materia di biosicurezza” con una dotazione di 15 milioni di euro per l’anno 2022 e destinato al rafforzamento degli interventi strutturali e funzionali in materia di biosicurezza, e “Fondo di parte corrente per il sostegno della filiera suinicola”, con una dotazione di 35 milioni di euro per l’anno 2022 e destinato ad indennizzare gli operatori della filiera danneggiati.


Interventi sull’elettricità prodotta da impianti a fonti rinnovabili


5,5 miliardi contro il caro bollette nel primo trimestre 2022

Il decreto interviene anche per far fronte al caro bollette. L’esecutivo era già intervenuto sul primo trimestre 2022 stanziando 3,8 miliardi al fine di mitigare il rincaro del costo dell’energia, in particolar modo per le famiglie. Con il provvedimento di oggi, il governo interviene nuovamente con un ulteriore 1,7 miliardi, un totale nel periodo gennaio/marzo 2022 di 5,5 miliardi. Questo intervento odierno è maggiormente mirato a sostenere il mondo delle imprese.


Azzeramento oneri di sistema


La disposizione prevede che l’Autorità di regolazione per energia, reti e ambiente – ARERA, al fine di ridurre ulteriormente gli effetti degli aumenti dei prezzi nel settore elettrico, provveda ad annullare, per il primo trimestre 2022, le aliquote relative agli oneri generali di sistema applicate alle utenze con potenza disponibile pari o superiore a 16,5 Kw, anche connesse in media e alta/altissima tensione o per usi di illuminazione pubblica o di ricarica di veicoli elettrici in luoghi accessibili al pubblico.


Contributo d’imposta per energivori


La norma è volta a garantire alle imprese energivore una parziale compensazione degli extra costi per l’eccezionale innalzamento dei costi dell’energia.

A quelle che hanno subito un incremento del costo per KWh superiore al 30 per cento al medesimo periodo dell’anno 2019, derivante dalla particolare contingenza dovuta dall’innalzamento dei costi dell’energia in questione, è riconosciuto un contributo straordinario, sotto forma di credito di imposta, a parziale compensazione dei maggiori oneri sostenuti. Il beneficio è quantificato in misura pari al 20 per cento delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata nel primo trimestre 2022.


Extraprofitti rinnovabili


La norma vincola gli operatori che stanno producendo energia senza sopportare gli effetti dell’eccezionale aumento del prezzo dell’energia versino una differenza calcolata tenendo conto di prezzi equi ante-crisi.

Data la logica emergenziale a cui è ispirato, l’intervento ha una durata limitata. A partire dal 1° febbraio 2022 e fino al 31 dicembre 2022, sull’energia elettrica prodotta da impianti fotovoltaici di potenza superiore a 20 kW che beneficiano di tariffe fisse derivanti dal meccanismo del Conto Energia, non dipendenti dai prezzi di mercato, nonché sull’energia elettrica prodotta da impianti alimentati da fonte idroelettrica, geotermoelettrica ed eolica che non accedono a meccanismi di incentivazione tariffaria per differenza, è applicato un meccanismo di compensazione a due vie sul prezzo dell’energia affidato al GSE, il Gestore dei Servizi Energetici.


SOMMARIO – Finanza & Fisco n. 41 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Manovra 2022


Legge di Bilancio 2022
Legge 30 dicembre 2021, n. 234

La mappa delle disposizioni in materia fiscale e societaria o d’interesse per i professionisti e imprese

La guida alla normativa

Comma per comma, l’analisi normativa delle disposizioni in materia fiscale e societaria o d’interesse per i professionisti e imprese


Disposizioni attuative


Modello di cartella di pagamento


Addio all’aggio. Approvato il nuovo modello di cartella per i carichi affidati dal 1° gennaio 2022

Provvedimento del Direttore dell’Agenzia delle entrate del 17 gennaio 2022, prot. n. 14113/2022: «Approvazione del nuovo modello di cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602»


Primi chiarimenti


Indennità di disoccupazione per collaboratori (Dis-Coll)


Indennità di disoccupazione mensile “DIS-COLL” 2022. Istruzioni su requisiti, importo, calcolo e domanda

Circolare INPS – Direzione Centrale Ammortizzatori Sociali – n. 3 del 4 gennaio 2022: «LAVORO – Indennità di disoccupazione per i lavoratori con rapporto di collaborazione coordinata e continuativa – Riordino della normativa ordinaria in materia di ammortizzatori sociali – Disposizioni in materia di indennità di disoccupazione DIS-COLL – Art. 15, del D.Lgs. 04/03/2015, n. 22 – Art. 1, comma 223, della L. 30/12/2021, n. 234 (Legge di Bilancio 2022)»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Aiuti di Stato: in Gazzetta il decreto Mef per la verifica

Pubblicato nella Gazzetta Ufficiale n. 15 del 20 gennaio 2022, il decreto del Ministero dell’Economia e delle Finanze 11 dicembre 2021, recante: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69».

Il decreto, adottato in attuazione del comma 16 del citato articolo 1 del decreto-legge n. 41 del 2021 (c.d. “Decreto Sostegni”), definisce le modalità applicative finalizzate alla verifica del rispetto dei limiti e delle condizioni previsti dalle Sezioni 3.1 e 3.12 del Quadro temporaneo, nonché al monitoraggio e al controllo degli aiuti riconosciuti ai sensi delle predette Sezioni, tenuto anche conto delle richieste che la Commissione europea ha avanzato nel corso dell’iter di notifica delle citate disposizioni ai fini dell’adozione di una decisione positiva di autorizzazione.

I destinatari dei contributi ai fini della predetta verifica, dovranno presentare all’Agenzia delle entrate una dichiarazione sostitutiva di atto di notorietà avente ad oggetto il rispetto dei requisiti di cui alle predette Sezioni, nella quale attestano, inter alia, che l’importo complessivo degli aiuti fruiti non supera i massimali previsti, tenuto conto delle relazioni di controllo tra imprese rilevanti ai fini della definizione di “impresa unica” utilizzata in materia di aiuti di Stato. Con successivo provvedimento dell’Agenzia delle entrate saranno individuati i termini, le modalità e contenuto dell’autodichiarazione, comprese le modalità tecniche con cui l’Agenzia delle entrate renderà disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici.

Link al testo del decreto del Ministero dell’Economia e delle Finanze 11 dicembre 2021, recante: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69», pubblicato nella Gazzetta Ufficiale n. 15 del 20 gennaio 2022

Link al testo della relazione illustrativa del Decreto del Ministero dell’Economia e delle Finanze 11 dicembre 2021, recante: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69»


Nuova campagna di phishing tramite false disposizioni dell’Agenzia delle entrate a consegnare l’ultima dichiarazione redditi

Si riporta l’avviso del 19 gennaio 2022 dell’Agenzia delle entrate


È stata individuata una nuova campagna di phishing a danno dei cittadini, veicolata da false mail a nome dell’Agenzia (“Ufficio accertamenti”, “Direzione nazionale Agenzia delle Entrate”, “ufficioagenzia”, “ufficioriscossioni”), aventi come oggetto “Commissione di osservanza sul registro tributario” oppure “Commissione di osservanza sull’anagrafe tributaria” e riguardanti false disposizioni a consegnare l’ultima dichiarazione redditi entro le scadenze previste dal TUIR.

Le mail utilizzano un indirizzo mittente, riportato anche nel testo del messaggio, che richiama l’Agenzia e per visualizzare le disposizioni invitano ad aprire un allegato cifrato, al cui interno è poi contenuto un file malevolo.

Di seguito un esempio delle mail in questione:


Addio all’aggio. Approvato il nuovo modello di cartella per i carichi affidati dal 1° gennaio 2022

Approvato con provvedimento del Direttore dell’Agenzia delle entrate, 17 gennaio 2022, Prot. n. 14113, il nuovo modello di cartella di pagamento per i carichi affidati all’Agente della riscossione a partire dal 1° gennaio 2022. Niente più oneri di riscossione, 3% o 6% delle somme iscritte a ruolo per pagamenti rispettivamente entro o oltre i sessanta giorni. Eliminata anche la quota pari all’1% delle somme iscritte a ruolo per le ipotesi di riscossione spontanea. Queste somme saranno, infatti, a carico del bilancio dello Stato, così come previsto dalla legge n. 234/2021 (legge di Bilancio 2022).

A carico del debitore resteranno, invece, le spese relative alle procedure esecutive e cautelari e le spese di notifica della cartella di pagamento e degli eventuali ulteriori atti di riscossione.

Per i carichi affidati fino al 31 dicembre 2021 gli oneri di riscossione continueranno ad essere dovuti nella misura e secondo le ripartizioni previste dalle previgenti disposizioni di legge.


Le date

Gli agenti della riscossione dovranno utilizzare il nuovo modello per le cartelle relative ai carichi affidatigli a partire dal 1° gennaio 2022, mentre per quelle relative ai carichi affidati fino al 31 dicembre 2021 dovrà essere utilizzato il modello approvato con il provvedimento del 14 luglio 2017, indipendentemente dalla data di notifica della cartella di pagamento che potrà avvenire anche successivamente al 31 dicembre 2021. (Così, comunicato stampa Agenzia delle entrate del 18 gennaio 2022)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate, 17 gennaio 2022, Prot. n. 14113, recante: «Approvazione del nuovo modello di cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602» pubblicato il 18.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Revisori legali. Per regolarizzare il debito formativo degli anni 2017, 2018 e 2019 piattaforma accessibile fino 16 febbraio 2022

Con circolare del 17 gennaio 2022, n. 3, Prot. 8089, la Ragioneria generale dello Stato dispone che la piattaforma della formazione sarà accessibile ai revisori legali dei conti tenuti a regolarizzare il debito formativo degli anni 2017, 2018 e 2019 fino e non oltre alla data del 16 febbraio 2022. La posticipazione della chiusura della piattaforma ai fini della regolarizzazione del debito formativo pregresso è necessaria affinché le interruzioni non previste del servizio non pregiudichino l’effettività del periodo di novanta giorni utile al recupero concesso ai sensi dell’articolo 14 del D.M. 8/7/2021, n. 135.

Nel documento Mef-Rgs, chiarito che da un ricognizione delle citate interruzioni intervenute dalla data del 19 ottobre 2021 si evidenzia un periodo di inattività complessivamente quantificabile in 30 giornate. Di conseguenza, la corretta attuazione della disposizione di cui all’articolo 14 del regolamento di cui al D.M. 8/7/2021, n. 135, nonché le obiettive ragioni di tutela degli iscritti al registro della revisione cui le disposizioni concedono la possibilità di recuperare il debito formativo pregresso, richiedono che nel computo di tale complessivo periodo si tenga conto di tali situazioni, nonché delle ragioni di tutela dei revisori sopra esposte. Pertanto, conclude la circolare “si comunica che la posizione degli iscritti riguardo al debito formativo pregresso degli anni 2017, 2018 e 2019 sarà valutata alla data del 17 febbraio 2022“.

Link al testo della circolare del 17 gennaio 2022, n. 3, Prot. 8089, del Dipartimento della Ragioneria generale dello Stato, con oggetto: REGISTRO DEI REVISORI – Obbligo formativo ai sensi dell’art. 5 del D.Lgs. 27/01/2010, n. 39, come modificato dal D.Lgs. 17/07/2016, n. 135- Recupero del debito formativo ai sensi dell’articolo 14 del D.M. 8 luglio 2021, n. 135


On-line la versione definitiva dei modelli di dichiarazione 730, IVA e 770. Disponibile anche la nuova Certificazione Unica

Dal bonus prima casa per gli under 36 ai beni e servizi anti Covid-19


Pronti sul sito delle Entrate i modelli e le istruzioni delle dichiarazioni 730, Certificazione Unica, 770 e Iva per il 2022. Tra le principali novità, l’ingresso nel 730 del Superbonus per l’abbattimento delle barriere architettoniche, la possibilità nella CU di indicare nuove detassazioni del reddito, e l’inserimento di alcuni campi, nel modello Iva, relativi ai beni e servizi necessari nella lotta alla pandemia da Covid-19. Per la CU 2022 l’approvazione ha riguardato anche le specifiche tecniche per la trasmissione in via telematica dei dati, da effettuarsi nel mese di febbraio e fino al 16 marzo 2022.


Dal Superbonus barriere architettoniche al bonus musica, il nuovo 730


Nel modello 2022 trovano spazio gli adeguamenti del trattamento integrativo e dell’ulteriore detrazione a favore dei lavoratori dipendenti e assimilati. Fanno il loro ingresso il nuovo “bonus musica”, che riguarda le spese relative a scuole di musica, conservatori e cori, sostenute per bambini e ragazzi fino a 18 anni, e l’estensione del Superbonus all’abbattimento delle barriere architettoniche, con l’aliquota maggiorata del 110% in caso di spese effettuate unitamente agli interventi Sismabonus ed Ecobonus. Tra le altre novità, il credito d’imposta per l’acquisto con Iva della prima casa, dedicato agli under 36, e quello per l’installazione di sistemi di filtraggio e miglioramento qualitativo dell’acqua. Aumentano, infine, le detrazioni per spese veterinarie e bonus mobili.


Certificazione Unica 2022, meno imposte per il “comparto sicurezza”


Tra le novità della nuova certificazione, da trasmettere entro il 16 marzo, l’aumento della detassazione sui redditi degli appartenenti alle forze armate e di polizia e nuovi benefici in tema di TFR in caso di cooperative costituite da lavoratori provenienti da aziende in difficoltà. Agevolazioni anche per le prestazioni da parte dei Fondi di solidarietà bilaterale del credito ordinario, cooperativo e della società Poste italiane Spa.


Modello Iva/2022, spazio a beni e servizi anti-Covid


Tra le novità della nuova dichiarazione, da presentare entro il 2 maggio, l’introduzione di nuovi campi per indicare le percentuali di compensazione applicate dagli agricoltori nell’ambito del regime speciale loro riservato, e per le operazioni riguardanti beni e servizi necessari per il contenimento e la gestione dell’emergenza epidemiologica da Covid-19; nuove regole, inoltre, per l’applicazione dell’imposta nell’e-commerce.


Pronto anche il modello 770/2022


Nel nuovo modello, da trasmettere entro il 31 ottobre, rappresenta una new entry il campo per indicare l’”ID Arrangement” del meccanismo transfrontaliero rilasciato da un’Amministrazione centrale di uno Stato membro dell’Unione Europea. Inoltre sono state inserite con apposite note due nuove ipotesi di sospensione dei versamenti nell’ambito delle misure di contrasto all’emergenza Covid-19.

(Così, comunicato stampa Agenzia delle entrate del 14 gennaio 2022)


Link ai modelli e relative istruzioni pubblicati nel sito dell’Agenzia delle entrate


Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11169/2022, recante: «Approvazione della Certificazione Unica “CU 2022”, relativa all’anno 2021, unitamente alle istruzioni per la compilazione, nonché del frontespizio per la trasmissione telematica e del quadro CT con le relative istruzioni. Individuazione delle modalità per la comunicazione dei dati contenuti nelle Certificazioni Uniche e approvazione delle relative specifiche tecniche per la trasmissione telematica», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11185/2022, recante: «Approvazione dei modelli 730, 730-1,730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2022 da parte dei soggetti che si avvalgono dell’assistenza fiscale», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11224/2022, recante: «Approvazione del modello 770/2022, relativo all’anno di imposta 2021, con le istruzioni per la compilazione, concernente i dati dei versamenti, dei crediti e delle compensazioni», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11160/2022, recante: «Approvazione dei modelli di dichiarazione IVA/2022 concernenti l’anno 2021, con le relative istruzioni, da presentare nell’anno 2022 ai fini dell’imposta sul valore aggiunto», pubblicato il 14.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Monitoraggio e controllo degli aiuti Covid. In corso di pubblicazione nella Gazzetta Ufficiale il D.M. Mef

È in corso di pubblicazione nella Gazzetta Ufficiale il Decreto del Ministero dell’Economia e delle Finanze recante: modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19” e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69.

Il decreto, adottato in attuazione del comma 16 del citato articolo 1 del decreto-legge n. 41 del 2021 (c.d. “decreto Sostegni”), definisce le modalità applicative finalizzate alla verifica del rispetto dei limiti e delle condizioni previsti dalle Sezioni 3.1 e 3.12 del Quadro temporaneo, nonché al monitoraggio e al controllo degli aiuti riconosciuti ai sensi delle predette Sezioni, tenuto anche conto delle richieste che la Commissione europea ha avanzato nel corso dell’iter di notifica delle citate disposizioni ai fini dell’adozione di una decisione positiva di autorizzazione.

Link al testo del Decreto del Ministero dell’Economia e delle Finanze 11 dicembre 2021, recante: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19” e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69», coordinato dalla relazione illustrativa


Nuova campagna di phishing tramite false comunicazioni di incoerenze nelle “eliminazioni periodiche” Iva

Attenzione ai tentativi di phishing

E’ in corso una nuova campagna di phishing a danno dei cittadini. Circolano false mail a nome dell’Agenzia, relative a comunicazioni di incoerenze nelle “eliminazioni periodiche” Iva. Ricordiamo di non aprire gli allegati e di cestinare immediatamente.

Maggiori dettagli nella sezione del sito dedicata Focus sul phishing
(link web: https://www.agenziaentrate.gov.it/portale/web/guest/avviso-dell-11-gennaio-2022)

(Così, comunicato pubblicato nel sito web dell’Agenzia delle entrate)


Lavoratori autonomi occasionali: istruzioni operative per la nuova comunicazione obbligatoria

Con Nota prot. n. 29 dell’11 gennaio 2022, il Ministero del Lavoro e delle Politiche Sociali e l’Ispettorato Nazionale del Lavoro forniscono le prime indicazioni con riferimento alla comunicazione obbligatoria dei rapporti di lavoro autonomo occasionale, introdotta dall’art. 13 del Decreto Legge 21 ottobre 2021, n. 146, convertito con modificazioni in Legge 17 dicembre 2021, n. 215, cd. Decreto-legge “Fisco e Lavoro ”.

In attesa dell’integrazione degli applicativi in uso presso il Ministero del Lavoro e delle Politiche Sociali, la comunicazione andrà eseguita attraverso l’invio di un’email allo specifico indirizzo di posta elettronica ordinaria che sarà messo a disposizione da ciascun Ispettorato Territoriale del Lavoro competente per territorio.

L’obbligo riguarda i rapporti avviati dopo l’entrata in vigore della disposizione o anche avviati prima e ancora in corso alla data del 21 dicembre 2021.

In relazione ai rapporti già in essere al 21 dicembre 2021, è possibile l’invio della comunicazione entro 7 giorni dalla pubblicazione della Nota, ovvero entro il 18 gennaio 2022.

Per i rapporti avviati successivamente alla data di pubblicazione della Nota, la comunicazione andrà eseguita prima dell’inizio della prestazione del lavoratore autonomo occasionale.

La disposizione citata analogamente a quanto previsto in relazione all’impiego di lavoratori intermittenti, prevede che «in caso di violazione degli obblighi di cui al secondo periodo si applica la sanzione amministrativa da euro 500 a euro 2.500 in relazione a ciascun lavoratore autonomo occasionale per cui è stata omessa o ritardata la comunicazione. Non si applica la procedura di diffida di cui all’articolo 13 del decreto legislativo 23 aprile 2004, n. 124».

Le sanzioni potranno essere dunque più di una laddove gli obblighi comunicazionali omessi riguardino più lavoratori e potranno applicarsi anche laddove il rapporto di lavoro si protragga oltre il periodo inizialmente indicato nella comunicazione senza che si sia provveduto ad effettuarne una nuova

Fonte: Portale www.lavoro.gov.it – Ministero del Lavoro e delle Politiche Sociali


Link al testo della nota del Ministero del Lavoro e delle Politiche Sociali e l’Ispettorato Nazionale del Lavoro dell’11 gennaio 2022, prot. n. 29, con oggetto: LAVORO – Lavoratori autonomi occasionali – Comunicazioni obbligatorie – Art. 14 del D.Lgs. 09/04/2008, n. 81 – Art. 13 del D.L. 21/10/2021, n. 146, conv. con mod., dalla L. 17/12/2021, n. 215


Esonero contributivo turismo, cultura e commercio: esiti, richieste di riesame e istruzioni UNIEMENS

L’Inps, con la circolare 140 del 21 settembre 2021, ha fornito le prime istruzioni ai fini dell’applicazione della decontribuzione per i settori turismo, stabilimenti termali, commercio, creativo, culturale e spettacolo.

Con la circolare n. 169 del 11 novembre 2021, ha poi fornito indicazioni sulla presentazione delle domande e sull’ampliamento della misura per nuovi codici Ateco.

Con il messaggio 10 gennaio 2022, n. 96 (di seguito riportato), l’Inps comunica che le domande online pervenute tra l’11 novembre e il 16 dicembre 2021 (termine ultimo di presentazione) sono state elaborate.

Nel messaggio, si forniscono le istruzioni sulle modalità di compilazione delle dichiarazioni contributive da parte dei datori di lavoro che hanno ricevuto un esito di accoglimento della richiesta di esonero. Al riguardo, precisato che l’esito delle domande e l’importo riconosciuto a titolo di esonero sono visionabili in calce a ogni singola domanda inviata e laddove si dovesse ritenere che l’importo nella misura autorizzata dall’Istituto previdenziale non sia corrispondente a quanto spettante, i datori di lavoro potranno proporre, entro 30 giorni dalla data di pubblicazione del messaggio, una richiesta online di riesame, volta a una nuova valutazione dell’ammontare dell’esonero.

Il messaggio contiene inoltre le istruzioni contabili e le modalità di esposizione dei dati relativi alla fruizione dell’esonero nella sezione “PosContributiva” del flusso UNIEMENS .


Testo completo del messaggio Inps n. 96 del 10 gennaio 2022

Oggetto: Decontribuzione per i settori del turismo, degli stabilimenti termali e del commercio, nonché del settore creativo, culturale e dello spettacolo. Elaborazione delle richieste di esonero e richieste di riesame. Modalità operative. Istruzioni contabili. Variazioni al piano dei conti – Articolo 43 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, recante “Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali”.


1. Premessa


L’articolo 43 del decreto-legge 25 maggio 2021, n. 73, come modificato, in sede di conversione, dalla legge 23 luglio 2021, n. 106, ha previsto, a decorrere dal 26 maggio 2021, per i datori di lavoro privati dei settori del turismo, degli stabilimenti termali e del commercio, nonché del settore creativo, culturale e dello spettacolo, l’esonero dal versamento dei contributi previdenziali a loro carico. Tale esonero può trovare applicazione nel limite del doppio delle ore di integrazione salariale già fruite nei mesi di gennaio, febbraio e marzo 2021, con esclusione dei premi e dei contributi dovuti all’INAIL.

Con la circolare n. 140 del 21 settembre 2021 l’Istituto ha fornito le prime indicazioni per la gestione degli adempimenti previdenziali connessi alla predetta misura di esonero contributivo.

Con la successiva circolare n. 169 dell’11 novembre 2021 l’Istituto, su conforme parere del Ministero del Lavoro e delle politiche sociali e in base alla decisione della Commissione europea C(2021) 8134 final dell’8 novembre 2021, ha ampliato l’elencazione dei codici Ateco di cui all’Allegato n. 1 della circolare n. 140/2021 e quindi la platea dei datori di lavoro per i quali può trovare applicazione l’agevolazione introdotta dall’articolo 43 del decreto-legge n. 73/2021 e ha fornito indicazioni riguardanti la presentazione delle istanze telematiche volte al riconoscimento della misura di esonero contributivo in oggetto.

Con il presente messaggio si comunica che le istanze telematiche pervenute all’Istituto tra l’11 novembre 2021 (data di rilascio del modulo di domanda on line) e il 16 dicembre 2021 (termine ultimo di presentazione delle istanze, come individuato nel messaggio n. 4438/2021) sono state elaborate e si forniscono le istruzioni con riferimento alle modalità di compilazione delle dichiarazioni contributive da parte dei datori di lavoro che hanno ricevuto un esito di accoglimento della richiesta di esonero.

Al riguardo, si precisa che l’esito delle istanze e l’importo riconosciuto a titolo di esonero sono visionabili in calce ad ogni singola domanda inviata.


2. Importo autorizzato e possibilità di proporre istanza di riesame


Con specifico riferimento all’importo autorizzato, si ribadisce, come già previsto nella circolare n. 169/2021, che l’Istituto, al fine di controllare la spettanza dell’esonero contributivo richiesto, mediante i propri sistemi informativi centrali, ha svolto le seguenti attività:

  • ha verificato che, per la matricola indicata nel modulo di istanza on line, il relativo codice Ateco, riferito all’inquadramento previdenziale di cui all’articolo 49 della legge 9 marzo 1989, n. 88, rientri tra quelli oggetto di esonero, autorizzando la fruizione della misura esclusivamente alle matricole con un codice Ateco compreso nella specifica previsione;
  • ha verificato la sussistenza della copertura finanziaria, pari a 770,9 milioni di euro per l’anno 2021, per l’ammontare degli esoneri richiesti;
  • ha verificato la coerenza dell’importo dichiarato in domanda con l’esonero spettante in base alla contribuzione non versata per il doppio delle ore di integrazione salariale fruite nel periodo compreso tra gennaio 2021 e marzo 2021.

In forza dei suesposti controlli, laddove l’importo richiesto per ogni singola istanza di esonero sia risultato coerente con l’ammontare dell’agevolazione calcolata dall’Istituto, è stata autorizzata la fruizione dell’esonero nei limiti del doppio delle ore di integrazione salariale fruite nel periodo compreso tra gennaio 2021 e marzo 2021 (1) (istanza “accolta”).

Nelle diverse ipotesi in cui, invece, l’importo richiesto nell’istanza on line sia risultato superiore rispetto all’ammontare dell’esonero calcolato dai sistemi informatici dell’Istituto, è stato autorizzato il solo importo calcolato dall’Istituto (istanza “accolta parziale”).

Al riguardo, si precisa che, laddove si dovesse ritenere che l’importo nella misura autorizzata dall’Istituto non sia corrispondente a quanto effettivamente spettante, i datori di lavoro interessati potranno proporre, entro 30 giorni dalla data di pubblicazione del presente messaggio, una richiesta telematica di riesame, volta a una nuova valutazione – da parte della Struttura territoriale competente – dell’ammontare dell’esonero.

La richiesta di riesame potrà essere proposta accedendo direttamente al modulo di domanda “SOST.BIS_ES”, presente all’interno del “Portale delle Agevolazioni”.

A tale fine, il modulo “SOST.BIS_ES” in trattazione è stato implementato affinché il soggetto interessato possa, accedendo all’interno della propria istanza parzialmente accolta, inserire, mediante la funzionalità “Allega documentazione”, gli elementi probanti il diritto al legittimo riconoscimento dell’esonero per un ammontare superiore.

Per le istanze per le quali sarà presentata richiesta di riesame da parte dei datori di lavoro interessati, le Strutture territoriali potranno, conseguentemente, ricalcolare gli importi spettanti ed eventualmente rideterminare l’ammontare dell’esonero nei limiti di quanto richiesto nell’istanza.

Potranno avvalersi della funzionalità di riesame anche i datori di lavoro che abbiano subito dei processi di fusione aziendale (sia per unione che per incorporazione) e che abbiano presentato un’unica domanda di esonero relativa alla matricola incorporata o a quella incorporante, con conseguente riconoscimento di un importo inferiore rispetto a quello richiesto. A tale fine, i suddetti soggetti dovranno allegare nel modulo di istanza on line documentazione probante l’avvenuto processo di fusione nonché documentazione probante le ore di integrazione salariale fruite nel periodo compreso tra gennaio 2021 e marzo 2021 dalla diversa matricola interessata dal processo di fusione.

La documentazione allegata nel modulo di richiesta sarà esaminata dalla Struttura territoriale INPS competente. Laddove, a seguito della verifica della congruità delle informazioni inviate dal soggetto interessato con quanto risultante dagli archivi telematici a disposizione dell’Istituto, vi siano le condizioni per riconoscere un maggiore importo, la Struttura territoriale competente provvederà a riconoscere il maggiore importo richiesto e spettante. L’esito del riesame sarà visionabile in calce al modulo di domanda.

Si sottolinea, infine, che le Strutture territoriali potranno verificare l’esistenza di domande da riesaminare accedendo al “Portale delle Agevolazioni”, modulo “SOST.BIS_ES” e usando il filtro di ricerca “da riesaminare”.

L’importo autorizzato potrà essere fruito, nei limiti della contribuzione datoriale esonerabile, nelle denunce contributive come di seguito indicato.

Al riguardo, si precisa che l’effettivo ammontare dell’esonero fruibile, da riparametrare e applicare su base mensile, non potrà superare la contribuzione datoriale relativa ai mesi di astratta spettanza, ossia ricadenti, come previsto dall’articolo 43 del decreto-legge n. 73/2021, nel periodo compreso tra il 26 maggio 2021 e il 31 dicembre 2021 (e quindi entro il mese di competenza novembre 2021).

Si evidenzia, infine, che l’esonero in oggetto è riconosciuto ai sensi della sezione 3.1 della Comunicazione della Commissione europea C(2020) 1863 final del 19 marzo 2020, recante “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19” (c.d. Temporary Framework), e successive modificazioni, e nei limiti e alle condizioni di cui alla medesima Comunicazione.


3. Modalità di esposizione dei dati relativi alla fruizione dell’esonero nella sezione <PosContributiva> del flusso Uniemens


I datori di lavoro autorizzati, che intendono fruire dell’esonero contributivo previsto dall’articolo 43 del decreto-legge n. 73/2021, valorizzeranno all’interno di <DenunciaAziendale>, <AltrePartiteACredito>, nell’elemento <CausaleACredito>, il codice causale di nuova istituzione “L553” avente il significato di ““Esonero contributivo articolo 43 del decreto-legge 25 maggio 2021, n. 73” e, nell’elemento <ImportoACredito>, il relativo importo.

Si fa presente che il codice sopra riportato potrà essere esposto nelle denunce relative ai periodi di competenza decorrenti da dicembre 2021 a maggio 2022.

Qualora la capienza disponibile non si esaurisca nel mese di maggio, nello stesso mese potrà essere esposto il complessivo importo residuo.

I datori di lavoro che hanno sospeso o cessato l’attività, per recuperare lo sgravio spettante, dovranno avvalersi della procedura delle regolarizzazioni contributive (Uniemens/vig). Di analoga procedura dovranno avvalersi i datori di lavoro che abbiano iniziato a fruire dell’esonero accolto parzialmente e che intendano avvalersi del maggiore importo riconosciuto a seguito dell’accoglimento dell’istanza di riesame.


4. Datori di lavoro privati con dipendenti iscritti alla Gestione pubblica. Istruzioni per la compilazione della sezione ListaPosPA del flusso Uniemens


I datori di lavoro iscritti alla Gestione pubblica autorizzati alla fruizione dell’esonero, a partire dal flusso Uniemens-ListaPosPA di dicembre 2021 e fino a quello del mese di maggio 2022, dovranno dichiarare, nell’elemento <Contributo> della gestione pensionistica, la contribuzione piena calcolata sull’imponibile pensionistico del mese.

Per esporre il beneficio spettante dovrà essere compilato l’elemento <RecuperoSgravi> di <GestPensionistica>, secondo le modalità di seguito indicate:

– nell’elemento <AnnoRif> dovrà essere inserito l’anno di riferimento del beneficio;

– nell’elemento <MeseRif> dovrà essere inserito il mese di riferimento del beneficio;

– nell’elemento <CodiceRecupero> dovrà essere inserito il valore “25”, avente il significato di “Esonero contributivo articolo 43 del decreto-legge 25 maggio 2021, n. 73”;

– nell’elemento <Importo> dovrà essere indicato l’importo del contributo oggetto del beneficio.

In caso di riesame, ove lo stesso dovesse comportare un diverso ammontare dell’esonero già denunciato, dovrà essere trasmesso l’elemento <V1_PeriodoPrecedente>, Causale 5 “Sostituzione di Periodi Pregressi Trasmessi in Precedenza”, relativo al mese inteso come <GiornoInizio> e <GiornoFine>, nel quale era stato dichiarato il precedente importo dello sgravio, da compilare con tutti gli elementi suddetti, ripetendone i valori identificativi, ad eccezione del campo <Importo> dove andrà invece dichiarato il nuovo valore dell’esonero riconosciuto.

Nel caso di lavoratori nel frattempo cessati, per i quali non è stato possibile beneficiare dello sgravio, si dovrà trasmettere l’elemento V1, Causale 1, da compilare relativamente al mese della cessazione degli stessi, con i dati illustrati al primo capoverso del presente paragrafo.


5. Istruzioni contabili


Ai fini della rilevazione contabile dell’esonero contributivo previsto dall’articolo 43 del decreto-legge n. 73/2021 si istituisce, nell’ambito della Gestione degli interventi assistenziali e di sostegno alle gestioni previdenziali – evidenza contabile GAW (Gestione sgravi degli oneri sociali ed altre agevolazioni contributive), il seguente conto:

GAW37191 – per rilevare lo sgravio di oneri contributivi, nella misura del doppio delle ore di integrazione salariale già fruite nei mesi di gennaio, febbraio e marzo 2021 a favore dei datori di lavoro privati del settore del turismo e degli stabilimenti termali e del commercio nonché del settore creativo, culturale e dello spettacolo – art. 43 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106.

Al nuovo conto, gestito dalla procedura automatizzata di ripartizione contabile dei DM, andrà contabilizzata la somma conguagliata dai datori di lavoro secondo le istruzioni operative fornite nel precedente paragrafo 3. In particolare, verranno contabilizzate le somme esposte nel flusso Uniemens e riportate nel DM “VIRTUALE”, al codice “L553”, avente il significato di “Esonero contributivo articolo 43 del decreto-legge 25 maggio 2021, n. 73”.

Lo stesso conto verrà utilizzato altresì per la rilevazione contabile dell’esonero a favore dei datori di lavoro iscritti alle Gestioni pensionistiche ex INPDAP che, per le denunce contributive, si avvalgono del flusso Uniemens, sezione ListaPosPA.

Come di consueto, la Direzione generale curerà direttamente i rapporti finanziari con lo Stato, ai fini del rimborso degli oneri di cui alla normativa in argomento.

Nell’Allegato n. 1 si riporta la variazione intervenuta al piano dei conti (omissis).


[1] Con riferimento alle specifiche modalità di calcolo dell’ammontare dell’esonero spettante in base ai trattamenti di integrazione salariale fruiti nel periodo 1° gennaio 2021- 31 marzo 2021, si rinvia a quanto già precisato nella circolare n. 169/2021.


Per saperne di più (Link esterni al sito www.inps.it)

Link al testo della circolare INPS 21 settembre 2021, n. 140, con le prime istruzioni sulla decontribuzione per i settori turismo, stabilimenti termali, commercio, creativo, culturale e spettacolo.

Link al testo della circolare INPS 11 novembre 2021, n. 169, con le indicazioni in merito alla presentazione delle domande per richiedere l’esonero contributivo, prevedendo che queste potessero essere inviate entro 30 giorni dalla data di pubblicazione della circolare stessa.


Formazione continua del Revisore legale: talune scadenze

Il 17 gennaio 2022 scadrà la possibilità di colmare i debiti formativi relativi al triennio 2017/2019 da parte degli iscritti al registro dei revisori legali che non avessero ancora provveduto.

L’articolo 14 del Decreto Ministeriale 8 luglio 2021, n. 135: «Regolamento concernente la procedura per l’adozione di provvedimenti sanzionatori nel caso di violazione delle disposizioni in materia di revisori legali e società di revisione, ai sensi dell’articolo 25, comma 3-bis, del decreto legislativo 27 gennaio 2010, n. 39» ha previsto infatti la postdatazione dell’accertamento di tale violazione al termine di novanta giorni dall’entrata in vigore del Regolamento, ovvero alla data del 17 gennaio 2022.

In sostanza è stata data la possibilità ai revisori iscritti al registro, non in regola con l’assolvimento degli obblighi formativi per il solo triennio 2017/2019, di provvedere a tale inadempimento attraverso la fruizione di corsi formativi in forma gratuita presenti nel portale FAD del Ministero dell’economia e delle finanze e accessibili direttamente, previo accreditamento, dall’area riservata del portale dei revisori legali.

Si segnala pertanto l’importanza che ciascun revisore proceda con la verifica della corretta attribuzione dei crediti formativi maturati per gli anni 2017-2018-2019 direttamente dall’area riservata della revisione legale e, nel caso di constatazione del mancato assolvimento, di provvedere a tale adempimento entro la data del 17 gennaio 2022, attenendosi scupolosamente alle indicazioni contenute nelle linee guida per l’accesso alla piattaforma FAD
(link: https://www.revisionelegale.mef.gov.it/opencms/export/mef/resources/PDF//Guida_operativa_FAD_v03.pdf).


Formazione 2020/2022: sospensione temporanea catalogo corsi formazione Mef/Fad

Si comunica che l’accesso ai cataloghi corsi di formazione FAD-MEF per l’aggiornamento professionale continuo relativo al triennio 2020/2022 è momentaneamente sospeso. Con l’occasione si segnala che relativamente al triennio formativo 2020/2022, per effetto della proroga dell’obbligo formativo relativo agli anni 2020 e 2021 al 31 dicembre 2022 prevista dall’articolo 3, comma 7, del decreto legge 31 dicembre 2020, n. 183, l’obbligo formativo complessivo – pari ad almeno 60 crediti, di cui almeno 30 in materie caratterizzanti la revisione legale – potrà essere assolto fino alla data del 31 dicembre 2022.


Fonte: avvisi pubblicati nel sito web: del Registro dei revisori legali – Ministero dell’economia e delle finanze – https://www.revisionelegale.mef.gov.it/


Bonus pubblicità. Dichiarazione sostitutiva dal 10 gennaio al 10 febbraio 2022

Aperto il canale per l’invio della dichiarazione sostitutiva. Vi ricordiamo che i soggetti che hanno presentato la comunicazione per l’accesso al bonus pubblicità per l’anno 2021 hanno tempo fino al 10 febbraio 2022 per inoltrare la relativa dichiarazione sostitutiva.

La funzionalità per inviare la comunicazione è disponibile nella sezione “Servizi per“, alla voce “Comunicare” dell’area riservata, accessibile con le credenziali SPID, Entratel e Fisconline, CIE o CNS.


Per maggiori informazioni, consultare http://www.informazioneeditoria.gov.it/it/


SOMMARIO – Finanza & Fisco n. 40 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Manovra 2022


La Legge di Bilancio 2022


Le novità introdotte dalla Legge di bilancio 2022

Il testo della Legge 30 dicembre 2021, n. 234, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2022 e bilancio pluriennale per il triennio 2022-2024»

Coordinato con le norme richiamate o modificate


La guida alla normativa

Comma per comma, l’analisi normativa delle disposizioni in materia fiscale e societaria o d’interesse per i professionisti e imprese


Chiarimenti


Bonus affitto giovani, proroghe in materia di detrazioni fiscali in edilizia e stabilizzazione a 2 milioni di euro del limite per le compensazioni. L’Agenzia delle entrate spiega le novità della legge di Bilancio 2022

Circolare dell’Agenzia delle Entrate n. 9 E del 1° aprile 2022: «NOVITÀ FISCALI 2022 – LEGGE DI BILANCIO 2022 – Principali novità in materia di agevolazioni ai fini della imposte su redditi, regimi sostitutivi e compensazione contenute nella L. 30/12/2021, n. 234 – Proroga dell’esenzione ai fini IRPEF dei redditi agrari e dominicali (comma 25) – Proroga delle detrazioni per interventi di efficientamento energetico, di ristrutturazione edilizia e del bonus mobili (comma 37) – Proroga del bonus verde (comma 38) – Proroga del bonus facciate (comma 39) – Bonus affitto per i giovani (comma 155) – Agevolazioni per lo sviluppo dello sport (commi da 185 a 190) – Proroga delle agevolazioni fiscali per eventi sismici (comma 456) – Regime di tassazione delle Società di investimento immobiliare quotate e non (Siiq e Siinq) (comma 718) – Estensione a ricercatori e docenti della possibilità di optare per l’applicazione delle agevolazioni fiscali per il «rientro dei cervelli» (comma 763) – Enti sportivi operanti nella Provincia autonoma di Bolzano (comma 1006) – Incremento del limite annuo dei crediti d’imposta e dei contributi compensabili o rimborsabili ai soggetti intestatari di conto fiscale (comma 72)»


Le novità in materia di crediti d’imposta introdotte dalla legge di Bilancio 2022

Circolare dell’Agenzia delle Entrate n. 14 E del 17 maggio 2022: «NOVITÀ FISCALI 2022 – LEGGE DI BILANCIO 2022 – Novità in materia di crediti d’imposta – Credito d’imposta per investimenti in beni strumentali nuovi (comma 44) – Credito d’imposta in ricerca e sviluppo, in transizione ecologica, in innovazione tecnologica 4.0 e in altre attività innovative (comma 45) – Credito d’imposta per le spese di consulenza relative alla quotazione delle PMI (comma 46) – Credito d’imposta a favore delle fondazioni di origine bancaria di cui al decreto legislativo 17 maggio 1999, n. 153 (FOB) per i versamenti effettuati al “Fondo per il contrasto della povertà educativa minorile” – Tax credit librerie (comma 351) – Bonus acqua potabile (comma 713) – Tax credit impianti di compostaggio nei centri agroalimentari (commi da 831 a 834) – L. 30/12/2021, n. 234»


Nuova curva IRPEF e esclusione dall’Irap delle persone fisiche: primi chiarimenti sulla revisione degli scaglioni, delle aliquote e delle detrazioni e sul perimetro “no Irap” per i professionisti e imprese individuali

Circolare dell’Agenzia delle Entrate n. 4 E del 18 febbraio 2022: «IRPEF (Imposta sul reddito delle persone fisiche) – IRAP (Imposta regionale sulle attività produttive) – Modifiche alla disciplina dell’imposta sul reddito delle persone fisiche – Aliquote e scaglioni – Detrazioni di imposta – Trattamento integrativo – Addizionali all’IRPEF – Obblighi dei sostituti – Istituzione dell’assegno unico e universale – Modifiche alle detrazioni per carichi di famiglia – Esclusione dall’ambito soggettivo IRAP per professionisti e imprenditori individuali – Artt. 11, 12 e 13, del D.P.R. 22/12/1986, n. 917 – Artt. 1 e 2, del D.L. 05/02/2020, n. 3, conv., con mod., dalla L. 02/04/2020, n. 21 – Art. 3, del D.Lgs. 15/12/1997, n. 446 – Art. 1, commi da 2 a 8, della L. 30/12/2021, n. 234 (Legge di Bilancio 2022) – Art. 1, del D.Lgs. 29/12/2021, n. 230»


Sospensione termini per gli adempimenti tributari a carico del professionista in caso di malattia o di infortunio. Procedura e termini

Risposta ad interpello – Agenzia delle Entrate – n. 248 del 13 marzo 2023: «PROFESSIONI – Adempimenti tributari – Disciplina di sospensione della decorrenza di termini relativi ad adempimenti tributari a carico dei liberi professionisti, iscritti ad albi professionali, per i casi di malattia o di infortunio (nella specie, Dottore Commercialista) – Scadenze sospese e oneri comunicativi – Adempimenti che beneficiano di sospensione – Computo dei termini – Oneri comunicativi da espletare nei confronti dei competenti uffici della Pubblica Amministrazione – Art. 1, commi dal 927 al 944, della L. 30/12/2021, n. 234 – Art. 2704 del c.c.»


Nuovo Regime Patent Box
Le regole per la maxi deduzione


I chiarimenti sulla nuova disciplina

Circolare dell’Agenzia delle Entrate n. 5 E del 24 febbraio 2023: «AGEVOLAZIONI TRIBUTARIE – PATENT BOX -Nuovo Regime – Deduzione fiscale maggiorata delle spese sostenute nello svolgimento di attività di ricerca e sviluppo -Requisiti e modalità di accesso al regime, con riferimento all’ambito sia soggettivo sia oggettivo – Condizioni per beneficiare dell’esimente sanzionatoria, nel caso di rettifiche della maggiorazione dedotta da parte dell’Amministrazione finanziaria – Soluzioni interpretative adottate in relazione a questioni legate all’eventuale “transito” dal precedente al nuovo regime Patent box – Art. 6, del D.L. 21/10/2021, n. 146, conv., con mod., dalla L. 17/12/2021, n. 215, così come modificato dall’art. 1, commi 10 e 11, della L. 30/12/2021, n. 234 – Provvedimento dell’Agenzia delle entrate del 15 febbraio 2022, prot. n. 48243/2022, così come modificato dal provvedimento dell’Agenzia delle entrate del 24 febbraio 2023, prot. n. 52642/2023»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.