Dichiarazioni Redditi 2024 SC. Le novità del modello

Con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, prot. n. 68514/2024, approvato il nuovo il modello di dichiarazione “Redditi 2024-SC”, con le relative istruzioni, da presentare nell’anno 2024 da parte delle società ed enti commerciali residenti nel territorio dello Stato e dei soggetti non residenti equiparati.

Con riferimento alle recenti disposizioni di cui all’articolo 15 del decreto legislativo 8 gennaio 2024, n. 1 (in www.pianetafiscale.it – Area riservata agli abbonati), la parte motiva del citato provvedimento, chiarisce che nel nuovo modello “Redditi 2024-SC” “sono state apportate diverse semplificazioni”. In particolare, nel quadro RU sono stati individuati alcuni crediti d’imposta non automatici, fruibili in compensazione esterna ai sensi dell’articolo 17 del decreto legislativo n. 241 del 1997, per i quali non è più previsto l’obbligo di indicare i relativi dati nella sezione I e sono state, inoltre, eliminate le Sezioni II (credito “Caro Petrolio”), III (credito “Finanziamento agevolato sisma Abruzzo/Banche”) e V (“Altri crediti d’imposta”), i cui crediti sono adesso gestiti nella Sezione I. Oltre a ciò, nel quadro RS è stato soppresso il prospetto dedicato all’indicazione degli estremi identificativi dei rapporti finanziari da parte dei soggetti che intendono avvalersi della riduzione delle sanzioni prevista dall’articolo 2, comma 36-vicies ter, del decreto-legge 13 agosto 2011, n. 138. Infine, nel quadro OP è stata prevista un’apposita sezione al fine di consentire l’esercizio dell’opzione per il regime fiscale speciale denominato SIIQ e SIINQ, per le società per azioni che svolgono in via prevalente l’attività di locazione immobiliare, che sostituisce la precedente modalità di comunicazione da effettuarsi mediante l’apposito modello approvato con provvedimento del Direttore dell’Agenzia delle entrate del 18 dicembre 2015”.


Chi deve utilizzare il nuovo modello 2024


I contribuenti con periodo d’imposta coincidente con l’anno solare utilizzano per la dichiarazione dei redditi 2023 il modello REDDITI 2024. Tale modello viene utilizzato anche per la dichiarazione dei redditi del periodo d’imposta non coincidente con l’anno solare in corso alla data del 31 dicembre 2023.

Si considera periodo d’imposta coincidente con l’anno solare quello di durata pari o inferiore a 365 giorni, a condizione che termini il 31 dicembre.

È considerato, quindi, periodo d’imposta non coincidente con l’anno solare, ad esempio, quello di durata superiore a 365 giorni anche se chiuso al 31 dicembre (in caso di periodo d’imposta di durata superiore a 365 giorni chiuso il 31 dicembre 2023 va utilizzato il modello REDDITI 2024).

Ai fini dell’IRES, per i periodi d’imposta chiusi anteriormente al 31 dicembre 2023, anche se iniziati nel corso del 2022 (ad es. periodo dal 1° luglio 2022 al 30 giugno 2023), la dichiarazione dei redditi va presentata utilizzando il modello REDDITI 2023 approvato nel corso del 2023. Qualora il modello REDDITI 2023 non consenta l’indicazione di alcuni dati necessari per la dichiarazione, richiesti invece nei modelli approvati nel 2024, questi dovranno essere forniti solo a richiesta dell’Agenzia delle entrate.


Soggetti obbligati alla compilazione del modello redditi Sc – Società di capitali, enti commerciali ed equiparati


Il Modello “REDDITI SC – Società di capitali, Enti commerciali ed equiparati” deve essere utilizzato dai seguenti soggetti IRES:

  • società per azioni e in accomandita per azioni, società a responsabilità limitata, società cooperative, comprese società cooperative che abbiano acquisito la qualifica di ONLUS e cooperative sociali, società di mutua assicurazione, nonché le società europee di cui al regolamento (CE) n. 2157/2001 e le società cooperative europee di cui al regolamento (CE) n. 1435/2003, residenti nel territorio dello Stato;
  • enti commerciali (enti pubblici e privati, diversi dalle società, nonché i trust, che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali), residenti nel territorio dello Stato;
  • società ed enti commerciali di ogni tipo, compresi i trust, non residenti nel territorio dello Stato.

I soggetti IRES, diversi da quelli sopra indicati, devono invece presentare il Modello “REDDITI ENC” (Enti non commerciali ed equiparati).


Il Modello REDDITI SC deve essere, altresì, presentato per la dichiarazione dell’imposta sostitutiva delle imposte sui redditi dai seguenti soggetti:

  • società di gestione del risparmio, imprese di assicurazione, banche e società di intermediazione mobiliare che intervengono quali soggetti istitutori di fondi pensione aperti e interni;
  • società ed enti al cui interno sono costituiti fondi accantonati per fini previdenziali ai sensi dell’art. 2117 del codice civile, se costituiti in conti individuali dei singoli dipendenti;
  • imprese di assicurazione per i contratti di assicurazione di cui all’art. 9-ter del decreto legislativo n. 124 del 1993 e all’art. 13, comma 2-bis, del Decreto legislativo n. 47 del 2000.

I fondi pensione diversi da quelli sopra indicati presentano la dichiarazione delle imposte sostitutive utilizzando il quadro RI del modello REDDITI ENC.


Termini di presentazione della dichiarazione


Il termine di presentazione della dichiarazione dei redditi dei soggetti IRES (modello REDDITI SC scade, per il periodo d’imposta in corso al 31 dicembre 2023, il quindicesimo giorno del decimo mese successivo a quello di chiusura del periodo d’imposta (articolo 2, comma 1, lett. b) del decreto Legislativo 12 febbraio 2024, n. 13 in www.pianetafiscale.it – Area riservata agli abbonati).

Ad esempio, un contribuente con periodo d’imposta coincidente con l’anno solare dovrà presentare la dichiarazione in via telematica entro il 15 ottobre 2024. Un contribuente, invece, con periodo d’imposta 1° luglio 2023 – 30 giugno 2024 dovrà presentare la dichiarazione dei redditi (modello REDDITI 2024) entro il 15 aprile 2025.

Restano, comunque, fermi i termini previsti dagli articoli 5 e 5-bis del D.P.R. n. 322 del 1998 e successive modificazioni nei casi di liquidazione, trasformazione, fusione o scissione totale.

Le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono considerate valide, salva l’applicazione delle sanzioni previste dalla legge (articoli 2 e 8 del D.P.R. 22 luglio 1998, n. 322 e successive modificazioni). Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.


Di seguito, le novità di rilievo contenute nel modello SC 2024


Frontespizio

Immobili sequestrati

Nel Frontespizio, sezione “Altri dati”, è stata inserita la casella “Immobili sequestrati” al fine di segnalare l’esistenza di beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva da cui deriva la sospensione del versamento delle imposte fino alla revoca della confisca o fino alla loro assegnazione o destinazione. Tra le variazioni in diminuzione del quadro RF è stata prevista la non rilevanza, ai fini delle imposte sui redditi, del reddito dei beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva determinato secondo le disposizioni del capo II del titolo I, dell’art. 70 e dell’art. 90, comma 1, quarto e quinto periodo del TUIR.

In particolare, come spiegano le istruzioni, “i beni immobili oggetto di provvedimenti di sequestro e confisca non definitiva, il cui reddito è determinato secondo le disposizioni del capo II del titolo I (“Redditi fondiari”), dell’art. 70 (“Redditi di natura fondiaria”) e dell’art. 90, comma 1, quarto e quinto periodo (“Proventi immobiliari”) del TUIR, non rilevano ai fini della determinazione delle imposte sui redditi, ai sensi del comma 3-bis dell’art. 51 del decreto legislativo 6 settembre 2011, n. 159. In tali ipotesi, l’amministratore giudiziario è tenuto a presentare la dichiarazione indicando i redditi di tutti i beni sequestrati.

Per quelli diversi dagli immobili devono essere liquidate e versate le relative imposte mentre per i beni immobili oggetto dei provvedimenti cautelari da cui deriva, per effetto della citata disposizione, la sospensione del versamento delle imposte fino alla revoca della confisca o fino alla loro assegnazione o destinazione, va barrata la presente casella “Immobili sequestrati” e vanno compilati i quadri relativi a tali redditi senza riportarli nel quadro RN”.



Quadro RQ – Altre imposte

Sezione XXIII – Recupero imposta sostitutiva su utili e riserve di utile

Nel quadro RQ è stata inserita la sezione XXIII dedicata al recupero dell’imposta sostitutiva per i soggetti che, nella dichiarazione dell’anno precedente, avevano optato per l’esclusione degli utili e riserve di utile dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato (art. 1, commi da 87 a 95, della legge n. 197 del 2022), e che sono decaduti dalla fruizione dell’aliquota ridotta a causa del mancato rispetto delle condizioni di cui all’art. 6, commi da 1 a 4, del decreto ministeriale 26 giugno 2023 (in “Finanza & Fisco” n. 27/2023, pag. 1335).

La nuova sezione è utilizzata dai soggetti che:

  • hanno esercitato l’opzione nel modello Redditi 2023 per l’integrale esclusione dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato degli utili e delle riserve di utile non ancora distribuiti alla data di entrata in vigore della legge 29 dicembre 2022, n. 197, risultanti dal bilancio dei soggetti direttamente o indirettamente partecipati di cui all’art. 73, comma 1, lettera d), del TUIR relativo all’esercizio chiuso nel periodo di imposta antecedente a quello in corso al 1° gennaio 2022 (art. 1, commi 87 a 95, della legge n. 197 del 2022);
  • hanno assoggettato i predetti utili a imposta sostitutiva delle imposte sui redditi con aliquota ridotta di 3 punti percentuali, rispetto all’aliquota del 9 per cento o, per i contribuenti in regime di trasparenza a ristretta base proprietaria (art. 116 del TUIR), all’aliquota del 30 per cento;
  • sono decaduti dall’opzione per l’imposta sostitutiva agevolata in quanto non sono state rispettate le condizioni indicate nell’art. 6, commi da 1 a 4, decreto ministeriale 26 giugno 2023 (in “Finanza & Fisco” n. 27/2023, pag. 1335).

In tal caso deve essere versata la differenza, maggiorata del 20 per cento e dei relativi interessi, tra l’imposta sostitutiva determinata applicando l’aliquota del 9 per cento (o del 30 per cento) e l’imposta sostitutiva determinata applicando l’aliquota ridotta del 6 per cento (o del 27 per cento).

Nel rigo RQ98 va indicato:

  • in colonna 1, l’ammontare degli utili e delle riserve di utile per i quali è stata esercitata l’opzione (di cui alla colonna 6 dei righi da RQ98 a RQ100 del modello Redditi 2023) e sono venute meno le condizioni di applicazione dell’aliquota ridotta;
  • in colonna 2, l’importo dell’imposta sostitutiva dovuta pari al 3 per cento applicato all’ammontare indicato in colonna 1, maggiorato del 20 per cento e dei relativi interessi.

Il versamento di detto importo è effettuato entro trenta giorni decorrenti dal termine di scadenza stabilito per il rimpatrio degli utili o dalla data di riduzione dell’utile accantonato nell’apposita riserva prima del decorso del biennio, utilizzando il codice tributo 1725 (cfr. risoluzione dell’Agenzia delle entrate n. 34 del 26 giugno 2023).


Sezione XXIV – Imposta straordinaria banche

Nel quadro RQ è stata prevista la sezione XXIV dedicata alle banche di cui all’art. 1 del TUB (di cui al decreto legislativo 1° settembre 1993, n. 385) che applicano, per l’anno 2023, un’imposta straordinaria sull’ammontare del margine degli interessi ricompresi nella voce 30 del conto economico relativo all’esercizio antecedente a quello in corso al 1° gennaio 2024 (art. 26 del decreto-legge 10 agosto 2023, n. 104, convertito, con modificazioni, dalla legge 9 ottobre 2023 n. 136).

Per ulteriori approfondimenti sulla disciplina dell’imposta straordinaria per le banche (e alternative al versamento dell’imposta straordinaria), si rinvia alla circolare dell’Agenzia delle entrate n. 4 del 23 febbraio 2024 (in www.pianetafiscale.it – Area riservata agli abbonati).

Per consentire il versamento dell’imposta straordinaria, con la risoluzione del 24 gennaio 2024, n. 7/E, sono stati istituiti i seguenti codici tributo:

  • “2717” denominato “Imposta straordinaria sull’incremento del margine di interesse – articolo 26, decreto-legge 10 agosto 2023, n. 104”;
  • “1947” denominato “Imposta straordinaria sull’incremento del margine di interesse – INTERESSI – articolo 26, decreto-legge 10 agosto 2023, n. 104”;
  • “8955” denominato “Imposta straordinaria sull’incremento del margine di interesse – SANZIONI – articolo 26, decreto-legge 10 agosto 2023, n. 104”

e sono impartite le istruzioni per la compilazione del modello F24.

L’imposta straordinaria non è deducibile ai fini delle imposte sui redditi e dell’imposta regionale sulle attività produttive.


Sezione XXV – Contributo di solidarietà temporaneo


Nel quadro RQ è stata prevista la sezione XXV che, per il solo anno 2024, è dedicata ai soggetti che hanno applicato il contributo di solidarietà temporaneo per il 2023 (di cui ai commi da 115 a 119 dell’art. 1 della legge 29 dicembre 2022, n. 197) e che hanno escluso dalla concorrenza alla determinazione del reddito complessivo relativo al periodo di imposta antecedente a quello in corso al 1° gennaio 2023 determinati utilizzi di riserve del patrimonio netto accantonate in sospensione d’imposta o vincolate (art. 6, del decreto-legge 18 ottobre 2023, n. 145, convertito, con modificazioni, dalla legge 15 dicembre 2023, n. 191).

Si ricorda che il citato l’articolo 6 del D.L. “Anticipi” esclude parzialmente dalla base imponibile del contributo di solidarietà – previsto dalla legge di bilancio per il 2023 a carico di talune imprese del settore energetico – la distribuzione, o comunque l’utilizzo, nel periodo di imposta 2022, di riserve accantonate in sospensione d’imposta o destinate alla copertura di vincoli fiscali. Contestualmente, istituisce, per il 2024, un contributo di solidarietà a carico delle imprese che si avvalgono della suddetta esclusione di ammontare pari al beneficio conseguente. La disposizione ridetermina la base imponibile ai fini del calcolo del contributo di solidarietà temporaneo, per il 2023, di cui ai commi da 115 a 121 della legge di bilancio 2023 (legge n. 197 del 2022).


A tal riguardo le istruzioni evidenziano che “per il solo anno 2024 è istituito un contributo di solidarietà, a carico dei soggetti che, ai soli fini della determinazione del contributo di solidarietà temporaneo per il 2023 (di cui ai commi da 115 a 119 dell’art. 1 della legge 29 dicembre 2022, n. 197), hanno escluso dalla concorrenza alla determinazione del reddito complessivo relativo al periodo di imposta antecedente a quello in corso al 1° gennaio 2023 gli utilizzi di riserve del patrimonio netto accantonate in sospensione d’imposta o vincolate a copertura delle eccedenze dedotte ai sensi dell’art. 109, comma 4, lettera b), del TUIR nel testo previgente alle modifiche apportate dall’art. 1, comma 33, lett. q), della legge 24 dicembre 2007, n. 244, nel limite del 30 per cento del complesso delle medesime riserve risultanti al termine dell’esercizio antecedente a quello in corso al 1° gennaio 2022. In tal caso devono, parimenti, essere stati esclusi dal calcolo della media dei redditi complessivi conseguiti nei quattro periodi di imposta antecedenti a quello in corso al 1° gennaio 2022 gli utilizzi di riserve del patrimonio netto che hanno concorso al reddito nei suddetti quattro periodi di imposta, sino a concorrenza dell’esclusione operata nel periodo di imposta antecedente a quello in corso al 1° gennaio 2023 (art. 6, decreto-legge 18 ottobre 2023, n. 145).

Il contributo di solidarietà è di ammontare pari al beneficio che si ottiene per effetto dell’applicazione delle citate disposizioni (di cui ai commi da 115 a 119 dell’art. 1 della legge n. 197 del 2022) ed è da versarsi in due rate di pari importo entro il 30 maggio e il 30 ottobre 2024, utilizzando gli appositi codici tributo. A tal fine, nel rigo RQ106 va indicato l’ammontare del contributo di solidarietà determinato in misura pari alla quota non versata in virtù dell’esclusione dal computo del reddito complessivo di periodo gli utilizzi delle riserve di patrimonio nette accantonate sopra indicate.


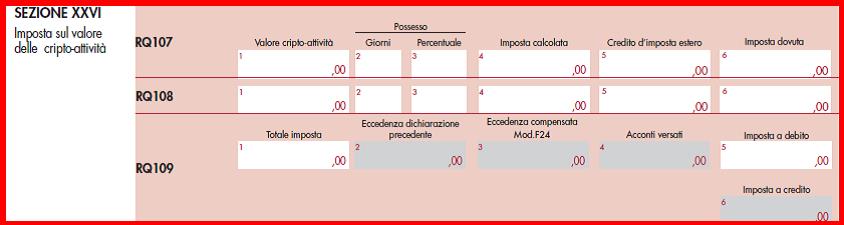
Sezione XXVI – Imposta sul valore delle cripto-attività


Nel quadro RQ è stata inserita la sezione XXVI dedicata all’imposta sul valore delle cripto-attività detenute dai soggetti residenti nel territorio dello Stato, sulle quali non è stata applicata l’imposta di bollo, suscettibili di produrre redditi ai sensi dell’art. 67, comma 1, lettera c-sexies del TUIR (art. 19, comma 18, del decreto-legge 6 dicembre 2011, n. 201, come modificato dall’art. 1, comma 146, della legge 29 dicembre 2022, n. 197).

La sezione va utilizzata per la liquidazione dell’imposta sul valore delle cripto-attività prevista dall’art. 19, comma 18, del decreto-legge 6 dicembre 2011, n. 201, come modificato dall’art. 1, comma 146, della legge 29 dicembre 2022, n. 197 (Legge di Bilancio 2023). Tale imposta deve essere versata, in assenza di un intermediario, da tutti i soggetti residenti nel territorio dello Stato che detengono cripto-attività, sulle quali non è stata applicata l’imposta di bollo e non solo dai soggetti che sono tenuti ad assolvere gli obblighi di monitoraggio fiscale ai sensi dell’art. 4 del decreto-legge 28 giugno 1990, n. 167.

L’imposta si applica sulle cripto-attività suscettibili di produrre redditi ai sensi della lettera c-sexies) del comma 1 dell’art. 67 del TUIR, nella medesima misura (prevista per l’imposta di bollo) del 2 per mille, da versare secondo le modalità e i termini delle imposte sui redditi utilizzando il codice tributo 1727 (Risoluzione dell’Agenzia delle entrate n. 36 del 26 giugno 2023 in www.pianetafiscale.it – Area riservata agli abbonati). La base imponibile è costituita dal valore delle cripto-attività al termine di ciascun periodo d’imposta rilevato dalla piattaforma dell’exchange, dove è avvenuto l’acquisto della stessa. Qualora non sia possibile, tale valore potrà essere rilevato da analoga piattaforma dove le medesime cripto-attività sono negoziabili o da siti specializzati nella rilevazione dei valori di mercato delle stesse. In assenza del predetto valore deve farsi riferimento al costo di acquisto delle cripto-attività. Qualora le cripto-attività non siano più possedute al termine del periodo d’imposta si deve far riferimento al valore rilevato al termine del periodo di detenzione. Come previsto dall’art. 19, comma 18, del decreto-legge 6 dicembre 2011, n. 201, l’imposta è dovuta in proporzione ai giorni di detenzione e alla quota di possesso, in caso di cripto-attività cointestate. Dall’imposta si deduce, fino a concorrenza del suo ammontare, un credito d’imposta pari all’importo dell’eventuale imposta patrimoniale relativa alle medesime cripto-attività versata a titolo definitivo nello Stato estero.

L’imposta è dovuta nella misura massima di euro 14.000.

Nei righi RQ107 e RQ108 indicare:

  • in colonna 1, il valore della cripto-attività determinato al termine dell’esercizio o al termine del periodo di detenzione;
  • in colonna 2, il numero di giorni di detenzione;
  • in colonna 3, la quota di possesso;
  • in colonna 4, l’imposta calcolata;
  • in colonna 5, l’eventuale credito di imposta pari all’imposta patrimoniale pagata a titolo definitivo nello Stato estero, per un importo non superiore all’imposta calcolata di cui alla colonna 4;
  • in colonna 6, l’imposta dovuta pari all’importo di colonna 4 meno colonna 5.

Nel caso in cui i precedenti righi non siano sufficienti, dovranno essere utilizzati altri quadri, avendo cura di numerare distintamente ciascuno di essi e riportando la numerazione progressiva nella casella Mod. N. posta in alto a destra.

Il rigo RQ109 deve essere compilato, solo sul Mod. n. 1, per determinare l’imposta dovuta ed eventualmente da versare. In particolare, indicare:

  • in colonna 1, il totale dell’imposta dovuta che risulta sommando gli importi determinati nella colonna 6 dei righi RQ107 e RQ108 di tutti i moduli compilati. Il totale da riportare nella presente colonna non può essere superiore a 14.000 euro;
  • in colonna 2, l’eventuale credito dell’imposta sostitutiva che risulta dalla dichiarazione relativa all’anno precedente;
  • in colonna 3, l’importo del credito di cui a colonna 2 eventualmente compensato utilizzando il modello F24;
  • in colonna 4, l’ammontare degli acconti versati con il modello F24.

Per determinare l’imposta a debito o a credito effettuare la seguente operazione:

col.1 – col. 2 + col. 3 – col. 4

Se il risultato di tale operazione è positivo (debito) riportare l’importo così ottenuto nella colonna 5 e nel rigo RX36, colonna 1.

Se il risultato di tale operazione è negativo (credito) riportare l’importo così ottenuto nella colonna 6 e nel rigo RX36, colonna 2.

Per ulteriori approfondimenti sulla disciplina dell’Imposta sul valore delle cripto-attività, si rinvia alla circolare dell’Agenzia delle entrate n. 30 del 27 ottobre 2023 (in “Finanza & Fisco” n. 35/2023, pag. 1979).


Sezione XXVII – Imposta sull’adeguamento delle esistenze iniziali dei beni


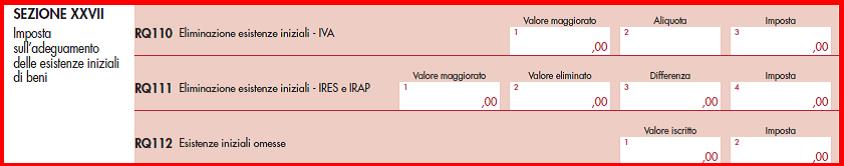
Nel quadro RQ è stata inserita la sezione XXVII dedicata all’imposta sostitutiva sulle esistenze iniziali dei beni che consente agli esercenti attività d’impresa, che non adottano i principi contabili internazionali nella redazione del bilancio, l’adeguamento delle esistenze iniziali dei beni alla cui produzione o al cui scambio è diretta l’attività dell’impresa.

L’adeguamento è condizionato al pagamento di un’imposta sostitutiva dell’IRES e dell’IRAP pari al 18 per cento e al pagamento dell’IVA (art. 1, commi da 78 a 85, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023, pag. 2479).

Sulla cd. Rottamazione del magazzino le istruzioni chiariscono che “per il periodo d’imposta in corso al 30 settembre 2023, gli esercenti attività d’impresa che non adottano i principi contabili internazionali nella redazione del bilancio possono procedere all’adeguamento delle esistenze iniziali dei beni di cui all’art. 92 del TUIR (art. 1, commi da 78 a 84, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023, pag. 2479). L’adeguamento può essere effettuato mediante l’eliminazione delle esistenze iniziali di quantità o valori superiori a quelli effettivi nonché mediante l’iscrizione delle esistenze iniziali in precedenza omesse.

L’adeguamento comporta, in caso di eliminazione di valori o in caso di iscrizione di valori, il pagamento di un’imposta sostitutiva dell’imposta sul reddito delle società e dell’IRAP, inoltre, in caso di eliminazione di valori, l’adeguamento comporta il pagamento dell’imposta sul valore aggiunto come determinati nella presente sezione.

I valori risultanti dalle variazioni indicate sono riconosciuti ai fini civilistici e fiscali a decorrere dal periodo d’imposta in corso al 30 settembre 2023. L’imposta sostitutiva non è deducibile ai fini delle imposte sui redditi e relative addizionali nonché dell’IRAP.

In caso di eliminazione di valori delle esistenze iniziali:

  • nel rigo RQ110, va indicato:
    • in colonna 1, l’ammontare che si ottiene moltiplicando il valore eliminato per il coefficiente di maggiorazione stabilito, per le diverse attività, con apposito decreto dirigenziale;
    • in colonna 2, l’aliquota media dell’imposta sul valore aggiunto riferibile all’anno 2023. L’aliquota media, tenendo conto dell’esistenza di operazioni non soggette ad imposta ovvero soggette a regimi speciali, è quella risultante dal rapporto tra l’imposta relativa alle operazioni, diminuita di quella relativa alle cessioni di beni ammortizzabili, e il volume di affari dichiarato;
    • in colonna 3, l’imposta dovuta pari all’aliquota di colonna 2 applicata all’importo di colonna 1;
  • nel rigo RQ111, va indicato:
    • in colonna 1, l’ammontare che si ottiene moltiplicando il valore eliminato per il coefficiente di maggiorazione stabilito, per le diverse attività, con apposito decreto dirigenziale;
    • in colonna 2, il valore eliminato delle esistenze iniziali;
    • in colonna 3, l’ammontare pari alla differenza tra la colonna 1 e la colonna 2;
    • in colonna 4, l’imposta dovuta, pari al 18 per cento applicato all’importo di colonna 3;

In caso di iscrizione di valori delle esistenze iniziali, nel rigo RQ112, va indicato:

    • in colonna 1, il valore iscritto delle esistenze iniziali in precedenza omesse;
    • in colonna 2, l’importo dell’imposta dovuta, pari al 18 per cento applicato all’importo di colonna 1.

Le imposte dovute sono versate in due rate di pari importo, di cui la prima con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al periodo d’imposta in corso al 30 settembre 2023 e la seconda entro il termine di versamento della seconda o unica rata dell’acconto delle imposte sui redditi relativa al periodo d’imposta successivo, utilizzando gli appositi codici tributo.


Quadri RS, GN e TN

Superbonus


I quadri RS, GN e TN sono stati aggiornati con riferimento ai prospetti relativi alle spese di cui all’art. 119 del decreto-legge n. 34 del 2020 (Superbonus, Sisma bonus, ecc.) per gestire la nuova percentuale di detrazione del 70 per cento per l’anno 2024.

Inoltre, nei medesimi prospetti, il quadro RS è stato aggiornato per gestire l’esercizio dell’opzione per ripartire la detrazione, per le spese sostenute nel 2022, in dieci quote annuali a partire dal 2023 (art. 119, comma 8-quinquies, del decreto-legge 19 maggio 2020, n. 34).


Quadro RS

Prospetto delle “Plusvalenze e delle sopravvenienze attive”


Nel quadro RS è stato aggiornato il prospetto delle “Plusvalenze e delle sopravvenienze attive” per consentire alle società sportive professionistiche, per i contratti stipulati a decorrere dal 23 giugno 2023, di esercitare correttamente l’opzione della nuova disciplina sulle plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta (art. 33 del decreto-legge 22 giugno 2023, n. 75, convertito, con modificazioni, dalla legge 10 agosto 2023, n. 112).

Si ricorda che il citato articolo 33, ai commi 1 e 2, del decreto-legge 22 giugno 2023, n. 75, allunga da uno a due anni il termine minimo di possesso dei beni da cui derivano plusvalenze patrimoniali, valevole per consentire la rateizzazione del relativo costo fiscale in cinque anni, per le società sportive professionistiche.

Per effetto delle citate modifiche, per le società sportive professionistiche (comma 1, lettera a)) il termine minimo di possesso dei beni da cui derivano plusvalenze patrimoniali, valevole per consentire la rateizzazione del relativo costo fiscale in cinque anni, viene allungato da uno a due anni. La lettera b) del comma 1, aggiungendo un periodo al comma 4 dell’articolo 86, del Tuir introduce una specifica disciplina fiscale delle plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta di società sportive professionistiche.

In particolare, si dispone che, per le società sportive professionistiche, le plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta concorrono a formare il reddito:

  • in quote costanti secondo il primo periodo dell’articolo 86, comma 4 del Tuir (come modificato dalla lettera a)) in cinque anni, con periodo di possesso minimo di due anni;
  • nei limiti della parte proporzionalmente corrispondente al corrispettivo eventualmente conseguito in denaro, la rateizzazione quinquennale opera se tale scelta è indicata nella dichiarazione dei redditi; ove questa non sia presentata, la plusvalenza concorre a formare il reddito per l’intero ammontare nell’esercizio in cui è stata realizzata (condizioni indicate nel secondo periodo del comma 4 dell’articolo 86);
  • la residua parte della plusvalenza concorre a formare il reddito nell’esercizio in cui è stata realizzata.

In deroga alle disposizioni dello Statuto del contribuente sulla irretroattività delle norme tributarie (articolo 3 della legge 27 luglio 2000, n. 212) dispone che le norme introdotte si applichino ai contratti stipulati a decorrere dal 23 giugno 2023.

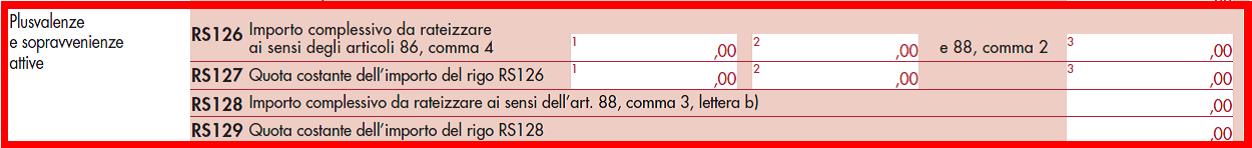
Il prospetto delle “Plusvalenze e delle sopravvenienze attive” va compilato per il differimento della tassazione delle plusvalenze e delle sopravvenienze attive, esclusivamente nell’anno in cui viene operata la scelta per la rateazione.

A tal fine, nel rigo RS126 va indicato in colonna 1, relativamente ai contratti stipulati a decorrere dalla data di entrata in vigore del decreto-legge 22 giugno 2023, n. 75, l’importo delle plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta per le società sportive professionistiche, per la parte proporzionalmente corrispondente al corrispettivo conseguito in denaro, in colonna 2, l’importo complessivo delle plusvalenze (art. 86, comma 4, del TUIR), al netto dell’importo indicato in colonna 1 e in colonna 3, l’importo delle sopravvenienze (art. 88, comma 2, del TUIR), oggetto di rateazione.

Nel rigo RS127, va indicato l’importo corrispondente alla quota costante prescelta, in colonna 1, per le plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta per le società sportive professionistiche, in colonna 2, per le plusvalenze diverse da quelle indicate in colonna 1, e per le sopravvenienze, in colonna 3.

Nel rigo RS128, va indicato l’importo complessivo dei proventi in denaro o in natura conseguiti a titolo di contributo o di liberalità ai sensi dell’art. 88, comma 3, lett. b), del TUIR, oggetto di rateazione.

Nel rigo RS129, va indicato l’importo corrispondente alla quota costante prescelta per i proventi di cui al rigo RS128.

Gli importi indicati vanno riportati secondo le istruzioni fornite per la compilazione dei righi RF7, RF8, RF34 e RF35 del quadro RF.


Con riferimento alla colonna 1 del rigo RF7, soprarichiamato, le istruzioni (pag. 18), fanno presente che ai sensi dell’art. 86, comma 4, del TUIR, “le plusvalenze concorrono a formare il reddito per l’intero ammontare nel periodo di imposta in cui sono realizzate ovvero, se i beni sono stati posseduti per un periodo non inferiore a tre anni (o per i beni che costituiscono immobilizzazioni finanziarie diverse da quelle di cui all’art. 87 del TUIR, se sono iscritti come tali negli ultimi tre bilanci), ridotto ad un anno per le società sportive professionistiche, a scelta del contribuente, in quote costanti nel periodo d’imposta stesso e nei successivi, ma non oltre il quarto.

Per le società sportive professionistiche, le plusvalenze realizzate concorrono a formare il reddito in quote costanti nel periodo d’imposta stesso e nei successivi, ma non oltre il quarto, con periodo di possesso minimo di due anni secondo il primo periodo dell’art. 86, comma 4, del TUIR (come previsto dalla lettera a), comma 1, dell’art. 33 del decreto-legge 22 giugno 2023, n. 75; le plusvalenze realizzate mediante cessione dei diritti all’utilizzo esclusivo della prestazione dell’atleta per le società sportive professionistiche concorrono a formare il reddito in quote costanti nei limiti della parte proporzionalmente corrispondente al corrispettivo eventualmente conseguito in denaro, la residua parte della plusvalenza concorre a formare il reddito nell’esercizio in cui è stata realizzata. In deroga all’articolo 3 della legge 27 luglio 2000, n. 212, le predette disposizioni si applicano ai contratti stipulati a decorrere dalla data di entrata in vigore del decreto-legge n. 75 del 2023.

Il medesimo trattamento si applica, ai sensi dell’art. 88, comma 2, del TUIR, alle sopravvenienze attive costituite dalle indennità di cui alla lett. b) del comma 1, dell’art. 86 del TUIR, conseguite per un ammontare superiore a quello che ha concorso a formare il reddito in precedenti esercizi, che devono essere indicate nel rigo RF7, colonna 2, comprensive dell’importo indicato in colonna 1.

La scelta per la rateazione e per il numero di quote costanti va effettuata nella dichiarazione relativa al pe- riodo di imposta in cui le plusvalenze sono state realizzate o le sopravvenienze attive sono state conseguite, compilando il prospetto delle “Plusvalenze e delle sopravvenienze attive” contenuto nel quadro RS.

In tal caso, occorre apportare una variazione in diminuzione, da indicare nel rigo RF34, colonna 1 e/o 2, per l’intero ammontare delle plusvalenze patrimoniali (indicate nel rigo RS126, colonna 1 e colonna 2) e delle sopravvenienze attive (indicate nel rigo RS126, colonna 3) da rateizzare del predetto prospetto e una varia- zione in aumento, da indicare nel rigo RF7, colonna 2, per l’ammontare della quota costante evidenziata nel rigo RS127 del prospetto stesso. Nello stesso rigo RF7 va indicata anche la somma delle quote costanti, imputabili al reddito dell’esercizio, delle plusvalenze realizzate e delle sopravvenienze attive conseguite oggetto di rateazione in precedenti periodi d’imposta”.


Quadro RF – Determinazione del reddito di impresa

 Variazioni in diminuzione – Reddito di attività trasferite nel territorio dello Stato.

 Nel quadro RF (rigo RF50) è stata prevista la non concorrenza alla formazione del reddito del 50 per cento dei redditi derivanti da attività di impresa trasferite nel territorio dello Stato da un Paese estero non appartenente all’Unione europea o allo Spazio economico europeo (art. 6 del decreto legislativo 27 dicembre 2023, n. 209 in www.pianetafiscale.it – Area riservata agli abbonati).


Quadro OP- Comunicazioni per i regimi opzionali

Sezione V – opzione per il regime SIIQ e SIINQ

Nel quadro OP è stata prevista un’apposita sezione al fine di poter esercitare l’opzione per il regime fiscale speciale denominato SIIQ e SIINQ per le società per azioni che svolgono in via prevalente l’attività di locazione immobiliare (art. 15, comma 3, del decreto legislativo 8 gennaio 2024, n. 1 in www.pianetafiscale.it – Area riservata agli abbonati).


Quadri RQ e RM

Rivalutazione del valore dei terreni e delle partecipazioni

I quadri RQ e RM sono stati aggiornati al fine di consentire al contribuente l’applicazione delle disposizioni degli articoli 5 e 7 della legge 28 dicembre 2001, n. 448, finalizzati alla rideterminazione dei valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione e dei terreni edificabili e con destinazione agricola, posseduti alla data del 1° gennaio 2024. Sui predetti valori è dovuta un’imposta sostitutiva delle imposte sui redditi nella misura del 16 per cento (art. 1, commi 52 e 53, della legge 30 dicembre 2023, n. 213 in “Finanza & Fisco” n. 40/2023, pag. 2454).


Quadro RM e FC 

Soggetti controllati non residenti (CFC)


Nel quadro RM e nel quadro FC è stata prevista la gestione dell’imposta sostitutiva delle imposte sui redditi pari al 15 per cento dell’utile contabile netto dell’esercizio in caso di opzione esercitabile dal soggetto controllante con riferimento ai soggetti controllati non residenti applicabile in alternativa a quanto previsto al comma 4, lett. a), dell’art. 167 del TUIR (art. 167, comma 4-ter, del TUIR, come modificato dall’art. 3 del decreto legislativo 27 dicembre 2023, n. 209 in www.pianetafiscale.it – Area riservata agli abbonati).


Commercialisti, bene proroga certificazioni uniche autonomi e intermediari

De Nuccio: “Accolta nostra richiesta”. Regalbuto: “Provvedimento che evita congestionamenti nell’anno della riforma tributaria”


Il Consiglio nazionale dei commercialisti esprime “apprezzamento” per il differimento del termine, dal 18 marzo al 31 ottobre 2024, per l’invio delle certificazioni uniche di autonomi e intermediari, reso noto oggi dall’Agenzia delle Entrate con la risoluzione numero 13.

“Nei giorni scorsi – afferma il presidente della categoria, Elbano de Nuccio –, anche sulla base di segnalazioni provenienti da parte di numerosi iscritti, ci siamo attivati per richiedere un maggiore termine per l’invio delle Certificazioni uniche relative ad autonomi e intermediari in scadenza il prossimo 18 marzo. Ciò in considerazione delle novità introdotte in tema di dichiarazione precompilata che, nella sostanza, anticipano il termine di presentazione delle CU rispetto a quello che si era consolidato negli anni precedenti. Apprezziamo, quindi, particolarmente l’odierno provvedimento dell’Agenzia delle Entrate che, di fatto, conferma anche per il 2024 il termine del 31 ottobre e ringraziamo per l’attenzione alle nostre proposte dimostrata ancora una volta dal viceministro dell’Economia Maurizio Leo e dai vertici dell’Agenzia delle Entrate”.

Per Salvatore Regalbuto, consigliere nazionale tesoriere delegato alla fiscalità,

“la dichiarazione precompilata per gli autonomi, introdotta dal D.Lgs. 1/2024, può essere uno strumento utile soprattutto per intercettare eventuali disallineamenti tra i dati delle scritture contabili e quelli risultanti all’Agenzia delle Entrate. Necessita però di un percorso di affinamento e perfezionamento e, non a caso, è stata introdotta in via sperimentale. L’odierno provvedimento è particolarmente apprezzabile, quindi, perché evita congestionamenti in un anno che sarà fortemente interessato dalle novità introdotte dalla riforma tributaria. Peraltro, nell’ambito dei percorsi correttivi ai decreti attuativi già emanati, proporremo termini più congrui per la trasmissione delle CU e la messa a disposizione della precompilata per i titolari di partite Iva”.

(Così, comunicato stampa del CNDCEC del 4 marzo 2024)


Certificazioni Uniche (CU) di redditi di lavoro autonomo. Il termine di presentazione confermato al 31 ottobre 2024 (termine di presentazione del Modello 770)

Tenuto conto che i dati delle CU di lavoro autonomo “professionale” sono utilizzate quest’anno (Modello redditi 2024-Pf, p.i. 2023), solo in forma sperimentale, si ritiene che per l’anno d’imposta 2023 le CU contenenti redditi dichiarabili esclusivamente mediante il modello Redditi persone fisiche 2024 (come i redditi di lavoro autonomo “professionale”) possano essere presentate entro il 31 ottobre 2024 (termine di presentazione del Modello 770). Si invitano, tuttavia, i sostituti d’imposta ad attivarsi per trasmettere le anzidette certificazioni all’Agenzia delle entrate entro il 18 marzo, poiché, in tal modo, le stesse potranno essere messe a disposizione dei contribuenti e dei soggetti che prestano assistenza fiscale (CAF e professionisti), seppur in forma sperimentale, agevolandoli così nell’adempimento dichiarativo.

Questo è quanto affermato dall’Agenzia delle entrate nella risoluzione n. 13 del 4 marzo 2024.

Link al testo della risoluzione n. 13 del 4 marzo 2024, con oggetto: CU (Certificazioni Uniche)  – Certificazione dei redditi di lavoro autonomo esercitato abitualmente (“professionale”) – Termine di presentazione, da parte dei sostituti d’imposta – Art. 4, comma 6-quinquies, del D.P.R. 22/07/1998, n. 322 – Art. 19 del D.Lgs. 08/01/2024, n. 1


Nuovo albo CTU: da MinGiustizia le slide che illustrano procedura di iscrizione online

La Direzione generale per i sistemi informativi del Ministero della Giustizia ha realizzato alcune slide per guidare i professionisti nella procedura di iscrizione online al nuovo “Portale Albo CTU, periti ed elenco nazionale”. Lo comunica il Consiglio nazionale dei commercialisti agli Ordini locali della categoria attraverso una informativa a firma del presidente Elbano de Nuccio.

Gli uffici del Ministero hanno realizzato due file Power Point che riproducono fedelmente le schermate che il professionista incontrerà durante la compilazione della domanda. Il primo file è per coloro che accedono al portale attraverso CNS o CIE, il secondo è per chi decide di accedere tramite SPID. In entrambi i file, tra l’altro, si dà atto della possibilità di allegare il modulo dell’autocertificazione unica plurima, richiesta nelle scorse settimane dal Consiglio Nazionale dei Commercialisti allo stesso Ministero.

Per completare l’iscrizione, i commercialisti potranno utilizzare il facsimile di dichiarazione sostitutiva delle singole autocertificazioni e/o dei documenti richiesti (residenza, anagrafica, iscrizione all’Ordine professionale, casellario giudiziale e carichi pendenti) che il Consiglio Nazionale ha messo a disposizione dei propri iscritti.

Si ribadisce che la procedura di iscrizione all’Albo dei consulenti tecnici d’ufficio e dei periti presso il tribunale, gestita in modalità esclusivamente telematica, prevede che i consulenti tecnici d’ufficio e i periti già iscritti negli albi circondariali tenuti in modalità cartacea alla data del 4 gennaio 2024 devono ripresentare la domanda di iscrizione attraverso l’Albo telematico entro il prossimo 4 marzo.

Le nuove domande, invece, potranno essere presentate esclusivamente nell’arco di due finestre temporali, comprese l’una tra il 1°marzo e il 30 aprile e l’altra tra il 1° settembre e il 31 ottobre di ciascun anno.

“Il Consiglio nazionale, fin dall’inizio di gennaio, ha segnalato al Ministero anomalie di funzionamento del Portale unico, chiedendo di implementare la procedura di iscrizione – afferma Giovanna Greco, consigliere e segretario nazionale dei commercialisti con delega a Funzioni giudiziarie e ADR –. Raccogliendo le istanze provenienti da molti iscritti, abbiamo inoltre predisposto un modello di autocertificazione unica per facilitare i commercialisti nella compilazione delle domande. Le slide messe a disposizione del Ministero rappresentano un ulteriore passaggio verso la semplificazione della loro attività”.

(Così, comunicato stampa del CNDCEC del 29 febbraio 2024)


Comunicazione cessioni crediti bonus edilizi. Aggiornato il software

Sono stati pubblicati gli aggiornamenti del software e delle specifiche tecniche per la comunicazione telematica all’Agenzia delle opzioni per la prima cessione del credito o lo sconto in fattura relative ai bonus edilizi (spese anno 2024)


Nuova versione del modulo di controllo Comunicazione opzioni per interventi edilizi e Superbonus

Nell’ambito della piattaforma “Desktop Telematico” è disponibile, per le applicazioni “Entratel” e “File Internet“, all’interno della categoria Controlli Agevolazioni la versione 1.5.0 del 29/02/2024 relativa al modulo Comunicazione opzioni per interventi edilizi e Superbonus (codice fornitura: CIR20).

Nella versione attuale sono state apportate le seguenti modifiche:

i controlli sono stati adeguati in conformità a quanto previsto dall’aggiornamento delle specifiche tecniche per consentire l’invio delle comunicazioni riguardanti agli interventi relativi all’anno 2024.

Qualora il modulo di controllo risulti già installato all’interno della piattaforma “Desktop Telematico” non sarà necessario provvedere ad alcun aggiornamento in quanto il modulo di controllo si aggiornerà automaticamente all’interno della piattaforma nel momento in cui questa verrà avviata.

Si consiglia, comunque, di verificare l’avvenuto aggiornamento utilizzando le funzionalità proprie del “Desktop Telematico“.


On-line la versione definitiva dei modelli Redditi Pf, Redditi Sc, Redditi Sp, Redditi Enc, IRAP e Consolidato 2024 da utilizzare per le dichiarazioni 2024, p.i. 2023

Con sei distinti provvedimenti del 28 febbraio 2024, pubblicati oggi, l’Agenzia delle Entrate ha completato l’approvazione della modulistica dichiarativa 2024


Link ai modelli dichiarativi 2024, Redditi (PF, SP, SC e ENC), IRAP e CNM


 – Dichiarazione Redditi Persone fisiche

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68687/2024

Approvazione del modello di dichiarazione “REDDITI 2024-PF”, con le relative istruzioni, da presentare da parte delle persone fisiche nell’anno 2024, per il periodo d’imposta 2023, ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “REDDITI 2024-PF” e dei dati riguardanti le scelte per la destinazione dell’otto, del cinque e del due per mille dell’IRPEF – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68472/2024

Approvazione dei modelli 730, 730-1, 730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2024 da parte dei soggetti che si avvalgono dell’assistenza fiscale – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


 – Dichiarazione Redditi Società di persone

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68706/2024

Approvazione del modello di dichiarazione “Redditi 2024–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SP” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


 – Dichiarazione Redditi Società di capitali

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68514/2024

Approvazione del modello di dichiarazione “Redditi 2024–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SC” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


 – Dichiarazione Redditi Enti non commerciali

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68499/2024

Approvazione del modello di dichiarazione “Redditi 2024–ENC”, con le relative istruzioni, che gli enti non commerciali residenti nel territorio dello Stato e i soggetti non residenti ed equiparati devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-ENC” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


 – Dichiarazione Irap

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68659/2024

Approvazione del modello di dichiarazione “Irap 2024”, con le relative istruzioni, che deve essere presentata nell’anno 2024 ai fini dell’imposta regionale sulle attività produttive (Irap). Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Irap 2024” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


  – Dichiarazione “Consolidato nazionale e mondiale 2024”

 Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68702/2024

Approvazione del modello di dichiarazione “Consolidato nazionale e mondiale 2024”, con le relative istruzioni, da presentare nell’anno 2024 ai fini della dichiarazione dei soggetti ammessi alla tassazione di gruppo di imprese controllate residenti nonché dei soggetti ammessi alla determinazione dell’unica base imponibile per il gruppo di imprese non residenti. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Consolidato nazionale e mondiale 2024” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Redditi 2024-Sp Redditi 2024-Sc, REDDITI 2024-Pf e Modello 730. On-line nella versione definitiva nel sito dell’Agenzia delle entrate

Ultimi provvedimenti approvati del Direttore dell’Agenzia delle entrate – Aggiornamento: 29 febbraio 2024

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68706/2024

Approvazione del modello di dichiarazione “Redditi 2024–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SP” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68514/2024

Approvazione del modello di dichiarazione “Redditi 2024–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2024 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2024-SC” – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68687/2024

Approvazione del modello di dichiarazione “REDDITI 2024-PF”, con le relative istruzioni, da presentare da parte delle persone fisiche nell’anno 2024, per il periodo d’imposta 2023, ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “REDDITI 2024-PF” e dei dati riguardanti le scelte per la destinazione dell’otto, del cinque e del due per mille dell’IRPEF – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot.n. 68511/2024

Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nella dichiarazione modello 770/2024, relativo all’anno di imposta 2023 – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot.n. 68478/2024

Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nelle dichiarazioni modelli 730/2024, nelle comunicazioni di cui ai modelli 730-4 e 730-4 integrativo, nonché nella scheda riguardante le scelte della destinazione dell’otto, del cinque e del due per mille dell’IRPEF. Approvazione delle istruzioni per lo svolgimento degli adempimenti previsti per l’assistenza fiscale da parte dei sostituti d’imposta, dei CAF e dei professionisti abilitati – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68472/2024

Approvazione dei modelli 730, 730-1, 730-2 per il sostituto d’imposta, 730-2 per il CAF e per il professionista abilitato, 730-3, 730-4, 730-4 integrativo, con le relative istruzioni, nonché della bolla per la consegna del modello 730-1, concernenti la dichiarazione semplificata agli effetti dell’imposta sul reddito delle persone fisiche, da presentare nell’anno 2024 da parte dei soggetti che si avvalgono dell’assistenza fiscale – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2024, Prot. n. 68665/2024

Linee guida per l’applicazione alla remunerazione ricevuta per l’attività svolta nel territorio dello Stato dal soggetto residente, o dalla stabile organizzazione nel territorio dello Stato del soggetto non residente, che presta servizi nell’ambito di accordi con entità appartenenti al medesimo gruppo, delle disposizioni previste dall’articolo 110, comma 7, del Testo Unico delle Imposte sui Redditi approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 – Condizione prevista dall’articolo 162, comma 7-quater lettera d), del TUIR – (Pubblicato sul sito internet dell’Agenzia delle entrate il 29/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 26 febbraio 2024, prot. n. 61647/2024

Approvazione del modello 770/2024, relativo all’anno di imposta 2023, con le istruzioni per la compilazione, concernente i dati dei versamenti, dei crediti e delle compensazioni – (Pubblicato sul sito internet dell’Agenzia delle entrate il 26/02/2024)

Provvedimento del Direttore dell’Agenzia delle entrate del 21 febbraio 2024, Prot. n. 53159/2024

Proroga del termine per l’invio delle comunicazioni delle opzioni di cui all’articolo 121 del decreto-legge 19 maggio 2020, n. 34 – (Pubblicato sul sito internet dell’Agenzia delle entrate il 22/02/2024)


Provvedimento del Direttore dell’Agenzia delle entrate del 21 febbraio 2024, Prot. n. 53174/2024

Comunicazioni all’anagrafe tributaria dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali. Modifiche al Provvedimento n. 19969 del 27 gennaio 2017 – (Pubblicato sul sito internet dell’Agenzia delle entrate il 22/02/2024)


Il decreto-legge n. 212/2023 “convertito” in legge con la stretta al Bonus barriere architettoniche e la misura “Salva-Sal”

Pubblicata nella Gazzetta Ufficiale n. 48 del 27 febbraio 2024, la Legge 22 febbraio 2024, n. 17 di «Conversione in legge del decreto-legge 29 dicembre 2023, n. 212, recante misure urgenti relative alle agevolazioni fiscali di cui agli articoli 119, 119-ter e 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77». Il disegno di legge di conversione è stato approvato dal Parlamento, senza alcuna modifica.

Il decreto-legge, composto di quattro articoli, contiene misure volte ad evitare che il mancato completamento nei termini previsti dalla legislazione (pre)vigente degli interventi rientranti nella disciplina del cosiddetto “Superbonus” comporti la revoca dei benefici già erogati (cd. misura “Salva Sal” articolo 1, comma 1), a riconoscere ai contribuenti più deboli un contributo volto a mitigare gli effetti della riduzione dell’entità del beneficio fiscale nell’anno 2024 (articolo 1, comma 2), a limitare ulteriormente le deroghe al divieto di cessione del credito nelle ipotesi di demolizione e ricostruzione di edifici (articolo 2, comma 1), a prevedere un obbligo di assicurazione contro il rischio sismico per i contribuenti che abbiano fruito del superbonus per gli interventi effettuati nei comuni colpiti da eventi sismici (articolo 2, comma 2) e, infine, a riformare la disciplina sulla detrazione fiscale per l’eliminazione delle barriere architettoniche prevista dall’articolo 119-ter del decreto-legge n. 34 del 2020 (cd. Stretta al Bonus barriere architettoniche).


Sintesi delle disposizioni contenute nel Decreto-legge convertito in legge


L’articolo 1 (Disposizioni in materia di bonus nel settore dell’edilizia), al comma 1, introduce una misura di salvaguardia per chi non ha terminato gli interventi rientranti nella disciplina del Superbonus e per i quali è stata esercitata l’opzione per lo sconto in fattura, nonché per la cessione del credito d’imposta (di cui all’articoli 121, comma 1, del decreto-legge n. 34 del 2020). La norma introdotta prevede che, sulla base di stati di avanzamento dei lavori effettuati fino al 31 dicembre 2023, le detrazioni spettanti non sono oggetto di recupero in caso di mancata ultimazione degli interventi medesimi, ancorché tale circostanza comporti il mancato soddisfacimento del requisito del miglioramento di due classi energetiche.

Come evidenziato dalla relazione tecnica allegata al decreto-legge. l’intervento non modifica le percentuali e le modalità di fruizione vigenti e costituisce esclusivamente una sorta di garanzia per i beneficiari delle detrazioni nei casi in cui non riescano a completare i lavori oggetto di agevolazione. La norma, tuttavia, chiarisce che resta ferma l’applicazione dell’articolo 121, commi 4, 5 e 6, del decreto-legge n. 34 del 2020, nel caso sia accertata la mancata sussistenza, anche parziale, degli altri requisiti che danno diritto alla detrazione d’imposta.

Il comma 2 del medesimo articolo 1 riconosce l’erogazione di un contributo a favore dei soggetti che eseguono gli interventi agevolati ai sensi dell’articolo 119, comma 8-bis.1, del decreto-legge 19 maggio 2020, n. 34, per le spese sostenute dal 1° gennaio 2024 al 31 ottobre 2024, che entro la data del 31 dicembre 2023 abbiano raggiunto uno stato di avanzamento dei lavori non inferiore al 60 per cento e che hanno un reddito di riferimento non superiore a 15.000 euro. Si tratta degli interventi effettuati dai condomini e dalle persone fisiche al di fuori dell’esercizio di attività di impresa, arte o professione; dalle organizzazioni non lucrative di utilità sociale; dalle organizzazioni di volontariato iscritte nei registri e dalle associazioni di promozione sociale iscritte nel registro nazionale e nei registri regionali e delle province autonome di Trento e di Bolzano, compresi quelli effettuati dalle persone fisiche sulle singole unità immobiliari all’interno dello stesso condominio o dello stesso edificio, compresi quelli effettuati su edifici oggetto di demolizione e ricostruzione. Tale contributo è erogato, nei limiti delle risorse disponibili, dall’Agenzia delle entrate, secondo criteri e modalità determinati con decreto del Ministro dell’economia e delle finanze da adottarsi entro sessanta giorni dalla data di entrata in vigore del decreto-legge in esame. Il contributo non concorre alla formazione della base imponibile delle imposte sui redditi. Il comma 3 disciplina gli effetti finanziari.

L’articolo 2 (Opzione per la cessione o per lo sconto in luogo delle detrazioni fiscali e misure relative agli interventi effettuati nei comuni dei territori colpiti da eventi sismici), al comma 1, estende il divieto generale di fruizione indiretta, attraverso la cessione del credito o dello sconto in fattura dell’agevolazione, anche agli interventi di demolizione e ricostruzione degli edifici nelle zone sismiche 1-2-3 compresi in piani di recupero di patrimoni edilizi o riqualificazione urbana e per le quali non sia stato richiesto, prima del 30 dicembre 2023, il relativo titolo abilitativo. La relazione illustrativa allegata al decreto-legge chiarisce le finalità dell’intervento precisando che con tale norma “si intende limitare l’ambito della deroga in questione riservandola agli interventi per i quali si può ritenere che, in capo ai contribuenti, sia venuta ad esistenza una legittima aspettativa all’utilizzo della deroga stessa, connessa alla richiesta dello specifico titolo abilitativo per la demolizione e ricostruzione dell’edificio per cui si intenda procedere al recupero.

Il comma 2 del medesimo articolo 2 prevede che i contribuenti che usufruiscono della detrazione al 110 per cento, in relazione a spese per interventi avviati successivamente alla data di entrata in vigore del decreto in esame, sono tenuti a stipulare, entro un anno dalla conclusione dei lavori oggetto dei suddetti benefici, contratti assicurativi a copertura dei danni cagionati ai relativi immobili da calamità naturali ed eventi catastrofali verificatisi sul territorio nazionale.

L’articolo 3 (Revisione della disciplina sulla detrazione fiscale per l’eliminazione delle barriere architettoniche) novella la disciplina delle detrazioni IRPEF per l’abbattimento delle barriere architettoniche. Le norme in esame, intervenendo al comma 1 sull’articolo 119-ter del decreto-legge 19 maggio 2020, n. 34, restringono l’ambito oggettivo dell’agevolazione: essa viene limitata agli interventi aventi ad oggetto scale, rampe e l’installazione di ascensori, servoscala e piattaforme elevatrici; è inoltre specificato che per usufruire della detrazione delle spese documentate sostenute, i pagamenti devono essere effettuati con il cosiddetto bonifico parlante. Viene poi chiarito che il rispetto dei requisiti richiesti dalla legge per l’accesso alla detrazione deve risultare da un’apposita asseverazione rilasciata da tecnici abilitati. Come precisato dal comma 4 del medesimo articolo 3, tali disposizioni si applicano alle spese sostenute a partire dalla data di entrata in vigore del decreto-legge in esame.

Il comma 2 dell’articolo 3, modificando l’articolo 2, comma 1-bis, del decreto-legge 16 febbraio 2023, n. 11, limita al 31 dicembre 2023 la possibilità di continuare ad avvalersi, per gli interventi agevolati di eliminazione delle barriere architettoniche, della disciplina della cessione del credito e dello sconto in fattura, in deroga al più generale divieto posto dall’articolo 2, comma 1 del medesimo decreto-legge n. 11 del 2023.

Ai sensi del comma 3, tali opzioni rimangono praticabili per gli interventi dei condomini sulle parti comuni degli edifici e per le persone fisiche, in alcune specifiche ipotesi. In particolare, la misura si applica alle spese sostenute in relazione agli interventi per i quali, in data antecedente al 30 dicembre 2023: a) risulti presentata la richiesta del titolo abilitativo, ove necessario; b) se non è prevista la presentazione di un titolo abilitativo, siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia già stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo.

L’articolo 4 (Entrata in vigore) infine disciplina l’entrata in vigore del decreto-legge n. 212/2023. In particolare si prevede che il decreto-legge entri in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale ovvero il 30 dicembre 2023.


Link al testo del decreto-legge 29 dicembre 2023, n. 212, convertito, senza modificazioni, dalla legge 22 febbraio 2024, n. 17, recante: «Misure urgenti relative alle agevolazioni fiscali di cui agli articoli 119, 119-ter e 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.».


Rottamazione-quater: le prime tre rate entro il 15 marzo (tolleranza al 20 marzo 2024)

Con la pubblicazione nella Gazzetta Ufficiale n. 49 del 28 febbraio 2024 della legge n. 18 del 23 febbraio 2024, di conversione del D.L. n. 215/2023 (Decreto “Milleproroghe”), differito a venerdì 15 marzo 2014 il termine per effettuare il pagamento delle prime tre rate della Definizione agevolata delle cartelle, cd. “Rottamazione-quater”.

Secondo quanto stabilito dall’articolo 3-bis del decreto-legge i versamenti con scadenza il 31 ottobre 2023 (prima o unica rata) e il 30 novembre 2023 (seconda rata), già slittati al 18 dicembre 2023 dalla Legge n. 191/2023, si considerano tempestivi se effettuati entro venerdì 15 marzo. Inoltre, entro lo stesso termine, è possibile pagare anche la terza rata, in scadenza il 28 febbraio 2024.

Infine, sono differite al 15 marzo anche le prime due rate (stabilite, rispettivamente, il 31 gennaio e il 28 febbraio 2024, dalla Legge n.100/2023) per le popolazioni dell’Emilia-Romagna, della Toscana e delle Marche colpite dagli eventi alluvionali del maggio 2023.

Per la scadenza del 15 marzo 2024 sono previsti 5 giorni di tolleranza e, quindi, il pagamento sarà considerato tempestivo se effettuato integralmente entro mercoledì 20 marzo 2024.


Vedi anche: le principali novità fiscali del Decreto Milleproroghe


Link al testo del decreto-legge 30/12/2023, n. 215, conv., con mod., dalla legge 23/02/2024, n. 18, recante: «Disposizioni urgenti in materia di termini normativi», cd. Decreto “Milleproroghe”. In Gazzetta Ufficiale n. 49 del 28 febbraio 2024


Dopo la CU approvato anche il modello 770/2024

Con provvedimento del Direttore dell’Agenzia delle entrate del 26 febbraio 2024, prot. n. 61647/2024, approvato il modello 770/2024 per l’anno di imposta 2023, con le relative istruzioni per la compilazione, da utilizzare per comunicare i dati relativi alle ritenute operate nell’anno 2023 ed i relativi versamenti, nonché le ritenute operate su dividendi, proventi da partecipazione, redditi di capitale od operazioni di natura finanziaria ed i versamenti effettuati dai sostituti d’imposta. Il modello 770/2024 è altresì utilizzato per l’indicazione delle compensazioni operate nonché per l’indicazione dei crediti d’imposta utilizzati e dei dati relativi alle somme liquidate a seguito di procedure di pignoramento presso terzi. In sostanza, riepilogate nella dichiarazione dei sostituti d’imposta anche le compensazioni operate, i crediti d’imposta utilizzati e le somme liquidate a causa di procedure di pignoramento presso terzi.

Il nuovo modello è stato approvato in ossequio a quanto disposto dall’articolo 1, comma 1, del D.P.R. 22 luglio 1998, n. 322, il quale prevede che la dichiarazione dei sostituti d’imposta, di cui all’articolo 4 del medesimo D.P.R., è redatta su modelli conformi a quelli approvati nell’anno in cui devono essere utilizzati.

Il Modello 770 deve essere utilizzato dai sostituti d’imposta, comprese le Amministrazioni dello Stato, per comunicare in via telematica all’Agenzia delle Entrate i dati fiscali relativi alle ritenute operate nell’anno 2023, i relativi versamenti e le eventuali compensazioni effettuate nonché il riepilogo dei crediti, nonché gli altri dati contributivi ed assicurativi richiesti.  Deve essere inoltre utilizzato dagli intermediari e dagli altri soggetti che intervengono in operazioni fiscalmente rilevanti, tenuti, sulla base di specifiche disposizioni normative, a comunicare i dati relativi alle ritenute operate su dividendi, proventi da partecipazione, redditi di capitale erogati nell’anno 2023 ovvero operazioni di natura finanziaria effettuate nello stesso periodo, i relativi versamenti e le eventuali compensazioni operate ed i crediti d’imposta utilizzati.  Deve essere, infine, utilizzato per i soggetti che esercitano attività di intermediazione immobiliare, nonché quelli che gestiscono portali telematici, qualora applichino una ritenuta sull’ammontare dei canoni e corrispettivi nelle locazioni brevi.

La dichiarazione dei sostituti d’imposta, Mod. 770/2024, deve essere presentata entro il 31 ottobre 2024, (i termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo) come previsto dal comma 4-bis dell’art. 4 del D.P.R. 22 luglio 1998, n. 322 esclusivamente per via telematica:

  • direttamente dal sostituto d’imposta;
  • tramite un intermediario abilitato ai sensi dell’art. 3, comma 3, del P.R. 22 luglio 1998, n. 322 e successive modificazioni;
  • tramite altri soggetti incaricati (per le Amministrazioni dello Stato);
  • tramite società appartenenti al gruppo.

La dichiarazione si considera presentata nel giorno in cui è conclusa la ricezione dei dati da parte dell’Agenzia delle Entrate e la prova della presentazione è data dalla comunicazione attestante l’avvenuto ricevimento dei dati, rilasciata sempre per via telematica.

È data facoltà ai sostituti d’imposta di suddividere il Mod. 770 inviando, oltre al frontespizio, i quadri ST, SV, SX relativi alle ritenute operate su:

  • redditi di lavoro dipendente e assimilati;
  • redditi di lavoro autonomo, provvigioni e redditi diversi;
  • dividendi, proventi e redditi di capitale, ricomprendendo le ritenute su pagamenti relativi a bonifici disposti per il recupero del patrimonio edilizio e per interventi di risparmio energetico (art. 25 del D.L. n. 78 del 31 maggio 2010), già presenti nel quadro SY;
  • locazioni brevi inserite all’interno della CU (articolo 4, del decreto-legge 24 aprile 2017, n. 50, convertito con modificazioni dalla legge 21 giugno 2017, n. 96);
  • somme liquidate a seguito di pignoramento presso terzi (art. 21, comma 15, della legge 27 dicembre 1997, n. 449, come modificato dall’art. 15, comma 2, del decreto-legge 1° luglio 2009, n. 78, convertito in legge 3 agosto 2009, n. 102) e somme liquidate a titolo di indennità di esproprio e di somme percepite a seguito di cessioni volontarie nel corso di procedimenti espropriativi, nonché di somme comunque dovute per effetto di acquisizioni coattive conseguenti ad occupazioni d’urgenza.

Tale facoltà è riconosciuta sempreché abbiano trasmesso, nei diversi termini previsti dall’art. 4 del D.P.R. 22 luglio 1998 n. 322, entro il 16 marzo 2024 (ovvero il 31 ottobre 2024) sia Comunicazioni Certificazioni dati lavoro dipendente e assimilati, sia Comunicazioni Certificazioni dati lavoro autonomo, provvigioni e redditi diversi e sia, qualora richiesto, Certificazione degli utili.


Soggetti obbligati a presentare la dichiarazione modello 770/2024


Sono tenuti a presentare la dichiarazione Mod. 770/2024 i soggetti che nel 2023 hanno corrisposto somme o valori soggetti a ritenuta alla fonte su redditi di capitale, compensi per avviamento commerciale, contributi ad enti pubblici e privati, riscatti da contratti di assicurazione sulla vita, premi, vincite ed altri proventi finanziari ivi compresi quelli derivanti da partecipazioni a organismi di investimento collettivo in valori mobiliari di diritto estero, utili e altri proventi equiparati derivanti da partecipazioni in società di capitali, titoli atipici, e redditi diversi, nonché coloro che hanno corrisposto somme o valori soggetti a ritenuta alla fonte, ai sensi degli artt. 23, 24, 25, 25-bis, 25-ter, 29 del D.P.R. n. 600 del 1973 e 33, comma 4, del D.P.R. n. 42 del 1988.

Tali soggetti sono:

  • le società di capitali (società per azioni, in accomandita per azioni, a responsabilità limitata, cooperative e di mutua assicurazione) residenti nel territorio dello Stato;
  • gli enti commerciali equiparati alle società di capitali (enti pubblici e privati che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali) residenti nel territorio dello Stato;
  • gli enti non commerciali (enti pubblici, tra i quali sono compresi anche regioni, province, comuni, e privati non aventi per oggetto esclusivo o principale l’esercizio di attività commerciali) residenti nel territorio dello Stato;
  • le associazioni non riconosciute, i consorzi, le aziende speciali istituite ai sensi degli artt. 22 e 23 della L. 8 giugno 1990, n. 142, e le altre organizzazioni non appartenenti ad altri soggetti;
  • le società e gli enti di ogni tipo, con o senza personalità giuridica, non residenti nel territorio dello Stato;
  • i Trust;
  • i condomìni;
  • le società di persone (società semplici, in nome collettivo, in accomandita semplice) residenti nel territorio dello Stato;
  • le società di armamento residenti nel territorio dello Stato;
  • le società di fatto o irregolari residenti nel territorio dello Stato;
  • le società o le associazioni senza personalità giuridica costituite fra persone fisiche per l’esercizio in forma associata di arti e professioni residenti nel territorio dello Stato;
  • le aziende coniugali, se l’attività è esercitata in società fra coniugi residenti nel territorio dello Stato;
  • i gruppi europei d’interesse economico (GEIE);
  • le persone fisiche che esercitano imprese commerciali o imprese agricole;
  • le persone fisiche che esercitano arti e professioni;
  • le persone fisiche che operano le ritenute alla fonte di cui agli articoli 23 e 24 del D.P.R. n. 600 e aderiscono al regime forfetario di cui alla legge 23 dicembre 2014, n. 190, così come modificata dall’articolo 1, commi da 9 a 11, della legge 30 dicembre 2018, n. 145 (Legge di bilancio 2019);
  • le amministrazioni dello Stato, comprese quelle con ordinamento autonomo, le quali operano le ritenute ai sensi dell’art. 29 del D.P.R. n. 600/73;
  • i curatori fallimentari/curatori della liquidazione giudiziale, i commissari liquidatori, gli eredi che non proseguono l’attività del sostituto d’imposta estinto.

Si ricorda che sono in ogni caso tenuti alla presentazione del Mod. 770/2024 i seguenti soggetti i quali:

  • hanno applicato nel 2023 l’imposta sostitutiva sugli interessi, premi ed altri frutti delle obbligazioni e titoli similari di cui al D.Lgs. 1° aprile 1996, n. 239;
  • hanno applicato nel 2023 l’imposta sostitutiva sui dividendi ai sensi dell’art. 27-ter del D.P.R. 29 settembre 1973 n. 600;
  • hanno applicato nel 2023 l’imposta sostitutiva di cui all’art. 6 del D.Lgs. 21 novembre 1997, n. 461, nonché all’art. 7 dello stesso decreto limitatamente ai soggetti diversi da quelli indicati nell’art. 73, comma 1, lett. a) e d), del D.P.R. 22 dicembre 1986 n. 917 (testo unico delle imposte sui redditi);
  • sono tenuti agli obblighi di comunicazione previsti dagli artt. 6, comma 2, e 10 del D.Lgs. n. 461 del 1997;
  • sono tenuti all’obbligo di comunicazione degli utili pagati nel 2023;
  • rappresentanti fiscali di soggetto non residente.

Qualora i soggetti sopra indicati siano tenuti alla presentazione delle comunicazioni per conto di enti e società non residenti in quanto rappresentanti fiscali ai sensi dell’articolo 9, comma 2, del D.Lgs. n. 239 del 1996, dell’articolo 26-quinquies, commi 2 e 6-bis e dell’art. 27-ter, ottavo comma, del D.P.R. n. 600 del 1973, dell’art. 7, comma 2-ter, del D.L. n. 351 del 2001, dell’art. 10-ter, comma 2-ter, della legge n. 77 del 1983, e dell’art. 1, comma 134, della legge 27 dicembre 2006, n. 296, ovvero siano tenuti alle comunicazioni per conto di intermediari non residenti per gli adempimenti previsti dall’art. 6, comma 2, del D.Lgs. n. 461 del 1997, essi presentano, nell’ambito del medesimo Mod. 770/2024, i relativi quadri separatamente da quelli concernenti la ritenuta o l’imposta sostitutiva versata e dalle comunicazioni dovute con riferimento alla propria attività di intermediari.


Talune novità del nuovo 770


Regime transitorio dividendi da partecipazioni qualificate. Richiamato il principio di diritto 3/2022 dell’Agenzia delle entrate


Tra le novità presenti di quest’anno, si evidenzia che nelle istruzioni al Quadro SK (Comunicazione degli utili corrisposti da soggetti residenti e non residenti nonché altri dati delle società fiduciarie) chiarito che “Tuttavia, alle distribuzioni di utili derivanti da partecipazioni qualificate in società ed enti soggetti all’imposta sul reddito delle società formatesi con utili prodotti fino all’esercizio in corso al 31 dicembre 2017, la cui distribuzione venga deliberata nel periodo compreso tra il 1º gennaio 2018 ed il 31 dicembre 2022 continuano ad applicarsi le previgenti disposizioni, come da ultimo modificate dal decreto 26 maggio 2017 (art. 1, comma 1006, della legge di bilancio 2018) (Vedasi risoluzione n. 56 del 6 giugno 2019).

Il regime transitorio si applica anche agli utili distribuiti dal 1° gennaio 2023, purché la relativa distribuzione sia stata approvata con delibera adottata entro il 31 dicembre 2022 (Principio di diritto n. 3 del 6 dicembre 2022)”.


Nuova colonna per la gestione del credito da Trattamento integrativo speciale nel Quadro SX (Riepilogo delle compensazioni)


Nel modello debutta anche il trattamento integrativo speciale per i lavoratori del settore privato, impiegati nel comparto turistico, ricettivo e termale. Come spiegano le istruzioni “nel rigo SX1 colonna 6 deve essere indicato il credito maturato per effetto dell’erogazione del trattamento integrativo speciale del lavoro notturno e straordinario, riconosciuto dal sostituto d’imposta nei giorni festivi per il periodo dal 1° giugno al 21 settembre 2023 di cui all’art. 39-bis decreto-legge 4 maggio 2023, n. 48. L’importo corrisponde alla somma indicata nel campo 479 delle CU trasmesse”. A tal proposito, le istruzioni alla nuova CU 2024 dopo aver ricordato che il citato art. 39-bis del decreto-legge n. 48, del 4 maggio 2023, ha previsto un trattamento integrativo speciale, per i lavoratori del settore turistico, ricettivo e termale, pari al 15 per cento delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario rese dal 1° giugno 2023 al 21 settembre 2023” e che “il trattamento integrativo speciale è riconosciuto ai titolari di reddito di lavoro dipendente impiegati nel settore privato del comparto turistico, ricettivo e termale, i quali nel periodo d’imposta 2022 stiano stati titolari di reddito di lavoro dipendente di importo non superiore a euro 40.000”, specificano che nel punto 479 della CU va indicato “l’importo del trattamento integrativo speciale erogato al lavoratore”.


Nuovo Albo telematico dei consulenti tecnici d’ufficio e dei periti presso il tribunale: dai Commercialisti facsimile di autocertificazione per iscriversi al portale Unico

Il modello potrà essere allegato in sostituzione delle singole autocertificazioni e/o documenti richiesti.

Lo rende noto il Consiglio nazionale dei commercialisti attraverso un’informativa agli Ordini territoriali

(Link al esterno verso il sito: https://www.commercialisti.it/documents/20182/1236796/Informativa+n.+21-2024.pdf/b9be9424-0d4e-4176-a03a-b14e3a515c76)

Il Consiglio nazionale dei commercialisti ha messo a disposizione degli iscritti un facsimile di dichiarazione sostitutiva di certificazioni, ai sensi dell’art. 46 D.P.R. 28 dicembre 2000 n. 445, che i CTU potranno utilizzare a corredo del perfezionamento della domanda di iscrizione al nuovo Albo telematico dei consulenti tecnici d’ufficio e dei periti presso il tribunale.

Il modello, che potrà essere allegato in sostituzione delle singole autocertificazioni e/o dei documenti richiesti, andrà salvato in formato PDF e debitamente sottoscritto, ai fini del caricamento sul Portale.

A comunicarlo agli Ordini territoriali della categoria, attraverso un’informativa a firma del presidente Elbano de Nuccio, è il Consiglio nazionale dei commercialisti che, nelle scorse settimane, aveva avanzato la richiesta di allegare un’unica autocertificazione al Dipartimento per la transizione digitale della giustizia, l’analisi statistica e le politiche di coesione del Ministero della Giustizia.

Il Portale Unico consente quindi a coloro che richiedono l’iscrizione di allegare un’unica autocertificazione valida per tutti i documenti per cui è prevista dalla normativa vigente come la residenza, l’anagrafica, l’iscrizione all’Ordine professionale, il casellario giudiziale ed i carichi pendenti.

La procedura di iscrizione all’Albo dei consulenti tecnici d’ufficio e dei periti presso il tribunale, gestita ai sensi di quanto previsto dall’art.16-novies D.L. n.179/2012 in modalità esclusivamente telematica attraverso il Portale nazionale dei CTU e periti, prevede che i consulenti tecnici d’ufficio e i periti già iscritti negli albi circondariali tenuti in modalità cartacea alla data del 4 gennaio 2024, devono ripresentare la domanda di iscrizione entro il 4 marzo 2024.

Le nuove domande di iscrizione all’albo CTU potranno essere presentate dai professionisti esclusivamente nell’arco di due finestre temporali, comprese l’una tra il 1°marzo e il 30 aprile e l’altra tra il 1° settembre e il 31 ottobre di ciascun anno, sempre attraverso la procedura telematica prevista sul già menzionato Portale.

“Il Consiglio nazionale ha predisposto un modello di autocertificazione unica per facilitare gli iscritti impegnati nella compilazione delle domande di iscrizione al nuovo Portale, che potrà essere allegata in sostituzione delle singole autocertificazioni e/o documenti richiesti – afferma Giovanna Greco, consigliere e segretario nazionale dei commercialisti con delega a Funzioni giudiziarie e ADR –. Ringraziamo gli uffici del Ministero che, ancora una volta, hanno raccolto le istanze provenienti da questo Consiglio nazionale”.

(Così, comunicato stampa del CNDCEC del 26 febbraio 2024)


I nuovi regolamenti de minimis, Reg. (UE) 2023/2831 e Reg. (UE) 2023/2832

La Commissione Europea ha adottato i nuovi regolamenti de minimis, Reg. (UE) 2023/2831 e Reg. (UE) 2023/2832.

I due regolamenti modificano le norme generali per gli aiuti di piccola entità (regolamento de minimis) e per gli aiuti di piccola entità per i servizi di interesse economico generale, quali i trasporti pubblici e l’assistenza sanitaria (regolamento de minimis SIEG).

La nuova normativa, che esenta gli aiuti di piccola entità dal controllo sugli aiuti di Stato dell’UE poiché si ritiene che non abbiano alcun impatto sulla concorrenza e sugli scambi nel mercato unico, è entrata in vigore il 1° gennaio 2024 e si applicherà fino al 31 dicembre 2030.

Le principali novità riguardano l’aumento dei concedibili e la modifica del triennio di riferimento per il calcolo del cumulo che passano da tre esercizi finanziari a tre anni solari.

Le modifiche al regolamento de minimis:

  • aumento del massimale per azienda da 200.000 euro (applicabile dal 2008) a 300.000 euro in tre anni, per far fronte all’inflazione;
  • introduzione dell’obbligo per gli Stati membri di registrare gli aiuti de minimis in un registro centrale istituito a livello nazionale o comunitario a partire dal 1° gennaio 2026, riducendo così gli obblighi di rendicontazione per le imprese;
  • introduzione di “safe harbours” per gli intermediari finanziari per agevolare ulteriormente gli aiuti sotto forma di prestiti e garanzie, senza più richiedere il trasferimento completo dei vantaggi dagli intermediari finanziari ai beneficiari finali.

Le modifiche al regolamento de minimis sui SIEG:

L’ aumento del massimale per azienda da 500.000 euro (applicabile dal 2012) a 750.000 euro in tre anni, per far fronte all’inflazione.

L’introduzione dell’obbligo per gli Stati membri di registrare gli aiuti de minimis in un registro centrale istituito a livello nazionale o comunitario a partire dal 1° gennaio 2026, riducendo così gli obblighi di rendicontazione per le imprese.

Link al testo del Regolamento (UE) 2023/2831 della Commissione, del 13 dicembre 2023, relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti de minimis – Pubblicato il 15 dicembre 2023

Il regolamento sostituisce il regolamento (UE) n. 1407/2013 alla sua scadenza.

Come chiarito nel terzo considerando “alla luce dell’esperienza acquisita nell’applicazione del regolamento (UE) n. 1407/2013, è opportuno aumentare a 300.000 EUR il massimale per gli aiuti «de minimis» che un’unica impresa può ricevere nell’arco di tre anni da uno Stato membro. Questo massimale tiene conto dell’inflazione osservata dall’entrata in vigore del regolamento (UE) n. 1407/2013 e degli sviluppi che si prevedono durante il periodo di validità del presente regolamento. Questo massimale è necessario per far sì che le misure di cui al presente regolamento siano considerate tali da non incidere sugli scambi tra gli Stati membri e da non falsare o minacciare di falsare la concorrenza”.

Gli aiuti «de minimis» sono considerati concessi nel momento in cui all’impresa è accordato, a norma del regime giuridico nazionale applicabile, il diritto di ricevere gli aiuti, indipendentemente dalla data di erogazione degli aiuti «de minimis» all’impresa.

Il periodo di tre anni da prendere in considerazione ai fini del presente regolamento dovrebbe essere valutato su base mobile. Per ogni nuova concessione di aiuti «de minimis», si deve tener conto dell’importo complessivo degli aiuti «de minimis» concessi nei tre anni precedenti. (Così, undicesimo considerando). Pertanto, il periodo di riferimento si calcola a ritroso di 36 mesi dalla data di concessione dell’aiuto ed è identico per tutte le imprese che costituiscono l’impresa unica, a prescindere dagli eventuali esercizi finanziari diversi tra le imprese.

Link al testo Regolamento (UE) 2023/2832 della Commissione, del 13 dicembre 2023, relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti di importanza minore (de minimis) concessi ad imprese che forniscono servizi di interesse economico generale – Pubblicato il 15 dicembre 2023

Alla luce dell’esperienza acquisita con l’applicazione del regolamento (UE) n. 360/2012, è opportuno adeguare le norme «de minimis» per gli aiuti a favore dei servizi di interesse economico generale in modo da tener conto di alcune modifiche apportate al regolamento «de minimis» generale (UE) 2023/2831, al fine di garantire la coerenza, tenendo conto allo stesso tempo delle peculiarità dei servizi di interesse economico generale. (Così, quarto considerando).

È opportuno inoltre aumentare a 750 000 EUR il massimale per gli aiuti «de minimis» per i servizi di interesse economico generale che un’impresa unica può ricevere nell’arco di un triennio da uno Stato membro. Tale massimale riflette l’inflazione osservata dall’entrata in vigore del regolamento (UE) n. 360/2012 e degli sviluppi che si prevedono durante il periodo di validità del presente regolamento. Questo massimale è necessario per far sì che le misure di cui al presente regolamento siano considerate tali da non incidere sugli scambi tra gli Stati membri e da non falsare o minacciare di falsare la concorrenza. (Così, quarto considerando).

Pertanto per i servizi di interesse economico generale (SIEG) il limite sale da 500.000 euro a 750.000 euro in tre anni.


Ultimi documenti di prassi pubblicati dall’Agenzia delle entrate

E’ stata pubblicata la Circolare dell’Agenzia delle Entrate n. 4/E con cui sono stati forniti i chiarimenti sull’imposta straordinaria calcolata sull’incremento del margine di interesse introdotta dal cd “decreto Asset” (art. 26 del D.L. n. 104/2023).

Di seguito gli ultimi documenti di prassi pubblicati dall’Agenzia delle entrate:

Oggetto: Articolo 26 del decreto-legge 10 agosto 2023, n. 104, convertito, con modificazioni, dalla legge 9 ottobre 2023, n. 136 – Imposta straordinaria calcolata sull’incremento del margine di interesse (Circolare dell’Agenzia delle Entrate n. 4 del 23/02/2024)

Oggetto: Gruppo IVA – Incorporazione soggetto esterno al gruppo – Adempimenti dichiarativi periodo ante incorporazione – articolo 8, comma 1, del DPR n. 322 del 1998 (Risposta ad interpello – Agenzia delle Entrate – n. 52 del 23/02/2024)

Oggetto: Interventi di risparmio energetico di cui ai commi 344-347 dell’articolo 1 della legge n. 296 del 2006 (c.d. Ecobonus) – Centri commerciali – Detrazione – Limite massimo spettante (Risposta ad interpello – Agenzia delle Entrate – n. 51 del 22/02/2024)

Oggetto: Regime forfetario – art. 1, co. 54–89, della legge n. 190 del 2014 – cause ostative di cui alle lett. d–bis) e d–ter) del comma 57 – trasferimento residenza in Italia – Chiusura rapporto di lavoro dipendente con datore di lavoro estero – Inizio rapporto di lavoro autonomo con il medesimo datore – Superamento soglia di 30.000 euro nell’anno precedente – Non applicabilità (Risposta ad interpello – Agenzia delle Entrate – n. 50 del 22/02/2024)

Oggetto: Accordi di ristrutturazione dei debiti ex articolo 182-bis del R.D. n. 267 del 1942 – Avvenuta omologazione – Modifiche successive – Ulteriore falcidia del debito – Scrittura privata iscritta nel Registro delle imprese ma non omologata – Maggiore sopravvenienza attiva – Detassazione ex art. 88, co. 4-ter, del Tuir – Non applicazione (Risposta ad interpello – Agenzia delle Entrate – n. 49 del 22/02/2024)

Oggetto: Scissione – Art. 173 del TUIR – Agevolazioni fiscali – Crediti d’imposta della scissa – Ripartizione – Criteri (Risposta ad interpello – Agenzia delle Entrate – n. 48 del 22/02/2024)

Oggetto: Raggruppamento Temporaneo di Professionisti – Chiarimenti in tema di fatturazione – articolo 21 del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 (Risposta ad interpello – Agenzia delle Entrate – n. 47 del 21/02/2024)

Oggetto: Trattamento ai fini IVA dell’attività di trasporto lacustre o fluviale di persone a mezzo di canoa, kayak o raft per finalità turistico/ricreative (Risposta ad interpello – Agenzia delle Entrate – n. 46 del 21/02/2024)


Approvato un primo elenco delle mansioni dei lavoratori sportivi necessarie per lo svolgimento delle singole discipline sportive

Approvato, ai sensi dell’articolo 25, comma 1-ter, del decreto legislativo 28 febbraio 2021, n. 36, l’elenco contenente le mansioni, ulteriori rispetto a quelle indicate nell’art. 25 comma 1 primo periodo del decreto legislativo n. 36 del 28 febbraio 2021, così come inserito dal decreto legislativo n.120 del 29 agosto 2023, (atleta, allenatone, istruttore, direttore tecnico, direttore sportivo, preparatore atletico e direttore di gara), che, sulla base dei regolamenti delle Federazioni sportive nazionali e delle Discipline sportive associate, sono necessarie per lo svolgimento di una disciplina sportiva.

È stato, infatti, pubblicato il decreto di approvazione del primo elenco delle mansioni necessarie, oltre quelle già previste dalla legge, per lo svolgimento dell’attività sportiva da parte delle Federazioni Sportive Nazionali, delle Discipline Sportive Associate, anche paralimpiche, regolamentate sulla base dei rispettivi regolamenti tecnici.

Si tratta delle figure necessarie, ai sensi dei regolamenti sportivi, allo svolgimento dell’attività sportiva e che rientrano nell’ambito di applicazione del D.Lgs. n. 36 del 2021 che ha riformato il lavoro in ambito sportivo.


SOMMARIO – Finanza & Fisco n. 3 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Il nuovo art. 58 del D.Lgs. n. 546 del 1992: aspetti di riflessione, con particolare riguardo al caso di proposizione dell’appello successivo all’entrata in vigore del restyling della disposizione
di Alvise Bullo e Elena De Campo


Socio e amministratore di Srl. La giurisprudenza di merito su onere della prova della presenza dei requisiti di abitualità e prevalenza e distinzione tra prestazione di lavoro ed attività di amministratore
di Enrico Molteni


Giurisprudenza


Tribunali

  • Sezioni Lavoro


Socio amministratore di S.r.l. – Presupposti per l’iscrizione alla gestione commercianti


Socio e amministratore di Srl. I requisiti e prove per l’iscrizione d’ufficio alla gestione Inps commercianti

Tribunale di Roma – Sezione IV Lavoro – Sentenza n. 11246 dell’11 dicembre 2023: «INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Socio di società Srl – Socio e amministratore di S.r.l. – Requisiti che devono ricorrere affinché sorga l’obbligo dell’iscrizione alla gestione commercianti Inps – Partecipazione al lavoro aziendale con carattere di abitualità e prevalenza – Onere della prova – Art. 1, comma 203, della L 23/12/1996, n. 662»

Vedi conforme:  Tribunale di Roma – Sezione Lavoro – Sentenza n. 3720 dell’9 giugno 2023


Prassi


Agenzia delle entrate


Novità fiscali


Legge di Bilancio 2024 e decreti “Anticipi” e “Salva-infrazioni”. Le novità fiscali in materia IVA, Registro e IVAFE

Circolare dell’Agenzia delle Entrate n. 3 E del 16 febbraio 2024: «NOVITÀ FISCALI – Legge di Bilancio 2024 – Principali novità in materia di imposte indirette contenute nella legge 30 dicembre 2023, n. 213 (c.d. “Legge di bilancio 2024”), nel decreto-legge 18 ottobre 2023, n. 145 (c.d. “Decreto Anticipi”), e nel decreto-legge 13 giugno 2023, n. 69 (c.d. “Decreto Salva-infrazioni”) – IVA (Imposta sul valore aggiunto) – Innalzamento dell’aliquota IVA per prodotti per l’igiene femminile e per pannolini, latte artificiale e i seggiolini auto – Cessione Pellet con IVA al 10 per cento per i mesi di gennaio e febbraio 2024 – Tax Free Shopping – Riduzione, a decorrere dal 1° febbraio 2024, da 154,95 a 70 euro del valore minimo delle cessioni (IVA inclusa) – Obblighi per l’immatricolazione e la successiva voltura di autoveicoli, motoveicoli e loro rimorchi, nuovi e usati, provenienti dalla Città del Vaticano e dalla Repubblica di San Marino – IVAFE (Imposta sul valore delle attività finanziarie detenute all’estero dalle persone fisiche) – Innalzamento dell’aliquota dell’IVAFE sui prodotti finanziari detenuti in stati o territori a regime fiscale privilegiato – IMPOSTA DI REGISTRO – Proroga al 30 giugno 2024 dell’esenzione dall’imposta di registro per l’adeguamento statutario degli enti sportivi dilettantistici – Agevolazione “prima casa” in favore di persone trasferite all’estero per ragioni di lavoro – Parte III, della Tabella A, n. 65), n. 114.1) e n. 114.2) del D.P.R. 26/10/1972, n. 633 – Art. 38-quater, del D.P.R. 26/10/1972, n. 633 – Art. 1, commi 9, 9-bis 9-ter, del D.L. 03/10/2006, n. 262, conv., con mod., dalla L. 24/11/2006, n. 286 – Art. 19, commi 20-bis, D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Art. 12, comma 2-bis, del D.Lgs. 28/02/2021, n. 36 – Nota II-bis), all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131 – Art. 69, L. 21/11/2000, n. 342»


Istituto Nazionale della Previdenza Sociale (INPS)


Co.Co.Co., professionisti senza cassa e collaboratori sportivi 

Aliquote contributive in vigore dal 1° gennaio 2024


Co.Co.Co., lavoratori autonomi e lavoratori nel settore dello sport: le aliquote contributive e di computo in vigore dal 1° gennaio 2024 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate – n. 24 del 29 gennaio 2024: «INPS – CONTRIBUTI PREVIDENZIALI -Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2024 per gli iscritti alla Gestione separata – Magistrati onorari del contingente a esaurimento confermati che esercitano le funzioni in via non esclusiva – Collaborazioni coordinate e continuative e figure assimilate del lavoro sportivo – Professionisti del settore sportivo dilettantistico – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2024 – Art. 2, comma 26, della L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234 – D.Lgs. 28/02/2021, n. 36 come da ultimo modificato dal D.Lgs. 29/08/2023, n. 120»


Artigiani ed esercenti attività commerciali

Aliquote contributive in vigore dal 1° gennaio 2024


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2024

Circolare INPS – Direzione Centrale Entrate – n. 33 del 7 febbraio 2024: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2024 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Speciale – Revisione dell’IRPEF, maggiorazione del costo del lavoro ammesso in deduzione e abrogazione dell’ACE


Decreto legislativo per la riforma “a tempo”

dell’IRPEF e abrogazione dell’ACE


La sintesi delle novità

Tutte le modifiche introdotte dal D.Lgs. n. 216/2023 nella disciplina IRPEF

Il testo del Decreto Legislativo 30 dicembre 2023, n. 216, recante: «Attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi»

Coordinato con le norme richiamate o modificate


Primi chiarimenti

La nuova articolazione 2024 di scaglioni e detrazioni

Circolare dell’Agenzia delle Entrate n. 2 E del 6 febbraio 2024: «IRPEF (Imposta sul reddito delle persone fisiche) -Attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi – Rimodulazione di aliquote e scaglioni di reddito – Nuove aliquote per scaglioni di reddito da utilizzare, per il solo anno 2024, per il calcolo dell’imposta lorda sul reddito delle persone fisiche in luogo delle aliquote previste dall’articolo 11, comma 1, del TUIR – Modifica delle detrazioni da lavoro dipendente e assimilato – Trattamento integrativo – Adeguamento della disciplina delle addizionali regionale e comunale all’IRPEF – Revisione della disciplina delle detrazioni fiscali – Abrogazione della disciplina relativa all’aiuto alla crescita economica (ACE) – D.Lgs. 30/12/2023, n. 216 – D.P.R. 22/12/1986, n. 917 (TUIR) – Art. 1, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito


Doppia proroga. Dal 16 marzo al 4 aprile 2024 i termini per inviare i dati su interventi condominiali e opzioni bonus edilizi

Oltre due settimane in più per gli amministratori di condominio tenuti a inviare al Fisco i dati relativi agli interventi di risparmio energetico e ristrutturazione effettuati nel 2023 sulle parti comuni condominiali. Il termine ultimo per la comunicazione slitta, infatti, dal 16 marzo al 4 aprile 2024. Un secondo provvedimento sposta in avanti, sempre al 4 aprile 2024, la scadenza per tutti i contribuenti che devono comunicare all’Agenzia le opzioni (sconto o prima cessione) relativamente alle spese sostenute nel 2023. La stessa proroga è concessa anche per le opzioni relative alle rate residue non fruite delle detrazioni per bonus edilizi riferite alle spese sostenute negli anni 2020, 2021 e 2022.


I tempi e le semplificazioni per le comunicazioni sugli interventi condominiali


Per garantire più tempo agli amministratori di condominio lo spostamento porta al prossimo 4 aprile il termine ultimo per l’invio delle informazioni destinate a confluire nella precompilata 2024. La proroga, stabilita con un provvedimento firmato dal Direttore dell’Agenzia delle entrate, Ernesto Maria Ruffini, non ha conseguenze sul calendario della campagna dichiarativa 2024.

Per semplificare gli adempimenti, lo stesso provvedimento prevede anche l’esonero dall’invio della comunicazione dei dati nel caso in cui, con riferimento alle spese sostenute nell’anno precedente, per tutti gli interventi effettuati sulle parti comuni tutti i condòmini abbiano optato, al posto dell’utilizzo diretto della detrazione, per la cessione del credito o per lo sconto sul corrispettivo dovuto.


Il nuovo calendario per le opzioni dei bonus edilizi


Con un secondo provvedimento firmato dal Direttore dell’agenzia viene disposta una proroga anche per la comunicazione delle opzioni dei bonus edilizi.

In particolare, slitta al 4 aprile 2024 il termine, ordinariamente fissato al 16 marzo, entro il quale i contribuenti o i loro intermediari devono comunicare all’agenzia l’opzione per lo sconto o la prima cessione del credito relativamente alle spese sostenute nel 2023 e alle rate residue non fruite delle detrazioni riferite alle spese sostenute nel 2020, 2021 e 2022.

(Così, comunicato stampa Agenzia delle entrate del 22 febbraio 2024)


Decreti delegati della Riforma fiscale: in Gazzetta Ufficiale il D.Lgs. n. 13/2024 su accertamento e concordato preventivo biennale

Pubblicato nella Gazzetta Ufficiale n. 43 del 21 febbraio 2024, il Decreto Legislativo 12 febbraio 2024, n. 13, recante: «Disposizioni in materia di accertamento tributario e di concordato preventivo biennale».

Entrata in vigore e decorrenza

Il Decreto Legislativo entra in vigore il 22 febbraio 2024 (giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale). 
L’articolo 1 (Partecipazione del contribuente al procedimento di accertamento e relativa razionalizzazione) si applica con riferimento agli atti emessi dal 30 aprile 2024, mentre le disposizioni di cui al titolo II (Disciplina del concordato preventivo biennale) si applicano a decorrere dal periodo di imposta successivo a quello in corso al 31 dicembre 2023.


Link al testo del Decreto Legislativo 12 febbraio 2024, n. 13, recante: «Disposizioni in materia di accertamento tributario e di concordato preventivo biennale» (testo in formato .pdf,  scaricabile nell’area riservata agli abbonati)

Link al testo della relazione illustrativa al Decreto Legislativo 12 febbraio 2024, n. 13, recante: «Disposizioni in materia di accertamento tributario e di concordato preventivo biennale» (testo in formato .pdf, liberamente scaricabile )


Al via la revisione del sistema sanzionatorio tributario | Il Cdm approva uno schema di D.Lgs. (esame preliminare)

Il Consiglio dei ministri di mercoledì 21 febbraio 2024, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo che, in attuazione della legge delega per la riforma fiscale (legge 9 agosto 2023, n. 111), provvede alla complessiva revisione del sistema sanzionatorio tributario.

Gli ambiti di intervento del decreto delegato riguardano:

  • le disposizioni comuni alle sanzioni amministrative e penali, con l’integrazione fra le diverse fattispecie sanzionatorie, la revisione dei rapporti tra processo penale e processo tributario, l’introduzione di meccanismi di compensazione tra le sanzioni da irrogare e quelle già irrogate (divieto del “bis in idem”) e la riduzione delle sanzioni;
  • le sanzioni penali, con particolare riferimento alla revisione dei profili sanzionatori per gli omessi versamenti non reiterati;
  • le sanzioni amministrative, prevedendo una maggiore proporzionalità tra le sanzioni rispetto alle condotte contestate, ferma restando la maggiore rilevanza di comportamenti fraudolenti, e realizzando una revisione della disciplina della recidiva dei cumuli e delle continuazioni.

Link al testo dello schema di decreto legislativo per la revisione del sistema sanzionatorio tributario


Cessione del credito e sconto in fattura. In arrivo la proroga (presumibilmente al 4 aprile 2024)

De Nuccio: “Conferme da MEF e Agenzia Entrate”. Regalbuto: “Più tempo per commercialisti e imprese”

Il Consiglio nazionale dei commercialisti ha richiesto al Ministro e al Viceministro dell’Economia Giancarlo Giorgetti e Maurizio Leo di valutare la possibilità di prorogare il termine, attualmente previsto al 16 marzo 2024, per l’invio delle comunicazioni per le opzioni cessione del credito e sconto in fattura relative alle spese per bonus edilizi sostenute nel 2023.

“A fronte della nostra richiesta, abbiamo già ricevuto conferme che il termine sarà prorogato, presumibilmente al 4 aprile 2024, con provvedimento dell’Agenzia delle Entrate. Ringraziamo il Ministro Giorgetti, il Viceministro Leo e i vertici dell’Agenzia delle Entrate, i quali hanno dimostrato, ancora una volta, attenzione per le istanze della categoria”, afferma il presidente del Consiglio nazionale, Elbano de Nuccio.

Per il Consigliere tesoriere e delegato alla fiscalità, Salvatore Regalbuto,

“la proroga richiesta dal Consiglio Nazionale è necessaria per consentire ai colleghi e alle imprese loro assistite di esplorare con tempi più congrui la possibilità di individuare soggetti cessionari disponibili ad acquistare i crediti e per questo va accolta con particolare favore. Peraltro – conclude Regalbuto – essa va in parallelo con la proroga e la semplificazione della comunicazione spese su parti comuni per la dichiarazione precompilata e consentirà di gestire entrambi gli adempimenti con tempistiche più agevoli”.


IMU sugli immobili strumentali: infondata la questione di legittimità costituzionale sulla totale indeducibilità dall’IRAP

IRAP E IRES sono imposte di natura diversa e, quindi, non possono essere messe sullo stesso piano anche ai fini della deducibilità dell’IMU sugli immobili strumentali.

Infatti, ”in riferimento all’IRAP mancano” quelle evidenze normative che, nel 2020, hanno condotto la Corte costituzionale “a riconoscere carattere strutturale alla deduzione dell’IMU sugli immobili strumentali con riguardo all’IRES e, di conseguenza, a ritenere vulnerata, in forza della prevista totale indeducibilità, la coerenza interna dell’imposta”.

Così, ora, nel mettere a confronto IRES E IRAP, la diversità “della natura dei due tributi, dei loro presupposti, delle specifiche basi imponibili e delle precipue discipline evidenzia come le medesime argomentazioni della sentenza di questa Corte n. 262 del 2020 non possano essere estese all’IRAP”.

È quanto si legge nella sentenza n. 21 del 2024, depositata oggi, con cui la Corte costituzionale ha dichiarato infondate le questioni di legittimità costituzionale sulla totale indeducibilità dell’IMU sui beni strumentali dall’IRAP, sollevate dalla Corte di giustizia tributaria di primo grado di Torino, sezione 1.

La pronuncia ha anche dichiarato inammissibili, per difetto di motivazione sulla rilevanza, le questioni di legittimità costituzionale sollevate dalla Corte di giustizia tributaria di primo grado di Como, sezione 3.

La medesima sentenza ha altresì dichiarato inammissibili, per difetto di motivazione sulla non manifesta infondatezza, le questioni sollevate sia dalla Corte di giustizia tributaria di primo grado di Genova, sezione 2, sia da quella di Torino, prima citata, riguardanti la legittimità costituzionale dell’art. 14, comma 1, del d.lgs. n. 23 del 2011, come sostituito dall’art. 1, comma 715, della legge n. 147 del 2013, nella parte in cui prevede che

«[l]’imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del reddito di impresa e del reddito derivante dall’esercizio di arti e professioni nella misura del 20 per cento».

Ciò in quanto entrambe le ordinanze non si sono confrontate

«sufficientemente con la diversità tra le norme censurate, che prevedono una deducibilità dell’IMU sui beni strumentali dall’IRES pari al 20 per cento, e quella che prevedeva un regime di indeducibilità totale, poi dichiarata costituzionalmente illegittima con la sentenza n. 262 del 2020».

Le questioni sollevate dalle due ordinanze – ha precisato la sentenza – sono da considerarsi, infatti, “diverse e autonome rispetto a quella decisa con la sentenza n. 262 del 2020, per cui il passaggio finale, di cui al punto 4 di tale pronuncia, avrebbe dovuto costituire un ineludibile termine di confronto nel percorso argomentativo dei rimettenti in ordine alla non manifesta infondatezza delle questioni”.

(Così, comunicato dell’ufficio Comunicazione e Stampa della Corte costituzionale)


Credito di imposta per gli investimenti pubblicitari 2024. Proroga al 2 aprile 2024 del termine di presentazione della comunicazione per l’accesso al bonus

Con provvedimento del Capo del Dipartimento per l’informazione e l’editoria del 15 febbraio 2024, prorogato il termine di scadenza per la presentazione della “comunicazione per l’accesso” al credito d’imposta per gli investimenti pubblicitari per l’anno 2024.

Nelle premesse del citato provvedimento, evidenziato che “nel corrente anno, la data del 31 marzo – termine di scadenza per la presentazione della citata “comunicazione per l’accesso” – coincide con la Domenica di Pasqua e anche il successivo lunedì 1° aprile 2024 è un giorno festivo”. Di conseguenza, alla luce del principio di massima collaborazione e di favor per la più ampia partecipazione dei soggetti interessati alla presentazione della domanda,  l’Amministrazione ha ritenuto di  prorogare il suddetto termine del 31 marzo 2024 al 2 aprile 2024.

Si ricorda che per accedere al bonus pubblicità è necessario inviare la domanda tramite i servizi telematici dell’Agenzia delle Entrate, attraverso l’apposita procedura disponibile nella sezione dell’area riservata “Servizi per” alla voce “Comunicare“, accessibile previa autenticazione con Sistema Pubblico di Identità Digitale (SPID), Carta Nazionale dei Servizi (CNS) o Carta d’Identità Elettronica (CIE).

In particolare:

  • dal 1° al 31 marzo dell’anno (per l’anno 2024 al 2 aprile) per il quale si chiede l’agevolazione, è necessario inviare la “Comunicazione per l’accesso al credito d’imposta”, che è una sorta di prenotazione delle risorse, contenente (oltre ai dati degli investimenti effettuati nell’anno precedente) i dati degli investimenti già effettuati e/o da effettuare nell’anno agevolato;
  • dal 9 gennaio al 9 febbraio dell’anno successivo, i soggetti che hanno inviato la “comunicazione per l’accesso” debbono inviare la “Dichiarazione sostitutiva relativa agli investimenti effettuati”, resa ai sensi dell’articolo 47 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, attestante gli investimenti effettivamente realizzati nell’anno agevolato.


La Camera approva il decreto-legge Milleproroghe. Il testo passa al Senato

Nella seduta di lunedì 19 febbraio l’Assemblea della Camera, con 140 voti favorevoli e 69 contrari, ha approvato il disegno di legge: Conversione in legge, con modificazioni, del decreto-legge 30 dicembre 2023, n. 215, recante disposizioni urgenti in materia di termini normativi (A.C. 1633-A). Precedentemente l’Aula, sul medesimo provvedimento, ha votato la questione di fiducia posta dal Governo, con 174 voti favorevoli e 111 voti contrari.

Il decreto-legge, ora all’esame del Senato, deve essere convertito in legge entro il 28 febbraio.

Tra le novità più rilevanti, inserite dalla Camera, la possibilità di usufruire del ravvedimento speciale per sanare le violazioni riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2022 e il differimento del termine di pagamento della prima e della seconda rata della “Rottamazione-quater” al 15 marzo 2024.


Aggiornamento al 29/02/2024

Link al testo del decreto-legge 30/12/2023, n. 215, conv., con mod., dalla legge 23/02/2024, n. 18, recante: «Disposizioni urgenti in materia di termini normativi», cd. Decreto “Milleproroghe”. In Gazzetta Ufficiale n. 49 del 28 febbraio 2024


Link al testo del Disegno di legge A.S. 1027, recante: «Conversione in legge, con modificazioni, del decreto-legge 30 dicembre 2023, n. 215, recante disposizioni urgenti in materia di termini normativi»


Precompilata. Il CNDCEC chiede di prorogare i termini della trasmissione dei dati relativi alle ristrutturazioni edilizie

La categoria chiede anche una “sensibile riduzione del regime sanzionatorio per le violazioni relative alla comunicazione dei dati”

Il Consiglio Nazionale dei Commercialisti, per il tramite del Tesoriere e delegato all’area fiscalità Salvatore Regalbuto, ha presentato alle competenti Istituzioni alcune istanze relative agli adempimenti connessi alla trasmissione dei dati ai fini della dichiarazione precompilata.

Lo rende noto una informativa agli Ordini territoriali della categoria firmata dal presidente nazionale Elbano de Nuccio.

In particolare, è stata chiesta un’adeguata proroga del termine per la trasmissione all’Agenzia delle entrate dei dati relativi alle spese per interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati sulle parti comuni di edifici residenziali ai fini della elaborazione della dichiarazione precompilata considerate le tempistiche con cui è stato messo a disposizione il software di compilazione.

In tale ambito, il Consiglio Nazionale ha anche richiesto che sia eliminato l’obbligo di indicare i dati relativi alle spese oggetto di sconto in fattura o cessione del credito, già oggetto della separata Comunicazione di esercizio dell’opzione.

Secondo i commercialisti “la comunicazione di tali spese, nei casi in cui tutti i condomini abbiano optato per la cessione del credito o lo sconto in fattura, non ha particolare utilità ai fini della elaborazione della dichiarazione precompilata”.

“L’Agenzia delle entrate  – è scritto nell’informativa – sta valutando le casistiche per le quali sia possibile evitare l’adempimento e, pertanto, si invitano gli iscritti ad attendere qualche giorno nella relativa predisposizione in quanto è più che probabile che in tempi celeri l’Agenzia, oltre a differire il termine per l’invio, individui le casistiche relative alle spese per interventi che, essendo state oggetto di cessione del credito o di sconto in fattura, possono non essere trasmesse”.

ll Consiglio Nazionale ha anche formalizzato una proposta emendativa finalizzata ad una sensibile riduzione del regime sanzionatorio per le violazioni relative alla comunicazione dei dati ai fini della dichiarazione precompilata. Attualmente, infatti, in caso di omessa, tardiva o errata trasmissione dei dati relativi alle spese sanitarie ovvero delle altre spese che danno diritto a deduzioni dal reddito o detrazioni dall’imposta, la sanzione applicabile è pari a euro 100 per ogni comunicazione, con un massimo di euro 50.000. Se la comunicazione è correttamente trasmessa entro sessanta giorni dalla scadenza prevista, la sanzione è ridotta a un terzo con un massimo di euro 20.000.

“Si tratta, evidentemente – scrivono i commercialisti – di un regime sproporzionato che occorre mitigare al fine di garantire proprio il rispetto del principio di proporzionalità delle sanzioni per violazioni che non sono certamente da ascrivere a comportamenti di tipo elusivo o evasivo da parte dei soggetti obbligati”.

(Così, comunicato stampa del CNDCEC del 19 febbraio 2024)


Decreto Milleproroghe, lunedì 19 il voto alla Camera | Le principali novità fiscali

La Camera dei deputati è convocata lunedì 19 febbraio alle ore 13 con il seguente ordine del giorno: seguito della discussione del disegno di legge di conversione, con modificazioni, del decreto 30 dicembre 2023, n. 215, recante disposizioni urgenti in materia di termini normativi, cosiddetto Milleproroghe (A. C. 1633-A).


Aggiornamento al 29/02/2024

Link al testo del decreto-legge 30/12/2023, n. 215, conv., con mod., dalla legge 23/02/2024, n. 18, recante: «Disposizioni urgenti in materia di termini normativi», cd. Decreto “Milleproroghe”. In Gazzetta Ufficiale n. 49 del 28 febbraio 2024


Le principali novità


Ravvedimento speciale – Articolo 3, comma 12-undecies


Il comma 12-undecies, introdotto in sede referente, estende la possibilità di usufruire del cosiddetto ravvedimento speciale (disciplinato dalla legge di bilancio 2023) alle violazioni riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2022. L’importo dovuto è rateizzabile con l’applicazione di interessi nella misura del 2 per cento annuo.


Differimento del termine di pagamento della prima e della seconda rata della “Rottamazione-quater” al 15 marzo 2024 – Articolo 3-bis


L’articolo 3-bis, introdotto in sede referente, al comma 1, differisce al 15 marzo 2024 il termine di pagamento della prima (o unica) e della seconda e terza rata della c.d. rottamazione-quater. A tale nuova scadenza si applica il termine di tolleranza di 5 giorni. Il comma 2 reca l’analoga proroga al 15 marzo 2024 per le popolazioni dell’Emilia-Romagna, della Toscana e delle Marche colpite dagli eventi alluvionali del maggio 2023, con riferimento alla prima e seconda rata della rottamazione-quater.


Esenzioni ai fini IRPEF redditi dominicali e agrari – Articolo 13, commi 3-bis, 3-ter, 3-quater


L’articolo 13, comma 3-bis, proroga agli anni 2024 e 2025 il regime di agevolazione IRPEF dei redditi dominicali e agrari dichiarati dai coltivatori diretti e imprenditori agricoli professionali introducendo alcune limitazioni allo stesso. In particolare, si prevede che per gli anni 2024 e 2025 i redditi dominicali e agrari, posseduti dai coltivatori diretti e dagli imprenditori agricoli professionali – con alcune eccezioni – concorrano, considerati congiuntamente, alla formazione del reddito complessivo nelle seguenti percentuali:

a) fino a 10.000 euro per lo zero per cento;

b) oltre 10.000 euro e fino a 15.000 euro, al 50 per cento;

c) oltre 15.000 euro, al 100 per cento.

I commi 3-ter e 3-quater dispongono in merito alla copertura finanziaria.


Certificazione Unica 2024: aggiornate le istruzioni in tema di detassazione delle mance e redditi derivanti da lavoro sportivo

Le istruzioni della Certificazione Unica 2024 sono state aggiornate dall’Agenzia delle Entrate.

Di seguito le modifiche:


Aggiornamento della Certificazione Unica 2024

(ai sensi del punto 1.7 del provvedimento del 15 gennaio 2024)


22 febbraio 2024
Istruzioni


  • Alla pagina 25, alla diciassettesima riga, dopo la parola “giorni.” inserire il seguente periodo “Nel caso in cui siano certificati redditi derivanti da lavoro sportivo, riportare nel punto 6 il numero dei giorni anche nella ipotesi in cui tali redditi siano di importo inferiore a 15.000 euro. In questo caso nessun importo verrà indicato nei punti 1 e/o 2 in quanto la loro indicazione verrà evidenziata nei soli campi 781, 782, 784 e ”;
  • Alla pagina 51, alla nona riga, dopo le parole “15.000 ” inserire il seguente periodo “Si precisa che nel caso in cui il sostituto conguagli redditi derivanti da altri rapporti di lavoro sportivo, quest’ultimo dovrà riportare tali redditi nei punti 781, 784, 782 e 785.”


7 febbraio 2024
Istruzioni


  • Alla pagina 18, alla ventottesima riga, modificare “del codice” con “dei codici”;
  • Alla pagina 18, alla ventottesima riga, dopo “N” inserire “o N1”;
  • Alla pagina 11, alla trentaquattresima riga il periodo “1, comma 154 della legge 23 dicembre 2014, n. 190” è sostituito con il seguente “3, del decreto legislativo 3 luglio 2017, n. 111 e dell’art. 9, comma 6, del decreto-legge 30 dicembre 2021, n. 228”;
  • Alla pagina 51, alla quinta riga, dopo la parola “ordinaria” inserire il seguente periodo “da riportare nei punti 1e/o 2”;
  • Alla pagina 47, alla trentasettesima riga, dopo le parole “651.” Inserire il seguente periodo “Il presente punto va sempre compilato anche in assenza di mance, in tal caso riportare nel punto 651 il solo reddito relativo alle prestazioni rese nel settore turistico- alberghiero e della ristorazione”;
  • Alla pagina 47, alla cinquantaquattresima riga dopo la parola “vengano” eliminare il seguente periodo “per l’intero ammontare”.


Mance. Somme assoggettate ad imposta sostitutiva

Le istruzioni aggiornate:


“Con l’art. 1, commi da 58 a 62 della legge 29 dicembre 2022, n. 197, è stato previsto che le somme destinate dai clienti ai lavoratori del settore privato a titolo di liberalità costituiscono redditi da lavoro dipendente e, salva espressa rinuncia scritta del prestatore di lavoro, sono soggette ad una tassazione sostitutiva, con l’aliquota del cinque per cento, entro il limite del venticinque per cento del reddito percepito nell’anno per le relative prestazioni di lavoro.

Il nuovo regime di tassazione in esame si applica alle mance percepite dai lavoratori del settore privato delle strutture ricettive e degli esercizi di somministrazione di alimenti e bevande di cui all’art. 5 della legge 25 agosto 1991, n. 287, che risultino titolari di reddito di lavoro dipendente di importo non superiore a euro 50.000. Si precisa che il predetto limite reddituale è riferito al periodo d’imposta precedente a quello di percezione delle mance da assoggettare ad imposta sostitutiva.

La base di calcolo cui applicare il venticinque per cento è costituita dalla somma di tutti i redditi di lavoro dipendente percepiti nell’anno per le prestazioni di lavoro rese nel settore turistico-alberghiero e della ristorazione, ivi comprese le mance, anche se derivanti da rapporti di lavoro intercorsi con datori di lavoro diversi. Tale importo deve essere indicato nel punto 651. Il presente punto va sempre compilato anche in assenza di mance, in tal caso riportare nel presente punto, il solo reddito relativo alle prestazioni rese nel settore turistico-alberghiero e della ristorazione. (Periodo inserito dall’aggiornamento del 7 febbraio 2024). Il limite annuale del venticinque per cento del reddito percepito nell’anno per le prestazioni di lavoro rese, rappresenta una franchigia, pertanto, in caso di superamento dello stesso, solo la parte delle mance eccedente il limite deve essere assoggettata a tassazione ordinaria. Nel punto 652 riportare l’importo delle mance assoggettate ad imposta sostitutiva.

Nel punto 653 va riportata l’imposta sostitutiva del cinque per cento operata sull’importo delle mance ricompreso nel limite del venticinque per cento calcolato sull’importo indicato nel punto 651.

Nel punto 654 va indicato l’importo delle imposte sostitutive non operate per effetto delle disposizioni emanate a seguito di eventi eccezionali, già compreso nel precedente punto 653.

Nel punto 655 va indicato l’importo delle mance assoggettato a tassazione ordinaria.

Nei punti da 656 a 663 vanno indicati i dati relativi alle mance erogate da altri soggetti. Nei punti 656 e 657 vanno indicate le mance erogate da altri soggetti assoggettate ad una diversa tassazione rispetto a quella operata dai precedenti sostituti d’imposta. In particolare nel punto 656 va indicato l’importo delle mance già assoggettato dal precedente sostituto ad imposta sostitutiva e per le quali in sede di conguaglio si è provveduto ad assoggettarle a tassazione ordinaria.

Nel punto 657 va indicato l’importo delle mance già assoggettato dal precedente sostituto a tassazione ordinaria e per le quali in sede di conguaglio si è provveduto ad assoggettarle ad imposta sostitutiva.

Nel punto 658 indicare il codice fiscale del precedente sostituto che ha corrisposto le mance.

Nel caso in cui le somme in oggetto siano state assoggettate dal precedente sostituto, a tassazione ordinaria e in sede di conguaglio vengano assoggettate ad imposta sostitutiva si dovranno compilare i punti 658 (codice fiscale del precedente sostituto) e 663 (somme erogate dal precedente sostituto assoggettate a tassazione ordinaria).

Le medesime modalità di compilazione dei predetti punti dovranno essere seguite anche nelle ipotesi di operazioni straordinarie comportanti il passaggio di dipendenti”.


Semestralizzati i termini di invio dei dati delle spese sanitarie. Le nuove scadenze 2024

In attuazione dell’art. 12 del decreto legislativo 8 gennaio 2024, n. 1, il quale prevede che i soggetti tenuti all’invio dei dati delle spese sanitarie al Sistema Tessera Sanitaria per la predisposizione, da parte dell’Agenzia delle entrate della dichiarazione dei redditi precompilata, a partire dal 2024 provvedono alla trasmissione dei dati con cadenza semestrale, entro i termini che sono stabiliti con decreto del Ministero dell’economia e delle finanze, la Ragioneria Generale dello Stato, con il Decreto 8 febbraio 2024, ha sancito d’ora in avanti la semestralità per gli invii delle spese sanitarie ai fini della dichiarazione dei redditi precompilata.

Di seguito, il link al calendario nel quale sono comunicate le nuove scadenze per la trasmissione dei dati di spesa sanitaria per l’anno 2024.

Nel documento, l’elenco degli adempimenti legati alla raccolta delle spese sanitarie e veterinarie che il sistema TS effettua ai fini della predisposizione annuale della Dichiarazione Precompilata da parte dell’Agenzia delle entrate.

Calendario invio spese sanitarie 2024 (Ver.2.0)
Aggiornamento: 20/02/2024 

(Link esterno al sito: “Portale Sistema Tessera Sanitaria”  https://sistemats1.sanita.finanze.it/portale/documents/20182/49301/Spese_+2024_Nota_Calendario_2024.pdf/667091ff-ae15-16d5-e1a3-fe9b3d5f2291)

Link al Decreto del Mef-Rgs del 8 febbraio che ha previsto la semestralità per gli invii delle spese sanitarie ai fini della dichiarazione dei redditi precompilata. 

Aggiornamento del 19 febbraio 2024

Il Decreto del Ministero dell’economia e delle finanze 8 febbraio 2024, recante: «Determinazione dei termini di trasmissione con cadenza semestrale dei dati delle spese sanitarie al Sistema tessera sanitaria», è stato pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 41 del 19 febbraio 2024


Legge di Bilancio 2024 e decreti “Anticipi” e “Salva-infrazioni”. Le novità fiscali in materia IVA, Registro e IVAFE

Con circolare dell’Agenzia delle Entrate n. 3 del 16 febbraio 2024, fornite le istruzioni, in merito ad alcune previsioni in materia di imposte indirette contenute:

Queste le misure oggetto dei chiarimenti:


Misure concernenti l’imposta sul valore aggiunto


  • Innalzamento delle aliquote IVA su alcuni prodotti per l’infanzia e per l’igiene femminile;
  • Proroga dell’aliquota IVA agevolata in relazione alle cessioni di pellet;
  • Sgravio dell’IVA per i soggetti domiciliati e residenti fuori dell’unione europea – riduzione del valore minimo dei beni ceduti;
  • Adempimenti IVA relativi all’immatricolazione o successiva voltura di autoveicoli provenienti dallo Stato della Città del Vaticano o dalla Repubblica di San Marino;


Imposta sul valore delle attività finanziarie detenute all’estero dalle persone fisiche


  • Innalzamento dell’aliquota dell’IVAFE sui prodotti finanziari detenuti in stati o territori a regime fiscale privilegiato;


Misure concernenti l’imposta di registro


  • Esenzione dall’imposta di registro per l’adeguamento statutario degli enti sportivi dilettantistici;
  • Agevolazione “prima casa” in favore di persone trasferite all’estero per ragioni di lavoro.


Link al testo della circolare dell’Agenzia delle Entrate n. 3 del 16 febbraio 2024, con oggetto: NOVITÀ FISCALI – MANOVRA FINANZIARIA PER IL 204 – Legge di Bilancio 2024 – Principali novità in materia di imposte indirette contenute nella legge 30 dicembre 2023, n. 213 (c.d. “Legge di bilancio 2024”), nel decreto-legge 18 ottobre 2023, n. 145 (c.d. “Decreto Anticipi”), e nel decreto-legge 13 giugno 2023, n. 69 (c.d. “Decreto Salva-infrazioni”)


Obiettivo Uni.Co. Il 28 febbraio i Commercialisti nelle università

Il progetto realizzato dall’UNGDCEC con il patrocinio del Consiglio nazionale e della Cassa Dottori per favorire tra i giovani l’orientamento alla professione.

Coinvolti 35 atenei e oltre 50 Unioni locali


Incontrare gli studenti nelle università italiane per favorire l’orientamento alla professione di commercialista. Nasce soprattutto con questa finalità “Obiettivo Uni.Co”, un progetto dell’UNGDCEC (Unione Giovani Dottori Commercialisti ed Esperti Contabili) realizzato con il patrocinio del Consiglio nazionale della categoria e della Cassa Dottori Commercialisti, in collaborazione con la Fondazione UNGDCEC e IUYA (International Union Young Accountants).

L’evento si svolgerà mercoledì 28 febbraio nelle sedi di 35 atenei italiani grazie al coinvolgimento diretto di oltre 50 Unioni locali i cui rappresentanti incontreranno gli studenti per parlare degli sviluppi della professione di commercialista, delle nuove specializzazioni che offrono grandi opportunità per i giovani e dell’importanza di appartenere ad un albo professionale ai fini della creazione di valore per il sistema economico nazionale.

In tutte le sedi verrà trasmesso un videomessaggio con i saluti istituzionali di Elbano de Nuccio, presidente del Consiglio nazionale dei commercialisti; Francesco Cataldi, presidente dell’UNGDCEC; Serena Giannuzzi, delegata UNGDCEC Tirocinio e Rapporti con le Università.

“Dall’ultimo rapporto statistico della professione, realizzato dalla Fondazione Nazionale della categoria, emerge che il Registro dei praticanti ha perso l’8,4% degli iscritti – afferma Elbano de Nuccio, presidente nazionale dei commercialisti –. Le cause di questa situazione derivano dall’aver interrotto i legami con le università, che rappresentano il vero vivaio delle professioni. Se saremo presenti in maniera forte, visibile e comprensibile nelle aule universitarie, per far conoscere la funzione del commercialista da un punto di vista tecnico e sociale, avremo più giovani negli studi professionali”.


“Siamo molto orgogliosi di lanciare Obiettivo Uni.Co, un progetto che ci sta molto a cuore – spiega Francesco Cataldi, presidente dell’UNGDCEC – Una giornata nazionale in cui l’Unione incontra gli studenti nelle Università di tutta Italia al fine di favorire l’orientamento alla professione, illustrandone i punti di forza e gli sviluppi futuri, nonché per raccontare  la centralità del ruolo del commercialista sempre più presente al fianco degli imprenditori nelle varie fasi della vita delle imprese, quale volano per creare valore per le stesse, per i cittadini e per le pubbliche amministrazioni”.


“Favorire un contatto sempre più stretto con le università è fondamentale per il futuro della nostra categoria, per questo abbiamo dato il nostro sostegno a Obiettivo Uni.Co dell’UNGDEC”, evidenzia Stefano Distilli, Presidente della Cassa Dottori Commercialisti. “L’iniziativa, tra l’altro, è sinergica al percorso e alle strategie di diffusione della cultura previdenziale e di valorizzazione della professione che abbiamo già da tempo avviato, in particolare dallo scorso anno abbiamo promosso il progetto “Fare i conti con il Futuro”, in collaborazione con l’Università “La Sapienza” di Roma e l’Università degli studi Federico II di Napoli, con specifici moduli formativi dedicati. Il nostro obiettivo per il 2024 è ampliare la rete di Atenei coinvolti per raggiungere una platea sempre più ampia di studenti universitari”. (Così, comunicato stampa del CNDCEC del 13 febbraio 2024)


Dai commercialisti un focus sulla scissione mediante scorporo

Un documento CNDCEC – FNC con un’analisi dei profili civilistici dell’operazione e di alcune criticità sorte in sede di prima interpretazione del testo normativo


“La scissione mediante scorporo: analisi della disciplina civilistica e profili applicativi” è il titolo del documento pubblicato da Consiglio e Fondazione nazionali dei commercialisti. Il lavoro rientra nell’attività dell’area del Diritto societario, cui è delegato il Consigliere nazionale David Moro.

Il D.Lgs. 2 marzo 2023, n. 19, che ha dato attuazione alla direttiva (UE) 2019/2121 in materia di trasformazioni, fusioni e scissioni transfrontaliere, introduce nel nostro ordinamento l’istituto della scissione mediante scorporo. Considerata la novità delle previsioni che connotano la disciplina di questa tipologia di scissione e considerato l’interesse riscontrato nella prassi professionale, Consiglio e Fondazione nazionali hanno ritenuto opportuno effettuare un’analisi dei profili civilistici dell’operazione, illustrandone i tratti peculiari e dando conto di talune criticità sorte in sede di prima interpretazione del testo normativo.

Il documento affronta anche profili strettamente operativi e applicativi dell’operazione di scissione mediante scorporo e delle sue principali finalità, effettuando una ricognizione delle diversità riscontrate con la disciplina della scissione ordinaria e la disciplina del conferimento in natura.

Nella parte conclusiva, vengono esposte alcune prime considerazioni in merito ai connessi aspetti di ordine contabile e fiscale. Sotto tale ultimo profilo, si evidenzia che la legge delega per la riforma fiscale prevede che, in sede di attuazione della stessa, venga introdotta nell’ordinamento una specifica disciplina in ordine ai profili fiscali della scissione mediante scorporo. (Così, Comunicato stampa del CNDCEC del 14 febbraio 2024)

Link al documento CNDCEC – FNC con un’analisi dell’operazione di scissione mediante scorporo

(Link esterno verso il Sito: Press – Professione Economica e Sistema Sociale – Testata ufficiale del Consiglio nazionale dei dottori commercialisti e degli esperti contabili (CNDCEC).
https://press-magazine.it/wp-content/uploads/2024/02/2024_02_14_la-scissione-mediante-scorporo_d.pdf)


Vedi anche:


Scissione mediante scorporo alternativa al conferimento


La scissione mediante scorporo

Studio n. 45-2023/I del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi d’Impresa il 27 luglio 2023


Il testo del Decreto legislativo 2 marzo 2023, n. 19, recante: «Attuazione della direttiva (UE) 2019/2121 del Parlamento europeo e del Consiglio, del 27 novembre 2019, che modifica la direttiva (UE) 2017/1132 per quanto riguarda le trasformazioni, le fusioni e le scissioni transfrontaliere»


Commercialisti, servono semplificazioni per le società di persone

De Tavonatti e Moro: “Puntare su trasparenza e pubblicità”. Collaborazione con diversi stakeholder per un una proposta di riforma modernizzatrice

Per le società di persone serve una riforma che introduca correttivi volti a facilitare trasparenza delle informazioni, anche contabili, e forme di rendicontazione semplificata che possano essere utili anche nella prospettiva della loro finanziabilità.  È la principale indicazione emersa dal Convegno “Le società di persone: prospettive di riforma per trasparenza e finaziabilità” organizzato dal Consiglio nazionale dei commercialisti, svoltosi oggi a Roma, al quale hanno preso parte studiosi della materia e il presidente del Consiglio nazionale del Notariato, Giulio Biino. 

 “Nonostante negli ultimi anni si sia registrato un calo delle società semplici neocostituite a favore di un aumento delle società di capitali – ha affermato il Consigliere nazionale dei commercialisti con delega al diritto societario David Moro -, si tratta ancora di un fenomeno di una certa importanza, con circa 700mila società di persone attive che rappresentano l’11% degli addetti totali occupati nelle imprese italiane. La duttilità e l’agilità di funzionamento e i minori costi amministrativi sono stati fin dalle origini caratteristici delle società di persone, aspetti assolutamente da apprezzare, confermare e valorizzare. Ma il tempo passa e le più recenti riforme in un’economia in continua evoluzione come quella attuale manifestano che queste tipologie societarie e la disciplina che le regolamenta necessitano di un intervento di riforma modernizzatrice che possa farne modelli competitivi nel sistema produttivo italiano”.

 “Molte delle vigenti disposizioni sulle società di persone – ha aggiunto Moro – sono difficilmente compatibili con recenti riforme che hanno interessato l’impresa in generale come, ad esempio, potrebbe avvenire con riferimento alla disposizione sugli assetti organizzativi introdotti nel 2019 con il Codice della crisi. Non rari sono i casi in cui si ravvisano disallineamenti con altre normative come avviene nel caso della ammissibilità della contabilità semplificata, prevista in ambito fiscale, ma non in quello civilistico, con il concreto rischio per gli amministratori di imbattersi nei reati di bancarotta semplice. Tale forma di contabilità, inoltre, non contemplando le informazioni richieste dalle direttive Eba, per i finanziamenti bancari alle imprese, rischia concretamente di rendere non finanziabili snc e sas di piccole dimensioni”. “La disciplina delle società di persone – ha concluso – presenta voragini sistematiche di un certo impatto: dall’assenza di una disciplina della costituzione di vincoli sulle quote di partecipazione alle regole del recesso che non contemplano cause legali; dalle regole sulla liquidazione della società a quelle sulle decisioni; dalla disciplina della liquidazione giudiziale poco mutata dal 1942 all’assenza di puntuali regole sulla trasformazione eterogenea. Tutto ciò dimostra la necessità di intervenire con una riforma che attualizzi il sistema normativo vigente”.

Concetti condivisi nel suo intervento di saluto anche dal Vicepresidente del Consiglio nazionale della categoria, Michele de Tavonatti, il quale ha annunciato la volontà della categoria di lavorare ad una proposta organica di riforma per la quale “sarà importante il confronto e la condivisione di idee con diversi stakeholder quali imprese, banche e altri Ordini professionali”.

Per Giulio Biino, presidente del Consiglio Nazionale del Notariato, “il convegno di oggi risponde in modo affermativo alla domanda: abbiamo ancora bisogno delle società di persone?

Se sì è tuttavia indubbio che debbono essere riportate al passo con i tempi. Non dimentichiamo che negli ultimi dieci anni sono calate numericamente in misura superiore al 20%. Riformarle, aggiornarle, rinfrescarle allora deve significare mantenerne la snellezza, ma sempre nell’imprescindibile rispetto della legalità e dei relativi controlli, della certezza del diritto e dell’affidabilità dei pubblici registri”.

(Così, Comunicato stampa del CNDCEC del 13 febbraio 2024)