Seconda rata 2023 della Rottamazione-quater. Validi i versamenti effettuati entro martedì 5 dicembre

Ancora qualche giorno a disposizione dei contribuenti per pagare la seconda rata della rottamazione-quater delle cartelle.

Saranno infatti considerati validi i versamenti effettuati entro martedì 5 dicembre, in considerazione dei cinque giorni di flessibilità aggiuntivi, previsti dalla legge, rispetto alla scadenza del 30 novembre scorso. Nel caso in cui il pagamento non venga eseguito, sia effettuato oltre il termine ultimo o sia di ammontare inferiore rispetto all’importo previsto, verranno meno i benefici della definizione agevolata e quanto già corrisposto sarà considerato a titolo di acconto sul debito residuo.

Per il versamento deve essere utilizzato il modulo allegato alla comunicazione delle somme dovute che riporta la data del 30 novembre 2023, disponibile in copia anche sul sito www.agenziaentrateriscossione.gov.it.


Pagamenti via web, in banca, poste e tabaccai


È possibile pagare in banca, agli sportelli bancomat (ATM) abilitati ai servizi di pagamento Cbill, con l’internet banking, agli uffici postali, nei tabaccai aderenti a Banca 5 e tramite i circuiti Sisal e Lottomatica, sul portale www.agenziaentrateriscossione.gov.it oppure con l’App Equiclick tramite la piattaforma pagoPa. Si può pagare anche direttamente agli sportelli di Agenzia delle entrate-Riscossione prenotando un appuntamento nella sezione “Sportello territoriale” del sito oppure tramite il contact center al numero 060101.


D.L. alluvione: nelle zone maltempo in partenza le comunicazioni somme dovute


La prossima settimana partirà l’invio delle comunicazioni delle somme dovute destinate ai soggetti che hanno aderito alla rottamazione-quater e che risiedono nelle zone interessate dall’alluvione dello scorso mese di maggio (indicati nell’allegato 1 al Decreto Legge n. 61/2023 convertito con modificazioni dalla Legge n. 100/2023). Per tali contribuenti, infatti, i termini della definizione agevolata sono stati prorogati di tre mesi. La comunicazione fornisce l’esito di accoglimento o eventuale rigetto della domanda, l’importo da pagare, le scadenze e i moduli di pagamento delle rate in base alla scelta effettuata in fase di adesione. L’invio delle comunicazioni, come disposto dalla legge, sarà completato entro il mese di dicembre. In questo caso la scadenza della prima (o unica) rata è fissata al 31 gennaio 2024.


Cosa prevede la definizione agevolata


La definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022), consente di versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non sono invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), non sono da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Per i contribuenti che hanno optato per un piano di pagamenti dilazionato, consentito fino a un massimo di 18 rate, quella di novembre è l’ultima rata prevista nel 2023.

A partire dal 2024 saranno quattro gli appuntamenti per il versamento delle rate, che andranno saldate entro il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno, secondo il proprio piano di definizione agevolata. (Così, comunicato stampa dell’Agenzia delle entrate-Riscossione del 1° dicembre 2023)

Link alla “Guida ai Servizi informativi e dispositivi in Area Riservata” del Agenzia delle entrate-Riscossione – Aggiornamento 08 novembre 2023


SOMMARIO – Finanza & Fisco n. 37 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti 


Valutazione delle rimanenze finali in bilancio: distinzione fiscale tra beni fungibili e beni infungibili e recenti approdi della giurisprudenza di Cassazione  di Marco Orlandi

I recenti approdi della giurisprudenza di Cassazione in tema di valutazione dei beni nel reddito d’impresa


La differenza tra prognostica e gli (eventuali) requisiti qualificativi nell’archiviazione in penal-tributario: aspetti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Unite Civili


Verbali assembleari – Imposta di registro sugli atti enunciati
Responsabilità solidale del notaio


Verbale di assemblea straordinaria con “enunciazione” del finanziamento. Il dato normativo letterale «parti intervenute nell’atto che contiene l’enunciazione» deve essere interpretato nel senso, lato e non contrattualistico. Dall’ampliamento del campo di applicazione dell’art. 22 del Tur conseguenze sulla responsabilità del notaio rogante

Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 14432 del 24 maggio 2023: «IMPOSTA DI REGISTRO – NOTAI – Applicazione dell’imposta – Enunciazione di atti non registrati – Enunciazione in atto notarile di altri atti, scritti o verbali, non registrati – Atti “enunciati” nel verbale di assemblea straordinaria di S.p.A. rientranti nella fattispecie astratta di cui agli artt. 22, TUR, e 9, tariffa allegata al TUR – Deliberazione aumento del capitale sociale, anche mediante rinuncia di uno dei soci ad un proprio credito già contabilmente appostato quale “finanziamento” alla società, con contestuale estinzione per equivalente del più ampio debito per tale titolo della società – Enunciazione, ai sensi e per gli effetti di cui all’art. 22, D.P.R. n. 131/1986, del contratto di finanziamento alla società e della parziale rinuncia al credito di restituzione relativo – Rilevanza ai fini dell’applicazione dell’imposta di registro – Condizioni – Recupero dell’imposta in rettifica dell’autoliquidazione – Modalità – Responsabilità solidale del notaio che roga l’atto enunciante – Sussistenza – Artt. 22, 42 e 57, del D.P.R. 26/04/1986, n. 131 – Art. 3-ter, del D.Lgs. 18/12/1997, n. 463»


  • Sezioni tributarie


Finanziamento soci enunciato nel verbale di assemblea
Applicazione dell’imposta di registro


Finanziamento dei soci a favore della società “perfezionato” con delibera assembleare. Va applicata l’imposta di registro nella misura del 3%

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 31174 del 9 novembre 2023: «IMPOSTA DI REGISTRO – Deliberazioni assembleari – Finanziamento soci enunciato nel verbale di assemblea – Applicazione dell’imposta di registro proporzionale nella misura del 3 per cento – Fondamento – Idoneità di un verbale assembleare a fungere da supporto documentale di enunciazione ai fini dell’imposta di registro – Art. 22, del D.P.R. 26/04/1986, n. 131»


Convenzione Italia-Francia contro le doppie imposizioni
Trasferimento della residenza


Trasferimento della residenza in Francia oltre la metà del periodo ex art. 2, secondo comma, TUIR. Non si applica il principio del cd. “frazionamento” del periodo d’imposta previsto dal Commentario OCSE. Split year concesso solo se previsto dagli accordi della singola Convenzione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 25690 del 4 settembre 2023: «IRPEF (Imposta sul reddito delle persone fisiche) – Territorialità dell’imposizione (accordi e convenzioni internazionali per evitare le doppie imposizioni) – Art. 4, paragrafo 1 della Convenzione Italia-Francia contro le doppie imposizioni (ratificata dalla L. 07/01/1992, n. 20) – Residenza in uno stato – Riferimento alla legislazione propria di ciascuno Stato – Contribuente residente in Italia per l’intero periodo d’imposta in quanto iscritto nelle anagrafi della popolazione residente per la maggior parte di tale periodo d’imposta (cioè per almeno 183 giorni o 184 giorni in caso di anno bisestile) – Applicabilità del criterio suppletivo di cui all’art. 4, paragrafo 2 – Esclusione – Commentario OCSE contro le doppie imposizioni – Principio del frazionamento del periodo d’imposta – Irrilevanza per assenza nella convenzione di clausole di frazionamento del periodo di imposta, cd. Split year – Art. 2, comma 2, del D.P.R. 22/12/1986, n. 917»


Società sportive dilettantistiche di capitali senza fine di lucro
Determinazione valore della produzione netta ai fini IRAP


Società e cooperative sportive dilettantistiche. L’articolo 90, comma 1, della L. n. 289/2002 riguarda esclusivamente le norme fiscali peculiarmente disciplinanti il regime fiscale delle associazioni sportive dilettantistiche e non quelle previste per tutti gli enti non profit in generale

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 29254 del 20 ottobre 2023: «IRAP (Imposta regionale sulle attività produttive) – Valore della produzione netta – Società sportive dilettantistiche di capitali senza fine di lucro – Disposizioni per l’attività sportiva dilettantistica – Estensione alle società sportive dilettantistiche senza fine di lucro delle disposizioni in favore delle associazioni sportive dilettantistiche (art. 90, comma 1, L. n. 289/2002) – Limiti – Applicazione dell’art. 10 del D.Lgs. n. 446/1997, relativo agli enti non commerciali, anziché dell’art. 5 del medesimo D.Lgs. n. 446/1997, relativo alle società di capitali – Esclusione – Ragioni – Conseguenze – Diniego alla domanda di rimborso dell’IRAP sulla base dell’applicabilità dell’art. 10 del D.Lgs. 15 dicembre 1997, n. 446, relativo agli enti non commerciali – Art. 90, della L. 27/12/2002, n. 289 (Finanziaria 2003) – L. 16/12/1991, n. 398 – Art. 5, del D.Lgs. 15/12/1997, n. 446»


Corti di Giustizia Tributarie di Secondo Grado:


Operazioni soggettivamente inesistenti. Onere della prova
Valutazione delle prove acquisite nel procedimento penale


Fatture per operazioni soggettivamente inesistenti. Doppia prova e rilevanza delle valutazioni svolte dal PM nella richiesta di archiviazione prodotta in atti

Corte di Giustizia Tributaria di Secondo Grado della Sicilia – Sezione I – Sentenza n. 2 del 2 gennaio 2023: «IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Fatturazione delle operazioni – Operazioni soggettivamente inesistenti – Diritto alla detrazione – Esclusione – Condizioni – Onere probatorio dell’Amministrazione finanziaria -Elemento soggettivo – Rilevanza – Conoscenza o conoscibilità, da parte del soggetto passivo, della evasione di imposta sul valore aggiunto derivante dalla cessione – Necessità – Oggetto – Prova contraria del contribuente – Artt. 19 e 54, del D.P.R. 26/10/1972, n. 633 – Art. 2727 c.c. – Art. 2697 c.c. • CONTENZIOSO TRIBUTARIO – Procedimento – Disposizioni comuni ai vari gradi del procedimento – Decisioni – Poteri (o obblighi) del giudice tributario – Valutazione delle prove – Prove acquisite nel procedimento penale – Valutazioni svolte dal PM in sede penale – Rilevanza – Sussiste – Utilizzazione nel giudizio tributario – Legittimità – Caso di specie – Richiesta di archiviazione prodotta in atti dal contribuente proposta dal PM nei confronti del legale rappresentante della società (poi accolta dal Gip) – Art. 116 c.p.c.»


Corti di Giustizia Tributarie di Primo Grado:


Sospensione Covid-19 ex art. 67 del D.L. n. 18/2020
Limiti
 all’applicazione della proroga pro Fisco di 85 giorni


Solo i termini di accertamento in scadenza nel 2020 sono prorogati di 85 giorni. Non si può alterare il principio di parità fondante il rapporto tra Fisco e i contribuenti

Corte di Giustizia Tributaria di Primo Grado di Prato – Sezione II – Sentenza n. 87 del 31 ottobre 2023: «AVVISO DI ACCERTAMENTO – Termini per la notifica degli avvisi di rettifica o di accertamento – Termini di decadenza per l’accertamento – Sospensioni/proroghe Covid – Sospensione dei termini per eventi eccezionali – Sospensione dei termini relativi all’attività degli uffici degli enti impositori ex art. 67 del D.L. n. 18/2020, cd. D.L. “Cura Italia” – Termini di accertamento per la notifica di avvisi di accertamento riguardanti le imposte sui redditi, l’IVA le imposte d’atto ed i tributi locali – Estensione della proroga di 85 giorni di decadenza non solo per l’anno d’imposta i cui termini scadevano nel 2020, ma anche per i periodi d’imposta seguenti (nella specie, avviso di accertamento IVA per l’anno 2017 con decadenza il 31.12.2022 – per applicazione della riduzione di un anno del regime premiale applicabile ai contribuenti “Congrui”, “Coerenti” e “Normali” soggetti agli studi di settore – notificato il 08.02.2023 dall’Agenzia delle entrate) – Esclusione – Rilevanza dell’applicazione del comma 1 dell’articolo 12, del D.Lgs. n. 159/2015 – Principi di parità nei rapporti tra contribuente e Fisco – Tutela – Rigetto di una interpretazione che alteri i principi di parità e certezza giuridici fondanti del rapporto tra l’amministrazione fiscali e i contribuenti – Art. 57, del DPR 26/10/1972, n. 633 -Art. 12, comma 1, del D.Lgs. 24/09/2015, n. 159 – Art. 67, del D.L. 17/03/2020, n. 18, conv., con mod., dalla L. 24/04/2020, n. 27 – Art. 3 Cost.»


Prassi


Ministero dell’Economia e delle Finanze – Dipartimento delle finanze


Non conformità di orientamenti seguiti dai Comuni con la normativa IMU


IMU su fabbricati collabenti, rurali strumentali e conduzione associata di terreni. Nuovi chiarimenti dal Mef

Risoluzione del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 4 DF del 16 novembre 2023: «OGGETTO: IMU (Imposta municipale propria) – Classificazione catastale dei fabbricati e applicazione dell’IMU – Chiarimenti in merito all’applicabilità dell’imposta ai fabbricati collabenti (categoria catastale F/2), ai fabbricati rurali strumentali (categoria catastale D/10) e alla conduzione associata di terreni (contratto di rete e contratto di compartecipazione agraria) – Risposte ai quesiti – Art. 1, commi 741, 750 e 758 della L. 27/12/2019, n. 160»


Consiglio Nazionale del Notariato


Enti sportivi
“Migrazione” da un tipo ad un altro


La trasformazione degli enti sportivi dilettantistici e il passaggio da associazione sportiva non riconosciuta ad associazione sportiva riconosciuta

Studio n. 23-2023/CTS del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Terzo Settore, Enti e Sociale il 20 novembre 2023


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Richiesta di registrazione in modalità telematica degli atti privati. Aggiornato il modello RAP. Data autonoma evidenza alla figura del “mediatore” e inserite le novità per il Terzo settore

Al fine di adeguare il modello per la richiesta di registrazione degli atti privati al quadro normativo attuale e per agevolarne la compilazione tramite il relativo applicativo web, con provvedimento del direttore dell’Agenzia delle entrate del 29 novembre 2023, prot. n. 414541/2023 aggiornato il modello RAP, nonché le relative istruzioni per la compilazione. Sono, inoltre, approvate le specifiche tecniche per la sua trasmissione telematica. In particolare, il modello RAP è stato adeguato alle ultime disposizioni agevolative previste per il “Terzo settore” (art. 26, comma 1, lett. b), n. 2), del D.L. 21/06/2022, n. 73, conv., con mod., dalla L. 04/08/2022, n. 122). In presenza di determinate condizioni, per la registrazione di atti, contratti, convenzioni e ogni altro documento relativo alle attività di interesse generale, viene applicata l’imposta di registro in misura fissa.


Si ricorda che il citato articolo 26 del decreto-legge 21 giugno 2022, n. 73, conv., con mod., dalla legge 4 agosto 2022, n. 122, in tema di  agevolazioni fiscali e finanziarie prevista dal codice del Terzo, alla lettera b) del comma 1 ha modificato articolo 82, rubricato Disposizioni in materia di imposte indirette e tributi locali, stabilendo: al comma 3, il quale riguarda le imposte di registro, ipotecaria e catastale da applicare agli atti costitutivi e alle modifiche statutarie degli enti, che per tutti gli enti del terzo settore, comprese le imprese sociali, l’imposta di registro si applica in misura fissa agli atti, ai contratti, alte convenzioni e a ogni altro documento relativo alle attività di interesse generale di cui all’articolo 5 svolte in base ad accreditamento, contratto o convenzione con le amministrazioni pubbliche di cui all’articolo 1, comma 2, del decreto legislativo n. 165 del 2001, con l’Unione europea, con amministrazioni pubbliche straniere o con altri organismi pubblici di diritto internazionale.


Con la nuova versione del modello di richiesta viene, inoltre, data autonoma evidenza alla figura del “mediatore”, tramite una precisa “profilazione” all’interno del modello; il mediatore è uno dei soggetti tenuti a richiedere la registrazione del contratto.

Infine, per agevolare l’utente nella compilazione ed invio della richiesta di registrazione, nell’applicativo web vengono introdotte nuove funzionalità che ne agevolano la navigazione e l’usabilità; inoltre, vengono semplificate le istruzioni per la compilazione del modello.

Sul sito internet www.agenziaentrate.gov.it saranno resi disponibili i prodotti di compilazione e controllo per la predisposizione del nuovo modello.

La presentazione telematica del modello RAP aggiornato è consentita a partire dal 6 dicembre 2023.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 novembre 2023, prot. n. 414541/2023, recante: «Aggiornamento del modello per la richiesta di registrazione in modalità telematica degli atti privati (Modello RAP), delle relative istruzioni e approvazione delle specifiche tecniche per la trasmissione telematica dei dati», pubblicato il 29.11.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Enti sportivi. Per i Co.co.co. dello sport disposta la proroga della trasmissione dei flussi Uniemens di competenza “ottobre 2023” (per i compensi effettivamente erogati nel periodo di competenza di “ottobre 2023”)

Con il messaggio Inps n. 4268 del 29 novembre 2023, (di seguito riportato) disposta, con riferimento alla trasmissione dei flussi Uniemens in relazione ai compensi effettivamente erogati nel periodo di competenza di “ottobre 2023”, la proroga al 7 dicembre 2023 del termine per i citati flussi Uniemens, riguardanti i contratti di collaborazione coordinata e continuativa, per i lavoratori con attività di carattere amministrativo-gestionale e per i lavoratori dipendenti delle Amministrazioni pubbliche “autorizzati”.


Aggiornamento al 30.11.2023 – Sportivi: confermata la prorogata la scadenza per il versamento dei contributi

Prorogata al 7 dicembre 2023 la scadenza per il versamento contributivo di ottobre dei lavoratori sportivi.
(Si riporta quanto pubblicato nel sito: www.inps.gov.it – Istituto Nazionale Previdenza Sociale – Home / INPS Comunica / Notizie

Con la circolare INPS 31 ottobre 2023, n. 88, l’Istituto ha illustrato la nuova disciplina del lavoro sportivo e gli obblighi contributivi degli enti sportivi professionistici e dilettantistici.

L’INPS, con il messaggio 14 novembre 2023, n. 4012, ha stabilito al 30 novembre 2023 il termine per effettuare il versamento contributivo presso la Gestione Separata per i compensi erogati nel periodo di ottobre 2023, contestualmente alla trasmissione dei flussi UNIEMENS.

Con il messaggio 29 novembre 2023, n. 4268 (di seguito riportato) si comunica che, con riferimento alla trasmissione dei flussi UNIEMENS relativi a ottobre 2023, la scadenza per il versamento dei contributi è prorogata al 7 dicembre 2023.


Il testo del Messaggio Inps n. 4268 del 29 novembre 2023, con oggetto: RIFORMA DELLO SPORT – Riordino e riforma delle disposizioni in materia di Enti sportivi professionistici e dilettantistici, nonché di lavoro sportivo ai sensi del decreto legislativo 28 febbraio 2021, n. 36. Circolare n. 88/2023. Proroga adempimenti

Con la circolare n. 88 del 31 ottobre 2023, avente a oggetto “Riordino e riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici, nonché di lavoro sportivo ai sensi del decreto legislativo 28 febbraio 2021, n. 36. Iscrizione al Fondo Pensione dei Lavoratori Sportivi gestito dall’INPS e alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995 n. 335 e corrispondenti obblighi contributivi”, è stata illustrata la nuova disciplina del lavoro sportivo e gli obblighi contributivi in capo agli Enti sportivi professionistici e dilettantistici.

Con il messaggio n. 4012 del 14 novembre 2023 è stato comunicato che per i lavoratori sportivi titolari di contratti di collaborazione coordinata e continuativa, per i lavoratori con rapporto di collaborazione coordinata e continuativa con attività di carattere amministrativo-gestionale e per i lavoratori dipendenti delle Amministrazioni pubbliche autorizzati a svolgere attività retribuita, per i quali è previsto l’obbligo di versamento presso la Gestione separata, per i compensi effettivamente erogati nel periodo di competenza di “ottobre 2023” il versamento della contribuzione può essere effettuato entro il 30 novembre 2023.

Con il presente messaggio si comunica, con riferimento alla trasmissione dei flussi Uniemens di competenza di “ottobre 2023”, che la scadenza di cui sopra è prorogata al giorno 7 dicembre 2023.

 Si ricorda che l’esposizione dell’aliquota 2,03% deve essere indicata con il valore 0203 (4 cifre).


Recupero veloce dell’IVA in caso di fallimento del debitore. Spartiacque le procedure concorsuali avviate dal 26 maggio 2021 compreso. Nel vecchio regime, in caso di chiusura del fallimento ‘‘in pendenza di giudizi’’, necessario attendere i predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto

Nel caso di procedura concorsuale avviata prima del 26 maggio 2021, trova applicazione il precedente disposto dell’articolo 26 del D.P.R. IVA che – fissando il dies a quo per l’emissione delle note di variazione in diminuzione al momento in cui si ha certezza dell’infruttuosità della procedura concorsuale ­ – “nell’ipotesi di chiusura del fallimento ‘in pendenza di giudizi‘, richiede di attendere il termine dei predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto“. Questo il passaggio più significativo della risposta ad istanza di interpello n. 471/2023. 

D’altronde, osservano i tecnici di via Giorgione, se è pur vero che l’attuale formulazione dell’articolo 26 del decreto IVA ­come modificato dall’articolo 18 (Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali) del decreto-­legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106 (c.d. D.L. Sostegni-bis) ­ con riferimento alle procedure concorsuali avviate dal 26 maggio 2021, consente:

  • al comma 3-­bis, di emettere note di variazione in diminuzione «in caso di mancato pagamento del corrispettivo, in tutto o in parte, da parte del cessionario o committente:
    a) a partire dalla data in cui quest’ultimo è assoggettato a una procedura concorsuale […]»;
  • al comma 5­-bis, di emettere note di variazione in aumento «Nel caso in cui, successivamente agli eventi di cui al comma 3-­bis, il corrispettivo sia pagato, in tutto o in parte […]»;

è anche vero che, il comma 2 del citato articolo 18 (come modificato dall’articolo 3-bis, del decreto-legge 30 dicembre 2021, n. 228, conv., con mod., dalla legge 25 febbraio 2022, n. 15) dispone espressamente che, «Le disposizioni di cui all’articolo 26, comma 3­bis, lettera a), e comma 5, secondo periodo, del Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, nel testo risultante dalle modifiche apportate dal comma 1, si applicano alle procedure concorsuali avviate dal 26 maggio 2021 compreso», così lasciando inalterata la disciplina previgente con riguardo alle procedure pregresse.


Link al testo della risposta ad interpello dell’Agenzia delle Entrate n. 471 del 29 novembre 2023, con oggetto: IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Procedura concorsuale avviata prima del 26 maggio 2021 – Conseguenze – Applicazione dell’articolo 26 del D.P.R. n. 633/1972 nella versione vigente ante 26 maggio 2021 – Inapplicabilità dell’attuale formulazione dell’articolo 26 del D.P.R. IVA come modificato dall’articolo 18 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, con riferimento alle procedure concorsuali avviate dal 26 maggio 2021 – Caso di specie – Chiusura del fallimento ‘‘in pendenza di giudizi’’- “Dies a quo” ai fini dell’emissione della nota di variazione in diminuzione – Necessità di attendere i predetti giudizi e l’esecutività dell’eventuale piano supplementare di riparto – Affermazione – Articolo 118 del RD 16 marzo 1942, n. 267 (Legge Fall. vigente ratione temporis) – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633


I precedenti:


Procedure concorsuali avviate prima del 26 maggio 2021. Il dies a quo e dies ad quem per le variazioni IVA ex art. 26 del Decreto IVA

Risposta ad interpello – Agenzia delle Entrate – n. 50 del 25 gennaio 2022: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Fallimento ante 2021 (procedura concorsuale avviata prima del 26 maggio 2021) – Dies a quo a partire dal quale il cedente/prestatore può emettere la relativa nota di variazione in diminuzione, ai sensi dell’art. 26, comma 2, del D.P.R. n. 633/72 – Applicazione disciplina “pregressa” ex articolo 26 alle modifiche introdotte dall’art. 18 del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Emissione delle note di variazione. Nel concordato preventivo l’IVA sul debito non versato dall’assuntore non si recupera con una rettifica in diminuzione ma con richiesta di rimborso dalla data di definizione del piano di riparto o dalla chiusura del fallimento

Principio di diritto dell’Agenzia delle Entrate n. 4 del 9 febbraio 2021, con oggetto: IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Cessionario o committente sottoposto a procedura concorsuale – Creditore ammesso ad un concordato preventivo in continuità con assuntore – Concordato preventivo in continuità con assuntore e liberazione del debitore – Successivo fallimento dell’assuntore – Limiti all’emissione delle note di variazione – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633


Vedi anche:


Sull’identificazione del dies a quo per l’emissione di note di variazioni IVA in presenza di procedure concorsuali o esecutive
di Eugenio Grimaldi


Giurisprudenza

Note di variazione IVA – Applicazione del principio di proporzionalità


Corte di Giustizia CE:


L’art. 26, del D.P.R. n. 633/72 non è conforme alla Direttiva IVA. Legare la riduzione dell’IVA all’esito infruttuoso di una procedura concorsuale che può durare più di 10 anni viola i principi di proporzionalità e non discriminazione

Corte di Giustizia CE – Sezione I – Sentenza del 23 novembre 2017, Causa C-246/16: «IVA (Imposta sul valore aggiunto) – Base imponibile – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Articolo 11, parte C, paragrafo 1, secondo comma della Sesta direttiva 77/388/CEE (ora trasfuso nell’art. 90 della Direttiva 2006/112/CE) – Limitazione del diritto alla riduzione della base imponibile in caso di non pagamento della controparte contrattuale – Margine discrezionale di attuazione degli Stati membri – Applicazione del principio di proporzionalità che fa parte dei principi generali del diritto dell’Unione – Proporzionalità della durata dell’anticipo d’imposta da parte dell’imprenditore/professionista – Necessità – Discriminazione di fatto degli operatori economici italiani rispetto ai concorrenti appartenenti a Paesi membri dell’UE – Conseguenze – Non conformità della normativa italiana rispetto alle Direttiva IVA nella parte in cui prevede la riduzione della base imponibile IVA all’esito infruttuoso di una procedura concorsuale contro il debitore, quando tale procedura può durare più di dieci anni – Artt. 73 e 90, della Direttiva 2006/112/CE del 28/11/2006 – Normativa interna di riferimento – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Il cedente non deve versare l’IVA (dichiarata) se il cessionario soggetto a fallimento ha rettificato la detrazione effettuata


Vedi anche, l’orientamento dei giudici di legittimità espresso con la sentenza n. 25896 del 16/11/2020 che sembra ammettere la procedura di variazione di cui all’art. 26, comma 2, del D.P.R. n. 633/1972 anche in mancanza di “certezza” dell’irrecuperabilità del credito derivante dall’infruttuosità della procedura concorsuale.(Fattispecie: cartella di pagamento relativa ad imposta sul valore aggiunto, per l’anno 1996, dichiarata e non versata i relativa a fatture emesse nei confronti di una società: “l’IVA non versata concerneva fatture emesse e regolarmente registrate nei confronti della s.r.l., che non le aveva totalmente pagate, perché in stato di decozione, che l’aveva poi condotta alla dichiarazione di fallimento”.)

Nella citata sentenza, evidenziato che “per accordare il diritto alla riduzione della base imponibile, allora, è sufficiente che il soggetto passivo evidenzi l’esistenza di una probabilità ragionevole che il debito non sia saldato, anche a rischio che la base imponibile sia rivalutata al rialzo nell’ipotesi in cui il pagamento avvenga comunque (punto 27 della sentenza Di Maura). E ciò proprio perché la certezza della definitiva irrecuperabilità del credito può essere acquisita, in pratica, solo dopo una decina di anni, a causa della durata, in Italia, delle procedure fallimentari. Spetta quindi alle autorità nazionali stabilire, nel rispetto del principio di proporzionalità e sotto il controllo del giudice, quali siano le prove di una probabile durata prolungata del mancato pagamento che il soggetto passivo deve fornire in funzione delle specificità della vicenda”). “In realtà, quanto alle procedure concorsuali, alla luce della giurisprudenza unionale l’applicabilità dell’art. 26 del D.P.R. n. 633/72 non necessita della certezza dell’irrecuperabilità derivante dall’infruttuosità della procedura”.

Link al testo della Sentenza n. 25896 del 16/11/2020 (Presidente: Virgilio Biagio, Relatore: Perrino Angelina Maria) – Corte Suprema di Cassazione – Sezione V Civile Tributaria – IVA (Imposta sul valore aggiunto) – Base imponibile – Variazione dell’imponibile o dell’imposta – Cessionario o committente sottoposto a procedura concorsuale – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Procedura concorsuale avviata prima del 26 maggio 2021 – Meccanismo di cui all’art. 26 d.P.R. n. 633 del 1972 in caso di mancato pagamento per procedure concorsuali rimaste infruttuose – Utilizzazione da parte del cessionario o del committente e non del cedente – Conseguenze – Art. 90 della Direttiva 2006/112/CE – Art. 26, del DPR 26/10/1972, n. 633.


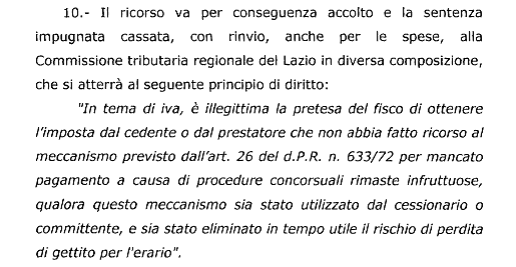
La Massima – In tema di IVA, è illegittima la pretesa del fisco volta ad ottenere l’imposta dal cedente o dal prestatore che non abbiano fatto ricorso al meccanismo previsto dall’art. 26 del D.P.R. n. 633 del 1972 per mancato pagamento a causa di procedure concorsuali rimaste infruttuose (per l’applicazione del quale non è necessaria la certezza dell’irrecuperabilità) qualora questo meccanismo sia stato utilizzato dal cessionario o dal committente e sia così stato eliminato in tempo utile il rischio di perdita di gettito per l’erario.


Commissioni Tributarie Provinciali:


L’art. 26, del D.P.R. n. 633/72 non è conforme alla Direttiva IVA e va disapplicato. Legare la riduzione dell’IVA all’esito infruttuoso di una procedura concorsuale o esecutiva, che può durare anni, viola i principi di proporzionalità e non discriminazione

Commissione Tributaria Provinciale di Vicenza – Sezione II – Sentenza n. 145 del 17 aprile 2019: «IVA (Imposta sul valore aggiunto) – Base imponibile – Riduzione della base imponibile in ipotesi di non pagamento totale o parziale intervenuto dopo che l’operazione è stata effettuata – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Art. 90 della Direttiva 2006/112/CE – Contrasto tra diritto comunitario e diritto interno – Limitazione del diritto alla riduzione della base imponibile in caso di non pagamento della controparte contrattuale – Margine discrezionale di attuazione degli Stati membri – Applicazione del principio di proporzionalità che fa parte dei principi generali del diritto dell’Unione – Proporzionalità della durata dell’anticipo d’imposta da parte dell’imprenditore/professionista – Non conformità della normativa italiana rispetto alla Direttiva IVA nella parte in cui prevede la riduzione della base imponibile IVA all’esito infruttuoso di una procedura concorsuale o di procedura esecutiva (Corte di Giustizia CE, Sentenza del 23/11/2017, causa C-246/16, Di Maura) – Conseguenze – Possibilità di emissione della nota di variazione in caso concordato preventivo già alla relativa domanda – Possibilità di emissione della nota di variazione in caso fallimento – Condizioni – Presenza di relazione del curatore che attesta con sufficiente oggettività l’esistenza della ragionevole probabilità che il debito non venga saldato – Artt. 73 e 90, della Direttiva 2006/112/CE del 28/11/2006 – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»


Nuovo regime – Variazioni IVA in diminuzione – Procedure concorsuali – 


Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali. I chiarimenti sulle novità introdotte dal D.L.“Sostegni-bis”

Circolare dell’Agenzia delle Entrate n. 20 E del 29 dicembre 2021: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Modifiche all’art. 26 del D.P.R. 26/10/1972, n. 633 – Art. 90 della direttiva 2006/112/CE del Consiglio del 28 novembre 2006 (cd. Direttiva IVA) – Art. 18, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Contributo a fondo perduto per interventi edilizi 2023 detraibili al 90% realizzati da contribuenti con basso “reddito di riferimento”. Contributo utilizzabile al 100% del richiesto

L’articolo 9, comma 3, del decreto-legge 18 novembre 2022, n.176, convertito, con modificazioni dalla legge 13 gennaio 2023, n.6, ha previsto l’erogazione di un contributo a fondo perduto a favore dei soggetti che sostengono nell’anno 2023 spese relative a interventi edilizi detraibili dall’Irpef con percentuale del 90% (art. 119, comma 8-bis, primo e terzo periodo, del decreto legge 19 maggio 2020, n.34) e che si trovano in particolari condizioni reddituali (art.119, commi 8-bis e 8-bis.1 del decreto legge 19 maggio 2020, n.34).

Con decreto del Ministro dell’economia e delle finanze del 31 luglio 2023, pubblicato sulla Gazzetta Ufficiale del 25 agosto 2023, sono stati individuati i soggetti beneficiari del contributo, le spese ammesse al contributo, nonché le modalità di erogazione dello stesso.

Con provvedimento del Direttore dell’Agenzia prot. n. 332648 del 22 settembre 2023 sono state definite le modalità di attuazione del contributo a fondo perduto di cui trattasi.

In particolare, è stato previsto che:

  • l’istanza poteva essere presentata dal 2 al 31 ottobre 2023;
  • l’Agenzia delle entrate, al termine del periodo di presentazione, procede a ripartire le risorse finanziarie stabilite dall’articolo 9, comma 3, del decreto-legge 18 novembre 2022, n.176, sulla base degli importi dei contributi richiesti indicati nelle istanze validamente presentate;


Se il rapporto percentuale tra le predette risorse finanziarie e l’ammontare complessivo dei contributi richiesti è superiore al 100%, sarà erogato il 100% dell’importo richiesto nell’istanza; se il predetto rapporto percentuale è compreso tra il 10 e il 100 per cento, il contributo da erogare sarà determinato applicando all’importo richiesto la percentuale risultante; se, infine, il rapporto percentuale tra l’ammontare delle risorse stanziate e l’ammontare complessivo dei contributi richiesti è inferiore al 10 per cento, il contributo sarà determinato applicando all’importo richiesto la percentuale del 10 per cento.


  • la percentuale di riparto sarà resa nota con successivo provvedimento del Direttore dell’Agenzia delle entrate da emanarsi entro il 30 novembre 2023 (cfr. punto 4 del citato provvedimento del 22 settembre 2023).

Tanto premesso, tenuto conto che l’ammontare complessivo dei contributi richiesti risultante dalle istanze validamente presentate, in assenza di rinuncia, è stata inferiore alle risorse finanziarie stanziate stabilite dall’articolo 9, comma 3, del decreto-legge 18 novembre 2022, n.176, con provvedimento del Direttore dell’Agenzia delle entrate del 24 novembre 2023, prot. n. 411179/2023 la suddetta percentuale di riparto è stata determinata nella misura del cento per cento.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 24 novembre 2023, prot. n. 411179/2023, recante: «Determinazione della percentuale per il calcolo del contributo a fondo perduto riconosciuto ai sensi dell’articolo 9, comma 3, del decreto-legge 18 novembre 2022, n. 176, convertito, con modificazioni, dalla legge 13 gennaio 2023, n. 6», pubblicato il 24.11.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244.

Il provvedimento che ha fissato i termini e le modalità per l’invio della domanda (che andava presentata dal 2 al 31 ottobre) tramite una procedura web  presente nell’area riservata del sito dell’Agenzia delle entrate, direttamente dal richiedente o tramite un intermediario

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 22 settembre 2023, prot. n. 332648/2023, recante: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 9, comma 3, del decreto-legge 18 novembre 2022, n. 176, convertito, con modificazioni, dalla legge 13 gennaio 2023, n. 6», pubblicato il 22.09.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244.

Interventi legati al Superbonus nella misura del 90%. Il D.M. Mef con i criteri e le modalità per l’erogazione del contributo a fondo perduto previsto dal D.L. Aiuti-quater

Link al testo del decreto del Ministero dell’Economia e delle Finanze del 31 luglio 2023, recante: «Definizione dei criteri e delle modalità per l’erogazione del contributo relativo alle spese sostenute per gli interventi di efficienza energetica, sisma bonus, fotovoltaico e colonnine di ricarica di veicoli elettrici». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 198, del 25 agosto 2023.

Vedi anche la circolare dell’Agenzia delle entrate n. 13 del 13 giugno 2023 che ha fornito alcuni chiarimenti interpretativi in merito ai requisiti di accesso al contributo in questione.


SOMMARIO – Finanza & Fisco n. 36 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti 


Le operazioni di cessione di crediti di imposta: profili IVA e Registro
di Marco Orlandi

I termini decadenziali, forse, meritano qualche riflessione in più
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Debito fiscale di società di capitali estinta – Limiti all’azione del Fisco nei confronti dei soci


I debiti tributari della società di capitali estinta non possono essere posti “sic et simpliciter” a base di un’iscrizione a ruolo e di una cartella nei confronti dell’ex socio

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 28817 del 17 ottobre 2023: «RISCOSSIONE DELLE IMPOSTE – SOCIETÀ DI CAPITALI – Scioglimento – Estinzione per cancellazione dal Registro delle imprese – Cancellazione della società dal registro delle imprese intervenuta in data 25.10.2010 (nella disciplina previgente alle modifiche apportate con il D.Lgs. n. 175 del 2014) – Debiti tributari della società estinta – Richiesta di pagamento dell’intero debito all’ex socio per mezzo di iscrizione a ruolo a suo nome e notifica di cartella di pagamento – Illegittimità – Solidarietà tra società di capitali ed i soci – Esclusione – Art. 2495, comma 2, c.c. • RISCOSSIONE DELLE IMPOSTE – SOCIETÀ DI CAPITALI – Scioglimento – Estinzione per cancellazione dal Registro delle imprese – Riscossione mediante ruoli – Iscrizione a ruolo – Cancellazione della società dal registro delle imprese intervenuta in data 25.10.2010 (nella disciplina previgente alle modifiche apportate con il D.Lgs. n. 175 del 2014) – Effetti – Debiti tributari definitivamente accertati – Iscrizione a ruolo a nome dei soci – Ammissibilità – Emissione autonomo avviso di accertamento – Necessità – Esclusione – Cartella di pagamento – Impugnazione – Limiti – Art. 2495, comma 2, c.c.»

La recente giurisprudenza di legittimità in tema di effetti della cancellazione di società dal registro imprese in presenza di debiti tributari


Corti di Giustizia Tributarie di Primo Grado:


Sospensione Covid-19 ex art. 67 del D.L. n. 18/2020 – Limiti all’applicazione della proroga pro Fisco di 85 giorni


La “proroga” di 85 giorni dei termini di accertamento è limitata al solo anno d’imposta 2015: non può estendersi alle annualità successive

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione III – Sentenza n. 974 del 25 ottobre 2023: «AVVISO DI ACCERTAMENTO – Termini per la notifica degli avvisi di rettifica o di accertamento – Termini di decadenza per l’accertamento – Sospensioni/proroghe Covid – Sospensione dei termini per eventi eccezionali – Sospensione dei termini relativi all’attività degli uffici degli enti impositori ex art. 67 del D.L. n. 18/2020, cd. DL “Cura Italia” – Termini di accertamento per la notifica di avvisi di accertamento riguardanti le imposte sui redditi, l’IVA le imposte d’atto ed i tributi locali – Estensione della proroga di 85 giorni di decadenza non solo per l’anno d’imposta i cui termini scadevano nel 2020 (anno d’imposta 2015 ovvero anno d’imposta 2014 in caso di omessa dichiarazione), ma anche per i periodi d’imposta seguenti (nella specie, avviso di accertamento per l’anno 2016, notificato il 23.03.2023 dall’Agenzia delle Entrate) – Esclusione – Rilevanza dell’applicazione del comma 1 dell’articolo 12, del D.Lgs. n. 159/2015 – Art. 43, del D.P.R. 29/09/1973, n. 600 – Art. 12, comma 1, del D.Lgs. 24/09/2015, n. 159 – Art. 67 del D.L. 17/03/2020, n. 18, conv., con mod., dalla L. 24/04/2020, n. 27»


Prassi


Agenzia delle entrate


Erronea duplicazione fatture elettroniche nello SdI – Rimedi


Erronea duplicazione di e-fatture. Come procedere alla correzione per mezzo di note di variazione in diminuzione

Risposta ad interpello – Agenzia delle Entrate – n. 447 del 13 ottobre 2023: «IVA (Imposta sul valore aggiunto) – Note di variazione in diminuzione ex articolo 26, commi 2 e 3 del DPR n. 633 del 1972 – Fatture elettroniche duplicate nel cassetto fiscale – Caso di specie fatture elettroniche emesse nel 2022 e 2023 – File duplicati a seguito dell’emissione di fatture attinenti le stesse operazioni per il tramite di due differenti intermediari – Rimedi – Registrazione di tutti i duplicati emessi dall’intermediario e contestuale storno mediante l’emissione di una nota di variazione – Possibilità – Modalità di emissione delle note di variazione – Cumulative per ogni codice identificativo IVA di ciascun soggetto acquirente indicando gli estremi di ciascuna fattura duplicata di cui si vuole stornare l’importo complessivo e, nel campo “causale”, la dizione “storno totale delle fatture per errato invio tramite SdI” – Possibilità – Art. 26, del D.P.R. 26/10/1972, n. 633»


Erroneo doppio invio della fattura elettronica: possibile emettere e registrare le note di variazione in diminuzione per lo storno

Risposta ad interpello – Agenzia delle Entrate – n. 395 dell’8 ottobre 2019: «IVA (Imposta sul valore aggiunto) – Note di variazione in diminuzione ex articolo 26, commi 2 e 3 del DPR n. 633 del 1972 – Errore di duplicazione delle fatture elettroniche (doppio invio) – Caso di specie – Invio erroneo di fatture elettroniche emesse già in precedenza (anni 2017 e 2018) in forma cartacea – Ipotesi riconducibile alle figure simili alle cause di nullità, annullamento, revoca, risoluzione, rescissione – Rimedio – Registrazione dei duplicati ed emissione con registrazione delle note di variazione per lo storno – Art. 26, del D.P.R. 26/10/1972, n. 633»


Proroga del secondo acconto IRPEF 2023


Acconto di novembre 2023. Per autonomi e imprenditori individuali con ricavi fino a 170mila euro slitta al 16 gennaio 2024. Per i contributi il termine resta fermo al 30 novembre 2023

Circolare dell’Agenzia delle Entrate n. 31 E del 9 novembre 2023: «RISCOSSIONE – IMPOSTE SUI REDDITI – Acconti di imposta – Acconti di imposta 2023 – Secondo acconto delle imposte sui redditi per i titolari di partita IVA persone fisiche che nel periodo d’imposta 2022 hanno dichiarato ricavi o compensi non superiori a 170.000 euro -Rinvio del versamento della seconda rata di acconto delle imposte sui redditi – Art. 4, del D.L. 18/10/2023, n. 145, cd. DL “Anticipi”»


Abuso di diritto nell’ambito di trasformazione agevolata in società semplice ex legge n. 197 del 2022


La trasformazione agevolata in società semplice con successiva vendita degli immobili può configurare abuso del diritto ex art. 10-bis, della L. n. 212/2000

Risposta ad interpello – Agenzia delle Entrate – n. 456 del 10 novembre 2023: «SCISSIONE PARZIALE PROPORZIONALE – TRASFORMAZIONE AGEVOLATA IN SOCIETÀ SEMPLICE – Scissione parziale proporzionale seguita dalla trasformazione agevolata della beneficiaria in società semplice ex legge n. 197 del 2022 – Cessione da parte della società semplice dell’immobile ricevuto per effetto della scissione – Liquidazione e cancellazione della società semplice – Valutazione antiabuso ai sensi dell’articolo 10-bis della legge n. 212 del 2000 ai fini delle imposte dirette e indirette – Art. 67, del D.P.R. 22/12/1986, n. 917 – Art. 10-bis, della L. 27/07/2000, n. 212 – Art. 1, commi da 100 a 105, della L. 29/12/2022, n. 197»


Consiglio Nazionale del Notariato


Enti sportivi – Atto costitutivo e statuto


Gli adeguamenti statutari degli enti sportivi dilettantistici nella riforma dello sport

Studio n. 29-2023/CTS del Consiglio Nazionale del Notariato – Approvato dalla Commissione Terzo Settore il 1° novembre 2023


Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e Alleanza delle Cooperative


Cooperative – Applicazione principi contabili


Specificità delle società cooperative negli emendamenti ai Principi contabili nazionali dell’Organismo Italiano di Contabilità

Lineamenti professionali ed operativi

Circolare del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili e dell’Alleanza delle Cooperative italiane del 9 novembre 2023


Documenti prassi in materia di ristorni:

Risposta dall’Agenzia delle entrate a una Consulenza giuridica n. 956-37/2022 del 28 settembre 2023, con oggetto: COOPERATIVE – Ristorno ai soci lavoratori – Redazione dei bilanci delle società mutualistiche – Diversa modalità di contabilizzazione del ristorno – Deducibilità ai fini IRAP dei ristorni – Art. 12, del DPR 29/09/1973, n. 601
Con la circolare n. 53/E del 2002 è stato … di reddito presi a base di commisurazione dei ristorni. … in ogni caso per tutte le società cooperative è vincolata …

Risposta ad interpello dell’Agenzia delle entrate n. 284 del 5 aprile 2023, COOPERATIVE – Trattamento fiscale del Premio di risultato erogato a titolo di ristorno ai soci lavoratori, ai sensi dell’articolo 1, commi da 182 a 189, legge n.208 del 2015 (Legge di Stabilità 2016)

Circolare dell’Agenzia delle Entrate n. 35 E del 9 aprile 2008 – OGGETTO: COOPERATIVE – Disciplina IRES dei ristorni assegnati ai soci di società cooperative – Art. 1, commi da 460 a 469, della L 30/12/2004, n. 311 – Art. 6 del DL 15/04/2002, n. 63
…
degli utili netti annuali delle altre cooperative escluse le … espresse nella citata circolare n. 53/E del … alle modalità di deduzione dei ristorni dal reddito …

Circolare dell’Agenzia delle Entrate n. 34 E del 15 luglio 2005 – OGGETTO: COOPERATIVE – Modifiche alla disciplina – Art. 1, commi da 460 a 469, della L 30/12/2004, n. 311 (Legge Finanziaria per il 2005) – Art. 6 del DL 15/04/2002, n. 63 …
non imponibilità in capo ai soci dei ristorni — somme attribuite … pari al 60 per cento per le cooperative agricole e … già forniti con le circolari n. 53/E del ..

Circolare dell’Agenzia delle Entrate n. 37 E del 9 luglio 2003 – OGGETTO: COOPERATIVE – Art. 6 del DL 15/04/2002, n. 63, conv., con mod., dalla L 15/06/2002, n. 112 – Ulteriori chiarimenti in merito al trattamento fiscale dei ristorni ...
Tali ristorni, se destinati ad aumento del capitale sociale … Nella circolare 18 giugno 2002, n. 53/E, è … somme attribu- ite dalle società cooperative e loro …

Circolare dell’Agenzia delle entrate n. 53/E del 18 giugno 2002 – OGGETTO: COOPERATIVE – Disposizioni riguardanti le cooperative – Art. 6, del D.L. 15/04/2002, n. 63, conv., con mod., dalla L. 15/06/2002, n. 112 – Progressivo adeguamento ai principi comunitari del regime tributario delle società cooperative

Risoluzione dell’Agenzia delle entrate n. 172 E del 5 giugno 2002 – OGGETTO: COOPERATIVE – Disposizioni riguardanti le cooperative – Art. 6, comma 2, del DL 15/04/2002, n. 63, conv., con mod., dalla L 15/06/2002, n. 112 – Ristorni ai soci …

Consiglio Nazionale del Notariato – Studio n. 90-2009/I – Approvato dalla Commissione studi d’impresa – 19 novembre 2009 – Le riduzioni di capitale nelle società cooperative
COOPERATIVE LE RIDUZIONI DI CAPITALE 1. Premessa … Le riduzioni di capitale nelle società cooperative 1. Premessa  ..

Documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili – Area Principi Contabili e di Valutazione – del mese di maggio 2017 – Società cooperative: i bilanci dopo il D.Lgs. 139/2015
… 2435-ter cc alle “micro-cooperative”, la classificazione delle poste di patrimonio netto, la determinazione dei ristorni alla luce dell’eliminazione …

Unione Giovani Dottori Commercialisti di Roma – Commissione Società Cooperative – Documento n. 1 – Ottobre 2005 – Mutualità nelle cooperative: la determinazione della prevalenza e definizione dei requisiti
ovvero in una fase successiva, attraverso la tecnica dei ristorni. … Lo scopo mutualistico, così definito, differenzia le società cooperative dalle società …

Raccomandazione del Consiglio Nazionale dei Dottori Commercialisti – Commissione Cooperative – n. 1 del mese di Maggio 2003 – La copertura delle perdite nelle società cooperative
Un ultimo aspetto da trattare, non meno impor-tante dei precedenti, è quello legato all’attribuzione dei ristorni ai soci nelle cooperative . …

Consiglio Nazionale del notariato – Abstracts dello studio n. 5306/I con la partecipazione di Legacoop e Confcooperative – Le cooperative nella riforma del diritto societario (Analisi di alcuni aspetti controversi – Sintesi)
Nelle cooperative che adottano le norme delle SpA, queste ultime disposizioni …mutualistica e di deliberare la ripartizione dei ristorni; approvazione degli…

Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Riforma del lavoro sportivo, firmato il Dpcm per l’UNILAV Sport

Il Dipartimento per lo sport ha pubblicato il Dpcm del 27 ottobre 2023 firmato dal Ministro per lo Sport e i Giovani Andrea Abodi di concerto con il Ministro del lavoro e politiche sociali Marina Calderone in materia di attività sportive dilettantistiche – UNILAV Sport.

Il Decreto definisce gli standard e le regole per la trasmissione telematica delle comunicazioni di inizio di un rapporto di lavoro sportivo di tipo dilettantistico che un ente sportivo dilettantistico è tenuto a comunicare.

Link al testo del Decreto del Presidente del Consiglio dei ministri 27 ottobre 2023 adottato di concerto con il Ministro del lavoro e delle politiche, recante: disposizioni tecniche e i protocolli informatici necessari a consentire gli adempimenti previsti all’articolo 28, comma 3 del decreto legislativo 28 febbraio 2021


IMU su fabbricati collabenti, rurali strumentali e conduzione associata di terreni. Nuovi chiarimenti dal Mef

Con la risoluzione n. 4/DF del 16 novembre 2023 sono stati forniti chiarimenti in merito all’applicabilità dell’imposta municipale propria (IMU) ai fabbricati collabenti (categoria catastale F/2), ai fabbricati rurali strumentali e alla conduzione associata di terreni. 

Link al testo della risoluzione del Ministero della finanze – Dipartimento delle finanze – n. 4 DF del 16 novembre 2023, con oggetto: FINANZA LOCALE – Imposta municipale propria (IMU) –  Chiarimenti in merito all’applicabilità dell’imposta ai fabbricati collabenti, ai fabbricati rurali strumentali e alla conduzione associata di terreni – Risposte ai quesiti


Approvate dal Governo (in via preliminare) le disposizioni in materia in materia di adempimento collaborativo

Il Consiglio dei Ministri di giovedì 16 novembre 2023,, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo di attuazione della delega al Governo per la riforma fiscale recante i principi e criteri direttivi per il potenziamento del regime di adempimento collaborativo (legge 9 agosto 2023, n. 111).

Disposizioni in materia di adempimento collaborativo ai sensi dell’articolo 17 della legge 9 agosto 2023, n. 111 (decreto legislativo – esame preliminare)

In attuazione della delega, il decreto introduce misure volte a potenziare il regime dell’adempimento collaborativo attraverso:

  • l’accelerazione del processo di progressiva riduzione della soglia di accesso all’applicazione dell’istituto;
  • l’apertura del regime anche a società, di per sé prive dei requisiti di ammissibilità, ma appartenenti ad un gruppo di imprese, nel caso in cui almeno un soggetto del gruppo possegga i requisiti di ammissibilità e il gruppo abbia adottato un sistema integrato di rilevazione, misurazione, gestione e controllo del rischio fiscale gestito in modo unitario per tutte le società del gruppo;
  • la certificazione, da parte di professionisti qualificati, dei sistemi integrati di rilevazione, misurazione, gestione e controllo del rischio fiscale in ordine alla loro conformità ai principi contabili;
  • la gestione, nell’ambito del regime dell’adempimento collaborativo, anche di questioni riferibili a periodi d’imposta antecedenti all’ammissione al regime;
  • nuove e più penetranti forme di contraddittorio in favore dei contribuenti aderenti al regime dell’adempimento collaborativo;
  • procedure semplificate di regolarizzazione della posizione del contribuente che aderisca a indicazioni dell’Agenzia delle entrate che richiedano di effettuare ravvedimenti operosi;
  • l’emanazione di un codice di condotta che disciplini i diritti e gli obblighi dell’amministrazione finanziaria e dei contribuenti;
  • la previsione di un periodo transitorio di osservazione che preceda l’esclusione del contribuente dal regime dell’adempimento collaborativo, in caso di violazioni fiscali non gravi;
  • il potenziamento degli effetti premiali connessi all’adesione al regime dell’adempimento collaborativo prevedendo, al ricorrere di specifici presupposti: esclusione o riduzione delle sanzioni amministrative tributarie; esclusione della punibilità del delitto di dichiarazione infedele; riduzione dei termini di decadenza per l’attività di accertamento.

Inoltre, il testo interviene in materia sanzionatoria prevedendo che la volontaria adozione di un efficace sistema di rilevazione, misurazione, gestione e controllo del rischio fiscale da parte di imprese che non posseggano i requisiti per aderire al regime dell’adempimento collaborativo comporti, al ricorrere di specifiche condizioni, la riduzione delle sanzioni amministrative in materia tributaria e, eventualmente, la non punibilità del reato di dichiarazione infedele.


Approvate dal Governo (in via preliminare) le disposizioni di revisione della disciplina del processo tributario

Il Consiglio dei Ministri di giovedì 16 novembre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo di attuazione della delega al Governo per la riforma fiscale in materia di autotutela e di revisione della disciplina del contenzioso tributario (legge 9 agosto 2023, n. 111).

Disposizioni in materia di contenzioso tributario, ai sensi dell’articolo 19 della legge 9 agosto 2023, n. 111 (decreto legislativo – esame preliminare)

Il decreto delegato dà attuazione ai principi e criteri direttivi per la revisione della disciplina e l’organizzazione del contenzioso tributario e, in particolare, attua:

  • il coordinamento tra gli istituti a finalità deflativa operanti nella fase antecedente la costituzione in giudizio;
  • l’ampliamento e il potenziamento dell’informatizzazione della giustizia tributaria tramite la semplificazione della normativa processuale funzionale alla completa digitalizzazione del processo tributario, l’obbligo dell’utilizzo di modelli predefiniti per la redazione degli atti processuali, dei verbali e dei provvedimenti giurisdizionali, la disciplina delle conseguenze processuali derivanti dalla violazione degli obblighi di utilizzo delle modalità telematiche, la previsione che la discussione da remoto possa essere chiesta anche da una sola delle parti costituite nel processo, con istanza da notificare alle altre parti, fermo restando il diritto di queste ultime di partecipare in presenza;
  • il rafforzamento del divieto di produrre nuovi documenti nei gradi processuali successivi al primo;
  • la previsione della pubblicazione e della successiva comunicazione alle parti del dispositivo dei provvedimenti giurisdizionali entro termini ristretti;
  • l’accelerazione dello svolgimento della fase cautelare anche nei gradi di giudizio successivi al primo;
  • le previsioni sull’impugnabilità dell’ordinanza che accoglie o respinge l’istanza di sospensione dell’esecuzione dell’atto impugnato.

Le disposizioni si applicheranno ai giudizi instaurati, in primo e in secondo grado, con ricorso notificato successivamente al 1° settembre 2024, fatta eccezione per quelle in materia di litisconsorzio, spese, comunicazioni e notificazioni di cui all’articolo 16, autotutela obbligatoria, discussione e udienza da remoto, sentenza in forma semplificata, lettura immediata del dispositivo, motivazione, tutela cautelare ed impugnabilità delle pronunce rese dal giudice monocratico o collegiale in primo grado, definizione del giudizio all’esito della domanda cautelare, conciliazione fuori udienza anche per i giudizi pendenti in Cassazione, proposta di conciliazione d’ufficio e riduzione delle sanzioni anche in caso di raggiungimento dell’accordo conciliativo in Cassazione, richiesta di sospensione dell’efficacia esecutiva della sentenza impugnata in appello o oggetto di revocazione e divieto di nova in appello, che invece si applicheranno ai giudizi instaurati, in primo e in secondo grado, a decorrere dal giorno successivo all’entrata in vigore del  decreto legislativo.


Decreto proroghe (D.L. n. 132/2023). Il Senato approva. Il Ddl passa alla Camera

Giovedì 16 novembre, con 98 voti favorevoli e 60 contrari, l’Assemblea Senato della Repubblica ha rinnovato la fiducia al Governo approvando, con modificazioni, il disegno di legge di conversione del decreto-legge n. 132/2023 in materia di proroga di termini normativi e versamenti fiscali (A.S. 899), nel testo licenziato dalla Commissione Finanze (di seguito riportato) e incardinato mercoledì 15 novembre con la relazione della senatrice Zedda.

Tra le novelle si segnala l’inserimento dell’articolo 3-bis,  che riapre i termini del cd. ravvedimento speciale, disciplinato dall’articolo 1, commi 174-178 della legge n. 197 del 2022 (legge di bilancio 2023), consentendo di regolarizzare la posizione dei contribuenti mediante versamento in un’unica soluzione del dovuto, entro il 20 dicembre 2023, nonché la rimozione di eventuali regolarità e omissioni entro la medesima data.

Più in dettaglio le norme in esame consentono ai soggetti che, entro il termine del 30 settembre 2023 (termine per il versamento della prima rata, ovvero dell’intero importo del quantum dovuto, nonché per la regolarizzazione) non hanno perfezionato la procedura di ravvedimento speciale (regolarizzazione di cui al menzionato articolo 1, commi da 174 a 178, della legge 29 dicembre 2022, n. 197) di procedere comunque alla predetta regolarizzazione, fermo restando il rispetto delle altre condizioni e modalità previste ex lege, se versano le somme dovute in un’unica soluzione entro il 20 dicembre 2023 e rimuovono le irregolarità od omissioni entro la medesima data.

L’agevolazione permette ai contribuenti di versare un importo pari a un diciottesimo del minimo edittale delle sanzioni previsto dalla legge, oltre all’imposta e agli interessi dovuti.

Sul punto si vedano anche i seguenti documenti di prassi dell’Agenzia delle entrate:


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale”

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale”

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Tregua fiscale. La circolare con le risposte delle Entrate ai quesiti di ordini professionali, associazioni di categoria o formulati in occasione di eventi organizzati dalla stampa specializzata

Circolare dell’Agenzia delle Entrate n. 6 E del 20 marzo 2023: «TREGUA FISCALE – Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (commi da 153 a 159) – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Ulteriori chiarimenti interpretativi alla luce dei quesiti posti dagli ordini professionali e dalle associazioni di categoria – Risposte ai quesiti formulati in occasione del 6° forum nazionale dei Dottori commercialisti ed Esperti contabili e di Telefisco 2023 – Art. 1, commi da 153 a 251, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Il testo licenziato dalla Commissione Finanze del Senato


Decreto-legge 29 settembre 2023, n. 132, pubblicato nella Gazzetta Ufficiale n. 228 del 29 settembre 2023.

Testo del decreto-legge Testo del decreto-legge comprendente le modificazioni apportate dalla Commissione
Disposizioni urgenti in materia di proroga
di termini normativi e versamenti fiscali.
IL PRESIDENTE DELLA REPUBBLICA
Visti gli articoli 77 e 87, quinto comma, della Costituzione;
Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, recante « Istituzione e disciplina dell’imposta sul valore aggiunto »;
Visto il decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, recante « Approvazione del testo unico delle imposte sui redditi »;
Visto il decreto legislativo 7 aprile 2003, n. 85, recante « Attuazione della direttiva 2001/55/CE relativa alla concessione della protezione temporanea in caso di afflusso massiccio di sfollati ed alla cooperazione in ambito comunitario »;
Visto il decreto-legge 23 dicembre 2003, convertito, con modificazioni, dalla legge 18 febbraio 2004, n. 39, recante « Misure urgenti per la ristrutturazione industriale di grandi imprese in stato di insolvenza »;
Vista la legge 23 dicembre 2014, n. 190, recante « Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato (legge di stabilità 2015) »;
Visto il decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, recante « Misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da COVID-19 »;
Visto il decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, recante « Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali »;
Visto il decreto-legge 6 novembre 2021, n. 152, convertito, con modificazioni, dalla legge 29 dicembre 2021, n. 233, recante « Disposizioni urgenti per l’attuazione del Piano nazionale di ripresa e resilienza (PNRR) e per la prevenzione delle infiltrazioni mafiose »;
Visto l’articolo 31, comma 1, lettera a), del decreto-legge 21 marzo 2022, n. 21, convertito, con modificazioni, dalla legge 20 maggio 2022, n. 51, recante « Misure urgenti per contrastare gli effetti economici e umanitari della crisi ucraina »;
Vista la legge 28 aprile 2022, n. 46, recante « Norme sull’esercizio della libertà sindacale del personale delle Forze armate e delle Forze di polizia a ordinamento militare, nonché delega al Governo per il coordinamento normativo »;
Visto il decreto-legge 11 novembre 2022, n. 173, convertito, con modificazioni, dalla legge 16 dicembre 2022, n. 204, recante « Disposizioni urgenti in materia di riordino delle attribuzioni dei Ministeri »;
Vista la legge 29 dicembre 2022, n. 197, recante « Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025 »;
Visto il decreto-legge 29 dicembre 2022, n. 198, convertito, con modificazioni, dalla legge 24 febbraio 2023, recante « Disposizioni urgenti in materia di termini legislativi »;
Visto il decreto-legge 2 marzo 2023, n. 16, convertito, con modificazioni, dalla legge 21 aprile 2023, n. 46, recante « Disposizioni urgenti di protezione temporanea per le persone provenienti dall’Ucraina »;
Visto il decreto-legge 10 maggio 2023, n. 51, convertito, con modificazioni, dalla legge 3 luglio 2023, n. 87, recante « Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale »;
Visto il decreto-legge 30 marzo 2023, n. 34, convertito, con modificazioni, dalla legge 26 maggio 2023, n. 56, recante « Misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali »;
Visto il decreto-legge 22 giugno 2023, n. 75, convertito, con modificazioni, dalla legge 10 agosto 2023, n. 112, recante « Disposizioni urgenti in materia di organizzazione delle pubbliche amministrazioni, di agricoltura, di sport, di lavoro e per l’organizzazione del Giubileo della Chiesa cattolica per l’anno 2025 »;
Vista la legge 9 agosto 2023, n. 111, recante « Delega al Governo per la riforma fiscale »;
Ritenuta la straordinaria necessità e urgenza di provvedere alla proroga e alla definizione di termini legislativi, di consentire la rimessione in termini per il versamento di tributi e contributi dei soggetti aventi residenza, sede legale o operativa, nei Comuni interessati dagli eccezionali eventi meteorologici che hanno colpito il territorio della Regione Lombardia per i quali è stato dichiarato lo stato di emergenza con delibera del Consiglio dei ministri del 28 agosto 2023, di consentire la prosecuzione dei pagamenti ad opera del fondo indennizzi risparmiatori, di tutelare i lavoratori dipendenti cosiddetti « fragili », nonché al fine di garantire la continuità e l’efficacia dell’azione amministrativa in materia sanitaria, universitaria, di istruzione, di giustizia militare e di organizzazione amministrativa;
Ritenuta la straordinaria necessità e urgenza di prorogare i termini per assicurare il soccorso e l’assistenza alla popolazione Ucraina, nonché di prorogare lo stato di emergenza per intervento all’estero in conseguenza degli accadimenti in atto nel territorio dell’Ucraina;
Ritenuta, altresì, la straordinaria necessità e urgenza di consentire agli uffici competenti di gestire in modo ottimale tutte le pratiche derivanti dalle norme in materia fiscale introdotte con la legge di bilancio per il 2023;
Vista la deliberazione del Consiglio dei ministri, adottata nella riunione del 27 settembre 2023;
Sulla proposta del Presidente del Consiglio dei ministri e del Ministro dell’economia e delle finanze;
emana
il seguente decreto-legge:
Articolo 1. Articolo 1.
(Termini in materia di agevolazioni per l’acquisto della casa di abitazione) (Differimento di termini in materia di agevolazioni per l’acquisto della casa di abitazione)
1. Il termine di cui all’articolo 64, comma 3, primo e secondo periodo, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, in materia di agevolazioni per l’acquisto della casa di abitazione, è differito al 31 dicembre 2023. Identico.
Art. 1-bis.
(Ulteriori misure di proroga in materia di politiche abitative)
1. I contratti di locazione o di assegnazione in godimento aventi ad oggetto unità immobiliari a uso abitativo in regime di edilizia agevolata rientranti nel programma straordinario di cui all’articolo 18 del decreto-legge 13 maggio 1991, n. 152, convertito, con modificazioni, dalla legge 12 luglio 1991, n. 203, in corso alla data di entrata in vigore della legge di conversione del presente decreto e in scadenza entro il 31 dicembre 2024 sono prorogati fino a tale data ai medesimi termini e condizioni.
2. Ferma la facoltà di riscatto eventualmente prevista nei contratti di cui al comma 1, fino al 31 dicembre 2024 il proprietario che intende trasferire a titolo oneroso le unità immobiliari di cui al medesimo comma 1 deve notificare la proposta di alienazione all’assegnatario, al quale è attribuito il diritto di prelazione. Si applicano gli articoli 38 e 39 della legge 27 luglio 1978, n. 392, in quanto compatibili.
3. Per i contratti di cui al comma 1 scaduti alla data di entrata in vigore della legge di conversione del presente decreto la prelazione di cui al comma 2 può essere esercitata alle seguenti condizioni:
a) l’immobile è occupato dall’assegnatario o, in caso di decesso, dal suo nucleo familiare al momento della notificazione della volontà di alienarlo;
b) il proprietario dell’immobile non ne ha disposto con contratto preliminare o contratto definitivo di compravendita ovvero con altro contratto costitutivo o traslativo di usufrutto, uso o abitazione, trascritto anteriormente alla data di entrata in vigore della legge di conversione del presente decreto;
c) il soggetto che esercita la prelazione ha adempiuto regolarmente al pagamento dell’indennità di occupazione.
4. Al fine di consentire l’esercizio del diritto di prelazione, i contratti di cui al comma 3 si intendono rinnovati sino al 31 dicembre 2024, ai medesimi termini e condizioni, salvo che non sia intervenuto provvedimento passato in giudicato di rilascio dell’immobile.
5. Le disposizioni di cui al presente articolo non pregiudicano le facoltà di riscatto eventualmente previste a favore degli assegnatari degli immobili di cui al comma 1.
Articolo 2. Articolo 2.
(Rideterminazione del valore delle cripto-attività) (Proroga di termini per il versamento dell’imposta sostitutiva per la rideterminazione del valore delle cripto-attività)
1. All’articolo 4, comma 3-quinquies, del decreto-legge 10 maggio 2023, n. 51, convertito, con modificazioni, dalla legge 3 luglio 2023, n. 87, le parole: « al 30 settembre 2023 » sono sostituite dalle seguenti: « al 15 novembre 2023 ». 1. All’articolo 1, commi 134 e 135, della legge 29 dicembre 2022, n. 197, le parole: « 30 giugno 2023 » sono sostituite dalle seguenti: « 15 novembre 2023 ».
1-bis. Il comma 3-quinquies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, convertito, con modificazioni, dalla legge 3 luglio 2023, n. 87, è abrogato.
Articolo 3. Articolo 3.
(Rimessione in termini concernente il versamento di tributi e contributi) (Rimessione in termini concernente il versamento di tributi e contributi)
1. I versamenti dei tributi, dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria, in scadenza nel periodo dal 4 al 31 luglio 2023, dovuti dai soggetti che, alla data del 4 luglio 2023, avevano la residenza ovvero la sede legale o la sede operativa nei Comuni interessati dagli eccezionali eventi meteorologici che hanno colpito il territorio della Regione Lombardia nel medesimo periodo, per i quali è stato dichiarato lo stato di emergenza con deliberazione del Consiglio dei ministri del 28 agosto 2023, si considerano tempestivi se effettuati, senza l’applicazione di sanzioni e interessi, in unica soluzione entro il 31 ottobre 2023. 1. Identico.
2. In ogni caso, non si fa luogo a restituzione delle somme che, nelle more, siano state versate in adempimento del dovuto, eventualmente per effetto di versamento tardivo con applicazione di sanzione e interessi, ovvero attraverso l’istituto del ravvedimento. 2. In ogni caso, non si fa luogo a restituzione delle somme che siano state già versate in adempimento del dovuto, eventualmente per effetto di versamento tardivo con applicazione di sanzione e interessi, ovvero attraverso l’istituto del ravvedimento.
2-bis. All’articolo 3, comma 10, del decreto-legge 29 dicembre 2022, n. 198, convertito, con modificazioni, dalla legge 24 febbraio 2023, n. 14, le parole: « 1° gennaio 2024 » sono sostituite dalle seguenti: « 1° gennaio 2025 ».
2-ter. Al fine di assicurare il pieno ed efficace svolgimento delle attività funzionali al raggiungimento dell’oggetto sociale, finalizzate tra l’altro alla valorizzazione e alla gestione del patrimonio immobiliare pubblico, alla società di gestione del risparmio costituita ai sensi dell’articolo 33, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, ferma restandone l’autonomia finanziaria e operativa, alla stessa non si applicano i vincoli, i divieti e gli obblighi in materia di contenimento della spesa pubblica previsti dalla legge a carico dei soggetti inclusi nel provvedimento dell’ISTAT di cui all’articolo 1, comma 3, della legge 31 dicembre 2009, n. 196. Restano fermi, ove applicabili, i vincoli di spesa in materia di personale previsti dalla normativa vigente. Si applicano in ogni caso le disposizioni in materia di equilibrio dei bilanci e sostenibilità del debito delle amministrazioni pubbliche, ai sensi e per gli effetti degli articoli 3, 4 e 5 della legge 24 dicembre 2012, n. 243, nonché quelle in materia di obblighi di comunicazione dei dati e delle informazioni rilevanti in materia di finanza pubblica. Alla predetta società di gestione del risparmio non si applica inoltre, ai fini della determinazione degli emolumenti di cui all’articolo 2389, terzo comma, del codice civile, la disciplina prevista dall’articolo 11, comma 6, del testo unico in materia di società a partecipazione pubblica, di cui al decreto legislativo 19 agosto 2016, n. 175, nonché dall’articolo 23-bis del decreto-legge 6 dicembre 2011, n. 201, convertito, con modificazioni, dalla legge 22 dicembre 2011, n. 214. Agli oneri in termini di fabbisogno e indebitamento netto derivanti dal presente comma, pari a 500.000 euro annui a decorrere dal 2024, si provvede mediante corrispondente riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente conseguenti all’attualizzazione di contributi pluriennali, di cui all’articolo 6, comma 2, del decreto-legge 7 ottobre 2008, n. 154, convertito, con modificazioni, dalla legge 4 dicembre 2008, n. 189.
2-quater. All’articolo 1, comma 7, del decreto-legge 1° giugno 2023, n. 61, convertito, con modificazioni, dalla legge 31 luglio 2023, n. 100, le parole: « 20 novembre 2023 », ovunque ricorrono, sono sostituite dalle seguenti: « 10 dicembre 2023 ».
Articolo 3-bis.
(Differimento dei termini per l’adesione al ravvedimento speciale)
1. I soggetti che, entro il termine del 30 settembre 2023, non hanno perfezionato la procedura di regolarizzazione di cui all’articolo 1, commi da 174 a 178, della legge 29 dicembre 2022, n. 197, possono comunque procedere alla predetta regolarizzazione, fermo restando il rispetto delle altre condizioni e modalità ivi previste, se versano le somme dovute in un’unica soluzione entro il 20 dicembre 2023 e rimuovono le irregolarità od omissioni entro la medesima data.
Articolo 4. Articolo 4.
(Assegnazione agevolata ai soci) (Proroga di termini per l’assegnazione agevolata di beni ai soci e per il versamento della relativa imposta sostitutiva)
1. All’articolo 1 della legge 29 dicembre 2022, n. 197 sono apportate le seguenti modificazioni: 1. Identico:
a) al comma 100, le parole: « 30 settembre 2023 », ovunque ricorrano, sono sostituite dalle seguenti: « 30 novembre 2023 »; a) al comma 100, le parole: « 30 settembre 2023 », ovunque ricorrono, sono sostituite dalle seguenti: « 30 novembre 2023 »;
b) al comma 105, il primo periodo è sostituito dal seguente: « Le società che si avvalgono delle disposizioni di cui ai commi da 100 a 104 devono versare l’imposta sostitutiva entro il 30 novembre 2023, con i criteri di cui al decreto legislativo 9 luglio 1997, n. 241. ». b) identica.
Articolo 5. Articolo 5.
(Fondo indennizzi risparmiatori) (Differimento del termine per la comunicazione della variazione del codice IBAN tramite il portale del Fondo indennizzi risparmiatori)
1. Il termine di decadenza per la comunicazione in caso di variazione del codice IBAN tramite il portale del Fondo indennizzo risparmiatori di cui all’articolo 4, comma 3-bis, del decreto-legge 10 maggio 2023, n. 51, convertito, con modificazioni, dalla legge 3 luglio 2023, n. 87, è differito al 15 ottobre 2023. Identico.
Articolo 5-bis.
(Differimento di termini per l’esercizio di azioni di accertamento e liquidazione di danni per crimini di guerra e contro l’umanità)
1. All’articolo 8, comma 11-ter, del decreto-legge 29 dicembre 2022, n. 198, convertito, con modificazioni, dalla legge 24 febbraio 2023, n. 14, le parole: « sono prorogati sino alla scadenza di quattro mesi decorrenti dalla data di entrata in vigore della legge di conversione del presente decreto » sono sostituite dalle seguenti: « sono prorogati sino al 31 dicembre 2023 ».
Articolo 6. Articolo 6.
(Proroga termini finanziari) (Proroga di termini in materia di adempimento di obblighi informativi ai fini fiscali)
1. Ai fini del miglior coordinamento delle esigenze informative di cui all’articolo 1, comma 73, della legge 23 dicembre 2014, n. 190, con i principi della legge 9 agosto 2023, n. 111, in materia di concordato preventivo biennale, gli obblighi informativi di cui al predetto articolo 1, comma 73, della legge n. 190 del 2014, relativi al periodo d’imposta 2021, sono adempiuti entro il 30 novembre 2024. 1. Identico.
1-bis. All’articolo 18, comma 10-bis, del decreto-legge 24 febbraio 2023, n. 13, convertito, con modificazioni, dalla legge 21 aprile 2023, n. 41, le parole: « 31 marzo 2024 » sono sostituite dalle seguenti: « 31 dicembre 2026 ». Entro il termine modificato ai sensi del primo periodo la Commissione nazionale per le società e la borsa (Consob) si avvale, per il personale, fino alla qualifica di consigliere, in effettivo servizio alla data di entrata in vigore del presente decreto, delle facoltà di cui all’articolo 2, commi 4-duodecies, con le modalità di selezione pubblica ivi previste, e 4-terdecies, del decreto-legge 14 marzo 2005, n. 35, convertito, con modificazioni, dalla legge 14 maggio 2005, n. 80. La facoltà di cui al secondo periodo può essere esercitata mediante una o più procedure alle quali può essere ammesso a partecipare solo il personale che, di volta in volta, abbia maturato, anche computando i periodi di servizio svolti con uno o più contratti di lavoro a tempo determinato, un periodo di servizio presso la Consob non inferiore a tre anni.
1-ter. Nelle more dell’approvazione della riforma del quadro di governance economica dell’Unione europea, per gli anni 2023 e 2024 continua ad applicarsi la metodologia di determinazione dell’indicatore di virtuosità di cui al terzo periodo del comma 20 dell’articolo 6 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122. A tal fine nei predetti anni i parametri relativi al surplus di spesa rispetto agli obiettivi programmati dal patto di stabilità interno e al rispetto del patto di stabilità interno devono essere valutati con riferimento al conseguimento, rispettivamente, negli esercizi 2021 e 2022, dell’equilibrio di cui all’articolo 1, comma 821, della legge 30 dicembre 2018, n. 145, riguardante il saldo del risultato di competenza al netto dell’importo determinato dal debito autorizzato e non contratto, risultante dai prospetti allegati al rendiconto della gestione trasmesso alla banca dati delle amministrazioni pubbliche di cui all’articolo 13 della legge 31 dicembre 2009, n. 196.
Articolo 6-bis.
(Proroga del termine per la relazione sugli obiettivi di servizio 2022)
1. All’articolo 4-bis, comma 2, del decreto-legge 10 maggio 2023, n. 51, convertito, con modificazioni, dalla legge 3 luglio 2023, n. 87, le parole: « entro il 31 luglio 2023 » sono sostituite dalle seguenti: « entro il 31 ottobre 2023 ».
Articolo 6-ter.
(Proroga del termine di decorrenza dell’obbligo di utilizzare il prospetto delle aliquote dell’IMU e proroga in materia di spending review degli enti locali)
1. In considerazione delle criticità riscontrate dai comuni, a seguito della fase di sperimentazione, nell’elaborazione del prospetto di cui all’articolo 1, commi 756 e 757, della legge 27 dicembre 2019, n. 160, e dell’esigenza di tener conto di alcune rilevanti fattispecie attualmente non considerate dal predetto prospetto, l’obbligo di redigere la delibera di approvazione delle aliquote dell’IMU tramite l’elaborazione del prospetto, utilizzando l’applicazione informatica messa a disposizione sul portale del Ministero dell’economia e delle finanze, decorre dall’anno d’imposta 2025.
2. All’articolo 1 della legge 30 dicembre 2020, n. 178, il comma 850 è sostituito dal seguente:
« 850. Ai fini della tutela dell’unità economica della Repubblica, in considerazione delle esigenze di contenimento della spesa pubblica e nel rispetto dei princìpi di coordinamento della finanza pubblica, nelle more della definizione delle nuove regole della governance economica europea, le regioni e le province autonome assicurano, per ciascuno degli anni dal 2023 al 2025, un contributo alla finanza pubblica pari a 196 milioni di euro. Per i medesimi fini i comuni, le province e le città metropolitane assicurano un contributo alla finanza pubblica pari a 100 milioni di euro, per i comuni, e a 50 milioni di euro, per le province e le città metropolitane, per ciascuno degli anni 2024 e 2025 ».
3. Agli oneri derivanti dalle disposizioni del comma 850 dell’articolo 1 della legge n. 178 del 2020, come sostituito dal comma 2 del presente articolo, pari a 150 milioni di euro per l’anno 2023, si provvede mediante corrispondente riduzione del Fondo per interventi strutturali di politica economica di cui all’articolo 10, comma 5, del decreto-legge 29 novembre 2004, n. 282, convertito, con modificazioni, dalla legge 27 dicembre 2004, n. 307.
4. All’articolo 1 della legge 30 dicembre 2020, n. 178, il comma 853 è sostituito dal seguente:
« 853. Il riparto del concorso alla finanza pubblica da parte dei comuni, delle province e delle città metropolitane di cui al comma 850 è effettuato, per ciascuno degli anni 2024 e 2025, con decreto del Ministro dell’interno, di concerto con il Ministro dell’economia e delle finanze, da emanare entro il 31 gennaio 2024, previa intesa in sede di Conferenza Stato-città ed autonomie locali, in proporzione agli impegni di spesa corrente al netto della spesa relativa alla missione 12 “Diritti sociali, politiche sociali e famiglia” degli schemi di bilancio degli enti locali, come risultanti dal rendiconto di gestione 2022 o, in caso di mancanza, dall’ultimo rendiconto approvato, trasmesso alla banca dati delle amministrazioni pubbliche (BDAP) alla data del 30 novembre 2023. Per gli anni 2024 e 2025 le somme a qualunque titolo spettanti per ciascun anno a ciascun ente sono erogate al netto del rispettivo concorso alla finanza pubblica. In caso di incapienza si applicano le procedure previste all’articolo 1, commi 128 e 129, della legge 24 dicembre 2012, n. 228. Per la quota dei comuni appartenenti al territorio della regione Valle d’Aosta l’importo del concorso è versato dalla regione all’erario con imputazione sul capitolo 3465, articolo 1, capo X, dell’entrata del bilancio dello Stato entro il 30 aprile di ciascun anno e, in mancanza di tale versamento, tale importo è trattenuto dal Ministero dell’economia e delle finanze a valere sulle somme a qualsiasi titolo spettanti alla medesima regione. In caso di mancata intesa entro trenta giorni dalla data di prima iscrizione all’ordine del giorno della Conferenza Stato-città ed autonomie locali della proposta, il decreto può comunque essere adottato. Ciascun ente accerta le entrate di cui ai periodi precedenti al lordo del contributo alla finanza pubblica e impegna tale spesa al lordo delle minori somme ricevute, provvedendo, per le entrate non riscosse, all’emissione di mandati versati in quietanza di entrata ».
Articolo 6-quater.
(Differimento di termini in materia di investimenti)
1. All’articolo 1, comma 415, della legge 29 dicembre 2022, n. 197, le parole: « 30 giugno 2023 » sono sostituite dalle seguenti: « 31 dicembre 2023 ».
Articolo 6-quinquies.
(Proroga di termini in materia di utilizzo di risorse da parte degli enti locali)
1. All’articolo 7, comma 2, del decreto-legge 19 giugno 2015, n. 78, convertito, con modificazioni, dalla legge 6 agosto 2015, n. 125, le parole: « al 2025 » sono sostituite dalle seguenti: « al 2026 ».
Articolo 7. Articolo 7.
(Misure urgenti in materia di contributo straordinario, sotto forma di credito d’imposta, in favore delle imprese per l’acquisto di energia elettrica e gas naturale) (Misure urgenti in materia di anticipo dei termini per l’utilizzo del contributo straordinario, sotto forma di credito d’imposta, in favore delle imprese per l’acquisto di energia elettrica e gas naturale)
1. All’articolo 1 della legge 29 dicembre 2022, n. 197, sono apportate le seguenti modificazioni: 1. Identico.
a) al comma 7, primo periodo, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 16 novembre 2023 »;
b) al comma 8, quinto periodo, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 16 novembre 2023 ».
2. All’articolo 4 del decreto-legge 30 marzo 2023, n. 34, convertito, con modificazioni, dalla legge 26 maggio 2023, n. 56, sono apportate le seguenti modificazioni: 2. Identico.
a) al comma 7, primo periodo, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 16 novembre 2023 »;
b) al comma 8, quinto periodo, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 16 novembre 2023 ».
3. Qualora in sede di monitoraggio degli oneri di cui all’articolo 1, commi da 2 a 5, della legge 29 dicembre 2022, n. 197, e di cui all’articolo 4, comma 9, del decreto-legge 30 marzo 2023, n. 34, convertito, con modificazioni, dalla legge 26 maggio 2023, n. 56, dovessero emergere minori esigenze finanziarie rispetto alla spesa autorizzata, le risorse non utilizzate per le predette finalità sono destinate, per l’anno 2023, al rifinanziamento di interventi in favore delle imprese, anche mediante l’integrazione del Fondo di cui all’articolo 20-quinquies, comma 1, del decreto-legge 1° giugno 2023, n. 61, convertito, con modificazioni, nella legge 31 luglio 2023, n. 100, al fine di attribuire misure di sostegno alle imprese danneggiate dagli eventi alluvionali che hanno interessato le regioni Emilia, Toscana e Marche. L’integrazione di risorse di cui al presente comma può avvenire anche mediante versamento all’entrata del bilancio dello Stato e successiva riassegnazione in spesa. 3. Qualora in sede di monitoraggio degli oneri di cui all’articolo 1, commi da 2 a 5, della legge 29 dicembre 2022, n. 197, e di cui all’articolo 4, comma 9, del decreto-legge 30 marzo 2023, n. 34, convertito, con modificazioni, dalla legge 26 maggio 2023, n. 56, dovessero emergere minori esigenze finanziarie rispetto alla spesa autorizzata, le risorse non utilizzate per le predette finalità sono destinate, per l’anno 2023, al rifinanziamento di interventi in favore delle imprese, anche mediante l’integrazione del Fondo di cui all’articolo 20-quinquies, comma 1, del decreto-legge 1° giugno 2023, n. 61, convertito, con modificazioni, nella legge 31 luglio 2023, n. 100, al fine di concedere misure di sostegno alle imprese danneggiate dagli eventi alluvionali che hanno interessato le regioni Emilia-Romagna, Toscana e Marche. L’integrazione di risorse di cui al presente comma può avvenire anche mediante versamento all’entrata del bilancio dello Stato e successiva riassegnazione alla spesa.
3-bis. Al comma 5-bis dell’articolo 4 del decreto-legge 1° marzo 2022, n. 17, convertito, con modificazioni, dalla legge 27 aprile 2022, n. 34, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 31 dicembre 2024 ».
Articolo 7-bis.
(Proroga in materia di adempimenti certificativi di cui all’articolo 40 del decreto legislativo 8 novembre 2021, n. 199, in materia di bioliquidi sostenibili)
1. All’articolo 40, comma 1, lettera c), del decreto legislativo 8 novembre 2021, n. 199, le parole da: « dal 2023 » fino a: « della direttiva (UE) 2018/2001, » sono sostituite dalle seguenti: « a partire dal terzo mese successivo a quello di approvazione di un sistema volontario a basso rischio di cambiamento indiretto di destinazione d’uso dei terreni e comunque non oltre il 1° gennaio 2025 ».
Articolo 7-ter.
(Disposizioni per garantire la sicurezza del sistema elettrico nazionale)
1. I gestori degli impianti di generazione di energia elettrica alimentati a carbone con potenza termica nominale superiore a 300 MW che hanno usufruito delle deroghe di cui all’articolo 5-bis, comma 3, del decreto-legge 25 febbraio 2022, n. 14, convertito, con modificazioni, dalla legge 5 aprile 2022, n. 28, e che, in considerazione del divieto di importazione del carbone russo stabilito dall’articolo 3 duodecies del regolamento (UE) n. 833/2014 del Consiglio, del 31 luglio 2014, non riescono a reperire sul mercato carbone di qualità tale da garantire l’osservanza dei valori limite delle emissioni, possono usufruire di ulteriori deroghe ai sensi del medesimo articolo 5-bis, commi 3 e 3-bis, a condizione che:
a) i medesimi impianti siano inseriti dalla società Terna S.p.A. nell’elenco degli impianti essenziali per la sicurezza del sistema elettrico ai sensi dell’articolo 3, comma 11, lettera a), del decreto-legge 29 novembre 2008, n. 185, convertito, con modificazioni, dalla legge 28 gennaio 2009, n. 2;
b) la Terna S.p.A. dichiari che un’eventuale indisponibilità non programmata dei medesimi impianti comporterebbe il rischio elevato del mancato rispetto degli standard di sicurezza dell’esercizio del sistema elettrico;
c) la deroga sia limitata a quanto necessario per consentire il rispetto degli standard di sicurezza dell’esercizio del sistema elettrico.
Articolo 7-quater.
(Disposizioni in materia di continuità territoriale)
1. Il fondo di cui all’articolo 1, comma 494, della legge 29 dicembre 2022, n. 197, è rifinanziato nella misura di 8 milioni di euro per l’anno 2023.
2. All’articolo 82, comma 1, della legge 27 dicembre 2002, n. 289, le parole: « e Lampedusa » sono sostituite dalle seguenti: « , di Lampedusa e d’Elba ».
3. Per la compensazione degli oneri di servizio pubblico sui servizi aerei di linea da e per l’aeroporto dell’isola d’Elba, verso alcuni tra i principali aeroporti nazionali, accettati dai vettori selezionati mediante gara di appalto europea ai sensi degli articoli 16 e 17 del regolamento (CE) n. 1008/2008 del Parlamento europeo e del Consiglio, del 24 settembre 2008, è stanziato 1 milione di euro per ciascuno degli anni dal 2024 al 2026. Gli enti territoriali concorrono, mediante proprie risorse e fino alla copertura dell’importo necessario, al finanziamento degli oneri di cui al primo periodo, come definiti in apposita conferenza di servizi, finalizzata a individuare altresì il contenuto degli oneri di servizio pubblico da imporre ai collegamenti aerei da e per l’isola d’Elba, in ottemperanza e nei limiti di quanto disposto dal regolamento (CE) n. 1008/2008.
4. Agli oneri derivanti dall’attuazione dei commi 1, 2 e 3, pari a 8 milioni di euro per l’anno 2023 e a 1 milione di euro per ciascuno degli anni dal 2024 al 2026, si provvede mediante corrispondente riduzione dell’autorizzazione di spesa di cui all’articolo 3, comma 33, della legge 24 dicembre 2007, n. 244.
Articolo 8. Articolo 8.
(Proroga del termine in materia di lavoro agile per i lavoratori fragili) (Proroga del termine in materia di lavoro agile per i lavoratori fragili)
1. All’articolo 1, comma 306, della legge 29 dicembre 2022, n. 197, le parole: « 30 settembre 2023 » sono sostituite dalle seguenti: « 31 dicembre 2023 » ed è aggiunto, in fine, il seguente periodo: « Per le finalità di cui al primo periodo, il personale docente del sistema nazionale di istruzione che svolge la prestazione in modalità agile è adibito ad attività di supporto all’attuazione del Piano triennale dell’offerta formativa. ». 1. Identico.
2. Agli oneri derivanti dal comma 1, pari a euro 1.674.243 per l’anno 2023, si provvede mediante corrispondente riduzione delle risorse di cui all’articolo 1, comma 607, della legge 30 dicembre 2021, n. 234. 2. Agli oneri derivanti dal comma 1, valutati in euro 1.674.243 per l’anno 2023, si provvede mediante corrispondente riduzione delle risorse di cui all’articolo 1, comma 607, della legge 30 dicembre 2021, n. 234.
Articolo 8-bis.
(Proroga di termine in materia di contratti di arruolamento dei membri dell’equipaggio o del personale dei servizi ausiliari di bordo)
1. All’articolo 103-bis del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27, le parole: « fino al 31 dicembre 2023 » sono sostituite dalle seguenti: « fino al 31 dicembre 2024 ».
Articolo 9. Articolo 9.
(Proroga di termini in materia sanitaria) (Proroga di termini in materia sanitaria)
1. All’articolo 38, comma 1, del decreto-legge 6 novembre 2021, n. 152, convertito, con modificazioni, dalla legge 29 dicembre 2021, n. 233, le parole: « 1° ottobre 2023 » sono sostituite dalle seguenti: « 1° dicembre 2023 ». 1. Identico.
1-bis. All’articolo 9, comma 2, del decreto-legge 30 dicembre 2016, n. 244, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 19, le parole: « 30 novembre 2023 », ovunque ricorrono, sono sostituite dalle seguenti: « 31 marzo 2024 ».
1-ter. All’articolo 8, comma 3, del decreto-legge 30 marzo 2023, n. 34, convertito, con modificazioni, dalla legge 26 maggio 2023, n. 56, le parole: « 30 ottobre 2023 » sono sostituite dalle seguenti: « 30 novembre 2023 ».
1-quater. All’articolo 2, comma 1, del decreto-legge 8 novembre 2022, n. 169, convertito, con modificazioni, dalla legge 16 dicembre 2022, n. 196, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 31 dicembre 2024 ». Con riferimento alle misure di cui all’articolo 1, comma 4, del decreto-legge 10 novembre 2020, n. 150, convertito, con modificazioni, dalla legge 30 dicembre 2020, n. 181, gli effetti delle disposizioni di cui al primo periodo operano limitatamente alle unità con contratto di lavoro flessibile in servizio alla data di entrata in vigore della legge di conversione del presente decreto, nei limiti di euro 193.000 per l’anno 2024. I Commissari straordinari, nominati ai sensi dell’articolo 2, comma 1, del decreto-legge 10 novembre 2020, n. 150, convertito, con modificazioni, dalla legge 30 dicembre 2020, n. 181, decadono, ove non confermati con le procedure di cui al medesimo articolo 2 del decreto-legge n. 150 del 2020, il sessantesimo giorno successivo alla data di entrata in vigore della legge di conversione del presente decreto.
1-quinquies. Al fine di agevolare la definizione della procedura di infrazione n. 2023/4001 per presunta violazione della direttiva 2011/7/UE in relazione ai pagamenti dovuti dal servizio sanitario della regione Calabria, all’articolo 16-septies, comma 2, del decreto-legge 21 ottobre 2021, n. 146, convertito, con modificazioni, dalla legge 17 dicembre 2021, n. 215, la lettera g) è abrogata.
1-sexies. All’articolo 3, comma 1, primo periodo, del decreto-legge 10 novembre 2020, n. 150, convertito, con modificazioni, dalla legge 30 dicembre 2020, n. 181, le parole: « ovvero, previa convenzione, dalla centrale di committenza della regione Calabria » sono sostituite dalle seguenti: « o di Azienda per il governo della sanità della regione Calabria – Azienda Zero, ovvero, previa convenzione, dalla stazione unica appaltante della regione Calabria ».
1-septies. Per il completamento dei piani di riorganizzazione di cui al comma 1 dell’articolo 2 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, nonché di quelli derivanti dall’adeguamento ai nuovi requisiti, imposti dalla pandemia di COVID-19, delle progettazioni delle strutture di cui all’accordo di programma per gli investimenti nel settore sanitario ex articolo 20 della legge 11 marzo 1988, n. 67, tra il Ministero della salute, il Ministero dell’economia e delle finanze e la regione Calabria, sottoscritto in data 13 dicembre 2007, è autorizzata la spesa di 19,4 milioni di euro per l’anno 2024 e di 38,6 milioni di euro per l’anno 2025. Agli oneri derivanti dal presente comma, pari a 19,4 milioni di euro per l’anno 2024 e a 38,6 milioni di euro per l’anno 2025, si provvede mediante corrispondente riduzione dell’autorizzazione di spesa di cui all’articolo 20 della legge 11 marzo 1988, n. 67, a valere sulla quota assegnata alla regione Calabria.
1-octies. Agli oneri, pari a 99.395 euro per l’anno 2024 in termini di fabbisogno e indebitamento netto, derivanti dal comma 1-quater, relativi alla proroga delle disposizioni di cui all’articolo 1, comma 4, del decreto-legge 10 novembre 2020, n. 150, convertito, con modificazioni, dalla legge 30 dicembre 2020, n. 181, si provvede mediante corrispondente riduzione del Fondo per la compensazione degli effetti finanziari non previsti a legislazione vigente conseguenti all’attualizzazione di contributi pluriennali, di cui all’articolo 6, comma 2, del decreto-legge 7 ottobre 2008, n. 154, convertito, con modificazioni, dalla legge 4 dicembre 2008, n. 189.
Articolo 9-bis.
(Proroga di termini in materia di trasporto pubblico locale)
1. All’articolo 4, comma 3-bis, del decreto-legge 10 settembre 2021, n. 121, convertito, con modificazioni, dalla legge 9 novembre 2021, n. 156, sono aggiunti, in fine, i seguenti periodi: « Le regioni e le province autonome di Trento e di Bolzano, entro il 15 novembre 2023, comunicano al Ministero delle infrastrutture e dei trasporti l’elenco dei veicoli con caratteristiche antinquinamento Euro 3 adibiti al trasporto pubblico locale per i quali, al fine di consentire la continuità e la regolarità del servizio di trasporto pubblico locale, è richiesto l’esonero dal divieto di cui al primo periodo. Dal 1° gennaio 2024 l’utilizzo delle risorse dell’Unione europea, nazionali e regionali già assegnate alle regioni e alle province autonome di Trento e di Bolzano e destinate al rinnovo della flotta dei mezzi di trasporto pubblico locale è prioritariamente finalizzato alla sostituzione dei veicoli con caratteristiche antinquinamento Euro 3. Il Ministero delle infrastrutture dei trasporti con apposito decreto, entro il 15 dicembre 2023, dispone l’esonero dei veicoli di cui al terzo periodo e definisce le modalità di verifica e monitoraggio dell’utilizzo delle risorse di cui al quarto periodo. Il Ministero delle infrastrutture e dei trasporti provvede agli adempimenti di cui al presente comma con le risorse umane, strumentali e finanziarie disponibili a legislazione vigente ».
Articolo 10. Articolo 10.
(Proroga di termini in materia di università e di istruzione) (Proroga di termini in materia di abilitazione scientifica nazionale e in materia di istruzione. Disposizioni urgenti per consentire il tempestivo pagamento dei contratti di supplenza breve e saltuaria del personale scolastico)
1. Al fine di assicurare il regolare ed efficiente svolgimento delle attività relative al sesto quadrimestre, nell’ambito della tornata dell’Abilitazione scientifica nazionale 2021-2023, all’articolo 6, comma 8, terzo periodo, del decreto-legge 29 dicembre 2022, n. 198, convertito, con modificazioni, dalla legge 24 febbraio 2023, n. 14, le parole: « 7 ottobre 2023 » sono sostituite dalle seguenti: « 7 dicembre 2023 ». 1. Identico.
2. Fino al 31 dicembre 2023, è autorizzata la spesa di 55,6 milioni di euro al fine di consentire il tempestivo pagamento dei contratti di supplenza breve e saltuaria del personale scolastico. Ai relativi oneri si provvede mediante utilizzo delle risorse disponibili di cui all’articolo 231-bis, comma 1, lettera b), primo periodo, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77. 2. Fino al 31 dicembre 2023 è autorizzata la spesa di 55,6 milioni di euro al fine di consentire il tempestivo pagamento dei contratti di supplenza breve e saltuaria del personale scolastico. Ai relativi oneri si provvede mediante utilizzo delle risorse disponibili di cui all’articolo 231-bis, comma 1, lettera b), primo periodo, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.
2-bis. Il termine previsto per l’adozione del decreto del Ministro dell’istruzione e del merito, di concerto con il Ministero del lavoro e delle politiche sociali, sentita la Conferenza Stato-città ed autonomie locali, per stabilire le modalità di valutazione congiunta dei rischi connessi agli edifici scolastici, di cui all’articolo 18, comma 3.2, del decreto legislativo 9 aprile 2008, n. 81, è prorogato al 31 gennaio 2024.
2-ter. All’articolo 1-bis, comma 1, del decreto-legge 29 ottobre 2019, n. 126, convertito, con modificazioni, dalla legge 20 dicembre 2019, n. 159, le parole: « entro l’anno 2023 » sono sostituite dalle seguenti: « entro l’anno 2024 ».
2-quater. All’articolo 58, comma 5-septies, secondo periodo, del decreto-legge 21 giugno 2013, n. 69, convertito, con modificazioni, dalla legge 9 agosto 2013, n. 98, le parole: « a decorrere dal 1° settembre 2023 » sono sostituite dalle seguenti: « a decorrere dal 1° dicembre 2023 ».
2-quinquies. All’articolo 2-ter, comma 1, primo periodo, del decreto-legge 8 aprile 2020, n. 22, convertito, con modificazioni, dalla legge 6 giugno 2020, n. 41, le parole: « per l’anno scolastico 2021/2022 e per l’anno scolastico 2022/2023 nonché per l’anno scolastico 2023/2024 » sono sostituite dalle seguenti: « per gli anni scolastici 2021/2022, 2022/2023, 2023/2024 e 2024/2025 ».
Articolo 10-bis.
(Proroga di termini in materia di trasporti eccezionali)
1. All’articolo 7-bis del decreto-legge 21 ottobre 2021, n. 146, convertito, con modificazioni, dalla legge 17 dicembre 2021, n. 215, sono apportate le seguenti modificazioni:
a) al comma 2, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 30 marzo 2025 »;
b) dopo il comma 2 è aggiunto il seguente:
« 2-bis. Presso il Ministero delle infrastrutture e dei trasporti è istituito un tavolo tecnico, con la partecipazione delle amministrazioni interessate, degli enti proprietari delle strade e delle associazioni di categoria, per la definizione del Piano nazionale per i trasporti in condizioni di eccezionalità. Il predetto Piano, da adottare entro il 30 ottobre 2024 con decreto del Ministro delle infrastrutture e dei trasporti, di concerto con il Ministro dell’interno, previa intesa in sede di Conferenza unificata di cui all’articolo 8 del decreto legislativo 28 agosto 1997, n. 281, individua i corridoi dedicati ai trasporti in condizioni di eccezionalità che garantiscono il collegamento tra le aree industrializzate del Paese e i principali poli logistici e industriali, le modalità di monitoraggio dei manufatti e le azioni necessarie per risolvere le criticità anche di natura infrastrutturale, nel limite delle risorse allo scopo finalizzate a legislazione vigente ovvero con oneri a carico degli utilizzatori dei predetti corridoi. Entro novanta giorni dall’adozione del Piano, il tavolo istituito ai sensi del primo periodo propone i criteri e le modalità per ridefinire i contenuti e l’operatività delle linee guida di cui all’articolo 10, comma 10-bis, del codice della strada, di cui al decreto legislativo 30 aprile 1992, n. 285, ai fini della relativa adozione entro il termine di cui al comma 2. Ai partecipanti al tavolo tecnico non spettano compensi, gettoni di presenza, rimborsi di spese o altri emolumenti comunque denominati ».
Articolo 10-ter.
(Proroga dei termini per l’accesso all’indennizzo in favore delle vittime di reati intenzionali violenti)
1. All’articolo 1, comma 594, della legge 30 dicembre 2018, n. 145, sono apportate le seguenti modificazioni:
a) le parole: « 31 dicembre 2021 » sono sostituite dalle seguenti: « 31 dicembre 2025 »;
b) le parole: « 31 ottobre 2021 » sono sostituite dalle seguenti: « 31 ottobre 2025 ».
Articolo 10-quater.
(Proroga di termini in materia sportiva)
1. All’articolo 28, comma 5, ultimo periodo, del decreto legislativo 28 febbraio 2021, n. 36, la parola: « settembre » è sostituita dalla seguente: « ottobre » e le parole: « entro il 31 ottobre » sono sostituite dalle seguenti: « entro il 30 novembre ».
Articolo 11. Articolo 11.
(Proroga del termine per l’indizione delle elezioni per il rinnovo dei membri togati del Consiglio della magistratura militare) (Proroga del termine per l’indizione delle elezioni per il rinnovo dei membri togati del Consiglio della magistratura militare)
1. Il termine previsto dall’articolo 14 del decreto-legge 29 dicembre 2022, n. 198, convertito, con modificazioni, dalla legge 24 febbraio 2023, n. 14, per l’indizione delle elezioni per il rinnovo dei componenti del Consiglio della magistratura militare, è prorogato al 31 gennaio 2024. Identico.
Articolo 11-bis.
(Elezioni degli organismi di rappresentanza dei pubblici dipendenti e differimento della rilevazione del dato associativo)
1. Tenuto conto delle disposizioni dell’articolo 31-quinquies del decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla legge 18 dicembre 2020, n. 176, che ha disposto il rinvio delle elezioni degli organismi di rappresentanza dei pubblici dipendenti dal 2021 al 2022, il contestuale differimento della rilevazione del dato associativo degli stessi dal 31 dicembre 2020 al 31 dicembre 2021 e la proroga della durata triennale del mandato delle rappresentanze dei lavoratori dei comparti pubblici, le elezioni delle rappresentanze sindacali unitarie (RSU) sono differite al 2025.
2. Con riferimento al periodo contrattuale 2025-2027, i dati relativi alle deleghe rilasciate a ciascuna amministrazione, necessari per l’accertamento della rappresentatività di cui all’articolo 43 del decreto legislativo 30 marzo 2001, n. 165, sono rilevati alla data del 31 dicembre 2024 e trasmessi all’Agenzia per la rappresentanza negoziale delle pubbliche amministrazioni (ARAN) non oltre il 31 marzo dell’anno successivo dalle pubbliche amministrazioni, controfirmati da un rappresentante dell’organizzazione sindacale interessata, con modalità che garantiscano la riservatezza delle informazioni.
Articolo 12. Articolo 12.
(Proroga del termine in materia di rappresentatività delle Associazioni professionali a carattere sindacale tra militari) (Proroga del termine in materia di rappresentatività delle Associazioni professionali a carattere sindacale tra militari)
1. Per l’anno 2023, il termine del 31 dicembre di cui all’articolo 13, comma 1, della legge 28 aprile 2022, n. 46, è prorogato al 31 gennaio 2024. 1. Per l’anno 2023, il termine del 31 dicembre di cui all’articolo 13, comma 1, della legge 28 aprile 2022, n. 46, in materia di rappresentatività delle associazioni professionali a carattere sindacale tra militari, è prorogato al 31 gennaio 2024.
Articolo 13. Articolo 13.
(Disposizioni urgenti in materia di prosecuzione delle attività emergenziali connesse alla crisi ucraina) (Disposizioni urgenti in materia di prosecuzione delle attività emergenziali connesse alla crisi ucraina)
1. Per l’anno 2023, il Dipartimento della protezione civile è autorizzato a garantire la prosecuzione delle forme di assistenza coordinate dai presidenti delle regioni in qualità di commissari delegati e dai presidenti delle province autonome di Trento e di Bolzano in attuazione di quanto previsto dall’ordinanza del capo del Dipartimento della protezione civile n. 872 del 4 marzo 2022, pubblicata nella Gazzetta Ufficiale n. 60 del 12 marzo 2022, e delle ulteriori attività emergenziali connesse alla crisi ucraina, nel limite di spesa di 36 milioni di euro, da erogare alle amministrazioni interessate nella corso della predetta annualità. 1. Per l’anno 2023, il Dipartimento della protezione civile della Presidenza del Consiglio dei ministri è autorizzato a garantire la prosecuzione delle forme di assistenza coordinate dai presidenti delle regioni in qualità di commissari delegati e dai presidenti delle province autonome di Trento e di Bolzano in attuazione di quanto previsto dall’ordinanza del capo del Dipartimento della protezione civile n. 872 del 4 marzo 2022, pubblicata nella Gazzetta Ufficiale n. 60 del 12 marzo 2022, e delle ulteriori attività emergenziali connesse alla crisi ucraina, nel limite di spesa di 36 milioni di euro, da erogare alle amministrazioni interessate nel corso della predetta annualità.
2. Agli oneri derivanti dal comma 1, pari a 36 milioni euro per l’anno 2023, si provvede a valere sulle risorse di cui all’articolo 1, comma 3, del decreto-legge 2 marzo 2023, n. 16, convertito, con modificazioni, dalla legge 21 aprile 2023, n. 46. 2. Agli oneri derivanti dal comma 1, pari a 36 milioni di euro per l’anno 2023, si provvede a valere sulle risorse di cui all’articolo 1, comma 3, del decreto-legge 2 marzo 2023, n. 16, convertito, con modificazioni, dalla legge 21 aprile 2023, n. 46.
Articolo 13-bis.
(Proroghe in materia di sicurezza informatica nella pubblica amministrazione)
1. In coerenza con il Piano triennale per l’informatica nella pubblica amministrazione, al fine di garantire la sicurezza informatica della pubblica amministrazione, gli importi e i quantitativi massimi complessivi degli strumenti di acquisto e di negoziazione realizzati dalla società Consip S.p.A. e dai soggetti aggregatori aventi ad oggetto l’affidamento di servizi di sicurezza da remoto, compliance e controllo e sicurezza on premise, il cui termine di durata contrattuale non sia ancora scaduto alla data di entrata in vigore della legge di conversione del presente decreto, sono prorogati fino alla messa a disposizione dei nuovi strumenti e comunque di non oltre un anno e i relativi importi e quantitativi massimi complessivi, anche se sia stato già raggiunto l’importo o il quantitativo massimo, sono incrementati in misura pari al 50 per cento del valore iniziale, purché detti strumenti non siano già stati prorogati e incrementati da precedenti disposizioni legislative e fatta salva la facoltà di recesso dell’aggiudicatario con riferimento a tale incremento, da esercitare entro quindici giorni dalla data di entrata in vigore della legge di conversione del presente decreto.
2. Dall’attuazione del presente articolo non devono derivare nuovi o maggiori oneri a carico della finanza pubblica.
Articolo 14. Articolo 14.
(Proroga di termini in materia di riorganizzazione del Ministero del lavoro e delle politiche sociali e dell’Avvocatura dello Stato) (Proroga di termini in materia di riorganizzazione del Ministero del lavoro e delle politiche sociali e dell’Avvocatura dello Stato)
1. All’articolo 3, comma 1, del decreto-legge 22 giugno 2023, n. 75, convertito, con modificazioni, dalla legge 10 agosto 2023, n. 112, le parole: « da adottare con le modalità di cui all’articolo 13 del decreto-legge 11 novembre 2022, n. 173, convertito, con modificazioni, dalla legge 16 dicembre 2022, n. 204, come modificato dall’articolo 1, comma 5, del presente decreto » sono sostituite dalle seguenti: « da adottare, entro il 30 novembre 2023, con le modalità di cui all’articolo 13 del decreto-legge 11 novembre 2022, n. 173, convertito, con modificazioni, dalla legge 16 dicembre 2022, n. 204 ». 1. All’articolo 3, comma 1, del decreto-legge 22 giugno 2023, n. 75, convertito, con modificazioni, dalla legge 10 agosto 2023, n. 112, le parole: « da adottare con le modalità di cui all’articolo 13 del decreto-legge 11 novembre 2022, n. 173, convertito, con modificazioni, dalla legge 16 dicembre 2022, n. 204, come modificato dall’articolo 1, comma 5, del presente decreto » sono sostituite dalle seguenti: « da adottare, entro il 30 novembre 2023, con le modalità di cui all’articolo 13 del decreto-legge 11 novembre 2022, n. 173, convertito, con modificazioni, dalla legge 16 dicembre 2022, n. 204, ».
2. Il termine del 30 ottobre 2023, di cui all’articolo 1, comma 2, primo periodo, del decreto-legge del 22 aprile 2023, n. 44, convertito, con modificazioni, dalla legge 21 giugno 2023, n. 74, è prorogato al 30 novembre 2023 per il Ministero del lavoro e delle politiche sociali e per l’Avvocatura dello Stato. 2. Identico.
2-bis. Al fine di poter procedere alla riorganizzazione entro il termine del 30 novembre 2023 di cui al comma 1, il Ministero del lavoro e delle politiche sociali è autorizzato a incrementare il contingente di cui all’articolo 8, comma 1, del regolamento di cui al decreto del Presidente del Consiglio dei ministri 20 gennaio 2015, n. 77, di venti unità. Ai relativi oneri, pari a 388.000 euro annui a decorrere dal 2024, si provvede mediante corrispondente riduzione delle proiezioni dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2023-2025, nell’ambito del programma « Fondi di riserva e speciali » della missione « Fondi da ripartire » dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2023, allo scopo parzialmente utilizzando l’accantonamento relativo al Ministero del lavoro e delle politiche sociali.
2-ter. Al fine di garantire la piena attuazione della riorganizzazione prevista dal regolamento di cui al decreto del Presidente del Consiglio dei ministri 26 luglio 2023, n. 125, il comma 1 dell’articolo 9-bis del decreto-legge 22 giugno 2023, n. 75, convertito, con modificazioni, dalla legge 10 agosto 2023, n. 112, è sostituito dal seguente:
« 1. Il limite di spesa per il conferimento di incarichi di collaborazione stipulati ai sensi dell’articolo 5 del regolamento di cui al decreto del Presidente della Repubblica 3 luglio 2003, n. 227, è incrementato di 150.000 euro per l’anno 2023 e di 250.000 euro annui a decorrere dal 2024. Nel rispetto del limite di spesa complessivo di cui al primo periodo si può procedere al conferimento dei relativi incarichi anche in deroga al limite percentuale e numerico previsto dalle vigenti disposizioni ».
2-quater. Agli oneri derivanti dalle disposizioni di cui al comma 2-ter, pari a 250.000 euro annui a decorrere dal 2024, si provvede mediante corrispondente riduzione delle proiezioni dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2023-2025, nell’ambito del programma « Fondi di riserva e speciali » della missione « Fondi da ripartire » dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2023, allo scopo parzialmente utilizzando l’accantonamento relativo al medesimo Ministero. Il Ministro dell’economia e delle finanze è autorizzato ad apportare, con propri decreti, le occorrenti variazioni di bilancio.
Articolo 14-bis.
(Proroga dei termini di temporaneo ripristino del funzionamento delle sezioni distaccate di tribunale di Ischia, Lipari e Portoferraio)
1. All’articolo 10 del decreto legislativo 19 febbraio 2014, n. 14, relativo al temporaneo ripristino di sezioni distaccate insulari, sono apportate le seguenti modificazioni:
a) al comma 1, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 31 dicembre 2024 »;
b) al comma 2, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 31 dicembre 2024 »;
c) al comma 3, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 31 dicembre 2024 ».
2. Il termine di cui all’articolo 10, comma 13, del decreto legislativo 19 febbraio 2014, n. 14, limitatamente alle sezioni distaccate di Ischia, Lipari e Portoferraio, è prorogato al 1° gennaio 2025.
3. Per l’attuazione delle disposizioni di cui al presente articolo è autorizzata la spesa di euro 159.000 per l’anno 2024, cui si provvede mediante corrispondente riduzione delle proiezioni dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2023-2025, nell’ambito del programma « Fondi di riserva e speciali » della missione « Fondi da ripartire » dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2023, allo scopo parzialmente utilizzando l’accantonamento relativo al Ministero della giustizia.
Articolo 15. Articolo 15.
(Proroga termini in materia di amministrazione straordinaria di grandi imprese in stato di insolvenza) (Proroga di termini in materia di amministrazione straordinaria di grandi imprese in stato di insolvenza)
1. Il termine massimo di cui all’articolo 4, comma 4-septies, del decreto-legge 23 dicembre 2003, n. 347, convertito, con modificazioni, dalla legge 18 febbraio 2004, n. 39, è prorogato fino ad un termine di ulteriori 24 mesi nei casi in cui risulti pendente un contenzioso giurisdizionale avente a oggetto la validità, in tutto o in parte, della cessione dei complessi aziendali, con provvedimento del Ministro delle imprese e del made in Italy, adottato d’ufficio o su istanza del commissario straordinario con le modalità di cui all’articolo 4, comma 4-ter del predetto decreto-legge n. 347 del 2003. 1. Identico.
1-bis. All’articolo 1, comma 8.4, secondo periodo, del decreto-legge 4 dicembre 2015, n. 191, convertito, con modificazioni, dalla legge 1° febbraio 2016, n. 13, sono aggiunte, in fine, le seguenti parole: « , e comunque fino alla definitiva cessione dei complessi aziendali ».
Articolo 15-bis.
(Proroga di termine in materia di misure a tutela dell’interesse nazionale nel settore degli idrocarburi)
1. All’articolo 1, comma 2, del decreto-legge 5 dicembre 2022, n. 187, convertito, con modificazioni, dalla legge 1° febbraio 2023, n. 10, le parole: « 31 dicembre 2023 » sono sostituite dalle seguenti: « 31 dicembre 2024 ».
Articolo 15-ter.
(Differimento di termini per la rateizzazione in materia di debiti relativi alle quote-latte)
1. I termini di cui ai commi 7 e 13 dell’articolo 10-bis del decreto-legge 13 giugno 2023, n. 69, convertito, con modificazioni, dalla legge 10 agosto 2023, n. 103, sono differiti al 31 dicembre 2023.
Articolo 15-quater.
(Modifiche al codice di cui al decreto legislativo 31 marzo 2023, n. 36)
1. Al codice dei contratti pubblici, di cui al decreto legislativo 31 marzo 2023, n. 36, sono apportate le seguenti modificazioni:
a) all’articolo 16, comma 1, le parole: « concreta ed effettiva » sono soppresse;
b) all’articolo 73, comma 4, le parole: « dieci giorni » sono sostituite dalle seguenti: « trenta giorni ».
Articolo 15-quinquies.
(Proroga del termine per l’operatività del Tecnopolo Mediterraneo per lo Sviluppo Sostenibile)
1. Al fine di assicurare l’operatività della fondazione « Istituto di Ricerche Tecnopolo Mediterraneo per lo Sviluppo Sostenibile », all’articolo 1, comma 732, della legge 30 dicembre 2018, n. 145, dopo le parole: « e 2021 » sono inserite le seguenti: « e di 500.000 euro per ciascuno degli anni 2023 e 2024 ».
2. Agli oneri derivanti dall’attuazione del presente articolo, pari a 500.000 euro per ciascuno degli anni 2023 e 2024, si provvede mediante corrispondente riduzione dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2023-2025, nell’ambito del programma « Fondi di riserva e speciali » della missione « Fondi da ripartire » dello stato di previsione del Ministero dell’economia e delle finanze per l’anno 2023, allo scopo parzialmente utilizzando l’accantonamento relativo al Ministero dell’università e della ricerca.
Articolo 15-sexies.
(Differimento di termini per la realizzazione del nuovo complesso ospedaliero della città di Siracusa)
1. All’articolo 42-bis del decreto-legge 8 aprile 2020, n. 23, convertito, con modificazioni, dalla legge 5 giugno 2020, n. 40, sono apportate le seguenti modificazioni:
a) al comma 1, le parole: « entro tre anni dalla data di entrata in vigore della legge di conversione del presente decreto » sono sostituite dalle seguenti: « entro il 31 dicembre 2024 »;
b) al comma 2, le parole: « è di un anno, prorogabile per due anni » sono sostituite dalle seguenti: « è fissata fino al 31 dicembre 2024 ».
2. Agli oneri derivanti dal presente articolo, pari a 16.000 euro per l’anno 2023 e 100.000 euro per l’anno 2024, si provvede mediante corrispondente riduzione del Fondo di cui all’articolo 1, comma 200, della legge 23 dicembre 2014, n. 190.
Articolo 16. Articolo 16.
(Disposizioni finanziarie) (Disposizioni finanziarie)
1. Ai fini dell’immediata attuazione delle disposizioni recate dal presente decreto, il Ministro dell’economia e delle finanze è autorizzato ad apportare, con propri decreti, le occorrenti variazioni di bilancio. Il Ministero dell’economia e delle finanze, ove necessario, può disporre il ricorso ad anticipazioni di tesoreria, la cui regolarizzazione è effettuata con l’emissione di ordini di pagamento sui pertinenti capitoli di spesa. Identico.
Articolo 16-bis.
(Disposizioni per aree terremotate)
1. All’articolo 18, comma 2, del decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229, dopo la lettera b) è aggiunta la seguente:
« b-bis) per i soggetti attuatori di cui alle lettere a), d) ed e) del comma 1 dell’articolo 15, altresì nella Centrale di committenza e stazione unica appaltante Sisma 2016 istituita presso la struttura del Commissario straordinario ».
2. All’articolo 57, comma 3, primo periodo, del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, le parole: « nelle medesime funzioni » sono sostituite dalle seguenti: « nei predetti Uffici, anche in posizioni contrattuali diverse ».
Articolo 17.
(Entrata in vigore)
1. Il presente decreto entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana e sarà presentato alle Camere per la conversione in legge.
Il presente decreto, munito del sigillo dello Stato, sarà inserito nella Raccolta ufficiale degli atti normativi della Repubblica italiana. È fatto obbligo a chiunque spetti di osservarlo e di farlo osservare.
Dato a Roma, addì 29 settembre 2023
MATTARELLA
Meloni, Presidente del Consiglio dei ministri
Giorgetti, Ministro dell’economia e delle finanze
Visto, il Guardasigilli: Nordio


Enti sportivi: contributi Inps Gestione Separata di ottobre entro il 30 novembre 2023

Comunicazioni sui contributi per i lavoratori sportivi: per i compensi di ottobre 2023, gli enti possono effettuare il versamento presso la Gestione Separata entro il 30 novembre


Con la circolare INPS 31 ottobre 2023, n. 88, l’Inps ha illustrato la nuova disciplina del lavoro sportivo e gli obblighi contributivi in capo agli enti sportivi professionistici e dilettantistici.

L’Inps, con il messaggio 14 novembre 2023, n. 4012 (di seguito riportato), comunica nuove informazioni che riguardano le seguenti categorie di lavoratori sportivi:

  • lavoratori sportivi titolari di contratti di collaborazione coordinata e continuativa;
  • lavoratori con rapporto di collaborazione coordinata e continuativa con attività di carattere amministrativo-gestionale;
  • lavoratori dipendenti delle amministrazioni pubbliche autorizzati a svolgere attività retribuita.

Per queste categorie, gli enti sportivi possono effettuare il versamento contributivo presso la Gestione Separata entro il 30 novembre 2023, per i compensi erogati nel periodo di competenza ottobre 2023, contestualmente alla trasmissione dei flussi UNIEMENS.


Il testo del Messaggio Inps n. 4012 del 14 novembre 2023, con oggetto: RIFORMA DELLO SPORT – Riforma della disciplina del c.d. lavoro sportivo – Lavoratori sportivi – Riordino e riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici, nonché di lavoro sportivo ai sensi del decreto legislativo 28 febbraio 2021, n. 36. Circolare n. 88/2023. Adempimenti relativi alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995 n. 335


Con la circolare n. 88 del 31 ottobre 2023, avente a oggetto “Riordino e riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici, nonché di lavoro sportivo ai sensi del decreto legislativo 28 febbraio 2021, n. 36. Iscrizione al Fondo Pensione dei Lavoratori Sportivi gestito dall’INPS e alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995 n. 335 e corrispondenti obblighi contributivi”, è stata illustrata la nuova disciplina del lavoro sportivo e gli obblighi contributivi in capo agli Enti sportivi professionistici e dilettantistici.

In considerazione degli interventi legislativi in corso di emanazione (ndr.,vedi: articolo 10-quater del decreto-legge 29 settembre 2023, n. 132 nel testo proposto dalla VI Commissione permanente – Finanze e Tesoro, Senato della Repubblica), acquisito il parere favorevole del Ministero del Lavoro e delle politiche sociali, con il presente messaggio si comunica che per i lavoratori sportivi titolari di contratti di collaborazione coordinata e continuativa, i lavoratori con rapporto di collaborazione coordinata e continuativa con attività di carattere amministrativo-gestionale e i lavoratori dipendenti delle Amministrazioni pubbliche autorizzati a svolgere attività retribuita, per i quali è previsto l’obbligo di versamento presso la Gestione separata, per i compensi effettivamente erogati nel periodo di competenza di “ottobre 2023” il versamento della contribuzione può essere effettuato entro il 30 novembre 2023, contestualmente alla trasmissione dei flussi Uniemens.


Per saperne di più:


Riforma dello Sport – Lavoratori sportivi – Obblighi contributivi

Riforma dello sport. Istruzioni sulla nuova disciplina del lavoro sportivo e sugli obblighi relativi all’iscrizione al Fondo Pensione dei Lavoratori Sportivi e alla Gestione Separata

Circolare INPS – Direzioni Centrali Entrate, Pensioni, Ammortizzatori Sociali, Bilanci, Contabilità e Servizi Fiscali, Tecnologia, Informatica e Innovazione – n. 88 del 31 ottobre 2023: «RIFORMA DELLO SPORT – Riforma della disciplina del c.d. lavoro sportivo – Lavoratori sportivi – Definizione – Il lavoro sportivo nei settori del professionismo e del dilettantismo – Le diverse forme (natura) di rapporto nel settore sportivo – Disciplina del lavoro subordinato sportivo -Regime contributivo dei lavoratori iscritti al Fondo Pensione dei Lavoratori Sportivi – Regime contributivo dei lavoratori iscritti alla Gestione separata – Lavoratori sportivi del settore dilettantistico e lavoratori con attività amministrativo-gestionale – Rapporto di lavoro con gli atleti di club paralimpici – D.Lgs. 28/02/2021, n. 36 come da ultimo modificato dal D.Lgs. 29/08/2023, n. 120 – Art. 2, comma 26, della L. 08/08/1995, n. 335»

Vedi anche:


Firmato il DM per la gestione delle richieste dei dipendenti pubblici che intendano lavorare nello sport a titolo oneroso

Via libera alla nuova disciplina che stabilisce le condizioni alle quali le pubbliche amministrazioni possono autorizzare i propri dipendenti allo svolgimento di lavoro sportivo, in attuazione del decreto legislativo 29 agosto 2023, n. 120 che ha integrato la cosiddetta Riforma dello Sport.

È stato firmato infatti dal Ministro per la Pubblica Amministrazione, Paolo Zangrillo, il decreto ministeriale con cui vengono fissati i parametri per la gestione delle richieste dei dipendenti pubblici che intendano lavorare nello sport a titolo oneroso.

Il testo, adottato di concerto con il Ministro per lo Sport e i giovani, Andrea Abodi, sentiti il Ministro della Difesa, il Ministro dell’Interno, il Ministro dell’Istruzione e del merito e il Ministro dell’Università e della ricerca, chiede in primo luogo, secondo i principi dell’ordinamento vigenti in materia di pubblico impiego, l’assenza di cause di incompatibilità, che possano ostacolare l’esercizio imparziale delle funzioni attribuite al dipendente della PA, e l’insussistenza di conflitto di interessi in relazione all’attività svolta nell’ambito dell’amministrazione.

Il provvedimento, inoltre, stabilisce che l’attività di lavoro sportivo, una volta autorizzata, non debba pregiudicare lo svolgimento regolare del servizio né intaccare l’indipendenza del lavoratore, esponendo l’amministrazione al rischio di comportamenti che non siano funzionali al perseguimento dei canoni di buon andamento e imparzialità dell’azione amministrativa.

Infine, per i dipendenti con rapporto di lavoro a tempo pieno, la prestazione di lavoro sportivo non deve avere carattere di prevalenza in relazione al tempo e alla durata: l’attività è considerata prevalente se impegna il dipendente per un tempo superiore al 50% dell’orario di lavoro settimanale stabilito dal contratto collettivo nazionale di riferimento.

La disciplina del decreto non si applica al personale in servizio presso i Gruppi sportivi militari e i Gruppi sportivi dei Corpi civili dello Stato quando espleta la propria attività sportiva in quanto militari, e a atleti, quadri tecnici, arbitri/giudici e dirigenti sportivi, appartenenti alle Forze Armate e ai Corpi Armati e non dello Stato, che possono essere autorizzati dalle amministrazioni d’appartenenza quando richiesti dal CONI, dal CIP, dalle Federazioni sportive nazionali e dalle Discipline sportive associate o sotto la loro egida, per i quali sono in corso di elaborazione delle linee guida attuative, utili per le amministrazioni di appartenenza che hanno richiesto ulteriori precisazioni e che saranno emanate nelle prossime settimane.

Il provvedimento è attualmente all’esame degli Organi di controllo per la registrazione.

Così, comunicato Ministero per la Pubblica Amministrazione del 14 novembre 2023, pubblicato nel sito web: https://lavoropubblico.gov.it/)


Schema “preliminare” di decreto legislativo per razionalizzare e semplificare le norme in materia di adempimenti tributari. Trasmesso alle Commissioni parlamentari

Trasmesso il 14 novembre 2023, al fine dell’espressione del parere da parte delle Commissioni parlamentari competenti per materia e per i profili finanziari, lo schema di decreto legislativo, approvato in via preliminare dal Consiglio dei ministri il 23 ottobre 2023, recante: «Schema di decreto legislativo recante razionalizzazione e semplificazione delle norme in materia di adempimenti tributari». (Atto del Governo n. 93).


Aggiornamento al 13 gennaio 2024

Pubblicato nella Gazzetta Ufficiale, Serie generale, n. 9 del 12 gennaio 2024 il Decreto legislativo 8 gennaio 2024, n. 1, recante: «Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari.». 


Atti del Governo

Link al testo dell’atto del Governo n. 93, recante: «Schema di decreto legislativo recante razionalizzazione e semplificazione delle norme in materia di adempimenti tributari»


Si pubblicano le relazioni (illustrativa e tecnica) allegate allo schema di decreto legislativo trasmesso il 14 novembre 2023 alla Camera dei Deputati.


La ratio dello schema “preliminare” di decreto legislativo per razionalizzare e semplificare le norme in materia di adempimenti tributari

Link al testo della relazione illustrativa dello schema di decreto legislativo per razionalizzare e semplificare le norme in materia di adempimenti tributari


La relazione tecnica

Link al testo della relazione tecnica dello schema di decreto legislativo per razionalizzare e semplificare le norme in materia di adempimenti tributari


ATN e AIR

Link al testo dell’’analisi dell’impatto della regolamentazione (AIR) e dell’analisi tecnico-normativa (ATN)


Stato iter:

In corso di esame

Trasmissione: Trasmesso ai sensi degli articoli 1 e 16 della legge 9 agosto 2023, n. 111
Annuncio all’Assemblea: 14 novembre 2023

Assegnazione ed esito:

VI Finanze (Assegnato il 14 novembre 2023 – Termine il 14 dicembre 2023);
V Bilancio e Tesoro (Assegnato il 14 novembre 2023 – Termine il 14 dicembre 2023).


L’Agenzia delle entrate aggiorna il manuale e la guida all’utilizzo della “Piattaforma Cessione Crediti”

L’obiettivo della guida è quello di illustrare il funzionamento della piattaforma, presente nell’area riservata del sito dell’Agenzia delle entrate.

Si tratta di un’apposita procedura web, denominata “Piattaforma Cessione Crediti”, nella quale far confluire tutti i vari passaggi dei crediti d’imposta “cedibili” a terzi.

I soggetti cessionari dei crediti d’imposta e delle detrazioni per interventi edilizi possono accedere tramite l’area autenticata del sito internet dell’Agenzia delle Entrate alla “piattaforma cessione crediti”, per visualizzare i crediti ricevuti, accettarli o rifiutarli ed effettuare le altre operazioni consentite dalle disposizioni vigenti.

Attualmente, attraverso la piattaforma possono essere comunicate le cessioni:

  • dei cosiddetti “bonus edilizi”, cioè dei crediti relativi alle detrazioni per lavori edilizi (Superbonus, Ecobonus, Sismabonus, bonus facciate, colonnine di ricarica, ristrutturazioni ed eliminazione delle barriere architettoniche) per le quali i beneficiari hanno già optato per la cessione del credito o per lo sconto in fattura, di cui sono titolari i cessionari e i fornitori che hanno applicato gli sconti
  • del “Tax credit vacanze”, di cui sono titolari le strutture ricettive, le agenzie di viaggio e i tour operator, a seguito dell’applicazione degli sconti ai propri clienti (articolo 176 del decreto-legge n. 34 del 2020)
  • del credito d’imposta ACE (articolo 19, comma 3, del decreto-legge n. 73 del 25 maggio 2021)
  • dei crediti d’imposta riconosciuti in relazione all’acquisto di prodotti energetici (energia elettrica, gas naturale, carburanti).

La piattaforma potrà essere estesa ad altre fattispecie compatibili con le sue funzionalità.

Le operazioni effettuate tramite la piattaforma non costituiscono, né sostituiscono, le transazioni, i relativi documenti e gli atti di cessione dei crediti intervenuti tra le parti, ma rappresentano le comunicazioni e le accettazioni delle transazioni già avvenute, affinché siano efficaci ai fini fiscali nei confronti dell’Agenzia delle entrate e i crediti possano essere utilizzati in compensazione tramite modello F24, oppure ulteriormente ceduti ad altri soggetti (nei casi previsti).

La presenza dei crediti sulla piattaforma non significa che i crediti stessi siano stati certificati dall’Agenzia come certi, liquidi ed esigibili. Ai sensi delle vigenti disposizioni, l’Agenzia si riserva di controllare in capo al titolare originario del credito o della detrazione l’esistenza dei relativi presupposti.

Per accedere alla piattaforma, dopo l’autenticazione seguire il percorso “Servizi – Agevolazioni” e quindi cliccare sul collegamento “Piattaforma Cessione Crediti”.

Per l’utilizzo della piattaforma, è disponibile il relativo manuale utente (Aggiornamento ottobre 2023).

Link alla guida all’utilizzo della “Piattaforma cessione crediti” (come funziona, quando si utilizza) – Aggiornamento novembre 2023


SOMMARIO – Finanza & Fisco n. 35 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti 


Investimenti in beni strumentali nuovi 4.0: profili fiscali e contabili del credito di imposta
di Marco Orlandi


Prassi


Agenzia delle entrate


Tassazione delle attività digitali
(Cripto-attività, cripto-valute, valute virtuali, token e bitcoin)


Cripto-attività. Qualificazione giuridica e disciplina tributaria (ante e post legge di bilancio 2023)

Circolare dell’Agenzia delle Entrate n. 30 E del 27 ottobre 2023: «CRIPTO-ATTIVITÀ – Qualificazione giuridica delle cripto-attività – Disciplina delle imposte sui redditi (ante e post legge di bilancio 2023) – Regime IVA – Imposta di bollo – Imposta sul valore delle cripto-attività – Imposta sulle successioni e donazioni – Rideterminazione del valore delle cripto-attività – Regolarizzazione delle cripto-attività – Obblighi di monitoraggio fiscale – Art. 1, commi da 126 a 147, della L. 29/12/2022, n. 197 (legge di bilancio 2023) – Provvedimento 07/08/2023, prot. n. 290480 – Regolamento (UE) 2023/1114»


Documenti normativi e di prassi richiamati dalla circolare:

Si ricorda che a decorrere dal 1° gennaio 2023 alcuni orientamenti di prassi devono essere ritenuti superati.
Vedi i dettagli nella circolare n. 30/2023.

 Prassi:

Legislazione:


Istituto Nazionale Previdenza Sociale – Inps


Riforma dello Sport – Lavoratori sportivi – Obblighi contributivi


Riforma dello sport. Istruzioni sulla nuova disciplina del lavoro sportivo e sugli obblighi relativi all’iscrizione al Fondo Pensione dei Lavoratori Sportivi e alla Gestione Separata

Circolare INPS – Direzioni Centrali Entrate, Pensioni, Ammortizzatori Sociali, Bilanci, Contabilità e Servizi Fiscali, Tecnologia, Informatica e Innovazione – n. 88 del 31 ottobre 2023: «RIFORMA DELLO SPORT – Riforma della disciplina del c.d. lavoro sportivo – Lavoratori sportivi – Definizione – Il lavoro sportivo nei settori del professionismo e del dilettantismo – Le diverse forme (natura) di rapporto nel settore sportivo – Disciplina del lavoro subordinato sportivo -Regime contributivo dei lavoratori iscritti al Fondo Pensione dei Lavoratori Sportivi – Regime contributivo dei lavoratori iscritti alla Gestione separata – Lavoratori sportivi del settore dilettantistico e lavoratori con attività amministrativo-gestionale – Rapporto di lavoro con gli atleti di club paralimpici – D.Lgs. 28/02/2021, n. 36 come da ultimo modificato dal D.Lgs. 29/08/2023, n. 120 – Art. 2, comma 26, della L. 08/08/1995, n. 335»


Vedi anche:


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Le disposizioni fiscali contenute nel cd. D.L. “Anticipi” collegato alla Manovra 2024

Sintesi delle disposizioni fiscali contenute nel decreto-legge 18 ottobre 2023, n. 145, recante: «Misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili», cd. “Anticipi” collegato alla Manovra 2024.


Link al testo del decreto-legge 18 ottobre 2023, n. 145, recante: «Misure urgenti in materia economica e fiscale, in favore degli enti territoriali, a tutela del lavoro e per esigenze indifferibili» – Artt. da 4 a 6, coordinati con le norme richiamate o modificate e con il testo della Relazione illustrativa


Rinvio del versamento della seconda rata di acconto delle imposte dirette


L’articolo 4 rinvia, per il solo periodo d’imposta 2023, il versamento della seconda rata di acconto delle imposte sui redditi, con esclusione dei contributi previdenziali e assistenziali e dei premi assicurativi INAIL, da parte delle persone fisiche titolari di partita IVA che nel periodo d’imposta precedente dichiarino ricavi o compensi di ammontare non superiore a 170 mila euro.

Il versamento potrà essere effettuato entro il 16 gennaio del 2024, senza interessi, ovvero potrà essere dilazionato, a fronte del pagamento di interessi, fino a 5 rate mensili, da gennaio a maggio, con scadenza il giorno 16 di ciascun mese. Con circolare n. 31 del 9 novembre 2023 l’Agenzia delle entrate ha fornito i chiarimenti sul rinvio del versamento della seconda rata di acconto delle imposte sui redditi di cui all’articolo 4 del decreto-legge 18 ottobre 2023, n. 145 in esame. Nel delimitare l’ambito di applicazione della misura, l’Agenzia delle entrate precisa che possono usufruire della proroga le persone fisiche titolari di partita IVA che hanno dichiarato, con riferimento al periodo d’imposta 2022, ricavi o compensi di ammontare non superiore a 170mila euro. In base al dettato normativo, sono esclusi sia i contribuenti non titolari di partita IVA sia i titolari di partita IVA diversi dalle persone fisiche come, per esempio, le società di capitali e gli enti non commerciali. La circolare chiarisce che possono beneficiare del rinvio anche le persone fisiche titolari di partita IVA con ricavi o compensi fino a 170mila euro tenute a versare l’acconto in un’unica soluzione.


Disposizioni urgenti in tema di procedure di riversamento del credito d’imposta per attività di ricerca e sviluppo


L’articolo 5 proroga i termini previsti per regolarizzare, senza addebito di sanzioni ed interessi, gli indebiti utilizzi in compensazione del credito d’imposta previsto per investimenti in attività di ricerca e sviluppo. La norma proroga, altresì, di un anno il termine di decadenza per l’emissione degli atti di recupero, ovvero di ogni altro provvedimento impositivo, relativo all’indebito utilizzo in compensazione del medesimo credito.

Si ricorda che i commi da 7 a 12 dell’articolo 5 del articolo 5 del decreto-legge 21 ottobre 2021, n. 146, convertito, con modificazioni, dalla legge 17 dicembre 2021, n. 215, hanno introdotto una procedura per il riversamento spontaneo, senza applicazione di sanzioni e interessi, di crediti d’imposta per investimenti in attività di ricerca e sviluppo da parte di soggetti che li hanno indebitamente utilizzati.

La procedura è destinata ai soggetti che – a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2014 e fino al periodo d’imposta in corso al 31 dicembre 2019 – abbiano svolto, sostenendo le relative spese, attività in tutto o in parte non qualificabili come attività di ricerca e sviluppo ammissibili nell’accezione rilevante ai fini del credito d’imposta di cui all’articolo 3 del decreto-legge 23 dicembre 2013, n. 145, convertito, con modificazioni, dalla legge 21 febbraio 2014, n. 9.

La procedura di riversamento spontaneo può essere utilizzata anche dai soggetti che:

–       abbiano commesso errori nella quantificazione o nell’individuazione delle spese ammissibili, in violazione dei principi di pertinenza e congruità, nonché nella determinazione della media storica di riferimento;

–       in relazione al periodo d’imposta successivo a quello in corso al 31 dicembre 2016, abbiano applicato l’ambito di applicazione della misura in maniera non conforme a quanto dettato dalla diposizione d’interpretazione autentica recata dall’articolo 1, comma 72, legge 30 dicembre 2018, n. 145 (legge di bilancio 2019).

L’accesso alla procedura prevista ai commi da 7 a 12 dell’articolo 5 del decreto-legge n. 146 del 2021, è escluso nei casi di condotte fraudolente, di fattispecie simulate, di false rappresentazioni della realtà basate sull’utilizzo di documenti falsi, nonché nelle ipotesi in cui manchi la documentazione idonea a dimostrare il sostenimento delle spese ammissibili al credito d’imposta. La procedura non può essere altresì utilizzata per il riversamento dei crediti il cui indebito utilizzo in compensazione sia già stato accertato con provvedimenti impositivi divenuti definitivi, mentre nel caso di indebito utilizzo constatato con un atto non ancora divenuto definitivo, il versamento deve obbligatoriamente riguardare l’intero importo del credito, senza possibilità di applicare la rateazione.

Per avvalersi della procedura è necessario inviare apposita richiesta all’Agenzia delle entrate che può essere effettuata entro 30 giugno 2024 (in precedenza 30 novembre 2023). Il comma 9 della medesima disposizione prevedeva inoltre che il contenuto e le modalità di trasmissione del modello di comunicazione per la richiesta di applicazione della procedura fossero definiti con provvedimento del direttore dell’Agenzia delle entrate da emanare entro il 31 maggio 2022, specificando che nell’istanza devono essere indicati il periodo o i periodi d’imposta di maturazione del credito d’imposta per cui è presentata la richiesta, gli importi del credito oggetto di riversamento spontaneo e tutti gli altri dati ed elementi richiesti in relazione alle attività e alle spese ammissibili.

In attuazione di tali disposizioni l’Agenzia delle entrate ha emanato i provvedimenti del 1° giugno 2022, prot.n. 188987/2022 e del 4 luglio 2022, prot. n.  259689/2022, che contengono modello, istruzioni e specifiche tecniche per la trasmissione telematica dei dati relativi al modello di domanda per l’accesso alla procedura.

Tale ultimo provvedimento, ha modificato le istruzioni approvate dal precedente provvedimento n. 188987/2022 inserendo al paragrafo “CALCOLO DELL’IMPORTO DEL CREDITO DA RIVERSARE”, dopo l’ultimo capoverso il seguente inciso “Il campo (E) è modificabile dall’utente, selezionando preventivamente il relativo check in procedura. Sulla stampa dell’istanza sono riportati sia il campo (E) relativo all’importo proposto e calcolato automaticamente dalla procedura, sia il campo (E) dichiarato dall’utente, eventualmente modificato rispetto a quello calcolato. Se l’importo calcolato non viene modificato gli importi riportati nei due campi (E) sono uguali”.

Ora, a seguito delle modifiche introdotte dal D.L. “Anticipi”, il contenuto e le modalità di trasmissione del modello di comunicazione per la richiesta di applicazione della procedura saranno definiti con uno o più provvedimenti del direttore dell’Agenzia delle entrate.

Il versamento dell’importo del credito indebitamente utilizzato in compensazione, indicato nella comunicazione inviata all’Agenzia delle entrate deve essere effettuato, utilizzando i codici tributo istituti dalla Risoluzione n. 34/E del 5 luglio 2022 a cui di rimanda. Il riversamento degli importi dovuti è effettuato senza avvalersi della compensazione di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241.

Il comma 11 stabilisce che la procedura si perfeziona con l’integrale versamento di quanto dovuto. In caso di riversamento rateale, il mancato pagamento di una delle rate entro la scadenza prevista comporta il mancato perfezionamento della procedura, l’iscrizione a ruolo dei residui importi dovuti, nonché l’applicazione di una sanzione pari al 30 per cento degli stessi e degli interessi nella misura prevista dall’articolo 20 del D.P.R. n. 602 del 1973. In esito al corretto perfezionamento della procedura di riversamento è esclusa la punibilità per il delitto di cui all’articolo 10-quater del D.Lgs. 10 marzo 2000, n. 74.

Le novelle – Il, comma 1, lettera a), n.1), dell’articolo 5 del Decreto “Anticipi” differisce il termine utile per inviare l’apposita richiesta all’Agenzia delle entrate per avvalersi dell’agevolazione; il termine di adesione alla procedura di riversamento passa dal 30 novembre 2023 al 30 giugno 2024.

La lettera b), conseguentemente, alla modifica introdotta alla lettera a), differisce il termine per il versamento dell’unica rata o, in caso di rateazione, delle altre tre rate, nonché il termine a decorrere dal quale sono dovuti gli interessi calcolati al tasso legale previsto al comma 10 dell’articolo 5 del decreto- legge n. 146 del 2021.

La norma proroga:

  • dal 16 dicembre 2023 al 16 dicembre 2024 il termine per il versamento dell’unica rata o, in caso di rateazione, della prima rata;
  • dal 16 dicembre 2024 al 16 dicembre 2025 il termine per il versamento della seconda rata;
  • dal 16 dicembre 2025 al 16 dicembre 2026 il termine per versamento della terza rata;
  • dal 17 dicembre 2023 al 17 dicembre 2024, in caso di pagamento rateale, il termine a decorrere dal quale sono dovuti gli interessi calcolati al tasso legale.

Conseguentemente alle proroghe introdotte, la lettera c) interviene altresì sul comma 11, prorogando al 17 dicembre 2024 il termine ivi previsto – in precedenza fissato al 17 dicembre 2023 – a decorrere dal quale vanno calcolati, in caso di mancato perfezionamento della procedura, gli interessi di cui all’articolo 20 del D.P.R. n. 602 del 1973 in materia di interessi per ritardata iscrizione a ruolo (tasso del quattro per cento annuo).

Il comma 12 dell’articolo 5 del decreto-legge n. 146 del 2021 prevede, inoltre, che la procedura di cui ai commi da 7 a 10 non può essere utilizzata per il riversamento dei crediti il cui utilizzo in compensazione sia già stato accertato con un atto di recupero crediti, ovvero con altri provvedimenti impositivi, divenuti definitivi alla data di entrata in vigore del decreto-legge 21 ottobre 2021, n. 146 (22 ottobre 2021),. Nel caso in cui l’utilizzo del credito d’imposta sia già stato constatato con un atto istruttorio, ovvero accertato con un atto di recupero crediti, ovvero con un provvedimento impositivo, non ancora divenuti definitivi alla data di entrata in vigore del decreto-legge 21 ottobre 2021, n. 146 (22 ottobre 2021), il riversamento deve obbligatoriamente riguardare l’intero importo del credito oggetto di recupero, accertamento o constatazione, senza applicazione di sanzioni e interessi e senza possibilità di applicare la rateazione di cui al comma 10.

La lettera d) introduce un ultimo periodo al sopra richiamato comma 12 con il quale si stabilisce che, in deroga all’articolo 3, comma 3, della legge 27 luglio 2000 n. 212 (Statuto dei diritti del contribuente), il termine di decadenza per l’emissione degli atti di recupero, ovvero di ogni altro provvedimento impositivo, è prorogato di un anno con riferimento ai crediti d’imposta di cui al comma 7, utilizzati negli anni 2016 e 2017.


Base imponibile del contributo di solidarietà – Modifiche all’articolo 4 del decreto-legge 28 luglio 2023, n. 98, convertito, con modificazioni, dalla legge 18 settembre 2023, n. 127


L’articolo 6 esclude parzialmente dalla base imponibile del contributo di solidarietà – previsto dalla legge di bilancio per il 2023 a carico di talune imprese del settore energetico – la distribuzione, o comunque l’utilizzo, nel periodo di imposta 2022, di riserve accantonate in sospensione d’imposta o destinate alla copertura di vincoli fiscali. Come rilevato nella relazione illustrativa, i commi 1 e 2 mirano, quindi, a ripristinare il contenuto dell’articolo 5 del D.L. n. 34/2023, che già prevedeva una rideterminazione, della base imponibile su cui si applica il contributo di solidarietà temporaneo. Detta disposizione, tuttavia, era stata successivamente abrogata dall’articolo 22, comma 1 del D.L. n. 61/2023.

Erroneamente, la relazione illustrativa riporta come norma abrogatrice la legge di conversione del medesimo D.L. n. 34/2023 (ossia la legge n. 56/2023), anziché il comma 1 dell’articolo 21 (rubricato «Disposizioni finanziarie») del D.L. n. 61/2023, recante interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023 nonché disposizioni urgenti per la ricostruzione nei territori colpiti dai medesimi eventi.

Infine, istituisce per il solo anno 2024 un contributo di solidarietà, a carico dei soggetti che si avvalgono delle disposizioni dei primi due commi della disposizione in esame, di ammontare pari al beneficio che si ottiene per effetto dell’applicazione delle medesime disposizioni, da versarsi in due rate di pari importo entro il 30 maggio e il 30 ottobre 2024. In concreto, dunque, la quota del contributo di solidarietà per il 2023 non versata in applicazione sarà comunque dovuta a titolo di contributo di solidarietà temporaneo per l’anno 2024.


Tax credit R&S. In Gazzetta il D.P.C.M. sulle certificazioni per attività di ricerca, sviluppo e innovazione

Pubblicato nella Gazzetta Ufficiale n. 258 del 4 novembre 2023 e in vigore dal 19 novembre, il D.P.C.M. con le disposizioni in materia di certificazione attestante la qualificazione delle attività di ricerca e sviluppo, di innovazione tecnologica e di design e ideazione estetica, di cui, rispettivamente, ai commi 200, 201 e 202 della legge 27 dicembre 2019, n. 160, ai fini del riconoscimento del credito d’imposta nelle misure previste dai commi da 203 a 203-quater della stessa norma, la qualificazione delle attività di ricerca e sviluppo ai sensi dell’art. 3 del decreto-legge 23 dicembre 2013, n. 145, convertito, con modificazioni, dalla legge 21 febbraio 2014, n. 9, nonché la qualificazione delle attività di innovazione tecnologica finalizzate al raggiungimento di obiettivi di innovazione digitale 4.0 e di transizione ecologica, ai fini del riconoscimento del credito d’imposta in misura maggiorata per le attività di innovazione tecnologica previsto dal quarto periodo del comma 203 e dai successivi commi 203–quinquies e 203-sexies del medesimo art. 1 della predetta legge n. 160 del 2019.

Il D.P.C.M. istituisce, presso la Direzione generale per la politica industriale, l’innovazione e le PMI del MIMIT, l’Albo dei soggetti abilitati al rilascio delle certificazioni. Potranno iscriversi all’Albo le persone fisiche in possesso di un titolo di laurea idoneo rispetto all’oggetto della certificazione, le imprese che svolgono professionalmente servizi di consulenza aventi ad oggetto progetti di ricerca sviluppo e innovazione, oltre ai centri di trasferimento tecnologico in ambito Industria 4.0 i centri di competenza ad alta specializzazione, i poli europei dell’innovazione digitale (EDIH e Seal of Excellence), le università statali, le università non statali legalmente riconosciute e gli enti pubblici di ricerca. La citata Direzione generale competente, con decreto direttoriale, stabilisce, entro novanta giorni dall’entrata in vigore del presente decreto (17 febbraio 2024), le modalità informatiche e i termini per la presentazione delle domande di iscrizione all’albo, nonché le ulteriori regole e procedure per la verifica delle domande di iscrizione, la formazione, l’aggiornamento e la gestione dello stesso.

Il D.P.C.M. definisce gli aspetti procedurali e il contenuto della certificazione: la stessa dovrà riportare ogni informazioni utile sull’adeguatezza delle capacità organizzative e delle competenze tecniche dell’impresa rispetto agli investimenti effettuati o programmati, la descrizione analitica dei progetti e sotto progetti realizzati o in fase di avvio o realizzazione, nonché le motivazioni tecniche sulla base delle quali vengono attestati i requisiti per l’ammissibilità al credito d’imposta o il riconoscimento della maggiorazione di aliquota.

Previsto, infine, che MIMIT dovrà provvedere, entro il 31 dicembre 2023, all’elaborazione e alla pubblicazione di «Linee guida» integrative per la corretta applicazione del credito d’imposta e al loro aggiornamento per tener conto dell’evoluzione della prassi interpretativa e delle eventuali modifiche normative sopravvenute. Con le stesse «Linee guida» possono essere adottati schemi di certificazione riferiti alle diverse tipologie di investimenti e attività e ai diversi settori e comparti economici.

Link al testo del decreto del Presidente del Consiglio dei ministri 15 settembre 2023, recante: «Disposizioni in materia di certificazione attestante la qualificazione delle attività di ricerca e sviluppo, di innovazione tecnologica e di design e ideazione.». Pubblicato nella Gazzetta Ufficiale n. 258 del 4 novembre 2023


Acconto di novembre 2023. Per autonomi e imprenditori individuali con ricavi fino a 170mila euro slitta al 16 gennaio 2024. Per i contributi il termine resta fermo al 30 novembre 2023

Per le persone fisiche titolari di partita IVA con ricavi o compensi fino a 170mila euro slitta dal 30 novembre 2023 al 16 gennaio 2024 il termine per versare la seconda rata di acconto delle imposte sui redditi. È possibile, inoltre, versare lo stesso importo in cinque mensilità da gennaio a maggio 2024. Con la circolare n. 31/E di oggi l’Agenzia fornisce i chiarimenti su queste novità, contenute nel decreto collegato alla manovra 2024 (D.L. n. 145/2023, “decreto Anticipi”).


Il rinvio


La circolare ricorda che il collegato alla manovra ha introdotto, solo per il periodo d’imposta 2023:

  • il differimento dal 30 novembre 2023 al 16 gennaio 2024 della scadenza del versamento della seconda rata di acconto dovuto in base alla dichiarazione Redditi Persone fisiche 2023;
  • la possibilità di effettuare il versamento in cinque rate mensili di pari importo, a partire da gennaio 2024, con scadenza il 16 di ogni mese (sulle rate successive alla prima sono dovuti gli interessi pari al 4% annuo).

Per i contributi previdenziali e assistenziali, invece, resta fermo il termine ordinariamente previsto del 30 novembre 2023.


I beneficiari


Nel delimitare l’ambito di applicazione della misura, l’Agenzia precisa che possono usufruire della proroga le persone fisiche titolari di partita IVA che hanno dichiarato, con riferimento al periodo d’imposta 2022, ricavi o compensi di ammontare non superiore a 170mila euro.

In base al dettato normativo, sono esclusi sia i contribuenti non titolari di partita IVA sia i titolari di partita IVA diversi dalle persone fisiche come, per esempio, le società di capitali e gli enti non commerciali.

La circolare chiarisce che possono beneficiare del rinvio anche le persone fisiche titolari di partita IVA con ricavi o compensi fino a 170mila euro tenute a versare l’acconto in un’unica soluzione.


La verifica sui ricavi


Per verificare il rispetto del “tetto”, fissato a 170mila euro, si deve far riferimento ai compensi (nonché ai ricavi di cui all’articolo 57 del Tuir), dichiarati per il 2022. Se il contribuente esercita più attività (con diversi codici Ateco), bisogna sommare i relativi ricavi e compensi; allo stesso modo nel caso della persona fisica che esercita sia un’attività di lavoro autonomo sia un’attività di impresa occorre sommare ricavi e compensi relativi ad entrambe.

La circolare chiarisce infine che i contribuenti che non sono tenuti a presentare la dichiarazione IVA devono tenere in considerazione l’ammontare complessivo del fatturato 2022 (fatture e corrispettivi telematici). (Così, comunicato stampa Agenzia delle entrate del 9 novembre 2023)

Link al testo della circolare dell’Agenzia delle entrate n. 31 del 9 novembre 2023, con oggetto: RISCOSSIONE – IMPOSTE SUI REDDITI – Acconti di imposta – Acconti di imposta 2023 – Secondo acconto delle imposte sui redditi per i titolari di partita IVA persone fisiche – Rinvio del versamento della seconda rata di acconto delle imposte sui redditi – Art. 4 del D.L. 18/10/2023, n. 145, cd. D.L. “Anticipi”


Schema “preliminare” di decreto legislativo per la riforma fiscale in materia di fiscalità internazionale. Trasmesso alle Commissioni parlamentari

Trasmesso il 7 novembre 2023, al fine dell’espressione del parere da parte delle Commissioni parlamentari competenti per materia e per i profili finanziari, lo schema di decreto legislativo, approvato in via preliminare dal Consiglio dei ministri il 16 ottobre 2023, recante: «Schema di decreto legislativo recante attuazione della riforma fiscale in materia di fiscalità internazionale (90)».


Atti del Governo

Link al testo dell’atto del Governo n. 90 recante: «Schema di decreto legislativo recante attuazione della riforma fiscale in materia di fiscalità internazionale»


Si pubblicano le relazioni (illustrativa e tecnica) allegate allo schema di decreto legislativo trasmesso il 7 novembre 2023 alla Camera dei Deputati

La ratio dello schema “preliminare” di decreto legislativo per la riforma della fiscalità internazionale

Link al testo della relazione illustrativa dello schema di decreto legislativo per la riforma della fiscalità internazionale

La relazione tecnica

Link al testo della relazione tecnica dello schema di decreto legislativo per la riforma della fiscalità internazionale

ATN e AIR

Link al testo dell’’analisi dell’impatto della regolamentazione (AIR) e dell’analisi tecnico-normativa (ATN)


La sintesi del Regolamento (UE) 2023/1114 relativo ai mercati delle cripto-attività (MiCA)

Qual è l’obiettivo del regolamento?

Stabilisce norme uniformi per gli emittenti di cripto-attività che finora non sono stati regolamentati da altri atti dei servizi finanziari dell’Unione europea (UE) e per i prestatori di servizi relativi a tali cripto-attività (prestatori di servizi per le cripto-attività).

Le norme riguardano:

  • obblighi di trasparenza e informativa per l’emissione, l’offerta al pubblico e l’ammissione di cripto-attività su una piattaforma di negoziazione;
  • l’autorizzazione e la vigilanza dei prestatori di servizi per le cripto-attività e degli emittenti di token di moneta elettronica e collegati ad attività;
  • il funzionamento, l’organizzazione e la governance degli emittenti e dei prestatori di servizi per le cripto-attività;
  • tutela dei possessori di cripto-attività e dei clienti dei prestatori di servizi;
  • misure per prevenire l’abuso di informazioni privilegiate, la divulgazione illecita di informazioni privilegiate e la manipolazione del mercato.

Punti chiave

Il regolamento si applica all’emissione, all’offerta al pubblico e all’ammissione alla negoziazione di cripto-attività e alla fornitura di servizi relativi alle cripto-attività.

Esso distingue le seguenti tipologie di cripto-attività:

  • token di moneta elettronica (cripto-attività che stabilizzano il loro valore in relazione a una moneta ufficiale unica);
  • token collegati ad attività (cripto-attività che stabilizzano il loro valore in relazione ad altre attività o a un paniere di attività);
  • cripto-attività diverse dai token collegati ad attività o dai token di moneta elettronica.

Offerenti* o persone che chiedono l’ammissione alla negoziazione di cripto-attività diverse dai token collegati ad attività e dai token di moneta elettronica devono:

  • essere persone giuridiche*;
  • pubblicare un White Paper sulle cripto-attività e qualsiasi comunicazione di marketing sul loro sito web;
  • agire onestamente, in modo equo e professionale;
  • comunicare con i titolari effettivi e potenziali di attività in modo corretto, chiaro e non fuorviante;
  • individuare, prevenire, gestire e divulgare eventuali conflitti di interesse;
  • essere responsabili dei danni per le informazioni errate contenute nel White Paper;
  • fornire ai titolari di cripto-attività il diritto di recesso.

Gli emittenti di token collegati ad attività che li offrono al pubblico o che chiedono l’ammissione alla negoziazione su una piattaforma di negoziazione per le cripto-attività devono:

  • essere una persona giuridica o un’impresa avente sede nell’UE;
  • avere l’autorizzazione dal loro Stato membro d’origine dell’UE; o
  • essere un ente creditizio che produce un White Paper cifrato approvato dall’autorità nazionale competente;
  • rimborsare in qualsiasi momento i token collegati ad attività su richiesta dei possessori al valore di mercato delle attività di riferimento o consegnando le attività di riferimento;
  • pubblicare un White Paper sulle cripto-attività e qualsiasi comunicazione di marketing sul loro sito web ed essere responsabili dei danni per le informazioni errate ivi contenute;
  • agire onestamente, in modo equo e professionale;
  • comunicare con i possessori effettivi e potenziali dei token in modo corretto, chiaro e non fuorviante;
  • agire nel migliore interesse dei possessori dei token e trattarli equamente;
  • istituire e mantenere procedure efficaci e trasparenti per la gestione dei reclami in modo rapido, equo e coerente;
  • individuare, prevenire, gestire e divulgare eventuali conflitti di interesse;
  • mantenere in ogni momento una riserva di attività che copra le passività verso i possessori dei token e disporre di fondi propri pari almeno al valore più elevato tra:
    • 350 000 EUR;
    • il 2 % dell’importo medio della riserva di attività di cui all’articolo 36;
    • un quarto delle spese fisse generali dell’anno precedente;
  • stabilire piani di risanamento e rimborso da utilizzare nel caso in cui non siano in grado di adempiere ai loro obblighi.

Gli emittenti di token di moneta elettronica che li offrono al pubblico o che chiedono l’ammissione alla negoziazione su una piattaforma di negoziazione per le cripto-attività devono:

  • essere autorizzati in qualità di ente creditizio o di moneta elettronica;
  • pubblicare un White Paper sulle cripto-attività e qualsiasi comunicazione di marketing sul loro sito web ed essere responsabili dei danni per le informazioni errate contenute nel White Paper;
  • essere conformi alle norme di emissione, rimborsabilità e marketing;
  • emettere i token al valore nominale al ricevimento dei fondi;
  • rimborsare, su richiesta del possessore, i token in qualsiasi momento e al valore nominale;
  • investire i fondi che ricevono in attività sicure a basso rischio nella stessa valuta e depositarli in un conto separato in un ente creditizio;
  • stabilire piani di risanamento e rimborso da utilizzare nel caso in cui non siano in grado di adempiere ai loro obblighi.

L’Autorità bancaria europea (ABE) classifica come «significativi» i token di moneta elettronica e collegati ad attività se sono soddisfatti determinati criteri, quali i loro possessori, il valore o le transazioni superiori a determinati livelli. In questi casi, gli emittenti di token collegati ad attività e di token di moneta elettronica sono soggetti a requisiti aggiuntivi e l’ABE assume il ruolo di vigilanza.

I prestatori di servizi per le cripto-attività devono essere:

  • una persona giuridica o una determinata impresa autorizzata dalle rispettive autorità nazionali in qualità di prestatore di servizi per le cripto-attività, con sede legale in uno Stato membro in cui essa esercita almeno una parte dei propri servizi, una gestione effettiva e almeno uno degli amministratori dell’UE; oppure
  • a determinate condizioni un ente creditizio, un depositario centrale di titoli, un operatore di mercato di un’impresa di investimento, un istituto di moneta elettronica, una società di gestione dell’organismo d’investimento collettivo in valori mobiliari o un fondo di investimento alternativo.

Gli obblighi per tutti i fornitori di cripto-attività prevedono che essi:

  • agiscano onestamente, in modo corretto e professionale nel migliore interesse dei loro clienti effettivi e potenziali;
  • forniscano ai clienti informazioni corrette, chiare e non fuorvianti;
  • non inducano in errore deliberatamente o negligentemente i clienti sui vantaggi reali o percepiti delle cripto-attività e li avvisino dei rischi connessi;
  • rendano ben visibili sul proprio sito web i prezzi, i costi, le politiche delle commissioni e l’impatto sul clima e sull’ambiente di ogni cripto-attività;
  • abbiano in atto tutele prudenziali almeno equivalenti a quelle più elevate tra le seguenti:
    • requisiti patrimoniali minimi permanenti di cui all’allegato IV, o
    • un quarto delle spese fisse generali dell’anno precedente;
  • garantiscano che i membri dell’organo di amministrazione siano di buona onorabilità e possiedano le conoscenze, l’esperienza, le competenze e il tempo necessari per svolgere efficacemente i loro compiti;
  • attuino politiche e procedure per prevenire qualsiasi riciclaggio di denaro, finanziamento del terrorismo o altri reati;
  • mantengano le cripto-attività e i fondi dei clienti separati da altri beni e non li utilizzino per proprio conto;
  • istituiscano e mantengano procedure efficaci e trasparenti per gestire i reclami dei clienti in modo rapido, equo e coerente;
  • mantengano e attuino una politica efficace per individuare, prevenire, gestire e divulgare i conflitti di interesse;
  • adottino tutte le misure ragionevoli per evitare qualsiasi rischio in caso di esternalizzazione di attività;
  • elaborino, se necessario, un piano di liquidazione ordinata delle loro attività.

Le norme specifiche riguardano:

  • acquisizione di emittenti di token collegati ad attività e prestatori di servizi per le cripto-attività;
  • misure per prevenire e vietare gli abusi di mercato, come l’abuso di informazioni privilegiate e l’uso improprio delle informazioni privilegiate;
  • i poteri e i ruoli delle autorità nazionali, dell’ABE e dell’Autorità europea degli strumenti finanziari e dei mercati.

Il regolamento non si applica a:

La Commissione europea presenta una relazione al Parlamento europeo e al Consiglio dell’Unione europea in varie fasi una volta applicato il regolamento, su:

  • ultimi sviluppi sulle cripto-attività (dopo 18 mesi);
  • la valutazione intermedia del regolamento (dopo 24 mesi);
  • applicazione del regolamento (dopo 48 mesi).

La Commissione ha inoltre il potere di adottare atti delegati e di esecuzione.

L’Autorità europea degli strumenti finanziari e dei mercati, in collaborazione con l’ABE, presenta una relazione pubblica al Parlamento e al Consiglio, 12 mesi dopo l’entrata in vigore del regolamento e successivamente ogni anno, sull’applicazione della legislazione e sugli sviluppi nei mercati delle cripto-attività.

Il regolamento modifica:

  • la direttiva 2013/36/UE (requisiti patrimoniali);
  • la direttiva (UE) 2019/1937 (protezione delle persone che segnalano violazioni del diritto dell’Unione);
  • il regolamento (UE) n. 1093/2010 (che istituisce l’ABE);
  • il regolamento (UE) n. 1095/2010 (che istituisce l’Autorità europea degli strumenti finanziari e dei mercati


A partire da quando si applica il regolamento?


Entrerà in vigore il 30 dicembre 2024. Tuttavia, le norme sui token collegati ad attività (titolo III) e sui token di moneta elettronica (titolo IV) entreranno in vigore a partire dal 30 giugno 2024.


Contesto

La normativa è volta a fornire chiarezza e certezza giuridica agli emittenti e ai fornitori di cripto-attività. Mira a rafforzare l’innovazione preservando la stabilità finanziaria e proteggendo gli investitori dai rischi.

Fa parte del pacchetto sulla finanza digitale adottato dalla Commissione nel settembre 2020. Ciò rafforza le norme antiriciclaggio e di lotta contro il finanziamento del terrorismo dell’UE, comprese le norme relative alle informazioni che accompagnano i trasferimenti di denaro.


Termini chiave

Offerente. Una persona fisica o giuridica, o un’altra impresa, o l’emittente, che offre cripto-attività al pubblico.

Persona giuridica. Una persona fisica, una società o qualsiasi altra entità giuridica titolare di diritti e obblighi giuridici.


Link al testo del Regolamento (UE) 2023/1114 del Parlamento europeo e del Consiglio, del 31 maggio 2023, relativo ai mercati delle cripto-attività e che modifica i regolamenti (UE) n. 1093/2010 e (UE) n. 1095/2010 e le direttive 2013/36/UE e (UE) 2019/1937 (GU L 150 del 9.6.2023, pag. 40).


Documenti correlati

Comunicazione della Commissione al Parlamento europeo, al Consiglio, al Comitato economico e sociale europeo e al Comitato delle regioni su una strategia di finanziamento digitale per l’Unione [COM(2020) 591 final del 24.9.2020].

Direttiva (UE) 2019/1937 del Parlamento europeo e del Consiglio, del 23 ottobre 2019, riguardante la protezione delle persone che segnalano violazioni del diritto dell’Unione (GU L 305 del 26.11.2019, pag. 17).

Le modifiche successive alla direttiva (UE) 2019/1937 sono state incorporate nel testo originale. La versione consolidata ha esclusivamente valore documentale.

Regolamento (UE) 2019/1238 del Parlamento europeo e del Consiglio, del 20 giugno 2019, sul prodotto pensionistico individuale paneuropeo (PEPP) (GU L 198 del 25.7.2019, pag. 1).

Regolamento (UE) 2017/1129 del Parlamento europeo e del Consiglio, del 14 giugno 2017, relativo al prospetto da pubblicare per l’offerta pubblica o l’ammissione alla negoziazione di titoli in un mercato regolamentato, e che abroga la direttiva 2003/71/CE (GU L 168 del 30.6.2017, pag. 12).

Si veda la versione consolidata.

Direttiva (UE) 2016/2341 del Parlamento europeo e del Consiglio, del 14 dicembre 2016, relativa alle attività e alla vigilanza degli enti pensionistici aziendali o professionali (EPAP) (rifusione) (GU L 354 del 23.12.2016, pag. 37).

Direttiva (UE) 2015/2366 del Parlamento europeo e del Consiglio, del 25 novembre 2015, relativa ai servizi di pagamento nel mercato interno, che modifica le direttive 2002/65/CE, 2009/110/CE e 2013/36/UE e il regolamento (UE) n. 1093/2010, e abroga la direttiva 2007/64/CE (GU L 337 del 23.12.2015, pag. 35).

Si veda la versione consolidata.

Direttiva 2014/65/UE del Parlamento europeo e del Consiglio, del 15 maggio 2014, relativa ai mercati degli strumenti finanziari e che modifica la direttiva 2002/92/CE e la direttiva 2011/61/UE (rifusione) (GU L 173 del 12.6.2014, pag. 349).

Si veda la versione consolidata.

Direttiva 2014/49/UE del Parlamento europeo e del Consiglio, del 16 aprile 2014, relativa ai sistemi di garanzia dei depositi (rifusione) (GU L 173 del 12.6.2014, pag. 149).

Si veda la versione consolidata.

Direttiva 2013/36/UE del Parlamento europeo e del Consiglio, del 26 giugno 2013, sull’accesso all’attività degli enti creditizi e sulla vigilanza prudenziale sugli enti creditizi e sulle imprese di investimento, che modifica la direttiva 2002/87/CE e abroga le direttive 2006/48/CE e 2006/49/CE (GU L 176 del 27.6.2013, pag. 338).

Si veda la versione consolidata.

Regolamento (UE) n. 1093/2010 del Parlamento europeo e del Consiglio, del 24 novembre 2010, che istituisce un’autorità europea di vigilanza (Autorità bancaria europea), che modifica la decisione n. 716/2009/CE e che abroga la decisione 2009/78/CE della Commissione (GU L 331 del 15.12.2010, pag. 12).

Si veda la versione consolidata.

Regolamento (UE) n. 1095/2010 del Parlamento europeo e del Consiglio, del 24 novembre 2010, che istituisce l’Autorità europea di vigilanza (Autorità europea degli strumenti finanziari e dei mercati), modifica la decisione n. 716/2009/CE e abroga la decisione 2009/77/CE della Commissione (GU L 331 del 15.12.2010, pag. 84).

Si veda la versione consolidata.

Direttiva 2009/138/CE del Parlamento europeo e del Consiglio, del 25 novembre 2009, in materia di accesso ed esercizio delle attività di assicurazione e di riassicurazione (solvibilità II) (rifusione) (GU L 335 del 17.12.2009, pag. 1).

Si veda la versione consolidata.

Direttiva 2009/110/CE del Parlamento europeo e del Consiglio, del 16 settembre 2009, concernente l’avvio, l’esercizio e la vigilanza prudenziale dell’attività degli istituti di moneta elettronica, che modifica le direttive 2005/60/CE e 2006/48/CE e che abroga la direttiva 2000/46/CE (GU L 267 del 10.10.2009, pag. 7).

Si veda la versione consolidata.

Direttiva 2004/109/CE del Parlamento europeo e del Consiglio, del 15 dicembre 2004, sull’armonizzazione degli obblighi di trasparenza riguardanti le informazioni sugli emittenti i cui valori mobiliari sono ammessi alla negoziazione in un mercato regolamentato e che modifica la direttiva 2001/34/CE (GU L 390 del 31.12.2004, pag. 38).

Si veda la versione consolidata.

Direttiva 97/9/CE del Parlamento europeo e del Consiglio, del 3 marzo 1997, relativa ai sistemi di indennizzo degli investitori (GU L 84 del 26.3.1997, pag. 22).


Sintesi della legislazione dell’UE a cura del sito ufficiale dell’Unione europea – EUR-Lex – Aggiornamento: 03.02.2023


SOMMARIO – Finanza & Fisco n. 34 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti 


Il leveraged cash out: profili fiscali
di Marco Orlandi

Le memorie illustrative, in entrambi i gradi di merito, sono di siderale importanza (e, troppo spesso, sottovalutate). Aspetti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Comunicazione di presa in carico – Condizioni per l’impugnabilità


La comunicazione di presa in carico può essere oggetto di ricorso solo se è il primo atto con cui il contribuente viene messo al corrente della pretesa tributaria.

L’interesse a ricorrere (ad agire ex art. 100 c.p.c.) rilevante ai fini dell’individuazione degli atti impugnabili nel processo tributario

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 21254 del 19 luglio 2023: «CONTENZIOSO TRIBUTARIO – Atti impugnabili – Elenco ex art. 19 D.Lgs. n. 546 del 1992 – Atti amministrativi di tipo provvedimentale non inseriti in tale elenco – Integrazione elenco – Avviso di presa in carico di un accertamento esecutivo – Impugnabilità – Sussistenza – Condizioni – Primo atto con cui il contribuente viene messo al corrente della pretesa tributaria e dell’emissione di un accertamento esecutivo nei suoi confronti – Assenza di natura provvedimentale – Non impugnabilità – Eccezioni – Artt. 2, 12 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 29, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost.»


Esenzione Tari di cui all’art. 1, comma 649, della L. n. 147 del 2013
Limitazione dell’esenzione alla parte variabile della tariffa


Capannoni di produzione e depositi connessi alle aree di lavorazione produttivi dei rifiuti speciali: dovuta la quota fissa della Tari

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 23137 del 31 luglio 2023: «TARI (TASSA SUI RIFIUTI) – Depositi funzionalmente collegati all’attività di produzione dei rifiuti speciali – Esenzione di cui all’art. 1, comma 649, della L. n. 147 del 2013 – Presupposto applicativo – Condizioni per l’ottenimento dell’esenzione sulla parte dell’area in cui si producono, in via continuativa e prevalente, rifiuti speciali (imballaggi terziari o secondari non destinati alla raccolta differenziata) – Prova a carico del contribuente – Distinzione tra parte fissa e variabile della tassa – Computo – Limitazione dell’esenzione alla parte variabile della tariffa – La superficie dei depositi funzionalmente collegati all’attività di produzione dei rifiuti speciali è in ogni caso soggetta alla quota fissa della TARI – Affermazione – Art. 1, comma 649, della L. 27/12/2013, n. 147»


Fondo patrimoniale – Prova che il debito è estraneo ai bisogni della famiglia


Esecuzione sui beni del fondo patrimoniale per debito (fideiussioni in favore di società) contratto per l’attività professionale o imprenditoriale. Negato ogni automatismo

Corte Suprema di Cassazione – Sezione III Civile – Ordinanza n. 27562 del 28 settembre 2023: «ESECUZIONE FORZATA – Esecuzione sui beni e frutti – Opposizioni – Debiti relativi ai bisogni della famiglia – Fondo patrimoniale – Funzione -Schermo contro le “aggressioni” dei beni conferiti dai coniugi nel fondo per debiti contratti per scopi estranei ai bisogni della famiglia – Opponibilità del fondo a danno dei creditori – Nozione di obbligazioni contratte per soddisfare i bisogni della famiglia – Debito sorto per l’attività professionale o d’impresa di uno o di entrambi i coniugi – Prova che il debito sia stato contratto per esigenze estranee ai bisogni della famiglia – Riparto dell’onere della prova circa l’estraneità delle obbligazioni alle esigenze familiari per sottrarre un bene costituito in fondo patrimoniale – Onere a carico del debitore – Debiti derivanti da fideiussioni prestate in favore di società di capitali – Valutazione caso per caso, per stabilire se l’obbligazione contratta sia o meno funzionale al mantenimento e allo sviluppo della famiglia – Necessità – Caso di specie – Fideiussori omnibus di società in relazione allo scoperto del conto corrente intrattenuto dalla società garantita – Iscrizione ipotecaria eseguita dall’istituto di credito sulla base del decreto ingiuntivo emesso nei loro confronti sul bene immobile di loro proprietà in quanto costituito in fondo patrimoniale – Fideiussione stipulata a garanzia dell’adempimento delle obbligazioni di società commerciale (alla quale i coniugi erano interessati, in quanto soci) – Art. 170 c.c. – Art. 2697 c.c. – Art. 2729 c.c.»


Fondo patrimoniale, debiti sorti nell’esercizio dell’impresa e bisogni della famiglia. La posizione della giurisprudenza di legittimità


Corti di Giustizia Tributarie di Primo Grado:


Comunicazione di presa in carico


Mancata notifica dell’atto impoesattivo. Impugnabile l’avviso di presa in carico per mancato rispetto della sequenza fra atti presupposti ed atti conseguenziali

Ammessa l’azione solo nei confronti dell’Agenzia delle Entrate-Riscossione (AdER)

Corte di Giustizia Tributaria di Primo Grado di Como – Sezione II – Sentenza n. 264 del 4 ottobre 2023: «CONTENZIOSO TRIBUTARIO – CONCENTRAZIONE DELLA RISCOSSIONE NELL’ACCERTAMENTO – Avviso di presa in carico di un accertamento esecutivo – Vizi deducibili – Mancanza dell’atto presupposto – Legittimazione passiva – Ente impositore e agente riscossione – Azione svolta solo nei confronti dell’Agenzia delle entrate-Riscossione (AdER) – Possibilità • CONTENZIOSO TRIBUTARIO – Procedimento – Atti impugnabili ex art. 19 del D.Lgs. n. 546 del 1992 -CONCENTRAZIONE DELLA RISCOSSIONE NELL’ACCERTAMENTO – Comunicazione dell’Agente della riscossione della presa in carico al debitore – Avviso di presa in carico di un accertamento esecutivo ex art. 29 del D.L. n. 78 del 2010 – Impugnabilità – Condizioni – Art. 29, del D.L. 31/05/2010, n. 78, conv., con mod., dalla L. 30/07/2010, n. 122 – Artt. 2, 12 e 19, del D.Lgs. 31/12/1992, n. 546 – Art. 100 c.p.c. – Artt. 24, 53 e 97 Cost.»


Prassi


Agenzia delle entrate


Sanzioni applicabili in caso di omessa fatturazione ed omessa presentazione della dichiarazione IVA e applicazione dell’istituto del ravvedimento operoso


Omessa fatturazione e omessa presentazione della dichiarazione IVA. Come ravvedersi

Risposta ad interpello – Agenzia delle Entrate – n. 450 del 20 ottobre 2023: «IVA (Imposta sul valore aggiunto) – SANZIONI TRIBUTARIE – Ravvedimento operoso – Omessa fatturazione – Omessa registrazione di operazioni imponibili – Omessa comunicazione delle liquidazioni periodiche IVA – Omessa dichiarazione di inizio attività – Omessa presentazione della dichiarazione IVA – Sanzioni applicabili e relativo ravvedimento operoso – Inapplicabilità del cumulo giuridico in sede di ravvedimento – Inapplicabilità del comma 4, dell’art. 7, del D.Lgs. n. 472 del 1997 in sede di ravvedimento per mitigare l’applicazione di sanzioni eccessive – Artt. 5, 6, 9, 11, 13, 18 e 35, del D.Lgs. 18/12/1997, n. 471 – Art. 7, comma 4, del D.Lgs. 18/12/1997, n. 472 – Art. 12, del D.Lgs. 18/12/1997, n. 472 – Art. 13, del D.Lgs. 18/12/1997, n. 472»


CU – Indicazione dei familiari a carico


“Alleggerito” l’onere di indicazione nella Cu dei dati dei figli con assegno unico. Ulteriori precisazioni in una nota di risposta alle osservazioni dei Consulenti del Lavoro

Nota dell’Agenzia delle Entrate prot. n. 386245 del 27 ottobre 2023: «IRPEF (Imposta sul reddito delle persone fisiche) – Reddito di lavoro dipendente – Compilazione della Sezione “Dati relativi al coniuge e ai familiari a carico” della Certificazione Unica – Indicazione nelle CU dei codici fiscali dei figli per i quali è stato riconosciuto l’assegno unico (AUU) – Integrazione contenuto della Risoluzione 3 ottobre 2023, n. 55 – Informazioni relative ai figli a carico per cui non spettano le detrazioni di cui all’art. 12, comma 1, lett. c), del DPR 22/12/1986, n. 917 – Oneri sostenuti per i figli a carico (fino a 21 anni) – Incremento patrimonio informativo per consentire all’Agenzia delle entrate di predisporre la dichiarazione precompilata»

La sezione dedicata ai “Dati relativi al coniuge e ai familiari a carico” della Certificazione Unica deve essere compilata anche nell’ipotesi in cui non si è provveduto al riconoscimento della detrazione per carichi di famiglia

Risoluzione dell’Agenzia delle Entrate n. 55 E del 3 ottobre 2023: «IRPEF (Imposta sul reddito delle persone fisiche) – Reddito di lavoro dipendente – Compilazione della sezione dedicata ai “Dati relativi al coniuge e ai familiari a carico” della Certificazione Unica 2024, anche nell’ipotesi in cui il dipendente sostituito percepisca, al posto della detrazione, l’Assegno unico e universale (AUU)»


Ministero del Lavoro e delle Politiche Sociali


Contratto di lavoro a tempo determinato


Modifiche alla disciplina del contratto di lavoro subordinato a termine. I chiarimenti di MinLavoro

Circolare del Ministero del Lavoro e delle Politiche Sociali n. 9 del 9 ottobre 2023: «LAVORO – Contratti – Modifiche alla disciplina del contratto di lavoro a tempo determinato – Apposizione del termine e durata massima – Proroghe e rinnovi – Decadenza e tutele – Modifiche alla disciplina della somministrazione di lavoro – Periodo transitorio -Art. 24, del D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85 – Artt. 19, 21 e 31, del D.Lgs. 15/06/2015, n. 81»


Ispettorato Nazionale del Lavoro – Inl


Riforma dello Sport – Lavoratori sportivi


Riforma della disciplina del Lavoro sportivo. Prime indicazioni Inl e Inail

Circolare dell’Ispettorato Nazionale del Lavoro n. 2 del 25 ottobre 2023: «RIFORMA DELLO SPORT – Riforma della disciplina del c.d. lavoro sportivo – Lavoratori sportivi – Decreto Legislativo 28 febbraio 2021, n. 36, recante «Attuazione dell’articolo 5 della legge 8 agosto 2019, n. 86, recante riordino e riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici, nonché di lavoro sportivo», recentemente modificato dal Decreto Legislativo 29 agosto 2023, n. 120 – Prime indicazioni per il personale ispettivo Inl»

Vedi anche:

  • la circolare Inps n. 88 del 31 ottobre 2023. Nel documento di prassi illustrata la nuova disciplina del lavoro sportivo ai sensi del D.Lgs. 28 febbraio 2021, n. 36, e successive modificazioni, con riferimento alle disposizioni che comportano l’iscrizione al Fondo Pensione dei Lavoratori Sportivi gestito dall’INPS e alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e ai relativi obblighi contributivi in capo agli Enti sportivi professionistici e dilettantistici;
  • la circolare Inail n. 46 del 27 ottobre 2023, con cui l’istituto assicurativo ha fornito le istruzioni per l’assicurazione dei lavoratori indicati nel D.Lgs. 36/2021


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Approvate (in via preliminare) le disposizioni in materia di accertamento tributario e di concordato preventivo biennale

Disposizioni in materia di accertamento tributario e di concordato preventivo biennale (decreto legislativo – esame preliminare)


Il Consiglio dei ministri di venerdì 3 novembre 2023, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo che introdurrà disposizioni in materia di accertamento tributario e di concordato preventivo biennale.

Il decreto, in attuazione della delega per la riforma fiscale, contiene disposizioni in materia:

  • di accertamento tributario, in particolare al fine di una migliore partecipazione del contribuente al procedimento accertativo e per rafforzare forme di cooperazione tra le amministrazioni nazionali ed estere;
  • di concordato preventivo biennale, al quale potranno accedere i contribuenti di minori dimensioni, titolari di reddito di impresa e di lavoro autonomo, residenti nel territorio dello Stato.

Di seguito i contenuti principali.


Disposizioni in materia di procedimento accertativo


Si introducono disposizioni finalizzate alla razionalizzazione e alla partecipazione del contribuente al procedimento accertativo.

Si prevede, in coordinamento con le modifiche apportate allo “Statuto del contribuente”, che lo “schema di provvedimento” che dovrà essere comunicato al contribuente ai fini del contraddittorio preventivo con l’amministrazione debba contenere anche l’invito alla definizione del “procedimento con adesione”; si abroga la disciplina dell’“invito obbligatorio”, che impone all’amministrazione finanziaria, prima di emettere un avviso di accertamento, di notificare l’invito a comparire al contribuente per l’avvio del procedimento di definizione dell’accertamento; si introduce la disciplina dell’adesione ai verbali di constatazione, stabilendo che il contribuente possa prestare adesione anche ai verbali di constatazione e disciplinando il procedimento istruttorio.

Inoltre, si introduce la disciplina generale degli “atti di recupero” finalizzati al recupero dei crediti non spettanti o inesistenti, utilizzati indebitamente in compensazione; a tal fine si descrive un unico procedimento accertativo, indipendente dalla natura del credito indebitamente utilizzato in compensazione, che prevede tra l’altro la possibilità di definire in via agevolata le sanzioni e un unico periodo di decadenza, di otto anni dall’utilizzo del credito, del potere di notifica dell’atto. In assenza di specifiche disposizioni, le previsioni introdotte si applicano anche per il recupero di tasse, imposte e importi non versati, compresi quelli relativi a contributi e agevolazioni fiscali indebitamente percepiti o fruiti o a cessioni di crediti di imposta in mancanza dei requisiti.

Tutti gli atti, i provvedimenti, gli avvisi e le comunicazioni, compresi quelli che per legge devono essere notificati, potranno essere inviati tramite posta elettronica certificata. La nuova disciplina relativa al domicilio digitale si estende alle cartelle di pagamento e agli atti e alle comunicazioni dell’agente della riscossione.

Si introducono disposizioni finalizzate alla razionalizzazione e al riordino delle disposizioni normative in materia di attività di analisi del rischio finalizzata alla prevenzione e al contrasto dell’evasione fiscale, della frode fiscale e dell’abuso del diritto in materia tributaria, nonché a stimolare l’adempimento spontaneo dei contribuenti.

In tema di cooperazione tra le amministrazioni nazionali ed estere, si introducono lo “scambio di informazioni su richiesta”, con Paesi dell’Unione Europea e altri Stati con i quali ci siano specifici accordi, e la disciplina degli “strumenti di cooperazione amministrativa avanzata” volti a minimizzare gli impatti dei controlli di amministrazioni estere nei confronti dei contribuenti e delle loro attività economiche, anche attraverso una nuova disciplina dei controlli simultanei e delle verifiche congiunte.

Si rafforzano la prevenzione e il contrasto dei fenomeni evasivi e fraudolenti in ambito IVA. In particolare, i soggetti non residenti nel territorio dell’Unione Europea o dello Spazio Economico Europeo, che adempiono gli obblighi derivanti dall’applicazione delle norme in materia di IVA tramite un rappresentante fiscale, potranno effettuare operazioni intra-comunitarie solo previo rilascio di idonea garanzia. Inoltre, il rappresentante fiscale dovrà essere in possesso di determinati requisiti soggettivi di onorabilità (quali non aver riportato condanne, anche non definitive, per reati finanziari e non aver concluso accordi di applicazione della pena su richiesta delle parti in relazione agli stessi); in caso di nomina di una persona giuridica, i requisiti di cui sopra devono essere posseduti dal legale rappresentante dell’ente che si intende nominare rappresentante fiscale.

Si rivede la disciplina della revisione dei termini di prescrizione e decadenza dell’azione dello Stato e dell’apparato sanzionatorio dell’imposta sui premi di assicurazione, con la possibilità di presentare la denuncia tardiva entro 90 giorni dal termine ultimo di presentazione, ferma restando l’applicazione delle sanzioni amministrative per il ritardo. Le denunce presentate con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono, comunque, titolo per la riscossione delle imposte dovute in base agli imponibili in esse indicate. Inoltre, si modifica il termine per la notifica degli avvisi nei casi di omessa o infedele denuncia annuale dei premi incassati, che si uniforma a quelli delle altre imposte indirette: in caso di infedele denunzia, l’azione dello Stato per il conseguimento delle imposte, degli interessi e delle sanzioni previste decade decorso il 31 dicembre del quinto anno successivo.


Disciplina del Concordato preventivo biennale


Si stabilisce, in generale, che al concordato preventivo biennale (CPB) possono accedere i contribuenti di minori dimensioni, titolari di reddito di impresa e di lavoro autonomo, residenti nel territorio dello Stato. Per l’applicazione del CPB, l’Agenzia delle entrate formulerà una proposta per la definizione biennale del reddito derivante dall’esercizio d’impresa, o dall’esercizio di arti e professioni, rilevante ai fini delle imposte sui redditi e del valore della produzione netta rilevante ai fini dell’imposta regionale sulle attività produttive. Il decreto disciplina anche le procedure informatiche a supporto del concordato preventivo e stabilisce che il contribuente può aderire alla proposta di concordato entro i termini di presentazione della dichiarazione dei redditi.

Nel dettaglio, potranno accedere al concordato preventivo biennale i contribuenti interessati dall’applicazione degli Indici sintetici di affidabilità fiscale (ISA) che, con riferimento al periodo d’imposta precedente a quelli cui si riferisce la proposta, sono in possesso di determinati requisiti (quali l’aver ottenuto un punteggio di affidabilità fiscale pari almeno a 8 sulla base dei dati dichiarati; non avere debiti tributari ovvero, aver estinto quelli che tra essi sono d’importo complessivamente pari o superiori a 5.000 euro). Si individuano per tali contribuenti le ipotesi che non consentono l’accesso al concordato (come la mancata presentazione della dichiarazione dei redditi in relazione ad almeno uno dei 3 periodi d’imposta precedenti; la condanna per uno dei reati in materia di imposte sui redditi e sul valore aggiunto, falso in bilancio riciclaggio, impiego di denaro, beni o utilità di provenienza illecita, autoriciclaggio, commessi negli ultimi 3 periodi d’imposta antecedenti). Nei periodi d’imposta oggetto di concordato, i contribuenti sono comunque tenuti agli ordinari obblighi contabili e dichiarativi e alla comunicazione dei dati mediante la presentazione dei modelli per l’applicazione degli indici sintetici di affidabilità fiscale. Decorso il biennio oggetto di concordato, permanendo i requisiti, l’Agenzia delle entrate formula una nuova proposta di concordato biennale relativa al biennio successivo, a cui il contribuente può aderire.

L’adesione non produce effetti ai fini dell’IVA, la cui applicazione avviene secondo le regole ordinarie.

Potranno aderire al CPB anche gli esercenti attività d’impresa, arti o professioni che aderiscono al regime forfettario. Anche per tali contribuenti, si prevede che l’accettazione della proposta dell’Agenzia delle entrate per la definizione biennale del reddito costituisca l’obbligo di dichiarare gli importi concordati nelle dichiarazioni dei redditi dei periodi d’imposta interessati, nei quali contribuenti saranno inoltre tenuti agli obblighi previsti per i soggetti che aderiscono al regime forfettario. Inoltre, si disciplinano le modalità di individuazione del reddito ai fini del concordato e si disciplina l’ipotesi di rinnovo, cessazione e decadenza dal concordato (come per il concordato per gli ISA).

Per i periodi d’imposta oggetto del concordato, gli accertamenti non potranno essere effettuati salvo che in esito all’attività istruttoria dell’Amministrazione finanziaria ricorrano le cause di decadenza dal concordato; l’Agenzia delle entrate e il Corpo della Guardia di finanza programmano l’impiego di maggiore capacità operativa per intensificare l’attività di controllo nei confronti dei soggetti che non aderiscono concordato preventivo biennale o ne decadono; i soggetti che adottato il regime concordatario potranno godere di termini maggiori per effettuare i versamenti relativi all’acconto e al saldo in scadenza al 30 giugno.

Link al testo dello schema di decreto legislativo che introdurrà disposizioni in materia di accertamento tributario e di concordato preventivo biennale


Schema “preliminare” di decreto legislativo per la riforma dell’Irpef e di altre misure in tema di imposte sui redditi. Trasmesso alle Commissioni parlamentari

Trasmesso, al fine dell’espressione del parere da parte delle Commissioni parlamentari competenti per materia e per i profili finanziari, lo schema di decreto legislativo, approvato in via preliminare dal Consiglio dei ministri il 16 ottobre 2023, recante attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi.

Atti del Governo
Link al testo dell’atto del Governo 88 – «Schema di decreto legislativo recante attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi». In allegato, le relazioni illustrativa, tecnica, sull’analisi dell’impatto della regolamentazione (AIR) e sull’analisi tecnico-normativa (ATN).


Sisma Italia Centrale: online la guida aggiornata sugli incentivi per la ricostruzione

Arriva il vademecum aggiornato sul contributo per gli interventi di riparazione degli edifici danneggiati dal sisma del 2016/2017. La pubblicazione, dal titolo Ricostruzione post sisma Italia Centrale e Superbonus 110%, contiene le indicazioni operative utili alla luce delle ultime modifiche normative.


La guida aggiornata


La nuova edizione, da oggi online sul sito internet dell’Agenzia delle Entrate, aggiorna quella già realizzata dall’Agenzia in sinergia con il Commissario Straordinario di Governo per la ricostruzione post sisma. L’obiettivo è quello di offrire ai cittadini, ai professionisti e agli operatori economici informazioni complete e puntuali sulle opportunità offerte dalle norme con particolare riguardo all’uso combinato del Superbonus e degli altri incentivi fiscali con il contributo per la riparazione degli edifici danneggiati.


Le agevolazioni


A seguito delle modifiche normative apportate alla disciplina della detrazione (articolo 119 del D.L. n. 34/2020), infatti, le spese sostenute per la ricostruzione degli edifici privati delle regioni Abruzzo, Lazio, Marche e Umbria colpite dal sisma del 2016, possono beneficiare fino al 2025, in aggiunta al “contributo sisma”, anche del Superbonus nella misura del 110 per cento, con la possibilità di optare per le modalità alternative di fruizione della detrazione con lo sconto in fattura o la cessione del credito d’imposta.

Il Commissario alla Riparazione e alla Ricostruzione sisma 2016 Guido Castelli ha dichiarato: “Abbiamo lavorato con particolare scrupolo insieme all’Agenzia delle Entrate per semplificare e rendere più razionale la combinazione tra contributo sisma e 110%. Una combinazione decisiva per il buon esito della ricostruzione che dopo l’esplosione della bolla inflattiva ha aumentato notevolmente gli accolli a carico dei terremotati. Ringrazio l’Agenzia delle Entrate e il Direttore generale Ruffini per la collaborazione e l’attenzione dimostrata. La pubblicazione di questo aggiornamento delle linee guida e dei relativi chiarimenti per cittadini, professionisti e imprese, contribuisce a garantite un quadro di trasparenza e migliore accessibilità a questa misura. Ora – prosegue Castelli – l’azione torna a concentrarsi sulla ricerca di ulteriori plafond per alimentare la cessione dei crediti di imposta e lo sconto in fattura; misure che possono ridare ossigeno agli interventi di ricostruzione che rischiano di essere rallentati e, in qualche caso, compromessi dalle difficoltà ad attivare il meccanismo del credito di imposta”.

“Il nostro contributo – ha affermato il direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini – deve essere innanzitutto in termini di chiarezza a beneficio di quei cittadini che hanno visto le loro proprietà, frutto di investimenti personali e di sacrifici, danneggiate dagli effetti del terremoto. Regole chiare e aggiornate, come quelle contenute in questa guida, possono fare la differenza nelle opportunità di accesso alle agevolazioni”. (Così, comunicato stampa Agenzia delle entrate del 31 ottobre 2023)


Parte dal Senato la corsa per l’approvazione della legge di bilancio 2024

Presentato al Senato della Repubblica il disegno di legge n. 964, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2026».

Di seguito i link per prelevare i documenti.

La ratio del Ddl bilancio 2024

Il testo della relazione illustrativa al disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2026» – (Sezioni I del disegno di legge A.S. 964)

La relazione tecnica del Ddl bilancio 2024

Il testo della relazione tecnica al disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2026» – (Sezione I del disegno di legge A.S. 964)

Il disegno di legge di bilancio 2024

Il testo del disegno di legge n. 926, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2026» – Disegno di legge A.S. 964 – Articoli, Parte I


Riforma dello sport. I chiarimenti Inps sulla nuova disciplina del lavoro sportivo. In chiaro gli adempimenti contributivi

Con circolare n. 88 del 31 ottobre 2023, l’Inps illustra la nuova disciplina del lavoro sportivo ai sensi del D.Lgs. 28 febbraio 2021, n. 36, e successive modificazioni, con riferimento alle disposizioni che comportano l’iscrizione al Fondo Pensione dei Lavoratori Sportivi gestito dall’INPS e alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e ai relativi obblighi contributivi in capo agli Enti sportivi professionistici e dilettantistici.

Link al testo della circolare Inps n. 88 del 31 ottobre 2023, con oggetto: RIFORMA DELLO SPORT – Riforma della disciplina del c.d. lavoro sportivo – Lavoratori sportivo – Decreto Legislativo 28 febbraio 2021, n. 36, recante «Attuazione dell’articolo 5 della legge 8 agosto 2019, n. 86, recante riordino e riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici, nonché di lavoro sportivo», recentemente modificato dal Decreto Legislativo 29 agosto 2023, n. 120 – Iscrizione al Fondo Pensione dei Lavoratori Sportivi gestito dall’INPS e alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995 n. 335 e corrispondenti obblighi contributivi


Vedi anche la circolare n. 46 del 27 ottobre 2023, con cui l’Inail ha fornito le istruzioni per l’assicurazione dei lavoratori indicati nel D.Lgs. 36/2021.


Lavoratori subordinati sportivi e titolari di rapporti di collaborazione coordinata e continuativa di carattere amministrativo-gestionale: assicurazione Inail dal 1° luglio 2023 e adeguamento entro il 30 novembre 2023

Con circolare n. 46 del 27 ottobre 2023, l’Inail ha fornito le istruzioni per l’assicurazione dei lavoratori indicati nel D.Lgs. 36/2021.

Dal 1° luglio 2023 sono tutelati dall’assicurazione obbligatoria contro gli infortuni sul lavoro e le malattie professionali i lavoratori subordinati sportivi, indipendentemente dal settore professionistico o dilettantistico, i giovani atleti assunti con contratto di apprendistato, i titolari di rapporti di collaborazione coordinata e continuativa di carattere amministrativo-gestionale resi in favore delle società e associazioni sportive dilettantistiche, delle federazioni sportive nazionali, delle discipline sportive associate e degli enti di promozione sportiva, anche paralimpici, riconosciuti dal CONI o dal CIP e i prestatori di lavoro occasionale.
La circolare n. 46 del 27 ottobre 2023 indica anche quali sono i soggetti non tutelati.

Sono, inoltre, riassunte le disposizioni in materia di lavoro sportivo connesse ai profili assicurativi di competenza dell’ Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro ed è precisato che, ai fini della determinazione dei premi assicurativi, si applicano le retribuzioni e i riferimenti tariffari stabiliti dal decreto del Ministro del lavoro e delle politiche sociali di concerto con il Ministro dell’economia e delle finanze 21 novembre 2022.

Infine, sono fornite indicazioni per i committenti e i datori di lavoro che devono assicurare dal 1° luglio 2023 i lavoratori titolari di collaborazioni coordinate e continuative di carattere amministrativo-gestionale o i lavoratori sportivi subordinati del settore dilettantistico.

Nella circolare evidenziato che le novità della riforma “riguardano i titolari di collaborazioni di carattere amministrativo-gestionali e i lavoratori sportivi subordinati del settore dilettantistico, in quanto gli sportivi con contratto di lavoro subordinato nei settori professionistici sono già assicurati all’Inail dal 16 marzo 2000. I committenti e i datori di lavoro che devono assicurare dal 1° luglio 2023 i lavoratori titolari di collaborazioni coordinate e continuative di carattere amministrativo-gestionale o i lavoratori sportivi subordinati del settore dilettantistico, che non sono titolari di codice ditta e posizioni assicurative attive, devono presentare la denuncia di iscrizione all’Inail con l’apposito servizio online, indicando nella denuncia i compensi e/o le retribuzioni che presumono di corrispondere nel periodo dal 1° luglio al 31 dicembre 2023 e nel 2024.

Considerata l’incertezza in merito all’obbligo assicurativo presso l’Inail, chiarito soltanto a seguito della pubblicazione del decreto legislativo 29 agosto 2023, n. 120, le denunce di iscrizione saranno considerate nei termini se presentate entro il 30 novembre 2023*.

Entro il medesimo termine del 30 novembre 2023 devono essere presentate le denunce di variazione, nel caso in cui il soggetto assicurante, già titolare di codice ditta e posizione assicurativa attiva, debba denunciare nuovi rischi**.
I soggetti assicuranti che alla data del 1° luglio 2023 sono già titolari di codice ditta e posizioni assicurative attive nelle quali è già presente il riferimento tariffario da applicare ai lavoratori per i quali dalla predetta data opera la copertura assicurativa Inail, verseranno i premi assicurativi dovuti per il 2023 con l’autoliquidazione 2023/2024, ai sensi degli articoli 28 e 44 del decreto del Presidente della Repubblica 30 giugno 1965, n. 1124, indicando nella dichiarazione delle retribuzioni, da presentare entro il 29 febbraio 2024, le retribuzioni e/o i compensi corrisposti nel 2023 ai lavoratori ai quali è stata estesa dal 1° luglio 2023 l’assicurazione, unitamente alle retribuzioni erogate nel 2023 ai lavoratori già assicurati alla medesima voce di tariffa”.


* In deroga all’articolo 12, comma 1, del decreto del Presidente della Repubblica 30 giugno 1965, n. 1124 che stabilisce che la denuncia di iscrizione deve essere presentata contestualmente all’inizio dei lavori, cioè entro il giorno di inizio dell’attività che deve essere assicurata.
** In deroga all’articolo 12, comma 3, del decreto del Presidente della Repubblica 30 giugno 1965, n. 1124, che stabilisce che le successive modificazioni di estensione e di natura del rischio già coperto dall’assicurazione devono essere denunciate all’Inail non oltre il trentesimo giorno da quello in cui le medesime modificazioni o variazioni si sono verificate.


Link al testo della Circolare Inail n. 46 del 27 ottobre 2023, con oggetto: «Assicurazione all’Inail dal 1° luglio 2023 dei lavoratori subordinati sportivi e dei titolari di rapporti di collaborazione coordinata e continuativa di carattere amministrativo-gestionale ai sensi degli articoli 34 e 37 del decreto legislativo 28 febbraio 2021, n. 36».

Fonte: l’Inail – Istituto Nazionale Assicurazione contro gli Infortuni sul Lavoro – sito web: https://www.inail.it

Vedi anche la circolare Inps n. 88 del 31 ottobre 2023.  Nel documento di prassi illustrata la nuova disciplina del lavoro sportivo ai sensi del D.Lgs. 28 febbraio 2021, n. 36, e successive modificazioni, con riferimento alle disposizioni che comportano l’iscrizione al Fondo Pensione dei Lavoratori Sportivi gestito dall’INPS e alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e ai relativi obblighi contributivi in capo agli Enti sportivi professionistici e dilettantistici.


I chiarimenti “definitivi” sulla tassazione delle cripto-attività introdotta dalla legge di Bilancio 2023

Pronti i chiarimenti del Fisco sulla tassazione delle cripto-attività introdotta dall’ultima legge di Bilancio: dopo essere stata aperta ai contributi degli operatori nel corso della consultazione pubblica dello scorso giugno, la circolare del Agenzia delle entrate n. 30 del 27 ottobre 2023 arriva ora in veste definitiva. Il documento di prassi ripercorre il quadro normativo europeo e fissa il perimetro della norma (Legge n. 197/2022 (commi da 126 a 147) che ha introdotto una nuova categoria di redditi diversi soggetti a tassazione con aliquota del 26%. Si tratta dei redditi riconducibili alla detenzione, al rimborso e al trasferimento di valori e diritti tramite tecnologia distribuita (Dlt).


La nuova disciplina


Sono definite cripto-attività tutte quelle rappresentazioni digitali di valore o di diritti che non rientrano tra gli strumenti finanziari. Per le persone fisiche le plusvalenze da cripto-attività sono imponibili con la stessa aliquota applicabile alle attività finanziarie (26%) a patto che il reddito non sia conseguito nell’esercizio di attività d’impresa, arti o professioni o in qualità di lavoratore dipendente. Le stesse plusvalenze sono soggette a tassazione anche in capo agli enti non commerciali (se l’operazione non è effettuata nell’esercizio di impresa commerciale), alle società semplici ed equiparate e ai soggetti non residenti senza stabile organizzazione quando il reddito si considera prodotto nel territorio dello Stato.


La territorialità


La circolare ricorda che si considerano prodotti in Italia i «redditi diversi» (art. 67 Tuir) derivanti da “attività svolte” nel territorio dello Stato e da “beni” che si trovano nello stesso territorio. Rientrano dunque nella nuova disciplina anche i redditi realizzati da soggetti non residenti se relativi a cripto-attività detenute nel nostro Paese presso prestatori di servizi o intermediari residenti in Italia o presso la loro stabile organizzazione se non residenti. Nei casi in cui le cripto-attività (ovvero le chiavi che danno accesso alle stesse) siano detenute “direttamente” dal soggetto tramite supporti di archiviazione (come, ad esempio, chiavette Usb) senza l’intervento degli intermediari o prestatori di servizi citati, il reddito si considera prodotto in Italia se il supporto di archiviazione si trova nel territorio dello Stato. A tal fine, si presume che il reddito sia prodotto in Italia se il soggetto che detiene il supporto di archiviazione è ivi residente nel periodo di imposta di produzione del reddito. Resta ferma la facoltà per il contribuente di provare l’effettivo luogo di localizzazione del supporto di archiviazione.


Rideterminazione del valore delle cripto-attività


Prevista la possibilità per i soggetti che già detenevano cripto-attività al 1° gennaio 2023 di rideterminare il costo o il valore di acquisto delle stesse a condizione che lo stesso valore sia assoggettato a una imposta sostitutiva pari al 14%. Per beneficiare di questo regime agevolato è necessario che il contribuente versi l’imposta sostitutiva per intero, o la prima delle tre rate annuali di pari importo, entro il 15 novembre 2023. Il documento di prassi ricorda infine le regole per la regolarizzazione da parte dei contribuenti che hanno violato gli obblighi di monitoraggio fiscale per le cripto-valute detenute entro il 31 dicembre 2021 e/o non hanno indicato in dichiarazione i redditi derivanti dalle cripto-attività realizzati entro lo stesso termine. (Così, comunicato stampa Agenzia delle entrate del 27 ottobre 2023)