Bilancio 2021 in base al codice civile e bilancio consolidato ex D.Lgs. n. 127/91: Assirevi pubblica le check list di controllo

Assirevi (Associazione Italiana delle Società di Revisione Legale) rende noto di aver pubblicato la lista di controllo dei principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del Codice Civile e la lista di controllo dei principi di redazione del bilancio consolidato (Società ai cui bilanci sono applicabili le disposizioni del Decreto Legislativo 9 aprile 1991, n. 127).

 Le liste sono state aggiornate da Assirevi, in particolar modo, per tenere conto dell’informativa prevista dal Documento Interpretativo n. 9 pubblicato dall’Organismo Italiano di Contabilità conseguente all’estensione, disposta dalla Legge di bilancio 2022, delle disposizioni inizialmente introdotte dall’articolo 60 della Legge n.126 in materia di sospensione degli ammortamenti.

La lista di controllo si modifica, inoltre, per la rimozione delle informative previste per i bilanci 2020 da parte dei Documenti Interpretativi dell’Organismo Italiano di Contabilità n. 4, 5, 6 ed 8, a causa del superamento dei provvedimenti normativi sui quali gli stessi si basavano. (link al sito https://www.fondazioneoic.eu/)

Le checklist costituiscono uno strumento utile e pratico di sintesi non solo per coloro che svolgono attività di revisione contabile, ma anche per coloro che sono direttamente coinvolti nel processo di redazione del bilancio.

Le nuove “lista di controllo” sono accessibili a partire da oggi nella apposita sezione “Checklist” del sito Assirevi

Le liste di controllo sono presentate in file formato word scaricabili dal sito di Assirevi al fine di consentirne un più agevole utilizzo “sul campo” da parte degli operatori interessati, che potranno compilare digitalmente e stampare, in base alle specifiche necessità, i file in esso contenuti. (Cosi, comunicato stampa Assirevi del 10 febbraio 2022)

Link alla liste di controllo

Le liste oggetto di pubblicazione sono quelle relative a:

  • i principi di redazione del bilancio d’esercizio – Società ai cui bilanci sono applicabili le disposizioni degli artt. 2423 e successivi del codice civile;
  • i principi di redazione del bilancio consolidato – Società ai cui bilanci sono applicabili le disposizioni del decreto legislativo 9 aprile 1991, n. 127.


Assegno unico e universale. Diffusa la circolare

Dal 1° gennaio 2022, come comunicato con il messaggio Inps 31 dicembre 2021, n. 4748, è possibile richiedere l’Assegno unico e universale tramite il servizio online.

L’Inps con circolare del 9 febbraio 2022, n. 23 fornisce ora ulteriori istruzioni sull’ambito di applicazione dell’Assegno, sui requisiti per l’accesso al beneficio, sulle modalità e i termini di presentazione della domanda.

Per quanto riguarda le modalità di erogazione dell’Assegno, è utile ricordare che lo strumento di riscossione dotato di IBAN , sul quale viene richiesto l’accredito della prestazione, deve risultare intestato o cointestato al beneficiario, eccetto nell’ipotesi di domanda presentata dal tutore di genitore incapace.

Link al testo della circolare INPS n. 23 del 9 febbraio 2022, con oggetto. ASSEGNO UNICO E UNIVERSALE PER I FIGLI A CARICO – Ambito di applicazione – Requisiti – Criteri per la determinazione – Maggiorazioni – Modalità e termini di presentazione della domanda – Decorrenza dell’assegno unico e universale – Compatibilità dell’assegno unico e universale per i figli a carico rispetto alle prestazioni sociali – Misure abrogate e proroga dell’assegno temporaneo per i figli minori e della maggiorazione dell’importo dell’assegno al nucleo familiare – Adempimenti in qualità di sostituto di imposta – Istruzioni contabili e monitoraggio della spesa – Decreto legislativo 29 dicembre 2021, n. 230


Per saperne di più:


Il D.Lgs. n. 230/2021 che istituisce l’assegno unico ed universale

Link al testo del Decreto Legislativo 21 dicembre 2021, n. 230, recante: «Istituzione dell’assegno unico e universale per i figli a carico, in attuazione della delega conferita al Governo ai sensi della legge 1° aprile 2021, n. 46». In Gazzetta Ufficiale n. 309 del 30 dicembre 2021


Faq

Per maggiori informazioni è possibile consultare le Faq sull’Assegno unico.


Le informative

Pubblicate le informative ai sostituti d’imposta e ai dipendenti e agli autonomi  per ottenere dall’Inps l’assegno unico e universale (AUU)


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2022

Con la circolare 8 febbraio 2022, n. 22 l’INPS riepiloga gli importi dei contributi dovuti per il 2022 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24% per i titolari e collaboratori di età superiore ai 21 anni e al 22,80% per i collaboratori di età inferiore ai 21 anni.

Agli artigiani e ai commercianti ultrasessantacinquenni, già pensionati continuano ad applicarsi, anche per l’anno 2022, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti.

Dal 1° gennaio 2022, inoltre, l’aliquota contributiva aggiuntiva – dovuta per finanziare l’indennizzo in caso di cessazione dell’attività commerciale senza aver raggiunto i requisiti per la pensione di vecchiaia – è pari allo 0,48%. In particolare, ai sensi dell’ articolo 1, comma 380, della legge n. 178/2020, a decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di € 0,62 mensili.

La circolare, infine, ricorda che i contribuenti forfetari che hanno intrapreso nel 2021 una nuova attività d’impresa per la quale intendono beneficiare nel 2022 del regime contributivo agevolato devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2022.
I soggetti che intraprendono una nuova attività nel 2022, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale. 


Link al testo della circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


SOMMARIO – Finanza & Fisco n. 2/3 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

Modelli dichiarativi dei redditi 


Dichiarazioni Redditi 2022 SC. Le novità dei modelli


Approvato il nuovo modello dichiarativo 2022 dei redditi delle società di capitali, enti commerciali ed equiparati – Redditi 2022 SC.
Di seguito il dettaglio delle principali modifiche introdotte nel modello SC 2022.

Continua a leggere →


Modelli “Redditi 2022” delle Società e degli Enti
Redditi SC • Redditi SP • Redditi ENC

Istruzioni generali comuni ai modelli 2022 degli enti e delle società


Modello “Redditi 2022-SC” per le società di capitali, enti commerciali ed equiparati

Istruzioni e modelli per la dichiarazione delle società di capitali, enti commerciali ed equiparati


Provvedimento del Direttore dell’Agenzia delle entrate del 31 gennaio 2022, prot. n. 30745/2022, recante: «Approvazione del modello di dichiarazione “Redditi 2022-SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi.».


I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 04.02.2022

I documenti sono integrati dai link alle circolari e risoluzioni richiamate

Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Dichiarazioni Redditi 2022 SC. Le novità dei modelli

Approvato il nuovo modello dichiarativo 2022 dei redditi delle società di capitali, enti commerciali ed equiparati – Redditi 2022 SC.

Tra le novità nel modello trovano spazio:

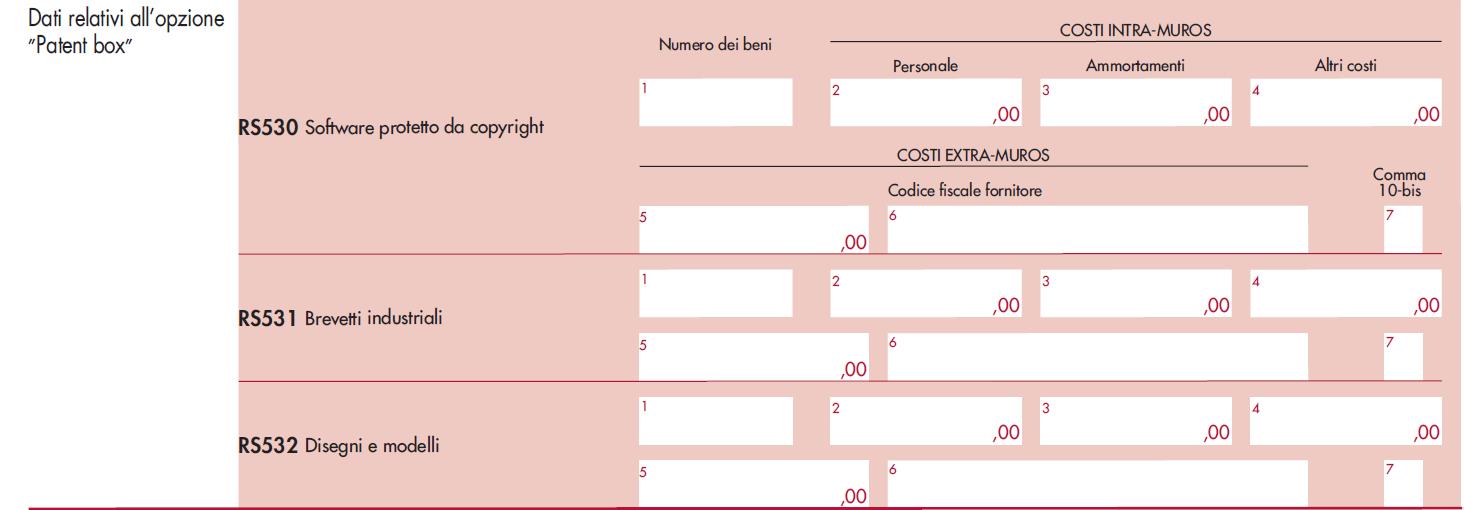
  • la nuova disciplina del “Patent box” con la possibilità di utilizzare, nella determinazione del reddito d’impresa e del valore della produzione ai fini IRAP; la maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli utilizzati nello svolgimento della propria attività d’impresa. (Per usufruirne è stata prevista, inoltre, nel quadro OP la revisione del prospetto per l’esercizio dell’opzione nonché nel quadro RS, una sezione per l’indicazione dei dati relativi all’opzione e il monitoraggio dei dati utili relativi ai beni oggetto della “Patent box”);
  • una nuova sezione XXIV del quadro RQ predisposta per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali, mediante il versamento di un’ imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali;
  • la modifica del prospetto (nel quadro RS) per l’applicazione della disciplina c.d. ACE per consentire il calcolo della nuova agevolazione “ACE innovativa” che permette di determinare l’agevolazione applicando un’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021 (che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto) e per gestirne la fruizione alternativa sotto forma di credito d’imposta;
  • l’inserimento nel quadro RU dei crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.


Di seguito il dettaglio delle principali modifiche introdotte nel modello SC 2022.


Frontespizio


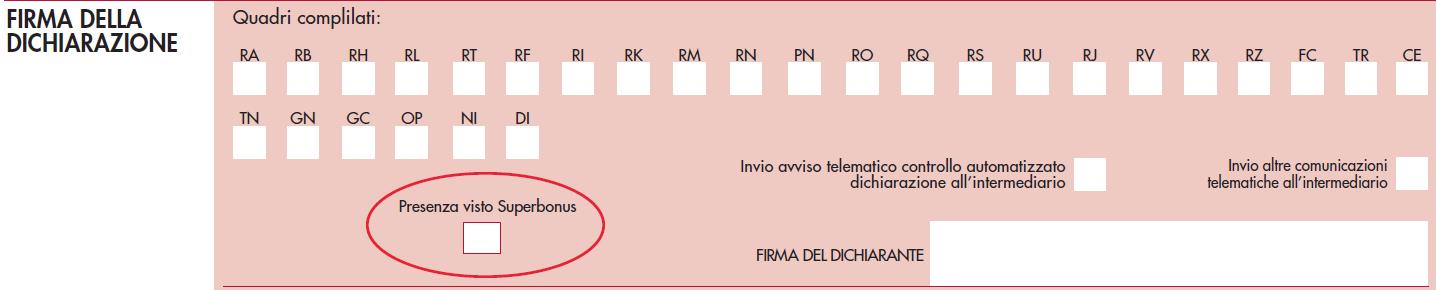
Visto di conformità Superbonus


Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata prevista la nuova casella “Presenza visto Superbonus”, da barrare in caso di apposizione del visto di conformità dei dati relativi alla documentazione attestante la sussistenza dei presupposti che danno diritto alla fruizione in dichiarazione della detrazione delle spese per interventi rientranti nel “Superbonus” (articolo 119, comma 11, del decreto-legge 19 maggio 2020, n. 34).


Esonero dall’apposizione del visto di conformità


Nel frontespizio, nella sezione “Firma della dichiarazione”, è stata eliminata la casella che doveva essere barrata dai contribuenti esonerati dall’apposizione del visto di conformità di cui all’art. 9-bis, comma 11, lettera a), del decreto-legge n. 50 del 2017.

Si ricorda che il citato, l’art. 9-bis, comma 11, del D.L. 50/2017 prevede, nei confronti dei soggetti che applicano gli ISA e conseguono il livello di affidabilità fiscale individuato con il provvedimento del direttore dell’Agenzia delle entrate di cui al comma 12 del medesimo articolo, una serie di benefici tra cui:

  • l’esonero dall’apposizione del visto di conformità per la compensazione di crediti per un importo non superiore a 50.000 euro annui relativamente all’imposta sul valore aggiunto e per un importo non superiore a 20.000 euro annui relativamente alle imposte dirette e all’imposta regionale sulle attività produttive (lett. a);
  • l’esonero dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi dell’imposta sul valore aggiunto per un importo non superiore a 50.000 euro annui (lett. b).


Quadro RF – Determinazione del reddito di impresa


Maggiorazione “Patent box”


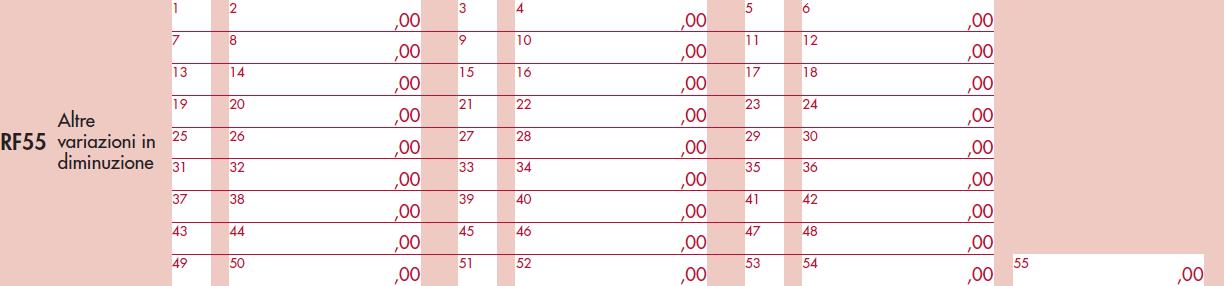
Nel quadro RF, tra le “Altre variazioni in diminuzione” (rigo RF55, codice 86) è stata prevista l’indicazione della maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa.

In particolare, va indicato con il codice 86, il maggior valore deducibile dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali disegni e modelli che siano dagli stessi soggetti utilizzati direttamente o indirettamente nello svolgimento della propria attività d’impresa; la maggiorazione è pari al 110 per cento. Qualora le spese siano sostenute in vista della creazione di una o più immobilizzazioni immateriali rientranti tra quelle precedenti, la maggiorazione del 110 per cento decorre dal periodo d’imposta in cui l’immobilizzazione immateriale ottiene un titolo di privativa industriale e non può essere applicata alle spese sostenute prima dell’ottavo periodo d’imposta antecedente a quello nel quale l’immobilizzazione imma­teriale ottiene un titolo di privativa industriale (art. 6 del decreto-legge 21 ottobre 2021, n. 146).


Di conseguenza, per usufruire della predetta disciplina è stato previsto nel quadro OP, sezione IV, l’esercizio dell’opzione.


Per il monitoraggio dei dati utili relativi ai beni oggetto del Patent box (articolo 6 del decreto-legge 21 ottobre 2021, n. 146, come modificato dall’art. 1, comma 10, lett. a), della legge 30 dicembre 2021, n. 234) nel quadro RS inseriti i righi da RS530 a RS532.


Quadro RQ – Altre imposte


Deduzione maggior valore attività immateriali


Nel quadro RQ è stata prevista una nuova sezione XXIV per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR (commi 8-ter e 8-quater dell’articolo 110 del decreto-legge 14 agosto 2020, n. 104, introdotti dall’articolo 1, comma 622, legge 30 dicembre 2021, n. 234).


Come spiegano le istruzioni per la compilazione della sezione, l’art. 110 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, ha previsto la possibilità di rivalutare i beni d’impresa e le partecipazioni, nonché di affrancare il saldo attivo della rivalutazione. Il maggior valore attribuito ai beni in sede di rivalutazione nella dichiarazione Redditi 2021 è riconosciuto ai fini dell’IRES e dell’IRAP a decorrere dall’esercizio successivo a quello con riferimento al quale la rivaluta­zione è stata eseguita qualora sia stata versata un’imposta sostitutiva dell’IRES e dell’IRAP e di eventuali addizionali nella misura del 3 per cento per i beni ammortizzabili e non ammortizzabili (comma 4 dell’art. 110 del decreto-legge n. 104 del 2020). A decorrere dal predetto esercizio, la deduzione del maggior valore imputato ai sensi dei commi 4, 8 e 8-bis del citato art. 110 alle attività immateriali le cui quote di ammortamento, ai sensi dell’art. 103 del TUIR, sono deducibili in misura non superiore ad un diciottesimo del costo o del valore, è effettuata, in ogni caso, in misura non superiore, per ciascun periodo d’imposta, a un cinquantesimo di detto importo (commi 8-ter e 8-quater dell’art. 110 del decreto-legge n. 104 del 2020, introdotti dall’art. 1, comma 622, legge 30 dicembre 2021, n. 234). In deroga alla predetta disposizione, è possibile effettuare la deduzione del maggior valore imputato in misura non superiore, per ciascun periodo d’imposta, a un diciottesimo di detto importo, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali nella misura corrispondente a quella stabilita dall’art. 176, comma 2-ter, del TUIR, al netto dell’imposta sostitutiva determinata ai sensi del comma 4 dell’art. 110 del decreto-legge n. 104 del 2020. I soggetti che hanno già provveduto al versamento delle imposte sostitutive ai sensi del comma 6 dell’articolo 110 del decreto-legge n. 104 del 2020 hanno facoltà di revocare, anche parzialmente, l’applicazione della disciplina fiscale del citato art. 110, secondo modalità e termini stabiliti con provvedimento del direttore dell’Agenzia delle entrate. La revoca costituisce titolo per il rimborso ovvero per l’utilizzo in compensazione, ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, dell’importo delle imposte sostitutive versate, secondo modalità e termini adottate con il predetto provvedimento del direttore dell’Agenzia delle entrate.


Quadro FC – Redditi dei soggetti controllati non residenti (CFC)


Soggetti controllati non residenti


Nel quadro FC sono state previste le nuove caselle “Monitoraggio” e “OICR” per tenere conto delle disposizioni contenute nel provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021.


Nelle istruzioni chiarito che il citato Provvedimento del Direttore dell’Agenzia delle entrate del 27 dicembre 2021 (punto 5.1, lettera j) ammette la possibilità di effettuare, in ciascun esercizio, i calcoli connessi alla tassazione effettiva estera e alla tassazione virtuale interna attribuendo rilevanza fiscale ai valori di bilancio della controllata estera secondo le disposizioni di cui all’art. 2, comma 2, del D.M. n. 429 del 2001. L’opzione di monitorare i valori fiscali di riferimento durante il periodo di possesso della partecipazione di controllo nella entità estera, con conseguente loro rilevanza anche in caso di tassazione per trasparenza, va effettuata barrando la casella denominata “Monitoraggio”, che costituisce manifestazione di volontà, non modificabile (tale scelta può riguardare anche periodi d’imposta precedenti a quello di prima applicazione del richiamato provvedimento del 27 dicembre 2021). In tal caso il contribuente compila la sezione II-C per indicare le perdite virtuali domestiche e il rigo FC37 (Reddito imponibile). Il “monitoraggio” può decorrere dall’acquisizione del controllo dell’entità estera, indipendentemente dalla circostanza che siano o meno integrate le altre condizioni per l’applicazione del regime CFC, oppure anche in periodi d’imposta successivi.

La casella denominata “OICR” deve, invece, essere barrata per gli organismi di investimento collettivo del risparmio non istituiti in Italia, fiscalmente non residenti, ai sensi dell’articolo 73, comma 3, del TUIR, che rientrano nell’ambito applicativo della disciplina CFC; in tal caso, i proventi conseguiti dall’OICR oggetto di imputazione ai fini della tassazione per trasparenza con aliquota del 26 per cento vanno riportati nel rigo FC37 e non vanno compilati i precedenti righi della sezione II-A del quadro FC.


Quadro RS – Prospetti vari


Superbonus e bonus facciate


Nel quadro RS sono stati aggiornati i prospetti relativi:

  • alle “Spese di riqualificazione energetica”;
  • alle “Spese per interventi su edifici ricadenti nelle zone sismiche e per interventi di recupero o restauro della facciata esterna degli edifici esistenti”;
  • alle “Detrazione per l’acquisto e la posa in opera di infrastrutture di ricarica dei veicoli alimentati ad energia elettrica”, con riferimento alle spese per le quali è possibile usufruire della detrazione nella misura del 110 per cento;
  • al calcolo della detrazione per le spese relative agli interventi finalizzati al recupero o restauro della facciata esterna degli edifici esistenti.


Eliminazione barriere architettoniche


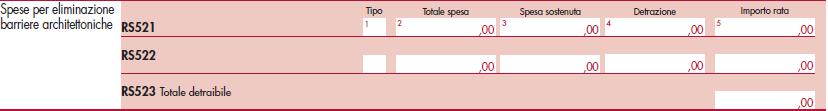
Nel quadro RS (righi da RS521 a RS523) è stato previsto il nuovo prospetto per il calcolo della detrazione per le “Spese per interventi finalizzati al superamento e all’eliminazione di barriere architettoniche” (articolo 119-ter del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 1, comma 42, della legge 30 dicembre 2021, n. 234)


Si ricorda che il comma 42, dell’art. 1, della legge n. 234 del 2021, ha introdotto l’art. 119-ter al decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, riconosce, ai fini della determinazione delle imposte sui redditi, una detrazione dall’imposta lorda, fino a concorrenza del suo am­montare, per le spese documentate sostenute dal 1° gennaio 2022 al 31 dicembre 2022 per la realizzazione di interventi direttamente finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti.

La detrazione, da ripartire tra gli aventi diritto in cinque quote annuali di pari importo, spetta nella misura del 75 per cento delle spese sostenute ed è calcolata su un ammontare complessivo non superiore a:

a) euro 50.000 per gli edifici unifamiliari o per le unità immobiliari situate all’interno di edifici plurifamiliari che siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno;

b) euro 40.000 moltiplicati per il numero delle unità immobiliari che compongono l’edificio per gli edifici composti da due a otto unità immobiliari;

c) euro 30.000 moltiplicati per il numero delle unità immobiliari che compongono l’edificio per gli edifici composti da più di otto unità immobiliari.

La detrazione spetta anche per gli interventi di automazione degli impianti degli edifici e delle singole unità immobiliari funzionali ad abbattere le barriere architettoniche nonché, in caso di sostituzione dell’impianto, per le spese relative allo smaltimento e alla bonifica dei materiali e dell’impianto sostituito.

Ai fini dell’accesso alla detrazione, gli interventi devono rispettare i requisiti previsti dal regolamento di cui al decreto del Ministro dei lavori pubblici 14 giugno 1989, n. 236.


Disciplina ACE


Nel quadro RS è stato integrato il prospetto per l’applicazione della disciplina ACE per consentire il calcolo della c.d. “ACE innovativa” determinata applicando l’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021, che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto (articolo 19, comma 3, del decreto-legge 25 maggio 2021, n. 73).


Come evidenziano le istruzioni, nel periodo d’imposta successivo a quello in corso al 31 dicembre 2020 (si veda l’art. 19 del decreto-legge 25 maggio 2021, n. 73, c.d. “ACE innovativa 2021”):

– per la variazione in aumento del capitale proprio rispetto a quello esistente alla chiusura del periodo d’imposta precedente, l’aliquota percentuale, per il calcolo del rendimento nozionale del nuovo capitale (lettera b) del citato comma 287 dell’art. 1 della legge n. 160 del 2019) è pari al 15 per cento;

– gli incrementi del capitale proprio rilevano a partire dal primo giorno del periodo d’imposta;

– la variazione in aumento del capitale proprio rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto risultante dal bilancio.

Inoltre, la deduzione del rendimento nozionale valutato mediante applicazione della predetta aliquota del 15 per cento corrispondente agli incrementi di capitale proprio può essere alternativamente fruita tramite riconoscimento di un credito d’imposta da calcolarsi applicando al rendimento nozionale l’aliquota dell’IRES (di cui al citato art. 77 del TUIR) in vigore nel periodo d’imposta in corso al 31 dicembre 2020.

Il credito d’imposta può essere utilizzato, previa comunicazione all’Agenzia delle entrate dal giorno successivo a quello dell’avvenuto versamento del conferimento in denaro o dal giorno successivo alla rinuncia o alla compensazione di crediti ovvero dal giorno successivo alla delibera dell’assemblea di destinare, in tutto o in parte, a riserva l’utile di esercizio. Le modalità, i termini di presentazione e il contenuto della comunicazione per la fruizione del credito d’imposta, nonché le modalità attuative per la cessione del credito sono definite nel Provvedimento del direttore dell’Agenzia delle entrate del 17 settembre 2021, n. 238235.

Il credito d’imposta non è produttivo di interessi. Può essere utilizzato, senza limiti di importo, in compensazione ai sensi dell’art. 17 del decreto legislativo 9 luglio 1997, n. 241, oppure può essere chiesto a rimborso. In alternativa, il credito d’imposta può essere ceduto, con facoltà di successiva cessione del credito ad altri soggetti, ed è usufruito dal cessionario con le stesse modalità previste per il soggetto cedente.

Il credito d’imposta non concorre alla formazione del reddito d’impresa né della base imponibile dell’IRAP e non rileva ai fini del rapporto di cui all’art. 109, comma 5, del TUIR.

Nel rigo RS112A vanno indicati i dati relativi agli importi per i quali si fruisce della disciplina c.d. “ACE innovativa 2021” di cui al citato art. 19 del decreto-legge n. 73 del 2021, per la variazione in aumento del capitale proprio fino a 5 milioni di euro mentre nel rigo RS113 vanno indicati i dati relativi alla disciplina della c.d. “ACE ordinaria” come prevista dall’art. 1 del decreto-legge n. 201 del 2011.


Prospetto aiuti di stato


Riguardo alla compilazione del Prospetto aiuti di stato va segnalato che nelle “Attenzioni” contenute nelle istruzioni chiarito che “non vanno indicati i dati relativi agli aiuti di Stato che rientrano nell’ambito della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del CO­VID-19” (c.d. Temporary Framework) e successive modifiche, i cui dati necessari per la registrazione nel RNA (ad esempio, forma giuridica, dimensione impresa, settore, ecc.) sono stati già comunicati all’Agenzia delle entrate mediante l’autodichiarazione di cui all’articolo 3 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021, pubblicato nella Gazzetta ufficiale del 20 gennaio 2022 (per maggiori dettagli si rinvia alle istruzioni per la compilazione della citata autodichiarazione)”.


Quadro RU – Crediti d’imposta


Nel quadro RU sono stati inseriti i crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.


Quadro RX – Risultato della dichiarazione


Nelle istruzioni per la compilazione del Quadro RX evidenziato il nuovo limite di compensazione orizzontale fissato a 2 milioni di euro nel 2021.


Ulteriore stretta anti-frodi bonus edilizi: le nuove FAQ dell’Agenzia delle Entrate

L’Agenzia delle entrate hanno aggiornato le FAQ (di seguito riportate) al fine di tener conto della ulteriore stretta anti-frode per il Superbonus e gli altri bonus cedibili, che limita la possibilità di cessione e circolazione dei crediti, introdotta dalla legge di bilancio 2022 e dal Decreto Sostegni-ter (art. 28 del decreto-legge 27 gennaio 2022, n. 4).


Le Faq dell’Agenzia delle entrate


Le Faq aggiornate al 3 febbraio 2022


Un contribuente che è titolare di un credito già oggetto di una delle opzioni di cui al comma 1 dell’articolo 121 del D.L. n. 34 del 2020, a seguito dell’entrata in vigore del D.L. Sostegni-ter, può effettuare un’ulteriore cessione?


Al fine di contrastare le frodi nel settore delle agevolazioni fiscali ed economiche – in linea con la ratio perseguita dal decreto-legge 11 novembre 2021, n. 157, le cui disposizioni sono state poi recepite dalla legge 30 dicembre 2021, n. 234 (legge di bilancio 2022) – l’articolo 28 del decreto-legge 27 gennaio 2022, n. 4 (decreto Sostegni-ter), ha modificato, al comma 1, gli articoli 121 e 122 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, eliminando la possibilità di effettuare le cessioni del credito successive alla prima, con riferimento, tra l’altro, al Superbonus e ai Bonus diversi dal Superbonus.

In sostanza, i beneficiari delle predette detrazioni possono cedere il relativo credito ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, ma questi ultimi non possono a loro volta cedere il credito acquistato; ciò vale anche per lo sconto in fattura praticato dai fornitori, i quali possono cedere il relativo credito ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, che, tuttavia, non possono procedere con ulteriori cessioni.

In altri termini, per effetto del citato articolo 28 del decreto Sostegni-ter, entrato in vigore il 27 gennaio 2022, è possibile effettuare una sola cessione, senza possibilità di ulteriori cessioni “a catena”.

Il comma 2 del citato articolo 28, tuttavia, ha previsto un regime transitorio, stabilendo che i crediti che – alla data del 7 febbraio 2022 – sono stati precedentemente oggetto di sconto in fattura o cessione del credito, possono essere oggetto esclusivamente di una ulteriore cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari.

I crediti che non possono essere ulteriormente ceduti sono utilizzabili dai cessionari in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241.

La predetta disciplina transitoria di cui al comma 2 opera in relazione ai crediti ceduti per i quali – precedentemente alla data del 7 febbraio 2022 – è stata validamente trasmessa la relativa comunicazione all’Agenzia delle entrate, a prescindere dal numero di cessioni avvenute prima di tale data. Tali crediti possono essere oggetto esclusivamente di una ulteriore cessione, che potrà essere effettuata dal 7 febbraio 2022.

In considerazione dei tempi tecnici necessari per l’adeguamento del software che consente la trasmissione telematica della comunicazione delle opzioni, con successivo provvedimento del Direttore dell’Agenzia delle entrate, che sarà emanato ai sensi dell’articolo 19-octies, comma 4, del decreto-legge 16 ottobre 2017, n. 148, convertito, con modificazioni dalla legge 4 dicembre 2017, n. 172, verrà prorogata la data a cui fare riferimento per individuare i crediti, precedentemente oggetto delle opzioni, che possono essere ceduti esclusivamente una ulteriore volta ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari.

In particolare, verrà prorogato dal 7 febbraio al 17 febbraio 2022 il termine di cui all’articolo 28, comma 2, del citato decreto-legge n. 4 del 2022, precedentemente al quale devono essere inviate le Comunicazioni per le opzioni relative agli interventi agevolabili per gli anni 2020, 2021 e 2022.

Pertanto, la disciplina transitoria recata dal comma 2 si applica ai crediti ceduti per i quali la relativa comunicazione all’Agenzia delle entrate sia validamente trasmessa prima del 17 febbraio 2022 (ossia entro il 16 febbraio 2022).


Un contribuente titolare di un credito, in data 28 gennaio 2022, ha comunicato all’Agenzia delle entrate l’opzione di cessione del credito di cui al comma 1 dell’articolo 121 del D.L. n. 34 del 2020. Può effettuare un’ulteriore cessione in data 3 febbraio?


La risposta è affermativa, poiché tale fattispecie rientra nella disciplina transitoria dettata dal comma 2 dell’art. 28 del D.L. n. 4 del 2022, a condizione, ovviamente, che la cessione del 3 febbraio sia validamente comunicata all’Agenzia delle entrate prima del 17 febbraio 2022 (come specificato nella FAQ precedente).

Per effetto della predetta disciplina transitoria il nuovo cessionario potrà, dal 17 febbraio 2022, effettuare “esclusivamente una ulteriore cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari”.


Un contribuente sostiene il 1° dicembre 2021 spese per interventi agevolabili in edilizia libera o di importo complessivo non superiore a 10.000 euro per i quali intende esercitare l’opzione per la cessione del credito. Qualora il 3 gennaio 2022 non abbia ancora trasmesso la relativa comunicazione di cessione all’Agenzia delle entrate è tenuto a richiedere il rilascio del visto di conformità e dell’asseverazione/attestazione della congruità delle spese?


L’articolo 1, comma 1, lett. b), del decreto-legge 11 novembre 2021, n. 157, ha introdotto l’obbligo del rilascio del visto di conformità e dell’attestazione della congruità delle spese in caso di esercizio dell’opzione per lo sconto in fattura o la cessione del credito anche per i Bonus diversi dal Superbonus. Con circolare del 29 novembre 2021, n. 16/E, è stato chiarito che tale obbligo “si applica, in via di principio, alle comunicazioni trasmesse in via telematica all’Agenzia delle entrate a decorrere dal 12 novembre 2021”.

L’articolo 1, comma 29, lett. b), della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022), ha inserito – a decorrere dal 1° gennaio 2022 – nell’articolo 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, il comma 1-ter, il quale, alla lettera b), stabilisce che l’obbligo del visto di conformità e dell’attestazione della congruità delle spese previsto per la cessione del credito o lo sconto in fattura non si applica per i Bonus diversi dal Superbonus «alle opere già classificate come attività di edilizia libera ai sensi dell’articolo 6 del testo unico delle disposizioni legislative e regolamentari in materia edilizia, di cui al decreto del Presidente della Repubblica 6 giugno 2001, n. 380, del decreto del Ministro delle infrastrutture e dei trasporti 2 marzo 2018, pubblicato nella Gazzetta Ufficiale n. 81 del 7 aprile 2018, o della normativa regionale, e agli interventi di importo complessivo non superiore a 10.000 euro, eseguiti sulle singole unità immobiliari o sulle parti comuni dell’edificio, fatta eccezione per gli interventi di cui all’articolo 1, comma 219, della legge 27 dicembre 2019, n. 160». L’articolo 1, comma 41, della legge di bilancio 2022, inoltre, ha abrogato il D.L. n. 157 del 2021, precisando che restano validi gli atti e i provvedimenti adottati e facendo salvi gli effetti prodottisi ed i rapporti giuridici sorti sulla base del medesimo decreto-legge.
Considerato che tale disposizione normativa entra in vigore il 1° gennaio 2022 si ritiene che la stessa trovi applicazione con riferimento alle comunicazioni di opzione per lo sconto in fattura o per la cessione del credito trasmesse all’Agenzia delle entrate a decorrere da tale data. Ne deriva che per la spesa sostenuta, anche mediante lo sconto in fattura, il 1° dicembre 2021 per i sopra citati interventi agevolabili in edilizia libera o di importo complessivo non superiore a 10.000 euro (come detto, fatta eccezione per gli interventi ammessi al Bonus facciate), non ricorre l’obbligo del visto di conformità e dell’attestazione della congruità delle spese se la comunicazione di cessione è trasmessa all’Agenzia delle entrate a decorrere dal 1° gennaio 2022.


Si chiede conferma che per il calcolo del 30% dei lavori complessivi, soglia che permette alla persona fisica di sostenere spese detraibili al 110% nelle unità unifamiliari ai sensi dell’articolo 119 D.L. n. 34/2020, tale percentuale vada “commisurata all’intervento complessivamente considerato” (risposta ad interpello n. 791/2021) comprendendo, quindi, non solo tutti gli interventi programmati al 110%, ma anche quelli a diverse percentuali di detrazione (es. spese di ristrutturazione detraibili al 50%). Vanno comprese anche le spese per interventi non agevolati?


La risposta ad interpello n. 791/2021 citata nel quesito si riferisce all’ applicazione del comma 8-bis dell’articolo 119 del decreto Rilancio, nella formulazione vigente al 31 dicembre 2021, riferito all’ampliamento temporale dell’agevolazione in taluni casi specifici. In particolare, la disposizione pro-tempre vigente stabiliva che le persone fisiche al di fuori dell’esercizio di attività d’impresa o di arti e professioni, potevano fruire del Superbonus con riferimento agli interventi su edifici composti da due a quattro unità immobiliari distintamente accatastate, posseduti da un unico proprietario o in comproprietà da più persone fisiche anche per le spese sostenute entro il 31 dicembre 2022. Ciò a condizione, tuttavia, che al 30 giugno di tale anno fossero stati effettuati almeno il 60 per cento dell’intervento complessivo. In tale contesto è stato, pertanto, precisato che, stante la formulazione della norma, la predetta percentuale andava commisurata all’intervento complessivamente considerato e non solo ai lavori ammessi al Superbonus. Tale criterio si ritiene valido anche con riferimento alle nuove disposizioni contenute nel citato comma 8-bis dell’articolo 119 del decreto Rilancio, come sostituito dalla legge di bilancio 2021.


Il limite di spesa per il super ecobonus del 110% applicabile agli interventi indicati nell’articolo 16-bis, comma 1, lettera e), del Tuir, cioè quelli «finalizzati alla eliminazione delle barriere architettoniche» è di 96.000 euro? In caso affermativo, si tratta di un nuovo plafond di spesa rispetto a quello per il bonus casa dell’articolo 16-bis del Tuir?


Ai sensi del comma 2 dell’articolo 119 del decreto Rilancio, tra gli interventi “trainati” dagli interventi di efficienza energetica di cui al comma 1 rientrano anche quelli finalizzati «alla eliminazione delle barriere architettoniche, aventi ad oggetto ascensori e montacarichi, alla realizzazione di ogni strumento che, attraverso la comunicazione, la robotica e ogni altro mezzo di tecnologia più avanzata, sia adatto a favorire la mobilità interna ed esterna all’abitazione per le persone portatrici di handicap in situazione di gravità, ai sensi dell’articolo 3, comma 3, della legge 5 febbraio 1992, n. 104», indicati nell’articolo 16-bis, comma 1, lettera e), del TUIR. Successivamente, il decreto-legge n. 77 del 2021 ha inserito una analoga disposizione anche nel comma 4 del medesimo articolo 119 stabilendo che i predetti interventi sono ammessi al Superbonus anche nell’ipotesi in cui siano effettuati congiuntamente agli interventi antisismici di cui al medesimo comma 4. La disposizione si applica alle spese sostenute a partire dal 1° giugno 2021, data di entrata in vigore del citato decreto legge n. 77 del 2021. Con riferimento al limite massimo di spesa ammesso al Superbonus, si ricorda che, ai sensi dell’articolo 16, comma 1, del citato decreto-legge n. 63 del 2013, per gli interventi di cui all’articolo 16-bis del TUIR è previsto che la detrazione si applichi nel limite di spesa di 96.000 euro riferito all’unità abitativa e alle sue pertinenze unitariamente considerate, anche se accatastate separatamente. Nel caso di interventi sulle parti comuni dell’edificio, le relative spese, essendo oggetto di un’autonoma previsione agevolativa, devono essere considerate, dal condomino o dall’unico proprietario dell’intero edificio (fino a 4), in modo autonomo ai fini dell’individuazione del limite di spesa ammesso alla detrazione. Pertanto, nel caso in cui vengano effettuati sia interventi sulle parti comuni dell’edificio che sulla singola unità immobiliare all’interno di tale edificio, il Superbonus spetta nei limiti di spesa sopra riportati, applicabili disgiuntamente per ciascun intervento. In sostanza, qualora sia installato nel condominio un ascensore e un condòmino effettui interventi di eliminazione delle barriere architettoniche nel suo appartamento, potrà fruire del Superbonus per l’intervento sulla propria abitazione nel limite di spesa di 96.000 euro e per l’intervento sulle parti comuni del condominio per la quota a lui imputata nell’ulteriore limite di 96.000 euro. Nel caso di titolarità di più appartamenti, il limite massimo di spesa relativo ai lavori sulle parti comuni va considerato autonomamente per ciascuna abitazione e, in caso di più contitolari dell’unità abitativa, deve essere suddiviso tra gli stessi. Nel predetto limite occorre tener conto anche delle eventuali ulteriori spese sostenute per interventi di recupero del patrimonio edilizio, ivi inclusi gli interventi antisismici, di cui all’articolo 16 del decreto-legge n. 63 del 2013, realizzati sul medesimo immobile anche in anni precedenti. In tal caso, si ha diritto all’agevolazione solo se la spesa per la quale si è già fruito della relativa detrazione nell’anno di sostenimento non ha superato il predetto limite complessivo. Tale vincolo non opera in caso di interventi autonomi, ossia non di mera prosecuzione, fermo restando che, per gli interventi autonomi effettuati nel medesimo anno sullo stesso immobile, deve essere comunque rispettato il limite annuale di spesa ammissibile. L’intervento per essere considerato autonomamente detraibile, rispetto a quelli eseguiti in anni precedenti sulla medesima unità immobiliare, deve essere anche autonomamente certificato dalla documentazione richiesta dalla normativa edilizia vigente (cfr., da ultimo, circolare n. 7/E del 2021). In applicazione dei criteri sopra illustrati, qualora l’intervento di abbattimento delle barriere architettoniche sia “trainato”:

 – da un intervento “trainante” finalizzato all’efficientamento energetico, sono ammesse al Superbonus le spese nel limite di 96.000 euro come sopra precisato. Il predetto limite di spesa si somma a quello previsto per ciascuno degli interventi “trainanti” di cui al comma 1 dell’articolo 119;

 – da un intervento “trainante” antisismico, il limite di 96.000 euro va complessivamente considerato tenendo conto anche delle spese sostenute per tale intervento antisismico.

Anche per tali interventi, in alternativa alla fruizione diretta del Superbonus, può essere esercitata l’opzione di cui all’articolo 121 del decreto Rilancio per un contributo sotto forma di sconto sul corrispettivo dovuto, anticipato dai fornitori (cosiddetto sconto in fattura), o per la cessione del credito corrispondente alla predetta detrazione.


Se un contribuente detrae il super bonus del 110% nel 730 precompilato e modifica i dati in esso contenuti relativi al super bonus o ad altri quadri, può inviare direttamente il 730 o deve avvalersi di un Caf o a un professionista abilitato, ai fini dell’apposizione del consueto visto di conformità, assorbente di quello specifico per i documenti del super bonus?


L’obbligo del visto di conformità per fruire della detrazione d’imposta relativa alle spese per interventi rientranti nel Superbonus è escluso nell’ipotesi in cui la dichiarazione sia presentata direttamente dal contribuente, attraverso l’utilizzo della dichiarazione precompilata predisposta dall’Agenzia delle entrate (modello 730 o modello Redditi), ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale (modello 730). Pertanto, nel caso in cui il contribuente modifichi i dati relativi alle spese ammesse al Superbonus proposti nella dichiarazione dei redditi precompilata e presenti direttamente la dichiarazione non dovrà richiedere il visto di conformità.


Considerando che il visto di conformità sull’intero modello Redditi assorbe quello specifico per il super bonus del 110% è detraibile al 110% anche il relativo onorario professionale, indipendentemente dall’importo del credito generato dal super bonus rispetto agli altri?


L’articolo 1, comma 28, lett. h), della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022), ha modificato il comma 11 dell’articolo 119 del decreto-legge 19 maggio 2020, n. 34 (convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77), introducendo l’obbligo del visto di conformità anche al caso in cui il contribuente, con riferimento alle spese per interventi rientranti nel Superbonus, fruisca di tale detrazione nella dichiarazione dei redditi, salva l’ipotesi in cui la dichiarazione sia presentata «direttamente dal contribuente all’Agenzia delle entrate, ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale».

Resta fermo che il contribuente è tenuto a richiedere il visto di conformità sull’intera dichiarazione nei casi normativamente previsti: si pensi, ad esempio, all’ipotesi in cui la dichiarazione modello 730 sia presentata a un Centro di assistenza fiscale (CAF) o a un professionista abilitato oppure all’ipotesi prevista dall’articolo 1, comma 574, della legge 27 dicembre 2013, n. 147, secondo cui i contribuenti che, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, utilizzino in compensazione i crediti relativi alle imposte sui redditi e alle relative addizionali, alle ritenute alla fonte, alle imposte sostitutive delle imposte sul reddito e all’imposta regionale sulle attività produttive, per importi superiori a 5.000 euro annui, hanno l’obbligo di richiedere l’apposizione del visto di conformità relativamente alle singole dichiarazioni dalle quali emerge il credito.
In tali casi, infatti, il visto sull’intera dichiarazione assorbe il sopra descritto obbligo previsto dall’articolo 1, comma 28, lett. h), della legge di bilancio 2022. Considerato che, ai sensi dell’articolo 119, comma 15, del D.L. n. 34 del 2020 «Rientrano tra le spese detraibili per gli interventi di cui al presente articolo quelle sostenute per il rilascio […] del visto di conformità di cui al comma 11», si ritiene che siano detraibili le spese sostenute per l’apposizione di tale visto anche nel caso in cui il contribuente fruisca del Superbonus direttamente nella propria dichiarazione dei redditi. Pertanto, qualora l’apposizione del visto di conformità sia assorbita da quella relativa al visto sull’intera dichiarazione, ai fini della fruizione della detrazione, è necessario che le spese concernenti l’apposizione del visto relativo al Superbonus siano separatamente evidenziate nel documento giustificativo, poiché solo queste ultime spese sono detraibili.


La norma della legge di bilancio che prevede la possibilità di effettuare l’asseverazione sulla congruità dei costi anche sulla base del prezzario DEI, ai fini di tutti i bonus edilizi, ha carattere interpretativo?


L’articolo 1, comma 29, lett. b), della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022), ha riprodotto le modifiche all’articolo 121 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, disposte del decreto-legge 11 novembre 2021, n. 157, abrogato dall’articolo 1, comma 41, della citata legge di bilancio 2022, introducendo il comma 1-ter), che:

  • alla lettera a) prevede l’obbligo del visto di conformità anche in caso di opzione per la cessione del credito o sconto in fattura relativa alle detrazioni fiscali per interventi, diversi dal Superbonus 110%, di recupero del patrimonio edilizio e di efficienza energetica, di adozione di misure antisismiche (cd. sismabonus), di recupero o restauro della facciata degli edifici esistenti (cd. bonus facciate), di installazione di impianti fotovoltaici e di colonnine per la ricarica dei veicoli elettrici (di cui al comma 2 dell’articolo 121);
  • alla lett. b) prevede che i tecnici abilitati devono asseverare la congruità dei prezzi, secondo le disposizioni del comma 13-bis dell’articolo 119 del D.L. n. 34 del 2020.

Tale comma 13-bis, come modificato dall’articolo 1 della legge di bilancio 2022, comma 28, lett. i), che ha riprodotto la modifica introdotta dall’abrogato D.L. n. 157 del 2021, prevede che per l’asseverazione della congruità dei prezzi, richiesta per fruire del Superbonus, occorre fare riferimento – oltre ai prezzari individuati dal decreto del Ministro dello sviluppo economico del 6 agosto del 2020 (di cui al comma 13 lett. a) – anche ai valori massimi stabiliti, per talune categorie di beni, con decreto del Ministro della transizione ecologica, da adottare entro il 9 febbraio 2022. La lettera l) del medesimo comma 28 ha, inoltre, integrato il citato comma 13-bis stabilendo che i prezzari individuati con il decreto MISE del 6 agosto del 2020, per gli interventi di efficientamento energetico (anche ammessi al Superbonus), «devono intendersi applicabili» anche:

  • per gli interventi antisismici e di riduzione del rischio sismico di cui ai commi da 1-bis a 1-septies dell’articolo 16 del D.L. n. 63 del 2013 (cd. Sismabonus e Super sismabonus);
  • per gli interventi, ivi inclusi quelli di sola pulitura o tinteggiatura esterna, finalizzati al recupero o restauro della facciata esterna degli edifici esistenti ubicati in zona A o B di cui ai commi 219-223 della legge di bilancio 2020 (cd. bonus facciate);
  • per gli interventi di recupero del patrimonio edilizio e di riqualificazione energetica degli edifici di cui all’articolo 16-bis, comma 1, del TUIR.

Considerata la formulazione del periodo introdotto dalla lettera l) del comma 28, si ritiene che la disposizione abbia valenza interpretativa (quindi retroattiva), in quanto chiarisce che ai fini dell’attestazione della congruità delle spese, per tutti gli interventi ammessi alle agevolazioni, in attesa della emanazione dei decreti attuativi previsti dal comma 13-bis dell’articolo 119, è possibile utilizzare non solo i prezzari predisposti dalle regioni e dalle province autonome, i listini ufficiali o delle locali camere di commercio, industria, artigianato e agricoltura ovvero, in difetto, i prezzi correnti di mercato in base al luogo di effettuazione degli interventi, ma anche i prezzari individuati nel citato decreto MISE del 6 agosto 2020.


Faq aggiornate il 22 novembre 2021


Con riferimento a lavori per il recupero del patrimonio edilizio di cui all’art. 16-bis, comma 1, lettere a) e b), del TUIR, un contribuente, a seguito della ricezione della fattura da parte di un fornitore, in data 11 novembre 2021 ha effettuato il pagamento dell’importo ivi previsto rimasto a suo carico, ma alla data del 12 novembre 2021 (data di entrata in vigore del decreto-legge 11 novembre 2021, n. 157) non ha ancora trasmesso all’Agenzia delle entrate la comunicazione dell’opzione per lo sconto in fattura. A tale fattispecie si applica il regime previgente all’entrata in vigore del decreto-legge n. 157 del 2021, che non richiede, ai fini della predetta opzione, né il visto di conformità né l’asseverazione, oppure il nuovo regime previsto dal citato decreto legge che, invece, richiede i predetti adempimenti a carico del contribuente?


L’articolo 121, comma 1-ter, del decreto-legge 19 maggio 2020, n. 34 (introdotto dal decreto-legge 11 novembre 2021, n. 157) – che prevede, anche per i bonus diversi dal Superbonus, l’obbligo del visto di conformità e dell’asseverazione ai fini dell’opzione per lo sconto in fattura o la cessione del credito – si applica, in via di principio, alle comunicazioni trasmesse in via telematica all’Agenzia delle entrate a decorrere dal 12 novembre 2021 (data di entrata in vigore del decreto-legge n. 157 del 2021). Tuttavia, si ritiene meritevole di tutela l’affidamento dei contribuenti in buona fede che abbiano ricevuto le fatture da parte di un fornitore, assolto i relativi pagamenti a loro carico ed esercitato l’opzione per la cessione, attraverso la stipula di accordi tra cedente e cessionario, o per lo sconto in fattura, mediante la relativa annotazione, anteriormente alla data di entrata in vigore del decreto legge n. 157 del 2021, anche se non abbiano ancora provveduto all’invio della comunicazione telematica all’Agenzia delle entrate; si ritiene, pertanto, che in tali ipotesi non sussista il predetto obbligo di apposizione del visto di conformità alla comunicazione dell’opzione all’Agenzia delle entrate e dell’asseverazione. Al riguardo, si precisa che, per consentire la trasmissione di tali comunicazioni, le relative procedure telematiche dell’Agenzia delle entrate saranno aggiornate entro il prossimo 26 novembre. Va da sé che le comunicazioni delle opzioni inviate entro l’11 novembre 2021, relative alle detrazioni diverse dal Superbonus, per le quali l’Agenzia delle entrate ha rilasciato regolare ricevuta di accoglimento, non sono soggette alla nuova disciplina di cui al comma 1-ter dell’articolo 121 del decreto-legge n. 34/2020 e, dunque, non sono richiesti l’apposizione del visto di conformità e l’asseverazione della congruità delle spese. I relativi crediti possono essere accettati, ed eventualmente ulteriormente ceduti, senza richiedere il visto di conformità e l’asseverazione della congruità delle spese, anche dopo l’11 novembre 2021, fatta salva la procedura di controllo preventivo e sospensione di cui all’articolo 122-bis del decreto-legge n. 34/2020, introdotto dal decreto-legge n. 157 del 2021.


Nelle more dell’adozione del decreto del Ministero della transizione ecologica di cui al comma 13-bis dell’articolo 119 del decreto-legge n. 34 del 2020, relativo all’individuazione dei valori massimi per talune categorie di beni ai fini dell’asseverazione della congruità delle spese, è possibile fare riferimento ai prezzari individuati dal decreto del Ministero dello sviluppo economico del 6 agosto 2020?


Sì, il decreto ministeriale del 6 agosto 2020 («Requisiti tecnici per l’accesso alle detrazioni fiscali per la riqualificazione energetica degli edifici – cd. Ecobonus»), con i relativi allegati, è ancora vigente ed è corretto fare riferimento ad esso, in attesa dell’adozione del suddetto decreto del Ministero della transizione ecologica. Si evidenzia, inoltre, che ai sensi dell’articolo 119, comma 13-bis, del decreto legge n. 34 del 2020, «Nelle more dell’adozione dei predetti decreti, la congruità delle spese è determinata facendo riferimento ai prezzi riportati nei prezzari predisposti dalle regioni e dalle province autonome, ai listini ufficiali o ai listini delle locali camere di commercio, industria, artigianato e agricoltura ovvero, in difetto, ai prezzi correnti di mercato in base al luogo di effettuazione degli interventi».


L’asseverazione prevista per gli interventi oggetto dei Bonus diversi dal Superbonus, di cui al comma 2 dell’articolo 121 del decreto-legge n. 34 del 2020, deve attestare i requisiti tecnici dell’intervento e l’effettiva realizzazione, come previsto per il Superbonus, o riguarda solo la congruità delle spese?


L’articolo 121, comma 1-ter, lettera b), del decreto-legge n. 34 del 2020 prevede espressamente che i tecnici abilitati «asseverano la congruità delle spese sostenute» e, quindi, si ritiene che ad essa debba riferirsi la nuova attestazione richiesta. Resta, ovviamente, fermo il rispetto dei requisiti e degli adempimenti specificamente previsti per la fruizione delle agevolazioni fiscali diverse dal Superbonus di cui al comma 2 del citato articolo 121 del decreto Rilancio. Ad esempio, per gli interventi finalizzati al risparmio energetico che danno diritto alla detrazione di cui all’articolo 14 del decreto-legge n. 63 del 2013 è necessario porre in essere gli adempimenti previsti dal decreto ministeriale 6 agosto 2020 (requisiti) nel caso di interventi effettuati a partire dal 6 ottobre 2020, ovvero, dal decreto interministeriale 19 febbraio 2007 per quelli iniziati in data antecedente.


Un contribuente nell’anno 2021 ha sostenuto spese per interventi rientranti nel cosiddetto Superbonus, per le quali intende fruire della corrispondente detrazione nella dichiarazione dei redditi relativa al periodo d’imposta 2021. In considerazione dell’obbligatorietà del visto di conformità, introdotta dal decreto-legge 157 del 2021, anche nel caso in cui il Superbonus sia fruito sotto forma di detrazione, il visto va richiesto in relazione all’intera dichiarazione in cui la detrazione è indicata o può riferirsi solo ai dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione in argomento?


Il comma 11 dell’articolo 119 del decreto legge n. 34 del 2020, come modificato dal decreto legge n. 157 del 2021, ha introdotto l’obbligo del visto di conformità anche nel caso in cui, con riferimento alle spese per interventi rientranti nel cosiddetto Superbonus, il contribuente fruisca della relativa detrazione in dichiarazione dei redditi, salvo il caso in cui la dichiarazione sia presentata direttamente dal contribuente ovvero tramite il sostituto d’imposta che presta l’assistenza fiscale. Fatti salvi questi casi, si ritiene che il visto di conformità vada richiesto solo per i dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione. Il contribuente è tenuto a conservare la documentazione attestante il rilascio del visto di conformità, unitamente ai documenti giustificativi delle spese e alle attestazioni che danno diritto alla detrazione. Resta fermo che il contribuente è tenuto a richiedere il visto di conformità sull’intera dichiarazione nei casi normativamente previsti (ad esempio, cfr. articolo 1, comma 574, della legge n. 147 del 2013, secondo cui i contribuenti che, ai sensi dell’articolo 17 del D.Lgs. n. 241 del 1997, utilizzano in compensazione i crediti relativi alle imposte sui redditi e alle relative addizionali, alle ritenute alla fonte, alle imposte sostitutive delle imposte sul reddito e all’imposta regionale sulle attività produttive, per importi superiori a 5.000 euro annui, hanno l’obbligo di richiedere l’apposizione del visto di conformità, relativamente alle singole dichiarazioni dalle quali emerge il credito). Va da sé che il visto sull’intera dichiarazione, in tal caso, è assorbente del sopra descritto obbligo di cui al comma 11 dell’articolo 119.


I tecnici abilitati alla verifica della congruità delle spese per gli interventi ammessi al Superbonus possono asseverare anche la congruità prevista dal decreto-legge n. 157 del 2021?


Si ritiene che i tecnici abilitati al rilascio delle asseverazioni previste dall’articolo 119, comma 13, del decreto-legge n. 34 del 2020 per gli interventi ammessi al Superbonus possano rilasciare, per la medesima tipologia di intervento, anche l’asseverazione della congruità delle spese sostenute prevista dall’articolo 1 del decreto-legge n. 157 del 2021. Ad esempio, per gli interventi che consentono l’accesso al Sismabonus (non rientranti nel Superbonus 110%), può rilasciare l’asseverazione della congruità delle spese il soggetto abilitato a rilasciarla per gli interventi di riduzione del rischio sismico che danno diritto al Superbonus.

Bonus prima casa under 36 per tutto il 2022. Ancora tre mesi di IVA “leggera” per il gas metano. In una circolare le novità della legge di Bilancio in tema di imposte indirette

Più tempo per usufruire del bonus prima casa per gli under 36, meno Iva sulle somministrazioni di gas metano per tutto il primo trimestre dell’anno, IVA ridotta sui prodotti di igiene intima femminile, stop ai versamenti degli enti sportivi fino al 30 aprile. Sono alcuni dei chiarimenti contenuti in una circolare, firmata oggi dal Direttore dell’Agenzia, che illustra le novità in materia di IVA, imposte di registro, ipotecarie, catastali e di bollo, contenute nella legge di Bilancio 2022 (articolo 1 legge n. 234/2021).

Prima casa, “sconti” prolungati per gli under 36

L’ultima legge di Bilancio ha prorogato di sei mesi, fino al 31 dicembre 2022, la scadenza (in precedenza prevista per gli atti stipulati fino al 30 giugno 2022) dell’agevolazione introdotta con il decreto Sostegni-bis a favore dei giovani di età inferiore a 36 anni e con ISEE non superiore a 40.000 euro che acquistano il primo immobile. La norma di favore permette di fruire dell’esenzione, al momento del rogito, dal pagamento delle imposte di registro, ipotecaria e catastale ovvero, in caso di atto soggetto ad IVA, riconosce un credito d’imposta di ammontare pari all’IVA corrisposta al venditore.

IVA soft per le forniture di gas metano

Viene prorogata la riduzione dell’aliquota IVA al 5%, già prevista dal “Decreto Energia” (D.L. n. 130/2021) per l’ultimo trimestre 2021, per le forniture di gas metano destinato alla combustione per usi civili e industriali con riferimento ai consumi stimati o effettivi dei mesi di gennaio, febbraio e marzo 2022.

Dallo sport ai beni strumentali, gli altri chiarimenti

Tra le altre novità la sospensione, fino al 30 aprile 2022, di alcuni versamenti fiscali da parte degli enti sportivi, l’applicazione dell’imposta di registro in misura fissa ai trasferimenti di beni immobili strumentali nell’ambito di cessioni di aziende con il mantenimento degli assetti occupazionali, l’applicazione dell’IVA con aliquota ridotta sui prodotti di igiene intima femminile e la proroga a tutto il 2022 dell’esenzione dall’imposta di bollo per i certificati rilasciati in modalità telematica.

(Così, comunicato stampa dell’Agenzia delle entrate del 4 febbraio 2022)


Link al testo della circolare dell’Agenzia delle Entrate n. 3 del 4 febbraio 2022, con oggetto: LEGGE DI BILANCIO 2022 – Principali novità in materia di IVA, imposte di registro, ipotecaria e catastale e imposta di bollo contenute nella legge 30 dicembre 2021, n. 234, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2022 e bilancio pluriennale per il triennio 2022-2024»


Nuova stretta anti-frodi bonus edilizi. Approvato nuovo modello per comunicare l’opzione per la cessione o lo sconto in fattura

L’articolo 119 del decreto-legge 19 maggio 2020, n. 34 convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, e da ultimo modificato dalla legge 30 dicembre 2021, n. 234 (legge di bilancio 2022), in presenza di determinate condizioni, ha incrementato l’aliquota della detrazione spettante per le spese sostenute nei periodi d’imposta indicati nel medesimo articolo 119 per la realizzazione di specifici interventi di riqualificazione energetica, riduzione del rischio sismico, installazione di impianti fotovoltaici e di infrastrutture per la ricarica dei veicoli elettrici (c.d. Superbonus).

Inoltre, l’articolo 121 del citato decreto-legge n. 34 del 2020, con le modificazioni introdotte dalla legge 30 dicembre 2021, n. 234, ha previsto che per i suddetti interventi che danno diritto al Superbonus, nonché per alcuni di quelli tradizionali elencati al comma 2 del medesimo articolo 121, il soggetto beneficiario possa optare, in luogo dell’utilizzo diretto della detrazione, per un contributo anticipato sotto forma di sconto dai fornitori che hanno realizzato gli interventi o, in alternativa, per la cessione del credito corrispondente alla detrazione spettante.

Il comma 12 del citato articolo 119 e il comma 7 del citato articolo 121 prevedono che con provvedimento del direttore dell’Agenzia delle entrate siano definite le modalità attuative delle disposizioni in commento, comprese quelle relative all’esercizio delle opzioni, da effettuarsi esclusivamente in via telematica.

Ciò premesso, con provvedimento del Direttore dell’Agenzia delle entrate del 3 febbraio 2022, prot. n. 35873/2022 in sostituzione il provvedimento dell’8 agosto 2020, come modificato dal provvedimento del 12 novembre 2021, sono state ridefinite le modalità e i termini per l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi edilizi, alla luce delle novità introdotte dall’articolo 1, commi 28 e 29, della legge del 30 dicembre 2021, n. 234 (legge di bilancio 2022) e dall’articolo 28 decreto-legge 27 gennaio 2022, n. 4.

Con il nuovo provvedimento approvato il nuovo modello per la comunicazione dell’opzione all’Agenzia delle entrate, nonché le relative istruzioni e specifiche tecniche, che tengono conto delle novità introdotte in relazione agli interventi per i quali sono esercitabili le opzioni e all’obbligo di apporre il visto di conformità alla comunicazione. Inoltre, il nuovo modello e le specifiche tecniche sono stati adeguati per gestire tutte le fattispecie di cessione delle rate residue di detrazione non fruite, in relazione agli interventi sulle parti comuni degli edifici. Come preannunciato con il comunicato stampa del 28 gennaio 2022, gli aggiornamenti saranno progressivamente resi disponibili a decorrere dalle comunicazioni delle opzioni inviate dal 4 e dal 24 febbraio 2022.

Infine, considerato che la dichiarazione dei redditi precompilata sarà resa disponibile a partire dal 30 aprile 2022, per consentire ai contribuenti e agli intermediari di disporre di un più ampio lasso di tempo per trasmettere le comunicazioni delle opzioni di cui trattasi, con il provvedimento in esame viene previsto che per le spese sostenute nel 2021, nonché per le rate residue non fruite delle detrazioni riferite alle spese sostenute nel 2020, la comunicazione dovrà essere trasmessa entro il 7 aprile 2022, anziché entro il 16 marzo.


Requisiti per l’esercizio dell’opzione


Ai fini della citata opzione per la cessione o per lo sconto in alternativa alle detrazioni spettanti, il beneficiario della detrazione deve richiedere:

  1. per gli interventi di cui ai commi 1, 2 e 3 dell’articolo 119 del Decreto, che i tecnici abilitati asseverino il rispetto dei requisiti previsti dai decreti di cui al comma 3-ter dell’articolo 14 del decreto-legge n. 63 del 2013 e la corrispondente congruità delle spese sostenute in relazione agli interventi agevolati. Una copia dell’asseverazione è trasmessa, esclusivamente per via telematica, all’Agenzia nazionale per le nuove tecnologie, l’energia e lo sviluppo economico sostenibile (ENEA), secondo le modalità stabilite con il decreto del Ministro dello sviluppo economico del 3 agosto 2020;
  2. per gli interventi di cui al comma 4 del medesimo articolo 119 del Decreto, che l’efficacia degli stessi al fine della riduzione del rischio sismico sia asseverata dai professionisti incaricati della progettazione strutturale, della direzione dei lavori delle strutture e del collaudo statico, secondo le rispettive competenze professionali, iscritti agli ordini o ai collegi professionali di appartenenza, in base alle disposizioni del decreto del Ministro delle infrastrutture e dei trasporti n. 58 del 28 febbraio 2017 e successive modificazioni. I professionisti incaricati attestano altresì la corrispondente congruità delle spese sostenute in relazione agli interventi agevolati. L’asseverazione è depositata presso lo sportello unico competente di cui all’articolo 5 del decreto del Presidente della Repubblica 3 giugno 2001, n. 380;
  3. per gli interventi diversi da quelli di cui al citato articolo 119 del Decreto, che i tecnici abilitati attestino la congruità delle spese sostenute secondo le disposizioni del medesimo articolo 119, comma 13-bis;
  4. il visto di conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta. Il visto di conformità è rilasciato ai sensi dell’articolo 35 del decreto legislativo 9 luglio 1997, n. 241, dai soggetti indicati alle lettere a) e b) del comma 3 dell’articolo 3 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322, e dai responsabili dell’assistenza fiscale dei centri costituiti dai soggetti di cui all’articolo 32 del citato decreto legislativo n. 241 del 1997. Inoltre, il soggetto che rilascia il visto di conformità verifica che i professionisti incaricati abbiano rilasciato le asseverazioni e attestazioni, di cui alle lettere precedenti lettere a) e b) e che gli stessi abbiano stipulato una polizza di assicurazione della responsabilità civile, come previsto dall’articolo 119, comma 14, del Decreto, nonché la presenza dell’attestazione di cui alla lettera c).

Con riferimento alle Comunicazioni dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica trasmesse all’Agenzia delle entrate a decorrere dal 1° gennaio 2022, il visto di conformità di cui alla lettera d) e l’attestazione di cui alla lettera c) non sono richiesti per le opere già classificate come attività di edilizia libera ai sensi dell’articolo 6 del testo unico delle disposizioni legislative e regolamentari in materia edilizia, di cui al decreto del Presidente della Repubblica 6 giugno 2001, n. 380, del decreto del Ministro delle infrastrutture e dei trasporti 2 marzo 2018, pubblicato nella Gazzetta Ufficiale n. 81 del 7 aprile 2018, o della normativa regionale, e per gli interventi di importo complessivo non superiore a 10.000 euro, eseguiti sulle singole unità immobiliari o sulle parti comuni dell’edificio, fatta eccezione per gli interventi di cui all’articolo 119 del Decreto e all’articolo 1, comma 219, della legge 27 dicembre 2019, n. 160.


Il comunicato stampa dell’ Agenzia delle entrate del 3 febbraio 2022


Pronto il nuovo modello per comunicare le opzioni di cessione o sconto in fattura dei bonus edilizi. Da domani gli invii per la comunicazione aggiornata. Dieci giorni in più per comunicare le opzioni del periodo “transitorio”

È disponibile il nuovo modello, con le relative istruzioni e specifiche tecniche, che i contribuenti potranno utilizzare da domani per comunicare le opzioni di cessione o sconto in fattura relative ai bonus edilizi alla luce delle modifiche introdotte dalla legge di Bilancio 2022 (legge n. 234/2021) e del decreto Sostegni Ter (D.L. n. 4/2022).A partire dal 4 febbraio 2022, una volta esaurite le operazioni di aggiornamento del software, il nuovo modello potrà essere utilizzato per gli interventi di importo complessivo non superiore a 10mila euro e per i lavori in edilizia libera, senza necessità del visto di conformità. Inoltre, con una Faq pubblicata oggi, l’Agenzia rende noto che ci sono 10 giorni in più per trasmettere la comunicazione di cessione per i crediti interessati dalla disciplina transitoria prevista dal decreto Sostegni-ter. Non più entro il 6 febbraio, dunque, ma fino al 16 dello stesso mese. Considerati i tempi tecnici necessari per adeguare il software che consente la trasmissione telematica, infatti, il termine entro il quale i contribuenti potranno inviare la comunicazione dell’opzione viene prorogato al 16 febbraio (ossia prima del 17 febbraio) anziché il 6 febbraio (ossia precedentemente al 7 febbraio 2022) come previsto dal decreto Sostegni ter. La proroga, anticipata nella Faq di oggi, sarà oggetto di un successivo Provvedimento del Direttore dell’Agenzia.


Il nuovo modello


Il modello aggiornato, insieme alle istruzioni e alle specifiche tecniche, è stato approvato con un provvedimento firmato oggi dal Direttore dell’Agenzia delle Entrate, che sostituisce il provvedimento dell’8 agosto 2020. In particolare, il modello tiene conto delle novità introdotte per gli interventi oggetto di opzione e sull’obbligo di apporre il visto di conformità alla comunicazione. Inoltre, il modello di comunicazione e le specifiche tecniche sono stati adeguati per gestire tutte le fattispecie di cessione delle rate residue di detrazione non fruite, in relazione agli interventi sulle parti comuni degli edifici. Come preannunciato con il comunicato stampa del 28 gennaio 2022, gli aggiornamenti saranno progressivamente resi disponibili a decorrere dalle comunicazioni delle opzioni inviate dal 4 e dal 24 febbraio 2022 per gli interventi finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti. Infine, considerato che la dichiarazione dei redditi precompilata sarà resa disponibile a partire dal 30 aprile 2022, per consentire ai contribuenti e agli intermediari di disporre di un più ampio lasso di tempo per trasmettere le comunicazioni delle opzioni, con il provvedimento viene previsto che per le spese sostenute nel 2021, e per le rate residue non fruite delle detrazioni riferite alle spese sostenute nel 2020, la comunicazione dovrà essere trasmessa entro il 7 aprile 2022, anziché entro il 16 marzo.


10 giorni in più per la comunicazione di cessione dei crediti del “periodo transitorio” 


L’articolo 28 del decreto Sostegni-ter (decreto-legge 27 gennaio 2022, n. 4) ha eliminato la possibilità di effettuare le cessioni del credito successive alla prima per il Superbonus e gli altri bonus cedibili. In pratica dal 27 gennaio 2022, è possibile effettuare una sola cessione, senza possibilità di ulteriori cessioni “a catena”.

È previsto, tuttavia, un periodo transitorio, per il quale i crediti che – alla data del 7 febbraio 2022 – sono stati già oggetto di sconto in fattura o cessione del credito, possono essere oggetto di una ulteriore e sola cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari. Tutto ciò a patto che, prima del 7 febbraio 2022, sia stata trasmessa la comunicazione all’Agenzia delle entrate, a prescindere dal numero di cessioni avvenute prima di questa data. Ora, in considerazione dei tempi tecnici necessari per l’adeguamento del software che consente la trasmissione telematica della comunicazione delle opzioni, un provvedimento del Direttore dell’Agenzia delle entrate, di prossima emanazione, prorogherà dal 7 febbraio al 17 febbraio 2022 il termine prima del quale devono essere inviate le Comunicazioni per le opzioni relative agli interventi agevolabili per gli anni 2020, 2021 e 2022.

Pertanto, la disciplina transitoria si applica ai crediti ceduti per i quali la relativa comunicazione all’Agenzia delle entrate sia validamente trasmessa prima del 17 febbraio 2022 (ossia entro il 16 febbraio 2022).


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 3 febbraio 2022, prot. n. 35873/2022, recante: «Disposizioni di attuazione degli articoli 119 e 121 del decreto-legge 19 maggio 2020, n. 34, per l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riqualificazione energetica, riduzione del rischio sismico, installazione di impianti solari fotovoltaici e infrastrutture per la ricarica di veicoli elettrici», pubblicato il 03.02.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Legge di Bilancio 2022 e Decreto Sostegni-ter. L’Inps spiega la riforma degli ammortizzatori sociali

Con la Circolare n. 18 del 1° febbraio 2022, l’INPS illustra le novità introdotte dalla Legge di Bilancio 2022 (L. 30 dicembre 2021, n. 234) in materia di ammortizzatori sociali in costanza di rapporto di lavoro contenuto nel D.Lgs. 14 settembre 2015, n. 148, nonché le disposizioni in materia di trattamenti di integrazione salariale introdotti dal Decreto Sostegni-ter (D.L. 27 gennaio 2022, n. 4, art. 7) in favore dei datori di lavoro operanti in specifici settori di attività.

In apertura, il provvedimento chiarisce che le modifiche apportate producono effetti sulle richieste di trattamenti per i quali l’inizio della riduzione/sospensione dell’attività lavorativa si colloca a partire dal 1° gennaio 2022. Pertanto, la nuova norma non trova applicazione con riferimento alle richieste aventi ad oggetto periodi plurimensili, a cavallo degli anni 2021-2022, in cui la riduzione/sospensione dell’attività lavorativa sia iniziata nel corso dell’anno 2021, ancorché successivamente proseguita nel 2022.

Di seguito, le principali novità illustrate dall’Istituto.


Lavoratori destinatari delle integrazioni salariali e anzianità di effettivo lavoro


Ampliando la platea dei destinatari delle integrazioni salariali, la Legge di Bilancio 2022 estende la CIGO, la CIGS, i Fondi di solidarietà bilaterali e il FIS anche ai lavoratori a domicilio e agli apprendisti. Inoltre, viene ridotta da 90 a 30 giorni l’anzianità minima di effettivo lavoro che i lavoratori devono possedere per poter beneficiare dell’integrazione.


Importo dei trattamenti di integrazione salariale


Per i trattamenti relativi a periodi di sospensione o riduzione dell’attività lavorativa decorrenti dal 1° gennaio 2022, si introduce un unico massimale (per l’anno 2021, pari a Euro 1.199,72), annualmente rivalutato secondo gli indici ISTAT, che prescinde dalla retribuzione mensile di riferimento dei lavoratori.


Modalità di erogazione e termine per il rimborso delle prestazioni


La Legge di Bilancio 2022 prevede il rispetto di termini decadenziali relativi alla trasmissione dei dati necessari per il pagamento dei trattamenti con pagamento diretto; decorsi inutilmente tali termini, il pagamento della prestazione e gli oneri connessi rimangono a carico del datore di lavoro inadempiente.


Computo dei dipendenti


Ai fini della determinazione della dimensione aziendale, devono essere compresi nel calcolo tutti i lavoratori, inclusi i dirigenti, i lavoratori a domicilio e gli apprendisti (di tutte le tipologie) che prestano la propria attività con vincolo di subordinazione sia all’interno sia all’esterno dell’azienda.


Compatibilità con lo svolgimento di attività lavorativa


A seguito delle modifiche apportate, il lavoratore beneficiario che – durante il periodo di sospensione o riduzione dell’orario di lavoro – svolga attività di lavoro subordinato di durata superiore a 6 mesi, o di lavoro autonomo, non ha diritto al trattamento di integrazione salariale per le giornate di lavoro svolte. Invece, qualora il lavoratore esegua attività di lavoro subordinato a tempo determinato di durata pari o inferiore a 6 mesi, il trattamento di integrazione salariale resta sospeso per la durata del rapporto di lavoro.


Cassa integrazione ordinaria (CIGO)


Quanto alla Cassa Integrazione Guadagni Ordinaria, l’Istituto precisa che la disciplina non subisce sostanziali modifiche, chiarendo che continuano ad essere applicate le previsioni di cui all’art. 10 del D.Lgs. n. 148/2015.

Il Decreto Sostegni-ter (art. 23) introduce, invece, delle novità in merito agli aspetti di tipo regolamentare, nonché la possibilità di organizzare diversamente le competenze territoriali di autorizzazione della Cassa Integrazione Ordinaria in capo all’INPS.

La Riforma riduce l’ammontare del contributo addizionale. In particolare, a decorrere dal 1° gennaio 2025, per i datori di lavoro che non abbiano fruito di trattamenti di integrazione salariale per almeno 24 mesi successivi al termine dell’ultimo periodo di fruizione del trattamento, la misura del contributo addizionale viene determinata secondo aliquote differenziate in base ai periodi di trattamento concesso.


Cassa integrazione straordinaria (CIGS)


L’INPS evidenzia che la CIGS è uno degli istituti maggiormente interessati dal riordino della normativa in materia di ammortizzatori sociali in costanza di rapporto di lavoro.

In relazione al campo di applicazione, la Riforma prevede che, per i trattamenti di integrazione salariale relativi a periodi decorrenti dal 1° gennaio 2022, la disciplina in materia di CIGS e i relativi obblighi contributivi trovano applicazione con riferimento:

a) ai datori di lavoro che, nel semestre precedente, abbiano occupato mediamente più di 15 dipendenti e che operano in settori non coperti dai Fondi di solidarietà bilaterali di cui agli articoli 26, 27 e 40 del D.Lgs. n. 148/2015;

b) alle imprese del trasporto aereo e di gestione aeroportuale e alle società da queste derivate, alle imprese del sistema aeroportuale, nonché ai partiti e ai movimenti politici e alle loro rispettive articolazioni e sezioni territoriali, a condizione che risultino iscritti nel registro di cui all’art. 4, comma 2, del D.L. 28 dicembre 2013, n. 149, convertito con modificazioni in L. 21 febbraio 2014, n. 13.

Inoltre, si allarga significativamente la platea dei datori di lavoro rientranti nel campo di applicazione del trattamento straordinario di integrazione salariale in quanto vengono attratti dalla relativa disciplina, in relazione alle dimensioni occupazionali medie semestrali, oltre ai datori di lavoro del settore industriale, anche quelli operanti in tutti gli altri settori in cui non sono stati costituiti Fondi di solidarietà bilaterali ai sensi degli articoli 26, 27 e 40 del D.Lgs. n. 148/2015.

Riguardo alle causali di intervento, la Legge di Bilancio 2022 amplia la causale di “riorganizzazione aziendale”, ricomprendendovi anche i casi in cui le aziende vi ricorrano “per realizzare processi di transizione” che saranno individuati e regolati con Decreto del Ministro del Lavoro e delle Politiche Sociali, sentito il Ministero dello Sviluppo economico.

Vengono, altresì, apportate modifiche alle disposizioni relative al programma di riorganizzazione aziendale, stabilendo che il recupero occupazionale possa essere realizzato anche mediante la riqualificazione professionale dei lavoratori e il potenziamento delle loro competenze.

In merito al contratto di solidarietà, la norma riformata innalza le percentuali di riduzione previste per ricorrere all’istituto contrattuale.

Infine, anche per la CIGS, il Decreto Sostegni-ter (art. 23) interviene su aspetti di tipo regolamentare.


Ulteriori disposizioni in materia di intervento straordinario di integrazione salariale


Al fine di fronteggiare particolari situazioni di criticità sul fronte occupazionale, la Legge di Bilancio 2022 prevede due particolari forme di intervento di integrazione salariale straordinaria (art. 1, commi 200 e 216), di seguito riportati.

  • L’accordo di transizione occupazionale: per sostenere le transizioni occupazionali all’esito dell’intervento straordinario di integrazione salariale per le causali di riorganizzazione e crisi aziendale, ai datori di lavoro che occupano più di 15 dipendenti può essere concesso, in deroga ai limiti massimi di durata come stabiliti dagli artt. 4 e 22 del D.Lgs. n. 148/2015, un ulteriore intervento di integrazione salariale straordinaria finalizzato al recupero occupazionale dei lavoratori a rischio esubero, per un periodo massimo di 12 mesi complessivi non ulteriormente prorogabili;
  • l’intervento straordinario di integrazione salariale per processi di riorganizzazione e situazioni di particolare difficoltà economica: si prevede la possibilità di concedere un ulteriore trattamento straordinario di integrazione salariale, per fronteggiare, nel biennio 2022-2023, processi di riorganizzazione e situazioni di particolare difficoltà economica, rivolto ai datori di lavoro rientranti nel campo di applicazione della cassa integrazione straordinaria che – avendo raggiunto i limiti massimi di durata complessiva dei trattamenti nel quinquennio mobile – non possono accedere ai trattamenti di integrazione salariale straordinaria.


Fondi di solidarietà bilaterali


Con decorrenza dal 1° gennaio 2022, la Riforma prevede la costituzione di Fondi di solidarietà bilaterali per i datori di lavoro che non rientrano nell’ambito di applicazione della CIGO (art. 10 del D.Lgs. n. 148/2015). Inoltre, i nuovi Fondi di solidarietà dovranno obbligatoriamente garantire le tutele per tutti i datori di lavoro del settore che occupano almeno 1 dipendente. La novella interessa, inoltre, anche le disposizioni concernenti l’importo dell’assegno di integrazione salariale e la durata del trattamento.

Per i Fondi già costituiti al 31 dicembre 2021, è previsto un periodo transitorio per adeguarsi alle nuove disposizioni, entro il 31 dicembre 2022. In caso contrario, i datori di lavoro del relativo settore confluiscono, a decorrere dal 1° gennaio 2023, nel Fondo di integrazione salariale (FIS), al quale vengono trasferiti i contributi già versati o comunque dovuti dai medesimi datori di lavoro. Inoltre, i Fondi di solidarietà bilaterali di cui all’art. 26 del D.Lgs. n. 148/2015, costituiti nel periodo compreso fra il 1° gennaio 2020 e il 31 dicembre 2021, potranno adeguarsi alle nuove disposizioni entro il 30 giugno 2023.


Fondo di integrazione salariale (FIS)


È estesa la platea dei soggetti tutelati poichè, dal 1° gennaio 2022, sono soggetti alla disciplina del Fondo di integrazione salariale i datori di lavoro che occupano almeno 1 dipendente, non rientranti nell’ambito di applicazione della CIGO (art. 10) e non destinatari delle tutele garantite dai Fondi di solidarietà bilaterali (articoli 26, 27 e 40 del D.Lgs. n. 148/2015).

L’Istituto illustra, altresì, le specifiche disposizioni introdotte con riguardo alle imprese del trasporto aereo, di gestione aeroportuale, alle imprese del sistema aeroportuale, ai partiti e movimenti politici.

Peraltro, la Riforma interviene anche sulla tipologia e sulla durata della prestazione assicurata dal FIS, per i cui dettagli si rimanda al provvedimento.


Cassa integrazione salariale operai agricoli (CISOA)


La legge di Bilancio 2022 (art. 1, comma 217) interviene anche su alcuni aspetti della Cassa integrazione salariale operai agricoli (CISOA). In particolare, a decorrere dal 1° gennaio 2022, il trattamento di CISOA è esteso anche: ai lavoratori dipendenti imbarcati su navi adibite alla pesca marittima, nonché in acque interne e lagunari, inclusi i soci lavoratori di cooperative della piccola pesca (L. 13 marzo 1958, n. 250); agli armatori e proprietari armatori, imbarcati sulla nave dagli stessi gestita.


Disposizioni in materia di trattamenti di integrazione salariale ai sensi del Decreto Sostegni-ter


Il Decreto Sostegni-ter (art. 7, D.L. 27 gennaio 2022, n. 4) consente ai datori di lavoro operanti nei settori specificatamente individuati – che sospendono o riducono l’attività lavorativa nel periodo dal 1° gennaio 2022 al 31 marzo 2022, ai sensi della disciplina ordinaria prevista dal D.Lgs. n. 148/2015, come modificata dalla Legge di Bilancio 2022 – di richiedere l’accesso ai trattamenti di integrazione salariale senza obbligo di versamento del contributo addizionale.


Fonte: Ministero del lavoro e delle Politiche Sociali – sito www.lavoro.gov.it


Link al testo della circolare Inps n. 18 del 1° febbraio 2022, con oggetto: LAVORO – Riordino della normativa ordinaria in materia di ammortizzatori sociali – Linee di indirizzo e prime indicazioni in materia di ammortizzatori sociali in costanza di rapporto di lavoro – Legge 30 dicembre 2021, n. 234 – Decreto-legge 27 gennaio 2022, n. 4. Disposizioni in materia di trattamenti di integrazione salariale in favore di datori di lavoro operanti in determinati settori di attività


Decreto Sostegni-ter. Le misure a sostegno delle imprese e dell’economia in relazione all’emergenza da COVID-19

È stato pubblicato in Gazzetta Ufficiale n. 21 del 27 gennaio 2022, il Decreto Legge 27 gennaio 2022, n. 4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» (cosiddetto “Decreto Sostegni Ter“).

Il decreto interviene a sostegno delle imprese e dell’economia in relazione all’emergenza da COVID-19.

Si riportano, di seguito, le principali misure:

  • rifinanziamento del Fondo per il sostegno delle attività economiche chiuse, con 20 milioni di euro per l’anno 2022, destinato alle attività che, alla data di entrata in vigore del Decreto, risultano chiuse in conseguenza delle misure di prevenzione adottate con l’art. 6, comma 2, del D.L. n. 221/2021 (art. 1);
  • istituzione nello stato di previsione del Ministero dello Sviluppo Economico del Fondo per il rilancio delle attività economiche di commercio al dettaglio, con una dotazione di 200 milioni di euro per il 2022, finalizzato alla concessione di aiuti in forma di contributo a fondo perduto in favore delle imprese in possesso dei requisiti prescritti dalla norma, che svolgono in via prevalente attività di commercio al dettaglio, identificate con i codici ATECO elencati dal Decreto (art. 2);
  • incremento di 20 milioni di euro per il 2022 del Fondo per il sostegno delle attività economiche particolarmente colpite dall’emergenza epidemiologica(di cui all’art. 26 del D.L. n. 41/2021, convertito in Legge n. 69/2021) da destinare ad interventi in favore di parchi tematici, acquari, parchi geologici e giardini zoologici (art. 3);
  • incremento di 100 milioni di euro per l’anno 2022 del Fondo Unico Nazionale Turismo di cui all’art. 1, comma 366, della Legge di Bilancio 2022 (art. 4, comma 1);
  • esonero contributivo per le assunzioni nel settore turistico e degli stabilimenti termali (di cui all’art. 7 del D.L. n. 104/2020, convertito in Legge n. 126/2020), con riferimento alle assunzioni dal 1° gennaio 2022 al 31 marzo 2022, riconosciuto limitatamente al periodo dei contratti stipulati e comunque sino a un massimo di 3 mesi, per le assunzioni a tempo determinato o con contratto di lavoro stagionale. In caso di conversione in rapporto di lavoro subordinato a tempo indeterminato, l’esonero è previsto per un periodo massimo di 6 mesi dalla conversione (art. 4, comma 2);
  • estensione ai mesi di gennaio, febbraio e marzo 2022 del credito di imposta previsto dall’art. 28 del D.L. n. 34/2020 in favore delle imprese del settore turistico in relazione ai canoni di locazione versati (art. 5);
  • esonero dal pagamento della contribuzione addizionale in materia di trattamenti di integrazione salariale (di cui agli artt. 5 e 29, comma 8, del D.Lgs. 14 settembre 2015, n. 148) in favore dei datori di lavoro dei settori individuati con i codici ATECO nell’Allegato I al Decreto, che – dal 1° gennaio 2022 e fino al 31 marzo 2022 – sospendono o riducono l’attività lavorativa ai sensi del D.Lgs. 14 settembre 2015, n. 148 (art. 7);
  • proroga del trattamento di integrazione salariale in favore di imprese di rilevante interesse strategico nazionalecon un numero di dipendenti non inferiore a 1.000, per una durata massima di ulteriori 26 settimane, fruibili fino al 31 marzo 2022 (art. 22).

Il Decreto dispone, inoltre, importanti misure a sostegno del settore della cultura (art. 8), in materia di sport (art. 9), con riferimento al Piano di transizione 4.0 (art. 10), più alcune modifiche all’articolato del D.Lgs. 14 settembre 2015, n. 148 (art. 23).

Fonte: Ministero del lavoro e delle Politiche Sociali – sito www.lavoro.gov.it


Per saperne di più:


La ratio delle misure urgenti del Decreto Sostegni-ter

Link al testo della relazione illustrativa del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


La relazione tecnica delle misure urgenti del Decreto Sostegni-tre

Link al testo della relazione tecnica del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


Il testo delle nuove misure urgenti del Decreto Sostegni-ter

Link al testo del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505)


Bonus acqua potabile. Comunicazioni delle spese sostenute nel 2021 fino al 28 febbraio 2022

Operativo il “Bonus acqua potabile”, il credito d’imposta del 50% riconosciuto per l’acquisto di sistemi che migliorano la qualità dell’acqua da bere, introdotto dalla Legge di Bilancio 2021 (Legge n. 178/2020). In particolare, da oggi fino al 28 febbraio è possibile comunicare le spese sostenute lo scorso anno, inviando il modello tramite il servizio web disponibile nell’area riservata o i canali telematici dell’Agenzia delle Entrate. Una volta ricevuto l’ok, il credito d’imposta riconosciuto sarà utilizzabile in compensazione tramite F24, oppure, per le persone fisiche non esercenti attività d’impresa o lavoro autonomo, anche nella dichiarazione dei redditi riferita all’anno della spesa e agli anni successivi fino al completo utilizzo del bonus. Per le spese sostenute quest’anno, invece, le comunicazioni andranno inviate nel 2023.


Che cos’è il “Bonus acqua potabile”


La Legge di Bilancio 2021 ha previsto un credito d’imposta del 50% per le spese sostenute tra il 1° gennaio 2021 e il 31 dicembre 2022 sull’acquisto e l’installazione di sistemi di filtraggio, mineralizzazione, raffreddamento e/o addizione di anidride carbonica alimentare finalizzati al miglioramento qualitativo delle acque per il consumo umano erogate da acquedotti.

La legge di Bilancio 2022 ha inoltre prorogato l’agevolazione anche per le spese che verranno sostenute nel 2023. L’obiettivo del bonus è razionalizzare l’uso dell’acqua e ridurre il consumo di bottiglie di plastica. Possono accedere al bonus le persone fisiche, i soggetti esercenti attività d’impresa, arti e professioni e gli enti non commerciali, compresi gli enti del Terzo settore e gli enti religiosi civilmente riconosciuti.


Come ottenere l’agevolazione


L’importo delle spese sostenute deve essere documentato da una fattura elettronica o un documento commerciale in cui sia riportato il codice fiscale del soggetto che richiede il credito. Per i privati e in generale i soggetti diversi da quelli esercenti attività d’impresa in regime di contabilità ordinaria, il pagamento va effettuato con versamento bancario o postale o con altri sistemi di pagamento diversi dai contanti. In ogni caso, per le spese sostenute prima del 16 giugno 2021 (data di pubblicazione del Provvedimento del direttore dell’Agenzia delle entrate che ha dettato criteri e modalità per accedere al bonus) sono fatti salvi i pagamenti in qualunque modo avvenuti ed è possibile integrare la fattura o il documento commerciale attestante la spesa annotando sui documenti il codice fiscale del soggetto richiedente il credito. L’ammontare delle spese agevolabili va comunicato all’Agenzia delle Entrate tra il 1° febbraio e il 28 febbraio dell’anno successivo al quello di sostenimento del costo inviando l’apposito modello tramite il servizio web disponibile nell’area riservata o i canali telematici dell’Agenzia delle Entrate. Entro 10 giorni dall’invio, nell’area riservata viene rilasciata la ricevuta di presa in carico o di scarto della comunicazione. Dopodiché, il bonus potrà essere utilizzato in compensazione tramite F24, oppure, per le persone fisiche non esercenti attività d’impresa o lavoro autonomo, anche nella dichiarazione dei redditi riferita all’anno della spesa e in quelle degli anni successivi fino al suo completo utilizzo.


A quanto ammonta il credito


Il credito d’imposta è pari al 50% della spesa sostenuta, fino a un massimo di 1.000 euro di spesa per ciascun immobile per le persone fisiche e di 5.000 euro per ogni immobile adibito all’attività commerciale o istituzionale, per gli esercenti attività d’impresa, arti e professioni e gli enti non commerciali. Tuttavia, considerato che per il 2021 il tetto per la spesa complessiva è di 5 milioni di euro, l’Agenzia calcolerà la percentuale rapportando questo importo all’ammontare complessivo del credito d’imposta risultante da tutte le comunicazioni validamente presentate. (Così, Comunicato stampa Agenzia delle entrate del 1° febbraio 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 16 giugno 2021, prot. n. 153000/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per l’acquisto e l’installazione di sistemi di filtraggio, mineralizzazione, raffreddamento e addizione di anidride carbonica alimentare E290, per il miglioramento qualitativo delle acque destinate al consumo umano erogate da acquedotti, di cui all’articolo 1, commi 1087 e 1089, della legge 30 dicembre 2020, n. 178», e relativi aggiornamenti

(Link al sito: https://www.agenziaentrate.gov.it/)


Approvati i modelli 2022 “Redditi”, Irap e Consolidato

On-line i modelli Redditi 2022 per le persone fisiche, gli Enti non commerciali, le Società di persone, le Società di capitali, Irap e Consolidato nazionale mondiale con le relative istruzioni, da utilizzare nella prossima stagione dichiarativa, per il periodo d’imposta 2021.


Dichiarazioni Redditi 2022. Online i modelli definitivi con le istruzioni. Spazio al Superbonus, all’ACE innovativa e al bonus musica


Pronti i nuovi modelli dichiarativi 2022 con le relative istruzioni che le persone fisiche, le società e gli enti non commerciali utilizzeranno nella prossima stagione dichiarativa, per il periodo d’imposta 2021. Da oggi sono disponibili, infatti, sul sito delle Entrate, nella sezione dedicata ai modelli, sia la nuova versione Redditi 2022 per le persone fisiche, sia quelle aggiornate per gli Enti non commerciali, le Società di persone, le Società di capitali, Irap e Consolidato nazionale mondiale. I nuovi modelli sono stati approvati con i provvedimenti firmati oggi dal direttore dell’Agenzia delle Entrate. Tra le novità di quest’anno, nel modello Redditi persone fisiche oltre al Superbonus al 110% sono presenti anche il bonus musica e il credito d’imposta per l’acquisto con Iva della prima casa per gli under 36, mentre nei modelli per Società di persone, Società di capitali ed Enti non commerciali entra la possibilità di dedurre più velocemente il maggior valore imputato ad attività “immateriali” nonché la nuova disciplina dell’ACE innovativa.

Dal Superbonus al bonus musica, le novità del Modello REDDITI PF

Il nuovo modello, da presentare in via telematica entro il 30 novembre, tiene conto delle nuove disposizioni introdotte per l’anno d’imposta 2021. In particolare, si va dagli adeguamenti del trattamento integrativo e dell’ulteriore detrazione a favore dei lavoratori dipendenti al Superbonus, dal nuovo “bonus musica” per le spese relative a scuole di musica, conservatori e cori al credito d’imposta per l’installazione di sistemi di filtraggio e miglioramento qualitativo dell’acqua. Spazio anche per il credito d’imposta per l’acquisto con IVA della prima casa, dedicato agli under 36 e agli aumenti per le detrazioni riguardanti spese veterinarie e bonus mobili sostenute nel 2021. Inoltre, tra i crediti d’imposta, inseriti nel quadro CR, spazio alle nuove codifiche per fruire dei bonus per le spese di sanificazione delle strutture extra-alberghiere e di acquisto di dispositivi di protezione e di quelli per i depuratori d’acqua e per la riduzione del consumo di contenitori in plastica. E ancora, nei quadri d’impresa è integrato il prospetto per l’applicazione della disciplina ACE, per consentire il calcolo della c.d. “ACE innovativa”, e sono recepite le novità in tema di “Patent box” con la maggiorazione del 110% dei costi di ricerca e sviluppo sostenuti in relazione a software, brevetti industriali, disegni e modelli che siano utilizzati nella propria attività.

Dall’ACE innovativa al nuovo Patent box, le novità dei Modelli REDDITI per società ed enti non commerciali

Anche i modelli REDDITI degli enti e delle società tengono conto delle novità per l’anno d’imposta 2021. In particolare, la nuova disciplina del “Patent box” con la possibilità di utilizzare, nella determinazione del reddito d’impresa e del valore della produzione ai fini IRAP, la maggiorazione del 110 per cento dei costi di ricerca e sviluppo sostenuti in relazione a software protetto da copyright, brevetti industriali, disegni e modelli utilizzati nello svolgimento della propria attività d’impresa. Per usufruirne è stata prevista, inoltre, nel quadro OP la revisione del prospetto per l’esercizio dell’opzione nonché nel quadro RS, una sezione per l’indicazione dei dati relativi all’opzione e il monitoraggio dei dati utili relativi ai beni oggetto della “Patent box”. Una nuova sezione XXIV del quadro RQ è stata predisposta per i soggetti che intendono dedurre più velocemente il maggior valore imputato ad attività immateriali, mediante il versamento di un’imposta sostitutiva delle imposte sui redditi e dell’IRAP e di eventuali addizionali. È stato, infine, integrato il prospetto (nel quadro RS) per l’applicazione della disciplina c.d. ACE per consentire il calcolo della nuova agevolazione “ACE innovativa” che permette di determinare l’agevolazione applicando un’aliquota del 15 per cento alla variazione in aumento del capitale proprio nel 2021 (che rileva per un ammontare massimo di 5 milioni di euro indipendentemente dall’importo del patrimonio netto) e per gestirne la fruizione alternativa sotto forma di credito d’imposta. Nel quadro RU sono stati inseriti i crediti d’imposta istituiti nel 2021, tra i quali il credito per le spese di sanificazione 2021, il bonus teatro e spettacoli, il credito R&S farmaci e vaccini e quello per la ricerca biomedica, il credito per la formazione professionale di alto livello, il bonus per la riqualificazione delle strutture ricettive e il bonus per la digitalizzazione delle agenzie di viaggio e dei tour operator.

(Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2022)


Link ai Modelli dichiarativi 2022, Redditi (PF, SP, SC e ENC), CNM e IRAP

(Link al sito internet: https://www.agenziaentrate.gov.it/)


Redditi 2022–PF


Approvazione del modello di dichiarazione “REDDITI 2022-PF”, con le relative istruzioni, da presentare da parte delle persone fisiche nell’anno 2022, per il periodo d’imposta 2021, ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–SP


Approvazione del modello di dichiarazione “Redditi 2022–SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–SC


Approvazione del modello di dichiarazione “Redditi 2022–SC”, con le relative istruzioni, che le società ed enti commerciali residenti nel territorio dello Stato e i soggetti non residenti equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Redditi 2022–ENC


Approvazione del modello di dichiarazione “Redditi 2022–ENC”, con le relative istruzioni, che gli enti non commerciali residenti nel territorio dello Stato e i soggetti non residenti ed equiparati devono presentare nell’anno 2022 ai fini delle imposte sui redditi – Provvedimento del 31/01/2022


Irap 2022


Approvazione del modello di dichiarazione “Irap 2022” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive (Irap) per l’anno 2021 – Provvedimento del 31/01/2022


Consolidato nazionale e mondiale 2022


Approvazione del modello “Consolidato nazionale e mondiale 2022”, con le relative istruzioni, da presentare nell’anno 2022 ai fini della dichiarazione dei soggetti ammessi alla tassazione di gruppo di imprese controllate residenti nonché dei soggetti ammessi alla determinazione dell’unica base imponibile per il gruppo di imprese non residenti – Provvedimento del 31/01/2022


Approvate le specifiche tecniche per la trasmissione telematica dei dati contenuti nella dichiarazione annuale IVA 2022 relativa all’anno 2021

Nel rispetto di quanto stabilito dal provvedimento del 14 gennaio 2022 con cui sono stati approvati il modello di dichiarazione annuale IVA 2022 e il modello di dichiarazione annuale IVA BASE 2022, concernenti l’anno 2021, con successivo provvedimento del 31 gennaio 2022 approvate le specifiche tecniche da adottare per la trasmissione per via telematica all’Agenzia delle entrate dei dati contenuti nella dichiarazione IVA relativa all’anno 2021 da parte dei contribuenti tenuti a tale adempimento dichiarativo, che provvedono direttamente all’invio, nonché da parte degli altri utenti del servizio telematico che intervengono quali intermediari abilitati alla trasmissione.


SOMMARIO – Finanza & Fisco n. 1 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Vizi della sentenza di merito. Recenti principi espressi nel sindacato di legittimità
di Alvise Bullo e Elena De Campo


Le società benefit: profili civilistici/fiscali e credito di imposta previsto dal decreto “Rilancio”
di Marco Orlandi


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Sentenza – Contenuto – Motivazione – Vizi di motivazione


La motivazione apparente nella recente giurisprudenza del giudice di legittimità

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 27178 del 6 ottobre 2021: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Provvedimenti del giudice civile – Sentenza – Contenuto – Motivazione – Vizi di motivazione – Motivazione apparente – Configurabilità – Fattispecie – Omissione degli elementi su cui si fonda il convincimento del giudice – Omessa disamina logica e giuridica degli elementi circostanziali posti dall’Ufficio a fondamento della pretesa – Rimessione all’interprete per l’integrazione della sentenza – Art. 360, n. 4 c.p.c. • IMPUGNAZIONI CIVILI – Provvedimenti del giudice civile – Sentenza – Contenuto – Motivazione – Omessa – Giudizio di appello – Condivisione della decisione di primo grado – Omessa indicazione delle ragioni della conferma – Conseguenze – Vizio di omessa o apparente motivazione – Nullità della sentenza • IMPUGNAZIONI CIVILI – Provvedimenti del giudice civile – Sentenza – Contenuto – Motivazione – Ricorso per cassazione – Motivi del ricorso – Vizi di motivazione – Motivazione apparente – Configurabilità – Fattispecie – Mera adesione acritica all’atto di accertamento impugnato, senza indicazione, né della tesi in esso sostenuta, né delle ragioni di condivisione – Nullità – Art. 360, primo comma, n. 4, c.p.c. – Art. 132, secondo comma, n. 4, c.p.c.»


Accertamenti sintetici-induttivi. Nulla la sentenza con motivazione completamente avulsa dai documenti prodotti da parte del contribuente

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 37662 del 1° dicembre 2021: «CONTENZIOSO TRIBUTARIO – ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento sintetico (redditometro) – Processo tributario conseguente ad accertamenti sintetici (cd. redditometro) – Principio di tutela della parità delle parti – Configurabilità – Inversione dell’onere della prova a carico del contribuente – Conseguenze – Accertamento giudiziale – Necessità – Contenuto – Fondamento – Fattispecie – Art. 38, del D.P.R. 29/09/1973, n. 600»


Prassi


Agenzia delle Entrate


Regime OSS (One Stop Shop) – Determinazione del plafond e l’accesso alla possibilità di ottenere i c.d. rimborsi trimestrali


Soggetti in regime speciale OSS UE: obblighi ordinari per plafond esportatori e rimborsi trimestrali

Risposta ad interpello – Agenzia delle Entrate – n. 802 del 9 dicembre 2021: «IVA (Imposta sul valore aggiunto) – E-commerce transfrontaliero business to consumer (BtoC) – Pacchetto e-commerce – Applicazione del regime OSS (One Stop Shop), con decorrenza dal 1° luglio 2021 – Operazioni attive effettuate a norma dell’art. 41, comma 1, lett. b) del D.L. n. 331/1993, poste in essere dai soggetti che aderiscono al regime di cui all’articolo 74-sexies del D.P.R. n. 633/1972 – Calcoli previsti dagli articoli 8, comma 2 e 38-bis, comma 2, del D.P.R. n. 633/1972 rispettivamente per la determinazione del plafond e per l’accesso alla possibilità di ottenere i c.d. rimborsi trimestrali – Incidenza delle operazioni sulla determinazione dei requisiti per richiedere il rimborso/compensazione IVA trimestrale e per l’acquisizione dello status di esportatore abituale – Rimando alla disciplina del regime speciale per i servizi resi da soggetti non UE di cui all’articolo 74-quinquies, del D.P.R. n. 633/1972 – Effetti – Applicazione delle disposizioni sugli adempimenti di cui all’articolo 74-quinquies, comma 2, circoscritta all’adozione del regime speciale unionale – Esclusione dall’applicazione a quei soggetti che intendono contemporaneamente avvalersi di regimi agevolativi interni, per i quali non sono previsti strumenti di semplificazione documentale – Modalità di documentazione delle operazioni – Obblighi dichiarativi – Art. 74-sexies, del D.P.R. 26/10/1972, n. 633 – Art. 41, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427»


Variazioni IVA in diminuzione – Procedure concorsuali


Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali. I chiarimenti sulle novità introdotte dal D.L.“Sostegni-bis”

Circolare dell’Agenzia delle Entrate n. 20 E del 29 dicembre 2021: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Modifiche all’art. 26 del D.P.R. 26/10/1972, n. 633 – Art. 90 della direttiva 2006/112/CE del Consiglio del 28 novembre 2006 (cd. Direttiva IVA) – Art. 18, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Procedure concorsuali avviate prima del 26 maggio 2021. Il dies a quo e dies ad quem per le variazioni IVA ex art. 26 del Decreto IVA

Risposta ad interpello – Agenzia delle Entrate – n. 50 del 25 gennaio 2022: «IVA (Imposta sul valore aggiunto) – Variazioni in diminuzione per mancato pagamento in tutto o in parte a causa di procedure concorsuali o di procedure esecutive rimaste infruttuose – Recupero dell’IVA su crediti non riscossi nelle procedure concorsuali – Fallimento ante 2021 (procedura concorsuale avviata prima del 26 maggio 2021) – Dies a quo a partire dal quale il cedente/prestatore può emettere la relativa nota di variazione in diminuzione, ai sensi dell’art. 26, comma 2, del D.P.R. n. 633/72 – Applicazione disciplina “pregressa” ex articolo 26 alle modifiche introdotte dall’art. 18 del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (Decreto Sostegni-bis)»


Redditi di lavoro dipendente – Trattamento fiscale di compensi erogati nell’anno successivo a quello di maturazione


Compensi erogati nell’anno successivo a quello di maturazione. Tassazione separata solo se il ritardo non è “fisiologico”

Risposta ad interpello – Agenzia delle Entrate – n. 49 del 25 gennaio 2022: «OGGETTO: IRPEF (Imposta sul reddito delle persone fisiche) – Trattamento fiscale di compensi erogati nell’anno successivo a quello di maturazione – Erogazione ai dipendenti nell’anno successivo a quello di maturazione di “premio di risultato”, di “indennità di responsabilità” e di premio per l’“incremento di efficienza aziendale”, in base di regolamento del personale – Situazioni che assumono rilevanza ai fini della tassazione separata – Situazioni non sussumibili, nella specie, nelle ipotesi previste all’articolo 17, comma 1, lettera b), del TUIR – Non si può ricorrere alla tassazione separata se la corresponsione dei compensi negli anni successivi può considerarsi fisiologica – Affermazione – Conseguenze – Assoggettamento degli emolumenti  a tassazione ordinaria – Art. 51, del D.P.R. 22/12/1986, n. 917 – Art. 17, comma 1, lett. b), del D.P.R. 22/12/1986, n. 917


Legislazione


Bonus per la promozione del sistema delle società benefit


Il decreto attuativo MiSE che promuove la costituzione o la trasformazione in società benefit

Decreto del Ministero dello Sviluppo Economico del 12 novembre 2021: «Disposizioni attuative degli interventi per la promozione del sistema delle società benefit»


Monitoraggio e controllo degli aiuti di stato Covid


Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Stagione dichiarativa 2022. Approvati 175 modelli per la comunicazione dei dati ISA

Disponibili da oggi, sul sito internet dell’Agenzia delle Entrate, i 175 modelli per l’applicazione degli Indici sintetici di affidabilità fiscale (Isa). I modelli, approvati con un provvedimento del Direttore dell’Agenzia, dovranno essere utilizzati dai contribuenti che nel 2021 hanno esercitato, in via prevalente, una delle attività economiche soggette agli Isa, nel settore dell’agricoltura, delle manifatture, dei servizi, delle attività professionali e del commercio. Il provvedimento, inoltre, individua i dati rilevanti ai fini Isa per il periodo di imposta 2022, definisce le modalità di acquisizione delle variabili “precalcolate 2022” per il periodo d’imposta 2021 e il programma delle elaborazioni degli indici applicabili a partire dal periodo d’imposta 2022. (Così, comunicato stampa Agenzia delle entrate del 31 gennaio 2022)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 31 gennaio 2022, prot. n.29368/2022, recante: «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2022, approvazione di n. 175 modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli stessi, da utilizzare per il periodo di imposta 2021, individuazione delle modalità per l’acquisizione degli ulteriori dati necessari ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2021 e programma delle elaborazioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2022».


Decreto Sostegni-ter. Le relazioni (illustrativa e tecnica) del decreto-legge n. 4/2022

Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge presentato dal Presidente del Consiglio dei ministri (Draghi)dal Ministro dell’economia e delle finanze (Franco)dal Ministro dello sviluppo economico (Giorgetti) dal Ministro del turismo (Garavaglia) dal Ministro della transizione ecologica (Cingolani)dal Ministro delle infrastrutture e della mobilità sostenibili (Giovannini) dal Ministro delle politiche agricole alimentari e forestali (Patuanelli) dal Ministro dell’istruzione (Bianchi) dal Ministro per l’innovazione tecnologica e la transizione digitale (Colao) dal Ministro della salute (Speranza)dal Ministro del lavoro e delle politiche sociali (Orlando) e dal Ministro della cultura (Franceschini), trasmesso al Senato della Repubblica, recante: Conversione in legge del decreto-legge 27 gennaio 2022, n.4, recante: misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico – (Atto Senato n. 2505).


La ratio delle misure urgenti del Decreto Sostegni-ter

Link al testo della relazione illustrativa del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


La relazione tecnica delle misure urgenti del Decreto Sostegni-tre

Link al testo della relazione tecnica del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


Il testo delle nuove misure urgenti del Decreto Sostegni-ter

Link al testo del decreto-legge 27 gennaio 2022, n.4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico» – (Atto Senato n. 2505).


Bonus edilizi. Dal 4 febbraio aggiornato il canale per la comunicazione dell’opzione di cessione o sconto in fattura

Alcune Faq forniscono primi chiarimenti in merito alle novità introdotte dalla legge di Bilancio


Nel corso della giornata del 4 febbraio sarà aggiornato il canale per la trasmissione delle comunicazioni delle opzioni di cessione o sconto in fattura relative ai bonus edilizi in base alle modifiche introdotte dalla legge di Bilancio 2022 (legge n. 234/2021). In seguito agli adeguamenti delle procedure realizzati dal partner tecnologico Sogei, i contribuenti potranno quindi comunicare le opzioni esercitate per gli interventi di importo complessivo non superiore a 10mila euro e per i lavori in edilizia libera, senza necessità del visto di conformità. Permane, invece, l’obbligo del visto di conformità per il Bonus facciate e il Superbonus per i quali non sono state introdotte novità normative. A partire dalla stessa giornata sarà possibile anche trasmettere le comunicazioni relative alle spese sostenute nel 2022, tenendo conto delle novità introdotte dalla legge di bilancio 2022. Successivamente, la procedura sarà adeguata anche per consentire la trasmissione delle comunicazioni delle opzioni relative alle spese sostenute nel 2022 per gli interventi finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti. L’avvenuto aggiornamento del canale sarà prontamente comunicato dall’Agenzia delle Entrate.

Nelle Faq appena pubblicate sul proprio sito istituzionale, inoltre, le Entrate rispondono ai dubbi di cittadini, imprese e professionisti su alcuni casi concreti analizzati alla luce delle novità normative introdotte dalla legge di Bilancio 2022.

(Così, comunicato stampa Agenzia delle entrate del 28 gennaio 2022)


Mini proroga per l’invio dei dati al Sistema Tessera Sanitaria. La scadenza è l’8 febbraio 2022

In deroga all’articolo 7, comma 1, del decreto del Ministero dell’Economia e delle Finanze 19 ottobre 2020, come modificato dai decreti del Ministero dell’Economia e delle Finanze del 29 gennaio 2021 e del 23 luglio 2021, secondo cui l’invio al Sistema Tessera Sanitaria dei dati delle spese sanitarie deve essere effettuato per le spese sostenute nel secondo semestre 2021 entro il 31 gennaio 2022, prorogata di 8 giorni la scadenza del 31 gennaio 2022 prevista per la trasmissione al Sistema Tessera Sanitaria delle spese sanitarie relative al secondo semestre del 2021, senza impatti sul calendario della campagna dichiarativa 2022.

Con decreto del Ministero dell’Economia e delle Finanze previsto, infatti,  che il termine per la trasmissione dei dati delle spese sanitarie riferite al secondo semestre 2021 al Sistema Tessera Sanitaria sia rinviato dal 31 gennaio all’8 febbraio 2022. Tale proroga si intende riferita alla trasmissione dei dati delle spese sanitarie da parte di tutti i soggetti tenuti a tale adempimento in base alla normativa vigente. Conseguentemente, al fine di non alterare il sistema di tutela della privacy approvato, slitta anche la data entro la quale i contribuenti potranno comunicare la propria opposizione all’utilizzo delle spese sanitarie sostenute nell’anno 2021 per l’elaborazione della dichiarazione precompilata.

Questo è quanto si evince dal provvedimento del Direttore dell’Agenzia delle entrate del 28 gennaio 2022, prot. n. 28825/2022, recante: «Proroga dei termini per l’utilizzo, ai fini della dichiarazione dei redditi precompilata 2022, dei dati delle spese sanitarie messi a disposizione dal Sistema Tessera sanitaria».


Regimi Iva Oss e Ioss. L’Agenzia delle Entrate ha pubblicato un primo set di domande e risposte

L’Agenzia delle Entrate ha pubblicato un set di domande e risposte aventi ad oggetto i regimi speciali Iva Oss e Ioss, i quali semplificano gli adempimenti dei soggetti passivi che effettuano vendite a distanza di beni (anche importati) e servizi all’interno della Ue.

Di seguito la risposte alle domande più frequenti.
(prelevate da sito internet: https://www.agenziaentrate.gov.it/  il 28 gennaio 2022)


Che cos’è l’OSS?


Il regime speciale dello sportello unico (One Stop Shop – OSS) è un regime che consente ai soggetti passivi che forniscono servizi o cedono beni a consumatori dell’UE di dichiarare e pagare l’IVA in un unico Stato membro, quello dove sono identificati. Lo Stato di identificazione provvederà poi alla ripartizione degli importi agli Stati UE interessati. Il regime OSS può configurarsi, secondo i casi, quale “OSS UE” o “OSS non UE” (cfr. FAQ nn. 4 e 5)


Che cos’è lo IOSS?


Lo sportello unico delle importazioni (Import One Stop Shop – IOSS) è un regime speciale applicabile alle vendite a distanza di beni importati da Paesi terzi, purché si tratti di importazioni di modico valore, cioè di cessioni di valore unitario inferiore ad euro 150,00.


Quali sono i vantaggi dell’OSS e dello IOSS?


OSS e IOSS sono due regimi opzionali di sportello unico che semplificano gli adempimenti IVA per le imprese che vendono beni o forniscono servizi ai consumatori finali in tutta l’UE, consentendo loro di:

  • identificarsi elettronicamente ai fini IVA in un unico Stato membro;
  • dichiarare e pagare l’IVA dovuta su vendite di beni e servizi in un’unica dichiarazione elettronica trimestrale, presso lo Stato di identificazione;
  • relazionarsi con l’amministrazione fiscale del proprio Stato e nella propria lingua, anche per le vendite transfrontaliere.


Chi può utilizzare il regime OSS UE e per quali forniture?


Il regime OSS UE può essere utilizzato da:

  1. Un soggetto passivo stabilito nell’UE per dichiarare e pagare l’IVA per:
  • servizi forniti a un soggetto non passivo in uno Stato membro in cui il fornitore non è stabilito;
  • vendite a distanza intra-UE di beni.

I servizi forniti a un soggetto non passivo in uno Stato membro in cui è stabilito il fornitore devono essere dichiarati nella dichiarazione IVA nazionale del rispettivo Stato membro.

Le vendite a distanza intra-UE sono le vendite nelle quali le merci situate in uno Stato membro vengono vendute e inviate da o per conto del fornitore a un soggetto non tassabile in un altro Stato membro. Le merci sono prodotte nell’UE o sono state importate nell’UE prima della vendita.

  1. Un soggetto passivo non stabilito nell’UE per dichiarare e pagare l’IVA per:
  • vendite a distanza intra-UE di beni.
  1. Un’interfaccia elettronica (stabilita nell’UE o in un Paese terzo) che facilita la fornitura di merci tramite questa interfaccia (il cosiddetto deemed supplier) per:
  • vendite a distanza intra-UE di beni;
  • forniture nazionali di beni.

Le forniture nazionali di merci, vale a dire quelle nelle quali le merci si trovano nello stesso Stato membro del cliente a cui sono inviate, possono eccezionalmente essere dichiarate nel regime OSS UE, ma solo laddove vengano effettuate mediante un’interfaccia elettronica, che diventa deemed supplier del fornitore extra-UE.

Se un fornitore decide di iscriversi al regime UE, deve dichiarare e pagare l’IVA per tutte le forniture che rientrano nel regime. Non può scegliere di dichiararne alcune nel regime OSS UE e altre nella dichiarazione IVA nazionale.


Chi può utilizzare il regime OSS Non UE e per quali forniture?


Il regime Non UE può essere utilizzato dai fornitori che sono soggetti passivi non stabiliti nell’UE, cioè da soggetti passivi che non hanno stabilito la propria attività e che non hanno una stabile organizzazione nell’UE. Anche se questi soggetti passivi sono registrati o sono obbligati a registrarsi ai fini IVA in uno degli Stati membri per forniture diverse dai servizi B2C, possono comunque utilizzare il regime Non UE.

Il regime Non UE riguarda tutte le prestazioni di servizi (compresi servizi di telecomunicazione, teleradiodiffusione ed elettronici, c.d. servizi “TTE”) effettuate dai suddetti contribuenti nei confronti di consumatori dell’UE. Se il fornitore sceglie di utilizzare il regime Non UE, deve utilizzare il regime per dichiarare e pagare l’IVA per tutte le forniture di servizi nell’UE.

Esempio:

Un fornitore non stabilito nell’UE è registrato ai fini IVA in Germania. Lo stesso fornitore presta anche servizi relativi a beni immobili situati in Germania, Francia e Ungheria a clienti in questi Stati membri. Il fornitore sceglie di utilizzare il regime non UE in Francia (Stato membro di identificazione). Egli deve pertanto dichiarare e pagare l’IVA su tutte le forniture di servizi che rientrano nel regime tramite l’OSS in Francia. Non può scegliere di dichiarare le forniture di questi servizi immobiliari in Germania tramite la sua dichiarazione IVA tedesca.


Come deve essere calcolata la soglia dei 10.000 EURO di venduto da parte del soggetto passivo, ai fini dell’adesione al regime OSS?


La soglia di 10.000 EURO si calcola su base annuale e fa riferimento, al netto dell’IVA, al volume d’affari realizzato dal venditore nell’anno solare precedente con riferimento alle vendite a distanza intracomunitarie di beni e alle prestazioni di servizi TTE (servizi di Telecomunicazione, servizi di Teleradiodiffusione e servizi Elettronici) effettuate nell’intero territorio della UE.

Il calcolo del valore di soglia è disciplinato dall’articolo 59-quater della Direttiva IVA, recepito dall’articolo 41 del D.L. n. 331 del 30/08/1993, il cui comma 1, lett. b), n. 2), stabilisce che l’imposta non si applica nello Stato di consumo (e dunque si applicherà l’imposta dello Stato di identificazione del venditore) se: «l’ammontare complessivo, al netto dell’imposta sul valore aggiunto, delle prestazioni di servizi (…) e delle vendite a distanza intracomunitarie di beni nell’Unione europea non ha superato nell’anno solare precedente 10.000 euro e fino a quando, nell’anno in corso, tale limite non è  superato» .

In sostanza, per le operazioni poste in essere, ad esempio, nel 2022 si dovrà tenere conto anche del volume dei corrispettivi, per operazioni nei confronti di soggetti privati UE, dell’anno 2021. Si può comunque decidere di optare sin da subito per l’imponibilità nel Paese di destinazione, senza tenere conto della soglia.

La Relazione illustrativa al D.Lgs. n. 83 del 25/05/2021, recante recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455, precisa che, in caso di superamento della soglia in corso d’anno, le operazioni già eseguite nel periodo anteriore s’intendono effettuate nello Stato membro di origine. L’imposta si applica secondo il principio di destinazione soltanto a partire dalla cessione che ha determinato il superamento della soglia.


Posso iscrivermi all’OSS indipendentemente dal fatto che poi utilizzi il servizio?


La registrazione all’OSS abilita il soggetto ad usufruire del regime agevolativo.

Per ogni trimestre, in caso di inattività, l’unico obbligo del soggetto iscritto è la presentazione di una dichiarazione a zero.


Quale schema deve utilizzare un fornitore non stabilito nella UE per le prestazioni di servizi verso consumatori nell’Unione europea e per le vendite di beni a distanza effettuate nell’area UE?


In tal caso (fornitura di beni e servizi) l’operatore dovrà utilizzare e, quindi, registrarsi ai due diversi Schemi e, precisamente:

Allo schema “Non UE” per le prestazioni di servizi

Allo schema “UE” per le vendite di beni a distanza in area UE

Il predetto operatore extra UE non può indicare le cessioni di beni all’interno dello schema Non UE in quanto tale schema riguarda esclusivamente le prestazioni di servizi. Né, tantomeno, può utilizzare lo schema UE per le prestazioni di servizi effettuate, perché non è stabilito nell’Unione.

Esempio:

Un fornitore stabilito in Svizzera effettua prestazioni di servizi a clienti stabiliti in Austria. Egli vende anche beni, situati in Francia, a clienti in Spagna. L’operatore intende avvalersi dell’OSS per dichiarare e pagare l’IVA su tali operazioni.

Quale schema dovrà utilizzare?

L’operatore non è stabilito nell’Unione: pertanto dovrà utilizzare il regime non UE per le prestazioni di servizi erogate nei confronti dei clienti in Austria (scegliendo liberamente lo Stato membro di identificazione).

Per le cessioni IC di beni a distanza (i beni si trovano in Francia e sono venduti ed inviati a clienti in Spagna), egli dovrà utilizzare il regime UE ed identificarsi in Francia (lo Stato membro di identificazione è la Francia).


La mia azienda già vende prodotti online in diversi Paesi UE. Iscrivendomi al regime OSS, devo chiudere le posizioni IVA aperte nei Paesi di destinazione?


La presenza di posizioni IVA in altri Stati UE, anche se non più necessarie, non osta alla applicazione del regime OSS. L’agevolazione consiste infatti nella semplificazione degli adempimenti, potendo così il soggetto passivo applicare l’IVA dello Stato di destinazione e dichiararla e versarla nello Stato di identificazione, che provvederà poi alla condivisione delle informazioni e alla ripartizione degli importi.


Una società italiana che fa e-commerce vendendo a privati sia beni di origine italiana o UE, sia beni di origine extra-UE, deve iscriversi sia all’OSS che allo IOSS?


Per la vendita online di beni sia unionali che di importazione (questi ultimi se di valore unitario inferiore a 150 euro), occorre registrarsi, rispettivamente, all’OSS e allo IOSS. Naturalmente i regimi speciali sono sempre opzionali e finalizzati a semplificare gli adempimenti e le formalità doganali.


Qualora i beni importati oggetto di rivendita siano di importo superiore a 150 euro, significa che non si può usufruire del regime IOSS?


Il regime speciale di importazione (IOSS) non si applica per beni di valore superiore a 150 EUR.


Come fa una società a conoscere l’IVA applicata in un altro Paese su un determinato prodotto?


Le aliquote IVA in vigore nella UE possono essere consultate alla seguente pagina del sito della Commissione Europea:

https://ec.europa.eu/taxation_customs/tic/public/vatRates/vatrates.html


Per la spedizione dei beni mi affiderò ad un corriere che emetterà normale fattura. In questo caso come posso addebitare al cliente queste spese? Possiamo procedere all’emissione di una fattura unica al cliente con applicazione dell’IVA del Paese del cliente, sia per i beni sia per le spese di trasporto?


Le spese di spedizione al cliente privato sono da considerarsi spese accessorie che fanno parte della base imponibile (Direttiva Iva 112/2006, articolo 78 – DPR 633/72 articolo 13). Dunque tali spese– e in ogni caso tutto ciò che viene addebitato al cliente – andrà assoggettato all’IVA dello Stato del cliente stesso.


E’ possibile registrarsi ai regimi speciali OSS e IOSS e presentare la relativa dichiarazione tramite intermediario?


Per quanto riguarda il regime speciale OSS, la registrazione e in generale tutti i rapporti con lo Stato di identificazione (dichiarazioni, versamento di imposta, variazioni) devono essere intrattenuti direttamente, cioè con le credenziali Entratel del soggetto passivo che opera nel regime.

Il regime speciale di importazione IOSS ammette invece la presenza di un intermediario, che può anche presentare la relativa dichiarazione per il contribuente.


I soggetti extra-UE possono iscriversi al regime IOSS?


Sì, obbligatoriamente tramite un rappresentante fiscale, ad eccezione degli Stati con cui valgano accordi di collaborazione. Al momento sono presenti accordi con Gran Bretagna e Norvegia.

La registrazione allo IOSS tramite intermediario è comunque consentita a tutti, anche agli operatori stabiliti negli Stati collaborativi.


Siamo un’azienda agricola che produce vino e olio e vorremmo sapere se il nuovo regime speciale, a partire dal 1° luglio 2021 comprenderà anche i beni soggetti ad accisa, come ad esempio il vino.


I beni sottoposti ad accisa possano rientrare nel regime OSS, per la vendita diretta a privati consumatori.

Si vedano al riguardo i chiarimenti presenti nelle Note esplicative della Commissione Europea, pubblicate il 30 settembre 2020, al par. 3.2.5

“Le vendite a distanza di beni possono riguardare qualsiasi tipo di bene indipendentemente dal suo valore, compresi i prodotti sottoposti ad accisa. L’ambito di applicazione dell’articolo 14, paragrafo 4, primo comma, della direttiva IVA e quindi del regime UE riguarda le cessioni di beni sottoposti ad accisa soltanto in casi specifici a seconda dell’acquirente a cui vengono ceduti i beni, ossia soltanto se i beni sono ceduti a:

  – persone che non sono soggetti passivi; oppure

 – soggetti passivi o enti non soggetti passivi i cui acquisti intracomunitari non sono soggetti ad IVA a norma dell’articolo 3, paragrafo 1, della direttiva IVA, di conseguenza quelli di cui all’articolo 151 della direttiva IVA”.

Si fa presente, per completezza, che i beni sottoposti ad accisa non possono rientrare nel regime IOSS.


Un’impresa stabilita in Italia effettua cessioni nazionali di beni. Occasionalmente effettua vendite a distanza di beni per un valore non superiore a 10 000 EUR a favore di acquirenti in Germania. Dispone inoltre di una stabile organizzazione in Ungheria a partire dalla quale presta vari servizi (TTE e/o di altro tipo). La soglia dei 10 000 EUR è applicabile a tale impresa?


No, la soglia di 10 000 EUR è applicabile soltanto a un’impresa stabilita in un unico Stato membro. Dato che l’impresa è stabilita in Italia, ma dispone anche di una stabile organizzazione in Ungheria, la soglia di 10 000 EUR non si applica.


Un soggetto passivo che aderisce al regime OSS ed emette fatture verso clienti privati UE ha l’obbligo di presentare l’esterometro?


Sì. L’emissione di fattura verso privati stranieri comporta l’obbligo della trasmissione telematica dei dati delle operazioni transfrontaliere. Tale obbligo è stato introdotto dalla legge di bilancio 2018 (n. 205 del 27/12/2017) per avere traccia delle operazioni per le quali non è emessa una bolletta doganale e di quelle per le quali non è emessa (o ricevuta) la fattura elettronica.

Si consideri comunque che tale adempimento è richiesto solo per le operazioni effettuate fino alla fine del 2021. Come stabilito dalla legge n. 178 del 30 dicembre 2020, infatti, a partire dalle operazioni effettuate dal 1° gennaio 2022 i dati relativi alle cessioni e alle prestazioni concluse verso e da soggetti non stabiliti ai fini IVA in Italia andranno trasmessi telematicamente tramite il Sistema di interscambio già in uso per l’emissione delle fatture elettroniche.


Attenzione – Con provvedimento del Direttore dell’Agenzia delle entrate del 23 dicembre 2021, prot. n. 374343/2021, recante: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 89757 del 30 aprile 2018 e successive modificazioni.», pubblicato il 23.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244, il  provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293384/2021, è stato abrogato.

Questo perché, con la legge 17 dicembre 2021, n. 215, è stato nuovamente modificato il comma 3-bis dell’articolo 1 del decreto legislativo 5 agosto 2015, n. 127 prevedendo che l’eliminazione dell’obbligo di trasmissione di un’apposita comunicazione solo per le operazioni transfrontaliere (Esterometro) entri in vigore con riferimento alle operazioni effettuate a partire dal 1° luglio 2022.


In caso di opzione per l’OSS, la vendita tramite web da un soggetto passivo IVA italiano a un privato consumatore europeo andrà inclusa nella dichiarazione trimestrale OSS del soggetto passivo, con conseguente versamento dell’IVA a debito. Se nella dichiarazione OSS non posso esercitare la detrazione, come recuperare l’IVA sugli acquisti effettuati in un altro Stato UE?


Per i soggetti aderenti al regime speciale, ove possibile, l’imposta sugli acquisti si recupera mediante l’esercizio della detrazione.

Si tenga conto che, in base ai principi che regolano l’esercizio della detrazione dell’imposta stabiliti dagli articoli 168 e seguenti della Direttiva IVA il soggetto passivo ha il diritto di detrarre l’imposta assolta con l’acquisto di beni e servizi “nella misura in cui i beni e i servizi sono impiegati ai fini di sue operazioni soggette ad imposta, nello Stato membro in cui effettua tali operazioni”.  Pertanto, la modalità di recupero dell’IVA assolta in un altro Stato UE, se in quello Stato si è registrati ai fini IVA, è la detrazione nella dichiarazione IVA presentata in detto Stato membro. Altrimenti, se non si è registrati, l’IVA sugli acquisti assolta in un determinato Stato membro sarà recuperata mediante richiesta di rimborso rivolta a tale Stato, ai sensi della Direttiva 2008/9/CE del 12/02/2008.


In caso di operazioni facilitate da un’interfaccia elettronica, l’imposta è versata dal marketplace attraverso il quale il soggetto realizza le sue vendite, ovvero dal venditore?


Per quanto riguarda le cessioni facilitate da un’interfaccia elettronica, l’articolo 14-bis della Direttiva IVA stabilisce che l’interfaccia elettronica che facilita l’operazione di vendita è considerata il fornitore nei confronti del privato acquirente (fornitore presunto) e, di conseguenza, il debitore dell’IVA nei confronti dell’erario. Ai fini IVA, in sostanza, l’operazione principale B2C viene “scissa”, per presunzione, in due operazioni: la prima è un’operazione B2B, tra il soggetto passivo e l’interfaccia elettronica; la seconda è un’operazione B2C tra quest’ultima e il consumatore finale.

Si riporta al proposito uno stralcio delle Note Esplicative pubblicate dalla Commissione UE a settembre 2020, chiarificatrici del punto:

…”I soggetti passivi che facilitano le vendite a distanza di beni tramite l’uso di un’interfaccia elettronica saranno coinvolti nella riscossione dell’IVA su tali vendite. A tale proposito, nella direttiva IVA, è stata introdotta una nuova disposizione giuridica (articolo 14 bis) secondo la quale si considera che tali soggetti passivi, in determinate circostanze, effettuino le cessioni essi stessi e siano tenuti a contabilizzare l’IVA su tali vendite (disposizione relativa al fornitore presunto).

 (…)

Un soggetto passivo, ossia un’interfaccia elettronica, non è considerato facilitare la cessione se:


a) tale soggetto passivo non stabilisce, direttamente o indirettamente, alcuno dei termini e delle condizioni in base ai quali è effettuata la cessione di beni (cfr. sezione 2.1.6.1); e

b) non partecipa, direttamente o indirettamente, all’autorizzazione della riscossione presso l’acquirente del pagamento effettuato (cfr. sezione 2.1.6.2); e

c) non partecipa, direttamente o indirettamente, all’ordinazione o alla consegna di beni (cfr. sezione 2.1.6.3).


Tali condizioni devono essere soddisfatte cumulativamente da un soggetto passivo affinché quest’ultimo venga considerato non facilitare la cessione. Di conseguenza, anche se un soggetto passivo svolge soltanto una delle attività di cui sopra, può comunque essere considerato facilitare la cessione di beni.”


Per saperne di più:


Decreto IVA E-commerce: le nuove regole introdotte dal 1° luglio 2021 dal D.Lgs. n. 83/2021

Il testo del Decreto Legislativo 25 maggio 2021, n. 83, recante: «Recepimento degli articoli 2 e 3 della direttiva (UE) 2017/2455 del Consiglio del 5 dicembre 2017 che modifica la direttiva 2006/112/CE e la direttiva 2009/132/CE per quanto riguarda taluni obblighi in materia di imposta sul valore aggiunto per le prestazioni di servizi e le vendite a distanza di beni e della direttiva (UE) 2019/1995 del Consiglio del 21 novembre 2019 che modifica la direttiva 2006/112/CE per quanto riguarda le disposizioni relative alle vendite a distanza di beni e a talune cessioni nazionali di beni» coordinato con le norme richiamate o modificate


E-commerce transfrontaliero business to consumer (B2C). Dal 1° luglio 2021 operativi i regimi IVA OSS e IOSS

Provvedimento del Direttore dell’Agenzia delle entrate del 25 giugno 2021, prot. n. 168315/2021: «Individuazione degli Uffici competenti allo svolgimento delle attività e dei controlli di cui ai regimi speciali in materia di imposta sul valore aggiunto (denominati “One Stop Shop” o “Oss” e “Import scheme” o “Ioss”) e modalità operative e gestionali per l’attuazione delle disposizioni di cui agli articoli 74-quinquies, 74-sexies, 74-sexies.1 e 74-septies del decreto del Presidente della Repubblica 26 ottobre 1972 n. 633»

Decreto del Direttore Generale delle Finanze del 12 luglio 2021, recante: Riscossione e ripartizione dell’IVA versata dai soggetti passivi aderenti ai regimi speciali One Stop Shop-OSS e Import One Stop Shop-IOSS – Modifiche al decreto del Ministero dell’economia e delle finanze 20 aprile 201 – Il testo è coordinato dalla Relazione illustrativa


Link al testo delle Note esplicative elaborate dalla Commissione Europe sulle norme sull’IVA nel commercio elettronico, pubblicate a settembre 2020
Direttiva (UE) 2017/2455 del Consiglio
Direttiva (UE) 2019/1995 del Consiglio
Regolamento di esecuzione (UE) 2019/2026 del Consiglio


Ulteriori informazioni sui singoli regimi sono disponibili sul sito dell’Agenzia delle entrate nelle sezioni ad essi dedicate. 


Scheda informativa regime OSS
Link: https://www.agenziaentrate.gov.it/portale/regime-opzionale-oss/infogen-regime-opzionale-oss

Scheda informativa regime IOSS
Link: https://www.agenziaentrate.gov.it/portale/web/guest/regime-opzionale-ioss/infogen-regime-opzionale-ioss

http://www.pianetafiscale.it/files/Prassi/2020/NoteUe_it.pdf


In Gazzetta il Decreto Sostegni-ter. In vigore la nuova stretta anti-frodi bonus edilizi, compreso il Superbonus

Pubblicato nella Gazzetta Ufficiale n. 21 del 27 gennaio 2022, il decreto-legge 27 gennaio 2022, n. 4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico».

Nel decreto la nuova stretta anti-frodi nei  bonus edilizi, compreso il Superbonus. Il provvedimento urgente,  infatti, all’articolo 28, prevede che il credito  sia cedibile una sola volta. Per i crediti già oggetto di cessione alla data del 7 febbraio 2022 si potrà procedere esclusivamente di una ulteriore cessione ad altri soggetti. Le cessione concluse in violazione delle nuove norme saranno considerate nulle.

Come spiega la relazione illustrativa la disposizione di inserisce nel solco delle previsioni del decreto-legge 11 novembre 2021, n. 157 (cosiddetto “Decreto anti-frodi ”), in materia di contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche. La norma, in particolare, interviene inibendo ai cessionari dei crediti di cui agli articoli 121 e 122 del decreto-legge 19 maggio 2020, n. 34 (cosiddetto “Decreto Rilancio“), di cedere a loro volta i medesimi crediti, ponendo in essere pertanto una catena di cessioni che – come riscontrato ad esito dell’esperienza operativa maturata dall’Amministrazione finanziaria – mira a dissimulare l’origine effettiva dei crediti, invero inesistenti, con l’intento di giungere alla monetizzazione degli stessi ed alla successiva distrazione della provvista finanziaria ottenuta.

Pertanto, la norma consente esclusivamente:

1) in caso di opzione per lo sconto in fattura (ex articolo 121, comma 1, lettera a), del “Decreto Rilancio“), la facoltà di cedere il credito da parte del soggetto che ha effettuato gli interventi di cui al successivo comma 2, con divieto di successive cessioni da parte dell’avente causa.

2) in caso di cessione del credito (ex articolo 121, comma 1, lettera b), del “Decreto Rilancio“, nonché ai sensi del comma 1 del successivo articolo 122), la facoltà di cedere il credito da parte del beneficiario originario, con divieto di successive cessioni da parte dell’avente causa.

Si prevede, infine, una norma transitoria che disciplina la sorte dei crediti oggetto delle opzioni in esame prima del 7 febbraio 2022: per detti crediti, è consentita la facoltà di cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, esclusivamente una volta, ferme restando le ulteriori condizioni di validità della cessione, così come previste dalla normativa.
La disposizione sancisce infine la nullità dei contratti di cessione conclusi in violazione delle disposizioni di cui al presente articolo.


Art. 28 del decreto-legge 27 gennaio 2022, n. 4
Misure di contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche

1. Al decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, sono apportate le seguenti modificazioni:

a) all’articolo 121, comma 1:

1) alla lettera a), le parole «con facoltà di successiva cessione del credito» sono sostituite dalle seguenti: «cedibile dai medesimi» e dopo le parole «gli altri intermediari finanziari» sono inserite le seguenti: «, senza facoltà di successiva cessione»;
2) alla lettera b) le parole «, con facoltà di successiva cessione» sono soppresse e dopo le parole «gli altri intermediari finanziari» sono inserite le seguenti: «, senza facoltà di successiva cessione»;

b) all’articolo 122, comma 1, dopo le parole «altri intermediari finanziari» sono inserite le seguenti: «, senza facoltà di successiva cessione».

2. I crediti che alla data del 7 febbraio 2022 sono stati precedentemente oggetto di una delle opzioni di cui al comma 1 dell’articolo 121 del decreto-legge n. 34 del 2020, ovvero dell’opzione di cui al comma 1 dell’articolo 122 del medesimo decreto-legge n. 34 del 2020, possono costituire oggetto esclusivamente di una ulteriore cessione ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, nei termini ivi previsti.

3. Sono nulli:

a) i contratti di cessione conclusi in violazione delle disposizioni di cui all’articolo 121, comma 1, del decreto-legge n. 34 del 2020, come modificato dal comma 1, lettera a), del presente articolo;
b) i contratti di cessione conclusi in violazione delle disposizioni di cui all’articolo 122, comma 1, del decreto-legge n. 34 del 2020, come modificato dal comma 1, lettera b), del presente articolo;
c) i contratti di cessione conclusi in violazione delle disposizioni di cui al comma 2.


Link al testo del decreto-legge 27 gennaio 2022, n. 4, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico», pubblicato nella Gazzetta Ufficiale n. 21 del 27 gennaio 2022


Ok dalla Commissione Ue per gli esoneri contributivi per giovani, donne e Sud

Con messaggio del 26 gennaio 2022, n. 403 (di seguito riportato), l’Inps ha reso noto che le agevolazioni relative agli esoneri contributivi per l’occupazione giovanile, per l’occupazione femminile e a quella denominata Decontribuzione Sud sono prorogate fino al 30 giugno 2022.

Le misure, contenute nella Legge di bilancio 2021, sono state autorizzate dalla Commissione europea che ne ha prorogato l’applicabilità e ha innalzato i massimali di erogazione degli aiuti temporanei concedibili.

Di conseguenza, le agevolazioni potranno riferirsi anche agli eventi incentivati (assunzioni/trasformazioni a tempo indeterminato di rapporti a termine di giovani under 36 o di donne svantaggiate) che si verificheranno nel periodo 1° gennaio – 30 giugno 2022, nonché alla Decontribuzione Sud, che potrà essere applicata fino al mese di competenza giugno 2022.

Il messaggio rinvia alle disposizioni già emanate dall’Istituto per le modalità di fruizione delle agevolazioni in questione.


Il testo completo del messaggio Inps n. 403 del 26 gennaio 2021


Oggetto: LAVORO – Proroga delle misure di cui all’articolo 1, commi da 10 a 15 (esonero per l’occupazione giovanile), da 16 a 19 (esonero per l’occupazione femminile) e da 161 a 168 (c.d. Decontribuzione sud), della legge 30 dicembre 2020, n. 178, recante “Bilancio di previsione dello Stato per l’anno finanziario 2021 e bilancio pluriennale per il triennio 2021-2023”, sino al 30 giugno 2022. Aumento dei massimali di aiuto concedibili


La legge 30 dicembre 2020, n. 178 (legge di Bilancio 2021), ha, tra l’altro, disciplinato speciali misure agevolative volte all’assunzione di giovani che non abbiano compiuto il trentaseiesimo anno di età (articolo 1, commi da 10 a 15) e di donne svantaggiate (articolo 1, commi da 16 a 19), nonché al mantenimento dell’occupazione nelle Regioni del Mezzogiorno (articolo 1, commi da 161 a 168).

I suddetti esoneri, secondo quanto previsto dall’articolo 1, commi 14, 18, 164 e 165 della legge n. 178/2020, sono concessi ai sensi della sezione 3.1 della comunicazione della Commissione europea C(2020) 1863 final del 19 marzo 2020, e successive modificazioni, recante: “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19” (c.d. Temporary Framework), nei limiti e alle condizioni di cui alla medesima comunicazione; pertanto, essi sono soggetti all’autorizzazione della Commissione europea, ai sensi dell’articolo 108, paragrafo 3, del Trattato sul funzionamento dell’Unione europea.

In conformità a quanto illustrato, le Autorità italiane hanno notificato le misure in trattazione alla Commissione europea, la quale ha autorizzato:

– la decontribuzione di cui all’articolo 1, commi da 161 a 168, della legge n. 178/2020, con la decisione C(2021) 1220 final del 18 febbraio 2021, fino al 31 dicembre 2021;

– l’esonero di cui all’articolo 1, commi da 10 a 15, della medesima legge, per le assunzioni/trasformazioni a tempo indeterminato effettuate entro il 31 dicembre 2021, con la decisione C(2021) 6827 final del 16 settembre 2021;

– l’esonero di cui all’articolo 1, commi da 16 a 19, della medesima legge, con decisione C(2021) 7863 final del 27 ottobre 2021, per le assunzioni/trasformazioni effettuate entro il 31 dicembre 2021.

Ciò premesso, con il presente messaggio si comunica che la Commissione europea, in data 11 gennaio 2022, con la decisione C(2022) 171 final, ha prorogato l’applicabilità delle agevolazioni in oggetto al 30 giugno 2022, termine finale di operatività del Temporary Framework.

Di conseguenza, i benefici in oggetto potranno trovare applicazione anche in riferimento agli eventi incentivati (assunzioni/trasformazioni a tempo indeterminato di rapporti a termine di giovani under 36 o di donne svantaggiate) che si verificheranno nel periodo ricompreso tra il 1° gennaio 2022 e il 30 giugno 2022, nonché alla Decontribuzione Sud, che potrà essere applicata fino al mese di competenza giugno 2022.

Si precisa, inoltre, che la Commissione europea, con la sesta modifica del Temporary Framework, ha previsto che il massimale di erogazione degli aiuti temporanei di cui alla sezione 3.1 della comunicazione della Commissione europea C(2020) 1863 final del 19 marzo 2020, è innalzato a:

– 290.000 euro per le imprese operanti nella produzione primaria di prodotti agricoli;

– 345.000 euro per le imprese operanti nel settore della pesca e dell’acquacoltura;

– 2,3 milioni di euro per le imprese operanti in tutti gli altri settori (1).

Pertanto, ai fini della legittima applicazione dei benefici in trattazione, dovrà tenersi conto dei nuovi massimali.

Ai fini della corretta esposizione dei benefici riguardanti le agenzie di somministrazione, relativamente alla posizione per i lavoratori assunti per essere impegnati presso l’impresa utilizzatrice (posizione contributiva contraddistinta dal CSC 7.07.08 e dal CA 9A) si precisa che, anche per la Decontribuzione Sud, come già indicato per l’esonero giovani e per l’esonero donne, dovrà essere concatenato alla data di assunzione/trasformazione il numero di matricola dell’azienda utilizzatrice, nel seguente formato AAAAMMGGMMMMMMMMMM (18 caratteri, ad esempio: 202106091234567890).

Infine, con specifico riferimento all’agevolazione per l’assunzione/trasformazione di donne di qualsiasi età che svolgono professioni o attività lavorative in settori economici caratterizzati da un’accentuata disparità occupazionale di genere e «prive di un impiego regolarmente retribuito da almeno sei mesi», si precisa che, per l’individuazione dei settori e delle professioni validi per il 2022, è necessario fare riferimento al decreto del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, 17 dicembre 2021, n. 402.

Si rinvia alle disposizioni già emanate dall’Istituto con riferimento alle modalità di fruizione delle misure in oggetto.


(1) Al riguardo, si rammenta che gli esoneri in trattazione non possono essere riconosciuti nei riguardi delle imprese del settore finanziario, in quanto non rientranti nell’ambito di applicazione della comunicazione C(2020) 1863 final del 19 marzo 2020, e successive modificazioni. Nello specifico, le imprese operanti nel settore finanziario escluse dall’esonero sono quelle che svolgono le attività indicate nella classificazione NACE alla sezione “K” – Financial and insurance activities. Si evidenzia che la sezione “K” della NACE, con le relative divisioni (codice a 2 cifre), gruppi (codice a 3 cifre) e classi (codice a 4 cifre), corrisponde a quella dell’Ateco2007. Tutti i codici Ateco (a 6 cifre), rientranti nelle divisioni 64, 65 e 66, fanno parte della sezione “K” della classificazione Ateco2007.


L’ Agenzia delle entrate fa il punto sulla disciplina dei “disallineamenti da ibridi” prevista dal decreto Atad

È disponibile online la circolare n. 2/E, con cui l’Agenzia fa il punto sulla disciplina dei “disallineamenti da ibridi” prevista dal decreto Atad. Il testo della circolare tiene conto dei numerosi contributi inviati dagli operatori nell’ambito della consultazione pubblica sullo schema di documento che era stata avviata lo scorso ottobre e chiusa il 19 novembre 2021. Dopo i chiarimenti già forniti in materia di controlled foreign companies con la circolare n. 18/E del 27 dicembre 2021, il nuovo documento di prassi fa luce sulla disciplina prevista dagli articoli da 6 a 11 del D.Lgs. n. 142/2018 (Decreto di recepimento della Direttiva Atad come modificata dalla Direttiva Ue n. 2017/952), dando indicazioni sull’attuazione delle norme che prevedono forme di reazione ai disallineamenti da ibridi. Tra gli ulteriori aspetti trattati, anche la duplicazione (“double dip” o “foreign tax credit generator”) del credito d’imposta per redditi prodotti all’estero e il coordinamento delle disposizioni che mirano a eliminare gli effetti derivanti dai disallineamenti da ibridi.


Le norme di reazione al disallineamento da ibridi


La circolare si sofferma sulle norme di reazione, che variano a seconda del ruolo ricoperto dal soggetto passivo nell’ambito dell’operazione posta in essere e dell’effetto o disallineamento che si genera e si suddividono in due categorie: quelle che agiscono sulla “causa ibrida” e quelle che neutralizzano gli “effetti ibridi”. I presupposti necessari all’attivazione delle norme di reazione che agiscono sugli effetti ibridi sono tre: la presenza di un disallineamento, ossia un effetto di doppia deduzione o di deduzione senza inclusione; la presenza di una causa ibrida, secondo le fattispecie tipiche previste dal Decreto Atad, e l’elemento soggettivo. Il documento di prassi affronta diverse casistiche fornendo schemi ed esempi pratici.


Double dip e coordinamento delle discipline


Anche se non rientra in senso stretto nelle fattispecie dei disallineamenti da ibridi, la circolare tratta anche il tema della duplicazione (“double dip” o “foreign tax credit generator”) del credito d’imposta per redditi prodotti all’estero come rimedio contro la doppia imposizione giuridica e fornisce chiarimenti sul coordinamento delle disposizioni che mirano a eliminare gli effetti derivanti da disallineamenti da ibridi. Su questo fronte, è prevista una gerarchia nell’applicazione delle reazioni primaria e secondaria volta ad evitare fenomeni di doppia imposizione: in particolare, il compito di rimuovere gli effetti spetta in primo luogo alla giurisdizione chiamata ad applicare la reazione primaria. Solo in assenza di tale previsione emergeranno i presupposti per l’applicazione della reazione secondaria da parte dell’altra giurisdizione.

Infine, viene chiarito che le disposizioni anti ibridi hanno natura di “norme di sistema” e non di “norme antiabuso” e, pertanto, non possono essere oggetto di disapplicazione a seguito di interpello disapplicativo.

 (Così, comunicato Stampa Agenzia delle Entrate del 26 gennaio 2022)


PensAMi: è online il nuovo simulatore Inps degli scenari pensionistici

È online “PensAMi” il nuovo simulatore ideato per affiancare e accompagnare gli utenti a comprendere il proprio futuro pensionistico.

“PensAMi” permette a tutti, senza autenticazione, di verificare i possibili scenari pensionistici considerata l’attività lavorativa svolta.

Rispondendo a poche domande, l’utente ha subito accesso alle informazioni sulle principali prestazioni pensionistiche a cui potrebbe aver diritto, alla data alla quale potrebbe accedere alla pensione, e ai dettagli sulle modalità di calcolo applicate.

Nell’ultimo step si può verificare se attraverso alcuni istituti, come il servizio militare, si può incidere sulla pensione futura.

“PensAMi” è stato progettato mettendo l’utente al centro, in modo da garantire la massima facilità d’uso. Durante tutto il percorso, sono presenti note informative per chiarire dubbi e link alle schede prestazioni per approfondire.

Il servizio è aggiornato alle ultime novità legislative (legge 30 dicembre 2021, n. 234) in materia di accesso alla pensione anticipata (Opzione donna e pensione “Quota 102”).


Come funziona?


Il simulatore è articolato in tre livelli. Per ogni livello, troverai alcune domande che ci permetteranno di acquisire le informazioni utili per definire uno scenario pensionistico personalizzato. Al termine di ogni livello potrai accedere al riepilogo del tuo scenario pensionistico, sulla base delle risposte fornite. Alla fine di ogni livello, potrai decidere se fermarti o andare avanti al livello successivo, fino al terzo, per approfondire e definire ulteriormente il tuo scenario. Al primo livello scoprirai a quali pensioni hai diritto sulla base dell’intera contribuzione indicata ed il sistema di calcolo applicato. Al secondo livello scoprirai da quale data potrai andare in pensione tenendo conto della contribuzione presente in ciascuna gestione. Al terzo livello scoprirai se puoi anticipare l’accesso a pensione.


Fonte: sito dell’INPS – https://www.inps.it


Ecobonus, Sismabonus e Bonus ristrutturazioni. Dai Commercialisti le check list per guidare i professionisti al rilascio del visto di conformità

Ecobonus, Sismabonus e Bonus ristrutturazioni. Le guide per i professionisti scaricabili gratuitamente dal sito della Fondazione nazionale della categoria

Tre check list che forniscono una guida ai professionisti incaricati del rilascio del visto di conformità in relazione agli interventi che danno diritto all’“Ecobonus”, al “Sismabonus” e al “Bonus ristrutturazioni” nella versione ordinaria. Le ha pubblicate oggi la Fondazione nazionale dei commercialisti, fornendo uno strumento utile per verificare la presenza della documentazione necessaria per l’apposizione del visto. I tre documenti sono scaricabili gratuitamente in versione editabile sul sito della stessa Fondazione (www.fondazionenazionalecommercialisti.it).

La legge di bilancio 2022, ha prorogato, per le spese sostenute negli anni 2022, 2023 e 2024, la facoltà di optare per la cessione del credito relativo alla detrazione spettante o per il c.d. “sconto in fattura”.

Nei casi in cui il beneficiario intenda avvalersi di una delle predette opzioni, la legge di bilancio, al fine di arginare possibili abusi, ha esteso altresì alle detrazioni edilizie ordinarie – tra cui l’“Ecobonus”, il “Sismabonus” e il “Bonus ristrutturazioni” – l’obbligo, già previsto per gli interventi rientranti nel c.d. Superbonus 110%, di dotarsi del visto di conformità e dell’asseverazione della congruità delle spese sostenute, fatti salvi gli interventi minori (comunque diversi da quelli rientranti nel c.d. Bonus facciate), intendendosi per tali gli interventi classificati come attività di edilizia libera e quelli di importo complessivo non superiore a 10.000 euro.

Per gli interventi ammessi ai bonus diversi dal Superbonus 110%, l’obbligo del visto e dell’asseverazione è stato infine previsto anche in caso di cessione delle rate residue non fruite delle detrazioni riferite alle spese sostenute nell’anno 2020, il cui accordo di cessione sia stato perfezionato a decorrere dal 12 novembre 2021.

La Fondazione nazionale dei commercialisti sottolinea come le tre check list rappresentano strumenti di supporto per il professionista di carattere generale, che non possono ritenersi comunque esaustivi circa i controlli da effettuare.

Spetta infatti esclusivamente al professionista incaricato verificare, caso per caso, la conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta e che è necessaria ai fini della valida apposizione del visto di conformità.

(Così, comunicato stampa 26 gennaio 2022 della Fondazione nazionale dei commercialisti)


Allegati (Link al sito: www.fondazionenazionalecommercialisti.it).

Check list Ecobonus

Check list Bonus ristrutturazioni

Check list Sismabonus


Canone TV 2021 utenze speciali. Istituito il codice tributo per il recupero tramite compensazione

L’Agenzia delle Entrate ha istituito il codice tributo per l’utilizzo in compensazione del credito d’imposta previsto dal D.L. sostegni a favore delle strutture ricettive, di somministrazione e consumo di bevande in locali pubblici o aperti al pubblico, comprese le attività similari svolte da enti del Terzo settore, esonerate dal versamento del canone tv per l’anno 2021.

I contribuenti interessati che hanno effettuato il versamento del canone speciale entro e non oltre il 22 marzo 2021 potranno recuperare tale somma in compensazione, tramite il modello F24, utilizzando il nuovo codice tributo “6958” istituito con la risoluzione n. 6/E di oggi (di seguito riportata).

Ciascun beneficiario può visualizzare il credito di imposta fruibile tramite il proprio cassetto fiscale.

Il codice tributo va inserito nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, o, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento”, invece, deve essere sempre indicato il valore “2021”. (Così, comunicato stampa Agenzia delle entrate del 25 gennaio 2022)


Il testo della risoluzione dell’Agenzia delle Entrate n. 6 del 25 gennaio 2022, con oggetto: RISCOSSIONE – CANONE SPECIALE RAI – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta di cui all’articolo 6 del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69

L’articolo 6, comma 5, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, prevede che «Per l’anno 2021, le strutture ricettive nonché di somministrazione e consumo di bevande in locali pubblici o aperti al pubblico, comprese le attività similari svolte da enti del Terzo settore, sono esonerate dal versamento del canone di abbonamento alle radioaudizioni di cui al regio decreto-legge 21 febbraio 1938, n. 246, convertito dalla legge 4 giugno 1938, n. 880.».

Il successivo comma 6 del citato articolo 6 prevede, tra l’altro, il riconoscimento di “[…] un credito d’imposta pari al 100 per cento dell’eventuale versamento del canone di cui al comma 5 intervenuto antecedentemente alla data di entrata in vigore del presente decreto […]”.

Tanto premesso, per consentire ai beneficiari – ovvero a coloro che hanno effettuato il versamento del canone speciale 2021 entro e non oltre il 22 marzo 2021 – l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, è istituito il seguente codice tributo:

“6958” denominato “CREDITO D’IMPOSTA CANONE SPECIALE RAI – art. 6, c. 6, del decreto-legge 22 marzo 2021, n. 41”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” del modello F24 deve essere sempre indicato il valore “2021”.

Al fine di controllare che la fruizione del credito d’imposta avvenga nei limiti dell’importo spettante, il credito stesso è utilizzabile dai beneficiari esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241. Il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento. Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso, pena lo scarto del modello F24.

Ciascun beneficiario può visualizzare il credito d’imposta fruibile tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate. I soggetti beneficiari del credito e i relativi importi sono stati trasmessi dalla RAI- Radiotelevisione italiana S.p.A.; pertanto, eventuali richieste di chiarimenti in proposito dovranno essere rivolte alla stessa RAI, inviando apposita comunicazione all’indirizzo PEC dell’ufficio RAI della propria regione, reperibile alla pagina web http://www.canone.rai.it/Speciali/SediSpeciali.aspx.


SOMMARIO – Finanza & Fisco n. 42/43 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2022

Modelli dichiarativi ai fini IVA


Dichiarazione IVA 2022. Le principali novità

Con la pubblicazione sul sito internet dell’Agenzia delle Entrate del Provvedimento del 14 gennaio 2022, prot. n. 11160/2022, di approvazione della dichiarazione annuale IVA, per i soggetti passivi IVA si apre stagione dichiarativa 2022

Il nuovo modello deve essere utilizzato per presentare la dichiarazione IVA concernente l’anno d’imposta 2021. La dichiarazione IVA deve essere presentata nel periodo compreso tra il 1° febbraio e il 2 maggio 2022.
Continua a leggere →

.

La dichiarazione annuale IVA 2022


Istruzioni e modelli per la dichiarazione IVA relativa all’anno 2021

Il testo del Provvedimento del Direttore dell’Agenzia delle entrate del 14 gennaio 2022, prot. n. 11160/2022: «Approvazione dei modelli di dichiarazione IVA/2022 concernenti l’anno 2021, con le relative istruzioni, da presentare nell’anno 2022 ai fini dell’imposta sul valore aggiunto»

I documenti sono integrati dai link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Sostegni e bollette. Il Cdm approva il nuovo decreto (il Sostegni Ter)

Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico (decreto-legge)

Il Consiglio dei Ministri, venerdì 21 gennaio 2022, su proposta del Presidente Mario Draghi e dei Ministri dell’economia e delle finanze Daniele Franco, dello sviluppo economico Giancarlo Giorgetti, del turismo Massimo Garavaglia, della transizione ecologica Roberto Cingolani, delle infrastrutture e della mobilità sostenibili Enrico Giovannini, delle politiche agricole alimentari e forestali Stefano Patuanelli, dell’istruzione Patrizio Bianchi, per l’innovazione tecnologica e la transizione digitale Vittorio Colao, della salute Roberto Speranza e del lavoro e delle politiche sociali Andrea Orlando, ha approvato un decreto-legge che introduce misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19, nonché per il contenimento degli effetti degli aumenti dei prezzi nel settore elettrico.


Settori in difficoltà


Il decreto interviene a sostegno dei settori che sono stati chiusi a seguito della pandemia o ne sono stati fortemente danneggiato.

Tra essi i seguenti settori:

  • parchi tematici, acquari, parchi geologici e giardini zoologici;
  • attività di organizzazione di feste e cerimonie, wedding, hotellerie, ristorazione, catering, bar-caffè e gestione di piscine;
  • commercio dei prodotti tessili, della moda, del calzaturiero e della pelletteria, articoli di abbigliamento, calzature e articoli in pelle;
  • turismo, alloggi turistici, agenzie e tour operator, parchi divertimenti e parchi tematici, stabilimenti termali;
  • discoteche, sale giochi e biliardi, sale Bingo, musei e gestioni di stazioni per autobus, funicolari e seggiovie;
  • spettacolo, cinema e audiovisivo;
  • sport.

In particolare, si segnala:

  • l’istituzione al Mise un di “Fondo per il rilancio delle attività economiche di commercio al dettaglio” con una dotazione di 200 milioni per l’anno 2022 (Per poter beneficiare dei contributi a fondo perduto le imprese devono presentare un ammontare di ricavi riferito al 2019 non superiore a 2 milioni e aver subito una riduzione del fatturato nel 2021 non inferiore al 30% rispetto al 2019);
  • l’estensione del Fondo per il sostegno delle attività economiche particolarmente colpite, istituito con il decreto Sostegni, con uno stanziamento di 20 milioni da destinare ad interventi in favore dei parchi tematici, acquari, parchi geologici e giardini zoologici, 40 milioni per i settori del wedding, intrattenimento e e aumentato di 30 milioni il fondo dedicato alle discoteche e sale da ballo;
  • l’estensione del credito d’imposta del 30% sul valore delle rimanenze finali di magazzino delle attività manifatturiere e del commercio del settore tessile, della moda e degli accessori anche alle imprese che svolgono attività di commercio al dettaglio in esercizi specializzati di prodotti tessili, della moda, del calzaturiero e della pelletteria. Per la misura sono stanziati circa 100 milioni;
  • l’istituzione, di due fondi denominati, rispettivamente, “Fondo di parte capitale per gli interventi strutturali e funzionali in materia di biosicurezza” con una dotazione di 15 milioni di euro per l’anno 2022 e destinato al rafforzamento degli interventi strutturali e funzionali in materia di biosicurezza, e “Fondo di parte corrente per il sostegno della filiera suinicola”, con una dotazione di 35 milioni di euro per l’anno 2022 e destinato ad indennizzare gli operatori della filiera danneggiati.


Interventi sull’elettricità prodotta da impianti a fonti rinnovabili


5,5 miliardi contro il caro bollette nel primo trimestre 2022

Il decreto interviene anche per far fronte al caro bollette. L’esecutivo era già intervenuto sul primo trimestre 2022 stanziando 3,8 miliardi al fine di mitigare il rincaro del costo dell’energia, in particolar modo per le famiglie. Con il provvedimento di oggi, il governo interviene nuovamente con un ulteriore 1,7 miliardi, un totale nel periodo gennaio/marzo 2022 di 5,5 miliardi. Questo intervento odierno è maggiormente mirato a sostenere il mondo delle imprese.


Azzeramento oneri di sistema


La disposizione prevede che l’Autorità di regolazione per energia, reti e ambiente – ARERA, al fine di ridurre ulteriormente gli effetti degli aumenti dei prezzi nel settore elettrico, provveda ad annullare, per il primo trimestre 2022, le aliquote relative agli oneri generali di sistema applicate alle utenze con potenza disponibile pari o superiore a 16,5 Kw, anche connesse in media e alta/altissima tensione o per usi di illuminazione pubblica o di ricarica di veicoli elettrici in luoghi accessibili al pubblico.


Contributo d’imposta per energivori


La norma è volta a garantire alle imprese energivore una parziale compensazione degli extra costi per l’eccezionale innalzamento dei costi dell’energia.

A quelle che hanno subito un incremento del costo per KWh superiore al 30 per cento al medesimo periodo dell’anno 2019, derivante dalla particolare contingenza dovuta dall’innalzamento dei costi dell’energia in questione, è riconosciuto un contributo straordinario, sotto forma di credito di imposta, a parziale compensazione dei maggiori oneri sostenuti. Il beneficio è quantificato in misura pari al 20 per cento delle spese sostenute per la componente energetica acquistata ed effettivamente utilizzata nel primo trimestre 2022.


Extraprofitti rinnovabili


La norma vincola gli operatori che stanno producendo energia senza sopportare gli effetti dell’eccezionale aumento del prezzo dell’energia versino una differenza calcolata tenendo conto di prezzi equi ante-crisi.

Data la logica emergenziale a cui è ispirato, l’intervento ha una durata limitata. A partire dal 1° febbraio 2022 e fino al 31 dicembre 2022, sull’energia elettrica prodotta da impianti fotovoltaici di potenza superiore a 20 kW che beneficiano di tariffe fisse derivanti dal meccanismo del Conto Energia, non dipendenti dai prezzi di mercato, nonché sull’energia elettrica prodotta da impianti alimentati da fonte idroelettrica, geotermoelettrica ed eolica che non accedono a meccanismi di incentivazione tariffaria per differenza, è applicato un meccanismo di compensazione a due vie sul prezzo dell’energia affidato al GSE, il Gestore dei Servizi Energetici.


Aiuti di Stato: in Gazzetta il decreto Mef per la verifica

Pubblicato nella Gazzetta Ufficiale n. 15 del 20 gennaio 2022, il decreto del Ministero dell’Economia e delle Finanze 11 dicembre 2021, recante: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69».

Il decreto, adottato in attuazione del comma 16 del citato articolo 1 del decreto-legge n. 41 del 2021 (c.d. “Decreto Sostegni”), definisce le modalità applicative finalizzate alla verifica del rispetto dei limiti e delle condizioni previsti dalle Sezioni 3.1 e 3.12 del Quadro temporaneo, nonché al monitoraggio e al controllo degli aiuti riconosciuti ai sensi delle predette Sezioni, tenuto anche conto delle richieste che la Commissione europea ha avanzato nel corso dell’iter di notifica delle citate disposizioni ai fini dell’adozione di una decisione positiva di autorizzazione.

I destinatari dei contributi ai fini della predetta verifica, dovranno presentare all’Agenzia delle entrate una dichiarazione sostitutiva di atto di notorietà avente ad oggetto il rispetto dei requisiti di cui alle predette Sezioni, nella quale attestano, inter alia, che l’importo complessivo degli aiuti fruiti non supera i massimali previsti, tenuto conto delle relazioni di controllo tra imprese rilevanti ai fini della definizione di “impresa unica” utilizzata in materia di aiuti di Stato. Con successivo provvedimento dell’Agenzia delle entrate saranno individuati i termini, le modalità e contenuto dell’autodichiarazione, comprese le modalità tecniche con cui l’Agenzia delle entrate renderà disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici.

Link al testo del decreto del Ministero dell’Economia e delle Finanze 11 dicembre 2021, recante: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69», pubblicato nella Gazzetta Ufficiale n. 15 del 20 gennaio 2022

Link al testo della relazione illustrativa del Decreto del Ministero dell’Economia e delle Finanze 11 dicembre 2021, recante: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69»


Nuova campagna di phishing tramite false disposizioni dell’Agenzia delle entrate a consegnare l’ultima dichiarazione redditi

Si riporta l’avviso del 19 gennaio 2022 dell’Agenzia delle entrate


È stata individuata una nuova campagna di phishing a danno dei cittadini, veicolata da false mail a nome dell’Agenzia (“Ufficio accertamenti”, “Direzione nazionale Agenzia delle Entrate”, “ufficioagenzia”, “ufficioriscossioni”), aventi come oggetto “Commissione di osservanza sul registro tributario” oppure “Commissione di osservanza sull’anagrafe tributaria” e riguardanti false disposizioni a consegnare l’ultima dichiarazione redditi entro le scadenze previste dal TUIR.

Le mail utilizzano un indirizzo mittente, riportato anche nel testo del messaggio, che richiama l’Agenzia e per visualizzare le disposizioni invitano ad aprire un allegato cifrato, al cui interno è poi contenuto un file malevolo.

Di seguito un esempio delle mail in questione:


Addio all’aggio. Approvato il nuovo modello di cartella per i carichi affidati dal 1° gennaio 2022

Approvato con provvedimento del Direttore dell’Agenzia delle entrate, 17 gennaio 2022, Prot. n. 14113, il nuovo modello di cartella di pagamento per i carichi affidati all’Agente della riscossione a partire dal 1° gennaio 2022. Niente più oneri di riscossione, 3% o 6% delle somme iscritte a ruolo per pagamenti rispettivamente entro o oltre i sessanta giorni. Eliminata anche la quota pari all’1% delle somme iscritte a ruolo per le ipotesi di riscossione spontanea. Queste somme saranno, infatti, a carico del bilancio dello Stato, così come previsto dalla legge n. 234/2021 (legge di Bilancio 2022).

A carico del debitore resteranno, invece, le spese relative alle procedure esecutive e cautelari e le spese di notifica della cartella di pagamento e degli eventuali ulteriori atti di riscossione.

Per i carichi affidati fino al 31 dicembre 2021 gli oneri di riscossione continueranno ad essere dovuti nella misura e secondo le ripartizioni previste dalle previgenti disposizioni di legge.


Le date

Gli agenti della riscossione dovranno utilizzare il nuovo modello per le cartelle relative ai carichi affidatigli a partire dal 1° gennaio 2022, mentre per quelle relative ai carichi affidati fino al 31 dicembre 2021 dovrà essere utilizzato il modello approvato con il provvedimento del 14 luglio 2017, indipendentemente dalla data di notifica della cartella di pagamento che potrà avvenire anche successivamente al 31 dicembre 2021. (Così, comunicato stampa Agenzia delle entrate del 18 gennaio 2022)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate, 17 gennaio 2022, Prot. n. 14113, recante: «Approvazione del nuovo modello di cartella di pagamento ai sensi dell’art. 25 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602» pubblicato il 18.01.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244