L’Agenzia delle Entrate ha pubblicato una guida per mettersi in regola se nell’E-fattura manca l’imposta di bollo
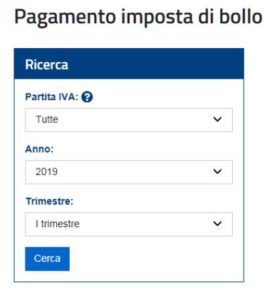
Dopo la pubblicazione del provvedimento del 4 febbraio 2021, prot. n. 34958/2021, recante «Modalità tecniche per l’effettuazione delle integrazioni da parte dell’Agenzia delle entrate delle fatture inviate tramite il Sistema di Interscambio per le quali è dovuto l’assolvimento dell’imposta di bollo. Modalità telematiche per la messa a disposizione, la consultazione e la variazione dei dati relativi all’imposta di bollo da parte del cedente o prestatore, o dell’intermediario delegato, e per l’invio delle comunicazioni, da parte dell’Agenzia delle entrate, nei casi di ritardato, omesso o insufficiente versamento dell’imposta», l’Agenzia delle entrate pubblica on linela nuova guida “L’imposta di bollo sulle fatture elettroniche”. Il nuovo vademecum illustra il meccanismo d’integrazione del bollo sulle fatture elettroniche. In particolare, vengono illustrate le funzionalità messe a disposizione del contribuente sul portale “Fatture e Corrispettivi”, per la consultazione e l’eventuale modifica dell’integrazione proposta e per il versamento dell’imposta di bollo dovuta.
La guidaricorda che l’Agenzia delle entrate elabora per ogni trimestre solare le fatture elettroniche trasmesse al Sistema di Interscambio (SdI) ed elaborate senza scarto per determinare se su tali fatture è stato indicato correttamente l’assoggettamento all’imposta di bollo.
Se sono state emesse fatture elettroniche che configurano i presupposti per l’assoggettamento a bollo, ma non contengono la relativa indicazione, l’Agenzia le evidenzia al soggetto che le ha emesse: il cedente/prestatore o, nel caso di autofatture per regolarizzazione di operazioni, il cessionario/committente.
L’esito di tale elaborazione si concretizza nella messa a disposizione all’interno del portale “Fatture e corrispettivi” di due elenchi contenenti gli estremi delle fatture elettroniche emesse nel trimestre solare di riferimento:
l’elenco A (non modificabile), che contiene gli estremi delle fatture correttamente assoggettate all’imposta di bollo (campo <Bollo virtuale> valorizzato a “SI” nel file con estensione .xml contenente la fattura elettronica)
l’elenco B (modificabile), che contiene gli estremi delle fatture che presentano i requisiti per l’assoggettamento a bollo ma che non riportano l’indicazione prevista (campo <Bollo virtuale> non presente nel file con estensione .xml contenente la fattura elettronica).
Ai fini dell’individuazione del trimestre di riferimento, per le fatture elettroniche emesse nei confronti di privati (operatori Iva e consumatori finali) vengono considerate quelle in cui:
la data di consegna, contenuta nella “ricevuta di consegna” rilasciata al termine dell’elaborazione, è precedente alla fine del trimestre
la data di messa a disposizione (contenuta nella “ricevuta di impossibilità di recapito) è precedente alla fine del trimestre.
Per esempio, una fattura elettronica datata e trasmessa al Sistema di Interscambio il 30 marzo, la cui data di consegna attestata nella ricevuta è il 31 marzo, viene considerata tra le fatture relative al primo trimestre.
Una fattura elettronica datata e trasmessa al Sistema di Interscambio il 30 marzo, la cui data di consegna attestata nella ricevuta è il 1° aprile, viene considerata, ai fini del bollo, tra le fatture relative al secondo trimestre.
Gli elenchi A e B di ogni soggetto IVA che ha emesso fatture elettroniche sono messi a disposizione dell’Agenzia delle entrate nell’area riservata del portale “Fatture e corrispettivi” entro il giorno 15 del primo mese successivo ad ogni trimestre. I primi elenchi sono dunque consultabili entro il 15 aprile 2021.
Le modifiche ai due elenchi devono essere effettuate entro l’ultimo giorno del mese successivo al trimestre di riferimento. Per quanto riguarda il secondo trimestre, il termine del 31 luglio slitta al 10 settembre.
Provvedimento del Direttore dell’Agenzia delle entrate del 4 febbraio 2021, prot. n. 34958/2021: «Modalità tecniche per l’effettuazione delle integrazioni da parte dell’Agenzia delle entrate delle fatture inviate tramite il Sistema di Interscambio per le quali è dovuto l’assolvimento dell’imposta di bollo. Modalità telematiche per la messa a disposizione, la consultazione e la variazione dei dati relativi all’imposta di bollo da parte del cedente o prestatore, o dell’intermediario delegato, e per l’invio delle comunicazioni, da parte dell’Agenzia delle entrate, nei casi di ritardato, omesso o insufficiente versamento dell’imposta»
Risoluzione dell’Agenzia delle Entrate n. 42 E del 9 aprile 2019: «RISCOSSIONE – IMPOSTA DI BOLLO – FATTURAZIONE ELETTRONICA – Istituzione dei codici tributo per il versamento, tramite i modelli “F24” e “F24 Enti pubblici”, dell’imposta di bollo sulle fatture elettroniche emesse dal 1° gennaio 2019 – Art. 6, comma 2, del D.M. Mef 17/06/2014, come sostituito dall’art. 1, comma 1, del D.M. Mef 28/12/2018 – Art. 13, della tariffa allegata al D.P.R. 26/10/1972, n. 642»
Nuovo servizio per operatori IVA. Più facile mettersi in regola se nell’E-fattura manca l’imposta di bollo
Chi ha dimenticato di assolvere l’imposta di bollo nelle fatture elettroniche potrà verificarlo grazie ai dati messi a disposizione dalle Entrate e, se li ritiene corretti, potrà mettersi in regola grazie a una nuova procedura telematica disponibile nel portale Fatture e Corrispettivi. È quanto stabilisce un provvedimento dell’Agenzia delle Entrate. Nel caso in cui il contribuente ritenga, invece, che non siano realizzati i presupposti per l’applicazione dell’imposta di bollo, potrà comunque indicarlo alle Entrate attraverso lo stesso servizio web dedicato, presente nel portale.
I nuovi elenchi
In base a quanto disposto dal Decreto crescita (D.L. n. 34/2019), il provvedimento pubblicato ieri stabilisce che, per ogni trimestre dell’anno, l’Agenzia delle Entrate metterà a disposizione degli operatori IVA due elenchi con tutte le fatture elettroniche, emesse e inviate tramite SdI per le operazioni effettuate dal 1° gennaio 2021. Nel primo elenco saranno indicate le fatture che già riportano l’indicazione dell’assolvimento dell’imposta di bollo, mentre nel secondo si troveranno le fatture che non riportano tale indicazioni ma per le quali l’imposta risulta dovuta (sulla base dei criteri descritti nelle specifiche tecniche allegate al provvedimento). Grazie alla disponibilità dei dati contenuti negli elenchi, il contribuente potrà verificare la propria situazione e scegliere se accettare i dati proposti (e procedere con il pagamento di quanto dovuto), oppure selezionare le fatture per le quali ritiene che non siano realizzati i presupposti per l’applicazione dell’imposta di bollo. L’operatore potrà anche indicare altre fatture elettroniche non individuate dall’Agenzia per le quali risulta dovuta l’imposta.
Le date da ricordare
I due elenchi vengono resi disponibili nel portale Fatture e Corrispettivi delle Entrate entro il giorno 15 del mese successivo alla chiusura di ogni trimestre solare. I contribuenti e gli intermediari delegati avranno tempo per modificare gli elenchi fino all’ultimo giorno del mese successivo alla chiusura del trimestre solare di riferimento (per le fatture elettroniche riferite alle operazioni effettuate nel secondo trimestre solare dell’anno, invece, le modifiche potranno essere effettuate fino al 10 settembre dell’anno di riferimento, anziché entro il 31 luglio). Se l’operatore non effettua modifiche, vengono confermati gli elenchi proposti dall’Agenzia.
Le comunicazioni in caso di mancato versamento
La nuova procedura calcolerà, dopo le eventuali modifiche dei contribuenti, l’importo complessivamente dovuto a titolo di imposta di bollo per il trimestre di riferimento, entro il giorno 15 del secondo mese successivo alla chiusura del trimestre solare di riferimento (entro il 20 settembre nel caso del secondo trimestre solare). Il contribuente potrà procedere al pagamento dell’imposta mediante addebito sul conto corrente grazie alla funzionalità presente nel portale Fatture e Corrispettivi. Possibile anche effettuare il pagamento utilizzando il modello F24. Ai contribuenti che non versano quanto risulta dovuto, verrà inviata una comunicazione elettronica all’indirizzo registrato nell’elenco INIPEC (contenente gli indirizzi di posta elettronica certificata di professionisti e imprese). In questo caso sarà possibile fornire chiarimenti entro 30 giorni, anche tramite un intermediario.
Il perimetro della norma
Il Decreto Crescita ha previsto che l’Agenzia delle Entrate, con procedure automatizzate, verifichi il corretto assolvimento dell’imposta di bollo sulle fatture elettroniche che transitano nel sistema di interscambio (SDI) intercettando, in particolare, quelle che non recano l’indicazione dell’assolvimento dell’imposta di bollo, ma per le quali l’imposta è dovuta. Successivamente, con decreto ministeriale del 4 dicembre 2020, si è affidato a un provvedimento del Direttore dell’Agenzia il compito di definire le modalità tecniche per effettuare tali “integrazioni” e individuare le modalità telematiche per consentire ai contribuenti di consultare ed eventualmente modificare i dati proposti dalle Entrate. Il provvedimento è stato emanato d’intesa con il Dipartimento per la trasformazione digitale della Presidenza del Consiglio dei Ministri. (Così, comunicato stampa Agenzia delle Entrate del 5 febbraio 2021)
lmposta di bollo sulle e-fatture. Il provvedimento che consente la verifica e le eventuali integrazioni delle fatture elettroniche inviate dal 1° gennaio 2021 tramite Sdi
Con il provvedimento del Direttore dell’Agenzia delle entrate del 4 febbraio 2021, prot. n. 34958/2021, stabilite le modalità tecniche per l’effettuazione delle integrazioni delle fatture elettroniche inviate, a decorrere dal 1° gennaio 2021, tramite il Sistema di interscambio, nonché le modalità telematiche per la messa a disposizione, la consultazione e la variazione dei dati relativi all’imposta di bollo da parte del cedente/prestatore, o dell’intermediario delegato. In particolare, l’Agenzia delle entrate stabilisce che per ogni soggetto titolare di partita IVA obbligato all’emissione di fattura elettronica, all’interno dell’area riservata del portale Fatture e Corrispettivi, vengano messi a disposizione due distinti elenchi, contenenti gli elementi identificativi, rispettivamente, delle fatture elettroniche inviate tramite SdI che riportano l’assolvimento dell’imposta di bollo e delle fatture elettroniche inviate tramite SdI che non riportano l’assolvimento dell’imposta di bollo ma per le quali l’imposta risulta dovuta. La messa a disposizione dei dati è eseguita mediante servizi web esposti nell’area riservata del contribuente. Sulla base dei dati delle fatture elettroniche indicate nei citati elenchi e delle eventuali modifiche apportate dai contribuenti sarà calcolato e messo a disposizione l’importo dovuto a titolo di imposta di bollo, che può essere versato utilizzando l’apposita funzionalità di addebito in conto corrente disponibile nel servizio web dedicato oppure in modalità telematica tramite modello F24. Nel provvedimento stabilite, inoltre, le modalità telematiche per l’invio delle comunicazioni, da parte dell’Agenzia delle entrate, nei casi di ritardato, omesso o insufficiente versamento dell’imposta da parte del cedente/prestatore.
Si ricorda che l’articolo 12-novies del decreto-legge 30 aprile 2019, n. 34 (decreto Crescita 2019), convertito con la legge 28 giugno 2019, n. 58, come modificato dall’ art. 17, comma 1, lett. a) e b), D.L. 26 ottobre 2019, n. 124, convertito, con modificazioni, dalla L. 19 dicembre 2019, n. 157, e, successivamente, dall’ art. 143, comma 1, D.L. 19 maggio 2020, n. 34, convertito, con modificazioni, dalla L. 17 luglio 2020, n. 77, prevede che l’Agenzia delle entrate, con procedure automatizzate, integri le fatture elettroniche inviate attraverso il Sistema di Interscambio che non recano l’indicazione dell’assolvimento dell’imposta di bollo, ma per le quali l’imposta risulta dovuta e, nei casi di ritardato, omesso o insufficiente versamento dell’imposta, comunichi al cedente/prestatore l’ammontare dell’imposta e della sanzione amministrativa dovuta, ai sensi dell’articolo 13, comma 1, del decreto legislativo 18 dicembre 1997, n. 471, nonché degli interessi dovuti.
Si ricorda, ancora, che con il decreto del Ministro dell’economia e delle finanze del 4 dicembre 2020, pubblicato nella Gazzetta Ufficiale n. 314 del 19 dicembre 2020, sono state introdotte modifiche alle modalità di assolvimento dell’imposta di bollo sulle fatture elettroniche anche al fine di predisporre le procedure di recupero dell’imposta di bollo non versata; il decreto demanda, appunto, ad un provvedimento del Direttore dell’Agenzia delle entrate, sentita la struttura della Presidenza del Consiglio dei Ministri competente per l’innovazione tecnologica e la digitalizzazione, la definizione delle modalità tecniche per l’integrazione delle fatture elettroniche e per la consultazione ed eventuale modifica, da parte dei contribuenti o dei loro intermediari delegati, dei dati proposti dall’Agenzia, nonché le modalità di comunicazione delle irregolarità per il recupero dell’imposta dovuta e non versata.
Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 4 febbraio 2021, prot. n. 34958/2021, recante: «Modalità tecniche per l’effettuazione delle integrazioni da parte dell’Agenzia delle entrate delle fatture inviate tramite il Sistema di Interscambio per le quali è dovuto l’assolvimento dell’imposta di bollo. Modalità telematiche per la messa a disposizione, la consultazione e la variazione dei dati relativi all’imposta di bollo da parte del cedente o prestatore, o dell’intermediario delegato, e per l’invio delle comunicazioni, da parte dell’Agenzia delle entrate, nei casi di ritardato, omesso o insufficiente versamento dell’imposta.». Pubblicato il 04.02.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
Le nuove modalità di assolvimento dell’imposta di bollo sulle fatture elettroniche e individuazione delle procedure di recupero dell’imposta di bollo non versata
Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 23534 del 27 ottobre 2020:«RISCOSSIONE DELLE IMPOSTE – FAMIGLIA – Fondo patrimoniale – Riscossione coattiva delle imposte – Esecuzione sui beni e frutti – Iscrizione di ipoteca ex art. 77 del D.P.R. n. 602 del 1973 – Ammissibilità – Limiti – Onere probatorio – Applicabilità del relativo regime anche alle obbligazioni tributarie – Condizioni – Onere della prova a carico del debitore – Caso di specie – Socio illimitatamente responsabile di una società in nome collettivo – Iscrizione di ipoteca richiesta dall’agente della riscossione su immobile, conferito in fondo patrimoniale, di proprietà di socio di società di persone (Snc) in relazione a debito tributario della società partecipata – Artt. 167 e 170 c.c. – Art. 77, del D.P.R. 29/09/1973, n. 602 • PROVA CIVILE – Poteri (o obblighi) del giudice – Valutazione delle prove – Ricorso per cassazione – Sindacato sulla valutazione delle prove – Oneri di allegazione – Limiti – Fattispecie – Artt. 115 e 116 c.p.c. – Art. 360, n. 3, c.p.c.»
Risoluzione dell’Agenzia delle Entrate n. 53 E del 22 settembre 2020:«RISCOSSIONE – Ritenute e compensazioni in appalti e subappalti di importo complessivo annuo superiore a 200.000 euro contesti c.d. labour intensive – Obblighi in materia di ritenute e compensazioni in appalti e subappalti – Causa di esonero di cui al comma 5, lett. a), articolo 17-bis del D.Lgs. 241/1997 – Compilazione del c.d. DURF – Durc Fiscale – Versamenti in conto fiscale non inferiori al 10 per cento dei ricavi e compensi – Calcolo del plafond dei versamenti del conto fiscale – Determinazione della soglia del 10 per cento – Split payment – Reverse charge – Trasparenza fiscale – Liquidazione IVA di gruppo – Rilevanza – Computo – Versamenti relativi alle operazioni soggette al meccanismo della scissione della dei pagamenti – Versamenti relativi alle operazioni soggette al regime dell’inversione contabile – “Imposta teorica” corrispondente al reddito della società, imputato a ciascun socio proporzionalmente alla sua quota di partecipazione agli utili, ai sensi degli articoli 115 e 116 del TUIR, in materia di trasparenza fiscale – “Imposta teorica” risultante dalla liquidazione IVA periodica della società controllata, assolta dall’ente controllante, nell’ipotesi di esercizio dell’opzione per la liquidazione di gruppo – Ragioni – Art. 17-bis, del D.Lgs. 09/07/1997, n. 241 – Provvedimento del Direttore dell’Agenzia delle entrate del 6 febbraio 2020, prot. n. 54730/2020»
Acconti di imposta e operazioni straordinarie societarie
Risposta ad interpello – Agenzia delle Entrate – n. 502 del 27 ottobre 2020:«IRAP (Imposta regionale sulle attività produttive) – ACCONTI DI IMPOSTA – Abrogazione del versamento del saldo 2019 e della prima rata dell’acconto relativa al 2020 – Ambito applicativo – Soggetti che hanno conseguito, nel periodo d’imposta 2019, un volume di ricavi non superiore a 250 milioni di euro – Operazione straordinaria di riorganizzazione aziendale – Determinazione della soglia dei 250 milioni in presenza di un operazione straordinaria di riorganizzazione aziendale (fusione) – Fusione societaria per le incorporazioni avente efficacia giuridica contabile e fiscale dal 1° gennaio 2020 – Determinazione invia autonoma in relazione ai ricavi relativi al periodo d’imposta 2019 – Affermazione – Art. 4, del D.L. 11/03/1997, n. 50, conv., con mod., dalla L. 09/05/1997, n. 122 – Art. 24, del D.L. 19/05/2020 n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. Decreto “Rilancio”)»
Regime di esclusione parziale dei proventi derivanti da beni immateriali
Circolare dell’Agenzia delle Entrate n. 28 E del 29 ottobre 2020:«AGEVOLAZIONI TRIBUTARIE – REGIMI FISCALI OPZIONALI – PATENT BOX – Tassazione agevolata dei redditi derivanti dall’utilizzo di beni immateriali – Opzione -Nuovo Regime di autoliquidazione OD – Chiarimenti sulle modifiche alla disciplina – Documentazione idonea di cui all’articolo 4 del Decreto Crescita – Condizioni di efficacia della Documentazione – Art. 4, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 – Art. 1, commi da 37 a 45, della L. 23/12/2014, n. 190 – Provvedimento dell’Agenzia delle entrate del 30/07/2019, prot. n. 658445»
Ministero dell’Economia e delle Finanze – Dipartimento delle finanze:
Assistenza tecnica – Soggetti non iscritti in albi professionali
Risoluzione del Ministero dell’Economia e delle Finanze – Dipartimento delle finanze – n. 7 DF del 22 ottobre 2020: «CONTENZIOSO TRIBUTARIO – Assistenza tecnica – Soggetti non iscritti in albi professionali – Disposizioni per l’esercizio della professione non ordinistica – Esperti tributaristi già iscritti alla data del 30 settembre 1993 nei ruoli di periti ed esperti tenuti dalle camere di commercio, per la sub-categoria tributi – Iscrizione nell’Elenco nazionale dei soggetti abilitati alla difesa del contribuente innanzi alle Commissioni Tributarie – Requisiti – Casi di incompatibilità – Attività svolta anche in forma societaria – Incompatibilità valutata verificando l’oggetto sociale e la natura dell’attività svolta dalla società di cui il tributarista si avvale – Affermazione – Art. 12, del D.Lgs. 31/12/1992, n. 546 – Artt. 9 e 10, del D.M. Mef 05/08/2019, n. 106 – Art. 1, comma 5, L. 14/01/2013, n. 4»
Nota del Ministero del Lavoro e delle Politiche Sociali prot. n. 10980 del 22 ottobre 2020: «CODICE DEL TERZO SETTORE – Norme transitorie e di attuazione – Statuti degli enti del Terzo settore – Adeguamenti statutari al D.Lgs. n. 117/2017 – Modalità e maggioranze da adottare per la delibera, quorum costitutivi e deliberativi minori – Condizioni – Delibere adottate entro il prossimo 31 ottobre (salvo proroghe) – Modifiche di mero adeguamento volte a conformarsi a disposizioni inderogabili del Codice o a derogare disposizioni derogabili – Che lo statuto dell’ente non preveda differenze tra assemblea ordinaria e assemblea finalizzata alle modifiche statutarie – Adeguamenti statutari – Forma dell’atto di modifica (atto pubblico o scrittura privata) – Art. 101, del D.Lgs. 03/07/2017, n. 117 – Artt. 1325 e 1350 c.c.»
Avvertenze –Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.
Regime opzionale del Patent box con determinazione diretta del reddito agevolabile. Pronta la circolare dell’Agenzia delle Entrate
È online la circolare dell’Agenzia delle Entrate che contiene chiarimenti e soluzioni interpretative sulle nuove modalità di fruizione del cosiddetto “Patent box”, a seguito delle modifiche operate dall’articolo 4 del Decreto crescita (Decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 in “Finanza & Fisco” n. 19-20/2019). La circolare tiene conto dei suggerimenti degli operatori economici, degli ordini professionali e delle associazioni di categoria che hanno partecipato alla consultazione pubblica disposta dal direttore Ernesto Maria Ruffini per promuovere una sempre maggiore collaborazione e condivisione di contenuti con tutti gli attori del mondo economico.
Patent box “fai da te”
La circolare n. 28/E (del 29 ottobre 2020) ripercorre le caratteristiche del regime di “autoliquidazione” del beneficio derivante dall’utilizzo diretto dei beni agevolabili, fornendo chiarimenti sull’ambito soggettivo e oggettivo di applicazione e indicazioni operative sul rapporto tra l’opzione Patent box e l’opzione di “autoliquidazione”. Inoltre, vengono fornite soluzioni interpretative sulle condizioni e sugli effetti del regime “fai da te”, anche nelle ipotesi di rinuncia alle procedure di ruling pendenti e per coloro che hanno già autoliquidato negli esercizi pregressi. Spazio, infine, ai chiarimenti relativi alla documentazione che il contribuente deve predisporre per consentire il riscontro, da parte dell’Agenzia, della corretta determinazione della quota di reddito escluso. (Così, comunicato stampa Agenzia delle entrate del 29 ottobre 2020)
Link al testo circolare dell’Agenzia delle Entrate n. 28 E del 29 ottobre 2020, con oggetto: AGEVOLAZIONI TRIBUTARIE – REGIMI FISCALI OPZIONALI – PATENT BOX – Tassazione agevolata dei redditi derivanti dall’utilizzo di beni immateriali – Opzione – Chiarimenti sulle modifiche alla disciplina – Art. 4, del D.L. 30/04/2019, n. 34, conv. con mod. dalla L. 28/06/2019 – Provvedimento dell’Agenzia delle entrate del 30/07/2019, prot. n. 2019/658445
Le disposizioni attuative della novella legislativa introdotta dall’articolo 4 del Decreto Crescita
Provvedimento del Direttore dell’Agenzia delle entrate del 30 luglio 2019, prot. n. 658445/2019: «Attuazione della disciplina di cui all’articolo 4 del Decreto legge 30 aprile 2019, n. 34, convertito, con modificazioni, dalla Legge 28 giugno 2019, n. 58, pubblicata nella Gazzetta Ufficiale – Serie Generale – n. 151 del 29 giugno 2019 (Suppl. ordinario n. 26), concernente le modifiche alla disciplina del Patent Box, di cui all’articolo 1, commi da 37 a 45, della Legge 23 dicembre 2014, n. 190»
Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud o nelle zone del terremoto del 2016 e del 2017. Le regole per l’utilizzo del regime sostitutivo (al 7%) sui redditi prodotti all’estero
Diffuse le istruzioni dell’Agenzia delle Entrate per i contribuenti che trasferiscono la residenza fiscale in Italia, in uno dei comuni appartenenti al territorio delle regioni Sicilia, Calabria, Sardegna, Campania, Basilicata, Abruzzo, Molise e Puglia, con popolazione non superiore a 20.000 abitanti e in uno dei Comuni con popolazione non superiore a 3.000 abitanti rientranti nella zone colpite dal sisma del 24 agosto 2016, del 26 e 30 ottobre 2016 e del 18 gennaio 2017, persone fisiche non residenti titolari di redditi da pensione di fonte estera, beneficiando in tal modo di un’imposta sostitutiva pari al 7% da applicarsi ai redditi prodotti all’estero. L’opzione per l’imposta sostitutiva si applica fino ad un massimo di dieci periodi d’imposta a partire da quello di prima opzione, a patto che non si verifichino le condizioni che possono determinarne la revoca. I contribuenti che intendono accedere al regime opzionale in esame, a partire dal 2019, dovranno esercitare l’opzione nella dichiarazione dei redditi da presentare nel 2020.
Il nuovo regime agevolato, introdotto con la Legge di bilancio 2019, è finalizzato a favorire gli investimenti, i consumi ed il radicamento in taluni comuni del Mezzogiorno o rientranti nella zone colpite dai recenti eventi sismici con determinate caratteristiche demografiche, da parte di soggetti non residenti che percepiscono redditi da pensione di fonte estera. Ora, in vista dell’approssimarsi della scadenza per la presentazione della dichiarazione dei redditi, con circolare n. 21 del 17 luglio 2020 , l’Agenzia delle Entrate fornisce i chiarimenti sul perimetro applicativo del regime fiscale sostitutivo, le modalità di esercizio e revoca dell’opzione, la cessazione degli effetti, le modalità di versamento dell’imposta sostitutiva nonché la fonte informativa per individuare i Comuni aventi le caratteristiche previste dalla norma.
Ambito soggettivo di applicazione
Possono optare per il regime fiscale previsto dall’articolo 24-ter del TUIR le persone fisiche non residenti titolari dei redditi da pensione erogati da soggetti esteri che si trasferiscono nei comuni appartenenti ai territorio sopra indicati. A tal fine, non ha alcun rilievo la nazionalità del soggetto che si trasferisce, in quanto l’accesso al regime è consentito sia a un cittadino straniero sia a un cittadino italiano, purché sia integrato il presupposto della residenza fiscale all’estero per il periodo indicato dalla norma e a condizione che l’ultima residenza sia stata in un Paese con il quale sono in vigore accordi di cooperazione amministrativa in ambito fiscale.
Nella circolare chiarito che si tratta di soggetti destinatari di trattamenti pensionistici di ogni genere e di assegni ad essi equiparati erogati “esclusivamente da soggetti esteri”. Rientrano in tale nozione di redditi da pensione anche tutti quegli emolumenti dovuti dopo la cessazione di un’attività lavorativa, che trovano genericamente la loro causale anche in un rapporto di lavoro diverso da quello di lavoro dipendente (ad esempio, il trattamento pensionistico percepito da un ex titolare di reddito di lavoro autonomo). L’espressione normativa «le pensioni di ogni genere» porta a considerare ricomprese nell’ambito di operatività del citato comma 2 dell’articolo 49 del TUIR anche tutte quelle indennità una tantum (si pensi alla capitalizzazione delle pensioni) erogate in ragione del versamento di contributi e la cui erogazione può prescindere dalla cessazione di un rapporto di lavoro. Sono esclusi dal regime in esame, invece, i soggetti non residenti che percepiscono redditi erogati da un istituto di previdenza residente in Italia.
Ambito oggettivo di applicazione
Il regime sostitutivo in esame consente al contribuente di assoggettare a imposizione sostitutiva, calcolata in via forfettaria, con aliquota del 7 per cento per ciascuno dei periodi d’imposta di validità dell’opzione, i redditi di qualunque categoria prodotti all’estero, individuati ai sensi dell’articolo 165, comma 2, del TUIR. Quest’ultima disposizione stabilisce che «i redditi si considerano prodotti all’estero sulla base di criteri reciproci a quelli previsti dall’articolo 23 per individuare quelli prodotti nel territorio dello Stato». Restano, dunque, esclusi dall’assoggettamento a imposta sostitutiva e vengono tassati in base alle ordinarie disposizioni vigenti per i soggetti residenti tutti i redditi prodotti in Italia dai soggetti che si siano trasferiti in Italia ed abbiano optato per il regime fiscale in esame.
Opzione per l’imposta sostitutiva
Nel documento di prassi precisato che l’opzione è valida sia se esercitata con la dichiarazione annuale presentata nei termini ordinari, sia se esercitata con la dichiarazione tardiva e o integrativa/sostitutiva presentata entro 90 giorni dalla scadenza del termine ordinario. Inoltre ammessa, qualora il contribuente abbia versato l’imposta sostitutiva entro il termine del versamento del saldo delle imposte sui redditi, la possibilità di avvalersi dell’istituto della remissione in bonis esercitando l’opzione entro il termine di presentazione della prima dichiarazione utile. Pertanto, qualora il contribuente sia in possesso dei requisiti richiesti dall’articolo 24-ter del TUIR ed abbia versato l’imposta sostitutiva dovuta, può “sanare” l’omessa indicazione dell’opzione nella dichiarazione annuale entro il termine di presentazione della prima dichiarazione utile, ovvero entro il termine di presentazione della dichiarazione dei redditi relativa all’anno d’imposta successivo.
Durata del regime opzionale e revoca
Il periodo di validità massima del regime è pari a dieci anni e si applica nel periodo di imposta in cui il soggetto diventa fiscalmente residente in Italia e per gli ulteriori nove periodi di imposta. Di conseguenza, il contribuente che ha già trasferito la residenza fiscale in Italia nel 2019, potrà beneficiare dell’imposizione sostitutiva a partire da tale annualità e fino al 2028 (incluso), senza possibilità di rinnovare l’opzione alla scadenza. A tal proposito, l’Agenzia ricorda che “trattandosi di una scelta facoltativa del contribuente, l’opzione per l’imposta sostitutiva in esame è liberamente revocabile anche prima della scadenza del regime prevista dalla norma”. La revoca è effettuata dal contribuente con le stesse modalità previste per l’esercizio dell’opzione, ovvero mediante presentazione della dichiarazione relativa all’ultimo periodo di imposta di validità dell’opzione. Ad esempio, spiega la circolare “se a febbraio 2019 una persona fisica trasferisce la propria residenza fiscale in Italia in uno dei Comuni aventi le caratteristiche per beneficiare del regime in esame e, sempre nel 2019, decide di revocare l’opzione già a partire dal 2020, in tale ipotesi, nella medesima dichiarazione relativa al 2019 (da presentare nel 2020), egli potrà esercitare l’opzione per il solo periodo di imposta 2019 e, contestualmente, indicare nell’apposito quadro la revoca della stessa a partire dal periodo di imposta 2020”.
Link al testo della circolare dell’Agenzia delle Entrate n. 21 E del 17 luglio 2020, con oggetto: FLAT TAX PER I PENSIONATI NEO RESIDENTI – Rientro dei titolari di pensioni estere – Opzione per l’imposta sostitutiva sui redditi delle persone fisiche titolari di redditi da pensione di fonte estera che trasferiscono la propria residenza fiscale nel Mezzogiorno o in comuni rientranti nella zone colpite dai recenti eventi sismici – Ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Modalità di esercizio dell’opzione – Esclusione di uno o più stati esteri – Cessazione degli effetti, revoca dell’opzione e decadenza dal regime – Esonero dall’obbligo di monitoraggio, dal pagamento dell’IVIE e dell’IVAFE – Ipotesi di decesso del neo residente – Art. 24-ter del D.P.R. 22/12/1986, n. 917, come modificato dall’articolo 5–bis, comma 1, lett. a), del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 e successivamente e dall’art. 9-ter, comma 1, D.L. 24/10/2019, n. 123, convertito, con modificazioni, dalla L. 12/12/2019, n. 156 – Allegati 1, 2 e 2-bis del D.L. 17/10/2016, n. 189, convertito con modifiche dalla Legge 15/12/2016, n. 229 – Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019
Link al testo della risoluzione dell’Agenzia delle Entrate n. 19 E del 21 aprile 2020, con oggetto: FLAT TAX PER I PENSIONATI NEO RESIDENTI – Riscossione – Istituzione del codice tributo per il versamento, tramite modello F24, dell’imposta sostitutiva dell’IRPEF ai sensi dell’articolo 24-ter del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917
Regime opzionale del Patent box con determinazione diretta del reddito agevolabile. Parte la consultazione pubblica sulla bozza de circolare dell’Agenzia delle Entrate
Si apre da oggi e fino al 17 febbraio la consultazione pubblica per acquisire le osservazioni di operatori economici, ordini professionali ed esperti sullo schema di Circolare dell’Agenzia delle Entrateche contiene chiarimenti e soluzioni interpretative sulle nuove modalità di fruizione dell’agevolazione prevista dal regime opzionale di tassazione sui redditi derivanti dall’utilizzo di taluni beni immateriali, c. d. “Patent box”, a seguito delle novità contenute nell’articolo 4 del Decreto crescita (Decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 in “Finanza & Fisco” n. 19-20/2019)
I contenuti di maggiore rilevanza
Disponibile da oggi online sul sito delle Entrate, www.agenziaentrate.gov.it, la bozza del documento di prassi che illustra i meccanismi di funzionamento delle norme che disciplinano l’opzione per l’autoliquidazione dell’agevolazione del c.d. “Patent box”, in luogo della presentazione, nei casi previsti dalla legge, del ruling obbligatorio. In particolare, La “versione in consultazione pubblica” dello schema di Circolare ripercorre le caratteristiche del regime di “autoliquidazione” del contributo economico derivante dall’utilizzo diretto e indiretto dei beni agevolabili, introdotto con il Decreto Crescita, fornisce chiarimenti sull’ambito soggettivo e oggettivo, indicazioni operative sul rapporto tra l’opzione Patent box e quella sulla nuova “autoliquidazione”, oltre che soluzioni interpretative sulle condizioni e gli effetti del regime “fai da te”, anche nelle ipotesi di rinuncia alle procedure di ruling in corso e agli esercizi pregressi.
La platea degli interessati
In primo luogo, la platea di coloro che possono accedere al nuovo regime di calcolo “fai da te” e fruire quindi della modalità di autoliquidazione include sia i contribuenti potenzialmente beneficiari del regime opzionale del Patent box sia coloro che abbiano già attivato la procedura. In quest’ultimo caso, la sussistenza di una valida opzione già formalizzata costituisce un presupposto necessario per l’esercizio dell’opzione per la determinazione diretta del reddito agevolabile. Inoltre, tra i destinatari del nuovo regime sono da includere anche coloro che abbiano concluso un accordo a seguito della procedura di Patent box ma non intendano rinnovare lo stesso alla scadenza. In tali ipotesi il Contribuente potrà, per gli esercizi successivi a quelli coperti da accordo, procedere in autoliquidazione. E comunque, la “versione in consultazione pubblica” della Circolare chiarisce in modo esplicito l’efficacia e la rilevanza della documentazione che il contribuente dovrà predisporre per consentire il riscontro, da parte dell’Agenzia, della corretta determinazione della quota di reddito escluso (informazioni relative al periodo dell’agevolazione e metodo adottato per il calcolo).
Occhio alla documentazione
In particolare, qualora si riscontrasse la “totale assenza di documentazione”, ovvero, dei documenti contabili ed extracontabili necessari per la determinazione del beneficio, una tale evenienza comporterebbe il recupero integrale dell’agevolazione, oltre che l’irrogazione di sanzioni e interessi. La medesima conseguenza si verifica allorché i documenti giustificativi di cui sopra risultino totalmente non rispondenti al vero.
In caso di rinuncia
Il Contribuente che intende rinunciare alla procedura di Patent box deve comunicare, entro il termine ordinario di presentazione della dichiarazione dei redditi per il periodo di imposta in corso alla data del 1° maggio 2019 tramite PEC o raccomandata a/r indirizzata all’Ufficio presso il quale l’istanza è in corso di lavorazione, l’espressa e irrevocabile volontà di rinunciare alla prosecuzione della stessa.
Una settimana per raccogliere gli input degli operatori
Soggetti economici, professionisti ed esperti possono inviare osservazioni e suggerimenti entro il prossimo 17 febbraio, esclusivamente tramite posta elettronica, all’indirizzo dc.gc.accordi@agenziaentrate.it, esprimendo eventualmente il consenso alla pubblicazione sul sito dell’Agenzia del contributo fornito e del soggetto proponente. (Così, comunicato stampa Agenzia delle entrate del 10 febbraio 2020)
Flat tax per i pensionati che dall’estero trasferiscono la residenza nei comuni colpiti dai recenti eventi sismici
L’articolo 9-ter, del decreto-legge 24 ottobre 2019, n. 123, introdotto nel corso della conversione in legge (di seguito riportato), estende ai comuni con popolazione non superiore ai 3.000 abitanti colpiti dagli eventi sismici del 24 agosto e del 26 e del 30 ottobre 2016, nonché del 18 gennaio 2017, il regime opzionale previsto per le persone fisiche, titolari dei redditi da pensione, che trasferiscono in Italia la propria residenza in uno dei comuni appartenenti al territorio del Mezzogiorno con popolazione non superiore ai 20.000 abitanti introdotto dall’articolo 1, comma 273, della legge 30 dicembre 2018, n. 145 (legge di bilancio 2019).
Si ricorda, che l’articolo 5-bis, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58 (in “Finanza & Fisco” n. 19-20/2019, pag. 864), ha modificato il regime fiscale opzionale, che prevede l’applicazione di un’imposta sostitutiva dell’IRPEF con aliquota al 7 per cento, introdotto dalla legge di bilancio 2019 per i titolari di pensione che trasferiscono la residenza dall’estero nei piccoli comuni del Mezzogiorno, con popolazione non superiore a 20mila abitanti. Con una prima modifica (comma 1, lettera a)) si novella il comma 1 dell’articolo 24-ter («Opzione per l’imposta sostitutiva sui redditi delle persone fisiche titolari di redditi da pensione di fonte estera che trasferiscono la propria residenza fiscale nel Mezzogiorno») del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) al fine di espungere dal regime agevolato i redditi «percepiti da fonte estera». Per effetto delle norme in esame, rimangono assoggettati a tassazione opzionale al 7 per cento i redditi di qualunque categoria prodotti all’estero, individuati secondo i criteri reciproci a quelli previsti dal TUIR per rilevare i redditi prodotti nel territorio dello Stato. Con una seconda modifica (comma 1, lettera b)) si allunga da cinque a nove il numero di periodi di imposta in cui l’opzione è efficace (articolo 24-ter, comma 4 TUIR).
Ai fini dell’individuazione della popolazione residente nel Comune in cui si decide di trasferire la residenza, si considera il dato riferito a tale Comune come risultante dalla “Rilevazione comunale annuale del movimento e calcolo della popolazione” pubblicata sul sito dell’Istituto Nazionale di Statistica (ISTAT) riferito al 1° gennaio dell’anno antecedente al primo anno di validità dell’opzione. Tale dato si considera rilevante per ciascuno dei periodi di validità dell’opzione a condizione che il contribuente non trasferisca la residenza in altro Comune italiano.
L’articolo 9-ter, del Decreto Sisma in esame dispone ora, che anche le persone fisiche titolari dei redditi da pensione erogati da soggetti esteri che trasferiscono in Italia la propria residenza in uno dei comuni con popolazione non superiore ai 3.000 abitanti colpiti dagli eventi sismici del 24 agosto e del 26 e del 30 ottobre 2016, nonché del 18 gennaio 2017 (allegati 1, 2 e 2-bis al decreto-legge 17 ottobre 2016, n. 189), possono optare per il regime fiscale opzionale d’imposta sostitutiva dell’IRPEF con aliquota al 7 per cento.
Il testo dell’articolo 9-ter del decreto-legge 24 ottobre 2019, n. 123, approvato in via definitiva dal Senato
Art. 9-ter. (Modifica all’articolo 24-ter del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917)
1. All’articolo 24-ter, comma 1, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, dopo le parole: “non superiore a 20.000 abitanti,” sono inserite le seguenti: “e in uno dei comuni con popolazione non superiore a 3.000 abitanti compresi negli allegati 1, 2 e 2-bis al decreto-legge 17 ottobre 2016, n. 189, convertito, con modificazioni, dalla legge 15 dicembre 2016, n. 229,”.
Dal 30 luglio 2019 possibile la trasmissione dei dati dei corrispettivi giornalieri per gli Esercenti privi di Registratore Telematico
Un primo servizio web, all’interno dell’area riservata delportale Fatture e Corrispettivi, consente l’upload di un file con i dati dei corrispettivi complessivi di una singola giornata, distinti per aliquota Iva o senza distinzione tra imponibile e imposta (regime di ventilazione), oppure di un file compresso con i file dei dati dei corrispettivi delle singole giornate.
Un secondo servizio, disponibile sempre online all’interno del portale Fatture e corrispettivi, consente in alternativa la compilazione dei dati dei corrispettivi complessivi giornalieri, sempre distinti per aliquota Iva o con l’indicazione del regime di ventilazione.
Infine una terza soluzione permette l’invio dei dati dei corrispettivi giornalieri tramite protocollo https o sftp.
I dati da trasmettere sono:
P.IVA esercente Data del corrispettivo giornaliero Imponibile totale del corrispettivo giornaliero (al netto di resi/annulli) Aliquota e Imposta ovvero ventilazione (in tal caso l’importo del corrispettivo sarà al lordo IVA).
Prima di effettuare la prima trasmissione è consigliabile che l’operatore IVA si accrediti in qualità di “esercente” all’interno del portale “Fatture e Corrispettivi”; l’accreditamento può essere effettuato anche da un intermediario art. 3, comma 3, del d.P.R. n. 322/98 con delega (comunicata ad Agenzia Entrate) al servizio “Accreditamento e Censimento Dispositivi”
La trasmissione telematica dei dati dei corrispettivi giornalieri può essere effettuata anche da un intermediario art. 3, comma 3, del d.P.R. n. 322/98.
La trasmissione potrà essere effettuata a partire dal 30.07.2019.
Termini di trasmissione
Entro l’ultimo giorno del mese di riferimento (es.: corrispettivi dei giorni di luglio vanno trasmessi entro il 2 settembre).
Il Provvedimento del Direttore dell’Agenzia delle entrate
“Nuovo” Patent box con determinazione diretta del reddito agevolabile Parte la consultazione pubblica sullo schema di provvedimento dell’Agenzia delle Entrate
Al via da oggi e fino al 24 luglio una consultazione pubblica per acquisire le osservazioni di operatori economici, ordini professionali ed esperti sullo schema di provvedimento – pdf dell’Agenzia delle Entrate che dà attuazione alle modifiche alla disciplina del Patent box contenute nell’articolo 4 del Decreto crescita (DL n. 34/2019). Da oggi, infatti, è online sul sito delle Entrate la bozza del documento che illustra le regole da seguire in caso di opzione per la determinazione diretta del reddito agevolabile, in alternativa alla procedura ordinaria (ruling). In particolare, il provvedimento spiega che l’opzione deve essere comunicata nella dichiarazione dei redditi relativa al periodo d’imposta al quale si riferisce il beneficio e che la variazione in diminuzione va ripartita in tre quote annuali di pari importo.
Le regole per chi calcola autonomamente il beneficio
La “versione in consultazione pubblica” del provvedimentoindica inoltre, in maniera analitica, la documentazione che il contribuente dovrà predisporre per consentire il riscontro, da parte dell’Agenzia, della corretta determinazione della quota di reddito escluso (informazioni relative al periodo dell’agevolazione e metodo adottato per il calcolo). Il provvedimento specifica anche che, come previsto dalDecreto crescita, i soggetti che hanno attivato una procedura di Patent box non ancora conclusa possono optare per la nuova modalità di accesso al beneficio dopo aver comunicato – via pec o con raccomandata a/r indirizzata all’ufficio presso il quale è pendente la vecchia procedura – la volontà di rinunciare alla prosecuzione del ruling.
Una settimana per raccogliere gli input degli operatori
Soggetti economici, professionisti ed esperti possono inviare osservazioni e suggerimenti entro il prossimo 24 luglio, esclusivamente tramite posta elettronica, all’indirizzo dc.gc.accordi@agenziaentrate.it , esprimendo il consenso alla pubblicazione sul sito dell’Agenzia del contributo fornito e del soggetto proponente. Il provvedimento sarà firmato e pubblicato in versione definitiva entro 90 giorni dalla data di entrata in vigore del Dl n. 34/2019. (Così, comunicato stampa dell’Agenzia delle Entrate del 17 luglio 2019)
Proroga ISA. La Cassa forense ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019
PAGAMENTO CONTRIBUTI IN AUTOLIQUIDAZIONE: COMUNICATO AGLI ISCRITTI
Il Consiglio di amministrazione di Cassa Forense, considerata la situazione eccezionale venutasi a creare per l’entrata in vigore degli indici di affidabilità fiscale e la conseguente proroga dei termini per i versamenti delle imposte dirette, ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019, in scadenza il prossimo 31 luglio, se effettuati entro il 30 settembre 2019. Resta fermo l’obbligo del versamento della seconda rata, a saldo, nel termine ordinario del 31 dicembre 2019.
Questo il testo del comunicato diffuso nel sito di Cassa Forense e firmata dal Presidente Nunzio Luciano
Imposta di bollo virtuale sulle fatture elettroniche. Verifiche automatiche dal 2020
L’articolo 12-novies, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, prevede che l’Agenzia delle entrate, ove rilevi che sulle fatture elettroniche non sia stata apposta la specifica annotazione di assolvimento dell’imposta di bollo, possa integrare le fatture stesse con procedure automatizzate, già in fase di ricezione sul Sistema di interscambio disciplinato dall’articolo 1, commi 211 e 212, della legge 24 dicembre 2007, n. 244, legge finanziaria 2008 (comma 1, primo periodo). L’Agenzia include nel calcolo dell’imposta dovuta, da rendere noto a ciascun soggetto passivo IVA (ai sensi dell’articolo 6, comma 2, del D.M. del 16 giugno 2014), sia l’imposta dovuta in base a quanto correttamente dichiarato nella fattura, sia il maggior tributo calcolato sulle fatture nelle quali non è stato correttamente indicato l’assolvimento dell’imposta.
Il secondo periodo del comma 1, dell’articolo in esame stabilisce, inoltre, che nei casi residuali in cui non sia possibile effettuare tale verifica con procedure automatizzate, restano comunque applicabili le ordinarie procedure di regolarizzazione dell’assolvimento dell’imposta di bollo e di recupero del tributo, ai sensi del D.P.R. n. 642 del 1972.
Si ricorda che, ai sensi dell’articolo 6, comma 2, ultimo periodo, del decreto del Ministro dell’economia e delle finanze del 17 giugno 2014, le fatture elettroniche devono riportare una specifica annotazione nel caso in cui sia obbligatorio l’assolvimento dell’imposta di bollo. In base alle disposizioni del medesimo comma 2, il versamento dell’imposta di bollo dovuta su tali fatture è effettuato con cadenza trimestrale, entro il giorno 20 del mese successivo alla chiusura del trimestre in cui sono state emesse le fatture stesse. Per agevolare il pagamento dell’imposta di bollo, ai sensi di quanto previsto dal richiamato comma 2, l’Agenzia delle entrate rende noto ai soggetti passivi IVA, tramite l’area riservata del proprio sito internet, l’ammontare dell’imposta di bollo dovuta, calcolata in base al numero di fatture che recano la suddetta specifica annotazione.
Il terzo periodo stabilisce che in caso di mancato, insufficiente o tardivo pagamento dell’imposta resa nota dall’Agenzia delle entrate si applica la sanzione del 30 per cento del dovuto di cui all’articolo 13, comma 1, del decreto legislativo 18 dicembre 1997, n. 471. L’integrazione automatica della fattura con procedure automatizzate da parte dell’Agenzia, ferma restando l’applicazione della sanzione di cui al terzo periodo, si applica alle fatture inviate dal 1° gennaio 2020 attraverso il Sistema di interscambio (quarto periodo). Infine, con decreto del Ministro dell’economia e delle finanze sono adottate le disposizioni di attuazione del presente articolo, ivi comprese le procedure per il recupero dell’imposta di bollo non versata nonché l’irrogazione delle sanzioni di cui al terzo periodo.
L’obbligo di stampa cartacea soltanto all’atto del controllo esteso a tutti i registri contabili tenuti in via meccanizzata o elettronica
La disposizione novellata, (comma 4-quater dell’articolo 7, del decreto-legge 10 giugno 1994, n. 357), stabilisce, infatti che la tenuta dei registri delle fatture con sistemi elettronici sia in ogni caso considerata regolare – in difetto di trascrizione su supporti cartacei – nei termini di legge se in sede di accesso, ispezione o verifica gli stessi risultano aggiornati sui predetti sistemi elettronici e vengono stampati a seguito della richiesta avanzata dagli organi procedenti e in loro presenza.
Al riguardo, si evidenzia che il sistema normativo vigente consente già la tenuta in forma elettronica della documentazione contabile. In particolare, l’articolo 21, comma 5, del decreto legislativo 7 marzo 2005, n. 82, «Codice dell’amministrazione digitale» stabilisce che «Gli obblighi fiscali relativi ai documenti informatici ed alla loro riproduzione su diversi tipi di supporto sono assolti secondo le modalità definite con uno o più decreti del Ministro dell’economia e delle finanze, sentito il Ministro delegato per l’innovazione e le tecnologie». Vedi anche l’articolo 5 dell’ decreto “di attuazione” del Ministero dell’Economia e delle finanze 17 giugno 2014, concernente le «Modalità di assolvimento degli obblighi fiscali relativi ai documenti informatici ed alla loro riproduzione su diversi tipi di supporto», secondo cui: «In caso di verifiche, controlli o ispezioni, il documento informatico è reso leggibile e, a richiesta, disponibile su supporto cartaceo o informatico presso la sede del contribuente ovvero presso il luogo di conservazione delle scritture dichiarato dal soggetto ai sensi dell’art. 35, comma 2, lettera d), del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633. … Il documento conservato può essere esibito anche per via telematica secondo le modalità stabilite con provvedimenti dei direttori delle competenti Agenzie fiscali.».
In particolare, il comma 1, lettera a) – modificando l’articolo 1 del decreto legge 29 dicembre 1983, n. 746 – stabilisce che, a decorrere dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore della legge di conversione del presente decreto (2020), l’intento di avvalersi della facoltà di effettuare acquisti o importazioni senza applicazione dell’imposta risulti da apposita dichiarazione, redatta in conformità al modello approvato con provvedimento del direttore dell’Agenzia delle entrate, trasmessa per via telematica all’Agenzia medesima che rilascia ricevuta telematica con indicazione del protocollo di ricezione. La dichiarazione può riguardare anche più operazioni e gli estremi del protocollo di ricezione della dichiarazione devono essere indicati nelle fatture emesse in base ad essa, ovvero devono essere indicati dall’importatore nella dichiarazione doganale. Per la verifica di tali indicazioni al momento dell’importazione, l’Agenzia delle entrate mette a disposizione dell’Agenzia delle dogane e dei monopoli la banca dati delle dichiarazioni d’intento, per dispensare l’operatore dalla consegna in dogana della copia cartacea delle dichiarazioni di intento e delle ricevute di presentazione.
Con la disposizione in esame, pertanto, non è più previsto, che la dichiarazione d’intento, unitamente alla ricevuta di presentazione telematica, sia consegnata al fornitore o prestatore ovvero in dogana. Inoltre, viene meno l’obbligo per il cedente/prestatore di riepilogare in dichiarazione IVA i dati contenuti nelle dichiarazioni d’intento ricevute (previgente art. 1, comma 1, lett. c).
La lettera b) del comma 1 dell’articolo in commento abroga il comma 2, del articolo 1, del decreto-legge 29 dicembre 1983, n. 746 che richiedeva che la dichiarazione dalla quale risultava l’intento di avvalersi della facoltà di effettuare acquisti o importazioni senza applicazione della imposta fosse redatta in duplice esemplare, progressivamente numerata dal dichiarante e dal fornitore o prestatore, annotata entro i quindici giorni successivi a quello di emissione o ricevimento in apposito registro e conservata, e che gli estremi della dichiarazione siano indicati nelle fatture emesse in base ad essa.
Il comma 2, in merito alle violazioni relative alle esportazioni, interviene sulle sanzioni comminate al cedente o al prestatore che effettuano cessioni o prestazioni senza aver prima riscontrato telematicamente l’avvenuta presentazione all’Agenzia delle entrate della dichiarazione. La sanzione amministrativa è la stessa attualmente prevista per chi effettua operazioni senza addebito d’imposta, in mancanza della dichiarazione d’intento: dal cento al duecento per cento dell’imposta. In altri termini, si sostituisce la sanzione fissa prevista dal previgente articolo 7, comma 4-bis, D.Lgs. 471/1997, con la previsione di una pena proporzionale (dal 100 al 200 per cento dell’IVA) in caso di mancato previo riscontro per via telematica della dichiarazione da parte del fornitore. La novella dispone il ripristino, di fatto, della situazione ante Decreto Legislativo 24 settembre 2015, n. 158, (in “Finanza & Fisco” n. 20/2015, pag. 1495) che prevedeva una sanzione proporzionale (dal 100 al 200 per cento dell’imposta), in caso di cessione senza previa verifica della trasmissione delle dichiarazioni d’intento. Non essendovi più l’obbligo di preventiva “consegna” della dichiarazione d’intento e della relativa ricevuta telematica dal dichiarante al fornitore/prestatore, si deve ritenere che il preventivo riscontro, richiesto dalla norma sanzionatoria, sia da intendersi unicamente quello telematico. Pertanto il cedente o il prestatore che effettua cessioni o prestazioni di servizi rese a soggetti che, avendo effettuato cessioni all’esportazione od operazioni intracomunitarie, si avvalgono della facoltà di acquistare, anche tramite commissionari, o importare beni e servizi senza pagamento dell’imposta, deve riscontrare telematicamente sul sito dell’Agenzia delle entrate l’avvenuta presentazione prima di effettuare le operazioni stesse.
Il comma 3 prevede che con provvedimento del direttore dell’Agenzia delle entrate, da emanare entro sessanta giorni dalla data di entrata in vigore della legge di conversione del decreto legge in esame, sono definite le modalità operative per l’attuazione delle disposizioni di cui al presente articolo.
Il comma 4, infine, stabilisce che l’applicazione delle norme di cui ai commi 1 e 2 decorre dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore della legge di conversione del decreto legge in esame. In pratica, le modifiche si applicheranno dal 2020. Resta da capire se valgano anche per le dichiarazioni emesse a fine 2019 a valere sul 2020.
Lipe relativa al quarto trimestre all’interno della dichiarazione IVA. Solo se presentata entro il 28 febbraio
L’articolo 12-quater, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, modifica i termini di comunicazione dei dati contabili delle liquidazioni trimestrali IVA per il quarto trimestre. Si consente di effettuare tale comunicazione insieme con la dichiarazione annuale IVA che, in tal caso, deve essere presentata entro il mese di febbraio dell’anno successivo a quello di chiusura del periodo d’imposta. Nel dettaglio, la disposizione dell’articolo 12-quater, mediante sostituzione dell’articolo 21-bis, comma 1, del decreto-legge 31 maggio 2010, n. 78, stabilisce che i contribuenti che presentano la dichiarazione annuale IVA entro il 28 febbraiohanno la facoltà di effettuare anche la comunicazione relativa al quarto trimestre all’interno della dichiarazione annuale IVA. La norma intende evitare così al contribuente un doppio adempimento comunicativo/dichiarativo tra la comunicazione dei dati della liquidazione periodica IVA del quarto trimestre e la dichiarazione annuale IVA, senza incidere sui termini, né sui tempi di liquidazione e controllo, né di versamento delle imposte.
Ecobonus e Sismabonus. In alternativa alla detrazione o alla cessione del credito, sconto corrispondente all’importo detraibile
L’articolo 10, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, introduce la possibilità per il soggetto che sostiene le spese per gli interventi di cui agli articoli 14 e 16 del decreto-legge 4 giugno 2013, n. 63 (rispettivamente, interventi di efficienza energetica e di riduzione del rischio sismico) di ricevere, in luogo dell’utilizzo della detrazione, un contributo anticipato dal fornitoreche ha effettuato l’intervento, sotto forma di sconto sul corrispettivo spettante. Tale contributo è recuperato dal fornitore sotto forma di credito d’imposta, di pari ammontare, da utilizzare in compensazione, in cinque quote annuali di pari importo, senza l’applicazione dei limiti di compensabilità.
I fornitori che hanno effettuato le due tipologie di intervento a loro volta hanno facoltà di cedere il credito d’imposta ai propri fornitori di beni e servizi. Con ulteriore modifica, analoga facoltà è stata concessa ai beneficiari di detrazioni per interventi di realizzazione di opere finalizzate al conseguimento di risparmi energetici, con installazione di impianti basati sull’impiego delle fonti rinnovabili di energia, nonché ai relativi fornitori.
Il comma 1 inserisce il nuovo comma 3.1 all’articolo 14 del decreto-legge 4 giugno 2013, n. 63, in materia di detrazioni fiscali per interventi di efficienza energetica, che dispone la possibilità per il soggetto che sostiene le spese per interventi di efficienza energetica di ricevere un contributo anticipato dal fornitore che ha effettuato l’intervento sotto forma di sconto sul corrispettivo spettante. In particolare, il comma introdotto stabilisce che il soggetto avente diritto alle detrazioni può optare, in luogo dell’utilizzo diretto delle detrazioni, per un contributo di pari ammontare, sotto forma di sconto sul corrispettivo dovuto, anticipato dal fornitore che ha effettuato gli interventi e a quest’ultimo rimborsato sotto forma di credito d’imposta da utilizzare in compensazione, in cinque quote annuali di pari importo, senza l’applicazione dei limiti di compensabilità, ovvero senza l’applicazione del limite generale di compensabilità di crediti di imposta e contributi (articolo 34 della legge 23 dicembre 2000, n. 388) pari a700.000 euro, né del limite di 250.000 euro applicabile ai crediti di imposta agevolativi da indicare nel quadro RU della dichiarazione dei redditi (all’articolo 1, comma 53, della legge 24 dicembre 2007, n. 244). In base all’ultimo periodo, inserito in sede di conversione in legge, inoltre, il fornitore dell’intervento ha a sua volta facoltà di cedere il credito di imposta ai propri fornitori di beni e servizi, con esclusione della possibilità di ulteriori cessioni da parte di questi ultimi. Il comma, infine, esclude in ogni caso la possibilità di cessione ad istituti di credito e a intermediari finanziari.
Il comma 2 inserisce il nuovo comma 1-octies all’articolo 16 del decreto-legge 4 giugno 2013, n. 63, che introduce una disciplina per il contributo anticipato dal fornitore, analoga a quella descritta al comma 1 in materia di interventi di efficienza energetica, anche per gli interventi di adozione di misure antisismiche.
In analogia a quanto disposto per gli interventi di riqualificazione energetica, si dispone, inoltre, che anche il fornitore che ha effettuato gli interventi antisismici ha a sua volta facoltà di cedere il credito di imposta ai propri fornitori di beni e servizi, con esclusione della possibilità di ulteriori cessioni da parte di questi ultimi. È esclusa in ogni caso la possibilità di cessione ad istituti di credito e a intermediari finanziari.
Il comma 3 stabilisce che con provvedimento del direttore dell’Agenzia delle entrate, da emanare entro trenta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, sono definite le modalità attuative delle disposizioni di cui ai commi 1 e 2, comprese quelle relative all’esercizio dell’opzione da effettuarsi d’intesa con il fornitore.
Il comma 3-ter, che consente ai beneficiari della detrazione per gli interventi di realizzazione di opere finalizzate al conseguimento di risparmi energetici, con particolare riguardo all’installazione di impianti basati sull’impiego delle fonti rinnovabili di energia (articolo 16-bis, comma 1, lettera h) del TUIR), di cedere il proprio credito ai fornitori di beni e servizi necessari alla realizzazione dei predetti interventi; tali soggetti possono a loro volta cedere il credito ai propri fornitori, con l’esclusione di ulteriori cessioni da parte di questi ultimi. Come per gli altri interventi disciplinati dalle norme in esame, è esclusa la cessione dei crediti a istituti di credito e intermediari finanziari.
Incentivi per l’acquisto di case antisismiche (Sismabonus acquisti). Estesi anche nelle zone classificate a rischio sismico 2 e 3
L’articolo 8 del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, estendele detrazioni previste per gli interventi di rafforzamento antisismico realizzati mediante demolizione e ricostruzione di interi edificianche all’acquirente delle unità immobiliari ricomprese nelle zone classificate a rischio sismico 2 e 3. In particolare, l’articolo 8 estende i benefici previsti all’articolo 16, comma 1-septies, del decreto legge 4 giugno 2013, n. 63, anche agli immobili situati nelle zone classificate a rischio sismico 2 e 3. I benefici richiamati consistono nelle detrazioni per le spese di rafforzamento antisismico nel caso di demolizione e ricostruzione di interi edifici, anche con variazione volumetrica rispetto a quella preesistente, eseguiti da imprese di costruzione o ristrutturazione immobiliare, che provvedono, entro 18 mesi dal termine lavori, alla successiva alienazione dell’immobile.
Nel dettaglio, la novella modifica il comma 1-septies dell’articolo 16 del decreto-legge n. 63 del 2013, il quale prevede che qualora gli interventi di cui al comma 1-quater siano realizzati nei comuni ricadenti nelle zone classificate a rischio sismico 1 (ora anche nella zone a rischio sismico 2 e 3) ai sensi dell’ordinanza P.C.M. n. 3519 del 2006, mediante demolizione e ricostruzione di interi edifici, allo scopo di ridurne il rischio sismico, anche con variazione volumetrica rispetto all’edificio preesistente, ove le norme urbanistiche vigenti lo consentano, ed eseguiti da imprese di costruzione o ristrutturazione immobiliare, che provvedano, entro diciotto mesi dalla data di conclusione dei lavori, alla successiva alienazione dell’immobile, le detrazioni dall’imposta previste dal comma 1-quater spettano all’acquirente delle unità immobiliari, rispettivamente nella misura del 75 per cento e dell’85 per cento del prezzo della singola unità immobiliare, risultante nell’atto pubblico di compravendita e, comunque, entro un ammontare massimo di spesa pari a 96.000 euro per ciascuna unità immobiliare. I soggetti beneficiari possono optare, in luogo della detrazione, per la cessione del corrispondente credito alle imprese che hanno effettuato gli interventi ovvero ad altri soggetti privati, con la facoltà di successiva cessione del credito. Rimane esclusa la cessione a istituti di credito e intermediari finanziari.
In estrema sintesi giova ricordare che la Zona 1 è la zona più pericolosa, in cui la probabilità che capiti un forte terremoto è alta; la Zona 2 è una zona in cui forti terremoti sono possibili; la Zona 3 è una zona in cui i forti terremoti sono meno probabili rispetto alle zone 1 e 2; la Zona 4 è la zona meno pericolosa: la probabilità che capiti un terremoto è molto bassa.
Rigenerazione urbana. Incentivi per l’acquisto, la demolizione e la ricostruzione di interi stabili (o incisiva ristrutturazione)
L’articolo 7, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, reca un regime di tassazione agevolata temporanea (sino al 31 dicembre 2021) per incentivare gli interventi su vecchi edifici, allo scopo di conseguire classi energetiche elevate e nel rispetto delle norme antisismiche. Esso consiste nell’applicazione in misura fissa dell’imposta di registro e delle imposte ipotecaria e catastale sui trasferimenti di detti beni.
Con le modifiche apportate in sede di conversione in legge:
la misura opera anche per le operazioni esenti da IVA, ai sensi dell’articolo 10 del D.P.R. n. 633 del 1972;
l’agevolazione si applica in caso di successiva alienazione di fabbricati suddivisi in più unità immobiliari, ove sia alienato almeno il 75 per cento del volume del nuovo fabbricato;
l’agevolazione è estesa, oltre al caso di demolizione e ricostruzione degli edifici con successiva vendita, anche agli interventi di manutenzione straordinaria, di restauro, di risanamento conservativo, di ristrutturazione edilizia dei fabbricati e loro successiva alienazione;
si inserisce la classe energetica NZEB – Near Zero Energy Buildingtra quelle che possono essere conseguite con gli interventi agevolati;
si chiarisce che rimane ferma la misura fissa dell’imposta ipotecaria nel caso di apposizione di vincolo sui beni immobili delle imprese assicurative.
In particolare, il comma 1, primo periodo dell’articolo 7 dispone in via temporanea (sino al 31 dicembre 2021) l’applicazione dell’imposta di registro e delle imposte ipotecaria e catastale nella misura fissa di duecento euro ciascuna, per i trasferimenti di interi fabbricati a favore di imprese di costruzione o di ristrutturazione immobiliare che entro i successivi dieci anni provvedono:
alla demolizione e ricostruzione degli stessi, anche con variazione volumetrica rispetto al fabbricato preesistente ove le norme urbanistiche vigenti consentano tale variazione oppure agli interventi di manutenzione straordinaria, di restauro e di risanamento conservativo, nonché agli interventi di ristrutturazione edilizia, come definiti dal TU edilizia all’articolo 3, comma 1, lettere da b) a d) del P.R. n. 380 del 2001,);
all’alienazione degli stessi.
Specificato che l’agevolazione opera anche in caso di operazioni esenti da IVA, ai sensi dell’articolo 10 del D.P.R. n. 633 del 1972, e che anche nel caso di successiva alienazione di fabbricati suddivisi in più unità immobiliari, ove sia alienato almeno il 75 per cento del volume del nuovo fabbricato.
Per accedere alla tassazione agevolata, i predetti interventi devono essere conformi alla normativa antisismica e permettere il conseguimento della classe energetica A o B o, per effetto delle modifiche introdotte in sede di conversione in legge, alla classe NZEB – Near Zero Energy Building.
La norma pertanto, al fine di favorire trasferimenti di fabbricati da sottoporre ad interventi di recupero, introduce un incentivo fiscale rispetto all’attuale regime: l’importo complessivo e fisso del trasferimento è di 600 euro in luogo dell’applicazione dell’imposta di registro dei trasferimenti immobiliari pari al 9% del valore dell’immobile dichiarato, più ipotecarie e catastali complessivamente pari a 100 euro.
Si prevede quindi un regime sanzionatorio in caso di mancato rispetto delle condizioni d’accesso all’agevolazione: qualora, entro i dieci anni successivi al trasferimento a imprese di costruzione o di ristrutturazione immobiliare a condizioni agevolate, non si provveda alla demolizione e ricostruzione degli immobili trasferiti, conformemente alla normativa antisismica e con il conseguimento delle classi energetiche sopracitate, nonché all’alienazione degli stessi, sono dovute le imposte di registro, ipotecaria e catastale nella misura ordinaria, nonché una sanzione pari al 30 per cento delle stesse imposte. Sono altresì dovuti gli interessi di mora a decorrere dall’acquisto dell’immobile.
Infine il nuovo comma 1-bis dispone che rimane ferma, per i fabbricati ai quali si applica il suddetto regime agevolato, la previsione delle imposte ipotecarie in misura fissa per le iscrizioni e le annotazioni conseguenti all’apposizione di un vincolo sugli immobili delle imprese di assicurazione, in seno alle procedure di crisi aziendale, come attualmente già previsto dall’articolo 333 del Codice delle assicurazioni private – CAP, di cui al decreto legislativo 7 settembre 2005, n. 209.
Retroattiva l’efficacia temporale delle modifiche su IVA indebita e diritto alla detrazione
Il richiamato comma 935 ha modificato la normativa sulle violazioni degli obblighi di dichiarazione Iva – di cui all’articolo 6 del D.Lgs. 471 del 1997 – introducendo al comma 6 una sanzione amministrativa specifica a carico del cessionario/committente, compresa fra 250 e 10.000 euro, nel caso di applicazione dell’imposta in misura superiore a quella effettiva, erroneamente assolta dal cedente/prestatore.
In tal modo, per le predette ipotesi:
non si applica più la norma generale, che prevede una sanzione proporzionale pari al novanta per cento della detrazione per chi computa illegittimamente in detrazione l’imposta assolta;
rimane fermo il diritto del cessionario/committente alla detrazione, di cui si consente il recupero solo nel caso di frode fiscale.
Si ricorda che la giurisprudenza di legittimità si è pronunciata sul punto affermando che l’art. 6, comma 6, del d.lgs. n. 471 del 1997, nella formulazione introdotta dall’art. 1, comma 935, della L. n. 205 del 2017, nella parte in cui prevede che, nell’ipotesi di applicazione dell’imposta in misura superiore a quella effettiva, erroneamente assolta dal cedente o prestatore, resta fermo il diritto del cessionario o committente alla detrazione, ai sensi degli artt. 19 e ss. del D.P.R. n. 633 del 1972, non ha efficacia retroattiva né può ad essa riconoscersi valore di norma interpretativa, essendo priva di ogni riferimento al precedente regime ed all’esigenza di una chiarificazione del meccanismo di detrazione dell’IVA contemplato dallo stesso (cfr. Corte di Cassazione, sentenza 24001 del 2018, conf.: Cass. 14179/2019 ).
Con le modifiche in esame si novella il comma 935 della legge di bilancio 2018, attribuendo espressamente efficacia retroattiva al predetto sistema “sanzionatorio”. Di conseguenza, le sanzioni ridotte in misura fissa e la possibilità di mantenere la detrazione – salva la frode fiscale – si applicano anche ai casi verificatisi prima dell’entrata in vigore della legge di bilancio 2018, ossia prima del 1° gennaio 2018.
Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud-Italia. Modificata la disciplina
L’articolo 5-bis, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, modifica il regime fiscale opzionale, che prevede l’applicazione di un’imposta sostitutiva dell’IRPEF con aliquota al 7 per cento, introdotto dalla legge di bilancio 2019 per i titolari di pensione che trasferiscono la residenza dall’estero nei piccoli comuni del Mezzogiorno, con popolazione non superiore a 20mila abitanti.
Si ricorda che ai fini dell’individuazione della popolazione residente nel Comune in cui si decide di trasferire la residenza, si considera il dato riferito a tale Comune come risultante dalla “Rilevazione comunale annuale del movimento e calcolo della popolazione” pubblicata sul sito dell’Istituto Nazionale di Statistica (ISTAT) riferito al 1° gennaio dell’anno antecedente al primo anno di validità dell’opzione. Tale dato si considera rilevante per ciascuno dei periodi di validità dell’opzione a condizione che il contribuente non trasferisca la residenza in altro Comune italiano.
Con una prima modifica (comma 1, lettera a)) si novella il comma 1 dell’articolo 24-ter (Opzione per l’imposta sostitutiva sui redditi delle persone fisiche titolari di redditi da pensione di fonte estera che trasferiscono la propria residenza fiscale nel Mezzogiorno) del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) al fine di espungeredal regime agevolato i redditi «percepiti da fonte estera».
Per effetto delle norme in esame, rimangono assoggettati a tassazione opzionale al 7 per cento i redditi di qualunque categoria prodotti all’estero, individuati secondo i criteri reciproci a quelli previsti dal TUIR per rilevare i redditi prodotti nel territorio dello Stato.
Con una seconda modifica (comma 1, lettera b)) si allunga da cinque a nove il numero di periodi di imposta in cui l’opzione è efficace (articolo 24-ter, comma 4 TUIR).
Una terza modifica (comma 1, lettera c)) sostituisce integralmente il comma 7 dell’articolo 24-ter TUIR, che regola la validità dell’opzione nel tempo. Resta fermo che l’opzione è revocabile dal contribuente e che, nel caso di revoca, sono fatti salvi gli effetti prodotti nei periodi d’imposta precedenti. Resta inoltre ferma la cessazione degli effetti dell’opzione laddove sia accertata l’insussistenza dei requisiti previsti dal presente articolo ovvero detti requisiti vengano meno.
Con le modifiche apportate dalle norme in esame, pur rimanendo fermo che gli effetti dell’opzione cessano in caso di omesso o parziale versamento dell’imposta sostitutiva di cui al comma 1 nella misura e nei termini di legge, si consente al contribuente di sanare tale irregolarità, con prosecuzione degli effetti dell’opzione, mediante il versamento dell’imposta sostitutiva entro la scadenza del pagamento del saldo relativo al periodo d’imposta successivo a quello cui si riferisce l’omissione. In tale ipotesi rimane ferma la disciplina delle sanzioni previste per i ritardati ovvero omessi versamenti diretti (articolo 13. D.Lgs. n. 471 del 1997).
Si demanda a un provvedimento del direttore dell’agenzia delle entrate la definizione delle modalità applicative del regime in esame (nuovo comma 8-bis del predetto articolo 24-ter TUIR, introdotta dalla lettera d) del comma 1). Si ricorda, a tal proposito, che le modalità applicative del regime, ante modifiche, sono state individuate dall’Agenzia delle Entrate nel Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019(in “Finanza & Fisco” n. 14-15/2019, pag. 693)
Rottamazione-ter. Prima rata entro il 31 luglio. Al via il servizio web per chiedere importi e bollettini
Al via il nuovo servizio web per richiedere il conto della “rottamazione-ter” delle cartelle. In vista della scadenza di pagamento della prima rata, fissata dalla legge al 31 luglio 2019, Agenzia delle entrate-Riscossione ha predisposto sul proprio sito internet uno strumento che consente di ottenere online, in modo semplice e veloce, l’elenco dei debiti “rottamati” e i bollettini per effettuare il pagamento.
La copia della “Comunicazione delle somme dovute” – cioè la lettera già inviata con il canale postale da Agenzia delle entrate-Riscossione in risposta alle 1,7 milioni di domande di adesione alla Definizione agevolata delle cartelle (DL n. 119/2018) presentate dai contribuenti entro il 30 aprile 2019 – può essere richiesta online in area pubblica del sito allegando un documento di riconoscimento, senza necessità di pin e password. Una modalità che si aggiunge a quella già attivata nei giorni scorsi e che consente di scaricare la lettera direttamente dall’area riservata, utilizzando le credenziali personali di accesso. Un servizio utile in particolare per coloro che, per qualsiasi motivo (assenza per le vacanze, recapito postale non andato a buon fine o altro), non sono entrati in possesso della comunicazione originaria.
Ai contribuenti che presentano domanda di adesione alla “rottamazione-ter” entro il 31 luglio 2019, nuovo termine fissato dal DL n. 34/2019 (cosiddetto decreto Crescita), la lettera di risposta con le somme dovute e i bollettini saranno inviati da Agenzia delle entrate-Riscossione entro il 31 ottobre, termine entro il quale saranno spedite le risposte anche a chi ha aderito al “saldo e stralcio” delle cartelle (in entrambi i casi la scadenza della prima rata è fissata al 30 novembre 2019).
Comunicazione delle somme dovute a portata di clic.
I contribuenti che hanno aderito alla “rottamazione-ter” possono richiedere una copia della “Comunicazione delle somme dovute” sul sito www.agenziaentrateriscossione.gov.it. La “Comunicazione” è la lettera di risposta di Agenzia delle entrate-Riscossione (operativa in tutto il territorio nazionale esclusa la Sicilia) che informa sull’accoglimento o eventuale rigetto della domanda di adesione, così come su possibili debiti che non possono rientrare nella definizione agevolata, sugli importi da pagare, sulle scadenze entro cui effettuare il pagamento. In questo modo chi non è in possesso della comunicazione originaria può utilizzare la copia coi relativi bollettini RAV e procedere a pagare nei termini previsti dalla legge.
È possibile chiedere la copia della lettera nell’area riservata del portale scaricandola direttamente e da oggi anche nell’area pubblica, senza necessità di pin e password, compilando la scheda “Richiesta comunicazione” presente nella sezione del sito dedicata alla “rottamazione-ter”, alla voce “Comunicazione delle somme dovute”, allegando un documento di riconoscimento.
Doppia adesione, precedenza a saldo e stralcio e conto a ottobre
Per i contribuenti che entro lo scorso 30 aprile hanno presentato sia la dichiarazione di adesione alla “rottamazione-ter” sia al “saldo e stralcio”, indicando le stesse cartelle in entrambe le domande, Agenzia delle entrate-Riscossione ha dato la prevalenza alla richiesta di “saldo e stralcio” e quindi la Comunicazione delle somme dovute sarà inviata entro il prossimo 31 ottobre, come previsto dalla legge. Un caso diverso si verifica se il contribuente ha aderito a entrambi i provvedimenti agevolativi ma indicando anche cartelle diverse: per esempio, chi ha presentato una richiesta di “rottamazione-ter” per due cartelle ma ha inserito solo una delle due anche nella domanda di adesione al “saldo e stralcio”, Agenzia delle entrate-Riscossione ha inviato nei giorni scorsi la Comunicazione delle somme dovute a titolo di “rottamazione-ter” per la sola cartella non ricompresa nella dichiarazione di “saldo e stralcio”, mentre per la seconda cartella la Comunicazione sarà inviata successivamente entro il prossimo 31 ottobre.
Parte il servizio online “Contitu“
Al via anche“ContiTu”, ilservizio web di Agenzia delle entrate-Riscossioneche consente di scegliere di pagare in via agevolata soltanto alcuni degli avvisi/cartelle contenuti nella “Comunicazione delle somme dovute“. Ad esempio, chi ha chiesto la rottamazione per 7 cartelle, ma si rende conto che potrà riuscire a pagarne soltanto 4, può scegliere i debiti che intende pagare in forma agevolata e il sistema fornirà un nuovo totale con i relativi bollettini RAV indispensabili per poter saldare i debiti prescelti. In questo modo, entro la scadenza della prima rata (31 luglio 2019), il contribuente può effettuare il pagamento soltanto di alcuni importi (cartelle/avvisi) ammessi in “rottamazione”.
Per i restanti debiti riportati nella “Comunicazione”, la Definizione agevolata non produrrà effetti e l’Agente della riscossione dovrà riprendere – come prevede la legge – le azioni di recupero. Le cartelle e gli avvisi contenuti nella domanda presentata e per i quali il contribuente sceglie di non aderire alla definizione agevolata, non potranno essere rateizzati.
Per effettuare la scelta dei debiti che si vogliono pagare e rifare il calcolo, bisogna accedere al portalewww.agenziaentrateriscossione.gov.it, nelle pagine dedicate alla “rottamazione-ter”, alla voce “Conti tu”, compilare la scheda online sullo schermo e specificare le cartelle/avvisi che si intendono “rottamare”. Il servizio calcolerà il nuovo totale e l’importo di ciascuna rata. Dopo aver confermato la scelta, Agenzia delle entrate-Riscossione invierà all’indirizzo email indicato dal contribuente i nuovi bollettini RAV con cui sarà possibile effettuare il pagamento entro le scadenze previste. (Così, comunicato stampa Agenzia delle entrate-Riscossione dell’11 luglio 2019)
Più conveniente il ritorno in Italia (lavoratori impatriati e docenti/ricercatori)
Più conveniente il ritorno in Italia del capitale umano
In particolare, per quanto riguarda gli impatriati, con riferimento ai soggetti che trasferiscono la residenza in Italia a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame, in sostanza, dall’anno 2020:
si incrementa dal 50 al 70 per cento la riduzione dell’imponibile;
si semplificano le condizioni per accedere al regime fiscale di favore;
si estende il regime di favore anche ai lavoratori che avviano un’attività d’impresa;
si introducono maggiori agevolazioni fiscali per ulteriori 5 periodi d’imposta in presenza di specifiche condizioni (numero di figli minorenni, acquisto dell’unità immobiliare di tipo residenziale in Italia, trasferimento della residenza in regioni del Mezzogiorno).
Con le modifiche apportate dalla legge di conversione n. 58 del 2019 è stata introdotta una deroga per i redditi degli sportivi professionisti impatriati, che rimangono detassati al 50 per cento, in luogo del 70 per cento. Inoltre, a tali soggetti non si applicano la maggiorazione dell’agevolazione spettante ai lavoratori impatriati che si trasferiscono nel Mezzogiorno, né la maggiorazione prevista in caso di più figli a carico. Infine, l’applicazione del regime agevolato degli sportivi professionisti viene subordinata al versamento di un contributo pari allo 0,5 per cento dell’imponibile.
Con riferimento ai docenti e ricercatori che trasferiscono la residenza in Italia a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del presente decreto (in sostanza, dall’anno 2020):
si incrementa da 4 a 6 anni la durata del regime di favore fiscale;
si prolunga la durata dell’agevolazione fiscale a 8, 11 e 13 anni, in presenza di specifiche condizioni (numero di figli minorenni e acquisto dell’unità immobiliare di tipo residenziale in Italia).
Nel dettaglio, il comma 1, lettera a) dell’articolo 5 sostituisce integralmente il comma 1 dell’articolo 16 del D.Lgs. n. 147 del 2015, ricomprendendo nell’agevolazione anche i redditi assimilati a quelli di lavoro dipendente. Al riguardo, si segnala che l’Agenzia delle entrate in via interpretativa con circolare n. 17/E del 23 maggio 2017, par. 3.3 (in www.pianetafiscale.it – Area riservata agli abbonati) aveva già introdotto la possibilità di applicare il regime agevolativo anche ai redditi assimilati a quelli di lavoro dipendente.
Viene inoltre incrementata dal 50 al 70 per cento la percentuale di riduzione dell’imponibile di cui godono i lavoratori impatriati.
Sono poi modificate le condizioni alle quali si applica il regime di favore: è sufficiente che i lavoratori non siano stati residenti in Italia nei due periodi d’imposta precedenti il predetto trasferimento, che si impegnino a risiedere in Italia per almeno due anni, e che l’attività lavorativa sia prestata prevalentemente nel territorio italiano.
In sostanza, vengono eliminate per tutti i lavoratori impatriati che godono dell’agevolazione le seguenti condizioni:
che l’attività lavorativa sia svolta presso un’impresa residente nel territorio dello Stato in forza di un rapporto di lavoro instaurato con questa o con società che direttamente o indirettamente controllano la medesima impresa, ne sono controllate o sono controllate dalla stessa società che controlla l’impresa;
che i lavoratori rivestano ruoli direttivi, ovvero sono in possesso di requisiti di elevata qualificazione o specializzazione.
Il comma 1,lettera b), sostituisce comma 1-bis dell’articolo 16, il quale nella formulazione previgente disapplicava ai lavoratori autonomi le due condizioni eliminate dalla lettera a). La stessa lettera, poi le menzionate agevolazioni si estendano ai redditi d’impresa prodotti dai lavoratori impatriati, se avviano un’attività d’impresa in Italia a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019 (in sostanza, dall’anno 2020).
Le disposizioni trovano applicazione anche per i soggetti di cui all’articolo 16, comma 2, del D.Lgs. n. 147 del 2015: si tratta dei cittadini UE destinatari del previgente regime fiscale per l’incentivo al rientro dei lavoratori di cui alla legge 30 dicembre 2010, n. 238, nonché dei cittadini di Stati non UE, con i quali sia in vigore una convenzione per evitare le doppie imposizioni in materia di imposte sul reddito ovvero un accordo sullo scambio di informazioni in materia fiscale, in possesso di un diploma di laurea, che hanno svolto continuativamente un’attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall’Italia negli ultimi ventiquattro mesi ovvero che hanno svolto continuativamente un’attività di studio fuori dall’Italia negli ultimi ventiquattro mesi o più, conseguendo un diploma di laurea o una specializzazione post lauream.
Le categorie di cui all’articolo 16, comma 2, del D.Lgs. n. 147 del 2015: dei soggetti, comunitari ed extracomunitari, coincidono anche se, per esigenze di tecnica normativa, l’individuazione dei soggetti comunitari (di cui al comma 2, primo periodo) è stata demandata al decreto attuativo mentre l’individuazione dei soggetti extracomunitari è recata direttamente dall’articolo 16, comma 2, secondo periodo.
Destinatari del beneficio fiscale in esame sono, pertanto, i cittadini sopra indicati che:
siano in possesso di un titolo di laurea e abbiano svolto continuativamente un’attività di lavoro dipendente, di lavoro autonomo o di impresa fuori dall’Italia negli ultimi ventiquattro mesi o più, o
abbiano svolto continuativamente un’attività di studio fuori dall’Italia negli ultimi ventiquattro mesi o più, conseguendo un titolo di laurea o una specializzazione post lauream.
La lettera c) introduce il nuovo comma 3-bis all’articolo 16 del D.Lgs. n. 147 del 2015. Le norme introdotte estendono i benefici fiscali per i lavoratori impatriati, come modificati dalle norme in esame, per ulteriori cinque periodi di imposta:
se i lavoratori hanno almeno un figlio minorenne o a carico, anche in affido preadottivo;
se i lavoratori diventano proprietari di almeno un’unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia o nei dodici mesi precedenti al trasferimento; l’unità immobiliare può essere acquistata in Italia o nei dodici mesi precedenti al trasferimento e può essere acquistata direttamente dal lavoratore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà.
In entrambi i casi, per il periodo di prolungamento dell’agevolazione, essa consiste nella detassazione a metà dei redditi oggetto del beneficio fiscale (che sono assoggettati dunque a imposta per il cinquanta per cento del loro ammontare).
Per i lavoratori che abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, durante il periodo di prolungamento i redditi agevolabili sono detassati al novanta per cento (concorrono a formare l’imponibile per il dieci per cento del loro ammontare).
La lettera d) del comma 1, nell’introdurre il comma 5-bis all’articolo 16, eleva dal 70 al 90 per cento la percentuale di detassazione del reddito (dunque solo il 10 per cento concorre a formare l’imponibile) per i lavoratori impatriati che trasferiscono la residenza in una delle seguenti regioni: Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia.
La stessa lettera d)aggiunge, poi, il comma 5-ter all’articolo 16, che permette ai cittadini italiani non iscritti all’AIRE (Anagrafe degli italiani residenti all’estero) rientrati in Italia a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019, di accedere ai benefici fiscali per i lavoratori impatriati come modificati dalle norme in esame, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo nei due periodi d’imposta precedenti il trasferimento in Italia.
Inoltre, per i cittadini italiani impatriati non iscritti all’AIRE e già rientrati in Italia entro il 31 dicembre 2019 si rendono applicabili, con riferimento ai periodi d’imposta in cui siano stati notificati atti impositivi ancora impugnabili ovvero che siano oggetto di controversie pendenti nonché con riferimento ai periodi d’imposta ancora accertabili, le disposizioni dell’articolo 16 nel testo vigente al 31 dicembre 2018, sempre che abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi per il periodo di cui al comma 1, lettera a), del medesimo articolo 16. È previsto che non possa farsi luogo al rimborso delle imposte pagate dai contribuenti in forza di adempimento spontaneo.
In sede di conversione in legge, modificata, infine, la citata lettera d) al fine di introdurre nell’articolo 16 del D.Lgs. n. 147 del 2015 due nuovi commi, il 5-quater e 5-quinquies.
Il comma 5-quater deroga alla suesposta disciplina agevolativa, sottoponendo a detassazione per il 50 per cento (in luogo del 70 per cento) il reddito degli sportivi professionisti impatriati ed escludendo, per tali soggetti le seguenti maggiorazioni:
quella disposta (comma 5-bis, introdotto dal decreto legge in esame) per i lavoratori impatriati che trasferiscono la residenza nel Mezzogiorno (Abruzzo, Molise, Campania, Puglia, Basilicata, Calabria, Sardegna, Sicilia);
quella spettante (ai sensi del quarto periodo del comma 3-bis, anch’esso introdotto dal decreto legge in esame) nel caso di almeno tre figli minorenni o a carico.
Il comma 5-quinquies subordina l’applicazione del regime fiscale degli sportivi professionisti impatriati, di cui al comma 5-quater, all’applicazione di un contributo pari allo 0,5 per cento dell’imponibile.
Il comma 2 dell’articolo 5 prevede che le nuove norme relative ai cd. impatriati si applicano ai soggetti che trasferiscono la residenza in Italia – ai sensi dell’articolo 2 TUIR – a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame (2020).
Il comma 3 chiarisce che le agevolazioni fiscali oggetto dell’articolo 5 in esame (art. 44, D.L. n. 78/2010 e art. 16, D.Lgs. n. 147/2015) si applicano nel rispetto della normativa europea normativa europea in materia di aiuti d’importanza minore, di seguito specificata: Regolamento (UE) n. 1407/2013 della Commissione del 18 dicembre 2013 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis”, oppure al Regolamento (UE) n. 1408/2013 della Commissione del 18 dicembre 2013 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis” nel settore agricolo, oppure al Regolamento (UE) n. 717/2014 della Commissione del 27 giugno 2014 relativo all’applicazione degli articoli 107 e 108 del trattato sul funzionamento dell’Unione europea agli aiuti “de minimis” nel settore della pesca e dell’acquacoltura.
Il comma 4 apporta modifiche alla disciplina degli incentivi fiscali volti a incoraggiare il rientro in Italia di docenti e ricercatori residenti all’estero per esercitarvi la loro attività lavorativa, di cui all’articolo 44 del decreto-legge n. 78 del 2010.
La lettera a) del comma 4 novella il citato articolo 44, comma 3, per prolungare la durata dell’agevolazione.
In virtù delle modifiche introdotte, essa si applica nel periodo d’imposta in cui il ricercatore diviene fiscalmente residente nel territorio dello Stato e nei cinque periodi d’imposta successivi, in luogo dei vigenti tre.
La lettera b) del comma 4 aggiunge in primo luogo il comma 3-ter all’articolo 44, al fine di prolungare l’agevolazione per casi specifici.
Essa si estende ai sette periodi d’imposta successivi al trasferimento di residenza, sempre che permanga la residenza fiscale in Italia, nel caso di:
docenti o ricercatori con un figlio minorenne o a carico, anche in affido preadottivo;
docenti e ricercatori che diventino proprietari di almeno un’unità immobiliare di tipo residenziale in Italia, successivamente al trasferimento in Italia della residenza ai sensi dell’articolo 2 del TUIR o nei dodici mesi precedenti al trasferimento; l’unità immobiliare può essere acquistata direttamente dal docente e ricercatore oppure dal coniuge, dal convivente o dai figli, anche in comproprietà.
Per i docenti e ricercatori che abbiano almeno due figli minorenni o a carico, anche in affido preadottivo, le disposizioni agevolative si estendono ai dieci periodi d’imposta successivi a quello di trasferimento, sempre che permanga la residenza fiscale nel territorio dello Stato.
Ove i docenti o ricercatori abbiano almeno tre figli minorenni o a carico, anche in affido preadottivo, le agevolazioni si prolungano ai dodici periodi d’imposta successivi.
La medesima lettera b) del comma 4 aggiunge un comma 3-quater all’articolo 44, al fine di chiarire le modalità di fruizione dell’agevolazione per i soggetti non iscritti all’AIRE.
Ove si tratti di docenti e ricercatori rientrati in Italia a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2019, essi possono accedere ai benefici fiscali di cui all’articolo 44, come modificato, purché abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi nei due periodi d’imposta precedenti il trasferimento in Italia (periodo di cui all’articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147).
Con una disposizione analoga a quella del comma 1, lettera e) con riferimento ai periodi d’imposta in cui siano stati notificati atti impositivi ancora impugnabili ovvero che siano oggetto di controversie pendenti nonché con riferimento ai periodi d’imposta ancora accertabili, ai docenti e ricercatori italiani non iscritti all’AIRE rientrati in Italia entro il 31 dicembre 2019 spettano i benefici fiscali dell’articolo 44 nel testo vigente al 31 dicembre 2018, ovvero non modificato dalle norme in esame, a condizione che abbiano avuto la residenza in un altro Stato ai sensi di una convenzione contro le doppie imposizioni sui redditi nei due periodi d’imposta precedenti il trasferimento in Italia (periodo di cui all’articolo 16, comma 1, lettera a), del decreto legislativo 14 settembre 2015, n. 147). Non si fa luogo, in ogni caso, al rimborso delle imposte versate in adempimento spontaneo.
Infine, il comma 5 dell’articolo 5 dispone che le modifiche volte ad allungare la durata dell’agevolazione (comma 4, lettere a) e b)) si applicano ai soggetti che trasferiscono la residenza in Italia a partire a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore del decreto legge in esame(2020).
Servizi telematici, modulistica e prassi messi a disposizione del contribuente almeno sessanta giorni prima del termine dell’adempimento fiscale
In particolare, il comma 1, lettera a) sostituisce il comma 3 dell’articolo 6 della legge 27 luglio 2000 n. 212 (Statuto dei diritti del contribuente), prevedendo che l’amministrazione finanziaria assume iniziative volte a garantire che i modelli di dichiarazione, le relative istruzioni, i servizi telematici, la modulistica e i documenti di prassi amministrativa siano messi a disposizione del contribuente con idonee modalità di comunicazione e pubblicità, almeno sessanta giorni prima del termine assegnato al contribuente per l’adempimento al quale si riferiscono.
Viene quindi introdotto un nuovo comma 3-bis al predetto articolo 6, il quale – ricalcando sostanzialmente quanto previsto dal previgente comma 3 – prevede che i modelli e le relative istruzioni devono essere comprensibili anche ai contribuenti sforniti di conoscenze in materia tributaria. L’amministrazione finanziaria deve assicurare che il contribuente possa adempiere le obbligazioni tributarie con il minor numero di adempimenti e nelle forme meno costose e più agevoli (comma 1, lettera b)).
Disciplinato l’impegno cumulativo a trasmettere dichiarazioni o comunicazioni
In particolare, la lettera a), comma 1, dell’articolo in esame stabilisce che, per i soggetti abilitati dall’Agenzia delle entrate alla trasmissione dei dati contenuti nelle dichiarazioni, l’omissione ripetuta della trasmissione di dichiarazioni o di comunicazioni su cui è stato rilasciato l’impegno cumulativo a trasmettere costituisce grave irregolarità e pertanto è causa di revoca dell’abilitazione.
Si ricorda che il richiamato articolo 3 del D.P.R. n. 322 del 1998 stabilisce che le dichiarazioni sono presentate all’Agenzia delle entrate in via telematica ovvero per il tramite di una banca convenzionata o di un ufficio della Poste italiane S.p.a., anche tramite soggetti abilitati. Ai sensi del comma 4, l’abilitazione è revocata quando nello svolgimento dell’attività di trasmissione delle dichiarazioni vengono commesse gravi o ripetute irregolarità, ovvero in presenza di provvedimenti di sospensione irrogati dall’ordine di appartenenza del professionista o in caso di revoca dell’autorizzazione all’esercizio dell’attività da parte dei centri di assistenza fiscale.
La lettera b) prevede la possibilità per il contribuente/sostituto d’imposta di conferire all’intermediario un incarico alla predisposizione di più dichiarazioni e comunicazioni a fronte del quale quest’ultimo rilascia un impegno unico a trasmettere. A tal fine l’intermediario rilascia al contribuente o al sostituto di imposta, «anche se non richiesto», l’impegno cumulativo a trasmettere in via telematica all’Agenzia delle entrate i dati contenuti nelle dichiarazioni o comunicazioni.
L’impegno cumulativo può essere contenuto nell’incarico professionale sottoscritto dal contribuente se sono indicate le dichiarazioni e le comunicazioni per le quali il soggetto intermediario si impegna a trasmettere in via telematica alla Agenzia delle entrate i dati in esse contenuti. L’impegno si intende conferito per la durata indicata nell’impegno stesso o nel mandato professionale e comunque fino al 31 dicembre del terzo anno successivo a quello in cui è stato rilasciato, salvo revoca espressa da parte del contribuente o del sostituto d’imposta.
Dal 30 settembre al 30 novembre il termine per la presentazione delle dichiarazioni in materia di imposte sui redditi e IRAP. Lo slittamento dei termini non si applica ai soggetti interessati da operazioni straordinarie
L’articolo 4-bis, comma 2, del decreto-legge 30 aprile 2019, n. 34, conv. con mod., dalla legge 28 giugno 2019, n. 58, prevede la modifica dei termini per la presentazione delle dichiarazioni in materia di imposte sui redditi e di imposta regionale sulle attività produttive. In particolare, il comma 2, lettera a), dispone che le persone fisiche e le società o le associazioni, come le società semplici, in nome collettivo e in accomandita semplice, devono presentare la dichiarazione in via telematica entro il 30 novembre (per il 2019, poiché la scadenza cade di sabato, il termine sarà rinviato al 2 dicembre 2019) dell’anno successivo a quello di chiusura del periodo di imposta.
La lettera b) prevede inoltre che i contribuenti soggetti all’imposta sul reddito delle persone giuridiche presentano la dichiarazione in via telematica entro l’ultimo giorno dell’undicesimo mese (rispetto al precedente nono mese) successivo a quello di chiusura del periodo d’imposta.
Naturalmente, lo slittamento dei termini per la presentazione di modelli Redditi e Irap ha effetto anche sui termini per il ravvedimento operoso.
Va tuttavia evidenziato che la novella interviene sull’articolo 2 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322, ma non sugli articoli 5 (“Dichiarazione nei casi di liquidazione”) e 5-bis (Dichiarazione nei casi di trasformazione, di fusione e di scissione) del medesimo D.P.R. Pertanto, i nuovi termini riguardano solo i soggetti in normale attività, ma non coloro che sono interessati dalle operazioni straordinarie previste dagli artt. 5 e 5-bis del predetto regolamento.
Dati dei corrispettivi giornalieri nel periodo transitorio. Tre i servizi dell’Agenzia delle Entrate per l’invio telematico
Pronte le indicazioni per l’invio telematico dei dati dei corrispettivi giornalieri nel periodo transitorio previsto dal Decreto crescita (D.L. n. 34/2019, convertito dalla L. n. 58/2019). Unprovvedimento del 4 luglio 2019, infatti, definisce le modalità di trasmissione per gli operatori che non hanno ancora la disponibilità di un registratore telematico e approva le specifiche tecniche per l’invio dei dati.
Le modalità di trasmissione dei corrispettivi
In base alprovvedimento, l’Agenzia metterà a disposizione (entro il 29 luglio 2019) tre servizi per l’invio telematico dei corrispettivi da parte degli operatori che, nei primi sei mesi dall’introduzione dell’obbligo, non abbiano la disponibilità di un registratore telematico.
Un primo servizio web, all’interno dell’area riservata del portale Fatture e Corrispettivi, consentirà l’upload di un file con i dati dei corrispettivi complessivi di una singola giornata, distinti per aliquota Iva o senza distinzione tra imponibile e imposta (regime di ventilazione), oppure di un file compresso con i file dei dati dei corrispettivi delle singole giornate.
Un secondo servizio, disponibile sempre online all’interno del portale Fatture e corrispettivi, consentirà in alternativa la compilazione dei dati dei corrispettivi complessivi giornalieri, sempre distinti per aliquota Iva o con l’indicazione del regime di ventilazione.
Infine una terza soluzione consentirà l’invio dei dati dei corrispettivi giornalieri tramite protocollo https o sftp.
Nel dettaglio del provvedimento:
1. Modalità di trasmissione telematica e dati da trasmettere
1.1 I soggetti di cui all’articolo 2, comma 1, del decreto legislativo 5 agosto 2015, 127, possono adempiere all’obbligo di trasmissione telematica dei dati dei corrispettivi giornalieri, nei termini previsti dal comma 6-ter del medesimo articolo 2, come modificato dall’articolo 12-quinquies del decreto-legge 30 aprile 2019, n. 34, convertito dalla legge 28 giugno 2019, n. 58, mediante i seguenti servizi online messi a disposizione gratuitamente dall’Agenzia delle entrate all’interno dell’area riservata del portale “Fatture e Corrispettivi”:
a) servizio di upload di un file contenente i dati dei corrispettivi complessivi di una singola giornata, distinti per aliquota IVA o con indicazione del regime di “ventilazione”, ovvero di un file compresso contenente i file dei dati dei corrispettivi delle singole giornate, in conformità alle specifiche tecniche allegate al presente provvedimento;
b) servizio web di compilazione dei dati dei corrispettivi complessivi giornalieri distinti per aliquota IVA o con indicazione del regime di “ventilazione”.
1.2 La trasmissione dei dati dei corrispettivi giornalieri può essere effettuata anche mediante un sistema di cooperazione applicativa, su rete Internet, con servizio esposto tramite modello “web service” fruibile attraverso protocollo HTTPS (su canale cifrato TLS in versione 1.2 esclusiva) ovvero un sistema di trasmissione dati tra terminali remoti basato su protocollo SFTP, secondo le regole contenute nelle specifiche tecniche allegate al presente provvedimento.
1.3 I servizi di cui ai precedenti punti 1.1 e 1.2 sono messi a disposizione dall’Agenzia delle entrate entro il 29 luglio 2019 e sono utilizzabili per il periodo previsto dal comma 6-ter dell’articolo 2 del decreto legislativo n. 127 del 2015.
1.4 La trasmissione del file contenente i dati dei corrispettivi giornalieri può essere effettuata, secondo le modalità di cui ai precedenti punti 1.1 e 1.2, direttamente dal contribuente ovvero da un intermediario di cui all’articolo 3, comma 3, del decreto del Presidente della Repubblica 22 luglio 1998, n. 322 e successive modificazioni. In quest’ultimo caso, gli intermediari incaricati della trasmissione telematica rilasciano al contribuente copia della comunicazione trasmessa e della ricevuta, che ne attesta il ricevimento da parte dell’Agenzia delle entrate e costituisce prova dell’avvenuta presentazione.
L’invio tramite intermediari
I dati dei corrispettivi giornalieri possono essere inviati, con i diversi servizi disponibili, direttamente dal contribuente o da un intermediario abilitato. In quest’ultimo caso, gli intermediari incaricati della trasmissione telematica rilasciano al contribuente copia della comunicazione trasmessa e della ricevuta, che ne attesta il ricevimento da parte dell’Agenzia delle Entrate e costituisce prova dell’avvenuta presentazione. (Cfr. Comunicato stampa dell’Agenzia delle Entrate del 4 luglio 2019)
Link al provvedimento del Direttore dell’Agenzia delle entrate del 4 luglio 2019, Prot. n. 236086/2019,recante: «Trasmissione telematica dei dati dei corrispettivi giornalieri ai sensi dell’articolo 6-ter del decreto legislativo 5 agosto 2015, n. 127, come modificato dall’articolo 12-quinquies del decreto-legge 30 aprile 2019, n. 34, convertito dalla legge 28 giugno 2019, n. 58», pubblicato il 04.07.2019 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244
Rottamazione e “saldo e stralcio”. Online nuovi modelli e servizi per fare domanda entro il 31 luglio
Pronti i nuovi moduli per aderire alla “rottamazione-ter” e al “Saldo e stralcio” delle cartelle. Le domande di adesione ai due provvedimenti, che consentono ai contribuenti di regolarizzare i propri debiti con il fisco in forma agevolata, dovranno essere presentate entro la nuova scadenza del 31 luglio 2019, come previsto dalla Legge n. 58/2019 di conversione del D.L. 34/2019 (il cosiddetto Decreto Crescita), pubblicata nella Gazzetta Ufficiale n. 151 del 29 giugno 2019. La riapertura dei termini riguarda tutti i debiti che non sono già stati ricompresi nelle domande presentate entro il termine del 30 aprile 2019. I modelli di adesione predisposti da Agenzia delle entrate-Riscossione sono disponibili agli sportelli e sul portale www.agenziaentrateriscossione.gov.it, dove è possibile anche richiedere il prospetto informativo con l’elenco delle cartelle “rottamabili” e consultare le guide informative. Le dichiarazioni di adesione “tardive”, cioè inoltrate dopo il 30 aprile scorso, non dovranno essere ripresentate perché saranno automaticamente prese in carico da Agenzia delle entrate-Riscossione.
Al 30 aprile 1,7 milioni di domande.
Le nuove istanze di adesione si aggiungeranno alle oltre 1,7 milioni di domande già ricevute da Agenzia delle entrate-Riscossione, di cui 332 mila richieste per il “Saldo e stralcio” e quasi 1,4 milioni per la cosiddetta rottamazione-ter, per un totale di 12,9 milioni di cartelle “rottamate”. In particolare, considerato che ciascun contribuente poteva presentare più di una richiesta, le domande pervenute finora sono riferibili a una platea di circa 1,5 milioni di contribuenti, di cui circa 320 mila per il “saldo e stralcio” e circa 1,2 milioni per la “rottamazione-ter”.
Come aderire
Per aderire alla cosiddetta “rottamazione-ter” o al “Saldo e stralcio”, i contribuenti interessati devono presentare la domanda, entro il 31 luglio 2019, compilando il modulo direttamente online sul portale di Agenzia delle entrate-Riscossione con il servizio “Fai D.A. te”. In alternativa, è possibile utilizzare il modello DA-2018-R (per la “rottamazione-ter”) oppure il modello SA-ST-R (per il “saldo e stralcio”) che, adeguatamente compilati e insieme alla documentazione richiesta, devono essere inoltrati tramite PEC (posta elettronica certificata) all’indirizzo della direzione regionale dell’Agenzia a cui fa riferimento il contribuente. L’elenco degli indirizzi PEC regionali è riportato sui nuovi modelli ed è disponibile anche sul sito di Agenzia delle entrate-Riscossione. La domanda di adesione, infine, può essere presentata anche in tutti gli sportelli presenti sul territorio. Entro il 31 ottobre 2019, Agenzia delle entrate-Riscossione invierà la risposta in merito all’accoglimento delle domande presentate da coloro che hanno usufruito della riapertura dei termini prevista dal Decreto Crescita, con il dettaglio delle somme dovute e i relativi bollettini di pagamento.
Rottamazione-ter: le novità
Secondo quanto previsto dal Decreto Legge n. 119/2018, che ha introdotto la terza edizione della rottamazione, è possibile definire in via agevolata (senza pagare sanzioni e interessi di mora) i debiti relativi a somme affidate dagli Enti creditori ad Agenzia delle entrate-Riscossione dal 1° gennaio 2000 al 31 dicembre 2017.
Con il “Decreto Crescita” sono stati riaperti i termini di adesione ed è possibile presentare domanda per la “rottamazione-ter” fino al 31 luglio 2019. Non possono essere oggetto di una nuova richiesta i debiti che sono stati già inseriti in una dichiarazione di adesione presentata entro il 30 aprile 2019, per i quali Agenzia delle entrate-Riscossione ha già inviato le comunicazioni di risposta con l’importo dovuto e i relativi bollettini (il termine per il pagamento della prima rata è il prossimo 31 luglio). Eventuali dichiarazioni di adesione alla “rottamazione-ter” trasmesse dopo il 30 aprile 2019, non dovranno essere ripresentate perché saranno prese in carico da Agenzia delle entrate-Riscossione che, entro il 31 ottobre 2019, invierà le relative risposte in merito all’accoglimento e agli importi dovuti.
Coloro che aderiscono entro il 31 luglio possono scegliere di pagare le somme dovute in un’unica soluzione entro il 30 novembre 2019 oppure fino a un massimo di 17 rate consecutive (5 anni). La prima rata è pari al 20% delle somme complessivamente dovute e scade il 30 novembre 2019. Le restanti 16, di pari importo, sono da versare in quattro rate annuali a partire dal 2020, con un interesse annuo del 2 per cento a decorrere dal 1° dicembre 2019.
Saldo e stralcio: le novità
Anche per il “Saldo e stralcio” la riapertura riguarda i debiti non ricompresi in una domanda di adesione a provvedimenti di definizione agevolata presentata entro lo scorso 30 aprile. Chi intende ancora aderire al “Saldo e stralcio”, quindi, può farlo entro il 31 luglio 2019, scegliendo se effettuare il pagamento in un’unica soluzione, entro il 30 novembre 2019, oppure in 5 rate con ultima scadenza il 31 luglio 2021. Anche in questo caso, le domande “tardive”, cioè inoltrate dopo il 30 aprile 2019, non dovranno essere ripresentate perché saranno automaticamente prese in carico da Agenzia delle entrate-Riscossione.
I requisiti sono quelli previsti dalla Legge di Bilancio 2019 (L. n. 145/2018): Il “Saldo e stralcio” è riservato alle persone fisiche in situazione di grave e comprovata difficoltà economica e consente di pagare in forma ridotta i debiti affidati alla riscossione dal 2000 al 2017, derivanti esclusivamente dall’omesso versamento delle imposte dovute in autoliquidazione in base alle dichiarazioni annuali e dei contributi previdenziali spettanti alle casse professionali o alle gestioni previdenziali dei lavoratori autonomi Inps. Si pagherà una percentuale che varia dal 16 al 35 per cento dell’importo dovuto già “scontato” delle sanzioni e degli interessi di mora. Secondo la legge versano in una situazione di grave e comprovata difficoltà economica le persone fisiche con ISEE (Indicatore della Situazione Economica Equivalente) del nucleo familiare non superiore a 20 mila euro, oppure per le quali, alla data di presentazione della dichiarazione di adesione, risulti già aperta la procedura di liquidazione prevista dalla cosiddetta legge sul sovraindebitamento (articolo 14-ter della legge 27 gennaio 2012, n. 3). (Così, comunicato stampa Agenzia delle entrate-Riscossione del 3 luglio 2019)
Scontrini elettronici. La circolare che spiega i nuovi termini del Decreto crescita
Dal 1° luglio gli operatori IVA con volume d’affari superiore a 400mila euro che effettuano cessioni di beni o prestazioni di servizi dovranno rilasciare al consumatore finale, al posto dello scontrino o della ricevuta fiscale, un documento con valenza solo commerciale memorizzando e trasmettendo i relativi dati all’Agenzia delle Entrate (articolo 17 del D.L. n. 119/2018). In alternativa all’utilizzo dei registratori di cassa telematici, sarà possibile memorizzare e trasmettere alle Entrate i dati dei corrispettivi giornalieri tramite il nuovo servizio web dell’Agenzia, disponibile nell’area riservata del portale Fatture e Corrispettivi. Questi dati, come spiega la circolare 15/E del 29 giugno 2019, possono essere inviati all’Agenzia delle Entrate entro 12 giorni dall’effettuazione dell’operazione, come stabilito dal “Decreto crescita” (D.L.n. 34/2019). Lo stesso decreto prevede che per i primi sei mesi dall’entrata in vigore del nuovo obbligo (1° luglio 2019 per i soggetti con volume d’affari superiore a 400mila euro e 1° gennaio 2020 per tutti gli altri) non si applicano le sanzioni in caso di trasmissione telematica dei dati dei corrispettivi giornalieri entro il mese successivo a quello di effettuazione dell’operazione.
Più tempo per l’invio
La circolare spiega che, come stabilito dal D.L. n. 34, gli operatori che non abbiano ancora la disponibilità di un registratore telematico potranno assolvere all’obbligo di trasmissione dei dati relativi ai corrispettivi giornalieri entro il mese successivo a quello di effettuazione dell’operazione, senza incorrere in sanzioni, fermi restando i termini di liquidazione dell’imposta sul valore aggiunto. Tale disposizione vale solo per i primi sei mesi dall’entrata in vigore dell’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi, che decorre dal 1° luglio 2019 per i soggetti con volume di affari superiore a 400mila euro e dal 1° gennaio 2020 per gli altri soggetti. (Cfr. comunicato Stampa dell’Agenzia delle Entrate del 29 giugno 2019)
Link al testo della circolare dell’Agenzia delle Entrate n. 15 E del 29 giugno 2019: «IVA (Imposta sul valore aggiunto) – SCONTRINO ELETTRONICO – Memorizzazione elettronica e trasmissione telematica dei dati dei corrispettivi – Anno 2019 – Operazioni di commercio al minuto e attività assimilate – Primi chiarimenti – Art. 2, del D.Lgs. 05/08/2015, n. 127 –Art. 17, del D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136 – Art. 12-quinquies del D.L 30/04/2019, n. 34, conv., con mod., dalla legge del 28/06/2019, n. 58 (cd. “Decreto Crescita”) – Art.22, del D.P.R. 26/10/1972, n. 633
Il Decreto-Legge crescita economica è stato convertito in Legge
Con 158 voti favorevoli, 104 contrari e 15 astensioni, l’Assemblea di Palazzo Madama, giovedì 27 giugno, ha rinnovato la fiducia al Governo approvando, senza emendamenti e articoli aggiuntivi, l’articolo unico del ddl di conversione, con modificazioni, del decreto-legge n. 34, recante misure urgenti di crescita economica, nel testo licenziato dalla Camera dei deputati (A.S. 1354).
Il decreto-legge (Decreto-Legge 30 aprile 2019, n. 34, conv., con mod., dalla Legge 28 giugno 2019, n. 58) contiene misure fiscali per la crescita economica (Capo I), norme per il rilancio degli investimenti privati (Capo II), disposizioni per la tutela del made in Italy (Capo III) e ulteriori interventi per la crescita (Capo IV).
Con riferimento alle misure di natura fiscale, il provvedimento contiene disposizioni riguardanti:
semplificazioni in materia di controlli formali delle dichiarazioni dei redditi
l’esenzione dal pagamento della TASI per i fabbricati costruiti e destinati dall’impresa costruttrice alla vendita;
la proroga del bonus aggregazione;
misure di contrasto all’evasione nel settore turistico-ricettivo.
La versione definitiva della Mini IRES/IRPEF calcolata sugli utili accantonati
L’articolo 2, del decreto-legge 30 aprile 2019, n. 34 , conv., con mod., dalla legge 28 giugno 2019, n. 58, sostituisce la previgente l’agevolazione prevista dai commi da 28 a 34 dell’articolo 1 della legge n. 145 del 2018 (legge di bilancio per il 2019) – con un nuovo incentivo, volto ad individuare una modalità di tassazione agevolata ai fini IRES “relativamente semplice e pur sempre con la finalità di agevolare gli utili non distribuiti”. (Così, la relazione illustrativa — in www.pianetafiscale.it – Area riservata agli abbonati). Un diverso incentivo, che prevede una progressiva riduzione dell’aliquota IRES sul reddito di impresa correlata al solo reimpiego degli utili.
Più in dettaglio il comma 1 prevede una progressiva riduzione dell’IRES per i soggetti passivi d’imposta (individuati dall’articolo 73, comma 1, del testo unico delle imposte sui redditi – TUIR), solo con riferimento agli utili di esercizio accantonati a riserve diverse da quelle di utili non disponibili, nei limiti dell’incremento di patrimonio netto. Al riguardo, la relazione illustrativa chiarisce che il “beneficio spetta per un importo pari agli utili di esercizio accantonati a riserve, diverse da quelle di utili non disponibili, nei limiti dell’ «incremento di patrimonio netto» registrato al termine dell’esercizio di riferimento rispetto al patrimonio netto esistente al termine dell’esercizio precedente a quello di avvio dell’incentivo (id est, il 2018 nella generalità dei casi). Ovviamente, l’eventuale eccedenza di utili rispetto al limite di patrimonio netto potrà divenire potenzialmente “agevolabile” negli esercizi successivi se e nella misura in cui si registrerà un sufficiente incremento di patrimonio netto”.
La norma risultante dalla modifiche introdotte dalla Camera prevede che l’aliquota ordinaria (24 per cento) sia ridotta gradualmente seguendo 4 diversi step temporali: per il periodo d’imposta successivo a quello in corso al 31 dicembre 2018 e per i tre successivi, rispettivamente, è ridotta di 1,5 punti percentuali, di 2,5 punti percentuali, di 3 e di 3,5 punti percentuali.
In particolare, per i soggetti di cui all’articolo 73, comma 1, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, si dispone l’applicazione dell’aliquota IRES agevolata (in luogo dell’ordinaria 24 per cento) pari al 22,5 per cento per il periodo d’imposta successivo a quello in corso al 31 dicembre 2018 (per i “solari”, 2019), al 21,5 per il periodo d’imposta successivo a quello in corso al 31 dicembre 2019 (per i “solari”, 2020), al 21 per il periodo d’imposta successivo a quello in corso al 31 dicembre 2020 (per i “solari”, 2021), al 20,5 per i periodi d’imposta successivo a quello in corso al 31 dicembre 2021 (per i “solari”, 2022) e al 20 per i periodi d’imposta successivi a quello in corso al 31 dicembre 2022 (per i “solari”, a partire dal 2023).
In sintesi, l’aliquota agevolata viene così rimodulata
al 22,5 per cento per l’anno di imposta 2019;
al 21,5 per cento per il 2020;
al 21 per cento per il 2021;
al 20,5 per cento per il 2022;
al 20 per cento a decorrere dal 2023, a regime.
Alla quota di reddito assoggettata all’aliquota ridotta, l’addizionale IRES del 3,5 per cento (di cui all’articolo 1, comma 65, della legge 28 dicembre 2015), prevista per le banche e gli intermediari finanziari, n. 208, si applica in misura corrispondentemente aumentata, al fine di lasciare invariato il livello di imposizione per il settore.
Il comma 2 reca la puntuale definizione di riserve di utili non disponibili (lettera a)), e cioè le riserve formate con utili diversi da quelli realmente conseguiti ai sensi dell’articolo 2433 del codice civile (che disciplina la relativa distribuzione ai soci), in quanto derivanti da processi di valutazione. Rilevano gli utili realizzati a decorrere dal periodo d’imposta in corso al 31 dicembre 2018 e accantonati a riserva, a esclusione di quelli destinati a riserve non disponibili.
Ai sensi del comma 2, (lettera b)) l’«incremento di patrimonio netto» è dato dalla differenza tra i seguenti elementi:
— il patrimonio netto risultante dal bilancio d’esercizio del periodo d’imposta di riferimento, senza considerare il risultato netto (positivo o negativo che sia) del conto economico del medesimo esercizio, al netto degli utili accantonati a riserva agevolati nei periodi di imposta precedenti e
— il patrimonio netto risultante dal bilancio d’esercizio del periodo d’imposta in corso al 31 dicembre 2018, senza considerare il risultato netto (positivo o negativo che sia) del conto economico del medesimo esercizio.
La relazione illustrativa al riguardo chiarisce che “si tratta di un meccanismo di tipo forfetario (e semplificatorio) che lavora sostanzialmente ‘per masse’ e che consente la computabilità degli utili accantonati soltanto nella misura in cui, rispetto al dato del 2018, si sia verificato un incremento patrimoniale, prescindendo completamente dalle cause che hanno determinato la movimentazione del patrimonio netto (che, dunque, possono essere legate tanto a fenomeni di relazioni coi soci – ad esempio apporti o distribuzioni – quanto a fenomeni contabili, quali ad esempio la correzione di errori materiali rilevati direttamente a patrimonio netto, la valutazione di derivati di copertura di cash flow eccetera).
Facendo affidamento al bagaglio interpretativo formato in merito alla disciplina dell’ACE ed in particolare alla relazione illustrativa (in “Finanza & Fisco” n. 5/2012, pag. 377)delle previsioni del comma 5 dell’art. 5 del Decreto Mef 14 marzo 2012, secondo il quale costituiscono riserve di utili non disponibili – che non rilevano, quindi, come elemento positivo della variazione ACE – le riserve formate con utili diversi da quelli realmente conseguiti ai sensi dell’art. 2433 del codice civile in quanto derivanti da processi di valutazione “restano escluse dall’agevolazione, in primis, tutte quelle riserve formate con utili non effettivamente realizzati in quanto derivanti da operazioni di valutazione.
Ne sono un esempio:
— la riserva determinata a fronte di maggiori valori conseguenti alla valutazione effettuata a norma dell’art. 2426, comma 1, n. 4, del codice civile (equity method);
— la riserva di cui all’art. 2426, n. 8-bis), del codice civile derivante da attività e passività in valuta;
— la riserva per rivalutazioni volontarie;
— le riserve di cui all’art. 6 del D.Lgs. n. 38/2005”.
Per salvaguardare l’effettivo reimpiego degli utili accantonati a riserve, il comma 3 stabilisce un meccanismo di riportodell’eventuale eccedenza di utili: per ciascun periodo d’imposta, la parte degli utili accantonati a riserva agevolabili che eccede l’ammontare del reddito complessivo netto dichiarato è computata in aumento degli utili accantonati a riserva agevolabili dell’esercizio successivo. Ciò in quanto, per la determinazione dell’importo da assoggettare ad aliquota ridotta, la combinazione tra utile e reddito potrebbe non essere pienamente efficiente ove il reddito sia inferiore all’importo dell’utile rilevante, ovvero se il soggetto presenta perdite pregresse atte a compensare il reddito e a ridurne, quindi, l’ammontare. Il riporto, pertanto, dell’eccedenza, a maggior ragione, dà la possibilità di conservare il beneficio nel tempo.
I commi 4 e 5 recano norme di coordinamento per i soggetti che aderiscono al regime del consolidato nazionale o mondiale o della trasparenza fiscale.
Il comma 4 in particolare prevede che per le società e per gli enti che partecipano al consolidato nazionale (indicati nell’articolo 73, comma 1, lettere a), b) e d), del TUIR: società ed enti residenti nel territorio dello Stato e società non residenti), l’importo su cui spetta l’aliquota ridotta, determinato da ciascun soggetto partecipante al consolidato, è utilizzato dalla società o ente controllante, ai fini della liquidazione dell’imposta dovuta, fino a concorrenza del reddito eccedente le perdite computate in diminuzione. Analoga norma vale per il caso di consolidato mondiale.
Ai sensi del comma 5, in caso di opzione per la trasparenza fiscale (articolo 115 TUIR) l’importo su cui spetta l’aliquota ridotta determinato dalla società partecipata è attribuito a ciascun socio in misura proporzionale alla sua quota di partecipazione agli utili. La quota attribuita non utilizzata dal socio è computata in aumento dell’importo su cui spetta l’aliquota ridotta dell’esercizio successivo, determinato ai sensi del presente comma.
Il comma 6 estende le norme in commento agli imprenditori individuali, alle società in nome collettivo e in accomandita semplice, e, più in generale, ai soggetti IRPEF in regime d’impresa in contabilità ordinaria.
Il comma 7permette il cumulo delle agevolazioni in parola con altri benefici concessi, fatta eccezione di quelli che prevedono un regime di determinazione forfetaria del reddito (ad esempio, i soggetti che beneficiano del regime della tonnage tax o coloro che determinano il reddito su base catastale) e degli enti del terzo settore che godono della riduzione a metà dell’IRES ai sensi dell’articolo 6 del D.P.R. 29 settembre 1973, n. 601.
Il comma 8 rinvia a un decreto del Ministro dell’economia e delle finanze l’adozione di disposizioni di attuazione della disciplina in esame. Compreso, il meccanismo applicativo dell’agevolazione per le persone fisiche e le società di persone esercenti attività d’impresa in contabilità ordinaria. Con una modifica introdotta dalla Camera precisato che detto decreto è emanato entro novanta giorni dall’entrata in vigore della legge di conversione del decreto legge in esame.
Il comma 9, conseguentemente all’introduzione dell’agevolazione in esame, abroga le disposizioni della legge di bilancio 2019 (articolo 1, commi 28-34) che avevano previsto l’applicazione di un’aliquota IRES agevolata al 15 per cento (in luogo dell’ordinaria 24 per cento) a parte del reddito delle imprese che incrementano i livelli occupazionali ed effettuano nuovi investimenti.
Testo del decreto-legge 30 aprile 2019, n. 34 comprendente le modificazioni apportate dalla Camera dei Deputati
Articolo 2.
(Revisione mini-IRES)
1. A decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2022, il reddito d’impresa dichiarato dalle società e dagli enti di cui all’articolo 73, comma 1, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, fino a concorrenza dell’importo corrispondente agli utili di esercizio accantonati a riserve diverse da quelle di utili non disponibili, nei limiti dell’incremento di patrimonio netto, è assoggettato all’aliquota di cui all’articolo 77 del predetto testo unico ridotta di 4 punti percentuali; per il periodo d’imposta successivo a quello in corso al 31 dicembre 2018 e per i tre successivi la stessa aliquota è ridotta, rispettivamente, di 1,5 punti percentuali, di 2,5 punti percentuali, di 3 punti percentuali e di 3,5 punti percentuali. Alla quota di reddito assoggettata all’aliquota ridotta di cui al periodo precedente, l’addizionale di cui all’articolo 1, comma 65, della legge 28 dicembre 2015, n. 208, si applica in misura corrispondentemente aumentata.
2. Ai fini del comma 1:
a) si considerano riserve di utili non disponibili le riserve formate con utili diversi da quelli realmente conseguiti ai sensi dell’articolo 2433 del codice civile in quanto derivanti da processi di valutazione. Rilevano gli utili realizzati a decorrere dal periodo d’imposta in corso al 31 dicembre 2018 e accantonati a riserva, ad esclusione di quelli destinati a riserve non disponibili;
b) l’incremento di patrimonio netto è dato dalla differenza tra il patrimonio netto risultante dal bilancio d’esercizio del periodo d’imposta di riferimento, senza considerare il risultato del medesimo esercizio, al netto degli utili accantonati a riserva, agevolati nei periodi di imposta precedenti, e il patrimonio netto risultante dal bilancio d’esercizio del periodo d’imposta in corso al 31 dicembre 2018, senza considerare il risultato del medesimo esercizio.
3. Per ciascun periodo d’imposta, la parte degli utili accantonati a riserva agevolabili che eccede l’ammontare del reddito complessivo netto dichiarato è computata in aumento degli utili accantonati a riserva agevolabili dell’esercizio successivo.
4. Per le società e per gli enti indicati nell’articolo 73, comma 1, lettere a), b) e d), del testo unico delle imposte sui redditi, che partecipano al consolidato nazionale di cui agli articoli da 117 a 129 del medesimo testo unico, l’importo su cui spetta l’aliquota ridotta, determinato ai sensi del comma 1 da ciascun soggetto partecipante al consolidato, è utilizzato dalla società o ente controllante, ai fini della liquidazione dell’imposta dovuta, fino a concorrenza del reddito eccedente le perdite computate in diminuzione. Le disposizioni del presente comma si applicano anche all’importo determinato dalle società e dagli enti indicati nell’articolo 73, comma 1, lettere a) e b), del testo unico che esercitano l’opzione per il consolidato mondiale di cui ai successivi articoli da 130 a 142 del medesimo testo unico.
5. In caso di opzione per la trasparenza fiscale di cui all’articolo 115 del testo unico delle imposte sui redditi, l’importo su cui spetta l’aliquota ridotta determinato dalla società partecipata ai sensi del comma 1 è attribuito a ciascun socio in misura proporzionale alla sua quota di partecipazione agli utili. La quota attribuita non utilizzata dal socio è computata in aumento dell’importo su cui spetta l’aliquota ridotta dell’esercizio successivo, determinato ai sensi del presente comma.
6. Le disposizioni dei commi 1, 2, 3, 4, 5 sono applicabili anche ai fini dell’imposta sul reddito delle persone fisiche, al reddito d’impresa dichiarato dagli imprenditori individuali e dalle società in nome collettivo e in accomandita semplice in regime di contabilità ordinaria.
7. L’agevolazione di cui ai commi 1, 2, 3, 4, 5, 6 è cumulabile con altri benefìci eventualmente concessi, ad eccezione di quelli che prevedono regimi forfetari di determinazione del reddito e di quelli di cui all’articolo 6 del decreto del Presidente della Repubblica 29 settembre 1973, n. 601.
8. 8. Entro novanta giorni dalla data di entrata in vigore della legge di conversione del presente decreto, con decreto del Ministro dell’economia e delle finanze sono adottate le disposizioni di attuazione del presente articolo.
9. All’articolo 1 della legge 30 dicembre 2018, n. 145, i commi da 28 a 34 sono abrogati.

 ATTENZIONE: