Il Cdm approva le correzioni “urgenti” agli ultimi decreti-legge in materia fiscale ed economica

Disposizioni urgenti in materia di prezzi petroliferi connessi alle crisi dei mercati internazionali, nonché in favore delle imprese

Link al testo del decreto-legge 3 aprile 2026, n. 42, recante: «Disposizioni urgenti in materia di prezzi petroliferi connessi alle crisi dei mercati internazionali, nonché in favore delle imprese». Pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 78 del 3 aprile 2026 e in vigore dal 4 aprile 2026.


Il Consiglio dei Ministri di venerdì 3 aprile 2026 – su proposta del Presidente del Consiglio, Giorgia Meloni, e dei Ministri dell’Economia e delle Finanze, Giancarlo Giorgetti, dell’Ambiente e della Sicurezza Energetica, Gilberto Pichetto Fratin, delle Imprese e del Made in Italy, Adolfo Urso, dell’Agricoltura, Sovranità Alimentare e Foreste, Francesco Lollobrigida, e degli Affari Esteri e della Cooperazione Internazionale, Antonio Tajani – ha approvato un decreto-legge recante modifiche al decreto-legge 27 marzo 2026, n. 38, con misure urgenti per contenere gli effetti dell’aumento dei costi dei carburanti e sostenere imprese ed economia.

Il provvedimento interviene sulle misure in materia di accise, con la rideterminazione temporanea, dall’8 aprile al 1° maggio 2026, delle aliquote su benzina, gasolio, GPL e gas naturale usati come carburanti, nonché delle aliquote applicate ai biocarburanti, in continuità con i precedenti interventi e in considerazione dell’eccezionale incremento dei prezzi dei prodotti energetici.

Tenuto conto dell’accordo concluso con le organizzazioni datoriali rappresentative di categoria, si è nuovamente intervenuti sui contributi da riconoscere alle imprese che hanno effettuato gli investimenti in materia di digitalizzazione e d efficienza energetica. Il decreto prevede anche un credito d’imposta a favore delle imprese agricole, utilizzabile in compensazione entro il 31 dicembre 2026. Infine, sono state previste modifiche alla disciplina dei finanziamenti agevolati a valere sul fondo per la promozione integrata per il sostegno all’internazionalizzazione delle imprese italiane colpite dal rincaro dei costi energetici o dalle conseguenze del conflitto.

Le misure si applicano alle domande presentate entro il 31 dicembre 2026, relative a investimenti per la transizione digitale o ecologica e per imprese che abbiano subito effetti negativi in termini di costi energetici, fatturato o flussi di cassa


Sanatoria della mancata emissione di scontrini e ricevute. Al via lo speciale ravvedimento del “Decreto energia”

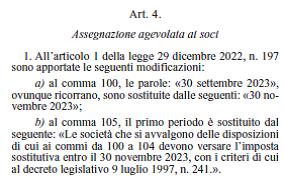
Con la pubblicazione del “Decreto energia” nella Gazzetta Ufficiale di venerdì scorso, 29 settembre, diventa operativa la norma che consente di regolarizzare la mancata certificazione dei corrispettivi da parte dei soggetti con partita Iva. In particolare, in base a quanto disposto dal D.L. n. 131/2023 (art. 4), i contribuenti che dal 1° gennaio 2022 e fino al 30 giugno 2023 hanno commesso una o più violazioni possono mettersi in regola beneficiando delle sanzioni ridotte previste dal ravvedimento operoso anche se le stesse violazioni sono state già constatate con un processo verbale.


In cosa consiste la regolarizzazione


Il D.L. n. 131, in vigore dal 30 settembre, ha introdotto la possibilità di regolarizzare una o più mancate certificazioni di corrispettivi (articolo 6, commi 2-bis e 3, del D.Lgs. n. 471/1997) tramite l’istituto del ravvedimento operoso, quindi con sanzioni ridotte, anche nel caso in cui queste violazioni siano già state constatate dall’Amministrazione finanziaria.

È il caso, per esempio, del commerciante che ha ricevuto il pagamento ma non ha poi certificato i corrispettivi (emettendo i relativi “scontrini”).


Quali violazioni possono essere regolarizzate


Rientrano nel perimetro della norma le violazioni già constatate fino alla data del 31 ottobre 2023, purché il ravvedimento sia effettuato entro il 15 dicembre 2023, mentre restano escluse quelle per le quali siano state eventualmente già irrogate le sanzioni da parte dell’Agenzia delle Entrate alla data di perfezionamento del ravvedimento. Inoltre, le violazioni così regolarizzate non saranno considerate nel computo ai fini dell’applicazione della sanzione accessoria di sospensione dell’attività. (Così, comunicato stampa Agenzia delle entrate del 3 ottobre 2023)


In Gazzetta i decreti “Proroghe” e “Energia”

Pubblicati nella Gazzetta Ufficiale n. 228 del 29 settembre 2023 i Decreti Legge “Proroghe “e “Energia” con la sanatoria speciale per gli scontrini.

Link al testo del decreto-legge 29 settembre 2023, n. 131, recante: «Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Ravvedimento operoso per la violazione di alcuni obblighi in materia di certificazione dei corrispettivi


L’articolo 4 del D.L. “Energia“, rubricato: (Violazione degli obblighi in materia di certificazione dei corrispettivi) consente ai contribuenti che dal 1° gennaio 2022 al 30 giugno 2023 hanno commesso una o più violazioni in materia di certificazioni dei corrispettivi di cui all’articolo 6, commi 2-bis e 3, del decreto legislativo 18 dicembre 1997, n. 471, di avvalersi dell’istituto del ravvedimento operoso ai sensi dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, anche qualora le stesse siano state già oggetto di constatazione non oltre la data del 31 ottobre 2023.

La regolarizzazione è consentita a condizione che il contribuente non abbia ricevuto la notifica dell’atto di contestazione alla data del perfezionamento del ravvedimento e che tale perfezionamento avvenga entro il 15 dicembre 2023.

Precisato, infine, che ove la regolarizzazione abbia ad oggetto le violazioni relative agli obblighi di emissione della ricevuta fiscale o dello scontrino fiscale ovvero quelle relative all’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi, di queste ultime non si tiene conto ai fini del computo per l’irrogazione della sanzione accessoria prevista dall’articolo 12, comma 2, del decreto legislativo n. 471 del 1997.


Link al testo del decreto-legge 29 settembre 2023, n. 132, recante: «Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


“Regolarizzazione” quadro RS (righi da 375 a 381) del modello Redditi 2022 forfetari entro il 30 novembre 2024


Con la pubblicazione in Gazzetta del D.L. n. 132/2023 prorogato il termine entro il quale i contribuenti in regime forfetario potranno “regolarizzare” il RS  (righi da 375 a 381) del modello Redditi 2022.  In particolare, l’articolo 6 del D.L. “Proroghe“, dispone che gli obblighi informativi obbligatori richiesti, ai sensi dell’articolo 1 comma 73 della Legge 23 dicembre 2014, n. 190, ai contribuenti in regime forfetario, che hanno compilato la sezione II del quadro LM relativo al periodo d’imposta 2021, sono adempiuti entro il 30 novembre 2024.

Al riguardo, si rappresenta che le comunicazioni/lettere di compliance inviate ai destinatari sono comunicazioni “bonarie” finalizzate ad avvisare il contribuente della presenza di possibili irregolarità per consentirgli, eventualmente, di avvalersi del ravvedimento operoso. Pertanto, tali comunicazioni non costituiscono atti di contestazione né di irrogazione di sanzioni. Inoltre, si rappresenta che, per il periodo d’imposta 2021, non risultano atti di contestazione notificati dall’Amministrazione finanziaria, quanto meno in un numero significativo, per i quali esiste un collegamento diretto tra la generica sanzione unitaria e la specifica fattispecie prevista dalla disposizione. 


Nelle misure contro il caro bollette e caro energia approvate dal Governo inserita la sanatoria sugli scontrini

Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio (decreto-legge)

Il Consiglio dei Ministri di lunedì 25 settembre 2023, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio.


Link al testo del decreto-legge 29 settembre 2023, n. 131, recante: «Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Di seguito alcune delle misure previste.


Sostegno al potere di acquisto delle famiglie e alle giovani coppie


Si prorogano anche per il 4° trimestre 2023, fino al 31 dicembre 2023:

  • la riduzione delle bollette dell’energia elettrica e del gas a favore dei nuclei familiari economicamente più disagiati (con ISEE fino a 15mila euro o fino a 30mila euro se con 4 figli) o con componenti in condizioni di salute gravi, in modo tale che i livelli obiettivo di riduzione della spesa siano pari al 30% sull’energia elettrica e del 15% sul gas attualmente praticata;
  • l’azzeramento degli oneri di sistema relativi al gas naturale;
  • la riduzione dell’aliquota IVA al 5% per le somministrazioni di gas metano usato per combustione per usi civili e industriali e per le forniture di servizi di teleriscaldamento e per le somministrazioni di energia termica prodotta con gas metano.

Inoltre, si integra il beneficio di riduzione delle bollette di energia elettrica e gas con un contributo straordinario alle spese di riscaldamento per i mesi di ottobre, novembre e dicembre 2023 e si consente l’uso della social card (oggi utilizzata per l’acquisto di generi alimentari dai nuclei familiari con ISEE fino a 15 mila euro) anche per l’acquisto di carburanti: a tal fine le risorse destinate alla social card sono incrementate di 100 milioni di euro.

Si incrementa di 12 milioni di euro il fondo destinato all’attribuzione di un buono da utilizzare per l’acquisto di abbonamenti per i servizi di trasporto pubblico locale o di trasporto ferroviario nazionale, spettante alle persone fisiche che, nell’anno 2022, abbiano conseguito un reddito complessivo non superiore a 20.000 euro.

Si incrementa di 7,5 milioni di euro il fondo destinato alle borse di studio per l’accesso agli studi universitari, così da garantire anche gli studenti idonei non beneficiari nelle graduatorie degli enti regionali.


Salvataggio di piccoli esercizi commerciali


Le nuove norme consentono di esercitare, entro il 15 dicembre 2023, il ravvedimento operoso per la violazione di alcuni obblighi in materia di certificazione dei corrispettivi – avvenuta tra il 1° gennaio 2022 e il 30 giugno 2023 – regolarizzando la posizione con il pagamento previsto dalla legge ed evitando di incorrere nelle sanzioni accessorie della sospensione della licenza o dell’attività.


Sostegno alle imprese


Si modifica il regime delle agevolazioni a favore delle imprese a forte consumo di energia elettrica (cosiddette “imprese energivore”), prevedendo, tra l’altro, i presupposti di accesso al regime agevolativo a decorrere dal 1° gennaio 2024 e il superamento del sistema degli scaglioni per la modulazione del beneficio – in funzione dell’intensità elettrica delle singole imprese – a favore di un valore unico per tutte le imprese che versino in determinate condizioni.


Tutela del risparmio assicurativo


Le imprese di assicurazione e di riassicurazione con sede legale in Italia che, nell’esercizio in corso, acquisiscano il compendio aziendale di un’impresa di assicurazione posta in liquidazione coatta amministrativa potranno registrare, in sede di rilevazione iniziale, gli attivi finanziari riferiti alle gestioni separate dell’impresa in liquidazione al “valore di carico alla data di trasferimento” invece che “al prezzo di cessione”.


Trasporto aereo


Tenuto conto che è sorto un contrasto giurisprudenziale in merito al fatto che vi sia o meno una discontinuità aziendale tra Alitalia-Società Aerea Italiana e ITA-Italia Trasporto Aereo S.p.a., e considerato che tale incertezza è suscettibile di determinare riflessi negativi sia sui rapporti giuridici sia sulla finanza pubblica, si è ritenuto necessario approvare una norma interpretativa che, in coerenza con le decisioni della Commissione europea, esclude che nel passaggio da Alitalia a ITA vi sia continuità fra le due aziende.


Cessionari tax credit bonus energia. Approvati i codici tributo per la compensazione

Come preannunciato dal provvedimento n. 2022/376961 dello scorso 6 ottobre con il quale l’Agenzia delle entrate ha approvato i nuovi modelli per comunicare le opzioni per la cessione dei bonus contro il “caro bollette”, anche in relazione ai contributi maturati per costi di energia e gas sostenuti nel periodo luglio-settembre 2022 (salvo le imprese esercenti l’attività della pesca i cui crediti si riferiscono II trimestre), con “specifica” risoluzione (la 59/E del 11 ottobre 2022) sono stati istituiti appositi codici tributo e sono state impartite le istruzioni per la compilazione del modello F24

Di seguito il testo  integrale della risoluzione dell’Agenzia delle entrate n. 59 dell’11 ottobre 2022, con oggetto: «COMUNICAZIONE DELL’OPZIONE PER LA CESSIONE DEL CREDITO DEI BONUS CONTRO IL “CARO BOLLETTE” – Crediti d’imposta a favore delle imprese in relazione ai maggiori oneri effettivamente sostenuti per l’acquisto di energia elettrica, gas naturale e carburante – Istituzione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta acquistati dai cessionari – Provvedimento del Direttore dell’Agenzia prot. n. 376961 del 6 ottobre 2022

“Con alcuni provvedimenti legislativi sono state introdotte misure agevolative, riconosciute nella forma del credito d’imposta, al fine di compensare parzialmente il maggior onere sostenuto dalle imprese per l’acquisto di energia elettrica, gas naturale e carburante.

La disciplina di riferimento dei crediti d’imposta in parola prevede che gli stessi siano utilizzati in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, oppure ceduti solo per intero a soggetti terzi.


Per consentire ai beneficiari originari l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta di cui trattasi, con le risoluzioni di seguito specificate sono stati istituiti i seguenti codici tributo:

Codice tributo Descrizione Risoluzione istitutiva
 

6967

credito d’imposta per l’acquisto di carburanti per l’esercizio dell’attività della pesca (secondo trimestre 2022) – art. 3-bis del decreto-legge 17 maggio 2022, n. 50  

n. 48/E del 14 settembre 2022


6968

credito d’imposta a favore delle imprese energivore (terzo trimestre 2022) – art. 6, c. 1, del decreto-legge 9 agosto 2022, n. 115  

n. 49/E del 16 settembre 2022


6969

credito d’imposta a favore delle imprese a forte consumo gas naturale (terzo trimestre 2022) – art. 6, c. 2, del decreto-legge 9 agosto 2022, n. 115  

n. 49/E del 16 settembre 2022

Codice tributo Descrizione Risoluzione istitutiva
 

6970

credito d’imposta a favore delle imprese non energivore (terzo trimestre 2022) – art. 6, c. 3, del decreto-legge 9 agosto 2022, n. 115  

n. 49/E del 16 settembre 2022


6971

credito d’imposta a favore delle imprese diverse da quelle a forte consumo gas naturale (terzo trimestre 2022) – art. 6, c. 4, del decreto-legge 9 agosto 2022, n. 115  

n. 49/E del 16 settembre 2022


6972

credito d’imposta per l’acquisto di carburanti per l’esercizio dell’attività agricola e della pesca (terzo trimestre 2022) – art. 7 del decreto-legge 9 agosto 2022, n. 115  

n. 49/E del 16 settembre 2022


Con il provvedimento del Direttore dell’Agenzia prot. n. 376961 del 6 ottobre 2022 sono state estese le disposizioni del provvedimento prot. n. 253445 del 30 giugno 2022 relative alla cessione e alla tracciabilità dei crediti d’imposta riconosciuti in relazione agli oneri sostenuti per l’acquisto di prodotti energetici.

Tanto premesso, per consentire ai cessionari di utilizzare i crediti in compensazione tramite modello F24, sono istituiti i seguenti codici tributo:

  •  “7727” denominato “CESSIONE CREDITO – credito d’imposta per l’acquisto di carburanti per l’esercizio dell’attività della pesca (secondo trimestre 2022) – art. 3-bis del decreto-legge 17 maggio 2022, n. 50”;
  • “7728” denominato “CESSIONE CREDITO – credito d’imposta a favore delle imprese energivore (terzo trimestre 2022) – art. 6, c. 1, del decreto-legge 9 agosto 2022, n. 115”;
  • “7729” denominato “CESSIONE CREDITO – credito d’imposta a favore delle imprese a forte consumo gas naturale (terzo trimestre 2022) – art. 6, c. 2, del decreto-legge 9 agosto 2022, n. 115”;
  • “7730” denominato “CESSIONE CREDITO – credito d’imposta a favore delle imprese non energivore (terzo trimestre 2022) – art. 6, c. 3, del decreto-legge 9 agosto 2022, n. 115”;
  • “7731” denominato “CESSIONE CREDITO – credito d’imposta a favore delle imprese diverse da quelle a forte consumo gas naturale (terzo trimestre 2022) – art. 6, c. 4, del decreto-legge 9 agosto 2022, n. 115”;
  • “7732” denominato “CESSIONE CREDITO – credito d’imposta per l’acquisto di carburanti per l’esercizio dell’attività agricola e della pesca (terzo trimestre 2022) – art. 7 del decreto-legge 9 agosto 2022, n. 115”.

In sede di compilazione del modello di pagamento F24, da presentare esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle Entrate, i suddetti codici tributo sono esposti nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento del credito compensato, nella colonna “importi a debito versati”.

Nel campo “anno di riferimento” è indicato l’anno a cui si riferisce il credito, nel formato “AAAA”.

I crediti utilizzabili in compensazione sono quelli risultanti dalle comunicazioni di cessione, inviate all’Agenzia delle Entrate secondo le modalità e i termini stabiliti dai citati provvedimenti del Direttore dell’Agenzia, per i quali i cessionari abbiano comunicato all’Agenzia, tramite la Piattaforma cessione crediti, l’accettazione della cessione e l’opzione per l’utilizzo in compensazione, ai sensi del richiamato provvedimento.

In fase di elaborazione dei modelli F24 ricevuti, sulla base dei dati risultanti dalle comunicazioni delle opzioni e dalle eventuali successive cessioni, l’Agenzia delle entrate effettua controlli automatizzati allo scopo di verificare che l’ammontare del credito utilizzato in compensazione non ecceda l’importo disponibile per ciascun cessionario, pena lo scarto del modello F24. Lo scarto è comunicato al soggetto che ha trasmesso il modello F24, tramite apposita ricevuta consultabile mediante i servizi telematici dell’Agenzia delle entrate.


IL CAPO DIVISIONE

Firmato digitalmente”


SOMMARIO – Finanza & Fisco n. 32 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Con la riforma della giustizia tributaria si passerà dal “libero apprezzamento del giudice” al “libero convincimento” per (potenzialmente) arrivare al c.d. “oltre ogni ragionevole dubbio”: aspetti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Unite Civili


Ruolo e cartella non notificata – Interesse “qualificato” per l’impugnazione


Limiti alla diretta impugnazione del ruolo e della cartella di pagamento che si assume invalidamente notificata. Per le SS.UU. della Cassazione lo ius superveniens si applica anche ai giudizi tributari in corso

Corte Suprema di Cassazione – Sezioni Unite Civili – Sentenza n. 26283 del 6 settembre 2022: «CONTENZIOSO TRIBUTARIO – Procedimento – Estratto di ruolo – Limiti di impugnabilità degli atti in esso indicati – Limiti all’impugnabilità del ruolo e della cartella di pagamento che si assume invalidamente notificata – “Ius superveniens” – Art. 3-bis, del D.L. n. 146 del 2021 – Giudizi pendenti – Applicazione – Fondamento – Questioni di legittimità costituzionale della norma – Manifesta infondatezza – Art. 3-bis, comma 1, del D.L. 21/10/2021, n. 146, conv., con mod., dalla L. 17/12/2021, n. 215 – Art. 12, D.P.R. 29/09/1973, n. 602»


  • Sezione lavoro


Previdenza professionisti – Obbligo di iscrizione alla gestione separata Inps


Gestione separata Inps per gli avvocati. Dirimente il modo in cui è svolta l’attività libero-professionale

Corte Suprema di Cassazione – Sezione VI Civile – L – Ordinanza n. 28576 del 3 ottobre 2022: «PROFESSIONISTI -INPS – CONTRIBUTI PREVIDENZIALI – Attività professionale per la quale è prevista l’iscrizione ad un albo o ad un elenco – Obbligo di iscrizione alla gestione separata di cui all’art. 2, comma 26, della L. n. 335 del 1995 – Condizioni e limiti – Requisito dell’abitualità – Accertamento in concreto – Necessità – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 44, del D.L. 30/09/2003, n. 269, conv., con mod., dalla L. 24/11/2003, n. 326»


Prassi


Agenzia delle Entrate


  Superbonus e altri bonus edilizi 


Cessione e sconto in fattura dei bonus edilizi. Le novità introdotte dai decreti Aiuti e Aiuti-bis. Nuovi chiarimenti sulla cessione crediti e istruzioni su come rimediare in caso di ritardi o errori nella comunicazione per l’esercizio dell’opzione

Circolare dell’Agenzia delle Entrate n. 33 E del 6 ottobre 2022: «BONUS EDILIZI – Modifiche introdotte dal decreto “Aiuti-bis” alla disciplina dell’opzione per la cessione o per lo sconto in luogo delle detrazioni fiscali di cui all’articolo 121 del D.L. n. 34/2020 – Attività di controllo e profili di responsabilità in tema di utilizzo dei crediti – Circolazione e utilizzo dei crediti derivanti da bonus edilizi – Disciplina della responsabilità in solido del fornitore che ha applicato lo sconto e dei cessionari in presenza di concorso nella violazione – Modifiche alla disciplina delle opzioni per la cessione o per lo sconto in tema di cedibilità ai “correntisti” – Regolarizzazione di errori nella indicazione dei dati nella comunicazione per l’esercizio dell’opzione – Richiesta di annullamento dell’accettazione dei crediti ceduti – Comunicazione di opzioni – Remissione in bonis – Criticità relative ai rapporti tra cedente e cessionario – Adempimenti – Art. 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (cd. Decreto Rilancio) – Art. 14, del D.L. 17/05/2022, n. 50, conv., con mod., dalla L. 15/07/2022, n. 91 – Art. 33-ter, del D.L. 09/08/2022, n. 115, conv., con mod., dalla L. 21/09/2022, n. 142»


Pubblicata dall’Agenzia delle entrate la risoluzione n. 58/E dell’11 ottobre 2022 che contiene le istruzioni per il versamento della sanzione dovuta per avvalersi della remissione in bonis (di cui all’articolo 2, comma 1, D.L. n. 16/2012), ai fini dell’invio della comunicazione dell’opzione per lo sconto in fattura o la cessione del credito dei bonus edilizi (di cui all’articolo 121 D.L. n. 34/2020).

Tale comunicazione, come spiega la circolare dell’Agenzia delle Entrate n. 33 del 6 ottobre 2022, è possibile trasmetterla anche successivamente agli ordinari termini previsti dall’articolo 10-quater, comma 1, decreto-legge 27 gennaio 2022, n. 4, convertito con modificazioni dalla legge 28 marzo 2022, n. 25. È infatti possibile ampliare la finestra temporale di invio per coloro che non hanno trasmesso entro i termini la comunicazione per l’esercizio dell’opzione per lo sconto in fattura o la cessione del credito, ossia entro il 29 aprile 2022 per le spese sostenute nel 2021 e per le rate residue non fruite delle detrazioni riferite alle spese sostenute nel 2020 e avvalersi, a determinate condizioni, della “remissione in bonis”: istituto che consente di inviare la comunicazione fino al 30 novembre 2022 (termine di presentazione della dichiarazione dei redditi), versando un importo pari alla misura minima della sanzione stabilita.


Previdenza professionisti – Operazione Poseidone


Operazione Poseidone sui professionisti della Gestione separata Inps. Via le sanzioni civili per l’omessa iscrizione fino all’anno di imposta 2011

Circolare INPS – Direzione Centrale Entrate – Coordinamento Generale Legale – n. 107 del 3 ottobre 2022: «PROFESSIONISTI – Previdenza – Attività professionale per la quale è prevista l’iscrizione ad un albo o ad un elenco -Obbligo di iscrizione alla gestione separata di cui all’art. 2, comma 26, della L. n. 335 del 1995 – Condizioni – Professionisti interessati dall’operazione Poseidone – Sentenza della Corte Costituzionale n. 104 del 22 aprile 2022 – Effetti – Esonero dal pagamento, in favore dell’Ente previdenziale, delle sanzioni civili per l’omessa iscrizione con riguardo al periodo anteriore alla sua entrata in vigore dell’articolo 18, comma 12, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111»


Legislazione


Rivalutazione, riallineamento, affrancamento – Revoca


Rivalutazione, riallineamento, affrancamento: entro il 28 novembre “integrativa” per la revoca

Provvedimento del Direttore dell’Agenzia delle entrate del 29 settembre 2022, prot.n. 370046/2022: «Modalità e termini per l’esercizio della facoltà di revoca di cui all’articolo 1, commi 624 e 624-bis, della legge 30 dicembre 2021, n. 234, dei regimi della rivalutazione, del riallineamento e dell’affrancamento previsti dall’articolo 110 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126»


Bonus energia e gas – Utilizzo e cessione


Crediti d’imposta “Caro energia”: aggiornata la procedura per l’invio telematico delle comunicazioni delle cessioni

Provvedimento del Direttore dell’Agenzia delle entrate del 6 ottobre 2022, prot. n. 376961/2022: «Estensione delle modalità di attuazione delle disposizioni relative alla cessione e alla tracciabilità dei crediti d’imposta riconosciuti in relazione agli oneri sostenuti per l’acquisto di prodotti energetici»

Come preannunciato dal provvedimento n. 2022/376961 dello scorso 6 ottobre con il quale l’Agenzia delle entrate ha approvato i nuovi modelli per comunicare le opzioni per la cessione dei bonus contro il “caro bollette”, anche in relazione ai contributi maturati per costi di energia e gas sostenuti nel periodo luglio-settembre 2022 (salvo le imprese esercenti l’attività della pesca i cui crediti si riferiscono II trimestre), con “specifica” risoluzione (la 59/E dell’11 ottobre 2022) sono stati istituiti appositi codici tributo e sono state impartite le istruzioni per la compilazione del modello F24


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Crediti d’imposta “Caro energia”: aggiornata la procedura per l’invio telematico delle comunicazioni delle cessioni

Con il provvedimento del direttore dell’Agenzia delle Entrate del 6 ottobre 2022, prot. n. 376961/2022, la procedura per l’invio telematico delle comunicazioni delle cessioni dei crediti è stata estesa ai crediti d’imposta riconosciuti alle imprese in relazione alle spese sostenute nel terzo trimestre 2022 per l’acquisto di prodotti energetici.


Si ricorda che il legislatore ha recentemente emanato nuove disposizioni che riconoscono alle imprese ulteriori crediti d’imposta, al ricorrere di determinate condizioni, pari a una quota delle spese sostenute nel 2022 per l’acquisto di energia elettrica, gas e carburanti.

Si tratta, in particolare dei seguenti crediti:

  1. credito d’imposta per l’acquisto di carburante a favore delle imprese esercenti l’attività della pesca (secondo trimestre del 2022), di cui all’articolo 3-bis del decreto-legge n. 50 del 2022, pari al 20% delle spese sostenute;
  2. credito d’imposta a favore delle imprese energivore (terzo trimestre 2022), di cui all’articolo 6, comma 1, del decreto-legge n. 115 del 2022, pari al 25% delle spese sostenute;
  3. credito d’imposta a favore delle imprese a forte consumo di gas naturale (terzo trimestre 2022), di cui all’articolo 6, comma 2, del decreto-legge 115 del 2022, pari al 25% delle spese sostenute;
  4. credito d’imposta a favore delle imprese non energivore (terzo trimestre 2022), di cui all’articolo 6, comma 3, del decreto-legge n. 115 del 2022, pari al 15% delle spese sostenute;
  5. credito d’imposta a favore delle imprese diverse da quelle a forte consumo gas naturale (terzo trimestre 2022), di cui all’articolo 6, comma 4, del decreto-legge n. 115 del 2022, pari al 25% delle spese sostenute;
  6. credito d’imposta per l’acquisto di carburanti per l’esercizio dell’attività agricola e della pesca (terzo trimestre 2022), di cui all’articolo 7 del decreto-legge n. 115 del 2022, pari al 20% delle spese sostenute.

I crediti d’imposta di cui ai punti 1 (credito d’imposta per l’acquisto di carburante a favore delle imprese esercenti l’attività della pesca) e 6 (credito d’imposta per l’acquisto di carburanti per l’esercizio dell’attività agricola e della pesca) sono utilizzabili in compensazione tramite modello F24, entro il 31 dicembre 2022; gli altri crediti d’imposta sono utilizzabili entro il 31 marzo 2023.

In alternativa, ai sensi delle richiamate disposizioni, le imprese beneficiarie possono cedere i crediti a soggetti terzi, alle seguenti condizioni:

  • il credito è cedibile «solo per intero» dalle imprese beneficiarie ad altri soggetti, compresi gli istituti di credito e gli altri intermediari finanziari, senza facoltà di successiva cessione, fatta salva la possibilità di due ulteriori cessioni solo se effettuate a favore di “soggetti qualificati” (banche e intermediari finanziari, società appartenenti a un gruppo bancario e compagnie di assicurazione);
  • in caso di cessione del credito d’imposta, le imprese beneficiarie richiedono il visto di conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto al credito medesimo;
  • il credito d’imposta è utilizzato dal cessionario con le stesse modalità con le quali sarebbe stato utilizzato dal soggetto cedente, ossia in compensazione tramite modello F24, entro gli stessi termini.

Inoltre, le richiamate disposizioni prevedono che:

  • si applicano le disposizioni di cui all’articolo 122-bis del decreto-legge 19 maggio 2020, 34, in base alle quali, entro 5 giorni lavorativi dalla ricezione delle comunicazioni delle cessioni dei crediti, l’Agenzia delle entrate può sospendere, fino a 30 giorni, le suddette comunicazioni che presentano profili di rischio, per effettuare i necessari controlli preventivi;
  • le modalità attuative della cessione e della tracciabilità del credito d’imposta, da effettuarsi in via telematica, anche avvalendosi dei soggetti previsti dal comma 3 dell’articolo 3 del regolamento di cui al decreto del Presidente della Repubblica 22 luglio 1998, n. 322, sono definite con provvedimento del direttore dell’Agenzia delle entrate.

Con il provvedimento del direttore dell’Agenzia delle entrate prot. n. 253445 del 30 giugno 2022 sono state approvate le disposizioni attuative per la cessione e la tracciabilità dei crediti d’imposta riconosciuti in relazione alle spese sostenute per l’acquisto di energia elettrica, gas e carburanti nel primo e nel secondo trimestre 2022.

Tanto premesso, vista la sostanziale analogia delle norme primarie di riferimento, con il provvedimento del direttore dell’Agenzia delle Entrate del 6 ottobre 2022, prot. n. 376961/2022 le disposizioni attuative del richiamato provvedimento del 30 giugno 2022 sono state estese agli ulteriori crediti d’imposta di cui ai punti da 1 a 6, evidenziando, però, le diverse scadenze stabilite dal legislatore per la cessione e la fruizione dei crediti da parte dei cessionari.

Per consentire l’acquisizione delle comunicazioni delle cessioni degli ulteriori crediti d’imposta di cui ai punti da 1 a 6, con il nuovo provvedimento sono state approvate le nuove versioni del “Modello per la comunicazione della cessione dei crediti d’imposta”, delle istruzioni di compilazione e delle relative specifiche tecniche, in sostituzione di quelle approvate con il richiamato provvedimento del 30 giugno 2022.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 6 ottobre 2022, prot. n. 376961/2022, recante: «Estensione delle modalità di attuazione delle disposizioni relative alla cessione e alla tracciabilità dei crediti d’imposta riconosciuti in relazione agli oneri sostenuti per l’acquisto di prodotti energetici»