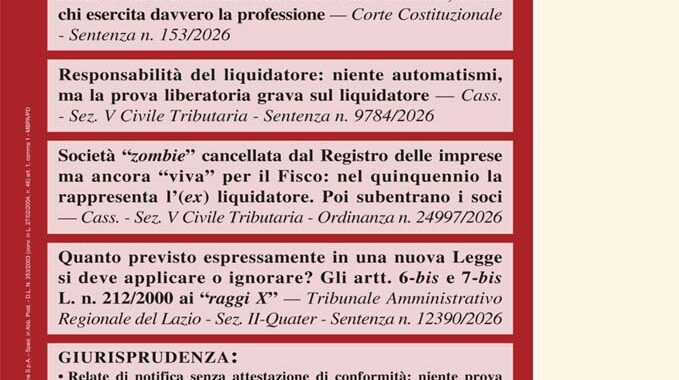
SOMMARIO – Finanza & Fisco n. 12 del 2026
In questo numero
IRAP e studi associati: non basta l’associazione, conta chi esercita davvero la professione
La Corte costituzionale supera ogni automatismo fondato sulla semplice veste associativa. Perché l’associazione professionale sia soggetto passivo IRAP occorre verificare che la professione sia effettivamente esercitata in forma associata e sia riferibile al soggetto collettivo. La sentenza apre importanti riflessi anche sul piano probatorio e sulle possibili istanze di rimborso.
Responsabilità del liquidatore: niente automatismi
La Cassazione ribadisce che la responsabilità personale del liquidatore per i debiti fiscali della società estinta richiede l’accertamento concreto dei presupposti previsti dall’art. 36 del D.P.R. n. 602/1973. Non basta richiamare genericamente il debito tributario della società: devono emergere attivo disponibile, distribuzioni effettuate e specifica condotta negligente.
Società cancellata, ma ancora “viva” per il Fisco
Nel quinquennio successivo alla cancellazione dal Registro delle imprese opera la particolare sopravvivenza fiscale prevista dal D.Lgs. n. 175/2014: in tale periodo è l’ex liquidatore a conservare i poteri di rappresentanza sostanziale e processuale. Solo dopo il decorso del quinquennio il fenomeno successorio si consolida in capo ai soci.
Statuto del contribuente ai “raggi X”: contraddittorio e accesso al fascicolo
Gli artt. 6-bis e 7-bis della legge n. 212/2000 vengono messi alla prova dalla giurisprudenza amministrativa. Il TAR Lazio afferma che, dopo la comunicazione dello schema d’atto, l’Ufficio non può decidere quali documenti siano o meno utili alla difesa: l’accesso difensivo richiede il solo nesso di strumentalità con le esigenze del contribuente.
Processo tributario telematico: attenzione all’attestazione di conformità
Due pronunce delle Corti di giustizia tributaria di Roma e Napoli affrontano le conseguenze della produzione telematica di relate di notifica e altri documenti privi della prescritta attestazione di conformità. In assenza dell’attestazione, le copie non possono essere utilizzate per provare la notifica delle cartelle presupposte e l’interruzione della prescrizione.
