SOMMARIO – Finanza & Fisco n. 14 del 2024
In questo numero:
– Commenti –
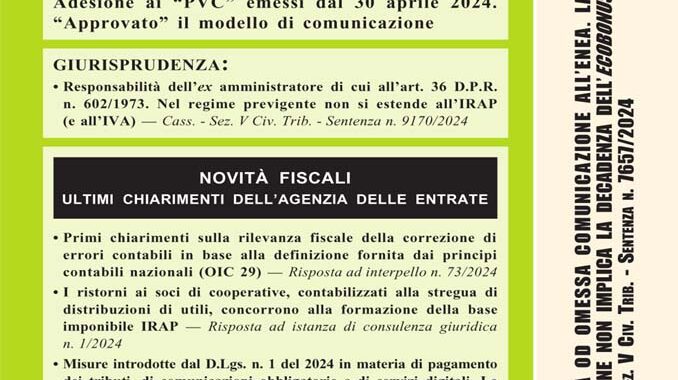
Adesione ai “PVC” emessi dal 30 aprile 2024. “Approvato” il modello di comunicazione
di Enrico Molteni
– Giurisprudenza –
Corte Suprema di Cassazione:
L’ex liquidatore di società “zombie” cancellata dal Registro delle imprese conserva tutti i poteri di rappresentanza della società sul piano sostanziale e processuale – Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 7440 del 20 marzo 2024
Tardiva od omessa comunicazione all’ENEA. La violazione non implica la decadenza dell’Ecobonus – Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 7657 del 21 marzo 2024
Per la responsabilità dell’ex amministratore di cui all’art. 36 D.P.R. n. 602/1973 non serve la preventiva iscrizione a ruolo del credito tributario societario. Ma nel regime previgente non si estende all’IRAP (e all’IVA) – Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 9170 del 5 aprile 2024
– Prassi –
Agenzia delle entrate
Primi chiarimenti sulla rilevanza fiscale della correzione di errori contabili in base alla definizione fornita dai principi contabili nazionali (OIC 29) – Risposta ad interpello – Agenzia delle Entrate – n. 73 del 21 marzo 2024
Cooperative OIC adopter – Ristorno ai soci lavoratori
I ristorni ai soci di cooperative, contabilizzati alla stregua di distribuzioni di utili, concorrono alla formazione della base imponibile IRAP – Risposta ad istanza di consulenza giuridica – Agenzia delle Entrate – n. 1 del 4 aprile 2024
Misure introdotte dal D.Lgs. n. 1 del 2024 in materia di pagamento dei tributi, di comunicazioni obbligatorie e di servizi digitali. Le istruzioni delle Entrate – Circolare dell’Agenzia delle Entrate n. 9 E del 2 maggio 2024
Locazioni brevi. Le novità introdotte dalla Legge di bilancio 2024 per cedolare secca e obblighi degli intermediari- Circolare dell’Agenzia delle Entrate n. 10 E del 10 maggio 2024
Riapertura e ampliamento al 2022 del ravvedimento speciale. Le istruzioni per regolarizzare entro il 31 maggio – Circolare dell’Agenzia delle Entrate n. 11 E del 15 maggio 2024
