Ravvedimento operoso e cumulo giuridico delle sanzioni: istituiti i codici tributo per il versamento della sanzione unica

Con la risoluzione n. 38/E del 23 ottobre 2026, l’Agenzia delle entrate istituisce i codici tributo per consentire il versamento, mediante i modelli F24, della sanzione unica determinata applicando il cumulo giuridico in sede di ravvedimento operoso. Con l’istituzione dei nuovi codici tributo, l’Agenzia rende operativa, anche sul piano dei versamenti, la possibilità di applicare il cumulo giuridico delle sanzioni in sede di ravvedimento operoso, introdotta dal D.Lgs. 14 giugno 2024, n. 87.

La novità assume particolare importanza perché consente al contribuente, in presenza di una pluralità di violazioni tra loro riconducibili alle fattispecie di concorso o progressione previste dall’articolo 12 del D.Lgs. n. 472/1997, di beneficiare congiuntamente di due meccanismi di attenuazione del carico sanzionatorio: la determinazione di una sanzione unica secondo le regole del cumulo giuridico e l’applicazione delle riduzioni previste per il ravvedimento operoso.


Perché è importante la combinazione tra cumulo giuridico e ravvedimento


Prima della Riforma, il contribuente che intendeva regolarizzare spontaneamente più violazioni doveva, in linea generale, calcolare e versare separatamente le sanzioni ridotte relative a ciascuna di esse. L’applicazione del cumulo giuridico era invece riservata all’Amministrazione finanziaria nell’ambito della contestazione delle violazioni.

Il D.Lgs. n. 87/2024 ha superato questa limitazione, estendendo l’applicabilità dell’istituto anche al ravvedimento operoso, con riferimento alle violazioni commesse a decorrere dal 1° settembre 2024.

In presenza dei presupposti normativi, il contribuente può quindi determinare la sanzione prendendo a riferimento quella prevista per la violazione più grave, applicando gli aumenti stabiliti dall’articolo 12 del D.Lgs. n. 472/1997, anziché procedere necessariamente alla somma delle sanzioni relative alle singole violazioni.


Sulla sanzione unica così determinata si applica successivamente la riduzione prevista dall’articolo 13 del medesimo decreto legislativo. Il nuovo comma 2-bis stabilisce, in particolare, che la percentuale di riduzione deve essere individuata con riferimento alla prima violazione, salve le specifiche regole previste per le regolarizzazioni successive alla constatazione della violazione o alla comunicazione dello schema di atto.

Si tratta di un cambiamento di estrema importanza sotto il profilo delle valutazioni di convenienza del contribuente, che può beneficiare del cumulo giuridico già nella fase della regolarizzazione spontanea, senza dover attendere un atto dell’Amministrazione finanziaria.


Quando è applicabile il cumulo giuridico


L’applicazione della sanzione unica presuppone che le violazioni siano riconducibili alle ipotesi di concorso o progressione disciplinate dall’articolo 12 del D.Lgs. n. 472/1997. Si pensi, ad esempio, all’omessa fatturazione di operazioni imponibili e alla mancata registrazione delle stesse, cui consegua l’infedeltà della dichiarazione annuale IVA: violazioni che, in presenza del necessario collegamento oggettivo, possono essere considerate in progressione ai fini della determinazione della sanzione unica. Restano escluse dal cumulo giuridico le violazioni concernenti gli obblighi di pagamento e le indebite compensazioni, per le quali continuano a operare le rispettive regole sanzionatorie.

Un ulteriore limite rilevante riguarda l’ambito di applicazione della sanzione unica: in sede di ravvedimento, il cumulo deve essere determinato separatamente per ciascun tributo, per ciascun periodo d’imposta e per ciascun istituto deflativo. Resta inoltre fermo il principio secondo cui la sanzione risultante dal cumulo giuridico non può superare quella derivante dalla somma delle sanzioni previste per le singole violazioni.


I nuovi codici tributo e le modalità di versamento


Per rendere concretamente utilizzabile il nuovo meccanismo, la risoluzione n. 38/E/2026 istituisce 20 codici tributo, dal 8960 al 8979, per il versamento della sanzione unica mediante modello F24 ordinario.


I codici sono distinti in funzione del tributo interessato dalla regolarizzazione.

Tra questi:

8960 – Sanzione unica da ravvedimento IRPEF;

8963 – Sanzione unica da ravvedimento IRES;

8964 – Sanzione unica da ravvedimento IRAP;

8965 – Sanzione unica da ravvedimento IVA;

8966 – Sanzione unica da ravvedimento ritenute.

Sono inoltre previsti codici specifici per addizionali all’IRPEF, imposte sostitutive, IVIE, IVAFE, imposte di registro, bollo, ipotecarie e catastali, successioni e donazioni e ulteriori tributi.

Per gli enti pubblici che utilizzano il modello F24 EP, l’Agenzia precisa che possono essere impiegati i codici tributo già istituiti per il pagamento delle sanzioni in regime di ravvedimento.


Un nuovo strumento per la regolarizzazione delle violazioni tributarie


L‘istituzione dei codici tributo rappresenta dunque qualcosa di più di un aggiornamento delle modalità di compilazione dei modelli di pagamento. Essa costituisce il necessario completamento operativo di una delle innovazioni più significative della revisione del sistema sanzionatorio: la possibilità di combinare il cumulo giuridico con il ravvedimento operoso, favorendo la regolarizzazione spontanea delle violazioni e una determinazione delle sanzioni maggiormente coerente con il principio di proporzionalità.


La portata della modifica era già stata illustrata da Finanza & Fisco nell’analisi della riforma introdotta dal D.Lgs. n. 87/2024 ed è stata successivamente approfondita dalla Fondazione Nazionale di Ricerca dei Commercialisti nel documento del 1° dicembre 2025, «Revisione del sistema sanzionatorio amministrativo: come cambia il ravvedimento operoso». Quest’ultimo evidenzia, in particolare, il superamento della precedente alternativa tra regolarizzazione spontanea delle singole violazioni e accesso al cumulo giuridico mediante gli istituti deflativi successivi all’attività di accertamento.


Sanzioni tributarie, la Corte EDU rompe l’argine: il processo fiscale entra nella “materia penale” e si apre la strada all’ampliamento della legge Pinto

Con la sentenza Grassucci e altri c. Italia dell’8 ottobre 2026, Strasburgo riconosce l’applicabilità della garanzia della ragionevole durata ai procedimenti tributari che comportano sanzioni di natura sostanzialmente penale. Ai giudici nazionali il compito di rendere effettivo il rimedio Pinto.

La Corte europea dei diritti dell’uomo, con la sentenza Grassucci e altri c. Italia dell’8 ottobre 2026 (ricorsi nn. 12952/13 e altri quattro), interviene sui confini applicativi della legge n. 89 del 2001, aprendo la strada all’ampliamento della tutela indennitaria contro l’irragionevole durata dei processi tributari nei quali vengono in rilievo sanzioni amministrative aventi natura sostanzialmente penale.

La vicenda trae origine da cinque ricorsi riguardanti procedimenti tributari la cui durata, calcolata secondo i criteri convenzionali, è risultata compresa tra otto anni e nove mesi e ventiquattro anni e sette mesi. In alcuni casi, le domande di equa riparazione erano state respinte dai giudici italiani sul presupposto dell’inapplicabilità dell’articolo 6 CEDU alle controversie fiscali.

La Corte supera tale impostazione richiamando i cosiddetti criteri Engel, secondo i quali la qualificazione penale di una sanzione, ai fini convenzionali, non dipende esclusivamente dalla classificazione adottata dal diritto nazionale, ma anche dalla natura dell’illecito e dal grado di severità della sanzione.

Particolarmente significativo il § 27 della sentenza, nel quale Strasburgo osserva che le maggiorazioni fiscali contestate perseguivano “uno scopo al tempo stesso dissuasivo e repressivo”, circostanza ritenuta sufficiente a conferire loro carattere penale. Né la modesta entità della sanzione può, di per sé, escludere l’applicabilità dell’articolo 6 CEDU (§ 28).


La Corte introduce, tuttavia, una precisazione importante: poiché le maggiorazioni fiscali non appartengono al nucleo centrale del diritto penale, le garanzie dell’articolo 6 non devono necessariamente trovare applicazione “in tutta la loro rigorosità” (§ 29).


La legge Pinto e il ruolo dei giudici nazionali


Il passaggio di maggiore interesse è contenuto nei §§ 45-48 della decisione.

La Corte ritiene che il rimedio Pinto, così come interpretato dai giudici nazionali in materia fiscale, non possa considerarsi effettivo ai sensi dell’articolo 13 CEDU. L’inefficacia, dunque, non deriva necessariamente dal testo della legge, ma dall’interpretazione restrittiva che ne ha impedito l’applicazione alle controversie tributarie sanzionatorie.

Nel § 48, tuttavia, Strasburgo delinea una prospettiva di cambiamento: per il futuro, i contribuenti dovranno esperire il rimedio Pinto prima di rivolgersi alla Corte EDU per lamentare l’eccessiva durata dei procedimenti tributari pertinenti.

La Corte precisa che tale indicazione riguarda i procedimenti interni conclusi dopo la definitività della sentenza e affida ai giudici nazionali, in applicazione del principio di sussidiarietà, il compito di interpretare il diritto interno in modo da prevenire analoghe violazioni.

Si apre così la strada a un possibile ampliamento dei confini applicativi della legge Pinto, attraverso un’evoluzione dell’interpretazione giurisprudenziale che renda concretamente accessibile la tutela anche nel contenzioso tributario sanzionatorio.


Il precedente delle indagini bancarie: la Cassazione ha già avviato un percorso di adeguamento alla CEDU


La prospettiva delineata dalla sentenza Grassucci trova un precedente metodologico nell’evoluzione della giurisprudenza di legittimità in materia di accessi e indagini bancarie, sulla quale Finanza & Fisco si è recentemente soffermata.

In particolare, con l’ordinanza n. 19956 del 15 giugno 2026, la Corte di cassazione, alla luce della giurisprudenza EDU sull’articolo 8 della Convenzione, ha avviato una rilettura della disciplina delle autorizzazioni alle indagini finanziarie, richiedendo che esse siano preventive e presentino un contenuto minimo idoneo a rendere verificabili i presupposti, l’oggetto e i limiti dell’ingerenza nella sfera privata del contribuente.

La successiva ordinanza n. 23401 del 17 luglio 2026 ha confermato la rilevanza dell’interpretazione convenzionalmente orientata, individuandone però un preciso limite processuale: le sopravvenute pronunce della Corte EDU non possono recuperare censure che il contribuente avrebbe dovuto formulare tempestivamente con il ricorso introduttivo.

Come evidenziato nell’approfondimento pubblicato su Finanza & Fisco n. 11/2026, pag. 402 e seguenti, la giurisprudenza di Strasburgo può dunque rafforzare una contestazione già proposta, ma non introdurre tardivamente un vizio rimasto estraneo al giudizio.

Si tratta di precedenti riguardanti una diversa garanzia convenzionale, quella dell’articolo 8 CEDU, che non anticipano la soluzione delle questioni poste da Grassucci. Essi mostrano, tuttavia, come la Cassazione abbia già intrapreso, in materia tributaria, un percorso di adeguamento interpretativo del diritto nazionale alla giurisprudenza europea.


Quando diventerà definitiva la sentenza?


La sentenza Grassucci, comunicata l’8 ottobre 2026, non è ancora definitiva. Ai sensi dell’articolo 44, paragrafo 2, CEDU, in assenza di una richiesta di rinvio alla Grande Camera o di altre condizioni che ne modifichino il momento di definitività, diventerà definitiva l’8 gennaio 2027, decorsi tre mesi dalla pronuncia.

La data assume particolare rilevanza perché il § 48 collega espressamente il futuro obbligo di esperire il rimedio Pinto ai procedimenti interni pertinenti che si concluderanno dopo la definitività della sentenza.


Le prospettive per il contenzioso tributario


La pronuncia non determina un’immediata e generalizzata estensione della legge Pinto a tutte le controversie fiscali, né risolve ogni questione relativa alle garanzie convenzionali applicabili alle sanzioni tributarie.

Ribadisce, però, che la qualificazione amministrativa della sanzione nell’ordinamento interno non è sufficiente a sottrarre il procedimento alle garanzie dell’articolo 6 CEDU quando ricorrono i presupposti della sua natura sostanzialmente penale.

La questione, ora, si sposta sul terreno dell’interpretazione e dell’applicazione della legge Pinto da parte dei giudici italiani.

Come già avvenuto, pur in un diverso ambito, con la giurisprudenza sulle indagini bancarie, sarà necessario verificare se e in quale misura le indicazioni della Corte EDU potranno tradursi in una rilettura delle disposizioni nazionali.

La sentenza Grassucci potrebbe dunque segnare l’inizio di un nuovo percorso di ampliamento della tutela contro l’irragionevole durata del processo tributario. Un percorso che Strasburgo indica, ma la cui concreta attuazione resta affidata, in primo luogo, alla giurisprudenza nazionale.


Dogane: pubblicata la circolare ADM n. 16/2026 su adempimento spontaneo, revisione della dichiarazione e ravvedimento operoso

L’Agenzia delle Dogane e dei Monopoli ha pubblicato la circolare n. 16/2026, dedicata all’adempimento spontaneo in ambito doganale, con particolare riferimento alla revisione della dichiarazione su istanza di parte e al ravvedimento operoso.

Il documento fornisce istruzioni agli Uffici e agli operatori per l’applicazione del ravvedimento operoso dopo l’entrata in vigore delle disposizioni nazionali complementari al Codice doganale dell’Unione, approvate con il decreto legislativo n. 141/2024.

La circolare chiarisce, tra l’altro, gli effetti del ravvedimento operoso ai fini dell’estinzione del reato e della causa di non punibilità previste dall’articolo 112 delle disposizioni nazionali complementari, distinguendo le ipotesi di violazioni amministrative e penali, le diverse fasi dell’accertamento doganale, le revisioni su istanza di parte, i controlli a posteriori e le regolarizzazioni spontanee.

Particolare attenzione è dedicata al cumulo giuridico, al ravvedimento parziale, agli errori di imputazione degli importi, alle differenze minime nel calcolo di sanzioni e interessi e alla determinazione degli interessi dovuti sui diritti doganali.

La circolare interviene anche sulle modalità di pagamento, integrando e rettificando le indicazioni già fornite con la circolare n. 38/2025: ai fini del ravvedimento operoso, il contribuente dovrà procedere al pagamento di quanto dovuto mediante un unico bonifico bancario, per poi presentare la dichiarazione doganale di rettifica o di regolarizzazione con l’indicazione della modalità di pagamento “contanti” e comunicare alla dogana gli estremi del bonifico per la riconciliazione.


Adempimento spontaneo doganale: istruzioni ADM su ravvedimento operoso, revisione su istanza, effetti penali dell’articolo 112 DNC, cumulo giuridico, ravvedimento parziale e pagamento con bonifico

Link al testo della circolare – Agenzia delle Dogane e dei Monopoli – n. 16/2026 del 19 giugno 2026 – Oggetto: DOGANE – Adempimento spontaneo – Revisione della dichiarazione su istanza di parte e ravvedimento operoso – Estinzione del reato e causa di non punibilità ex articolo 112 delle disposizioni nazionali complementari al codice doganale dell’Unione – Cumulo giuridico, ravvedimento parziale, interessi e modalità di pagamento.

La circolare n. 16/2026 dell’Agenzia delle Dogane e dei Monopoli fornisce istruzioni organiche sull’adempimento spontaneo in ambito doganale, coordinando revisione della dichiarazione su istanza di parte e ravvedimento operoso. Il documento chiarisce gli effetti del ravvedimento ai fini dell’estinzione del reato o della causa di non punibilità ex articolo 112 DNC, distingue le ipotesi di accertamento in linea, revisione post-svincolo, controlli a posteriori e regolarizzazione a posteriori, e detta criteri operativi su cumulo giuridico, ravvedimento parziale, errori di imputazione, differenze minime, interessi e modalità di pagamento. A rettifica e integrazione della circolare n. 38/2025, l’ADM prevede il pagamento mediante unico bonifico bancario e successiva presentazione della dichiarazione di rettifica o regolarizzazione con modalità di pagamento “contanti”.

La circolare integra e rettifica la circolare ADM n. 38/2025, con rilevante impatto operativo sulle modalità di pagamento, sul perfezionamento del ravvedimento e sugli effetti penali dell’adempimento spontaneo.

Riferimenti normativi e documentali

Decreto legislativo 24 settembre 2015, n. 157; Decreto legislativo 26 settembre 2024, n. 141, recante disposizioni nazionali complementari al codice doganale dell’Unione; Articoli 78, 79, 96, 104, 112 e 114 delle disposizioni nazionali complementari al codice doganale dell’Unione; Articoli 173, 188 e 124 del codice doganale dell’Unione; Decreto legislativo 18 dicembre 1997, n. 472, articoli 12 e 13; Decreto legislativo 5 novembre 2024, n. 173, Testo unico delle sanzioni tributarie amministrative e penali; Decreto legislativo 14 giugno 2024, n. 87; Circolare ADM n. 38/2025; Circolari dell’Agenzia delle Entrate n. 27/E del 2015, n. 42/E del 2016 e risoluzione n. 67/E del 2011.


Ravvedimento operoso in materia doganale: dal 1° gennaio 2026 pagamento della sanzione ridotta anche in dichiarazione con codici 430 e 432 e comunicazione PEC all’ufficio competente

Link al testo della circolare – Agenzia delle Dogane e dei Monopoli – n. 38/2025 del 30 dicembre 2025 – Oggetto: DOGANE – Illeciti doganali – Modalità per effettuare il ravvedimento operoso – Articolo 104 delle disposizioni nazionali complementari al codice doganale dell’Unione, approvate con decreto legislativo 26 settembre 2024, n. 141 – Codici tributo 430 e 432 – Comunicazione di avvenuto ravvedimento operoso

La circolare n. 38/2025 dell’Agenzia delle Dogane e dei Monopoli disciplina le modalità operative per l’utilizzo del ravvedimento operoso in materia di illeciti doganali, in raccordo con le disposizioni nazionali complementari al codice doganale dell’Unione. Dal 1° gennaio 2026 il pagamento della sanzione ridotta può essere effettuato anche direttamente nella dichiarazione doganale di rettifica o di regolarizzazione, utilizzando i codici tributo 430 e 432, ciascuno per il 50 per cento dell’importo. La circolare chiarisce inoltre la possibilità del ravvedimento frazionato, la rilevanza del pagamento integrale del tributo e degli interessi, il perfezionamento alla data di pagamento della sanzione e l’obbligo di comunicare via PEC all’ufficio doganale competente l’avvenuta definizione mediante ravvedimento operoso.

Riferimenti normativi e documentali

Articolo 104 delle disposizioni nazionali complementari al codice doganale dell’Unione, approvate con decreto legislativo 26 settembre 2024, n. 141; Articolo 13 del decreto legislativo 18 dicembre 1997, n. 472; dal 1° gennaio 2026 sostituito dall’articolo 14 del decreto legislativo 5 novembre 2024, n. 173, secondo quanto richiamato dalla circolare; Decreto legislativo 18 dicembre 1997, n. 471; Articolo 49 delle disposizioni nazionali complementari al codice doganale dell’Unione; Articolo 114 del codice doganale dell’Unione; Circolare dell’Agenzia delle Entrate n. 42/E del 2016; Direttiva del Direttore dell’Agenzia prot. n. 612382/RU del 2 ottobre 2024.


Responsabilità del Commercialista: in Commissione VI Finanze della Camera il Mef frena sugli automatismi sanzionatori

Interrogazione n. 5-05272 – Commissione Finanze della Camera – Risposta del 15 aprile 2026 – Concorso del professionista nelle violazioni della società-cliente – Necessaria una verifica concreta degli obblighi di controllo e della diligenza qualificata

Nella risposta all’interrogazione n. 5-05272, il Ministero dell’economia e delle finanze chiarisce che la responsabilità del professionista in ambito tributario non può essere affermata in via automatica per il solo fatto della trasmissione telematica della dichiarazione. Anche alla luce dell’Ordinanza della Cassazione n. 5638/2026, il controllo fiscale deve fondarsi su una valutazione analitica, in concreto, degli obblighi di controllo e di diligenza qualificata gravanti sull’intermediario, anche in relazione al contenuto del mandato professionale. Ne emerge un criterio di particolare rilievo per il contenzioso: il concorso del commercialista è configurabile solo ove sia provato uno specifico contributo causale alla violazione contestata.

La  novità della risposta Mef non è un arretramento rispetto alla Cassazione, ma il tentativo di ricondurre il tema entro coordinate processualmente sostenibili. La responsabilità del professionista non è esclusa; non è però neppure presunta. L’accertamento, per essere legittimo e tenere in giudizio, deve individuare il contributo causale del consulente, dimostrare la violazione di doveri professionali concretamente gravanti su di lui e confrontarsi con il contenuto del mandato. In assenza di tale dimostrazione, la “mera trasmissione” resta un dato insufficiente.


Conclusioni


Per il contenzioso tributario il messaggio è chiaro. Dopo Cass. n. 5638/2026, il professionista esterno non può più confidare in una immunità di sistema fondata sull’art. 7 del D.L. n. 269/2003. Ma, dopo la risposta del Mef del 15 aprile 2026, l’Amministrazione non può nemmeno trattare l’intermediario come coautore automatico dell’illecito della società. Tra questi due poli si colloca il vero criterio di giudizio: l’analisi concreta degli obblighi professionali violati, del contenuto del mandato e del contributo causalmente rilevante ascrivibile al consulente. È su questo crinale, più che su formule di principio, che si misureranno la tenuta degli atti impositivi e l’effettiva tutela del professionista in giudizio.


Ultima chiamata per la dichiarazione IVA 2025 tardiva: termine entro il 29 luglio

Scade domani, 29 luglio 2025, il termine per la presentazione tardiva della dichiarazione IVA 2025 (relativa al periodo d’imposta 2024), non trasmessa entro la scadenza ordinaria del 30 aprile.

In base all’art. 13, comma 1, lett. c) del D.Lgs. n. 472/1997, il contribuente può ravvedersi entro 90 giorni, presentando la dichiarazione e versando una sanzione ridotta a 25 euro (pari a 1/10 del minimo edittale di 250 euro), tramite modello F24 con codice tributo 8911.


Oltre i 90 giorni: dichiarazione omessa


Decorso il termine dei 90 giorni (dunque dal 30 luglio 2025 in poi), la dichiarazione si considera omessa ai sensi dell’art. 5, comma 1 del D.Lgs. n. 471/1997 e si applicano sanzioni più gravi:

  • 120% dell’IVA dovuta, con un minimo di 250 euro;


Presentazione oltre 90 giorni ma prima di controlli: sanzione ridotta


Tuttavia, ai sensi dell’art. 5, comma 1-bis del D.Lgs. 471/1997, se la dichiarazione omessa viene trasmessa oltre 90 giorni, ma prima che il contribuente riceva comunicazioni formali di accessi, ispezioni, verifiche o altri atti istruttori, e entro i termini di accertamento previsti dall’art. 57 del DPR 633/1972, allora si applica una sanzione ridotta pari al 75% dell’IVA dovuta (ossia il triplo del 25% previsto dall’art. 13 citato).

Se non è dovuta IVA, resta applicabile la sanzione minima di 250 euro.

Per i soggetti che effettuano solo operazioni esenti o non imponibili, la sanzione, in tali casi, è compresa tra 150 e 1.000 euro (art. 5, comma 3, ultimo periodo, D.Lgs. 471/1997).


Profili penali


L’omessa presentazione della dichiarazione IVA può configurare anche un reato tributario, ai sensi dell’art. 5 del D.Lgs. 74/2000, se l’imposta evasa è superiore a 50.000 euro per periodo d’imposta. In questi casi, è prevista la reclusione da 2 anno a 5 anni.

La non punibilità è ammessa solo se il contribuente regolarizza spontaneamente la violazione prima dell’avvio di controlli e provvede al versamento integrale di imposte, sanzioni e interessi (art. 13 del D.Lgs. 74/2000). In particolare, il citato articolo al comma 2, prevede che «I reati di cui agli articoli 2, 3, 4 e 5 non sono punibili se i debiti tributari, comprese sanzioni e interessi, sono stati estinti mediante integrale pagamento degli importi dovuti, a seguito del ravvedimento operoso o della presentazione della dichiarazione omessa entro il termine di presentazione della dichiarazione relativa al periodo d’imposta successivo, sempreché il ravvedimento o la presentazione siano intervenuti prima che l’autore del reato abbia avuto formale conoscenza di accessi, ispezioni, verifiche o dell’inizio di qualunque attività di accertamento amministrativo o di procedimenti penali.».


Anomalie dei dati ISA 2024 (p.i. 2023). L’Agenzia delle entrate informa i contribuenti

Con il Provvedimento del Direttore dell’Agenzia delle Entrate del 24 luglio 2025, prot. n. 305720/2025, sono state individuate le anomalie nei dati dichiarati ai fini degli Indici Sintetici di Affidabilità fiscale (ISA) relativi al periodo d’imposta 2023.

L’iniziativa si inserisce nel quadro delle disposizioni previste dall’art. 1, commi 634-636, della Legge 23 dicembre 2014, n. 190, secondo il quale con un provvedimento del Direttore dell’Agenzia delle entrate, siano individuate le modalità con le quali gli elementi e le informazioni, di cui ai commi 634 e 635 del medesimo articolo, sono messi a disposizione del contribuente e della Guardia di Finanza. Tali elementi ed informazioni hanno la finalità di introdurre forme di comunicazione tra il contribuente e l’amministrazione fiscale per semplificare gli adempimenti, stimolare l’assolvimento degli obblighi tributari e favorire l’emersione spontanea delle basi imponibili, anche in termini preventivi rispetto alle scadenze fiscali. Tali forme di comunicazione sono altresì utili, nel caso si riscontri l’effettiva presenza di errori od omissioni, al fine di porvi rimedio mediante l’istituto del ravvedimento operoso.

Come anticipato, con il Provvedimento del Direttore dell’Agenzia delle entrate del 24 luglio 2025, prot. n. 305720/2025, sono state individuate le anomalie nei dati degli ISA, afferenti al periodo d’imposta 2023.

Le citate anomalie contenute nel modello dei dati rilevanti ai fini dell’applicazione degli ISA sono state individuate anche attraverso il ricorso ad altre fonti informative disponibili presso l’Anagrafe tributaria relative a più annualità d’imposta (es. modelli Certificazione Unica, modelli per la richiesta di registrazione e gli adempimenti successivi relativi a contratti di locazione e affitto di immobili, modelli Redditi e modelli ISA relativi ad annualità precedenti).


Le incongruenze riscontrate sono rese note attraverso una comunicazione nel “Cassetto fiscale”


Le anomalie riscontrate sono comunicate ai contribuenti interessati mediante pubblicazione nel proprio “Cassetto fiscale”, (“Consultazioni – ISA/studi di settore – Comunicazioni anomalia”) disponibile nell’area riservata del sito internet dell’Agenzia delle entrate e accessibile con le credenziali SPID, CIE, CNS o, nei casi previsti, con le credenziali Entratel/Fisconline rilasciate dall’Agenzia.

Gli intermediari incaricati della trasmissione delle dichiarazioni, di cui all’articolo 3, comma 3, del D.P.R. n. 322/98, potranno accedere agli elementi e alle informazioni consultando il “Cassetto fiscale” dei soggetti dai quali abbiano preventivamente ricevuto la relativa delega. Le comunicazioni di anomalie sono anche trasmesse dall’Agenzia delle entrate, via Entratel, all’intermediario, se il contribuente ha effettuato questa scelta al momento della presentazione della dichiarazione annuale dei redditi e se tale intermediario avrà accettato, nella medesima dichiarazione, di riceverle.

All’interno dell’area riservata del sito internet dell’Agenzia delle entrate di ciascun utente verrà inoltre messo a disposizione un avviso personalizzato e sarà inviato un messaggio ai recapiti eventualmente indicati dal contribuente, tramite posta elettronica o posta elettronica certificata (PEC), con cui sarà data comunicazione che l’area ISA/studi di settore del “Cassetto fiscale” è stata aggiornata con la pubblicazione delle comunicazioni di anomalie nei dati dichiarati ai fini ISA.

Più nel dettaglio, all’interno dell’area riservata del sito dell’Agenzia delle entrate il contribuente visualizzerà un avviso personalizzato e, se avrà registrato il proprio indirizzo di posta elettronica e autorizzato la finalità “Stato delle richieste” nella specifica sezione dell’area riservata, riceverà un messaggio con cui verrà data comunicazione che l’area ISA/studi di settore, all’interno della sezione Consultazioni del “Cassetto fiscale”, è stata aggiornata con la pubblicazione delle comunicazioni.

Qualora l’indirizzo di cui sopra fosse di posta elettronica certificata (PEC), i messaggi saranno inviati dalle caselle funzionali di posta elettronica certificata, denominate nel modo seguente:

Le anomalie oggetto di comunicazione non sono esplicitate all’interno dei messaggi di posta elettronica ordinaria e/o certificata ma saranno reperibili esclusivamente all’interno del “Cassetto fiscale”.

I contribuenti, in relazione alle citate comunicazioni di anomalie, potranno fornire chiarimenti e precisazioni, inviando eventuali risposte o direttamente o per il tramite del proprio intermediario, utilizzando esclusivamente lo specifico “Software di compilazione anomalie 2025” reso disponibile sul sito delle Entrate.

Gli elementi giustificativi eventualmente forniti secondo le modalità innanzi descritte, saranno successivamente resi disponibili all’interno del “Cassetto fiscale”, nell’area riservata del sito internet dell’Agenzia delle entrate.


Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 24 luglio 2025, prot. n. 305720/2025, recante: «Disposizioni di attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazioni per la promozione dell’adempimento spontaneo nei confronti di lavoratori autonomi ed imprese di minori dimensioni per i quali emergono anomalie nella comunicazione dei dati ricevuti ai fini della applicazione degli indici sintetici di affidabilità fiscale di cui all’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96», pubblicato il 24.07.2025 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

L’elenco di 22 tipologie di anomalia è consultabile nell’Allegato 1 del provvedimento.


Imposte di registro, ipocatastali, bollo e relativo sistema sanzionatorio. Le novità post-riforma

Arriva la bussola sulle novità in materia di imposte di registro, ipotecaria, catastale, di bollo e tributi minori. Con la circolare n. 2 del 14 marzo 2025, l’Agenzia delle entrate illustra le modifiche introdotte nell’ambito della Riforma fiscale dai decreti legislativi n. 139 e 87 del 2024, tra cui il meccanismo dell’autoliquidazione per gli atti soggetti a registrazione, le semplificazioni in materia di accesso alle banche dati del Catasto e di pagamento dell’imposta di bollo.


Registro al restyling


In via generale, il nuovo articolo 41 del Testo unico Registro (TUR) prevede che il calcolo dell’imposta competa direttamente al soggetto obbligato al versamento e non più all’ufficio. Novità anche in materia di trasferimenti di azienda: viene infatti ammessa espressamente, a determinate condizioni, la separata applicazione delle aliquote relative ai trasferimenti a titolo oneroso dei diversi tipi di beni che compongono l’azienda, al posto dell’aliquota unica.


Le novità sull’accesso alle banche dati del Catasto


Per incentivare l’uso dei canali online, non è più dovuta la maggiorazione del 50% per l’accesso in via diretta (“fuori convenzione”) ai servizi di consultazione telematica ipotecaria e catastale. Non si applicano tributi o altri oneri, inoltre, agli aggiornamenti delle intestazioni catastali in caso di decesso di persone titolari di usufrutto, uso o abitazione, che sono effettuati d’ufficio dall’Agenzia delle Entrate.


Cosa cambia per l’imposta di bollo


Razionalizzata anche la disciplina concernente l’imposta di bollo e i tributi speciali, tenendo conto, in particolare, delle possibilità offerte dalla dematerializzazione dei documenti e degli atti. In particolare, vengono semplificate le modalità di pagamento: per gli atti da registrare in termine fisso, il bollo è assolto, anziché al momento della formazione dell’atto, nel termine previsto per la registrazione, tramite modello F24; ok al contrassegno telematico per i documenti analogici presentati per la registrazione in originale all’Ufficio dell’Agenzia delle Entrate. Diviene possibile, infine, anche in relazione all’imposta di bollo e all’imposta sostitutiva sulle operazioni relative ai finanziamenti a medio e lungo termine, presentare la dichiarazione integrativa, per correggere errori od omissioni. (Così, comunicato stampa Agenzia delle entrate del 14 marzo 2025).


Link al testo della circolare dell’Agenzia delle entrate n. 2 del 14 marzo 2025, con oggetto: IMPOSTA DI REGISTRO – IMPOSTE IPOTECARIE E CATASTALI – IMPOSTA DI BOLLO e altri tributi minori – Interventi apportati con il D.Lgs. n. 139/2024 – Modifiche al sistema sanzionatorio – D.Lgs. 18/09/2024, n. 139 e D.Lgs. 14/06/2024, n. 87.


Gli interessi versati nell’ambito del ravvedimento speciale non sono deducibili dal reddito di lavoro autonomo

L’Agenzia delle Entrate, con la risposta n. 56 del 3 marzo 2025 (di seguito riportata), ha chiarito che gli interessi da ravvedimento speciale non sono deducibili dal reddito di lavoro autonomo ai sensi dell’articolo 54 del Tuir. Con riferimento al trattamento fiscale degli interessi passivi sostenuti nell’ambito del reddito di lavoro autonomo, l’Agenzia delle entrate evidenzia che si può far riferimento alle istruzioni per la compilazione della dichiarazione dei redditi (rigo RE 13 del Modello Redditi Persone Fisiche 2024) che considera deducibili dal reddito di lavoro autonomo (in quanto inerenti) i soli «interessi passivi sostenuti nel periodo d’imposta per finanziamenti relativi all’attività artistica o professionale (compresi quelli sostenuti per l’acquisto dell’immobile strumentale) o per dilazione nei pagamenti di beni acquistati per l’esercizio dell’arte o professione».

Diversamente, gli interessi moratori versati avvalendosi del ravvedimento speciale non possono essere considerati inerenti in quanto derivano dal ritardato pagamento di imposte che, per loro natura, non sono costi connessi funzionalmente alla produzione del reddito di lavoro autonomo.


Di seguito il testo integrale della risposta ad interpello dell’Agenzia delle Entrate n. 56 del 3 marzo 2025, con oggetto: IMPOSTE SUI REDDITI – Reddito di lavoro autonomo – Determinazione – Ravvedimento speciale delle violazioni tributarie riguardanti le dichiarazioni fiscali – Non deducibilità degli interessi da ravvedimento “speciale” versati da un professionista ai fini della determinazione del reddito di lavoro autonomo – Affermazione – Ragioni – Art. 54 del DPR 22/12/1986, n. 917 – Art. 1, commi da 174 a 178, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)


Con l’istanza di interpello specificata in oggetto, è stato esposto il seguente


Quesito


L’Istante è un professionista che ­ avvalendosi dell’istituto del cd. Ravvedimento speciale delle violazioni tributarie (di seguito, ravvedimento speciale) disciplinato dall’articolo 1, commi da 174 a 178, della Legge 29 dicembre 2022, n. 197 (legge di bilancio 2023)  ­  ha  presentato  nel  2024  delle  dichiarazioni  integrative  relative a periodi d’imposta precedenti che hanno determinato l’indicazione di un maggiore debito d’imposta (IRPEF, addizionali all’IRPEF e IRAP). Conseguentemente, l’Istante ha versato, in un’unica soluzione nel 2024, le maggiori imposte dovute, l’importo della sanzione ridotta disposta dal ravvedimento speciale e gli interessi.

Ciò posto, l’Istante chiede se i predetti interessi da ravvedimento speciale siano deducibili dal reddito di lavoro autonomo ai sensi dell’articolo 54 del Testo unico delle imposte sui redditi (Tuir) di cui al Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917.


Soluzione interpretativa prospettata dal contribuente


L’Istante ritiene che gli importi versati nel 2024 a titolo di interessi per il ritardato pagamento delle imposte siano deducibili dal reddito di lavoro autonomo in quanto:

  • il principio espresso in materia di reddito di impresa, con le risposte 31 ottobre 2022 n. 541 e 20 agosto 2024 n. 172, secondo cui sono integralmente deducibili gli interessi passivi versati in un’unica soluzione per il ritardato pagamento di imposte dirette, «vada applicato, oltre che ai ”Soggetti IRES”, anche ai ”Soggetti IRPEF»;
  • «la mancanza nel TUIR, tanto di una specifica disciplina in ordine alla deducibilità degli interessi per ritardato pagamento quanto di una loro espressa esclusione dai componenti negativi del reddito da lavoro autonomo, legittimi il contribuente a dedurre questi ultimi dal reddito, secondo i principi generali».


Parere dell’Agenzia delle entrate


L’articolo 54, comma 1, del Testo unico delle imposte sui redditi (Tuir) di cui al Decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, in materia di determinazione del reddito di lavoro autonomo, come sostituito dall’articolo 5, comma 1, lettera b), del decreto legislativo 13 dicembre 2024, n. 192, con effetto dai redditi prodotti a partire dal 2024, prevede che: «Il reddito derivante dall’esercizio di arti e professioni è costituito dalla differenza tra tutte le somme e i valori in genere a qualunque titolo percepiti nel periodo di imposta in relazione all’attività artistica o professionale e l’ammontare delle spese sostenute nel periodo stesso nell’esercizio dell’attività, salvo quanto diversamente stabilito nel presente articolo e negli altri articoli del capo V […]». In relazione al quesito posto dall’Istante, inerente al trattamento fiscale degli interessi passivi versati da un professionista in occasione del ravvedimento speciale, appare opportuno preliminarmente considerare la natura del costo sostenuto.

Il ravvedimento speciale è una peculiare forma di ravvedimento operoso che consentiva di regolarizzare talune violazioni sostanziali concernenti le dichiarazioni validamente presentate relativamente ai periodi d’imposta in corso fino al 31 dicembre 2022, procedendo, entro il 31 maggio 2024, alla rimozione delle irregolarità/omissioni e al versamento del quantum dovuto in termini di imposte, sanzioni e interessi (salvo pagamento rateale, articolo 1, commi da 174 a 178, L. n. 197/2022, cfr. da ultimo circolare 15 maggio 2024, n. 11/E).

Riguardo ai menzionati interessi, in mancanza di una previsione specifica e trattandosi, pur sempre, di una forma speciale di ravvedimento operoso, si rinvia alla disciplina ordinaria prevista dall’articolo 13, comma 2, decreto legislativo 18 dicembre 1997, n. 472, secondo cui sono dovuti gli «interessi moratori calcolati al tasso legale con maturazione giorno per giorno». Gli interessi di mora, come riportato nel preambolo della circolare 10 luglio 1998, n. 180/E emanata in occasione del citato decreto n. 472 del 1997, rappresentano «una forma generalizzata di risarcimento del danno derivante da ritardo nell’adempimento degli obblighi tributari».


La qualificazione di ”interessi moratori” attribuibile agli interessi da ravvedimento operoso, in quanto originati da un inadempimento del contribuente derivante dal ritardato pagamento di imposte, pone detti interessi in termini di accessorietà rispetto all’obbligazione principale (i.e. il pagamento del tributo), con la conseguenza di condividerne il medesimo trattamento fiscale.

Pertanto, nel caso di specie, ai fini della determinazione del reddito di lavoro autonomo, l’indeducibilità delle imposte ravvedute (IRPEF, addizionali all’IRPEF e IRAP), fa sì che anche gli interessi moratori versati, quali oneri accessori alle predette imposte, debbano ritenersi indeducibili.

Sotto altro profilo, l’assenza di previsioni specifiche circa il regime di deducibilità degli interessi passivi nelle disposizioni del Tuir in materia di reddito di lavoro autonomo (articoli da 53 a 54-­octies del Tuir) implica che la loro rilevanza fiscale sia subordinata ai principi generali contenuti nel citato articolo 54, comma 1, del Tuir, secondo cui sono deducibili le «spese sostenute nel periodo stesso nell’esercizio dell’attività», e quindi all’effettivo sostenimento delle spese nel periodo d’imposta, debitamente documentato, nonché all’inerenza delle stesse rispetto all’esercizio dell’attività artistica o professionale svolta.

In via interpretativa, è stato affermato che:

  • «Un costo può essere considerato deducibile dal reddito solo ed in quanto risulti funzionale alla produzione del reddito stesso» (circolare 20 giugno 2002 n. 55/E, paragrafo 5);
  • «Le spese devono […] essere correlate all’attività nel suo complesso a prescindere dall’economicità della singola operazione e non deve quindi rinvenirsi, per la loro deducibilità, un rigoroso nesso con i singoli compensi» (risoluzione 16 febbraio 2006, n. 30).

Sulla base dei principi sopra esposti, quindi, le spese afferenti all’attività professionale sono quelle sostenute per lo svolgimento di attività o per l’acquisizione di beni da cui derivano compensi che concorrono alla formazione del reddito professionale. È necessario, pertanto che sussista una connessione funzionale, anche indiretta, dei costi ed oneri sostenuti rispetto alla produzione dei compensi che concorrono a formare il reddito di lavoro autonomo.

In tal senso, con riferimento al trattamento fiscale degli interessi passivi sostenuti nell’ambito del reddito di lavoro autonomo, si può far riferimento alle istruzioni per la compilazione della dichiarazione dei redditi (rigo RE 13 del Modello Redditi Persone Fisiche 2024) che considera deducibili dal reddito di lavoro autonomo (in quanto inerenti) i soli «interessi passivi sostenuti nel periodo d’imposta per finanziamenti relativi all’attività artistica o professionale (compresi quelli sostenuti per l’acquisto dell’immobile strumentale) o per dilazione nei pagamenti di beni acquistati per l’esercizio dell’arte o professione».

Diversamente, gli interessi moratori versati avvalendosi del ravvedimento speciale non possono essere considerati inerenti nel senso indicato dalla normativa e dalla prassi sopra citata in quanto derivano dal ritardato pagamento di imposte che, per loro natura, non sono costi connessi funzionalmente alla produzione del reddito di lavoro autonomo.

Si osserva, infine, che non si ritengono estensibili alla fattispecie prospettata dall’Istante i chiarimenti forniti con le risposte 31 ottobre 2022 n. 541 e 20 agosto 2024 n. 172, in quanto, oltreché attenere alla diversa categoria del reddito d’impresa, hanno ad oggetto una tipologia di interessi (i.e. gli interessi passivi versati in esecuzione di atti di conciliazione e di accertamento con adesione) aventi una funzione ”compensativa” del ritardo nell’esazione dei tributi differente rispetto a quella ”risarcitoria” che contraddistingue gli interessi da ravvedimento.

Ciò posto, in applicazione della normativa sopra citata e in linea con i principi su esposti, gli interessi versati nel 2024 dall’Istante per la fruizione del ravvedimento speciale non sono deducibili dal reddito di lavoro autonomo.

Il presente parere viene reso sulla base degli elementi rappresentati, assunti acriticamente come illustrati nell’istanza di interpello, nel presupposto della loro veridicità e concreta attuazione del contenuto, restando impregiudicato ogni potere di controllo dell’Amministrazione finanziaria.


Il Direttore centrale ad interim
(firmato digitalmente)


Razionalizzazione dell’imposta sulle successioni. Istituiti i nuovi codici tributo

Pubblicata, dalle Entrate, la Risoluzione n. 2/E di oggi che istituisce i codici tributo per i versamenti, attraverso F24, in seguito a successioni


Link al testo della risoluzione dell’Agenzia delle entrate n. 2 del 10 gennaio 2025, con oggetto: RISCOSSIONE – COMPENSAZIONE – Imposta sulle successioni e donazioni – Utilizzo modello “F24” per imposte e sanzioni dovute per la dichiarazione di successione – Versamento delle somme dovute a titolo di sanzioni in sede di ravvedimento – Tasse per i servizi ipotecari e catastali – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme – Ridenominazione di codici tributo esistenti – Artt. 19, 33 e 38, D.Lgs. 31/10/1990, n. 346, TUS – Modifiche alla disciplina introdotte da D.Lgs. 18/09/2024, n. 139 – Modifiche applicabili alle dichiarazioni di successione aperte dal 1° gennaio 2025.


Vedi anche:

Consiglio Nazionale del Notariato

Riforma delle imposte su successioni e donazioni


Prime note sul D.Lgs. n. 139/2024 – Modifiche in materia di registrazione e liquidazione di imposte di registro, di successione e donazione

Studio n. 114-2024/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari l’11 ottobre 2024


Riordino organico delle disposizioni che regolano il sistema tributario. I primi tre Testi Unici (su sanzioni tributarie, giustizia tributaria e tributi erariali minori) in Gazzetta Ufficiale

Dopo il parere delle Commissioni parlamentari della Camera dei deputati e del Senato della Repubblica e la deliberazione del Consiglio dei ministri, adottata nella riunione del 29 ottobre 2024, pubblicati nel Suppl. Ordinario n. 40 alla Gazzetta Ufficiale, Serie Generale, n. 279 del 28 novembre 2024 i primi tre Testi Unici (su sanzioni tributarie, giustizia tributaria e tributi erariali minori).


Testo unico sanzioni tributarie amministrative e penali

Link al testo del Decreto Legislativo 5 novembre 2024, n. 173: Testo unico delle sanzioni tributarie amministrative e penali. Per effetto dell’articolo 102 le disposizioni del testo unico si applicano a decorrere dal 1° gennaio 2026.

Iter


Camera


  • Commissioni riunite II (Giustizia) e VI (Finanze)(assegnato il 10 settembre 2024 con termine al 10 ottobre 2024 ai sensi ex art.143, co. 4) favorevole con osservazione – 9 ottobre 2024
  • V Bilancio e Tesoro (assegnato il 10 settembre 2024 con termine al 10 ottobre 2024 ai sensi ex art.143, co. 4) favorevole – 26 settembre 2024


Senato

  • Assegnato alla 5ª Commissione permanente (Bilancio) in sede consultiva per i profili finanziari il 13 febbraio 2024; annuncio nella seduta n. 157 del 13 febbraio 2024; scadenza termine il 24 marzo 2024
  • Assegnato alla 10ª Commissione permanente (Affari sociali, sanità, lavoro pubblico e privato, previdenza sociale) in sede consultiva il 13 febbraio 2024; annuncio nella seduta n. 157 del 13 febbraio 2024; scadenza termine il 24 marzo 2024

Esito finale del documento: favorevole con osservazioni il 21 marzo 2024


Testo unico tributi erariali minori

Link al testo del Decreto Legislativo 5 novembre 2024, n. 174: Testo unico dei tributi erariali minori. Per effetto dell’articolo 100 le disposizioni del testo unico si applicano a decorrere dal 1° gennaio 2026.

Iter


Camera

  • VI Finanze (assegnato il 31 luglio 2024 con termine al 30 agosto 2024 ai sensi ex art.143, co. 4) favorevole – 9 ottobre 2024
  • V Bilancio e Tesoro (assegnato il 31 luglio 2024 con termine al 30 agosto 2024 ai sensi ex art.143, co. 4) favorevole – 11 settembre 2024


Senato

  • Assegnato alla 5ª Commissione permanente (Bilancio) in sede consultiva per i profili finanziari il 31 luglio 2024; annuncio nella seduta n. 213 del 31 luglio 2024; scadenza termine il 30 agosto 2024
  • Assegnato alla 6ª Commissione permanente (Finanze e tesoro) in sede consultiva il 31 luglio 2024; annuncio nella seduta n. 213 del 31 luglio 2024; scadenza termine il 30 agosto 2024

Esito finale del documento: favorevole il 17 settembre 2024


Testo unico giustizia tributaria

Link al testo del Decreto Legislativo 14 novembre 2024, n. 175: Testo unico della giustizia tributaria. Per effetto dell’articolo 131 le disposizioni del testo unico si applicano a decorrere dal 1° gennaio 2026.

Iter

Camera

  • Commissioni riunite II (Giustizia) e VI (Finanze) (assegnato il 10 settembre 2024 con termine al 10 ottobre 2024 ai sensi ex art. 143, co. 4) favorevole con osservazioni – 9 ottobre 2024
  • V Bilancio e Tesoro (assegnato il 10 settembre 2024 con termine al 10 ottobre 2024 ai sensi ex art.143, co. 4) favorevole – 26 settembre 2024


Senato

  • Assegnato alla 5ª Commissione permanente (Bilancio) in sede consultiva per i profili finanziari il 10 settembre 2024; annuncio nella seduta n. 218 dell’11 settembre 2024; scadenza termine il 10 ottobre 2024
  • Assegnato alle Commissioni riunite 2ª (Giustizia), 6ª (Finanze e tesoro) in sede consultiva il 10 settembre 2024; annuncio nella seduta n. 218 dell’11 settembre 2024; scadenza termine il 10 ottobre 2024


Approvato in via preliminare il Testo unico delle sanzioni tributarie, amministrative e penali

Testo unico delle sanzioni tributarie, amministrative e penali – (Decreto legislativo)

Il Consiglio dei Ministri, di lunedì 22 luglio 2024, su proposta del Ministro dell’Economia e delle Finanze, Giancarlo Giorgetti, ha approvato in esame preliminare un legislativo relativo al testo unico delle sanzioni tributarie, amministrative e penali che persegue la finalità di:

  • puntuale individuazione delle norme vigenti, organizzandole per settori omogenei, anche mediante l’aggiornamento dei testi unici di settore in vigore;
  • coordinamento formale e sostanziale delle norme vigenti, anche di recepimento e attuazione della normativa dell’Unione europea, apportando le necessarie modifiche, garantendone e migliorandone la coerenza giuridica, logica e sistematica;
  • abrogazione espressa delle disposizioni incompatibili ovvero non più attuali.

Il testo unico (in esame preliminare) raccoglie: i principi generali e le disposizioni sanzionatorie contenuti nei decreti legislativi 18 dicembre 1997, n. 471 e n. 472, in materia di imposte dirette, imposta sul valore aggiunto e riscossione; le leggi d’imposta in materia di registro, ipotecaria, catastale, successioni, donazioni, bollo, concessione governativa, assicurazioni private e contratti vitalizi, imposta sugli intrattenimenti, canone Rai; le disposizioni penali in materia tributaria e la disciplina dei reati in materia di imposte sui redditi e sul valore aggiunto di cui al decreto legislativo 10 marzo 2000, n. 74.

Le disposizioni vigenti sono trasfuse senza modificarne la formulazione, a eccezione delle ipotesi in cui sia stato necessario. In particolare, sono trasfuse le disposizioni relative alla disciplina sanzionatoria sostanziale di riferimento dei singoli tributi erariali; la disciplina relativa a profili diversi (ad esempio in tema di accertamento e sanzioni) è stata trasfusa, per settore d’ambito, negli altri rispettivi testi unici attuativi della delega.

Il testo tiene conto, altresì, delle modifiche recate dal decreto legislativo concernente la riforma del sistema sanzionatorio tributario, amministrativo e penale – in attuazione dell’articolo 20 della legge delega n. 111 del 2023 – approvato nella riunione del Consiglio dei Ministri del 24 maggio 2024.

Scarica lo Schema di T.U. delle sanzioni tributarie, amministrative e penali – (Bozza di Decreto legislativo) – Esaminato in via preliminare nel Cdm del 22/07/2024


Le novità del D.Lgs. per la revisione del sistema sanzionatorio tributario

Il Decreto Legislativo 14 giugno 2024, n. 87, pubblicato nella Gazzetta Ufficiale n. 150 del 28 giugno 2024, è stato emanato ai sensi dell’art. 20 della legge delega per la riforma fiscale (legge 9 agosto 2023, n. 111), che provvede alla revisione complessiva del sistema sanzionatorio tributario.

L’articolo 20 della legge n. 111 del 2023 reca i princìpi e i criteri direttivi specifici per la revisione del sistema sanzionatorio tributario, amministrativo e penale, in materia di imposte sui redditi, di imposta sul valore aggiunto, di altri tributi erariali indiretti e di tributi degli enti territoriali.

L’obiettivo è quello di raggiungere una maggiore integrazione tra sanzioni amministrative e penali, evitando forme di duplicazione non compatibili con il divieto di bis in idem e, al contempo, di ridurre l’afflittività delle sanzioni, amministrative, penali e tributarie, abbandonando le cc.dd. “maxi-multe”, soprattutto con riferimento alle imposte sui redditi e all’imposta regionale sulle attività produttive.
Il decreto incide su diverse disposizioni contenute nei decreti legislativi nn. 74 del 2000, 471 e 472 del 1997, che disciplinano il sistema sanzionatorio penale e amministrativo.
Il provvedimento è composto da 7 articoli, e, tranne che per le norme di carattere penale, troverà applicazione per le violazioni poste in essere dal 1° settembre 2024 in poi.
Il filo conduttore della riforma è rappresentato dall’abbassamento delle sanzioni rendendo il sistema repressivo più in linea con il principio di proporzionalità delle sanzioni rispetto alla gravità dell’illecito.

Le principali novità introdotte riguardano:

Crediti inesistenti e non spettanti ed il loro utilizzo

Il decreto introduce all’art. 1, comma 1, del D.Lgs. 74/2000 due nuove lettere, g-quater) e g-quinquies), le quali, per le finalità di cui al medesimo decreto, precisano, rispettivamente, la definizione di “crediti inesistenti” e di “crediti non spettanti”.

Per crediti inesistenti si intendono:

  •  i crediti che mancano, in tutto o in parte, dei requisiti oggettivi o soggettivi specificamente indicati nella disciplina normativa di riferimento;
  •  i crediti i cui requisiti oggettivi e soggettivi, di cui al n. 1, sono oggetto di rappresentazioni fraudolente, attuate con documenti materialmente o ideologicamente falsi, simulazioni o artifici.

In caso di utilizzo di un credito inesistente, l’art. 13, co. 5, D.Lgs. n. 471/97 dispone che si applica la sanzione pari al 70% del credito utilizzato in compensazione.

I crediti non spettanti sono quelli:

  • fruiti in violazione delle modalità di utilizzo previste dalle leggi vigenti, ovvero, per la relativa eccedenza, quelli fruiti in misura superiore a quella stabilita dalle norme di riferimento;
  • che, pur in presenza dei requisiti soggettivi e oggettivi specificamente indicati nella disciplina normativa di riferimento, sono fondati su fatti non rientranti nella disciplina attributiva del credito per difetto di ulteriori elementi o particolari qualità richiesti ai fini del riconoscimento del credito;
    utilizzati in difetto dei prescritti adempimenti amministrativi espressamente previsti a pena di decadenza.

Sanzioni penali

La riforma, dal punto di vista penalistico, si conforma agli orientamenti giurisprudenziali in materia di non punibilità, venendo maggiormente incontro alle esigenze di chi non riesce a pagare quanto dovuto per cause di forza maggiore e di chi, invece, decida di regolarizzare la propria posizione, a seguito del mancato versamento. È prevista una maggiore severità in caso di comportamenti fraudolenti oppure omissivi. La ratio, infatti, è colpire gli evasori, venendo incontro ai contribuenti che si trovano in difficoltà.

Cause di non punibilità

In caso di omessi versamenti di IVA e ritenute, potrebbero venire in rilievo delle cause di non punibilità in presenza di determinati presupposti:

  • deve trattarsi di un’ipotesi di rateazione del debito tributario oggetto di contestazione;
  • il contribuente non ha potuto versare l’IVA o le ritenute dovute per cause di forza maggiore ad esso non imputabili;
  • devono verificarsi crisi di liquidità non transitorie e oggetto di accertamento giudiziale.

Si andrà, invece, a colpire chi compie “comportamenti fraudolenti, simulatori ed omissivi a danno del Fisco”.

I reati di omesso versamento delle ritenute e di omesso versamento IVA (art. 10-bis e 10-ter, D.Lgs. n. 74/00) si realizzano al 31 dicembre dell’anno successivo a quello di presentazione della dichiarazione. 

Si prevede che non sia punibile il contribuente che si adegua alle indicazioni rese dall’amministrazione competente mediante circolari, interpelli o consulenze, provvedendo, entro i successivi sessanta giorni dalla data di pubblicazione delle stesse, alla presentazione della dichiarazione integrativa e al versamento dell’imposta dovuta, sempreché la violazione sia dipesa da obiettive condizioni d’incertezza sulla portata e sull’ambito di applicazione della norma tributaria.

È esclusa anche la punibilità dei reati di riscossione per i contribuenti che non siano in regola con il fisco per cause a loro non imputabili. Il giudice tiene conto della crisi non transitoria di liquidità dell’autore dovuta alla inesigibilità dei crediti per accertata insolvenza o sovraindebitamento di terzi o al mancato pagamento di crediti certi ed esigibili da parte di amministrazioni pubbliche e della non esperibilità di azioni idonee al superamento della crisi.

Sequestro finalizzato alla confisca

Si prevede una limitazione dell’ambito applicativo del sequestro finalizzato alla confisca, per cui non si potrà procedere allo stesso, se non in presenza di rischi concreti di dispersione del patrimonio. La necessità di ricorrere a sequestro e confisca può essere determinata presuntivamente, tenendo conto delle condizioni economiche del debitore e della gravità del reato commesso.
Non sarà necessario procedere al sequestro nel caso in cui, invece, il reo stia regolarizzando la sua posizione debitoria, se il debito tributario è in corso di estinzione mediante rateizzazione anche a seguito di procedure conciliative o di accertamento con adesione, sempre che, in detti casi, il contribuente risulti in regola con i relativi pagamenti.

Dimezzamento delle sanzioni e non applicazione di pene

Un ulteriore alleggerimento del carico afflittivo è previsto nei casi in cui il debitore, prima della chiusura del dibattimento di primo grado, provveda ad estinguere il debito, oppure si accordi con l’amministrazione per una rateizzazione dello stesso. Infatti, le pene per i reati in materia di imposte sui redditi e sul valore sono diminuite fino alla metà e non si applicano le pene accessorie se, prima della chiusura del dibattimento di primo grado, il debito tributario, comprese sanzioni amministrative e interessi, è estinto. Quando, prima della chiusura del dibattimento, il debito è in fase di estinzione, mediante rateizzazione, anche a seguito delle procedure conciliative e di adesione all’accertamento, l’imputato ne dà comunicazione al giudice che procede, allegando la relativa documentazione, e informa contestualmente l’Agenzia delle entrate con indicazione del relativo procedimento penale.

Recidiva

Qualora il contribuente, dopo 3 anni dalla condanna passata in giudicato o divenuta inoppugnabile, compia una violazione analoga a quella precedente, gli verrà inflitta una sanzione raddoppiata.

Sanzioni in caso di omessa e infedele dichiarazione dei redditi

Riduzioni delle sanzioni massime

In caso di omessa presentazione della dichiarazione dei redditi, le sanzioni massime sono ridotte dal 140% al 120% delle imposte dovute.
Altra riduzione riguarderà i casi di presentazione della dichiarazione oltre il termine di 90 giorni. In questo caso se la dichiarazione viene presentata in ritardo, ma comunque prima di eventuali accertamenti da parte dell’Agenzia delle Entrate, si applica, sull’ammontare delle imposte dovute, la sanzione prevista per l’omesso versamento (che dal 30% passa al 25%) aumentata al triplo (75%).

Se nella dichiarazione è indicato, ai fini delle singole imposte, un reddito o un valore della produzione imponibile inferiore a quello accertato, o, comunque, un’imposta inferiore a quella dovuta o un credito superiore a quello spettante, viene, inoltre, prevista una sanzione fissa del 70%, con un minimo di 150 euro in caso di dichiarazione infedele. La stessa sanzione si applica se nella dichiarazione sono esposte indebite detrazioni d’imposta ovvero indebite deduzioni dall’imponibile, anche se esse sono state attribuite in sede di ritenuta alla fonte.

Ravvedimento operoso

Altra novità è rappresentata dalla possibilità di applicare, anche in caso di ravvedimento operoso, il “cumulo giuridico” che consente, a fronte di più violazioni, di scontare una sanzione unica debitamente aumentata mediante le regole dettate dal nuovo articolo 12 del D.Lgs. n. 472/1997.

Rapporti tra procedimento penale e processo tributario e ne bis in idem

Uno degli obiettivi della riforma è infatti evitare il “bis in idem”, ovvero che il contribuente sia chiamato a rispondere davanti a un giudice per lo stesso reato. La norma infatti stabilisce che «Quando, per lo stesso fatto è stata applicata, a carico del soggetto, una sanzione penale ovvero una sanzione amministrativa o una sanzione amministrativa dipendente da reato, il giudice o l’autorità amministrativa, al momento della determinazione delle sanzioni di propria competenza e al fine di ridurne la relativa misura, tiene conto di quelle già irrogate con provvedimento o con sentenza assunti in via definitiva».

Con l’introduzione delle nuove disposizioni, nell’ambito di procedimenti concernenti i reati di cui al D.Lgs. n. 74/2000, il giudice deve tenere in considerazione le definizioni raggiunte in sede amministrativa e giudiziaria concernenti i medesimi fatti. In particolare, il nuovo articolo 20 del citato decreto sancisce che le sentenze rese nel processo tributario, divenute irrevocabili, e gli atti di definitivo accertamento delle imposte in sede amministrativa, anche a seguito di adesione, aventi come oggetto violazioni derivanti dai medesimi fatti per cui è stata esercitata l’azione penale, possono essere acquisiti nel processo penale ai fini della prova del fatto in essi accertato. Al novellato articolo 21-bis è previsto, altresì, che la sentenza irrevocabile di assoluzione perché il fatto non sussiste o l’imputato non lo ha commesso, pronunciata in seguito a dibattimento nei confronti del medesimo soggetto e sugli stessi fatti materiali oggetto di valutazione nel processo tributario, abbia, in questo, efficacia di giudicato, in ogni stato e grado, relativamente ai fatti accertati. Inoltre, introducendo il nuovo articolo 21-ter, il decreto rafforza il divieto di duplicazione dei procedimenti e delle sanzioni nei confronti della medesima persona.

Le sanzioni a società ed enti con o senza personalità giuridica

Il decreto interviene anche sul decreto legislativo n. 472/1997, prevedendo, tra l’altro, che la disciplina delle violazioni e delle sanzioni tributarie deve essere improntata anche ai principi di proporzionalità e offensività. Il nuovo articolo 2 sancisce che la sanzione pecuniaria relativa al rapporto tributario proprio di società o enti, con o senza personalità giuridica, di cui agli articoli 5 e 73 del Tuir, è esclusivamente a carico della società o dell’ente. Resta ferma, nella fase di riscossione, la disciplina sulla responsabilità solidale e sussidiaria prevista dal Codice civile per i soggetti privi di personalità giuridica. Nel caso in cui si dimostri che la persona giuridica, la società o l’ente privo di personalità giuridica sono fittiziamente costituiti o interposti, la sanzione è irrogata nei confronti del soggetto che ha agito per loro conto.

Modifiche al decreto legislativo 18 dicembre 1997, n. 471

Si prevede un’attenuazione delle sanzioni tributarie in caso di reddito dichiarato inferiore a quello accertato o in caso di un’imposta inferiore a quella dovuta o di un credito superiore a quello spettante: in tale caso si applicherà la sanzione amministrativa del 70% della maggior imposta dovuta o della differenza del credito utilizzato, con un minimo di 150 euro. La stessa sanzione si applica se nella dichiarazione si rilevano indebite detrazioni d’imposta ovvero indebite deduzioni dall’imponibile, anche se esse sono state attribuite in sede di ritenuta alla fonte.
Nel caso in cui non siano dovute imposte, le sanzioni possono essere aumentate fino al doppio nei confronti dei soggetti obbligati alla tenuta di scritture contabili. È punito con una sanzione pari al 50% del tributo chi effettua cessioni di beni senza addebito d’imposta, qualora il bene sia trasportato in altro Stato membro dal cessionario o da terzi per suo conto e il bene non risulti pervenuto in detto Stato entro novanta giorni dalla consegna.

Link al testo del Decreto Legislativo 14 giugno 2024, n. 87, recante: «Revisione del sistema sanzionatorio tributario, ai sensi dell’articolo 20 della legge 9 agosto 2023, n. 111». Il provvedimento è entrato in vigore il 29 giugno 2024. Tuttavia, le disposizioni di cui agli articoli 2, 3 e 4 si applicano alle violazioni commesse a partire dal 1° settembre 2024.

Fonte: Ufficio per il programma di Governo, Presidenza del Consiglio dei Ministri – Sito www.programmagoverno.gov.it


Sistema sanzionatorio tributario. In Gazzetta il decreto legislativo per la revisione

Pubblicato sulla Gazzetta Ufficiale n. 150 del 28 giugno 2024 il Decreto Legislativo 14 giugno 2024, n. 87, recante: «Revisione del sistema sanzionatorio tributario, ai sensi dell’articolo 20 della legge 9 agosto 2023, n. 111». Il provvedimento è entrato in vigore il 29 giugno 2024. Tuttavia, le disposizioni di cui agli articoli 2, 3 e 4 si applicano alle violazioni commesse a partire dal 1° settembre 2024.


Il Decreto Legislativo si compone dei seguenti articoli:

Art. 1 – Disposizioni comuni alle sanzioni amministrative e penali

Art. 2 – Modifiche al decreto legislativo 18 dicembre 1997, n. 471

Art. 3 – Modifiche al decreto legislativo 18 dicembre 1997, n. 472

Art. 4 – Revisione delle sanzioni amministrative in materia di tributi sugli affari, sulla produzione e sui consumi, nonché di altri tributi indiretti

Art. 5 – Disposizioni transitorie e finali

Art. 6 – Disposizioni finanziarie

Art. 7 – Entrata in vigore


Il decreto delegato apporta modifiche alle norme in materia di violazioni e sanzioni tributarie di cui:

  • al D.Lgs. 10 marzo 2000, n. 74, recante «Nuova disciplina dei reati in materia di imposte sui redditi e sul valore aggiunto, a norma dell’articolo 9 della legge 25 giugno 1999, n. 205.»;
  • alle disposizioni attuative del codice di procedura penale, D.Lgs. 28 luglio 1989, n. 271;
  • al D.P.R. 29 settembre 1973, n. 600 , recante: «Disposizioni comuni in materia di accertamento delle imposte sui redditi»;
  • al D.P.R. 29 settembre 1973, n. 602, recante: «Disposizioni sulla riscossione delle imposte sul reddito»;
  • al D.Lgs. 18 dicembre 1997, n. 471, recante: «Riforma delle sanzioni tributarie non penali in materia di imposte dirette, di imposta sul valore aggiunto e di riscossione dei tributi, a norma dell’art. 3, comma 133, lettera q), della L. 23 dicembre 1996, n. 662»;
  • al D.Lgs. 18 dicembre 1997, n. 472 , recante: «Disposizioni generali in materia di sanzioni amministrative per le violazioni di norme tributarie, a norma dell’art. 3, comma 133, della L. 23 dicembre 1996, n. 662. »;
  • al D.Lgs. 18 dicembre 1997, n. 473, recante: «Revisione delle sanzioni amministrative in materia di tributi sugli affari, sulla produzione e sui consumi, nonché di altri tributi indiretti, a norma dell’art.3, comma 133, lettera q), della L. 23 dicembre 1996, n. 662.».


Risposte a quesiti precompilata 2024. Nella circolare il dietrofront sulla possibilità del ravvedimento dell’invio della CU oltre i termini

Pubblicata la circolare dell’Agenzia delle Entrate n. 12 del 31 maggio 2024 con le risposte alle domande formulate dagli operatori sulla dichiarazione dei redditi. Sono illustrate, in particolare, questioni concernenti l’utilizzo, la compilazione e l’apposizione del visto di conformità, in relazione al modello di dichiarazione dei redditi semplificato (c.d. “modello 730/2024”) e sono fornite precisazioni concernenti alcuni oneri detraibili, con l’obiettivo di dare agli uffici uno strumento unitario che garantisca un’applicazione uniforme delle norme sul territorio nazionale. Vengono fornite istruzioni sulla compilazione del Quadro W relativamente ai redditi di capitale di fonte estera. Alcuni quesiti riguardano, inoltre, i versamenti minimi delle imposte sostitutive.

La circolare, tra l’altro, scioglie i dubbi sulla fruibilità di alcuni casi specifici del credito d’imposta “prima casa under 36” e sull’ammissibilità del ravvedimento operoso in caso di certificazioni uniche trasmesse oltre i termini ordinariamente previsti.

Nel documento di prassi evidenziato che il legislatore, ha “ritenuto ammissibile l’invio della CU oltre il termine di legge, sanzionando la tardività di tale invio e stabilendo apposita graduazione del quantum sanzionatorio. Al fine di contemperare tale volontà con i principi generali dell’ordinamento tributario, tra i quali figura l’applicazione generale del ravvedimento operoso, in assenza di espressa previsione di segno contrario, devono ritenersi superate, sul punto, le indicazioni fornite con la richiamata circolare n. 6/E del 2015.

Ne consegue che è ammissibile ricorrere all’istituto del ravvedimento operoso laddove l’invio della CU venga effettuato oltre i termini ordinariamente previsti.

Se il sostituto trasmette all’Agenzia delle entrate e rilascia al percipiente una CU tardiva o rettificativa, il contribuente potrà esibirla al CAF o al professionista abilitato affinché quest’ultimo ne tenga conto ai fini della predisposizione o dell’eventuale rettifica della dichiarazione dei redditi”.

Link al testo della circolare dell’Agenzia delle Entrate n. 12 del 31 maggio 2024, con oggetto: DICHIARAZIONE DEI REDDITI DELLE PERSONE FISICHE 2024 (730/2024 e Pf 2024), p.i. 2023 – Istruzioni relative alla compilazione e all’apposizione del visto di conformità per l’anno d’imposta 2023 – Risposta a quesiti  – Estensione dell’utilizzo del modello di dichiarazione dei redditi 730 semplificato – Compilazione del QUADRO W – Redditi di capitale di fonte estera – Detenzione di cripto-attività riferite a diversi emittenti – Detenzione di più conti correnti presso lo stesso intermediario – Individuazione del valore delle cripto-attività – Versamenti minimi imposte sostitutive – Rilascio del visto di conformità – QUADRO L (Sezione II – Dati relativi alla rivalutazione dei terreni) – QUADRO L (Sezione III – Redditi di capitale soggetti a imposizione sostitutiva) – QUADRO W (Redditi di capitale di fonte estera) – Documentazione spese Superbonus al 90% – Detrazione IRPEF pari al 50 per cento dell’IVA per acquisti di abitazione di classe energetica A o B e credito d’imposta “prima casa under 36” – Ravvedimento operoso ex articolo 13 del D.Lgs. 18/12/1997, n. 472 – Ammissibilità del ravvedimento operoso in caso di trasmissione delle certificazioni uniche oltre i termini ordinariamente previsti


Stretta finale sul Superbonus e cessioni dei crediti. In Gazzetta Ufficiale la legge di conversione del D.L n. 39/2024

Pubblicata nella Gazzetta Ufficiale n. 123 del 28 maggio 2024, la Legge 23 maggio 2024, n. 67 di conversione in legge, con modificazioni, del decreto-legge 29 marzo 2024, n. 39, recante misure urgenti in materia di agevolazioni fiscali di cui agli articoli 119 e 119-ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, altre misure urgenti in materia fiscale e connesse a eventi eccezionali, nonché relative all’amministrazione finanziaria.

Link al testo del decreto-legge 29 marzo 2024, n. 39, conv., con mod., dalla legge 23 maggio 2024, n. 67, recante: «Misure urgenti in materia di agevolazioni fiscali di cui agli articoli 119 e 119 -ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, altre misure urgenti in materia fiscale e connesse a eventi eccezionali, nonché relative all’amministrazione finanziaria.», pubblicato nella Gazzetta Ufficiale n. 123 del 28 maggio 2024

Il decreto-legge, a seguito delle integrazioni introdotte nel corso della conversione, è composto di 17 articoli.

Si segnala, tra le tante novità, che con l’inserimento dell’articolo 7-bis (Interpretazione autentica dei commi 1 e 2 dell’articolo 6-bis della legge n. 212 del 2000, in materia di ambito di applicazione del contraddittorio preventivo), prevista una norma volta a escludere il principio del contraddittorio per alcune tipologie di atti. In particolare, il comma 1, specifica che l’articolo 6-bis, comma 1, dello Statuto dei diritti del contribuente (legge n. 212 del 2000), si interpreta nel senso che la sua disposizione si applica esclusivamente agli atti recanti una pretesa impositiva, autonomamente impugnabili dinanzi agli organi della giurisdizione tributaria, ma non a quelli per i quali la normativa prevede specifiche forme di interlocuzione tra Amministrazione finanziaria e contribuente né agli atti di recupero conseguenti al disconoscimento di crediti di imposta inesistenti. Il comma 2, inoltre, specifica che l’articolo 6-bis, comma 2, del suddetto Statuto dei diritti del contribuente, e successive modificazioni, si interpreta nel senso che tra gli atti per i quali non sussiste il diritto al contraddittorio da individuare con decreto del Ministro dell’economia e delle finanze rientrano altresì quelli di diniego di istanze di rimborso, in funzione anche del relativo valore.

A tal riguardo di ricorda che, il menzionato articolo 6-bis dello Statuto del contribuente, introdotto dal decreto legislativo n. 219 del 2023, disciplina il principio del contraddittorio. In particolare, esso stabilisce al comma 1 che, salvo quanto previsto dal comma 2, tutti gli atti autonomamente impugnabili dinanzi agli organi della giurisdizione tributaria sono preceduti, a pena di annullabilità, da un contraddittorio informato ed effettivo ai sensi dell’articolo medesimo. Ai sensi del comma 2, non sussiste il diritto al contraddittorio ai sensi del presente articolo per gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e di controllo formale delle dichiarazioni individuati con decreto del Ministro dell’economia e delle finanze, nonché per i casi motivati di fondato pericolo per la riscossione.


Vedi anche:


Contraddittorio preventivo – Atti esclusi

Gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e da controllo “formale” che, ai sensi del nuovo art. 6-bis della L. n. 212/2000, sono esclusi dall’obbligo del contraddittorio preventivo
di Enrico Molteni


Il Mef ha emanato il decreto che stabilisce quali atti sono esclusi dall’obbligo del contraddittorio preventivo

Decreto del Ministero dell’Economia e delle Finanze del 24 aprile 2024: «Individuazione degli atti per i quali non sussiste il diritto al contraddittorio ai sensi dell’articolo 6-bis della legge 27 luglio 2000, n. 212»


Sistema sanzionatorio tributario. Approvato via definitiva il decreto legislativo per la revisione

Il Consiglio dei Ministri di venerdì 24 maggio 2024,  su proposta del Ministro dell’Economia e delle Finanze, Giancarlo Giorgetti, ha approvato in via definitiva un decreto legislativo relativo alla revisione del sistema sanzionatorio tributario.

In attesa del testo definitivo pubblicato nella Gazzetta Ufficiale,  preleva la bozza del decreto legislativo.

Questo il link: https://www.finanzaefisco.com/wp-content/uploads/SCSanz.pdf


Ravvedimento speciale. Le istruzioni per regolarizzare entro il 31 maggio con sanzioni ridotte a 1/18 del minimo

C’è tempo fino al 31 maggio 2024 per beneficiare del ravvedimento speciale e sanare con sanzioni ridotte le violazioni relative alle dichiarazioni per il periodo d’imposta 2022.

Stessa scadenza per usufruire della riapertura dei termini prevista con riferimento alle dichiarazioni presentate per il 2021 e per gli anni precedenti. Con la circolare n. 11/E di oggi l’Agenzia detta istruzioni sulle novità introdotte dal decreto “Milleproroghe” (D.L. n. 215/2023) e dal decreto “Agevolazioni fiscali” (D.L. n. 39/2024).


Come regolarizzare le dichiarazioni relative al 2022


Il “Milleproroghe” ha esteso l’applicabilità del ravvedimento speciale alle violazioni relative alle dichiarazioni validamente presentate per il periodo d’imposta 2022. L’agevolazione consiste nel pagamento di una sanzione pari a 1/18 del minimo, oltre all’imposta e agli interessi, in un’unica soluzione o a rate. Per aderire a questa possibilità, occorre versare, entro il 31 maggio 2024, l’intero importo o la prima rata e rimuovere, entro lo stesso termine, le irregolarità o le omissioni che si intendono sanare. Restano fuori dal perimetro del ravvedimento speciale le violazioni che al 31 maggio sono state già contestate, comprese le comunicazioni emesse a seguito di controllo formale (“36-ter”). Non è, invece, ostativa al ravvedimento l’avvenuta consegna di un processo verbale di constatazione (P.V.C.). In caso di pagamento rateale, sulle tre rate successive alla prima (30 giugno, 30 settembre e 20 dicembre 2024) sono dovuti gli interessi nella misura del 2% annuo.


Extra time per il 2021 e gli anni precedenti


Il decreto “Agevolazioni fiscali” ha invece previsto la riapertura dei termini per aderire al ravvedimento speciale con riferimento alle violazioni concernenti le dichiarazioni validamente presentate con riguardo al periodo d’imposta 2021 e precedenti. A tal proposito, la circolare specifica che possono beneficiare di questa ulteriore finestra, sempre entro il 31 maggio 2024, sia i contribuenti che non hanno perfezionato entro la scadenza originaria (30 settembre 2023) la procedura di regolarizzazione sia coloro che, pur avendola perfezionata, intendono ora avvalersene per sanare ulteriori violazioni riferibili allo stesso anno o ad anni precedenti. La riapertura vale anche per coloro che avevano perfezionato la regolarizzazione ma sono poi decaduti dal beneficio della rateazione: possono sanare ulteriori violazioni, purché diverse da quelle già regolarizzate. La circolare fornisce infine indicazioni sulle modalità di calcolo degli importi dovuti, sia in caso di pagamento in unica soluzione sia in caso di rateazione. (Così, comunicato stampa Agenzia delle entrate del 15 maggio 2024)


Errori nella compilazione del prospetto “Aiuti di Stato” dichiarazioni 2021 (p.i. 2020). In arrivo le lettere di compliance

Con Provvedimento del Direttore dell’Agenzia delle entrate del 7 maggio 2024, prot. n. 221010/2024, individuate le modalità con le quali sono messe a disposizione dei contribuenti e della Guardia di Finanza, le informazioni riguardanti la mancata registrazione nei registri RNA, SIAN e SIPA degli aiuti di Stato e degli aiuti in regime de minimis indicati nelle dichiarazioni REDDITI, IRAP e 770 relative al periodo di imposta 2020.

A tal proposito, si ricorda, che:

  • l’articolo 52 della legge 24 dicembre 2012, 234, come sostituito dall’articolo 14, comma 1, lettera b), della legge 29 luglio 2015, n. 115, ha istituito presso il Ministero dello Sviluppo Economico, ora Ministero delle Imprese e del Made in Italy, il Registro Nazionale degli aiuti di Stato al fine di garantire il rispetto dei divieti di cumulo e degli obblighi di trasparenza e di pubblicità previsti dalla normativa europea e nazionale in materia di aiuti di Stato;
  • l’Agenzia delle entrate gestisce i c.d. aiuti fiscali “automatici” e “semi-automatici” di cui all’articolo 10 Regolamento recante la disciplina per il funzionamento del Registro Nazionale degli aiuti di Stato provvedendo alla loro iscrizione massiva nei predetti Registri sulla base dei dati dichiarati dai contribuenti nell’apposito prospetto “Aiuti di Stato” delle rispettive dichiarazioni fiscali.

Sul punto, si evidenzia che nella parte motiva del provvedimento, chiarito che gli aiuti fiscali “automatici” e “semi-automatici” si intendono concessi e sono registrati nei Registri dall’Agenzia delle entrate nell’esercizio finanziario successivo a quello di presentazione della dichiarazione fiscale nella quale sono dichiarati dal beneficiario e che per tali tipologie di aiuti sono tecnicamente inapplicabili sia la definizione di Soggetto concedente, sia i meccanismi di registrazione e verifica preventiva alla concessione dell’aiuto individuale. Pertanto. gli obblighi di consultazione nei Registri e di registrazione dell’aiuto individuale sono assolti dall’Agenzia delle entrate in un momento successivo alla fruizione dell’aiuto.

Ciò premesso, con il citato Provvedimento del Direttore dell’Agenzia delle entrate del 7 maggio 2024, prot. n. 221010/2024 si comunica, quindi, la messa a disposizione di elementi e le informazioni (di cui al punto 1.2) che consentono ai contribuenti di porre rimedio spontaneamente, all’anomalia che ha determinato la mancata iscrizione nei registri RNA, SIAN e SIPA degli aiuti individuali indicati nel Modello Redditi, IRAP e 770 per il periodo di imposta 2020.

Più nel dettaglio, l’Agenzia delle entrate detta la modalità per comunicare le seguenti informazioni (di cui al punto 1.2):

  • codice fiscale e denominazione/cognome e nome del contribuente;
  • numero identificativo e data della comunicazione, codice atto e anno d’imposta;
  • data e protocollo telematico delle dichiarazioni REDDITI, IRAP e 770, relative al periodo d’imposta 2020;
  • dati degli aiuti di Stato e degli aiuti in regime de minimis indicati nelle dichiarazioni REDDITI, IRAP e 770 relative al periodo d’imposta 2020 per cui non è stato possibile procedere all’iscrizione in RNA, SIAN e SIPA,

al fine di consentire ai contribuenti di porre rimedio spontaneamente, secondo le modalità indicate al punto 5, del medesimo Provvedimento, prot. n. 221010/2024, all’anomalia che ha determinato la mancata iscrizione nei registri RNA, SIAN e SIPA degli aiuti individuali indicati nel Modello Redditi, IRAP e 770 per il periodo di imposta 2020.

Le modalità con cui il contribuente può regolarizzare l’anomalia e beneficiare della riduzione delle sanzioni previste per le violazioni stesse


Qualora la mancata iscrizione dell’aiuto individuale nei Registri sia imputabile a errori di compilazione dei campi “Codice attività ATECO”, “Settore”, “Codice Regione”, “Codice Comune”, “Dimensione impresa” e “Tipologia costi” del prospetto “Aiuti di Stato”, il contribuente può regolarizzare la propria posizione presentando una dichiarazione integrativa recante i dati corretti (cfr. la risoluzione dell’Agenzia delle Entrate n. 26 del 15 aprile 2021). A seguito dell’avvenuta regolarizzazione, gli aiuti di Stato e gli aiuti in regime de minimis sono iscritti in RNA, SIAN e SIPA nell’esercizio finanziario successivo a quello di presentazione della dichiarazione integrativa nella quale sono dichiarati.

Qualora la mancata registrazione dell’aiuto individuale non sia imputabile a errori di compilazione del prospetto “Aiuti di Stato”, il contribuente può regolarizzare la propria posizione presentando una dichiarazione integrativa e restituendo integralmente l’aiuto illegittimamente fruito, comprensivo di interessi.

Con riferimento alle citate violazioni sono dovute le relative sanzioni in relazione alle quali il contribuente può beneficiare della riduzione di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472 (ravvedimento operoso) in funzione della tempestività dei suddetti adempimenti.

Nel provvedimento sono altresì indicate le modalità con le quali i contribuenti possono richiedere informazioni o comunicare all’Agenzia delle entrate eventuali elementi, fatti e circostanze dalla stessa non conosciuti.


In Gazzetta Ufficiale il D.L. con stop a sconto e cessione del credito e la norma salva decadenza degli atti con obbligo di contraddittorio

Pubblicato nella Gazzetta ufficiale n. 75 del 29 marzo 2024, e in vigore dal 30 marzo 2024, il Decreto-legge 29 marzo 2024, n. 39, recante: «Misure urgenti in materia di agevolazioni fiscali di cui agli articoli 119 e 119-ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, altre misure urgenti in materia fiscale e connesse a eventi eccezionali, nonché relative all’amministrazione finanziaria». 


Si riporta la relazione illustrativa per una prima descrizione dei singoli articoli del provvedimento urgente.

Relazione illustrativa del Decreto-legge 29 marzo 2024, n. 39, recante: «Misure urgenti in materia di agevolazioni fiscali di cui agli articoli 119 e 119-ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, altre misure urgenti in materia fiscale e connesse a eventi eccezionali, nonché relative all’amministrazione finanziaria». Pubblicato nella Gazzetta ufficiale n. 75 del 29 marzo 2024. In vigore dal 30 marzo 2024
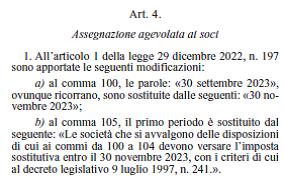
 

Il presente decreto-legge, al Capo I (articoli da 1 a 6), introduce misure urgenti in materia di agevolazioni fiscali.

L’obiettivo perseguito è quello di introdurre misure più incisive per la tutela della finanza pubblica nel settore delle agevolazioni fiscali in materia edilizia e di efficienza energetica. L’intervento si è reso necessario anche alla luce degli ultimi dati certificati dall’ISTAT, che hanno portato alla revisione del deficit relativo all’anno 2023 arrivando alla misura del 7,2 per cento, revisione al rialzo che segue quella già intervenuta per gli anni 2021 e 2022.


ART. 1 – Modifiche alla disciplina in materia di opzioni per la cessione dei crediti o per lo sconto in fattura


La disposizione apporta modifiche alla disciplina in materia di cessione dei crediti fiscali contenuta nell’articolo 2 del decreto-legge 16 febbraio 2023, n. 11, convertito, con modificazioni, dalla legge 11 aprile 2023, n. 38, il quale aveva previsto che, a partire dalla data della sua entrata in vigore (17 febbraio 2023), non fosse più consentito di esercitare le opzioni per il c.d. sconto in fattura o per la cessione del credito in luogo delle detrazioni spettanti per la realizzazione degli interventi edili elencati nell’articolo 121, comma 2, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.

In detta norma erano, inoltre, previste eccezioni per le spese sostenute da determinate tipologie di soggetti (comma 3-bis: IACP, cooperative, enti del Terzo settore) ovvero per gli interventi realizzati sugli immobili danneggiati da eventi sismici (comma 3- quater).

Il comma 1, lettera a), fa venire meno la deroga al blocco dello sconto in fattura e della cessione del credito, prevista dall’articolo 2, comma 3-bis, primo periodo, del citato decreto- legge n. 11 del 2023 a favore degli IACP, delle cooperative di abitazione a proprietà indivisa ed enti del Terzo settore.

Inoltre, con la lettera b) del comma 1 si introduce un nuovo comma 3-ter.1 con cui si prevede che le disposizioni di cui al comma 1 dell’articolo 2 del decreto-legge n. 11 del 2023 non si applicano agli interventi di cui all’articolo 119, commi 1-ter, 4-ter e 4-quater, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, effettuati dalle persone fisiche in relazione a immobili danneggiati dagli eventi sismici verificatisi nelle regioni Abruzzo, Lazio, Marche e Umbria interessati dagli eventi sismici verificatisi il 6 aprile 2009 e a far data dal 24 agosto 2016. Si precisa che tale deroga trova applicazione nel limite di 400 milioni di euro per l’anno 2024 di cui 70 milioni per gli eventi sismici verificatesi il 6 aprile 2009 e che il Commissario straordinario nominato ai sensi dell’articolo 2, comma 2, del decreto-legge 11 gennaio 2023, n.3, convertito, con modificazioni, dalla legge 10 marzo 2023, n. 21, assicura il rispetto del limite di spesa, verificandone il raggiungimento ai fini della sospensione della deroga, anche avvalendosi dei dati resi disponibili sul Portale nazionale delle classificazioni sismiche gestito dal Dipartimento Casa Italia della Presidenza del Consiglio dei ministri.

Il comma 1, lettera c), prevede la soppressione del comma 3-quater dell’articolo 2 del citato decreto-legge n. 11 del 2023.

Il comma 2 prevede un regime transitorio, prevedendo che le disposizioni di cui all’articolo 2, comma 3-bis, primo periodo, del citato decreto-legge n. 11 del 2023, in vigore anteriormente alle modifiche apportate dal comma 1, continuano ad applicarsi alle spese sostenute in relazione agli interventi per i quali in data antecedente a quella di entrata in vigore del decreto-legge:

a) risulti presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi dell’articolo 119, comma 13-ter, del citato decreto-legge n. 34 del 2020, se gli interventi sono agevolati ai sensi del medesimo articolo 119 e sono diversi da quelli effettuati dai condomini;
b) risulti adottata la delibera assembleare che ha approvato l’esecuzione dei lavori e risulti presentata la comunicazione di inizio lavori asseverata (CILA) ai sensi dell’articolo 119, comma 13-ter, del citato decreto-legge n. 34 del 2020, se gli interventi sono agevolati ai sensi del medesimo articolo 119 e sono effettuati dai condomini;
c) risulti presentata l’istanza per l’acquisizione del titolo abilitativo, se gli interventi sono agevolati ai sensi dell’articolo 119 del citato decreto-legge n. 34 del 2020 e comportano la demolizione e la ricostruzione degli edifici;
d) risulti presentata la richiesta del titolo abilitativo, ove necessario, se gli interventi sono diversi da quelli agevolati ai sensi dell’articolo 119 del citato decreto-legge n. 34 del 2020;
e) siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo, se gli interventi sono diversi da quelli agevolati ai sensi dell’articolo 119 del citato decreto-legge n. 34 del 2020 e per i medesimi non è prevista la presentazione di un titolo abilitativo.


Il comma 3, inoltre, estende lo stesso regime transitorio prevedendo che le disposizioni di cui all’articolo 2, comma 3-quater, del citato decreto-legge n. 11 del 2023, in vigore anteriormente alle modifiche apportate dal comma 1, continuano ad applicarsi alle spese sostenute in relazione agli interventi di cui al previgente comma 3-quater dell’articolo 2 del decreto-legge n. 11 del 2023, diversi da quelli di cui al comma 3-ter.1 del medesimo articolo 2 del decreto-legge n. 11 del 2023, per i quali in data antecedente a quella di entrata in vigore del decreto-legge sussistano le condizioni di cui al comma 2 o sia stata presentata l’istanza per l’acquisizione del titolo abilitativo.

Il comma 4 prevede che le disposizioni di cui all’articolo 2, comma 1-bis, secondo periodo, del decreto-legge n. 11 del 2023, si applicano in relazione alle spese sostenute fino alla data di entrata del decreto-legge, precisando che le stesse disposizioni continuano ad applicarsi alle spese sostenute successivamente a tale data limitatamente agli interventi per i quali in data antecedente a quella di entrata in vigore del decreto-legge:

a) risulti presentata la richiesta del titolo abilitativo, ove necessario;
b) siano già iniziati i lavori oppure, nel caso in cui i lavori non siano ancora iniziati, sia già stato stipulato un accordo vincolante tra le parti per la fornitura dei beni e dei servizi oggetto dei lavori e sia stato versato un acconto sul prezzo, se per gli interventi non è prevista la presentazione di un titolo abilitativo.

Il comma 5, infine, prevede che, per gli interventi per i quali, a legislazione vigente, opera la deroga al blocco dello sconto in fattura/cessione del credito stabilita dall’articolo 2, comma 2, lettere a), b) e c), primo periodo, e comma 3, lettere a) e b), del decreto-legge n. 11 del 2023, tale deroga non operi più nei casi in cui, nonostante la presentazione della CILA o di altro titolo abilitativo in data antecedente all’entrata in vigore dello stesso decreto-legge n. 11 del 2023 (17 febbraio 2023), non risulti sostenuta alcuna spesa, documentata da fattura, per lavori effettuati alla data di entrata in vigore del decreto-legge.


ART. 2 – Modifiche alla disciplina in materia di remissione in bonis


Il comma 1 interviene sulla disciplina della remissione in bonis. Con l’articolo 2, comma 1, del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44, è stato previsto che, nel caso in cui vi siano benefici fiscali subordinati ad un obbligo di preventiva comunicazione, e tale comunicazione non sia stata tempestivamente eseguita, la fruizione del beneficio non è preclusa, sempre che la violazione non sia stata constatata o non siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di accertamento, se il contribuente:

a) ha i requisiti sostanziali richiesti dalle norme di riferimento;
b) effettua la comunicazione entro il termine di presentazione della prima dichiarazione utile;
c) versa contestualmente il minimo della sanzione stabilito dall’articolo 11, comma 1, del decreto legislativo 18 dicembre 1997, n. 471.

Tale disposizione si applica, a legislazione vigente, anche con riguardo alle comunicazioni all’Agenzia delle entrate dell’esercizio delle opzioni previste dall’articolo 121, comma 1, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.

Il comma 1, dunque, è volto a consentire, alla scadenza ordinaria del termine previsto per le suddette agevolazioni (4 aprile 2024), la conoscenza dell’ammontare del complesso delle opzioni esercitate e delle cessioni stipulate. Tali informazioni sono essenziali al fine di procedere ad un compiuto ed efficace monitoraggio della spesa pubblica.

Per tali motivi la disposizione prevede che per le opzioni in questione la comunicazione del loro esercizio all’Agenzia delle entrate non può più considerarsi al pari delle comunicazioni formali previste da altre disposizioni tributarie, con la conseguenza che la norma citata di cui all’art. 2, comma 1, del decreto-legge 2 marzo 2012, n. 16, non può trovare applicazione alle comunicazioni riguardanti le opzioni di cui all’art. 121, comma 1, del decreto-legge 19 maggio 2020, n. 34.

Tale previsione si applicherà sia alle comunicazioni riguardanti le opzioni esercitate in relazione alle spese agevolabili sostenute nell’anno sia a quelle concernenti le rate residue non fruite delle detrazioni riferite alle spese sostenute in anni precedenti.

Il comma 2 prevede che la sostituzione delle comunicazioni delle prime cessioni e degli sconti in fattura ai sensi dell’articolo 121, comma 1, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34, per le spese sostenute nell’anno 2023 e per le cessioni delle rate residue non fruite delle detrazioni riferite alle spese sostenute negli anni dal 2020 al 2022, che sono inviate all’Agenzia delle entrate dal 1° al 4 aprile 2024, non può essere effettuata oltre la predetta data del 4 aprile 2024.


ART. 3 – Disposizioni in materia di trasmissione dei dati relativi alle spese agevolabili


La disposizione, al fine di garantire una adeguata e tempestiva conoscenza delle grandezze economiche e finanziarie connesse alle misure agevolative oggetto del decreto-legge, introduce misure volte ad acquisire maggiori informazioni inerenti alla realizzazione degli interventi agevolabili.

In particolare, il comma 1 prevede che i soggetti che sostengono spese per gli interventi di efficientamento energetico agevolabili ai sensi dell’articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, individuati dal comma 3, devono trasmettere all’ENEA, a integrazione dei dati da fornire all’ENEA alla conclusione dei lavori ai sensi dell’articolo 16, comma 2-bis, del decreto-legge 4 giugno 2013, n. 63, convertito, con modificazioni, dalla legge 3 agosto 2013, n. 90, le informazioni inerenti agli interventi agevolati, quali:

a) i dati catastali relativi all’immobile oggetto degli interventi;
b) l’ammontare delle spese sostenute nell’anno 2024 alla data di entrata in vigore del decreto-legge;
c) l’ammontare delle spese che prevedibilmente saranno sostenuto successivamente alla data di entrata in vigore del decreto-legge negli anni 2024 e 2025;
d) le percentuali delle detrazioni spettanti in relazione alle spese di cui alle lettere b) e c).

Il comma 2 stabilisce che i soggetti che sostengono spese per gli interventi antisismici agevolabili ai sensi dell’articolo 119 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, individuati dal comma 3, devono trasmettere al “Portale nazionale delle classificazioni sismiche” gestito dal Dipartimento Casa Italia della Presidenza del Consiglio dei ministri, già in fase di asseverazione ai sensi del decreto del Ministro delle infrastrutture e dei trasporti 28 febbraio 2017, n. 58 e successive modificazioni e integrazioni, le informazioni inerenti gli interventi agevolati, relative:
a) ai dati catastali relativi all’immobile oggetto degli interventi;
b) all’ammontare delle spese sostenute nell’anno 2024 alla data di entrata in vigore del decreto-legge;
c) all’ammontare delle spese che prevedibilmente saranno sostenute successivamente alla data di entrata in vigore del decreto-legge negli anni 2024 e 2025;
d) alle percentuali delle detrazioni spettanti in relazione alle spese di cui alle lettere b) e c).


Il comma 4 prevede che il contenuto, le modalità e i termini delle comunicazioni di cui ai commi 1 e 2 siano definiti con decreto del Presidente del Consiglio dei ministri, da adottare entro 60 giorni dall’entrata in vigore del decreto-legge.

È, inoltre, previsto, un corredo sanzionatorio. In particolare, il comma 5 stabilisce che l’omessa trasmissione dei dati di cui commi 1 e 2 nei termini individuati ai sensi del comma 4 comporta l’applicazione della sanzione amministrativa di euro 10.000. Prevede, inoltre, che, in luogo di tale sanzione, per gli interventi per i quali la comunicazione di inizio lavori asseverata di cui al comma 13-ter del citato articolo 119 del decreto-legge n. 34 del 2020, ovvero l’istanza per l’acquisizione del titolo abilitativo previsto per la demolizione e la ricostruzione degli edifici sia presentata a partire dalla data di entrata in vigore del decreto- legge, l’omessa trasmissione dei dati comporti la decadenza dall’agevolazione fiscale e non si applichino le disposizioni in materia di remissione in bonis.


ART. 4 – Disposizioni in materia di utilizzabilità dei crediti da bonus edilizi e compensazioni di crediti fiscali


Il comma 1 interviene sull’articolo 121 del decreto-legge 19 maggio 2020, n. 34, mediante l’introduzione del comma 3-bis. In particolare, viene prevista la sospensione dell’utilizzabilità dei crediti di imposta di cui al citato articolo in presenza di iscrizioni a ruolo per imposte erariali e relativi accessori, nonché iscrizioni a ruolo o carichi affidati agli agenti della riscossione relativi ad atti comunque emessi dall’Agenzia delle entrate in base alle norme vigenti, ivi compresi quelli per atti di recupero emessi ai sensi dell’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311, e dell’articolo 38-bis del D.P.R. n. 600 del 1973, per importi complessivamente superiori a euro 10.000, per i quali sia già decorso il trentesimo giorno dalla scadenza dei termini di pagamento e non siano in essere provvedimenti di sospensione o non siano in corso piani di rateazione per i quali non sia intervenuta decadenza. La sospensione dell’utilizzabilità dei menzionati crediti di imposta, presenti nella piattaforma telematica prevista dal provvedimento del direttore dell’Agenzia delle entrate di cui al comma 7 del medesimo articolo 121, trova attuazione fino a concorrenza degli importi dei predetti ruoli e carichi. La norma lascia, comunque, inalterati i termini di utilizzo delle singole quote annuali previsti dal comma 3 dell’articolo 121, nonché il divieto di compensazione in presenza di carichi superiori a 100.000 euro di cui all’articolo 37, comma 49-quinquies, del decreto-legge 4 luglio 2006, n. 223. È infine rimessa a un regolamento del Ministro dell’economia e delle finanze la definizione della decorrenza e delle modalità di attuazione del decreto-legge.

Il comma 2 interviene sull’articolo 37 del decreto-legge 4 luglio 2006, n. 223, sostituendo il comma 49-quinquies, introdotto dall’articolo 1, comma 94, lettera a), della legge 30 dicembre 2023, n. 213 (legge di bilancio per il 2024).

In particolare, con le modifiche apportate alla disciplina di cui al comma 49-quinquies è precisato che il divieto di compensazione – per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali e relativi accessori o carichi affidati agli agenti della riscossione per importi complessivamente superiori a centomila euro, per i quali i termini di pagamento siano scaduti e non siano in essere provvedimenti di sospensione – opera anche per i carichi affidati e le iscrizioni a ruolo derivanti da atti di recupero emessi ai sensi dell’articolo 1, commi da 421 a 423, della legge 30 dicembre 2004, n. 311, e dell’articolo 38-bis del d.P.R. n. 600 del 1973, ovvero da atti comunque emessi dall’Agenzia delle entrate in base alle norme vigenti. Il divieto di compensazione non opera in relazione ai crediti di cui alle lettere e), f) e g) dell’articolo 17, comma 2, del decreto legislativo 9 luglio 1997, n. 241. Nello specifico si tratta di crediti relativi a contributi previdenziali e assistenziali, nonché di crediti relativi ai premi per l’assicurazione contro gli infortuni sul lavoro e le malattie professionali. Tali crediti, dunque, possono essere utilizzati in compensazione anche dai soggetti che abbiano iscrizioni a ruolo rilevanti, superiori alla soglia fissata dalla norma.

Per effetto del novellato comma 49-quinquies, inoltre, ai fini della sussistenza di debiti di ammontare complessivo superiore a centomila euro (oltre il quale le compensazioni sono inibite), non rilevano le rateazioni in corso per le quali non sia intervenuta la decadenza e gli effetti della previsione normativa cessano di applicarsi qualora il contribuente paghi, anche parzialmente, i debiti iscritti a ruolo o affidati all’agente della riscossione, determinandone la riduzione al di sotto dell’ammontare di centomila euro.

Per finalità di coordinamento tra la disciplina recata dall’articolo 49-quinquies e l’articolo 31 del decreto-legge 31 maggio 2010, n. 78, risulta chiarito che in presenza di debiti erariali e relativi accessori iscritti a ruolo per importi complessivamente superiori a 1.500 euro continuano ad applicarsi, al ricorrere delle relative condizioni, le previsioni di cui al citato articolo 31 che, in linea generale, da un lato inibiscono la compensazione dei crediti erariali e, dall’altro, la consentono ma solo limitatamente all’ipotesi di “pagamento, anche parziale, delle somme iscritte a ruolo per imposte erariali e relativi accessori”. Infine, è disposto che ai meri fini della verifica delle condizioni di cui al presente comma, si applicano le disposizioni dei commi 49-ter e 49-quater del medesimo articolo 37.

Il comma 3 fissa al 1° luglio 2024 la decorrenza dell’applicazione delle disposizioni di cui al comma 2.


ART. 5 – Presidi antifrode in materia di cessione dei crediti ACE


Il decreto-legge 25 maggio 2021, n. 73, all’articolo 19, comma 6, ha previsto che il credito di cui al comma 3 (credito ACE) possa essere ceduto, con facoltà di successiva cessione del credito ad altri soggetti. La presente norma mira a contrastare, anche in un’ottica preventiva, le condotte fraudolente.

A tale scopo, le modifiche del citato comma 6 dell’articolo 19, apportate dal comma 1, consistono:

a) nell’inibizione delle cessioni successiva alla prima; il credito, pertanto, potrà essere oggetto di un’unica cessione ed il cessionario potrà continuare ad avvalersene con le stesse modalità previste per il soggetto cedente;
b) nell’estensione della responsabilità solidale del cessionario alle ipotesi di concorso nella violazione;
c) nell’estensione dei controlli preventivi di cui all’articolo 122-bis del decreto-legge 19 maggio 2020, n. 34, anche alle cessioni dei crediti ACE in esame, così da potenziare le funzioni di prevenzione antifrode dell’Amministrazione finanziaria. Si applica, altresì, il comma 4 del citato articolo 122-bis.


Il comma 2 prevede che i crediti che, alla data di entrata in vigore della disposizione, siano stati precedentemente oggetto di cessione ai sensi dell’articolo 19, comma 6, terzo periodo, del decreto-legge 25 maggio 2021, n. 73, possono costituire oggetto esclusivamente di una ulteriore cessione ad altri soggetti, alle condizioni previste dalla citata disposizione.


ART. 6 –  Misure per il monitoraggio di Transizione 4.0


Al fine di contrastare la tempestiva e completa disponibilità dei dati inerenti all’andamento della spesa di Transizione 4.0, il comma 1 prevede che per fruire dei crediti d’imposta per investimenti in beni strumentali nuovi di cui all’articolo 1, commi da 1057-bis a 1058-ter, della legge 30 dicembre 2020, n. 178, per investimenti in attività di ricerca e sviluppo, innovazione tecnologica e design e  ideazione  estetica  di  cui  all’articolo  1,  commi  200, 201 e 202, della legge 27 dicembre 2019, n. 160, ivi incluse le attività di innovazione tecnologica finalizzate al raggiungimento di obiettivi di innovazione digitale 4.0 e di transizione ecologica di cui ai commi 203, quarto periodo, 203-quinquies e 203-sexies del medesimo articolo 1 della legge n. 160 del 2019, le imprese siano tenute a comunicare preventivamente, in via telematica, l’ammontare complessivo degli investimenti che si intendono effettuare a decorrere dalla data di entrata in vigore del decreto-legge, la presunta ripartizione negli anni del credito e la relativa fruizione. Tale comunicazione è aggiornata al completamento degli investimenti, anche per gli investimenti realizzati a decorrere dal 1° gennaio 2024 e fino al giorno antecedente alla data di entrata in vigore del decreto-legge. Le comunicazioni sono effettuate sulla base del modello adottato con decreto direttoriale 6 ottobre 2021 del Ministero dello sviluppo economico. Si prevede, pertanto, che il citato decreto 6 ottobre 2021 sia conseguentemente modificato con apposito decreto direttoriale del Ministero delle imprese e del made in Italy, anche per quel che concerne il contenuto, le modalità e i termini di invio delle comunicazioni.

Il comma 2 prevede che i dati di cui al presente articolo siano comunicati mensilmente dal Ministero delle imprese e del made in Italy comunica mensilmente al Ministero dell’economia e delle finanze, ai fini del monitoraggio di cui all’articolo 17, comma 12, della legge 31 dicembre 2009, n. 196.

Il comma 3, prevede che per gli investimenti in beni strumentali nuovi relativi all’anno 2023, la comunicazione, effettuata secondo le modalità di cui al decreto direttoriale previsto dal comma 1, è condizione di compensabilità dei crediti maturati e non ancora fruiti.

Il Capo II (articoli da 7 a 9) reca ulteriori disposizioni urgenti di natura fiscale e in materia di Amministrazione finanziaria.


ART. 7 – Disposizioni urgenti in materia fiscale


I commi 1, 2 e 3 hanno lo scopo di disciplinare i procedimenti attivati dall’Amministrazione finanziaria anteriormente al 30 aprile 2024, data di entrata in vigore dell’articolo 1 del decreto legislativo 12 febbraio 2024, n. 13, relativo all’attuazione dell’articolo 17 della legge delega in materia fiscale.

L’articolo 6-bis dello Statuto dei diritti del contribuente stabilisce che tutti i provvedimenti autonomamente impugnabili devono essere preceduti da un contraddittorio. Il diritto al contraddittorio non sussiste per gli atti privi di contenuto provvedimentale ed è escluso per gli atti automatizzati, di liquidazione e di controllo formale delle dichiarazioni, individuati con decreto del Ministro dell’economia e delle finanze.

Occorre tener conto della presenza di altre disposizioni dell’ordinamento che, per singole fattispecie, già prevedono l’obbligo di attivare un contraddittorio preventivo.

In particolare, gli articoli 5 e 5-ter del decreto legislativo 19 giugno 1997, n. 218, già contemplano delle ipotesi, facoltative o obbligatorie, di invito al contraddittorio preventivo finalizzato all’accertamento con adesione.

Tali norme, peraltro, sono state interpretate estensivamente dall’Amministrazione finanziaria che negli anni ha invitato le proprie strutture di controllo ad attivare il contraddittorio preventivo anche nei casi di non obbligatorietà dello stesso, allo scopo di attuare il principio di collaborazione e tutela della buona fede, nonché per deflazionare il contenzioso tributario.

Il termine introdotto con l’articolo 6-bis, quindi, è compatibile con le attuali modalità di svolgimento del contraddittorio preventivo conseguente all’attivazione degli istituti di cui al D. Lgs. n. 218 del 1997. Inoltre, ulteriori specifiche ipotesi di contraddittorio preventivo obbligatorio sono regolate da altre disposizioni vigenti, quali l’articolo 10-bis della legge 27 luglio 2000, n. 212 (accertamento delle fattispecie abusive), l’articolo 6 del decreto legislativo 24 ottobre 2015, n. 156 (accertamento delle fattispecie elusive specifiche), l’articolo 11 del decreto legislativo 29 novembre 2018, n. 142 (accertamento delle fattispecie ibride), l’articolo 167, comma 11, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (accertamento in materia di società estere controllate).

Pertanto, la previsione recata dall’articolo 6-bis dello Statuto dei diritti del contribuente va necessariamente coordinata con le altre previsioni già attualmente vigenti nell’ordinamento tributario.

Innanzitutto, occorre tener presente che la previsione recata dall’articolo 6-bis non gode di una valenza assoluta. Il comma 2 del predetto articolo, infatti, stabilisce che «Non sussiste il diritto al contraddittorio ai sensi del presente articolo per gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e di controllo formale delle dichiarazioni individuati con decreto del Ministro dell’economia e delle finanze, nonché per i casi motivati di fondato pericolo per la riscossione». Tale previsione non trova applicazione solo qualora ricorra fondato pericolo per la riscossione, mentre per gli atti automatizzati, sostanzialmente automatizzati, di pronta liquidazione e di controllo formale delle dichiarazioni, relativamente ai quali il diritto al contraddittorio è radicalmente escluso, occorrerà attenderne l’elencazione che dovrà adottarsi con un apposito decreto del Ministro dell’economia e delle finanze.

Il comma 3 del citato articolo 6-bis, inoltre, reca una sintetica disciplina d’ordine generale in merito alla procedimentalizzazione applicativa dell’istituto del contraddittorio. Una disciplina che, deve ritenersi, non si sostituisce a quella che già da tempo regola le forme partecipative e l’esercizio del contraddittorio in precedenza menzionate. E ciò soprattutto per l’assenza di un apparato normativo, a finalità abrogativa, che diversamente sarebbe stato necessario (in tal senso si esprime anche la Relazione illustrativa di accompagnamento del decreto legislativo delegato n. 219 del 2023, che ha novellato lo Statuto dei diritti del contribuente introducendovi il citato articolo 6-bis, la quale riporta che questa nuova norma non fa venir meno le garanzie procedimentali già esistenti a legislazione vigente).

Alla luce di ciò, dunque, una lettura interpretativa d’ordine sistematico delle recenti novità normative che si sono susseguite porta a far ritenere che il “diritto al contraddittorio” disciplinato dall’articolo 6-bis in precedenza richiamato è assolutamente escluso fino alla predetta data del 30 aprile 2024, e che nulla sia mutato in ordine alle modalità procedurali di contraddittorio, occorrenti per far legittimamente valere la pretesa tributaria, tradizionalmente disciplinate nella legislazione ancora vigente.

In particolare, il comma 1 dispone che quanto statuito dall’articolo 6-bis dello Statuto del contribuente non trova applicazione per gli atti (accertamenti, atti di recupero, atti di contestazione, atti di irrogazione delle sanzioni, avvisi di rettifica e liquidazione, ecc.), emessi prima del 30 aprile 2024 e per quelli preceduti da un invito all’adesione emesso prima della medesima data.

Il comma 2 prevede che per gli atti individuati al comma 1 trova applicazione la disciplina vigente prima del 30 aprile 2024.

Il comma 3 statuisce che qualora l’Amministrazione finanziaria abbia, prima dell’entrata in vigore del decreto-legge, comunicato al contribuente lo schema d’atto, ai conseguenti atti emessi con riferimento alla medesima pretesa risulta comunque applicabile la proroga di 120 giorni dei termini di decadenza prevista dal comma 3 dell’articolo 6-bis in precedenza richiamato. Al riguardo, atteso il tenore letterale della norma, gli atti interessati dalla proroga sono anche quelli emessi successivamente l’entrata in vigore della disposizione.

Il comma 4 proroga al 30 novembre 2024 i termini, previsti dall’art. 35, comma 1, del decreto-legge n. 73 del 2022, rispettivamente dalle lett. b) e b-bis), (31 marzo 2024) e b-ter) (30 settembre 2024), in materia di registrazione degli aiuti di Stato relativi all’emergenza epidemiologica da COVID-19 nel Registro nazionale aiuti (RNA).

Tale esigenza si è posta in ragione dei problemi operativi riscontrati in materia di registrazione nel RNA degli aiuti del regime cosiddetto ombrello, vigente durante il periodo dell’emergenza da COVID-19, soprattutto per i comuni che devono registrare gli aiuti relativi all’IMU, i cui dati, per ragioni tecniche non saranno resi disponibili dall’Agenzia delle entrate in tempo utile per il rispetto del termine del 31 marzo 2024. Occorre sottolineare che per quanto riguarda i dati IMU relativi all’annualità 2020, questi non sono neppure desumibili dalle dichiarazioni IMU, poiché la dichiarazione di detta annualità non recava l’apposito campo dedicato all’esenzione del quadro temporaneo Aiuti di Stato, che è stato introdotto solo successivamente per le dichiarazioni IMU concernenti gli anni 2021 e seguenti.

Pertanto, la registrazione degli aiuti in argomento può essere effettuata solo sulla base dei dati che devono essere messi a disposizione dei comuni, in tempo utile, dall’Agenzia delle entrate in virtù di quanto stabilito dal provvedimento dell’Agenzia stessa del 27 aprile 2022, emanato in attuazione dell’art. 3, comma 5, del DM 11 dicembre 2021.

Si sottolinea, infine, che allo scopo di rendere più armonica la tempistica relativa alla registrazione in parola, si è provveduto ad allineare le scadenze contemplate dalla disposizione all’unica data del 31 dicembre 2024.

Il comma 5 prevede che la sanzione di cui all’articolo 10, comma 1, del decreto legislativo 18 dicembre 1997, n. 471 (rubricato «Violazioni degli obblighi degli operatori finanziari») – in misura da 2.000 a 20.000 euro – si applica agli operatori che mettono a disposizione degli esercenti gli strumenti di pagamento elettronico in caso di violazione degli obblighi di trasmissione telematica dei dati identificativi dei citati strumenti e dell’importo complessivo delle transazioni effettuate mediante detti strumenti di pagamento, ai sensi dell’articolo 22, comma 5, ultimo periodo, del decreto-legge 26 ottobre 2019, n. 124. Trattasi, in particolare, di obblighi di trasmissione periodici, i cui termini, modalità e contenuto sono definiti con provvedimento del Direttore dell’Agenzia delle entrate emanato ai sensi del comma 6 de citato articolo 22. In deroga ai principi generali, si prevede che alla violazione in parola non si applicano le disposizioni di cui all’articolo 12 del decreto legislativo 18 dicembre 1997, n. 472, in materia di concorso di violazioni e continuazione. Si applica, pertanto, una sanzione per ogni trasmissione omessa e/o errata.

Il comma 6, con una modifica all’articolo 3, comma 12-undecies, del decreto-legge 29 dicembre 2023, n. 215, proroga, dal 31 marzo 2024 al 31 maggio 2024, il termine per il perfezionamento del «ravvedimento speciale» delle violazioni riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2022. In caso di pagamento rateale, per il pagamento delle rate successive alla prima restano fermi i termini previsti dal citato comma 12-undecies.

Il comma 7 consente ai soggetti che non abbiano perfezionato, entro il 30 settembre 2023, il «ravvedimento speciale» di cui all’articolo 1, commi da 174 a 178, della legge 29 dicembre 2022, n. 197, per regolarizzare le violazioni riguardanti le dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e ai periodi d’imposta precedenti, di procedere ugualmente alla citata regolarizzazione mediante il versamento entro il 31 maggio 2024 dell’intero importo dovuto e la rimozione, alla medesima data, delle irregolarità od omissioni. In luogo del pagamento in un’unica soluzione, ai medesimi soggetti è consentito il versamento di una somma corrispondente a cinque rate delle otto previste dall’articolo 1, comma 174, della legge 29 dicembre 2022, n. 197, entro il 31 maggio 2024, e delle tre rate residue, sulle quali sono applicati gli interessi nella misura del 2 per cento annuo ai sensi del citato comma 174, alle scadenze fissate dalla medesima disposizione (ossia il 30 giugno 2024, il 30 settembre 2024 e il 20 dicembre 2024). In caso di pagamento frazionato, la regolarizzazione si perfeziona con il versamento delle somme dovute entro il 31 maggio 2024 e la rimozione delle irregolarità od omissioni entro la medesima data. Resta fermo il rispetto delle altre condizioni e modalità previste dalle citate disposizioni, al fine del perfezionamento della regolarizzazione di cui trattasi.

Il mancato pagamento, in tutto o in parte, di una delle rate successive a quella in scadenza il 31 maggio 2024, entro il termine di pagamento della rata successiva, comporta la decadenza dal beneficio della rateazione. In tal caso sono iscritti a ruolo gli importi ancora dovuti, la sanzione di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 471, applicata sul residuo dovuto a titolo di imposta, e gli interessi nella misura prevista all’articolo 20 del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, con decorrenza dalla data del 1° giugno 2024. Ai sensi dell’articolo 1, comma 175, ultimo periodo, della legge 29 dicembre 2022, n. 197, in tali ipotesi, la cartella di pagamento è notificata, a pena di decadenza, entro il 31 dicembre del terzo anno successivo a quello di decadenza della rateazione.


ART. 8 – Disposizioni in materia di Amministrazione finanziaria


Il comma 1 modifica l’articolo 51 del decreto-legge 26 ottobre 2019, n. 124, convertito, con modificazioni, dalla legge 19 dicembre 2019, n. 157, mediante introduzione di un comma 2-quinquies, prevedendo che il Consiglio di presidenza della giustizia tributaria, per assicurare la sicurezza, la continuità e lo sviluppo del sistema informatico del governo autonomo della magistratura tributaria si avvale della società di cui all’articolo 83, comma 15, del decreto-legge 25 giugno 2008, n. 112, convertito, con modificazioni, dalla legge 6 agosto 2008, n. 133.

Il comma 2 prevede che il Ministro dell’economia e delle finanze, in presenza di richiesta da parte di una regione al riversamento diretto, ai sensi dell’articolo 9, comma 1, del decreto legislativo 6 maggio 2011, n. 68, del gettito derivante dall’attività di recupero fiscale riferita ai tributi propri derivati e alle addizionali alle basi imponibili dei tributi erariali, di cui al medesimo decreto legislativo n. 68 del 2011, può procedere, unitamente all’Agenzia delle Entrate e previo parere dell’Avvocatura dello Stato, alla stipulazione di un’intesa con la regione medesima, che preveda il pagamento da parte dello Stato della misura del 90 per cento del capitale dovuto, con rinuncia della regione ad ogni pretesa in ordine agli accessori e alle spese legali.

Il comma 3 consente alle Agenzie fiscali, con risorse a carico del loro bilancio, di incrementare la componente variabile dei fondi risorse decentrate del personale non dirigenziale, tenuto conto dello sforzo organizzativo e professionale richiesto in conseguenza dell’attuazione della riforma dell’amministrazione fiscale prevista dal Piano Nazionale di Ripresa e Resilienza fiscale e della riforma fiscale prevista dalla legge delega 9 agosto 2023, n. 111, in un contesto caratterizzato da forti carenze di organico. Tale problema viene già affrontato dalle Agenzie attraverso un piano di assunzioni che tuttavia richiede, comunque, nel medio periodo un onere per la formazione e l’effettivo inserimento dei neoassunti, con un impegno aggiuntivo da parte delle risorse già in servizio per il trasferimento delle necessarie conoscenze tecniche e operative e per assicurare il raggiungimento degli obiettivi e dei livelli di servizio previsti in base alla Convenzione di cui all’articolo 59 del decreto legislativo n. 300 del 1999.


ART. 9 –Misure in favore dei territori interessati da eccezionali eventi meteorologici e per grandi eventi


Il comma 1 destina alla realizzazione degli interventi previsti dall’articolo 25, comma 2, lettera c), del decreto legislativo 2 gennaio 2018, n. 1, nei territori colpiti dagli eccezionali eventi meteorologici verificatisi sul territorio della Regione Toscana nel mese di novembre 2023 e per i quali è stato dichiarato lo stato di emergenza con delibere del Consiglio dei ministri del 3 novembre 2023 e del 5 dicembre 2023, una quota pari a 66 milioni di euro delle risorse di cui all’articolo 7, comma 3, del decreto-legge 29 settembre 2023, n.132.

Il comma 2, che si inquadra nell’ambito dell’autorizzazione prevista dall’articolo 1, comma 762, della legge 29 dicembre 2022, n. 197, che abilita CONSAP – Concessionaria per i servizi amministrativi pubblici S.p.A., allo svolgimento di tutte le attività istruttorie connesse alla gestione delle garanzie pubbliche rilasciate nell’ambito degli interventi di sostegno varati per fronteggiare i gravi danni economici subiti dalle popolazioni dell’Emilia e del Centro Italia, a seguito degli eventi sismici del 2012 e del 2016, estende tale abilitazione alle garanzie previste dall’articolo 1, comma 437, della legge 30 dicembre 2023, n. 213, per sostenere l’accesso al credito nei territori delle regioni Emilia-Romagna, Toscana e Marche colpiti dai recenti eventi alluvionali.

Il comma 3 al fine di fronteggiare le emergenze in materia di sicurezza urbana di controllo del territorio, comprese quelle derivanti dagli eccezionali eventi meteorologici che nel mese di luglio 2023 hanno colpito il territorio della Regione siciliana, autorizza i comuni capoluogo di città metropolitana della Regione siciliana ad assumere a tempo indeterminato, a partire dal 1° aprile 2024, mediante procedure concorsuali semplificate o mediante scorrimento di graduatorie vigenti di altre amministrazioni, n. 100 unità di personale non dirigenziale del corpo della polizia locale, in deroga ai vincoli assunzionali.

Il successivo comma 4 prevede che le assunzioni di cui al comma 3 siano autorizzate in deroga ai vincoli assunzionali di cui all’articolo 1, comma 557, della legge 27 dicembre 2006, n. 296 nonché in deroga all’articolo 33, comma 2, del decreto-legge 30 aprile 2019 n. 34, convertito, con modificazioni, dalla legge 28 giugno 2019, n. 58.

Il comma 5 dispone che i concorsi previsti saranno curati dal Dipartimento della funzione pubblica della Presidenza del Consiglio dei ministri tramite la Commissione RIPAM, la quale provvederà, con propria delibera, alla individuazione delle commissioni esaminatrici. Da ultimo, il comma 6, quantifica gli oneri e le relative coperture sulla base dell’inquadramento contrattuale delle unità previste nell’ambito del CCNL – Comparto Funzioni locali – Area degli Istruttori, per quanto attiene il trattamento tabellare, e della media pro capite da corrispondere quale trattamento economico accessorio, come risultante dai dati del Conto annuale.

Il comma 7 determina, in considerazione dell’eccezionale afflusso di pellegrini e turisti previsto per le celebrazioni del Giubileo della Chiesa cattolica, l’entità del contributo per l’iscrizione volontaria al Servizio sanitario nazionale ai sensi dell’articolo 34, comma 3, del decreto legislativo 25 luglio 1998, n. 286, per i titolari di permesso di soggiorno per motivi religiosi, prevedendo che sia fissata nella misura prevista dal comma 5 del citato articolo 34 per i casi di cui al comma 4, lettera a), del medesimo articolo.


ART. 10 – Entrata in vigore 

La disposizione reca disposizioni concernenti l’entrata in vigore del provvedimento.


Link al testo del decreto-legge 29 marzo 2024, n. 39, recante: «Misure urgenti in materia di agevolazioni fiscali di cui agli articoli 119 e 119-ter del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, altre misure urgenti in materia fiscale e connesse a eventi eccezionali, nonché relative all’amministrazione finanziaria». Pubblicato nella Gazzetta ufficiale n. 75 del 29 marzo 2024. In vigore dal 30 marzo 2024


Schema “preliminare” di decreto legislativo per la revisione del sistema sanzionatorio tributario. Trasmesso alle Commissioni parlamentari

Trasmesso il 14 marzo 2023, al fine dell’espressione del parere da parte delle Commissioni parlamentari competenti per materia e per i profili finanziari, lo schema di decreto legislativo, approvato in via preliminare dal Consiglio dei ministri il 21 febbraio 2024, recante: «Revisione del sistema sanzionatorio tributario (144)».

Lo schema di decreto delegato apporta modifiche alle norme in materia di violazioni e sanzioni tributarie di cui:

  • al decreto legislativo 10 marzo 2000, n. 74, recante: «Nuova disciplina dei reati in materia di imposte sui redditi e sul valore aggiunto, a norma dell’articolo 9 della legge 25 giugno 1999, n. 205.»;
  • alle disposizioni attuative del codice di procedura penale, decreto legislativo 28 luglio 1989, n. 271;
  • al decreto del Presidente della Repubblica 29 settembre 1973, n. 600, recante: «Disposizioni comuni in materia di accertamento delle imposte sui redditi»;
  • al decreto del Presidente della Repubblica 29 settembre 1973, n. 602, recante: «Disposizioni sulla riscossione delle imposte sul reddito»;
  • al decreto legislativo 18 dicembre 1997, n. 471, recante: «Riforma delle sanzioni tributarie non penali in materia di imposte dirette, di imposta sul valore aggiunto e di riscossione dei tributi, a norma dell’art. 3, comma 133, lettera q), della L. 23 dicembre 1996, n. 662.»;
  • al decreto legislativo 18 dicembre 1997, n. 472, recante: «Disposizioni generali in materia di sanzioni amministrative per le violazioni di norme tributarie, a norma dell’art. 3, comma 133, della L. 23 dicembre 1996, n. 662.»;
  • al sistema delle violazioni e sanzioni dei tributi contemplati dal decreto legislativo 18 dicembre 1997, n. 473, recante: «Revisione delle sanzioni amministrative in materia di tributi sugli affari, sulla produzione e sui consumi, nonché di altri tributi indiretti, a norma dell’art.3, comma 133, lettera q), della L. 23 dicembre 1996, n. 662.».

Si evidenzia come alcune disposizioni dello schema di decreto recepiscono alcune indicazioni della giurisprudenza di cassazione.

Nello specifico:

– L’art. 1, comma 1, lett. a) del decreto, introduce all’art. 1, comma 1 del decreto legislativo n. 74/2000 la lettera g-quater), la quale fornisce la definizione dei crediti non spettanti e dei crediti inesistenti, recependo, in tal modo, la distinzione effettuata in giurisprudenza tra le due tipologie di crediti (Cass. nn. 34443/2021; 34444/2021; 34445/2021).

– L’art. 2, comma 1, lett. d) del decreto, modificando l’art. 6, comma 6 del decreto legislativo n. 471/1997, – il quale prevede l’applicazione di una sanzione attenuata in misura fissa per le ipotesi di detrazione esercitata dal cessionario/committente con riferimento alle operazioni esenti, non imponibili o non soggette ad Iva, laddove il cedente/prestatore abbia comunque assolto l’Iva addebitata in rivalsa – recepisce l’indirizzo della Corte di Cassazione – sentenza n. 8589 del 16 marzo 2022 che, in conformità alle indicazioni della Corte di Giustizia Europea, ammette il diritto alla detrazione dell’IVA effettivamente dovuta in ragione della natura e delle caratteristiche dell’operazione realizzata, e non anche di quella semplicemente indicata in fattura.

– L’art. 2, comma 1, lett. d) del decreto, modificando l’art. 6, comma 8 del decreto legislativo n. 471/1997 – che sanzione il cessionario o il committente che, nell’esercizio di imprese, arti o professioni, abbia acquistato beni o servizi senza che sia stata emessa fattura nei termini di legge o con emissione di fattura irregolare da parte dell’altro contraente – recepisce la giurisprudenza della Cassazione (Cass. 37255/2022, 27669/2022, 23256/2018, 15303/2015, 1306/2016, 26183/2014), secondo cui, oltre alla verifica che la fattura sia stata emessa, il controllo richiesto al cessionario o al committente è intrinseco al documento, in quanto limitato alla regolarità formale della fattura e, dunque, alla verifica dei requisiti essenziali individuati nell’art. 21 del D.P.R. n. 633 del 1972.

– L’art. 2, comma 1, lett. a), del decreto, introducendo all’art. 2 del decreto legislativo n. 471/1997 il comma 2-bis, – il quale prevede che la sanzione relativa al rapporto tributario proprio di società o enti, con o senza personalità giuridica, sia esclusivamente a carico della società o ente – recepisce la giurisprudenza in tema di società ed enti costituiti ai fini illeciti (Cass. n. 3343/2022).

– L’art. 3, comma 1, lett. b) del decreto, introducendo all’art. 3, del decreto legislativo n. 472/1997 il comma 3-bis – il quale statuisce che la disciplina delle violazioni e sanzioni tributarie è improntata al principio di proporzionalità e offensività – recepisce la giurisprudenza di legittimità in materia (Cass. 4806/2021, 18367/2021, 14795/2022, 35585/2022).

– L’art. 3, comma 1, lett. d) del decreto, modificando il comma 3 dell’art. 7 del decreto legislativo n. 472/1997 – il quale prevede l’aumento della sanzione- fino al doppio in caso di recidiva – recepisce gli orientamenti giurisprudenziali in tema id recidiva e di violazioni della stessa indole (Cass. nn. 1181/2020; 19875/2020; 13742/2019; 13330/2019; 13329/2019).

– L’art. 3, comma 1, lett. d) del decreto, modificando il comma 4 dell’art. 7 del decreto legislativo n. 472/1997 – il quale prevede una riduzione fino ad un quarto della sanzione applicabile, ovvero l’aumento fino alla metà nei casi di particolare gravità della violazione – recepisce la sentenza della Corte costituzionale n. 46/2023 in tema di proporzionalità.

Atti del Governo

Link al testo dell’atto del Governo n. 144 recante: «Schema di decreto legislativo recante revisione del sistema sanzionatorio tributario (144)».

All’atto è coordinato dalle relazioni (illustrativa e tecnica), dall’’analisi dell’impatto della regolamentazione (AIR) e dall’analisi tecnico-normativa (ATN)


Al via la revisione del sistema sanzionatorio tributario | Il Cdm approva uno schema di D.Lgs. (esame preliminare)

Il Consiglio dei ministri di mercoledì 21 febbraio 2024, su proposta del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato, in esame preliminare, un decreto legislativo che, in attuazione della legge delega per la riforma fiscale (legge 9 agosto 2023, n. 111), provvede alla complessiva revisione del sistema sanzionatorio tributario.

Gli ambiti di intervento del decreto delegato riguardano:

  • le disposizioni comuni alle sanzioni amministrative e penali, con l’integrazione fra le diverse fattispecie sanzionatorie, la revisione dei rapporti tra processo penale e processo tributario, l’introduzione di meccanismi di compensazione tra le sanzioni da irrogare e quelle già irrogate (divieto del “bis in idem”) e la riduzione delle sanzioni;
  • le sanzioni penali, con particolare riferimento alla revisione dei profili sanzionatori per gli omessi versamenti non reiterati;
  • le sanzioni amministrative, prevedendo una maggiore proporzionalità tra le sanzioni rispetto alle condotte contestate, ferma restando la maggiore rilevanza di comportamenti fraudolenti, e realizzando una revisione della disciplina della recidiva dei cumuli e delle continuazioni.

Link al testo dello schema di decreto legislativo per la revisione del sistema sanzionatorio tributario


Interpretazione autentica sull’applicazione della disciplina del ravvedimento speciale. Ammessa la regolarizzazione della compensazione indebita di crediti non spettanti o inesistenti commessa entro il 31 dicembre 2021

Ammessa la regolarizzazione tramite ravvedimento speciale, – che consente il pagamento delle relative sanzioni ridotte ad un diciottesimo del minimo edittale – dell’indebito utilizzo in compensazione di crediti non spettanti o inesistenti, mediante rimozione della violazione e versamento – in forma rateizzata, ove la prima rata sia stata versata entro il 30 settembre 2023, ovvero in un’unica soluzione, qualora il versamento venga eseguito entro il 20 dicembre 2023 – delle relative sanzioni. Ciò a condizione che la compensazione dei predetti crediti sia stata effettuata entro il 31 dicembre 2021, purché, con riferimento a tale annualità, la dichiarazione risulti validamente presentata, fatta eccezione per l’ipotesi in cui il contribuente sia legittimamente esonerato dall’adempimento. È questo l’importante chiarimento contenuto nella risoluzione dell’Agenzia delle entrate n. 67 del 6 dicembre 2023, diffuso in vista della scadenza del termine del 20 dicembre 2023. Al riguardo, per verificare se la violazione rientri o meno nell’ambito temporale indicato, da ultimo, nell’interpretazione autentica di cui all’art. 21, comma 1, del. D.L. “Bollette”, secondo la quale sono ricomprese nella regolarizzazione tutte le violazioni «commesse relativamente al periodo d’imposta in corso al 31 dicembre 2021 e a periodi d’imposta precedenti», i tecnici dell’Agenzia delle entrale sottolineano che ciò che rileva è il momento di “commissione” della violazione sostanziale – consistente nella compensazione di un credito non spettante o inesistente – e non quello in cui lo stesso è stato, ove richiesto, esposto nell’apposito campo della dichiarazione annuale. Restano, in altre parole, sempre escluse dal ravvedimento speciale le violazioni concernenti i crediti d’imposta utilizzati in compensazione dopo il 31 dicembre 2021.


Link al testo della risoluzione dell’Agenzia delle Entrate n. 67 del 6 dicembre 2023, con oggetto: OGGETTO: TREGUA FISCALE – SANZIONI TRIBUTARIE – Ravvedimento speciale delle violazioni tributarie – Ambito di applicazione – Violazioni che possono essere regolarizzate per effetto dell’interpretazione autentica contenuta nell’articolo 21, del D.L. n. 34/2023 – Regolarizzazione dell’indebito utilizzo in compensazione di crediti non spettanti o inesistenti, (mediante rimozione della violazione e versamento) – Ammissibilità – Condizioni – La compensazione indebita dei crediti sia stata effettuata entro il 31 dicembre 2021 – La dichiarazione sia stata validamente presentata con riferimento alle annualità “sanate” – Art. 1, commi 174 a 178, della L. 29/12/2022, n. 197 (Legge di bilancio 2023) – Art. 21, comma 1, del D.L. 30/03/2023, n. 34, conv., con mod., dalla L. 26/05/2023, n. 56, cd. “D.L. Bollette”


I principali chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale”


Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»

Circolare dell’Agenzia delle Entrate n. 6 E del 20 marzo 2023: «TREGUA FISCALE – Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (commi da 153 a 159) – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Ulteriori chiarimenti interpretativi alla luce dei quesiti posti dagli ordini professionali e dalle associazioni di categoria – Risposte ai quesiti formulati in occasione del 6° forum nazionale dei Dottori commercialisti ed Esperti contabili e di Telefisco 2023 – Art. 1, commi da 153 a 251, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Sanatoria della mancata emissione di scontrini e ricevute. Al via lo speciale ravvedimento del “Decreto energia”

Con la pubblicazione del “Decreto energia” nella Gazzetta Ufficiale di venerdì scorso, 29 settembre, diventa operativa la norma che consente di regolarizzare la mancata certificazione dei corrispettivi da parte dei soggetti con partita Iva. In particolare, in base a quanto disposto dal D.L. n. 131/2023 (art. 4), i contribuenti che dal 1° gennaio 2022 e fino al 30 giugno 2023 hanno commesso una o più violazioni possono mettersi in regola beneficiando delle sanzioni ridotte previste dal ravvedimento operoso anche se le stesse violazioni sono state già constatate con un processo verbale.


In cosa consiste la regolarizzazione


Il D.L. n. 131, in vigore dal 30 settembre, ha introdotto la possibilità di regolarizzare una o più mancate certificazioni di corrispettivi (articolo 6, commi 2-bis e 3, del D.Lgs. n. 471/1997) tramite l’istituto del ravvedimento operoso, quindi con sanzioni ridotte, anche nel caso in cui queste violazioni siano già state constatate dall’Amministrazione finanziaria.

È il caso, per esempio, del commerciante che ha ricevuto il pagamento ma non ha poi certificato i corrispettivi (emettendo i relativi “scontrini”).


Quali violazioni possono essere regolarizzate


Rientrano nel perimetro della norma le violazioni già constatate fino alla data del 31 ottobre 2023, purché il ravvedimento sia effettuato entro il 15 dicembre 2023, mentre restano escluse quelle per le quali siano state eventualmente già irrogate le sanzioni da parte dell’Agenzia delle Entrate alla data di perfezionamento del ravvedimento. Inoltre, le violazioni così regolarizzate non saranno considerate nel computo ai fini dell’applicazione della sanzione accessoria di sospensione dell’attività. (Così, comunicato stampa Agenzia delle entrate del 3 ottobre 2023)


In Gazzetta i decreti “Proroghe” e “Energia”

Pubblicati nella Gazzetta Ufficiale n. 228 del 29 settembre 2023 i Decreti Legge “Proroghe “e “Energia” con la sanatoria speciale per gli scontrini.

Link al testo del decreto-legge 29 settembre 2023, n. 131, recante: «Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Ravvedimento operoso per la violazione di alcuni obblighi in materia di certificazione dei corrispettivi


L’articolo 4 del D.L. “Energia“, rubricato: (Violazione degli obblighi in materia di certificazione dei corrispettivi) consente ai contribuenti che dal 1° gennaio 2022 al 30 giugno 2023 hanno commesso una o più violazioni in materia di certificazioni dei corrispettivi di cui all’articolo 6, commi 2-bis e 3, del decreto legislativo 18 dicembre 1997, n. 471, di avvalersi dell’istituto del ravvedimento operoso ai sensi dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, anche qualora le stesse siano state già oggetto di constatazione non oltre la data del 31 ottobre 2023.

La regolarizzazione è consentita a condizione che il contribuente non abbia ricevuto la notifica dell’atto di contestazione alla data del perfezionamento del ravvedimento e che tale perfezionamento avvenga entro il 15 dicembre 2023.

Precisato, infine, che ove la regolarizzazione abbia ad oggetto le violazioni relative agli obblighi di emissione della ricevuta fiscale o dello scontrino fiscale ovvero quelle relative all’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi, di queste ultime non si tiene conto ai fini del computo per l’irrogazione della sanzione accessoria prevista dall’articolo 12, comma 2, del decreto legislativo n. 471 del 1997.


Link al testo del decreto-legge 29 settembre 2023, n. 132, recante: «Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


“Regolarizzazione” quadro RS (righi da 375 a 381) del modello Redditi 2022 forfetari entro il 30 novembre 2024


Con la pubblicazione in Gazzetta del D.L. n. 132/2023 prorogato il termine entro il quale i contribuenti in regime forfetario potranno “regolarizzare” il RS  (righi da 375 a 381) del modello Redditi 2022.  In particolare, l’articolo 6 del D.L. “Proroghe“, dispone che gli obblighi informativi obbligatori richiesti, ai sensi dell’articolo 1 comma 73 della Legge 23 dicembre 2014, n. 190, ai contribuenti in regime forfetario, che hanno compilato la sezione II del quadro LM relativo al periodo d’imposta 2021, sono adempiuti entro il 30 novembre 2024.

Al riguardo, si rappresenta che le comunicazioni/lettere di compliance inviate ai destinatari sono comunicazioni “bonarie” finalizzate ad avvisare il contribuente della presenza di possibili irregolarità per consentirgli, eventualmente, di avvalersi del ravvedimento operoso. Pertanto, tali comunicazioni non costituiscono atti di contestazione né di irrogazione di sanzioni. Inoltre, si rappresenta che, per il periodo d’imposta 2021, non risultano atti di contestazione notificati dall’Amministrazione finanziaria, quanto meno in un numero significativo, per i quali esiste un collegamento diretto tra la generica sanzione unitaria e la specifica fattispecie prevista dalla disposizione. 


Nelle misure contro il caro bollette e caro energia approvate dal Governo inserita la sanatoria sugli scontrini

Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio (decreto-legge)

Il Consiglio dei Ministri di lunedì 25 settembre 2023, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio.


Link al testo del decreto-legge 29 settembre 2023, n. 131, recante: «Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Di seguito alcune delle misure previste.


Sostegno al potere di acquisto delle famiglie e alle giovani coppie


Si prorogano anche per il 4° trimestre 2023, fino al 31 dicembre 2023:

  • la riduzione delle bollette dell’energia elettrica e del gas a favore dei nuclei familiari economicamente più disagiati (con ISEE fino a 15mila euro o fino a 30mila euro se con 4 figli) o con componenti in condizioni di salute gravi, in modo tale che i livelli obiettivo di riduzione della spesa siano pari al 30% sull’energia elettrica e del 15% sul gas attualmente praticata;
  • l’azzeramento degli oneri di sistema relativi al gas naturale;
  • la riduzione dell’aliquota IVA al 5% per le somministrazioni di gas metano usato per combustione per usi civili e industriali e per le forniture di servizi di teleriscaldamento e per le somministrazioni di energia termica prodotta con gas metano.

Inoltre, si integra il beneficio di riduzione delle bollette di energia elettrica e gas con un contributo straordinario alle spese di riscaldamento per i mesi di ottobre, novembre e dicembre 2023 e si consente l’uso della social card (oggi utilizzata per l’acquisto di generi alimentari dai nuclei familiari con ISEE fino a 15 mila euro) anche per l’acquisto di carburanti: a tal fine le risorse destinate alla social card sono incrementate di 100 milioni di euro.

Si incrementa di 12 milioni di euro il fondo destinato all’attribuzione di un buono da utilizzare per l’acquisto di abbonamenti per i servizi di trasporto pubblico locale o di trasporto ferroviario nazionale, spettante alle persone fisiche che, nell’anno 2022, abbiano conseguito un reddito complessivo non superiore a 20.000 euro.

Si incrementa di 7,5 milioni di euro il fondo destinato alle borse di studio per l’accesso agli studi universitari, così da garantire anche gli studenti idonei non beneficiari nelle graduatorie degli enti regionali.


Salvataggio di piccoli esercizi commerciali


Le nuove norme consentono di esercitare, entro il 15 dicembre 2023, il ravvedimento operoso per la violazione di alcuni obblighi in materia di certificazione dei corrispettivi – avvenuta tra il 1° gennaio 2022 e il 30 giugno 2023 – regolarizzando la posizione con il pagamento previsto dalla legge ed evitando di incorrere nelle sanzioni accessorie della sospensione della licenza o dell’attività.


Sostegno alle imprese


Si modifica il regime delle agevolazioni a favore delle imprese a forte consumo di energia elettrica (cosiddette “imprese energivore”), prevedendo, tra l’altro, i presupposti di accesso al regime agevolativo a decorrere dal 1° gennaio 2024 e il superamento del sistema degli scaglioni per la modulazione del beneficio – in funzione dell’intensità elettrica delle singole imprese – a favore di un valore unico per tutte le imprese che versino in determinate condizioni.


Tutela del risparmio assicurativo


Le imprese di assicurazione e di riassicurazione con sede legale in Italia che, nell’esercizio in corso, acquisiscano il compendio aziendale di un’impresa di assicurazione posta in liquidazione coatta amministrativa potranno registrare, in sede di rilevazione iniziale, gli attivi finanziari riferiti alle gestioni separate dell’impresa in liquidazione al “valore di carico alla data di trasferimento” invece che “al prezzo di cessione”.


Trasporto aereo


Tenuto conto che è sorto un contrasto giurisprudenziale in merito al fatto che vi sia o meno una discontinuità aziendale tra Alitalia-Società Aerea Italiana e ITA-Italia Trasporto Aereo S.p.a., e considerato che tale incertezza è suscettibile di determinare riflessi negativi sia sui rapporti giuridici sia sulla finanza pubblica, si è ritenuto necessario approvare una norma interpretativa che, in coerenza con le decisioni della Commissione europea, esclude che nel passaggio da Alitalia a ITA vi sia continuità fra le due aziende.


Regime forfetario nel periodo d’imposta 2021. In arrivo le comunicazioni “invito” a regolarizzare gli errori ed omissioni nel quadro RS

Con provvedimento del Direttore dell’Agenzia delle entrate del 19 settembre 2023, prot. n. 325550/2023, individuate le modalità con le quali sono messe a disposizione del contribuente e della Guardia di finanza, anche mediante l’utilizzo di strumenti informatici, le informazioni relative all’eventuale mancata indicazione degli elementi informativi obbligatori richiesti ai sensi dell’articolo 1 comma 73 della Legge 23 dicembre 2014, n. 190, nel quadro RS (righi da 375 a 381) del modello Redditi 2022 Persone, ai contribuenti in regime forfetario che hanno compilato la sezione II del quadro LM.

Come spiegano le istruzioni del modello Redditi 2022, il “predetto comma 73 della Legge n. 190/2014, prevede che, con provvedimento del direttore dell’Agenzia delle Entrate recante approvazione dei modelli di dichiarazione dei redditi, siano individuati, per i contribuenti che applicano il regime forfetario, specifici obblighi informativi relativamente all’attività svolta.


A tal fine, vengono richieste alcune informazioni contenute nei seguenti prospetti:

  • “Esercenti attività d’impresa”, dove devono essere indicate, cumulativamente, le informazioni afferenti le attività di impresa esercitate;
  • “Esercenti attività di lavoro autonomo” dove devono essere indicate, cumulativamente, le informazioni afferenti le attività di lavoro autonomo esercitate.


Esercenti attività d’impresa

In questo prospetto i soggetti che esercitano attività di impresa devono indicare:

  • nel rigo RS375, il numero complessivo di mezzi di trasporto/veicoli posseduti e/o detenuti a qualsiasi titolo per lo svolgimento dell’attività alla data di chiusura del periodo d’imposta;
  • nel rigo RS376, l’ammontare del costo sostenuto per l’acquisto di materie prime e sussidiarie, semilavorati e merci, inclusi gli oneri accessori di diretta imputazione e le spese sostenute per le lavorazioni effettuate da terzi esterni all’impresa. In tale rigo vanno indicati anche i costi per servizi strettamente correlati alla produzione dei ricavi;
  • nel rigo RS377, i costi sostenuti per il godimento di beni di terzi tra i quali:
    • i canoni di locazione finanziaria e non finanziaria derivanti dall’utilizzo di beni immobili, beni mobili e concessioni;
    • i canoni di noleggio;
    • i canoni d’affitto d’azienda.

Si precisa che in questo rigo vanno indicati anche i costi sostenuti per il pagamento di royalties;

  • nel rigo RS378, l’ammontare complessivo delle spese sostenute nel corso del periodo d’imposta per gli acquisti di carburante per autotrazione.


Esercenti attività di lavoro autonomo

In questo prospetto i soggetti che esercitano attività di lavoro autonomo devono indicare, nel rigo RS381, i consumi. Ai fini della determinazione del dato in esame va considerato l’ammontare delle spese sostenute nell’anno per:

  • i servizi telefonici compresi quelli accessori;
  • i consumi di energia elettrica;
  • i carburanti, lubrificanti e simili utilizzati esclusivamente per la trazione di autoveicoli”.


In sostanza, l’Agenzia delle entrate invierà una comunicazione ai contribuenti in regime forfetario che hanno compilato la sezione II del quadro LM, per il periodo d’imposta 2021, omettendo le sopra citate l’indicazione, nel quadro RS del modello Redditi 2022.

Nelle cd. “lettere di compliance” il contribuente è invitato a:

  • non tenere conto della comunicazione nel caso in cui ritenga di non essere tenuto a indicare le sopra citate informazioni;
  • eventualmente tener conto della comunicazione anche per la corretta compilazione del quadro RS del modello Redditi 2023 Persone Fisiche per il periodo d’imposta 2022 (il cui invio è previsto entro il prossimo 30 novembre 2023).
  • richiedere informazioni o comunicare all’Agenzia delle entrate eventuali elementi, atti e circostanze dalla stessa non conosciuti.

Una volta ricevuta la predetta “lettera”, il contribuente è chiamato a verificare se occorre integrare la dichiarazione presentata usufruendo dell’istituto del ravvedimento operoso. Come chiarisce la parte motiva del provvedimento, il ravvedimento ex art. 13, D.Lgs. n. 472/1997, per rimediare alle violazioni segnalate attraverso le comunicazioni di compliance e integrare la dichiarazione presentata, potrà essere posto in essere a prescindere dalla circostanza che la violazione sia già stata constatata ovvero che siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di controllo, di cui i soggetti interessati abbiano avuto formale conoscenza, salvo la notifica di un atto di liquidazione, di irrogazione delle sanzioni o, in generale, di accertamento, nonché il ricevimento di comunicazioni di irregolarità di cui agli articoli 36-bis del D.P.R. 29 settembre 1973, n. 600 e 54-bis del D.P.R. 26 ottobre 1972, n. 633 e degli esiti del controllo formale di cui all’articolo 36-ter del D.P.R. 29 settembre 1973, n. 600.


Link al provvedimento del Direttore dell’Agenzia delle entrate del 19 settembre 2023, prot. n. 325550/2023, recante: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazioni per la promozione dell’adempimento spontaneo nei confronti dei soggetti che hanno applicato, per il periodo d’imposta 2021, il regime forfetario di cui ai commi 54 e seguenti dell’articolo 1 della legge n. 190/2014 e successive modificazioni, per i quali risulta la mancata indicazione degli elementi informativi obbligatori richiesti dalla norma», pubblicato il 19.09.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Attività per la promozione della compliance. L’Agenzia delle entrate aggiorna il software per il calcolo delle sanzioni e degli interessi (versione 1.1.0)

Rilasciato il software “Compliance“ (Versione 1.1.0 del 20/06/2023) che consente il calcolo delle sanzioni e degli interessi per regolarizzare, attraverso il ravvedimento, errori (che hanno determinato una maggior imposta dovuta o un minor credito utilizzato ai fini IRPEF, addizionale regionale, addizionale comunale e contributo straordinario di solidarietà) risultanti nelle dichiarazioni dei contribuenti che hanno ricevuto una comunicazione di promozione della compliance relativa agli anni d’imposta  2017, 2018, 2019 e 2020 con compilazione automatica del Modello F24 utile al perfezionamento del versamento.

Si precisa che tale software non consente, invece, il calcolo delle sanzioni dovute e degli interessi qualora dalle comunicazioni di promozione della compliance risulti una maggior imposta dovuta o un minor credito utilizzato ai fini IVA e IRAP.

Il software è predisposto per il calcolo del ravvedimento operoso ai sensi dell’art. 13 del decreto legislativo 472/97 e non tiene conto delle agevolazioni del cd ravvedimento speciale di cui all’articolo 1, commi da 174 a 178 della Legge 29 dicembre 2022, n. 197.


Motivi dell’aggiornamento:

Versione 1.1.0 del 20/06/2023

Aggiornamento Lista degli anni disponibili
Adeguamento dei Codici Tributo utilizzati con quanto previsto dalla normativa in vigore


Per saperne di più in merito alla possibilità di regolarizzare gli errori segnalati ai contribuenti con le lettere di compliance, vedi la sezione del sito dell’Agenzia delle entrate riservato alle “Attività per la promozione della compliance per i cittadini”.


Tregua fiscale. La circolare con le risposte delle Entrate ai quesiti di ordini professionali, associazioni di categoria o in formulati in occasione di eventi organizzati dalla stampa specializzata

Arrivano le risposte dell’Agenzia delle Entrate ai dubbi sollevati da ordini professionali e associazioni di categoria sulle diverse misure di tregua fiscale introdotte dall’ultima Legge di Bilancio (Legge n. 197/2022). Con la circolare n. 6/E del 20 marzo 2023, le Entrate forniscono ulteriori chiarimenti sul perimetro applicativo delle norme agevolative, dopo i documenti di prassi del 13 e del 27 gennaio 2023. In particolare, la circolare di oggi contiene indicazioni sulla regolarizzazione delle irregolarità formali, sul cosiddetto “ravvedimento speciale” e sull’adesione e definizione agevolata degli atti del procedimento di accertamento. Spazio anche alle risposte sulla definizione delle liti pendenti e sulla regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo/mediazione e conciliazione giudiziale.


Irregolarità formali, sanabile l’invio tardivo delle e-fatture


La circolare chiarisce che si considera irregolarità formale, quindi sanabile, l’invio delle fatture elettroniche al Sistema di Interscambio (SdI) oltre i termini ordinari, a patto che le stesse fatture siano correttamente incluse nella liquidazione IVA di competenza, con relativo versamento dell’imposta. Per lo stesso motivo può essere sanato l’omesso invio dei corrispettivi elettronici regolarmente memorizzati e inseriti in contabilità con liquidazione dell’imposta dovuta.


Il nuovo ravvedimento speciale


Il documento di prassi contiene chiarimenti anche sul “ravvedimento operoso speciale”, introdotto sempre dalla Legge di Bilancio 2023, che consente di regolarizzare le violazioni relative alle dichiarazioni validamente presentate relative al periodo d’imposta in corso al 31 dicembre 2021 e ai periodi di imposta precedenti. Sull’argomento, in particolare, l’Agenzia chiarisce che rientrano nel perimetro della misura le violazioni accertabili ai sensi dell’art. 41-bis del D.P.R. n. 600/1973 (accertamento parziale) purché non siano già state contestate.


La definizione agevolata degli atti del procedimento di accertamento


La legge di Bilancio ha inoltre previsto la possibilità di definire in maniera agevolata gli atti del procedimento di accertamento riferibili ai tributi amministrati dall’Agenzia delle Entrate. Sull’argomento la circolare specifica che gli atti derivanti dai controlli formali (articolo 36-ter del D.P.R. n. 600/1973) non rientrano nell’ambito di applicazione della definizione agevolata tramite adesione o acquiescenza. Tuttavia, gli stessi atti possono rientrare nella procedura di ravvedimento speciale delle violazioni tributarie fino al momento in cui non sia stata ricevuta la comunicazione dell’esito del controllo. (Così, comunicato stampa Agenzia delle entrate del 20 marzo 2023)


Link al testo della Circolare dell’Agenzia delle entrate n. 6 del 20 marzo 2023: «TREGUA FISCALE – Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (commi da 153 a 159) – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Ulteriori chiarimenti interpretativi alla luce dei quesiti posti dagli ordini professionali e dalle associazioni di categoria – Risposte ai quesiti formulati in occasione del 6° forum nazionale dei Dottori commercialisti ed Esperti contabili e di Telefisco 2023 – Art. 1, commi da 153 a 251, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Prassi


Agenzia delle Entrate


Regole ed esemplificazioni per la definizione degli avvisi bonari (o degli importi residui) e per il prolungamento fino a un massimo di 20 rate trimestrali dei piani di rateazione

Circolare dell’Agenzia delle Entrate n. 1 E del 13 gennaio 2023: «DEFINIZIONE AGEVOLATA DELLE SOMME DOVUTE A SEGUITO DEL CONTROLLO AUTOMATIZZATO DELLE DICHIARAZIONI – Rateazione delle somme dovute a seguito di controlli automatizzati e formali delle dichiarazioni – Proroga dei termini decadenziali per la notificazione delle cartelle di pagamento previsti dall’art. 25, comma 1, lett. a), del D.P.R. n. 602 del 1973 – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 54-bis del D.P.R. 26/10/1972, n. 633 – Artt. 2 e 3-bis, del D.Lgs. 18/12/1997, n. 462 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale”

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale”

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Controlli automatizzati Lipe nella definizione degli avvisi bonari. La conferma delle dall’agenzia delle Entrate

Link al testo della risoluzione dell’Agenzia delle entrate n. 7 del 14 febbraio 2023, con oggetto: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle comunicazioni dei dati delle liquidazioni periodiche IVA – Nel perimetro della definizione anche le somme dovute a seguito del controllo delle comunicazioni dei dati delle liquidazioni periodiche Iva, di cui all’articolo 21-bis del D.L. 31/05/2010, n. 78, conv, con mod., dalla L. 30/07/2010, n. 122 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Agenzia delle Dogane e dei Monopoli


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle dogane e dei monopoli. Pronta la circolare e approvata la domanda | A partire dal 22 marzo 2023 l’invio delle domande

Link al testo della circolare dell’Agenzia delle Dogane e dei Monopoli n. 9, Prot. 141687/RU del 14 marzo 2023, con oggetto: «TREGUA FISCALE – Definizione agevolata delle controversie tributarie pendenti in cui è parte l’Agenzia delle dogane e dei monopoli, ai sensi dell’articolo 1, commi da 186 a 203, della legge n. 197 del 2022 – Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023»


Tardiva trasmissione delle fatture elettroniche e dei corrispettivi telematici. In arrivo gli alert del Fisco | Possibile la regolarizzazione con le disposizioni della cd. “Tregua fiscale”

Con provvedimento del Direttore dell’Agenzia delle entrate del 6 marzo 2023, prot. n. 61196/2023 dettate le modalità con le quali sono messe a disposizione del contribuente e della Guardia di Finanza, anche mediante l’utilizzo di strumenti informatici, le informazioni relative alle fatture elettroniche emesse oltre i termini previsti dal comma 4, articolo 21, del D.P.R. 29 ottobre 1972, n. 633 e ai corrispettivi telematici giornalieri trasmessi oltre i termini di cui al comma 6-ter, articolo 2 del D.Lgs. 5 agosto 2015, n. 127.

Gli elementi e le informazioni nel provvedimento forniscono al contribuente dati utili al fine di porre rimedio agli eventuali errori o omissioni, mediante l’istituto del ravvedimento operoso di cui all’articolo 13 del D.Lgs. 18 dicembre 1997, n. 472.

Tale comportamento potrà essere posto in essere a prescindere dalla circostanza che la violazione sia già stata constatata ovvero che siano iniziati accessi, ispezioni, verifiche o altre attività amministrative di controllo, di cui i soggetti interessati abbiano avuto formale conoscenza, salvo la notifica di un atto di liquidazione, di irrogazione delle sanzioni o, in generale, di accertamento, nonché il ricevimento di comunicazioni di irregolarità di cui agli articoli 36-bis del D.P.R. 29 settembre 1973, n. 600 e 54-bis del D.P.R. 26 ottobre 1972, n. 633 e degli esiti del controllo formale di cui all’articolo 36-ter del D.P.R. 29 settembre 1973, n. 600.

Il contribuente, inoltre, qualora decida di correggere il proprio comportamento entro il 31 marzo 2023, potrà avvalersi anche delle disposizioni previste dall’articolo 1 della legge 29 dicembre 2022, n. 197 per regolarizzare le violazioni formali (commi da 166 a 173) e le violazioni “sostanziali” (commi da 174 a 178).

Si ricorda che l’accesso alla sanatoria delle irregolarità formali permette di regolarizzare le infrazioni, le irregolarità e l’inosservanza di obblighi o adempimenti, di natura formale, commesse fino al 31 ottobre 2022, che non rilevano per la determinazione della base imponibile ai fini delle imposte sui redditi, dell’IVA e dell’IRAP e sul pagamento di tali tributi. In sostanza, per quello che interessa in questa sede, regolarizzabili la violazione degli obblighi inerenti alla documentazione e registrazione delle operazioni imponibili ai fini IVA, quando la violazione non ha inciso sulla corretta liquidazione del tributo (cfr. articolo 6, comma 1, del D.Lgs. n. 471 del 1997) e la violazione degli obblighi inerenti alla documentazione e alla registrazione delle operazioni non imponibili, esenti o non soggette ad IVA, quando la violazione non rileva neppure ai fini della determinazione del reddito (cfr. articolo 6, comma 2, del D.Lgs. n. 471 del 1997). Ai sensi dei commi 166 e 167, dell’articolo 1 della legge 29 dicembre 2022, n. 197 le violazioni formali possono essere regolarizzate con il versamento di una somma pari a euro 200 per ciascun periodo d’imposta cui si riferiscono le violazioni, eseguito in due rate di pari importo, la prima entro il 31 marzo 2023 e la seconda entro il 31 marzo 2024. In forza del successivo comma 168, la regolarizzazione si perfeziona, oltre che con il pagamento delle somme dovute ai sensi del comma 167, con la «rimozione delle irregolarità od omissioni». Ne deriva, in linea generale, che le irregolarità, infrazioni o inosservanze compiute entro il 31 ottobre 2022 devono essere rimosse – per ciascun periodo d’imposta – al più tardi, entro il termine di versamento della seconda rata (31 marzo 2024). (Cfr. circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023)

Tuttavia, qualora alla tardiva trasmissione delle fatture elettroniche e dei corrispettivi telematici corrisponda anche ad una tardiva/errata liquidazione dell’IVA la violazione diviene sostanziale. In tal caso, si dovrà utilizzare il ravvedimento (speciale o ordinario). Si ricorda che in deroga alla disciplina ordinaria del ravvedimento operoso, la regolarizzazione cd. “speciale” (applicabile alla violazioni prodromiche non formali) avviene con il pagamento di un diciottesimo del minimo edittale delle sanzioni irrogabili previsto dalla legge, oltre all’imposta e agli interessi dovuti, e si perfeziona con il versamento del quantum dovuto in un’unica soluzione, ovvero della prima rata, entro il 31 marzo 2023, nonché con la rimozione, entro il medesimo termine, delle irregolarità od omissioni ravvedute. È ammesso, infatti, il pagamento rateale in otto rate trimestrali di pari importo con scadenza della prima rata il 31 marzo 2023, mentre, sulle rate successive alla prima – da versare, rispettivamente, entro il 30 giugno, il 30 settembre, il 20 dicembre e il 31 marzo di ogni anno – sono dovuti gli interessi nella misura del 2 per cento annuo. (Vedi speciale: Speciale “Tregua fiscale”).

Nel provvedimento, infine, sono indicate le modalità con le quali i contribuenti possono richiedere informazioni o comunicare all’Agenzia delle Entrate eventuali elementi, fatti e circostanze dalla stessa non conosciuti.


Link ai documenti richiamati:

Provvedimento del Direttore dell’Agenzia delle entrate del 6 marzo 2023, prot. n. 61196/2023, recante: «Attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190 – Comunicazione per la promozione dell’adempimento spontaneo nei confronti dei soggetti titolari di partita IVA per i quali emergono tardività nella trasmissione delle fatture elettroniche e dei corrispettivi giornalieri telematici», pubblicato il 06.03.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Legge 29 dicembre 2022, n. 197 – Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025;

Provvedimento del Direttore dell’Agenzia delle Entrate del 30 gennaio 2023, concernente l’adesione agevolata e definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 1 commi da 179 a 185 della legge 29 dicembre 2022, n. 197;

Provvedimento del Direttore dell’Agenzia delle Entrate del 30 gennaio 2023, riguardante la regolarizzazione delle violazioni formali. Disposizioni di attuazione dell’articolo 1 commi da 166 a 173 della legge 29 dicembre 2022, n. 197.


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale”

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»

I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale”

Risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Consiglio nazionale Commercialisti: ravvedimento operoso, ridurre il tasso degli interessi 

Il Consiglio nazionale scrive a Giorgetti e Leo. De Nuccio: “L’incremento del saggio degli interessi legali nel prossimo anno renderà più gravoso l’utilizzo dello strumento deflattivo e comporterà rilevanti effetti distorsivi”


Un intervento normativo che riduca il tasso degli interessi moratori da corrispondere in caso di ravvedimento operoso, eliminando il collegamento “al tasso legale” degli interessi.

È la richiesta formulata dal Consiglio nazionale dei commercialisti in una lettera inviata oggi al Ministro dell’Economia Giancarlo Giorgetti e al Viceministro Maurizio Leo.

Come ricorda nella missiva il presidente della categoria Elbano de Nuccio,

“il ravvedimento operoso è un importante e diffuso strumento di compliance che permette ai contribuenti di regolarizzare spontaneamente le violazioni tributarie commesse (tipicamente il ritardo nel pagamento) beneficiando di una riduzione delle sanzioni tanto maggiore quanto più celere e tempestiva è la regolarizzazione stessa. Ai sensi del comma 2 dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, “Il pagamento della sanzione ridotta deve essere eseguito contestualmente alla regolarizzazione del pagamento del tributo o della differenza, quando dovuti, nonché al pagamento degli interessi moratori calcolati al tasso legale con maturazione giorno per giorno”.

Dal 1° gennaio 2022, il saggio degli interessi legali è pari all’1,25 per cento su base annua, per effetto del decreto del ministero dell’economia e delle finanze 13 dicembre 2021, pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 297 del 15 dicembre 2021. Con il recente e analogo decreto ministeriale del 13 dicembre 2022, pubblicato nella Gazzetta Ufficiale, la misura del saggio degli interessi legali di cui all’articolo 1284 del codice civile è stata fissata al 5 per cento in ragione d’anno, con decorrenza dal 1° gennaio 2023.

“L’incremento del saggio degli interessi legali nel prossimo anno – afferma de Nuccio – oltre a rendere più gravoso l’utilizzo dello strumento deflattivo in oggetto con ripercussioni negative sulla compliance dei contribuenti, comporterà anche effetti distorsivi di particolare rilevanza. In caso, ad esempio, di versamento tardivo delle imposte entro un anno dalla scadenza originaria, è prevista la possibilità di regolarizzare la violazione, pagando, oltre alle imposte, una sanzione ridotta ad un ottavo del minimo, pari pertanto al 3,75 per cento (la sanzione ordinaria per omesso versamento è infatti pari al 30 per cento).

Alla sanzione così ridotta, vanno poi aggiunti, ai sensi del comma 2 del citato articolo 13, gli “interessi moratori calcolati al tasso legale con maturazione giorno per giorno” che, nel 2023, saranno dovuti in misura pari al 5 per cento e, quindi, per un importo superiore, nel caso esemplificato, alle sanzioni contestualmente dovute per la regolarizzazione. Il che si traduce, evidentemente, in un paradosso che occorrerebbe evitare, anche per non scoraggiare l’utilizzo dell’istituto da parte dei contribuenti”.

Nella lettera, i commercialisti aggiungono che

“la definizione agevolata dei carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, in via di approvazione con l’articolo 47 della legge di bilancio per l’anno 2023, prevede la possibilità di estinguere i debiti senza alcun pagamento di sanzioni e interessi: ciò determina l’ulteriore iniquità che coloro che spontaneamente rimuovono le violazioni tributarie con il ravvedimento operoso (evitando quindi l’avvio dell’attività di riscossione) subirebbero un onere sensibilmente superiore rispetto a coloro che, viceversa, si trovano in situazioni di ritardo nei pagamenti decisamente più marcate, che hanno comportato l’iscrizione a ruolo del debito tributario”.

Infine, la categoria evidenzia che

“la misura del tasso legale è legata anche alle dinamiche inflazionistiche che, come noto, in questa fase economica sono strettamente connesse all’aumento dei prezzi delle materie prime (in particolare energetiche) che stanno già mettendo in grave difficoltà imprese e famiglie: l’incidenza degli interessi per perfezionare il ravvedimento operoso appare, quindi, come un’ulteriore gravosa conseguenza che amplifica gli effetti negativi del contesto economico generale”.

(Così, comunicato stampa Consiglio nazionale commercialisti del 19 dicembre 2022)