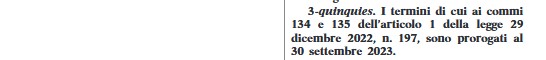D.L. n. 89/2026, proroga dei versamenti al 20 luglio per i contribuenti ISA e forfetari e nuove misure su carburanti, autotrasporto e agricoltura

Il D.L. 22 maggio 2026, n. 89, pubblicato nella Gazzetta Ufficiale, Serie generale, n. 117 del 22 maggio 2026, reca un pacchetto di misure urgenti in materia di prezzi petroliferi e di sostegno alle attività economiche, con effetti immediati sul versante tributario, energetico e settoriale. Il decreto proroga al 20 luglio 2026, senza maggiorazioni, i versamenti risultanti dalle dichiarazioni fiscali in scadenza il 30 giugno per i soggetti ISA, per i contribuenti in regime forfetario e in regime di vantaggio, nonché per i soggetti che partecipano a società, associazioni e imprese trasparenti aventi i relativi requisiti. Il versamento può essere effettuato anche entro i trenta giorni successivi, ma qui si colloca la vera novità: la maggiorazione è fissata allo 0,80 per cento, e non più allo 0,40 per cento come nella prassi dei precedenti differimenti. Accanto alla proroga, il provvedimento estende fino a giugno 2026 il credito d’imposta per l’autotrasporto, amplia il credito per il gasolio agricolo, introduce un nuovo credito d’imposta fino al 30 per cento per l’acquisto di fertilizzanti agricoli, ridetermina fino al 6 giugno 2026 le aliquote di accisa su benzina, gasolio, GPL, gas naturale, HVO e biodiesel e riduce da 60 a 30 giorni, dal 1° ottobre 2026, il termine per la formazione del silenzio assenso sui rimborsi in materia di accisa per gli autotrasportatori. Il testo comprende inoltre il rifinanziamento del trasporto pubblico locale, un nuovo finanziamento oneroso fino a 100 milioni per Acciaierie d’Italia in amministrazione straordinaria e l’autorizzazione alla sottoscrizione dell’accordo con il FMI per l’istituzione a Roma del centro SEETAC.


Proroga al 20 luglio dei versamenti per contribuenti ISA e forfetari con maggiorazione raddoppiata allo 0,8% per chi paga entro il 20 agosto 2026


Tra le misure contenute nel D.L. n. 89/2026 merita un rilievo particolare l’annunciato differimento dei termini di versamento risultanti dalle dichiarazioni fiscali. In un decreto nato formalmente per fronteggiare il protrarsi della crisi dei mercati internazionali, per contenere gli effetti del rincaro dei carburanti e per sostenere alcune attività economiche maggiormente esposte, trova dunque spazio anche una disposizione di immediata rilevanza per professionisti e contribuenti, destinata a incidere sul calendario dei versamenti di metà anno.

L’articolo 6 stabilisce infatti che i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale, e che dichiarano ricavi o compensi non superiori ai limiti stabiliti per ciascun indice, possono effettuare i versamenti in scadenza al 30 giugno 2026 entro il 20 luglio 2026 senza alcuna maggiorazione. La disposizione si applica, secondo la consueta formulazione estensiva, non soltanto ai soggetti ISA in senso stretto, ma anche ai contribuenti che presentano cause di esclusione dagli ISA, ai contribuenti in regime di vantaggio, ai soggetti in regime forfetario e ai soggetti che partecipano a società, associazioni e imprese trasparenti ai sensi degli articoli 5, 115 e 116 del TUIR, purché ricorrano i requisiti previsti dalla norma.

Va tuttavia segnalato che rispetto alla prassi degli anni precedenti, il decreto consente sì di eseguire il versamento anche entro i trenta giorni successivi al 20 luglio 2026, ma assoggetta questo ulteriore differimento a una maggiorazione dello 0,80 per cento a titolo di interesse corrispettivo. Ed è precisamente qui che si colloca la novità più rilevante del provvedimento. Negli ultimi anni, infatti, il rinvio “breve” dei versamenti fiscali era stato normalmente accompagnato dalla maggiorazione dello 0,40 per cento; per il 2026, invece, la misura viene raddoppiata.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali. Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA.

La proroga che conserva il beneficio del rinvio al 20 luglio senza aggravio, rendendo però economicamente più onerosa la scelta di collocare il pagamento nel segmento successivo. In termini pratici, il decreto continua a offrire ai contribuenti interessati una finestra temporale più ampia rispetto alla scadenza ordinaria del 30 giugno, ma rende meno neutrale, sotto il profilo finanziario, l’utilizzo del differimento ulteriore. È questo l’aspetto che dovrà essere immediatamente segnalato alla clientela, perché modifica in modo sensibile la convenienza del rinvio rispetto agli schemi ormai consolidati negli anni più recenti.


Offerta Benvenuto 2026


Sostegno ai costi energetici dei settori più esposti


Il decreto-legge dedica l’articolo 2 a un duplice intervento in favore di autotrasporto e agricoltura. In primo luogo, viene prorogato il credito d’imposta previsto dal D.L. n. 33/2026 in favore dell’autotrasporto per i maggiori costi di carburante: l’arco temporale di riferimento viene esteso dai mesi di marzo, aprile e maggio 2026 ai mesi da marzo a giugno 2026, mentre il limite di spesa viene elevato da 100 milioni a 300 milioni di euro per l’anno 2026. Si tratta, dunque, di una proroga accompagnata da un significativo rifinanziamento, che amplia sia la durata del beneficio sia la sua dotazione finanziaria.

Sempre l’articolo 2 rafforza il sostegno alle imprese agricole. Da un lato, modifica l’articolo 8-ter del D.L. n. 38/2026, portando da 30 a 90 milioni di euro la dotazione del credito d’imposta per l’acquisto di gasolio agricolo e ampliando il periodo di riferimento dal solo mese di marzo ai mesi di marzo, aprile e maggio 2026. Dall’altro lato, introduce un nuovo contributo straordinario, sotto forma di credito d’imposta, fino al 30 per cento della spesa sostenuta per l’acquisto di fertilizzanti agricoli nei mesi di marzo, aprile e maggio 2026, nel limite massimo di 40 milioni di euro per il 2026. Il beneficio è riconosciuto a parziale compensazione dei maggiori oneri effettivamente sostenuti, comprovati dalle relative fatture di acquisto, al netto dell’IVA. Il credito è utilizzabile esclusivamente in compensazione ai sensi dell’articolo 17 del D.Lgs. n. 241/1997 entro il 31 dicembre 2026; non si applicano i limiti generali di utilizzo dei crediti d’imposta e il beneficio non concorre alla formazione del reddito d’impresa né della base imponibile IRAP, né rileva ai fini del rapporto di deducibilità di cui agli articoli 61 e 109, comma 5, del TUIR. È inoltre prevista la cumulabilità con altre agevolazioni riferite ai medesimi costi, a condizione che, tenuto conto anche della non imponibilità ai fini delle imposte sui redditi e dell’IRAP, non si superi il costo sostenuto. Il comma 5 collega poi espressamente la misura alla Comunicazione della Commissione europea C/2026/2593 del 29 aprile 2026, recante il quadro temporaneo per gli aiuti di Stato in risposta alla crisi in Medio Oriente, mentre il comma 6 rimette a un successivo decreto interministeriale MASAF-MEF, da adottare entro sessanta giorni, la definizione dei criteri e delle modalità applicative.

Un ulteriore intervento settoriale riguarda i rimborsi in materia di accisa per gli autotrasportatori. Il comma 7 dell’articolo 2 riduce da sessanta a trenta giorni il termine previsto dall’articolo 24-ter, comma 5, del Testo Unico Accise (TUA) per la formazione del silenzio assenso e stabilisce che, per fruire del rimborso con tale modalità, la dichiarazione debba essere presentata esclusivamente in forma telematica. La disposizione ha effetto dal 1° ottobre 2026.


Misure in materia di accise


Sul terreno delle accise, l’articolo 4 ridetermina, dal 23 maggio 2026 al 6 giugno 2026, le aliquote applicabili a benzina, gasolio, GPL e gas naturale usati come carburanti. In particolare, l’accisa sulla benzina è fissata a 622,90 euro per mille litri, quella sul gasolio usato come carburante a 572,90 euro per mille litri, quella sul GPL a 242,77 euro per mille chilogrammi, mentre per il gas naturale usato come carburante l’aliquota è fissata a zero euro per metro cubo. Per il medesimo periodo, l’aliquota di accisa applicata ai gasoli paraffinici ottenuti da sintesi o da idrotrattamento (HVO) e al biodiesel, immessi in consumo tal quali per essere impiegati come carburanti, viene anch’essa rideterminata nella misura di 572,90 euro per mille litri. Il costo della misura è valutato in 133,8 milioni di euro per il 2026 e in 1,8 milioni di euro per il 2028.


Se vuoi una sintesi rapida oppure, al contrario, vuoi approfondire davvero il contenuto di questo decreto-legge o di un altro provvedimento in materia di agevolazioni e fiscalità, c’è uno strumento pensato per il lavoro professionale quotidiano:


ai.finanzaefisco.com

Il Supercollaboratore AI in Diritto Tributario


Uno strumento progettato per chi lavora ogni giorno con norme, prassi, giurisprudenza e casi concreti.


Con ai.finanzaefisco.com hai a disposizione:

– normativa, prassi e giurisprudenza in un unico ambiente di consultazione;
– risposte documentate in pochi secondi;
– archivio strutturato Finanza & Fisco;
– uno strumento progettato per professionisti veri: commercialisti, tributaristi, consulenti e operatori fiscali.


È la soluzione ideale per passare
dalla lettura del provvedimento all’applicazione operativa,
con meno tempo speso a cercare e più tempo dedicato a decidere.


Attualmente disponibile con l’ Offerta Benvenuto -30%:

Abbonamento Expert All Digital (rivista in .pdf via email + AI)


Decreto Fiscale. Il Consiglio dei ministri approva nuove «Disposizioni urgenti in materia fiscale». Differiti i termini di versamento del primo acconto 2025 e del saldo 2024 dal 21 luglio 2025 (anziché 30 giugno 2025) e, quindi, 20 agosto 2025 con maggiorazione dell’0,4%, per i soggetti ISA e forfetari

Il Consiglio dei ministri di giovedì 12 giugno 2025, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce disposizioni urgenti in materia fiscale.

Il testo prevede, tra l’altro, una serie di misure di semplificazione per la determinazione dei redditi di lavoro autonomo, tra le quali la deducibilità delle spese di viaggio, vitto e alloggio, sostenute all’estero anche se effettuate con mezzi non tracciabili. Al pari delle imprese, la deducibilità delle spese di rappresentanza è invece vincolata al pagamento con mezzi tracciabili ovunque, non solo in Italia.

Sempre nell’ambito del reddito di lavoro autonomo, si chiariscono due importanti aspetti legati alla dichiarazione per il periodo d’imposta 2024:

  • le plusvalenze derivanti dalla cessione a titolo oneroso di partecipazioni in associazioni e società che esercitano un’attività artistica o professionale, ivi comprese quelle in STP, costituiscono redditi diversi;
  • gli interessi e gli altri proventi finanziari percepiti nell’esercizio di arti e professioni costituiscono redditi di capitale e non reddito di lavoro autonomo.

Inoltre, per la determinazione del reddito d’impresa vi sono delle importanti semplificazioni in merito:

  • al calcolo della determinazione del riporto delle perdite;
  • alla determinazione della maggiore deduzione del costo del lavoro (chi più assume meno paga) eliminando il riferimento alle società collegate;
  • al calcolo del regime per le società estere controllate (CFC) sia nell’ambito del calcolo dell’imposta minima nazionale del Pillar 2, sia nell’ambito del regime opzionale per il calcolo della CFC introdotto dalla riforma fiscale.

In ambito IVA, si prevede:

  • a seguito della scadenza dell’autorizzazione UE, dal 1° luglio 2025 non sono più soggette allo split payment le operazioni effettuate con le società quotate FTSE-MIB;
  • per quanto riguarda lo split payment nell’ambito della logistica, si estende l’ambito applicativo anche al settore del trasporto.

Per il 2025, vengono differiti i termini di versamento del primo acconto 2025 e del saldo 2024 al 21 luglio 2025 (anziché 30 giugno 2025) e, quindi, 20 agosto 2025 con maggiorazione dell’0,4%, per i soggetti ISA e forfetari.

Infine, per dare seguito alla comfort letter notificata dalla Direzione generale della Concorrenza (COMP) della Commissione europea in cui si è affermato che le misure fiscali del Terzo Settore e per le imprese sociali non sono selettive (ai fini degli aiuti di Stato), si rimuove il riferimento all’autorizzazione da parte della Commissione. Tale regime fiscale troverà applicazione dal 1° gennaio 2026.

Inoltre, il Consiglio dei ministri ha approvato, in esame definitivo, le Disposizioni integrative e correttive al decreto legislativo 2 marzo 2023, n. 19 recante “Attuazione della direttiva (UE) 2019/2121 del Parlamento Europeo e del Consiglio del 27 novembre 2019, che modifica la Direttiva (UE) 2017/1132 per quanto riguarda le trasformazioni, le fusioni e le scissioni transfrontaliere” (decreto legislativo). Il testo tiene conto dei pareri espressi dalle competenti Commissioni parlamentari.


Persone fisiche imprenditori individuali o lavoratori autonomi con ricavi o compensi di ammontare non superiore a 170 mila euro. Rinvio del termine per il versamento del secondo acconto delle imposte sui redditi | Per i contributi il termine resta fermo al 2 dicembre 2024

Nel quadro dei lavori per la conversione del decreto-legge 19 ottobre 2024, n. 155, il Parlamento ha approvato un emendamento che prevede, per i titolari di partita IVA che nell’anno precedente hanno dichiarato ricavi o compensi di ammontare non superiore a 170 mila euro, la proroga al 16 gennaio 2025 del termine per il versamento del secondo acconto delle imposte sui redditi, in scadenza il prossimo 2 dicembre.

La proroga non riguarda il versamento dei contributi previdenziali e assistenziali e dei premi assicurativi dovuti all’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (INAIL).

I contribuenti potranno effettuare il versamento del secondo acconto in unica soluzione oppure in cinque rate mensili di pari importo, da gennaio a maggio 2025.

(Così, comunicato Stampa Mef n. 136 del 27 novembre 2024)


Aggiornamento del 29/11/2024

L’articolo 7-quater, introdotto durante l’esame in sede referente, nella conversione del decreto-legge 19 ottobre 2024, n. 155  (A.S. 1274-A) prevede, al comma 1, che per il solo periodo d’imposta 2024, le persone fisiche titolari di partita IVA che nel periodo d’imposta precedente dichiarano ricavi o compensi di ammontare non superiore a 170.000 euro possano effettuare il versamento della seconda rata di acconto dovuto in base alla dichiarazione dei redditi entro il 16 gennaio dell’anno successivo (2025).

In alternativa, possono effettuare il versamento in cinque rate mensili di pari importo, a decorrere dal mese di gennaio, aventi scadenza il giorno 16 di ciascun mese. Sulle rate successive alla prima sono dovuti gli interessi di cui all’articolo 20, comma 2, del decreto legislativo n. 241 del 1997 (4% annuo ai sensi del decreto del 21/05/2009 del Ministero dell’Economia e delle Finanze).

Sono esclusi dal beneficio i versamenti relativi ai contributi previdenziali e assistenziali e ai premi assicurativi dovuti all’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (INAIL).

Si specifica inoltre che per i titolari di reddito agrario, che siano anche titolari di reddito d’impresa, il limite di ricavi e compensi di 170.000 euro si intende riferito al volume d’affari.


Possono avvalersi del differimento del termine di versamento del secondo acconto, le persone fisiche che contestualmente:

 – siano titolari di partita IVA;

abbiano dichiarato, con riferimento al periodo d’imposta 2023, ricavi o compensi di ammontare non superiore a 170.000 euro (indicati nel modello Redditi PF 2024); va da sé che tale requisito presuppone che i contribuenti, nel 2023, abbiano svolto un’attività d’impresa o di lavoro autonomo.

Nell’ambito applicativo del rinvio in esame rientrano, quindi, in via generale, le persone fisiche che siano imprenditori individuali o lavoratori autonomi.

Beneficia del differimento anche l’imprenditore titolare dell’impresa familiare o dell’azienda coniugale non gestita in forma societaria. (cfr. circolare dell’Agenzia delle Entrate n. 31 E del 9 novembre 2023)

Considerata la ratio della norma agevolativa, volta a differire, per i lavoratori autonomi e i titolari di reddito d’impresa, i versamenti delle imposte sui redditi con scadenza nel mese di novembre 2024, rientrano nella misura in oggetto, infine, anche i contribuenti tenuti a versare in un’unica soluzione l’acconto delle imposte sui redditi, dovuto in base al modello Redditi PF 2024.


Adesione al Concordato (Cpb) al 12 dicembre 2024 per chi (soggetto ISA) ha presentato la dichiarazione dei redditi entro il termine del 31 ottobre 2024. Il Cdm ha approvato il D.L. di proroga

Il Consiglio dei ministri di martedì 12 novembre 2024, ha approvato un decreto-legge, recante: «Misure urgenti per la riapertura dei termini di adesione al concordato preventivo biennale e disposizioni finanziarie per la gestione delle emergenze» che posticipa, appunto, il termine per aderire al concordato.

Le norme intervengono al fine di riaprire il termine, inizialmente fissato al 31 ottobre 2024, entro i quali i soggetti che applicano gli indici di affidabilità fiscale (ISA) possono aderire al concordato preventivo biennale. In particolare, la possibilità di aderire al concordato, presentando apposita dichiarazione dei redditi integrativa, sarà riconosciuta, fino al 12 dicembre 2024, ai contribuenti esercenti attività d’impresa, arti o professioni che hanno presentato la dichiarazione dei redditi entro il termine del 31 ottobre 2024 e, pur avendone i requisiti, non hanno aderito.

L’adesione sarà possibile a condizione che nella dichiarazione integrativa non siano indicati un minore imponibile, un minore debito d’imposta o un maggiore credito rispetto a quelli riportati nella dichiarazione presentata entro il 31 ottobre.

Ai fini del regime di ravvedimento di cui all’articolo 2-quater del decreto-legge n. 113 del 2024 (che consente ai contribuenti che hanno applicato gli ISA e aderiscono al CPB entro il 31 ottobre 2024 di usufruire di uno speciale regime di ravvedimento per le annualità ancora accertabili, consistente nell’applicazione di un’imposta sostitutiva delle imposte sui redditi e relative addizionali e dell’IRAP), l’adesione al concordato preventivo biennale si intende avvenuta entro il 31 ottobre 2024. Conseguentemente anche tali soggetti potranno aderire allo speciale regime di ravvedimento.

Inoltre, si amplia la platea dei beneficiari del cosiddetto “bonus Natale”, aggiuntivo rispetto alla tredicesima mensilità.

Infine, il provvedimento destina al Fondo per le emergenze nazionali di cui agli articoli 23, 24 e 29 del decreto legislativo 2 gennaio 2018, n. 1, per l’anno 2024, 44 milioni di euro derivanti da altrettanti risparmi di spesa nell’ambito del bilancio autonomo della Presidenza del Consiglio dei Ministri.

Si ricorda, al riguardo che il termine per il versamento degli acconti – che dovranno tener conto degli effetti del reddito da Cpb proposto per il 2024 – è fissato per il 30 novembre 2024 (che cadendo di sabato slitta a lunedì 2 dicembre 2024).

Naturalmente,  chi deciderà di aderire al concordato dal 3 al 12 dicembre 2024  potrà, sia anticipare l’acconto al 2 dicembre, indipendentemente dal giorno dell’adesione, sia utilizzare l’istituto del ravvedimento per sanare i tardivi versamenti degli acconti “maggiorati”.

Si ricorda che il ravvedimento “sprint, di cui al comma 1, secondo e terzo periodo, dell’articolo 13, D.Lgs. 471/1997 come modificato dall’art. 2, comma 1, lett. l), n. 1), del D.Lgs. 14/06/2024, n. 87, prevede che: «per i versamenti effettuati con un ritardo non superiore a novanta giorni, la sanzione di cui al primo periodo è ridotta alla metà. Salva l’applicazione dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, per i versamenti effettuati con un ritardo non superiore a quindici giorni, la sanzione di cui al secondo periodo è ulteriormente ridotta a un importo pari a un quindicesimo per ciascun giorno di ritardo».

Ne consegue che, in caso di ritardato versamento, se il pagamento avviene entro il quattordicesimo giorno dalla scadenza, si applica la sanzione del venticinque per cento «ridotta alla metà» (12,50%), ulteriormente ridotta ad un importo pari ad un quindicesimo per ciascun giorno di ritardo. Quindi, per i versamenti effettuati con ritardo non superiore a 15 giorni, la sanzione del 12,50% «è ulteriormente ridotta a un importo pari» a 1/15 per ogni giorno di ritardo. In pratica: per ogni giorno di ritardo, si applica una sanzione dello 0,83%. Inoltre, applicando la lett. a) del comma 1 dell’articolo 13 del D.Lgs. 18 dicembre 1997, n. 472 sarà possibile applicare l’ulteriore riduzione a 1/10.

Oltre alle sanzioni sono dovuti gli interessi legali giornalieri con maturazione giorno per giorno.

Dal quindicesimo giorno, il terzo periodo, dell’articolo 13, D.Lgs. 471/1997 non trova più applicazione e quindi si applicherà solo la riduzione a metà prevista dal secondo periodo, con la conseguenza che la sanzione con ravvedimento sarà pari ad 1/10 (dal quindicesimo giorno fino al trentesimo giorno) ex lett. a), comma 1, articolo 13 del D.Lgs. 472/97) e quindi all’1,25%.

Si ricorda, infine, che l’articolo 20, del decreto legislativo n. 13 del 12 febbraio 2024, per i soggetti ISAai commi 2 e 3 prevede: « 2. Per il primo periodo d’imposta di adesione al concordato:
a) se l’acconto delle imposte sui redditi è determinato sulla base dell’imposta relativa al periodo precedente, è dovuta una maggiorazione di importo pari al 10 per cento della differenza, se positiva, tra il reddito concordato e quello di impresa o di lavoro autonomo dichiarato per il periodo precedente, rettificato secondo quanto previsto dagli articoli 15 e 16;
b) se l’acconto dell’imposta regionale sulle attività produttive è determinato sulla base dell’imposta relativa al periodo precedente, è dovuta una maggiorazione di importo pari al 3 per cento della differenza, se positiva, tra il valore della produzione netta concordato e quello dichiarato per il periodo precedente, rettificato secondo quanto previsto dall’articolo 17;
c) se l’acconto è determinato sulla base dell’imposta relativa al periodo in corso, la seconda rata di acconto è calcolata come differenza tra l’acconto complessivamente dovuto in base al reddito e al valore della produzione netta concordato e quanto versato con la prima rata calcolata secondo le regole ordinarie.
3. Le maggiorazioni di cui al comma 2, lettere a) e b), sono versate entro il termine previsto per il versamento della seconda o unica rata dell’acconto.
».

Per i forfettari lo stesso decreto legislativo n. 13 del 12 febbraio 2024 prevede ai commi 2 e 3 dell’art. 31, che: «2. Per il primo periodo d’imposta di adesione al concordato:
a) se l’acconto è determinato sulla base dell’imposta relativa al periodo precedente, è dovuta una maggiorazione di importo pari al 10 per cento ovvero al 3 per cento nel caso di cui all’articolo 1, comma 65, della legge 23 dicembre 2014, n. 190, della differenza, se positiva, tra il reddito concordato e quello di impresa o di lavoro autonomo dichiarato per il periodo d’imposta precedente;
b) se l’acconto è determinato sulla base dell’imposta relativa al periodo in corso, la seconda rata di acconto è calcolata come differenza tra l’acconto complessivamente dovuto in base al reddito concordato e quanto versato con la prima rata calcolata secondo le regole ordinarie.
3. La maggiorazione di cui al comma 2, lettera a), è versata entro il termine previsto per il versamento della seconda o unica rata dell’acconto».


Prassi (con appendice normativa)

Agenzia delle entrate

Speciale – Concordato preventivo biennale

Le linee guida sul Concordato preventivo biennale

Circolare dell’Agenzia delle Entrate n. 18 E del 17 settembre 2024: «CONCORDATO PREVENTIVO BIENNALE (CPB) – Condizioni per l’adesione – Cause di cessazione e decadenza – Effetti derivanti dalla adesione – Determinazione degli acconti – Modalità di adesione alla proposta di concordato – Attività di controllo – Oneri dichiarativi – Nuovo sistema (facoltativo) di tassazione sostitutiva del maggior reddito concordato rispetto al reddito dichiarato nel 2023 – Risposte ai quesiti – Artt. 6 a 37, del D.Lgs. 12/02/2024, n. 13, come modificati dall’art. 4, del D.Lgs. 05/08/2024, n. 108 – D.M. del 14 giugno 2024 – D.M. del 15 luglio 2024»

I codici tributo per il versamento delle maggiorazioni degli acconti e della sostitutiva sul reddito eccedente

Risoluzione dell’Agenzia delle Entrate n. 48 E del 19 settembre 2024: «RISCOSSIONE – CONCORDATO PREVENTIVO BIENNALE (CPB) – Acconto per il primo anno di applicazione del concordato – Nuovo sistema (facoltativo) di tassazione sostitutiva del maggior reddito concordato rispetto al reddito dichiarato nel periodo antecedente – Istituzione codici tributo – Artt. 20, 20-bis, 31 e 31-bis, del D.Lgs. 12/02/2024, n. 13»


Il D.M. “CPB forfetari” di approvazione della metodologia di calcolo della proposta (p.i. 2024) e delle fattispecie sintomatiche della presenza di circostanze eccezionali

Decreto del Ministero dell’Economia e delle Finanze del 15 luglio 2024: «Approvazione della metodologia relativa al concordato preventivo biennale destinata ai contribuenti che aderiscono al regime forfettario»

Il testo del Titolo II del Decreto Legislativo 12 febbraio 2024, n. 13, aggiornato con le modifiche apportate dal Decreto Legislativo 5 agosto 2024, n. 108, coordinato con le norme richiamate

Titolo II – Disciplina del concordato preventivo biennale

  • Capo I, articoli da 6 a 9: disposizioni generali;
  • Capo II, articoli da 10 a 22: disposizioni relative ai contribuenti per i quali si applicano gli Indici sintetici di affidabilità fiscale;
  • Capo III, articoli da 23 a 33: disposizioni relative ai contribuenti che aderiscono al regime forfetario;
  • Capo IV, articoli da 34 a 37: disposizioni comuni di coordinamento e conclusive.


Rottamazione-quater: le prime tre rate entro il 15 marzo (tolleranza al 20 marzo 2024)

Con la pubblicazione nella Gazzetta Ufficiale n. 49 del 28 febbraio 2024 della legge n. 18 del 23 febbraio 2024, di conversione del D.L. n. 215/2023 (Decreto “Milleproroghe”), differito a venerdì 15 marzo 2014 il termine per effettuare il pagamento delle prime tre rate della Definizione agevolata delle cartelle, cd. “Rottamazione-quater”.

Secondo quanto stabilito dall’articolo 3-bis del decreto-legge i versamenti con scadenza il 31 ottobre 2023 (prima o unica rata) e il 30 novembre 2023 (seconda rata), già slittati al 18 dicembre 2023 dalla Legge n. 191/2023, si considerano tempestivi se effettuati entro venerdì 15 marzo. Inoltre, entro lo stesso termine, è possibile pagare anche la terza rata, in scadenza il 28 febbraio 2024.

Infine, sono differite al 15 marzo anche le prime due rate (stabilite, rispettivamente, il 31 gennaio e il 28 febbraio 2024, dalla Legge n.100/2023) per le popolazioni dell’Emilia-Romagna, della Toscana e delle Marche colpite dagli eventi alluvionali del maggio 2023.

Per la scadenza del 15 marzo 2024 sono previsti 5 giorni di tolleranza e, quindi, il pagamento sarà considerato tempestivo se effettuato integralmente entro mercoledì 20 marzo 2024.


Vedi anche: le principali novità fiscali del Decreto Milleproroghe


Link al testo del decreto-legge 30/12/2023, n. 215, conv., con mod., dalla legge 23/02/2024, n. 18, recante: «Disposizioni urgenti in materia di termini normativi», cd. Decreto “Milleproroghe”. In Gazzetta Ufficiale n. 49 del 28 febbraio 2024


In Gazzetta i decreti “Proroghe” e “Energia”

Pubblicati nella Gazzetta Ufficiale n. 228 del 29 settembre 2023 i Decreti Legge “Proroghe “e “Energia” con la sanatoria speciale per gli scontrini.

Link al testo del decreto-legge 29 settembre 2023, n. 131, recante: «Misure urgenti in materia di energia, interventi per sostenere il potere di acquisto e a tutela del risparmio». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Ravvedimento operoso per la violazione di alcuni obblighi in materia di certificazione dei corrispettivi


L’articolo 4 del D.L. “Energia“, rubricato: (Violazione degli obblighi in materia di certificazione dei corrispettivi) consente ai contribuenti che dal 1° gennaio 2022 al 30 giugno 2023 hanno commesso una o più violazioni in materia di certificazioni dei corrispettivi di cui all’articolo 6, commi 2-bis e 3, del decreto legislativo 18 dicembre 1997, n. 471, di avvalersi dell’istituto del ravvedimento operoso ai sensi dell’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, anche qualora le stesse siano state già oggetto di constatazione non oltre la data del 31 ottobre 2023.

La regolarizzazione è consentita a condizione che il contribuente non abbia ricevuto la notifica dell’atto di contestazione alla data del perfezionamento del ravvedimento e che tale perfezionamento avvenga entro il 15 dicembre 2023.

Precisato, infine, che ove la regolarizzazione abbia ad oggetto le violazioni relative agli obblighi di emissione della ricevuta fiscale o dello scontrino fiscale ovvero quelle relative all’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi, di queste ultime non si tiene conto ai fini del computo per l’irrogazione della sanzione accessoria prevista dall’articolo 12, comma 2, del decreto legislativo n. 471 del 1997.


Link al testo del decreto-legge 29 settembre 2023, n. 132, recante: «Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Regolarizzazione” quadro RS (righi da 375 a 381) del modello Redditi 2022 forfetari entro il 30 novembre 2024


Con la pubblicazione in Gazzetta del D.L. n. 132/2023 prorogato il termine entro il quale i contribuenti in regime forfetario potranno “regolarizzare” il RS  (righi da 375 a 381) del modello Redditi 2022.  In particolare, l’articolo 6 del D.L. “Proroghe“, dispone che gli obblighi informativi obbligatori richiesti, ai sensi dell’articolo 1 comma 73 della Legge 23 dicembre 2014, n. 190, ai contribuenti in regime forfetario, che hanno compilato la sezione II del quadro LM relativo al periodo d’imposta 2021, sono adempiuti entro il 30 novembre 2024.

Al riguardo, si rappresenta che le comunicazioni/lettere di compliance inviate ai destinatari sono comunicazioni “bonarie” finalizzate ad avvisare il contribuente della presenza di possibili irregolarità per consentirgli, eventualmente, di avvalersi del ravvedimento operoso. Pertanto, tali comunicazioni non costituiscono atti di contestazione né di irrogazione di sanzioni. Inoltre, si rappresenta che, per il periodo d’imposta 2021, non risultano atti di contestazione notificati dall’Amministrazione finanziaria, quanto meno in un numero significativo, per i quali esiste un collegamento diretto tra la generica sanzione unitaria e la specifica fattispecie prevista dalla disposizione. 


D.L. Proroghe. Assegnazioni e cessione agevolata dei beni ai soci al 30 novembre con versamento unico e imposta sostitutiva cripto-attività al 15 novembre 2023

Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali (decreto-legge)

Il Consiglio dei Ministri, di mercoledì 27 settembre 2023, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali.


Link al testo del decreto-legge 29 settembre 2023, n. 132, recante: «Disposizioni urgenti in materia di proroga di termini normativi e versamenti fiscali». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 228 del 29 settembre 2023 – In vigore dal 30/09/2023


Il testo, tra l’altro:

  • proroga al 31 dicembre 2023 la possibilità di richiedere l’accesso alle garanzie statali per l’acquisto della prima casa, estese fino all’80% del capitale, a favore di giovani di età inferiore a 36 anni e giovani coppie con ISEE non superiore a 40 mila euro annui;
  • proroga dal 30 settembre 2023 al 15 novembre 2023 il termine per il versamento dell’imposta sostitutiva (stabilita nella misura del 14%) e del primo versamento rateizzato, sul reddito derivante dalle cripto-attività;
  • rimette in termini i soggetti che, a causa degli eventi meteorologici avvenuti nel mese di luglio 2023, non hanno effettuato tempestivamente i versamenti tributari e contributivi in scadenza nel periodo dal 4 al 31 luglio 2023. Tali versamenti saranno considerati tempestivi se effettuati entro la data del 31 ottobre 2023;
  • proroga al 30 novembre 2023 il termine per perfezionare le operazioni di assegnazione e cessione agevolata di beni (immobili e mobili registrati) non strumentali ai soci e di trasformazione agevolata in società semplice delle società commerciali. Inoltre, prevede la rimodulazione del versamento di tale imposta sostitutiva che dovrà essere effettuato in unica soluzione entro la stessa data del 30 novembre 2023;
  • differisce al 15 ottobre 2023 il termine di decadenza entro il quale il risparmiatore avente diritto all’indennizzo (FIR) deve comunicare l’eventuale variazione del codice IBAN già indicato ai fini dell’accredito;
  • anticipa, dal 31 dicembre 2023 al 15 novembre 2023, il termine entro il quale le imprese energivore, gasivore, e non, possono usufruire, tramite compensazione o cessione, del credito di imposta per la spesa sostenuta per l’acquisto dell’energia elettrica o del gas, in relazione al primo trimestre 2023 e al secondo trimestre 2023;
  • proroga, dal 1° ottobre al 1° dicembre 2023, la vigenza in carica dei componenti della Commissione scientifica ed economica del farmaco (CSE), operante presso l’AIFA;
  • proroga, dal 7 ottobre al 7 dicembre 2023, il termine per il completamento dei lavori relativi alle candidature per il conferimento dell’Abilitazione Scientifica Nazionale (ASN) dei professori universitari di prima e seconda fascia;
  • autorizza la spesa di 55,6 MLN di euro per l’anno 2023 per consentire il pagamento dei contratti di supplenza breve e saltuaria del personale scolastico, a valere sulle risorse disponibili, relativamente al 2023, del Programma operativo nazionale Istruzione 2014-2020 (PON Istruzione 2014-2020);
  • nelle more della realizzazione della piattaforma per la raccolta delle firme degli elettori necessarie per i referendum, al fine di consentire l’efficace espletamento delle operazioni di verifica relative alle richieste, si prevede che l’Ufficio centrale per il referendum possa avvalersi – fino al 31 dicembre 2026 – di ulteriore personale (anche diverso da quello in servizio, a qualsiasi titolo, presso la Corte di cassazione);
  • proroga, dal 30 settembre al 30 novembre 2023, il temine entro il quale deve essere adottato il DPCM concernente il regolamento di organizzazione del Ministero del lavoro e le politiche sociali.


Il nuovo calendario dei versamenti a rate “con maggiorazione” dei contribuenti ISA

Con la pubblicazione in Gazzetta Ufficiale n. 155 del 5 luglio 2023 della legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale», trova definitiva collocazione, nell’articolo 4 del citato articolo 4 del D.L. n. 51/2023, la proroga al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari.

A tal riguardo, per far luce sul nuovo calendario dei versamenti dei contribuenti ISA, l’Agenzia delle entrate in una Faq (di seguito riportata) ha diffuso due tabelle chiarificatrici, uno per i titolari di partita IVA, l’altro per i non titolari, che riportano, per ciascun numero di rata, i giorni e i mesi entro i quali effettuare i pagamenti.


FAQ del 6 luglio 2023
Scadenzario dei pagamenti risultanti dalle dichiarazioni fiscali dei soggetti Isa


Domanda
È stato definitivamente approvato il decreto-legge n. 51 del 10 maggio 2023, che prevede il differimento dal 30 giugno al 20 luglio 2023, senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni fiscali dei soggetti ISA. Qual è il nuovo scadenzario dei pagamenti, in caso di rateazione?

Risposta
Si riporta di seguito il nuovo scadenzario applicabile ai pagamenti dovuti dai soggetti indicati all’articolo 4, commi 3-sexies e 3-septies, del decreto-legge n. 51 del 10 maggio 2023.


(*) La maggiorazione da applicare all’intero ammontare del debito è pari allo 0,40% / 11, per ciascun giorno trascorso dal 20 luglio 2023 alla data in cui viene eseguito il versamento della prima rata o in unica soluzione, fino al 31 luglio 2023.

(**) Scadenza del pagamento della prima rata o del versamento in unica soluzione.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

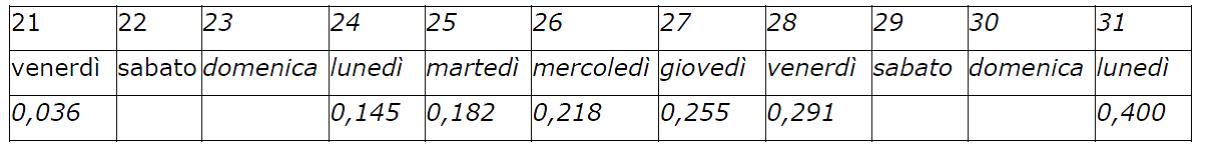
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). Il Governo pone la fiducia

La Camera dei Deputati è convocata giovedì 22 giugno alle ore 8 per le dichiarazioni di voto sulla fiducia posta dal Governo sul disegno di legge di conversione, con modificazioni, del decreto-legge 1o maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale (A.C. 1151-A).

A partire dalle ore 9.30 la chiama per appello nominale. Nella seduta di mercoledì 21 giugno il Ministro per i Rapporti con il Parlamento Luca Ciriani ha posto a nome del Governo la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione, con modificazioni, del decreto-legge 10 maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale. (A.C. 1151-A).

Di seguito, il contenuto di talune proroghe di termini fiscali e per l’agevolazione per l’acquisto della casa di abitazione.


La riapertura termini per la rottamazione-quater


Come annunciato dal Ministero dell’economia e delle finanze, con il comunicato stampa n. 68 del 21 aprile 2023, prorogato il termine per la presentazione delle domande per aderire alla procedura dal 30 aprile al 30 giugno 2023. Conseguentemente, differito al 30 settembre 2023 (in luogo del 30 giugno 2023) del termine entro il quale l’Agenzia delle entrate-Riscossione deve trasmettere, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

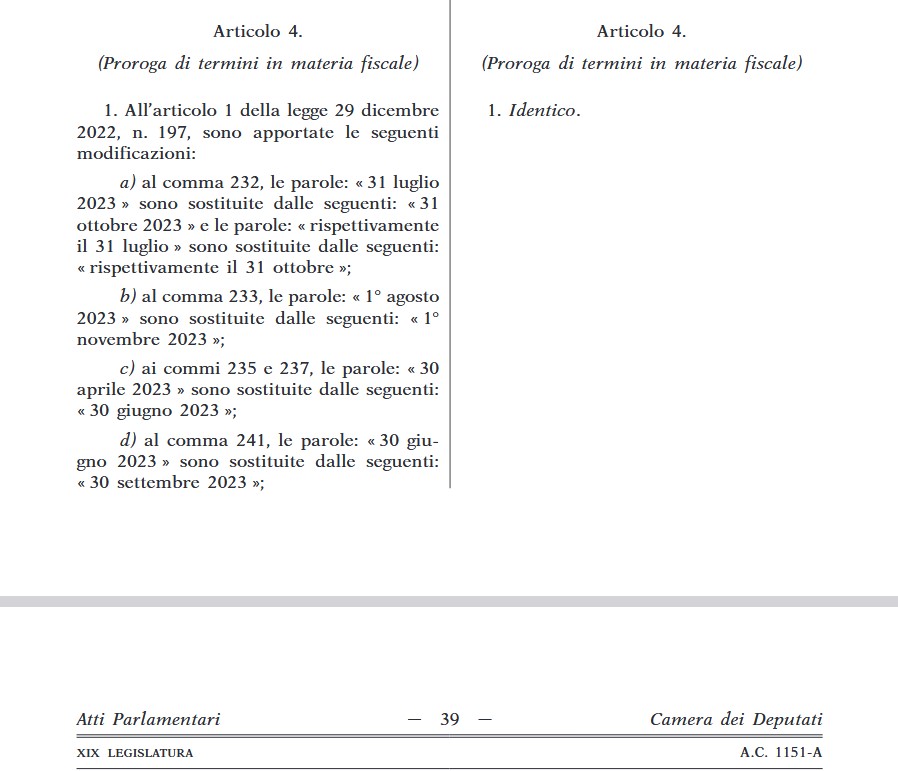
In particolare, il comma 1, lettera a), dell’articolo 4, decreto-legge 10 maggio 2023, n. 51,  modifica l’articolo 1, comma 232 della legge di bilancio 2023. In coerenza con quanto preannunciato dal Governo, viene differito dal 31 luglio al 31 ottobre 2023 il termine per il pagamento del dovuto in un’unica soluzione. Le norme in commento rimodulano, di conseguenza, i termini per il pagamento rateale.

Il comma 1, lettera b) modifica il successivo comma 233, chiarendo che in caso di pagamento rateale gli interessi sono dovuti, al tasso del 2 per cento annuo, dal 1° novembre 2023, in luogo del 1° agosto 2023.

La lettera c) del comma 1 modifica poi il comma 235, posticipando dal 30 aprile al 30 giugno 2023 il termine entro cui il debitore, per aderire alla definizione, deve presentare la dichiarazione all’agente della riscossione, in cui indica anche il numero di rate prescelto per l’eventuale pagamento dilazionato, nel limite massimo di diciotto rate. In sostanza, per effetto di tali modifiche – sempre in coerenza con quanto preannunciato dal Governo – è possibile usufruire di due mesi in più per l’adesione alla rottamazione-quater.

La medesima lettera c) di conseguenza novella il successivo comma 237, che consente di integrare la dichiarazione già presentata; anche in tal caso il termine per integrare la dichiarazione è posticipato di due mesi, dal 30 aprile al 30 giugno 2023.

La lettera d) apporta modifiche al comma 241 che – analogamente a quanto previsto per le precedenti definizioni agevolate – affida all’agente della riscossione il compito di comunicare ai debitori il quantum dovuto, nonché, in caso di scelta del pagamento dilazionato, il giorno e il mese di scadenza di ciascuna rata. La comunicazione – disponibile ai debitori anche nell’area riservata del sito internet dell’agente della riscossione – per effetto delle norme in commento deve essere resa entro il 30 settembre 2023, in luogo del 30 giugno.

La lettera e) modifica il comma 243, che disciplina le conseguenze della domanda di definizione agevolata sulle dilazioni di pagamento già in atto. In particolare, con le modifiche in esame, si stabilisce che, limitatamente ai debiti definibili ricompresi nella dichiarazione di adesione, alla data del 31 ottobre 2023 (in luogo del 31 luglio 2023) le dilazioni sospese per effetto della presentazione della stessa dichiarazione di adesione siano automaticamente revocate.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni


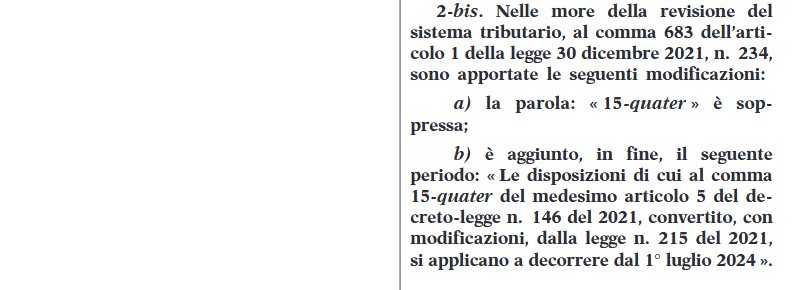
Il comma 2-bis dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, posticipa dal 1° gennaio al 1° luglio 2024 l’entrata in vigore di alcune modifiche alla disciplina IVA, che mirano a ricomprendere una serie di operazioni tra quelle effettuate nell’esercizio di impresa o in ogni caso, tra quelle aventi natura commerciale, e a rendere tali operazioni esenti ai fini IVA.

Le norme in commento, nelle more della revisione del sistema tributario, posticipano (lettera b) del comma 2-bis) dal 1° gennaio al 1° luglio 2024 l’entrata in vigore delle disposizioni contenute nell’articolo 5, comma 15-quater del decreto-legge n. 146 del 2021, il quale ha apportato una serie di modificazioni al D.P.R. n. 633 del 1972.

Tali modifiche, in origine destinate a entrare in vigore il 18 dicembre 2021 (data di entrata in vigore della legge di conversione del decreto-legge n. 146 del 2021) sono state successivamente posticipate al 1° gennaio 2024 dall’articolo 1, comma 683 della legge di bilancio 2022 (n. 231 del 2021).

A tale fine, le disposizioni in esame (lettere a) e b)) modificano il predetto comma 683, disponendo che l’operatività di siffatte prescrizioni slitti ulteriormente al 1° luglio 2024.


Modifica termini tassazione delle cripto-attività previsti nella legge di bilancio 2023


L’articolo 4, al comma 3-quinquies apporta modifiche ai versamenti dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023. In particolare, il comma 3-quinquies proroga al 30 giugno al 30 settembre 2023 il termine (di  cui all’articolo 1, comma 134 della legge n. 197 del 2022, legge di bilancio 2023) per il versamento in unica soluzione dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023, nonché posticipa alla medesima data del 30 settembre 2023 il termine a partire dal quale è possibile rateizzare l’importo dovuto (di cui al successivo comma 135).


Prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari


Il comma 3-sexies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, prevede che i versamenti della somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023 possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA. Per tali soggetti, i predetti versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Ai sensi del successivo comma 3-septies, i termini di versamento così definiti si applicano anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché ai soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e ai contribuenti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

Nel dettaglio, il comma 3-sexies prevede che i predetti versamenti possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA (più precisamente, quelli che esercitano attività economiche per cui sono stati approvati gli indici sintetici di affidabilità fiscale-ISA) che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i quali sono tenuti entro il 30 giugno 2023 ai versamenti risultanti dalle dichiarazioni dei redditi, dalle dichiarazioni IVA e IRAP.

I medesimi versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento a titolo di interesse corrispettivo. Non si fa luogo al rimborso di quanto già versato.

Tale ultima disposizione si pone in espressa deroga a quanto disposto dall’articolo 17, comma 2, del Decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, che consente di posticipare i versamenti delle imposte sui redditi e dell’IRAP, purché siano effettuati entro il trentesimo giorno successivo al relativo termine di scadenza (in generale, 30 giugno dell’anno di presentazione della dichiarazione), con una maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.

Ai sensi del successivo comma 3-septies, i termini di versamento così definiti (da parte del comma 3-sexies) si applicano:

  • ai soggetti ISA o che presentano cause di esclusione dagli stessi, compresi coloro che permangono in via residuale nel regime fiscale di vantaggio per giovani imprenditori, disoccupati o lavoratori in mobilità (ex decreto-legge n. 98 del 2011) o sono contribuenti forfettari (ai sensi dell’articolo 1, commi 54-87 della legge n. 190 del 2014, legge di stabilità 2015).
  • ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5 (società di persone: società semplici, in nome collettivo e in accomandita semplice), 115 (società tassate per trasparenza) e 116 (società a ristretta base proprietaria tassate per trasparenza) del TUIR, aventi i requisiti indicati nel medesimo comma 3-sexies.


Proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Mef. Prorogati al 20 luglio 2023 i termini dei versamenti per contribuenti ISA e forfetari

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà, per professionisti e imprese che esercitano attività per le quali sono approvati gli Indici Sintetici di Affidabilità fiscale (ISA), i termini dei versamenti delle somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023:

  • entro il 20 luglio 2023, senza alcuna maggiorazione;
  • entro il 31 luglio 2023, applicando una maggiorazione dello 0,40 per cento.

Si precisa inoltre che potranno beneficiare della proroga anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché i soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e coloro che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

(Cosi, comunicato stampa Mef n. 98 del 14 giugno 2023)


Decreto Alluvioni. I termini tributari sospesi a sostegno di imprese e autonomi

Nella Gazzetta Ufficiale, Serie Generale, n. 127 del 1° giugno 2023 è stato pubblicato il c.d. Decreto “Alluvioni”, che introduce le prime misure per far fronte ai danni derivati dall’alluvione in talune zone dell’Emilia Romagna, delle Marche e della Toscana. Il decreto-legge è entrato in vigore il 2 giugno 2023.


Le relazioni (illustrativa e tecnica) del decreto legge del 1° giugno 2023, n. 61

Link al testo delle relazioni (illustrativa e tecnica) del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023» – Atto Camera n. 1194

Link al testo del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023». Pubblicato nella Gazzetta Ufficiale n. 127 del 1° giugno 2023


Tra le misure fiscali contenute nel decreto-legge 1° giugno 2023, n. 61, assumono particolare rilevanza quelle che sospendono i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali verificatisi a partire dal 1° maggio 2023.

Di seguito, una sintesi delle misure contenute nel D.L. che assumono particolare rilievo:


Sospensione dei termini in materia di adempimenti e versamenti tributari e contributivi
Articolo 1


L’articolo 1, del decreto-legge 1° giugno 2023, n. 61, pubblicato nella Gazzetta Ufficiale n. 127 del 1 giugno 2023, recante «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023», intende sospendere i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali del maggio 2023.

Il comma 1 chiarisce l’ambito applicativo della disposizione, la quale operana nei confronti dei soggetti che, alla data del 1° maggio 2023, avevano la residenza ovvero la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame.

Il comma 2, nei confronti dei predetti soggetti, sospende i termini dei versamenti tributari in scadenza nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023. Nel medesimo periodo (1° maggio-31 agosto 2023) sono sospesi i termini relativi agli adempimenti e ai versamenti dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria.

Ai sensi del comma 3 la sospensione opera con riferimento ai termini relativi ai versamenti delle ritenute alla fonte di cui agli artt. 23 e 24 del D.P.R 29 settembre 1973, n. 600, e delle trattenute relative alle addizionali regionale e comunale all’IRPEF che i predetti soggetti operano in qualità di sostituti d’imposta.

Il comma 4 sospende dal 1° maggio al 31 agosto 2023 anche i versamenti, tributari e non, derivanti dalle cartelle di pagamento emesse dagli agenti della riscossione, dagli atti di accertamento esecutivo in materia tributaria e previdenziale previsti dagli artt. 29 e 30 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, dagli atti di accertamento esecutivo doganale di cui all’articolo 9, commi da 3-bis a 3-sexies, del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44 nonché dalle ingiunzioni fiscali di cui al regio decreto 14 aprile 1910, n. 639 emesse dagli enti territoriali o dai soggetti affidatari delle entrate degli enti territoriali di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446, nonché dagli atti di accertamento esecutivo degli enti territoriali di cui all’articolo 1, comma 792, della legge 27 dicembre 2019, n. 160.

Ai sensi del comma 5, per i casi disciplinati dai commi precedenti (da 2 a 4) non si provvede al rimborso di quanto già versato.

Il comma 6 sospende, per il medesimo periodo (1° maggio-31 agosto 2023), nei confronti dei soggetti con residenza, sede legale o sede operativa nei territori colpiti dall’alluvione:

  • i termini degli adempimenti tributari;
  • i termini degli adempimenti, relativi ai rapporti di lavoro, verso le amministrazioni pubbliche previsti a carico di datori di lavoro, di professionisti, di consulenti e centri di assistenza fiscale che abbiano sede o operino nei territori coinvolti dagli eventi alluvionali inclusi nell’allegato 1 al decreto-legge in esame, anche per conto di aziende e clienti non operanti nei predetti territori. Di conseguenza nel periodo di sospensione non trovano applicazione le disposizioni sanzionatorie connesse a tali obblighi.

Ai sensi del comma 7, i versamenti sospesi ai sensi dei commi 2 (versamenti tributari) e 3 (ritenute e trattenute) sono effettuati, senza applicazione di sanzioni e interessi, in unica soluzione entro il 20 novembre 2023.

Con riferimento invece agli atti esecutivi, ovvero alle cartelle di pagamento, agli avvisi di accertamento esecutivo tributario emessi dall’Agenzia delle entrate, agli accertamenti esecutivi doganali non ancora affidati all’agente della riscossione, nonché avvisi di addebito INPS con valore di titolo esecutivo, sospesi ai sensi del comma 2, i termini riprendono a decorrere allo scadere del periodo di sospensione, ovvero dal 1° settembre 2023. Anche i termini di versamento relativi a somme contenute nelle ingiunzioni fiscali emesse dagli enti territoriali e agli atti di accertamento esecutivo dai medesimi emessi, se non ancora affidati, nonché agli altri atti emessi dagli enti impositori, sospesi per effetto del comma 2, riprendono a decorrere allo scadere del periodo di sospensione.

Gli adempimenti diversi dai versamenti, non eseguiti per effetto delle sospensioni, sono effettuati entro il 20 novembre 2023.

Ai sensi del comma 8 si applica, anche in deroga all’articolo 3, comma 3, della legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), che vieta la proroga dei termini di prescrizione e di decadenza per gli accertamenti di imposta, la speciale disciplina della sospensione dei termini per eventi eccezionali recata dall’articolo 12, commi 1 e 3, del D.Lgs. 24 settembre 2015, n. 159. Tale disciplina si intende applicabile anche agli atti emessi dagli enti territoriali e dai soggetti affidatari della riscossione di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446.


Il richiamato articolo 12 del D.Lgs. 24 settembre 2015, n. 159, al comma 1 prevede che le disposizioni in materia di sospensione dei termini di versamento dei tributi, dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria contro gli infortuni e le malattie professionali, a favore dei soggetti interessati da eventi eccezionali, comportino altresì, per un corrispondente periodo di tempo, relativamente alle stesse entrate, la sospensione dei termini previsti per gli adempimenti anche processuali, nonché la sospensione dei termini di prescrizione e decadenza in materia di liquidazione, controllo, accertamento, contenzioso e riscossione a favore degli enti impositori, degli enti previdenziali e assistenziali e degli agenti della riscossione, in deroga alle citate disposizioni dello Statuto del contribuente. Il comma 1 prevede che, salvo diverse disposizioni, i versamenti sospesi sono effettuati entro il mese successivo al termine del periodo di sospensione. Il successivo comma 3 dispone che nel periodo di sospensione l’Agente della riscossione non proceda alla notifica delle cartelle di pagamento.


Il comma 9 stabilisce che le disposizioni in materia di sospensione dei versamenti – più precisamente, le norme contenute nei commi da 1 a 8 – si applicano anche ai versamenti e agli adempimenti previsti per l’adesione agli istituti di definizione agevolata della cosiddetta «tregua fiscale» disciplinati dalla legge di bilancio 2023 (legge n. 197 del 2022), che scadono nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023.

Si tratta, in particolare dei seguenti istituti:
  • la definizione agevolata degli avvisi bonari (somme dovute a seguito di controllo automatizzato), di cui all’articolo 1, commi da 153 a 158 della legge di bilancio 2023;
  • la regolarizzazione delle irregolarità formali, il cd. ravvedimento speciale, l’adesione agevolata e la definizione agevolata degli atti del procedimento di accertamento, la definizione agevolata e la conciliazione agevolata delle controversie, la rinuncia agevolata dei giudizi tributari pendenti in Cassazione, la regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo/mediazione e conciliazione giudiziale, dello stralcio dei debiti fino a mille euro affidati all’agente della riscossione, cioè gli istituti disciplinati dai commi da166 a 226 della medesima legge 29 dicembre 2022, n. 197.

In relazione alla definizione agevolata dei carichi affidati all’agente della riscossione (cosiddetta «Rottamazione-quater»), per i soggetti di cui al comma 1, i termini e le scadenze previsti dall’articolo 1, commi 232, 233, 235, 237, 241, 243, lettera a), e 250, della legge 29 dicembre 2022, n. 197, sono prorogati di tre mesi.


Pagamento cartelle, avvisi di addebito e accertamento

Sospensione dei termini relativi a versamenti tributari e non tributari derivanti dalle cartelle di pagamento emesse dagli Agenti della riscossione, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza nel periodo compreso tra il 1° maggio e il 31 agosto 2023.

Sono altresì sospesi i versamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio, oppure riferite alle somme dovute a titolo di Definizione agevolata di cui agli artt. 3 e 5 del DL n. 119/2018 (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”).

I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023.


Notifica cartelle e procedure di riscossione

Sospensione fino al 31 agosto 2023 delle attività di notifica delle cartelle di pagamento e delle procedure di riscossione.


Definizione agevolata (“Rottamazione-quater”)

Per i soggetti con la residenza, la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame i termini e le scadenze della Definizione agevolata (“Rottamazione-quater” prevista dalla Legge n. 197/2022 e s.m.i), sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023.

Infine, sono differiti di 3 mesi sia il termine entro il quale Agenzia delle entrate-Riscossione comunicherà le somme dovute (entro il 31 dicembre 2023) per il perfezionamento della Definizione agevolata, sia le successive scadenze per il relativo pagamento.


Il comma 10 proroga alle spese sostenute fino al 31 dicembre 2023 il cd. superbonus, la detrazione del 110 per cento di cui all’articolo 119, comma 8-bis, secondo periodo, (edifici unifamiliari e le unità immobiliari funzionalmente indipendenti) del decreto-legge n. 34 del 2020 con riferimento agli interventi edilizi effettuati su unità immobiliari ubicate nei Comuni colpiti dall’alluvione.

Il comma 11 dispone, a favore dei comuni elencati nell’allegato al decreto e delle province degli stessi comuni, la sospensione di un anno del pagamento delle rate in scadenza nell’esercizio 2023 dei mutui contratti con la Cassa depositi e prestiti e trasferiti al Ministero dell’economia e delle finanze.

La sospensione riguarda le rate non ancora pagate alla data di entrata in vigore del decreto-legge in esame. Si prevede inoltre che il pagamento, senza applicazione di sanzioni e interessi, è differito all’anno immediatamente successivo alla data di scadenza del periodo di ammortamento, sulla base della periodicità di pagamento prevista nei provvedimenti e nei contratti regolanti i mutui stessi.

Il comma 12 prevede che, nei territori individuati nell’allegato 1 al decreto-legge in esame, l’ARERA, con propri provvedimenti, disciplini le modalità per la sospensione temporanea, per un periodo fino a sei mesi dal 1° maggio 2023, dei termini di pagamento delle fatture emesse o da emettere ovvero degli avvisi di pagamento con scadenza nel predetto periodo, nonché dei termini di pagamento delle rate con scadenza nel medesimo periodo o degli importi sospesi e non pagati, relativi a: energia elettrica, gas (inclusi i gas diversi dal gas naturale distribuiti tramite reti canalizzate), acqua, rifiuti urbani. Con i medesimi provvedimenti, l’ARERA disciplina anche le misure di integrazione finanziaria a favore delle imprese distributrici di energia elettrica e gas, esercenti la vendita, delle imprese fornitrici di gas diversi dal naturale, dei gestori del servizio idrico integrato e degli esercenti il servizio integrato di gestione dei rifiuti urbani, così da garantire l’equilibrio economico e finanziario delle gestioni coinvolte dagli eventi alluvionali.


Misure urgenti in materia di giustizia amministrativa, contabile, militare e tributaria
Articolo 3


L’articolo 3 del decreto-legge 1° giugno 2023, n. 61 al fine di assicurare ai soggetti interessati i diritti di difesa e tutte le garanzie procedurali previste dall’ordinamento, dispone il rinvio, su istanza della parte o del difensore, delle udienze fissate tra il 1° maggio 2023 e il 31 luglio 2023 e la sospensione nel medesimo periodo – dunque dal 1° maggio 2023 al 31 luglio 2023 – dei termini processuali per il compimento di qualsiasi atto (ivi compresi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni nonché per la proposizione di ricorsi amministrativi) dei giudizi amministrativi, contabili, militari e tributari in cui una delle parti abbia la residenza, sia domiciliata o abbia la sede nei territori indicati nell’allegato 1 al decreto-legge in esame ovvero uno dei difensori abbia la residenza o lo studio legale nei territori indicati nell’allegato 1 al decreto-legge in esame, a condizione che la relativa nomina sia anteriore al 1° maggio 2023. Ove il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, l’udienza o l’attività da cui decorre il termine è differita in modo da consentirne il rispetto.

Più nel dettaglio il comma 1 prevede la sospensione fino al 31 luglio 2023 dei termini – inclusi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni e per la proposizione di ricorsi amministrativi – per il compimento di atti nei giudizi amministrativi, contabili, militari e tributari in cui:

  • una delle parti al 1° magio 2023 era residente o domiciliata o aveva sede nei comuni alluvionati (indicati nel citato allegato 1);
  • uno dei difensori ha la residenza o lo studio legale nei suddetti comuni, a condizione che la nomina sia anteriore al 1° maggio 2023.

Nel caso in cui il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, si dispone il differimento dell’udienza o dell’attività da cui decorre il termine in modo da consentirne il rispetto.

Il comma 2 prevede il rinvio – su istanza di parte (su istanza proposta in qualsiasi forma dalla parte o dal difensore) – a data successiva al 31 luglio 2023, delle udienze fissate nel periodo compreso tra il 1° maggio 2023 e il 31 luglio 2023, con riguardo ai suddetti processi amministrativi e davanti alle altre giurisdizioni speciali.

La disposizione fa salve quelle che si siano regolarmente tenute alla presenza di tutte le parti.


Sospensione di termini in favore delle imprese
Articolo 11

 L’articolo 11 del decreto-legge 1° giugno 2023, n. 61 prevede che per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame sono sospesi dal 1° maggio 2023 sino al 30 giugno 2023, senza applicazione di sanzioni e interessi:

a) i versamenti riferiti al diritto annuale dovuto alla camera di commercio;
b) gli adempimenti contabili e societari in scadenza entro il 30 giugno;
c) il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere.

In particolare, il comma 1 dispone la sospensione dal 1° maggio 2023 al 30 giugno 2023, senza applicazione di sanzioni e interessi, per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’allegato 1, dei termini relativi a:

  • i versamenti riferiti al diritto annuale di cui all’articolo 18 della legge n. 580 del 1993 dovuto ad ogni singola camera di commercio da parte di ogni impresa iscritta o annotata nei registri delle imprese;
  • gli adempimenti contabili e societari in scadenza entro il 30 giugno 202
  • il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere, ivi incluse le operazioni di credito agrario di esercizio e di miglioramento e di credito ordinario, erogati dalle banche, nonché dagli intermediari finanziari iscritti nell’albo di cui all’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo n. 385 del 1993. Analoga sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi ad oggetto edifici divenuti inagibili, anche parzialmente, ovvero beni immobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale svolta nei medesimi edifici. La sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi per oggetto beni mobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale.

Ai sensi del comma 2, gli eventi alluvionali che hanno colpito le imprese di cui al comma 1 sono da considerarsi causa di forza maggiore ai sensi dell’articolo 1218 del codice civile, anche ai fini dell’applicazione della normativa bancaria e delle segnalazioni delle banche alla Centrale dei rischi.

Il comma 3 sospende, a decorrere dal 1° maggio 2023 e fino al 31 luglio 2023, per le società e le imprese aventi sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame, tutti i termini per gli adempimenti amministrativi e il pagamento delle conseguenti sanzioni previste dalla vigente normativa in riferimento ad atti e documenti che le imprese sono tenute a presentare presso le Camere di commercio.

Il comma 4, infine, prevede che i versamenti sospesi ai sensi del comma 1, lettera a), e del comma 3 sono effettuati in unica soluzione alla ripresa del termine.


Rottamazione-quater”. Domande di adesione fino al 30 giugno 2023. Diffuso il comunicato-legge Mef

Due mesi in più per presentare le dichiarazioni di adesione alla speciale procedura “Rottamazione-quater” delle cartelle, prevista dalla legge di bilancio 2023 (articolo 1, commi da 231 a 252).

Il nuovo termine per la presentazione delle domande all’Agenzia delle entrate-Riscossione passa, infatti, dal 30 aprile al 30 giugno 2023.

Conseguentemente è differito al 30 settembre 2023 (invece del 30 giugno 2023) il termine entro il quale l’Agenzia delle entrate-Riscossione trasmetterà, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

Infine, una prossima disposizione stabilirà che la scadenza per il pagamento della prima o unica rata (originariamente fissata al 31 luglio 2023) slitta al 31 ottobre 2023. (Così, comunicato Stampa Mef n. 68 del 21 aprile 2023)


Spese per ristrutturazioni e riqualificazione energetica, gli amministratori di condominio hanno tempo fino al 7 aprile per comunicare i dati 2021

Tre settimane in più per gli amministratori che devono trasmettere all’Agenzia delle Entrate i dati delle spese sostenute dal condominio per interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati sulle parti comuni e per l’acquisto di mobili e grandi elettrodomestici per l’arredo di parti comuni dell’edificio ristrutturato. Con un provvedimento di oggi, infatti, d’intesa con il Ministero dell’Economia e delle Finanze – Dipartimento della Ragioneria Generale dello Stato, viene estesa al 7 aprile 2022 la finestra temporale utile per l’invio delle comunicazioni.

Con questo provvedimento l’Agenzia delle Entrate accoglie, con riferimento alle spese sostenute nel 2021, le esigenze manifestate dagli operatori per assicurare la trasmissione di informazioni il più possibile corrette e complete per la predisposizione della dichiarazione precompilata, anche tenuto conto che le specifiche tecniche per la trasmissione dei dati sono variate a seguito delle modifiche introdotte al Decreto Rilancio.

(Così, comunicato stampa  Agenzia delle entrate del 16 marzo 2022)

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 16 marzo 2022, prot. n. 83833/2022, recante: «Proroga dei termini per la comunicazione all’anagrafe tributaria, ai fini della elaborazione della dichiarazione dei redditi precompilata 2022, dei dati relativi agli interventi di recupero del patrimonio edilizio e di riqualificazione energetica effettuati su parti comuni di edifici residenziali», pubblicato il 16.03.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Intrastat riferiti a gennaio 2022. Mini proroga al 7 marzo 2022

Con la Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot.493869/RU del 23 dicembre 2021, adottata di concerto con il Direttore dell’Agenzia delle entrate e d’intesa con l’Istituto Nazionale di Statistica, sono state definite alcune modifiche e semplificazioni ai modelli Intrastat, applicabili a partire dal 1° gennaio 2022.

Si comunica che, in relazione agli elenchi riepilogativi delle cessioni e degli acquisti intracomunitari riferiti a gennaio 2022, l’adempimento di cui al Decreto ministeriale 22 febbraio 2010 può essere regolarmente effettuato fino al 7 marzo 2022, come previsto da un apposito provvedimento direttoriale (che attualmente è in fase di definizione e che sarà pubblicato a breve sui siti istituzionali dell’Agenzia delle dogane e dei Monopoli e dell’Agenzia delle entrate), in ragione della sussistenza di difficoltà tecniche relative alla regolare e tempestiva esecuzione della trasmissione telematica dei predetti elenchi, secondo le modalità previste dalla Determinazione citata.

(Così, comunicato stampa congiunto Agenzia delle entrate – dell’Agenzia delle dogane e dei monopoli del 24 febbraio 2022)


Proroga per contribuenti ISA, forfetari e minimi al 15 settembre 2021 ex D.L. Sostegni-bis. Chiarimenti sui beneficiari e nuovo calendario per i pagamenti a rate


Quali sono i soggetti che possono spostare al 15 settembre il versamento delle somme dovute dal 30 giugno al 31 agosto 2021 in base alle proprie dichiarazioni annuali. Come si applica la proroga in caso di versamenti rateali. Rispondendo alle richieste di chiarimenti pervenute dagli operatori, con la risoluzione n. 53/E del 5 agosto 2021 l’Agenzia delle Entrate fa il punto su tutti i casi che rientrano nella proroga disposta dall’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis in “Finanza & Fisco” n. 26-27/2021, pag. 1720), illustrando inoltre i criteri e il calendario da seguire nel caso di pagamenti rateali.


Chi rientra nella proroga


L’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis), inserito dalla legge di conversione n. 106/2021, ha introdotto per diverse categorie di soggetti la proroga fino al 15 settembre 2021 senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni dei redditi, IRAP e IVA che scadono dal 30 giugno al 31 agosto 2021. Possono usufruire dei maggiori termini di versamento i soggetti che esercitano attività economiche a cui si applicano gli Indici sintetici di affidabilità fiscale (ISA) e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun indice dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. Pagamento differito anche per i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2020, applicano il regime forfetario agevolato, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità, ai soggetti che partecipano a società, associazioni e imprese ( ai sensi degli articoli 5, 115 e 116 del TUIR e che hanno i requisiti indicati al comma 1 dell’articolo 9-ter), a coloro che determinano il reddito con altre tipologie di criteri forfetari o, infine, che ricadono nelle altre cause di esclusione dagli Isa.


Il nuovo calendario dei versamenti rateali


Chi sceglie il pagamento rateale può pagare la prima rata entro il 15 settembre e, di conseguenza, vedrà prorogate anche le successive scadenze, sulle quali saranno dovuti gli interessi al tasso del 4% annuo (ai sensi dell’articolo 5, comma 1, del decreto del Ministro dell’Economia e delle Finanze 21 maggio 2009 — in “Finanza & Fisco” n. 24/2009, pag. 2016 a decorrere dal 16 settembre. Non è, invece, possibile differire il versamento in scadenza il 15 settembre di ulteriori 30 giorni con la maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo. Chi ha già versato la prima rata secondo i termini ordinari può proseguire i versamenti secondo le scadenze previste dal piano di rateazione originario, ma per le rate che scadono nel periodo 30 giugno-31 agosto 2021 il termine può considerarsi posticipato al 15 settembre 2021, senza applicazione di interessi.

Se entro il 15 settembre si effettuano più versamenti con scadenze ed importi a libera scelta (senza, quindi, avvalersi di alcun piano di rateazione), è possibile, infine, versare la differenza dovuta a saldo in un’unica soluzione, al più tardi entro il 15 settembre 2021, senza interessi oppure in un massimo di quattro rate, di cui la prima da effettuare entro il 15 settembre, con applicazione degli interessi a partire dalla rata successiva alla prima.

Le scadenze per i pagamenti rateali sono riassunte nelle seguenti tabelle, con distinzione tra i soggetti titolari di partita Iva e soggetti non titolari di partita IVA:


(Cosi, comunicato stampa Agenzia delle Entrate del 5 agosto 2021)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 53 E del 5 agosto 2021, con oggetto: SCADENZE FISCALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale – Beneficiari – Termini di versamento delle somme emergenti dalle dichiarazioni annuali i cui termini sono stati prorogati per effetto delle disposizioni di cui all’articolo 9-ter del D.L. n. 73/2021 (cd. “Decreto Sostegni-bis”) – Effetti sulle scadenze previste dai piani di rateazione – Art. 9-ter, del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 – Art. 17 del DPR 07/12/2001, n. 435


Sistema Tessera sanitaria (Ts). Prorogata la scadenza per l’invio telematico dei dati delle spese sanitarie del primo semestre 2021

La scadenza dell’invio dei dati di spesa sanitaria sostenuta nel primo semestre 2021 è passata dal 31 luglio al 30 settembre 2021. Il MEF ha infatti accolto la richiesta di alcune associazioni di categoria circa le criticità tecniche di aggiornamento nei tempi dei relativi software e ha emesso un decreto in fase di pubblicazione che fissa la nuova scadenza del 1° semestre.

(Così, comunicato web pubblicato nel sito del sistema Ts – https://sistemats1.sanita.finanze.it/portale/)


Le misure del decreto legge Ristori quater approvato dal C.d.m.

Il Consiglio dei Ministri, di domenica 29 novembre 2020, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce ulteriori misure urgenti connesse all’emergenza COVID-19.

Il testo interviene con uno stanziamento aggiuntivo di risorse, pari a 8 miliardi, conseguenti al nuovo scostamento di bilancio, per rafforzare ed estendere le misure necessarie al sostegno economico dei settori più colpiti dalla pandemia, nonché con ulteriori disposizioni connesse all’emergenza in corso.

Di seguito le principali misure introdotte.


Proroga del secondo acconto Irpef, Ires e Irap


Il versamento del secondo acconto di Irpef, Ires e Irap viene prorogato dal 30 novembre al 10 dicembre per tutti i soggetti esercenti attività d’impresa, arte o professione.

La proroga è estesa al 30 aprile per le imprese con un fatturato non superiore a 50 milioni di euro nel 2019 e che hanno registrato un calo del 33% del fatturato nei primi sei mesi del 2020 rispetto allo stesso periodo del 2019. La proroga si applica inoltre alle attività oggetto delle misure restrittive del Dpcm del 3 novembre e a quelle operanti nelle zone rosse, nonché per i ristoranti in zona arancione, a prescindere dal volume di fatturato e dall’andamento dello stesso.


Sospensione dei versamenti di contributi previdenziali, ritenute e Iva di dicembre


È prevista la sospensione dei contributi previdenziali, dei versamenti delle ritenute alla fonte e dell’Iva che scadono nel mese di dicembre per tutte le imprese con un fatturato non superiore a 50 milioni di euro nel 2019 e che hanno registrato un calo del 33% del fatturato nel mese di novembre 2020 rispetto allo stesso mese del 2019. Sono sospesi i versamenti anche per chi ha aperto l’attività dopo il 30 novembre 2019. La sospensione si applica inoltre a tutte le attività economiche che vengono chiuse a seguito del Dpcm del 3 novembre, per quelle oggetto di misure restrittive con sede nelle zone rosse, per i ristoranti in zone arancioni e rosse, per tour operator, agenzie di viaggio e alberghi nelle zone rosse.


Proroga del termine per la presentazione della dichiarazione dei redditi e dell’Irap


Il termine per la presentazione della dichiarazione dei redditi e dell’Irap viene prorogato dal 30 novembre al 10 dicembre 2020.


Proroga definizioni agevolate


La proroga dei termini delle definizioni agevolate prevista dal decreto “Cura Italia” (decreto-legge 17 marzo 2020, n. 18) viene estesa dal 10 dicembre 2020 al primo marzo 2021. In tal modo, si estende il termine per pagare le rate della “rottamazione-ter” e del “saldo e stralcio” in scadenza nel 2020, senza che si incorra nell’inefficacia della definizione agevolata.


Razionalizzazione della rateizzazione concessa dall’agente della riscossione


Vengono introdotte modifiche per rendere più organico e funzionale l’istituto della rateizzazione concessa dall’agente della riscossione. In particolare, si prevede che alla presentazione della richiesta di dilazione consegua la sospensione dei termini di prescrizione e decadenza e il divieto di iscrivere nuovi fermi amministrativi e ipoteche o di avviare nuove procedure esecutive. Per le rateizzazioni richieste entro la fine del 2021, viene alzata a 100.000 euro la soglia per i controlli e sale da 5 a 10 il numero di rate che, se non pagate, determinano la decadenza della rateizzazione. Inoltre, i contribuenti decaduti dai piani di rateizzazione o dalle precedenti rottamazioni delle cartelle esattoriali potranno presentare una nuova richiesta di rateizzazione entro la fine del 2021.


Proroga dei versamenti del prelievo erariale unico sugli apparecchi delle sale gioco


Il saldo del prelievo erariale unico (PREU) sugli apparecchi delle sale gioco di settembre-ottobre 2020 può essere versato solo per un quinto del dovuto. La parte restante può essere versata con rate mensili, con la prima rata entro il 22 gennaio del 2021.


Estensione codici Ateco


La platea delle attività oggetto dei contributi a fondo perduto si amplia ulteriormente con l’ingresso di diverse categorie di agenti e rappresentanti di commercio.


Indennità stagionali del turismo, terme e spettacolo


Viene erogata una nuova indennità una tantum di 1.000 euro gli stagionali del turismo, degli stabilimenti termali e dello spettacolo danneggiati dall’emergenza epidemiologica da COVID-19, e ad altre categorie, tra i quali gli iscritti al Fondo pensioni lavoratori dello spettacolo in possesso di determinati requisiti, gli stagionali appartenenti a settori diversi da quelli del turismo e degli stabilimenti termali che hanno cessato il rapporto di lavoro involontariamente, gli intermittenti e gli incaricati di vendite a domicilio.


Associazioni sportive


È incrementata di 95 milioni la dotazione del Fondo unico per il sostegno delle associazioni sportive e società sportive.


Indennità per i lavoratori sportivi


Per il mese di dicembre è erogata da Sport e Salute Spa, un’indennità di 800 euro per i lavoratori del settore sportivo. Si tratta dei lavoratori del mondo dello sport titolari di rapporti di collaborazione con il Coni, il Comitato Italiano Paralimpico, le Federazioni Sportive Nazionali, le Discipline Sportive Associate, gli Enti di Promozione Sportiva e le Società e Associazioni sportive dilettantistiche, riconosciuti dal Coni e dal Comitato Paralimpico.


Fiere e Congressi, spettacolo e cultura


Vengono stanziati 350 milioni di euro per il 2020 per i ristori delle perdite subite dal settore delle fiere e dei congressi, tramite l’incremento del Fondo per le emergenze delle imprese e delle istituzioni culturali istituito nello stato di previsione del Ministero per i beni e le attività culturali con il Decreto Rilancio. Si incrementano: di 90 milioni, per il 2021, la dotazione del fondo di parte corrente per le emergenze nei settori dello spettacolo e del cinema e audiovisivo; di 10 milioni, per il 2020, la dotazione del Fondo per il sostegno alle agenzie di viaggio e ai tour operator, le cui misure di sostegno sono estese alle aziende di trasporto di passeggeri mediante autobus scoperti (cosiddetto sightseeing).

Si prevede, inoltre, che i ristori ricevuti dai fondi già citati non concorrano alla formazione della base imponibile delle imposte sui redditi, non rilevino ai fini del calcolo degli interessi passivi e delle spese deducibili né alla formazione del valore della produzione netta.


Sicurezza e forze armate


Vengono stanziati oltre 62 milioni di euro per la funzionalità delle Forze di polizia e del Corpo nazionale dei vigili del fuoco, in particolare per pagamento delle indennità di ordine pubblico del personale delle Forze di polizia e per il pagamento degli straordinari dei Vigili del fuoco. Ulteriori 6,5 milioni di euro sono destinati al pagamento dei compensi accessori del personale militare, compreso quello medico e paramedico, impegnato nel contrasto dell’emergenza COVID-19.


Contributo alle Regioni per la riduzione del debito


Alle Regioni a statuto ordinario viene assegnato un contributo per il 2020 di 250 milioni di euro destinato al finanziamento delle quote capitale dei debiti finanziari in scadenza nell’anno in corso.


Sostegno alla internazionalizzazione delle imprese


Si incrementa di 500 milioni, per il 2020, la disponibilità del fondo rotativo per la concessione di finanziamenti a tasso agevolato alle imprese esportatrici.


Fondo perequativo


È istituito un fondo finalizzato a realizzare, nell’anno 2021, la perequazione delle misure fiscali e di ristoro concesse con i provvedimenti emergenziali adottati nell’ambito della emergenza COVID-19, da destinare ai soggetti che con i medesimi provvedimenti abbiano beneficiato di sospensione fiscali e contributive e che registrano una significativa perdita di fatturato.


Facoltà di estensione del termine di durata dei fondi immobiliari quotati


I gestori di fondi di investimento alternativi che gestiscono fondi immobiliari italiani ammessi alle negoziazioni in un mercato regolamentato o in un sistema multilaterale di negoziazione possono, entro il 31 dicembre 2020, nell’esclusivo interesse dei partecipanti, modificare il regolamento del fondo per prorogare il termine del fondo non oltre il 31 dicembre 2022, al solo fine di completare lo smobilizzo degli investimenti.


Svolgimento delle elezioni suppletive per la Camera e il Senato per il 2020


Le elezioni suppletive per i seggi della Camera dei deputati e del Senato della Repubblica dichiarati vacanti entro il 31 dicembre 2020 si svolgono entro il 31 marzo 2021.


Termini di permanenza dei territori negli scenari di rischio


L’accertamento della permanenza per 14 giorni in un livello o scenario di rischio inferiore a quello che ha determinato le misure restrittive, comporta l’applicazione delle misure relative allo scenario immediatamente inferiore per un ulteriore periodo di 14 giorni, salva la possibilità, per la Cabina di regia, istituita dal Ministro della salute ai fini della valutazione dei livelli e degli scenari di rischio territoriali, di ridurre tale ultimo termine.


In arrivo la proroga per il versamento del secondo acconto IRPEF, IRES e IRAP e per la presentazione della dichiarazione dei redditi e dell’IRAP

Il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP dovuta dagli operatori economici verrà prorogato dal 30 novembre al 10 dicembre 2020 con una norma nel decreto legge cosiddetto ‘Ristori Quater’, in corso di adozione.

Inoltre sarà prevista una più ampia proroga per le imprese non interessate dagli ISA, ovunque localizzate, che hanno conseguito nel periodo d’imposta precedente a quello in corso ricavi o compensi non superiori a 50 milioni di euro e che, nel primo semestre 2020, hanno subito una diminuzione del fatturato o dei corrispettivi di almeno il 33% rispetto al primo semestre 2019. Per queste imprese il termine per il versamento della seconda o unica rata d’acconto delle imposte sui redditi e dell’IRAP sarà prorogato al 30 aprile 2021.

Analoga proroga al 30 aprile 2021 sarà prevista, a prescindere dai requisiti relativi ai ricavi o compensi e alla diminuzione del fatturato o dei corrispettivi, per i soggetti non interessati dagli ISA che operano nei settori economici individuati nei due allegati al decreto-legge “Ristori bis e che hanno domicilio fiscale o sede operativa nelle zone rosse, nonché per i soggetti che gestiscono ristoranti nelle zone arancioni.

I versamenti sospesi dovranno essere effettuati in un’unica soluzione entro il 30 aprile 2021.

Per i soggetti che applicano gli ISA e che si trovano nelle condizioni richieste, resta ferma la proroga al 30 aprile 2021 già prevista dall’articolo 98 del decreto-legge 14 agosto 2020, n. 104, e dall’articolo 6 del decreto-legge “Ristori bis”.

Il decreto legge in arrivo prorogherà anche il termine per la presentazione della dichiarazione dei redditi e della dichiarazione IRAP, che sarà fissato al 10 dicembre, assicurando in tal modo dieci giorni in più ai contribuenti e agli intermediari. (Così, comunicato stampa Mef n. 26927 novembre 2020)


Contribuenti ISA e forfetari: in arrivo DPCM di proroga al 20 luglio


Per tener conto dell’impatto dell’emergenza COVID-19 sull’operatività dei contribuenti di minori dimensioni e, conseguentemente, sull’operatività dei loro intermediari, è in corso di emanazione il DPCM che proroga il termine di versamento del saldo 2019 e del primo acconto 2020 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario.

Il termine di versamento in scadenza il 30 giugno sarà prorogato al 20 luglio, senza corresponsione di interessi.

(Così, comunicato stampa Mef  n. 147 del 22 giugno 2020)


Proroga tecnica dei termini per i versamenti delle accise del 16 maggio, nuove scadenze nel decreto legge “Rilancio”

I termini relativi ai versamenti delle accise sui prodotti energetici e sull’energia elettrica previsti per il giorno 16 maggio sono differiti al giorno 20 maggio dal decreto legge ‘Rilancio’ approvato ieri dal Consiglio dei Ministri e di prossima pubblicazione in Gazzetta Ufficiale.

Per tener conto degli effetti dell’emergenza COVID-19 sui consumi di questi prodotti e del gas naturale il decreto ‘Rilancio’ ha previsto anche una rimodulazione dei versamenti in scadenza tra maggio e settembre 2020, la breve proroga tecnica prevista per maggio è disposta per consentire ai contribuenti di ricalcolare correttamente il prossimo versamento in scadenza.

Per le accise sui prodotti energetici, con esclusione del gas naturale, il decreto dispone che i versamenti relativi allo scorso mese di aprile possano essere effettuati entro il nuovo termine del 20 maggio senza sanzioni e interessi. (Così, comunicato Stampa del Ministero dell’Economia e delle Finanze n. 102 del 14 maggio 2020)


Coronavirus: prorogati termini versamenti fiscali 16 marzo, nuove scadenze e sospensioni in prossimo decreto legge

I termini relativi ai versamenti previsti al 16 marzo saranno differiti con una norma nel decreto legge di prossima adozione da parte del Consiglio dei Ministri, relativo alle misure per il contenimento degli effetti dell’epidemia di Covid-19.

Il decreto legge introdurrà anche ulteriori sospensioni dei termini e misure fiscali a sostegno di imprese, professionisti e partite IVA colpite dagli effetti dell’emergenza sanitaria.

(Cosi, comunicato Stampa Mef n. 50 del 13 marzo 2020)


Slitta dal 7 al 31 marzo 2020 il termine entro cui i sostituti di imposta devono trasmettere la Certificazione Unica

A seguito dell’emanazione del D.L. n. 9/2020, pubblicato sulla Gazzetta Ufficiale n. 53 del 2 marzo 2020, sono prorogati i termini di alcune scadenze fiscali in tutto il territorio nazionale.

Slitta dal 7 al 31 marzo 2020 il termine entro cui i sostituti di imposta devono trasmettere la Certificazione Unica e dal 28 febbraio al 31 marzo quello entro cui gli enti terzi devono inviare i dati utili per la dichiarazione precompilata. È prorogato al 5 maggio 2020 – dalla precedente data del 15 aprile – il giorno in cui sarà disponibile per i contribuenti la dichiarazione precompilata sul portale dell’Agenzia. Infine, passa dal 23 luglio al 30 settembre 2020 la scadenza per l’invio del 730 precompilato.

Di seguito, una tabella riepilogativa con le vecchie e nuove scadenze.

Adempimento

Scadenze 2020

(ante modifica)

Scadenze 2020

(post modifica)

Comunicazioni enti esterni (banche, assicurazioni, enti previdenziali, amministratori di condominio, università, asili nido, veterinari, ecc.)*

28 febbraio

31 marzo

Trasmissione telematica Certificazione Unica all’Agenzia

7 marzo

31 marzo

Messa a disposizione della dichiarazione precompilata

15 aprile

5 maggio

Termine di presentazione del modello 730 precompilato

23 luglio

30 settembre

* resta invariato il termine per l’invio dei dati delle spese sanitarie al sistema Tessera Sanitaria (31 gennaio 2020)

(Così, comunicato stampa dell’ Agenzia delle Entrate del 3 marzo 2020)


Coronavirus Covid-19: in Gazzetta il decreto-legge con misure urgenti per famiglie, lavoratori e imprese

Pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020, il decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19»


Queste le misure urgenti, in vigore dal 2 marzo 2020, adottate:


Capo I

SOSPENSIONE E PROROGA DI TERMINI

Art. 1 – Disposizioni riguardanti i termini relativi alla dichiarazione dei redditi precompilata 2020

Art. 2 – Sospensione dei termini di versamento dei carichi affidati all’agente della riscossione

Art. 3 – Rimessione in termini per adempimenti e versamenti

Art. 4 – Sospensione dei pagamenti delle utenze

Art. 5 – Sospensione dei termini per il pagamento dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria

Art. 6 – Misure in favore dei beneficiari di mutui agevolati

Art. 7 – Sospensione di termini per versamenti assicurativi e alle camere di commercio

Art. 8 – Sospensione di versamenti, ritenute, contributi e premi per il settore turistico-alberghiero

Art. 9 – Procedimenti amministrativi di competenza delle Autorità di pubblica sicurezza

Art. 10 – Misure urgenti in materia di sospensione dei termini e rinvio delle udienze processuali

Art. 11 – Proroga degli obblighi di segnalazione di cui agli articoli 14 e 15 del decreto legislativo 12 gennaio 2019, n. 14

Art. 12 – Proroga validità tessera sanitaria


Capo II

MISURE IN MATERIA DI LAVORO PRIVATO E PUBBLICO

Art. 13 – Norme speciali in materia di trattamento ordinario di integrazione salariale e assegno ordinario

Art. 14 – Trattamento ordinario di integrazione salariale per le aziende che si trovano già in Cassa integrazione straordinaria

Art. 15 – Cassa integrazione in deroga

Art. 16 – Indennità lavoratori autonomi

Art. 17 – Cassa integrazione in deroga per Lombardia, Veneto ed Emilia-Romagna

Art. 18. – Misure di ausilio allo svolgimento del lavoro agile da parte dei dipendenti delle pubbliche amministrazioni e degli organismi di diritto pubblico

Art. 19 – Misure urgenti in materia di pubblico impiego

Art. 20 – Presa di servizio di collaboratori scolastici nei territori colpiti dall’emergenza

Art. 21 – Misure per la profilassi del personale delle Forze di polizia, delle Forze armate e del Corpo nazionale dei vigili del fuoco

Art. 22 – Misure per la funzionalità delle Forze di polizia, delle Forze armate, del Corpo nazionale dei Vigili del Fuoco e delle Prefetture – U.t.G.

Art. 23 – Misure urgenti per personale medico e infermieristico

Art. 24 – Disposizioni per il personale impegnato nelle attività di assistenza e soccorso


Capo III

ULTERIORI MISURE URGENTI PER IL SOSTEGNO AI CITTADINI E ALLE IMPRESE

IN MATERIA DI SVILUPPO ECONOMICO, ISTRUZIONE, SALUTE


Art. 25 – Fondo garanzia PMI

Art. 26 – Estensione del fondo di solidarietà per i mutui per l’acquisto della prima casa

Art. 27 – Fondo SIMEST

Art. 28 – Rimborso titoli di viaggio e pacchetti turistici

Art. 29 – Misure urgenti relative al corso di formazione specifica in medicina generale triennio 2019-2022

Art. 30 – Carta della famiglia

Art. 31 – Donazioni anti spreco per il rilancio della solidarietà sociale

Art. 32 – Conservazione validità anno scolastico 2019-2020

Art. 33 – Misure per il settore agricolo

Art. 34 – Disposizioni finalizzate a facilitare l’acquisizione di dispositivi di protezione e medicali


Capo IV

DISPOSIZIONI FINALI E FINANZIARIE


Art. 35 – Disposizioni in materia di ordinanze contingibili e urgenti

Art. 36 – Disposizioni finanziarie

Art. 37 – Entrata in vigore


Link al testo del Decreto-legge 2 marzo 2020, n. 9, recante: «Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19», pubblicato nella Gazzetta Ufficiale, Serie Generale, n. 53 del 2 marzo 2020


Covid-19, le misure urgenti per il sostegno economico a cittadini e imprese | Rinvii per dei dati necessari alla predisposizione delle pre-compilate e alert per le crisi di impresa

Le Misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19 (decreto-legge)

Il Consiglio dei Ministri, di venerdì 28 febbraio 2020, su proposta del Presidente Giuseppe Conte e del Ministro dell’economia e delle finanze Roberto Gualtieri, ha approvato un decreto-legge che introduce misure urgenti di sostegno per famiglie, lavoratori e imprese connesse all’emergenza epidemiologica da COVID-19.

Le disposizioni introdotte mirano ad assicurare un primo necessario supporto economico ai cittadini e alle imprese che affrontano problemi di liquidità finanziaria a causa dell’emergenza sanitaria internazionale dichiarata dall’Organizzazione mondiale della sanità (OMS) e agli episodi di diffusione del virus verificatisi nel nostro Paese.

A questo scopo, con il decreto si interviene in diversi ambiti, di seguito elencati in modo non esaustivo, insieme alle principali misure previste.


1. Sospensione dei termini per versamenti e altri adempimenti nella “zona rossa”


Per i soggetti che hanno la residenza, la sede legale o la sede operativa nei comuni della cosiddetta “zona rossa” (Bertonico, Casalpusterlengo, Castelgerundo, Castiglione d’Adda, Codogno, Fombio, Maleo, San Fiorano, Somaglia, Terranova dei Passerini e Vo’), sono sospesi:

  • i versamenti in scadenza nel periodo compreso dal 23 febbraio al 30 aprile, relativi a:
    • cartelle di pagamento emesse dagli agenti della riscossione;
    • avvisi di addebito emessi dagli enti previdenziali ed assicurativi;
    • atti di accertamento esecutivi emessi dall’Agenzia delle dogane e dei monopoli;
    • atti di accertamento esecutivi emessi dagli enti locali sia per le entrate tributarie che per quelle patrimoniali;
    • rottamazione-ter”; “saldo e stralcio”;

La scadenza di tali versamenti è prorogata al 31 maggio 2020;

  •  il pagamento delle bollette di acqua, gas ed energia elettrica, fino al 30 aprile, con la previsione dell’eventuale rateizzazione delle bollette una volta terminato il periodo di sospensione;
  • il versamento, per 12 mesi, dei ratei dei mutui agevolati concessi da Invitalia alle imprese;
  • il pagamento dei diritti camerali.

Inoltre, si estende la sospensione dei termini per adempimenti e pagamenti, già prevista dal decreto del Ministro dell’economia e delle finanze dello scorso 24 febbraio, (in G.U. n. 48 del 26 febbraio 2020) anche ai contribuenti che risiedono al di fuori della “zona rossa” ma si avvalgono di intermediari che vi sono ubicati.

Infine, si prorogano i termini per la comunicazione dei dati necessari alla predisposizione della dichiarazione dei redditi pre-compilata. In questo modo, i professionisti e gli operatori economici – ovunque ubicati sul territorio nazionale – avranno più tempo per raccogliere e trasmettere i dati oggetto di questo adempimento.


2. Misure di sostegno alle famiglie, ai lavoratori dipendenti e autonomi e di potenziamento degli ammortizzatori sociali nella “zona rossa”


Il decreto interviene, tra l’altro, con i seguenti provvedimenti:

  • cassa integrazione ordinaria per le unità produttive operanti nei comuni elencati e per i lavoratori ivi domiciliati (il ricorso alla cassa integrazione è esteso ai datori di lavoro iscritti al Fondo di integrazione salariale – FIS);
  • possibilità di sospensione della Cassa integrazione straordinaria per le imprese che vi avessero fatto ricorso prima dell’emergenza sanitaria e sostituzione con Cassa integrazione ordinaria;
  • cassa integrazione in deroga per i datori di lavoro del settore privato, compreso quello agricolo, con unità produttive operanti nei comuni elencati e per i lavoratori ivi domiciliati, che non possano beneficiare dei vigenti strumenti di sostegno al reddito, per la durata della sospensione del rapporto di lavoro e comunque per un periodo massimo di tre mesi;
  • indennità di 500 euro al mese, per un massimo di tre mesi, per i lavoratori che hanno rapporti di collaborazione coordinata e continuativa, per gli agenti commerciali, per i professionisti e per i lavoratori autonomi (compresi i titolari di attività di impresa iscritti all’Assicurazione generale obbligatoria – AGO) domiciliati o che svolgono la propria attività nei comuni elencati, parametrata alla effettiva durata della sospensione dell’attività.


3. Misure in favore dei soggetti che risentono delle conseguenze, anche indirette, dell’emergenza sanitaria


Tra le altre misure:

  • l’incremento della dotazione del Fondo di garanzia per le piccole e medie imprese (P.M.I.) e, per 12 mesi, la garanzia della priorità della concessione del credito a quelle operanti nella “zona rossa”, ivi comprese quelle del settore agroalimentare. La concessione è a titolo gratuito, per un importo massimo per singola impresa di 2,5 milioni di euro e percentuale massima di copertura pari all’80 per cento nel caso di interventi di garanzia diretta e pari al 90 per cento in caso di riassicurazione. L’intervento potrà essere esteso, con successivo decreto del Ministro dello sviluppo economico, per periodi determinati, alle p.m.i. con sede in aree limitrofe alla “zona rossa” che per questo abbiano subito un danno eccezionale o che facciano parte di una filiera particolarmente colpita;
  • la sospensione del pagamento dei ratei dei mutui per immobili residenziali per i lavoratori che subiscano la sospensione dal lavoro o la riduzione dell’orario di lavoro per un periodo di almeno 30 giorni;
  • l’incremento di 350 milioni di euro dei fondi destinati al sostegno delle imprese esportatrici;
  • l’estensione della validità delle tessere sanitarie e della Carta nazionale dei servizi;
  • misure volte ad agevolare il ricorso al lavoro agile (smart working) dei dipendenti delle amministrazioni pubbliche;
  • il mantenimento della retribuzione dei dipendenti pubblici in caso di malattia con ricovero ospedaliero o assenza per malattia dovuta al COVID-19, ivi compresi i periodi di quarantena;
  • la possibilità, per i laureati in medicina e chirurgia che non possano sostenere l’esame di Stato per l’abilitazione all’esercizio della professione di medico chirurgo a causa dell’ordinanza del Ministro dell’università e della ricerca del 24 febbraio, di frequentare con riserva il corso di formazione specifica in medicina generale;
  • la conservazione della validità dell’anno scolastico, anche qualora gli istituti non possano effettuare i duecento giorni di lezione previsti dalla normativa a seguito delle misure di contenimento;
  • l’estensione del regime fiscale delle donazioni di alimenti (non imponibilità a fini IVA e imposte redditi) alle donazioni di altre merci (vestiario, computer ecc.);
  • l’istituzione di un fondo rotativo per la concessione di mutui a tasso zero per le imprese agricole in difficoltà;
  • il differimento al 15 febbraio 2021 dei termini per l’obbligo di segnalazione (c.d. “procedimento di allerta”) che grava sugli organi di controllo interno e sui revisori contabili, introdotto dal Codice della crisi d’impresa e dell’insolvenza (decreto legislativo 12 gennaio 2019, n. 14), per consentire un graduale adeguamento a questa novità, evitando che l’emergenza comporti conseguenze per coloro che hanno tale obbligo e potrebbero trovarsi nell’impossibilità di farvi fronte.


4. Settore turistico


Si prevede, per le strutture ricettive, le agenzie di viaggio e i tour operator, la sospensione fino al 31 marzo del versamento dei contributi previdenziali e delle ritenute fiscali.

Per gli utenti che non abbiano potuto viaggiare da e per la “zona rossa”, o usufruire di pacchetti turistici a causa delle misure di contenimento e di prevenzione della diffusione del COVID-19 disposte dalle autorità italiane o straniere si prevedono specifiche forme di compensazione.


Coronavirus: immediata attuazione al decreto del Mef. Nella zona rossa sospesi gli invii di comunicazioni di irregolarità, richieste di documenti e cartelle di pagamento

A seguito del decreto del Ministero dell’Economia e delle Finanze, il Direttore Ernesto Maria Ruffini ha dato disposizione alle strutture dell’Agenzia delle entrate e di Agenzia delle entrate-Riscossione di dare applicazione alle misure che dispongono la sospensione degli adempimenti e dei versamenti tributari, in scadenza tra il 21 febbraio e il 31 marzo 2020, nei comuni di Lombardia e Veneto colpiti dall’emergenza epidemiologica Covid-19. In particolare, nelle zone interessate sono stati sospesi gli invii di comunicazioni di irregolarità, richieste di documenti per il controllo formale, cartelle di pagamento e atti di recupero dei debiti tributari affidati all’Agente della riscossione.

Contribuenti interessati

Sono interessati dalla sospensione i cittadini, i professionisti, le imprese (persone fisiche e giuridiche) e gli enti che al 21 febbraio 2020 avevano la residenza, la sede legale o operativa nei territori dei comuni individuati dall’allegato 1 al Decreto del Presidente del Consiglio dei Ministri del 23 febbraio 2020. In particolare, si tratta dei Comuni di Codogno, Castiglione d’Adda, Casalpusterlengo, Fombio, Maleo, Somaglia, Bertonico, Terranova dei Passerini, Castelgerundo e San Fiorano, in Provincia di Lodi, e del comune di Vo’ Euganeo, in Provincia di Padova.

Adempimenti e versamenti sospesi

Rientrano nella sospensione gli adempimenti e i versamenti tributari in scadenza tra il 21 febbraio ed il 31 marzo 2020. Per tutto il periodo di sospensione, i sostituti d’imposta con sede legale o operativa negli stessi comuni non operano le ritenute sui redditi di lavoro dipendente e assimilati e le ritenute sui compensi e altri redditi corrisposti dallo Stato. (Così, comunicato Agenzia delle entrate stampa del 26 febbraio 2020)


Coronavirus: firmato il decreto per sospensione versamenti e adempimenti tributari

Il ministro dell’Economia e delle Finanze, Roberto Gualtieri, ha firmato il decreto ministeriale che interviene sugli adempimenti a carico dei contribuenti residenti nelle zone interessate dal Decreto della Presidenza del Consiglio, recante Misure urgenti in materia di contenimento e gestione dell’emergenza dal virus Covid-19.

Vengono sospesi i versamenti delle imposte, delle ritenute e gli adempimenti tributari per i contribuenti e le imprese residenti o che operano negli undici comuni interessati dalle misure di contenimento del contagio da Coronavirus.

La sospensione riguarda anche le cartelle di pagamento emesse dagli agenti della riscossione e quelli conseguenti ad accertamenti esecutivi.

Il decreto, in corso di pubblicazione sulla Gazzetta Ufficiale, riguarda i versamenti e gli adempimenti scadenti nel periodo compreso fra il 21 febbraio e il 31 marzo 2020.


Aggiornamenti

CORONAVIRUS – SOSPENSIONE TERMINI ADEMPIMENTO OBBLIGHI TRIBUTARI NEI COMUNI INTERESSATI

In G.U. n. 48 del 26 febbraio 2020 è pubblicato il Decreto 24 febbraio 2020: Sospensione dei termini per l’adempimento degli obblighi tributari a favore dei contribuenti interessati dall’emergenza epidemiologica da COVID-19.


Di seguito l’elenco dei comuni coinvolti:

LOMBARDIA

Bertonico (LO)

Casalpusterlengo (LO)

Castelgerundo (LO)

Castiglione D’Adda (LO)

Codogno (LO)

Fombio (LO)

Maleo (LO)

San Fiorano (LO)

Somaglia (LO)

Terranova dei Passerini (LO)

VENETO

Vo’ (PD)

(Così, comunicato Stampa Mef n. 36 del 24 febbraio 2020)

Link al D.M. Proroga Termini Zone Rosse (in corso di pubblicazione in G.U)


EPAP, proroga al 30 settembre 2019 per la presentazione del Modello 2/19

“Il doveroso rimando è stato deliberato dal CdA dell’Epap a seguito dell’emendamento al Decreto Crescita che ha stabilito che chi esercita un’attività economica per la quale esista un Isa, l’indice sintetico di affidabilità fiscale (gli ex studi di settore), può giovarsi di una proroga al 30 settembre per i pagamenti fiscali.
Come noto il Dl Crescita ha differito al 30 settembre di quest’anno i termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive. Tenuto conto di ciò, il Consiglio di Amministrazione di Epap ha deliberato di non applicare le sanzioni previste dall’art.10 del proprio Regolamento per l’invio del modello reddituale (mod 2/19) relativo al periodo di imposta 2018“.

(Così, comunicato pubblicato, il nel sito dell’ EPAP (Ente di Previdenza ed Assistenza Pluricategoriale degli Attuari, dei Chimici, dei Dottori Agronomi e Dottori Forestali, dei Geologi), https://www.epap.it/epap-proroga-al-30-settembre-per-la-presentazione-del-modello-2-19/


Proroga ISA. La Cassa forense ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019

PAGAMENTO CONTRIBUTI IN AUTOLIQUIDAZIONE: COMUNICATO AGLI ISCRITTI

Il Consiglio di amministrazione di Cassa Forense, considerata la situazione eccezionale venutasi a creare per l’entrata in vigore degli indici di affidabilità fiscale e la conseguente proroga dei termini per i versamenti delle imposte dirette, ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019, in scadenza  il prossimo 31 luglio, se effettuati entro il 30 settembre 2019. Resta fermo l’obbligo  del versamento della seconda rata, a saldo, nel termine ordinario del 31 dicembre 2019.


Questo  il testo del comunicato diffuso nel sito di Cassa Forense e firmata dal Presidente Nunzio Luciano


Enpam ha rinviato al 30 settembre il termine per presentare il modello D per tutti i medici e gli odontoiatri soggetti Isa

L’Enpam ha deciso di rinviare al 30 settembre il termine per presentare il modello D per tutti i medici e gli odontoiatri che si sono visti prorogare le scadenze per il pagamento delle imposte.

Il decreto legge ‘Crescita’ ha infatti stabilito che chi esercita un’attività economica per la quale esiste un Isa (indice sintetico di affidabilità fiscale, cioè gli ex studi di settore) può beneficiare di una proroga al 30 settembre per i pagamenti fiscali.

La conseguenza è che i liberi professionisti che fanno i conteggi per le tasse in vista del 30 settembre, difficilmente avranno i dati pronti da dichiarare all’Enpam entro la normale scadenza del 31 luglio.

Da qui l’opportunità di consentire la compilazione del modello D, senza sanzioni, entro il 30 settembre.

Il rinvio dell’adempimento riguarda sia i medici e gli odontoiatri soggetti ad Isa, ma anche coloro che non li applicano pur avendo un reddito al di sotto della soglia massima prevista.

Verranno dunque rimandati a settembre anche i professionisti con regimi forfetari o con la flat tax al 5 cento.

Per chi non vale la proroga

La scadenza rimane al 31 luglio, ad esempio, per i medici che fanno esclusivamente attività libero professionale intramoenia e per gli iscritti ai corsi di formazione in medicina generale.

Tendenzialmente, cioè, dovrebbe comunque compilare il modello D entro luglio chi ha diritto di pagare i contributi Enpam al 2 per cento.

(Così, comunicato pubblicato nel sito dell’ E.N.P.A.M., https://www.enpam.it/)