Indennità di discontinuità in favore dei lavoratori del settore dello spettacolo. L’Inps rettifica, per l’anno 2022, domande non oltre la data del 15/12/2023

L’Inps con messaggio n. 4382 del 6 dicembre 2023 (di seguito riportato) rettifica le istruzioni per la richiesta della nuova prestazione in relazione sia all’anno 2022 sia all’anno 2023. Nel messaggio precisato che i potenziali beneficiari devono presentare la domanda dell’indennità di discontinuità riferita ai periodi di competenza dell’anno 2022, entro e non oltre la data del 15/12/2023.

Le domande riferite ai periodi di competenza dell’anno 2023 potranno essere presentate dal 01/01/2024 al 30/03/2024.


Il testo del messaggio Inps n. 4382 del 6 dicembre 2023, con oggetto. Precisazioni al messaggio Hermes n.4332/2023 – Decreto legislativo 30 novembre 2023, n. 175 recante il riordino e la revisione degli ammortizzatori e delle indennità e per l’introduzione di un’indennità di discontinuità in favore dei lavoratori del settore dello spettacolo. Disposizioni in materia di indennità di discontinuità a favore dei lavoratori del settore dello spettacolo.

Con il messaggio Hermes n.4332 del 04/12/2023 sono state fornite le prime indicazioni in merito all’introduzione di un’indennità di discontinuità in favore dei lavoratori del settore dello spettacolo, ai sensi del decreto legislativo n.175 del 30 novembre 2023 (rubricato «Riordino e revisione degli ammortizzatori e delle indennità e per l’introduzione di un’indennità di discontinuità in favore dei lavoratori del settore dello spettacolo»).

L’indennità di discontinuità è introdotta, in via strutturale e permanente, con decorrenza dal 1° gennaio 2024.

Si precisa che, in via transitoria, l’art.8 del decreto legislativo n.175/2023 prevede la possibilità per i potenziali beneficiari di presentare la domanda dell’indennità di discontinuità riferita ai periodi di competenza dell’anno 2022, entro e non oltre la data del 15/12/2023.

Quanto al regime ordinario, a far data dal 01/01/2024, i periodi di competenza della misura sono quelli riferiti all’anno precedente a quello di presentazione della domanda.

Pertanto, le domande riferite ai periodi di competenza dell’anno 2023 potranno essere presentate dal 01/01/2024 al 30/03/2024.


Spettacolo: dall’Inps le prime istruzioni sulla disciplina dell’indennità di discontinuità. Per l’anno 2023, domande a partire dal 4 dicembre al 15 dicembre 2023


Aggiornamento del 6 dicembre 2023

L’Inps con messaggio n. 4382 del 6 dicembre 2023 ha rettificato le istruzioni per la richiesta della nuova prestazione in relazione sia all’anno 2022 sia all’anno 2023. Nel messaggio precisato che i potenziali beneficiari devono presentare la domanda dell’indennità di discontinuità riferita ai periodi di competenza dell’anno 2022, entro e non oltre la data del 15/12/2023.

Le domande riferite ai periodi di competenza dell’anno 2023 potranno essere presentate dal 01/01/2024 al 30/03/2024.


Nella Gazzetta Ufficiale n. 282 del 2 dicembre 2023 stato è pubblicato il Decreto Legislativo 30 novembre 2023, n. 175, recante: «Riordino e revisione degli ammortizzatori e delle indennità e per l’introduzione di un’indennità di discontinuità in favore dei lavoratori del settore dello spettacolo».

L’Inps con  messaggio n. 4332 del 4 dicembre 2023 (di seguito riportato) anticipa i chiarimenti sulla nuova prestazione con riferimento alla disciplina della misura sia in relazione all’anno 2023 che all’anno 2024.


Il testo del messaggio Inps n. 4332 del 4 dicembre 2023

Oggetto: Decreto legislativo 30 novembre 2023, n. 175, recante il riordino e la revisione degli ammortizzatori e delle indennità e per l’introduzione di un’indennità di discontinuità in favore dei lavoratori del settore dello spettacolo. Disposizioni in materia di indennità di discontinuità a favore dei lavoratori del settore dello spettacolo. Prime indicazioni


Premessa


Con il decreto legislativo n. 175 del 30 novembre 2023 (rubricato “Riordino e revisione degli ammortizzatori e delle indennità e per l’introduzione di un’indennità di discontinuità in favore dei lavoratori del settore dello spettacolo”) è introdotta un’indennità di discontinuità in favore dei lavoratori del settore dello spettacolo al fine di un loro sostegno economico alla luce della specificità delle prestazioni di lavoro nel predetto settore e del loro carattere strutturalmente discontinuo.

L’indennità di discontinuità è introdotta, in via strutturale e permanente, con decorrenza dal 1° gennaio 2024.

In via transitoria lo stesso decreto legislativo prevede la possibilità, per i potenziali beneficiari della misura, di presentare la domanda riferita all’anno di competenza 2023 entro e non oltre il prossimo 15 dicembre 2023, a pena di decadenza.

L’indennità di discontinuità prevista per l’anno 2023 è riconosciuta per un numero di giornate pari al 90 per cento di quelle accreditate al Fondo pensione lavoratori dello spettacolo nell’anno civile precedente a quello della presentazione della domanda, detratte le giornate coperte da altra contribuzione obbligatoria o indennizzate ad altro titolo, ed è corrisposta nella misura del 90 per cento del valore calcolato ai sensi dell’articolo 3, comma 2, ferma restando l’applicazione degli altri requisiti e delle modalità di cui agli articoli 2 e 3 del medesimo decreto legislativo n. 175/2023.

La domanda può essere presentata all’Inps esclusivamente in modalità telematica a partire dal 4 dicembre sino al 15 dicembre 2023, accedendo alla sezione “Punto d’accesso alle prestazioni non pensionistiche” raggiungibile a partire dalla home page del sito web dell’Istituto (www.inps.it), seguendo il percorso “Sostegni, Sussidi e Indennità” > “Esplora Sostegni, Sussidi e Indennità” > selezionare la voce “Vedi tutti” nella sezione Strumenti > “Punto d’accesso alle prestazioni non pensionistiche”; una volta autenticati con SPID/CIE/CNS è necessario selezionare “Indennità di discontinuità a favore dei lavoratori dello spettacolo”.

In alternativa al Portale web, l’indennità di cui al presente messaggio può essere richiesta tramite il servizio di Contact Center multicanale, telefonando al numero verde 803164 da rete fissa (gratuitamente) oppure al numero 06 164164 da rete mobile (a pagamento, in base alla tariffa applicata dai diversi gestori).

È possibile presentare domanda anche attraverso gli Istituti di Patronato.

Per la illustrazione della prestazione con riferimento alla disciplina della misura sia in relazione all’anno 2023 che all’anno 2024 verrà emanata una circolare attuativa che in dettaglio espliciterà i requisiti, la durata, il calcolo, misura della prestazione, le modalità di riconoscimento della contribuzione figurativa e il regime delle incompatibilità e delle incumulabilità.

Nelle more della pubblicazione della circolare, al fine di agevolare la presentazione della domanda, si forniscono di seguito prime indicazioni sulla platea dei destinatari e sui requisiti di accesso alla misura.


1. Destinatari


L’articolo 1 del richiamato D.Lgs. n. 175/2023 individua, quali destinatari dell’indennità di discontinuità, i seguenti lavoratori iscritti al Fondo pensione lavoratori dello spettacolo:

  • lavoratori autonomi, assicurati al fondo pensioni lavoratori dello spettacolo, ivi compresi i rapporti di lavoro di collaborazione coordinata e continuativa;
  • lavoratori subordinati a tempo determinato di cui all’articolo 2, comma 1, lettera a) del decreto legislativo 30 aprile 1997, n. 182 (lavoratori che prestano attività artistica o tecnica direttamente connessa con la produzione e la realizzazione di spettacolo, cfr. qualifiche professionali di cui al D.M. 15/03/2005 (1), lett. a);
  • lavoratori subordinati a tempo determinato di cui all’articolo 2, comma 1 lettera b) del suddetto decreto legislativo n. 182 (lavoratori che prestano attività al di fuori delle ipotesi di cui al raggruppamento sub a), individuati come destinatari dell’indennità di discontinuità con decreto del Ministro del lavoro e delle politiche sociali del 25 luglio 2023 e come di seguito elencati:
    • operatori di cabine di sale cinematografiche;
    • impiegati amministrativi e tecnici dipendenti dagli enti ed imprese esercenti pubblici spettacoli, dalle imprese radiofoniche, televisive o di audiovisivi, dalle imprese della produzione cinematografica, del doppiaggio e dello sviluppo e stampa;
    • maschere, custodi, guardarobieri, addetti alle pulizie e al facchinaggio, autisti dipendenti dagli enti ed imprese esercenti pubblici spettacoli, dalle imprese radiofoniche, televisive o di audiovisivi, dalle imprese della produzione cinematografica, del doppiaggio e dello sviluppo e stampa;
    • impiegati e operai dipendenti dalle imprese di spettacoli viaggianti;
    • lavoratori dipendenti dalle imprese esercenti il noleggio e la distribuzione dei film;
    • lavoratori intermittenti di cui all’articolo 1, comma 2 del decreto legislativo in esame iscritti al fondo pensioni lavoratori dello spettacolo che non siano titolari della indennità di disponibilità di cui all’articolo 16 del decreto legislativo 15 giugno 2015, n. 81.


2. Requisiti


L’indennità di discontinuità è riconosciuta ai lavoratori, come individuati al precedente paragrafo 2, che possono fare valere, al momento della presentazione della domanda, congiuntamente i seguenti requisiti previsti dall’articolo 2, comma 1 del D.lgs. n. 175/2023:

a) essere cittadino di uno Stato membro dell’Unione europea ovvero cittadino straniero regolarmente soggiornante nel territorio italiano;

b) essere residente in Italia da almeno un anno;

c) essere in possesso di un reddito ai fini dell’imposta sul reddito delle persone fisiche (IRPEF), determinato in sede di dichiarazione quale reddito di riferimento per le agevolazioni fiscali, non superiore a euro 25.000 nell’anno di imposta precedente alla presentazione della domanda;

d) aver maturato, nell’anno precedente a quello di presentazione della domanda, almeno sessanta giornate di contribuzione accreditata al Fondo pensione lavoratori dello spettacolo. Ai fini del calcolo delle giornate non si computano le giornate eventualmente riconosciute a titolo di indennità di discontinuità, di indennità di disoccupazione per i lavoratori autonomi dello spettacolo (ALAS) e di indennità della nuova assicurazione sociale per l’impiego (NASpI) nel medesimo anno;

e) avere, nell’anno precedente a quello di presentazione della domanda, un reddito da lavoro derivante in via prevalente dall’esercizio delle attività lavorative per le quali è richiesta l’iscrizione obbligatoria al Fondo pensione lavoratori dello spettacolo;

f) non essere stato titolare di rapporto di lavoro subordinato a tempo indeterminato nell’anno precedente a quello di presentazione della domanda, fatta eccezione per i rapporti di lavoro intermittente a tempo indeterminato, per i quali non sia prevista l’indennità di disponibilità di cui all’articolo 16 del decreto legislativo 15 giugno 2015, n. 81;

g) non essere titolare di trattamento pensionistico diretto.

Il presente messaggio è pubblicato d’intesa con il Ministero della Cultura e del Merito.


Nota (1) – Decreto Ministeriale 15/03/2005 recante: «Integrazione e ridefinizione delle categorie dei soggetti assicurati al fondo pensioni per i lavoratori dello spettacolo, istituito presso l’ENPALS»


Il Decreto Lavoro 2023. In Gazzetta Ufficiale la legge di conversione e il testo del decreto-legge “coordinato”

Pubblicata in Gazzetta Ufficiale n.153 del 3 luglio 2023 la legge 3 luglio 2023, n. 85 di conversione in legge, con modificazioni del decreto-legge n. 48 del 2023.

Di seguito, le principali misure in favore di lavoratori, imprese e famiglie:

Introduzione dell’Assegno di inclusione, dal primo gennaio 2024, quale misura di contrasto alla povertà, alla fragilità e all’esclusione sociale delle fasce deboli mediante percorsi di inserimento sociale, formazione, lavoro e politica attiva del lavoro. La misura è condizionata alla prova dei redditi e all’adesione a un percorso personalizzato di attivazione e inclusione sociale e lavorativa. 

Introduzione del Supporto per la formazione e il lavoro, dal primo settembre 2023, utilizzabile dai componenti fra i 18 e i 59 anni di nuclei familiari con ISEE non superiore a 6000 euro, che non hanno i requisiti per accedere all’Assegno di inclusione e partecipano a progetti di formazione, di qualificazione e riqualificazione professionale, di orientamento, di accompagnamento al lavoro e di politiche attive del lavoro comunque denominate. 

Semplificazione delle informazioni dovute da datore di lavoro al momento dell’assunzione, consentendo il rinvio alla normativa di riferimento e alla contrattazione collettiva applicata

Semplificazione dell’utilizzo dei contratti a termine, con razionalizzazione delle causali necessarie per la stipula di contratti fra i 12 ed i 24 mesi e per proroga e rinnovo dei contratti che estendono la durata oltre i 12 mesi

Incentivazione dell’utilizzo dei contratti di somministrazione di lavoro a tempo indeterminato, con esclusione dai limiti quantitativi dei lavoratori somministrati assunti con contratto di apprendistato ed esenzione dai limiti quantitativi della somministrazione a tempo indeterminato di lavoratori in “ex mobilità”, soggetti disoccupati che godono da almeno sei mesi di trattamenti di disoccupazione non agricola o di ammortizzatori sociali e lavoratori svantaggiati o molto svantaggiati

Proroga al 2024 dei contratti di espansione al fine di incentivare la staffetta generazionale

Prepensionamento di giornalisti dipendenti da imprese del settore dell’editoria

Stralcio dei debiti contributivi dei soggetti iscritti alle gestioni artigiani e commercianti, lavoratori autonomi agricoli, committenti e professionisti iscritti alla gestione separata dell’INPS, per i quali sono stati annullati i debiti contributivi delle cartelle esattoriali fino a 1.000 euro

Incentivi per l’assunzione di percettori di Assegno di Inclusione, per l’occupazione giovanile, in particolare, per under 30, neet e giovani registrati al Programma Operativo Nazionale Iniziativa Occupazione Giovani e per il lavoro dei disabili. 

Incentivazione dell’uso delle Prestazioni Occasionali del settore turistico e termale. Il limite per ciascun utilizzatore sale da 10.000 a 15.000 euro annui e possono essere utilizzate da datori di lavoro che impieghino fino a 25 lavoratori subordinati a tempo indeterminato (e non 10, come per gli altri settori)

Incremento del Fondo nuovo competenze grazie a fondi nazionali (Programma nazionale giovani, donne e lavoro) e comunitari (FSE+ e POC SPAO), per finanziare accordi sindacali sottoscritti a decorrere dal 2023 e favorire l’aggiornamento della professionalità dei lavoratori in relazione alla transizione digitale ed ecologica

Esonero parziale dei contributi a carico dei lavoratori (c.d. taglio del cuneo fiscale), per i periodi di paga da luglio a dicembre 2023, con riduzione della aliquota contributiva a carico dei lavoratori subordinati che guadagnano fino a 35.000 euro lordi annui del 6% (mentre la legge di Bilancio 2023 prevede il 2%) senza incidenza sulla tredicesima. Resta applicabile l’ulteriore punto di riduzione per chi guadagna fino a 25.000 euro (che passa, quindi, al 7%)

Detassazione del lavoro straordinario e notturno svolto nei festivi per il settore turismo e termali, nella misura del 15% della retribuzione lorda dovuta, per il periodo dal 1° giugno 2023 al 21 settembre 2023, per i lavoratori titolari di reddito di lavoro dipendente di importo non superiore, nel periodo d’imposta 2022, a euro 40.000

Detassazione delle misure di welfare, limitatamente al 2023, con elevazione sino a 3.000 euro (salendo rispetto agli attuali 258,23 euro annui) della soglia dei fringe benefits per i soli lavoratori dipendenti con figli a carico

Incremento, per l’anno 2023, di 5 milioni di euro del Fondo per le famiglie delle vittime di gravi infortuni sul lavoro

Estesa la tutela assicurativa INAIL a studenti e personale del sistema nazionale di istruzione e formazione, della formazione terziaria professionalizzante e della formazione superiore in tutti gli ambienti scolastici

Introduzione di nuove disposizioni in materia di formazione, nomina del medico competente e poteri di vigilanza volte a rafforzare la sicurezza sui luoghi di lavoro

Obbligo dell’applicazione della clausola sociale per il personale impiegato nei contact center

Previsione di una forma di Cassa Integrazione Guadagni in Deroga fino al 31 dicembre 2023 per le imprese che non siano riuscite a dare completa attuazione, nel corso del 2022, ai piani di riorganizzazione e ristrutturazione.

Fonte: Ministero del Lavoro e delle Politiche Sociali – Sito web: www.lavoro.gov.it

Link al testo del decreto-legge 4 maggio 2023, n. 48, conv., con mod., dalla legge di 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro.». In Gazzetta Ufficiale – Serie generale – n.153 del 3 luglio 2023.


Vedi anche, Decreto Lavoro: tutte le novità


Link al testo delle relazioni (illustrativa e tecnica) allegate al disegno di legge (A.S. 685), recante: «Conversione in legge del decreto-legge 4 maggio 2023, n. 48, recante misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro».
(Le relazioni si riferiscono alla versione ante conversione del decreto-legge).


Alluvioni, dal 15 giugno 2023 le domande per la cassa integrazione emergenziale e l’indennità una tantum autonomi. Pubblicate le circolari

Dal prossimo 15 giugno 2023 sarà possibile presentare le domande all’Inps per la cassa integrazione emergenziale dei dipendenti delle zone colpite dalle recenti alluvioni nelle regioni Emilia-Romagna, Toscana e Marche. Stesso termine anche per gli autonomi e i professionisti che intendono richiedere l’indennità una tantum.

In attesa del termine iniziale per le richieste, l’Inps ha pubblicato due circolari operative n. 53 e 54 dell’8 giugno 2023, con cui si forniscono le istruzioni per la presentazione delle istanze per subordinati, lavoratori agricoli, autonomi e professionisti, anche iscritti a forme di previdenza non Inps. Sarà direttamente l’Inps ad erogare l’indennità, in modo da evitare ulteriori oneri alle imprese danneggiate.


Le misure: 


Il nuovo “ammortizzatore unico”  per lavoratori dipendenti e agricoli (circolare 53/2023)


Fra i destinatari si segnalano:

  • i lavoratori del settore privato, residenti o domiciliati in zone alluvionate e quelli operanti in aziende costrette a sospendere l’attività lavorativa per l’emergenza meteorologica;
  • I dipendenti del settore privato che risiedono o sono domiciliati in uno dei comuni alluvionati e non possono recarsi al lavoro a causa dei gravi eventi atmosferici.
  • i lavoratori agricoli, residenti, domiciliati o operanti in uno dei Comuni colpiti;
  • i lavoratori agricoli che, alla data del 1° maggio 2023, pur non avendo ancora un rapporto di lavoro attivo, risultano assunti entro e non oltre il 31 agosto 2023 e sono impossibilitati a svolgere l’attività; per questa categoria, il sostegno sarà riconoscibile a decorrere dalla data di assunzione.


La misura è incompatibile con tutti i trattamenti di integrazione salariale. I datori di lavoro che, avendo già inoltrato domanda per tali prestazioni, volessero optare per il sostegno legato all’emergenza alluvionale, potranno richiedere alla Struttura INPS territorialmente competente l’annullamento dell’originaria istanza e presentare domanda per l’accesso al nuovo sostegno.

Le domande, che dovranno essere sempre presentate sempre dai datori di lavoro anche nei casi di impossibilità a recarsi al lavoro da parte del dipendente, vanno trasmesse tramite il sistema della Comunicazione Bidirezionale, all’interno del Cassetto Previdenziale del Contribuente / Contatti, sotto la voce “CIGO – CIGS – Solidarietà”, selezionando l’apposito oggetto “Ammortizzatore Unico”.


L’indennità una tantum per i lavoratori autonomi (circolare n. 54/2023)


È prevista un’indennità una tantum pari a 500 euro per ogni periodo di sospensione dell’attività lavorativa non superiore a 15 giorni, entro un importo massimo erogabile di 3.000 euro.

Fra i beneficiari:

  • collaboratori coordinati e continuativi, dottorandi, assegnisti di ricerca e i medici in formazione specialistica;
  • i titolari di rapporti di agenzia e di rappresentanza commerciale;
  • i lavoratori autonomi e professionisti, compresi i titolari di attività di impresa.

Le domande dovranno essere presentate esclusivamente in via telematica entro il 30 settembre 2023.

Potranno essere trasmesse dal portale INPS, accedendo alla sezione “Punto d’accesso alle prestazioni non pensionistiche” e individuando, tra i sostegni e i sussidi, la voce “Indennità una tantum in favore dei lavoratori autonomi che hanno sospeso l’attività lavorativa nei Comuni indicati nell’allegato 1 del DL 61/2023, a seguito degli eventi alluvionali verificatisi a partire dal 1° maggio 2023”.

In alternativa, sarà possibile presentare domanda attraverso gli Istituti di Patronato o tramite il servizio di Contact Center multicanale, telefonando al numero verde 803.164 da rete fissa (gratuitamente) oppure al numero 06.164.164 da rete mobile (a pagamento, in base alla tariffa applicata dai diversi gestori).


Link al testo della circolare INPS n. 53 dell’8 giugno 2023, con oggetto: Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Nuovo “ammortizzatore unico” introdotto dal decreto-legge n. 61/2023 a sostegno di imprese e lavoratori dipendenti colpiti dagli eccezionali eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Indicazioni per accedere alla nuova misura di sostegno al reddito – Art. 7 del D.L. 01/06/2023, n. 61

La circolare illustra i contenuti del nuovo “ammortizzatore unico” introdotto dal decreto-legge n. 61/2023 a sostegno di imprese e lavoratori dipendenti colpiti dagli eccezionali eventi alluvionali verificatisi a partire dal 1° maggio 2023 e si forniscono indicazioni per accedere alla nuova misura di sostegno al reddito. La misura prevista dall’articolo 7 del menzionato decreto-legge introduce un nuovo strumento di sostegno al reddito, sotto forma di ammortizzatore sociale “unico”, a tutela sia dei datori di lavoro – costretti a sospendere l’attività a causa degli eventi alluvionali – sia dei lavoratori dipendenti del settore privato, impossibilitati a prestare attività lavorativa, ovvero a recarsi al lavoro, in conseguenza del medesimo evento alluvionale.


Link al testo della circolare INPS n. 54 dell’8 giugno 2023, con oggetto: Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Sostegno al reddito dei lavoratori autonomi – Indennità una tantum prevista dall’art. 8 del D.L. 01/06/2023, n. 61, per il periodo dal 1° maggio 2023 al 31 agosto 2023 in favore dei collaboratori coordinati e continuativi, dei titolari di rapporti di agenzia e di rappresentanza commerciale, dei lavoratori autonomi o professionisti, compresi i titolari di attività di impresa la cui attività è stata sospesa a causa degli eventi alluvionali verificatisi dal 1° maggio 2023

La circolare fornisce istruzioni amministrative in materia di indennità una tantum prevista dall’articolo 8 del decreto-legge 1 giugno 2023, n. 61, per il periodo dal 1° maggio 2023 al 31 agosto 2023 in favore dei collaboratori coordinati e continuativi, dei titolari di rapporti di agenzia e di rappresentanza commerciale, dei lavoratori autonomi o professionisti, compresi i titolari di attività di impresa la cui attività è stata sospesa a causa degli eventi alluvionali verificatisi dal 1° maggio 2023.


Link al testo del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023». Pubblicato nella Gazzetta Ufficiale n. 127 del 1° giugno 2023. Il decreto-legge è in vigore dal 2 giugno 2023


Modello Unificato Urg: dal 6 aprile online l’applicativo per l’invio della comunicazione sintetica d’urgenza

Da mercoledì 6 aprile 2022 sarà disponibile un nuovo applicativo online per inviare la comunicazione sintetica d’urgenza (UNIURG).

Il modello Unificato Urg è il modulo informatico mediante il quale tutti i datori di lavoro, pubblici e privati, adempiono all’obbligo di comunicazione di assunzione preventiva dei lavoratori, nel caso di indisponibilità del sistema informatico utilizzato per la trasmissione delle Comunicazioni Obbligatorie. Resta fermo l’obbligo di invio della comunicazione ordinaria nel primo giorno utile successivo.

Sempre da mercoledì 6 aprile, sarà disattivato il fax server.

Fonte: Ministro del lavoro e delle politiche sociali – https://www.lavoro.gov.it/


Lavoratori dipendenti: le istruzioni per l’esonero dello 0,8% sui contributi previdenziali

La legge di Bilancio 2022 ha previsto un esonero di 0,8 punti percentuali sulla quota dei contributi previdenziali per l’invalidità, la vecchiaia e i superstiti (IVS) a carico del lavoratore. Sotto il profilo soggettivo, l’esonero contributivo introdotto dalla legge di Bilancio 2022 è rivolto a tutti i rapporti di lavoro dipendente, purché venga rispettata la soglia massima della retribuzione mensile sopra riportata.

Si tratta di una misura temporanea che si applica ai rapporti di lavoro dipendente, con esclusione del lavoro domestico, limitatamente al periodo di paga 1° gennaio – 31 dicembre 2022.

L’esonero è riconosciuto a condizione che la retribuzione imponibile, parametrata su base mensile per 13 mensilità, non ecceda l’importo mensile di 2.692 euro, maggiorato del rateo di tredicesima. Tenuto conto dell’eccezionalità di tale misura, resta ferma l’aliquota di computo delle prestazioni pensionistiche.

Con la circolare INPS 22 marzo 2022, n. 43 l’Istituto fornisce le prime indicazioni per la gestione degli adempimenti previdenziali connessi all’esonero contributivo e illustra le modalità di esposizione dei dati nel flusso UNIEMENS


Link al testo della circolare INPS 22 marzo 2022, n. 43, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Esonero contributivo per i lavoratori dipendenti – Sgravio di oneri contributivi, derivanti dall’esonero dal versamento dei contributi previdenziali per l’invalidità, la vecchiaia e i superstiti a carico del lavoratore (0,8%), per i rapporti di lavoro dipendente, con esclusione dei rapporti di lavoro domestico, per i periodi di paga dal 1° gennaio 2022 al 31 dicembre 2022 – Articolo 1, comma 121 della legge 30 dicembre 2021, n. 234


Depenalizzazione parziale del reato di omesso versamento delle ritenute previdenziali. Istruzioni operative Inps per l’emissione dell’ordinanza-ingiunzione e dell’ordinanza di archiviazione

Il Decreto Legislativo 15 gennaio 2016, n. 8 (link sito internet: https://temi.camera.it/leg17/temi/depenalizzazione_e_abrogazione_di_reati) dispone la depenalizzazione di numerose ipotesi di reato in materia di lavoro e previdenza obbligatoria, prevedendone la trasformazione in illeciti amministrativi. Tra le ipotesi di reato interessate dall’intervento normativo figura quello di omesso versamento delle ritenute previdenziali effettuate dal datore di lavoro.

Con la circolare n. 121 del 5 luglio 2016 è stato illustrato il nuovo quadro normativo, che ha parzialmente depenalizzato il reato in questione, introducendo due diverse fattispecie sanzionatorie collegate all’importo dell’omissione.

Per effetto di tale intervento legislativo, dunque, la sanzione penale della reclusione fino a tre anni, congiunta alla multa fino a 1.032 euro, si applica ai soli omessi versamenti di importo superiore a 10.000 euro annui, mentre se l’importo omesso è inferiore alla predetta soglia si applica la sanzione amministrativa pecuniaria da 10.000 euro a 50.000 euro.

La circolare INPS 25 febbraio 2022, n. 32 fornisce le disposizioni operative necessarie all’emissione dell’ordinanza-ingiunzione per l’irrogazione della sanzione amministrativa pecuniaria ovvero all’emissione dell’ordinanza motivata di archiviazione.

Il pagamento deve essere effettuato in unica soluzione entro 30 giorni dalla notifica dell’ordinanza-ingiunzione.

Su richiesta dell’interessato che si trovi in condizioni economiche disagiate la sanzione può essere rateizzata. La richiesta di rateizzazione si presenta all’INPS via PEC, raccomandata o direttamente presso gli uffici, utilizzando il modulo SC97 “Richiesta di pagamento rateale dell’Ordinanza Ingiunzione”.


Legge di Bilancio 2022 e Decreto Sostegni-ter. L’Inps spiega la riforma degli ammortizzatori sociali

Con la Circolare n. 18 del 1° febbraio 2022, l’INPS illustra le novità introdotte dalla Legge di Bilancio 2022 (L. 30 dicembre 2021, n. 234) in materia di ammortizzatori sociali in costanza di rapporto di lavoro contenuto nel D.Lgs. 14 settembre 2015, n. 148, nonché le disposizioni in materia di trattamenti di integrazione salariale introdotti dal Decreto Sostegni-ter (D.L. 27 gennaio 2022, n. 4, art. 7) in favore dei datori di lavoro operanti in specifici settori di attività.

In apertura, il provvedimento chiarisce che le modifiche apportate producono effetti sulle richieste di trattamenti per i quali l’inizio della riduzione/sospensione dell’attività lavorativa si colloca a partire dal 1° gennaio 2022. Pertanto, la nuova norma non trova applicazione con riferimento alle richieste aventi ad oggetto periodi plurimensili, a cavallo degli anni 2021-2022, in cui la riduzione/sospensione dell’attività lavorativa sia iniziata nel corso dell’anno 2021, ancorché successivamente proseguita nel 2022.

Di seguito, le principali novità illustrate dall’Istituto.


Lavoratori destinatari delle integrazioni salariali e anzianità di effettivo lavoro


Ampliando la platea dei destinatari delle integrazioni salariali, la Legge di Bilancio 2022 estende la CIGO, la CIGS, i Fondi di solidarietà bilaterali e il FIS anche ai lavoratori a domicilio e agli apprendisti. Inoltre, viene ridotta da 90 a 30 giorni l’anzianità minima di effettivo lavoro che i lavoratori devono possedere per poter beneficiare dell’integrazione.


Importo dei trattamenti di integrazione salariale


Per i trattamenti relativi a periodi di sospensione o riduzione dell’attività lavorativa decorrenti dal 1° gennaio 2022, si introduce un unico massimale (per l’anno 2021, pari a Euro 1.199,72), annualmente rivalutato secondo gli indici ISTAT, che prescinde dalla retribuzione mensile di riferimento dei lavoratori.


Modalità di erogazione e termine per il rimborso delle prestazioni


La Legge di Bilancio 2022 prevede il rispetto di termini decadenziali relativi alla trasmissione dei dati necessari per il pagamento dei trattamenti con pagamento diretto; decorsi inutilmente tali termini, il pagamento della prestazione e gli oneri connessi rimangono a carico del datore di lavoro inadempiente.


Computo dei dipendenti


Ai fini della determinazione della dimensione aziendale, devono essere compresi nel calcolo tutti i lavoratori, inclusi i dirigenti, i lavoratori a domicilio e gli apprendisti (di tutte le tipologie) che prestano la propria attività con vincolo di subordinazione sia all’interno sia all’esterno dell’azienda.


Compatibilità con lo svolgimento di attività lavorativa


A seguito delle modifiche apportate, il lavoratore beneficiario che – durante il periodo di sospensione o riduzione dell’orario di lavoro – svolga attività di lavoro subordinato di durata superiore a 6 mesi, o di lavoro autonomo, non ha diritto al trattamento di integrazione salariale per le giornate di lavoro svolte. Invece, qualora il lavoratore esegua attività di lavoro subordinato a tempo determinato di durata pari o inferiore a 6 mesi, il trattamento di integrazione salariale resta sospeso per la durata del rapporto di lavoro.


Cassa integrazione ordinaria (CIGO)


Quanto alla Cassa Integrazione Guadagni Ordinaria, l’Istituto precisa che la disciplina non subisce sostanziali modifiche, chiarendo che continuano ad essere applicate le previsioni di cui all’art. 10 del D.Lgs. n. 148/2015.

Il Decreto Sostegni-ter (art. 23) introduce, invece, delle novità in merito agli aspetti di tipo regolamentare, nonché la possibilità di organizzare diversamente le competenze territoriali di autorizzazione della Cassa Integrazione Ordinaria in capo all’INPS.

La Riforma riduce l’ammontare del contributo addizionale. In particolare, a decorrere dal 1° gennaio 2025, per i datori di lavoro che non abbiano fruito di trattamenti di integrazione salariale per almeno 24 mesi successivi al termine dell’ultimo periodo di fruizione del trattamento, la misura del contributo addizionale viene determinata secondo aliquote differenziate in base ai periodi di trattamento concesso.


Cassa integrazione straordinaria (CIGS)


L’INPS evidenzia che la CIGS è uno degli istituti maggiormente interessati dal riordino della normativa in materia di ammortizzatori sociali in costanza di rapporto di lavoro.

In relazione al campo di applicazione, la Riforma prevede che, per i trattamenti di integrazione salariale relativi a periodi decorrenti dal 1° gennaio 2022, la disciplina in materia di CIGS e i relativi obblighi contributivi trovano applicazione con riferimento:

a) ai datori di lavoro che, nel semestre precedente, abbiano occupato mediamente più di 15 dipendenti e che operano in settori non coperti dai Fondi di solidarietà bilaterali di cui agli articoli 26, 27 e 40 del D.Lgs. n. 148/2015;

b) alle imprese del trasporto aereo e di gestione aeroportuale e alle società da queste derivate, alle imprese del sistema aeroportuale, nonché ai partiti e ai movimenti politici e alle loro rispettive articolazioni e sezioni territoriali, a condizione che risultino iscritti nel registro di cui all’art. 4, comma 2, del D.L. 28 dicembre 2013, n. 149, convertito con modificazioni in L. 21 febbraio 2014, n. 13.

Inoltre, si allarga significativamente la platea dei datori di lavoro rientranti nel campo di applicazione del trattamento straordinario di integrazione salariale in quanto vengono attratti dalla relativa disciplina, in relazione alle dimensioni occupazionali medie semestrali, oltre ai datori di lavoro del settore industriale, anche quelli operanti in tutti gli altri settori in cui non sono stati costituiti Fondi di solidarietà bilaterali ai sensi degli articoli 26, 27 e 40 del D.Lgs. n. 148/2015.

Riguardo alle causali di intervento, la Legge di Bilancio 2022 amplia la causale di “riorganizzazione aziendale”, ricomprendendovi anche i casi in cui le aziende vi ricorrano “per realizzare processi di transizione” che saranno individuati e regolati con Decreto del Ministro del Lavoro e delle Politiche Sociali, sentito il Ministero dello Sviluppo economico.

Vengono, altresì, apportate modifiche alle disposizioni relative al programma di riorganizzazione aziendale, stabilendo che il recupero occupazionale possa essere realizzato anche mediante la riqualificazione professionale dei lavoratori e il potenziamento delle loro competenze.

In merito al contratto di solidarietà, la norma riformata innalza le percentuali di riduzione previste per ricorrere all’istituto contrattuale.

Infine, anche per la CIGS, il Decreto Sostegni-ter (art. 23) interviene su aspetti di tipo regolamentare.


Ulteriori disposizioni in materia di intervento straordinario di integrazione salariale


Al fine di fronteggiare particolari situazioni di criticità sul fronte occupazionale, la Legge di Bilancio 2022 prevede due particolari forme di intervento di integrazione salariale straordinaria (art. 1, commi 200 e 216), di seguito riportati.

  • L’accordo di transizione occupazionale: per sostenere le transizioni occupazionali all’esito dell’intervento straordinario di integrazione salariale per le causali di riorganizzazione e crisi aziendale, ai datori di lavoro che occupano più di 15 dipendenti può essere concesso, in deroga ai limiti massimi di durata come stabiliti dagli artt. 4 e 22 del D.Lgs. n. 148/2015, un ulteriore intervento di integrazione salariale straordinaria finalizzato al recupero occupazionale dei lavoratori a rischio esubero, per un periodo massimo di 12 mesi complessivi non ulteriormente prorogabili;
  • l’intervento straordinario di integrazione salariale per processi di riorganizzazione e situazioni di particolare difficoltà economica: si prevede la possibilità di concedere un ulteriore trattamento straordinario di integrazione salariale, per fronteggiare, nel biennio 2022-2023, processi di riorganizzazione e situazioni di particolare difficoltà economica, rivolto ai datori di lavoro rientranti nel campo di applicazione della cassa integrazione straordinaria che – avendo raggiunto i limiti massimi di durata complessiva dei trattamenti nel quinquennio mobile – non possono accedere ai trattamenti di integrazione salariale straordinaria.


Fondi di solidarietà bilaterali


Con decorrenza dal 1° gennaio 2022, la Riforma prevede la costituzione di Fondi di solidarietà bilaterali per i datori di lavoro che non rientrano nell’ambito di applicazione della CIGO (art. 10 del D.Lgs. n. 148/2015). Inoltre, i nuovi Fondi di solidarietà dovranno obbligatoriamente garantire le tutele per tutti i datori di lavoro del settore che occupano almeno 1 dipendente. La novella interessa, inoltre, anche le disposizioni concernenti l’importo dell’assegno di integrazione salariale e la durata del trattamento.

Per i Fondi già costituiti al 31 dicembre 2021, è previsto un periodo transitorio per adeguarsi alle nuove disposizioni, entro il 31 dicembre 2022. In caso contrario, i datori di lavoro del relativo settore confluiscono, a decorrere dal 1° gennaio 2023, nel Fondo di integrazione salariale (FIS), al quale vengono trasferiti i contributi già versati o comunque dovuti dai medesimi datori di lavoro. Inoltre, i Fondi di solidarietà bilaterali di cui all’art. 26 del D.Lgs. n. 148/2015, costituiti nel periodo compreso fra il 1° gennaio 2020 e il 31 dicembre 2021, potranno adeguarsi alle nuove disposizioni entro il 30 giugno 2023.


Fondo di integrazione salariale (FIS)


È estesa la platea dei soggetti tutelati poichè, dal 1° gennaio 2022, sono soggetti alla disciplina del Fondo di integrazione salariale i datori di lavoro che occupano almeno 1 dipendente, non rientranti nell’ambito di applicazione della CIGO (art. 10) e non destinatari delle tutele garantite dai Fondi di solidarietà bilaterali (articoli 26, 27 e 40 del D.Lgs. n. 148/2015).

L’Istituto illustra, altresì, le specifiche disposizioni introdotte con riguardo alle imprese del trasporto aereo, di gestione aeroportuale, alle imprese del sistema aeroportuale, ai partiti e movimenti politici.

Peraltro, la Riforma interviene anche sulla tipologia e sulla durata della prestazione assicurata dal FIS, per i cui dettagli si rimanda al provvedimento.


Cassa integrazione salariale operai agricoli (CISOA)


La legge di Bilancio 2022 (art. 1, comma 217) interviene anche su alcuni aspetti della Cassa integrazione salariale operai agricoli (CISOA). In particolare, a decorrere dal 1° gennaio 2022, il trattamento di CISOA è esteso anche: ai lavoratori dipendenti imbarcati su navi adibite alla pesca marittima, nonché in acque interne e lagunari, inclusi i soci lavoratori di cooperative della piccola pesca (L. 13 marzo 1958, n. 250); agli armatori e proprietari armatori, imbarcati sulla nave dagli stessi gestita.


Disposizioni in materia di trattamenti di integrazione salariale ai sensi del Decreto Sostegni-ter


Il Decreto Sostegni-ter (art. 7, D.L. 27 gennaio 2022, n. 4) consente ai datori di lavoro operanti nei settori specificatamente individuati – che sospendono o riducono l’attività lavorativa nel periodo dal 1° gennaio 2022 al 31 marzo 2022, ai sensi della disciplina ordinaria prevista dal D.Lgs. n. 148/2015, come modificata dalla Legge di Bilancio 2022 – di richiedere l’accesso ai trattamenti di integrazione salariale senza obbligo di versamento del contributo addizionale.


Fonte: Ministero del lavoro e delle Politiche Sociali – sito www.lavoro.gov.it


Link al testo della circolare Inps n. 18 del 1° febbraio 2022, con oggetto: LAVORO – Riordino della normativa ordinaria in materia di ammortizzatori sociali – Linee di indirizzo e prime indicazioni in materia di ammortizzatori sociali in costanza di rapporto di lavoro – Legge 30 dicembre 2021, n. 234 – Decreto-legge 27 gennaio 2022, n. 4. Disposizioni in materia di trattamenti di integrazione salariale in favore di datori di lavoro operanti in determinati settori di attività


Indennità di disoccupazione DIS-COLL: istruzioni in ordine alle novità introdotte dalla legge di Bilancio 2022

Il comma 223 della Legge 30 dicembre 2021, n. 234 (bilancio 2022) ha modificato la disciplina dell’indennità di disoccupazione cosiddetta DIS-COLL in relazione agli eventi di disoccupazione verificatisi dal 1° gennaio 2022, introducendo una diversa decorrenza del meccanismo di riduzione (cd. décalage) della prestazione, un ampliamento della durata e una diversa modalità di calcolo della stessa, il riconoscimento della contribuzione figurativa per i periodi di fruizione della prestazione e l’obbligo del versamento, per alcune categorie di lavoratori iscritti alla Gestione Separata, di un’aliquota contributiva contro la disoccupazione pari a quella dovuta per la NASpI .

L’inps con circolare 4 gennaio 2022, n. 3 illustra le novità legislative per gli eventi di disoccupazione verificatisi dal 1° gennaio 2022. Per evento di disoccupazione si intende l’evento di cessazione dal lavoro che ha comportato lo stato di disoccupazione.

Per le cessazioni involontarie dal lavoro avvenute a partire da gennaio 2022, le nuove disposizioni normative fissano la durata della DIS-COLL ad un periodo massimo di 12 mesi. La circolare fornisce, inoltre, le indicazioni per la presentazione della domanda e il riconoscimento della contribuzione figurativa.

Fonte: https://www.lavoro.gov.it

Link al testo della circolare INPS – Direzione Centrale Ammortizzatori Sociali – n. 3 del 4 gennaio 2022, con oggetto: LAVORO – Indennità di disoccupazione per i lavoratori con rapporto di collaborazione coordinata e continuativa–Dis-Coll – Riordino della normativa ordinaria in materia di ammortizzatori sociali – Disposizioni in materia di indennità di disoccupazione DIS-COLL – Art. 15, del D.Lgs. 04/03/2015, n. 22 – Legge 30 dicembre 2021, n. 234 (legge di Bilancio 2022) –


Legge di Bilancio 2022: prime istruzioni in materia di ammortizzatori sociali in costanza di rapporto di lavoro

Con la Circolare n. 1 del 3 gennaio 2022, il Ministero del Lavoro e delle Politiche Sociali, Direzione Generale degli Ammortizzatori Sociali e della formazione, ha fornito le prime indicazioni operative relative all’introduzione dei nuovi criteri per l’accesso ai trattamenti di integrazione salariale da riconoscere ai lavoratori in costanza del rapporto di lavoro.

Con la citata circolare il Ministero del Lavoro fornisce i primi chiarimenti e le prime indicazioni operative per l’accesso al trattamento di integrazione salariale in genere e, in particolare, a quello straordinario. Nel documento interpretativo, evidenziato che le modifiche disposte con la legge di bilancio 2022, pubblicata in Gazzetta Ufficiale n.49/L del 31 dicembre 2021 sono entrate in vigore il 1° gennaio 2022 e si riferiscono operativamente ai periodi di sospensione o di riduzione dell’attività lavorativa integrati dai trattamenti di cassa integrazione guadagni, decorrenti dal 1° gennaio 2022. Le suddette innovazioni non trovano, invece, applicazione con riferimento alle richieste aventi ad oggetto periodi plurimensili, a cavallo degli anni 2021-2022, in cui la riduzione/sospensione dell’attività lavorativa sia iniziata nel corso dell’anno 2021, ancorché successivamente proseguita nel 2022.

Link al testo della circolare del Ministero del Lavoro e delle Politiche Sociali – Direzione Centrale Ammortizzatori Sociali n. 1 del 3 gennaio 2022, con oggetto: LAVORO – Prime istruzioni in materia di ammortizzatori sociali in costanza di rapporto di lavoro – Legge 30 dicembre 2021, n. 234 (legge di Bilancio 2022).


Conversione Decreto Sostegni-bis. Le modifiche nel settore lavoro

È stata pubblicata la Legge 23 luglio 2021, n. 106, recante la: «Conversione in legge, con modificazioni, del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali». In sede di conversione del Decreto Sostegni-Bis (D.L. 25 maggio 2021, n. 73), sono state apportate modifiche anche nel settore lavoro che hanno assorbito le misure introdotte dal Decreto Legge 30 giugno 2021, n. 99, che è stato contestualmente abrogato.

Di seguito, le principali novità.


Trattamenti di integrazione salariale:


– ai datori di lavoro privati che sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza da COVID-19 di cui all’art. 8, comma 1, del Decreto Sostegni, che non possono ricorrere ai trattamenti di integrazione salariale di cui al D.Lgs. n. 148/2015, è consentito di usufruire di ulteriori 13 settimane di cassa integrazione guadagni straordinaria fino al 31 dicembre 2021, con la preclusione per la durata del trattamento, della possibilità di avviare le procedure di licenziamento individuale per giustificato motivo oggettivo e di licenziamento collettivo;

– ai datori di lavoro del settore delle industrie tessili, delle confezioni di articoli di abbigliamento e di articoli in pelle e pelliccia, e delle fabbricazioni di articoli in pelle e simili è consentita la fruizione di ulteriori 17 settimane di cassa integrazione senza versamento del contributo addizionale da utilizzare dal 1° luglio al 31 ottobre 2021, con la preclusione, anche in questo caso, per la durata del trattamento ordinario di integrazione salariale, della possibilità di avviare le procedure di licenziamento individuale per giustificato motivo oggettivo e di licenziamento collettivo;

– a decorrere dalla data di entrata in vigore della legge di conversione e fino al 31 dicembre 2021, la proroga di sei mesi dei trattamenti di CIGS di cui all’art. 44 del Decreto-legge n. 109/2018 è consentita previo accordo stipulato presso il Ministero del lavoro e delle politiche sociali, con la partecipazione degli altri Ministeri competenti e delle regioni interessate, anche per i trattamenti di integrazione salariale per crisi aziendale in favore delle aziende operanti nel settore aereo, con incremento del Fondo di solidarietà del trasporto aereo e del sistema aeroportuale


Contratti a tempo determinato:


– con l’introduzione dell’art. 41-bis è stato modificato l’art. 19 del D.Lgs. 15 giugno 2015, n. 81, in materia di lavoro a tempo determinato nel senso che la durata del contratto potrà essere superiore a dodici mesi e non eccedente i ventiquattro in presenza di specifiche esigenze previste dai contratti collettivi di cui all’art. 51 del D.lgs. n. 81 del 2015 e ciò fino al 30 settembre 2022 (art. 41-bis).


Aree di crisi industriale complessa:


– stanziamento di euro 500.000 per l’anno 2021 per garantire ai lavoratori delle aree di crisi industriale complessa e con riferimento al periodo dal 1° febbraio al dicembre 2021, la non applicazione delle riduzioni degli importi del trattamento di mobilità in deroga nei casi di terza e quarta proroga (di cui all’art. 2, comma 66 della legge n. 92/2012).

Nel testo, sono inoltre state inserite altre misure di sostegno alle imprese:

– contributi per i settori del wedding, dell’intrattenimento e dell’Hotellerie-Restaurant-Catering (HORECA), a fondo perduto per un importo complessivo di 60 milioni di euro per l’anno 2021 da riconoscersi sulla base dei criteri previsti di un Decreto congiunto del Ministero dello Sviluppo Economico e dell’Economia e delle Finanze tenendo anche conto della differenza tra il fatturato annuale del 2020 e il fatturato annuale del 2019;

– incremento del Fondo straordinario per il sostegno degli Enti del Terzo Settore, nella misura di 20 milioni per il 2021;

– agevolazioni per il settore del lavoro agricolo e del settore creativo e culturale e dello spettacolo.


Fonte: MinLavoro – https://www.lavoro.gov.it/


Periodi di copertura CIG settimana dal 29 marzo al 4 aprile 2021. Nessun vuoto di copertura di cassa

Sarà a breve chiarito in una circolare Inps, su conforme parere del Ministero del Lavoro, che non vi sono “vuoti” di copertura di cassa integrazione per la settimana dal 29 marzo al 4 aprile 2021.

Infatti, la Legge di Bilancio riconosce 12 settimane di “Cig Covid” per il periodo 1 gennaio – 31 marzo 2021 e il successivo DL Sostegni riconosce ulteriori 13 settimane nel periodo dal 1° aprile al 30 giugno 2021.

Il primo giorno lavorativo dell’anno 2021 è stato il 4 gennaio e le 12 settimane decorrenti dal 4 gennaio terminano il 28 marzo 2021.

Dunque, nella prossima circolare in corso di emanazione da parte di Inps verrà chiarito, con parere conforme del Ministero del lavoro, che le 13 settimane del DL sostegni comprendono i periodi decorrenti dalla settimana in cui è collocato il 1° aprile.

Ciò significa che sono coperti dalla “Cig Covid” del DL Sostegni anche i giorni lavorativi del 29, 30 e 31 marzo 2021.

Non risultano pertanto periodi di scopertura per i lavoratori, salvo per coloro che hanno fatto ricorso alla CIG sabato 2 gennaio 2021 per i quali le settimane di “Cig Covid” terminavano il 27 marzo 2021 per tornare a decorrere dal 29 marzo 2021. (Così, comunicato stampa Inps del 16 aprile 2021)


Trattamenti di integrazione salariale, CIGO, CIGD e ASO: Inps pubblica la circolare con modalità, caratteristiche e vantaggi del nuovo flusso “UniEmens-Cig”


L’Inps ha pubblicato la circolare n. 62 del 14 aprile 2021 con le indicazioni operative relative alla nuova modalità di invio dei flussi di pagamento diretto dei trattamenti di integrazione salariale, CIGO, CIGD e ASO, connessi all’emergenza epidemiologica da COVID–19, tramite l’utilizzo del flusso “UniEmens-Cig”, introdotta dall’articolo 8, comma 5, del decreto–legge 22 marzo 2021, n. 41.

L’utilizzo del nuovo flusso “UniEmens-Cig”, studiato e realizzato da Inps negli scorsi mesi, implica una serie di vantaggi rispetto all’attuale modalità di trasmissione dei dati tramite il modulo “SR41”, che da una parte migliorano e semplificano le modalità di trasmissione dei complessi flussi dei dati sui lavoratori in CIG da parte di aziende e intermediari, dall’altra permettono a Inps di tracciare e recepire più rapidamente gli elementi che portano ai pagamenti. Tra i vantaggi evidenziamo che:

  1. per inviare il nuovo flusso UniEmens-Cig non si deve aspettare l’autorizzazione, che può arrivare successivamente;
  2. i tempi di gestione che passano da 7 gg in media di pagamento con SR41 alla gestione in tempo reale con UniEmens-Cig, se ovviamente è già stata concessa l’autorizzazione;
  3. gli intermediari possono effettuare un unico invio Uniemens-Cig per tutte le aziende in delega, mentre oggi effettuano un invio SR41 per ciascuna azienda in delega, con evidente riduzione dei tempi operativi nella trasmissione dei dati;
  4. le nuove modalità di pagamento possono ridurre di qualche settimana l’attuale processo che dura circa 8-9 settimane.

“Innovare e semplificare sono da oltre un anno le direttrici di numerosi progetti dell’Inps, di cui le implementazioni sul flusso di autorizzazione e trasmissione dei dati per la procedura Cig, su cui l’Istituto lavora dallo scorso settembre, sono un chiaro esempio” commenta il Presidente dell’Inps Pasquale Tridico. “L’Inps ha sino ad oggi pagato il 99,4% delle richieste di pagamento di CIG, aumentate vertiginosamente a causa dell’emergenza Covid, e dal prossimo mese il nuovo flusso UniEmens-Cig permetterà di snellire le incombenze delle imprese e migliorare i tempi di erogazione, rendendo a regime più trasparente il processo e le verifiche”.

In dettaglio, il nuovo flusso si caratterizza attraverso:


Omogeneizzazione dei flussi e utilizzo di un unico linguaggio


Il tracciato “UniEmens-Cig” a pagamento diretto coincide sostanzialmente con il formato dell’UniEmens standard utilizzato per la CIG a conguaglio, mantenendo, quindi, la stessa struttura di esposizione dei dati. In tal modo viene standardizzata in un unico formato (UniEmens) e in unico processo la gestione delle prestazioni di integrazione salariale indipendentemente dalla modalità di erogazione (a conguaglio e a pagamento diretto).


Efficientamento dei tempi di erogazione della prestazione


Le modalità previste per l’aggregazione delle denunce individuali UniEmens con i dati per il pagamento diretto consentono l’immediato instradamento sui sistemi gestionali, senza dover attendere i tempi propri dei flussi standard UniEmens.

I flussi per il pagamento diretto, infatti, possono essere trasmessi senza la necessità di attendere l’autorizzazione, indicando il Ticket associato alla domanda. Pertanto, la richiesta di pagamento può essere trasmessa dal datore di lavoro anche prima del rilascio dell’autorizzazione stessa. In ogni caso, il pagamento verrà comunque effettuato successivamente al rilascio dell’autorizzazione.

Alle denunce “UniEmens-Cig” a pagamento diretto viene applicato il medesimo processo previsto per le prestazioni a conguaglio, con conseguente uniformità dei controlli e maggiore facilità nell’incrocio dei dati tra “UniEmens-Cig” a pagamento diretto e UniEmens ordinari, laddove sussista la necessità per il datore di lavoro, con riferimento alla stessa prestazione, di inviare entrambi i flussi, come accade in caso di riduzioni dell’attività lavorativa non a zero ore.


Ulteriori vantaggi per i datori di lavoro e gli intermediari


L’utilizzo di un unico formato per la trasmissione dei dati consente di poter utilizzare, anche per il pagamento diretto, le informazioni del calendario giornaliero, con l’esposizione del Dato orario, del Codice evento e del Ticket. Risulta, dunque, più flessibile la rappresentazione dell’articolazione dell’attività lavorativa ed è più semplice e automatizzabile la gestione delle richieste di prestazioni a pagamento diretto.

Per i dati anagrafici dei lavoratori beneficiari è sufficiente inviare i soli codici fiscali, mentre le restanti informazioni sono prelevate automaticamente dagli archivi dell’Inps.

Inoltre, mentre nel caso di invio dei dati relativi al pagamento diretto tramite il modello “SR41” è necessario inviare un singolo modello per ogni azienda interessata dalla richiesta di integrazione salariale, con l’invio del flusso “UniEmens-Cig” è possibile trasmettere un unico flusso che contiene al suo interno i dati riferiti ai lavoratori di più aziende, con evidente semplificazione degli oneri di compilazione e trasmissione a cura delle aziende stesse degli intermediari.

Grazie alla trasmissione delle informazioni connesse alle richieste di pagamento diretto tramite l’invio di un flusso strutturato su canale UniEmens, si assicura la consegna ai sistemi gestionali per il pagamento della prestazione in tempi anticipati. (Così, comunicato stampa Inps del 15 aprile 2021)


Assunzione di donne nel biennio 2021-2022. Ulteriori chiarimenti sull’esonero contributivo del 100%

Con il messaggio n. 1421 del 6 aprile 2021, l’INPS ha fornito ulteriori chiarimenti sull’esonero contributivo del 100%, nel limite massimo di importo di 6.000 euro annui, per l’assunzione di donne nel biennio 2021-2022, come introdotto dalla Legge di Bilancio 2021 (art. 1, commi da 16 a 19, L. 30 dicembre 2020, n. 178).

Dopo aver richiamato che l’incentivo in questione spetta in caso di assunzioni a tempo determinato, assunzioni a tempo indeterminato e trasformazioni a tempo indeterminato di un precedente rapporto agevolato, ad integrazione di quanto già illustrato nella circolare INPS n. 32 del 22 febbraio 2021, l’Istituto previdenziale precisa che:

 – il requisito dello “svantaggio” della lavoratrice deve ricorrere alla data dell’evento per il quale si intende richiedere il beneficio. Di conseguenza, se si intende richiedere il beneficio per un’assunzione a tempo determinato, il requisito in questione deve esistere alla data di assunzione e non a quella dell’eventuale proroga o trasformazione del rapporto a tempo indeterminato. Invece, qualora si intenda richiedere il beneficio per una trasformazione a tempo indeterminato, senza avere richiesto l’incentivo per la precedente assunzione a termine, il requisito deve essere soddisfatto alla data della trasformazione;

 – il beneficio può trovare applicazione anche ai casi di trasformazioni a tempo indeterminato di rapporti a termine non agevolati (di cui all’art. 4, commi 8-11, della L. n. 92/2012 oppure di cui all’art. 1, commi 16-19, della Legge di Bilancio 2021), e in tali fattispecie, l’incentivo spetta per 18 mesi a decorrere dalla data di trasformazione;

 – l’incentivo spetta, infine, anche nell’ipotesi di proroga del contratto, in conformità alla disciplina del rapporto di lavoro a tempo determinato, fino al limite complessivo di 12 mesi.

Fonte: MinLavoro – https://www.lavoro.gov.it/


Link al testo del messaggio INPS del 6 aprile 2021, n. 1421, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Ulteriori chiarimenti sull’esonero contributivo del 100% – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)

Link al testo della circolare INPS 22 febbraio 2021, n. 32, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Prime indicazioni operative – Datori di lavoro che possono accedere al beneficio – Lavoratrici per le quali spetta l’incentivo – Rapporti di lavoro incentivati – Assetto e misura dell’incentivo – L’incremento occupazionale netto – Compatibilità con la normativa in materia di aiuti di Stato – Coordinamento con altri incentivi – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)


Decreto Sostegni: nuove istruzioni sui trattamenti CIGO, CIGD, ASO, CISOA legati all’emergenza pandemica

Con il messaggio n. 1297 del 26 marzo 2021, l’INPS ha fornito indicazioni sulle domande di Cassa integrazione ordinaria (CIGO), Cassa integrazione in deroga (CIGD), Assegno ordinario (ASO) e Cassa integrazione salariale operai agricoli (CISOA) connessi all’emergenza pandemica, alla luce del Decreto Sostegni (D.L. 22 marzo 2021, n. 41).

In particolare, il messaggio chiarisce che:

  • la CIGO potrà essere richiesta, senza versamento di contributo addizionale, per una durata massima di 13 settimane nel periodo compreso tra il 1° aprile 2021 e il 30 giugno 2021. Le suddette 13 settimane si aggiungono alle 12 settimane previste dalla Legge di Bilancio 2021, per un totale complessivo di 25 settimane. Peraltro, anche le imprese che, alla data del 23 marzo 2021, hanno in corso un trattamento di Cassa integrazione guadagni straordinaria (CIGS), sospeso a causa dell’emergenza epidemiologica, possono accedere alle 13 settimane di CIGO di cui al Decreto Sostegni, per periodi dal 1° aprile al 30 giugno 2021, se appartenenti ai settori che ne hanno diritto;
  • la CIGD e l’ASO potranno essere richiesti, senza versamento di contributo addizionale, per una durata massima di 28 settimane nel periodo tra il 1° aprile 2021 e il 31 dicembre 2021. Anche tali misure si aggiungono a quelle già disposte dalla Legge di Bilancio 2021, per un totale complessivo di 40 settimane.

Quanto ai destinatari delle nuove misure, l’Istituto evidenzia che: i trattamenti di CIGO, CIGD e ASO potranno essere fruiti anche dai datori di lavoro che non hanno mai presentato domanda di integrazione salariale per le varie causali COVID-19 introdotte in precedenza; i nuovi trattamenti trovano applicazione ai lavoratori in forza al 23 marzo 2021.

Il Decreto Sostegni prevede anche l’accesso alla CISOA per una durata massima di 120 giorni, nel periodo tra il 1° aprile 2021 e il 31 dicembre 2021, in deroga ai limiti di fruizione riferiti al singolo lavoratore e al numero di giornate lavorative da svolgere presso la stessa azienda (previsti dall’art. 8 della L. 8 agosto 1972, n. 457). Anche il nuovo periodo di trattamenti CISOA deve ritenersi aggiuntivo rispetto a quello precedentemente disposto dalla Legge di Bilancio 2021.

L’INPS comunica che le istanze di accesso ai trattamenti di CIGO, CIGS, ASO e CISOA di cui al Decreto Sostegni possono essere trasmesse, a pena di decadenza, entro il 31 maggio 2021.

Da ultimo, il documento fornisce indicazioni sui trattamenti di integrazione salariale in deroga richiesti dalle imprese del settore aereo e aeroportuale. Al riguardo, l’Istituto precisa che, ai sensi del Decreto Sostegni, potranno essere integrati i trattamenti di integrazione salariale in deroga richiesti e autorizzati per periodi compresi tra il 1° aprile 2021 e il 31 dicembre 2021 e per una durata massima di 28 settimane.

Fonte: MinLavoro – http://www.lavoro.gov.it/


Integrazioni salariali previste da decreto legge “Sostegni”: le prime istruzioni Inps

In attesa della pubblicazione delle apposite circolari, che illustreranno la disciplina di dettaglio, l’INPS con il messaggio n. 1297 del 26 marzo 2021, l’INPS fornisce le prime indicazioni sulla gestione delle domande di cassa integrazione (ordinaria e in deroga), assegno ordinario e cassa integrazione speciale operai agricoli in relazione alle disposizioni introdotte dal decreto-legge 22 marzo 2021, n. 41. Fondo di solidarietà per il settore del trasporto aereo e del sistema aeroportuale: prestazioni integrative della cassa integrazione in deroga.

Il documento interpretativo, interviene riguardo l’articolo 8 del decreto-legge n. 41/2021 che ridetermina il numero massimo di settimane richiedibili dalle aziende che sospendono o riducono l’attività lavorativa in conseguenza dell’emergenza da COVID-19 e, proseguendo sulla logica della selettività già tracciata dalla legge 30 dicembre 2020, n. 178 (di seguito, anche legge di bilancio 2021), differenzia sia l’arco temporale in cui è possibile collocare i trattamenti sia il numero delle settimane richiedibili.

Il comma 1 dell’articolo 8 prevede, infatti, che i datori di lavoro privati che sospendono o riducono l’attività lavorativa per eventi riconducibili all’emergenza epidemiologica da COVID-19 possono richiedere trattamenti di cassa integrazione ordinaria (CIGO) di cui agli articoli 19 e 20 del decreto-legge 17 marzo 2020, n. 18, convertito, con modificazioni, dalla legge 24 aprile 2020, n. 27 per una durata massima di 13 settimane nel periodo compreso tra il 1° aprile 2021 e il 30 giugno 2021.

Il successivo comma 2 del medesimo articolo stabilisce invece che, per i trattamenti di assegno ordinario (ASO) e di cassa integrazione salariale in deroga (CIGD) di cui agli articoli 19, 21, 22 e 22-quater del decreto-legge n. 18/2020, i datori di lavoro possono proporre domanda di accesso alle citate misure per una durata massima di 28 settimane nel periodo tra il 1° aprile 2021 e il 31 dicembre 2021.

Per tali misure di sostegno al reddito, non è previsto alcun contributo addizionale a carico dei datori di lavoro che ricorrono ai citati trattamenti.


Link al testo del messaggio Inps n. 1297 del 26 marzo 2021, con oggetto: TRATTAMENTI DI INTEGRAZIONE SALARIALE – Prime indicazioni sulla gestione delle domande di cassa integrazione (ordinaria e in deroga), assegno ordinario e cassa integrazione speciale operai agricoli in relazione alle disposizioni introdotte dal decreto-legge 22 marzo 2021, n. 41. Fondo di solidarietà per il settore del trasporto aereo e del sistema aeroportuale: prestazioni integrative della cassa integrazione in deroga – Modalità di richiesta delle integrazioni salariali (CIGO, CIGD e ASO) – Nuova causale “COVID 19 – DL 41/21”.


Milleproroghe: istruzioni Inps sul differimento dei termini decadenziali degli ammortizzatori sociali Covid-19


Con il messaggio n. 1008 del 9 marzo 2021, l’INPS fornisce indicazioni in merito al differimento al 31 marzo 2021 dei termini di decadenza per l’invio delle domande di accesso ai trattamenti connessi all’emergenza da COVID-19, come previsto dall’art. 11, commi 10-bis e 10-ter, del Decreto Milleproroghe (D.L. 31 dicembre 2020, n. 183), convertito con modificazioni in Legge 26 febbraio 2021, n. 21.

In particolare, rientrano nel differimento al 31 marzo 2021 tutte le domande di cassa integrazione (ordinaria e in deroga), di assegno ordinario (ASO), dei Fondi di solidarietà bilaterali, del Fondo di integrazione salariale (FIS), nonché quelle di cassa integrazione speciale operai agricoli (CISOA) connesse all’emergenza da COVID-19, i cui termini di trasmissione erano scaduti il 31 dicembre 2020.

L’Istituto previdenziale, precisa che possono beneficiare della moratoria dei termini decadenziali:

  • le domande di trattamenti di integrazione salariale riferite a periodi del 2020 fino a novembre 2020 compreso;
  • le trasmissioni dei dati necessari per il pagamento diretto o per il saldo dei trattamenti i cui termini di decadenza sono scaduti entro il 31 dicembre 2020.

Fonte: MinLavoro – www.lavoro.gov.it

Link al messaggio Inps n. 1008 del 9 marzo 2021, con oggetto: TRATTAMENTI DI INTEGRAZIONE SALARIALE – Cassa integrazione (ordinaria e in deroga), Assegno ordinario (ASO), Fondi di solidarietà bilaterali, Fondo di integrazione salariale (FIS), Cassa integrazione speciale operai agricoli (CISOA) – Domende – Differimento dei termini decadenziali relativi ai trattamenti connessi all’emergenza epidemiologica da COVID-19. Modalità operative – Articolo 11, commi-10-bis e 10-ter, del decreto-legge 31 dicembre 2020, n. 183, convertito, con modificazioni, dalla legge 26 febbraio 2021, n. 21, cd. Decreto Milleproroghe 2021


Agevolazioni contributive per le assunzioni di donne: le istruzioni Inps per ottenere lo sgravio

Con la circolare n. 32 del 22 febbraio 2021, l’INPS rende i primi chiarimenti in ordine all’esonero contributivo per l’assunzione di donne disposto dalla Legge di Bilancio 2021 (art. 1, commi 16-19, legge 30 dicembre 2020, n. 178).

In particolare, la Legge di Bilancio 2021 stabilisce che per le assunzioni di donne lavoratrici nel biennio 2021-2022, l’esonero di cui alla legge 28 giugno 2012, n. 92 (art. 4, commi 9-11) è riconosciuto nella misura del 100%, nel limite massimo di importo di 6.000 euro annui ed è subordinato al requisito dell’incremento occupazionale netto (calcolato sulla base della differenza tra il numero dei lavoratori occupati rilevato in ciascun mese e il numero dei lavoratori mediamente occupati nei 12 mesi precedenti).

In primo luogo, l’Istituto previdenziale individua i datori di lavoro che possono accedere al beneficio.

Quanto alle lavoratrici per l’assunzione delle quali spetta l’incentivo, stante l’espresso richiamo alle disposizioni di cui all’art. 4, commi 9-11, della L. n. 92/2012, l’INPS chiarisce che si tratta delle “lavoratrici svantaggiate” e, quindi:

  • donne con almeno 50 anni di età e disoccupate da oltre 12 mesi;
  • donne di qualsiasi età, residenti in regioni ammissibili ai finanziamenti nell’ambito dei fondi strutturali dell’Unione Europea prive di un impiego regolarmente retribuito da almeno 6 mesi;
  • donne di qualsiasi età che svolgono professioni o attività lavorative in settori economici caratterizzati da un’accentuata disparità occupazionale di genere e prive di un impiego regolarmente retribuito da almeno 6 mesi;
  • donne di qualsiasi età, ovunque residenti e prive di un impiego regolarmente retribuito da almeno 24 mesi.

Sulla scorta della definizione resa dal Decreto del Ministero del Lavoro e delle Politiche Sociali del 17 ottobre 2017, la circolare ribadisce che con l’espressione “priva di impiego” è da intendersi la lavoratrice svantaggiata che negli ultimi 6 mesi non ha prestato attività lavorativa riconducibile ad un rapporto di lavoro subordinato della durata di almeno 6 mesi, oppure coloro che negli ultimi 6 mesi hanno svolto attività lavorativa in forma autonoma o parasubordinata dalla quale derivi un reddito inferiore al reddito annuale minimo personale escluso da imposizione.

Infine, l’Istituto individua i rapporti di lavoro incentivati:

  • assunzioni a tempo determinato;
  • assunzioni a tempo indeterminato;
  • trasformazioni a tempo indeterminato di un precedente rapporto agevolato.

L’incentivo, peraltro, è riconosciuto anche in caso di part-time, di rapporti di lavoro subordinato instaurati in attuazione del vincolo associativo stretto con una cooperativa di lavoro, nonché in caso di somministrazione.


Fonte: MinLavoro – https://www.lavoro.gov.it


Link al testo della circolare INPS 22 febbraio 2021, n. 32, con oggetto: CONTRIBUTI PREVIDENZIALI – LEGGE DI BILANCIO 2021 – Esonero per le assunzioni di donne lavoratrici effettuate nel biennio 2021-2022 – Prime indicazioni operative – Datori di lavoro che possono accedere al beneficio – Lavoratrici per le quali spetta l’incentivo – Rapporti di lavoro incentivati – Assetto e misura dell’incentivo – L’incremento occupazionale netto – Compatibilità con la normativa in materia di aiuti di Stato – Coordinamento con altri incentivi – Articolo 1, commi da 16 a 19, della legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)


Ricongiunzione dei periodi assicurativi per i liberi professionisti e rateizzazione. Le istruzioni 2021

Con circolare n. 26 del 16 febbraio 2021, l’INPS fornisce chiarimenti sulla ricongiunzione dei periodi assicurativi, ai fini previdenziali, per i liberi professionisti e sulla rateizzazione degli oneri di ricongiunzione relativi alle domande presentate nel 2021.

L’Istituto previdenziale premette che, ai sensi dell’art. 2, comma 3, della Legge 5 marzo 1990, n. 45, il pagamento dell’onere di ricongiunzione può essere eseguito ratealmente con la maggiorazione di un interesse annuo pari al tasso di variazione accertato dall’ISTAT per l’anno precedente.

Per il 2020 il tasso di variazione medio annuo dell’indice dei prezzi al consumo per le famiglie di operai e impiegati è negativo e, precisamente, pari a – 0,3%.

Pertanto, l’INPS comunica che gli oneri di ricongiunzione relativi a domande presentate nel corso del 2021 potranno essere versati ratealmente senza applicazione di interessi per la rateizzazione.

Link al testo della circolare Inps n. 26 del 16 febbraio 2021, con oggetto: LIBERI PROFESSIONISTI – Norme per la ricongiunzione dei periodi assicurativi ai fini previdenziali per i liberi professionisti – Ricongiunzione dei periodi assicurativi ai fini previdenziali i ai sensi della legge 5 marzo 1990, n. 45. Rateizzazione oneri di ricongiunzione relativi alle domande presentate nel 2021


Legge di bilancio 2021: i principali interventi in materia di ammortizzatori sociali e sostegno del reddito

La legge 30 dicembre 2020, n. 178 (legge di bilancio 2021), entrata in vigore il 1° gennaio 2021, racchiude una serie di norme in materia di ammortizzatori sociali e misure a sostegno del reddito destinate a produrre effetti nel corso dell’anno.

Con circolare n. 28 del 17 febbraio 2021, l’INPS fornisce la sintesi delle principali disposizioni in materia di ammortizzatori sociali e di misure a sostegno del reddito previste dalla Legge di Bilancio 2021, illustrando le novità apportate all’impianto regolatorio nelle ipotesi di sospensione o riduzione dell’attività lavorativa a causa di eventi riconducibili all’emergenza epidemiologica da COVID-19.

In particolare, l’INPS richiama nel dettaglio le condizioni, i termini e le modalità di accesso con riferimento alle seguenti fattispecie:

 – proroga del trattamento straordinario di integrazione salariale per cessazione di attività;

 – proroga delle misure per il sostegno al reddito per i lavoratori dipendenti dalle imprese del settore dei call center;

 – proroga del trattamento di sostegno al reddito per i lavoratori sospesi dal lavoro o impiegati ad orario ridotto, dipendenti da aziende sequestrate o confiscate sottoposte ad amministrazione giudiziaria;

 – proroga dei trattamenti di integrazione salariale straordinaria per le imprese con rilevanza economica strategica;

 – Fondo di solidarietà per il settore del trasporto aereo e del sistema aeroportuale, con la precisazione delle prestazioni integrative della Cassa integrazione in deroga (CIGD);

 – modifiche in materia di trattamenti di Cassa integrazione salariale (ordinaria e in deroga) e assegno ordinario con causale “COVID-19“, con l’indicazione dei destinatari, dei lavoratori beneficiari e delle modalità di presentazione della richiesta;

 – trattamenti di integrazione salariale ordinaria per le aziende che si trovano in Cassa integrazione straordinaria ai sensi dell’art. 20 del D.L. n. 18/2020, convertito con modificazioni in L. n. 27/2020;

 – domande di assegno ordinario del Fondo di integrazione salariale (FIS);

 – trattamenti di Cassa integrazione in deroga (CIGD);

 – Cassa integrazione speciale operai agricoli (CISOA);


Link al testo della Circolare Inps n. 28 del 17 febbraio 2021, con oggetto: AMMORTIZZATORI SOCIALI E MISURE A SOSTEGNO DEL REDDITO – Sintesi dei principali interventi in materia di ammortizzatori sociali e di misure a sostegno del reddito previsti per l’anno 2021. Nuove disposizioni in materia di integrazioni salariali connesse all’emergenza epidemiologica da COVID-19. Istruzioni contabili. Variazioni al piano dei conti – Legge 30 dicembre 2020, n. 178 (legge di bilancio 2021)


Ammortizzatori sociali: in una circolare indicati gli importi massimi dal 1° gennaio 2021

Con la circolare n. 7 del 21 gennaio 2021, l’INPS ha indicato gli importi massimi dei trattamenti di integrazione salariale, dell’assegno ordinario e dell’assegno emergenziale per il Fondo di solidarietà del Credito, dell’assegno emergenziale per il Fondo di solidarietà del Credito Cooperativo, dell’indennità di disoccupazione NASpI, dell’indennità di disoccupazione DIS-COLL, dell’indennità di disoccupazione agricola e dell’assegno per le attività socialmente utili relativamente all’anno 2021.

In particolare, l’Istituto ha individuato dettagliatamente gli importi massimi in vigore dal 1° gennaio 2021 in base a quanto disposto dall’art. 3, comma 6, del D.Lgs. 14 settembre 2015, n. 148, secondo cui dal 1° gennaio di ogni anno gli importi dei trattamenti di integrazione salariale, nonché la retribuzione mensile di riferimento, comprensiva dei ratei di mensilità aggiuntive, da considerare quale soglia per l’applicazione del massimale più alto, sono aumentati del 100% in virtù della variazione annuale dell’indice ISTAT dei prezzi al consumo per le famiglie di operai e impiegati.

Nella circolare, sono inserite le tabelle con il dettaglio di tutti gli importi stabiliti per i trattamenti di integrazione salariale, gli assegni e le indennità.

Fonte: https://www.lavoro.gov.it

Link al testo delle circolare INPS 21 gennaio 2021, n. 7, con oggetto: AMMORTIZZATORI SOCIALI – Importi massimi dei trattamenti di integrazione salariale, dell’assegno ordinario e dell’assegno emergenziale per il Fondo di solidarietà del Credito, dell’assegno emergenziale per il Fondo di solidarietà del Credito Cooperativo, dell’indennità di disoccupazione NASpI, dell’indennità di disoccupazione DIS-COLL, dell’indennità di disoccupazione agricola e dell’assegno per le attività socialmente utili relativi all’anno 2021


Blocco dei licenziamenti. Altri 3 mesi dal D.L Rilancio | Le procedure di licenziamento disposte dal 23 febbraio al 17 marzo possono essere revocate con ripristino del rapporto di lavoro accedendo alla cassa integrazione


L’articolo 80 del decreto-legge 19 maggio 2020, n. 34 (decreto Rilancio) ha modificato l’articolo 46 del D.L. 18/2020 (decreto Cura Italia), portando a cinque mesi il termine (a dopo Ferragosto) entro il quale sono vietati i licenziamenti individuali per giustificato motivo oggettivo e collettivi e sono sospese le procedure dei licenziamenti collettivi e individuali per giustificato motivo oggettivo in corso, di cui all’articolo 7 della legge n. 604 del 1966. Nel dettaglio, la disposizione, nel modificare il comma 1 dell’articolo 46 prevede che a decorrere dalla data di entrata in vigore del decreto legge 18/2020 l’avvio delle procedure di licenziamento collettivo di cui agli articoli 4, 5 e 24, della legge 23 luglio 1991, n. 223 è precluso per 5 mesi (anziché i sessanta giorni previsti in origine dall’articolo 46) e sono sospese le procedure dei licenziamenti collettivi e individuali per giustificato motivo oggettivo in corso, di cui all’articolo 7 della legge n. 604 del 1966.

Va evidenziato che la pubblicazione nella Gazzetta Ufficiale del decreto legge “Rilancio” (pubblicato nel sito www.gazzettaufficiale.it nelle prime ore del 20 maggio, ma formalmente nella Gazzetta Ufficiale del 19 maggio 2020 n. 128, Supplemento Ordinario n. 21) oltre lo spirare del termine di sessanta giorni previsto dalla disposizione dell’articolo 46, comporta un disallineamento tra i due decreti legge che determina un vuoto normativo di alcuni giorni.

Aggiunge, inoltre, il comma 1-bis all’articolo 46 del D.L. 18/2020 al fine di concedere la possibilità al datore di lavoro, che nel periodo dal 23 febbraio 2020 al 17 marzo 2020 abbia proceduto al recesso del contratto di lavoro per giustificato motivo oggettivo, di revocare in ogni tempo il recesso purché contestualmente faccia richiesta del trattamento di cassa integrazione salariale in deroga, decorrente dalla data in cui abbia avuto efficacia il licenziamento. In tal caso, il rapporto di lavoro si intende ripristinato senza soluzione di continuità, senza oneri né sanzioni per il datore di lavoro.

Su tale questione è ora intervenuto l’INPS con messaggio n. 2261 del 1° giugno 2020, che nel riportare quanto sostenuto dall’ufficio legislativo del Ministero del Lavoro e delle politiche sociali, secondo il quale “l’indennità di disoccupazione NASpI è una prestazione riconosciuta ai lavoratori che abbiano perduto involontariamente la propria occupazione, dove ‘non rileva …, il carattere nullo del licenziamento per giustificato motivo oggettivo – intimato da datore di lavoro nel periodo soggetto a divieto – atteso che l’accertamento sulla legittimità o meno del licenziamento spetta al giudice di merito, così come l’individuazione della corretta tutela dovuta al prestatore’”, ha precisato che “in ragione di quanto sopra, è possibile procedere, qualora sussistano tutti i requisiti legislativamente previsti, all’accoglimento delle domande di indennità di disoccupazione NASpI presentate dai lavoratori il cui rapporto di lavoro sia cessato a seguito di licenziamento – con le causali di cui al citato articolo 46 del decreto-legge n. 18 del 2020 – intimato anche in data successiva al 17 marzo 2020, di entrata in vigore della richiamata disposizione di cui al decreto Cura Italia.

In tale ipotesi, tuttavia, fa presente l’Istituto previdenziale “che l’erogazione della indennità NASpI a favore dei lavoratori licenziati per giustificato motivo oggettivo – nonostante il divieto posto dall’articolo 46 del decreto Cura Italia – sarà effettuata da parte dell’Istituto con riserva di ripetizione di quanto erogato nella ipotesi in cui il lavoratore medesimo, a seguito di contenzioso giudiziale o stragiudiziale, dovesse essere reintegrato nel posto di lavoro. In tale ipotesi, pertanto, il lavoratore è tenuto a comunicare all’INPS, attraverso il modello NASpI-Com, l’esito del contenzioso medesimo ai fini della restituzione di quanto erogato e non dovuto per effetto del licenziamento illegittimo che ha dato luogo al pagamento dell’indennità di disoccupazione”.

Inoltre, visto che in attuazione della sopra richiamata disposizione di cui al comma 1-bis dell’articolo 46 del decreto-legge n. 18 del 2020 il datore di lavoro potrebbe chiedere la revoca del licenziamento, chiedendo, altresì, contestualmente per il lavoratore riassunto il trattamento di cassa integrazione salariale a partire dalla data di efficacia del precedente licenziamento, l’Inps evidenzia che l’eventuale indennità NASpI già erogata sarà oggetto di recupero da parte dell’Istituto, in considerazione della tutela della cassa integrazione che verrà riconosciuta al lavoratore in attuazione della citata disposizione di cui al comma 1-bis.

In ultimo, precisato che la disposizione di cui all’articolo 46 del decreto Cura Italia non trova applicazione per i rapporti di collaborazione coordinata e continuativa, in quanto l’ambito di applicazione del medesimo articolo è limitata ai soli rapporti di lavoro subordinato.


Link al Messaggio Inps – Direzione Centrale Ammortizzatori Sociali – Coordinamento Generale Legale n. 2261 del 1° giugno 2020, con oggetto: DECRETO “CURA ITALIA” – Lavoro – Licenziamenti collettivi e individuali per giustificato motivo oggettivo – Divieto temporaneo – Tutela NASpI – Art. 46 del D.L. 17/03/2020, n. 18, conv., con mod., dalla L. 24/04/2020, n. 27, come modificato dall’articolo 80 del D.L. 19 05 2020, n. 34 (decreto “Rilancio”)


Esonero contributivo per le nuove assunzioni di giovani con contratto di lavoro a tempo indeterminato. Pronte le istruzioni Inps


Con circolare n. 40 del 2 marzo 2018, l’INPS illustra le condizioni per il diritto all’esonero contributivo e fornisce le istruzioni per l’adeguamento della denuncia contributiva. L’agevolazione potrà essere fruita mediante conguaglio operato sulle denunce contributive a partire da mese di competenza marzo 2018. Per il recupero dell’esonero relativo a periodi arretrati eventualmente spettanti, riferiti al periodo compreso tra gennaio e febbraio 2018, i datori di lavoro che abbiano già provveduto alle assunzioni potranno utilizzare i flussi UniEmens dei mesi di competenza marzo, aprile e maggio 2018.

Così l’esonero

Allo scopo di promuovere forme di occupazione giovanile stabile, la legge 205/2017 (“Legge di Bilancio 2018”) ha introdotto un nuovo esonero dal versamento dei contributi previdenziali a carico dei datori di lavoro privati in relazione alle nuove assunzioni con contratto di lavoro a tempo indeterminato a tutele crescenti effettuate a partire dal 1° gennaio 2018, con esclusione dei rapporti di apprendistato e dei contratti di lavoro domestico.

L’esonero spetta a condizione che l’assunzione con contratto di lavoro subordinato riguardi soggetti che non abbiano compiuto il trentesimo anno di età e non siano stati occupati a tempo indeterminato con il medesimo o con altro datore di lavoro nel corso dell’intera vita lavorativa.

Per le sole assunzioni effettuate nel corso dell’anno 2018, il limite di età del soggetto da assumere è innalzato fino ai trentacinque anni.

La misura dell’incentivo è pari al 50 per cento dei complessivi contributi previdenziali a carico dei datori di lavoro, con esclusione dei premi e contributi dovuti all’INAIL, nel limite massimo di 3.000 euro su base annua, da riparametrare e applicare su base mensile.

La durata del beneficio è pari a trentasei mesi a partire dalla data di assunzione.

L’agevolazione può essere riconosciuta anche in caso di mantenimento in servizio, dal 1° gennaio 2018, del lavoratore al termine del periodo di apprendistato, a condizione che questi non abbia compiuto il trentesimo anno di età. In questo caso, il beneficio può essere applicato per un periodo massimo di dodici mesi, fermo restando l’importo massimo pari a 3.000 euro.

L’esonero è, inoltre, elevato nella misura del 100 per cento dei complessivi contributi previdenziali a carico dei datori di lavoro, con esclusione dei premi e contributi dovuti all’INAIL, per trentasei mesi a partire dalla data di assunzione e sempre nel limite massimo di 3.000 euro su base annua, da riparametrare e applicare su base mensile, nelle ipotesi in cui le assunzioni a tempo indeterminato riguardino giovani che, nei sei mesi precedenti, abbiano svolto presso lo stesso datore di lavoro attività di alternanza scuola-lavoro o periodi di apprendistato per la qualifica e il diploma professionale, il diploma di istruzione secondaria superiore, il certificato di specializzazione tecnica superiore o periodi di apprendistato in alta formazione.

Link al testo della circolare INPS – Direzione Centrale Entrate e Recupero Crediti n. 40 del 2 marzo 2018, con oggetto: LAVORO – Esonero contributivo per le nuove assunzioni di giovani con contratto di lavoro a tempo indeterminato ai sensi dell’articolo 1, commi 100- 108 e 113-114, della legge 27 dicembre 2017, n. 205. Istruzioni operative e contabili. Variazioni al piano dei conti.


Cumulo della pensione con i redditi da lavoro autonomo. Le istruzioni per l’individuazione dei pensionati tenuti alla comunicazione dei redditi 2016

L’articolo 10, del decreto legislativo 30 dicembre 1992, n. 503, nell’introdurre il divieto di cumulo della pensione con i redditi da lavoro autonomo, dispone, che, ai fini dell’applicazione del divieto, i titolari di pensione sono tenuti a produrre all’ente erogatore della pensione la dichiarazione dei redditi da lavoro autonomo riferiti all’anno precedente, entro lo stesso termine previsto per la dichiarazione ai fini dell’IRPEF per il medesimo anno.

In applicazione dell’anzidetta disposizione i titolari di pensione con decorrenza compresa entro l’anno 2016, soggetti al divieto di cumulo parziale della pensione con i redditi da lavoro autonomo, per detto anno sono tenuti a dichiarare entro il 31 ottobre 2017, data di scadenza della dichiarazione dei redditi dell’anno 2016 come da D.P.C.M. del 26 luglio 2017, i redditi da lavoro autonomo conseguiti nell’anno 2016. Con riferimento a tale disciplina l’Inps con messaggio n. 4189 del 25 ottobre 2017 fornisce i chiarimenti in ordine all’individuazione dei pensionati tenuti alla comunicazione dei redditi da lavoro autonomo conseguiti nell’anno 2016. Di seguito il link al testo del Msg Inps n. 4189 del 25 ottobre 2017.

Messaggio INPS n. 4189 del 25 ottobre 2017, con oggetto: PREVIDENZA (ASSICURAZIONI SOCIALI) – INPS – Cumulo della pensione con i redditi da lavoro autonomo – Divieto – Dichiarazione reddituale – Dichiarazione RED, per comunicare all’ente erogante la prestazione previdenziale l’eventuale percezione di ulteriori redditi – Casi di esclusione, cumulabilità dei redditi e soggetti obbligati – Art. 10 del D.Lgs. 30/12/1992, n. 503


Pensioni professionisti: diffuse le istruzioni operative INPS per il cumulo dei periodi assicurativi non coincidenti

Operativo il cumulo dei periodi assicurativi non coincidenti versati alle Casse di previdenza dei professionisti

Con la circolare n. 140 del 12 ottobre 2017 l’INPS diffonde le attese istruzioni riguardo al cumulo dei periodi assicurativi non coincidenti in presenza di periodi di contribuzione presso gli Enti di previdenza privati.

Il documento interpretativo viene pubblicato dopo un lungo confronto – che ha coinvolto il Ministero del lavoro e delle politiche sociali, le Casse professionali e l’Istituto – volto a dare una concreta operatività alla disciplina prevista dalla legge 24 dicembre 2012, n. 228, come modificata dalla legge 11 dicembre 2016, n. 232.

L’odierno indirizzo ha ricevuto il nulla osta del Ministero del lavoro e delle politiche sociali il 9 ottobre 2017 e affronta i singoli trattamenti pensionistici che possono essere conseguiti in regime di cumulo (pensione di vecchiaia, pensione anticipata, pensione di inabilità, pensione ai superstiti), esponendo requisiti, criteri e modalità necessari per l’erogazione della pensione nel caso in cui si ricorra al cumulo dei periodo assicurativi anche con gli Enti privati.

Con riferimento alla pensione di vecchiaia in cumulo, ai fini di garantire il principio di autonomia, anche regolamentare, riconosciuto agli Enti previdenziali privati, si precisa che:

  • nei casi in cui i regolamenti delle Casse private prevedano requisiti minimi per la pensione di vecchiaia in cumulo diversi e più elevati rispetto a quelli di cui all’articolo 24, commi 6 e 7, della legge n. 214 del 2011, i periodi contributivi non coincidenti presso gli Enti di previdenza privati sono comunque validi ai fini della maturazione del diritto alla pensione;
  • ciascun Ente procederà alla liquidazione della propria quota di pensione solo al momento dell’effettiva maturazione di tutti i requisiti previsti dal proprio ordinamento;
  • sebbene l’erogazione della pensione, in virtù di requisiti di vecchiaia diversi, possa avvenire in diverse tranche, la pensione in regime di cumulo costituisce un’unica pensione e pertanto gli istituti giuridici connessi al trattamento pensionistico (quali la perequazione automatica, l’integrazione al trattamento minimo, la c.d. quattordicesima, la maggiorazione sociale) vengono liquidati con riferimento al trattamento unico complessivamente considerato.

Infine si precisa che il pagamento dei trattamenti pensionistici in regime di cumulo è effettuato dall’INPS, ma è subordinato alla stipula di una apposita convenzione con gli Enti interessati. Questa fase è già stata avviata dall’Istituto in collaborazione con le Casse professionali.

 Per saperne di più: 

Link al testo della circolare INPS – Direzione Centrale Pensioni- n. 140 del 12 ottobre 2017 con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Cumulo dei periodi assicurativi non coincidenti ai sensi della legge 24 dicembre 2012, n. 228, come modificata dalla legge 11 dicembre 2016, n. 232 – Cumulo dei periodi assicurativi non coincidenti versati alle Casse di previdenza dei professionisti – Ulteriori istruzioni applicative con riferimento ai casi di cumulo dei periodi assicurativi non coincidenti anche presso gli Enti di previdenza obbligatori di cui al decreto legislativo 30 giugno 1994, n. 509, e al decreto legislativo 10 febbraio 1996, n. 103.

Vedi anche,

I primi chiarimenti alle novità apportate dalla legge 232/2016 al cumulo dei contributi

Circolare INPS – Direzione Centrale Pensioni- n. 60 del 16 marzo 2017, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Cumulo dei periodi assicurativi non coincidenti ai sensi dell’articolo 1, comma 239, della legge 24 dicembre 2012, n. 228, come modificato dalla legge 11 dicembre 2016, n. 232. Rinuncia alla totalizzazione di cui al decreto legislativo n. 42 del 2006 ed alla ricongiunzione ex lege n. 29 del 1979. Termini di pagamento delle indennità di fine servizio.


Inps e Ministero del Lavoro: regolarità contributiva solo dal pagamento della prima o unica rata di quanto comunicato per la rottamazione delle cartelle

Non è utilizzabile l’istanza di adesione per lo sblocco del DURC

La presentazione della dichiarazione di adesione alla definizione agevolata costituisce una manifestazione di intenti con la quale il contribuente dichiara di volersi avvalere della definizione agevolata e come tale non può essere considerata quale atto idoneo a consentire agli Istituti l’attestazione della regolarità contributiva per tutto il periodo intercorrente tra la data di presentazione della stessa e quella in cui, a seguito della comunicazione dell’importo da pagare nella misura stabilita dall’art. 6, comma 1, lett. a) e b), del cd. “decreto Fiscale” il contribuente sarà in concreto ammesso alla definizione agevolata. Soltanto a quel momento, posto che solo con il corretto adempimento si produrrà l’effetto estintivo del debito, qualora il contribuente vi provveda mediante rateazione, la fattispecie potrà consentire l’attestazione della regolarità sin dal pagamento della prima rata, al pari di quanto previsto per le rateazioni contemplate nella previsione di cui all’art. 3, comma 2, lett. a) del decreto ministeriale 30 gennaio 2015 che stabilisce che la regolarità sussiste in caso di «rateizzazioni concesse dall’INPS, dall’INAIL o dalle Casse edili ovvero dagli Agenti della riscossione sulla base delle disposizioni di legge e dei rispettivi regolamenti». Questo è quanto ha stabilito la Direzione centrale Entrate e Recupero crediti dell’Inps con Msg n. 824 del 24 febbraio 2017 (di seguito riportato), in risposta ad un quesito dei Consulenti del lavoro, i quali chiedevano spiegazioni sulla possibilità di utilizzare l’istanza di adesione come impegno per lo sblocco del Durc.

Il testo del messaggio Inps n. 824 del 24 febbraio 2017 – Direzione centrale Entrate e Recupero crediti

Oggetto: ROTTAMAZIONE DELLE CARTELLE ESATTORIALI – Definizione agevolata dei carichi affidati agli Agenti della Riscossione (AdR) negli anni compresi tra il 2000 e il 2016 – Definizione per sanare pendenze contributive – Non applicabilità agli interessi calcolati «nella misura degli interessi di mora» ai sensi del comma 9 del medesimo art. 116, della legge 23 dicembre 2000, n. 388 dovuti dopo il raggiungimento del tetto massimo delle sanzioni civili- Effetti sul rilascio del documento unico di regolarità contributiva (DURC) – Dal versamento della prima rata – Art. 6, del D.L. 22/10/2016, n. 193, conv., con mod., dalla L. 01/12/2016, n. 225 – Art. 4 del D.L. 20/03/2014, n. 34, conv., con mod., dalla L. 16/05/2014, n. 78 – D.M. 30/01/2015

L’art. 6 del decreto legge 22 ottobre 2016, n. 193, convertito con modificazioni dalla legge 1 dicembre 2016, n. 225, (in “Finanza & Fisco” n. 24-25/2016, pag. 1964) disciplina la definizione agevolata (cd. rottamazione) dei carichi affidati agli Agenti della Riscossione (AdR) negli anni compresi tra il 2000 e il 2016.

In particolare, nella prima parte del primo comma dell’art. 6, sono elencate le somme che rientrano nella falcidia della definizione agevolata con riferimento ai predetti carichi affidati agli AdR: «i debitori possono estinguere il debito senza corrispondere le sanzioni comprese in tali carichi, gli interessi di mora di cui all’articolo 30, comma 1, del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, ovvero le sanzioni e le somme aggiuntive di cui all’articolo 27, comma 1, del decreto legislativo 26 febbraio 1999, n. 46».

Nella declinazione della norma, invece, nella seconda parte, alle lettere a) e b), sono elencate le somme che il contribuente è tenuto a versare integralmente ai fini dell’accesso al beneficio della definizione agevolata.

La lettera a), a tal fine, fa riferimento alle somme affidate all’AdR a titolo di «capitale e interessi» di cui pertanto è imposto il pagamento.

Con riguardo ai carichi di competenza dell’Istituto, nel valutare l’interpretazione della disposizione normativa proposta dagli enti previdenziali, e condivisa dal Ministero del Lavoro e delle Politiche Sociali con parere del 16 gennaio 2017, protocollo n. 242, in ordine alla possibilità di escludere dal riferimento alle «sanzioni» di cui alla prima parte del primo comma dell’art. 6, le ulteriori somme aggiuntive definite dall’art. 116, commi 8 e 9 della legge 23 dicembre 2000, n. 388, (in ragione della loro funzione di ristoro per il mancato o tardivo pagamento dei contributi o premi previdenziali e assistenziali alle scadenze previste dalla legge in analogia agli «interessi per ritardata iscrizione a ruolo» che maturano, ai sensi dell’art. 20 del D.P.R. n. 602/1973, «sulle imposte o sulle maggiori imposte dovute in base alla liquidazione ed al controllo formale della dichiarazione od all’accertamento d’ufficio, a partire dal giorno successivo a quello di scadenza del pagamento e fino alla data di consegna al concessionario dei ruoli nei quali tali imposte sono iscritte»), il Ministero dell’Economia e delle Finanze, con nota del 9 febbraio 2017, protocollo n. 1740, ha avuto modo di chiarire che le ulteriori somme aggiuntive disciplinate dall’art. 116, comma 8, lett. a) e b), della legge n. 388/2000, sono da ricomprendere tra le somme delle quali è ammessa la non corresponsione ai sensi dell’art. 6, comma 1, del D.L. n. 193/2016.

Diversamente, gli interessi calcolati «nella misura degli interessi di mora» ai sensi del comma 9 del medesimo art. 116, dovuti dopo il raggiungimento del tetto massimo delle sanzioni civili previste alle lettere a) e b) del citato comma 8, rientrano nell’ambito delle somme di cui alla lettera a) del comma 1 dell’art. 6, da corrispondere dunque, unitamente ai contributi dovuti, ai fini della definizione agevolata.

L’art. 6 del decreto in trattazione, inoltre, ha dettagliatamente cadenzato il procedimento prevedendo la presentazione, entro il 31 marzo 2017, di un’apposita dichiarazione da parte degli interessati con la quale gli stessi manifestano la volontà di avvalersi della definizione agevolata.

Il pagamento integrale nella misura prevista dalla lettera a) del citato comma 1, potrà essere anche dilazionato in rate di pari ammontare da versare nel numero massimo di tre nel 2017 e di due nel 2018. Sulle rate decorrono gli interessi dal 1° agosto 2017.

Entro il 31 maggio 2017 l’Agente della Riscossione deve comunicare ai debitori l’ammontare complessivo delle somme dovute ai fini della definizione, nonché quello delle singole rate, e il giorno e il mese di scadenza di ciascuna di esse.

In caso di mancato, insufficiente o tardivo versamento delle somme dovute (integralmente o delle singole rate), la definizione non produce effetti e riprendono a decorrere gli ordinari termini di prescrizione e decadenza per il recupero dei carichi oggetto della dichiarazione.

Infatti, a seguito della presentazione della dichiarazione per la definizione agevolata il legislatore ha previsto la sospensione dei termini di prescrizione e decadenza con riguardo ai soli crediti per i quali la dichiarazione viene presentata, ed ha disposto, inoltre, che rispetto ai medesimi non possono essere avviate azioni esecutive da parte degli Agenti.

Il procedimento delineato dalla norma prevede, pertanto, che la definizione agevolata si perfezioni solo con il versamento delle somme dovute in unica soluzione ovvero con il pagamento della prima rata nelle ipotesi di adempimento in modalità rateale.

La fattispecie in esame, infatti, da una parte lascia indenne la complessiva esposizione debitoria del contribuente, fino all’intervenuto pagamento nella misura e nei termini sopra indicati, e, dall’altra, nel disporre che resti sospesa l’attività esecutiva di cui è esclusivo titolare l’Agente della Riscossione, almeno fino al 31 maggio 2017 – termine entro il quale l’Agente deve concludere il procedimento di definizione della dichiarazione, non ha previsto in capo agli enti impositori alcun ruolo nell’ambito del procedimento descritto.

Tale circostanza ha posto la necessità di valutare gli effetti della presentazione della dichiarazione di adesione alla definizione agevolata nelle more della conclusione del procedimento medesimo, fissata dalla norma entro il 31 maggio 2017, laddove in tale periodo sia proposta una richiesta di verifica della regolarità contributiva.

La disciplina in tema di verifica della regolarità contributiva, come noto, è contenuta nel decreto ministeriale 30 gennaio 2015, con il quale è stata data definitiva attuazione all’art. 4, rubricato «Semplificazioni in materia di Documento Unico di Regolarità Contributiva», del decreto legge 20 marzo 2014, n. 34, convertito con modificazioni dalla legge 16 maggio 2014, n. 78, che ha operato un intervento semplificativo in materia di Documento Unico di Regolarità Contributiva.

Per quanto di interesse, il citato decreto 30 gennaio 2015, analogamente alle disposizioni contenute nell’art. 5, comma 2, lett. b), del previgente D.M. 24 ottobre 2007, nel disciplinare i requisiti di regolarità ne consente l’attestazione nelle ipotesi della «sospensione dei pagamenti in forza di disposizioni legislative» -art. 3, comma 2, lett. b).

Tenuto conto che il legislatore, con l’art. 6 del decreto legge n. 193/2016, ha inteso limitare gli effetti sospensivi della dichiarazione per la definizione agevolata esclusivamente alla possibilità di procedere esecutivamente per il recupero da parte degli Agenti della Riscossione, si è ritenuto di non rinvenire nella fattispecie gli elementi che consentono di far rientrare tale sospensione nell’alveo di quanto disposto con il predetto art. 3, comma 2, lett. b) del D.M. 30 gennaio 2015.

Peraltro, la presentazione della dichiarazione per accedere al beneficio costituisce una manifestazione di intenti con la quale il contribuente dichiara di volersi avvalere della definizione agevolata e come tale non può essere considerata quale atto idoneo a consentire agli Istituti l’attestazione della regolarità contributiva per tutto il periodo intercorrente tra la data di presentazione della stessa e quella in cui, a seguito della comunicazione dell’importo da pagare nella misura stabilita dall’art. 6, comma 1, lett. a) e b), il contribuente sarà in concreto ammesso alla definizione agevolata.

Soltanto a quel momento, posto che solo con il corretto adempimento si produrrà l’effetto estintivo del debito, qualora il contribuente vi provveda mediante rateazione, la fattispecie potrà consentire l’attestazione della regolarità sin dal pagamento della prima rata, al pari di quanto previsto per le rateazioni contemplate nella previsione di cui all’art. 3, comma 2, lett. a) del decreto ministeriale 30 gennaio 2015 che stabilisce che la regolarità sussiste in caso di «rateizzazioni concesse dall’INPS, dall’INAIL o dalle Casse edili ovvero dagli Agenti della riscossione sulla base delle disposizioni di legge e dei rispettivi regolamenti».

Con il perfezionamento del procedimento della cd. rottamazione, e quindi con il pagamento delle somme dovute comunicate dall’Agente, il contribuente, accedendo al beneficio di cui all’art. 6, comma 1, potrà ritenere definitivamente concluso, con riguardo alle esposizioni debitorie comprese nelle cartelle di pagamento e, per l’Istituto, anche negli avvisi di addebito oggetto dell’istanza, ogni adempimento nei confronti degli enti impositori.

La ricostruzione sin qui descritta, in considerazione della rilevanza della questione rappresentata ai fini della corretta definizione delle richieste di verifica della regolarità contributiva, è stata sottoposta, in accordo con INAIL, con nota del 20 dicembre 2016, alla valutazione della Direzione generale per l’Attività Ispettiva del Ministero del Lavoro e delle Politiche Sociali al fine di ottenere i necessari chiarimenti sulla corretta interpretazione della previsione normativa in esame.

Con comunicazione del 13 febbraio 2017, prot. INL_DCVIG.REGISTRO UFFICIALE.USCITA.0000122.09-01-2017, l’Ispettorato Nazionale del Lavoro, nel fornire riscontro, ha confermato di concordare, in condivisione con l’Ufficio legislativo del Ministero del Lavoro e delle Politiche Sociali, con la soluzione interpretativa prospettata dagli Istituti previdenziali. In tale ambito è stato specificato infatti che “non appare possibile attestare la regolarità contributiva di un soggetto giuridico in ragione della mera presentazione della dichiarazione di adesione alla definizione agevolata all’Agente della Riscossione in quanto ciò contrasta con quanto previsto dall’art. 3, comma 2, lett. b), decreto interministeriale 30 gennaio 2015”. D’altra parte, sin dal pagamento della prima rata sarà possibile per l’INPS e per l’INAIL attestare la regolarità contributiva “al pari di quanto previsto per le rateazioni menzionate nell’art. 3, comma 2, lett. a) del decreto interministeriale 30 gennaio 2015”.

In ragione di ciò si ritiene ammissibile, in tali casi, considerare avviato un percorso di regolarizzazione del contribuente in ordine alle partite debitorie oggetto della definizione agevolata e fino all’eventuale comunicazione da parte dell’Agente del mancato, insufficiente o tardivo versamento di una delle rate previste. Infatti, la norma prevede che il soggetto che non versa le rate stabilite, o adempie in misura inferiore al dovuto ovvero in ritardo, perde i benefici previsti dal decreto legge n. 193/2016 in trattazione (art. 6, comma 4, D.L. n. 193/2016).

Si rammenta infine che, relativamente ai crediti per i quali, alla data di entrata in vigore del decreto legge in esame, risultava già attivata una rateazione presso gli Agenti della Riscossione, continua ad essere riconosciuta la regolarità contributiva fino a eventuale revoca della dilazione concessa.
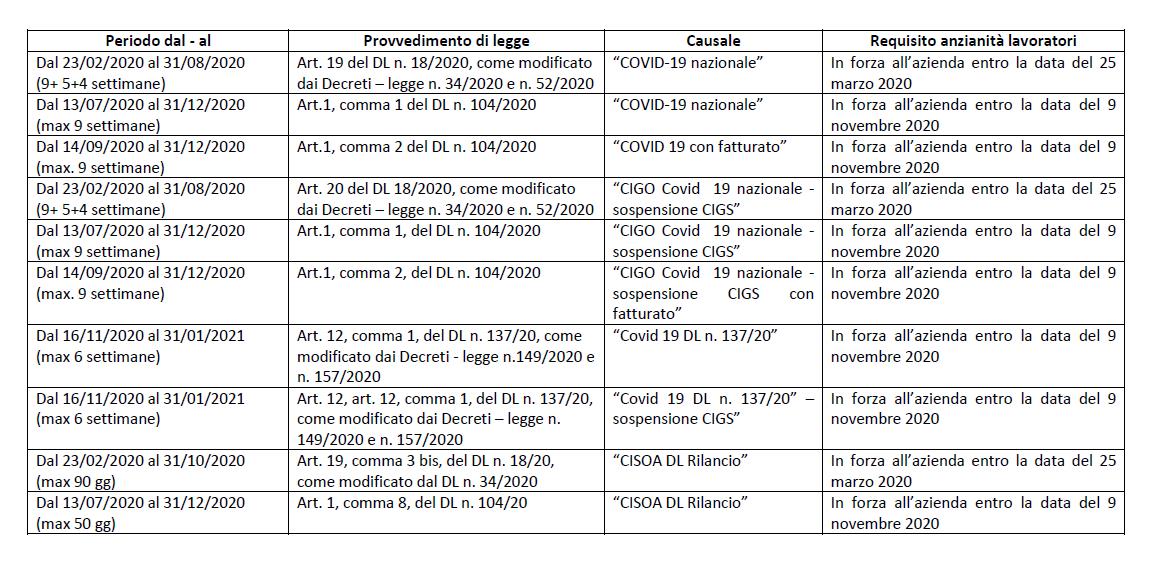


Rottamazione dei ruoli: Equitalia pubblica le istruzioni per la compilazione del modello “DA1”

Disponibile nel sito web del Gruppo Equitalia la guida alla compilazione della dichiarazione di adesione alla definizione agevolata dei ruoli affidati agli agenti della riscossione negli anni compresi tra il 2000 e il 2015 prevista nell’articolo 6 del decreto legge n. 193/2016.

La definizione agevolata in sintesi

Il D.L. 22 ottobre 2016, n. 193 (in “Finanza & Fisco” n. 20/2016, pag. 1587), contiene all’articolo 6 la disciplina della cd. rottamazione dei ruoli. In sostanza la possibilità di definire i carichi affidati agli agenti della riscossione negli anni compresi tra il 2000 e il 2015, a prescindere dall’ente titolare del credito, pagando solo le somme iscritte a ruolo a titolo di capitale, di interessi legali, l’aggio, e diritti di notifica della cartella di pagamento ed eventualmente le spese esecutive. L’agevolazione, consiste, dunque, nel non pagare le sanzioni, gli interessi di mora e le sanzioni e somme aggiuntive gravanti su crediti previdenziali. Dalla definizione sono stati esclusi, in considerazione della loro peculiarità, soltanto le ammende e le sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna e i crediti derivanti da pronunce di condanna della Corte dei conti nonché, tenuto conto degli obblighi derivanti dall’appartenenza dell’Italia all’Unione europea, le somme che costituiscono cosiddette “risorse proprie tradizionali”, l’IVA riscossa all’importazione, nonché le somme dovute a titolo di recupero di aiuti di Stato considerati illegittimi. Per quanto riguarda le sanzioni amministrative per violazioni al Codice della strada, la definizione potrà riguardare la sola parte delle somme iscritte a ruolo relativa alle maggiorazioni (ad es.: gli interessi per ritardato pagamento delle somme dovute).

La definizione agevolata sembra avere ad oggetto, indistintamente, tutti i carichi affidati agli agenti della riscossione dal 2000 al 2015 (salvo, quelli espressamente esclusi dal comma 10 dell’art. 6 D.L. 193/2016) e, quindi, come, peraltro confermato dalle nota 3 del modello di istanza di definizione pubblicato da Equitalia anche i carichi derivanti da “avvisi di accertamento esecutivo dell’Agenzia delle Entrate/Dogane e Monopoli e avvisi di addebito dell’Inps”.

La domanda di adesione alla definizione agevolata – Il Modulo DA1

Il contribuente, avvalendosi dell’apposito Modulo DA1 – Dichiarazione di adesione alla definizione agevolata messo a disposizione da Equitalia, potrà manifestare la propria volontà di aderire alla procedura rendendo un’apposita dichiarazione entro e non oltre il 23 gennaio 2017, nella quale assumerà anche l’impegno a rinunciare ai giudizi pendenti aventi a oggetto i carichi ai quali si riferisce la dichiarazione.

Possono aderire alla definizione agevolata anche i debitori che hanno già pagato parzialmente, anche a seguito di provvedimenti di dilazione emessi dall’agente della riscossione, a condizione che risultino adempiuti tutti i versamenti con scadenza dal 1° ottobre al 31 dicembre 2016.

Come presentare la domanda

La dichiarazione di adesione alla definizione agevolata può essere presentata dal contribuente:

Equitalia Servizi di riscossione comunicherà al contribuente entro il 24 aprile 2017 (180 giorni dopo la pubblicazione del D.L. sulla Gazzetta Ufficiale) l’ammontare complessivo delle somme dovute e gli invierà i bollettini di pagamento.

Link al sito web del Gruppo Equitalia

 Link al sito web della Riscossione Sicilia S.P.A.

Gli effetti della domanda

Già dal momento della presentazione del “DICHIARAZIONE DI ADESIONE ALLA DEFINIZIONE AGEVOLATA (Art. 6  del D.L. n. 193/2016)” sono interrotte le azioni esecutive avviate in precedenza (salvo che siano in uno stato avanzato di definizione) e l’agente delle riscossione non può avviare nuove azioni esecutive e iscrivere nuovi fermi o nuove ipoteche. Più nel dettaglio, l’agente della riscossione non può avviare nuove azioni esecutive ovvero iscrivere nuovi fermi amministrativi e ipoteche, fatti salvi i fermi amministrativi e le ipoteche già iscritti alla data di presentazione della dichiarazione, e non può altresì proseguire le procedure di recupero coattivo precedentemente avviate, purché non si sia ancora tenuto il primo incanto con esito positivo ovvero non sia stata presentata istanza di assegnazione ovvero non sia stato già emesso provvedimento di assegnazione dei crediti pignorati.

La presentazione della dichiarazione, sospende, inoltre, i termini di prescrizione e decadenza per il recupero dei carichi oggetto della dichiarazione stessa.

Tuttavia, la dichiarazione non produce efficacia in caso di mancato, ovvero di insufficiente o tardivo versamento dell’unica rata, ovvero anche di una sola delle rate in cui il debitore ha scelto di dilazionare il pagamento delle somme dovute. In questi casi, infatti, i versamenti effettuati saranno considerati semplici acconti di quanto complessivamente dovuto dal debitore e l’agente della riscossione proseguirà, naturalmente, la riscossione in forma coattiva per il recupero integrale del debito.

Scadenze e importi saranno, comunque, comunicati dall’agente della riscossione allo stesso debitore entro il 24 aprile 2017. In ogni caso, la prime due rate sono ciascuna pari ad un terzo, mentre la terza e la quarta ciascuna pari ad un sesto delle somme dovute. La scadenza della terza rata non può superare il 15 dicembre 2017 e la scadenza della quarta rata non può superare il 15 marzo 2018.

Per saperne di più:

FAQ – definizione agevolata prevista dal decreto legge n. 193/2016

Le risposte alle principali domande sulla definizione agevolata (pubblicate nel sito http://www.gruppoequitalia.it e aggiornate al 4.11.2016)

1) Quali sono le somme che rientrano nella definizione agevolata?

La definizione agevolata prevista nell’articolo 6 del decreto legge n. 193/2016, si applica alle somme riferite ai carichi affidati a Equitalia tra il 2000 e il 2015.

2) Per aderire alla definizione agevolata bisogna fare una richiesta o arriva una comunicazione direttamente da Equitalia?

Bisogna presentare una dichiarazione attraverso un modulo (Dichiarazione di adesione alla definizione agevolata) che è disponibile sul sito www.gruppoequitalia.it e presso tutti gli sportelli di Equitalia. Entro il 24 aprile 2017 (180 giorni dopo la pubblicazione del decreto legge n. 193/2016 in Gazzetta Ufficiale) Equitalia comunicherà l’ammontare complessivo delle somme dovute, la scadenza delle eventuali rate e invierà i relativi bollettini di pagamento.

3) Fino a quando si può presentare la dichiarazione di adesione alla definizione agevolata?

La dichiarazione deve essere presentata entro e non oltre il 23 gennaio 2017.

4) Dove si può presentare la dichiarazione di adesione alla definizione agevolata?

Il modulo può essere consegnato allo sportello oppure inviato agli indirizzi di posta elettronica (email o PEC) riportati nel modulo della dichiarazione e anche sul sito www.gruppoequitalia.it.

5) Cosa deve pagare chi aderisce alla definizione agevolata?

Chi aderisce pagherà l’importo residuo delle somme inizialmente richieste senza corrispondere le sanzioni e gli interessi di mora. Per le multe stradali, invece, non si pagheranno gli interessi di mora e le maggiorazioni previste dalla legge.

6) Si paga in una unica soluzione oppure si può pagare anche a rate?

Si può pagare in entrambe le modalità, sia a rate che in un’unica soluzione, rispettando le date di scadenza riportate sulla comunicazione inviata da Equitalia e sui bollettini di pagamento. È possibile dilazionare l’importo fino a un massimo di 4 rate: il decreto prevede che le prime tre rate dovranno essere versate entro il 15 dicembre 2017, la quarta entro il 15 marzo 2018.

7) Chi ha già un piano di rateizzazione, può comunque aderire alle agevolazioni previste dal decreto?

Sì, ma deve pagare integralmente le rate in scadenza fino al 31 dicembre 2016.

8) Cosa succede se non si paga una rata o si paga in ritardo?

Chi non paga le rate stabilite, ma anche chi paga in misura ridotta o in ritardo, perde i benefici previsti dal decreto. Gli eventuali versamenti effettuati saranno comunque acquisiti a titolo di acconto dell’importo complessivamente dovuto.

9) Chi ha un contenzioso con Equitalia può comunque richiedere la definizione agevolata?

Sì, il decreto stabilisce che per aderire si debba espressamente dichiarare di rinunciare a eventuali contenziosi relativi alle cartelle interessate dalla definizione agevolata.

10) Come e dove si può pagare?

Si può pagare con la domiciliazione bancaria, con i bollettini precompilati o direttamente agli sportelli di Equitalia.


L’Inps spiega gli effetti sulla contribuzione previdenziale degli accertamenti dell’Agenzia delle Entrate e dell’adesione agli istituti definitori della pretesa tributaria

L’Agenzia delle Entrate ha il compito di verificare i dati denunciati dai contribuenti nella dichiarazione dei redditi. In relazione al maggior reddito eventualmente accertato nei confronti dei lavoratori autonomi (artigiani, commercianti e liberi professionisti iscritti alla gestione separata) devono essere calcolati anche i contributi previdenziali dovuti. Qualora il contribuente, in sede amministrativa o giudiziaria, si avvalga degli istituti sorti per favorire la definizione agevolata della pretesa tributaria, la rideterminazione delle somme da corrispondere all’Erario può avere conseguenze anche sul ricalcolo della contribuzione previdenziale da imporre. Alla luce delle recenti modifiche normative, in considerazione della rilevanza assunta dagli strumenti deflativi del contenzioso e degli intervenuti orientamenti giurisprudenziali, l’Inps con circolare 140 del 2 agosto 2016 riepiloga le principali procedure di adesione della pretesa fiscale e ne illustra l’efficacia in relazione alla debenza o meno dei contributi previdenziali. Nel documento dell’ente previdenziale chiarisce che con il ravvedimento operoso non è possibile sanare le violazioni relative agli obblighi previdenziali: sui contributi dovuti dovranno essere calcolate le sanzioni civili.


Riscossione contributi: dall’Inps le prime indicazioni operative sulle modifiche, in peius per il cittadino, alla disciplina della cd. “Sospensione legale”

L’INPS, con messaggio n. 2609 del 10 giugno 2016, detta le prime istruzioni operative relativamente alla disciplina delle «Sospensioni Legali della Riscossione» di cui ai commi da 537 a 543 dell’art. 1 della L. 24/12/2012, n. 228 (Legge di stabilità 2013) come modificati dall’ art. 1 del D.Lgs. 24/09/2015, n. 159 (in “Finanza & Fisco” n. 19/2015, pag. 1409). In merito alle modifiche in peius per il cittadino, il documento innanzitutto sottolinea che è stato ridotto da 90 a 60 giorni, decorrenti dalla notifica del primo atto di riscossione o di un atto della procedura cautelare o esecutiva, il termine, a pena di decadenza, per la presentazione della dichiarazione da parte del contribuente tesa ad ottenere la “sospensione legale”. In secondo luogo evidenzia che è stata soppressa la lettera f), comma 538, art. 1, legge 228/2012, che prevedeva tra le motivazioni della “sospensione legale” la clausola aperta di «qualsiasi altra causa di non esigibilità del credito sotteso».

Per saperne di più:

Sospensione immediata della procedura cautelare/esecutiva: dalle modifiche alla riscossione un passo indietro in tema di tutele del contribuente di Eugenio Grimaldi (in “Finanza & Fisco” n. 40/2015, pag. 2649)

L’art. 1 del D.Lgs. 24/09/2015, n. 159, recante: «Misure per la semplificazione e razionalizzazione delle norme in materia di riscossione, in attuazione dell’articolo 3, comma 1, lettera a), della legge 11 marzo 2014, n. 23» (in “Finanza & Fisco” n. 19/2015, pag. 1409)

La Relazione illustrativa del decreto legislativo (DLG 24/09/2015, n. 159), recante: «Misure per la semplificazione e razionalizzazione delle norme in materia di riscossione …»

Il Messaggio Inps – Direzione Centrale Entrate n. 2609 del 10 giugno 2016, con oggetto: RISCOSSIONE – Riscossione delle somme iscritte a ruolo – Processi di riscossione dell’INPS – Avviso di addebito con valore di titolo esecutivo – Disposizioni per la sospensione e l’annullamento di procedure di recupero coattivo – Sospensione della riscossione ad iniziativa del debitore – Prime indicazioni operative in merito alle modifiche della disciplina delle “Sospensioni Legali della Riscossione”- Art. 1, commi da 537 a 543 della L.24/12/2012, n. 228 (Legge di stabilità 2013) – Art. 30, del D.L. 31/05/2010, n. 78, conv. con mod., dalla L 30/07/2010, n. 122 – D.P.R. 29/09/1973, n. 602 – Art. 1 del D.Lgs. 24/09/2015, n. 159

Il Messaggio Inps – Direzione Centrale Entrate n. 1636 del 28 gennaio 2013, con oggetto: «RISCOSSIONE – Riscossione delle somme iscritte a ruolo – Processi di riscossione dell’INPS – Avviso di addebito con valore di titolo esecutivo – Disposizioni per la sospensione e l’annullamento di procedure di recupero coattivo – Sospensione della riscossione ad iniziativa del debitore – Prime indicazioni operative – Art. 1, commi da 537 a 543 della L. 24/12/2012, n. 228 (Legge di stabilità 2013) – Art. 30, del D.L. 31/05/2010, n. 78, conv. con mod., dalla L. 30/07/2010, n. 122 – D.P.R. 29/09/1973, n. 602»


Gestioni artigiani e commercianti e Gestione Separata senza Cassa: la guida Inps alla compilazione del quadro “RR” di Unico 2016 ed al versamento dei contributi a saldo e in acconto

Con circolare n. 97 dell’8 giugno 2016, l’Inps detta le istruzioni per la compilazione del quadro RR del modello Unico 2016 obbligatorio per gli iscritti alle gestioni speciali degli artigiani e commercianti e gestione separata liberi professionisti: Il documento di prassi fornisce inoltre le informazioni relative ai termini e alle modalità di versamento dei contributi previdenziali. In merito ai versamenti, l’Ente previdenziale, nel richiamare le precisazioni fornite con circolari n. 15 del 29 gennaio 2016 in ordine alla misura e alle modalità di pagamento dei contributi previdenziali dovuti nel corrente anno dagli artigiani e dagli esercenti attività commerciali e n. 13 del 29 gennaio 2016 per gli iscritti alla Gestione separata, fa presente che ai sensi del D.L. 15 aprile 2002, n. 63, convertito con modificazioni dalla L. 15 giugno 2002, n. 112, i contributi dovuti sulla quota di reddito eccedente il minimale devono essere versati alle scadenze previste per il pagamento delle imposte sui redditi e quindi per il corrente anno entro il 16 giugno 2016 o il 18 luglio 2016, in quanto il 16 luglio cade di sabato (per i versamenti a saldo per anno di imposta 2015 e primo acconto per l’anno 2016) ed entro il 30 novembre 2016 (secondo acconto 2016).

Naturalmente, e salvo proroghe, i contribuenti che decidono di versare la contribuzione dovuta – saldo 2015 e primo acconto 2016 – nel periodo tra il 17 giugno e il 18 luglio 2016 devono sempre applicare sulle somme la maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo. La somma dell’interesse corrispettivo deve essere versata separatamente dai contributi, utilizzando la causale contributo:

– “API” (artigiani) e la codeline INPS utilizzata per il versamento del relativo contributo;

– “CPI” (commercianti) e la codeline INPS utilizzata per il versamento del relativo contributo;

– “DPPI” nel caso dei liberi professionisti.