Definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018. In arrivo il modello “ufficiale” di autodichiarazione del contribuente
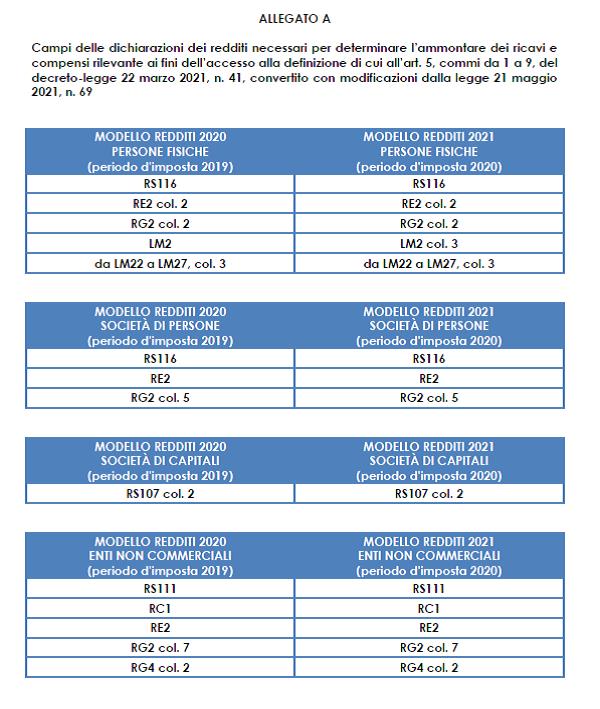


Con provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838, approvato ai sensi dell’articolo 5, comma 11, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, cd. D.L. “Sostegni”, al fine di consentire l’accesso alla definizione anche a quei soggetti che, ai fini delle imposte sui redditi, hanno un periodo d’imposta non coincidente con l’anno solare, disposto che le dichiarazioni dei redditi da prendere a riferimento per confrontare l’ammontare dei ricavi e compensi sono quelle relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020. Inoltre, al fine di preservare l’omogeneità dei valori da porre a confronto, previsto di considerare l’ammontare dei ricavi e compensi relativi ai periodi d’imposta 2019 e 2020 anche nel particolare caso in cui il contribuente risulti non tenuto alla presentazione della dichiarazione IVA per uno solo dei due periodi.

Nel dettaglio, il provvedimento chiarisce che «i soggetti con partita IVA attiva alla data del 23 marzo 2021, non tenuti alla presentazione della dichiarazione annuale dell’imposta sul valore aggiunto per uno o entrambi i periodi d’imposta 2019 e 2020, accedono alla definizione (…) a condizione che abbiano subìto una riduzione maggiore del 30 per cento dell’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2020 rispetto all’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2019, come risultanti dalle dichiarazioni dei redditi presentate per i due periodi».

Nello stesso provvedimento l’Agenzia delle Entrate “per garantire la massima trasparenza”, in allegato (A) individua i campi delle dichiarazioni dei redditi relative ai periodi d’imposta 2019 e 2020 necessari per ricostruire l’ammontare dei ricavi e compensi relativi alle due annualità.

Infine, allo scopo di concedere ai contribuenti destinatari delle proposte di definizione agevolata un congruo lasso di tempo per compilare e inviare l’autodichiarazione prevista dall’art. 1, commi 14 e 15, del D.L. “Sostegni”, si dispone la modifica del punto 2.2 del provvedimento del Direttore dell’Agenzia delle Entrate prot. 275852 del 18 ottobre 2021, prevedendo che la predetta autodichiarazione debba essere presentata entro 60 giorni dall’approvazione del relativo modello (che avverrà con successivo provvedimento direttoriale) ovvero, se il termine è più favorevole, entro 60 giorni dal pagamento dell’intero importo o della prima rata delle somme richieste con la comunicazione degli esiti oggetto di definizione agevolata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021», pubblicato il 03.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»


Crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0”. Identificati i codice tributo e istruzioni per la dichiarazione dei bonus maturati


L’Agenzia delle Entrate, con la risoluzione n. 68/E del 30 novembre 2021 (di seguito riportata) identifica i codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR)


Aggiornamento al 26 luglio 2023

Credito d’imposta per investimenti 4.0. Ridenominazione del codice tributo “6936

Con la risoluzione dell’Agenzia delle Entrate n. 45 del 26 luglio 2023 il codice tributo “6936” per il credito di imposta in beni strumentali è stato si ridenominato in : “6936” – “Credito d’imposta investimenti in beni strumentalinuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, commi 1056, 1057e 1057-bis, legge n. 178/2020”.

Restano ferme le indicazioni sulle modalità di compilazione contenute nella risoluzione n. 3/E del 13 gennaio 2021.


Il testo della risoluzione dell’Agenzia delle Entrate n. 68 del 30 novembre 2021, con oggetto: RISCOSSIONE – Individuazione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR)


Il 13 luglio 2021 il Consiglio ECOFIN ha adottato la Decisione di esecuzione relativa all’approvazione della valutazione del Piano per la ripresa e la resilienza dell’Italia (PNRR). Nell’allegato alla Decisione vengono descritte le riforme e gli investimenti previsti dal PNRR, caratterizzati da puntuali obiettivi e traguardi secondo una precisa cadenza temporale, al cui conseguimento si lega l’assegnazione delle risorse su base semestrale.

In particolare, la misura “Investimento 1: Transizione 4.0” (M1C2-1) prevista dal PNRR ha l’obiettivo di sostenere la trasformazione digitale delle imprese, incentivando gli investimenti a sostegno della digitalizzazione attraverso il riconoscimento di tre tipologie di crediti di imposta alle imprese che investono in: a) beni capitali; b) ricerca, sviluppo e innovazione; c) attività di formazione alla digitalizzazione e di sviluppo delle relative competenze.

Le misure agevolative in argomento sono attualmente disciplinate:

  • dall’articolo 1, commi 189-190, della legge 27 dicembre 2019 n. 160 e dall’articolo 1, commi da 1054 a 1058, della legge 30 dicembre 2020, n. 178 (credito d’imposta per investimenti in beni strumentali materiali 4.0, immateriali 4.0 ed immateriali standard);
  • dall’articolo 1, commi 198-209, della legge 27 dicembre 2019 n. 160 (credito d’imposta per investimenti in ricerca e sviluppo, innovazione tecnologica e altre attività innovative per la competitività delle imprese);
  • dall’articolo 1, commi da 46 a 56, della legge 27 dicembre 2017, n. 205 (credito d’imposta per le spese di formazione nel settore delle tecnologie 4.0).

Inoltre, il richiamato allegato alla Decisione di esecuzione del Consiglio del 13 luglio 2021, nel descrivere il “Traguardo” della misura “Investimento 1: Transizione 4.0”, prevede, tra l’altro, che “Con risoluzione dell’Agenzia delle entrate devono essere definiti codici tributo per consentire ai beneficiari di utilizzare il credito d’imposta tramite modello F24”.

Tanto premesso, per consentire l’utilizzo in compensazione dei crediti d’imposta citati tramite il modello F24, da presentare esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, sono utilizzati i seguenti codici tributo, secondo le istruzioni indicate nelle rispettive risoluzioni istitutive.


Risoluzione n. 3/E del 13 gennaio 2021


  • “6933” denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, comma 189, legge n. 160/2019”;
  • “6934” denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato B alla legge n. 232/2016 – art. 1, comma 190, legge n. 160/2019”;
  • “6935” denominato “Credito d’imposta investimenti in beni strumentali nuovi (diversi dai beni di cui agli allegati A e B alla legge n. 232/2016) – art. 1, commi 1054 e 1055, legge n. 178/2020”. Questo codice tributo è relativo sia ai beni materiali che ai beni immateriali. In ogni caso la parte finanziata dal PNRR è solo quella relativa ai beni immateriali;

  •  “6936” denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, commi 1056 e 1057, legge n. 178/2020”;

  • “6937” denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato B alla legge n. 232/2016 – art. 1, comma 1058, legge n. 178/2020”.

Il codice tributo “6932”, denominato “Credito d’imposta investimenti in beni strumentali nuovi (diversi dai beni di cui agli allegati A e B alla legge n. 232/2016) – art. 1, comma 188, legge n. 160/2019”, istituito con la citata risoluzione n. 3/E del 13 gennaio 2021, è utilizzabile per le misure agevolative a cui si riferisce, che non sono finanziate dal PNRR.


Risoluzione n. 13/E del 1° marzo 2021


  • “6938” denominato “Credito d’imposta investimenti in ricerca e sviluppo, transizione ecologica, innovazione tecnologica 4.0 e altre attività innovative – art. 1, c. 198 e ss., legge n. 160 del 2019”.


Per completezza, si conferma che rimangono validi i seguenti codici tributo istituiti con la citata risoluzione n. 13/E del 1° marzo 2021, che non sono relativi a misure finanziate nell’ambito del PNRR:

  • “6939” denominato “Credito d’imposta investimenti in ricerca e sviluppo – Misura incrementale per gli investimenti nelle regioni del Mezzogiorno – art. 244, c. 1, DL n. 34 del 2020”;
  • “6940” denominato “Credito d’imposta investimenti in ricerca e sviluppo – Misura incrementale per gli investimenti nelle regioni del sisma centro Italia – art. 244, c. 1, DL n. 34 del 2020”.


Risoluzione n. 6/E del 17 gennaio 2019


  • “6897” denominato “credito d’imposta per le spese di formazione del personale dipendente nel settore delle tecnologie previste dal Piano Nazionale Industria 4.0 – art. 1, commi da 46 a 56, della legge n. 205/2017 e art. 1, commi da 78 a 81, della legge n. 145/2018”.


Ai fini del puntuale monitoraggio delle sopra descritte misure agevolative, i dati dei crediti d’imposta maturati e fruiti sono indicati anche nelle dichiarazioni dei redditi dei soggetti beneficiari, secondo le relative istruzioni approvate con provvedimento del direttore dell’Agenzia delle entrate.

In particolare nelle dichiarazioni dei redditi 2021 per l’anno d’imposta 2020:

  • il credito d’imposta di cui al codice “6933”, denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, comma 189, legge n. 160/2019”, sarà monitorato nel quadro RU sez. I codice “2H” e nella sez. IV rigo RU120 col. 2;
  • il credito d’imposta di cui al codice “6934”, denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato B alla legge n. 232/2016 – art. 1, comma 190, legge n. 160/2019”, sarà monitorato nel quadro RU sez. I codice “3H” e nella sez. IV rigo RU120 col. 3;
  • il credito d’imposta di cui al codice “6935”, denominato “Credito d’imposta investimenti in beni strumentali nuovi (diversi dai beni di cui agli allegati A e B alla legge n. 232/2016) – art. 1, commi 1054 e 1055, legge n. 178/2020”, sarà monitorato nel quadro RU I codice “L3” e, al fine di rilevare gli investimenti relativi ai soli beni immateriali (gli unici finanziati dal PNRR), nella sez. IV rigo RU130 col. 2 e col. 3;
  • il credito d’imposta di cui al codice “6936”, denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato A alla legge n. 232/2016 – art. 1, commi 1056 e 1057, legge n. 178/2020”, sarà monitorato nel quadro RU sez. I codice “2L” e nella sez. IV rigo RU130 col 5;
  • il credito d’imposta di cui al codice “6937”, denominato “Credito d’imposta investimenti in beni strumentali nuovi di cui all’allegato B alla legge n. 232/2016 – art. 1, comma 1058, legge n. 178/2020”, sarà monitorato nel quadro RU sez. I codice “3L” e nella sez. IV rigo RU130 col 6.

Per i codici tributo qui elencati, saranno individuate modalità analoghe di monitoraggio anche nelle dichiarazioni dei redditi per gli anni d’imposta successivi, nelle quali saranno inoltre monitorabili:

  • il credito d’imposta per investimenti in ricerca e sviluppo (codice tributo 6938), finanziato dal PNRR solo a partire dall’anno d’imposta 2021, che sarà pertanto rilevabile a partire dalle dichiarazioni dei redditi 2022 per l’anno d’imposta 2021;
  • il credito d’imposta per le spese di formazione (codice tributo 6897), finanziato dal PNRR solo a partire dall’anno d’imposta 2021, che sarà pertanto rilevabile a partire dalle dichiarazioni dei redditi 2022 per l’anno d’imposta 2021. Attualmente viene indicato nel quadro RU sez. I codice “F7”.


“Antifrode” nella cessioni dei crediti. Il provvedimento attuativo con le regole dei controlli preventivi


Con provvedimento del Direttore dell’Agenzia delle entrate del 1°dicembre 2021, prot. n. 340450, sono stati stabiliti i criteri, le modalità e i termini per l’attuazione delle disposizioni di cui all’articolo 122-bis, commi 1 e 2, decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, introdotto dall’articolo 2 del decreto-legge 11 novembre 2021, n. 157, cd. D.L. “Antifrode” al fine di contrastare le frodi in materia di cessione dei crediti. In particolare, sono stati individuati i profili di rischio da considerare ai fini del controllo preventivo delle comunicazioni delle opzioni per lo sconto o per le cessioni dei crediti, anche successive alla prima, inviate all’Agenzia delle entrate e sono state disciplinate le modalità di sospensione e di annullamento delle comunicazioni stesse. Se all’esito del controllo risultano confermati i rischi, sono annullati gli effetti della comunicazione e l’esito del controllo è comunicato al soggetto che l’ha trasmessa. Se, invece, i rischi non risultano confermati, ovvero decorso il periodo di sospensione, la comunicazione produce gli effetti previsti dalle disposizioni di riferimento.


I Criteri selettivi


La sospensione, ai fini del controllo preventivo delle comunicazioni, avviene sulla base dei criteri previsti dal citato articolo 122-bis, comma 1, secondo periodo, del decreto-legge 19 maggio 2020, n. 34, riferiti:

  1. alla coerenza e alla regolarità dei dati indicati nelle comunicazioni e nelle opzioni con i dati presenti nell’Anagrafe tributaria o comunque in possesso dell’Amministrazione finanziaria;
  2. ai dati afferenti ai crediti oggetto di cessione e ai soggetti che intervengono nelle operazioni cui detti crediti sono correlati, sulla base delle informazioni presenti nell’Anagrafe tributaria o comunque in possesso dell’Amministrazione finanziaria;
  3. ad analoghe cessioni effettuate in precedenza dai soggetti indicati nelle comunicazioni e nelle opzioni.


La procedura di sospensione e di annullamento


Per le comunicazioni, entro cinque giorni lavorativi dalla regolare ricezione, l’Agenzia delle entrate rende noto al soggetto che ha trasmesso la comunicazione se la medesima è stata sospesa. Tale periodo di sospensione non può essere maggiore di trenta giorni rispetto alla data nella quale l’Agenzia delle entrate rende nota la sospensione stessa.

In particolare:

  1. la sospensione delle comunicazioni di cui all’articolo 121 del decreto-legge 19 maggio 2020, n. 34 (Opzione per la cessione o per lo sconto in luogo delle detrazioni fiscali) è comunicata con ricevuta resa disponibile tramite i servizi telematici dell’Agenzia delle entrate;
  2. la sospensione delle comunicazioni di cui all’articolo 122 del decreto-legge 19 maggio 2020, n. 34 (Cessione dei crediti di imposta riconosciuti da provvedimenti emanati per fronteggiare l’emergenza COVID-19) è comunicata con avviso pubblicato nella stessa sezione dell’area riservata del sito internet dell’Agenzia delle entrate tramite la quale è stata inviata la comunicazione.

La sospensione riguarda l’intero contenuto della comunicazione. Se, in esito alle verifiche effettuate, sono confermati gli elementi che hanno determinato la sospensione, l’Agenzia delle entrate rende noto l’annullamento degli effetti della comunicazione al soggetto che l’ha trasmessa, con la relativa motivazione; in tal caso, la comunicazione si considera non effettuata. L’annullamento degli effetti della comunicazione è reso noto con le stesse modalità indicate nelle precedenti lettere a) e b). Nel caso in cui la comunicazione sia stata inviata tramite un intermediario, tale soggetto è tenuto a informare dell’annullamento degli effetti della comunicazione il titolare della detrazione o del credito ceduto, avendo cura di inoltrargli quanto ricevuto dall’Agenzia.

Fermi restando i successivi ordinari controlli sulla correttezza delle operazioni inerenti alle comunicazioni, se, in esito alle verifiche effettuate dall’Agenzia delle entrate, non risultano confermati gli elementi di rischio che hanno determinato la sospensione, ovvero decorso il periodo massimo di sospensione, le comunicazioni si considerano effettuate e producono gli effetti previsti dai provvedimenti del direttore dell’Agenzia delle entrate prot. n. 250739 del 1° luglio 2020 e prot. n. 283847 dell’8 agosto 2020 riguardanti rispettivamente, i crediti d’imposta per botteghe e negozi e per la locazione degli immobili a uso non abitativo e affitto d’azienda e l’esercizio delle opzioni relative alle detrazioni spettanti per gli interventi di ristrutturazione edilizia, recupero o restauro della facciata degli edifici, riqualificazione energetica, riduzione del ischio sismico, installazione di impianti solari fotovoltaici e infrastrutture per la ricarica di veicoli elettrici. Inoltre, il provvedimento, in coerenza con le nuove disposizioni relative alla sospensione, modifica alcune disposizioni relative alle cessioni di crediti successive alla prima e alle comunicazioni relative ai crediti d’imposta per botteghe e negozi, di cui all’articolo 65 del decreto-legge 17 marzo 2020, n. 18 e ai crediti d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda, di cui all’articolo 28 del decreto-legge 19 maggio 2020, n. 34.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 1° dicembre 2021, prot. n. 340450: «Definizione dei criteri e delle modalità per la sospensione, ai sensi dell’articolo 122-bis del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 2 del decreto-legge 11 novembre 2021, n. 157, delle comunicazioni delle cessioni, anche successive alla prima, e delle opzioni inviate all’Agenzia delle entrate ai sensi degli articoli 121 e 122 del decreto- legge 19 maggio 2020, n. 34», pubblicato il 01.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Il testo della circolare dell’Agenzia delle entrate n. 16 E del 29 novembre 2021, con oggetto: «DECRETO-LEGGE “ANTIFRODE” – Superbonus – Bonus edilizi diversi dal Superbonus – Interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica Misure di contrasto alle frodi in materia di detrazioni per lavori edilizi e cessioni dei crediti. – Estensione dell’obbligo del visto di conformità e della congruità dei prezzi – Rafforzamento dei controlli preventivi – Decreto-Legge 11/11/2021, n. 157 – Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021»

La guida normativa del Decreto Legge “Antifrode”

Il testo del Decreto-Legge 11 novembre 2021, n. 157, recante: «Misure urgenti per il contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche»
Testo coordinato con le norme richiamate o modificate e con la Relazione illustrativa

Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021: «Comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020 e modifiche al modello di comunicazione approvato con il provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020 e alle relative istruzioni e specifiche tecniche per la trasmissione telematica del modello di comunicazione approvate con il provvedimento del Direttore dell’Agenzia delle Entrate del 20 luglio 2021»


Bonus e Superbonus in edilizia. Diffusi i primi chiarimenti sulle modifiche introdotte dal decreto-legge “Antifrode”


Pubblicate le linee guida delle Entrate in materia di Superbonus e altre agevolazioni nel settore dell’edilizia alla luce delle modifiche introdotte dal D.L. 157/2021. La circolare n. 16/E, firmata dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, fornisce indicazioni ai contribuenti e agli operatori sui nuovi obblighi relativi al visto di conformità (che attesta il diritto al beneficio) e all’asseverazione (che attesta la congruità delle spese) sia per il Superbonus sia per gli altri bonus edilizi. Tra i principali chiarimenti si spiega che il decreto ha esteso i casi di obbligatorietà, e si conferma che il visto per l’utilizzo del Superbonus in dichiarazione non è obbligatorio se il contribuente invia in autonomia la precompilata oppure se invia la dichiarazione tramite il sostituto d’imposta o, ancora, se sussiste già un visto di conformità sull’intera dichiarazione.


Cosa cambia per il visto di conformità nel Superbonus


In materia di Superbonus, una novità riguarda il visto di conformità sui dati relativi alla documentazione che attesta la sussistenza dei presupposti dell’agevolazione. Il decreto, infatti, ha esteso l’obbligo del visto di conformità anche nel caso in cui bonus sia utilizzato come detrazione in dichiarazione e non più, quindi, solo in caso di opzione per la cessione del credito o dello sconto in fattura, come previsto in precedenza. La novità si applica alle fatture emesse e ai relativi pagamenti intervenuti a decorrere dal 12 novembre 2021, data di entrata in vigore di Decreto anti-frodi: questo criterio temporale vale per le persone fisiche (compresi gli esercenti arti e professioni) e gli enti non commerciali cui si applica il criterio di cassa, ma anche, spiega la circolare, anche per le imprese individuali, le società e gli enti commerciali cui si applica il criterio di competenza. Con una eccezione, però: il visto di conformità rimane non obbligatorio se la dichiarazione è presentata direttamente dal contribuente attraverso l’utilizzo della dichiarazione precompilata predisposta dall’Agenzia (modello 730 o modello Redditi), oppure tramite il sostituto d’imposta che presta l’assistenza fiscale (modello 730). Niente visto di conformità ad hoc per il Superbonus anche quando sussiste il visto di conformità sull’intera dichiarazione già richiesto in alcune circostanze. La circolare specifica, infine, che le spese sostenute per l’apposizione del visto sono detraibili anche nel caso in cui il contribuente fruisca del Superbonus direttamente nella propria dichiarazione dei redditi.


Le novità per gli altri bonus


Per tutti gli altri bonus diversi dal Superbonus, la nuova attestazione è necessaria solo in caso di cessione del credito o di sconto in fattura.

L’attestazione che deve riferirsi a lavori che siano almeno iniziati, certifica la congruità della spesa sostenuta in considerazione della tipologia dei lavori, cioè il rispetto dei costi massimi. L’obbligo di apposizione del visto di conformità e dell’attestazione della congruità delle spese si applica alle comunicazioni trasmesse in via telematica all’Agenzia delle Entrate a partire dal 12 novembre 2021. Le comunicazioni delle opzioni inviate entro l’11 novembre 2021, per le quali l’Agenzia abbia rilasciato regolare ricevuta di accoglimento, non sono soggette alla nuova disciplina, per cui non sono richiesti l’apposizione del visto di conformità e l’attestazione della congruità delle spese. Inoltre, come già spiegato nelle faq pubblicate il 22 novembre 2021, l’obbligo di apposizione del visto di conformità e dell’asseverazione non si applica ai contribuenti che prima del 12 novembre 2021 in relazione ad una fattura da parte di un fornitore, abbiano assolto il relativo pagamento a loro carico ed esercitato l’opzione per la cessione, attraverso la stipula di accordi tra cedente e cessionario, o per lo sconto in fattura, mediante la relativa annotazione, anche se non abbiano ancora provveduto alla comunicazione all’Agenzia delle entrate.


I controlli sulle comunicazioni che presentano profili di rischio


Entro cinque giorni lavorativi dall’invio delle comunicazioni delle opzioni per lo sconto o per le cessioni dei crediti, l’Agenzia delle Entrate può sospendere, per un periodo non superiore a trenta giorni, gli effetti di queste comunicazioni se emerge un determinato profilo di rischio. Di conseguenza, il termine di scadenza previsto per l’utilizzo del credito è prorogato per un periodo pari a quello di sospensione degli effetti della comunicazione stessa (al massimo di 30 giorni). Oltre a questi controlli a monte, per evitare la circolazione di crediti indebiti, l’Agenzia effettuerà controlli e accertamenti a posteriori, secondo quanto previsto dalla legge. (Così, comunicato stampa Agenzia delle entrate del 29 novembre 2021)


Link al testo della circolare dell’Agenzia delle entrate n. 16 E del 29 novembre 2021, con oggetto: «DECRETO-LEGGE “ANTIFRODE” – Superbonus – Bonus edilizi diversi dal Superbonus – Interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica Misure di contrasto alle frodi in materia di detrazioni per lavori edilizi e cessioni dei crediti. – Estensione dell’obbligo del visto di conformità e della congruità dei prezzi – Rafforzamento dei controlli preventivi – Decreto-Legge 11/11/2021, n. 157 – Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021»


Per saperne di più:


La guida alla normativa

Il Decreto Legge “Antifrode”

Il testo del Decreto-Legge 11 novembre 2021, n. 157, recante: «Misure urgenti per il contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche»


Testo coordinato con le norme richiamate o modificate e con la Relazione illustrativa


Opzioni per la cessione del credito o per lo sconto in fattura relative agli altri bonus fiscali edilizi diversi dal Superbonus 110%. Adeguato il modello di comunicazione al nuovo obbligo del visto

Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021: «Comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020 e modifiche al modello di comunicazione approvato con il provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020 e alle relative istruzioni e specifiche tecniche per la trasmissione telematica del modello di comunicazione approvate con il provvedimento del Direttore dell’Agenzia delle Entrate del 20 luglio 2021»

Il decreto sui requisiti tecnici degli interventi

Decreto del Ministero dello Sviluppo Economico del 6 agosto 2020: «Requisiti tecnici per l’accesso alle detrazioni fiscali per la riqualificazione energetica degli edifici – cd. Ecobonus»


Discoteche, sale da ballo, cinema, arte, fiere e cerimonie. Dal 2 dicembre è possibile richiedere i contributi a fondo perduto

I titolari di discoteche, sale da ballo e di altre attività, come cinema, teatri, palestre e piscine rimaste chiuse per effetto delle restrizioni introdotte per contrastare l’epidemia, possono richiedere i contributi a fondo perduto previsti dal decreto “Sostegni-bis”. È stato infatti approvato il modello e sono stati stabiliti i termini di presentazione delle istanze con un provvedimento firmato dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, che dà attuazione operativa al decreto del Mise, firmato dal Ministro Giancarlo Giorgetti e dal Ministro dell’Economia e delle Finanze, Daniele Franco. Le domande potranno essere presentate all’Agenzia delle Entrate in via telematica dal 2 dicembre fino al 21 dicembre 2021. Due le tipologie di contributo: uno, fino a 25mila euro, per discoteche, sale da ballo e simili che risultavano chiuse al 23 luglio 2021 e un secondo, con tetto a 12mila euro, per tutte le attività operative in diversi settori (dallo svago al benessere, dallo sport all’intrattenimento) rimaste chiuse per almeno 100 giorni tra il 1° gennaio e il 25 luglio 2021.

I contributi riconosciuti verranno accreditati direttamente sul conto corrente indicato nell’istanza.


Come si invia il modello


La domanda va inviata, anche da un intermediario delegato alla consultazione del cassetto fiscale o provvisto di specifica delega, utilizzando i canali telematici dell’Agenzia delle Entrate. La trasmissione può essere effettuata a partire dal 2 dicembre fino al 21 dicembre 2021. In caso di errore, sempre entro il termine del 21 dicembre, sarà possibile presentare una nuova istanza sostitutiva oppure una rinuncia al contributo precedentemente richiesto. Il sostegno spettante verrà accreditato direttamente sul conto corrente del beneficiario indicato nell’istanza.


Due tipi di contributo


Secondo quanto indicato dal decreto interministeriale del 9 settembre 2021 emanato dal Ministero dello sviluppo economico di concerto con il Ministero dell’economia e delle finanze, le tipologie di contributo sono due. Un contributo spetta, in primo luogo, alle imprese che alla data del 23 luglio 2021 (con partita IVA attivata in data precedente) svolgevano in modo prevalente l’attività individuata dal codice Ateco 2007 “93.29.10” relativo a discoteche, sale da ballo, night-club e simili, e che alla stessa data erano chiuse per effetto delle disposizioni di contenimento dell’epidemia da Covid-19. A ciascun beneficiario spetterà un contributo di pari entità che sarà calcolato sulla base del numero di richiedenti, fino a un massimo di 25.000 euro per destinatario. È inoltre previsto un secondo contributo, destinato alle imprese che alla data del 26 maggio 2021, con partita IVA attivata in data precedente, svolgevano in via prevalente una delle attività individuate dall’Allegato 1 del decreto interministeriale. Il contributo spetta se per l’attività svolta in modo prevalente sono state previste chiusure dovute alle disposizioni di contenimento dell’epidemia, per un periodo complessivo di almeno cento giorni tra il 1° gennaio 2021 e il 25 luglio 2021. In questa seconda agevolazione rientrano, ad esempio, la gestione di cinema, musei, piscine, palestre, parchi di divertimento, l’organizzazione di feste e cerimonie, ma anche le stesse discoteche, sale da ballo e simili destinatarie della prima tipologia di sostegno, dal momento che le due tipologie di sostegno non sono alternative fra loro. Il secondo contributo spetta in misura variabile da 3.000 a 12.000 euro a seconda del livello di ricavi del richiedente, della disponibilità di risorse e dell’ammontare complessivo delle richieste ammissibili. (Così, comunicato stampa Agenzia delle entrate del 29 novembre 2021)


Forma e misura dell’aiuto


L’aiuto riconosciuto è concesso sotto forma di contributo a fondo perduto.

Dei 140.000.000,00 euro del Fondo:

  • euro 20.000.000,00 sono prioritariamente ripartiti, in egual misura, tra i soggetti esercenti, in via prevalente, l’attività di discoteche, sale da ballo night-club e simili (codice ATECO 2007 “93.29.10”), con un limite massimo di contributo, per ciascun soggetto beneficiario, di euro 25.000;
  • euro 120.000.000,00, unitamente a eventuali economie derivanti dalla distribuzione di cui al precedente punto, sono ripartite tra i soggetti esercenti attività d’impresa, arte e professione che hanno subito una chiusura di almeno cento giorni nel periodo individuato dall’articolo 2, commi 1-4, del “Decreto Sostegni-bis” con le seguenti modalità:
    • euro 3.000, per i soggetti con ricavi e compensi fino a euro 400.000;
    • euro 7.500, per i soggetti con ricavi e compensi superiori a euro 400.000 e fino a euro 1.000.000;
    • euro 12.000, per i soggetti con ricavi e compensi superiori a euro 1.000.000,00.

Qualora la dotazione finanziaria non sia sufficiente a soddisfare la richiesta di agevolazione riferita a tutte le istanze ammissibili, fermo restando il riconoscimento di un contributo in egual misura per tutte le istanze ammissibili fino a un importo di euro 3.000,00, il contributo è ridotto in modo proporzionale sulla base delle risorse finanziare disponibili e del numero di istanze ammissibili inviate, tenendo conto delle diverse fasce di ricavi e compensi.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336230: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 2 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, e all’articolo 11 del decreto-legge 23 luglio 2021, n. 105, convertito, con modificazioni, dalla legge 16 settembre 2021, n. 126», pubblicato il 29.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Il decreto Mise attuativo per il sostegno delle attività chiuse durante l’emergenza Covid

Decreto del Ministero dello Sviluppo Economico del 9 settembre 2021: «Modalità attuative connesse all’utilizzo delle risorse del Fondo per il sostegno alle attività economiche chiuse»


Bonus “Teatro e Spettacoli”. Pronto il codice tributo per la compensazione

L’Agenzia delle Entrate, con la risoluzione n. 67/E del 30 novembre 2021 (di seguito riportata) ha istituito il codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta a favore delle imprese esercenti le attività teatrali e gli spettacoli dal vivo, di cui all’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69.

Il testo della risoluzione dell’Agenzia delle Entrate n. 67 del 30 novembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta a favore delle imprese esercenti le attività teatrali e gli spettacoli dal vivo, di cui all’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69


L’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, prevede il riconoscimento di un credito d’imposta a favore delle imprese esercenti le attività teatrali e gli spettacoli dal vivo, che abbiano subito nell’anno 2020 una riduzione del fatturato di almeno il 20 per cento rispetto all’anno 2019, alle condizioni e nei termini ivi previsti.

Con il provvedimento del Direttore dell’Agenzia delle entrate prot. n. 262278 dell’11 ottobre 2021 sono stati definiti i criteri e le modalità di applicazione e fruizione del credito d’imposta, prevedendo, in particolare, che:

  1. i soggetti aventi i requisiti per accedere al credito d’imposta comunicano all’Agenzia delle entrate l’ammontare delle spese sostenute nell’anno 2020 per la realizzazione delle attività teatrali e degli spettacoli dal vivo;
  2. per ciascun beneficiario, il credito d’imposta è pari al 90 per cento della spesa sostenuta nell’anno 2020 per le attività teatrali e gli spettacoli dal vivo, risultante dall’ultima Comunicazione validamente presentata, in assenza di successiva rinuncia;
  3. ai fini del rispetto del limite di spesa stabilito dal citato articolo 36-bis, comma 6, del decreto-legge 22 marzo 2021, n. 41, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate;
  4. il credito d’imposta, in relazione alle spese effettivamente sostenute, è utilizzabile dai beneficiari esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal giorno lavorativo successivo alla pubblicazione del provvedimento di cui al punto precedente;
  5. ai fini dell’utilizzo in compensazione, il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento. Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso, pena lo scarto del modello F24.

Con provvedimento del Direttore dell’Agenzia delle entrate prot. n. 334497 del 26 novembre 2021 è stata determinata la percentuale di fruizione del credito d’imposta di cui al punto c), pari al 4,1881 per cento.

L’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta risultante dall’ultima comunicazione validamente presentata ai sensi del provvedimento del Direttore dell’Agenzia delle entrate prot. n. 262278 dell’11 ottobre 2021, in assenza di rinuncia, moltiplicato per la suddetta percentuale del 4,1881 per cento, troncando il risultato all’unità di euro. Ciascun beneficiario può visualizzare il credito d’imposta fruibile, determinato ai sensi del periodo precedente, tramite il proprio cassetto fiscale accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.

Tanto premesso, per consentire ai beneficiari l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, è istituito il seguente codice tributo:

“6952” denominato “CREDITO D’IMPOSTA TEATRI E SPETTACOLI

– articolo 36-bis del decreto-legge 22 marzo 2021, n. 41”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” è indicato l’anno di riconoscimento del credito d’imposta, nel formato “AAAA”.”


Per saperne di più:


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 26 novembre 2021, prot. n. 334497: «Determinazione della percentuale del credito d’imposta effettivamente fruibile dalle imprese esercenti le attività teatrali e gli spettacoli dal vivo, di cui all’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41», pubblicato il 26.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link al testo della circolare dell’Agenzia delle entrate n. 14 E del 10 novembre 2021, con oggetto: «CREDITO D’IMPOSTA, A FAVORE DELLE IMPRESE ESERCENTI LE ATTIVITÀ TEATRALI E GLI SPETTACOLI DAL VIVO – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Tabella costi ammissibili – Art.36-bis del D.L. 22/03/2021, n. 41, conv, con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021

Provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021 – Bonus teatro e spettacoli

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021, recante: «Definizione dei criteri e delle modalità di applicazione e di fruizione del credito d’imposta, ai fini del rispetto dei limiti di spesa, a favore delle imprese esercenti le attività teatrali e gli spettacoli dal vivo, di cui all’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, e approvazione del modello di “Comunicazione delle spese relative alle attività teatrali e agli spettacoli dal vivo”, con le relative istruzioni», pubblicato il 11.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Tax credit patrimonializzazione. Dal 1° dicembre soppresso il codice tributo per l’utilizzo del credito in favore delle società che aumentano il capitale


L’Agenzia delle Entrate, con la risoluzione n. 66 del 30 novembre 2021 (di seguito riportata) ha soppresso,  a decorrere dal 1° dicembre 2021, il codice tributo 6943 utilizzato per la compensazione, tramite modello F24, del credito d’imposta, in favore delle società, per il rafforzamento patrimoniale delle imprese di medie dimensioni di cui all’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77


Il testo della risoluzione dell’Agenzia delle Entrate n. 66 del 30 novembre 2021, con oggetto: RISCOSSIONE – TAX CREDIT PATRIMONIALIZZAZIONE – Soppressione del codice tributo 6943 per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta, in favore delle società, per il rafforzamento patrimoniale delle imprese di medie dimensioni di cui all’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.

“Con risoluzione n. 46/E del 12 luglio 2021 è stato istituito il codice tributo 6943, denominato “Credito d’imposta per il rafforzamento patrimoniale delle imprese di medie dimensioni – società – art. 26, c. 8, DL n. 34 del 2020”, per consentire ai beneficiari l’utilizzo in compensazione, tramite modello F24, del credito d’imposta in oggetto.

Al riguardo, tenuto conto che il comma 9 dello stesso articolo 26 prevede, tra l’altro, che «il credito d’imposta di cui al comma 8 è utilizzabile esclusivamente in compensazione, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal decimo giorno successivo a quello di effettuazione dell’investimento, successivamente all’approvazione del bilancio per l’esercizio 2020 ed entro la data del 30 novembre 2021», con la presente risoluzione si dispone la soppressione del predetto codice tributo 6943 a decorrere dal 1° dicembre 2021.”.


Per saperne di più:


Credito d’imposta per le società che aumentano il capitale

Si ricorda che l’articolo 26, comma 8, del decreto-legge 19 maggio 2020, n. 34, dispone, tra l’altro, che alle società che soddisfano le condizioni previste dallo stesso articolo 26, «è riconosciuto, a seguito dell’approvazione del bilancio per l’esercizio 2020, un credito d’imposta pari al 50% delle perdite eccedenti il 10 per cento del patrimonio netto, al lordo delle perdite stesse, fino a concorrenza del 30 per cento dell’aumento di capitale di cui al comma 1, lettera c), e comunque nei limiti previsti dal comma 20. La percentuale di cui al periodo precedente è aumentata dal 30 al 50 per cento per gli aumenti di capitale deliberati ed eseguiti nel primo semestre del 2021.».

Pertanto, le società conferitarie possono usufruire di un credito d’imposta per gli aumenti del proprio capitale. In particolare, a seguito dell’approvazione del bilancio per l’esercizio 2020, è riconosciuto un credito d’imposta pari al 50% delle perdite eccedenti il 10% del patrimonio netto, al lordo delle perdite stesse, fino a concorrenza del 30% dell’aumento di capitale a pagamento deliberato dopo il 19 maggio 2020, con integrale versamento entro il 30 giugno 2021. La percentuale diventa del 50% per gli aumenti di capitale deliberati ed eseguiti nel primo semestre del 2021. Questa tipologia di credito d’imposta è utilizzabile esclusivamente in compensazione esterna tramite F24 a partire dal decimo giorno successivo a quello di effettuazione dell’investimento, successivamente all’approvazione del bilancio per l’esercizio 2020 ed entro la data del 30 novembre 2021.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 11 marzo 2021, prot.n. 67800, recante: «Definizione dei termini e delle modalità di presentazione all’Agenzia delle entrate delle istanze per avvalersi dei crediti d’imposta di cui ai commi 4 e 8 dell’articolo 26 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, come modificato dall’articolo 1, comma 263, della legge 30 dicembre 2020, n. 178», pubblicato sul sito internet dell’Agenzia delle Entrate il 11 marzo 2021

Link al testo del decreto del Ministero dell’Economia e delle Finanze del 10 agosto 2020: «Rafforzamento patrimoniale delle imprese dei soggetti di medie dimensioni»


Bonus “Tessile e Moda”. Istituito il codice tributo per l’utilizzo in compensazione

L’Agenzia delle Entrate, con la risoluzione n. 65/E del 30 novembre 2021 (di seguito riportata) ha istituito il codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta a favore dei soggetti esercenti attività d’impresa operanti nell’industria tessile, della moda e degli accessori, di cui all’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.


Il testo della risoluzione dell’Agenzia delle Entrate n. 65 del 30 novembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta a favore dei soggetti esercenti attività d’impresa operanti nell’industria tessile, della moda e degli accessori, di cui all’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77

L’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, prevede il riconoscimento di un credito d’imposta a favore dei soggetti esercenti attività d’impresa operanti nell’industria tessile e della moda, della produzione calzaturiera e della pelletteria (settore tessile, moda e accessori), alle condizioni e nei termini ivi previsti.

Con il provvedimento del Direttore dell’Agenzia delle entrate prot. n. 262282 dell’11 ottobre 2021 sono stati definiti le modalità di applicazione e fruizione del credito d’imposta, prevedendo, in particolare, che:

  1. i soggetti aventi i requisiti per accedere al credito d’imposta comunicano all’Agenzia delle entrate l’incremento del valore delle rimanenze finali di magazzino nel periodo d’imposta di spettanza del beneficio rispetto alla media del triennio precedente;
  2. per ciascun beneficiario, il credito d’imposta è pari al 30 per cento del valore delle rimanenze finali di magazzino di cui all’articolo 92, comma 1, del testo unico di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, eccedente la media del medesimo valore registrato nei tre periodi d’imposta precedenti a quello di spettanza del beneficio, risultante dall’ultima Comunicazione validamente presentata, in assenza di successiva rinuncia;
  3. ai fini del rispetto del limite di spesa stabilito dal citato articolo 48-bis, comma 1, del decreto-legge 19 maggio 2020, 34, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate;
  4. il credito d’imposta è utilizzabile dai beneficiari esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, nel periodo d’imposta successivo a quello di maturazione, a partire dal giorno lavorativo successivo alla pubblicazione del provvedimento di cui al punto precedente;
  5. ai fini dell’utilizzo in compensazione, il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento. Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso, pena lo scarto del modello

Con provvedimento del Direttore dell’Agenzia delle entrate prot. n. 334506 del 26 novembre 2021 è stata determinata la percentuale di fruizione del credito d’imposta di cui al punto c), pari al 64,2944 per cento, riferita al periodo d’imposta in corso alla data di entrata in vigore delle disposizioni di cui al decreto del Presidente del Consiglio dei ministri 9 marzo 2020.

L’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta risultante dall’ultima comunicazione validamente presentata ai sensi del provvedimento del Direttore dell’Agenzia delle entrate prot. n. 262282 dell’11 ottobre 2021, in assenza di rinuncia, moltiplicato per la suddetta percentuale del 64,2944 per cento, troncando il risultato all’unità di euro. Ciascun beneficiario può visualizzare il credito d’imposta fruibile, determinato ai sensi del periodo precedente, tramite il proprio cassetto fiscale accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.

Tanto premesso, per consentire ai beneficiari l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, è istituito il seguente codice tributo:

·         “6953” denominato “CREDITO D’IMPOSTA TESSILE, MODA E ACCESSORI – articolo 48-bis del decreto-legge 19 maggio 2020, n. 34”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”. Nel campo “anno di riferimento” è indicato l’anno di riconoscimento del credito d’imposta, nel formato “AAAA”.


Contributo a fondo perduto “perequativo”. Approvata l’istanza e stabiliti i termini di richiesta

Con il Provvedimento del Direttore dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336196, ai sensi del comma 23 dell’articolo 1 del decreto-legge n. 73 del 25 maggio 2021, definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni del predetto articolo 1.

In particolare, nel provvedimento stabilito che la trasmissione dell’istanza approvata potrà essere effettuata a partire dal giorno 29 novembre 2021 e non oltre il giorno 28 dicembre 2021. La trasmissione tramite i canali telematici Entratel/Fisconline potrà essere effettuata dal giorno 29 novembre 2021, mentre la procedura web sarà resa disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle Entrate a partire dal giorno 30 novembre 2021.

Nel provvedimento evidenziato che l’istanza potrà essere inviata solo se la dichiarazione dei redditi relativa al periodo d’imposta in corso al 31 dicembre 2020 è stata presentata entro il 30 settembre 2021 e quella relativa al periodo di imposta in corso al 31 dicembre 2019 entro i 90 giorni successivi al termine di presentazione e comunque non oltre il 30 settembre 2021.


Si ricorda che al fine di sostenere gli operatori economici colpiti dall’emergenza epidemiologica “Covid-19”, l’articolo 1, commi da 16 a 27 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n.106, ha previsto l’erogazione di un contributo a fondo perduto per i soggetti esercenti attività d’impresa, arte e professione o che producono reddito agrario, titolari di partita IVA residenti o stabiliti nel territorio dello Stato, che nel secondo periodo di imposta antecedente al periodo di entrata in vigore del citato decreto abbiano conseguito un ammontare di ricavi o di compensi non superiore a dieci milioni di euro.

Non possono beneficiare del contributo i soggetti la cui partita IVA attività risulti non attiva alla data di entrata in vigore del citato decreto, gli enti pubblici di cui all’articolo 74 del TUIR, gli intermediari finanziari e società di partecipazione di cui all’articolo 162-bis del TUIR, nonché dai soggetti già in difficoltà al 31 dicembre 2019, come da definizione dell’art. 2, punto 18, del Regolamento GBER, fatta salva la deroga disposta per le microimprese e le piccole imprese ai sensi del punto 23, lettera c), dalla Sezione 3.1 “Aiuti di importo limitato” della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, come modificata dalla Comunicazione del 28 gennaio 2021 C(2021) 564. Il contributo, invece, spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali.

Il contributo spetta se il risultato economico d’esercizio relativo al periodo di imposta in corso al 31 dicembre 2020 è inferiore almeno del trenta per cento rispetto al risultato economico d’esercizio relativo al periodo di imposta in corso al 31 dicembre 2019. Tale percentuale è stata stabilita con il decreto del Ministro dell’economia e delle finanze del 12 novembre 2021, registrato alla Corte dei Conti in data 24 novembre 2021.

L’ammontare del contributo è determinato applicando una percentuale alla differenza tra il risultato economico d‘esercizio del periodo di imposta in corso al 31 dicembre 2019 e il risultato economico di esercizio del periodo di imposta in corso al 31 dicembre 2020, diminuita dei contributi a fondo perduto eventualmente riconosciuti dall’Agenzia delle entrate ai sensi dell’articolo 25 del decreto-legge 19 maggio 2020, n. 34, degli articoli 59 e 60 del decreto-legge 14 agosto 2020, n. 104, degli articoli 1, 1-bis e 1-ter del decreto-legge 28 ottobre 2020, n. 137, dell’articolo 2 del decreto-legge 18 dicembre 2020, n. 172, dell’articolo 1 del decreto-legge 22 marzo 2021, n. 41, e dai commi da 1 a 3 e da 5 a 13 dell’articolo 1 del decreto in oggetto.

La predetta percentuale è stata stabilita con il decreto del Ministero dell’economia e delle finanze del 12 novembre 2021 in misura pari al 30, 20, 15, 10, 5 per cento per i soggetti con ricavi e compensi, rispettivamente, non superiori a centomila euro, superiori a centomila euro e fino a quattrocentomila euro, superiori a euro quattrocentomila euro e fino a euro un milione di euro, superiori a un milione di euro e fino a cinque milioni di euro, superiori a cinque milioni di euro e fino a dieci milioni di euro.

Il contributo non spetta qualora l’ammontare complessivo dei contributi a fondo perduto citati, già riconosciuti dall’Agenzia delle entrate, sia uguale o superiore alla differenza tra il risultato economico d’esercizio relativo al periodo d’imposta in corso al 31 dicembre 2019 e quello relativo al periodo d’imposta in corso al 31 dicembre 2020.

L’importo del contributo riconosciuto non può in ogni caso superare 150.000 euro.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336196: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1, commi da 16 a 27, del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106», pubblicato il 29.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:

Per il contributo a fondo perduto “perequativo” individuati i campi delle dichiarazioni dei redditi

Provvedimento del Direttore dell’Agenzia delle entrate del 4 settembre 2021, prot. n. 227357/2021: «Individuazione degli specifici campi delle dichiarazioni dei redditi relativi ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020 necessari a determinare gli ammontari dei risultati economici d’esercizio di cui all’articolo 1, commi 19 e 20, del decreto-legge 25 maggio 2021, n. 73, convertito con modificazioni dalla legge 23 luglio 2021, n. 106»


Contributo “perequativo”, tutto pronto per l’invio delle istanze. Si parte oggi e c’è tempo fino al 28 dicembre


Via libera alla fruizione del contributo a fondo perduto cosiddetto “perequativo” introdotto dal Decreto Sostegni-bis (D.L. n. 73/2021).

Infatti, con il Provvedimento (dell’Agenzia delle entrate del 29 novembre 2021, prot. n. 336196) firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, si definiscono il contenuto informativo, le modalità e i termini di presentazione della domanda per il riconoscimento del beneficio. In particolare, la trasmissione dell’Istanza può essere effettuata già a partire da oggi, 29 novembre, e fino al giorno 28 dicembre 2021. Disponibile online sul sito internet dell’Agenzia, www.agenziaentrate.gov.it, anche la nuova guida, un’utile bussola che, anche con esempi specifici di calcolo, aiuta ad orientarsi tra le istruzioni e le regole da seguire per l’utilizzo del contributo “perequativo”.


Come si calcola il contributo: applicando cinque diverse percentuali a seconda dei ricavi


L’ammontare del contributo è determinato applicando una percentuale “variabile”, correlata ai ricavi del beneficiario, alla differenza tra il risultato economico d‘esercizio del periodo di imposta in corso al 31 dicembre 2019 e il risultato economico di esercizio del periodo di imposta in corso al 31 dicembre 2020, diminuita degli eventuali contributi a fondo perduto già riconosciuti dall’Agenzia delle entrate. In particolare, le diverse percentuali applicabili, stabilite con il decreto del Ministero dell’economia e delle finanze del 12 novembre 2021, sono le seguenti:

  • 30% se i ricavi e i compensi dell’anno 2019 sono inferiori o pari a 100.000 euro;
  • 20% se i ricavi e i compensi dell’anno 2019 sono compresi fra 100.000 e 400.000 euro;
  • 15% se i ricavi e i compensi dell’anno 2019 sono compresi fra 400.000 e 1.000.000 di euro;
  • 10% se i ricavi e i compensi dell’anno 2019 sono compresi fra 1.000.000 e 5.000.000 di euro;
  • 5% se i ricavi e i compensi dell’anno 2019 sono compresi fra 5.000.000 e10.000.000 di euro.


Il contributo non spetta qualora l’ammontare complessivo dei contributi a fondo perduto già riconosciuti dall’Agenzia delle entrate, sia uguale o superiore alla differenza tra il risultato economico d’esercizio relativo al periodo d’imposta in corso al 31 dicembre 2019 e quello relativo al periodo d’imposta in corso al 31 dicembre 2020. Ove spettante, l’importo del contributo non può in ogni caso superare i 150.000 euro.


Condizione base per la fruibilità del contributo


Il contributo spetta a patto che il risultato economico d’esercizio (non il fatturato quindi) relativo al periodo di imposta in corso al 31 dicembre 2020 sia inferiore almeno del 30% rispetto al risultato economico d’esercizio relativo al periodo di imposta in corso al 31 dicembre 2019. Tale percentuale è stata stabilita con apposito decreto del Ministro dell’economia e delle finanze del 12 novembre 2021.


La platea dei beneficiari


In merito, è opportuno ricordare che tale contributo spetta ai soggetti esercenti attività d’impresa, arte e professione o che producono reddito agrario, titolari di partita IVA residenti o stabiliti nel territorio dello Stato, che nel secondo periodo di imposta antecedente al periodo di entrata in vigore del citato decreto abbiano conseguito un ammontare di ricavi o di compensi non superiore a dieci milioni di euro. Rimangono esclusi sia gli enti pubblici sia gli intermediari finanziari e le società di partecipazione. Il contributo, invece, spetta anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali.


Modalità di trasmissione dell’istanza


Per la richiesta del contributo, i soggetti sono tenuti ad inviare l’istanza, esclusivamente mediante i canali telematici dell’Agenzia a partire dal 29 novembre e fino al 28 dicembre 2021 o tramite il servizio web disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet delle Entrate a partire dal 30 novembre e fino al 28 dicembre 2021. L’Agenzia curerà anche il processo di erogazione del contributo. Come spiegato nel Provvedimento, inoltre, l’istanza può essere presentata solo se la dichiarazione dei redditi relativa al periodo di imposta in corso al 31 dicembre 2020 è stata presentata entro il 30 settembre 2021 e quella relativa al periodo in corso al 31 dicembre 2019 entro i 90 giorni successivi al termine di presentazione, comunque non oltre il 30 settembre 2021. Anche per il contributo “perequativo” il soggetto richiedente può scegliere, irrevocabilmente, se ottenere l’importo totale come accredito sul conto corrente bancario o postale a lui intestato oppure se optare per il credito d’imposta da utilizzare in compensazione tramite modello F24.


Finalizzazione dell’operazione ed accredito dell’importo calcolato dalle Entrate


Si ricorda che, prima di effettuare l’accredito, l’Agenzia delle entrate effettua una serie di controlli sui dati presenti nell’istanza e quelli in Anagrafe Tributaria, al fine di individuare eventuali anomalie e incoerenze che potrebbero determinare lo scarto della richiesta. L’erogazione del contributo sarà effettuata – in base alla scelta del richiedente – mediante riconoscimento di credito d’imposta o accredito sul conto corrente indicato nell’istanza, intestato al codice fiscale del soggetto, persona fisica o persona diversa dalla persona fisica che ha richiesto il contributo. (Così, comunicato stampa Agenzia delle entrate del 29 novembre 2021)


Bonus “Tessile e Moda”. Il credito d’imposta effettivamente fruibile è pari al 64,2944 per cento dell’importo del credito richiesto

L’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, ha previsto un credito d’imposta a favore dei soggetti operanti nell’industria tessile, della moda, della produzione calzaturiera e della pelletteria, in misura pari al 30 per cento del valore delle rimanenze finali di magazzino relative al periodo d’imposta in corso alla data di entrata in vigore del decreto del Presidente del Consiglio dei ministri del 9 marzo 2020 e a quello in corso al 31 dicembre 2021, eccedente la media del medesimo valore registrato nei tre periodi d’imposta precedenti a quello di spettanza del beneficio. Il credito d’imposta è utilizzabile esclusivamente in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241 (modello F24), nel periodo d’imposta successivo a quello di maturazione. In proposito, il provvedimento del direttore dell’Agenzia delle entrate prot. n. 262282 dell’11 ottobre 2021 ha previsto che, ai fini del rispetto del limite di spesa, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con successivo provvedimento del direttore dell’Agenzia delle entrate. Tanto premesso, con il provvedimento del Direttore dell’Agenzia delle entrate del 26 novembre 2021, prot. n. 334506 reso noto che la percentuale del credito d’imposta effettivamente fruibile da ciascun beneficiario è pari al 64,2944 per cento dell’importo del credito richiesto.

L’importo massimo del credito d’imposta fruibile da ciascun beneficiario è pari al credito risultante dall’ultima istanza validamente presentata ai sensi del provvedimento del direttore dell’Agenzia delle entrate prot. n. 293378 del 28 ottobre 2021, in assenza di rinuncia, moltiplicato per la suddetta percentuale, troncando il risultato all’unità di euro.

In deroga a quanto previsto nelle istruzioni del quadro RU dei modelli REDDITI 2021, il credito relativo al periodo d’imposta in corso alla data di entrata in vigore del decreto del Presidente del Consiglio dei ministri 9 marzo 2020 deve essere indicato nel quadro RU del modello REDDITI relativo al periodo d’imposta in corso alla data di pubblicazione del provvedimento del Direttore dell’Agenzia delle entrate del 26 novembre 2021, prot. n. 334506.

Con successiva risoluzione sarà istituito il codice tributo da indicare nel modello F24 per utilizzare in compensazione il credito d’imposta di cui trattasi.


L’Agenzia delle Entrate, con la risoluzione n. 65/E del 30 novembre 2021 ha istituito il codici tributo l’utilizzo in compensazione, tramite modello F24, del credito d’imposta a favore dei soggetti esercenti attività d’impresa operanti nell’industria tessile, della moda e degli accessori, di cui all’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77.


La misura agevolativa di cui trattasi è stata autorizzata con decisione della Commissione Europea C(2021) 8205 final del 10 novembre 2021.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 26 novembre 2021, prot. n. 334506, recante: «Determinazione della percentuale del credito d’imposta effettivamente fruibile dai soggetti operanti nell’industria tessile, della moda, della produzione calzaturiera e della pelletteria, di cui all’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34. Periodo d’imposta in corso alla data di entrata in vigore del decreto del Presidente del Consiglio dei ministri 9 marzo 2020», pubblicato il 26.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 28 ottobre 2021, prot. n. 293378/2021, recante: «Definizione dei termini di presentazione della comunicazione per la fruizione del credito d’imposta sulle rimanenze finali di magazzino nel settore tessile, della moda e degli accessori, di cui all’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, come modificato dall’articolo 8 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106», pubblicato il 28.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262282/2021, recante:«Definizione delle modalità, dei termini di presentazione e del contenuto della comunicazione per la fruizione del credito d’imposta sulle rimanenze finali di magazzino nel settore tessile, della moda e degli accessori, di cui all’articolo 48-bis del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, come modificato dall’articolo 8 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, nonché delle modalità per il monitoraggio degli utilizzi del credito d’imposta e del rispetto dei limiti di spesa e delle ulteriori disposizioni per l’attuazione del medesimo articolo 48-bis».


Decreto del Ministero dello Sviluppo Economico del 27 luglio 2021, recante:«Criteri per l’individuazione dei settori economici ammissibili al credito d’imposta»


Cfp Bonus “Teatro e Spettacoli”. La percentuale è pari al 4,1881 per cento

Determinata in 4,1881% la percentuale per il calcolo del contributo a fondo perduto destinato al settore delle attività teatrali e degli spettacoli dal vivo, così come previsto dal D.L. Sostegni. Pertanto, la percentuale del credito d’imposta effettivamente fruibile da ciascun beneficiario è pari al 4,1881 per cento dell’importo del credito richiesto. Con successiva risoluzione sarà istituito il codice tributo da indicare nel modello F24 per utilizzare in compensazione il credito d’imposta.

L’Agenzia delle Entrate, con la risoluzione n. 67/E del 30 novembre 2021 ha istituito il codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta a favore delle imprese esercenti le attività teatrali e gli spettacoli dal vivo, di cui all’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69.


Si ricorda che l’articolo 36-bis del decreto-legge n. 41 del 2021 (Decreto Sostegni) ha previsto il riconoscimento di un credito d’imposta alle imprese esercenti le attività teatrali e gli spettacoli dal vivo, che nell’anno 2020 hanno subìto una riduzione del fatturato di almeno il 20 per cento rispetto all’anno 2019. Il credito d’imposta è pari al 90 per cento delle spese sostenute nell’anno 2020 per la realizzazione delle suddette attività ed è utilizzabile in compensazione tramite modello F24, ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 26 novembre 2021, prot. n. 334497: «Determinazione della percentuale del credito d’imposta effettivamente fruibile dalle imprese esercenti le attività teatrali e gli spettacoli dal vivo, di cui all’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41», pubblicato il 26.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:

Link al testo della circolare dell’Agenzia delle entrate n. 14 E del 10 novembre 2021, con oggetto: «CREDITO D’IMPOSTA, A FAVORE DELLE IMPRESE ESERCENTI LE ATTIVITÀ TEATRALI E GLI SPETTACOLI DAL VIVO – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Tabella costi ammissibili – Art.36-bis del D.L. 22/03/2021, n. 41, conv, con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021

Provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021 – Bonus teatro e spettacoli

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021, recante: «Definizione dei criteri e delle modalità di applicazione e di fruizione del credito d’imposta, ai fini del rispetto dei limiti di spesa, a favore delle imprese esercenti le attività teatrali e gli spettacoli dal vivo, di cui all’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, e approvazione del modello di “Comunicazione delle spese relative alle attività teatrali e agli spettacoli dal vivo”, con le relative istruzioni», pubblicato il 11.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Ristori per gli Enti del Terzo Settore. Da lunedì 29 novembre 2021 possibile presentare le istanze


A partire dalle 8:00 di lunedì 29 novembre 2021 e fino alle 23:59:59 di sabato 11 dicembre 2021, sarà possibile presentare le istanze di contributo relative ai ristori per gli Enti del Terzo Settore esclusivamente attraverso la piattaforma elettronica “Ristori Enti Terzo Settore“, disponibile al Portale Servizi Lavoro. Nella pagina web, l’utente dovrà selezionare la categoria “Ristori Enti Terzo Settore 2021” e compilare il relativo form.

Si ricorda che in attuazione dell’articolo 13-quaterdecies del Decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla Legge 18 dicembre 2020, n. 176, è stato pubblicato il Decreto interministeriale del 30 ottobre 2021 con il quale erano stati individuati i criteri di ripartizione delle risorse finanziarie, pari a complessivi 210 milioni di euro, destinate alle categorie di Enti del Terzo Settore individuate proprio dall’articolo 13-quaterdecies del D.L. n. 176/2020.

In attuazione del sopracitato Decreto interministeriale, con Decreto direttoriale n. 614 è stato adottato l’Avviso 2/2021 che disciplina i termini e le modalità di presentazione delle istanze di contributo.

Modulistica:

ALLEGATO 1 – Codici Ateco
ALLEGATO 2 – Manuale utente


Fonte: Ministero del Lavoro e delle Politiche Sociali – Portale: www.lavoro.gov.it


Il Cdm approva un nuovo decreto legge per il contenimento della diffusione del virus e sul Green Pass (rafforzato)

Misure urgenti per il contenimento dell’epidemia da COVID-19 e per lo svolgimento in sicurezza delle attività economiche e sociali (decreto-legge)


Il Consiglio dei Ministri, di mercoledì 24 novembre 2021, su proposta del Presidente Mario Draghi e del Ministro della salute Roberto Speranza, ha approvato un decreto-legge che introduce misure urgenti per il contenimento dell’epidemia da COVID-19 e per lo svolgimento in sicurezza delle attività economiche e sociali.

Il testo prevede una serie di misure di contenimento della “quarta ondata” della pandemia Sars-Cov2 in quattro ambiti:

  1. obbligo vaccinale e terza dose;
  2. estensione dell’obbligo vaccinale a nuove categorie;
  3. istituzione del Green Pass rafforzato;
  4. rafforzamento dei controlli e campagne promozionali sulla vaccinazione. 


1. Obbligo vaccinale e terza dose

Il decreto legge prevede di estendere l’obbligo vaccinale alla terza dose a decorrere dal 15 dicembre prossimo e con esclusione della possibilità di essere adibiti a mansioni diverse.


2. Obbligo nuove categorie

Inoltre il provvedimento stabilisce l’estensione dell’obbligo vaccinale a ulteriori categorie a decorrere dal 15 dicembre.

Le nuove categorie coinvolte saranno:

  • personale amministrativo della sanità
  • docenti e personale amministrativo della scuola
  • militari
  • forze di polizia (compresa la polizia penitenziaria), personale del soccorso pubblico.


3. Green Pass

Il testo approvato oggi prevede che la durata di validità del Green Pass viene ridotta dagli attuali 12 a 9 mesi.

L’obbligo di Green Pass viene esteso a ulteriori settori:

  • alberghi;
  • spogliatoi per l’attività sportiva;
  • servizi di trasporto ferroviario regionale e interregionale;
  • servizi di trasporto pubblico locale.

A decorrere dal 6 dicembre 2021 viene introdotto il Green Pass rafforzato; vale solo per coloro che sono o vaccinati o guariti.

Il nuovo Certificato verde serve per accedere ad attività che altrimenti sarebbero oggetto di restrizioni in zona gialla nei seguenti ambiti:

  • spettacoli;
  • spettatori di eventi sportivi;
  • ristorazione al chiuso;
  • feste e discoteche;
  • cerimonie pubbliche,

In caso di passaggio in zona arancione, le restrizioni e le limitazioni non scattano, ma alle attività possono accedere i soli detentori del Green Pass rafforzato.

Dal 6 dicembre 2021 e fino al 15 gennaio 2022 è previsto che il Green Pass rafforzato per lo svolgimento delle attività, che altrimenti sarebbero oggetto di restrizioni in zona gialla, debba essere utilizzato anche in zona bianca.


Altre misure

Sarà disposto un rafforzamento dei controlli da parte delle prefetture che devono prevedere un piano provinciale per l’effettuazione di costanti controlli entro 5 giorni dall’entrata in vigore del testo e sono obbligate a redigere una relazione settimanale da inviare al Ministero dell’interno.

Sarà potenziata la campagna di comunicazione in favore della vaccinazione.

Il Governo ha assunto e ha intenzione di assumere in via amministrativa altre decisioni:

  • è già consentita la terza dose dopo 5 mesi dalla seconda;
  • aprirà da subito la terza dose per gli under 40;
  • se autorizzate, potranno essere avviate campagne vaccinali per la fascia di età 5-12 anni.


Contributi a fondo perduto per asd e ssd. Sessione contributi forfettari fino alle ore 16:00 del giorno 10 dicembre 2021

Online la piattaforma per la presentazione delle domande relative alla prima sessione dei contributi a fondo perduto per le ASD e SSD.

Ricordiamo che questa prima sessione è riservata ai canoni di locazione e ai canoni concessori e terminerà alle ore 16:00 del giorno 30 novembre 2021.

Successivamente, dalle ore 16:00 del giorno 1° dicembre 2021 alle ore 16:00 del giorno 10 dicembre 2021, si passerà alla seconda sessione riservata ai contributi forfettari.


Per saperne di più:

Link alla piattaforma web realizzata dal Dipartimento per lo sport

Link al testo integrale dell’avviso

Link al testo del decreto

Link alle FAQ (Aggiornate al 18 novembre 2021)

Link alla dichiarazione dell’organismo affiliante circa il numero di tesserati (il modello può essere usato se le Federazioni, le Discipline Sportive Associate o gli Enti di Promozione Sportiva non ne abbiano già predisposto uno proprio)


Fonte: Dipartimento per lo sport – Presidenza del Consiglio dei ministri


Rivalutazione dei beni d’impresa e riallineamento fiscale. Online la bozza di circolare dell’Agenzia delle entrate


C’è tempo fino al 7 dicembre 2021 per l’invio di eventuali contributi alla bozza di circolare sul regime fiscale della rivalutazione e del riallineamento previsti dal “Decreto agosto” e sulla disciplina della rivalutazione dei beni per i settori alberghiero e termale.

L’indirizzo email da utilizzare è dc.gci.settoreconsulenza@agenziaentrate.it.

A domanda, risposta – Lo schema di circolare fornisce risposte ai dubbi espressi dai contribuenti in sede di interpello e a quelli manifestati dagli ordini professionali e dalle associazioni di categoria. La prima parte del documento di prassi è dedicata alla disciplina della rivalutazione dei beni d’impresa e delle partecipazioni per i soggetti che non adottano i principi contabili internazionali nella redazione del bilancio d’esercizio e alla disciplina del riallineamento. La seconda parte, invece, contiene indicazioni sulla disciplina della rivalutazione dei beni prevista per i settori alberghiero e termale.

(Così, comunicato stampa Agenzia delle entrate del 23 novembre 2021)


Link alla bozza di circolare “Chiarimenti in merito alle discipline della rivalutazione e del riallineamento di cui all’articolo 110 del decreto-legge 14 agosto 2020, n. 104, convertito, con modificazioni, dalla legge 13 ottobre 2020, n. 126, e della rivalutazione per i settori alberghiero e termale di cui all’articolo 6-bis del decreto-legge 8 aprile 2020, n. 23, convertito, con modificazioni, dalla legge 5 giugno 2020, n. 40”.

Il documento di prassi fornisce chiarimenti in relazione al regime fiscale della rivalutazione e del riallineamento contenuti nell’articolo 110 cd. “Decreto agosto” ed alla disciplina della rivalutazione dei beni prevista per i settori alberghiero e termale alla luce delle criticità rappresentate dai contribuenti nelle istanze di interpello lavorate e di quelle sollevate dagli ordini professionali e dalle associazioni di categoria.


Credito d’imposta ACE. Rilasciato il software ComunicazioneCreditoACE

Rilasciato il software ComunicazioneCreditoACE che consente la compilazione della comunicazione per la fruizione del credito d’imposta di cui all’articolo 19 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106. 


Link per prelevare i software:

Comunicazione Credito ACE:  software di compilazione (versione 1.0.0 del 19/11/2021)

Comunicazione Credito ACE:  software di controllo (versione 1.0.0 del 19/11/2021)


Si ricorda che con provvedimento del Direttore dell’Agenzia delle entrate del 17 settembre 2021, (prot. n. 238235/2021), sono state definite le modalità, i termini di presentazione e il contenuto della comunicazione per la fruizione del credito d’imposta ACE ex articolo 19, D.L. 73/2021, nonché le modalità attuative per la cessione dello stesso credito. Nel provvedimento, adottato ai sensi del comma 7 del citato articolo 19 del cd. D.L. “Sostegni-bis”, stabilito che la comunicazione possa essere effettuata dal 20 novembre 2021 fino alla scadenza del termine ordinario per la presentazione della dichiarazione dei redditi relativa al periodo d’imposta successivo a quello in corso al 31 dicembre 2020 (30 novembre 2022, per i soggetti con periodo d’imposta coincidente con l’anno solare) . Le eventuali cessioni dei crediti avverranno con l’apposita piattaforma già disponibile nell’area riservata del sito internet dell’Agenzia delle entrate.


Per saperne di più:


Il nuovo credito d’imposta “Super-ACE”: quadro normativo e aspetti applicativi  di Marco Orlandi


Modalità e termini di comunicazione per l’utilizzo o cessione

Provvedimento del Direttore dell’Agenzia delle entrate del 17 settembre 2021, prot. n. 238235/2021: «Definizione delle modalità, dei termini di presentazione e del contenuto della comunicazione per la fruizione del credito d’imposta di cui all’articolo 19 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, nonché delle modalità attuative per la cessione del credito»


Cfp dedicato alle imprese e agli esercenti che svolgono la propria attività nei centri storici dei comuni dove si trovano santuari religiosi con più di 10mila abitanti. La percentuale è pari al 51,6050 per cento


Determinata in 51,6050 per cento la percentuale per il calcolo del contributo a fondo perduto dedicato alle imprese e agli esercenti che svolgono la propria attività nei centri storici dei comuni dove si trovano santuari religiosi e che presentano più di 10mila abitanti, previsto dal decreto “Agosto” (D.L. n. 104/2020). Pertanto, l’importo del contributo erogabile a ciascun beneficiario è pari al contributo risultante dall’ultima istanza validamente presentata, in assenza di rinuncia, moltiplicato per la percentuale sopra indicata troncando il risultato all’unità di euro.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 17 novembre 2021, prot. n. 317675: «Determinazione della percentuale per il calcolo del contributo da erogare ai sensi dell’articolo 59 del decreto-legge 14 agosto 2020, n. 104, in favore delle attività economiche e commerciali svolte nei centri storici dei comuni ove sono situati santuari religiosi», pubblicato il 18.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Esonero contributivo autonomi e professionisti: l’Inps comunica l’esito delle verifiche preliminari. Dal 29 novembre 2021 sarà visibile l’importo concesso provvisoriamente a titolo di esonero


Con la circolare INPS 6 agosto 2021, n. 124 l’Inps ha dettagliato requisiti e modalità per beneficiare dell’esonero parziale dei contributi previdenziali e assistenziali dovuti dai lavoratori autonomi e dai liberi professionisti iscritti alle gestioni INPS e alle casse previdenziali professionali autonome, previsto dalla legge di bilancio 2021.

Il messaggio 15 novembre 2021, n. 3974 informa che l’esito delle verifiche preliminari per accedere al beneficio è visibile nel Cassetto previdenziale della gestione di appartenenza e che dal 29 novembre 2021 sarà visibile anche l’importo concesso a titolo di esonero.

Se l’ammontare della contribuzione dovuta per il 2021 dovesse eccedere l’importo concesso per l’esonero, il contribuente dovrà versare la differenza contributiva entro il 29 dicembre 2021.

Avverso l’esito sarà possibile proporre istanza di riesame mediante apposita funzionalità il cui rilascio sarà comunicato con successivo messaggio.

Gli importi – visualizzabili dal 29 novembre 2021 – si intendono provvisoriamente riconosciuti, in attesa dell’elaborazione delle successive verifiche previste dalla normativa di riferimento.

Questi i percorsi per la consultazione della domanda:

Gestione speciale artigiani e commercianti: “Cassetto previdenziale per Artigiani e Commercianti” > “Esonero contributivo art.1, co 20-22 bis L.178/2020”;

Lavoratori iscritti alla Gestione speciale autonoma dei coltivatori diretti, coloni e mezzadri: “Cassetto previdenziale Autonomi in Agricoltura” > “Comunicazione bidirezionale” > “Esonero contributivo art.1, co 20-22 bis L.178/2020”;

Per i professionisti iscritti alla Gestione separata: “Cassetto Previdenziale Liberi Professionisti” > “Domande Telematiche” > “Esonero contributivo L. 178/2020”.

Fonte: Inps – www.inps.it


Link al testo del messaggio INPS 15 novembre 2021, n. 3974, con oggetto: CONTRIBUTI – Contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome – Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della L. 30/12/2020, n. 178 – D.M. Lavoro del 17/05/2021 – Comunicazione esiti


Per saperne di più:

I criteri e le modalità per la concessione

Circolare INPS – Direzioni Centrali Entrate, Pensioni, Ammortizzatori Sociali, Bilanci, Contabilità e Servizi Fiscali, Tecnologia, Informatica e Innovazione – n. 124 del 6 agosto 2021: «CONTRIBUTI – Contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome – Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della L. 30/12/2020, n. 178 – D.M. Lavoro del 17/05/2021»

Le domande a pena di decadenza entro il 30 settembre 2021

Messaggio INPS – Direzione Centrale Entrate – Direzione Centrale Tecnologia, Informatica e Innovazione – n. 2909 del 20 agosto 2021: «CONTRIBUTI – Contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi e dai liberi professionisti iscritti alle Gestioni INPS e alle Casse previdenziali professionali autonome – Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della L. 30/12/2020, n. 178 – Presentazione della domanda di esonero – D.M. Lavoro del 17/05/2021»

I chiarimenti per le nuove attività avviate nel corso del 2019

Messaggio INPS n. 3217 del 24 settembre 2021, con oggetto: «Esonero parziale dei contributi previdenziali previsto dall’articolo 1, commi da 20 a 22-bis, della legge 30 dicembre 2020, n. 178 – Requisiti – Beneficiari – Verifica del requisito del calo di fatturato o dei corrispettivi per i soggetti che abbiano iniziato l’attività nel corso dell’anno 2019 – Chiarimenti»

Il decreto Lavoro attuativo dell’esonero parziale dei contributi previdenziali per lavoratori autonomi e professionisti

Decreto del Ministero del Lavoro e delle Politiche Sociali del 17 maggio 2021, repertorio n. 82/2021


Bonus edilizi: riaperto il canale per comunicare l’opzione per la cessione del credito o lo sconto in fattura


Si comunica che è stato riaperto il canale per la trasmissione delle comunicazioni delle opzioni di cessione o sconto in fattura relative ai bonus edilizi. La temporanea chiusura si è resa necessaria per adeguare la piattaforma informatica alle modifiche introdotte dal decreto legge n. 157/2021 (pubblicato nella G.U. n. 269 dell’11 novembre 2021). (Così, comunicato stampa Agenzia delle entrate del 15 novembre 2021)


Nuovi software per la Comunicazione opzioni per interventi edilizi e Superbonus

Comunicazione opzioni per interventi edilizi e Superbonus: aggiornamento software di compilazione (versione 1.1.0)
Comunicazione opzioni per interventi edilizi e Superbonus: aggiornamento software di controllo (versione 1.1.0)

I software sono stati adeguati in conformità a quanto previsto dall’aggiornamento delle specifiche tecniche approvate con provvedimento del 12/11/2021.


Applicazione della nuove misure antifrode per Bonus edilizi. Approvato il nuovo modello per comunicare l’opzione per la cessione o lo sconto in fattura per gli interventi di recupero del patrimonio edilizio


“Sul sito dell’Agenzia delle Entrate è disponibile il nuovo modello per la comunicazione delle opzioni per la cessione del credito o per lo sconto in fattura relative alle detrazioni previste per gli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica. Il nuovo modello, approvato dal provvedimento dell’Agenzia delle Entrate di oggi, recepisce le modifiche introdotte dal decreto legge n. 157/2021, pubblicato nella Gazzetta Ufficiale n. 269 dell’11 novembre 2021”. (Così, comunicato stampa Agenzia delle entrate del 12 novembre 2021)


Si ricorda che comma 1-ter dell’articolo 121 del 19 maggio 2020, n. 34, introdotto dall’articolo 1, comma 1, lettera b), del decreto-legge 11 novembre 2021, n. 157, prevede che per tutte le spese relative agli interventi elencati nel comma 2 del medesimo articolo, in caso di opzione per la cessione o per lo sconto, il contribuente richiede il visto di conformità dei dati relativi alla documentazione che attesta la sussistenza dei presupposti che danno diritto alla detrazione d’imposta. Come chiarisce la relazione illustrativa del citato decreto-legge “la lettera b) interviene sull’articolo 121, prevedendo, in relazione alle detrazioni fiscali per lavori di cui al comma 2 dell’articolo 121 del decreto-legge 19 maggio 2020, n. 34 (diversi da quelli che danno diritto al superbonus 110 per cento), per le quali è esercitata l’opzione per la cessione del credito o per lo sconto in fattura:

a) l’estensione dell’obbligo del visto di conformità;

b) l’obbligo di asseverazione della congruità di prezzi, da operarsi a cura dei tecnici abilitati.”

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021, recante: «Comunicazione dell’opzione relativa agli interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate dell’8 agosto 2020 e modifiche al modello di comunicazione approvato con il provvedimento del Direttore dell’Agenzia delle Entrate del 12 ottobre 2020 e alle relative istruzioni e specifiche tecniche per la trasmissione telematica del modello di comunicazione approvate con il provvedimento del Direttore dell’Agenzia delle Entrate del 20 luglio 2021», pubblicato il 12.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


MinLavoro ufficializza l’avvio del Runts

Comunicato del Ministero del lavoro e delle politiche sociali
(In Gazzetta Ufficiale n. 269 del 11 novembre 2021)

Individuazione della data di avvio del Registro unico nazionale del Terzo settore

Con decreto n. 561 del 26 ottobre 2021 del direttore generale del Terzo settore e della responsabilità sociale delle imprese, emanato ai sensi dell’art. 30 del decreto ministeriale 15 settembre 2020 (pubblicato nella Gazzetta Ufficiale della Repubblica italiana – Serie generale – n. 261 del 21 ottobre 2020), è stato individuato nel 23 novembre 2021 il termine a decorrere dal quale avrà inizio il trasferimento al RUNTS dei dati relativi agli enti iscritti nei registri delle ODV e delle APS delle regioni e province autonome e nel registro nazionale delle APS, alla data del giorno antecedente.

Il provvedimento, cui si rinvia, è consultabile sul sito istituzionale del Ministero del lavoro e delle politiche sociali www.lavoro.gov.it nella sezione «Pubblicità legale» e alla pagina «Registro Unico Nazionale del Terzo settore» https://www.lavoro.gov.it/temi-e-priorita/Terzo-settore-e-responsabilita-sociale-imprese/focus-on/Riforma-terzo-settore/Pagine/Registro-Unico-Nazionale-Terzo-Settore.aspx

Dal 23 novembre 2021, non potranno essere inviate richieste di iscrizione ai registri delle organizzazioni di volontariato e delle associazioni di promozione sociale e all’anagrafe delle Onlus. Per gli enti di nuova iscrizione in una delle sezioni del RUNTS la presentazione delle nuove istanze potrà essere effettuata, esclusivamente in via telematica attraverso il sistema del RUNTS, a decorrere dal 24 novembre 2021.


Tax credit sanificazione: istituito il codice tributo per la compensazione


L’Agenzia delle Entrate, con la risoluzione n. 64/E dell’11 novembre 2021 (di seguito riportata) ha istituito il codici tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106.

Come è noto i beneficiari, ovvero gli esercenti attività d’impresa, arti e professioni, gli enti non commerciali – compresi gli enti del Terzo settore e quelli religiosi civilmente riconosciuti – nonché le strutture ricettive extra-alberghiere a carattere non imprenditoriale, potranno utilizzare il credito nella dichiarazione dei redditi 2021 (ovvero quella relativa al periodo d’imposta in cui la spesa è stata sostenuta) oppure, utilizzando esclusivamente i servizi telematici delle Entrate, in compensazione tramite modello F24. In questo secondo caso, i beneficiari dovranno utilizzare il seguente codice tributo “6951” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 32 del decreto- legge 25 maggio 2021, n. 73” istituto con la sopra citata risoluzione”.


Il testo della risoluzione dell’Agenzia delle Entrate n. 64/E dell’11 novembre 2021, con oggetto: RISCOSSIONE – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta per la sanificazione e l’acquisto di dispositivi di protezione di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106

L’articolo 32 del decreto-legge 25 maggio 2021, n. 73, convertito, con modificazioni, dalla legge 23 luglio 2021, n. 106, prevede il riconoscimento di un credito d’imposta in misura pari al 30 per cento delle spese sostenute nei mesi di giugno, luglio ed agosto 2021 per la sanificazione degli ambienti e degli strumenti utilizzati, nonché per l’acquisto di dispositivi di protezione individuale e di altri dispositivi atti a garantire la salute dei lavoratori e degli utenti, comprese le spese per la somministrazione di tamponi per COVID-

Il credito d’imposta spetta ai soggetti indicati nello stesso articolo 32, nella misura e alle condizioni ivi stabilite e fino ad un massimo di 60.000 euro per ciascun beneficiario.

Con il provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021 sono stati definiti i criteri e le modalità di applicazione e fruizione del credito d’imposta, prevedendo, in particolare, che:

  1. i soggetti aventi i requisiti per accedere al credito d’imposta comunicano all’Agenzia delle entrate l’ammontare delle spese ammissibili, entro il 4 novembre 2021;
  2. per ciascun beneficiario, il credito d’imposta è pari al 30 per cento delle spese complessive risultanti dall’ultima comunicazione validamente presentata, in assenza di successiva rinuncia. In ogni caso, il credito d’imposta richiesto non può eccedere il limite di 60.000 euro;
  3. ai fini del rispetto del limite di spesa stabilito dal citato articolo 32, comma 1, del decreto-legge 25 maggio 2021, 73, l’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta richiesto moltiplicato per la percentuale resa nota con provvedimento del Direttore dell’Agenzia delle entrate;
  4. il credito d’imposta, in relazione alle spese effettivamente sostenute, può essere utilizzato, tra l’altro, in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, a partire dal giorno lavorativo successivo alla pubblicazione del provvedimento di cui al punto precedente;
  5. ai fini dell’utilizzo in compensazione, il modello F24 è presentato esclusivamente attraverso i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento. Il credito d’imposta utilizzato in compensazione non può eccedere l’importo disponibile, tenuto conto delle fruizioni già avvenute o in corso, pena lo scarto del modello F24.

Con provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021 è stata determinata la percentuale di fruizione del credito d’imposta di cui al punto c), pari al 100 per cento.

L’ammontare massimo del credito d’imposta fruibile è pari al credito d’imposta risultante dall’ultima comunicazione validamente presentata ai sensi del provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, in assenza di successiva rinuncia. Ciascun beneficiario può visualizzare il credito d’imposta fruibile tramite il proprio cassetto fiscale, accessibile dall’area riservata del sito internet dell’Agenzia delle entrate.

Tanto premesso, per consentire ai beneficiari l’utilizzo in compensazione del credito d’imposta in argomento tramite il modello F24, è istituito il seguente codice tributo:

·                “6951” denominato “CREDITO D’IMPOSTA SANIFICAZIONE E ACQUISTO DISPOSITIVI DI PROTEZIONE – articolo 32 del decreto- legge 25 maggio 2021, n. 73”.

In sede di compilazione del modello di pagamento F24, ai fini dell’utilizzo in compensazione del credito d’imposta, il suddetto codice tributo è esposto nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il contribuente debba procedere al riversamento dell’agevolazione, nella colonna “importi a debito versati”.

Nel campo “anno di riferimento” del modello F24 deve essere sempre indicato il valore “2021”.


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021, prot. n. 309145/2021: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73», pubblicato il 10.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»

Circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


“Superbonus al 110%”. Approvate nuove misure per il contrasto alle frodi


Misure urgenti per il contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche (decreto-legge)


Link al testo del decreto-legge 11 novembre 2021, n. 157, recante: «Misure urgenti per il contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche». In Gazzetta Ufficiale n. 269 del 11 novembre 2021


Il Consiglio dei Ministri di riunito mercoledì 10 novembre 2021, a Palazzo Chigi, sotto la presidenza del Presidente Mario Draghi. Segretario, il Sottosegretario alla Presidenza Roberto Garofoli ha approvato un decreto-legge che introduce misure urgenti per il contrasto alle frodi nel settore delle agevolazioni fiscali ed economiche. In particolare, il decreto mira a evitare le frodi relative alle detrazioni e cessioni di crediti per lavori edilizi ed estende l’obbligo del visto di conformità, previsto ora per la cessione del credito o lo sconto in fattura, anche nel caso in cui il cosiddetto “Superbonus al 110%” venga utilizzato dal beneficiario in detrazione nella propria dichiarazione dei redditi, tranne nei casi in cui la dichiarazione stessa sia presentata direttamente dal contribuente o tramite il sostituto d’imposta.

L’obbligo per il visto di conformità viene inoltre esteso anche in caso di cessione del credito o sconto in fattura relativi alle detrazioni fiscali per lavori edilizi diversi da quelli che danno diritto al “Superbonus al 110%”.

L’Agenzia delle Entrate, inoltre, può sospendere fino a 30 giorni l’efficacia delle comunicazioni su cessioni del credito o su sconti in fattura inviate alla stessa Agenzia che presentano particolari profili di rischio, ai fini del relativo controllo preventivo. Viene disciplinata, razionalizzata e potenziata l’attività di accertamento e di recupero da parte dell’Agenzia delle Entrate, relativamente alle detrazioni e cessioni dei crediti per lavori edilizi ed ai contributi a fondo perduto previsti dall’articolo 25 del decreto-legge 19 maggio 2020, n. 34 (cosiddetto “Decreto rilancio”).


Bonus “Teatro e Spettacoli”. Diffuso il vademecum per beneficiare del credito d’imposta


Arrivano le istruzioni dell’Agenzia delle Entrate per richiedere il nuovo bonus destinato al settore delle attività teatrali e degli spettacoli dal vivo, così come previsto dal D.L. Sostegni. Nella circolare n. 14/E pubblicata oggi vengono, infatti, fornite indicazioni su come ottenere il contributo, sotto forma di credito d’imposta del 90% delle spese sostenute nel 2020, sui requisiti da rispettare e sulle tipologie di spese ammissibili.


Bonus Teatro e Spettacoli, la platea dei destinatari


Il credito d’imposta è riconosciuto a favore delle imprese che effettuano attività teatrali e spettacoli dal vivo, anche attraverso l’utilizzo di sistemi digitali, ed è utilizzabile esclusivamente in compensazione. Oltre alle imprese residenti, il bonus può essere utilizzato anche dalle stabili organizzazioni di soggetti non residenti, che – indipendentemente dalla natura giuridica, dal regime contabile adottato, nonché dalle dimensioni aziendali – operano nell’ambito delle attività teatrali e degli spettacoli dal vivo. Tra queste attività, a titolo esemplificativo, rientrano naturalmente il teatro, la musica, inclusa la lirica, la danza, le attività circensi e dello spettacolo viaggiante. Possono inoltre beneficiare del contributo sia gli enti commerciali, sia gli enti non commerciali, ma con riferimento, per questi ultimi, all’attività commerciale eventualmente esercitata.


Per il bonus vale il calo di fatturato


Tutti questi soggetti rientrano nell’ambito di applicazione del beneficio a condizione che soddisfino il requisito della riduzione del fatturato. In particolare, è necessario che l’ammontare del fatturato dell’anno 2020 abbia subito una riduzione in misura pari almeno al 20% rispetto all’ammontare del fatturato dell’anno 2019. Verificata tale condizione, la norma prevede il riconoscimento di un credito di imposta pari al 90% delle spese sostenute nel 2020, che, è utile ricordare, spetta anche se le attività sopra indicate hanno avuto luogo attraverso l’utilizzo di sistemi digitali per la trasmissione di opere dal vivo, quali rappresentazioni teatrali, concerti, balletti.


Quali spese rientrano nel bonus


La circolare indica le tipologie di spese ammissibili per il calcolo del credito d’imposta. Vi rientrano, in particolare, i costi riconducibili a una serie di macro categorie, tra cui i costi per il personale, i costi di produzione (come il noleggio per scenografie, costumi e strumenti, l’affitto di sale prove), la pubblicità, la formazione, i trasferimenti, ma anche, gli acquisti di nuove attrazioni, impianti e attrezzature, i danni per eventi fortuiti e la strutturazione delle aree attrezzate per i circhi e gli spettacoli viaggianti. Una carrellata di esempi è contenuta nella tabella dei costi ammissibili allegata alla circolare.

(Così, comunicato stampa Agenzia delle entrate del 10 novembre 2021)


Link al testo della circolare dell’Agenzia delle entrate n. 14 E del 10 novembre 2021, con oggetto: «CREDITO D’IMPOSTA, A FAVORE DELLE IMPRESE ESERCENTI LE ATTIVITÀ TEATRALI E GLI SPETTACOLI DAL VIVO – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Tabella costi ammissibili – Art.36-bis del D.L. 22/03/2021, n. 41, conv, con mod., dalla L. 21/05/2021, n. 69 – Provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021


Per saperne di più:


La Comunicazione può essere inviata dal 14 ottobre 2021 al 15 novembre 2021.

Dopo aver ricevuto le comunicazioni delle spese ammissibili con l’indicazione del credito teorico, l’Agenzia determina, in rapporto alle risorse disponibili, la quota percentuale del credito effettivamente fruibile, che sarà resa nota entro il 25 novembre 2021 con apposito provvedimento del Direttore dell’Agenzia.


Link al software ComunicazioneSpeseTeatraliSpettacoliVivo consente la compilazione della comunicazione per la richiesta del credito d’imposta da parte degli esercenti attività d’impresa in relazione alle spese sostenute nel 2020 per la realizzazione delle attività teatrali e degli spettacoli dal vivo.


Provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021 – Bonus teatro e spettacoli

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate dell’11 ottobre 2021, prot. n. 262278/2021, recante: «Definizione dei criteri e delle modalità di applicazione e di fruizione del credito d’imposta, ai fini del rispetto dei limiti di spesa, a favore delle imprese esercenti le attività teatrali e gli spettacoli dal vivo, di cui all’articolo 36-bis del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, e approvazione del modello di “Comunicazione delle spese relative alle attività teatrali e agli spettacoli dal vivo”, con le relative istruzioni», pubblicato il 11.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Tax credit al 30% per le spese per sanificazione e acquisto di dispositivi di protezione da Covid-19. Utilizzabile il 100% del credito richiesto


I contribuenti che hanno presentato alle Entrate la domanda per l’accesso al credito d’imposta previsto per le spese di sanificazione e per l’acquisto dei dispositivi di protezione da Covid-19 potranno beneficiarne interamente, in misura pari quindi al 30% delle spese comunicate. Il provvedimento firmato oggi dal direttore dell’Agenzia ha, infatti, determinato la possibilità di fruire interamente del credito d’imposta al 30%, in quanto il totale degli importi richiesti è inferiore rispetto alle risorse disponibili stanziate.


Come usufruire del credito d’imposta


I beneficiari, ovvero gli esercenti attività d’impresa, arti e professioni, gli enti non commerciali – compresi gli enti del Terzo settore e quelli religiosi civilmente riconosciuti – nonché le strutture ricettive extra-alberghiere a carattere non imprenditoriale, potranno utilizzare il credito nella dichiarazione dei redditi 2021 (ovvero quella relativa al periodo d’imposta in cui la spesa è stata sostenuta) oppure in compensazione, tramite modello F24. In questo secondo caso, il modello dovrà essere presentato esclusivamente mediante i servizi telematici delle Entrate utilizzando il codice tributo che sarà istituito con un’apposita risoluzione dell’Agenzia.

Ciascun beneficiario può visualizzare l’ammontare del proprio credito d’imposta consultando il cassetto fiscale accessibile dall’area riservata del sito www.agenziaentrate.gov.it .

(Così, comunicato stampa Agenzia delle entrate del 10 novembre 2021)


Per saperne di più:


Provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2021, prot. n. 309145/2021: «Determinazione della misura percentuale di fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73», pubblicato il 10.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Provvedimento del Direttore dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021: «Definizione dei criteri e delle modalità di applicazione e fruizione del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 32 del decreto-legge 25 maggio 2021, n. 73»

Link al testo della circolare dell’Agenzia delle entrate n. 13 E del 2 novembre 2021, con oggetto: «CREDITO D’IMPOSTA PER LA SANIFICAZIONE E L’ACQUISTO DI DISPOSITIVI DI PROTEZIONE – Ambito soggettivo – Ambito oggettivo – Misura – Rilevanza fiscale – Modalità di utilizzo – Art. 32 del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Provvedimento dell’Agenzia delle entrate del 15 luglio 2021, prot. n. 191910/2021»


Nuovo provvedimento di sospensione ex art. 14 D.Lgs. n. 81/2008. Le prime indicazioni INL


Con circolare n. 3 del 9 novembre 2021, l’Ispettorato Nazionale del Lavoro (INL) ha fornito le prime indicazioni operative in merito all’istituto della sospensione dell’attività imprenditoriale previsto dal nuovo articolo 14 del decreto legislativo n. 81/2008, così come sostituito dall’art. 13 del decreto-legge 21 ottobre 2021, n. 146.

Si ricorda che in materia di salute e sicurezza su lavoro la lettera d), del comma 1 dell’art. 13 del D.L. 21/10/2021, n. 146, cd. Decreto Legge “Fisco e Lavoro” ha previsto sostanziali modifiche istituto della sospensione dell’attività imprenditoriale, in particolare legate a una rivisitazione delle condizioni necessarie per l’adozione del provvedimento cautelare (10 per cento e non più 20 per cento del personale “in nero” presente sul luogo di lavoro; individuazione degli illeciti in materia di salute e sicurezza da considerarsi gravi). Per quanto concerne gli illeciti in materia di salute e sicurezza sui luoghi di lavoro non è più richiesta alcuna “recidiva” ai fini della adozione del provvedimento. Il provvedimento di sospensione scatterà quindi a fronte di gravi violazioni prevenzionistiche individuate dalla tabella contenuta nell’Allegato I al citato decreto legislativo n. 81 del 2008. In essa sono quindi riportate alcune fattispecie di illecito considerate particolarmente gravi e che consentiranno non soltanto la sospensione della “parte dell’attività imprenditoriale interessata dalle violazioni” ma, in alcuni casi (mancata formazione e addestramento e mancata fornitura del dispositivo di protezione individuale contro le cadute dall’alto), la sospensione dal lavoro dei lavoratori interessati con mantenimento, secondo i principi generali dell’ordinamento, del diritto alla retribuzione. La nuova disciplina del provvedimento cautelare prevede altresì l’impossibilità, per l’impresa destinataria del provvedimento, di contrattare con la pubblica amministrazione per tutto il periodo di sospensione.

Link al testo della circolare dell’Ispettorato Nazionale del Lavoro n. 3 del 9 novembre 2021, con oggetto: LAVORO – Attività di vigilanza – Disposizioni in materia di salute e sicurezza nei luoghi di lavoro – Nuovo provvedimento di sospensione ex art. 14 D.Lgs. 09/04/2008, n. 81 – Condizioni per l’adozione del provvedimento – Adozione del provvedimento per lavoro irregolare – Adozione del provvedimento per gravi violazioni in materia di salute e sicurezza – Individuazione degli illeciti in materia di salute e sicurezza da considerarsi gravi – Ricorso avverso i provvedimenti di sospensione – Inottemperanza al provvedimento di sospensione – Art. 13 del D.L. 21/10/2021, n. 146, cd. Decreto-Legge “Fisco e Lavoro”


Riforma fiscale. Si parte dalla Camera


Coordinato dalle relazioni è stato presentato alla Camera dei Deputati il Ddl di delega al Governo per la riforma fiscale.


Link al testo del disegno di legge «Delega al Governo per la riforma fiscale» (A.C. 3343)

Link al testo della relazione illustrativa del disegno di legge «Delega al Governo per la riforma fiscale» (A.C. 3343)

Link al testo della relazione tecnica del disegno di legge «Delega al Governo per la riforma fiscale» (A.C. 3343)


Al via il Cfp start-up per le Partite IVA aperte nel 2018 e che hanno iniziato l’attività nel 2019


Al via il contributo fino a mille euro per le partite IVA aperte nel 2018 e che hanno iniziato l’attività nel 2019. Con un provvedimento, firmato dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, sono definite le regole per beneficiare dei fondi a sostegno dei contribuenti colpiti dall’emergenza Covid-19 che hanno attivato la partita IVA tra il 1° gennaio e il 31 dicembre 2018 e la cui attività di impresa è iniziata nel 2019. Un mese per presentare la domanda: la finestra che si apre oggi, 9 novembre, si chiuderà infatti il 9 dicembre 2021. Il contributo spetta in particolare alle imprese che, pur non avendo registrato nel 2020 un calo del fatturato di almeno il 30 per cento sul 2019, sono in possesso degli altri requisiti indicati all’articolo 1 del D.L. Sostegni (n. 41/2021), tra cui il limite dei ricavi non superiori a 10milioni di euro.


A chi spetta il contributo


Come previsto dall’articolo 1-ter del decreto Sostegni, introdotto in sede di conversione, il contributo spetta ai titolari di reddito di impresa che hanno attivato la partita IVA dal 1° gennaio 2018 al 31 dicembre 2018 e la cui attività è iniziata nel corso del 2019, come risultante dal registro imprese presso la Camera di Commercio, industria, artigianato e agricoltura. Per accedere al beneficio non occorre che l’ammontare medio mensile del fatturato e dei corrispettivi dell’anno 2020 sia inferiore almeno del 30 per cento rispetto al 2019, come per il contributo previsto dall’articolo 1 del decreto Sostegni; tuttavia occorre essere in possesso degli altri requisiti previsti dallo stesso articolo. Non possono beneficiare del contributo i soggetti la cui partita IVA risulti non attiva alla data di entrata in vigore del citato decreto, mentre restano esclusi dall’agevolazione gli enti pubblici, gli intermediari finanziari e le società di partecipazione.


Come e quando trasmettere l’istanza


La domanda è predisposta in modalità elettronica esclusivamente mediante il servizio web disponibile nell’area riservata del portale “Fatture e Corrispettivi” del sito internet dell’Agenzia delle Entrate. Per l’invio, che può essere effettuato anche tramite intermediario, c’è tempo fino al 9 dicembre 2021. Il contributo è previsto nella misura massima di mille euro, il valore dipenderà dal rapporto tra il limite complessivo di spesa stabilito per norma e l’ammontare complessivo dei contributi relativi alle istanze accolte. Inoltre, il richiedente può scegliere, irrevocabilmente, se ottenere il valore totale del contributo come accredito sul conto corrente bancario o postale a lui intestato o, in alternativa, come credito d’imposta da utilizzare in compensazione tramite modello F24. (Così, comunicato stampa Agenzia delle entrate del 9 novembre 2021)


Contributo start-up fino a 1.000 euro alle partite IVA attivate nel 2018 con attività d’impresa iniziata nel 2019 escluse dal CFP COVID-19 Decreto Sostegni . Approvata l’istanza


Al fine di sostenere gli operatori economici colpiti dall’emergenza epidemiologica “Covid-19”, l’articolo 1-ter del decreto legge 22 marzo 2021, n.41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, ha previsto un contributo a fondo perduto ai titolari di reddito di impresa che hanno attivato la partita IVA dal 1° gennaio 2018 al 31 dicembre 2018, la cui attività d’impresa, in base alle risultanze del registro delle imprese tenuto presso la Camera di commercio, industria, artigianato e agricoltura, è iniziata nel corso del 2019.

Non possono beneficiare del contributo i soggetti la cui partita IVA risulti non attiva al 23 marzo 2021, data di entrata in vigore del citato decreto-legge n. 41/2021, gli enti pubblici di cui all’articolo 74 del TUIR, gli intermediari finanziari e società di partecipazione di cui all’articolo 162-bis del TUIR. I contributi, invece, spettano anche agli enti non commerciali, compresi gli enti del terzo settore e gli enti religiosi civilmente riconosciuti, in relazione allo svolgimento di attività commerciali.

Il contributo spetta in assenza del requisito previsto per il contributo di cui all’art. 1 del decreto-legge n. 41/2021, in quanto l’ammontare medio mensile del fatturato e dei corrispettivi dell’anno 2020 non è inferiore almeno del 30 per cento rispetto all’ ammontare medio mensile del fatturato e dei corrispettivi dell’anno 2019, e purché sussistano gli altri requisiti previsti dal citato articolo 1. Il contributo è previsto nella misura massima di mille euro.

Con il provvedimento del Direttore dell’Agenzia delle entrate del 8 novembre 2021, prot. n. 305784/2021 ai sensi dell’articolo 2, comma 1, del Decreto del Ministro dell’economia e finanze del 10 settembre 2021, conformemente a quanto previsto dal comma 4 dell’articolo 1-ter del decreto legge 22 marzo 2021, n.41, sono ora definite le modalità di presentazione dell’istanza, il suo contenuto informativo, i termini di presentazione e ogni altro elemento necessario all’attuazione delle disposizioni del predetto articolo 1-ter.


La trasmissione dell’Istanza può essere effettuata a partire dal giorno 9 novembre 2021 e non oltre il 9 dicembre 2021. Ma, erogazione del contributo a fondo perduto è subordinata all’autorizzazione della Commissione europea, della quale verrà data comunicazione sul sito internet dell’Agenzia delle entrate.

L’istanza, oltre ai dati identificativi del soggetto richiedente e del suo rappresentante legale qualora si tratti di un soggetto diverso dalla persona fisica, contiene la dichiarazione dell’ammontare dei ricavi o compensi del secondo periodo di imposta antecedente a quello di entrata in vigore del decreto, l’IBAN del conto corrente intestato al codice fiscale del soggetto che ha richiesto il contributo e il codice fiscale dell’intermediario eventualmente delegato alla trasmissione.

L’istanza contiene, infine, le dichiarazioni relative all’eventuale superamento dei limiti degli aiuti di Stato e alla sussistenza degli ulteriori requisiti definiti dalle sezioni 3.1 e 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19” e successive modifiche.

L’Agenzia delle entrate determinerà il contributo sulla base delle informazioni contenute nell’istanza. Il soggetto richiedente può scegliere, irrevocabilmente, se ottenere il valore totale del contributo come accredito sul conto corrente bancario o postale a lui intestato ovvero come credito d’imposta da utilizzare in compensazione tramite modello F24.

Il provvedimento, inoltre, chiarisce che il valore del contributo a fondo perduto da accreditare agli operatori dipenderà dal rapporto tra il limite complessivo di spesa stabilito per norma (articolo 1-ter, comma 3, del decreto in oggetto) e l’ammontare complessivo dei contributi relativi alle istanze accolte.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 8 novembre 2021, prot. n. 305784/2021, recante: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 1-ter del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69», pubblicato il 9.11.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Cpf start-up. I criteri e le modalità di attuazione

Link al testo del Decreto del Ministro dell’economia e delle finanze del 10 settembre 2021, recante: «Contributo a fondo perduto per le start-up», pubblicato sulla Gazzetta Ufficiale n. 264 del 5 novembre 2021