Pensioni dei lavoratori autonomi: quando la regolarizzazione dei contributi non fa slittare la decorrenza

Con il messaggio 2 ottobre 2026, n. 3113, l’Inps torna sulla disciplina della decorrenza delle pensioni a carico delle Gestioni speciali dei lavoratori autonomi, fornendo nuove indicazioni sulla gestione delle domande interessate da regolarizzazioni contributive successive alla presentazione dell’istanza di pensione.

Il messaggio integra e precisa le istruzioni contenute nella circolare Inps 7 ottobre 2022, n. 110, che aveva disciplinato gli effetti sulla decorrenza pensionistica delle regolarizzazioni di omissioni contributive relative a periodi precedenti alla domanda.

Il nuovo documento interpretativo assume particolare interesse perché delimita con maggiore precisione l’ambito di applicazione della regola dello slittamento e, soprattutto, individua una serie di fattispecie nelle quali la regolarizzazione effettuata dopo la domanda non determina il differimento della decorrenza della pensione.


 Scegli Finanza & Fisco

come fonte preferita su Google


Quando la pensione slitta


La regola dello slittamento si applica ai lavoratori autonomi che, alla data della domanda di pensione anticipata o di trattamento pensionistico di invalidità, non abbiano ancora perfezionato il requisito contributivo minimo a causa di omissioni contributive relative a periodi precedenti e provvedano a regolarizzarle soltanto successivamente.

Sul punto l’Inps precisa che ciò che rileva è che, al momento della domanda, risultino non versati i contributi relativi a periodi pregressi che, all’esito della sistemazione del conto assicurativo, siano necessari per perfezionare il diritto alla pensione.

La regola opera anche quando i contributi determinanti siano oggetto di rateizzazione, amministrativa o tramite l’Agente della riscossione, e il pagamento venga completato dopo la presentazione della domanda.

In tale ipotesi, chiarisce testualmente l’Istituto,

“poiché il requisito contributivo non risulta perfezionato al momento della domanda, quest’ultima deve essere respinta”.

La decorrenza viene quindi fissata al primo giorno del mese successivo al pagamento della regolarizzazione contributiva che consente l’accredito dei contributi necessari.

Diversamente, se l’interessato anticipa il pagamento delle rate determinanti per il diritto già al momento della domanda, l’Inps precisa che “non si deve procedere al rigetto della medesima”.


I casi in cui la decorrenza originaria resta ferma


È soprattutto sul versante delle eccezioni che il messaggio n. 3113/2026 assume un importante rilievo pratico.

L’Inps individua, infatti, diverse ipotesi nelle quali un versamento effettuato dopo la domanda non comporta automaticamente lo slittamento della pensione.


Contribuzione non determinante per il diritto


La prima ipotesi riguarda la contribuzione successivamente regolarizzata che non sia necessaria per maturare il diritto alla pensione.

Se alla data della domanda il requisito contributivo minimo è già perfezionato, il successivo versamento incide esclusivamente sulla misura del trattamento.

La formulazione dell’istituto previdenziale è particolarmente chiara:

“la successiva regolarizzazione non incide sulla decorrenza del trattamento, ma solo sulla misura della pensione”.

Il maggiore importo derivante dalla successiva ricostituzione contributiva decorre, pertanto, dalla decorrenza originaria della pensione, nel rispetto dei termini prescrizionali.


Contribuzione corrente con scadenza successiva alla domanda


Una seconda fattispecie di particolare interesse riguarda i contributi che, alla data della domanda, non possono ancora essere versati perché la relativa scadenza legale è successiva.

In questo caso il requisito contributivo può risultare formalmente non ancora perfezionato, ma ciò non dipende da una precedente omissione del contribuente.

Per questa ragione l’Inps stabilisce che

“la domanda di pensione non deve essere respinta, ma tenuta in evidenza”.

E soprattutto precisa che

“Il versamento effettuato successivamente alla domanda di pensione, purché eseguito entro la scadenza prevista dalla legge, non comporta lo slittamento della decorrenza della pensione.”

L’Istituto propone l’esempio dell’esercente un’attività commerciale che presenti la domanda di pensione anticipata a marzo e perfezioni il requisito mediante i contributi del primo trimestre, con scadenza il 16 maggio: se il pagamento avviene entro tale termine, la domanda non deve essere respinta e la pensione mantiene la decorrenza prevista dalla disciplina generale.


Coltivatori diretti, coloni e mezzadri: rileva l’ultima scadenza utile


Chiarimenti specifici riguardano i coltivatori diretti, coloni e mezzadri, per i quali opera il principio della cosiddetta “non frazionabilità” del contributo annuo.

I contributi utili al diritto alla pensione possono essere valorizzati soltanto dopo il pagamento dell’intera contribuzione annuale, e quindi dopo il versamento di tutte le rate previste.

Anche in questo caso, tuttavia, il pagamento successivo alla domanda non implica necessariamente uno slittamento.

Il messaggio chiarisce infatti che, per evitare il differimento della decorrenza, è sufficiente che tutti i pagamenti dovuti siano effettuati entro l’ultima scadenza utile prevista per l’anno di riferimento.

L’Inps puntualizza espressamente che

“l’eventuale mancato rispetto delle scadenze intermedie rileva solo ai fini sanzionatori”.

Rilevante anche la precisazione secondo cui la presenza nell’estratto conto di debiti costituiti esclusivamente da sanzioni civili per precedenti ritardi non impedisce l’accredito dei contributi né la liquidazione della pensione, ferma restando l’azione di recupero del credito accessorio.

Il principio viene espressamente esteso a tutti i lavoratori autonomi.


Contribuzione a saldo ancora da determinare


Un’altra fattispecie riguarda i casi in cui, al momento della domanda di pensione, non siano ancora conosciuti i redditi dell’anno di liquidazione e i relativi contributi risultino determinanti per il perfezionamento del diritto.

Per artigiani e commercianti la domanda non deve essere respinta. Accertato il versamento della contribuzione sul minimale, eventualmente integrata da quella relativa al reddito d’impresa eccedente il minimale, l’INPS può procedere alla liquidazione provvisoria della pensione.

Se dalle successive verifiche reddituali emerge una contribuzione a saldo necessaria per conservare il diritto, il contribuente deve versare l’importo residuo in unica soluzione entro trenta giorni dalla comunicazione.

Il mancato pagamento comporta l’annullamento del provvedimento di concessione della pensione, con effetto dalla decorrenza originaria, e il recupero delle somme indebitamente erogate.


Nessuno slittamento per i supplementi di pensione


Una disciplina specifica è prevista anche per i supplementi di pensione.

La presenza di omissioni contributive regolarizzate dopo la domanda non comporta il rigetto dell’istanza. Il supplemento viene liquidato sulla base della contribuzione regolarmente versata e, successivamente alla regolarizzazione, l’interessato può chiederne la ricostituzione.

Anche qui l’Inps fa salva la decorrenza iniziale:

“Il maggiore importo decorre dalla decorrenza originaria del supplemento, nel rispetto dei termini prescrizionali.”


Regolarizzazione oltre i termini di decadenza: necessaria una nuova domanda


Il quadro cambia se la regolarizzazione contributiva interviene oltre i termini di decadenza dell’azione giudiziaria.

In tal caso l’Istituto precisa che “è necessario presentare una nuova domanda di pensione” e la decorrenza del trattamento rimane ancorata alla nuova istanza, ferma restando la verifica degli ulteriori requisiti di legge.


Qual è la data della regolarizzazione contributiva?


Il messaggio chiarisce anche quale momento debba essere assunto come riferimento ai fini dello slittamento.

Per l’Inps, “Per ‘data di regolarizzazione contributiva’ deve intendersi la data in cui è stato effettuato il versamento contributivo determinante per il perfezionamento del diritto alla pensione.”

Si tratta di una precisazione rilevante, poiché è proprio da tale versamento che, nei casi soggetti alla regola dello slittamento, viene individuato il mese dal quale far decorrere il trattamento pensionistico.


Dopo la regolarizzazione basta l’istanza di riesame


Di particolare interesse per professionisti e intermediari è, infine, il chiarimento relativo agli adempimenti necessari dopo il pagamento dei contributi mancanti.

Quando la domanda sia stata precedentemente respinta per carenza del requisito contributivo, dopo il versamento l’interessato può ottenere la liquidazione della pensione mediante istanza di riesame.

L’Inps chiarisce espressamente che “Non è quindi necessario presentare una nuova domanda di pensione”, salvo che la regolarizzazione sia intervenuta oltre i termini di decadenza dell’azione giudiziaria.

Non è necessario neppure presentare ricorso amministrativo. Se il ricorso viene comunque proposto, la Struttura territoriale procede alla liquidazione con decorrenza dal primo giorno del mese successivo alla regolarizzazione e definisce il ricorso in autotutela.


Conclusioni


Il messaggio n. 3113/2026 consente, dunque, di distinguere più nettamente tra regolarizzazione di un’omissione contributiva pregressa indispensabile per acquisire il diritto e versamenti successivi alla domanda che, per natura o scadenza, non possono essere assimilati a tale fattispecie.

Non ogni pagamento successivo alla domanda determina quindi lo slittamento della pensione.

Per il professionista diventa essenziale verificare quale contribuzione mancasse alla data della domanda, se fosse già esigibile, se fosse effettivamente determinante per il diritto e quando dovesse essere versata secondo la relativa disciplina.

È dall’esito di questa verifica che dipende la conseguenza più rilevante per l’assicurato: conservare la decorrenza originaria della pensione oppure vederla differita al mese successivo alla regolarizzazione contributiva.


Soci lavoratori di S.r.l.: dieci sentenze gemelle ridisegnano la base imponibile dei contributi IVS

Tra il 16 e il 17 settembre 2026 la Sezione lavoro della Cassazione respinge, con dieci decisioni sostanzialmente sovrapponibili, la tesi dell’INPS sugli utili non distribuiti delle S.r.l. Per la contribuzione eccedente il minimale non basta attribuire al socio, in proporzione alla partecipazione, il reddito dichiarato dalla società ai fini IRES: occorre che quel reddito sia fiscalmente imputato alla persona fisica e rilevi ai fini IRPEF. Restano fuori, quindi, gli utili accantonati a riserva, salvo il regime di trasparenza. Il principio apre anche il tema dei versamenti già effettuati e delle possibili domande di rimborso.

Non una decisione isolata, ma un blocco di dieci sentenze, pubblicate nell’arco di quarantotto ore: nn. 25377, 25378, 25379, 25380, 25381, 25382 e 25383 del 16 settembre 2026 e nn. 25465, 25466 e 25467 del 17 settembre 2026.


 Scegli Finanza & Fisco

come fonte preferita su Google


La serialità non riguarda soltanto la questione sottoposta alla Corte. Tutte le cause sono state trattate nella pubblica udienza del 7 luglio 2026, sotto la presidenza di Irene Tricomi. I relatori si distribuiscono, per gruppi tra Angelo Cerulo, Rossana Mancino, Gabriella Marchese e Simona Magnanensi: la n. 25377 è relatore Cerulo; le nn. 25378–25380 Mancino; le nn. 25381–25383 Marchese; le tre sentenze del 17 settembre sono relatore Magnanensi.

La forte continuità nella composizione e, soprattutto, la sostanziale identità dell’iter argomentativo conferiscono al gruppo di pronunce un peso che va oltre il singolo contenzioso. Non si tratta, naturalmente, di un intervento delle Sezioni Unite; ma dieci decisioni coeve della Sezione lavoro, rese su fattispecie omogenee e con formulazioni pressoché sovrapponibili, costituiscono un’indicazione nomofilattica difficilmente trascurabile.


Una fattispecie ripetuta: utili prodotti dalla S.r.l., ma rimasti nella società


Lo schema delle controversie è sostanzialmente costante. Il contribuente è socio di una S.r.l. e partecipa personalmente al lavoro aziendale con i requisiti dell’abitualità e della prevalenza. È quindi pacifica la sua iscrizione alla Gestione commercianti o artigiani e non viene messa in discussione la contribuzione sul minimale.

Il contrasto riguarda esclusivamente la contribuzione a percentuale, eccedente il minimale.

L’INPS aveva assunto come base di calcolo anche la quota del reddito d’impresa prodotto e dichiarato fiscalmente dalla S.r.l., imputandola al socio in proporzione alla sua partecipazione, benché gli utili non fossero stati distribuiti ma fossero rimasti nel patrimonio della società, normalmente mediante accantonamento a riserva.

È, nella sostanza, l’impostazione che ancora oggi compare nelle istruzioni pubblicate dall’Istituto: per il socio lavoratore di S.r.l. la base imponibile comprenderebbe la quota del reddito d’impresa della società corrispondente alla partecipazione agli utili, indipendentemente dalla destinazione deliberata dall’assemblea e dalla loro distribuzione. (cfr. la circolare n. 102/2003 e la circolare n. 84/2021).

Ed è proprio su questa impostazione che interviene il gruppo di sentenze di settembre.

In tutte le controversie, i giudici di merito avevano respinto la pretesa dell’Istituto. La Suprema Cassazione conferma sistematicamente quelle conclusioni e rigetta tutti i ricorsi dell’INPS.


Il punto di partenza: “redditi d’impresa denunciati ai fini IRPEF”


La disposizione regolatrice della fattispecie è l’art. 3-bis, comma 1, del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, nella legge 14 novembre 1992, n. 438.

La norma rapporta il contributo annuo dovuto dagli iscritti alle Gestioni artigiani e commercianti alla “totalità dei redditi d’impresa denunciati ai fini IRPEF”.

È proprio l’espressione “denunciati ai fini IRPEF” a reggere l’intero impianto interpretativo della Corte.

Le sentenze ricostruiscono l’evoluzione legislativa, muovendo dall’art. 29 della L. n. 160/1975 e dall’art. 1 della L. n. 233/1990. Con la riforma del 1992 la base imponibile contributiva è stata certamente ampliata: non rileva più soltanto il reddito dell’attività che ha determinato l’iscrizione alla gestione, ma la totalità dei redditi d’impresa del soggetto.

L’ampliamento, tuttavia, non consente – secondo la Cassazione – di abbandonare il dato che il legislatore ha scelto come criterio selettivo: il reddito deve essere fiscalmente riferibile all’obbligato e denunciato ai fini IRPEF.

La differenza tra reddito prodotto dalla società e reddito imputato al socio diviene quindi decisiva. Il reddito dichiarato dalla S.r.l. ai fini IRES rimane reddito della società finché non intervenga un titolo fiscale che ne determini l’imputazione alla persona fisica. La Corte lo afferma in modo chiaro: il parametro previdenziale non può essere costituito da un dato “virtuale”, ottenuto semplicemente ripartendo pro quota tra i soci il reddito societario; se il reddito è dichiarato dalla società ai fini IRES, esso non è, per ciò solo, reddito dell’obbligato.

Il passaggio che precisa le Sezioni Unite, Sentenza del 12 febbraio 2010, n. 3240.

Le Sezioni Unite del 2010 avevano affermato che, per i soci lavoratori, l’imponibile contributivo si determina sulla parte del reddito d’impresa dichiarato dalla S.r.l. ai fini fiscali “attribuita” al socio in ragione della sua partecipazione.

Le dieci decisioni del 2026 precisano però quando quella attribuzione possa giuridicamente dirsi avvenuta.

Non è sufficiente un’operazione matematica consistente nell’applicare la percentuale di partecipazione all’utile della società. Occorre l’imputazione fiscale del reddito alla persona fisica.

La Corte individua, nella fattispecie esaminata, due modalità rilevanti: la percezione degli utili oppure l’opzione della società per il regime di trasparenza fiscale previsto dagli artt. 115 e 116 TUIR. In quest’ultimo caso il reddito viene imputato al socio indipendentemente dall’effettiva distribuzione. In assenza di tali presupposti, invece, il reddito resta giuridicamente riferibile alla società.

È questo il fulcro delle sentenze: l’espressione “quota di reddito attribuita al socio” non può essere trasformata in “quota astrattamente attribuibile al socio”.

Dalla lettera della legge alla riserva dell’art. 23 Cost.

L’argomento letterale viene rafforzato attraverso l’art. 23 Cost.

L’obbligazione contributiva costituisce una prestazione patrimoniale imposta. Sia il suo presupposto sia la determinazione quantitativa devono quindi trovare un fondamento sufficientemente preciso nella legge.

Per questa ragione, osserva la Corte, la parola “denunciati” utilizzata dall’art. 3-bis del decreto-legge 19 settembre 1992, n. 384 non può essere sostituita dall’interprete con “conseguibili”.

Assoggettare a contribuzione un reddito che il socio avrebbe astrattamente potuto ottenere, ma che la disciplina fiscale continua a imputare alla società, finirebbe per sostituire al parametro normativo un parametro diverso costruito in via amministrativa o interpretativa.

La conseguenza di assoluto rilievo: l’allargamento della base imponibile perseguito nel 1992 non autorizza un’estensione indefinita dell’obbligazione contributiva.


Il raccordo tra diritto tributario e diritto previdenziale


Il secondo asse argomentativo è sistemico.

La Corte valorizza la Sentenza della Corte costituzionale n. 354/2001 e la scelta legislativa di realizzare una tendenziale convergenza fra base imponibile fiscale e base imponibile previdenziale.

Le due discipline conservano naturalmente autonomia, ma è la legge previdenziale stessa che rinvia al concetto tributario di reddito denunciato ai fini IRPEF.

Da qui una conseguenza metodologica importante: per individuare il reddito contributivamente rilevante occorre prima stabilire a chi il reddito sia imputato secondo le regole fiscali.

Nelle società di persone opera l’imputazione per trasparenza ex art. 5 TUIR: il reddito societario è attribuito ai soci indipendentemente dalla sua percezione.

Nelle S.r.l. ordinarie non vale la stessa regola. La distinta soggettività della società impedisce di trasformare automaticamente il reddito IRES della partecipata in reddito IRPEF del socio.

La differenza tra società di persone e società di capitali incide direttamente sul presupposto contributivo.


Né solidarietà né finalità antielusiva possono creare l’imponibile


La parte forse più significativa delle motivazioni è quella dedicata alle obiezioni dell’INPS e della Procura generale, che nelle controversie aveva concluso per l’accoglimento dei ricorsi dell’Istituto.

Una prima obiezione consisteva nel rischio di rimettere alla volontà del socio la misura della contribuzione: il socio-amministratore, e a maggior ragione il socio unico, potrebbe decidere di non distribuire l’utile e sottrarlo così all’imponibile previdenziale.

La Suprema Corte non accoglie questa impostazione.

La mancata distribuzione può dipendere dalle più varie ragioni imprenditoriali e non integra, di per sé, un comportamento fraudolento. Né la funzione antielusiva può legittimare un risultato interpretativo incompatibile con il testo della legge.

È un passaggio importante anche perché alcune controversie riguardavano soci con partecipazioni particolarmente rilevanti o addirittura soci unici e amministratori. La possibilità concreta di incidere sulla delibera di destinazione dell’utile non modifica quindi il criterio legale.

La Corte respinge anche l’argomento solidaristico. È vero che un imponibile contributivo maggiore può tradursi, prospetticamente, in prestazioni pensionistiche più elevate; ma questa simmetria non consente di ampliare un’obbligazione contributiva oltre i confini definiti dalla legge.


Il principio comune e l’onere della prova dell’Inps


Le sentenze arrivano a una formulazione estremamente utile sul piano operativo.

Il socio che partecipa abitualmente e prevalentemente al lavoro di una S.r.l. ed è quindi iscritto alla Gestione commercianti o artigiani deve contribuire sulla quota del reddito d’impresa fiscalmente attribuita al lavoratore e da questo dichiarata ai fini IRPEF.

Ma la Suprema Corte aggiunge un secondo principio, destinato ad avere notevole rilievo nei contenziosi: spetta all’ente creditore provare l’imputazione del reddito al lavoratore e, quindi, l’esistenza del presupposto che impone la dichiarazione ai fini IRPEF, attraverso la percezione degli utili o l’opzione per la trasparenza.

Nel caso paradigmatico della sentenza n. 25377/2026 la conclusione è esplicita: gli utili accantonati a riserva sono esclusi dall’imponibile contributivo quando rimangono estranei al reddito IRPEF del socio e manca l’opzione per la trasparenza.

Ciò significa, sul piano probatorio, che la dichiarazione Redditi SC della società e la percentuale di partecipazione del socio non sono, da sole, sufficienti.

Diventano centrali il bilancio, la delibera di destinazione dell’utile, la dichiarazione della persona fisica, l’eventuale opzione per la trasparenza e, quando rilevante, la prova dell’effettiva attribuzione degli utili.


Il contrasto con la prassi Inps


Al momento, la prassi ufficiale dell’Inps continua a esporre una regola diversa.

La circolare n. 84/2021 ha già recepito la giurisprudenza che esclude dall’imponibile i redditi di capitale derivanti da società nelle quali l’iscritto non svolge attività lavorativa, ma ha lasciato ferme le regole ordinarie per il socio che lavora nella società.

Le sentenze in esame compiono, dunque, un passaggio ulteriore: affrontano proprio il socio lavoratore e negano che il lavoro prestato nella S.r.l. sia sufficiente a convertire l’utile societario non distribuito in reddito contributivo personale.

È su questo punto che un intervento di adeguamento amministrativo dell’INPS appare ora particolarmente rilevante.


Versamenti futuri e contenziosi pendenti


Sul piano degli adempimenti non va tuttavia confuso il principio giurisprudenziale con un automatico aggiornamento delle procedure amministrative.

Per le pretese già contestate, il gruppo di dieci decisioni offre un riferimento estremamente forte: l’INPS non dovrebbe poter fondare il recupero esclusivamente sul reddito IRES della S.r.l. moltiplicato per la quota del socio. Deve dimostrare l’ulteriore passaggio costituito dall’imputazione fiscale del reddito alla persona fisica.

Per le autoliquidazioni correnti, invece, occorre considerare che i contributi sul reddito eccedente il minimale transitano attraverso il quadro RR del modello Redditi PF e sono versati secondo i termini delle imposte sui redditi. Ne deriva la necessità di documentare con particolare cura la destinazione degli utili e il regime fiscale della partecipata, soprattutto quando si intenda determinare l’imponibile in modo coerente con il nuovo orientamento della Cassazione ma difforme dalle istruzioni amministrative ancora pubblicate.


I contributi già pagati: si apre il tema del rimborso


Le conseguenze non riguardano soltanto gli accertamenti ancora pendenti.

Per i soci lavoratori che abbiano già versato contribuzione eccedente il minimale calcolata anche sugli utili della S.r.l. effettivamente rimasti a riserva, senza imputazione per trasparenza, si pone il problema della restituzione. Per i versamenti ancora recuperabili, il fascicolo dovrebbe essere ricostruito almeno attraverso dichiarazioni Redditi PF e SC, quadri RR, bilanci, verbali assembleari di destinazione dell’utile, eventuali opzioni per la trasparenza, F24 e atti INPS.

Va inoltre ricordato che il rimborso non è necessariamente neutrale sotto il profilo pensionistico: l’INPS considera i contributi non dovuti come somme che non possono permanere utilmente accreditate sulla posizione assicurativa.


Una serie destinata a incidere ben oltre i dieci giudizi


Il dato forse più importante delle sentenze nn. 25377-25383 e 25465-25467/2026 è che la Corte non si limita a risolvere dieci casi concreti.

Costruisce una regola fondata su tre passaggi concatenati: imputazione fiscale del reddito, obbligo dichiarativo IRPEF, imponibilità contributiva.

Salta uno dei primi due passaggi, viene meno il terzo.

L’utile prodotto dalla S.r.l. e mantenuto nel patrimonio sociale non diventa reddito previdenziale del socio per il semplice fatto che questi lavori nella società, ne sia amministratore, ne possieda la maggioranza o possa influire sulla scelta di distribuirlo. La partecipazione al lavoro giustifica l’iscrizione alla Gestione; non determina, da sola, l’imputazione personale di ogni risultato economico prodotto dalla società.

È questa distinzione – tra presupposto dell’iscrizione e determinazione della base imponibile – a rappresentare il punto più rilevante del nuovo indirizzo.

E proprio su tale distinzione si misureranno ora sia l’eventuale revisione della prassi INPS, sia i contenziosi ancora pendenti, sia le richieste di restituzione per la contribuzione versata negli anni passati su utili che, secondo il criterio indicato dalla Cassazione, erano rimasti reddito della società e non del socio.


Inps, incentivo alla stabilizzazione dei giovani: esonero contributivo fino a 500 euro al mese per i contratti trasformati a tempo indeterminato

L’Inps, con la circolare n. 72 del 3 luglio 2026, fornisce le prime indicazioni operative sull’incentivo alla stabilizzazione dei rapporti di lavoro previsto dall’articolo 4 del decreto-legge 30 aprile 2026, n. 62, convertito con modificazioni dalla legge 25 giugno 2026, n. 112, recante: «Disposizioni urgenti in materia di salario giusto, di incentivi all’occupazione e di contrasto del caporalato digitale».

La misura prevede, per i datori di lavoro privati, un esonero dal versamento del 100% dei contributi previdenziali a loro carico, con esclusione dei premi e contributi dovuti all’INAIL, per la trasformazione dei contratti a tempo determinato in contratti a tempo indeterminato.

Il beneficio è riconosciuto per un periodo massimo di 24 mesi, nel limite di 500 euro mensili per ciascun lavoratore, e riguarda giovani che, al momento della trasformazione, non abbiano compiuto 35 anni e non siano mai stati occupati con un contratto di lavoro subordinato a tempo indeterminato nel corso della propria vita lavorativa.

Possono accedere all’agevolazione tutti i datori di lavoro privati, compresi quelli del settore agricolo, mentre sono escluse le Pubbliche Amministrazioni.

Il beneficio si applica ai rapporti di lavoro con qualifica di operaio, impiegato o quadro, con esclusione del personale dirigente.

Restano esclusi dall’incentivo i rapporti di lavoro domestico, i rapporti di apprendistato e la trasformazione dei contratti di lavoro intermittente o a chiamata.

L’esonero è invece riconosciuto anche per i rapporti di lavoro a tempo parziale, con riproporzionamento dell’importo massimo, e per le trasformazioni a tempo indeterminato a scopo di somministrazione.

Il riconoscimento dell’agevolazione è subordinato al rispetto delle condizioni previste dalla normativa vigente, tra cui la regolarità contributiva (DURC), l’osservanza delle norme in materia di lavoro e sicurezza, il rispetto dei contratti collettivi applicati e la realizzazione di un incremento occupazionale netto rispetto alla media dei lavoratori occupati nei dodici mesi precedenti.

L’esonero, inoltre, non è cumulabile con altri esoneri o riduzioni delle aliquote contributive previste dalla normativa vigente, ma è compatibile con la maggiorazione del costo ammesso in deduzione in presenza di nuove assunzioni prevista dalla legge di Bilancio 2025 e con altre misure espressamente indicate dalla disciplina applicativa.

La domanda dovrà essere presentata esclusivamente online attraverso il Portale delle Agevolazioni (ex DiResCo) –  Incentivi decreto Lavoro 2026 – Incentivo alla stabilizzazione, disponibile sul sito INPS. L’attivazione del modulo sarà comunicata con un successivo messaggio dell’Istituto. (Così, comunicato Stampa Inps del 7 luglio 2026)


Vedi anche:

Messaggio Inps n. 2518 del 29/07/2026

Messaggio Inps n. 2518 del 29 luglio 2026, con oggetto:: LAVORO – CONTRIBUTI – Sgravi di oneri contributivi a favore dei datori di lavoro – Incentivo alla stabilizzazione dei rapporti di lavoro – Trasformazioni da tempo determinato a tempo indeterminato di giovani under 35 mai occupati a tempo indeterminato – Apertura procedura telematica nel Portale delle Agevolazioni – Fruizione tramite flussi UniEmens – Istruzioni contabili – Articolo 4 del decreto-legge 30 aprile 2026, n. 62, convertito, con modificazioni, dalla legge 25 giugno 2026, n. 112

Incentivo alla stabilizzazione 2026: esonero contributivo del 100 per cento, entro il limite di 500 euro mensili, per trasformazioni dal 1° agosto al 31 dicembre 2026 di rapporti a termine in rapporti a tempo indeterminato relativi a giovani under 35; modulo ESTA, termini procedurali, UniEmens, incompatibilità con incentivo GECO e variazioni al piano dei conti


Inps gestioni artigiani e commercianti: online simulatore contribuzione dovuta

L’Inps, con il messaggio 3 luglio 2026, n. 2254, informa che dal 3 luglio 2026 è disponibile il “Simulatore calcolo contributi artigiani e commercianti“, un nuovo servizio ad accesso libero e anonimo, senza necessità di credenziali.

Lo strumento, rilasciato nell’ambito dei progetti di evoluzione dei servizi e dedicato a chi intende iscriversi alle gestioni autonome di artigiani o commercianti, consente di simulare la contribuzione previdenziale dovuta, sulla base del reddito e dei mesi di attività indicati, sia per il titolare sia per gli eventuali collaboratori familiari.

Il servizio interattivo, a fronte dell’inserimento di alcuni dati chiesti all’utente, del tutto anonimi, fornisce informazioni – sulla base del quadro normativo vigente – in merito alla quantificazione della contribuzione previdenziale dovuta per la generalità dei contribuenti che si iscrivono alle Gestioni autonome degli artigiani (legge 4 luglio 1959, n. 463) e degli esercenti attività commerciali (legge 22 luglio 1966, n. 613, come modificata dalla legge 23 dicembre 1996, n. 662), con diversificazione per i soggetti che aderiscono a un particolare regime contributivo (regime forfettario di cui alla legge 23 dicembre 2014, n. 190, o riduzione contributiva per soggetti ultrasessantacinquenni pensionati ai sensi della legge 27 dicembre 1997, n. 449), per il titolare e per gli eventuali collaboratori familiari, sulla base del valore del reddito e dei mesi di attività inseriti.

Gli importi della contribuzione potenzialmente dovuta sono calcolati sulla base delle informazioni inserite in modo anonimo dall’utente e devono essere considerati indicativi, orientativi e subordinati alla effettiva sussistenza dei requisiti previsti dalla normativa di riferimento e alla verifica della correttezza dei dati inseriti.


Nuova disciplina della rateazione debiti contributivi INPS: domanda tramite Smart Task nel Cassetto previdenziale

L’Inps, con il messaggio n. 1699 del 22 maggio 2026, fornisce le istruzioni operative per la presentazione della domanda di dilazione dei debiti contributivi in fase amministrativa, in attuazione del nuovo Regolamento illustrato dalla circolare n. 60 del 21 maggio 2026.

La nuova procedura è disponibile all’interno del Cassetto Previdenziale del Contribuente, mediante la funzionalità Smart Task “Domanda di dilazione”. L’accesso avviene dall’area tematica “Accesso ai servizi per aziende e consulenti”, previa autenticazione con SPID almeno di livello 2, CIE di livello 3, CNS o eIDAS.

Operativamente, il contribuente o l’intermediario può procedere selezionando la posizione contributiva interessata e accedendo alla sezione “Contatti” > “Smart Task”, oppure accedendo direttamente allo Smart Task, con successiva selezione della posizione contributiva.

La domanda deve essere completata allegando uno dei moduli PDF editabili previsti dall’Istituto: SC106, per tutte le gestioni contributive amministrate dall’INPS, escluse quelle dei lavoratori domestici; SC80, da utilizzare esclusivamente per il rapporto di lavoro domestico.


Offerta Benvenuto 2026


L’esito dell’istruttoria sarà consultabile nel Cassetto Previdenziale del Contribuente, nella sezione “Contatti” > “Com. Bidirezionale”. Per la rideterminazione del numero di rate dei piani in corso, invece, l’interessato deve creare una nuova richiesta di comunicazione bidirezionale, selezionando l’oggetto “Recupero del Credito” > “Dilazione Amministrativa” e indicando data della domanda, nuovo numero di rate richiesto e gestioni coinvolte.

In sintesi, il nuovo messaggio completa il quadro applicativo della nuova disciplina delle dilazioni contributive, rendendo operativa la procedura telematica e individuando i modelli da utilizzare per l’istanza. Per commercialisti e consulenti del lavoro, il passaggio centrale è la corretta gestione preventiva delle posizioni contributive e la compilazione puntuale dell’atto di impegno, poiché la domanda incide direttamente sul percorso di regolarizzazione e sul mantenimento della correttezza contributiva.


Link al testo del Messaggio Inps n. 1699 del 22 maggio 2026, con oggetto: DILAZIONE DEI DEBITI CONTRIBUTIVI INPS – Debiti – Contributivi non affidati agli agenti della riscossione – Dilazione del pagamento – Regolamento di disciplina della dilazione del pagamento dei debiti per contributi e accessori di legge – Istruzioni operative per la presentazione della domanda di dilazione e dell’atto di impegno per il pagamento dilazionato dei contributi in fase amministrativa – Cassetto Previdenziale del Contribuente – Smart Task “Domanda di dilazione” – Moduli SC106 e SC80 – Rideterminazione del numero delle rate – Circolare INPS n. 60 del 21 maggio 2026 – Deliberazione del Consiglio di Amministrazione INPS n. 20 del 25 febbraio 2026 – Decreto interministeriale 24 ottobre 2025


Riferimenti normativi e di prassi


Se vuoi una sintesi rapida oppure, al contrario, vuoi approfondire davvero il contenuto di questo Messaggio o di un altro documento interpretativo in materia di agevolazioni, fiscalità, previdenza e lavoro, c’è uno strumento pensato per il lavoro professionale quotidiano:

ai.finanzaefisco.com

Il Supercollaboratore AI in Diritto Tributario


Uno strumento progettato per chi lavora ogni giorno con norme, prassi, giurisprudenza e casi concreti.

Con ai.finanzaefisco.com hai a disposizione:

– normativa, prassi e giurisprudenza in un unico ambiente di consultazione;
– risposte documentate in pochi secondi;
– archivio strutturato Finanza & Fisco;
– uno strumento progettato per professionisti veri: commercialisti, tributaristi, consulenti e operatori fiscali.

È la soluzione ideale per passare
dalla lettura del provvedimento all’applicazione operativa,
con meno tempo speso a cercare e più tempo dedicato a decidere.

Attualmente disponibile con l’ Offerta Benvenuto -30%:


Le istruzioni operative Inps per la presentazione delle domande di dilazione tramite il “Cassetto previdenziale del contribuente”

L’Istituto Nazionale della Previdenza Sociale con la Circolare n. 60 del 21 maggio 2026 comunica l’entrata in vigore, a seguito di parere favorevole del Ministero del Lavoro e delle Politiche Sociali, del Nuovo Regolamento di disciplina della dilazione del pagamento dei debiti per contributi e accessori di legge, adottato dal Consiglio di Amministrazione dell’Istituto con deliberazione n. 20 del 25 febbraio 2026.


La nuova disciplina, come previsto all’articolo 23 della Legge 13 dicembre 2024, n. 203, recante: «Disposizioni in materia di lavoro» ed al successivo decreto interministeriale del 24 ottobre 2025, ha l’obiettivo di favorire il buon esito dei processi di regolarizzazione e assicurare, al contempo, una riscossione dei relativi importi più efficace e tempestiva.

“La riforma”, evidenzia il direttore centrale entrate INPS, Antonio Pone, “si inserisce nel più ampio processo di semplificazione delle attività di gestione del credito, contemperando esigenze di tutela delle entrate pubbliche con strumenti più flessibili a sostegno di imprese e contribuenti”, aggiungendo: “L’Inps conferma, inoltre, il proprio impegno nel promuovere comportamenti virtuosi e nel favorire la regolarità contributiva quale elemento essenziale per lo sviluppo del sistema produttivo e per la tutela dei lavoratori”.


Principali novità:

Fino a 60 rate per il pagamento dei debiti contributivi


La riforma consente all’Inps di concedere il pagamento rateale per le esposizioni debitorie non ancora affidate agli agenti della riscossione e in presenza di dichiarata temporanea situazione di obiettiva difficoltà economico-finanziaria, come di seguito indicato:

  • per importi fino a 500.000 euro per un massimo di 36 rate mensili;
  • per importi da 500.000,01 euro per un massimo 60 rate mensili.

La nuova disciplina supera il precedente sistema basato sull’autorizzazione ministeriale per le dilazioni oltre le 24 rate.


Potere decisionale


Il nuovo Regolamento Inps definisce criteri uniformi per l’accesso alla dilazione e rafforza il ruolo delle strutture territoriali. Le decisioni sulle domande di rateazione sono infatti attribuite:

  • ai Direttori territoriali per i piani fino a 36 rate e fino a 500.000 euro;
  • ai Direttori regionali o di Coordinamento Metropolitano per i piani fino a 60 rate e per importi superiori a 500.000 euro.

“Tale assetto, sottolinea Antonio Pone, “consente una valutazione più aderente alle specificità delle situazioni aziendali e del contesto territoriale, migliorando la qualità del servizio e i tempi di risposta”.


Con la Circolare n. 60 del 21 maggio 2026, l’Inps illustra il contenuto del nuovo Regolamento di disciplina della dilazione del pagamento dei debiti per contributi e accessori di legge, fornendo le istruzioni operative per la presentazione delle domande di dilazione che deve avvenire esclusivamente in via telematica tramite il “Cassetto previdenziale del contribuente”, secondo le modalità definite dall’Istituto.


Il nuovo Regolamento si applica alle domande di dilazione presentate a partire dalla data di pubblicazione della circolare e, nella logica di maggiore favore nei confronti del contribuente, anche alle domande di dilazione presentate a partire dal 12 gennaio 2025 e ancora in corso alla data di pubblicazione della stessa circolare. In tal caso, il debitore può richiedere la rideterminazione del numero di rate. La richiesta di rideterminazione dei piani già concessi nel periodo transitorio sarà possibile per 30 giorni dalla pubblicazione della circolare.

Sono abrogate le precedenti disposizioni dell’Istituto in materia. (Così, comunicato Stampa Inps del 21 maggio 2026)


Link al testo della circolare n. 60 del 21 maggio 2026, con oggetto: DILAZIONE DEI DEBITI CONTRIBUTIVI INPS – Debiti contributivi non affidati agli agenti della riscossione – Dilazione del pagamento – Deliberazione del Consiglio di Amministrazione dell’INPS n. 20 del 25 febbraio 2026 – Regolamento di disciplina della dilazione del pagamento dei debiti per contributi e accessori di legge – Attuazione dell’articolo 23 della legge 13 dicembre 2024, n. 203 e del decreto interministeriale 24 ottobre 2025 – Pagamento rateale dei debiti contributivi non affidati agli agenti della riscossione fino a sessanta rate mensili – Debiti oggetto di dilazione – Seconda dilazione – Procedure di regolazione della crisi e dell’insolvenza – Presentazione della domanda, potere decisionale, piano di ammortamento, requisiti di permanenza e revoca – Prime istruzioni applicative


La circolare illustra il nuovo Regolamento INPS sulla dilazione del pagamento dei debiti per contributi e accessori di legge, adottato con deliberazione del Consiglio di Amministrazione n. 20 del 25 febbraio 2026 in attuazione della legge n. 203/2024 e del decreto interministeriale 24 ottobre 2025. La disciplina consente la rateazione dei debiti contributivi non affidati agli agenti della riscossione fino a un massimo di sessanta rate mensili, definendo presupposti, competenze decisionali, domanda telematica, seconda dilazione, rapporti con le procedure di regolazione della crisi e dell’insolvenza, condizioni di permanenza e cause di revoca.

Link al testo del Messaggio Inps n. 1699 del 22 maggio 2026, con oggetto: DILAZIONE DEI DEBITI CONTRIBUTIVI INPS – Debiti – Contributivi non affidati agli agenti della riscossione – Dilazione del pagamento – Regolamento di disciplina della dilazione del pagamento dei debiti per contributi e accessori di legge – Istruzioni operative per la presentazione della domanda di dilazione e dell’atto di impegno per il pagamento dilazionato dei contributi in fase amministrativa – Cassetto Previdenziale del Contribuente – Smart Task “Domanda di dilazione” – Moduli SC106 e SC80 – Rideterminazione del numero delle rate – Circolare INPS n. 60 del 21 maggio 2026 – Deliberazione del Consiglio di Amministrazione INPS n. 20 del 25 febbraio 2026 – Decreto interministeriale 24 ottobre 2025


Riferimenti normativi

  • Deliberazione del Consiglio di Amministrazione dell’INPS n. 20 del 25 febbraio 2026 (in allegato alla circolare)
  • Regolamento di disciplina della dilazione del pagamento dei debiti per contributi e accessori di legge (in allegato alla circolare)
  • Articolo 23 della legge 13 dicembre 2024, n. 203
  • Articolo 2, comma 11-bis, del decreto-legge 9 ottobre 1989, n. 338, convertito, con modificazioni, dalla legge 7 dicembre 1989, n. 389
  • Decreto del Ministro del Lavoro e delle politiche sociali, di concerto con il Ministro dell’Economia e delle finanze, 24 ottobre 2025
  • Articolo 116 della legge 23 dicembre 2000, n. 388
  • Articolo 30 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122
  • Decreto legislativo 12 gennaio 2019, n. 14 – Codice della crisi d’impresa e dell’insolvenza
  • Articolo 2, comma 1-bis, del decreto-legge 12 settembre 1983, n. 463, convertito, con modificazioni, dalla legge 11 novembre 1983, n. 638
  • Articolo 17 del decreto legislativo 9 luglio 1997, n. 241, confluito nell’articolo 3 del decreto legislativo 24 marzo 2025, n. 33


Via libera alla ricongiunzione Gestione Separata-Casse professionali. L’Inps si adegua all’orientamento giurisprudenziale consolidato

Con la circolare n. 15 del 9 febbraio 2026, l’Inps chiarisce l’applicazione della ricongiunzione tra la Gestione Separata (art. 2, comma 26, L. 335/1995) e le Casse professionali private (D.Lgs. n. 509/1994 e  n. 103/1996), recependo l’orientamento giurisprudenziale consolidato e superando il precedente indirizzo amministrativo.


Il quadro giurisprudenziale recepito


La circolare si colloca nel solco della Cassazione, Sez. lavoro, sent. n. 26039/2019, che ha riconosciuto il diritto del libero professionista iscritto a Cassa (nel caso deciso, CNPADC) a ricongiungere presso la Cassa professionale i contributi versati nella Gestione Separata INPS, ai sensi dell’art. 1, comma 2, L. 45/1990 (ricongiunzione “in uscita” dalla Gestione Separata verso la Cassa).

Si ricorda che la Corte di Cassazione, Sez. lavoro, con sentenza del 15/10/2019, n. 26039, ha riconosciuto il diritto di un libero professionista iscritto alla Cassa Nazionale di Previdenza e Assistenza in favore dei Dottori Commercialisti, alla ricongiunzione presso la Cassa professionale dei contributi versati alla Gestione separata dell’lnps.

La questione controversa riguardava all’esistenza del diritto, in capo al libero professionista, alla ricongiunzione della contribuzione versata nella Gestione Separata alla Cassa professionale di iscrizione (gestione accentrante), ai sensi dell’art.1, comma 2, della legge n.45/1990 (quindi, ricongiunzione in uscita da Gestione Separata lnps e in entrata verso la cassa professionale).

Nella sentenza i  Giudici di legittimità hanno evidenziato che il tenore letterale del secondo comma dell’art.1 della legge n.45/1990 prevede espressamente la facoltà di ricongiungere i contribuiti AGO nella gestione in cui l’interessato risulti iscritto in qualità di libero professionista, senza ulteriori limitazioni e indipendentemente dalla omogeneità o meno delle contribuzioni versate o maturate nelle rispettive gestioni.

In particolare nella citata sentenza si legge “il motivo deve ritenersi infondato alla luce della pronunzia della Corte costituzionale n. 61 del 5 marzo 1999, che ha dichiarato costituzionalmente illegittimi, per contrasto con gli artt. 2, 3 e 38 Cost., gli artt. 1 e 2 della legge 5 marzo 1990, n. 45, nella parte in cui non prevedono, in favore dell’assicurato che non abbia maturato il diritto ad un trattamento pensionistico in alcuna delle gestioni nelle quali è, o è stato, iscritto) il diritto di avvalersi dei periodi assicurativi pregressi in termini tali per cui la ricongiunzione, più vantaggiosa, ma anche più costosa per l’assicurato, possa porsi come mera opzione rispetto ad altri istituti che consentano il conseguimento del medesimo obiettivo dell’utilizzo della contribuzione”.


Cosa dispone la circolare


Ricongiunzione in uscita da Gestione Separata verso la Cassa di iscrizione: l’Inps riconduce l’operazione nell’alveo della L. 45/1990, adeguandosi all’indirizzo dei Giudici di legittimità

Ricongiunzione in entrata verso Gestione Separata: la circolare ribadisce che la Gestione Separata è integralmente contributiva e che i periodi trasferiti sono valutati con sistema contributivo.

Onere di ricongiunzione: viene richiamato il criterio del calcolo a percentuale (non la riserva matematica), con base di riferimento collegata ai redditi degli ultimi 12 mesi e con applicazione dei limiti di minimale/massimale dell’anno della domanda.


Domande e ricorsi pendenti


Le disposizioni fornite dalla circolare si applicano alle domande di ricongiunzione e ai relativi ricorsi inoltrati a decorrere dalla data (9 febbraio 2026) di pubblicazione della medesima e anche a tutte le domande di ricongiunzione e ai relativi ricorsi inoltrati prima della citata data di pubblicazione, che a tale data risultino giacenti e non ancora definiti. 


Aggiornamenti

Ministero del Lavoro e delle Politiche Sociali – Nota pubblicata il 9 febbraio 2026 nel portale www.lavoro.gov.it 


Ricongiungimenti dei contributi, firmata la circolare INPS

Per i professionisti è ora possibile ricongiungere i contributi versati alla gestione separata Inps e le casse professionali. Chi presenterà domanda di ricongiunzione a partire dal 9 febbraio 2026, data di pubblicazione della circolare Inps n. 15/2026 potrà costruire la propria pensione utilizzando la ricongiunzione in entrata verso la gestione separata dell’Inps o in uscita, trasferendo i contributi versati in Inps verso la propria cassa professionale di iscrizione.

“Lo Stato accompagna i professionisti, soprattutto i più giovani, nella costruzione di una pensione coerente con la loro storia lavorativa, senza penalizzazioni dovute alla frammentazione dei percorsi – afferma il Ministro del Lavoro e delle Politiche Sociali, Marina Calderone -: la ricongiunzione consente di valorizzare ogni esperienza contributiva e di trasformarla in un diritto previdenziale pieno. Continuiamo a lavorare per un sistema previdenziale più moderno, più equo e capace di riconoscere la ricchezza e la complessità del lavoro contemporaneo”.

Dovrà essere rispettato il principio della natura contributiva della gestione separata e quindi non saranno ammesse le domande per una ricongiunzione “in entrata” verso la gestione separata di Inps di chi possiede periodi contributivi precedenti al primo aprile 1996 (data di istituzione dell’obbligo contributivo per tale gestione).

In più non sono ammesse ricongiunzioni parziali e la domanda dovrà riguardare tutti i contributi maturati presso le altre casse previdenziali.

La ricongiunzione, come chiarisce la circolare Inps è onerosa e ha efficacia retroattiva. Sarà l’interessato alla ricongiunzione a corrispondere l’onere, calcolato applicando l’aliquota IVS vigente (fissata al 33% per il 2025 per i collaboratori esclusivi) sulla retribuzione degli ultimi 12 mesi. Le nuove disposizioni sono immediatamente operative e si applicano alle nuove domande presentate dalla data di pubblicazione della circolare e ai ricorsi e alle domande pendenti non ancora definiti alla medesima data.


Link al testo della circolare INPS – Direzione Centrale Pensioni – Direzione Centrale Entrate – n. 15 del 9 febbraio 2026, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Ricongiunzione – Ricostituzione e riscatto di posizioni assicurative – Riconoscimento del diritto – Ricongiunzione in uscita dalla Gestione Separata verso la Cassa professionale – Ricongiunzione in entrata verso la Gestione Separata da una Cassa professionale (o altra gestione) – Ricongiunzione tra la Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, e gli Enti privati di previdenza obbligatoria di cui ai decreti legislativi 30 giugno 1994, n. 509, e 10 febbraio 1996, n. 103 – Artt. 1 e 2 della L. 5/03/1990, n. 45


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2026

La circolare Inps n. 14 del 9 febbraio 2026 riepiloga la contribuzione dovuta per l’anno 2026 dagli iscritti alle Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali.

Il quadro normativo risulta in larga parte in continuità con il 2025, con alcune precisazioni di rilievo su aliquote, minimali e massimali di reddito, agevolazioni contributive e riflessi del concordato preventivo biennale.


Aliquote contributive IVS


Dal 2025 l’aliquota contributiva IVS è fissata nella misura unica del 24% per tutti i titolari, coadiuvanti e coadiutori iscritti alle Gestioni artigiani e commercianti, indipendentemente dall’età anagrafica.

Per gli iscritti alla Gestione degli esercenti attività commerciali continua ad applicarsi l’aliquota contributiva aggiuntiva dello 0,48%, destinata al finanziamento dell’indennizzo per la cessazione definitiva dell’attività commerciale. Ne consegue che, per il 2026, le aliquote complessive risultano pari a:

  • 24% per gli artigiani;
  • 24,48% per i commercianti.

Resta inoltre dovuto, per entrambe le gestioni, il contributo per le prestazioni di maternità nella misura fissa di 0,62 euro mensili.


Riduzione contributiva del 50% per over 65 pensionati


Confermata anche per il 2026 l’agevolazione prevista dall’articolo 59, comma 15, della legge n. 449/1997, che riconosce una riduzione del 50% dei contributi IVS in favore degli artigiani e degli esercenti attività commerciali:

  • con età superiore a 65 anni;
  • già pensionati presso le gestioni dell’INPS;

Si richiamano, a tale proposito, i chiarimenti e le indicazioni fornite con le circolari n. 63 del 17 marzo 1998 e n. 33 del 15 febbraio 1999. Inoltre, in merito all’individuazione dei soggetti aventi titolo all’agevolazione contributiva, si rinvia alle disposizioni contenute nella circolare n. 175 del 29 luglio 1998, nonché nel messaggio n. 20028 del 5 dicembre 2012.


Riduzione contributiva per nuove iscrizioni nel 2025


La legge di Bilancio 2025 ha introdotto una riduzione del 50% dei contributi previdenziali a favore dei lavoratori che:

  • si sono iscritti per la prima volta nel corso del 2025 a una delle Gestioni speciali autonome degli artigiani o dei commercianti;
  • percepiscono redditi d’impresa, anche in regime forfetario.

Si tratta di una misura a carattere temporaneo, riservata esclusivamente alle nuove iscrizioni effettuate nel 2025 e non estendibile ai soggetti che avviano l’attività dal 2026.


Minimale di reddito e contribuzione fissa


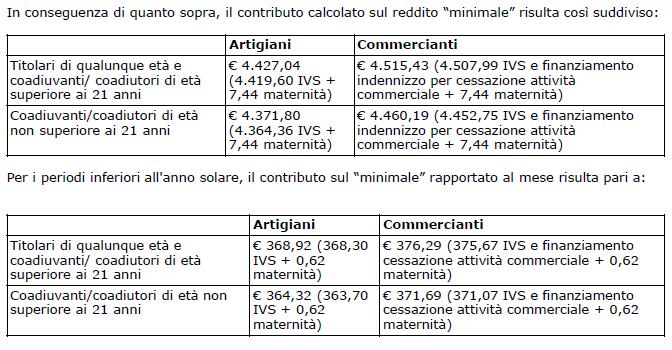
Per effetto della rivalutazione ISTAT (+1,4%), il reddito minimale annuo rilevante ai fini contributivi per il 2026 è pari a 18.808,00 euro.

Sulla base di tale minimale, la contribuzione annua dovuta risulta pari a:

  • artigiani: 4.521,36 euro (di cui 4.513,92 IVS + 7,44 maternità);
  • commercianti: 4.611,64 euro (di cui 4.604,20 IVS e indennizzo + 7,44 maternità).

Per i periodi inferiori all’anno solare, il contributo è dovuto in misura proporzionale ai mesi di iscrizione.


Contribuzione sul reddito eccedente il minimale


I contributi IVS sono dovuti sulla totalità dei redditi d’impresa prodotti nel 2026 per la quota eccedente il minimale, applicando:

  • l’aliquota del 24% (24,48% per i commercianti) fino a 56.224,00 euro;
  • l’aliquota maggiorata di un punto percentuale sulla quota di reddito eccedente tale soglia.

La contribuzione calcolata sul reddito eccedente assume la natura di acconto, da conguagliare in sede di determinazione del saldo.


Massimali di reddito imponibile


Per il 2026 il massimale di reddito imponibile IVS è fissato:

  • a 93.707,00 euro per i soggetti con anzianità contributiva anteriore al 1° gennaio 1996;
  • a 122.295,00 euro per i soggetti privi di anzianità contributiva al 31 dicembre 1995.

Tali limiti hanno valenza individuale e devono essere riferiti a ciascun soggetto operante nell’impresa.


Contribuzione a saldo e scadenze


Qualora la contribuzione versata a titolo di minimale e acconto risulti inferiore a quanto dovuto sulla base dei redditi effettivamente prodotti nel 2026, è dovuto un contributo a saldo, da versare entro i termini previsti per il pagamento delle imposte sui redditi.

È ammesso il differimento di 30 giorni con applicazione della maggiorazione dello 0,40% a titolo di interessi.


Concordato preventivo biennale e contributi


Il decreto legislativo n. 13/2024 ha introdotto il concordato preventivo biennale. L’adesione a tale istituto non fa venir meno gli obblighi contributivi.

Il reddito concordato assume rilevanza anche ai fini previdenziali; resta tuttavia ferma la facoltà del contribuente di determinare e versare i contributi sul reddito effettivo, qualora superiore a quello concordato, secondo le regole previste dal decreto.


Link al testo della circolare INPS – Direzione Centrale Entrate – n. 14 del 9 febbraio 2026: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2026 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Bonus ZES unica Mezzogiorno (esonero contributivo): le istruzioni Inps

Con la circolare Inps del 3 febbraio 2026, n. 10, l’istituto previdenziale ha illustrato la misura del bonus Zona Economica Speciale unica per il Mezzogiorno e fornito le istruzioni per la gestione dei connessi adempimenti previdenziali.

Nello specifico, l’esonero contributivo spetta in favore dei datori di lavoro privati che hanno assunto, presso una sede o un’unità produttiva ubicata in una delle regioni della Zona Economica Speciale unica per il Mezzogiorno, personale nelle medesime regioni.

Per il legittimo riconoscimento del beneficio, la prestazione lavorativa deve essere effettivamente esercitata in una delle regioni della Zona Economica Speciale unica per il Mezzogiorno, indipendentemente dalla residenza della persona da assumere e dalla sede legale del datore di lavoro.

Precisato che, secondo il decreto Coesione, l’esonero contributivo spetta nel caso di assunzione di soggetti che, alla data dell’assunzione, hanno compiuto 35 anni e siano disoccupati da almeno 24 mesi.

Infine, l’esonero contributivo è pari al 100% dei complessivi contributi previdenziali a carico dei datori di lavoro, con esclusione dei premi e contributi dovuti all’INAIL, nel limite massimo di importo pari a 650 euro su base mensile per ciascun lavoratore.

Link al testo della Circolare INPS n. 10 del 3 febbraio 2026, oggetto: CONTRIBUTI – Esoneri contributivi – Zona Economica Speciale unica per il Mezzogiorno – Bonus ZES Unica – Esonero dal versamento del 100% dei contributi previdenziali per le assunzioni a tempo indeterminato di soggetti che hanno compiuto trentacinque anni di età, a favore dei datori di lavoro privati operanti in una sede o unità produttiva ubicata in una delle regioni della ZES unica per il Mezzogiorno, che occupano fino a 10 dipendenti per un periodo massimo di 24 mesi – Indicazioni operative e istruzioni contabili. Variazioni al piano dei conti – Articolo 24 del decreto-legge 7 maggio 2024, n. 60, conv., con mod., dalla legge 4 luglio 2024, n. 95


Co.Co.Co., lavoratori autonomi e lavoratori nel settore dello sport: le aliquote contributive e di computo in vigore dal 1° gennaio 2026 per gli iscritti alla Gestione separata

Con la circolare Inps del 3 febbraio 2026, n. 8, l’Istituto previdenziale comunica le aliquote e il valore minimale e massimale del reddito erogato per il calcolo dei contributi dovuti nel 2026 dagli iscritti alla Gestione Separata.

La circolare fissa le aliquote contributive, previdenziali e assicurative, dovute da:

  • parasubordinati e committenti (collaboratori e figure assimilate, magistrati onorari a esaurimento, lavoratori nel settore dello sport dilettantistico);
  • liberi professionisti (compresi i professionisti del settore sportivo dilettantistico).

La circolare, inoltre, specifica le percentuali di ripartizione dell’onere contributivo.


Parasubordinati: quali aliquote si applicano nel 2026


Per i collaboratori coordinati e continuativi e figure assimilate iscritti in via esclusiva alla Gestione Separata, l’aliquota IVS (invalidità, vecchiaia e superstiti) per il 2026 è 33%, a cui si sommano le aliquote “aggiuntive” per le tutele minori: 0,50% (maternità, malattia, degenza e ANF), 0,22% (maternità ex D.M. 12/07/2007) e, per i soggetti interessati, 1,31% per la DIS-COLL.


In concreto, per la generalità delle co.co.co. e delle figure assimilate:


  • 33,72% (33%+0,50% + 0,22%) quando non si applica la DIS-COLL;
  • 35,03% (33% + 0,50%+0,22%+1,31%) quando è dovuta anche la DIS-COLL.


Per i soggetti già pensionati o assicurati presso altre forme obbligatorie, l’aliquota è 24%, ferma restando l’eventuale presenza delle aliquote aggiuntive ove previste per la specifica fattispecie.


Sport dilettantistico: franchigia 5.000 euro e “sconto” del 50% dell’imponibile fino al 2027


Per i lavoratori sportivi nel dilettantismo in Gestione Separata, la circolare ribadisce due aspetti di estrema rilevanza.


Franchigia: l’obbligo contributivo scatta solo sulla quota eccedente 5.000 euro annui, secondo il regime di cassa (e, se ci sono più committenti, considerando la somma dei compensi percepiti).

Riduzione imponibile: fino al 31 dicembre 2027, i contributi si calcolano sul 50% dell’imponibile.


Quanto alle aliquote:


  • per co.co.co./figure assimilate sportive senza altra copertura: 25% IVS (sull’imponibile “ridotto” al 50% fino al 2027)+2,03% per prestazioni non pensionistiche (0,50%+0,22%+1,31%), calcolate sulla totalità dei compensi al netto della sola franchigia di 5.000 euro;
  • per sportivi pensionati o con altra previdenza: 24% IVS, con la medesima regola del 50% dell’imponibile IVS fino al 2027.


Liberi professionisti senza cassa (con Partita IVA): aliquota 26,07% e contributo ISCRO


Per i professionisti iscritti alla Gestione Separata non pensionati e non assicurati ad altre gestioni, la circolare indica: 

  • 25% IVS;
  • 0,72% aggiuntivo per maternità/malattia/degenza/ANF;
  • 0,35% per il finanziamento dell’ISCRO.


Il totale, quindi, è 26,07%.


Per i professionisti pensionati o con altra previdenza obbligatoria, resta ferma l’aliquota 24%.


Professionisti sportivi del dilettantismo


Per le prestazioni autonome nell’area dilettantistica: IVS 25% (ma calcolata sul 50% dei compensi eccedenti 5.000 euro fino al 2027) e contribuzione aggiuntiva 1,07% (0,50%+0,22%+0,35 ISCRO) calcolata sul totale dei compensi al netto della franchigia. Totale: 26,07%, con basi di calcolo differenziate tra IVS e contribuzione aggiuntiva.

Nel caso di soggetto coperto da altra forma di previdenza obbligatoria o titolare di pensione diretta, l’aliquota è pari al 24% ai soli fini IVS e, fino al 31 dicembre 2027, calcolato sul 50%dei compensi percepiti.


Ripartizione dell’onere contributivo e versamenti


Parasubordinati


La ripartizione è confermata: 1/3 a carico del collaboratore e 2/3 a carico del committente. Tuttavia, l’obbligo di versamento è in capo al committente, che versa entro il 16 del mese successivo al pagamento del compenso (modello F24 telematico; F24 EP per le PA).


Professionisti


Per i professionisti, l’onere è interamente a carico loro: il versamento avviene con F24 alle scadenze fiscali previste per il 2026 (saldo 2025 e acconti 2026) e l’acconto 2026 va determinato applicando le aliquote 2026.


Cassa “allargata”: compensi pagati entro il 12 gennaio 2026


La circolare richiama un passaggio che, operativamente, evita errori in Uniemens/F24: i compensi corrisposti entro il 12 gennaio 2026 si considerano percepiti nel periodo d’imposta precedente (principio di cassa allargata). Quindi, se riferiti a prestazioni svolte entro il 31 dicembre 2025, si applicano le aliquote 2025.


Massimale


Per il 2026 il massimale di reddito/compenso è pari a 122.295,00 euro: le aliquote si applicano fino a concorrenza di tale importo.


Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 8 del 3 febbraio 2026, oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2026 per gli iscritti alla Gestione separata – Magistrati onorari del contingente a esaurimento confermati che esercitano le funzioni in via non esclusiva – Collaborazioni coordinate e continuative e figure assimilate del lavoro sportivo – Professionisti del settore sportivo dilettantistico – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2026 – Art. 2, comma 26, della L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 223, della L. 30/12/2021, n. 234 – D.Lgs. 28/02/2021, n. 36 come da ultimo modificato dal D.Lgs. 29/08/2023, n. 120


Ammortizzatori sociali e ricongiunzione contributiva per liberi professionisti: l’Inps registra l’inflazione

Con la circolare n. 4 del 28 gennaio 2026 (link), l’Inps ha definito gli importi massimi in vigore dal 1° gennaio per i principali strumenti di sostegno al reddito, adeguandoli alla variazione dell’indice ISTAT dei prezzi al consumo.

L’intervento non introduce nuove prestazioni, ma aggiorna i massimali economici di cassa integrazione, indennità di disoccupazione e altri strumenti di tutela, con effetti concreti sugli importi percepiti da lavoratori e beneficiari.

Per i trattamenti di integrazione salariale (CIGO, CIGS, CISOA), così come per l’assegno di integrazione salariale del FIS e dei Fondi di solidarietà bilaterali, viene confermato il massimale unico, indipendente dalla retribuzione, che per il 2026 è fissato a 1.423,69 euro lordi mensili (1.340,56 euro netti). Per il settore edile e lapideo, in caso di intemperie stagionali, il limite è incrementato del 20%.

Aggiornati anche i valori dei Fondi di solidarietà del credito, del credito cooperativo e della riscossione tributi erariali, con nuovi tetti differenziati per fascia retributiva.

Per quanto riguarda le indennità di disoccupazione, la circolare stabilisce che:

  • la NASpI e la DIS-COLL avranno nel 2026 una retribuzione di riferimento pari a 456,72 euro, con un importo massimo mensile di 1.584,70 euro;
  • l’indennità di disoccupazione agricola resta ancorata ai massimali definiti per il 2025, in applicazione del principio di competenza.

Sono stati quindi ridefiniti gli importi per le prestazioni più recenti o specifiche. Nel dettaglio: l’indennità di discontinuità per i lavoratori dello spettacolo (IDIS) avrà un limite giornaliero di 57,32 euro, mentre per l’ISCRO vengono fissati il reddito di riferimento e gli importi minimo e massimo mensile per il 2026 (tra i 255,53 euro e gli 817,69 euro), a tutela dei lavoratori autonomi.

Infine, l’assegno per le attività socialmente utili viene aggiornato a 707,19 euro mensili.


Novità anche per i liberi professionisti


Nella giornata di ieri, infatti, è stata pubblicata la circolare n. 5/2026 (link), con la quale l’INPS ha aggiornato i criteri per il pagamento rateale degli oneri di ricongiunzione dei periodi assicurativi.

La legge consente di versare l’importo dovuto anche a rate, applicando un interesse legato all’andamento dell’inflazione. Per le domande presentate quest’anno, il tasso di interesse utilizzato per il calcolo delle rate sarà pari all’1,4% annuo, corrispondente alla variazione media dell’indice ISTAT dei prezzi al consumo registrata nel 2025.

In base a questo nuovo tasso, l’Istituto ha quindi predisposto nuove tabelle di calcolo, che sostituiscono quelle utilizzate nel 2025. Tali tabelle permettono di:

  • determinare l’importo della rata mensile, per piani di pagamento che possono arrivare fino a 120 mesi;
  • calcolare il debito residuo nel caso in cui il pagamento delle rate venga interrotto prima della conclusione del piano.

La circolare richiamata fornisce, infine, le istruzioni operative per l’utilizzo corretto delle tabelle aggiornate, che diventano il riferimento per tutti i piani di rateizzazione relativi alle domande di ricongiunzione presentate nel 2026. (Così, comunicato stampa Inps del 28 gennaio 2026)


Liberi professionisti. L’Inps ha aggiornato i criteri per il pagamento rateale degli oneri di ricongiunzione dei periodi assicurativi

Link al testo della Circolare INPS – Direzione Centrale Pensioni – n. 5 del 28 gennaio 2026, con oggetto: RICONGIUNZIONE DEI PERIODI ASSICURATIVI AI FINI PREVIDENZIALI PER I LIBERI PROFESSIONISTI – Legge 5 marzo 1990, n. 45, art. 2, comma 3: rateizzazione dell’onere di ricongiunzione con applicazione di interesse annuo composto pari al tasso di variazione medio annuo dell’indice ISTAT dei prezzi al consumo per le famiglie di operai e impiegati (FOI) – Domande presentate nel 2026: determinazione dei piani di ammortamento sulla base del tasso FOI accertato per il 2025 (+1,4%) e conseguente aggiornamento dei coefficienti di calcolo, in sostituzione delle tabelle allegate alla circolare INPS n. 24 del 28 gennaio 2025 – Nuove tabelle 2026: (i) Tabella I/2026 per l’ammontare della rata mensile costante posticipata (ammortamento al tasso annuo composto 1,4%) per piani da 2 a 120 mensilità; (ii) Tabella II/2026 dei coefficienti per la determinazione del debito residuo in caso di sospensione della rateazione prima dell’estinzione (tasso annuo 1,4%) – Istruzioni operative (Allegato 1): criteri di calcolo della rata (debito × coefficiente Tab. I/2026) e del debito residuo (rata × coefficiente Tab. II/2026 in funzione delle rate residue, determinate come differenza tra rate concesse e rate già corrisposte) – Ambito di applicazione: piani di rateizzazione relativi alle domande di ricongiunzione presentate nel 2026.


Dilazione dei debiti contributivi ancora in “fase amministrativa” presso l’INPS e l’INAIL. In Gazzetta il Dm MinLavoro che disciplina la facoltà di richiedere una rateizzazione fino ad un massimo di 60 mesi

Con la pubblicazione nella Gazzetta Ufficiale n. 278 del 29 novembre 2025 del decreto 24 ottobre 2025 del Ministero del lavoro e delle politiche sociali, di concerto con il Ministero dell’economia e delle finanze, si dà avvio al percorso di attuazione dell’articolo 23 della legge 13 dicembre 2024, n. 203 (c.d. “Collegato lavoro”), che sarà completato con i provvedimenti attuativi di INPS e INAIL,  in materia di dilazione dei debiti contributivi in fase amministrativa.

Il nuovo decreto ministeriale individua, infatti, i casi in cui INPS e INAIL possono autorizzare piani di rientro fino a 60 rate mensili per i debiti ancora non affidati agli agenti della riscossione.

Il cuore del decreto è l’articolo 1 (Pagamento dilazionato dei debiti per contributi, premi e accessori di legge) che fissa la nuova architettura della “rateizzazione lunga”. INPS e INAIL potranno concedere il pagamento dilazionato dei debiti per contributi, premi e accessori di legge, «non affidati per il recupero agli agenti della riscossione», in presenza di una dichiarata temporanea situazione di obiettiva difficoltà economico-finanziaria, fino a un massimo di 36 rate mensili per importi fino a 500.000 euro e fino a 60 rate mensili per debiti di importo pari o superiore a 500.001 euro. È inoltre prevista la possibilità di riconoscere una seconda dilazione anche in presenza di un piano già in corso, ampliando così gli spazi di gestione negoziata dell’esposizione contributiva. Naturalmente, in presenza di tutti i requisiti fissati dal decreto i citati Enti non potranno legittimamente negare la rateizzazione.

Il decreto, all’articolo 2 (Requisiti, criteri e modalità di accesso e di pagamento della dilazione) rinvia agli enti la definizione dei requisiti e dei criteri di accesso. Saranno i consigli di amministrazione di INPS e INAIL, con propri atti da adottare entro sessanta giorni dalla pubblicazione del decreto, a stabilire quali indici attestino la «la situazione di difficoltà economico-finanziaria», le condizioni per il mantenimento della dilazione e le regole operative di pagamento, nel rispetto del principio di contestualità della riscossione e della continuità negli adempimenti correnti. Tale difficoltà potrà, ad esempio, dipendere da cali di fatturato conseguente a perdita di commesse, indebitamento pregresso elevato e difficoltà di accesso al credito, da documentare tramite bilanci, estratti conto bancari e dichiarazioni fiscali.


Sul piano procedurale, il decreto si limita a fissare il quadro di principio. Le domande dovranno essere presentate esclusivamente in via telematica, attraverso i portali INPS o INAIL. Inoltre, il provvedimento prevede che le domande presentate dal 12 gennaio 2025 in avanti possano essere oggetto, su istanza del debitore, di rideterminazione del numero di rate alla luce del nuovo quadro regolatorio, una volta adottati gli atti degli enti.

In particolare, il decreto all’articolo 3 (Decorrenza) dispone: «1. I requisiti, i criteri e le modalità, anche di pagamento, definiti negli atti regolamentari deliberati dal consiglio di amministrazione di INPS e di INAIL trovano applicazione alle domande di rateazione presentate a partire dal trentesimo giorno successivo all’adozione dei rispettivi atti.

2. Le domande di rateazione presentate, a partire dal 12 gennaio 2025, ai sensi dell’art. 2, comma 11-bis, del decreto-legge 9 ottobre 1989, n. 338, convertito con modificazioni, dalla legge 7 dicembre 1989, n. 389, potranno essere oggetto, su istanza del debitore presentata, entro il termine di cui al comma 1, tramite i servizi on-line all’INPS e all’INAIL, di rideterminazione del numero delle rate accordate nel rispetto delle condizioni fissate al comma 1 dell’art. 2 del presente decreto».

Nel complesso, il decreto 24 ottobre 2025 non riscrive la scelta di fondo del Collegato lavoro, ma la rende operativa, definendo con precisione i limiti oggettivi (36 o 60 rate, a seconda della soglia) e rafforzando il ruolo di INPS e INAIL nella valutazione delle situazioni di difficoltà e nella gestione dei piani di rientro.


Istruzioni operative

Dilazione dei debiti contributivi INPS/INAIL fino a 60 mesi (DM 24/10/2025)


Chi può chiedere la nuova dilazione

Soggetti con debiti per contributi, premi e accessori di legge verso INPS o INAIL.

Debiti devono essere ancora in fase amministrativa, cioè non affidati agli agenti della riscossione.

In pratica: datori di lavoro, aziende, studi professionali e lavoratori autonomi con esposizioni contributive INPS/INAIL non ancora passate all’Agente della riscossione.


Quali debiti sono dilazionabili e per quanto tempo

Il DM fissa due fasce di debito con due tetti distinti di durata:

Debiti fino a 500.000 euro
dilazionabili fino a un massimo di 36 rate mensili.

Debiti da 500.001 euro in su
dilazionabili fino a un massimo di 60 rate mensili.

È sempre richiesta una «dichiarata temporanea situazione di obiettiva difficoltà economico-finanziaria»

È inoltre possibile ottenere una seconda dilazione anche in presenza di un piano già in corso.


Requisito chiave: temporanea difficoltà economico-finanziaria

Condizione necessaria per accedere alla dilazione straordinaria è la presenza di una temporanea «situazione di obiettiva difficoltà economico-finanziaria» .

La situazione dovrà risultare temporanea e coerente con un piano di rientro sostenibile.


Scadenze da monitorare

Atti INPS/INAIL

I consigli di amministrazione INPS e INAIL devono adottare i propri atti su requisiti, criteri e modalità della dilazione entro 60 giorni dalla pubblicazione del DM in G.U.


Decorrenza delle nuove regole

Le regole fissate da questi atti si applicheranno alle domande di rateazione presentate a partire dal 30° giorno successivo all’adozione degli stessi.


Domande già presentate dal 12 gennaio 2025

Le domande di rateazione presentate dal 12 gennaio 2025 in poi ai sensi dell’art. 2, comma 11-bis, D.L. n. 338/1989 possono essere oggetto, su istanza del debitore, di rideterminazione del numero di rate concesse,

  • l’istanza andrà presentata tramite i servizi online di INPS/INAIL.
  • entro il termine previsto dall’art. 3, comma 1 DM (ossia entro il 30° giorno successivo all’adozione degli atti INPS/INAIL).


Valutare e motivare la “temporanea difficoltà”

  • analisi di flussi di cassa, fatturato, commesse, indebitamento;
  • motivazione chiara della non sostenibilità del pagamento immediato.


Link al testo del Decreto del Ministero del lavoro e delle politiche sociali 24 ottobre 2025, recante: «Dilazione del pagamento dei debiti contributivi». Pubblicato nella Gazzetta Ufficiale, Serie Generale n. 278 del 29 novembre 2025)


Pensioni, semplificato il ricongiungimento dei contributi dalle diverse gestioni separate

Da oggi è più semplice effettuare la ricongiunzione dei contributi di differenti gestioni separate per costruire la propria pensione.

Il Ministero del Lavoro e delle Politiche Sociali ha chiarito che è possibile ricongiungere i contributi:

  • verso la Gestione separata INPS da altre gestioni previdenziali;
  • dalla Gestione separata INPS verso altre gestioni, comprese le Casse professionali.


Quindi è possibile ricongiungere i contributi anche quando è coinvolta la Gestione separata dell’INPS. In concreto, i periodi contributivi possono essere trasferiti sia verso la Gestione separata da altre gestioni previdenziali, sia dalla Gestione separata verso altre gestioni, comprese le Casse professionali, nel rispetto delle norme che disciplinano ciascun ente.

In passato questa possibilità era stata esclusa perché la Gestione separata è nata fin dall’inizio interamente con il sistema contributivo, mentre altre gestioni erano ancora in una fase di transizione dal sistema retributivo al contributivo.

Con il progressivo completamento di questa transizione, non vi è più motivo di tenere la Gestione separata “isolata” dalle altre forme di ricongiunzione.

Per il libero professionista questo significa poter valorizzare meglio tutta la propria storia contributiva.

Chi ad esempio ha versato contributi sia alla propria Cassa professionale sia alla Gestione separata INPS può chiedere, nei limiti e secondo le regole previste, che tali periodi vengano riuniti, evitando che restino frammentati e poco utili ai fini della pensione.

La ricongiunzione si aggiunge così alle opzioni a disposizione del professionista a fianco della totalizzazione e del cumulo. (Così, comunicato stampa MinLavoro del 21 novembre 2025)


Sport e Inps: aggiornamento codici qualifica del gruppo lavoratori sportivi

Gli enti professionistici e dilettantistici, i consulenti del lavoro e gli intermediari abilitati dovranno fare riferimento alla nuova classificazione.

L’Inps, con la circolare del 22 settembre 2025, n. 127, ha fornito indicazioni sul riordino degli enti sportivi e sulla riforma della tutela previdenziale dei lavoratori dello sport, come disciplinati dal decreto legislativo 28 febbraio 2021, n. 36 e successive modifiche e integrazioni.


Con il messaggio 24 ottobre 2025, n. 3185, l’Inps comunica che ha proceduto all’allineamento delle descrizioni relative ai codici qualifica n. 785 e n. 788, presenti nell’Allegato n. 1 della circolare, armonizzandole con le definizioni già contenute nella circolare Inps 31 ottobre 2023, n. 88.

Il nuovo Allegato n. 1 aggiornato sostituisce integralmente quello precedentemente pubblicato con la circolare 127/2025.

Gli enti sportivi professionistici e dilettantistici, così come i consulenti del lavoro e gli intermediari abilitati, dovranno fare riferimento esclusivamente alle nuove descrizioni per la corretta classificazione dei lavoratori sportivi.

Link al testo del Messaggio Inps n. 3185 del 24 ottobre 2025, con oggetto: Integrazione circolare n. 127 del 22 settembre 2025, con oggetto: Misure previdenziali di cui al decreto legislativo 28 febbraio 2021, n. 36, come integrate e modificate dal decreto legislativo 5 ottobre 2022, n. 163, in merito al riordino e alla riforma delle disposizioni in materia di enti sportivi professionistici e dilettantistici, nonché di lavoro sportivo, ai fini della tutela previdenziale. Trattamento pensionistico a carico del Fondo Pensione dei Lavoratori Sportivi (FPSP) – Decodifica dei codici qualifica n. 785 e n. 788, di cui all’Allegato n. 1 della citata circolare n. 127/2025 – Allineamento con le medesime descrizioni di cui alla circolare n. 88 del 31 ottobre 2023 – Aggiornamento/sostituzione Allegato n. 1 alla citata circolare n. 127/2025.


Riduzione contributiva artigiani e commercianti: possibile presentare la domanda anche con il profilo “associazioni”, oltre che con i profili “cittadino” e “consulente/commercialista”

Con il messaggio 7 agosto 2025, n. 2449, l’Inps ha comunicato la possibilità di presentare domanda di riduzione contributiva del 50%, prevista dalla legge di bilancio 2025, per coloro che nel 2025 si sono iscritti per la prima volta alle Gestioni speciali autonome degli artigiani e degli esercenti attività commerciali.

Ad integrazione, con il messaggio 6 ottobre 2025, n. 2954 (di seguito riportata), l’Istituto previdenziale informa che è possibile presentare la domanda anche con il profilo “associazioni”, oltre che con i profili “cittadino” e “consulente/commercialista”.

Per accedere al beneficio, è necessario compilare il modulo “Riduzione 50% ART-COM 2025” presente sul Portale delle Agevolazioni (ex DiResCo).


Di seguito il testo integrale del messaggio Inps 6 ottobre 2025, n. 2954:


Oggetto: Riduzione contributiva per i soggetti iscritti per la prima volta nell’anno 2025 alle gestioni speciali autonome degli artigiani e degli esercenti attività commerciali di cui all’articolo 1, comma 186, della legge 30 dicembre 2024, n. 207. Integrazione al messaggio n. 2449/2025.

Con il messaggio n. 2449 del 7 agosto 2025 è stata comunicata la possibilità, per i soggetti iscritti per la prima volta nell’anno 2025 alle gestioni speciali autonome degli artigiani e degli esercenti attività commerciali, di presentare la domanda di riduzione contributiva del 50% prevista dall’articolo 1, comma 186, della legge 30 dicembre 2024, n. 207 (legge di Bilancio 2025).

Nello specifico, con il citato messaggio è stato precisato che, in fase di prima applicazione, la presentazione della domanda è consentita con i profili “cittadino” e “consulente/commercialista”.

Tanto rappresentato, con il presente messaggio si comunica che è possibile presentare la domanda compilando il modulo “Riduzione 50% ART-COM 2025” presente sul “Portale delle Agevolazioni (ex DiResCo), oltre che con con i profili “cittadino”, “consulente/commercialista”, anche con il nuovo profilo “associazioni”.

Si chiarisce altresì che l’accesso con il profilo “cittadino” consente di inserire la domanda al solo titolare della posizione aziendale per sé stesso o per i componenti del proprio nucleo familiare.

Si ricorda che l’accesso può essere effettuato al seguente percorso: “Imprese e Liberi Professionisti” > “Esplora Imprese e Liberi Professionisti” > sezione “Strumenti” > “Vedi tutti” > “Portale delle Agevolazioni (ex DiResCo)” > “Utilizza lo strumento”, autenticandosi con la propria identità digitale di tipo SPID (Sistema Pubblico di Identità Digitale) almeno di Livello 2, CNS (Carta Nazionale dei Servizi) o CIE (Carta di Identità Elettronica) 3.0.


Al via le domande per la riduzione del 50% dei contributi per nuovi artigiani e commercianti per un periodo di 36 mesi, a partire dall’anno di iscrizione

L’INPS, con il Messaggio n. 2449 del 7 agosto 2025, comunica che, a partire da oggi, è attiva la procedura per la presentazione delle domande di esonero contributivo destinato ai lavoratori autonomi iscritti per la prima volta nel 2025 alle gestioni speciali autonome degli artigiani e dei commercianti.

La misura, prevista dalla legge 30 dicembre 2024, n. 207 e recepita dall’Istituto con la circolare n. 83 del 24 aprile del 2025, garantisce una riduzione del 50% della contribuzione previdenziale e assistenziale per un periodo di 36 mesi, a partire dall’anno di iscrizione.

L’agevolazione è rivolta ai titolari di nuove attività avviate nel corso del 2025. Le domande possono essere presentate esclusivamente online tramite il Portale delle Agevolazioni (ex DiResCo), selezionando il modulo dedicato “Riduzione 50% ART-COM 2025”.

L’accesso al servizio avviene autenticandosi con credenziali digitali SPID (Livello 2), CNS o CIE 3.0, seguendo il percorso:

Imprese e Liberi Professionisti > Esplora Imprese e Liberi Professionisti > Strumenti > Vedi tutti > Portale delle Agevolazioni > Utilizza lo strumento.

In questa fase iniziale, l’accesso è consentito con profilo “cittadino” e “consulente/commercialista”. Ulteriori estensioni dei profili abilitati saranno comunicate con un messaggio successivo.

Il richiedente dovrà dichiarare il possesso dei requisiti previsti dalla legge, come descritto nella Circolare INPS n. 83 del 2025, nonché il rispetto dei limiti previsti per gli aiuti de minimis alle imprese come previsto dal Regolamento UE n. 2831 del 2023.

Si precisa, inoltre, che l’agevolazione mantiene validità anche in caso di variazione della posizione aziendale, senza necessità di una nuova istanza.

Per maggiori informazioni è possibile consultare la circolare INPS n. 83 del 2025 e il messaggio n. 2449 dell’8 agosto 2025 disponibili sul sito ufficiale dell’Istituto.

(Così, comunicato stampa Inps dell’8 agosto 2025)

Link al Messaggio Inps n. 2449 del 7 agosto 2025, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Opzione per una riduzione transitoria della contribuzione previdenziale – Riduzione contributiva per i soggetti iscritti per la prima volta nell’anno 2025 alle gestioni speciali autonome degli artigiani e degli esercenti attività commerciali – Riduzione contributiva per i soggetti iscritti per la prima volta nell’anno 2025 alle gestioni speciali autonome degli artigiani e degli esercenti attività commerciali – Presentazione delle istanze – Art. 1, comma 186, della L 30/12/2024, n. 207 (legge di Bilancio 2025)


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” 2025 e per il versamento e rateizzazione

Con la Circolare n. 105 del 27 giugno 2025, l’Inps ha fornito le istruzioni dettagliate per la corretta compilazione del Quadro RR del modello Redditi 2025-PF (persone fisiche), riservato ai soggetti iscritti alle Gestioni previdenziali degli artigiani e degli esercenti attività commerciali, nonché ai lavoratori autonomi iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335.

La circolare chiarisce le modalità operative per:

  • il corretto calcolo dei contributi dovuti;
  • i versamenti;
  • gli adempimenti dichiarativi nel Quadro RR;
  • l’integrazione con le disposizioni del Concordato Preventivo Biennale.

Le nuove disposizioni si applicano ai redditi 2024 da dichiarare nel modello “Redditi 2025”, con particolare riferimento alla compilazione del Quadro RR dedicato ai contributi previdenziali.

Destinatari del documento di prassi:

  • artigiani e esercenti attività commerciali iscritti alle rispettive Gestioni previdenziali INPS.
  • lavoratori autonomi iscritti alla Gestione separata, inclusi professionisti senza cassa previdenziale autonoma e lavoratori autonomi sportivi.


Struttura e compilazione del Quadro RR


Il Quadro RR è articolato in più sezioni, ciascuna dedicata a categorie specifiche di contribuenti:


Sezione I:

Riguarda i contributi dovuti dagli artigiani e dagli esercenti attività commerciali.

I soggetti devono indicare il reddito imponibile ai fini contributivi, anche se inferiore al minimale contributivo previsto per legge.

È obbligatoria la compilazione della colonna 3 del rigo RR2 per consentire la corretta valorizzazione dell’estratto conto previdenziale.

Citazione testuale dal documento (estratto rilevante). “Si segnala l’importanza della compilazione della colonna 3 del rigo RR2 “reddito d’impresa (o perdita)” (o, in alternativa, 3b o 3c se soggetto aderente al concordato preventivo biennale o partecipante in impresa aderente al concordato preventivo biennale) anche nel caso in cui il reddito sia inferiore al minimale di cui all’articolo 1, comma 3, della legge 2 agosto 1990, n. 233, al fine di garantire la corretta valorizzazione dell’estratto conto previdenziale.

Nel rinviare alle analitiche istruzioni previste nel secondo fascicolo del modello “Redditi 2025- PF”, si evidenzia che, qualora emergano debiti a titolo di contributi dovuti sul minimale di reddito e il contribuente intenda regolarizzare la propria posizione tramite il modello F24, la codeline da riportare nello stesso è quella prevista per i predetti contributi sul minimale di reddito (codeline del titolare)”.

Vengono specificate le modalità di calcolo dei contributi dovuti sulla quota di reddito eccedente il minimale (per artigiani e commercianti) in caso di reddito superiore al minimale.


Sezione II:

Dedicata ai lavoratori autonomi iscritti alla Gestione separata (art. 2, comma 26, L. 335/1995).

Include le istruzioni per la determinazione del reddito imponibile e l’applicazione delle aliquote contributive differenziate in base alla categoria di iscrizione.


Sezione III:

Riguarda i lavoratori autonomi sportivi dilettanti iscritti alla Gestione separata.

Vengono fornite indicazioni specifiche per la determinazione del reddito e il calcolo dei contributi dovuti.


Sezione IV:

Contiene istruzioni comuni per la compilazione delle sezioni II e III, con particolare riferimento alle modalità di calcolo e ai termini di versamento.


Scadenze


I contributi dovuti a saldo per l’anno 2024 e in acconto per il 2025 devono essere versati secondo le scadenze previste dalla normativa vigente. In particolare, i contribuenti dovranno tener conto della “doppia scadenza considerato che i contribuenti ISA hanno tempo fino al 21 luglio, per effetto della proroga disposta dal decreto fiscale (D.L. n. 84/2025). Mentre i contribuenti che non beneficiano della citata proroga sono chiamati alla cassa entro il 30 giugno. Questi soggetti possono comunque decidere di differire i versamenti, effettuando il pagamento entro il 30 luglio 2025, con una maggiorazione dello 0,4%, ovvero di rateizzare quanto dovuto.


Citazione testuale dal documento (estratto rilevante). “I contribuenti che decidono di versare la contribuzione dovuta nel periodo tra il 30 giugno 2025  e il 30 luglio 2025 (saldo 2024 e primo acconto 2025) devono sempre applicare sulle somme la maggiorazione dello 0,40% a titolo di interesse corrispettivo, così come previsto dall’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, modificato dall’articolo 2 del decreto-legge n. 63/2002, convertito, con modificazioni, dalla legge n. 112/2002, onde evitare la richiesta di sanzioni per ritardato versamento.

La somma dell’interesse corrispettivo deve essere versata separatamente dai contributi, utilizzando le seguenti causali contributo:

  • “API” (artigiani) e la codeline INPS utilizzata per il versamento del relativo contributo;
  • “CPI” (commercianti) e la codeline INPS utilizzata per il versamento del relativo contributo;
  • “DPPI” nel caso dei liberi professionisti e/o lavoratori autonomi dello sport del settore dilettantistico.”.


Compensazioni e adempimenti


La circolare chiarisce le modalità di compensazione dei contributi previdenziali con eventuali crediti fiscali o contributivi, specificando le procedure da seguire per evitare errori e sanzioni.


Avviso per gli abbonati:

Per conoscere:

  • l’importo del reddito minimale e massimale aggiornato,
  • le aliquote contributive vigenti,
  • i riferimenti normativi e circolari INPS applicabili,

puoi consultare l’assistente fiscale specializzato:
👉 ai.finanzaefisco.com


Come accedere

🚀 Scopri anche:

  • F&F Bilancio e Contabilità
  • 730Pro AI

📎 Provali GRATIS su https://www.finanzaefisco.com/vantaggi-esclusivi-per-gli-abbonati/


Riduzione del 50% dei contributi previdenziali per artigiani e commercianti neo-iscritti 2025. Le istruzioni Inps

Con la circolare n. 83 del 24 aprile 2025, n. 83, l’Inps fornisce le prime indicazioni in ordine all’ambito di applicazione delle disposizioni di cui all’articolo 1, comma 186, della legge 30 dicembre 2024, n. 207 (legge di Bilancio 2025), che ha previsto a decorrere dall’anno 2025 e per trentasei mesi una riduzione del 50% della contribuzione previdenziale e assistenziale dovuta dai lavoratori autonomi iscritti per la prima volta nell’anno 2025 alle gestioni speciali autonome degli artigiani e degli esercenti attività commerciali.

Con la circolare si forniscono sulla riduzione contributiva in misura pari al 50% dei contributi previdenziali dovuti a favore dei lavoratori che, nel corso dell’anno 2025, si iscrivono per la prima volta a una delle gestioni speciali autonome degli artigiani e degli esercenti attività commerciali di cui al comma 1 dell’articolo 1 della legge 2 agosto 1990, n. 233, e che percepiscono redditi d’impresa, anche in regime forfettario. La riduzione contributiva, che è alternativa rispetto ad altre misure agevolative vigenti che prevedono riduzioni di aliquota, spetta anche ai soci di società che abbiano titolo all’iscrizione alle citate gestioni e per i collaboratori familiari.

Più nel dettaglio, l’Inps comunica che la riduzione è rivolta ai:

  • titolari di ditte individuali;
  • soci di società (sia di persone che di capitali);
  • coadiuvanti e coadiutori familiari.

Per accedere al beneficio è necessario avviare l’attività nel 2025 e iscriversi per la prima volta a una delle gestioni speciali autonome nel medesimo periodo.

Le caratteristiche principali dell’agevolazione sono:

  • la durata di 36 mesi dalla data di avvio dell’attività;
  • la riduzione del 50% della sola aliquota IVS (Invalidità, Vecchiaia e Superstiti);


Restano dovuti per intero il contributo di maternità e, per i commercianti, l’aliquota aggiuntiva per l’indennizzo per cessazione attività.

L’incentivo è incompatibile con altre agevolazioni che prevedono riduzioni di aliquota, come il regime forfettario previdenziale o la riduzione per i pensionati over 65.

La richiesta va presentata attraverso il “Portale delle Agevolazioni (ex DiResCo)” dal titolare del nucleo aziendale. È necessario dichiarare sotto la propria responsabilità il possesso dei requisiti.

L’agevolazione ha un limite massimo di 300mila euro nell’arco di tre anni. L’INPS effettuerà verifiche sulla sussistenza dei requisiti e, in caso di irregolarità, procederà al recupero dei contributi dovuti con relative sanzioni.

Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 83 del 24 aprile 2025, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Opzione per una riduzione transitoria della contribuzione previdenziale – Riduzione contributiva per i soggetti iscritti per la prima volta nell’anno 2025 alle gestioni speciali autonome degli artigiani e degli esercenti attività commerciali – Incompatibilità con altre agevolazioni – Art. 1, comma 186, della L 30/12/2024, n. 207 (legge di Bilancio 2025)


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2025

Con circolare del 7 febbraio 2025, n. 38, l’Inps riepiloga gli importi dei contributi dovuti per il 2025, dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive di finanziamento delle gestioni pensionistiche sono fissate al 24% per i titolari e collaboratori anche di età non superiore ai 21 anni.

Si ricorda che, dal 1° gennaio 2022, inoltre, l’aliquota contributiva aggiuntiva – dovuta per finanziare l’indennizzo in caso di cessazione dell’attività commerciale senza aver raggiunto i requisiti per la pensione di vecchiaia – è pari allo 0,48%.

Per quanto riguarda il 2025, le aliquote di tutti i titolari, coadiuvanti o coadiutori, risultano il 24% per gli artigiani e il 24,48% per i commercianti.

La circolare specifica la contribuzione dovuta sui minimali e sui massimali di reddito.

Gli artigiani e gli esercenti over 65 di attività commerciali, già pensionati presso le gestioni dell’Istituto e in possesso dei requisiti previsti, usufruiranno della riduzione del 50% dei contributi dovuti.

Nella circolare evidenziato che l’articolo 1, comma 186, della legge 30 dicembre 2024, n. 207 (legge di Bilancio 2025), ha previsto una riduzione contributiva in misura del 50% dei contributi previdenziali dovuti a favore dei lavoratori che si iscrivono nel corso dell’anno 2025  per la prima volta a una delle Gestioni speciali autonome degli  artigiani  e  degli  esercenti attività commerciali di cui al comma 1 dell’articolo 1 della legge 2 agosto 1990, n. 233, e che percepiscono redditi di impresa, anche in regime forfetario.

Infine, il documento di prassi ricorda che il decreto legislativo 12 febbraio 2024, n. 13, ha introdotto l’istituto del concordato preventivo biennale, volto a favorire l’adempimento spontaneo degli obblighi dichiarativi da parte dei contribuenti esercenti attività d’impresa, arti o professioni che applicano gli indici sintetici di affidabilità (ISA) di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96. L’istituto del concordato preventivo biennale non fa venire meno gli obblighi contributivi, e la base imponibile concordata assume rilevanza, tra l’altro, ai fini della determinazione dei contributi previdenziali obbligatori. Resta ferma la possibilità per il contribuente di versare i contributi sul reddito effettivo se di importo superiore a quello concordato come integrato ai sensi degli articoli 15 e 16 del citato decreto legislativo n. 13/2024. 


Link al testo della Circolare INPS – Direzione Centrale Entrate – n. 38 del 7 febbraio 2025: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2025 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»


Imprese che assumono beneficiari dell’Assegno di Inclusione (ADI) e titolari del Supporto per la Formazione e il Lavoro (SFL). Al via gli incentivi

L’Inps annuncia importanti novità per le imprese che intendono assumere beneficiari dell’Assegno di Inclusione (ADI) e titolari del Supporto per la Formazione e il Lavoro (SFL). A partire da oggi, le aziende potranno usufruire di un incentivo legato alle assunzioni, valido sia per contratti a tempo determinato che indeterminato, inclusi i casi di trasformazione contrattuale.

Con il messaggio 3888/2024 l’INPS specifica che, al ricevimento della richiesta, l’Istituto previdenziale procederà a una serie di verifiche per garantire il diritto dell’azienda all’agevolazione. Una volta completati i controlli, le imprese riceveranno una comunicazione con gli estremi dell’importo massimo spettante, calcolato anche in base al grado di part-time.

Si ricorda che il datore di lavoro, in caso di assunzione di un soggetto percettore di ADI o SFL, può fruire di uno sgravio contributivo per un massimo di 12 mesi, l’esonero dal versamento del 100% dei complessivi contributi previdenziali, con esclusione dei premi e dei contributi INAIL, nel limite massimo di 8mila euro su base annua. L’importo del beneficio si dimezza in caso di assunzione a tempo determinato.

Nel rinviare alla circolare n. 111 del 29 dicembre 2023 per la disciplina di dettaglio della misura agevolativa,  il citato messaggio  comunica che, all’interno dell’applicazione “Portale delle Agevolazioni (ex DiResCo)”, presente sul sito istituzionale www.inps.it, al seguente percorso: “Imprese e Liberi Professionisti” > “Esplora Imprese e Liberi Professionisti” > sezione “Strumenti” > “Vedi tutti” > è disponibile il modulo di istanza on-line denominato “Esonero SFL-ADI”, per la richiesta del beneficio in trattazione.

Per quanto riguarda il conguaglio degli arretrati, le aziende dovranno utilizzare esclusivamente i flussi UNIEMENS relativi al mese di dicembre 2024 e ai mesi di gennaio e febbraio del 2025.

Link al testo del messaggio INPS n. 3888/2024.


Contributivi “puri”. Possibilità di riscattare fino a 5 anni di periodi contributivi utili per anticipare il diritto a pensione e incrementare l’assegno

La Legge di Bilancio (commi 126-130 dell’articolo 1 in “Finanza & Fisco” n. 40/2023, pag. 2487), in vigore dal primo gennaio ha reintrodotto per il biennio 2024/2025 l’istituto della Pace contributiva, recepito dall’INPS con la circolare n. 69 del 2024, rivolto ai “contributivi puri”, ovvero coloro che non hanno contributi precedenti al Primo gennaio 1996. Tale misura offre ai lavoratori la possibilità di aggiungere fino a 5 anni alla propria carriera contributiva tramite il riscatto di periodi non coperti da contribuzione. Una misura particolarmente utile per chi desidera aumentare il numero di anni di contribuzione, tenendo conto della possibilità di aggiungere ulteriori 5 anni per chi ha già fruito della misura sperimentale attiva nel triennio 2019/2021.

La misura in vigore si rivolge a tutti i contribuenti iscritti all’Assicurazione generale obbligatoria (Ago), alle sue forme sostitutive ed esclusive, alle gestioni speciali dei lavoratori autonomi, commercianti e artigiani, nonché agli iscritti alla Gestione separata. È essenziale, tuttavia, che i periodi da riscattare non siano già coperti da contribuzione non solo nella cassa specifica, ma anche in altri fondi previdenziali.

Il periodo non coperto da contribuzione può essere ammesso a riscatto nella misura massima di 5 anni, anche non continuativi, e deve collocarsi in epoca successiva al 31 dicembre 1995 e precedente al Primo gennaio 2024, data di entrata in vigore della legge n. 213 del 2023 (Legge di Bilancio).

È importante sottolineare che possono essere riscattati solo i periodi scoperti da contribuzione obbligatoria che si trovano tra due periodi di lavoro. Non è quindi possibile utilizzare la pace contributiva per i periodi precedenti alla prima occupazione.

Il vantaggio è che i periodi riscattati, che possono essere anche non continuativi ma comunque non superiori a 5 anni, vengono considerati sia ai fini dell’acquisizione del diritto alla pensione, sia per il calcolo dell’assegno pensionistico.

Ai fini della scelta dei periodi va considerato che la facoltà di riscatto non può essere esercitata per recuperare periodi di svolgimento di attività lavorativa soggetti ad obbligo di versamento contributivo. Tale preclusione opera necessariamente anche nei casi in cui l’obbligo contributivo sia già prescritto. In tali casi il lavoratore può recuperare i periodi di lavoro attivando altri istituti già previsti dalla vigente normativa nelle singole gestioni previdenziali, quali la regolarizzazione contributiva o, nei casi in cui sia intervenuta la prescrizione dei contributi, la costituzione di rendita vitalizia ai sensi dell’art. 13 della legge n. 1338 del 1962.

È da precisare, inoltre, che qualora si verifichi l’acquisizione di anzianità assicurativa antecedente al Primo gennaio 1996 (es. accredito del servizio militare, maternità al di fuori del rapporto di lavoro, ecc.), il riscatto già effettuato attraverso la Pace contributiva verrà annullato d’ufficio, con successiva restituzione dei contributi.

La facoltà di fruire della pace contributiva può essere esercitata “a domanda” dell’assicurato, o dai suoi superstiti o parenti e affini entro il secondo grado, entro il 31 dicembre 2025.

Nel caso dei lavoratori del settore privato la domanda di pace contributiva potrà essere presentata anche dal datore di lavoro destinando, a tal fine, i premi di produzione spettanti al lavoratore stesso. In questo caso l’onere è deducibile dal reddito di impresa e da lavoro autonomo e rientra nell’ipotesi in cui non concorrono a formare reddito da lavoro dipendente i contributi previdenziali e assistenziali versati dal datore di lavoro o dal lavoratore in ottemperanza a disposizioni di legge. In questa cornice normativa interviene la circolare n. 5 del 2024 dell’Agenzia delle Entrate (in “Finanza & Fisco” n. 6/2024, pag. 316) con la quale si illustrano le nuove misure per il welfare aziendale e sono indicati gli effetti fiscali relativi alle norme sul riscatto dei periodi non coperti da retribuzione.

Per quanto concerne la quantificazione dell’onere di riscatto, la disposizione contenuta nella legge di bilancio 2024 stabilisce che lo stesso venga determinato in base al metodo di calcolo “a percentuale”, previsto per il sistema contributivo e applicando le aliquote contributive di finanziamento per l’invalidità, vecchiaia e superstiti (IVS) vigenti nella gestione assicurativa presso la quale si presenta la domanda, sull’imponibile degli ultimi 12 mesi precedenti la data della domanda.

Rispetto alla misura di pace contributiva in vigore nel biennio 2019-2021, la differenza di rilievo è che per la misura del 2024 non sarà possibile la detrazione al 50% della spesa sostenuta. Pertanto, per le domande di riscatto presentate dal 1° gennaio 2024 al 31 dicembre 2025, il contributo versato è fiscalmente deducibile dal reddito complessivo.

Riguardo il versamento dell’onere da riscatto è previsto sia il pagamento in un’unica soluzione dell’intera cifra o una rateizzazione fino ad un massimo di 120 rate mensili, ciascuna di importo non inferiore a 30 euro, senza applicazione di interessi.

Si precisa, tuttavia, che la rateizzazione non può essere concessa se i contributi da riscatto devono essere utilizzati per la immediata liquidazione di una pensione diretta o indiretta o nel caso in cui gli stessi siano determinanti per l’accoglimento di una domanda di autorizzazione ai versamenti volontari; qualora ciò avvenga nel corso della dilazione già concessa, la somma ancora dovuta dovrà essere versata in unica soluzione.

Per fruire della nuova misura è necessario presentare richiesta entro il 31 dicembre 2025, soltanto in via telematica tramite i seguenti canali:

  • portale web dell’INPS, accessibili dal cittadino munito di SPID, Carta Nazionale dei Servizi, Carta di identità elettronica 3.0, PIN dispositivo rilasciato dall’Istituto solo per i residenti all’estero non in possesso di un documento di riconoscimento italiano. E’ possibile accedere all’area tematica dal seguente percorso: “Pensione e Previdenza” > “Ricongiunzioni e riscatti” > Area tematica “Portale dei servizi per la gestione della posizione assicurativa” > “Riscatti”;
  • Contact center multicanale, chiamando da telefono fisso il numero verde gratuito 803 164 o da telefono cellulare il numero 06 164164, a pagamento in base al piano tariffario del gestore telefonico;
  • Istituti di Patronato e intermediari dell’Istituto, attraverso i servizi telematici offerti dagli stessi.

Nel caso di presentazione della domanda da parte del datore di lavoro, le domande devono essere presentate utilizzando l’apposito modulo “AP135” disponibile online. (Così, comunicato stampa del 22 luglio 2024)


Non sono ancora applicabili le nuove disposizioni in materia di compensazioni di crediti contributivi

Con messaggio n. 2639 del 17 luglio 2024, l’Inps ha fornito le attese precisazioni in ordine alla decorrenza delle nuove disposizioni in materia di compensazioni di crediti contributivi.

In particolare, ricorda l’Istituto previdenziale, l’articolo 1, comma 97, lettera a), della legge 30 dicembre 2023, n. 213 (legge di Bilancio 2024 in “Finanza & Fisco” n. 40/2023, pag. 2487), ha aggiunto il comma 1-bis all’articolo 17 del D.Lgs. 9 luglio 1997, n. 241, prevedendo specifiche condizioni per la legittima esposizione in compensazione di crediti contributivi con i modelli “F24”. In linea di principio, la normativa introdotta consente la compensazione, sia orizzontale (compensando con oneri di diversa natura) che verticale (compensando con altri contributi INPS), solo successivamente alla scadenza dei termini delle denunce e/o dichiarazioni periodiche relative al periodo contributivo da cui emerge il credito stesso, per tutte le Gestioni amministrate dall’Istituto.

L’articolo 1, comma 98, della legge di Bilancio 2024, specifica, tuttavia, che la decorrenza e le modalità applicative delle citate previsioni normative sono definite, anche in maniera progressiva, con appositi provvedimenti adottati d’intesa dal Direttore dell’Agenzia delle Entrate, dal Direttore generale dell’INPS e dal Direttore generale dell’Istituto nazionale per l’assicurazione contro gli infortuni sul lavoro (INAIL) (cfr. il paragrafo 1 della circolare dell’Agenzia delle Entrate n. 16/E del 28 giugno 2024 in “Finanza & Fisco” n. 22/2024, pag. 1048).

Tanto rappresentato, l’Istituto previdenziale comunica che in attesa dell’adozione dei citati appositi provvedimenti, rimangono immutate le modalità operative con cui possono essere effettuate le compensazioni di crediti contributivi con i modelli “F24”. Con successivo messaggio, all’esito dell’adozione dei suddetti provvedimenti, saranno comunicate le nuove modalità operative.

Link al testo del messaggio Inps n. 2639 del 17 luglio 2024, con oggetto: RISCOSSIONE – COMPENSAZIONE – Nuove disposizioni in materia di compensazioni di crediti contributivi – Art. 1, commi 97 e 98, della L. 30/12/2023, n. 213 (Legge di bilancio 2024) – Decorrenza – Progressiva, con appositi provvedimenti adottati d’intesa dal Direttore dell’Agenzia delle entrate, dal Direttore generale dell’INPS e dal Direttore generale dell’INAIL


Settore edile: riduzione dei contributi previdenziali e assistenziali in favore dei datori di lavoro per l’anno 2024

Con il Decreto del Ministero del lavoro e delle politiche sociali, di concerto con il Ministero dell’economia e delle finanze del 16 maggio 2024, la riduzione dei contributi previdenziali e assistenziali in favore dei datori di lavoro del settore edile è stata confermata per l’anno 2024, come stabilito negli anni passati. Nel dettaglio, la riduzione prevista dall’articolo 29, comma 2, del decreto-legge 23 giugno 1995, n. 244, convertito, con modificazioni, dalla legge 8 agosto 1995, n. 341, è stata individuata, per l’anno 2024, nella misura dell’11,50 per cento.

La riduzione ha effetto sull’ammontare delle contribuzioni dovute all’INPS diverse da quelle di pertinenza del Fondo pensioni lavoratori dipendenti.


Per la riduzione contributiva nel settore dell’edilizia per l’anno 2023, vedi le indicazioni operative contenute nella circolare Inps n. 13 del 17 gennaio 2024


Ingegneri e architetti tenuti all’iscrizione alla gestione separata Inps: riconosciuto l’esonero dal pagamento delle sanzioni civili per omessa iscrizione nel periodo anteriore all’entrata in vigore della legge che ne ha previsto l’obbligo

La Corte costituzionale (sentenza n. 55 del 2024) ha ritenuto fondata la questione di legittimità costituzionale dell’art. 18, comma 12, del decreto- legge 6 luglio 2011, n. 98 (Disposizioni urgenti per la stabilizzazione finanziaria), convertito, con modificazioni, nella legge 15 luglio 2011, n. 111, nella parte in cui non prevede che gli ingegneri ed architetti non iscritti alla cosiddetta Inarcassa, per essere contemporaneamente iscritti presso altra gestione previdenziale obbligatoria, ai sensi dell’art. 21 della legge 3 gennaio 1981, n. 6 (Norme in materia di previdenza per gli ingegneri e gli architetti), tenuti all’obbligo di iscrizione alla Gestione separata costituita presso l’Istituto nazionale della previdenza sociale (INPS), sono esonerati dal pagamento, in favore dell’ente previdenziale, delle sanzioni civili per l’omessa iscrizione con riguardo al periodo anteriore alla sua entrata in vigore.

Quanto al sistema di previdenza degli ingegneri ed architetti, ferma la legittimità costituzionale del precetto normativo unitario risultante dalla saldatura tra la disposizione interpretata, di cui all’art. 2, comma 26, della legge n. 335 del 1995, e la disposizione interpretativa, di cui all’art. 18, comma 12, del D.L. n. 98 del 2011, come convertito, che, nell’esegesi consolidatasi nella giurisprudenza di legittimità, ha sancito l’obbligo di iscrizione alla Gestione separata INPS per gli ingegneri ed architetti iscritti ad altre forme di previdenza obbligatorie, che non possono iscriversi alla Cassa di categoria (Inarcassa), alla quale versano esclusivamente un contributo integrativo di carattere solidaristico in quanto iscritti ad albi cui non segue la costituzione di alcuna posizione previdenziale a loro beneficio (su cui sentenza n. 238 del 2022), la Corte è stata chiamata ad esaminare il tema delle sanzioni civili per la mancata iscrizione nel periodo precedente l’entrata in vigore della suddetta norma.

In continuità con quanto deciso nella sentenza n. 104 del 2022 per la categoria forense, la Corte ha ribadito che l’affidamento dell’ingegnere o architetto iscritto ad altra forma di previdenza obbligatoria riposto, prima dell’entrata in vigore della disposizione di interpretazione autentica oggetto di censura, nella certezza delle situazioni giuridiche inerenti alla sua posizione previdenziale, quali risultanti dagli orientamenti giurisprudenziali formatisi, sulla delimitazione dell’ambito applicativo della norma interpretata, anteriormente all’entrata in vigore della disposizione interpretativa, “avrebbe dovuto essere oggetto di specifica e generalizzata tutela ex lege per adeguare la disposizione interpretativa al canone di ragionevolezza, deducibile dal principio di eguaglianza (art. 3, primo comma, Cost.). Nell’esercizio della legittima funzione di interpretazione autentica, il legislatore era sì libero di scegliere, tra le plausibili varianti di senso della disposizione interpretata, anche quella disattesa dalla giurisprudenza di legittimità dell’epoca; ma avrebbe dovuto farsi carico, al contempo, di tutelare l’affidamento che ormai era maturato in costanza di tale giurisprudenza”.

(Così, comunicato dell’Ufficio stampa della Corte costituzionale dell’8 aprile 2024)


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2024

Con circolare n. 33 del 7 febbraio 2024, l’Inps riepiloga gli importi dei contributi dovuti per il 2024 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Nel documento, inoltre, resi noti:

  • il reddito minimo annuo da prendere in considerazione ai fini del calcolo del contributo IVS dovuto dagli artigiani e dagli esercenti attività commerciali (pari a 18.415,00 euro);


  • il massimale di reddito annuo entro il quale sono dovuti i contributi IVS (pari a 91.680,00 euro). Per i lavoratori privi di anzianità contributiva al 31 dicembre 1995, iscritti con decorrenza dal 1° gennaio 1996 o successiva, pari, per il 2024, a 119.650,00 euro: tale massimale non è frazionabile in ragione mensile).


Di conseguenza, il contributo previdenziale massimo dovuto per l’IVS risulta come segue:


La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2023 una nuova attività d’impresa per la quale intendono beneficiare nel 2024 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2024, come previsto dal comma 83 dell’articolo 1 della legge n. 190/2014.

I soggetti, infine, che intraprendono una nuova attività nel 2024, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.

Naturalmente, il regime agevolato facoltativo, si applicherà nel 2024 ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2023 che, ove permangano i requisiti di agevolazione fiscale per l’anno 2024, non abbiano prodotto espressa rinuncia allo stesso.


Termini e modalità di versamento


I contributi Inps devono essere versati, mediante i modelli di pagamento unificato F24, alle scadenze che seguono:

  • 16 maggio 2024, 20 agosto 2024, 18 novembre 2024 e 17 febbraio 2025, per il versamento delle quattro rate dei contributi dovuti sul minimale di reddito;
  • entro i termini previsti per il pagamento delle imposte sui redditi delle persone fisiche in riferimento ai contributi dovuti sulla quota di reddito eccedente il minimale, a titolo di saldo 2023, primo acconto 2024 e secondo acconto 2024.

I dati e gli importi utili per il pagamento della contribuzione dovuta da artigiani e commercianti sono disponibili, mediante i modelli F24, accedendo al Cassetto previdenziale, sezione “Dati del mod. F24”.


Link al testo della Circolare INPS n. 33 del 7 febbraio 2024, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2024 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 19 del 10 febbraio 2023: con oggetto: INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2023 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»

Il percorso della giurisprudenza su alcuni aspetti della contribuzione dovuta dagli iscritti alle gestioni speciali degli artigiani e commercianti


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Legge di bilancio 2024. Le indicazioni Inps sull’esonero dei contributi a carico dei lavoratori per il 2024

La legge di bilancio 2024 ha previsto per i lavoratori dipendenti, con esclusione del lavoro domestico, un esonero dei contributi previdenziali per l’invalidità, la vecchiaia e per i superstiti, relativamente ai periodi di paga che vanno dal 1° gennaio al 31 dicembre 2024.

L’esonero è riconosciuto:

  • di sei punti percentuali, se la retribuzione imponibile, calcolata su base mensile per 13 mensilità, non supera i 2.692 euro al mese;
  • di sette punti percentuali, se la retribuzione imponibile, calcolata su base mensile per 13 mensilità, non supera i 1.923 euro al mese.

Con la circolare 16 gennaio 2024, n. 11, l’Inps fornisce le indicazioni sugli adempimenti previdenziali connessi all’esonero contributivo. Descrive, in particolare, l’assetto, la misura e la durata dell’esonero e specifica chi può accedervi; fornisce, poi, indicazioni per individuare correttamente il massimale retributivo imponibile, relativamente alla tredicesima mensilità e in presenza di più denunce mensili.

L’INPS fornisce, inoltre, le informazioni sulle condizioni necessarie per ottenere l’esonero, sulla compatibilità con la normativa in materia di aiuti di Stato e sulla modalità di esposizione dei dati nel flusso UNIEMENS

Fonte: www.inps.gov.it  – Sito web dell’ Istituto Nazionale Previdenza Sociale


Link al testo della circolare Inps n. 11 del 16 gennaio 2024, con oggetto: LAVORO – LEGGE DI BILANCIO 2024 – Esonero sulla quota dei contributi previdenziali per l’invalidità, la vecchiaia e i superstiti a carico dei lavoratori dipendenti. Istruzioni operative e contabili. Variazioni al piano dei conti – Articolo 1, comma 15, della L. 30/12/2023, n. 213


Artigiani, commercianti e Gestione Separata. Le “ulteriori” istruzioni per la compilazione del Quadro RR del modello “Redditi 2023-PF”

Con circolare del 7 giugno 2023, n. 52, l’Inps fornisce le “ulteriori” per la compilazione del Quadro RR del modello “Redditi 2023-PF”, relativo al periodo d’imposta 2022, per gli iscritti alle gestioni degli artigiani e dei commercianti e per i lavoratori autonomi iscritti alla Gestione Separata. La circolare fornisce le indicazioni sull’ammontare del reddito da assoggettare ai contributi previdenziali, sui termini e le modalità di versamento, rateizzazione e compensazione delle somme versate in misura eccedente rispetto al dovuto.

Link al testo della circolare INPS n. 52 del 7 giugno 2023, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2023-PF e riscossione dei contributi dovuti a saldo 2022 e in acconto 2023 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Cassa forense: via libera alla definizione agevolata delle debiti previdenziali a ruolo

Comunicato del 5 aprile 2023 pubblicato nel sito web della Cassa Nazionale di Previdenza e Assistenza Forense


“Si comunica che i Ministeri Vigilanti, con nota del 30 marzo 2023, hanno approvato la delibera del Comitato dei Delegati adottata in data 27 gennaio 2023, con la quale  Cassa Forense ha deciso di applicare le disposizioni previste nella legge di bilancio per il 2023 (art. 1, commi 231 e ss., della legge 29 dicembre 2022, n. 197) che prevedono la possibilità di estinguere i debiti previdenziali affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 versando soltanto le somme dovute a titolo di contributi e di sanzioni amministrative, senza l’aggravio delle somme riferite a interessi e sanzioni civili.

Gli iscritti che intendano avvalersi di tale facoltà, quindi, potranno presentare – entro il 30 aprile 2023 – apposita domanda presso il sito web istituzionale dell’Agenzia delle Entrate ed effettuare il versamento delle somme dovute in unica soluzione entro il 31 luglio 2023 ovvero in un numero massimo di 18 rate con applicazione, a decorrere dal 1° agosto 2023, di un tasso di interesse pari al 2% su base annua”.

(Così, comunicato del 5 aprile 2023 pubblicato nel sito web alla pagina: https://www.cassaforense.it/notizie-in-evidenza/via-libera-alla-definizione-agevolata-delle-somme-a-ruolo/)


Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2023

Con la circolare n. 19 del 10 febbraio 2023, l’Inps riepiloga gli importi dei contributi dovuti per il 2023 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Le aliquote contributive per il finanziamento delle gestioni pensionistiche dei lavoratori artigiani e commercianti, per l’anno 2023, sono pari alla misura del 24%, per i titolari e i collaboratori di età superiore ai 21 anni, nonché alla misura del 23,25% per i collaboratori di età inferiore ai 21 anni, per i quali la predetta aliquota continuerà a incrementarsi annualmente di una misura pari a 0,45 punti percentuali, sino al raggiungimento della soglia del 24%.

Continuano ad applicarsi, anche per l’anno 2023, le disposizioni di cui all’articolo 59, comma 15, della legge 27 dicembre 1997, n. 449, relative alla riduzione del 50% dei contributi dovuti dagli artigiani e dagli esercenti attività commerciali con più di 65 anni di età, già pensionati presso le gestioni dell’Inps.

A decorrere dal 1° gennaio 2022, gli iscritti alla Gestione degli esercenti l’attività commerciale sono tenuti al versamento di un’aliquota contributiva aggiuntiva nella misura dello 0,48% di cui:

  • la quota pari allo 0,46% è destinata al finanziamento del Fondo per la razionalizzazione della rete commerciale di cui all’articolo 5, comma 1, del decreto legislativo n. 207/1996, che garantisce il pagamento degli indennizzi per la cessazione definitiva dell’attività commerciale;
  • la quota pari allo 0,02% è devoluta alla Gestione dei contributi e delle prestazioni previdenziali degli esercenti attività commerciali.

Per effetto di quanto disposto dall’articolo 49, comma 1, della legge 23 dicembre 1999, n. 488, e successive modificazioni, è dovuto inoltre un contributo per le prestazioni di maternità stabilito, per gli iscritti alle Gestioni degli artigiani e dei commercianti, nella misura di euro 0,62 mensili.


Pertanto, le aliquote per l’anno  2023 risultano come segue:


Artigiani Commercianti
Titolari di qualunque età e coadiuvanti/ coadiutori di età superiore ai 21 anni 24% 24,48%
Coadiuvanti/coadiutori di età non superiore ai 21 anni 23,25% 23,73%


La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2022 una nuova attività d’impresa per la quale intendono beneficiare nel 2023 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2023.

I soggetti, infine, che intraprendono una nuova attività nel 2023, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” 2022 e per il versamento e rateizzazione

Con circolare n. 66 del 9 giugno 2022, l’Inps ha fornito le “ulteriori” istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2022-PF” cui devono attenersi i soggetti iscritti alle Gestioni previdenziali degli artigiani e degli esercenti attività commerciali, nonché i lavoratori autonomi iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335. Nella circolare, l’Istituto previdenziale, oltre a confermare che per i soci di società a responsabilità limitata iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile, oltre a quanto eventualmente dichiarato come reddito d’impresa, è costituita dalla parte del reddito d’impresa della S.r.l. corrispondente alla quota di partecipazione agli utili ovvero alla quota del reddito attribuita al socio per le società partecipate in regime di trasparenza, ricorda che l’Istituto con circolare n. 84 del 10 giugno 2021 (in “Finanza & Fisco” n. 22/2021, pag. 1387), ha chiarito che gli utili derivanti dalla partecipazione a società di capitali senza prestazione di attività lavorativa, disciplinati dal TUIR tra i redditi di capitale, non sono ascrivibili alle disposizioni di cui all’articolo 3-bis del decreto-legge 19 settembre 1992, n. 384, convertito, con modificazioni, dalla legge 14 novembre 1992, n. 438.


Il versamento dei contributi previdenziali


La circolare, si sofferma sulla determinazione dei contributi che devono essere versati e sulla rateizzazione che interessano gli iscritti alle gestioni previdenziali Artigiani, Commercianti e Gestione separata, soprattutto per quel che riguarda la contribuzione a percentuale dovuta in base al reddito conseguito nel 2021.

I versamenti a saldo ed in acconto dovuti a titolo di contributi devono essere effettuati entro gli stessi termini previsti per il versamento delle somme dovute in base alla dichiarazione dei redditi.

I titolari di imprese artigiane e commerciali e i soci titolari di una propria posizione assicurativa sono tenuti al versamento di contributi previdenziali, sia per sé stessi sia per le persone che prestano attività lavorativa nell’impresa, compilando la sezione I del Quadro RR del modello “Redditi 2022-PF”.

Per i soci di S.r.l. iscritti alle Gestioni degli artigiani o dei commercianti, la base imponibile, oltre a quanto eventualmente dichiarato come reddito d’impresa, è costituita dalla parte del reddito d’impresa della S.r.l. corrispondente alla quota di partecipazione agli utili ovvero alla quota del reddito attribuita al socio per le società partecipate in regime di trasparenza.


La rateizzazione dei contributi


Per i commercianti e gli artigiani la rateizzazione può avere a oggetto esclusivamente i contributi dovuti sulla quota di reddito eccedente il minimale imponibile a titolo di saldo 2021 e primo acconto 2022, con esclusione quindi dei contributi dovuti sul minimale predetto, ancorché risultanti a debito del contribuente nel Quadro RR, in quanto non versati in tutto o in parte all’atto della compilazione del modello “Redditi 2022-PF”.

Per i liberi professionisti la rateizzazione può essere effettuata sia sul contributo dovuto a saldo per l’anno di imposta 2021 che sull’importo del primo acconto relativo ai contributi per l’anno 2022.

La prima rata deve essere corrisposta entro il giorno di scadenza del saldo e/o dell’acconto differito; le altre rate alle scadenze indicate nel modello “Redditi 2022-PF”.

In ogni caso il pagamento rateale deve essere completato entro il mese di novembre 2022 (entro il 30 novembre 2022).


Link al testo della circolare INPS – Direzione Centrale Entrate n. 66 del 9 giugno 2022, con oggetto : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2022-PF e riscossione dei contributi dovuti a saldo 2021 e in acconto 2022 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Vedi messaggio Inps n. 2413 del  14 giugno 2022 con oggetto: errata corrige circolare n. 66  del  9  giugno  2022.  Gestioni speciali  artigiani e commercianti e Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335. Compilazione del  Quadro RR del modello “Redditi 2022-PF” e riscossione dei contributi dovuti a saldo 2021 e in acconto 2022.

Con riferimento alla circolare n. 66 del 9 giugno 2022 si comunica  che  al paragrafo 2.2  “Sezione II – Contributi previdenziali dovuti dai professionisti iscritti alla Gestione separata INPS”, al punto “Calcolo del contributo dovuto”, per mero errore materiale, nel penultimo capoverso è stato riportato un valore errato anziché l’aliquota corretta pari al 25,98% (cfr. la circolare n. 12/2021).

Si è pertanto provveduto a modificare la frase come segue: “Determinata la base imponibile, verrà calcolato il contributo dovuto applicando l’aliquota (24% e/o 25,98%) a seconda se il soggetto sia coperto o meno da altra previdenza obbligatoria”.