Iscritti alla gestione artigiani e alla gestione degli esercenti attività commerciali: la misura delle aliquote contributive in vigore per l’anno 2024

Con circolare n. 33 del 7 febbraio 2024, l’Inps riepiloga gli importi dei contributi dovuti per il 2024 dagli iscritti alla Gestione Artigiani e alla Gestione Commercianti.

Nel documento, inoltre, resi noti:

  • il reddito minimo annuo da prendere in considerazione ai fini del calcolo del contributo IVS dovuto dagli artigiani e dagli esercenti attività commerciali (pari a 18.415,00 euro);


  • il massimale di reddito annuo entro il quale sono dovuti i contributi IVS (pari a 91.680,00 euro). Per i lavoratori privi di anzianità contributiva al 31 dicembre 1995, iscritti con decorrenza dal 1° gennaio 1996 o successiva, pari, per il 2024, a 119.650,00 euro: tale massimale non è frazionabile in ragione mensile).


Di conseguenza, il contributo previdenziale massimo dovuto per l’IVS risulta come segue:


La circolare ricorda che i soggetti contribuenti forfetari che hanno, intrapreso nel 2023 una nuova attività d’impresa per la quale intendono beneficiare nel 2024 del regime agevolato (riduzione contributiva del 35%), devono comunicare la propria adesione entro il termine perentorio del 28 febbraio 2024, come previsto dal comma 83 dell’articolo 1 della legge n. 190/2014.

I soggetti, infine, che intraprendono una nuova attività nel 2024, per la quale intendono aderire al regime agevolato, devono comunicare tale volontà con la massima tempestività rispetto alla ricezione del provvedimento d’iscrizione, in modo da consentire all’Inps la corretta e tempestiva predisposizione della tariffazione annuale.

Naturalmente, il regime agevolato facoltativo, si applicherà nel 2024 ai soggetti già beneficiari del regime agevolato fiscale e previdenziale nel 2023 che, ove permangano i requisiti di agevolazione fiscale per l’anno 2024, non abbiano prodotto espressa rinuncia allo stesso.


Termini e modalità di versamento


I contributi Inps devono essere versati, mediante i modelli di pagamento unificato F24, alle scadenze che seguono:

  • 16 maggio 2024, 20 agosto 2024, 18 novembre 2024 e 17 febbraio 2025, per il versamento delle quattro rate dei contributi dovuti sul minimale di reddito;
  • entro i termini previsti per il pagamento delle imposte sui redditi delle persone fisiche in riferimento ai contributi dovuti sulla quota di reddito eccedente il minimale, a titolo di saldo 2023, primo acconto 2024 e secondo acconto 2024.

I dati e gli importi utili per il pagamento della contribuzione dovuta da artigiani e commercianti sono disponibili, mediante i modelli F24, accedendo al Cassetto previdenziale, sezione “Dati del mod. F24”.


Link al testo della Circolare INPS n. 33 del 7 febbraio 2024, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2024 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


La recente prassi in materia:


Circolare INPS – Direzione Centrale Entrate – n. 19 del 10 febbraio 2023: con oggetto: INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2023 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile -Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214»

Il percorso della giurisprudenza su alcuni aspetti della contribuzione dovuta dagli iscritti alle gestioni speciali degli artigiani e commercianti


Circolare INPS – Direzione Centrale Entrate n. 22 dell’8 febbraio 2022, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2022 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214


Contributi previdenziali IVS – Reddito imponibile


Socio di S.r.l. che si limita ad investire i propri capitali. Gli utili non sono soggetti a contributi. La conferma Inps

Circolare INPS – Direzione Centrale Entrate – n. 84 del 10 giugno 2021: «CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Imponibile ai fini previdenziali per gli iscritti alle Gestioni degli artigiani e degli esercenti attività commerciali che producono redditi derivanti dalla partecipazione a società di capitali – Art. 3-bis, del D.L. 19/09/1992, n. 384, conv., con mod., nella L. 14/11/1992, n. 438»


Circolare INPS – Direzione Centrale Entrate n. 17 del 9 febbraio 2021, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2021 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate n. 28 del 17 febbraio 2020, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2019 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214

Circolare INPS – Direzione Centrale Entrate – n. 90 del 17 giugno 2019, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del Redditi 2019 Pf e riscossione dei contributi dovuti a saldo 2018 e in acconto 2019 – Modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241

Circolare INPS – Direzione Centrale Entrate e Recupero Credito – n. 27 del 12 febbraio 2018, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2018 – Contribuzione IVS sul minimale di reddito – Contribuzione IVS sul reddito eccedente il minimale – Massimale di reddito annuo imponibile – Contribuzione a saldo – Imprese con collaboratori – Affittacamere e produttori di assicurazione di terzo e quarto gruppo – Regime contributivo agevolato opzionale per i contribuenti soggetti al regime forfetario – Termini e modalità di versamento – Art. 24, comma 22, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214

MSG-Inps – Messaggio n. 2345 del 7 giugno 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Soci di società di persone (S.n.c. e S.a.s.), i …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 22 del 31 gennaio 2017 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2017 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 140 del 2 agosto 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Ravvedimento operoso e accertamenti dell’Agenzia delle Entrate – Contributi alla gestione separata lavoratori …

CIR-INPS – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 35 del 19 febbraio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 15 del 29 gennaio 2016 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2016 – Contribuzione IVS sul minimale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 26 del 4 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2015 – Contribuzione IVS sul …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Sistemi Informativi e Tecnologici – Circolare n. 29 del 10 febbraio 2015 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi IVS – Nuovo regime forfetario – Gestione previdenziale …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 19 del 4 febbraio 2014 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2014 – Contribuzione IVS …

CIR-Inps – Direzione Centrale delle Entrate – Circolare n. 24 dell’8 febbraio 2013 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2013 – Contribuzione IVS …

CIR-Inps – Direzione Centrale Entrate – Direzione Centrale Vigilanza – Circolare n. 78 del 14 maggio 2013 – OGGETTO: LAVORO – INPS – CONTRIBUTI PREVIDENZIALI ED ASSISTENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Assicurazione …

MSG-Inps – Messaggio  n. 20028 del 5 dicembre 2012, OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Gestioni autonome degli artigiani e degli esercenti attività commerciali – Non applicabilità del beneficio della riduzione contributiva al 50%, previsto dall’art. 59, co. 15 della legge n. 449/97, ai lavoratori autonomi già pensionati delle gestioni ex Ipost, ex Inpdap ed ex Enpals che hanno compiuto l’età di 65 anni – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-Inps – Direzione Centrale Entrate – Circolare n. 90 del 27 giugno 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Riscossione 2012 dei contributi dovuti …

CIR-Inps – Direzione Centrale Entrate – Circolare n. 14 del 3 febbraio 2012 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2012 …

MSG-Inps – Messaggio n. 12698 del 10 giugno 2011 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Iscrizione

CIR-Inps – Direzione Centrale Entrate – Circolare n. 34 del 10 febbraio 2011 – OGGETTO : INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Artigiani ed esercenti attività commerciali – Contribuzione per l’anno 2011 – Art. 1, co. 768, L. n. 296/2006

CIR- INPS – Direzione Centrale Entrate – Circolare n. 12 del 22 gennaio 2004, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Esercenti attività commerciali – Produttori di assicurazione di terzo e quarto gruppo – Iscrizione alla Gestione degli esercenti attività commerciali, con effetto dal 1° gennaio 2004 – Lavoratori sono tenuti a corrispondere i contributi previdenziali applicando le aliquote di legge al reddito effettivamente prodotto, ancorché inferiore al minimale contributivo valevole per la generalità degli assicurati

CIR-INPS – Direzione Centrale delle Entrate Contributive – Circolare n. 33 del 15 febbraio 1999 – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Riduzione contributiva per i pensionati con più di sessantacinque anni …

CIR-INPS – Direzione Centrale Pensioni – Circolare n. 175 del 29 luglio 1998 – OGGETTO: INPS – PRESTAZIONI PREVIDENZIALI – Artigiani, esercenti attività commerciale – Liquidazione dei supplementi di pensione nei confronti dei lavoratori autonomi che hanno fruito della riduzione del Contributo previdenziale – Art. 59, comma 15, della L. 27/12/1997, n. 449

CIR-INPS – Direzione Centrale Contributi – Circolare n. 63 del 17 marzo 1998 – OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S – Artigiani, esercenti attività commerciale e Lavoratori autonomi dell’agricoltura – Innovazioni introdotte dalla legge 27 dicembre 1997, n.449 – Riduzione contributiva per i pensionati con più di sessantacinque anni di età – Allegato fac-simile di domanda – Art. 59, comma 15, della L. 27/12/1997, n. 449


Primo modulo di riforma IRPEF e abrogazione dell’ACE. Pronta le circolare dell’Entrate

Il decreto legislativo 30 dicembre 2023, n. 216, recante «Attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi», ha realizzato, per mezzo degli articoli da 1 a 3, una parziale la revisione del sistema d’imposizione del reddito delle persone fisiche (IRPEF), prevedendo la graduale riduzione, nel rispetto del principio di progressività e nella prospettiva della transizione del sistema verso l’aliquota impositiva unica, attraverso il riordino delle deduzioni dalla base imponibile, degli scaglioni di reddito, delle aliquote d’imposta, delle detrazioni dall’imposta lorda e dei crediti d’imposta. Mentre, gli articoli 4 e 5 del medesimo decreto legislativo, in attesa della completa attuazione della revisione e razionalizzazione degli incentivi fiscali alle imprese, dispongono, rispettivamente, una maggiorazione del costo del lavoro dei nuovi assunti, ai fini della determinazione del reddito d’impresa per il periodo d’imposta successivo a quello in corso al 31 dicembre 2023, e l’abrogazione della disciplina relativa all’aiuto alla crescita economica (ACE).

L’Agenzia delle entrate, con circolare dell’Agenzia delle Entrate n. 2 del 6 febbraio 2024 forniscono, ora, relativamente ad alcune delle predette disposizioni, le prime istruzioni operative. Con la circolare 2/E diffuse le indicazioni per applicare correttamente le norme contenute nel decreto legislativo 30 dicembre 2023, n. 216. Chiarimenti, inoltre, su detrazione da lavoro dipendente con un aumento di 75 euro, riduzione dell’ammontare delle detrazioni spettanti per alcuni oneri per i redditi sopra i 50 mila euro e l’abrogazione dell’agevolazione per la capitalizzazione delle imprese (ACE).


Al via il primo modulo della Riforma fiscale. Pronte le istruzioni per l’Irpef 2024 con sole 3 aliquote


 Pubblicate le istruzioni operative sulla prima parte della riforma fiscale che si applicherà nel 2024 e prevede la riduzione delle aliquote da 4 a 3: la prima del 23 per cento per i redditi fino a 28mila euro; poi del 35 per cento per i redditi superiori a 28 e fino a 50mila ed infine del 43% sopra questa ultima soglia. Scompare quindi la vecchia aliquota del 25% che si applicava da 15 mila a 28mila euro di reddito. La circolare 2/E di oggi fornisce così agli uffici dell’amministrazione finanziaria le indicazioni per applicare correttamente le norme contenute nel decreto legislativo 30 dicembre 2023, n. 216. Ulteriori novità del 2024 riguardano, inoltre, la detrazione da lavoro dipendente con un aumento di 75 euro, la riduzione dell’ammontare delle detrazioni spettanti per alcuni oneri per i redditi sopra i 50 mila euro e l’abrogazione dell’agevolazione per la capitalizzazione delle imprese (ACE).


Scaglioni e aliquote ridotte da 4 a 3 e innalzate di 75 euro le detrazioni per redditi da lavoro dipendente


In pratica, spiega il documento di prassi, limitatamente al periodo d’imposta 2024, sono ridotti da quattro a tre gli scaglioni di reddito e le corrispondenti aliquote (23 per cento per i redditi fino a 28.000 euro; 35 per cento per i redditi superiori a 28.000 euro e fino a 50.000 euro; 43 per cento per i redditi che superano 50.000 euro).

Al contempo, è inoltre innalzata di 75 euro, da 1.880 a 1.955 euro, la detrazione per i titolari di redditi di lavoro dipendente e per taluni redditi assimilati a condizione che il reddito complessivo non superi 15.000 euro. In altri termini, per il 2024, la no-tax area sale a 8.500 euro per i lavoratori dipendenti.


Addizionali regionale e comunale


I Comuni, le Regioni e le Province autonome hanno tempo fino al 15 aprile 2024 per adeguare la disciplina delle addizionali regionale e comunale alla nuova articolazione degli scaglioni e delle aliquote dell’IRPEF.


Sopra i 50mila euro taglio delle detrazioni di 260 euro


Per i contribuenti titolari di un reddito complessivo superiore a 50.000 euro, l’ammontare della detrazione dall’imposta lorda spettante in relazione agli oneri la cui detraibilità è fissata nella misura del 19 per cento è ridotto di un importo pari a 260 euro. Il taglio interessa anche le erogazioni liberali a favore dei partiti politici e i premi di assicurazione per rischio eventi calamitosi, sono invece escluse le spese sanitarie. Per i titolari di reddito complessivo superiore a 120.000 euro, la decurtazione di 260 euro sarà applicata alla detrazione dall’imposta lorda che risulta già ridotta per effetto della riduzione progressiva delle detrazioni del 19% introdotta dalla manovra per il 2020 e regolata dall’articolo 15, comma 3-bis, del TUIR.


Addio all’Ace


Il decreto legislativo sul primo modulo di riforma dell’Irpef ha inoltre disposto l’abrogazione, a decorrere dal periodo d’imposta successivo a quello in corso al 31 dicembre 2023, dell’agevolazione alla capitalizzazione delle imprese (Ace), un aiuto finalizzato a favorire la crescita economica delle aziende riequilibrando il trattamento fiscale tra le società che si finanziano con debito e quelle che si finanziano con capitale proprio. Al riguardo, precisa la Circolare, il decreto stabilisce la cancellazione dell’Ace fino ad esaurimento dei relativi effetti, quindi sono da intendersi salve le deduzioni pregresse non utilizzate per carenza di imponibile e che quindi potranno comunque essere utilizzate nelle dichiarazioni dei redditi successive.

(Così, comunicato Stampa dell’Agenzia delle entrate del 6 febbraio 2024)


Revisori legali. Pubblicato l’elenco dei 424 candidati per l’esame di abilitazione professionale

Pubblicato l’elenco dei 424 candidati ammessi alle prove scritte dell’esame di idoneità professionale all’esercizio della revisione legale, sessione 2023.

La commissione esaminatrice dell’esame di idoneità professionale all’esercizio della revisione legale, nominata con Decreto del Direttore generale del Dipartimento degli Affari di Giustizia – Direzione generale per gli affari interni, del 2 gennaio 2024, nella seduta del 2 febbraio 2024, ha proceduto, ai sensi dell’articolo 6, comma 3, del D.M. 63/2016, alla verifica della regolarità delle domande di ammissione all’esame e alla formazione dell’elenco dei candidati ammessi alle prove scritte. L’elenco è stato pubblicato sul sito web del Mef, per consentire a tutti gli interessati di prenderne visione.

Ai candidati non ammessi sarà inviata comunicazione scritta.

La data, l’ora e la sede delle prove di esame saranno comunicate con successivo avviso pubblicato nella Gazzetta Ufficiale della Repubblica italiana – 4ª Serie speciale Concorsi ed esami n. 22, del 15 marzo 2024, almeno trenta giorni prima della prima prova scritta.

Tale comunicazione avrà valore di notifica a tutti gli effetti e, pertanto, i candidati che non avranno ricevuto alcuna comunicazione di esclusione dalla prova di esame sono tenuti a presentarsi, senza alcun altro preavviso, nella sede indicata, nel giorno e nell’ora specificati nella predetta Gazzetta Ufficiale.

Elenco candidati ammessi alle prove scritte – Link esterno verso: https://www.revisionelegale.mef.gov.it/opencms/export/mef/resources/PDF/rev_elenco-generale-424-ammessi_esame.pdf

Componenti della Commissione esaminatrice per l’esame di idoneità professionale per l’abilitazione dell’esercizio di revisione legale.

Fonte: portale della revisione legale (Mef) – https://www.revisionelegale.mef.gov.it/


Processo Tributario Telematico. Nuove funzionalità per le impugnative delle ordinanze cautelari di primo grado | La giurisprudenza tributaria in tema di gravità e irreparabilità del danno

Nel Processo Tributario Telematico (PTT) sono state implementate le voci selezionabili al momento della scelta della tipologia degli atti da depositare, al fine di consentire il deposito digitale delle impugnative proposte avverso le ordinanze cautelari delle Corti di Giustizia Tributaria di primo grado.

L’adeguamento delle funzionalità del PTT si è reso necessario per dare attuazione alle nuove disposizioni in materia di contenzioso tributario, contenute nell’art. 47, comma 4, del D.Lgs. n. 546/92, modificato di recente dall’art. 1, comma 1, lettera s), n. 4), del D.Lgs. n. 220/2023.

In particolare, è previsto che l’ordinanza cautelare collegiale emessa dalla competente Corte di Giustizia Tributaria di primo grado può essere impugnata innanzi alla Corte di Giustizia Tributaria di secondo grado, mentre l’ordinanza cautelare emessa dal giudice monocratico è impugnabile solo con reclamo innanzi alla medesima Corte di Giustizia Tributaria di primo grado in composizione collegiale.

Dette impugnative si applicano ai giudizi instaurati in primo grado con ricorso notificato dal giorno successivo all’entrata in vigore del decreto legislativo n. 220/2023, ossia dal 4 gennaio 2024.

Tali impugnative non sono soggette al pagamento del CUT.

Per procedere con il deposito delle nuove impugnative, nella home page del PTT, dalla voce INVIO NIR – RICORSO – ALTRI ATTI, è possibile selezionare la Corte di Giustizia Tributaria competente e quindi la tipologia di deposito:

  • IMPUGNATIVA ORDINANZA SOSPENSIONE MONOCRATICA DI PRIMO GRADO, per i reclami innanzi alla Corte di Giustizia Tributaria di primo grado;
  • IMPUGNATIVA ORDINANZA SOSPENSIONE COLLEGIALE DI PRIMO GRADO, per le impugnazioni innanzi alla Corte di Giustizia Tributaria di secondo grado.

Il sistema, tramite una sequenza di schede, richiederà l’inserimento dei dati necessari per il deposito, tra i quali, quelli relativi al ricorso di merito: RG del ricorso ed estremi dell’ordinanza cautelare da impugnare. Analogamente al deposito degli atti principali, anche per le nuove impugnative è obbligatorio apporre la firma digitale, mentre per gli eventuali allegati la sottoscrizione digitale rimane facoltativa.

Al termine della procedura di deposito e dei previsti controlli di validità sui file trasmessi, il sistema assegnerà un numero di registro generale, che per questa tipologia di procedimenti sarà convenzionalmente superiore a 200.000.

Per tutti i dettagli operativi delle nuove funzionalità descritte, si invita a consultare la relativa guida sul sito di Assistenza ai servizi online del Dipartimento della giustizia tributaria. (Link al sito esterno: https://giustiziatributaria.assistenzasif.gov.it/GiustiziaTributaria/s/)

Fonte: Portale del Dipartimento della Giustizia Tributaria, raggiungibile all’indirizzo: www.dgt.mef.gov.it 


I presupposti per l’esercizio del potere di sospensione da parte della delle corti di giustizia tributaria, specificati dall’art. 47 del D.Lgs. 546/92 (periculum in mora) nonchè dai principi generali dell’ordinamento (fumus boni iuris), possono essere sviluppati, sotto il profilo ontologico, anche traendo spunto dal ruolo peculiare della tutela cautelare evidenziato dalla circolare n. 98/E del 23/4/96 (in “Finanza & Fisco” Suppl. n. 16 del 20/04/1996).


Nell’ambito della giurisprudenza tributaria in tema di gravità e irreparabilità del danno sono stati espressi i seguenti principi:


La vendita del patrimonio immobiliare ad un prezzo notevolmente inferiore a quello di mercato configura un danno grave e irreparabile

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Alienazione del proprio patrimonio immobiliare ad un prezzo notevolmente inferiore a quello di mercato

“dall’esecuzione degli impugnati avvisi di accertamento, può derivare alla ricorrente un danno grave ed irreparabile, attesa l’entità delle somme pretese dall’Amministrazione finanziaria, il cui pagamento potrebbe essere effettuato soltanto ricorrendo a mezzi del tutto straordinari, quali l’alienazione del proprio patrimonio immobiliare, patrimonio, peraltro, difficilmente liquidabile in tempi brevi se non offrendolo ad un prezzo notevolmente inferiore a quello di mercato, anche in considerazione del fatto che, allo stato, il mercato degli immobili è in gravissima crisi, certamente insuperabile in tempi brevi anche a causa dell’imposizione fiscale che frequentemente ne assorbe l’intero reddito”. (Commissione Tributaria provinciale di Bari, Sez. X, Ord. n. 1 del 4 maggio 1996 — in “Finanza & Fisco” n. 29/96, pag. 2940)

Eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto

ESPOSIZIONI BANCARIE – Eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto – Impossibilità di far fronte al pagamento di quanto dovuto – Sospensione concessa solo a presentazione di idonea polizza fideiussoria

“ritenuto che la situazione rappresentata dal ricorrente integra i presupposti di fatto richiesti dalla legge per la sospensione provvisoria dell’esecuzione dell’atto impugnato, atteso che:

la ditta istante ha evidenziato la propria eccessiva esposizione bancaria che non consente di far fronte al pagamento di quanto dovuto;

ritenuto che, così come esposto dalla ditta nell’istanza di sospensione, nel corso di esecuzione verrebbero pignorati ed esportati beni aziendali strumentali all’attività aziendale stessa, con ripercussioni gravissime sulla situazione occupazionale dei dipendenti;

considerato che detta sospensione debba essere sottoposta, comunque, a cauzione, allo scopo di garantire la solvibilità dell’obbligato, ove, in esito alla definizione della controversia, venisse a risultare fondata la pretesa impositiva dell’amministrazione resistente”. (Commissione Tributaria Provinciale di Latina, Sez. III, Ord. 8 maggio 1996 — in “Finanza & Fisco” n. 25/96, pag. 2495)

Esposizioni bancarie che possono pregiudicare la prosecuzione dell’attività esercitata

ESPOSIZIONI BANCARIE – Pregiudizio grave – Sospensione dell’esecuzione sulle iscrizioni a ruolo operate dall’Ufficio IVA

“Sussistono allo stato degli atti i presupposti per l’accoglimento delle istanze di sospensione in particolare apparendo giuridicamente rilevanti le argomentazioni sviluppate nei ricorsi e in considerazione della situazione finanziaria della società, con consistenti documentate esposizioni bancarie, che possono pregiudicare la prosecuzione dell’attività alberghiera esercitata, di modesta consistenza.”. (Commissione Tributaria Provinciale di Savona, Sez. I, Ord. n. 1 del 29 maggio 1996)

L’elevato ammontare dei tributi pretesi e i tempi lunghi per l’eventuale rimborso in caso di accoglimento del ricorso sono motivi legittimanti la sospensione
PERICULUM IN MORA – Elevato ammontare dei tributi pretesi – Tempi per l’eventuale rimborso in caso di accoglimento del ricorso estremamente lunghi – Motivi legittimanti la sospensione – Concessione della sospensione subordinata alla presentazione di idonea garanzia fideiussoria

“Per quanto attiene il c.d. periculum in mora, ritiene la Commissione che sia evidente la presenza di un grave danno per la società contribuente, costretta a pagare una notevole somma, con la certezza di vedere, nel caso di accoglimento del suo ricorso, trascorrere tempi lunghi per l’eventuale rimborso.”. (Commissione Tributaria Provinciale di Asti, Ord. del 24 giugno 1996 — in “Finanza & Fisco” n. 34/96, pag. 3447)


Associazione senza finalità di lucro: il pagamento determina in ogni caso un danno grave ed irreparabile
PERICULUM IN MORA – Pagamento di imposte accertate da parte di circolo senza finalità di lucro – Pagamento che determina in ogni caso danno grave ed irreparabile

“il pagamento dell’imposta accertata e relativi accessori, tenuto anche conto delle finalità non di lucro proprie del circolo ricorrente, è tale da determinare un danno grave ed irreparabile”. (Commissione Tributaria Provinciale di Cremona, Sez. I, Ordinanza n. 17 del 19 luglio 1996 — in “Finanza & Fisco” n. 34/96, pag. 3449)

La liquidazione del patrimonio immobiliare per fronte al pagamento della cartella esattoriale legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Liquidazione del proprio patrimonio immobiliare

“Ritenuto che la Società ricorrente ha evidenziato la grave situazione finanziaria risultata dal bilancio non- ché dal c/economico consegue che per far fronte al pagamento di cui alla cartella esattoriale dovrebbe ricorrere alla liquidazione del proprio patrimonio immobiliare. Dispone la provvisoria sospensione dell’atto impugnato”. (Commissione Tributaria provinciale di Roma, Sez. IX, Ord. del 15 ottobre 1996 — in “Finanza & Fisco” n. 45/96, pag. 4658)

La vendita del patrimonio immobiliare in tempi brevi a prezzi ribassati legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Alienazione del patrimonio immobiliare in tempi brevi e comunque in una situazione che non consente il realizzo del giusto prezzo

“considerato che per far fronte alla pretesa erariale, stante la suddetta situazione di illiquidità e salvo interventi finanziari straordinari in questa sede non prevedibili, la società ricorrente dovrebbe alienare il patrimonio immobiliare in tempi brevi e comunque tali da non consentire il realizzo del giusto corrispettivo; che qualora ciò si verifichi, anche per l’ attuale situazione di stasi del mercato immobiliare, sussiste il concreto rischio di esecuzione esattoriale che verosimilmente provocherebbe la revoca degli affidamenti bancari e, con essa, il conseguente prevedibile dissesto; … Dispone la sospensione dell’esecuzione sia dell’avviso di liquidazione ed irrogazione sanzioni, sia della riscossione del terzo da parte del Concessionario della Riscossione, come meglio specificato in narrativa, fino alla data di pubblicazione della sentenza che definirà questo grado di giudizio.”. (Commissione Tributaria Provinciale Firenze, Sez. XVII, Ord. del 10 gennaio 1997)

Lo smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate legittima la sospensione

PERICULUM IN MORA – Entità delle somme pretese – Conseguenze per il contribuente – Improvviso smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate e di individuare idonea controparte

“È noto che l’art. 47 del D.Lgs n. 546 del 31 dicembre 1992 richiede quale presupposto per la sospensione dell’esecuzione la sussistenza del pericolo di danno grave ed irreparabile. In particolare la gravità deve essere valutata in relazione alle condizioni soggettive della parte, rispetto alla pretesa dell’amministrazione finanziaria con una elevata sproporzione fra il vantaggio ricavabile dalla esecuzione dell’atto impugnato e il pregiudizio patito dal contribuente, pregiudizio che deve essere superiore a quello che la norma considera come inevitabile conseguenza della riscossione provvisoria. L’irreparabilità deve essere invece valutata in termini oggettivi, ‘ tale essendo quel pregiudizio insuscettibile di reintegrazione per equivalente…’ (Corte App. Torino, sez. II, ord. del 28 aprile 1995) … ritiene la Commissione che, per l’entità delle somme richieste con l’avviso impugnato, sia fondato il pericolo lamentato dal ricorrente di dover ricorrere all’improvviso smobilizzo di beni patrimoniali senza la possibilità di fissare condizioni di vendita adeguate e di individuare idonea controparte. Tenuto conto dei precedenti ricorsi e dell’istanza avanzata subordinatamente dall’Ufficio, stimasi prudente subordinare il provvedi- mento all’imposizione di idonea garanzia”. (Commissione Tributaria Provinciale Modena, Sez. III, Ord. del 12 aprile 1999)

La mancata allegazione di alcuna prova del pericolo di un danno grave ed irreparabile non consente la sospensione dell’atto impugnato

PERICULUM IN MORA – Mancata prova del pericolo di un danno grave ed irreparabile dall’esecuzione dell’atto impugnato – Conseguenze – Rigetto dell’istanza di sospensione

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Ne consegue, in caso di mancata allegazione di alcuna prova del pericolo di un danno grave ed irreparabile dall’esecuzione dell’atto impugnato non può essere accolta l’istanza di sospensione. In tal caso, è tutto irrilevante ogni valutazione in ordine alla fondatezza del cd. “fumus”. (Commissione Tributaria Provinciale di Cremona, Sez. II, Ord. n. 142 del 19 novembre 2012)

La valutazione del pericolo di un danno grave ed irreparabile derivante dall’esecuzione degli atti impugnati deve tenere conto delle disponibilità economiche e finanziarie della società

PERICULUM IN MORA – Motivi – Insussistenza del pericolo di un danno grave ed irreparabile dall’esecuzione degli impugnati atti, avuto riguardo alla entità della somma da corrispondere e alle notevoli disponibilità economiche e finanziarie della società

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Ne consegue, che non sussiste il pericolo di un danno irreparabile nel caso in cui il contribuente istante disponga di un patrimonio netto rilevante nonché di disponibilità liquide ed immobilizzazioni finanziarie rilevanti, sufficienti per far fronte al debito tributario: non configurandosi in tali ipotesi in capo al ricorrente alcun danno irreparabile che giustifichi la sospensione dell’efficacia esecutiva dell’atto impugnato. (Commissione Tributaria Provinciale di Verbania, Sez. I, Ord. n. 53 del 21 novembre 2012)

L’esclusione dalla partecipazione a gare pubbliche per diniego di rateizzazione del debito tributario configura il pericolo del danno grave e irreparabile imminente

PERICULUM IN MORA – Effetti pregiudizievoli gravi e imminenti nella partecipazione a gare di affidamento di concessioni e degli appalti di lavori, forniture e servizi –

La sospensione dell’atto impugnato può essere disposta soltanto se ricorrono i seguenti requisiti: il cosiddetto fumus boni juris, ossia la verosimile fondatezza della domanda; il periculum in mora, ossia il pericolo che dalla esecuzione possa derivare un danno grave ed irreparabile anche in presenza di un successivo accoglimento del ricorso. Inoltre, in ipotesi di eccezionale urgenza, cioè quando il pericolo del danno grave e irreparabile è così imminente da non consentire l’espletamento della procedura camerale, il presidente, valutati i presupposti del “ fumus boni iuris” e del danno, in assenza di contraddittorio tra le parti, può concedere, con decreto la sospensione della esecutività dell’atto impugnato sino alla celebrazione dell’udienza. In questo ordine di idee, sussiste il fumus nelle ipotesi di mero disguido della parte ricorrente nell’adempimento rituale dei pagamenti oggetto di rateizzazione limitatamente soltanto ad alcune rate. Sussiste altresì, l’eccezionale pericolo, se l’atto impugnato compromette la partecipazione della parte ricorrente a gare di appalto in scadenza. (Commissione Tributaria Provinciale di Catanzaro, Sez. I, Decreto Presidenziale del 30 gennaio 2013 )


 Vedi anche:

Aggiornamenti giurisprudenziali sulla sospensione giudiziale dell’esecuzione dell’atto tributario impugnato

I presupposti della tutela cautelare: il periculum in mora e il fumus boni iuris

Il fermo amministrativo è sospendibile ex articolo 47 del D.Lgs. 546/92 inaudita altera parte con decreto presidenziale

La sospensione giudiziale dell’esecuzione dell’atto tributario impugnato

L’ampliamento giurisprudenziale della frontiera cautelare investe l’atto di sospensione del rimborso

La sospensione in appello dell’atto impugnato ex artt. 47 e 61 del D.Lgs. 546/92 alla luce dello Statuto dei diritti del contribuente, del principio del giusto processo e del principio comunitario di effettività della tutela


Pronto il software di compilazione IVA 2024. Rilasciata la versione software: 1.0.0 del 01/02/2024

Rilasciato dall’Agenzia delle entrate il software IVA 2024 che consente la compilazione della dichiarazione modello IVA 2024 e della dichiarazione modello IVA Base 2024.

In base all’art. 8 del D.P.R. 22 luglio 1998, n. 322 e successive modificazioni, la dichiarazione IVA, relativa all’anno 2023 deve essere presentata nel periodo compreso tra il 1° febbraio e il 30 aprile 2024. Il citato D.P.R. 322 del 1998, non prevede un termine di consegna della dichiarazione ai soggetti incaricati della trasmissione delle stesse, di cui all’art. 3, comma 3 del medesimo D.P.R. (di seguito, intermediari), abilitati al servizio Entratel, che dovranno poi provvedere alla trasmissione telematica, ma viene unicamente stabilito il termine entro cui le dichiarazioni devono essere presentate telematicamente all’Agenzia delle entrate.

Ai sensi degli artt. 2 e 8 del D.P.R. 22 luglio 1998, n. 322, le dichiarazioni presentate entro novanta giorni dalla scadenza del termine sono valide, salvo l’applicazione delle sanzioni previste dalla legge. Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.

Si ricorda che ai sensi dell’art. 17, comma 1, del D.Lgs. n. 241 del 1997, l’utilizzo in compensazione del credito IVA annuale in misura superiore a 5.000 euro può essere effettuato a partire dal decimo giorno successivo a quello di presentazione della dichiarazione da cui emerge. Inoltre, il comma 1, lett. a), n. 7, dell’art. 10 del decreto-legge n. 78 del 2009, subordina l’utilizzo in compensazione del credito IVA annuale per importi superiori a 5.000 euro alla presenza del visto di conformità nella dichiarazione. In alternativa, all’apposizione del visto di conformità è possibile far sottoscrivere la dichiarazione dall’organo incaricato ad effettuare il controllo contabile.


Link ai software IVA 2024

Dichiarazione IVA 2024: software di compilazione (versione 1.00)

Dichiarazione IVA 2024: software di controllo (versione 1.00)

Link esterni verso sito dell’Agenzia delle entrate: https://www.agenziaentrate.gov.it/portale/iva-2024/software-di-compilazione-iva-2024


Iscritti nell’Elenco dei revisori dei conti degli enti locali. Adempimenti per il versamento del contributo annuale di iscrizione

Si fa presente che ciascun soggetto iscritto all’Elenco dei revisori degli enti locali è tenuto a pagare il contributo annuo, di cui all’articolo 4-bis, comma 2, del decreto-legge 20 giugno 2012, n.79, convertito con modificazioni dalla legge 7 agosto 2012, n.131, entro il termine del 30 aprile di ogni anno come previsto dal decreto del Ministro dell’interno del 21 giugno 2013, pubblicato nella Gazzetta Ufficiale – Serie Generale – n.214 del 12 settembre 2013.

A partire dal 2024, ciascun revisore iscritto nell’Elenco in vigore dal 1° gennaio riceverà, sulla propria casella PEC indicata in sede di domanda, apposito avviso di pagamento PagoPA per il versamento annuo di euro 25,00.

Ad avvenuto pagamento, il revisore non dovrà più procedere all’inserimento dei relativi estremi nell’area riservata, come richiesto in passato.

Il sistema non trasmetterà l’avviso PagoPA nel caso in cui il pagamento del contributo per l’iscrizione all’Elenco 2024 sia stato già effettuato con altre modalità e gli estremi del versamento siano stati già inseriti dal revisore nell’area riservata.

Nel caso di avvenuto pagamento senza l’inserimento a sistema dei relativi dati, il revisore riceverà l’avviso PagoPA e, in tal caso, non ne dovrà tener conto e trasmettere copia del pagamento effettuato alla mail supporto.revisori@interno.it per la successiva regolarizzazione da parte dell’Ufficio.

(Così, comunicato del 1° febbraio 2024 pubblicato nella sezione “Direzione Centrale per la Finanza Locale” del sito del Ministero dell’Interno: https://dait.interno.gov.it/finanza-locale/notizie/comunicato-del-1deg-febbraio-2024)


Fatture elettroniche: nuova versione del tracciato operativa dal 1° febbraio 2024

Applicabile dal 1° febbraio 2024 la versione 1.8 delle specifiche tecniche che introduce il nuovo controllo per lo scarto del file fattura in caso di dichiarazione d’intento invalidata e consente ai produttori agricoli in regime speciale di cui all’articolo 34 del D.P.R. del 1972 n. 633, di comunicare attraverso il blocco <AltriDatiGestionali> informazioni utili per la gestione automatica delle liquidazioni IVA. Integrata, infine, la descrizione dell’IdPaese nei DatiAnagrafici del CedentePrestatore.

Nel dettaglio:

  • introdotto un controllo per lo scarto di fatture con dichiarazione d’intento invalidata 00477 (Codice: 00477, descrizione: fattura recante titolo di non imponibilità ai fini IVA ai sensi dell’art. 8, comma 1, lett. c), DPR 26 ottobre 1972, n. 633, con Dichiarazione d’intento invalidata);


  • introdotta nuova codifica per il blocco AltriDatiGestionali per produttori agricoli in regime speciale;


Nel caso di cessioni di beni e servizi effettuati da un produttore agricolo in regime speciale di cui all’articolo 34 del d.P.R. del 1972 n. 633, l’elemento TipoDato può essere valorizzato, in maniera facoltativa utile per la gestione automatica della liquidazione IVA:

  • con la stringa “ALI-COMP”, nel caso di cessioni di prodotti agricoli e ittici compresi nella parte prima della Tabella A del D.P.R. del 1972 n. 633 (in presenza di tale stringa deve essere valorizzato anche l’elemento RiferimentoNumero con la percentuale di compensazione applicabile ai prodotti agricoli o ittici ceduti);
  • con la stringa “NO-COMP”, nel caso di cessioni di prodotti agricoli e ittici non compresi nella parte prima della Tabella A del d.P.R. del 1972 n. 633;
  • con la stringa “OCC34BIS”, nel caso di operazioni occasionali rientranti nel regime di cui all’articolo 34-bis del d.P.R. del 1972 n. 633 effettuate dal produttore agricolo.


  • aggiornate le indicazioni per l’utilizzo del TD28 per operazioni verso e da soggetti non stabiliti in Italia (TD28 Acquisti da San Marino con IVA – fattura cartacea.


Acquisti da San Marino con IVA (fattura cartacea) – TD28 – Descrizione dell’operazione: il soggetto passivo IVA residente o stabilito in Italia che riceve una fattura cartacea (*) con addebito dell’imposta da soggetto residente nella Repubblica di San Marino, deve predisporre un documento con Tipo Documento TD28 e inviarlo tramite SdI per rispettare l’obbligo di comunicazione di cui all’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127. In presenza di una fattura cartacea emessa da un fornitore di San Marino con addebito dell’imposta va utilizzato il documento TD28 e non il TD19 che, invece, deve essere adoperato per l’assolvimento dell’imposta ai sensi dell’articolo 17, secondo comma del D.P.R. 26 ottobre 1972, n. 633, nel caso in cui la fattura ricevuta dall’operatore sammarinese (elettronica o cartacea) sia senza addebito dell’imposta.

Il TD28 può essere utilizzato anche per adempiere all’obbligo di comunicazione di cui all’articolo 1, comma 3-bis, del decreto legislativo 5 agosto 2015, n. 127 nell’ipotesi di cui all’articolo 6, comma 9-bis. 1, del D.Lgs. n. 471/97 in cui il cessionario/committente, anziché assolvere l’imposta con il regime dell’inversione contabile, riceva una fattura cartacea con addebito dell’imposta in rivalsa dal fornitore non stabilito, ancorché identificato in Italia.

* A decorrere dal 1° luglio 2022, in applicazione delle disposizioni del decreto ministeriale del 21 giugno 2021, negli scambi con la repubblica di San Marino le fatture saranno solo elettroniche, fatte salve le ipotesi di esonero. Infatti, il Decreto Delegato n. 147 del 5 agosto 2021 della Repubblica di San Marino stabilisce che: «Sono esclusi dall’obbligo di emettere le fatture elettroniche di cui al comma 3 gli operatori economici stabiliti o identificati nel territorio della Repubblica di San Marino che hanno dichiarato ricavi nell’anno solare precedente per un importo inferiore a euro 100.000,00 (centomila/00). Essi possono comunque decidere per l’emissione delle fatture elettroniche presentando apposita opzione».


  • integrata la descrizione dell’IdPaese nei DatiAnagrafici del CedentePrestatore.


IdPaese: codice del paese assegnante l’identificativo fiscale al soggetto cedente/prestatore. Se vale IT, il sistema verifica che il TipoDocumento sia diverso da TD17, TD18, TD19 e TD28; in caso contrario il file viene scartato con codice errore 00473. Se ha un valore diverso da IT, il sistema verifica che non sia diverso da IT anche l’IdPaese del cessionario/committente; in caso contrario il file viene scartato con codice 00476.


Vedi:


Fattura elettronica:  software di compilazione (versione 2.1.3)

Versione 2.1.3 del 01/03/2023

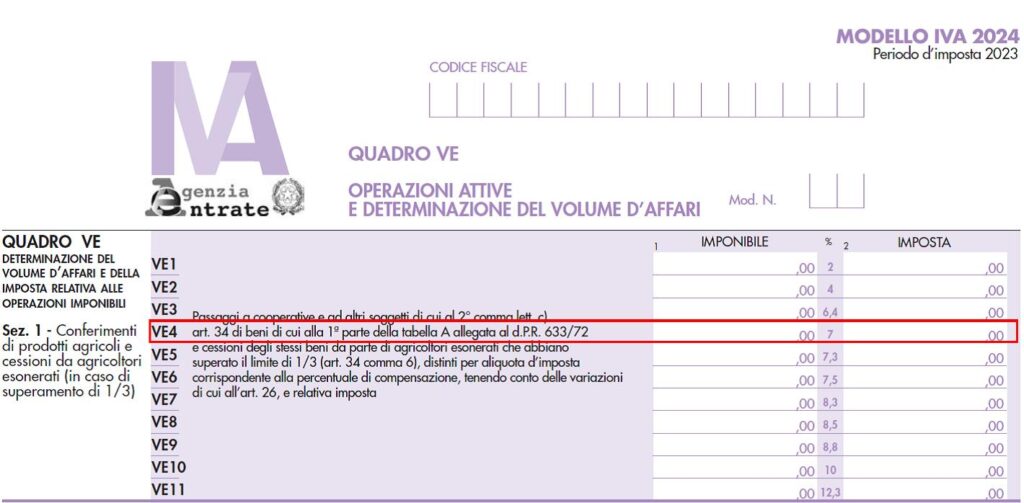
  • motivo dell’aggiornamento: nell’ elenco delle aliquote IVA, inserimento della nuova percentuale: “7% – Perc. Compensazione agricoltura”.


Da 1° febbraio 2024, nuovo portale del Dipartimento della giustizia tributaria

Dal 01/02/2024 è attivo il nuovo portale del Dipartimento della Giustizia Tributaria, istituito nell’ambito del Ministero dell’Economia e delle Finanze e deputato allo svolgimento delle attività individuate dall’articolo 24, comma 1, lettera d-bis), del decreto legislativo 30 luglio 1999, n. 300.

L’articolo 20, commi 2-bis, 2-ter e 2-quater, del decreto-legge 22 aprile 2023, n. 44, convertito dalla legge 21 giugno 2023, n. 74, in vigore dal 22/06/2023, dispone l’istituzione del nuovo Dipartimento della Giustizia Tributaria, l’individuazione delle attività istituzionali, nonché l’articolazione degli uffici centrali e territoriali e la relativa dotazione organica.
Il nuovo portale, raggiungibile all’indirizzo www.dgt.mef.gov.it, garantisce l’accesso ai servizi online e ai contenuti informativi già presenti sul Portale della Giustizia Tributaria, fornendo anche le informazioni relative all’organizzazione e alle funzioni svolte dalle strutture del Dipartimento.
Per consentire le suddette attività di aggiornamento, nella giornata del 01/02/2024 dalle ore 9:00 alle 12:00, il portale sarà sostituito con una pagina di cortesia per l’accesso ai servizi online della giustizia tributaria.

Fonte:  sito web: https://www.giustiziatributaria.gov.it


SOMMARIO – Finanza & Fisco n. 1 del 2024

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Modifiche alla disciplina del processo tributario


Riforma (parziale)
del processo tributario


La guida alla normativa
Lettera per lettera, tutte le modifiche


Il testo del Decreto Legislativo 30 dicembre 2023, n. 220, recante: «Disposizioni in materia di contenzioso tributario»

Gli articoli del D.Lgs. n. 546/92, aggiornati con le modifiche introdotte dal D.Lgs. n. 220/2023

Il testo a fronte, ante e post modifiche, del D.Lgs. 31 dicembre 1992, n. 546 – Artt. 7, 11, 12, 14, 15, 16, 16-bis, 19, 21, 25-bis, 33, 35, 36, 37, 47, 48, 48-bis.1, 48-ter, 52, 58, 62-bis, 65 e 79


Coordinato con le norme richiamate o modificate


Primi chiarimenti

Abrogazione dell’istituto del reclamo-mediazione dai ricorsi notificati dal 4 gennaio 2024

Il Ministero dell’economia e delle finanze comunica che l’abrogazione dell’istituto del reclamo-mediazione ex articolo 17-bis del decreto legislativo 31 …

Processo Tributario Telematico. Nuove funzionalità per le impugnative delle ordinanze cautelari di primo grado

Nel Processo Tributario Telematico (PTT) sono state implementate le voci selezionabili al momento della scelta della tipologia degli atti da …

Cartella di pagamento. Le avvertenze adeguate alle modifiche introdotte alla disciplina del processo tributario

Con provvedimento del Direttore dell’Agenzia delle entrate del 9 febbraio 2024, prot. n. 33980 modificato il testo delle Avvertenze relative …


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito


Rapporti di collaborazione coordinata e continuativa “sportivi”. Sospeso il termine per l’iscrizione nel L.U.L.

L’Ispettorato Nazionale del lavoro con la circolare n. 1 del 30 gennaio 2024 sul Lavoro sportivo ha fornito indicazioni su quanto previsto dall’art. 28, comma 4, del D.Lgs. n. 36/2021 in materia di termini per le scritturazioni. Con il documento citato, l’INL ha sospeso il termine, in scadenza il 30 gennaio 2024, entro cui gli Enti sportivi avrebbero dovuto iscrivere nel Libro Unico del Lavoro (LUL) i rapporti di collaborazione coordinata e continuativa sportivi del 2023. Come spiega Ispettorato Nazionale, il legislatore ha previsto, “ai fini dell’efficacia della disciplina di cui al citato art. 28 del D.Lgs. n. 36/2021, l’adozione di apposito D.P.C.M., ancora in via di emanazione. L’assenza del citato D.P.C.M. non consente, dunque, di individuare con chiarezza le modalità di tenuta e scritturazione dei collaboratori coordinati e continuativi all’interno del LUL, anche ai fini dell’applicazione delle sanzioni di cui all’art. 39, commi 6 e 7, del D.L. n. 112/2008. Ne deriva che – così come condiviso dallo stesso Ufficio legislativo del Ministero del lavoro e delle politiche sociali (nota prot. n. 931 del 30 gennaio 2024) – il termine di iscrizione sul LUL, indicato in “trenta giorni dalla fine di ciascun anno di riferimento” (e cioè entro il 30 gennaio 2024 per le collaborazioni intrattenute nel 2023), non può evidentemente trovare applicazione, atteso che l’introduzione dello stesso termine presupponeva l’emanazione del citato D.P.C.M. entro il 31 dicembre 2023.

Ciò premesso, nel fare riserva di fornire ulteriori indicazioni, si rinvia alla disciplina che sarà dettata dal Decreto previsto dall’art. 28, comma 5, del D.Lgs. n. 36/2021 anche ai fini della individuazione di termini che, in sede di prima applicazione, dovranno essere rispettati ai fini delle registrazioni sul LUL.”.

Link al testo della circolare dell’Ispettorato Nazionale del Lavoro n. 1 del 30 gennaio 2024, con oggetto: LAVORO SPORTIVO – Collaborazioni coordinate e continuative – Obblighi di tenuta del Libro Unico del Lavoro (LUL) – Termini per le scritturazioni – Differimento – Riforma della disciplina del c.d. lavoro sportivo – Art. 28 del D.Lgs. 28/02/2021, n. 36 – Art. 39 del D.L. 25/06/2008, n. 112, conv. con mod., dalla L. 06/08/2008, n. 133


Registro Nazionale delle attività sportive dilettantistiche (RASD). Pubblicato il nuovo regolamento sulla tenuta, conservazione e gestione

Pubblicato sulla piattaforma del Registro Nazionale delle Attività sportive dilettantistiche il nuovo «Regolamento sulla tenuta, conservazione e gestione del Registro Nazionale delle attività sportive dilettantistiche».

Tra le principali novità:

  • individuazione della procedura per il riconoscimento da parte del Dipartimento per lo Sport della natura sportiva delle attività non rientranti tra quelle svolte nell’ambito degli Organismi Sportivi riconosciuti dal Coni o dal Cip (art. 6, comma 2);
  • definizione della procedura per il riconoscimento della personalità giuridica per le Associazioni sportive dilettantistiche (art. 11).

Con le nuove procedure sarà possibile consentire l’iscrizione al Registro, unico ai sensi di legge, anche agli enti che svolgono attività sportive non riconosciute dal Coni e dal Cip, nonché, per le associazioni sportive dilettantistiche, ottenere il riconoscimento della personalità giuridica.


Il Decreto di approvazione

Il Modulo per richiedere l’iscrizione

La procedura per l’iscrizione delle attività non riconosciute

La sezione del sito dedicata al Registro Nazionale


Link esterni verso il sito del Dipartimento per lo Sport – Presidenza del Consiglio dei Ministri – https://www.sport.governo.it/


Co.Co.Co., lavoratori autonomi e lavoratori nel settore dello sport: le aliquote contributive e di computo in vigore dal 1° gennaio 2024 per gli iscritti alla Gestione separata

Con la circolare 29 gennaio 2024, n. 24, l’Inps ha comunicato le aliquote contributive, il valore minimale e il valore massimale del reddito o dei compensi erogati per il calcolo dei contributi dovuti per l’anno 2024 da tutti i soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995. 

La circolare fissa le aliquote contributive, previdenziali e assicurative, dovute da parasubordinati e committenti (collaboratori e figure assimilate, magistrati onorari a esaurimento, lavoratori nel settore dello sport dilettantistico) e liberi professionisti (compresi i professionisti del settore sportivo dilettantistico).

La circolare, inoltre, specifica le percentuali di ripartizione dell’onere contributivo.

Link al testo della circolare n. 24 del 29 gennaio 2024, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2024 per gli iscritti alla Gestione separata – Magistrati onorari del contingente a esaurimento confermati che esercitano le funzioni in via non esclusiva – Collaborazioni coordinate e continuative e figure assimilate del lavoro sportivo – Professionisti del settore sportivo dilettantistico – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2024 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234 – D.Lgs. 28/02/2021, n. 36 come da ultimo modificato dal D.Lgs. 29/08/2023, n. 120


ISA. Programma delle revisioni e dati rilevanti ai fini dell’applicazione per il periodo di imposta 2024

Con provvedimento del Direttore dell’Agenzia delle entrate del 29 gennaio 2024, prot. n. 21545/2024, individuati i dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2024.

Il citato provvedimento in applicazione del comma 4 dell’art. 9-bis del D.L. 24 aprile 2017, n. 50, conv. con mod. dalla L. 21 giugno 2017, n. 96, secondo il quale: «i contribuenti cui si applicano gli indici dichiarano, anche al fine di consentire un’omogenea raccolta informativa, i dati economici, contabili e strutturali rilevanti per l’applicazione degli stessi, sulla base di quanto previsto dalla relativa documentazione tecnica e metodologica approvata con il decreto del Ministro dell’economia e delle finanze di cui al comma 2, indipendentemente dal regime di determinazione del reddito utilizzato. Con provvedimento del direttore dell’Agenzia delle entrate, da emanare entro il 31 gennaio dell’anno per il quale si applicano gli indici, sono individuati i dati di cui al periodo precedente. La disposizione del primo periodo si applica, nelle more dell’approvazione degli indici per tutte le attività economiche interessate, anche ai parametri previsti dall’articolo 3, commi da 181 a 189, della legge 28 dicembre 1995, n. 549, e agli studi di settore previsti dall’articolo 62-bis del decreto-legge 30 agosto 1993, n. 331, convertito, con modificazioni, dalla legge 29 ottobre 1993, n. 427. (…)», stabilisce che i dati economici, contabili e strutturali rilevanti per l’applicazione degli indici sintetici di affidabilità per il periodo d’imposta 2024, da dichiarare da parte dei contribuenti interessati, sono:

  • quelli individuati nei decreti di approvazione degli indici in vigore per il periodo d’imposta 2023;
  • quelli per la revisione individuati all’interno dei modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale utilizzati per il periodo d’imposta 2022 approvati con provvedimento del direttore dell’Agenzia delle entrate 24 febbraio 2023;
  • quelli indicati nell’allegato 1 al provvedimento in esame (di seguito riportato).

Allegato 1

ULTERIORI DATI PER L’APPLICAZIONE  DEGLI ISA AL PERIODO D’IMPOSTA 2024


I dati nella disponibilità dell’Agenzia delle entrate, che saranno utilizzati nella fase di elaborazione degli Indici Sintetici di Affidabilità Fiscale (ISA) e che, se significativi, saranno richiesti per la relativa applicazione a partire dal periodo di imposta 2024, a seguito di approvazione con decreto ministeriale, sono i seguenti:

Condizione di Pensionato, per tutti gli ISA in applicazione per il p.i. 2023, ad esclusione degli ISA per i quali la variabile è già presente all’interno del modello di rilevazione dei dati.

Forma societaria Cooperativa, per tutti gli ISA in applicazione per il p.i. 2023, ad esclusione degli ISA per i quali la variabile è già presente all’interno del modello di rilevazione dei dati.

Consumi energetici, per tutti gli ISA in applicazione per il p.i. 2023, ad esclusione degli ISA per i quali la variabile è già presente all’interno del modello di rilevazione dei dati.

Età dei lavoratori dipendenti, per tutti gli ISA in applicazione per il p.i. 2023, ad esclusione degli ISA per i quali la variabile è già presente all’interno del modello di rilevazione dei dati.


La determinazione di tali dati prevista dal comma 4 dell’art. 9-bis del D.L. n. 50/2017, ha lo scopo di consentire di conoscere, già dall’inizio del periodo d’imposta, quali informazioni saranno utilizzate ai fini dell’applicazione degli ISA.

Oltre all’allegato 1 (sopra riportato), che riguarda i nuovi dati che saranno utilizzati per l’applicazione degli ISA 2024, il provvedimento al punto 2, individua le ulteriori attività economiche, (indicate nell’allegato 2), per le quali deve essere effettuata la revisione degli indici sintetici di affidabilità fiscale da applicare, a seguito di approvazione con decreto del Ministro dell’economia e delle finanze. Tali ulteriori attività economiche, sono state individuate tenendo conto della tempistica di aggiornamento degli indici prevista dall’articolo 9-bis del decreto legge n. 50 del 2017 e degli indici sintetici di affidabilità fiscale attualmente in vigore approvati con il decreto del Ministro dell’economia e delle finanze del 8 febbraio 2023 non ancora revisionati.

Al termine delle elaborazioni, atteso anche che l’articolo 5 del decreto legislativo 8 gennaio 2024, n. 1, prevede che l’attività di revisione degli indici sintetici di affidabilità fiscale deve tenere conto delle evoluzioni della classificazione delle attività economiche Ateco, possono essere previsti trasferimenti di codici di attività da un indice sintetico di affidabilità fiscale ad un altro sottoposto a revisione, ovvero accorpamenti tra indici.

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 29 gennaio 2024, prot. n. 21545/2024, «Individuazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale per il periodo di imposta 2024 e programma delle revisioni degli indici sintetici di affidabilità fiscale applicabili a partire dal periodo d’imposta 2024», pubblicato il 30.01.2024 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Piattaforma cessione crediti. On-line la Guida 2024 dell’Agenzia delle entrate

Lo scopo del nuovo vademecum è quello di illustrare il funzionamento la procedura.  Nella home page della stessa “Piattaforma” è disponibile anche un manuale per l’utente.

Nell’aggiornamento il punto sulle cessioni che possono essere comunicate tramite la piattaforma.

Dalla guida eliminati i crediti, che in base alle relative disposizioni, non possono più essere movimentati:

  • crediti relativi ai canoni dei contratti di locazione di botteghe, negozi e degli immobili ad uso non abitativo (articolo 65 del decreto-legge n. 18 del 2020 e articolo 28 del decreto-legge n. 34 del 2020);
  • credito d’imposta per le spese di sanificazione e l’acquisto dei DPI (articolo 125 del decreto-legge n. 34 del 2020);
  • credito d’imposta per le spese di adeguamento degli ambienti di lavoro (articolo 120 del decreto-legge n. 34 del 2020);
  • crediti d’imposta riconosciuti in relazione all’acquisto di prodotti energetici (energia elettrica, gas naturale, carburanti).

Diventano poi tre, dopo il primo trasferimento, le cessioni possibili nei confronti dei soggetti qualificati (banche, assicurazioni, eccetera).


Tra le funzioni della piattaforma spazio a quella riservata alla “Riduzione del credito”. 

In quest’area l’utente può comunicare all’Agenzia delle Entrate l’intenzione di avvalersi delle disposizioni di cui all’articolo 25 del decreto-legge n. 104 del 10 agosto 2023, che consentono di comunicare i crediti derivanti dai bonus edilizi non più utilizzabili per cause diverse dal decorso dei termini di utilizzo dei medesimi crediti di cui all’articolo 121, comma 3, del decreto-legge n. 34 del 2020.
La riduzione deve riferirsi all’intero importo di una o più rate annuali dei crediti derivanti dalle prime cessioni o dagli sconti in fattura relativi alle detrazioni per lavori edilizi. L’utente, inoltre, può interrogare le comunicazioni di riduzione già effettuate.


Per l’utilizzo della piattaforma, è disponibile il relativo manuale utente (Aggiornamento gennaio 2024).

Link alla guida all’utilizzo della “Piattaforma cessione crediti” (come funziona, quando si utilizza) – Aggiornamento gennaio 2024


Le versioni precedenti:

Link alla Guida alle funzionalità della “Piattaforma cessione crediti” – Aggiornamento 12 aprile 2022

Link alla Guida alle funzionalità della “Piattaforma cessione crediti” – Aggiornamento giugno 2022

Link alla Guida alle funzionalità della “Piattaforma cessione crediti” – Aggiornamento ottobre 2023

Link alla guida all’utilizzo della “Piattaforma cessione crediti” (come funziona, quando si utilizza) – Aggiornamento novembre 2023


Online la nuova guida che illustra le comunicazioni di irregolarità da controllo automatico e formale

Pubblicata la versione 2024 della “Guida alla comunicazioni sui controlli delle dichiarazioni”.

Nel documento, a cura dell’Agenzia delle Entrate, illustrate le caratteristiche e novità degli “avvisi” emessi a seguito dell’attività di controllo delle dichiarazioni.

Si ricorda che l’attività di controllo sulle dichiarazioni dei contribuenti è finalizzata alla verifica dei dati indicati dagli stessi nelle dichiarazioni fiscali presentate.

Il controllo sulle dichiarazioni si distingue in due tipologie:

— un controllo “automatico” effettuato su tutte le dichiarazioni presentate che consiste in una procedura automatizzata di liquidazione di imposte, contributi, premi e rimborsi, sulla base dei dati e degli elementi direttamente desumibili dalle dichiarazioni e di quelli risultanti nell’Anagrafe tributaria;

— un controllo “formale” effettuato sulle dichiarazioni dei redditi selezionate a livello centrale in base a criteri fondati sull’analisi del rischio che consiste in un riscontro dei dati indicati nella dichiarazione con i documenti che attestano la correttezza dei dati dichiarati.

Il versamento delle somme dovute a seguito dell’attività di controllo automatizzato (articolo 36-bis D.P.R. 600/1973 e articolo 54-bis D.P.R. 633/1972) e controllo formale delle dichiarazioni (articolo 36-ter D.P.R. 600/1973) può essere rateizzato (articolo 3-bis D.Lgs 462/1997).

Per agevolare i contribuenti nel calcolare gli importi delle rate e dei relativi interessi, l’Agenzia delle Entrate ha predisposto un’ applicazione che consente anche la stampa dei modelli F24 per effettuare il pagamento.


Comunicazioni irregolarità

Il contribuente che riceve una comunicazione a seguito del controllo automatico (36-bis del D.P.R. n. 600/1973 per le imposte sui redditi e 54-bis del D.P.R. n. 633/1972 per l’IVA), o a un controllo formale delle dichiarazioni dei redditi (articolo 36-ter del D.P.R. n. 600/1973), può utilizzare direttamente il servizio “CIVIS”, accedendo all’area riservata Entratel/Fisconline.

Il contribuente, in ogni caso, può rivolgersi a un ufficio dell’Agenzia o un contact center per qualsiasi esigenza informativa.

per richiedere il servizio con modalità semplificata
Trova qui e-mail e PEC degli uffici

per accedere con modalità telematiche
Vai al servizio (area riservata)

Contact center
Trova qui i contatti

per recarsi in ufficio
Trova qui gli indirizzi

A decorrere dall’anno d’imposta 2017 il controllo automatico è effettuato anche sulle “Comunicazioni dei dati delle liquidazioni periodiche IVA”. In questo caso, prima dell’emissione della comunicazione di irregolarità, le eventuali incoerenze riscontrate a seguito del controllo sono rese disponibili al contribuente attraverso un’apposita lettera di invito alla compliance, che viene pubblicata sia nel “Cassetto fiscale” – sezione L’Agenzia scrive, sia all’interno del servizio “Fatture e Corrispettivi” – sezione Consultazione – Dati rilevanti ai fini IVA – L’Agenzia scrive.

Fonte sito web:  https://www.agenziaentrate.gov.it/portale/comunicazioni-di-irregolarita – Agenzia delle Entrate


La Guida alla comunicazioni sui controlli delle dichiarazioni” – Aggiornamento gennaio 2024


Le versioni precedenti:

La Guida alla comunicazioni sui controlli delle dichiarazioni” – Aggiornamento al 16 dicembre 2019


Documentazione:


Prassi


Il pagamento a rate o in unica soluzione di somme dovute a seguito di “avvisi bonari” e in esito all’applicazione di istituti definitori alla luce delle novità introdotte dal D.Lgs. n. 159/2015

Circolare dell’Agenzia delle Entrate n. 17 E del 29 aprile 2016: «RISCOSSIONE DELLE IMPOSTE – Razionalizzazione delle norme in materia – Pagamenti dovuti a seguito dell’attività di controllo dell’Agenzia delle entrate – Rateazione delle somme dovute a seguito dell’attività di controllo e accertamento dell’Agenzia delle entrate – Rateizzazione dei debiti tributari in esito all’applicazione degli istituti definitori – Inadempimenti nei pagamenti delle somme dovute a seguito dell’attività di controllo dell’Agenzia delle entrate – Disciplina del lieve inadempimento in tema di pagamento -Art. 3-bis, del D.Lgs. 18/12/1997, n. 462 – Artt. 8 e 15, del D.Lgs. 19/06/1997, n. 218 – Art. 38, del D.Lgs. 31/10/1990, n. 346 – Art. 15-ter, del D.P.R. 29/09/1973, n. 602 – D.Lgs. 24/09/2015, n. 159»


Risoluzione dell’Agenzia delle Entrate n. 9 del 20 febbraio 2023 – Istituzione dei codici tributo per il versamento delle somme dovute a seguito delle comunicazioni inviate ai sensi dell’articolo 36-bis del D.P.R. n. 600/1973

Risoluzione dell’Agenzia delle Entrate n. 132 del 29 dicembre 2011 – Istituzione dei codici tributo per il versamento, tramite modello F24, delle sanzioni e degli interessi di cui all’articolo 13 del decreto legislativo 18 dicembre 1997, n. 472, ai sensi dell’articolo 3-bis, comma 4-bis, del decreto legislativo 18 dicembre 1997, n. 462


Legislazione


Il testo del Decreto Legislativo per la mini riforma del sistema della riscossione

Il testo del Decreto Legislativo 24 settembre 2015, n. 159, recante: «Misure per la semplificazione e razionalizzazione delle norme in materia di riscossione, in attuazione dell’articolo 3, comma 1, lettera a), della legge 11 marzo 2014, n. 23» – vedi: articolo 3 (Inadempimenti nei pagamenti delle somme dovute a seguito dell’attività di controllo dell’Agenzia delle entrate)


La Legge di Bilancio 2023

Il testo della Legge 29 dicembre 2022, n. 197, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» – vedi:  articolo 1, comma 159 (Modifica dell’articolo 3-bis del decreto legislativo n. 462/1997 sulla rateazione delle somme dovute a seguito dei controlli automatici e formali delle dichiarazioni)


Il Decreto legislativo per la modifica degli adempimenti tributari

Il testo del Decreto legislativo 8 gennaio 2024, n. 1, recante: «Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari» – vedi:  articolo 10 (Sospensione, nei mesi di agosto e dicembre, degli invii dell’Agenzia delle entrate riguardanti le lettere per l’adempimento spontaneo e le comunicazioni relative ai controlli e alle liquidazioni delle imposte sui redditi assoggettati a tassazione separata)


Certificazione Unica. Le principali innovazioni del modello 2024

Con provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2024, prot. n. 8253/2024, approvata la Certificazione unica 2024 (Cu), per attestare i redditi di lavoro dipendente e assimilati, i redditi di lavoro autonomo, provvigioni e redditi diversi nonché i corrispettivi derivanti dai contratti di locazioni brevi. La certificazione va rilasciata al percettore delle somme, utilizzando il modello “sintetico” entro il 16 marzo, sempre entro il 16 marzo, deve essere effettuata in via telematica, la trasmissione all’Agenzia delle Entrate, utilizzando il modello “ordinario”. I termini che scadono di sabato o in un giorno festivo sono prorogati al primo giorno feriale successivo.

La trasmissione telematica delle certificazioni uniche contenenti esclusivamente redditi esenti o non dichiarabili mediante la dichiarazione dei redditi precompilata, può avvenire entro il termine di presentazione della dichiarazione dei sostituti d’imposta ovvero entro il 31 ottobre 2024.


Aggiornamento al 04/03/2024

Certificazioni Uniche (CU) di redditi di lavoro autonomo. Il termine di presentazione confermato al 31 ottobre 2024 (termine di presentazione del Modello 770)

Tenuto conto che i dati delle CU di lavoro autonomo “professionale” sono utilizzate quest’anno (Modello redditi 2024-Pf, p.i. 2023), solo in forma sperimentale, si ritiene che per l’anno d’imposta 2023 le CU contenenti redditi dichiarabili esclusivamente mediante il modello Redditi persone fisiche 2024 (come i redditi di lavoro autonomo “professionale”) possano essere presentate entro il 31 ottobre 2024 (termine di presentazione del Modello 770). Si invitano, tuttavia, i sostituti d’imposta ad attivarsi per trasmettere le anzidette certificazioni all’Agenzia delle entrate entro il 18 marzo, poiché, in tal modo, le stesse potranno essere messe a disposizione dei contribuenti e dei soggetti che prestano assistenza fiscale (CAF e professionisti), seppur in forma sperimentale, agevolandoli così nell’adempimento dichiarativo.

Questo è quanto affermato dall’Agenzia delle entrate nella risoluzione n. 13 del 4 marzo 2024.


Aggiornamento al 22/02/2024

Certificazione Unica 2024: aggiornate le istruzioni in tema di detassazione delle mance e redditi derivanti da lavoro sportivo


Contestualmente alla trasmissione delle certificazioni, il sostituto d’imposta è tenuto ad allegare anche i dati relativi alla comunicazione per la ricezione in via telematica dei modelli 730-4 se tale comunicazione non è stata già validamente presentata con il relativo modello di comunicazione (CSO) ovvero con il quadro CT presente nella certificazione Unica relativa a precedenti anni d’imposta.

La Certificazione Unica è costituita da:

  • Frontespizio: dati anagrafici del sostituto, dati anagrafici del contribuente;
  • Certificazione dei redditi di lavoro dipendente e assimilati: dati fiscali (redditi, ritenute, acconti, oneri deducibili e detraibili, imposta lorda, dati dei conguagli, arretrati, TFR, ecc.), dati previdenziali e assistenziali, prospetto dei familiari a carico e TFR;
  • Certificazione dei redditi di lavoro autonomo, delle provvigioni e dei redditi diversi (dati fiscali relativi ai compensi erogati e alle ritenute operate) e le somme liquidate a seguito di pignoramento presso terzi e le somme corrisposte a titolo di indennità di esproprio;
  • Dati relativi alle locazioni brevi.


Attribuito valore dichiarativo alla Certificazione Unica


Va evidenziato che la Legge di stabilità del 2016 (art. 1, comma 952, L. 28/12/2015, n. 208) nel modificare l’art. 4, comma 6-quinquies, del D.P.R. n. 322/98 ha assegnato, dal 2016, alla CU un indubbio “Valore Dichiarativo”. Come spiega la Circolare dell’Agenzia delle Entrate n. 12 dell’8 aprile 2016 (par. 8.10 – in “Finanza & Fisco” n. 1/2016, pag. 80) “Con le modifiche introdotte dalla Legge di Stabilità 2016 all’art. 4 del D.P.R. 22 luglio 1998, n. 322, è stato semplificato il precedente impianto normativo attribuendo valore dichiarativo alla Certificazione Unica”.


Di seguito alcune delle novità presenti nella versione 2024 della Certificazione unica.


Nella CU il trattamento integrativo speciale per i lavoratori del settore privato, impiegati nel comparto turistico, ricettivo e termale


L’articolo 39-bis del decreto-legge 4 maggio 2023, n. 48 (cd. Decreto Lavoro), convertito, con modificazioni, dalla legge 3 luglio 2023, n. 85, rubricato «Detassazione del lavoro notturno e festivo per i dipendenti di strutture turistico-alberghiere», ha riconosciuto un trattamento integrativo speciale, che non concorre alla formazione del reddito, pari al 15 per cento delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario, ai sensi del decreto legislativo 8 aprile 2003, n. 66, effettuato nei giorni festivi. Il trattamento integrativo speciale è riconosciuto ai titolari di reddito di lavoro dipendente impiegati nel settore privato del comparto turistico, ricettivo e termale, i quali nel periodo d’imposta 2022 siano stati titolari di reddito di lavoro dipendente di importo non superiore a euro 40.000. In questo caso trova applicazione il c.d. principio di cassa allargato. Ai fini del calcolo del limite reddituale ivi previsto, devono essere inclusi tutti i redditi di lavoro dipendente conseguiti dal lavoratore (anche da più datori di lavoro), compresi quelli derivanti da attività lavorativa diversa da quella svolta nel settore turistico, ricettivo e termale. Ai sensi del comma 3 dell’articolo in esame, il sostituto d’imposta riconosce il trattamento integrativo speciale su richiesta del lavoratore, il quale attesta per iscritto l’importo del reddito di lavoro dipendente conseguito nell’anno 2022 tramite dichiarazione sostitutiva di atto di notorietà ai sensi dell’articolo 47 del D.P.R. 28 dicembre 2000, n. 445. In ogni caso è necessario conservare la documentazione comprovante l’avvenuta dichiarazione, ai fini di un eventuale controllo da parte degli organi competenti. L’agevolazione in commento è calcolata sulla retribuzione lorda – corrisposta per il lavoro straordinario prestato nei giorni festivi e/o per il lavoro notturno – riferita esclusivamente alle prestazioni rese nel periodo compreso dal 1° giugno 2023 al 21 settembre 2023.

In questo caso, le istruzioni dopo aver ricordato che “L’art. 39-bis del decreto legge n. 48, del 4 maggio 2023, ha previsto un trattamento integrativo speciale, per i lavoratori del settore turistico, ricettivo e termale, pari al 15 per cento delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario rese dal 1° giugno 2023 al 21 settembre 2023. Il trattamento integrativo speciale è riconosciuto ai titolari di reddito di lavoro dipendente impiegati nel settore privato del comparto turistico, ricettivo e termale, i quali nel periodo d’imposta 2022 stiano stati titolari di reddito di lavoro dipendente di importo non superiore a euro 40.000”, specifica che nel punto 479 va indicato l’importo del trattamento integrativo speciale erogato al lavoratore.


Spazio anche Bonus ai dipendenti con figli a carico, fino a 3mila euro senza IRPEF


L’articolo 40 del decreto-legge 4 maggio 2023, n. 48 (cd. Decreto Lavoro), convertito, con modificazioni, dalla legge 3 luglio 2023, n. 85 (in “Finanza & Fisco” n. 27/2023, pag. 1365), per il periodo d’imposta 2023 ed esclusivamente a favore dei lavoratori dipendenti con figli fiscalmente a carico, ha previsto un innalzamento a euro 3.000 del limite di esenzione dei fringe benefit previsti dall’articolo 51, comma 3, terzo periodo, del Testo unico delle imposte sui redditi (TUIR), approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917. Al ricorrere dei requisiti previsti dall’articolo 40 del Decreto Lavoro, il valore dei beni ceduti e dei servizi prestati al lavoratore, nonché le somme erogate o rimborsate per il pagamento delle utenze domestiche, pertanto, non concorrono, nel rispetto del limite di euro 3.000, a formare il reddito di lavoro dipendente, né sono soggetti all’imposta sostitutiva di cui ai citati commi da 182 a 189, della legge 28 dicembre 2015, n. 208 , anche nell’eventualità in cui gli stessi siano fruiti, per scelta del lavoratore, in sostituzione, in tutto o in parte, dei premi di risultato e delle somme erogate sotto forma di partecipazione agli utili dell’impresa.

L’agevolazione in commento è riconosciuta in misura intera a ogni genitore, titolare di reddito di lavoro dipendente e/o assimilato, anche in presenza di un unico figlio, purché lo stesso sia fiscalmente a carico di entrambi. Spetta, altresì, nel caso in cui il contribuente non possa beneficiare della detrazione per figli fiscalmente a carico di cui all’articolo 12 del TUIR poiché per gli stessi percepisce l’assegno unico e universale (AUU).

L’Agenzia delle entrate con circolare n. 23 del 1° agosto 2023 (in “Finanza & Fisco” n. 29/2023, pag. 1500) ha evidenziato che tali disposizioni si applicano ai titolari di redditi di lavoro dipendente e di redditi assimilati a quelli di lavoro dipendente per i quali il reddito è determinato secondo le disposizioni contenute nell’articolo 51 del TUIR. Come già chiarito con la precedente circolare del 4 novembre 2022, n. 35 (par. 1, in “Finanza & Fisco” n. 35/2022, pag. 2099), i fringe benefit di cui all’articolo 51, comma 3, del TUIR possono essere corrisposti dal datore di lavoro anche ad personam.

A tal proposito, le nuove istruzioni dispongono che “Nei punti 581 e 601 indicare l’importo dei fringe benefit erogati a favore dei lavoratori dipendenti con figli fiscalmente a carico per i quali l’art. 40 del decreto-legge n. 48 del 2023 ha previsto, relativamente al periodo d’imposta 2023 la non concorrenza alla formazione del reddito del valore dei fringe benefit se di importo uguale o inferiore a 3.000 euro. Si precisa che nel novero dei fringe benefit sono comprese anche le somme erogate o rimborsate ai medesimi lavoratori con figli a carico per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica e del gas naturale.

Qualora il benefit sia costituito da buoni carburante di cui al decreto-legge 14 gennaio 2023, n. 5 (convertito, con modificazioni, dalla legge 10 marzo 2023, n. 23) riportare nei punti 583 e 603 l’importo di tali erogazioni. Si precisa che tale importo è già indicato nei punti 573 e 593. Nella ipotesi in cui il buono carburante sia superiore a 200 euro l’intero ammontare deve essere assoggettato a tassazione ordinaria. Nel caso in cui il sostituito abbia scelto la tassazione sostitutiva del premio di risultato, la somma di quanto riportato nei punti 572, 573, 579, 592, 593 e 599 non deve essere superiore a 3.000 euro o 4.000 euro coerentemente con quanto indicato nei punti 571 e 591”.


Una nuova sezione per detassare le mance
Somme assoggettate ad imposta sostitutiva


Con l’art. 1, commi da 58 a 62 della legge 29 dicembre 2022, n. 197, è stato previsto che le somme destinate dai clienti ai lavoratori del settore privato a titolo di liberalità costituiscono redditi da lavoro dipendente e, salva espressa rinuncia scritta del prestatore di lavoro, sono soggette ad una tassazione sostitutiva, con l’aliquota del cinque per cento, entro il limite del venticinque per cento del reddito percepito nell’anno per le relative prestazioni di lavoro. La tassazione sostitutiva è il regime naturale di tassazione delle mance, alle condizioni sotto indicate, essendo possibile l’applicazione dell’ordinario regime di tassazione solo in caso di rinuncia scritta del lavoratore.

Nello specifico, i commi in questione prevedono, a determinate condizioni, una tassazione sostitutiva in relazione alle somme elargite dai clienti – a titolo di liberalità (c.d. mance) e corrisposte sia in contanti sia attraverso mezzi di pagamento elettronici – ai lavoratori del settore privato, impiegati nelle strutture ricettive e negli esercizi di somministrazione di alimenti e bevande.

Il nuovo regime di tassazione in esame si applica alle mance percepite dai lavoratori del settore privato delle strutture ricettive e degli esercizi di somministrazione di alimenti e bevande di cui all’art. 5 della legge 25 agosto 1991, n. 287, che risultino titolari di reddito di lavoro dipendente di importo non superiore a euro 50.000. Al riguardo, è opportuno ricordare che, ai sensi dell’articolo 51, comma 1, del TUIR, si considerano percepiti nel periodo d’imposta anche le somme e i valori corrisposti entro il 12 gennaio del periodo d’imposta successivo a quello a cui si riferiscono (c.d. principio di cassa allargato).

Si precisa, altresì, che il predetto limite reddituale è riferito al periodo d’imposta precedente a quello di percezione delle mance da assoggettare ad imposta sostitutiva.

La base di calcolo cui applicare il venticinque per cento è costituita dalla somma di tutti i redditi di lavoro dipendente percepiti nell’anno per le prestazioni di lavoro rese nel settore turistico-alberghiero e della ristorazione, ivi comprese le mance, anche se derivanti da rapporti di lavoro intercorsi con datori di lavoro diversi.

Tale applicazione presuppone la previa verifica da parte del datore di lavoro del rispetto del limite di euro 50.000 di reddito di lavoro dipendente conseguito dal lavoratore, che deve essere riferito, al precedente periodo d’imposta e includere tutti i rapporti di lavoro, anche quelli non rientranti nel settore turistico-alberghiero e della ristorazione.

Nell’applicare l’imposta sostitutiva, il datore di lavoro deve tener conto non solo delle mance corrisposte attraverso mezzi di pagamento elettronici, ma anche di quelle che i lavoratori ricevono in denaro (cfr. circolare dell’Agenzia delle entrate n. 26 del 29 agosto 2023, Par 1, in www.pianetafiscale.it – Area riservata agli abbonati).

A tal proposito, le istruzioni spiegano che “la base di calcolo cui applicare il venticinque per cento è costituita dalla somma di tutti i redditi di lavoro dipendente percepiti nell’anno per le prestazioni di lavoro rese nel settore turistico-alberghiero e della ristorazione, ivi comprese le mance, anche se derivanti da rapporti di lavoro intercorsi con datori di lavoro diversi. Tale importo deve essere indicato nel punto 651. Il presente punto va sempre compilato anche in assenza di mance, in tal caso riportare nel punto 651 il solo reddito relativo alle prestazioni rese nel settore turistico-alberghiero e della ristorazione (periodo inserito dall’aggiornamento del 7 febbraio 2024). Il limite annuale del venticinque per cento del reddito percepito nell’anno per le prestazioni di lavoro rese, rappresenta una franchigia, pertanto, in caso di superamento dello stesso, solo la parte delle mance eccedente il limite deve essere assoggettata a tassazione ordinaria.

Nel punto 652 riportare l’importo delle mance assoggettate ad imposta sostitutiva.

Nel punto 653 va riportata l’imposta sostitutiva del cinque per cento operata sull’importo delle mance ricompreso nel limite del venticinque per cento calcolato sull’importo indicato nel punto 651.

Nel punto 654 va indicato l’importo delle imposte sostitutive non operate per effetto delle disposizioni emanate a seguito di eventi eccezionali, già compreso nel precedente punto 653.

Nel punto 655 va indicato l’importo delle mance assoggettato a tassazione ordinaria.

Nei punti da 656 a 663 vanno indicati i dati relativi alle mance erogate da altri soggetti. Nei punti 656 e 657 vanno indicate le mance erogate da altri soggetti assoggettate ad una diversa tassazione rispetto a quella operata dai precedenti sostituti d’imposta. In particolare nel punto 656 va indicato l’importo delle mance già assoggettato dal precedente sostituto ad imposta sostitutiva e per le quali in sede di conguaglio si è provveduto ad assoggettarle a tassazione ordinaria.

Nel punto 657 va indicato l’importo delle mance già assoggettato dal precedente sostituto a tassazione ordinaria e per le quali in sede di conguaglio si è provveduto ad assoggettarle ad imposta sostitutiva.

Nel punto 658 indicare il codice fiscale del precedente sostituto che ha corrisposto le mance.

Nel caso in cui le somme in oggetto siano state assoggettate dal precedente sostituto, a tassazione ordinaria e in sede di conguaglio vengano per l’intero ammontare assoggettate ad imposta sostitutiva si dovranno compilare i punti 658 (codice fiscale del precedente sostituto) e 663 (somme erogate dal precedente sostituto assoggettate a tassazione ordinaria).

Le medesime modalità di compilazione dei predetti punti dovranno essere seguite anche nelle ipotesi di operazioni straordinarie comportanti il passaggio di dipendenti”.


Inserita la sezione “Redditi di lavoro sportivo”


Il D.Lgs. 28 febbraio 2021, n. 36, in vigore dal 1° luglio 2023, all’articolo 25, comma 2, dispone in ordine alle modalità di svolgimento del lavoro sportivo, prevedendo che «Ricorrendone i presupposti, l’attività di lavoro sportivo può costituire oggetto di un rapporto di lavoro subordinato o di un rapporto di lavoro autonomo, anche nella forma di collaborazioni coordinate e continuative ai sensi dell’articolo 409, comma 1, n. 3 del codice di procedura civile». Il comma 3-bis del medesimo articolo 25 prevede che «Ricorrendone i presupposti, le Associazioni e Società sportive dilettantistiche, le Federazioni Sportive Nazionali, le Discipline Sportive Associate, le associazioni benemerite e gli Enti di Promozione Sportiva, anche paralimpici, il CONI, il CIP e la società Sport e salute S.p.a. possono avvalersi di prestatori di lavoro occasionale, secondo la normativa vigente».

L’articolo 36 (rubricato «Trattamento tributario») stabilisce al comma 6 che «I compensi di lavoro sportivo nell’area del dilettantismo non costituiscono base imponibile ai fini fiscali fino all’importo complessivo annuo di euro 15.000,00. […]» e, al comma 6-bis, che «Ai fini di quanto previsto al precedente comma 6, all’atto del pagamento il lavoratore sportivo rilascia autocertificazione attestante l’ammontare dei compensi percepiti per le prestazioni sportive dilettantistiche rese nell’anno solare». Il comma 6-ter prevede che al fine di sostenere il graduale inserimento degli atleti e delle atlete di età inferiore a 23 anni nell’ambito del settore professionistico le retribuzioni agli stessi riconosciute non costituiscono reddito fino all’importo annuo massimo di euro 15.000. Sia per il comma 6 che per il comma 6-ter l’importo di 15.000 euro costituisce una franchigia, pertanto, solo la parte eccedente tale limite dovrà essere assoggettata a tassazione ordinaria.

Infine, l’articolo 51 (recante «Norme transitorie») del medesimo D.Lgs. 28 febbraio 2021, n. 36, al comma 1-bis, stabilisce che «Per i lavoratori sportivi dell’area del dilettantismo che nel periodo d’imposta 2023 percepiscono compensi di cui all’articolo 67, comma 1, lettera m), del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, nonché compensi assoggettati ad imposta ai sensi dell’articolo 36, comma 6, del presente decreto, l’ammontare escluso dalla base imponibile ai fini fiscali per il medesimo periodo d’imposta non può superare l’importo complessivo di euro 15.000». “Ne consegue che i compensi erogati dal 1° luglio 2023 devono essere assoggettati a tassazione per la parte eccedente l’importo di 15.000 euro, da determinare nel 2023 in applicazione del comma 1-bis dell’articolo 51 sopra richiamato, tenendo conto degli eventuali compensi erogati nel periodo gennaio-giugno 2023, esclusi da imposizione fino a 10.000 euro, ai sensi dell’articolo 69 del TUIR” (cfr. risposta ad interpello Agenzia delle Entrate n. 474 dell’11 dicembre 2023 in “Finanza & Fisco” n. 38/2023, pag. 2315).

Per questo tipo di reddito, le istruzioni dispongono che “Nei punti 781 e 784 va indicato l’importo lordo del reddito di lavoro sportivo svolto nell’ambito delle attività dilettantistiche, comprensivo dell’importo della franchigia di 15.000 euro.

Nei punti 782 e 785 va indicato l’importo lordo delle retribuzioni riconosciute ai lavoratori sportivi professionisti di età inferiore a 23 anni, comprensivo dell’importo della franchigia di 15.000 euro.

Nei punti 783 e 786 vanno indicati i redditi già riportati nei punti 1 e 2 che non derivino né da rapporti di lavoro sportivo svolti nell’ambito delle attività dilettantistiche né da rapporti di lavoro sportivo svolti nell’ambito delle attività professionistiche.


Dati relativi alle somme erogate

Si ricorda, inoltre, che nelle “Tipologie reddituali da indicare nel modello 730/REDDITI Persone Fisiche 2024” sono stati istituiti i seguenti codici:

N – le indennità di trasferta, i rimborsi forfetari di spesa, i premi e i compensi erogati ai direttori artistici ed ai collaboratori tecnici per prestazioni di natura non professionale da parte di cori, bande musicali e filodrammatiche che perseguono finalità dilettantistiche;

N1 – indennità di trasferta, rimborso forfetario di spese, premi e compensi erogati fino al 30 giugno 2023:

  • nell’esercizio diretto di attività sportive dilettantistiche;
  • in relazione a rapporti di collaborazione coordinata e continuativa di carattere amministrativo-gestionale di natura non professionale resi a favore di società e associazioni sportive dilettantistiche;

N2 – redditi derivanti da prestazioni sportive oggetto di contratto diverso da quello di lavoro subordinato o da quello di collaborazione coordinata e continuativa, ai sensi del decreto legislativo 28 febbraio 2021, n. 36 (art. 53, comma 2 lett. a) del Tuir);

N3 – redditi derivanti da prestazioni sportive oggetto di contratto diverso da quello di lavoro subordinato o da quello di collaborazione coordinata e continuativa, ai sensi del decreto legislativo 28 febbraio 2021, n. 36, che prevedono particolari soglie di esenzione a seguito di specifiche disposizioni normative (art. 53, comma 2 lett. a) del Tuir).

Sul lavoro sportivo si evidenzia, infine, che nella parte “Certificazione dei dati previdenziali ed assistenziali” è stata introdotta la nuova Sezione 3-bis denominata “Inps gestione separata – Parasubordinati Sportivi dilettantistici e figure assimilate”. Questa sezione è riservata alla certificazione dei compensi corrisposti dal 1° luglio 2023 agli sportivi dilettantistici di cui all’art. 35 del D.Lgs. n. 36/2021, commi 2 e da 7 a 8-quinquies, iscritti alla Gestione Separata INPS, di cui all’art. 2, comma 26, L. 8 agosto 1995, n. 335, che hanno prodotto redditi disciplinati dall’art. 50, comma 1, lett. c-bis del TUIR e/o dall’art. 67 comma 1 lett. m), compresi i lavoratori dipendenti delle Amministrazioni pubbliche di cui all’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 preventivamente autorizzato dall’Amministrazione di appartenenza.

Questa sezione, come spiegano le istruzioni, “è riservata alla certificazione dei compensi corrisposti dal 1° luglio 2023 agli sportivi dilettantistici di cui all’art. 35 del D.Lgs. n. 36/2021, commi 2 e da 7 a 8 quinquies, iscritti alla Gestione Separata INPS, di cui all’art. 2, comma 26, L. 8 agosto 1995, n. 335, che hanno prodotto redditi disciplinati dall’art. 50 comma 1 lett. c-bis del TUIR e/o dall’art. 67 comma 1, lett. l), compresi i lavoratori dipendenti delle Amministrazioni pubbliche di cui all’articolo 1, comma 2, del decreto legislativo 30 marzo 2001, n. 165 preventivamente autorizzato dall’Amministrazione di appartenenza.

Si precisa che non rientrano tra i lavoratori sportivi coloro che forniscono prestazioni nell’ambito di una professione la cui abilitazione professionale è rilasciata al di fuori dell’ordinamento sportivo e per il cui esercizio devono essere iscritti in appositi albi o elenchi tenuti dai rispettivi ordini professionali.

Sono inoltre interessati i soggetti di cui all’art. 37 del D.Lgs. n. 36/2021, che hanno instaurato un contratto di collaborazione coordinata e continuativa ai sensi dell’articolo 409, comma 1, n. 3, del c.p.c., avente ad oggetto l’attività di carattere amministrativo-gestionale resa in favore delle società e associazioni sportive dilettantistiche, delle Federazioni Sportive Nazionali, delle Discipline Sportive Associate e degli Enti di Promozione Sportiva anche paralimpici riconosciuti dal CONI o dal CIP. Non rientrano tra i soggetti disciplinati coloro che forniscono attività di carattere amministrativo gestionale nell’ambito di una professione per il cui esercizio occorra essere iscritto in appositi albi o elenchi tenuti dai rispettivi ordini professionali.

I compensi erogati alle figure sopra descritte soggetti alla contribuzione previdenziale e assistenziale della Gestione Separata Inps devono essere esposti come sotto descritto.

Al punto 53 – Compensi Totali corrisposti a Parasubordinati Sportivi e figure assimilate del settore dilettantistico. Indicare il totale dei compensi corrisposti nell’anno (dal 1° luglio 2023). Si rammenta che si devono considerare erogate nel 2023 anche le somme corrisposte entro il giorno 12 del mese di gennaio 2024 ma relative all’anno 2023 così come previsto dall’ art. 51, comma 1, DPR n. 917 del 22 dicembre 1986 per i soggetti il cui reddito è disciplinato dall’art. 50, comma 1, lett. c-bis del TUIR. Ai compensi erogati quali redditi diversi ai sensi dell’art. 67, comma 1, lett. l), per le attività sportive e similari non si applica quanto sopra specificato.

Nel punto 54 – Imponibile contributivo – indicare l’imponibile contributivo totale nei limiti del massimale contributivo annuo di cui all’art. 2, co.18, della L. n. 335 dell’8 agosto 1995, pari per l’anno 2023 ad euro 113.520,00 in base alle disposizioni vigenti nella Gestione Separata nell’anno 2023 e di cui all’art. 35 comma 6 e 7 del D.Lgs. 36/2021.

Nel punto 55 – Imponibile IVS – indicare l’imponibile previdenziale ai fini dell’assicurazione per Invalidità, vecchiaia e superstiti sul quale è stato calcolato il contributo ai fini pensionistici. Si ricorda che il comma 8-ter dell’art. 35 del D.Lgs. n. 36/2021 prevede che, fino al 31 dicembre 2027, la contribuzione dovuta ai fini dell’invalidità, vecchiaia e superstiti (per la quale è applicata l’aliquota del 25% o 24%) deve essere calcolata sul 50 per cento dell’imponibile contributivo.

Nel punto 56  – Contributi dovuti – indicare il totale dei contributi dovuti alla Gestione Separata INPS in base alle aliquote vigenti per l’anno 2023 sportivi dilettantistici e figure assimilate.

Nel punto 57 – Contributi a carico del parasubordinato – indicare il totale dei contributi trattenuti al prestatore per la quota a suo carico ed effettivamente trattenuta nella busta paga o notula.

Nel punto 58 – Contributi versati – indicare il totale dei contributi effettivamente versati dalle società e associazioni sportive dilettantistiche, delle Federazioni Sportive Nazionali, delle Discipline Sportive Associate e degli Enti di Promozione Sportiva anche paralimpici riconosciuti dal CONI o dal CIP.

I punti 59 e 60 – Mesi per i quali è stata presentata la denuncia UNIEMENS – riguardano le denunce dei compensi effettivamente erogati ai parasubordinati e trasmesse con il flusso telematico UNIEMENS, come previsto dall’art. 44 del D.L. 30 settembre 2003, n. 269 convertito con la L. 24 novembre 2003, n. 326.

In particolare:

  • il punto 59 deve essere barrato qualora in tutti i mesi dell’anno solare di riferimento sia stata presentata la denuncia UNIEMENS in relazione al lavoratore interessato;
  • nel punto 60 (alternativo al punto 49) devono essere barrate le caselle relative ai singoli mesi dell’anno solare in cui non è stata presentata la denuncia UNIEMENS in relazione al lavoratore interessato.

Nel punto 61 Tipo Rapporto e punto 62 Altro tipo rapporto occorre indicare il codice “tipo rapporto” così come previsto:


Si precisa che il campo 62 è valorizzato nel caso in cui il soggetto non è coperto da altra forma di previdenza obbligatoria per cui l’aliquota applicata è quella maggiore per la quale sono dovuti anche i contributi minori. Ne consegue che i “Tipo rapporto” interessati sono D1 e D4.


Nell’Inps “Gestione separata” nuova sezione per i magistrati onorari confermati non esclusivisti – Sezione 3-ter


La Sezione 3-ter è riservata alla certificazione dei compensi corrisposti nell’anno 2023 ai magistrati onorari del contingente a esaurimento confermati ai sensi dell’articolo 29 del decreto legislativo n. 116/2017 che esercitano le funzioni in via non esclusiva e obbligati all’iscrizione presso la Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995 come previsto dall’ articolo 15-bis, comma 2, del decreto-legge n. 75/2023.


Brevi note sulle sanzioni per l’omesso/tardivo/errato invio


E’ prevista un’apposita sanzione per ogni certificazione omessa, tardiva o errata. Tuttavia nei casi di errata trasmissione, la sanzione non si applica se la certificazione corretta è inviata entro i cinque giorni successivi al 16 marzo. In particolare, le sanzioni per la tardiva trasmissione delle certificazioni uniche sono disciplinate dall’articolo 4, comma 6-quinquies, del Decreto del Presidente della Repubblica 22 luglio 1998, n. 322. Per il citato comma: «Per ogni certificazione omessa, tardiva o errata si applica la sanzione di cento euro in deroga a quanto previsto dall’articolo 12, del decreto legislativo 18 dicembre 1997, n. 472, con un massimo di euro 50.000 per sostituto di imposta. Nei casi di errata trasmissione della certificazione, la sanzione non si applica se la trasmissione della corretta certificazione è effettuata entro i cinque giorni successivi alla scadenza indicata nel primo periodo. Se la certificazione è correttamente trasmessa entro sessanta giorni dai termini previsti nel primo e nel terzo periodo, la sanzione è ridotta a un terzo, con un massimo di euro 20.000»

Come anticipato, in relazione poi alla verifica della tempestività delle comunicazioni presentate per via telematica, si considerano tempestive le comunicazioni trasmesse entro i termini previsti, ma scartate dal servizio telematico, purché ritrasmesse entro i cinque giorni successivi alla data contenuta nella comunicazione che attesta il motivo dello scarto (cfr. circolare del Ministero delle Finanze – Dipartimento delle Entrate n. 195/E del 24 settembre 1999).

Rispetto all’obbligo di trasmissione all’Agenzia delle Entrate delle certificazioni, in caso di errore/omissione nell’invio della certificazione unica, come precisato dalla circolare dell’Agenzia delle Entrate n. 6 E del 19 febbraio 2015 (par. 2.6 in “Finanza & Fisco” n. n. 43/2014, pag. 3016), non è possibile avvalersi dell’istituto del ravvedimento operoso.

In definitiva, nei casi di errata trasmissione della certificazione, la sanzione (100 euro) non si applica se la sostituzione o l’annullamento della certificazione è effettuato entro i cinque giorni successivi alla scadenza del 16 marzo 2022.

Le sanzioni, previste dall’articolo 4, comma 6-quinquies, del D.P.R. n. 322 del 1998 come modificato dall’articolo 21 del D.Lgs. 158/2015 e dall’art. 1, comma 933, lett. c), della L 205/2017, in caso di omessa/tardiva/errata presentazione della certificazione unica, sono:

  • euro 100 per ogni certificazione unica (CU), con un massimo di euro 50.000 (in deroga a quanto previsto dall’articolo 12 del D.Lgs. n. 472 del 1997. Pertanto a tali sanzioni non si applica il cd. cumulo giuridico);
  • euro 33,33 per ogni certificazione unica (CU), con un massimo di euro 20.000 se la CU è trasmessa corretta entro 60 giorni dal termine di presentazione.


Abrogazione dell’istituto del reclamo-mediazione dai ricorsi notificati dal 4 gennaio 2024

Il Ministero dell’economia e delle finanze comunica che l’abrogazione dell’istituto del reclamo- mediazione ex articolo 17-bis del decreto legislativo 31 dicembre 1992, n. 546, disposta dall’articolo 2, comma 3, lettera a), del decreto legislativo 30 dicembre 2023, n. 220, in materia di contenzioso tributario, opera per i ricorsi tributari di valore fino a 50.000 euro, notificati agli enti impositori e ai soggetti della riscossione a partire dal 4 gennaio 2024. Pertanto, per i predetti ricorsi notificati fino al 3 gennaio 2024, continuano ad applicarsi le disposizioni dell’art. 17-bis, del decreto legislativo n. 546/92, in vigore fino alla medesima data. (Così, comunicato stampa Mef del 22 gennaio 2024)


Dichiarazione precompilata IVA sperimentale anche per il 2024

Prosegue anche per il 2024 il periodo di sperimentazione della precompilata Iva, elaborata grazie ai dati acquisiti con le fatture elettroniche, con le comunicazioni delle operazioni transfrontaliere e con i dati dei corrispettivi telematici. Lo stabilisce un provvedimento (del 19 gennaio 2024, prot. n. 11806/2024) firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini.


Sperimentazione anche per quest’anno


Lo scopo dell’estensione al 2024 è di consolidare e arricchire i dati precompilati della platea dei contribuenti, imprese e professionisti, già individuata e che riguarda circa 2,4 milioni di soggetti Iva. Inoltre, recependo anche le richieste provenienti dalle associazioni di categoria, il provvedimento amplia la gamma dei servizi web a favore degli operatori economici e dei loro intermediari.


Si ampliano i servizi


A partire dalle operazioni effettuate dal 1° gennaio 2024 vengono previsti nuovi servizi per i titolari di partita Iva. In particolare, i destinatari dei documenti IVA precompilati e i loro intermediari potranno scaricare in forma massiva mediante un sistema di cooperazione applicativa su rete internet le bozze dei registri Iva mensili; i prospetti riepilogativi su base mensile e trimestrale; le bozze delle comunicazioni delle liquidazioni periodiche; la bozza della dichiarazione Iva annuale. (Così, comunicato stampa Agenzia delle entrate 19 gennaio 2024)


Link al provvedimento del Direttore dell’Agenzia delle entrate del 19 gennaio 2024, prot. n. 11806/2024, recante: «Predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA di cui all’articolo 4 del decreto legislativo 5 agosto 2015, n. 127. Ulteriore estensione del periodo sperimentale stabilito con il provvedimento del Direttore dell’Agenzia delle entrate n. 183994 dell’8 luglio 2021», pubblicato il 19.01.2024 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


I Provvedimenti dell’Agenzia delle entrate richiamati dal provvedimento del 19 gennaio 2024, prot. n. 11806/2024:


Documenti IVA precompilati con le operazioni dal 1° luglio 2021. Il provvedimento con regole e destinatari

Provvedimento del Direttore dell’Agenzia delle entrate dell’8 luglio 2021, prot. n. 183994/2021: «Modalità di attuazione dell’articolo 4 del decreto legislativo 5 agosto 2015, n. 127, riguardante la predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA», pubblicato l’8.07.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Fatture elettroniche. Le nuove regole di memorizzazione anche al fine di utilizzarle per l’analisi del rischio e controllo a fini fiscali e per le funzioni di polizia economica e finanziaria

Provvedimento del Direttore dell’Agenzia delle entrate del 24 novembre 2022, prot. n. 433608/2022: «Regole tecniche  per l’emissione e la ricezione delle fatture elettroniche per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti o stabiliti nel territorio dello Stato e per le relative variazioni, utilizzando il Sistema di Interscambio, nonché per la trasmissione telematica dei dati delle operazioni di cessione di beni e prestazioni di servizi transfrontaliere e per l’attuazione delle ulteriori disposizioni di cui all’articolo 1 del decreto legislativo 5 agosto 2015, n. 127»


Estensione del periodo sperimentale e della platea di riferimento

Provvedimento del Direttore dell’Agenzia delle entrate del 12 gennaio 2023, prot. n. 9652/2023, recante: «Predisposizione, da parte dell’Agenzia delle entrate, delle bozze dei registri IVA, delle liquidazioni periodiche dell’IVA e della dichiarazione annuale dell’IVA di cui all’articolo 4 del decreto legislativo 5 agosto 2015, n. 127. Estensione del periodo sperimentale e della platea di riferimento e modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 183994 dell’8 luglio 2021», pubblicato il 12.01.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Legge di bilancio 2024. Le indicazioni Inps sull’esonero dei contributi a carico dei lavoratori per il 2024

La legge di bilancio 2024 ha previsto per i lavoratori dipendenti, con esclusione del lavoro domestico, un esonero dei contributi previdenziali per l’invalidità, la vecchiaia e per i superstiti, relativamente ai periodi di paga che vanno dal 1° gennaio al 31 dicembre 2024.

L’esonero è riconosciuto:

  • di sei punti percentuali, se la retribuzione imponibile, calcolata su base mensile per 13 mensilità, non supera i 2.692 euro al mese;
  • di sette punti percentuali, se la retribuzione imponibile, calcolata su base mensile per 13 mensilità, non supera i 1.923 euro al mese.

Con la circolare 16 gennaio 2024, n. 11, l’Inps fornisce le indicazioni sugli adempimenti previdenziali connessi all’esonero contributivo. Descrive, in particolare, l’assetto, la misura e la durata dell’esonero e specifica chi può accedervi; fornisce, poi, indicazioni per individuare correttamente il massimale retributivo imponibile, relativamente alla tredicesima mensilità e in presenza di più denunce mensili.

L’INPS fornisce, inoltre, le informazioni sulle condizioni necessarie per ottenere l’esonero, sulla compatibilità con la normativa in materia di aiuti di Stato e sulla modalità di esposizione dei dati nel flusso UNIEMENS

Fonte: www.inps.gov.it  – Sito web dell’ Istituto Nazionale Previdenza Sociale


Link al testo della circolare Inps n. 11 del 16 gennaio 2024, con oggetto: LAVORO – LEGGE DI BILANCIO 2024 – Esonero sulla quota dei contributi previdenziali per l’invalidità, la vecchiaia e i superstiti a carico dei lavoratori dipendenti. Istruzioni operative e contabili. Variazioni al piano dei conti – Articolo 1, comma 15, della L. 30/12/2023, n. 213


Approvata la versione definitiva della dichiarazione IVA 2024. Le novità

Con provvedimento del Direttore dell’Agenzia delle entrate del 15 gennaio 2024, prot. n. 8230/2024, approvati i nuovi modelli di dichiarazione IVA/2024 concernenti l’anno di imposta 2023, con le relative istruzioni, da presentare nel periodo compreso tra il 1° febbraio e il 30 aprile 2024 ai fini dell’imposta sul valore aggiunto.


Aggiornamenti

Pronto il software di compilazione IVA 2024. Rilasciata la versione software: 1.0.0 del 01/02/2024

Rilasciato dall’Agenzia delle entrate il software IVA 2024 …


Nei nuovi modelli trovano spazio le novità relative alle modifiche alla disciplina IVA in vigore per l’anno di imposta 2023. Di seguito, per quadro, le principali novità.


Novità nei modelli


Quadro VA – Informazioni e dati relativi all’attività


Nella sezione 2, è stato eliminato il rigo VA16 riservato ai soggetti che hanno usufruito dei provvedimenti agevolativi di sospensione dei versamenti emanati a seguito dell’emergenza sanitaria da COVID-19.


Quadro VB – Dati relativi agli estremi identificativi dei rapporti finanziari


Il quadro, previsto per consentire l’indicazione degli estremi identificativi dei rapporti finanziari da parte dei soggetti che intendono avvalersi della riduzione delle sanzioni prevista dall’art. 2, comma 36-vicies ter, del decreto-legge 13 agosto 2011, n. 138, convertito, con modificazioni, dalla legge 14 settembre 2011, n. 148, è stato soppresso. Il quadro era riservato ai soggetti che si sono avvalsi di quanto previsto dal citato art. 2, comma 36-vicies ter, del decreto legge 13 agosto 2011, n. 138 nel periodo di imposta in dichiarazione. In particolare, nei righi da VB1 a VB7 andavano indicati gli estremi identificativi dei rapporti con gli operatori finanziari di cui all’art. 7, sesto comma, del d.P.R. n. 605 del 1973 (ad esempio banche, società Poste italiane spa, etc.) in essere nel periodo di imposta oggetto della dichiarazione.

Si ricorda che ai sensi dell’art. 2, comma 36-vicies ter, del decreto-legge 13 agosto 2011, n. 138, convertito, con modificazioni, dalla legge 14 settembre 2011, n. 148, per gli esercenti imprese o arti e professioni con ricavi e compensi dichiarati non superiori a 5 milioni di euro, i quali per tutte le operazioni attive e passive effettuate nell’esercizio dell’attività utilizzano esclusivamente strumenti di pagamento diversi dal denaro contante è prevista la riduzione alla metà delle sanzioni amministrative di cui agli artt. 1, 5 e 6 del D.Lgs. 18 dicembre 1997, n. 471.

La modifica recepisce quanto stabilito dal decreto legislativo 8 gennaio 2024, n. 1, recante: «Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari.», che all’articolo 15, comma 2, a decorrere dal periodo d’imposta 2023, ha modificato il comma 36-vicies-ter dell’articolo 2 del decreto-legge 13 agosto 2011, n. 138. Disposizione che consente gli esercenti imprese o arti e professioni con ricavi e compensi dichiarati non superiori a 5 milioni di euro che, per tutte le operazioni attive e passive effettuate nell’esercizio dell’attività, utilizzano esclusivamente strumenti di pagamento diversi dal denaro contante, per le violazioni relative alla dichiarazione IVA e ai rimborsi, nonché per la violazione degli obblighi relativi alla documentazione, registrazione ed individuazione delle operazioni soggette all’imposta sul valore aggiunto (di cui agli articoli 1, 5 e 6 del decreto legislativo 18 dicembre 1997, n. 471) la riduzione alla metà delle sanzioni.

Con la citata disposizione, al comma 2, espunto dal predetto comma 36-vicies-ter il riferimento all’obbligo di indicare, nelle dichiarazioni dei redditi e dell’IVA, gli estremi identificativi dei rapporti con gli operatori finanziari.

Di conseguenza, ferma restando la riduzione alla metà delle sanzioni amministrative alle predette condizioni di legge, si elimina l’obbligo di indicare gli estremi identificativi dei rapporti con gli operatori finanziari nelle dichiarazioni in materia di imposte sui redditi e di imposta sul valore aggiunto.


Quadro VE – Operazioni attive e determinazione del volume d’affari


Nella sezione 1, è stata aggiunta una nuova percentuale di compensazione nel rigo VE4. In tale rigo vanno indicate le operazioni attive con percentuale di compensazione del 7 per cento (per gli animali vivi della specie bovina e suina). Di conseguenza, sono stati rinumerati i righi successivi. È stato soppresso il rigo in cui andavano indicate le operazioni attive con percentuale di compensazione pari al 9,5 per cento. La maggiorazione (9,5 per cento) non è stata infatti confermata dal decreto “Milleproroghe 2023”, di conseguenza la sua applicazione si è esaurita al 31 dicembre 2022 e dal 1° gennaio 2023 è scattata nuovamente la percentuale ordinaria del 7 per cento.


Quadro VF – Operazioni passive e IVA ammessa in detrazione


Nella sezione 1, è stata aggiunta una nuova percentuale di compensazione nel rigo VF5. In tale rigo vanno indicate le operazioni passive con percentuale di compensazione del 7 per cento. Di conseguenza, sono stati rinumerati i righi successivi. È stato soppresso il rigo in cui andavano indicate le operazioni passive con percentuale di compensazione pari al 9,5 per cento.

Nella sezione 3-A, nel rigo VF34, è stato soppresso il campo 9 riservato alle operazioni esenti di cui alla legge n. 178/2020. Conseguentemente il campo successivo è stato rinumerato in campo 9.


Nella sezione 3-B, è stata aggiunta una nuova percentuale di compensazione nel rigo VF42. In tale rigo vanno indicate le operazioni con percentuale di compensazione del 7 per cento. Di conseguenza, sono stati rinumerati i righi successivi. È stato soppresso il rigo in cui andavano indicate le operazioni con percentuale di compensazione pari al 9,5 per cento.


Quadro VL – Liquidazione dell’imposta annuale


Nella sezione 2, nel rigo VL8 è stato inserito il campo 3, per indicare l’eccedenza a credito risultante dall’ultima dichiarazione del Gruppo IVA cessato o dall’ultimo Prospetto IVA 26 PR della liquidazione IVA di gruppo cessata.


Il nuovo campo 3, è riservato all’ex rappresentante del Gruppo IVA di cui agli articoli 70-bis e seguenti del DPR N. 633/1972 e all’ex controllante della procedura di liquidazione dell’IVA di gruppo di cui all’articolo 73 che devono indicare, rispettivamente:

  • il credito maturato nell’ultima dichiarazione presentata dal Gruppo IVA cessato, non richiesto a rimborso ma computato in detrazione dall’ex rappresentante del Gruppo nelle proprie liquidazioni periodiche o nella propria dichiarazione annuale (art. 70-decies, comma 4);
  • il credito risultante dall’ultimo prospetto riepilogativo IVA 26 PR presentato, non chiesto a rimborso dalla ex controllante ma dalla stessa computato in detrazione nelle proprie liquidazioni periodiche successive alla cessazione della procedura di liquidazione di Nel caso in cui il credito sia utilizzato a decorrere dal 1° gennaio dell’anno successivo a quello di interruzione della procedura di liquidazione dell’IVA di gruppo, il campo va compilato nella dichiarazione relativa a tale anno successivo.

L’importo relativo a tale credito deve essere riportato anche nel campo 1.


Quadro VO – Comunicazione delle opzioni e revoche


Nella sezione 3, nel rigo VO36, riservato ai soggetti che esercitano l’attività oleoturistica di cui ai commi 513 e 514, dell’articolo 1, della legge 27 dicembre 2019, n. 160 (in “Finanza & Fisco” n. 38-39/2019, pag. 2156), è stata introdotta la casella per comunicare la revoca dell’opzione per il regime ordinario.

Si ricorda che nel Rigo VO36, la casella 1 deve essere barrata dai soggetti esercenti l’attività oleoturistica di cui all’art. 1, commi 513 e 514, della legge 27 dicembre 2019, n. 160, che hanno optato per la detrazione dell’IVA e per la determinazione del reddito nei modi ordinari e comunicano, pertanto, di non essersi avvalsi della determinazione forfetaria dell’imposta prevista dall’art. 5, della legge 30 dicembre 1991, n. 413. L’opzione è vincolante per un triennio ed è valida fino a revoca. La casella 2 deve essere barrata per comunicare la revoca dell’opzione.


Prospetto riepilogativo IVA 26 PR/2024

Quadro VS


Nella sezione 2, è stato eliminato il rigo VS23, riservato ai soggetti che hanno usufruito dei provvedimenti agevolativi di sospensione dei versamenti a seguito dell’emergenza sanitaria da COVID-19.


Quadro CS


Il quadro CS, previsto per consentire ai soggetti passivi del contributo straordinario di cui all’articolo 37 del decreto-legge 21 marzo 2022, n. 21, di assolvere ai relativi adempimenti dichiarativi è soppresso.


Novità nelle istruzioni


Avvertenze generali – Versamenti e rateizzazione


Modificate le istruzioni di compilazione, paragrafo 2.1 “Avvertenze generali – Versamenti e rateizzazione” per dar conto delle modifiche introdotte dall’articolo 8, comma 1, lettera a), decreto legislativo 8 gennaio 2024, n. 1, «a decorrere dal versamento delle somme dovute a titolo di saldo delle imposte relative al periodo d’imposta in corso al 31 dicembre 2023», sull’articolo 20 del decreto legislativo 9 luglio 1997, n. 241, che hanno esteso il termine per completare il pagamento rateale del saldo d’imposta: non più entro il mese di novembre, ma entro il 16 dicembre.


Soggetti obbligati alla presentazione della dichiarazione e soggetti esonerati


Nell’elencazione dei contribuenti esonerati dalla dichiarazione annuale, paragrafo 2.2,  precisato che sono esonerati dalla presentazione della dichiarazione IVA, “i contribuenti che per tutto l’anno d’imposta si sono avvalsi del regime forfetario per le persone fisiche esercenti attività d’impresa, arti e professioni previsto dall’art. 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, (vedi: circolare n. 32 del 5 dicembre 2023 in “Finanza & Fisco” n. 38/2023, pag. 2292)”; tale chiarimento è naturalmente collegato alla “nuova” speciale causa di fuoriuscita “immediata” dal regime forfetario, consistente nel superamento della soglia di 100mila euro di ricavi o compensi percepiti nel corso dell’anno.


Quadro VO – Comunicazione delle opzioni e revoche
Liquidazioni trimestrali – Art. 7 del D.P.R. 14 ottobre 1999, n. 542

In dichiarazione i nuovi limiti per la liquidazione IVA trimestrale


Modificate le istruzioni (pag. 53) per tener conto dell’innalzamento delle soglie per le liquidazioni trimestrali IVA, che si determinano, per effetto della disposizione di cui all’articolo 14, comma 11, legge 12 novembre 2011, n. 183 (in “Finanza & Fisco” n. 36/2011, pag. 3066), in base a quelle di accesso al regime di contabilità semplificata, come ampliate dal comma 276, dell’articolo 1 della legge 29 dicembre 2022, n. 197, anche se per esso si verifica l’ammontare dei ricavi dell’anno precedente e non il volume d’affari (cfr. risoluzione dell’Agenzia delle entrate n. 15 E del 13 febbraio 2012). In altri termini, il richiamo ai «limiti fissati per il regime di contabilità semplificata» non implica che, per determinare la periodicità degli adempimenti IVA, rileva l’importo dei ricavi previsti ai fini delle imposte sui redditi; quello che rileva è il volume d’affari, costituito come specificato nella citata risoluzione 15/2012, dall’ammontare complessivo delle cessioni di beni e delle prestazioni di servizi poste in essere nell’anno, con le eccezioni di cui all’articolo 20 del D.P.R. 633/1972.

Alla luce della novità apportata dall’articolo 1 della legge 29 dicembre 2022, n. 197 (legge di Bilancio 2023), spiegano le nuove istruzioni nel “Rigo VO2, la casella 1 deve essere barrata dagli esercenti arti e professioni e dai contribuenti titolari di imprese aventi ad oggetto prestazioni di servizi che nell’anno 2022 hanno realizzato un volume d’affari non superiore a 500.000 euro ovvero non superiore a 800.000 euro se titolari di imprese aventi per oggetto altre attività e che hanno effettuato nel 2023 sia le liquidazioni che i versamenti periodici IVA con cadenza trimestrale anziché mensile. Si ricorda che nell’ipotesi di esercizio contemporaneo di prestazioni di servizi e altre attività senza distinta annotazione dei relativi corrispettivi si rende applicabile, ai fini dell’opzione, il limite di 800.000 euro. L’opzione, vincolante per almeno un anno solare, resta valida fino a quando non venga revocata sempreché permangano i citati presupposti. Il versamento dell’IVA con cadenza trimestrale comporta che le somme da versare devono essere maggiorate degli interessi nella misura dell’1%. La casella 2 deve essere barrata per comunicare la revoca dell’opzione”.


Ulteriori chiarimenti per la compilazione dei modelli in alcune ipotesi di trasformazioni soggettive

E) Rimborso della minore eccedenza del triennio in caso di operazioni straordinarie o trasformazioni sostanziali soggettive


Nelle istruzioni, paragrafo 3.3.3, lett. E), viene chiarito che, in caso di operazioni straordinarie o trasformazioni sostanziali soggettive, (quali fusione, scissione, conferimento, cessione o donazione d’azienda, successione ereditaria), in cui vi è una situazione di continuità tra i soggetti partecipanti, ai fini della determinazione dell’importo che il soggetto avente causa può chiedere a rimborso ai sensi dell’articolo 30, comma 3, D.P.R. n.633/72 (minore eccedenza del triennio), in ragione del principio di continuità tra i soggetti partecipanti rilevano anche le situazioni creditorie maturate dal soggetto dante causa anteriormente all’operazione straordinaria. Il credito rimborsabile, pertanto, sarà dato dal minor importo risultante dalla sommatoria, anno per anno, delle posizioni creditorie maturate dai predetti soggetti.


Riforma fiscale: in Gazzetta il decreto legislativo per la modifica degli adempimenti tributari

Pubblicato nella Gazzetta Ufficiale, Serie generale, n. 9 del 12 gennaio 2024 il Decreto legislativo 8 gennaio 2024, n. 1, recante: «Razionalizzazione e semplificazione delle norme in materia di adempimenti tributari.».

Il Decreto legislativo, il primo dell’anno 2024, è composto da 27 articoli e attua, in massima parte, i principi di delega di cui all’articolo 16, comma 1, della legge delega n. 111 del 2023, che contiene princìpi e criteri direttivi per la revisione generale degli adempimenti tributari.

In estrema sintesi, le disposizioni introducono innanzi tutto norme dirette modificare gli obblighi di dichiarazione per i contribuenti e per i sostituti d’imposta e la relativa modulistica ovvero gli adempimenti connessi al pagamento dei tributi con riguardo anche alla riorganizzazione delle scadenze sia dei pagamenti che delle dichiarazioni.

Più in dettaglio, l’articolo 1 prevede, in via sperimentale, la possibilità al contribuente di accedere alle informazioni in possesso dell’Agenzia delle entrate, ai fini della predisposizione della dichiarazione, che potranno essere così confermate o modificate.

L’articolo 2 estende a tutte le tipologie reddituali riconducibili alle persone fisiche non titolari di partita IVA la possibilità di avvalersi nella dichiarazione dei redditi semplificata. La norma, inoltre, riconosce ai contribuenti con un sostituto d’imposta tenuto a effettuare il conguaglio, la facoltà, finora prevista solo per i contribuenti privi di sostituto d’imposta, di richiedere direttamente il rimborso IRPEF all’Agenzia delle Entrate così come di effettuare i pagamenti delle imposte dovute con modello F24.

L’articolo 3 esonera i sostituti d’imposta dall’obbligo di rilascio della certificazione unica per contribuenti che applicano il regime forfettario ovvero il regime fiscale di vantaggio.

L‘articolo 4 riconosce al depositario delle scritture contabili la possibilità di comunicare direttamente, previa precedente comunicazione al contribuente, all’Agenzia delle entrate la cessazione dell’incarico di tenuta delle scritture medesime.

L’articolo 5 stabilisce che nell’ambito delle attività di revisione periodiche degli Indici sintetici di affidabilità fiscale, si svolgano anche analisi finalizzate alla riorganizzazione e razionalizzazione degli stessi anche al fine di garantirne la capacità di rappresentare le realtà economiche nonché le evoluzioni della classificazione Ateco.

L‘articolo 6 semplifica l’adempimento compilativo del Modello per la comunicazione dei dati rilevanti ai fini degli Indici sintetici di affidabilità fiscale-ISA da parte di imprese e lavoratori autonomi, rendendo disponibili a tali contribuenti, gli elementi e le informazioni in possesso dell’Agenzia delle entrate.

L’articolo 7 individua, per l’anno 2024 e per gli anni successivi, un apposito termine entro cui l’Amministrazione finanziaria rende disponibili i programmi informatici relativi agli indici sintetici di affidabilità fiscale-ISA.

L’articolo 8 modifica le modalità e i termini di versamento rateale delle somme dovute a titolo di saldo e di acconto delle imposte.

L’articolo 9 modifica la disciplina dei versamenti minimi dell’IVA e delle ritenute sui redditi di lavoro autonomo, ampliando a 100 euro la soglia all’interno della quale è possibile rimandare il versamento al periodo successivo. La disposizione interviene, altresì, sul calendario del versamento delle ritenute sui corrispettivi dovuti dal condominio all’appaltatore.

L’articolo 10 stabilisce che, nei mesi di agosto e dicembre, l’Agenzia delle entrate sospende l’invio di alcune comunicazioni che riguardano gli esiti di controlli, della liquidazione delle imposte dovute sui redditi assoggettati a tassazione separata, nonché gli inviti all’adempimento (cosiddette lettere di compliance).

L’articolo 11 rimodula alcuni termini di presentazione delle dichiarazioni fiscali. In particolare, viene anticipato dal 30 novembre al 30 settembre il termine per la presentazione delle dichiarazioni in materia di imposte sui redditi e di IRAP e dall’ultimo giorno dell’undicesimo mese successivo a quello di chiusura del periodo d’imposta, all’ultimo giorno del nono mese successivo a quello di chiusura del periodo d’imposta, il termine per le dichiarazioni dei soggetti all’imposta sul reddito delle persone giuridiche. In pratica, anticipa di due mesi l’invio di alcune dichiarazioni, in particolare fissando al 30 settembre, in luogo della data del 30 novembre attualmente prevista, il termine per la presentazione delle dichiarazioni in materia di imposte sui redditi e di IRAP.

La norma prevede, altresì, che dall’anno 2025 le dichiarazioni in materia di imposte sui redditi, di IRAP e di IRES possono essere presentate a partire dal 1° aprile.

L’articolo 12 semestralizza, a partire dal 2024, il termine per l’invio al Sistema Tessera Sanitaria dei dati relativi alle spese sanitarie.

L’articolo 13 esclude la decadenza dal beneficio dei crediti d’imposta, derivanti da agevolazioni concesse agli operatori economici, in caso di mancata indicazione in dichiarazione.

L’articolo 14 eleva, per i soggetti cui si applicano gli indici sintetici di affidabilità fiscale, da 50.000 a 70.000 euro annui la soglia al di sotto della quale non è richiesto il visto di conformità per l’utilizzo in compensazione del credito IVA. I medesimi soggetti sono altresì esonerati dall’apposizione del visto di conformità ovvero dalla prestazione della garanzia per i rimborsi IVA per un importo non superiore a 70.000 euro annui e passa da 20.000 a 50.000 annui la soglia al di sotto della quale non è richiesto il visto di conformità, per l’utilizzo in compensazione dei crediti ai fini delle imposte dirette e dell’IRAP.

L’articolo 15 reca disposizioni volte a semplificare la modulistica prescritta per l’adempimento degli obblighi dichiarativi. In particolare si prevede che, a decorrere dal periodo d’imposta 2023, con provvedimenti del direttore dell’Agenzia delle entrate siano progressivamente eliminate da ciascun modello le informazioni non rilevanti ai fini della liquidazione dell’imposta, ovvero quelle che l’Agenzia delle entrate può acquisire tramite sistemi di interoperabilità delle banche dati proprie e nella titolarità di altre amministrazioni.

L’articolo 16 consente, in via sperimentale e facoltativa, di comunicare i dati delle ritenute e delle trattenute di lavoro dipendente e autonomo all’Agenzia delle entrate, utilizzando i servizi dell’Agenzia delle entrate per la predisposizione dei modelli di versamento F24 ed evitando di inserire i dati già comunicati nella dichiarazione modello 770. L’accesso a tale semplificazione è consentito ai sostituti d’imposta con un numero di dipendenti non superiore a cinque. Le disposizioni si applicano a decorrere dai versamenti relativi alle dichiarazioni dei sostituti d’imposta dell’anno d’imposta 2025.

L’articolo 17 prevede, in caso di pagamenti ricorrenti con scadenza prestabilita, la possibilità di inviare in unica soluzione tutti i modelli F24 per il pagamento delle somme dovute alle varie scadenze, mediante autorizzazione preventiva all’addebito in conto corrente.

L’articolo 18 prevede la possibilità di affiancare, alle attuali modalità di versamento di somme pagate coi modelli F24, anche le funzionalità offerte dalla piattaforma istituzionale PagoPA.

L’articolo 19 prevede che dal 2024 l’Agenzia delle entrate renda disponibile, in via sperimentale, la dichiarazione dei redditi precompilata anche ai contribuenti titolari di redditi diversi da quelli di lavoro dipendente e pensione.

L’articolo 20 dispone che, con decreto del Ministro dell’economia e delle finanze, possano essere individuati i termini e le modalità mediante i quali i soggetti terzi trasmettono all’Agenzia delle entrate, oltre ai dati relativi alle spese che danno diritto a deduzioni dal reddito o detrazioni dall’imposta, anche i dati relativi ai redditi percepiti dai contribuenti, da indicare nella dichiarazione dei redditi.

L’articolo 21 consente al contribuente di delegare gli intermediari abilitati alla presentazione delle dichiarazioni in via telematica all’utilizzo dei servizi resi disponibili dall’Agenzia delle entrate e dall’Agenzia delle entrate-Riscossione mediante la compilazione di un unico modello.

L’articolo 22 intende incrementare i servizi digitali offerti dall’Agenzia delle entrate a contribuenti e intermediari nonché migliorare e rafforzare quelli già esistenti.

L’articolo 23 intende rafforzare i contenuti conoscitivi dell’area riservata (cosiddetto cassetto fiscale) messa a disposizione dei contribuenti sul proprio sito internet.

L’articolo 24 consente di ottemperare agli obblighi di memorizzazione elettronica e trasmissione telematica dei corrispettivi anche mediante soluzioni software che garantiscono la sicurezza e l’inalterabilità dei dati.

L‘articolo 25 reca norme di semplificazione delle modalità di deposito dei tipi di frazionamento presso i Comuni; si consente che tale attività sia effettuata direttamente, con modalità telematiche, direttamente dall’Agenzia delle entrate, mediante deposito dei tipi di frazionamento sul portale per i comuni, e contestuale comunicazione al comune interessato.

Gli articoli 26 e 27, infine, contengono le disposizioni finanziarie e l’entrata in vigore.


Riforma fiscale. Fiscalità internazionale, attuazione primo modulo Irpef, Statuto contribuente, Processo tributario e Adempimento collaborativo, Decreti Legislativi in Gazzetta Ufficiale

Nella Gazzetta Ufficiale sono stati pubblicati i seguenti Decreti Legislativi di attuazione della riforma fiscale in materia:


  • Fiscalità internazionale

Decreto legislativo 27 dicembre 2023, n. 209, recante: «Attuazione della riforma fiscale in materia di fiscalità internazionale». Pubblicato nella Gazzetta Ufficiale n. 301 del 28 dicembre 2023

  • Riforma (primo modulo) delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi

Decreto Legislativo 30 dicembre 2023, n. 216, recante: «Attuazione del primo modulo di riforma delle imposte sul reddito delle persone fisiche e altre misure in tema di imposte sui redditi». Pubblicato nella Gazzetta Ufficiale n. 303 del 30 dicembre 2023.

  •  Statuto dei diritti del contribuente

Decreto Legislativo 30 dicembre 2023, n. 219, recante: «Modifiche allo statuto dei diritti del contribuente». Pubblicato nella Gazzetta Ufficiale n. 2 del 3 gennaio 2024.

  • Processo tributario di attuazione alla delega della riforma fiscale

Decreto Legislativo 30 dicembre 2023, n. 220, recante: «Disposizioni in materia di contenzioso tributario». Pubblicato nella Gazzetta Ufficiale n. 2 del 3 gennaio 2024.

  • Adempimento collaborativo di attuazione alla delega della riforma fiscale

Decreto Legislativo 30 dicembre 2023, n. 221, recante: «Disposizioni in materia di adempimento collaborativo». Pubblicato nella Gazzetta Ufficiale n. 2 del 3 gennaio 2024


Link al testo delle relazioni illustrative


Legge di Bilancio 2024. La sintesi delle principali disposizioni in materia di ammortizzatori sociali in costanza di rapporto di lavoro e di sostegno al reddito e alle famiglie

Nel Supplemento ordinario n. 40/L della Gazzetta Ufficiale n. 303 del 30 dicembre 2023 è stata pubblicata la legge 30 dicembre 2023, n. 213, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2026», cd. Legge di Bilancio 2024.

La Legge, entrata in vigore il 1° gennaio 2024, racchiude varie disposizioni a contenuto lavoristico, tra cui una serie di norme in materia di ammortizzatori sociali in costanza di rapporto di lavoro, di misure a sostegno del reddito e in favore delle famiglie, destinate a produrre effetti nel corso dell’anno 2024.

Con circolare n. 4 del 5 gennaio 2024, l’Inps ha fornito un quadro riepilogativo delle disposizioni aventi riflessi in materia di ammortizzatori sociali in costanza di rapporto di lavoro e di sostegno al reddito e alle famiglie nel corso dell’anno 2024.


Sono questi i temi affrontati dalla circolare:

  • Indennità Straordinaria di Continuità Reddituale e Operativa (ISCRO)
  • Modifica della misura dell’indennità giornaliera di malattia per la gente di mare
  • Misure in materia di ammortizzatori sociali in costanza di rapporto di lavoro
    • Proroga del trattamento di sostegno al reddito per i lavoratori dipendenti dalle imprese del settore dei call center
    • Trattamenti di sostegno al reddito in favore dei lavoratori dipendenti da imprese operanti in aree di crisi industriale complessa
    • Proroga del trattamento di sostegno al reddito per i lavoratori sospesi dal lavoro o impiegati a orario ridotto, dipendenti da aziende sequestrate o confiscate sottoposte ad amministrazione giudiziaria
    • Proroga del trattamento straordinario di integrazione salariale per cessazione di attività in favore delle imprese che cessano l’attività produttiva
    • Proroga dell’integrazione del trattamento di cassa integrazione guadagni straordinaria (CIGS) per i dipendenti del gruppo ILVA
    • Incremento della dotazione finanziaria per la concessione del trattamento straordinario di integrazione salariale di cui all’articolo 22-bis del D.lgs n. 148/2015
    • Ulteriore periodo di trattamento straordinario di integrazione salariale straordinaria per le imprese con rilevanza economica strategica
    • Intervento straordinario di integrazione salariale a seguito di accordi di transizione occupazionale
    • Intervento straordinario di integrazione salariale per processi di riorganizzazione e situazioni di particolare difficoltà economica
  • Congedo parentale
  • Misure in materia di lavoro e di ammortizzatori sociali in favore dei lavoratori dipendenti di Alitalia – Società aerea italiana S.p.a. e Alitalia Cityliner S.p.a. e norme in materia di integrazione salariale straordinaria per le imprese rientranti in piani di sviluppo strategico


Link al testo della circolare Inps n. 4 del 5 gennaio 2024, con oggetto: LAVORO – Legge 30 dicembre 2023, n. 213, cd. Legge di Bilancio 2024 – Sintesi delle principali disposizioni in materia di ammortizzatori sociali in costanza di rapporto di lavoro e di sostegno al reddito e alle famiglie


Canone Rai ridotto da 90 a 70 euro. I nuovi importi dell’abbonamento Tv dovuto per il 2024

La legge di bilancio 2024 (articolo 1, comma 19) ha ridotto da 90 a 70 euro l’ammontare del canone di abbonamento alla televisione per uso privato, dovuto per l’anno in corso. Con risoluzione n. 1 del 4 gennaio 2024, l’Agenzia delle Entrate rende noti gli importi del canone per l’anno 2024 per le varie casistiche che possono presentarsi. Per i cittadini per i quali l’addebito del canone avviene nella bolletta dell’energia elettrica o per i pensionati che in alternativa hanno scelto che le trattenute di pagamento avvengano direttamente sulla pensione, spetterà alle imprese elettriche e gli enti previdenziali addebitare i nuovi importi ridotti e quindi i diretti interessati non dovranno far nulla.

Gli altri contribuenti già titolari di abbonamento Tv per i quali invece non è stato possibile l’inserimento nella fattura di fornitura elettrica, devono effettuare entro il 31 gennaio 2024 il versamento del canone dovuto per l’intera annualità, pari a 70 euro, tramite modello F24 (codice tributo TVRI). Tra questi, ad esempio, anche i nuclei familiari in cui nessun componente è titolare di contratto di fornitura di energia elettrica su cui sia possibile addebitare il canone Tv.

Per maggiori informazioni, consultare l’area tematica del sito internet dell’Agenzia delle entrate Aree tematiche – Canone TV – Agenzia delle Entrate (agenziaentrate.gov.it), oppure telefonare al numero verde 800.93.83.62. (Così, comunicato stampa Agenzia delle entrate del 4 gennaio 2024)


Legge di Bilancio 2024. La sintesi degli interventi sulla fiscalità

Pubblicata in Gazzetta Ufficiale la legge 30 dicembre 2023, n. 213, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2026».

Di seguito, sono riportati i principali interventi in materia fiscale recati dall’articolo 1, della Legge 30 dicembre 2023, n. 213.

Vedi anche: Legge di Bilancio 2024: le misure per lavoratori e famiglie pubblicate in Gazzetta Ufficiale


  • limitatamente al periodo d’imposta 2024, prevista una disciplina più favorevole – rispetto a quella stabilita a regime e già più volte interessata da modifiche transitorie – in materia di esclusione dal computo del reddito imponibile del lavoratore dipendente per i beni ceduti e i servizi prestati al lavoratore medesimo (fringe benefits) (commi 16 e 17);

Si prevede la determinazione, per il periodo d’imposta 2024, da 258,23 a 1.000 euro (2.000 per dipendenti con figli fiscalmente a carico) del limite di esenzione dal computo del reddito imponibile e dalla tassazione sostitutiva agevolata del lavoratore dipendente del valore dei beni ceduti e dei servizi prestati al lavoratore medesimo, delle somme erogate o rimborsate dal datore di lavoro per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica e del gas naturale, nonché delle spese per l’affitto o il mutuo della prima casa; I commi 16 e 17 si pongono in deroga esclusivamente alla prima parte dell’articolo 51, comma 3, terzo periodo, del Tuir (di cui al D.P.R. n. 917 del 1986); resta quindi fermo il principio che, qualora il valore dei beni o dei servizi forniti risulti complessivamente superiore al limite in oggetto, l’intero valore rientra nell’imponibile fiscale e contributivo – come esplicitato in sede di interpretazione della precedente norma transitoria, relativa al periodo di imposta 2023- Il medesimo comma 16 prevede che i datori di lavoro provvedano all’attuazione del regime transitorio più favorevole in esame previa informativa alle rappresentanze sindacali unitarie, ove presenti. Il comma 17 specifica che il regime transitorio in esame si applica nella suddetta misura più favorevole se il lavoratore dichiara al datore di lavoro di avere diritto a quest’ultima, indicando il codice fiscale del figlio (o dei figli) a carico.


  • estesa ai premi e alle somme erogati nell’anno 2024 la riduzione transitoria da 10 a 5 punti percentuali, già prevista per le corrispondenti erogazioni nell’anno 2023, dell’aliquota dell’imposta sostitutiva dell’IRPEF e delle relative addizionali regionali e comunali, concernente alcuni emolumenti retributivi dei lavoratori dipendenti privati (premi di risultato e forme di partecipazione agli utili d’impresa)(comma 18);
  • in deroga a quanto previsto dall’art. 1, comma 40, della L. 232/2016, limitatamente all’anno 2024, ridotto da 90 a 70 euro l’importo del canone di abbonamento alla televisione per uso privato, cioè il c.d. canone ordinario o canone RAI (comma 19);
  • previsto, per il periodo dal 1° gennaio al 30 giugno 2024, a favore dei lavoratori degli esercizi di somministrazione di alimenti e bevande e del comparto del turismo con un reddito fino a 40.000 euro, il riconoscimento di una somma a titolo di trattamento integrativo speciale, pari al 15 per cento delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario effettuato nei giorni festivi (commi  21-25);

Il comma 22 prevede che detta somma sia riconosciuta ai lavoratori dipendenti del settore privato titolari di reddito di lavoro dipendenti di importo non superiore, nel 2023, a 40 mila euro. Il comma 23 prevede che il trattamento integrativo speciale sia riconosciuto dal sostituto d’imposta riconosca su richiesta del lavoratore, che attesta per iscritto l’importo del reddito dipendenti conseguito nel 2023. Le somme erogate sono indicate nella certificazione unica. Ai sensi dell’articolo 4, comma 6-ter del DPR n. 322/1998, richiamato dall’articolo 9, comma 3, i sostituti di imposta rilasciano un’apposita certificazione unica attestante l’ammontare complessivo delle ritenute operate, delle detrazioni di imposta effettuate e dei contributi previdenziali e assistenziali, nonché gli altri dati stabiliti con il provvedimento amministrativo di approvazione dello schema di certificazione unica. Il comma 24 consente al datore di lavoro, in qualità di sostituto di imposta, di compensare il credito così maturato mediante l’istituto della compensazione.

  • posticipata al 1° luglio 2024 la decorrenza dell’efficacia della c.d. plastic tax e della c.d. sugar tax istituite dalla legge di bilancio 2020 (comma 44);
  • stabilita al 10% l’IVA relativa a prodotti assorbenti, tamponi e coppette mestruali nonché ad alcuni prodotti per la prima infanzia (latte e preparazioni alimentari per lattanti) e ai pannolini per bambini che era stata precedentemente ridotta al 5 per cento e ripristinata, inoltre, l’aliquota ordinaria per i seggiolini per bambini da installare negli autoveicoli, che era stata anch’essa precedentemente fissata al 5 per cento dalla legge di bilancio per il 2023 (comma 45);

 Il comma 45 modifica la tabella A, allegata al D.P.R. 26 ottobre 1972, n. 633, in materia di aliquote IVA e, nello specifico, sopprime alla Parte II-bis, contenente l’elenco dei beni e dei servizi assoggettati all’aliquota ridotta del 5%, i numeri 1-quinquies) e 1-sexies) relativi rispettivamente:

  • ai prodotti assorbenti e ai tamponi per la protezione dell’igiene femminile nonché alle coppette mestruali;
  • al latte in polvere o liquido per l’alimentazione dei lattanti o dei bambini nella prima infanzia, condizionato per la vendita al minuto; le preparazioni alimentari di farine, semole, semolini, amidi, fecole o estratti di malto per l’alimentazione dei lattanti o dei bambini, condizionate per la vendita al minuto (codice NC1901 10 00);
  •  i pannolini per bambini e i seggiolini per bambini da installare negli autoveicoli.

Interviene, inoltre, sulla tabella A, Parte III, concernente i beni e i servizi soggetti all’imposta sul valore aggiunto con l’aliquota del 10 per cento:

  • novellando il numero 65) che ricomprende ora il latte in polvere o liquido per l’alimentazione dei lattanti o dei bambini nella prima infanzia, condizionato per la vendita al minuto; estratti di malto e le preparazioni per l’alimentazione dei fanciulli, per usi dietetici o di cucina, a base di farine, semolini, amidi, fecole o estratti di malto, anche addizionate di cacao in misura inferiore al 50 per cento in peso;
  • aggiungendo un numero 114.1) al fine di ripristinare l’aliquota sopra indicata per i prodotti assorbenti, i tamponi destinati alla protezione dell’igiene femminile e le coppette mestruali;
  • aggiungendo un numero 114.2) per assoggettare all’aliquota del 10% i pannolini per bambini.

Ne consegue che l’aliquota IVA per i pannolini per bambini passa dal 5% al 10% mentre l’IVA per i seggiolini per bambini da installare sugli autoveicoli vengono assoggettati all’aliquota ordinaria del 22%.


  • assoggetta ad aliquota IVA ridotta al 10%, in luogo dell’aliquota ordinaria al 22%, la cessione dei pellet anche per i mesi di gennaio e febbraio 2024 (comma 46);
  • rimodula, innalzandoli, taluni valori previsti per le accise, gli oneri fiscali e l’aliquota di un’imposta di consumo previsti per alcuni prodotti di tabacco nonché per prodotti succedanei dei prodotti da fumo (comma 48);

 Si tratta in particolare dei seguenti oneri:

    • gli importi previsti per calcolo dell’accisa applicabile ai tabacchi lavorati l’importo dell’accisa minima del tabacco trinciato usato per arrotolare le sigarette; l’importo dell’onere fiscale minimo sulle sigarette;

    • l’accisa gravante sui tabacchi da inalazione senza combustione;

    • l’imposta di consumo per i prodotti da inalazione senza combustione costituiti da sostanze liquide, contenenti o meno nicotina.


  • differisce una quota di deduzione, a fini IRES e IRAP, delle eccedenze derivanti da perdite sui crediti, per enti creditizi e finanziari e imprese assicurative (commi da 49 a 51);

In particolare, si prevede:

  • il differimento della deduzione della quota dell’1 per cento dell’ammontare dei componenti negativi, prevista per il periodo d’imposta in corso al 31 dicembre 2024, al periodo d’imposta in corso al 31 dicembre 2027 e al successivo;
  • analogamente, il differimento della deduzione di una quota pari al 3 per cento, prevista per il periodo d’imposta in corso al 31 dicembre 2026, al periodo d’imposta in corso al 31 dicembre 2027 e al successivo.
  • estende le disposizioni in materia di rivalutazione dei valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione e dei terreni edificabili e con destinazione agricola anche agli asset posseduti alla data del 1° gennaio 2024 – disposizioni già previste in passato e più volte prorogate nel tempo – stabilendo anche per tali operazioni un’imposta sostitutiva con aliquota al 16% (commi 52-53);

I commi 52 e 53 sostanzialmente ripropongono quanto già disposto dalla legge di bilancio 2023. In particolare, il comma 52 anzitutto estende l’applicazione delle disposizioni dei commi da 5 a 7 del citato articolo 5 della legge n. 488 del 2001 anche alla rideterminazione dei valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione e dei terreni edificabili e con destinazione agricola posseduti alla data del 1° gennaio 2024.

I commi da 5 a 7 dell’articolo 5 della legge n. 448 del 2001 stabiliscono le modalità di applicazione delle disposizioni in materia di rivalutazione delle partecipazioni e dei terreni, secondo le quali il valore da assumere in luogo del costo o valore di acquisto deve essere determinato sulla base di una perizia giurata di stima redatta da specifiche categorie di soggetti. In particolare il comma 5 dispone che se la relazione giurata di stima è predisposta per conto della stessa società o dell’ente nel quale la partecipazione è posseduta, la relativa spesa è deducibile dal reddito d’impresa in quote costanti nell’esercizio in cui è stata sostenuta e nei quattro successivi. Se la relazione giurata di stima è predisposta per conto di tutti o di alcuni dei possessori dei titoli, quote o diritti la relativa spesa è portata in aumento del valore di acquisto della partecipazione in proporzione al costo effettivamente sostenuto da ciascuno dei possessori. L’assunzione del valore così definito quale valore di acquisto non consente il realizzo di minusvalenze utilizzabili ai sensi dei commi 3 e 4 dell’articolo 82 del citato testo unico delle imposte sui redditi (comma 6). Infine il comma 7 stabilisce gli intermediari abilitati all’applicazione dell’imposta sostitutiva a norma degli articoli 6 e 7 del decreto legislativo 21 novembre 1997, n. 461 tengono conto del nuovo valore, in luogo di quello del costo o del valore di acquisto, soltanto se prima della realizzazione delle plusvalenze e delle minusvalenze ricevono copia della perizia, unitamente ai dati identificativi dell’estensore della perizia stessa e al codice fiscale della società periziata.

Si dispone inoltre che le imposte sostitutive, ivi previste, possano essere rateizzate fino ad un massimo di tre rate annuali di pari importo, a decorrere dalla data del 30 giugno 2024, prevedendo un interesse, da versarsi contestualmente, pari al 3% sull’importo delle rate successive alla prima. Si prevede inoltre che la redazione e il giuramento della perizia, previsti dalle citate norme, debbano essere effettuati entro la predetta data del 30 giugno 2024.

La disposizione consente poi di rideterminare a fini fiscali le plusvalenze e minusvalenze di natura finanziaria relative ai titoli, alle quote o ai diritti negoziati nei mercati regolamentati o nei sistemi multilaterali di negoziazione (di cui all’articolo 67, comma 1, lettere c) e c-bis), TUIR, D.P.R. n. 917 del 1986), posseduti alla data del 1° gennaio 2024. La rideterminazione consiste nell’assumere, a fini fiscali, il valore normale degli stessi al mese di dicembre 2023.

Secondo quanto stabilito dall’articolo 9, comma 4, lettera a), del TUIR (D.P.R. n. 917 del 1986) il valore normale è determinato per le azioni, obbligazioni e altri titoli negoziati in mercati regolamentati italiani o esteri, in base alla media aritmetica dei prezzi rilevati nell’ultimo mese.

L’articolo 67, comma 1, lettere c) e c-bis), TUIR (D.P.R. n. 917 del 1986) definisce rispettivamente le plusvalenze realizzate mediante cessione a titolo oneroso di partecipazioni qualificate nonché la cessione di diritti o titoli attraverso cui possono essere acquisite le predette partecipazioni (lettera c)) e le plusvalenze, diverse da quelle imponibili ai sensi della lettera c) (lettera c-bis).

Il comma 53 dispone che sui valori di acquisto delle partecipazioni negoziate e non negoziate in mercati regolamentati o in sistemi multilaterali di negoziazione e dei terreni edificabili e con destinazione agricola rideterminati con le modalità e nei termini indicati dal comma 1 si applichino le imposte sostitutive (di cui all’articolo 5, commi 1-bis e 2, della legge 28 dicembre 2001, n. 448) in misura pari al 16%.

Le disposizioni inoltre fissano al 16% anche l’aliquota dell’imposta sostitutiva per la rivalutazione di terreni edificabili e con destinazione agricola.


  • modifica la disciplina relativa al cosiddetto tax credit cinema prevista dalla legge n. 220 del 2016 e ad ulteriori contributi previsti dalla medesima legge (comma 54);

Si modifica la disciplina relativa al cosiddetto tax credit cinema prevista dalla legge n. 220 del 2016 e a ulteriori contributi previsti dalla medesima legge, novellando la stessa agli articoli 13 (che istituisce il “Fondo per lo sviluppo degli investimenti nel cinema e nell’audiovisivo”), 15 (in materia di credito d’imposta per le imprese di produzione), 17 (in materia di credito d’imposta per le imprese dell’esercizio cinematografico), 18 (che regola il credito d’imposta per il potenziamento dell’offerta cinematografica), 20 (che disciplina il credito d’imposta per le imprese non appartenenti al settore cinematografico e audiovisivo), 21 (che reca disposizioni comuni in materia di crediti d’imposta), 25 (che reca disposizioni di attuazione), 26 (che regola i contributi selettivi per la scrittura, lo sviluppo, la produzione e la distribuzione nazionale e internazionale di opere cinematografiche e audiovisive) e 27 (in materia di contributi alle attività e alle iniziative di promozione cinematografica e audiovisiva).

  • estende la disciplina della cosiddetta participation exemption, – ovvero la normativa che dispone la parziale esenzione fiscale delle plusvalenze – anche ai soggetti non residenti, in presenza di specifiche condizioni e in particolare purché risiedano in Stati membri del’UE o in Stati aderenti all’accordo sullo Spazio economico europeo (SEE) (comma 59);
  •  prevede che l’Agenzia delle entrate e l’Istituto Nazionale della Previdenza Sociale realizzino la piena interoperatività delle rispettive banche dati per lo scambio e l’analisi dei dati al fine di contrastare l’evasione fiscale nel settore del lavoro domestico (commi 60-62);
  • aumenta dal 21 al 26 per cento l’aliquota di imposta in forma di cedolare secca applicabile ai redditi derivanti dai contratti di locazione breve stipulati da persone fisiche, in caso di destinazione alla locazione breve di più di un appartamento per ciascun periodo d’imposta (comma 63);

La norma in esame, alla lettera a), sostituisce il comma 2 dell’articolo 4 del decreto-legge n. 50 del 2017, prevedendo che ai redditi da locazione breve sia applicabile il regime impositivo alternativo dell’imposta in forma di cedolare secca, con aliquota al 26 per cento per chi vi aderisca. Viene inoltre previsto che la predetta aliquota è ridotta al 21 per cento per i redditi derivanti dai contratti di locazione breve relativi ad una unità immobiliare individuata dal contribuente in sede di dichiarazione dei redditi.

Una seconda modifica interviene sul comma 5 del suddetto articolo 4 al fine di tener conto delle diverse aliquote applicabili. Si prevede, infatti, che qualora i soggetti che esercitano attività di intermediazione immobiliare, ovvero che gestiscono portali telematici, incassino o intervengano nel pagamento dei canoni relativi ai contratti in questione, la ritenuta prevista dal comma 5 del citato articolo 4 viene mantenuta al 21 per cento, prevedendo, però, che detta ritenuta venga operata a titolo d’acconto. (lettera b))

La terza modifica operata dal comma in esame sostituisce il comma 5-bis del predetto articolo 4 del decreto-legge n. 50 del 2017, pur mantenendo ferma la previsione contenuta nel primo periodo del medesimo comma 5-bis in base alla quale i soggetti di cui al comma 5 non residenti in possesso di una stabile organizzazione in Italia, qualora incassino i canoni o i corrispettivi relativi ai contratti di cui ai commi 1 e 3, ovvero qualora intervengano nel pagamento dei predetti canoni o corrispettivi, adempiono agli obblighi derivanti dal presente articolo tramite la stabile organizzazione (lettera c)).

Si modifica invece il seguito del comma per prevedere che:

    • i soggetti di cui al comma 5 residenti al di fuori dell’Unione europea, in possesso di una stabile organizzazione in uno Stato membro, qualora incassino i canoni o i corrispettivi relativi ai contratti di cui ai commi 1 e 3, ovvero intervengano nel pagamento dei predetti canoni o corrispettivi, adempiono agli obblighi fiscali derivanti dal medesimo articolo 4 mediante la stabile organizzazione;
    • i soggetti di cui al comma 5 residenti al di fuori dall’Unione europea ma privi di un’organizzazione stabile all’interno di uno Stato membro dell’Unione europea, adempiono agli obblighi fiscali derivanti dal medesimo articolo 4 in qualità di responsabili d’imposta, nominando un rappresentante fiscale individuato tra i soggetti di cui all’articolo 23 del D.P.R. n. 600 del 1973. In assenza di nomina del rappresentante fiscale, i soggetti residenti nel territorio dello Stato appartenenti allo stesso gruppo, sono solidalmente responsabili con questi ultimi per l’effettuazione e il versamento della ritenuta sull’ammontare dei canoni e corrispettivi di cui ai commi 1 e 3;
    • i soggetti di cui al comma 5 residenti in uno Stato membro dell’Unione europea ma privi di una stabile organizzazione in Italia, possono adempiere direttamente agli obblighi fiscali derivanti dal medesimo articolo 4 ovvero nominare, quale responsabile d’imposta, un rappresentante fiscale da individuarsi tra i soggetti  di cui all’articolo 23 D.P.R. n. 600 del 1973.

Il comma 63, sostituisce il comma 2 del suddetto articolo 4 del decreto-legge n. 50 del 2017, prevedendo che ai redditi da locazione breve sia applicabile il regime impositivo alternativo dell’imposta in forma di cedolare secca, con aliquota al 26 per cento per chi vi aderisca. Viene inoltre previsto che la predetta aliquota è ridotta al 21 per cento per i redditi derivanti dai contratti di locazione breve relativi ad una unità immobiliare individuata dal contribuente in sede di dichiarazione dei redditi.

In conseguenza della sopra citata modifica, il comma in esame (lettera b)) interviene sul comma 5 del suddetto articolo 4 al fine di tener conto delle diverse aliquote applicabili. Si prevede, infatti, che qualora i soggetti che esercitano attività di intermediazione immobiliare, ovvero che gestiscono portali telematici, incassino o intervengano nel pagamento dei canoni relativi ai contratti in questione, la ritenuta prevista dal comma 5 del citato articolo 4 viene mantenuta al 21 per cento, prevedendo, però, che detta ritenuta venga operata a titolo d’acconto.

Il comma in esame (lettera c), altresì, sostituisce il comma 5-bis del predetto articolo 4 del decreto-legge n. 50 del 2017, pur mantenendo ferma la previsione contenuta nel primo periodo del medesimo comma 5-bis in base alla quale i soggetti di cui al comma 5 non residenti in possesso di una stabile organizzazione in Italia, qualora incassino i canoni o i corrispettivi relativi ai contratti di cui ai commi 1 e 3, ovvero qualora intervengano nel pagamento dei predetti canoni o corrispettivi, adempiono agli obblighi derivanti dal presente articolo tramite la stabile organizzazione.

Si modifica, invece il seguito del comma per prevedere che:

    • i soggetti di cui al comma 5 residenti al di fuori dell’Unione europea, in possesso di una stabile organizzazione in uno Stato membro, qualora incassino i canoni o i corrispettivi relativi ai contratti di cui ai commi 1 e 3, ovvero intervengano nel pagamento dei predetti canoni o corrispettivi, adempiono agli obblighi fiscali derivanti dal medesimo articolo 4 mediante la stabile organizzazione;

    • i soggetti di cui al comma 5 residenti al di fuori dall’Unione europea ma privi di un’organizzazione stabile all’interno di uno Stato membro dell’Unione europea, adempiono agli obblighi fiscali derivanti dal medesimo articolo 4 in qualità di responsabili d’imposta, nominando un rappresentante fiscale individuato tra i soggetti di cui all’articolo 23 del D.P.R. n. 600 del 1973. In assenza di nomina del rappresentante fiscale, i soggetti residenti nel territorio dello Stato appartenenti allo stesso gruppo, sono solidalmente responsabili con questi ultimi per l’effettuazione e il versamento della ritenuta sull’ammontare dei canoni e corrispettivi di cui ai commi 1 e 3;

    • i soggetti di cui al comma 5 residenti in uno Stato membro dell’Unione europea ma privi di una stabile organizzazione in Italia, possono adempiere direttamente agli obblighi fiscali derivanti dal medesimo articolo 4 ovvero nominare, quale responsabile d’imposta, un rappresentante fiscale da individuarsi tra i soggetti di cui all’articolo 23 D.P.R. n. 600 del 1973.

  • alle cessioni poste in essere a decorrere dal 1° gennaio 2024, aggiunge tra i redditi diversi ai sensi del Testo Unico sulle Imposte sui Redditi (TUIR) le plusvalenze realizzate mediante cessione a titolo oneroso di immobili sui quali siano stati realizzati interventi agevolati dal c.d. Superbonus (commi da 64 a 66);

Nel dettaglio, il comma 64 apporta una serie di modifiche agli articoli 67 (Redditi diversi) e 68 (Plusvalenze) del TUIR di cui al D.P.R. n. 917 del 1986.

Viene modificato l’articolo 67, comma 1, del TUIR mediante l’aggiunta della lettera b-bis) la quale include tra i redditi diversi le plusvalenze realizzate mediante cessione a titolo oneroso di beni immobili, in relazione ai quali il cedente o gli altri aventi diritto abbiano eseguito gli interventi agevolati dal c.d. Superbonus di cui all’articolo 119 del decreto-legge n. 34 del 2020, convertito, con modificazioni, dalla legge n. 77 del 2020, che si siano conclusi da non più di dieci anni all’atto della cessione, esclusi gli immobili acquisiti per successione e quelli che siano stati adibiti ad abitazione principale del cedente o dei suoi familiari per la maggior parte dei dieci anni antecedenti alla cessione o, qualora tra la data di acquisto o di costruzione e la cessione sia  decorso un periodo inferiore  a dieci anni, per la maggior parte di tale periodo. Di conseguenza, viene disposto che, quanto previsto dall’articolo 67, comma 1, lettera b), del TUIR, secondo cui costituiscono plusvalenze imponibili quelle derivanti dalle cessioni di beni immobili acquistati o costruiti da non più di cinque anni, si applica solo alle ipotesi diverse da quelle riconducibili alla lettera b-bis) del menzionato articolo 67.

Viene modificato l’articolo 68, comma 1, del TUIR prevedendo che la plusvalenza di cui sopra è determinata dalla differenza tra il corrispettivo percepito nel periodo d’imposta e il prezzo d’acquisto o il costo di costruzione del bene ceduto, aumentato di ogni altro costo inerente al bene medesimo e, in presenza di immobili acquisiti per donazione, si assume come prezzo di acquisto o costo di costruzione quello sostenuto dal donante. Si prevede, tuttavia, che, per gli immobili in esame, ai fini della determinazione dei costi inerenti al bene, nel caso in cui gli interventi si siano conclusi da non più di cinque anni all’atto della cessione, non si tiene conto delle spese relative a tali interventi, qualora si sia fruito dell’incentivo nella misura del 110 per cento e siano state esercitate le opzioni di cessione del credito o sconto in fattura praticato dal fornitore, di cui all’articolo 121, comma 1, lettere a) e b), del citato decreto-legge n. 34 del 2020. Nel caso in cui gli interventi agevolati si siano conclusi da più di cinque anni all’atto della cessione, nella determinazione dei costi inerenti al bene si tiene conto del 50 per cento di tali spese, qualora si sia fruito dell’incentivo nella misura del 110 per cento e siano state esercitate le opzioni di cui al periodo precedente. Per i medesimi immobili, acquisiti o costruiti, alla data della cessione, da oltre cinque anni, il prezzo di acquisto o il costo di costruzione, determinato ai sensi dei periodi precedenti, è rivalutato in base alla variazione dell’indice dei prezzi  al consumo per le famiglie di operai e impiegati.

Il comma 65 prevede che alle plusvalenze introdotte dal comma 64 può applicarsi l’imposta, sostituiva dell’imposta sul reddito, del 26 per cento, come previsto dall’articolo 1, comma 496, della legge finanziaria 2006 (legge n. 266 del 2005).

Il comma 66 stabilisce che le disposizioni sopra illustrate si applicano alle cessioni poste in essere a decorrere dal 1° gennaio 2024.

  • detta una norma interpretativa in materia di esenzione IMU per gli immobili destinati esclusivamente allo svolgimento con modalità non commerciali di attività assistenziali, previdenziali, sanitarie, di ricerca scientifica, didattiche, ricettive, culturali, ricreative e sportive o attività di religione o di culto con riguardo alle attività svolte da: enti pubblici e privati diversi dalle società, trust che non hanno per oggetto esclusivo o principale l’esercizio di attività commerciale e organismi di investimento collettivo del risparmio residenti nel territorio dello Stato (comma 71);

Nel dettaglio, il comma 71 contiene una norma interpretativa dell’articolo 1, comma 759, lettera g), della legge 27 dicembre 2019, n. 160, nonché delle norme da questo richiamate o sostituite.

In particolare, il comma 71 specifica che l’articolo 1, comma 759, lettera g), della L. n.160/2019 si interpreta nel senso che:

  1. gli immobili si intendono «posseduti» anche nel caso in cui siano concessi in comodato a un ente pubblico o privato diverso dalle società, a un trust (che non abbia per oggetto esclusivo o principale l’esercizio di attività commerciale) nonché a un organismo di investimento collettivo del risparmio, residenti nel territorio dello Stato, a condizione che il comodatario svolga nell’immobile – con modalità non commerciali – esclusivamente attività assistenziali, previdenziali, sanitarie, di ricerca scientifica, didattiche, ricettive, culturali, ricreative e sportive, di religione o di culto e che sia funzionalmente o strutturalmente collegato al concedente;
  2. gli immobili si intendono «utilizzati» quando strumentali alle destinazioni sopra indicate anche in assenza di esercizio attuale delle attività stesse, purché essa non determini la cessazione definitiva della strumentalità.
  • detta una norma concernente la tempestività delle delibere regolamentari e di approvazione delle aliquote e delle tariffe concernenti alcuni tributi comunali, tra cui l’IMU (comma 72);
  • chiarisce che l’eventuale differenza positiva tra l’IMU, calcolata sulla base degli atti pubblicati ai sensi del comma 72 (entro il 15 gennaio 2024) e quella versata ai sensi dell’articolo 1, comma 762 della legge 160/2019 (entro il 28 ottobre 2023) è dovuta senza applicazione di sanzioni e interessi entro il 29 febbraio 2024. Nel caso in cui emerga una differenza negativa, il rimborso è dovuto secondo le regole ordinarie. Il comma 74, con una norma applicabile a regime, precisa che, a decorrere dall’anno 2024, nel caso in cui i termini del 14 ottobre o del 28 ottobre (stabiliti dalle norme oggetto di deroga per la pubblicazione sul portale federalismo delle delibere e regolamenti concernenti i tributi comunali) scadano nei giorni di sabato o di domenica, gli stessi sono prorogati al primo giorno lavorativo successivo (comma 73);
  • a decorrere dal 1° febbraio 2024, modifica da 300 mila lire a 70 euro il valore minimo delle cessioni di beni destinati all’uso personale o familiare, da trasportarsi nei bagagli personali fuori del territorio doganale dell’Unione europea, ceduti a soggetti domiciliati o residenti fuori della medesima UE, al di sopra del quale non è dovuto il pagamento dell’IVA (comma 77);

Il comma 77 modifica l’articolo 38-quater (Sgravio dell’imposta per i soggetti domiciliati e residenti fuori della Comunità europea) del D.P.R. n. 633 del 1972, al fine di ridurre da 154,95 euro a 70 euro il valore minimo delle cessioni a viaggiatori domiciliati o residenti fuori della UE di beni destinati all’uso personale da trasportarsi nei bagagli personali fuori dal territorio doganale dell’Unione europea che possono essere effettuate senza pagamento dell’IVA. Tale disposizione si applica alle cessioni poste in essere a decorrere dal 1° febbraio 2024.

  • consente l’adeguamento delle esistenze fiscali, per gli esercenti attività di impresa, che non adottano i principi contabili internazionali per la redazione del bilancio d’esercizio (commi da 78 a 85);

Nel dettaglio, il comma 78 riconosce agli esercenti attività d’impresa che non adottano i principi contabili internazionali nella redazione del bilancio la facoltà, relativamente al periodo d’imposta in corso al 30 settembre 2023, di adeguamento delle esistenze iniziali dei beni di cui all’articolo 92 (Variazioni delle rimanenze) del TUIR di cui al D.P.R. n. 917 del 1986.

Il comma 79 prevede che l’adeguamento di cui al comma 78 possa essere effettuato attraverso due metodi. Il primo consiste nell’eliminazione delle esistenze iniziali di quantità o valori superiori rispetto a quelli effettivi. Il secondo metodo consiste, invece, nella registrazione delle esistenze iniziali omesse precedentemente.

Il comma 80, suddiviso in lettera a) e b), dispone circa gli effetti dell’adeguamento rispetto all’eliminazione dei valori.

In base alla lettera a), l’adeguamento comporta il pagamento dell’imposta sul valore aggiunto, determinata applicando l’aliquota media riferibile all’anno 2023 all’ammontare che si ottiene moltiplicando il valore eliminato per il coefficiente di maggiorazione stabilito, per le diverse attività, con apposito decreto dirigenziale. L’aliquota media tenendo conto della esistenza di operazioni non soggette ad imposta ovvero soggette a regimi speciali è quella risultante dal rapporto tra l’imposta, relativa alle operazioni, diminuita di quella relativa alle cessioni di beni ammortizzabili, e il volume di affari dichiarato.

Ai sensi della lettera b), l’adeguamento comporta il pagamento di una imposta sostitutiva dell’imposta sul reddito delle persone fisiche, dell’imposta sul reddito delle società e dell’imposta regionale sulle attività produttive, in misura pari al 18 per cento da applicare alla differenza tra l’ammontare calcolato con le modalità indicate alla lettera a) ed il valore eliminato.

Il comma 81 dispone che l’adeguamento effettuato con la procedura di iscrizione di valori comporta il pagamento di una imposta sostitutiva dell’imposta sul reddito delle persone fisiche, dell’imposta sul reddito delle società e dell’imposta regionale sulle attività produttive, in misura pari al 18 per cento da applicare al valore iscritto.

Il comma 82 stabilisce che l’adeguamento deve essere richiesto nella dichiarazione dei redditi relativa al periodo d’imposta di cui al comma 78 (quello in corso al 30 settembre 2023). Le imposte dovute sono versate in due rate di pari importo, di cui la prima con scadenza entro il termine previsto per il versamento a saldo delle imposte sui redditi relative al periodo d’imposta di cui al comma 78 e la seconda entro il termine di versamento della seconda o unica rata dell’acconto delle imposte sui redditi relativa al periodo d’imposta successivo. Al mancato pagamento nei termini consegue l’iscrizione a ruolo a titolo definitivo delle somme non pagate e dei relativi interessi nonché delle sanzioni conseguenti all’adeguamento effettuato.

Il comma 83 stabilisce che l’adeguamento di cui al comma 78 non rileva a fini sanzionatori di alcun genere. I valori risultanti dalle variazioni indicate nei commi 80 e 81 sono riconosciuti ai fini civilistici e fiscali a decorrere dal periodo d’imposta indicato al comma 78 e, nel limite del valore iscritto o eliminato, non possono essere utilizzati ai fini dell’accertamento in riferimento a periodi d’imposta precedenti a quello indicato al comma 78. L’adeguamento non ha effetto sui processi verbali di constatazione consegnati e sugli accertamenti notificati fino alla data del 1° gennaio 2024 data di entrata in vigore della legge in esame.

Ai sensi del comma 84 stabilisce che, ai fini dell’accertamento, delle sanzioni e della riscossione delle imposte dovute, nonché del contenzioso, si applicano le disposizioni in materia di imposte sui redditi. L’imposta sostitutiva non è deducibile ai fini delle imposte sui redditi e relative addizionali nonché dell’imposta regionale sulle attività produttive.

  • dispone che l’Agenzia delle entrate verifichi, in relazione alle unità immobiliari oggetto degli interventi agevolati dal c.d. Superbonus, la presentazione delle dichiarazioni di variazione dello stato dei beni anche ai fini di eventuali effetti sulle rendite sull’immobile presenti in atti del catasto dei fabbricati (commi 86 e 87);
  • eleva, a decorrere dal 1° marzo 2024, la ritenuta d’acconto d’imposta sul reddito dovuta dai beneficiari all’atto dell’accredito dei pagamenti relativi ai bonifici disposti dai contribuenti per beneficiare di oneri deducibili o per i quali spetta la detrazione d’imposta ed estende, a decorrere dal 1° aprile 2024, la ritenuta d’imposta dovuta sulle provvigioni inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari anche agli agenti di assicurazione e ai mediatori di assicurazione. (commi da 88 a 90)

La disposizione, al comma 88, modifica l’articolo 25 del decreto-legge 31 maggio 2010, n. 78, portando dall’8% all’11% l’aliquota della ritenuta d’acconto sull’imposta sui redditi dovuta dai beneficiari all’atto dell’accredito dei pagamenti relativi ai bonifici disposti dai contribuenti per beneficiare di oneri deducibili o per i quali spetta la detrazione d’imposta.

La disposizione, come anticipato, si applica a decorrere dal 1° marzo 2024.

L’articolo 25 del decreto-legge n. 78 del 2010, rubricato “Contrasto di interessi” recita che le banche e le Poste Italiane S.p.a. operano una ritenuta del 8 per cento (dal 1° marzo 2024: 11 per cento) a titolo di acconto dell’imposta sul reddito dovuta dai beneficiari, con obbligo di rivalsa, all’atto dell’accredito dei pagamenti relativi ai bonifici disposti dai contribuenti per beneficiare di oneri deducibili o per i quali spetta la detrazione d’imposta.

Il comma 89 estende l’applicazione delle disposizioni sulle ritenute a carico dei soggetti che corrispondono provvigioni comunque denominate per le prestazioni anche occasionali inerenti a rapporti di commissione, di agenzia, di mediazione, di rappresentanza di commercio e di procacciamento di affari anche agli agenti di assicurazione per le prestazioni rese direttamente alle imprese di assicurazione, e ai mediatori di assicurazione per i loro rapporti con le imprese di assicurazione e con gli agenti generali delle imprese di assicurazioni pubbliche o loro controllate che rendono prestazioni direttamente alle imprese di assicurazione in regime di reciproca esclusiva. A tal fine viene abrogato il riferimento ai sopra indicati soggetti contenuto nel quinto comma dell’articolo 25-bis, che individua i soggetti cui non si applicano le disposizioni relative alla sopra descritta ritenuta.

Il comma 89 indica la decorrenza delle disposizioni di cui al comma 88, che viene fissata al 1° aprile 2024.

  • eleva l’aliquota ordinaria dell’IVIE – Imposta sul valore degli immobili situati all’estero – dallo 0,76 all’1,06 per cento e l’aliquota dell’IVAFE dal 2 al 4 per mille annuo per i prodotti finanziari detenuti in Stati o territori a regime fiscale privilegiato (comma 91).
  •  introduce delle modifiche al Testo Unico delle Imposte sui Redditi (TUIR) in materia di:
    • atti a titolo oneroso che importano costituzione o trasferimento di diritti reali di godimento e per i conferimenti in società;
    • redditi rientranti nella categoria redditi diversi; plusvalenze per le cessioni di metalli preziosi (comma 92);

Il comma 92, lettera a), modifica il comma 9 del TUIR (D.P.R. 22 dicembre 1986, n. 917) in materia di determinazione dei redditi e delle perdite.

Il comma 5 del richiamato articolo 9 dispone che, ai fini delle imposte sui redditi, le disposizioni relative alle cessioni a titolo oneroso valgono anche per gli atti a titolo oneroso che importano costituzione o trasferimento di diritti reali di godimento e per i conferimenti in società. Con la norma in esame si precisa che tale disposizione, ai fini delle imposte sui redditi, si applica laddove non è previsto diversamente.

La lettera b) del comma 92 include nella disciplina dei redditi diversi, oltre ai redditi derivanti dalla concessione in usufrutto, anche quelli derivanti dalla costituzione degli altri diritti reali di godimento (enfiteusi, superficie, uso, servitù).

La lettera c) modifica la lettera d), del comma 7, dell’articolo 68, in materia di determinazione delle plusvalenze per le cessioni di metalli preziosi.

Con la disposizione in esame viene espunto il riferimento al 25 per cento, pertanto le plusvalenze per le cessioni di metalli preziosi sono determinate in misura pari al corrispettivo della cessione.

  • estende alle operazioni di immatricolazione e voltura di autoveicoli, motoveicoli e loro rimorchi provenienti dal territorio degli Stati della Città del Vaticano e della Repubblica di San Marino, gli obblighi previsti dalla legislazione vigente per contrastare le frodi IVA nel settore delle compravendite di automezzi tra Stati dell’Unione europea (comma 93);
  • introduce una serie di restrizioni all’uso delle compensazioni fiscali tramite modello F24 al fine di prevenire condotte illecite (commi da 94 a 98);

Nel dettaglio, il comma 94, composto delle lettere a) e b), apporta una serie di modificazioni all’articolo 37 (recante disposizioni in tema di accertamento, semplificazione e altre misure di carattere finanziario) del decreto-legge n. 223 del 2006. La lettera a) modifica il comma 49-bis del predetto articolo 37 allo scopo di prevedere l’obbligo di utilizzare esclusivamente i servizi telematici messi a disposizione dall’Agenzia delle entrate secondo modalità tecniche definite con provvedimento del direttore della medesima Agenzia delle entrate anche nel caso vengano utilizzati in compensazione, tramite modello F24 (di cui all’articolo 17 del decreto legislativo n. 241 del 1997), i crediti maturati a titolo di contributi e premi nei confronti, rispettivamente, dell’INPS e dell’INAIL.

La lettera b) aggiunge, al suddetto articolo 37, il comma 49-quinquies, ai sensi del quale, in deroga all’articolo 8, comma 1 (in base al quale l’obbligazione tributaria può essere estinta anche per compensazione), della legge n. 212 del 2000, per i contribuenti che abbiano iscrizioni a ruolo per imposte erariali e relativi accessori o accertamenti esecutivi affidati agli agenti della riscossione per importi complessivamente superiori ad euro centomila, per i quali i termini di pagamento siano scaduti e siano ancora dovuti pagamenti o non siano in essere provvedimenti di sospensione, è esclusa la facoltà di avvalersi della compensazione, tramite modello F24 La previsione di cui al periodo precedente cessa a seguito della completa rimozione delle violazioni contestate. Si applicano le disposizioni dei commi 49-ter (l’Agenzia delle entrate può sospendere, fino a trenta giorni, l’esecuzione delle deleghe di pagamento contenenti compensazioni che presentano profili di rischio) e 49-quater (qualora in esito all’attività di controllo di cui al comma 49-ter i crediti si rivelino in tutto o in parte non utilizzabili in compensazione, l’Agenzia delle entrate comunica telematicamente la mancata esecuzione della delega di pagamento al soggetto) ai meri fini della verifica delle condizioni di cui al presente comma.

Il comma 95, composto dalle lettere a) e b), apporta una serie di modificazioni all’articolo 11 (recante norme per la riduzione dei costi della riscossione fiscale), comma 2, del decreto-legge n. 66 del 2014.

In particolare, la lettera a) dispone che i versamenti in compensazione, mediante modello F24, sono eseguiti esclusivamente mediante i servizi telematici messi a disposizione dall’Agenzia delle entrate, nel caso in cui siano effettuate delle compensazioni.

Conseguentemente, la lettera b) del comma 8 in esame, sopprime la possibilità di eseguire i versamenti in compensazione mediante i servizi telematici messi a disposizione dall’Agenzia delle entrate e dagli intermediari della riscossione convenzionati con la stessa, nel caso in cui siano effettuate delle compensazioni e il saldo finale sia di importo positivo – possibilità prevista dal (previgente) articolo 11, comma 2, lettera b) del decreto-legge n. 66 del 2014.

Ai sensi del comma 96, le disposizioni di cui ai commi 94 e 95 decorrono dal 1° luglio 2024.

Il comma 97, composto dalle lettere a) e b), apporta una serie di modificazioni all’articolo 17 (che disciplina le compensazioni di crediti e debiti tributari e contributivi), del D.Lgs. n. 241 del 1997, sono apportate le seguenti modificazioni:

In particolare, la lettera a) aggiunge al suddetto articolo 17 i commi 1-bis e 1-ter:

il nuovo comma 1-bis stabilisce che la compensazione dei crediti di qualsiasi importo maturati a titolo di contributi nei confronti dell’INPS, può essere effettuata:

dai datori di lavoro non agricoli a partire dal quindicesimo giorno successivo a quello di scadenza del termine mensile per la trasmissione in via telematica dei dati retributivi e delle informazioni necessarie per il calcolo dei contributi da cui il credito emerge o dal quindicesimo giorno successivo alla sua presentazione, se tardiva; dalla data di notifica delle note di rettifica passive;

dai datori di lavoro che versano la contribuzione agricola unificata per la manodopera agricola a decorrere dalla data di scadenza del versamento relativo alla dichiarazione di manodopera agricola da cui il credito emerge;

dai lavoratori autonomi iscritti alle gestioni speciali degli artigiani ed esercenti attività commerciali e dai liberi professionisti iscritti alla Gestione separata Inps a decorrere dal decimo giorno successivo a quello di presentazione della dichiarazione dei redditi da cui il credito emerge. Resta impregiudicata la verifica sulla correttezza sostanziale del credito compensato.

Sono escluse dalle compensazioni le aziende committenti per i compensi assoggettati a contribuzione alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335 del 1995.

Il comma 1-ter dispone che la compensazione dei crediti di qualsiasi importo per premi ed accessori maturati nei confronti dell’INAIL può essere effettuata a condizione che il credito certo, liquido ed esigibile sia registrato negli archivi del predetto Istituto.

La lettera b), modifica i riferimenti al comma 15-bis contenuti nel comma 2-quater aggiungendo anche i riferimenti al comma 15-bis.1. In tal modo, la facoltà di avvalersi della compensazione dei crediti è esclusa non soltanto per i contribuenti a cui sia stato notificato il provvedimento di cessazione della partita IVA, ma anche per i contribuenti per i quali è prevista la cessazione d’ufficio della partita IVA correlata a profili di rischio relativi al sistematico inadempimento alle obbligazioni tributarie.

Il comma 98 rinvia a dei provvedimenti adottati d’intesa dal direttore dell’Agenzia delle entrate, dal direttore generale dell’INPS e dal direttore generale dell’INAIL la definizione della decorrenza dell’efficacia, anche progressiva, delle disposizioni di cui alla lettera a) dei commi 94 e 97 e le relative modalità di attuazione.

  • fa scaturire i medesimi effetti preclusivi previsti per i soggetti già destinatari del provvedimento di cessazione di altra partita IVA (presentazione di fideiussione, eventualmente parametrata alle violazioni fiscali riscontrate) anche nelle ipotesi in cui il contribuente abbia autonomamente comunicato, nei 12 mesi precedenti, la cessazione dell’attività (comma 99);
  •  riconosce all’agente della riscossione la possibilità di avvalersi, prima di avviare l’azione di recupero coattivo, di modalità telematiche di cooperazione applicativa e degli strumenti informatici per l’acquisizione delle informazioni necessarie, da chiunque detenute, per l’attività di riscossione. Tale attività dovrà comunque garantire la protezione dei dati personali (comma 100);
  • modifica la disposizione di copertura del credito di imposta per investimenti nella Zes unica del Mezzogiorno in modo da specificare il tetto di spesa autorizzato per il credito (1.800 milioni di euro per l’anno 2024), eliminare la scadenza del 30 dicembre 2023 per l’emanazione del decreto attuativo, e eliminare il riferimento alle risorse europee e nazionali della politica di coesione quali fonti di copertura (comma 249);
  • estende alle spese sostenute nel mese di luglio 2022 l’applicazione del credito di imposta in favore delle imprese che effettuino attività di trasporto di merci con veicoli di massa massima complessiva pari o superiore a 7,5 tonnellate, iscritte nell’albo nazionale degli autotrasportatori di cose per conto di terzi, nella misura massima del 12 per cento, a fronte della la spesa sostenuta per l’acquisto del gasolio impiegato nei veicoli, di categoria euro 5 o superiore. L’estensione del credito d’imposta avviene nel limite massimo di 20 milioni di euro per l’anno 2024 (commi 296-297);
  • prevede, per gli anni 2024 e 2025, un credito d’imposta in favore delle imprese editrici di quotidiani e periodici, iscritte al registro degli operatori di comunicazione, per l’acquisto della carta utilizzata per la stampa. Il credito di imposta è riconosciuto nella misura del 30 per cento delle spese sostenute, rispettivamente, negli anni 2023 e 2024, ed entro un limite massimo di spesa pari a 60 milioni per ciascun anno (comma 319);

La disposizione estende agli anni 2024 e 2025 il beneficio già previsto, per il 2020, dall’articolo 188 del decreto-legge n. 34 del 2020 (cd. Decreto rilancio, come convertito dalla legge n. 77 del 2020). Precedentemente, il medesimo beneficio era stato esteso dapprima al 2021, dall’articolo 67, comma 9-bis, del decreto-legge n. 73 del 2021 (come convertito dalla legge n. 106 del 2021), quindi agli anni 2022 e 2023 dall’art. 1, comma 378, legge n. 234 del 2021 (legge di bilancio per il 2022).

  • stabilisce che il compenso corrisposto ai magistrati onorari sia equiparato, ai fini fiscali, al reddito da lavoro dipendente (Comma 373);
  • in tema di ricostruzione delle zone colpite da vari eventi naturali catastrofici, proroga al 2024 delle disposizioni contenute al comma 7 dell’articolo 48 del decreto-legge n. 189 del 2016 che riguardano l’esenzione dall’imposta di bollo e dell’imposta di registro per le istanze, i contratti e i documenti presentati alla pubblica amministrazione. Inoltre, la disposizione prevede che i redditi degli immobili inagibili a causa del sisma non concorrono, fino al 31 dicembre 2023, alla formazione del reddito imponibile ai fini dell’imposta sul reddito delle persone fisiche (IRPEF) e dell’imposta sul reddito delle società (IRPEG). Tali immobili sono altresì esenti dall’applicazione dell’imposta municipale propria (IMU) e dal tributo per i servizi indivisibili (TARI) sino alla medesima data (Comma 422);
  • dispone di applicare, dal periodo d’imposta 2023, anche all’imposta locale  immobiliare autonoma della regione Friuli Venezia Giulia, istituita dalla legge della regione Friuli Venezia Giulia n. 17 del 2022, le disposizioni inerenti l’imposta municipale propria (IMU) di cui all’articolo 8, comma 1, del decreto legislativo n. 23 del 2011 (recante disposizioni in materia di federalismo Fiscale Municipale) (comma 528);
  • estende alle spese sostenute nel mese di luglio 2022 l’applicazione del credito di imposta in favore delle in materia di trasporto aereo nella regione autonoma del Friuli Venezia Giulia, abolisce l’addizionale comunale sui diritti d’imbarco prevedendo che la Regione autonoma compensi i comuni per la perdita di gettito e dispone l’incremento del Fondo di solidarietà per il trasporto aereo e il sistema aeroportuale (commi da 529 a 532).
  •  apporta modifiche alla disciplina del processo di recupero del contributo unificato, abrogando il comma 1-ter dell’articolo 16 del TU spese di giustizia (D.P.R. n. 115 del 2002), nella parte in cui disciplina la notifica, anche per posta elettronica certificata, della sanzione da omesso versamento del contributo unificato di iscrizione a ruolo e modificando l’articolo 248 citato TU al fine di prevedere che debba essere data espressa avvertenza che si procederà non solo ad iscrizione a ruolo, con addebito degli interessi al saggio legale, ma anche all’irrogazione della sanzione. (comma 539);

L’abrogando il citato comma 1-ter consente, infatti, agli uffici giudiziari di notificare la sanzione derivante da omesso o parziale pagamento del contributo unificato anche tramite posta elettronica certificata nel domicilio eletto o, in mancanza di tale indicazione, mediante il deposito presso l’ufficio di segreteria o di cancelleria dell’autorità giudiziaria competente. La disposizione specifica che la notifica PEC è consentita anche qualora l’irrogazione della sanzione sia contenuta nell’invito al pagamento di cui all’articolo 248 del TU. L’invio per posta elettronica certificata presuppone l’elezione di domicilio presso il difensore; in alternativa la sanzione deve essere notificata mediante deposito presso l’ufficio competente, individuato dall’art. 247 del Tu nell’ufficio incaricato della gestione delle attività connesse alla riscossione del contributo presso il magistrato dove è depositato l’atto per il quale è dovuto il pagamento del contributo. Il comma 1-ter, in altri termini, consente la possibilità di anticipare, già all’atto dell’invio dell’avviso di pagamento e con le modalità per questo previste dall’art. 248 – e dunque anche a mezzo PEC – “la sanzione irrogata” in caso di mancato rispetto del termine di un mese previsto dall’art. 248 del TU per regolarizzare il pagamento del contributo

La lett. b), del comma in commento interviene invece sull’articolo 248 del TU spese di giustizia. La disposizione in esame modifica l’articolo 248 TU spese di giustizia prevedendo che debba essere data espressa avvertenza che si procederà non solo ad iscrizione a ruolo, con addebito degli interessi al saggio legale ma anche all’irrogazione della sanzione di cui all’articolo 16 comma 1-bis.


  • modificate le disposizioni del decreto-legge n. 44 del 2023 che hanno disposto l’istituzione presso il Ministero dell’economia e delle finanze del Dipartimento della giustizia tributaria.

Per effetto delle modifiche in esame:

    • viene fissato il termine massimo del 31 dicembre 2023 per la nomina del Capo del Dipartimento della giustizia tributaria;
    • viene fissato al 30 giugno del 2024 il termine entro cui provvedere alla riorganizzazione del Ministero dell’economia e delle finanze, alla ridefinizione della dotazione organica, con espressa ripartizione del personale dirigenziale e delle aree tra i differenti dipartimenti, nonché all’organizzazione del Dipartimento della giustizia

Sono poi introdotte disposizioni transitorie, volte a garantire il funzionamento del Dipartimento nelle more del compimento delle predette operazioni di nomina e organizzazione (commi 545-547);

  • prevede l’esenzione dell’IMU per i fabbricati ad uso abitativo distrutti oppure oggetto di ordinanze sindacali di sgombero in quanto inagibili totalmente o parzialmente, ubicati nel territorio del comune di Umbertide, colpito dagli eventi sismici del 9 marzo 2023 (comma 560).


Link al testo della Legge 30 dicembre 2023, n. 213, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2023». In vigore dall’1° gennaio 2024 e pubblicata nel supplemento ordinario n. 40 alla Gazzetta Ufficiale n. 303 del 30 dicembre 2023
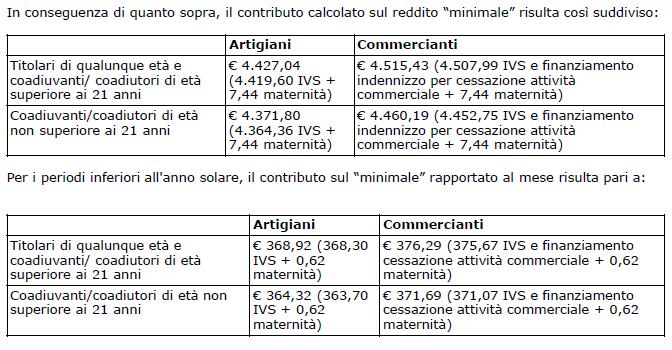
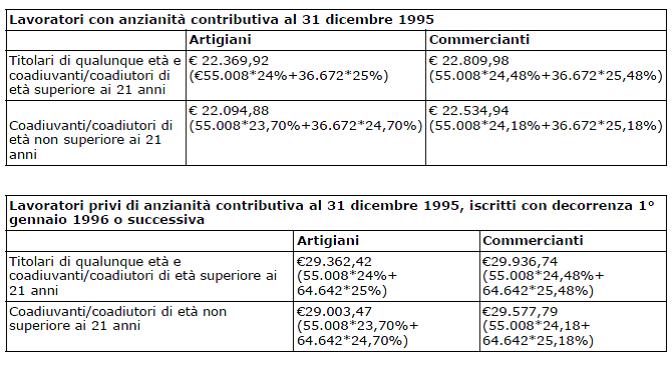


Legge di Bilancio 2024: le misure per lavoratori e famiglie pubblicate in Gazzetta Ufficiale

Pubblicata nel supplemento ordinario n. 40/L alla Gazzetta Ufficiale n. 303 del 30 dicembre 2023, la legge 30 dicembre 2023, n. 213, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2023».

Di seguito, le principali misure in favore di lavoratori e famiglie.

Vedi anche: Legge di Bilancio 2024. La sintesi degli interventi sulla fiscalità


Conferma del taglio del cuneo fiscale


Confermato anche per il 2024, il taglio del cuneo contributivo per la quota a carico dei lavoratori dipendenti. La quota di esonero rimane al 6% per le retribuzioni mensili imponibili fino a 2.692 euro (parametrate su 13 mensilità) ed al 7% per quelle fino a 1.923 euro (sempre parametrate su 13 mensilità). Si segnala, peraltro, che la misura non riguarda la tredicesima mensilità. Pertanto, quella relativa al 2023 avrà una quota di esonero pari al 2%, mentre quella relativa al 2024 sarà sottoposta ad imposizione ordinaria.


Detassazione dei Fringe Benefits


Anche per il 2024, i fringe benefits non concorreranno a formare reddito da lavoro dipendente: fino a 2.000 per i lavoratori con figli a carico (ai sensi del T.U.I.R), fino a 1.000 per la generalità dei lavoratori dipendenti (soglia innalzata dagli euro 258 previsti dalla normativa fiscale “ordinaria” per i dipendenti senza figli).


Tassazione agevolata dei premi di risultato


Confermata anche per il 2024 l’imposizione al 5% – con un limite di reddito agevolato pari a 3.000 euro lordi – sulle somme erogate a titolo di premi di risultato o di partecipazione agli utili di impresa per i lavoratori dipendenti del settore privato titolari di contratto di lavoro subordinato (a tempo determinato o indeterminato), che abbiano percepito nell’anno di imposta precedente, redditi da lavoro dipendente di importo non superiore a euro 80.000.

Come già previsto dal cosiddetto “Decreto Lavoro 2023” (D.L. 4 maggio 2023, n. 48, convertito con modificazioni in legge 3 luglio 2023, n. 85), anche per il 2024, sono confermate le agevolazioni per i lavoratori del settore turistico, ricettivo alberghiero e termale. In particolare, per il periodo gennaio-giugno 2024, per i lavoratori dipendenti del comparto – che abbiano conseguito nel 2023 un reddito da lavoro dipendente fino a 40.000 euro – e per i lavoratori della ristorazione e somministrazione di bevande e alimenti, è previsto un trattamento integrativo speciale pari al 15% della retribuzione lorda corrisposta in relazione al lavoro notturno ed alle prestazioni di lavoro straordinario svolte nei giorni festivi. I benefici non concorrono alla formazione del reddito.


Personale in servizio presso la Croce Rossa Italiana


Al personale ex militare della Croce Rossa viene garantito l’assegno ad personam. Continua ad essere corrisposta la differenza tra il trattamento economico in godimento – limitatamente a quello fondamentale e accessorio avente natura fissa e continuativa – e il trattamento del corrispondente personale civile della stessa, come assegno ad personam, riassorbibile con i successivi miglioramenti economici a qualsiasi titolo conseguiti. Al personale della Croce Rossa assunto da altre amministrazioni continua ad essere corrisposta – come assegno ad personam riassorbibile con i successivi miglioramenti economici a qualsiasi titolo conseguiti – la differenza tra il trattamento economico in godimento, limitatamente al trattamento fondamentale e accessorio avente natura fissa e continuativa, e il trattamento del corrispondente personale dell’amministrazione ricevente.


Rinnovi dei contratti collettivi delle pubbliche amministrazioni


Stanziati 3 miliardi di euro per l’anno 2024 e 5 miliardi di euro a decorrere dall’anno 2025, per il rinnovo contrattuale del CCNL degli impiegati dello Stato per il triennio 2022-2024 con aumento di 6.7 volte dell’importo relativo all’indennità per vacanza contrattuale, scomputato per l’anno 2024 per i lavoratori che lo hanno percepito in unica soluzione a dicembre 2023. Gli oneri relativi alla medesima finalità per gli enti diversi dall’amministrazione statale sono incrementati della stessa misura e posti a carico dei relativi bilanci.


Efficientamento degli uffici del RUNTS


Per efficientare l’esercizio delle funzioni degli uffici regionali e provinciali del Registro unico nazionale del Terzo settore, le province autonome di Trento e di Bolzano possono assumere personale da destinare al potenziamento dei predetti uffici, con rapporto di lavoro a tempo indeterminato a valere sui fondi già stanziati per il funzionamento del registro medesimo.


Contrasto dell’evasione contributiva nel settore del lavoro domestico


L’Agenzia delle entrate e l’INPS realizzeranno la piena interoperabilità delle rispettive banche dati, anche utilizzando nuove tecnologie, mettendo a disposizione dei contribuenti i relativi dati analizzati ed acquisiti. S’intende favorire l’adempimento spontaneo tramite dichiarazione precompilata e la segnalazione di eventuali anomalie. Infine, è previsto che i due enti svolgano analisi e controlli su dati retributivi e contributivi, con interventi finalizzati alla corretta ricostruzione delle posizioni reddituali e contributive.


Compensazione telematica dei crediti INPS e INAIL


A decorrere dal 1° luglio 2024, i crediti maturati a titolo di contributi e premi nei confronti di INPS e INAIL potranno essere compensati esclusivamente mediante i servizi telematici messi a disposizione dall’Agenzia delle Entrate, secondo modalità tecniche definite con provvedimento del direttore della stessa.


Nuovi requisiti per la pensione di vecchiaia


Il diritto alla pensione di vecchiaia (ove sussistano i requisiti anagrafici previsti dalla legislazione vigente), in presenza di un’anzianità contributiva minima pari almeno a 20 anni, potrà essere conseguito a condizione che l’importo lordo mensile della pensione sia almeno pari all’importo dell’assegno sociale (precedentemente, era previsto che l’importo fosse pari almeno a 1.5 volte tale assegno). Inoltre, il diritto alla pensione anticipata (ferma l’anzianità contributiva minima di almeno 20 anni) potrà essere conseguito qualora l’importo lordo mensile della pensione sia pari almeno a:

– 3 volte l’importo dell’assegno sociale (precedentemente, 2,8 volte);

– 2,8 volte l’importo dell’assegno sociale, per le donne con un figlio;

– 2,6 volte l’importo dell’assegno sociale, per le donne con due o più figli.

Fino al conseguimento dei requisiti per l’accesso alla pensione di vecchiaia, l’importo lordo mensile relativo al trattamento di pensione anticipata non potrà essere riconosciuto in misura superiore a 5 volte il trattamento mensile minimo previsto a legislazione vigente. Viene inserita una finestra di 3 mesi dalla data di maturazione delle condizioni complessive previste per l’accesso alla pensione anticipata. I requisiti contributivi per l’accesso alla pensione anticipata dovranno essere adeguati alla speranza di vita.


Riscatto previdenziale dei periodi non coperti da versamenti contributivi


In via sperimentale per il biennio 2024-2025, per i soggetti che siano già titolari di pensione e che abbiano versato il primo contributo in data successiva al 31 dicembre 1995, è prevista la facoltà di riscattare – in tutto o in parte – periodi antecedenti alla data di entrata in vigore della presente legge finanziaria (anche non consecutivi) non coperti da contribuzione, ricadenti tra l’anno del versamento del primo contributo e quello dell’ultimo accreditato fino ad un massimo di 5 anni totali. L’onere per il riscatto, relativamente ai lavoratori del settore privato, potrà essere sostenuto dal datore di lavoro, destinando a tal fine i premi di produzione del lavoratore. In tal caso, il contributo è deducibile dal reddito di impresa e da lavoro autonomo e non concorre alla determinazione del reddito da lavoro dipendente. L’onere è frazionabile, senza applicazione di interessi, fino ad un massimo 120 rate mensili di importo non inferiore a 30 euro. In caso di eventuale successiva acquisizione di anzianità assicurativa antecedente al 1° gennaio 1996, il riscatto verrà annullato d’ufficio con conseguente restituzione dei contributi. La rateizzazione non potrà essere concessa qualora i contributi da riscatto debbano essere utilizzati per l’immediata liquidazione della pensione o qualora gli stessi contributi siano determinanti per l’accoglimento di una domanda di autorizzazione ai versamenti volontari. Qualora la situazione si verifichi nel corso della rateizzazione già concessa, è previsto che la somma ancora dovuta sia versata in una unica soluzione.


Obblighi contributivi delle Pubbliche Amministrazioni


Sono ritenuti assolti, da parte delle PA, gli obblighi contributivi relativi ai propri dipendenti (con riferimento ai periodi di paga antecedenti il 1° gennaio 2005) attraverso la semplice trasmissione all’INPS delle denunce retributive e contributive mensili. È, altresì, previsto che i risparmi di spesa costituiscano economie di bilancio. Sono fatti salvi gli effetti dei provvedimenti giurisdizionali passati in giudicato all’entrata in vigore della presente legge.


Rivalutazione automatica delle pensioni


È previsto che, per l’anno 2024, la rivalutazione automatica rispetto all’inflazione dei trattamenti pensionistici sia riconosciuta nella misura del:

– 100%, per i trattamenti pari o inferiori a 4 volte il trattamento minimo INPS;

– 85%, per i trattamenti complessivamente pari o inferiori a 5 volte il trattamento minimo INPS;

– 53%, per i trattamenti complessivamente superiori a 5 volte il trattamento minimo INPS e fino a 6 volte lo stesso;

– 47%, per i trattamenti complessivamente superiori a 6 volte il trattamento minimo INPS e fino a 8 volte lo stesso;

– 37%, per i trattamenti complessivamente superiori a 8 volte il trattamento minimo INPS e fino a 10 volte lo stesso;

– 22%, per i trattamenti complessivamente superiori a 10 volte il trattamento minimo INPS.

Per i trattamenti di cui alle lettere b), c), d), e), f), l’aumento conseguente alla rivalutazione non può comunque determinare un trattamento superiore alla rispettiva fascia di trattamento INPS, ed è riconosciuto fino a concorrenza dello stesso.


Modifiche all’APE Sociale


Per il 2024, il requisito anagrafico per l’accesso all’APE sociale è innalzato a 63 anni e 5 mesi, a fronte del precedente requisito di 63 anni.


Nuove condizioni per “Opzione Donna”


Per il 2024, è innalzato il requisito anagrafico per l’accesso ad Opzione Donna. Dal 1° gennaio 2024, saranno necessari 61 anni di età, a fronte del precedente requisito di 60 anni, confermando quando previsto dalla precedente versione del beneficio circa i requisiti di anzianità contributiva e la riduzione dell’età anagrafica per l’accesso allo strumento, parametrato sulla presenza di figli. Il termine entro il quale il personale del comparto scuola e AFAM potrà presentare la relativa domanda è spostato dal 28 febbraio 2023 al 28 febbraio 2024.


Quota 103


Confermata per il 2024 la misura “Quota 103” con modifiche per chi matura i requisiti nell’anno 2024:

– calcolo interamente contributivo dell’assegno;

– importo dell’assegno erogabile in misura pari a massimo 4 volte il trattamento minimo INPS (fino al conseguimento della pensione di vecchiaia);

– finestra di 7 mesi per i lavoratori privati e di 9 mesi per i lavoratori del settore pubblico;

– termine entro il quale il personale del comparto scuola e AFAM può presentare la relativa domanda dal 28 febbraio 2023 al 28 febbraio 2024.


Cosiddetto “Bonus Maroni”


Anche per il lavoratore che maturi i requisiti per accedere a Quota 103 nell’anno 2024, sarà possibile richiedere l’esonero dal versamento della quota contributiva a proprio carico, per averla così accreditata in busta paga (c.d. Bonus Maroni).


Proroga agevolazioni contributive per i c.d. stampatori


Oltre alla spesa già prevista a legislazione vigente, è autorizzata l’ulteriore spesa massima di 10,4 milioni per il 2024, 10,5 milioni per il 2025 e 2026 e 2,4 milioni per il 2027, per l’accesso, in deroga ai requisiti ordinari, con anzianità contributiva di almeno 35 anni per i lavoratori poligrafici di imprese stampatrici di quotidiani e periodici, e di imprese editrici di quotidiani, periodici e agenzie di stampa a diffusione nazionale che abbiano presentato al Ministero del Lavoro e delle Politiche Sociali piani di riorganizzazione o ristrutturazione aziendale in presenza di crisi entro il 31 dicembre 2023.


Stabilizzazione e modifiche alla ISCRO


A decorrere dal 2024, è confermata l’istituzione della Indennità Straordinaria di Continuità Reddituale e Operativa come misura strutturale con le modificazioni, di seguito, indicate. Il richiedente:

– non deve beneficiare dell’Assegno di Inclusione;

– deve aver conseguito, nell’anno precedente alla richiesta, un reddito da lavoro autonomo inferiore al 70% rispetto alla media dei due anni precedenti (prima 50%);

– deve aver dichiarato, nell’anno precedente alla richiesta, un reddito da lavoro autonomo non superiore a 12.000 euro (prima 10.000 euro).

L’indennità non potrà superare gli euro 800, né essere inferiore agli euro 250 euro mensili, concorrerà alla formazione del reddito da lavoro autonomo e non potrà essere riconosciuta nel biennio successivo all’apertura della partita IVA. Gli importi previsti dalla normativa si intendono annualmente rivalutati in base all’inflazione.


Modifiche delle indennità di malattia per i lavoratori marittimi


Modificata la misura dell’indennità di malattia fondamentale e complementare per i lavoratori marittimi, prevedendo, per gli eventi insorti a partire dal 1° gennaio 2024, che:

– l’indennità giornaliera sia commisurata al 60% della retribuzione, nei casi in cui la malattia impedisca totalmente e di fatto all’assicurato di attendere al lavoro;

– l’indennità giornaliera sia calcolata sulla base della retribuzione media globale giornaliera percepita dall’assicurato nel mese immediatamente precedente a quello in cui si è verificato l’evento di malattia;

– in caso di evento occorso nei primi 30 giorni del rapporto di lavoro, l’indennità giornaliera sia calcolata dividendo l’ammontare della retribuzione percepita nel periodo di riferimento per il numero dei giorni retribuiti.


Nuove disposizioni per i pensionamenti anticipati nel settore pubblico


Previsto un adeguamento delle aliquote di rendimento delle gestioni previdenziali per alcune categorie di lavoratori:

– dipendenti enti locali iscritti alla Cassa Pensioni Dipendenti Enti Locali – CPDEL;

– sanitari iscritti alla Cassa Pensioni Sanitari – CPS;

– insegnanti di asili e scuole elementari parificate iscritti alla Cassa Pensioni Insegnanti – CPI;

– ufficiali giudiziari, aiutanti degli stessi, e coadiutori, iscritti alla Cassa Pensioni Ufficiali Giudiziari – CPUG.

Il suddetto adeguamento non potrà comportare un trattamento pensionistico maggiore rispetto a quello previsto dalla normativa precedente. Le disposizioni si applicano solo in caso di pensionamento anticipato e non si applicano ai soggetti che maturano i requisiti per il pensionamento entro il 31 dicembre 2023 e nei casi di cessazione dal servizio per raggiungimento dei limiti di età o di servizio previsti dagli ordinamenti di appartenenza, nonché per collocamento a riposo d’ufficio a causa del raggiungimento dell’anzianità massima di servizio, prevista dalle norme di legge o di regolamento applicabili nell’amministrazione. Inoltre, per gli iscritti alla CPS ed alla CPDEL (che cessano l’ultimo rapporto di lavoro come infermieri), la riduzione del trattamento pensionistico è a sua volta ridotta in misura pari a un trentaseiesimo per ogni mese di posticipo dell’accesso al pensionamento rispetto alla prima decorrenza utile. Per gli iscritti alla CPDEL, CPS, CPI e CPUG, sono state previste finestre di accesso al trattamento previdenziale alla pensione anticipata “ordinaria Fornero”, con decorrenza ordinaria (3 mesi) se i requisiti vengono maturati entro il 31 dicembre 2024, prevedendo l’allungamento progressivo delle finestre per chi matura i requisiti per il pensionamento per ciascuno degli anni successivi, fermi restando i requisiti di anzianità contributiva previsti a legislazione vigente per la richiesta. Simile meccanismo si applica anche ai lavoratori precoci iscritti alle medesime casse.


Nuove disposizioni per i pensionamenti anticipati dei medici del settore pubblico.


I dirigenti medici, sanitari e infermieri del SSN possono presentare domanda di autorizzazione per il trattenimento in servizio anche oltre il limite del 40esimo anno di servizio effettivo, comunque, non oltre i 70 anni d’età. La stessa statuizione si applica per i medici nei ruoli di INPS ed INAIL.


Sostegni ai lavoratori dei settori “deboli”


Per il 2024, sono previste, a valere sul “Fondo sociale occupazione e formazione”, la proroga ed il finanziamento di:

– misure a sostegno del reddito per i lavoratori dipendenti dei call center;

– misure a sostegno del reddito dei lavoratori dipendenti nel settore della pesca marittima (compresi i soci di cooperative della piccola pesca);

– trattamenti di CIGS e mobilità in deroga nelle aree di crisi industriale complessa;

– trattamenti straordinari di integrazione salariale a favore dei lavoratori dipendenti (sospesi o con orario ridotto) di aziende sequestrate e confiscate;

– interventi a sostegno del reddito per i lavoratori per specifiche situazioni di crisi aziendali, dopo la crisi economica derivante da pandemia e crisi energetica;

– interventi a sostegno del reddito in favore dei lavoratori dipendenti delle imprese del gruppo ILVA.


Rifinanziamento della CIGS.


Per il 2024, a valere sul “Fondo sociale occupazione e formazione”, è previsto l’incremento di 50 milioni di euro (con un incremento da 50 a 100 milioni) dell’autorizzazione di spesa prevista dalla normativa vigente per la cassa integrazione guadagni straordinaria per riorganizzazione o crisi aziendale.


Imprese di interesse strategico nazionale che hanno in corso piani di riorganizzazione aziendale


Per le imprese con almeno 1000 lavoratori dipendenti afferenti a questa categoria è stabilito che, con decreto del Ministero del Lavoro e delle Politiche Sociali, sia autorizzato, a domanda, in via eccezionale e in deroga agli artt. 4 e 22 del D.Lgs. n. 148/2015 (in continuità con le tutele già autorizzate) un ulteriore periodo di cassa integrazione salariale straordinaria fino al 31 dicembre 2024 (con alcune deroghe relativamente alla procedura di attivazione della cassa), al fine di salvaguardare il livello occupazionale e il patrimonio delle competenze dell’azienda medesima. È stabilito che i trattamenti di cui sopra siano riconosciuti nel limite di spesa di euro 63.300.000 per l’anno 2024 e che l’INPS provveda al monitoraggio del limite stesso (non considerando ulteriori domande), qualora emerga che è stato raggiunto anche in via prospettica il limite di spesa.


Nuovo Bonus Asili Nido


Innalzato a 3.600 euro, con riferimento ai nati dal 1° gennaio 2024, il bonus riconosciuto alle famiglie con ISEE fino a 40.000 euro (che abbiano già un figlio di età inferiore a 10 anni) per il pagamento delle rette relative alla frequenza di asili nido.


Maggiori tutele per maternità e paternità


Aumentata al 60% della retribuzione (rispetto al 30% attuale), l’indennità corrisposta per il secondo mese di congedo parentale fino al sesto anno di vita del bambino. Per il solo 2024, invece, è stabilito che anche l’indennità relativa al secondo mese sarà riconosciuta nella misura dell’80% della retribuzione (così come previsto attualmente soltanto per il primo mese).


Decontribuzioni per lavoratrici con figli


Per il periodo 2024-2026, con riferimento alle donne lavoratrici dipendenti a tempo indeterminato con 3 o più figli, è prevista la riduzione del 100% dei contributi IVS a carico fino al compimento del 18° anno di età del figlio minore (entro il limite annuo di 3.000 euro riparametrato su base mensile). Per il 2024, è esteso, in via sperimentale, alle lavoratrici madri di due figli, fino al compimento del 10° anno di età del figlio minore. Gli esoneri non si applicano ai rapporti di lavoro domestico.


Esclusione dei titoli di stato dal computo dell’ISEE.


Esclusi i titoli di stato dal computo del valore ISEE, fino all’importo di euro 50.000.


Fondi per le pari opportunità e il contrasto alla violenza contro le donne


Incrementato di 10 milioni di euro per ciascuno degli anni 2024, 2025 e 2026, e di 6 milioni a decorrere dal 2027, il Fondo per le Politiche relative ai diritti alle pari opportunità, al fine di accrescere la misura del reddito di libertà per garantire l’effettiva indipendenza economica e l’emancipazione delle donne vittime di violenza in condizione di povertà. È stabilito che le risorse siano ripartite secondo criteri definiti con uno o più decreti adottati anche di concerto con il Ministro del Lavoro e delle Politiche Sociali. Aumentato di 4 milioni di euro per ciascuno degli anni 2024, 2025 e 2026, il Fondo per le politiche relative ai diritti e alle pari opportunità, al fine di dare concreta realizzazione ai centri per il recupero degli uomini autori di violenza. Al fine di assicurare un’adeguata attuazione del Piano strategico nazionale sulla violenza maschile contro le donne 2021-2023 e del correlato Piano operativo, il Fondo per le politiche relative ai diritti e alle pari opportunità è stato incrementato di 5 milioni per ciascuno degli anni 2024, 2025 e 2026, con destinazione delle predette risorse alla realizzazione di centri antiviolenza. Aumentato di 3 milioni di euro per ciascuno degli anni 2024, 2025 e 2026 il Fondo per le politiche relative ai diritti e alle pari opportunità, al fine di rafforzare la prevenzione della violenza nei confronti delle donne e della violenza domestica. Inoltre, sono stati stanziati 20 milioni di euro per ciascuno degli anni dal 2024 al 2026 per l’acquisto e la realizzazione di case rifugio.


Esonero previdenziale per le assunzioni di donne vittime di violenza


Stanziati 1,5 milioni di euro per il 2024, 4 milioni per il 2025, 3,8 milioni per il 2026, 2,5 milioni per il 2027 e 0,7 milioni per il 2028, per i datori di lavoro privati che, nel triennio 2024-2026, assumeranno donne disoccupate vittime di violenza e beneficiarie della misura del reddito di libertà (anche donne che abbiano beneficiato della misura nell’anno 2023). È previsto il riconoscimento dell’esonero del 100% dal versamento dei contributi previdenziali. In caso di trasformazione del contratto di lavoro a tempo indeterminato, è stabilito il prolungamento dell’esonero fino al 18esimo mese dalla data di assunzione a tempo determinato.


Fondo per le Politiche della Famiglia


Stanziati 1,25 milioni di euro all’anno, a partire dal 2024, per finanziare il supporto tecnico-scientifico per le funzioni del Dipartimento per le Politiche della Famiglia della Presidenza del Consiglio dei Ministri, relative a attuazione, monitoraggio e analisi degli interventi del Fondo per le Politiche della Famiglia. Tra gli utilizzi delle risorse del Fondo vi sono, tra gli altri, progetti volti alla protezione e presa in carico dei minori vittime di violenza, interventi per il sostegno, iniziative di conciliazione del tempo di vita e di lavoro, nonché di promozione del welfare familiare aziendale.


Attuazione dei LEPS


È stabilito che le Regioni monitorino e rendicontino al Ministero del Lavoro e delle Politiche Sociali gli interventi programmati e realizzati a valere sulle risorse ad esse trasferite, utilizzando l’ambito territoriale sociale come unità di rilevazione. L’erogazione delle risorse è condizionata all’esito del monitoraggio. Le risorse assegnate e non spese dagli ambiti territoriali sociali sono riassegnate ai Fondi per l’assistenza alle persone con disabilità grave e per le non autosufficienze. Le somme dovute agli enti del Terzo Settore per l’attività ispettiva a carico delle imprese sociali non aderenti ad enti associativi riconosciuti sono riassegnate al bilancio dello Stato per essere trasferite all’Ispettorato Nazionale del Lavoro e ad altri enti eventualmente legittimati.


Percorsi formativi


Incrementate di 50 milioni di euro per l’anno 2024, a valere sul Fondo sociale per occupazione e formazione, le risorse destinate al finanziamento dei percorsi formativi rivolti all’apprendistato (per la qualifica e il diploma professionale, diploma di istruzione secondaria superiore, certificato di specializzazione tecnica superiore) e dei percorsi formativi rivolti all’alternanza scuola-lavoro.


Fondo per le vittime dell’amianto


Finanziato di 20 milioni di euro per ciascuno degli anni 2023-2026 il Fondo per le vittime dell’amianto, con possibile aggiornamento del Decreto del Ministro del Lavoro e delle Politiche Sociali contenente le tabelle di liquidazione degli indennizzi e modalità e procedure di erogazione delle somme.


Esclusione dalla CIG dei lavoratori dell’Agenzia del Demanio


Statuita per interpretazione autentica della norma, l’esclusione dell’Agenzia del Demanio dalle norme sull’integrazione salariale dei lavoratori dell’industria, mediante esclusione dalle norme relative alle integrazioni salariali ordinarie e straordinarie.


Politiche a favore della disabilità


Istituito il Fondo Unico per l’Inclusione delle Persone con Disabilità (con abrogazione delle disposizioni istitutive dei precedenti fondi istituiti per analoghe finalità) destinato a finanziare iniziative in materia di:

– potenziamento dei servizi di assistenza all’autonomia e alla comunicazione per gli alunni con disabilità della scuola dell’infanzia, primaria e secondaria di primo e secondo grado;

– promozione e realizzazione di infrastrutture, anche digitali, per l’inclusione delle persone con disabilità; – inclusione lavorativa e sportiva;

– turismo accessibile;

– iniziative dedicate alle persone con disturbi del neuro-sviluppo e dello spettro autistico;

– interventi finalizzati al riconoscimento del valore sociale ed economico dell’attività di cura non professionale del caregiver familiare;

– promozione della piena ed effettiva inclusione sociale delle persone sorde e con ipoacusia;

– promozione di iniziative e di progetti per l’inclusione, l’accessibilità e il sostegno a favore delle persone con disabilità, di particolare rilevanza nazionale o territoriale, realizzati da enti del Terzo Settore con il coinvolgimento degli stessi, in attuazione del principio di sussidiarietà. Incrementato di 85 milioni, a decorrere dal 2026, il Fondo per le politiche in favore delle persone con disabilità.


Misure per la sanità dei lavoratori transfrontalieri


Stabilito che, sia i residenti in Italia che lavorano e soggiornano in Svizzera e che utilizzano il SSN italiano, sia i frontalieri di cui all’art. 9, paragrafo 1, dell’Accordo tra Italia e Svizzera (relativo all’imposizione dei lavoratori frontalieri che hanno esercitato il diritto di opzione per l’assicurazione malattie, sia i loro familiari a carico), siano tenuti a versare alla Regione di residenza una quota di compartecipazione al SSN attuando la progressività del contributo in rapporto al reddito netto e ai carichi familiari, con un minimo di 30 euro ed un massimo di 200 euro per ogni mese lavorato. Il ricavato di tali versamenti è destinato a sostenere il SSN delle aree di confine e il trattamento di medici ed infermieri.


Sviluppo della professionalità dei lavoratori INAPP e INAIL


A decorrere dal 2024, è istituito un fondo presso il MEF (con dotazione di circa 35 milioni all’anno) al fine di promuovere lo sviluppo professionale di ricercatori e tecnologi di ruolo di terzo livello, da ripartire tra alcuni istituti ed enti (tra cui anche INAPP ed INAIL).


Fondo per le crisi occupazionale nel settore dell’editoria


Istituito il “Fondo unico per il pluralismo e l’innovazione digitale dell’informazione e dell’editoria” destinato, tra l’altro, di concerto con il Ministero del Lavoro e delle Politiche Sociali, a finanziare misure di risoluzione di situazioni di crisi occupazionale a vantaggio delle imprese operanti nel settore dell’informazione e dell’editoria.


Previsioni previdenziali speciali per le forze dell’ordine e i VV.FF


Incrementato di euro 5 milioni per l’anno 2024 e di 10 milioni per il 2025, il Fondo – già istituito presso il MEF in relazione alla specificità del personale delle forze armate di polizia e VV.FF. destinato all’adozione di provvedimenti normativi volti alla progressiva perequazione del relativo regime previdenziale attraverso, tra le altre misure, l’introduzione di misure compensative rispetto agli effetti derivanti dalla liquidazione dei trattamenti pensionistici per il personale che cessa dal servizio (mentre la disciplina precedente, a decorrere dal 1° gennaio 2022, prevedeva ciò per il solo personale in servizio il giorno antecedente la data di entrata in vigore dei provvedimenti perequativi).


Misure a favore dei migranti e assistenza alle persone in condizioni di vulnerabilità


Rifinanziato il Fondo per l’accoglienza dei migranti di cui all’art. 21, comma 1, del D.L. n. 145/2023 per circa 172 milioni di euro nell’anno 2024, circa 269 milioni di euro per l’anno 2025 e 185 milioni di euro per l’anno 2026. Aumentata di un milione di euro annui la dotazione dell’Istituto nazionale per la promozione della salute delle popolazioni migranti e per il contrasto delle malattie della povertà (INMP), al fine di potenziare l’attività di prevenzione ed assistenza sanitaria e sociosanitaria in favore dei soggetti che versano in condizioni di vulnerabilità sociale ed economica.


Magistratura onoraria (anche misure previdenziali).


Istituito un Fondo con una dotazione di circa euro 177 milioni per l’anno 2024, euro 158 milioni per l’anno 2025, euro 157 milioni per l’anno 2026, euro 152 milioni per l’anno 2027, euro 151 milioni per l’anno 2028, euro 146 milioni per l’anno 2029, euro 145 milioni per l’anno 2030, euro 138 milioni per l’anno 2031, euro 136 milioni per l’anno 2032 e di euro 124 milioni annui a decorrere dall’anno 2033, destinato all’attuazione di interventi di riforma della Magistratura Onoraria, anche con riferimento al trattamento economico e previdenziale, per garantire la continuità delle funzioni ed accrescere l’efficienza della giustizia onoraria.


Assistenza ai profughi ucraini sotto protezione internazionale


Stanziati 274 milioni di euro per l’anno 2024 in favore del Fondo per la protezione temporanea delle persone in fuga dalla guerra in Ucraina. Prorogato al 31 dicembre 2024 lo stato di emergenza relativo all’esigenza di assicurare soccorso ed assistenza, sul territorio nazionale, alla popolazione ucraina in conseguenza della grave crisi internazionale in corso. Autorizzata l’assegnazione, fino al 31 dicembre 2024, nel limite di 40 milioni di euro, del contributo forfetario una tantum per il rafforzamento, in via temporanea, dell’offerta dei servizi sociali da parte dei comuni ospitanti un significativo numero di persone richiedenti il permesso di protezione temporanea.


Fondo per le aziende agricole in crisi


Istituito il Fondo per la gestione delle emergenze, al fine di intervenire in situazioni di crisi di mercato nel settore agricolo, agroalimentare, zootecnico e della pesca, generate da eventi non prevedibili. Il fondo è destinato, tra l’altro, a finanziare esoneri contributivi in favore delle aziende in crisi, previo Decreto del Ministero del Lavoro e delle Politiche Sociali.


Interventi a favore delle imprese di acquacultura e per l’invasione del Granchio Blu


Estesi anche alle imprese di pesca e di acquacultura gli interventi del Fondo di Solidarietà Nazionale già previsti in favore delle imprese agricole a causa di calamità naturali, eventi eccezionali, avversità atmosferiche.


Fondo speciale per l’equità dei livelli dei servizi


In attuazione della sentenza della Corte costituzionale n. 71 del 2023, per rimuovere gli squilibri economici e sociali, e per favorire l’effettivo esercizio dei diritti della persona, è istituito presso il Ministero dell’Interno il “Fondo speciale equità livello dei servizi”, con una dotazione pari a euro 858.923.000 per il 2025, a euro 1.069.923.000 per il 2026, a euro 1.808.923.000 per il 2027, a euro 1.876.923.000 per il 2028, a euro 725.923.000 per il 2029 e a euro 763.923.000 per l’anno 2030. Tra le destinazioni del fondo si segnalano quote destinate al finanziamento e sviluppo di servizi sociali comunali, all’incremento del numero dei posti nei servizi educativi per l’infanzia (asili nido) e del numero di studenti disabili, privi di autonomia, cui viene fornito il trasporto per raggiungere la sede scolastica.


Revisione delle spese previdenziali


Istituita presso il MEF una Commissione composta da esperti nominati dal Ministro dell’Economia e Finanze dal Ministro del Lavoro e delle Politiche Sociali per valutare parametri e criteri da utilizzare, a decorrere dal primo gennaio 2027, per la rivalutazione delle prestazioni di carattere previdenziale e sociale per i quali è prevista, a legislazione vigente, la suddetta rivalutazione sulla base dell’indice del costo della vita.


Lavoratori precoci


È statuito che l’indicizzazione all’aspettativa di vita dei requisiti di anzianità contributiva necessari per l’accesso alla pensione anticipata, bloccata dal primo gennaio 2019, riprenda a decorrere dal primo gennaio 2025 (attualmente, è sospesa sino al 1° gennaio 2027). Ridotta, inoltre, di 10 milioni, la dotazione del fondo destinato a coprire la spesa previdenziale per le pensioni dei lavoratori precoci.


Fondo di solidarietà per il trasporto aereo


 Incrementato di quasi 2 milioni il fondo di solidarietà per il settore del trasporto aereo e del sistema aeroportuale.


Riassegnazione delle risorse economiche dell’ANPAL al Ministero del Lavoro e delle Politiche Sociali


A seguito della soppressione della Agenzia, è prevista la riassegnazione delle risorse finanziarie dell’ANPAL ai pertinenti capitoli dello Stato di Previsione del Ministero del Lavoro e delle Politiche Sociali.


Fonte: portale www.lavoro.gov.it – Ministero del Lavoro e delle Politiche Sociali.


Link al testo della Legge 30 dicembre 2023, n. 213, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2024 e bilancio pluriennale per il triennio 2024-2023». In vigore dall’1° gennaio 2024 e pubblicata nel supplemento ordinario n. 40 alla Gazzetta Ufficiale n. 303 del 30 dicembre 2023
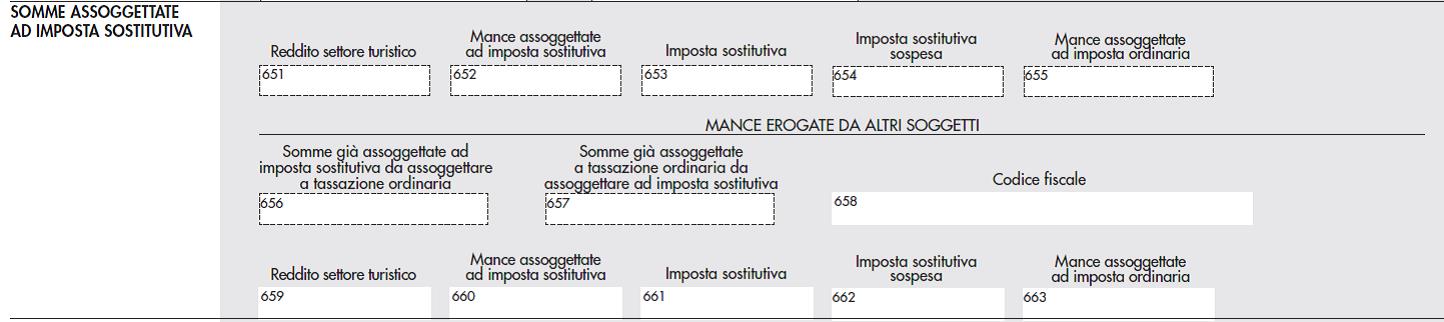


Lunga vita all’informazione stampata! Iscriviti alla lista

    Lunga vita all'informazione stampata!


    Iscriviti alla lista e riceverai in omaggio copia cartacea dei Modelli Redditi 2024 con le relative istruzioni, senza nessun obbligo di acquisto.

    Iscriviti alla lista di distribuzione


    È possibile disiscriversi in qualsiasi momento. Per ulteriori informazioni su come annullare l'iscrizione puoi fare riferimento alla nostra Privacy Policy. Il destinatario può altresì chiedere informazioni o la rimozione dai nostri archivi elettronici telefonando al n. verde 800-867105.