Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). Il Governo pone la fiducia

La Camera dei Deputati è convocata giovedì 22 giugno alle ore 8 per le dichiarazioni di voto sulla fiducia posta dal Governo sul disegno di legge di conversione, con modificazioni, del decreto-legge 1o maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale (A.C. 1151-A).

A partire dalle ore 9.30 la chiama per appello nominale. Nella seduta di mercoledì 21 giugno il Ministro per i Rapporti con il Parlamento Luca Ciriani ha posto a nome del Governo la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione, con modificazioni, del decreto-legge 10 maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale. (A.C. 1151-A).

Di seguito, il contenuto di talune proroghe di termini fiscali e per l’agevolazione per l’acquisto della casa di abitazione.


La riapertura termini per la rottamazione-quater


Come annunciato dal Ministero dell’economia e delle finanze, con il comunicato stampa n. 68 del 21 aprile 2023, prorogato il termine per la presentazione delle domande per aderire alla procedura dal 30 aprile al 30 giugno 2023. Conseguentemente, differito al 30 settembre 2023 (in luogo del 30 giugno 2023) del termine entro il quale l’Agenzia delle entrate-Riscossione deve trasmettere, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

In particolare, il comma 1, lettera a), dell’articolo 4, decreto-legge 10 maggio 2023, n. 51,  modifica l’articolo 1, comma 232 della legge di bilancio 2023. In coerenza con quanto preannunciato dal Governo, viene differito dal 31 luglio al 31 ottobre 2023 il termine per il pagamento del dovuto in un’unica soluzione. Le norme in commento rimodulano, di conseguenza, i termini per il pagamento rateale.

Il comma 1, lettera b) modifica il successivo comma 233, chiarendo che in caso di pagamento rateale gli interessi sono dovuti, al tasso del 2 per cento annuo, dal 1° novembre 2023, in luogo del 1° agosto 2023.

La lettera c) del comma 1 modifica poi il comma 235, posticipando dal 30 aprile al 30 giugno 2023 il termine entro cui il debitore, per aderire alla definizione, deve presentare la dichiarazione all’agente della riscossione, in cui indica anche il numero di rate prescelto per l’eventuale pagamento dilazionato, nel limite massimo di diciotto rate. In sostanza, per effetto di tali modifiche – sempre in coerenza con quanto preannunciato dal Governo – è possibile usufruire di due mesi in più per l’adesione alla rottamazione-quater.

La medesima lettera c) di conseguenza novella il successivo comma 237, che consente di integrare la dichiarazione già presentata; anche in tal caso il termine per integrare la dichiarazione è posticipato di due mesi, dal 30 aprile al 30 giugno 2023.

La lettera d) apporta modifiche al comma 241 che – analogamente a quanto previsto per le precedenti definizioni agevolate – affida all’agente della riscossione il compito di comunicare ai debitori il quantum dovuto, nonché, in caso di scelta del pagamento dilazionato, il giorno e il mese di scadenza di ciascuna rata. La comunicazione – disponibile ai debitori anche nell’area riservata del sito internet dell’agente della riscossione – per effetto delle norme in commento deve essere resa entro il 30 settembre 2023, in luogo del 30 giugno.

La lettera e) modifica il comma 243, che disciplina le conseguenze della domanda di definizione agevolata sulle dilazioni di pagamento già in atto. In particolare, con le modifiche in esame, si stabilisce che, limitatamente ai debiti definibili ricompresi nella dichiarazione di adesione, alla data del 31 ottobre 2023 (in luogo del 31 luglio 2023) le dilazioni sospese per effetto della presentazione della stessa dichiarazione di adesione siano automaticamente revocate.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni


Il comma 2-bis dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, posticipa dal 1° gennaio al 1° luglio 2024 l’entrata in vigore di alcune modifiche alla disciplina IVA, che mirano a ricomprendere una serie di operazioni tra quelle effettuate nell’esercizio di impresa o in ogni caso, tra quelle aventi natura commerciale, e a rendere tali operazioni esenti ai fini IVA.

Le norme in commento, nelle more della revisione del sistema tributario, posticipano (lettera b) del comma 2-bis) dal 1° gennaio al 1° luglio 2024 l’entrata in vigore delle disposizioni contenute nell’articolo 5, comma 15-quater del decreto-legge n. 146 del 2021, il quale ha apportato una serie di modificazioni al D.P.R. n. 633 del 1972.

Tali modifiche, in origine destinate a entrare in vigore il 18 dicembre 2021 (data di entrata in vigore della legge di conversione del decreto-legge n. 146 del 2021) sono state successivamente posticipate al 1° gennaio 2024 dall’articolo 1, comma 683 della legge di bilancio 2022 (n. 231 del 2021).

A tale fine, le disposizioni in esame (lettere a) e b)) modificano il predetto comma 683, disponendo che l’operatività di siffatte prescrizioni slitti ulteriormente al 1° luglio 2024.


Modifica termini tassazione delle cripto-attività previsti nella legge di bilancio 2023


L’articolo 4, al comma 3-quinquies apporta modifiche ai versamenti dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023. In particolare, il comma 3-quinquies proroga al 30 giugno al 30 settembre 2023 il termine (di  cui all’articolo 1, comma 134 della legge n. 197 del 2022, legge di bilancio 2023) per il versamento in unica soluzione dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023, nonché posticipa alla medesima data del 30 settembre 2023 il termine a partire dal quale è possibile rateizzare l’importo dovuto (di cui al successivo comma 135).


Prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari


Il comma 3-sexies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, prevede che i versamenti della somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023 possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA. Per tali soggetti, i predetti versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Ai sensi del successivo comma 3-septies, i termini di versamento così definiti si applicano anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché ai soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e ai contribuenti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

Nel dettaglio, il comma 3-sexies prevede che i predetti versamenti possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA (più precisamente, quelli che esercitano attività economiche per cui sono stati approvati gli indici sintetici di affidabilità fiscale-ISA) che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i quali sono tenuti entro il 30 giugno 2023 ai versamenti risultanti dalle dichiarazioni dei redditi, dalle dichiarazioni IVA e IRAP.

I medesimi versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento a titolo di interesse corrispettivo. Non si fa luogo al rimborso di quanto già versato.

Tale ultima disposizione si pone in espressa deroga a quanto disposto dall’articolo 17, comma 2, del Decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, che consente di posticipare i versamenti delle imposte sui redditi e dell’IRAP, purché siano effettuati entro il trentesimo giorno successivo al relativo termine di scadenza (in generale, 30 giugno dell’anno di presentazione della dichiarazione), con una maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.

Ai sensi del successivo comma 3-septies, i termini di versamento così definiti (da parte del comma 3-sexies) si applicano:

  • ai soggetti ISA o che presentano cause di esclusione dagli stessi, compresi coloro che permangono in via residuale nel regime fiscale di vantaggio per giovani imprenditori, disoccupati o lavoratori in mobilità (ex decreto-legge n. 98 del 2011) o sono contribuenti forfettari (ai sensi dell’articolo 1, commi 54-87 della legge n. 190 del 2014, legge di stabilità 2015).
  • ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5 (società di persone: società semplici, in nome collettivo e in accomandita semplice), 115 (società tassate per trasparenza) e 116 (società a ristretta base proprietaria tassate per trasparenza) del TUIR, aventi i requisiti indicati nel medesimo comma 3-sexies.


Proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Attività per la promozione della compliance. L’Agenzia delle entrate aggiorna il software per il calcolo delle sanzioni e degli interessi (versione 1.1.0)

Rilasciato il software “Compliance“ (Versione 1.1.0 del 20/06/2023) che consente il calcolo delle sanzioni e degli interessi per regolarizzare, attraverso il ravvedimento, errori (che hanno determinato una maggior imposta dovuta o un minor credito utilizzato ai fini IRPEF, addizionale regionale, addizionale comunale e contributo straordinario di solidarietà) risultanti nelle dichiarazioni dei contribuenti che hanno ricevuto una comunicazione di promozione della compliance relativa agli anni d’imposta  2017, 2018, 2019 e 2020 con compilazione automatica del Modello F24 utile al perfezionamento del versamento.

Si precisa che tale software non consente, invece, il calcolo delle sanzioni dovute e degli interessi qualora dalle comunicazioni di promozione della compliance risulti una maggior imposta dovuta o un minor credito utilizzato ai fini IVA e IRAP.

Il software è predisposto per il calcolo del ravvedimento operoso ai sensi dell’art. 13 del decreto legislativo 472/97 e non tiene conto delle agevolazioni del cd ravvedimento speciale di cui all’articolo 1, commi da 174 a 178 della Legge 29 dicembre 2022, n. 197.


Motivi dell’aggiornamento:

Versione 1.1.0 del 20/06/2023

Aggiornamento Lista degli anni disponibili
Adeguamento dei Codici Tributo utilizzati con quanto previsto dalla normativa in vigore


Per saperne di più in merito alla possibilità di regolarizzare gli errori segnalati ai contribuenti con le lettere di compliance, vedi la sezione del sito dell’Agenzia delle entrate riservato alle “Attività per la promozione della compliance per i cittadini”.


Le circolari-vademecum 2023 (p.i. 2022) sulle spese detraibili/deducibili e crediti d’imposta

Pubblicate le circolari vademecum dell’Agenzia delle entrate con la raccolta dei principali documenti di prassi relativi a detrazioni e deduzioni, crediti d’imposta e visto di conformità.

Le circolari (nn. 14/E e 15/E del 19 giugno 2023), contengono le linee guida per contribuenti, Caf e professionisti abilitati relative alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2022.

Link al testo della circolare-vademecum dell’Agenzia delle entrate n. 14 del 19 giugno 2023 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi – Parte prima

La circolare n. 14 del 19 giugno 2023 costituisce una trattazione sistematica delle disposizioni normative e delle indicazioni di prassi riguardanti ritenute, oneri detraibili ed erogazioni liberali, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.

In particolare, sono trattate le disposizioni sul visto di conformità, sui redditi e sulle ritenute certificati dai sostituti d’imposta e sugli oneri e spese per i quali spetta una detrazione dall’imposta lorda contenuti nel Quadro E – “Oneri e spese” – sezione I del modello di dichiarazione dei redditi 730/2023.

La circolare, che fa seguito alle precedenti edizioni pubblicate (vedi riquadro pubblicato a fondo pagina), tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2022.

Al fine di consentirne una più agevole consultazione, viene confermata l’esposizione argomentativa per paragrafi che segue l’ordine dei quadri relativi al modello 730/2023 e che consente, pertanto, di individuare rapidamente i chiarimenti di interesse (come dimostra anche l’indice della circolare, che contiene espressamente il rigo di riferimento del modello dichiarativo). Peraltro i singoli paragrafi sono strutturati in modo autonomo e indipendente, al fine di consentire ai contribuenti, ai CAF e ai professionisti di selezionare le questioni di interesse, senza dover consultare l’intero documento. Si è ritenuta, infatti, preminente l’esigenza di semplificare e velocizzare la consultazione dei paragrafi, di per sé sufficienti per l’approfondimento di singole questioni, vista la varietà degli argomenti trattati. Tale modalità di consultazione potrebbe risultare utile anche ai singoli contribuenti per risolvere dubbi interpretativi in relazione a specifiche casistiche.

La circolare richiama i documenti di prassi da ritenersi ancora attuali e fornisce chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o di consulenza giuridica o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza.

La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che i CAF o i professionisti abilitati devono verificare, al fine dell’apposizione del visto di conformità, e conservare. Coerentemente, in sede di controllo documentale, possono essere richiesti soltanto i documenti indicati nella circolare, salvo il verificarsi di fattispecie non previste. Tale indicazione rileva anche per la documentazione riguardante la prova del pagamento che, laddove necessaria, è specificamente indicata nella circolare. Rimane fermo il potere di controllo dell’Agenzia nei confronti del contribuente in merito alla verifica della sussistenza dei requisiti soggettivi per fruire delle diverse agevolazioni fiscali, nonché il controllo sulle dichiarazioni sostitutive presentate dal contribuente ai sensi degli artt. 46 e 47 del D.P.R. 28 dicembre 2000, n. 445, con le modalità di cui all’art. 38 del medesimo decreto. A tal fine è allegato un elenco esemplificativo delle dichiarazioni che possono essere rese dal contribuente per attestare le condizioni soggettive rilevanti ai fini del riconoscimento di oneri deducibili, detraibili o crediti d’imposta, la cui falsità comporta responsabilità penale ai sensi dell’art. 76 del citato D.P.R. n. 445 del 2000.


Link al testo della circolare-vademecum dell’Agenzia delle entrate n. 15 del 19 giugno 2023, con oggetto: Raccolta dei principali documenti di prassi relativi alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2022 – Parte seconda

La circolare rappresenta il seguito della circolare n. 14/E del 2023 e costituisce una trattazione sistematica delle disposizioni normative e delle indicazioni di prassi riguardanti le deduzioni, le erogazioni liberali, le altre detrazioni e i crediti d’imposta contenuti nel Quadro E – “Oneri e spese” – sezione II, sezione III C, sezione V e sezione VI, nel Quadro F – “Acconti, ritenute, eccedenze ed altri” e nel Quadro G – “Crediti d’imposta” del modello di dichiarazione dei redditi 730/2023, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.


Tutte le guide pubblicate dall’Agenzia delle entrate


Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 4 aprile 2017 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 13 E del 31 maggio 2019 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 19 E dell’8 luglio 2020 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 E del 25 giugno 2021 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 24 E del 7 luglio 2022 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per e per l’apposizione del visto di conformità – Raccolta dei principali documenti di prassi – Parte prima – Circolare dell’Agenzia delle Entrate n. 28 del 25 luglio 2022, con oggetto: Detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus – Obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato, e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria – Raccolta dei principali documenti di prassi utili per la compilazione della Dichiarazione 730 o Redditi 2022 – Parte seconda


Autotrasportatori, deduzione forfetaria 2023. Indicazioni per compilare i nei quadri RF e RG dei modelli REDDITI 2023 PF e SP

Con un comunicato stampa di oggi, il Ministero dell’Economia e delle Finanze (di seguito riportato) ha reso note le misure delle deduzioni forfetarie a favore degli autotrasportatori per il periodo d’imposta 2022.

Al riguardo, con specifico riferimento alle modalità di compilazione della dichiarazione dei redditi, si precisa che la deduzione forfetaria per i trasporti effettuati personalmente dall’imprenditore (ai sensi dell’art. 66, comma 5, primo periodo, del TUIR) va riportata nei quadri RF e RG dei modelli REDDITI 2023 PF e SP, utilizzando nel rigo RF55 i codici 43 e 44 e nel rigo RG22 i codici 16 e 17, così come indicato nelle istruzioni del modello REDDITI.

I codici si riferiscono, rispettivamente, alla deduzione per i trasporti all’interno del Comune in cui ha sede l’impresa e alla deduzione per i trasporti oltre tale ambito.

(Così, comunicato stampa Agenzia delle entrate del 16 giugno 2023)


Mef, agevolazioni fiscali per autotrasportatori. Definiti importi per deduzione forfetaria 2023

Il Ministero dell’economia e delle finanze comunica che d’intesa con il Ministero delle infrastrutture e dei trasporti sono state definite, sulla base delle risorse disponibili, le agevolazioni fiscali per il 2023 in favore degli autotrasportatori relative alle deduzioni forfetarie per spese non documentate, come previsto dall’articolo 66, comma 5, primo periodo, del TUIR.

Per i trasporti effettuati personalmente dall’imprenditore oltre il Comune in cui ha sede l’impresa (autotrasporto merci per conto di terzi) è prevista una deduzione forfetaria di spese non documentate per il periodo d’imposta 2022 nella misura di 48,00 euro. La deduzione spetta una sola volta per ogni giorno di effettuazione di trasporti, indipendentemente dal numero dei viaggi.

L’agevolazione fiscale si ottiene anche per i trasporti effettuati personalmente dall’imprenditore all’interno del Comune in cui ha sede l’impresa, per un importo pari al 35 per cento di quello riconosciuto per i medesimi trasporti oltre il territorio comunale. (Così, comunicato stampa n. 103 del Mef del 16 giugno 2023)


Trattamento fiscale delle cripto-attività. Al via la consultazione della bozza di circolare (fino al 30 giugno)

È da oggi disponibile in consultazione, sul sito dell’Agenzia delle Entrate, la bozza di circolare con i chiarimenti sulla disciplina di tassazione delle cripto-attività, in seguito alle modifiche introdotte dall’ultima legge di Bilancio.

In particolare, nel documento viene illustrato il quadro normativo di riferimento in ambito europeo, il regime fiscale vigente prima delle novità apportate dalla Legge n. 197/2022 (commi da 126 a 147) e le nuove regole applicabili dal 1° gennaio 2023 con riguardo alle plusvalenze e altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività.


Come si inviano i contributi


Scopo della consultazione pubblica è permettere all’Agenzia delle Entrate di valutare i contributi trasmessi ed eventualmente recepirli nella versione definitiva della circolare.

Le osservazioni vanno inviate entro il 30 giugno 2023 all’indirizzo di posta elettronica dc.pflaenc.settoreconsulenza@agenziaentrate.it, secondo lo schema: tematica; paragrafo della circolare; osservazione; contributo; finalità. Al termine della consultazione, l’Agenzia pubblicherà i commenti ricevuti, fatta eccezione per quelli contenenti una espressa richiesta di non divulgazione.

(Così, comunicato stampa Agenzia delle entrate del 15 giugno 2023)


Mef. Prorogati al 20 luglio 2023 i termini dei versamenti per contribuenti ISA e forfetari

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà, per professionisti e imprese che esercitano attività per le quali sono approvati gli Indici Sintetici di Affidabilità fiscale (ISA), i termini dei versamenti delle somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023:

  • entro il 20 luglio 2023, senza alcuna maggiorazione;
  • entro il 31 luglio 2023, applicando una maggiorazione dello 0,40 per cento.

Si precisa inoltre che potranno beneficiare della proroga anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché i soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e coloro che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

(Cosi, comunicato stampa Mef n. 98 del 14 giugno 2023)


Di nuovo online il sito internet “SentenzeWeb” della Corte di cassazione

È tornato operativo il sito internet (https://www.italgiure.giustizia.it/sncass/) che consente la ricerca libera tra le sentenze civili e penali della Corte di cassazione.


Offerta Benvenuto 2026


Imposta sostitutiva sulle su cripto-attività: in arrivo proroga al 30 settembre del versamento

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà di tre mesi, dal 30 giugno al 30 settembre 2023, i termini per il versamento dell’imposta sostitutiva delle cripto-attività, il cui regime fiscale è stato ridefinito in legge di bilancio. (Così, comunicato Stampa Mef n. 96 del 13 giugno 2023)


Superbonus 2023: i chiarimenti dell’Agenzia delle entrate alla luce le modifiche del Decreto Cessioni (D.L. n. 11/2023)

Con la circolare n. 13/E di oggi l’Agenzia delle Entrate spiega le ultime modifiche normative (Decreto “Aiuti-quater”, legge di Bilancio 2023 e Decreto “Cessioni”) che hanno interessato l’agevolazione fiscale. Tra le principali novità, la proroga dal 31 marzo al 30 settembre 2023 del termine per fruire del Superbonus per gli interventi realizzati sulle unità unifamiliari, a condizione che alla data del 30 settembre 2022 siano stati effettuati lavori per almeno il 30% dell’intervento complessivo.

Il documento di prassi contiene inoltre chiarimenti sulla possibilità di ripartire la detrazione in 10 anni, anziché in 4, per le spese sostenute nel 2022. Spazio, infine, allo sconto fiscale per gli impianti fotovoltaici che la legge di Bilancio 2023 ha esteso alle Onlus, alle Organizzazioni di volontariato (Odv) e alle Associazioni di promozione sociale (Aps): il beneficio vale anche per l’installazione di sistemi di accumulo integrati negli impianti.


Proroga al 30 settembre per le unifamiliari


Il Decreto Cessioni (D.L. n. 11/2023) ha previsto la proroga dal 31 marzo al 30 settembre 2023 del termine per fruire del Superbonus per gli interventi realizzati sulle unità unifamiliari, a condizione che alla data del 30 settembre 2022 siano stati effettuati lavori per almeno il 30% dell’intervento complessivo (nel cui computo possono essere anche compresi i lavori non rientranti nel Superbonus). Per le spese sostenute dopo questa data, invece, indipendentemente dalla data di effettuazione degli interventi, è possibile avvalersi dell’Ecobonus per gli interventi di efficienza energetica, del Sismabonus per gli interventi antisismici o del Bonus casa per i lavori di recupero del patrimonio edilizio.


Le rate per le spese del 2022 passano da 4 a 10

Il documento di prassi ricorda che, sempre in base a quanto previsto dal D.L. n. 11/2023, i contribuenti possono ripartire in 10 anni (anziché in 4) le detrazioni derivanti dalle spese sostenute nel 2022 per interventi edilizi rientranti nel Superbonus. Questa nuova possibilità, che punta ad agevolare la fruizione della detrazione da parte dei contribuenti, decorre a partire dal periodo di imposta 2023.


Fotovoltaico e sistemi di accumulo, nuovi chiarimenti

Come stabilito dalla legge di Bilancio 2023, il Superbonus al 110% per l’installazione di impianti fotovoltaici può essere fruito anche dalle Onlus, le Organizzazioni di volontariato (Odv) e le associazioni di promozione sociale (Aps). In questo caso, gli impianti solari fotovoltaici vanno installati in aree o strutture non pertinenziali, che possono essere di proprietà di terzi, diverse dagli immobili dove vengono realizzati gli interventi trainanti rientranti nel Superbonus, a condizione che questi ultimi siano situati all’interno di centri storici soggetti ai vincoli. L’Agenzia chiarisce che questa agevolazione vale anche per l’installazione, contestuale o successiva, di sistemi di accumulo integrati negli impianti agevolati. (Così, comunicato stampa dell’Agenzia delle entrate del 13 giugno 2023)

Link al testo della circolare dell’Agenzia delle entrate n. 13 del 13 giugno 2023, con oggetto: SUPERBONUS – Modifiche alla disciplina di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34 – D.L. 18/11/2022, n. 176, conv., con mod., dalla L. 13/01/2023, n. 6 – L. 29/12/ 2022, n. 197 (Legge di bilancio 2023) – D.L. 16/02/2023, n. 11, conv., con mod., dalla L. 11/04/2023, n. 38 – Art. 119 del DL 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77


SOMMARIO – Finanza & Fisco n. 24 del 2023


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


I principali mezzi di prova nel processo tributario, in particolare dopo la riforma portata dalla L. n. 130/2022: spunti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza

Corte Suprema di Cassazione:

  • Sezione I Civile


Impugnazione di delibere assembleari delle società di capitali


Il socio che impugna la delibera di approvazione di un bilancio non deve impugnare anche tutti quelli successivamente approvati nel corso del giudizio, fino alla pronuncia che lo definisce

Corte Suprema di Cassazione – Sezione I Civile – Ordinanza n. 14338 del 24 maggio 2023: «SOCIETÀ DI CAPITALI -BILANCIO – Impugnazione di delibera di approvazione del bilancio di società – Dalla sentenza che dichiara la nullità e non già dalle ulteriori impugnazioni eventualmente proposte dal socio che sorge l’obbligo degli amministratori di correggere non solo il bilancio per il quale era stata dichiarata l’invalidità della delibera, ma anche di quelli seguenti»


Breve rassegna di recente giurisprudenza della Suprema Corte di Cassazione in materia delibere assembleari delle società di capitali


  • Sezioni tributarie


Avviso di accertamento – Distinzione tra prova e motivazione


Mancata allegazione del PVC rilevante per il giudizio di fondatezza dell’accertamento: inutilizzabilità dei poteri istruttori del Giudice Tributario e distinguo tra onere di motivazione e onere della prova

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 6325 del 2 marzo 2023: «ATTO IMPOSITIVO – Processo verbale di constatazione (PVC) – Mancata allegazione – Mero richiamo – Differenze – Rilevanza – Effetti sulla motivazione e sulla prova dell’accertamento – Accertamento basato su PVC noto al contribuente – Motivazione – Sussistenza – Produzione integrale in giudizio – Necessità – Distinzione tra prova e motivazione – Diversa funzione – Conseguenze -L’esistenza di una sufficiente motivazione dell’atto impositivo (nella specie, motivazione per relationem ad un PVC), non implica che la difesa erariale abbia adeguatamente fornito la prova della pretesa impositiva • CONTENZIOSO TRIBUTARIO – Procedimento – Disposizioni comuni ai vari gradi del procedimento – Istruzione del processo – Poteri istruttori officiosi ex art. 7 del D.Lgs. 31/12/1992, n. 546 – Acquisizione officiosa disposta dal giudice tributario agente in funzione suppletiva – Portata e limiti – Fattispecie – PVC rilevante per il giudizio di fondatezza dell’atto impositivo -Impossibilità del giudice tributario ad esercitare il potere di acquisizione d’ufficio di un processo verbale di constatazione richiamato nell’avviso di accertamento»


Prassi

Agenzia delle Entrate


 ISA (Indici sintetici di affidabilità fiscale)


ISA 2023. I chiarimenti relativi all’applicazione degli indici per il periodo d’imposta 2022

Circolare dell’Agenzia delle Entrate n. 12 E del 1° giugno 2023: «ISA (Indici sintetici di affidabilità fiscale) – Applicazione degli ISA per il p.i. 2022 – Correttivi 2022 – Interventi straordinari sugli ISA in vigore per il p.i. 2022 – Novità della modulistica 2023 – Dati precalcolati ISA 2023 – “Il tuo Isa 2023” – Benefici premiali correlabili ai diversi livelli di affidabilità fiscale – Art. 9-bis, del D.L. 24/04/2017, n. 50, conv., con mod., dalla L. 21/06/2017, n. 96 – Art. 24, DL del 21/06/2022, n. 73, conv., con mod., dalla L. 04/08/2022, n. 122 (cd. D.L. Semplificazioni) – D.M. 08/02/2023 – D.M. 28/04/2023 – Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2023, prot. n. 27650/2023 – Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2023, prot. n. 140005/2023»


Consiglio Nazionale del Notariato


Enti non profit


Il passaggio da associazione non riconosciuta ad associazione riconosciuta e viceversa

Studio n. 9-2023/CTS del Consiglio Nazionale del Notariato – Approvato dalla Commissione Terzo Settore il 3 marzo 2023


Legislazione

Provvedimenti dell’Agenzia delle entrate


Agevolazione per gli investimenti nelle aree svantaggiate


Comunicazione per la fruizione del Bonus Sud, per le Zone economiche speciali (Zes) e logistiche semplificate (Zls). Al via dall’8 giugno per le spese 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 1° giugno 2023, prot. n. 188347/2023: «Approvazione del nuovo modello di comunicazione per la fruizione dei crediti d’imposta per gli investimenti nel Mezzogiorno, di cui all’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, nelle Zone Economiche Speciali (ZES), di cui all’articolo 5 del decreto- legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123, e nelle Zone Logistiche Semplificate (ZLS), di cui all’articolo 1, commi da 61 a 65-bis, della legge 27 dicembre 2017, n. 205, e definizione delle modalità e dei termini di presentazione. Modifica dei termini di presentazione del modello di comunicazione approvato con il provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato, da ultimo, con il provvedimento del Direttore dell’Agenzia delle entrate del 30 giugno 2022»


Vedi anche: Al via la presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Zone Economiche Speciali (ZES) e nelle Zone Logistiche Semplificate (ZLS)


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Artigiani, commercianti e Gestione Separata. Le “ulteriori” istruzioni per la compilazione del Quadro RR del modello “Redditi 2023-PF”

Con circolare del 7 giugno 2023, n. 52, l’Inps fornisce le “ulteriori” per la compilazione del Quadro RR del modello “Redditi 2023-PF”, relativo al periodo d’imposta 2022, per gli iscritti alle gestioni degli artigiani e dei commercianti e per i lavoratori autonomi iscritti alla Gestione Separata. La circolare fornisce le indicazioni sull’ammontare del reddito da assoggettare ai contributi previdenziali, sui termini e le modalità di versamento, rateizzazione e compensazione delle somme versate in misura eccedente rispetto al dovuto.

Link al testo della circolare INPS n. 52 del 7 giugno 2023, con oggetto: INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2023-PF e riscossione dei contributi dovuti a saldo 2022 e in acconto 2023 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241


Decreto Alluvioni. I termini tributari sospesi a sostegno di imprese e autonomi

Nella Gazzetta Ufficiale, Serie Generale, n. 127 del 1° giugno 2023 è stato pubblicato il c.d. Decreto “Alluvioni”, che introduce le prime misure per far fronte ai danni derivati dall’alluvione in talune zone dell’Emilia Romagna, delle Marche e della Toscana. Il decreto-legge è entrato in vigore il 2 giugno 2023.


Le relazioni (illustrativa e tecnica) del decreto legge del 1° giugno 2023, n. 61

Link al testo delle relazioni (illustrativa e tecnica) del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023» – Atto Camera n. 1194

Link al testo del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023». Pubblicato nella Gazzetta Ufficiale n. 127 del 1° giugno 2023


Tra le misure fiscali contenute nel decreto-legge 1° giugno 2023, n. 61, assumono particolare rilevanza quelle che sospendono i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali verificatisi a partire dal 1° maggio 2023.

Di seguito, una sintesi delle misure contenute nel D.L. che assumono particolare rilievo:


Sospensione dei termini in materia di adempimenti e versamenti tributari e contributivi
Articolo 1


L’articolo 1, del decreto-legge 1° giugno 2023, n. 61, pubblicato nella Gazzetta Ufficiale n. 127 del 1 giugno 2023, recante «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023», intende sospendere i termini relativi agli adempimenti e ai versamenti tributari e contributivi a favore dei soggetti coinvolti nei gravi eventi alluvionali del maggio 2023.

Il comma 1 chiarisce l’ambito applicativo della disposizione, la quale operana nei confronti dei soggetti che, alla data del 1° maggio 2023, avevano la residenza ovvero la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame.

Il comma 2, nei confronti dei predetti soggetti, sospende i termini dei versamenti tributari in scadenza nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023. Nel medesimo periodo (1° maggio-31 agosto 2023) sono sospesi i termini relativi agli adempimenti e ai versamenti dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria.

Ai sensi del comma 3 la sospensione opera con riferimento ai termini relativi ai versamenti delle ritenute alla fonte di cui agli artt. 23 e 24 del D.P.R 29 settembre 1973, n. 600, e delle trattenute relative alle addizionali regionale e comunale all’IRPEF che i predetti soggetti operano in qualità di sostituti d’imposta.

Il comma 4 sospende dal 1° maggio al 31 agosto 2023 anche i versamenti, tributari e non, derivanti dalle cartelle di pagamento emesse dagli agenti della riscossione, dagli atti di accertamento esecutivo in materia tributaria e previdenziale previsti dagli artt. 29 e 30 del decreto-legge 31 maggio 2010, n. 78, convertito, con modificazioni, dalla legge 30 luglio 2010, n. 122, dagli atti di accertamento esecutivo doganale di cui all’articolo 9, commi da 3-bis a 3-sexies, del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44 nonché dalle ingiunzioni fiscali di cui al regio decreto 14 aprile 1910, n. 639 emesse dagli enti territoriali o dai soggetti affidatari delle entrate degli enti territoriali di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446, nonché dagli atti di accertamento esecutivo degli enti territoriali di cui all’articolo 1, comma 792, della legge 27 dicembre 2019, n. 160.

Ai sensi del comma 5, per i casi disciplinati dai commi precedenti (da 2 a 4) non si provvede al rimborso di quanto già versato.

Il comma 6 sospende, per il medesimo periodo (1° maggio-31 agosto 2023), nei confronti dei soggetti con residenza, sede legale o sede operativa nei territori colpiti dall’alluvione:

  • i termini degli adempimenti tributari;
  • i termini degli adempimenti, relativi ai rapporti di lavoro, verso le amministrazioni pubbliche previsti a carico di datori di lavoro, di professionisti, di consulenti e centri di assistenza fiscale che abbiano sede o operino nei territori coinvolti dagli eventi alluvionali inclusi nell’allegato 1 al decreto-legge in esame, anche per conto di aziende e clienti non operanti nei predetti territori. Di conseguenza nel periodo di sospensione non trovano applicazione le disposizioni sanzionatorie connesse a tali obblighi.

Ai sensi del comma 7, i versamenti sospesi ai sensi dei commi 2 (versamenti tributari) e 3 (ritenute e trattenute) sono effettuati, senza applicazione di sanzioni e interessi, in unica soluzione entro il 20 novembre 2023.

Con riferimento invece agli atti esecutivi, ovvero alle cartelle di pagamento, agli avvisi di accertamento esecutivo tributario emessi dall’Agenzia delle entrate, agli accertamenti esecutivi doganali non ancora affidati all’agente della riscossione, nonché avvisi di addebito INPS con valore di titolo esecutivo, sospesi ai sensi del comma 2, i termini riprendono a decorrere allo scadere del periodo di sospensione, ovvero dal 1° settembre 2023. Anche i termini di versamento relativi a somme contenute nelle ingiunzioni fiscali emesse dagli enti territoriali e agli atti di accertamento esecutivo dai medesimi emessi, se non ancora affidati, nonché agli altri atti emessi dagli enti impositori, sospesi per effetto del comma 2, riprendono a decorrere allo scadere del periodo di sospensione.

Gli adempimenti diversi dai versamenti, non eseguiti per effetto delle sospensioni, sono effettuati entro il 20 novembre 2023.

Ai sensi del comma 8 si applica, anche in deroga all’articolo 3, comma 3, della legge 27 luglio 2000, n. 212 (Statuto dei diritti del contribuente), che vieta la proroga dei termini di prescrizione e di decadenza per gli accertamenti di imposta, la speciale disciplina della sospensione dei termini per eventi eccezionali recata dall’articolo 12, commi 1 e 3, del D.Lgs. 24 settembre 2015, n. 159. Tale disciplina si intende applicabile anche agli atti emessi dagli enti territoriali e dai soggetti affidatari della riscossione di cui all’articolo 53 del D.Lgs. 15 dicembre 1997, n. 446.


Il richiamato articolo 12 del D.Lgs. 24 settembre 2015, n. 159, al comma 1 prevede che le disposizioni in materia di sospensione dei termini di versamento dei tributi, dei contributi previdenziali e assistenziali e dei premi per l’assicurazione obbligatoria contro gli infortuni e le malattie professionali, a favore dei soggetti interessati da eventi eccezionali, comportino altresì, per un corrispondente periodo di tempo, relativamente alle stesse entrate, la sospensione dei termini previsti per gli adempimenti anche processuali, nonché la sospensione dei termini di prescrizione e decadenza in materia di liquidazione, controllo, accertamento, contenzioso e riscossione a favore degli enti impositori, degli enti previdenziali e assistenziali e degli agenti della riscossione, in deroga alle citate disposizioni dello Statuto del contribuente. Il comma 1 prevede che, salvo diverse disposizioni, i versamenti sospesi sono effettuati entro il mese successivo al termine del periodo di sospensione. Il successivo comma 3 dispone che nel periodo di sospensione l’Agente della riscossione non proceda alla notifica delle cartelle di pagamento.


Il comma 9 stabilisce che le disposizioni in materia di sospensione dei versamenti – più precisamente, le norme contenute nei commi da 1 a 8 – si applicano anche ai versamenti e agli adempimenti previsti per l’adesione agli istituti di definizione agevolata della cosiddetta «tregua fiscale» disciplinati dalla legge di bilancio 2023 (legge n. 197 del 2022), che scadono nel periodo compreso dal 1° maggio 2023 al 31 agosto 2023.

Si tratta, in particolare dei seguenti istituti:
  • la definizione agevolata degli avvisi bonari (somme dovute a seguito di controllo automatizzato), di cui all’articolo 1, commi da 153 a 158 della legge di bilancio 2023;
  • la regolarizzazione delle irregolarità formali, il cd. ravvedimento speciale, l’adesione agevolata e la definizione agevolata degli atti del procedimento di accertamento, la definizione agevolata e la conciliazione agevolata delle controversie, la rinuncia agevolata dei giudizi tributari pendenti in Cassazione, la regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo/mediazione e conciliazione giudiziale, dello stralcio dei debiti fino a mille euro affidati all’agente della riscossione, cioè gli istituti disciplinati dai commi da166 a 226 della medesima legge 29 dicembre 2022, n. 197.

In relazione alla definizione agevolata dei carichi affidati all’agente della riscossione (cosiddetta «Rottamazione-quater»), per i soggetti di cui al comma 1, i termini e le scadenze previsti dall’articolo 1, commi 232, 233, 235, 237, 241, 243, lettera a), e 250, della legge 29 dicembre 2022, n. 197, sono prorogati di tre mesi.


Pagamento cartelle, avvisi di addebito e accertamento

Sospensione dei termini relativi a versamenti tributari e non tributari derivanti dalle cartelle di pagamento emesse dagli Agenti della riscossione, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza nel periodo compreso tra il 1° maggio e il 31 agosto 2023.

Sono altresì sospesi i versamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio, oppure riferite alle somme dovute a titolo di Definizione agevolata di cui agli artt. 3 e 5 del DL n. 119/2018 (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”).

I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023.


Notifica cartelle e procedure di riscossione

Sospensione fino al 31 agosto 2023 delle attività di notifica delle cartelle di pagamento e delle procedure di riscossione.


Definizione agevolata (“Rottamazione-quater”)

Per i soggetti con la residenza, la sede legale o la sede operativa nei territori indicati nell’allegato 1 al decreto-legge in esame i termini e le scadenze della Definizione agevolata (“Rottamazione-quater” prevista dalla Legge n. 197/2022 e s.m.i), sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023.

Infine, sono differiti di 3 mesi sia il termine entro il quale Agenzia delle entrate-Riscossione comunicherà le somme dovute (entro il 31 dicembre 2023) per il perfezionamento della Definizione agevolata, sia le successive scadenze per il relativo pagamento.


Il comma 10 proroga alle spese sostenute fino al 31 dicembre 2023 il cd. superbonus, la detrazione del 110 per cento di cui all’articolo 119, comma 8-bis, secondo periodo, (edifici unifamiliari e le unità immobiliari funzionalmente indipendenti) del decreto-legge n. 34 del 2020 con riferimento agli interventi edilizi effettuati su unità immobiliari ubicate nei Comuni colpiti dall’alluvione.

Il comma 11 dispone, a favore dei comuni elencati nell’allegato al decreto e delle province degli stessi comuni, la sospensione di un anno del pagamento delle rate in scadenza nell’esercizio 2023 dei mutui contratti con la Cassa depositi e prestiti e trasferiti al Ministero dell’economia e delle finanze.

La sospensione riguarda le rate non ancora pagate alla data di entrata in vigore del decreto-legge in esame. Si prevede inoltre che il pagamento, senza applicazione di sanzioni e interessi, è differito all’anno immediatamente successivo alla data di scadenza del periodo di ammortamento, sulla base della periodicità di pagamento prevista nei provvedimenti e nei contratti regolanti i mutui stessi.

Il comma 12 prevede che, nei territori individuati nell’allegato 1 al decreto-legge in esame, l’ARERA, con propri provvedimenti, disciplini le modalità per la sospensione temporanea, per un periodo fino a sei mesi dal 1° maggio 2023, dei termini di pagamento delle fatture emesse o da emettere ovvero degli avvisi di pagamento con scadenza nel predetto periodo, nonché dei termini di pagamento delle rate con scadenza nel medesimo periodo o degli importi sospesi e non pagati, relativi a: energia elettrica, gas (inclusi i gas diversi dal gas naturale distribuiti tramite reti canalizzate), acqua, rifiuti urbani. Con i medesimi provvedimenti, l’ARERA disciplina anche le misure di integrazione finanziaria a favore delle imprese distributrici di energia elettrica e gas, esercenti la vendita, delle imprese fornitrici di gas diversi dal naturale, dei gestori del servizio idrico integrato e degli esercenti il servizio integrato di gestione dei rifiuti urbani, così da garantire l’equilibrio economico e finanziario delle gestioni coinvolte dagli eventi alluvionali.


Misure urgenti in materia di giustizia amministrativa, contabile, militare e tributaria
Articolo 3


L’articolo 3 del decreto-legge 1° giugno 2023, n. 61 al fine di assicurare ai soggetti interessati i diritti di difesa e tutte le garanzie procedurali previste dall’ordinamento, dispone il rinvio, su istanza della parte o del difensore, delle udienze fissate tra il 1° maggio 2023 e il 31 luglio 2023 e la sospensione nel medesimo periodo – dunque dal 1° maggio 2023 al 31 luglio 2023 – dei termini processuali per il compimento di qualsiasi atto (ivi compresi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni nonché per la proposizione di ricorsi amministrativi) dei giudizi amministrativi, contabili, militari e tributari in cui una delle parti abbia la residenza, sia domiciliata o abbia la sede nei territori indicati nell’allegato 1 al decreto-legge in esame ovvero uno dei difensori abbia la residenza o lo studio legale nei territori indicati nell’allegato 1 al decreto-legge in esame, a condizione che la relativa nomina sia anteriore al 1° maggio 2023. Ove il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, l’udienza o l’attività da cui decorre il termine è differita in modo da consentirne il rispetto.

Più nel dettaglio il comma 1 prevede la sospensione fino al 31 luglio 2023 dei termini – inclusi quelli per la proposizione degli atti introduttivi del giudizio, per le impugnazioni e per la proposizione di ricorsi amministrativi – per il compimento di atti nei giudizi amministrativi, contabili, militari e tributari in cui:

  • una delle parti al 1° magio 2023 era residente o domiciliata o aveva sede nei comuni alluvionati (indicati nel citato allegato 1);
  • uno dei difensori ha la residenza o lo studio legale nei suddetti comuni, a condizione che la nomina sia anteriore al 1° maggio 2023.

Nel caso in cui il decorso del termine abbia inizio durante il periodo di sospensione, l’inizio stesso è differito alla fine di detto periodo. Quando il termine è computato a ritroso e ricade in tutto o in parte nel periodo di sospensione, si dispone il differimento dell’udienza o dell’attività da cui decorre il termine in modo da consentirne il rispetto.

Il comma 2 prevede il rinvio – su istanza di parte (su istanza proposta in qualsiasi forma dalla parte o dal difensore) – a data successiva al 31 luglio 2023, delle udienze fissate nel periodo compreso tra il 1° maggio 2023 e il 31 luglio 2023, con riguardo ai suddetti processi amministrativi e davanti alle altre giurisdizioni speciali.

La disposizione fa salve quelle che si siano regolarmente tenute alla presenza di tutte le parti.


Sospensione di termini in favore delle imprese
Articolo 11

 L’articolo 11 del decreto-legge 1° giugno 2023, n. 61 prevede che per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame sono sospesi dal 1° maggio 2023 sino al 30 giugno 2023, senza applicazione di sanzioni e interessi:

a) i versamenti riferiti al diritto annuale dovuto alla camera di commercio;
b) gli adempimenti contabili e societari in scadenza entro il 30 giugno;
c) il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere.

In particolare, il comma 1 dispone la sospensione dal 1° maggio 2023 al 30 giugno 2023, senza applicazione di sanzioni e interessi, per le società e le imprese che, alla data del 1° maggio 2023, avevano la sede operativa nei territori indicati nell’allegato 1, dei termini relativi a:

  • i versamenti riferiti al diritto annuale di cui all’articolo 18 della legge n. 580 del 1993 dovuto ad ogni singola camera di commercio da parte di ogni impresa iscritta o annotata nei registri delle imprese;
  • gli adempimenti contabili e societari in scadenza entro il 30 giugno 202
  • il pagamento delle rate dei mutui e dei finanziamenti di qualsiasi genere, ivi incluse le operazioni di credito agrario di esercizio e di miglioramento e di credito ordinario, erogati dalle banche, nonché dagli intermediari finanziari iscritti nell’albo di cui all’articolo 106 del testo unico delle leggi in materia bancaria e creditizia, di cui al decreto legislativo n. 385 del 1993. Analoga sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi ad oggetto edifici divenuti inagibili, anche parzialmente, ovvero beni immobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale svolta nei medesimi edifici. La sospensione si applica anche ai pagamenti di canoni per contratti di locazione finanziaria aventi per oggetto beni mobili strumentali all’attività imprenditoriale, commerciale, artigianale, agricola o professionale.

Ai sensi del comma 2, gli eventi alluvionali che hanno colpito le imprese di cui al comma 1 sono da considerarsi causa di forza maggiore ai sensi dell’articolo 1218 del codice civile, anche ai fini dell’applicazione della normativa bancaria e delle segnalazioni delle banche alla Centrale dei rischi.

Il comma 3 sospende, a decorrere dal 1° maggio 2023 e fino al 31 luglio 2023, per le società e le imprese aventi sede operativa nei territori indicati nell’ allegato 1 al decreto-legge in esame, tutti i termini per gli adempimenti amministrativi e il pagamento delle conseguenti sanzioni previste dalla vigente normativa in riferimento ad atti e documenti che le imprese sono tenute a presentare presso le Camere di commercio.

Il comma 4, infine, prevede che i versamenti sospesi ai sensi del comma 1, lettera a), e del comma 3 sono effettuati in unica soluzione alla ripresa del termine.


Agenzia-Riscossione, ultimi giorni per richiedere la rottamazione cartelle | D.L. Alluvione, per zone colpite da maltempo il termine slitta al 30 settembre

Ultimi giorni per richiedere la “rottamazione” delle cartelle. Le domande per aderire alla Definizione agevolata devono essere presentate esclusivamente in via telematica sul sito di Agenzia delle entrate-Riscossione entro il prossimo 30 giugno. La scadenza non riguarda le zone colpite dal maltempo a maggio dove l’adesione è posticipata al 30 settembre 2023, come previsto dal decreto Alluvione (D.L. n. 61/2023). Il provvedimento ha infatti stabilito una proroga di tre mesi dei termini riferiti alla Definizione agevolata delle cartelle (“Rottamazione-quater”) per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia-Romagna, Marche e Toscana interessati dai gravi eventi alluvionali.

Si ricorda che l’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente ai contribuenti di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio. Sarà possibile pagare in un’unica soluzione o in un massimo di 18 rate in 5 anni. Per la presentazione delle domande di adesione è sempre consigliabile attivarsi in anticipo rispetto alla scadenza, per evitare il rischio di rallentamenti dei sistemi informatici dovuto all’elevato traffico degli ultimi giorni.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere “rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla legge.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna. A coloro che presentano la richiesta di Definizione agevolata, Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


D.L. Alluvione: tre mesi in più per rottamazione e atti sospesi fino al 31 agosto


Per i soggetti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori delle regioni Emilia Romagna, Toscana e Marche, indicati nell’Allegato 1 del decreto Alluvione, i termini e le scadenze della Definizione agevolata sono prorogati di 3 mesi. Conseguentemente la domanda di adesione potrà essere presentata entro il 30 settembre 2023 mentre l’invio della Comunicazione delle somme dovute per il perfezionamento della “rottamazione” sarà effettuato dall’Agenzia delle entrate-Riscossione entro il 31 dicembre 2023. Slittano di tre mesi anche le scadenze delle rate per il relativo pagamento. Oltre al differimento dei termini della Definizione agevolata, il decreto Alluvione prevede altre misure in materia di riscossione. In particolare, per i soggetti interessati dal provvedimento sono sospese fino al prossimo 31 agosto le attività di notifica delle cartelle di pagamento e delle procedure di riscossione. Restano sospesi anche i termini dei versamenti tributari e non tributari derivanti dalle cartelle di pagamento, dagli avvisi di accertamento esecutivo e dagli avvisi di addebito in scadenza tra il 1° maggio e il 31 agosto 2023. Sono inoltre sospesi i pagamenti delle rate in scadenza nel periodo di sospensione, derivanti da provvedimenti di rateizzazione in essere al 1° maggio 2023 oppure riferite alle somme dovute a titolo di Definizione agevolata (“Rottamazione-ter” e “Definizione agevolata per le risorse proprie UE”). I termini di pagamento riprenderanno a decorrere dal 1° settembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 9 giugno 2023)


Alluvioni, dal 15 giugno 2023 le domande per la cassa integrazione emergenziale e l’indennità una tantum autonomi. Pubblicate le circolari

Dal prossimo 15 giugno 2023 sarà possibile presentare le domande all’Inps per la cassa integrazione emergenziale dei dipendenti delle zone colpite dalle recenti alluvioni nelle regioni Emilia-Romagna, Toscana e Marche. Stesso termine anche per gli autonomi e i professionisti che intendono richiedere l’indennità una tantum.

In attesa del termine iniziale per le richieste, l’Inps ha pubblicato due circolari operative n. 53 e 54 dell’8 giugno 2023, con cui si forniscono le istruzioni per la presentazione delle istanze per subordinati, lavoratori agricoli, autonomi e professionisti, anche iscritti a forme di previdenza non Inps. Sarà direttamente l’Inps ad erogare l’indennità, in modo da evitare ulteriori oneri alle imprese danneggiate.


Le misure: 


Il nuovo “ammortizzatore unico”  per lavoratori dipendenti e agricoli (circolare 53/2023)


Fra i destinatari si segnalano:

  • i lavoratori del settore privato, residenti o domiciliati in zone alluvionate e quelli operanti in aziende costrette a sospendere l’attività lavorativa per l’emergenza meteorologica;
  • I dipendenti del settore privato che risiedono o sono domiciliati in uno dei comuni alluvionati e non possono recarsi al lavoro a causa dei gravi eventi atmosferici.
  • i lavoratori agricoli, residenti, domiciliati o operanti in uno dei Comuni colpiti;
  • i lavoratori agricoli che, alla data del 1° maggio 2023, pur non avendo ancora un rapporto di lavoro attivo, risultano assunti entro e non oltre il 31 agosto 2023 e sono impossibilitati a svolgere l’attività; per questa categoria, il sostegno sarà riconoscibile a decorrere dalla data di assunzione.


La misura è incompatibile con tutti i trattamenti di integrazione salariale. I datori di lavoro che, avendo già inoltrato domanda per tali prestazioni, volessero optare per il sostegno legato all’emergenza alluvionale, potranno richiedere alla Struttura INPS territorialmente competente l’annullamento dell’originaria istanza e presentare domanda per l’accesso al nuovo sostegno.

Le domande, che dovranno essere sempre presentate sempre dai datori di lavoro anche nei casi di impossibilità a recarsi al lavoro da parte del dipendente, vanno trasmesse tramite il sistema della Comunicazione Bidirezionale, all’interno del Cassetto Previdenziale del Contribuente / Contatti, sotto la voce “CIGO – CIGS – Solidarietà”, selezionando l’apposito oggetto “Ammortizzatore Unico”.


L’indennità una tantum per i lavoratori autonomi (circolare n. 54/2023)


È prevista un’indennità una tantum pari a 500 euro per ogni periodo di sospensione dell’attività lavorativa non superiore a 15 giorni, entro un importo massimo erogabile di 3.000 euro.

Fra i beneficiari:

  • collaboratori coordinati e continuativi, dottorandi, assegnisti di ricerca e i medici in formazione specialistica;
  • i titolari di rapporti di agenzia e di rappresentanza commerciale;
  • i lavoratori autonomi e professionisti, compresi i titolari di attività di impresa.

Le domande dovranno essere presentate esclusivamente in via telematica entro il 30 settembre 2023.

Potranno essere trasmesse dal portale INPS, accedendo alla sezione “Punto d’accesso alle prestazioni non pensionistiche” e individuando, tra i sostegni e i sussidi, la voce “Indennità una tantum in favore dei lavoratori autonomi che hanno sospeso l’attività lavorativa nei Comuni indicati nell’allegato 1 del DL 61/2023, a seguito degli eventi alluvionali verificatisi a partire dal 1° maggio 2023”.

In alternativa, sarà possibile presentare domanda attraverso gli Istituti di Patronato o tramite il servizio di Contact Center multicanale, telefonando al numero verde 803.164 da rete fissa (gratuitamente) oppure al numero 06.164.164 da rete mobile (a pagamento, in base alla tariffa applicata dai diversi gestori).


Link al testo della circolare INPS n. 53 dell’8 giugno 2023, con oggetto: Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Nuovo “ammortizzatore unico” introdotto dal decreto-legge n. 61/2023 a sostegno di imprese e lavoratori dipendenti colpiti dagli eccezionali eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Indicazioni per accedere alla nuova misura di sostegno al reddito – Art. 7 del D.L. 01/06/2023, n. 61

La circolare illustra i contenuti del nuovo “ammortizzatore unico” introdotto dal decreto-legge n. 61/2023 a sostegno di imprese e lavoratori dipendenti colpiti dagli eccezionali eventi alluvionali verificatisi a partire dal 1° maggio 2023 e si forniscono indicazioni per accedere alla nuova misura di sostegno al reddito. La misura prevista dall’articolo 7 del menzionato decreto-legge introduce un nuovo strumento di sostegno al reddito, sotto forma di ammortizzatore sociale “unico”, a tutela sia dei datori di lavoro – costretti a sospendere l’attività a causa degli eventi alluvionali – sia dei lavoratori dipendenti del settore privato, impossibilitati a prestare attività lavorativa, ovvero a recarsi al lavoro, in conseguenza del medesimo evento alluvionale.


Link al testo della circolare INPS n. 54 dell’8 giugno 2023, con oggetto: Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023 – Sostegno al reddito dei lavoratori autonomi – Indennità una tantum prevista dall’art. 8 del D.L. 01/06/2023, n. 61, per il periodo dal 1° maggio 2023 al 31 agosto 2023 in favore dei collaboratori coordinati e continuativi, dei titolari di rapporti di agenzia e di rappresentanza commerciale, dei lavoratori autonomi o professionisti, compresi i titolari di attività di impresa la cui attività è stata sospesa a causa degli eventi alluvionali verificatisi dal 1° maggio 2023

La circolare fornisce istruzioni amministrative in materia di indennità una tantum prevista dall’articolo 8 del decreto-legge 1 giugno 2023, n. 61, per il periodo dal 1° maggio 2023 al 31 agosto 2023 in favore dei collaboratori coordinati e continuativi, dei titolari di rapporti di agenzia e di rappresentanza commerciale, dei lavoratori autonomi o professionisti, compresi i titolari di attività di impresa la cui attività è stata sospesa a causa degli eventi alluvionali verificatisi dal 1° maggio 2023.


Link al testo del decreto-legge 1° giugno 2023, n. 61, recante: «Interventi urgenti per fronteggiare l’emergenza provocata dagli eventi alluvionali verificatisi a partire dal 1° maggio 2023». Pubblicato nella Gazzetta Ufficiale n. 127 del 1° giugno 2023. Il decreto-legge è in vigore dal 2 giugno 2023


Al via la presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Zone Economiche Speciali (ZES) e nelle Zone Logistiche Semplificate (ZLS)

Da oggi (08/06/2023) è possibile inviare i file contenenti le richieste di attribuzione del credito d’imposta per gli investimenti nel mezzogiorno, nelle zone economiche speciali(ZES) e nelle zone logistiche semplificate (ZLS) istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, e successive modificazioni Art. 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123 Art. 1, commi da 61 a 65-bis, della legge 27 dicembre 2017, n. 205, e successive modificazioni e la predisposizione del relativo file da trasmettere in via Telematica all’Agenzia delle Entrate.

A tal proposito sul sito dell’Agenzia delle Entrate è disponibile l’applicazione che consente la compilazione del file telematico.

Inoltre, nell’ambito della piattaforma “Desktop Telematico”, sono disponibili le applicazioni “Entratel” e “File Internet“, che gestiscono la predisposizione di tale documento per la trasmissione telematica.

Vedi anche: Comunicazione per la fruizione del Bonus Sud, per le Zone economiche speciali (Zes) e logistiche semplificate (Zls). Al via dall’8 giugno per le spese 2023


Dichiarazione IMU ENC degli Enti non Commerciali. Approvato il modello da utilizzare entro il 30 giugno 2023

Pubblicato nella Gazzetta Ufficiale n. 121 del 25 maggio 2023 il Decreto 4 maggio 2023 del Ministero dell’economia e delle finanze (di seguito riportato) di approvazione del nuovo modello di dichiarazione IMU per gli enti non commerciali (IMU ENC), delle relative istruzioni per la compilazione nonché delle specifiche tecniche per la trasmissione telematica.

Il nuovo modello dovrà essere utilizzato per la trasmissione esclusivamente telematica della dichiarazione IMU ENC relativa all’anno di imposta 2022 entro il termine del prossimo 30 giugno 2023. Il nuovo modello approvato deve essere utilizzato per le dichiarazioni IMU relative agli anni d’imposta 2021 e 2022. Di conseguenza, la scadenza del 30 giugno 2023 vale sia per le dichiarazioni relative al 2022 e sia per quelle relative al 2021.

Al riguardo, si deve evidenziare che per l’anno d’imposta 2021, per effetto dell’art. 3, comma 1 del D.L. 29 dicembre 2022, n 198, convertito, con modificazioni, dalla legge 24 febbraio 2023, n. 14, il termine di presentazione della dichiarazione per gli ENC è prorogato al 30 giugno 2023. Si evidenzia che i soggetti passivi che hanno già presentato la dichiarazione per l’anno di imposta in questione utilizzando il modello precedente non devono ripresentare la dichiarazione IMU ENC se non hanno informazioni ulteriori da dichiarare, ad esempio quelle relative all’“Esenzione Quadro Temporaneo Aiuti di Stato”.


Versamento dell’IMU


Il versamento dell’imposta dovuta è effettuato in tre rate di cui le prime due, di importo pari ciascuna al 50 per cento dell’imposta complessivamente corrisposta per l’anno precedente, devono essere versate nei termini del 16 giugno e del 16 dicembre dell’anno di riferimento, e l’ultima, a conguaglio dell’imposta complessivamente dovuta, deve essere versata entro il 16 giugno dell’anno successivo a quello cui si riferisce il versamento. Gli enti non commerciali eseguono i versamenti del tributo con eventuale compensazione dei crediti, a favore del comune nei confronti del quale è scaturito il credito, risultanti dalle dichiarazioni presentate successivamente alla data di entrata in vigore della legge n. 160 del 2019. In pratica, la norma consente che la compensazione possa essere effettuata esclusivamente fra crediti e debiti relativi all’IMU dovuta al medesimo comune.


Esenzioni IMU: necessario presentare la dichiarazione


Riguardo le conseguenze dell’omissione della presentazione della dichiarazione sulla spettanza di agevolazioni IMU, nella specie esenzione totale o parziale dall’IMU, è utile ricordare la posizione dalla Corte di Cassazione espressa da ultimo dalla Sezione VI-T, Ordinanza del 21 dicembre 2022, n. 37385 (Presidente: Napolitano Lucio, Relatore: Putaturo Donati Viscido Di Nocera M.G), in base alla quale “L’omessa presentazione della dichiarazione comporta quindi la non spettanza del beneficio; il principio della decadenza da un beneficio fiscale in assenza del compimento di un onere di comunicazione espressamente previsto dalla legge è del resto un principio generale del diritto tributario (v. Cass. n. 21465 del 2020; Cass. n. 5190 del 2022), come pure lo è quello secondo cui le norme di esenzione, in quanto norme che fanno eccezione rispetto a principi generali, non sono applicabili in via analogica”.


Di seguito il testo del Decreto Ministeriale del 4 maggio 2023


Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 4 maggio 2023, pubblicato nella Gazzetta Ufficiale n. 121 del 25 maggio 2023

Decreto 4 maggio 2023

Approvazione del modello di dichiarazione dell’imposta municipale propria (IMU), di cui all’art. 1, commi da 738 a 783, della legge 27 dicembre 2019, n. 160, per gli enti non commerciali.

IL DIRETTORE GENERALE
DELLE FINANZE

Visto l’art. 1, comma 738 della legge 27 dicembre 2019, n. 160, il quale stabilisce tra l’altro che, a decorrere dall’anno 2020, l’imposta municipale propria (IMU) è disciplinata dalle disposizioni di cui ai commi da 739 a 783;

Visto l’art. 1, comma 759, lettera g) della legge n. 160 del 2019 il quale dispone l’esenzione dall’IMU per gli immobili posseduti e utilizzati dai soggetti di cui alla lettera i) del comma 1 dell’art. 7 del decreto legislativo 30 dicembre 1992, n. 504, e destinati esclusivamente allo svolgimento con modalità non commerciali delle attività previste nella medesima lettera i) e che stabilisce che si applicano, altresì, le disposizioni di cui all’art. 91-bis del decreto-legge 24 gennaio 2012, n. 1, convertito, con modificazioni, dalla legge 24 marzo 2012, n. 27, nonché il regolamento di cui al decreto del Ministro dell’economia e delle finanze 19 novembre 2012, n. 200;

Visto il successivo comma 770 del medesimo art. 1, della legge n. 160 del 2019 in base al quale gli enti di cui al comma 759, lettera g), devono presentare la dichiarazione, il cui modello è approvato con decreto del Ministero dell’economia e delle finanze, sentita l’ANCI, entro il 30 giugno dell’anno successivo a quello in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta e che la dichiarazione deve essere presentata ogni anno. Nelle more dell’entrata in vigore del nuovo decreto, i contribuenti continuano ad utilizzare il modello di dichiarazione di cui al decreto del Ministro dell’economia e delle finanze 26 giugno 2014;

Visto l’art. 91-bis, del decreto-legge 24 gennaio 2012, n. 1, convertito, con modificazioni, dalla legge 24 marzo 2012, n. 27 e, in particolare, il comma 3 il quale prevede che, a partire dal 1° gennaio 2013, l’esenzione di cui all’art. 7, comma 1, lettera i), del decreto legislativo n. 504 del 1992, si applica in proporzione all’utilizzazione non commerciale dell’immobile, quale risulta da apposita dichiarazione e che, con successivo decreto del Ministro dell’economia e delle finanze «sono stabilite le modalità e le procedure relative alla predetta dichiarazione, gli elementi rilevanti ai fini dell’individuazione del rapporto proporzionale, nonché i requisiti, generali e di settore, per qualificare le attività di cui alla lettera i) del comma 1 dell’art. 7 del decreto legislativo 30 dicembre 1992, n. 504, come svolte con modalità non commerciali»;

Visto il decreto del Ministro dell’economia e delle finanze 19 novembre 2012, n. 200, con il quale è stata data attuazione al citato comma 3 dell’art. 91-bis del decreto-legge n. 1 del 2012;

Visto l’art. 9, comma 6-ter, del decreto-legge 10 ottobre 2012, n. 174, convertito, con modificazioni, dalla legge 7 dicembre 2012, n. 213, il quale prescrive che «le disposizioni di attuazione del comma 3 dell’art. 91-bis del decreto-legge 24 gennaio 2012, n. 1, convertito, con modificazioni, dalla legge 24 marzo 2012, n. 27, come modificato dal comma 6 del presente articolo, sono quelle del regolamento di cui al decreto del Ministro dell’economia e delle finanze 19 novembre 2012, n. 200»;

Visto l’art. 1, comma 763 della legge n. 160 del 2019 in base al quale il versamento dell’imposta dovuta dai soggetti di cui al comma 759, lettera g), è effettuato in tre rate di cui le prime due, di importo pari ciascuna al 50 per cento dell’imposta complessivamente corrisposta per l’anno precedente, devono essere versate nei termini del 16 giugno e del 16 dicembre dell’anno di riferimento, e l’ultima, a conguaglio dell’imposta complessivamente dovuta, deve essere versata entro il 16 giugno dell’anno successivo a quello cui si riferisce il versamento, sulla base delle aliquote risultanti dal prospetto delle aliquote di cui al comma 757, pubblicato ai sensi del comma 767 nel sito internet del Dipartimento delle finanze del Ministero dell’economia e delle finanze, alla data del 28 ottobre dell’anno di riferimento. I soggetti di cui al comma 759, lettera g), eseguono i versamenti dell’imposta con eventuale compensazione dei crediti, allo stesso comune nei confronti del quale è scaturito il credito, risultanti dalle dichiarazioni presentate successivamente alla data di entrata in vigore della presente legge;

Considerato, altresì, che è necessario aggiornare il modello dichiarativo IMU, anche perché lo stesso tenga conto anche delle agevolazioni che hanno interessato l’IMU durante il periodo dell’emergenza epidemiologica di cui all’art. 1, commi da 13 a 17 del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, e autorizzate, nel rispetto dei limiti e delle condizioni previsti dalle Sezioni 3.1 e 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni nonché con decisione del 15 ottobre 2021 nell’ambito del regime SA. 62668 (2021/N), successivamente prorogata al 30 giugno 2022 con decisione dell’11 gennaio 2022 SA.101076 (2021/N);

Visto il decreto legislativo 7 marzo 2005, n. 82, concernente il Codice dell’amministrazione digitale;

Visto il decreto legislativo 30 giugno 2003, n. 196, concernente «Codice in materia di protezione dei dati personali, recante disposizioni per l’adeguamento dell’ordinamento nazionale al regolamento (UE) n. 2016/679 del Parlamento europeo e del Consiglio, del 27 aprile 2016, relativo alla protezione delle persone fisiche con riguardo al trattamento dei dati personali, nonché alla libera circolazione di tali dati e che abroga la direttiva n. 95/46/CE»;

Visto il decreto legislativo 30 marzo 2001, n. 165, recante le norme generali sull’ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche;

Sentita l’Associazione nazionale dei comuni italiani;


Emana

il seguente decreto:

Art. 1
Approvazione del modello di dichiarazione e delle relative istruzioni

1. Sono approvati il modello di dichiarazione e le relative istruzioni, allegati al presente decreto di cui ne costituiscono parte integrante, agli effetti dell’imposta municipale propria (IMU), di cui all’art. 1, commi da 738 a 783 della legge 27 dicembre 2019, n. 160 (di seguito: «Dichiarazione IMU ENC»).


Art. 2
Presentazione della dichiarazione

1. La dichiarazione telematica IMU ENC deve essere presentata dagli enti di cui al comma 759, lettera g), dell’art. 1 della legge n. 160 del 2019, vale a dire gli enti non commerciali di cui alla lettera i) del comma 1 dell’art. 7 del decreto legislativo 30 dicembre 1992, n. 504, che possiedono e utilizzano gli immobili destinati esclusivamente allo svolgimento con modalità non commerciali delle attività previste nella medesima lettera i).

2. Il modello dichiarativo approvato con il presente decreto deve essere utilizzato dai soggetti di cui al comma 1 per la presentazione della dichiarazione IMU ENC relativa a tutti gli immobili di cui sono in possesso.

3. La dichiarazione telematica è effettuata seguendo le specifiche tecniche (in www.pianetafiscale.it – Area riservata agli abbonati) allegate al presente decreto, che ne formano parte integrante. Gli eventuali aggiornamenti delle specifiche tecniche saranno pubblicati sul sito internet del Dipartimento delle finanze del Ministero dell’economia e delle finanze www.finanze.gov.it


Art. 3
Termini per la presentazione della dichiarazione

1. La dichiarazione di cui all’art. 1 deve essere presentata entro il 30 giugno dell’anno successivo a quello in cui il possesso degli immobili ha avuto inizio o sono intervenute variazioni rilevanti ai fini della determinazione dell’imposta. La dichiarazione deve essere presentata ogni anno.


Art. 4
Presentazione della dichiarazione

1. La dichiarazione telematica deve essere presentata al comune sul cui territorio insistono gli immobili dichiarati. Se l’immobile insiste su territori di comuni diversi, la dichiarazione IMU ENC deve essere presentata al comune sul cui territorio insiste prevalentemente la superficie dell’immobile stesso. In caso di variazioni delle circoscrizioni territoriali dei comuni, la dichiarazione deve essere presentata al comune nell’ambito del cui territorio risultano ubicati gli immobili al 1° gennaio dell’anno cui l’imposta si riferisce.

Art. 5
Trattamento dei dati

1. La base giuridica del trattamento dei dati personali — prevista dall’art. 6, paragrafo 3, lettera b), del regolamento (UE) n. 2016/679 e dall’art. 2-ter del Codice in materia di protezione dei dati personali, di cui al decreto legislativo 30 giugno 2003, n. 196 — è individuata nell’art. 1, comma 770, della legge n. 160 del 2019.

2. Il Ministero dell’economia e delle finanze assume il ruolo di titolare del trattamento dei dati personali inseriti in dichiarazione in relazione alle fasi di acquisizione, trasmissione, conservazione e messa a disposizione della dichiarazione IMU ENC. I comuni sono titolari del trattamento dei dati personali a partire dal momento in cui hanno a disposizione la dichiarazione. Il Ministero dell’economia e delle finanze si avvale del partner tecnologico Sogei S.p.A., al quale è affidata la gestione del sistema informativo dell’Anagrafe tributaria e del sistema informativo del Ministero dell’economia e delle finanze, designato per questo Responsabile del trattamento dei dati ai sensi dell’art. 28 del regolamento (UE) n. 2016/679. Il Ministero dell’economia e delle finanze, nei casi di acquisizione di dichiarazione telematica, si avvale inoltre del servizio di autenticazione all’area riservata del sito dell’Agenzia delle entrate, per l’accesso all’applicazione ivi disponibile, e dei servizi di validazione dei codici fiscali e delle partite IVA. L’Agenzia delle entrate è, pertanto, designata Responsabile del trattamento dei dati, ai sensi dell’art. 28 del regolamento (UE) n. 2016/679 limitatamente alle fasi citate.

3. Le categorie di dati personali trattate attraverso il modello di dichiarazione sono descritte nell’informativa sul trattamento dei dati personali del modello medesimo.

4. Nel rispetto del principio di limitazione della conservazione dei dati personali (art. 5, paragrafo 1, lettera e), del regolamento (UE) n. 2016/679), il Dipartimento delle finanze conserva i dati oggetto del trattamento per il periodo strettamente necessario a consentire l’esercizio del potere di accertamento da parte dei comuni entro il 31 dicembre del quinto anno successivo a quello in cui la dichiarazione deve essere presentata, secondo quanto previsto dall’art. 1, comma 161, della legge 27 dicembre 2006, n. 296.

5. Nel rispetto del principio di integrità e riservatezza dei dati personali oggetto di trattamento (art. 5, paragrafo 1, lettera f), del regolamento (UE) n. 2016/679), la trasmissione del modello di dichiarazione IMU ENC deve essere effettuata esclusivamente mediante le modalità descritte nel presente decreto.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma , 4 maggio 2023


Flat tax incrementale. L’Agenzia della entrate anticipa in bozza di circolare (in consultazione fino al 15 giugno)

È disponibile in consultazione una bozza di circolare che fornisce chiarimenti in merito al nuovo regime della c.d. tassa piatta incrementale (o flat tax incrementale), introdotto dall’articolo 1, commi da 55 a 57, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023):

I contributi vanno inviati al seguente indirizzo di posta elettronica:

dc.cn.consultazionepubblica@agenziaentrate.it

Si ricorda che la legge 29 dicembre 2022, n. 197 (c.d. legge di bilancio 2023), all’articolo 1, commi da 55 a 57, ha introdotto un regime agevolativo opzionale, c.d. “tassa piatta incrementale” o “flat tax incrementale”, limitatamente all’anno d’imposta 2023, sostitutivo dell’imposta sul reddito delle persone fisiche (IRPEF) e delle relative addizionali regionale e comunale.

Come spiega la bozza di circolare “la norma prevede l’applicazione di un’imposta ad aliquota fissa del 15 per cento, sostitutiva dell’IRPEF e delle relative addizionali regionale e comunale. Il calcolo viene effettuato sull’incremento di reddito dell’anno oggetto di dichiarazione (anno 2023) rispetto a quello più elevato nell’ambito del triennio precedente (anni 2020, 2021 e 2022). L’imposta sostitutiva, in particolare, deve essere calcolata su una base imponibile, comunque non superiore a 40.000 euro, pari alla differenza tra il reddito determinato nel 2023 e quello d’importo più elevato dichiarato negli anni dal 2020 al 2022, decurtata di un importo pari al 5 per cento di quest’ultimo ammontare. Si evidenzia che, a tal fine, il reddito da confrontare non è quello complessivo, ma quello relativo alle sole attività d’impresa e di lavoro autonomo.

Nel dettaglio, la base imponibile incrementale è così determinata:

  • differenza tra il reddito del 2023 e quello più alto del triennio precedente;
  • applicazione alla predetta differenza della franchigia del 5 per cento, calcolata sul reddito più alto del triennio 2020-2022.

Sul reddito così determinato, nel limite massimo di 40.000 euro, si applica la “flat tax incrementale” del 15 per cento.

L’ulteriore quota di reddito, non soggetta a imposta sostitutiva, confluisce nel reddito complessivo e si rende applicabile la tassazione progressiva ai fini IRPEF (e relative addizionali), secondo gli ordinari scaglioni di reddito.


Soggetti ammessi al del regime della “flat tax incrementale” per il solo anno 2023


Possono avvalersi, in via generale, del regime della “flat tax incrementale”, per il solo anno 2023:

  • le persone fisiche che esercitano attività d’impresa, titolari di reddito di cui all’articolo 55 del TU delle imposte sui redditi (TUIR), approvato con D.P.R. 22 dicembre 1986, n. 917, a prescindere dal regime contabile adottato, ferma restando l’esclusione prevista per i contribuenti persone fisiche che applicano, per il periodo d’imposta 2023, il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, 190. Inoltre, considerato il tenore letterale della norma, che fa riferimento alle «persone fisiche esercenti attività d’impresa», si ritiene che, ai fini dell’accesso al beneficio previsto dalla norma, non risulti sufficiente la mera titolarità di un reddito d’impresa. Si precisa che, ai fini dell’applicazione del regime della “flat tax incrementale”, la partecipazione in una società di persone o in una società di capitali rileva se detenuta dall’imprenditore individuale nell’ambito dell’attività d’impresa. A tal fine, occorre che la partecipazione risulti indicata tra le attività relative all’impresa nell’inventario redatto ai sensi dell’articolo 2217 del c.c.; nel caso in cui non sussista l’obbligo di tenuta del libro degli inventari, al fine di stabilire che detta partecipazione sia relativa all’attività d’impresa, è possibile fare riferimento al registro degli acquisti. In tale circostanza, la quota di reddito o di perdita della società di persone imputata per trasparenza all’imprenditore individuale o il dividendo conseguito dallo stesso in qualità di socio di società di capitali costituiscono, infatti, componenti del reddito d’impresa dell’imprenditore individuale. In forza della natura di impresa individuale, rientrano nel regime della “flat tax incrementale” sia l’impresa familiare sia l’azienda coniugale non gestita in forma societaria (in entrambi i casi, limitatamente al titolare dell’impresa stessa);
  • le persone fisiche che esercitano arti o professioni. Atteso il riferimento letterale alle «persone fisiche esercenti (…) arti o professioni», come per le persone fisiche esercenti attività d’impresa, anche in tale ipotesi non è sufficiente, ai fini dell’accesso al beneficio previsto dalla norma, la mera titolarità di un reddito di lavoro autonomo. Si ritiene, pertanto, che rientrino nel regime agevolativo le persone fisiche che conseguono un reddito di cui all’articolo 53, comma 1, del TUIR.


Redditi esclusi


Si ritiene che siano esclusi dal regime agevolativo:

  • i redditi delle società di persone, imputati ai soci in ragione del principio di “trasparenza” ai sensi dell’articolo 5, comma 1, del TUIR;
  • i redditi delle società di capitali, imputati ai soci a seguito dell’esercizio dell’opzione per la trasparenza fiscale delle società a ristretta base proprietaria di cui all’articolo 116 del TUIR;
  • i redditi di cui all’articolo 53, comma 1, del TUIR, derivanti dall’esercizio di arti e professioni in forma associata di cui alla lettera c) del comma 3 dell’articolo 5 del TUIR, imputati ai singoli associati.

L’accesso al beneficio fiscale in esame è precluso, inoltre, a coloro che, per l’anno d’imposta 2023, applicano il regime forfetario di cui alla legge n. 190 del 2014. Può, tuttavia, accedere al regime agevolativo (al ricorrere dei requisiti previsti dalla relativa norma introduttiva) il contribuente che decada dal regime forfetario in corso d’anno, laddove i ricavi o i compensi percepiti siano di ammontare superiore a 100.000 euro. In tale ipotesi, infatti, questi è tenuto a determinare il reddito con le modalità ordinarie per l’intero anno d’imposta 2023.


SOMMARIO – Finanza & Fisco n. 23 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2023

Dichiarazione IRAP 2023, periodo di imposta 2022

Modelli e Istruzioni


Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Istruzioni e Quadri IRAP

Società di persone – Società di capitali – Enti non commerciali – Amministrazioni ed enti pubblici


Dichiarazione IRAP 2023: novità, termini e sanzioni

Con provvedimento del Direttore dell’Agenzia delle Entrate del 28 febbraio 2023, prot. n. 55548/2023, approvato il nuovo modello di dichiarazione “Irap 2023” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive per l’anno 2022.

Il nuovo modello Irap è composto dal frontespizio e dai quadri IP …
Continua a leggere →


Provvedimento del Direttore dell’Agenzia delle Entrate del 28 febbraio 2023, prot. n. 55548/2023: «Approvazione del modello di dichiarazione “Irap 2023”, con le relative istruzioni, che deve essere presentata nell’anno 2023 ai fini dell’imposta regionale sulle attività produttive (Irap). Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Irap 2023”»


I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 24 maggio 2023 e sono stati aggiornati con le modifiche apportate dal Comunicato (errata-corrige) del 26 aprile 2023.


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Dichiarazione IRAP 2023: novità, termini e sanzioni

Con provvedimento del Direttore dell’Agenzia delle Entrate del 28 febbraio 2023, prot. n. 55548/2023, approvato il nuovo modello di dichiarazione “Irap 2023” con le relative istruzioni, da utilizzare per la dichiarazione ai fini dell’imposta regionale sulle attività produttive per l’anno 2022.

Il nuovo modello Irap è composto dal frontespizio e dai quadri IP (Società di persone), IC (Società di capitali) IE (Enti non commerciali), IK (Amministrazioni ed Enti Pubblici), IR (Ripartizione della base imponibile e dell’imposta e dati concernenti il versamento), IS (Prospetti vari).

Si ricorda che dal modello è stato eliminato il quadro IQ conseguente all’esclusione (ex commi 8 e 9, dell’articolo 1, della legge 30 dicembre 2021, n. 234 – Legge di Bilancio 2022) delle persone fisiche esercenti attività commerciali ed esercenti arti e professioni dal novero dei soggetti passivi dell’imposta. Per un approfondimento, vedi: “Esclusione dal 2022 dall’Irap delle persone fisiche (imprenditori individuali e autonomi): il Mef, in Commissione finanze della Camera, esclude effetti retroattivi | La giurisprudenza della Corte di cassazione in tema di ricorrenza del presupposto impositivo dell’IRAP per professionisti e imprenditori”

Il Modello IRAP 2023 deve essere utilizzato per dichiarare l’imposta regionale sulle attività produttive relativa al periodo di imposta 2022, istituita dal D.Lgs. 15 dicembre 1997, n. 446, e successive modificazioni.

Presupposto dell’imposta, il cui periodo coincide con quello valevole ai fini delle imposte sui redditi, è l’esercizio abituale, nel territorio delle regioni, di attività autonomamente organizzate dirette alla produzione o allo scambio di beni ovvero alla prestazione di servizi. L’attività esercitata dalle società e dagli enti, compresi gli organi e le amministrazioni dello Stato, costituisce in ogni caso presupposto d’imposta.

Come precisano le istruzioni al modello “i contribuenti per i quali il periodo d’imposta si è chiuso anteriormente al 31 dicembre 2022 non devono utilizzare il presente modello ma quello approvato l’anno precedente (anche in caso di scioglimento di società di persone senza formale procedura di liquidazione). Qualora il modello IRAP 2022 non consenta l’indicazione di alcuni dati necessari per la dichiarazione, richiesti invece nel modello approvato nel 2023, questi dovranno essere forniti solo a richiesta dell’Agenzia delle Entrate”.

Il modello deve essere presentato dai seguenti enti e società:

  • società semplici, in nome collettivo e in accomandita semplice e quelle equiparate (articolo 5 del Tuir), comprese le associazioni costituite tra persone fisiche per l’esercizio in forma associata di arti e professioni;
  • società e gli enti soggetti all’imposta sul reddito delle società (IRES) cioè le società per azioni e società in accomandita per azioni, Srl, società cooperative e di mutua assicurazione;
  • i trust e gli enti pubblici e privati diversi dalle società, residenti nel territorio dello Stato, che hanno per oggetto esclusivo o principale l’esercizio di attività commerciali;
  • società e gli enti di ogni tipo, compresi i trust, con o senza personalità giuridica, non residenti nel territorio dello Stato, per l’attività esercitata nel territorio delle regioni per un periodo di tempo non inferiore a tre mesi mediante stabile organizzazione;
  • gli enti privati diversi dalle società e i trust, residenti nel territorio dello Stato che non hanno per oggetto esclusivo o principale l’esercizio di attività commerciali;
  • gli enti non commerciali, compresi i trust, società semplici e associazioni equiparate, non residenti, che hanno esercitato nel territorio dello Stato, per un periodo non inferiore a tre mesi, attività rilevanti agli effetti dell’Irap mediante stabile organizzazione, oppure che hanno esercitato attività agricola nel territorio stesso;
  • le Amministrazioni pubbliche.

La dichiarazione IRAP va presentata anche dai soggetti in liquidazione volontaria. Nei casi di fallimento/liquidazione giudiziale e di liquidazione coatta amministrativa, l’obbligo dichiarativo sussiste solo se vi è esercizio provvisorio. In queste ipotesi, l’imposta è determinata secondo le stesse regole applicabili in via ordinaria e il curatore o il commissario liquidatore sono tenuti a presentare la dichiarazione Irap in relazione ai singoli periodi d’imposta, compresi nell’ambito della procedura, autonomamente considerati.

Non sono soggetti passivi dell’imposta e pertanto non presentano la dichiarazione Irap:

  • le persone fisiche;
  • i contribuenti che esercitano una attività agricola ai sensi dell’articolo 32 del TUIR;
  • i soggetti di cui all’articolo 8 del decreto legislativo 18 maggio 2001, n. 227;
  • le cooperative e loro consorzi di cui all’articolo 10 del D.P.R. 29 settembre 1973, n. 601.

I soggetti che svolgono unicamente attività agricole per le quali è prevista l’esclusione dall’imposizione ai fini IRAP, sono comunque tenuti a presentare la dichiarazione IRAP se determinano il diritto camerale annuale in base al “fatturato”.

I soggetti non residenti sono tenuti alla dichiarazione Irap se esercitano in Italia attività commerciali, artistiche o professionali, per un periodo di almeno tre mesi, mediante stabile organizzazione o base fissa, oppure nel caso di esercizio in Italia di attività agricole.


Il modello IRAP deve essere presentato in via telematica:

  • per le società semplici, le società in nome collettivo e in accomandita semplice, nonché per le società e associazioni a esse equiparate (articolo 5 del Tuir), entro il 30 novembre dell’anno successivo a quello di chiusura del periodo d’imposta (fermi restando i termini previsti dall’articolo 5-bis del D.P.R. n. 322 del 1998 nei casi di trasformazione, fusione o scissione totale);
 

In caso di trasformazione, fusione o scissione totale


Ai fini IRAP, l’articolo 5-bis del D.P.R. 22 luglio 1998, n. 322, dispone che:

«1. In caso di trasformazione di una società non soggetta all’imposta sul reddito delle persone giuridiche in società soggetta a tale imposta, o viceversa, deliberata nel corso del periodo d’imposta, deve essere presentata, secondo le disposizioni di cui all’articolo 3, la dichiarazione relativa alla frazione di esercizio compresa tra l’inizio del periodo d’imposta e la data in cui ha effetto la trasformazione, entro l’ultimo giorno del nono mese successivo a tale data, in via telematica.

2. In caso di fusione di più società deve essere presentata dalla società risultante dalla fusione o incorporante, la dichiarazione relativa alla frazione di esercizio delle società fuse o incorporate compresa tra l’inizio del periodo d’imposta e la data in cui ha effetto la fusione entro l’ultimo giorno del nono mese successivo a tale data, in via telematica.

3. In caso di scissione totale la società designata a norma del comma 14 dell’articolo 123-bis (ora 173) del testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, deve presentare la dichiarazione relativa alla frazione di periodo della società scissa, con le modalità e i termini di cui al comma 1 decorrenti dalla data in cui è stata eseguita l’ultima delle iscrizioni prescritte dall’articolo 2504 del codice civile, indipendentemente da eventuali effetti retroattivi.

4. Le disposizioni del presente articolo, in quanto applicabili, valgono anche nei casi di trasformazione e di fusione di enti diversi dalle società.».


  • per i soggetti IRES e per le Amministrazioni pubbliche con periodo d’imposta coincidente con l’anno solare, entro il 30 novembre dell’anno successivo a quello di chiusura del periodo d’imposta.
  • per i soggetti IRES e per le Amministrazioni pubbliche con periodo d’imposta non coincidente con l’anno solare, entro l’ultimo giorno dell’undicesimo mese successivo a quello di chiusura del periodo d’imposta (art. 2, DPR 22 luglio 1998, n. 322)

Ai fini della presentazione non assume, quindi, rilevanza la data di approvazione del bilancio o del rendiconto, ma soltanto la data di chiusura del periodo d’imposta.

Ad esempio, una società di cui all’articolo 73, comma 1, lett. a), del Tuir, con periodo d’imposta coincidente con l’anno solare, dovrà presentare la dichiarazione per via telematica, direttamente o tramite intermediario abilitato o società del gruppo, entro il 30 novembre 2023.

Una società invece con periodo d’imposta 1° luglio 2022 – 30 giugno 2023, dovrà presentare la dichiarazione IRAP 2023 per via telematica entro il 31 maggio 2024.


Nel caso di presentazione per via telematica, la dichiarazione si considera presentata nel giorno in cui è trasmessa mediante procedure telematiche e precisamente nel giorno in cui è conclusa la ricezione dei dati da parte dell’Agenzia delle Entrate (cfr. par. 4.5 della circolare 25 gennaio 2002, n. 6/E in “Finanza & Fisco” n. 4/2002, pag. 441). Ai sensi dell’articolo 2, comma 7 del D.P.R. 22 luglio 1998, n. 322, le dichiarazioni presentate entro novanta giorni dalla scadenza dei suddetti termini sono valide, salva l’applicazione delle sanzioni previste dalla legge. Ne deriva che il termine ultimo per l’invio da parte dei “soggetti solari” è il 28 febbraio 2024, ovvero 90 giorni dal termine originario del 30 novembre 2023. Quelle presentate, invece, con ritardo superiore a novanta giorni si considerano omesse, ma costituiscono titolo per la riscossione dell’imposta che ne risulti dovuta.


Dichiarazione tardiva entro 90 giorni


La tardiva presentazione della dichiarazione IRAP entro 90 giorni dalla scadenza del termine ordinario è soggetta alla sanzione di 250 euro, ai sensi dell’art. 1, comma 1, del D.Lgs. n. 471/1997, prevista nei casi di omessa dichiarazione in assenza di debito d’imposta. La sanzione per mezzo dell’istituto del ravvedimento può essere ridotta a 1/10 (dunque, pari a 25 euro), da versare con F24, utilizzando il codice tributo “8911”. (cfr. par. 2.2.3. Dichiarazione tardiva della circolare dell’Agenzia delle entrate 42 del 12 ottobre 2016 in “Finanza & Fisco” n. 19/2016, pag. 1514)

Naturalmente, se dalla dichiarazione dovessero risultare imposte a debito non versate, la regolarizzazione di tale violazione prevede il pagamento della sanzione per omesso versamento. Anche in questo caso, si può regolarizzare pagando la sanzione per omesso versamento ridotta in base dall’art. 13 del D.Lgs. 18 dicembre 1997, n. 472, a seconda del momento in cui interviene il versamento.


Dichiarazione integrativa o sostitutiva entro 90 giorni


Quando l’errore viene corretto entro 90 giorni dalla scadenza, le sanzioni cambiano a seconda del tipo di errore:

— per gli errori che possono essere rilevati durante il controllo automatizzato o formale, la sanzione applicabile è solo quella per omesso versamento, pari al 30% di ogni importo non versato, con una riduzione, in caso di ravvedimento, che varia a seconda del momento in cui avviene il ravvedimento, non trovando più applicazione la sanzione fissa di 250 euro;

— per correggere errori non rilevabili in sede di controllo automatizzato o formale, invece, la sanzione è quella prevista per le «violazioni relative al contenuto e alla documentazione delle dichiarazioni» di cui all’articolo 8 del D.Lgs. n. 471 del 1997. Per le violazioni di cui al comma 1, il contribuente dovrà pagare, ad esempio, la sanzione di 250 euro, che in caso di ravvedimento viene ridotta a 1/9 (quindi a 27,78 euro) e quella per omesso versamento, se dovuto, in misura ridotta a seconda del momento in cui avviene la regolarizzazione della sanzione.

Per ulteriori chiarimenti dell’Agenzia delle entrate su come sfruttare le mitigazioni previste dal ravvedimento operoso negli errori dichiarativi, vedi la circolare dell’Agenzia delle entrate 42 del 12 ottobre 2016 (in “Finanza & Fisco” n. 19/2016, pag. 1507).


Le sanzioni in caso di dichiarazione omessa


A carico del contribuente ex articolo 1 del D.Lgs. 18 dicembre 1997, n. 471


La mancata presentazione della dichiarazione entro novanta giorni dalla scadenza del termine ordinario di presentazione comporta l’applicazione della sanzione prevista per l’omessa presentazione della dichiarazione, compresa tra il centoventi e il duecentoquaranta per cento dell’ammontare delle imposte dovute, con un minimo di euro 250. Se non sono dovute imposte, si applica la sanzione da euro 250 a euro 1.000.

Se, peraltro, la dichiarazione omessa è presentata entro il termine di presentazione della dichiarazione relativa al periodo d’imposta successivo e, comunque, prima dell’inizio di qualunque attività amministrativa di accertamento di cui abbia avuto formale conoscenza, si applica la sanzione dal sessanta al centoventi per cento dell’ammontare delle imposte dovute, con un minimo di euro 200. Se non sono dovute imposte, si applica la sanzione da euro 150 a euro 500.

“Tale riduzione sanzionatoria è volta a distinguere, in un’ottica di maggiore proporzionalità, la condotta di chi omette tout court la dichiarazione da quella di chi la presenta tardivamente oltre i novanta giorni, prima che sia intervenuta un’attività di controllo relativa all’annualità da parte dell’Amministrazione”. (Cfr. Relazione illustrativa del decreto legislativo 24/09/2015, n. 158, recante: «Revisione del sistema sanzionatorio, in attuazione dell’articolo 8, comma 1, della legge 11 marzo 2014, n. 23» in www.pianetafiscale.it – Area riservata agli abbonati)

Si ricorda che la dichiarazione presentata oltre novanta giorni dalla scadenza del termine di presentazione è da considerarsi, comunque, omessa con la conseguenza che le sanzioni non possono essere spontaneamente regolarizzate mediante l’istituto del ravvedimento operoso.

Inoltre, è bene osservare che, in caso di accertamento di maggiori imponibili rispetto a quelli indicati nella dichiarazione presentata oltre i novanta giorni dalla scadenza, ma entro il termine di presentazione della dichiarazione del periodo d’imposta successivo, si rende applicabile la sanzione di omessa presentazione della dichiarazione nella misura compresa tra il centoventi e il duecentoquaranta per cento dell’ammontare dell’imposta dovuta. (Cfr. par. 3.1.4. della circolare 12 ottobre 2016 n. 42/E in “Finanza & Fisco” n. 19/2016, pag. 1515)


Responsabilità dell’intermediario abilitato ex articolo 7-bis del D.Lgs. 9 luglio 1997, n. 241


In caso di tardiva od omessa trasmissione delle dichiarazioni è prevista a carico degli intermediari una sanzione amministrativa da euro 516 a euro 5.164 (con riferimento alla quale deve ritenersi consentito il ravvedimento operoso di cui all’articolo 13 del D.Lgs. n. 472 del 1997 (cfr. par, 4.1. della circolare 27 settembre 2007, n. 52/E, in “Finanza & Fisco” n. 34/2007, pag. 2794).

È prevista altresì la revoca dell’abilitazione quando nello svolgimento dell’attività di trasmissione delle dichiarazioni vengono commesse gravi o ripetute irregolarità, ovvero in presenza di provvedimenti di sospensione irrogati dall’ordine di appartenenza del professionista o in caso di revoca dell’autorizzazione all’esercizio dell’attività da parte dei centri di assistenza fiscale.

Si ricorda a tal proposito che l’omessa o ritardata trasmissione di più dichiarazioni fiscali da parte degli intermediari o di chi presta assistenza fiscale consente all’ufficio di sanzionare le relative condotte riconoscendo tuttavia l’applicazione del cumulo giuridico. (Così, Cass. Sez. V – T, Ordinanza n. 24649 del 19 ottobre 2017; Conf. Cass. 11741/2015 in “Finanza & Fisco” n. 11/2015, pag. 731 e 11742/2015, 12682/2015 in www.pianetafiscale.it – Area riservata agli abbonati, 13238/2015, 2597/2016). Vedi anche, l’articolata ordinanza della Sez. V, n. 14246 del 25 maggio 2021 – Presidente: De masi Oronzo, Relatore: Pepe Stefano – nella quale si è affermato che il “trattamento sanzionatorio previsto dall’art. 12 è quello del cumulo giuridico, risulta, quindi, applicabile anche quando la condotta si concretizza in più azioni od omissioni che comportano più violazioni della stessa disposizione (concorso materiale). In tale ultimo caso è, tuttavia, necessario che la violazione si connetta ad obblighi di carattere formale, non incidenti, come tali, sulla determinazione dell’imponibile o sulla liquidazione, anche periodica, del tributo. Pertanto, mentre ai fini dell’applicazione del cumulo giuridico, nei casi di concorso formale (caratterizzati da una sola azione), è irrilevante la natura formale o sostanziale della violazione, per l’applicazione del cumulo giuridico nelle ipotesi di concorso materiale (caratterizzati da più azioni) essa è esclusa quando le violazioni abbiano natura sostanziale, dando esse luogo all’eventuale applicazione del comma 2, dell’art. 12 cit, o di sanzioni distinte per ciascuna di esse (cumulo materiale). Alla luce del riportato quadro normativo occorre valutare se la condotta del commercialista che ritarda l’invio telematico di più files contenti diverse dichiarazioni a lui consegnate da più contribuenti è applicabile l’art. 12 cit. che prevede il trattamento del cumulo giuridico sia per il concorso formale che per il concorso materiale. Nel caso di specie si è in presenza di una ipotesi di violazione formale, in quanto il ritardo nella trasmissione delle dichiarazioni da parte dell’intermediario non ha inciso in alcun modo sulla posizione fiscale dei contribuenti, i quali hanno comunque provveduto a pagare l’imposta scaturente dalla dichiarazione, avendo la CTR accertato che ‘le dichiarazioni tardive sono state inviate effettivamente oltre i 30 giorni rispetto alla consegna del contribuente, ma comunque entro i termini di scadenza previsti per l’invio della dichiarazione, per cui nessun danno vi è stato né per il contribuente’, né per il Fisco”.


Dopo questi brevi cenni su termini e sanzioni, si elencano le principali modifiche introdotte nei modelli di dichiarazione IRAP/2023.


Eliminazione del quadro IQ utilizzato dalle persone fisiche per la determinazione del valore della produzione ai fini dell’imposta regionale sulle attività produttive (IRAP)


Nel Modello IRAP 2023 eliminato il quadro IQ dedicato alla produzione netta dei soggetti passivi persone fisiche. Allo stesso modo è stata eliminata la sezione “Persone fisiche” dal quadro relativo ai “Dati del contribuente” nel frontespizio. La modifica è diretta conseguenza dell’applicazione del comma 8 dell’articolo 1 della Legge 30 dicembre 2021, n. 234, (legge di bilancio per il 2022) ai sensi del quale l’IRAP non è più dovuta dalle persone fisiche esercenti attività commerciali ed esercenti arti e professioni a decorrere dal 2022. Le citata disposizione mette definitivamente la parola fine, con specifico riferimento alle persone fisiche sopra indicate, in assenza di autonoma organizzazione, a una querelle che ha dato origini ad un numeroso contenzioso a causa della poca chiarezza normativa in merito all’effettiva debenza dell’IRAP da parte di tale fascia di contribuenti, risolta nella maggior parte dei casi a favore di coloro che hanno tempestivamente adito le Corti di giustizia tributaria. Come precisato dalla circolare dell’Agenzia delle entrate n. 4 del 18 febbraio 2022 (par. 3 in “Finanza & Fisco” n. 7/2022, pag. 438) nella zona “no IRAP” vi rientrano le imprese familiari e le aziende coniugali non gestite in forma societaria.


Tuttavia, il riferimento alle persone fisiche esercenti arti e professioni implica che resti assoggettato ad IRAP l’esercizio di arti e professioni in forma associata di cui alla lettera c) del comma 3 dell’articolo 5 del TUIR


Modificate le modalità di indicazione dei costi del personale deducibili ai IRAP


Altra importante novità del modello IRAP 2023 riguarda le modalità di dichiarazione dei costi del personale deducibili. Il restyling del modello è riconducibile al cd. Decreto Semplificazioni (articolo 10 del D.L. 21 giugno 2022, n. 73, conv., con mod., dalla legge 4 agosto 2022, n. 122 in “Finanza & Fisco” n. 28-29/2022, pag. 1534) che sostanzialmente ha razionalizzato il calcolo della deduzione spettante per i dipendenti a tempo indeterminato da cui è derivata la nuova modalità di compilazione della dichiarazione IRAP (senza impatti, dunque, nel quantum della deduzione spettante). Cfr. Risoluzione dell’Agenzia delle Entrate n. 40 del 15 luglio 2022 (in “Finanza & Fisco” n. 27/2022, pag. 1446)


Le istruzioni 2023 con evidenzia delle modifiche apportate


Il modello 2023 – Quadro IS, Sez. I


Le istruzioni 2023 – “Deduzione del costo per il personale dipendente a tempo indeterminato“

 Nel rigo IS7, colonna 2, va indicato l’importo della deduzione del costo complessivo per il personale dipendente con contratto a tempo indeterminato prevista dal comma 4-octies, dell’articolo 11, come modificato dall’articolo 10, comma 1, del decreto-legge 21 giugno 2022, n. 73, convertito, con modificazioni, dalla legge 4 agosto 2022, n. 122.

Le imprese autorizzate all’autotrasporto di merci non devono ricomprendere nel costo complessivo per il personale dipendente le indennità di trasferta per le quali fruiscono della deduzione di cui al comma 1-bis dell’articolo 11, qualora le stesse siano già state dedotte nel quadro di determinazione della base imponibile.

La deduzione è riconosciuta ai soggetti che determinano il valore della produzione netta ai sensi degli articoli da 5 e 9 ed è altresì ammessa, nei limiti del 70 per cento del costo complessivamente sostenuto, per ogni lavoratore stagionale impiegato per almeno centoventi giorni per due periodi d’imposta, a decorrere dal secondo contratto stipulato con lo stesso datore di lavoro nell’arco temporale di due anni a partire dalla cessazione del precedente contratto.

Nella colonna 1 del rigo IS7 va indicata la quota della deduzione di cui all’articolo 11, comma 4-octies fruita per i lavoratori stagionali già ricompresa nella colonna 2 del medesimo rigo.

Nel rigo IS8 va indicata la somma degli importi dei seguenti righi: IS1, IS4, col. 2, IS5 e IS7, colonna 2.

Nel rigo IS9 va indicata la somma delle eccedenze delle deduzioni di cui ai commi 1 e 4-bis.1 dell’articolo 11 riferite a ciascuno dei dipendenti per i quali si fruisce di una o più deduzioni rispetto alla retribuzione e agli altri oneri e spese a carico del datore di lavoro. Si precisa che per determinare la somma di tali eccedenze occorre procedere al calcolo, per ogni dipendente, della differenza tra le deduzioni e la retribuzione, oneri e spese a carico del datore di lavoro.

Nel rigo IS10 va indicato il totale delle deduzioni effettivamente spettanti risultante dalla differenza tra l’importo di rigo IS8 e l’importo di rigo IS9.

Al fine di verificare il rispetto delle condizioni poste dal comma 4-septies dell’articolo 11, è necessario che la somma delle deduzioni per il personale evidenziate nella presente sezione e riportate nel quadro IP o IC o IE non risulti superiore all’importo indicato nel rigo IS10”.

In pratica la semplificazione consiste nella indicazione cumulativa nel rinominato rigo IS7 della deduzione Irap per tutti i dipendenti a tempo indeterminato.

Di conseguenza nel quadro IS sono stati eliminati i righi IS2, IS3 e IS6.


La Prassi amministrativa (circolari, risoluzioni e risposte alle istanze di interpello)


Circolari


Nuova IRPEF e abolizione dell’IRAP per le persone fisiche

Nuova curva IRPEF e esclusione dall’Irap delle persone fisiche: primi chiarimenti sulla revisione degli scaglioni, delle aliquote e delle detrazioni e sul perimetro “no Irap” per i professionisti e imprese individuali

Circolare dell’Agenzia delle Entrate n. 4 E del 18 febbraio 2022: «IRPEF (Imposta sul reddito delle persone fisiche) – IRAP (Imposta regionale sulle attività produttive) – Modifiche alla disciplina dell’imposta sul reddito delle persone fisiche – Aliquote e scaglioni – Detrazioni di imposta – Trattamento integrativo – Addizionali all’IRPEF – Obblighi dei sostituti – Istituzione dell’assegno unico e universale – Modifiche alle detrazioni per carichi di famiglia – Esclusione dall’ambito soggettivo IRAP per professionisti e imprenditori individuali – Artt. 11, 12 e 13, del D.P.R. 22/12/1986, n. 917 – Artt. 1 e 2, del D.L. 05/02/2020, n. 3, conv., con mod., dalla L. 02/04/2020, n. 21 – Art. 3, del D.Lgs. 15/12/1997, n. 446 – Art. 1, commi da 2 a 8, della L. 30/12/2021, n. 234 (Legge di Bilancio 2022) – Art. 1, del D.Lgs. 29/12/2021, n. 230»


La circolare “Omnibus” sulla legge di Bilancio 2019

Abrogazione deduzioni e credito d’imposta IRAP

Circolare dell’Agenzia delle Entrate n. 8 E del 10 aprile 2019: «NOVITÀ FISCALI 2019 – MANOVRA FINANZIARIA PER IL 2019 – Legge di Bilancio 2019 – Primi chiarimenti – Estensione del regime forfetario – Imposta sostitutiva per imprenditori individuali e lavoratori autonomi – Riporto delle perdite per i soggetti IRPEF – Proroghe delle detrazioni per spese di ristrutturazione edilizia e del risparmio energetico – Iper ammortamento e Cloud computing – Credito d’imposta ricerca e sviluppo (R&S) – Definizione agevolata dei debiti tributari per contribuenti in difficoltà economica – L. 30/12/2018, n. 145 – D.L. 23/10/2018, n. 119, conv., con mod., dalla L. 17/12/2018, n. 136»


Nuovo regime di determinazione del reddito per le “imprese minori” – Disciplina IRPEF ed IRAP

Imprese in contabilità semplificata. I chiarimenti per il passaggio dal principio di competenza a quello di cassa

Circolare dell’Agenzia delle Entrate n. 11 E del 13 aprile 2017: «REGIMI CONTABILI E FISCALI – Imprese in contabilità semplificata – Regime di cassa per i contribuenti in contabilità semplificata – Nuovo regime di determinazione del reddito per le “imprese minori” – Disciplina IRPEF ed IRAP – Articolo 1, commi da 17 a 23, della L. 11/12/2016, n. 232 (Legge di bilancio 2017) – Art. 66 del D.P.R. 22/12/1986, n. 917 – Art. 18, del D.P.R. 29/09/1973, n. 600»


Novità fiscali 2016 – Legge di stabilità 2016

I chiarimenti sulle novità fiscali della Legge di stabilità 2016

 Circolare dell’Agenzia delle Entrate n. 20 E del 18 maggio 2016: «LEGGE DI STABILITÀ 2016 – L. 28/12/2015, n. 208 – Disposizioni per la formazione del bilancio annuale e pluriennale dello Stato (Legge di stabilità 2016) – Primi chiarimenti»


Modifiche alla disciplina dell’IRAP – Legge di Stabilità 2015

Deduzione del costo del lavoro dall’imponibile IRAP e credito d’imposta per contribuenti senza dipendenti: le risposte ai quesiti sulle novità introdotte dalla Legge di stabilità 2015

Circolare dell’Agenzia delle Entrate n. 22 E del 9 giugno 2015: «IRAP (Imposta regionale sulle attività produttive) – Determinazione del valore della produzione netta – Modifiche alla disciplina ad opera dell’unico articolo 1 della L 23/12/2014, n. 190 (Legge di Stabilità 2015) a partire dal periodo d’imposta successivo a quello in corso al 31 dicembre 2014 – Deduzione del costo del lavoro dall’imponibile IRAP (Commi 20, 24 e 25) – Credito d’imposta per contribuenti IRAP senza lavoratori dipendenti (Comma 21) – Aliquote IRAP (Commi 22 e 23) – Risposte ai quesiti su deduzioni per le public utilities, per il personale somministrato o con contratto a termine, credito d’imposta per chi non ha dipendenti e rilevanza delle quote di Tfr maturate nella determinazione delle spese deducibili per il personale dipendente – Art. 11, D.Lgs. 15/12/1997, n. 446»


Perdite e svalutazioni su crediti. La nuova disciplina ai fini IRES e IRAP introdotta dall’articolo 1, commi 158 -161, della legge 27 dicembre 2013, n. 147 (legge di stabilità 2014) e ulteriori chiarimenti sulla deducibilità delle perdite su crediti di modesto importo

Perdite e svalutazioni dei crediti: i chiarimenti delle Entrate sulla nuova disciplina per banche, altri enti finanziari, e imprese di assicurazione e ulteriori chiarimenti sulle modalità operative a regime per la deducibilità delle perdite sui crediti di modesta entità

Circolare dell’Agenzia delle Entrate n. 14 E del 4 giugno 2014: «IMPOSTE SUI REDDITI – IRAP (Imposta regionale sulle attività produttive) – Settore bancario, finanziario ed assicurativo – Rettifiche di valore – Perdite e svalutazioni dei crediti – Modifiche alla disciplina – Decorrenza e disciplina transitoria – Art. 1, commi da 158 a 161, della 27/12/2013, n. 147 (legge di stabilità 2014) – Perdite su crediti di modesto importo – Soggetti che operano svalutazioni per masse – Ulteriori chiarimenti – Modalità di operatività a regime della deducibilità delle perdite sui crediti di modesta entità – Art. 33, comma 5, del DL 22/06/2012, n. 83, conv., con mod., dalla L 07/08/2012, n. 134 – Artt. 101, comma 5 e 106 del DPR 22/12/1986, n. 917 – Artt. 6 e 7 del D.Lgs. 15/12/1997, n. 446»


Deducibilità analitica dalle imposte sui redditi dell’imposta regionale sulle attività produttive relativa alle spese per il personale dipendente

Deduzione ai fini Irpef e Ires dell’Irap relativa alla quota imponibile delle spese per il personale dipendente e assimilato, al netto delle deduzioni: determinazione in Unico 2013 e modalità di rimborso delle imposte per i periodi di imposta precedenti al 2012

Circolare dell’Agenzia delle Entrate n. 8 E del 3 aprile 2013: «IMPOSTE SUI REDDITI – Oneri fiscali – Irap determinata ai sensi degli artt. 5, 5-bis, 6, 7 e 8 del D.Lgs. 15/12/1997, n. 446, relativa alla quota imponibile delle spese per il personale dipendente e assimilato, al netto delle deduzioni – Deduzione dall’IRPEF/IRES dell’IRAP relativa alle spese per il personale dipendente e assimilato – Rimborso delle maggiori imposte sui redditi (IRPEF e IRES) versate per effetto della mancata deduzione dell’Irap relativa alle spese per il personale dipendente e assimilato – Modalità – Art. 2, del DL 06/12/2011, n. 201, conv., con mod., dalla L 22/12/2011, n. 214 – Provvedimento del Direttore dell’Agenzia delle entrate del 17 dicembre 2012 – Art. 99, del DPR 22/12/1986, n. 917»


Determinazione della base imponibile IRAP – Ulteriori chiarimenti

Determinazione della base imponibile IRAP delle società di capitali: possibile la deduzione dell’accantonamento per il ripristino dei beni di azienda condotta in affitto e doppia penalizzazione per la capitalizzazione degli oneri finanziari e delle spese per il personale

Circolare dell’Agenzia delle Entrate n. 26 E del 20 giugno 2012: «IRAP (Imposta regionale sulle attività produttive) – Determinazione della base imponibile IRAP – Determinazione del valore della produzione per le società di capitali – Determinazione del reddito dei soggetti tenuti alla adozione dei principi contabili internazionali IAS/IFRS (IAS adopter) – Ulteriori chiarimenti – Art. 1, commi 50 e 51, della L 24/12/2007, n. 244 – Artt. 5 e 11 del D.Lgs. 15/12/1997, n. 446»


IRAP – Autonoma organizzazione – Tassazione dei professionisti e dell’attività ausiliarie del commercio

Autonoma organizzazione. Ulteriori istruzioni operative per la gestione del contenzioso pendente

Circolare dell’Agenzia delle Entrate n. 28 E del 28 maggio 2010: «IRAP (Imposta regionale sulle attività produttive) – Agenti di commercio – Promotori finanziari – Agenti di assicurazione – Mediatori – Presupposto dell’imposta – Condizioni per l’assoggettamento – Tassazione dei lavoratori autonomi (medici di medicina generale convenzionati con il S.S.N.) – Condizioni per l’assoggettamento – Utilizzo di una significativa o non trascurabile organizzazione di mezzi od uomini in grado di ampliare i risultati dell’attività potenziandone le possibilità – Elementi che individuano l’autonoma organizzazione – Utilizzazione di beni e servizi di terzi – Compilazione del quadro IQ e omissione parziale o totale del versamento della relativa imposta – Applicazione della procedura ex art. 36-bis del DPR n. 600/73 – Dichiarazione IRAP – Natura – Dichiarazione di scienza e non un atto negoziale – Conseguenze – Emenda da parte del contribuente in sede di opposizione alla cartella – Ammissibilità – Fondamento – Termine»


Modifiche alla determinazione della base imponibile IRAP – Legge 24 dicembre 2007, n. 244 (legge finanziaria per il 2008) – Risposte a quesiti

I nuovi criteri di determinazione del valore della produzione ai fini IRAP per le società di capitali, imprese assicurative, istituti di credito ed enti finanziari

Circolare dell’Agenzia delle Entrate n. 27 E del 26 maggio 2009: «IRAP (Imposta regionale sulle attività produttive) – Modifiche alla determinazione della base imponibile IRAP – Determinazione del valore della produzione per le società di capitali, imprese assicurative, istituti di credito ed enti finanziari – D.Lgs. 15/12/1997, n. 446 – Art. 1, commi 50 e 51, della L 24/12/2007, n. 244»


IRAP – Determinazione della base imponibile delle snc, sas e imprese individuali

Società di persone e imprenditori individuali: le nuove modalità di determinazione della base imponibile IRAP

Circolare dell’Agenzia delle Entrate n. 60 E del 28 ottobre 2008: «IRAP (Imposta regionale sulle attività produttive) – Società di persone e gli imprenditori individuali – Determinazione del valore della produzione netta – Nuove modalità di determinazione della base imponibile – Art. 5-bis, del D.Lgs. 15/12/1997, n. 446 – Art. 1, commi 50, lett. b) e 51, della L 24/12/2007, n. 244» (Le nuove modalità di determinazione della base imponibile dell’imposta regionale sulle attività produttive per le società personali e gli imprenditori individuali – Articolo 5-bis del decreto legislativo 15 dicembre 1997, n. 446)»

Deduzioni dalla base imponibile IRAP – Riduzione del cuneo fiscale

Riduzione del cuneo fiscale: le modalità di utilizzo delle nuove deduzioni IRAP anche ai fini del ricalcolo dell’acconto IRAP di novembre con il metodo storico

Circolare dell’Agenzia delle Entrate n. 61 E del 19 novembre 2007: «IRAP (Imposta regionale sulle attività produttive) – Art. 11, D.Lgs. 15/12/1997, n. 446 – Agevolazioni fiscali – Deduzione dalla base imponibile per l’incremento della base occupazionale – Introdotta dai commi 347 e 348 dell’art. 1 della L 30/12/2004, n. 311 e modificata dall’art. 11-ter, del DL 14/03/2005, n. 35, conv., con mod., dalla L 14/05/2005, n. 80 – Nuove deduzione volta a ridurre la base imponibile in presenza di personale dipendente impiegato a tempo indeterminato – Introdotta dal comma 266 dell’art. 1 della L 27/12/2006, n. 296 e modificata dall’art. 15-bis, DL 02/07/2007, n. 81, conv., con mod., dalla L 03/08/2007, n. 127»


Modifiche all’articolo 11 del D.Lgs. n. 446 del 15 dicembre 1997- Deduzione per l’incremento occupazionale

La nuova deduzione IRAP per l’incremento occupazionale

Circolare dell’Agenzia delle Entrate n. 7 E del 13 febbraio 2006: «IRAP (Imposta regionale sulle attività produttive) – Art. 11, D.Lgs. 15/12/1997, n. 446 – Agevolazioni fiscali – Deduzione dalla base imponibile per l’incremento della base occupazionale – Introdotta dai commi 347 e 348 dell’art. 1 della L 30/12/2004, n. 311 e modificata dall’art. 11-ter, del DL 14/03/2005, n. 35, conv., con mod., dalla L 14/05/2005, n. 80»


Modifiche alla disciplina dell’IRAP

IRAP: i chiarimenti sulle ultime modifiche alla disciplina

Circolare dell’Agenzia delle Entrate n. 13 E del 5 aprile 2005: «IRAP (Imposta regionale sulle attività produttive) – D.Lgs. 15/12/1997, n. 446 – Art. 5, della L 27/12/2002, n. 289 – Art. 3, comma 1, del DL 30/09/2003, n. 269, conv., con mod., dalla L 24/11/2003, n. 326 – Art. 1, commi 347 e 348, della L 30/12/2004, n. 311 – Modifiche alla disciplina»


Decreto legislativo 23 dicembre 1999, n.506 – Modifiche dell’imposta regionale sulle attività produttive (IRAP)

Correttivo alla disciplina IRAP: i punti salienti delle istruzioni delle Finanze
di Antonio Iorio e Alberto Santi

Correttivo alla disciplina IRAP: i chiarimenti sulle modifiche alla disciplina apportate dal D.Lgs. 506/99

Circolare del Ministero delle Finanze n. 148 E del 26 luglio 2000: «IRAP (Imposta regionale sulle attività produttive) – D.Lgs. 15/12/1997, n. 446 – D.Lgs. 23/12/1999, n. 506 – Modifiche alla disciplina»


Modifiche normative e ulteriori chiarimenti applicativi concernenti la disciplina dell’imposta regionale sulle attività produttive

Gli ultimi chiarimenti per l’applicazione dell’IRAP

Circolare del Ministero delle Finanze n. 263 E del 12 novembre 1998: «IRAP – Versamento dell’acconto – Modifiche normative e ulteriori chiarimenti applicativi concernenti la disciplina dell’imposta regionale sulle attività produttive – D.Lgs. 15/12/1997, n. 446, come modificato dal D.Lgs. 10/04/1998, n. 137»


Istituzione dell’imposta regionale sulle attività produttive

IRAP: le istruzioni per la prima applicazione dell’imposta

Circolare del Ministero delle Finanze n. 141 E del 4 giugno 1998: «IRAP – D.Lgs. 15/12/1997, n. 446, recante «Istituzione dell’imposta regionale sulle attività produttive, revisione degli scaglioni, delle aliquote e delle detrazioni dell’Irpef e istituzione di una addizionale regionale a tale imposta, nonché riordino della disciplina dei tributi locali», come modificato dal decreto legislativo 10/04/1998, n. 137»

Vedi anche il documento interpretativo del principio contabile n. 12, concernente “Composizione e schemi del bilancio di esercizio di imprese industriali, mercantili e di servizi”  approvato dalla Commissione per la statuizione dei principi contabili

Il principio contabile doc. n. 12 ed il doc. interpretativo I1 sono stati pubblicati in “Finanza & Fisco “Suppl. al n. 15/98).

Per il testo del principio contabile OIC 12 “Composizione e schemi del bilancio d’esercizio” emanato nel dicembre 2016 ed aggiornato con gli emendamenti pubblicati il 29 dicembre 2017, il 4 maggio 2022 e il 9 giugno 2022, vedi pagina del sito della Fondazione Organismo Italiano Contabilità (Oic): https://www.fondazioneoic.eu/wp-content/uploads/2011/02/2022-05-OIC-12-Composizione-e-schemi-del-bilancio1.pdf

Per il testo del Documento interpretativo 1 del Principio contabile 12 – Classificazione nel conto economico dei costi e ricavi aggiornato al 13 luglio 2005, vedi pagina del sito Fondazione Organismo Italiano Contabilità (Oic): https://www.fondazioneoic.eu/?p=818


Risoluzioni


Semplificazioni in materia di dichiarazione IRAP – Deduzione costo del personale dipendente a tempo indeterminato

Semplificazione della deduzione dal valore della produzione dell’intero costo relativo al personale dipendente a tempo indeterminato. La risoluzione che modifica le istruzioni IRAP 2022

Risoluzione dell’Agenzia delle Entrate n. 40 E del 15 luglio 2022: «IRAP (Imposta regionale sulle attività produttive) – Base imponibile dell’IRAP – Razionalizzazione del quadro delle norme che governano la deduzione dei costi generati dalle diverse forme contrattuali del rapporto di lavoro – Semplificazione delle modalità di deduzione dal valore della produzione, ai fini dell’IRAP, dell’intero costo relativo al personale dipendente a tempo indeterminato – Modifica delle istruzioni per la compilazione del modello IRAP 2022 – Deroga – Per il primo anno (p.i. 2021) è possibile effettuare la compilazione secondo le regole indicate nelle istruzioni già pubblicate – Ragioni – Le novelle non modificano il quantum complessivo delle deduzioni – Art. 11, del D.Lgs. 15/12/1997, n. 446 – Art. 10, del D.L. 21/06/2022, n. 73 in corso di conversione in legge»


Quesiti posti in merito alle modalità di determinazione del valore della produzione e di compilazione della dichiarazione IRAP 2017 da parte dei soggetti che svolgono attività agricole

IRAP per i soggetti che operano nel settore agricolo: le risposte ai quesiti sull’esenzione e restanti obblighi dichiarativi

Risoluzione dell’Agenzia delle Entrate n. 93 E del 18 luglio 2017: «IRAP (Imposta regionale sulle attività produttive) – Soggetti passivi – Esenzioni in agricoltura e pesca – Riposte ai quesiti posti in merito alle modalità di determinazione del valore della produzione e di compilazione della dichiarazione IRAP 2017 da parte dei soggetti che svolgono attività agricole – Art. 1, comma 70, della L. 28/12/2015, n. 208 – Art. 3, del D.Lgs. 15/12/1997, n. 446»


Ambito applicazione dell’istituto dell’interpello di cui all’articolo 11 della legge n. 212 del 2000

L’interpello non può essere utilizzato per dimostrare la sussistenza o meno dell’autonoma organizzazione ai fini Irap

Risoluzione dell’Agenzia delle Entrate n. 82 E del 28 settembre 2016: «IRAP (Imposta regionale sulle attività produttive) – Attività di medico in regime di convenzione. – Verifica della sussistenza di un’autonoma organizzazione ai fini dell’IRAP nell’ambito dell’istituto dell’interpello»

Nella risoluzione n. 82/2016 chiarito che per la verifica della sussistenza di un’autonoma organizzazione ai fini dell’IRAP, non può ritenersi idonea la mera valutazione della documentazione prodotta in sede di interpello, essendo, invece, necessario appurare le concrete modalità di esercizio dell’attività svolta attraverso un esame fattuale, non esperibile nell’ambito dell’istituto dell’interpello.


Risposte alle istanze di interpello

Risposta ad interpello dell’Agenzia delle entrate n. 318 del 8 maggio 2023

Finanziamenti infragruppo infruttiferi o a tassi significativamente diversi da quelli di mercato – Effetti sull’IRAP e per le holding di partecipazione non finanziaria in conseguenza della contabilizzazione con il criterio del costo ammortizzato delle operazioni di finanziamento – Articolo 5, comma 4–bis, del decreto Ministeriale dell’8 giugno 2011

Risposta ad interpello dell’Agenzia delle entrate n. 301 del 21 aprile 2023

Servizi sostitutivi di mensa aziendale – Trattamento ai fini IVA, IRPEF, IRES e IRAP – Risposta ad interpello dell’Agenzia delle entrate n. 430 del 2022 – Ulteriori chiarimenti

Risposta ad interpello dell’Agenzia delle entrate n. 242 del 6 marzo 2023

Stabile organizzazione – Corretta individuazione dell’attività svolta in Italia, servizi di investimento, ente creditizio – Iscrizione all’albo tenuto da Banca d’Italia ai sensi dell’articolo 13, comma 1, del TUB – Disciplina fiscale ai fini IRES e IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 264 del 21 marzo 2023

Imputazione temporale ai fini della determinazione della base imponibile IRES ed IRAP della sopravvenienza attiva derivante da una sentenza – Assoggettamento ad imposizione nell’esercizio di rilevazione contabile

Risposta ad interpello dell’Agenzia delle entrate n. 242 del 6 marzo 2023

Stabile organizzazione – Corretta individuazione dell’attività svolta in Italia, servizi di investimento, ente creditizio – Iscrizione all’albo tenuto da Banca d’Italia ai sensi dell’articolo 13, comma 1, del TUB – Disciplina fiscale ai fini IRES e IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 104 del 19 gennaio 2023

Soggetto Ias Adopter – Sopravvenienze attive da ristrutturazione del debito – Trattamento IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 46 del 17 gennaio 2023

Art. 5 del d.lgs. n. 446/1997 – Determinazione della base imponibile IRAP – Finanziamenti a tasso zero

Risposta ad interpello dell’Agenzia delle entrate n. 43 del 17 gennaio 2023

Riorganizzazione gruppo di imprese di assicurazione, operazioni di recesso e di conferimento con trasferimento di lavoratori dipendenti – Disciplina IRES ed IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 412 del 4 agosto 2022

Contributi a carico del lavoratore in assenza di rivalsa eccedenti il massimale ai sensi dell’art. 2 c. 18 L. 335/1995, oggetto di recupero a mezzo diffide notificate dall’INPS per annualità precedenti. Deducibilità dal reddito imponibile IRES e dal valore produzione netta imponibile IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 395 del 29 luglio 2022

Analisi antiabuso, ai fini IRES e IRAP, di un’operazione di acquisizione di partecipazioni infra-gruppo con indebitamento infra-gruppo. Deducibilità degli interessi passivi derivanti dal finanziamento contratto

Risposta ad interpello dell’Agenzia delle entrate n. 249 del 10 maggio 2022

Strumenti finanziari derivati (OIC 32) – Trattamento IRAP dei profitti e delle perdite da valutazione e realizzo dei contratti di acquisto e vendita a termine “physically-settled” rientranti nel portafoglio di trading – Articolo 5 del decreto legislativo 15 dicembre 1997, n. 446

Risposta ad interpello dell’Agenzia delle entrate n. 139 del 21 marzo 2022

Trattamento fiscale ai fini IRES e IRAP di un provento ricevuto a titolo di provvista di pagamento

Risposta ad interpello dell’Agenzia delle entrate n. 138 del 21 marzo 2022

Interpello ordinario – Concordato preventivo in continuità aziendale – Patrimonio destinato – Vincolo destinazione – Imposizione – Soggettività passiva IRES/IRAP – IAS/IFRS – Stabili organizzazioni all’esterno in branch exemption – Differenze su cambi – Attività “separata” ai fini IVA

Risposta ad interpello dell’Agenzia delle entrate n. 132 del 21 marzo 2022

Trattamento fiscale ai fini IRES e IRAP di un importo ricevuto ed erogato a titolo di indennizzo e provvista di pagamento

Risposta ad interpello dell’Agenzia delle entrate n. 116 del 15 marzo 2022

Strumenti finanziari derivati – Trattamento ai fini IRES ed IRAP di opzioni put e call non di copertura – articolo 112, commi 2 e 3-bis, del TUIR; articolo 6, comma 1, del decreto legislativo n. 446 del 1997

Risposta ad interpello dell’Agenzia delle entrate n. 110 del 14 marzo 2022

Rettifica del prezzo di acquisto di una partecipazione – Trattamento fiscale ai fini dell’IRES e dell’IRAP – Articolo 83, comma 1, e articolo 88, comma 3, del TUIR e articolo 5 del decreto legislativo n. 446 del 1997

Risposta ad interpello dell’Agenzia delle entrate n. 882 del 30 dicembre 2021

Interpello ordinario – costo relativo alla chiusura anticipata di un punto vendita di una società estera controllata – inerenza – IRES e IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 716 del 15 ottobre 2021

Rinuncia a crediti relativi a canoni scaduti per contratto di affitto d’azienda, maturata nel contesto delle restrizioni anti-Covid-19 – Qualificazione come “diminuzione di ricavi” ai fini IRES e IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 543 del 11 agosto 2021

Interpello articolo 11, comma 1, lett.a), legge 27 luglio 2000, n.212 – Articolo 24 decreto-legge 19 maggio 2020, n. 34 – Acconto IRAP 2020

Risposta ad interpello dell’Agenzia delle entrate n. 538 del 6 agosto 2021

Corretto trattamento fiscale applicabile ai fini IRES ed IRAP alle componenti patrimoniali ed economiche emerse in sede di acquisto di alcuni rami d’azienda realizzato da un soggetto IAS adopter

Risposta ad interpello dell’Agenzia delle entrate n. 425 del 22 giugno 2021

Interpello articolo 11, comma 1, lett. a), legge 27 luglio 2000, n. 212 – Società neocostituita con esercizio sociale “a cavallo” – Esenzione dai versamenti IRAP ex articolo 24 del D.L. n. 34 del 2020

Risposta ad interpello dell’Agenzia delle entrate n. 132 del 2 marzo 2021

Articolo 11, comma 1, lett. a), legge 27 luglio 2000, n. 212 – Legge n. 130 del 1999 – Società di cartolarizzazione dei proventi da gestione immobiliare – IVA – IRES –IRAP – Imposte ipotecaria e catastale

Risposta ad interpello dell’Agenzia delle entrate n. 634 del 31 dicembre 2020

Rilevanza ai fini IRAP della riclassificazione degli strumenti finanziari prevista dall’IFRS 9 – Articolo 5 del decreto legislativo n. 446 del 1997

Risposta ad interpello dell’Agenzia delle entrate n. 622 del 24 dicembre 2020

Interpello articolo 11, comma 1, lettera a), legge 27 luglio 2000, n. 212 – Trasformazione regressiva – Versamenti IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 504 del 28 ottobre 2020

Interpello articolo 11, comma 1, lettera a), legge 27 luglio 2000, n. 212 – Amministrazioni dello Stato – Obbligo di presentazione del modello 770 e IRAP

Risposta ad interpello dell’Agenzia delle entrate n. 60 del 19 febbraio 2020

Articolo 5 d.lgs. 15 dicembre 1997, n. 446 – Rilevanza IRAP svalutazione compendio immobiliare

Risposta ad interpello dell’Agenzia delle entrate n. 331 del 7 agosto 2019

Interpello articolo 11, comma 1, lett. a), legge 27 luglio 2000, n.212 – Cessione di beni oggetto di truffa –Rettifiche IVA – Trattamento IRES e IRAP dei relativi componenti negativi

Risposta ad interpello dell’Agenzia delle entrate n. 188 del 12 giugno 2019

Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, articolo 3, terzo comma, ultimo periodo – Trattamento, ai fini Iva, IRES e IRAP del ribaltamento ai consociati dei costi sostenuti e dei ricavi conseguiti da un Consorzio per l’esecuzione di Lavori e Servizi – Articolo 11, comma 1, lettera a), legge 27 luglio 2000, n. 212

Risposta ad interpello dell’Agenzia delle entrate n. 56 del 15 febbraio 2019

Interpello ex articolo 11, comma 1, lett. a), legge 27 luglio 2000, n.212 – trattamento fiscale ai fini Ires, IRAP, imposte di registro e ipo-catastali delle società costituite ai sensi dell’articolo7.1, comma 4, Legge 30 aprile 1999, n. 130

Risposta ad interpello dell’Agenzia delle entrate n. 53 del 13 febbraio 2019

Istanza multipla – interpello antiabuso (IRES e IRAP) – scissione parziale proporzionale di due società a favore di beneficiaria neocostituita con assegnazione di partecipazioni – interpello ordinario – presupposti per la continuazione del consolidato facente capo ad una delle società scisse

Risposta ad interpello dell’Agenzia delle entrate n. 39 del 12 febbraio 2019

Credito d’imposta IRAP per i soggetti che esercitano contemporaneamente attività agricola ed attività di agriturismo e che si avvalgono di lavoratori dipendenti – art. 1, comma 21 legge 23 dicembre 2014, n. 190

Risposta ad interpello dell’Agenzia delle entrate n. 151 del 28 dicembre 2018

IRAP – Trattamento fiscale dei compensi erogati al personale in comando – Interpello articolo 11, comma 1, lettera a), legge 27 luglio 2000, n. 212

Risposta ad interpello dell’Agenzia delle entrate n. 106 del 13 dicembre 2018

Articolo 11, comma 1, lettera a), legge 27 luglio 2000, n. 212. Definizione di intermediari finanziari ai fini IRES e IRAP e dell’aliquota addizionale di cui all’art. 33 del d.l. n. 78 del 2010

Risposta ad interpello dell’Agenzia delle entrate n. 23 del 4 ottobre 2018

Interpello articolo 11 comma 1 lett. a) legge 27 luglio 2000 n. 212 – IRAP – Attività di sgombero neve connesse all’agricoltura ed attività di agriturismo. Presupposto d’imposta, ex art. 2 del D.Lgs. 15 dicembre 1997, n. 446; deduzione ex art. 11, comma 4-bis del D.Lgs. n. 446 del 1997

Risposta ad interpello dell’Agenzia delle entrate n. 17 del 28 settembre 2018

IRAP Enti pubblici – Articolo 3, comma 1, lettera e-bis), DLGS 15 dicembre 1997, n. 446 – Articolo 11, comma 1, lettera a), legge 27 luglio 2000, n.212

Risposta ad interpello dell’Agenzia delle entrate n. 14 del 28 settembre 2018

Regime fiscale (IRES, IRAP ed IVA) relativo alla offerta di token digitali. Art. 11, comma 1, lettera a), legge 27 luglio 2000, n. 212
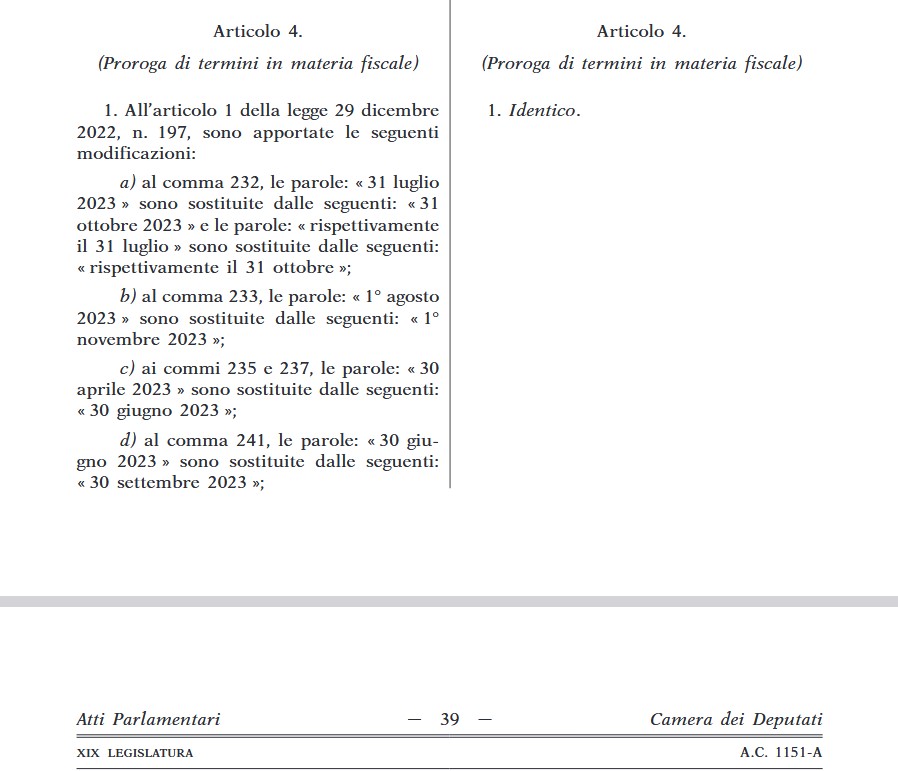
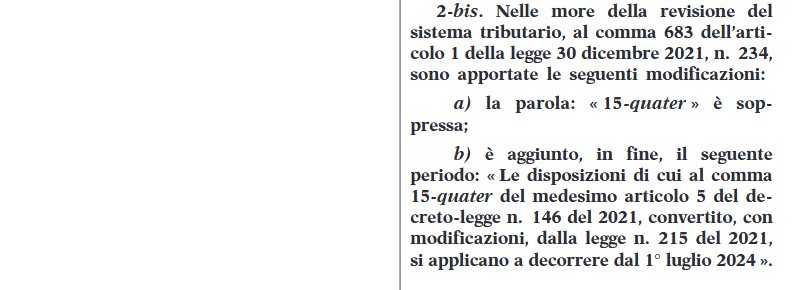
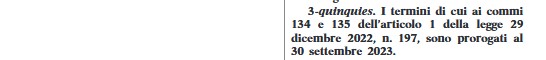

SOMMARIO – Finanza & Fisco n. 22 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2023

Redditi 2023-PF  – Dichiarazione delle persone Fisiche

Modelli e Istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Il modello “Redditi 2023-PF” fascicolo 3 con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2023 per il periodo d’imposta 2022


Fascicolo 3 (aggiornato al 18 maggio 2023)
Riservato ai contribuenti obbligati alla tenuta delle scritture contabili


I modelli e le istruzioni sono stati approvati con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2023, prot. n. 55597/2023.

I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 9 maggio 2023 e sono stati aggiornati con le modifiche apportate dal Comunicato (errata-corrige) del 18 maggio 2023.


I fascicoli 1 e 2 del modello “Redditi 2023-PF” sono stati pubblicati nel numero 20/21 del 2023.


Clicca qui, per prelevare il modello “Redditi 2023-PF” intero con le relative istruzioni


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


SOMMARIO – Finanza & Fisco n. 20/21 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2023

Redditi 2023-PF  – Dichiarazione delle persone Fisiche

Modelli e Istruzioni

Le istruzioni sono integrate da link alle circolari e risoluzioni richiamate


Modello “REDDITI PF” 2023 per le persone fisiche. Le principali novità

Il nuovo modello per le persone fisiche 2023, da presentare in via telematica entro il 30 novembre, tiene conto delle nuove disposizioni introdotte per l’anno d’imposta 2022.

In sintesi, le principali novità contenute nel modello REDDITI PF 2023, periodo d’imposta 2022 …
Continua a leggere →


Il modello “Redditi 2023-PF” fascicoli 1 e 2 con le relative istruzioni, che le persone fisiche devono presentare nell’anno 2023 per il periodo d’imposta 2022


Fascicolo 1 (aggiornato al 18 maggio 2023)
Modello base

Fascicolo 2 (aggiornato al 26 aprile 2023)
Riservato ai contribuenti non obbligati alla tenuta delle scritture contabili


Vedi anche le utili indicazioni contenute nelle specifiche tecniche relative al Modello Redditi PF 2023 (in www.pianetafiscale.it – Area riservata agli abbonati).


I modelli e le istruzioni sono stati approvati con provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2023, prot. n. 55597/2023.

I modelli e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 9 maggio 2023 e sono stati aggiornati con le modifiche apportate dal Comunicato (errata-corrige) del 18 maggio 2023.


Il Fascicolo 3 (aggiornato al 18 maggio 2023), “riservato ai contribuenti obbligati alla tenuta delle scritture contabili” sarà pubblicato nel prossimo numero (n. 22 del 2023).

Clicca qui, per prelevare il modello “Redditi 2023-PF” intero con le relative istruzioni


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Modello “REDDITI PF” 2023 per le persone fisiche. Le principali novità

Con gli aggiornamenti comunicati il 26 aprile 2023 e il 18 maggio 2023 pronto il modello dichiarativo 2023, con le relative istruzioni, che le persone fisiche devono presentare in via telematica entro il 30 novembre 2023. Chi può presentare la dichiarazione ancora in forma cartacea presso gli uffici postali deve farlo tra il 2 maggio e il 30 giugno.


Contribuenti obbligati alla presentazione di Redditi Persone fisiche

Sono obbligati a utilizzare il modello Redditi Persone fisiche i contribuenti che:

  • nell’anno precedente hanno posseduto redditi d’impresa, anche in forma di partecipazione, redditi di lavoro autonomo per i quali è richiesta la partita IVA, redditi “diversi” non compresi fra quelli dichiarabili con il modello 730, plusvalenze derivanti dalla cessione di partecipazioni qualificate o derivanti dalla cessione di partecipazioni non qualificate in società residenti in Paesi o territori a fiscalità privilegiata, i cui titoli non sono negoziati in mercati regolamentati, redditi provenienti da “trust“, in qualità di beneficiario;
  • nell’anno precedente e/o in quello di presentazione della dichiarazione non risultano residenti in Italia;
  • devono presentare anche una delle dichiarazioni: IVA, IRAP, MODELLO 770;
  • devono presentare la dichiarazione per conto di contribuenti deceduti.

Nei casi di esonero dalla presentazione della dichiarazione dei redditi, il quadro RW e il quadro AC devono essere presentati unitamente al frontespizio del Modello REDDITI 2023 con le modalità e i termini previsti per la presentazione di tale modello.

I contribuenti che presentano il Modello 730/2023 in alcune ipotesi particolari come, ad esempio, quelle riguardanti i soggetti che devono dichiarare alcuni redditi di capitale di fonte estera, capital gains e/o investimenti all’estero, devono presentare anche i quadri RM, RT e RW, insieme al frontespizio del Modello REDDITI.

Anche gli agricoltori in regime di esonero (articolo 34, comma 6, D.P.R. 633/1972) normalmente non tenuti alla presentazione del modello Redditi Persone fisiche, ma comunque tenuti alla compilazione del prospetto “Aiuti di stato” contenuto nel quadro RS del predetto modello, in quanto nel corso del 2022 hanno percepito contributi a fondo perduto erogati dall’Agenzia delle Entrate per far fronte alle conseguenze dell’emergenza della pandemia COVID-19, possono adempiere a tale obbligo presentando detto quadro RS unitamente al frontespizio.

I docenti titolari di cattedre nelle scuole di ogni ordine e grado, che hanno percepito compensi derivanti dall’attività di lezioni private e ripetizioni e che intendono fruire della tassazione sostitutiva, presentano anche il quadro RM, insieme al frontespizio. In alternativa alle modalità sopra descritte, i contribuenti possono utilizzare integralmente il Modello REDDITI.

Per ulteriori informazioni e approfondimenti vedi l’Appendice alla voce “Modello 730 e compilazione di alcuni quadri del Modello REDDITI PF”, nonché le istruzioni fornite nel modello 730 e nel fascicolo 2 del Modello REDDITI, con riferimento ai rispettivi quadri.

Per la comunicazione dei dati rilevanti ai fini dell’applicazione degli Indici sintetici di affidabilità fiscale il contribuente deve utilizzare i modelli separatamente approvati.


Le novità del Modello REDDITI PF


Nelle dichiarazioni dei redditi per l’anno d’imposta 2022 trovano spazio diverse novità, tra cui la rimodulazione degli scaglioni di reddito e la ridefinizione delle detrazioni per i redditi di lavoro dipendente, pensione e per i redditi assimilati a quelli di lavoro dipendente.

Con l’introduzione, da marzo 2022, dell’Assegno unico universale per i figli a carico di età non superiore a 20 anni cambia anche la disciplina delle detrazioni per carichi di famiglia e di conseguenza anche il prospetto della dichiarazione dei “Familiari a carico”. Al debutto il bonus riconosciuto per le spese relative all’installazione di sistemi di accumulo integrati in impianti di produzione elettrica alimentati da fonti rinnovabili e quello per le spese sostenute per fruire di attività fisica adattata, ossia di programmi di esercizi fisici destinati alle persone che hanno patologie croniche o disabilità fisiche e che li eseguono in gruppo sotto la supervisione di un professionista, per migliorare il livello di attività fisica, il benessere e la qualità della vita e favorire la socializzazione.

Nel nuovo modello è inserito anche il credito d’imposta per le erogazioni liberali alle fondazioni ITS Academy. Il bonus spetta nella misura del 30 per cento delle somme erogate ed è elevato al 60 per cento se le erogazioni sono dirette alle fondazioni ITS Academy che operano in territori con tasso di disoccupazione superiore alla media nazionale. Rimangono poi confermate le agevolazioni Superbonus, Sismabonus ed Ecobonus per gli interventi sugli immobili.

Di seguito in sintesi e per fascicolo, le principali novità contenute nel modello REDDITI PF 2023, periodo d’imposta 2022.


Modello Redditi PF 2023 – Fascicolo 1


Modifica scaglioni di reddito e delle aliquote IRPEF


A seguito delle modifiche introdotte dall’articolo 1, comma 2, della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022 – in “Finanza & Fisco” n. 40/2021, pag. 2773) all’articolo 11, comma 1, del TUIR, sono state modificate le aliquote IRPEF da applicare ai redditi da 15.000 euro a 50.000 euro ed è stato ampliato lo scaglione di reddito a cui si applica l’aliquota più alta del 43%. (Vedi. Tabella “Calcolo dell’Irpef” sotto riportata).


Rispetto alla previgente disciplina:

  • la seconda aliquota è ridotta dal 27 al 25 per cento;
  • la terza aliquota è ridotta dal 38 al 35 per cento e si applica ai redditi fino a 50.000 euro;
  • è soppressa l’aliquota del 41 per cento;
  • i redditi sopra i 50.000 euro sono tassati al 43 per cento.


Detrazioni per lavoro dipendente, pensione ed altri redditi (rigo RN7)


L’art. 1 comma 2, lett. b), della legge 30/12/2021, n. 234 (legge di bilancio 2022 — in “Finanza & Fisco” n. 40/2021, pag. 2773), ha rimodulato le detrazioni per lavoro dipendente, pensione e altri redditi di cui all’art. 13 del TUIR.

A tal proposito si ricorda che le detrazioni previste dal citato art. 13 del Tuir per alcune tipologie di reddito costituiscono importi teorici in quanto, la detrazione effettivamente spettante è in funzione del reddito complessivo. L’importo della detrazione effettivamente spettante diminuisce al crescere del reddito fino ad annullarsi del tutto se il reddito complessivo supera 50.000,00 euro. La norma dispone, altresì, che le detrazioni previste per redditi di lavoro dipendente e assimilati, per redditi di pensione, per redditi di lavoro autonomo e di impresa minore e per redditi diversi non sono cumulabili tra loro. Inoltre dall’anno di imposta 2022 sono previste delle maggiorazioni delle detrazioni con riferimento a determinate fasce di reddito.


Rimodulazione delle detrazioni per redditi da lavoro dipendente


È stato innalzato a 15.000 euro il limite reddituale per poter fruire della misura massima della detrazione per redditi da lavoro dipendente pari a 1.880 euro. La detrazione spettante è aumentata di 65 euro se il reddito complessivo è compreso tra 25.001 euro e 35.000 euro.

Come chiariscono le istruzioni, “Se il Reddito per detrazioni non è superiore ad euro 15.000 la detrazione spetta nella misura di euro 1.880 da rapportare al numero di giorni di lavoro dipendente. L’ammontare della detrazione effettivamente spettante non può comunque essere inferiore ad euro 690 per redditi di lavoro dipendente derivanti da contratti a tempo indeterminato, ovvero ad euro 1.380 per redditi di lavoro dipendente derivanti da contratti a tempo determinato. Pertanto, calcolare la detrazione come segue:

Detrazione = 1.880 x N. Giorni Lav. Dip (rigo RC6 col. 1)
365

Se la detrazione così determinata è inferiore ad euro 690 e il reddito di lavoro dipendente deriva da un rapporto a tempo indeterminato (codice 1 nella col. 2 dei righi da RC1 a RC3) la detrazione spettante è pari ad euro 690.

Se la detrazione così determinata è inferiore ad euro 1.380 e il reddito di lavoro dipendente deriva da un rapporto a tempo determinato (codice 2 nella col. 2 dei righi da RC1 a RC3) la detrazione spettante è pari ad euro 1.380.

Se avete percepito sia redditi di lavoro dipendente derivanti da un rapporto a tempo indeterminato che redditi di lavoro dipendente derivanti da un rapporto a tempo determinato, potete usufruire della detrazione più favorevole pari ad euro 1.380.

Riportare nel rigo RN7, colonna 1, l’importo della detrazione come sopra determinata”.


Rimodulazione delle detrazioni per redditi di pensione


È stato innalzato a 8.500 euro il limite reddituale per poter fruire della misura massima della detrazione per redditi di pensione pari a 1.955 euro. La detrazione spettante è aumentata di 50 euro se il reddito complessivo è compreso tra 25.001 e 29.000 euro;

Come chiariscono le istruzioni, “Se il reddito per detrazioni non è superiore ad euro 8.500 la detrazione spetta nella misura di euro 1.955 da rapportare al numero di giorni di pensione. L’ammontare della detrazione effettivamente spettante non può comunque essere inferiore ad euro 713.

Per determinare l’ammontare della detrazione effettivamente spettante calcolare:

Detrazione = 1.955 x N. Giorni Pensione (RC6 col. 2)
365

Riportare nel rigo RN7, colonna 2, l’importo della detrazione così determinato. Se l’importo è inferiore a 713, riportare euro 713”.


Rimodulazione delle detrazioni per redditi assimilati e altri redditi


È stato innalzato a 5.500 euro il limite reddituale per poter fruire della misura massima della detrazione per redditi assimilati a quelli da lavoro dipendente e altri redditi pari a 1.265 euro (da riportare tale importo nel rigo RN7, colonna 4).


Modifica alla disciplina del trattamento integrativo (Rigo RN43)


Il trattamento integrativo è riconosciuto anche ai titolari di reddito complessivo compreso tra 15.001 euro e 28.000 euro a condizione che l’ammontare di alcune detrazioni sia di ammontare superiore all’imposta lorda.

Si ricorda che il comma 3 dell’art. 1 della legge 30 dicembre 2021, n. 234 (legge di bilancio 2022 – in “Finanza & Fisco” n. 40/2021, pag. 2774) ha modificato l’art. 1 del decreto-legge 5 febbraio 2020, n. 3, convertito, con modificazioni, dalla legge 2 aprile 2020, n. 21, recante «Misure urgenti per la riduzione della pressione fiscale sul lavoro dipendente», rimodulando l’istituto del “Trattamento integrativo” e abrogando l’art. 2 del suddetto decreto legge che aveva introdotto l’ulteriore detrazione fiscale.

Il citato comma 3 dell’art. 1 della legge 30 dicembre 2021, n. 234 ha sostituito il previgente limite di reddito di euro 28.000, con riferimento al quale è spettante il trattamento integrativo, con il nuovo limite di euro 15.000 disponendo inoltre, che: «Il trattamento integrativo è riconosciuto anche se il reddito complessivo è superiore a 15.000 euro ma non a 28.000 euro, a condizione che la somma delle detrazioni di cui agli articoli 12 e 13, comma 1, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, delle detrazioni di cui all’articolo 15, comma 1, lettere a) e b), e comma 1-ter, dello stesso testo unico, limitatamente agli oneri sostenuti in dipendenza di prestiti o mutui contratti fino al 31dicembre 2021, e delle rate relative alle detrazioni di cui agli articoli 15, comma 1, lettera c), e 16-bis del citato testo unico nonché di quelle relative alle detrazioni previste da altre disposizioni normative, per spese sostenute fino al 31 dicembre 2021, sia di ammontare superiore all’imposta lorda. Nel caso in cui ricorrano le condizioni previste dal secondo periodo, il trattamento integrativo è riconosciuto per un ammontare, comunque non superiore a 1.200 euro, determinato in misura pari alla differenza tra la somma delle detrazioni ivi elencate e l’imposta lorda».

La circolare dell’Agenzia delle Entrate n. 4 del 18 febbraio 2022 (in “Finanza & Fisco” n. 7/2022, pag. 418) ha fornito puntuali indicazioni circa le nuove modalità di applicazione dell’istituto

Ai fini della verifica dei presupposti per il riconoscimento del trattamento integrativo e per la sua determinazione si rimanda alle indicazioni contenute nelle specifiche tecniche relative al Modello Redditi PF 2023 (in www.pianetafiscale.it – Area riservata agli abbonati).


Nuova detrazione per i giovani di età compresa tra i 20 ed i 31 anni per canoni di locazione relativi a contratti di locazione per unità immobiliare o porzione di essa, da destinare a propria residenza Rigo RP71 codice “4” in col. 1 (nuovo comma 1-ter art 16 del TUIR)


Ai giovani con un reddito complessivo non superiore a 15.493,71 euro, è riconosciuta una detrazione pari al 20 per cento del canone di locazione. L Questa detrazione è riconosciuta ai giovani di età compresa fra i 20 e i 31 anni non compiuti, che hanno stipulato un contratto di locazione, ai sensi della legge 9 dicembre 1998, n. 431, per l’unità immobiliare o per una porzione di essa da destinare a propria residenza purché il contratto sia stipulato prima del compimento del trentunesimo anno d’età. In tal caso la detrazione spetta solo fino all’anno d’imposta in cui si sono compiuti i 31 anni (Rigo RP71 codice 4). È necessario che l’immobile affittato sia diverso dall’abitazione principale dei genitori o di coloro cui sono affidati dagli organi competenti ai sensi di legge. La detrazione spetta per i primi quattro anni dalla stipula del contratto. Ad esempio, se il contratto è stato stipulato nel 2022 la detrazione può essere fruita fino al 2025. La detrazione spetta nella misura del 20% del canone di locazione fino ad un massimo di 2.000 euro. Essa non può essere inferiore a 991,60 euro. Se è stato indicato il codice “4” nel rigo RP71, calcolare la relativa detrazione compresa tra l’importo minimo di euro 991,60 ed il 20% del canone annuo, entro il limite massimo di euro 2.000, in base ai giorni dell’anno in cui l’immobile è stato adibito ad abitazione principale ed alla percentuale di spettanza della detrazione. La detrazione così determinata deve essere riportata nel rigo RN12, colonna 1. (Cfr.: circolare dell’Agenzia delle Entrate n. 9 del 1° aprile 2022 (par. 5, in “Finanza & Fisco” n. 16/2022, pag. 735) che ha illustrato le novità per i giovani che prendono in affitto un appartamento. In particolare, in seguito alle modifiche introdotte dalla L. n. 234/2021 viene innalzato da 30 a 31 anni non compiuti il limite di età per beneficiare del bonus. Lo sconto fiscale può coprire fino al 20% dell’ammontare del canone, fino a un importo massimo di 2mila euro, viene esteso da tre a quattro anni e spetta anche nel caso in cui il contratto abbia ad oggetto una porzione dell’unità immobiliare adibita a residenza (ad esempio una sola stanza).


Eliminazione delle barriere architettoniche


Per le spese sostenute dal 1° gennaio 2022, per la realizzazione di interventi direttamente finalizzati al superamento e all’eliminazione di barriere architettoniche in edifici già esistenti, spetta una detrazione dall’imposta lorda, da ripartire in 5 rate, nella misura del 75% del limite di spesa calcolato in funzione del numero delle unità immobiliari di cui l’edificio è composto. Per usufruire dell’agevolazione, gli interventi devono rispettare i requisiti previsti dal decreto del Ministro dei lavori pubblici n.236 del 14 giugno 1989 (Prescrizioni tecniche necessarie a garantire l’accessibilità, l’adattabilità e la visibilità degli edifici privati e di edilizia residenziale pubblica sovvenzionata e agevolata, ai fini del superamento e dell’eliminazione delle barriere architettoniche).

La detrazione spetta anche per gli interventi di automazione degli impianti degli edifici e delle singole unità immobiliari funzionali ad abbattere le barriere architettoniche nonché, in caso di sostituzione dell’impianto, per le spese relative allo smaltimento e alla bonifica dei materiali e dell’impianto sostituito. Qualora le spese sostenute nel 2022, rappresentino una prosecuzione di interventi già iniziati in anni precedenti per le quali spetta la detrazione al 110%, fermi restando tutti i requisiti richiesti per l’applicazione di tale agevolazione, il contribuente può scegliere se continuare a fruire del Superbonus nel limite di spesa di euro 96.000, comprensivo anche delle spese sostenute nel 2021 per il medesimo intervento, oppure fruire della nuova detrazione nella misura del 75 per cento delle spese sostenute e comunque nei limiti di spesa previsti dalla norma (cfr. Righi da RP41 a RP47 – codice 21 o il codice 22).

Per saperne di più vedi: risposte a interpello nn. 455 e 456 del 16 settembre 2023, risposta n. 293 del 23 maggio 2022 e circolare n. 23 del 23 giugno 2022 in “Finanza & Fisco” n. 24/2022, pag. 1137).


Riduzione al detrazione al 60% delle spese sostenute nel 2022 per il bonus facciate


Riduzione della detrazione al 60% delle spese sostenute nel 2022 per il bonus facciata (cfr. Righi da RP41 a RP47 – codice 15). Si ricorda che l’articolo 1, comma 39, della legge di bilancio 2022 (in “Finanza & Fisco” n. 40/2021, pag. 2814) ha estenso fino al 31 dicembre 2022 la detrazione relativa al c.d. bonus facciate di cui all’articolo 1, comma 219, della legge 27 dicembre 2019, n. 160 (legge di bilancio 2020), riducendone la percentuale, tuttavia, dal 90 per cento al 60 per cento.

La detrazione dall’imposta lorda, nella misura del 60 per cento, spetta «Per le spese documentate, sostenute nell’anno 2022, relative agli interventi, ivi inclusi quelli di sola pulitura o tinteggiatura esterna, finalizzati al recupero o restauro della facciata esterna degli edifici esistenti ubicati in zona A o B ai sensi del decreto del Ministro dei lavori pubblici 2 aprile 1968, n. 1444». Per quanto riguarda le tipologie di interventi che danno diritto al bonus facciate, le modalità di fruizione della detrazione nonché le relative modalità applicative, si rinvia, per quanto compatibili, ai chiarimenti resi nelle circolari n. 7/E del 2021 (in www.pianetafiscale.it – Area riservata agli abbonati), 22 dicembre 2020, n. 30/E (in “Finanza & Fisco” n. 34/2020, pag. 2310), e 14 febbraio 2020, n. 2/E (in “Finanza & Fisco” n. 2/2020, pag. 176).


Quadro RN – Crediti d’imposta (rigo RN32)


Credito d’imposta social bonus


Per le erogazioni liberali agli enti del terzo settore è riconosciuto un credito d’imposta pari al 65 per cento dell’importo delle erogazioni stesse da utilizzare in tre quote annuali di pari importo. L’importo del credito d’imposta non può comunque essere superiore al 15 per cento del reddito complessivo. Il credito d’imposta è ripartito in tre quote annuali di pari importo ed è utilizzabile in compensazione. Per le persone fisiche il credito d’imposta è fruibile a decorrere dalla dichiarazione dei redditi relativa all’anno in cui è stata effettuata l’erogazione liberale. La quota annuale non utilizzata può essere riportata nelle dichiarazioni dei redditi dei periodi d’imposta successivi, fino ad esaurimento del credito (vedi: RN32, colonna 13). (Cfr.: il Decreto del Ministero del lavoro e delle politiche sociali 23 febbraio 2022, n. 89, recante: «Regolamento concernente le modalità di attuazione del social bonus».


Credito d’imposta per attività fisica adattata (Afa)


È riconosciuto un credito d’imposta per le spese sostenute per l’attività fisica adattata a coloro che ne hanno fatto richiesta dal 15 febbraio 2023 al 15 marzo 2023 tramite il servizio web disponibile nell’area riservata del sito internet dell’Agenzia delle entrate (RN32, colonna 16).

Si ricorda che comma 737 dell’articolo 1 della legge 30 dicembre 2021, n. 234, ha previsto un credito d’imposta a favore delle persone fisiche che, dal 1° gennaio 2022 al 31 dicembre 2022, sostengono spese documentate per fruire di attività fisica adattata di cui all’art. 2, comma 1, lettera e), del decreto legislativo 28 febbraio 2021, n. 36. Con il decreto del Ministro dell’economia e delle finanze 5 maggio 2022 sono state definite le modalità per l’accesso al credito d’imposta. Con provvedimento del Direttore dell’Agenzia delle entrate prot. n. 382131 dell’11 ottobre 2022, sono state definite le modalità applicative per il riconoscimento del suddetto credito d’imposta, anche ai fini del rispetto del limite di spesa complessivo di 1,5 milioni di euro. Infine, con provvedimento dell’Agenzia delle entrate del 24 marzo 2023, prot. n. 94779/2023 reso noto che la percentuale del credito d’imposta effettivamente fruibile da ciascun beneficiario è pari al 97,5838 per cento (dell’importo del credito richiesto). Il credito d’imposta riconosciuto è utilizzabile nella dichiarazione dei redditi relativa al periodo d’imposta nel quale sono state sostenute le spese agevolabili, in diminuzione delle imposte dovute. L’eventuale ammontare del credito d’imposta non utilizzato potrà essere fruito nei periodi di imposta successivi (cfr. art. 4 del DM).


Credito d’imposta per installazione di sistemi di accumulo di energia da fonti rinnovabili


È riconosciuto un credito d’imposta per le spese documentate relative all’installazione di sistemi di accumulo integrati in impianti di produzione elettrica alimentati da fonti rinnovabili, anche se già esistenti e beneficiari degli incentivi per lo scambio sul posto. Il credito è riconosciuto a coloro che ne fanno richiesta dal 1° marzo 2023 al 30 marzo 2023 tramite il servizio web disponibile nell’area riservata del sito internet dell’Agenzia delle entrate (RN32, colonna 17).

Si ricorda che la legge di Bilancio 2022 (articolo 1, comma 812, della legge 30 dicembre 2021, n. 234) ha previsto un credito d’imposta a favore delle persone fisiche che, dal 1° gennaio 2022 al 31 dicembre 2022, sostengono spese documentate relative all’installazione di sistemi di accumulo integrati in impianti di produzione elettrica alimentati da fonti rinnovabili, anche se già esistenti e beneficiari degli incentivi per lo scambio sul posto di cui all’articolo 25-bis del decreto-legge 24 giugno 2014, n. 91, convertito, con modificazioni, dalla legge 11 agosto 2014, n. 116. Con il decreto del Ministro dell’economia e delle finanze 6 maggio 2022 sono definite le modalità per l’accesso al credito d’imposta. Con provvedimento del Direttore dell’Agenzia delle entrate prot. n. 382045 dell’11 ottobre 2022, sono state definite le modalità applicative per il riconoscimento del suddetto credito d’imposta, anche ai fini del rispetto del limite di spesa complessivo di 3 milioni di euro.  Infine, con provvedimento dell’Agenzia delle entrate del 5 aprile 2023, prot. n. 120748/2023, reso noto che la percentuale del credito d’imposta effettivamente fruibile da ciascun beneficiario è pari al 9,1514 per cento dell’importo del credito richiesto. Il credito d’imposta riconosciuto è utilizzabile nella dichiarazione dei redditi relativa al periodo d’imposta nel quale sono state sostenute le spese agevolabili, in diminuzione delle imposte dovute. L’eventuale ammontare del credito d’imposta non utilizzato potrà essere fruito nei periodi di imposta successivi (cfr. art. 4 del DM).


Credito d’imposta per le erogazioni liberali a favore delle fondazioni ITS Academy


Per le erogazioni liberali in denaro alle ITS Academy è riconosciuto un credito d’imposta pari al 30 per cento dell’importo delle erogazioni stesse (RN32, colonna 18). L’importo del credito d’imposta è elevato al 60 per cento se le erogazioni sono effettuate a favore delle fondazioni ITS Academy operanti nelle province in cui il tasso di disoccupazione è superiore a quello medio nazionale. Il credito d’imposta è utilizzabile in tre quote annuali (RN32, colonna 19).

Si ricorda che i bonus pari al 30% o al 60% sono riconosciuto a coloro che effettuano erogazioni liberali a favore delle fondazioni Its Academy, gli Istituti tecnologici superiori previsti dalla legge di riforma n. 99/2022 (in www.pianetafiscale.it – Area riservata agli abbonati). Con Provvedimento del Direttore dell’Agenzia delle entrate del 10 novembre 2022, prot. n. 414366/2022, sono state definite le modalità di fruizione del credito d’imposta. La citata legge 15 luglio 2022, n. 99 di riforma degli Istituti tecnici superiori ha previsto un credito d’imposta pari al 30% per le erogazioni liberali in denaro effettuate a favore di fondazioni Its Academy, cui è affidato il compito di potenziare e ampliare, tramite gli Istituti tecnologici superiori, la formazione professionalizzante nel nostro Paese. Sono ammesse al beneficio le elargizioni effettuate con versamento bancario o postale o altri sistemi di pagamento così come donazioni, lasciti e altri atti di liberalità disposti da enti o da persone fisiche. Il credito d’imposta sale al 60% se la fondazione beneficiaria opera in province con un tasso di disoccupazione superiore a quello medio nazionale.


Credito d’imposta per bonifica ambientale


Se in possesso dell’attestazione rilasciata dal portale gestito dal Ministero dell’Ambiente e della Sicurezza Energetica (ex Ministero della Transizione ecologica), è possibile fruire del credito d’imposta spettante per le erogazioni liberali finalizzate alla bonifica ambientale di edifici e terreni pubblici. (Cfr.: il Decreto del Presidente del Consiglio dei Ministri 10 dicembre 2021, recante: «Attuazione del credito d’imposta per le erogazioni liberali in denaro effettuate nei periodi d’imposta successivi a quello in corso al 31 dicembre 2018, per interventi su edifici e terreni pubblici, ai fini della bonifica ambientale, della prevenzione e del risanamento del dissesto idrogeologico, della realizzazione o della ristrutturazione di parchi e aree verdi attrezzate e del recupero di aree dismesse di proprietà pubblica», pubblicato nella Gazzetta Ufficiale n. 32 dell’8 febbraio 2022 (vedi: RN32, colonna 6)


Modello Redditi PF 2023 – Fascicolo 3


Proroga dell’agevolazione prevista per i docenti e ricercatori


Nel quadro RE, prevista una nuova casella codice per consentire al lavoratore autonomo che ha trasferito la residenza in Italia prima del 2020 e risulti beneficiario del regime previsto per il rientro dei docenti e ricercatori al 31 dicembre 2019, di avvalersi della proroga dell’agevolazione, ai sensi dell’art 5, comma 5-ter del D.L. 34 del 2019;

Al fine di fruire in dichiarazione della detassazione nella misura del 90% occorre compilare la casella “Docenti e ricercatori” posta a margine del quadro, indicando il codice 1. Qualora il lavoratore autonomo abbia già trasferita la residenza in Italia prima del 2020 e alla data del 31 dicembre 2019 risulti beneficiario del regime previsto per il rientro dei docenti e ricercatori, può fruire della proroga dell’agevolazione, ai sensi dell’art 5, comma 5-ter del D.L. 34 del 2019, indicando nella casella “Docenti e ricercatori” il codice 2, L’agevolazione è riferita esclusivamente ai redditi derivanti da rapporti aventi ad oggetto attività di docenza e ricerca svolte in Italia e non ad altri eventuali redditi che il lavoratore dipendente o l’esercente arti e professioni consegua in Italia. Sono altresì esclusi dall’agevolazione e assoggettati ordinariamente a tassazione in Italia, i redditi di lavoro dipendente o di lavoro autonomo che il soggetto residente produce all’estero in qualità di docente o ricercatore (vedi: circolare 23 maggio 2017, n. 17/E in www.pianetafiscale.it – Area riservata agli abbonati).


Esclusione dal reddito di utili e riserve di utile non ancora distribuiti


Nel quadro RQ è stata prevista una nuova sezione XXV dedicata all’esercizio dell’opzione per l’assoggettamento a imposta sostitutiva delle imposte sui redditi al fine di consentire l’esclusione dalla formazione del reddito del soggetto partecipante residente o localizzato nel territorio dello Stato, degli utili e delle riserve di utile non ancora distribuiti alla data di entrata in vigore della legge 29 dicembre 2022, n. 197, risultanti dal bilancio dei soggetti direttamente o indirettamente partecipati di cui all’art. 73, comma 1, lettera d), del TUIR relativo all’esercizio chiuso nel periodo di imposta antecedente a quello in corso al 1° gennaio 2022 (art. 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197).


Redditi dei fabbricati, ubicati nelle zone colpite dagli eventi sismici


Nel quadro RF è stata prevista la proroga, fino all’anno d’imposta 2022, dell’esclusione dei redditi dei fabbricati ubicati nelle zone colpite dagli eventi sismici di cui all’articolo 1 del decreto-legge n. 189 del 2016, dalla formazione del reddito imponibile ai fini dell’IRPEF (art. 1, comma 750, della legge 29 dicembre 2022, n. 197).


Nuovi crediti d’imposta per le imprese


Nel quadro RU è stata prevista l’indicazione dei dati relativi agli importi maturati dei nuovi crediti d’imposta introdotti nel corso dell’anno 2022 (tra questi, si segnalano le agevolazioni riconosciute a favore delle imprese per fronteggiare la crisi energetica) e sono state aggiornate le informazioni richieste nella sezione IV in riferimento ai crediti Formazione 4.0, Ricerca, Sviluppo e Innovazione e agli Investimenti in beni strumentali. Al fine di una corretta compilazione del Quadro RU, inoltre, nelle istruzioni è stata inserita una nuova tabella nella quale sono elencati i crediti che, non più maturabili nel periodo d’imposta 2022, trovano collocazione, quali residui riportabili, nei campi specificatamente indicati.


SOMMARIO – Finanza & Fisco n. 19 del 2023


ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Prassi 


Mef – Dipartimento delle Finanze Direzione della Giustizia Tributaria


 Processo tributario telematico (PTT)


Le nuove istruzioni operative Mef al PTT

Documento del Ministero dell’Economia e delle Finanze – Dipartimento delle Finanze Direzione della Giustizia Tributaria – del mese di maggio 2023

Le modifiche alle regole tecniche del PTT

Decreto del Direttore Generale delle Finanze del Ministero dell’Economia e delle Finanze del 21 aprile 2023: «Modifiche alle specifiche tecniche previste dall’articolo 3, comma 3, del decreto 23 dicembre 2013, n. 163, concernente il “Regolamento recante la disciplina dell’uso di strumenti informatici e telematici nel processo tributario in attuazione delle disposizioni contenute nell’articolo 39, comma 8, del decreto-legge 6 luglio 2011, n. 98, convertito dalla legge 15 luglio 2011, n. 111”


Legislazione


Prestazioni professionali
Equo compenso

LEGGE 21/04/2023, N. 49


Rapporti dei liberi professionisti con i c.d. committenti “forti”: la legge che omogenizza le tutele del diritto all’equo compenso.

La guida alla normativa. Tutte le novità per i professionisti

Il testo della Legge 21 aprile 2023, n. 49, recante: «Disposizioni in materia di equo compenso delle prestazioni professionali», coordinato con le norme richiamate o modificate


ISA (Indici sintetici di affidabilità fiscale)


Contribuenti ISA: le soglie di accesso ai benefici premiali relativi al periodo d’imposta 2022

Regime premiale per i contribuenti soggetti agli ISA nel periodo d’imposta 2022. Il provvedimento che disciplina le condizioni per l’applicazione dei benefici

Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2023, prot. n. 140005/2023: «Individuazione dei livelli di affidabilità fiscale relativi al periodo di imposta in corso al 31 dicembre 2022, cui sono riconosciuti i benefici premiali previsti dal comma 11 dell’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


ISA 2023, p.i. 2022: in Gazzetta le modifiche agli indici sintetici | Esclusi i contribuenti che hanno aperto la partita IVA a partire dal 1° gennaio 2021

Pubblicato in Gazzetta Ufficiale n. 113 del 16 maggio 2023, Suppl. Ordinario n. 18, il Decreto 28 aprile 2023 del Ministero dell’economia e delle finanze, recante: «Approvazione di modifiche agli indici sintetici di affidabilità fiscale applicabili al periodo d’imposta 2022», (di seguito riportato).

Si evidenzia che all’articolo 8 del D.M. 28 aprile 2023 prevista una ulteriore causa di esclusione dagli ISA. In particolare, per il periodo d’imposta in corso al 31 dicembre 2022, gli indici, in vigore per il medesimo periodo d’imposta, non si applicano nei confronti dei soggetti che hanno aperto la partita IVA partire dal 1° gennaio 2021. Tuttavia, i contribuenti esclusi dall’applicazione degli indici sulla base di quanto disposto citato articolo 8, sono comunque tenuti alla comunicazione dei dati economici, contabili e strutturali previsti al comma 4 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96.


I contribuenti esclusi dall’applicazione degli ISA


a) i contribuenti che hanno iniziato l’attività nel corso del periodo d’imposta;

b) i contribuenti che hanno cessato l’attività nel corso del periodo d’imposta;

c) i contribuenti che dichiarano ricavi di cui all’articolo 85, comma 1, esclusi quelli di cui alle lettere c), d) ed e), o compensi di cui all’articolo 54, comma 1, del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR), di ammontare superiore al limite stabilito dal decreto di approvazione o revisione dei relativi ISA. Si osserva che, per gli ISA CG40U, CG50U, CG69U e CK23U, ai fini della determinazione del limite di esclusione dall’applicazione degli ISA, i ricavi devono essere aumentati delle rimanenze finali e diminuiti delle esistenze iniziali valutate in base a quanto previsto dagli articoli 92 e 93 del TUIR;

d) i contribuenti che non si trovano in condizioni di normale svolgimento dell’attività;

e) i contribuenti che si avvalgono del regime forfetario agevolato, previsto dall’articolo 1, commi da 54 a 89, della Legge 23 dicembre 2014, n. 190, del regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità di cui all’articolo 27, commi 1 e 2, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla Legge 15 luglio 2011, n. 111, e che determinano il reddito con altre tipologie di criteri forfetari;

f) i contribuenti che esercitano due o più attività d’impresa, non rientranti nel medesimo ISA, qualora l’importo dei ricavi dichiarati relativi alle attività non rientranti tra quelle prese in considerazione dall’ISA relativo all’attività prevalente, comprensivi di quelli delle eventuali attività complementari previste dallo specifico ISA, superi il 30 per cento dell’ammontare totale dei ricavi dichiarati (per un approfondimento si veda anche il paragrafo 2.3.1 delle Istruzioni ISA 2023 parte generale);

g) i contribuenti con categoria reddituale diversa da quella per la quale è stato approvato l’ISA e, quindi, da quella prevista nel quadro dei dati contabili contenuto nel modello ISA approvato per l’attività esercitata;

h) gli Enti del Terzo settore non commerciali che optano per la determinazione forfetaria del reddito d’impresa ai sensi dell’articolo 80 del Decreto legislativo n. 117 del 3 luglio 2017. L’esclusione è subordinata al positivo perfezionamento del procedimento di autorizzazione della Commissione Europea di cui all’art. 108 del TFUE (art. 101, comma 10, del Decreto legislativo n. 117 del 3 luglio 2017);

i) le organizzazioni di volontariato e le associazioni di promozione sociale che applicano il regime forfetario ai sensi dell’articolo 86 del Decreto legislativo n. 117 del 3 luglio 2017. L’esclusione è subordinata al positivo perfezionamento del procedimento di autorizzazione della Commis- sione Europea di cui all’art. 108 del TFUE (art. 101, comma 10, del Decreto legislativo n. 117 del 3 luglio 2017);

l) le imprese sociali di cui al decreto legislativo n. 112 del 3 luglio 2017. L’esclusione è subordinata al positivo perfezionamento del procedimento di autorizzazione della Commissione Europea di cui all’art. 108 del TFUE (art. 18, comma 9, del Decreto legislativo n. 112 del 3 luglio 2017);

m) le società cooperative, società consortili e consorzi che operano esclusivamente a favore delle imprese socie o associate e delle società cooperative costituite da utenti non imprenditori che operano esclusivamente a favore degli utenti stessi;

n) i soggetti che esercitano, in ogni forma di società cooperativa le attività di “Trasporto con taxi” – codice attività 49.32.10 e di “Trasporto mediante noleggio di autovetture da rimessa con conducente” – codice attività 49.32.20, di cui all’ISA CG72U;

o) le corporazioni dei piloti di porto esercenti le attività di cui all’ISA CG77U;

p) i soggetti che svolgono attività d’impresa, arte o professione partecipanti a un gruppo IVA di cui al Titolo V-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633;

q) i soggetti che hanno aperto la partita IVA a partire dal 1° gennaio 2021.


Attenzione – I contribuenti esclusi dall’applicazione degli ISA non sono tenuti alla compilazione del relativo modello ISA ad eccezione di quelli di cui alle precedenti lettere f), p) e q).


Vedi anche: ISA 2023: approvati i 175 modelli per la comunicazione dei dati relativi al periodo d’imposta 2022


Il testo del decreto del Ministero dell’economia e delle finanze 28 aprile 2023, recante: «Approvazione di modifiche agli indici sintetici di affidabilità fiscale applicabili al periodo d’imposta 2022».

In Gazzetta Ufficiale n. 113 del 16 maggio 2023, Suppl. Ordinario n. 18.

Per gli allegati clicca nel link posto nel riquadro sottostante:

Link al testo integrale del decreto del Ministero dell’economia e delle finanze 28 aprile 2023, recante: «Approvazione di modifiche agli indici sintetici di affidabilità fiscale applicabili al periodo d’imposta 2022». In Gazzetta Ufficiale n. 113 del 16 maggio 2023, Suppl. Ordinario n. 18.


IL VICE MINISTRO DELL’ECONOMIA
E DELLE FINANZE


Visto il decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e successive modificazioni, recante disposizioni in materia di accertamento delle imposte sui redditi;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, e successive modificazioni, recante disposizioni in materia di imposta sul valore aggiunto;

Visto il testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, e successive modificazioni;

Visto l’art. 23 del decreto legislativo 30 luglio 1999, n. 300, che ha istituito il Ministero dell’economia e delle finanze, attribuendogli le funzioni dei Ministeri del tesoro, del bilancio e della programmazione economica e delle finanze;

Visto l’art. 57 del decreto legislativo 30 luglio 1999, n. 300, e successive modificazioni, che ha istituito le Agenzie fiscali;

Visto il provvedimento del direttore dell’Agenzia delle entrate 16 novembre 2007, che ha approvato la tabella ATECO 2007 di classificazione delle attività economiche da indicare in atti e dichiarazioni da presentare all’Agenzia delle entrate;

Visto l’art. 1 del decreto del Ministro dell’economia e delle finanze 11 febbraio 2008, che ha definito i criteri di applicazione degli studi di settore per le imprese multiattività;

Visto l’art. 27, commi 1 e 2, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, recante il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità;

Visto l’art. 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, e successive modificazioni, che ha previsto il regime forfetario agevolato;

Visto l’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, con cui sono istituiti gli indici sintetici di affidabilità fiscale per gli esercenti attività di impresa, arti o professioni;

 Visto il comma 2 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, come modificato dall’art. 24 del decreto-legge 21 giugno 2022, n. 73, che prevede che gli indici sintetici di affidabilità fiscale sono approvati con decreto del Ministro dell’economia e delle finanze entro il mese di marzo del periodo d’imposta successivo a quello per il quale sono applicati;

Visto il medesimo comma 2 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, che prevede che le eventuali integrazioni degli indici, indispensabili per tenere conto di situazioni di natura straordinaria, anche correlate a modifiche normative e ad andamenti economici e dei mercati, con particolare riguardo a determinate attività economiche o aree territoriali, sono approvate entro il mese di aprile del periodo d’imposta successivo a quello per il quale sono applicate;

Visto il comma 3 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, che individua le fonti informative necessarie all’acquisizione dei dati rilevanti ai fini della progettazione, della realizzazione, della costruzione e dell’applicazione degli indici sintetici di affidabilità fiscale;

Visto il comma 7 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, che prevede che con decreto del Ministro dell’economia e delle finanze possono essere previste ulteriori ipotesi di esclusione dell’applicabilità degli indici per determinate tipologie di contribuenti;

Visto il comma 8 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, che prevede l’istituzione di una Commissione di esperti che è sentita nella fase di elaborazione e, prima dell’approvazione e della pubblicazione di ciascun indice, esprime il proprio parere sull’idoneità dello stesso a rappresentare la realtà cui si riferisce nonché’ sulle attività economiche per le quali devono essere elaborati gli indici;

Visto l’art. 80 del decreto legislativo 3 luglio 2017, n. 117, come modificato dall’art. 24 del decreto legislativo 3 agosto 2018, n. 105, che ha disposto che gli enti del Terzo settore non commerciali che optano per la determinazione forfetaria del reddito di impresa ai sensi del medesimo art. 80, sono esclusi dall’applicazione degli indici sintetici di affidabilità fiscale, previsti dall’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96;

Visto l’art. 86 del decreto legislativo 3 luglio 2017, n. 117, come modificato dall’art. 29 del decreto legislativo 3 agosto 2018, n. 105, che ha disposto che le organizzazioni di volontariato e le associazioni di promozione sociale, che applicano il regime forfetario ai sensi del medesimo art. 86 sono escluse dall’applicazione degli indici sintetici di affidabilità fiscale, previsti dall’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96;

Visto l’art. 18 del decreto legislativo 3 luglio 2017, n. 112, come modificato dall’art. 7 del decreto legislativo 20 luglio 2018, n. 95, che ha disposto che alle imprese sociali non si applica la disciplina prevista per le società di cui all’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96;

Visto il decreto del Ministro dell’economia e delle finanze 25 giugno 2019, che ha istituito la Commissione di esperti prevista dall’art. 9-bis, comma 8, del decreto-legge 24 aprile 2017, n. 50, convertito dalla legge 21 giugno 2017, n. 96, modificata con successivi decreti del 13 agosto 2020 e del 30 novembre 2021;

Visto l’art. 148 del decreto-legge 19 maggio 2020, n. 34, convertito, con modificazioni, dalla legge 17 luglio 2020, n. 77, concernente le modifiche alla disciplina degli indici sintetici di affidabilità fiscale;

Visto l’art. 24 del decreto-legge 21 giugno 2022, n. 73 che ha, da ultimo, modificato l’art. 148 del decreto-legge 19 maggio 2020, n. 34;

Visto il provvedimento del direttore dell’Agenzia delle entrate 24 febbraio 2023 concernente l’approvazione di centosettantacinque modelli per la comunicazione dei dati rilevanti ai fini dell’applicazione degli indici sintetici di affidabilità fiscale, da utilizzare per il periodo di imposta 2022;

Visto il decreto del Ministro dell’economia e delle finanze 21 marzo 2022 di approvazione degli indici sintetici di affidabilità fiscale relativi ad attività economiche dei comparti delle manifatture, dei servizi, del commercio e delle attività professionali e di approvazione delle territorialità specifiche;

Visto il decreto del Vice Ministro dell’economia e delle finanze 8 febbraio 2023 di approvazione degli indici sintetici di affidabilità fiscale relativi ad attività economiche dei comparti dell’agricoltura, delle manifatture, dei servizi, del commercio e delle attività professionali e di approvazione delle territorialità specifiche;

Visto il decreto del Presidente della Repubblica 11 novembre 2022, con l’unita delega di funzioni, registrato alla Corte dei conti il 14 novembre 2022 – Ufficio di controllo sugli atti della Presidenza del Consiglio, del Ministero della giustizia e del Ministero degli affari esteri, reg. n. 2833, concernente l’attribuzione all’on. prof. Maurizio Leo del titolo di Vice Ministro del Ministero dell’economia e delle finanze;

Acquisito il parere della predetta Commissione di esperti in data 6 aprile 2023;


Decreta:

Art. 1
Approvazione delle modifiche agli indici sintetici di affidabilità fiscale


1. Sono approvate, in base all’art. 9-bis, comma 2, del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, le modifiche agli indici sintetici di affidabilità fiscale approvati con i decreti ministeriali 21 marzo 2022 e 8 febbraio 2023, indicate nei successivi articoli.

2. Le risultanze dell’applicazione degli indici sintetici di affidabilità fiscale, integrati con le modifiche approvate con il presente decreto, determinate anche a seguito della dichiarazione di ulteriori componenti positivi di reddito per migliorare il profilo di affidabilità, rilevano ai fini dell’accesso al regime premiale di cui al comma 11 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, e delle attività di analisi del rischio di evasione fiscale, di cui al successivo comma 14 del medesimo art. 9-bis.


Art. 2
Approvazione della revisione congiunturale straordinaria degli indici sintetici di affidabilità fiscale


1. La metodologia statistico-economica utilizzata per la revisione congiunturale straordinaria degli indici sintetici di affidabilità fiscale, ed i relativi interventi correttivi in relazione al solo periodo d’imposta in corso al 31 dicembre 2022, al fine di tenere conto, in base all’art. 148 del decreto-legge 19 maggio 2020, n. 34, modificato, da ultimo, dall’art. 24 del decreto-legge 21 giugno 2022, n. 73, degli effetti di natura straordinaria della crisi economica e dei mercati conseguente al perdurare della diffusione del virus COVID-19, alle tensioni geopolitiche, all’aumento del prezzo dell’energia, degli alimentari e delle materie prime e all’andamento dei tassi di interesse, sono individuati sulla base della nota tecnica e metodologica di cui all’allegato 4.


Art. 3
Indici di concentrazione della domanda e dell’offerta per area territoriale


1. Gli indici di concentrazione della domanda e dell’offerta per area territoriale, necessari per tener conto, ai fini dell’applicazione degli indici sintetici di affidabilità fiscale al periodo d’imposta in corso al 31 dicembre 2022, di situazioni di differente vantaggio competitivo, ovvero, di differente svantaggio competitivo, in relazione alla collocazione territoriale, sono individuati sulla base della nota tecnica e metodologica di cui all’allegato 1.

2. Tali indici sono individuati anche sulla base della metodologia statistico-economica utilizzata per la revisione congiunturale straordinaria degli indici sintetici di affidabilità fiscale, di cui al precedente art. 2.


Art. 4
Misure di ciclo settoriale


1. Le misure di ciclo settoriale, necessarie per tener conto, ai fini dell’applicazione degli indici sintetici di affidabilità fiscale al periodo d’imposta in corso al 31 dicembre 2022, degli effetti dell’andamento congiunturale, sono individuate sulla base della nota tecnica e metodologica di cui all’allegato 2.

2. Tali misure sono individuate anche sulla base della metodologia statistico-economica utilizzata per la revisione congiunturale straordinaria degli indici sintetici di affidabilità fiscale, di cui al precedente art. 2.


Art. 5
Modifiche alle note tecniche e metodologiche degli indici sintetici di affidabilità fiscale approvati con decreti del Ministro dell’economia e delle finanze 21 marzo 2022 e 8 febbraio 2023


1. Le note tecniche e metodologiche degli indici sintetici di affidabilità fiscale approvati con i decreti del Ministro dell’economia e delle finanze 21 marzo 2022 e 8 febbraio 2023 sono integrate, a partire dal periodo d’imposta in corso alla data del 31 dicembre 2022, secondo quanto riportato nell’allegato 3.


Art. 6
Modifiche delle territorialità


1. L’aggiornamento delle analisi territoriali a livello comunale, a seguito della ridenominazione di alcuni comuni nel corso dell’anno 2022, è individuato sulla base della nota tecnica e metodologica di cui all’allegato 5. A seguito di tali ridenominazioni, sulla base delle analisi riportate nelle note tecniche e metodologiche di cui agli allegati 6, 8, 9 e 10, non è risultato necessario l’aggiornamento delle ulteriori territorialità attualmente in vigore.

2. Le modifiche all’indice sintetico di affidabilità fiscale CM05U, relative all’aggiornamento della «Territorialità dei Factory outlet center», sono individuate sulla base della nota tecnica e metodologica di cui all’allegato 7.


Art. 7
Programma informatico di ausilio all’applicazione degli indici sintetici di affidabilità fiscale


1. Il programma informatico, realizzato dall’Agenzia delle entrate, di ausilio all’applicazione degli indici sintetici di affidabilità fiscale, tiene conto delle modifiche agli stessi indici di cui al presente decreto.


Art. 8
Contribuenti ai quali non si applicano gli indici sintetici di affidabilità fiscale


1. Per il periodo d’imposta in corso al 31 dicembre 2022, gli indici sintetici di affidabilità fiscale, in vigore per il medesimo periodo d’imposta, non si applicano nei confronti dei soggetti che hanno aperto la partita I.V.A. a partire dal 1° gennaio 2021.

2. I contribuenti esclusi dall’applicazione degli indici sulla base di quanto disposto al comma 1, sono comunque tenuti alla comunicazione dei dati economici, contabili e strutturali previsti al comma 4 dell’art. 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96.


Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 28 aprile 2023

Vice Ministro: Leo


Link al testo integrale del decreto del Ministero dell’economia e delle finanze 28 aprile 2023, recante: «Approvazione di modifiche agli indici sintetici di affidabilità fiscale applicabili al periodo d’imposta 2022». In Gazzetta Ufficiale n. 113 del 16 maggio 2023, Suppl. Ordinario n. 18.


ALLEGATO 1 – NOTA TECNICA E METODOLOGICA INDICE SINTETICO DI AFFIDABILITÀ FISCALE INDICI DI CONCENTRAZIONE DELLA DOMANDA E DELL’OFFERTA

ALLEGATO 2 – NOTA TECNICA E METODOLOGICA INDICE SINTETICO DI AFFIDABILITÀ FISCALE MISURE DI CICLO SETTORIALE

ALLEGATO 3 – NOTA TECNICA E METODOLOGICA INDICE SINTETICO DI AFFIDABILITÀ FISCALE Integrazioni alle NTM già approvate Parte di provvedimento in formato grafico

ALLEGATO 4 NOTA TECNICA E METODOLOGICA INDICE SINTETICO DI AFFIDABILITÀ FISCALE Correttivi straordinari

ALLEGATO 4.A SUB ALLEGATO – INTERVENTI CORRETTIVI STRAORDINARI

ALLEGATO 5 NOTA TECNICA E METODOLOGICA AGGIORNAMENTO DELLE ANALISI TERRITORIALI A LIVELLO COMUNALE UTILIZZATE NELL’AMBITO DEGLI INDICI SINTETICI DI AFFIDABILITÀ (ISA)

ALLEGATO 6 NOTA TECNICA E METODOLOGICA AGGIORNAMENTO ANALISI TERRITORIALI SPECIFICHE ISA CK04U – ATTIVITÀ DEGLI STUDI LEGALI

ALLEGATO 7 NOTA TECNICA E METODOLOGICA AGGIORNAMENTO ANALISI TERRITORIALI SPECIFICHE ISA CM05U – Commercio al dettaglio di abbigliamento, calzature e pelletterie ed accessori

ALLEGATO 8 NOTA TECNICA E METODOLOGICA AGGIORNAMENTO ANALISI TERRITORIALI SPECIFICHE ISA CG44U – Strutture ricettive alberghiere ed extralberghiere

ALLEGATO 9 NOTA TECNICA E METODOLOGICA AGGIORNAMENTO ANALISI TERRITORIALI SPECIFICHE ISA CG58U – Strutture ricettive all’aperto

ALLEGATO 10 NOTA TECNICA E METODOLOGICA AGGIORNAMENTO ANALISI TERRITORIALI SPECIFICHE ISA CG72U – Trasporto terrestre di passeggeri


La Camera approva il decreto “Bollette” con la proroga dei termini per la “tregua fiscale” e lo scudo fiscale. Il testo passa al Senato

Nella seduta di giovedì 18 maggio la Camera dei Deputati ha approvato il disegno di legge di conversione, con modificazioni, del decreto-legge 30 marzo 2023, n. 34, recante misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali (C. 1060-A/R), nel testo delle Commissioni a seguito del rinvio deliberato dall’Assemblea (“Decreto bollette“). Il testo passa al Senato per l’approvazione definitiva.

Link al testo trasmesso al Senato della Repubblica il 19 maggio 2023


Disciplinato il procedimento formativo del provvedimento di cancellazione delle Partite IVA “apri e chiudi”

L’articolo 35 comma 15-bis del D.P.R 26 ottobre 1972, n. 633 prevede che l’attribuzione del numero di partita IVA comporti l’effettuazione di controlli automatizzati per individuare elementi di rischio connessi al rilascio dello stesso, nonché l’eventuale effettuazione di accessi nel luogo di esercizio dell’attività, secondo i poteri attribuiti dal D.P.R. n. 633/1972. Tali attività sono finalizzate a verificare che i dati forniti dai soggetti per la loro identificazione ai fini Iva siano completi ed esatti. In caso di esito negativo, l’ufficio emana provvedimento motivato di cessazione della partita IVA e provvede all’esclusione della stessa dalla banca dati dei soggetti passivi che effettuano operazioni intracomunitarie (VIES). Con provvedimento del Direttore dell’Agenzia delle entrate Prot. n. 110418 del 12 giugno 2017 (in “Finanza & Fisco” n. 12/2017, pag. 946) sono stati stabiliti i criteri e le modalità di cessazione della partita Iva e di esclusione della stessa dal VIES.

Ai fini del rafforzamento del presidio di cui al citato comma 15-bis, la legge 29 dicembre 2022, n. 197 (Legge di Bilancio 2023) ha previsto un’ulteriore tipologia di controlli connessi al rilascio di nuove partite IVA, inserendo all’articolo 35, dopo il comma 15-bis, i commi 15-bis.1 e 15-bis.2.

Le disposizioni della citata Legge di Bilancio 2023, contenute nei commi da 148 a 150, prevedono che l’Agenzia delle entrate, nell’ambito delle azioni di contrasto all’evasione ed alle frodi implementi le proprie analisi al fine di introdurre idonei presidi atti a evitare l’utilizzo di nuove partite IVA, da parte di soggetti che presentano profili di rischio, soprattutto con riferimento alla realizzazione di frodi fiscali (perpetrate spesso attraverso la costituzione di ditte individuali o società di capitali a responsabilità limitata semplificata, caratterizzate da brevi periodi di operatività, finalizzate alla violazione di obblighi fiscali e contributivi, sottraendosi ad ogni attività di riscossione).

Nel dettaglio, il comma 148 ha introdotto due nuovi commi 15-bis.1. e 15-bis.2 al sopra richiamato articolo 35 del D.P.R. 26 ottobre 1972, n. 633. Il nuovo comma 15-bis.1. stabilisce che ai fini del rafforzamento del presidio previsto dal comma 15-bis, l’Agenzia delle entrate effettua specifiche analisi del rischio connesso al rilascio di nuove partite IVA, a esito delle quali l’ufficio invita il contribuente a presentarsi in ufficio per esibire la documentazione prevista agli articoli 14 e 19 del D.P.R. del 29 settembre 1973, n. 600, ove obbligatoria. Si tratta in particolare di scritture contabili delle imprese commerciali, delle società e degli enti equiparati nonché degli esercenti arti e professioni. L’esibizione di tale documentazione è volta a consentire in ogni caso la verifica dell’effettivo esercizio dell’attività di esercizio di impresa nonché di arti e professioni e per dimostrare, sulla base di documentazione idonea, l’assenza dei profili di rischio individuati.

In caso di mancata comparizione di persona del contribuente ovvero di esito negativo dei riscontri operati sui documenti eventualmente esibiti, l’ufficio emana provvedimento di cessazione della partita IVA.

Il comma 15-bis.2. chiarisce che, ferma restando la disciplina applicabile nelle ipotesi in cui la cessazione della partita IVA comporti l’esclusione della stessa dalla banca dati dei soggetti che effettuano operazioni intracomunitarie, in caso di cessazione ai sensi dei commi 15-bis e 15-bis.1, la partita IVA può essere successivamente richiesta dal medesimo soggetto, come imprenditore individuale, lavoratore autonomo o rappresentante legale di società, associazione od ente, con o senza personalità giuridica, costituite successivamente al provvedimento di cessazione della partita IVA, solo previo rilascio di polizza fideiussoria o fideiussione bancaria per la durata di tre anni dalla data del rilascio e per un importo non inferiore a 50.000 euro.

In caso di eventuali violazioni fiscali commesse antecedentemente all’emanazione del provvedimento di cessazione, l’importo della fideiussione deve essere pari alle somme, se superiori a 50.000 euro, dovute a seguito di dette violazioni fiscali, sempreché non sia intervenuto il versamento delle stesse.

Il comma 149 introduce un nuovo comma 7-quater. all’articolo 11 del D.Lgs. 18 dicembre 1997, n. 471, in materia di violazioni in materia di imposte dirette e di imposta sul valore aggiunto. Tale norma prevede che il contribuente destinatario del provvedimento emesso ai sensi dell’articolo 35, commi 15-bis e 15-bis.1, è soggetto alla sanzione amministrativa pecuniaria pari a euro 3.000, irrogata contestualmente al provvedimento che dispone la cessazione della partita IVA. Non si applica l’articolo 12 del D.Lgs. 18 dicembre 1997, n. 472 in materia di concorso di violazioni e continuazione.

Il comma 150 specifica che con uno o più provvedimenti del direttore dell’Agenzia delle entrate sono stabiliti criteri, modalità e termini per l’attuazione, anche progressiva, delle disposizioni in esame. Proprio in virtù di quest’ultima disposizione, con provvedimento del Direttore dell’Agenzia delle entrate del 16 maggio 2023, prot. n. 156803 definite ora le modalità per l’attuazione delle disposizioni di cui al comma 148.


Le attività di analisi del rischio sui soggetti titolari di partita IVA


Nel nuovo provvedimento agenziale evidenziato che la novella normativa, prevista dai commi 15-bis.1 e 15-bis.2 dell’articolo 35 del D.P.R. 26 ottobre 1972, n. 633, è principalmente rivolta alle partite IVA di nuova attribuzione, caratterizzate da brevi cicli di vita o da ridotti periodi di operatività, cd. “Partite IVA apri e chiudi”, associati al sistematico inadempimento degli obblighi dichiarativi e di versamento delle imposte. Sono altresì ricomprese le partite IVA già esistenti e, in particolare, quelle che, dopo un periodo di inattività o a seguito di modifiche dell’oggetto o della struttura, riprendano ad operare con le caratteristiche innanzi dette.


Analisi del rischio connesso al rilascio e all’operatività delle partite IVA. Criteri di valutazione 


Nel provvedimento del 16 maggio 2023, prot. n. 156803 (par. 2.1.), stabilito che la valutazione del rischio è, prioritariamente, orientata su:

  • elementi di rischio riconducibili al titolare della ditta individuale, al lavoratore autonomo o al rappresentante legale di società, associazione o ente, con o senza personalità giuridica. Tali elementi possono riguardare sia la presenza di criticità nel profilo economico e fiscale del soggetto sia la manifesta carenza dei requisiti di imprenditorialità, nonché di professionale e abituale svolgimento dell’attività del medesimo;
  • elementi di rischio relativi alla tipologia e alle modalità di svolgimento dell’attività, rispetto ad anomalie economico-contabili nell’esercizio della stessa, strumentali a gravi o sistematiche condotte evasive;
  • elementi di rischio relativi alla posizione fiscale del soggetto titolare della partita IVA, per il quale emergano gravi o sistematiche violazioni delle norme tributarie.


Modalità operative del controllo delle partite IVA


I soggetti titolari di partita IVA che presentano gli elementi di rischio come sopra individuati o gli altri elementi, di volta in volta individuati dall’Agenzia delle entrate nell’ambito della propria analisi del rischio, sono invitati, ai sensi dell’articolo 32 del D.P.R. 29 settembre 1973, n. 600, a comparire di persona presso l’ufficio competente ai sensi dell’art 40 del D.P.R. 26 ottobre 1972, n. 633, secondo le modalità e i tempi previsti dall’ordinamento tributario.

L’invito contiene l’indicazione dei profili di rischio individuati e gli elementi di pericolosità fiscale riscontrati in base alle specifiche analisi effettuate anche in applicazione dei sopra citati criteri.

La comparizione personale è finalizzata alla verifica dei profili di rischio propri del titolare della ditta individuale, del lavoratore autonomo o del rappresentante legale di società, associazione o ente, con o senza personalità giuridica, a cui è attribuita la partita Iva.

Il contribuente è, inoltre, chiamato a fornire ogni chiarimento e ad esibire la documentazione di cui agli articoli 14 e 19 del D.P.R. 29 settembre 1973, n. 600, ove obbligatoria e, in ogni caso, a dimostrare documentalmente l’assenza dei profili di rischio individuati dall’ufficio.

Nell’attività di controllo innescata dalla presenza dei citati elementi di rischio l’ufficio effettua:

  • riscontri volti a verificare l’effettività degli elementi di rischio individuati con riferimento alle gravi anomalie relative al profilo soggettivo del titolare della ditta individuale, del lavoratore autonomo o del rappresentante legale dell’ente a cui si riferisce la partita Iva. Tali riscontri possono riguardare criticità di carattere fiscale unitamente ad aspetti relativi alla reperibilità del soggetto, alle competenze professionali, al possesso dei requisiti di imprenditorialità ed alla solidità patrimoniale e finanziaria, da analizzare alla luce della specifica attività svolta;
  • riscontri volti a verificare l’effettivo esercizio dell’attività di cui agli articoli 4 e 5 del D.P.R. 26 ottobre 1972, n. 633 e l’assenza dei profili di rischio individuati rispetto alle anomalie emerse. Tali controlli, effettuati anche sulla base dell’esame della documentazione esibita in risposta all’invito e dei chiarimenti forniti, possono riguardare l’esistenza e l’idoneità della struttura organizzativa, le modalità di svolgimento dell’attività dichiarata ed ogni elemento di coerenza rispetto alla stessa;
  • riscontri volti a verificare il corretto adempimento degli obblighi fiscali del soggetto passivo IVA, rispetto agli elementi di pericolosità ed alle correlate violazioni individuati dall’ufficio.


Provvedimento di cessazione della partita IVA e di irrogazione della sanzione


Nel caso in cui il contribuente non ottemperi all’invito dell’ufficio o non fornisca gli elementi idonei a dimostrare l’insussistenza dei profili di rischio i o emersi nel corso dell’istruttoria, anche a seguito della presentazione della documentazione richiesta, l’ufficio notifica al medesimo il provvedimento di cessazione della partita IVA. La cessazione della partita IVA ha effetto dalla data di registrazione in Anagrafe Tributaria della notifica del provvedimento.

La sanzione prevista dall’articolo 11, comma 7-quater del D.Lgs. 18 dicembre 1997, n. 471 viene irrogata contestualmente al provvedimento di cessazione della partita IVA e non trova applicazione l’articolo 12 del decreto legislativo 18 dicembre 1997, n. 472, in materia di concorso di violazioni e continuazione. La sanzione trova applicazione nei confronti dei soggetti destinatari dei provvedimenti di cessazione della partita IVA emessi sia ai sensi del comma 15-bis.1 che ai sensi del comma 15-bis.

La cessazione della partita IVA comporta l’esclusione della stessa dalla banca dati dei soggetti che effettuano operazioni intracomunitarie rendendola conseguentemente invalida nel sistema elettronico di cui all’articolo 17 del Regolamento (UE) n. 904/2010.

Inoltre, conformemente a quanto previsto dall’articolo 35-quater del D.P.R. 26 ottobre 1972, n. 633, nella sezione dedicata al servizio di verifica della partita IVA del sito internet dell’Agenzia delle Entrate (www.agenziaentrate.gov.it) sarà possibile riscontrare, mediante i dati disponibili in anagrafe tributaria, l’eventuale cessazione della partita Iva ai sensi dell’articolo 35, commi 15-bis e 15-bis.1. In tal modo, ciascun operatore potrà verificare in ogni momento se nei confronti di un proprio fornitore o di un proprio cliente sia stato emesso un provvedimento di cessazione della partita IVA ai sensi dei citati commi, al fine di evitare il coinvolgimento, anche indiretto, in meccanismi evasivi o fraudolenti.


Competenza per l’emissione dei provvedimenti di cessazione della partita Iva e di irrogazione della sanzione


I provvedimenti di cessazione della partita IVA e di irrogazione della sanzione sono emessi dall’ufficio territorialmente competente ai sensi dell’art 40 del D.P.R. 26 ottobre 1972, n. 633.


Impugnabilità innanzi alle Corti di giustizia tributaria


Si ritiene che il provvedimento di cessazione della partita IVA sia impugnabile davanti alle Corti di giustizia tributaria. Infatti, risulta ormai consolidato, il principio per il quale nel processo tributario l’elencazione degli atti impugnabili contenuta nell’art. 19 del D.Lgs. n. 546 del 1992, non preclude la facoltà di impugnare anche altri atti, qualora mediante gli stessi l’Amministrazione porti a conoscenza del contribuente una ben individuata pretesa tributaria, esplicitandone le ragioni fattuali e giuridiche. (Cfr., tra le altre, sentenza n. 17010 del 05/10/2012 — in “Finanza & Fisco” n. 31/2012, pag. 2455 e le più recenti ordinanze: n. 3775 del 15/02/2018, Sez. VI – Trib. – Presidente: Iacobellis, Relatore: Mocci; n. 22222 del 12/09/2018 – Presidente: Cirillo, Relatore: Napolitano — in “Finanza & Fisco” n. 21/2018, pag. 1581).

Va peraltro evidenziato che il provvedimento del 16 maggio 2023, sostanzialmente disciplina di una sorta di contraddittorio anticipato rispetto all’eventuale decisione dell’ufficio in merito alla cancellazione. Naturalmente, il contraddittorio deve risultare reale ed effettivo. Ne consegue, che l’atto di cancellazione deve essere “motivato”, anche in relazione alle risposte e osservazioni del contribuente. Diversamente, ritenendo cioè che non vi sia alcun obbligo per l’Ufficio di replicare formalmente a quanto dedotto dal contribuente, si svuoterebbe di significato e utilità quanto previsto dal paragrafo 3 del provvedimento in esame. Anche perché si contravverrebbe al principio di obbligatorietà del contraddittorio nel settore impositivo IVA.


Richiesta di attribuzione di partita Iva successiva al provvedimento di cessazione


Nel provvedimento del 16 maggio 2023, prot. n. 156803 (par. 6), prevede che il soggetto destinatario dell’atto di cancellazione può successivamente richiedere l’attribuzione di partita IVA, solo previa presentazione di una polizza fideiussoria o di una fideiussione bancaria, a favore dell’Amministrazione finanziaria, della durata di tre anni e per un importo, in ogni caso, non inferiore a euro 50.000. Qualora siano state commesse violazioni fiscali prima dell’emanazione del provvedimento di cessazione della partita IVA, l’importo della fideiussione deve essere pari alle somme (comprensive di imposta, sanzioni, interessi ed eventuali oneri accessori) ancora dovute se superiori a euro 50.000.

La polizza fideiussoria o fideiussione bancaria, rilasciata ai sensi dell’articolo 1 della legge 10 giugno 1982, n. 348 e successive modifiche e integrazioni, è prestata a favore del Direttore pro tempore della Direzione Provinciale dell’Agenzia delle Entrate competente ai sensi dell’art 40 del D.P.R. 26 ottobre 1972, n. 633 e presentata alla medesima Direzione Provinciale al momento della richiesta di attribuzione della partita IVA. La polizza fideiussoria o fideiussione bancaria deve riportare il contenuto minimo di cui al fac-simile allegato al provvedimento in esame.


Rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartelle

Sul sito di Agenzia Riscossione sono state aggiornate le risposte alle domande più frequenti (Faq) con le novità introdotte in materia di “rottamazione” delle cartelle dal Decreto Legge n. 51/2023 (pubblicato nella Gazzetta Ufficiale del 10 maggio 2023). Il provvedimento sposta al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Definizione agevolata, precedentemente fissato al 30 aprile dalla Legge di Bilancio 2023. Contestualmente slitta al 30 settembre 2023 (invece del 30 giugno) il termine entro il quale l’Agenzia delle entrate-Riscossione invierà ai contribuenti la Comunicazione delle somme dovute con l’indicazione degli importi da versare per il perfezionamento della Definizione agevolata. Il Decreto prevede inoltre il posticipo della scadenza per il pagamento della prima (o unica) rata dal 31 luglio al 31 ottobre 2023.


La domanda si presenta online


La domanda di Definizione agevolata deve essere presentata in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla possibilità di selezionare direttamente dall’elenco dei debiti “definibili” che vengono visualizzati, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Sul sito istituzionale di Agenzia Riscossione è inoltre disponibile il servizio per chiedere il Prospetto informativo, contenente l’elenco dei carichi che possono essere ”rottamati” e la simulazione dell’importo da pagare a seguito delle riduzioni previste dalla Definizione agevolata.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’Iva riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre (come stabilito dal D.L. n. 51/2023) e 30 novembre 2023. Le restanti rate, ripartite nei successivi 4 anni, andranno saldate il 28 febbraio, 31 maggio, 31 luglio e 30 novembre di ciascun anno a decorrere dal 2024. In caso di pagamento rateale dal 1° novembre 2023 saranno dovuti interessi al tasso del 2 per cento annuo. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 12 maggio 2023)


In un unico decreto Mef la nuova determinazione degli importi dei compensi fissi e aggiuntivi da corrispondere ai giudici tributari delle Corti di giustizia tributaria

Pubblicato nella Gazzetta Ufficiale n. 109 dell’11 maggio 2023 il decreto Mef del 24 marzo 2023 (di seguito riportato) nel quale vengono rideterminati gli importi dei compensi fissi e aggiuntivi spettanti ai giudici tributari delle Corti di giustizia tributaria presenti nel ruolo unico nazionale.

I nuovi importi saranno applicati seguendo tempistiche differenziate:

  • compensi fissi previsti all’art. 1 a decorrere dal 1° gennaio 2023;
  • compensi aggiuntivi previsti agli articoli 2 e 3, commi 1 e 3, in relazione ai ricorsi definiti a decorrere dal 1° gennaio 2023;
  • compensi aggiuntivi previsti all’art. 3, comma 2, in relazione alle definizioni dei ricorsi fino a 3.000,00 euro notificati a decorrere dal 1° gennaio 2023;
  • compensi aggiuntivi previsti all’art. 3, comma 2, in relazione alle definizioni dei ricorsi fino a 5.000,00 euro notificati a decorrere dal 1° luglio 2023. 


Per chiarimenti in merito all’applicazione dell’istituto della tassazione separata, con riferimento alla liquidazione dei “Compensi aggiuntivi”, vedi la risposta ad interpello – Agenzia delle Entrate – (RIS) n. 483 (del 14 dicembre 2020) – Rettifica precedente risposta n. 483 pubblicata in data 13/11/2019


Il testo del decreto del Ministro dell’economia e delle finanze del 24 marzo 2023, recante: «Definizione dei compensi fissi e aggiuntivi spettanti ai giudici tributari delle Corti di giustizia tributaria presenti nel ruolo unico nazionale». Pubblicato nella Gazzetta Ufficiale n. 109 dell’11 maggio 2023


IL VICE MINISTRO
DELL’ECONOMIA E DELLE FINANZE


Visto il decreto legislativo 31 dicembre 1992, n. 545, recante norme in materia di ordinamento degli organi speciali di giurisdizione tributaria ed organizzazione degli uffici di collaborazione, in attuazione della delega al Governo contenuta nell’art. 30 della legge 30 dicembre 1991, n. 413;

Visto il decreto legislativo 31 dicembre 1992, n. 546, recante disposizioni sul processo tributario, in attuazione della delega al Governo contenuta nell’art. 30 della legge 30 dicembre 1991, n. 413;

Vista la legge 31 agosto 2022, n. 130, recante disposizioni in materia di giustizia e processo tributari, che, tra l’altro, ha modificato e integrato le disposizioni ordinamentali e processuali di cui ai citati decreti legislativi n. 545 del 1992 e n. 546 del 1992, variando, altresì, la denominazione degli organi di giurisdizione tributaria da «commissioni tributarie provinciali e regionali» a «Corti di giustizia tributaria di primo e di secondo grado»;

Visto, in particolare, l’art. 13 del citato decreto legislativo n. 545 del 1992, ove è previsto che il compenso fisso mensile e il compenso aggiuntivo per ogni ricorso definito, da corrispondere ai componenti delle Corti di giustizia tributaria di primo e secondo grado, sono determinati con decreto del Ministro dell’economia e delle finanze;

Visto, in particolare, l’art. 44-bis, comma 2, del suddetto decreto legislativo n. 545 del 1992, che prevede la corresponsione al giudice unico di un compenso uguale a quello globalmente stabilito per le sentenze collegiali, avuto riguardo ad ogni ricorso definito concernente le controversie individuate nel comma 1 del medesimo art. 44-bis

Visto, in particolare, l’art. 4-bis del citato decreto legislativo n. 546 del 1992, ove è previsto che le Corti di giustizia tributaria di primo grado decidono in composizione monocratica le controversie di valore fino a 3.000 euro

Visto l’art. 40, comma 2, del decreto-legge 24 febbraio 2023, n. 13, che ha modificato il valore individuato nel citato art. 4-bis del decreto legislativo n. 546 del 1992, aumentandolo fino a 5.000 euro, relativamente ai ricorsi notificati a decorrere dal 1° luglio 2023;

Visto, in particolare, l’art. 70, comma 10-bis, del citato decreto legislativo n. 546 del 1992, che stabilisce che per i giudizi di ottemperanza riguardanti il pagamento di somme dell’importo fino a ventimila euro, ad esclusione delle controversie di valore indeterminabile, e comunque per il pagamento delle spese di giudizio, il ricorso è deciso in composizione monocratica;

Visto il decreto del Ministro dell’economia e delle finanze del 28 giugno 2002, registrato alla Corte dei conti il 24 luglio 2002, con il quale è stato determinato, a decorrere dallo stesso anno, l’ammontare dei compensi fissi e aggiuntivi spettanti ai giudici tributari delle commissioni tributarie provinciali e regionali e delle commissioni tributarie di primo e di secondo grado delle Province autonome di Trento e di Bolzano;

Visto il decreto del Ministro dell’economia e delle finanze del 24 marzo 2006, registrato alla Corte dei conti il 6 aprile 2006, con il quale è stato fissato, a decorrere dallo stesso anno, il nuovo ammontare dei compensi aggiuntivi per ogni ricorso definito spettanti ai giudici tributari delle commissioni tributarie provinciali e regionali e delle commissioni tributarie di primo e di secondo grado delle Province autonome di Trento e di Bolzano;

Visto il decreto del Ministro dell’economia e delle finanze del 20 giugno 2019, registrato alla Corte dei conti il 7 luglio 2019, con il quale è stato rideterminato, a decorrere dallo stesso anno, l’ammontare dei compensi fissi mensili spettanti ai giudici tributari delle commissioni tributarie provinciali e regionali e delle commissioni tributarie di primo e di secondo grado delle Province autonome di Trento e di Bolzano, stabilito dal decreto del Ministro dell’economia e delle finanze del 28 giugno 2002;

Visto, in particolare, l’art. 4, comma 3, lettera c), della citata legge 31 agosto 2022, n. 130, che stabilisce che a decorrere dal 1° gennaio 2023 gli importi dei compensi fissi di cui all’art. 13, comma 1, del decreto legislativo 31 dicembre 1992, n. 545, individuati dal decreto del Ministro dell’economia e delle finanze del 20 giugno 2019, sono aumentati del 130 per cento;

Visto, in particolare, l’art. 8, comma 4, della citata legge n. 130 del 2022, che stabilisce che entro il 31 dicembre 2022, con decreto del Ministro dell’economia e delle finanze è stabilita la misura del compenso variabile spettante al Presidente, al Presidente di sezione e al giudice monocratico delle Corti di giustizia tributaria di primo grado per i ricorsi individuati dal citato art. 4-bis, del decreto legislativo n. 546 del 1992;

Considerato che occorre emanare un decreto che stabilisca gli importi dei compensi fissi e aggiuntivi spettanti ai giudici tributari delle Corti di giustizia tributaria, in considerazione delle disposizioni introdotte dalla citata legge n. 130 del 2022;

Ritenuto necessario adottare un unico decreto per la determinazione degli importi dei compensi fissi e aggiuntivi da corrispondere ai giudici tributari delle Corti di giustizia tributaria presenti nel ruolo unico nazionale di cui all’art. 4, comma 39-bis, della legge 12 novembre 2011, n. 183, con conseguente abrogazione, a decorrere dal 1° gennaio 2023, del citato decreto del Ministro dell’economia e delle finanze 28 giugno 2002, come modificato dai decreti 20 giugno 2019 e 24 marzo 2006;

Visto il decreto del Presidente della Repubblica 11 novembre 2022, con l’unita delega di funzioni, registrato alla Corte dei conti il 14 novembre 2022 – Ufficio di controllo sugli atti della Presidenza del Consiglio, del Ministero della giustizia e del Ministero degli affari esteri, reg. n. 2833, concernente l’attribuzione all’on. prof. Maurizio Leo del titolo di Vice Ministro del Ministero dell’economia e delle finanze;

Acquisito il parere del Consiglio di Presidenza della giustizia tributaria formulato con la delibera n. 231 del 14 febbraio 2023;


Decreta:

Art. 1
Compenso fisso del giudice tributario


1. Il compenso fisso mensile spettante a ciascun componente della Corte di giustizia tributaria di primo e di secondo grado è determinato nella seguente misura:

a) euro 1.138,50 per il Presidente;

b) euro 1.018,90 per il Presidente di sezione;

c) euro 959,10 per il vice Presidente di sezione;

d) euro 899,30 per il giudice.

2. Il compenso di cui al comma 1 spettante al Presidente di Corte di giustizia tributaria non è cumulabile con quello spettante al Presidente di sezione.

3. Gli importi di cui al comma 1 si assumono al lordo delle ritenute di legge.


Art. 2
Compenso aggiuntivo del giudice tributario


1. Il compenso aggiuntivo per ogni ricorso definito è stabilito in euro 100,00, oltre la maggiorazione di euro 1,50 da corrispondere, a titolo di rimborso forfetario per le spese sostenute, a ciascun giudice tributario componente di Corte di giustizia tributaria di primo e di secondo grado residente in comune della stessa regione diverso da quello in cui ha sede la medesima Corte di giustizia tributaria. Tale compenso aggiuntivo di euro 100,00 viene così ripartito:

a) euro 4,50 per il Presidente;

b) euro 3,50 per il Presidente di sezione;

c) euro 2,50 per il vice Presidente di sezione;

d) euro 11,50 per l’estensore;

e) euro 26,00 per ciascuno dei tre componenti del collegio giudicante.

2. Nei casi di definizione del ricorso con provvedimento presidenziale non impugnato mediante reclamo, il compenso aggiuntivo di cui al comma 1 spetta al solo giudice tributario in qualità di estensore del provvedimento ed è stabilito nella misura di euro 12,50, oltre la maggiorazione di euro 1,50 da corrispondere, a titolo di rimborso forfetario per le spese sostenute, al giudice tributario residente in comune della stessa regione diverso da quello in cui ha sede la Corte di giustizia tributaria.

3. Gli importi di cui ai commi 1 e 2 si assumono al lordo delle ritenute di legge.


Art. 3
Compenso aggiuntivo del giudice tributario monocratico


1. Il compenso aggiuntivo per ogni ricorso definito ai sensi dell’art. 44-bis del decreto legislativo 31 dicembre 1992, n. 545, è stabilito in euro 100,00 ed e’ così ripartito:

a) euro 4,50 per il Presidente;

b) euro 3,50 per il Presidente di sezione;

c) euro 2,50 per il vice Presidente di sezione;

d) euro 89,50 per il giudice monocratico.

2. Il compenso aggiuntivo per ogni ricorso definito in composizione monocratica ai sensi dell’art. 4-bis del decreto legislativo 31 dicembre 1992, n. 546, è stabilito in euro 100,00 ed è così ripartito:

a) euro 4,50 per il Presidente;

b) euro 3,50 per il Presidente di sezione;

c) euro 92,00 per il giudice monocratico.

3. Il compenso aggiuntivo per ogni ricorso definito ai sensi dell’art. 70, comma 10-bis, del decreto legislativo 31 dicembre 1992, n. 546, è stabilito in euro 100,00 ed è così ripartito:

a) euro 4,50 per il Presidente;

b) euro 3,50 per il Presidente di sezione;

c) euro 2,50 per il vice Presidente di sezione;

d) euro 89,50 per il giudice monocratico.

4. Gli importi di cui ai commi 1, 2 e 3 si assumono al lordo delle ritenute di legge.


Art. 4
Copertura finanziaria


1. All’onere derivante dall’applicazione del presente decreto si provvede a valere sulle disponibilità iscritte in bilancio sulla Missione «Giustizia» – programma «Giustizia tributaria» – capitolo 1269, Piano di gestione 1, dello stato di previsione della spesa del Ministero dell’economia e delle finanze a decorrere dall’anno finanziario 2023.

Art. 5
Entrata in vigore


1. Il presente decreto si applica ai compensi dei giudici tributari presenti nel ruolo unico nazionale di cui all’art. 4, comma 39-bis, della legge 12 novembre 2011, n. 183, di seguito elencati:

a) compensi fissi di cui all’art. 1 spettanti a decorrere dal 1° gennaio 2023;

b) compensi aggiuntivi di cui agli articoli 2 e 3, commi 1 e 3, in relazione ai ricorsi definiti a decorrere dal 1° gennaio 2023;

c) compensi aggiuntivi di cui all’art. 3, comma 2, in relazione alle definizioni dei ricorsi fino a 3.000,00 euro notificati a decorrere dal 1° gennaio 2023;

d) compensi aggiuntivi di cui all’art. 3, comma 2, in relazione alle definizioni dei ricorsi fino a 5.000,00 euro notificati a decorrere dal 1° luglio 2023.


2. A decorrere dal 1° gennaio 2023, sono abrogati i decreti del Ministro dell’economia e delle finanze 28 giugno 2002, come modificato dal decreto 20 giugno 2019, e 24 marzo 2006, riguardanti, rispettivamente, la determinazione dell’ammontare dei compensi fissi e aggiuntivi spettanti ai giudici tributari.


Il presente decreto è trasmesso al competente organo di controllo ed è pubblicato nella Gazzetta Ufficiale della Repubblica italiana.
Roma, 24 marzo 2023

Il Vice Ministro: Leo


Registrato alla Corte dei conti il 14 aprile 2023

    Ufficio di controllo sugli atti del Ministero dell’economia e delle finanze, reg. n. 487

I decreti ministeriali abrogati dal presente atto sono consultabili sul sito istituzionale www.giustiziatributaria.gov.it – alla voce «La Giustizia Tributaria/Normativa/Decreto legislativo del 31/12/1992, n. 545/Articolo 13/Documenti collegati».

Link al testo del decreto del Ministro dell’economia e delle finanze del 24 marzo 2023, recante: «Definizione dei compensi fissi e aggiuntivi spettanti ai giudici tributari delle Corti di giustizia tributaria presenti nel ruolo unico nazionale» pubblicato nella Gazzetta Ufficiale n. 109 dell’11 maggio 2023


730 precompilato 2023. Invio, modifica e compilazione da oggi online. L’Agenzia delle entrate spiega come fare in autonomia e come delegare una persona di fiducia

Tutto pronto per l’invio delle dichiarazioni 2023: è ora ufficialmente aperto il canale per presentare il 730 o Redditi. Due nuovi video-tutorial, pubblicati sul canale YouTube dell’Agenzia, illustrano i passi per l’invio della dichiarazione precompilata (link al video) e le modalità per autorizzare un familiare o un’altra persona di fiducia a gestire la propria dichiarazione (link al video).

Dalle spese sanitarie a quelle per le ristrutturazioni passando per le rette scolastiche e molti altri oneri che danno diritto a sconti fiscali: oltre un miliardo e 300 milioni i dati ricevuti a sistema per predisporre i modelli di quest’anno e semplificare l’adempimento per i cittadini. Da quest’anno, inoltre, è possibile affidare la propria dichiarazione a un familiare o una persona di fiducia con una semplice delega online o in videocall.


Ok all’invio


È adesso aperto il canale per inviare i modelli 2023: i contribuenti potranno quindi accettare il 730 così com’è o integrare la dichiarazione (730 o Redditi) e procedere al click finale di invio.

Per accedere al servizio disponibile in area riservata sul sito dell’Agenzia è possibile utilizzare le credenziali Spid, la Carta d’identità elettronica (Cie) o la Carta nazionale dei servizi (Cns). Un video tutorial, disponibile canale YouTube dell’Agenzia delle Entrate, spiega passo dopo passo come procedere. Online anche una guida aggiornata con le info più utili per muoversi all’interno della procedura. Anche il sito di assistenza dedicato www.infoprecompilata.it è ricco di informazioni e contenuti sulle principali novità e le scadenze della stagione 2023. Il termine ultimo per inviare il 730 è il 2 ottobre, mentre per Redditi ci sarà tempo fino al 30 novembre 2023.


Delega online o in videocall per il familiare o la persona di fiducia


Da quest’anno chi preferisce può delegare un familiare o un’altra persona di sua fiducia a operare online nel suo interesse in maniera ancora più semplice: è possibile richiedere l’abilitazione in videochiamata con un funzionario del Fisco o facendo click nell’apposita funzionalità disponibile nella propria area riservata. In alternativa, già dallo scorso anno è possibile inviare una pec o presentare la richiesta di abilitazione presso un qualunque ufficio dell’Agenzia. Un tutorial dedicato illustra le modalità per delegare la persona di fiducia.


Cosa c’è nei modelli


Oltre un miliardo di dati relativi a spese sanitarie, 99 milioni di premi assicurativi, 73 milioni di certificazioni uniche di lavoratori dipendenti e autonomi, 11 milioni di bonifici per ristrutturazioni, 8,5 milioni di dati relativi agli interessi passivi sui mutui e 6,5 milioni relativi a spese scolastiche. Il paniere di informazioni pre-caricate dall’Agenzia supera quest’anno 1,3 miliardi. New entry 2023, tra le altre, le spese per canoni di locazione e quelle di intermediazione per l’acquisto di immobili adibiti a “prima casa”. Tutte informazioni che si aggiungono a quelle già presenti negli anni scorsi, come ad esempio i contributi previdenziali e assistenziali, quelli versati per i lavoratori domestici, le spese universitarie e per gli asili nido. (Così, comunicato stampa Agenzia delle entrate dell’11 maggio 2023)


Per saperne di più:

Il sito di informazione e assistenza

La guida sulla dichiarazione precompilata 2023

Il video di presentazione della precompilata 2023

Il video-tutorial sui passi fondamentali per l’invio

Il video-tutorial sulle modalità per conferire la delega a una persona di fiducia


Agenzia delle entrate – Servizi on-line

Abilitazione delle persone di fiducia. Per l’accesso e la fruizione dei servizi online dell’Agenzia delle entrate pronto un nuovo modello di richiesta per i soggetti che agiscono in nome e per conto di altri

Provvedimento del Direttore dell’Agenzia delle entrate del 17 aprile 2023, prot. n. 130859/2023: «Modifiche al provvedimento del Direttore dell’Agenzia delle entrate n. 173217 del 19 maggio 2022 concernente l’utilizzo dei servizi on line dell’Agenzia delle entrate da parte dei rappresentanti legali e delle persone di fiducia»

Dichiarazione 730 precompilata – Destinatari e modalità di accesso

Le regole per l’accesso alla dichiarazione 730/2023 precompilata e l’elenco degli oneri (detraibili e deducibili), trasmessi da soggetti terzi, che sono utilizzati per l’elaborazione

Provvedimento del Direttore dell’Agenzia delle entrate del 18 aprile 2023, prot. n. 131884/2023: «Accesso alla dichiarazione 730 precompilata da parte del contribuente e degli altri soggetti autorizzati»


SOMMARIO – Finanza & Fisco n. 17/18 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale Modulistica 2023
Modelli dichiarativi dei redditi 2022

Modello “Redditi 2023-SP”
per le società di persone ed equiparate


Modello “REDDITI SP” 2023 per società di persone ed equiparate. Le novità
Le novità del modello di dichiarazione “Redditi 2023–SP”, con le relative istruzioni, da presentare nell’anno 2023 da parte delle società …


Istruzioni e modelli per la dichiarazione delle società semplici, in nome collettivo, in accomandita semplice ed equiparate

Provvedimento del Direttore dell’Agenzia delle entrate del 28 febbraio 2023, prot. n. 55531/2023: «Approvazione del modello di dichiarazione “Redditi 2023-SP”, con le relative istruzioni, che le società semplici, in nome collettivo, in accomandita semplice ed equiparate devono presentare nell’anno 2023 ai fini delle imposte sui redditi. Approvazione delle specifiche tecniche per la trasmissione telematica dei dati contenuti nel modello di dichiarazione “Redditi 2023-SP”»


Il modello e le istruzioni sono stati prelevati dal sito internet www.agenziaentrate.it il giorno 28.04.2023 e tengono conto delle modifiche apportate dal Comunicato (errata-corrige) del 26 aprile 2023.


Modelli “Redditi 2023” delle Società e degli Enti
Redditi SC • Redditi SP • Redditi ENC


Istruzioni generali comuni ai modelli 2023 degli enti e delle società


I documenti sono integrati dai link alle circolari e risoluzioni richiamate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.