Welfare aziendale 2023. Bonus ai dipendenti con figli a carico, fino a 3mila euro senza Irpef

Pronte le istruzioni per i datori di lavoro che intendono erogare ai propri dipendenti con figli a carico somme o rimborsi a titolo di benefit. La circolare n. 23/E dell’1° agosto 2023 fornisce i chiarimenti sulla nuova disciplina del welfare aziendale, a seguito delle novità introdotte dal “Decreto lavoro” che ha innalzato per il 2023 fino a 3mila euro (al posto degli ordinari 258,23 euro) il limite entro il quale è possibile riconoscere ai dipendenti beni e servizi esenti da imposte. Lo stesso decreto (D.L. n. 48/2023) ha inoltre incluso tra i “bonus” che non concorrono a formare reddito di lavoro dipendente anche le somme erogate o rimborsate ai lavoratori per il pagamento delle utenze domestiche di energia elettrica, acqua e gas.


La platea dei beneficiari


Per i dipendenti con figli fiscalmente a carico, dunque, sono esenti dall’IRPEF, così come dall’imposta sostitutiva sui premi di produttività, i benefit fino a 3mila euro ricevuti dal datore di lavoro. Rientrano nell’agevolazione anche le somme corrisposte o rimborsate per il pagamento delle utenze domestiche del servizio idrico integrato, dell’energia elettrica e del gas naturale. La circolare precisa che l’agevolazione si applica in misura intera a ogni genitore, titolare di reddito di lavoro dipendente e/o assimilato, anche in presenza di un solo figlio, purché lo stesso sia fiscalmente a carico di entrambi, e ricorda che, per il Fisco, sono considerati a carico i figli con reddito non superiore a 2.840,51 euro (al lordo degli oneri deducibili). Poiché il beneficio spetta per il 2023, questo limite di reddito – che sale a 4mila euro per i figli fino a 24 anni – deve essere verificato al 31 dicembre di quest’anno. Il documento chiarisce inoltre che la nuova agevolazione spetta a entrambi i genitori anche nel caso in cui si accordino per attribuire la detrazione per figli a carico per intero al genitore che, tra i due, possiede il reddito più elevato.


Le regole per l’agevolazione


Per accedere al beneficio, il lavoratore deve dichiarare al proprio datore di lavoro di averne diritto, indicando il codice fiscale dell’unico figlio o dei figli fiscalmente a carico. Non essendo prevista una forma specifica per questa dichiarazione, la stessa può essere resa secondo modalità concordate tra le due parti. Naturalmente, al venir meno dei presupposti per l’agevolazione – per esempio nel caso in cui, nel corso dell’anno, un figlio non sia più fiscalmente a carico – il dipendente è tenuto a darne tempestiva comunicazione al datore di lavoro. Quest’ultimo recupererà quindi il beneficio non spettante nei periodi di paga successivi e, comunque, entro i termini per le operazioni di conguaglio. (Così, comunicato stampa Agenzia delle entrate dell’1° agosto 2023)


Link al testo della circolare dell’Agenzia delle Entrate n. 23 dell’1° agosto 2023, con oggetto: IMPOSTE SUI REDDITI – Redditi di lavoro dipendente – Lavoratori dipendenti con figli fiscalmente a carico – Agevolazioni fiscali per il Welfare aziendale – Nuova disciplina temporanea (ambito applicativo) – Periodo d’imposta 2023 – Innalzamento a euro 3.000 del limite di esenzione dei fringe benefit – Art. 51, comma 3, del D.P.R. 22/12/1986, n. 917 – Art. 40, comma 1, del D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85


Il punto INPS sul trattamento contributivo dei premi di risultato trasformati in misure di welfare


Nel corso degli ultimi anni il legislatore è più volte intervenuto per ampliare le misure volte a favorire l’erogazione di interventi di welfare aziendale a favore dei lavoratori subordinati, in particolare con le leggi n. 208/2015, n. 232/2016, n. 205/2017 e, da ultimo, con il decreto-legge n. 48/2023.

A tal riguardo, con circolare 31 maggio 2023, n. 49, l’Inps ripercorre i più recenti sviluppi della normativa e della prassi in materia di premi di risultato trasformati in misure di welfare.

La circolare ricorda che l’art. 40, del cosiddetto Decreto Lavoro (decreto-legge 4 maggio 2023, n. 48) ha previsto, limitatamente al periodo d’imposta 2023 e solo per i lavoratori dipendenti con figli, compresi i figli nati fuori del matrimonio riconosciuti, i figli adottivi o affidati, che si trovano nelle condizioni previste, l’elevazione da 258,23 a 3mila euro, del valore dei beni ceduti e dei servizi che non concorrono a formare il reddito da lavoro dipendente. (Vedi per un approfondimento la circolare dell’Agenzia delle Entrate n. 23 dell’1° agosto 2023).

Alla restante platea di lavoratori dipendenti continuerà ad applicarsi l’ordinario regime di esenzione ex art. 51, comma 3, del TUIR, il quale prevede, da un lato, una soglia di esenzione fino a 258,23 euro e, dall’altro, non si estende ai rimborsi e alle somme erogate per il pagamento delle bollette di luce e gas, per i quali resta applicabile il principio generale secondo cui qualunque somma percepita dal lavoratore in relazione al rapporto di lavoro costituisce reddito imponibile da lavoro dipendente.

Link al testo della circolare Inps n. 49 del 31 maggio 2023, con oggetto: WELFARE AZIENDALE – Lavoratori subordinati – Regime previdenziale di cui in relazione ai benefit – Ricognizione del relativo quadro normativo e delle interazioni con il trattamento contributivo dei premi di risultato trasformati in misure di welfare


SOMMARIO – Finanza & Fisco n. 28 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Tregua fiscale


Ravvedimento “speciale” e chiusura liti pendenti al 30 settembre, regolarizzazione di irregolarità formali al 31 ottobre

Le proroghe delle scadenze della Tregua fiscale


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Ricorso nativo informatico non firmato digitalmente notificato a mezzo Pec


Rimessa alle Sezioni Unite la questione relativa alla possibile invalidità del ricorso per cassazione nativo informatico non firmato digitalmente notificato a mezzo Pec

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza interlocutoria n. 16454 del 9 giugno 2023: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Ricorso – Forma e contenuto – Processo tributario – Ricorso per cassazione nativo digitale – Notificazione a mezzo Pec – Assenza di firma digitale dell’Avvocato dello Stato – Conseguenze – Invalidità – Questione di massima di particolare importanza – Devoluzione della questione alle Sezioni Unite»


  • Sezione III Civile


Responsabilità dell’A.F. per il danno subito dal contribuente


Errori grossolani e autotutela negata. L’Agenzia delle entrate responsabile per il danno subito dal contribuente

Corte Suprema di Cassazione – Sezione III Civile – Ordinanza n. 5984 del 28 febbraio 2023: «RESPONSABILITÀ CIVILE – AUTOTUTELA – Responsabilità dell’Amministrazione per il danno subito dal contribuente – Amministrazione pubblica – Atti discrezionali – Limiti posti dalla legge e dal principio primario di cui all’art. 2043 cod. civ. – Obbligo di osservanza per la P.A. – Sussistenza – Comportamento doloso o colposo della P.A. comportante la lesione di un diritto soggettivo – Potere di accertamento da parte del giudice ordinario – Configurabilità – Fattispecie relativa al mancato annullamento in sede di autotutela di atto impositivo illegittimo affetto da errori grossolani – Art. 97 Cost. – Art. 2043 c.c.»


Corti di Giustizia Tributarie di Primo Grado:


Assenza della firma digitale nel ricorso alle Corti di Giustizia Tributaria


Il ricorso-reclamo senza firma digitale anche se notificato a mezzo Pec è inammissibile

Corte di Giustizia Tributaria di Primo Grado di Como – Sezione I – Sentenza n. 90 del 16 marzo 2023: «PROCEDIMENTO CIVILE – Domanda giudiziale – Citazione – Contenuto – Sottoscrizione del procuratore – Atto introduttivo del giudizio redatto in formato elettronico – Firma digitale – Necessità – Mancanza – Invalidità dell’atto – Processo tributario – Ricorso – Assenza firma digitale – Rileva – Inammissibilità – Sussiste – Artt. 16-bis e 18, commi 3 e 4 del D.Lgs. 31/12/1992, n. 546»


Prassi


Stabile organizzazione – Debitore d’imposta


Branch: quando l’attività promozionale e preparatoria è soggetta all’IVA italiana

Risposta ad interpello – Agenzia delle Entrate – n. 336 del 1° giugno 2023: «IVA (Imposta sul valore aggiunto) -Intervento della stabile organizzazione in attività immateriali non caratterizzate in quanto tale dalla presenza in loco di una rilevante organizzazione di mezzi umani e tecnici – Attività di promozione e commercializzazione del servizio di gestione di portafoglio erogato dalla struttura lussemburghese e cura in maniera continuativa i rapporti con la clientela italiana – Condizioni che devono ricorrere affinché ai fini IVA di una stabile organizzazione italiana di un soggetto domiciliato e residente all’estero possa considerarsi debitrice dell’IVA relativa alle operazioni attive e passive poste in essere dal soggetto non residente per il suo tramite – Rilevanza che la Branch sia dotata di un’adeguata struttura di mezzi umani e tecnici mediante la quale svolge un ruolo attivo nella definizione dei contratti “firmati” dalla Casa Madre e nella gestione di una parte rilevante dell’attività di quest’ultima – Artt. 7, comma 1, lett. d) e 17, comma secondo e quarto, del D.P.R. 26/10/1972, n. 633 – Art. 192-bis, della Direttiva 2006/112/CE del 28 novembre 2006 – Art. 53, del Regolamento d’esecuzione (UE) n. 282/2011 del 15 marzo 2011»


Rilevanza ai fini IVA della partecipazione attiva della stabile organizzazione nelle cessioni/acquisti di beni

Risposta ad interpello – Agenzia delle Entrate – n. 374 del 10 luglio 2023: «IVA (Imposta sul valore aggiunto) – Intervento della stabile organizzazione nelle cessioni di beni e prestazioni di servizi territorialmente rilevanti in Italia – Condizioni che devono ricorrere affinché ai fini IVA una stabile organizzazione italiana di un soggetto domiciliato e residente all’estero possa considerarsi debitrice dell’IVA relativa alle operazioni attive e passive poste in essere dal soggetto non residente per il suo tramite – Artt. 7, comma 1, lett. d) e 17, comma secondo e quarto del D.P.R. 26/10/1972, n. 633 -Art. 192-bis, della Direttiva 2006/112/CE del 28 novembre 2006 – Art. 53 del Regolamento d’esecuzione (UE) n. 282/2011 del 15 marzo 2011»


Liquidazione dell’imposta sulle successioni dovuta da eredi e legatari


Il valore ereditario (ivi compreso il valore della quota) è determinato al netto dei legati. Il revirement dell’Agenzia delle entrate sulla liquidazione dell’imposta di successione

Circolare dell’Agenzia delle Entrate n. 19 E del 6 luglio 2023: «IMPOSTA SULLE SUCCESSIONI E DONAZIONI -SUCCESSIONI MORTIS CAUSA – Imposta sulle successioni – Base imponibile – Attivo ereditario – Base imponibile -Valore netto dell’asse ereditario – Legato – Determinazione al netto dei legati pecuniari – Artt. 8 comma 3 e 20, del D.Lgs. 31/10/1990, n. 346 – Art. 588 c.c. – Artt. da 649 a 673 c.c. – Art. 53, Cost.»


Sanità privata esenzioni e riduzioni IVA


Il nuovo regime IVA (in esenzione) sulle prestazioni sanitarie rese dalle case di cura non convenzionate e (agevolato) sulle prestazioni di alloggio agli accompagnatori

Circolare dell’Agenzia delle Entrate n. 20 E del 7 luglio 2023: «IVA (Imposta sul valore aggiunto) – Modifiche alla disciplina IVA delle prestazioni rese ai ricoverati e agli accompagnatori dei ricoverati – Art. 10, comma 1, n. 18), del D.P.R. 26/10/1972, n. 633 – Tabella A, Parte Terza, n. 120), del D.P.R. 26/10/1972, n. 633 – Art. 18, del D.L. 21/06/2022, n. 73, conv., con mod., dalla L. 04/08/2022, n. 122 (c.d. “Decreto Semplificazioni”) – Art. 132, paragrafo 1, lettere c) e b), della Direttiva 2006/112/CE»


Consiglio Nazionale del Notariato


 Beni immobili – Cessione agevolata ai soci

Cessioni onerose di beni immobili in favore dei soci agevolate ai sensi della legge n. 197 del 2022: aspetti e soluzioni notarili

Studio n. 45-2023/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 3 maggio 2023


Legislazione


Il decreto-legge “Bollette” convertito in legge
D.L. 30/03/2023, n. 34, conv., con mod., dalla L. 26/05/2023, n. 56


Il Decreto “Bollette” con la proroga dei termini per la “Tregua fiscale” convertito in legge

Il testo del Decreto-Legge 30 marzo 2023, n. 34, conv., con mod., dalla Legge 26 maggio 2023, n. 56, recante: «Misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali», coordinato con le norme richiamate o modificate


Chiusura delle liti fiscali pendenti


Liti pendenti. Approvati gli aggiornamenti per il modello e le istruzioni per la domanda di definizione agevolata. Domande fino al 30 settembre 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Bollo sugli appalti. I chiarimenti sulla nuove modalità di calcolo e versamento a seguito delle modifiche introdotte dal nuovo Codice dei contratti pubblici  

L’Agenzia delle entrate, con la circolare n. 22/E del 28 luglio 2023 ha fornito chiarimenti sull’ambito di applicazione delle nuove modalità di calcolo e versamento dell’imposta di bollo relativa alla stipulazione di contratti pubblici alla luce delle modiche introdotte dal nuovo Codice degli appalti (Art. 18, comma 10, D.Lgs 36/2023 e  tabella di cui all’allegato I.4 al Codice medesimo.).

Ai sensi del combinato disposto di cui agli articoli 226, comma 1, e 229, comma 2, del citato D.Lgs. n. 36 del 2023 le nuove disposizioni in materia di imposta di bollo acquistano, pertanto, efficacia dal 1° luglio 2023.

È opportuno richiamare, inoltre, il comma 2 dell’articolo 226 che, con una disposizione transitoria, stabilisce che la previgente disciplina di cui al D.Lgs. n. 50 del 2016 continui ad applicarsi con esclusivo riferimento ai procedimenti in corso, prevedendo che devono intendersi tali, tra gli altri:

  • le procedure e i contratti per i quali i bandi o avvisi con cui si indice la procedura di scelta del contraente siano stati pubblicati prima della data in cui il codice acquista efficacia (ossia prima del 1° luglio 2023);
  • in caso di contratti senza pubblicazione di bandi o avvisi, le procedure e i contratti in relazione ai quali, al 1° luglio 2023, data in cui il codice acquista efficacia, siano stati già inviati gli avvisi a presentare le offerte.

Giova osservare che l’articolo 2 dell’allegato I.4 del D.Lgs. n. 36 del 2023 dispone che il pagamento dell’imposta di bollo sostitutiva è dovuto per tutti gli atti e i documenti riguardanti la «procedura di selezione e l’esecuzione dell’appalto», ovverosia per l’intera procedura unitariamente considerata.

Ne consegue, dunque, che le disposizioni in materia di imposta di bollo di cui all’articolo 18, comma 10, del Codice dei contratti pubblici, nonché quelle contenute nell’allegato I.4 al Codice medesimo, trovano applicazione solo con riferimento ai procedimenti avviati a far data dal 1° luglio 2023.

Si ricorda che con la risoluzione n. 37/E del 28 giugno 2023 sono stati, tra l’altro, istituiti i seguenti codici tributo per il versamento dell’imposta di bollo che l’appaltatore assolve tramite il modello di versamento F24 ELIDE al momento della stipula del contratto:

  • “1573” denominato “Imposta di bollo sui contratti – articolo 18, comma 10, D.Lgs. 31 marzo 2023, n. 36”;
  • “1574” denominato “Imposta di bollo sui contratti – SANZIONE – articolo 18, comma 10, D. Lgs. 31 marzo 2023, n. 36”;
  • “1575” denominato “Imposta di bollo sui contratti – INTERESSI – articolo 18, comma 10, D. Lgs. 31 marzo 2023, n. 36”.

Resta fermo che, nel caso in cui il contratto sia stato rogato o autenticato da un notaio o altro pubblico ufficiale e venga registrato con la procedura telematica di cui all’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 463, l’imposta di bollo è versata con le modalità telematiche previste dalla richiamata procedura, unitamente agli altri tributi dovuti, nella nuova misura stabilita dal Codice dei contratti pubblici.


Link al testo della circolare dell’Agenzia delle Entrate n. 22 del 28 luglio 2023, con oggetto: IMPOSTA DI BOLLO – Nuovo codice dei contratti pubblici – Disposizioni in materia di imposta di bollo relativa alla stipulazione del contratto, contenute nell’articolo 18, comma 10, nonché negli articoli e nella tabella di cui all’allegato I.4 del nuovo Codice dei contratti pubblici – Articolo 18, comma 10 e tabella di cui all’allegato I.4 del D.Lgs. 31/03/2023, n. 36 – Provvedimento del 28 giugno 2023, prot. n. 240013/2023 – DPR 26/10/1972, n. 642

Link al testo della risoluzione dell’Agenzia delle entrate n. 37 del 28 giugno 2023, con oggetto: IMPOSTA DI BOLLO – RISCOSSIONE – Nuovo codice dei contratti pubblici – Istituzione dei codici tributo per il versamento, tramite modello “F24 Versamenti con elementi identificativi” (F24 ELIDE), dell’imposta di bollo, di cui all’articolo 18, comma 10, del decreto legislativo 31 marzo 2023, n. 36, che l’appaltatore assolve al momento della stipula del contratto


Le modalità di versamento utilizzabili per assolvere l’imposta di bollo sui “nuovi” contratti pubblici

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 giugno 2023, prot. n. 240013/2023, recante: «Individuazione delle modalità telematiche di versamento dell’imposta di bollo, di cui all’articolo 18, comma 10, del decreto legislativo 31 marzo 2023, n. 36, che l’appaltatore assolve al momento della stipula del contratto», pubblicato il 28.06.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Il nuovo Codice dei contratti pubblici

Il testo del decreto legislativo 31 marzo 2023, n. 36, recante: «Codice dei contratti pubblici in attuazione dell’articolo 1 della legge 21 giugno 2022, n. 78, recante delega al Governo in materia di contratti pubblici», corredato delle relative note. (Decreto legislativo pubblicato nel Supplemento ordinario n. 12/L alla Gazzetta Ufficiale – Serie generale – n. 77 del 31 marzo 2023).


Rinuncia agevolata alle controversie tributarie pendenti in Corte di cassazione. Campo di applicazione e oggetto della definizione

Nuove indicazioni sulla «rinuncia agevolata» alle liti tributarie in Cassazione in cui è parte l’Agenzia delle Entrate. Con la circolare n. 21/E del 26 luglio 2023, che segue quelle del 27 gennaio e del 20 marzo 2023, l’Agenzia torna sulla misura prevista dall’ultima legge di Bilancio come alternativa alla «definizione agevolata» delle liti pendenti. In particolare, il documento di prassi approfondisce il campo di applicazione e l’oggetto di questa speciale forma di definizione delle controversie tributarie pendenti in Cassazione, che prevede la sottoscrizione di un accordo tra le parti per definire tutte le pretese azionate in giudizio e l’abbattimento delle sanzioni a 1/18. Rientrano nella rinuncia agevolata gli avvisi di accertamento, gli atti di recupero di crediti d’imposta non spettanti e ogni altro atto recante una “pretesa tributaria qualificata”.


I principali chiarimenti


La circolare odierna sottolinea che la rinuncia agevolata (art. 1, commi da 213 a 218 della legge di Bilancio per il 2023) si applica in alternativa alla definizione agevolata (commi da 186 a 204): lo stesso atto, dunque, non può essere oggetto di entrambe le definizioni. Nell’ambito degli istituti definitori previsti dall’ultima legge di Bilancio, la rinuncia agevolata si pone in continuità con l’accordo conciliativo agevolato esperibile dinanzi alle Corti di giustizia tributaria (ai sensi dei precedenti commi da 206 a 212). Il documento precisa inoltre che le parti possono regolare nell’ambito dell’accordo anche le spese di lite.


Il perimetro dell’agevolazione


La rinuncia agevolata permette di definire le controversie tributarie, pendenti al 1° gennaio 2023 in Corte di Cassazione, in cui è parte l’Agenzia delle Entrate e che hanno ad oggetto atti impositivi. Restano fuori dal perimetro le liti relative a sole sanzioni e quelle che riguardano il mancato riconoscimento di rimborsi. Per aderire occorre rinunciare al ricorso principale o incidentale dopo aver definito con la controparte tutte le pretese azionate in giudizio. La procedura prevede la firma di un accordo tra le parti e il pagamento – entro venti giorni dall’accordo stesso, nel rispetto del termine ultimo del 30 settembre 2023 – delle somme dovute per imposte, interessi ed eventuali accessori, con il beneficio della riduzione delle sanzioni a 1/18 del minimo previsto dalla legge. (Così, comunicato stampa dell’Agenzia delle Entrate del 26 luglio 2023)


Assegnazione e cessione agevolata di immobili. Dalla VI Commissione Finanze della Camera il punto sul regime IVA

Dalla VI Commissione Finanze della Camera forniti importanti chiarimenti in ordine all’assegnazione e cessione agevolata di immobili acquistati da società in regime di esenzione IVA.

Nel corso del question time, con riguardo alle disposizioni agevolative in materia di assegnazioni e cessioni di beni ai soci ex articolo 1, commi da 100 a 105 della legge 29 dicembre 2022, n. 197 (legge di Bilancio 2023), il Sottosegretario per l’economia e finanze Sandra Savino, sentiti i competenti Uffici dell’Amministrazione finanziaria, ha chiarito che “sulla base dei principi generali, rilevano agli effetti dell’imposta (sul valore aggiunto), tutte le assegnazioni di beni per le quali la società abbia detratto, integralmente o parzialmente, l’IVA addebitatale in via di rivalsa al momento dell’acquisto, dell’importazione o dell’effettuazione degli investimenti prima indicati.

Viceversa esulano dall’ambito applicativo del tributo le fattispecie di assegnazione di beni in relazione alle quali era preclusa la detrazione dell’IVA all’atto dell’acquisto. Tra le operazioni da ultimo menzionate rientrano le fattispecie richiamate dagli Onorevoli interroganti, vale a dire le assegnazioni di immobili acquistati in esenzione dall’IVA. Infatti, in tali ipotesi, poiché all’atto dell’acquisto dell’immobile non è stato esercitato il diritto alla detrazione (trattandosi di operazione esente dall’IVA), la successiva assegnazione al socio del medesimo immobile esula dall’ambito di applicazione dell’imposta sul valore aggiunto”.

Link alla testo integrale della risposta n. 5-01057 del Sottosegretario per l’economia e finanze Sandra Savino, all’interrogazione parlamentare dell’onorevole Saverio Congedo, fornita nel corso della seduta del 5 luglio 2022 nella VI Commissione Finanze della Camera

Documenti di prassi citati nella risposta:

Circolare n. 40/E del 13 maggio 2002 — § 3.6 – in “Finanza & Fisco” n. 19/2002, pag. 1897, risoluzioni n. 194/E del 17 giugno 2002 — in “Finanza & Fisco” n. 26/2002, pag. 2500 e n. 191/E del 23 luglio 2009 — in www.pianetafiscale.it – Area riservata agliabbonati), Circolari n. 26/E/2016 (in “Finanza & Fisco” n. 8/2016, pag. 556) e 37/E/2016 (in “Finanza & Fisco” n. 16/2016, pag. 1273)


Vedi anche:

Trasformazione agevolata di società commerciale in una società semplice. Ulteriori chiarimenti sulla rilevanza IVA della estromissione beni immobili

Risposta ad interpello – Agenzia delle Entrate – n. 431 del 18 settembre 2023: «TRASFORMAZIONE AGEVOLATA IN SOCIETÀ SEMPLICE – IVA (Imposta sul valore aggiunto) – Ulteriori chiarimenti sulla rilevanza IVA delle estromissioni dal regime d’impresa di beni per i quali è stata operata in tutto o in parte la detrazione dell’IVA addebitata in via di rivalsa – Articolo 1, commi 101-106, della L. 22/12/2022, n. 197 – Art. 2, secondo comma, n. 5), del D.P.R. 26/10/1972, n. 633»


Registro dei revisori legali. Sospese 2 società e 1.208 persone fisiche

Con decreto dell’Ispettore generale capo di finanza del 24 luglio 2023, prot. 204669 è stata disposta la sospensione dal Registro dei revisori legali ai sensi dell’articolo 24-ter, comma 1, del D.Lgs. n. 39/2010 di n. 2 società di revisione legale e di complessivi n. 1.208 revisori persone fisiche indicati negli allegati A, B, e C del citato decreto. (Link esterno al sito: https://www.revisionelegale.mef.gov.it/opencms/export/mef/resources/PDF/decreti/REV_decreto_sospensione_2pg_1208pf.pdf).

La sospensione dal Registro dei revisori legali è motivata dal mancato versamento del contributo annuale di iscrizione al Registro ai sensi dell’articolo 21, comma 7, del decreto legislativo 27 gennaio 2010, n. 39.  2 società di revisione legale e 1.205 revisori persone fisiche, di cui agli allegati A e B, hanno omesso di pagare l’annualità 2022, mentre 3 revisori di cui all’allegato C sono morosi per le annualità 2021 e 2022.

Decorsi ulteriori sei mesi dalla data provvedimento del 24 luglio 2023, prot. 204669, senza che l’iscritto abbia provveduto a regolarizzare i contributi omessi, verrà disposta la cancellazione dal Registro dei revisori legali ai sensi del citato articolo 24-ter, comma 4, del decreto legislativo 27 gennaio 2010, n. 39.

Avverso il provvedimento è ammesso ricorso al Tribunale Ordinario di Roma entro i termini previsti dalla normativa vigente decorrenti dalla data di comunicazione del provvedimento stesso.

Link al decreto MEF-RGS – 24 luglio 2023, prot. 204669  – Il decreto è consultabile sul sito internet della Ragioneria generale dello Stato all’indirizzo: http://www.revisionelegale.mef.gov.it


Rinvio pregiudiziale ex art. 363-bis del codice di procedura civile: le prime decisioni della Corte di cassazione

La Corte di cassazione, con due sentenze pubblicate il 21 luglio 2023 (n. 21874 e n. 21876), ha deciso, per la prima volta, procedimenti di rinvio pregiudiziale previsti dall’art. 363-bis del codice di procedura civile.

Il rinvio pregiudiziale è un istituto nuovo del processo civile, introdotto dalla riforma Cartabia.

Esso consente al giudice di merito che si trovi di fronte ad una questione di diritto nuova e complessa di interpellare la Corte di cassazione per ottenere un intervento chiarificatore dal giudice di legittimità, il cui compito istituzionale è assicurare l’uniforme interpretazione della legge.

Le parti di quel processo si giovano della decisione della Corte di cassazione e trovano subito risolta la questione di diritto senza che la stessa possa essere ancora discussa nei successivi gradi di giudizio.

La pronuncia resa dalla Corte di cassazione ha, infatti, una forza vincolante nel giudizio in cui la questione è stata sollevata ed ha, allo stesso tempo, una funzione orientatrice per gli altri processi.

Nel caso concreto, il giudice del merito, la Corte d’appello di Napoli, nel corso di un procedimento di equa riparazione per la durata irragionevole del processo, ai sensi della “legge Pinto”, ha chiesto alla Corte di Cassazione se il sistema dei rimedi preventivi ai fini dell’ammissibilità delle domande di equa riparazione per la durata non ragionevole dei processi operi anche nei giudizi civili che si svolgono dinanzi al giudice di pace.

La Corte di cassazione ha deciso la questione in appena quattro mesi, affermando il seguente principio: perché sia ammissibile la domanda di equa riparazione per i processi civili che si svolgono davanti al giudice di pace, sussiste per la parte l’onere di esperire il rimedio preventivo della proposizione dell’istanza di decisione a seguito di trattazione orale, a norma dell’art. 281- sexies del codice di procedura civile. Ciò perché tale istanza non è incompatibile strutturalmente con il rito davanti al giudice di pace e riveste comunque funzione acceleratoria in riferimento alle modalità di discussione della causa, redazione della sentenza e pubblicazione della stessa.

(Così, comunicato stampa pubblicato nel sito web della Corte di cassazione il 24 luglio 2023 – https://www.cortedicassazione.it/)


SOMMARIO – Finanza & Fisco n. 27 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rinuncia del socio amministratore al TFM. Ricostruzione del precedente orientamento e note sull’addio all’incasso giuridico
di Marco Orlandi

Le c.d. fatture soggettivamente inesistenti: il punto di vista della giurisprudenza e l’importante art. 7, comma 5-bis, del D.Lgs. n. 546/1992. L’intreccio con i “risultati” emergenti dal penale tributario possono essere di siderale importanza
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie

Operazioni soggettivamente inesistenti. Onere della prova


Contestazione di operazioni soggettivamente inesistenti. Le prove a carico del Fisco per la negazione del diritto di detrazione dell’IVA

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 15749 del 5 giugno 2023: «PROVA CIVILE – Prova per presunzioni – Accertamento del giudice di merito – Valutazione frazionata dell’insieme degli indizi pur raccolti e sottoposti al suo esame – Esclusione – Valutazione globale degli indizi – Necessità – Omissione – Censurabilità in Cassazione – Ammissibilità – Fattispecie – Art. 2729 cod. civ. • IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Operazioni soggettivamente inesistenti – Onere probatorio dell’Amministrazione finanziaria – Elemento soggettivo – Sistema del “reverse charge” – Indicazione di fornitore fittizio – Diritto alla detrazione – Esclusione – Condizioni»


Vizi della cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36-bis del D.P.R. n. 600/73


Omessa indicazione di credito di imposta in dichiarazioni precedenti. Ammesso il riconoscimento a “posteriori” con l’impugnazione della cartella

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 13902 del 19 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione annuale – Omessa indicazione di credito di imposta nelle dichiarazioni precedenti – Errori ed omissioni in danno del contribuente – Emendabilità – Recupero credito di imposta – Opposizione alla maggior pretesa dell’amministrazione – Ammissibilità – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale – Possibilità – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 2, del D.P.R. 22/07/1998, n. 322 – Artt. 53 e 97 Cost. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – DICHIARAZIONE ANNUALE -Mancata indicazione di crediti d’imposta nella dichiarazione dei redditi – Liquidazione ex articolo 36-bis del D.P.R. n. 600/73 – Recupero credito di imposta – Riportabilità nelle dichiarazioni successive – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 53 e 97 Cost.»


 Vizi della cartella di pagamento emessa a seguito di controllo automatizzato
ex art. 36-bis del D.P.R. n. 600/73

Il controllo automatizzato delle dichiarazioni ex art. 36-bis del D.P.R. n. 600/1973 tra emendabilità delle dichiarazioni, tassatività delle ipotesi e obblighi motivazionali della cartella

Breve excursus sulle questioni interpretative affrontate dalla Corte di Cassazione


Corti di Giustizia Tributarie di Primo Grado:


Operazioni soggettivamente inesistenti – Applicazione dell’art. 7, comma 5-bis, del D.Lgs. n. 546/1992


Frode “carosello” perpetrata attraverso l’utilizzo di fatture per operazioni soggettivamente inesistenti. Le prove, ex art. 7, comma 5-bis, del D.Lgs. n. 546 del 1992, a carico del Fisco

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione II – Sentenza n. 599 del 27 giugno 2023: «IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Frode carosello – Operazioni soggettivamente inesistenti – Detrazione IVA – Prova del cessionario/committente di aver adempiuto in buona fede mediante produzione di documentazione – Necessità che l’Amministrazione finanziaria dimostri la consapevolezza dell’acquirente – Affermazione – Applicabilità dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, introdotto con l’art. 6 della L. 31/08/2022, n. 130 – Sussistenza»


Legislazione


Imposta sostitutiva sugli utili e sulle riserve di utili esteri


Affrancamento ed eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere. Approvate le regole attuative

Decreto del Ministero dell’Economia e delle Finanze del 26 giugno 2023: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri», coordinato con il testo della Relazione illustrativa


Decreto-Legge “Lavoro 2023” convertito in Legge
D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85


La sintesi del contenuto del decreto-legge in tema di lavoro

Il testo del Decreto-Legge 4 maggio 2023, n. 48, conv., con mod., dalla Legge 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro» – Artt. 23, 23-bis, 24, 26, 39, 40 e 45 – Testo coordinato con le norme richiamate o modificate


Decreto enti pubblici e proroghe versamenti fiscali
D.L. 10/05/2023, n. 51, conv., con mod., dalla L. 03/07/2023, n. 87


Le disposizioni per le proroghe dei versamenti fiscali 2023

Il testo del Decreto-Legge 10 maggio 2023, n. 51, conv., con mod., dalla Legge 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale» – Artt. 4, 4-sexies e 14 – Testo coordinato con le norme richiamate o modificate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Pubblicato il vademecum per la prevenzione delle difficoltà delle Pmi

On-line il vademecum per la prevenzione delle difficoltà delle Pmi. (Link esterno verso: https://press-magazine.it/imprese-un-vademecum-per-la-prevenzione-delle-difficolta-dedicato-alle-pmi/)

Il documento predisposto dal Consiglio nazionale dei commercialisti con la Fondazione ADR commercialisti, l’Università di Firenze (con il coordinamento del professor Lorenzo Stanghellini) e la Fondazione CR del capoluogo toscano, si occupa di tre argomenti:

  • gli “assetti adeguati”. La legge, partendo dall’ovvia constatazione che le difficoltà dell’impresa, se non affrontate tempestivamente, possono arrecare danno anche a terzi, impone all’imprenditore di adottare una struttura organizzativa che funzioni da “sistema antincendio”, capace di rilevare tempestivamente i segnali di difficoltà e di consentire di reagire in modo efficace. Il Vademecum spiega in cosa consiste questa struttura;
  • la composizione negoziata. Nel 2021 è stato introdotto un nuovo strumento, la composizione negoziata, che non è una “procedura”, ma un percorso che consente al debitore, in caso di difficoltà, di avviare, con l’ausilio di un esperto indipendente, una trattativa con i creditori e/o con le controparti contrattuali, al fine di trovare una soluzione concordata tutte le volte che sia In questo percorso il giudice entra solo se è il debitore a volerlo, per ottenere protezione da controparti impazienti o “aggressive”. Il Vademecum spiega in cosa consiste la composizione negoziata;
  • il dialogo con i creditori finanziari. Le banche non sono creditori qualsiasi: non solo perché esse sono importanti per ogni tentativo di ristrutturazione, ma anche perché esse sono soggette a regole molto precise e stringenti che le limitano nel dialogo con il debitore. Se un’impresa in difficoltà vuole dialogare con le banche (e con i creditori finanziari in genere), essa deve conoscere queste regole, pena non comprendere le motivazioni e gli obiettivi dei suoi interlocutori. Il Vademecum descrive in modo semplice le principali regole che le banche sono obbligate a seguire quando trattano con un cliente in difficoltà.


Consultazione telematica delle planimetrie catastali. Dal 12 luglio è possibile delegare gli agenti immobiliari direttamente dal proprio pc

È operativo il nuovo servizio web per consentire agli agenti immobiliari di fiducia di consultare – telematicamente e in autonomia – le planimetrie catastali dei propri immobili.

Da oggi, infatti, i proprietari che vogliono vendere o affittare casa possono presentare la delega direttamente dall’area riservata del sito internet dell’Agenzia delle Entrate via pc, tablet o smartphone. In alternativa, la consultazione può essere effettuata online dall’agente immobiliare delegato.


Come funziona il servizio di consultazione telematica


Gli intestatari catastali dell’immobile (proprietario o titolare di altro diritto reale di godimento) possono delegare alla consultazione gli agenti immobiliari iscritti al repertorio delle notizie economiche e amministrative (REA), tenuto dalle Camere di commercio. Una volta ricevuta la delega, l’agente può ottenere la documentazione tramite il nuovo servizio “Consulta Planimetrie” disponibile in area riservata sul sito delle Entrate. Non appena la planimetria risulta disponibile, l’Agenzia invia un’email per avvisare sia il delegante sia l’agente immobiliare delegato, che può così scaricare il documento richiesto. La delega ha una durata di 30 giorni dalla firma e va conservata per 5 anni.


La delega viaggia online


L’intestatario catastale può presentare la delega attraverso il servizio presente nell’area riservata del sito dell’Agenzia, all’interno dell’area “Profilo utente”. La delega può essere inviata anche dall’agente immobiliare tramite la piattaforma disponibile nella propria area riservata, allegando il file firmato digitalmente dal delegante oppure una scansione della delega e un documento di identità del delegante. (Così, comunicato stampa Agenzia delle entrate del 12 luglio 2023)


Si ricorda che con provvedimento prot. n. 174602 del 20 maggio 2022, l’Agenzia delle entrate nel dare attuazione alla recente disposizione normativa, contenuta nell’ art. 27, comma 2-undecies, del decreto-legge 6 novembre 2021, n. 152, convertito, con modificazioni, dalla legge 29 dicembre 2021, n. 233, consente anche agli agenti immobiliari di accedere telematicamente alla consultazione delle planimetrie catastali.


Riforma fiscale: avviato l’esame al Senato

La Commissione Finanze del Senato della Repubblica, oggi, lunedì 17 luglio, ha in agenda l’avvio dell’esame del dd dl n. 797 di delega al Governo per la riforma fiscale, approvato dalla Camera. Riferisce alla Commissione la senatrice Zedda.

Il termine per la presentazione di emendamenti è fissato alle 18 di mercoledì 19 luglio.

Il disegno di legge AS 797, recante «Delega al Governo per la riforma fiscale», di iniziativa governativa e collegato alla legge di bilancio per l’anno 2023-2025, è stato presentato in data 23 marzo 2023, approvato in prima lettura dalla Camera dei deputati (si vedano i lavori preparatori del disegno di legge AC 1038) e trasmesso al Senato il 12 luglio 2023.

Il disegno di legge consta di 20 articoli, distribuiti in cinque titoli.


Il nuovo calendario dei versamenti a rate “con maggiorazione” dei contribuenti ISA

Con la pubblicazione in Gazzetta Ufficiale n. 155 del 5 luglio 2023 della legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale», trova definitiva collocazione, nell’articolo 4 del citato articolo 4 del D.L. n. 51/2023, la proroga al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari.

A tal riguardo, per far luce sul nuovo calendario dei versamenti dei contribuenti ISA, l’Agenzia delle entrate in una Faq (di seguito riportata) ha diffuso due tabelle chiarificatrici, uno per i titolari di partita IVA, l’altro per i non titolari, che riportano, per ciascun numero di rata, i giorni e i mesi entro i quali effettuare i pagamenti.


FAQ del 6 luglio 2023
Scadenzario dei pagamenti risultanti dalle dichiarazioni fiscali dei soggetti Isa


Domanda
È stato definitivamente approvato il decreto-legge n. 51 del 10 maggio 2023, che prevede il differimento dal 30 giugno al 20 luglio 2023, senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni fiscali dei soggetti ISA. Qual è il nuovo scadenzario dei pagamenti, in caso di rateazione?

Risposta
Si riporta di seguito il nuovo scadenzario applicabile ai pagamenti dovuti dai soggetti indicati all’articolo 4, commi 3-sexies e 3-septies, del decreto-legge n. 51 del 10 maggio 2023.


(*) La maggiorazione da applicare all’intero ammontare del debito è pari allo 0,40% / 11, per ciascun giorno trascorso dal 20 luglio 2023 alla data in cui viene eseguito il versamento della prima rata o in unica soluzione, fino al 31 luglio 2023.

(**) Scadenza del pagamento della prima rata o del versamento in unica soluzione.


Mancata iscrizione alla Gestione separata: invio comunicazioni tramite “MyINPS” per autonomi cd. “Senza cassa” e lavoratori parasubordinati | Per eventuali dubbi pronte FAQ

Con messaggio n. 2535 del 6 luglio 2023 (di seguito riportato), l’Inps ha fornito importanti chiarimenti in merito all’iscrizione nelle gestioni separate per autonomi cd. “Senza cassa” e lavoratori parasubordinati. Oltre alla pubblicazione delle risposte alle domandi più comuni (FAQ), nel messaggio chiarito che la data effettiva di inizio attività e quella dell’accredito contributivo potrebbero non coincidere con conseguenze negative sulla posizione previdenziale dell’assicurato, quali, ad esempio, un minore numero di mesi di contribuzione.

Per questo motivo, spiega l’Inps, è stato previsto l’invio di una comunicazione informativa ai soggetti interessati nella quale è evidenziata l’assenza dell’iscrizione, così come prevista dall’articolo 2, comma 27, della legge n. 335/1995; tale comunicazione è resa nota mediante l’applicazione “MyINPS” e tramite posta elettronica con l’invio di un messaggio “di invito” all’iscrizione stessa.


Il testo integrale del messaggio Inps n. 2535 del 6 luglio 2023, con oggetto: Lavoratori parasubordinati – Lavoratori autonomi professionisti cd. “Senza cassa” – Iscrizione dei lavoratori alla Gestione separata di cui all’articolo 2, comma 26 e seguenti, della legge 8 agosto 1995, n. 335 – Invio di una comunicazione informativa ai soggetti interessati nella quale è evidenziata l’assenza dell’iscrizione – Invio comunicazioni “MyINPS”.


L’iscrizione alla Gestione separata è un adempimento disciplinato dall’articolo 2, commi 26 e 27, della legge 8 agosto 1995, n. 335, che grava sia sui lavoratori per i quali l’obbligo contributivo alla medesima gestione è in capo al committente, c.d. lavoratori parasubordinati, sia per i soggetti che producono reddito da esercizio di attività di arti e professioni di cui all’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917 (TUIR), ovvero i lavoratori autonomi professionisti.

In assenza di specifica istanza di iscrizione, la procedura informatica che gestisce i relativi dati registra in automatico i seguenti elementi: la data di inizio attività più remota presente nel flusso delle denunce Uniemens per i lavoratori parasubordinati o la data più remota inserita nella colonna “periodo di riferimento” sul modello F24 del versamento effettuato dal libero professionista.

Tuttavia, le suddette date potrebbero non coincidere con la data effettiva di inizio attività, cui è legata l’iscrizione alla Gestione separata e il relativo accredito contributivo, con conseguenze negative sulla posizione previdenziale dell’assicurato, quali, ad esempio, un minore numero di mesi di contribuzione.

Pertanto, è stato previsto l’invio di una comunicazione informativa ai soggetti interessati nella quale è evidenziata l’assenza dell’iscrizione, così come prevista dall’articolo 2, comma 27, della legge n. 335/1995; tale comunicazione è resa nota mediante l’applicazione “MyINPS” e tramite posta elettronica con l’invio di un messaggio “di invito” all’iscrizione stessa. 

Nella medesima viene specificato che non è presente la domanda di iscrizione alla Gestione separata e che, nel caso in cui il contribuente non proceda alla regolarizzazione, l’Istituto provvederà a valorizzare il dato della data di iscrizione con “la prima data di inizio attività indicata dal primo versamento utile o dal primo anno di dichiarazione dei redditi” per i liberi professionisti e “la prima data di inizio attività indicata dal committente tramite i flussi di denuncia dei compensi erogati ”per i parasubordinati.

Si segnala che il lavoratore che abbia contribuzione presso la Gestione separata sia quale “parasubordinato” (ad esempio, come collaboratore coordinato e continuativo, amministratore di società, revisore o sindaco, o componente di commissione o collegio oppure lavoratore autonomo occasionale) sia quale “lavoratore autonomo professionista”, deve effettuare l’adempimento dell’iscrizione per entrambe le due tipologie, cui corrispondono due distinte posizioni anagrafiche per tipologia, funzionali a consentire al contribuente e all’Istituto di accreditare correttamente la contribuzione previdenziale in relazione alle distinte date di inizio attività (nel caso di parasubordinato, la data di inizio della prestazione lavorativa; nel caso di lavoratore autonomo professionista, la data di inizio dell’obbligo contributivo presso la Gestione separata INPS). In particolare, per i lavoratori autonomi professionisti l’iscrizione prevede in automatico l’apertura del “Cassetto previdenziale per liberi professionisti” attraverso il quale è possibile verificare, tra gli altri, la propria posizione contributiva, la presenza di eventuali anomalie relative alla compilazione del quadro RR, sezione II, della dichiarazione dei redditi o la presenza di posizioni debitorie.

L’iscrizione può essere effettuata anche tramite un intermediario.

Per facilitare la risoluzione di eventuali dubbi o problemi riscontrati, nell’Allegato n. 1 sono riportate le risposte alle domandi più comuni (FAQ).


SOMMARIO – Finanza & Fisco n. 26 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Brevi note sul trattamento di fine mandato (T.F.M.) dei componenti dell’organo di gestione
di Marco Orlandi


Prassi


Agenzia delle entrate


Rivalutazioni delle partecipazioni e dei terreni – Affrancamento di quote Oicr e polizze


Nuovi chiarimenti sulla rideterminazione del valore di partecipazioni e terreni. Istruzioni anche sull’affrancamento dei redditi di capitale e plusvalenze da Oicr e dei rendimenti da contratti di assicurazione

Circolare dell’Agenzia delle Entrate n. 16 E del 26 giugno 2023: «IMPOSTE SUI REDDITI – Rideterminazione del valore delle partecipazioni e dei terreni – Affrancamento dei redditi di capitale e diversi derivanti da Organismi di investimento collettivo del risparmio e dei redditi di capitale dei contratti di assicurazione – Art. 1, commi da 107 a 109, della L. 29/12/2022, n. 197 (Legge di bilancio 2023) – Art. 1, commi 112 e 113, della L. 29/12/2022, n. 197 – Art. 1,comma 114, della L. 29/12/2022, n. 197»


 Flat tax incrementale 2023


Flat tax sostitutiva dell’Irpef con aliquota fissa del 15% per il solo anno 2023. Ambito di applicazione e modalità di calcolo

Circolare dell’Agenzia delle Entrate n. 18 E del 28 giugno 2023: «FLAT TAX INCREMENTALE – Introduzione del regime della “tassa piatta incrementale” limitatamente all’anno d’imposta 2023 – Applicazione di un’imposta ad aliquota fissa del 15 per cento, sostitutiva dell’IRPEF e delle relative addizionali regionale e comunale – Ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Determinazione della base imponibile – Esempi di calcolo – Art. 1, commi 55 e 57, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Consiglio Nazionale del Notariato


Beni immobili – Assegnazione agevolata ai soci


Assegnazioni agevolate ai sensi della legge n. 197 del 2022: aspetti e soluzioni notarili

Studio n. 46-2023/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 3 maggio 2023


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Il trattamento fiscale del legato di genere ai fini dell’imposta sulle successioni e donazioni

È stata pubblicata la circolare dell’Agenzia delle entrate n. 19/E del 6 luglio 2023 che fornisce chiarimenti sul trattamento fiscale del legato di genere ai fini dell’imposta sulle successioni e donazioni.

La circolare si illustra, ai fini dell’imposta sulle successioni e donazioni, il trattamento fiscale del legato di genere, vale a dire il legato obbligatorio avente ad oggetto la prestazione di cose designate secondo l’appartenenza ad un genere, che attribuisce al legatario (onorato) un diritto di credito nei confronti di un erede o di un altro legatario (onerato), il quale deve adempiere prestando beni corrispondenti per qualità e quantità alle indicazioni del testatore.

L’ipotesi più frequente riguarda legati aventi ad oggetto una somma di denaro (c.d. legati pecuniari), disposti dal testatore a carico di uno o più eredi.

In via preliminare, si osserva che il legato costituisce una disposizione mortis causa, a titolo particolare, attributiva di specifici diritti patrimoniali.

Il legato è in genere attribuito per testamento e si acquista automaticamente al momento dell’apertura della successione ereditaria senza bisogno di accettazione, salva la facoltà di rinunciarvi.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

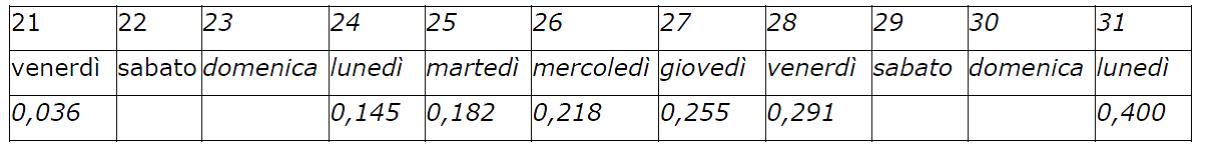
In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Liti pendenti. Approvati gli aggiornamenti per il modello e le istruzioni per la domanda di definizione agevolata. Domande fino al 30 settembre 2023

Approvato il nuovo modello per chiudere in via agevolata le controversie con il Fisco. Con un provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023 viene infatti aggiornato lo schema già pubblicato a febbraio, insieme alle istruzioni, per recepire le ultime modifiche normative. Il “decreto Bollette” (D.L. n. 34/2023) ha infatti posticipato dal 30 giugno al 30 settembre 2023 il termine per aderire, introdotto l’opzione per la rateazione mensile e modificato il calendario dei versamenti delle prime tre rate: le nuove deadline sono 30 settembre 2023, 31 ottobre 2023 e 20 dicembre 2023. Inoltre è stata aggiornata la piattaforma per la trasmissione telematica delle domande.


Quali liti possono essere chiuse in via agevolata


Possono essere definite le controversie attribuite alla giurisdizione tributaria, in cui è parte l’Agenzia delle Entrate, pendenti al 1° gennaio 2023 in ogni stato e grado del giudizio. Si considerano pendenti le liti il cui atto introduttivo del giudizio in primo grado sia stato notificato alla controparte entro il 1° gennaio di quest’anno e per le quali, alla data di presentazione della domanda, il processo non si sia concluso con pronuncia definitiva.


Deadline al 30 settembre e rateizzazione “lunga”


Entro il prossimo 30 settembre, per ciascuna controversia tributaria autonoma va presentata in via telematica all’Agenzia una distinta domanda di definizione. Entro lo stesso termine va inoltre versato l’intero importo dovuto o la prima rata. Il pagamento rateale (ammesso per cifre superiori a 1.000 euro) può avvenire in un massimo di 20 rate di pari importo con una rateizzazione trimestrale per le rate successive alle prime 3. In alternativa, sempre dopo aver versato le prime 3 rate, è possibile saldare il dovuto in 51 mensilità, a partire da gennaio 2024 (per un totale di 54 rate). (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2023)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate», pubblicato il 05.07.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Prassi


Agenzia delle Entrate


La circolare “omnibus” per i contribuenti che intendono beneficiare delle misure definitorie delle pretese fiscali


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale”

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Aggiornamento del 14 febbraio 2023

I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale”

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Per la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle dogane e dei monopoli

Link al testo della Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023, con oggetto: «Domanda di definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Dogane e dei Monopoli, di cui all’articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 197»

Link al testo della circolare dell’Agenzia delle Dogane e dei Monopoli n. 9, Prot. 141687/RU del 14 marzo 2023, con oggetto: «TREGUA FISCALE – Definizione agevolata delle controversie tributarie pendenti in cui è parte l’Agenzia delle dogane e dei monopoli, ai sensi dell’articolo 1, commi da 186 a 203, della legge n. 197 del 2022 – Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023»


Commercialista del lavoro: focus sul lavoratore sportivo

L’informativa periodica inaugura la rubrica “Quaderni operativi del commercialista del lavoro” per fornire un supporto concreto ai professionisti che dal 1° luglio si confronteranno con le nuove norme di settore

Il Consiglio nazionale dei commercialisti ha riattivato l’informativa periodica dei Commercialisti del lavoro per illustrare le principali attività istituzionali promosse dall’area di delega “Economia e fiscalità del lavoro” assegnata ai consiglieri nazionali Marina Andreatta e Aldo Campo.

Lo strumento raccoglierà i contributi dei commercialisti del lavoro dei diversi Ordini territoriali della categoria in relazione a tematiche di specifico interesse, fornirà una rassegna della normativa e delle prassi e offrirà approfondimenti di carattere scientifico, unitamente a pubblicazioni dal taglio più tecnico e pratico, con la collaborazione del ricercatore di area lavoro della Fondazione nazionale dei commercialisti, dei componenti del Dipartimento del Lavoro e delle apposite commissioni di studio istituite in seno al Consiglio nazionale.

L’informativa n. 1/2023, dedicata al “Lavoratore sportivo“ (link esterno: https://press-magazine.it/wp-content/uploads/2023/07/2023_07_03_informativa-area-lavoro-def.pdf) e incentrata sulla riforma dell’ordinamento sportivo, inaugura la rubrica dei “Quaderni operativi del commercialista del lavoro” per fornire un supporto concreto a tutti quei professionisti che dal 1° luglio dovranno confrontarsi con le nuove norme di settore e con le specificità che caratterizzano il diritto del lavoro del mondo sportivo.

Il Consiglio nazionale, a partire dall’approvazione della legge delega n. 86/2019, ha costantemente monitorato le evoluzioni della riforma dell’ordinamento sportivo, cogliendone sin da subito la portata innovativa per tutte le realtà che compongono il tessuto sportivo del territorio e per tutti i professionisti impegnati in tale ambito.

Tra gli aspetti maggiormente dirompenti della riforma una menzione particolare merita la previsione di una, tanto auspicata, disciplina organica del lavoratore sportivo – e del relativo inquadramento in ambito assicurativo, previdenziale e fiscale – contenuta nel D.Lgs. 28 febbraio 2021 n. 36 e successive modifiche e integrazioni che entrerà in vigore a partire dal 1° luglio.

Il travagliato iter legislativo della disciplina applicabile al lavoro sportivo, quindi, se per un verso è di imminente attuazione, per altro verso non può considerarsi definitivamente concluso, stante la recente approvazione da parte del Governo di un ulteriore decreto correttivo, c.d. “correttivo bis”, che interviene anche su alcune disposizioni del D.Lgs. n. 36/2021 e di cui è attesa la pubblicazione sulla Gazzetta Ufficiale.

La pubblicazione dei commercialisti, curata dalla Fondazione Nazionale di Ricerca dei Commercialisti, si inserisce in tale contesto con l’intento di fornire un primo supporto concreto, di carattere operativo, a tutti quei professionisti che saranno chiamati a interfacciarsi con le nuove norme di settore e le specificità che caratterizzano il diritto del lavoro nel mondo sportivo.

Un quaderno operativo, arricchito da utili schemi illustrativi e riepilogativi, che passa in rassegna i tratti caratterizzanti della nuova disciplina del lavoratore sportivo – a partire dal superamento della tradizionale distinzione tra settore professionistico e dilettantistico – per coadiuvare i commercialisti interessati ad orientarsi, specialmente nel primo periodo di applicazione della nuova normativa, nella gestione degli adempimenti in materia di lavoro e previdenza nel settore sportivo.

Il documento, nella parte conclusiva, illustra le novità più significative del nuovo decreto “correttivo bis” in corso di approvazione che, ancora una volta, andrà a modificare e integrare il D.Lgs. n. 36/2021. L’operatività delle relative disposizioni è subordinata al raggiungimento di un’intesa in sede di Conferenza permanente Stato-Regioni, previo parere delle commissioni parlamentari competenti, da pronunciarsi entro 45 giorni dalla trasmissione dell’atto.

(Così, comunicato stampa Cndcec del 4 luglio 2023)


Il Decreto Lavoro 2023. In Gazzetta Ufficiale la legge di conversione e il testo del decreto-legge “coordinato”

Pubblicata in Gazzetta Ufficiale n.153 del 3 luglio 2023 la legge 3 luglio 2023, n. 85 di conversione in legge, con modificazioni del decreto-legge n. 48 del 2023.

Di seguito, le principali misure in favore di lavoratori, imprese e famiglie:

Introduzione dell’Assegno di inclusione, dal primo gennaio 2024, quale misura di contrasto alla povertà, alla fragilità e all’esclusione sociale delle fasce deboli mediante percorsi di inserimento sociale, formazione, lavoro e politica attiva del lavoro. La misura è condizionata alla prova dei redditi e all’adesione a un percorso personalizzato di attivazione e inclusione sociale e lavorativa. 

Introduzione del Supporto per la formazione e il lavoro, dal primo settembre 2023, utilizzabile dai componenti fra i 18 e i 59 anni di nuclei familiari con ISEE non superiore a 6000 euro, che non hanno i requisiti per accedere all’Assegno di inclusione e partecipano a progetti di formazione, di qualificazione e riqualificazione professionale, di orientamento, di accompagnamento al lavoro e di politiche attive del lavoro comunque denominate. 

Semplificazione delle informazioni dovute da datore di lavoro al momento dell’assunzione, consentendo il rinvio alla normativa di riferimento e alla contrattazione collettiva applicata

Semplificazione dell’utilizzo dei contratti a termine, con razionalizzazione delle causali necessarie per la stipula di contratti fra i 12 ed i 24 mesi e per proroga e rinnovo dei contratti che estendono la durata oltre i 12 mesi

Incentivazione dell’utilizzo dei contratti di somministrazione di lavoro a tempo indeterminato, con esclusione dai limiti quantitativi dei lavoratori somministrati assunti con contratto di apprendistato ed esenzione dai limiti quantitativi della somministrazione a tempo indeterminato di lavoratori in “ex mobilità”, soggetti disoccupati che godono da almeno sei mesi di trattamenti di disoccupazione non agricola o di ammortizzatori sociali e lavoratori svantaggiati o molto svantaggiati

Proroga al 2024 dei contratti di espansione al fine di incentivare la staffetta generazionale

Prepensionamento di giornalisti dipendenti da imprese del settore dell’editoria

Stralcio dei debiti contributivi dei soggetti iscritti alle gestioni artigiani e commercianti, lavoratori autonomi agricoli, committenti e professionisti iscritti alla gestione separata dell’INPS, per i quali sono stati annullati i debiti contributivi delle cartelle esattoriali fino a 1.000 euro

Incentivi per l’assunzione di percettori di Assegno di Inclusione, per l’occupazione giovanile, in particolare, per under 30, neet e giovani registrati al Programma Operativo Nazionale Iniziativa Occupazione Giovani e per il lavoro dei disabili. 

Incentivazione dell’uso delle Prestazioni Occasionali del settore turistico e termale. Il limite per ciascun utilizzatore sale da 10.000 a 15.000 euro annui e possono essere utilizzate da datori di lavoro che impieghino fino a 25 lavoratori subordinati a tempo indeterminato (e non 10, come per gli altri settori)

Incremento del Fondo nuovo competenze grazie a fondi nazionali (Programma nazionale giovani, donne e lavoro) e comunitari (FSE+ e POC SPAO), per finanziare accordi sindacali sottoscritti a decorrere dal 2023 e favorire l’aggiornamento della professionalità dei lavoratori in relazione alla transizione digitale ed ecologica

Esonero parziale dei contributi a carico dei lavoratori (c.d. taglio del cuneo fiscale), per i periodi di paga da luglio a dicembre 2023, con riduzione della aliquota contributiva a carico dei lavoratori subordinati che guadagnano fino a 35.000 euro lordi annui del 6% (mentre la legge di Bilancio 2023 prevede il 2%) senza incidenza sulla tredicesima. Resta applicabile l’ulteriore punto di riduzione per chi guadagna fino a 25.000 euro (che passa, quindi, al 7%)

Detassazione del lavoro straordinario e notturno svolto nei festivi per il settore turismo e termali, nella misura del 15% della retribuzione lorda dovuta, per il periodo dal 1° giugno 2023 al 21 settembre 2023, per i lavoratori titolari di reddito di lavoro dipendente di importo non superiore, nel periodo d’imposta 2022, a euro 40.000

Detassazione delle misure di welfare, limitatamente al 2023, con elevazione sino a 3.000 euro (salendo rispetto agli attuali 258,23 euro annui) della soglia dei fringe benefits per i soli lavoratori dipendenti con figli a carico

Incremento, per l’anno 2023, di 5 milioni di euro del Fondo per le famiglie delle vittime di gravi infortuni sul lavoro

Estesa la tutela assicurativa INAIL a studenti e personale del sistema nazionale di istruzione e formazione, della formazione terziaria professionalizzante e della formazione superiore in tutti gli ambienti scolastici

Introduzione di nuove disposizioni in materia di formazione, nomina del medico competente e poteri di vigilanza volte a rafforzare la sicurezza sui luoghi di lavoro

Obbligo dell’applicazione della clausola sociale per il personale impiegato nei contact center

Previsione di una forma di Cassa Integrazione Guadagni in Deroga fino al 31 dicembre 2023 per le imprese che non siano riuscite a dare completa attuazione, nel corso del 2022, ai piani di riorganizzazione e ristrutturazione.

Fonte: Ministero del Lavoro e delle Politiche Sociali – Sito web: www.lavoro.gov.it

Link al testo del decreto-legge 4 maggio 2023, n. 48, conv., con mod., dalla legge di 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro.». In Gazzetta Ufficiale – Serie generale – n.153 del 3 luglio 2023.


Vedi anche, Decreto Lavoro: tutte le novità


Link al testo delle relazioni (illustrativa e tecnica) allegate al disegno di legge (A.S. 685), recante: «Conversione in legge del decreto-legge 4 maggio 2023, n. 48, recante misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro».
(Le relazioni si riferiscono alla versione ante conversione del decreto-legge).


Flat tax sostitutiva dell’Irpef con aliquota fissa del 15% per il solo anno 2023. Ambito di applicazione e modalità di calcolo

Pronte le indicazioni sulla tassa piatta incrementale con aliquota fissa del 15%: con la circolare dell’Agenzia delle entrate n. 18 del 28 giugno 2023, che segue la bozza pubblicata in consultazione lo scorso 6 giugno, l’Agenzia chiarisce chi può accedere al regime agevolato (Legge n. 197/2022), come determinare la base imponibile, quali i redditi da considerare e quali quelli esclusi. Si tratta di un regime opzionale, per quest’anno, sostitutivo dell’Irpef e delle relative addizionali regionale e comunale.

Chi sceglie la flat tax applica un’aliquota fissa del 15% sulla differenza tra il reddito d’impresa e di lavoro autonomo determinati nel 2023 e il reddito d’importo più elevato dichiarato negli anni dal 2020 al 2022.


I contribuenti interessati


Possono optare per il nuovo regime le persone fisiche che esercitano attività d’impresa e/o arti e professioni. Dentro al perimetro della flat tax incrementale anche l’impresa familiare e l’azienda coniugale non gestita in forma societaria, in entrambi i casi limitatamente al titolare.

Tra i casi di esclusione, invece, i redditi delle società di persone, imputati ai soci per “trasparenza” e quelli derivanti dall’esercizio di arti e professioni in forma associata, imputati ai singoli.

Fuori dalla misura anche i contribuenti che, nel 2023, aderiscono al regime forfetario (L. n. 190/2014) mentre non perdono la possibilità di optare per la tassa piatta incrementale coloro che hanno applicato lo stesso regime forfetario, o il regime “di vantaggio” (D.L. n. 98/2011), dal 2020 al 2022 (in uno o più anni).


Le modalità di calcolo


La circolare illustra, anche con alcuni esempi, come si determina la base imponibile: occorre calcolare la differenza tra il reddito d’impresa e di lavoro autonomo determinati nel 2023 e il reddito d’importo più elevato (di impresa e di lavoro autonomo) dichiarato negli anni dal 2020 al 2022. A questa differenza si applica la franchigia del 5%, calcolata sul reddito più elevato del triennio. Sul reddito così determinato, nel limite massimo di 40mila euro, si applica l’aliquota fissa del 15%. L’ulteriore quota di reddito, non soggetta a imposta sostitutiva, confluisce nel reddito complessivo soggetto a tassazione progressiva Irpef. (Così, comunicato stampa Agenzia delle entrate del 28 giugno 2023)

Link al testo della circolare dell’Agenzia delle entrate n. 18 del 28 giugno 2023, oggetto: FLAT TAX INCREMENTALE – Introduzione del regime della “tassa piatta incrementale” limitatamente all’anno d’imposta 2023 – Applicazione di un’imposta ad aliquota fissa del 15 per cento, sostitutiva dell’IRPEF e delle relative addizionali regionale e comunale – Ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Determinazione della base imponibile – Esempi di calcolo – Articolo 1, comma 55 e 57, della Legge 29 dicembre 2022, n. 197 (Legge di bilancio 2023)


Imposta sostitutiva sugli utili e riserve di utili esteri. Nel decreto “bollette III trimestre 2023” solo “annunciata” la proroga dei termini di versamento

Disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativi (decreto-legge)


Aggiornamento al 29 giugno 2023 – Si segnala che nel decreto-legge 28 giugno 2023, n. 79, recante: «Disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativo.» – in vigore dal 29 giugno 2023 e pubblicato nella Gazzetta Ufficiale n. 149 del 28 giugno 2023 – non è stato inserito “l’annunciato” rinvio del termine per versare le imposte sostitutive che consentono di affrancare o rimpatriare gli utili e le riserve di utili non distribuiti derivanti da partecipazioni in Paesi black list.


Il Consiglio dei Ministri di martedì 27 giugno 2023, su proposta del Presidente Giorgia Meloni e del Ministro dell’economia e delle finanze Giancarlo Giorgetti, ha approvato un decreto-legge che introduce disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativi.

Il testo, al fine di contrastare l’incremento dei prezzi nel settore dell’energia elettrica e del gas naturale, prevede la proroga, anche per il terzo trimestre del 2023, delle seguenti misure:

  • bonus sociale elettrico e gas (per i clienti con ISEE fino a 15.000 euro o fino a 30.000 euro per le famiglie con più di quattro figli);
  • riduzione dell’aliquota IVA al 5% per le somministrazioni di gas metano usato per combustione per usi civili e industriali;
  • azzeramento degli oneri di sistema relativi al gas naturale.


Affrancamento e utili black list, prorogato il versamento al 30 settembre 2023


Inoltre, nelle more dell’adozione dei previsti provvedimenti attuativi, si prevede il differimento, al 30 settembre 2023, del termine per il versamento dell’imposta sostitutiva relativa agli utili e alle riserve di utili distribuite da società estere a soci fiscalmente residenti in Italia, per i soggetti per i quali il termine viene a scadere tra il 30 giugno 2023 e il 31 agosto 2023.


Adesione alla “Rottamazione-quater”. Ultimi giorni per le domande

Battute finali per la presentazione delle domande di “rottamazione” delle cartelle.

La scadenza è fissata dalla legge al prossimo 30 giugno, termine entro il quale è ancora possibile aderire alla Definizione agevolata. Le richieste possono essere trasmesse esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it.

L’adesione alla “Rottamazione-quater” dei debiti affidati alla riscossione dal 1° gennaio 2000 al 30 giugno 2022 consente di versare solo l’importo del debito residuo senza corrispondere le sanzioni, gli interessi, compresi quelli di mora, e l’aggio, mentre le multe stradali potranno essere definite senza il pagamento degli interessi, comunque denominati, e dell’aggio.

Si ricorda che il termine di adesione è posticipato al 30 settembre 2023 per i contribuenti che alla data del 1° maggio 2023 avevano la residenza ovvero la sede legale o la sede operativa nei territori interessati dai gravi eventi alluvionali, indicati nell’allegato 1 del decreto Alluvione (D.L. n. 61/2023). Il servizio web dedicato alle richieste di Definizione agevolata, dopo una sospensione di due giorni per consentire la chiusura delle operazioni generali di adesione, sarà nuovamente disponibile per i soggetti interessati dalla proroga a partire dal 3 luglio nell’area pubblica del sito di Agenzia delle entrate- Riscossione e, nei giorni successivi, anche in area riservata.

Per supportare i contribuenti nella presentazione delle domande di “rottamazione” Agenzia delle entrate-Riscossione ha realizzato un’ampia campagna informativa su tutto il territorio nazionale.

In particolare, sono stati realizzati, in collaborazione con il Ministero dell’Economia e delle Finanze e la Presidenza del Consiglio, spot radiofonici e televisivi in onda sulle emittenti Rai. Inoltre, grazie alla disponibilità di alcuni partner istituzionali, il video tutorial sulle modalità di adesione alla Definizione agevolata è trasmesso sulla rete monitor dei treni Frecciarossa e Frecciargento di Trenitalia, negli uffici Inps, Inail e presso la rete territoriale degli sportelli e ATM (Postamat) di Poste Italiane.


Come presentare la domanda


La domanda di Definizione agevolata può essere presentata in pochi passaggi, esclusivamente in via telematica sul sito www.agenziaentrateriscossione.gov.it, utilizzando l’apposito servizio disponibile sia in area pubblica (senza necessità di pin e password) sia in area riservata (per chi dispone di Spid, Cie o Cns e, per gli intermediari fiscali, Entratel). All’interno della propria area riservata il contribuente può presentare la dichiarazione di adesione con più immediatezza grazie alla funzionalità che consente di selezionare con un semplice click, direttamente dall’elenco dei debiti “definibili”, le cartelle, gli avvisi o i carichi che si vogliono inserire nella domanda, senza quindi la necessità di indicare i dati identificativi degli atti. Agenzia delle entrate-Riscossione invierà entro il 30 settembre 2023 la comunicazione con l’esito della domanda, l’ammontare delle somme dovute ai fini della definizione e i moduli di pagamento in base al piano di rate scelto in fase di adesione.


Cosa prevede la definizione agevolata


La Definizione agevolata introdotta dalla Legge di Bilancio 2023 (Legge n. 197/2022) si applica ai carichi affidati all’agente della riscossione dal 1° gennaio 2000 al 30 giugno 2022, anche se ricompresi in precedenti “rottamazioni” e a prescindere se in regola con i pagamenti. Chi aderisce alla Definizione agevolata potrà versare solo l’importo dovuto a titolo di capitale e quello dovuto a titolo di rimborso spese per le eventuali procedure esecutive e per i diritti di notifica. Non saranno invece da corrispondere le somme dovute a titolo di sanzioni, interessi iscritti a ruolo, interessi di mora e aggio. Per quanto riguarda i debiti relativi alle multe stradali o ad altre sanzioni amministrative (diverse da quelle irrogate per violazioni tributarie o per violazione degli obblighi contributivi), l’accesso alla misura agevolativa prevede invece che non siano da corrispondere le somme dovute a titolo di interessi (comunque denominati, comprese pertanto le c.d. “maggiorazioni”), nonché quelle dovute a titolo di aggio. Non rientrano invece nell’ambito applicativo della Definizione agevolata i carichi relativi alle risorse proprie dell’Unione Europea e all’IVA riscossa all’importazione, i recuperi degli aiuti di Stato, i crediti derivanti da condanne pronunciate dalla Corte dei conti e multe, ammende e sanzioni pecuniarie dovute a seguito di provvedimenti e sentenze penali di condanna.

L’importo dovuto per la Definizione agevolata potrà essere versato in un’unica soluzione oppure dilazionato in un massimo di 18 rate in 5 anni con le prime due (di importo pari al 10% delle somme complessivamente dovute) in scadenza il 31 ottobre e 30 novembre 2023. (Così, comunicato stampa Agenzia delle entrate-Riscossione del 27 giugno 2023)


In G.U. le disposizioni di attuazione dell’imposta sostitutiva sugli utili e riserve di utili esteri (testo e relazioni) | Versamento con F24 ELIDE dell’imposta sostitutiva sulle riserve di utili esteri black list: pronti i codici tributi


Aggiornamento al 29 giugno 2023 – Si segnala che nel decreto-legge 28 giugno 2023, n. 79, recante: «Disposizioni urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di termini legislativo.» – in vigore dal 29 giugno 2023 e pubblicato nella Gazzetta Ufficiale n. 149 del 28 giugno 2023 – non è stato inserito “l’annunciato” rinvio del termine per versare le imposte sostitutive che consentono di affrancare o rimpatriare gli utili e le riserve di utili non distribuiti derivanti da partecipazioni in Paesi black list.

Aggiornamento al 28/06/2023 – Affrancamento e utili black list, prorogato il versamento al 30 settembre 2023

Nelle more dell’adozione dei previsti provvedimenti attuativi, il Governo ha  previsto il differimento, al 30 settembre 2023, del termine per il versamento dell’imposta sostitutiva relativa agli utili e alle riserve di utili distribuite da società estere a soci fiscalmente residenti in Italia, per i soggetti per i quali il termine viene a scadere tra il 30 giugno 2023 e il 31 agosto 2023.


Pubblicato nella Gazzetta Ufficiale n. 147 del 26 giugno 2023 il Decreto 26 giugno 2023 del Ministero dell’economia e delle finanze, recante: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri».

Il Decreto Mef reca le disposizioni di attuazione in materia di imposta sostitutiva sugli utili e riserve di utili esteri. Si tratta di un regime facoltativo temporaneo per l’affrancamento e di eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere con l’effetto di escludere da imposizione, in capo al soggetto partecipante fiscalmente residente o localizzato in Italia, gli utili provenienti da dette partecipate estere. La disciplina consente, pertanto, di assoggettare a imposta sostitutiva delle imposte sui redditi gli utili e le riserve di utili esteri non ancora percepiti alla data di entrata in vigore della legge (1° gennaio 2023) e presenti nel bilancio relativo all’esercizio chiuso nel periodo d’imposta antecedente a quello in corso al 1° gennaio 2022 della partecipata estera, evitando la loro imposizione ordinaria al momento della percezione in Italia, secondo quanto disposto dagli articoli 47, comma 4, e 89, comma 3, del TUIR. Tale possibilità è riconosciuta sia ai partecipanti residenti sia ai partecipanti non residenti.

Link al testo del decreto del Ministero dell’economia e delle finanze 26 giugno 2023, recante: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri.». Pubblicato nella Gazzetta Ufficiale n. 147 del 26 giugno 2023

Link al testo delle Relazioni (illustrativa e tecnica) del D.M. del 26 giugno 2023, recante: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri.»

Link al testo della risoluzione dell’Agenzia delle entrate n. 34 del 26 giugno 2023, con oggetto: RISCOSSIONE – Istituzione dei codici tributo per il versamento, tramite modello “F24 Versamenti con elementi identificativi” (F24 ELIDE), dell’imposta sostitutiva sulle riserve di utili di cui all’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197


Nuovi chiarimenti sulla nuova rideterminazione del valore di partecipazioni e terreni | Istruzioni anche sull’affrancamento dei redditi di capitale e plusvalenze da Oicr e dei rendimenti da contratti di assicurazione

Con la circolare n. 16/E del 26 giugno 2023, l’Agenzia delle Entrate fornisce indicazioni operative per rideterminare il costo o il valore di acquisto delle partecipazioni e dei terreni (edificabili e con destinazione agricola) posseduti al 1° gennaio 2023, versando un’imposta sostitutiva del 16%. Questa possibilità, confermata dalla legge n. 197/2022, viene estesa per il 2023 anche alle partecipazioni negoziate in mercati regolamentati e sistemi multilaterali di negoziazione. Altra novità riguarda la possibilità di considerare realizzati i redditi di natura finanziaria relativi a quote o azioni di organismi di investimento collettivo del risparmio (OICR) e a contratti di assicurazione sulla vita di cui ai Rami I e V, versando un’imposta sostitutiva nella misura del 14% (“affrancamento”).


La platea e le regole


La platea dei contribuenti interessati è costituita, in linea generale, dalle persone fisiche, dalle società semplici e dalle società ed associazioni, dagli enti non commerciali, per le attività detenute al di fuori dell’attività di impresa, e dai soggetti non residenti privi di stabile organizzazione in Italia. È possibile rideterminare il costo o valore di acquisto di partecipazioni e terreni posseduti al 1° gennaio 2023. Entro il 15 novembre di quest’anno il contribuente deve versare l’imposta sostitutiva del 16%.

È possibile considerare “affrancati” i redditi di capitale o le plusvalenze latenti al 31 dicembre 2022 relativi a quote di OICR pagando un’imposta sostitutiva del 14%. In presenza di uno stabile rapporto di custodia, amministrazione, gestione di portafogli o altro stabile rapporto, l’imposta sostitutiva deve essere versata dall’intermediario entro il 16 settembre 2023.

Con riguardo invece ai rendimenti maturati al 31 dicembre 2022 relativi a contratti di assicurazione sulla vita di cui ai rami I e V, è possibile considerarli “affrancati” i pagando un’imposta sostitutiva del 14%. Il versamento dell’imposta sostitutiva deve essere effettuato dall’impresa di assicurazione entro il 16 settembre 2023.


Novità per le partecipazioni “quotate”


Da quest’anno sarà possibile rideterminare anche il valore dei titoli, quote o diritti, negoziati nei mercati regolamentati o nei sistemi multilaterali di negoziazione. In questi casi, il valore normale sarà determinato in base alla media aritmetica dei prezzi rilevati nei mercati nel mese di dicembre 2022 e non sarà necessario, quindi, presentare una perizia giurata di stima. (Così, comunicato stampa Agenzia delle entrate del 26 giugno 2023)

Link al testo della circolare dell’Agenzia delle entrate n. 16 del 26 giugno 2023, oggetto: IMPOSTE SUI REDDITI – Rideterminazione del valore delle partecipazioni e dei terreni – Affrancamento dei redditi di capitale e diversi derivanti da Organismi di investimento collettivo del risparmio e dei redditi di capitale dei contratti di assicurazione – Articolo 1, commi da 107 a 109, della Legge 29 dicembre 2022, n. 197 (Legge di bilancio 2023) – Articolo 1, comma 112 e 113, della Legge 29 dicembre 2022, n. 197 – Articolo 1, comma 114, della Legge 29 dicembre 2022, n. 197


Superbonus, altri Bonus Edilizi, Sisma bonus, Bonus verde, Bonus facciate e Eco bonus. Pubblicata la trattazione sistematica delle disposizioni normative e delle indicazioni di prassi

È stata pubblicata la circolare n. 17 del 26 giugno 2023 che raccoglie i principali documenti di prassi relativi alle spese che danno diritto a deduzioni dal reddito, detrazioni d’imposta, crediti d’imposta e altri elementi rilevanti per la compilazione della dichiarazione dei redditi delle persone fisiche e per l’apposizione del visto di conformità per l’anno d’imposta 2022 (Parte terza).

La circolare rappresenta il seguito delle circolari 19 giugno 2023, nn. 14/E e 15/E, e costituisce una trattazione sistematica delle disposizioni normative e delle indicazioni di prassi riguardanti le detrazioni pluriennali relative a spese per interventi di recupero del patrimonio edilizio, Sisma bonus, Bonus verde, Bonus facciate, Eco bonus e Superbonus, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al Centro di assistenza fiscale (CAF) o al professionista abilitato, e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria.
Tale Circolare/Raccolta è il frutto del lavoro svolto da un tavolo tecnico istituito tra l’Agenzia delle entrate e la Consulta nazionale dei CAF per elaborare un compendio comune utile:
– per gli operatori dei CAF e per i professionisti abilitati, all’apposizione del visto di conformità sulle dichiarazioni presentate con le modalità di cui all’art. 13 del decreto del Ministro delle finanze del 31 maggio 1999, n. 164, come previsto dall’art. 2, comma 1, del medesimo decreto;
– per gli stessi uffici dell’Amministrazione finanziaria, allo svolgimento dell’attività di assistenza e di controllo documentale ex art. 36-ter del decreto del Presidente della Repubblica 29 settembre 1973, n. 600.

L’obiettivo della circolare è quello di offrire, in ossequio ai principi della trasparenza e soprattutto della collaborazione sanciti dallo Statuto dei diritti del contribuente, nell’ottica del potenziamento della tax compliance, a tutti gli operatori uno strumento unitario che garantisca un’applicazione uniforme delle norme sul territorio nazionale; al contempo, la circolare costituisce per tutti gli uffici dell’Amministrazione finanziaria una guida che orienta in maniera altrettanto uniforme le attività nella fase di controllo formale delle dichiarazioni.
La circolare, che fa seguito alle precedenti edizioni pubblicate con le circolari del 4 aprile 2017, n. 7/E, del 27 aprile 2018, n. 7/E, del 31 maggio 2019, n. 13/E, dell’8 luglio 2020, n. 19/E, del 25 giugno 2021, n. 7/E, del 7 luglio 2022, n. 24/E e del 25 luglio 2022, n. 28/E, tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2022.

I chiarimenti forniti nella circolare sono rivolti essenzialmente ai soggetti che possono utilizzare, ai fini della presentazione della dichiarazione dei redditi, il modello 730/2023; per ragioni di completezza espositiva, tuttavia, vengono richiamati altri soggetti che, seppur beneficiari delle agevolazioni fiscali, non possono utilizzare il predetto modello 730/2023.

La circolare richiama i documenti di prassi da ritenersi ancora attuali e fornisce chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o di consulenza giuridica o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza.
La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che i CAF o i professionisti abilitati devono verificare, al fine dell’apposizione del visto di conformità, e conservare. Coerentemente, in sede di controllo documentale, possono essere richiesti soltanto i documenti indicati nella circolare, salvo il verificarsi di fattispecie non previste. Tale indicazione rileva anche per la documentazione riguardante la prova del pagamento che, laddove necessaria, è specificatamente indicata nella circolare. Rimane fermo il potere di controllo dell’Agenzia nei confronti del contribuente in merito alla verifica della sussistenza dei requisiti soggettivi per fruire delle diverse agevolazioni fiscali, nonché il controllo sulle dichiarazioni sostitutive presentate dal contribuente ai sensi degli artt. 46 e 47 del decreto del Presidente della Repubblica 28 dicembre 2000, n. 445, con le modalità di cui all’art. 38 del medesimo decreto. A tal fine, è allegato un elenco esemplificativo delle dichiarazioni che possono essere rese dal contribuente per attestare le condizioni soggettive rilevanti ai fini del riconoscimento di oneri deducibili, detraibili o crediti d’imposta, la cui falsità comporta responsabilità penale ai sensi dell’art. 76 del citato D.P.R. n. 445 del 2000.


SOMMARIO – Finanza & Fisco n. 25 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


È illegittimo il rigetto (apodittico e non analitico) delle dimostrazioni di parte privata nelle indagini finanziarie. A chiarirlo è la Corte di Cassazione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Indagini finanziarie – Regime di prova specifica contraria e oneri motivazionali della sentenza


Le indagini finanziarie tra prova specifica contraria per superare le presunzioni fondate sui movimenti (anche di terzi) e carenze motivazionali della sentenza di merito

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 11509 del 3 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamenti e controlli – Dati relativi ai movimenti su conti bancari intestati esclusivamente a terzi, ancorché legati al contribuente da vincoli familiari o commerciali – Utilizzabilità – Condizioni -Art. 32, del D.P.R. 29/09/1973, n. 600 – Art. 51, del D.P.R. 26/10/1972, n. 633 • CONTENZIOSO TRIBUTARIO – Sentenza -Contenuto – Motivazione – Motivazione della sentenza d’appello – Contenuto necessario – Decisione sulla fondatezza di un accertamento basato sui prelevamenti e versamenti su conto corrente – Presunzione del conseguimento di ricavi – Sussistenza – Prova contraria – Onere a carico del contribuente – Regime di prova specifica contraria per superare la presunzione – Conseguenti oneri motivazionali della sentenza – Verifica rigorosa da parte del giudice di merito delle prove fornite dal contribuente con motivazione della sentenza che da espressamente conto del giudizio di inidoneità o idoneità della prove offerte dalla parti – Art. 36, comma 2, n. 4, del D.Lgs. 31/12/1992, n. 546 – Art. 360 c.p.c. • IMPUGNAZIONI CIVILI – Ricorso per cassazione – Motivi del ricorso – Provvedimenti del giudice civile – Omessa pronuncia – Configurabilità – Condizioni – Art. 112 c.p.c. – Art. 360 c.c.»


Deduzione degli interessi passivi – Erronea intitolazione del motivo del ricorso


Gli interessi passivi sono sempre deducibili nei limiti fissati dall’art. 96 del Tuir senza alcun giudizio di inerenza.
Le condizioni per l’ammissibilità della riqualificazione e sussunzione dei motivi di ricorso in Cassazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 11642 del 4 maggio 2023: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Ricorso – Forma e contenuto – Indicazione dei motivi e delle norme di diritto – Erronea intitolazione del motivo del ricorso – Inammissibilità – Condizioni – Art. 360 c.p.c. • IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Detrazioni – Interessi passivi – Disconoscimento parziale degli interessi passivi portati in deduzione, in quanto costi non inerenti – Inammissibilità – Ragioni – Il giudizio di inerenza, con riferimento agli interessi passivi, non deve essere effettuato – Artt. 96 e 109, del D.P.R. 22/12/1986, n. 917»


Fictio iuris dell’incasso giuridico – Nuova posizione della Corte di Cassazione


Rinuncia dei soci ai crediti. La Corte di Cassazione confuta per la prima volta la tesi dell’incasso giuridico

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 16595 del 12 giugno 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Ritenute alla fonte – Interessi maturati su finanziamenti erogati nei confronti di una società partecipata – Rinuncia del socio nei confronti della società – Regime fiscale del credito – Ritenuta fiscale -Esclusione – Ragioni – Conseguenze in caso di rinuncia a un credito relativo a un reddito tassato per cassa – Caso di specie – Rinuncia al rimborso del finanziamento erogato nei confronti di una società partecipata, inclusi gli interessi maturati su di esso – Credito oggetto di rinuncia utilizzato per la copertura di perdite – Applicazione del principio del c.d. “incasso giuridico” – Esclusione – Conseguenze – Esclusione dall’applicazione della ritenuta prevista dall’art. 26, comma 5, del D.P.R. n. 600/73 sugli interessi oggetto di rinuncia – Art. 26, quinto comma, del D.P.R. 29/09/1973, n. 600»


Tribunali:


Gestioni Inps speciali degli artigiani e commercianti – Iscrizione d’ufficio


Socio accomandatario di S.a.s. cancellato dalla Gestione Inps per messa in liquidazione delle società. Insufficiente, da sola, la qualità di liquidatore per far scattare la (re)iscrizione d’ufficio alla gestione commercianti

Tribunale di Siracusa – Sezione Civile – Settore Lavoro e Previdenza – Sentenza n. 413 del 16 maggio 2023: «INPS -CONTRIBUTI PREVIDENZIALI – Artigiani ed esercenti attività commerciali – Iscrizione nella gestione IVS – Attività di socio di società – Opposizione ad iscrizione alla gestione commercianti – Socio amministratore nonché accomandatario di S.a.s. – Ingresso nella fase di liquidazione della società di persone – Comunicazione obbligatoria “ex lege” di liquidazione – Cancellazione dall’INPS alla gestione commercianti – Nomina di liquidatore della S.a.s. – (Re)iscrizione d’ufficio alla gestione commercianti per il periodo di liquidazione della società in accomandita semplice fino alla estinzione della S.a.s. a conclusione della fase di liquidazione – Motivazione e prova della sussistenza dei presupposti di legge ex L n. 662/1996 (prestazione di un’attività lavorativa abituale e prevalente all’interno dell’impresa) per l’iscrizione alla gestione commercianti – Onere della prova – A carico dell’Inps – Conseguenze – Annullamento iscrizione d’ufficio nel caso in cui l’INPS non provi la sussistenza del requisito della partecipazione al lavoro aziendale con carattere di abitualità e prevalenza, previsto ai fini della iscrizione alla gestione commercianti – Comma 1, dell’art. 29, della L. 03/06/1975, n. 160, come modificato dall’art. 1, comma 203, della L. 23/12/1996, n. 662 – Artt. 2272-2283 c.c.»


Prassi


Agenzia delle entrate


Compensi degli amministratori “reversibili” – Deduzione per competenza


La disciplina fiscale del compenso ad amministratore riversato a società Ue non residente

Risposta ad interpello – Agenzia delle Entrate – n. 330 del 22 maggio 2023: «IMPOSTE SUI REDDITI – Compenso ad amministratore di società italiana dipendente di consociata Ue non residente – Obbligo di riversamento di qualsiasi compenso a lui spettante – Compenso “reversibile” concordato nell’ambito dei gruppi societari tra consociate direttamente riversato a società consociata Ue – Regime di tassazione del compenso in capo ai beneficiari (dipendenti della società Ue consociata non residente) – Non tassabilità (non assumono rilevanza fiscale per l’amministratore né a titolo di reddito di lavoro dipendente né di reddito assimilato) ex art. 51 comma 2, lettera e), del D.P.R. 22/12/1986, n. 917 (TUIR) che dispone che non concorrono a formare il reddito di lavoro dipendente i compensi reversibili di cui alle lettere b) ed f) del comma 1 dell’articolo 50 del medesimo TUIR – Regime fiscale in capo alla società consociata italiana – Costo sostenuto deducibile secondo il criterio di competenza (nell’esercizio di deliberazione) e non, invece, secondo il criterio di cassa previsto dall’art. 95, comma 5, del TUIR – Non applicazione della ritenuta d’imposta prevista dall’articolo 24, comma 1-ter, del D.P.R. 29/09/1973, n. 600 – Ragioni»


Studi associati – Applicazione della c.d. “scissione” della base imponibile IRAP


Associazione professionale: le condizioni per scindere ai fini IRAP la partecipazione ai collegi sindacali. Funzioni esercitate senza ricorrere alla struttura organizzativa dello studio associato escluse dall’imposta regionale

Risposta ad interpello – Agenzia delle Entrate – n. 338 del 5 giugno 2023: «IRAP (Imposta regionale sulle attività produttive) – Presupposto dell’imposta – Esercizio associato di professione liberale – Base imponibile – Associazioni professionali (nella specie, associazione professionale costituita tra commercialisti e consulenti del lavoro) – Compensi per incarichi di sindaco e amministratore di società di capitali svolti da professionisti che partecipano a un’associazione professionale – Scindibilità dei compensi da non assoggettare ad IRAP – Possibilità – Condizione – Prova che i professionisti, nell’espletamento dell’incarico, non si siano avvalsi in concreto dell’organizzazione messagli a disposizione dallo studio associato – Prova che l’esercizio delle attività avvenga in modo individuale e separato rispetto ad ulteriori attività espletate all’interno dell’associazione professionale e senza fruire dei benefici organizzativi recati dall’adesione all’associazione medesima – Artt. 2 e 3, del D.Lgs. 15/12/1997, n. 446»


 Superbonus e altri bonus edilizi


Superbonus. I chiarimenti sulle ultime novità normative

Circolare dell’Agenzia delle Entrate n. 13 E del 13 giugno 2023: «SUPERBONUS – Modifiche alla disciplina di cui all’articolo 119 del decreto-legge 19 maggio 2020, n. 34 – Proroga e deroghe alla riduzione dell’agevolazione – Proroga del termine relativo alle spese sostenute per interventi effettuati su unità immobiliari dalle persone fisiche – Art. 9, del D.L. 18/11/2022, n. 176, conv., con mod., dalla L. 13/01/2023, n. 6 – Commi 10 e 894 dell’art. 1, della L. 29/12/2022, n. 197 (Legge di bilancio 2023) – Artt. 01, 2 e 2-bis, del D.L. 16/02/2023, n. 11, conv., con mod., dalla L. 11/04/2023, n. 38 -Art. 119, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77»


Sconto in fattura ed errori nella comunicazione di opzioni all’Agenzia delle entrate. In caso di utilizzo in compensazione del credito prima di un nuovo invio della comunicazione corretta la sanzione (ravvedibile) è pari al 30%

Risposta ad interpello – Agenzia delle Entrate – n. 348 del 14 giugno 2023: «SUPERBONUS – SANZIONI TRIBUTARIE – Sconto in fattura – Erronea indicazione dei dati nella comunicazione per l’esercizio dell’opzione per lo sconto in fattura o la cessione del credito in alternativa alle detrazioni spettanti per gli interventi edilizi – Errata indicazione del codice fiscale del condominio nelle fatture – Conseguente errore nella comunicazione di cessione del credito esercitata ai sensi dell’art. 121 D.L. n. 34/2020 – Utilizzo del credito d’imposta esistente prima di un nuovo invio della comunicazione corretta – Differenze ai fini sanzionatori tra inesistenza e non spettanza del credito – Sanzioni applicabili alla compensazione del credito non spettante ma legato ad un intervento realmente eseguito e fatturato – Sanzione del 30% prevista dall’articolo 13, comma 4, del D.Lgs. n. 471/1997 – Art. 121, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 (Decreto Rilancio) – Art. 13, del D.Lgs. 18/12/1997, n. 471 – Art. 13, del D.Lgs. 18/12/1997, n. 472»


Istituto Nazionale della Previdenza Sociale (INPS)


Contributi Inps dovuti da artigiani commercianti e professionisti senza cassa


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: le istruzioni per la compilazione del Quadro “RR” 2023 e per il versamento e rateizzazione

Circolare INPS – Direzione Centrale Entrate – n. 52 del 7 giugno 2023: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro RR del modello Redditi 2023-PF e riscossione dei contributi dovuti a saldo 2022 e in acconto 2023 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Individuate le anomalie nei dati degli ISA, relative al triennio 2019-2020-2021. In arrivo gli alert delle Entrate | Rilasciato il Software di compilazione anomalie 2023

Con provvedimento del direttore dell’Agenzia delle entrate del 23 giugno 2023, prot. n. 231840/2023, individuate le anomalie nei dati degli ISA, afferenti il triennio di imposta 2019-2021, che saranno comunicate ai contribuenti interessati mediante pubblicazione nel proprio “Cassetto fiscale”.

Come spiega la parte “motiva” del provvedimento, ai fini della individuazione dei soggetti da escludere dalla selezione, si è tenuto conto, conformandosi alla natura dei provvedimenti, delle misure adottate dal governo con decreti, rispettivamente, del 3 dicembre 2022 n. 186 e del 1 giugno 2023, nei confronti delle popolazioni colpite dagli eventi eccezionali verificatisi a novembre 2022 nel territorio  dei Comuni di Casamicciola Terme e Lacco Ameno dell’isola di Ischia, e nei territori nelle regioni dell’Emilia Romagna, Toscana e Marche, nel mese di maggio 2023.

Gli intermediari incaricati della trasmissione delle dichiarazioni, di cui all’articolo 3, comma 3 del decreto del Presidente della Repubblica 22 luglio 1998, n. 322, possono accedere agli elementi e alle informazioni consultando il “Cassetto fiscale” dei soggetti dai quali abbiano preventivamente ricevuto la relativa delega.

Le comunicazioni di anomalie sono anche trasmesse dall’Agenzia delle entrate, via Entratel, all’intermediario, se il contribuente ha effettuato questa scelta al momento della presentazione della dichiarazione annuale dei redditi e se tale intermediario ha accettato, nella medesima dichiarazione, di riceverle.

All’interno dell’area riservata del sito dell’Agenzia delle entrate di ciascun utente (accessibile con le credenziali SPID, CIE, CNS o rilasciate dall’Agenzia) viene visualizzato un avviso personalizzato nell’area autenticata e inviato un messaggio ai riferimenti dallo stesso indicati, tramite posta elettronica e/o Short Message Service o tramite posta elettronica certificata (PEC), con cui è data comunicazione che la sezione degli studi di settore/ISA del “Cassetto fiscale” è stata aggiornata con la pubblicazione delle citate comunicazioni di anomalie. I contribuenti, in relazione alle citate comunicazioni di anomalie, possono fornire chiarimenti e precisazioni utilizzando esclusivamente lo specifico software gratuito reso disponibile dall’Agenzia delle entrate, sul sito istituzionale.


26/06/2023 – Rilasciato il Software di compilazione anomalie 2023

Il software è destinato ai soggetti destinatari nel 2023 di una comunicazione relativa ad anomalie riscontrate sulla base dei dati rilevanti ai fini dell’applicazione degli ISA dichiarati per le annualità 2019, 2020 e 2021.

Il software consente di predisporre, per il successivo invio telematico, una comunicazione finalizzata a:

  • segnalare imprecisioni ed errori riscontrati nei dati riportati nella comunicazione di anomalia;
  • indicare le motivazioni che hanno determinato l’anomalia riscontrata e quanto altro si ritiene rilevante rappresentare all’Amministrazione finanziaria.

Per l’invio telematico della comunicazione è sufficiente possedere il Pincode (codice personale), indispensabile per utilizzare i servizi Internet dell’Agenzia delle Entrate, oppure aver ottenuto l’autorizzazione per accedere al servizio Entratel.
Chi non è in possesso del Pincode può richiederlo registrandosi aiservizi telematici

Per un corretto e facile utilizzo dell’applicazione si consiglia di consultare la Guida per l’installazione del software – pdf e la Guida per la compilazione delle comunicazioni – pdf.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 23 giugno 2023, prot. n. 231840/2023: «Definizione delle modalità con cui l’Agenzia delle entrate mette a disposizione dei contribuenti tenuti all’applicazione degli indici sintetici di affidabilità fiscale (ISA) di cui all’articolo 9-bis del decreto legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96 o dei loro intermediari, elementi e informazioni al fine di introdurre nuove e più  avanzate forme di comunicazione tra il contribuente e l’amministrazione fiscale, anche in termini preventivi rispetto alle scadenze fiscali, finalizzate a semplificare gli adempimenti, stimolare l’assolvimento degli obblighi tributari e favorire l’emersione spontanea delle basi imponibili – disposizioni di attuazione dell’articolo 1, commi da 634 a 636, della legge 23 dicembre 2014, n. 190», pubblicato il 23.06.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Credito d’imposta per chi “aggiorna” i registratori di cassa telematici. Approvato il provvedimento con le regole per accedere al bonus

Via libera al credito d’imposta per gli esercenti che adattano alle nuove regole i registratori telematici utilizzati per memorizzare e trasmettere al Fisco i dati dei corrispettivi giornalieri. Un provvedimento, (prot. n. 231943/2023 del 23 giugno 2023) firmato oggi dal Direttore dell’Agenzia, detta le istruzioni per accedere al bonus pari al 100% della spesa, fino a un massimo di 50 euro per ogni misuratore fiscale.


Il perimetro dell’agevolazione


Il credito di imposta spetta agli operatori che adeguano i registratori telematici alle nuove disposizioni relative alla trasmissione dei dati stabilite dall’articolo 18, comma 4-bis, del D.L. n. 36/2022, che ha previsto una nuova modalità di partecipazione alla lotteria degli scontrini. L’importo dell’agevolazione è pari al 100% della spesa, fino a un massimo di 50 euro per ogni registratore telematico. Il bonus può essere utilizzato in compensazione tramite F24, da presentare esclusivamente tramite i servizi telematici dell’Agenzia, a partire dalla prima liquidazione periodica dell’Iva successiva alla registrazione della fattura relativa all’adeguamento del misuratore fiscale e al pagamento tracciabile del corrispettivo. Tra i mezzi di pagamento tracciabili rientrano le carte di debito, di credito e prepagate, i bonifici bancari o postali e tutti gli altri strumenti previsti dal provvedimento del 4 aprile 2018.


Le regole sui registratori telematici


A partire dal 1° gennaio 2021 le operazioni di memorizzazione e trasmissione telematica dei corrispettivi devono essere effettuate tramite registratore telematico (RT) oppure tramite la procedura web denominata “documento commerciale online” presente nel portale “Fatture e corrispettivi” dell’Agenzia delle Entrate. Per maggiori informazioni sui registratori telematici e la trasmissione dei corrispettivi è possibile consultare l’area tematica “Fatture elettroniche e Corrispettivi telematici” sul sito dell’Agenzia delle Entrate. (Così, comunicato stampa Agenzia delle entrate del 23 giugno 2023)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 23 giugno 2023, prot. n. 231943/2023: «Definizione delle modalità di attuazione del credito d’imposta per l’adeguamento, per effetto dell’articolo 18, comma 4-bis del decreto-legge 30 aprile 2022, n. 36, degli strumenti utilizzati per la memorizzazione e la trasmissione telematica all’Agenzia delle entrate dei dati dei corrispettivi giornalieri – articolo 8 del decreto-legge 18 novembre 2022, n. 176», pubblicato il 23.06.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Accesso alle banche dati per la ricerca dei beni da pignorare. Siglata la convenzione tra Ministero della Giustizia e Agenzia delle Entrate

È stata firmata dal Ministro della Giustizia, Carlo Nordio, e dal Direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, la Convenzione che consentirà agli Ufficiali giudiziari di accedere alle banche dati dell’Amministrazione finanziaria e rendere più agevole la ricerca telematica dei beni da pignorare in seguito alla richiesta di un creditore o da sottoporre a procedura concorsuale su richiesta del curatore. L’accordo, che ha ottenuto l’approvazione del Garante privacy e sarà valido per 5 anni, regola l’accesso alle informazioni contenute nelle banche dati dell’Agenzia delle Entrate in conformità ai principi stabiliti dal Regolamento generale sulla protezione dei dati e dal Codice in materia di protezione dei dati personali.

In particolare, gli ufficiali giudiziari potranno utilizzare il servizio, nell’ambito dei propri compiti di ufficio, per acquisire tutte le informazioni utili a individuare i beni da sottoporre a esecuzione, anche nell’ambito di procedure concorsuali.


Come viaggiano i dati


Tecnicamente, l’accesso avverrà con modalità sicure tramite un servizio di cooperazione informatica che utilizza il Sistema di interscambio dati (Sid). L’ufficiale giudiziario potrà richiedere l’accesso per i soggetti per i quali è stata presentata istanza da parte di un creditore in possesso di un titolo esecutivo e del precetto o a seguito di specifica autorizzazione del presidente del Tribunale o di un giudice da lui delegato. A quel punto, sarà compito dell’Agenzia verificare la regolarità della richiesta e inviare la risposta con le informazioni al sistema informatico del Ministero. Da entrambe le parti, gli accessi al servizio saranno tracciati. (Così, comunicato stampa congiunto Ministero della giustizia – Agenzia delle entrate del 24 giugno 2023)


Il Decreto lavoro 2023 . Il Senato approva. Il provvedimento passa alla Camera dei Deputati

Con 96 voti favorevoli, 55 contrari e 10 astensioni l’Assemblea ha approvato con modificazioni il ddl n. 685 di conversione in legge del D.L. n. 48/2023, recante misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro, incardinato nella seduta del 21 giugno con relazione della senatrice Mancini, nel testo proposto dalla Commissione Sanità e Lavoro.

Il Testo approvato dal Senato il 22 giugno 2023


Link al testo del decreto-legge 4 maggio 2023, n. 48, conv., con mod., dalla legge di 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro.». In Gazzetta Ufficiale – Serie generale – n.153 del 3 luglio 2023


In sintesi, il contenuto del Provvedimento urgente in tema di lavoro, nel testo proposto dalla 10ª Commissione permanente (Affari sociali, Sanità, Lavoro Pubblico e Privato, Previdenza e Sociale).

Gli articoli da 1 a 11 del decreto-legge prevedono nuove misure di inclusione sociale e lavorativa. Si prevede che a decorrere dal 1° gennaio 2024, l’Assegno di inclusione, spettante in favore dei nuclei familiari in cui vi sia almeno un soggetto minorenne o avente almeno sessanta anni di età o disabile o – come aggiunto dal Senato, ampliando la platea – almeno un componente in condizione di svantaggio inserito in programmi di cura e assistenza dei servizi socio-sanitari territoriali. Riguardo ai disabili, si fa riferimento alle categorie di disabilità poste dalla disciplina regolamentata in materia di ISEE. Dal Senato sono stati inoltre attenzionati i soggetti inseriti nei percorsi di protezione relativi alle violenze di genere, specificando che costituiscono sempre un nucleo familiare a sé, anche ai fini ISEE.

In merito agli ulteriori requisiti soggettivi o inerenti al nucleo familiare, di cui all’articolo 2, si rileva in primo luogo che quelli inerenti alla cittadinanza, alla residenza o al soggiorno del richiedente il beneficio in oggetto sono analoghi a quelli già previsti per il reddito di cittadinanza. Si segnala che viene operata una riduzione da dieci a cinque anni del requisito di durata minima della residenza in Italia nel periodo di vita precedente alla domanda del beneficio, ferma restando la condizione della residenza continuativa in Italia negli ultimi due anni precedenti alla domanda. A quest’ultimo riguardo, il comma 10 introduce una definizione specifica di continuità di residenza.

I requisiti inerenti alle condizioni economiche del nucleo familiare, concernenti sia i valori massimi dell’ISEE, del reddito familiare, del patrimonio immobiliare e del patrimonio mobiliare, sia l’assenza di godimento di alcuni beni durevoli particolari, sono analoghi a quelli previsti per il reddito di cittadinanza. Tra le differenze si segnala che il limite relativo al reddito familiare è parametrato in base a una scala di equivalenza.

La misura del beneficio economico in oggetto è determinata nell’articolo 3, modificando quelli previsti per il reddito di cittadinanza. Una prima differenza consiste nell’applicazione di un nuovo parametro moltiplicativo in ragione della diversa scala di equivalenza summenzionata. Una sostanziale differenza deriva dal diverso regime di durata e di rinnovo, in quanto per l’assegno di inclusione, dopo i primi diciotto mesi, il rinnovo è ammesso per dodici mesi (anziché diciotto), ferma restando la sospensione di un mese dell’erogazione del beneficio prima di ogni rinnovo.

L’articolo 4 del decreto-legge concerne in primo luogo la procedura per la domanda e per il riconoscimento del beneficio economico in oggetto. La domanda è presentata all’INPS, anche tramite gli istituti di patronato e di assistenza sociale e – come aggiunto in 10a Commissione – tramite i centri di assistenza fiscale conosciuti come CAF.

Il riconoscimento della misura presuppone la sottoscrizione da parte del richiedente di un patto di attivazione digitale. Quest’ultimo deve essere sottoscritto in una piattaforma digitale del sistema informativo per l’inclusione sociale lavorativa (SIISL). Alla sottoscrizione del suddetto patto conseguono, da un lato, il riconoscimento dell’assegno di inclusione nel mese successivo, dall’altro lato, l’applicazione di ulteriori procedure e obblighi. L’inadempimento di tali obblighi determina la decadenza del beneficio ai sensi dell’articolo 8.

In particolare, si prevede che i servizi sociali effettuino una valutazione multidimensionale dei bisogni del nucleo familiare intesa alla sottoscrizione di un patto per l’inclusione. Nell’ambito di tale valutazione i componenti del nucleo familiare, di età compresa tra i diciotto e i cinquantanove anni, attivabili al lavoro, vengono avviati ai centri per l’impiego per la sottoscrizione del patto di servizio personalizzato.

Anche il patto per l’inclusione sopramenzionato deve prevedere la partecipazione in via obbligatoria ad attività formative o di lavoro o altre misure di politiche attive da parte dei componenti del nucleo familiare maggiorenni o di età inferiore ai sessanta anni, che esercitino la responsabilità genitoriale, non occupati, non frequentanti un regolare corso di studi, né titolari di una pensione diretta e che non abbiano determinate cariche di cura relative a figli o familiari disabili. Sono esclusi da tali obblighi le persone affette da patologia oncologica, i soggetti con disabilità rientranti nell’ambito di applicazione del cosiddetto collocamento obbligatorio nonché, come aggiunto dal Senato, i soggetti inseriti nei percorsi di protezione e di fuoriuscita dalle violenze di genere. In ogni caso i soggetti esclusi dai suddetti obblighi possono richiedere l’adesione volontaria a un percorso personalizzato di accompagnamento al servizio personalizzato.

Riguardo il sopramenzionato patto di servizio personalizzato le Regioni possono prevedere che la sottoscrizione e la relativa presa in carico siano effettuate anche presso i soggetti accreditati per i servizi per il lavoro. Seguirà un decreto ministeriale proprio per individuare le misure per il coinvolgimento dei soggetti accreditati ai servizi per il lavoro e la formazione.

I commi dal 9 all’11 dell’articolo 6, parzialmente riformulati dal Senato, disciplinano l’utilizzo per il potenziamento degli interventi dei servizi sociali di risorse finanziarie già stanziate.

Riguardo alla modalità di erogazione l’articolo 4, al comma 8, prevede che l’assegno di inclusione sia corrisposto mediante uno strumento di pagamento elettronico ricaricabile, denominato carta di inclusione, utilizzabile per acquisto o, entro i limiti previsti dal medesimo comma, per prelievi di contante. Si esclude che la carta possa essere utilizzata per giochi che prevedono vincite di denaro o altre utilità. Inoltre, la carta non può essere utilizzata per l’acquisto di sigarette, anche elettroniche, di derivati del fumo, di giochi pirotecnici o di prodotti alcolici.

L‘articolo 7, nel quale, ad opera del Senato, sono state inserite alcune modifiche tecniche, individua le amministrazioni e le autorità competenti per i controlli dell’assegno di inclusione. Ad esso occorre aggiungere i Comuni che sono responsabili delle verifiche e dei controlli anagrafici. L’articolo 7 interessa anche i criteri e le modalità di acquisizione dei dati e delle informazioni relative ai controlli e prevede l’adozione di un piano nazionale triennale di contrasto all’irregolare percezione dei benefici in oggetto.

Riguardo alle altre disposizioni di cui l’articolo 8, si segnala in primo luogo che esso reca sanzioni penali per illeciti di falso o di omissioni relativi ai benefici in esame e prevede la decadenza del nucleo familiare degli stessi o la sospensione per le condanne e i procedimenti penali individuati dal medesimo articolo.

Si prevede, inoltre, la medesima decadenza dell’assegno per l’inadempimento degli obblighi summenzionati posti a carico dei beneficiari nonché per alcune fattispecie di falso o di omissione nelle comunicazioni o dichiarazioni e per il rifiuto di un’offerta di lavoro subordinato rientrante nell’ambito della fattispecie di cui al successivo articolo 9.

Quest’ultimo, nel testo parzialmente riformulato dal Senato, distingue a seconda che l’offerta di lavoro sia a tempo indeterminato o a termine e, nell’ambito della prima tipologia contrattuale, disciplina distintamente l’ipotesi in cui nel nucleo familiare vi siano figli di età inferiore a quattordici anni. 

È stata inserita al lato degli 80 km, la percorrenza in massimo centoventi minuti con i mezzi di trasporto pubblico. Inoltre, il comma 2 dell’articolo 9 prevede che l’assegno sia sospeso in caso di rapporto di lavoro a termine di durata compresa tra uno e sei mesi. L’erogazione del beneficio riprende al termine del rapporto. Il periodo di durata di quest’ultimo e il reddito da esso derivante non rilevano ai fini dell’applicazione dell’assegno.

L’articolo 10 prevede una serie di incentivi per l’assunzione di soggetti beneficiari dell’assegno per l’inclusione nonché una prestazione aggiuntiva per i beneficiari dell’assegno di inclusione, che avviino un’attività lavorativa autonoma o di impresa individuale o una società cooperativa entro i primi dodici mesi di fruizione del beneficio. Tali norme riconoscono, in primo luogo, un incentivo in favore dei datori di lavoro privato in caso di assunzione dei soggetti in esame.

L’incentivo è della durata massima di dodici mesi e l’importo dello stesso varia a seconda che il contratto stipulato sia a tempo indeterminato o a termine. Si prevedono, inoltre: un incentivo per le agenzie per il lavoro, con riferimento alle assunzioni in oggetto effettuate a seguito di loro specifica attività di mediazione; un incentivo per alcuni enti e imprese, con riferimento alle assunzioni in oggetto relative a persone con disabilità ed effettuate a seguito di attività di mediazione da parte dei medesimi enti o imprese. La summenzionata prestazione aggiuntiva per i beneficiari dell’Assegno di inclusione è riconosciuta in un’unica soluzione ed è pari a sei mensilità dell’Assegno di inclusione (calcolate nel rispetto di un limite pari a 500 euro mensili).

L’articolo 11 prevede un’attività di monitoraggio e di valutazione relativi all’attuazione dell’Assegno di inclusione nonché l’istituzione di un Osservatorio sulle povertà.

L’articolo 12 istituisce, a decorrere dal 1° settembre 2023, il Supporto per la formazione e il lavoro. Tale istituto interessa, in primo luogo, i soggetti, di età compresa tra diciotto e cinquantanove anni, non aventi i requisiti per accedere all’Assegno di inclusione e appartenenti ad un nucleo familiare con un valore dell’ISEE non superiore a 6.000 euro annui; un ulteriore possibile ambito di applicazione è previsto con riferimento ad alcuni soggetti appartenenti a nuclei familiari beneficiari dell’Assegno di inclusione. Il Supporto per la formazione e il lavoro è definito come una misura di attivazione al lavoro, mediante la partecipazione a progetti di formazione, di qualificazione e riqualificazione professionale, di orientamento, di accompagnamento al lavoro e di politiche attive del lavoro; in tali ambiti rientrano anche il servizio civile universale e i progetti utili alla collettività. In caso di partecipazione ai suddetti progetti, per la durata della stessa e comunque per un periodo massimo di dodici mensilità, l’interessato riceve un’indennità pari a 350 euro mensili.

L’articolo 12-bis – inserito dal Senato – reca, con riferimento all’intero decreto-legge, una clausola di salvaguardia relativa alle Regioni a statuto speciale e alle Province autonome di Trento e di Bolzano; lo stesso articolo reca, con riferimento alle suddette Province autonome, clausole specifiche, relative all’Assegno di inclusione o a misure analoghe.

L’articolo 13 reca disposizioni transitorie, di coordinamento e finanziarie. Si rileva, in primo luogo, che il comma 3 reca un intervento di coordinamento al fine di assicurare l’inclusione nel regime sanzionatorio previsto per il Reddito di cittadinanza anche degli illeciti in materia commessi nella fase finale di applicazione dell’istituto. La novella di cui al successivo comma 6 conferma che alle categorie di soggetti rientranti, dal 1° gennaio 2024, nell’ambito dell’Assegno di inclusione continua a trovare applicazione fino al 31 dicembre 2023 il Reddito di cittadinanza senza l’applicazione del limite di sette mensilità introdotto dalla legge di bilancio per il 2023. Il comma 5 inserisce un’ulteriore fattispecie per la quale si esclude tale limite; questa nuova norma, come parzialmente riformulata dal Senato, fa riferimento ai soggetti che, entro il 31 ottobre 2023, siano stati presi in carico – in quanto non attivabili al lavoro – dai servizi sociali.


Passando al secondo Capo del provvedimento, l’articolo 14 – il cui testo è stato integrato dal Senato – reca un complesso di modifiche alla disciplina in materia di salute e sicurezza nei luoghi di lavoro. Le modifiche concernono, tra gli altri, profili attinenti al medico competente, alle attrezzature di lavoro, agli edifici scolastici.

L’articolo 15 prevede che, per le finalità ivi indicate, gli enti pubblici e privati condividano gratuitamente, anche attraverso cooperazione applicativa, le informazioni di cui dispongano con l’Ispettorato nazionale del lavoro, con conseguente messa a disposizione delle stesse anche in favore del Corpo della Guardia di finanza.

L’articolo 16 prevede che l’Ispettorato nazionale del lavoro destini un contingente di proprio personale ispettivo, adeguatamente qualificato, allo svolgimento di attività di polizia giudiziaria nel territorio della Regione siciliana.

I commi 1 e 2 dell’articolo 17 istituiscono un Fondo per il riconoscimento di una misura di sostegno economico in favore dei familiari degli studenti, ivi compresi quelli universitari o dei percorsi di istruzione e formazione professionale, deceduti a seguito di infortuni occorsi, successivamente al 1° gennaio 2018, durante le attività formative. La definizione dei requisiti e dei criteri di determinazione della misura di sostegno, nonché delle modalità di accesso al Fondo, è demandata a un decreto ministeriale.

I successivi commi 4 e 5 – parzialmente modificati dal Senato – recano alcune integrazioni alla disciplina sui percorsi per le competenze trasversali e per l’orientamento. Le novelle riguardano, tra l’altro, il principio della coerenza dei suddetti percorsi con il piano triennale dell’offerta formativa e con il profilo culturale, educativo e professionale in uscita dei singoli indirizzi di studio.

L’articolo 18 prevede, con riferimento all’anno scolastico e accademico 2023-24, un’estensione dell’ambito di applicazione dell’assicurazione INAIL contro gli infortuni sul lavoro nei settori dell’istruzione e della formazione aziendale. In base a tale estensione, le categorie di soggetti analiticamente individuati dal comma 2 – operanti nei suddetti settori come docenti o con altre funzioni o ivi attivi come studenti o allievi – sono comprese nel regime assicurativo.

L’articolo 19 prevede un incremento della dotazione del Fondo nuove competenze, mediante l’impiego di risorse relative al periodo 2021-2027. Con le risorse del fondo sono finanziati parte della retribuzione oraria, nonché gli oneri relativi ai contributi previdenziali e assistenziali delle ore destinate ai percorsi formativi.

L’articolo 20 prevede la possibilità di accoglimento di alcune domande relative alla misura di sostegno economico in favore degli utenti dei servizi di trasporto cosiddetto bonus trasporti.

L’articolo 21 consente che alcune risorse previste per la formazione professionale ed eventualmente non utilizzate siano destinate a progetti rientranti in programmi gestiti dall’ANPAL.

L’articolo 22 modifica la disciplina dell’assegno unico e universale per i figli a carico. La novella concerne la maggiorazione specifica dell’assegno attribuita per i casi in cui entrambi i genitori siano titolari di reddito da lavoro e il valore dell’ISEE del nucleo familiare sia inferiore o pari ad un determinato limite. Al riguardo giova evidenziare che la finalità della misura è incentivare l’occupazione dei genitori che fanno parte del medesimo nucleo famigliare.

L’articolo 23 modifica la disciplina delle sanzioni penali o amministrative pecuniarie per l’omissione del versamento dei contributi di previdenza e assistenza sociale da parte dei datori di lavoro, nonché da parte dei committenti dei contratti di co.co.co. rientranti nella cosiddetta gestione separata dell’INPS.


L’articolo 23-bis – inserito dal Senato – introduce la possibilità di versamento della contribuzione pensionistica in relazione ad alcune fattispecie di avvenuto annullamento automatico – in seguito a norme speciali – dei debiti contributivi.


L’articolo 24 – ampiamente riformulato e integrato dal Senato – modifica, in primo luogo, la disciplina dei contratti di lavoro dipendente a tempo determinato nel settore privato. Vengono ridefiniti i presupposti di ammissibilità (cosiddette causali) di una durata dei contratti superiore a dodici mesi e in ogni caso non superiore a ventiquattro mesi. La nuova disciplina, oltre a confermare che la causale può consistere in esigenze di sostituzione di altri lavoratori, reinserisce la causale costituita da fattispecie previste dai contratti collettivi, riproponendo a regime una norma transitoria, operante fino al 30 settembre 2022; sopprime sia la causale di esigenze temporanee e oggettive, estranee all’ordinaria attività, sia la causale di esigenze connesse a incrementi temporanei, significativi e non programmabili, dell’attività ordinaria; introduce la causale – applicabile solo con atti stipulati entro il 30 aprile 2024 e solo in assenza delle suddette previsioni da parte dei contratti collettivi applicati in azienda. Viene inoltre modificata la disciplina dell’applicazione delle causali – come ora ridefinite – relativamente alle proroghe e ai rinnovi dei contratti di lavoro a termine. Tali modifiche escludono anche per i rinnovi – in termini identici a quanto già previsto per le proroghe – l’esigenza delle causali, qualora la durata complessiva del rapporto non superi i dodici mesi. L’articolo 24, inoltre, modifica la disciplina – operante in assenza di diverse previsioni dei contratti collettivi – del limite quantitativo del ricorso ai contratti di somministrazione di lavoro a tempo indeterminato.

L‘articolo 25 modifica la disciplina dell’istituto transitorio dei contratti di espansione, la cui finalità è di consentire un ricambio generazionale nell’ambito dei processi di reindustrializzazione e riorganizzazione delle imprese.

L’articolo 26 reca semplificazioni in merito agli obblighi di informazione e di pubblicazione, relativi al rapporto di lavoro, che devono essere adempiuti dal datore di lavoro o dal committente in favore dei lavoratori.

L’articolo 27 riconosce un incentivo ai datori di lavoro privati per le nuove assunzioni, effettuate nel periodo 1° giugno 2023-31 dicembre 2023, a tempo indeterminato, anche a scopo di somministrazione, o con contratto di apprendistato professionalizzante o di mestiere, di giovani al di sotto dei trenta anni di età. Tale incentivo è concesso per un periodo di dodici mesi e nella misura del 60 per cento della retribuzione mensile lorda imponibile ai fini previdenziali.

L’articolo 28 prevede un incentivo all’assunzione, da parte di enti del terzo settore e di altri enti ad essi assimilabili, con contratto di lavoro a tempo indeterminato, di soggetti con disabilità e di età inferiore a trentacinque anni.

L’articolo 29 modifica la disciplina del trattamento retributivo dei lavoratori dipendenti dagli enti del terzo settore.

L’articolo 30 prevede una possibile fattispecie di prolungamento – non oltre il 31 dicembre 2023 – del trattamento straordinario di integrazione salariale in deroga esplicita ai limiti di durata stabiliti dalla disciplina relativa al suddetto trattamento.

L’articolo 31 reca alcune disposizioni per il completamento dell’attività di liquidazione della compagnia aerea Alitalia.

L’articolo 32 prevede, per il 2023, un incremento delle risorse per il finanziamento statale delle convenzioni tra l’INPS e i CAF.

L’articolo 33 dispone un finanziamento straordinario in favore dell’Agenzia industrie difesa.

Gli articoli da 34 a 36 recano varie norme nel settore dei trasporti e  in materia di formazione iniziale del personale impiegato sulle navi.

L’articolo 36-bis – inserito dal Senato – reca una norma interpretativa in materia di orario di lavoro nel settore del trasporto a fune.

L’articolo 37 modifica la disciplina dei contratti di prestazione occasionale. Le novelle concernono, in primo luogo, le fattispecie di utilizzo di tali prestazioni nei settori dei congressi, delle fiere, degli eventi. Altre novelle – inserite dal Senato – integrano la disciplina delle modalità di acquisto e di utilizzo del “Libretto Famiglia“, previsto per le prestazioni occasionali rese in alcuni ambiti.

L’articolo 38 reca disposizioni relative al trattamento giuridico ed economico degli ex lettori di lingua straniera.

L’articolo 39, per il periodo 1° luglio 2023-31 dicembre 2023, incrementa di quattro punti percentuali la misura della riduzione temporanea, già prevista per il 2023, dei contributi previdenziali dovuti dai lavoratori dipendenti, pubblici e privati, rientranti in determinate fasce di retribuzione imponibile.

L’articolo 39-bis, inserito dal Senato, riconosce, al fine di garantire a stabilità occupazionale e di sopperire alla eccezionale mancanza di offerta di lavoro nel settore turistico, ricettivo e termale in via transitoria, ovvero dal 1° giugno al 21 settembre, un trattamento integrativo riconosciuto dal sostituto d’imposta.

L’articolo 40 prevede, limitatamente al periodo d’imposta 2023 e in deroga a quanto previsto dall’articolo 51, comma 3, del Testo unico delle imposte sui redditi, a determinate condizioni, una disciplina più favorevole in materia di esclusione dal computo del reddito imponibile del lavoratore dipendente per i beni ceduti e i servizi prestati al lavoratore medesimo (fringe benefit). Tale regime transitorio più favorevole è riconosciuto ai lavoratori dipendenti con figli fiscalmente a carico.

L’articolo 41 incrementa il Fondo per la riduzione della pressione fiscale nella misura di 4.064 milioni di euro per il 2024.

L’articolo 42 istituisce un fondo, con una dotazione pari a 60 milioni di euro per il 2023, per le attività socio-educative in favore dei minori; il fondo è destinato al finanziamento di iniziative dei Comuni, intese al potenziamento dei centri estivi, dei servizi socio-educativi territoriali e dei centri svolgenti attività educative e ricreative. Dal Senato, è stata poi inserita una proroga fino al 31 dicembre 2023 di alcune disposizioni in materia di lavoro agile (smart working), per il settore del lavoro privato, relative in particolare a genitori con figli di età inferiore a quattordici anni e a soggetti fragili.

L’articolo 43 dispone che anche i gettoni di presenza, erogati dalle amministrazioni inserite nel conto economico consolidato dell’apposito elenco ISTAT, siano considerati nel calcolo del reddito assoggettato al limite massimo retributivo per i lavoratori pubblici. Introduce alcuni obiettivi da perseguire in materia di politica di remunerazione, da parte del Ministero dell’economia e delle finanze, nell’esercizio dei suoi diritti di azionista di società.

L’articolo 44 concerne la quantificazione e la copertura degli oneri di cui al decreto-legge in esame e reca alcune clausole contabili, rimodula la misura dell’aliquota dell’imposta sulle riserve matematiche dei rami vita iscritte nel bilancio dell’esercizio delle imprese assicurative, ed infine, incrementa il Fondo rotativo del Mediocredito centrale per il sostegno all’internazionalizzazione delle imprese nella misura di 545 milioni di euro per il 2023.