SOMMARIO – Finanza & Fisco n. 28 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Tregua fiscale


Ravvedimento “speciale” e chiusura liti pendenti al 30 settembre, regolarizzazione di irregolarità formali al 31 ottobre

Le proroghe delle scadenze della Tregua fiscale


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Ricorso nativo informatico non firmato digitalmente notificato a mezzo Pec


Rimessa alle Sezioni Unite la questione relativa alla possibile invalidità del ricorso per cassazione nativo informatico non firmato digitalmente notificato a mezzo Pec

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza interlocutoria n. 16454 del 9 giugno 2023: «IMPUGNAZIONI CIVILI – Ricorso per cassazione – Ricorso – Forma e contenuto – Processo tributario – Ricorso per cassazione nativo digitale – Notificazione a mezzo Pec – Assenza di firma digitale dell’Avvocato dello Stato – Conseguenze – Invalidità – Questione di massima di particolare importanza – Devoluzione della questione alle Sezioni Unite»


  • Sezione III Civile


Responsabilità dell’A.F. per il danno subito dal contribuente


Errori grossolani e autotutela negata. L’Agenzia delle entrate responsabile per il danno subito dal contribuente

Corte Suprema di Cassazione – Sezione III Civile – Ordinanza n. 5984 del 28 febbraio 2023: «RESPONSABILITÀ CIVILE – AUTOTUTELA – Responsabilità dell’Amministrazione per il danno subito dal contribuente – Amministrazione pubblica – Atti discrezionali – Limiti posti dalla legge e dal principio primario di cui all’art. 2043 cod. civ. – Obbligo di osservanza per la P.A. – Sussistenza – Comportamento doloso o colposo della P.A. comportante la lesione di un diritto soggettivo – Potere di accertamento da parte del giudice ordinario – Configurabilità – Fattispecie relativa al mancato annullamento in sede di autotutela di atto impositivo illegittimo affetto da errori grossolani – Art. 97 Cost. – Art. 2043 c.c.»


Corti di Giustizia Tributarie di Primo Grado:


Assenza della firma digitale nel ricorso alle Corti di Giustizia Tributaria


Il ricorso-reclamo senza firma digitale anche se notificato a mezzo Pec è inammissibile

Corte di Giustizia Tributaria di Primo Grado di Como – Sezione I – Sentenza n. 90 del 16 marzo 2023: «PROCEDIMENTO CIVILE – Domanda giudiziale – Citazione – Contenuto – Sottoscrizione del procuratore – Atto introduttivo del giudizio redatto in formato elettronico – Firma digitale – Necessità – Mancanza – Invalidità dell’atto – Processo tributario – Ricorso – Assenza firma digitale – Rileva – Inammissibilità – Sussiste – Artt. 16-bis e 18, commi 3 e 4 del D.Lgs. 31/12/1992, n. 546»


Prassi


Stabile organizzazione – Debitore d’imposta


Branch: quando l’attività promozionale e preparatoria è soggetta all’IVA italiana

Risposta ad interpello – Agenzia delle Entrate – n. 336 del 1° giugno 2023: «IVA (Imposta sul valore aggiunto) -Intervento della stabile organizzazione in attività immateriali non caratterizzate in quanto tale dalla presenza in loco di una rilevante organizzazione di mezzi umani e tecnici – Attività di promozione e commercializzazione del servizio di gestione di portafoglio erogato dalla struttura lussemburghese e cura in maniera continuativa i rapporti con la clientela italiana – Condizioni che devono ricorrere affinché ai fini IVA di una stabile organizzazione italiana di un soggetto domiciliato e residente all’estero possa considerarsi debitrice dell’IVA relativa alle operazioni attive e passive poste in essere dal soggetto non residente per il suo tramite – Rilevanza che la Branch sia dotata di un’adeguata struttura di mezzi umani e tecnici mediante la quale svolge un ruolo attivo nella definizione dei contratti “firmati” dalla Casa Madre e nella gestione di una parte rilevante dell’attività di quest’ultima – Artt. 7, comma 1, lett. d) e 17, comma secondo e quarto, del D.P.R. 26/10/1972, n. 633 – Art. 192-bis, della Direttiva 2006/112/CE del 28 novembre 2006 – Art. 53, del Regolamento d’esecuzione (UE) n. 282/2011 del 15 marzo 2011»


Rilevanza ai fini IVA della partecipazione attiva della stabile organizzazione nelle cessioni/acquisti di beni

Risposta ad interpello – Agenzia delle Entrate – n. 374 del 10 luglio 2023: «IVA (Imposta sul valore aggiunto) – Intervento della stabile organizzazione nelle cessioni di beni e prestazioni di servizi territorialmente rilevanti in Italia – Condizioni che devono ricorrere affinché ai fini IVA una stabile organizzazione italiana di un soggetto domiciliato e residente all’estero possa considerarsi debitrice dell’IVA relativa alle operazioni attive e passive poste in essere dal soggetto non residente per il suo tramite – Artt. 7, comma 1, lett. d) e 17, comma secondo e quarto del D.P.R. 26/10/1972, n. 633 -Art. 192-bis, della Direttiva 2006/112/CE del 28 novembre 2006 – Art. 53 del Regolamento d’esecuzione (UE) n. 282/2011 del 15 marzo 2011»


Liquidazione dell’imposta sulle successioni dovuta da eredi e legatari


Il valore ereditario (ivi compreso il valore della quota) è determinato al netto dei legati. Il revirement dell’Agenzia delle entrate sulla liquidazione dell’imposta di successione

Circolare dell’Agenzia delle Entrate n. 19 E del 6 luglio 2023: «IMPOSTA SULLE SUCCESSIONI E DONAZIONI -SUCCESSIONI MORTIS CAUSA – Imposta sulle successioni – Base imponibile – Attivo ereditario – Base imponibile -Valore netto dell’asse ereditario – Legato – Determinazione al netto dei legati pecuniari – Artt. 8 comma 3 e 20, del D.Lgs. 31/10/1990, n. 346 – Art. 588 c.c. – Artt. da 649 a 673 c.c. – Art. 53, Cost.»


Sanità privata esenzioni e riduzioni IVA


Il nuovo regime IVA (in esenzione) sulle prestazioni sanitarie rese dalle case di cura non convenzionate e (agevolato) sulle prestazioni di alloggio agli accompagnatori

Circolare dell’Agenzia delle Entrate n. 20 E del 7 luglio 2023: «IVA (Imposta sul valore aggiunto) – Modifiche alla disciplina IVA delle prestazioni rese ai ricoverati e agli accompagnatori dei ricoverati – Art. 10, comma 1, n. 18), del D.P.R. 26/10/1972, n. 633 – Tabella A, Parte Terza, n. 120), del D.P.R. 26/10/1972, n. 633 – Art. 18, del D.L. 21/06/2022, n. 73, conv., con mod., dalla L. 04/08/2022, n. 122 (c.d. “Decreto Semplificazioni”) – Art. 132, paragrafo 1, lettere c) e b), della Direttiva 2006/112/CE»


Consiglio Nazionale del Notariato


 Beni immobili – Cessione agevolata ai soci

Cessioni onerose di beni immobili in favore dei soci agevolate ai sensi della legge n. 197 del 2022: aspetti e soluzioni notarili

Studio n. 45-2023/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 3 maggio 2023


Legislazione


Il decreto-legge “Bollette” convertito in legge
D.L. 30/03/2023, n. 34, conv., con mod., dalla L. 26/05/2023, n. 56


Il Decreto “Bollette” con la proroga dei termini per la “Tregua fiscale” convertito in legge

Il testo del Decreto-Legge 30 marzo 2023, n. 34, conv., con mod., dalla Legge 26 maggio 2023, n. 56, recante: «Misure urgenti a sostegno delle famiglie e delle imprese per l’acquisto di energia elettrica e gas naturale, nonché in materia di salute e adempimenti fiscali», coordinato con le norme richiamate o modificate


Chiusura delle liti fiscali pendenti


Liti pendenti. Approvati gli aggiornamenti per il modello e le istruzioni per la domanda di definizione agevolata. Domande fino al 30 settembre 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.



Bollo sugli appalti. I chiarimenti sulla nuove modalità di calcolo e versamento a seguito delle modifiche introdotte dal nuovo Codice dei contratti pubblici  

L’Agenzia delle entrate, con la circolare n. 22/E del 28 luglio 2023 ha fornito chiarimenti sull’ambito di applicazione delle nuove modalità di calcolo e versamento dell’imposta di bollo relativa alla stipulazione di contratti pubblici alla luce delle modiche introdotte dal nuovo Codice degli appalti (Art. 18, comma 10, D.Lgs 36/2023 e  tabella di cui all’allegato I.4 al Codice medesimo.).

Ai sensi del combinato disposto di cui agli articoli 226, comma 1, e 229, comma 2, del citato D.Lgs. n. 36 del 2023 le nuove disposizioni in materia di imposta di bollo acquistano, pertanto, efficacia dal 1° luglio 2023.

È opportuno richiamare, inoltre, il comma 2 dell’articolo 226 che, con una disposizione transitoria, stabilisce che la previgente disciplina di cui al D.Lgs. n. 50 del 2016 continui ad applicarsi con esclusivo riferimento ai procedimenti in corso, prevedendo che devono intendersi tali, tra gli altri:

  • le procedure e i contratti per i quali i bandi o avvisi con cui si indice la procedura di scelta del contraente siano stati pubblicati prima della data in cui il codice acquista efficacia (ossia prima del 1° luglio 2023);
  • in caso di contratti senza pubblicazione di bandi o avvisi, le procedure e i contratti in relazione ai quali, al 1° luglio 2023, data in cui il codice acquista efficacia, siano stati già inviati gli avvisi a presentare le offerte.

Giova osservare che l’articolo 2 dell’allegato I.4 del D.Lgs. n. 36 del 2023 dispone che il pagamento dell’imposta di bollo sostitutiva è dovuto per tutti gli atti e i documenti riguardanti la «procedura di selezione e l’esecuzione dell’appalto», ovverosia per l’intera procedura unitariamente considerata.

Ne consegue, dunque, che le disposizioni in materia di imposta di bollo di cui all’articolo 18, comma 10, del Codice dei contratti pubblici, nonché quelle contenute nell’allegato I.4 al Codice medesimo, trovano applicazione solo con riferimento ai procedimenti avviati a far data dal 1° luglio 2023.

Si ricorda che con la risoluzione n. 37/E del 28 giugno 2023 sono stati, tra l’altro, istituiti i seguenti codici tributo per il versamento dell’imposta di bollo che l’appaltatore assolve tramite il modello di versamento F24 ELIDE al momento della stipula del contratto:

  • “1573” denominato “Imposta di bollo sui contratti – articolo 18, comma 10, D.Lgs. 31 marzo 2023, n. 36”;
  • “1574” denominato “Imposta di bollo sui contratti – SANZIONE – articolo 18, comma 10, D. Lgs. 31 marzo 2023, n. 36”;
  • “1575” denominato “Imposta di bollo sui contratti – INTERESSI – articolo 18, comma 10, D. Lgs. 31 marzo 2023, n. 36”.

Resta fermo che, nel caso in cui il contratto sia stato rogato o autenticato da un notaio o altro pubblico ufficiale e venga registrato con la procedura telematica di cui all’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 463, l’imposta di bollo è versata con le modalità telematiche previste dalla richiamata procedura, unitamente agli altri tributi dovuti, nella nuova misura stabilita dal Codice dei contratti pubblici.


Link al testo della circolare dell’Agenzia delle Entrate n. 22 del 28 luglio 2023, con oggetto: IMPOSTA DI BOLLO – Nuovo codice dei contratti pubblici – Disposizioni in materia di imposta di bollo relativa alla stipulazione del contratto, contenute nell’articolo 18, comma 10, nonché negli articoli e nella tabella di cui all’allegato I.4 del nuovo Codice dei contratti pubblici – Articolo 18, comma 10 e tabella di cui all’allegato I.4 del D.Lgs. 31/03/2023, n. 36 – Provvedimento del 28 giugno 2023, prot. n. 240013/2023 – DPR 26/10/1972, n. 642

Link al testo della risoluzione dell’Agenzia delle entrate n. 37 del 28 giugno 2023, con oggetto: IMPOSTA DI BOLLO – RISCOSSIONE – Nuovo codice dei contratti pubblici – Istituzione dei codici tributo per il versamento, tramite modello “F24 Versamenti con elementi identificativi” (F24 ELIDE), dell’imposta di bollo, di cui all’articolo 18, comma 10, del decreto legislativo 31 marzo 2023, n. 36, che l’appaltatore assolve al momento della stipula del contratto


Le modalità di versamento utilizzabili per assolvere l’imposta di bollo sui “nuovi” contratti pubblici

Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 28 giugno 2023, prot. n. 240013/2023, recante: «Individuazione delle modalità telematiche di versamento dell’imposta di bollo, di cui all’articolo 18, comma 10, del decreto legislativo 31 marzo 2023, n. 36, che l’appaltatore assolve al momento della stipula del contratto», pubblicato il 28.06.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Il nuovo Codice dei contratti pubblici

Il testo del decreto legislativo 31 marzo 2023, n. 36, recante: «Codice dei contratti pubblici in attuazione dell’articolo 1 della legge 21 giugno 2022, n. 78, recante delega al Governo in materia di contratti pubblici», corredato delle relative note. (Decreto legislativo pubblicato nel Supplemento ordinario n. 12/L alla Gazzetta Ufficiale – Serie generale – n. 77 del 31 marzo 2023).


Rinuncia agevolata alle controversie tributarie pendenti in Corte di cassazione. Campo di applicazione e oggetto della definizione

Nuove indicazioni sulla «rinuncia agevolata» alle liti tributarie in Cassazione in cui è parte l’Agenzia delle Entrate. Con la circolare n. 21/E del 26 luglio 2023, che segue quelle del 27 gennaio e del 20 marzo 2023, l’Agenzia torna sulla misura prevista dall’ultima legge di Bilancio come alternativa alla «definizione agevolata» delle liti pendenti. In particolare, il documento di prassi approfondisce il campo di applicazione e l’oggetto di questa speciale forma di definizione delle controversie tributarie pendenti in Cassazione, che prevede la sottoscrizione di un accordo tra le parti per definire tutte le pretese azionate in giudizio e l’abbattimento delle sanzioni a 1/18. Rientrano nella rinuncia agevolata gli avvisi di accertamento, gli atti di recupero di crediti d’imposta non spettanti e ogni altro atto recante una “pretesa tributaria qualificata”.


I principali chiarimenti


La circolare odierna sottolinea che la rinuncia agevolata (art. 1, commi da 213 a 218 della legge di Bilancio per il 2023) si applica in alternativa alla definizione agevolata (commi da 186 a 204): lo stesso atto, dunque, non può essere oggetto di entrambe le definizioni. Nell’ambito degli istituti definitori previsti dall’ultima legge di Bilancio, la rinuncia agevolata si pone in continuità con l’accordo conciliativo agevolato esperibile dinanzi alle Corti di giustizia tributaria (ai sensi dei precedenti commi da 206 a 212). Il documento precisa inoltre che le parti possono regolare nell’ambito dell’accordo anche le spese di lite.


Il perimetro dell’agevolazione


La rinuncia agevolata permette di definire le controversie tributarie, pendenti al 1° gennaio 2023 in Corte di Cassazione, in cui è parte l’Agenzia delle Entrate e che hanno ad oggetto atti impositivi. Restano fuori dal perimetro le liti relative a sole sanzioni e quelle che riguardano il mancato riconoscimento di rimborsi. Per aderire occorre rinunciare al ricorso principale o incidentale dopo aver definito con la controparte tutte le pretese azionate in giudizio. La procedura prevede la firma di un accordo tra le parti e il pagamento – entro venti giorni dall’accordo stesso, nel rispetto del termine ultimo del 30 settembre 2023 – delle somme dovute per imposte, interessi ed eventuali accessori, con il beneficio della riduzione delle sanzioni a 1/18 del minimo previsto dalla legge. (Così, comunicato stampa dell’Agenzia delle Entrate del 26 luglio 2023)


Assegnazione e cessione agevolata di immobili. Dalla VI Commissione Finanze della Camera il punto sul regime IVA

Dalla VI Commissione Finanze della Camera forniti importanti chiarimenti in ordine all’assegnazione e cessione agevolata di immobili acquistati da società in regime di esenzione IVA.

Nel corso del question time, con riguardo alle disposizioni agevolative in materia di assegnazioni e cessioni di beni ai soci ex articolo 1, commi da 100 a 105 della legge 29 dicembre 2022, n. 197 (legge di Bilancio 2023), il Sottosegretario per l’economia e finanze Sandra Savino, sentiti i competenti Uffici dell’Amministrazione finanziaria, ha chiarito che “sulla base dei principi generali, rilevano agli effetti dell’imposta (sul valore aggiunto), tutte le assegnazioni di beni per le quali la società abbia detratto, integralmente o parzialmente, l’IVA addebitatale in via di rivalsa al momento dell’acquisto, dell’importazione o dell’effettuazione degli investimenti prima indicati.

Viceversa esulano dall’ambito applicativo del tributo le fattispecie di assegnazione di beni in relazione alle quali era preclusa la detrazione dell’IVA all’atto dell’acquisto. Tra le operazioni da ultimo menzionate rientrano le fattispecie richiamate dagli Onorevoli interroganti, vale a dire le assegnazioni di immobili acquistati in esenzione dall’IVA. Infatti, in tali ipotesi, poiché all’atto dell’acquisto dell’immobile non è stato esercitato il diritto alla detrazione (trattandosi di operazione esente dall’IVA), la successiva assegnazione al socio del medesimo immobile esula dall’ambito di applicazione dell’imposta sul valore aggiunto”.

Link alla testo integrale della risposta n. 5-01057 del Sottosegretario per l’economia e finanze Sandra Savino, all’interrogazione parlamentare dell’onorevole Saverio Congedo, fornita nel corso della seduta del 5 luglio 2022 nella VI Commissione Finanze della Camera

Documenti di prassi citati nella risposta:

Circolare n. 40/E del 13 maggio 2002 — § 3.6 – in “Finanza & Fisco” n. 19/2002, pag. 1897, risoluzioni n. 194/E del 17 giugno 2002 — in “Finanza & Fisco” n. 26/2002, pag. 2500 e n. 191/E del 23 luglio 2009 — in www.pianetafiscale.it – Area riservata agliabbonati), Circolari n. 26/E/2016 (in “Finanza & Fisco” n. 8/2016, pag. 556) e 37/E/2016 (in “Finanza & Fisco” n. 16/2016, pag. 1273)


Vedi anche:

Trasformazione agevolata di società commerciale in una società semplice. Ulteriori chiarimenti sulla rilevanza IVA della estromissione beni immobili

Risposta ad interpello – Agenzia delle Entrate – n. 431 del 18 settembre 2023: «TRASFORMAZIONE AGEVOLATA IN SOCIETÀ SEMPLICE – IVA (Imposta sul valore aggiunto) – Ulteriori chiarimenti sulla rilevanza IVA delle estromissioni dal regime d’impresa di beni per i quali è stata operata in tutto o in parte la detrazione dell’IVA addebitata in via di rivalsa – Articolo 1, commi 101-106, della L. 22/12/2022, n. 197 – Art. 2, secondo comma, n. 5), del D.P.R. 26/10/1972, n. 633»


Registro dei revisori legali. Sospese 2 società e 1.208 persone fisiche

Con decreto dell’Ispettore generale capo di finanza del 24 luglio 2023, prot. 204669 è stata disposta la sospensione dal Registro dei revisori legali ai sensi dell’articolo 24-ter, comma 1, del D.Lgs. n. 39/2010 di n. 2 società di revisione legale e di complessivi n. 1.208 revisori persone fisiche indicati negli allegati A, B, e C del citato decreto. (Link esterno al sito: https://www.revisionelegale.mef.gov.it/opencms/export/mef/resources/PDF/decreti/REV_decreto_sospensione_2pg_1208pf.pdf).

La sospensione dal Registro dei revisori legali è motivata dal mancato versamento del contributo annuale di iscrizione al Registro ai sensi dell’articolo 21, comma 7, del decreto legislativo 27 gennaio 2010, n. 39.  2 società di revisione legale e 1.205 revisori persone fisiche, di cui agli allegati A e B, hanno omesso di pagare l’annualità 2022, mentre 3 revisori di cui all’allegato C sono morosi per le annualità 2021 e 2022.

Decorsi ulteriori sei mesi dalla data provvedimento del 24 luglio 2023, prot. 204669, senza che l’iscritto abbia provveduto a regolarizzare i contributi omessi, verrà disposta la cancellazione dal Registro dei revisori legali ai sensi del citato articolo 24-ter, comma 4, del decreto legislativo 27 gennaio 2010, n. 39.

Avverso il provvedimento è ammesso ricorso al Tribunale Ordinario di Roma entro i termini previsti dalla normativa vigente decorrenti dalla data di comunicazione del provvedimento stesso.

Link al decreto MEF-RGS – 24 luglio 2023, prot. 204669  – Il decreto è consultabile sul sito internet della Ragioneria generale dello Stato all’indirizzo: http://www.revisionelegale.mef.gov.it


Rinvio pregiudiziale ex art. 363-bis del codice di procedura civile: le prime decisioni della Corte di cassazione

La Corte di cassazione, con due sentenze pubblicate il 21 luglio 2023 (n. 21874 e n. 21876), ha deciso, per la prima volta, procedimenti di rinvio pregiudiziale previsti dall’art. 363-bis del codice di procedura civile.

Il rinvio pregiudiziale è un istituto nuovo del processo civile, introdotto dalla riforma Cartabia.

Esso consente al giudice di merito che si trovi di fronte ad una questione di diritto nuova e complessa di interpellare la Corte di cassazione per ottenere un intervento chiarificatore dal giudice di legittimità, il cui compito istituzionale è assicurare l’uniforme interpretazione della legge.

Le parti di quel processo si giovano della decisione della Corte di cassazione e trovano subito risolta la questione di diritto senza che la stessa possa essere ancora discussa nei successivi gradi di giudizio.

La pronuncia resa dalla Corte di cassazione ha, infatti, una forza vincolante nel giudizio in cui la questione è stata sollevata ed ha, allo stesso tempo, una funzione orientatrice per gli altri processi.

Nel caso concreto, il giudice del merito, la Corte d’appello di Napoli, nel corso di un procedimento di equa riparazione per la durata irragionevole del processo, ai sensi della “legge Pinto”, ha chiesto alla Corte di Cassazione se il sistema dei rimedi preventivi ai fini dell’ammissibilità delle domande di equa riparazione per la durata non ragionevole dei processi operi anche nei giudizi civili che si svolgono dinanzi al giudice di pace.

La Corte di cassazione ha deciso la questione in appena quattro mesi, affermando il seguente principio: perché sia ammissibile la domanda di equa riparazione per i processi civili che si svolgono davanti al giudice di pace, sussiste per la parte l’onere di esperire il rimedio preventivo della proposizione dell’istanza di decisione a seguito di trattazione orale, a norma dell’art. 281- sexies del codice di procedura civile. Ciò perché tale istanza non è incompatibile strutturalmente con il rito davanti al giudice di pace e riveste comunque funzione acceleratoria in riferimento alle modalità di discussione della causa, redazione della sentenza e pubblicazione della stessa.

(Così, comunicato stampa pubblicato nel sito web della Corte di cassazione il 24 luglio 2023 – https://www.cortedicassazione.it/)


SOMMARIO – Finanza & Fisco n. 27 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rinuncia del socio amministratore al TFM. Ricostruzione del precedente orientamento e note sull’addio all’incasso giuridico
di Marco Orlandi

Le c.d. fatture soggettivamente inesistenti: il punto di vista della giurisprudenza e l’importante art. 7, comma 5-bis, del D.Lgs. n. 546/1992. L’intreccio con i “risultati” emergenti dal penale tributario possono essere di siderale importanza
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie

Operazioni soggettivamente inesistenti. Onere della prova


Contestazione di operazioni soggettivamente inesistenti. Le prove a carico del Fisco per la negazione del diritto di detrazione dell’IVA

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 15749 del 5 giugno 2023: «PROVA CIVILE – Prova per presunzioni – Accertamento del giudice di merito – Valutazione frazionata dell’insieme degli indizi pur raccolti e sottoposti al suo esame – Esclusione – Valutazione globale degli indizi – Necessità – Omissione – Censurabilità in Cassazione – Ammissibilità – Fattispecie – Art. 2729 cod. civ. • IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Operazioni soggettivamente inesistenti – Onere probatorio dell’Amministrazione finanziaria – Elemento soggettivo – Sistema del “reverse charge” – Indicazione di fornitore fittizio – Diritto alla detrazione – Esclusione – Condizioni»


Vizi della cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36-bis del D.P.R. n. 600/73


Omessa indicazione di credito di imposta in dichiarazioni precedenti. Ammesso il riconoscimento a “posteriori” con l’impugnazione della cartella

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 13902 del 19 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione annuale – Omessa indicazione di credito di imposta nelle dichiarazioni precedenti – Errori ed omissioni in danno del contribuente – Emendabilità – Recupero credito di imposta – Opposizione alla maggior pretesa dell’amministrazione – Ammissibilità – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale – Possibilità – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 2, del D.P.R. 22/07/1998, n. 322 – Artt. 53 e 97 Cost. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – DICHIARAZIONE ANNUALE -Mancata indicazione di crediti d’imposta nella dichiarazione dei redditi – Liquidazione ex articolo 36-bis del D.P.R. n. 600/73 – Recupero credito di imposta – Riportabilità nelle dichiarazioni successive – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 53 e 97 Cost.»


 Vizi della cartella di pagamento emessa a seguito di controllo automatizzato
ex art. 36-bis del D.P.R. n. 600/73

Il controllo automatizzato delle dichiarazioni ex art. 36-bis del D.P.R. n. 600/1973 tra emendabilità delle dichiarazioni, tassatività delle ipotesi e obblighi motivazionali della cartella

Breve excursus sulle questioni interpretative affrontate dalla Corte di Cassazione


Corti di Giustizia Tributarie di Primo Grado:


Operazioni soggettivamente inesistenti – Applicazione dell’art. 7, comma 5-bis, del D.Lgs. n. 546/1992


Frode “carosello” perpetrata attraverso l’utilizzo di fatture per operazioni soggettivamente inesistenti. Le prove, ex art. 7, comma 5-bis, del D.Lgs. n. 546 del 1992, a carico del Fisco

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione II – Sentenza n. 599 del 27 giugno 2023: «IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Frode carosello – Operazioni soggettivamente inesistenti – Detrazione IVA – Prova del cessionario/committente di aver adempiuto in buona fede mediante produzione di documentazione – Necessità che l’Amministrazione finanziaria dimostri la consapevolezza dell’acquirente – Affermazione – Applicabilità dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, introdotto con l’art. 6 della L. 31/08/2022, n. 130 – Sussistenza»


Legislazione


Imposta sostitutiva sugli utili e sulle riserve di utili esteri


Affrancamento ed eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere. Approvate le regole attuative

Decreto del Ministero dell’Economia e delle Finanze del 26 giugno 2023: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri», coordinato con il testo della Relazione illustrativa


Decreto-Legge “Lavoro 2023” convertito in Legge
D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85


La sintesi del contenuto del decreto-legge in tema di lavoro

Il testo del Decreto-Legge 4 maggio 2023, n. 48, conv., con mod., dalla Legge 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro» – Artt. 23, 23-bis, 24, 26, 39, 40 e 45 – Testo coordinato con le norme richiamate o modificate


Decreto enti pubblici e proroghe versamenti fiscali
D.L. 10/05/2023, n. 51, conv., con mod., dalla L. 03/07/2023, n. 87


Le disposizioni per le proroghe dei versamenti fiscali 2023

Il testo del Decreto-Legge 10 maggio 2023, n. 51, conv., con mod., dalla Legge 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale» – Artt. 4, 4-sexies e 14 – Testo coordinato con le norme richiamate o modificate


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Pubblicato il vademecum per la prevenzione delle difficoltà delle Pmi

On-line il vademecum per la prevenzione delle difficoltà delle Pmi. (Link esterno verso: https://press-magazine.it/imprese-un-vademecum-per-la-prevenzione-delle-difficolta-dedicato-alle-pmi/)

Il documento predisposto dal Consiglio nazionale dei commercialisti con la Fondazione ADR commercialisti, l’Università di Firenze (con il coordinamento del professor Lorenzo Stanghellini) e la Fondazione CR del capoluogo toscano, si occupa di tre argomenti:

  • gli “assetti adeguati”. La legge, partendo dall’ovvia constatazione che le difficoltà dell’impresa, se non affrontate tempestivamente, possono arrecare danno anche a terzi, impone all’imprenditore di adottare una struttura organizzativa che funzioni da “sistema antincendio”, capace di rilevare tempestivamente i segnali di difficoltà e di consentire di reagire in modo efficace. Il Vademecum spiega in cosa consiste questa struttura;
  • la composizione negoziata. Nel 2021 è stato introdotto un nuovo strumento, la composizione negoziata, che non è una “procedura”, ma un percorso che consente al debitore, in caso di difficoltà, di avviare, con l’ausilio di un esperto indipendente, una trattativa con i creditori e/o con le controparti contrattuali, al fine di trovare una soluzione concordata tutte le volte che sia In questo percorso il giudice entra solo se è il debitore a volerlo, per ottenere protezione da controparti impazienti o “aggressive”. Il Vademecum spiega in cosa consiste la composizione negoziata;
  • il dialogo con i creditori finanziari. Le banche non sono creditori qualsiasi: non solo perché esse sono importanti per ogni tentativo di ristrutturazione, ma anche perché esse sono soggette a regole molto precise e stringenti che le limitano nel dialogo con il debitore. Se un’impresa in difficoltà vuole dialogare con le banche (e con i creditori finanziari in genere), essa deve conoscere queste regole, pena non comprendere le motivazioni e gli obiettivi dei suoi interlocutori. Il Vademecum descrive in modo semplice le principali regole che le banche sono obbligate a seguire quando trattano con un cliente in difficoltà.


Consultazione telematica delle planimetrie catastali. Dal 12 luglio è possibile delegare gli agenti immobiliari direttamente dal proprio pc

È operativo il nuovo servizio web per consentire agli agenti immobiliari di fiducia di consultare – telematicamente e in autonomia – le planimetrie catastali dei propri immobili.

Da oggi, infatti, i proprietari che vogliono vendere o affittare casa possono presentare la delega direttamente dall’area riservata del sito internet dell’Agenzia delle Entrate via pc, tablet o smartphone. In alternativa, la consultazione può essere effettuata online dall’agente immobiliare delegato.


Come funziona il servizio di consultazione telematica


Gli intestatari catastali dell’immobile (proprietario o titolare di altro diritto reale di godimento) possono delegare alla consultazione gli agenti immobiliari iscritti al repertorio delle notizie economiche e amministrative (REA), tenuto dalle Camere di commercio. Una volta ricevuta la delega, l’agente può ottenere la documentazione tramite il nuovo servizio “Consulta Planimetrie” disponibile in area riservata sul sito delle Entrate. Non appena la planimetria risulta disponibile, l’Agenzia invia un’email per avvisare sia il delegante sia l’agente immobiliare delegato, che può così scaricare il documento richiesto. La delega ha una durata di 30 giorni dalla firma e va conservata per 5 anni.


La delega viaggia online


L’intestatario catastale può presentare la delega attraverso il servizio presente nell’area riservata del sito dell’Agenzia, all’interno dell’area “Profilo utente”. La delega può essere inviata anche dall’agente immobiliare tramite la piattaforma disponibile nella propria area riservata, allegando il file firmato digitalmente dal delegante oppure una scansione della delega e un documento di identità del delegante. (Così, comunicato stampa Agenzia delle entrate del 12 luglio 2023)


Si ricorda che con provvedimento prot. n. 174602 del 20 maggio 2022, l’Agenzia delle entrate nel dare attuazione alla recente disposizione normativa, contenuta nell’ art. 27, comma 2-undecies, del decreto-legge 6 novembre 2021, n. 152, convertito, con modificazioni, dalla legge 29 dicembre 2021, n. 233, consente anche agli agenti immobiliari di accedere telematicamente alla consultazione delle planimetrie catastali.


Riforma fiscale: avviato l’esame al Senato

La Commissione Finanze del Senato della Repubblica, oggi, lunedì 17 luglio, ha in agenda l’avvio dell’esame del dd dl n. 797 di delega al Governo per la riforma fiscale, approvato dalla Camera. Riferisce alla Commissione la senatrice Zedda.

Il termine per la presentazione di emendamenti è fissato alle 18 di mercoledì 19 luglio.

Il disegno di legge AS 797, recante «Delega al Governo per la riforma fiscale», di iniziativa governativa e collegato alla legge di bilancio per l’anno 2023-2025, è stato presentato in data 23 marzo 2023, approvato in prima lettura dalla Camera dei deputati (si vedano i lavori preparatori del disegno di legge AC 1038) e trasmesso al Senato il 12 luglio 2023.

Il disegno di legge consta di 20 articoli, distribuiti in cinque titoli.


Il nuovo calendario dei versamenti a rate “con maggiorazione” dei contribuenti ISA

Con la pubblicazione in Gazzetta Ufficiale n. 155 del 5 luglio 2023 della legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale», trova definitiva collocazione, nell’articolo 4 del citato articolo 4 del D.L. n. 51/2023, la proroga al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari.

A tal riguardo, per far luce sul nuovo calendario dei versamenti dei contribuenti ISA, l’Agenzia delle entrate in una Faq (di seguito riportata) ha diffuso due tabelle chiarificatrici, uno per i titolari di partita IVA, l’altro per i non titolari, che riportano, per ciascun numero di rata, i giorni e i mesi entro i quali effettuare i pagamenti.


FAQ del 6 luglio 2023
Scadenzario dei pagamenti risultanti dalle dichiarazioni fiscali dei soggetti Isa


Domanda
È stato definitivamente approvato il decreto-legge n. 51 del 10 maggio 2023, che prevede il differimento dal 30 giugno al 20 luglio 2023, senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni fiscali dei soggetti ISA. Qual è il nuovo scadenzario dei pagamenti, in caso di rateazione?

Risposta
Si riporta di seguito il nuovo scadenzario applicabile ai pagamenti dovuti dai soggetti indicati all’articolo 4, commi 3-sexies e 3-septies, del decreto-legge n. 51 del 10 maggio 2023.


(*) La maggiorazione da applicare all’intero ammontare del debito è pari allo 0,40% / 11, per ciascun giorno trascorso dal 20 luglio 2023 alla data in cui viene eseguito il versamento della prima rata o in unica soluzione, fino al 31 luglio 2023.

(**) Scadenza del pagamento della prima rata o del versamento in unica soluzione.


Mancata iscrizione alla Gestione separata: invio comunicazioni tramite “MyINPS” per autonomi cd. “Senza cassa” e lavoratori parasubordinati | Per eventuali dubbi pronte FAQ

Con messaggio n. 2535 del 6 luglio 2023 (di seguito riportato), l’Inps ha fornito importanti chiarimenti in merito all’iscrizione nelle gestioni separate per autonomi cd. “Senza cassa” e lavoratori parasubordinati. Oltre alla pubblicazione delle risposte alle domandi più comuni (FAQ), nel messaggio chiarito che la data effettiva di inizio attività e quella dell’accredito contributivo potrebbero non coincidere con conseguenze negative sulla posizione previdenziale dell’assicurato, quali, ad esempio, un minore numero di mesi di contribuzione.

Per questo motivo, spiega l’Inps, è stato previsto l’invio di una comunicazione informativa ai soggetti interessati nella quale è evidenziata l’assenza dell’iscrizione, così come prevista dall’articolo 2, comma 27, della legge n. 335/1995; tale comunicazione è resa nota mediante l’applicazione “MyINPS” e tramite posta elettronica con l’invio di un messaggio “di invito” all’iscrizione stessa.


Il testo integrale del messaggio Inps n. 2535 del 6 luglio 2023, con oggetto: Lavoratori parasubordinati – Lavoratori autonomi professionisti cd. “Senza cassa” – Iscrizione dei lavoratori alla Gestione separata di cui all’articolo 2, comma 26 e seguenti, della legge 8 agosto 1995, n. 335 – Invio di una comunicazione informativa ai soggetti interessati nella quale è evidenziata l’assenza dell’iscrizione – Invio comunicazioni “MyINPS”.


L’iscrizione alla Gestione separata è un adempimento disciplinato dall’articolo 2, commi 26 e 27, della legge 8 agosto 1995, n. 335, che grava sia sui lavoratori per i quali l’obbligo contributivo alla medesima gestione è in capo al committente, c.d. lavoratori parasubordinati, sia per i soggetti che producono reddito da esercizio di attività di arti e professioni di cui all’articolo 53, comma 1, del D.P.R. 22 dicembre 1986, n. 917 (TUIR), ovvero i lavoratori autonomi professionisti.

In assenza di specifica istanza di iscrizione, la procedura informatica che gestisce i relativi dati registra in automatico i seguenti elementi: la data di inizio attività più remota presente nel flusso delle denunce Uniemens per i lavoratori parasubordinati o la data più remota inserita nella colonna “periodo di riferimento” sul modello F24 del versamento effettuato dal libero professionista.

Tuttavia, le suddette date potrebbero non coincidere con la data effettiva di inizio attività, cui è legata l’iscrizione alla Gestione separata e il relativo accredito contributivo, con conseguenze negative sulla posizione previdenziale dell’assicurato, quali, ad esempio, un minore numero di mesi di contribuzione.

Pertanto, è stato previsto l’invio di una comunicazione informativa ai soggetti interessati nella quale è evidenziata l’assenza dell’iscrizione, così come prevista dall’articolo 2, comma 27, della legge n. 335/1995; tale comunicazione è resa nota mediante l’applicazione “MyINPS” e tramite posta elettronica con l’invio di un messaggio “di invito” all’iscrizione stessa. 

Nella medesima viene specificato che non è presente la domanda di iscrizione alla Gestione separata e che, nel caso in cui il contribuente non proceda alla regolarizzazione, l’Istituto provvederà a valorizzare il dato della data di iscrizione con “la prima data di inizio attività indicata dal primo versamento utile o dal primo anno di dichiarazione dei redditi” per i liberi professionisti e “la prima data di inizio attività indicata dal committente tramite i flussi di denuncia dei compensi erogati ”per i parasubordinati.

Si segnala che il lavoratore che abbia contribuzione presso la Gestione separata sia quale “parasubordinato” (ad esempio, come collaboratore coordinato e continuativo, amministratore di società, revisore o sindaco, o componente di commissione o collegio oppure lavoratore autonomo occasionale) sia quale “lavoratore autonomo professionista”, deve effettuare l’adempimento dell’iscrizione per entrambe le due tipologie, cui corrispondono due distinte posizioni anagrafiche per tipologia, funzionali a consentire al contribuente e all’Istituto di accreditare correttamente la contribuzione previdenziale in relazione alle distinte date di inizio attività (nel caso di parasubordinato, la data di inizio della prestazione lavorativa; nel caso di lavoratore autonomo professionista, la data di inizio dell’obbligo contributivo presso la Gestione separata INPS). In particolare, per i lavoratori autonomi professionisti l’iscrizione prevede in automatico l’apertura del “Cassetto previdenziale per liberi professionisti” attraverso il quale è possibile verificare, tra gli altri, la propria posizione contributiva, la presenza di eventuali anomalie relative alla compilazione del quadro RR, sezione II, della dichiarazione dei redditi o la presenza di posizioni debitorie.

L’iscrizione può essere effettuata anche tramite un intermediario.

Per facilitare la risoluzione di eventuali dubbi o problemi riscontrati, nell’Allegato n. 1 sono riportate le risposte alle domandi più comuni (FAQ).


SOMMARIO – Finanza & Fisco n. 26 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Brevi note sul trattamento di fine mandato (T.F.M.) dei componenti dell’organo di gestione
di Marco Orlandi


Prassi


Agenzia delle entrate


Rivalutazioni delle partecipazioni e dei terreni – Affrancamento di quote Oicr e polizze


Nuovi chiarimenti sulla rideterminazione del valore di partecipazioni e terreni. Istruzioni anche sull’affrancamento dei redditi di capitale e plusvalenze da Oicr e dei rendimenti da contratti di assicurazione

Circolare dell’Agenzia delle Entrate n. 16 E del 26 giugno 2023: «IMPOSTE SUI REDDITI – Rideterminazione del valore delle partecipazioni e dei terreni – Affrancamento dei redditi di capitale e diversi derivanti da Organismi di investimento collettivo del risparmio e dei redditi di capitale dei contratti di assicurazione – Art. 1, commi da 107 a 109, della L. 29/12/2022, n. 197 (Legge di bilancio 2023) – Art. 1, commi 112 e 113, della L. 29/12/2022, n. 197 – Art. 1,comma 114, della L. 29/12/2022, n. 197»


 Flat tax incrementale 2023


Flat tax sostitutiva dell’Irpef con aliquota fissa del 15% per il solo anno 2023. Ambito di applicazione e modalità di calcolo

Circolare dell’Agenzia delle Entrate n. 18 E del 28 giugno 2023: «FLAT TAX INCREMENTALE – Introduzione del regime della “tassa piatta incrementale” limitatamente all’anno d’imposta 2023 – Applicazione di un’imposta ad aliquota fissa del 15 per cento, sostitutiva dell’IRPEF e delle relative addizionali regionale e comunale – Ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Determinazione della base imponibile – Esempi di calcolo – Art. 1, commi 55 e 57, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Consiglio Nazionale del Notariato


Beni immobili – Assegnazione agevolata ai soci


Assegnazioni agevolate ai sensi della legge n. 197 del 2022: aspetti e soluzioni notarili

Studio n. 46-2023/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 3 maggio 2023


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Il trattamento fiscale del legato di genere ai fini dell’imposta sulle successioni e donazioni

È stata pubblicata la circolare dell’Agenzia delle entrate n. 19/E del 6 luglio 2023 che fornisce chiarimenti sul trattamento fiscale del legato di genere ai fini dell’imposta sulle successioni e donazioni.

La circolare si illustra, ai fini dell’imposta sulle successioni e donazioni, il trattamento fiscale del legato di genere, vale a dire il legato obbligatorio avente ad oggetto la prestazione di cose designate secondo l’appartenenza ad un genere, che attribuisce al legatario (onorato) un diritto di credito nei confronti di un erede o di un altro legatario (onerato), il quale deve adempiere prestando beni corrispondenti per qualità e quantità alle indicazioni del testatore.

L’ipotesi più frequente riguarda legati aventi ad oggetto una somma di denaro (c.d. legati pecuniari), disposti dal testatore a carico di uno o più eredi.

In via preliminare, si osserva che il legato costituisce una disposizione mortis causa, a titolo particolare, attributiva di specifici diritti patrimoniali.

Il legato è in genere attribuito per testamento e si acquista automaticamente al momento dell’apertura della successione ereditaria senza bisogno di accettazione, salva la facoltà di rinunciarvi.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

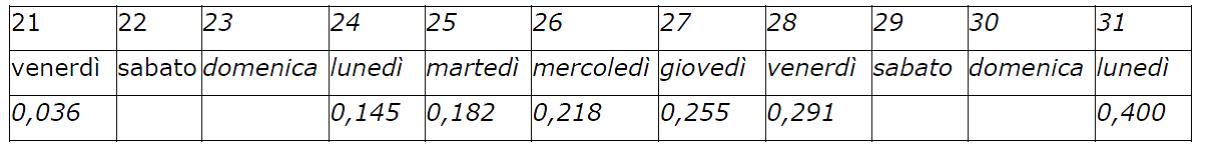
La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Liti pendenti. Approvati gli aggiornamenti per il modello e le istruzioni per la domanda di definizione agevolata. Domande fino al 30 settembre 2023

Approvato il nuovo modello per chiudere in via agevolata le controversie con il Fisco. Con un provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023 viene infatti aggiornato lo schema già pubblicato a febbraio, insieme alle istruzioni, per recepire le ultime modifiche normative. Il “decreto Bollette” (D.L. n. 34/2023) ha infatti posticipato dal 30 giugno al 30 settembre 2023 il termine per aderire, introdotto l’opzione per la rateazione mensile e modificato il calendario dei versamenti delle prime tre rate: le nuove deadline sono 30 settembre 2023, 31 ottobre 2023 e 20 dicembre 2023. Inoltre è stata aggiornata la piattaforma per la trasmissione telematica delle domande.


Quali liti possono essere chiuse in via agevolata


Possono essere definite le controversie attribuite alla giurisdizione tributaria, in cui è parte l’Agenzia delle Entrate, pendenti al 1° gennaio 2023 in ogni stato e grado del giudizio. Si considerano pendenti le liti il cui atto introduttivo del giudizio in primo grado sia stato notificato alla controparte entro il 1° gennaio di quest’anno e per le quali, alla data di presentazione della domanda, il processo non si sia concluso con pronuncia definitiva.


Deadline al 30 settembre e rateizzazione “lunga”


Entro il prossimo 30 settembre, per ciascuna controversia tributaria autonoma va presentata in via telematica all’Agenzia una distinta domanda di definizione. Entro lo stesso termine va inoltre versato l’intero importo dovuto o la prima rata. Il pagamento rateale (ammesso per cifre superiori a 1.000 euro) può avvenire in un massimo di 20 rate di pari importo con una rateizzazione trimestrale per le rate successive alle prime 3. In alternativa, sempre dopo aver versato le prime 3 rate, è possibile saldare il dovuto in 51 mensilità, a partire da gennaio 2024 (per un totale di 54 rate). (Così, comunicato stampa Agenzia delle entrate del 5 luglio 2023)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 5 luglio 2023, prot. n. 250755/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate», pubblicato il 05.07.2023 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Prassi


Agenzia delle Entrate


La circolare “omnibus” per i contribuenti che intendono beneficiare delle misure definitorie delle pretese fiscali


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale”

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Aggiornamento del 14 febbraio 2023

I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale”

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Per la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle dogane e dei monopoli

Link al testo della Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023, con oggetto: «Domanda di definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle Dogane e dei Monopoli, di cui all’articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 197»

Link al testo della circolare dell’Agenzia delle Dogane e dei Monopoli n. 9, Prot. 141687/RU del 14 marzo 2023, con oggetto: «TREGUA FISCALE – Definizione agevolata delle controversie tributarie pendenti in cui è parte l’Agenzia delle dogane e dei monopoli, ai sensi dell’articolo 1, commi da 186 a 203, della legge n. 197 del 2022 – Determinazione del Direttore dell’Agenzia delle dogane e dei monopoli, prot. 141685/RU del 14 marzo 2023»


Commercialista del lavoro: focus sul lavoratore sportivo

L’informativa periodica inaugura la rubrica “Quaderni operativi del commercialista del lavoro” per fornire un supporto concreto ai professionisti che dal 1° luglio si confronteranno con le nuove norme di settore

Il Consiglio nazionale dei commercialisti ha riattivato l’informativa periodica dei Commercialisti del lavoro per illustrare le principali attività istituzionali promosse dall’area di delega “Economia e fiscalità del lavoro” assegnata ai consiglieri nazionali Marina Andreatta e Aldo Campo.

Lo strumento raccoglierà i contributi dei commercialisti del lavoro dei diversi Ordini territoriali della categoria in relazione a tematiche di specifico interesse, fornirà una rassegna della normativa e delle prassi e offrirà approfondimenti di carattere scientifico, unitamente a pubblicazioni dal taglio più tecnico e pratico, con la collaborazione del ricercatore di area lavoro della Fondazione nazionale dei commercialisti, dei componenti del Dipartimento del Lavoro e delle apposite commissioni di studio istituite in seno al Consiglio nazionale.

L’informativa n. 1/2023, dedicata al “Lavoratore sportivo“ (link esterno: https://press-magazine.it/wp-content/uploads/2023/07/2023_07_03_informativa-area-lavoro-def.pdf) e incentrata sulla riforma dell’ordinamento sportivo, inaugura la rubrica dei “Quaderni operativi del commercialista del lavoro” per fornire un supporto concreto a tutti quei professionisti che dal 1° luglio dovranno confrontarsi con le nuove norme di settore e con le specificità che caratterizzano il diritto del lavoro del mondo sportivo.

Il Consiglio nazionale, a partire dall’approvazione della legge delega n. 86/2019, ha costantemente monitorato le evoluzioni della riforma dell’ordinamento sportivo, cogliendone sin da subito la portata innovativa per tutte le realtà che compongono il tessuto sportivo del territorio e per tutti i professionisti impegnati in tale ambito.

Tra gli aspetti maggiormente dirompenti della riforma una menzione particolare merita la previsione di una, tanto auspicata, disciplina organica del lavoratore sportivo – e del relativo inquadramento in ambito assicurativo, previdenziale e fiscale – contenuta nel D.Lgs. 28 febbraio 2021 n. 36 e successive modifiche e integrazioni che entrerà in vigore a partire dal 1° luglio.

Il travagliato iter legislativo della disciplina applicabile al lavoro sportivo, quindi, se per un verso è di imminente attuazione, per altro verso non può considerarsi definitivamente concluso, stante la recente approvazione da parte del Governo di un ulteriore decreto correttivo, c.d. “correttivo bis”, che interviene anche su alcune disposizioni del D.Lgs. n. 36/2021 e di cui è attesa la pubblicazione sulla Gazzetta Ufficiale.

La pubblicazione dei commercialisti, curata dalla Fondazione Nazionale di Ricerca dei Commercialisti, si inserisce in tale contesto con l’intento di fornire un primo supporto concreto, di carattere operativo, a tutti quei professionisti che saranno chiamati a interfacciarsi con le nuove norme di settore e le specificità che caratterizzano il diritto del lavoro nel mondo sportivo.

Un quaderno operativo, arricchito da utili schemi illustrativi e riepilogativi, che passa in rassegna i tratti caratterizzanti della nuova disciplina del lavoratore sportivo – a partire dal superamento della tradizionale distinzione tra settore professionistico e dilettantistico – per coadiuvare i commercialisti interessati ad orientarsi, specialmente nel primo periodo di applicazione della nuova normativa, nella gestione degli adempimenti in materia di lavoro e previdenza nel settore sportivo.

Il documento, nella parte conclusiva, illustra le novità più significative del nuovo decreto “correttivo bis” in corso di approvazione che, ancora una volta, andrà a modificare e integrare il D.Lgs. n. 36/2021. L’operatività delle relative disposizioni è subordinata al raggiungimento di un’intesa in sede di Conferenza permanente Stato-Regioni, previo parere delle commissioni parlamentari competenti, da pronunciarsi entro 45 giorni dalla trasmissione dell’atto.

(Così, comunicato stampa Cndcec del 4 luglio 2023)


Il Decreto Lavoro 2023. In Gazzetta Ufficiale la legge di conversione e il testo del decreto-legge “coordinato”

Pubblicata in Gazzetta Ufficiale n.153 del 3 luglio 2023 la legge 3 luglio 2023, n. 85 di conversione in legge, con modificazioni del decreto-legge n. 48 del 2023.

Di seguito, le principali misure in favore di lavoratori, imprese e famiglie:

Introduzione dell’Assegno di inclusione, dal primo gennaio 2024, quale misura di contrasto alla povertà, alla fragilità e all’esclusione sociale delle fasce deboli mediante percorsi di inserimento sociale, formazione, lavoro e politica attiva del lavoro. La misura è condizionata alla prova dei redditi e all’adesione a un percorso personalizzato di attivazione e inclusione sociale e lavorativa. 

Introduzione del Supporto per la formazione e il lavoro, dal primo settembre 2023, utilizzabile dai componenti fra i 18 e i 59 anni di nuclei familiari con ISEE non superiore a 6000 euro, che non hanno i requisiti per accedere all’Assegno di inclusione e partecipano a progetti di formazione, di qualificazione e riqualificazione professionale, di orientamento, di accompagnamento al lavoro e di politiche attive del lavoro comunque denominate. 

Semplificazione delle informazioni dovute da datore di lavoro al momento dell’assunzione, consentendo il rinvio alla normativa di riferimento e alla contrattazione collettiva applicata

Semplificazione dell’utilizzo dei contratti a termine, con razionalizzazione delle causali necessarie per la stipula di contratti fra i 12 ed i 24 mesi e per proroga e rinnovo dei contratti che estendono la durata oltre i 12 mesi

Incentivazione dell’utilizzo dei contratti di somministrazione di lavoro a tempo indeterminato, con esclusione dai limiti quantitativi dei lavoratori somministrati assunti con contratto di apprendistato ed esenzione dai limiti quantitativi della somministrazione a tempo indeterminato di lavoratori in “ex mobilità”, soggetti disoccupati che godono da almeno sei mesi di trattamenti di disoccupazione non agricola o di ammortizzatori sociali e lavoratori svantaggiati o molto svantaggiati

Proroga al 2024 dei contratti di espansione al fine di incentivare la staffetta generazionale

Prepensionamento di giornalisti dipendenti da imprese del settore dell’editoria

Stralcio dei debiti contributivi dei soggetti iscritti alle gestioni artigiani e commercianti, lavoratori autonomi agricoli, committenti e professionisti iscritti alla gestione separata dell’INPS, per i quali sono stati annullati i debiti contributivi delle cartelle esattoriali fino a 1.000 euro

Incentivi per l’assunzione di percettori di Assegno di Inclusione, per l’occupazione giovanile, in particolare, per under 30, neet e giovani registrati al Programma Operativo Nazionale Iniziativa Occupazione Giovani e per il lavoro dei disabili. 

Incentivazione dell’uso delle Prestazioni Occasionali del settore turistico e termale. Il limite per ciascun utilizzatore sale da 10.000 a 15.000 euro annui e possono essere utilizzate da datori di lavoro che impieghino fino a 25 lavoratori subordinati a tempo indeterminato (e non 10, come per gli altri settori)

Incremento del Fondo nuovo competenze grazie a fondi nazionali (Programma nazionale giovani, donne e lavoro) e comunitari (FSE+ e POC SPAO), per finanziare accordi sindacali sottoscritti a decorrere dal 2023 e favorire l’aggiornamento della professionalità dei lavoratori in relazione alla transizione digitale ed ecologica

Esonero parziale dei contributi a carico dei lavoratori (c.d. taglio del cuneo fiscale), per i periodi di paga da luglio a dicembre 2023, con riduzione della aliquota contributiva a carico dei lavoratori subordinati che guadagnano fino a 35.000 euro lordi annui del 6% (mentre la legge di Bilancio 2023 prevede il 2%) senza incidenza sulla tredicesima. Resta applicabile l’ulteriore punto di riduzione per chi guadagna fino a 25.000 euro (che passa, quindi, al 7%)

Detassazione del lavoro straordinario e notturno svolto nei festivi per il settore turismo e termali, nella misura del 15% della retribuzione lorda dovuta, per il periodo dal 1° giugno 2023 al 21 settembre 2023, per i lavoratori titolari di reddito di lavoro dipendente di importo non superiore, nel periodo d’imposta 2022, a euro 40.000

Detassazione delle misure di welfare, limitatamente al 2023, con elevazione sino a 3.000 euro (salendo rispetto agli attuali 258,23 euro annui) della soglia dei fringe benefits per i soli lavoratori dipendenti con figli a carico

Incremento, per l’anno 2023, di 5 milioni di euro del Fondo per le famiglie delle vittime di gravi infortuni sul lavoro

Estesa la tutela assicurativa INAIL a studenti e personale del sistema nazionale di istruzione e formazione, della formazione terziaria professionalizzante e della formazione superiore in tutti gli ambienti scolastici

Introduzione di nuove disposizioni in materia di formazione, nomina del medico competente e poteri di vigilanza volte a rafforzare la sicurezza sui luoghi di lavoro

Obbligo dell’applicazione della clausola sociale per il personale impiegato nei contact center

Previsione di una forma di Cassa Integrazione Guadagni in Deroga fino al 31 dicembre 2023 per le imprese che non siano riuscite a dare completa attuazione, nel corso del 2022, ai piani di riorganizzazione e ristrutturazione.

Fonte: Ministero del Lavoro e delle Politiche Sociali – Sito web: www.lavoro.gov.it

Link al testo del decreto-legge 4 maggio 2023, n. 48, conv., con mod., dalla legge di 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro.». In Gazzetta Ufficiale – Serie generale – n.153 del 3 luglio 2023.


Vedi anche, Decreto Lavoro: tutte le novità


Link al testo delle relazioni (illustrativa e tecnica) allegate al disegno di legge (A.S. 685), recante: «Conversione in legge del decreto-legge 4 maggio 2023, n. 48, recante misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro».
(Le relazioni si riferiscono alla versione ante conversione del decreto-legge).