SOMMARIO – Finanza & Fisco n. 21 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


La motivazione ad abundantiam nelle sentenze dei giudici tributari
di Antonino Russo

La classificazione reddituale dei proventi erogati dalle ASL in favore dei medici di continuità assistenziale (guardie mediche) con rapporto di lavoro a tempo determinato (c.d. sostituti)
di Dario Festa

Il diniego della pace fiscale sull’asserito presupposto che l’atto non sarebbe impositivo: aspetti di riflessione
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte di Giustizia CE:


Primato del diritto comunitario
Coordinamento con il principio dell’autorità di cosa giudicata applicabile nei procedimenti nazionali


Primato del diritto comunitario in IVA. Limiti del principio dell’autorità di cosa giudicata in giudizi riguardanti la sussistenza dei presupposti impositivi in diverse annualità

Corte di Giustizia CE – Sezione VI – Sentenza del 16 luglio 2020, Causa C-424/19: «IVA (Imposta sul valore aggiunto) – Primato del diritto comunitario – Disposizione del diritto nazionale che sancisce il principio dell’autorità di cosa giudicata – GIUDIZIO CIVILE – Cosa giudicata – Effetti del giudicato (preclusioni) – Decisione giurisdizionale definitiva – Principio dell’autorità di cosa giudicata – Portata di tale principio nell’ipotesi in cui tale decisione sia incompatibile con il diritto dell’Unione – Rapporto relativo a più periodi di imposta – Preclusione di un’ulteriore disamina dello stesso rapporto con riferimento agli altri periodi di imposta – Limiti – Normativa interna di riferimento – Art. 2909 c.c. • IVA (Imposta sul valore aggiunto) – Rinvio pregiudiziale – Artt. 2, paragrafo 1 e 9, paragrafo 1, della direttiva 2006/112/CE – Nozione di «soggetto passivo» – Persona che esercita l’attività di avvocato libero professionista – Normativa interna di riferimento – Artt. 3 e 5, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

  • Sezioni tributarie


Notificazione presso ufficio dell’Agenzia delle Entrate non territorialmente competente e motivi ad abundantiam della sentenza


Notifica all’ufficio locale non competente e ricorso contro le argomentazioni rese ad abundantiam sul merito. Confermato l’orientamento prevalente della Cassazione

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 14847 del 13 luglio 2020: «CONTENZIOSO TRIBUTARIO – Procedimento – Competenza territoriale degli uffici periferici dell’Agenzia delle Entrate – Atto d’impugnazione del contribuente – Notificazione presso ufficio dell’Agenzia delle Entrate non territorialmente competente – Invalidità od inammissibilità dell’impugnazione – Esclusione – Artt. 10, 11, 20 e 53, del D.Lgs. 31/12/1992, n. 546 • CONTENZIOSO TRIBUTARIO – Sentenza – Contenuto – Motivazione – Pluralità di argomentazioni – Inammissibilità di una domanda, o di un capo di essa o di un motivo di gravame – Motivazione anche sul merito – “Potestas iudicandi” – Insussistenza – Motivo di ricorso per cassazione solo sotto tale secondo profilo – Inammissibilità – Onere ed interesse all’impugnazione – Insussistenza – Art. 100 c.p.c. – Art. 132 c.p.c.»


Responsabilità verso l’ex amministratore – Obblighi probatori e motivazionali


S.r.l. cancellata dal registro delle imprese: l’ex amministratore risponde dei debiti solo dopo un “motivato” avviso di accertamento

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 15377 del 20 luglio 2020: «RISCOSSIONE DELLE IMPOSTE – SOCIETÀ – Di capitali – Società a responsabilità limitata (SRL) – Riscossione mediante ruoli -Iscrizione a ruolo – Imposte non pagate – Responsabilità ed obblighi degli amministratori – Natura giuridica – Obbligazione propria “ex lege” – Successione o coobbligazione nel debito tributario – Insussistenza – Conseguenze – Cancellazione della società – Cancellazione della società dal registro delle imprese – Successione o coobbligazione nei debiti tributari – Esclusione – Responsabilità verso l’ex amministratore – Obblighi probatori e motivazionali – Autonomia del titolo rispetto all’obbligazione fiscale – Sussistenza – Obblighi probatori e motivazionali dell’atto impositivo – Accertamento con atto motivato – Necessità – Conseguenze – Nullità delle cartella esattoriale avente ad oggetto debiti tributari della società estinta notificata all’ex amministratore ritenuto “coobbligato in solido” – Artt. 1176, 1218 e 2495 c.c. – Artt. 36 e 60, del D.P.R. 26/09/1972, n. 602»


Verifica della tempestività della notifica dell’atto impositivo
Principio della scissione degli effetti tra notificante e destinatario dell’atto


Applicazione del principio “generale” della scissione degli effetti della notificazione degli atti impositivi. Questione rimessa alle Sezioni Unite

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza interlocutoria n. 15545 del 21 luglio 2020: «AVVISO DI ACCERTAMENTO – Notifica – Termine per l’accertamento tributario – Tempestività della notifica dell’atto impositivo – Principio della scissione degli effetti tra notificante e destinatario dell’atto – Notifica effettuata dal messo notificatore speciale – Applicabilità solo ove l’Amministrazione finanziaria si avvalga di soggetti terzi – Rimessione della risoluzione della questione alle Sezioni Unite – Applicabilità – Art. 60, del D.P.R. 29/09/1973, n. 600 e art. 16, comma 4, del D.Lgs. 31/12/1992, n. 546»


Prassi


Attività di sostituto medico in continuità assistenziale (c.d. guardia medica) con contratto a tempo determinato
Qualificazione reddito


Sostituti medici in continuità assistenziale. Producono redditi professionali ex art. 53 del TUIR e sono soggetti passivi IVA. Ammesso, qualora ricorrano tutte le condizioni, l’accesso al regime forfettario

Risoluzione dell’Agenzia delle Entrate n. 41 E del 15 luglio 2020: «IMPOSTE SUI REDDITI – Attività di sostituto medico in continuità assistenziale (c.d. guardia medica) con contratto a tempo determinato – Emolumenti inquadrabili tra i redditi di lavoro autonomo occasionale – Esclusione – In via generale – Compensi inquadrabili tra i redditi di lavoro autonomo derivanti dall’esercizio di arti e professioni – Affermazione – Assoggettamento ad IVA – Sussistenza – Art. 8, comma 1, del D.Lgs. 30/12/1992, n. 502 – Art. 53, del D.P.R. 22/12/1986, n. 917 – Artt. 3 e 5, del D.P.R. 26/10/1972, n. 633»


RIENTRO  DEI  PENSIONATI
FLAT TAX  SUI  REDDITI  PRODOTTI  ALL’ESTERO


Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud o nelle zone del terremoto del 2016 e del 2017. Le regole per l’utilizzo del regime sostitutivo (al 7%) sui redditi prodotti all’estero

Circolare dell’Agenzia delle Entrate n. 21 E del 17 luglio 2020: «FLAT TAX PER I PENSIONATI NEO RESIDENTI -Rientro dei titolari di pensioni estere – Opzione per l’imposta sostitutiva sui redditi delle persone fisiche titolari di redditi da pensione di fonte estera che trasferiscono la propria residenza fiscale nel Mezzogiorno o in comuni rientranti nella zone colpite dai recenti eventi sismici – Ambito soggettivo di applicazione – Ambito oggettivo di applicazione -Modalità di esercizio dell’opzione – Esclusione di uno o più stati esteri – Cessazione degli effetti, revoca dell’opzione e decadenza dal regime – Esonero dall’obbligo di monitoraggio, dal pagamento dell’IVIE e dell’IVAFE – Ipotesi di decesso del neo residente – Art. 24-ter del D.P.R. 22/12/1986, n. 917, come modificato dall’articolo 5-bis, comma 1, lett. a), del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 e successivamente dall’art. 9-ter, comma 1, D.L. 24/10/2019, n. 123, conv., con mod., dalla L. 12/12/2019, n. 156 – Allegati 1, 2 e 2-bis del D.L. 17/10/2016, n. 189, conv. con mod. dalla L. 15/12/2016, n. 229 – Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019»


CONTRIBUTO A FONDO PERDUTO  (ART. 25 D.L. “RILANCIO”)


Fruizione del contributo a fondo perduto previsto dal Decreto  “Rilancio”. Ulteriori chiarimenti nella forma di risposte a quesiti

Circolare dell’Agenzia delle Entrate n. 22 E del 21 luglio 2020: «CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” – Ulteriori chiarimenti ai fini della fruizione del contributo a fondo perduto – Ambito soggettivo – Requisiti di accesso – Verifica della riduzione del fatturato – Modalità di restituzione – Istanza presentata dagli eredi che proseguono l’attività per conto del soggetto deceduto – Soggetti la cui attività risulti cessata alla data di presentazione dell’istanza – Risposte ai quesiti – Art. 25, del D.L. 19/05/2020, n. 34, conv. con mod., dalla L. 17/07/2020, n. 77 – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Cessione onerosa di fabbricati da demolire effettuata dopo cinque anni dall’acquisto. Sussiste una differenza tra destinazione edificatoria originariamente conferita all’area (che può essere plusvalente) e destinazione ripristinata (non plusvalente) conseguente alla demolizione di un edificio


Se su un’area insiste un qualsivoglia fabbricato, la stessa area deve dirsi già edificata e non può essere ricondotta alla previsione di area «suscettibile di utilizzazione edificatoria» di cui all’articolo 67 del TUIR, atteso che la potenzialità edificatoria si è già consumata. Questi i principi espressi dalla Corte di cassazione resi nell’ambito di contenziosi vertenti su diverse fattispecie, tra cui anche l’ipotesi della cessione di fabbricati ricadenti in un piano di recupero (cfr. sentenza n. 9606 del 5 aprile 2019).

Pertanto, in considerazione dell’indirizzo assunto dalla giurisprudenza di legittimità, da ritenersi consolidato, e tenuto conto dei pareri  dell’Avvocatura generale dello Stato, devono considerarsi superate le indicazioni contenute nella risoluzione n. 395/E del 2008. Queste le istruzioni impartite nella circolare n. 23 del 29 luglio 2020, con il quale l’Agenzia delle entrate prende finalmente atto, che se la cessione ha ad oggetto un fabbricato, a prescindere se sia destinato alla demolizione, occorrerà rifarsi sempre al regime fiscale proprio di tale bene e non a quello relativo ai terreni.

Link al testo della circolare dell’Agenzia delle Entrate n. 23 del 29 luglio 2020, con oggetto «IMPOSTE SUI REDDITI – Redditi diversi – Plusvalenza da cessione di terreni – Distinzione tra “edificato” e “non edificato” – Cessione onerosa di fabbricati effettuata dopo cinque anni dall’acquisto – Vendita di fabbricati destinati alla demolizione – Trattamento fiscale delle plusvalenze derivanti dalla cessione di fabbricati cd. “da demolire” –Rettifica di precedenti istruzioni (risoluzione n. 395/E del 22 ottobre 2008) in conseguenza di orientamento sfavorevole della giurisprudenza di legittimità – Articolo 67, comma 1, lettera b), del DPR 22/12/1986, n. 917»


Nozione di mercato regolamentato rilevante nella normativa in materia di imposte sui redditi. In consultazione sul sito dell’Agenzia la bozza di circolare, fino al 14 settembre è possibile inviare contributi


È aperta sul sito dell’Agenzia delle Entrate una consultazione pubblica sulla bozza di circolare sulla “Nozione di mercato regolamentato rilevante nella normativa in materia di imposte sui redditi”. Fino a lunedì 14 settembre gli operatori potranno visionare la bozza e inviare le loro osservazioni e proposte via email all’indirizzo di posta elettronica dc.pflaenc.settoreconsulenza@agenziaentrate.it

L’Agenzia terrà conto dei contributi per la stesura della circolare definitiva. Lo scopo, infatti, è quello di condividere con gli operatori le scelte affrontate nella circolare.


I punti della circolare


Viene chiarito che per “mercato regolamentato estero” si deve intendere – oltre che quello riconosciuto dalla CONSOB e quello indicato nell’elenco dell’ESMA – anche ogni “altro mercato regolamentato regolarmente funzionante, riconosciuto e aperto al pubblico”, secondo quanto previsto dal decreto ministeriale 5 marzo 2015, n. 30.

Per quanto riguarda i “sistemi multilaterali di negoziazione”, viene evidenziato che c’è un elemento comune sia ai mercati regolamentati in senso proprio che a tali sistemi: entrambi hanno un “regolamento”, ossia un insieme di regole predeterminate di negoziazione, il cui rispetto è verificato da un’Autorità pubblica. Ciò che, in particolare, rileva, ai fini delle imposte sui redditi, è l’esistenza di regole di formazione dei prezzi.

L’esistenza, quindi, di “prezzi ufficiali” è il profilo regolamentare decisivo per ritenere che, ai fini delle imposte sui redditi, la nozione di sistema multilaterale di negoziazione possa essere equiparata a quella di mercato regolamentato. In entrambi i casi, infatti, il prezzo delle partecipazioni quotate o negoziate può essere stabilito sulla base di “valori oggettivamente rilevabili”. In ciò la distinzione rispetto alle partecipazioni non quotate o non negoziate per le quali tali rilevazioni non sono ipotizzabili. (Così, comunicato stampa Agenzia delle entrate del 29 luglio 2020)


Nella bozza di circolare l’Agenzia delle entrate evidenzia che in diverse disposizioni in materia di imposte sui redditi è presente il riferimento ai «mercati regolamentati», sia nell’ambito del testo unico delle imposte sui redditi approvato con D.P.R. 22 dicembre 1986, n. 917 (TUIR) sia in diverse disposizioni speciali è contenuto il riferimento ai “mercati regolamentati”. 

La nozione di mercato regolamentato rileva ai fini dell’articolo 9 (valore normale), dell’articolo 23 (redditi prodotti nel territorio dello Stato), dell’articolo 51 (stock option), dell’articolo 67 (redditi diversi derivanti dalla cessione a titolo oneroso di partecipazioni), dell’articolo 87, comma 4 (PEX), dell’articolo 94 (valutazione dei titoli), dell’articolo 101 (deducibilità delle minusvalenze), dell’articolo 112 (strumenti finanziari derivati), dell’articolo 130 (esercizio dell’opzione per il consolidato mondiale), dell’articolo 152 (reddito della stabile organizzazione) del TUIR.

La nozione di mercato regolamentato rileva anche ai fini dell’applicazione dell’imposta sostitutiva da parte degli intermediari finanziari su interessi da titolo obbligazionario (articolo 1 del decreto legislativo 1° aprile 1996, n. 239) o della ritenuta sulle remunerazioni dei contratti di associazione in partecipazione (articolo 27 del D.P.R. 29 settembre 1973, n. 600); ai fini dell’applicazione dell’articolo 26-quater, comma 8-bis, del D.P.R. n. 600 del 1973 che ha introdotto una speciale ritenuta del 5 per cento sugli interessi corrisposti a società conduit che collochino prestiti obbligazionari sui mercati internazionali garantiti da società del gruppo; della disciplina dei redditi di capitale dei redditi diversi di cui al decreto legislativo 21 novembre 1997, n. 461; ai fini dell’applicazione della disciplina sulle società di comodo di cui all’articolo 30 della legge 23 dicembre 1994, n. 724, l’articolo 1 comma 1, secondo periodo, stabilisce che le soglie per configurare la società come non operativa non si applicano, tra l’altro, «alle società ed enti che controllano società ed enti i cui titoli sono negoziati in mercati regolamentati italiani ed esteri, nonché alle stesse società ed enti quotati ed alle società da essi controllate, anche indirettamente»; ai fini dell’applicazione della disciplina sulle società di investimento immobiliare quotate (SIIQ) di cui all’articolo 1, commi da 119 a 141-bis, della legge n. 296 del 2006; ai fini della rideterminazione del valore delle partecipazioni ai sensi dell’articolo 5 della legge 28 dicembre 2001, n. 448.


Link al testo della Bozza circolare con oggetto: «Nozione di mercato regolamentato rilevante nella normativa in materia di imposte sui redditi»


Attività di produzione e commercializzazione di marmellata di agrumi. Non applicabile, in ogni caso, il regime speciale IVA per l’agricoltura

All’attività di produzione e commercializzazione di marmellata effettuata utilizzando esclusivamente frutti di propria coltivazione, non essendo le confetture incluse tra i prodotti elencati nella Tabella A, Parte I, allegata al D.P.R. n. 633 del 1972, ai fini IVA non è possibile applicare il regime speciale di cui al citato articolo 34 del D.P.R. n. 633 del 1972. Si applicano, dunque, le modalità ordinarie proprie del regime analitico con applicazione dell’Iva sui corrispettivi con aliquota del 10% prevista dalla Tabella A, Parte III, n. 73), allegata al D.P.R. n. 633 del 1972.

Ai fini IRPEF, le attività di produzione e commercializzazione di marmellata, ottenuta esclusivamente con frutti derivanti dalla coltivazione del proprio fondo deve, invece, essere tassata su base catastale, rientrando nell’ambito di applicazione dell’articolo 32, comma 2, lettera c), del TUIR, ai sensi del quale sono considerate attività agricole «le attività di cui al terzo comma dell’articolo 2135 del codice civile, dirette alla manipolazione, conservazione, trasformazione, commercializzazione e valorizzazione, ancorché non svolte sul terreno, di prodotti ottenuti prevalentemente dalla coltivazione del fondo o del bosco o dall’allevamento di animali, con riferimento ai beni individuati, ogni due anni e tenuto conto dei criteri di cui al comma 1, con decreto del Ministro dell’economia e delle finanze su proposta del Ministro delle politiche agricole e forestali ». Al riguardo, si evidenzia che il decreto ministeriale 13 febbraio 2015 (in www.pianetafiscale.it – Area riservata agli abbonati), cui rinvia la predetta disposizione, tra le attività tassativamente elencate ricomprende la manipolazione dei prodotti derivanti dalla coltivazione di agrumi. Ai sensi dell’articolo 3, comma 2, lettera c-bis del D.Lgs. 15 dicembre 1997, n. 446, non sono soggetti passivi IRAP i soggetti che esercitano un’attività agricola ai sensi dell’articolo 32 TUIR. Questa è una della risposte contenute nel documento n. 228 del 28 luglio 2020 dell’Agenzia delle entrate, concernente l’applicazione del regime speciale per i produttori agricoli ai fini dell’Iva e delle imposte dirette.

Link al testo della risposta ad interpello dell’Agenzia delle Entrate n. 228 del 28 luglio 2020, con oggetto: IVA (Imposta sul valore aggiunto) – Agricoltura – Attività agricole connesse – Trasformazione della frutta (agrumi) in marmellata – Applicazione del regime speciale per i produttori agricoli ai fini dell’Iva – Esclusione – Beni soggetti all’aliquota del 10 per cento – Affermazione – Attività agricole connesse, di cui all’articolo 32, comma 2, lettera c) del TUIR – Inclusione – Art. 34 del D.P.R. 26/10/1972, n. 633 – Art. 32 del D.P.R. 22/12/1986, n. 917


Diffusa la guida al Superbonus del 110%. Gli interventi agevolati, a chi spetta, come si può utilizzare

Superbonus al 110% in chiaro con la guida dell’Agenzia delle Entrate che spiega attraverso una ricca carrellata di casi pratici, tutto quello che c’è da sapere sull’agevolazione introdotta dal D.L. “Rilancio”. L’incentivo consiste in una detrazione del 110% delle spese sostenute dal 1° luglio 2020 al 31 dicembre 2021 per gli interventi che aumentano l’efficienza energetica degli edifici e per quelli antisismici. La guida fornisce, inoltre, indicazioni sulla possibilità introdotta dal D.L. “Rilancio” di cedere la detrazione o di richiedere al fornitore uno sconto immediato con la possibilità per quest’ultimo di cederlo ulteriormente.


Per quali immobili si può ottenere


Il Superbonus è riconosciuto nella misura del 110% delle spese, da ripartire tra gli aventi diritto in cinque quote annuali di pari importo. Può essere chiesto per le spese documentate e rimaste a carico del contribuente sostenute dal 1° luglio 2020 al 31 dicembre 2021 per interventi effettuati sulle parti comuni di edifici condominiali, sulle unità immobiliari indipendenti e sulle singole unità immobiliari (fino ad un massimo di due). Non può essere fruito, invece, per interventi effettuati su unità immobiliari residenziali appartenenti alle categorie catastali A1 (abitazioni signorili), A8 (ville) e A9 (castelli).


Gli interventi ammessi


Il Superbonus del 110% spetta prima di tutto per gli interventi volti a incrementare l’efficienza energetica degli edifici e le misure antisismiche. A queste tipologie di spese, dette “trainanti”, si aggiungono altri interventi, a condizione però che siano eseguiti congiuntamente (“trainati”) ad almeno un intervento trainante: rientrano in questa categoria, per esempio, l’installazione di impianti fotovoltaici connessi alla rete elettrica sugli edifici e di colonnine per la ricarica di veicoli elettrici.


I beneficiari


Per quanto riguarda i beneficiari, possono accedere al Superbonus le persone fisiche che possiedono o detengono l’immobile (per esempio proprietari, nudi proprietari, usufruttuari, affittuari e loro familiari), i condomini, gli Istituti autonomi case popolari (IACP), le cooperative di abitazione a proprietà indivisa, le Onlus e le associazioni e società sportive dilettantistiche registrate, per i soli lavori dedicati agli spogliatoi. La guida chiarisce che i soggetti Ires (e, in generale i titolari di reddito d’impresa o professionale) possono accedere al Superbonus solo per la partecipazione alle spese per interventi trainanti, effettuati sulle parti comuni di edifici.


Alternativa tra detrazione, cessione e sconto


Il D.L. Rilancio ha anche introdotto la possibilità per i contribuenti di scegliere, in alternativa alla fruizione diretta della detrazione prevista, di ottenere uno sconto dai fornitori dei beni o servizi (cd. sconto in fattura) o di cedere il credito corrispondente alla detrazione spettante. Questa possibilità riguarda le spese sostenute nel 2020 e nel 2021 per gli interventi ai quali si applica il Superbonus ma anche per gli interventi di recupero del patrimonio edilizio, di recupero o restauro della facciata degli edifici esistenti (cd. bonus facciate) e per l’installazione di impianti solari fotovoltaici e di colonnine per la ricarica dei veicoli elettrici e prevede la possibilità di successive cessioni da parte del cessionario. (Così, comunicato stampa Agenzia delle entrate del 24 luglio 2020)


Pensionati che dall’estero trasferiscono la residenza nei piccoli Comuni del Sud o nelle zone del terremoto del 2016 e del 2017. Le regole per l’utilizzo del regime sostitutivo (al 7%) sui redditi prodotti all’estero


Diffuse le istruzioni dell’Agenzia delle Entrate per i contribuenti che trasferiscono la residenza fiscale in Italia, in uno dei comuni appartenenti al territorio delle regioni Sicilia, Calabria, Sardegna, Campania, Basilicata, Abruzzo, Molise e Puglia, con popolazione non superiore a 20.000 abitanti e in uno dei Comuni con popolazione non superiore a 3.000 abitanti rientranti nella zone colpite dal sisma del 24 agosto 2016, del 26 e 30 ottobre 2016 e del 18 gennaio 2017, persone fisiche non residenti titolari di redditi da pensione di fonte estera, beneficiando in tal modo di un’imposta sostitutiva pari al 7% da applicarsi ai redditi prodotti all’estero. L’opzione per l’imposta sostitutiva si applica fino ad un massimo di dieci periodi d’imposta a partire da quello di prima opzione, a patto che non si verifichino le condizioni che possono determinarne la revoca. I contribuenti che intendono accedere al regime opzionale in esame, a partire dal 2019, dovranno esercitare l’opzione nella dichiarazione dei redditi da presentare nel 2020.

Il nuovo regime agevolato, introdotto con la Legge di bilancio 2019, è finalizzato a favorire gli investimenti, i consumi ed il radicamento in taluni comuni del Mezzogiorno o rientranti nella zone colpite dai recenti eventi sismici con determinate caratteristiche demografiche, da parte di soggetti non residenti che percepiscono redditi da pensione di fonte estera. Ora, in vista dell’approssimarsi della scadenza per la presentazione della dichiarazione dei redditi, con circolare n. 21 del 17 luglio 2020 , l’Agenzia delle Entrate fornisce i chiarimenti sul perimetro applicativo del regime fiscale sostitutivo, le modalità di esercizio e revoca dell’opzione, la cessazione degli effetti, le modalità di versamento dell’imposta sostitutiva nonché la fonte informativa per individuare i Comuni aventi le caratteristiche previste dalla norma.


Ambito soggettivo di applicazione


Possono optare per il regime fiscale previsto dall’articolo 24-ter del TUIR le persone fisiche non residenti titolari dei redditi da pensione erogati da soggetti esteri che si trasferiscono nei comuni appartenenti ai territorio sopra indicati. A tal fine, non ha alcun rilievo la nazionalità del soggetto che si trasferisce, in quanto l’accesso al regime è consentito sia a un cittadino straniero sia a un cittadino italiano, purché sia integrato il presupposto della residenza fiscale all’estero per il periodo indicato dalla norma e a condizione che l’ultima residenza sia stata in un Paese con il quale sono in vigore accordi di cooperazione amministrativa in ambito fiscale.

Nella circolare chiarito che si tratta di soggetti destinatari di trattamenti pensionistici di ogni genere e di assegni ad essi equiparati erogati “esclusivamente da soggetti esteri”. Rientrano in tale nozione di redditi da pensione anche tutti quegli emolumenti dovuti dopo la cessazione di un’attività lavorativa, che trovano genericamente la loro causale anche in un rapporto di lavoro diverso da quello di lavoro dipendente (ad esempio, il trattamento pensionistico percepito da un ex titolare di reddito di lavoro autonomo). L’espressione normativa «le pensioni di ogni genere» porta a considerare ricomprese nell’ambito di operatività del citato comma 2 dell’articolo 49 del TUIR anche tutte quelle indennità una tantum (si pensi alla capitalizzazione delle pensioni) erogate in ragione del versamento di contributi e la cui erogazione può prescindere dalla cessazione di un rapporto di lavoro. Sono esclusi dal regime in esame, invece, i soggetti non residenti che percepiscono redditi erogati da un istituto di previdenza residente in Italia.


Ambito oggettivo di applicazione


Il regime sostitutivo in esame consente al contribuente di assoggettare a imposizione sostitutiva, calcolata in via forfettaria, con aliquota del 7 per cento per ciascuno dei periodi d’imposta di validità dell’opzione, i redditi di qualunque categoria prodotti all’estero, individuati ai sensi dell’articolo 165, comma 2, del TUIR. Quest’ultima disposizione stabilisce che «i redditi si considerano prodotti all’estero sulla base di criteri reciproci a quelli previsti dall’articolo 23 per individuare quelli prodotti nel territorio dello Stato». Restano, dunque, esclusi dall’assoggettamento a imposta sostitutiva e vengono tassati in base alle ordinarie disposizioni vigenti per i soggetti residenti tutti i redditi prodotti in Italia dai soggetti che si siano trasferiti in Italia ed abbiano optato per il regime fiscale in esame.


Opzione per l’imposta sostitutiva


Nel documento di prassi precisato che l’opzione è valida sia se esercitata con la dichiarazione annuale presentata nei termini ordinari, sia se esercitata con la dichiarazione tardiva e o integrativa/sostitutiva presentata entro 90 giorni dalla scadenza del termine ordinario. Inoltre ammessa, qualora il contribuente abbia versato l’imposta sostitutiva entro il termine del versamento del saldo delle imposte sui redditi, la possibilità di avvalersi dell’istituto della remissione in bonis esercitando l’opzione entro il termine di presentazione della prima dichiarazione utile. Pertanto, qualora il contribuente sia in possesso dei requisiti richiesti dall’articolo 24-ter del TUIR ed abbia versato l’imposta sostitutiva dovuta, può “sanare” l’omessa indicazione dell’opzione nella dichiarazione annuale entro il termine di presentazione della prima dichiarazione utile, ovvero entro il termine di presentazione della dichiarazione dei redditi relativa all’anno d’imposta successivo.


Durata del regime opzionale e revoca


Il periodo di validità massima del regime è pari a dieci anni e si applica nel periodo di imposta in cui il soggetto diventa fiscalmente residente in Italia e per gli ulteriori nove periodi di imposta. Di conseguenza, il contribuente che ha già trasferito la residenza fiscale in Italia nel 2019, potrà beneficiare dell’imposizione sostitutiva a partire da tale annualità e fino al 2028 (incluso), senza possibilità di rinnovare l’opzione alla scadenza. A tal proposito, l’Agenzia ricorda che “trattandosi di una scelta facoltativa del contribuente, l’opzione per l’imposta sostitutiva in esame è liberamente revocabile anche prima della scadenza del regime prevista dalla norma”. La revoca è effettuata dal contribuente con le stesse modalità previste per l’esercizio dell’opzione, ovvero mediante presentazione della dichiarazione relativa all’ultimo periodo di imposta di validità dell’opzione. Ad esempio, spiega la circolare “se a febbraio 2019 una persona fisica trasferisce la propria residenza fiscale in Italia in uno dei Comuni aventi le caratteristiche per beneficiare del regime in esame e, sempre nel 2019, decide di revocare l’opzione già a partire dal 2020, in tale ipotesi, nella medesima dichiarazione relativa al 2019 (da presentare nel 2020), egli potrà esercitare l’opzione per il solo periodo di imposta 2019 e, contestualmente, indicare nell’apposito quadro la revoca della stessa a partire dal periodo di imposta 2020”.


Link al testo della circolare dell’Agenzia delle Entrate n. 21 E del 17 luglio 2020, con oggetto: FLAT TAX PER I PENSIONATI NEO RESIDENTI – Rientro dei titolari di pensioni estere – Opzione per l’imposta sostitutiva sui redditi delle persone fisiche titolari di redditi da pensione di fonte estera che trasferiscono la propria residenza fiscale nel Mezzogiorno o in comuni rientranti nella zone colpite dai recenti eventi sismici – Ambito soggettivo di applicazione – Ambito oggettivo di applicazione – Modalità di esercizio dell’opzione – Esclusione di uno o più stati esteri – Cessazione degli effetti, revoca dell’opzione e decadenza dal regime – Esonero dall’obbligo di monitoraggio, dal pagamento dell’IVIE e dell’IVAFE – Ipotesi di decesso del neo residente – Art. 24-ter del D.P.R. 22/12/1986, n. 917, come modificato dall’articolo 5–bis, comma 1, lett. a), del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 e successivamente e dall’art. 9-ter, comma 1, D.L. 24/10/2019, n. 123, convertito, con modificazioni, dalla L. 12/12/2019, n. 156 – Allegati 1, 2 e 2-bis del D.L. 17/10/2016, n. 189, convertito con modifiche dalla Legge 15/12/2016, n. 229 – Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019


Link al testo della risoluzione dell’Agenzia delle Entrate n. 19 E del 21 aprile 2020, con oggetto: FLAT TAX PER I PENSIONATI NEO RESIDENTI – Riscossione – Istituzione del codice tributo per il versamento, tramite modello F24, dell’imposta sostitutiva dell’IRPEF ai sensi dell’articolo 24-ter del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917


Modalità applicative dell’imposta sostitutiva al 7% sui redditi prodotti all’estero

Provvedimento del Direttore dell’Agenzia delle entrate del 31 maggio 2019, prot. n. 167878/2019: «Modalità applicative del regime di cui al comma 1 dell’articolo 24-ter del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR)»


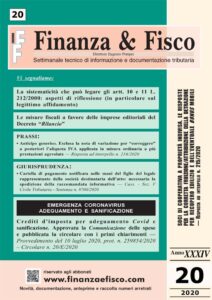
SOMMARIO – Finanza & Fisco n. 20 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


La sistematicità che può legare gli artt. 10 e 11 L. 212/2000: aspetti di riflessione (in particolare sul legittimo affidamento)
di Alvise Bullo e Elena De Campo


Le misure fiscali a favore delle imprese editoriali del Decreto “ Rilancio”
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Autotutela cd. sostitutiva


Il principio dell’affidamento del contribuente nell’evoluzione giurisprudenziale della Suprema Corte

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 10981 del 9 giugno 2020: «AVVISO DI ACCERTAMENTO – Autotutela cd. sostitutiva – Emanazione dell’atto durante il giudizio di impugnazione di quello annullato – Ammissibilità – Fondamento – Limiti – Giudicato di merito sull’atto ritirato, decorso del termine di decadenza e lesione del diritto di difesa del contribuente – Art. 68, del D.P.R. 27/03/1992, n. 287 – Art. 2-quater, del D.L. 30/09/1994, n. 564, conv., con mod., dalla L. 30/11/1994, n. 656 – D.M. 11/02/1997, n. 37 • AGENZIA DELLE ENTRATE – Atti dell’Amministrazione finanziaria – Parere favorevole – Affidamento del contribuente – Coordinamento con il principio di inderogabilità della normativa tributaria – Necessità – Fondamento – Fattispecie • AGENZIA DELLE ENTRATE – Atti dell’Amministrazione finanziaria – Tutela del legittimo affidamento del contribuente – Interpretazione eurocomunitaria – Rilevanza del lasso di tempo trascorso tra provvedimento ampliativo della sfera giuridica del contribuente ed annullamento d’ufficio di tale provvedimento – Necessità • CONTENZIOSO TRIBUTARIO – Processo tributario – Verbale di conciliazione giudiziale – Natura di atto negoziale e carattere novativo – Conseguenze – Estinzione della originaria pretesa e sua sostituzione con l’obbligazione concordata – Accertamento in fatto – Sussistenza – Art. 1362 c.c. – Art. 48, del D.Lgs. 31/12/1992, n. 546 – Art. 185 c.p.c. – Art. 1, comma 419, della Legge 30/12/2004, n. 311 • IRAP (Imposta regionale sulle attività produttive) – Contributi erogati a norma di legge – Esclusione dalla base imponibile – Condizioni – Espressa correlazione con componenti negativi non deducibili – Necessità – Fattispecie relativa a contributi a favore delle imprese esercenti il servizio di trasporto locale»


Notificazione alle persone giuridiche ed alle società non aventi personalità giuridica


Cartella di pagamento notificata nelle mani del figlio del legale rappresentante della società destinataria dell’atto: necessaria la spedizione della raccomandata informativa

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 8700 dell’11 maggio 2020: «NOTIFICA – Cartella di pagamento – Notifica della cartella ex art. 26, primo comma, seconda parte, del D.P.R. n. 602 del 1973 -Raccomandata con avviso di ricevimento – Consegna all’ufficio postale direttamente da parte del concessionario – Ammissibilità – Fondamento – Art. 26, del D.P.R. 29/09/1973, n. 602 • AVVISO DI ACCERTAMENTO – Notifica – Eseguita ex art. 60 del D.P.R. n. 600 del 1973 – Notificazione alle persone giuridiche ed alle società non aventi personalità giuridica – Consegna dell’atto (a persona di famiglia) – Nella specie, figlio del socio accomandatario della società contribuente – Raccomandata informativa – Necessità – Mancanza Nullità della notificazione»


Prassi


Detrazione Irpef prevista per gli interventi di recupero del patrimonio edilizio – Cooperativa edilizia a proprietà indivisa


Soci di cooperativa a proprietà indivisa. Le risposte per la corretta fruizione/attribuzione della detrazione per recupero edilizio e dell’eventuale bonus mobili

Risposta ad interpello – Agenzia delle Entrate – n. 215 del 14 luglio 2020: «IRPEF (Imposta sul reddito delle persone fisiche) – Detrazioni per oneri – Detrazione d’imposta prevista per gli interventi di recupero del patrimonio edilizio – Cooperativa edilizia a proprietà indivisa – Utilizzo della detrazione dall’IRPEF prevista dall’articolo 16-bis del TUIR da parte dei soci – Possibilità di utilizzare le detrazioni anche per i soci di cooperative a proprietà indivisa (in qualità di detentori) – Affermazione – Modalità e condizioni – Risposta ai quesiti – Trasferimento della detrazione – Requisiti soggettivi – Modalità di pagamento – Familiare convivente – Realizzazione di nuovi appartamenti – Suddivisione tipologica dei lavori – Box auto – Bonus mobili – Acquisto di beni – Art. 16-bis, del D.P.R. 22/12/1986, n. 917»


Acconti assoggettati per intero ad aliquota IVA ordinaria – Negazione della possibilità della variazione in presenza di prestazioni soggette a differenti aliquote IVA


Anticipo generico. Esclusa la nota di variazione per “correggere” a posteriori l’aliquota IVA applicata in misura ordinaria a più prestazioni agevolate

Risposta ad interpello – Agenzia delle Entrate n. 216 del 14 luglio 2020: «IVA (Imposta sul valore aggiunto) – Variazione dell’imponibile o dell’imposta – Procedura, presupposti e termini per l’emissione della nota di variazione – Anticipo generico – Nota di variazione in presenza di un acconto riferito a più prestazioni soggette a differenti aliquote IVA assoggettato per intero corrispettivo all’aliquota ordinaria – Non configurabilità di un errore riconducibile tra le «inesattezze della fatturazione che abbiano dato luogo all’applicazione dell’articolo 21, comma 7» – Conseguenze -Impossibilità dell’emissione di una nota di variazione IVA – In caso di errore ammissibile alla correzione – Variazione IVA ammessa solo se eseguita entro un anno dal momento di effettuazione delle operazioni originarie – Art. 26, del D.P.R. 26/10/1972, n. 633»


Legislazione e Prassi


Emergenza Coronavirus – Adeguamento e sanificazione


Crediti d’imposta per adeguamento Covid e sanificazione. Approvata la Comunicazione delle spese e pubblicata la circolare con i primi chiarimenti

La Comunicazione delle spese e modalità per la fruizione dei bonus

Provvedimento del Direttore dell’Agenzia delle entrate del 10 luglio 2020, prot. n. 259854/2020: «Definizione dei criteri e delle modalità di applicazione e fruizione dei crediti d’imposta per l’adeguamento degli ambienti di lavoro e per la sanificazione e l’acquisto dei dispositivi di protezione, di cui agli articoli 120 e 125 del decreto-legge 19 maggio 2020, n. 34. Modalità per la comunicazione dell’opzione per la cessione del credito di cui all’articolo 122, comma 2, lettere c) e d), del decreto-legge 19 maggio 2020, n. 34»

Beneficiari, termini e spese ammesse

Circolare dell’Agenzia delle Entrate n. 20 E del 10 luglio 2020: «CREDITI D’IMPOSTA PER ADEGUAMENTO COVID E SANIFICAZIONE – Crediti d’imposta per l’adeguamento degli ambienti di lavoro e per la sanificazione e l’acquisto di dispositivi di protezione – Ambito soggettivo – Ambito oggettivo – Modalità e termini di utilizzo – Opzioni di utilizzo del credito d’imposta – Rilevanza fiscale dei crediti d’imposta – Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19 – Articoli 120 e 125, del D.L. 19/05/2020, n. 34 (Decreto Rilancio) – Provvedimento del direttore dell’Agenzia delle entrate del 10 luglio 2020, prot. n. 259854/2020»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Contributo a fondo perduto. Dall’Agenzia delle entrate un nuovo set di risposte

Come si calcola il calo del fatturato ai fini del contributo a fondo perduto, previsto dal DL Rilancio, in determinate situazioni? Il contributo vale anche per le società in liquidazione? Come restituire il contributo senza sanzioni in caso di errori? Sono alcuni dei quesiti sollevati dagli operatori a cui l’Agenzia delle entrate fornisce una risposta nella circolare n. 22/E pubblicata oggi (21 luglio 2020), che aggiunge nuovi chiarimenti in merito a casi specifici dopo quelli già forniti con la circolare 15/E del 13 giugno 2020.

Calcolo del calo del fatturato in situazioni particolari

La circolare chiarisce le modalità di corretta determinazione del calcolo del calo del fatturato in situazioni specifiche, come nel caso dei distributori di carburanti e degli agenti e rappresentanti di commercio. Vengono risolti i dubbi anche nel caso di operazioni fuori campo Iva o di passaggi interni per le imprese che operano contestualmente in più attività.

Inclusi i soggetti situati a Livigno e Campione d’Italia

La circolare chiarisce che anche i soggetti residenti in questi comuni possono fruire comunque del contributo, se spettante.

Ok al contributo per le società in liquidazione – Anche le imprese che hanno avviato la fase di liquidazione successivamente alla data di dichiarazione dello stato di emergenza Covid- 19 (31 gennaio 2020) possono avere accesso al beneficio, purché soddisfino i requisiti previsti dalla norma.

Non si guarda al calo del fatturato nei Comuni colpiti da altre emergenze pre-Covid

La circolare conferma che possono usufruire del contributo a fondo perduto anche in assenza del requisito del calo di fatturato/corrispettivi i soggetti che hanno il domicilio fiscale o la sede operativa nel territorio di tutti i Comuni colpiti dal sisma del 26 e 30 ottobre 2016 e colpiti dal sisma del 18 gennaio 2017. Stesso trattamento anche per i soggetti con domicilio fiscale o la sede operativa nei comuni colpiti dagli eventi meteorologici verificatisi nei giorni 19 e 22 ottobre 2019 nel territorio della provincia di Alessandria.

Quadro temporaneo UE

La circolare inoltre aggiorna la nozione in “imprese in difficoltà” coerentemente con le ultime modifiche apportate dalla Commissione Europea al quadro temporaneo per le misure degli aiuti di Stato, in conseguenza dell’evoluzione dell’emergenza epidemiologica da Covid-19.

Una carrellata dei casi particolari più diffusi

La circolare fornisce chiarimenti ai fini della fruizione del contributo per le associazioni di promozione sociale, per i consorzi tra imprese, per gli operatori nel settore edilizio, nonché per le imprese agricole. La circolare inoltre chiarisce le modalità di restituzione del contributo, senza sanzioni, a seguito di errori nella presentazione dell’istanza.

Ultime settimane per richiedere il contributo

I contribuenti in possesso dei requisiti hanno ancora tempo fino al 13 agosto per poter richiedere il beneficio (fino al 24 agosto nel caso degli eredi che continuano l’attività per conto del soggetto deceduto). È possibile presentare la richiesta esclusivamente via internet, oppure ricorrere ad un intermediario. L’Agenzia ricorda che il contributo spetta ai titolari di partita Iva che esercitano attività d’impresa e di lavoro autonomo o che sono titolari di reddito agrario, ed è commisurato alla diminuzione di fatturato subita a causa dell’emergenza epidemiologica. (Così, comunicato stampa Agenzia delle entrate del 21 luglio 2020)


Fruizione del contributo a fondo perduto previsto dal Decreto “Rilancio”. Ulteriori chiarimenti nella forma di risposte a quesiti

In linea di principio, in tutte le ipotesi in cui la fase di liquidazione della società, anche volontaria, sia stata già avviata, alla data di dichiarazione dello stato di emergenza Covid-19 (al 31 gennaio 2020, Delibera del Consiglio dei Ministri 31 gennaio 2020), non è consentito fruire del contributo a fondo perduto ex art. 25 D.L. “Rilancio”. Il bonus può essere concesso alle microimprese o alle piccole imprese che risultavano già in difficoltà al 31 dicembre 2019, purché non siano soggette a procedure concorsuali per insolvenza ai sensi del diritto nazionale e non abbiano ricevuto aiuti per il salvataggio (che non abbiano rimborsato) o aiuti per la ristrutturazione (e siano ancora oggetto di un piano di ristrutturazione). Inoltre, gli agenti e rappresentati di commercio iscritti presso la Gestione commercianti dell’INPS e la Fondazione Enasarco possono comunque fruire del contributo a fondo perduto COVID-19 (fermo restando il rispetto degli ulteriori requisiti previsti) in relazione alle predette attività ammesse al contributo stesso. Sono solo alcune delle precisazioni contenute nella circolare n. 22 del 21 luglio 2020, con la quale l’Agenzia delle Entrate ha fornito ulteriori indicazioni sul contributo a fondo perduto.


Link al testo della circolare dell’Agenzia delle Entrate n. 22 E del 21 luglio 2020: «CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” – Ulteriori chiarimenti ai fini della fruizione del contributo a fondo perduto – Ambito soggettivo – Requisiti di accesso – Verifica della riduzione del fatturato – Modalità di restituzione – Istanza presentata dagli eredi che proseguono l’attività per conto del soggetto deceduto – Soggetti la cui attività risulti cessata alla data di presentazione dell’istanza – Risposte ai quesiti – Art. 25, del D.L. 19/05/2020, n. 34 – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020»


Per saperne di più: 


Fruizione del contributo a fondo perduto previsto dal “Decreto Rilancio”. Nella circolare i primi chiarimenti delle Entrate sui limiti comunitari all’utilizzo dei bonus Covid-19 per le imprese in “difficoltà”

Circolare dell’Agenzia delle Entrate n. 15 E del 13 giugno 2020: «CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” – Primi chiarimenti – Requisiti – Determinazione contributo spettante – Antimafia – Controlli e sanzioni – Restituzione del contributi – Compatibilità con il Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19 – Esclusione dall’aiuto delle imprese che si trovavano già in “difficoltà” al 31 dicembre 2019 – Art. 25, del D.L. 19/05/2020, n. 34 – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020»


Contributo a fondo perduto previsto dal “Decreto Rilancio”. I codici tributo per regolarizzare l’indebita percezione

Risoluzione dell’Agenzia delle Entrate n. 37 E del 26 giugno 2020: «CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” – RISCOSSIONE – Restituzione del contributo – Istituzione dei codici tributo per la restituzione spontanea, tramite il modello “F24 Versamenti con elementi identificativi”, del contributo a fondo perduto non spettante – Art. 25, del D.L. 19/05/2020, n. 34 (DL Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020»


Contributo a fondo perduto al via. Approvato il modello per la richiesta. Dal 15 giugno possibile inviare la domanda

Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020: «Definizione del contenuto informativo, delle modalità e dei termini di presentazione dell’istanza per il riconoscimento del contributo a fondo perduto di cui all’articolo 25 del decreto-legge 19 maggio 2020, n. 34»


Decreto “Rilancio” convertito in legge in Gazzetta Ufficiale

Pubblicata nella Gazzetta Ufficiale n. 180 del 18 luglio 2020, Suppl. Ordinario n. 25/L, la Legge 17 luglio 2020, n. 77, di «Conversione in legge, con modificazioni, del decreto-legge 19 maggio 2020, n. 34, recante misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da COVID-19».

Link al testo del decreto-legge 19 maggio 2020, n. 34, conv. con mod, dalla legge 17 luglio 2020, n. 77, recante «Misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da COVID-19».


Autoveicoli, motoveicoli, anche nuovi, oggetto di acquisto intracomunitario a titolo oneroso senza IVA. Le modalità di controllo preventivo da parte del Fisco per l’immatricolazione o la voltura


Con provvedimento del Direttore dell’Agenzia delle entrate 17 luglio 2020, prot. n. 265336 stabilite le modalità e i termini delle verifiche che gli uffici dell’Agenzia delle entrate devono effettuare in talune ipotesi in cui non è previsto versamento dell’IVA con il modello “F24 Versamenti con elementi identificativi”.

In particolare, le ipotesi di esclusione dal versamento dell’IVA con “F24 Versamenti con elementi identificativi” riguardano:

  1. gli acquisti, effettuati nell’esercizio di imprese, arti e professioni, di autoveicoli e motoveicoli usati provenienti da altri Stati membri dell’Unione Europea e che presentano i requisiti per essere inclusi nel regime IVA dei beni usati di cui all’art. 36 del decreto-legge 23 febbraio 1995, n. 41;
  2. gli acquisti, effettuati nell’esercizio di imprese, arti e professioni, di autoveicoli e motoveicoli provenienti da altri Stati membri dell’Unione Europea e destinati ad essere utilizzati dall’acquirente come beni strumentali all’esercizio dell’attività artistica, professionale o d’impresa;
  3. gli acquisti di autoveicoli e motoveicoli usati effettuati in altri Stati membri dell’Unione Europea, fuori dall’esercizio di imprese, arti e professioni.

Nella prima ipotesi la verifica dell’Agenzia è volta ad appurare l’esistenza dei requisiti per la legittima applicazione dello speciale regime Iva dei beni usati di cui all’art. 36 del decreto-legge 23 febbraio 1995, n. 41, ed in particolare:

  • che il veicolo abbia le caratteristiche per essere considerato usato ai sensi dell’art. 38 comma 4 del decreto-legge 30 agosto 1993, n. 331, convertito con modificazioni dalla legge 29 ottobre 1993, n. 427;
  • la presenza, fra i precedenti proprietari del veicolo, di un soggetto rimasto inciso a titolo definitivo dall’Imposta sul valore aggiunto.

Nella seconda ipotesi la verifica è diretta ad appurare l’effettiva destinazione del mezzo all’esercizio dell’attività artistica, professionale o di impresa.

Infine, nella terza ipotesi, la verifica si concentra sull’effettività dell’acquisto operato in proprio dal richiedente, non soggetto passivo d’imposta, in altro Stato membro dell’Unione Europea e sulle caratteristiche del veicolo per controllare sussistenza dei requisiti per essere considerato usato ai sensi dell’art. 38 comma 4 del decreto-legge 30 agosto 1993, n. 331, convertito con modificazioni dalla legge 29 ottobre 1993, n. 427.

In tutte e tre le ipotesi esaminate, in caso di esito positivo della verifica effettuata, la Direzione Provinciale dell’Agenzia delle entrate comunica gli elementi identificativi dell’autoveicolo o del motoveicolo al centro elaborazione dati (C.E.D.) del dipartimento per i Trasporti, al fine di consentirne l’immatricolazione senza che sia necessario il versamento dell’IVA mediante modello “F24 Versamenti con elementi identificativi”.


Termini della verifica


L’Agenzia delle entrate ha 30 giorni dalla data di presentazione dell’istanza, per poter verificare sulla sussistenza delle condizioni di esclusione dal versamento dell’IVA. Solo nell’ipotesi in cui sorgano gravi elementi di rischio connessi a possibili fenomeni di frode IVA e siano necessarie ricerche più approfondite, il termine può essere esteso di ulteriori 30 giorni.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate 17 luglio 2020, prot. n. 265336, recante: «Definizione di termini e modalità della verifica sulla sussistenza delle condizioni di esclusione dal versamento mediante modello “F24 Versamenti con elementi identificativi”, in attuazione dell’art. 9 del decreto-legge 26 ottobre 2019, n. 124, convertito, con modificazioni, dalla legge 19 dicembre 2019, n. 157, che ha introdotto il comma 9-bis all’art. 1 del decreto-legge 3 ottobre 2006, n. 262, convertito, con modificazioni, dalla legge 24 novembre 2006, n. 286», pubblicato il 17.07.2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Decreto “Semplificazione” 2020 in Gazzetta Ufficiale

Pubblicato nella Gazzetta Ufficiale n. 178 del 16 luglio 2020, Suppl. Ordinario n. 24, il decreto legge 16 luglio 2020, n. 76, recante: «Misure urgenti per la semplificazione e l’innovazione digitale».


Bonus e contributi Covid-19. Ammesse anche le micro e piccole imprese già in difficoltà il 31 dicembre 2019

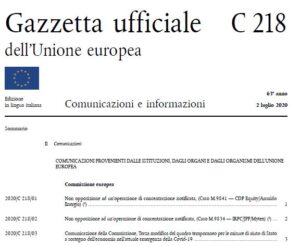
È stata pubblicata nella Gazzetta ufficiale dell’Unione europea del 2 luglio 2020 la “Comunicazione della Commissione, Terza modifica del quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza della Covid-19” (2020/C 218/03)

Nella comunicazione di modifica del “Quadro temporaneo europeo per gli aiuti di Stato” evidenziato che: «6. La Commissione ritiene pertanto opportuno includere nel quadro temporaneo aiuti di Stato a favore di tutte le microimprese e le piccole imprese, anche se dovessero rientrare nella categoria delle imprese in difficoltà finanziarie (1) al 31 dicembre 2019, a condizione che non siano soggette a procedura concorsuale per insolvenza ai sensi dei rispettivi diritti nazionali e che non abbiano ricevuto aiuti per il salvataggio (che non abbiano rimborsato) o aiuti per la ristrutturazione (e siano ancora oggetto di un piano di ristrutturazione). Tenuto conto delle loro dimensioni limitate e del loro limitato coinvolgimento nelle operazioni transfrontaliere, la Commissione ritiene che gli aiuti di Stato alle microimprese e alle piccole imprese siano meno idonei a falsare la concorrenza nel mercato interno e ad incidere sugli scambi all’interno dell’UE rispetto agli aiuti di Stato concessi alle medie e grandi imprese.

7. Tali aiuti sono inoltre destinati a potenziare le possibilità di sostegno a favore delle start-up innovative che, trovandosi nella loro fase di crescita rapida, svolgono un ruolo fondamentale per la ripresa economica dell’Unione. Sebbene non esista una definizione di start-up a livello di UE, risulta che la grande maggioranza delle imprese start-up rientri nel gruppo «microimprese e piccole imprese» della definizione di piccole e medie imprese (PMI) di cui all’allegato I del regolamento generale di esenzione per categoria. La Commissione ricorda inoltre che, anche prima della presente modifica, tutte le PMI che al 31 dicembre 2019 risultavano operative da meno di tre anni beneficiavano già delle misure di aiuto previste dal quadro temporaneo, in quanto alla data del 31 dicembre 2019 non potevano essere considerate imprese in difficoltà ai sensi del regolamento generale di esenzione per categoria, tranne in casi eccezionali di procedura di insolvenza o di concessione di aiuti al salvataggio o alla ristrutturazione (2).

8. Gli Stati membri possono prevedere di modificare i regimi esistenti approvati dalla Commissione ai sensi del quadro temporaneo al fine di includervi come beneficiari le microimprese e le piccole imprese che risultavano già in difficoltà al 31 dicembre 2019, purché rientrino nelle situazioni descritte ai punti 6 e 7. Gli Stati membri che intendono procedere in tal senso sono invitati a notificare un elenco di tutti i regimi esistenti che prevedono di modificare e a fornire le informazioni necessarie di cui all’allegato della presente comunicazione. Ciò consentirà alla Commissione di adottare una sola decisione per tutti i regimi elencati.».


Nota (1) – In base alla definizione di cui al regolamento generale di esenzione per categoria, ovverosia all’articolo 2, punto 18, del regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014, che dichiara alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del trattato (GU L 187 del 26.6.2014, pag. 1).

 Nota (2) – A norma dell’articolo 2, punto 18, del regolamento generale di esenzione per categoria, le PMI costituitesi da meno di tre anni non sono considerate imprese in difficoltà, a meno che: i) siano oggetto di procedura concorsuale per insolvenza o soddisfino le condizioni previste dal diritto nazionale per l’apertura nei loro confronti di una tale procedura su richiesta dei creditori, ii) abbiano ricevuto un aiuto per il salvataggio e non abbiano ancora rimborsato il prestito o revocato la garanzia, oppure iii) abbiano ricevuto un aiuto per la ristrutturazione e siano ancora soggette a un piano di ristrutturazione.


(link al sito: https://eur-lex.europa.eu/)


OIC pubblica in consultazione la bozza della comunicazione sulla modifica del metodo di ammortamento delle immobilizzazioni materiali e immateriali

La comunicazione trae origine da una richiesta di chiarimento in merito all’applicazione del criterio di ammortamento delle immobilizzazioni materiali e immateriali secondo le previsioni dell’OIC 16 “Immobilizzazioni Materiali” e dell’OIC 24 “Immobilizzazioni Immateriali”. In particolare, è stato chiesto se per effetto del lock-down, che ha limitato l’uso delle immobilizzazioni, una società possa modificare il metodo di ammortamento passando dal metodo a quote costanti al metodo per unità di prodotto.

Link alla bozza per la consultazione della Comunicazione sulla modifica del metodo ammortamento

(Link al sito web dell’OIC – ORGANISMO ITALIANO DI CONTABILITÀ: www.fondazioneoic.it)


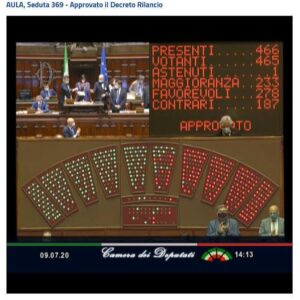
Decreto Rilancio: il Senato approva in via definitiva

Il Senato, ha approvato, con 159 voti favorevoli e 121 contrari, il ddl n. 1874, di conversione, con modificazioni, del decreto-legge 19 maggio 2020, n. 34, in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza da COVID-19, nel testo licenziato dalla Camera.

Link al testo approvato in via definitiva dal Senato il 16 luglio


SOMMARIO – Finanza & Fisco n. 19 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Società non operative. Problematiche. Cause di non applicazione ed esclusione. Interpello probatorio
di Fabio Carrirolo


L’esegesi del contenuto della sentenza: operazione non semplice tra giudicati impliciti/assorbiti e/o omesse pronunce
di Alvise Bullo e Elena De Campo


La rivalutazione gratuita dei beni d’impresa per le società che operano nel settore alberghiero e termale
di Marco Orlandi


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Accertamento fondato sugli studi di settore – Scostamento dagli “standard”


Studi di settore: le predeterminazioni da Gerico vanno “contestualizzate”. Illegittimo l’accertamento per grave incongruità se le giustificazioni sono monocommittenza, concorrenza cinese e riduzione del personale

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 4774 del 24 febbraio 2020: «ACCERTAMENTO TRIBUTARIO – Accertamento fondato sui parametri e studi di settore – Natura – Sistema di presunzioni semplici -Formazione – Scostamento dagli “standard” in sé considerati – Sufficienza – Esclusione – Contraddittorio con il contribuente – Necessità – Scostamento dagli standard superiore al 20% – Predeterminazioni standardizzate da contestualizzare – Giustificazioni da parte del contribuente del mancato adeguamento – Indici rilevatori dello stato di crisi – Circostanza che la società abbia un unico cliente anch’esso in difficoltà per la diminuzione dei prezzi dovuta all’ingresso nel mercato di aziende cinesi – Riduzione del 50% degli orari di lavoro nell’anno successivo all’anno soggetto ad accertamento – Artt. 62-bis e 62-sexies, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 10, della L. 08/05/1998, n. 146»


Spese di pubblicità o propaganda e spese di rappresentanza


Un intervento tra vizi motivazionali della sentenza della C.T.R. e criteri discretivi tra spese di rappresentanza e spese di pubblicità

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 13100 del 30 giugno 2020: «IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Componenti negativi di reddito – Spese di pubblicità o propaganda e spese di rappresentanza – Criteri discretivi – Qualificazione come spese di pubblicità – Obiettivi perseguiti -Diretta aspettativa di ritorno commerciale – Art. 108 (già 74), comma 2, del D.P.R. 22/12/1986, n. 917 • IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Componenti negativi di reddito – Cessione gratuita a V.I.P. di capi d’abbigliamento griffati da parte di casa di moda – Rilevanza della presenza o meno di un rapporto sinallagmatico tra la casa di moda e il VIP – Mancanza di alcun obbligo giuridico d’indossarli – Spese di pubblicità – Esclusione – Spese di rappresentanza – Configurabilità – Fondamento – Art. 108 (già 74), comma 2, del D.P.R. 22/12/1986, n. 917»


Credito dichiarato ai fini compensativi in misura superiore a quella spettante – Natura violazione


Indicazione in dichiarazione di un credito IVA per importo superiore a quello spettante, se non utilizzato, è irregolarità formale

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 13101 del 30 giugno 2020: «CONTENZIOSO TRIBUTARIO – Procedimento – SOCIETÀ – Società a responsabilità limitata – Scioglimento – Cancellazione della società di capitali dal registro delle imprese – Estinzione – Conseguenze – Legittimazione processuale dei soci – Limiti nella responsabilità – Conseguenze – Art. 2495, comma 2, cod. civ. • IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Pagamento dell’imposta – Rimborsi – Credito dichiarato ai fini compensativi in misura superiore a quella spettante – Violazione sostanziale – Esclusione – Mero errore formale – Condizioni – Conseguenze – Assenza di danno all’erario – Riflessi sulle sanzioni applicabili • CONTENZIOSO TRIBUTARIO – Procedimento – Appello – Domande nuove -Inammissibilità – Introduzione di ulteriori elementi di prova al fine di sostenere la tesi già proposta in primo grado – Ammissibilità – Fattispecie – Art. 57, del D.Lgs. 31/12/1992, n. 546»


Indennità di trasferta – Verifica della funzione retributiva o risarcitoria


Le indennità per trasferte ai “cantieristi” hanno natura mista, risarcitoria (non imponibile) e retributiva (tassabile). Rigettata la tesi della totale esclusione da IRPEF

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 14047 del 7 luglio 2020: «LAVORO – Lavoro subordinato – Redditi da lavoro dipendente – Indennità di trasferta – Componente risarcitoria e retributiva – Sussistenza – Individuazione e quantificazione di esse – Caso di specie – Indennità di trasferta dei lavoratori impiegati nei cantieri, cd. dipendenti “cantieristi” che svolgono attività di ristrutturazione e manutenzione presso aziende clienti dislocate in varie località – Conseguenze nella determinazione del reddito di lavoro dipendente – Assoggettamento ad imposta – Verifica della funzione retributiva o risarcitoria – Necessità – Attribuzione del giudice di merito – Art. 51 del D.P.R. 22/12/1986, n. 917»


Commissioni Tributarie Regionali:


Notificazioni a mezzo posta – Comunicazione di avvenuto deposito (CAD)


Iter notificatorio in caso di assenza temporanea del destinatario ex art. 140 c.p.c. della cartella. La “raccomandata informativa” (CAD) è imprescindibile

Commissione Tributaria Regionale del Friuli-Venezia Giulia – Sezione I – Sentenza n. 44 del 15 giugno 2020: «NOTIFICAZIONE – Notifica dell’atto tributario per irreperibilità relativa – Relata di notifica – Prova sino a querela di falso – Limiti operativi della fede privilegiata riconosciuta alla relata di notificazione – Conseguenze – Art. 140 c.p.c. – Art. 148 c.p.c. – Art. 48 disp. att. c.p.c. • NOTIFICAZIONE – Notifica dell’atto tributario per irreperibilità relativa – Perfezionamento – Necessità del compimento di tutti gli atti indicati nell’art. 140 cod. proc. civ. – Notizia mediante raccomandata con avviso di ricevimento – Elementi indispensabili ad integrarla – Consegna del piego presso l’ufficio postale di partenza – Insufficienza – Spedizione – Necessità – Mancata spedizione dopo la consegna – Conseguenze – Nullità della notificazione»


Prassi


Contributo a fondo perduto (art. 25 D.L. “rilancio”)


Contributo a fondo perduto previsto dal “Decreto Rilancio”. I codici tributo per regolarizzare l’indebita percezione

Risoluzione dell’Agenzia delle Entrate n. 37 E del 26 giugno 2020: «CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” – RISCOSSIONE – Restituzione del contributo – Istituzione dei codici tributo per la restituzione spontanea, tramite il modello “F24 Versamenti con elementi identificativi”, del contributo a fondo perduto non spettante – Art. 25, del D.L. 19/05/2020, n. 34 (DL Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020»


Incremento dell’aliquota dell’IRAP e dell’addizionale regionale IRPEF


Maggiorazione Irap e addizionale Irpef in Calabria e in Molise. Le istruzioni delle Entrate su come applicarle

Comunicato stampa dell’Agenzia delle Entrate del 1° luglio 2020


Credito d’imposta Vacanze


Tax credit vacanze: le regole di utilizzo

Circolare dell’Agenzia delle Entrate n. 18 E del 3 luglio 2020: «BONUS VACANZE – Misure di sostegno al turismo interno dopo l’emergenza Covid-19 – Modalità di applicazione – Primi chiarimenti – Art. 176, del D.L. 19/06/2020, n. 34, cd. Decreto “Rilancio” – Provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020»


Contributi Inps – Gestioni speciali artigiani e commercianti e Gestione separata autonomi di cui all’art. 2, comma 26, legge 335/95


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: la guida Inps 2020 alla compilazione del quadro “RR” del modello Redditi PF. Confermato che la mini proroga per i soggetti ISA si applica anche ai contributi

Circolare INPS – Direzione Centrale Entrate – n. 79 del 1° luglio 2020: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del modello Redditi 2020-PF e riscossione dei contributi dovuti a saldo 2019 e in acconto 2020 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Legislazione


Bonus affitti – Cessione dei crediti d’imposta


Crediti d’imposta per botteghe e negozi e per la locazione degli immobili a uso non abitativo e affitto d’azienda. Dal 13 luglio ok all’opzione per la cessione tramite comunicazione via web

Provvedimento del Direttore dell’Agenzia delle entrate del 1° luglio 2020, prot. n. 250739/2020: «Modalità di attuazione delle disposizioni di cui all’articolo 122, comma 2, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34, in tema di cessione dei crediti d’imposta riconosciuti da provvedimenti emanati per fronteggiare l’emergenza da COVID-19»


Proroghe dei termini


Contribuenti ISA. Il D.P.C.M. con la mini proroga dei versamenti risultanti dalle dichiarazioni dei redditi e IVA

Decreto del Presidente del Consiglio dei Ministri del 27 giugno 2020: «Differimento termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi, ai sensi dell’articolo 1, comma 5, del decreto legislativo 9 luglio 1997, n. 241»


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Cessione dei bonus affitti dei decreti Cura Italia e Rilancio. Istituti i codici tributo per l’utilizzo in compensazione da parte del cessionario

L’articolo 122, comma 2, lettere a) e b), del decreto-legge n. 34 del 2020 prevede che i soggetti beneficiari del credito d’imposta per botteghe e negozi (introdotto dal D.L. Cura Italia) oppure del credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda (previsto dal D.L Rilancio) possano, in luogo dell’utilizzo diretto, optare per la cessione, anche parziale, degli stessi crediti ad altri soggetti, ivi inclusi istituti di credito e altri intermediari finanziari.


A tal fine con provvedimento del Direttore dell’Agenzia delle entrate del 1° luglio 2020, prot. n. 250739/2020 sono state definite le modalità di comunicazione all’Agenzia delle entrate della cessione dei suddetti crediti d’imposta e di utilizzo degli stessi da parte dei cessionari. In particolare, nel caso in cui i cessionari utilizzino i crediti in compensazione ai sensi dell’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, il citato provvedimento prevede che:

  • il modello F24 è presentato esclusivamente tramite i servizi telematici resi disponibili dall’Agenzia delle entrate, pena il rifiuto dell’operazione di versamento;
  • se l’importo del credito utilizzato in compensazione risulti superiore all’ammontare disponibile, anche tenendo conto di precedenti fruizioni del credito stesso, il relativo modello F24 è scartato. Lo scarto è comunicato al soggetto che ha trasmesso il modello F24 tramite apposita ricevuta consultabile mediante i servizi telematici dell’Agenzia delle entrate.


I crediti d’imposta utilizzabili in compensazione dai cessionari sono quelli risultanti dalle comunicazioni inviate dai cedenti all’Agenzia delle entrate, secondo le modalità di cui al richiamato provvedimento del 1° luglio 2020.

Affinché i crediti possano essere utilizzati in compensazione, è necessario che il cessionario proceda all’accettazione dei crediti medesimi, tramite l’apposita “Piattaforma cessione crediti” disponibile nell’area riservata del sito internet dell’Agenzia delle entrate.


Tanto premesso, l’Agenzia delle entrate con risoluzione n. 39 E del 13 luglio 2020, per consentire ai cessionari di utilizzare in compensazione i crediti d’imposta ricevuti, tramite modello F24, ha istituito i seguenti codici tributo:

  •  “6930” denominato “Botteghe e negozi – Utilizzo in compensazione del credito da parte del cessionario – art. 122 del D.L. n. 34 del 2020”;
  • “6931” denominato “Canoni di locazione immobili non abitativi e affitto di azienda – utilizzo in compensazione del credito da parte del cessionario – art. 122 del D.L. n. 34 del 2020”.

In sede di compilazione del modello di pagamento F24, i suddetti codici tributo sono esposti nella sezione “Erario”, in corrispondenza delle somme indicate nella colonna “importi a credito compensati”, ovvero, nei casi in cui il cessionario debba procedere al riversamento del credito compensato, nella colonna “importi a debito versati”.

Nel campo “anno di riferimento” del modello F24 deve essere indicato, nel formato “AAAA”, l’anno in cui è stata accettata la prima cessione del credito (2020 oppure 2021), riportato anche nel “Cassetto fiscale” accessibile dall’area riservata del sito internet dell’Agenzia delle entrate, nell’apposita sezione che espone i crediti utilizzabili in compensazione dal cessionario.


Link al testo della risoluzione dell’Agenzia delle Entrate n. 39 del 13 luglio 2020, con oggetto: RISCOSSIONE – Crediti d’imposta – Bonus affitti – Istituzione dei codici tributo per l’utilizzo in compensazione tramite modello F24, da parte del cessionario ai sensi dell’articolo 122 del D.L. 19/05/2020, n. 34, del credito d’imposta di cui all’articolo 65 del D.L. 17/03/2020, n. 18 e del credito d’imposta di cui all’articolo 28 del D.L. 19/05/2020, n. 34


Reddito di lavoro autonomo. La cessione del contratto di leasing attratta a tassazione. Il Fisco la equipara alla cessione di «elementi immateriali»


Il corrispettivo derivante dalla cessione di un contratto di leasing relativo ad un immobile utilizzato per l’esercizio dell’attività professionale, configura una cessione di «elementi immateriali», attratta a tassazione ai sensi del comma 1-quater dell’articolo 54 del TUIR. Il corrispettivo sopracitato, per effetto dell’articolo 17, comma 1, del TUIR, la lettera g-ter), secondo cui «i corrispettivi di cui all’articolo 54, comma 1-quater, se percepiti in unica soluzione», può essere assoggettato a tassazione separata (cfr. circolare 4 agosto 2006, n. 28/E). È quanto affermato dall’Agenzia delle Entrate con la risposta a interpello n. 209 del 13 luglio 2020.

Anche se la lettera della norma da ultimo richiamata fa riferimento al pagamento in «un’unica soluzione» si ritiene che il regime di tassazione separata sia applicabile anche nel caso in cui il corrispettivo sia percepito in più rate, ma nello stesso periodo d’imposta. Anche in tale ipotesi, infatti, risulta rispettata la ratio ispiratrice della norma, diretta ad evitare che un corrispettivo (presumibilmente molto elevato), si cumuli con gli altri redditi percepiti nell’anno, determinando l’applicazione in capo al contribuente di scaglioni e aliquote più elevate. Nella diversa ipotesi in cui il corrispettivo sia percepito in più periodi d’imposta, la modalità di tassazione sarà, in ogni caso, quella ordinaria (cfr. Circolare del 16 febbraio 2007, n. 11/E).

Va evidenziato, che “la cessione di contratto non sembra assimilabile ad una cessione di elementi immateriali, costituendo piuttosto una vicenda modificativa soggettiva del rapporto contrattuale originario”. Così, circolare IRDCEC n. 1/IR del 12 maggio 2008 (§ 7 – in “Finanza & Fisco” n. 19/2008, pag. 1629).


Link al testo della risposta ad interpello – Agenzia delle Entrate – n. 209 del 13 luglio 2020, con oggetto: «IMPOSTE SUI REDDITI – Reddito di lavoro autonomo – Determinazione – Cessione della clientela o di elementi immateriali comunque riferibili all’attività – Corrispettivi percepiti a seguito della cessione di contratti di leasing aventi ad oggetto beni strumentali per l’esercizio dell’attività – Cessione del contratto di leasing immobiliare finalizzato all’acquisto dell’immobile nell’ambito della determinazione del reddito di lavoro autonomo – Cessione riconducibile ad una cessione di «elementi immateriali, di cui al comma 1-quater dell’articolo 54 del TUIR – Affermazione – Applicazione della tassazione separata – Art. 54, comma 1-quater, del D.P.R. 22/12/1986, n. 917 – Artt. 17, comma 1, la lettera g-ter), del D.P.R. 22/12/1986, n. 917»


Crediti d’imposta per adeguamento Covid e sanificazione. Pronto il Provvedimento che approva il modello e le istruzioni e pubblicata la circolare con i primi chiarimenti


La comunicazione delle spese per:

  • l’adeguamento degli ambienti di lavoro (art. 120 D.L. n. 34/2020) deve essere inviata entro il 30 novembre 2021;
  • la sanificazione e l’acquisto dei dispositivi di protezione (art. 125 D.L. n. 34/2020) deve essere inviata entro il 7 settembre 2020.


Sono disponibili, in un provvedimento firmato oggi (10 luglio 2020) dal Direttore dell’Agenzia delle entrate i modelli e le istruzioni per usufruire dei crediti d’imposta introdotti dal Dl Rilancio per le spese di sanificazione e acquisto dei dispositivi di protezione individuale, e per le spese di adeguamento degli ambienti di lavoro. Pubblicata sul sito delle entrate anche la Circolare 20/E con la quale l’Agenzia fornisce i primi chiarimenti interpretativi e gli indirizzi operativi sui due crediti d’imposta.


Il provvedimento definisce i criteri e le modalità di applicazione e fruizione:

  • del credito d’imposta per l’adeguamento degli ambienti di lavoro, di cui all’articolo 120 del decreto-legge 19 maggio 2020, n. 34, ai fini del monitoraggio delle relative fruizioni, secondo quanto previsto dall’articolo 17, comma 13, della legge 31 dicembre 2009, n. 196;
  • del credito d’imposta per la sanificazione e l’acquisto dei dispositivi di protezione, di cui all’articolo 125 del decreto-legge 19 maggio 2020, 34, ai fini del rispetto del limite di spesa stabilito dal comma 1 del medesimo articolo 125.

Il provvedimento, inoltre, definisce le modalità con le quali i soggetti beneficiari, ai sensi dell’articolo 122, comma 2, lettere c) e d), del decreto-legge n. 34 del 2020, comunicano all’Agenzia delle entrate, in luogo dell’utilizzo diretto dei crediti d’imposta, l’opzione per la cessione dei crediti stessi, anche parziale, ad altri soggetti, ivi inclusi istituti di credito e altri intermediari finanziari.


In una circolare i primi chiarimenti per la fruibilità dei crediti


Vasta la platea dei beneficiari dei crediti d’imposta per adeguamento Covid e sanificazione. A riguardo, la circolare precisa che tra i possibili beneficiari del beneficio rientrano gli operatori con attività aperte al pubblico, tipicamente bar, ristoranti, alberghi, teatri e cinema. Inclusi anche i forfetari, gli imprenditori e le imprese agricole, sia che determinino per regime naturale il reddito su base catastale, sia quelle che producono reddito d’impresa, nonché le associazioni, fondazioni e altri enti privati, compresi gli enti del Terzo settore possono fruire dei crediti. Per questi ultimi, la circolare ritiene applicabile l’estensione del beneficio anche se non esercitano, in via prevalente o esclusiva, un’attività d’impresa. Chiarimenti inoltre anche nel caso in cui le attività di sanificazione non siano effettuate da operatori professionisti, risultando ammissibili anche le spese di sanificazione degli ambienti collegate alle attività svolte in economia dal soggetto beneficiario, avvalendosi di propri dipendenti o collaboratori. Tra gli altri chiarimenti, vengono inoltre fornite istruzioni sulle modalità, termini e opzioni di utilizzo dei crediti d’imposta. (cfr. comunicato stampa Agenzia delle entrate del 10 luglio 2020)


Link al testo del provvedimento del direttore dell’Agenzia delle entrate del 10 luglio 2020, prot. n. 259854/2020, recante: «Definizione dei criteri e delle modalità di applicazione e fruizione dei crediti d’imposta per l’adeguamento degli ambienti di lavoro e per la sanificazione e l’acquisto dei dispositivi di protezione, di cui agli articoli 120 e 125 del decreto-legge 19 maggio 2020, n. 34. Modalità per la comunicazione dell’opzione per la cessione del credito di cui all’articolo 122, comma 2, lettere c) e d), del decreto-legge 19 maggio 2020, n. 34», pubblicato nel sito internet dell’Agenzia delle entrate il 10 luglio 2020

Link al testo della circolare dell’Agenzia delle Entrate n. 20 E del 10 luglio 2020, con oggetto: «CREDITI D’IMPOSTA PER ADEGUAMENTO COVID E SANIFICAZIONE – Crediti d’imposta per l’adeguamento degli ambienti di lavoro e per la sanificazione e l’acquisto di dispositivi di protezione – Articoli 120 e 125 del D.L. 19/05/2020, n. 34 – Provvedimento del direttore dell’Agenzia delle entrate del 10 luglio 2020, prot. n. 259854/2020»


Il Decreto Rilancio con le modifiche introdotte dalla Camera


Si riporta il testo a fronte, ante e post modifiche apportate dalla Camera dei deputati.

Iter – Approvato dalla Camera dei deputati il 9 luglio 2020 – Trasmesso dal Presidente della Camera dei deputati alla Presidenza del Senato della Repubblica il 9 luglio 2020.

Link al testo del decreto-legge 19 maggio 2020, n. 34, recante: «misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da COVID-19», comprendente le modificazioni apportate dalla Camera dei deputati.


La Camera ha approvato il Decreto Rilancio. L’esame passa al Senato

Nella seduta di giovedì 9 luglio, con 278 voti favorevoli e 187 contrari, la Camera dei deputati ha approvato il decreto-legge 19 maggio 2020, n. 34, recante misure urgenti in materia di salute, sostegno al lavoro e all’economia, nonché di politiche sociali connesse all’emergenza epidemiologica da Covid-19.(A.C. 2500-A/R)

Il provvedimento passa ora all’esame del Senato.


Compilazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, Sisma centro Italia e Zone Economiche Speciali (ZES). Nuovo aggiornamento per il software CIM17


Il software CIM17 (Versione: 2.0.7 del 08/07/2020) consente la compilazione dei seguenti crediti d’imposta: credito d’imposta per gli investimenti nel Mezzogiorno (art. 1, commi da 98 a 108, della legge n. 208 del 2015), credito d’imposta per gli investimenti nei comuni del centro Italia colpiti dal sisma a far data dal 24 agosto 2016 (art. 18-quater del decreto legge n. 8 del 2017) e credito d’imposta per gli investimenti nelle zone economiche speciali – ZES (art. 5 del decreto legge n. 91 del 2017).

E’ inoltre prevista la funzionalità di predisposizione del relativo file da trasmettere in via Telematica all’Agenzia delle Entrate.

Nella nuova versione (2.0.7) prevista l’abilitazione delle richieste dei crediti anche ai soggetti operanti nei settori del magazzinaggio e supporto ai trasporti (codici Ateco 52).

Si ricorda che l’articolo 199 del decreto-legge 19 maggio 2020, n. 34 cd. “Decreto Rilancio”, al comma 5 ha estenso l’agevolazione del credito d’imposta di cui alll’articolo 1, comma 107, della legge 28 dicembre 2015, n. 208 – fermo quanto previsto dal comma 107 del medesimo articolo – anche ai soggetti operanti nei settori del magazzinaggio e supporto ai trasporti.

Si ricorda che l’articolo 1, comma 107, della legge 28 dicembre 2015, n. 208 (legge di stabilità 2016) prevede che l’agevolazione di cui ai commi da 98 a 106 sia concessa nel rispetto dei limiti e delle condizioni previsti dal regolamento (UE) n. 651/2014 della Commissione, del 17 giugno 2014, che dichiara alcune categorie di aiuti compatibili con il mercato interno in applicazione degli articoli 107 e 108 del Trattato sul funzionamento dell’Unione europea (TFUE). In particolare, l’articolo 14 del regolamento disciplina gli aiuti a finalità regionale agli investimenti. Tale articolo precisa che le misure di aiuto a finalità regionale agli investimenti sono compatibili con il mercato interno, ai sensi dell’articolo 107, paragrafo 3, del TFUE, e sono esentate dall’obbligo di notifica di cui all’articolo 108, paragrafo 3, del trattato, purché vengano soddisfatte le condizioni, sia generali che specifiche, stabilite dal regolamento stesso.

La relazione illustrativa, con riferimento al citato comma 5, afferma che tale disposizione si rende necessaria al fine di chiarire che, per ciò che concerne il settore dei trasporti, ai sensi del Regolamento UE 651/2014, si intendono escluse dal credito d’imposta le sole classi di Codice Ateco 49, 50 e 51 della sezione H Trasporto e Magazzinaggio, al fine di chiarire che il codice Ateco 52 rientra invece nell’agevolazione prevista. La relazione evidenzia la necessità di chiarire che, tra le attività incentivabili all’interno delle Zona Economica Speciale, che hanno come obiettivo l’aumento della competitività delle imprese insediate, l’attrazione di investimenti, l’incremento delle esportazioni, la creazione di nuovi posti di lavoro e il più generale impulso alla crescita economica e all’innovazione, sono ricomprese quelle relative al settore della logistica, in particolare quelle classificate con il codice 52. “magazzinaggio e attività di supporto ai trasporti”.


Normativa e prassi 

Link al provvedimento del Direttore dell’Agenzia delle entrate del 9 agosto 2019, prot. n. 670294, recante: «Definizione delle modalità di presentazione della comunicazione per la fruizione del credito d’imposta per gli investimenti nei comuni colpiti dagli eventi sismici a far data dal 24 agosto 2016, di cui all’articolo 18-quater del decreto-legge 9 febbraio 2017, n. 8, convertito, con modificazioni, dalla legge 7 aprile 2017, n. 45, e del credito d’imposta per gli investimenti nelle zone economiche speciali, di cui all’articolo 5 del decreto-legge 20 giugno 2017, n. 91, convertito, con modificazioni, dalla legge 3 agosto 2017, n. 123. Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017, come modificato con il provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017», pubblicato sul sito internet dell’Agenzia delle Entrate il 9 agosto 2019

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate del 29 dicembre 2017, prot. n. 306414/2017, recante: «Modificazioni al modello di comunicazione per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno, istituito dall’articolo 1, commi da 98 a 108, della legge 28 dicembre 2015, n. 208, come modificato dall’articolo 7- quater del decreto-legge 29 dicembre 2016, n. 243, convertito, con modificazioni, dalla legge 27 febbraio 2017, n. 18, approvato con provvedimento del Direttore dell’Agenzia delle entrate del 14 aprile 2017», pubblicato il 29 dicembre 2017 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244

Link alla Circolare dell’Agenzia delle Entrate n. 12 E del 13 aprile 2017: con oggetto: AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito di imposta per gli investimenti nel Mezzogiorno di cui all’articolo 1, commi 98-108, della L. 28/12/2015, n. 208, come modificato dall’articolo 7-quater del D.L. 29/12/2016, n. 243, convertito, con modificazioni, dalla L. 27/02/2017, n. 18 – Modifiche alla disciplina – Ambito territoriale – Misura del credito d’imposta – Limite massimo costi ammissibili

Per quanto compatibile e per quanto non espressamente trattato nella circolare n. 12/2017, in particolare in relazione ai requisiti di accesso all’agevolazione previsti dalla normativa europea, si rinvia alle istruzioni impartite con la circolare n. 34/E del 3 agosto 2016.

Le prime istruzioni per la fruizione del credito d’imposta per gli investimenti nel Mezzogiorno ex art. 1, commi da 98 a 108, della legge n. 208/2015

Circolare dell’Agenzia delle Entrate n. 34 E del 3 agosto 2016: «AGEVOLAZIONI FISCALI – Agevolazione per gli investimenti nelle aree svantaggiate – Credito d’imposta per l’acquisto di beni strumentali nuovi destinati a strutture produttive nelle zone assistite ubicate nelle regioni del Mezzogiorno – Soggetti beneficiari – Spese agevolabili -Esemplificazioni – Modalità di computo e di utilizzo del credito d’imposta – Rilevanza del bonus ai fini fiscali – Tassabilità del contributo – Art. 1, commi 98-108, della L. 28/12/2015, n. 208 – Provvedimento del Direttore dell’Agenzia delle entrate n. 45080 del 24/03/2016»


Aggiornata la guida alla dichiarazione dei redditi delle persone fisiche

Pubblicato il “vademecum” delle Entrate per la compilazione della dichiarazione dei redditi delle persone fisiche. Una guida per i contribuenti, con la trattazione sistematica delle disposizioni riguardanti ritenute, oneri detraibili, deducibili e crediti di imposta, anche sotto il profilo degli obblighi di produzione documentale da parte del contribuente al CAF o al professionista abilitato e di conservazione da parte di questi ultimi per la successiva produzione all’Amministrazione finanziaria. Il documento diffuso sotto forma di circolare tiene conto delle novità normative ed interpretative intervenute relativamente all’anno d’imposta 2019.

Viene confermata l’esposizione argomentativa che segue l’ordine dei quadri relativi al modello 730/2020 e che consente, pertanto, di individuare rapidamente i chiarimenti di interesse.

La guida richiama i documenti di prassi da ritenersi ancora attuali e fornisce nuovi chiarimenti non solo alla luce delle modifiche normative intervenute, ma anche delle risposte ai quesiti posti dai contribuenti in sede di interpello o dai CAF e dai professionisti abilitati per le questioni affrontate in sede di assistenza.

La circolare contiene, inoltre, l’elencazione della documentazione, comprese le dichiarazioni sostitutive, che i contribuenti devono esibire e che il CAF o il professionista abilitato deve verificare al fine dell’apposizione del visto di conformità e conservare. A tal fine è allegato un elenco esemplificativo delle dichiarazioni che possono essere rese dal contribuente per attestare le condizioni soggettive rilevanti ai fini del riconoscimento di oneri deducibili, detraibili o crediti d’imposta, la cui falsità comporta responsabilità penale ai sensi dell’art. 76 del citato DPR n. 445 del 2000.


Tutte le guide pubblicate dall’Agenzia delle entrate


Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 4 aprile 2017 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 7 del 27 aprile 2018 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 13 E del 31 maggio 2019 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.

Il testo della circolare-vademecum dell’Agenzia delle entrate n. 19 E dell’8 luglio 2020 sulle spese detraibili/deducibili, crediti d’imposta ed altri elementi rilevanti per la compilazione della dichiarazione delle persone fisiche e per l’apposizione del visto di conformità.


Tax credit vacanze: le regole di utilizzo

Sconto anche per chi prenota con agenzie di viaggio e tour operator. In una circolare i chiarimenti delle Entrate

Bonus vacanze ad ampio raggio: può includere anche i costi di servizi accessori, come quelli balneari, a patto che siano indicati nella fattura emessa dall’unico fornitore scelto per trascorrere le vacanze. E può essere utilizzato presso un’impresa turistico ricettiva che gestisca alberghi oppure alloggi per vacanze e altre strutture per brevi soggiorni (come ad esempio resort, ostelli della gioventù, colonie marine, rifugi di montagna, bungalow per vacanze, bed&breakfast). È quanto chiarito dalla circolare n.18/E, firmata oggi (3 luglio 2020) dal Direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini.

Il documento di prassi fornisce tutte le indicazioni sull’utilizzo del Bonus vacanze previsto dal Decreto Rilancio e sulle modalità da seguire per beneficiarne.


Le strutture presso le quali utilizzare il Bonus vacanze


Per individuare le strutture presso le quali è possibile utilizzare il bonus, continua il documento di prassi, occorre fare riferimento ai soggetti che, indipendentemente dalla natura giuridica o dal regime fiscale adottato, svolgono effettivamente le attività previste dalla norma, ovvero, «imprese turistico ricettive», «agriturismi» e «bed and breakfast». Tali strutture, che esercitano le attività ricomprese nella sezione 55 di cui ai codici ATECO, a titolo indicativo sono: alberghi, resort, motel, aparthotel (hotel&residence), pensioni, hotel attrezzati per ospitare conferenze (inclusi quelli con attività mista di fornitura di alloggio e somministrazione di pasti e bevande); villaggi turistici, ostelli della gioventù, rifugi di montagna – inclusi quelli con attività mista di fornitura di alloggio e somministrazione di pasti e bevande, colonie marine e montane, case ed appartamenti per vacanze, bed and breakfast, residence, alloggio connesso alle aziende agricole, chalet, villette e appartamenti o bungalow per vacanze, cottage senza servizi di pulizia. In particolare, chiarisce la Circolare, sono inclusi tra tali soggetti anche coloro che svolgono un’attività alberghiera o agrituristica cd. stagionale. Inoltre, il documento di prassi precisa che non sono inclusi tra i soggetti che erogano i servizi che danno diritto al bonus vacanze coloro che svolgono un’attività alberghiera o agrituristica non esercitata abitualmente.


Servizi balneari, ok al bonus se indicati in fattura da un unico fornitore


Il documento di prassi chiarisce, inoltre, che il Credito d’imposta Vacanze non può essere utilizzato sulle prestazioni rese da più fornitori, ad eccezione di quelle per servizi accessori come per esempio i servizi balneari indicati nella stessa fattura dall’unico fornitore. Ad esempio nel caso di un soggiorno presso una struttura alberghiera con fattura emessa da un primo fornitore, è possibile includere ai fini del Credito d’imposta Vacanze i costi per la fruizione dei servizi balneari da parte di un secondo fornitore se gli stessi sono indicati nell’unica fattura emessa dal primo fornitore.


Bonus vacanze, c’è tempo per chiederlo e utilizzarlo


Il Credito d’imposta Vacanze è utilizzabile per il pagamento di servizi offerti in ambito nazionale da parte di imprese turistiche e ricettive, nonché di bed & breakfast dal 1° luglio al 31 dicembre 2020. Pertanto, la circolare chiarisce che l’agevolazione spetta esclusivamente in relazione a soggiorni in relazione ai quali almeno un giorno ricada in questo periodo di riferimento. Inoltre, il Credito d’imposta Vacanze spetta in relazione ad un unico soggiorno – fruito nel periodo che va dal 1° luglio al 31 dicembre 2020 – e deve essere utilizzato in relazione al pagamento effettuato a favore della struttura turistica fornitrice del servizio.


Come richiedere il bonus


Per richiedere il bonus vacanze, il cittadino deve installare ed effettuare l’accesso a IO, l’app dei servizi pubblici, resa disponibile da PagoPA S.p.A. Una volta entrati nell’app, a cui si accede mediante l’identità digitale SPID o la Carta d’Identità Elettronica (CIE 3.0), il contribuente dal 1° luglio e fino al 31 dicembre 2020 potrà richiedere il bonus dopo aver verificato di averne diritto (se ha, cioè, una Dichiarazione sostitutiva unica – DSU – in corso di validità, da cui risulti un indicatore ISEE sotto la soglia di 40mila euro). In caso positivo otterrà un codice univoco (e relativo QR-code) che potranno essere utilizzati per la fruizione del bonus.


Ok pagamenti tramite agenzie di viaggio e tour operator


Il pagamento del soggiorno può essere effettuato anche se effettuato con l’intermediazione di agenzie di viaggio o tour operator. La circolare detta infine specifiche indicazioni per l’inserimento dei dati nell’apposita procedura web disponibile nell’area riservata del sito internet dell’Agenzia delle entrate, così da consentire al fruitore del bonus di utilizzare il codice univoco (o relativo QR code). (Così, comunicato stampa Agenzia delle entrate del 3 luglio 2020)


Link al testo della circolare dell’Agenzia delle Entrate n. 18 E del 3 luglio 2020, con oggetto: BONUS VACANZE – Misure di sostegno al turismo interno dopo l’emergenza Covid-19 – Modalità di applicazione – Primi chiarimenti – Art.176 DL 19/06/2020, n. 34, cd. Decreto “Rilancio” – Provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020


Per saperne di più:


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020, recante: «Modalità di applicazione delle disposizioni in materia di tax credit vacanze di cui all’articolo 176 del decreto-legge 19 maggio 2020, n. 34»

Link al testo della risoluzione dell’Agenzia delle Entrate n. 33 E del 25 giugno 2020, con oggetto: RISCOSSIONE – BONUS VACANZE – Crediti d’imposta – Istituzione del codice tributo per l’utilizzo in compensazione, tramite modello F24, del credito d’imposta spettante in relazione agli sconti praticati in favore dei beneficiari del Bonus vacanze – Art. 176 del D.L. 19/05/2020, n. 34 (D.L. Rilancio)

La guida in formato PDF

L’area tematica dedicata al Bonus vacanze sul sito dell’Agenzia delle entrate


Il Cdm vara il decreto Semplificazione. Approvati, in esame definitivo, un tris di decreti legislativi su interessi finanziari dell’Ue, efficienza energetica e impegno a lungo termine degli azionisti


Misure urgenti per la semplificazione e l’innovazione digitale (decreto-legge)


Il Consiglio dei Ministri, su proposta del Presidente Giuseppe Conte e del Ministro per la pubblica amministrazione Fabiana Dadone, ha approvato un decreto-legge che introduce misure urgenti per la semplificazione e l’innovazione digitale.

Il testo costituisce un intervento volto alla semplificazione dei procedimenti amministrativi, all’eliminazione e alla velocizzazione di adempimenti burocratici, alla digitalizzazione della pubblica amministrazione, al sostegno all’economia verde e all’attività di impresa.

Il decreto legge approvato interviene, in particolare, in quattro ambiti principali:

  • semplificazioni in materia di contratti pubblici ed edilizia;
  • semplificazioni procedimentali e responsabilità;
  • misure di semplificazione per il sostegno e la diffusione dell’amministrazione digitale;
  • semplificazioni in materia di attività di impresa, ambiente e green economy.


1. Contratti pubblici ed edilizia


Tra le principali misure in materia di contratti pubblici, al fine di incentivare gli investimenti nel settore delle infrastrutture e dei servizi, si introduce in via transitoria, fino al 31 luglio 2021, una nuova disciplina degli affidamenti di lavori, servizi e forniture. Le nuove norme prevedono:

  • l’affidamento diretto per prestazioni di importo inferiore a 150.000 euro;
  • una procedura negoziata, senza bando, previa consultazione di un numero di operatori variabile sulla base dell’importo complessivo, per tutte le prestazioni di importo pari o superiore a 150.000 euro e inferiore alle soglie di rilevanza comunitaria.

È previsto che l’aggiudicazione o l’individuazione definitiva del contraente avvenga entro due mesi, aumentati a quattro in specifici casi.

Il mancato rispetto di tali termini, i ritardi nella stipulazione del contratto e quelli nell’avvio dell’esecuzione dello stesso possono essere valutati ai fini della responsabilità del responsabile unico del procedimento per danno erariale e, qualora imputabili all’operatore economico, costituiscono causa di esclusione dello stesso dalla procedura o di risoluzione del contratto.

Si introducono, inoltre, disposizioni volte ad accelerare i contratti sopra soglia, prevedendo in particolare che l’aggiudicazione o l’individuazione definitiva del contraente debba avvenire entro il termine di sei mesi dall’avvio del procedimento. Inoltre, si prevede che la pendenza di un ricorso giurisdizionale non costituisca giustificazione adeguata per la mancata stipulazione del contratto nel termine previsto e, per le opere di rilevanza nazionale o sopra le soglie comunitarie, le sospensioni nell’esecuzione potranno essere stabilite dalle parti o dalle autorità giudiziarie solo in casi ben specificati. Sarà poi obbligatorio costituire collegi consultivi tecnici con il compito di risolvere rapidamente le controversie e le dispute tecniche che potrebbero bloccare gli appalti e, per evitare che la mancanza di risorse blocchi i cantieri, viene creato un apposito Fondo, che potrà finanziare temporaneamente le stazioni appaltanti. Infine, si semplificano e si uniformano le procedure di nomina dei Commissari straordinari per le opere di maggiore complessità o più rilevanti per il tessuto economico, sociale e produttivo.

In ambito edilizio, si provvede alla semplificazione degli interventi di demolizione e ricostruzione e delle procedure di modifica dei prospetti degli edifici; all’accelerazione dei termini di svolgimento delle procedure edilizie tramite una conferenza di servizi semplificata per acquisire l’assenso delle altre amministrazioni; al rafforzamento degli incentivi per gli interventi di rigenerazione urbana, con la riduzione del contributo di costruzione da pagare al Comune; alla proroga della validità dei titoli edilizi; alla previsione del rilascio su richiesta dell’interessato circa l’intervenuta formazione del silenzio assenso da parte dello sportello unico edilizia (SUE).


2. Procedimenti e responsabilità degli amministratori


Per quanto riguarda la semplificazioni dei procedimenti si prevede che, per la maggior parte degli adempimenti burocratici, scaduti i termini previsti dalla legge, valga la regola del silenzio-assenso, con inefficacia degli atti tardivamente intervenuti.

Si introduce la conferenza di servizi semplificata, con la compressione dei tempi: tutte le amministrazioni coinvolte dovranno rispondere entro 60 giorni. Inoltre, le amministrazioni dovranno misurare la durata effettiva dei procedimenti di maggiore impatto per cittadini e imprese, confrontarli con i termini previsti dalla legge e pubblicarli. Si introducono semplificazioni per favorire la partecipazione di cittadini e imprese ai procedimenti amministrativi telematici, introducendo il principio generale che le pubbliche amministrazioni devono erogare i propri servizi in digitale e che i cittadini devono poter consultare gli atti in forma digitale.

Si tagliano anche i costi della burocrazia, prevedendo che, sia per le norme primarie che per i decreti attuativi, nel caso si introducano nuovi costi regolamentari, si debbano eliminare altri oneri di pari valore, oppure rendere i nuovi costi introdotti fiscalmente detraibili.

Si introduce per il periodo 2020-2023, l’Agenda della semplificazione amministrativa, definita secondo le linee di indirizzo condivisa fra, Stato, Regioni, Province autonome ed enti locali e si prevede la definizione di una modulistica standard in tutto il Paese per la presentazione di istanze, dichiarazioni e segnalazioni da parte dei cittadini.

Sul fronte della responsabilità degli amministratori pubblici, si prevede, fino al 31 luglio 2021, la limitazione della responsabilità per danno erariale al solo dolo per quanto riguarda le azioni, mentre resta invariata per quanto riguarda le omissioni, in modo che i funzionari siano chiamati a rispondere in misura maggiore per eventuali omissioni o inerzie, piuttosto che nel caso di condotte attive. Inoltre, la fattispecie del dolo viene riferita all’evento dannoso e non alla sola condotta, viene rafforzata il controllo concomitante da parte della Corte dei conti per accelerare le spese di investimento pubblico e viene definito in modo più puntuale il reato di abuso d’ufficio, affinché i funzionari pubblici abbiano certezza su quali sono gli specifici comportamenti puniti dalla legge.


3. Diffusione dell’amministrazione digitale


In merito alla cittadinanza digitale e allo sviluppo dei servizi digitali della PA, si prevede: l’accesso a tutti i servizi digitali della PA tramite SPID, Carta d’identità digitale (CIE) e tramite AppIO su smartphone; il domicilio digitale per i professionisti, anche non iscritti ad albi; la semplificazione e il rafforzamento del domicilio digitale per i cittadini; la presentazione di autocertificazioni, istanze e dichiarazioni direttamente da cellulare tramite AppIO; semplificazioni per il rilascio della CIE; una piattaforma unica di notifica digitale di tutti gli atti della PA e via PEC degli atti giudiziari; la semplificazione della firma elettronica avanzata; il sostegno per l’accesso delle persone con disabilità agli strumenti informatici; regole omogenee per tutte le PA per gli acquisti informatici, la formazione digitale dei dipendenti pubblici e la progettazione dei servizi digitali ai cittadini; la semplificazione e il rafforzamento dell’interoperabilità tra banche dati pubbliche e misure per garantire piena accessibilità e condivisione dei dati tra le PA; la semplificazione e il rafforzamento della Piattaforma digitale nazionale dati, finalizzata a favorire l’utilizzo del patrimonio informativo pubblico. Si introdurre misure per l’innovazione, volte a semplificare e favorire le iniziative innovative e, in particolare misura, le sperimentazioni mediante l’impiego delle tecnologie emergenti.


4. Semplificazioni in materia di imprese, ambiente e green economy


Per le imprese, si prevedono: la semplificazione e la velocizzazione dei lavori sulle infrastrutture di rete per le comunicazioni elettroniche e la banda larga; l’aumento dell’importo di erogazione in un’unica soluzione della “Nuova Sabatini” (contributi alle imprese per il rimborso di prestiti destinati a investimenti in beni strumentali) e la semplificazione del medesimo incentivo per le imprese del Mezzogiorno; la semplificazione delle procedure per la cancellazione dal registro delle imprese e per lo scioglimento degli enti cooperativi; il rafforzamento del sistema di monitoraggio degli investimenti pubblici, la semplificazione delle attività del CIPE (Comitato interministeriale per la programmazione economica) e quella delle erogazioni dei contributi pubblici nel settore dell’agricoltura; la possibilità per le società per azioni quotate di prevedere aumenti di capitale in deroga rispetto alla disciplina del codice civile.

In tema di sostegno alla tutela dell’ambiente e alla green economy, il decreto introduce la razionalizzazione delle procedure di valutazione d’impatto ambientale (VIA) associate alle opere pubbliche; l’esclusione dall’obbligo di assoggettabilità alla VIA e al regime dei beni e interessi culturali per interventi urgenti di sicurezza sulle dighe esistenti prescritti dal Ministero delle infrastrutture e dei trasporti, che non trasformino in maniera significativa gli sbarramenti; la semplificazione delle procedure per interventi e opere nei luoghi oggetto di bonifica nei Siti di Interesse Nazionale (SIN); la velocizzazione dei tempi di assegnazione dei fondi contro il dissesto idrogeologico ai commissari; la razionalizzazione degli interventi nelle Zone Economiche Ambientali; semplificazioni in materia di interventi su progetti o impianti alimentati da fonti di energia rinnovabile, nonché per realizzare punti e stazioni di ricarica per veicoli elettrici; una nuova disciplina sui trasferimenti di energia rinnovabili dall’Italia agli altri Paesi europei, con benefici per le casse dello Stato; l’estensione ai piccoli Comuni (fino a 20.000 abitanti) del meccanismo dello “scambio sul posto altrove” per incentivare l’utilizzo di energia elettrica prodotta da fonti rinnovabili; un piano straordinario di manutenzione del territorio forestale e montano per soddisfare le esigenze di miglioramento della qualità delle superfici forestali secondo direttrici incentivanti e di semplificazione; semplificazioni per il rilascio delle garanzie pubbliche da parte di SACE a favore di progetti del green new deal.


Lotta contro le frodi finanziarie nell’unione europea


Attuazione della direttiva (UE) 2017/1371, relativa alla lotta contro la frode che lede gli interessi finanziari dell’Unione mediante il diritto penale (decreto legislativo – esame definitivo)

Il Consiglio dei Ministri, su proposta del Ministro per gli affari europei Vincenzo Amendola e del Ministro della giustizia Alfonso Bonafede, ha approvato, in esame definitivo, un decreto legislativo di attuazione della direttiva (UE) 2017/1371, relativa alla lotta contro la frode che lede gli interessi finanziari dell’Unione mediante il diritto penale.

La direttiva sostituisce precedenti convenzioni di disciplina della materia e prosegue sulla scia di altri interventi di armonizzazione del diritto penale degli Stati membri completando, per i tipi di condotte fraudolente più gravi nel settore finanziario, la tutela degli interessi finanziari dell’Unione ai sensi del diritto amministrativo e del diritto civile.

Il decreto modifica quindi la disciplina dei reati tributari sulla responsabilità amministrativa delle società per i reati commessi dalle persone fisiche nel loro interesse o vantaggio.

Tra le novità:

  • si prevede di punire anche le ipotesi di delitto tentato (e non solo consumato) per i reati fiscali che presentano l’elemento della transnazionalità, se l’imposta IVA evasa non sia inferiore a 10 milioni di euro;
  • si amplia il catalogo dei reati tributari per i quali è considerata responsabile anche la società (ai sensi del decreto legislativo 8 giugno 2001, n. 231) includendovi ora i delitti di dichiarazione infedele, di omessa dichiarazione e di indebita compensazione;
  • si estende la responsabilità delle società anche ai delitti di frode nelle pubbliche forniture, al reato di frode in agricoltura (art. 2 della legge n. 898 del 1986) e al reato di contrabbando, modulando la sanzione a seconda che il reato ecceda o meno la soglia di 100.000 euro. Infine, si è ampliato il panorama dei delitti contro la pubblica amministrazione di cui possono rispondere le società, includendovi il delitto di peculato e quello di abuso d’ufficio.

Per quanto riguarda gli altri settori del diritto penale si interviene su alcune fattispecie di corruzione, includendovi anche i casi in cui siano sottratti denaro o utilità al bilancio dell’Unione o ad altri suoi organismi, con danno superiore a 100.000 euro con la pena massima aumentata fino a 4 anni di reclusione e si estende la punibilità a titolo di corruzione dei pubblici ufficiali e degli incaricati di pubblico servizio di Stati non appartenenti all’Unione europea, quando i fatti ledono o pongono in pericolo gli interessi finanziari dell’Unione.


Impegno a lungo termine degli azionisti


Attuazione dell’articolo 7 della legge 4 ottobre 2019, n. 117, per quanto riguarda l’incoraggiamento dell’impegno a lungo termine degli azionisti e la disciplina del sistema di governo societario (decreto legislativo – esame definitivo)

Il decreto apporta modifiche alla disciplina del sistema di governo societario delle società assicuratrici, per i profili attinenti alla remunerazione, ai requisiti e ai criteri di idoneità degli esponenti aziendali, dei soggetti che svolgono funzioni fondamentali e dei partecipanti al capitale.

Inoltre, il testo amplia l’apparato sanzionatorio previsto per le violazioni delle norme nazionali in materia di impegno a lungo termine degli azionisti, in modo da reprimere anche le violazioni di particolari obblighi a carico degli intermediari, e aumenta da 5 a 10 milioni di euro il massimo edittale previsto per specifiche fattispecie.


Efficienza energetica


Attuazione della direttiva (UE) 2018/2002 che modifica la direttiva 2012/27/UE sull’efficienza energetica (decreto legislativo – esame definitivo)

Il Consiglio dei Ministri, su proposta del Ministro per gli affari europei Vincenzo Amendola e del Ministro dello sviluppo economico Stefano Patuanelli, ha approvato, in esame definitivo, un decreto legislativo di attuazione della direttiva (UE) 2018/2002 che modifica la direttiva 2012/27/UE sull’efficienza energetica.

Il decreto, tra l’altro:

  • estende l’obbligo di risparmio energetico al periodo dal 1° gennaio 2021 al 31 dicembre 2030;
  • prevede che gli obiettivi di risparmio energetico siano raggiunti tramite regimi obbligatori di efficienza energetica e misure alternative;
  • estende lo stanziamento di risorse del Programma per la Riqualificazione Energetica degli edifici della Pubblica Amministrazione Centrale (PREPAC) fino al 2030, incrementando da 30 a 50 milioni annui la quota derivante dai proventi delle aste CO2;
  • integra le prescrizioni per la misurazione e la fatturazione dei consumi energetici, prevedendo l’impiego di contatori e sotto-contatori leggibili da remoto a partire dal 25 ottobre 2020.

Al fine di potenziare la capacità di risparmio energetico italiana, il testo prevede, inoltre:

  • la realizzazione di un sistema informatico per la gestione dei progetti;
  • la ridefinizione dell’attività di monitoraggio dei consumi annui delle Pubblica Amministrazione, sfruttando il Sistema Informativo Integrato;
  • l’eliminazione dell’esenzione dalla diagnosi per le imprese che sono dotate di schemi EMAS e di certificazioni ISO 14001, in quanto non rilevanti ai fini energetica e l’introduzione di sanzioni in caso di inadempimento della diffida ad eseguire le diagnosi energetiche e in caso di mancata attuazione di almeno uno degli interventi di efficienza individuati dalle diagnosi stesse;
  • la ridefinizione e il rinnovo fino al 2030, con un incremento della dotazione, del Piano di informazione e formazione per l’efficienza energetica;
  • la possibilità di concedere finanziamenti a fondo perduto nell’ambito del Fondo nazionale per l’efficienza energetica.


La rinegoziazione del canone di locazione trova spazio nel Modello RLI

Comunicare la variazione di un contratto di locazione o di affitto diventa più facile. La rinegoziazione del contratto, sia in caso di diminuzione che di aumento del canone, può essere comunicata all’Agenzia delle entrate direttamente via web con il Modello RLI senza bisogno di recarsi allo sportello. La nuova versione del Modello, di agevole compilazione, è da oggi (3 luglio 2020) disponibile sul sito dell’Agenzia delle entrate. Resta ferma la modalità di presentazione “agile” prevista per la richiesta di servizi essenziali in via semplificata, mediante Pec o e-mail.


Modello RLI, nuovo “adempimento successivo”


Il modello per la “Richiesta di registrazione e adempimenti successivi – contratti di locazione e affitto di immobili” (modello RLI) e gli applicativi software ad esso collegati sono stati implementati per venire incontro alle esigenze degli utenti nel corso del periodo emergenziale connesso all’epidemia da COVID-19. Per fronteggiare la crescente richiesta di comunicazioni delle rinegoziazioni dei canoni di locazione, per la maggior parte in diminuzione, è stata prevista la possibilità di effettuare l’adempimento tramite il modello RLI da parte dei soggetti abilitati ai servizi telematici dell’Agenzia.


Riduzione o aumento del canone


La registrazione dell’atto con il quale le parti dispongono esclusivamente la riduzione del canone di un contratto di locazione è esente dall’imposta di registro e di bollo; per i casi di aumento del canone, invece, registro e bollo vengono calcolati in autoliquidazione dai software insieme ad eventuali interessi e sanzioni. Le somme eventualmente dovute possono essere versate con richiesta di addebito diretto sul conto corrente del dichiarante, contestualmente alla presentazione del modello. L’accordo di rinegoziazione del canone in aumento, nel caso in cui dia luogo a un’ulteriore liquidazione dell’imposta per il contratto di locazione già registrato, va comunicato all’Agenzia entro 20 giorni.


Il periodo transitorio


Per agevolare i contribuenti e gli operatori nel cambiamento delle procedure, assicurando il corretto e tempestivo assolvimento degli adempimenti tributari, è stato previsto un periodo transitorio, fino al 31 agosto, durante il quale gli utenti possono scegliere se comunicare la rinegoziazione del canone con il modello RLI ovvero tramite il modello 69.

Dal 1° settembre 2020, invece, per comunicare la rinegoziazione del canone dovrà essere utilizzato esclusivamente il modello RLI. (Così, comunicato stampa Agenzia delle entrate del 3 luglio 2020)


Il nuovo modello con le relative istruzioni RLI (aggiornamento al 3 luglio 2020)


Nuovi software

Link al software di compilazione RLI (versione 3.0.5 del 03/07/2020)

Link al software di controllo RLI (versione 3.0.5 del 03/07/2020)

Versione 3.0.5 del 03/07/2020

Motivi dell’aggiornamento: Adeguamento al nuovo modello


SOMMARIO – Finanza & Fisco n. 18 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a “Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Correzione di errori contabili: estensione e possibilità
di Fabio Carrirolo


L’importanza delle parole (anche) in ambito tributario
di Alvise Bullo e Elena De Campo


Dalla Corte Ue ammessa la nota di variazione anche in assenza di insinuazione al fallimento
di Francesco Zondini


Giurisprudenza


Corte di Giustizia CE:


Rifiuto alla rettifica dell’IVA relativa a crediti non riscossi: illegittimo se motivato solo dall’omessa insinuazione nel procedimento fallimentare. Per l’emissione della nota di variazione IVA necessario dimostrare che il credito non sarebbe stato comunque riscosso

Corte di Giustizia CE – Sezione VII – Sentenza dell’11 giugno 2020, Causa C-146/19: «IVA (Imposta sul valore aggiunto) – Rinvio pregiudiziale – Interpretazione dell’art. 90 della direttiva 2006/112/CE del Consiglio, del 28 novembre 2006 (direttiva IVA) – Base imponibile – Riduzione – Rettifica dell’IVA pagata e relativa a crediti non riscossi – Diniego – Ragioni – Omessa insinuazione nei procedimenti fallimentari instaurati nei confronti dei debitori – Applicazione dei principi di neutralità fiscale e di proporzionalità – Effetto diretto – Conseguenze – Disapplicazione della normativa nazionale (nella specie, Slovena) – Necessità che il soggetto passivo IVA fornisca la prova che, anche qualora avesse effettuato l’insinuazione nel fallimento del proprio credito, quest’ultimo non sarebbe stato riscosso – Affermazione – Normativa interna di riferimento – Variazione dell’imponibile o dell’imposta – Art. 26, del D.P.R. 26/10/1972, n. 633»


Corte Suprema di Cassazione:

  • Sezioni tributarie


Costi a deducibilità frazionata – Decadenza azione accertativa


Cristallizzazione della deduzione/detrazione per quote “pluriennali” per effetto del mancato tempestivo esercizio dei poteri di accertamento dell’A.F. in relazione al periodo d’imposta di generazione del costo. Richiesto l’intervento delle SS.UU.

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza interlocutoria n. 10701 del 5 giugno 2020: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Deduzioni – Componenti di reddito a efficacia pluriennale (nella specie, svalutazioni dei crediti risultanti in bilancio) – In genere – Costi di utilità pluriennale – Accertamento – Decadenza – Decadenza dal potere di rettificare la dichiarazione dove è indicato il singolo rateo in cui il componente reddituale è suddiviso o decadenza dal potere di rettificare la dichiarazione del periodo d’imposta nel quale lo stesso componente è maturato ed è stato per la prima volta iscritto in bilancio – Art. 43, del D.P.R. 29/09/1973, n. 600 – Questione di massima di particolare importanza -Trasmissione del ricorso al Primo Presidente per l’eventuale assegnazione alle Sezioni Unite»


Prassi


Rilevanza fiscale della correzione di errori contabili


L’eliminazione di attività rivelatesi inesistenti è deducibile

Risposta ad interpello – Agenzia delle Entrate – n. 407 del 10 ottobre 2019: «IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Eliminazione di attività rivelatesi inesistenti – Nella specie, eliminazione dal bilancio di proventi ed attività finanziarie, contabilizzate nel corso degli anni, rilevatesi in seguito inesistenti perché il contribuente è stato oggetto di frode – Plusvalori inesistenti, contabilizzati in bilancio e corretti secondo le regole previste dal Principio Contabile OIC 29 per la correzione degli errori – Mancato conseguimento di proventi che hanno concorso a formare il reddito in precedenti periodi d’imposta – Rilevanza fiscale della correzione come sopravvenienza passiva deducibile nel periodo d’imposta in cui la correzione viene operata (nella specie, p.i. in cui l’impresa si è accorta dell’errore e ha presentato denuncia-querela alla competente Procura della Repubblica), attraverso una corrispondente variazione in diminuzione in sede di dichiarazione dei redditi, nonostante la mancata imputazione a conto economico – Artt. 101, comma 4, e 109, commi 1 e 4, secondo periodo, del D.P.R. 22/12/1986, n. 917»


Processo formativo della pretesa tributaria


“Nuovo” obbligo di invito al contraddittorio endoprocedimentale. Le istruzioni delle Entrate

Circolare dell’Agenzia delle Entrate n. 17 E del 22 giugno 2020: «ACCERTAMENTO – Procedimento accertativo – Obbligo di invito al contraddittorio endoprocedimentale – Avvio del procedimento di accertamento con adesione – Obbligo di motivazione “rafforzata” dell’avviso di accertamento successivo alla mancata adesione – Mancata attivazione del contraddittorio – Conseguenze – Invalidità dell’atto impositivo – Necessità della cosiddetta “prova di resistenza” – Ipotesi escluse dall’applicazione del nuovo istituto – Notifica di avviso di accertamento preceduto da invito – Esclusione dalla possibilità di attivare il procedimento di accertamento con adesione – Entrata in vigore delle nuove procedure per la legittima formazione della pretesa impositiva – Art. 4-octies, del D.L. 30/04/2019, n. 34, conv., con mod., dalla L. 28/06/2019, n. 58 – Artt. 5, 5-ter e 6, del D.Lgs. 19/06/1997, n. 218»


Nota di variazione IVA – Presupposti e termini


Il dies a quo da cui decorre il termine per l’emissione della nota di variazione ex art. 26 del Decreto IVA in caso di variazione del riparto finale dell’attivo fallimentare

Risposta ad interpello – Agenzia delle Entrate – n. 192 del 24 giugno 2020: «IVA (Imposta sul valore aggiunto) – Modalità di esercizio delle variazioni IVA in diminuzione, ai sensi dell’art. 26, secondo comma, del D.P.R. n. 633/1972, in caso di procedure esecutive, di procedure fallimentari e di azione revocatoria – Termine di emissione della nota di variazione a seguito del piano di riparto nell’ambito di un fallimento nel caso in cui il piano sia stato variato nel corso della procedura – Il termine iniziale per emettere la nota di variazione è quello della definitività dell’ultimo piano di riparto – Dichiarazione IVA nella quale inserire una nota di variazione emessa nel 2020, a fronte di un diritto ad emetterla sorto nel febbraio 2019, nella specie per il deposito del progetto di riparto variato – L’emissione della nota di variazione concorrerà alla determinazione del saldo IVA della dichiarazione annuale IVA 2021 relativa all’anno 2020, posto che la nota di variazione è stata registrata nel corso del 2020 – Art. 19, comma 1, del D.P.R. 26/10/1972, n. 633 -Art. 25, comma 1, del D.P.R. 26/10/1972, n. 633 – Art. 26, del D.P.R. 26/10/1972, n. 633»


Detrazione per la riqualificazione energetica di immobili esistenti relativi all’impresa


Ecobonus e sismabonus. Detrazioni anche per gli interventi su immobili in locazione di società

Risoluzione dell’Agenzia delle Entrate n. 34 E del 25 giugno 2020: «IMPOSTE SUI REDDITI – IRPEF – IRES – Detrazioni fiscali per interventi di efficienza energetica – Detrazioni per riqualificazione energetica (cd. ecobonus) – Art. 1, commi 344-347 della L. 27/12/2006, n. 296 – Detrazione per l’adozione di misure antisismiche (cd. sisma bonus) – Art. 16, commi 1-bis e ss. del D.L. 04/06/2013, n. 63, conv., con mod., dalla L. 03/08/2013, n. 90 – Detrazioni per interventi eseguiti su immobili posseduti o detenuti ai titolari di reddito d’impresa – Possibilità a prescindere dalla qualificazione di detti immobili come “strumentali”, “beni merce” o “patrimoniali” – Ragioni – Rettifica di precedenti istruzioni (Risoluzioni n. 303/2008 e n. 340/2008)»


Imposte sui redditi – Plusvalenze immobiliari


Plusvalenze immobiliari: analisi di recenti documenti di prassi e arresti giurisprudenziali

Studio n. 182-2019/T del Consiglio Nazionale del Notariato – Approvato dalla Commissione Studi Tributari il 31 gennaio 2020


Avvertenze – Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Split payment fino al 30 giugno 2023. L’Italia è stata autorizzata a continuare ad applicare il meccanismo della scissione dei pagamenti

Il 22 giugno 2020 la Commissione europea ha adottato la proposta del Consiglio che estende fino al 30 giugno 2023 l’autorizzazione concessa all’Italia per l’applicazione dello split payment come misura speciale di deroga a quanto previsto dalla direttiva 2006/112/CE in materia di IVA. Il Consiglio ha nel frattempo raggiunto l’accordo politico sulla proposta di decisione, che sarà formalmente adottata e pubblicata sulla Gazzetta Ufficiale dell’Unione europea non appena saranno finalizzati i testi in tutte le lingue ufficiali dell’UE.

Lo split payment continuerà ad applicarsi quindi fino al 30 giugno 2023 alle operazioni effettuate nei confronti di pubbliche amministrazioni e altri enti e società, secondo quanto previsto dall’articolo 17-ter del decreto del Presidente della Repubblica 633/1972 sull’Istituzione e disciplina dell’imposta sul valore aggiunto. (Così, comunicato stampa MEF n. 158 del 3 luglio 2020)


Professionisti e split payment

Si ricorda che l’articolo 12 del D.L. 12 luglio 2018, n. 87, conv., con mod., dalla L. 9 agosto 2018, n. 96 (in “Finanza & Fisco” n. 17/2018, pag. 1266), ha previsto l’abolizione del meccanismo della scissione dei pagamenti, split payment, per le prestazioni di servizi rese alle pubbliche amministrazioni i cui compensi sono assoggettati a ritenute alla fonte (in pratica i compensi dei professionisti). Nel dettaglio è stato introdotto un comma 1-sexies al citato articolo 17-ter, del del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633 col quale si dispone che le norme in tema di split payment non si applicano alle prestazioni di servizi rese alle pubbliche amministrazioni di cui ai commi 1, 1-bis e 1-quinquies dell’articolo 17-ter se i compensi sono assoggettati a ritenuta alla fonte a titolo di imposta o a ritenuta d’acconto per prestazioni di lavoro autonomo ai sensi dell’articolo 25 del D.P.R. n. 600/1973. In altri termini, quindi, i compensi dei professionisti sono stati nuovamente esclusi dall’applicazione dello split payment (come previsto dalla disciplina originaria). Le  norme hanno trovato applicazione dalle operazioni per cui è emessa fattura dopo il 14 luglio 2018 (data di entrata in vigore del D.L. 87/2018).


Per saperne di più:


Legislazione

Ampliamento dell’ambito di applicazione dello split payment: le modifiche alle disposizioni di attuazione

Decreto del Ministero dell’Economia e delle Finanze del 9 gennaio 2018: «Modifiche alla disciplina attuativa in materia di scissione dei pagamenti (IVA)»

Il testo del D.M. 23 gennaio 2015 aggiornato con le modifiche apportate dal D.M. 9 gennaio 2018

Decreto del Ministero dell’Economia e delle Finanze del 23 gennaio 2015: «Modalità e termini per il versamento dell’imposta sul valore aggiunto da parte delle pubbliche amministrazioni»

Prassi

Allargamento dell’ambito applicativo del c.d. “split payment”

Split payment dal 2018. La guida per individuare i nuovi soggetti verso cui si applica

Circolare dell’Agenzia delle Entrate n. 9 E del 7 maggio 2018: «IVA (Imposta sul valore aggiunto) – Meccanismo della scissione dei pagamenti (c.d. “split payment”) – Modifiche alla disciplina della scissione dei pagamenti -Ampliamento delle ipotesi di applicazione – Disciplina applicabile dal 1° gennaio 2018 – Art. 3, del D.L. 16/10/2017, n. 148, conv., con mod., dalla L. 04/12/2017, n. 172 – Art. 17-ter, del D.P.R. 26/10/1972, n. 633 – D.M. del 23/01/2015 – D.M. del 27/06/2017 – D.M. del 13/07/2017 – D.M. del 09/01/2018»


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: la guida Inps 2020 alla compilazione del quadro “RR” del modello Redditi Pf. | Confermato che la mini proroga per i soggetti Isa si applica anche ai contributi


Il Quadro RR del modello “Redditi 2020-PF” deve essere compilato dai soggetti iscritti alle Gestioni dei contributi e delle prestazioni previdenziali degli artigiani e degli esercenti attività commerciali e del terziario e dai lavoratori autonomi che determinano il reddito di arte e professione così come disciplinato dall’articolo 53, comma 1, del decreto del Presidente della Repubblica 22 dicembre 1986, n. 917 (TUIR) e sono iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995 “cd. senza cassa”, per la determinazione dei contributi dovuti all’INPS. A tal proposito, l’Inps con circolare dell’1° luglio 2020, n. 79, ha diffuso le istruzioni in ordine alle modalità di compilazione del Quadro RR del modello “Redditi 2020-PF” cui devono attenersi i soggetti iscritti alle sopra indicate Gestioni previdenziali.

Nella circolare, l’Ente previdenziale, in considerazione che l’articolo 18, comma 4, decreto legislativo 9 luglio 1997, n. 241 dispone che i versamenti a saldo ed in acconto dei contributi dovuti agli enti previdenziali da titolari di posizione assicurativa siano effettuati entro gli stessi termini previsti per il versamento delle somme dovute in base alla dichiarazione dei redditi, evidenzia che il D.P.C.M. 27 giugno 2020 ha previsto il differimento, per l’anno 2020, dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali per i soggetti (Isa e “partecipanti  Isa”) in possesso dei requisiti previsti dall’articolo 1 del medesimo D.P.C.M., come sotto specificato:

a) entro il 20 luglio 2020 senza maggiorazione;

b) dal 21 luglio al 20 agosto 2020, maggiorando le somme da versare dello 0,40% a titolo di interesse corrispettivo.

La somma dell’interesse corrispettivo deve essere versata separatamente dai contributi, utilizzando le seguenti causali contributo:

  • “API” (artigiani) e la codeline INPS utilizzata per il versamento del relativo contributo;
  • “CPI” (commercianti) e la codeline INPS utilizzata per il versamento del relativo contributo;
  • “DPPI” nel caso dei liberi

Link al testo della circolare INPS – Direzione Centrale Entrate – n. 79 dell’ 1° luglio 2020: «INPS – CONTRIBUTI PREVIDENZIALI – Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del Quadro RR del modello “Redditi 2020-PF” e riscossione dei contributi dovuti a saldo 2019 e in acconto 2020 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Bonus affitti dei decreti Cura Italia e Rilancio. Dal 13 luglio ok all’opzione per la cessione tramite comunicazione via web

Comunicazione dell’avvenuta cessione dei Bonus affitti

L’Agenzia delle Entrate fornisce le istruzioni agli operatori che intendono cedere a terzi alcune tipologie di crediti d’imposta, secondo quanto previsto dal D.L Rilancio a seguito dell’emergenza epidemiologica da COVID-19. Un provvedimento firmato oggi (prot. n. 250739/2020 del 1° luglio 2020) dal Direttore dell’Agenzia delle Entrate Ernesto Maria Ruffini approva il modello che i beneficiari del credito d’imposta per botteghe e negozi (introdotto da D.L. Cura Italia) e di quello per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda (previsto dal D.L Rilancio) dovranno utilizzare per comunicare, a partire dal prossimo 13 luglio e fino al 31 dicembre 2021, l’opzione della cessione del credito. Il modello andrà inviato tramite un’apposita funzionalità nell’area autenticata del sito dell’Agenzia delle Entrate. Un successivo provvedimento fornirà le istruzioni per le altre due tipologie di crediti per cui il D.L Rilancio ha previsto la possibilità di cessione, ovvero i crediti per l’adeguamento degli ambienti di lavoro e il credito per la sanificazione e l’acquisto dei dispositivi di protezione (DPI).


Crediti d’imposta per le locazioni, la cessione corre per via telematica


Il D.L. Cura Italia e il D.L Rilancio hanno introdotto alcune tipologie di crediti d’imposta, utilizzabili in compensazione o cedibili a terzi, per sostenere gli operatori colpiti dalle conseguenze dell’emergenza epidemiologica del Covid-19.

Secondo quanto stabilito dal provvedimento di oggi (prot. n. 250739/2020 del 1° luglio 2020), i beneficiari del credito d’imposta per botteghe e negozi (introdotto dal D.L. Cura Italia) oppure del credito d’imposta per i canoni di locazione degli immobili a uso non abitativo e affitto d’azienda (previsto dal D.L Rilancio) che scelgono di cedere il credito devono comunicare l’avvenuta cessione inviando l’apposito modello dal 13 luglio 2020 al 31 dicembre 2021, esclusivamente attraverso il servizio web messo a disposizione all’interno dell’area riservata del sito internet dell’Agenzia delle entrate. Un successivo provvedimento delle Entrate definirà le modalità per l’invio della comunicazione anche attraverso un intermediario.


Che cosa occorre comunicare


All’interno della comunicazione vanno specificati alcuni dati, tra cui, oltre i codici fiscali di cedente e cessionari, la tipologia del credito d’imposta ceduto, l’ammontare del credito maturato e della quota ceduta, specificando l’importo ceduto a ciascun cessionario, gli estremi di registrazione del contratto e la data di cessione del credito.


Come utilizzare i crediti ricevuti dalla cessione


Tramite la propria area autenticata all’interno del sito dell’Agenzia, i soggetti che hanno ricevuto il credito, anche istituti di credito e altri intermediari finanziari, comunicano l’accettazione. Dal giorno lavorativo successivo alla comunicazione della cessione, possono quindi utilizzare il credito in compensazione tramite F24 o cederlo a loro volta ad altri soggetti entro il 31 dicembre dell’anno in cui è stata comunicata la cessione.

Oltre questo termine, la quota non compensata non potrà essere utilizzata negli anni successivi, né essere richiesta a rimborso o ulteriormente ceduta.

(Così, comunicato stampa Agenzia delle entrate dell’1° luglio 2020)

Link al testo del Provvedimento del Direttore dell’Agenzia delle entrate dell’1° luglio 2020, Prot. n. 250739/2020, recante: «Modalità di attuazione delle disposizioni di cui all’articolo 122, comma 2, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34, in tema di cessione dei crediti d’imposta riconosciuti da provvedimenti emanati per fronteggiare l’emergenza da COVID-19», pubblicato il 1° luglio 2020 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244