Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Per l’invio dell’autodichiarazione c’è tempo fino al 30 novembre

Più tempo per consentire agli operatori economici che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 di inviare le dichiarazioni sostitutive all’Agenzia delle Entrate.

Con il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, viene infatti prorogato al 30 novembre 2022 il termine di scadenza per l’invio del documento che serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework”.

L’autodichiarazione deve essere inviata tramite il servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Il provvedimento di oggi tiene conto di quanto disposto dall’articolo 35 del decreto-legge 21 giugno 2022, n. 73, con il quale sono prorogati i termini di registrazione degli aiuti di Stato COVID-19 nel Registro Nazionale degli Aiuti di stato (RNA).

Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021) possono inviare la dichiarazione entro il 30 novembre oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.

(Così, comunicato stampa Agenzia delle entrate del 22 giugno 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 22 giugno 2022, prot. n. 233822/2022, recante: «Proroga del termine di presentazione dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final. Modifiche al provvedimento del Direttore dell’Agenzia delle entrate prot. n. 143438 del 27 aprile 2022»


Per saperne di più:


Aiuti Covid ricevuti – Monitoraggio e restituzione


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022, anche per evidenziare le eventuali eccedenze da restituire

Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438/2022: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19», come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici»


Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


Commercialisti al Governo, prorogare l’autodichiarazione aiuti Covid

Il presidente del Consiglio nazionale della categoria Elbano de Nuccio scrive a Franco, Giorgetti e Ruffini: “Adempimento estremamente complesso, la scadenza del 30 giugno è del tutto insufficiente. Serve uno spostamento almeno al 31 ottobre”

Spostare almeno al 31 ottobre il termine per l’autodichiarazione sugli aiuti Covid, attualmente fissato al 30 giugno. È la richiesta avanzata dal presidente del Consiglio nazionale dei commercialisti, Elbano de Nuccio, in una lettera inviata oggi al Ministro dell’Economia, Daniele Franco, a quello dello Sviluppo economico, Giancarlo Giorgetti e al Direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini.

Secondo quanto affermato nella missiva da de Nuccio,

“il termine del 30 giugno è del tutto insufficiente per l’espletamento degli incarichi con la dovuta diligenza professionale, in un periodo peraltro già denso di scadenze, tra le quali, solo per citarne alcune, i versamenti relativi alle dichiarazioni dei redditi e dell’IRAP nonché agli acconti ai fini dell’IMU”.

Per questo la categoria chiede

“un intervento volto a differire il termine quanto meno al 31 ottobre. Un intervento nel senso auspicato – spiega de Nuccio – avrebbe il pregio di contribuire ad una più efficace e puntuale compliance da parte dei contribuenti nonché ad una maggiore razionalizzazione del calendario delle scadenze fiscali”.

De Nuccio sottolinea come la richiesta viene avanzata

“con la consapevolezza che il differimento del termine necessiti di una concertazione che concili i termini per l’adempimento con quelli per l’aggiornamento del Registro Nazionale Aiuti di Stato”.

Nella lettera inviata agli esponenti dell’esecutivo e delle Entrate, il presidente dei commercialisti spiega come

“per completare l’iter di approvazione della modulistica da utilizzare per quest’ennesimo adempimento straordinario a carico dei contribuenti sono serviti ben tredici mesi. Si può ben comprendere come risulti assolutamente necessario avere a disposizione un termine molto più ampio di quello attualmente previsto, alla luce dell’estrema complessità delle verifiche che l’adempimento impone e delle particolari cautele e attenzioni richieste per la sua compilazione, considerate le responsabilità, anche penali, derivanti dal rilascio di dichiarazioni mendaci. I dati da riportare nel modello di autodichiarazione – aggiunge – sono peraltro relativi agli aiuti ricevuti dal 1° marzo 2020 al 30 giugno 2022, con la conseguenza di dover “autodichiarare” anche aiuti eventualmente fruiti il giorno stesso della scadenza dell’adempimento, il che è già di per sé sufficiente a dimostrare la palese incongruità dell’attuale scadenza”.

“E’ evidente – prosegue – che la ristrettezza di tali tempistiche non è, in alcun modo, da ascrivere agli operatori economici. I soli 64 giorni concessi ai contribuenti e ai professionisti che li assistono per la presentazione dell’autodichiarazione sono infatti da imputare esclusivamente al lunghissimo periodo resosi necessario per l’approvazione della disciplina attuativa e della relativa modulistica. Considerata la complessità della materia, è davvero inverosimile ipotizzare che la compilazione della autodichiarazione possa essere effettuata autonomamente dai contribuenti, senza avvalersi delle competenze tecniche dei professionisti che li assistono, i quali sono peraltro chiamati ad assolvere all’adempimento in oggetto per la quasi totalità dei loro clienti”.


Il presidente conclude la missiva sottolineando come

“in tutto il periodo emergenziale e, in particolare, nei periodi di lockdown, i commercialisti sono stati incessantemente a fianco delle imprese e dei cittadini per consentire loro di superare il drammatico momento, anche attraverso l’accesso alle misure straordinarie di sostegno messe in campo dalla Stato. L’impegno profuso dai commercialisti è stato encomiabile e ciò è stato riconosciuto anche dalle Pubbliche Istituzioni. Anche per tali ragioni, gestire un adempimento gravoso e complesso come quello in oggetto in tempi ristrettissimi e in coincidenza con il periodo di lavoro più intenso dell’anno può apparire incomprensibile agli occhi dei professionisti che, in ultima analisi, sono chiamati ad occuparsene”.


(Così, comunicato stampa CNDCEC del 1° giugno 2022)


Monitoraggio Aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022

È online il modello di dichiarazione sostitutiva che le imprese che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 devono inviare all’Agenzia delle Entrate.

Il documento serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework” e il rispetto delle varie condizioni previste.

L’autodichiarazione deve essere inviata fra il 28 aprile e il 30 giugno 2022 tramite un apposito servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Con un provvedimento di oggi (del 27 aprile 2022, prot. n. 143438/2022), in attuazione del decreto Mef dell’11 dicembre 2021, è stato infatti approvato lo schema di autodichiarazione e sono state definite le regole, i termini di presentazione e le modalità di restituzione volontaria degli importi in caso di superamento dei massimali. Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021 – Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021) devono inviare la dichiarazione entro il 30 giugno oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.


Chi deve presentare la dichiarazione sostitutiva


La dichiarazione sostitutiva approvata con il provvedimento di oggi deve essere presentata da tutti gli operatori economici che hanno percepito aiuti previsti dalle norme agevolative che rientrano nel c.d. regime “ombrello (articolo 1, commi da 13 a 15, del decreto-legge 22 marzo 2021, n. 41, “Decreto Sostegni” convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69). In particolare, nel caso in cui la dichiarazione sia stata già resa in sede di presentazione della comunicazione/istanza per l’accesso a quegli aiuti che già prevedevano l’autodichiarazione, la presentazione della dichiarazione sostitutiva “generale” non è obbligatoria, a meno che il beneficiario non abbia successivamente fruito di ulteriori aiuti tra quelli elencati nell’articolo 1 del “Decreto Sostegni”. In quest’ultimo caso, infatti, la dichiarazione va comunque presentata riportando i dati degli ulteriori aiuti successivamente goduti, nonché di quelli già indicati nella dichiarazione sostitutiva precedentemente presentata.

La dichiarazione va, comunque, presentata quando:

  • il beneficiario ha fruito degli aiuti riconosciuti ai fini IMU senza aver compilato nella precedente dichiarazione sostitutiva il quadro C;
  • il beneficiario ha superato i limiti massimi spettanti e deve riversare gli aiuti eccedenti i massimali previsti;
  • il beneficiario si è avvalso della possibilità di “allocare” la medesima misura in parte nella Sezione 3.12, sussistendone i requisiti ivi previsti, e in parte nella Sezione 3.1 del Temporary Framework, qualora residui il massimale stabilito.


Finestra per l’invio, dal 28 aprile al 30 giugno 2022


La dichiarazione deve essere inviata dal 28 aprile al 30 giugno 2022, esclusivamente con modalità telematiche, direttamente dal contribuente o tramite soggetto incaricato della trasmissione delle dichiarazioni, utilizzando il servizio web disponibile nell’area riservata del sito dell’Agenzia delle Entrate oppure, in alternativa, tramite i canali telematici. Entro cinque giorni dall’invio viene rilasciata una ricevuta che attesta la presa in carico o lo scarto della dichiarazione. In quest’ultimo caso, sarà comunque considerata tempestiva la dichiarazione trasmessa nuovamente entro i cinque giorni successivi alla comunicazione di scarto dell’Agenzia. (Così, comunicato stampa Agenzia delle entrate 27 aprile 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19”, come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici», pubblicato il 27.04.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:

Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa

Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive

Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


Definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018. In arrivo il modello “ufficiale” di autodichiarazione del contribuente


Con provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838, approvato ai sensi dell’articolo 5, comma 11, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, cd. D.L. “Sostegni”, al fine di consentire l’accesso alla definizione anche a quei soggetti che, ai fini delle imposte sui redditi, hanno un periodo d’imposta non coincidente con l’anno solare, disposto che le dichiarazioni dei redditi da prendere a riferimento per confrontare l’ammontare dei ricavi e compensi sono quelle relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020. Inoltre, al fine di preservare l’omogeneità dei valori da porre a confronto, previsto di considerare l’ammontare dei ricavi e compensi relativi ai periodi d’imposta 2019 e 2020 anche nel particolare caso in cui il contribuente risulti non tenuto alla presentazione della dichiarazione IVA per uno solo dei due periodi.

Nel dettaglio, il provvedimento chiarisce che «i soggetti con partita IVA attiva alla data del 23 marzo 2021, non tenuti alla presentazione della dichiarazione annuale dell’imposta sul valore aggiunto per uno o entrambi i periodi d’imposta 2019 e 2020, accedono alla definizione (…) a condizione che abbiano subìto una riduzione maggiore del 30 per cento dell’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2020 rispetto all’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2019, come risultanti dalle dichiarazioni dei redditi presentate per i due periodi».

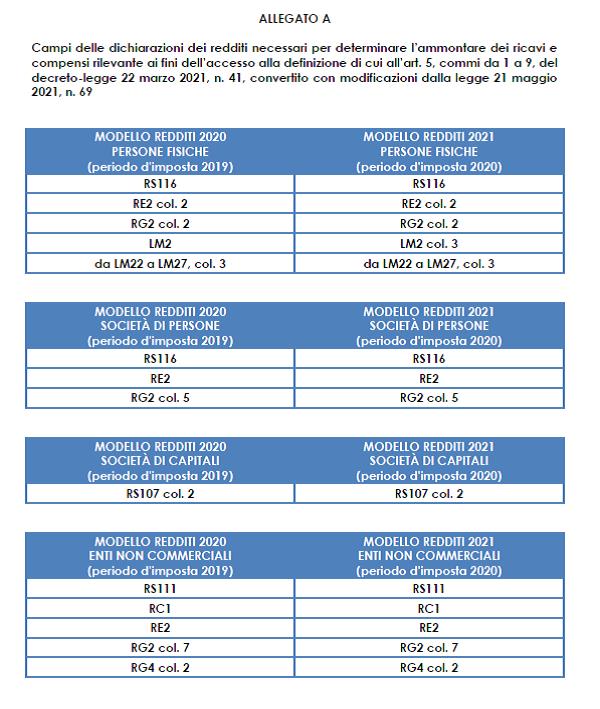
Nello stesso provvedimento l’Agenzia delle Entrate “per garantire la massima trasparenza”, in allegato (A) individua i campi delle dichiarazioni dei redditi relative ai periodi d’imposta 2019 e 2020 necessari per ricostruire l’ammontare dei ricavi e compensi relativi alle due annualità.

Infine, allo scopo di concedere ai contribuenti destinatari delle proposte di definizione agevolata un congruo lasso di tempo per compilare e inviare l’autodichiarazione prevista dall’art. 1, commi 14 e 15, del D.L. “Sostegni”, si dispone la modifica del punto 2.2 del provvedimento del Direttore dell’Agenzia delle Entrate prot. 275852 del 18 ottobre 2021, prevedendo che la predetta autodichiarazione debba essere presentata entro 60 giorni dall’approvazione del relativo modello (che avverrà con successivo provvedimento direttoriale) ovvero, se il termine è più favorevole, entro 60 giorni dal pagamento dell’intero importo o della prima rata delle somme richieste con la comunicazione degli esiti oggetto di definizione agevolata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021», pubblicato il 03.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»