Trasmissione dei dati delle spese sanitarie. La nuova scadenza è fissata al 22 febbraio 2023

Gli operatori tenuti alla trasmissione dei dati delle spese sanitarie possono inviare le informazioni relative al secondo semestre del 2022 entro il 22 febbraio 2023. Stesso termine per l’invio al Sistema Tessera Sanitaria dei dati relativi all’anno 2022 da parte degli ottici. Lo spostamento in avanti della scadenza per l’invio dei dati al Sistema Tessera Sanitaria (originariamente fissata al 31 gennaio 2023), stabilito dall’Agenzia delle Entrate d’intesa con il Ministero dell’Economia e delle Finanze, va incontro alle difficoltà rappresentate da alcune associazioni di categoria ed è finalizzato ad acquisire informazioni il più possibile complete per la predisposizione della dichiarazione precompilata 2023.


Più tempo anche per l’opposizione all’utilizzo dei dati


Con il provvedimento (prot. n. 43425/2023 del 15 febbraio 2023) firmato oggi dal direttore dell’Agenzia delle Entrate, per il rispetto del sistema di tutela della privacy, viene inoltre prorogato il termine entro il quale i contribuenti potranno comunicare il proprio rifiuto all’utilizzo delle spese mediche sostenute nel 2022 per l’elaborazione del 730 precompilato 2023. Per esercitare questa facoltà sarà possibile trasmettere il modello direttamente all’Agenzia delle Entrate fino al 22 febbraio 2023 oppure accedere, dal 3 marzo al 30 marzo 2023, direttamente all’area autenticata del sito web del Sistema Tessera Sanitaria (www.sistemats.it). (Così, comunicato stampa Agenzia delle entrate del 15 febbraio 2023)


Autodichiarazione Aiuti di Stato Covid: accolta richiesta di proroga del Consiglio Nazionale Commercialisti

De Nuccio: “Provvedimento necessario, ma in questi casi occorre maggiore tempestività”


È stata accolta la richiesta di proroga dell’Autodichiarazione Aiuti di Stato Covid-19 avanzata nei giorni scorsi dal Consiglio Nazionale dei Dottori Commercialisti ed Esperti Contabili a seguito delle ripetute segnalazione di impossibilità ad accedere al sito rna.gov.it nel quale sono reperibili informazioni essenziali per la corretta gestione dell’adempimento.

Con provvedimento del Direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, appena diffuso, è stata disposta la proroga al 31 gennaio 2023 per la presentazione dell’autodichiarazione.

Per il Presidente dei commercialisti Elbano de Nuccio si tratta di “un provvedimento necessario, che ha richiesto una fitta interlocuzione istituzionale con i vertici del Ministero dell’Impresa e del Made in Italy e con l’Agenzia delle Entrate, per limitare i disagi che i Commercialisti ed i loro assistiti hanno subito in questi giorni nei quali, peraltro, sono in scadenza numerosi altri adempimenti. Quando l’apparato pubblico evidenza difficoltà nel fornire i servizi necessari ai cittadini è però indispensabile una maggiore tempestività per evitare che all’adempimento si sommino difficoltà operative che non possono che creare tensioni e malumori”.

“Auspichiamo un futuro, molto prossimo”, conclude de Nuccio, “in cui non sia più necessaria la continua richiesta di proroghe, ma che sia caratterizzato da un minor numero di adempimenti di cui, sovente, non si scorge l’effettiva utilità. I Commercialisti sono pronti a contribuire in modo decisivo a quest’opera di semplificazione”.

(Così, comunicato stampa Consiglio nazionale commercialisti)


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Per l’invio dell’autodichiarazione c’è tempo fino al 30 novembre

Più tempo per consentire agli operatori economici che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 di inviare le dichiarazioni sostitutive all’Agenzia delle Entrate.

Con il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, viene infatti prorogato al 30 novembre 2022 il termine di scadenza per l’invio del documento che serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework”.

L’autodichiarazione deve essere inviata tramite il servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Il provvedimento di oggi tiene conto di quanto disposto dall’articolo 35 del decreto-legge 21 giugno 2022, n. 73, con il quale sono prorogati i termini di registrazione degli aiuti di Stato COVID-19 nel Registro Nazionale degli Aiuti di stato (RNA).

Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021) possono inviare la dichiarazione entro il 30 novembre oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.

(Così, comunicato stampa Agenzia delle entrate del 22 giugno 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 22 giugno 2022, prot. n. 233822/2022, recante: «Proroga del termine di presentazione dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final. Modifiche al provvedimento del Direttore dell’Agenzia delle entrate prot. n. 143438 del 27 aprile 2022»


Per saperne di più:


Aiuti Covid ricevuti – Monitoraggio e restituzione


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022, anche per evidenziare le eventuali eccedenze da restituire

Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438/2022: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19», come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici»


Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


Ristori per gli enti del terzo settore: ulteriormente prorogato al 14 dicembre 2021 (ore 18:00) il termine di presentazione delle istanze


La Direzione generale del Terzo Settore e della responsabilità sociale delle imprese, comunica che, essendo pervenute in data odierna numerose richieste di assistenza tecnica relative alla procedura di caricamento delle istanze sulla piattaforma elettronica denominata “Ristori Enti Terzo Settore”, si ritiene opportuno prorogare ulteriormente il termine ultimo di presentazione delle istanze alle 18:00 di martedì 14 dicembre 2021.


Si ricorda che in attuazione dell’articolo 13-quaterdecies del Decreto-legge 28 ottobre 2020, n. 137, convertito, con modificazioni, dalla Legge 18 dicembre 2020, n. 176, è stato pubblicato il Decreto interministeriale del 30 ottobre 2021 con il quale erano stati individuati i criteri di ripartizione delle risorse finanziarie, pari a complessivi 210 milioni di euro, destinate alle categorie di Enti del Terzo Settore individuate proprio dall’articolo 13-quaterdecies del D.L. n. 176/2020.

In attuazione del sopracitato Decreto interministeriale, con Decreto direttoriale n. 614 è stato adottato l’Avviso 2/2021 che disciplina i termini e le modalità di presentazione delle istanze di contributo.


Modulistica:

ALLEGATO 1 – Codici Ateco
ALLEGATO 2 – Manuale utente

Nella pagina dedicata del “Portale Web del Ministero del Lavoro e delle Politiche Sociali” (https://www.lavoro.gov.it) dedicata al Fondo Straordinario Ristori, è possibile reperire maggiori informazioni e consultare la modulistica.

Fonte: Ministero del Lavoro e delle Politiche Sociali – Portale: www.lavoro.gov.it


Decreto ‘Sostegni’. In arrivo la proroga per la conservazione delle fatture elettroniche 2019 e per la trasmissione telematica e consegna della Certificazione Unica


Il Ministero dell’Economia e delle Finanze comunica che nel decreto ‘Sostegni’ attualmente in corso di redazione verrà prevista la proroga dei termini per la conservazione delle fatture elettroniche relative al 2019 e di quelli per la trasmissione telematica e la consegna della ‘Certificazione Unica’.

In particolare, la prima misura consentirà agli operatori di avere tre mesi in più per portare in conservazione le fatture elettroniche del 2019. La proroga in via di definizione tiene conto del fatto che l’adempimento in oggetto costituisce una novità nel panorama delle scadenze tributarie, in quanto l’obbligo di fatturazione elettronica nelle operazioni tra privati è stato introdotto a decorrere dalle operazioni effettuate il 1° gennaio 2019, per cui è la prima volta che occorre procedere alla conservazione sostitutiva delle fatture elettroniche emesse e ricevute nel periodo d’imposta.

Vengono così accolte le richieste degli operatori del settore impegnati nella gestione dei numerosi adempimenti connessi alle misure straordinarie varate dal Governo per far fronte alla grave crisi economico-sociale causata dalla pandemia che si sono aggiunti alle scadenze ordinariamente previste dal nostro sistema tributario.

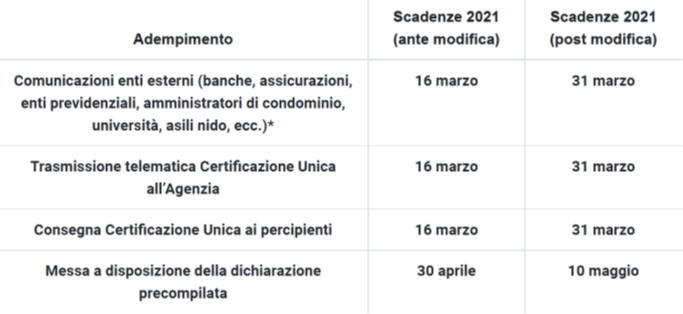
In secondo luogo, verranno differiti al 31 marzo 2021 i termini di trasmissione telematica della “Certificazione unica all’Agenzia delle entrate e di consegna della stessa agli interessati. La medesima proroga al 31 marzo 2021 sarà prevista anche per l’invio da parte degli enti esterni (banche, assicurazioni, enti previdenziali, amministratori di condominio, università, asili nido, veterinari, ecc.) all’Amministrazione finanziaria dei dati utili per la predisposizione della dichiarazione precompilata.

In virtù di questo slittamento, l’Agenzia delle entrate metterà a disposizione dei cittadini la dichiarazione precompilata il 10 maggio 2021, anziché il 30 aprile.
Di seguito un prospetto riepilogativo, nel quale sono riportati i nuovi termini relativi alla ‘Certificazione Unica’ (con l’indicazione anche delle vecchie scadenze).

Prospetto riepilogativo


*Resta invariato il termine per l’invio dei dati delle spese sanitarie al Sistema Tessera Sanitaria (già scaduto l’8 febbraio 2021)

(Così, comunicato Stampa Mef n. 49 del 13 marzo 2021)


SOMMARIO – Finanza & Fisco n. 19 del 2020

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati

Clicca qui per estendere il tuo abbonamento “Anteprima on line”


È gratis per gli abbonati a Finanza & Fisco”.

REGISTRATI SUBITO!


Commenti


Società non operative. Problematiche. Cause di non applicazione ed esclusione. Interpello probatorio
di Fabio Carrirolo


L’esegesi del contenuto della sentenza: operazione non semplice tra giudicati impliciti/assorbiti e/o omesse pronunce
di Alvise Bullo e Elena De Campo


La rivalutazione gratuita dei beni d’impresa per le società che operano nel settore alberghiero e termale
di Marco Orlandi


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Accertamento fondato sugli studi di settore – Scostamento dagli “standard


Studi di settore: le predeterminazioni da Gerico vanno “contestualizzate”. Illegittimo l’accertamento per grave incongruità se le giustificazioni sono monocommittenza, concorrenza cinese e riduzione del personale

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 4774 del 24 febbraio 2020: «ACCERTAMENTO TRIBUTARIO – Accertamento fondato sui parametri e studi di settore – Natura – Sistema di presunzioni semplici -Formazione – Scostamento dagli “standard” in sé considerati – Sufficienza – Esclusione – Contraddittorio con il contribuente – Necessità – Scostamento dagli standard superiore al 20% – Predeterminazioni standardizzate da contestualizzare – Giustificazioni da parte del contribuente del mancato adeguamento – Indici rilevatori dello stato di crisi – Circostanza che la società abbia un unico cliente anch’esso in difficoltà per la diminuzione dei prezzi dovuta all’ingresso nel mercato di aziende cinesi – Riduzione del 50% degli orari di lavoro nell’anno successivo all’anno soggetto ad accertamento – Artt. 62-bis e 62-sexies, del D.L. 30/08/1993, n. 331, conv., con mod., dalla L. 29/10/1993, n. 427 – Art. 10, della L. 08/05/1998, n. 146»


Spese di pubblicità o propaganda e spese di rappresentanza


Un intervento tra vizi motivazionali della sentenza della C.T.R. e criteri discretivi tra spese di rappresentanza e spese di pubblicità

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 13100 del 30 giugno 2020: «IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Componenti negativi di reddito – Spese di pubblicità o propaganda e spese di rappresentanza – Criteri discretivi – Qualificazione come spese di pubblicità – Obiettivi perseguiti -Diretta aspettativa di ritorno commerciale – Art. 108 (già 74), comma 2, del D.P.R. 22/12/1986, n. 917 • IMPOSTE SUI REDDITI – Redditi di impresa – Determinazione del reddito – Componenti negativi di reddito – Cessione gratuita a V.I.P. di capi d’abbigliamento griffati da parte di casa di moda – Rilevanza della presenza o meno di un rapporto sinallagmatico tra la casa di moda e il VIP – Mancanza di alcun obbligo giuridico d’indossarli – Spese di pubblicità – Esclusione – Spese di rappresentanza – Configurabilità – Fondamento – Art. 108 (già 74), comma 2, del D.P.R. 22/12/1986, n. 917»


Credito dichiarato ai fini compensativi in misura superiore a quella spettante – Natura violazione


Indicazione in dichiarazione di un credito IVA per importo superiore a quello spettante, se non utilizzato, è irregolarità formale

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 13101 del 30 giugno 2020: «CONTENZIOSO TRIBUTARIO – Procedimento – SOCIETÀ – Società a responsabilità limitata – Scioglimento – Cancellazione della società di capitali dal registro delle imprese – Estinzione – Conseguenze – Legittimazione processuale dei soci – Limiti nella responsabilità – Conseguenze – Art. 2495, comma 2, cod. civ. • IVA (Imposta sul valore aggiunto) – Obblighi dei contribuenti – Pagamento dell’imposta – Rimborsi – Credito dichiarato ai fini compensativi in misura superiore a quella spettante – Violazione sostanziale – Esclusione – Mero errore formale – Condizioni – Conseguenze – Assenza di danno all’erario – Riflessi sulle sanzioni applicabili • CONTENZIOSO TRIBUTARIO – Procedimento – Appello – Domande nuove -Inammissibilità – Introduzione di ulteriori elementi di prova al fine di sostenere la tesi già proposta in primo grado – Ammissibilità – Fattispecie – Art. 57, del D.Lgs. 31/12/1992, n. 546»


Indennità di trasferta – Verifica della funzione retributiva o risarcitoria


Le indennità per trasferte ai “cantieristi” hanno natura mista, risarcitoria (non imponibile) e retributiva (tassabile). Rigettata la tesi della totale esclusione da IRPEF

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 14047 del 7 luglio 2020: «LAVORO – Lavoro subordinato – Redditi da lavoro dipendente – Indennità di trasferta – Componente risarcitoria e retributiva – Sussistenza – Individuazione e quantificazione di esse – Caso di specie – Indennità di trasferta dei lavoratori impiegati nei cantieri, cd. dipendenti “cantieristi” che svolgono attività di ristrutturazione e manutenzione presso aziende clienti dislocate in varie località – Conseguenze nella determinazione del reddito di lavoro dipendente – Assoggettamento ad imposta – Verifica della funzione retributiva o risarcitoria – Necessità – Attribuzione del giudice di merito – Art. 51 del D.P.R. 22/12/1986, n. 917»


Commissioni Tributarie Regionali:


Notificazioni a mezzo posta – Comunicazione di avvenuto deposito (CAD)


Iter notificatorio in caso di assenza temporanea del destinatario ex art. 140 c.p.c. della cartella. La “raccomandata informativa” (CAD) è imprescindibile

Commissione Tributaria Regionale del Friuli-Venezia Giulia – Sezione I – Sentenza n. 44 del 15 giugno 2020: «NOTIFICAZIONE – Notifica dell’atto tributario per irreperibilità relativa – Relata di notifica – Prova sino a querela di falso – Limiti operativi della fede privilegiata riconosciuta alla relata di notificazione – Conseguenze – Art. 140 c.p.c. – Art. 148 c.p.c. – Art. 48 disp. att. c.p.c. • NOTIFICAZIONE – Notifica dell’atto tributario per irreperibilità relativa – Perfezionamento – Necessità del compimento di tutti gli atti indicati nell’art. 140 cod. proc. civ. – Notizia mediante raccomandata con avviso di ricevimento – Elementi indispensabili ad integrarla – Consegna del piego presso l’ufficio postale di partenza – Insufficienza – Spedizione – Necessità – Mancata spedizione dopo la consegna – Conseguenze – Nullità della notificazione»


Prassi


Contributo a fondo perduto (art. 25 D.L. “rilancio”)


Contributo a fondo perduto previsto dal “Decreto Rilancio”. I codici tributo per regolarizzare l’indebita percezione

Risoluzione dell’Agenzia delle Entrate n. 37 E del 26 giugno 2020: «CONTRIBUTO A FONDO PERDUTO EX ART. 25 DL “RILANCIO” – RISCOSSIONE – Restituzione del contributo – Istituzione dei codici tributo per la restituzione spontanea, tramite il modello “F24 Versamenti con elementi identificativi”, del contributo a fondo perduto non spettante – Art. 25, del D.L. 19/05/2020, n. 34 (DL Rilancio) – Provvedimento del Direttore dell’Agenzia delle entrate del 10 giugno 2020, prot. n. 230439/2020»


Incremento dell’aliquota dell’IRAP e dell’addizionale regionale IRPEF


Maggiorazione Irap e addizionale Irpef in Calabria e in Molise. Le istruzioni delle Entrate su come applicarle

Comunicato stampa dell’Agenzia delle Entrate del 1° luglio 2020


Credito d’imposta Vacanze


Tax credit vacanze: le regole di utilizzo

Circolare dell’Agenzia delle Entrate n. 18 E del 3 luglio 2020: «BONUS VACANZE – Misure di sostegno al turismo interno dopo l’emergenza Covid-19 – Modalità di applicazione – Primi chiarimenti – Art. 176, del D.L. 19/06/2020, n. 34, cd. Decreto “Rilancio” – Provvedimento del Direttore dell’Agenzia delle entrate del 17 giugno 2020, prot. n. 237174/2020»


Contributi Inps – Gestioni speciali artigiani e commercianti e Gestione separata autonomi di cui all’art. 2, comma 26, legge 335/95


Contributi di commercianti, artigiani e lavoratori autonomi “senza cassa”: la guida Inps 2020 alla compilazione del quadro “RR” del modello Redditi PF. Confermato che la mini proroga per i soggetti ISA si applica anche ai contributi

Circolare INPS – Direzione Centrale Entrate – n. 79 del 1° luglio 2020: «INPS – CONTRIBUTI PREVIDENZIALI -Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L 08/08/1995, n. 335 – Determinazione dei contributi dovuti agli enti previdenziali – Compilazione del quadro “RR” del modello Redditi 2020-PF e riscossione dei contributi dovuti a saldo 2019 e in acconto 2020 – Termini e modalità di versamento – Rateizzazione – Compensazioni e istanza di autoconguaglio – Rimborsi – Art. 10, del D.Lgs. 09/07/1997, n. 241»


Legislazione


Bonus affitti – Cessione dei crediti d’imposta


Crediti d’imposta per botteghe e negozi e per la locazione degli immobili a uso non abitativo e affitto d’azienda. Dal 13 luglio ok all’opzione per la cessione tramite comunicazione via web

Provvedimento del Direttore dell’Agenzia delle entrate del 1° luglio 2020, prot. n. 250739/2020: «Modalità di attuazione delle disposizioni di cui all’articolo 122, comma 2, lettere a) e b), del decreto-legge 19 maggio 2020, n. 34, in tema di cessione dei crediti d’imposta riconosciuti da provvedimenti emanati per fronteggiare l’emergenza da COVID-19»


Proroghe dei termini


Contribuenti ISA. Il D.P.C.M. con la mini proroga dei versamenti risultanti dalle dichiarazioni dei redditi e IVA

Decreto del Presidente del Consiglio dei Ministri del 27 giugno 2020: «Differimento termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi, ai sensi dell’articolo 1, comma 5, del decreto legislativo 9 luglio 1997, n. 241»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.