I Commercialisti chiedono la proroga dei termini per (nuovo) blocco dei servizi telematici dell’Agenzia delle entrate

Il Consiglio nazionale della categoria:

“Dalle 9:30 di oggi (28 maggio 2025) gli intermediari telematici non riescono ad accedere alle funzionalità del sito”

“Prorogare i termini dei numerosi adempimenti in scadenza alla fine del mese corrente a causa del nuovo blocco informatico dei servizi telematici dell’Agenzia delle Entrate, verificatosi a partire dalle ore 9:30 circa di oggi”.

È la richiesta avanzata dal Presidente del Consiglio nazionale dei Commercialisti, Elbano de Nuccio in una lettera inviata al Direttore dell’Agenzia delle entrate, Vincenzo Carbone.

“Dopo il blocco dell’operatività dei servizi telematici dell’Agenzia dello scorso 16 maggio – afferma de Nuccio – siamo costretti a richiamare di nuovo l’attenzione del Direttore Carbone per chiedere un maggior termine per l’effettuazione degli adempimenti da parte dei contribuenti e dei professionisti che li assistono alla luce di quanto disposto dall’articolo 1 del decreto-legge 21 giugno 1961, n. 498, convertito, con modificazioni, dalla legge 28 luglio 1961, n. 770. Il blocco sta causando notevoli disagi agli utenti. In particolare, molti dei nostri iscritti ci segnalano che l’inacessibilità ai servizi telematici dell’Agenzia compromette l’invio della comunicazione per la prenotazione del credito d’imposta ZES Unica e del credito d’imposta ZES agricoltura per gli investimenti effettuati dal 1° gennaio 2025 al 15 novembre 2025 in scadenza il prossimo 30 maggio”.

Salvatore Regalbuto, Tesoriere nazionale con delega alla fiscalità, spiega che,

“oltre alle comunicazioni ZES, numerosi sono gli adempimenti in scadenza per la fine del corrente mese, tra cui l’invio delle liquidazioni IVA periodiche del primo trimestre 2025. Per tali ragioni, il maggior termine dovrebbe riguardare, in ogni caso, anche gli adempimenti in scadenza entro la fine del corrente mese di maggio, ancorché l’operatività dei servizi telematici dovesse essere ripristinata prima. Ciò al fine di garantire, comunque, ai contribuenti e ai professionisti che li assistono un congruo termine per l’effettuazione dei predetti adempimenti

(Così, comunicato Stampa Cndcec del 28 maggio 2025)


Sito dell’Agenzia delle entrate. Accertato l’irregolare funzionamento del 16 maggio 2025 | Prorogati i termini fino al 30 maggio 2025

Pubblicato il provvedimento dell’Agenzia delle entrate prot. n. 225451/2025 del 20 maggio 2025 (il 20.05.2025 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244) di irregolare funzionamento che, in base all’articolo 1 del decreto-legge n. 498/1961, accerta l’impossibilità dei contribuenti di accedere alla propria area riservata del sito istituzionale dell’Agenzia delle entrate e, di conseguenza, di utilizzare i servizi ad essa connessi dalle ore 10.04 alle ore 19.30 del 16 maggio 2025

La “proroga prevista dal citato art. 1 del decreto-legge 21 giugno 1961, n. 498, convertito con modificazioni dalla legge 28 luglio 1961, n. 770 consente, nei casi in cui gli uffici finanziari non siano in grado di funzionare regolarmente a causa di eventi di carattere eccezionale, non riconducibili a disfunzioni organizzative dell’Amministrazione finanziaria stessa, che i termini di prescrizione e di decadenza nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e le tasse a favore dell’erario, scadenti durante il periodo di mancato o irregolare funzionamento, siano prorogati fino al decimo giorno successivo alla data in cui viene pubblicato il provvedimento di irregolare funzionamento.


Blocco delle funzionalità dell’area riservata del sito dell’Agenzia delle Entrate. In arrivo la proroga degli adempimenti

Sogei S.p.A. – società di Information Technology del Ministero dell’Economia e delle Finanze – incaricata della realizzazione, sviluppo, manutenzione e conduzione tecnica del sistema informativo della fiscalità per l’Amministrazione finanziaria e, quindi, anche del sito web e dei servizi informatici dell’Agenzia delle Entrate, ha comunicato che a partire dalla mattina del 16 maggio 2025 si stanno verificando dei malfunzionamenti all’area riservata del sito dell’Agenzia delle Entrate.

Alla luce di tale situazione, l’Agenzia comunica che provvederà a emanare un provvedimento di irregolare funzionamento degli uffici non appena Sogei avrà provveduto alla risoluzione dei malfunzionamenti in area riservata.

(Così, comunicato stampa Agenzia delle entrate del 16 maggio 2025)


Vedi anche:

AGENZIA DELLE ENTRATE CONSIGLIO NAZIONALE DEI DOTTORI COMMERCIALISTI E DEGLI ESPERTI CONTABILI IN EVIDENZA

Commercialisti: sito Agenzia Entrate in blocco, serve proroga dei termini

Mag 16, 2025  Redazione Fiscale

l Consiglio nazionale dei Commercialisti: “Dalle 10:30 circa di questa mattina gli intermediari telematici non riescono ad accedere alle funzionalità …

2024 AGENZIA DELLE ENTRATE IN EVIDENZA

Irregolare funzionamento del servizio di acquisizione attraverso i canali telematici dell’Agenzia delle entrate delle deleghe di pagamento F24. Pubblicato il provvedimento di irregolare funzionamento e proroga dei termini

Ott 31, 2024  Redazione Fiscale

Con provvedimento dell’Agenzia delle entrate prot. n. 402623/2024 del 31 ottobre 2024, emanato ai sensi dell’articolo 1 del decreto-legge 21 …


Commercialisti: sito Agenzia Entrate in blocco, serve proroga dei termini

Il Consiglio nazionale dei Commercialisti: “Dalle 10:30 circa di questa mattina gli intermediari telematici non riescono ad accedere alle funzionalità del sito”


 “Prorogare i termini dei numerosi adempimenti in scadenza in data odierna a causa del blocco informatico dei servizi telematici dell’Agenzia delle entrate necessari, tra l’altro, alla trasmissione delle deleghe di pagamento, verificatosi a partire dalle ore 10:30 circa di oggi”.

È la richiesta avanzata dal Presidente del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili (CNDCEC), Elbano de Nuccio in una lettera inviata al direttore dell’Agenzia delle Entrate, Vincenzo Carbone.

“Abbiamo richiesto l’intervento del Direttore dell’Agenzia delle Entrate – spiega il Tesoriere con delega all’area fiscalità, Salvatore Regalbuto – al fine di accertare l’irregolare funzionamento del servizio con conseguente proroga di cui al D.L. 21/06/1961 n. 498”.

(Così, comunicato stampa Cndcec del 16 maggio 2025)


Il testo del decreto-legge 21 giugno 1961, n. 498, convertito con modificazioni dalla 28 luglio 1961, n. 770 (G.U. 22 giugno 1961, n. 152) – Norme per la sistemazione di talune situazioni dipendenti da mancato o irregolare funzionamento degli Uffici finanziari  – Articolo 1

Art. 1

Qualora gli uffici finanziari non siano in grado di funzionare regolarmente a causa di eventi di carattere eccezionale, non riconducibili a disfunzioni organizzative dell’amministrazione finanziaria, i termini di prescrizione e di decadenza nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e le tasse a favore dell’erario, scadenti durante il periodo di mancato o irregolare funzionamento, sono prorogati fino al decimo giorno successivo alla data in cui viene pubblicato nella Gazzetta Ufficiale il decreto di cui all’articolo 3.


Irregolare funzionamento del servizio di acquisizione attraverso i canali telematici dell’Agenzia delle entrate delle deleghe di pagamento F24. Pubblicato il provvedimento di irregolare funzionamento e proroga dei termini

Con provvedimento dell’Agenzia delle entrate prot. n. 402623/2024 del 31 ottobre 2024, emanato ai sensi dell’articolo 1 del decreto-legge 21 giugno 1961, n. 498, convertito con modificazioni dalla 28 luglio 1961, n. 770, accertato l’irregolare funzionamento del servizio di acquisizione attraverso i canali telematici dell’Agenzia delle entrate delle deleghe di pagamento, relative ai versamenti unitari di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, nei giorni 29 e 30 ottobre 2024.

Come evidenziato nella parte motiva dei provvedimento, “Sogei S.p.A., società incaricata della realizzazione, sviluppo, manutenzione e conduzione tecnica del sito web e dei servizi informatici dell’Agenzia delle entrate, ha comunicato che, a causa di un’anomalia nel software di accoglienza dei modelli F24 telematici, a partire dalle ore 12.48 del 29 ottobre e fino alle ore 9.56 del 30 ottobre 2024, si sono verificati degli scarti impropri, con tipologia “Squadratura contabile sezione erario”, dei modelli F24 presentati da contribuenti e intermediari attraverso i servizi telematici dell’Agenzia delle entrate”.


Il testo del decreto-legge 21 giugno 1961, n. 498, convertito con modificazioni dalla 28 luglio 1961, n. 770 (G.U. 22 giugno 1961, n. 152) – Norme per la sistemazione di talune situazioni dipendenti da mancato o irregolare funzionamento degli Uffici finanziari  – Articolo 1

Art. 1

Qualora gli uffici finanziari non siano in grado di funzionare regolarmente a causa di eventi di carattere eccezionale, non riconducibili a disfunzioni organizzative dell’amministrazione finanziaria, i termini di prescrizione e di decadenza nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e le tasse a favore dell’erario, scadenti durante il periodo di mancato o irregolare funzionamento, sono prorogati fino al decimo giorno successivo alla data in cui viene pubblicato nella Gazzetta Ufficiale il decreto di cui all’articolo 3.


Comunicato stampa dell’Agenzia delle entrate del 31 ottobre 2024


Irregolare funzionamento del Sistema F24 telematico gestito da Sogei. Pubblicato il provvedimento di irregolare funzionamento e proroga dei termini

Sogei ha comunicato che dalle ore 12.48 del 29 ottobre 2024 alle ore 9.56 del 30 ottobre 2024 si è verificata un’anomalia nel proprio sistema di acquisizione dei modelli F24 telematici, che ha impropriamente comportato lo scarto delle deleghe di pagamento con motivazione “Squadratura contabile sezione erario”.

Sogei ha inoltre comunicato che, nello stesso arco di tempo, non si è verificata alcuna anomalia ai servizi online dell’Agenzia delle Entrate, che hanno correttamente funzionato, consentendo anche l’invio delle istanze di adesione relative al concordato preventivo biennale. In considerazione delle anomalie comunicate da Sogei e preso atto del parere favorevole del Garante del Contribuente, viene emanato un provvedimentodi irregolare funzionamento delle attività di controllo automatico della coerenza rispetto alle specifiche tecniche delle deleghe di pagamento inviate attraverso i servizi telematici dell’Agenzia delle Entrate.

La proroga – L’art. 1 del decreto legge 21 giugno 1961, n. 498 (sopra riportato) dispone che nei casi in cui gli uffici finanziari non siano in grado di funzionare regolarmente a causa di eventi di carattere eccezionale, non riconducibili a disfunzioni organizzative dell’Amministrazione finanziaria stessa, i termini di prescrizione e di decadenza nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e le tasse a favore dell’erario, scadenti durante il periodo di mancato o irregolare funzionamento, sono prorogati fino al decimo giorno successivo alla data in cui viene pubblicato il provvedimento di irregolare funzionamento.


Commercialisti. Prorogare i termini per l’adesione al concordato preventivo biennale

Il presidente de Nuccio in una lettera al Ministro Giorgetti, al Viceministro Leo e al direttore Ruffini: “Il differimento trova conferma nello Statuto dei diritti del contribuente”.  Dalla categoria arriva anche la richiesta di strumenti che semplifichino la raccolta e il recupero dei dati dei contribuenti relativi al 2018-2023.


 “Un intervento urgente finalizzato a riconoscere a tutti i soggetti interessati dal concordato preventivo biennale un congruo differimento sia del termine del 31 ottobre per l’accettazione della proposta sia di quello di presentazione delle dichiarazioni”.


È la richiesta avanzata dal Presidente del Consiglio nazionale dei commercialisti, Elbano de Nuccio, in una lettera inviata oggi al Ministro dell’Economia, Giancarlo Giorgetti, al suo Viceministro Maurizio Leo e al direttore delle Entrate Ernesto Maria Ruffini. I commercialisti avevano già manifestato la necessità di una proroga attraverso una nota stampa diffusa la scorsa settimana dopo che al Consiglio nazionale erano arrivate numerosissime segnalazioni di contribuenti e professionisti che evidenziano l’insufficienza del termine del 31 ottobre per l’accettazione della proposta e la trasmissione all’Agenzia delle Entrate delle dichiarazioni, alle quali devono essere allegate dette accettazioni.


“Il nuovo istituto – scrive il presidente de Nuccio – si rivolge a una platea molto ampia di contribuenti, rappresentata dai quasi 5 milioni di soggetti titolari di partita IVA che potranno decidere se accettare o meno la proposta di concordato elaborata dall’Agenzia solo dopo un’attenta valutazione dei rischi e delle opportunità che potranno derivare dall’adesione. Tali valutazioni sono svolte con l’ausilio fondamentale dei commercialisti, chiamati a svolgere una delicata attività di informazione e analisi preventiva dell’evoluzione del business dei loro assistiti nel biennio di validità del concordato”.


I commercialisti sottolineano come la richiesta deriva anche dalle rilevanti modifiche introdotte con il decreto Omnibus che ha previsto, per i soggetti ISA che aderiranno al concordato, il ravvedimento speciale per le annualità dal 2018 al 2022 con il versamento di un’imposta sostitutiva delle imposte sui redditi, delle relative addizionali e dell’IRAP.


“Ancorché il termine per avvalersi di quest’ultima opportunità sia stato fissato dal legislatore al 31 marzo 2025 – continua il presidente dei commercialisti –, è evidente il collegamento reciproco tra concordato preventivo e ravvedimento speciale, nel senso che il CPB è il presupposto del ravvedimento che può costituire un elemento decisivo ai fini dell’adesione alla proposta concordataria”.


La necessità di tale differimento dei termini trova conferma non solo nei principi generali dello Statuto dei diritti del contribuente, ma anche nel decreto-legge 16 ottobre 2017 n. 148 (convertito dalla legge 4 dicembre 2017 n. 172) secondo cui «i termini per l’adempimento degli obblighi dichiarativi e comunicativi relativi ai tributi amministrati dall’Agenzia delle entrate possono essere prorogati con provvedimento del direttore della medesima Agenzia, adottato d’intesa con il Ministero dell’economia e delle finanze – Dipartimento della Ragioneria generale dello Stato, in presenza di eventi o circostanze che comportino gravi difficoltà per la loro regolare e tempestiva esecuzione» (cfr. art. 19-octies, comma 4). 


Secondo de Nuccio, infine,


“è auspicabile che l’amministrazione finanziaria metta a disposizione dei colleghi strumenti volti a semplificare la raccolta e il recupero dei dati e delle informazioni dei contribuenti relativi alle annualità 2018-2023 necessari per facilitare la definizione e l’adesione al concordato preventivo biennale”.


(Così, comunicato stampa del CNDCEC del 10 ottobre 2024)


SOMMARIO – Finanza & Fisco n. 27 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a 
“Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


La rinuncia del socio amministratore al TFM. Ricostruzione del precedente orientamento e note sull’addio all’incasso giuridico
di Marco Orlandi

Le c.d. fatture soggettivamente inesistenti: il punto di vista della giurisprudenza e l’importante art. 7, comma 5-bis, del D.Lgs. n. 546/1992. L’intreccio con i “risultati” emergenti dal penale tributario possono essere di siderale importanza
di Alvise Bullo e Elena De Campo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie

Operazioni soggettivamente inesistenti. Onere della prova


Contestazione di operazioni soggettivamente inesistenti. Le prove a carico del Fisco per la negazione del diritto di detrazione dell’IVA

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 15749 del 5 giugno 2023: «PROVA CIVILE – Prova per presunzioni – Accertamento del giudice di merito – Valutazione frazionata dell’insieme degli indizi pur raccolti e sottoposti al suo esame – Esclusione – Valutazione globale degli indizi – Necessità – Omissione – Censurabilità in Cassazione – Ammissibilità – Fattispecie – Art. 2729 cod. civ. • IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Operazioni soggettivamente inesistenti – Onere probatorio dell’Amministrazione finanziaria – Elemento soggettivo – Sistema del “reverse charge” – Indicazione di fornitore fittizio – Diritto alla detrazione – Esclusione – Condizioni»


Vizi della cartella di pagamento emessa a seguito di controllo automatizzato ex art. 36-bis del D.P.R. n. 600/73


Omessa indicazione di credito di imposta in dichiarazioni precedenti. Ammesso il riconoscimento a “posteriori” con l’impugnazione della cartella

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 13902 del 19 maggio 2023: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Dichiarazione annuale – Omessa indicazione di credito di imposta nelle dichiarazioni precedenti – Errori ed omissioni in danno del contribuente – Emendabilità – Recupero credito di imposta – Opposizione alla maggior pretesa dell’amministrazione – Ammissibilità – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Emendabilità della dichiarazione nell’ambito del processo tributario di impugnazione della cartella esattoriale – Possibilità – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Art. 2, del D.P.R. 22/07/1998, n. 322 – Artt. 53 e 97 Cost. • ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – DICHIARAZIONE ANNUALE -Mancata indicazione di crediti d’imposta nella dichiarazione dei redditi – Liquidazione ex articolo 36-bis del D.P.R. n. 600/73 – Recupero credito di imposta – Riportabilità nelle dichiarazioni successive – Possibilità per il contribuente di dimostrarne la sussistenza – Fondamento – Art. 36-bis, del D.P.R. 29/09/1973, n. 600 – Artt. 53 e 97 Cost.»


 Vizi della cartella di pagamento emessa a seguito di controllo automatizzato
ex art. 36-bis del D.P.R. n. 600/73

Il controllo automatizzato delle dichiarazioni ex art. 36-bis del D.P.R. n. 600/1973 tra emendabilità delle dichiarazioni, tassatività delle ipotesi e obblighi motivazionali della cartella

Breve excursus sulle questioni interpretative affrontate dalla Corte di Cassazione


Corti di Giustizia Tributarie di Primo Grado:


Operazioni soggettivamente inesistenti – Applicazione dell’art. 7, comma 5-bis, del D.Lgs. n. 546/1992


Frode “carosello” perpetrata attraverso l’utilizzo di fatture per operazioni soggettivamente inesistenti. Le prove, ex art. 7, comma 5-bis, del D.Lgs. n. 546 del 1992, a carico del Fisco

Corte di Giustizia Tributaria di Primo Grado di Latina – Sezione II – Sentenza n. 599 del 27 giugno 2023: «IVA (Imposta sul valore aggiunto) – Base imponibile – Detrazioni – Fatturazione delle operazioni – Frode carosello – Operazioni soggettivamente inesistenti – Detrazione IVA – Prova del cessionario/committente di aver adempiuto in buona fede mediante produzione di documentazione – Necessità che l’Amministrazione finanziaria dimostri la consapevolezza dell’acquirente – Affermazione – Applicabilità dell’art. 7, comma 5-bis, del D.Lgs. 31/12/1992, n. 546, introdotto con l’art. 6 della L. 31/08/2022, n. 130 – Sussistenza»


Legislazione


Imposta sostitutiva sugli utili e sulle riserve di utili esteri


Affrancamento ed eventuale rimpatrio degli utili e delle riserve di utili risultanti dal bilancio delle partecipate estere. Approvate le regole attuative

Decreto del Ministero dell’Economia e delle Finanze del 26 giugno 2023: «Disposizioni di attuazione e di coordinamento delle norme contenute nell’articolo 1, commi da 87 a 95, della legge 29 dicembre 2022, n. 197, in materia di imposta sostitutiva sugli utili e sulle riserve di utili esteri», coordinato con il testo della Relazione illustrativa


Decreto-Legge “Lavoro 2023” convertito in Legge
D.L. 04/05/2023, n. 48, conv., con mod., dalla L. 03/07/2023, n. 85


La sintesi del contenuto del decreto-legge in tema di lavoro

Il testo del Decreto-Legge 4 maggio 2023, n. 48, conv., con mod., dalla Legge 3 luglio 2023, n. 85, recante: «Misure urgenti per l’inclusione sociale e l’accesso al mondo del lavoro» – Artt. 23, 23-bis, 24, 26, 39, 40 e 45Testo coordinato con le norme richiamate o modificate


Decreto enti pubblici e proroghe versamenti fiscali
D.L. 10/05/2023, n. 51, conv., con mod., dalla L. 03/07/2023, n. 87


Le disposizioni per le proroghe dei versamenti fiscali 2023

Il testo del Decreto-Legge 10 maggio 2023, n. 51, conv., con mod., dalla Legge 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale» – Artt. 4, 4-sexies e 14 Testo coordinato con le norme richiamate o modificate


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). In Gazzetta il decreto-legge n. 51 convertito in legge

Pubblicata in Gazzetta Ufficiale n.155 del 5 luglio 2023 la legge 3 luglio 2023, n. 87 di conversione in legge, con modificazioni del decreto-legge n. 51 del 2023, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale».


Le proroghe di termini in materia fiscale


L’articolo 4 del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, dispone la proroga di termini in materia fiscale.

Comma 1: La disposizione posticipa al 30 giugno 2023 termine di presentazione delle domande di adesione alla c.d. rottamazione-quater (prevista dall’art. 1, commi da 231 a 252, della Legge n. 197/2022), in precedenza fissato al 30 aprile 2023 e, di conseguenza, dispone il differimento della scadenza della prima o unica rata di pagamento al 31 ottobre 2023 (anziché al 31 luglio 2023), lasciando, invece, inalterate le scadenze delle altre rate di pagamento.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Comma 2: reca disposizioni concernenti l’assistenza fiscale prestata dai sostituti d’imposta, posticipando al periodo di imposta 2023 (modelli di dichiarazioni 2024) l’efficacia della misura di cui all’articolo 37, comma 2-bis, lettera c-bis) del D.Lgs. n. 241 del 1997, mantenendo la modalità di trasmissione (cartacea) delle schede relative all’8, al 5 e al 2 per mille previste dal DM n. 164 del 1999.

Comma 2-bis: proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni. Inserito in sede di conversione, sospende fino al 1° luglio 2024 la vigenza delle disposizioni modificative dell’articolo 4 del D.P.R 633 del 1972, in materia di esercizio di imprese.

Comma 3: prevede l’indizione delle elezioni del Consiglio di presidenza della giustizia tributaria entro 15 giorni dalla data di entrata in vigore della legge di conversione del decreto e che queste abbiano luogo entro il 30 settembre 2023.

Comma 3-quinquies: modifica i termini di versamento dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023. Inserito in sede di conversione, differisce dal 30 giugno 2023 al 30 settembre 2023 il termine per il versamento dell’imposta sostitutiva prevista dall’articolo 1, commi da 133 a 135, della legge 29 dicembre 2022, n. 197.

Commi 3-sexies e 3-septies: prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari. Inseriti in sede di conversione, interessano i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA), i quali sono tenuti, entro il 30 giugno 2023, ad effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive e di imposta sul valore aggiunto.

In favore dei soggetti in esame (comma 3-sexies) viene previsto il differimento del citato termine al 20 luglio 2023, senza alcuna maggiorazione. In deroga all’articolo 17, comma 2, del D.P.R. 7 dicembre 2001, n. 435, viene previsto che i versamenti in argomento potranno essere effettuati entro il 31 luglio 2023 maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento, a titolo di interesse corrispettivo.

La maggiorazione da applicare è calcolata suddividendo lo 0,4 per cento per i giorni di differimento, ovvero in base alla seguente progressione: 0,036 per cento per i versamenti effettuati entro il 21 luglio 2023; 0,145 per cento per quelli effettuati entro il 24 luglio; 0,182 per cento per quelli effettuati entro il 25 luglio; 0,218 per cento per quelli effettuati entro il 26 luglio; 0,255 per cento per quelli effettuati entro il 27 luglio; 0,291 per cento per quelli effettuati entro il 28 luglio; 0,400 per cento per quelli effettuati entro il 31 luglio Si precisa, infine, che non si fa luogo alla restituzione di quanto eventualmente già versato. Il comma 3-septies specifica che le disposizioni di cui al comma 3-sexies si applicano, oltre che ai soggetti che adottano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al D.P.R. 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 3-ter.  In sostanza, con la disposizione, per i soggetti che applicano gli indici sintetici di affidabilità fiscale, i soggetti che applicano il regime forfetario e i soggetti che partecipano a società, associazioni e imprese che effettueranno i versamenti per autoliquidazione dal 21 al 31 luglio, è prevista l’applicazione di una maggiorazione crescente fino allo 0,4%, a titolo di interesse corrispettivo, secondo il profilo seguente:

% di versamento con maggiorazione


La proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Link al testo del decreto-legge 10 maggio 2023, n. 51, conv., con mod., dalla legge di 3 luglio 2023, n. 87, recante: «Disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale». (In Gazzetta Ufficiale, Serie generale n. 155 del 5 luglio 2023)


Decreto enti pubblici e proroghe versamenti fiscali (Rottamazione-quater, Soggetti Isa, Cripto-attività). Il Governo pone la fiducia

La Camera dei Deputati è convocata giovedì 22 giugno alle ore 8 per le dichiarazioni di voto sulla fiducia posta dal Governo sul disegno di legge di conversione, con modificazioni, del decreto-legge 1o maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale (A.C. 1151-A).

A partire dalle ore 9.30 la chiama per appello nominale. Nella seduta di mercoledì 21 giugno il Ministro per i Rapporti con il Parlamento Luca Ciriani ha posto a nome del Governo la questione di fiducia sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione, con modificazioni, del decreto-legge 10 maggio 2023, n. 51, recante disposizioni urgenti in materia di amministrazione di enti pubblici, di termini legislativi e di iniziative di solidarietà sociale. (A.C. 1151-A).

Di seguito, il contenuto di talune proroghe di termini fiscali e per l’agevolazione per l’acquisto della casa di abitazione.


La riapertura termini per la rottamazione-quater


Come annunciato dal Ministero dell’economia e delle finanze, con il comunicato stampa n. 68 del 21 aprile 2023, prorogato il termine per la presentazione delle domande per aderire alla procedura dal 30 aprile al 30 giugno 2023. Conseguentemente, differito al 30 settembre 2023 (in luogo del 30 giugno 2023) del termine entro il quale l’Agenzia delle entrate-Riscossione deve trasmettere, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

In particolare, il comma 1, lettera a), dell’articolo 4, decreto-legge 10 maggio 2023, n. 51,  modifica l’articolo 1, comma 232 della legge di bilancio 2023. In coerenza con quanto preannunciato dal Governo, viene differito dal 31 luglio al 31 ottobre 2023 il termine per il pagamento del dovuto in un’unica soluzione. Le norme in commento rimodulano, di conseguenza, i termini per il pagamento rateale.

Il comma 1, lettera b) modifica il successivo comma 233, chiarendo che in caso di pagamento rateale gli interessi sono dovuti, al tasso del 2 per cento annuo, dal 1° novembre 2023, in luogo del 1° agosto 2023.

La lettera c) del comma 1 modifica poi il comma 235, posticipando dal 30 aprile al 30 giugno 2023 il termine entro cui il debitore, per aderire alla definizione, deve presentare la dichiarazione all’agente della riscossione, in cui indica anche il numero di rate prescelto per l’eventuale pagamento dilazionato, nel limite massimo di diciotto rate. In sostanza, per effetto di tali modifiche – sempre in coerenza con quanto preannunciato dal Governo – è possibile usufruire di due mesi in più per l’adesione alla rottamazione-quater.

La medesima lettera c) di conseguenza novella il successivo comma 237, che consente di integrare la dichiarazione già presentata; anche in tal caso il termine per integrare la dichiarazione è posticipato di due mesi, dal 30 aprile al 30 giugno 2023.

La lettera d) apporta modifiche al comma 241 che – analogamente a quanto previsto per le precedenti definizioni agevolate – affida all’agente della riscossione il compito di comunicare ai debitori il quantum dovuto, nonché, in caso di scelta del pagamento dilazionato, il giorno e il mese di scadenza di ciascuna rata. La comunicazione – disponibile ai debitori anche nell’area riservata del sito internet dell’agente della riscossione – per effetto delle norme in commento deve essere resa entro il 30 settembre 2023, in luogo del 30 giugno.

La lettera e) modifica il comma 243, che disciplina le conseguenze della domanda di definizione agevolata sulle dilazioni di pagamento già in atto. In particolare, con le modifiche in esame, si stabilisce che, limitatamente ai debiti definibili ricompresi nella dichiarazione di adesione, alla data del 31 ottobre 2023 (in luogo del 31 luglio 2023) le dilazioni sospese per effetto della presentazione della stessa dichiarazione di adesione siano automaticamente revocate.

Vedi anche, rottamazione-quater: adesioni fino al 30 giugno, prima rata entro ottobre | Online le nuove faq su rottamazione cartella. Per ulteriori informazioni consulta l’area tematica del sito dell’Agenzia delle entrate-Riscossione.


Proroga dell’entrata in vigore delle disposizioni per l’applicazione dell’IVA alle associazioni


Il comma 2-bis dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, posticipa dal 1° gennaio al 1° luglio 2024 l’entrata in vigore di alcune modifiche alla disciplina IVA, che mirano a ricomprendere una serie di operazioni tra quelle effettuate nell’esercizio di impresa o in ogni caso, tra quelle aventi natura commerciale, e a rendere tali operazioni esenti ai fini IVA.

Le norme in commento, nelle more della revisione del sistema tributario, posticipano (lettera b) del comma 2-bis) dal 1° gennaio al 1° luglio 2024 l’entrata in vigore delle disposizioni contenute nell’articolo 5, comma 15-quater del decreto-legge n. 146 del 2021, il quale ha apportato una serie di modificazioni al D.P.R. n. 633 del 1972.

Tali modifiche, in origine destinate a entrare in vigore il 18 dicembre 2021 (data di entrata in vigore della legge di conversione del decreto-legge n. 146 del 2021) sono state successivamente posticipate al 1° gennaio 2024 dall’articolo 1, comma 683 della legge di bilancio 2022 (n. 231 del 2021).

A tale fine, le disposizioni in esame (lettere a) e b)) modificano il predetto comma 683, disponendo che l’operatività di siffatte prescrizioni slitti ulteriormente al 1° luglio 2024.


Modifica termini tassazione delle cripto-attività previsti nella legge di bilancio 2023


L’articolo 4, al comma 3-quinquies apporta modifiche ai versamenti dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023. In particolare, il comma 3-quinquies proroga al 30 giugno al 30 settembre 2023 il termine (di  cui all’articolo 1, comma 134 della legge n. 197 del 2022, legge di bilancio 2023) per il versamento in unica soluzione dell’imposta sostitutiva sul valore di acquisto delle cripto-attività possedute alla data del 1° gennaio 2023, istituita e disciplinata dalla legge di bilancio 2023, nonché posticipa alla medesima data del 30 settembre 2023 il termine a partire dal quale è possibile rateizzare l’importo dovuto (di cui al successivo comma 135).


Prorogati al 20 luglio 2023 dei termini dei versamenti per contribuenti ISA e forfetari


Il comma 3-sexies dell’articolo 4 del decreto-legge 10 maggio 2023, n. 51, prevede che i versamenti della somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023 possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA. Per tali soggetti, i predetti versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Ai sensi del successivo comma 3-septies, i termini di versamento così definiti si applicano anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché ai soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e ai contribuenti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

Nel dettaglio, il comma 3-sexies prevede che i predetti versamenti possano essere effettuati entro il 20 luglio 2023, senza alcuna maggiorazione, dai soggetti ISA (più precisamente, quelli che esercitano attività economiche per cui sono stati approvati gli indici sintetici di affidabilità fiscale-ISA) che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i quali sono tenuti entro il 30 giugno 2023 ai versamenti risultanti dalle dichiarazioni dei redditi, dalle dichiarazioni IVA e IRAP.

I medesimi versamenti possono essere effettuati entro il 31 luglio 2023, maggiorando le somme da versare, in ragione di giorno, fino allo 0,40 per cento a titolo di interesse corrispettivo. Non si fa luogo al rimborso di quanto già versato.

Tale ultima disposizione si pone in espressa deroga a quanto disposto dall’articolo 17, comma 2, del Decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, che consente di posticipare i versamenti delle imposte sui redditi e dell’IRAP, purché siano effettuati entro il trentesimo giorno successivo al relativo termine di scadenza (in generale, 30 giugno dell’anno di presentazione della dichiarazione), con una maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo.

Ai sensi del successivo comma 3-septies, i termini di versamento così definiti (da parte del comma 3-sexies) si applicano:

  • ai soggetti ISA o che presentano cause di esclusione dagli stessi, compresi coloro che permangono in via residuale nel regime fiscale di vantaggio per giovani imprenditori, disoccupati o lavoratori in mobilità (ex decreto-legge n. 98 del 2011) o sono contribuenti forfettari (ai sensi dell’articolo 1, commi 54-87 della legge n. 190 del 2014, legge di stabilità 2015).
  • ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5 (società di persone: società semplici, in nome collettivo e in accomandita semplice), 115 (società tassate per trasparenza) e 116 (società a ristretta base proprietaria tassate per trasparenza) del TUIR, aventi i requisiti indicati nel medesimo comma 3-sexies.


Proroga di termini in materia di agevolazioni per l’acquisto della casa di abitazione


L’articolo 4-sexies, del decreto-legge 10 maggio 2023, n. 51, interviene sulla disciplina del Fondo di garanzia per l’acquisto della prima casa, prorogando al 30 settembre 2023 (in luogo del 30 giugno 2023) l’estensione della garanzia massima dell’80%, a valere sul Fondo medesimo, sulla quota capitale dei mutui destinati alle categorie prioritarie, aventi specifici requisiti di reddito e età. La disposizione propone novelle all’articolo 64, commi 3, del decreto-legge n. 73 del 2021, come convertito dalla legge n. 106 del 2021.


Mef. Prorogati al 20 luglio 2023 i termini dei versamenti per contribuenti ISA e forfetari

Il Ministero dell’economia e delle finanze comunica che una prossima disposizione normativa prorogherà, per professionisti e imprese che esercitano attività per le quali sono approvati gli Indici Sintetici di Affidabilità fiscale (ISA), i termini dei versamenti delle somme risultanti dalle dichiarazioni dei redditi, IRAP e IVA, in scadenza al 30 giugno 2023:

  • entro il 20 luglio 2023, senza alcuna maggiorazione;
  • entro il 31 luglio 2023, applicando una maggiorazione dello 0,40 per cento.

Si precisa inoltre che potranno beneficiare della proroga anche i contribuenti che presentano cause di esclusione dagli ISA, compresi quelli che si avvalgono del regime di cui all’articolo 27, comma 1, del decreto-legge n. 98 del 2011, nonché i soggetti che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge n. 190 del 2014, e coloro che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del TUIR soggette agli ISA.

(Cosi, comunicato stampa Mef n. 98 del 14 giugno 2023)


Rottamazione-quater”. Domande di adesione fino al 30 giugno 2023. Diffuso il comunicato-legge Mef

Due mesi in più per presentare le dichiarazioni di adesione alla speciale procedura “Rottamazione-quater” delle cartelle, prevista dalla legge di bilancio 2023 (articolo 1, commi da 231 a 252).

Il nuovo termine per la presentazione delle domande all’Agenzia delle entrate-Riscossione passa, infatti, dal 30 aprile al 30 giugno 2023.

Conseguentemente è differito al 30 settembre 2023 (invece del 30 giugno 2023) il termine entro il quale l’Agenzia delle entrate-Riscossione trasmetterà, ai soggetti che hanno presentato le suddette istanze di adesione, la comunicazione delle somme dovute per il perfezionamento della definizione agevolata.

Infine, una prossima disposizione stabilirà che la scadenza per il pagamento della prima o unica rata (originariamente fissata al 31 luglio 2023) slitta al 31 ottobre 2023. (Così, comunicato Stampa Mef n. 68 del 21 aprile 2023)


Proroga per contribuenti ISA, forfetari e minimi al 15 settembre 2021 ex D.L. Sostegni-bis. Chiarimenti sui beneficiari e nuovo calendario per i pagamenti a rate


Quali sono i soggetti che possono spostare al 15 settembre il versamento delle somme dovute dal 30 giugno al 31 agosto 2021 in base alle proprie dichiarazioni annuali. Come si applica la proroga in caso di versamenti rateali. Rispondendo alle richieste di chiarimenti pervenute dagli operatori, con la risoluzione n. 53/E del 5 agosto 2021 l’Agenzia delle Entrate fa il punto su tutti i casi che rientrano nella proroga disposta dall’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis in “Finanza & Fisco” n. 26-27/2021, pag. 1720), illustrando inoltre i criteri e il calendario da seguire nel caso di pagamenti rateali.


Chi rientra nella proroga


L’articolo 9-ter del D.L. n. 73/2021 (Decreto Sostegni-bis), inserito dalla legge di conversione n. 106/2021, ha introdotto per diverse categorie di soggetti la proroga fino al 15 settembre 2021 senza alcuna maggiorazione, dei versamenti risultanti dalle dichiarazioni dei redditi, IRAP e IVA che scadono dal 30 giugno al 31 agosto 2021. Possono usufruire dei maggiori termini di versamento i soggetti che esercitano attività economiche a cui si applicano gli Indici sintetici di affidabilità fiscale (ISA) e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito per ciascun indice dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. Pagamento differito anche per i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2020, applicano il regime forfetario agevolato, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità, ai soggetti che partecipano a società, associazioni e imprese ( ai sensi degli articoli 5, 115 e 116 del TUIR e che hanno i requisiti indicati al comma 1 dell’articolo 9-ter), a coloro che determinano il reddito con altre tipologie di criteri forfetari o, infine, che ricadono nelle altre cause di esclusione dagli Isa.


Il nuovo calendario dei versamenti rateali


Chi sceglie il pagamento rateale può pagare la prima rata entro il 15 settembre e, di conseguenza, vedrà prorogate anche le successive scadenze, sulle quali saranno dovuti gli interessi al tasso del 4% annuo (ai sensi dell’articolo 5, comma 1, del decreto del Ministro dell’Economia e delle Finanze 21 maggio 2009 — in “Finanza & Fisco” n. 24/2009, pag. 2016 a decorrere dal 16 settembre. Non è, invece, possibile differire il versamento in scadenza il 15 settembre di ulteriori 30 giorni con la maggiorazione dello 0,40 per cento a titolo di interesse corrispettivo. Chi ha già versato la prima rata secondo i termini ordinari può proseguire i versamenti secondo le scadenze previste dal piano di rateazione originario, ma per le rate che scadono nel periodo 30 giugno-31 agosto 2021 il termine può considerarsi posticipato al 15 settembre 2021, senza applicazione di interessi.

Se entro il 15 settembre si effettuano più versamenti con scadenze ed importi a libera scelta (senza, quindi, avvalersi di alcun piano di rateazione), è possibile, infine, versare la differenza dovuta a saldo in un’unica soluzione, al più tardi entro il 15 settembre 2021, senza interessi oppure in un massimo di quattro rate, di cui la prima da effettuare entro il 15 settembre, con applicazione degli interessi a partire dalla rata successiva alla prima.

Le scadenze per i pagamenti rateali sono riassunte nelle seguenti tabelle, con distinzione tra i soggetti titolari di partita Iva e soggetti non titolari di partita IVA:


(Cosi, comunicato stampa Agenzia delle Entrate del 5 agosto 2021)


Link al testo della risoluzione dell’Agenzia delle Entrate n. 53 E del 5 agosto 2021, con oggetto: SCADENZE FISCALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale – Beneficiari – Termini di versamento delle somme emergenti dalle dichiarazioni annuali i cui termini sono stati prorogati per effetto delle disposizioni di cui all’articolo 9-ter del D.L. n. 73/2021 (cd. “Decreto Sostegni-bis”) – Effetti sulle scadenze previste dai piani di rateazione – Art. 9-ter, del DL 25/05/2021, n. 73, conv., con mod., dalla L 23/07/2021, n. 106 – Art. 17 del DPR 07/12/2001, n. 435


SOMMARIO – Finanza & Fisco n. 26/27 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo.

(https://www.finanzaefisco.com/abbonamenti/)


Speciale – Decreto “Sostegni-bis” convertito in legge


D.L. 25/05/2021, N. 73, CONV., CON MOD., DALLA L. 23/07/2021, N. 106


La guida alle novità


Contribuenti ISA, forfetari e minimi. La proroga dei versamenti al 15 settembre 2021 si applica anche ai contributi Inps di commercianti, artigiani e lavoratori autonomi “senza cassa

Messaggio INPS – Direzione Centrale Entrate – n. 2731 del 27 luglio 2021


Il Decreto-Legge “Sostegni-bis” convertito in Legge

Il testo del Decreto Legge 25 maggio 2021, n. 73, conv., con mod., dalla Legge 23 luglio 2021, n. 106, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali»


Testo coordinato con le norme richiamate o modificate


Legislazione


Esonero contributivo per lavoratori autonomi e professionisti


Il decreto Lavoro attuativo dell’esonero parziale dei contributi previdenziali per lavoratori autonomi e professionisti

Decreto del Ministero del Lavoro e delle Politiche Sociali del 17 maggio 2021, repertorio n. 82/2021


L’Inps, con il messaggio 29 luglio 2021, n. 2761, informa che i soggetti interessati dalla misura devono presentare la domanda di esonero all’INPS entro il 30 settembre 2021, con le modalità che saranno indicate nella circolare di prossima pubblicazione.


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Versamento contributi Inps di commercianti, artigiani e lavoratori autonomi “senza cassa”: a chi si applica la proroga al 15 settembre 2021


Con l’articolo 9-ter del decreto-legge 25 maggio 2021, n. 73, introdotto in sede di conversione dalla legge 23 luglio 2021, n. 106, pubblicata nella Gazzetta Ufficiale n. 176 del 24 luglio 2021, disposta la proroga, per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA, dei termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di IRAP e IVA, che scadono dal 30 giugno 2021 al 31 agosto 2021, al 15 settembre 2021 senza maggiorazione.

Acquisito il parere del Ministero del Lavoro e delle politiche sociali, con il messaggio n. 2731 del 27 luglio 2021 (di seguito riportato), l’Inps fornisce le attese istruzioni relative all’estensione della proroga anche ai termini di versamento dei contributi previdenziali INPS dovuti per la Gestione speciale degli esercenti attività commerciali e per la Gestione speciale degli artigiani, nonché per i professionisti con obbligo di iscrizione alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, le cui somme sono calcolate e dichiarate nei modelli fiscali.

L’Inps, dopo aver precisato l’ambito soggettivo di applicazione della proroga, chiarisce che sono pertanto, differiti alla data del 15 settembre 2021, i termini di versamento delle somme dovute:

  • a titolo di saldo per l’anno di imposta 2020 e di primo acconto per l’anno di imposta 2021 della contribuzione calcolata sul reddito d’impresa ai fini Irpef dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233;
  • a titolo di saldo per l’anno di imposta 2020 e di primo acconto per l’anno di imposta 2021 della contribuzione calcolata sul reddito ai fini Irpef dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995 e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. n. 917/1986.

Nel documento interpretativo, segnalato infine, che per i soggetti iscritti alle Gestioni autonome speciali dell’INPS degli artigiani e degli esercenti attività commerciali, il termine di pagamento della prima rata dei contributi richiesti con l’emissione 2021 aventi quale scadenza originaria il 17 maggio 2021 è stabilito al 20 agosto 2021, come reso noto con la circolare n. 85 del 10 giugno 2021.


Testo integrale del messaggio INPS n. 2731 del 27 luglio 2021


OGGETTO: INPS – CONTRIBUTI PREVIDENZIALI – Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale Contributi I.V.S. – Contributi alla gestione separata lavoratori autonomi – Contributi dovuti dagli iscritti alle gestioni speciali degli artigiani e commercianti sulla quota di reddito eccedente il minimale e dai liberi professionisti iscritti alla gestione separata di cui all’art. 2, comma 26, L. 08/08/1995, n. 335 – Differimento delle scadenze di pagamento ai sensi dell’articolo 9-ter del decreto-legge 25 maggio 2021, n. 73.


Con il decreto del Presidente del Consiglio dei Ministri del 28 giugno 2021, pubblicato in Gazzetta Ufficiale n. 154 del 30 giugno 2021, è stato disposto il differimento, per l’anno 2021, dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali, ai sensi dell’articolo 12, comma 5, del decreto legislativo 9 luglio 1997, n. 241.

Il decreto citato prevede la possibilità – per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’Economia e delle finanze – di effettuare i versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive (IRAP) e dell’imposta sul valore aggiunto (IVA) entro il 20 luglio 2021, senza maggiorazione.

Le medesime disposizioni si applicano, oltre che ai soggetti che applicano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione dagli stessi, compresi quelli che adottano il regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del Testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati al comma 1 dell’articolo unico del D.P.C.M. 28 giugno 2021.

Con il presente messaggio si comunica che l’articolo 9-ter del decreto-legge 25 maggio 2021, n. 73, introdotto in sede di conversione dalla legge 23 luglio 2021, n. 106, pubblicata nella Gazzetta Ufficiale n. 176 del 24 luglio 2021, ha disposto la proroga, per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale, dei termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di IRAP e IVA, che scadono dal 30 giugno 2021 al 31 agosto 2021, al 15 settembre 2021 senza maggiorazione.


I soggetti beneficiari della misura introdotta al fine di mitigare gli effetti da COVID-19 sono:

  • i contribuenti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale (ISA) di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’Economia e delle finanze;
  • i contribuenti per i quali ricorrono le cause di esclusione dall’applicazione degli ISA, quindi i soggetti che:
    • applicano il regime forfettario di cui all’articolo 1, commi da 54 a 89, della legge n. 190/2014;
    • applicano il regime di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità di cui all’articolo 27, comma 1, del decreto-legge n. 98/2011, convertito, con modificazioni, dalla legge n. 111/2011 (c.d. contribuenti minimi);
    • presentano altre cause di esclusione dagli ISA (quali ad esempio inizio o cessazione attività, determinazione forfettaria del reddito, ecc.);
  • i contribuenti che partecipano a società, associazioni e imprese che rientrano nel regime previsto per i redditi prodotti in forma associata e per l’opzione della trasparenza fiscale (cfr. gli articoli 5, 115 e 116 del D.P.R. n. 917/1986), quali i soci di società di persone, i collaboratori di impese familiari, i coniugi che gestiscono aziende coniugali, i componenti di associazioni tra artisti e professionisti (i professionisti con studio associato), i soci di società di capitali in regime di trasparenza.


La norma deroga alle disposizioni previste dall’articolo 17, comma 2, del regolamento di cui al decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, secondo cui i versamenti risultanti dalle dichiarazioni dei redditi, IRAP e IVA, i cui termini scadono dal 30 giugno al 31 agosto, possono essere effettuati entro il trentesimo giorno successivo ai termini ivi previsti, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo. Pertanto, in forza di quanto previsto dal citato articolo 9-ter, le somme dovute, senza maggiorazione, devono essere versate entro il 15 settembre 2021.

Acquisito il parere del Ministero del Lavoro e delle politiche sociali, in base alla disposizione citata, la proroga si estende anche ai termini di versamento dei contributi previdenziali INPS dovuti per la Gestione speciale degli esercenti attività commerciali e per la Gestione speciale degli artigiani, nonché per i professionisti con obbligo di iscrizione alla Gestione separata di cui all’articolo 2, comma 26, della legge 8 agosto 1995, n. 335, le cui somme sono calcolate e dichiarate nei modelli fiscali.

Sono, pertanto, differiti alla data del 15 settembre 2021 i termini di versamento delle somme dovute:

  • a titolo di saldo per l’anno di imposta 2020 e di primo acconto per l’anno di imposta 2021 della contribuzione calcolata sul reddito d’impresa ai fini Irpef dai soggetti di cui all’articolo 1 della legge 2 agosto 1990, n. 233;
  • a titolo di saldo per l’anno di imposta 2020 e di primo acconto per l’anno di imposta 2021 della contribuzione calcolata sul reddito ai fini Irpef dai soggetti iscritti alla Gestione separata di cui all’articolo 2, comma 26, della legge n. 335/1995 e che producono reddito ai sensi dell’articolo 53, comma 1, del D.P.R. n. 917/1986.

Per completezza di informazione, si segnala che, per i soggetti iscritti alle Gestioni autonome speciali dell’INPS degli artigiani e degli esercenti attività commerciali, il termine di pagamento della prima rata dei contributi richiesti con l’emissione 2021 aventi quale scadenza originaria il 17 maggio 2021 è stabilito al 20 agosto 2021, come reso noto con la circolare n. 85 del 10 giugno 2021.


Decreto-legge Sostegni-bis al Senato. Rinnovata la fiducia al Governo

Con 213 voti favorevoli, 28 contrari e una astensione, giovedì 22 luglio, il Senato ha rinnovato la fiducia al Governo con l‘approvazione definitiva del ddl n. 2320, di conversione, con modificazioni, del decreto-legge n. 73 del 25 maggio 2021, recante misure urgenti connesse all’emergenza da COVID-19, per imprese, lavoro, giovani, salute e servizi territoriali.

Il provvedimento, che abroga i decreti-legge nn. 89 e 99 del 202, facendone salvi gli effetti, al titolo I (articoli da 1 a 11-octies) reca misure a sostegno delle imprese, dell’economia e di abbattimento dei costi fissi. In particolare, l’articolo 1 dispone un ulteriore contributo a fondo perduto per le partite IVA. Il titolo II (articoli da 12 a 25-bis) reca misure per l’accesso al credito e la liquidità delle imprese. Il titolo III (articoli da 26 a 35-ter) reca misure per la tutela della salute. Il titolo IV (articoli da 36 a 50-quater) reca misure in materia di lavoro e politiche sociali. Il titolo V (articoli 51-57 bis) reca misure per gli enti territoriali, il titolo VI (articoli da 58 a 64) misure relative a giovani scuole e ricerca; il titolo VII (articoli 65-67 bis) riguarda la cultura, il titolo VIII (articoli da 68 a 73-quinquies) l’agricoltura e i trasporti. Il titolo IX reca disposizioni finali e finanziarie.

Nella seduta di ieri, al termine della discussione generale, il Governo ha posto la questione di fiducia sull’approvazione dell’articolo unico di conversione, nel testo approvato dalla Camera.

Oggi hanno svolto dichiarazioni di voto a sostegno della fiducia i sen. Steger (Aut), Donatella Conzatti (IV-PSI), Manca (PD), Errani (Misto-LeU), Damiani (FIBP), Tosato (L-SP) e Santillo (M5S).

Il sen. Steger (Aut) ha sottolineato l’anomalia di un monocameralismo alternato sui provvedimenti più importanti, sebbene il Senato abbia avuto un ruolo con gli ordini del giorno approvati durante l’esame del primo decreto sostegni; ha ricordato che il decreto mobilita 40 miliardi e prevede indennizzi più congrui per la montagna; ha chiesto al Governo uno sforzo maggiore sui 41 decreti attuativi che si sommano ai 28 del primo decreto sostegni.

La sen. Conzatti (IV-PSI) ha sottolineato positivamente il superamento degli interventi a pioggia, con contributi calibrati sulla perdita di fatturato, il superamento di interventi assistenziali con la centralità del contratto di solidarietà e lo sblocco dei licenziamenti e degli sfratti.

Il sen. Manca (PD) ha rilevato che occorre un’alta crescita (almeno il 2,5 per cento annuo) per sostenere l’elevato indebitamento ed è quindi necessario investire sulla formazione e utilizzare velocemente le risorse del PNRR; ha condannato infine le ambiguità sulla campagna vaccinale.

Il sen. Errani (Misto-LeU) ha ricordato che la decisione di superare i codici ateco e di commisurare gli indennizzi alla perdita di fatturato è una scelta del Governo precedente. Si è dichiarato contrario alla riduzione dell’Iva al 10 per cento sui richiamai vivi per la caccia; ha criticato lo sbocco dei licenziamenti, ha difeso il reddito di cittadinanza; ha sollecitato infine una nuova strategia per i farmaci innovativi e un maggiore coinvolgimento del Parlamento sui progetti del PNRR.

Il sen. Damiani (FIBP-UDC) ha evidenziato il passaggio dalla strategia dei ristori a quella dei sostegni; ha ricordato l’indirizzo politico espresso dal Senato con gli ordini del giorno e le modifiche migliorative approvate alla Camera; ha invitato il Governo a varare immediatamente i decreti attuativi e a dare seguito agli ordini del giorno sul superbonus e sul rating delle banche per l’accesso al credito.

Il sen. Tosato (L-SP) ha parlato di un cambiamento di impostazione del decreto, che non spreca risorse, prevede misure basate sui criteri della perdita di fatturato e dei costi fissi sostenuti; la Lega si riconosce pienamente in un provvedimento che prevede sostegni ai lavorati autonomi, al settore turistico, all’agricoltura e l’esenzione Imu per coloro che hanno subito il blocco degli sfratti.

Il sen. Santillo (M5S) ha ricordato che il decreto sostegni bis va inquadrato nel percorso avviato dal Governo Conte con il Cura Italia, la battaglia per il Recovery fund e il varo del superbonus che sta svolgendo un ruolo importante nella ripresa e va prorogato. Ha ricordato l’emendamento condiviso sull’aumento dei prezzi dei materiali edili e ha difeso il reddito di cittadinanza e la proroga del reddito di emergenza.

Il sen. De Carlo (FdI) ha negato la fiducia, sottolineando il fallimento delle politiche di emergenza e la compressione degli spazi di democrazia: il Governo continua a varare decreti-legge, esaminati da una sola Camera e blindati con la questione di fiducia; la campagna di vaccinazione è stata segnata da informazioni oscillanti e contrastanti: il Governo non può imporre un obbligo vaccinale in assenza di comprovati dati scientifici.

In dissenso dal Gruppo, ha annunciato voto contrario il sen. Crucioli (Misto-l’A.c’è): il Senato non ha potuto discutere misure importanti come il green pass, lo sblocco dei licenziamenti, l’eliminazione del cashback.


Fonte: Senato.it – Giovedì 22 Luglio 2021 – 350ª Seduta pubblica


Testo a fronte con le modifiche introdotte in sede di conversione in Legge


Link al testo del decreto-legge 25 maggio 2021, n. 73, originario e testo comprendente le modificazioni apportate dalla Camera dei deputati


Il Decreto Sostegni-bis approda al Senato. Conversione in legge entro il 24 luglio


Il Decreto Sostegni-bis è stato trasmesso al Senato. Non ci sarà tempo per altre modifiche perché dovrà essere convertito entro il 24 luglio.

Il provvedimento sarà approvato con il probabile ricorso alla fiducia da parte del Governo.


Testo a fronte con le modifiche introdotte dalla Camera dei Deputati


Link al testo del decreto-legge 25 maggio 2021, n. 73, originario e testo comprendente le modificazioni apportate dalla Camera dei deputati


D.L. Sostegni bis. La Camera approva | Il decreto legge passa adesso in Senato

Nella seduta di mercoledì 14 luglio, l’Aula della Camera ha approvato il decreto “Sostegni-bis” con 363 voti favorevoli, 9 contrari e 38 astenuti.

Il provvedimento passa ora all’esame del Senato.


Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali. (C. 3132-A/R)


Conversione Decreto Legge “Sostegni-bis”. Oggi il voto di fiducia alla Camera


In Aula il voto sulla questione di fiducia, posta ieri dal Governo, sull’approvazione, senza emendamenti, subemendamenti ed articoli aggiuntivi, dell’articolo unico del disegno di legge di conversione del decreto 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da Covid-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (A. C. 3132-A/R).


Aggiornamento –

D.L. Sostegni bis. La Camera approva | Il decreto legge passa adesso in Senato

Nella seduta di mercoledì 14 luglio, l’Aula della Camera ha approvato il decreto “Sostegni-bis” con 363 voti favorevoli, 9 contrari e 38 astenuti.

Il provvedimento passa ora all’esame del Senato.


Conversione del D.L. n. 73/2021. Posta la questione di fiducia | Il testo a fronte, ante e post modifiche apportate dalla Commissione Bilancio


Si riporta il testo approvato del D.L. n.73/2021 (cd. “Sostegni-bis”) il 13 luglio 2021 dalla V Commissione permanente (Bilancio, tesoro e programmazione) della Camera dei Deputati, a seguito del rinvio deliberato dall’Assemblea nella seduta del 12 luglio 2021. Le modifiche apportate dalla Commissione sono riportate in grassetto corsivo e in carattere barrato le soppressioni.


Si riporta il testo a fronte, ante e post modifiche apportate dalla V Commissione permanente (Bilancio, tesoro e programmazione) della Camera dei Deputati

Link al testo del decreto-legge 25 maggio 2021, n. 73, recante: «Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali», comprendente le modificazioni apportate dalla V Commissione della Camera


Decreto Sostegni-bis. Nella conversione fagocitato il “Decreto Fisco e Lavoro


Si evidenzia che nel provvedimento ora all’esame dell’Assemblea della Camera è confluito il contenuto del D.L. n. 99/2021 (in fase di conversione, A.C. 3183). Inoltre, all’art. 1, del disegno di legge di conversione è stato aggiunto un ulteriore comma, il terzo, che abroga il D.L. 99/2021, facendone salvi gli effetti nel frattempo prodottisi.

Questi gli articoli del Decreto Sostegni-bis “provenienti” dal decreto D.L. n. 99/2021:

  • articolo 9 (Proroga di termini in materia di riscossione) riproduce l’articolo 2, commi 1 e 2, del D.L. n. 99/2021;
  • articolo 9-bis (Disposizioni in materia di TARI e tariffa corrispettiva) riproduce l’articolo 2, comma 4, del D.L. n. 99/2021;
  • articolo 11-bis (Disposizioni in materia di utilizzo di strumenti di pagamento elettronici) riproduce l’articolo 1 del D.L. n. 99/2021;
  • articolo 11-ter (Semplificazioni e rifinanziamento della misura Nuova Sabatini) riproduce l’articolo 5 del D.L. n. 99/2021;
  • articolo 11-quater (Alitalia) riproduce l’articolo 6 del D.L. n. 99/2021;
  • articolo 40-bis (Ulteriore trattamento di cassa integrazione guadagni straordinaria) riproduce l’articolo 4, commi 8 e 9, del D.L. n. 99/2021;
  • articolo 50-bis, comma 1 (Trattamenti di integrazione salariale straordinaria nel settore aereo) riproduce l’articolo 4, comma 1, del D.L. n. 99/2021;
  • articolo 50-bis, commi 2-7 (Trattamenti ordinari di integrazione salariale in alcuni settori in crisi) riproduce le l’articolo 4, commi da 2 a 7, del D.L. n. 99/2021;
  • articolo 50-bis, commi 8 e 9 (Fondo per il potenziamento delle competenze e la riqualificazione professionale) riproduce l’articolo 4, commi 11 e 12, del D.L. n. 99/2021;
  • articolo 77, comma 9-bis, riproduce con modifiche l’articolo 7, comma 1, del D.L. n. 99/2021.


Il Governo ha posto la questione di fiducia sul decreto legge Sostegni-bis


Si ricorda, inoltre, che il Ministro per i Rapporti con il Parlamento, a nome del Governo, autorizzato dal Consiglio dei Ministri, ha posto a questione di fiducia sull’approvazione, senza emendamenti, subemendamenti e articoli aggiuntivi, dell’articolo unico del disegno di legge n. 3132-A/R: “Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali”, nel testo approvato dalla Commissione Bilancio a seguito del rinvio deliberato dall’Assemblea.


La proroga dei versamenti per i contribuenti soggetti ISA al 15 settembre 2021 si applica anche al diritto annuale camerale per l’anno 2021


La proroga, per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale, dei termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di IRAP e IVA, che scadono dal 30 giugno al 31 agosto 2021, al 15 settembre 2021 senza maggiorazione, introdotta da un emendamento approvato dalla V Commissione Bilancio al cd. Decreto Sostegni-bis, se definitivamente approvato da entrambi i rami del Parlamento, si applica anche al versamento del diritto annuale camerale per l’anno 2021 effettuato dai contribuenti rientranti nell’ambito di applicazione della proroga citata, ivi compresi i soggetti REA eventualmente rientranti in tali fattispecie.

Questo perché, l’articolo 8, comma 2, del decreto ministeriale 11 maggio 2001 n. 359 (in “Finanza & Fisco” n. 35/2001, pag. 4468) stabilisce che il diritto annuale dovuto dai contribuenti «è versato, in un’unica soluzione, con le modalità previste dal capo III del decreto legislativo 9 luglio 1997, n. 241, entro il temine previsto per il pagamento del primo acconto di tali imposte.».

Resta inteso che per le imprese che non rientrano nelle casistiche individuate dalla norma rimane confermata la scadenza del 30 giugno 2021, con la possibilità di effettuare il versamento entro il 30 luglio 2021 con la maggiorazione dello 0,40%.


Differimento dei versamenti per i contribuenti soggetti ISA al 15 settembre 2021 senza alcuna maggiorazione. Il testo dell’emendamento al decreto legge Sostegni-bis approvato in Commissione Bilancio alla Camera


I termini dei versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle dell’imposta sul valore aggiunto dei “contribuenti ISA” che scadono dal 30 giugno al 31 agosto 2021 prorogati al 15 settembre 2021 senza alcuna maggiorazione. Questo in estrema sintesi il contenuto di un emendamento al decreto Sostegni-bis approvato in commissione Bilancio alla Camera (di seguito riportato).


V COMMISSIONE PERMANENTE

(Bilancio, tesoro e programmazione)

SEDE REFERENTE:


DL 73/2021: Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali. C. 3132 Governo (Seguito dell’esame e conclusione)


Conversione in legge del decreto-legge 25 maggio 2021, n. 73, recante misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (C. 3132, Governo).


PROPOSTE EMENDATIVE APPROVATE


Dopo l’articolo 9, inserire il seguente: Art. 9-bis.
(Proroga dei versamenti connessi agli indici sintetici di affidabilità fiscale)


1. Per i soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale di cui all’articolo 9-bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, i termini dei versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive e da quelle dell’imposta sul valore aggiunto che scadono dal 30 giugno al 31 agosto 2021, in deroga a quanto disposto dall’articolo 17, comma 2, del regolamento di cui al decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, sono prorogati al 15 settembre 2021 senza alcuna maggiorazione.

2. Le disposizioni del comma 1 si applicano anche ai soggetti che presentano cause di esclusione dall’applicazione degli indici sintetici di affidabilità fiscale, compresi quelli che adottano il regime di cui all’articolo 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, a quelli che applicano il regime forfetario di cui all’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190, nonché ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati al comma 1 del presente articolo.

9.030. (Ulteriore nuova formulazione) Gusmeroli, Cavandoli, Cantalamessa, Centemero, Covolo, Gerardi, Alessandro Pagano, Ribolla, Zennaro, Bellachioma, Claudio Borghi, Vanessa Cattoi, Cestari, Comaroli, Frassini, Patassini, Paternoster, Murelli.


Si ricorda che lunedì 12 luglio (alle ore 9,30, e in seduta pomeridiana con votazioni non prima delle ore 14, con prosecuzione notturna) avrà luogo la discussione in Aula con votazioni del disegno di legge C. 3132 – decreto-legge 73/2021 – Misure urgenti connesse all’emergenza da COVID-19, per le imprese, il lavoro, i giovani, la salute e i servizi territoriali (per la discussione sulle linee generali e il seguito dell’esame) (da inviare al Senato – scadenza: 24 luglio 2021).


Contribuenti ISA compresi i forfetari e minimi. Il D.P.C.M. con la mini proroga dei versamenti risultanti dalle dichiarazioni


È stato pubblicato nella Gazzetta Ufficiale n. 154 del 30 giugno 2021, il D.P.C.M. 28 giugno 2021 che proroga il termine di versamento del saldo 2020 e del primo acconto 2021, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi i forfetari e quelli che hanno aderito al regime dei minimi. Il termine di versamento in scadenza al 30 giugno 2021 è stato prorogato al 20 luglio 2021.

Il testo definitivo conferma che la proroga riguarda sia i soggetti che esercitano attività per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, sia coloro che presentano cause di inapplicabilità o esclusione dagli stessi, compresi i soggetti che adottano il regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità (cd. minimi), i soggetti che determinano il reddito forfettariamente (cd. forfetari), nonché i soci participanti società di persone e di società di capitali in regime di trasparenza che esercitano attività economiche per le quali sono stati approvati gli ISA, che naturalmente dichiarano ricavi o compensi di ammontare non superiore al limite stabilito.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni (Redditi, Iva e Irap)», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali (cfr. § 3 della circolare Inps n. 79 del 1° luglio 2020 in “Finanza & Fisco” n. 19/2020, pag. 1076). Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA (cfr. Risoluzione dell’Agenzia delle entrate n. 173 E del 16 luglio 2007 in “Finanza & Fisco” n. 28/2007, pag. 2312). Riguardo la possibilità dal 21 luglio al 20 agosto 2021, di maggiorare le somme da versare solo dello 0,40 per cento a titolo di interesse corrispettivo, va osservato che nonostante la mancata esplicita previsione nel D.P.C.M. in esame, l’art. 17 del D.P.R. 435/2001 dispone, al comma 2, che versamenti «di cui al comma 1 (versamenti riconducibili alle dichiarazioni dei redditi, Irap e Iva) possono essere effettuati entro il trentesimo giorno successivo ai termini ivi previsti, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo». Di conseguenza, anche il termine del versamento con maggiorazione sembra interessato dal differimento previsto da D.P.C.M. in esame, nonostante, letteralmente, la locuzione «ai termini ivi previsti» sembra riferirsi esclusivamente al termine dal 30 giugno previsto al comma 1 del citato articolo 17 del D.P.R. 435/2001.

Sul tema sarebbe auspicabile un chiarimento dell’Agenzia delle entrate per consentire ai contribuenti beneficiare, in tranquillità, dell’ulteriore slittamento al 20 agosto, con applicazione della maggiorazione dello 0,40 per cento. (Si veda la risoluzione dell’Agenzia delle Entrate n. 128 E del 6 giugno 2007 in “Finanza & Fisco” n. 22/2007, pag. 1654, secondo cui la proroga per festività del giorno di scadenza al primo giorno lavorativo successivo rileva sia ai fini del computo dei 30 giorni per il pagamento con una maggiorazione del 0,40 per cento sia per le maggiorazioni da ravvedimento operoso. Questo perché “il legislatore ha inteso far decorrere il termine di trenta giorni per effettuare il versamento del saldo con la maggiorazione a titolo di interesse, dalla data prevista per effettuare il primo versamento”).


Prorogati al 20 luglio 2021 i termini dei versamenti per i contribuenti ISA e i forfetari


Per tener conto dell’impatto che l’emergenza COVID-19 ha avuto anche quest’anno sull’operatività dei contribuenti di minori dimensioni e dei loro intermediari, è stato adottato un DPCM che proroga il termine di versamento del saldo 2020 e del primo acconto 2021 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario.

Il termine di versamento in scadenza il 30 giugno sarà prorogato al 20 luglio, senza corresponsione di interessi.

(Così, comunicato Stampa Mef n.133 del 28 giugno 2021)


In attesa del testo del Dpcm, sulla scorta di quanto emerso in procedenti provvedimenti similari, possiamo ipotizzare che la proroga riguarda, tutti i soggetti tenuti ai versamenti risultanti dalle dichiarazioni dei redditi, da quelle in materia di imposta regionale sulle attività produttive, nonché dell’imposta sul valore aggiunto, che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze. La proroga si applica ai soci delle società di persone, ai soci delle società che hanno optato per il regime di trasparenza fiscale, agli associati di associazione tra artisti o professionisti, ai collaboratori di imprese familiari e al coniuge di aziende coniugali. La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca.


Il D.p.c.m. con la mini proroga dei versamenti risultanti dalle dichiarazioni dei redditi e IVA

È stato pubblicato nella Gazzetta Ufficiale n. 162 del 29 giugno 2020, il D.P.C.M. (di seguito riportato) che proroga il termine di versamento del saldo 2019 e del primo acconto 2020 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario. Il termine di versamento in scadenza al 30 giugno è stato prorogato al 20 luglio, senza corresponsione di interessi.

Il testo definitivo conferma che la proroga riguarda sia i soggetti che esercitano attività per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, sia coloro che presentano cause di inapplicabilità o esclusione dagli stessi, compresi i soggetti che adottano il regime fiscale di vantaggio per l’imprenditoria giovanile e i lavoratori in mobilità (cd. minimi), i soggetti che determinano il reddito forfettariamente (cd. forfetari), nonché i soci di società di persone e di società di capitali in regime di trasparenza che esercitano attività economiche per le quali sono stati approvati gli ISA, che naturalmente dichiarano ricavi o compensi di ammontare non superiore al limite stabilito.

La proroga in questione si riferisce ai «versamenti risultanti dalle dichiarazioni», ad esempio quelli relativi all’imposta sugli immobili e alle attività finanziarie detenute all’estero e l’imposta sostitutiva della cedolare secca ed al versamento dei contributi previdenziali. Il differimento di cui trattasi, si applica anche ai contributi previdenziali dovuti dai soci delle società a responsabilità limitata (“non trasparenti”), artigiane o commerciali, che esercitano attività economiche per le quali sono stati approvati gli ISA.


Le scadenze fiscali del mese di luglio   – link sito web: Agenzia delle entrate


Di seguito il testo:


Decreto del Presidente del Consiglio dei ministri 27 giugno 2020, recante: «Differimento termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi, ai sensi dell’articolo 1, comma 5, del decreto legislativo 9 luglio 1997, n. 241», pubblicato nella Gazzetta Ufficiale n. 162 del 29 giugno 2020


IL PRESIDENTE
DEL CONSIGLIO DEI MINISTRI


Visto il decreto legislativo 9 luglio 1997, n. 241, recante «Norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell’imposta sul valore aggiunto, nonché di modernizzazione del sistema di gestione delle dichiarazioni» e, in particolare, l’art. 12, comma 5, il quale prevede che, con decreto del Presidente del Consiglio dei ministri, tenendo conto delle esigenze generali dei contribuenti, dei sostituti e dei responsabili d’imposta o delle esigenze organizzative dell’amministrazione, possono essere modificati i termini riguardanti gli adempimenti dei contribuenti relativi a imposte e contributi dovuti in base allo stesso decreto;

Visti gli articoli 17 e 18 del decreto legislativo 9 luglio 1997, n. 241, riguardanti le modalità e i termini di versamento;

Visto il decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, recante «Istituzione dell’imposta sul valore aggiunto»;

Visto il testo unico delle imposte sui redditi, approvato con decreto del Presidente della Repubblica 22 dicembre 1986, n. 917;

Visto il decreto legislativo 15 dicembre 1997, n. 446, e successive modificazioni recante Istituzione dell’imposta regionale sulle attività produttive (IRAP), revisione degli scaglioni, delle aliquote e delle detrazioni dell’IRPEF e istituzione di una addizionale regionale a tale imposta nonché riordino della disciplina dei tributi locali;

Visto il decreto del Presidente della Repubblica 22 luglio 1998, n. 322, con il quale è stato emanato il regolamento recante le modalità per la presentazione delle dichiarazioni relative alle imposte sui redditi, all’imposta regionale sulle attività produttive e all’imposta sul valore aggiunto;

Vista la legge 27 luglio 2000, n. 212, recante «Disposizioni in materia di statuto dei diritti del contribuente»;

Visto l’art. 17, comma 3, del decreto del Presidente della Repubblica 7 dicembre 2001, n. 435, recante disposizioni relative alla razionalizzazione dei termini di versamento;

Visto l’art. 3-quater del decreto-legge 2 marzo 2012, n. 16, convertito, con modificazioni, dalla legge 26 aprile 2012, n. 44, riguardante i termini per gli adempimenti fiscali;

Visto il decreto-legge 13 maggio 2011, n. 70, convertito, con modificazioni, dalla legge 12 luglio 2011, n. 106, che all’art. 7, comma 2, lettera l) , prevede che gli adempimenti ed i versamenti previsti da disposizioni relative a materie amministrate da articolazioni del Ministero dell’economia e delle finanze, comprese le agenzie fiscali, ancorché previsti in via esclusivamente telematica, ovvero che devono essere effettuati nei confronti delle medesime articolazioni o presso i relativi uffici, i cui termini scadono di sabato o di giorno festivo, sono prorogati al primo giorno lavorativo successivo;

Visto l’art. 9-bis, del decreto-legge 24 aprile 2017, n. 50, convertito con la legge 21 giugno 2017, n. 96, con cui sono istituiti gli indici sintetici di affidabilità fiscale per gli esercenti attività di impresa, arti o professioni;

Visto l’art. 1, comma 931, della legge 27 dicembre 2017, n. 205, che ha disposto che gli indici sintetici di affidabilità fiscale, previsti dall’art. 9 -bis del decreto-legge 24 aprile 2017, n. 50, convertito, con modificazioni, dalla legge 21 giugno 2017, n. 96, si applicano a decorrere dal periodo d’imposta in corso al 31 dicembre 2018;

Visto il decreto del Ministro dell’economia e delle finanze del 24 dicembre 2019, recante «Approvazione degli indici sintetici di affidabilità fiscale relativi ad attività economiche dei comparti dell’agricoltura, delle manifatture, dei servizi, del commercio e delle attività professionali e di approvazione delle territorialità specifiche»;

Visto il decreto del Ministro dell’economia e delle finanze del 28 febbraio 2020, recante «Approvazione di modifiche agli indici sintetici di affidabilità fiscale, applicabili al periodo d’imposta 2019»;

Visti i provvedimenti del direttore dell’Agenzia delle entrate con i quali sono stati approvati i modelli di dichiarazione, con le relative istruzioni, che devono essere presentati nell’anno 2020, per il periodo di imposta 2019, ai fini delle imposte sui redditi, dell’imposta regionale sulle attività produttive e dell’imposta sul valore aggiunto, nonché i modelli per la comunicazione dei dati rilevanti ai fini della applicazione ed elaborazione degli indici sintetici di affidabilità fiscale;

Considerate le esigenze generali rappresentate dagli intermediari e dai contribuenti in relazione agli adempimenti fiscali da eseguire e il perdurare dello stato nazionale di emergenza epidemiologica per la diffusione del virus Covid-19;

Su proposta del Ministro dell’economia e delle finanze;

Decreta:

Art. 1.
Differimento per l’anno 2020 dei termini di effettuazione dei versamenti risultanti dalle dichiarazioni fiscali


1. I soggetti che esercitano attività economiche per le quali sono stati approvati gli indici sintetici di affidabilità fiscale e che dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun indice, dal relativo decreto di approvazione del Ministro dell’economia e delle finanze, tenuti entro il 30 giugno 2020 ai versamenti risultanti dalle dichiarazioni dei redditi e dell’imposta sul valore aggiunto correlata agli ulteriori componenti positivi dichiarati per migliorare il profilo di affidabilità, nonché dalle dichiarazioni dell’imposta regionale sulle attività produttive, ove non sussistano le condizioni per l’applicazione dell’art. 24 del decreto-legge n. 34 del 19 maggio 2020, effettuano i predetti versamenti:

a) entro il 20 luglio 2020 senza maggiorazione;

b) dal 21 luglio al 20 agosto 2020, maggiorando le somme da versare dello 0,40 per cento a titolo di interesse corrispettivo.

2. Le disposizioni di cui al comma 1 si applicano, oltre che ai soggetti che applicano gli indici sintetici di affidabilità fiscale o che presentano cause di esclusione o di inapplicabilità dagli stessi, compresi quelli che adottano il regime di cui all’art. 27, comma 1, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111, nonché quelli che applicano il regime forfetario di cui all’art. 1, commi da 54 a 89 della legge 23 dicembre 2014, n. 190, anche ai soggetti che partecipano a società, associazioni e imprese ai sensi degli articoli 5, 115 e 116 del testo unico delle imposte sui redditi, di cui al decreto del Presidente della Repubblica 22 dicembre 1986, n. 917, aventi i requisiti indicati nel medesimo comma 1.

Il presente decreto sarà pubblicato nella Gazzetta Ufficiale della Repubblica italiana.

Roma, 27 giugno 2020


Il Presidente
del Consiglio dei ministri
CONTE


Il Ministro dell’economia
e delle finanze
GUALTIERI


Registrato alla Corte dei conti il 28 giugno 2020
Ufficio di controllo sugli atti della Presidenza del Consiglio, del Ministero della giustizia e del Ministero degli affari esteri, reg.ne n.1484
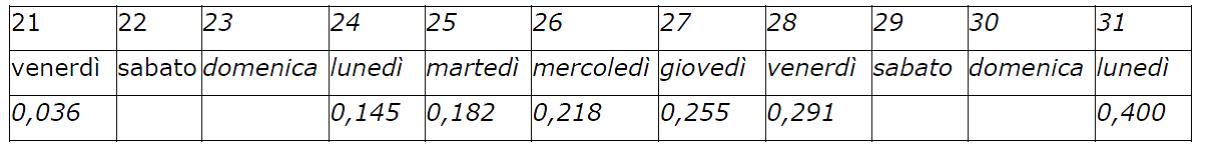
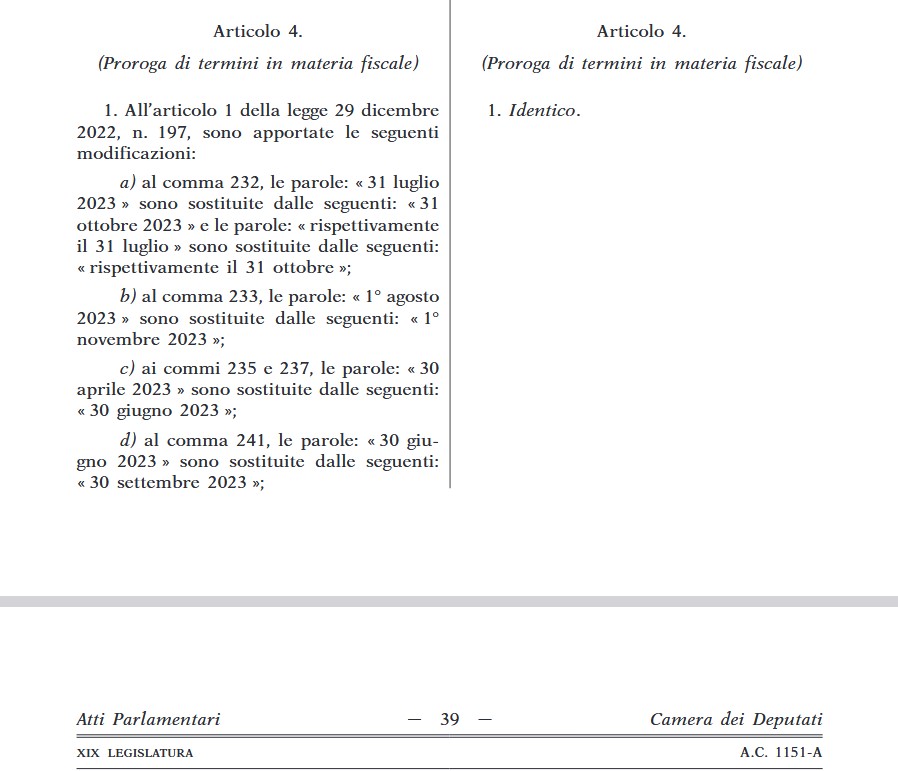
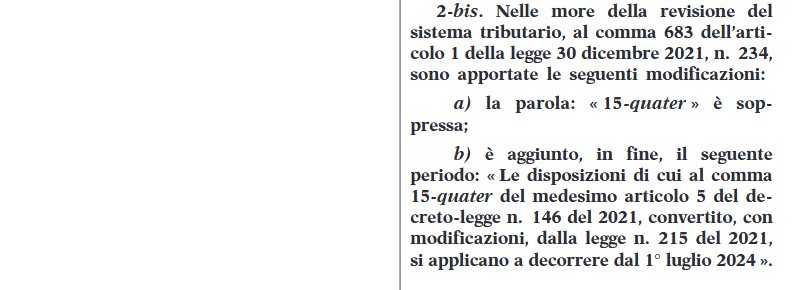
Contribuenti ISA e forfetari: in arrivo DPCM di proroga al 20 luglio


Per tener conto dell’impatto dell’emergenza COVID-19 sull’operatività dei contribuenti di minori dimensioni e, conseguentemente, sull’operatività dei loro intermediari, è in corso di emanazione il DPCM che proroga il termine di versamento del saldo 2019 e del primo acconto 2020 ai fini delle imposte sui redditi e dell’IVA, per i contribuenti interessati dall’applicazione degli Indici Sintetici di Affidabilità (ISA), compresi quelli aderenti al regime forfetario.

Il termine di versamento in scadenza il 30 giugno sarà prorogato al 20 luglio, senza corresponsione di interessi.

(Così, comunicato stampa Mef  n. 147 del 22 giugno 2020)


Il calendario delle rate per chi sceglie la proroga Isa dei versamenti delle dichiarazioni

Pronto il calendario per la rateizzazione dei versamenti per chi sceglie di avvalersi della proroga al 30 settembre 2019 dei termini per il pagamento delle imposte dirette, Irap ed Iva dovute dai soggetti per i quali sono stati approvati gli Isa, compresi i soggetti ai quali si applica il regime forfetario, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità e per coloro che determinano il reddito con altre tipologie di criteri forfetari. La risoluzione n. 71/E di oggi si sofferma sulle scadenze dei versamenti e ricorda che nulla cambia per chi ha scelto di non fruire della proroga.


Il calendario delle rate per chi sceglie la proroga


La risoluzione riassume due possibili calendari per effettuare i versamenti per i contribuenti titolari o non titolari di partita Iva che hanno optato per la proroga sino a fine settembre.

Nelle due tabelle di seguito sono indicate le scadenze, le maggiorazioni e gli interessi dovuti.


Titolari di partita Iva


   N. rata        Scadenza       Interessi %       Scadenza (*)          Interessi di rateazione %     
1 30 settembre 0 30 ottobre 0
2 16 ottobre 0,18 18 novembre 0,18
3 18 novembre 0,51


(*) Maggiorando l’importo da rateizzare dello 0,40% a titolo di interessi corrispettivi


Non titolari di partita Iva


   N. rata         Scadenza    Interessi %            Scadenza (*)           Interessi di rateazione %     
1 30 settembre 0 30 ottobre 0
2 31 ottobre 0,33 31 ottobre 0
3 2 dicembre 0,66 2 dicembre 0,33


(*) Maggiorando l’importo da rateizzare dello 0,40% a titolo di interessi corrispettivi


Versamento in un’unica soluzione

Per tutti i soggetti che abbiano beneficiato della proroga (titolari o meno di partita Iva) e optino per il versamento in una unica soluzione, le date di scadenza sono il 30 settembre 2019, oppure, con una maggiorazione dello 0,40 per cento, il 30 ottobre 2019.


Nulla cambia per gli ordinari piani di rateazione

Il documento di prassi precisa, inoltre, che resta ferma la possibilità per chi sceglie di non fruire della proroga, di versare entro il 30 settembre le somme dovute in base agli ordinari piani di rateazione, al netto degli interessi e della maggiorazione dello 0,40 per cento. (Così, comunicato stampa Agenzia delle entrate del 1° agosto 2019)


EPAP, proroga al 30 settembre 2019 per la presentazione del Modello 2/19

“Il doveroso rimando è stato deliberato dal CdA dell’Epap a seguito dell’emendamento al Decreto Crescita che ha stabilito che chi esercita un’attività economica per la quale esista un Isa, l’indice sintetico di affidabilità fiscale (gli ex studi di settore), può giovarsi di una proroga al 30 settembre per i pagamenti fiscali.
Come noto il Dl Crescita ha differito al 30 settembre di quest’anno i termini dei versamenti risultanti dalle dichiarazioni dei redditi e da quelle in materia di imposta regionale sulle attività produttive. Tenuto conto di ciò, il Consiglio di Amministrazione di Epap ha deliberato di non applicare le sanzioni previste dall’art.10 del proprio Regolamento per l’invio del modello reddituale (mod 2/19) relativo al periodo di imposta 2018“.

(Così, comunicato pubblicato, il nel sito dell’ EPAP (Ente di Previdenza ed Assistenza Pluricategoriale degli Attuari, dei Chimici, dei Dottori Agronomi e Dottori Forestali, dei Geologi), https://www.epap.it/epap-proroga-al-30-settembre-per-la-presentazione-del-modello-2-19/


Proroga ISA. La Cassa forense ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019

PAGAMENTO CONTRIBUTI IN AUTOLIQUIDAZIONE: COMUNICATO AGLI ISCRITTI

Il Consiglio di amministrazione di Cassa Forense, considerata la situazione eccezionale venutasi a creare per l’entrata in vigore degli indici di affidabilità fiscale e la conseguente proroga dei termini per i versamenti delle imposte dirette, ha deliberato di non applicare sanzioni e interessi per i pagamenti in autoliquidazione connessi alla prima rata del Modello 5/2019, in scadenza  il prossimo 31 luglio, se effettuati entro il 30 settembre 2019. Resta fermo l’obbligo  del versamento della seconda rata, a saldo, nel termine ordinario del 31 dicembre 2019.


Questo  il testo del comunicato diffuso nel sito di Cassa Forense e firmata dal Presidente Nunzio Luciano


Enpam ha rinviato al 30 settembre il termine per presentare il modello D per tutti i medici e gli odontoiatri soggetti Isa

L’Enpam ha deciso di rinviare al 30 settembre il termine per presentare il modello D per tutti i medici e gli odontoiatri che si sono visti prorogare le scadenze per il pagamento delle imposte.

Il decreto legge ‘Crescita’ ha infatti stabilito che chi esercita un’attività economica per la quale esiste un Isa (indice sintetico di affidabilità fiscale, cioè gli ex studi di settore) può beneficiare di una proroga al 30 settembre per i pagamenti fiscali.

La conseguenza è che i liberi professionisti che fanno i conteggi per le tasse in vista del 30 settembre, difficilmente avranno i dati pronti da dichiarare all’Enpam entro la normale scadenza del 31 luglio.

Da qui l’opportunità di consentire la compilazione del modello D, senza sanzioni, entro il 30 settembre.

Il rinvio dell’adempimento riguarda sia i medici e gli odontoiatri soggetti ad Isa, ma anche coloro che non li applicano pur avendo un reddito al di sotto della soglia massima prevista.

Verranno dunque rimandati a settembre anche i professionisti con regimi forfetari o con la flat tax al 5 cento.

Per chi non vale la proroga

La scadenza rimane al 31 luglio, ad esempio, per i medici che fanno esclusivamente attività libero professionale intramoenia e per gli iscritti ai corsi di formazione in medicina generale.

Tendenzialmente, cioè, dovrebbe comunque compilare il modello D entro luglio chi ha diritto di pagare i contributi Enpam al 2 per cento.

(Così, comunicato pubblicato nel sito dell’ E.N.P.A.M., https://www.enpam.it/)


Alla proroga per i soggetti ISA ammessi anche i forfetari e contribuenti nel regime di vantaggio

La proroga al 30 settembre si applica sia ai forfetari sia ai contribuenti che continuano ad adottare il regime fiscale di vantaggio

C’è tempo fino al 30 settembre 2019 per i versamenti annuali ai fini delle imposte dirette, IRAP ed IVA dovuti dai soggetti per i quali sono stati approvati gli ISA, compresi i soggetti ai quali si applica il regime forfetario, il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità e per coloro che determinano il reddito con altre tipologie di criteri forfetari. Questo il chiarimento contenuto nella risoluzione n.64/E dell’Agenzia delle Entrate pubblicata oggi tenuto conto delle novità introdotte dall’articolo 12-quinquies del D.L. n. 34/2019 (Dl crescita).

Chi è soggetto alla proroga

Sono interessati dalla proroga dei termini dei versamenti i soggetti che svolgono le attività economiche per le quali sono stati approvati gli ISA quando, contestualmente:

  • esercitano, in forma di impresa o di lavoro autonomo, tali attività,
  • dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun ISA, dal relativo decreto ministeriale di approvazione.

Ciò a prescindere dalla effettiva applicazione degli ISA. Rientrano, quindi, nella proroga anche i forfetari, chi applica il regime di vantaggio, chi determina il reddito con altre tipologie di criteri forfetari e chi dichiara altre cause di esclusione dagli ISA.

Termini di versamento

I termini dei versamenti risultanti dalle dichiarazioni dei redditi, Irap e Iva che scadono dal 30 giugno al 30 settembre 2019 sono posticipati al 30 settembre 2019.

(Così, comunicato stampa Agenzia delle entrate del 28 giugno 2019)

Un estratto della risoluzione n. 64/2019:

L’articolo 12-quinquies, (del decreto-legge 30 aprile 2019, n. 34, inserito dalla legge conversione) nel disporre la proroga al 30 settembre 2019 dei termini dei versamenti per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA, si riferisce a tutti i contribuenti che, contestualmente:

  • esercitano, in forma di impresa o di lavoro autonomo, tali attività prescindendo dal fatto che gli stessi applichino o meno gli ISA;
  • dichiarano ricavi o compensi di ammontare non superiore al limite stabilito, per ciascun ISA, dal relativo decreto ministeriale d


Ricorrendo tali condizioni, risultano interessati dalla proroga anche i contribuenti che, per il periodo di imposta in corso al 31 dicembre 2018:

  • applicano il regime forfetario agevolato, previsto dall’articolo 1, commi da 54 a 89, della legge 23 dicembre 2014, n. 190;
  • applicano il regime fiscale di vantaggio per l’imprenditoria giovanile e lavoratori in mobilità di cui all’articolo 27, commi 1 e 2, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111;
  • determinano il reddito con altre tipologie di criteri forfetari;
  • dichiarano altre cause di esclusione dagli ISA.


Il documento di prassi conferma quanto da noi sostenuto in un precedente intervento pubblicato nel versione on-line del settimanale, vedi:
Proroga al 30 settembre 2019 dei versamenti dei soggetti ISA. Possibile l’applicazione a forfetari e minimi?


Link al testo della risoluzione dell’Agenzia delle Entrate n. 64 E del 28 giugno 2019, con oggetto: INDICI SINTETICI DI AFFIDABILITÀ FISCALE – PROROGA DEI VERSAMENTI – Periodo d’imposta 2018 — Proroga dei termini di versamento per i soggetti che esercitano attività economiche per le quali sono stati approvati gli ISA – Articolo 12-quinquies, del DL 30/04/2019, n. 34, inserito dalla legge conversione