Online il foglio di calcolo per determinare gli importi residui da versare per la definizione agevolata delle somme dovute a seguito del controllo automatizzato per il 2019, 2020 e 2021 e per quelle che al 1° gennaio 2023 hanno in corso pagamento rateale

L’articolo 1, commi 155 e 156, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023), prevede la possibilità di definire in via agevolata le comunicazioni degli esiti del controllo automatizzato delle dichiarazioni (articoli 36-bis del D.P.R. n. 600 del 1973 e 54-bis del D.P.R. n. 633 del 1972) per le quali, alla data del 1° gennaio 2023, sia regolarmente in corso il pagamento rateale, ai sensi dell’articolo 3-bis del decreto legislativo n. 462 del 1997. Per rateazioni in corso al 1° gennaio 2023 si intendono le rateazioni regolarmente intraprese in anni precedenti (a prescindere dal periodo d’imposta), per le quali, alla medesima data, non si è verificata alcuna causa di decadenza ai sensi dell’articolo 15-ter del DPR n. 602 del 1973.

L’agevolazione consiste nella riduzione delle sanzioni dovute, che sono ricalcolate in misura pari al 3% dell’imposta (non versata o versata in ritardo) che residua dopo aver considerato i versamenti rateali (codice tributo 9001) eseguiti fino al 31 dicembre 2022.

Per agevolare i contribuenti nella determinazione dell’importo residuo da versare, con sanzioni ridotte, l’Agenzia delle entrate ha predisposto un apposito foglio di calcolo – xlsx (versione 1.3).

Per ulteriori dettagli, è possibile consultare la circolare dell’Agenzia delle entrate n. 1/E del 13 gennaio 2023 e l’apposita sezione del sito internet della stessa Agenzia.


Definizione agevolata delle somme dovute a seguito del controllo automatizzato (cd. avvisi bonari) con sanzioni ridotte al 3%. Diffuse le istruzioni sulla misura prevista dalla legge di Bilancio 2023

Pronti i chiarimenti per i contribuenti che intendono beneficiare della definizione agevolata degli avvisi bonari, le comunicazioni di irregolarità con cui l’Agenzia delle Entrate segnala errori materiali e di calcolo nella compilazione della dichiarazione dei redditi che comportano una imposta o una maggiore imposta da versare. Con la circolare n. 1 del 13 gennaio 2023, le Entrate chiariscono subito il perimetro della misura – che si applica alle comunicazioni che riguardano le dichiarazioni relative agli anni 2019, 2020 e 2021 – introdotta dalla legge di Bilancio 2023 (legge n. 197/2022) per supportare i contribuenti nell’attuale situazione economica caratterizzata dagli effetti della pandemia e dell’aumento dei prezzi dei prodotti energetici. Il documento di prassi illustra, inoltre, anche con concreti esempi di calcolo, le altre possibilità offerte dalla norma, ossia la definizione agevolata delle rateazioni in corso al 1° gennaio 2023 e l’estensione da 8 a 20 rate trimestrali dei piani di rateazione dei debiti emergenti dal controllo delle dichiarazioni.


Sanzioni ridotte dal 10 al 3%


Con la definizione agevolata passano dal 10 al 3% le sanzioni dovute sulle imposte non versate o versate in ritardo. Come precisato dalla circolare, la definizione si applica anche nelle ipotesi di lieve inadempimento previste dall’articolo 15-ter del D.P.R. n. 602/1973 (ritardo non superiore a sette giorni nel versamento delle somme dovute o della prima rata; carenza per una frazione non superiore al 3 per cento e, in ogni caso, a 10mila euro nel versamento delle somme dovute o di una rata; tardivo versamento di una rata diversa dalla prima entro il termine di versamento della rata successiva), salva l’applicazione delle sanzioni per la carenza e/o il ritardo.


L’ambito applicativo


Possono essere oggetto di definizione agevolata le somme dovute a seguito del controllo automatizzato delle dichiarazioni, relative ai periodi d’imposta 2019, 2020 e 2021. Con la definizione agevolata, le imposte, i contributi previdenziali, gli interessi e le somme aggiuntive sono dovuti per intero, mentre le sanzioni sono ricalcolate nella misura del 3% delle imposte non versate o versate in ritardo. In particolare, rientrano nel perimetro dell’agevolazione le comunicazioni per le quali il termine di pagamento non è ancora scaduto alla data di entrata in vigore della legge di bilancio 2023 (1° gennaio 2023), ossia le comunicazioni già recapitate per le quali, alla stessa data, non è ancora scaduto il termine di 30 giorni (90 giorni in caso di avviso telematico) per il pagamento delle somme dovute o della prima rata e le comunicazioni recapitate dopo il 1° gennaio 2023. Ammesse anche le rateazioni regolarmente intraprese in anni precedenti (a prescindere dal periodo d’imposta), per le quali, al 1° gennaio 2023, non si è verificata alcuna causa di decadenza. In questo caso, l’agevolazione consiste nella rideterminazione delle sanzioni in misura pari al 3% dell’imposta (non versata o versata in ritardo) che residua dopo aver considerato i versamenti rateali eseguiti fino al 31 dicembre 2022.


Estensione dei piani di rateazione, più tempo fino a un massimo di 20 rate


La legge di Bilancio 2023 ha modificato anche la disciplina della rateazione delle somme dovute a seguito di controlli automatizzati e formali delle dichiarazioni, prevedendo che il contribuente possa sempre optare per il pagamento delle somme dovute fino a un numero massimo di 20 rate trimestrali di pari importo, rispetto alle 8 rate originariamente previste, a prescindere dall’ammontare dei debiti stessi. Questa agevolazione si applica, oltre che alle rateazioni non ancora iniziate, anche a tutte le rateazioni in corso al 1° gennaio 2023.

(Così, comunicato stampa Agenzia delle entrate del 13 gennaio 2023)


Link al testo della circolare dell’Agenzia delle Entrate n. 1 del 13 gennaio 2023, con oggetto: DEFINIZIONE AGEVOLATA DELLE SOMME DOVUTE A SEGUITO DEL CONTROLLO AUTOMATIZZATO DELLE DICHIARAZIONIPrime istruzioniArticolo 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (legge di bilancio 2023)


Ddl di Bilancio 2023. La definizione agevolata delle somme dovute a seguito del controllo automatizzato (cd. avvisi bonari)

L’articolo 38 del disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» consente di definire con modalità agevolate le somme dovute a seguito del controllo automatizzato (cd. avvisi bonari), relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021, per le quali il termine di pagamento non sia ancora scaduto alla data di entrata in vigore della norma in esame, ovvero i cui avvisi siano stati recapitati successivamente a tale data.

Tali importi possono essere definiti con il pagamento:
  • delle imposte e dei contributi previdenziali;
  • degli interessi e delle somme aggiuntive;
  • delle sanzioni nella misura ridotta del 3% (in luogo del 30% ridotto a un terzo), senza riduzione sulle imposte non versate o versate in ritardo.

In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, tenuto conto delle disposizioni di cui allart. 15-ter del D.P.R. n. 602 del 1973, la definizione non produce effetti e si procede alliscrizione a ruolo delle residue somme dovute con lapplicazione della sanzione nella misura ordinariamente prevista dallarticolo 13 del D.Lgs. n. 471 del1997.

È prevista poi la definizione agevolata delle somme derivanti da controlli automatizzati le cui rateazioni sono in corso all’entrata in vigore della norma in esame, che possono essere definite col pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive. Anche in tal caso le sanzioni sono dovute nella misura del 3%.

Nel dettaglio il disegno di legge, all’articolo 38 (Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni), così dispone:

«1. Le somme dovute dal contribuente a seguito del controllo automatizzato delle dichiarazioni relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, per le quali il termine di pagamento di cui all’articolo 2, comma 2, del decreto legislativo 18 dicembre 1997, n. 462, non è ancora scaduto alla data di entrata in vigore della presente legge, ovvero per le quali le medesime comunicazioni sono recapitate successivamente a tale data, possono essere definite con il pagamento delle imposte e dei contributi previdenziali, degli interessi e delle somme aggiuntive. Sono dovute le sanzioni nella misura del 3 per cento senza alcuna riduzione sulle imposte non versate o versate in ritardo.

2. Il pagamento delle somme di cui al comma 1 avviene secondo le modalità e i termini stabiliti dagli articoli 2 e 3-bis del decreto legislativo 18 dicembre 1997, n. 462. In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione.

3. Le somme dovute a seguito del controllo automatizzato delle dichiarazioni, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, il cui pagamento rateale ai sensi dell’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462, è ancora in corso alla data di entrata in vigore della presente legge, possono essere definite con il pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive. Sono dovute le sanzioni nella misura del 3 per cento senza alcuna riduzione sulle imposte residue non versate o versate in ritardo.

4. Il pagamento rateale delle somme di cui al comma 3 prosegue secondo le modalità e i termini previsti dall’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462. In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione.

5. Le somme versate fino a concorrenza dei debiti definibili ai sensi del presente articolo, anche anteriormente alla definizione, restano definitivamente acquisite e non sono rimborsabili

6. In deroga a quanto previsto all’articolo 3 della legge 27 luglio 2000, n. 212, con riferimento alle somme dovute a seguito del controllo automatizzato delle dichiarazioni relative al periodo d’imposta in corso al 31 dicembre 2019, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, i termini di decadenza per la notificazione delle cartelle di pagamento, previsti dall’articolo 25, comma 1, lettera a), del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, sono prorogati di un anno.

7. All’articolo 3-bis, comma 1, del decreto legislativo 18 dicembre 1997, n. 462, le parole: «in un numero massimo di otto rate trimestrali di pari importo, ovvero, se superiori a cinquemila euro,» sono soppresse».

La disposizione in esame come spiega la relazione illustrativa “intende fornire supporto alle imprese e ai contribuenti in generale, soprattutto nellattuale situazione di crisi economica dovuta agli effetti residui dellemergenza pandemica e allaumento dei prezzi dei prodotti energetici, attraverso alcune soluzioni che possono concretamente agevolare la definizione dei rapporti tra i contribuenti e lAmministrazione finanziaria, con particolare riferimento alle somme dovute in esito al controllo automatizzato delle dichiarazioni fiscali, riducendo gli oneri a carico dei contribuenti ed estendendo lampiezza dei piani di rateazione”.

Nel dettaglio il comma 1 individua le somme oggetto di definizione agevolata.

Si tratta dei debiti emergenti dalle comunicazioni dirregolarità derivanti dal controllo automatizzato delle dichiarazioni fiscali (art. 36-bis del D.P.R. n. 600/73 e art. 54-bis del D.P.R. n. 633/72 relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021.

Si ricorda che le comunicazioni emesse in seguito al controllo automatico evidenziano la correttezza della dichiarazione (comunicazione di regolarità) o l’eventuale presenza di errori (comunicazione di irregolarità). In quest’ultimo caso, il contribuente può pagare le somme indicate con una riduzione delle sanzioni, oppure segnalare all’Agenzia delle Entrate le ragioni per cui ritiene il pagamento non dovuto. Il contribuente può regolarizzare la propria posizione con il pagamento di una sanzione ridotta, oltre all’imposta e agli interessi. Il pagamento deve essere effettuato entro 30 giorni dal ricevimento della prima comunicazione o di quella definitiva emessa a seguito della eventuale rideterminazione delle somme a debito e la sanzione è prevista nella misura agevolata di 1/3 di quella ordinaria (10% invece del 30%). Gli interessi dovuti sono calcolati al tasso del 3,5% annuo, dalla data in cui avrebbe dovuto essere effettuato il versamento all’ultimo giorno del mese antecedente alla data di elaborazione della comunicazione (articolo 6, comma 1 del D.M. 21 maggio 2009 e articolo 3 del D.Lgs. n. 462 del 1997). A decorrere dall’anno d’imposta 2017 il controllo automatico è effettuato anche sulle comunicazioni dei dati delle liquidazioni periodiche IVA. In questo caso, prima dell’emissione della comunicazione di irregolarità, le eventuali incoerenze riscontrate a seguito del controllo sono rese disponibili al contribuente attraverso un’apposita lettera di invito alla compliance.

Condizione per la definizione agevolata è che, al momento di entrata in vigore della norma in commento:
  • non sia scaduto il termine di pagamento di cui all’articolo 2, comma 2, del decreto legislativo 18 dicembre 1997, n. 462, ovvero non siano decorsi trenta giorni dal ricevimento dell’avviso o della comunicazione definitiva, contenente la rideterminazione in sede di autotutela delle somme dovute, a seguito dei chiarimenti forniti dal contribuente o dal sostituto d’imposta; tale termine, è stato allungato a 60 giorni fino al 31 agosto 2022 dal decreto-legge n. 21 del 2022;
  • ovvero, che le comunicazioni di irregolarità siano state recapitate successivamente all’entrata in vigore della norma in esame.

Come anticipato, la definizione si perfeziona con il pagamento delle imposte e dei contributi previdenziali ivi contenuti, degli interessi e delle somme aggiuntive (maggiorazioni Inps sui crediti di natura previdenziale).

Inoltre, in caso di adesione (comma 2), è previsto che il versamento delle somme dovute avvenga secondo le modalità di riscossione delle somme dovute in seguito a controlli automatici, in un’unica soluzione entro 30 giorni ovvero a rate, rispettivamente ai sensi degli articoli 2 e 3-bis del già citato D.Lgs. n. 462 del 1997.

Il comma 7 dell’articolo in esame interviene sull’articolo 3-bis, comma 1 del D.Lgs. n. 462 del 1997, al fine di prevedere che il pagamento delle somme da versare possa sempre essere rateizzato in un numero massimo di venti rate trimestrali di pari importo, a prescindere dal quantum dovuto. Viene dunque eliminata la previsione che consentiva la dilazione del pagamento in un numero massimo di otto rate trimestrali, per gli importi pari o inferiori a cinquemila euro.

Il comma 3 consente di definire con modalità agevolate anche le rate, relative a comunicazioni di irregolarità, delle dilazioni ancora in corso all’entrata in vigore della norma in commento (ai sensi dell’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462, come modificato dalle norme in esame), mediante il pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive.

Anche in tal caso le sanzioni sono dovute nella misura del 3%, senza alcuna riduzione sulle imposte residue non versate o versate in ritardo.

Il pagamento rateale delle suddette somme prosegue quindi secondo le modalità e i termini già illustrati (previsti dall’articolo 3-bis del D.Lgs. n. 462 del 1997, come modificato).

In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione (comma 4). Le somme residue sono dunque iscritte a ruolo delle residue somme dovute con l’applicazione della sanzione per gli omessi o ritardati versamenti (come chiarisce la relazione illustrativa che accompagna la norma; la sanzione è dovuta nella misura del 30% ordinariamente prevista dall’articolo 13 del D.lgs. n. 471 del 1997).

La relazione illustrativa chiarisce che per i pagamenti rateali regolarmente in corso dei debiti emergenti dalle suddette comunicazioni, per qualunque periodo dimposta, è previsto che:

  • la durata del periodo di rateazione venga estesa fino a un massimo di venti rate trimestrali di pari importo (cfr. comma 7), anche nei casi in cui, secondo le disposizioni previgenti, era ammessa solo la rateazione fino a un massimo di otto rate;
  • le sanzioni sono dovute nella misura del 3% (anziché del 30% ridotte a un terzo), senza alcuna riduzione, sulle imposte residue non versate o versate in ritardo. Restano dovuti gli interessi (anche di rateazione);
  • anche in questa ipotesi, in caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, tenuto conto delle disposizioni di cui all 15-ter del d.P.R. n. 602 del 1973, la definizione non produce effetti e si procede alliscrizione a ruolo delle residue somme dovute con lapplicazione della sanzione nella misura ordinariamente prevista dallarticolo 13 del D.Lgs. n. 471 del 1997.

Quanto previsto ai commi 3 e 4 si applica ai pagamenti rateali in corso alla data di entrata in vigore della disposizione in commento, per i quali non sia intervenuta la decadenza dalla rateazione ai sensi delle norme vigenti.

Ai sensi del comma 5, le somme versate fino a concorrenza dei debiti definibili ai sensi della disposizione in commento, anche anteriormente alla definizione, restano definitivamente acquisite e non sono rimborsabili.

Il comma 6 chiarisce che, in deroga allo Statuto del contribuente, è differito di un anno il termine per la notifica delle cartelle di pagamento delle somme dovute in esito alle comunicazioni dirregolarità recapitate per le dichiarazioni relative al periodo dimposta in corso al 31 dicembre 2019.

Il comma 7 viene modificato larticolo 3-bis, comma 1, del D.Lgs. n. 462 del 1997, allo scopo di unificare il numero massimo di rate (venti rate trimestrali di pari importo) in cui può essere suddiviso il pagamento dei debiti emergenti dal controllo delle dichiarazioni, a prescindere dallammontare dei debiti stessi. Attualmente, invece, per i debiti fino a 5 mila euro, è ammesso solo il pagamento rateale fino a un massimo di otto rate trimestrali di pari importo.


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Per l’invio dell’autodichiarazione c’è tempo fino al 30 novembre

Più tempo per consentire agli operatori economici che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 di inviare le dichiarazioni sostitutive all’Agenzia delle Entrate.

Con il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, viene infatti prorogato al 30 novembre 2022 il termine di scadenza per l’invio del documento che serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework”.

L’autodichiarazione deve essere inviata tramite il servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Il provvedimento di oggi tiene conto di quanto disposto dall’articolo 35 del decreto-legge 21 giugno 2022, n. 73, con il quale sono prorogati i termini di registrazione degli aiuti di Stato COVID-19 nel Registro Nazionale degli Aiuti di stato (RNA).

Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021) possono inviare la dichiarazione entro il 30 novembre oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.

(Così, comunicato stampa Agenzia delle entrate del 22 giugno 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 22 giugno 2022, prot. n. 233822/2022, recante: «Proroga del termine di presentazione dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final. Modifiche al provvedimento del Direttore dell’Agenzia delle entrate prot. n. 143438 del 27 aprile 2022»


Per saperne di più:


Aiuti Covid ricevuti – Monitoraggio e restituzione


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022, anche per evidenziare le eventuali eccedenze da restituire

Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438/2022: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19», come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici»


Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


Monitoraggio Aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022

È online il modello di dichiarazione sostitutiva che le imprese che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 devono inviare all’Agenzia delle Entrate.

Il documento serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework” e il rispetto delle varie condizioni previste.

L’autodichiarazione deve essere inviata fra il 28 aprile e il 30 giugno 2022 tramite un apposito servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Con un provvedimento di oggi (del 27 aprile 2022, prot. n. 143438/2022), in attuazione del decreto Mef dell’11 dicembre 2021, è stato infatti approvato lo schema di autodichiarazione e sono state definite le regole, i termini di presentazione e le modalità di restituzione volontaria degli importi in caso di superamento dei massimali. Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021 – Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021) devono inviare la dichiarazione entro il 30 giugno oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.


Chi deve presentare la dichiarazione sostitutiva


La dichiarazione sostitutiva approvata con il provvedimento di oggi deve essere presentata da tutti gli operatori economici che hanno percepito aiuti previsti dalle norme agevolative che rientrano nel c.d. regime “ombrello (articolo 1, commi da 13 a 15, del decreto-legge 22 marzo 2021, n. 41, “Decreto Sostegni” convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69). In particolare, nel caso in cui la dichiarazione sia stata già resa in sede di presentazione della comunicazione/istanza per l’accesso a quegli aiuti che già prevedevano l’autodichiarazione, la presentazione della dichiarazione sostitutiva “generale” non è obbligatoria, a meno che il beneficiario non abbia successivamente fruito di ulteriori aiuti tra quelli elencati nell’articolo 1 del “Decreto Sostegni”. In quest’ultimo caso, infatti, la dichiarazione va comunque presentata riportando i dati degli ulteriori aiuti successivamente goduti, nonché di quelli già indicati nella dichiarazione sostitutiva precedentemente presentata.

La dichiarazione va, comunque, presentata quando:

  • il beneficiario ha fruito degli aiuti riconosciuti ai fini IMU senza aver compilato nella precedente dichiarazione sostitutiva il quadro C;
  • il beneficiario ha superato i limiti massimi spettanti e deve riversare gli aiuti eccedenti i massimali previsti;
  • il beneficiario si è avvalso della possibilità di “allocare” la medesima misura in parte nella Sezione 3.12, sussistendone i requisiti ivi previsti, e in parte nella Sezione 3.1 del Temporary Framework, qualora residui il massimale stabilito.


Finestra per l’invio, dal 28 aprile al 30 giugno 2022


La dichiarazione deve essere inviata dal 28 aprile al 30 giugno 2022, esclusivamente con modalità telematiche, direttamente dal contribuente o tramite soggetto incaricato della trasmissione delle dichiarazioni, utilizzando il servizio web disponibile nell’area riservata del sito dell’Agenzia delle Entrate oppure, in alternativa, tramite i canali telematici. Entro cinque giorni dall’invio viene rilasciata una ricevuta che attesta la presa in carico o lo scarto della dichiarazione. In quest’ultimo caso, sarà comunque considerata tempestiva la dichiarazione trasmessa nuovamente entro i cinque giorni successivi alla comunicazione di scarto dell’Agenzia. (Così, comunicato stampa Agenzia delle entrate 27 aprile 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19”, come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici», pubblicato il 27.04.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:

Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa

Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive

Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


SOMMARIO – Finanza & Fisco n. 38 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Decreto-Legge “Fisco e Lavoro”. Le misure introdotte in materia di riscossione nel testo approvato dal Senato
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Accertamento induttivo – Deduzione dei costi


Accertamento induttivo “puro”. Tassare il profitto lordo, anziché quello netto, è in contrasto con il parametro costituzionale della capacità contributiva

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22576 del 10 agosto 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento induttivo – Redditi d’impresa – Accertamento del reddito di impresa con metodo induttivo – Accertamento induttivo, cd. puro – Presunzioni “supersemplici” – Ammissibilità – Obblighi dell’Amministrazione finanziaria – Ricostruzione della situazione reddituale complessiva – Necessaria valutazione dei costi per la determinazione dei profitti – Necessità di tenere conto delle componenti negative del reddito – Sussistenza -Art. 39, comma 2, del D.P.R 29/09/1973, n. 600 – Art. 53 Cost.»


Accertamento dell’utile extracontabile sociale
Difesa del socio


Soci di società di capitali a ristretta compagine sociale. La presunzione di attribuzione degli utili extracontabili vinta con la dimostrazione della estraneità alla gestione e conduzione societaria (rileva l’estraneità al giudizio penale sugli altri soggetti coinvolti nella compagine sociale)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza  n. 24870 del 15 settembre 2021: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Utili extracontabili – Distribuzione ai soci – Presunzione – Prova contraria – Ammissibilità – Dimostrazione della estraneità alla gestione societaria – Necessità – Caso di specie – Prova liberatoria – Circostanza che nel procedimento penale relativo a fatti riguardanti la gestione della società, il contribuente ricorrente non era neppure stato rinviato a giudizio, a differenza degli altri soggetti coinvolti nella compagine o nell’amministrazione della stessa – Art. 44, del D.P.R. 22/12/1986, n. 917»


Società di capitali a ristretta base sociale. La lite con l’amministratore permette al socio “estraneo” di vincere la presunzione di attribuzione degli utili extracontabili

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 25806 del 23 settembre 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alla società – Legittimità – Prova contraria – Prove dell’estraneità alla gestione e alla conduzione societaria – Sufficienza – Caso di specie – Disaccordo nella gestione tra amministratore e socio – Comprovato dissenso con il socio amministratore – Presenza di iniziative giudiziarie volte al conseguimento della documentazione contabile al fine di svolgere il controllo/ispezione previsto dall’art. 2476 cod. civ. – Art. 44, del D.P.R. 22/12/1986, n. 917»


Distribuzione ai soci degli utili extrabilancio. Il conflitto tra socio e amministratore libera dalla presunzione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 29794 del 25 ottobre 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base sociale – Presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alla società – Legittimità – Prova contraria – Prove dell’estraneità alla gestione e alla conduzione societaria – Sufficienza – Caso di specie – Rapporti socio contribuente e socio amministratore profondamente deteriorati, degenerati in liti giudiziarie civili e procedimenti penali – Art. 44, del D.P.R 22/12/1986, n. 917»


Prassi


Agenzia delle Entrate


Oneri documentali in materia di prezzi di trasferimento


Transfer pricing. Le istruzioni definitive sulla documentazione idonea per beneficiare della disapplicazione delle sanzioni in caso di rettifica

Circolare dell’Agenzia delle Entrate n. 15 E del 26 novembre 2021: «IMPOSTE SUI REDDITI – Norme generali sulle valutazioni – SANZIONI TRIBUTARIE – Esimenti – Prezzi di trasferimento praticati nell’ambito delle operazioni infragruppo – Chiarimenti in tema di documentazione idonea a consentire il riscontro della conformità al principio di libera concorrenza dei prezzi di trasferimento praticati (transfer pricing documentation – TP Doc) – “Masterfile” e “Documentazione Nazionale” – Artt. 1, comma 6 e 2, comma 4-ter, del D.Lgs. 18/12/1997, n. 471 – Art. 110, comma 7, del DPR 22/12/1986, n. 917 – D.M. Finanze del 14/05/2018Provvedimento del Direttore dell’Agenzia delle entrate del 23/11/2020, prot. 360494»


Individuazione dei codici tributo


Crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0”. Identificati i codici tributo e istruzioni per la dichiarazione dei bonus maturati

Risoluzione dell’Agenzia delle Entrate n. 68 E del 30 novembre 2021: «RISCOSSIONE – Individuazione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR)»


SpecialeDecreto-legge “Antifrode
Attuazione e chiarimenti


Cessione del credito – Controlli antifrode

Antifrode” nella cessione dei crediti. Il provvedimento attuativo con le regole dei controlli preventivi

Provvedimento del Direttore dell’Agenzia delle entrate del 1° dicembre 2021, prot. n. 340450/2021: «Definizione dei criteri e delle modalità per la sospensione, ai sensi dell’articolo 122-bis del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 2 del decreto-legge 11 novembre 2021, n. 157, delle comunicazioni delle cessioni, anche successive alla prima, e delle opzioni inviate all’Agenzia delle entrate ai sensi degli articoli 121 e 122 del decreto-legge 19 maggio 2020, n. 34»


Agevolazioni nel settore dell’edilizia – Visto e attestazione

Superbonus e altri Bonus in edilizia. Diffusi i primi chiarimenti sulle modifiche introdotte dal decreto-legge “Antifrode”

Circolare dell’Agenzia delle Entrate n. 16 E del 29 novembre 2021: «DECRETO-LEGGE “ANTIFRODE” – Superbonus – Bonus edilizi diversi dal Superbonus – Interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica – Misure di contrasto alle frodi in materia di detrazioni per lavori edilizi e cessioni dei crediti – Estensione dell’obbligo del visto di conformità e della congruità dei prezzi – Rafforzamento dei controlli preventivi – Artt. 119, 121, 122 e 122-bis, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – D.L. 11/11/2021, n. 157Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021»


Legislazione


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018. In arrivo il modello “ufficiale” di autodichiarazione del contribuente


Con provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838, approvato ai sensi dell’articolo 5, comma 11, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, cd. D.L. “Sostegni”, al fine di consentire l’accesso alla definizione anche a quei soggetti che, ai fini delle imposte sui redditi, hanno un periodo d’imposta non coincidente con l’anno solare, disposto che le dichiarazioni dei redditi da prendere a riferimento per confrontare l’ammontare dei ricavi e compensi sono quelle relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020. Inoltre, al fine di preservare l’omogeneità dei valori da porre a confronto, previsto di considerare l’ammontare dei ricavi e compensi relativi ai periodi d’imposta 2019 e 2020 anche nel particolare caso in cui il contribuente risulti non tenuto alla presentazione della dichiarazione IVA per uno solo dei due periodi.

Nel dettaglio, il provvedimento chiarisce che «i soggetti con partita IVA attiva alla data del 23 marzo 2021, non tenuti alla presentazione della dichiarazione annuale dell’imposta sul valore aggiunto per uno o entrambi i periodi d’imposta 2019 e 2020, accedono alla definizione (…) a condizione che abbiano subìto una riduzione maggiore del 30 per cento dell’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2020 rispetto all’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2019, come risultanti dalle dichiarazioni dei redditi presentate per i due periodi».

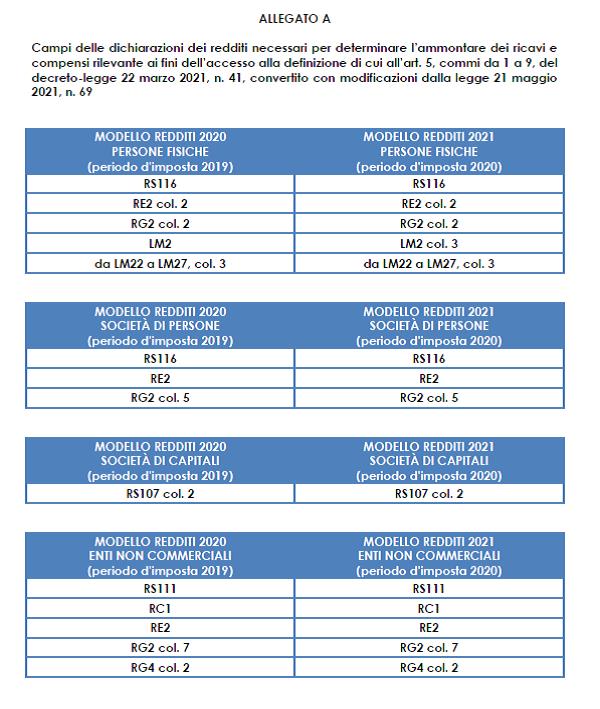
Nello stesso provvedimento l’Agenzia delle Entrate “per garantire la massima trasparenza”, in allegato (A) individua i campi delle dichiarazioni dei redditi relative ai periodi d’imposta 2019 e 2020 necessari per ricostruire l’ammontare dei ricavi e compensi relativi alle due annualità.

Infine, allo scopo di concedere ai contribuenti destinatari delle proposte di definizione agevolata un congruo lasso di tempo per compilare e inviare l’autodichiarazione prevista dall’art. 1, commi 14 e 15, del D.L. “Sostegni”, si dispone la modifica del punto 2.2 del provvedimento del Direttore dell’Agenzia delle Entrate prot. 275852 del 18 ottobre 2021, prevedendo che la predetta autodichiarazione debba essere presentata entro 60 giorni dall’approvazione del relativo modello (che avverrà con successivo provvedimento direttoriale) ovvero, se il termine è più favorevole, entro 60 giorni dal pagamento dell’intero importo o della prima rata delle somme richieste con la comunicazione degli esiti oggetto di definizione agevolata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021», pubblicato il 03.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relativi al periodo di imposta 2017 e 2018


L’articolo 5, commi da 1 a 7 e 9, del decreto-legge n. 41 del 22 marzo 2021, conv., con mod., dalla legge n. 69 del 21 maggio 2021, cd. Decreto “Sostegni ha previsto la sanatoria degli avvisi bonari. La disposizione è riservata ai soggetti titolari di partita IVA che hanno registrato un calo del fatturato maggiore del 30% tra il 2020 e il 2019 e consente di eliminare sanzioni e somme aggiuntive da quanto dovuto a seguito del controllo automatizzato, cioè quello volto ad individuare eventuali errori materiali o di calcolo commessi dai contribuenti, in relazione alle dichiarazioni relative ai periodi di imposta 2017 e 2018. In particolare, per il periodo d’imposta 2017 la definizione si applica alle comunicazioni elaborate entro il 31 dicembre 2020, non inviate per effetto della sospensione disposta dall’articolo 157 del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77; per il periodo d’imposta 2018 la definizione si applica alle comunicazioni elaborate entro il 31 dicembre 2021.

Ciò premesso, con provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021 definite le modalità di perfezionamento ed efficacia della definizione agevolata.


Perfezionamento ed efficacia della definizione


In presenza dei requisiti previsti dall’articolo 5, comma 2, del decreto (cioè la titolarità di una partita IVA attiva al 23 marzo 2021 e la riduzione significativa del volume d’affari o dell’ammontare dei ricavi o dei compensi), la definizione si perfeziona con il pagamento delle imposte, dei relativi interessi e dei contributi previdenziali, escluse le sanzioni e le somme aggiuntive, secondo le modalità ed entro i termini “ordinariamente” previsti dagli artt. 2 (in caso di pagamento in unica soluzione) e 3-bis (in caso di pagamento rateale) del D.Lgs. 18 dicembre 1997, n. 462, per la riscossione delle somme dovute a seguito dei controlli automatici.

Di conseguenza, si ritengono applicabili le esimenti previste in caso di “lieve inadempimento. Quindi, si può sostenere, che non si decadrà dal beneficio della rateazione in caso di “lieve inadempimento” dovuto a:

  • insufficiente versamento della rata, per una frazione non superiore al 3% e, in ogni caso, a 10.000 euro;
  • tardivo versamento della prima rata, non superiore a sette giorni (cfr. commi 3 e 4 dell’articolo 15-ter, del D.P.R. n. 602 del 1973).

Peraltro, nei casi di “lieve inadempimento”, nonché in caso di tardivo pagamento di una rata diversa dalla prima entro il termine di pagamento della rata successiva, l’ufficio procederà all’iscrizione a ruolo dell’eventuale frazione non pagata, della sanzione di cui all’articolo 13 D.Lgs. n. 471/1997, commisurata all’importo non pagato o pagato in ritardo, e dei relativi interessi (cfr. artt. 2 e 3 del D.Lgs. n. 462 del 1997 e artt. 14 e 15-ter, comma 1, del D.P.R. n. 602 del 1973, vedi anche la circolare n. 17/E del 29 aprile 2016 — § 3.1 in “Finanza & Fisco” n. 3/2016, pag. 275). L’iscrizione a ruolo non è eseguita se il contribuente si avvale del ravvedimento di cui all’articolo 13 D.Lgs. n. 472/1997, entro il termine di pagamento della rata successiva ovvero, in caso di ultima rata o di versamento in unica soluzione, entro novanta giorni dalla scadenza. Con la risoluzione n. 132 del 29 dicembre 2011 (in “Finanza & Fisco” n. 45/2011, pag. 3886), l’Agenzia delle Entrate ha istituito i codici tributo da utilizzare per il versamento delle sanzioni e degli interessi dovuti per il ravvedimento.

Le definizione si applica nel rispetto dei limiti e delle condizioni previsti dalla Comunicazione della Commissione europea del 19 marzo 2020 C (2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19», e successive modificazioni. In particolare come chiarisce il provvedimento approvato, l’efficacia della definizione è subordinata al rispetto dei limiti e delle condizioni previsti dalle sezioni 3.1 («Aiuti di importo limitato») e 3.12 («Aiuti sotto forma di sostegno a costi fissi non coperti») della predetta Comunicazione. Ne consegue, l’attestazione del rispetto dei predetti limiti e condizioni. A tal fine, i contribuenti che intendono accettare la proposta di definizione sono tenuti a presentare l’autodichiarazione prevista dall’articolo 1, commi 14 e 15, il decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69 entro il 31 dicembre 2021. Nel caso in cui la proposta di definizione agevolata non sia ricevuta dal contribuente in tempo utile per rispettare il predetto termine del 31 dicembre 2021, l’autodichiarazione può essere presentata entro la fine del mese successivo a quello in cui è effettuato il pagamento delle somme dovute o della prima rata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69», pubblicato il 19.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244