Tregua fiscale: Commercialisti, evitare disparità di trattamento tra i contribuenti

Le proposte del Consiglio nazionale della categoria in un documento trasmesso al Viceministro all’Economia e alle Finanze, Maurizio Leo. Il Presidente de Nuccio: “Proposte ragionevoli che migliorano il testo normativo ampliandolo ad alcune fattispecie attualmente escluse dal perimetro applicativo”


Ammettere la definizione agevolata delle comunicazioni di irregolarità relative al controllo formale delle dichiarazioni, prevedere anche per i contribuenti in regola con i pagamenti rateali relativi a accertamento con adesione, reclamo/mediazione, conciliazione e acquiescenza, la possibilità di beneficiare della riduzione delle sanzioni sulle somme ancora dovute, estendere gli effetti della definizione delle liti pendenti anche ai contributi previdenziali e assistenziali determinati in dichiarazione. Sono alcune delle proposte che il Consiglio nazionale dei commercialisti ha trasmesso al viceministro all’Economia e alle Finanze, On.le Maurizio Leo, con l’auspicio di un loro rapido recepimento normativo.

Per il presidente nazionale dei commercialisti, Elbano de Nuccio, “si tratta di proposte ragionevoli finalizzate a dare piena attuazione all’articolato pacchetto di misure relative alla Tregua fiscale, che migliorano il testo normativo ampliandolo ad alcune fattispecie attualmente escluse dal perimetro applicativo, garantendo un miglior coordinamento normativo tra i vari istituti previsti”.

“Siamo confidenti – ha proseguito il presidente de Nuccio – che il viceministro Leo, sempre molto attento alle istanze dei commercialisti, possa condividere e far proprie le proposte contenute nel documento che gli abbiamo consegnato”.

“Una delle più evidenti lacune dell’attuale contesto normativo – ha evidenziato la consigliera delegata all’area Contenzioso tributario, Rosa D’Angiolella – riguarda l’esclusione delle comunicazioni relative al controllo formale delle dichiarazioni dal campo di applicazione della definizione agevolata degli avvisi bonari, che penalizza ingiustificatamente i contribuenti destinatari di tali comunicazioni. Occorre poi garantire anche ai contribuenti più virtuosi che si siano avvalsi degli istituti deflativi del contenzioso (quali accertamento con adesione, reclamo/mediazione, conciliazione e acquiescenza) e che siano in regola con i piani di rateazione sottoscritti – prosegue – la possibilità di beneficiare della riduzione delle sanzioni a un diciottesimo del minimo, analogamente a quanto previsto per chi è in regola con i piani di rateazione relativi agli avvisi di bonari derivanti dai controlli automatizzati della dichiarazione”.

Per quanto concerne la definizione delle liti pendenti, la consigliera delegata all’area Contenzioso tributario sottolinea invece l’esigenza di “rimuovere l’attuale “doppio binario” fiscale/previdenziale, prevedendo l’estensione degli effetti della definizione anche ai contributi la cui base imponibile è riconducibile a quella delle imposte sui redditi”.

“In termini più generali – conclude D’Angiolella – andrebbe inoltre verificata la possibilità di regolarizzare gli omessi versamenti della rate relative agli istituti deflattivi del contenzioso a prescindere dalla notifica della cartella di pagamento successivamente al primo gennaio 2023”.

(Così, comunicato stampa del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del 22 febbraio 2023)


Controlli automatizzati Lipe nella definizione degli avvisi bonari. La conferma dell’Agenzia delle entrate

Pubblicata dall’Agenzia delle entrate, la risoluzione n. 7/E del 14/02/2023, in materia definizione agevolata delle somme dovute a seguito del controllo automatizzato delle comunicazioni dei dati delle liquidazioni periodiche IVA.


SOMMARIO – Finanza & Fisco n. 4 del 2023

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Speciale “Tregua fiscale”


Commenti


Alcuni aspetti critici sui nuovi condoni/definizioni agevolate del 2023
di Alvise Bullo e Elena De Campo

Il ravvedimento speciale con ulteriore sconto delle sanzioni
di Sergio Mogorovich


Legislazione


Provvedimenti dell’Agenzia delle entrate


Regolarizzazione delle violazioni formali


Definizione delle violazioni formali (con proroga dei termini di decadenza per la costatazione e irrogazione delle sanzioni). Regole, modalità e tempistica per la regolarizzazione

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2023, prot. n. 27629/2023: «Regolarizzazione delle violazioni formali. Disposizioni di attuazione dell’articolo 1 commi da 166 a 173 della legge 29 dicembre 2022, n. 197»


Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento


Definizione agevolata in adesione o in acquiescenza degli atti del procedimento di accertamento indicati nei commi da 179 a 185 della Legge n. 197/2022

Provvedimento del Direttore dell’Agenzia delle entrate del 30 gennaio 2023, prot. n. 27663/2023: «Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento. Disposizioni di attuazione dell’articolo 1 commi da 179 a 185 della legge 29 dicembre 2022, n. 197»


Definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate


Liti pendenti. Il modello e le istruzioni per la domanda di definizione agevolata. Domande da oggi fino al 30 giugno 2023

Provvedimento del Direttore dell’Agenzia delle entrate del 1° febbraio 2023, prot. n. 30294/2023: «Modalità di attuazione dell’articolo 1, commi da 186 a 202, della legge 29 dicembre 2022, n. 197, concernenti la definizione agevolata delle controversie tributarie in cui è parte l’Agenzia delle entrate»

Modello e Istruzioni per la “Domanda di definizione agevolata delle controversie tributarie pendenti
(Articolo 1, commi da 186 a 202, della Legge 29 dicembre 2022, n. 197)


Prassi


Agenzia delle Entrate


La circolare “omnibus” per i contribuenti che intendono beneficiare delle misure definitorie delle pretese fiscali


I chiarimenti dell’Agenzia delle entrate sulla cd. “Tregua fiscale

Circolare dell’Agenzia delle Entrate n. 2 E del 27 gennaio 2023: «TREGUA FISCALE – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Adesione agevolata e definizione agevolata degli atti del procedimento di accertamento (commi da 179 a 185) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Conciliazione agevolata delle controversie tributarie (commi da 206 a 212) – Rinuncia agevolata dei giudizi tributari pendenti innanzi alla Corte di cassazione (commi da 213 a 218) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Stralcio dei debiti fino a euro 1.000 affidati agli agenti della riscossione dal 1° gennaio 2000 al 31 dicembre 2015 (commi da 222 a 230) – Definizione agevolata dei carichi affidati agli agenti della riscossione dal 1° gennaio 2000 al 30 giugno 2022 (commi da 231 a 252) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Aggiornamento del 14 febbraio 2023


I codici tributo per il pagamento delle somme dovute per la fruizione della misure previste dalla “Tregua fiscale

Link al testo della risoluzione dell’Agenzia delle entrate n. 6 del 14 febbraio 2023, con oggetto: «RISCOSSIONE – TREGUA FISCALE – Istituzione dei codici tributo per il versamento, tramite modello F24, delle somme dovute per la fruizione delle misure previste dalla “Tregua fiscale” – Regolarizzazione delle irregolarità formali (commi da 166 a 173) – Ravvedimento speciale delle violazioni tributarie (commi da 174 a 178) – Definizione agevolata delle controversie tributarie (commi da 186 a 205) – Regolarizzazione degli omessi pagamenti di rate dovute a seguito di acquiescenza, accertamento con adesione, reclamo o mediazione e conciliazione giudiziale (commi da 219 a 221) – Art. 1, commi da 166 a 231, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Controlli automatizzati Lipe nella definizione degli avvisi bonari. La conferma delle dall’agenzia delle Entrate

Link al testo della risoluzione dell’Agenzia delle entrate n. 7 del 14 febbraio 2023, con oggetto: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle comunicazioni dei dati delle liquidazioni periodiche IVA – Nel perimetro della definizione anche le somme dovute a seguito del controllo delle comunicazioni dei dati delle liquidazioni periodiche Iva, di cui all’articolo 21-bis del D.L. 31/05/2010, n. 78, conv, con mod., dalla L. 30/07/2010, n. 122 – Art. 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (Legge di bilancio 2023)»


Prassi


Istituto Nazionale Previdenza Sociale (Inps)


Co.Co.Co. e Professionisti senza cassa – Aliquote contributive in vigore dal 1° gennaio 2023


Co.Co.Co. e lavoratori autonomi con partita IVA: le aliquote contributive e di computo in vigore dal 1° gennaio 2023 per gli iscritti alla Gestione separata

Circolare INPS – Direzione Centrale Entrate – n. 12 del 1° febbraio 2023: «INPS – CONTRIBUTI PREVIDENZIALI – Co.Co.Co. – Professionisti senza cassa previdenziale iscritti alla Gestione Separata dell’Inps titolari di posizione fiscale ai fini IVA – Aliquote contributive, aliquote di computo, massimale e minimale per l’anno 2023 per gli iscritti alla Gestione separata – Ripartizione dell’onere contributivo e modalità di versamento – Compensi corrisposti ai collaboratori entro il 12 gennaio 2023 – Art. 2, comma 26, L. 08/08/1995, n. 335 – Art. 2, comma 57, della L. 28/06/2012, n. 92 – Art. 1, comma 165, della L. 11/12/2016, n. 232 – Art. 1, comma 398, della L. 30/12/2020, n. 178 – Art. 1, comma 223, della L. 30/12/2021, n. 234»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Online il foglio di calcolo per determinare gli importi residui da versare per la definizione agevolata delle somme dovute a seguito del controllo automatizzato per il 2019, 2020 e 2021 e per quelle che al 1° gennaio 2023 hanno in corso pagamento rateale

L’articolo 1, commi 155 e 156, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023), prevede la possibilità di definire in via agevolata le comunicazioni degli esiti del controllo automatizzato delle dichiarazioni (articoli 36-bis del D.P.R. n. 600 del 1973 e 54-bis del D.P.R. n. 633 del 1972) per le quali, alla data del 1° gennaio 2023, sia regolarmente in corso il pagamento rateale, ai sensi dell’articolo 3-bis del decreto legislativo n. 462 del 1997. Per rateazioni in corso al 1° gennaio 2023 si intendono le rateazioni regolarmente intraprese in anni precedenti (a prescindere dal periodo d’imposta), per le quali, alla medesima data, non si è verificata alcuna causa di decadenza ai sensi dell’articolo 15-ter del DPR n. 602 del 1973.

L’agevolazione consiste nella riduzione delle sanzioni dovute, che sono ricalcolate in misura pari al 3% dell’imposta (non versata o versata in ritardo) che residua dopo aver considerato i versamenti rateali (codice tributo 9001) eseguiti fino al 31 dicembre 2022.

Per agevolare i contribuenti nella determinazione dell’importo residuo da versare, con sanzioni ridotte, l’Agenzia delle entrate ha predisposto un apposito foglio di calcolo – xlsx (versione 1.3).

Per ulteriori dettagli, è possibile consultare la circolare dell’Agenzia delle entrate n. 1/E del 13 gennaio 2023 e l’apposita sezione del sito internet della stessa Agenzia.


Definizione agevolata delle somme dovute a seguito del controllo automatizzato (cd. avvisi bonari) con sanzioni ridotte al 3%. Diffuse le istruzioni sulla misura prevista dalla legge di Bilancio 2023

Pronti i chiarimenti per i contribuenti che intendono beneficiare della definizione agevolata degli avvisi bonari, le comunicazioni di irregolarità con cui l’Agenzia delle Entrate segnala errori materiali e di calcolo nella compilazione della dichiarazione dei redditi che comportano una imposta o una maggiore imposta da versare. Con la circolare n. 1 del 13 gennaio 2023, le Entrate chiariscono subito il perimetro della misura – che si applica alle comunicazioni che riguardano le dichiarazioni relative agli anni 2019, 2020 e 2021 – introdotta dalla legge di Bilancio 2023 (legge n. 197/2022) per supportare i contribuenti nell’attuale situazione economica caratterizzata dagli effetti della pandemia e dell’aumento dei prezzi dei prodotti energetici. Il documento di prassi illustra, inoltre, anche con concreti esempi di calcolo, le altre possibilità offerte dalla norma, ossia la definizione agevolata delle rateazioni in corso al 1° gennaio 2023 e l’estensione da 8 a 20 rate trimestrali dei piani di rateazione dei debiti emergenti dal controllo delle dichiarazioni.


Sanzioni ridotte dal 10 al 3%


Con la definizione agevolata passano dal 10 al 3% le sanzioni dovute sulle imposte non versate o versate in ritardo. Come precisato dalla circolare, la definizione si applica anche nelle ipotesi di lieve inadempimento previste dall’articolo 15-ter del D.P.R. n. 602/1973 (ritardo non superiore a sette giorni nel versamento delle somme dovute o della prima rata; carenza per una frazione non superiore al 3 per cento e, in ogni caso, a 10mila euro nel versamento delle somme dovute o di una rata; tardivo versamento di una rata diversa dalla prima entro il termine di versamento della rata successiva), salva l’applicazione delle sanzioni per la carenza e/o il ritardo.


L’ambito applicativo


Possono essere oggetto di definizione agevolata le somme dovute a seguito del controllo automatizzato delle dichiarazioni, relative ai periodi d’imposta 2019, 2020 e 2021. Con la definizione agevolata, le imposte, i contributi previdenziali, gli interessi e le somme aggiuntive sono dovuti per intero, mentre le sanzioni sono ricalcolate nella misura del 3% delle imposte non versate o versate in ritardo. In particolare, rientrano nel perimetro dell’agevolazione le comunicazioni per le quali il termine di pagamento non è ancora scaduto alla data di entrata in vigore della legge di bilancio 2023 (1° gennaio 2023), ossia le comunicazioni già recapitate per le quali, alla stessa data, non è ancora scaduto il termine di 30 giorni (90 giorni in caso di avviso telematico) per il pagamento delle somme dovute o della prima rata e le comunicazioni recapitate dopo il 1° gennaio 2023. Ammesse anche le rateazioni regolarmente intraprese in anni precedenti (a prescindere dal periodo d’imposta), per le quali, al 1° gennaio 2023, non si è verificata alcuna causa di decadenza. In questo caso, l’agevolazione consiste nella rideterminazione delle sanzioni in misura pari al 3% dell’imposta (non versata o versata in ritardo) che residua dopo aver considerato i versamenti rateali eseguiti fino al 31 dicembre 2022.


Estensione dei piani di rateazione, più tempo fino a un massimo di 20 rate


La legge di Bilancio 2023 ha modificato anche la disciplina della rateazione delle somme dovute a seguito di controlli automatizzati e formali delle dichiarazioni, prevedendo che il contribuente possa sempre optare per il pagamento delle somme dovute fino a un numero massimo di 20 rate trimestrali di pari importo, rispetto alle 8 rate originariamente previste, a prescindere dall’ammontare dei debiti stessi. Questa agevolazione si applica, oltre che alle rateazioni non ancora iniziate, anche a tutte le rateazioni in corso al 1° gennaio 2023.

(Così, comunicato stampa Agenzia delle entrate del 13 gennaio 2023)


Link al testo della circolare dell’Agenzia delle Entrate n. 1 del 13 gennaio 2023, con oggetto: DEFINIZIONE AGEVOLATA DELLE SOMME DOVUTE A SEGUITO DEL CONTROLLO AUTOMATIZZATO DELLE DICHIARAZIONIPrime istruzioniArticolo 1, commi da 153 a 159, della L. 29/12/2022, n. 197 (legge di bilancio 2023)


Ddl di Bilancio 2023. La definizione agevolata delle somme dovute a seguito del controllo automatizzato (cd. avvisi bonari)

L’articolo 38 del disegno di legge, recante: «Bilancio di previsione dello Stato per l’anno finanziario 2023 e bilancio pluriennale per il triennio 2023-2025» consente di definire con modalità agevolate le somme dovute a seguito del controllo automatizzato (cd. avvisi bonari), relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021, per le quali il termine di pagamento non sia ancora scaduto alla data di entrata in vigore della norma in esame, ovvero i cui avvisi siano stati recapitati successivamente a tale data.

Tali importi possono essere definiti con il pagamento:
  • delle imposte e dei contributi previdenziali;
  • degli interessi e delle somme aggiuntive;
  • delle sanzioni nella misura ridotta del 3% (in luogo del 30% ridotto a un terzo), senza riduzione sulle imposte non versate o versate in ritardo.

In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, tenuto conto delle disposizioni di cui allart. 15-ter del D.P.R. n. 602 del 1973, la definizione non produce effetti e si procede alliscrizione a ruolo delle residue somme dovute con lapplicazione della sanzione nella misura ordinariamente prevista dallarticolo 13 del D.Lgs. n. 471 del1997.

È prevista poi la definizione agevolata delle somme derivanti da controlli automatizzati le cui rateazioni sono in corso all’entrata in vigore della norma in esame, che possono essere definite col pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive. Anche in tal caso le sanzioni sono dovute nella misura del 3%.

Nel dettaglio il disegno di legge, all’articolo 38 (Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni), così dispone:

«1. Le somme dovute dal contribuente a seguito del controllo automatizzato delle dichiarazioni relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, per le quali il termine di pagamento di cui all’articolo 2, comma 2, del decreto legislativo 18 dicembre 1997, n. 462, non è ancora scaduto alla data di entrata in vigore della presente legge, ovvero per le quali le medesime comunicazioni sono recapitate successivamente a tale data, possono essere definite con il pagamento delle imposte e dei contributi previdenziali, degli interessi e delle somme aggiuntive. Sono dovute le sanzioni nella misura del 3 per cento senza alcuna riduzione sulle imposte non versate o versate in ritardo.

2. Il pagamento delle somme di cui al comma 1 avviene secondo le modalità e i termini stabiliti dagli articoli 2 e 3-bis del decreto legislativo 18 dicembre 1997, n. 462. In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione.

3. Le somme dovute a seguito del controllo automatizzato delle dichiarazioni, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, il cui pagamento rateale ai sensi dell’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462, è ancora in corso alla data di entrata in vigore della presente legge, possono essere definite con il pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive. Sono dovute le sanzioni nella misura del 3 per cento senza alcuna riduzione sulle imposte residue non versate o versate in ritardo.

4. Il pagamento rateale delle somme di cui al comma 3 prosegue secondo le modalità e i termini previsti dall’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462. In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione.

5. Le somme versate fino a concorrenza dei debiti definibili ai sensi del presente articolo, anche anteriormente alla definizione, restano definitivamente acquisite e non sono rimborsabili

6. In deroga a quanto previsto all’articolo 3 della legge 27 luglio 2000, n. 212, con riferimento alle somme dovute a seguito del controllo automatizzato delle dichiarazioni relative al periodo d’imposta in corso al 31 dicembre 2019, richieste con le comunicazioni previste dagli articoli 36-bis del decreto del Presidente della Repubblica 29 settembre 1973, n. 600, e 54-bis del decreto del Presidente della Repubblica 26 ottobre 1972, n. 633, i termini di decadenza per la notificazione delle cartelle di pagamento, previsti dall’articolo 25, comma 1, lettera a), del decreto del Presidente della Repubblica 29 settembre 1973, n. 602, sono prorogati di un anno.

7. All’articolo 3-bis, comma 1, del decreto legislativo 18 dicembre 1997, n. 462, le parole: «in un numero massimo di otto rate trimestrali di pari importo, ovvero, se superiori a cinquemila euro,» sono soppresse».

La disposizione in esame come spiega la relazione illustrativa “intende fornire supporto alle imprese e ai contribuenti in generale, soprattutto nellattuale situazione di crisi economica dovuta agli effetti residui dellemergenza pandemica e allaumento dei prezzi dei prodotti energetici, attraverso alcune soluzioni che possono concretamente agevolare la definizione dei rapporti tra i contribuenti e lAmministrazione finanziaria, con particolare riferimento alle somme dovute in esito al controllo automatizzato delle dichiarazioni fiscali, riducendo gli oneri a carico dei contribuenti ed estendendo lampiezza dei piani di rateazione”.

Nel dettaglio il comma 1 individua le somme oggetto di definizione agevolata.

Si tratta dei debiti emergenti dalle comunicazioni dirregolarità derivanti dal controllo automatizzato delle dichiarazioni fiscali (art. 36-bis del D.P.R. n. 600/73 e art. 54-bis del D.P.R. n. 633/72 relative ai periodi d’imposta in corso al 31 dicembre 2019, al 31 dicembre 2020 e al 31 dicembre 2021.

Si ricorda che le comunicazioni emesse in seguito al controllo automatico evidenziano la correttezza della dichiarazione (comunicazione di regolarità) o l’eventuale presenza di errori (comunicazione di irregolarità). In quest’ultimo caso, il contribuente può pagare le somme indicate con una riduzione delle sanzioni, oppure segnalare all’Agenzia delle Entrate le ragioni per cui ritiene il pagamento non dovuto. Il contribuente può regolarizzare la propria posizione con il pagamento di una sanzione ridotta, oltre all’imposta e agli interessi. Il pagamento deve essere effettuato entro 30 giorni dal ricevimento della prima comunicazione o di quella definitiva emessa a seguito della eventuale rideterminazione delle somme a debito e la sanzione è prevista nella misura agevolata di 1/3 di quella ordinaria (10% invece del 30%). Gli interessi dovuti sono calcolati al tasso del 3,5% annuo, dalla data in cui avrebbe dovuto essere effettuato il versamento all’ultimo giorno del mese antecedente alla data di elaborazione della comunicazione (articolo 6, comma 1 del D.M. 21 maggio 2009 e articolo 3 del D.Lgs. n. 462 del 1997). A decorrere dall’anno d’imposta 2017 il controllo automatico è effettuato anche sulle comunicazioni dei dati delle liquidazioni periodiche IVA. In questo caso, prima dell’emissione della comunicazione di irregolarità, le eventuali incoerenze riscontrate a seguito del controllo sono rese disponibili al contribuente attraverso un’apposita lettera di invito alla compliance.

Condizione per la definizione agevolata è che, al momento di entrata in vigore della norma in commento:
  • non sia scaduto il termine di pagamento di cui all’articolo 2, comma 2, del decreto legislativo 18 dicembre 1997, n. 462, ovvero non siano decorsi trenta giorni dal ricevimento dell’avviso o della comunicazione definitiva, contenente la rideterminazione in sede di autotutela delle somme dovute, a seguito dei chiarimenti forniti dal contribuente o dal sostituto d’imposta; tale termine, è stato allungato a 60 giorni fino al 31 agosto 2022 dal decreto-legge n. 21 del 2022;
  • ovvero, che le comunicazioni di irregolarità siano state recapitate successivamente all’entrata in vigore della norma in esame.

Come anticipato, la definizione si perfeziona con il pagamento delle imposte e dei contributi previdenziali ivi contenuti, degli interessi e delle somme aggiuntive (maggiorazioni Inps sui crediti di natura previdenziale).

Inoltre, in caso di adesione (comma 2), è previsto che il versamento delle somme dovute avvenga secondo le modalità di riscossione delle somme dovute in seguito a controlli automatici, in un’unica soluzione entro 30 giorni ovvero a rate, rispettivamente ai sensi degli articoli 2 e 3-bis del già citato D.Lgs. n. 462 del 1997.

Il comma 7 dell’articolo in esame interviene sull’articolo 3-bis, comma 1 del D.Lgs. n. 462 del 1997, al fine di prevedere che il pagamento delle somme da versare possa sempre essere rateizzato in un numero massimo di venti rate trimestrali di pari importo, a prescindere dal quantum dovuto. Viene dunque eliminata la previsione che consentiva la dilazione del pagamento in un numero massimo di otto rate trimestrali, per gli importi pari o inferiori a cinquemila euro.

Il comma 3 consente di definire con modalità agevolate anche le rate, relative a comunicazioni di irregolarità, delle dilazioni ancora in corso all’entrata in vigore della norma in commento (ai sensi dell’articolo 3-bis del decreto legislativo 18 dicembre 1997, n. 462, come modificato dalle norme in esame), mediante il pagamento del debito residuo a titolo di imposte e contributi previdenziali, interessi e somme aggiuntive.

Anche in tal caso le sanzioni sono dovute nella misura del 3%, senza alcuna riduzione sulle imposte residue non versate o versate in ritardo.

Il pagamento rateale delle suddette somme prosegue quindi secondo le modalità e i termini già illustrati (previsti dall’articolo 3-bis del D.Lgs. n. 462 del 1997, come modificato).

In caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, delle somme dovute, la definizione non produce effetti e si applicano le ordinarie disposizioni in materia di sanzioni e riscossione (comma 4). Le somme residue sono dunque iscritte a ruolo delle residue somme dovute con l’applicazione della sanzione per gli omessi o ritardati versamenti (come chiarisce la relazione illustrativa che accompagna la norma; la sanzione è dovuta nella misura del 30% ordinariamente prevista dall’articolo 13 del D.lgs. n. 471 del 1997).

La relazione illustrativa chiarisce che per i pagamenti rateali regolarmente in corso dei debiti emergenti dalle suddette comunicazioni, per qualunque periodo dimposta, è previsto che:

  • la durata del periodo di rateazione venga estesa fino a un massimo di venti rate trimestrali di pari importo (cfr. comma 7), anche nei casi in cui, secondo le disposizioni previgenti, era ammessa solo la rateazione fino a un massimo di otto rate;
  • le sanzioni sono dovute nella misura del 3% (anziché del 30% ridotte a un terzo), senza alcuna riduzione, sulle imposte residue non versate o versate in ritardo. Restano dovuti gli interessi (anche di rateazione);
  • anche in questa ipotesi, in caso di mancato pagamento, in tutto o in parte, alle prescritte scadenze, tenuto conto delle disposizioni di cui all 15-ter del d.P.R. n. 602 del 1973, la definizione non produce effetti e si procede alliscrizione a ruolo delle residue somme dovute con lapplicazione della sanzione nella misura ordinariamente prevista dallarticolo 13 del D.Lgs. n. 471 del 1997.

Quanto previsto ai commi 3 e 4 si applica ai pagamenti rateali in corso alla data di entrata in vigore della disposizione in commento, per i quali non sia intervenuta la decadenza dalla rateazione ai sensi delle norme vigenti.

Ai sensi del comma 5, le somme versate fino a concorrenza dei debiti definibili ai sensi della disposizione in commento, anche anteriormente alla definizione, restano definitivamente acquisite e non sono rimborsabili.

Il comma 6 chiarisce che, in deroga allo Statuto del contribuente, è differito di un anno il termine per la notifica delle cartelle di pagamento delle somme dovute in esito alle comunicazioni dirregolarità recapitate per le dichiarazioni relative al periodo dimposta in corso al 31 dicembre 2019.

Il comma 7 viene modificato larticolo 3-bis, comma 1, del D.Lgs. n. 462 del 1997, allo scopo di unificare il numero massimo di rate (venti rate trimestrali di pari importo) in cui può essere suddiviso il pagamento dei debiti emergenti dal controllo delle dichiarazioni, a prescindere dallammontare dei debiti stessi. Attualmente, invece, per i debiti fino a 5 mila euro, è ammesso solo il pagamento rateale fino a un massimo di otto rate trimestrali di pari importo.

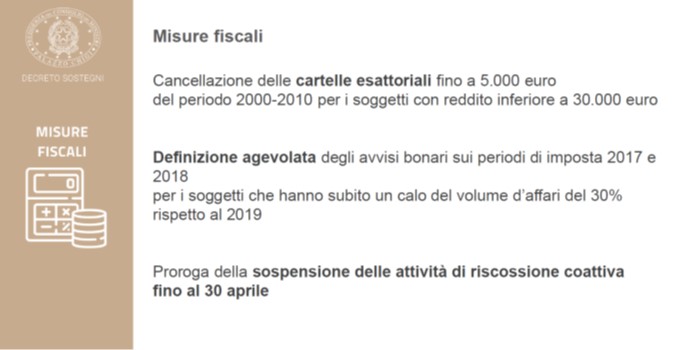
Nuovo aggiornamento della raccolta delle risposte dell’Entrate alle domande più frequenti sulle modalità di compilazione dell’autodichiarazione per gli aiuti di stato Covid 19

Online le risposte dell’Agenzia delle entrate alle domande (aggiornamento del 29 novembre 2022) più frequenti sulle modalità di compilazione dell’autodichiarazione per gli aiuti di stato Covid 19 da presentare entro il 30 novembre 2022.


Webinar Commercialisti sull’autodichiarazione per gli aiuti di stato covid-19. Le slide utilizzate durante le relazioni

Entro il 30 novembre prossimo, i beneficiari degli aiuti riconosciuti nell’ambito del c.d. “regime ombrello” di cui alla Comunicazione della Commissione europea del 19 marzo 2020 C (2020) 1863 finalQuadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID19” dovranno presentare all’Agenzia delle Entrate un’autodichiarazione per verificare l’effettivo rispetto dei limiti e delle condizioni previsti dal citato Quadro Temporaneo (c.d. Temporary Framework).

Per accompagnare i professionisti nell’avvio di questo adempimento, il Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili, in collaborazione con la Fondazione Nazionale dei Commercialisti e l’Agenzia delle Entrate, ha tenuto un webinar dal titolo “L’autodichiarazione per gli aiuti di Stato Covid-19: semplificazione della modulistica e questioni applicative”. Dopo un inquadramento normativo della disciplina di fonte unionale in materia di aiuti di Stato, durante il webinar sono stati esaminati l’ambito soggettivo dell’adempimento, le fattispecie di esonero e quelle ammesse alle semplificazioni recentemente introdotte.

Fornite, inoltre, indicazioni sulla compilazione del modello, sulla riallocazione degli aiuti nelle sezioni 3.1 e 3.12 del Quadro Temporaneo, sulla gestione del superamento dei massimali e sul riversamento volontario degli aiuti eccedenti. Svolta, infine, un’analisi sul rapporto con il prospetto aiuti di Stato contenuto nel Modello REDDITI 2022.

Nel corso del webinar i rappresentanti dell’Agenzia delle Entrate hanno dato risposta ad alcuni quesiti su taluni aspetti di criticità dell’adempimento.


Di seguito il link alle slide utilizzate durante le relazioni (link esterni: https://www.commercialisti.it/).

Slide Relazioni Mauro Nicola – Presidente Fondazione Nazionale di Formazione dei Commercialisti

Slide Relazioni Pasquale Saggese – Coordinatore Area Fiscalità Fondazione Nazionale di Ricerca dei Commercialisti

Webinar in differita


Online le risposte dell’Agenzia delle entrate alle domande più frequenti sulle modalità di compilazione dell’autodichiarazione per gli aiuti di stato Covid 19 da presentare entro il 30 novembre 2022.


Aiuti di Stato erogati alle imprese durante l’emergenza Covid-19. Pubblicata la versione semplificata del modello di dichiarazione

È online la versione semplificata del modello di dichiarazione sostitutiva che le imprese che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 devono inviare alle Entrate entro il 30 novembre 2022.

Il provvedimento firmato oggi dal direttore dell’Agenzia, infatti, approva la nuova versione del documento – condivisa con il Dipartimento delle Finanze del Mef nel rispetto delle indicazioni formulate dalla Commissione europea – con alcune modifiche che ne rendono più agevole la compilazione.


Le novità della versione semplificata


In particolare, se l’operatore economico si trova nella situazione più frequente, ossia se l’ammontare complessivo degli aiuti ricevuti durante l’emergenza Covid-19 non supera i limiti previsti dalla Sezione 3.1 del Quadro Temporaneo (800 mila euro fino al 27 gennaio 2021 e 1 milione e 800 mila euro dal 28 gennaio 2021), compilando un’apposita casella è possibile non indicare nel modello l’elenco dettagliato degli aiuti COVID fruiti.

Sono esclusi dall’esonero gli aiuti IMU che vanno comunque indicati nel quadro A. La compilazione semplificata è facoltativa, quindi il dichiarante può comunque compilare l’autodichiarazione secondo le modalità ordinarie (elencando gli aiuti nel quadro A).

La presentazione dell’autodichiarazione con il modello aggiornato e con la modalità di compilazione semplificata è consentita a partire dal 27 ottobre 2022. Per i contribuenti che hanno già inviato l’autodichiarazione utilizzando il modello precedente non cambia nulla. Questi contribuenti non sono tenuti a ripresentare il modello nella nuova versione.


La finestra per l’invio si chiude il 30 novembre 2022


Con la dichiarazione sostituiva è possibile attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework” e il rispetto delle varie condizioni previste. La dichiarazione deve essere inviata entro il 30 novembre 2022, esclusivamente con modalità telematiche, direttamente dal contribuente o tramite soggetto incaricato della trasmissione delle dichiarazioni, utilizzando il servizio web disponibile nell’area riservata del sito dell’Agenzia delle Entrate oppure, in alternativa, tramite i canali telematici. (Così, comunicato stampa Agenzia delle entrate del 25 ottobre 2022)


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Per l’invio dell’autodichiarazione c’è tempo fino al 30 novembre

Più tempo per consentire agli operatori economici che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 di inviare le dichiarazioni sostitutive all’Agenzia delle Entrate.

Con il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, viene infatti prorogato al 30 novembre 2022 il termine di scadenza per l’invio del documento che serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework”.

L’autodichiarazione deve essere inviata tramite il servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Il provvedimento di oggi tiene conto di quanto disposto dall’articolo 35 del decreto-legge 21 giugno 2022, n. 73, con il quale sono prorogati i termini di registrazione degli aiuti di Stato COVID-19 nel Registro Nazionale degli Aiuti di stato (RNA).

Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021) possono inviare la dichiarazione entro il 30 novembre oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.

(Così, comunicato stampa Agenzia delle entrate del 22 giugno 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 22 giugno 2022, prot. n. 233822/2022, recante: «Proroga del termine di presentazione dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final. Modifiche al provvedimento del Direttore dell’Agenzia delle entrate prot. n. 143438 del 27 aprile 2022»


Per saperne di più:


Aiuti Covid ricevuti – Monitoraggio e restituzione


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022, anche per evidenziare le eventuali eccedenze da restituire

Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438/2022: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19», come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici»


Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


SOMMARIO – Finanza & Fisco n. 16 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Perché a volte ci si dimentica che era già tutto scritto? Spunti di riflessione
di Alvise Bullo e Elena De Campo


Adesione resa solo dalla società di persone e riflessi sul socio dissenziente
di Antonino Russo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Accertamento nei confronti dei soci che non hanno partecipato (o aderito) all’accertamento con adesione


Rettifica nei confronti dei soci sulla base dell’adesione della società di persone e ammissibilità dei motivi erroneamente intitolati

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 9392 del 9 aprile 2021: «IMPUGNAZIONI CIVILI – Ricorso per Cassazione – Forma e contenuto – Indicazione dei motivi e delle norme di diritto – Erronea intitolazione del motivo del ricorso – Inammissibilità – Condizioni – Fattispecie – Art. 360, comma 1, nn. 3 e 5 c.p.c. • SOCIETÀ DI PERSONE FISICHE – ACCERTAMENTO CON ADESIONE – IRPEF imputata per trasparenza -Accertamento in rettifica del reddito da partecipazione – Accertamento nei confronti dei soci che non hanno partecipato (o aderito) all’accertamento con adesione – Impugnazione da parte del socio – Rilevanza di quanto definito dalla società – Sussistenza – Ragioni – Art. 2, del D.Lgs. 19/06/1997, n. 218 – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 53 Cost.»


Proposizione dell’istanza di accertamento con adesione da parte della società di persone – Esclusione dell’automatica sospensione anche per il socio del termine per il ricorso


Termine per il ricorso. Al socio nessuna sospensione per effetto della proposizione dell’istanza di accertamento con adesione da parte della società di persone partecipata

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 879 del 13 gennaio 2022: «CONTENZIOSO TRIBUTARIO – Ricorso – Termine – Accertamento con adesione – Sospensione di novanta giorni – IRPEF imputata per trasparenza – Accertamento in rettifica del reddito da partecipazione – Impugnazione da parte del socio – Proposizione dell’istanza di accertamento con adesione da parte della società di persone – Automatica sospensione anche per il socio del termine ex art. 21, comma 1, del D.Lgs. 31 dicembre 1992 n. 546, per l’impugnazione dell’avviso di accertamento emesso nei suoi confronti – Esclusione – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 41-bis, del D.P.R. 28/09/1973, n. 600 – Art. 21, del D.Lgs. 31/12/1992, n. 546 – Art. 6, comma 3, D.Lgs. 19/06/1997, n. 218


Prassi


Agenzia delle Entrate


Novità fiscali – D.L. “Milleproroghe 2022


In chiaro la sospensione dei termini che condizionano le agevolazioni per l’acquisto o riacquisto della “prima casa” e la proroga dei versamenti per gli allevatori avicunicoli e suinicoli delle aree soggette a restrizioni sanitarie

Circolare dell’Agenzia delle Entrate n. 8 E del 29 marzo 2022: «NOVITÀ FISCALI 2022 – MILLEPROROGHE 2022 -IMPOSTA DI REGISTRO, RISCOSSIONE e IRAP – Sospensione di taluni termini per la decadenza delle agevolazioni “prima casa” (articolo 3, comma 5-septies) – Nota II-bis all’articolo 1 della Tariffa parte prima, allegata al D.P.R. 26/04/1986, n. 131 – Art. 7, della L. 23/12/1998, n. 448 – Proroga dei versamenti per i soggetti che svolgono attività di allevamento avicunicolo o suinicolo nelle aree soggette a restrizioni sanitarie per le emergenze dell’influenza aviaria e della peste suina africana (articolo 3, comma 6-quater) – Proroga del termine per versare l’IRAP non corrisposta per errata applicazione dell’esonero previsto dal decreto Rilancio (articolo 20-bis) – Artt. 3, commi 5-septies e 6-quater, e 20-bis, del D.L. 30/12/2021, n. 228, conv., con mod., dalla L 25/02/2022, n. 15»


Novità fiscali – Legge di bilancio 2022


Bonus affitto giovani, proroghe in materia di detrazioni fiscali in edilizia e stabilizzazione a 2 milioni di euro del limite per le compensazioni. L’Agenzia delle entrate spiega le novità della legge di Bilancio 2022

Circolare dell’Agenzia delle Entrate n. 9 E del 1° aprile 2022: «NOVITÀ FISCALI 2022 – LEGGE DI BILANCIO 2022 – Principali novità in materia di agevolazioni ai fini della imposte su redditi, regimi sostitutivi e compensazione contenute nella L. 30/12/2021, n. 234 – Proroga dell’esenzione ai fini IRPEF dei redditi agrari e dominicali (comma 25) – Proroga delle detrazioni per interventi di efficientamento energetico, di ristrutturazione edilizia e del bonus mobili (comma 37) – Proroga del bonus verde (comma 38) – Proroga del bonus facciate (comma 39) – Bonus affitto per i giovani (comma 155) – Agevolazioni per lo sviluppo dello sport (commi da 185 a 190) – Proroga delle agevolazioni fiscali per eventi sismici (comma 456) – Regime di tassazione delle Società di investimento immobiliare quotate e non (Siiq e Siinq) (comma 718) – Estensione a ricercatori e docenti della possibilità di optare per l’applicazione delle agevolazioni fiscali per il «rientro dei cervelli» (comma 763) – Enti sportivi operanti nella Provincia autonoma di Bolzano (comma 1006) – Incremento del limite annuo dei crediti d’imposta e dei contributi compensabili o rimborsabili ai soggetti intestatari di conto fiscale (comma 72)»


Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili


Rivalutazione dei beni d’impresa – Revoca


Revoca delle rivalutazioni dei beni d’impresa effettuate nell’esercizio 2020: aspetti operativi
Documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del mese di aprile 2022


Legislazione


Aiuti Covid ricevuti
Monitoraggio e restituzione


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022, anche per evidenziare le eventuali eccedenze da restituire

Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438/2022: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19», come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Monitoraggio Aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022

È online il modello di dichiarazione sostitutiva che le imprese che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 devono inviare all’Agenzia delle Entrate.

Il documento serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework” e il rispetto delle varie condizioni previste.

L’autodichiarazione deve essere inviata fra il 28 aprile e il 30 giugno 2022 tramite un apposito servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Con un provvedimento di oggi (del 27 aprile 2022, prot. n. 143438/2022), in attuazione del decreto Mef dell’11 dicembre 2021, è stato infatti approvato lo schema di autodichiarazione e sono state definite le regole, i termini di presentazione e le modalità di restituzione volontaria degli importi in caso di superamento dei massimali. Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021 – Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021) devono inviare la dichiarazione entro il 30 giugno oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.


Chi deve presentare la dichiarazione sostitutiva


La dichiarazione sostitutiva approvata con il provvedimento di oggi deve essere presentata da tutti gli operatori economici che hanno percepito aiuti previsti dalle norme agevolative che rientrano nel c.d. regime “ombrello (articolo 1, commi da 13 a 15, del decreto-legge 22 marzo 2021, n. 41, “Decreto Sostegni” convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69). In particolare, nel caso in cui la dichiarazione sia stata già resa in sede di presentazione della comunicazione/istanza per l’accesso a quegli aiuti che già prevedevano l’autodichiarazione, la presentazione della dichiarazione sostitutiva “generale” non è obbligatoria, a meno che il beneficiario non abbia successivamente fruito di ulteriori aiuti tra quelli elencati nell’articolo 1 del “Decreto Sostegni”. In quest’ultimo caso, infatti, la dichiarazione va comunque presentata riportando i dati degli ulteriori aiuti successivamente goduti, nonché di quelli già indicati nella dichiarazione sostitutiva precedentemente presentata.

La dichiarazione va, comunque, presentata quando:

  • il beneficiario ha fruito degli aiuti riconosciuti ai fini IMU senza aver compilato nella precedente dichiarazione sostitutiva il quadro C;
  • il beneficiario ha superato i limiti massimi spettanti e deve riversare gli aiuti eccedenti i massimali previsti;
  • il beneficiario si è avvalso della possibilità di “allocare” la medesima misura in parte nella Sezione 3.12, sussistendone i requisiti ivi previsti, e in parte nella Sezione 3.1 del Temporary Framework, qualora residui il massimale stabilito.


Finestra per l’invio, dal 28 aprile al 30 giugno 2022


La dichiarazione deve essere inviata dal 28 aprile al 30 giugno 2022, esclusivamente con modalità telematiche, direttamente dal contribuente o tramite soggetto incaricato della trasmissione delle dichiarazioni, utilizzando il servizio web disponibile nell’area riservata del sito dell’Agenzia delle Entrate oppure, in alternativa, tramite i canali telematici. Entro cinque giorni dall’invio viene rilasciata una ricevuta che attesta la presa in carico o lo scarto della dichiarazione. In quest’ultimo caso, sarà comunque considerata tempestiva la dichiarazione trasmessa nuovamente entro i cinque giorni successivi alla comunicazione di scarto dell’Agenzia. (Così, comunicato stampa Agenzia delle entrate 27 aprile 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19”, come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici», pubblicato il 27.04.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:

Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa

Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive

Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


SOMMARIO – Finanza & Fisco n. 38 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Decreto-Legge “Fisco e Lavoro”. Le misure introdotte in materia di riscossione nel testo approvato dal Senato
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Accertamento induttivo – Deduzione dei costi


Accertamento induttivo “puro”. Tassare il profitto lordo, anziché quello netto, è in contrasto con il parametro costituzionale della capacità contributiva

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22576 del 10 agosto 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento induttivo – Redditi d’impresa – Accertamento del reddito di impresa con metodo induttivo – Accertamento induttivo, cd. puro – Presunzioni “supersemplici” – Ammissibilità – Obblighi dell’Amministrazione finanziaria – Ricostruzione della situazione reddituale complessiva – Necessaria valutazione dei costi per la determinazione dei profitti – Necessità di tenere conto delle componenti negative del reddito – Sussistenza -Art. 39, comma 2, del D.P.R 29/09/1973, n. 600 – Art. 53 Cost.»


Accertamento dell’utile extracontabile sociale
Difesa del socio


Soci di società di capitali a ristretta compagine sociale. La presunzione di attribuzione degli utili extracontabili vinta con la dimostrazione della estraneità alla gestione e conduzione societaria (rileva l’estraneità al giudizio penale sugli altri soggetti coinvolti nella compagine sociale)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza  n. 24870 del 15 settembre 2021: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Utili extracontabili – Distribuzione ai soci – Presunzione – Prova contraria – Ammissibilità – Dimostrazione della estraneità alla gestione societaria – Necessità – Caso di specie – Prova liberatoria – Circostanza che nel procedimento penale relativo a fatti riguardanti la gestione della società, il contribuente ricorrente non era neppure stato rinviato a giudizio, a differenza degli altri soggetti coinvolti nella compagine o nell’amministrazione della stessa – Art. 44, del D.P.R. 22/12/1986, n. 917»


Società di capitali a ristretta base sociale. La lite con l’amministratore permette al socio “estraneo” di vincere la presunzione di attribuzione degli utili extracontabili

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 25806 del 23 settembre 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alla società – Legittimità – Prova contraria – Prove dell’estraneità alla gestione e alla conduzione societaria – Sufficienza – Caso di specie – Disaccordo nella gestione tra amministratore e socio – Comprovato dissenso con il socio amministratore – Presenza di iniziative giudiziarie volte al conseguimento della documentazione contabile al fine di svolgere il controllo/ispezione previsto dall’art. 2476 cod. civ. – Art. 44, del D.P.R. 22/12/1986, n. 917»


Distribuzione ai soci degli utili extrabilancio. Il conflitto tra socio e amministratore libera dalla presunzione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 29794 del 25 ottobre 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base sociale – Presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alla società – Legittimità – Prova contraria – Prove dell’estraneità alla gestione e alla conduzione societaria – Sufficienza – Caso di specie – Rapporti socio contribuente e socio amministratore profondamente deteriorati, degenerati in liti giudiziarie civili e procedimenti penali – Art. 44, del D.P.R 22/12/1986, n. 917»


Prassi


Agenzia delle Entrate


Oneri documentali in materia di prezzi di trasferimento


Transfer pricing. Le istruzioni definitive sulla documentazione idonea per beneficiare della disapplicazione delle sanzioni in caso di rettifica

Circolare dell’Agenzia delle Entrate n. 15 E del 26 novembre 2021: «IMPOSTE SUI REDDITI – Norme generali sulle valutazioni – SANZIONI TRIBUTARIE – Esimenti – Prezzi di trasferimento praticati nell’ambito delle operazioni infragruppo – Chiarimenti in tema di documentazione idonea a consentire il riscontro della conformità al principio di libera concorrenza dei prezzi di trasferimento praticati (transfer pricing documentation – TP Doc) – “Masterfile” e “Documentazione Nazionale” – Artt. 1, comma 6 e 2, comma 4-ter, del D.Lgs. 18/12/1997, n. 471 – Art. 110, comma 7, del DPR 22/12/1986, n. 917 – D.M. Finanze del 14/05/2018Provvedimento del Direttore dell’Agenzia delle entrate del 23/11/2020, prot. 360494»


Individuazione dei codici tributo


Crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0”. Identificati i codici tributo e istruzioni per la dichiarazione dei bonus maturati

Risoluzione dell’Agenzia delle Entrate n. 68 E del 30 novembre 2021: «RISCOSSIONE – Individuazione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR)»


SpecialeDecreto-legge “Antifrode
Attuazione e chiarimenti


Cessione del credito – Controlli antifrode

Antifrode” nella cessione dei crediti. Il provvedimento attuativo con le regole dei controlli preventivi

Provvedimento del Direttore dell’Agenzia delle entrate del 1° dicembre 2021, prot. n. 340450/2021: «Definizione dei criteri e delle modalità per la sospensione, ai sensi dell’articolo 122-bis del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 2 del decreto-legge 11 novembre 2021, n. 157, delle comunicazioni delle cessioni, anche successive alla prima, e delle opzioni inviate all’Agenzia delle entrate ai sensi degli articoli 121 e 122 del decreto-legge 19 maggio 2020, n. 34»


Agevolazioni nel settore dell’edilizia – Visto e attestazione

Superbonus e altri Bonus in edilizia. Diffusi i primi chiarimenti sulle modifiche introdotte dal decreto-legge “Antifrode”

Circolare dell’Agenzia delle Entrate n. 16 E del 29 novembre 2021: «DECRETO-LEGGE “ANTIFRODE” – Superbonus – Bonus edilizi diversi dal Superbonus – Interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica – Misure di contrasto alle frodi in materia di detrazioni per lavori edilizi e cessioni dei crediti – Estensione dell’obbligo del visto di conformità e della congruità dei prezzi – Rafforzamento dei controlli preventivi – Artt. 119, 121, 122 e 122-bis, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – D.L. 11/11/2021, n. 157Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021»


Legislazione


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018. In arrivo il modello “ufficiale” di autodichiarazione del contribuente


Con provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838, approvato ai sensi dell’articolo 5, comma 11, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, cd. D.L. “Sostegni”, al fine di consentire l’accesso alla definizione anche a quei soggetti che, ai fini delle imposte sui redditi, hanno un periodo d’imposta non coincidente con l’anno solare, disposto che le dichiarazioni dei redditi da prendere a riferimento per confrontare l’ammontare dei ricavi e compensi sono quelle relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020. Inoltre, al fine di preservare l’omogeneità dei valori da porre a confronto, previsto di considerare l’ammontare dei ricavi e compensi relativi ai periodi d’imposta 2019 e 2020 anche nel particolare caso in cui il contribuente risulti non tenuto alla presentazione della dichiarazione IVA per uno solo dei due periodi.

Nel dettaglio, il provvedimento chiarisce che «i soggetti con partita IVA attiva alla data del 23 marzo 2021, non tenuti alla presentazione della dichiarazione annuale dell’imposta sul valore aggiunto per uno o entrambi i periodi d’imposta 2019 e 2020, accedono alla definizione (…) a condizione che abbiano subìto una riduzione maggiore del 30 per cento dell’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2020 rispetto all’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2019, come risultanti dalle dichiarazioni dei redditi presentate per i due periodi».

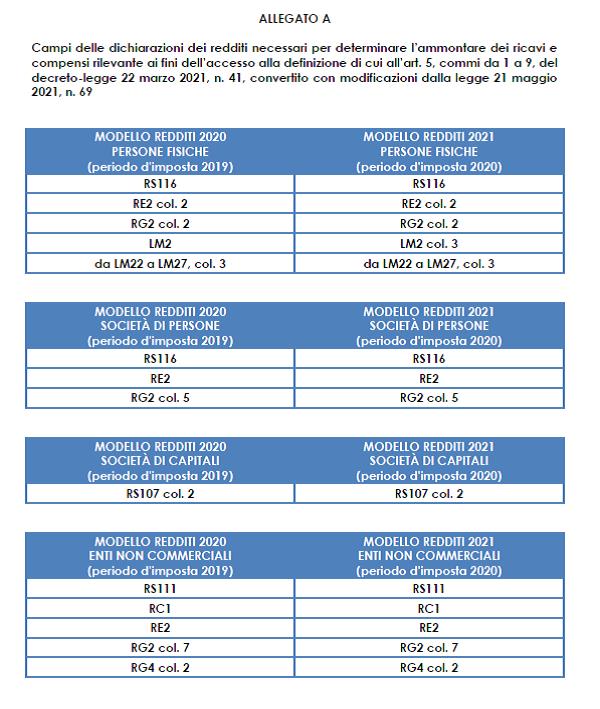
Nello stesso provvedimento l’Agenzia delle Entrate “per garantire la massima trasparenza”, in allegato (A) individua i campi delle dichiarazioni dei redditi relative ai periodi d’imposta 2019 e 2020 necessari per ricostruire l’ammontare dei ricavi e compensi relativi alle due annualità.

Infine, allo scopo di concedere ai contribuenti destinatari delle proposte di definizione agevolata un congruo lasso di tempo per compilare e inviare l’autodichiarazione prevista dall’art. 1, commi 14 e 15, del D.L. “Sostegni”, si dispone la modifica del punto 2.2 del provvedimento del Direttore dell’Agenzia delle Entrate prot. 275852 del 18 ottobre 2021, prevedendo che la predetta autodichiarazione debba essere presentata entro 60 giorni dall’approvazione del relativo modello (che avverrà con successivo provvedimento direttoriale) ovvero, se il termine è più favorevole, entro 60 giorni dal pagamento dell’intero importo o della prima rata delle somme richieste con la comunicazione degli esiti oggetto di definizione agevolata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021», pubblicato il 03.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»


SOMMARIO – Finanza & Fisco n. 33 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Giurisprudenza


Corte Suprema di Cassazione:


  • Sezioni Unite Penali


Sequestro preventivo finalizzato alla confisca – Motivazione sulla sussistenza del periculum in mora


Il provvedimento che dispone il sequestro preventivo finalizzato alla confisca deve contenere la motivazione sulla sussistenza del periculum in mora

Corte Suprema di Cassazione – Sezioni Unite Penali – Sentenza n. 36959 dell’11 ottobre 2021: «MISURE CAUTELARI – Sequestro preventivo finalizzato alla confisca facoltativa – Principi di proporzionalità, adeguatezza e gradualità – Applicazione – Individuazione dei parametri generali del periculum ai quali la motivazione del sequestro preventivo a fini di confisca deve rispondere – Ragioni che rendono necessaria l’anticipazione dell’effetto ablativo della confisca prima della definizione del giudizio – Motivazione sulla sussistenza del periculum in mora – Necessità – Condizioni – Esclusioni dall’obbligo – Per le cose la cui detenzione, uso o alienazione è reato – Art. 321, comma 2, c.p.c. – Art. 240 c.p.»


  • Sezioni tributarie


IMU (Imposta municipale propria) – Disconoscimento delle agevolazioni per l’abitazione principale


Esenzione da IMU dell’abitazione principale. Vale la residenza e la dimora del nucleo familiare

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 17408 del 17 giugno 2021: «FINANZA LOCALE – IMU (Imposta municipale propria) – Esenzione casa principale – Requisiti – Duplice requisito della dimora abituale e della residenza anagrafica – Necessità – Fattispecie – Disconoscimento delle agevolazioni abitazione principale per l’unità immobiliare di proprietà del contribuente dove egli aveva la residenza, in virtù del fatto che il coniuge non separato e le figlie dello stesso dimoravano ed avevano residenza altrove – Contribuente si è limitato a dedurre di essere “di fatto” separato dal coniuge – Comma 2 dell’art. 13, del D.L. 06/12/2011, n. 201, conv., con mod., dalla L. 22/12/2011, n. 214 – Comma 2, dell’art. 8, del D.Lgs. 30/12/1992, n. 504»


Giudicato esterno – Nozione di presunzioni semplici – Utili extracontabili


Rilevanza del giudicato esterno, i tre caratteri della presunzione (gravità, precisione, concordanza) e limiti alla presunzione di distribuzione ai soci degli utili incassati in nero

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Sentenza n. 22311 del 5 agosto 2021: «CONTENZIOSO TRIBUTARIO – Giudicato esterno – Rilevanza di un diverso giudizio – Efficacia esterna della sentenza del giudice tributario – Portata – Su diverse annualità della medesima imposta – Possibilità – Limiti – Sentenza che risolve una situazione fattuale riferita ad uno specifico periodo d’imposta – Inefficacia ad estendere i suoi effetti automaticamente ad un’altra annualità, ancorché, siano coinvolti tratti storici comuni (medesima verifica fiscale) – Art. 2909 c.c. • PROVA CIVILE -Prove indiziarie – Presunzioni (nozione) – Semplici – Sindacato del giudice di merito – Censurabilità in sede di legittimità – Vizio denunciabile – Violazione o falsa applicazione di norme di diritto – Modalità – Art. 360, n. 3, c.p.c. – Art. 2729 c.c. • IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Utili extracontabili – Distribuzione ai soci – Presunzione – Prova contraria – Ammissibilità – Dimostrazione della estraneità alla gestione societaria – Necessità – Art. 44, del D.P.R. 22/12/1986, n. 917»


Rapporto tra giudizio tributario e penale


La sentenza penale (ma più in generale gli atti del procedimento penale), vanno valutati dal giudice tributario in maniera critica e non automatica

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 25632 del 22 settembre 2021: «COSA GIUDICATA CIVILE – Eccezione di giudicato – Interpretazione del giudicato esterno – Tempestività della produzione documentale della sentenza – Irrilevanza – Limiti per le prove nuove in appello nel processo tributario – Esclusione -Finalità d’interesse pubblico – Rilievo e valutazione anche d’ufficio, in ogni stato e grado del processo – Art. 2909 c.c. • CONTENZIOSO TRIBUTARIO – Procedimento – Giudizio civile e penale (rapporto) – Cosa giudicata penale – Rilievo da assegnare, nel processo tributario, al giudicato penale sopravvenuto in corso di causa – Vincolatività della sentenza penale di assoluzione nell’ambito del giudizio tributario avente ad oggetto i medesimi fatti – Affermazione – Condizioni – Valutazione ad opera del giudice di merito effettuata in maniera critica e non automatica»


Operazioni soggettivamente inesistenti – Prova della consapevolezza del contribuente


Fatture per operazioni soggettivamente inesistenti. Al Fisco per provare la conoscenza o conoscibilità da parte del cessionario della frode non bastano meri indizi. Diversamente a rischio la libertà d’impresa

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 27745 del 12 ottobre 2021: «IVA (Imposta sul valore aggiunto) – Accertamento e riscossione – Operazioni soggettivamente inesistenti – Ripartizione e contenuto dell’onere probatorio – Prova della consapevolezza del contribuente – Necessità – Oggetto – Non sufficienza di pochi indizi, non gravi, non precisi e non concordanti ad integrarsi la presunzione semplice di conoscenza o conoscibilità della frode – Prova contraria del contribuente – Contenuto – Art. 2697 c.c. – Art. 2729 c.c. – Artt. 19, 21, 54, del D.P.R. 26/10/1972, n. 633»


Prassi


Agenzia delle Entrate


Agevolazioni fiscali per l’acquisto della c.d. “prima casa


Cessioni di abitazioni acquisite a seguito di provvedimento giudiziale. Per l’agevolazione c.d. “prima casa” o la richiesta di applicazione del sistema c.d. del “prezzo-valore” dichiarazioni e richiesta non oltre la registrazione

Risoluzione dell’Agenzia delle Entrate n. 38 E del 28 maggio 2021: «ESENZIONI ED AGEVOLAZIONI (Benefici) – Cessioni immobiliari – Immobili ad uso abitativo – Acquisto di immobile a seguito di provvedimento giudiziale -Richiesta agevolazione c.d. “prima casa” – Richiesta di determinazione della base imponibile mediante il sistema c.d. del “prezzo-valore” – Necessità – Momento della stessa – Individuazione – Non oltre la registrazione del provvedimento giudiziale – Forma delle dichiarazioni – Nota II-bis) all’art. 1 della Tariffa, parte prima del D.P.R. 26/04/1986, n. 131 -Art. 1, comma 497, della L 23/12/2005, n. 266 – Art. 47, del D.P.R. 28/12/2000, n. 445»


Applicabile l’agevolazione “prima casa” anche in caso di cessione postuma della casa preposseduta acquisita con le agevolazioni ex art. 69 L. n. 342/2000

Risposta ad interpello – Agenzia delle Entrate – n. 551 del 25 agosto 2021: «IMPOSTA DI REGISTRO (c.d. TUR) – IVA (Imposta sul valore aggiunto) – IMPOSTA SULLE SUCCESSIONI E DONAZIONI (c.d. TUS) – Agevolazioni fiscali per l’acquisto della c.d. “prima casa” – Condizione dell’impossidenza di altra abitazione già acquistata con la stessa agevolazione – Superamento – Condizioni – Possibilità di avvalersi dell’agevolazione “prima casa” per stipulare un nuovo atto di acquisto agevolato, anche se si possiede altro immobile nello stesso comune acquistato con le agevolazioni ex art. 69 L n. 342/2000, purché si venda entro 1 anno l’immobile acquisito precedentemente a titolo gratuito – Decadenza dell’agevolazione “prima casa” in caso di vendita infraquinquennale dell’immobile – Incompatibilità con l’applicazione comma 4-bis, alla nota II-bis – Affermazione – Nota II-bis), all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131 – Art. 69, L. 21/11/2000, n. 342 – Art. 1, comma 55, della L 28/12/2015, n. 208 (Legge di stabilità 2016), che ha aggiunto a decorrere dal 1° gennaio 2016 il comma 4-bis, alla nota II-bis»


Agevolazioni “prima casa under 36


Agevolazioni prima casa under 36. Requisiti e vantaggi

Circolare dell’Agenzia delle Entrate n. 12 E del 14 ottobre 2021: «IMPOSTA DI REGISTRO – IVA (Imposta sul valore aggiunto) – Agevolazioni tributarie previste per l’acquisto della prima casa – Disciplina dei trasferimenti immobiliari ai fini delle imposte indirette – Agevolazioni fiscali per l’acquisto della casa di abitazione da parte di giovani (c.d. “prima casa under 36” – Art. 64, commi da 6 a 10, del D.L. 25/05/2021, n. 73, conv., con mod., dalla L. 23/07/2021, n. 106 (D.L. “Sostegni-bis”) – Nota II-bis) all’art. 1 della Tariffa, parte prima, del D.P.R. 26/04/1986, n. 131»


Legislazione


Avvisi bonari
Cancellazione
delle sanzioni e delle somme aggiuntive


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relativi al periodo di imposta 2017 e 2018


L’articolo 5, commi da 1 a 7 e 9, del decreto-legge n. 41 del 22 marzo 2021, conv., con mod., dalla legge n. 69 del 21 maggio 2021, cd. Decreto “Sostegni ha previsto la sanatoria degli avvisi bonari. La disposizione è riservata ai soggetti titolari di partita IVA che hanno registrato un calo del fatturato maggiore del 30% tra il 2020 e il 2019 e consente di eliminare sanzioni e somme aggiuntive da quanto dovuto a seguito del controllo automatizzato, cioè quello volto ad individuare eventuali errori materiali o di calcolo commessi dai contribuenti, in relazione alle dichiarazioni relative ai periodi di imposta 2017 e 2018. In particolare, per il periodo d’imposta 2017 la definizione si applica alle comunicazioni elaborate entro il 31 dicembre 2020, non inviate per effetto della sospensione disposta dall’articolo 157 del decreto-legge 19 maggio 2020, n. 34, convertito con modificazioni dalla legge 17 luglio 2020, n. 77; per il periodo d’imposta 2018 la definizione si applica alle comunicazioni elaborate entro il 31 dicembre 2021.

Ciò premesso, con provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021 definite le modalità di perfezionamento ed efficacia della definizione agevolata.


Perfezionamento ed efficacia della definizione


In presenza dei requisiti previsti dall’articolo 5, comma 2, del decreto (cioè la titolarità di una partita IVA attiva al 23 marzo 2021 e la riduzione significativa del volume d’affari o dell’ammontare dei ricavi o dei compensi), la definizione si perfeziona con il pagamento delle imposte, dei relativi interessi e dei contributi previdenziali, escluse le sanzioni e le somme aggiuntive, secondo le modalità ed entro i termini “ordinariamente” previsti dagli artt. 2 (in caso di pagamento in unica soluzione) e 3-bis (in caso di pagamento rateale) del D.Lgs. 18 dicembre 1997, n. 462, per la riscossione delle somme dovute a seguito dei controlli automatici.

Di conseguenza, si ritengono applicabili le esimenti previste in caso di “lieve inadempimento. Quindi, si può sostenere, che non si decadrà dal beneficio della rateazione in caso di “lieve inadempimento” dovuto a:

  • insufficiente versamento della rata, per una frazione non superiore al 3% e, in ogni caso, a 10.000 euro;
  • tardivo versamento della prima rata, non superiore a sette giorni (cfr. commi 3 e 4 dell’articolo 15-ter, del D.P.R. n. 602 del 1973).

Peraltro, nei casi di “lieve inadempimento”, nonché in caso di tardivo pagamento di una rata diversa dalla prima entro il termine di pagamento della rata successiva, l’ufficio procederà all’iscrizione a ruolo dell’eventuale frazione non pagata, della sanzione di cui all’articolo 13 D.Lgs. n. 471/1997, commisurata all’importo non pagato o pagato in ritardo, e dei relativi interessi (cfr. artt. 2 e 3 del D.Lgs. n. 462 del 1997 e artt. 14 e 15-ter, comma 1, del D.P.R. n. 602 del 1973, vedi anche la circolare n. 17/E del 29 aprile 2016 — § 3.1 in “Finanza & Fisco” n. 3/2016, pag. 275). L’iscrizione a ruolo non è eseguita se il contribuente si avvale del ravvedimento di cui all’articolo 13 D.Lgs. n. 472/1997, entro il termine di pagamento della rata successiva ovvero, in caso di ultima rata o di versamento in unica soluzione, entro novanta giorni dalla scadenza. Con la risoluzione n. 132 del 29 dicembre 2011 (in “Finanza & Fisco” n. 45/2011, pag. 3886), l’Agenzia delle Entrate ha istituito i codici tributo da utilizzare per il versamento delle sanzioni e degli interessi dovuti per il ravvedimento.

Le definizione si applica nel rispetto dei limiti e delle condizioni previsti dalla Comunicazione della Commissione europea del 19 marzo 2020 C (2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza del COVID-19», e successive modificazioni. In particolare come chiarisce il provvedimento approvato, l’efficacia della definizione è subordinata al rispetto dei limiti e delle condizioni previsti dalle sezioni 3.1 («Aiuti di importo limitato») e 3.12 («Aiuti sotto forma di sostegno a costi fissi non coperti») della predetta Comunicazione. Ne consegue, l’attestazione del rispetto dei predetti limiti e condizioni. A tal fine, i contribuenti che intendono accettare la proposta di definizione sono tenuti a presentare l’autodichiarazione prevista dall’articolo 1, commi 14 e 15, il decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69 entro il 31 dicembre 2021. Nel caso in cui la proposta di definizione agevolata non sia ricevuta dal contribuente in tempo utile per rispettare il predetto termine del 31 dicembre 2021, l’autodichiarazione può essere presentata entro la fine del mese successivo a quello in cui è effettuato il pagamento delle somme dovute o della prima rata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69», pubblicato il 19.10.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Le relazioni (illustrativa e tecnica) del decreto legge “Sostegni”

Si pubblicano le relazioni (illustrativa e tecnica) allegate al disegno di legge dal presentato dal Presidente del Consiglio dei ministri (Draghi) dal Ministro dell’economia e delle finanze (Franco) e dal Ministro del lavoro e delle politiche sociali (Orlando) trasmesso al Senato della Repubblica, recante: «Conversione in legge del decreto-legge 22 marzo 2021, n. 41, recante misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19» – (Atto Senato n. 2144).


La ratio del D.L. “Sostegni

Link al testo della relazione illustrativa del decreto-legge 22 marzo 2021, n. 41, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19». – A.S. n. 2144


La relazione tecnica del D.L. “Sostegni

Link al testo della relazione tecnica del decreto-legge 22 marzo 2021, n. 41, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19». – A.S. n. 2144


Il testo del D.L. “Sostegni

Link al testo del decreto-legge 22 marzo 2021, n. 41, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19». Pubblicato nella Gazzetta Ufficiale n.70 del 22 marzo 2021.


41 è il numero del decreto legge “Sostegni”

Pubblicato in Gazzetta Ufficiale – Serie Generale n.70 del 22 marzo 2021, il Decreto-Legge 22 marzo 2021, n. 41: Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19.

Link al testo del decreto-legge 22 marzo 2021, n. 41, recante: «Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19»


Decreto Sostegni. Gli ambiti principali delle misure approvate dal Cdm

Misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19 (decreto-legge)

Il Consiglio dei Ministri di venerdì 19 marzo 2021, su proposta del Presidente Mario Draghi, del Ministro dell’economia e delle finanze Daniele Franco e del Ministro del lavoro e delle politiche sociali Andrea Orlando, ha approvato un decreto-legge che introduce misure urgenti in materia di sostegno alle imprese e agli operatori economici, di lavoro, salute e servizi territoriali, connesse all’emergenza da COVID-19.

Il decreto interviene, con uno stanziamento di circa 32 miliardi di euro, pari all’entità massima dello scostamento di bilancio già autorizzato dal Parlamento, al fine di potenziare gli strumenti di contrasto alla diffusione del contagio da COVID-19 e di contenere l’impatto sociale ed economico delle misure di prevenzione adottate. L’obiettivo è quello di assicurare un sistema rinnovato e potenziato di sostegni, calibrato secondo la tempestività e l’intensità di protezione che ciascun soggetto richiede.

Gli interventi previsti si articolano in 5 ambiti principali:

  • sostegno alle imprese e agli operatori del terzo settore;
  • lavoro e contrasto alla povertà;
  • salute e sicurezza;
  • sostegno agli enti territoriali;
  • ulteriori interventi settoriali.

Sostegno alle imprese e agli operatori del terzo settore


Si prevede un contributo a fondo perduto per i soggetti titolari di partita IVA che svolgono attività d’impresa, arte o professione, nonché per gli enti non commerciali e del terzo settore, senza più alcuna limitazione settoriale o vincolo di classificazione delle attività economiche interessate. Per tali interventi, lo stanziamento complessivo ammonta a oltre 11 miliardi di euro.

Potranno presentare richiesta per questi sostegni i soggetti che abbiano subito perdite di fatturato, tra il 2019 e il 2020, pari ad almeno il 30 per cento, calcolato sul valore medio mensile. Il nuovo meccanismo ammette le imprese con ricavi fino a 10 milioni di euro, a fronte del precedente limite di 5 milioni di euro.

L’importo del contributo a fondo perduto sarà determinato in percentuale rispetto alla differenza di fatturato rilevata, come segue:

  • 60 per cento per i soggetti con ricavi e compensi non superiori a 100mila euro;
  • 50 per cento per i soggetti con ricavi o compensi da 100 mila a 400mila euro;
  • 40 per cento per i soggetti con ricavi o compensi superiori a 400mila euro e fino a 1 milione di euro;
  • 30 per cento per i soggetti con ricavi o compensi superiori a 1 milione e fino a 5 milioni di euro;
  • 20 per cento per i soggetti con ricavi o compensi superiori a 5 milioni e fino a 10 milioni di euro.

In ogni caso, tale importo non potrà essere inferiore a 1.000 curo per le persone fisiche e a 2.000 euro per gli altri soggetti e non potrà essere superiore a 150mila euro.

Il contributo potrà essere erogato tramite bonifico bancario direttamente sul conto corrente intestato al beneficiario o come credito d’imposta, da utilizzare esclusivamente in compensazione.

Per il sostegno alle attività d’impresa di specifici settori, sono inoltre previsti:

  • un Fondo per il turismo invernale;
  • l’aumento da 1 a 2,5 miliardi dello stanziamento per il Fondo per l’esonero dai contributi previdenziali per autonomi e professionisti;
  • la proroga del periodo di sospensione delle attività dell’agente della riscossione fino al 30 aprile 2021.

Per il sostegno alle imprese, è inoltre previsto un intervento diretto a ridurre i costi delle bollette elettriche.


Lavoro e contrasto alla povertà


In tale ambito, il decreto prevede:

  • la proroga del blocco dei licenziamenti fino al 30 giugno 2021;
  • la proroga della Cassa integrazione guadagni
  • il rifinanziamento, per 400 milioni di euro, del Fondo sociale per occupazione e formazione;
  • una indennità di 2.400 euro per i lavoratori stagionali e a tempo determinato e di importo variabile tra i 1.200 e i 3.600 euro per i lavoratori sportivi;
  • il rifinanziamento nella misura di 1 miliardo di euro, del fondo per il Reddito di Cittadinanza, al fine di tenere conto dell’aumento delle domande;
  • il rinnovo, per ulteriori tre mensilità, del Reddito di emergenza e l’ampliamento della platea dei potenziali beneficiari;
  • l’incremento di 100 milioni di euro del Fondo straordinario per il sostegno degli enti del terzo settore;
  • la proroga degli interventi per i lavoratori in condizioni di fragilità.


Salute e sicurezza


Per quanto riguarda la salute e la sicurezza, il testo prevede:

  • un ulteriore finanziamento di 2,1 miliardi per l’acquisto di vaccini e di 700 milioni per l’acquisto di altri farmaci anti-COVID;
  • la possibilità che aziende ed enti del Servizio sanitario nazionale ricorrano allo svolgimento di prestazioni aggiuntive da parte di medici, infermieri e assistenti sanitari dipendenti, anche in deroga ai limiti vigenti in materia di spesa per il personale;
  • il coinvolgimento delle farmacie nella campagna vaccinale;
  • un sostegno al personale medico e sanitario, compreso quello militare;
  • la proroga al 31 maggio 2021 della possibilità di usufruire di strutture alberghiere o ricettive per ospitarvi persone in sorveglianza sanitaria e isolamento fiduciario o in permanenza domiciliare, laddove tali misure non possano essere attuate presso il domicilio della persona interessata.


Enti territoriali


Per gli enti locali e territoriali è previsto un sostegno per la flessione del gettito dovuta alla pandemia, pari a circa 1 miliardo di euro per Comuni e città metropolitane sul 2021. Per le Regioni a statuto speciale e le Province autonome si prevede un intervento da 260 milioni e 1 miliardo per le Regioni a statuto ordinario per il rimborso delle spese sanitarie sostenute nell’anno 2020.


Interventi settoriali


Tra gli altri interventi settoriali, sono previsti:

  • un sostegno alle attività didattiche a distanza o integrate;
  • il rifinanziamento dei fondi previsti dalla legislazione in vigore per cultura, spettacolo, cinema e audiovisivo;
  • il rifinanziamento dei fondi per la funzionalità delle forze di polizia e delle forze armate;
  • un sostegno dedicato alle imprese del settore fieristico;
  • un fondo da 200 milioni di euro per il sostegno allo sviluppo e alla produzione di nuovi farmaci e vaccini per fronteggiare le patologie infettive in ambito nazionale;
  • un fondo da 200 milioni di euro, presso il Ministero dello sviluppo economico, per il sostegno alle grandi imprese in crisi a causa della pandemia, con l’esclusione di quelle del settore bancario e assicurativo;
  • l’istituzione, presso il Ministero dell’economia e delle finanze, di un Fondo da 200 milioni di euro per l’anno 2021, da ripartire tra Regioni e Province autonome sulla base della proposta dagli stessi enti, da destinare al sostegno delle categorie economiche particolarmente colpite, incluse le attività commerciale o di ristorazione operanti nei centri storici e le imprese operanti nel settore dei matrimoni e degli eventi privati;
  • l’ulteriore finanziamento, del Fondo per lo sviluppo e il sostegno delle filiere agricole, della pesca e dell’acquacoltura, istituito presso il Ministero delle politiche agricole alimentari e forestali.