Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Per l’invio dell’autodichiarazione c’è tempo fino al 30 novembre

Più tempo per consentire agli operatori economici che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 di inviare le dichiarazioni sostitutive all’Agenzia delle Entrate.

Con il provvedimento firmato oggi dal direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini, viene infatti prorogato al 30 novembre 2022 il termine di scadenza per l’invio del documento che serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework”.

L’autodichiarazione deve essere inviata tramite il servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Il provvedimento di oggi tiene conto di quanto disposto dall’articolo 35 del decreto-legge 21 giugno 2022, n. 73, con il quale sono prorogati i termini di registrazione degli aiuti di Stato COVID-19 nel Registro Nazionale degli Aiuti di stato (RNA).

Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021) possono inviare la dichiarazione entro il 30 novembre oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.

(Così, comunicato stampa Agenzia delle entrate del 22 giugno 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 22 giugno 2022, prot. n. 233822/2022, recante: «Proroga del termine di presentazione dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final. Modifiche al provvedimento del Direttore dell’Agenzia delle entrate prot. n. 143438 del 27 aprile 2022»


Per saperne di più:


Aiuti Covid ricevuti – Monitoraggio e restituzione


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022, anche per evidenziare le eventuali eccedenze da restituire

Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438/2022: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19», come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici»


Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


SOMMARIO – Finanza & Fisco n. 16 del 2022

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Perché a volte ci si dimentica che era già tutto scritto? Spunti di riflessione
di Alvise Bullo e Elena De Campo


Adesione resa solo dalla società di persone e riflessi sul socio dissenziente
di Antonino Russo


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni tributarie


Accertamento nei confronti dei soci che non hanno partecipato (o aderito) all’accertamento con adesione


Rettifica nei confronti dei soci sulla base dell’adesione della società di persone e ammissibilità dei motivi erroneamente intitolati

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 9392 del 9 aprile 2021: «IMPUGNAZIONI CIVILI – Ricorso per Cassazione – Forma e contenuto – Indicazione dei motivi e delle norme di diritto – Erronea intitolazione del motivo del ricorso – Inammissibilità – Condizioni – Fattispecie – Art. 360, comma 1, nn. 3 e 5 c.p.c. • SOCIETÀ DI PERSONE FISICHE – ACCERTAMENTO CON ADESIONE – IRPEF imputata per trasparenza -Accertamento in rettifica del reddito da partecipazione – Accertamento nei confronti dei soci che non hanno partecipato (o aderito) all’accertamento con adesione – Impugnazione da parte del socio – Rilevanza di quanto definito dalla società – Sussistenza – Ragioni – Art. 2, del D.Lgs. 19/06/1997, n. 218 – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 53 Cost.»


Proposizione dell’istanza di accertamento con adesione da parte della società di persone – Esclusione dell’automatica sospensione anche per il socio del termine per il ricorso


Termine per il ricorso. Al socio nessuna sospensione per effetto della proposizione dell’istanza di accertamento con adesione da parte della società di persone partecipata

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 879 del 13 gennaio 2022: «CONTENZIOSO TRIBUTARIO – Ricorso – Termine – Accertamento con adesione – Sospensione di novanta giorni – IRPEF imputata per trasparenza – Accertamento in rettifica del reddito da partecipazione – Impugnazione da parte del socio – Proposizione dell’istanza di accertamento con adesione da parte della società di persone – Automatica sospensione anche per il socio del termine ex art. 21, comma 1, del D.Lgs. 31 dicembre 1992 n. 546, per l’impugnazione dell’avviso di accertamento emesso nei suoi confronti – Esclusione – Art. 5, del D.P.R. 22/12/1986, n. 917 – Art. 41-bis, del D.P.R. 28/09/1973, n. 600 – Art. 21, del D.Lgs. 31/12/1992, n. 546 – Art. 6, comma 3, D.Lgs. 19/06/1997, n. 218


Prassi


Agenzia delle Entrate


Novità fiscali – D.L. “Milleproroghe 2022


In chiaro la sospensione dei termini che condizionano le agevolazioni per l’acquisto o riacquisto della “prima casa” e la proroga dei versamenti per gli allevatori avicunicoli e suinicoli delle aree soggette a restrizioni sanitarie

Circolare dell’Agenzia delle Entrate n. 8 E del 29 marzo 2022: «NOVITÀ FISCALI 2022 – MILLEPROROGHE 2022 -IMPOSTA DI REGISTRO, RISCOSSIONE e IRAP – Sospensione di taluni termini per la decadenza delle agevolazioni “prima casa” (articolo 3, comma 5-septies) – Nota II-bis all’articolo 1 della Tariffa parte prima, allegata al D.P.R. 26/04/1986, n. 131 – Art. 7, della L. 23/12/1998, n. 448 – Proroga dei versamenti per i soggetti che svolgono attività di allevamento avicunicolo o suinicolo nelle aree soggette a restrizioni sanitarie per le emergenze dell’influenza aviaria e della peste suina africana (articolo 3, comma 6-quater) – Proroga del termine per versare l’IRAP non corrisposta per errata applicazione dell’esonero previsto dal decreto Rilancio (articolo 20-bis) – Artt. 3, commi 5-septies e 6-quater, e 20-bis, del D.L. 30/12/2021, n. 228, conv., con mod., dalla L 25/02/2022, n. 15»


Novità fiscali – Legge di bilancio 2022


Bonus affitto giovani, proroghe in materia di detrazioni fiscali in edilizia e stabilizzazione a 2 milioni di euro del limite per le compensazioni. L’Agenzia delle entrate spiega le novità della legge di Bilancio 2022

Circolare dell’Agenzia delle Entrate n. 9 E del 1° aprile 2022: «NOVITÀ FISCALI 2022 – LEGGE DI BILANCIO 2022 – Principali novità in materia di agevolazioni ai fini della imposte su redditi, regimi sostitutivi e compensazione contenute nella L. 30/12/2021, n. 234 – Proroga dell’esenzione ai fini IRPEF dei redditi agrari e dominicali (comma 25) – Proroga delle detrazioni per interventi di efficientamento energetico, di ristrutturazione edilizia e del bonus mobili (comma 37) – Proroga del bonus verde (comma 38) – Proroga del bonus facciate (comma 39) – Bonus affitto per i giovani (comma 155) – Agevolazioni per lo sviluppo dello sport (commi da 185 a 190) – Proroga delle agevolazioni fiscali per eventi sismici (comma 456) – Regime di tassazione delle Società di investimento immobiliare quotate e non (Siiq e Siinq) (comma 718) – Estensione a ricercatori e docenti della possibilità di optare per l’applicazione delle agevolazioni fiscali per il «rientro dei cervelli» (comma 763) – Enti sportivi operanti nella Provincia autonoma di Bolzano (comma 1006) – Incremento del limite annuo dei crediti d’imposta e dei contributi compensabili o rimborsabili ai soggetti intestatari di conto fiscale (comma 72)»


Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili


Rivalutazione dei beni d’impresa – Revoca


Revoca delle rivalutazioni dei beni d’impresa effettuate nell’esercizio 2020: aspetti operativi
Documento del Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili del mese di aprile 2022


Legislazione


Aiuti Covid ricevuti
Monitoraggio e restituzione


Monitoraggio aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022, anche per evidenziare le eventuali eccedenze da restituire

Provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438/2022: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19», come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Monitoraggio Aiuti di Stato Covid-19 e definizione agevolata degli avvisi bonari. Approvate le regole e l’autodichiarazione da inviare entro il 30 giugno 2022

È online il modello di dichiarazione sostitutiva che le imprese che hanno ricevuto aiuti di Stato durante l’emergenza Covid-19 devono inviare all’Agenzia delle Entrate.

Il documento serve ad attestare che l’importo complessivo dei sostegni economici fruiti non superi i massimali indicati nella Comunicazione della Commissione europea “Temporary Framework” e il rispetto delle varie condizioni previste.

L’autodichiarazione deve essere inviata fra il 28 aprile e il 30 giugno 2022 tramite un apposito servizio web disponibile nell’area riservata del sito o attraverso i canali telematici dell’Agenzia.

Con un provvedimento di oggi (del 27 aprile 2022, prot. n. 143438/2022), in attuazione del decreto Mef dell’11 dicembre 2021, è stato infatti approvato lo schema di autodichiarazione e sono state definite le regole, i termini di presentazione e le modalità di restituzione volontaria degli importi in caso di superamento dei massimali. Anche i contribuenti che si avvalgono della definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni (articolo 5, commi da 1 a 9 del D.L. n. 41/2021 – Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021) devono inviare la dichiarazione entro il 30 giugno oppure, se successivo, entro il termine di 60 giorni dal pagamento delle somme dovute o della prima rata. Si tratta, nello specifico, dei contribuenti con partita IVA attiva al 23 marzo 2021 che, a causa della situazione emergenziale, nel 2020 hanno subìto una riduzione superiore al 30 per cento del volume d’affari rispetto all’anno precedente.


Chi deve presentare la dichiarazione sostitutiva


La dichiarazione sostitutiva approvata con il provvedimento di oggi deve essere presentata da tutti gli operatori economici che hanno percepito aiuti previsti dalle norme agevolative che rientrano nel c.d. regime “ombrello (articolo 1, commi da 13 a 15, del decreto-legge 22 marzo 2021, n. 41, “Decreto Sostegni” convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69). In particolare, nel caso in cui la dichiarazione sia stata già resa in sede di presentazione della comunicazione/istanza per l’accesso a quegli aiuti che già prevedevano l’autodichiarazione, la presentazione della dichiarazione sostitutiva “generale” non è obbligatoria, a meno che il beneficiario non abbia successivamente fruito di ulteriori aiuti tra quelli elencati nell’articolo 1 del “Decreto Sostegni”. In quest’ultimo caso, infatti, la dichiarazione va comunque presentata riportando i dati degli ulteriori aiuti successivamente goduti, nonché di quelli già indicati nella dichiarazione sostitutiva precedentemente presentata.

La dichiarazione va, comunque, presentata quando:

  • il beneficiario ha fruito degli aiuti riconosciuti ai fini IMU senza aver compilato nella precedente dichiarazione sostitutiva il quadro C;
  • il beneficiario ha superato i limiti massimi spettanti e deve riversare gli aiuti eccedenti i massimali previsti;
  • il beneficiario si è avvalso della possibilità di “allocare” la medesima misura in parte nella Sezione 3.12, sussistendone i requisiti ivi previsti, e in parte nella Sezione 3.1 del Temporary Framework, qualora residui il massimale stabilito.


Finestra per l’invio, dal 28 aprile al 30 giugno 2022


La dichiarazione deve essere inviata dal 28 aprile al 30 giugno 2022, esclusivamente con modalità telematiche, direttamente dal contribuente o tramite soggetto incaricato della trasmissione delle dichiarazioni, utilizzando il servizio web disponibile nell’area riservata del sito dell’Agenzia delle Entrate oppure, in alternativa, tramite i canali telematici. Entro cinque giorni dall’invio viene rilasciata una ricevuta che attesta la presa in carico o lo scarto della dichiarazione. In quest’ultimo caso, sarà comunque considerata tempestiva la dichiarazione trasmessa nuovamente entro i cinque giorni successivi alla comunicazione di scarto dell’Agenzia. (Così, comunicato stampa Agenzia delle entrate 27 aprile 2022)


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 27 aprile 2022, prot. n. 143438: «Definizione delle modalità, dei termini di presentazione e del contenuto dell’autodichiarazione per gli aiuti della Sezione 3.1 e della Sezione 3.12 della Comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final, recante “Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da Covid-19”, come modificate con la Comunicazione C(2021) 564 del 28 gennaio 2021, nonché definizione delle modalità di restituzione ai sensi dell’articolo 4 del decreto del Ministro dell’economia e delle finanze 11 dicembre 2021 e modalità tecniche con cui l’Agenzia delle entrate rende disponibili ai Comuni le autodichiarazioni presentate dagli operatori economici», pubblicato il 27.04.2022 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:

Aiuti di stato Covid fruiti: il decreto Mef sul monitoraggio e verifica

Decreto del Ministero dell’Economia e delle Finanze dell’11 dicembre 2021: «Modalità di monitoraggio e controllo degli aiuti riconosciuti ai sensi delle Sezioni 3.1 e 3.12 della comunicazione della Commissione europea del 19 marzo 2020 C(2020) 1863 final «Quadro temporaneo per le misure di aiuto di Stato a sostegno dell’economia nell’attuale emergenza da COVID-19» e successive modificazioni, in attuazione delle disposizioni di cui all’articolo 1, commi da 13 a 17, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69». Testo coordinato dalla relazione illustrativa

Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive

Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


SOMMARIO – Finanza & Fisco n. 38 del 2021

ATTENZIONE:

gli articoli di questo numero della rivista sono consultabili solo dagli abbonati registrati


Tramite il link sottostante potrai scaricare e compilare la cedola per l’abbonamento a “Finanza & Fisco” o il suo rinnovo

(https://www.finanzaefisco.com/abbonamenti/)


Commenti


Decreto-Legge “Fisco e Lavoro”. Le misure introdotte in materia di riscossione nel testo approvato dal Senato
di Enrico Molteni


Giurisprudenza


Corte Suprema di Cassazione:

  • Sezioni Tributarie


Accertamento induttivo – Deduzione dei costi


Accertamento induttivo “puro”. Tassare il profitto lordo, anziché quello netto, è in contrasto con il parametro costituzionale della capacità contributiva

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 22576 del 10 agosto 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – Accertamento induttivo – Redditi d’impresa – Accertamento del reddito di impresa con metodo induttivo – Accertamento induttivo, cd. puro – Presunzioni “supersemplici” – Ammissibilità – Obblighi dell’Amministrazione finanziaria – Ricostruzione della situazione reddituale complessiva – Necessaria valutazione dei costi per la determinazione dei profitti – Necessità di tenere conto delle componenti negative del reddito – Sussistenza -Art. 39, comma 2, del D.P.R 29/09/1973, n. 600 – Art. 53 Cost.»


Accertamento dell’utile extracontabile sociale
Difesa del socio


Soci di società di capitali a ristretta compagine sociale. La presunzione di attribuzione degli utili extracontabili vinta con la dimostrazione della estraneità alla gestione e conduzione societaria (rileva l’estraneità al giudizio penale sugli altri soggetti coinvolti nella compagine sociale)

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza  n. 24870 del 15 settembre 2021: «IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Utili extracontabili – Distribuzione ai soci – Presunzione – Prova contraria – Ammissibilità – Dimostrazione della estraneità alla gestione societaria – Necessità – Caso di specie – Prova liberatoria – Circostanza che nel procedimento penale relativo a fatti riguardanti la gestione della società, il contribuente ricorrente non era neppure stato rinviato a giudizio, a differenza degli altri soggetti coinvolti nella compagine o nell’amministrazione della stessa – Art. 44, del D.P.R. 22/12/1986, n. 917»


Società di capitali a ristretta base sociale. La lite con l’amministratore permette al socio “estraneo” di vincere la presunzione di attribuzione degli utili extracontabili

Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 25806 del 23 settembre 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base partecipativa – Presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alla società – Legittimità – Prova contraria – Prove dell’estraneità alla gestione e alla conduzione societaria – Sufficienza – Caso di specie – Disaccordo nella gestione tra amministratore e socio – Comprovato dissenso con il socio amministratore – Presenza di iniziative giudiziarie volte al conseguimento della documentazione contabile al fine di svolgere il controllo/ispezione previsto dall’art. 2476 cod. civ. – Art. 44, del D.P.R. 22/12/1986, n. 917»


Distribuzione ai soci degli utili extrabilancio. Il conflitto tra socio e amministratore libera dalla presunzione

Corte Suprema di Cassazione – Sezione VI Civile – T – Ordinanza n. 29794 del 25 ottobre 2021: «ACCERTAMENTO DELLE IMPOSTE SUI REDDITI – IMPOSTE SUI REDDITI – IRPEF (Imposta sul reddito delle persone fisiche) – Redditi di capitale – Società di capitali a ristretta base sociale – Presunzione di distribuzione ai soci degli utili extracontabili accertati in capo alla società – Legittimità – Prova contraria – Prove dell’estraneità alla gestione e alla conduzione societaria – Sufficienza – Caso di specie – Rapporti socio contribuente e socio amministratore profondamente deteriorati, degenerati in liti giudiziarie civili e procedimenti penali – Art. 44, del D.P.R 22/12/1986, n. 917»


Prassi


Agenzia delle Entrate


Oneri documentali in materia di prezzi di trasferimento


Transfer pricing. Le istruzioni definitive sulla documentazione idonea per beneficiare della disapplicazione delle sanzioni in caso di rettifica

Circolare dell’Agenzia delle Entrate n. 15 E del 26 novembre 2021: «IMPOSTE SUI REDDITI – Norme generali sulle valutazioni – SANZIONI TRIBUTARIE – Esimenti – Prezzi di trasferimento praticati nell’ambito delle operazioni infragruppo – Chiarimenti in tema di documentazione idonea a consentire il riscontro della conformità al principio di libera concorrenza dei prezzi di trasferimento praticati (transfer pricing documentation – TP Doc) – “Masterfile” e “Documentazione Nazionale” – Artt. 1, comma 6 e 2, comma 4-ter, del D.Lgs. 18/12/1997, n. 471 – Art. 110, comma 7, del DPR 22/12/1986, n. 917 – D.M. Finanze del 14/05/2018Provvedimento del Direttore dell’Agenzia delle entrate del 23/11/2020, prot. 360494»


Individuazione dei codici tributo


Crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0”. Identificati i codici tributo e istruzioni per la dichiarazione dei bonus maturati

Risoluzione dell’Agenzia delle Entrate n. 68 E del 30 novembre 2021: «RISCOSSIONE – Individuazione dei codici tributo per l’utilizzo in compensazione, tramite modello F24, dei crediti d’imposta sostenuti dalla misura “Investimento 1: Transizione 4.0” – Decisione di esecuzione del Consiglio ECOFIN del 13 luglio 2021, recante l’approvazione della valutazione del Piano per la ripresa e resilienza dell’Italia (PNRR)»


SpecialeDecreto-legge “Antifrode
Attuazione e chiarimenti


Cessione del credito – Controlli antifrode

Antifrode” nella cessione dei crediti. Il provvedimento attuativo con le regole dei controlli preventivi

Provvedimento del Direttore dell’Agenzia delle entrate del 1° dicembre 2021, prot. n. 340450/2021: «Definizione dei criteri e delle modalità per la sospensione, ai sensi dell’articolo 122-bis del decreto-legge 19 maggio 2020, n. 34, introdotto dall’articolo 2 del decreto-legge 11 novembre 2021, n. 157, delle comunicazioni delle cessioni, anche successive alla prima, e delle opzioni inviate all’Agenzia delle entrate ai sensi degli articoli 121 e 122 del decreto-legge 19 maggio 2020, n. 34»


Agevolazioni nel settore dell’edilizia – Visto e attestazione

Superbonus e altri Bonus in edilizia. Diffusi i primi chiarimenti sulle modifiche introdotte dal decreto-legge “Antifrode”

Circolare dell’Agenzia delle Entrate n. 16 E del 29 novembre 2021: «DECRETO-LEGGE “ANTIFRODE” – Superbonus – Bonus edilizi diversi dal Superbonus – Interventi di recupero del patrimonio edilizio, efficienza energetica, rischio sismico, impianti fotovoltaici e colonnine di ricarica – Misure di contrasto alle frodi in materia di detrazioni per lavori edilizi e cessioni dei crediti – Estensione dell’obbligo del visto di conformità e della congruità dei prezzi – Rafforzamento dei controlli preventivi – Artt. 119, 121, 122 e 122-bis, del D.L. 19/05/2020, n. 34, conv., con mod., dalla L. 17/07/2020, n. 77 – D.L. 11/11/2021, n. 157Provvedimento del Direttore dell’Agenzia delle entrate del 12 novembre 2021, prot. n. 312528/2021»


Legislazione


Avvisi bonari – Cancellazione delle sanzioni e delle somme aggiuntive


Definizione avvisi bonari da controlli automatizzati delle dichiarazioni relative al periodo di imposta 2017 e 2018. Per l’autodichiarazione più tempo e modello “ufficiale

Provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021»


Avvertenze  Le informazioni e i materiali pubblicati sul sito sono curati al meglio al fine di renderli il più possibile esenti da errori. Tuttavia errori, inesattezze ed omissioni sono sempre possibili. Si declina, pertanto, qualsiasi responsabilità per errori ed omissioni eventualmente presenti nel sito.


Definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018. In arrivo il modello “ufficiale” di autodichiarazione del contribuente


Con provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838, approvato ai sensi dell’articolo 5, comma 11, del decreto-legge 22 marzo 2021, n. 41, convertito, con modificazioni, dalla legge 21 maggio 2021, n. 69, cd. D.L. “Sostegni”, al fine di consentire l’accesso alla definizione anche a quei soggetti che, ai fini delle imposte sui redditi, hanno un periodo d’imposta non coincidente con l’anno solare, disposto che le dichiarazioni dei redditi da prendere a riferimento per confrontare l’ammontare dei ricavi e compensi sono quelle relative ai periodi d’imposta in corso al 31 dicembre 2019 e al 31 dicembre 2020. Inoltre, al fine di preservare l’omogeneità dei valori da porre a confronto, previsto di considerare l’ammontare dei ricavi e compensi relativi ai periodi d’imposta 2019 e 2020 anche nel particolare caso in cui il contribuente risulti non tenuto alla presentazione della dichiarazione IVA per uno solo dei due periodi.

Nel dettaglio, il provvedimento chiarisce che «i soggetti con partita IVA attiva alla data del 23 marzo 2021, non tenuti alla presentazione della dichiarazione annuale dell’imposta sul valore aggiunto per uno o entrambi i periodi d’imposta 2019 e 2020, accedono alla definizione (…) a condizione che abbiano subìto una riduzione maggiore del 30 per cento dell’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2020 rispetto all’ammontare dei ricavi e compensi relativi al periodo d’imposta in corso al 31 dicembre 2019, come risultanti dalle dichiarazioni dei redditi presentate per i due periodi».

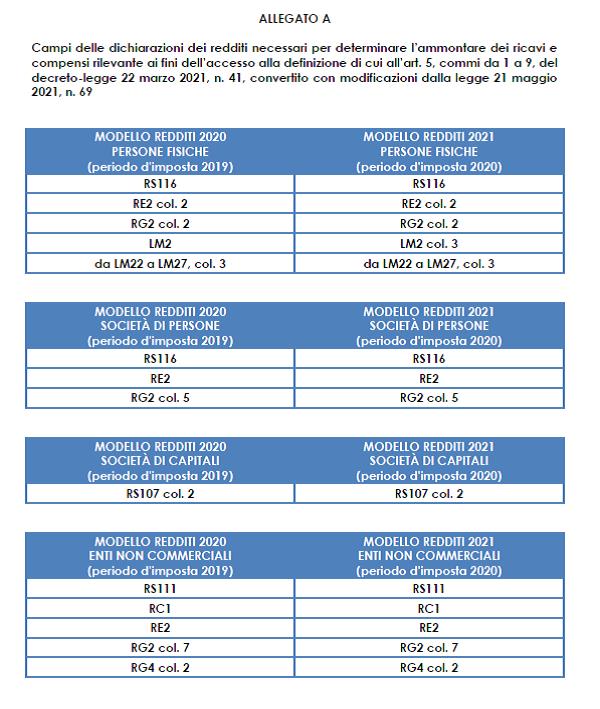
Nello stesso provvedimento l’Agenzia delle Entrate “per garantire la massima trasparenza”, in allegato (A) individua i campi delle dichiarazioni dei redditi relative ai periodi d’imposta 2019 e 2020 necessari per ricostruire l’ammontare dei ricavi e compensi relativi alle due annualità.

Infine, allo scopo di concedere ai contribuenti destinatari delle proposte di definizione agevolata un congruo lasso di tempo per compilare e inviare l’autodichiarazione prevista dall’art. 1, commi 14 e 15, del D.L. “Sostegni”, si dispone la modifica del punto 2.2 del provvedimento del Direttore dell’Agenzia delle Entrate prot. 275852 del 18 ottobre 2021, prevedendo che la predetta autodichiarazione debba essere presentata entro 60 giorni dall’approvazione del relativo modello (che avverrà con successivo provvedimento direttoriale) ovvero, se il termine è più favorevole, entro 60 giorni dal pagamento dell’intero importo o della prima rata delle somme richieste con la comunicazione degli esiti oggetto di definizione agevolata.


Link al testo del provvedimento del Direttore dell’Agenzia delle entrate del 3 dicembre 2021, prot. n. 345838: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Ulteriori disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69. Modifiche al provvedimento del Direttore dell’Agenzia delle Entrate prot. n. 275852 del 18 ottobre 2021», pubblicato il 03.12.2021 su www.agenziaentrate.it ai sensi dell’art. 1, comma 361, della legge 24 dicembre 2007, n. 244


Per saperne di più:


Partite IVA con calo del fatturato maggiore del 30%. Le regole per la definizione agevolata degli avvisi bonari da controlli automatizzati per le dichiarazioni relative al periodo di imposta 2017 e 2018

Provvedimento del Direttore dell’Agenzia delle entrate del 18 ottobre 2021, prot. n. 275852/2021: «Definizione agevolata delle somme dovute a seguito del controllo automatizzato delle dichiarazioni. Disposizioni attuative dell’articolo 5, commi da 1 a 9, del decreto-legge 22 marzo 2021, n. 41, convertito con modificazioni dalla legge 21 maggio 2021, n. 69»