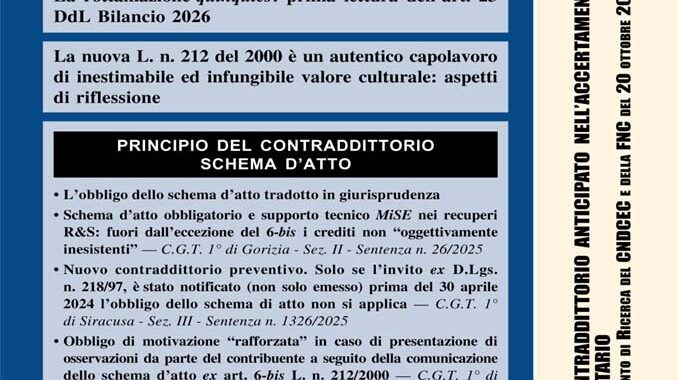
SOMMARIO – Finanza & Fisco n. 24 del 2025
In questo numero:
– Gli approfondimenti
– La rottamazione-quinquies: prima lettura dell’art. 23 del DdL Bilancio 2026
di Enrico Molteni
Contiene il testo integrale dell’art. 23 «Definizione agevolata dei carichi affidati all’agente della riscossione» del DdL A.S. n. 1689 – Bilancio di previsione 2026 e bilancio pluriennale 2026-2028 (Sezione I).
– La nuova L. n. 212/2000 è un autentico capolavoro di inestimabile ed infungibile valore culturale: aspetti di riflessione
di Alvise Bullo e Elena De Campo
—
– Giurisprudenza
– Corti di Giustizia Tributarie di Primo Grado
– Principio del contraddittorio – Schema d’atto
– L’obbligo dello schema d’atto tradotto in giurisprudenza
– Schema d’atto obbligatorio e supporto tecnico MiSE nei recuperi R&S: fuori dall’eccezione del 6-bis i crediti non “oggettivamente inesistenti”
C.G.T. di Primo Grado di Gorizia – Sez. II – Sent. n. 26 dell’11/03/2025
Contraddittorio ex art. 6-bis Statuto: nei recuperi R&S fondati su valutazioni tecnico-scientifiche occorre schema d’atto e adeguato supporto tecnico (parere MiSE/MIMIT). In difetto: illegittimità; escluso il raddoppio dei termini se manca l’“oggettiva inesistenza”.
– Nuovo contraddittorio preventivo. Solo se l’invito ex D.Lgs. 218/1997 è stato notificato (non solo emesso) prima del 30/04/2024 l’obbligo dello schema d’atto non si applica
C.G.T. di Primo Grado di Siracusa – Sez. III – Sent. n. 1326 del 24/06/2025
L’invito è atto “recettizio”: se notificato dopo il 30/04/2024 si applica l’art. 6-bis con obbligo di schema d’atto. Omissione → annullabilità; niente “equipollenza” invito/schema. Prova di resistenza: non necessaria.
– Obbligo di motivazione “rafforzata” dopo le osservazioni del contribuente sullo schema d’atto
C.G.T. di Primo Grado di Foggia – Sez. I – Sent. n. 1484 del 30/06/2025
Se il contribuente presenta osservazioni, l’avviso definitivo deve confutarle specificamente: in mancanza, annullabilità.
– Motivazione rafforzata da 6-bis: sul diritto bastano le ragioni essenziali; i fatti prevalgono ex art. 7, comma 1-bis, Statuto
C.G.T. di Primo Grado di Padova – Sez. I – Sent. n. 402 del 31/07/2025
Confutazione analitica dei soli profili giuridici non è indispensabile; priorità ai fatti posti a base della pretesa, da “cristallizzare” ai sensi dell’art. 7, comma 1-bis.
– Schema d’atto esteso ai tributi locali (TARI) quando l’atto non è automatizzato o di pronta liquidazione
C.G.T. di Primo Grado di Chieti – Sez. I – Sent. n. 393 dell’11/08/2025
Per avvisi TARI post 30/04/2024, se l’atto determina l’“an debeatur” occorre lo schema d’atto: omissione → illegittimità; prova di resistenza esclusa.
—
– Prassi
– Principio del contraddittorio
Il contraddittorio anticipato nell’accertamento tributario Documento di Ricerca CNDCEC – FNC del 20/10/2025
