SOMMARIO – Finanza & Fisco n. 28 del 2024
È uscito un nuovo numero di Finanza & Fisco
Il settimanale costruito per i professionisti della consulenza fiscale
In questo numero:
– Approfondimenti –
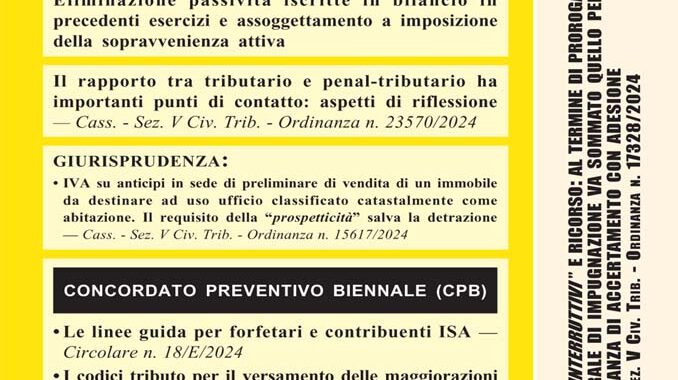
Eliminazione passività iscritte in bilancio in precedenti esercizi e assoggettamento a imposizione della sopravvenienza attiva
di Marco Orlandi
Il rapporto tra tributario e penal-tributario ha importanti punti di contatto: aspetti di riflessione
di Alvise Bullo, Elena De Campo e Fabio Gasparini
– Giurisprudenza – Corte Suprema di Cassazione:
L’efficacia della sentenza penale irrevocabile di assoluzione nel giudizio tributario ex art. 21-bis del D.Lgs. n. 74/2000 si applica anche ai procedimenti instaurati prima del 29 giugno 2024, a condizione che siano ancora pendenti – Sezione V Civile Tributaria – Ordinanza n. 23570 del 3 settembre 2024
Canoni derivanti dalla locazione di un immobile ad uso abitativo. Cedolare secca applicabile anche quando il conduttore è una società – Sezione V Civile Tributaria – Sentenza n. 12395 del 7 maggio 2024
IVA su anticipi in sede di preliminare di vendita di un immobile da destinare ad uso ufficio classificato catastalmente come abitazione. Il requisito della “prospetticità” salva la detrazione – Ordinanza n. 15617 del 4 giugno 2024
Eventi “interruttivi” e ricorso: al termine di proroga semestrale di impugnazione va sommato quello per fare istanza di accertamento con adesione – Sezione V Civile Tributaria – Ordinanza n. 17328 del 24 giugno 2024
(Ri)vendita infraquinquennale di un immobile classificato ad uso ufficio utilizzato per la maggior parte del periodo come effettiva abitazione principale del cedente o dei suoi familiari. Esclusa la tassazione dell’eventuale plusvalenza – Corte Suprema di Cassazione – Sezione V Civile Tributaria – Ordinanza n. 17528 del 25 giugno 2024
– Prassi – Agenzia delle entrate:
Le linee guida sul Concordato preventivo biennale – Circolare dell’Agenzia delle Entrate n. 18 E del 17 settembre 202
I codici tributo per il versamento delle maggiorazioni degli acconti e della sostitutiva sul reddito eccedente – Risoluzione dell’Agenzia delle Entrate n. 48 E del 19 settembre 2024
Appendice normativa:
Il D.M. “CPB forfetari” di approvazione della metodologia di calcolo della proposta (p.i. 2024) e delle fattispecie sintomatiche della presenza di circostanze eccezionali – Decreto del Ministero dell’Economia e delle Finanze del 15 luglio 2024
Il testo del Titolo II del Decreto Legislativo 12 febbraio 2024, n. 13, aggiornato con le modifiche apportate dal Decreto Legislativo 5 agosto 2024, n. 108, coordinato con le norme richiamate
Titolo II – Disciplina del concordato preventivo biennale
• Capo I, articoli da 6 a 9: disposizioni generali;
• Capo II, articoli da 10 a 22: disposizioni relative ai contribuenti per i quali si applicano gli Indici sintetici di affidabilità fiscale;
• Capo III, articoli da 23 a 33: disposizioni relative ai contribuenti che aderiscono al regime forfetario;
• Capo IV, articoli da 34 a 37: disposizioni comuni di coordinamento e conclusive.
